2027年3月期第2四半期決算説明
有沢製作所、上期は売上高・営業利益ともに増収増益で着地 電子材料の伸長や操業度向上等が寄与
2027年3月期 上期 連結決算
増田竹史氏(以下、増田):株式会社有沢製作所 取締役専務執行役員の増田です。本日はお忙しい中、当社2027年3月期第2四半期の決算説明会にご参加いただき、誠にありがとうございます。定刻となりましたので説明会を始めます。
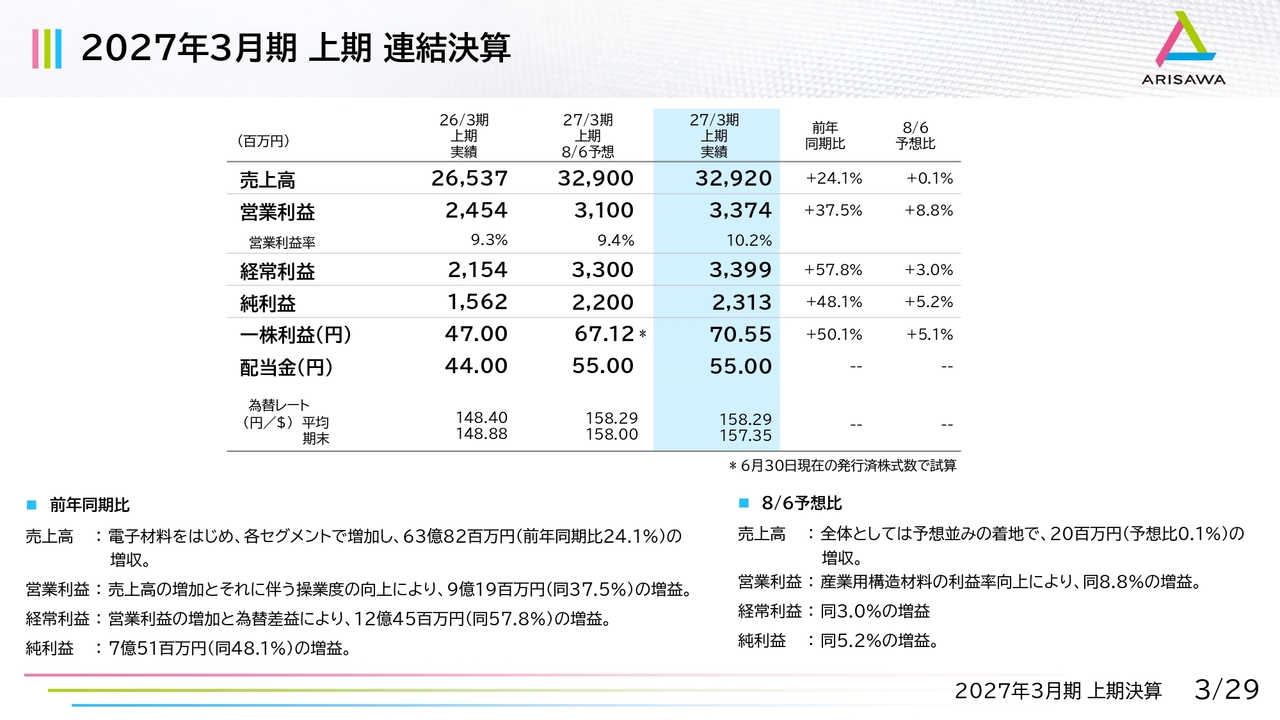
上期の実績についてです。売上高は前年同期比で全セグメントにおいて増加し、24.1パーセント増収の329億2,000万円となりました。8月6日に上方修正した直近予想に対しては、ほぼ予想どおりの着地となっています。
営業利益は、前年同期比37.5パーセント増の33億7,400万円となりました。直近予想に対しても8.8パーセントの増益です。経常利益は前年同期比57.8パーセント増の33億9,900万円ですが、営業外費用が予想を若干上回ったため、直近予想比では3.0パーセントのプラスにとどまりました。純利益は、前年同期比48.1パーセント増の23億1,300万円となりました。直近予想比では5.2パーセントの増益です。
損益計算書
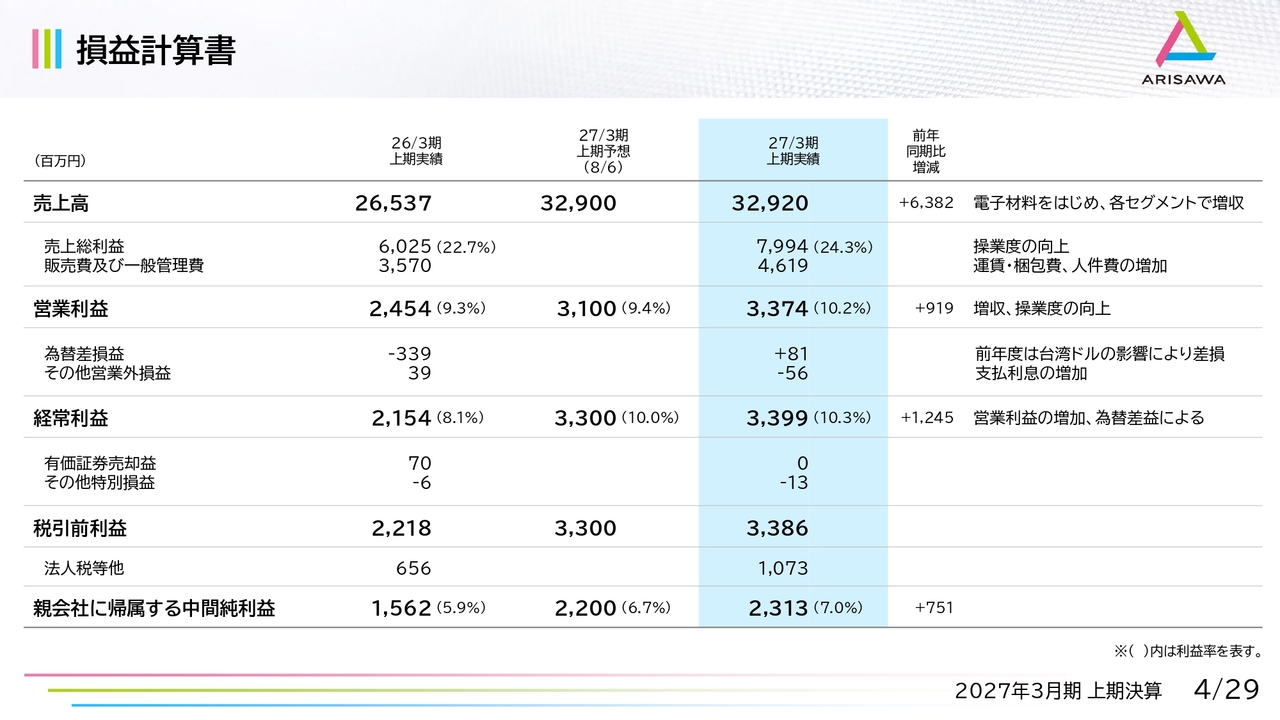
損益計算書について、さらに詳しく説明します。売上高は、前年同期比で大幅な増収となりました。それに伴い、売上総利益率が1.6ポイントほど向上しました。これは主に操業度の向上によるものです。
一方で、販売費および一般管理費については、運賃や梱包費の上昇に加え、第1四半期に一部事業で一時的に人件費が増加したことなどが影響し、約10億円の増加となっています。
営業外損益について、前年同期は、特に台湾ドル高による為替差損を計上していましたが、今期は一転して差益となりました。一方で、設備投資に伴う借入金の増加や足元の金利上昇の影響により、支払利息が増加しています。特別損益に関しては、昨年は有価証券売却益がありましたが、今期は計上されていません。
貸借対照表
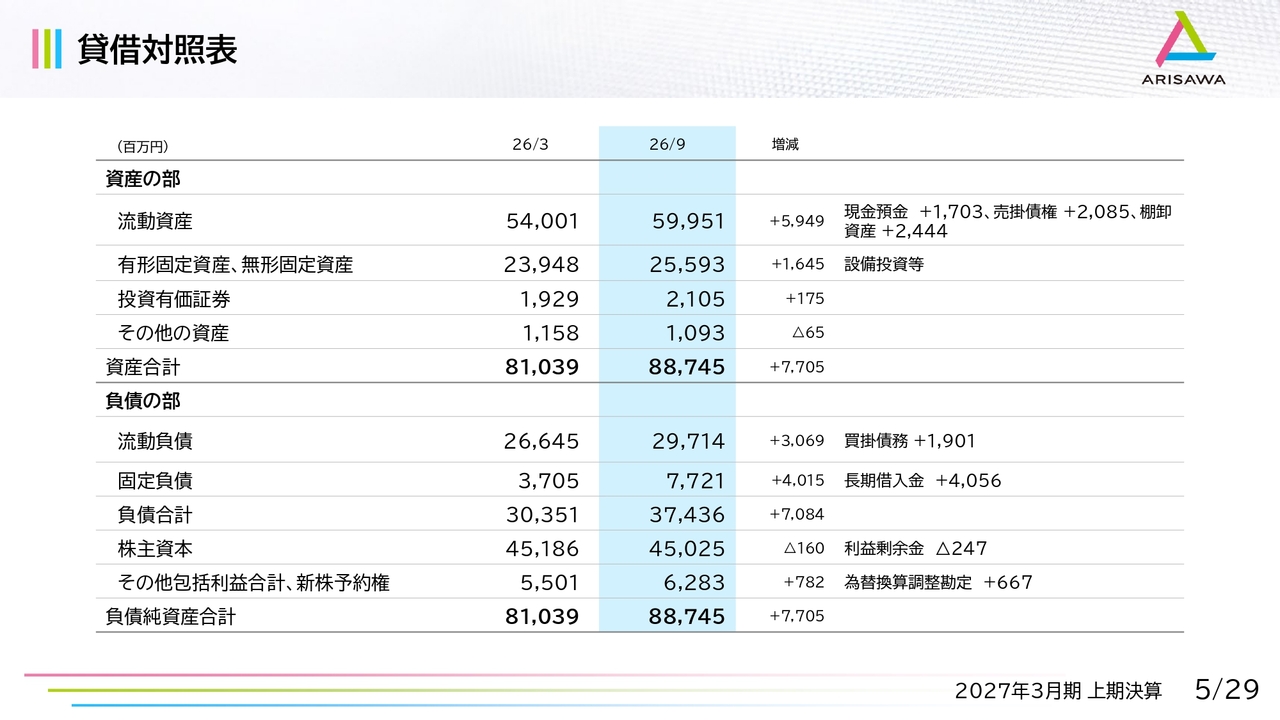
貸借対照表です。資産合計は前期末比77億500万円増加し、887億4,500万円となりました。 流動資産は約60億円、有形固定資産は16億円の増加となりました。
一方で負債の部は、設備投資資金の調達に伴い、長期借入金が40億5,600万円増加しています。
2027年3月期 上期の前年同期比増減分析
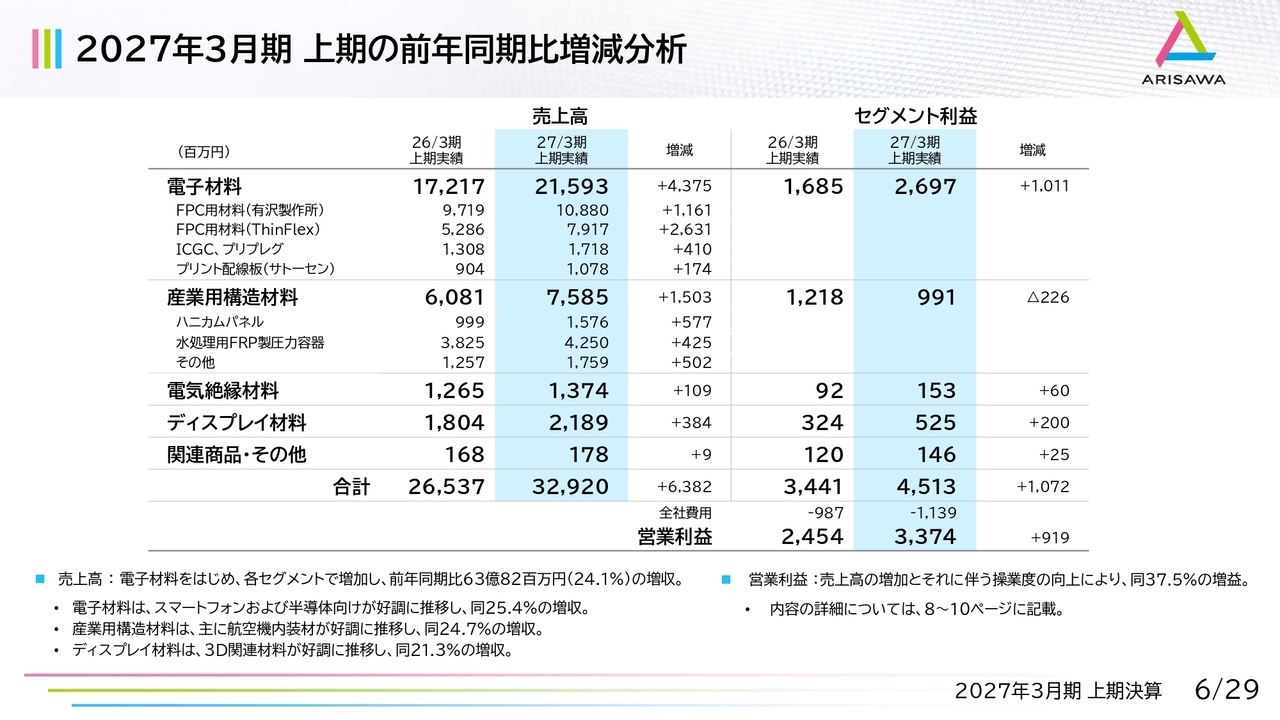
上期の業績をセグメント別に見ていきます。売上高は、すべてのセグメントで前年同期を上回る結果となりました。
特に電子材料の伸びが非常に大きく、サブセグメントであるFPC用材料(有沢製作所)、FPC用材料(ThinFlex)、ICGC(ICガラスクロス)、プリプレグ、プリント配線板のすべてが前年同期を上回っています。これらの増収による操業度向上に加え一部製品の収益改善も寄与し、セグメント利益は10億1,100万円の増益となりました。
産業用構造材料では、航空機内装材のハニカムパネル、水処理用FRP製圧力容器、その他のいずれも増収となりました。セグメント利益については、水処理用FRP製圧力容器における品種構成の変化や、一時的な費用の増加などにより、9億9,100万円と前年同期を2億2,600万円下回る結果となりました。
電気絶縁材料では、収益改善を進めた結果、前年同期比1億900万円の増収で6,000万円の増益となりました。ディスプレイ材料についても増収し、比較的利益率の高い新製品の増加もあったことで、前年同期比3億8,400万円の増収および2億円の増益となりました。
2027年3月期 上期の8月6日予想との増減分析
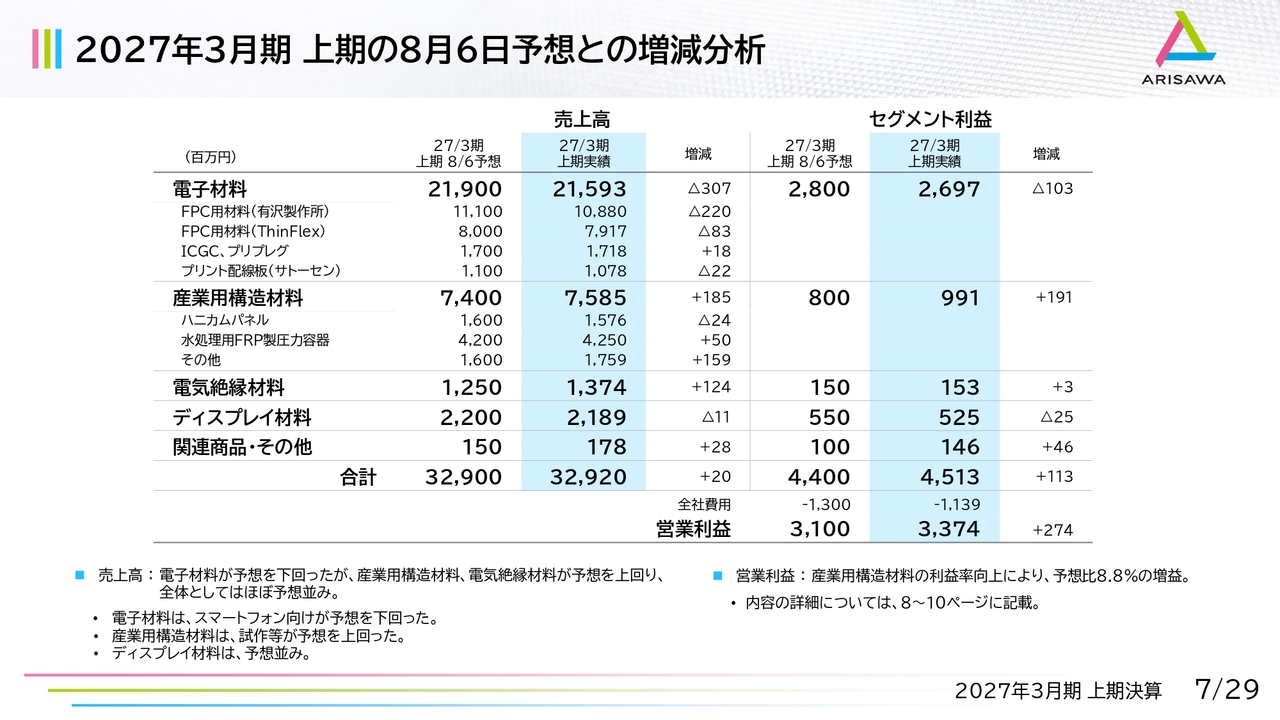
8月6日時点の予想との対比をセグメント別に見ていきます。
まず電子材料です。8月6日時点で売上高を12億円増額しましたが、結果は3億700万円の未達となりました。
内訳としては、最も大きな割合を占めているFPC用材料(有沢製作所)において、スマートフォン向けの一部品種の出荷が下期に後ずれしたことが影響しています。この影響を除けば、ほぼ予想どおりの着地だったと考えています。利益についても、これにより予想に1億300万円届かない結果となりました。
続いて産業用構造材料です。その他の項目では、想定外の新製品売上などがあったため、増収および増益となりました。この新製品の増加により、利益率も向上する結果となっています。
また、ディスプレイ材料および電気絶縁材料は、ほぼ想定どおりで着地しました。
2027年3月期 上期の概況・・電子材料
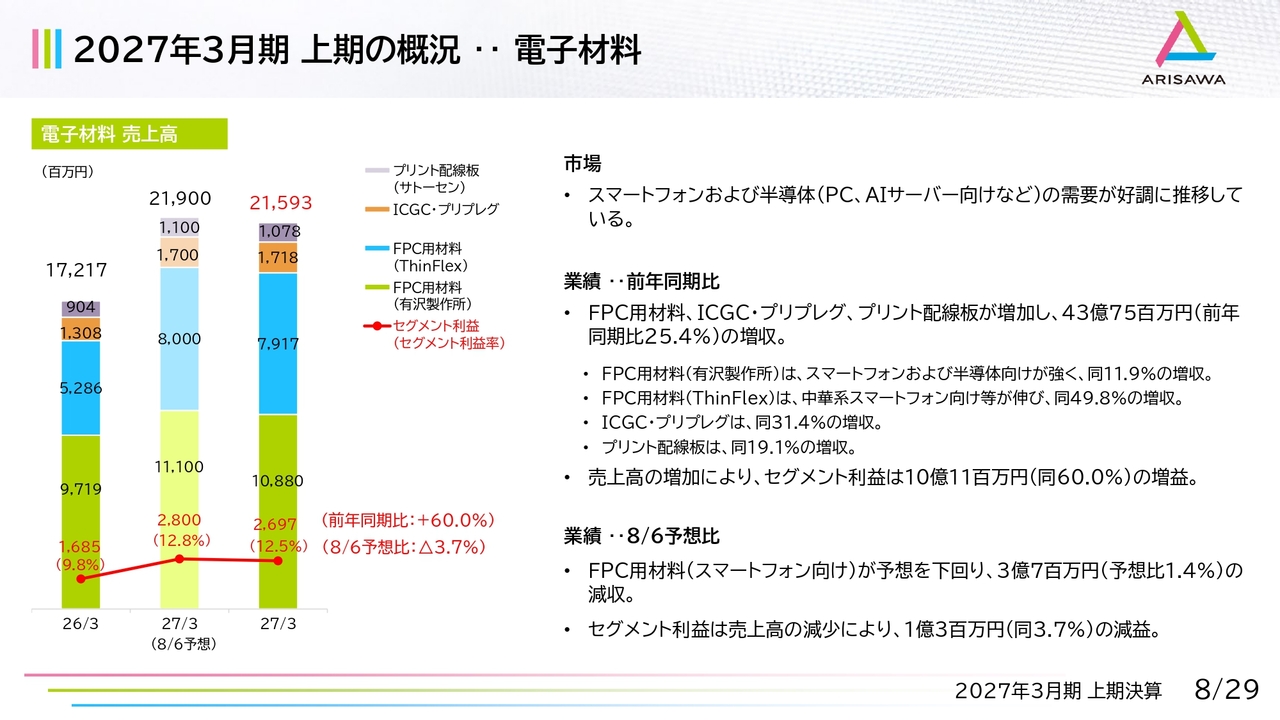
2027年3月期上期の概況についてセグメント別にご説明します。まず、電子材料です。
市場は、スマートフォンおよび半導体、特にPCやAIサーバー向けなどの需要が好調に推移しているとみています。
業績については、すべてのサブセグメントが前年同期比で増収増益となりました。一方、8月6日予想比では、スマートフォン向けの一部機種の出荷が後ろ倒しになったことにより、予想を下回っています。
2027年3月期 上期の概況・・産業用構造材料
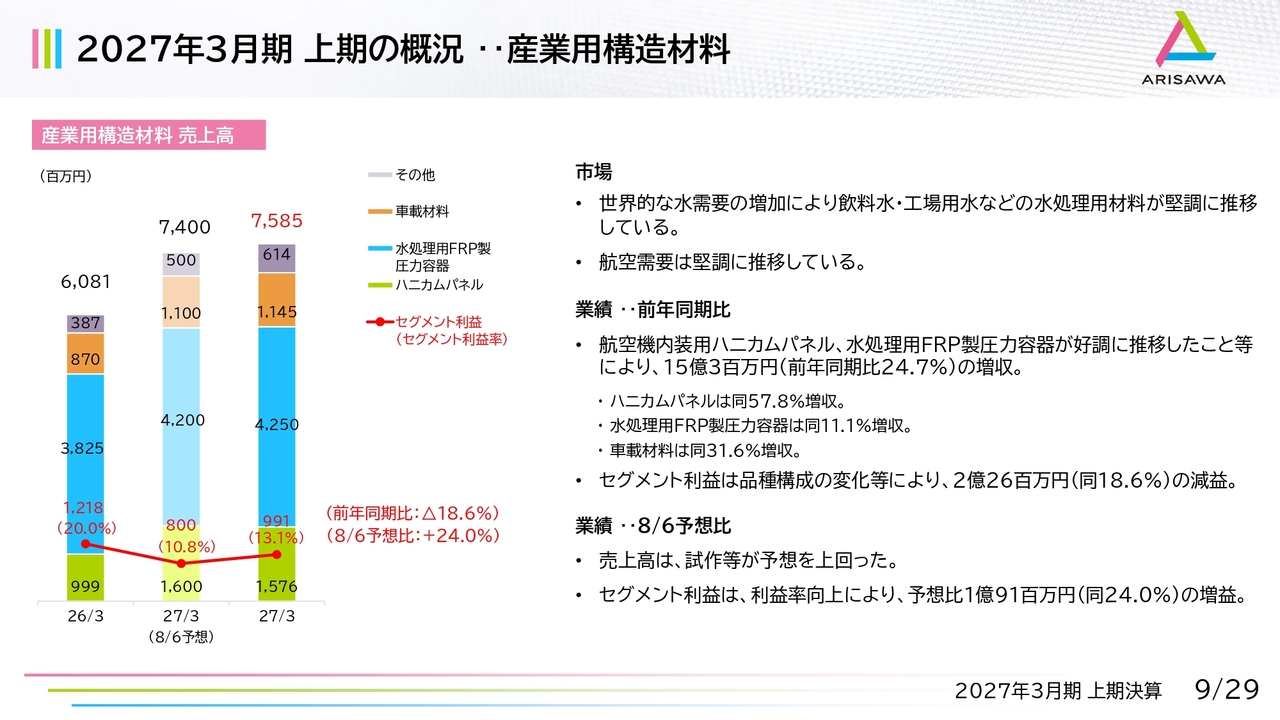
産業用構造材料です。市場としては、引き続き水需要の増加を見込んでいます。また、航空需要は堅調に推移しているとみています。
業績については、ハニカムパネルは前年同期比57.8パーセントの増収と非常に大きな伸びを示し、利益も増加しています。また、水処理用FRP製圧力容器も売上が11.1パーセントの増収となりました。さらに、車載材料については、新製品や既存品の増収などにより、前年同期比31.6パーセント増となっています。
2027年3月期 上期の概況・・ディスプレイ材料
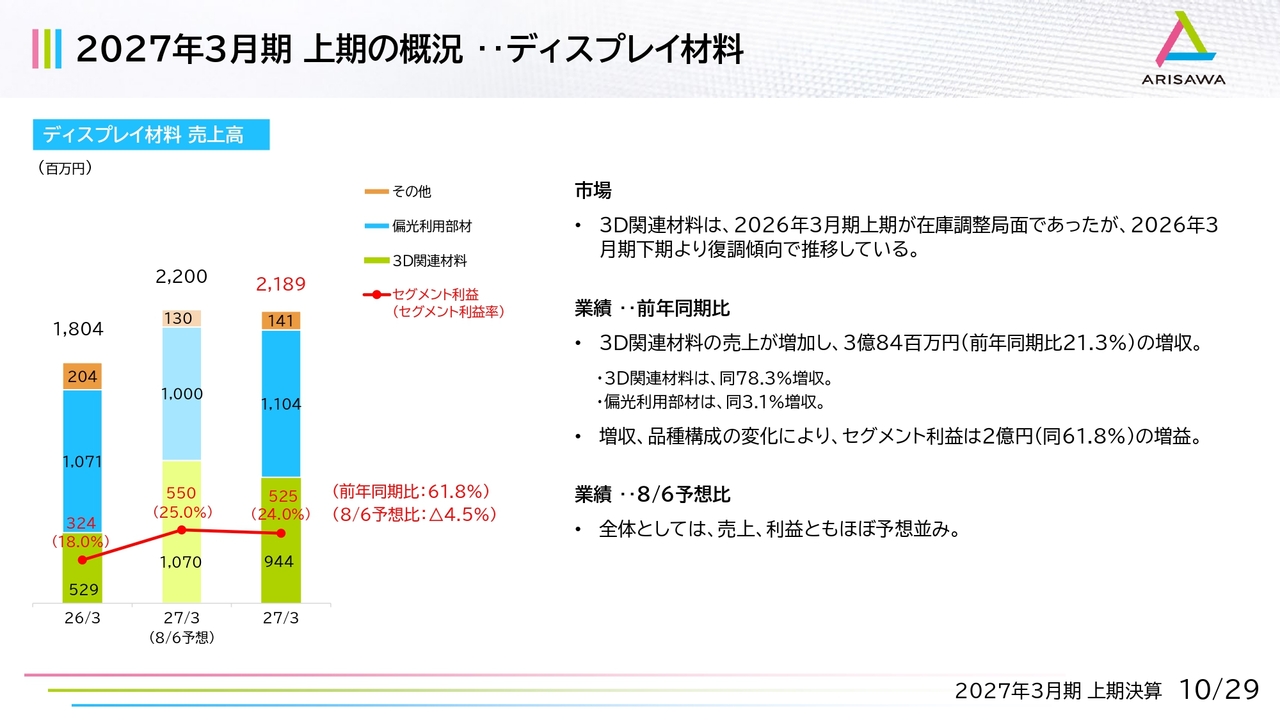
ディスプレイ材料です。市場では、3D関連材料が前年上期には在庫調整局面にあったものの、現在は回復基調で推移しています。業績については、3D関連材料の売上増加により増益となりました。
以上が上期の実績です。
2027年3月期 通期 連結予想
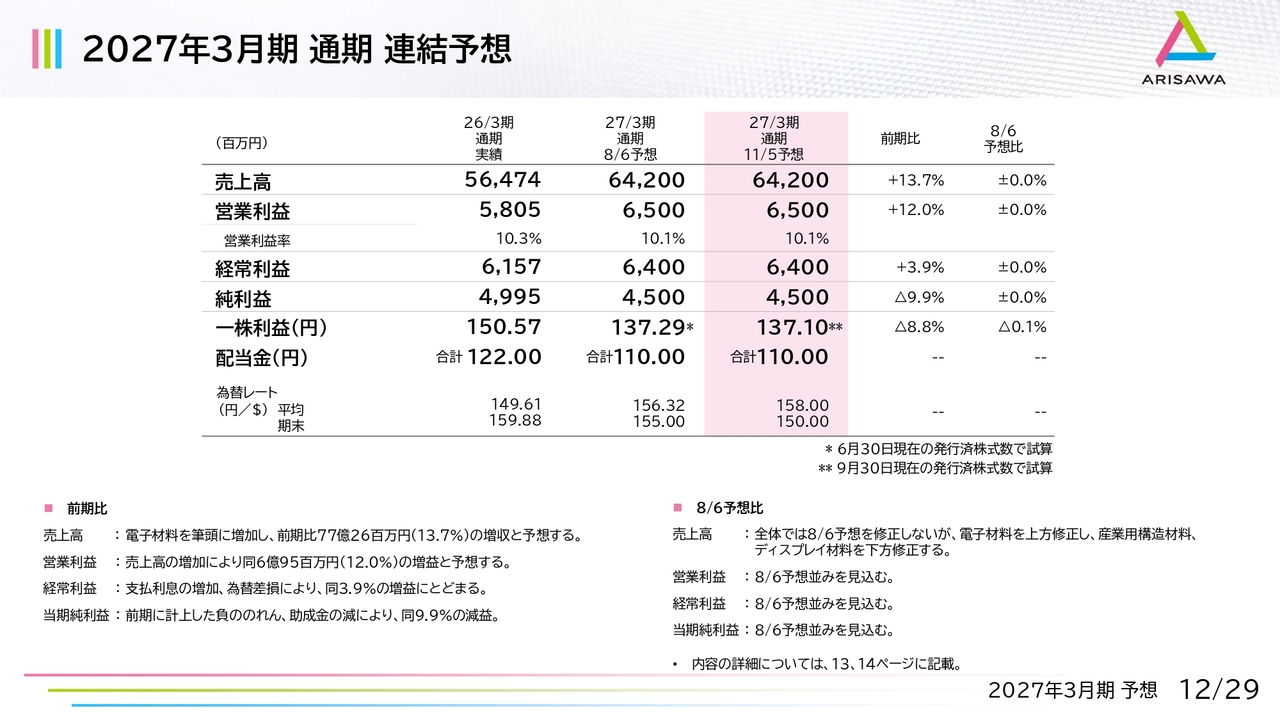
続いて、通期の予想についてご説明します。各セグメントで一部動きはありますが、全体の数値としては、8月6日に発表した数値を据え置いています。
2027年3月期 通期予想の前期比増減分析
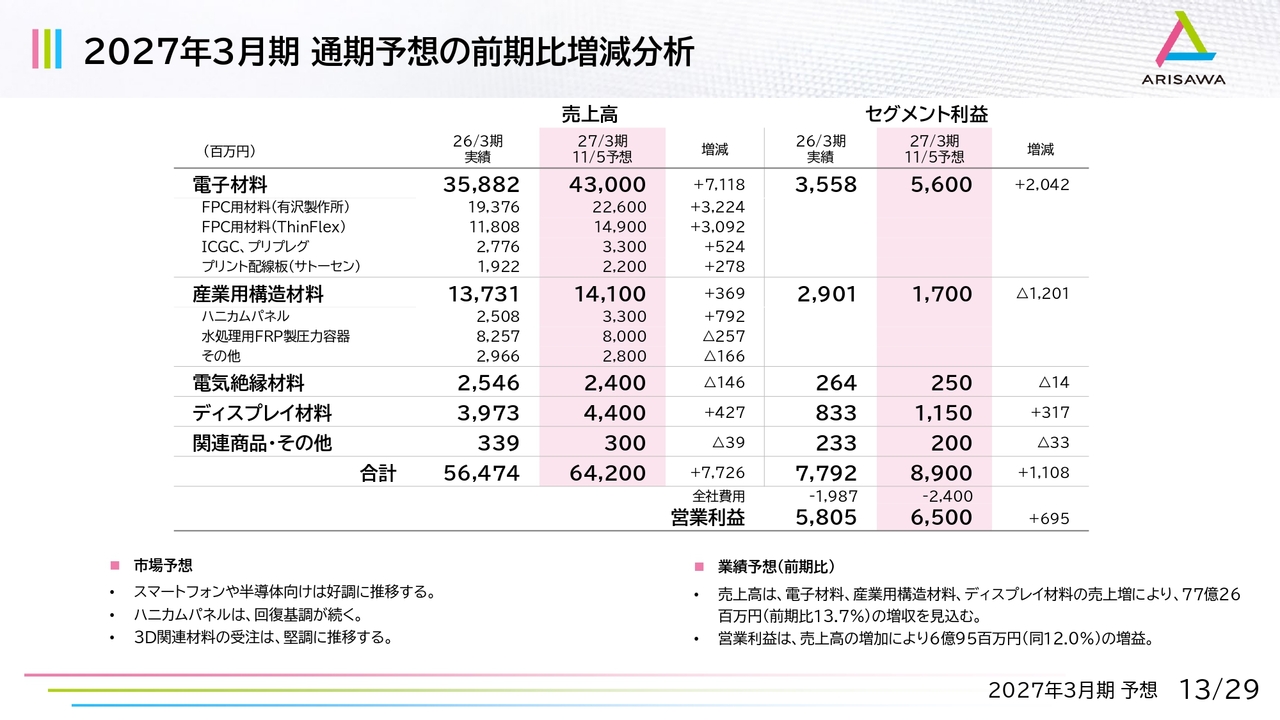
通期予想を前期と比較したものです。スライドに記載のとおり、電子材料、産業用構造材料、ディスプレイ材料において増収が見込まれ、特に電子材料では大幅な増益を見込んでいます。
2027年3月期 通期予想の8/6予想比増減分析
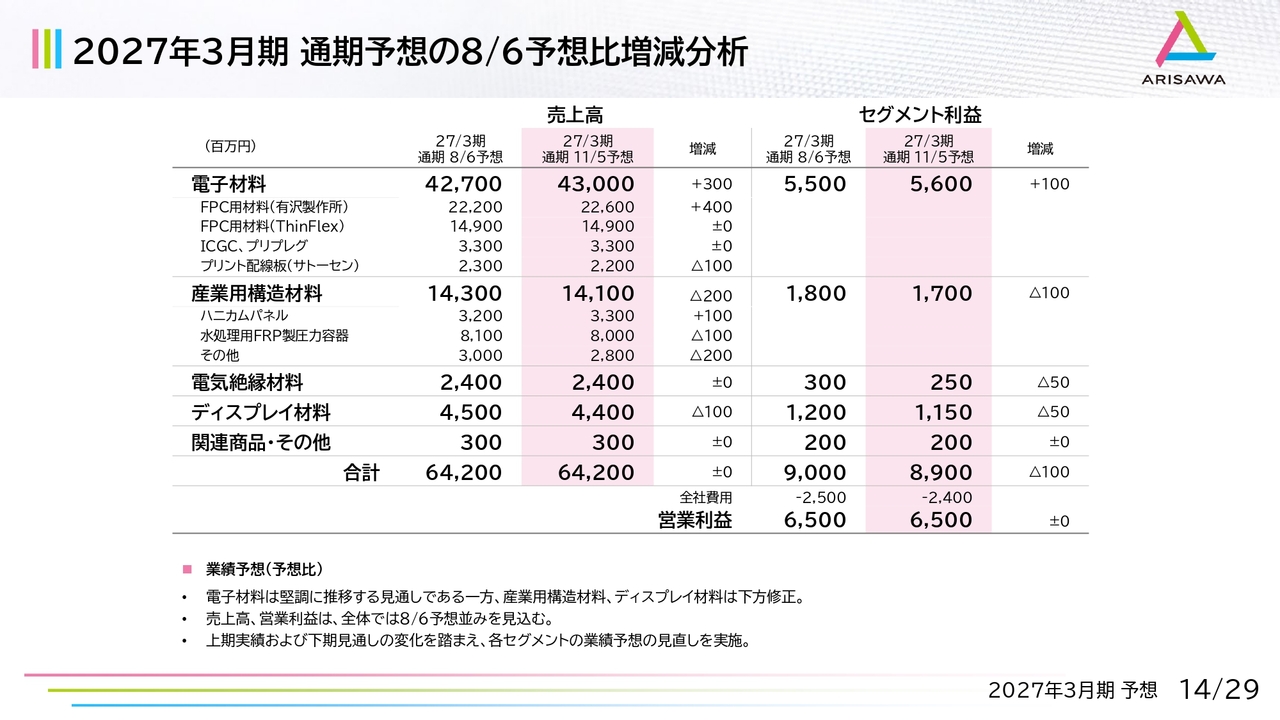
通期予想と8月6日予想との対比です。トータルの数字は据え置いていますが、セグメント間で一部予想の修正があります。
まず、電子材料については、先ほど上期の実績の部分でもご説明したとおり、FPC用材料(有沢製作所)において一部品種の下期への後ろ倒しなどがあり、加えて下期需要も堅調な見通しから通期では8月6日予想を上回る増収を見込んでいます。また、増収に伴い、セグメント利益も増加する見込みです。
一方で、産業用構造材料については、8月6日予想の段階でその他の項目を引き上げていましたが、現時点では一部新製品の売上が来期以降に後ろ倒しになる見込みとなったため、引き下げています。この影響により、セグメント利益は1億円の下方修正となりました。
また、全社費用に関しては、人件費等の増加を見込んでいましたが、上期の実績を踏まえて一部引き下げています。
ROE・ROICの推移
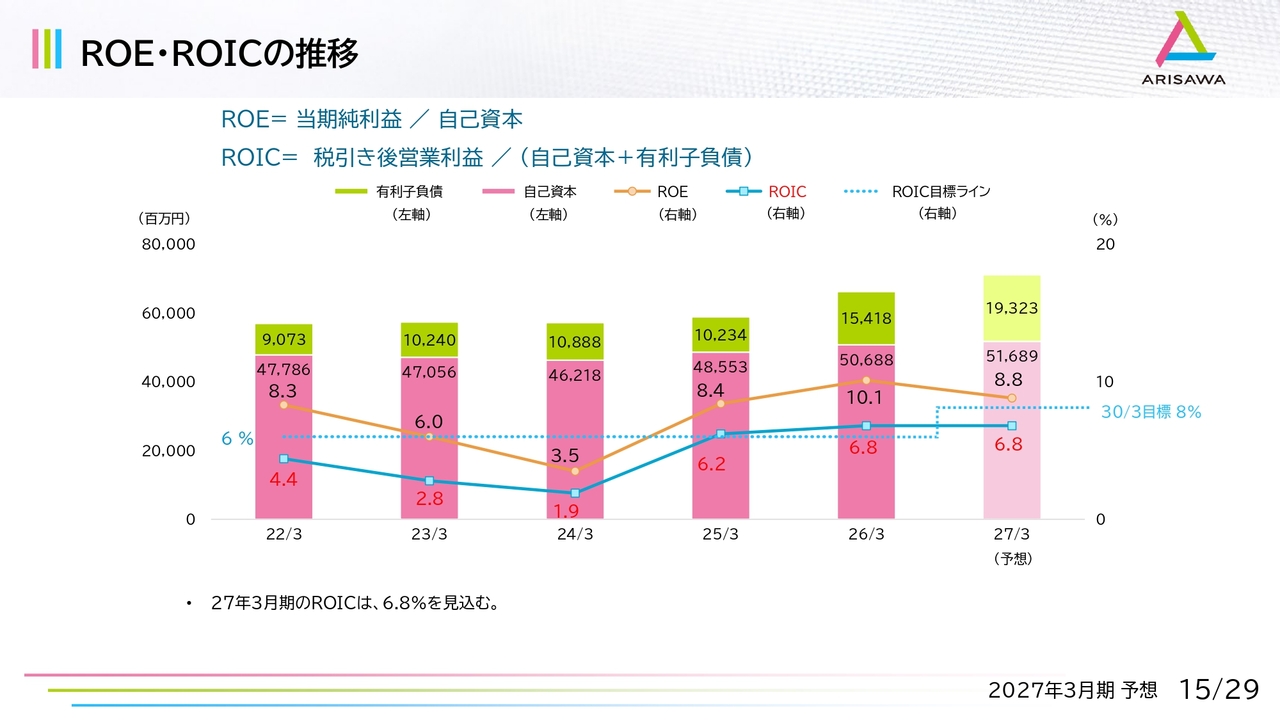
ROIC・ROEについては、スライドに記載のとおりです。ROICは6.8パーセント、ROEは8.8パーセントを予想しています。
配当金・総還元性向の推移
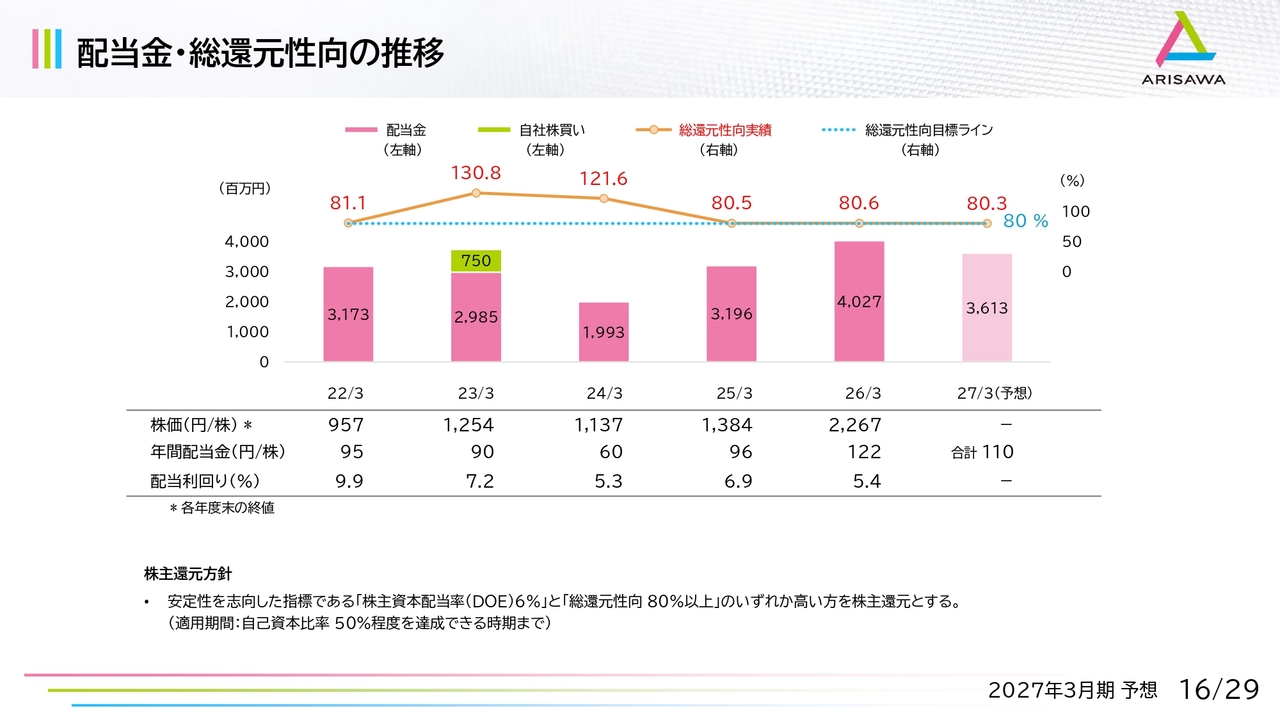
配当金については、純利益の予想を据え置いているため、8月6日時点で引き上げた配当金1株当たり110円を据え置くこととしました。この場合の配当性向は80.3パーセントとなります。
以上で説明を終わります。
質疑応答:ABFの状況について
質問者:電子材料のABF(味の素ビルドアップフィルム)の状況についておうかがいします。昨日、ZACROS株式会社の決算説明会がありました。彼らのセグメントにはABF以外の材料も含まれるため、ABFが占める正確な比率は不明ですが、そのセグメントは上期で前年同期比40パーセント増とのことでした。
御社の場合はZACROS社とは異なり、加工賃のみを上げていることから、単純な比較は難しいとは思いますが、ZACROS社のそのセグメントがすべてABFだと仮定し、40パーセント増であったとするならば、御社も同様に、前年同期比で40パーセント程度の伸びが見込めるのではないかと思います。御社のABFの状況について教えていただけますか?
増田:そのような数字でお考えいただいてけっこうです。
質問者:おおむね同程度ということですね。
増田:おっしゃるとおりです。
質問者:年間の見通しでは、ZACROS社は前年比で50パーセント増くらいだった印象があります。御社では昨年の年間実績に対してどれくらいの増収を見込んでいますか?
増田:同じくらいです。
質問者:つまり、プラス50パーセントくらいということですね。
増田:50パーセントプラスアルファといったところです。
質疑応答:設備投資決定時の見通しイメージについて
質問者:設備投資についておうかがいします。御社は岐阜県可児市での新たな土地の取得や、補助金の獲得など、大規模な設備投資・生産体制の強化を進められています。また、コーターマシンを3交代制で24時間稼働させることで、生産数量を大きく増やすことも可能だと理解しています。
先ほどのご回答で、今年度は50パーセント増収を見込んでいるとのことですが、設備投資を決定した際に、2028年3月期から2030年3月期の間でどれくらいの成果を想定されていたのかを教えてください。
もちろん、今後の市場環境や事業環境によって計画が変わることは承知しています。現時点の見通しではなく、あくまで今回の設備投資を決定した時点で、増田さんをはじめとする経営陣が考えていた成長率や見通しについてのイメージをいただけないでしょうか。
増田:2倍よりは高い割合を考えていました。
質問者:今年は50パーセント増ですが、その50パーセント増を含めてでしょうか?
増田:50パーセント増の前の段階です。
質問者:その目標を達成するタイミングはいつ頃だと考えていますか?
増田:新工場が稼働を開始した後になります。
質問者:2030年3月期頃でしょうか?
増田:そうです。
質疑応答:設備投資の内訳について
質問者:上期の設備投資が26億円程度とのことですが、その内訳を教えてください。
増田:2月にリリースした北米での設備投資が主体です。先ほどご質問のあった岐阜県可児市に関しては、下期に着工を予定しており、そこから順次投資が発生する見込みです。
質問者:そうすると、通期で計画している投資額がおおむね65億円程度に着地するイメージでしょうか?
増田:おっしゃるとおりです。
質疑応答:飛行機の生産台数引き下げによる影響について
質問者:産業用構造材料のセグメントについて、飛行機の生産台数が引き下げられるとの話も出ていますが、御社にとって影響はありますか?
増田:現時点では影響が出るとは考えていません。当社から航空機に最終的に組み付けられるまでには、かなりの工程を経ます。そのため、ただちに当社に影響が出るかたちにはなっていません。
質疑応答:FRP製圧力容器の利益率低下要因について
質問者:FRP製圧力容器について、品種構成の変化により利益率が若干低下しているように見受けられますが、これは競争環境など、どのような要因で利益率が低下しているのでしょうか?
増田:水処理用の圧力容器にもさまざまな種類があります。それには付随する部材なども含まれており、さらに納品先やプラントごとに収益率が大きく異なるという背景があります。
昨年および一昨年は、それまでに比べて利益率の高い案件が多数ありましたが、一部前倒しされた案件も含まれていたと考えています。そのため、2027年3月期については、その影響から減益予想としています。
足元の状況としては、想定していたより良いものの、昨年や一昨年と比較すると利益率の高い案件が少なく、利益率は低下しています。
質問者:競争環境が厳しくなっているということでしょうか?
増田:いいえ。受注のタイミングの問題であると理解しています。
質疑応答:プリント配線板材料の価格・コスト・需給状況について
質問者:プリント配線板周辺について、数量面、価格面、需要面、コスト面に分けて概況を教えていただけますか?
増田:FPC用材料やプリント配線板用材料に関しては、資材の高騰が顕著です。特に銅箔の値上がりが非常に大きくなっています。加えて、中東の問題の影響などもあり、フィルムや樹脂、有機溶剤の価格も軒並み上昇しています。
これらの価格上昇については、価格転嫁を目指してお客さまと交渉を進めてきました。上期に関してはすべてを転嫁することはできませんでしたが、下期以降にはある程度の転嫁が可能になる見込みを持っています。
価格の高騰や調達の問題などがあり、特に資材や原材料を前倒しで購入したことから、B/Sを見ていただくとわかるとおり、原材料が2割ほど増加しています。
その要因は、調達難への備えや、今後の価格上昇を見越した在庫の積み上げによるものです。下期から期末にかけては、その在庫を消化することで現在よりも減少する見込みを持っています。
質問者:結局、上半期では価格転嫁が追いつかなかったが下期では実施できるということですね。在庫のコスト部分は下半期でほぼ回収できるのでしょうか?
増田:はい。上半期に比べて良化する見込みを立てています。今お話ししたのは主に電子材料になりますが、産業用構造材料に関しては比較的影響が軽微であり、価格転嫁も早めに進んでいます。
質疑応答:ガラスクロス関連の状況について
質問者:ガラスクロス周りの状況についてなにかお話しいただけますでしょうか。
増田:ガラスクロスは、非常に強い引き合いをいただいているものの、生産能力の増強に課題があり、予想並みでの着地となっています。一方でプリプレグについては、新しい製品が動き出しており、こちらのほうが増収幅が大きくなっています。
質問者:価格についてはどのような状況になっているのでしょうか?
増田:価格についても引き上げをお願いしています。すべてではありませんが、一部はすでに価格改定を済ませています。
質問者:一律で20パーセントや30パーセントといったイメージでしょうか?
増田:品目によりますし、お取引先にもよります。電子材料は継続的な受注をいただいている案件がほとんどのため、お客さまとの交渉が必要です。一方で、産業用構造材料については案件ごとの取り扱いとなる場合があり、比較的転嫁しやすい事情もございます。
質問者:電子材料については、昨今非常にタイトになり、サプライチェーン全体に価格上昇の雰囲気があるため、お話を進めやすいのかと勝手ながら期待していましたが、いかがでしょうか?
増田:物による、ということになるかと思います。
質問者:転嫁しやすいのは、電子材料の中で特に需給が逼迫しているところでしょうか?
増田:一概には申し上げにくい状況です。
質疑応答:ThinFlex社の通期計画と下期業績見通しについて
質問者:ThinFlex社についておうかがいします。通期計画から上期実績の79億円を引くと、下期が69億円です。下期は若干落ちるものの、このレベルでも数年前から見ると非常に良い数字だと感じます。この背景として、中国のスマホ市場での変調が要因であるとお考えでしょうか?
増田:おっしゃるとおりです。中華スマホについては、メモリ価格の高騰や調達難もあり、厳しい状況が想定されましたが、上期は思いのほか影響が少なく、良い数字となりました。
しかし、下期に入り、そうした影響が出始めており、中華系スマホについては足元で受注が伸び悩んでいる状況です。
質問者:なるほど。ThinFlex社は12月決算ですので、この数字がある程度確からしいものになっているわけですね。
増田:そのとおりです。


新着ログ
「化学」のログ