2027年3月期第2四半期(中間期)決算説明
因幡電機産業、中間期決算として過去最高業績を更新 通期業績予想を上方修正、中計を2期前倒しで達成する見通し

目次
玉垣雅之氏:代表取締役社長の玉垣です。本日はご多忙の中、当社の決算説明会にご参加いただき、誠にありがとうございます。また、日頃より当社の事業活動にご理解とご支援を賜り、重ねて御礼申し上げます。
本日は私より、2027年3月期第2四半期(中間期)決算についてご説明します。どうぞよろしくお願いします。
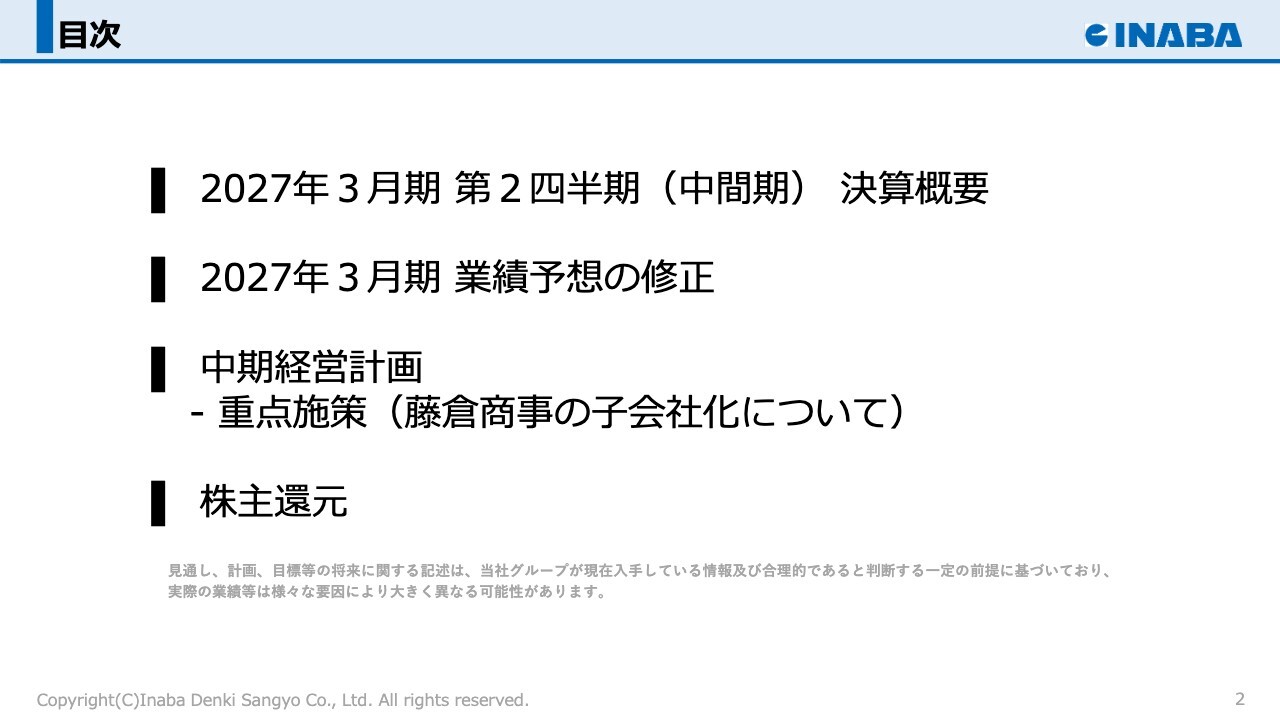
ご説明は、ご覧の流れで進めていきます。
まず、2027年3月期第2四半期(中間期)決算の概要をお伝えした後、業績予想の修正についてご説明します。
続いて、8月31日に公表しました藤倉商事株式会社の子会社化についてご説明したのち、最後に株主還元についてご説明します。
連結損益計算書
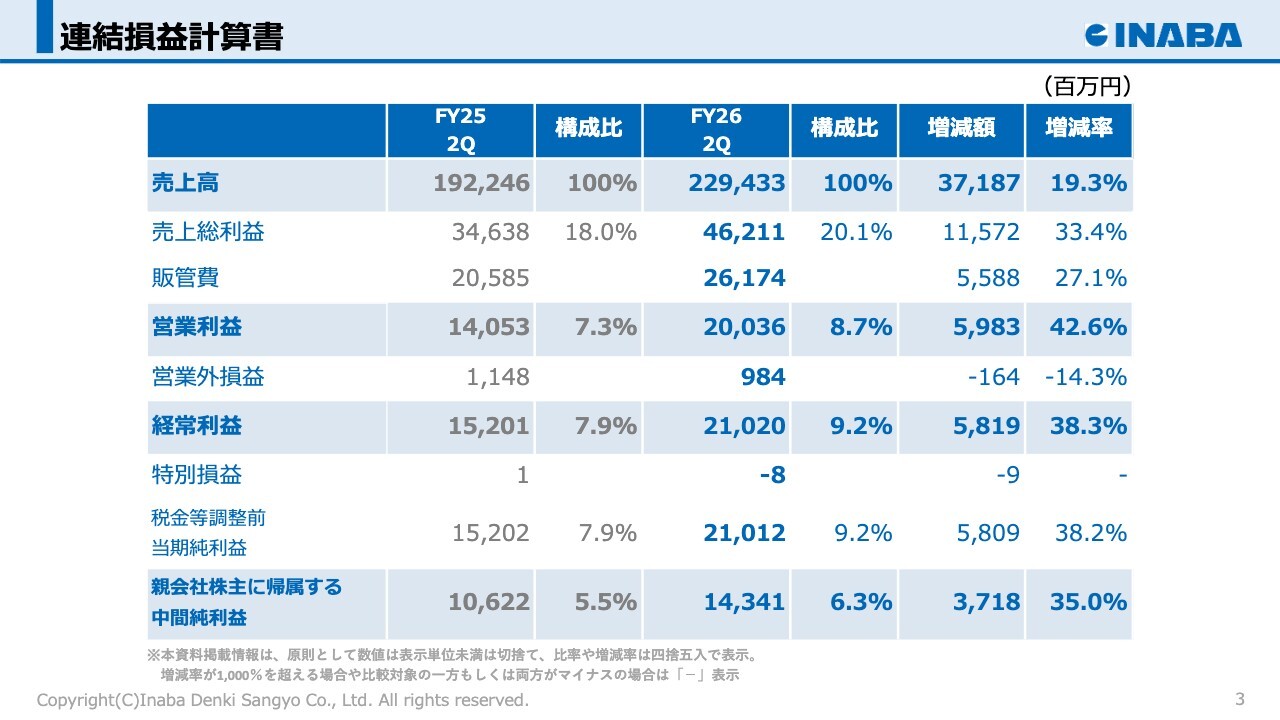
スライドの資料は連結損益計算書を表示しています。
当中間期においては、中東情勢の影響等による資材供給への懸念などを背景とした需要の増加が全セグメントで見られ、安定供給の維持に努めたことが当社グループの収益を大幅に押し上げるかたちとなりました。
売上高は前年同期比で19.3パーセント増加し、2,294億3,300万円となりました。
売上総利益は33.4パーセント増加の462億1,100万円、売上総利益率は2.1ポイント上昇して20.1パーセントとなりました。
人件費や荷造運賃などの増加がありましたが、営業利益は42.6パーセント増加の200億3,600万円となりました。
経常利益は38.3パーセント増加の210億2,000万円、親会社株主に帰属する中間純利益は、35.0パーセント増加の143億4,100万円となりました。
この結果、中間期決算として過去最高業績を更新しました。
セグメント別 業績推移
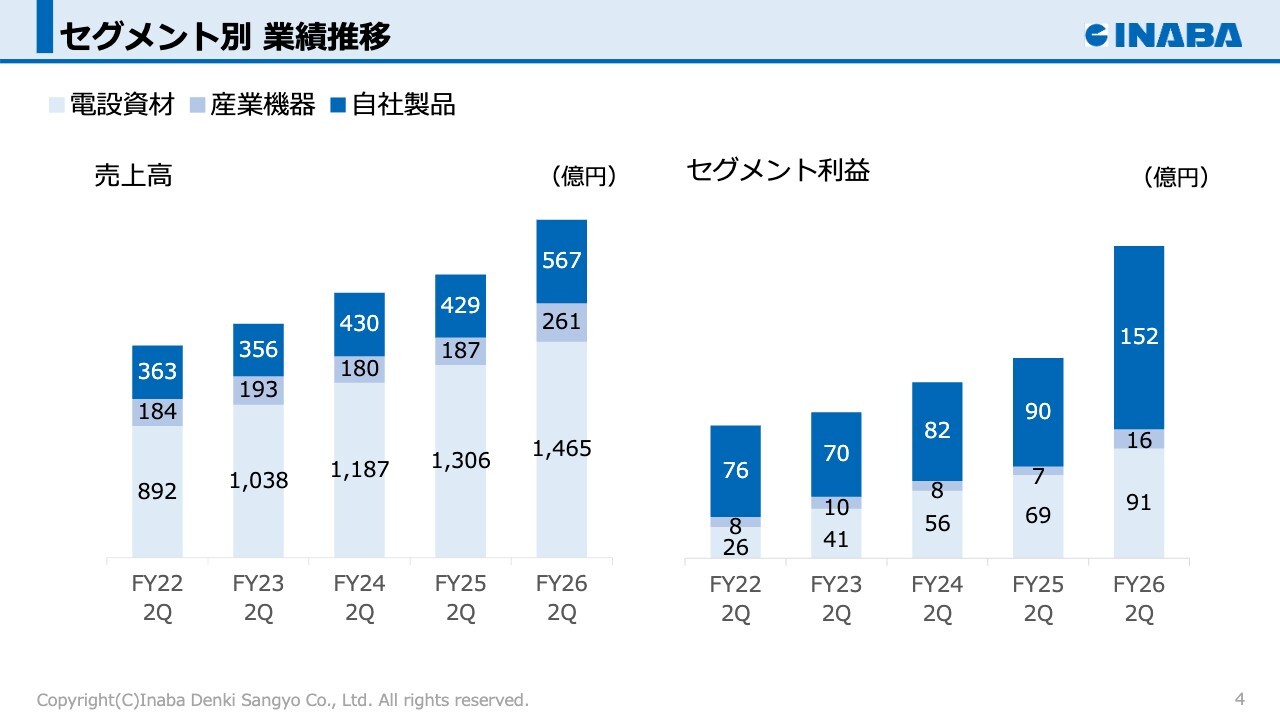
次の資料はセグメント別の業績推移をグラフ化しています。
セグメントについては、商社部門の「電設資材事業」と「産業機器事業」、そしてメーカー部門の「自社製品事業」と、大きく3つに分類しています。
ご覧のとおり、売上構成では商社部門が大きなウエイトを占めていますが、利益構成ではメーカー部門の「自社製品事業」が柱となっているのが、当社の事業構造の大きな特徴です。
次に、各セグメントの業績について、順次説明します。
電設資材事業
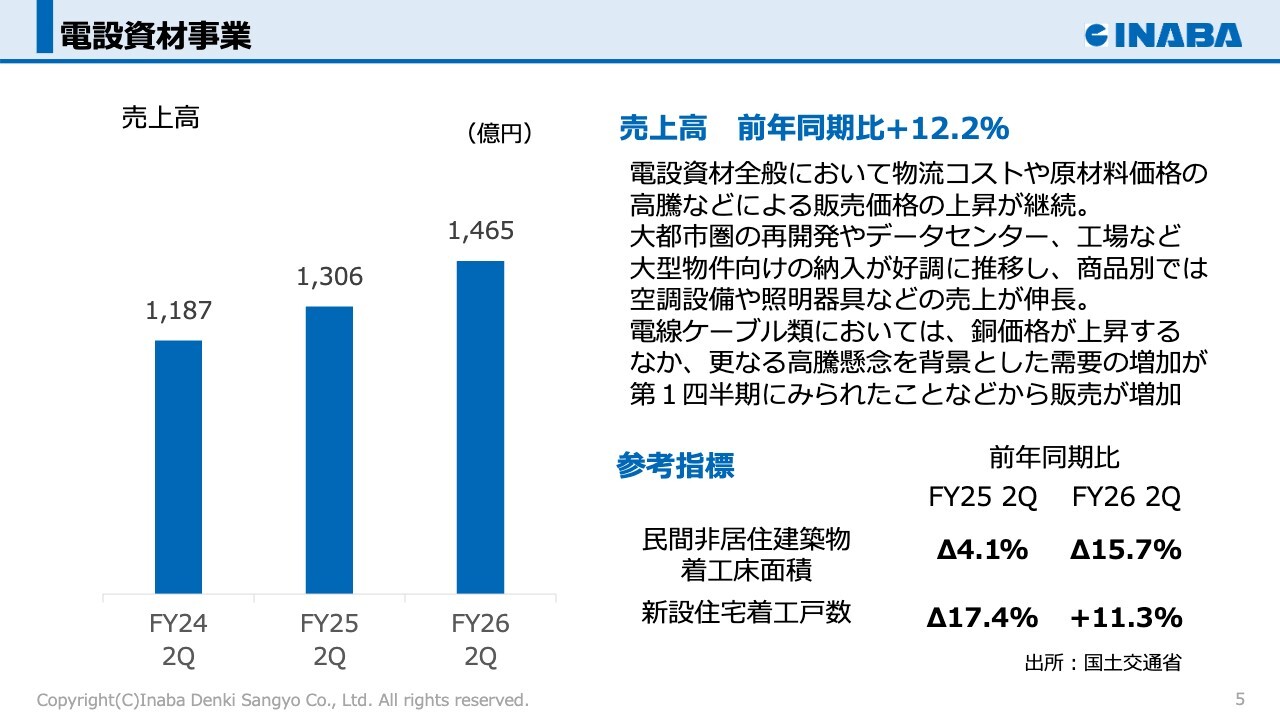
まず、電設資材事業の業績についてご説明します。
電設資材事業は、住宅やオフィスビル、公共施設をはじめとするさまざまな建物・設備に対し、電線や照明器具、エアコン、配分電盤、配線器具など電気設備に関する商材を供給しており、ほぼ同じ事業規模の「電材カンパニー」と「電設カンパニー」の2つの事業部門で構成しています(注)。
「電材カンパニー」は、主に電材店さま向けに、全国の物流網を活用して商品をお届けしており、「電設カンパニー」は、主にサブコンさまから物件単位で注文をいただき、物件に応じた機器や設備などを納入しています。
ウエイトの大きな商材は電線ケーブル類と受配電機器類で、この2つで電設資材事業の売上のおよそ半分を占めています(注)。
電設資材事業の売上高は、前年同期比で12.2パーセント増加し、1,465億円となりました。電設資材全般において物流コストや原材料価格の高騰などによる販売価格の上昇が継続する中、大都市圏の再開発やデータセンター、工場など大型物件向けの納入が好調に推移し、商品別では空調設備や照明器具などの売上が伸長しました。
電線ケーブル類においては、銅価格が上昇する中、さらなる高騰懸念を背景とした需要の増加が第1四半期に見られたことなどから販売が増加しました。
(注):
・管理会計上の売上高
電設資材事業‐電線
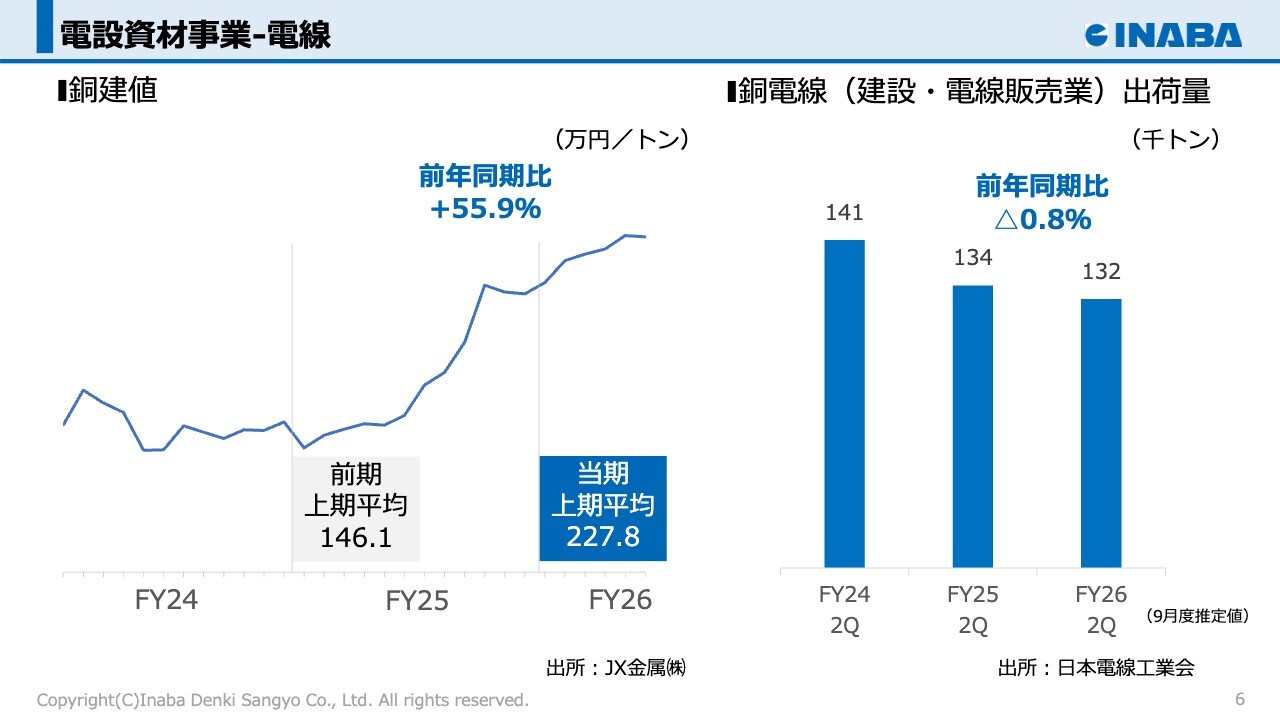
次の資料は、電線に関する銅の市況を示したスライドです。
左側の折れ線グラフは国内における「銅建値」、右側の棒グラフは建設・電線販売業における「銅電線の出荷量」の推移を表しています。
銅建値は前年同期比でプラス55.9パーセントと高騰し、電線ケーブル類の販売価格の上昇につながりました。
建設・電線販売業における銅電線の出荷量は、前年同期比で0.8パーセント減少しましたが、当社の販売銅量は、在庫施策や営業努力により前年同期比1パーセントの増加となりました。
これらの結果、電線ケーブル類の売上は前年同期比46パーセント増加しました(注)。
(注):
・管理会計上の売上高
産業機器事業
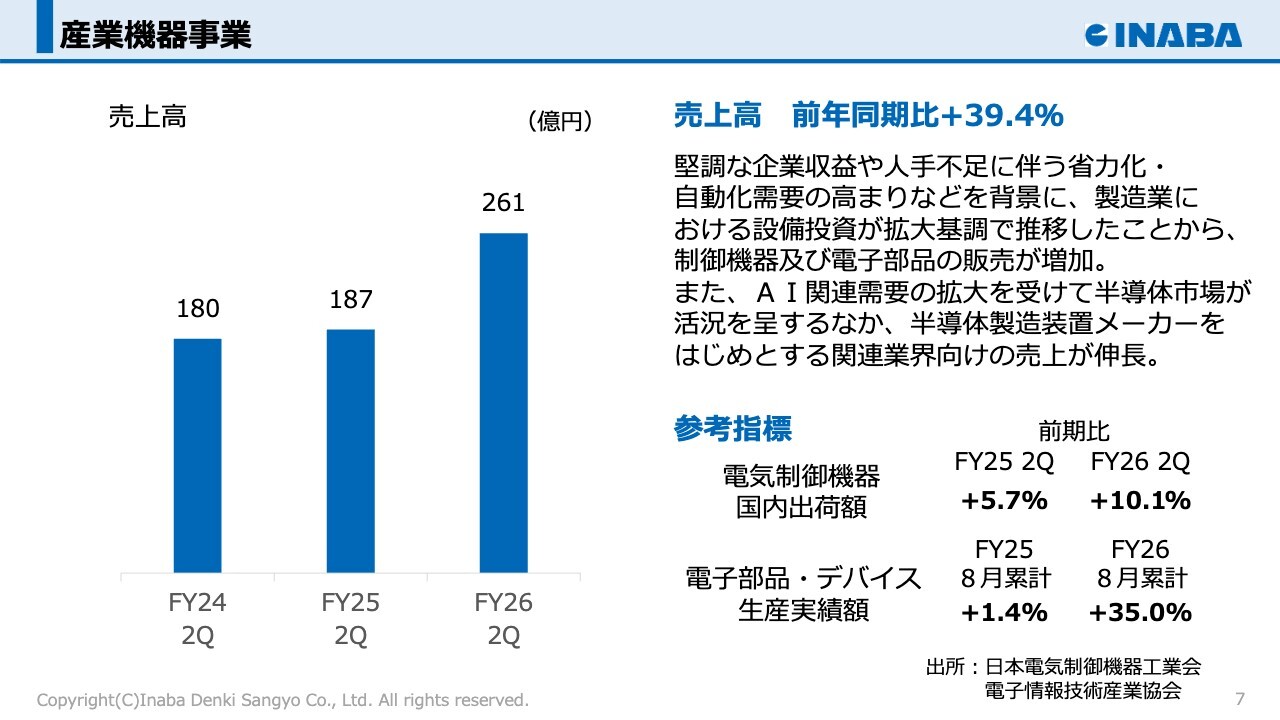
次に、産業機器事業の業績についてご説明します。
産業機器事業は、制御機器や電子部品を取り扱っており、そのため、国内外における設備投資需要や半導体市況の動向などに影響を受けます。
売上高は前年同期比で39.4パーセント増加し、261億円となりました。
堅調な企業収益や人手不足に伴う省力化・自動化需要の高まりなどを背景に、製造業における設備投資が拡大基調で推移したことから、制御機器および電子部品の販売が増加しました。
また、AI関連需要の拡大を受けて半導体市場が活況を呈する中、半導体製造装置メーカーをはじめとする関連業界向けの売上が伸長しました。
自社製品事業
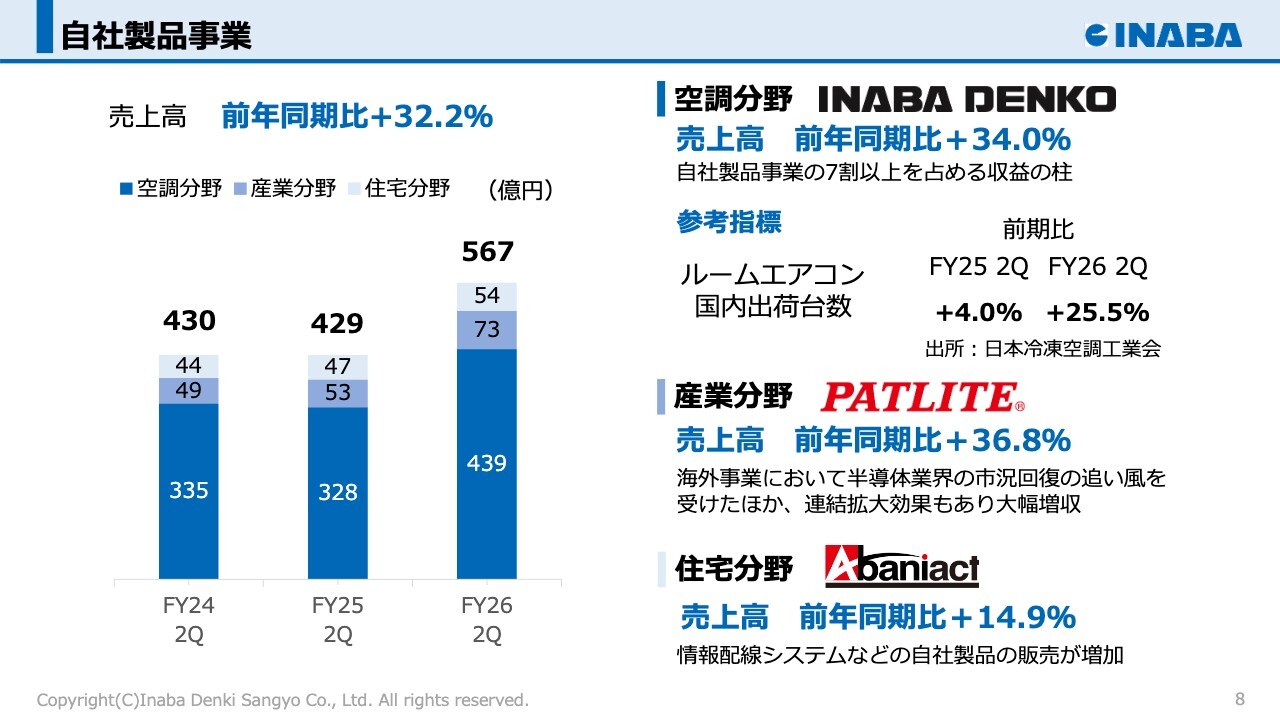
次に、自社製品事業の業績についてご説明します。
自社製品事業は、主に3つのブランドで構成されています。空調分野の「INABA DENKO」、住宅分野の「アバニアクト」、そして産業分野の「パトライト」です。
売上高は、前年同期比で32.2パーセント増加し、567億円となりました。
分野別の業績については、空調分野は前年同期比で34.0パーセント増加し、439億円となりました。自社製品事業の空調分野の季節性としては、ルームエアコンの出荷台数が増加する上期に業績の比重が大きくなる傾向があります。
今期は、省エネ基準改定前の駆け込み需要を受けてルームエアコンの出荷台数が大幅に増加したことに加え、中東情勢の影響による供給不安から市場で在庫確保の動きが見られた中、製品の安定供給の維持に努めたことで、被覆銅管や空調配管化粧カバー「スリムダクトシリーズ」などの販売が増加しました。
産業分野は、海外事業において、半導体業界の市況回復の追い風を受けたほか、連結拡大効果もあり、前年同期比で36.8パーセント増加の73億円となりました。
住宅分野は、情報配線システムなどの自社製品の販売が増加し、前年同期比で14.9パーセント増加の54億円となりました。
空調分野でのシェアを維持・拡大することはもとより、開発機能の一層の強化を図り、新たな収益の柱となる新製品の開発に注力しています。
営業外損益
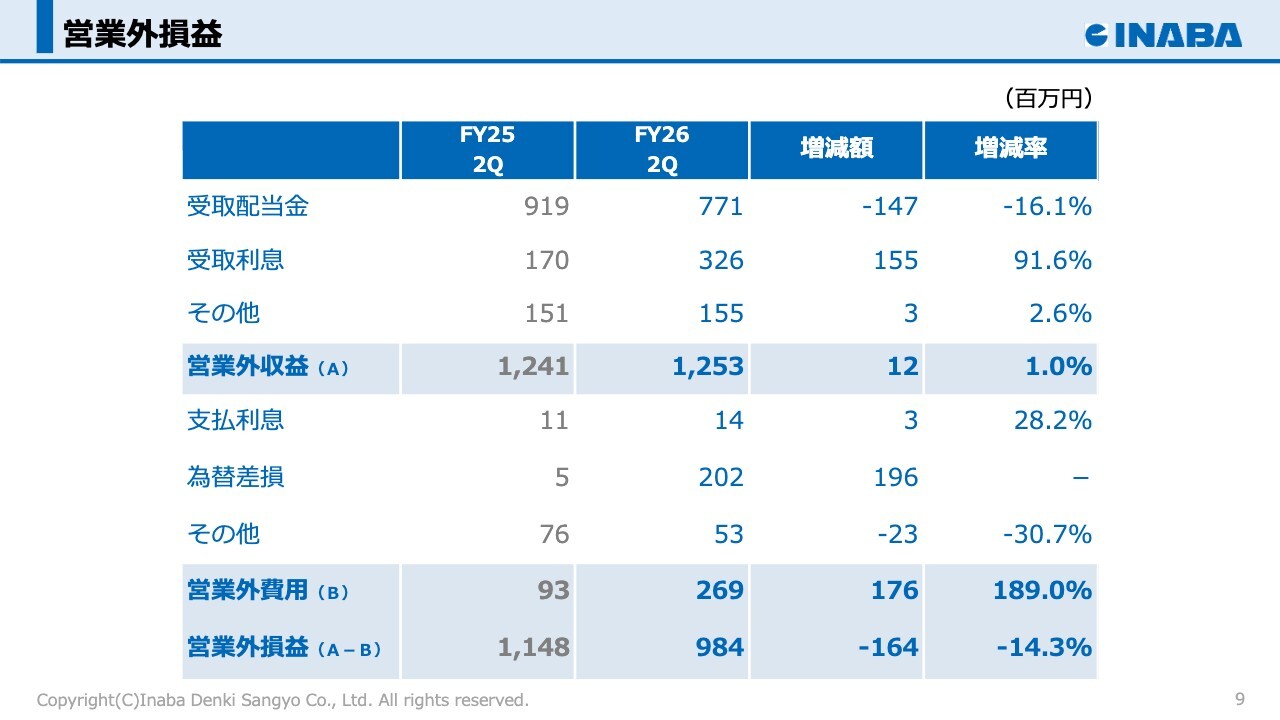
次に、営業外損益についてご説明します。
営業外収益は受取利息の増加により前年同期比で1,200万円の増加となり、営業外費用は為替差損の増加により前年同期比で1億7,600万円の増加となりました。
その結果、営業外損益は前年同期と比べ1億6,400万円減少し、9億8,400万円となりました。
特別損益
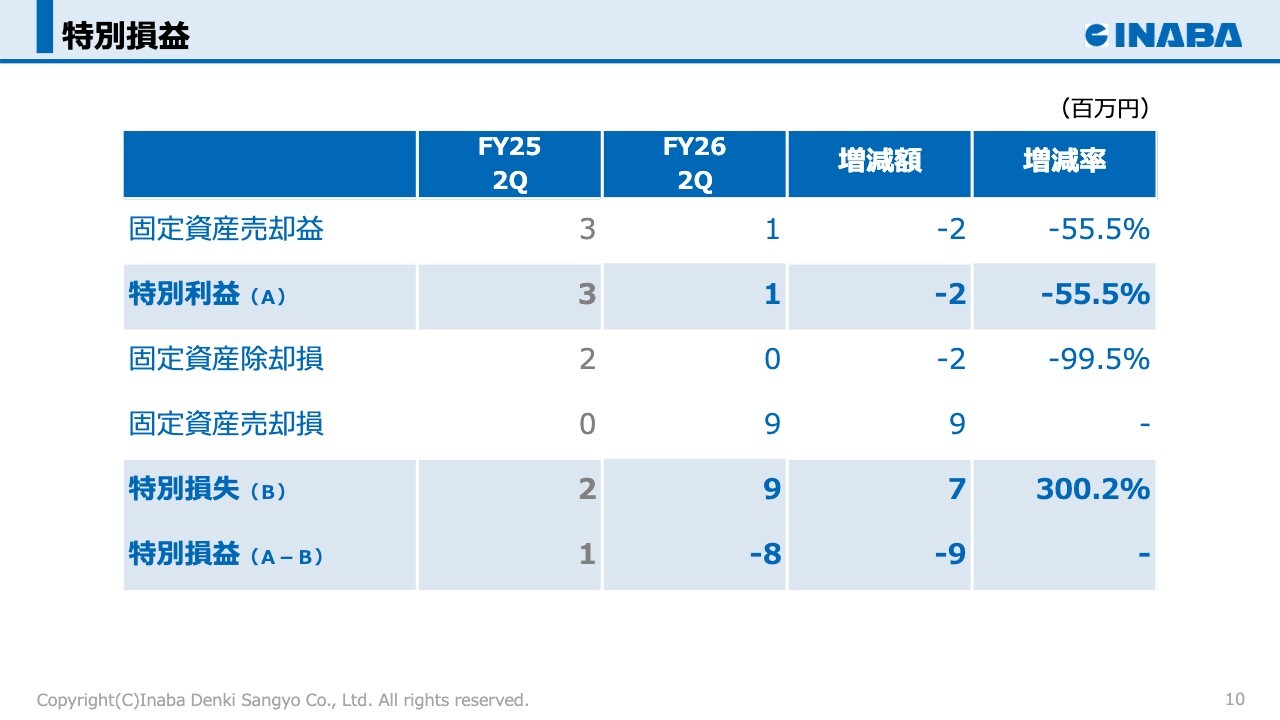
次に、特別損益についてご説明します。
900万円の固定資産売却損を計上したことなどにより、特別損益は800万円の損失となりました。
税金等調整前中間純利益
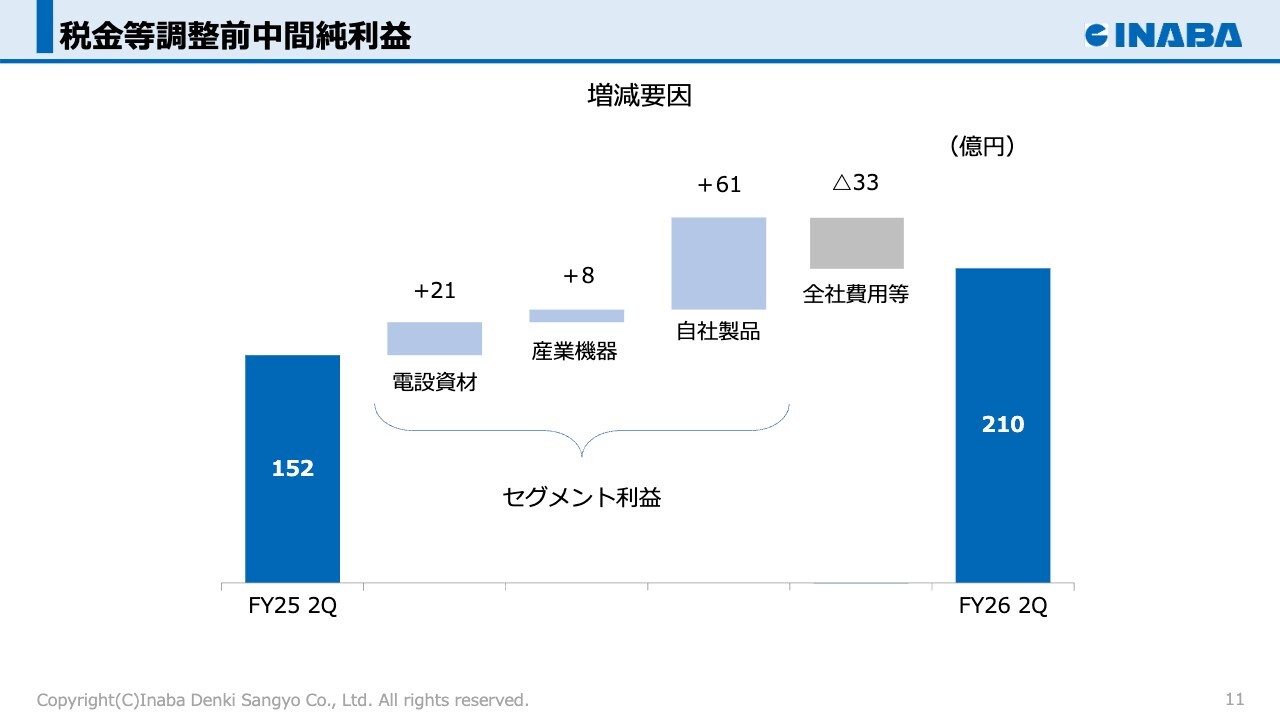
当社では「税金等調整前中間(当期)純利益」を管理会計上の利益指標としています。
税金等調整前中間純利益は、前年同期比で58億900万円の増益となりましたが、その増減要因をグラフ化しています。
当中間期は、全セグメントにおいて増益となりました。また、業績連動賞与の引当金増加や為替差損の増加により、セグメントに属さない全社費用等は増加しました。
連結貸借対照表
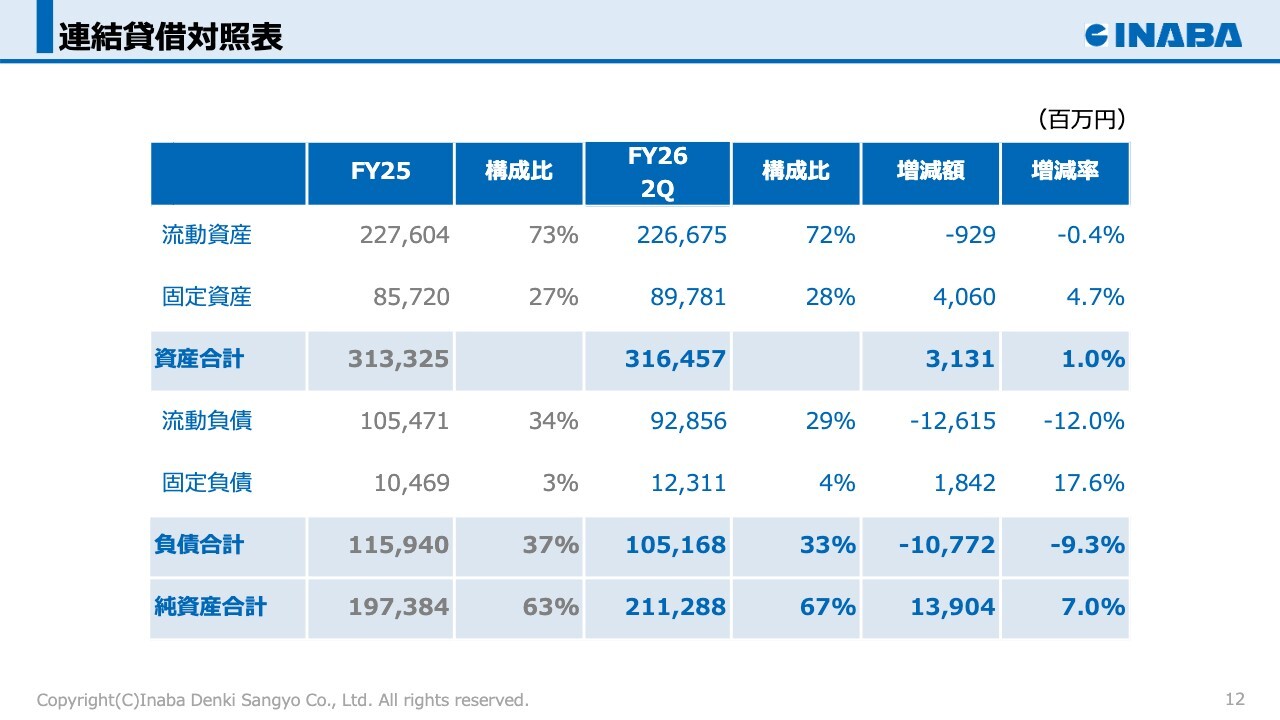
次に「連結貸借対照表」をスライドに表しています。
資産の増加は主に、保有株式の時価上昇に伴う投資有価証券の増加によるものです。
負債の減少は主に、仕入債務の減少によるものです。
また、自己資本比率は前期末から3.8ポイントアップし、66.7パーセントとなりました。
連結キャッシュ・フロー計算書
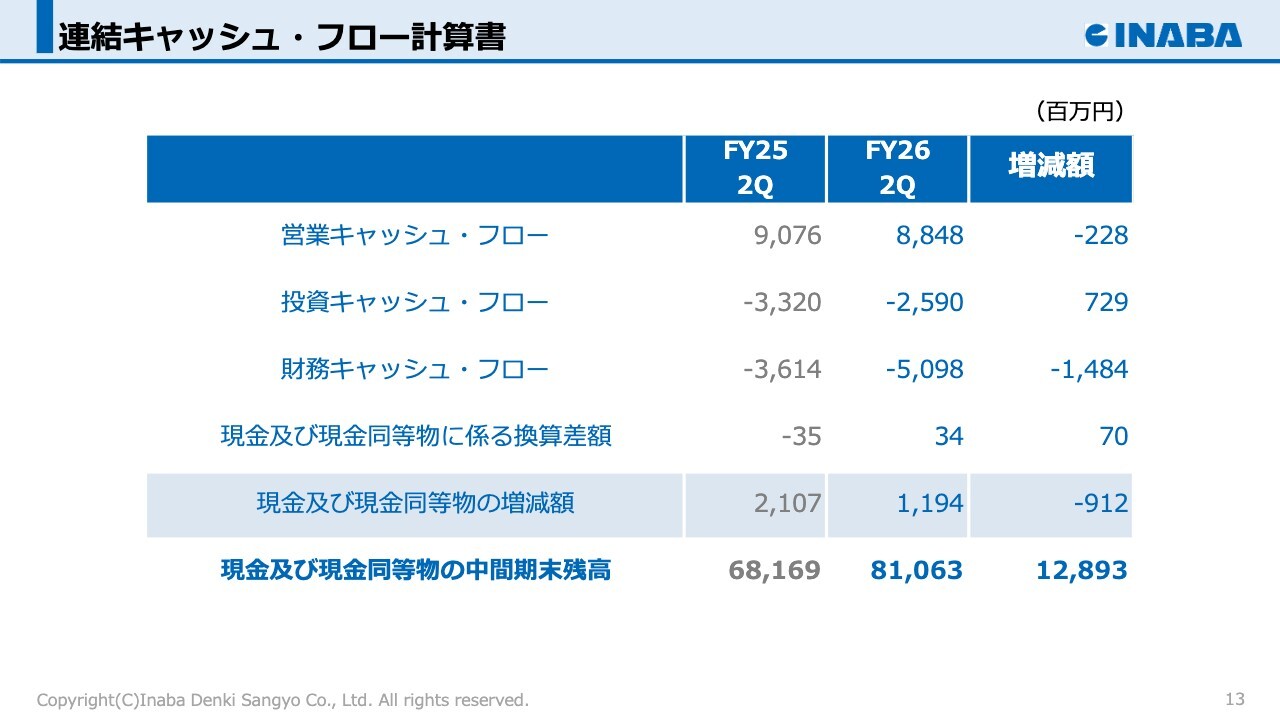
次に「連結キャッシュ・フロー計算書」についてご説明します。
営業キャッシュ・フローは、88億円のキャッシュ・インとなりました。これは主に、税金等調整前中間純利益の計上によるものです。
投資キャッシュ・フローは、25億円のキャッシュ・アウトとなりました。これは主に、2027年夏頃に竣工予定の新研究開発施設「イノベーションセンター」の建設費用や、システム関連投資によるものです。
財務キャッシュ・フローは、50億円のキャッシュ・アウトとなりました。これは主に、配当金の支払いによるものです。
この結果、現金および現金同等物の中間期末残高は、前年同期末と比べ128億円増加し、810億円となりました。
2027年3月期 業績予想の修正
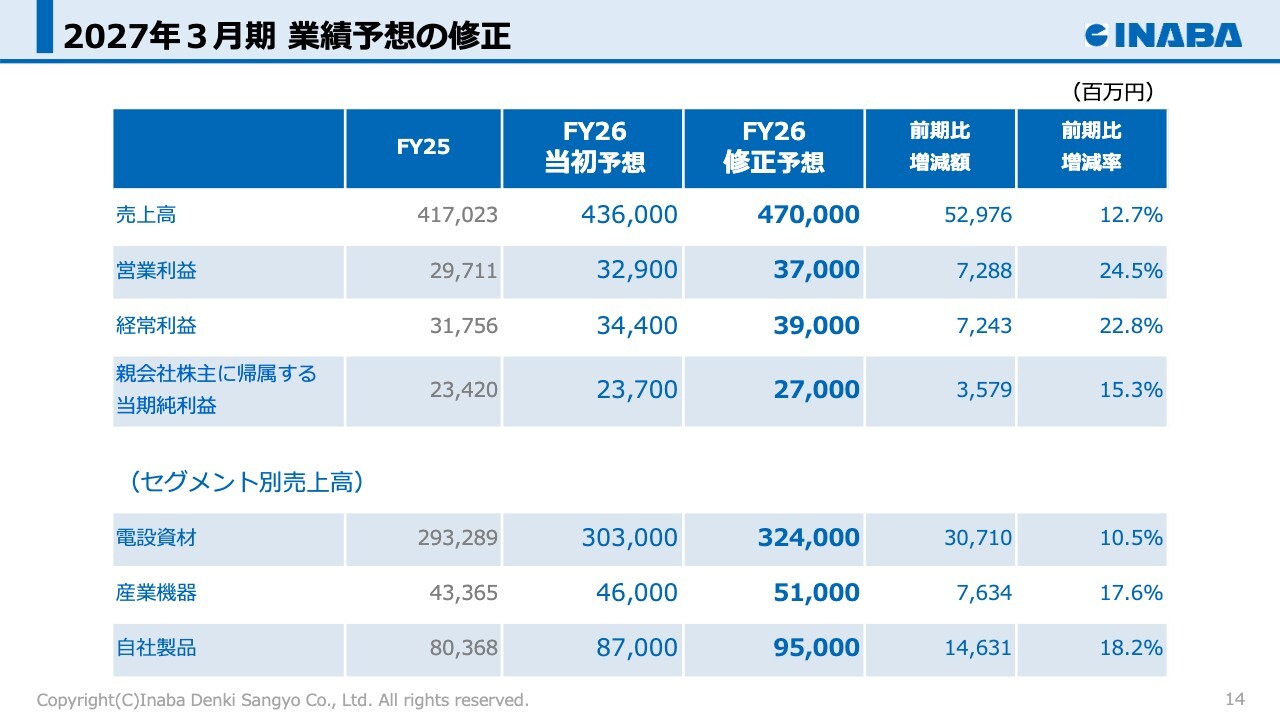
次に、業績予想の修正についてご説明します。
当期の通期連結業績予想について、ご覧のとおり、2026年5月15日に公表した数値から上方修正しました。
当中間期においては、これまでご説明したとおり、中東情勢の影響等による資材供給への懸念などを背景として、全セグメントで需要の増加が見られ、安定供給の維持に努めた結果、当社グループの業績は当初の想定を上回って推移しました。
今後の需要動向等を慎重に見極める必要があるものの、下期においても前期業績を上回って推移することが見込まれることから、通期の業績予想を上方修正しました。
修正後の予想値は売上高4,700億円、営業利益370億円、経常利益390億円、親会社株主に帰属する当期純利益270億円となり、2026年6月に公表した中期経営計画における2029年3月期の売上高4,700億円、営業利益352億円を2期前倒しで達成する見通しとなりました。
中期経営計画
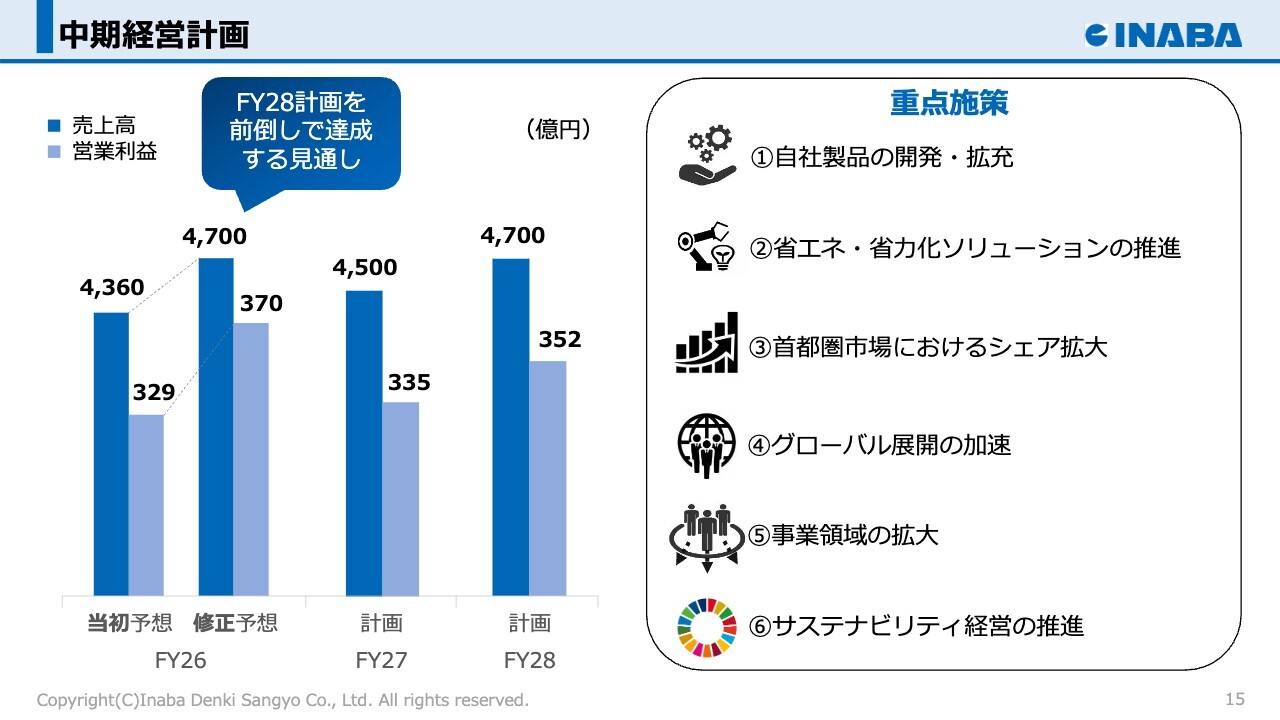
続いて、中期経営計画および重点施策についてご説明します。
当社は、経営環境の変化や計画の達成度に応じて、毎年度、向こう3ヶ年の数値目標をローリングし見直しています。
当期、2026年6月公表の中期経営計画における2029年3月期の計画値を2期前倒しで達成する見通しとなりましたが、次回のローリングにおいて、2030年3月期を最終年度とする新たな中期計画を公表する予定です。
重点施策としては、引き続き、「自社製品の開発・拡充」「省エネ・省力化ソリューションの推進」「首都圏市場におけるシェア拡大」「グローバル展開の加速」「事業領域の拡大」「サステナビリティ経営の推進」以上、6つの重点施策を掲げ着実に実行していきます。
本日は、主に「事業領域の拡大」に関連する施策として、2026年8月31日に公表した藤倉商事株式会社の完全子会社化の件について、ご説明します。
藤倉商事株式会社の株式取得(完全子会社化)について
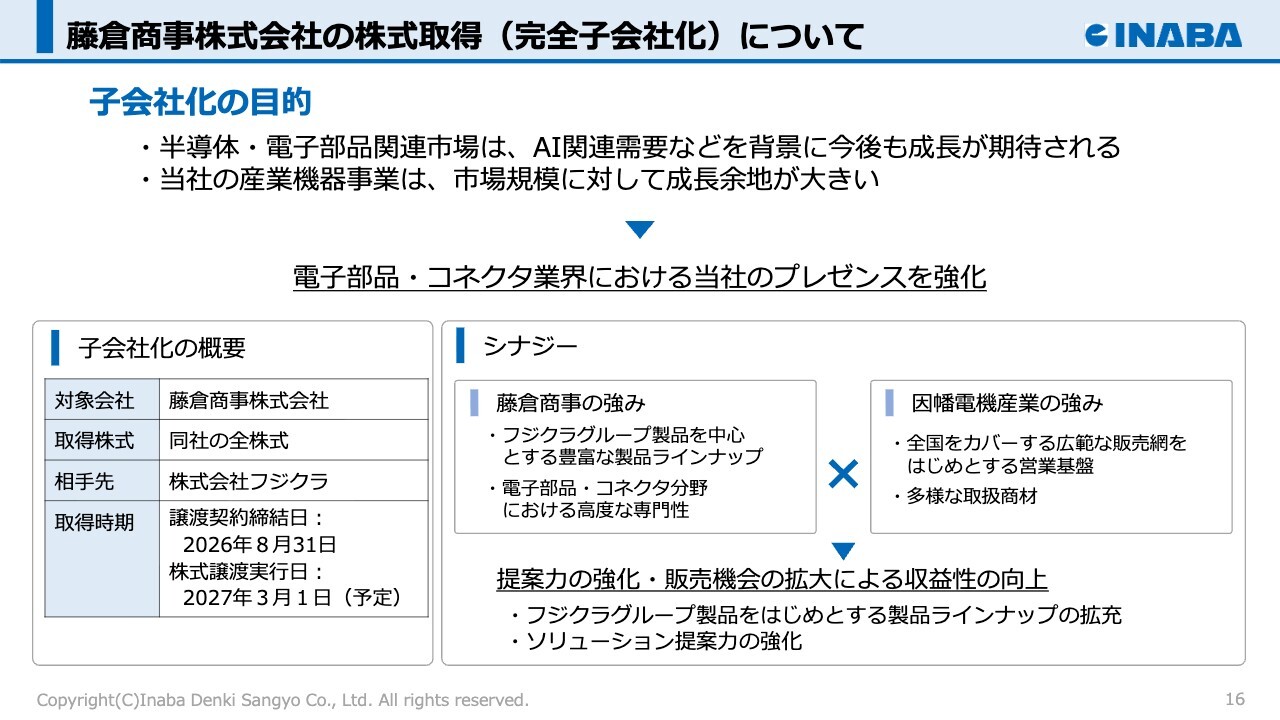
当社は、2026年8月31日に株式会社フジクラの連結子会社である藤倉商事株式会社を完全子会社化する株式譲渡契約を締結しました。
当社の産業機器セグメントは、電子事業の拡大を中長期的な重点戦略の一つに位置付けています。同セグメントが対象とする半導体・電子部品関連市場は、AI関連需要などを背景に今後も成長が期待されるほか、当社の事業規模は市場規模に対して、成長の余地が大きいと考えています。
藤倉商事の子会社化により、フジクラグループ製品の取扱ラインナップを拡充するとともに、藤倉商事が有する電子部品やコネクタ等の分野における高度な専門性を、当社の販売網をはじめとする営業基盤と融合させることで、提案力の強化や販売機会の拡大、ひいては収益力の向上を見込んでいます。
株式譲渡実行日は2027年3月1日を予定しており、当期業績に与える影響は軽微です。
なお、M&Aについては、今後も重点施策や既存事業とのシナジーを前提に検討していきます。
株主還元
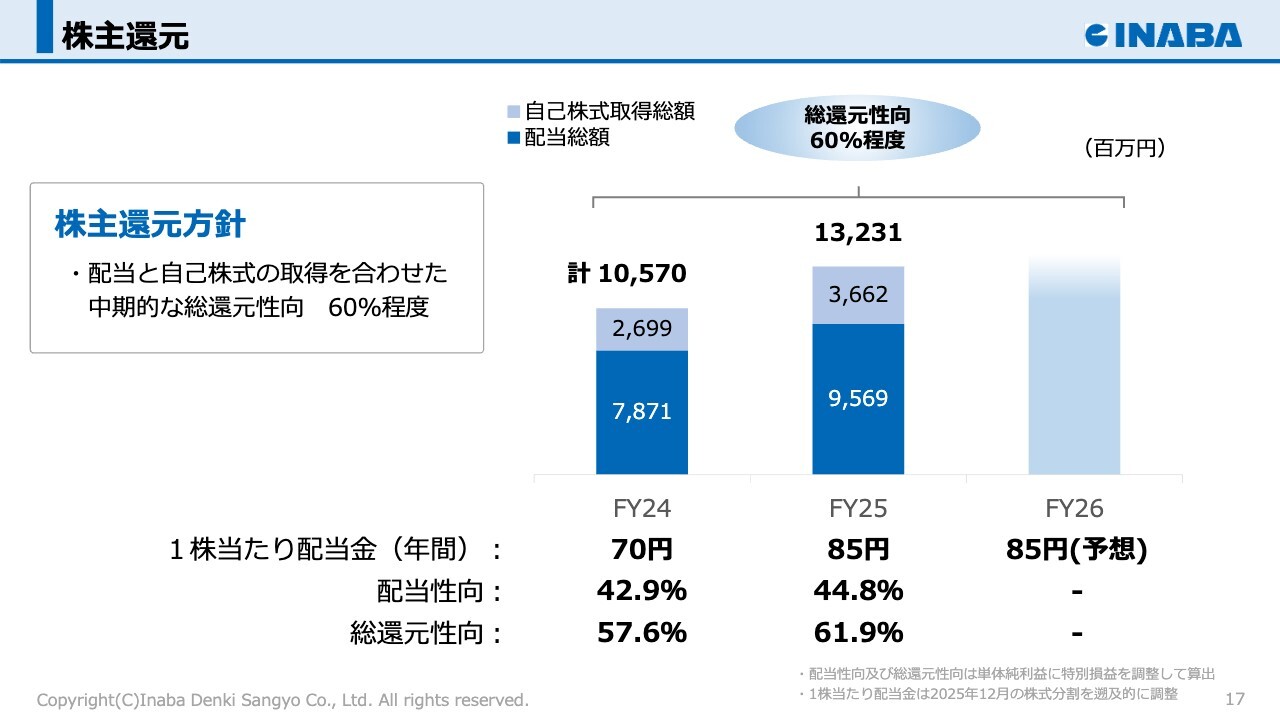
最後に、株主還元についてご説明します。
2027年3月期の中間配当については、1株当たり40円とさせていただきました。
当社は、株主のみなさまに対する利益還元を経営の最重要課題の一つと位置付けており、資本コストや株価を意識した経営の一環として、配当と自己株式取得を合わせた中期的な総還元性向を60パーセント程度とする基本方針を設定しています。
この方針に基づき、今後も年2回の安定配当に加え、業績や市場動向を踏まえた株主還元を着実に実施していきます。
お問い合わせ
以上で、因幡電機産業株式会社2027年3月期第2四半期(中間期)決算の説明を終わります。
ご清聴ありがとうございました。


新着ログ
「卸売業」のログ