2027年3月期第2四半期決算説明
第一稀元素、ハフニウムの国内製造技術を確立 先端半導体向け需要を見据え2029年3月期の事業化を目指す
INDEX
國部洋氏:第一稀元素化学工業株式会社、代表取締役社長執行役員の國部洋です。第一稀元素化学工業2027年3月期第2四半期の決算についてご説明します。本日は、主なトピックスに続き、ハフニウムの国内製造技術の確立を中心に、新規事業の取り組みをご紹介します。その後、2027年3月期第2四半期の決算と分野別の業績、最後に通期業績予想の修正という流れでご説明します。
トピックス
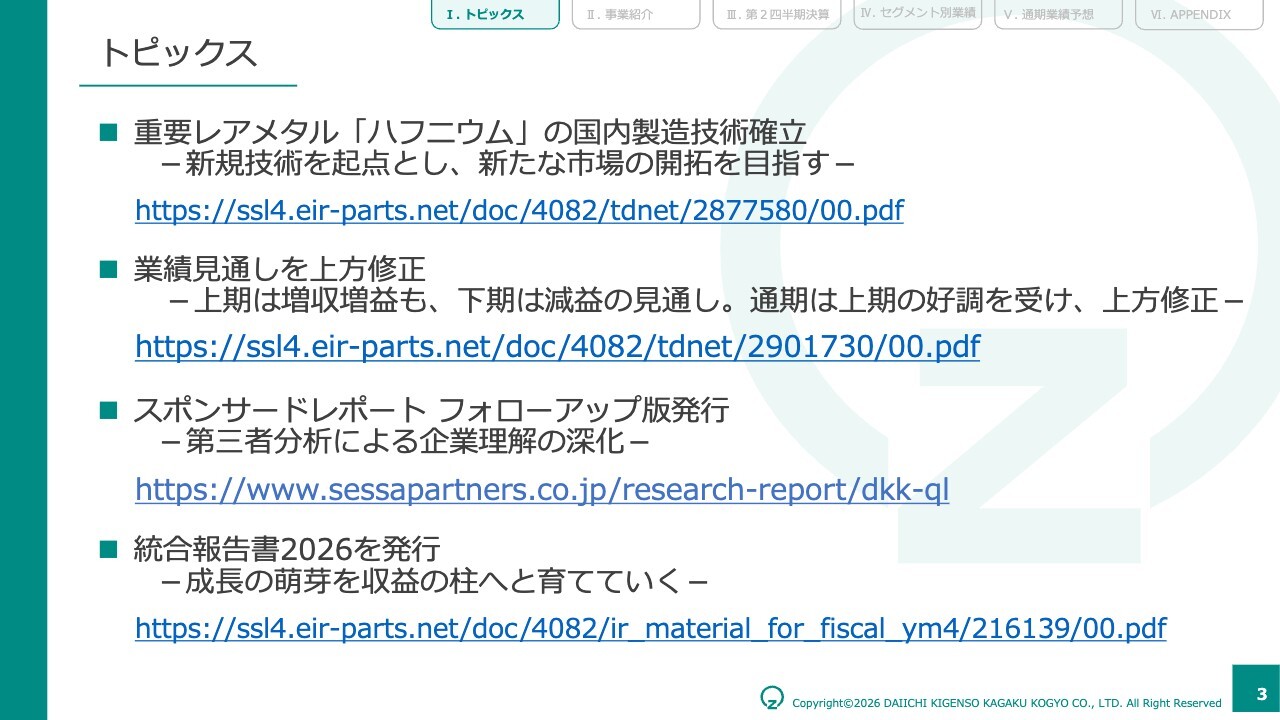
第1四半期以降の主なトピックスについてご説明します。1つ目は、重要レアメタルである「ハフニウム」の国内製造技術を確立したことです。新しい技術を起点に新たな市場の開拓を目指す取り組みで、詳しくはこの後の事業紹介でご説明します。
2つ目は、通期の業績見通しを上方修正しました。上半期は増収増益となった一方、下半期は減益を見込んでいますが、通期では上半期の好調を受けて上方修正しました。内容は後半でご説明します。
3つ目は、スポンサードレポートのフォローアップ版を発行しました。第三者による分析を通じて、当社への理解をより深めていただくことを目的としています。
最後は、統合報告書2026を発行したことです。「稀な元素とともに、『100年企業』へ」のビジョンの下、永続的に成長し続ける企業を目指して進めている中期経営計画「DK-One Next」ですが、その取り組みから着実に成長の兆しが現れ始めています。本報告書では当社の成長の可能性やその実現に向けた取り組みについて触れていますので、ぜひあわせてご覧ください。
新規事業による成長戦略
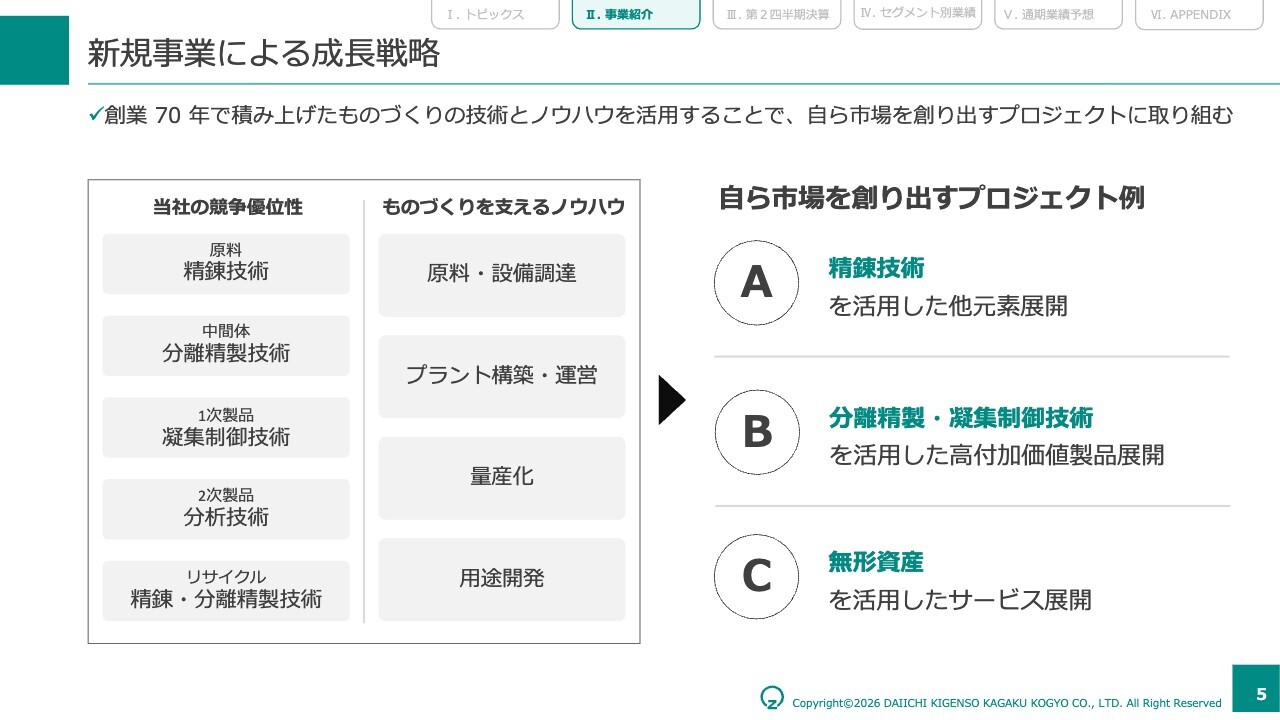
ここからは、当社の新規事業についてご説明します。新規事業による成長戦略の全体像をお示しした上で、ハフニウムの取り組みと新規事業全体の現在地をお伝えします。
当社は創業から70年にわたり、ものづくりの技術とノウハウを積み上げてきました。技術面では、原料の精錬技術、中間体の分離精製技術、製品段階の凝集制御技術や分析技術、さらにリサイクルにおける精錬・分離精製技術があります。
加えて、原料や設備の調達、プラントの構築・運営、量産化、用途開発といった、ものづくりを支えるノウハウも当社の強みです。
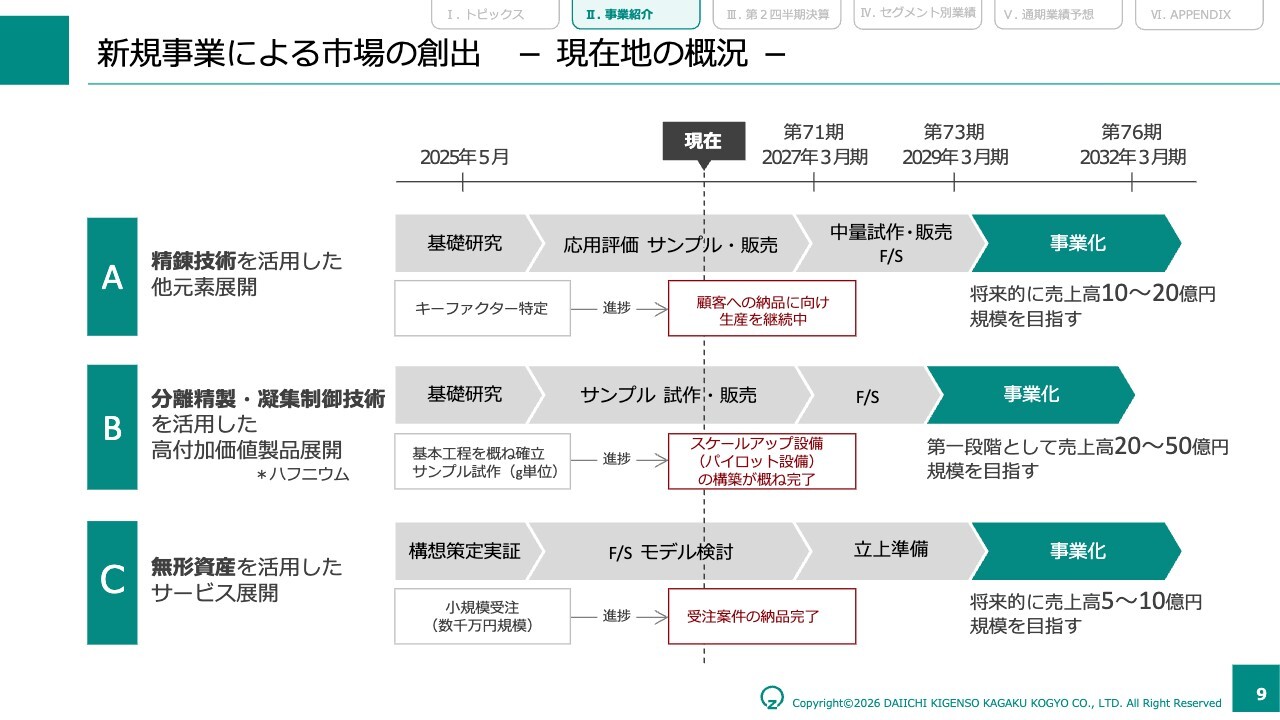
こうした技術とノウハウを活用し、当社は自ら市場を創り出すプロジェクトに取り組んでいます。その例が、こちらの3つです。Aは精錬技術を活用した他元素への展開、Bは分離精製・凝集制御技術を活用した高付加価値製品の展開、そしてCは無形資産を活用したサービスの展開です。
次のページでは、このうちBに位置づけているハフニウムに関する取り組みをご説明します。
新規事業による市場の創出 – ハフニウム –
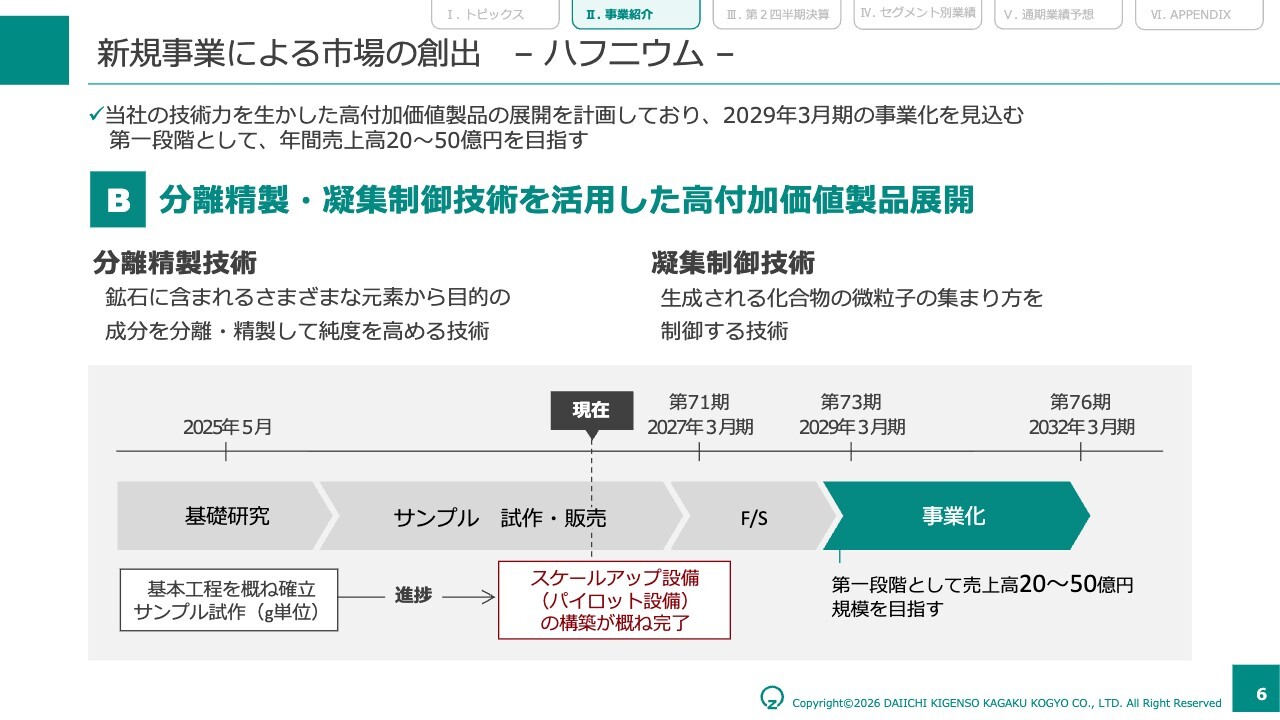
Bの事例で取り組んでいるのがハフニウムです。分離精製技術は、鉱石に含まれるさまざまな元素から目的の成分を取り出し、純度を高める技術です。凝集制御技術は、生成される化合物の微粒子の集まり方を制御する技術です。
これまで、これらの技術を活かしてジルコニウム事業を推進してきました。新規事業では、これらの技術を基盤に新たな技術を加え、ハフニウム事業に取り組んでいます。
その進捗として、2026年8月に開示しましたとおり、日本国内でのハフニウム製造技術およびサンプル試作技術を確立しており、現在はスケールアップに向けたパイロット設備の構築が概ね完了している段階にあります。
今後は、サンプルの試作・販売、実現可能性調査の段階を経て、2029年3月期の事業化を目指しています。
事業化の第一段階では、年間売上高20億円から50億円の規模を目指しており、当社技術の優位性を検証しながら、新たな需要の獲得やターゲット市場の拡大により、さらなる事業規模の拡大も視野に入れています。
ハフニウムの国内製造技術確立
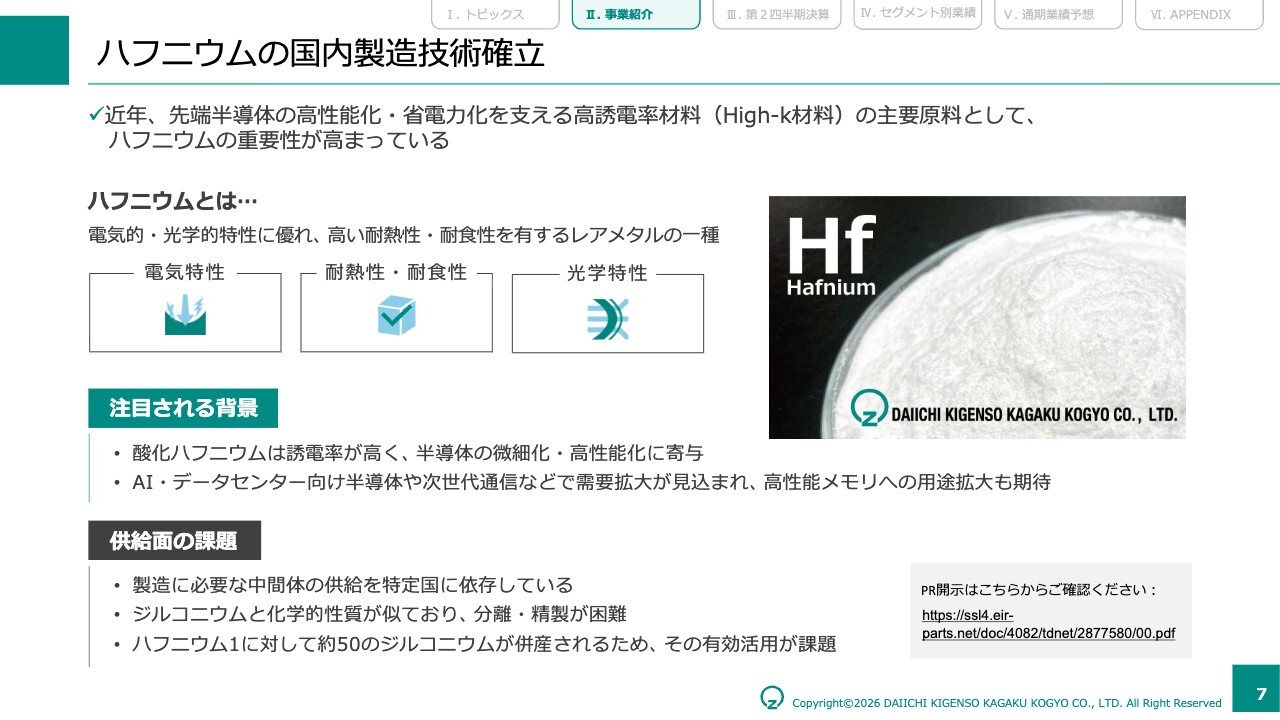
そもそもハフニウムという元素がどのような材料なのかについてご説明します。ハフニウムは、電気的・光学的な特性に優れ、高い耐熱性と耐食性を持つレアメタルの一種です。近年は、先端半導体の高性能化・省電力化を支える高誘電率材料、いわゆるHigh-k材料の主要原料として重要性が高まっています。
このような特徴から、AI・データセンター向けの半導体や次世代通信などで需要の拡大が見込まれ、高性能メモリへの用途拡大も期待されています。
一方で、ハフニウムの供給面には課題があります。1つ目は、製造に必要な中間体の供給を特定の国に依存していることです。
2つ目は、ハフニウムはジルコニウムと化学的性質が似ているため、分離・精製が難しく、生産できる企業が限られていることです。
3つ目は、ハフニウム1に対して約50倍のジルコニウムが併産されるため、ジルコニウムを有効に活用できなければハフニウムの生産を増やしにくいことです。
ハフニウムは非常に特異的な性質を持ち合わせるものの、その製造が広く行われていない理由が、これらの製造上の課題にあるといえます。次のページでは、こうした中で当社がなぜハフニウムの製造を手掛けるのかをご説明します。
当社がハフニウムの製造を手掛ける理由
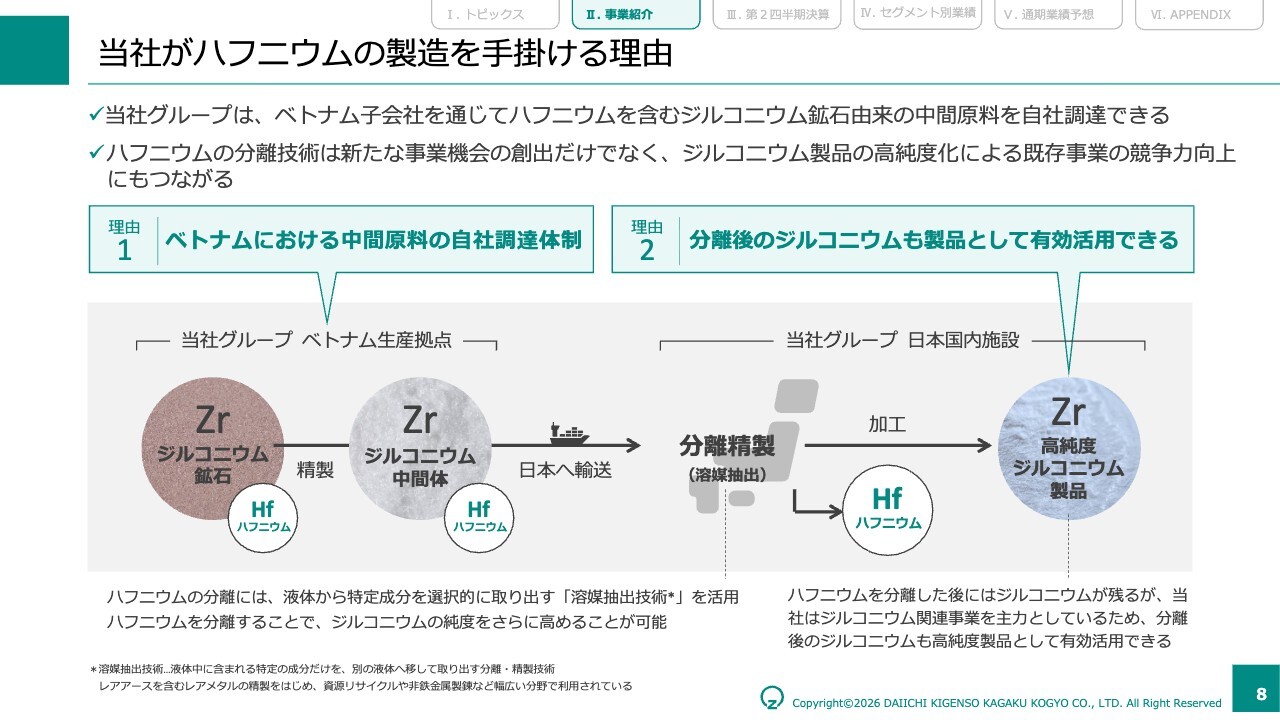
理由は大きく2つあります。1つ目は、ベトナムにおける中間原料の自社調達体制です。当社グループは、ベトナム子会社を通じて、ハフニウムを含むジルコニウム中間体を自社で調達できます。ジルコニウムの中間体の製造は世界的に特定国に依存する状況ですが、当社はベトナム子会社を介した安定供給体制を確立しています。そして、ベトナムで鉱石から精製した中間体を日本へ輸送し、国内の施設で分離精製を行います。
このようなサプライチェーンにより、ジルコニウム製品と同様に安定した製品の供給が担保できると考えています。
なお、ハフニウムの分離には、液体中の特定の成分だけを別の液体へ移して取り出す「溶媒抽出技術」を活用しています。当社は、単にハフニウムの分離精製ができるようになったということだけでなく、この溶媒抽出技術を獲得したことこそが、より重要な前進と捉えています。新たに獲得した溶媒抽出という技術を活用し、さらに新しい材料や市場への展開の拡大を目指していきます。
2つ目は、分離後のジルコニウムも製品として有効活用できることです。前に述べたように、ハフニウムを分離した後にはジルコニウムが残りますが、当社はジルコニウム関連事業を主力としているため、これを高純度ジルコニウム製品として活用できます。つまり、ハフニウムの分離技術は、新たな事業機会の創出にとどまらず、ジルコニウム製品の高純度化を通じて既存事業の競争力向上にもつながるものです。
新規事業による市場の創出 - 現在地の概況 -
ハフニウム事業についてお話ししてきましたが、続いて、新規事業全体の現在地についてご説明します。
Aの精錬技術を活用した他元素展開は、脱炭素や資源循環に関連する領域を対象に開発を進めており、これまで特定顧客からの商業受注を獲得した状況についてご報告していました。現在は顧客への納品に向けて生産を継続しています。
Bの分離精製・凝集制御技術を活用した高付加価値製品への展開は、先ほどご説明したとおりです。
Cの無形資産を活用したサービス展開は、当社が長年培ってきたプラント構築・運営ノウハウを活用し、サービス型の事業化を検討しているもので、これまで少額ながら受注実績が出ていることをご報告してきました。現在は、数千万円規模の小規模な受注を経て、受注案件の納品を完了した段階です。
今後は、実際の案件推進で得られたノウハウや課題を整理しつつ、当社の特徴を明確にすることで、将来的には売上高5億円から10億円規模への拡大を目指していきます。いずれも事業化に向けた途上にありますが、それぞれ次の段階へと進んでいます。今後も具体的な成果を積み上げながら事業化に向けた取り組みを進めていきます。
決算のポイント
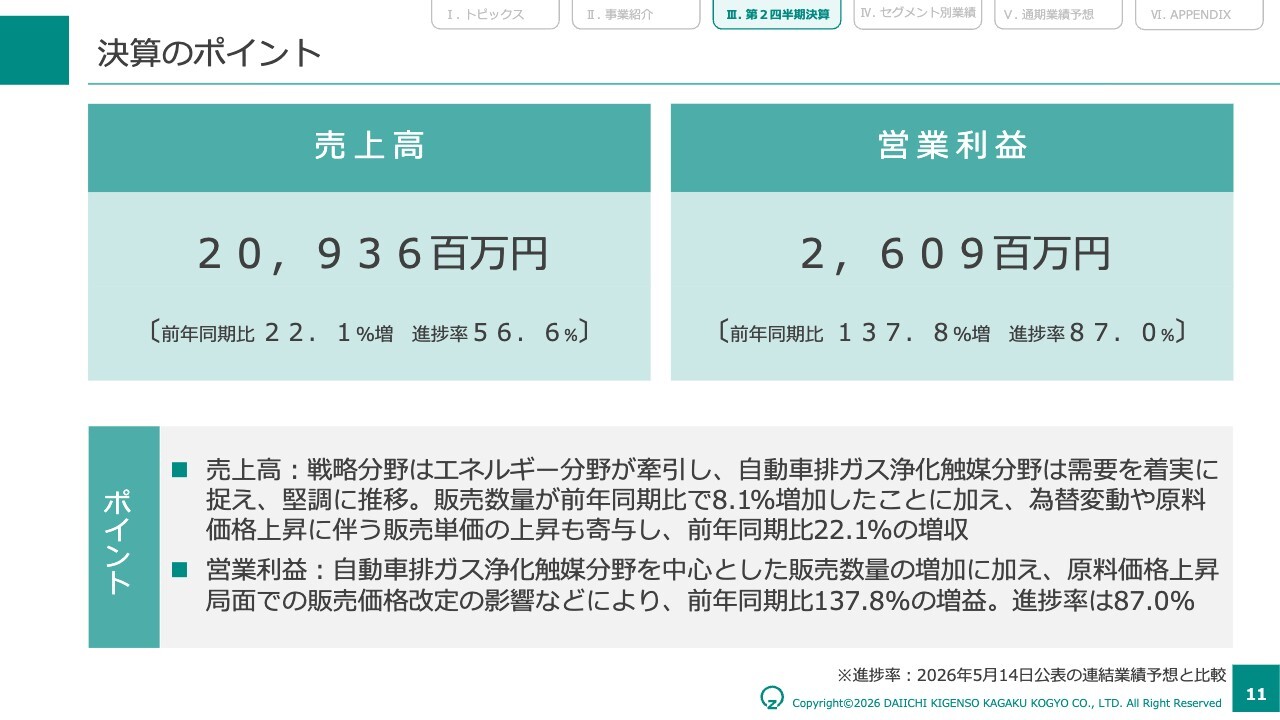
ここからは、2027年3月期第2四半期の連結決算についてご説明します。まず、第2四半期累計の決算のポイントです。売上高は209億3,600万円となり、前年同期比で22.1パーセントの増収となりました。上半期において、戦略分野ではエネルギー分野が牽引し、自動車排ガス浄化触媒分野では需要を着実に捉え、堅調に推移しました。全体の販売数量は前年同期比で8.1パーセント増加し、為替の変動や原料価格の上昇に伴う販売単価の上昇も増収に寄与しています。
営業利益は26億900万円となり、前年同期比で137.8パーセントの増益となりました。背景として、自動車排ガス浄化触媒分野を中心とした販売数量の増加に加え、原料価格の上昇分を販売価格へ反映したことで在庫原料との価格差による効果が生じたことなどが、利益の押し上げに寄与しました。詳細については次ページ以降でご説明します。
連結決算概要
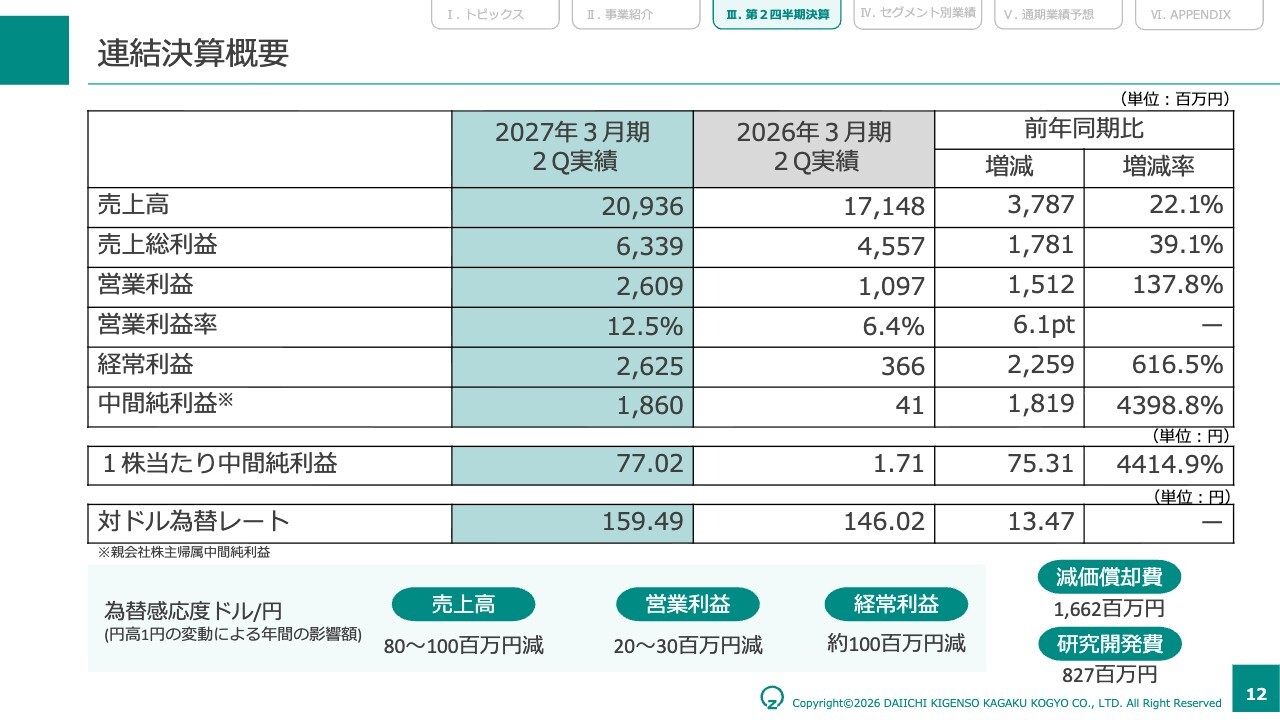
こちらが連結決算の概要です。営業利益は前年同期から15億1,200万円の増加です。営業利益率は12.5パーセントと、前年同期の6.4パーセントから6.1ポイント改善しました。経常利益は26億2,500万円、親会社株主に帰属する純利益は18億6,000万円となり、いずれも前年同期から大きく増加しています。
これまでの決算説明でも触れているとおり、当社の損益を見る上で、営業利益の増減要因と、営業外損益に含まれる為替差損益を分けて確認する必要があります。後のページで営業利益の増減要因と為替差損益を含む営業外損益についてご説明します。
連結業績推移
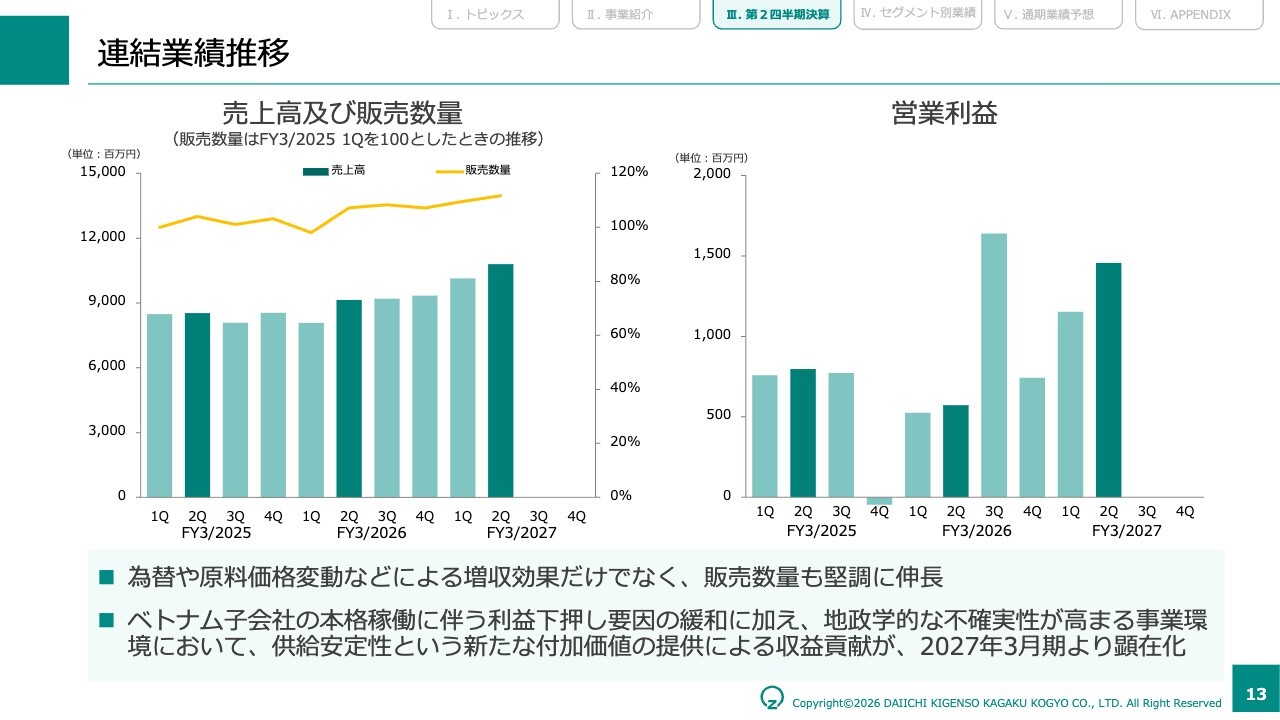
営業利益の増減要因と営業外損益のご説明の前に、四半期ごとの業績の推移についてお示しをします。左の売上高と販売数量の推移のグラフをご覧いただくと、為替や原料価格の変動による増収効果だけでなく、販売数量も堅調に伸びていることが分かります。
これは、市場需要の拡大の要素もございますが、ニーズに応じた製品を提供できる技術力や、ベトナム子会社を起点とした安定供給の付加価値創造などをはじめとする当社の取り組みを総合的にお客さまからご評価いただいた結果と理解しています。
また、営業利益の推移についてご覧いただくと、足元の営業利益が改善傾向にあることが分かります。これは、ベトナム子会社の本格稼働に伴い利益の下押し要因が緩和したことに加え、地政学的な不確実性が高まる事業環境の中で、供給安定性という新たな付加価値の提供による収益への貢献が今期から表れていることが背景となります。
今後も収益性の改善については継続的に取り組みながら、新たな市場の開拓や顧客ニーズを着実に捉えることで価値あるものを提供し続け、2032年3月期に売上高500億円以上、営業利益75億円以上の中期経営計画の目標達成を目指していきます。
営業利益増減の要因(前年同期比)
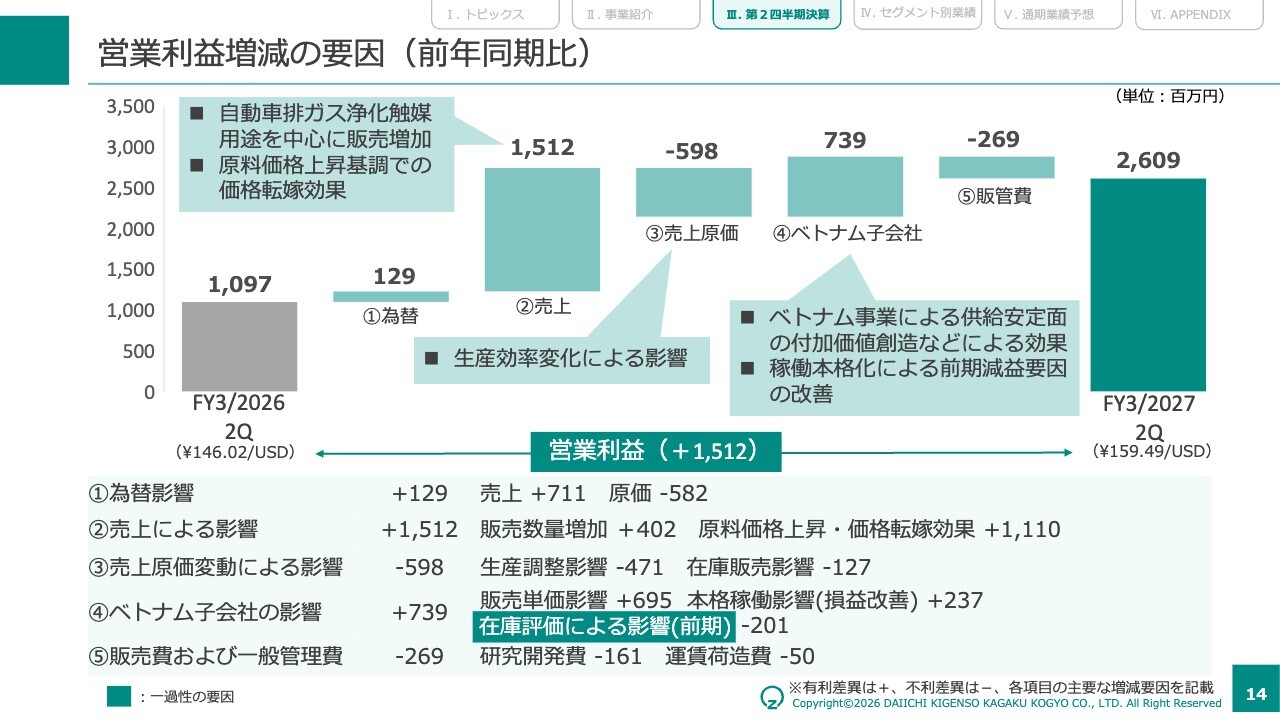
次に、前年同期と比べた営業利益の増減要因です。営業利益は、前年同期比で15億1,200万円の増益となりました。主な増益要因は売上とベトナム子会社による影響です。
売上の面では、自動車排ガス浄化触媒を中心とした数量の増加による効果がプラス4億200万円、原料価格上昇局面における在庫原料価格との差額による原料価格上昇・価格転嫁効果がプラス11億1,000万円となり、売上による影響全体では15億1,200万円の増益となりました。
ベトナム子会社による影響では、供給安定面での付加価値創造による販売単価影響が今期からかたちに現れておりプラス6億9,500万円、本格稼働による前年同期比での損益改善効果がプラス2億3,700万円となりました。
一方で、一過性の要因であるものの、前期に発生した在庫評価による影響により相対的に2億100万円のマイナス要因もあり、ベトナム子会社による影響全体では7億3,900万円の増益となりました。
また、売上原価変動による影響と、販管費は前年同期比でマイナス要因となっています。
売上原価変動については、生産数量の減少に伴う生産効率の低下による影響で4億7,100万円のマイナス要因となりました。加えて、在庫販売による影響も利益の下押し要因となり、売上原価変動による影響全体では5億9,800万円の減益となりました。
販管費については、研究開発費の増加、運賃荷造費の増加により、2億6,900万円のマイナス要因となりました。ここまでが営業利益の主な増減要因です。
営業外損益および実質的な為替差益
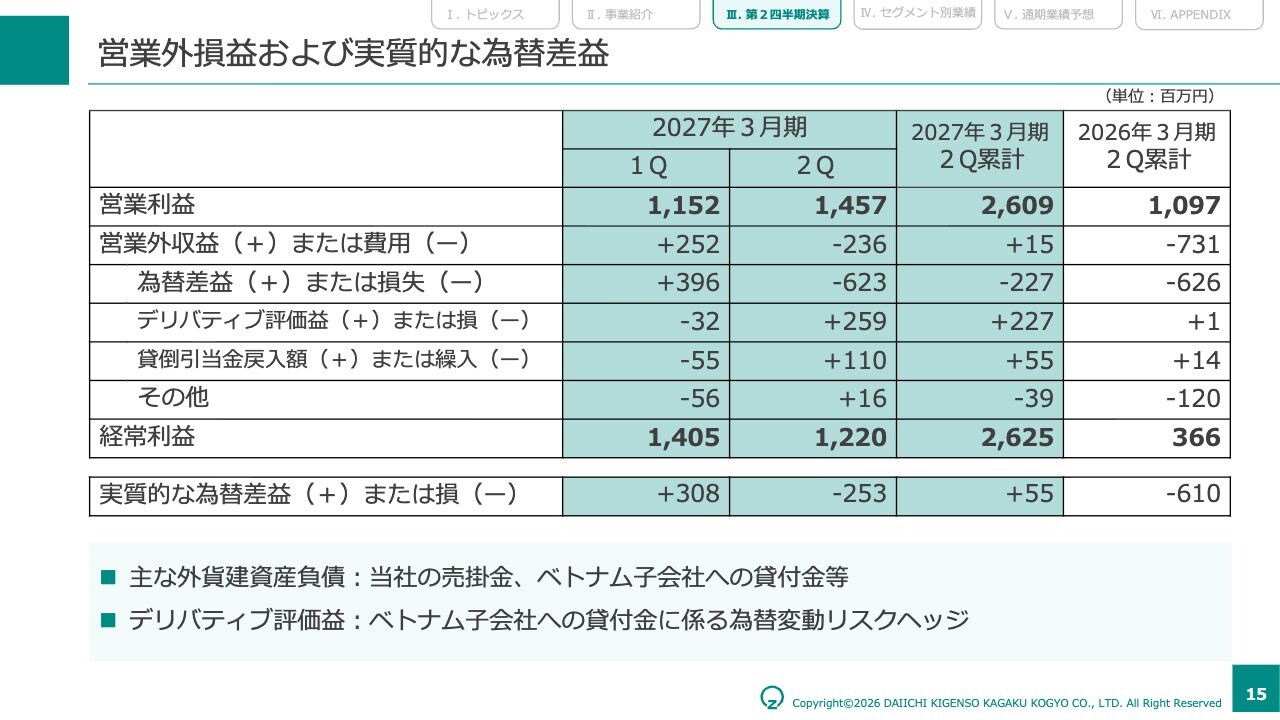
続いて、営業外損益です。第2四半期累計の営業外損益は1,500万円のプラスとなり、前年同期の7億3,100万円のマイナスから改善しました。内訳を見ますと、為替差損が2億2,700万円発生した一方で、デリバティブ評価益が2億2,700万円となりました。このデリバティブは、ベトナム子会社への貸付金に係る為替変動リスクをヘッジするためのものです。
なお、当社の主な外貨建ての資産・負債は、当社の売掛金やベトナム子会社への貸付金などです。為替差損益にデリバティブ評価損益などを加味した実質的な為替差損益は、5,500万円のプラスとなり、前年同期の6億1,000万円のマイナスからプラスに転じました。この結果、経常利益は26億2,500万円となりました。
為替
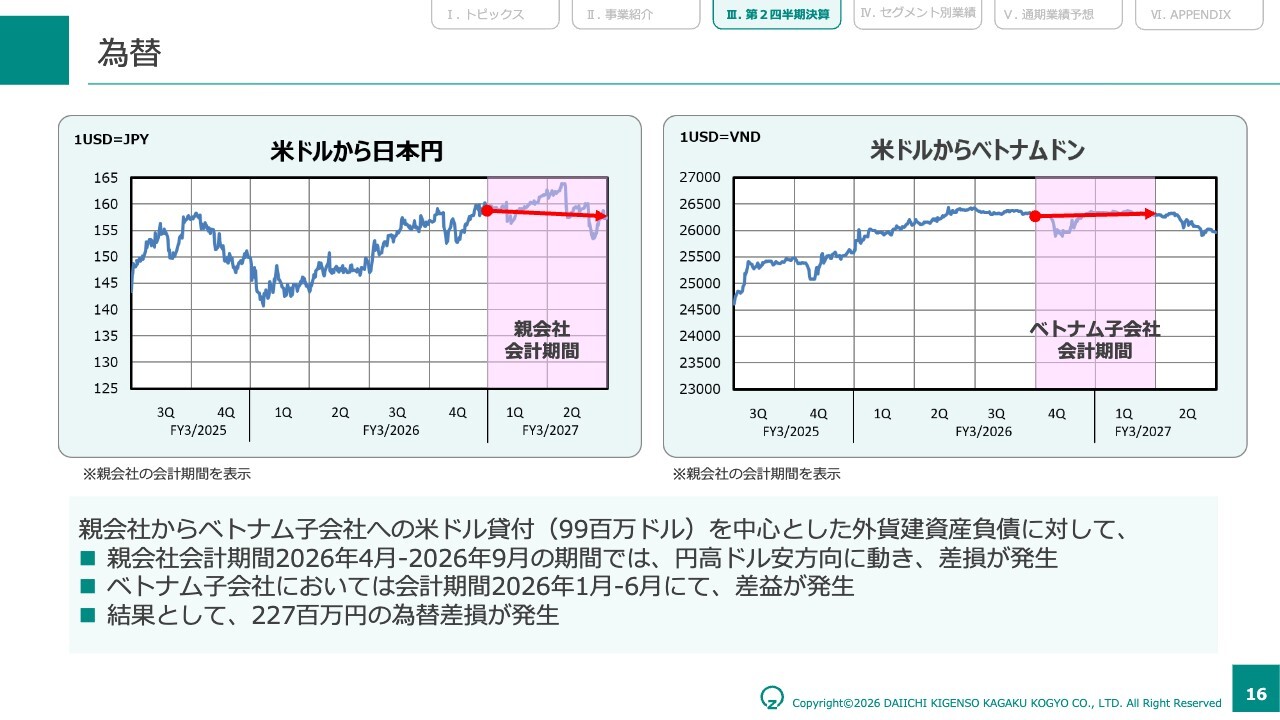
次に、為替差損益の内容です。親会社からベトナム子会社に対して9,900万ドルの米ドル建て貸付金があり、これを中心とした外貨建ての資産・負債について為替差損益が発生します。
親会社とベトナム子会社では会計期間が異なるため、それぞれの期間の為替の動きを見る必要があります。当期は親会社の会計期間である2026年4月から9月に円高・ドル安方向に動き、差損が発生しました。ベトナム子会社においては、会計期間である2026年1月から6月に差益が発生しています。この結果、2億2,700万円の為替差損が発生しました。
このように、為替差損益は通貨および決算期の違いによりプラスとマイナスの影響が同時に生じる場合や、プラス同士またはマイナス同士の影響が重なる場合もあり、多様な動きを示す構造となっています。そのため、本業の営業利益とは分けて確認する必要があります。
販売実績:概要
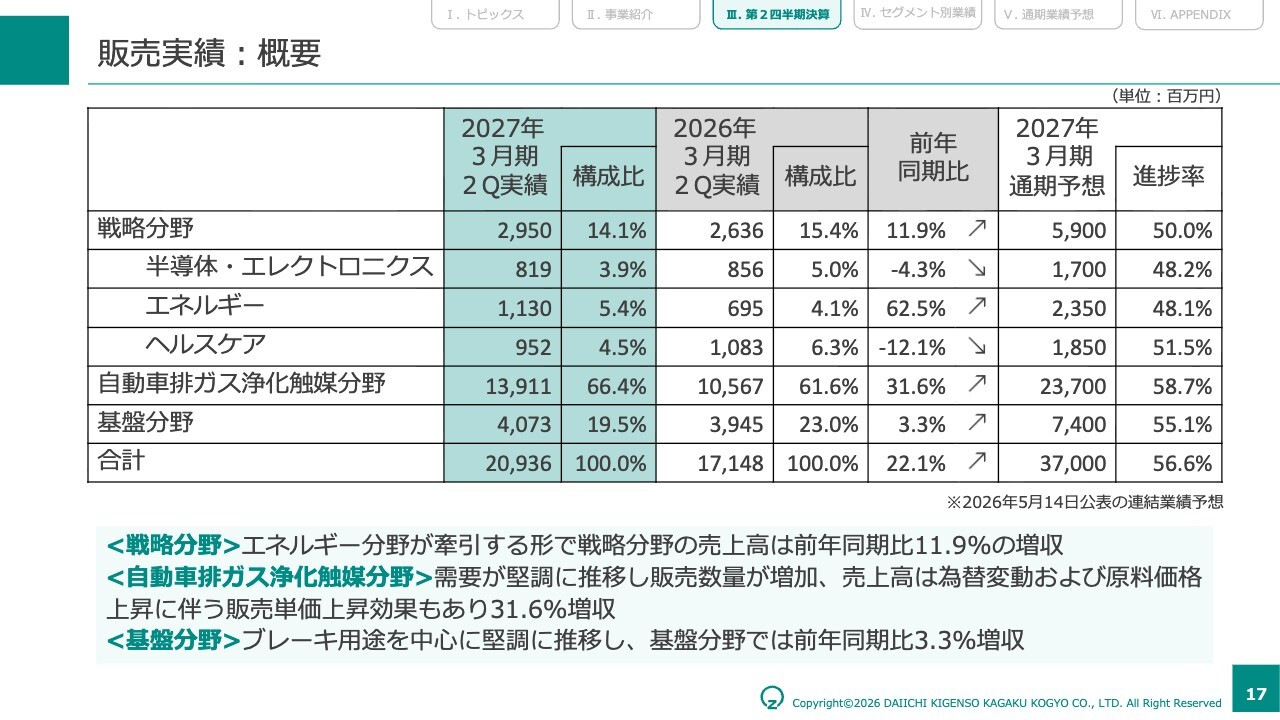
続いて、分野別の販売実績の概要です。分野別業績の詳細については後ほどご説明しますので、ここでは全体の状況についてご説明します。
戦略分野の売上高は29億5,000万円で、エネルギー分野が牽引するかたちで前年同期比11.9パーセントの増収となりました。エネルギー分野が62.5パーセントの増収となった一方、半導体・エレクトロニクス分野は4.3パーセント、ヘルスケア分野は12.1パーセントの減収となっています。
自動車排ガス浄化触媒分野は需要が堅調に推移し、販売数量が増加しました。売上高は、為替変動や原料価格の上昇に伴う販売単価の上昇効果もあり、139億1,100万円、前年同期比31.6パーセントの増収です。売上構成比は66.4パーセントと引き続き当社売上の中心を担っています。
基盤分野はブレーキ用途を中心に堅調に推移し、売上高は40億7,300万円、前年同期比3.3パーセントの増収となりました。
当初の通期予想に対する進捗率は、戦略分野が50.0パーセント、自動車排ガス浄化触媒分野が58.7パーセント、基盤分野が55.1パーセントとなりました。
貸借対照表
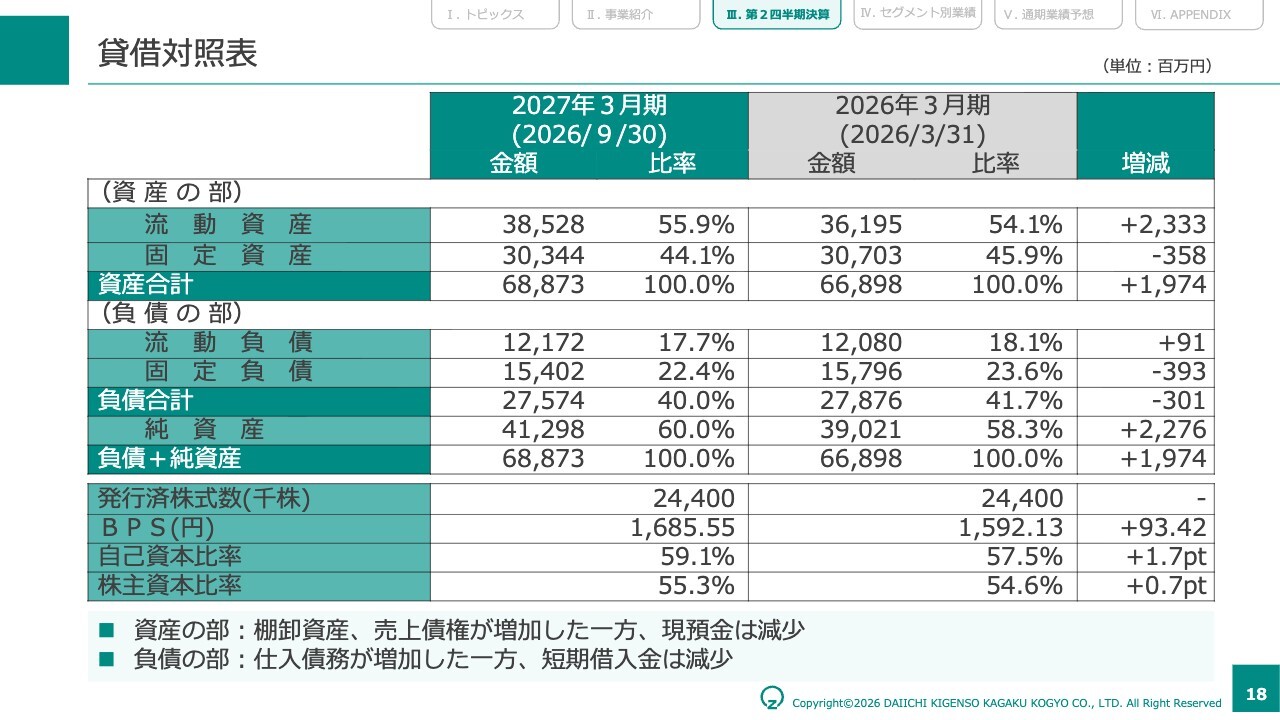
次に、貸借対照表です。9月末の総資産は688億7,300万円となり、3月末から19億7,400万円増加しました。資産の部では棚卸資産と売上債権が増加した一方、現預金は減少しました。この結果、流動資産は23億3,300万円増加しています。
負債の部では仕入債務が増加した一方、短期借入金は減少し、負債合計は3億100万円減少しました。純資産は412億9,800万円となり、自己資本比率は3月末の57.5パーセントから59.1パーセントに上昇しました。自己資本比率は当社の財務規律である40パーセントから60パーセントの範囲内で推移しており、引き続き財務安定性と資本効率の両立を図っていきます。
キャッシュフロー
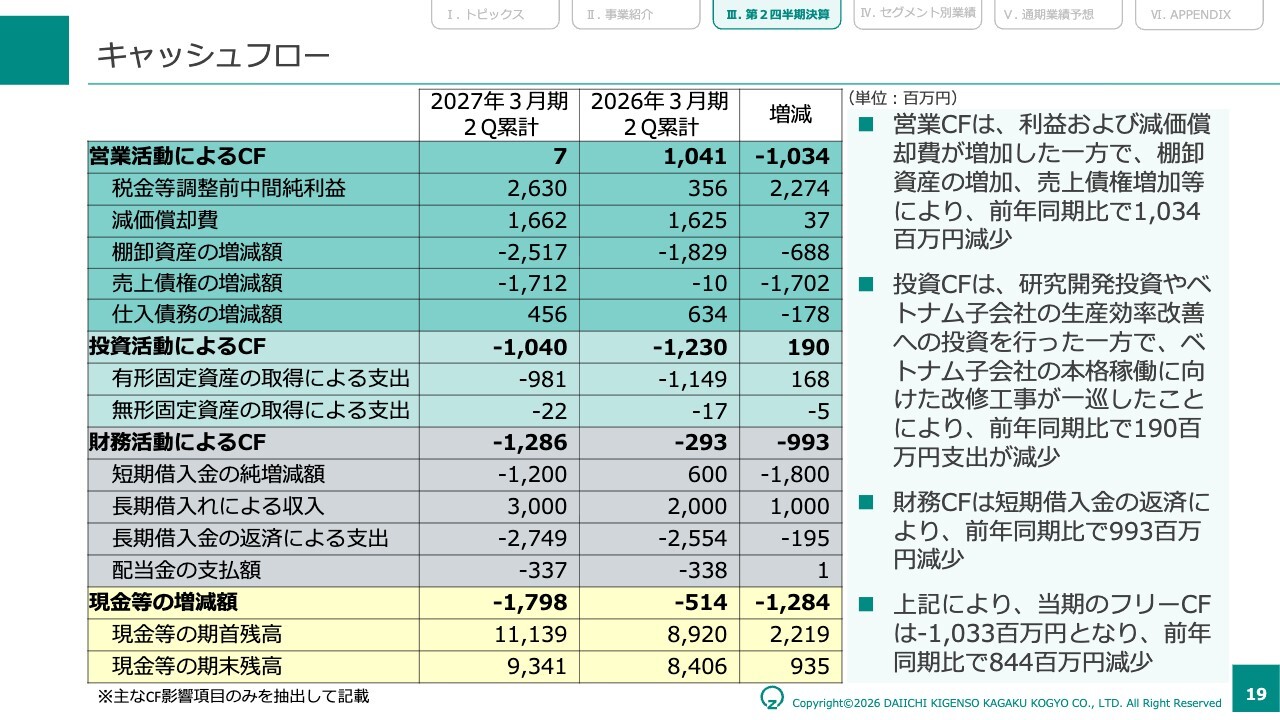
続いて、キャッシュフローの状況です。営業活動によるキャッシュフローは700万円の収入となり、前年同期比で10億3,400万円減少しました。税金等調整前の利益が26億3,000万円に増加し、減価償却費も16億6,200万円計上した一方で、棚卸資産の増加で25億1,700万円、売上債権の増加で17億1,200万円の資金負担が生じました。
投資活動によるキャッシュフローは10億4,000万円の支出です。研究開発投資やベトナム子会社の生産効率改善に向けた投資を行った一方、ベトナム子会社の本格稼働に向けた改修工事が一巡したことから、支出は前年同期比で1億9,000万円減少しました。
財務活動によるキャッシュフローは、短期借入金の返済などにより12億8,600万円の支出となりました。
この結果、フリーキャッシュフローは10億3,300万円のマイナスとなり、前年同期比で8億4,400万円減少しました。9月末の現金等の残高は93億4,100万円です。
戦略分野 - 半導体・エレクトロニクス -
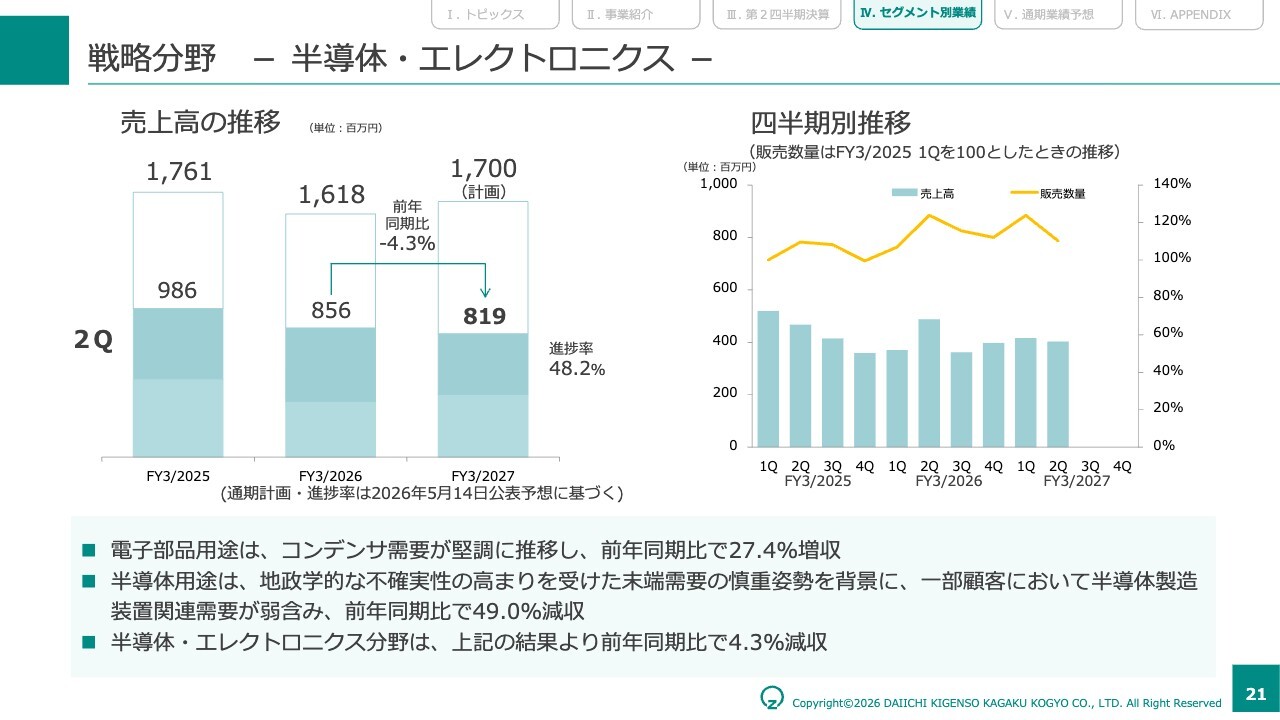
ここからは、分野別の業績をもう少し詳しくご説明します。まず、戦略分野のうち半導体・エレクトロニクス分野です。
電子部品用途は、コンデンサ需要が堅調に推移し、前年同期比で27.4パーセントの増収となりました。
一方、半導体用途は、地政学的な不確実性の高まりを受けて末端需要に慎重な姿勢が見られる中、一部のお客さまで半導体製造装置関連の需要が弱含み、前年同期比で49.0パーセントの減収となりました。
この結果、半導体・エレクトロニクス分野の売上高は8億1,900万円、前年同期比4.3パーセントの減収となりました。
先ほどご説明したとおり、半導体・エレクトロニクス分野では、用途によって需要動向に違いが見られます。電子部品用途は堅調に推移する一方、半導体用途は伸び悩んでいる状況です。そのような中でも、半導体用途に関するサンプル評価は進めており、実際に引き合いも増加傾向にあります。
そのような機会の増加を収益に貢献するレベルまで素早く引き上げるため、顧客より求められる物性への改良や品質保証レベルの高度化など一つひとつ着実に課題を解決し、引き続き事業機会の拡大に取り組んでいきます。
戦略分野 - エネルギー -
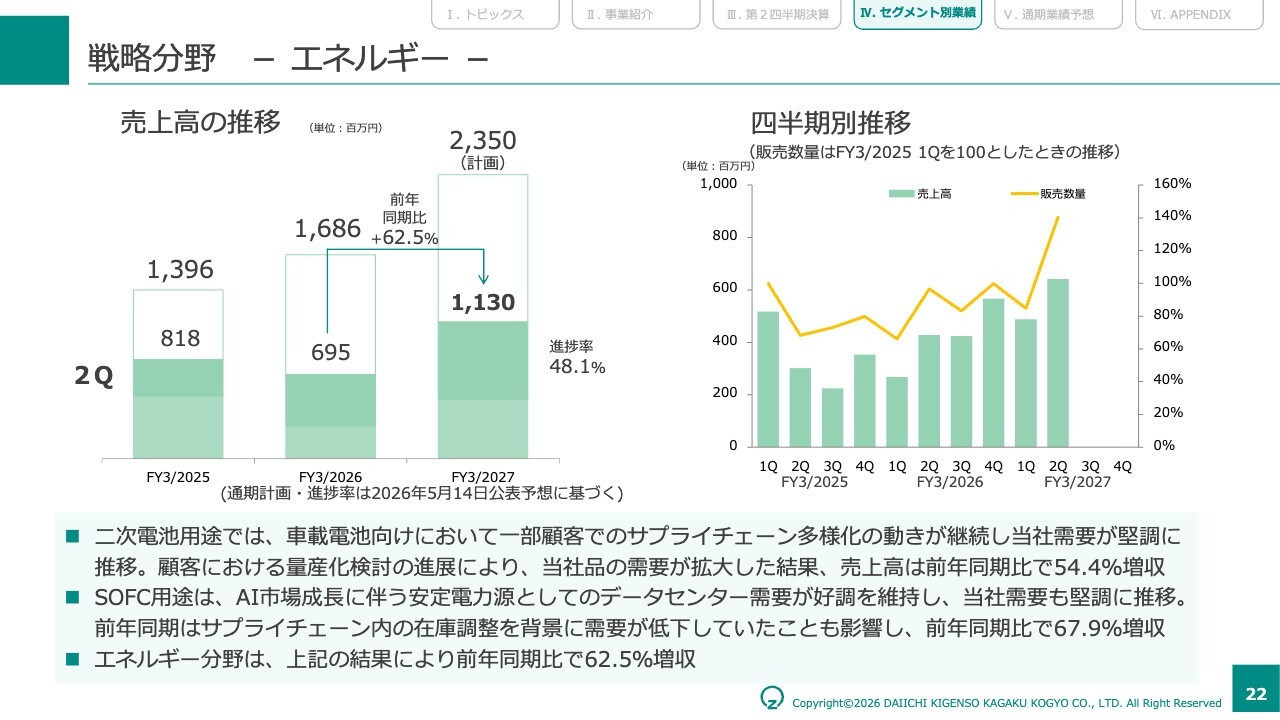
次に、エネルギー分野です。二次電池用途では、車載電池向けで一部のお客さまによるサプライチェーン多様化の動きが続き、当社需要が堅調に推移しました。加えて、お客さまの量産化検討が進んだことで当社品の需要が拡大し、売上高は前年同期比で54.4パーセントの増収となりました。
SOFC用途では、AI市場の成長に伴い、安定した電力源としてのデータセンター需要が好調を維持し、当社需要も堅調に推移しました。前年同期はサプライチェーン内の在庫調整を背景に需要が低下していたこともあり、前年同期比で67.9パーセントの増収となっています。
この結果、エネルギー分野の売上高は11億3,000万円、前年同期比62.5パーセントの増収となりました。
SOFC用途では引き続き需要拡大の動きを着実に取り込むとともに、二次電池用途では市場変化を注視しながら、当社材料の適用範囲や顧客基盤の拡大に取り組み、さらなる事業機会の拡大を目指します。
戦略分野 - ヘルスケア -
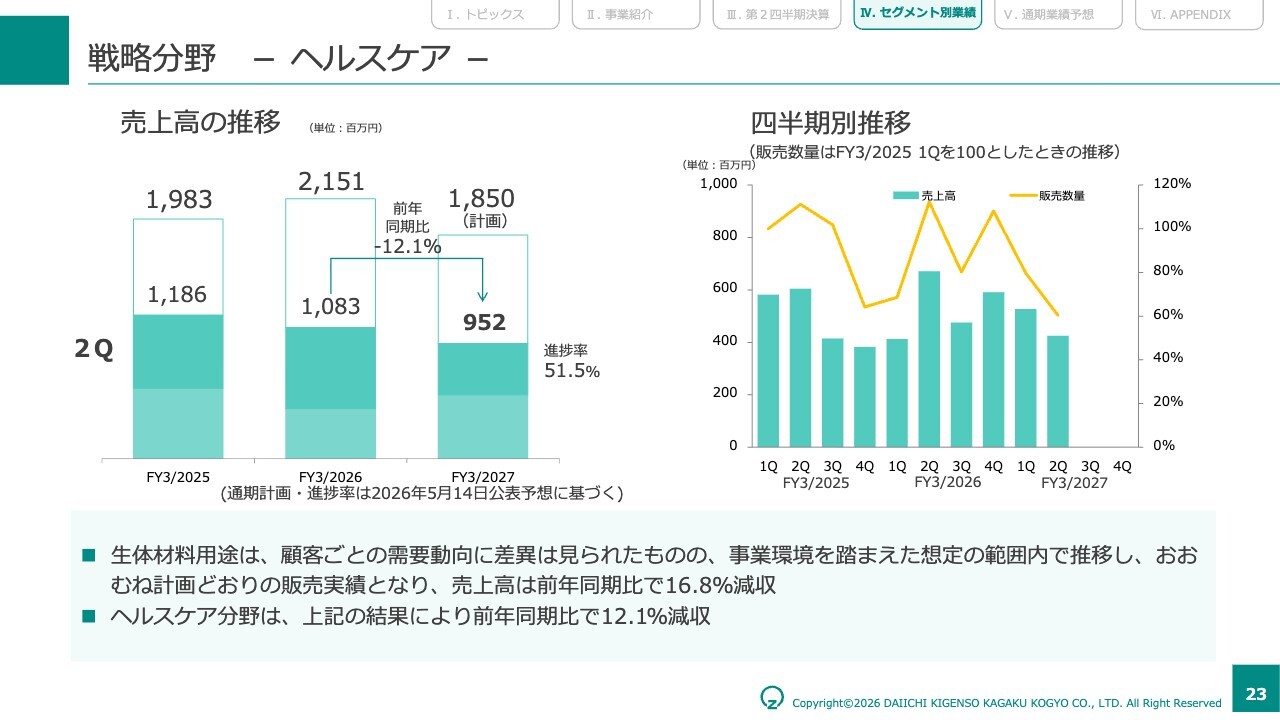
次に、ヘルスケア分野です。生体材料用途は、お客さまごとの需要動向に差は見られたものの、事業環境を踏まえた想定の範囲内で推移し、おおむね計画どおりの販売実績となりました。売上高は前年同期比で16.8パーセントの減収です。この結果、ヘルスケア分野の売上高は9億5,200万円、前年同期比12.1パーセントの減収となりました。
自動車排ガス浄化触媒分野
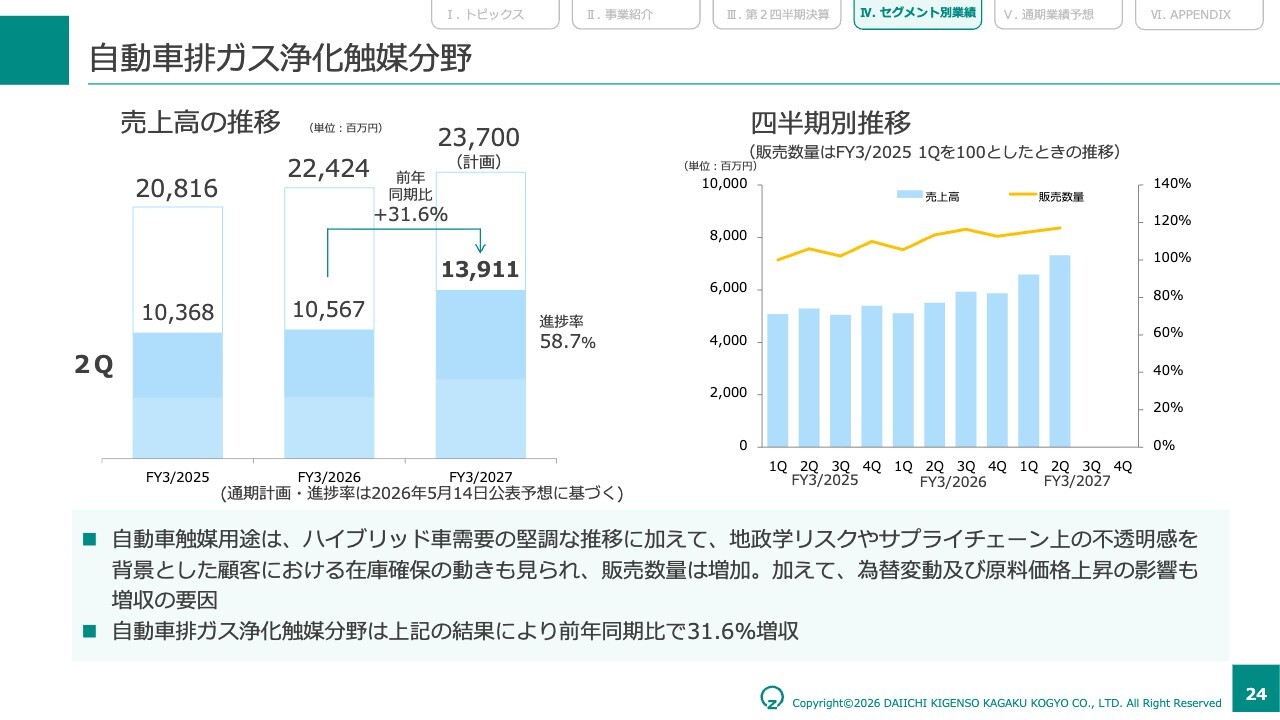
次に、自動車排ガス浄化触媒分野です。自動車触媒用途は、ハイブリッド車需要の堅調な推移に加えて、地政学リスクやサプライチェーン上の不透明感を背景にお客さまにおいて在庫を確保する動きも見られ、販売数量が増加しました。加えて、為替の変動と原料価格の上昇も増収要因となっています。この結果、自動車排ガス浄化触媒分野の売上高は139億1,100万円、前年同期比31.6パーセントの増収となりました。
内燃機関搭載車の新車販売台数は減少傾向にあるものの、当社の技術力やベトナム事業を起点としたリスク管理などを総合的にご評価いただいた結果が、上半期の業績に紐づいていると認識しています。原料調達などの先行きには不透明感がありますが、今後も継続して付加価値の高い製品の供給に努めていきます。
基盤分野
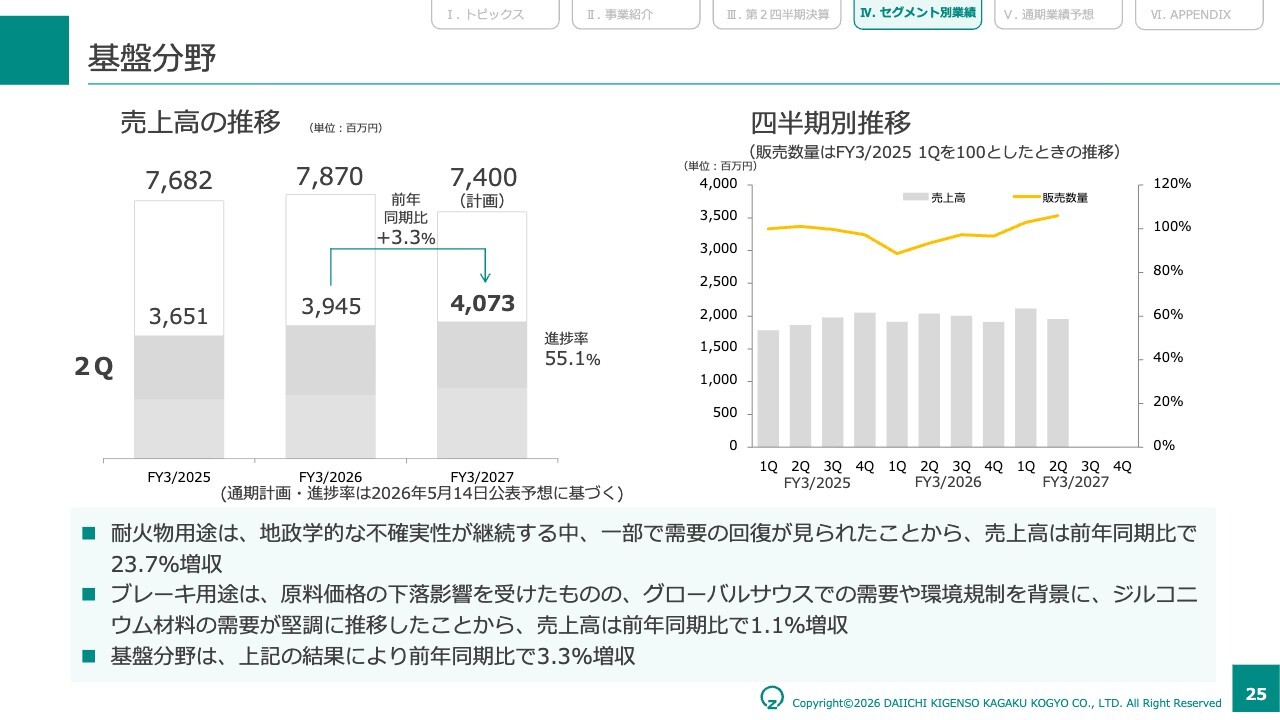
分野別の業績の最後は基盤分野です。耐火物用途は、地政学的な不確実性が続く中、一部で需要の回復が見られ、売上高は前年同期比で23.7パーセントの増収となりました。ブレーキ用途は、原料価格の下落による影響を受けたものの、グローバルサウスでの需要や環境規制を背景に、ジルコニウム材料の需要が堅調に推移しました。この結果、基盤分野の売上高は40億7,300万円、前年同期比3.3パーセントの増収となりました。
連結業績予想の修正
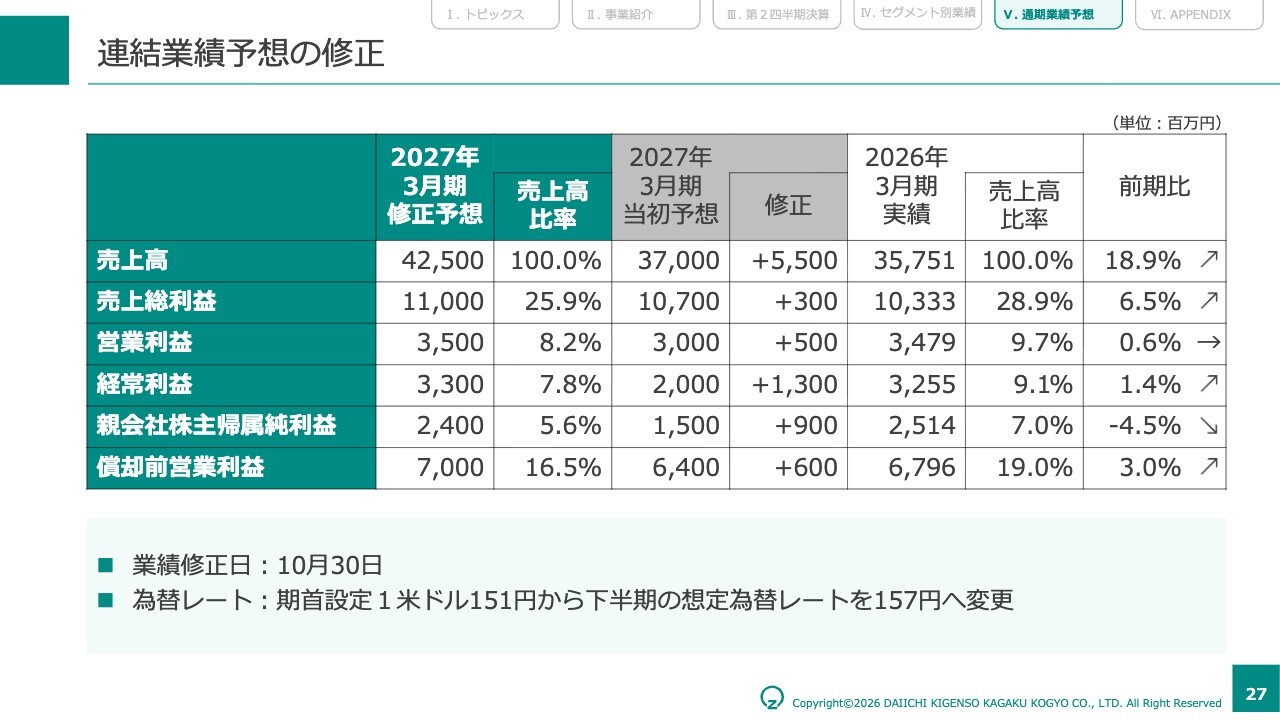
最後に、2027年3月期の通期業績予想についてご説明します。当社は10月30日に通期の連結業績予想を修正しました。修正後の予想は、売上高425億円、営業利益35億円、経常利益33億円、親会社株主に帰属する当期純利益は24億円です。
当初予想と比べ、売上高は55億円、営業利益は5億円、経常利益は13億円、当期純利益は9億円の上方修正となります。なお、想定為替レートは期初の1ドル151円から157円に変更しています。
連結業績予想と進捗率
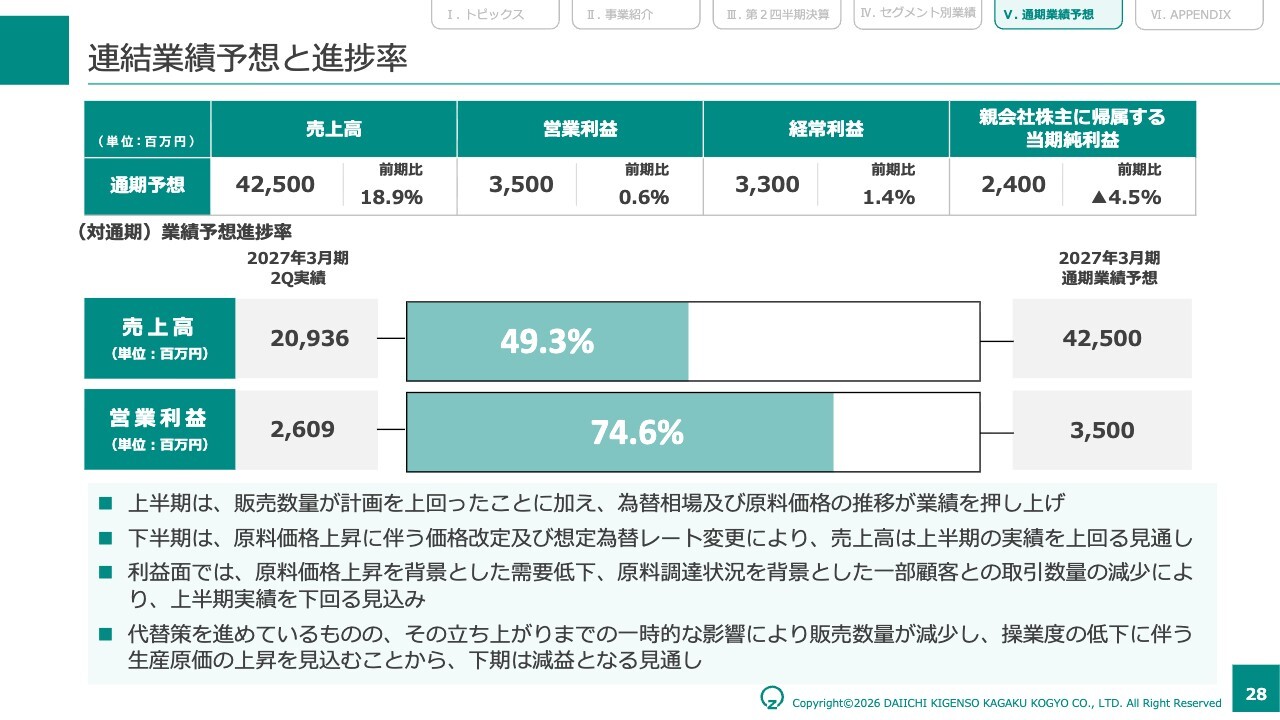
次に、修正後の通期予想に対する進捗と上半期・下半期の見方についてご説明します。修正後の通期予想に対する第2四半期累計の進捗率は、売上高で約49パーセント、営業利益で約75パーセントとなっています。
上半期は、これまでのご説明のとおり、販売数量が計画を上回ったことに加え、為替相場や原料価格の推移が業績を押し上げました。
下半期については、原料価格の上昇に伴う価格改定と想定為替レートの変更により、売上高は上半期の実績を上回る見通しです。一方で、販売数量については、需要面と原料調達面の2つの要因から減少を見込んでいます。
需要面では、原料価格の上昇分を販売価格へ反映する中で、一部のお客さまとは取引条件の折り合いがつかず取引が見送られることで、販売数量が減少すると見ています。また、原料調達面では、調達状況を背景に一部のお客さまとの取引数量が減少する見通しです。
こうした状況に対応するため、調達ソースの多様化や地政学リスクを低減した代替品への切り替えの検討などを進めています。
ただし、これらの代替策の立ち上がりには一定の時間を要する見通しです。そのため、対応を進める中でも、代替策の立ち上がりまでの間は一時的に販売数量が減少し、操業度の低下に伴う生産原価の上昇が収益の下押し要因となる見込みです。したがって、下半期は減益となる見通しです。
分野別販売計画の修正
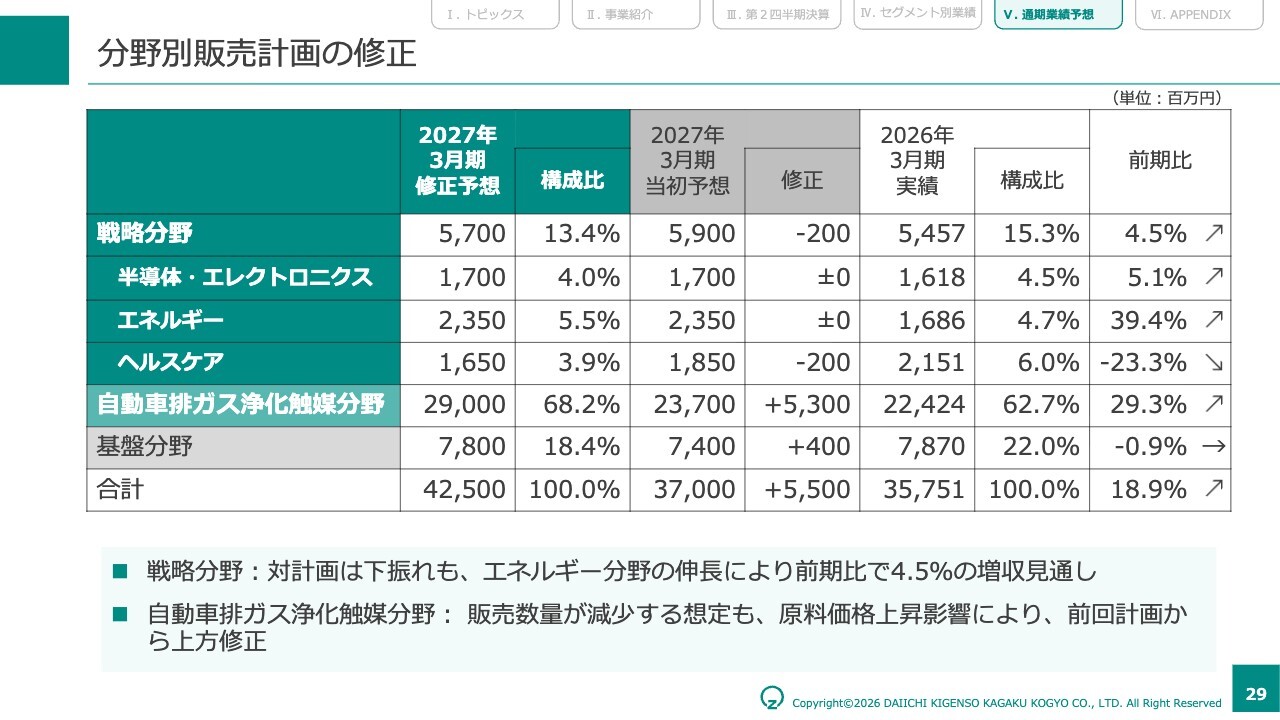
次に、分野別の販売計画の修正です。戦略分野は57億円とし、当初計画から2億円引き下げました。半導体・エレクトロニクス分野とエネルギー分野は当初計画を据え置いた一方、需要環境及び原料調達状況を鑑み、ヘルスケア分野は2億円引き下げ、16億5,000万円としています。
自動車排ガス浄化触媒分野は、上半期対比で販売数量の減少を想定しているものの、原料価格上昇の影響により、当初計画から53億円引き上げて290億円としました。前期比でも29.3パーセントの増収となります。
基盤分野は4億円引き上げて78億円とし、前期とほぼ同水準を見込んでいます。
この結果、あらためて売上高は425億円、前期比18.9パーセントの増収を計画しています。
営業利益増減の要因(上半期・下半期比較)
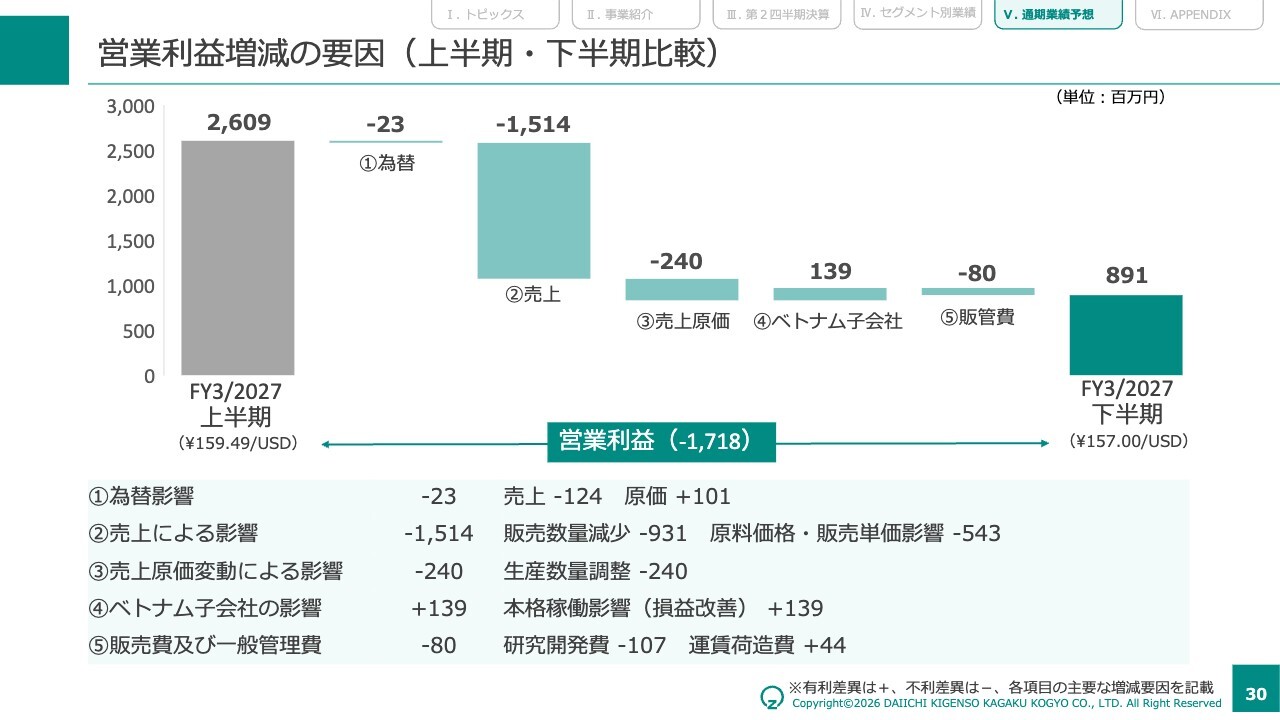
続いて、上半期と下半期の営業利益の増減要因についてあらためてご説明します。営業利益は、上半期比で17億1,800万円の減益を見込んでいます。主な減益要因は、売上と売上原価による影響です。
売上の面では、先にご説明したとおり、自動車排ガス浄化触媒を中心に需要面と原料調達面の2つの要因から数量が減少する見込みでマイナス9億3,100万円、在庫原料価格の上昇を受けた原料価格・販売単価影響によりマイナス5億4,300万円を見込んでいます。
売上原価変動は、生産数量の減少に伴う生産効率の低下により、マイナス2億4,000万円の影響を見込んでいます。
ベトナム子会社による影響では、稼働状況による効果により上半期比での損益改善効果を1億3,900万円の増益要因として見込んでいます。
販管費については、研究開発費の増加、運賃荷造費の減少により8,000万円のマイナス要因として見込んでいます。以上が、上半期に対する下半期の営業利益の主な増減要因です。
最後に2027年3月期第2四半期の決算を振り返ると、販売数量の増加に加え、為替や原料価格の推移にも支えられ、増収増益の結果となりました。一方で、下半期は原料の調達状況などを背景に上半期と比較し減益を見込んでいます。
このような状況においても、価値ある製品の供給を継続することが重要であると考えており、そのために対応の選択肢を幅広く検討し、実現可能な方策を追求していきます。
また、中長期の成長に向けては、中期経営計画「DK-One Next」にて掲げるポートフォリオの転換を進めていきます。実現に向けた課題はなお多いものの、冒頭でご紹介したハフニウムをはじめ、新規事業の取り組みは着実にかたちになり始めています。
新規事業をはじめとし、戦略分野の伸長を可能性だけにとどめることなく、将来の収益を支える新たな柱へ育てていくため、今後も事業化に向けた取り組みを継続して進めていきます。
引き続きご理解とご支援を賜りますよう、よろしくお願いします。ご清聴ありがとうございました。


新着ログ
「化学」のログ