


2027年3月期第2四半期決算説明
出光興産、トレーディング・潤滑油など海外事業が好調で上期増益 通期利益予想を上方修正し今期末配当も4円増配へ


上場20周年
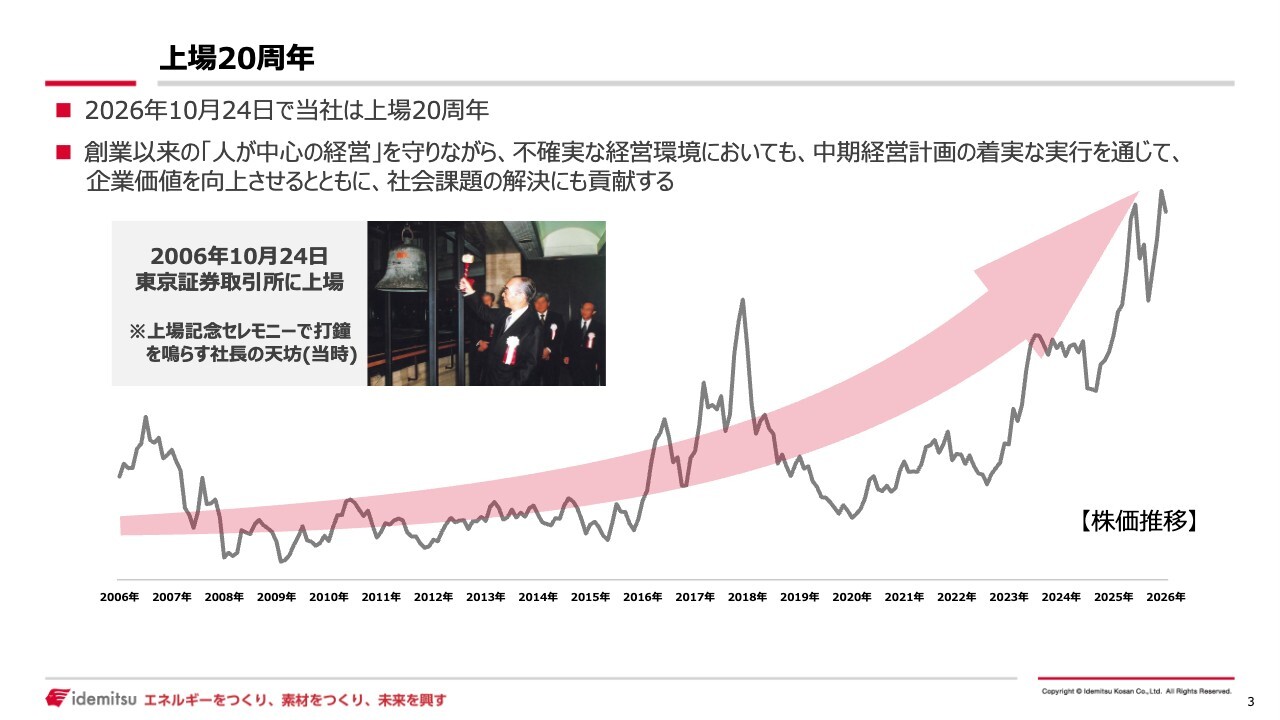
酒井則明氏:代表取締役社長 社長執行役員 CEOの酒井です。日頃、みなさまには当社グループの経営および事業内容についてご理解とご協力を賜り、誠にありがとうございます。あらためて厚く御礼申し上げます。それでは、私からのご挨拶ですが、今回少しスライドを何枚か使いながらお話しします。
まず、先月のことになりますが、当社は無事に上場から20年を迎えることができました。当社は1911年に創業し、1949年には石油元売業者に指定されました。
さらに近年では、みなさまもご承知のとおり2019年に出光興産と昭和シェル石油との経営統合も果たしました。100年以上の長い歴史の中でさまざまなことがありましたが、多くのみなさまのご支援により、今日を迎えることができています。ありがとうございます。
中東情勢への対応状況
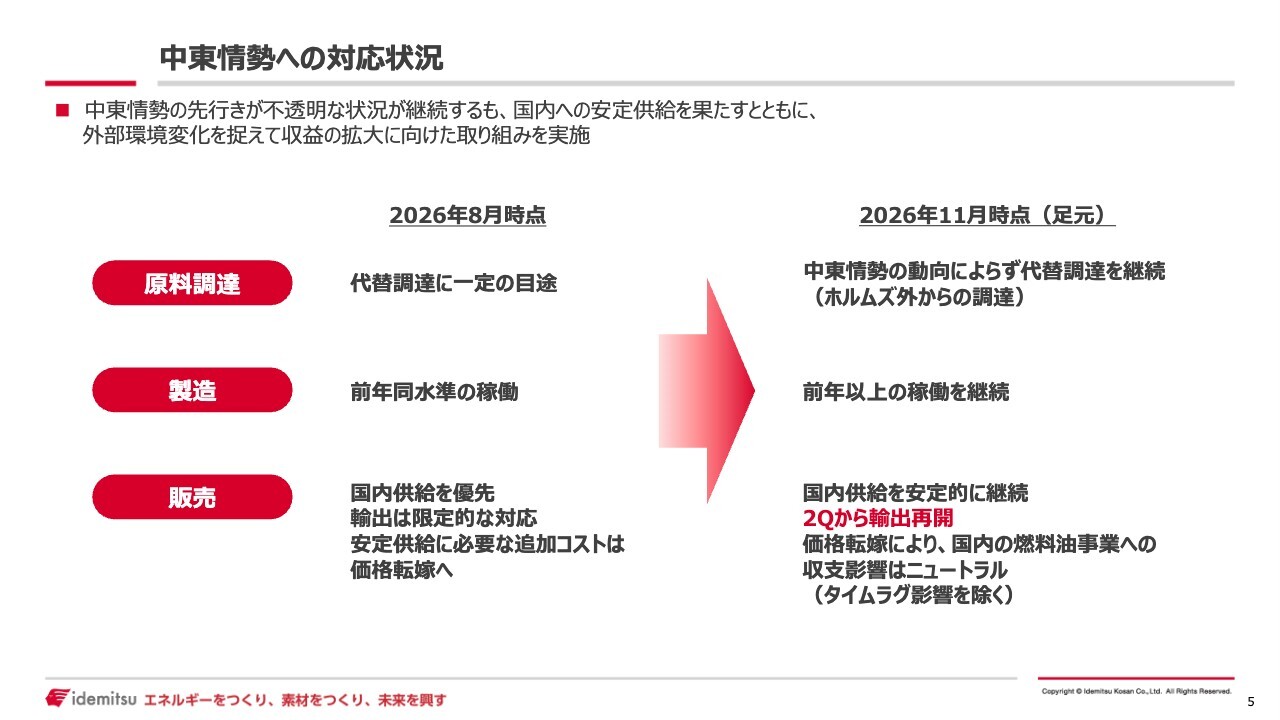
足元の中東情勢対応について簡単に状況をお伝えするため、スライドをお示ししています。スライド左側は8月時点、いわゆる夏場の状況です。当時は安定供給に一定の目処が立ったと理解していました。
その後、スライドの矢印の右にも示されていますが、一部輸出が再開されるなど少し状況が変化してきました。ホルムズ海峡における動きは2月28日以前の状態には完全には戻っていないものの、本来の燃料事業活動に近い状態まで戻りつつあると考えています。
2026年度第2四半期 決算ハイライト・通期業績予想
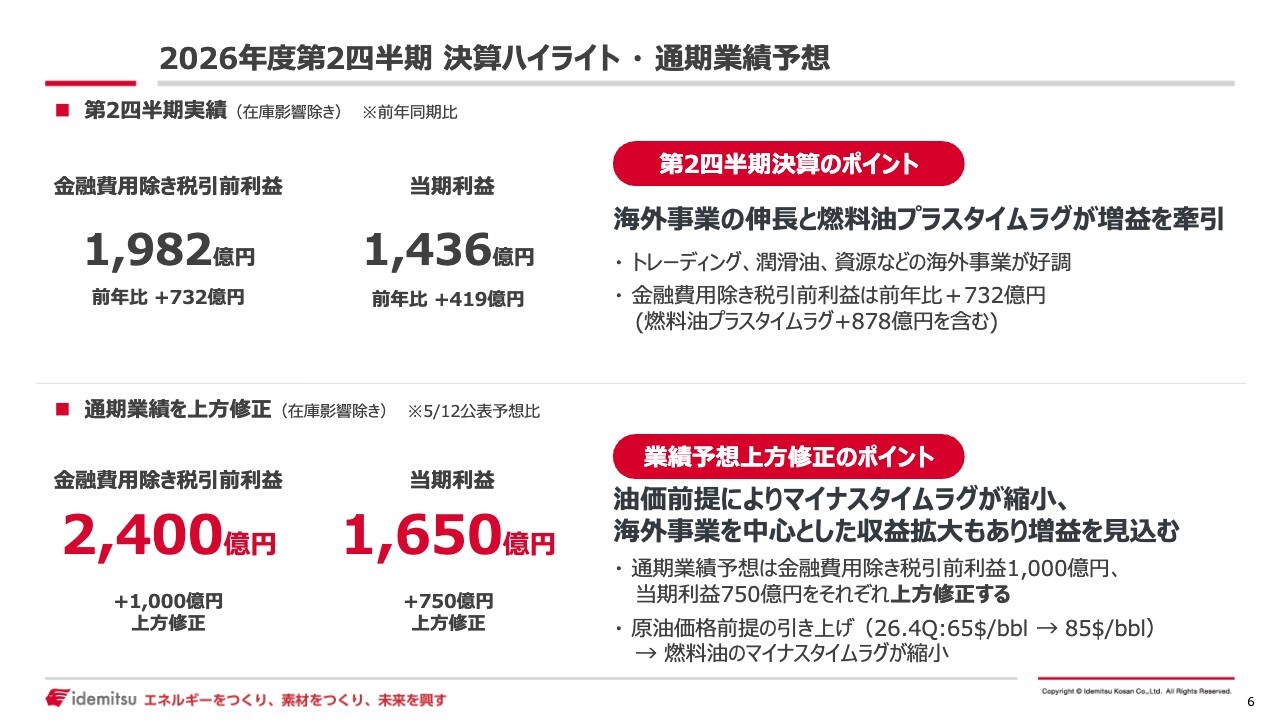
決算のハイライトについて、まず数字をご紹介します。スライドにも記載のとおりですが、第2四半期の金融費用除き税引前利益は1,982億円で、在庫影響を除いた数字となります。これは前年同期比で700億円以上の増益となりました。また、当期利益についてもスライドに記載のとおりで、前年同期比で400億円強上回る結果となっています。
要因としては、プラスのタイムラグが非常に大きかったことに加え、海外事業が好調であったことが挙げられます。特に燃料油や潤滑油、資源部門が好調であったことが増益に寄与しました。
これに伴い、通期の業績予想も今回上方修正しました。金融費用除き税引前利益で1,000億円の上方修正、当期利益では750億円の上方修正となりました。詳細については後ほどCFOの坂田よりご説明します。
株主還元方針
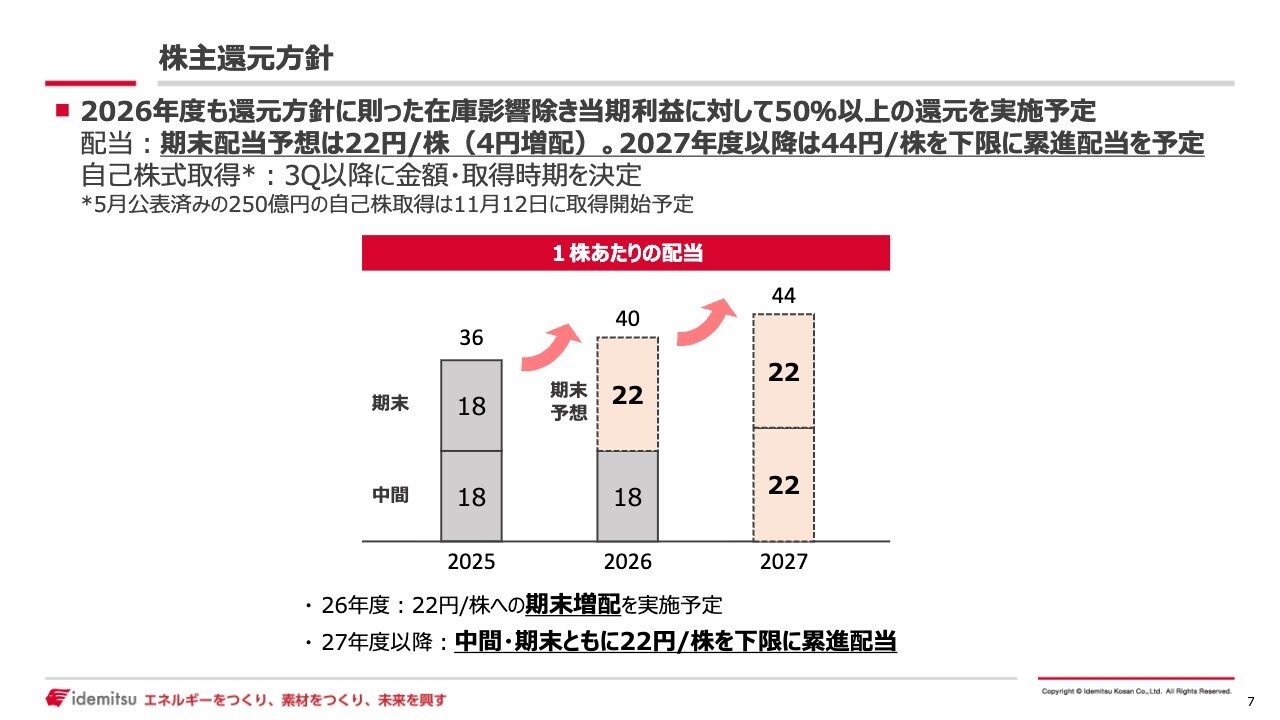
今回の株主還元についてですが、今年5月の前期末決算公表時に、今年度から累進配当を導入すると申し上げました。今期の期末配当については、1株当たり4円の増配を行い、22円とします。また、来年度以降は1株当たり44円を下限として累進配当を予定しています。
なお、今回は自社株については意思決定や機関決定はしていません。5月に決議を行った自社株の取得がこれから開始します。その目処としては、年明けの2月頃に終了する見込みです。この件については、第3四半期の決算公表のタイミングでみなさまにご報告します。
その他 GROWTH & CNXの進捗 1/2
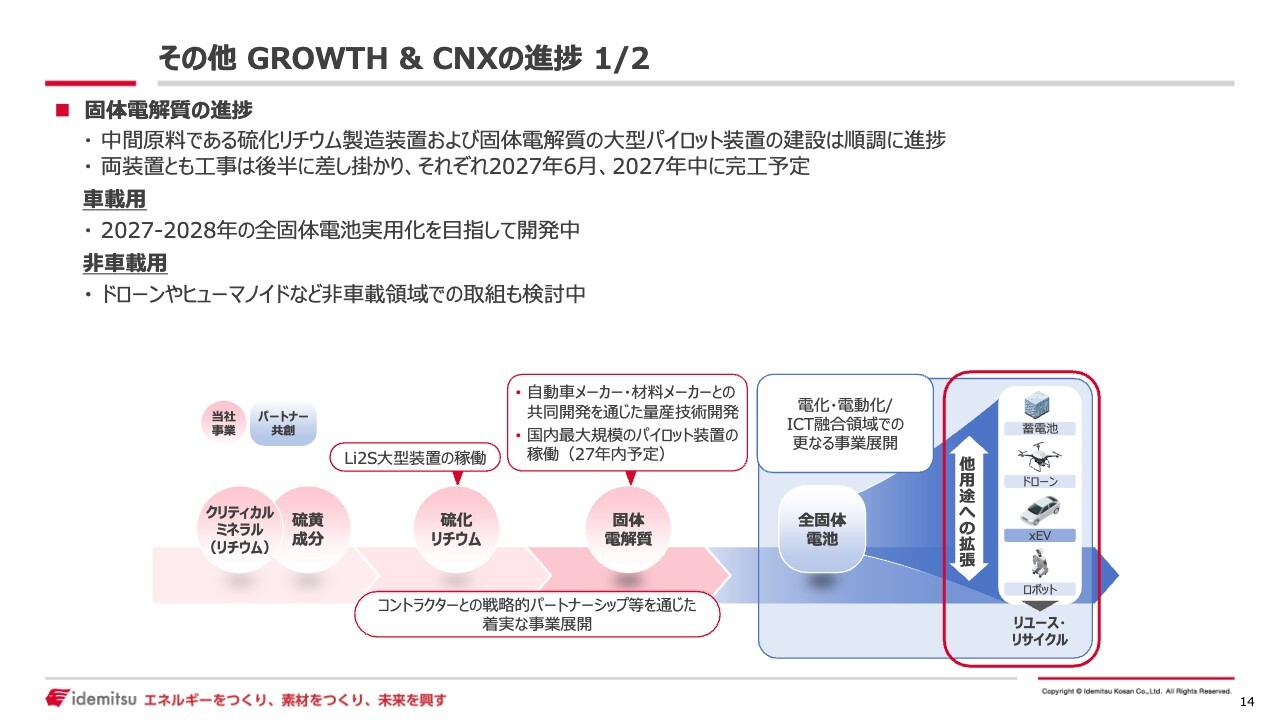
私からはトピックをいくつか簡単に申し上げます。その前の部分に製油所の稼働に関するスライドが数枚ありますが、こちらは後ほど専務の山本がご説明します。
スライド14ページでは固体電解質について記載しています。おかげさまで、トヨタ自動車との取り組みは予定どおり進んでいます。また、トヨタ自動車以外の自動車メーカーとも従前より共同研究を並行して進めている状況です。
車両への搭載用については先ほど触れましたが、ここにきて新たな用途として、スライドに示しているようにドローンやヒューマノイドの分野で最近急速に需要が高まってきています。実際に、当社には国内外のさまざまな企業からお問い合わせをいただいています。
「液体から固体へ」ということで高機能電池がますます求められていると言われており、ドローンやヒューマノイドを中心に、これらの分野においてスピード感を持って取り組みを進めていきたいと考えています。
その他 GROWTH & CNXの進捗 2/2
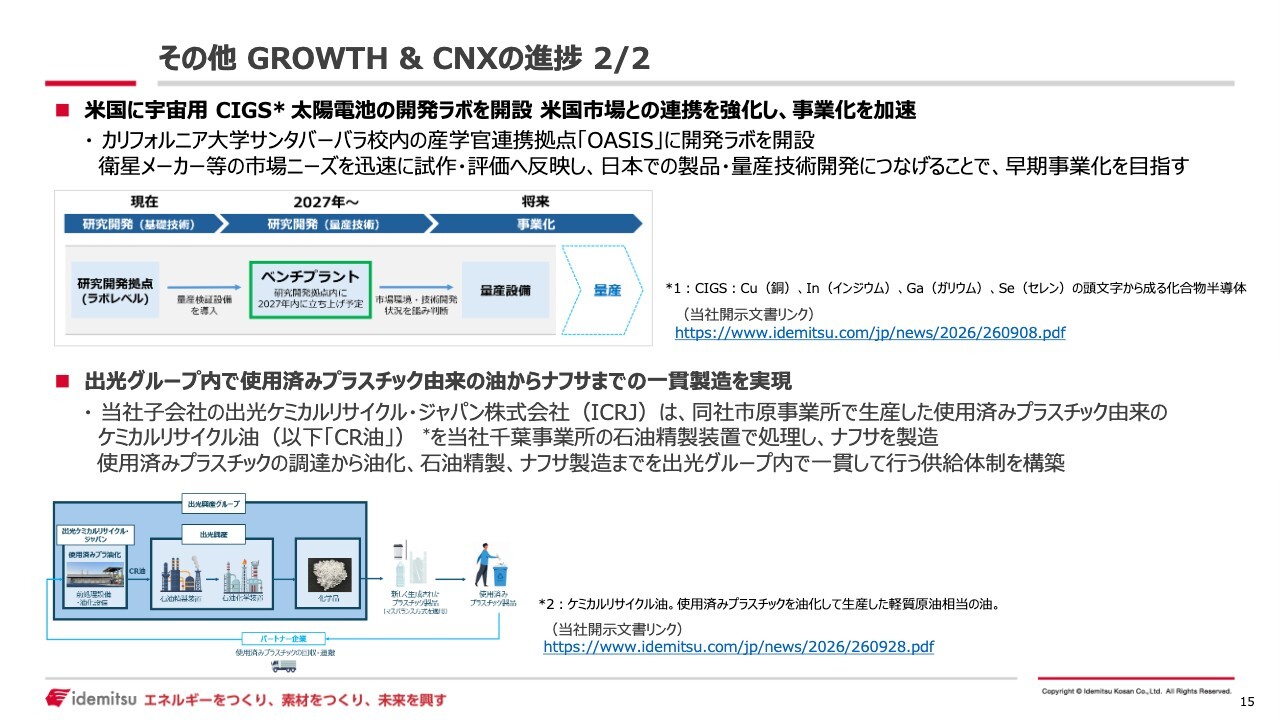
こちらのスライドには2点記載があります。1点目は宇宙用の太陽電池についてです。これについては以前、当社グループ内で取り組んでいることをお伝えしましたが、昨年10月に千葉工業大学が作製した超小型衛星が打ち上げられました。その衛星に当社の宇宙用太陽光パネルを搭載しました。その時点で宇宙空間での発電が正常に行えることを確認しました。
今年の4月には、JAXAから宇宙戦略基金に指定していただきました。政府や関係省庁のご支援を受けながら、スピードを上げて取り組みを進めていきます。
また、スライドに記載のとおり、カリフォルニア大学サンタバーバラ校内に開発用ラボを新たに開設しました。衛星メーカーの多くはアメリカに存在するため、アメリカの人工衛星メーカーとこのラボで頻繁に意見交換を行い、市場への本格参入の確度やタイミングをしっかりと見極めていきたいと考えています。
スライドの下部にお示ししているのは、今年4月に商業運転を開始した千葉の出光ケミカルリサイクル・ジャパンというグループ会社が運営するプラスチック再生工場についてです。この工場では、当初の予定どおり使用済みプラスチックを回収し、一度油に戻してから、油からナフサを生成する一連の工程がきちんと整っていることを確認しました。
今後、この工場をモデルに、第2工場・第3工場を国内外に展開し、各地域のニーズに応えられるよう、中長期の計画を立てていく考えです。
課題事業の進捗 1/2
ベトナムのニソン製油所についてご報告します。長らく大きな懸案事項でしたが、今年ようやく最終黒字の目処が立ちました。半期決算では最終黒字を達成しており、通期でも最終黒字達成の見通しとなっています。
中東情勢が不安定な中、なんとか原油の調達を確保することができています。これは、日本とベトナム政府間の協力やスポンサー間の連携によるものです。現状、原油の安定確保が実現しており、おかげさまで製油所も高稼働を維持しつつ運転を継続できています。
また、市況の好調が後押ししていることや、今回の出光本体の決算にも見られるように、市況動向の影響によるプラスのタイムラグが一部反映されていることもプラス要因となっています。このような背景から、最終黒字を達成し、シニアローンの返済も自力で実施できました。これにより、大きな経営の立て直しの第一歩を踏み出せたと考えています。
また、最大の課題であった多額の金融費用についてですが、スポンサー間で劣後ローンを複利から単利へ変更する合意がすべて整いました。これにより、年間の金融費用の大幅な低減が実現し、経営改善に大きく寄与すると考えています。その結果、2027年以降も自力で返済していける見通しが立ったと認識しています。
もちろん、今後もさまざまな環境変化があると予想されますので、しっかりと状況を注視していきます。我々の課題事業の中の1つがようやく上向いてきたことを確認できました。このベトナムにおける課題に取り組んでくれたチームには、深く感謝しています。
私からの説明は以上です。
製油所・事業所・精製会社の安全安定操業の取り組み進捗 1/2
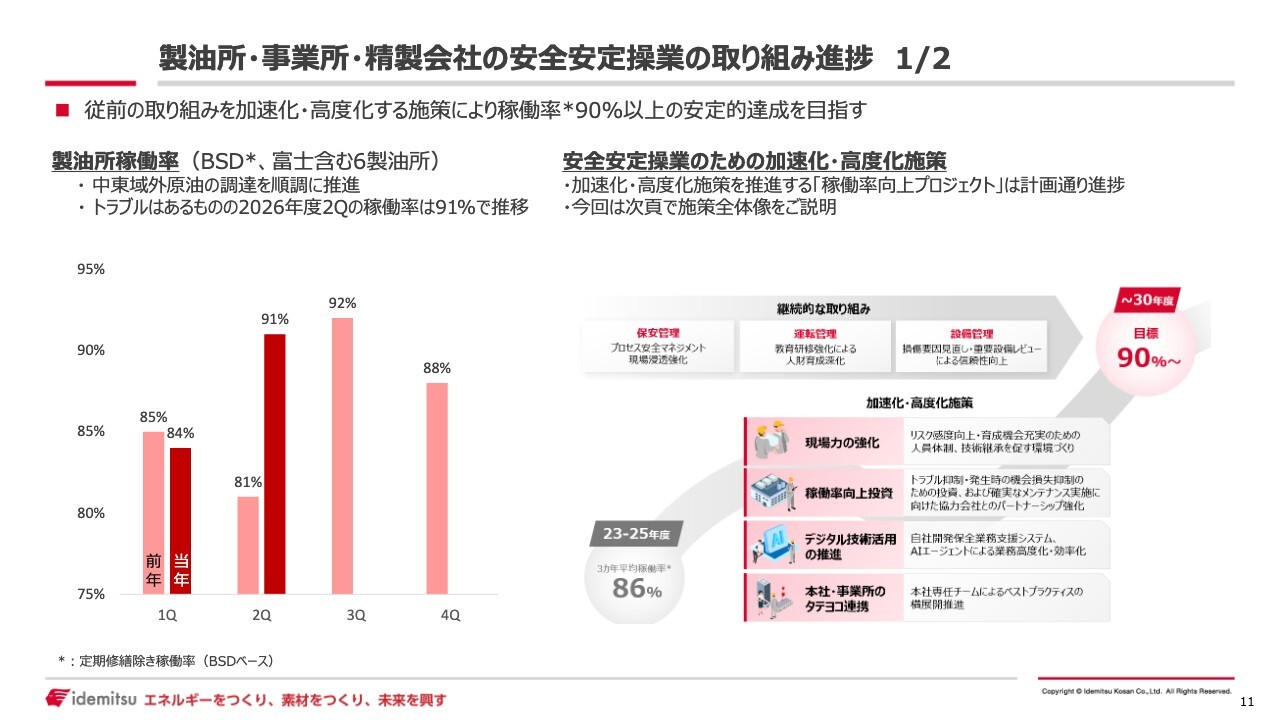
山本順三氏:専務執行役員の山本です。製油所・事業所における安全安定操業の取り組み状況について、私からご説明します。
スライドの左側のグラフは製油所の稼働率を示しています。薄い色が前年、濃い色が今年の稼働率を表しています。第2四半期は、中東域外の原油を含め、原油の調達は安定的に行えています。トラブルはあるものの、第2四半期の稼働率は91パーセントで推移しています。
右側のスライドは、中期経営計画において示した安全安定操業の取り組みの全体像です。ポイントとしては、これまで当社が取り組んできた保安管理、運転管理、設備管理をしっかりと継続しながら、これらの高度化・加速化を図り、現場における取り組みを徹底することです。これによって、2030年には安定的に稼働率90パーセント以上を目指します。
なお、スライドに記載されているように、取り組みは4つの切り口で進めており、この後のスライドで具体的な状況について詳しくご説明します。
製油所・事業所・精製会社の安全安定操業の取り組み進捗 2/2
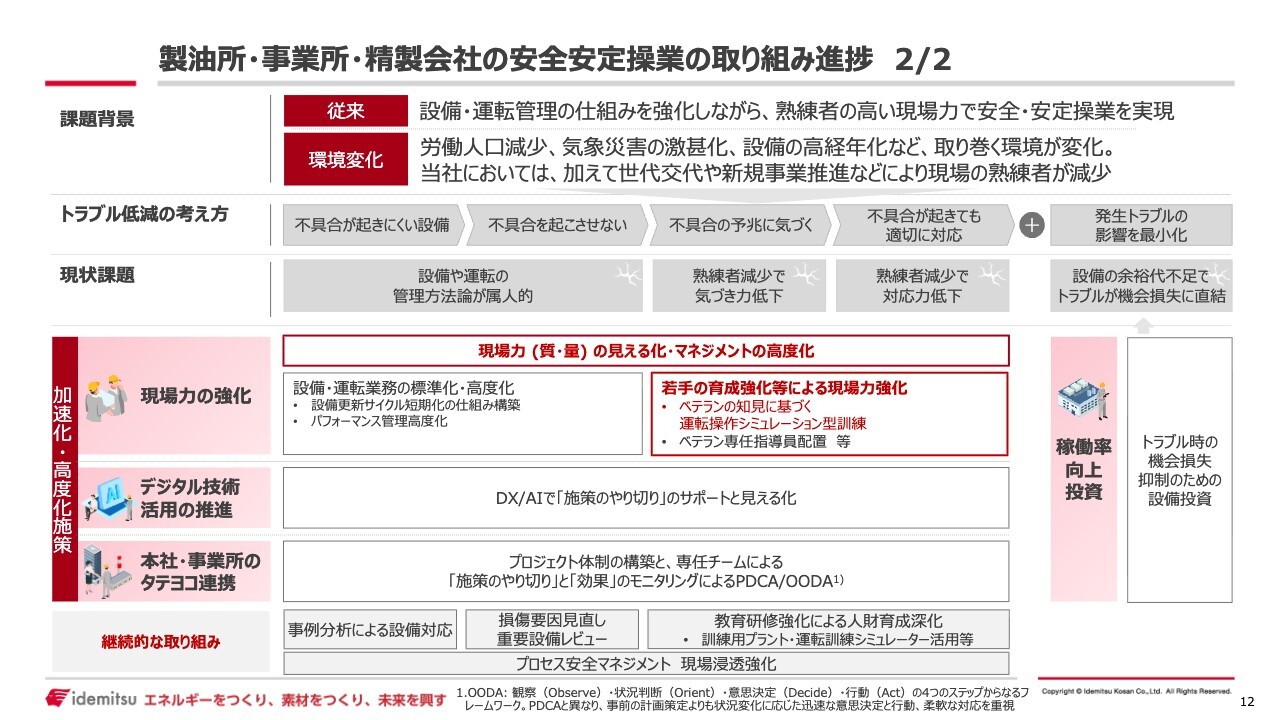
課題の背景についてあらためて説明します。従来は設備管理や運転管理の仕組みをしっかりと強化し、現場の熟練者による高い現場力で安全安定操業を実現していたと認識しています。
環境変化としては、労働人口の減少や設備の高経年化などの変化が挙げられます。当社においても世代交代が進んでおり、運転担当の平均年齢は30歳を下回る状況となっています。
前のページで示した4つの切り口、「現場力の強化」「デジタル技術の活用の推進」「本社・事業所のタテヨコ連携」「稼働率向上投資」について具体的な内容をこちらのスライドで示しています。現場力の強化、特に現場力の見える化については、次のスライドでもう少し詳しくご説明します。
このスライドで示しているように、これらの取り組みを、現在モデル事業所として千葉事業所を中心に進めています。そこでさまざまな施策を試行し、効果の高いものや現場の納得感のあるものを選び、順次、他の製油所にも展開しています。
スライドの一番下段に記載されていますが、私どもはもともと人材育成にしっかりと取り組んできたと自負しています。徳山の訓練プラントや各種トレーニングなどの取り組みを行っています。今回の取り組みについては、これをさらに磨き上げることを目的としています。
スライド右側にある稼働率向上の投資についても、トラブル発生時の影響を最小限に抑えるといった観点からのものです。例えば機器のバイパスなど、稼働率向上の投資について、あらためてそのような観点で検討を進めています。
(参考)運転管理における現場力の強化例
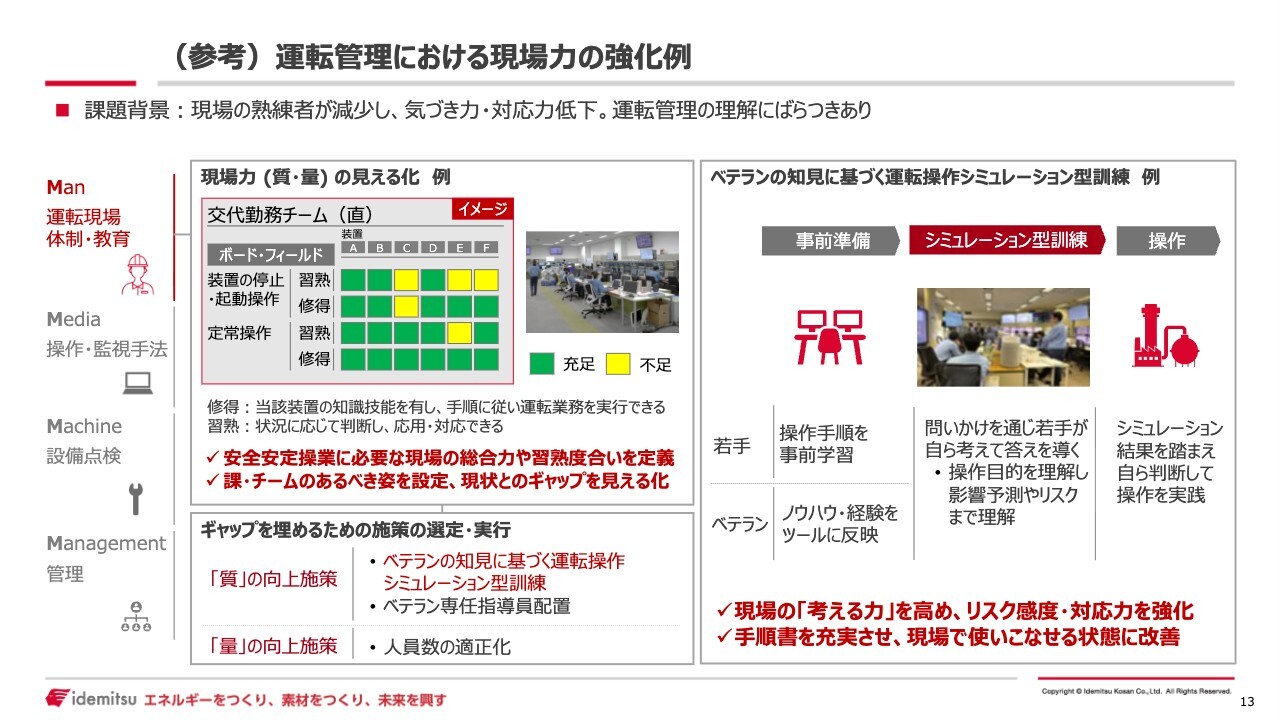
運転管理における現場力の強化について、具体例も含めてスライドにお示ししています。
まず、運転管理において現場のやる気がどのような状況にあるかについて、スライド左側では「4M」と呼ばれる分野が示されています。「Man」「Media」「Machine」「Management」という4つの切り口で、それぞれの状況が見えるようになっています。
このスライドは「Man」に関するもので、現場の体制や教育に焦点を当てた内容となっています。スライド左側にはマトリックスのような図があり、現場力(質・量)の見える化が示されています。これは一例として、行が操作の習熟度、列がプラントを表しています。通常、1つの職場では5つから6つの複数のプラントをカバーしますが、各プラントについて中身を理解し、それぞれの操作を熟知することが求められます。
若手を含めて習熟・修得していきます。しかしながら、例えば装置のスタートアップやシャットダウンについては、4年に1回しか実施しないため、しっかりと習熟するには5年から8年ほどの時間がかかります。
現在、人員の入れ替えが進む中で、各課で現場の総合力や習熟度を把握し、ギャップを見える化しています。その上で、そのギャップを埋めるためのさまざまな施策を講じています。具体的な内容は職場ごとに異なります。
スライド右側には、ベテランの知見に基づく運転操作を机上シミュレーションのかたちで訓練した例が示されています。私どもの装置を含め、すべて要領や操作手順書が定められており、それを事前に読んで実施しています。
職場のベテラン全員が、過去のさまざまなトラブルを含めた経験を踏まえ、あらためてそれに対してヒヤリハットや過去の事例を持ち寄り、準備を行っています。その中で問いかけを通じて、若手も含めて「もしこんなことが起きたらどうなるのか?」といった想定をしながら取り組んでいます。
このように、職場全体でこれらの活動を行うことにより、考える力を高め、リスク感度や対応力といったスキルを強化しています。また、手順書自体についても熟練者の視点で作成されている部分があるため、あらためて見直しを行い、より使いやすいかたちに整え、現場で効果的に活用できる状態にするといった取り組みも進めています。
こうした取り組みは手間や時間を要するものではあります。しかしながら、中期経営計画の期間内に現場力を強化し、DXやAIの活用も含めて業務基盤を充実させることは、将来への基盤を築く取り組みと位置付けて現在進めているところです。
私の説明は以上です。
主要指標
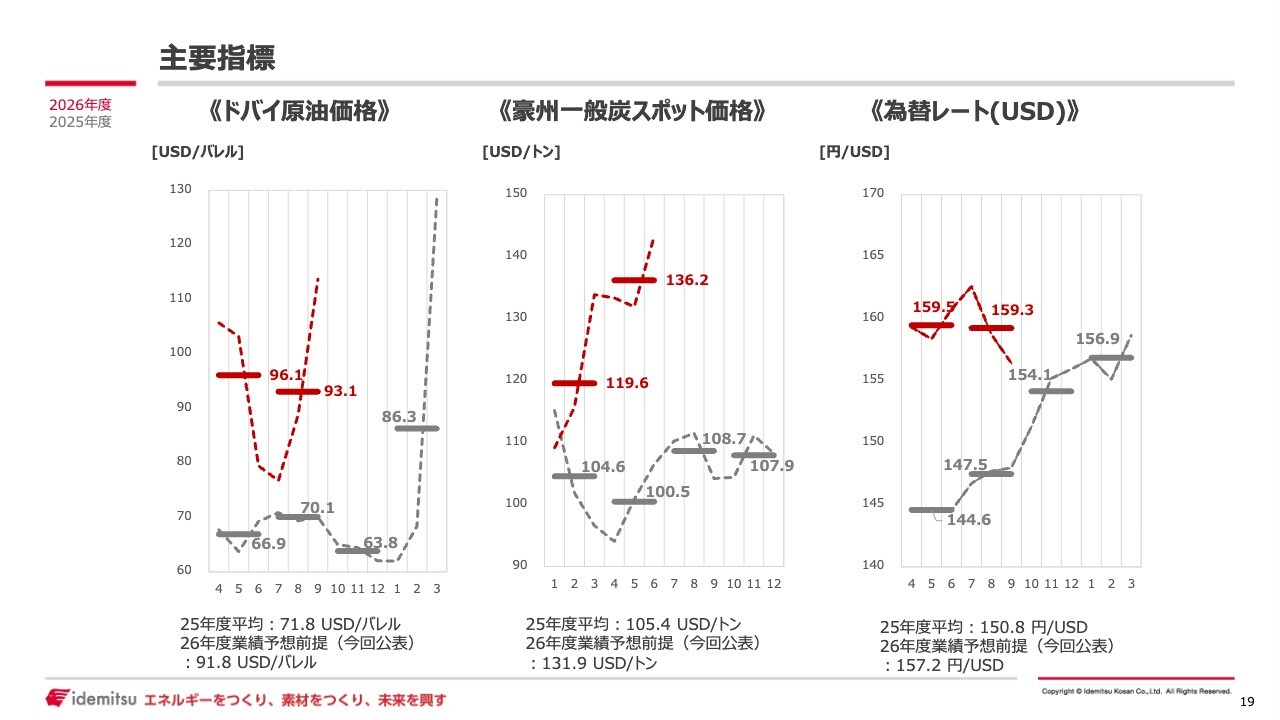
坂田貴志氏:取締役 常務執行役員 CFOの坂田です。第2四半期の決算の詳細についてご説明します。当社の事業環境を示す主要な指標である原油価格、石炭価格、そして為替の推移をまとめたものをスライドにお示ししています。グレーが昨年度、赤が今年の実績を表しています。
まず、原油価格についてです。今年3月には平均129ドルまで急騰した原油価格ですが、4月以降、OPECプラスによる増産やアメリカとイランの情勢緩和を背景に下落し、7月には一時77ドルまで低下しました。
ただし、その後はイランとの交渉の停滞やホルムズ海峡および紅海での供給輸送リスクの高まりなどを受けて、9月には114ドルまで上昇しました。その結果、上期の平均価格は94ドルとなり、前年同期比では26ドルの上昇となっています。
スライド右側は為替です。4月以降、日米金利差などを背景に円安基調で推移し、7月には平均163円まで円安が進行しました。その後、米国の利上げ観測後退などを背景に円高方向へ転じ、9月には156円まで円高が進行しています。
その結果、上期の平均は159円となり、前年同期比で13円の円安となりました。
上期の原油価格と為替は共に円建ての原油価格を押し上げる方向に影響し、会計上の在庫影響が大きくなる結果となりました。
最後に、スライド中央に記載している豪州一般炭の価格についてです。石炭事業は暦年決算であるため、1月から6月が上期の決算となるため若干のずれがあります。昨年後半は110ドル前後で推移していた石炭価格ですが、インドネシアでの生産規制による供給の引き締まりや中東情勢によるLNG価格の高騰に伴い、代替燃料としての石炭需要が高まった結果、価格が急騰しました。
1月から6月までの平均価格は127.9ドルで、前年同期比では25ドル高い水準となっています。
決算概要
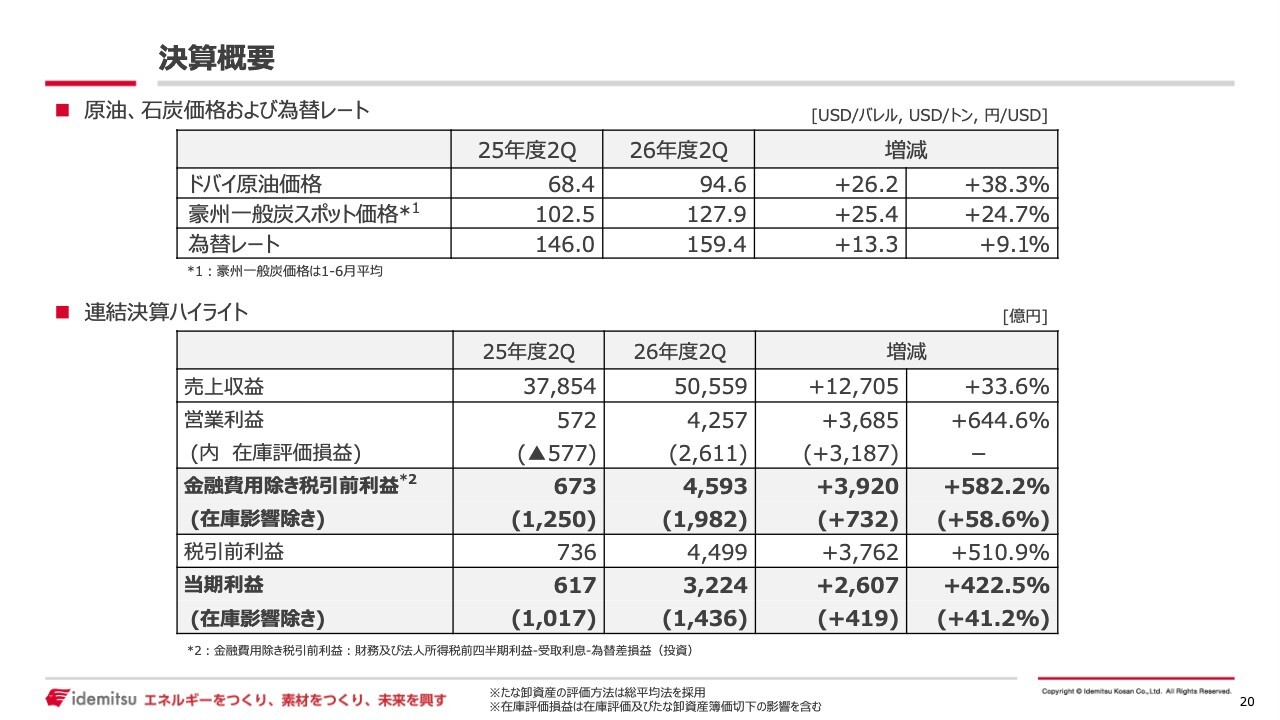
第2四半期の損益計算書についてご説明します。売上収益は5兆559億円で、前年同期比で1兆2,705億円の増収となりました。この主な要因は、原油価格の上昇と円安ドル高によるものです。金融費用除き税引前利益は4,593億円で、前年同期比で3,920億円の増益となりました。
在庫影響を除く実態ベースでは1,982億円で、前年同期比732億円の増益となっています。
在庫影響を除いた実態面での増益要因としては、冒頭の決算ハイライトでも触れたとおり、海外事業の伸長や原油価格上昇に伴うプラスのタイムラグ影響が挙げられます。
当期利益については、在庫影響を含むベースで3,224億円、前年同期比2,607億円の増益です。在庫影響を除く実態ベースでは1,436億円で、前年同期比419億円の増益となっています。
セグメント別情報
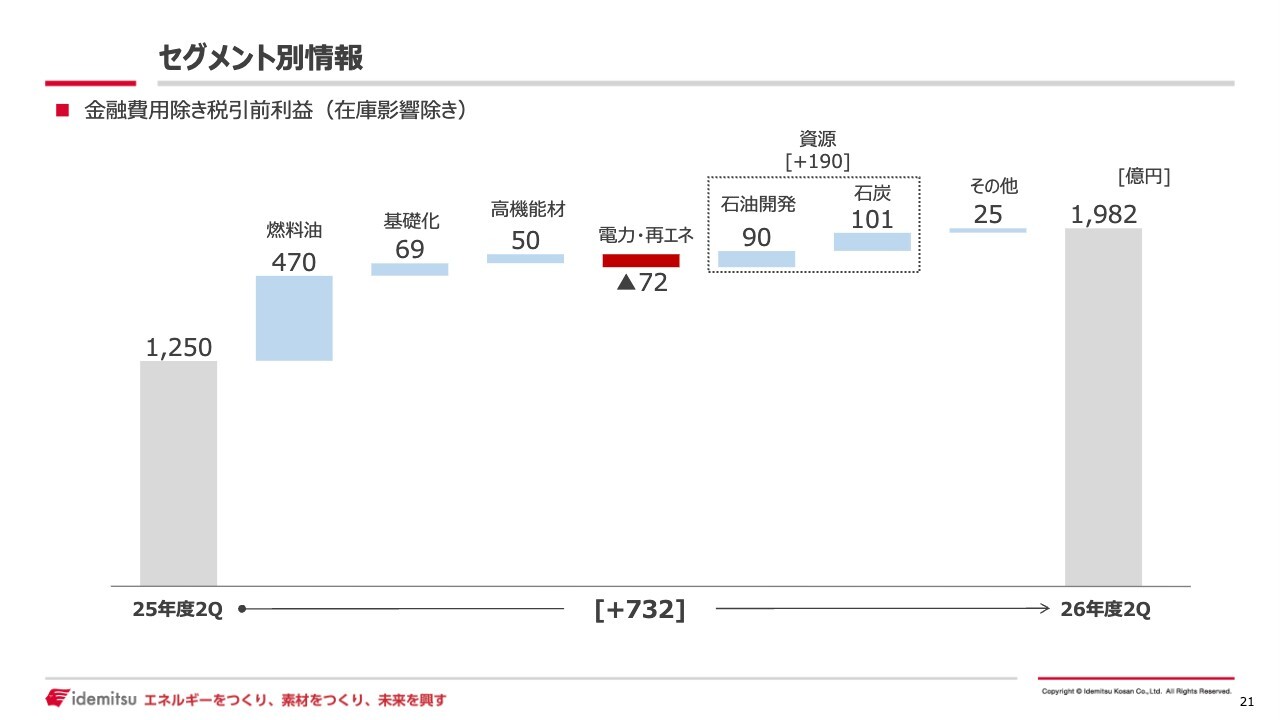
在庫評価影響を除く金融費用除き税引前利益をセグメント別に前年同期比での増減をスライドにお示ししています。前年同期比で732億円の増益となりましたが、スライドのチャートに示していますとおり、電力・再生可能エネルギーを除くすべてのセグメントで増益を達成しました。
特に海外事業が好調であった燃料油、高機能材、資源セグメントにおける増益が大きく寄与しています。こちらは22ページで詳しく説明します。
セグメント別情報
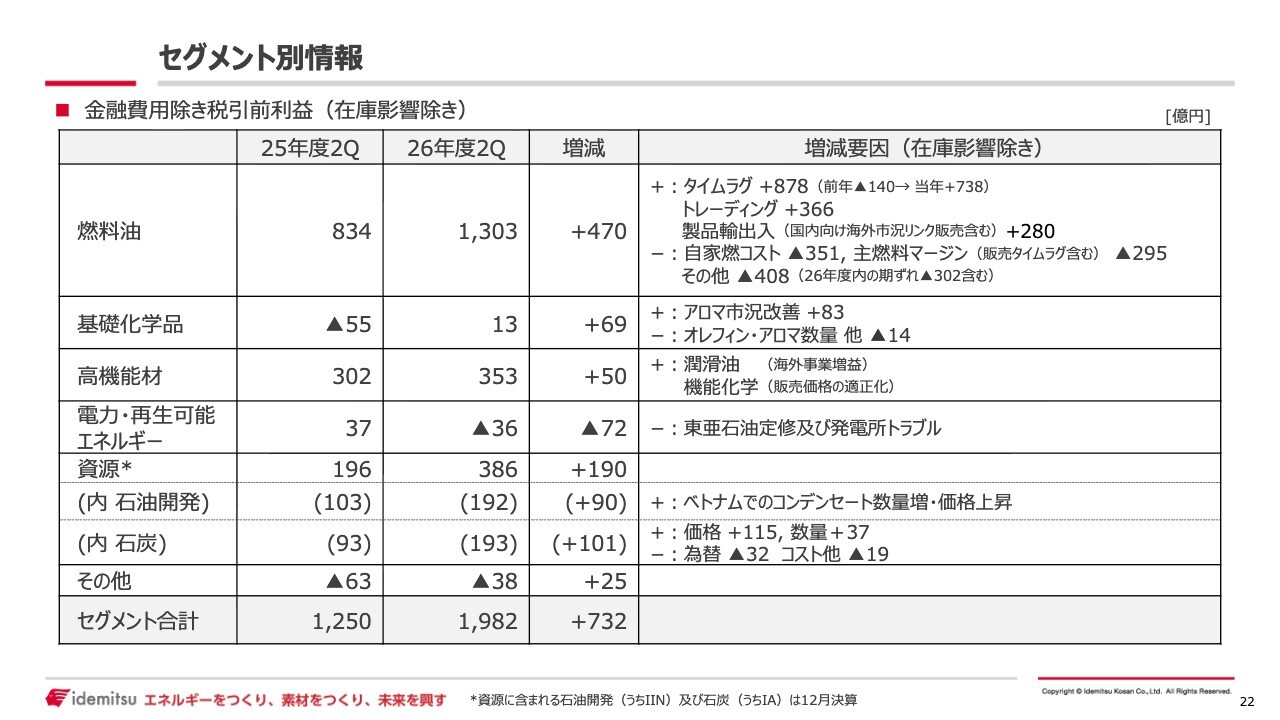
スライドの表は、先ほどお話ししたセグメントの増減を示しています。まず燃料油セグメントですが、前年同期比で470億円の増益となっています。これはタイムラグや期ずれなどの一時的な要因が含まれていますので、これらの要因についてご説明します。
プラスの一時的要因として、タイムラグの影響により前年同期比878億円の増益があります。タイムラグとは、販売価格が足元の原油価格を基準にする一方で、原油を購入し日本に輸送して精製するまでに通常1ヶ月間かかるため、この間に発生する価格差異を指します。
この上期においては、原油価格が上昇しているため、原価が割安となり、プラスのタイムラグが発生するという通常のメカニズムが働いています。
一方、マイナスの一時的要因としては、販売サイドでのタイムラグも挙げられます。スライドでは、主燃料マージンとして前年同期比マイナス295億円と記載しています。当社では仕切り価格を週次で改定しているため、参照する原油価格を販売価格に反映するまでに約1週間の時間差が生じます。
このため、原油価格の上昇局面では、逆にマイナスのタイムラグが発生するという仕組みです。こちらがその影響を示しています。
もう1つの要因は、原油価格のヘッジを目的としたデリバティブ取引による期ずれの影響です。スライドでは「その他」の前年同期比マイナス408億円に含まれており、そのうちマイナス302億円がこの取引に関連しています。
この取引は、下期に調達する原油の取引価格をヘッジする目的で実施されたもので、9月末時点でデリバティブのみを時価評価しています。よって、下期では安価に仕入れた現物取引と相殺されるため、年度内に解消されます。
一方、期ずれではない純粋な増益要因として、価格変動が大きい市場環境を捉えた海外石油製品のトレーディングで前年同期比プラス366億円となりました。また、海外市況の上昇を背景とした製品の輸出入で前年同期比プラス280億円となりました。これらがいわゆる純粋な増益要因だと考えています。
基礎化学品セグメントについてです。ナフサ価格の上昇により、ポリエステルなどの誘導品の買い控えが発生し、数量が減少しています。一方で、中国における装置の定期修繕などの影響でアロマ市況は改善しています。この影響で前年同期比69億円の増益となっています。
高機能材セグメントについてです。潤滑油は好調な海外事業を中心に増益となりました。機能化学品では、原料価格が上昇する中で販売価格の適正化を進めた結果、増益となっています。これにより、高機能材全体では前年同期比で50億円の増益となりました。
電力・再生可能エネルギーセグメントについては、前年同期比で72億円の減益となりました。これは、発電を担う東亜石油において定期修繕および設備トラブルが発生したことが要因です。
資源セグメントについてです。前年同期比190億円の増益となりました。石油開発では、生産中のベトナムの油ガス田での生産量の増加および原油価格の上昇により、前年同期比90億円の増益となっています。
石炭に関しては、現地通貨である豪ドルが米ドルに対して上昇したことに伴う為替影響があり、これはマイナスの要因となりました。一方で、石炭価格の上昇やボガブライ鉱山における権益の取得といったことが数量の増加につながり、前年同期比101億円の増益となっています。
財務状況
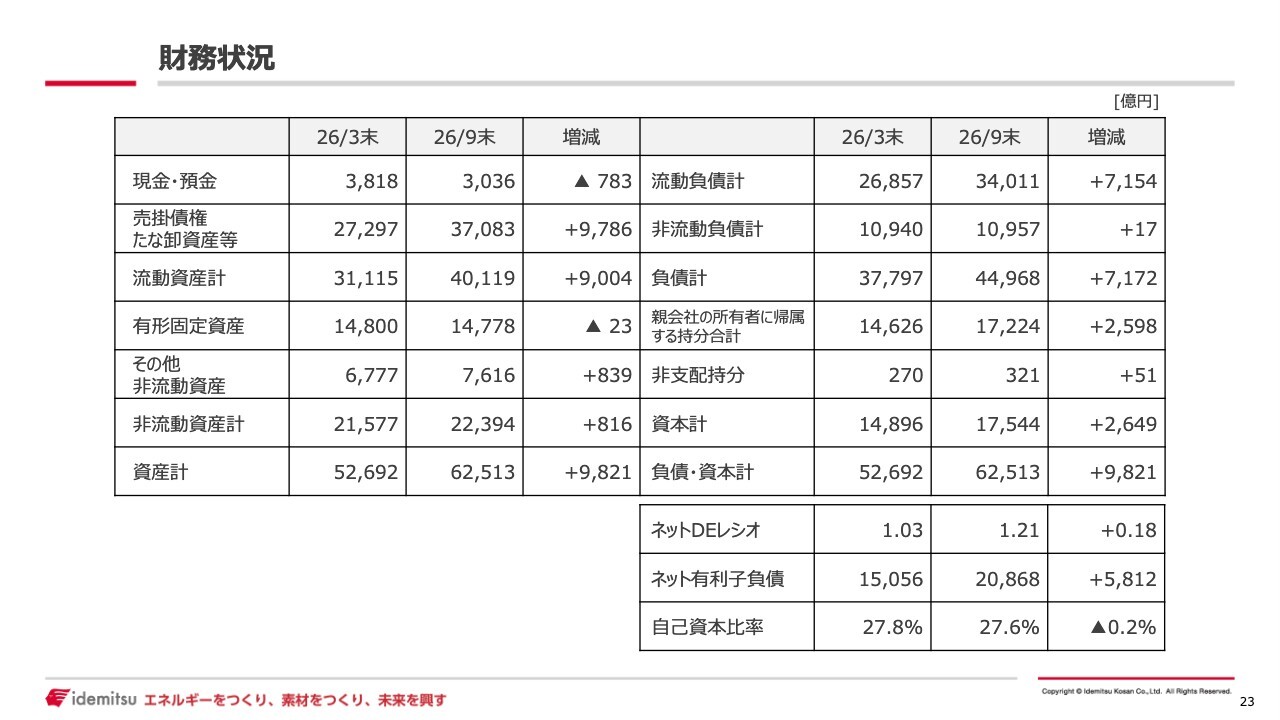
スライドは財務の状況をお示ししています。総資産は、原油価格の上昇や円安、特に中東情勢への対応による原油在庫の増加といった要因により、前期末から9,821億円増加しています。この結果、総資産は6兆2,513億円となりました。
ネット有利子負債についても同様の理由で運転資金が増加した影響により、前期末から5,812億円増加し、2兆868億円となっています。
財務指標についてはスライド右下に記載のとおり、ネットDEレシオは1.21倍、自己資本比率は27.6パーセントです。
キャッシュフローの状況
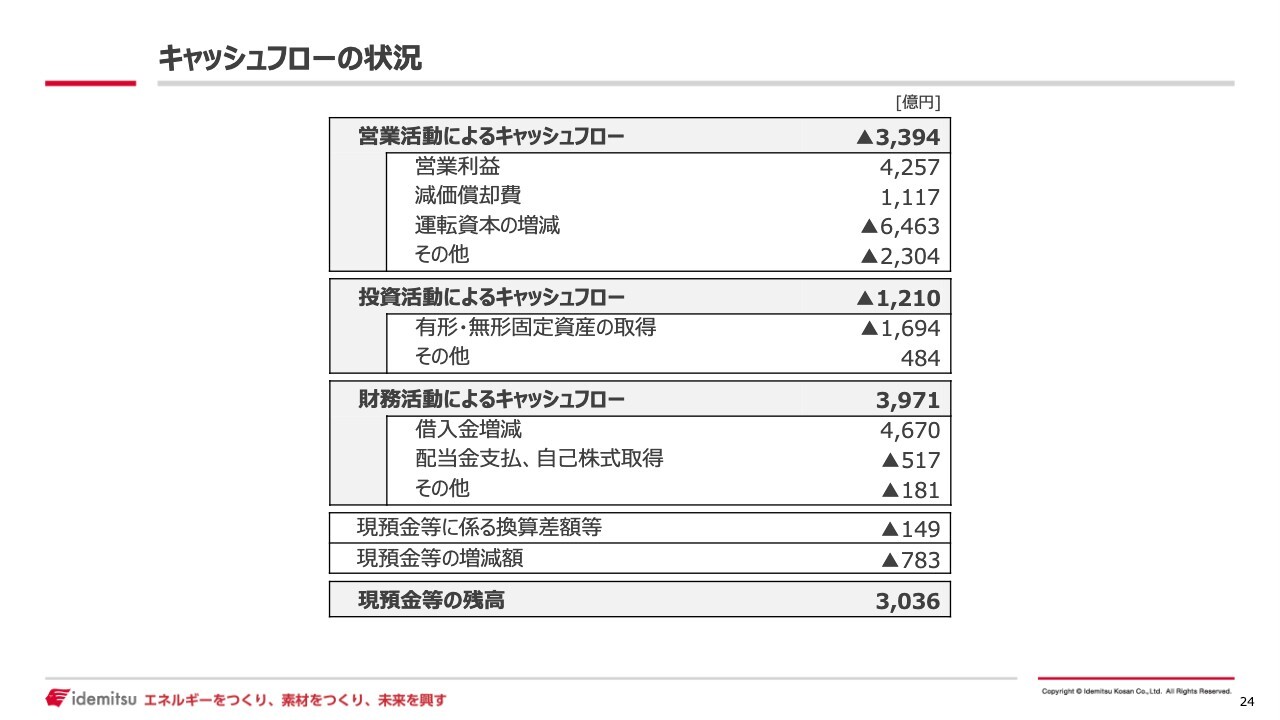
キャッシュフローについてご説明します。営業キャッシュフローは先ほどバランスシートのところでもご説明しましたが、運転資金が増加したことにより、3,394億円のマイナスとなっています。投資活動によるキャッシュフローは、MidOcean Energyへの出資640億円、そして「GRIT」領域における維持更新投資などを中心に、1,210億円のマイナスとなっています。
2026年度業績予想概要
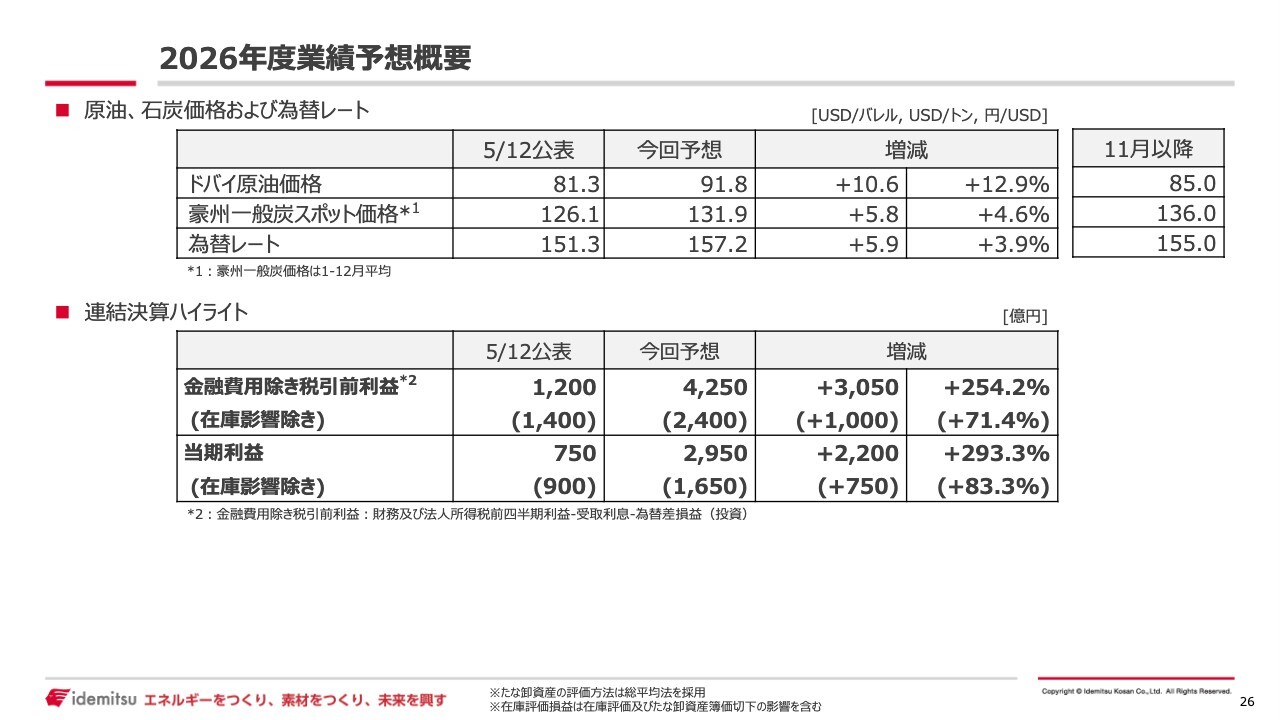
ここからは通期の業績予想についてご説明します。まず、11月以降、原油価格は85ドル、石炭価格は136ドル、為替レートは155円という前提を置いています。
この前提に基づき、今回の業績見通しはスライド下部の表に示したとおりです。金融費用除き税引前利益については、従来予想の1,200億円から4,250億円へ約3,000億円の上方修正を行いました。また、在庫影響を除く実質的な利益も1,400億円から2,400億円へ1,000億円の上方修正となっています。
同じく当期利益も750億円から2,950億円へと2,200億円の上方修正を行い、在庫影響を除くベースでも900億円から1,650億円と、750億円の上方修正しています。この背景には、上期の実績を踏まえた海外事業を中心とする事業収益の伸長があります。
もう1つは、原油価格の前提を見直したことです。これまでは第4四半期に65ドルまで下落するという前提を置いていましたが、足元の環境を鑑み、今回は85ドルへ見直しを行っています。これにより、従来想定していた燃料油におけるマイナスのタイムラグが縮小するかたちとなっています。
セグメント別情報
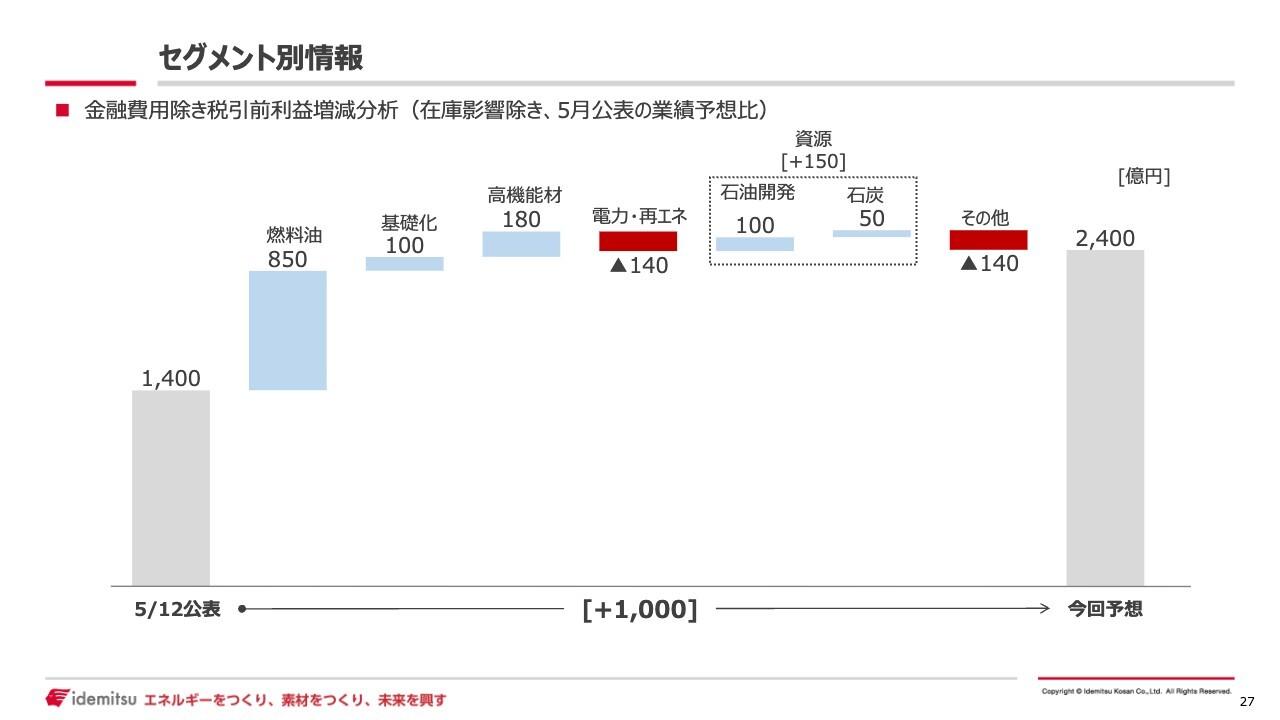
27ページで示しているとおり、電力・再生可能エネルギーおよび「その他」の部分を除くセグメントでは、それぞれ増益となっています。
セグメント別情報
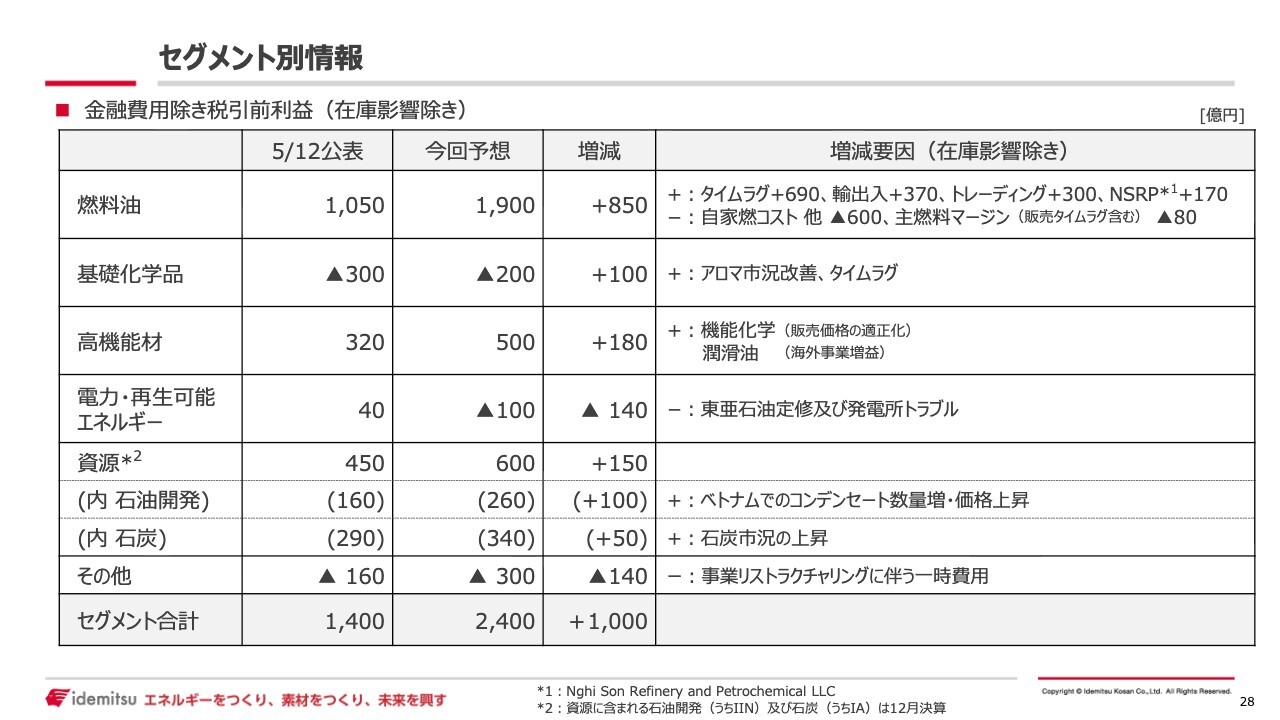
28ページは、セグメント別の説明をさらに詳しく示したものです。1つ目の燃料油セグメントについては850億円の増益を見込んでいます。プラス要因としては、製品の輸出入による370億円の増益が挙げられます。輸出価格の前提を置いたことによって、このようなかたちとなっています。
2つ目のタイムラグの影響については、690億円の増益要因となっています。タイムラグの影響を算定する原油価格を1バレルあたり65ドルから85ドルに引き上げたことで、タイムラグの影響が縮小しています。
3つ目は、石油製品のトレーディングによる300億円の増益です。中東情勢を背景にボラティリティが高い環境を利用し、トレーディング収益が伸長したことが要因です。
4つ目は、今回から新たに加わる項目ですが、先ほど酒井の説明にもあったニソン製油所です。こちらが金融機関から借りているシニアローンの返済を、親会社ではなく自力で行うこととなったため、今回170億円の増益要因として見込んでいます。
一方、マイナス要因としては、原油価格の上昇に伴う自家燃コストの増加です。
全体をまとめると、国内の燃料油事業はタイムラグによる増益と自家消費燃料の増加などが相殺され、ほぼ計画どおりの見込みです。一方で、製品の輸出入および石油製品トレーディング事業が好調だったことから、全体では850億円の増益となっています。
基礎化学品セグメントについては、アロマの市況が当初の想定よりも若干改善したため、100億円の増加となりました。また、高機能材セグメントについても、第2四半期の実績でもご説明したように、機能化学品による販売適正化および潤滑油事業の伸長により、180億円の増加です。電力・再生可能エネルギーセグメントについては、東亜石油での定期修繕の延長および発電トラブルにより、140億円の減益を見込んでいます。
資源セグメントは、石油開発の数量増加および原料価格の上昇により150億円の増益となっています。
「その他」の項目に記載されているマイナス140億円については、事業構造の改革コストとして下期に見込んでいる金額です。これを含め、セグメント全体では1,000億円の上方修正となります。
感応度
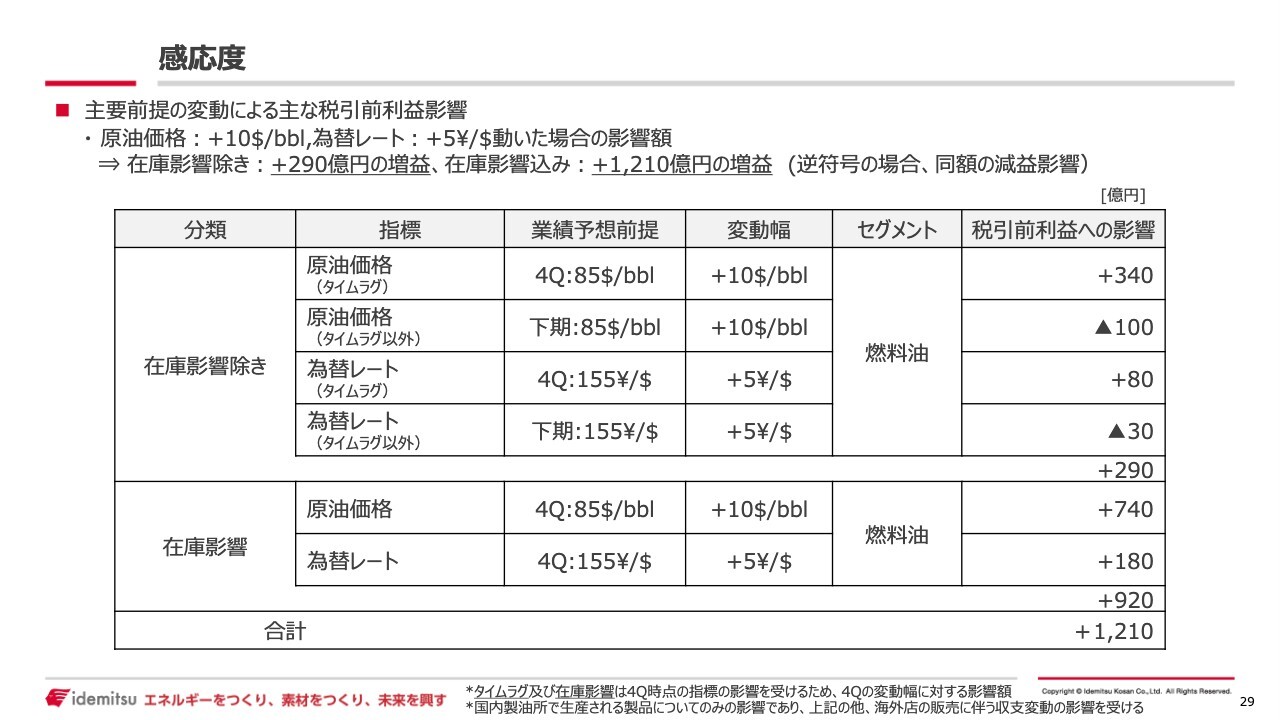
スライドには、原油価格や為替の変動に伴う感応度をお示ししています。後ほどご覧ください。
投資の状況
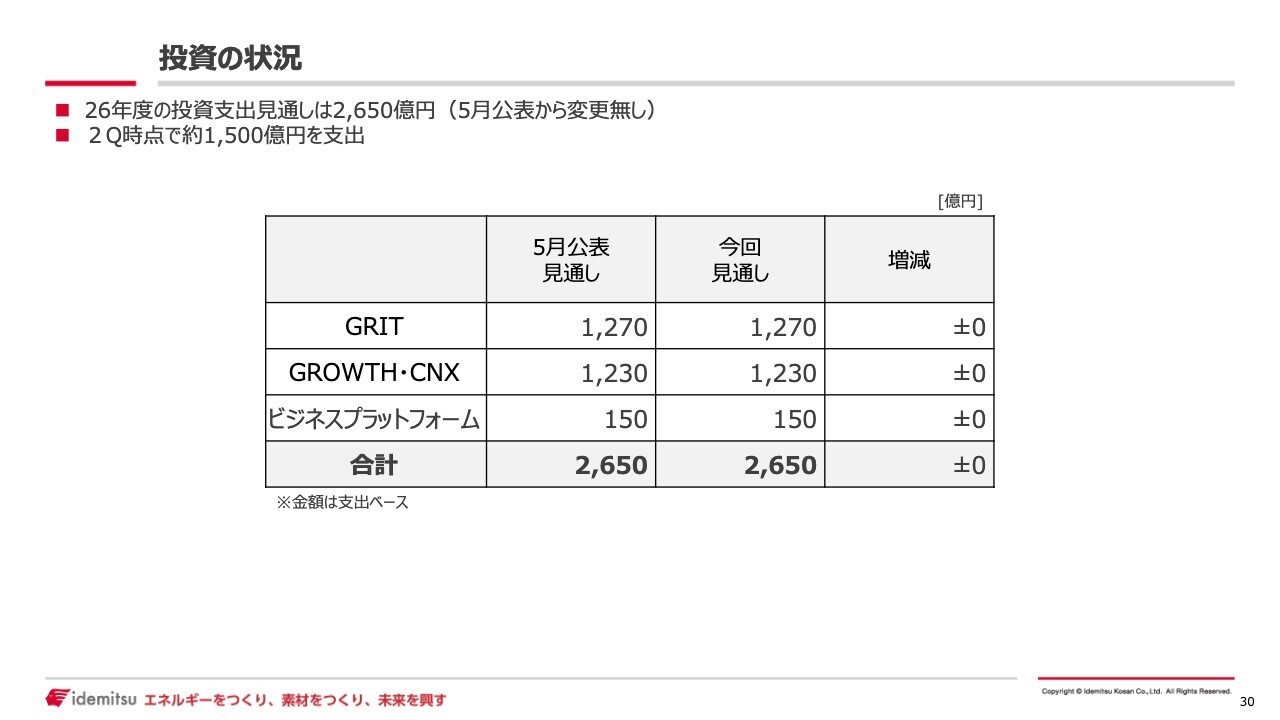
投資の状況についてです。通期の見通し金額は5月に公表したものから変更はなく、2,650億円を見込んでいます。
第2四半期時点ではキャッシュフローの部分でもご説明したとおり、MidOcean Energyへの出資640億円、そして中期経営計画で掲げている「GRIT」領域における維持更新投資を中心に、1,500億円の投資を実行済みです。
私からの説明は以上です。


新着ログ
「石油・石炭製品」のログ


