2027年3月期第2四半期決算説明
三菱製鋼、売価・コスト改善や素形材・機器装置事業が伸長し上期増収増益 特殊鋼鋼材事業の黒字転換も寄与

2027年3月期第2四半期決算説明
山口淳氏(以下、山口):おはようございます。三菱製鋼株式会社代表取締役社長執行役員の山口です。本日は説明会にご参加いただき、誠にありがとうございます。
本日は、2026中期経営計画の初年度にあたる「26年度の上期決算」と「通期見通しの概要」、開始から半年が経過した「中期経営計画の進捗」をご説明いたします。
まず、2026年度の上期は、「売価やコストの改善」、「特殊鋼鋼材事業の黒字転換」など、着実な成果を上げたことから、8月6日に上方修正した業績予想どおりに着地し、5月13日に公表した期初予想を上回る結果となりました。
一方で、下期は「原材料やエネルギー価格の上昇」や「中国での日系自動車メーカーの減産」など不透明な事業環境を慎重に見極める必要があります。
その結果、2026年度の通期業績予想は期初予想を据え置くことといたしましたが、上期に引き続き、期初予想に対するさらなる上積みに取り組んでいきます。
中期経営計画の進捗については、「国内鋼材」と「北米を中心とした自動車ばね事業の構造改革」に課題が残るものの、戦略事業を中心に順調に進捗しており、28年度の計画達成に向けて引き続き取り組んでいきます。
本日は、2026年度上期決算の概要を青池から、2026中期経営計画の進捗をわたくしからご説明いたしますのでよろしくお願いいたします。
では、青池さんお願いします。
上期実績サマリー
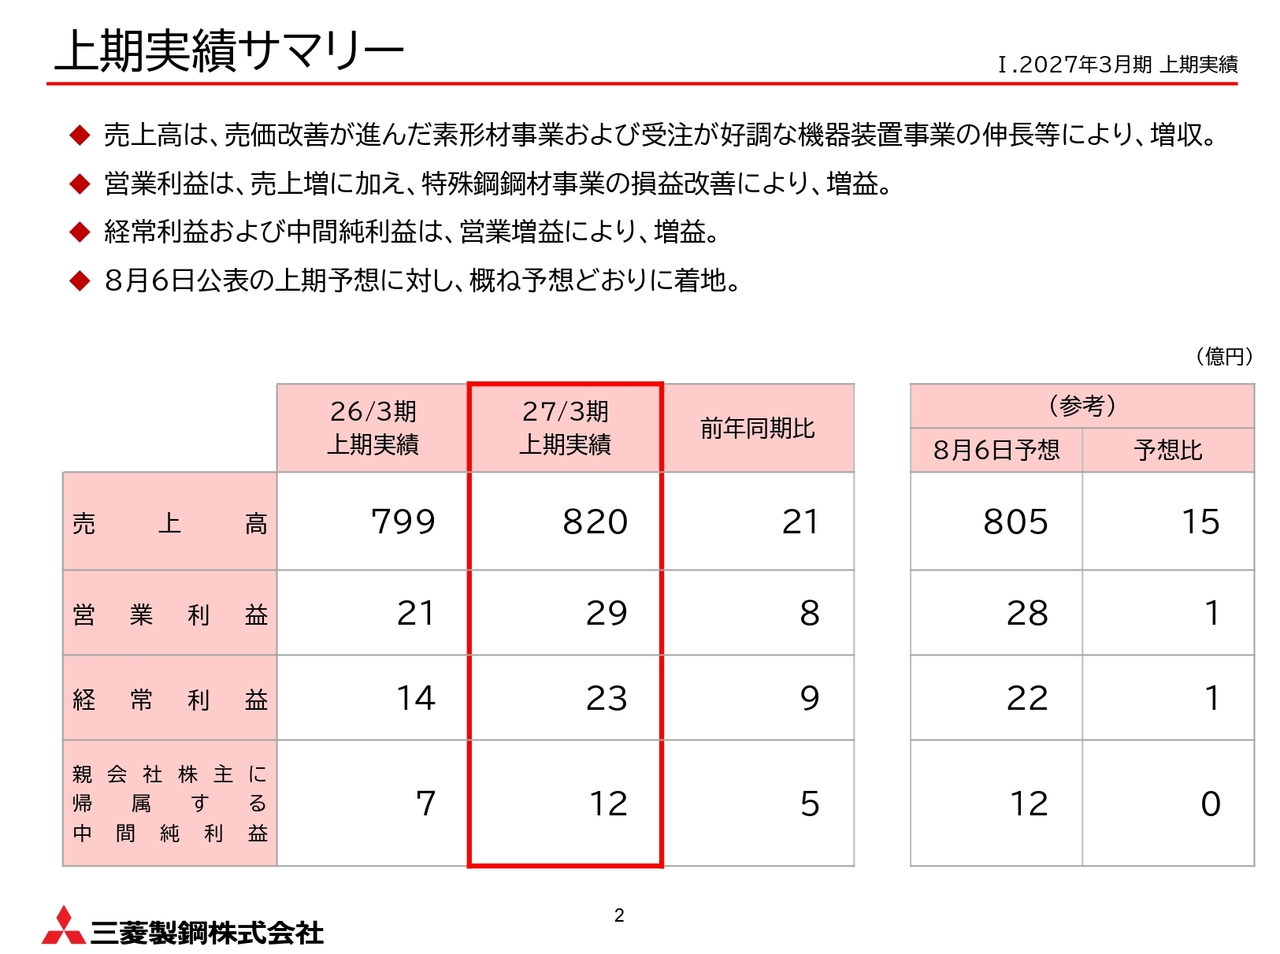
青池慶介氏(以下、青池):代表取締役常務執行役員の青池慶介です。それでは、2027年3月期 上期の実績からご説明します。2027年3月期 上期は、売上高から中間純利益まで、それぞれ前年同期を上回りました。
売上高は、素形材事業で売価改善が進んだことや、機器装置事業の受注が好調だったことなどが寄与し、前年同期比プラス21億円の820億円となりました。
営業利益は、売上高の増加に加え、特殊鋼鋼材事業で損益が改善したことなどから、前年同期比プラス8億円増益の29億円となりました。
経常利益と中間純利益も、営業増益により、それぞれ増加しています。
また、8月6日に上期の業績予想を上方修正しましたが、概ね予想どおりの着地となりました。
売上高・営業利益の変化要因
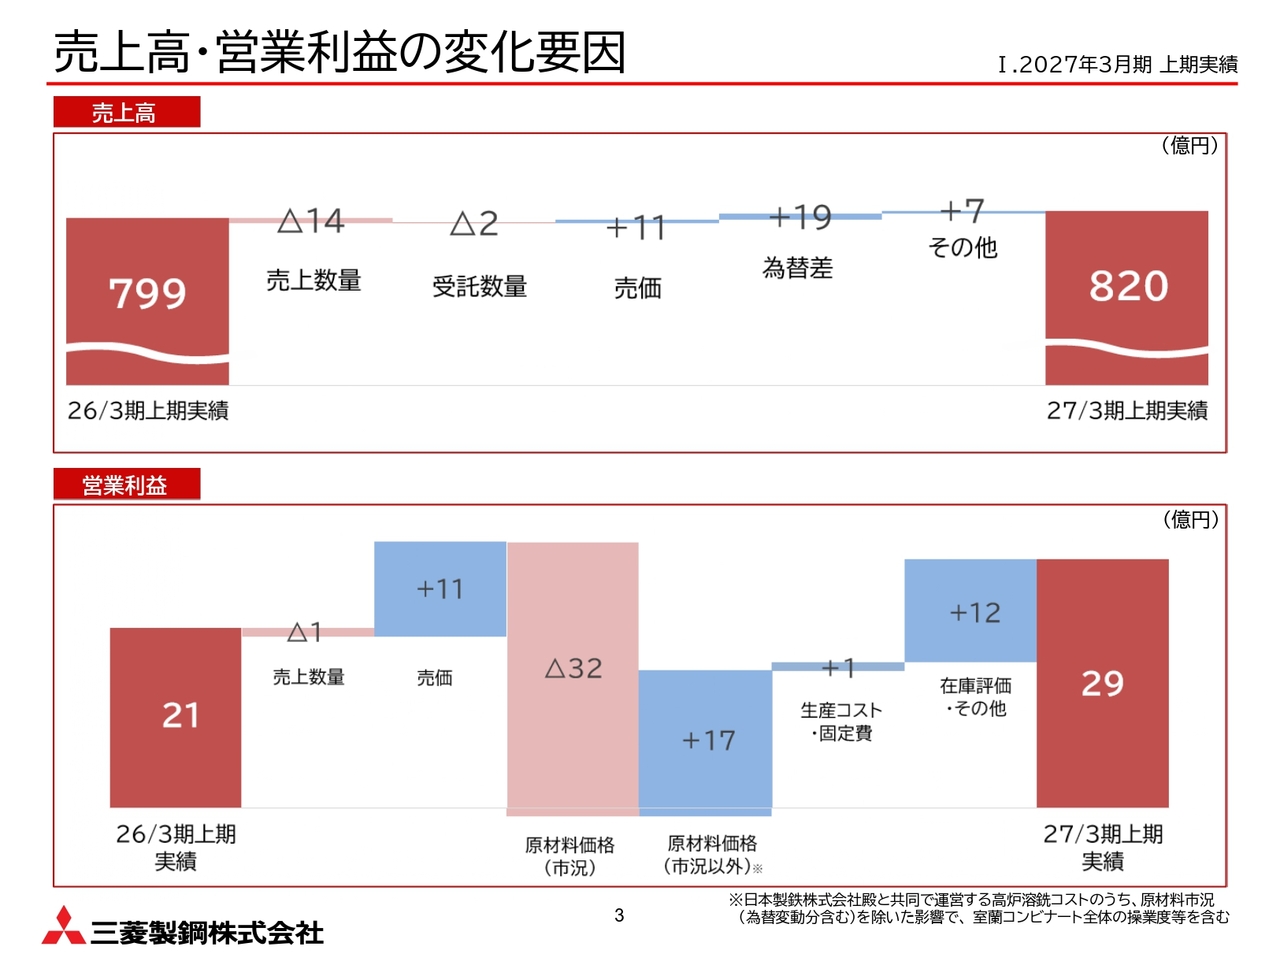
上図が前年同期との変化要因をウォーターフォールチャートで表示したものです。
売上高は、精密部品における顧客の量産立ち上げ増量効果が一巡したことと、前年発生した高炉トラブル・火災影響が第1四半期に一部残ったことから数量減となりましたが、素形材事業、国内鋼材事業の原材料価格の上昇を理由とした売価転嫁が進んだことや、円安による為替影響などで増収となりました。
営業利益は、主に国内鋼材事業や素形材事業で原材料市況上昇による圧迫を受けましたが、売価改善が進んだことや生産性向上、在庫評価益などのプラス材料により増益となりました。
セグメント別実績
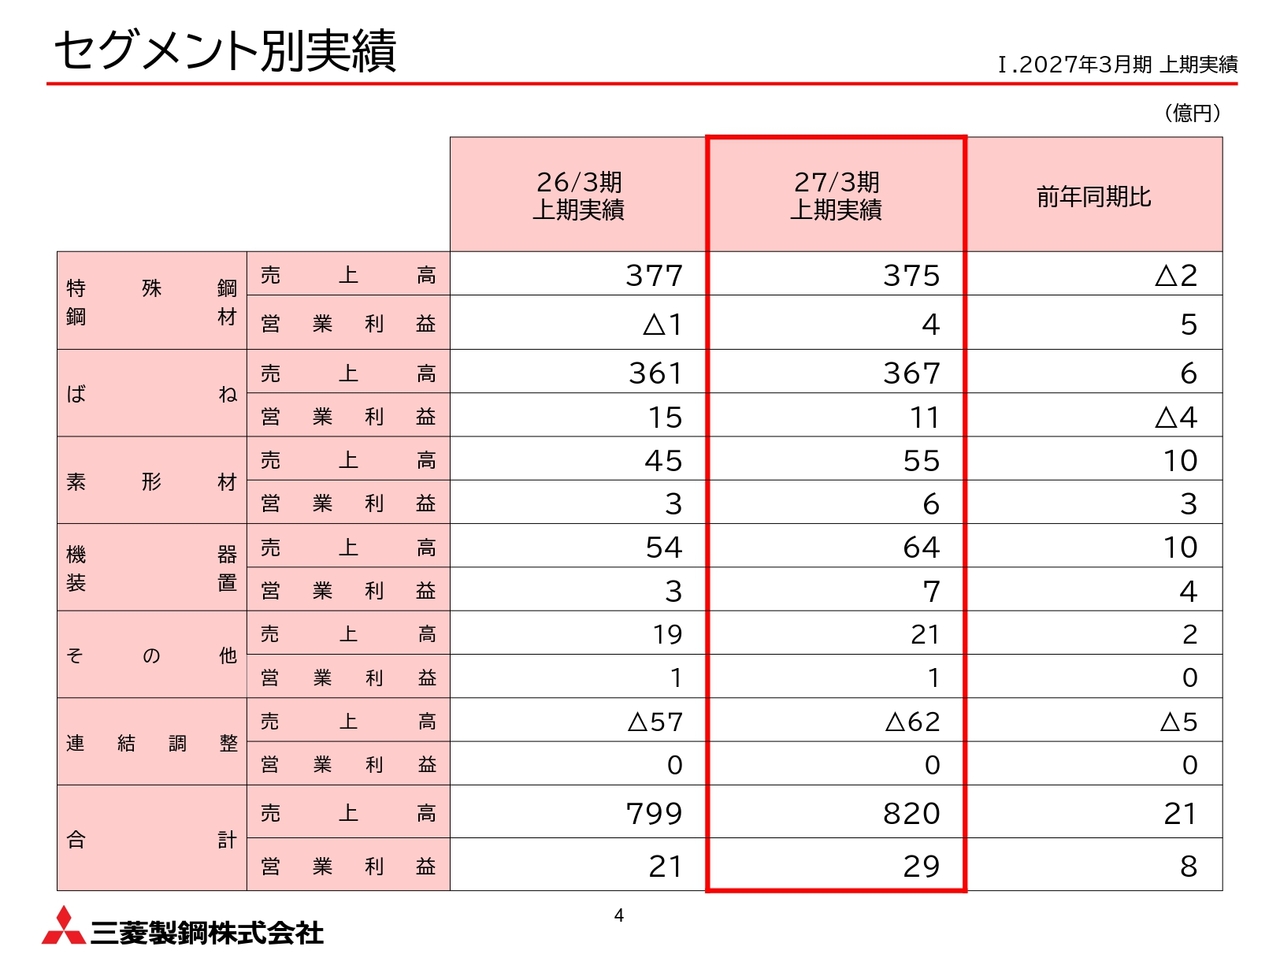
事業セグメント別の実績は表の通りです。
前年同期と比べ、特殊鋼鋼材事業が黒字転換しました。素形材・機器装置事業が増益、ばね事業は減益となりました。
セグメント別実績(特殊鋼鋼材・ばね)
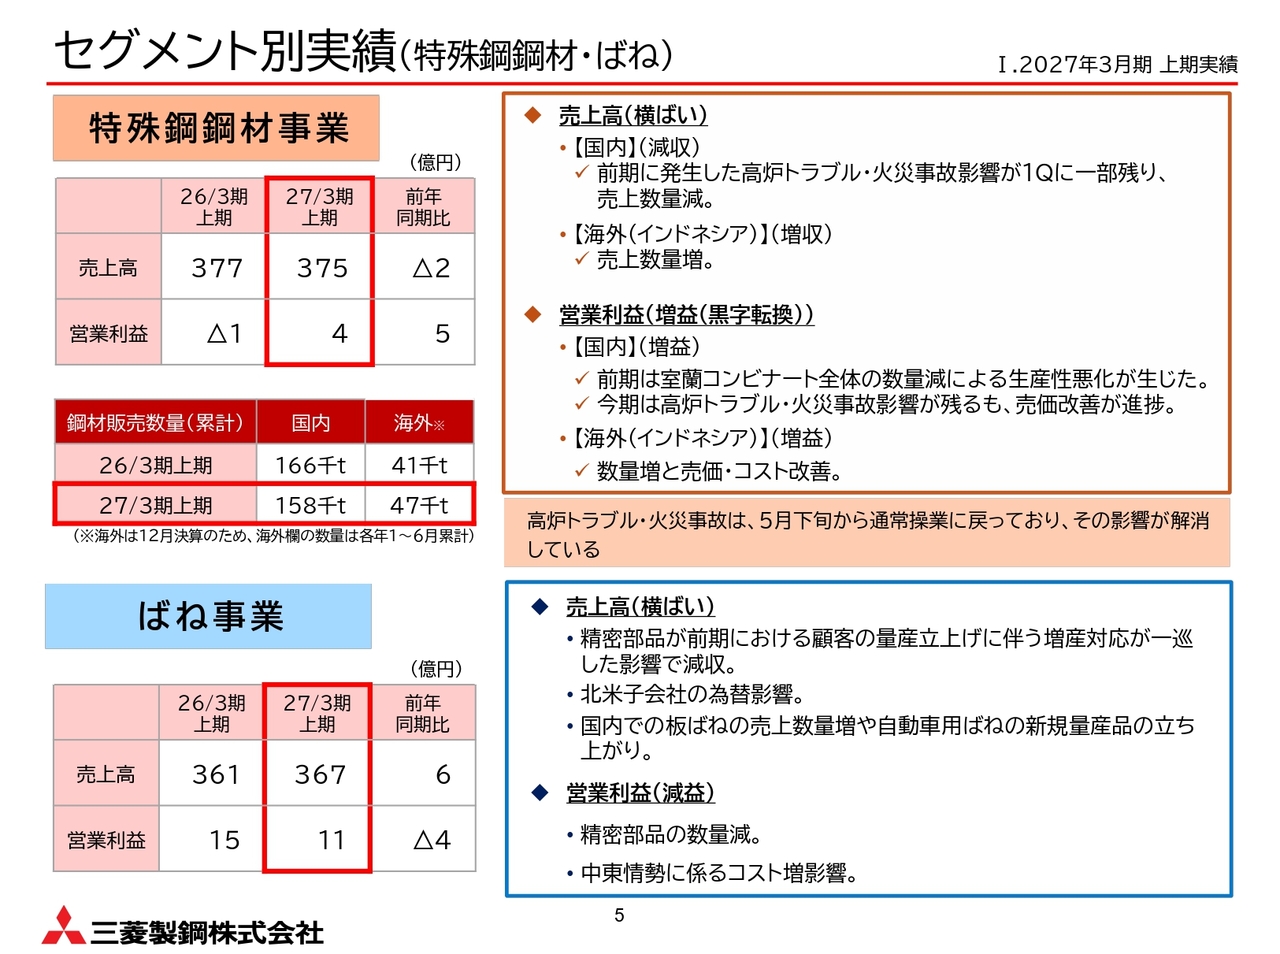
特殊鋼鋼材事業の売上高は375億円で、前年同期から2億円の減収となりました。一方、営業利益は4億円となり、前年同期から5億円改善して黒字に転換しました。
国内では、前期に発生した高炉トラブルや火災事故の影響が第1四半期に一部残り、売上数量が減少しました。一方で、売価改善が進んだことなどから、営業損益は改善しました。
海外、インドネシアでは、売上数量の増加に加えて、売価・コスト改善が進み、増益となりました。
なお、国内の高炉トラブルおよび火災事故については、5月下旬から通常操業に戻っており、影響は解消しています。
続いて、ばね事業の売上高は367億円で、前年同期から6億円の増収となりました。一方、営業利益は11億円で、前年同期比4億円の減益です。
売上面では、精密部品についてお客さまの量産立ち上げに伴う増産対応が一巡した影響がありました。一方、国内では板ばねの販売数量が増加し、自動車用ばねの新規量産品も立ち上がり、トータルでは増収となりました。
利益面では、精密部品の数量減少や、中東情勢に伴うコスト増が影響しました。
セグメント別実績(素形材・機器装置)
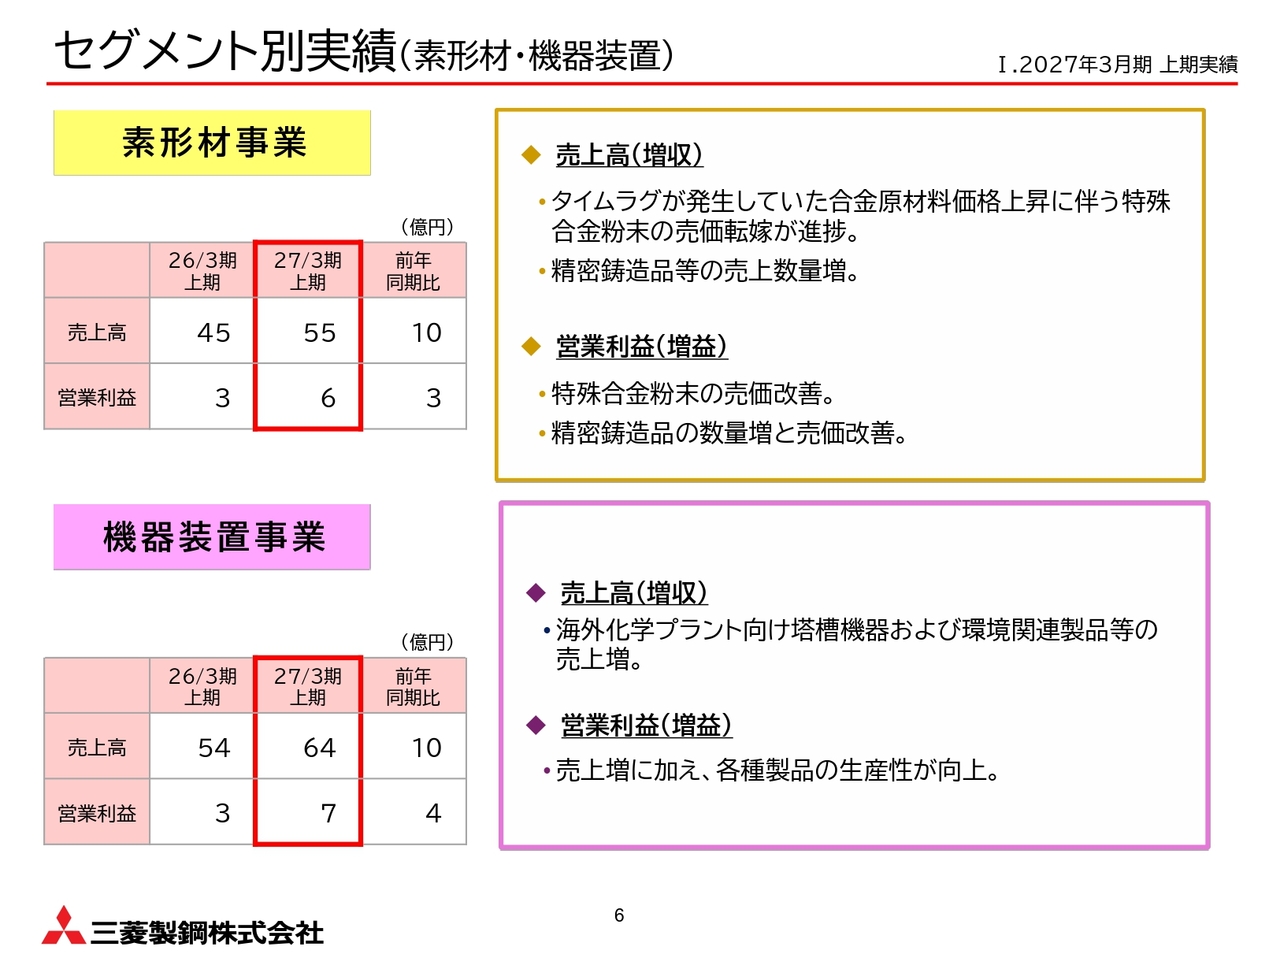
素形材事業の売上高は55億円で、前年同期比10億円の増収、営業利益は6億円で、3億円の増益となりました。
特殊合金粉末では、原材料価格上昇分の売価転嫁が進みました。また、精密鋳造品などの販売数量が増加し、売価・コスト面の改善も進みました。この他に粉末の在庫評価益などの要因もあり増益となりました。
続いて、機器装置事業の売上高は64億円で、前年同期比10億円の増収、営業利益は7億円で、4億円の増益です。
海外化学プラント向けの塔槽機器や環境関連製品などの売上が増加しました。加えて、各種製品の生産性向上も利益を押し上げました。
営業外損益・特別損益影響
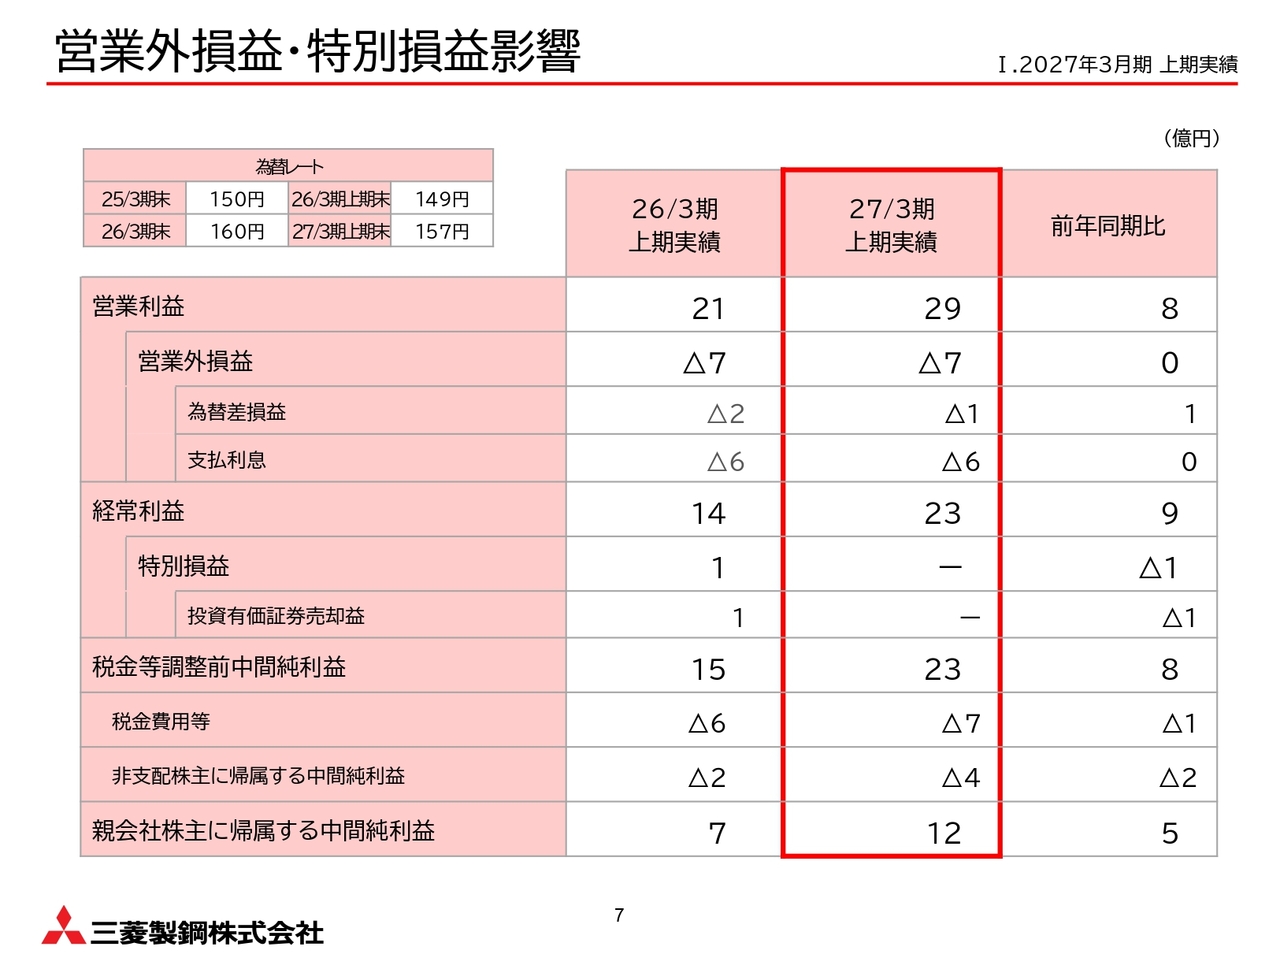
次に、営業利益以下の損益についてご説明します。
営業利益は前年同期から8億円増加し、29億円となりました。営業外損益は前年同期と同じマイナス7億円でした。為替差損益は改善、支払利息はほぼ前年同期並みです。この結果、経常利益は前年同期比9億円増加し、23億円となりました。
特別損益については、前年同期に計上した投資有価証券売却益が今期はなかったため、前年同期比では減少しています。
以上の結果、親会社株主に帰属する中間純利益は前年同期比5億円増加し、12億円となりました。
通期業績予想サマリー
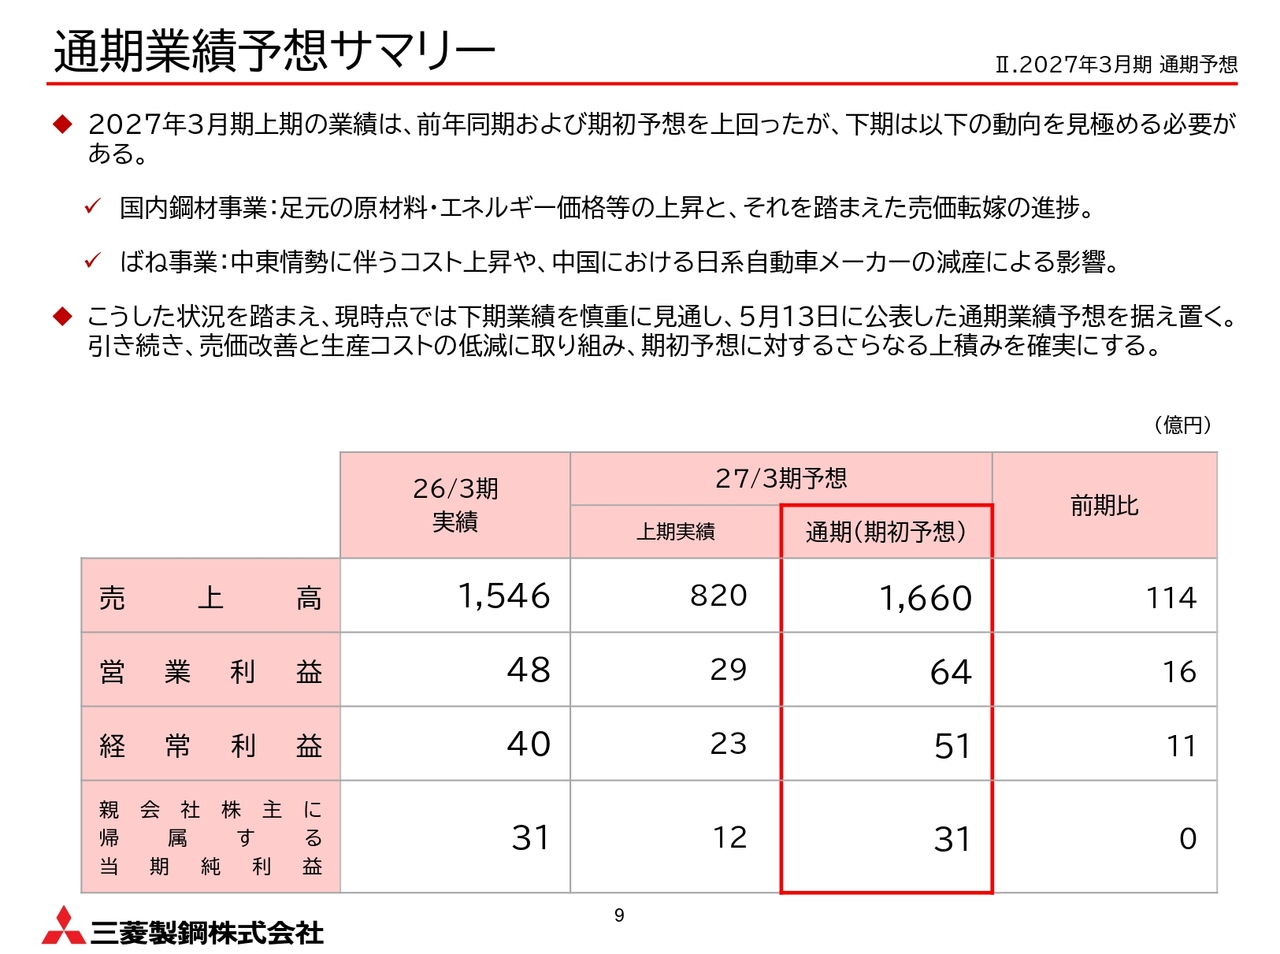
続いて、2027年3月期の通期業績予想について説明します。
通期の売上高は1,660億円、営業利益は64億円、経常利益は51億円、当期純利益は31億円を見込んでいます。いずれも、5月13日に公表した期初予想を据え置いています。
上期実績は前年同期および期初予想を上回りましたが、下期については、いくつかの要因を慎重に見極める必要があると考えています。
まず国内鋼材事業ですが、足元、原材料価格やエネルギー価格などが上昇しており、それに対する売価転嫁の進捗を注視しています。
また、ばね事業では、中東情勢に伴うコスト上昇に加え、中国における日系自動車メーカーの減産の影響を見極める必要があると考えています。
こうした状況を踏まえ、現時点では下期業績を慎重に見通し、通期予想は据え置くこととしました。引き続き、売価改善と生産コストの低減に取り組み、期初予想からの業績上積みを確実にしていきます。
セグメント別 業績予想(特殊鋼鋼材・ばね)
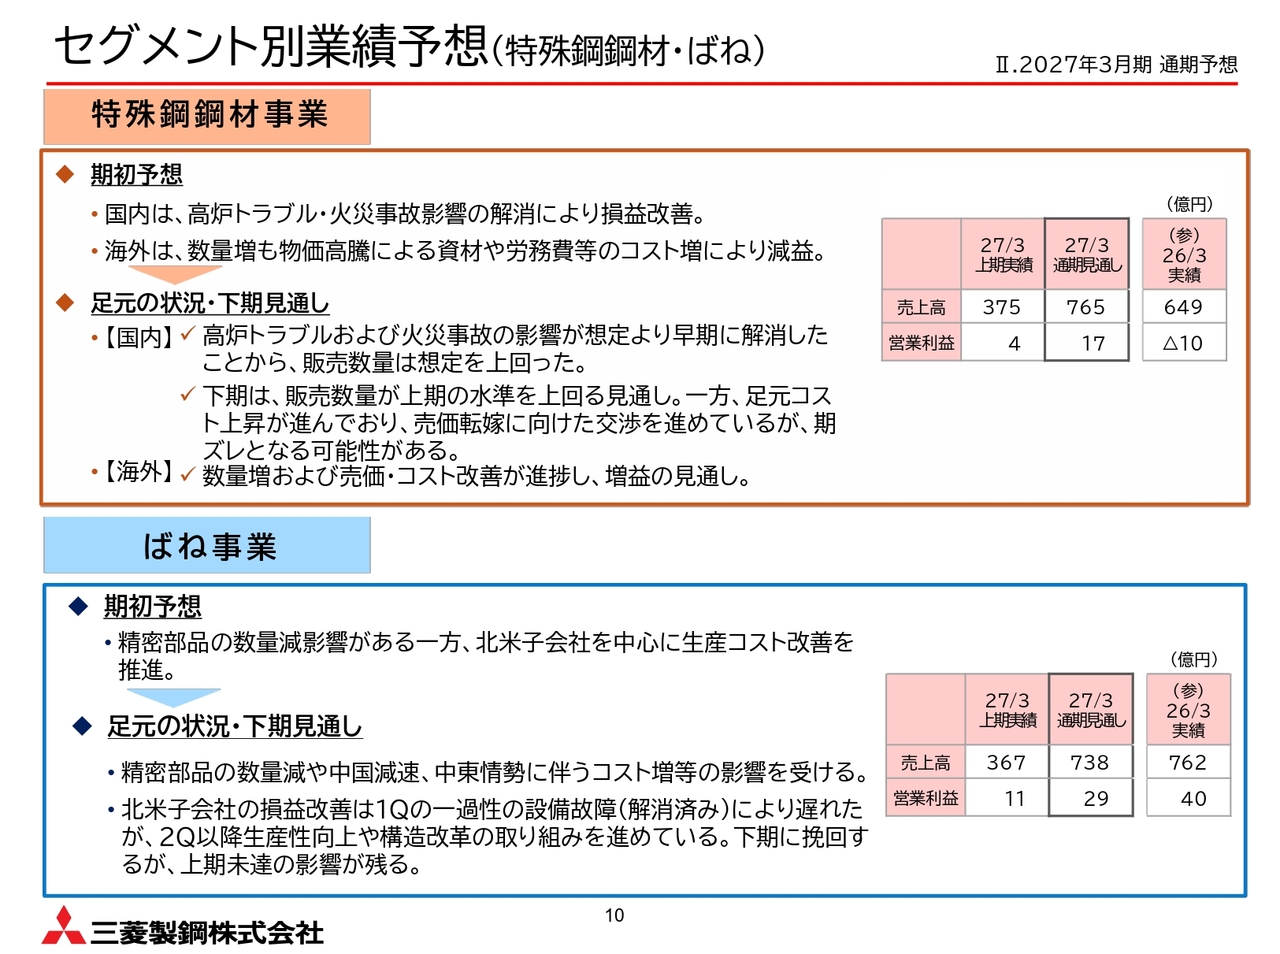
セグメント別に足元の状況と下期見通しについて、期初予想からの変化とともに説明します。
特殊鋼鋼材事業は、期初予想において、高炉トラブルや火災事故の影響解消による損益改善を見込んでいました。
実際には、これらの影響が想定より早く解消したことから、販売数量は想定を上回りました。下期の販売数量は上期の水準を上回る見通しです。
一方、足元ではコスト上昇が進んでいます。売価転嫁に向けた交渉を進めるとともに、コスト動向を注視していきます。
海外は、期初段階では数量増を予想する一方、物価高騰によるコスト上昇の影響から減益を見通していましたが、売価改善、コスト低減が進み通期で増益の見通しとなりました。
続いて、ばね事業では、精密部品の数量減少は想定の範囲ですが、それに加えて中国市場の減速、中東情勢の長期化に伴うコスト増などの影響を受けています。
北米子会社では、第1四半期に設備故障があり、損益改善に遅れが生じました。この故障はすでに解消しており、第2四半期以降、生産性向上や構造改革の取り組みを進めていますが、上期の未達分はマイナス影響として残る見通しです。北米事業は構造改革の取り組みを着実に進め、収益の改善に努めていきます。
セグメント別 業績予想(素形材・機器装置)
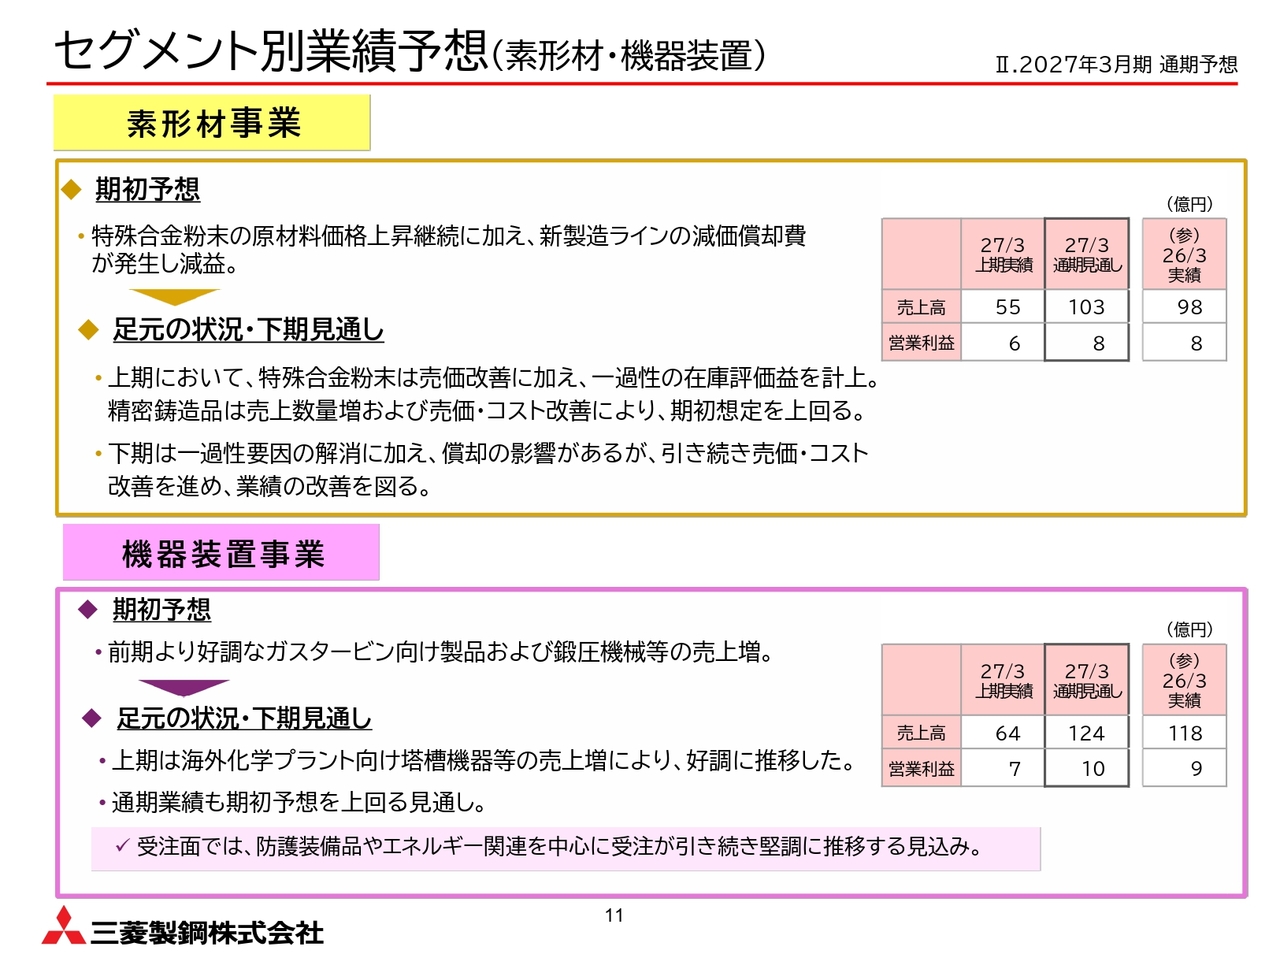
素形材事業では、上期に特殊合金粉末の売価が改善しました。また、EV車市場の成長が鈍化していることなどを背景に、精密鋳造品の販売数量が増加したことに加え、売価やコストの改善も期初想定以上に進展しました。下期も上期の一過性要因や設備償却の影響はありますが、引き続き好調な業績を見込んでいます。
続いて、機器装置事業は、上期に海外化学プラント向けの塔槽機器などの売上が増加し、好調に推移しました。
受注面では、防護装備品やエネルギー関連の受注が引き続き堅調に推移する見込みです。通期業績についても、期初予想を上回る見通しです。
通期業績予想(営業外損益・特別損益影響)
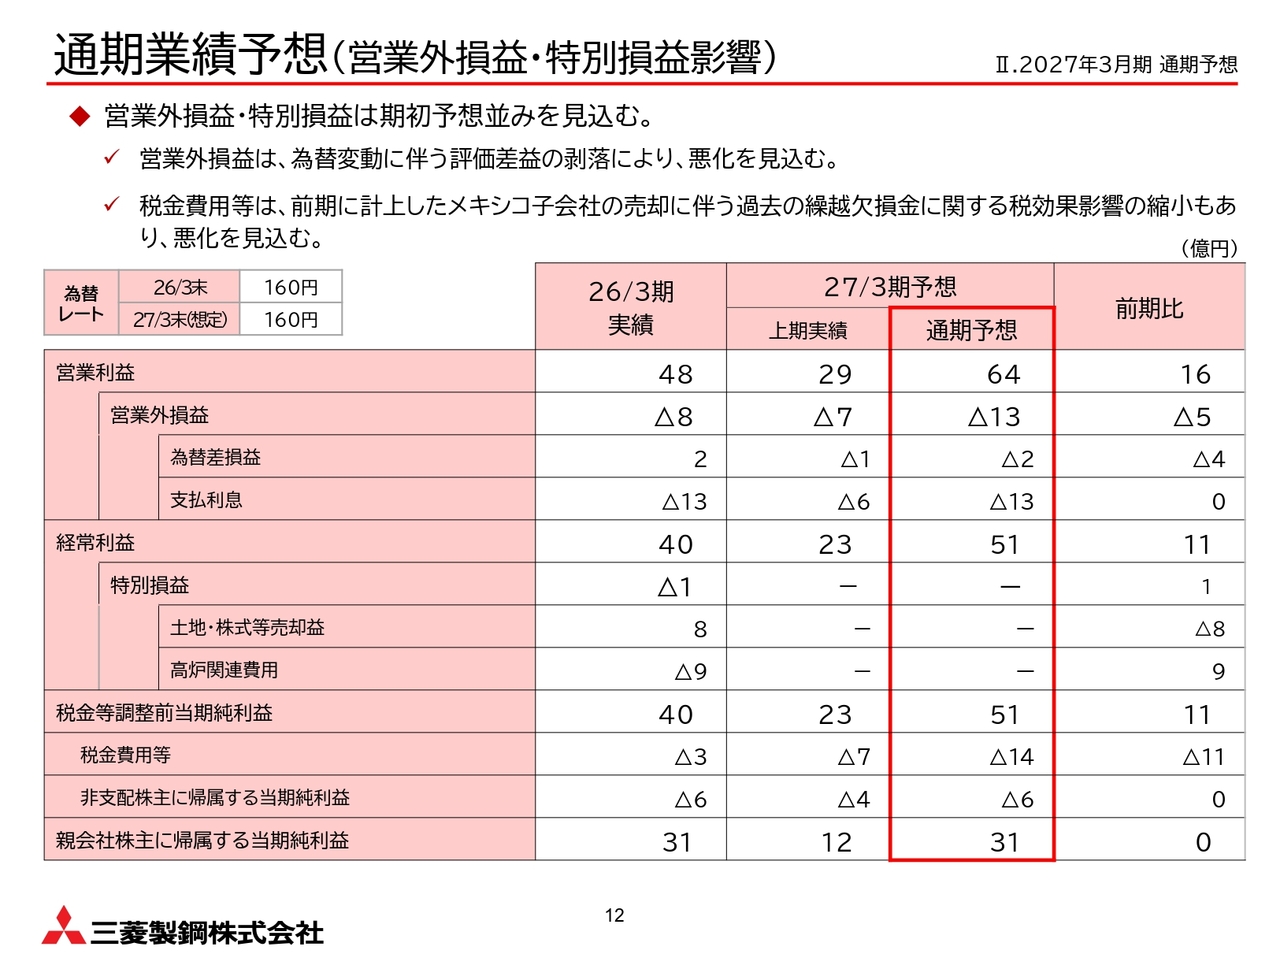
営業外損益および特別損益については、期初予想並みを見込んでいます。
営業外損益については、為替評価益の剥落などにより、前期に比べて悪化する見込みです。
また、税金費用等についても、前期に計上したメキシコ子会社の売却に伴う税効果の影響が縮小することなどから、前期に比べて悪化する見込みです。
【ご参考】主要指標・財務データ等の推移
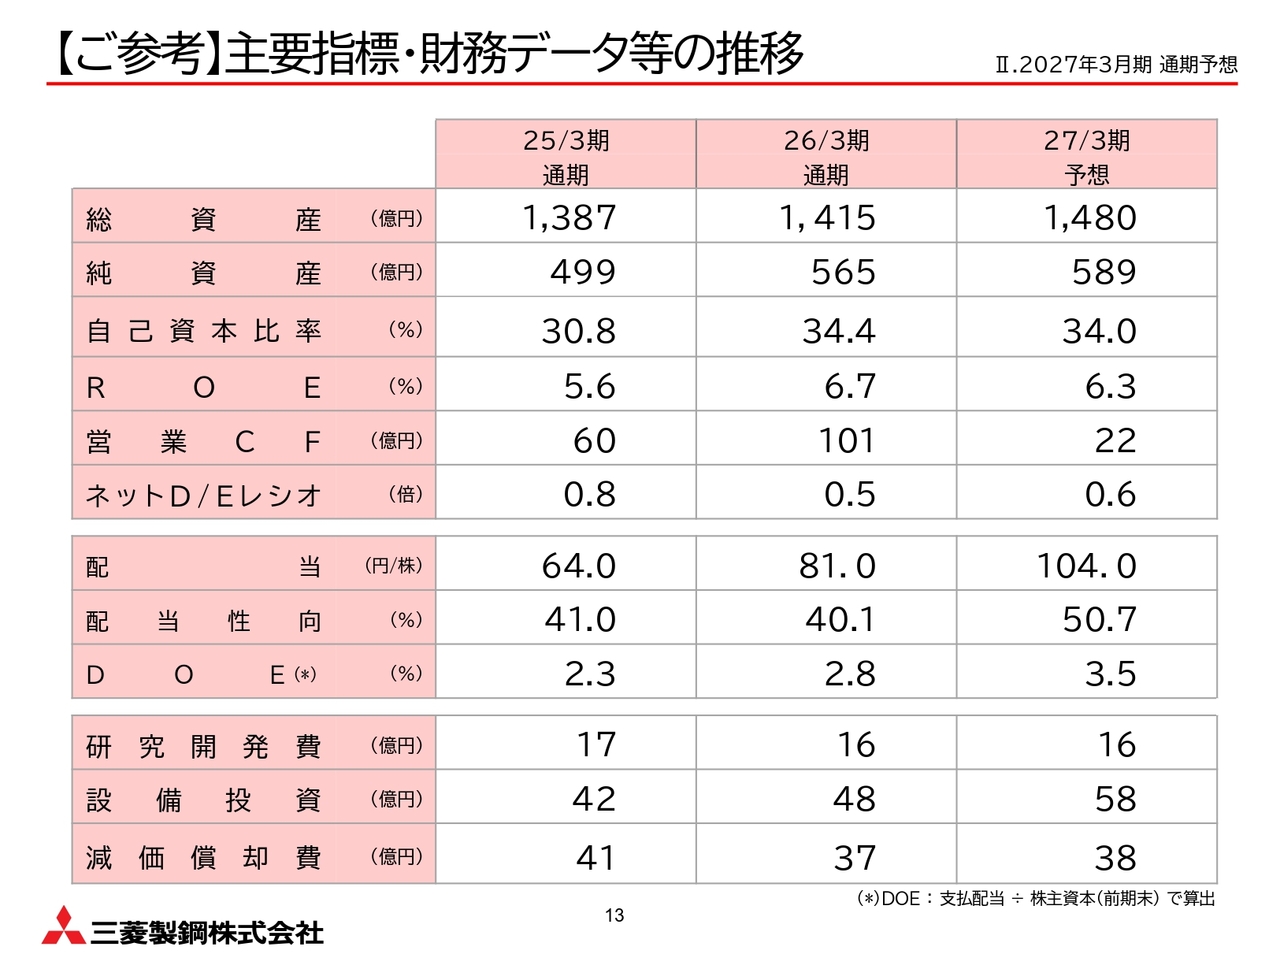
主要な財務指標については後ほどご覧ください。
配当については、今期よりDOE3.5パーセントを方針として打ち出しておりますので年間配当は104円を予定しています。
2027年3月期上期の実績及び通期予想に関する説明は以上です。
次に中期経営計画の進捗について、山口社長よろしくお願いいたします。
2026中期経営計画の進捗
山口淳氏:それでは、「2026中期経営計画」の進捗について説明させていただきます。
まず、今回の中期経営計画に対する私の思いを、少しお話しします。
前中期経営計画では、戦略事業の育成が進んだ一方、営業利益などの目標は達成できませんでした。国内鋼材への依存が残ったことに加え、施策を計画どおりに実行し、成果につなげる力にも課題があったと考えています。
こうした反省を踏まえ、新中計では、基盤事業の構造改革を進めながら、これまで育成してきた戦略事業の収益化を加速します。
2028年度の営業利益110億円、ROE10パーセント以上、ROIC6.5パーセント以上を目指す計画です。
私が特に大切にしているのは、目標を掲げるだけでなく、進捗を確認し、必要に応じて対応を重ねながら、計画を着実に実行することです。社内で課題を共有し、部門を越えて連携することで、目標達成の確度を高めていきます。
中期経営計画の進捗状況
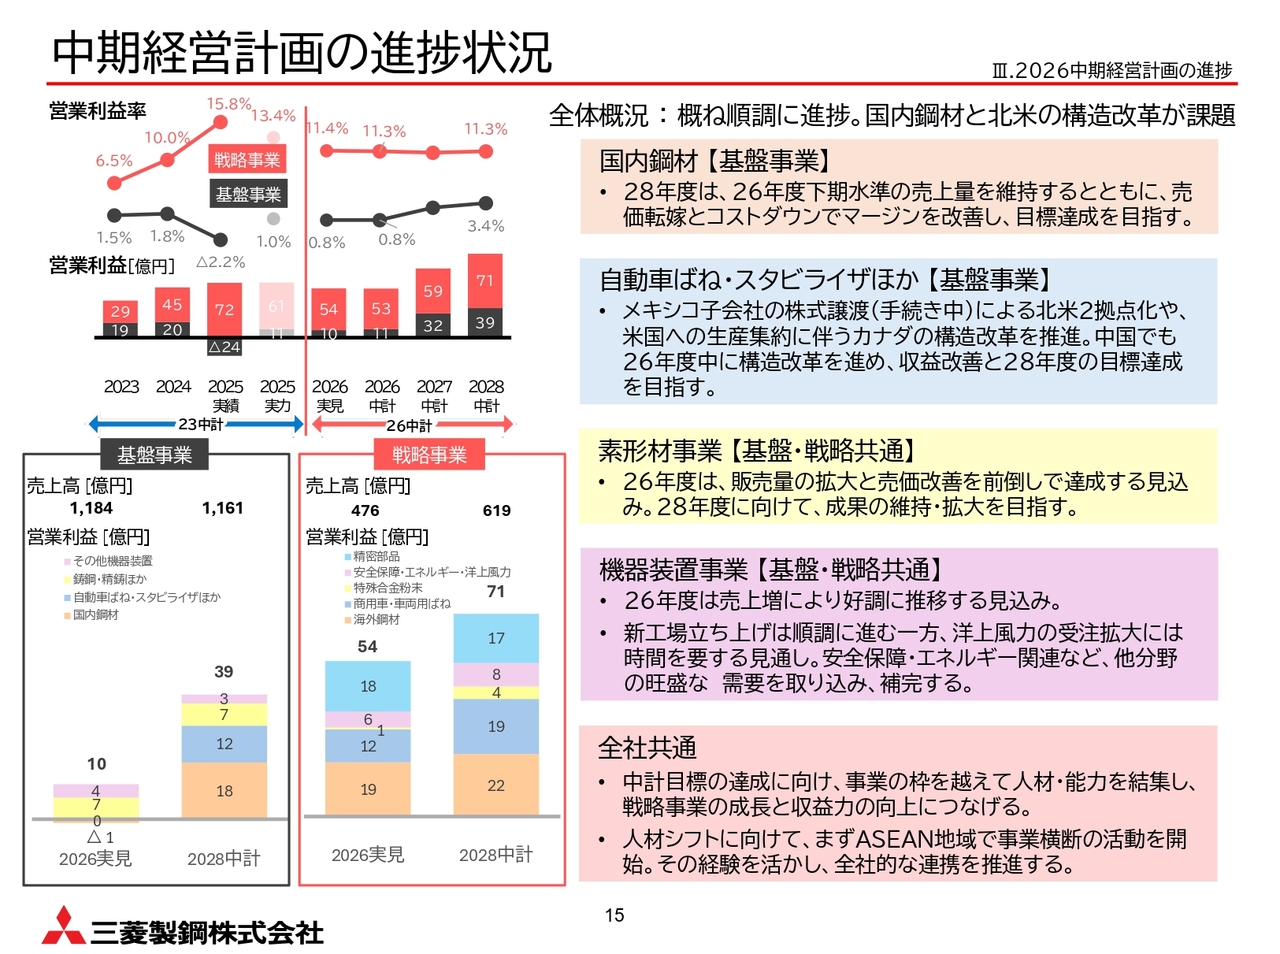
それでは、2026年度上期を終えた時点での進捗をご説明します。
全体として、施策、利益ともに計画どおり順調に推移しています。各事業で進めている取り組みを着実に積み上げ、2028年度の目標達成につなげていきます。
まず、国内鋼材です。
2026年度上期は、一過性の高炉トラブルや、中計と比較して追加コストの上昇分を販売価格に反映するまでの時間差があり、赤字となりました。
高炉トラブルにより他社へ転注されていたアイテムもほぼ戻ってきており、建設機械や産業機械の需要増もあり、昨年度まで月間28,000トンという厳しい状況でしたが、最近の受注は月間31,000トンレベルまで回復しています。
さらに増加する可能性もありますが、この量があり注力している売価改善とコストダウンによるマージン改善を行えば、十分中計は達成可能とみています。
次に、自動車ばね・スタビライザ事業です。
北米再建の完遂、中国事業の改革、メキシコの株式譲渡の手続き完了を何としても早期に実現させなければなりません。
中国事業については、今期中に結論を出すべく検討中であります。北米では、米国での一貫生産化を来年度中に完了させるとともに旺盛な引き合いに対応していくことで再建を果たします。
素形材事業では、販売量の拡大と売価の改善を前倒しで達成できる見込みです。金属粉末ラインの増強も新ラインが順調に立ち上がっております。今後もこの成果を維持し、2028年度に向けてさらに伸ばしていきます。
機器装置事業では、新工場の立ち上げは工事の遅れはありますが、3月に完成予定です。今期も先ほどの説明の通り受注は好調であります。
一方で、洋上風力の受注拡大には、もう少し時間がかかる見通しです。安全保障やエネルギー関連など、需要の旺盛な分野の案件を取り込み、事業の成長につなげていきます。
全社共通の取り組みとしては、事業の枠を越えた人材や能力の活用を進めており、まずはASEAN地域で、事業横断の活動を開始しました。この経験を生かし、全社的な連携へと広げ、戦略事業の成長と収益力の向上につなげていきます。
上期を終え、計画は全体として順調に進捗しています。この流れを着実に続けるとともに、国内鋼材の収益改善や北米の構造改革など、それぞれの課題にも丁寧に取り組んでいきます。
中計の目標達成に向け、引き続き全社で力を合わせて進めていきます。最後に、昨日統合報告書を発行いたしましたので、是非ご覧ください。
ご清聴ありがとうございました。
質疑応答:高炉トラブル・火災事故に伴う転注分の回復状況について
質問者:国内鋼材事業についてお伺いします。昨年の高炉トラブル・火災事故で他社に転注されていた分が、おおよそ戻ってきているとのお話がありました。ほぼ戻ったと理解してよいのでしょうか? それとも、まだ戻ってきていない分があるのでしょうか?
山口:他社に転注されていた分のうち、約95パーセント戻ってきています。残りの約5パーセントについては、取り戻すまでに、もうしばらく時間を要すると考えています。大半のご発注を当社に戻していただいたため、お客さまには心より感謝申し上げます。
質疑応答:北米子会社における設備トラブルについて
質問者:ばね事業のご説明の中で、北米子会社の設備トラブルについてお話がありましたが、もう少し詳しくご説明いただけますでしょうか。
山口:鋼材の表面を削り、傷などを取り除くピーリング機械が故障し、外注に頼らざるを得なかったため、緊急対応で費用が発生しました。この設備はすでに修理を終えていますが、老朽化がかなり進んでいるため、設備投資を検討しています。その際には、単なる設備の入れ替えにとどまらず、加工速度や生産性の向上にもつなげたいと考えています。
質疑応答:売価転嫁の進捗について
質問者:ご説明の中で、エネルギーコストなどを売価に転嫁していかなければならないと強調されていましたが、おおむね転嫁できているのでしょうか? それとも、さらなる取り組みが必要な状況でしょうか? 業界全体の動向を見ると、転嫁がかなり進んでいるように感じます。仮に御社も順調に進んでいるのであれば業界並みと理解しますが、そのあたりの状況を教えてください。
山口:素形材事業およびばね事業では、概ね売価転嫁ができています。一方で、特殊鋼鋼材事業についてはやや遅れており、下期にかけてコストがさらに上昇しています。「下期に鋼材の売価を1トン当たり、さらに1万円引き上げる」と先日お知らせしたとおり、コストアップ分を確実に売価へ反映していく必要があると考えています。
一方、原材料価格などの変動を売価に反映するサーチャージ制を採用しているお客さまの売価反映が時期ズレする可能性もあります。いずれにしても、売価転嫁を進め、コストアップ分を確実に反映し、さらにマージンを向上させたいと考えています。
質疑応答:在庫評価と増益幅の関係について
質問者:当上期実績は想定どおりの着地だったとのことでしたが、スライド3ページのチャートを見ると、営業利益が前年同期の21億円から29億円へと8億円増加した一方、在庫評価・その他が12億円のプラスとなっています。
このことから、実力の利益とは別に、在庫評価で利益が押し上げられた部分があり、それを差し引くと、営業利益は前年同期とあまり変わっていないと見えます。認識に相違ありませんでしょうか? 在庫評価も含めてほぼ想定どおりだったと見てよいのか、全体感を教えてください。
青池:前期と今期の上期を比較すると、みなさまもご承知のとおり、大変ご心配をおかけした高炉のトラブルを考慮する必要があります。今期も5月までその影響が続いており、利益を押し下げる要因となったことは事実です。
スライドでは在庫評価・その他12億円と記載していますが、この項目には在庫評価による利益の押し上げが含まれています。前期上期末となる9月末はトラブルに見舞われた時期であり、在庫を取り崩しながら、何とか事業を維持している状況でした。また、当上期は在庫を元の水準に戻すため、積み増しながら操業していたこともあり、前年同期と比較して、在庫評価益が利益を多少押し上げたことは事実です。
ただし、コストの増加と在庫評価益は互いに相殺する部分があります。当社が感じている事業の手応えとして、前年同期と比べて当上期、特に後半から非常に強まっています。上期当初については、先ほど申し上げたような影響がありましたが、山口からの説明のとおり、価格の転嫁が進んでいるため、下期以降はかなり改善してくると考えています。
質疑応答:鋼材販売数量の下期見通しについて
質問者:当下期の国内と海外の鋼材販売数量について、国内と海外、どの程度を見込んでいるか教えていただけますか?
山口:国内・海外ともに、下期は足元の数量水準を維持する見込みであり、この水準は確実に達成できると考えています。
質疑応答:機器装置事業の受注高の2026年3月期実績と2027年3月期見通しについて
質問者:機器装置事業の通期の受注高について、2026年3月期の実績と2027年3月期の見通しを、お聞かせください。
青池:今期は通期で131億円を見込んでいます。上期・下期の内訳は回答を差し控えます。前期の受注高は140億円です。
山口:誤解のないように補足します。今期の受注高は前期比で減少する見通しですが、前期にはローリングミルという大型機械の受注があり、受注高を押し上げていました。この大型受注の影響を除いたベースでは、全体として増加しているとご理解いただければと思います。
質疑応答:インドネシアにおける売上数量増の要因について
質問者:特殊鋼鋼材事業の上期実績について、海外(インドネシア)での売上数量が増加していますが、主にどのような用途向けの売上が増えているのでしょうか?
山口:インドネシアでは、自動車関連や二輪車関連向けが増加しています。加えて、当社が製造している商用車用板ばね向けの平鋼も、堅調に推移しています。インドネシアで給食の無償化が進み、それに伴って配送用トラックの生産が増加していることも、販売数量の増加に寄与しています。
質疑応答:インドネシア今後の見通しについて
質問者:特殊鋼鋼材事業におけるインドネシアについて、好調の持続性や今後の見通しについて教えてください。
山口:足元の販売量の水準は、非常に低い水準と考えています。戦略事業として位置づけている板ばねの拡販を通じて平鋼の生産を増やすとともに、インドネシアを中心とするASEAN地域での販売を強化し、早期に生産能力を最大限に活用できる水準まで引き上げたいと考えています。


新着ログ
「鉄鋼」のログ