2027年3月期第2四半期決算説明
オプティマスG、欧州他向け中古自動車輸出の伸長で上期増収も貸倒引当金で最終赤字 通期は黒字を確保へ

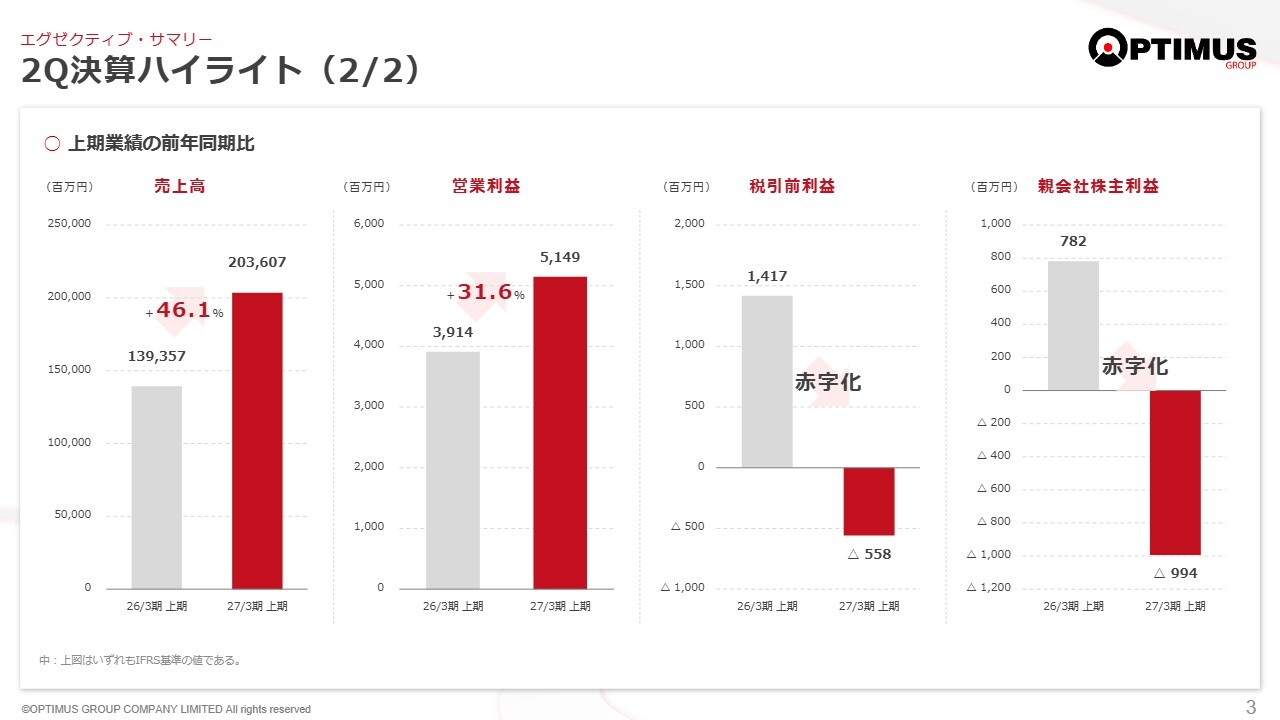
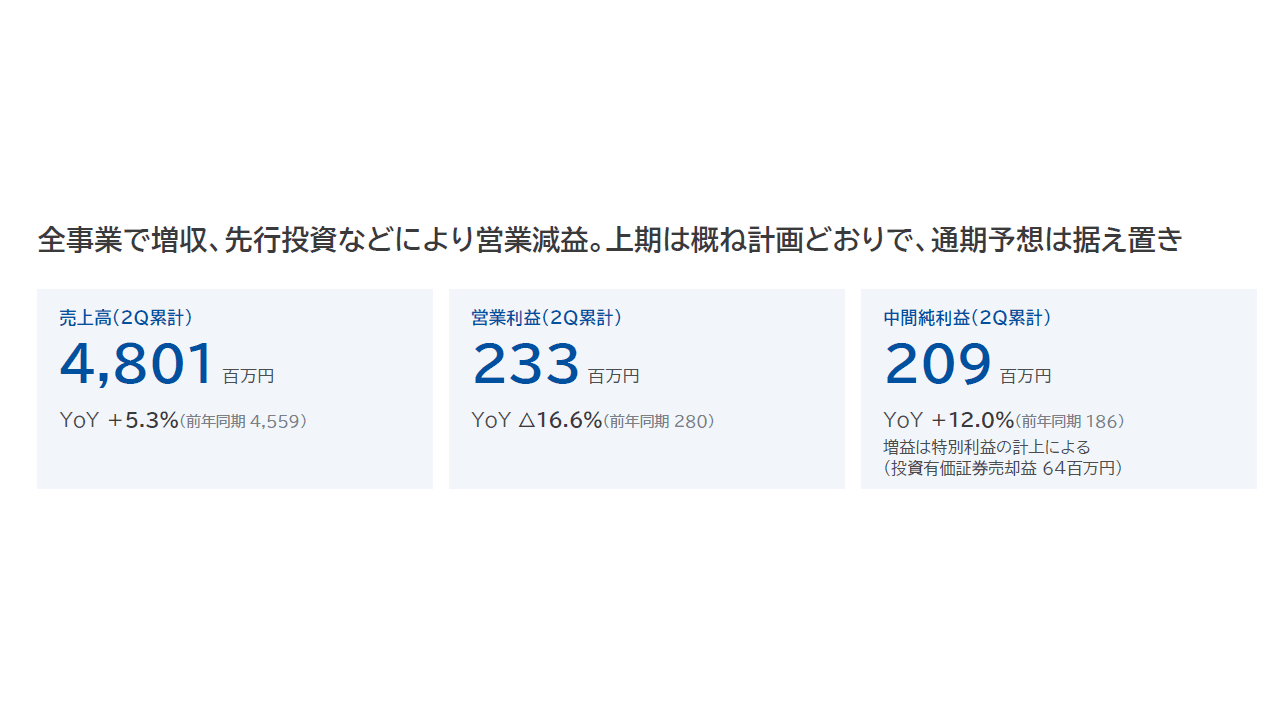
2Q決算ハイライト(2/2)
山中信哉氏(以下、山中):株式会社オプティマスグループ代表取締役社長の山中です。本日はご多忙の中、当社の決算説明会にご参加いただき誠にありがとうございます。また、日頃より当社グループへのご理解とご支援を賜り、あらためて御礼申し上げます。2027年3月期の上期決算についてご説明します。
2027年3月期上期は、ニュージーランド向けに加え、欧州その他地域向けの中古自動車輸出が大きく伸び、物流、検査、サービスを含むバリューチェーン全体を牽引しました。
豪州では競争激化による収益性の課題が残った一方で、新車販売台数は増加しました。この結果、上期の売上高は前年同期比46.1パーセント増の2,036億700万円、営業利益は前年同期比31.6パーセント増の51億4,900万円となりました。
そして豪州で中古自動車販売事業を展開する持分法適用関連会社であるOzCarを当社主導で任意管理手続へ移行させたことに伴い、同社向け貸付金に対する13億5,300万円の貸倒引当金を計上しました。
また、豪州では競争激化による経費の大幅な増加がありました。この結果、税引前利益は5億5,800万円の損失、親会社株主に帰属する中間利益は9億9,400万円の損失となりました。
こうした状況を踏まえ、下期においては回復を見込むものの、通期業績予想を下方修正することとしました。
株主や投資家のみなさま、ならびにご支援いただいているみなさまにご心配をおかけしましたことを、心よりお詫び申し上げます。
この後、取締役の岩岡より上期業績、財政状態および株主還元について、私から通期業績予想の修正内容と今後の取り組みについてご説明します。
岩岡廣明氏:取締役の岩岡です。私から上期の業績についてご説明します。上期の売上高は2,036億円、営業利益は51億4,900万円となり、それぞれ前年同期比で46.1パーセントの増収、31.6パーセントの増益となりました。
中古自動車輸出を起点とするいわゆるバリューチェーンでは、ニュージーランド向けの輸出が平年並みに戻りました。また、欧州向けの取扱台数が順調に増加し、その効果がバリューチェーン全体の各事業における増収増益を牽引しました。
一方、小売・卸売では、豪州での新車販売が、中国車の取り込み等により台数が増加しましたが、市場を中国車が席巻したことで、既存ブランドの粗利率が低下し、関連経費の負担が増加しました。それにより、特に第2四半期の収益が悪化しました。
営業利益以下の段階利益では、フロアプラン利息を含む金融費用の増加に加え、適時開示したとおり、OzCar向け貸付金に対する貸倒引当金として13億5,000万円を計上しました。
この結果、税引前利益は5億5,800万円の損失、親会社株主に帰属する中間利益は9億9,400万円の赤字となりました。
四半期業績|サマリー
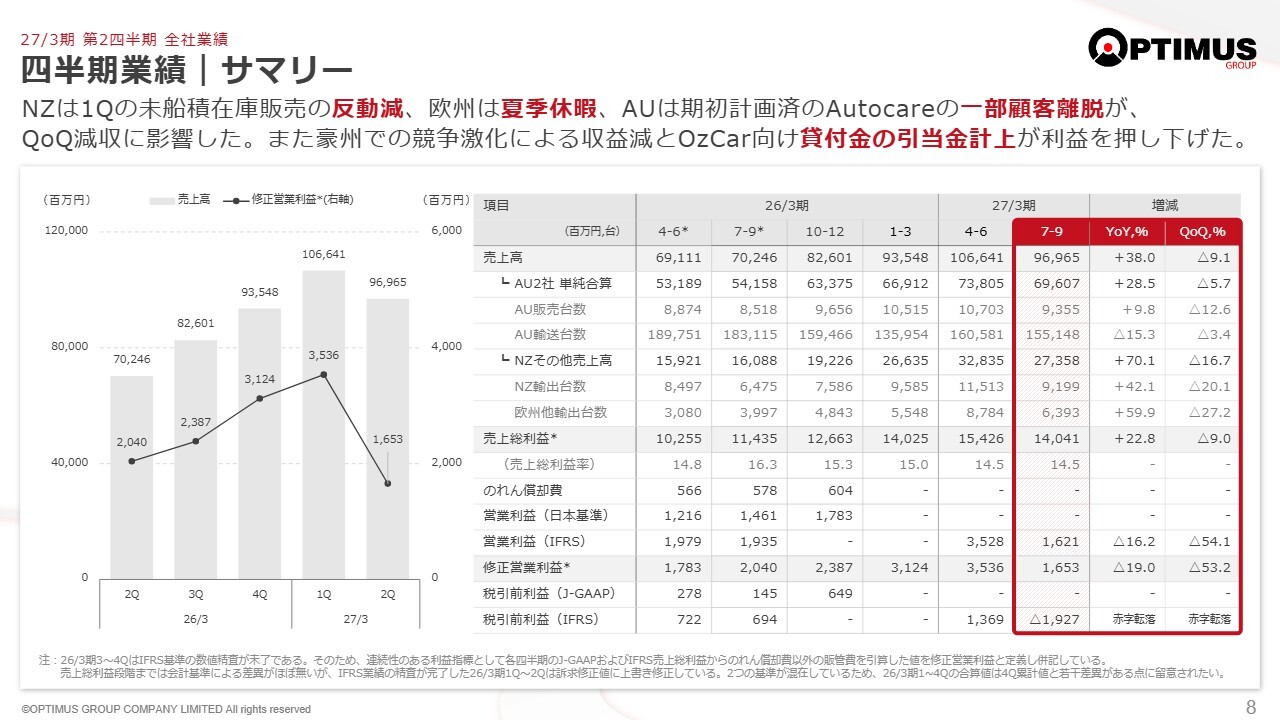
主要なKPIについて説明します。上期の中古自動車輸出台数は3万5,000台を超えました。内訳として、ニュージーランド向けが約2万台、欧州およびその他地域向けが約1万5,000台となっています。
上期の前年同期比では、ニュージーランド向けが38.3パーセント増加し、平年並みに近づいています。一方で、欧州その他地域向けは倍増の114.5パーセント増となっています。
豪州Autopactの上期販売台数は2万台を超え、上期前年同期比で15.3パーセント増加しました。一方、Autocareの輸送台数は約31万5,000台で、上期前年同期比で15.3パーセント減少しています。
四半期業績|KPIと市況統計
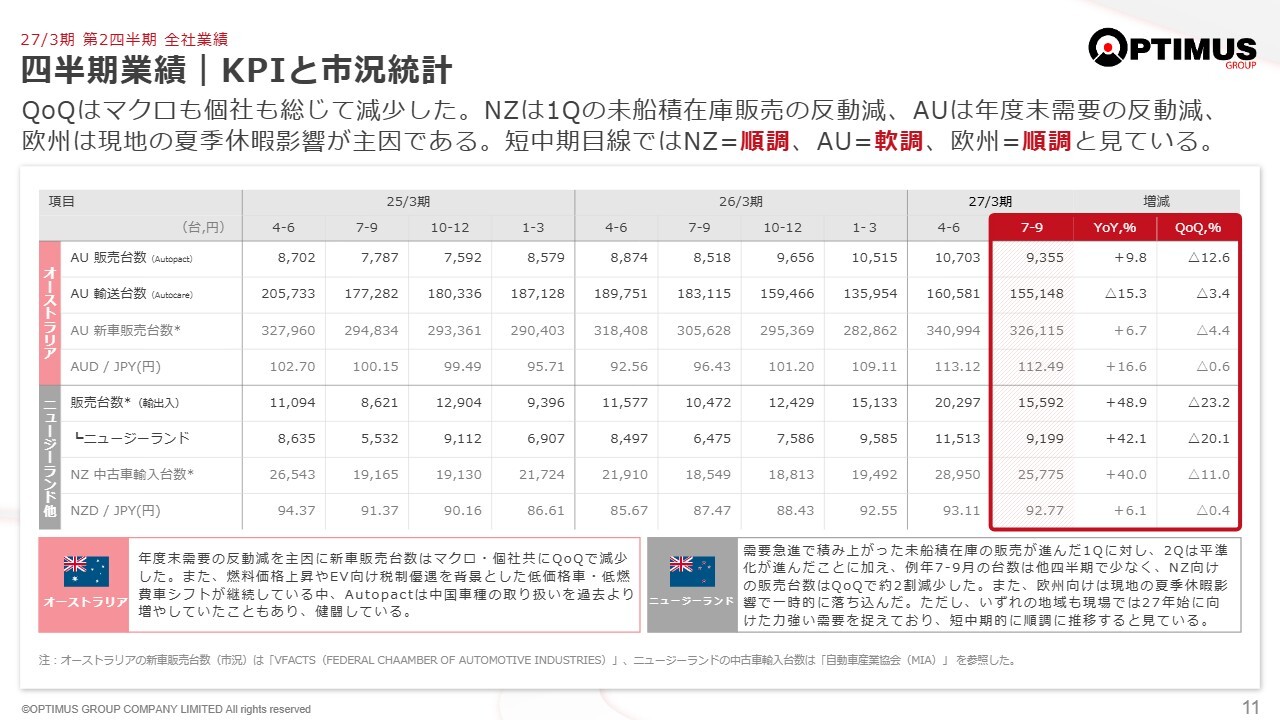
後にも触れますが、Autocareは自動車を内陸輸送するだけでなく、途中の拠点で保管し整備することで、双方から収益が上がる仕組みとなっています。
参考|セグメント情報(IFRS)上期業績
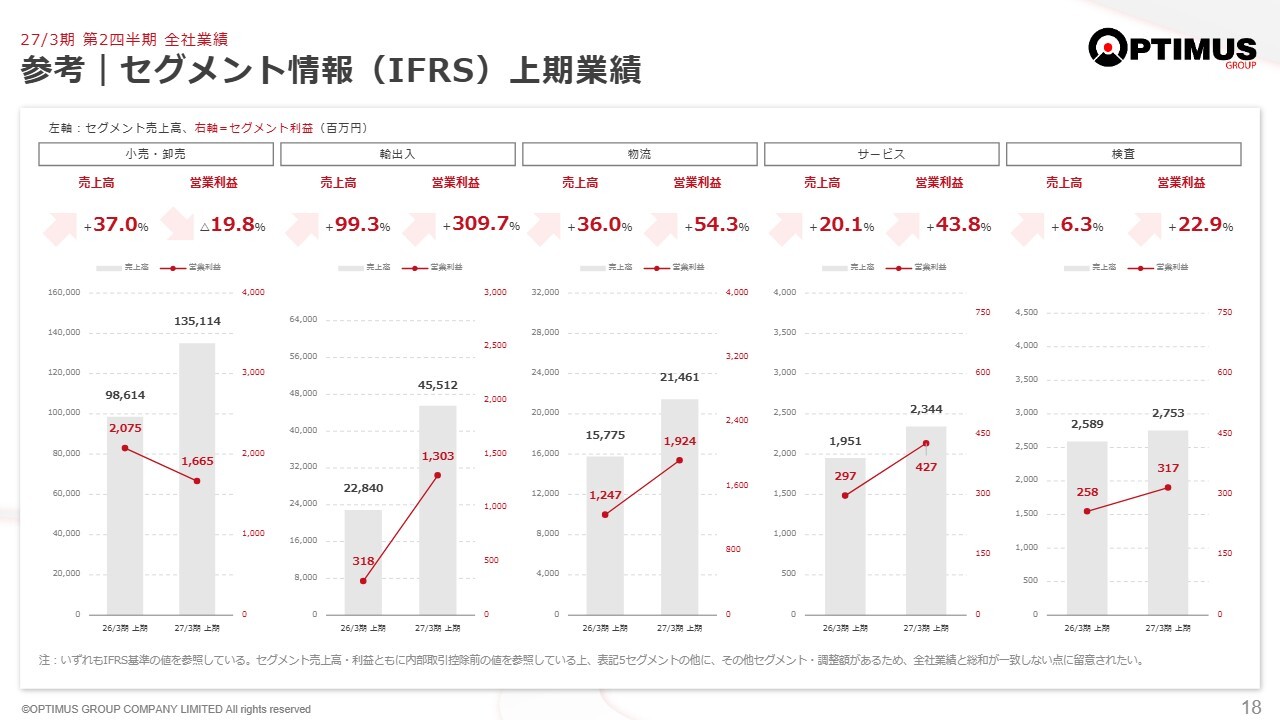
セグメント別業績について詳しくご説明します。小売・卸売セグメントの売上高は1,351億1,400万円で、前年同期比37.0パーセントの増収となりましたが、営業利益に相当するセグメント利益は16億6,500万円で、前年同期比で19.8パーセントの減益となりました。このセグメントのほとんどは、豪州のマルチディーラーAutopactの業績とお考えください。
地域戦略に基づいてディーラーを買収したことや、中国の有力ブランドを取り込んだことで、販売台数と売上高自体は増加しました。
しかし、中国車が急激に市場を席巻した影響で既存ブランドの粗利率が低下したほか、金融費用では、原価性利息であるフロアプラン金利負担が利益を圧迫するかたちとなりました。
次に、輸出入セグメントの主軸は、いわゆるバリューチェーンの起点となる中古自動車輸出を担う日貿です。輸出入セグメントの売上高は455億1,200万円で、前年同期比99.3パーセントの増収となりました。セグメント利益は13億300万円で、前年同期比309.7パーセントの増益となっています。
2年間ほど低迷していたニュージーランド市場が平年並みに回復しつつあることに加え、この2年間で市場開拓に力を注いできたイギリス・アイルランド向けの輸出が大きく伸びました。これにより、前年同期比でセグメント売上高はほぼ倍増し、セグメント利益も大幅な増益となりました。
物流セグメントは、バリューチェーン内の海運事業と豪州で新車の内陸輸送を担うAutocareを両輪としています。
売上高は214億6,100万円、セグメント利益は19億2,400万円、前年同期比でそれぞれ36.0パーセントの増収、54.3パーセントの増益となりました。
海運事業では、欧州向けの中古自動車輸出増加が増収増益に寄与しました。Autocareでは一部の顧客が離脱しましたが、主力メーカーの取扱拡大や他社を含む保管業務の増加により、期初想定を上回る利益を計上しました。
サービスセグメントには、ニュージーランドで消費者向けオートローン等バリューチェーンの先端部分を担う事業、豪州で自動車市場関連データのサブスク事業を行うBlue Flagが属しています。
売上高は23億4,400万円、セグメント利益は4億2,700万円、前年同期比でそれぞれ20.1パーセントの増収、43.8パーセントの増益となりました。
検査セグメントは、バリューチェーンで船積前の検査・検疫を担うJEVIC、ニュージーランドで輸入車検査などを担うVINZが両輪となっています。
売上高は27億5,300万円、セグメント利益は3億1,700万円、前年同期比でそれぞれ6.3パーセントの増収、22.9パーセントの増益となっています。
増益は、JEVICによるニュージーランド向け検査の回復に加え、スリランカなど他地域の検査需要の取り込みがリードしました。以上が、上期のセグメント別業績の概況です。
参考|セグメント情報(IFRS)
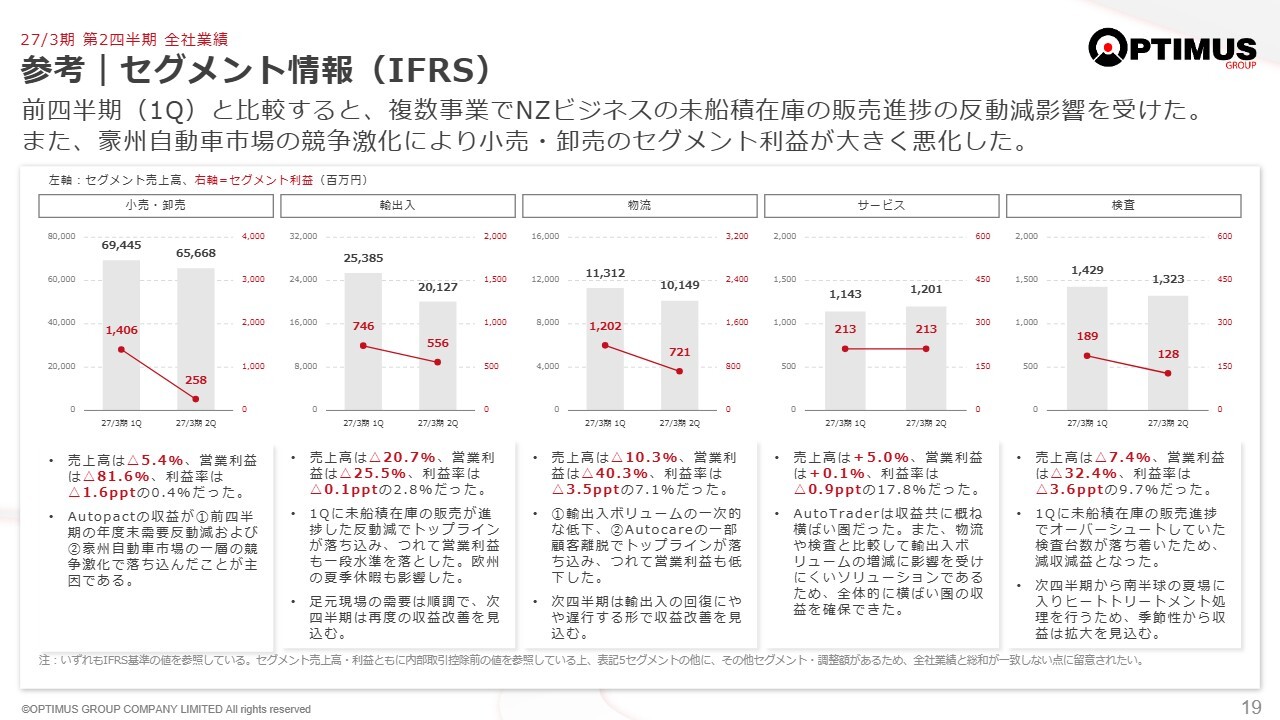
スライドは、第1四半期と第2四半期の推移を示しています。すべてのセグメントで第2四半期において減収減益の傾向が見られます。
特に小売・卸売セグメントでは、第2四半期に中国車の激しい攻勢がありました。現地のニュースでは、第2四半期のディーラー業界全体の赤字が2008年以来との報道があり、それほど競争が激化した四半期でした。
小売・卸売セグメントは、中国ブランドを取り込みつつ、既存ブランドも維持するという両にらみの体制を構えています。市場のさらなる変化に備える体制を整える一方で、経営コストの削減も進めています。また、第1四半期は、6月に豪州の多くの企業で決算月を迎えるため、取扱台数が増加する傾向があります。
他のセグメントも同様のトレンドが見られますが、バリューチェーン全体において、2026年1月にニュージーランドで行われた規制緩和による需要増大が第1四半期にも影響を及ぼしており、第2四半期は、その勢いが落ち着いてきている状況が反映されています。
このようにご理解いただければ、セグメントごとの状況の違いをご認識いただけると思います。
OzCarのVA手続開始に関する補足説明
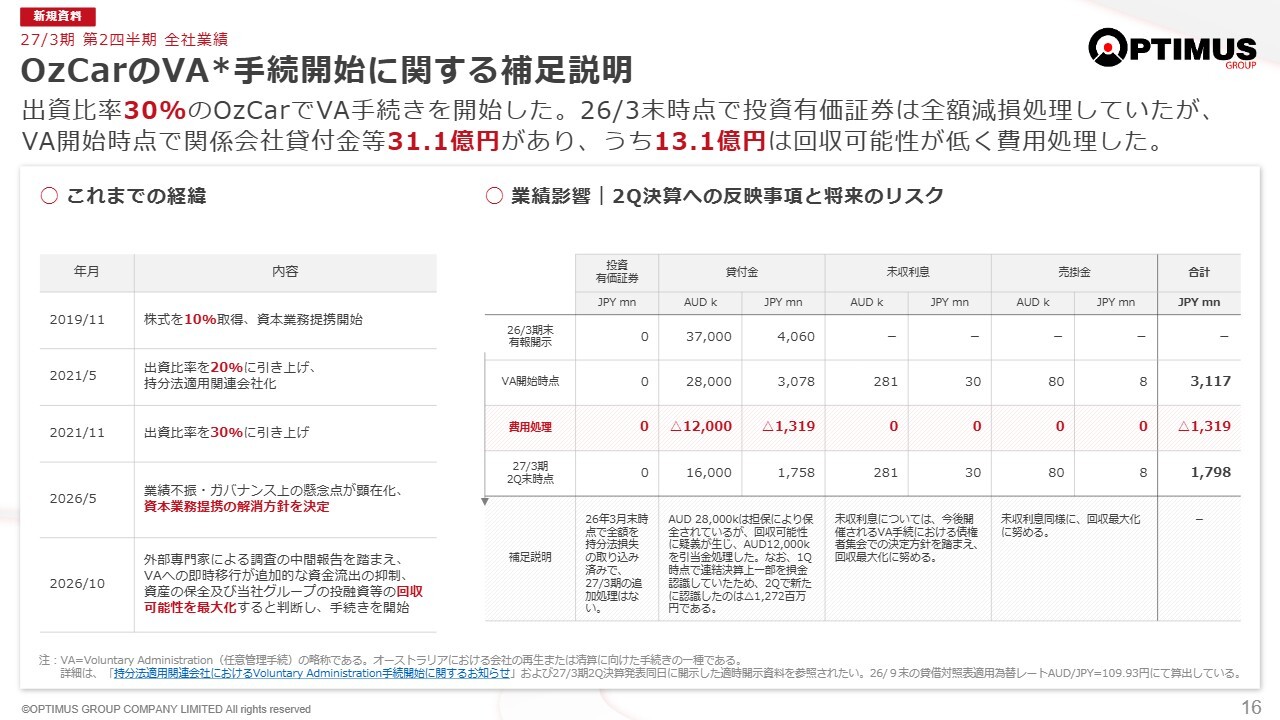
先日の開示でご心配をおかけしたOzCarの経緯についてご説明します。OzCarは、当社の豪州展開の手始めとして、2019年に資本業務提携した、同国最大手の中古自動車専門業者です。
30パーセント出資の持分法適用会社として、当社が成長資金を支援することで、当初8店舗だったOzCarを22店舗まで拡大させてきました。
しかし、価格帯が中国車の新車とバッティングしたことから徐々に業績が悪化し、当社は打開策を見いだせない同社からの離脱方針を2026年5月に決議しました。その時点で一部担保の実行により、債権の回収を開始しています。
その後、一部外部専門家を活用して調査を行いました。その中間報告として、追加的な資金流出の抑制、資産の保全および投融資の回収の最大化の観点から、2026年10月にOzCarを現地の制度であるVoluntary Administration(任意管理手続)に移行させることを決定しました。
先ほどもお話ししたように、第2四半期には中国車の攻勢により、事業採算がさらに悪化の様相を呈し、10月に入り、当社グループの融資見合いの担保である車両在庫の散逸が懸念されたため、急遽、Voluntary Administrationへの移行が必要となった経緯があります。
現在、同社は管財人の管理下で資産や担保の確認および処分が進められています。12月中旬を予定するVoluntary Administrationの結果を受けて、制度上、法的な清算手続きか、再生手続きに入る可能性がありますが、再生手続きに入る可能性はかなり低いと見ています。
その後、当社グループへの同社経営者からの個人保証行使の実効性を検証していくことになります。今後、このようなスケジュールで進む予定です。
OzCarの当社決算への影響についてですが、まず株式は、2026年3月期末までに持分法による損失取り込みで、連結上の帳簿価額はゼロになっています。
前年度の有価証券報告書に記載のBailment Facilityに関して、在庫見合いの融資として、40億円以上ありました。5月の撤退方針決議を受け、一部不動産の担保を実行した結果、残額を31億1,700万円まで縮小しました。
その後、Voluntary Administration開始前後の調査により、一部在庫担保の散逸が判明したため、9月末決算において1,200万豪州ドル(約13億1,900万円)に対し、13億1,900万円の貸倒引当金を計上することにしました。
なお、第1四半期に一部を認識済みであるため、第2四半期単独の追加認識額は12億7,200万円です。残る貸付金は1,600万豪州ドル程度ですが、現段階では担保および引当金等によって保全されています。
ただし、担保の散逸や処分に関して、市場価格どおりに処分できるかどうかの判定が必要な状況です。そのため、Voluntary Administrationの結果によっては変動する可能性があります。連結業績に重要な影響が生じる場合には、速やかに開示します。
参考|損益計算書 / 貸借対照表(IFRS)
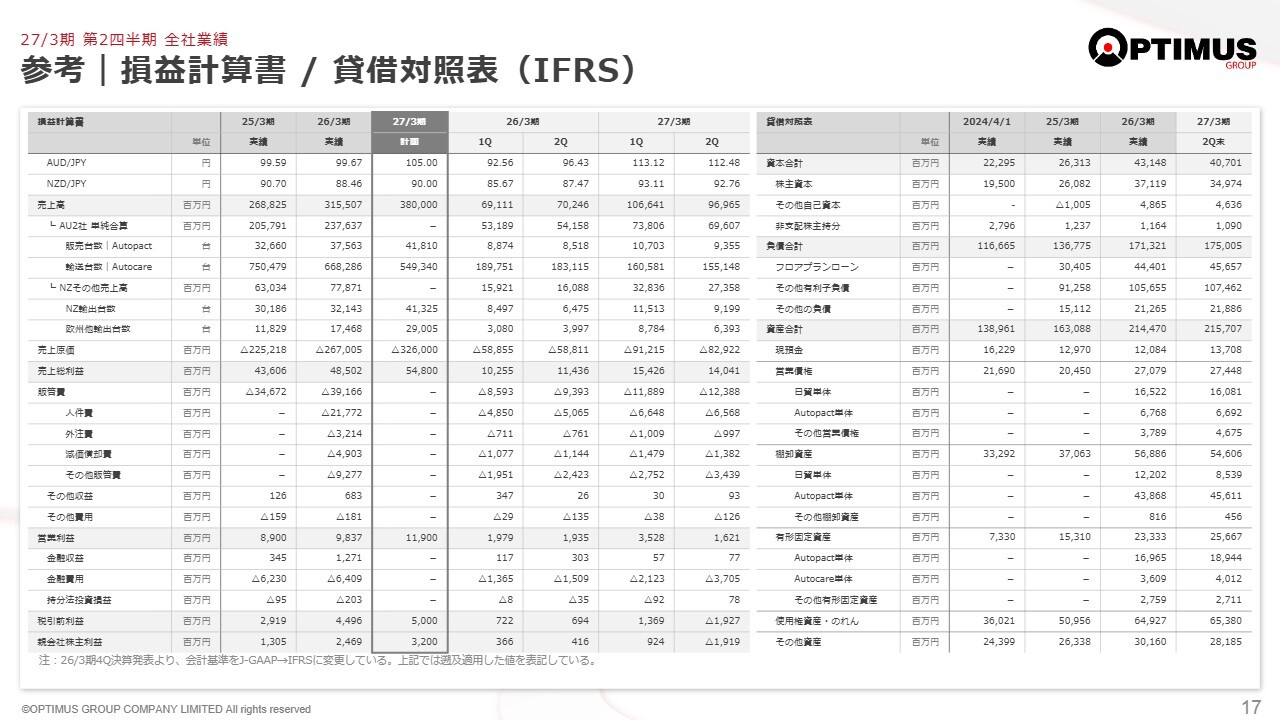
バランスシートについてご説明します。総資産は2,157億700万円で、前3月末から12億円超増加しています。資本合計は407億100万円となり、前期末から24億4,700万円減少しています。
参考|財務健全性と運転資本の実態(26/9期末)
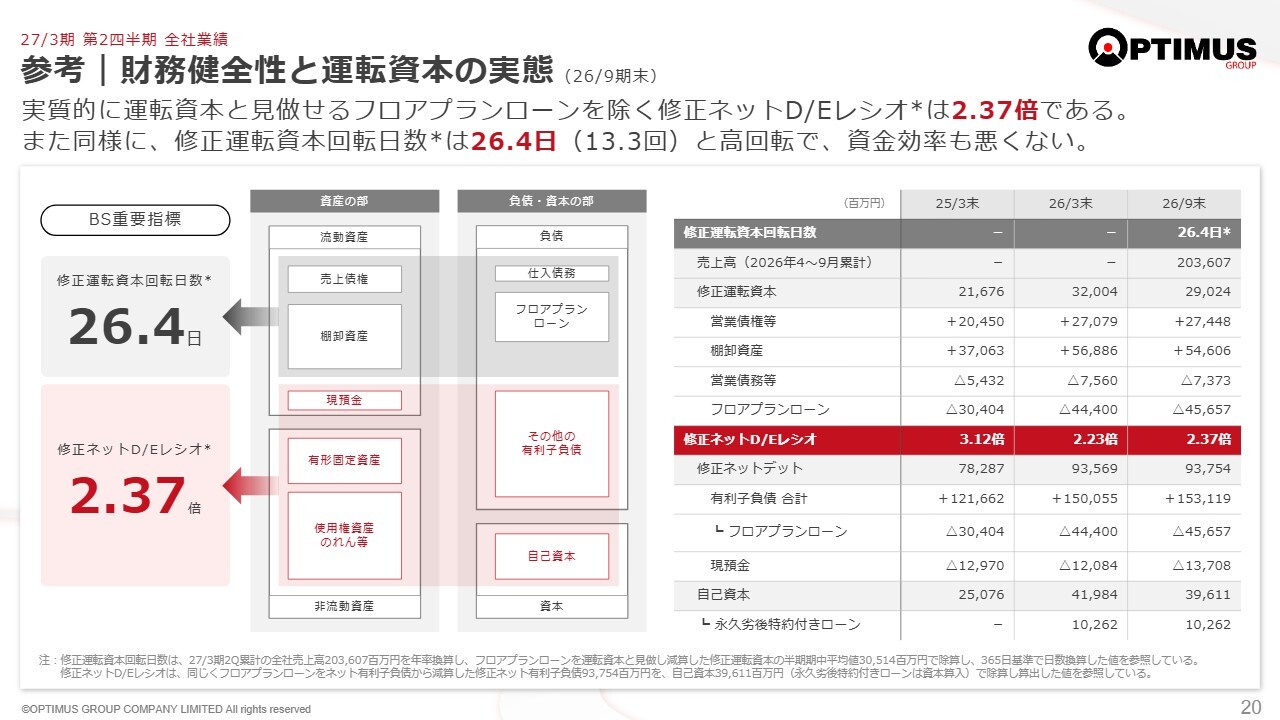
フロアプランローンを除く修正ネットD/Eレシオは2.37倍、修正運転資本回転日数は26.4日です。
当社は国際会計基準を導入しており、これに基づいて計上するAutopactおよびAutocareの巨額のリース資産とリース負債を両建てで除外すると、D/Eレシオはさらに低下するかたちとなります。引き続き、在庫回転と資金効率の改善に取り組みます。
通期計画の下方修正
最後に、株主還元についてご説明します。上期はOzCarに関する貸倒引当金の計上により赤字となりましたが、主要な事業基盤と中長期的な収益力には重大な変化がないと判断しています。
そのため、DOE4.5パーセントを目安とする安定配当方針を維持し、期初の配当予想どおり、中間配当は1株当たり8円とすることを決議しました。
期末配当10円、年間配当18円の予定に、現時点で変更はありません。以上で、私からのご説明を終わります。
通期計画|サマリー
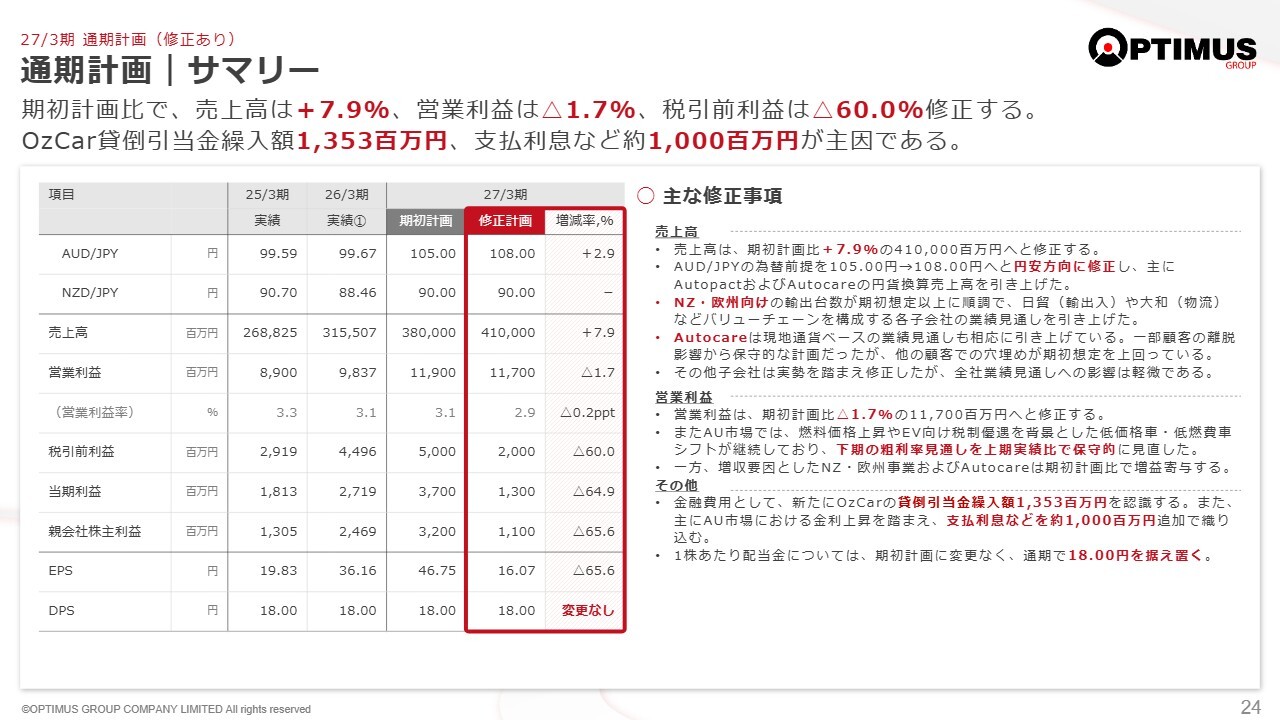
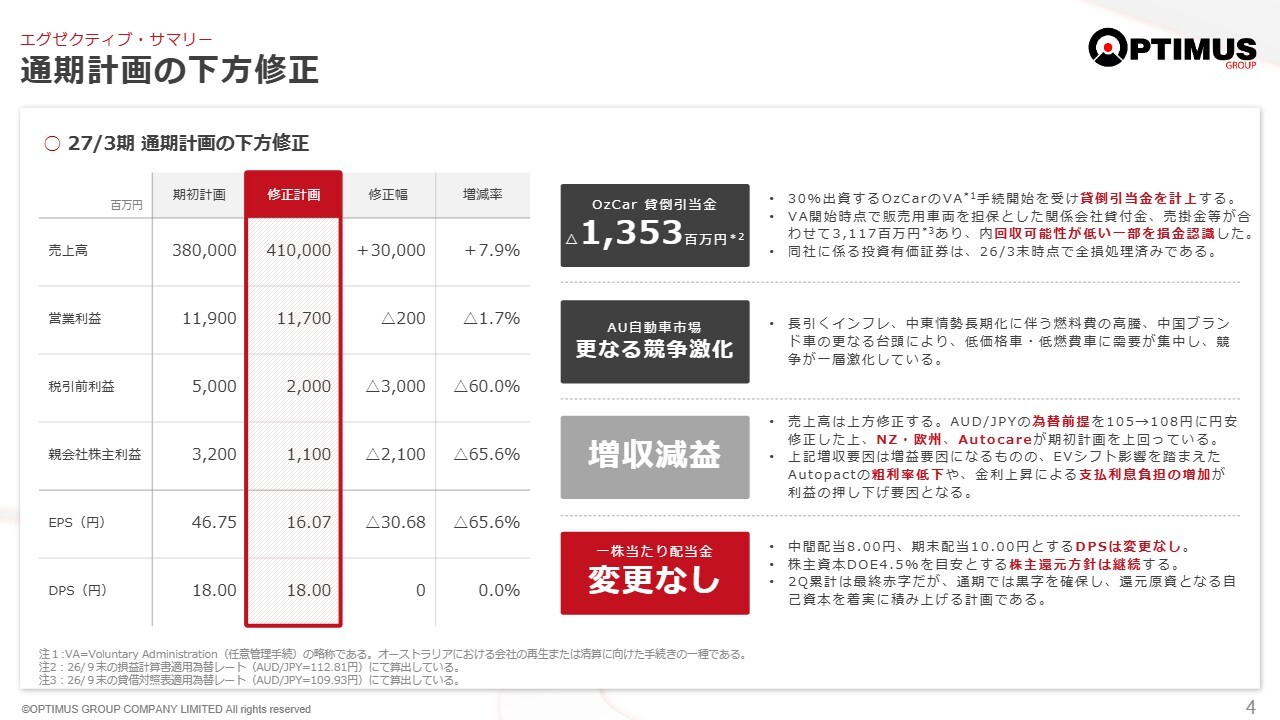
山中:通期業績予想の修正についてご説明します。通期業績予想は、売上高4,100億円、営業利益117億円、税引前利益20億円、親会社株主に帰属する当期利益11億円、1株当たり当期利益16円7銭に修正します。
期初計画比では、売上高は7.9パーセントの上方修正、営業利益は1.7パーセントの下方修正、税引前利益は60パーセントの下方修正となります。
売上高は、ニュージーランドや欧州、その他向け中古自動車輸出、またAutocare等の好調および円安効果により、上振れする見込みです。利益面については、支払利息の増加、Autopactの粗利率低下、上期における経費の増加などを織り込んでいます。
一方で、ニュージーランドおよび欧州その他地域向け輸出の伸長や、Autocareの計画上振れに加え、大幅な合理化による費用削減効果を反映しており、下期には上期を上回る営業利益を見込んでいます。
通期計画|外部環境予報(2026/11/13更新)
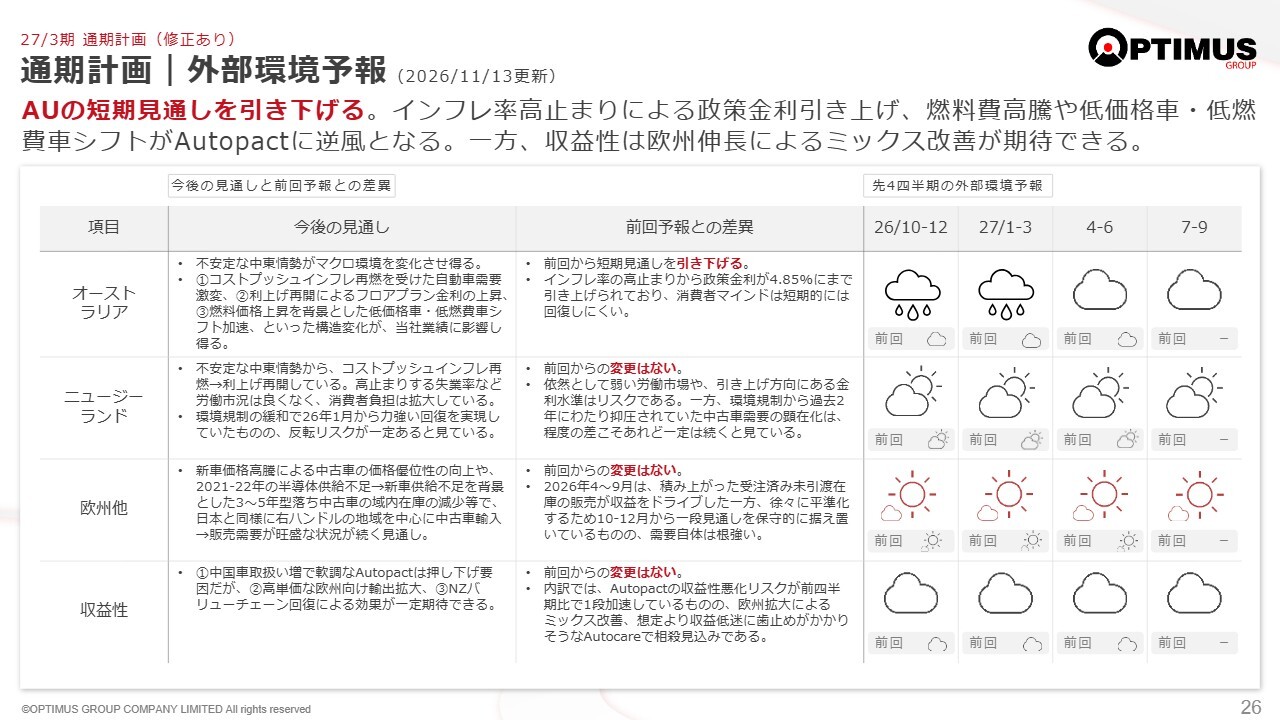
通期業績予想の前提となる外部環境についてご説明します。ニュージーランドでは、中古自動車需要の回復基調が継続しています。
新政権の動向やインフレ、労働市場の弱さ、金利上昇には引き続き留意が必要です。しかし、環境規制により抑えられていた中古自動車需要の顕在化は、原油市況の影響を反映しながらも一定程度続くと見ています。
欧州その他地域では、夏季休暇の影響により、第2四半期は一時的に減速しましたが、良質な中古自動車に対する根強い需要が続くと見ています。今後、事業の主要な柱として成長を続けていくことを期待しています。
一方、豪州は短期見通しを引き下げました。自動車販売台数は堅調に増加しているものの、政策金利が4.85パーセントまで上昇したことに加え、インフレや原油高、中国車の趨勢などの影響により、厳しい事業環境が続く見込みです。以上を鑑み、全体の収益性については慎重に見ています。
今回の決算を踏まえ、欧州その他地域での成長拡大を図るとともに、輸出事業・バリューチェーンの強靱化を進めます。
また、一段と慎重な事業管理および費用の見直し・削減を含む大幅な経営合理化を進めることで、収益性の向上を図ります。
採算性が厳しい事業では、事業の見直しや人員の大胆な削減も含みます。これらを優先的に取り組むべき経営課題と認識しています。
特に現状においては、事業規模の拡大だけでなく、収益性の向上にも重点を置いています。販売面では、在庫水準の適正化や採算性の改善に加え、周辺事業の収益力を高めることで、事業の収益基盤を強化します。
引き続きガバナンスを強化し、リスクの早期把握と迅速な対応に努めます。主要事業の成長を確かな利益につなげ、企業価値の向上に取り組みます。今後とも、みなさまの変わらぬご支援をお願いします。
以上をもちまして、2027年3月期上期決算のご説明を終了します。ご清聴いただき、誠にありがとうございました。
質疑応答:一気通貫の車流通構築に向けた長期的展望について
質問者:今回の下方修正について、一見すると非常に厳しい印象を受けました。社長にぜひお聞きしたいのが、5年、10年という長期的なスパンで御社が目指している「一気通貫で車の流通を担う」というポジションや、目指す姿に関してです。
足元の業績を見る限りでは、その先まで不透明で厳しくなっているようにも思います。「多少の入り繰りなどはあるものの、目指している席は空いているので、そのポジションを取るのは我々だ」という認識なのか、中国車の台頭などを踏まえた上で、「現在見据えている目標を含めて、調整する必要がある」という認識なのか、教えてください。
山中:当社の仕事の進め方については、一貫した仕組みで仕事を進めていく事業の方針にまったくぶれはないつもりです。5年から10年かけてでも、その一気通貫の仕組みを実現したいと考えており、その方向で事業を組み立てています。
ただ、先ほど岩岡がご説明したとおり、豪州市場において、今年度第2四半期には業界全体が赤字となるほどの影響がありました。
費用の増大についても、その原因の1つは競争の激化にあります。特に中国メーカーを中心とした新規参入が多く、それぞれのブランドでの販売規模が小さくなる傾向があります。本来であれば、費用を効率的かつ効果的に集約して対応したいところですが、ブランド数が増えるとそれが難しくなります。
さらに、伝統的なブランドは中国ブランドにマーケットシェアを奪われ、販売が低迷することがあり、その結果、在庫が増加し、さらなるコスト増加を招いています。こうした状況に、短期的には翻弄される部分がありました。
当社の新車を中心としたバリューチェーンの構築は、まだ完成形には至っていません。豪州国内輸送で業界第2位のAutocareを保有していますが、現時点では、Autocareとディーラー間の相乗効果を十分に発揮できていません。
Autocareについて補足すると、新車輸送をメインに行っており、途中の保管も担っています。いわゆる動脈物流であり、その帰りの物流(静脈物流)をうまく当社の販売規模と組み合わせて補えるようになれば、2つの事業間での相乗効果が見られる可能性があります。
ただし現状では、ディーラー側が輸送の規模に追いついていない部分もあります。ですので、そのバランスに加え、他のさまざまなサービス事業とのバランスも目指しています。豪州国内で完結する一気通貫のバリューチェーンの構築を進めていますが、現段階では追いついていません。
10年という長期的なスパンで見れば、豪州国内にとどまらず、豪州で構築されたビジネスモデルを他の新車マーケットにも展開し、さらに広げていきたいと考えています。しかし現状は、少々お恥ずかしい決算発表となりました。
ただ、日本から海外へ輸出している中古自動車事業では、ニュージーランド市場がかなり回復してきています。完調にはもう少し時間がかかるかもしれませんが、着実に回復しています。
ニュージーランド市場の不調を受け、手掛けた欧州地域のマーケットは、まだ成長の余地があると考えています。また、その他の地域においても、コントロール可能なマーケットを選定し、事業をさらに広げていく方針です。
その際には、先ほどお話しした仕組みやバリューチェーンを展開していきます。我々はこれまで、海外物流を取り込むことで事業を成長させてきました。ですので、お手のものとまではいかないかもしれませんが、しっかりとバリューチェーンの強靱化に取り組みたいと考えています。
新車・中古車輸出事業をあわせ、自動車事業全体において、一気通貫の仕組みで進めていきます。もともとはボトムラインを引き上げるための仕組みですので、今回のようにボトムラインが危うくなることのないよう、仕組みの完成度をさらに高めていきたいと思っています。
質疑応答:中古車輸出事業の競合状況と日本車の中古車需要の見通しについて
質問者:御社が狙っている、一気通貫で日本から海外の車両流通を担うポジションというのは、他社が取りに来ようとしている動きはないのか、直接ではないにせよ代替となる存在が現れていないのか教えてください。
また日本車に対して、中国メーカーが攻勢をかけている影響を受けていると認識しましたが、そもそも日本車の中古車を輸出する価値は、今後どのように変わるのでしょうか? 現時点での御社の見立てをお聞きしたいです。
「現状では見据えている方向性が変わっておらず、引き続き対応可能だ」というご回答だったと思います。ただ、「狙いが外れつつある」、あるいは「修正が必要だ」と社長が判断するとすれば、どのような指標や兆候をもとに修正を加えることになるのでしょうか?
反対に、現段階では修正が必要ない、と考えているポイントがあれば、そちらもお聞きしたいと思います。
山中:まず、日本から中古自動車を海外へ輸出する事業においては、常に競合が存在しています。それぞれの市場で競争を繰り広げているわけですが、我々には他社にない強みがあると自負しています。
それにより、お客さまから一定以上の支持を得て、マーケットシェアを拡大していると考えています。その強みとは、当社の目利きの力です。
今はITやAIの時代で、PC上で取引を完結することも可能な状況ですが、当社はセカンダリ商品を扱っています。その性質上、セカンダリ商品の品質などはPC上で十分に評価することが難しいため、そこにプロとしてのアドバイスを加えています。我々はプロとして全力で取り組んでおり、それが大きな支持につながっています。
例えば欧州市場、特に右ハンドル市場であるイギリスやアイルランドにおいて、この2年ほどで一気にマーケットシェアを約3割にまで拡大しました。
また、マーケットシェアの拡大だけでなく、市場全体の規模を拡大するための取り組みも行っています。業界内のさまざまな企業と提携し、市場が広がるような取り組みを継続的に実施しています。
既存のマーケットにおいて、中国車の新車との競合があるかどうかですが、単純に価格だけで判断されるマーケットでは、代替される可能性があります。しかし、品質を重視する場合や、中古車がどうしても必要とされる場合には、状況が異なると考えています。
具体例を挙げると、イギリスでは現在、当社のマーケットシェアが約3割に伸びています。さらなる拡大を目指していますが、新車ではまかなえない、中古車の需要があります。
ご存じのとおり、イギリスではブレグジットやコロナ禍がありました。2020年からそれらが重なり、この5年間に新車の販売が低迷しました。2025年までの5年間で、新車の登録台数は約15パーセント減少しています。そのため、その間に発生する中古車も約15パーセント減少し、深刻な中古車不足に陥っています。
日本からの良質な中古車が非常に好まれる要因として、現地の同じモデルと比較した場合、特にイギリスや欧州では冬の寒い時期に道路に塩を撒くことによる車体の傷みが激しく、2年目には自動車の下が錆びてしまうことが挙げられます。
しかし、日本の車は東北や北海道のような地域でも手入れが行き届いており、そこまで傷んでおらず、さらに日本国内では国土の特性から走行距離が短いことも特徴です。こうした理由から、日本の5年落ちの車を現地へ輸出しても、新車同様だと評価されることがあります。
また、我々が目利きによって良質な車を選び抜いているため、高い評価をいただいています。ですので、我々の中古車の輸出は中国車と直接競合することは少ないと考えており、このマーケットの状況はまだしばらく続くと見込んでいます。
我々の戦略が万が一的外れになった場合、どのように方向修正するかについてですが、現時点では、日本から輸出する中古車が、輸入禁止になるなどの状況がない限り、現地で引き続き高い評価を得ています。
先ほどお話ししたように、他の地域にも販売網を広げていきたいと考えていますが、すべての国でスムーズに展開できるわけではないため、リスクを見極めつつ拡大を進めていきたいと思います。
したがって、中古車事業については、よほど厳しい規制を受けない限り、大きな方向修正は不要と考えています。新車事業についても、販売会社なしで自動車業界が成り立つとは思っていません。
世界の趨勢の中では、依然として主要な大手販売会社が、国際間で吸収合併を繰り返しながらダイナミックに進んでいます。
販売業界は厳しい局面を迎えていますが、ここはしっかり腹を据えて、この難局を乗り切りたいと考えています。そして、このピンチをチャンスに変えるべく努力を続けていきたいと思います。


新着ログ
「卸売業」のログ