2026年12月期第2四半期決算説明会
新日本電工、上期の実力ベース経常利益は前年比で大幅増益 通期見通しも引き上げ、年間配当を増配
決算概況(サマリー)
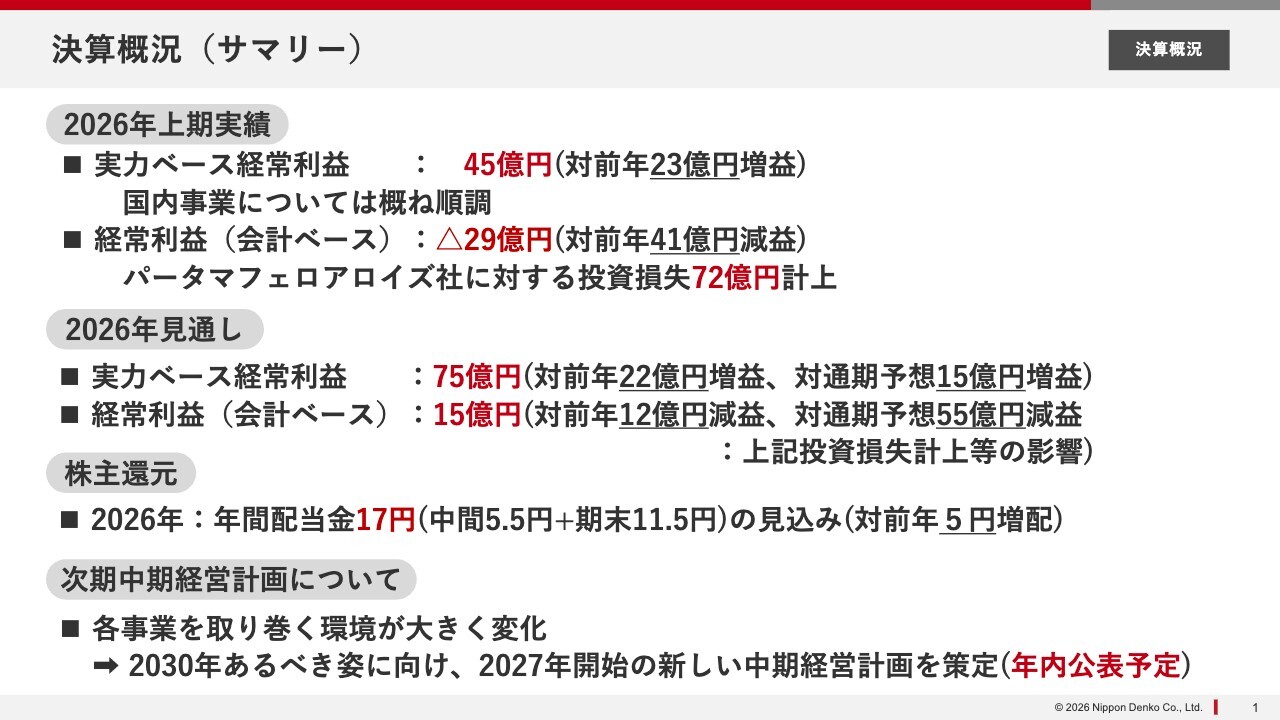
青木泰氏(以下、青木):新日本電工株式会社代表取締役社長の青木です。本日は決算説明会にご参席いただき、ありがとうございます。資料に沿って、私から今回の内容についてご説明します。
まず、サマリーです。今年の上期における実力ベース経常利益、これは当社の重要な指標であり、在庫影響や一過性の要因を除外した利益ですが、こちらは45億円となり、前年同期の2倍程度の水準となりました。
特に焼却灰資源化事業が好調だったことに加え、国内の合金鉄事業も収益が大幅に拡大したことが要因です。
一方で、会計ベースでの経常利益は29億円の赤字となりました。この理由は、パータマフェロアロイズ社について100パーセント減損を行ったためです。これにより、72億円の投資損失につながったことが背景にあります。こちらについては後ほど詳細をご説明します。
今年の見通しとしては、実力ベース経常利益は75億円を見込んでいます。3ヶ月前に開示した通期予想の60億円から15億円増加しています。前年と比べても22億円の増益となる見通しです。
一方で、会計ベースの経常利益は、先ほどお伝えしたパータマフェロアロイズ社に対する投資損失72億円が含まれているため、前年から12億円の減益、3ヶ月前に予想していた70億円と比べると55億円減益の15億円となる見通しです。ただし、巨額の減損がある中でも黒字を維持しています。
これを受け、株主のみなさまへの還元について、年間配当金は17円を見込んでいます。当社の株主還元は、実力ベースの利益を基準にしています。実力ベースの利益が増加すれば、その分配当金も増加する仕組みです。これにより、対前年で5円の増配となります。
また、トピックスとして、当社では2027年までの「第9次中期経営計画」を推進しています。一方で、経営を取り巻く環境がさまざまな変化を迎えているため、2027年開始の新しい中期経営計画を現在策定中です。本計画は年内に発表予定ですが、その途中経過として背景について最後にご説明します。
1-1. 事業概要
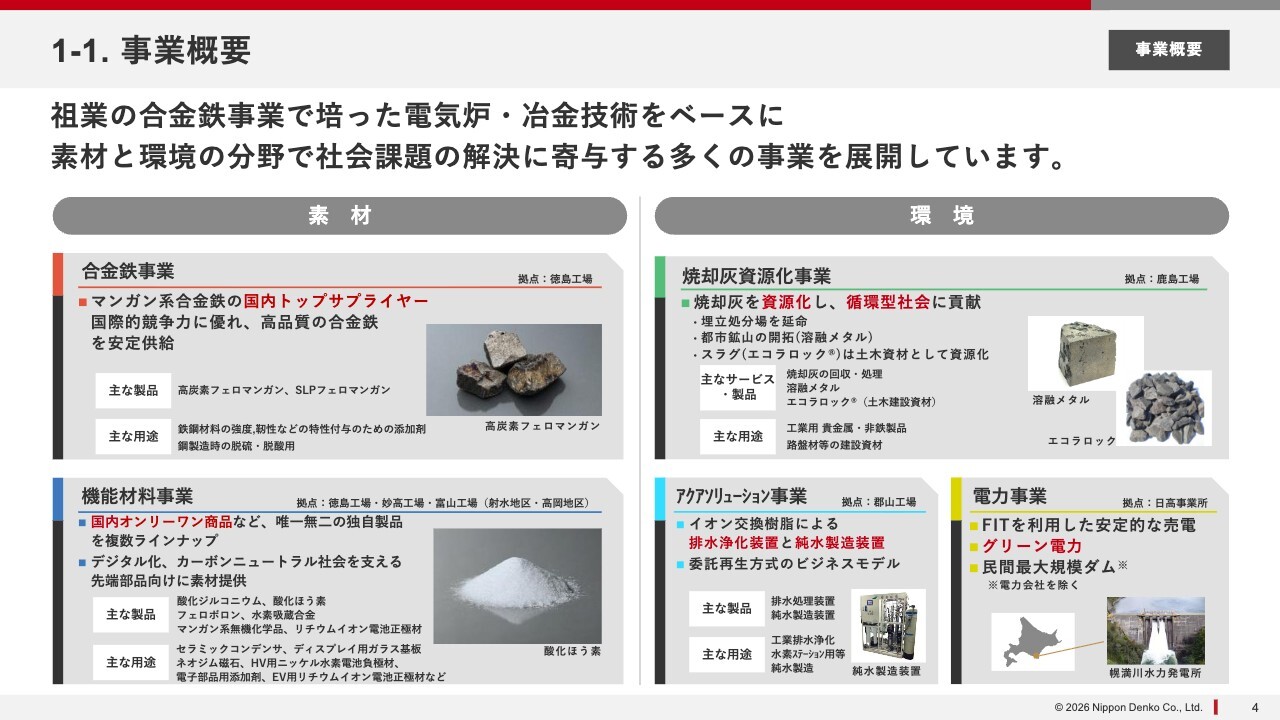
当社の事業についてご説明します。多くの方はご存じかと思いますが、初めての方もいらっしゃると思いますので、簡単にご紹介します。当社は大きく分けて「素材」と「環境」の2つの分野で事業を行っています。
「素材」分野では合金鉄事業、機能材料事業、「環境」分野では焼却灰資源化事業、アクアソリューション事業、電力事業を展開しています。特に今回、収益面で大きく貢献したのは、合金鉄事業と焼却灰資源化事業です。
2-1. 2026年 上期連結業績
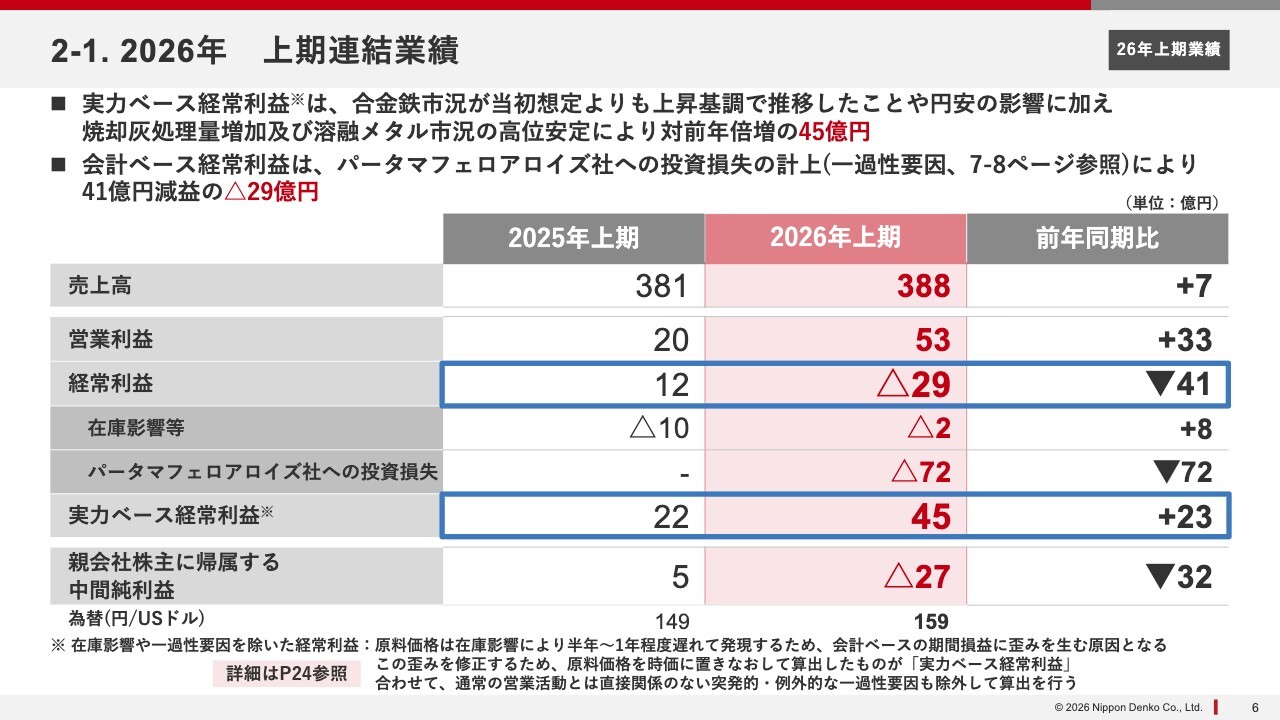
上期の連結業績です。経常損益は29億円の赤字となっています。これは、ひとえにパータマフェロアロイズ社への投資損失を計上したことが要因です。一方、営業利益は53億円で、新日本電工発足以来の高水準に達しました。実力ベース経常利益も45億円となり、前年同期比でおよそ2倍に増加しています。
スライド上部のコメントに記載しているとおり、合金鉄市況が予想以上に上昇基調で推移したことに加え、円安の影響もあります。当社の場合、国内取引ですが、価格の決め方としてヨーロッパやアメリカの市況を参照し、ドルベースで価格を決めた後に円転するため、円安がプラスの効果をもたらしています。
さらに、焼却灰資源化事業では処理量が順調に増加しており、発生する溶融メタルについても貴金属市況が上昇し、高位安定が続いたことで大きく貢献しています。
2-2. パータマフェロアロイズ社への投資損失の計上(1)
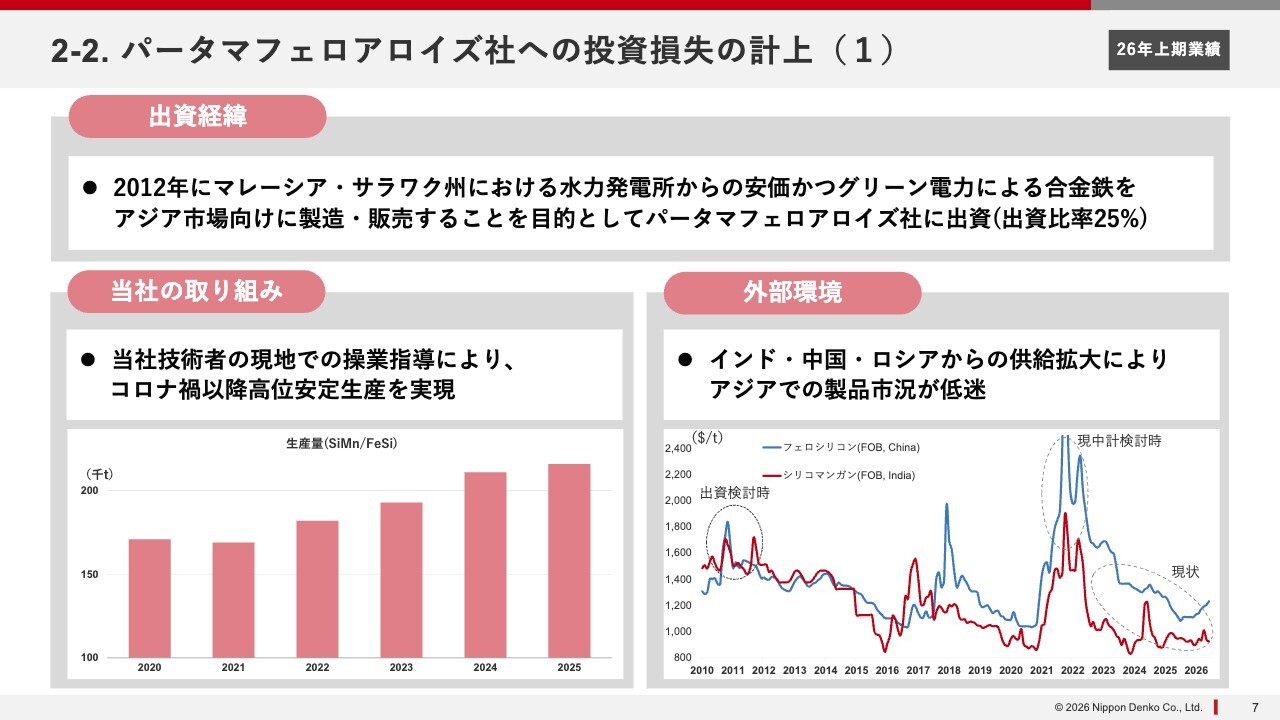
パータマフェロアロイズ社についてご説明します。2012年にマレーシアのサラワク州におけるプロジェクトに25パーセントの出資比率で参加しました。サラワク州には水力発電の電源があり、競争力のあるグリーンな電源を活用し、成長するアジア市場向けに合金鉄を製造・販売することが目的でした。
当社は25パーセントの出資比率ではありますが、技術面でさまざまなサポートが可能であり、現地に人員を派遣して操業指導を行いました。コロナ禍でつまずいた時期もありましたが、その後は生産を順調に増加させ、毎年生産の新記録を更新するまでに至っています。
ただし、外部環境が非常に厳しい状況にあります。スライドの折れ線グラフで示しているとおり、出資当時は現在より高い価格でした。一時期、新型コロナウイルスの時期に市況が急騰した時期もありましたが、それ以降は下降局面が続いています。
特に、シリコマンガンはインドからの供給増加、フェロシリコンは中国やロシアからの供給増加が背景にあり、マーケットは弱含みで推移しています。
2-3. パータマフェロアロイズ社への投資損失の計上(2)
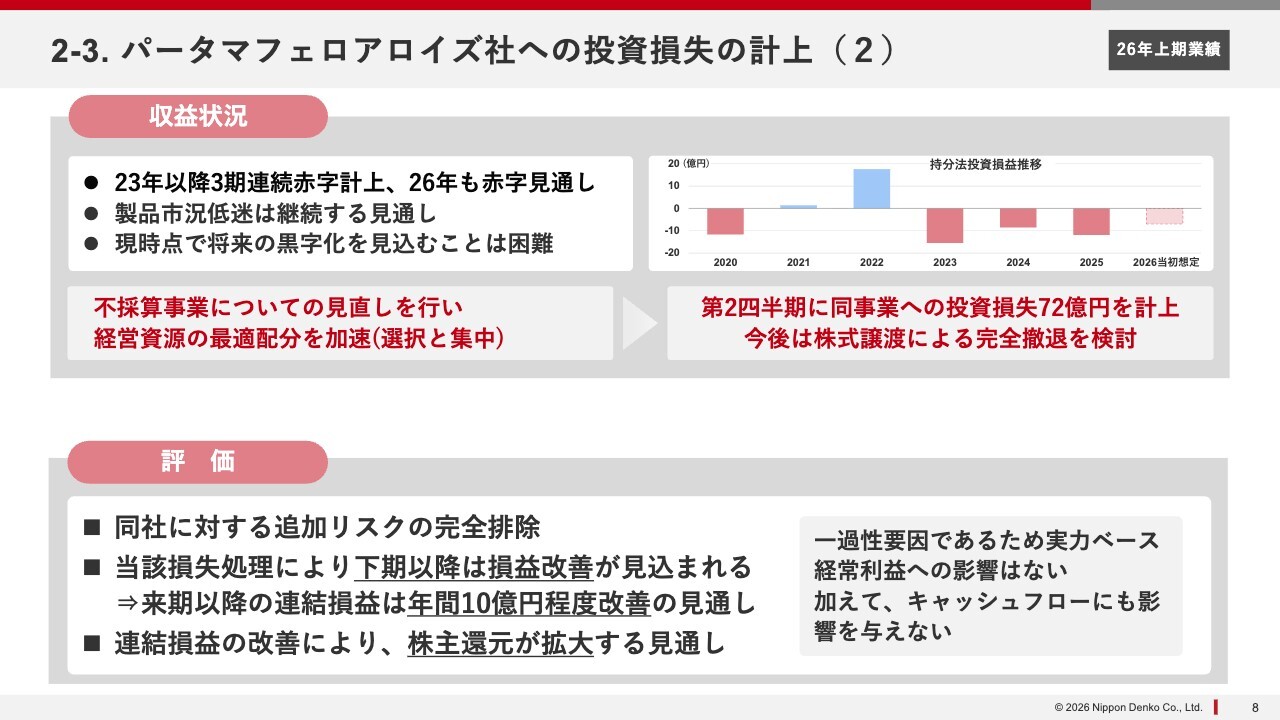
スライドに、当社の持分法投資損益の推移を記載しています。2021年2022年のマーケットが良かった時期に黒字となったこともありましたが、その後は3年連続で赤字が続いており、今年も赤字の見通しです。
当社は競争力の改善や生産性の向上に努めてきましたが、市況の悪化により赤字が続く状況となりました。そのため、不採算事業の見直しを行い、経営資源の最適配分をさらに加速させることを決定し、第2四半期において投資損失として72億円を計上しました。
なお、このプロジェクトについては将来性を見据え、基本的には完全撤退を目指して権益を第三者に譲渡することを検討しています。これまで赤字が続いていたプロジェクトの減損や完全撤退により、投資家のみなさまにおいては、追加リスクを完全に排除できることになります。
また、このプロジェクトは毎年10億円前後の赤字を出していましたが、下期からこの赤字がなくなり、来年以降は年間10億円程度の赤字がなくなるため、収益の改善につながります。さらに、連結損益が改善されることで、株主還元の拡大にもつながると考えています。
補足として、今回の減損は一過性要因であるため、当社が指標としている実力ベース経常利益には影響がないことを申し添えます。また、減損ですのでキャッシュフローにも影響はありません。
3-1. 2026年 事業環境
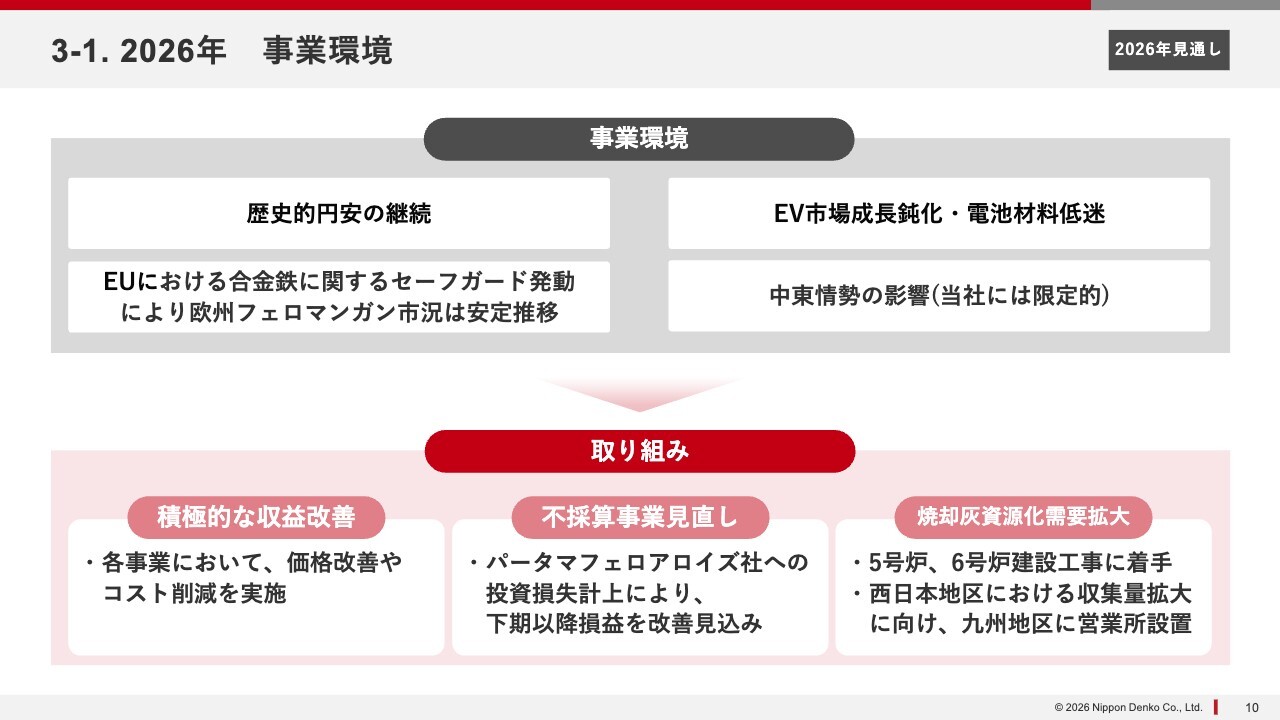
年末までの年間見通しについてです。事業環境としては、円安が続いています。また、合金鉄に関しては、ヨーロッパで昨年11月に合金鉄のセーフガードが発動され、その後、ヨーロッパのフェロマンガン市況、特に当社の高炭素フェロマンガンの参照指標となる市況が非常に安定的に推移しています。これはポジティブな状況です。
一方で、機能材料事業で手掛けている電気自動車用の各種材料については、EV市場の成長鈍化などが影響し、厳しい状況にあります。また、現在さまざまな企業が中東情勢の影響を受けているという話がありますが、当社は中東方面との直接的な取引がないため、影響は限定的であると考えています。
こうした事業環境を踏まえ、各事業において価格改善やコスト削減を進めるとともに、先ほどお話ししたパータマフェロアロイズ社への投資損失計上により、下期以降の損益改善を見込んでいます。
また、非常に順調に進んでいる焼却灰資源化事業については、昨年11月に、現在4基ある炉を5基、6基へと増設するため、総額120億円を投じる意思決定を行ったことをご報告しています。現在、その工事は順調に進んでいます。
加えて近年、西日本地区においてニーズが拡大していることを確認しています。このため、収集量の増加を目的に、今年4月に九州地区に新たな営業所を設置しました。
3-2. 高炭素フェロマンガン・マンガン鉱石市況動向
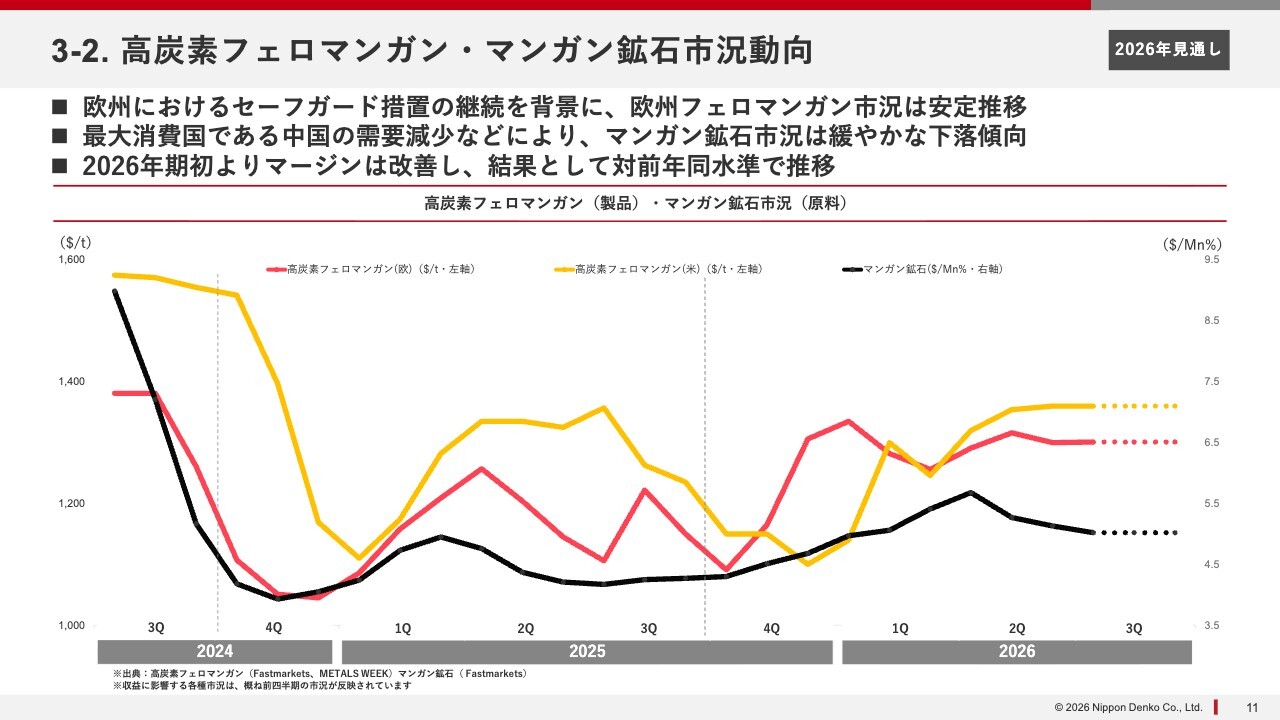
合金鉄の市況についてお話しします。スライドの赤の折れ線グラフがヨーロッパの高炭素フェロマンガンの市況を示しています。一時的に落ち込んだ時期もありましたが、先ほどお伝えしたとおり、11月にセーフガードが発令された影響で基本的には安定的に推移しています。それに伴い、アメリカの市況を示す黄色の折れ線グラフも安定的に推移しています。
一方で、原料であるマンガン鉱石については黒の折れ線グラフで示していますが、最も消費が多い中国の需要が減少しており、価格は弱含みで推移しています。
したがって、年初は厳しい状況でしたが、年の後半に入ってからはマージンが改善しています。結果として、昨年とだいたい同水準のマージンレベルが期待できるのではないかと考えています。
3-3. 2026年 連結業績見通し
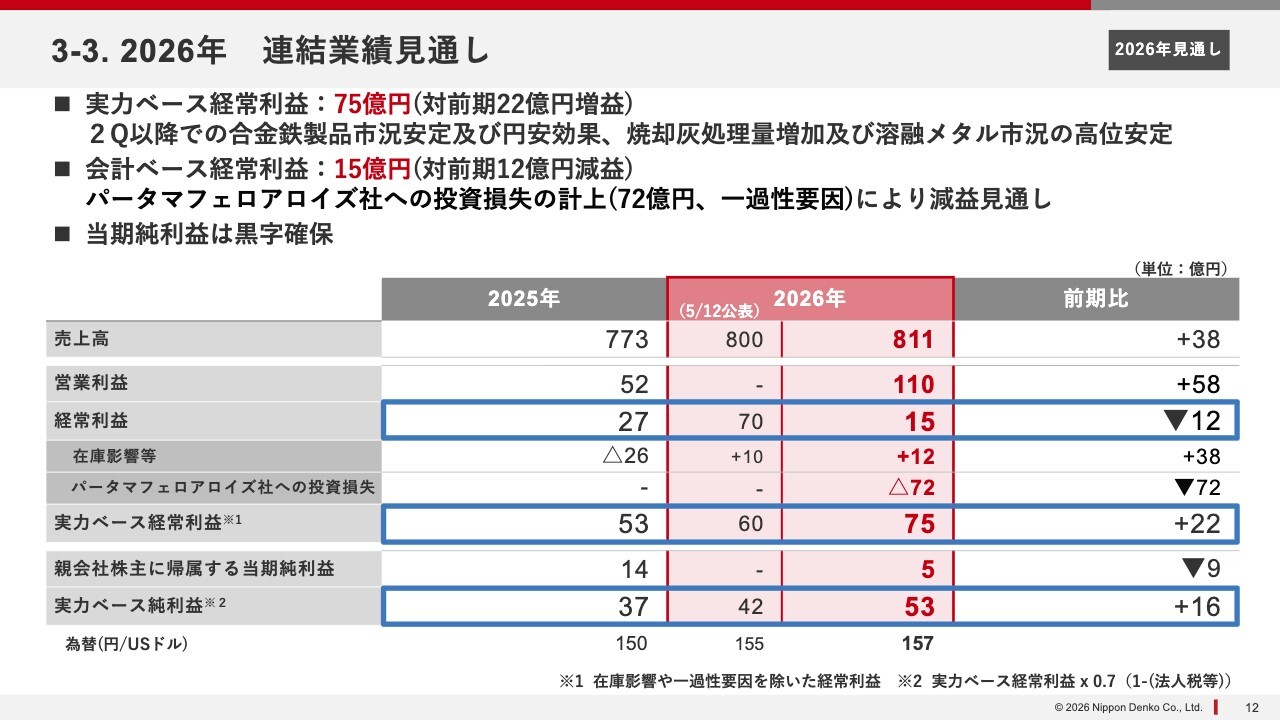
今年の連結業績の見通しです。冒頭でお伝えしたとおり、実力ベース経常利益は75億円を見込んでいます。5月に発表した見通しからは15億円、昨年と比較すると22億円の増益となります。
先ほど市況についてご説明したとおり、第2四半期以降は合金鉄製品市況が安定しています。これに加えて、円安の効果が大きく収益に寄与しているほか、焼却灰の処理量が順調に伸びていることが収益拡大に大きく貢献しています。
会計ベースの経常利益は15億円を見込んでいます。これは、パータマフェロアロイズ社への投資損失72億円を計上したことによるものです。巨額の投資損失を計上したもののしっかりと黒字を確保できており、親会社株主に帰属する当期純利益という会計ベースの数字でも黒字を確保する見通しとなっています。
なお、為替の見通しについてですが、最近、1週間程度で急速な円高傾向がみられます。当社では、今年の計画の前提として為替レートを157円に設定しています。この根拠としては、1月から6月までの実績値と、7月以降の155円という数字を前提にしているため、足元の円高傾向はすでに織り込み済みであるとご理解ください。
3-4. 2026年 連結業績見通し(事業別:実力ベース)
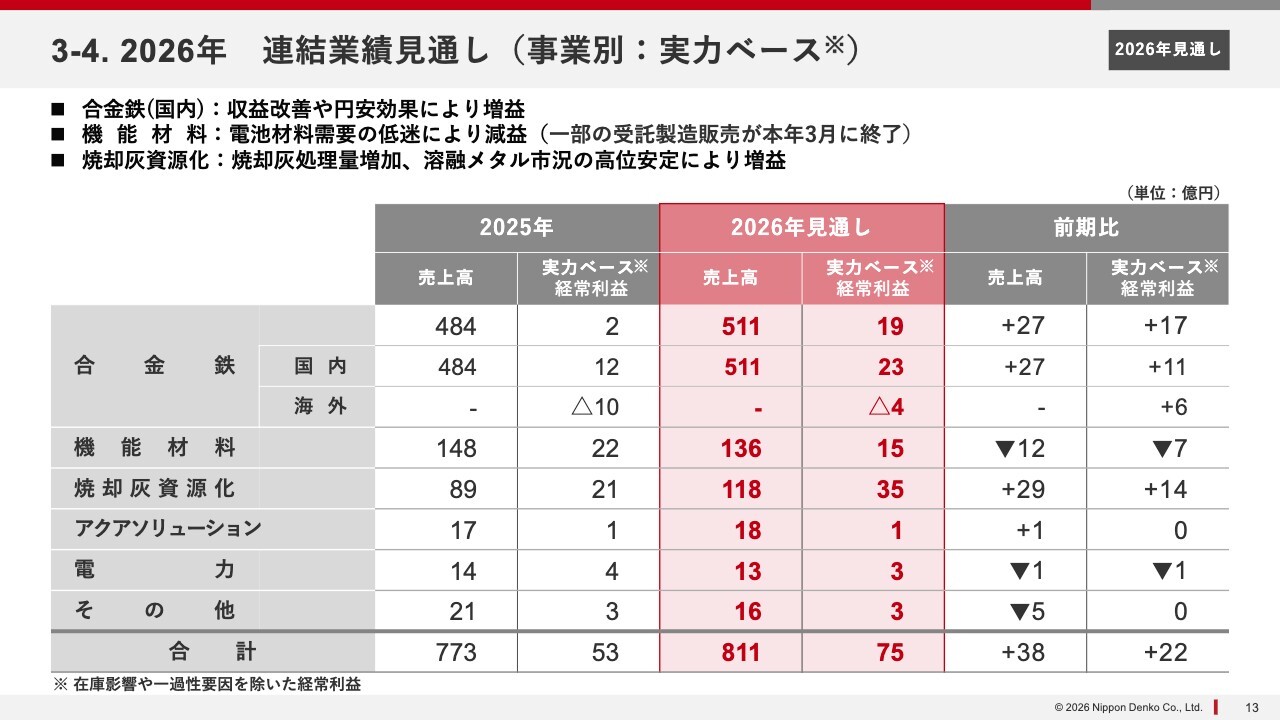
事業別の業績見通しです。実力ベース経常利益は、国内の合金鉄事業では23億円を見込んでおり、背景は先ほどお伝えしたとおりです。一方、海外は昨年に比べて6億円改善しています。マイナス4億円は上期の分であり、下期はゼロとなったことがプラスに作用しています。
焼却灰資源化事業は、昨年の21億円から35億円へと6割以上拡大する見込みです。好調を維持しています。機能材料事業は、電気自動車の普及停滞といった背景から電池材料の需要が低迷しており、減益を見込んでいます。
総じて言えば、国内の合金鉄事業および焼却灰資源化事業などによる利益拡大が、実力ベース経常利益75億円の見通しにつながっています。
3-5. 2026年 連結業績見通し(実力ベース損益分析)
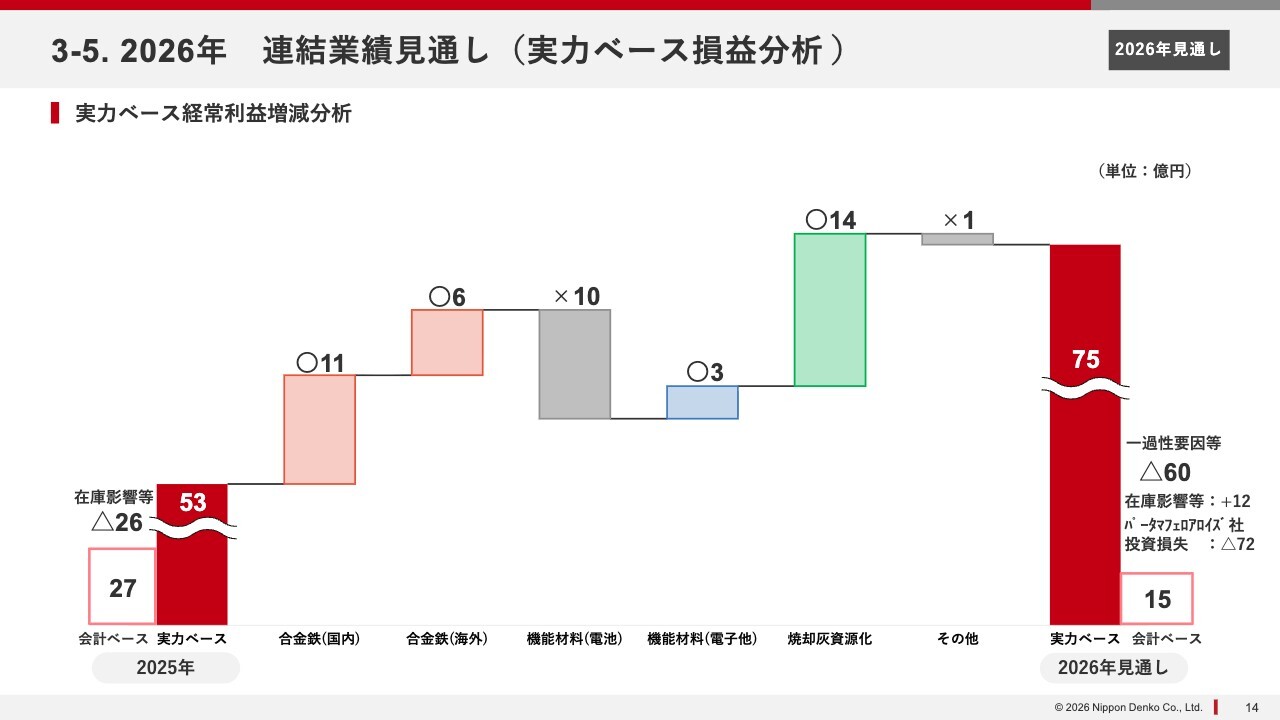
前ページの表をウォーターフォールチャートで示しています。実力ベース経常利益は、昨年の53億円から、国内の合金鉄事業でプラス11億円、海外でプラス6億円となります。機能材料事業は、電池材料でマイナス10億円、電子他でプラス3億円となり、機能材料事業全体では昨年からマイナスを見込んでいます。焼却灰資源化事業はプラス14億円です。
3-6. 2026年 事業別 連結業績見通し(実力ベース損益分析)
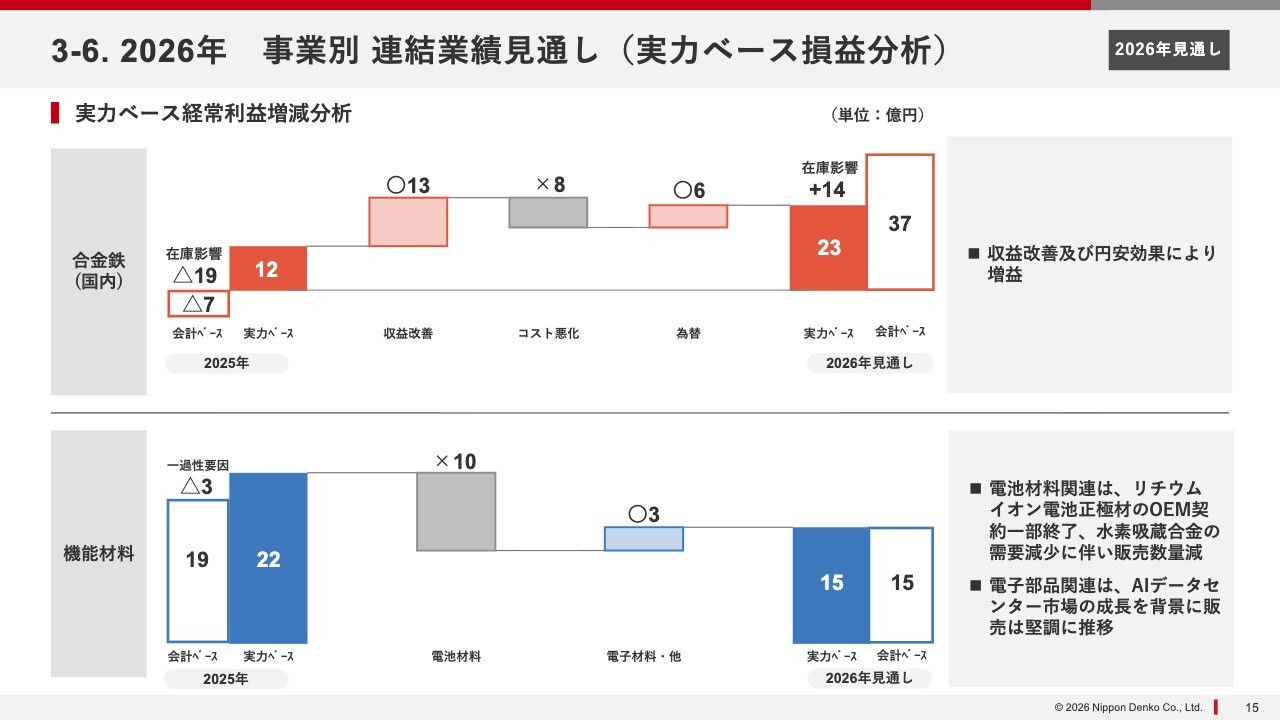
事業ごとの実力ベース経常利益のウォーターフォールチャートです。国内の合金鉄事業は、昨年は12億円でしたが今年は23億円を見込んでいます。収益の改善が非常に大きく、努力の成果が表れています。
昨年は大規模な定期修理がありましたが、今年はそれがないことに加え、安価な原料の使用拡大などが効果を上げています。これらが償却費や労務費の増加といったコスト悪化要因をカバーしました。為替については、今年の見通しである157円を前提とすると、プラス6億円となります。
機能材料事業は、昨年の22億円から15億円と7億円の減益です。内訳として、電池材料とそれ以外に分けると、電池材料についてはリチウムイオン電池の正極材について住友金属鉱山からの受託事業を行っていましたが、今年3月で終了しています。それも含めて電池材料全般が弱含み、減益を見込んでいます。
一方、酸化ホウ素やジルコニウムといった電子部品関連は、AIデータセンター向けなど販売が非常に堅調であり、プラスとなっています。
3-7. 2026年 事業別 連結業績見通し(実力ベース損益分析)
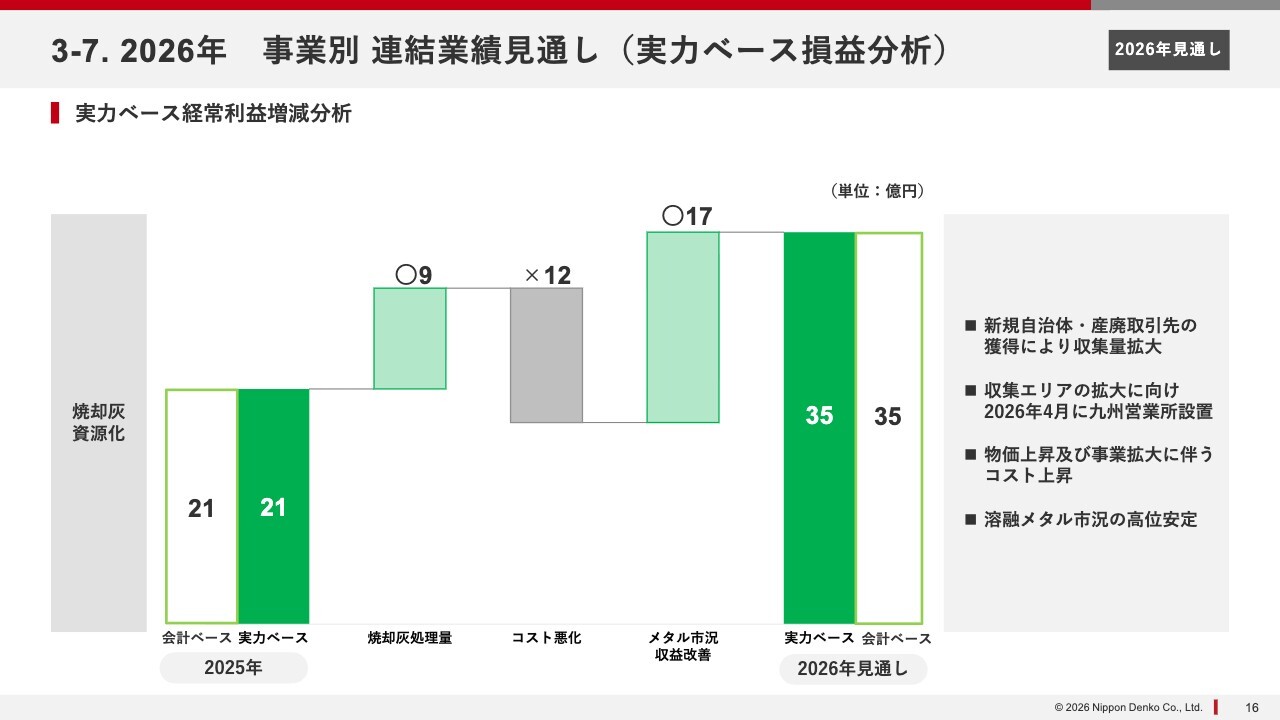
焼却灰資源化事業は、昨年の21億円から35億円へと大幅に拡大しています。特に大きな要因として、焼却灰の処理量が順調に増加していることが挙げられます。
コスト悪化要因としては、通常の償却費や労務費の上昇に加え、5号炉・6号炉に向けた教育訓練のための増員が含まれています。このように、事業拡大に伴う事前準備コストも含まれていることをご理解ください。
さらに、溶融メタルの市況上昇や収益改善の努力が大きく寄与し、結果として35億円を見込んでいます。
3-8. B/S・C/F
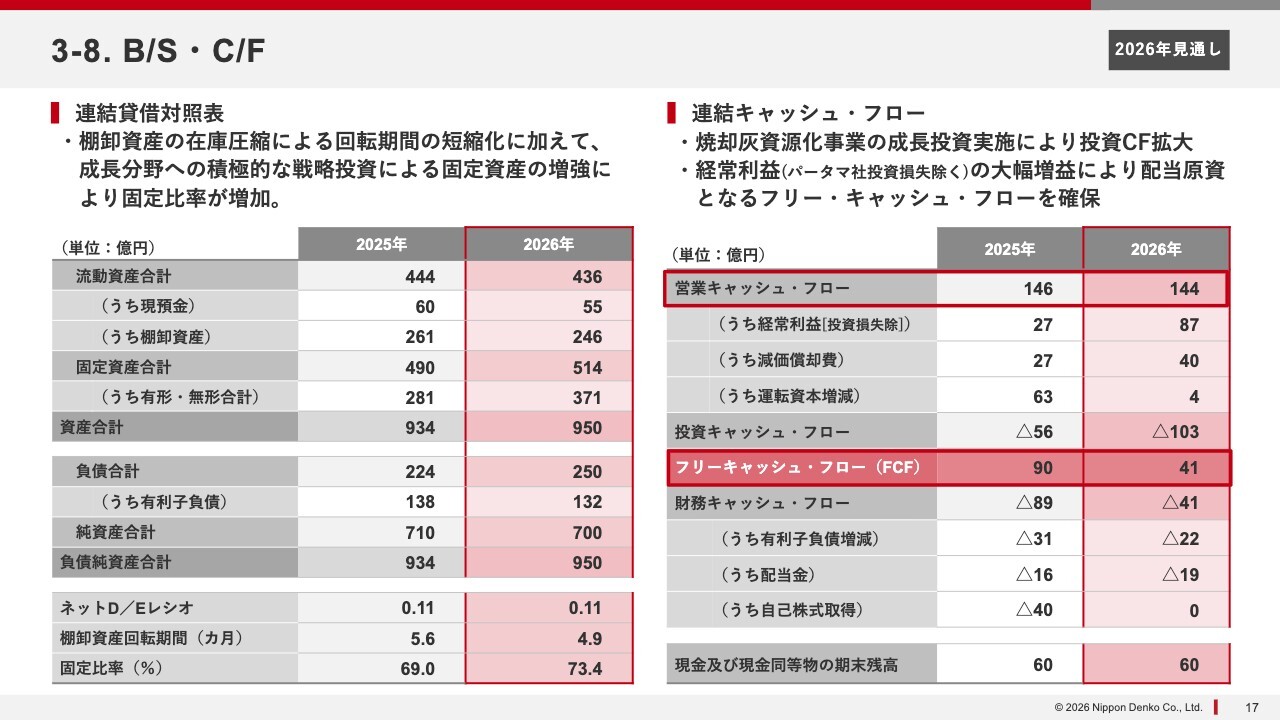
バランスシートとキャッシュ・フローについてです。バランスシートは在庫削減に取り組み、今年も棚卸資産の圧縮を進めてきました。その結果、回転期間の短縮化を実現しています。
一方で、先ほどお伝えしたとおり、焼却灰資源化事業と関連として、5号炉・6号炉に向けた120億円の投資意思決定を昨年行い、その一部が今年キャッシュアウトして資産化されました。
このため、固定資産の増加につながっています。先ほど減損のお話ししたマレーシアのパータマフェロアロイズ社の分が減少したものの、これらの要因により総額としては増加していることをご理解いただければと思います。結果として流動資産が圧縮され、固定資産が増加したことにより固定比率が上昇しています。
一方、キャッシュ・フローについては、経常利益が着実に伸びており、投資キャッシュ・フローといったキャッシュアウトの増加がある一方で、営業キャッシュ・フローが順調に伸び、フリーキャッシュ・フローを確保しています。これにより、配当原資として活用できます。
4-1. 株主還元方針・配当見通し
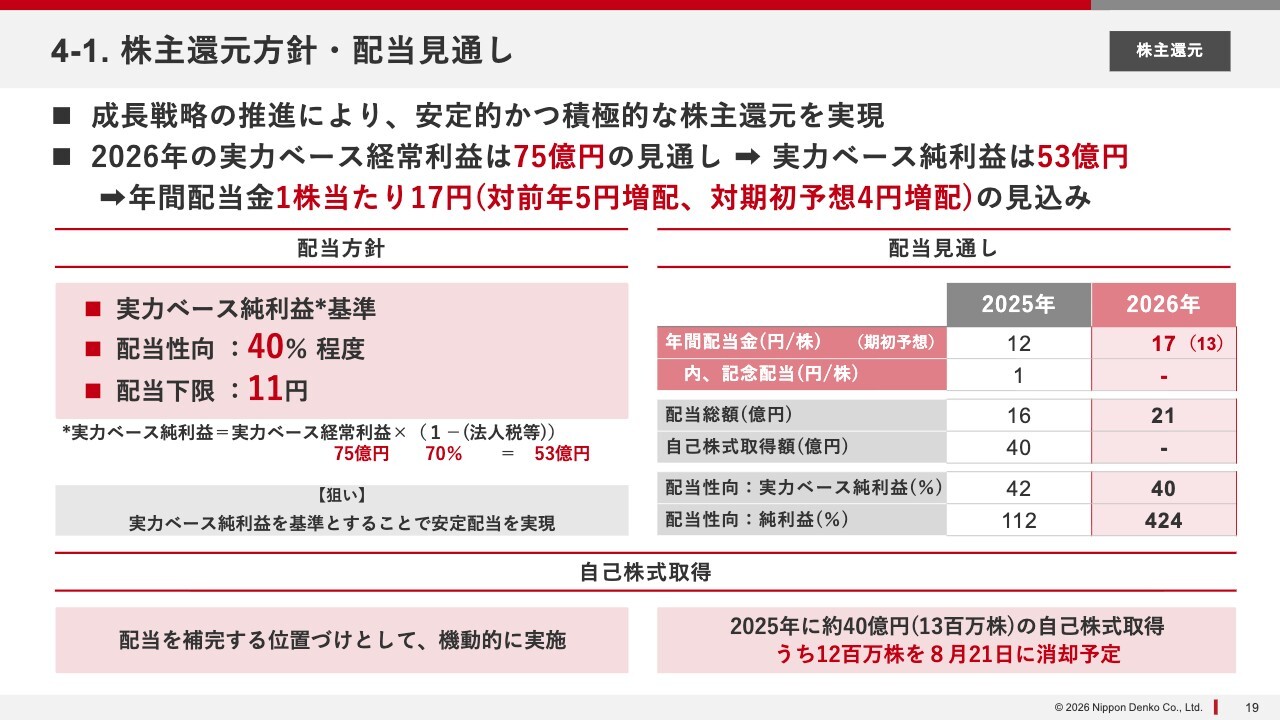
株主還元についてです。当社は、実力ベース純利益を基準とし、配当性向40パーセントおよび配当の下限を11円とするという配当方針を掲げています。
今回の実力ベース純利益は、実力ベース経常利益75億円から法人税等を引いた53億円で、この金額を原資として配当性向40パーセントを適用し、年間配当は17円となる見通しです。上期で5.5円、年間17円となります。これは、昨年に比べて5円増配、期初予想に比べて4円増配となります。
自己株式取得については、昨年に約40億円分の自己株式を取得しました。手元に1,300万株を保有しており、このうち1,200万株については8月21日に完全に消却する予定です。
4-2. 株主還元:配当の推移
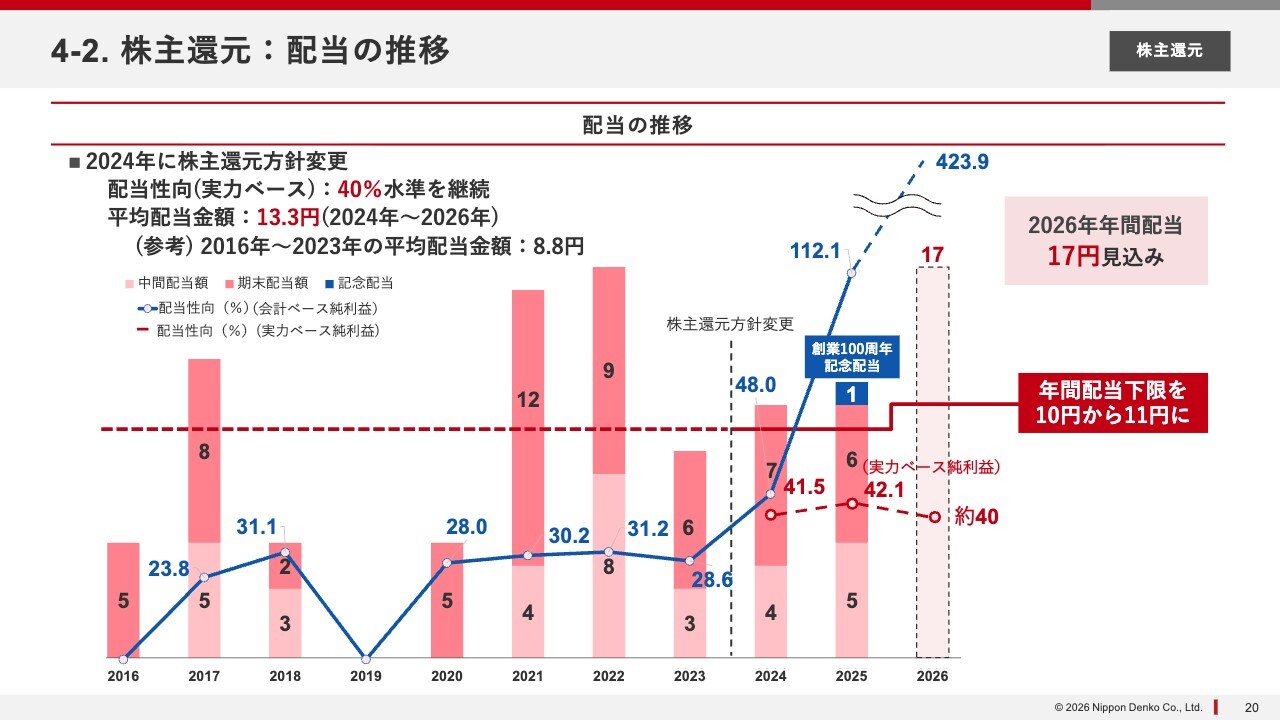
配当の推移です。実力ベース純利益に基づく配当を決定したのは2024年ですが、おかげさまで順調に配当額を増やすことができています。17円を実現できれば、新日本電工発足以来の高い水準になるかと思います。
5-1. 第9次中期経営計画の進捗
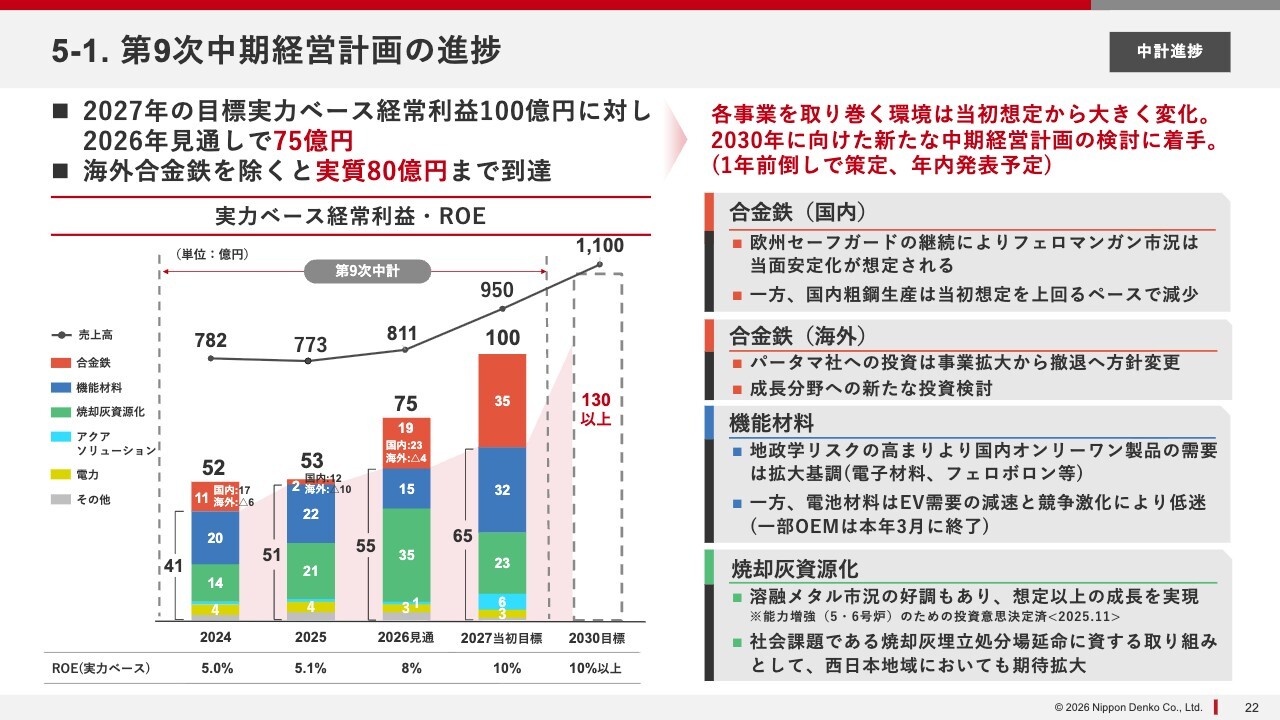
中期経営計画の進捗状況です。おさらいですが、当社では現在「第9次中期経営計画」を進めており、2024年から2027年までの期間を対象としています。
2027年の目標は、売上高950億円、実力ベース経常利益100億円、ROE10パーセントを掲げています。今年の実力ベース経常利益の見通しは75億円で、うち海外の4億円を除くと、実質的には80億円の水準となり、100億円に近いレベルに達しています。
しかし、各事業を取り巻く環境は、この計画を策定した当初と比べると大きく変化しています。そこで、冒頭にお伝えしたとおり、2027年を起点とし、2030年に向けて「あるべき姿」を目指す新たな具体的な計画を検討しているところです。
「第9次中期経営計画」を策定した際に、2027年までの具体的な目標に加え、2030年の「あるべき姿」を設定し、それに向けて事業を進める計画を立てました。2030年に向けた「あるべき姿」として、売上高1,100億円以上、実力ベース経常利益130億円以上を掲げています。来年から取り組むそこまでの具体的な道のりについて、新しい計画を立てるとご理解ください。
事業環境について簡単にご説明すると、国内の合金鉄についてはセーフガードがあるため、価格は比較的安定すると予想されます。しかし、日本国内の粗鋼生産量は現在約8,000万トンと想定以上に減少しており、こうした状況下でどのように事業を進めるかが課題となっています。
海外については、もともと成長著しいアジア市場で事業を拡大していくことが「第9次中期経営計画」のポイントの1つでしたが、先ほどお伝えしたとおり、事業拡大から撤退へと大きく方針を変更しました。しかし、海外市場を完全に諦めるわけではありません。成長分野への新たな投資については引き続き検討していきます。
機能材料事業については、地政学的リスクが高まる中で、当社が持つオンリーワン製品に対する期待が非常に拡大していると受け止めています。これらの製品をどのように事業として成長させていくかが課題です。
一方で、先ほどお話ししたように、電池材料事業は依然として非常に厳しい逆風が吹いており、この状況をどのように克服していくかも検討していく必要があります。
焼却灰資源化事業については、スライドのグラフの緑色の部分を見ると、貴金属の市況上昇によって溶融メタルの売却が好調で想定以上に利益が増えています。このため、能力の拡張に関する意思決定を行いました。
この取り組みは、焼却灰埋立処分場の延命に資することが期待されており、関東エリアだけでなく西日本でもさまざまな期待が高まっています。これを踏まえ、当社としてどのように進めていくのかを検討しなければならないと考えています。
次のスライドからは、Appendixとしてさまざまな情報を掲載しています。実力ベース経常利益についてあらためてご紹介しており、各期の利益や市況なども掲載していますので、ご参照いただけると幸いです。
私からの説明は以上です。
質疑応答:高炭素フェロマンガン・マンガン鉱石の原料価格について
司会者:「スライド11ページについて、高炭素フェロマンガンおよびマンガン鉱石の足元の価格を教


新着ログ
「鉄鋼」のログ