2027年3月期第2四半期決算説明
リログループ、海外赴任支援事業の上期営業利益は前年比39.1%増 賃貸管理も堅調、連結ベースで通期計画達成を見込む
連結業績概要
門田康氏(以下、門田):株式会社リログループ取締役CFO兼CIOの門田です。よろしくお願いします。2027年3月期第2四半期の業績についてご説明します。
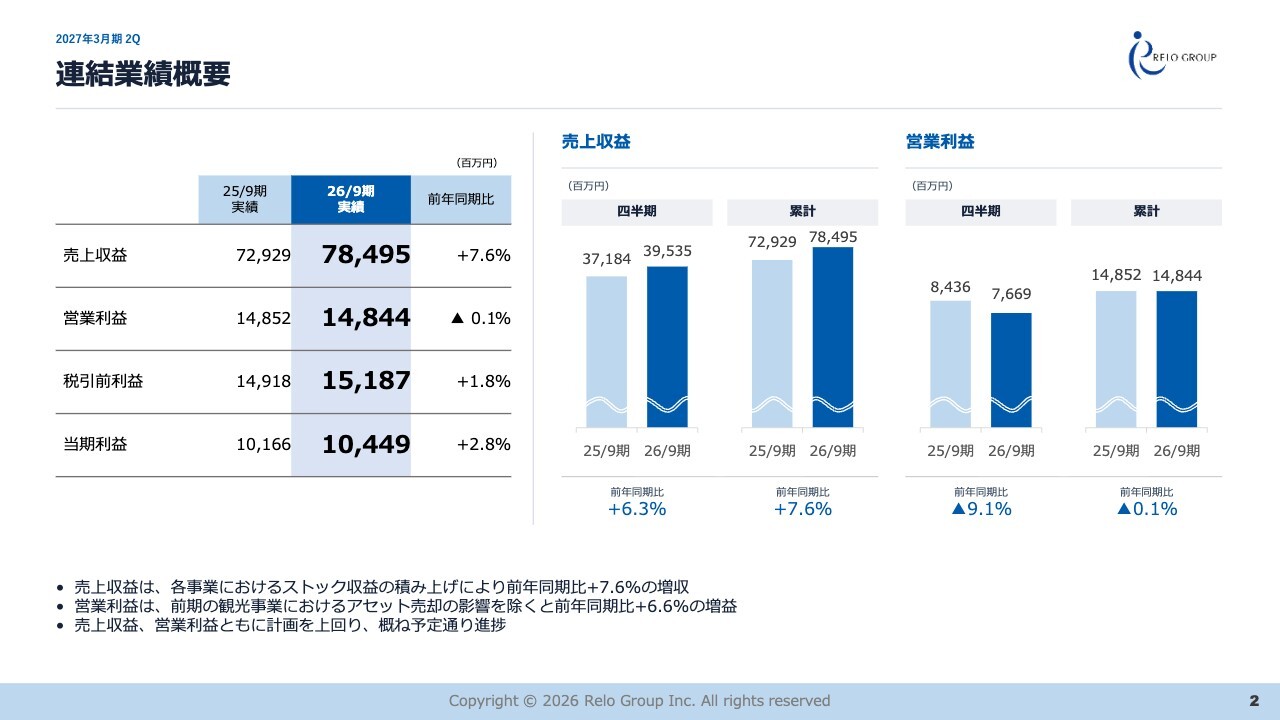
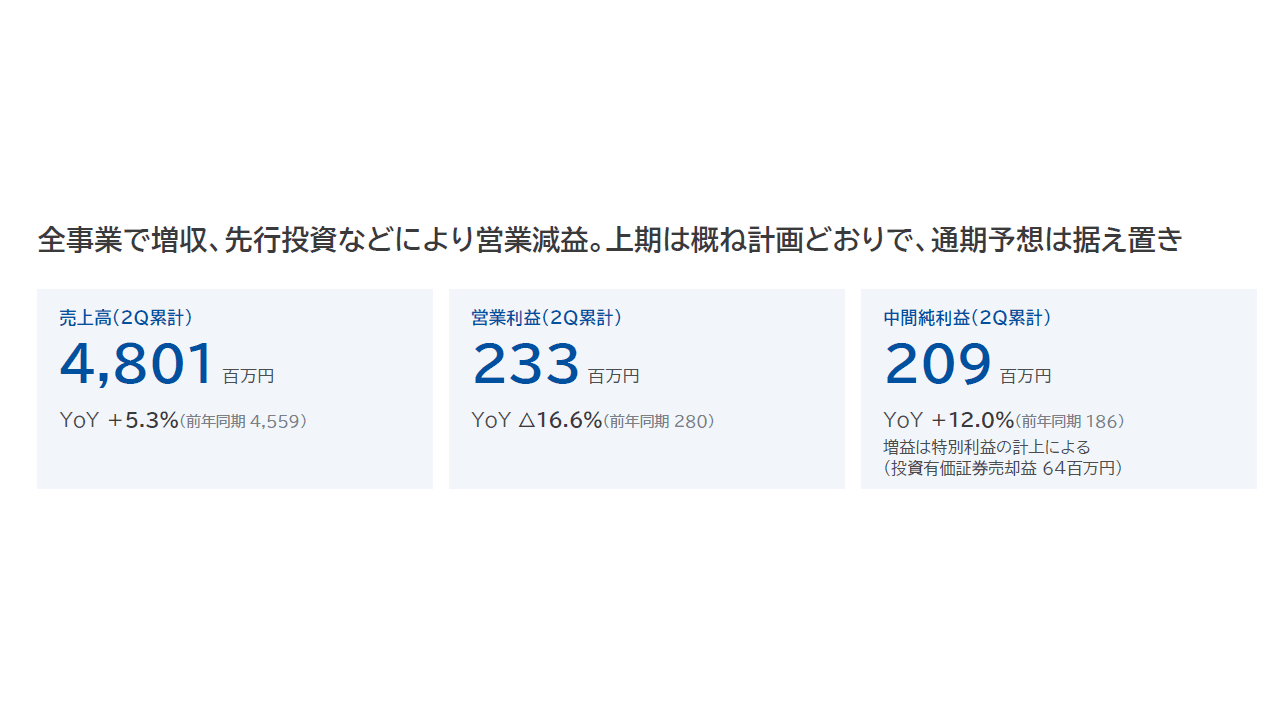
連結ベースでは、売上収益が784億95百万円、営業利益が148億44百万円、税引前利益が151億87百万円、当期利益が104億49百万円となりました。
売上収益は、各事業におけるストックの積み上げなどにより、前年同期比で増収となっています。営業利益については、基本となる事業収益が着実に成長しているものの、前期第2四半期に観光事業で9.2億円のアセット売却益を計上していた一方で、今期は同様の売却を下期に予定しているため、前年同期比ではほぼ横ばいでの着地となりました。
ちなみに、このアセット売却時期の違いによる影響を除いて比較すると、営業利益は前年同期比6.6パーセントの増益となっています。連結ベースでは、売上収益および営業利益はほぼ計画どおりとなっており、通期計画の達成に向けて予定どおりに進捗しています。
アウトソーシング事業 業績概要
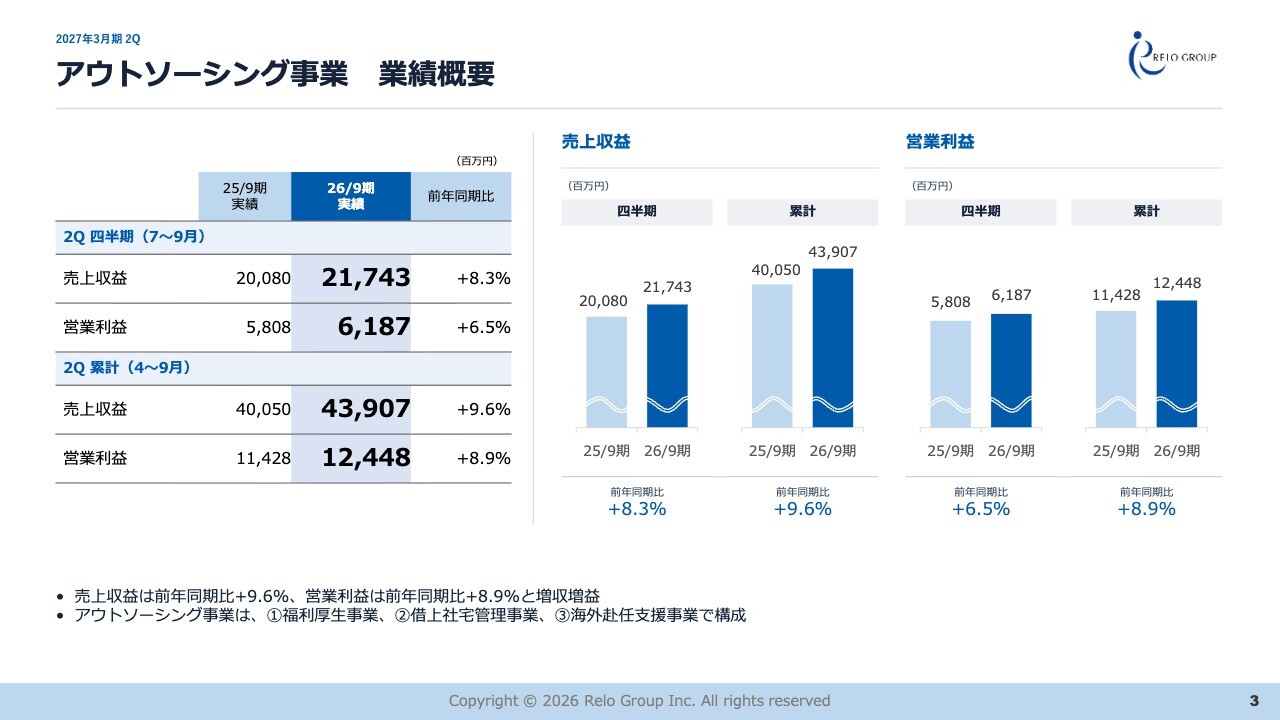
セグメントごとの業績についてご説明します。まず、アウトソーシング事業ですが、売上収益は前年同期比9.6パーセント増の439億7百万円、営業利益は8.9パーセント増の124億48百万円となりました。
このセグメントは、福利厚生事業、借上社宅管理事業、海外赴任支援事業の3つの要素で構成されていますので、それぞれについてご説明します。
福利厚生事業 業績
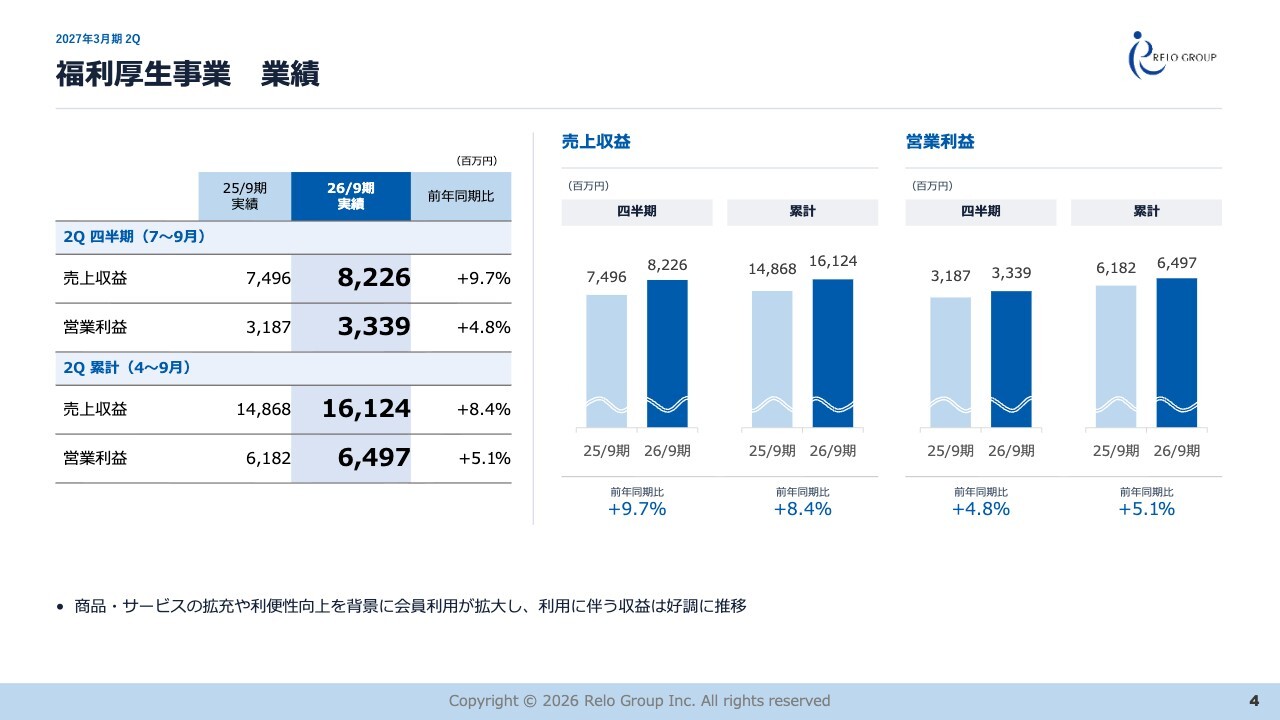
まず、福利厚生事業についてです。売上収益は前年同期比8.4パーセント増の161億24百万円、営業利益は5.1パーセント増の64億97百万円と、増収増益となりました。第1四半期と同様に、前期末に発生した大口会員の退会の影響により、ストック収益である会費収入の伸びは例年より抑えられています。
一方、会員の利用に伴う収益が伸長し、事業全体としては、増収増益で着地しました。
福利厚生事業 KPI
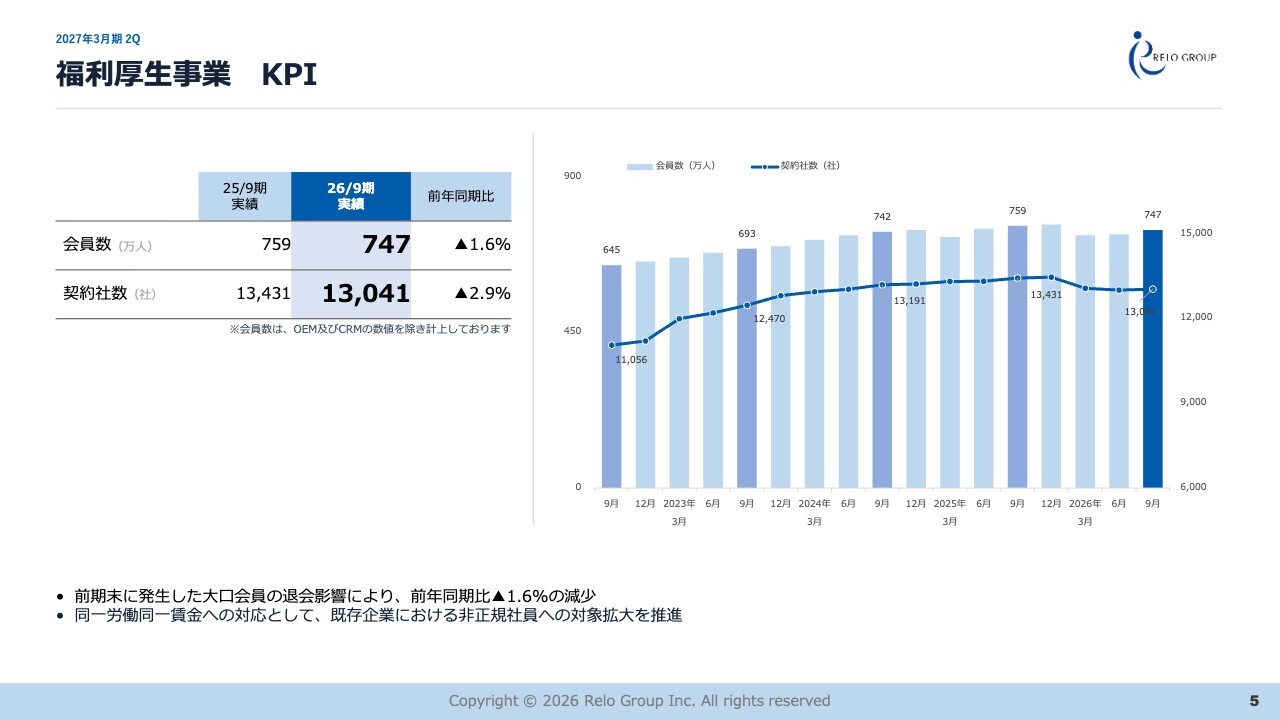
福利厚生事業の会員数についてですが、前期の大口解約の影響により、前年同期比で12万人減少し、現在は合計747万人となっています。しかし、今期に入ってからは大口解約がなく、会員数は15万人増加しています。
会員獲得に関しては、新規獲得や他社からの切り替えに加え、いわゆる「同一労働同一賃金」への対応として、既存顧客企業において非正規社員の方々へのサービス対象拡大を進めています。10月1日のガイドライン改訂を受けて、すでに約5,000名の獲得につながっています。
企業によってスピード感には差があるものの、こうした検討は引き続き進行中です。なお、福利厚生事業の最近のトピックについては、私の説明の後にCOOの河野があらためてご説明します。
借上社宅管理事業 業績
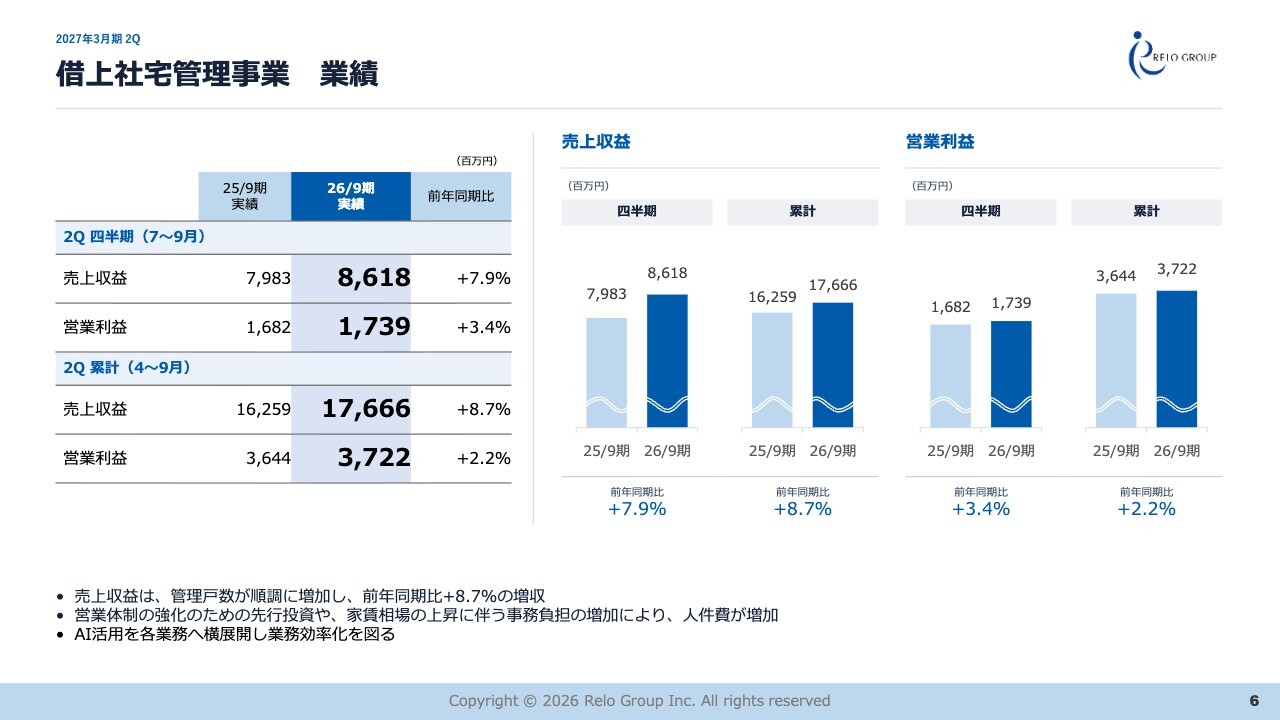
それでは次に、借上社宅管理事業についてです。売上収益は前年同期比8.7パーセント増の176億66百万円、営業利益は2.2パーセント増の37億22百万円となりました。人材の確保や定着を目指す企業の取り組みが強まる中、社宅制度へのニーズも高まり、管理戸数は堅調に積み上がっています。ストック収益も増加し、増収での着地となりました。
一方、利益面では第1四半期に続いて主に人件費を中心としたコストが増加していることから、前年同期比で低めの成長となっています。まず、中期経営計画最終年度に向けて社宅マーケットでのトップポジションをさらに強固なものとするため、先行投資として営業体制の強化を行ったことが、このコスト増の一因です。これはもともと予定していた取り組みです。
それとは異なり、やや想定外の事象として、家賃相場の上昇に伴う更新時の賃料改定交渉が大幅に増加していることがあります。これが人件費増加のもう一つの要因となっています。当社では、物件オーナーや企業人事部との調整に加え、入居者ご本人への説明や賃料値上げに関する合意形成まで対応しており、想定以上に業務負荷が高まった結果、人件費が増加しています。
こうした状況は今後も一定程度継続すると見ています。そのため、賃料改定時の業務範囲についてはあらためて整理し、サービス体系の見直しを進めるとともに、業務に応じたフィーを設定する対策を進めていきます。
また、このような環境下では業務運営の効率化がこれまで以上に重要なテーマとなっています。当社ではこれまでも基幹システムへの投資を進め、生産性の向上に取り組んできましたが、契約や更新、解約など、人による判断や作業を伴う業務にはさらなる効率化の余地があると考えています。
特にAIの活用が鍵になると考えており、一部業務ではすでにその効果が表れ始めています。今後はこれを横展開することで、収益率の改善を図っていきます。
借上社宅管理事業 KPI
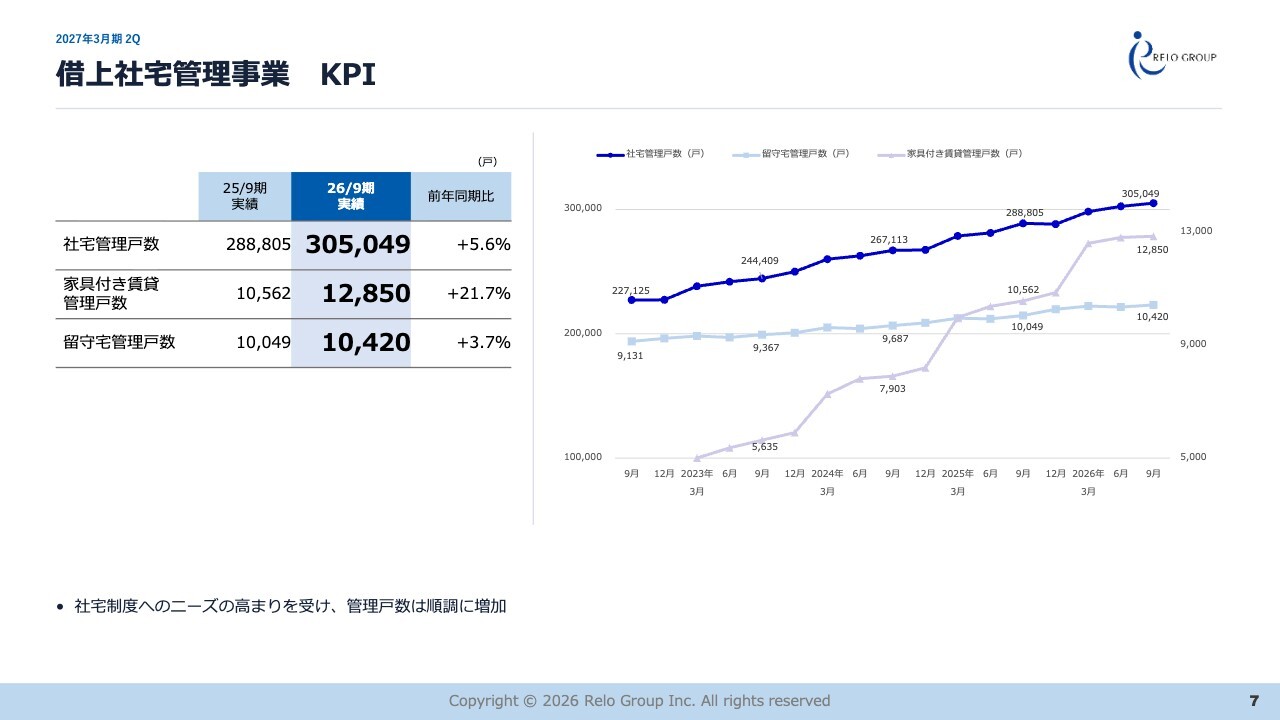
続いて管理戸数ですが、借上社宅と留守宅ともに順調に増加しています。借上社宅管理戸数は前年同期比5.6パーセント増の30万5,049戸、留守宅管理戸数は前年同期比3.7パーセント増の1万420戸となりました。昨今の新聞記事などでも賃料相場の上昇に応じて、社宅や寮へのニーズが高まっていることが伝えられており、管理戸数の増加に良好な環境となっています。
当社は、このような需要を着実に取り込むため、先ほど説明した営業体制の強化を進めています。
借上社宅管理事業 新サービス
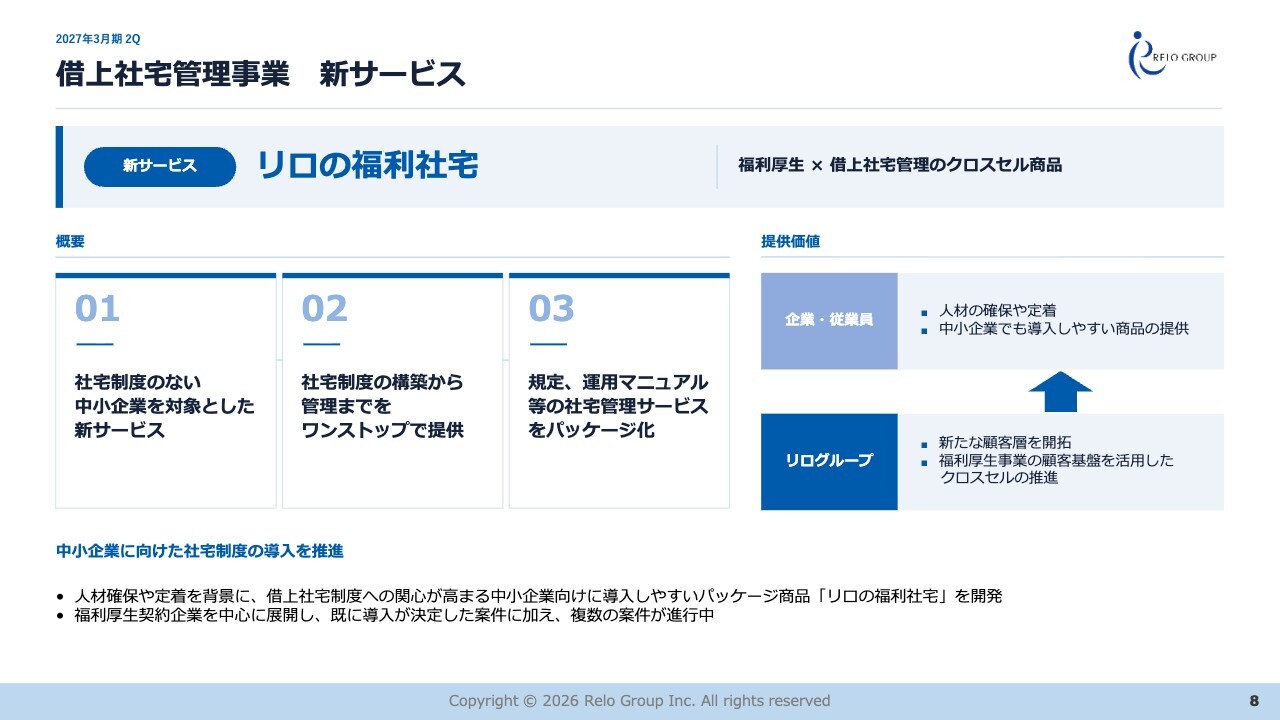
こうしたニーズの高まりを受け、新たなサービス展開にも取り組んでいます。その一例として、中小企業でも導入しやすい社宅サービスとして開発した「リロの福利社宅」が挙げられます。従来、借上社宅制度は比較的大企業を中心に利用されてきましたが、近年は人材確保や定着を目的に中小企業からの関心も高まっています。
当社では、こうしたニーズに対応するため、中小企業でも導入しやすいパッケージ商品の開発を行い、福利厚生事業とのクロスセル営業を開始しています。現時点での収益寄与はまだ大きくありませんが、今後の拡大に向けた種まきが進んでいます。
海外赴任支援事業 業績
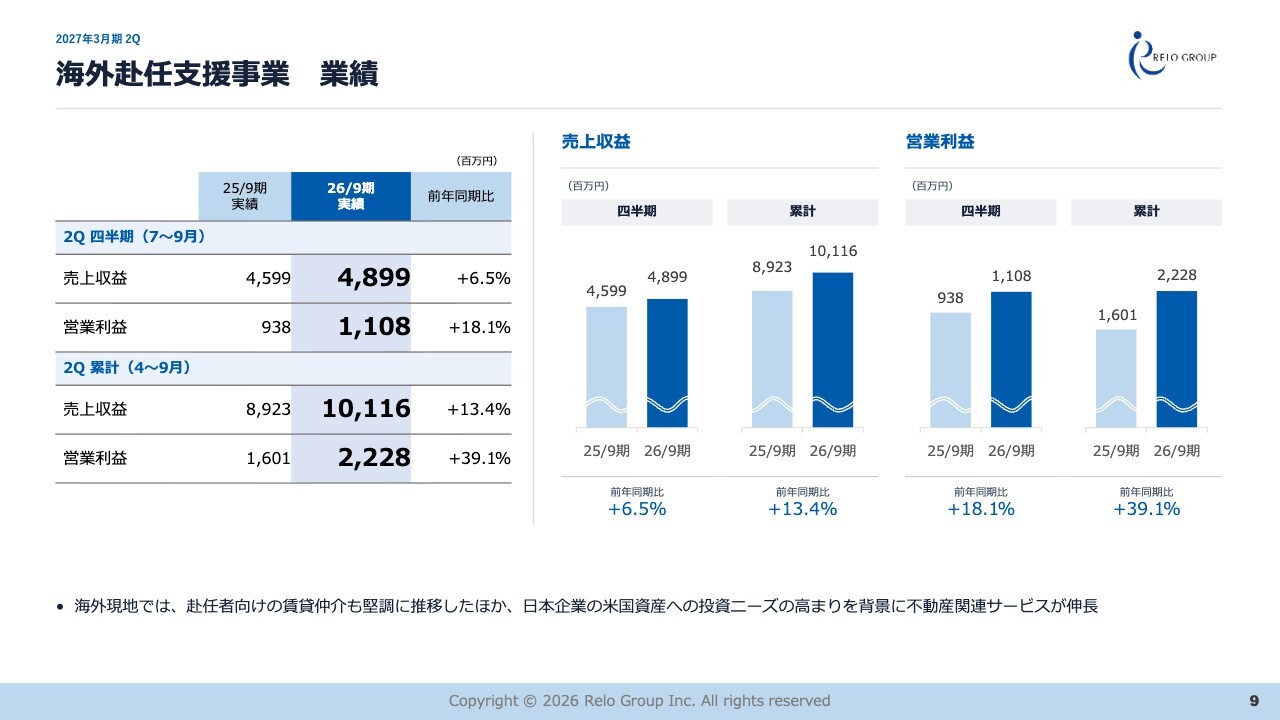
次に海外赴任支援事業についてです。売上収益は前年同期比13.4パーセント増の101億16百万円、営業利益は39.1パーセント増の22億28百万円と、大幅な増収増益となりました。
北米のRelo Redacでは、第1四半期に引き続き、赴任者向け賃貸仲介をはじめとする人の移動に関連した収益が好調でした。また、日本企業向けのオフィス仲介や不動産売買仲介も引き続き高い水準で推移しています。
海外赴任支援事業 KPI
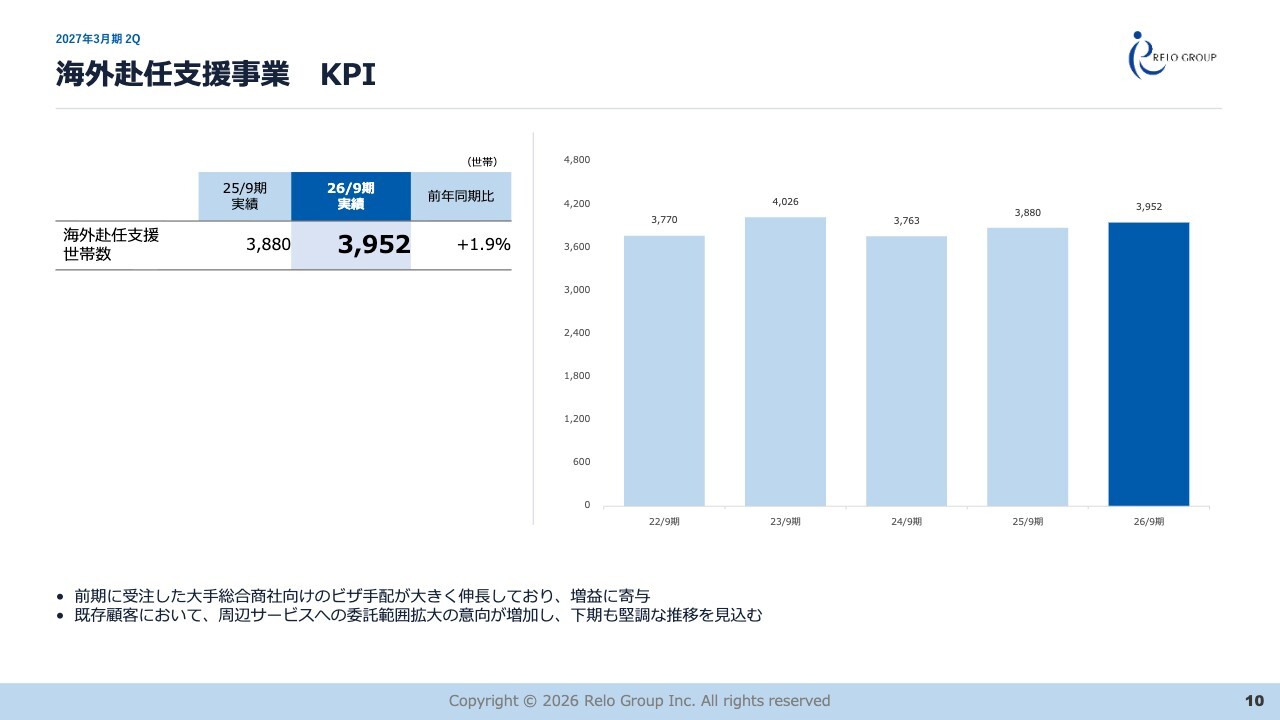
海外赴任支援事業の支援世帯数は、前年同期比72件増の3,952世帯となりました。前期に受注した大手総合商社向けのビザ手配が伸長し、増益に寄与しています。さらに既存のお客さまからは、ビザ手配に加えてその周辺サービスまで委託範囲を広げたいとのご相談をいただいています。
当事業については、下期も好調な推移を見込んでいます。さらに、海外赴任に関する手続きの複雑化に伴い、従来は企業内で対応していた業務も、これまで以上に外部への委託ニーズが広がっています。
当社は、赴任から帰任に至るプロセス全体をワンストップでサポートしています。総合的なアウトソーサーとして非常にユニークなポジションを築いていますが、このポジションをさらに強化するため、M&Aを通じて周辺のサービス領域への展開を進めています。ここでは、いくつか事例をご紹介したいと思います。
海外赴任支援事業 M&A
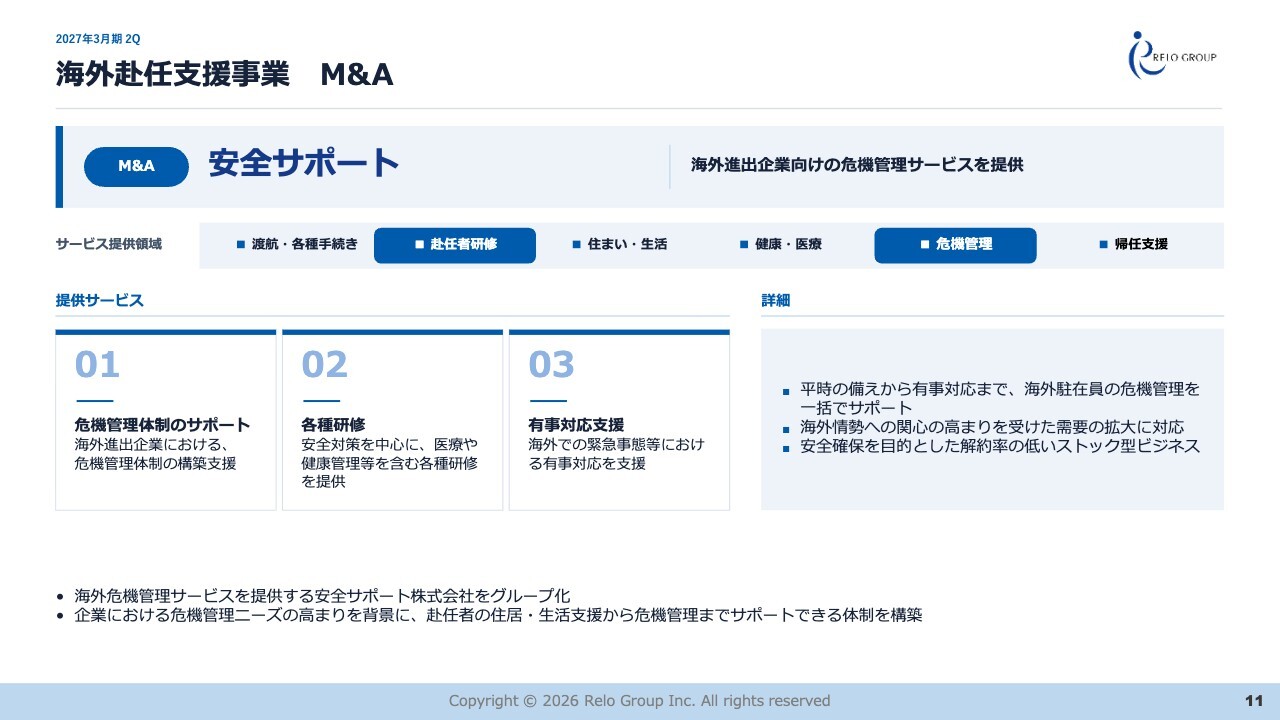
1件目は、海外危機管理サービスを提供する安全サポート株式会社のグループ化です。同社は海外への進出企業向けに、危機管理体制の構築、各種研修、有事対応支援などを提供しています。地政学リスクの高まりや各国の情勢変化を背景に、企業における海外危機管理の重要性が年々高まっており、既存の赴任支援サービスとのクロスセルが期待されます。
海外赴任支援事業 M&A
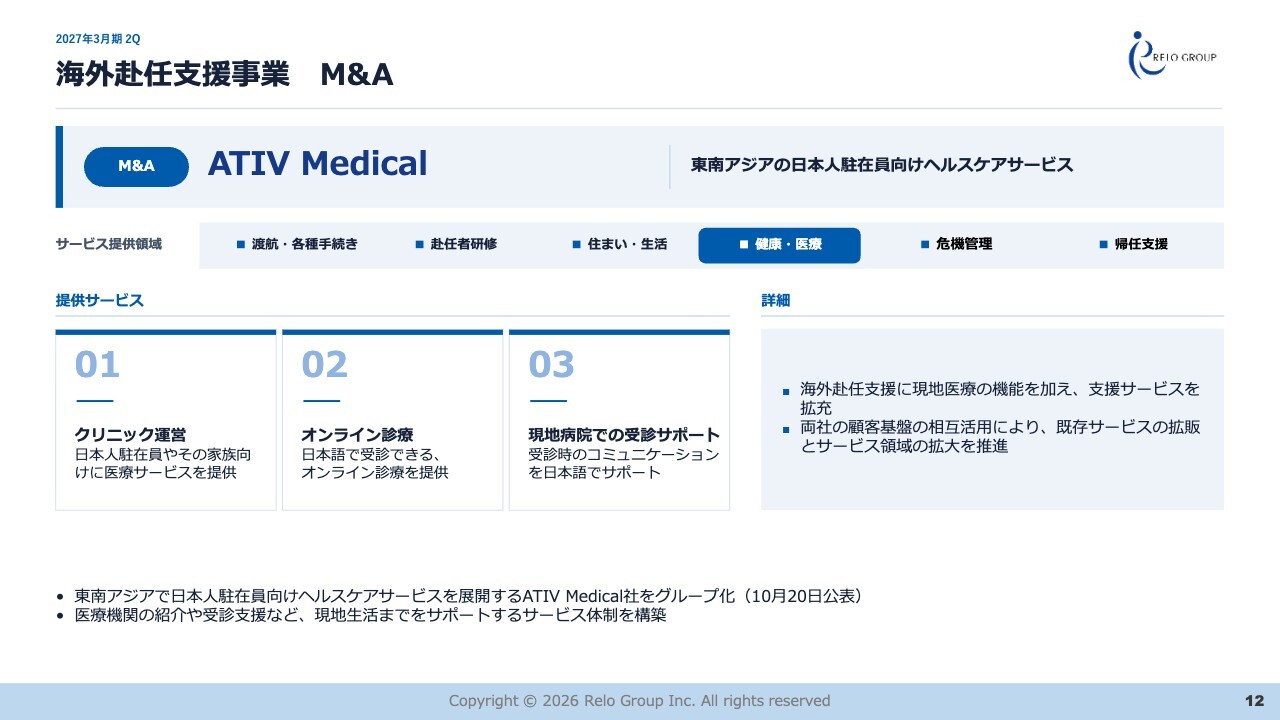
2件目として、本日付けで株式取得が完了し、新たに当社グループに加わったATIV Medical社についてお知らせします。同社に関しては、10月20日にリリースを発表済みです。
同社は東南アジアで日本人駐在員向けのヘルスケアサービスを展開しており、医療機関の紹介や受診支援など、現地での医療サービスを提供しています。
この機能が加わることで、当社が強みとするサービスの総合力をさらに充実させることが可能です。こうしたM&Aを通じて、他社にはないサポート体制をいち早く構築し、明確な差別化を図りながら当事業の成長を推進していきます。
賃貸管理事業 業績
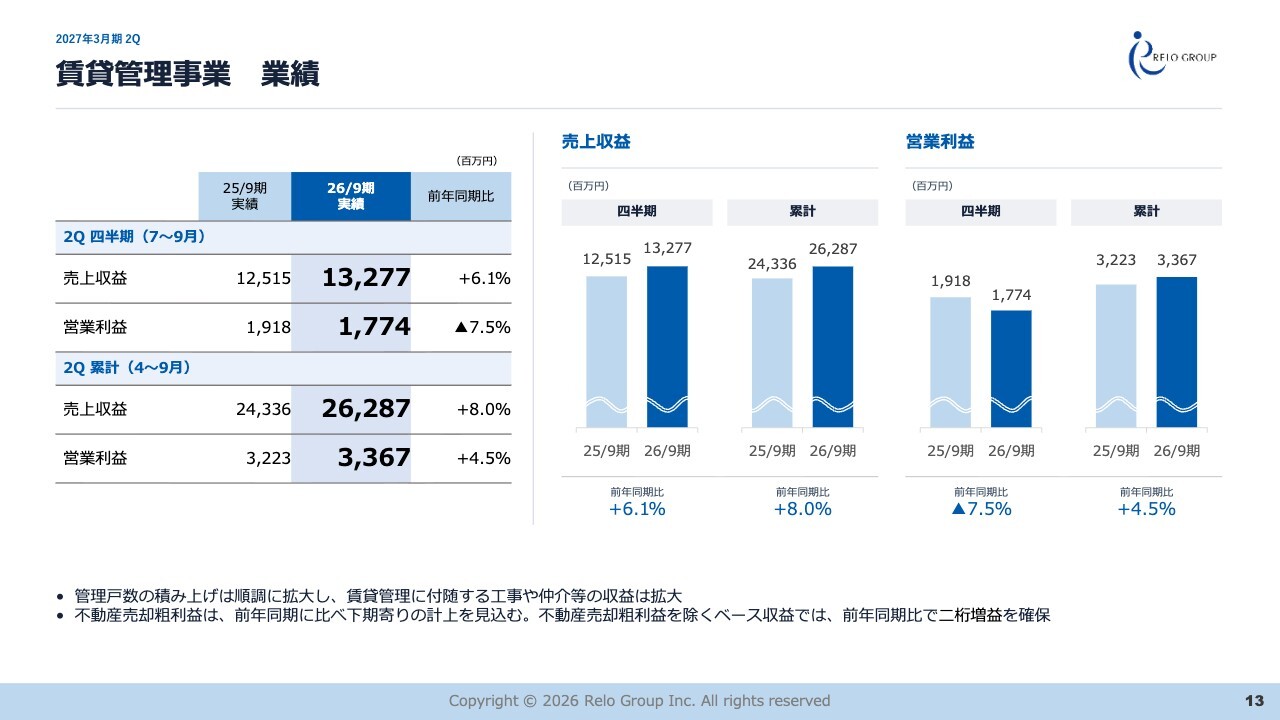
賃貸管理事業についてご説明します。売上収益は前年同期比8パーセント増の262億87百万円、営業利益は4.5パーセント増の33億67百万円となりました。第2四半期の会計期間では前年同期比で減益となっていますが、これはアセット売却のタイミングが前期に比べて下期にずれたことが主な要因です。
一方で管理戸数は順調に積み上がっており、管理収益の増加に加えて、管理物件から派生する工事、仲介といった収益も拡大しています。
アセット売却以外の管理戸数を基盤とした収益は、前年同期比で2桁成長を遂げています。
賃貸管理事業 KPI
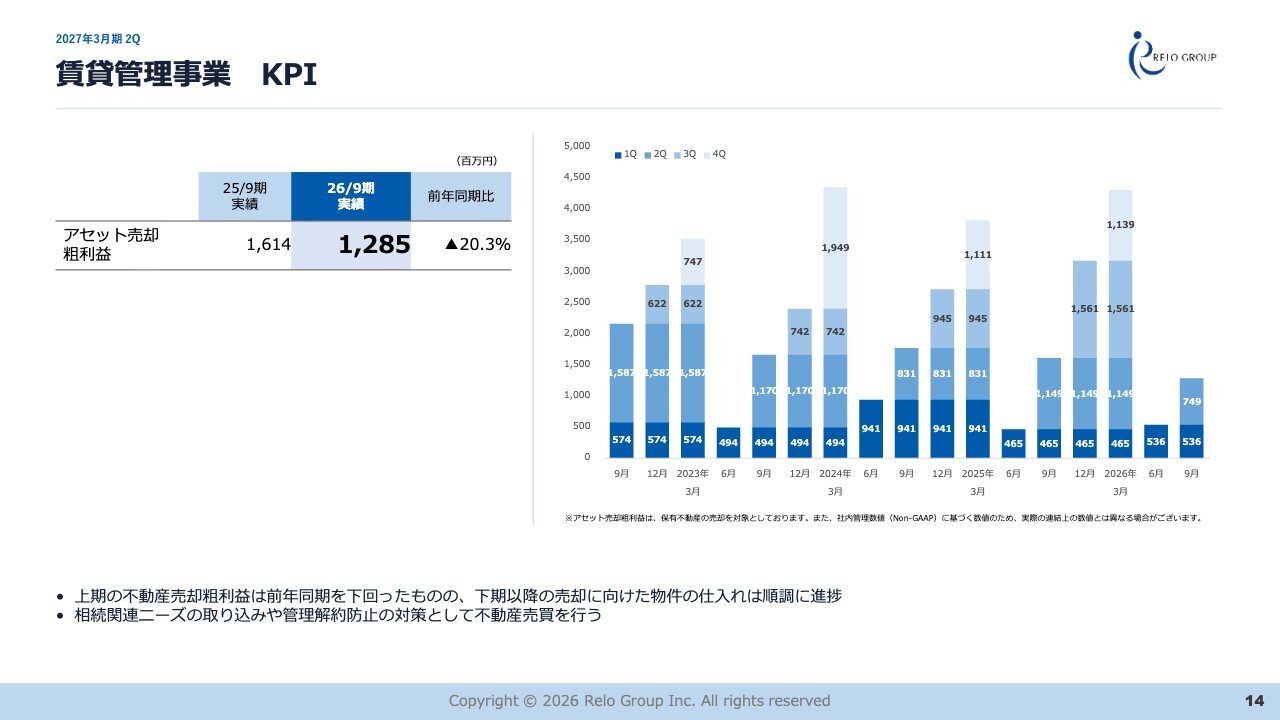
アセットについてですが、売却のタイミングは四半期単位では期ごとにぶれが生じます。社内の管理数値であるためあくまで参考値ですが、上期の不動産売却粗利はスライドのとおり、前年同期比でマイナス3.2億円の水準でした。現在、仕込みは順調に進んでおり、通期ベースでは前年同様の利益確保が十分可能だと考えています。
賃貸管理事業 KPI
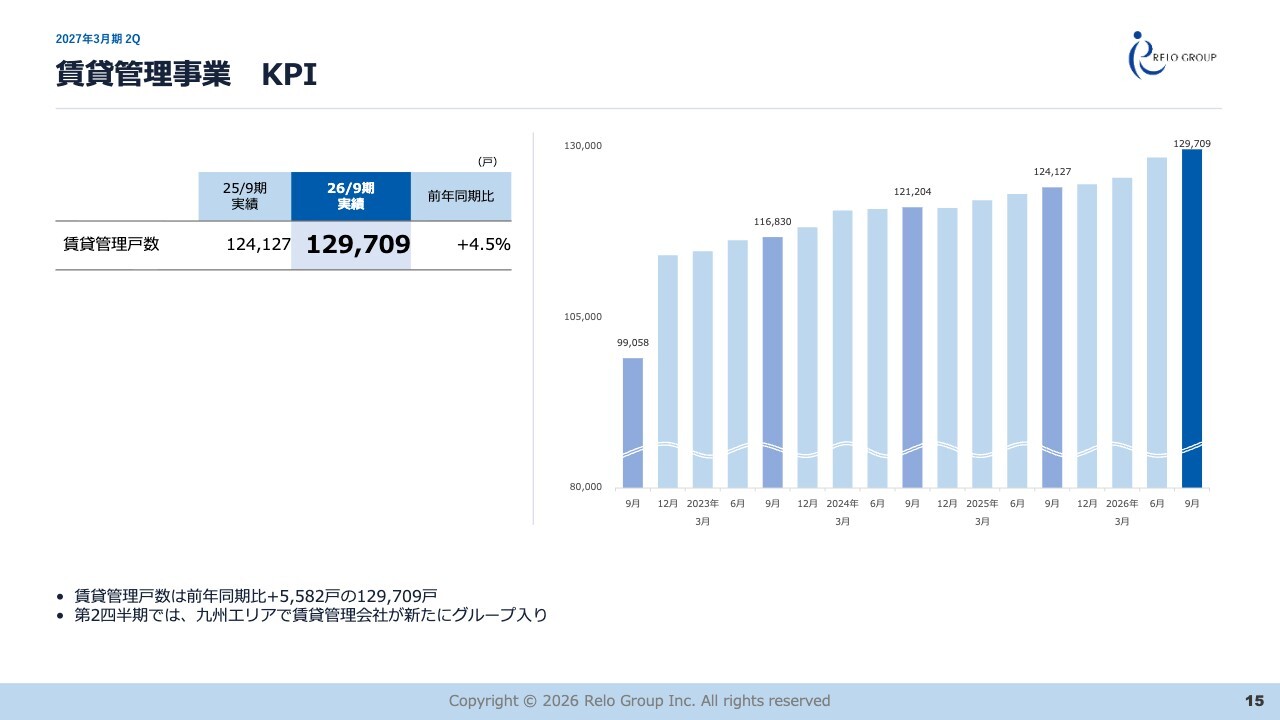
管理戸数は、前年同期比5,582戸増の12万9,709戸に積み上がっています。
当第2四半期には、九州エリアで新たに賃貸管理会社がグループ入りし、約1,200戸を増加させました。さらに、足元の第3四半期でも、九州エリアの別の管理会社がグループ入りし、約4,000戸を増加させました。この結果、九州エリアの総管理戸数は約1万5,000戸となり、事業基盤にさらなる厚みが加わりました。
この規模を活用して、賃貸管理や仲介といった各社が持つ強みを相互に活用するほか、工事業者の集約による原価低減やノウハウを活用した大規模工事の提案など、さらなるシナジーの創出を見込んでいます。今後もM&Aを活用し、管理戸数と収益基盤の拡大を進めていきます。
観光事業 業績
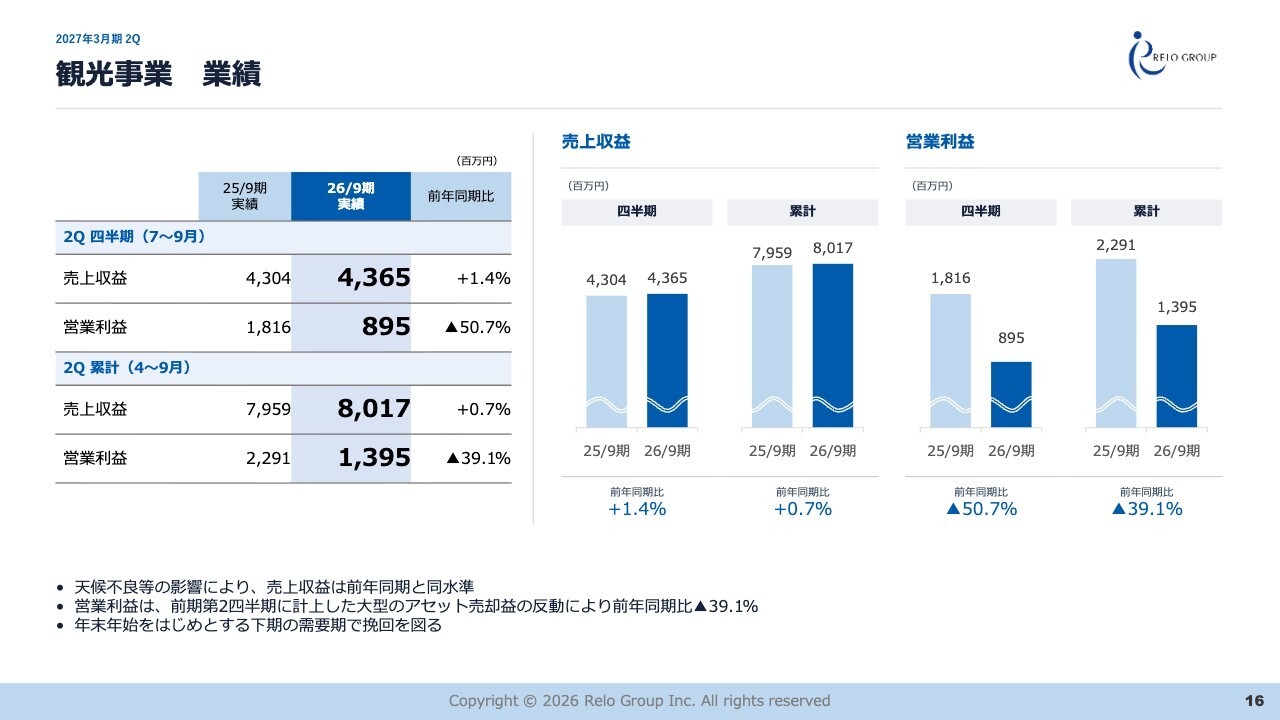
最後に観光事業です。売上収益は前年同期比でほぼ横ばいの80億17百万円、営業利益は39.1パーセント減の13億95百万円となりました。
前期は第2四半期に9.2億円のアセット売却益を計上したのに対し、今期はその売却を下期に予定しているためです。
ただ、施設の運営面では、夏場に地震や台風の影響により集客に苦戦しました。しかし、インバウンドを含む旅行需要自体は引き続き堅調と考えています。そのため、年末年始をはじめとする下期のハイシーズンでしっかりと需要を取り込みつつ、効率的な運営を進めることで挽回を図っていきます。
アセットについては、今期19億円の売却益を計画しています。冒頭で申し上げたとおり、上期での計上はありませんでしたが、足元では順調に案件が進行しています。現時点で通期の売却計画に変更はなく、着実にクロージングを進めていきます。
以上が事業ごとの説明になります。最後に通期の見通しについて申し上げると、福利厚生事業は計画ラインで推移し、借上社宅管理事業と観光事業は計画に対してやや遅れが生じていますが、海外赴任支援事業と賃貸管理事業は好調に推移しています。
通期ベースでは、これら好調な事業の伸長によってビハインドをカバーし、グループ全体で計画を達成する見込みです。
以上をもちまして、私からのご説明を終了します。ご清聴ありがとうございました。
福利厚生事業を取り巻く環境
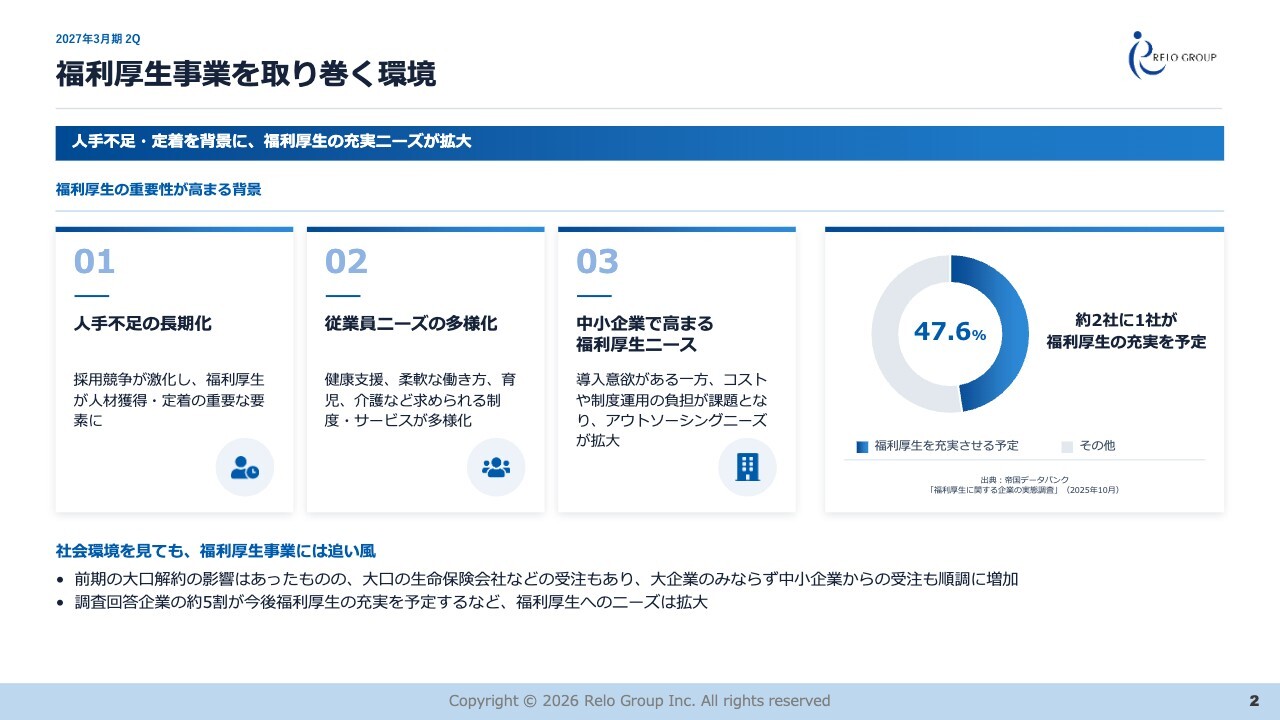
河野豪氏(以下、河野):株式会社リログループ取締役COOの河野です。私より福利厚生事業の最近のトピックスについてご説明します。よろしくお願いします。
先ほど門田からの説明にありましたとおり、前期の大口解約の影響はあったものの、今期は大手生命保険会社など大企業の受注に加え、中小企業からの受注も順調に増えています。
また、帝国データバンクによる福利厚生に関する企業の実態調査では、企業の約5割が今後福利厚生の充実を予定していることがわかっており、社会環境を見ても福利厚生事業に追い風が吹いている状況と感じています。
成長に向けた6つのキードライバー
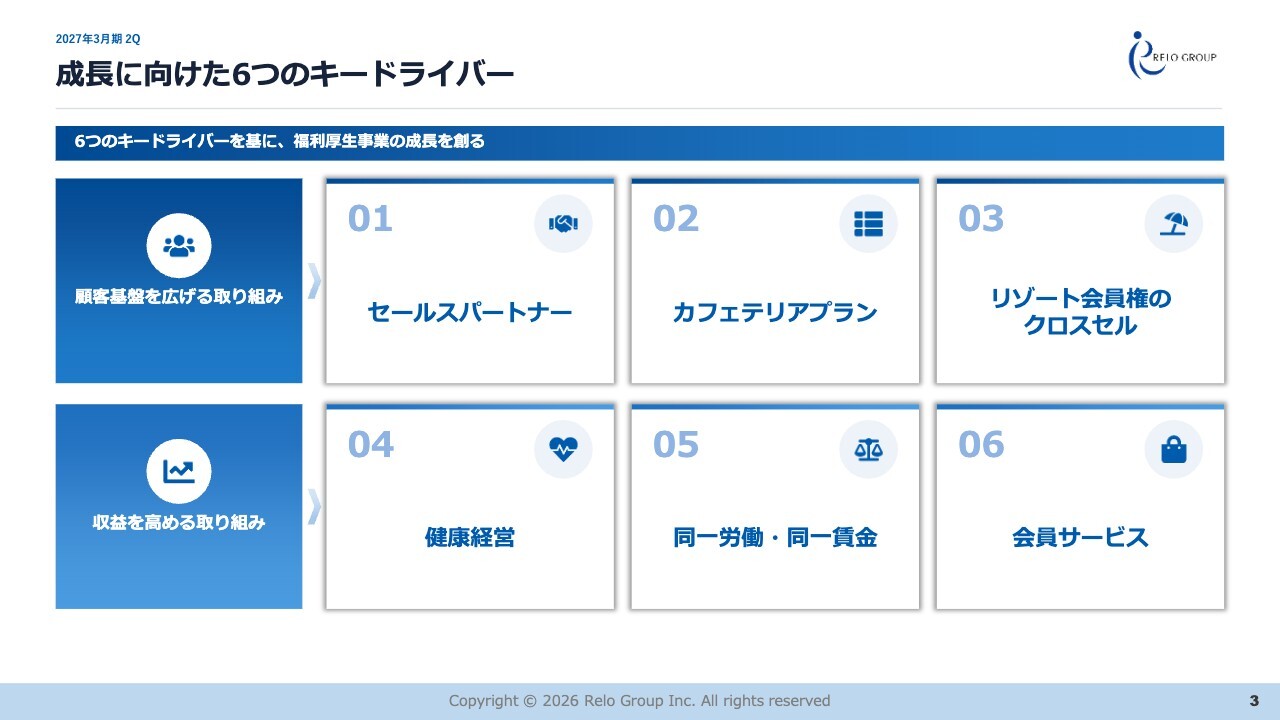
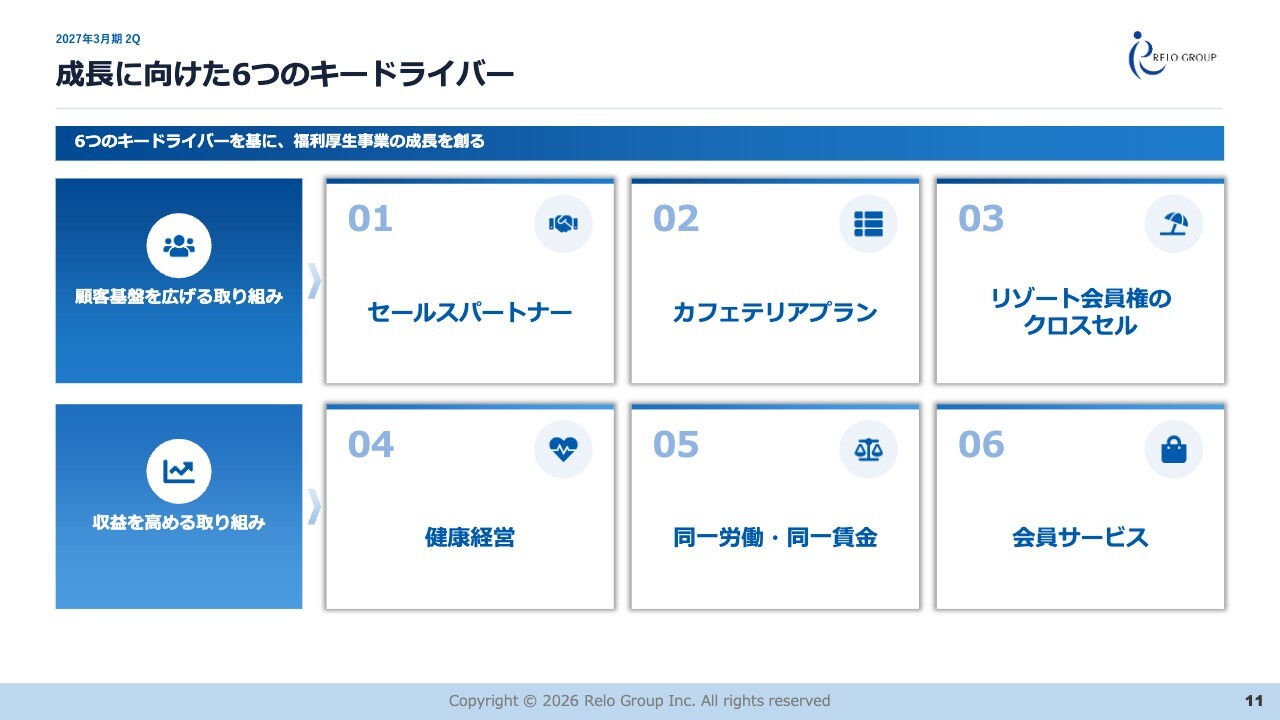
今後の成長施策として、当社では顧客基盤を広げる取り組みと、顧客基盤からの収益を高める取り組みの2つの方向性で推進し、成長を実現していきたいと考えています。
顧客基盤を広げる取り組みとしては、セールスパートナー、カフェテリアプラン、リゾート会員権のクロスセルに関する施策があります。また、収益を高める取り組みとしては、健康経営、同一労働同一賃金、会員サービスに関する施策があります。これらの6つのキードライバーを推進することで成長を目指しており、その具体的な取り組みについてご紹介します。
キードライバー① セールスパートナー
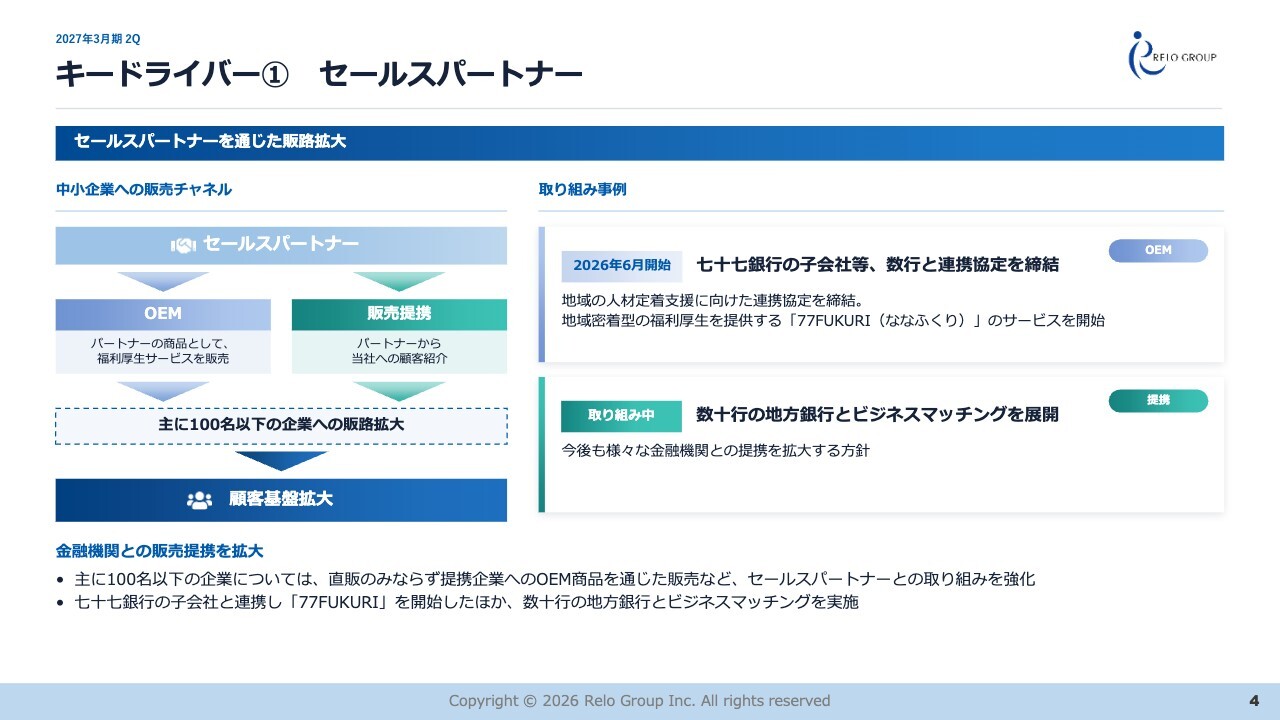
1点目は、セールスパートナーを通じた中小企業市場の開拓です。中小企業では、人手不足や人材定着の課題がより深刻化する中、採用力の強化や従業員満足度の向上を目的とした福利厚生の充実に対するニーズが高まっています。
そこで当社では、主に従業員数100名以下の企業に対して、直販に加え提携企業へのOEM商品を通じた販売など、セールスパートナーとの取り組みを強化していく方針です。本年6月には、七十七銀行の子会社と地域の人材定着支援に向けた連携協定を締結し、地域密着型の福利厚生を提供する「77FUKURI(ななふくり)」のサービスを開始しました。
このほか、すでに地方銀行十数行とビジネスマッチングの取り組みを進めており、今後もさまざまな金融機関との販売提携を広げていきたいと考えています。
キードライバー② カフェテリアプラン
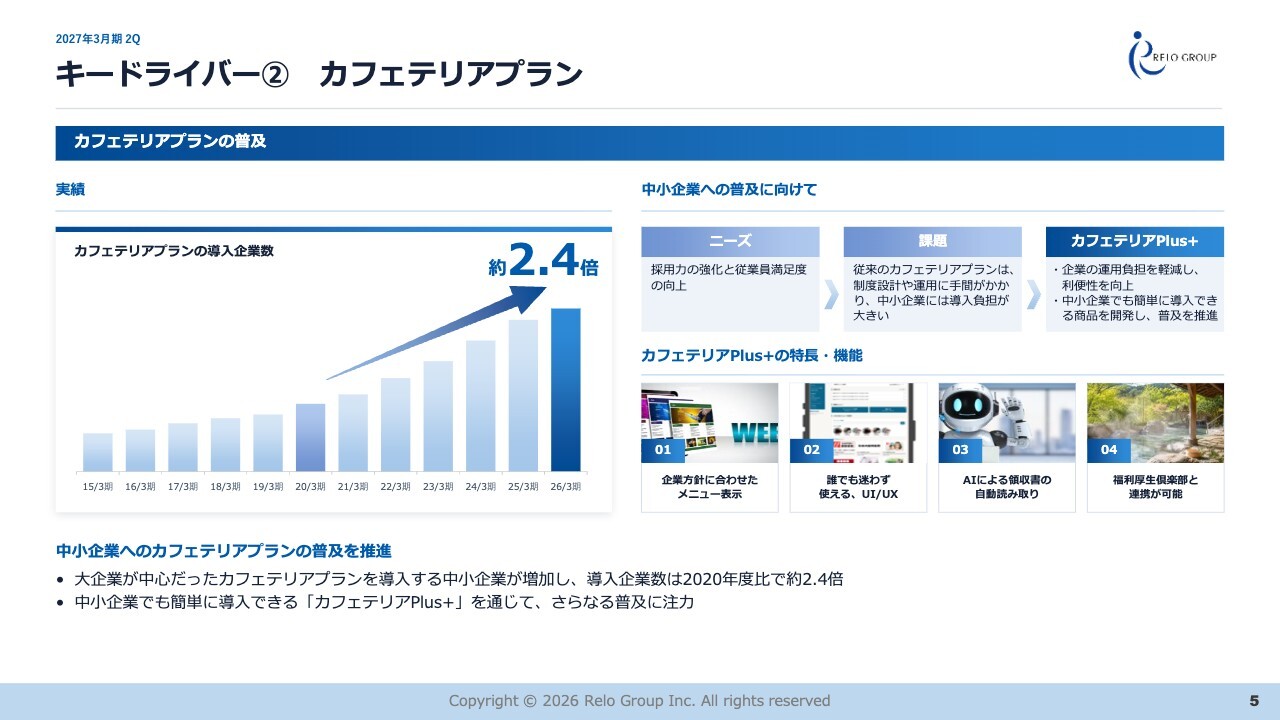
2点目は、カフェテリアプランの中小企業への展開です。通常のパッケージサービスよりもさらに福利厚生を充実させたい企業は、与えられたポイントの中から自由に福利厚生サービスを選べるカフェテリアプランを選択する傾向が増えています。
以前は大企業が中心だったカフェテリアプランですが、中小企業の導入も増加し、当社では2020年度より導入企業数が約2.4倍に拡大しました。
このような動きをさらに推進するため、当社では、従来企業ごとの設計が難しかったカフェテリアプランを中小企業でも簡単に導入できる「カフェテリアPLUS+」という商品を開発し、その普及に努めていきたいと考えています。
キードライバー③ リゾート会員権のクロスセル
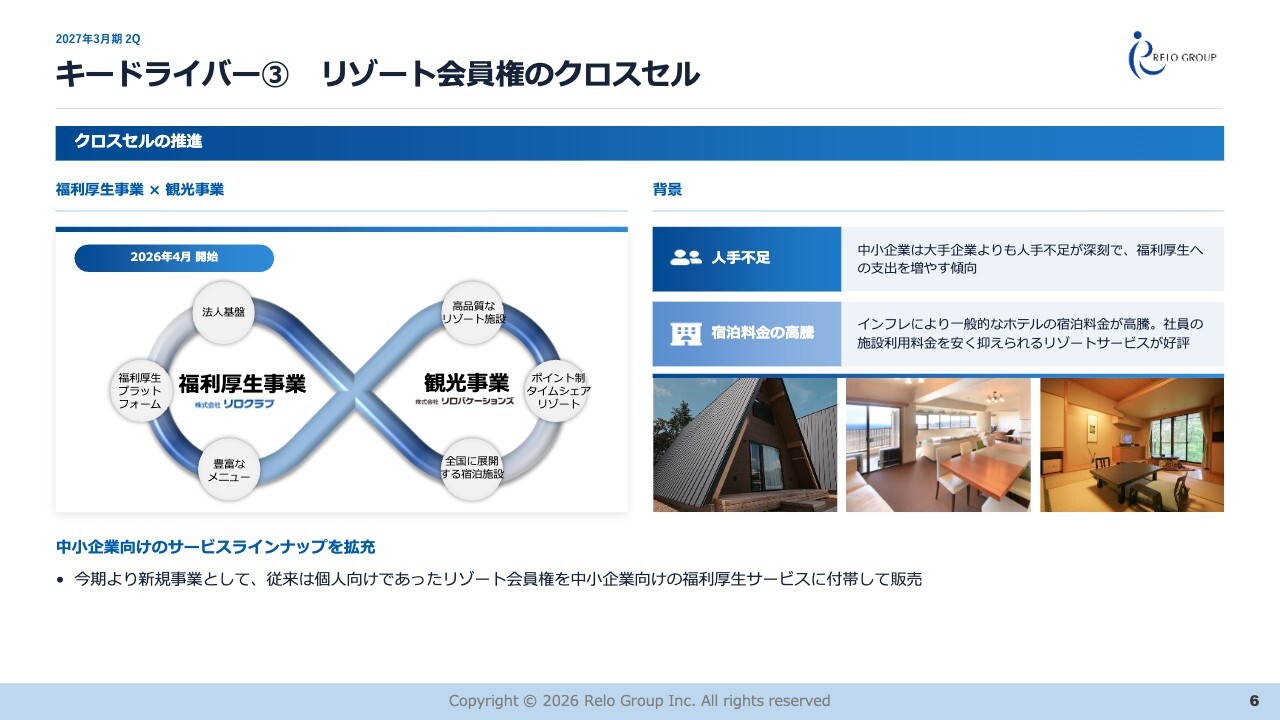
3点目は、中小企業向けのリゾート会員権のクロスセルです。今期の新規事業として、従来は個人向けであった当社のリゾート会員権を法人向けに福利厚生サービスに付帯して販売する取り組みを開始しました。本年4月よりサービスを開始し、半期で5,000万円相当の販売実績を獲得しました。
一般的なホテルの宿泊料金がインフレによって高騰する中、社員の利用料金を安く抑えることができる保養所スタイルのサービスが好評です。オーナー企業やファミリー企業を中心に、従業員50名以下の企業でも、従来の福利厚生サービス単体と比較して平均で10倍を超える単価の受注を実現しました。
中小企業のニーズに応える商品として顧客基盤の拡大につなげるとともに、本サービスは観光事業の売上に貢献するクロスセルとして、今後さらに強化していきます。
キードライバー④ 健康経営
既存顧客への深掘りや付加価値サービスの拡充を通じて収益を高める取り組みについてご説明します。
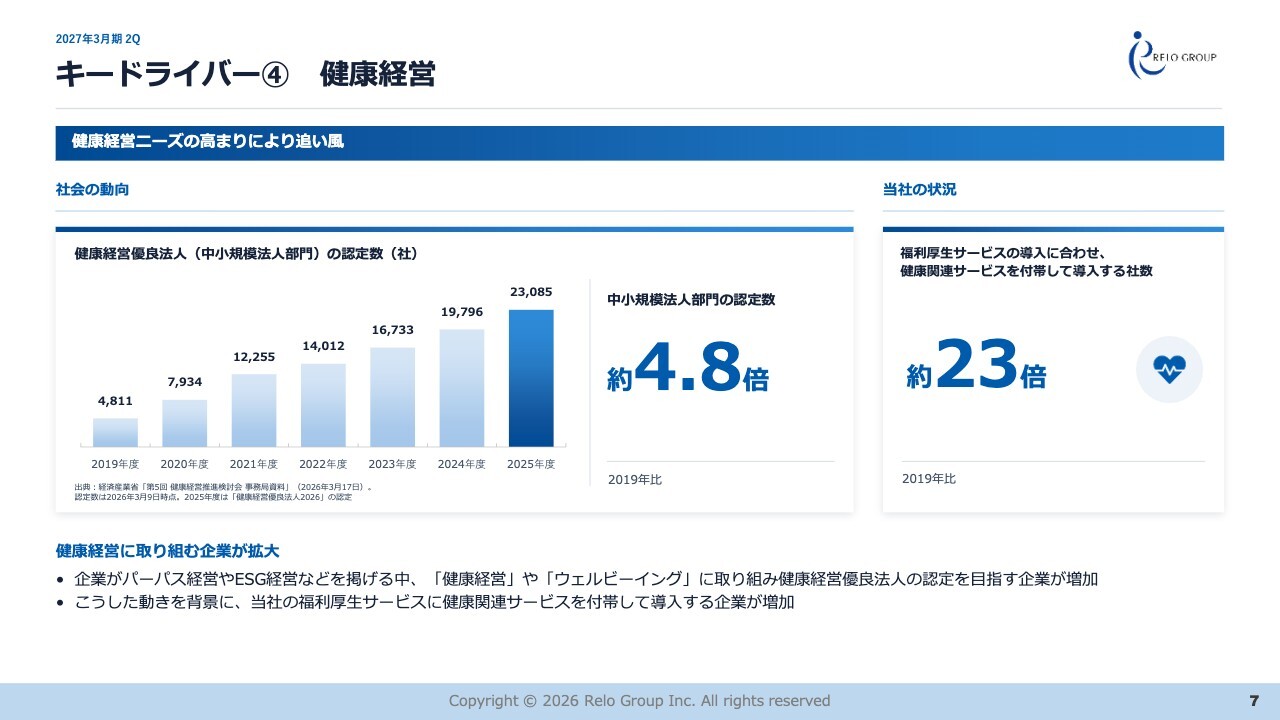
まず、4点目のキードライバーとして掲げる健康経営についてです。近年、パーパス経営やESG経営を標榜する中で、社会に貢献するためのエンジンとして、健康経営やウェルビーイングに取り組む企業が増えています。
経済産業省が推奨する「健康経営優良法人認定制度(中小規模法人部門)」の認定社数は、2019年度から約4.8倍に増加しており、その傾向は顕著です。かつ、その認定取得を目指している企業の裾野は、もっと大きいと考えられます。
当社に加入する法人においても同様の傾向が見られます。具体的には、当社の福利厚生サービスに健康関連サービスを付帯して導入する企業数が、2019年比で約23倍に増加しています。
キードライバー④ 健康経営
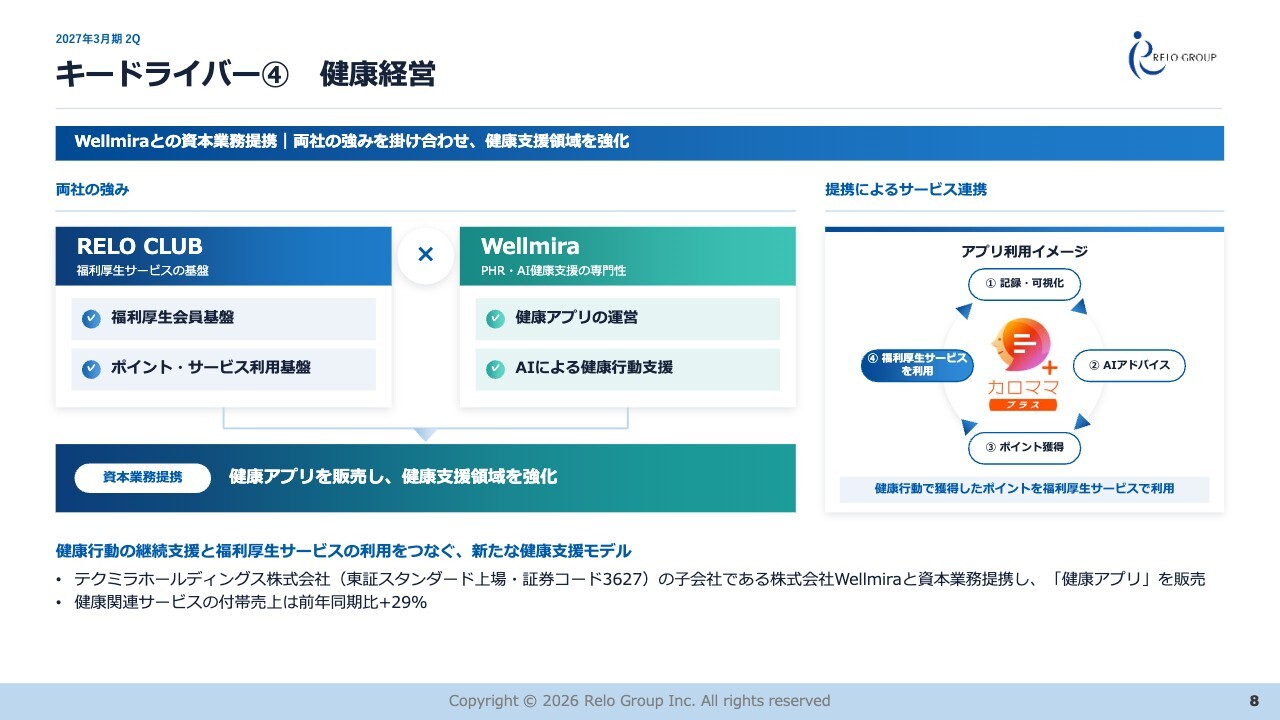
当社では、このような背景からこの分野に注力するため、テクミラホールディングスの子会社である株式会社Wellmiraと資本業務提携し、健康アプリを販売しています。この健康アプリでは、個人の食事・運動・睡眠などのPHR(パーソナルヘルスレコード)を記録し、良い健康行動をとった社員には福利厚生で利用可能なポイントを給付するなどのサービスを提供しています。
これにより、当社の健康関連サービスの付帯売上に関するアップセルは、前年同期比で29パーセント増となりました。
キードライバー⑤ 同一労働・同一賃金
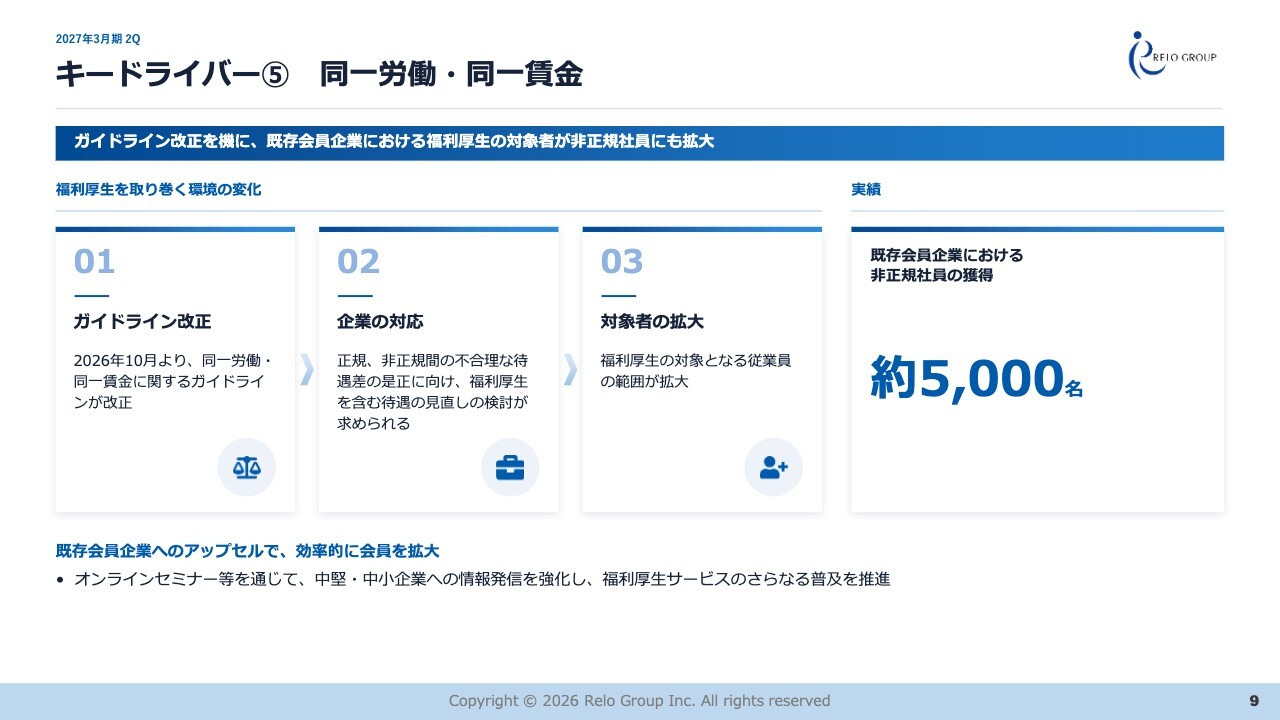
5点目は、同一労働同一賃金についてです。本年10月より同一労働同一賃金に関するガイドラインが改正され、非正規社員にも正社員と同様の福利厚生を提供することが企業の義務として求められるようになりました。先ほど門田の説明にもありましたが、企業により対応時期は異なるものの、すでに5,000名程度の非正規社員獲得につながっています。
これは新規の営業ではなく、既存の会員企業からのアップセルであり、従来型の獲得努力と比べるとそのハードルは非常に低くなります。そのため、大手企業はもちろんのこと、改正ガイドラインの認知が薄い中小法人やその経営者層に向けたオンラインセミナーを積極的に開催するなど、さらなる普及に努めていきたいと考えています。
キードライバー⑥ 会員サービス
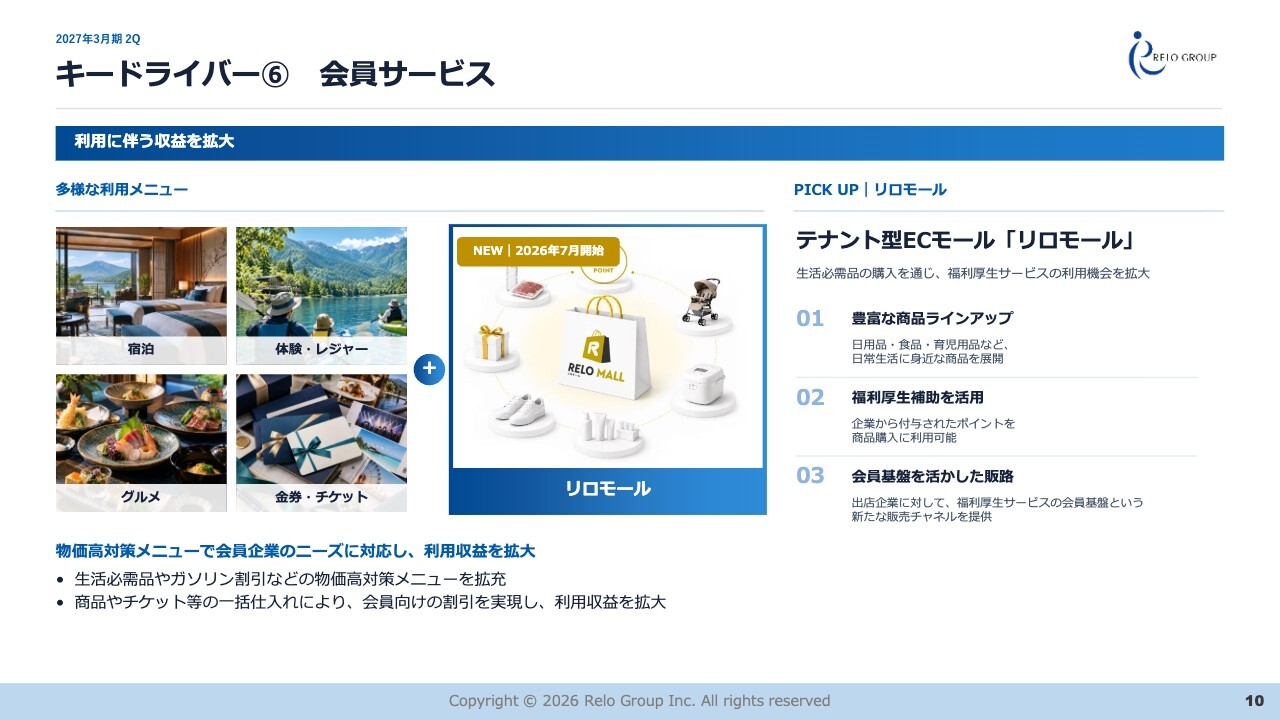
最後の成長エンジンは、会員サービスからの利用収益です。当社では、本年7月より福利厚生の会員向けに物価高・インフレ対策として生活必需品を社販価格で購入できる職域向けECショッピングモール「リロモール」を開始しました。
モール出店企業は職域マーケットという新たな販売チャネルを展開可能で、利用者は購入時にカフェテリアプランの補助金も利用できるなど、安価で購入可能な仕組みを開発しました。
当社は、生活必需品やガソリン割引といった物価高対策メニューを通じて、会員企業のニーズに応えていきます。また、大きな会員基盤を活かして、物品やチケットなどを一括仕入れすることで、大幅な会員割引を実現し、利用収益を得る取り組みを強化していきます。
なお、会員サービスによる収益は、上期で前期比プラス24パーセントとなりました。
成長に向けた6つのキードライバー
以上、顧客ニーズの強さや追い風の状況、そして6つの重点施策についてご紹介しました。
直近の営業状況についてですが、前期は競合の資本関係や取引関係を利用した営業活動により、大口顧客の退会がありました。そのため、今期のスタート時点ではその影響が残りましたが、足元の営業状況として競合も前期ほどの勢いがなく、現時点では前期のような大口退会は発生していません。
こうした状況の中で、当社のストック獲得は堅調に進んでおり、今期は前期に発生した退会の影響を取り戻し、来期に向けた成長のストックを積み上げていけると考えています。今期の後半戦は、さらなる追い風に乗るために、先ほどの重点施策を強化・深掘りし、この成長を加速していきたいと考えています。
以上をもちまして、私からの福利厚生事業に関する近況報告を終了します。ご清聴ありがとうございました。
質疑応答:上期の業績評価と成長率の見通しについて
質問者:上期折り返しになる段階で、観光事業での売却益の部分はタイミングの問題なのでいたし方ないと思いますが、これを除いた場合、上期はどのように評価すればよいでしょうか?
特に、先ほどの門田さまのお話からすると、借上社宅管理事業の部分がややビハインドなのが目立つかと思った反面、それ以外は堅調だったように感じます。このあたりの総論について、ご評価いただけますでしょうか。
門田:総じて申し上げると、先ほどのご説明でも触れましたように、全体としては計画どおりと見ています。詳細を見ると、福利厚生事業はほぼ計画どおり進捗しています。
一方で、借上社宅管理事業は若干ビハインドですが、海外赴任支援事業と賃貸管理事業は好調です。また、観光事業については若干ビハインドという状況です。いただいたコメントにもありましたように、観光事業のズレはアセットの時期の差が一番大きな要因ですが、それ以外にも夏場がやや苦戦したことが影響しており、ここが若干ビハインドと考えています。
借上社宅管理事業については、想定以上に賃料改定や、それに伴う事務の繁忙が影響し、人件費が予想以上にかかっています。しかし、海外赴任支援事業に関しては非常に好調に推移しており、この部分で超過達成が期待できる状況です。
賃貸管理事業については、アセット関連の業務が一部前期より遅れている状況ですが、これを除いて考えると、ベースとなる収益は2桁成長を達成しており、非常に堅調に推移しています。このように、これらの事業によって十分カバーできると考えています。
別の観点からみると、観光事業や賃貸管理事業のアセット部分を除いた上期の成長率を下期に当てはめた場合(海外赴任支援事業については上期よりもやや弱めに見たほうがよいと考えているため、保守的に見積もっています)、全体で300億円程度の営業利益が見えてくる状況です。これに、下期の観光事業と賃貸管理事業のアセット部分が加わると、だいたい40億円程度が上乗せされる見込みです。それにより、トータルでは340億円規模になると想定しています。非常にざっくり言えば、そのようなかたちで見ています。
質疑応答:借上社宅管理事業の来期以降の展望について
質問者:今年度については、海外赴任支援事業や賃貸管理事業が好調であり、福利厚生事業がある程度しっかりしているため、なんとか達成されると考えています。しかしながら、目指している水準としては、来期以降の成長率が10パーセントでは足りないのではないかと思います。
それに向けた手応えとして、特に借上社宅管理事業の利益率に関して課題があると感じています。前中期経営計画においても、コストが上がる中で価格改定を行わない限り、利益率を上げるのは難しいというお話がありました。
また、福利厚生事業に関して言えば、足元の状況というよりも、ここ1、2年の競争激化が来年度以降どのように影響してくるかがポイントになるかと思います。それぞれの事業の状況を踏まえた上で、来期以降についてどのようにお考えでしょうか。ご教示いただけると幸いです。
門田:まず借上社宅管理事業ですが、ご指摘のとおり、今年の上期については重たい状況になっています。ただし、売上自体はしっかり伸びており、トータルで9パーセント増となっています。ここは悪くないのですが、コストが予想以上にかかっています。
このコストをしっかりカバーする必要があると考えています。特に売上面で、手間のかかっている部分についてはなんらかのフィーをいただくことを現在検討しています。例えば事務に対する相応のフィーをいただくことを進めていく方針です。
さらに、AIなどを駆使して管理コストを削減することも重要です。現在、人海戦術で対応している部分がまだ多く残っているため、AIの活用を進めることでコストを下げていくことを目指しています。
去年からすでにそのような動きが始まり、約3,000万円のコスト削減を実現しています。下期が最も繁忙期となるため、今期はこの下期だけで7,000万円ほどの効果を出せると考えています。
この削減効果を徐々に拡大していき、62期が中期経営計画の最終ゴールになりますが、その時点で1億円を超えるAI活用による効果を、借上社宅管理事業分野で達成したいと考えています。
質疑応答:福利厚生事業の来期以降の展望について
質問者:福利厚生事業の今期の状況と今後の展望についてお聞かせください。
河野:福利厚生事業に関して競争が激化しているというお話でしたが、昨年度は第一生命がベネフィット・ワンに資本を注入したことで、大型の退会が発生しました。しかし、今期についてはそのような影響はないと考えています。
競合とのコンペに持ち込めれば、当社の勝率は8割程度で、以前と同等の勝率を維持しています。このため、会員も順調に積み上げていけるのではないかと考えています。
また、競争は激化しているものの、市場も大きく広がっていると考えており、福利厚生の充実に資金を投入しようとする企業も増えています。特に、中小企業の獲得単価も上昇している状況です。
また、先ほど6つのキードライバーについてご説明しましたが、通常の会費収入に加え、健康経営のサポートなどを提供することで、さらに会費を上乗せする取り組みを進めています。
また、中小企業でもカフェテリアプランを導入する企業が非常に増えており、通常の会費に加えてカフェテリアプランの管理料が発生します。さらに、カフェテリアプランの場合には企業の補助金がつくことから、その補助金を使った会員利用も非常に大きな規模になるため、利用料収入の増大も見込んでいけると考えています。
このような取り組みを駆使して、単価や利用料を深掘りすることで、競争が激化している状況の中でも会員数を積み上げ、単価を引き上げていこうと考えています。
このようにして大きく成長を実現できるのではないかと考えています。
質疑応答:福利厚生事業の増収トレンドについて
質問者:福利厚生事業について、会員数が前年同期比で1.6パーセント減少している中で、なぜ8.4パーセントの増収が可能だったのかという質問です。会費収入とCRM、その他の利用収益に分けると、どのような増収トレンドがあるのかをお答えいただけますか?
門田:会員数ですが、期末より徐々に増加しています。前期に関しては、大口の退会がありましたが、単価が非常に低いお客さまであったため、金額的な影響は少なかったということです。
今期は利用に関する収益が非常に伸び、2桁成長を達成したため、その割合が徐々に増加している状況です。これが一番大きな影響を与えた要因です。
河野:会員数は若干減っていますが、門田の説明通り、比較的廉価なプランの顧客の切り替えも大きかったです。
その一方では利用料収入が堅調であることに加え、「クラブオフ」という顧客向けの特典を支援する事業も大きく伸びています。その結果、会員数が減少しても成長を実現できている状況です。
質問者:利用に関する収益が伸びているのは、先ほどの「リロモール」などが伸びているからということでしょうか?
河野:おっしゃるとおりです。「リロモール」のような新しい施策を導入したことに加え、カフェテリアプランのようなかたちで企業の補助金を当社のパッケージとは別に入れる企業が増えています。その結果、会員の利用が大きく向上し、利用収益も大きく伸長しています。
質疑応答:コンペで高い勝率を達成している理由について
質問者:御社がコンペでは8割ほどの勝率を達成しているとの説明がありましたが、その背景として、どのような点が評価されているのでしょうか?
河野:営業上の取引関係があるものを除き、競合とコンペして当社が勝てるケースでは地道な営業努力が非常に大きな要因となっています。特に大企業になると、通常のパッケージプランでは対応が難しい場合があり、多様なカスタマイズが求められるケースが非常に増えています。
そのようなカスタマイズにおいて、当社は非常に強みを持っていることが一つの特徴です。また、「カフェテリアPLUS+」のUI/UXを大きく見直したことや、AIを活用しておすすめメニューをレコメンドする機能、さらにAI OCRを利用した領収書精算機能などにより、従業員の方々が非常に簡便に利用できる点が評価されています。
質疑応答:AI活用の状況と営業利益率の展望について
質問者:AI活用の余地についてです。御社の事業はストックビジネスが中心で、ある程度定型的な業務が多いイメージを持っており、販管費も半分以上を人件費が占めていると認識しています。
借上社宅管理事業については、まだ余地があるというご説明をいただきましたが、ほかの事業についてもAIの活用により、営業利益率をさらに引き上げる可能性があるのではないかと期待しています。現在のAIの活用状況や将来的な営業利益率の展望について、どのようにお考えでしょうか?
門田:先ほどは借上社宅管理事業についてのみお話ししましたが、各分野においてもAIを活用していきたいと考えています。実際に効果が出ているのは、先行している借上社宅管理事業ですが、ほかの業態、福利厚生事業や海外赴任支援事業といった分野も人手を要する部分が多いため、ここにもAIを導入する検討を進めています。
なるべくこの中期経営計画の期間中に成果を出したいと考えています。中期経営計画の後半戦として、約2年半が残されていますので、この期間内で結果を出し、最終年度には利益率を向上させることを目指しています。
具体的に何パーセント上げられるかという点については現時点ではお話しできません。ただ、ご指摘のとおり、当社ではまだ人海戦術に依存している部分に関して効果を期待しています。
質疑応答:AI活用による人員削減について
質問者:足元のAI使用状況を踏まえて、採用ペースを落とす可能性など、採用方針について考えていることはありますか?
門田:現在のところ、採用人数をそのまま落とすかというと、特に営業部門の人数は大きく減らさずに進めていきたいと考えています。
オペレーション部門については、派遣社員や嘱託社員など、一時的な雇用が多い状況です。特に借上社宅管理事業に関しては季節的な影響が大きいため、一時的に多くの派遣社員を採用する場合があります。正社員以外の採用を減らすことで効果が出せるのではないかと考えており、最初に見直しが進むのはこの部分だと思っています。
質疑応答:同一労働同一賃金ガイドライン改定による福利厚生事業への影響について
質問者:福利厚生事業についてです。今回、10月に同一労働同一賃金のガイドラインが改定されたことで、これを契機に月に5,000人ほど利用者が増えているとのご説明でしたが、この数字は妥当なのでしょうか? 御社の顧客における従業員に非正規の方が少ないため、思ったほど効果が出ないということはないでしょうか?
河野:5,000人という数字は非正規の方を追加で導入いただいた結果です。ただし、現在もその後の対応を検討している企業は非常に多い状況です。企業によっては、この部分をどのように進めるかを検討しており、例えば我々のような福利厚生のパッケージサービスを追加導入するというのは、比較的ライトな取り組みになります。
そうした取り組みを先に始める会社がある一方で、家族手当や社宅などについて非正規の方を対象に加える会社もあります。その場合、予算編成などには相当な時間がかかるため、企業のスピード感や規模はさまざまです。ただし、中期的に見れば、非正規の方々を対象に我々のサービスを導入する動きが進んでいくと考えています。
質問者:まだ十分に取り入れられていないというか、10月にすぐ導入されるようなものではなかったということでしょうか?
河野:おっしゃるとおりです。10月ですぐに導入されるというよりも、費用の大きいものについてはきちんと予算を確保する必要があり、その点について各社が検討を進めている状況だと思います。
質疑応答:借上社宅管理事業のコスト状況について
質問者:借上社宅管理事業のコスト状況についておうかがいします。先ほどのご回答で、AIの活用により下期に7,000万円ほどコストが改善されるとおっしゃっていましたが、だいたいその程度と考えてよいのでしょうか? この下期も派遣社員や嘱託社員が多く、コストが高止まりする状況が続くのでしょうか?
門田:今期については、借上社宅管理事業がややビハインドで終わると考えています。ただし、その分を他の事業で補えるため、全体としては問題ないと見ています。
賃料の改定に伴う手間は、急には解消されないと考えており、今期についてはマイナスを想定しておくべきだと慎重に判断しています。
質疑応答:海外赴任支援事業の利益増加要因について
質問者:海外赴任支援事業についてですが、第1四半期時点では北米の不動産やオフィスの仲介が非常に好調で、これが利益を生んでいたとのことでしたが、今回はいかがでしょうか? そのようなものを除いた場合、どの程度利益が上がっているのか、具体的にご教示いただけますか?
門田:全体として累計で39パーセントの増益となっていますが、1棟ものなどの売買仲介を除いた場合、おおよそ20パーセント強の増益幅となります。一般の駐在員向けの仲介や、各国でのサポート業務も非常に順調に伸びています。
質問者:赴任支援世帯数が大して伸びていないですが、それに対して不動産の仲介を除いても20パーセントくらい利益が増やせている状況かと思います。これはご説明の中にあった周辺サービスを利用する方が増えているからということでしょうか?
門田:Relo Redacはアメリカに拠点があり、北米向けの駐在員がターゲットになります。資料にある赴任数はトータルでの数字で、北米だけでなく世界中に赴任される方を含んでいます。
北米勤務については減少しているわけではなく、むしろ増加している状況です。ただ、赴任数があまり伸びていないように見えるのは、特定の1社が若干赴任者を減らしている影響があります。その影響により、全体としては他の企業が増やしていることでプラスマイナスが相殺され、微増となっています。
また、海外赴任を増やしている企業においては、ビザ関連の手続きに対するサービスのウエイトが非常に増しています。このように、商品構成が変化し、利益率の高い方向にシフトしていることも全体に影響を及ぼしています。


新着ログ
「サービス業」のログ