2027年3月期第2四半期決算説明
アーレスティ、アルミ地金価格高騰の影響で上期減益 主力ダイカスト事業の収益改善を進め通期営業黒字を目指す

2026年度 第2四半期決算のポイント
高橋新一氏(以下、高橋):代表取締役社長の高橋新一です。本日はお忙しい中、当社2026年度第2四半期決算説明会にご参加いただき、誠にありがとうございます。私から上期業績の概要をお話しした後、管理本部長の成家より詳細をご説明します。
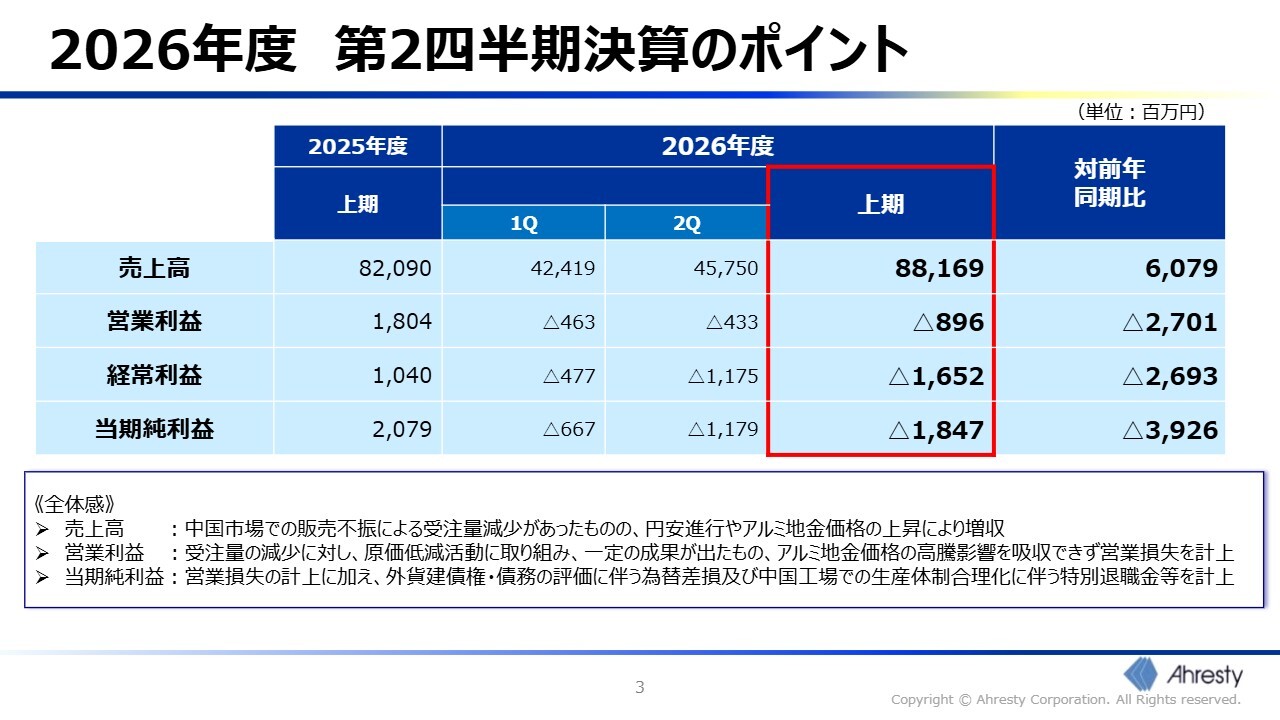
まず、上期決算の総括です。売上高は881億6,900万円、前年同期比60億7,900万円の増収となりました。中国市場での当社主要顧客の販売低迷による受注量減少の影響があったものの、円安進行やアルミ地金価格の上昇が売上高を押し上げました。
営業利益は8億9,600万円の損失となりました。受注量減少に対応するため原価低減活動を進め、一定の成果を上げたものの、原材料であるアルミ地金価格の高騰影響を十分には吸収できませんでした。当期純利益についても、中国工場の生産体制合理化に伴う費用計上などにより、18億4,700万円の損失となりました。
依然として不透明感のある事業環境が続いていますが、収益改善施策を着実に進めながら事業基盤の強化に取り組んでいます。
売上重量推移
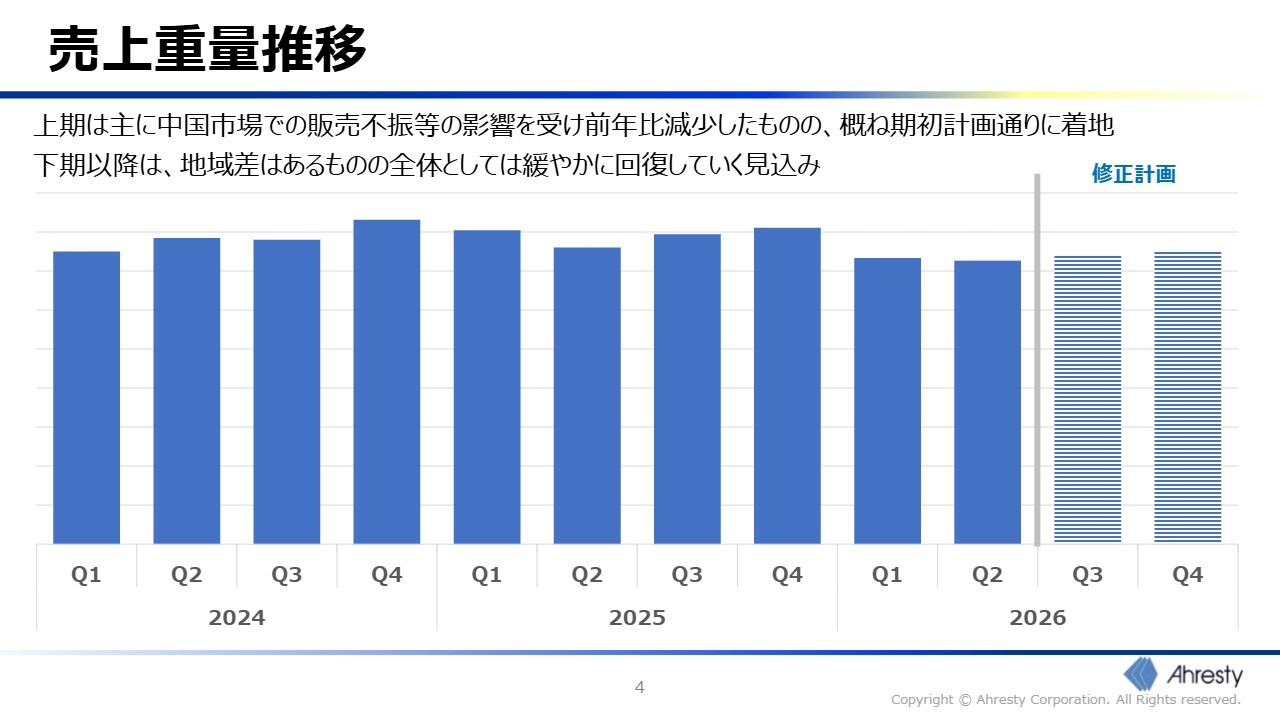
上期の売上重量は、中国市場での販売不振などの影響を受け、前年同期を下回る結果となりました。しかし、全体としてはおおむね期初計画に沿った推移となっています。
下期以降は、地域ごとに差はあるものの、全体として緩やかな回復を見込んでいます。市場環境の変化を注視しながら、需要に応じた柔軟な生産体制の運営を継続していきます。
連結業績の状況
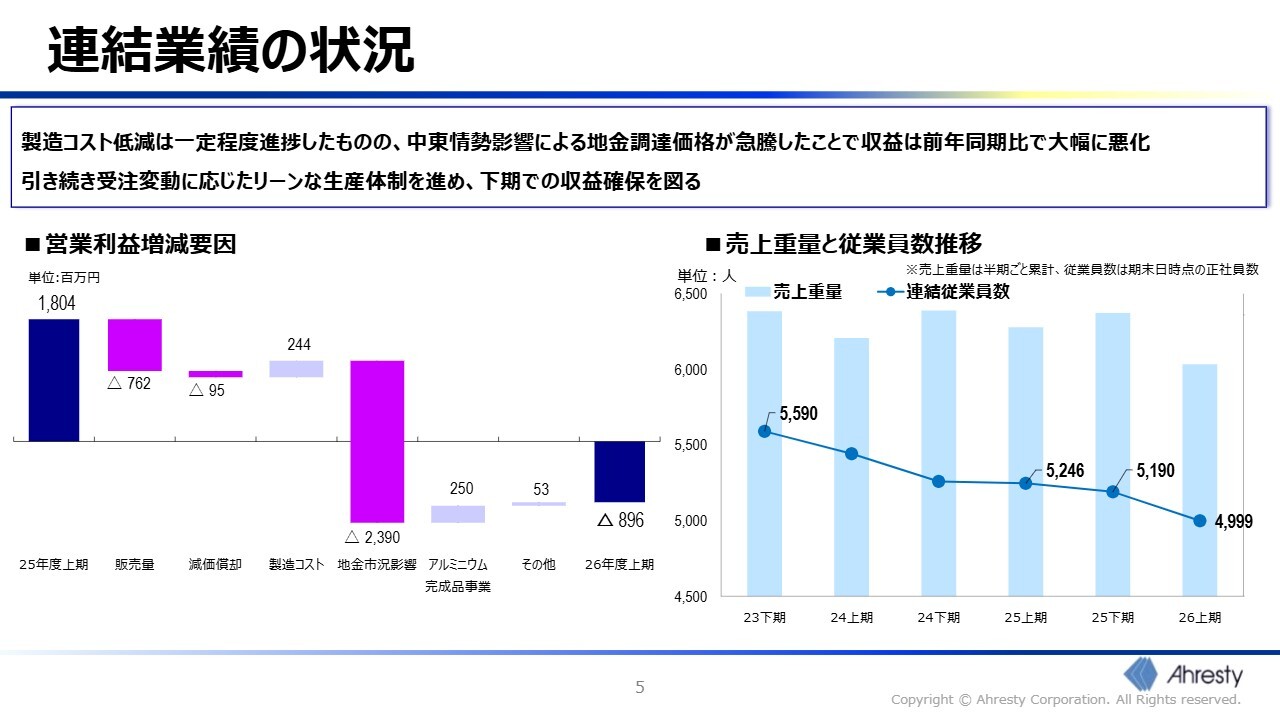
スライドの営業利益の前年同期比増減要因をご覧ください。販売量減少の影響に加え、最も大きなマイナス要因はアルミ地金価格の高騰でした。一方、製造コスト低減活動については一定の成果が出ており、「SMARTなものづくり」による改善の取り組みが着実に進捗しています。受注の変動に対応したリーンな生産体制への見直しも継続しており、グループ全体で生産性の向上と収益体質の強化を進めています。
下期に向けては、これらの改善効果を確実に収益に結びつけていきます。
ダイカスト事業
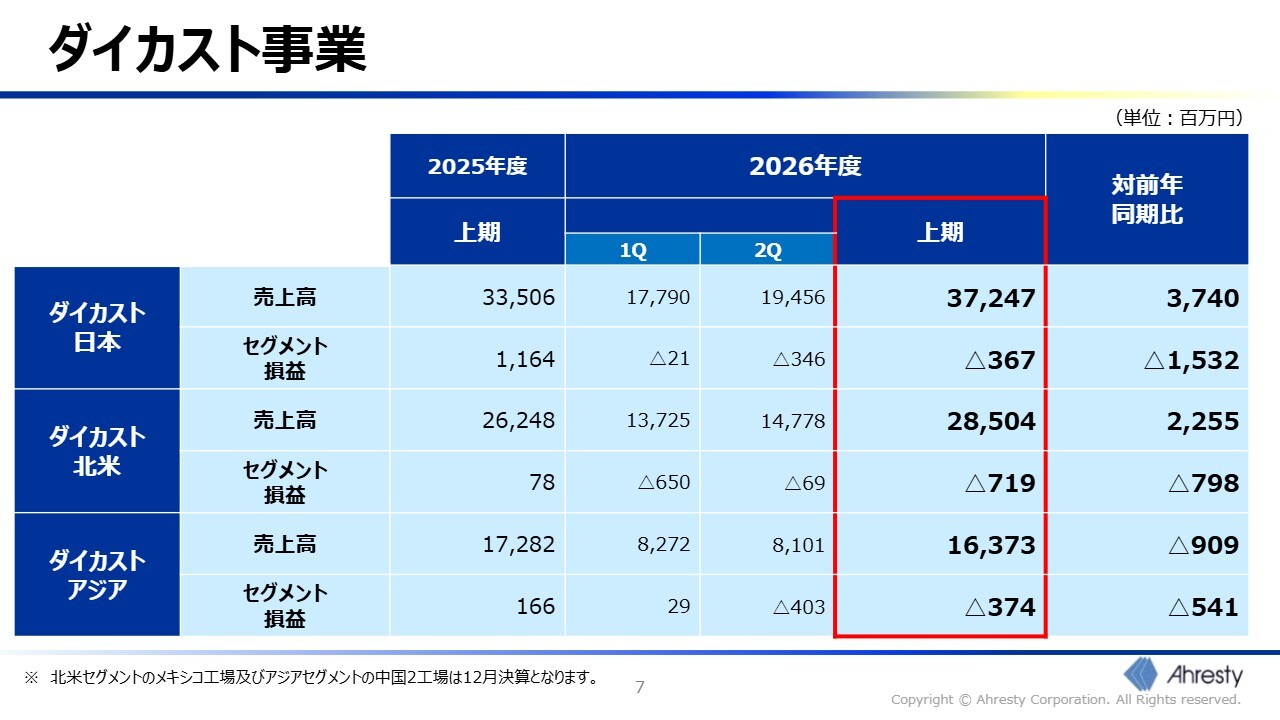
成家秀樹氏:取締役常務執行役員管理本部長の成家です。私からは、事業別・セグメント別の状況および財務状況についてご説明します。
まず、ダイカスト事業です。当事業全体として売上高は増加したものの、日本、北米、アジアの全地域で損失を計上しました。共通する要因は、アルミ地金価格高騰の影響です。
ダイカスト日本
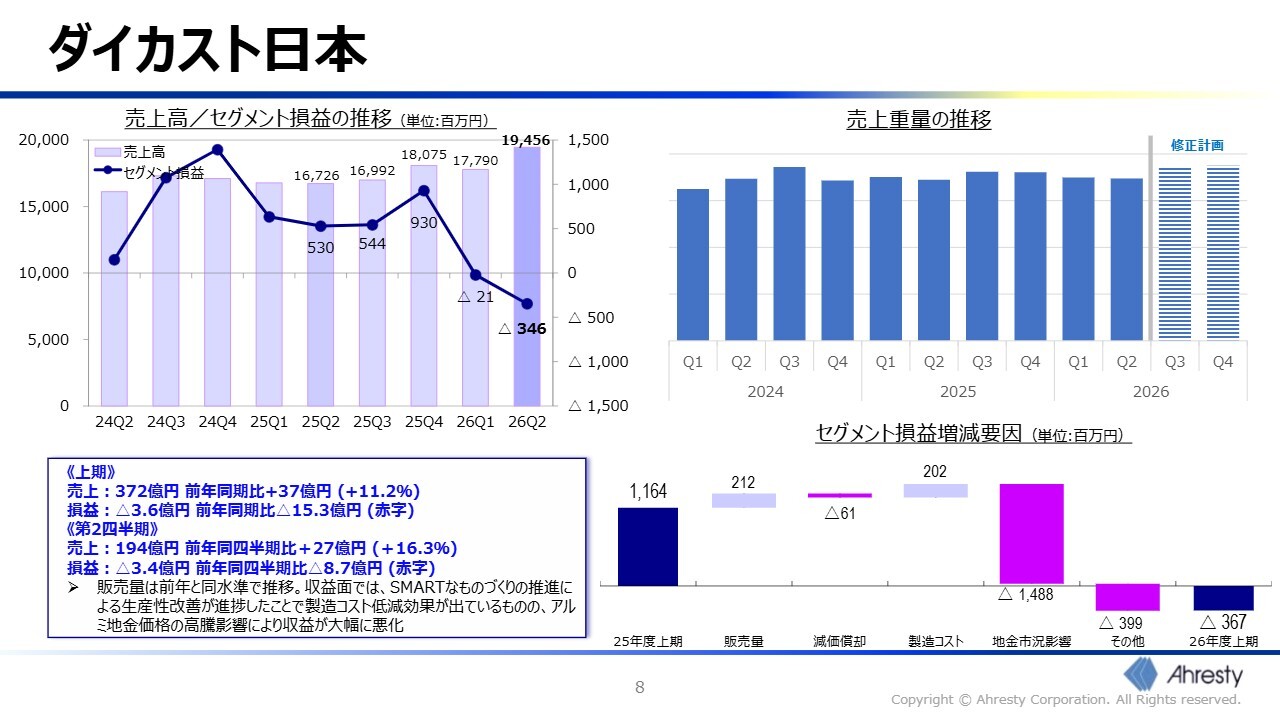
各セグメントの詳細についてご説明します。日本セグメントの売上高は372億4,700万円、セグメント損失は3億6,700万円となりました。販売量はおおむね前年並みです。生産性の向上や原価低減活動により製造コスト面での改善効果が見られましたが、アルミ地金価格の高騰影響が大きく、利益面では損失を計上しました。
日本セグメントはグループ全体の収益回復を牽引する位置づけにあります。下期には、販売量の増加に加えて、価格転嫁と生産性改善の成果を確実に利益とするべく、取り組んでいきます。
ダイカスト北米
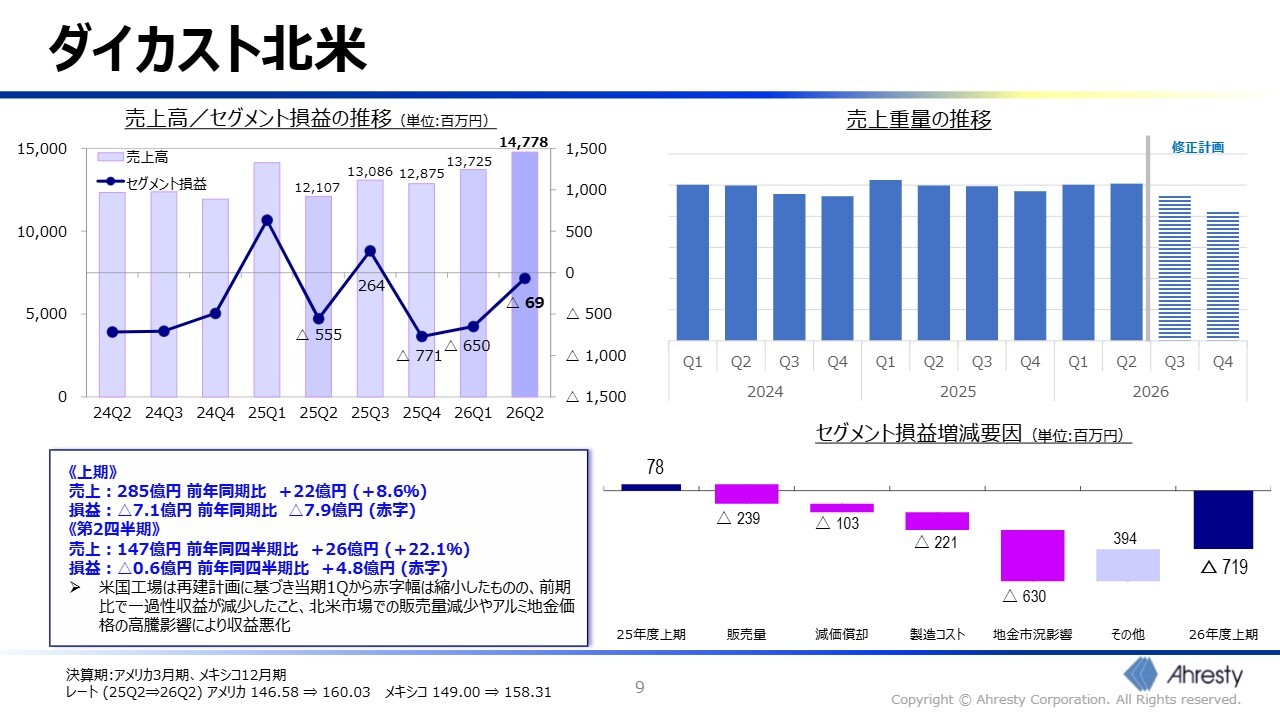
北米セグメントの売上高は285億400万円、セグメント損失は7億1,900万円となりました。米国工場では再建計画に基づく改善が進んでおり、四半期ベースでは損失幅が縮小しています。しかし、販売量の減少やアルミ地金価格の高騰影響に加え、前年度に計上した一過性収益の反動もあり、上期では前年同期を下回る結果となりました。
下期は、北米一体運営による生産最適化、省人化の推進、価格の適正化を進め、2027年度での黒字化を目指します。
ダイカストアジア
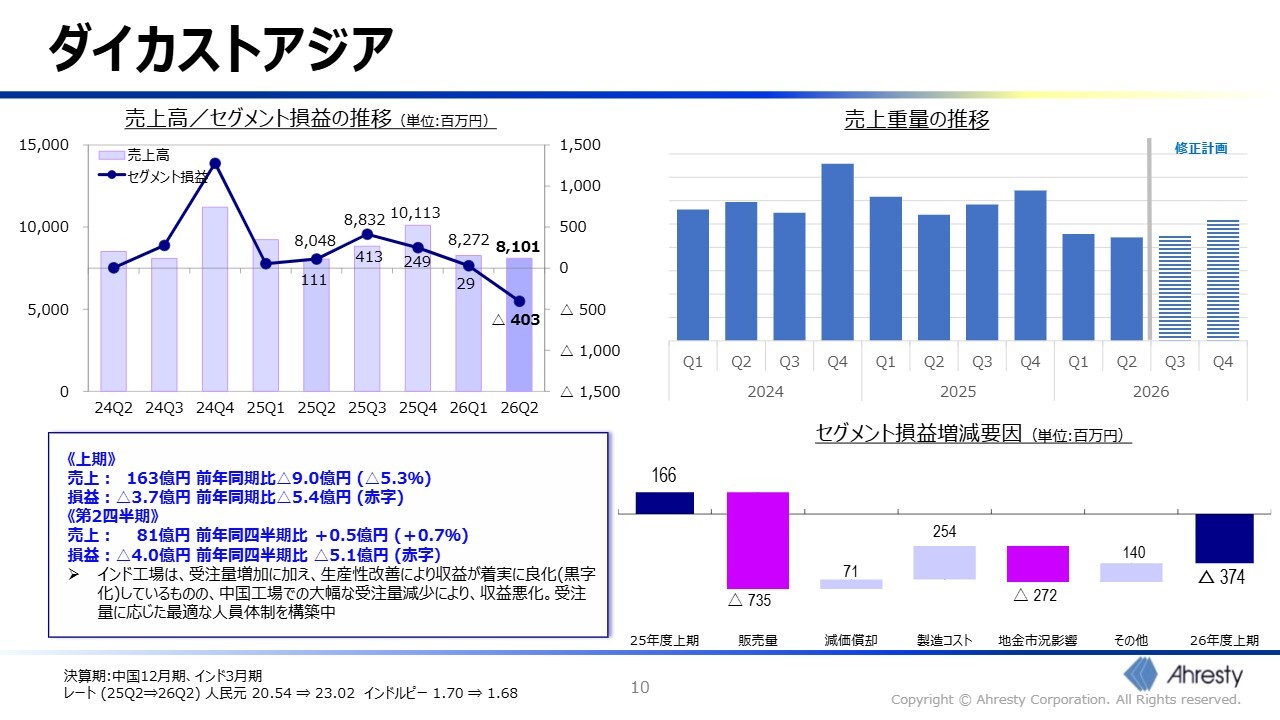
アジアセグメントの売上高は163億7,300万円、セグメント損失は3億7,400万円となりました。インドでは、受注量増加と生産性改善により収益が着実に良化しており、昨年度下期からの黒字化を継続しています。
一方、中国では受注量が大幅に減少しており、これがアジア全体の収益悪化に影響を及ぼしています。中国では、需要水準に応じた人員体制への適正化を適宜進めており、固定費削減などにより収益改善を図っています。
アルミニウム事業および完成品事業
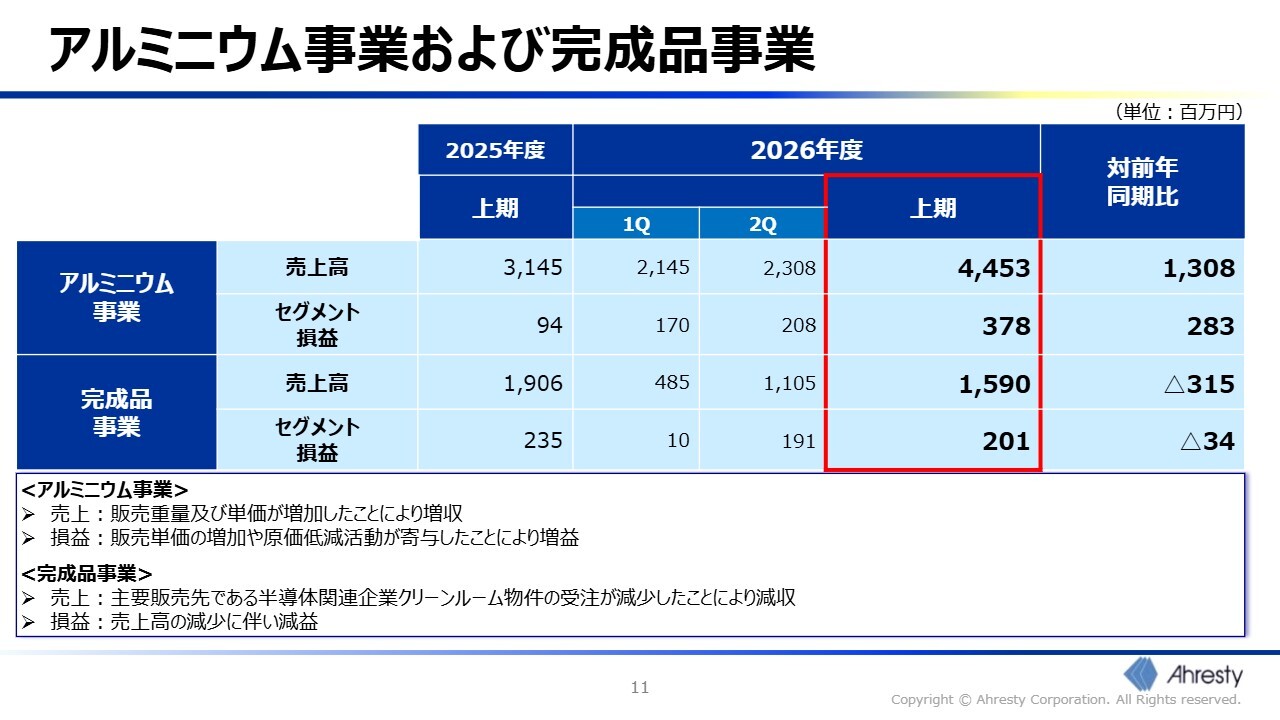
アルミニウム事業の売上高は44億5,300万円、セグメント利益は3億7,800万円となり、増収増益を達成しました。販売重量と販売単価の上昇に加え、原価低減活動が利益改善に寄与しています。
完成品事業は、半導体関連企業クリーンルーム物件の受注減少により減収減益となりましたが、引き続き安定した利益を確保しています。
財務状況
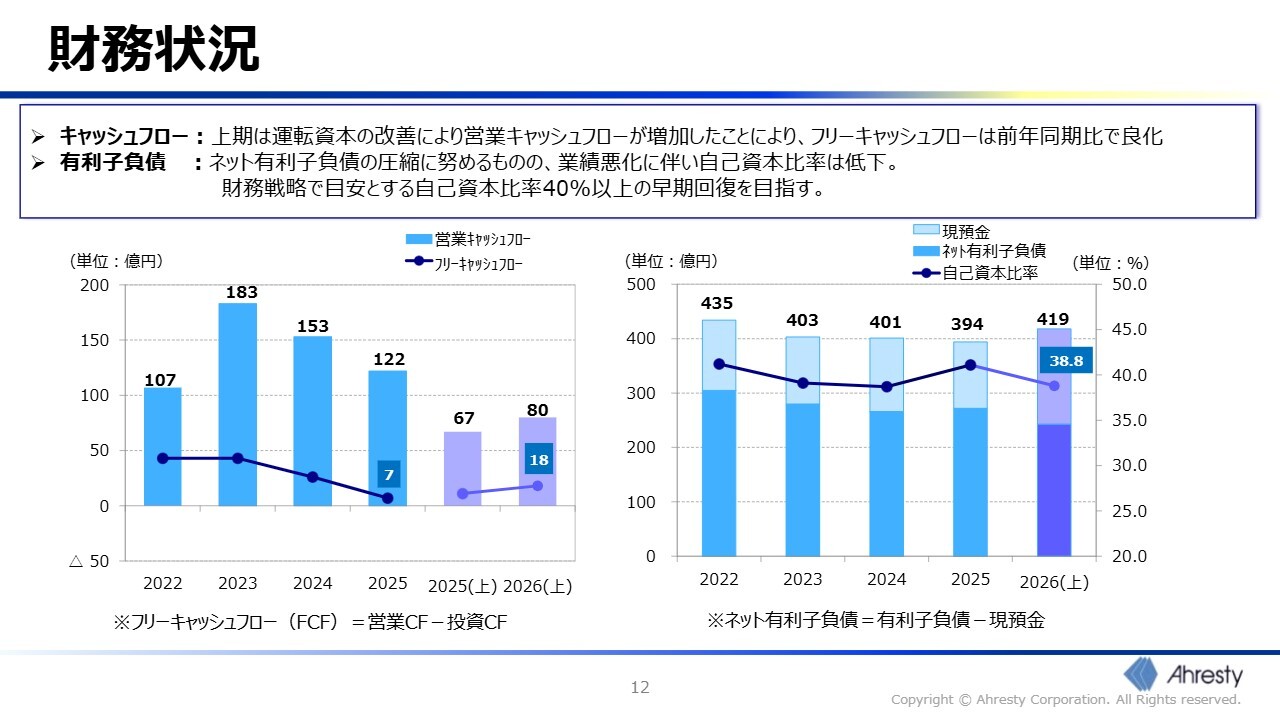
財務状況についてご説明します。営業キャッシュフローは、運転資本の改善により前年同期比で増加しました。フリーキャッシュフローは18億円となり、前年同期を上回っています。
ネット有利子負債は29億円削減し、243億円まで圧縮しましたが、業績悪化の影響により自己資本比率は38.8パーセントとなりました。当社の財務戦略の目安である40パーセント以上への早期回復を目指し、キャッシュ創出と財務規律を徹底します。
2026年度 業績予想 連結
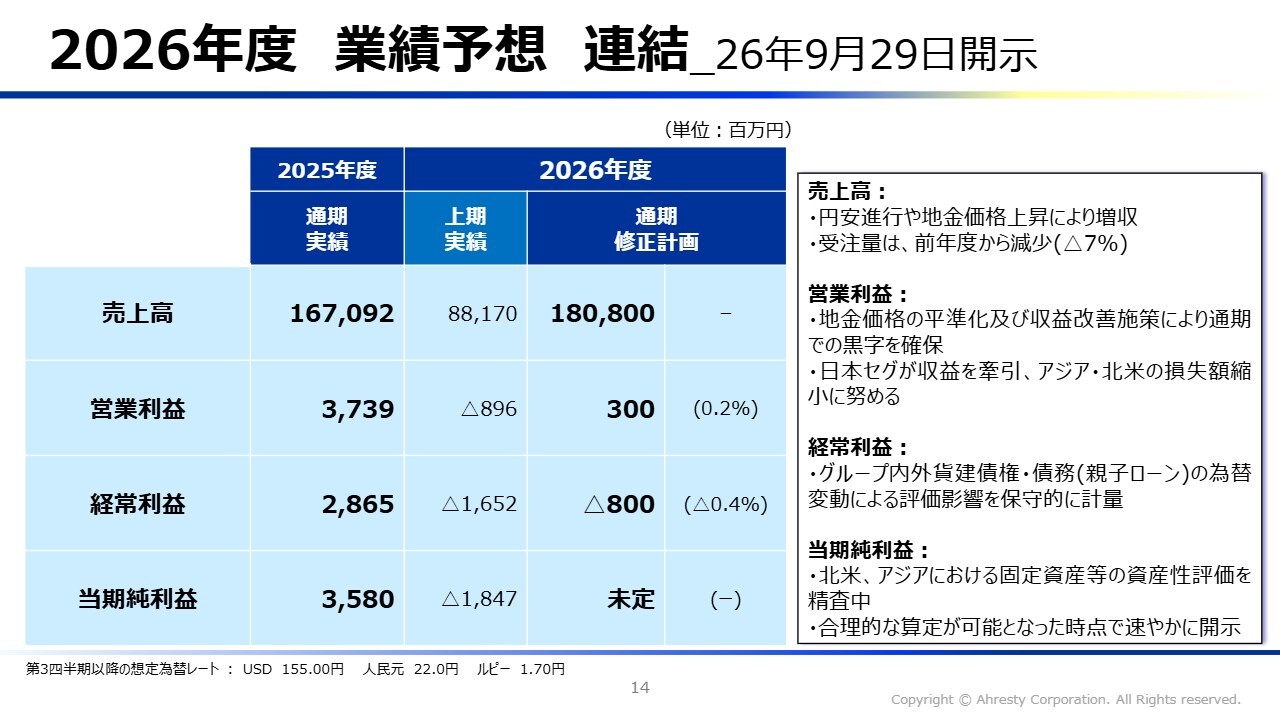
高橋:再び私から、下期および通期の見通しについてご説明します。当社は9月29日に業績予想の修正を公表しました。通期売上高は1,808億円、営業利益は3億円を予想しています。
売上高については、円安の進行やアルミ地金価格の上昇により増収を見込む一方、受注量は前年度を下回る見通しです。
営業利益については、アルミ地金価格影響の平準化に加え、各種収益改善施策を進めることで、通期黒字の確保を目指しています。
経常利益については、外貨建債権・債務の為替変動による評価影響を保守的に織り込んでいます。
なお、純利益予想は現在精査中のため未定としていますが、合理的な算定が可能になり次第、速やかに開示します。
地域別・事業別の見通し
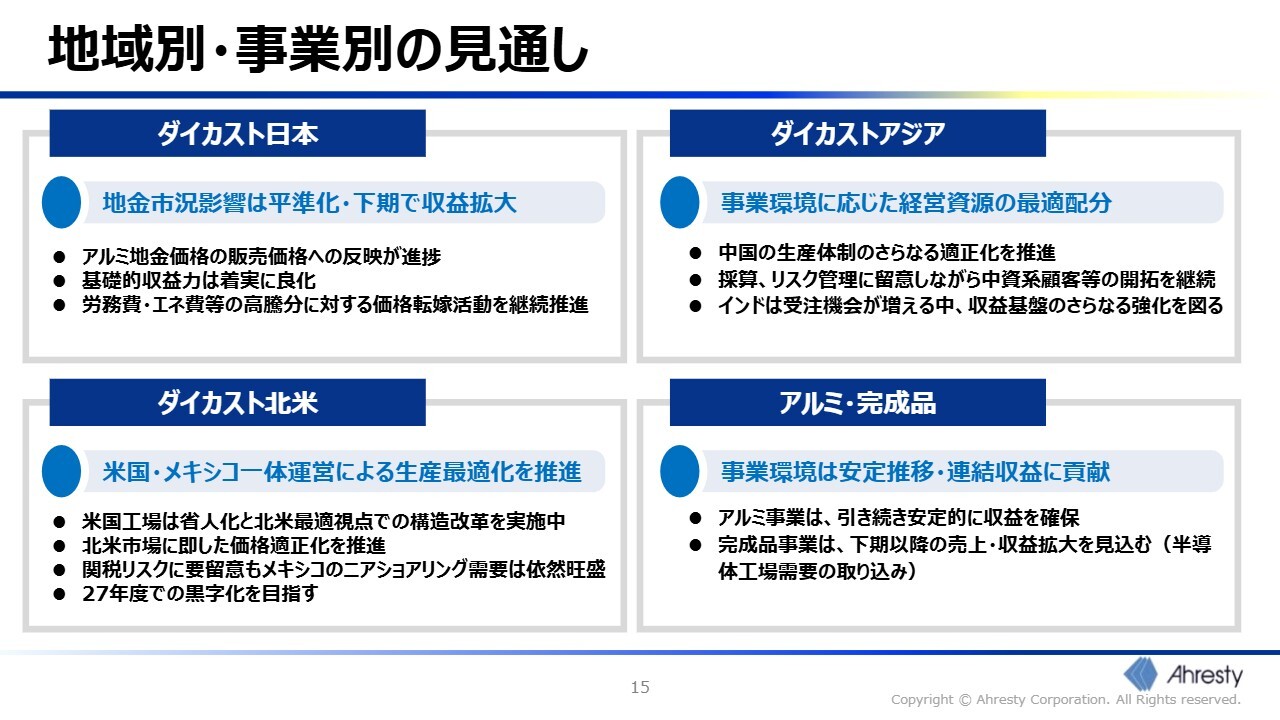
地域・事業別の見通しです。まず、ダイカスト事業です。日本セグメントでは、上期の利益圧迫要因であったアルミ地金価格の高騰影響が平準化し、実力値を発揮できる環境になると見込んでいます。日本における基礎的収益力は着実に良化しており、さらなる収益改善施策の積み上げにより、下期での利益回復を目指しています。
北米セグメントでは、米国工場の再建計画の推進により、一定程度改善が進んでいます。今年度はセグメント全体としては厳しい状況ですが、米国工場の構造改革を継続するとともに、米国・メキシコ一体運営による生産最適化を進め、2027年度の黒字化を目指します。
アジアセグメントでは、中国での需要に応じた人員適正化と生産体制の最適化を継続して進める一方、成長市場であるインドへの経営資源のシフトを進めます。
アルミニウム事業および完成品事業は、当社グループ収益を補完する重要な事業として、引き続き連結収益に貢献する見通しです。
2026年度 業績予想 セグメント
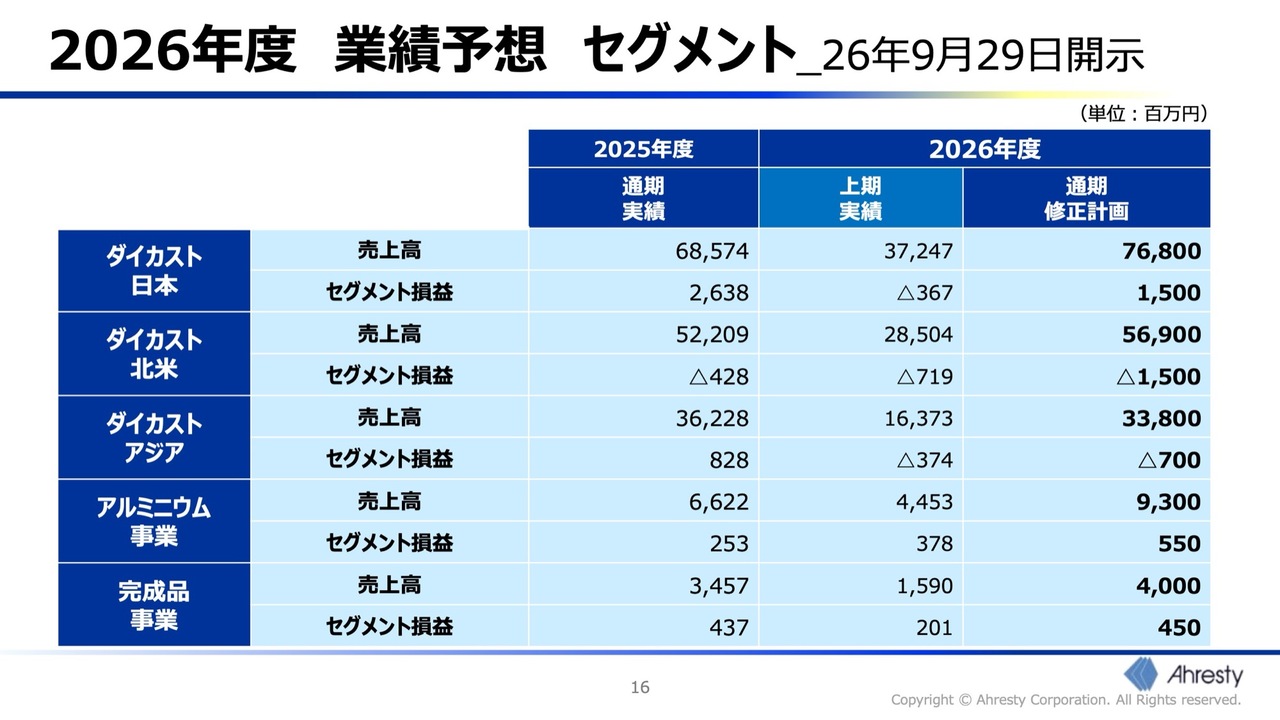
各セグメントの通期業績予想です。日本セグメントは、下期の利益回復を牽引する想定です。一方、北米セグメントおよびアジアセグメントは依然として損失を計上する計画となっていますが、損失幅の縮小を着実に進めていきます。各事業の改善施策を着実に実行し、通期営業黒字の達成に全力で取り組んでいきます。
株主還元
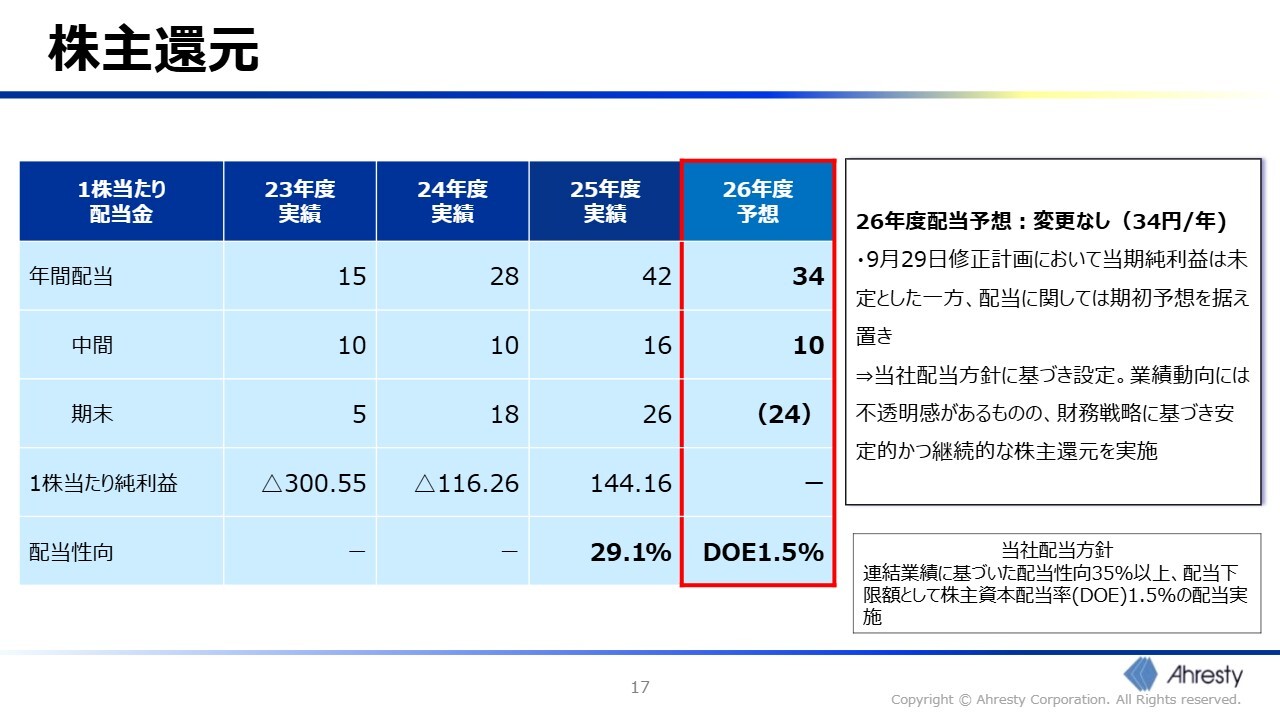
株主還元についてです。当期純利益の通期業績予想は未定としていますが、年間配当予想34円については変更していません。
当社では、配当性向35パーセント以上、DOE1.5パーセントを基準とした株主還元方針を掲げています。業績の不透明感はあるものの、財務規律とのバランスを考慮しながら、安定的かつ継続的な株主還元を実施していく方針です。
Topics
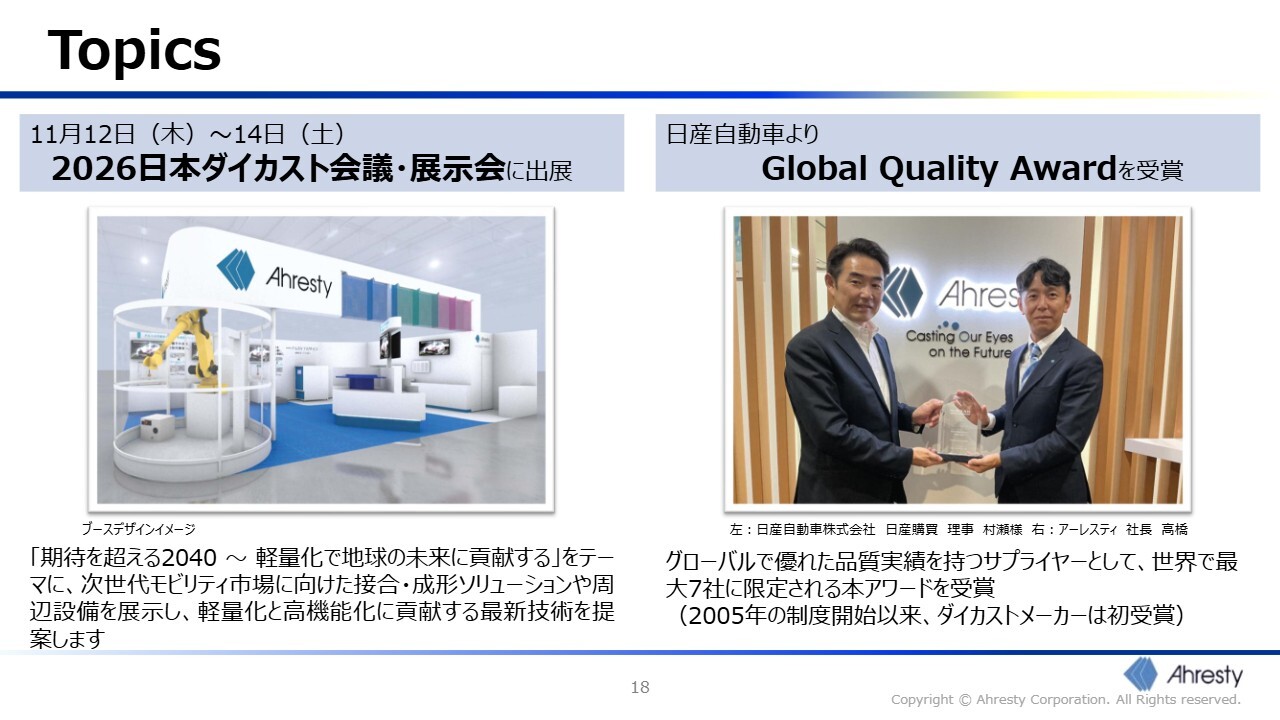
最後にトピックスです。1つ目は、明日から開催される「2026日本ダイカスト会議・展示会」に出展します。お時間の都合がつくようでしたら、ぜひご来場ください。
2つ目は、日産自動車より「Global Quality Award」を受賞しました。これは、品質面で高い評価をいただいた結果であり、当社のものづくり力と顧客からの信頼を示すものと考えています。今後も品質・技術・収益力の向上に取り組み、中長期的な企業価値の向上を目指していきます。
以上で私からのご説明を終了します。
質疑応答:中国での人員適正化について
質問者:中国での人員適正化についてです。中国は厳しい状況が続いており、他のサプライヤーでも中国再編の話題が出ています。そのような中、御社では今後どのように進めていく方針でしょうか?
高橋:受注量が大幅に減少している中で、必要な人員数をあらためて算定し、それに基づいて人員の適正化を着実に進めています。今後については、トップラインの確保が必要です。そのため、この先の仕事量や当社が中国市場でどのような価値を提供できるかという観点で、どのような体制で事業を維持し、勝ち残れるかを検討しています。
質疑応答:インドへのリソースシフトについて
質問者:中国での人員適正化後のリソースをどの程度インドにシフトさせる予定でしょうか?
高橋:中国での受注量が減少している中、「ヒト・モノ・カネ」のうち「モノ」や「カネ」、いわゆる投資という意味合いでインドにリソースをシフトしています。「モノ」としては、中国で使用していない一部の生産設備を、インドを含めた他の海外拠点へシフトしています。
「ヒト」としては、中国の人員がインドを含む他のグローバル拠点で活躍するという点ではまだ課題が多く、実現できている部分は非常に少ない状況です。これまで20年以上にわたり中国で事業を展開してきた経験を活かし、そこで培い育てた人材を当社グループ内で活用し、活躍できる道をつくっていけるよう、引き続き検討を進めています。
質疑応答:ホンダの新工場設立が米国戦略に与える影響について
質問者:米国に関する質問です。先日、ホンダが米国に工場を建設するというお話がありました。御社は米国工場で構造改革を進めているとのことですが、自動車メーカーの動きが米国の戦略にどのような影響を与えるとお考えでしょうか?
高橋:ホンダがオハイオ州に新しい車両工場を設立するという話題は、最近大きく注目されています。米国、ひいては北米全体において、ホンダは当社の重要なお客さまです。したがって、この件について情報を精査し、北米戦略そのものへの影響や、機会について検討しており、現時点では具体的に回答できる段階には至っていません。


新着ログ
「非鉄金属」のログ