2027年3月期第2四半期決算説明
ネットプロテクションズHD、全指標で上期業績予想を超過 上限12億円の自社株買いを発表
アジェンダ
柴田紳氏(以下、柴田):みなさま、こんにちは。ネットプロテクションズホールディングス代表取締役社長の柴田です。2027年3月期第2四半期の決算説明を始めます。
本日のアジェンダはご覧のとおりです。最初に業績の詳細についてご説明し、その後、経営戦略およびトピックスについてご説明します。
全社業績:決算ハイライト
岡田高幸氏(以下、岡田):取締役CFOの岡田です。業績ハイライトについては、私からご説明します。
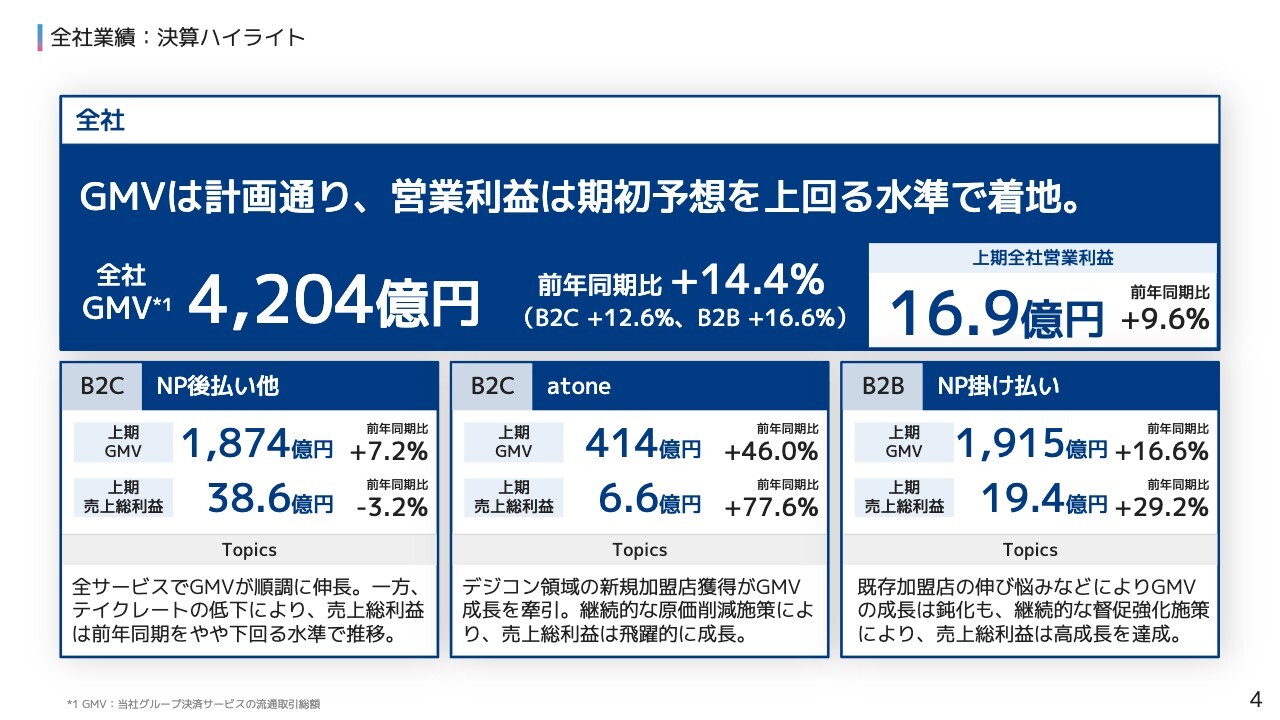
全社GMVは前年同期比14.4パーセント増の4,204億円、営業利益は同9.6パーセント増の16.9億円となりました。GMVは計画どおり積み上がり、営業利益は期初予想を上回る水準で着地しました。
続いて、サービス別の状況についてご説明します。まず、B2CのNP後払い他です。サービスを構成する「NP後払い」「NP後払いair」「AFTEE」の3事業すべてにおいてGMVが伸長し、前年同期比7.2パーセント増の1,874億円となりました。売上総利益は同3.2パーセント減の38.6億円となりました。テイクレートの低下により、上期時点では減少しましたが、下期にプラス成長へ回帰させることを目指します。
続いて、B2Cの成長ドライバーである「atone」です。デジタルコンテンツ領域の新規加盟店の獲得が牽引し、GMVは前年同期比46パーセント増の414億円となりました。売上総利益は同77.6パーセント増となりました。引き続き原価改善が寄与し、GMVの成長率を上回りました。
最後に、B2Bの「NP掛け払い」です。GMVは前年同期比16.6パーセント増の1,915億円となりました。既存加盟店の伸び悩みなどにより、成長が鈍化しています。こちらの詳細については、後ほどご説明します。一方、売上総利益は継続的な督促強化施策が奏功し、同29.2パーセント増の19.4億円と高い成長を達成しました。
全社業績:業績サマリー
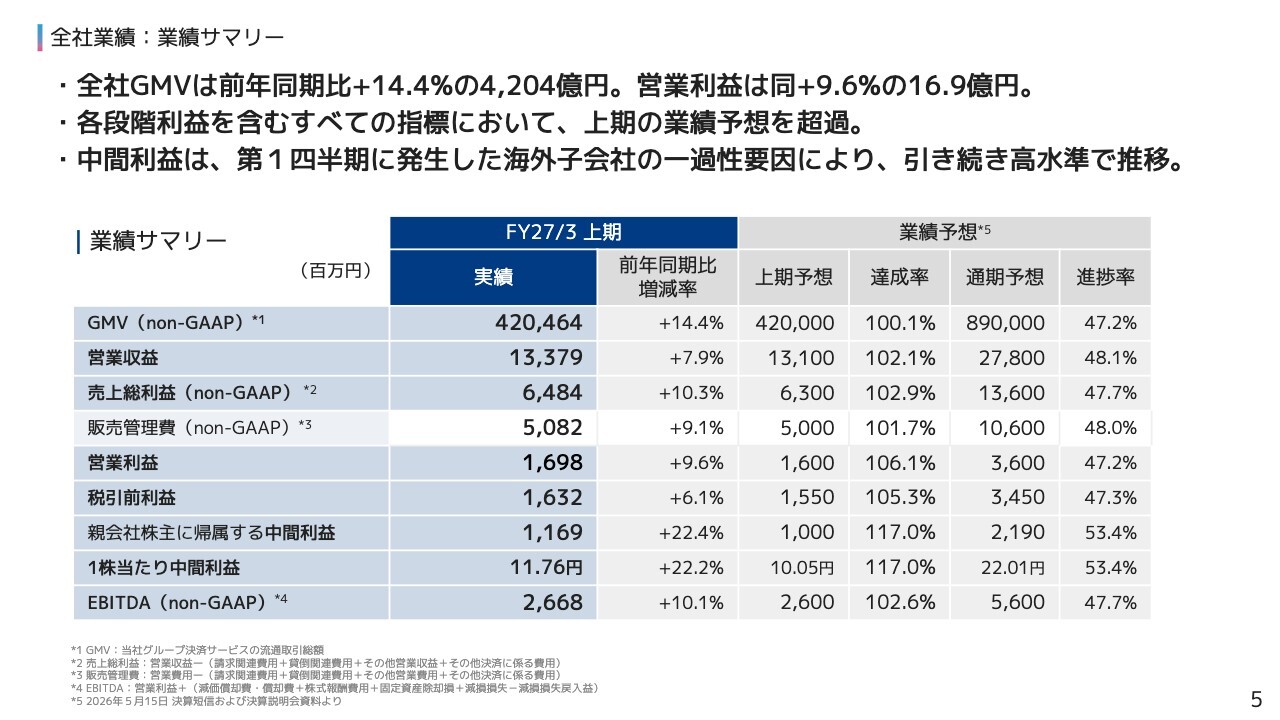
2027年3月期上期の業績サマリーです。各段階利益を含むすべての指標において、上期の業績予想を超過しました。
なお、親会社株主に帰属する中間利益は、引き続き第1四半期に発生した海外子会社における一過性の要因により、高水準で推移しています。
GMV / 営業収益 / 売上総利益(2Q単独)
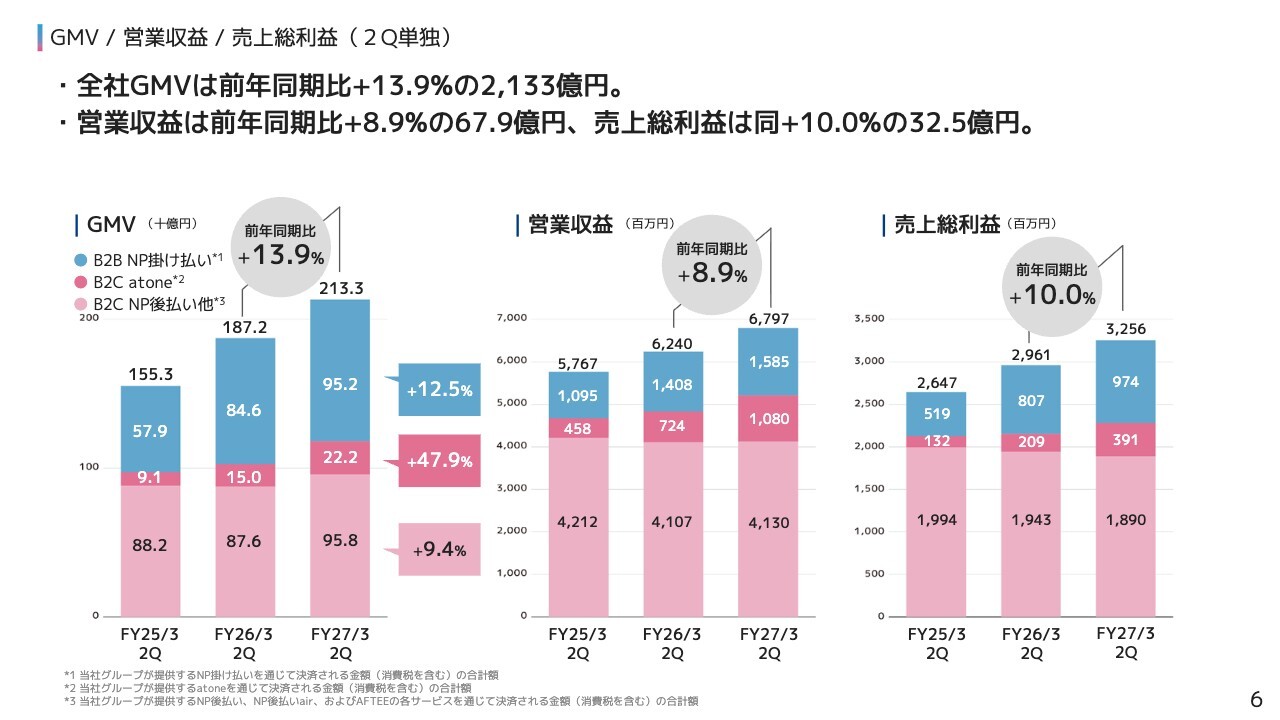
全社のGMV、営業収益、および売上総利益の第2四半期単独実績についてご説明します。全社のGMVは、前年同期比13.9パーセント増の2,133億円となりました。サービス別では、NP後払い他が同9.4パーセント増、「atone」が同47.9パーセント増、「NP掛け払い」が同12.5パーセント増となっています。
全社の営業収益と売上総利益は、それぞれ前年同期比8.9パーセント増の67.9億円、同10パーセント増の32.5億円となりました。
サービス別業績:B2C NP後払い他(2Q単独)
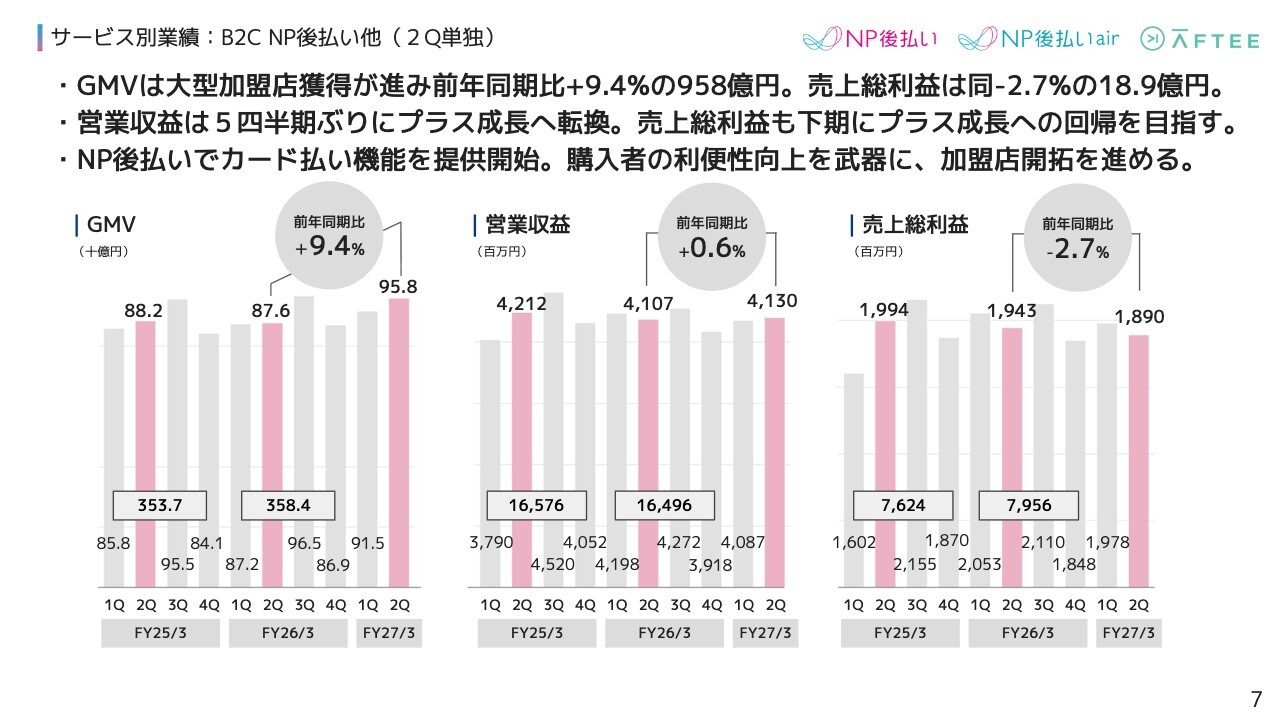
こちらのスライドから、サービス別のブレイクダウンについてご説明します。まず、B2CのNP後払い他です。GMVは、大型加盟店の獲得が順調に進み、前年同期比9.4パーセント増の958億円となりました。
営業収益は前年同期比0.6パーセント増の41.3億円となりました。テイクレートの微減傾向が続いていますが、GMV成長の効果が上回り、プラス成長となりました。
売上総利益は前年同期比2.7パーセント減の18.9億円となりました。下期にプラス成長へ回帰させることを目指します。
また、「NP後払い」において、注文後のカード払い機能の提供を開始しました。購入者の利便性が向上する本施策を新たな武器として、加盟店開拓を進めていきます。
サービス別業績:B2C atone(2Q単独)
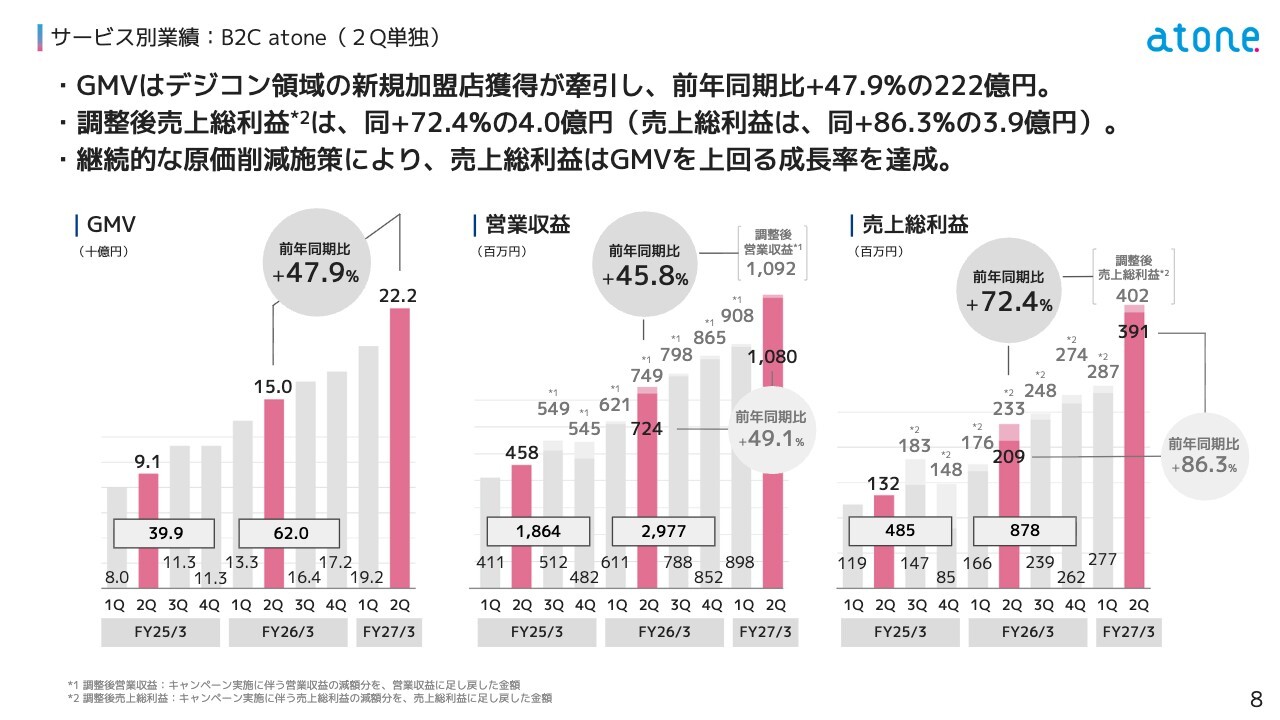
続いて、B2Cの成長ドライバーである「atone」についてです。GMVは、デジタルコンテンツ領域の新規加盟店が成長を牽引し、前年同期比47.9パーセント増の222億円となりました。
キャンペーン実施に伴う減額分を補正した調整後営業収益は、前年同期比45.8パーセント増の10.9億円となりました。
調整後売上総利益は、前年同期比72.4パーセント増の4億円となりました。継続的な原価削減施策が功を奏し、GMVを上回る成長率となりました。
サービス別業績:B2B NP掛け払い(2Q単独)
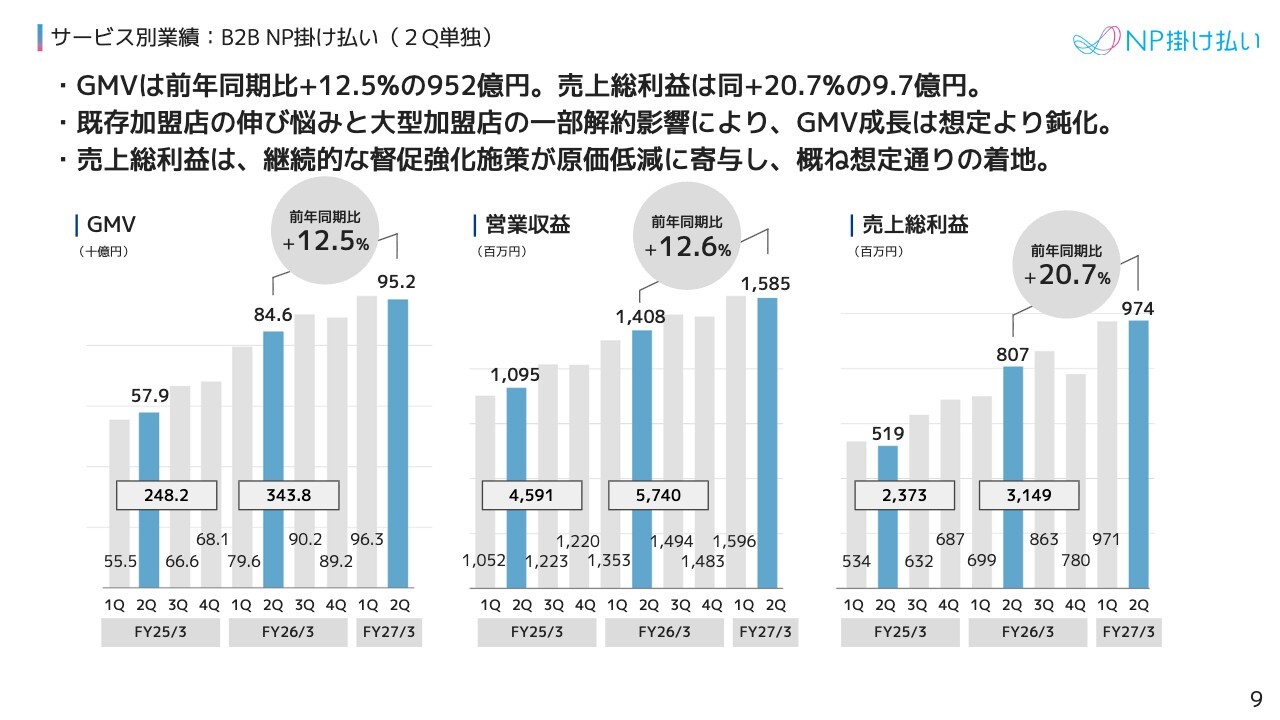
次に、B2Bの「NP掛け払い」についてご説明します。GMVは前年同期比12.5パーセント増の952億円となりました。また、営業収益は同12.6パーセント増の15.8億円となりました。詳細は次のページでご説明しますが、既存加盟店の成長が想定を下回ったことや、大型加盟店の一部解約があったことにより、成長率は鈍化しました。
一方、売上総利益は期初の想定から大きく乖離せず、同20.7パーセント増の9.7億円となりました。督促強化の施策が回収状況の良化につながる傾向が、前四半期から続いています。この原価低減効果が、営業収益の鈍化をおおむね相殺する結果となりました。
サービス別業績:B2B NP掛け払い - 成長鈍化の理由と今後の打ち手
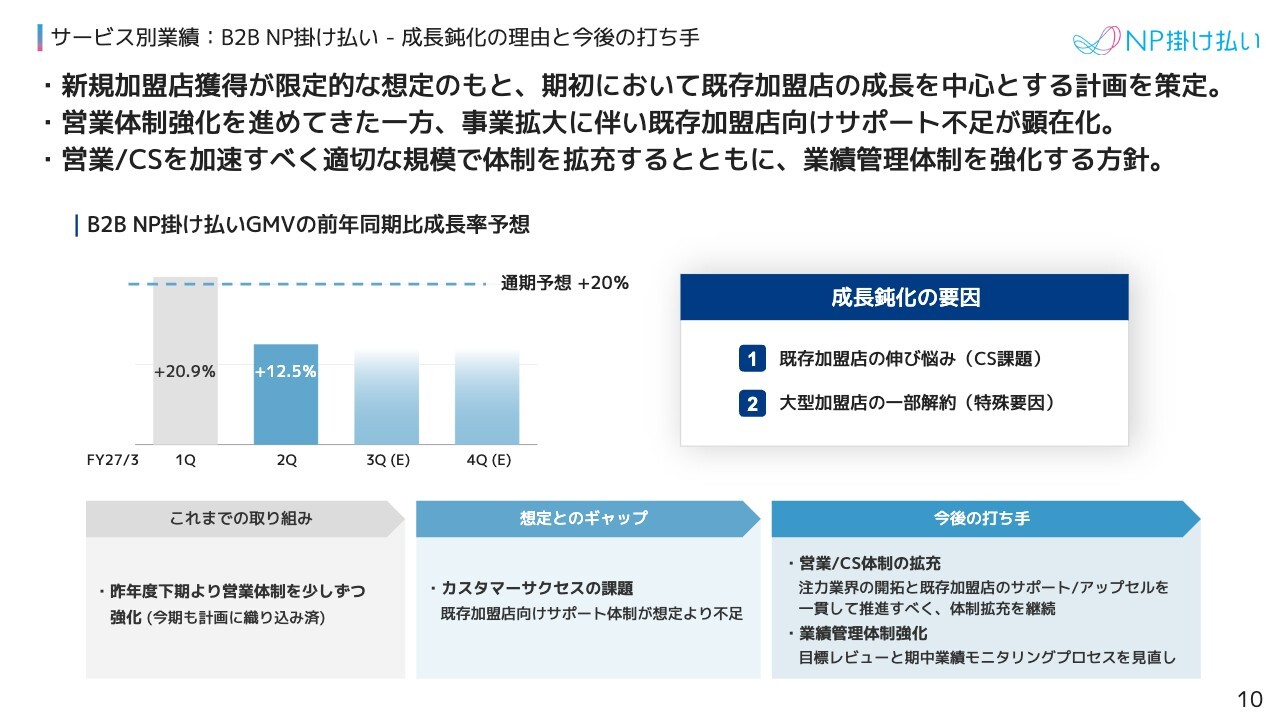
続いて、B2B「NP掛け払い」のGMV成長鈍化の要因および今後の打ち手についてご説明します。
前年度は、新規加盟店の獲得よりも大型業務提携へ戦略的に社内リソースを集中させてきました。そのため、今年5月の通期決算発表では、既存加盟店の拡大を主軸として通期GMV成長率プラス20パーセントという予想をお示ししていました。しかし、第2四半期以降のGMV成長率は、期初予想を下回って推移する見通しです。
成長鈍化の主な要因は、大きく2点あります。1点目は、今期の成長の主軸と位置づけていた既存加盟店の伸び悩みです。2点目は、大型加盟店の一部解約という特殊要因です。
1点目について具体的にお話しすると、昨年度下期より事業拡大に伴う営業体制の強化を進めてきましたが、カスタマーサクセス体制の拡充が急激な事業拡大に追いつかず、既存加盟店へのサポートやアップセルが十分にできていませんでした。
このような想定と実態とのギャップを踏まえ、今後は2つの打ち手を実行していきます。
まず、注力業界の開拓および既存加盟店向けサポートやアップセルを適切に行えるよう、営業とカスタマーサクセス体制の拡充を継続します。加えて、目標レビューや期中における業績モニタリングのプロセスを見直し、計画の精度と予実管理の実効性をより一層高めていきます。
販売管理費(項目別 四半期推移)
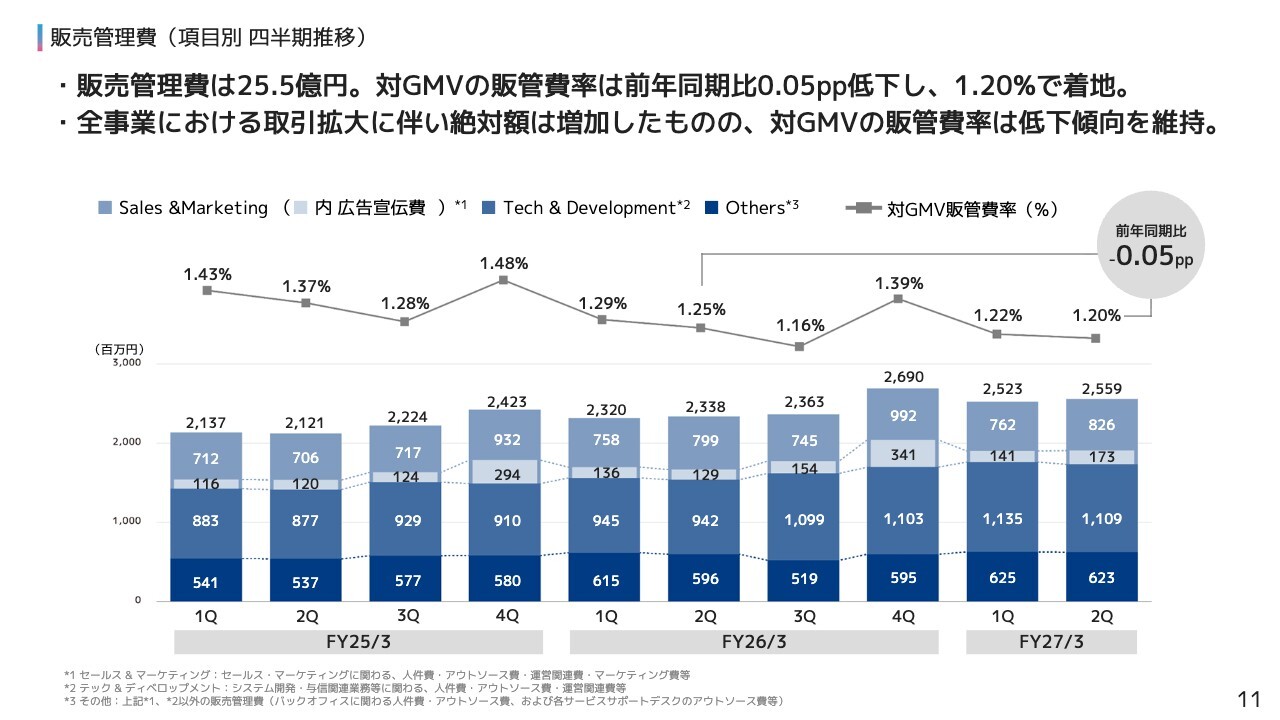
最後に、販売管理費についてご説明します。第2四半期の販売管理費は25.5億円となり、対GMVの販管費率は前年同期比0.05ポイント低い1.2パーセントとなりました。
全事業における取引拡大に伴い、絶対額は増加したものの、対GMVの販管費率は引き続き低下傾向を維持しています。
ここからCEOの柴田より、経営戦略とトピックスについてご説明します。
経営戦略/TOPICS:B2C atoneの成長基盤
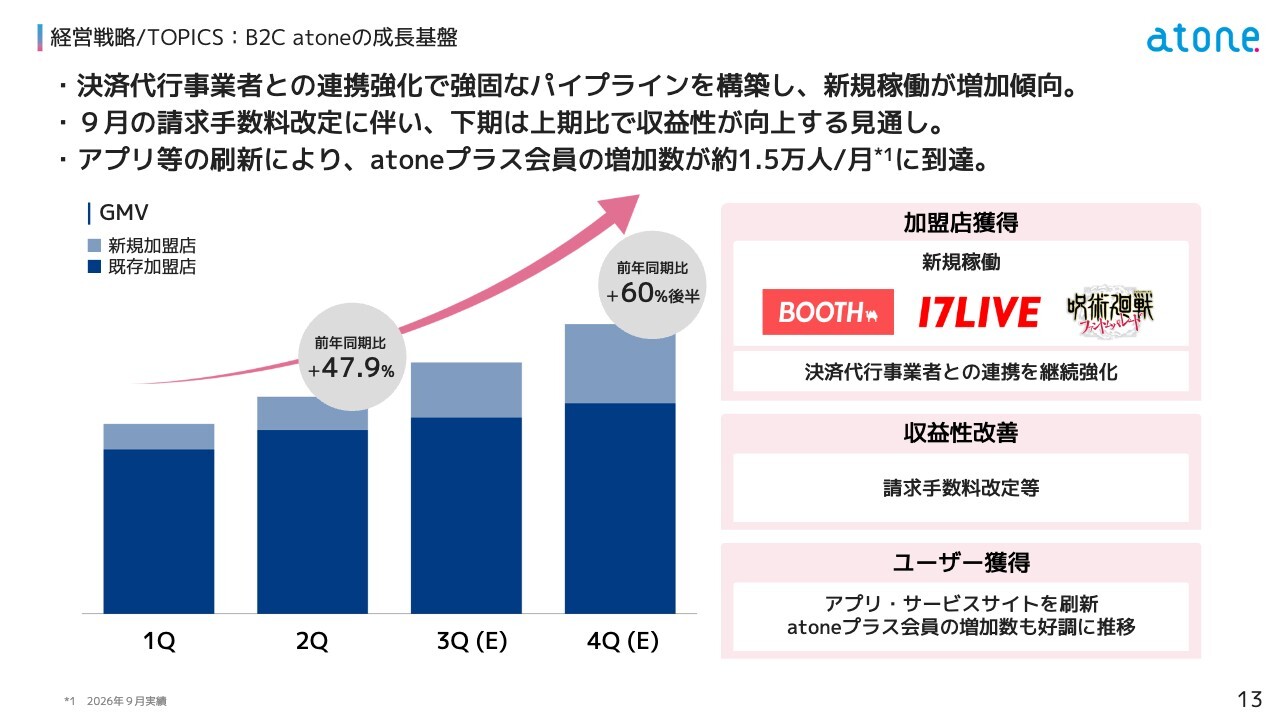
柴田:最初に、「atone」の成長基盤についてご説明します。加盟店獲得については、決済代行事業者との連携強化により、強固なパイプラインが構築できています。「BOOTH」や「17LIVE」「呪術廻戦 ファントムパレード」など、新規稼働が着実に増加し、左側のグラフのとおり、既存加盟店の上に新規分がしっかりと積み上がっています。
収益性については、9月に実施した請求手数料改定を踏まえ、下期は上期よりも収益性が向上する見通しです。
また、ユーザー基盤の拡大も進んでおり、アプリなどの刷新効果により、2026年9月の「atoneプラス」の会員増加数は約1.5万人に到達しました。
経営戦略/TOPICS:当社のAI活用状況
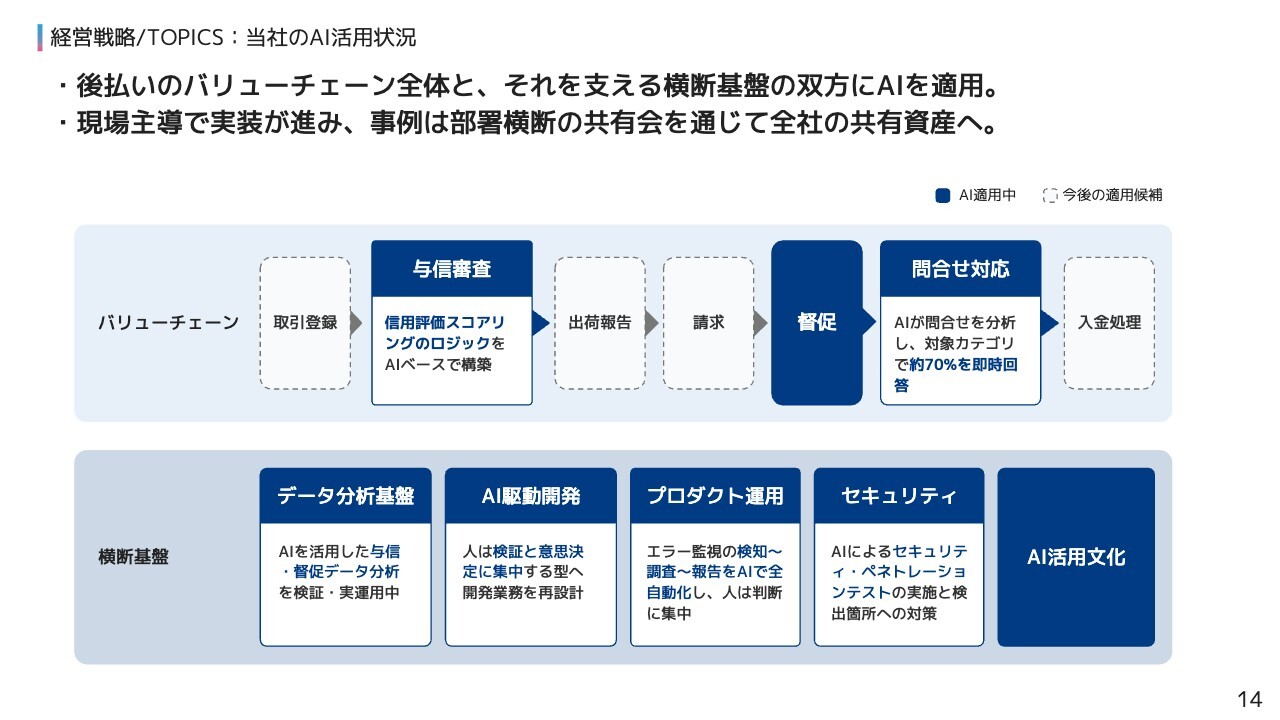
当社のAI活用状況について、関心を寄せていただくことが増えていますので、あらためてご説明します。当社は、後払い決済のバリューチェーン全体と、それを支える横断基盤の両方にAIを活用しています。
バリューチェーンにおける代表例は、与信審査です。過去の支払いデータを学習したAIを信用評価や不正検知に活用する他、信用評価スコアリングのロジックそのものをAIベースで構築し、競争力の源泉である与信精度のさらなる向上を図っています。
次に、横断基盤における代表例は、AI駆動開発です。開発業務を再設計し、人は検証と意思決定に集中する体制をとることで、驚くほどの少数精鋭・高効率を実現しています。
現場主導で生まれたこのような実装事例は、部署横断の共有会を通じて、全社で共有資産化を進めています。
経営戦略/TOPICS:当社の独自性とAIによるレバレッジ
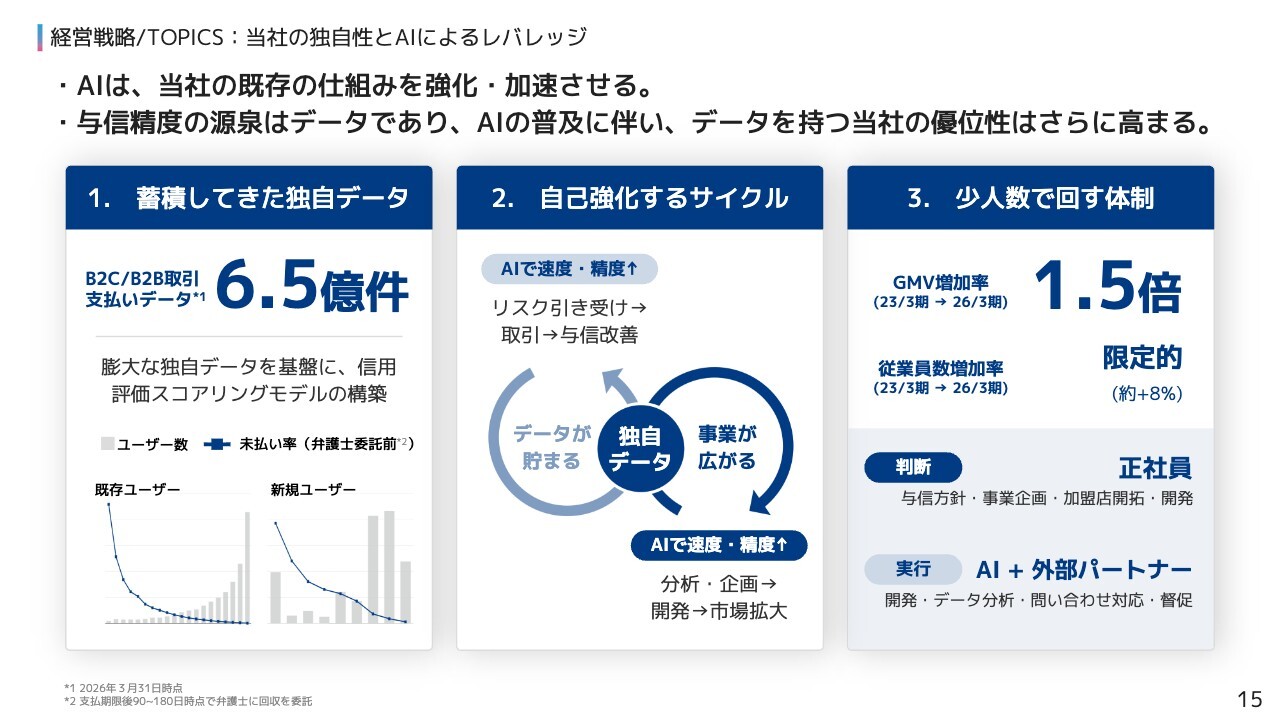
次に、AIは当社にとって追い風なのか、それとも脅威なのかというご質問も多くいただきますので、こちらについても当社の見解をご説明します。結論からお伝えすると、追い風です。ポイントは大きく3点あります。
1点目は、独自データです。当社は、あえてリスクを引き受けて蓄積してきた6.5億件以上の支払いデータを保有しています。この他社にはない独自データを基盤として、AIを活用し信用評価スコアリングモデルを構築しています。
2点目は、自己強化するサイクルです。取引が増えるほど独自データが貯まり与信精度が向上する、さらにそのデータを分析や企画、サービス開発に活かして事業が広がることで、またデータが貯まるという循環構造を持っています。AIは、この2つの循環の速度と精度を飛躍的に高めるエンジンとなります。
3点目は、少人数で回す体制です。過去3年間を見ると、従業員数が大きく増加することなく、GMVを1.5倍に成長させています。
これは、与信方針や事業企画、加盟店開拓といった判断の業務を正社員に集中させる一方、実際の開発実務やデータ分析、問い合わせ対応、督促といった実行部分にAIと外部パートナーを組み合わせることで、高い生産性を実現しているためです。
与信精度の源泉はデータであり、AIが普及する時代だからこそ、学習元となる独自データを持つ当社の優位性はさらに高まっていくと考えています。
経営戦略/TOPICS:株主還元の考え方と今回の施策
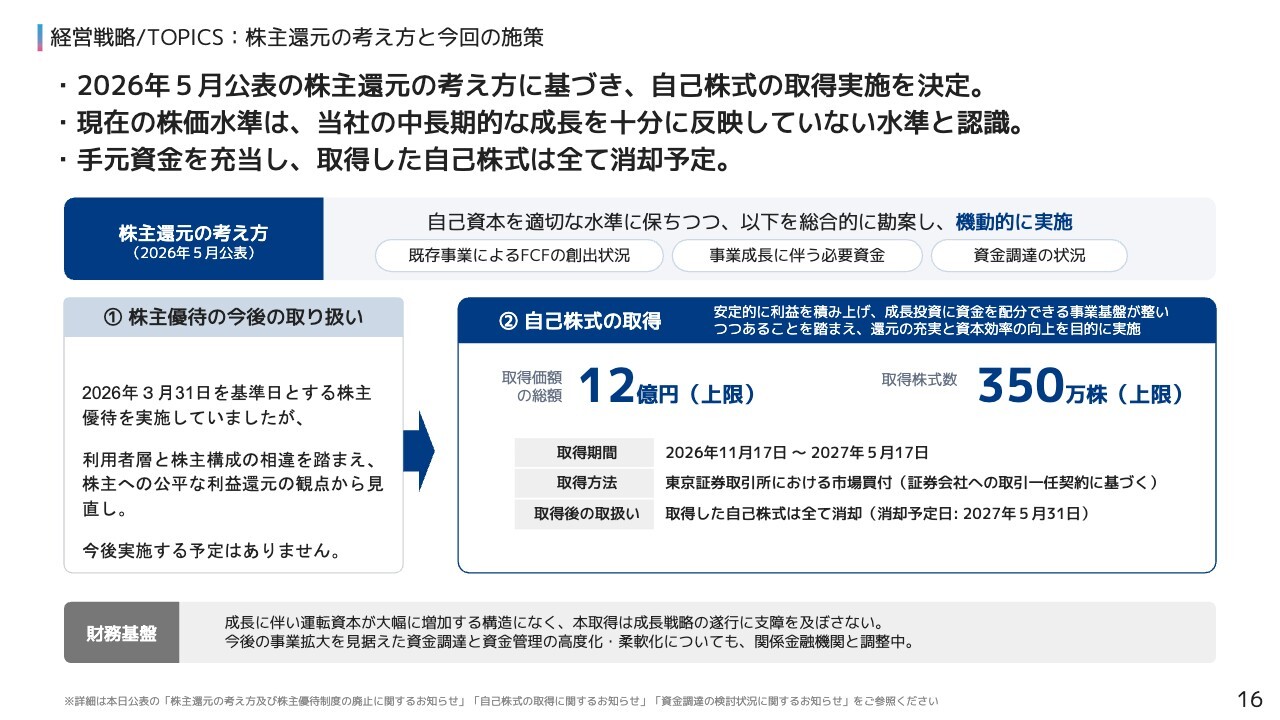
岡田:最後に、株主還元についてご説明します。当社は、2026年5月の通期決算発表で、株主還元について、自己資本を適切な水準に保ちつつ、既存事業によるフリーキャッシュフローの創出状況、事業成長に伴う必要資金、資金調達の状況を総合的に勘案し、機動的に実施していく方針を示しています。
この考え方に基づき、このたび、還元のあり方を見直し、株主優待の今後の取扱いと自己株式の取得を決定しました。
まず、株主優待の今後の取扱いについてです。当社は、2026年3月31日を基準日とする株主優待を実施していましたが、今後は実施する予定はありません。これは、サービスの主な利用者層と株主構成に相違があることを踏まえ、公平性の観点から還元のあり方を見直した結果です。
次に、自己株式の取得についてです。安定的に利益を積み上げられる事業基盤が整いつつあることや、現在の株価水準が当社の中長期的な成長を十分に反映していない可能性があると認識していることを踏まえ、株主還元の充実と資本効率の向上を目的として実施します。
取得の上限は、総額12億円、350万株です。期間は2026年11月17日から2027年5月17日まで、市場買付により行います。取得した自己株式は、すべて消却します。
なお、当社の事業は成長に伴って運転資本が大幅に増加する構造ではなく、今回の取得が成長戦略の遂行に支障を及ぼすことはありません。詳細は、本日公表の3つのお知らせをご参照ください。
以上、第2四半期の決算発表となります。ご清聴ありがとうございました。


新着ログ
「その他金融業」のログ