2027年3月期第2四半期決算説明
ハンモック、クラウド伸長で上期は増収、リカーリング売上比率は87.3%に 中間配当を導入、年間配当は65円へ

2027年3月期 第2四半期 業績サマリー
若山大典氏:株式会社ハンモック代表取締役社長の若山です。これより当社の2027年3月期第2四半期の決算説明をします。何卒よろしくお願いします。
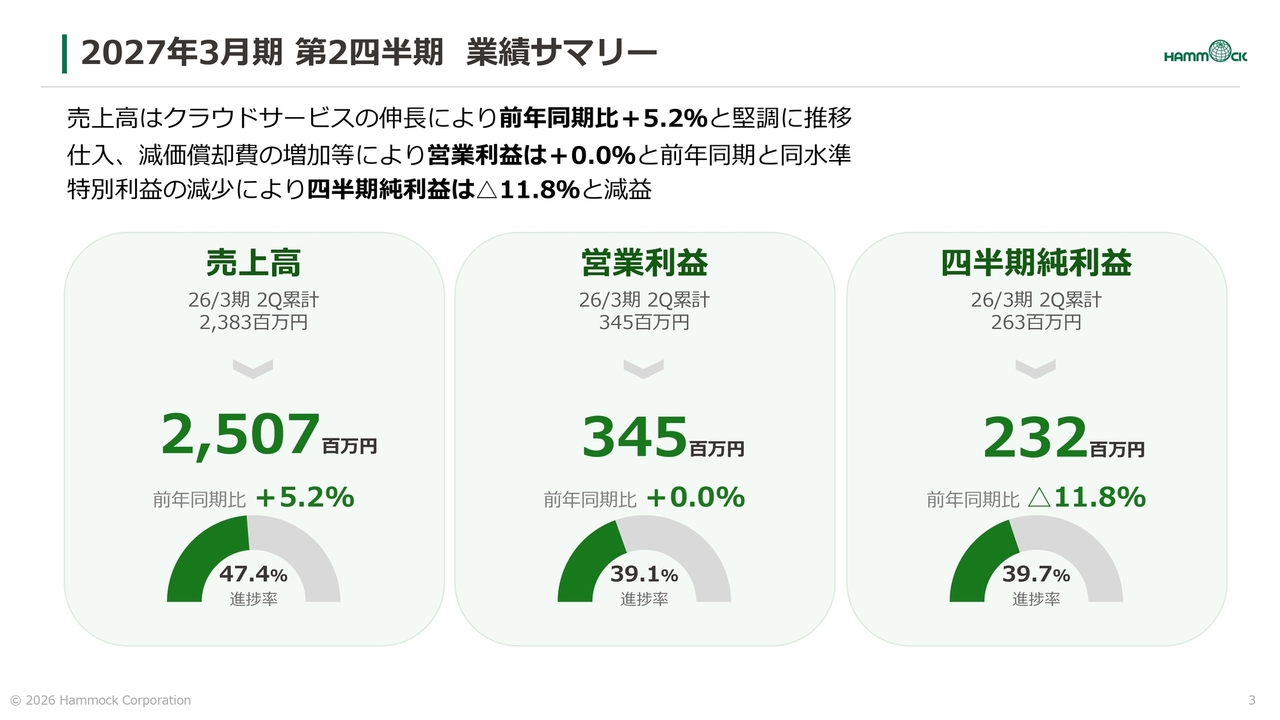
それでは、決算ハイライトについてご説明します。2027年3月期第2四半期の業績サマリーです。
売上高は、前年同期比プラス5.2パーセントの25億700万円、通期計画に対する進捗率は47.4パーセントとなりました。
営業利益は、前年同期比プラス0.0パーセントの3億4,500万円と前年同期と同水準となり、進捗率は39.1パーセントとなりました。
四半期純利益は、前年同期比マイナス11.8パーセントの2億3,200万円となり、進捗率は39.7パーセントとなりました。
2027年3月期 第2四半期 ソリューション別ハイライト
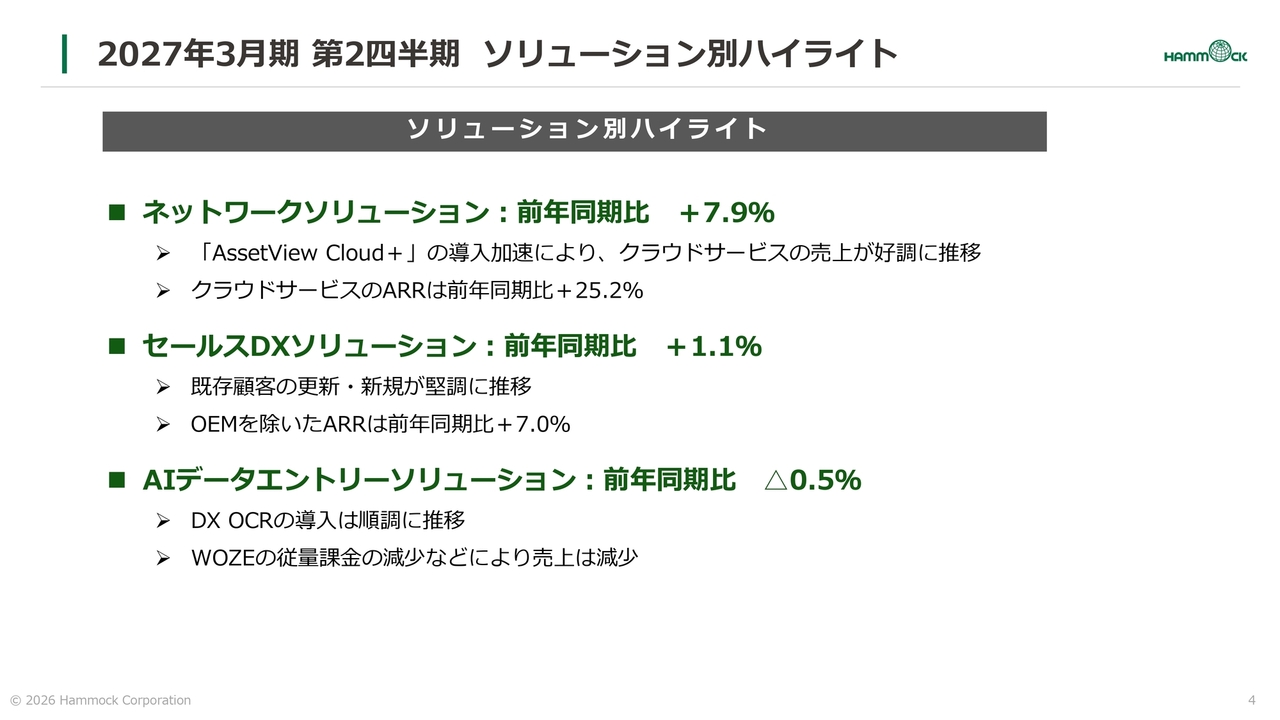
第2四半期のソリューション別のハイライトになります。
売上高は、ネットワークソリューションは、前年同期比プラス7.9パーセント、セールスDXソリューションは、前年同期比プラス1.1パーセント、AIデータエントリーソリューションは、前年同期比マイナス0.5パーセントとなりました。
2027年3月期 第2四半期決算概要
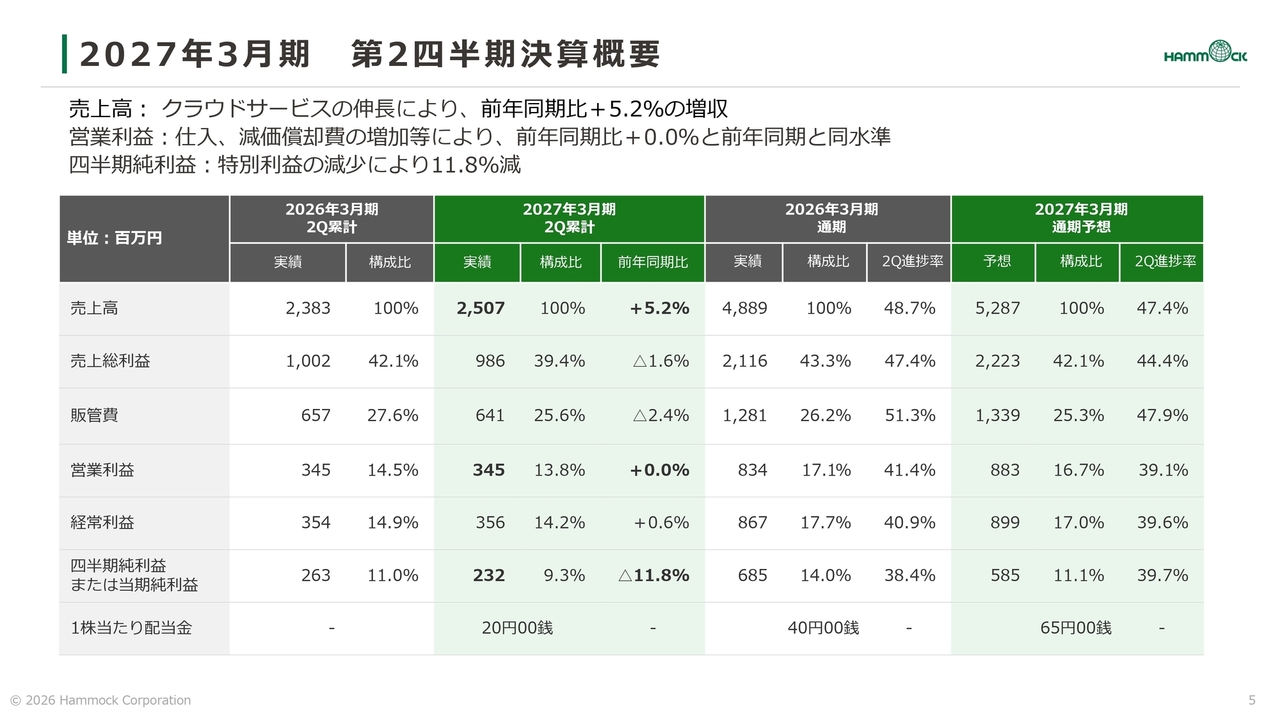
第2四半期の決算概要です。
売上高は、クラウドサービスの伸長により、前年同期比プラス5.2パーセントの25億700万円となりました。
営業利益は、仕入・減価償却費の増加等により、前年同期比プラス0.0パーセントの3億4,500万円、四半期純利益は、特別利益の減少により、前年同期比マイナス11.8パーセントの2億3,200万円となりました。
売上高の推移
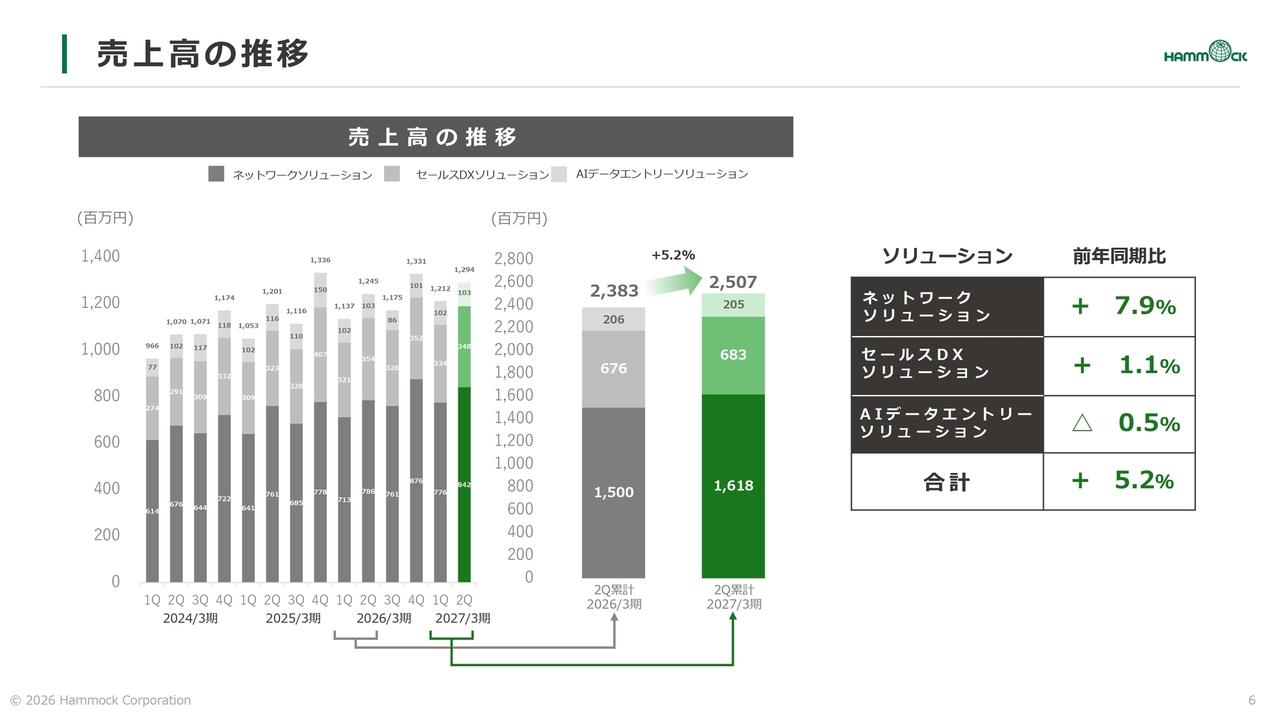
売上高の推移はご覧のとおりです。
2027年3月期第2四半期累計期間の売上高においては、ネットワークソリューションは、前年同期比プラス7.9パーセントの16億1,800万円、セールスDXソリューションは、前年同期比プラス1.1パーセントの6億8,300万円、AIデータエントリーソリューションは、前年同期比マイナス0.5パーセントの2億500万円となりました。
全社ではプラス5.2パーセントの25億700万円となりました。
ソリューション別売上(増減内訳)
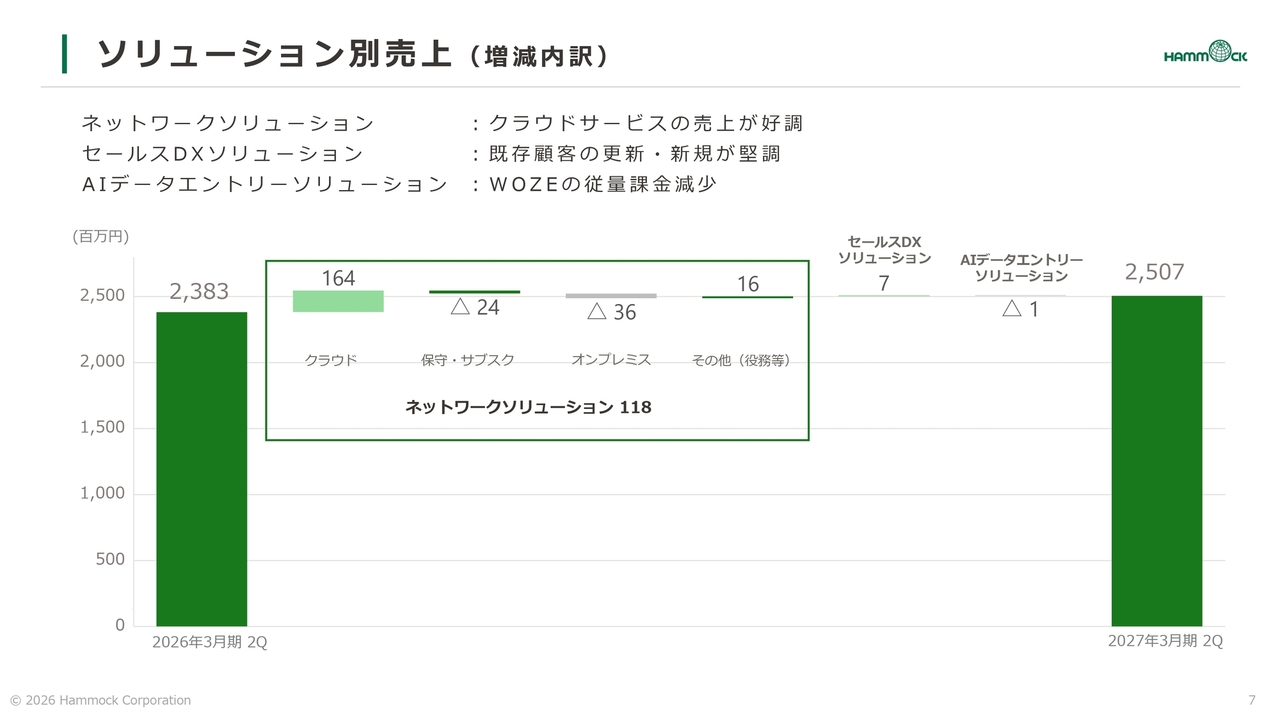
ソリューション別の売上になりますが、ネットワークソリューションが大きく伸びています。
クラウドの売上が大きく増加し、その結果、ネットワークソリューションの売上高は1億1,800万円の増加となりました。
全社:リカーリング売上高ARR/リカーリング売上比率
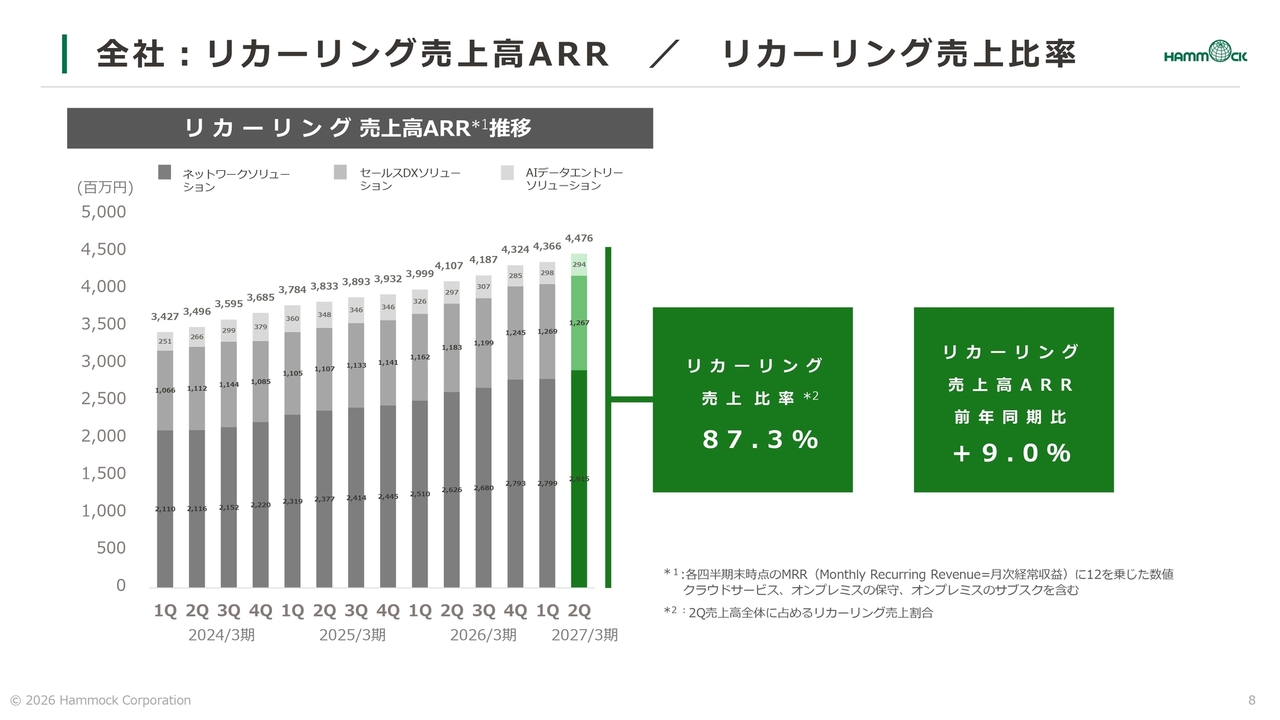
当社が注力しているリカーリング型ビジネスへの移行が進み、リカーリング売上高ARRは44億7,600万円、前年同期比プラス9.0パーセントとなりました。
また、売上高全体に占めるリカーリング売上の割合は、87.3パーセントとなりました。
営業利益・営業利益率の推移
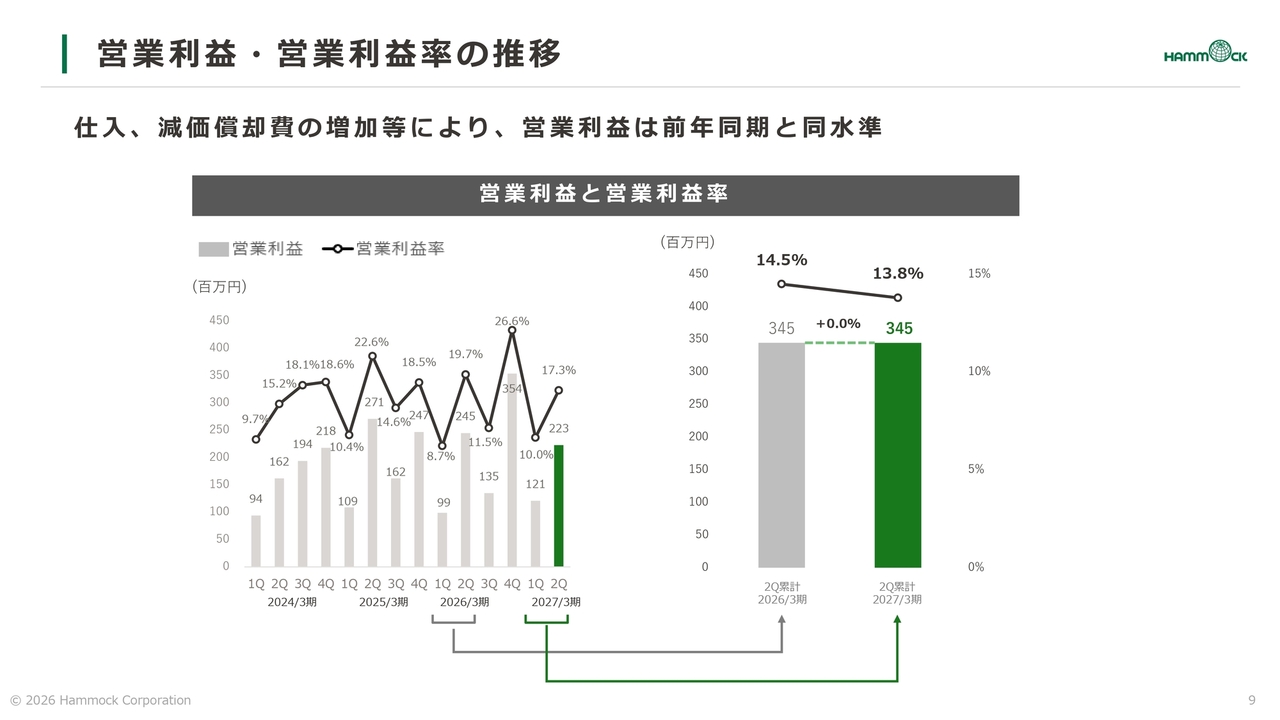
営業利益は、仕入・減価償却費の増加等により、前年同期比プラス0.0パーセントの3億4,500万円となりました。
営業利益の増減要因
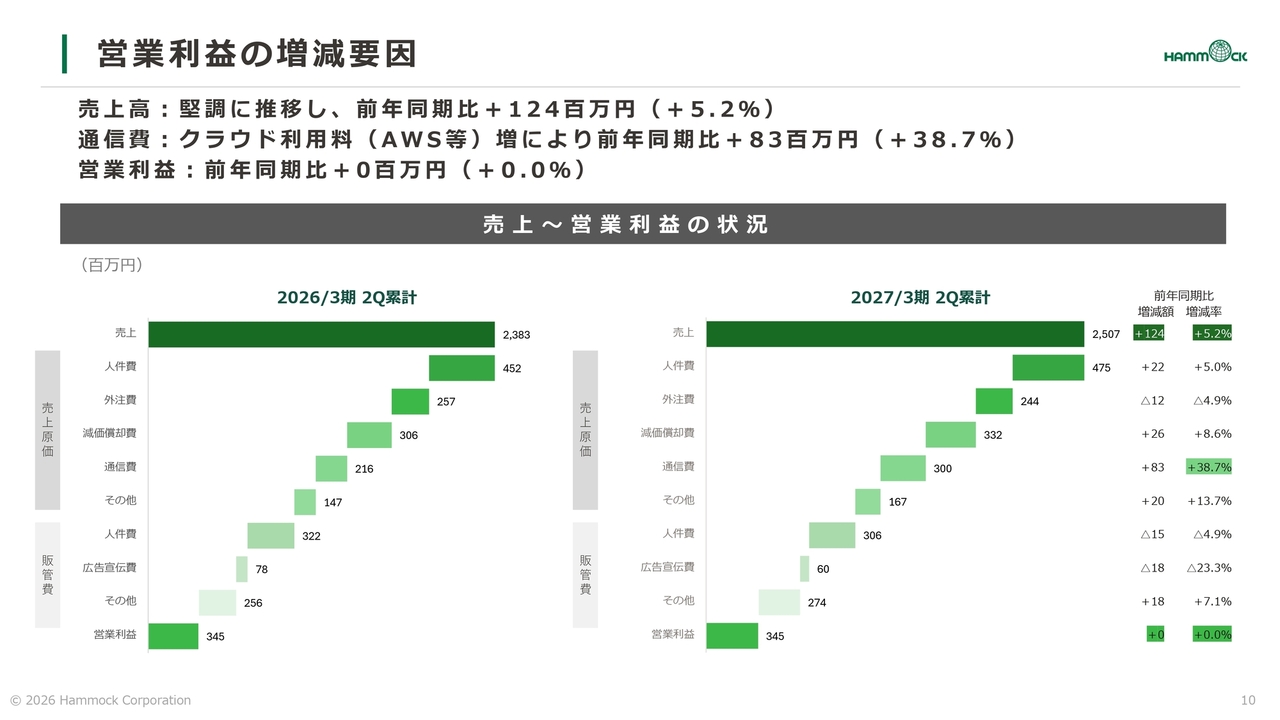
営業利益の増減要因についてご説明します。
売上高は堅調に推移しました。一方、クラウド利用料が前年同期比8,300万円増加したことなどにより、営業利益は、前年同期と同水準となりました。
ネットワークソリューション|売上高の推移・内訳
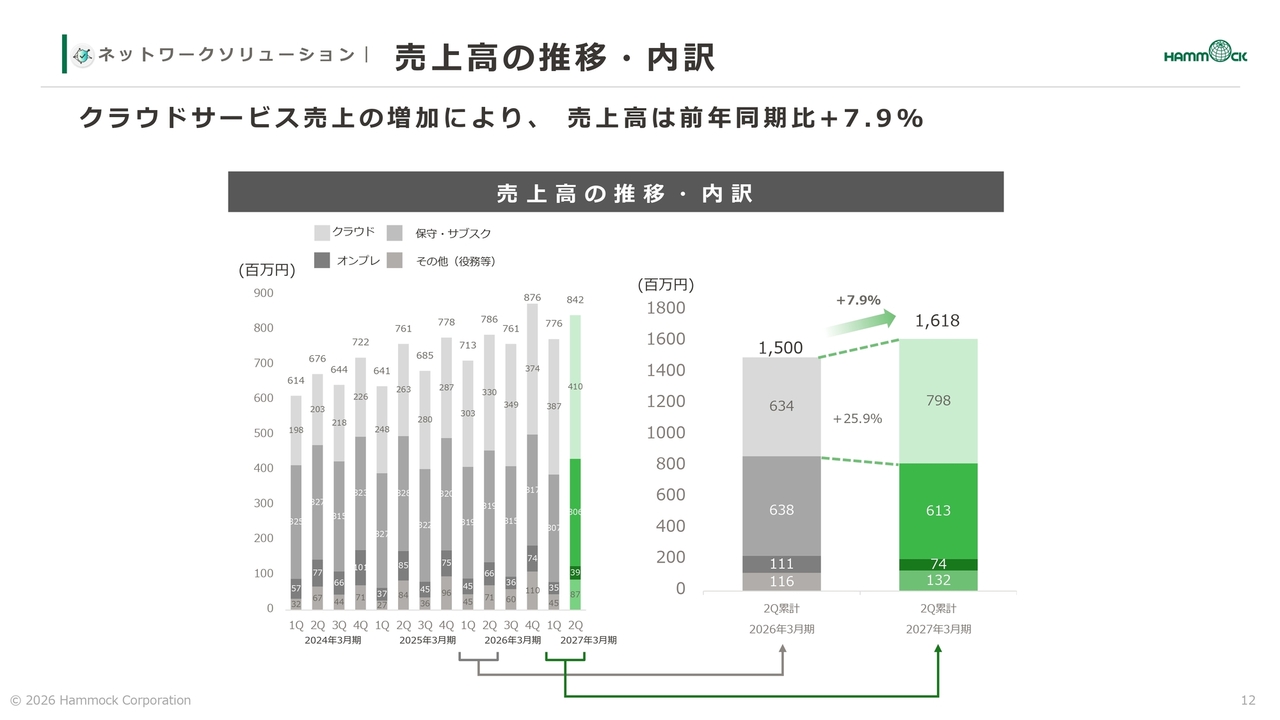
続いて、各ソリューションの状況をご説明します。
まず、ネットワークソリューションになります。売上高の推移はご覧のとおりです。第2四半期累計期間のネットワークソリューションの売上高は、クラウドサービス売上の増加により、前年同期比プラス7.9パーセントの16億1,800万円となりました。
内、クラウドサービスの売上は好調に推移し、前年同期比プラス25.9パーセントの7億9,800万円となりました。
ネットワークソリューション|クラウドサービスのARR
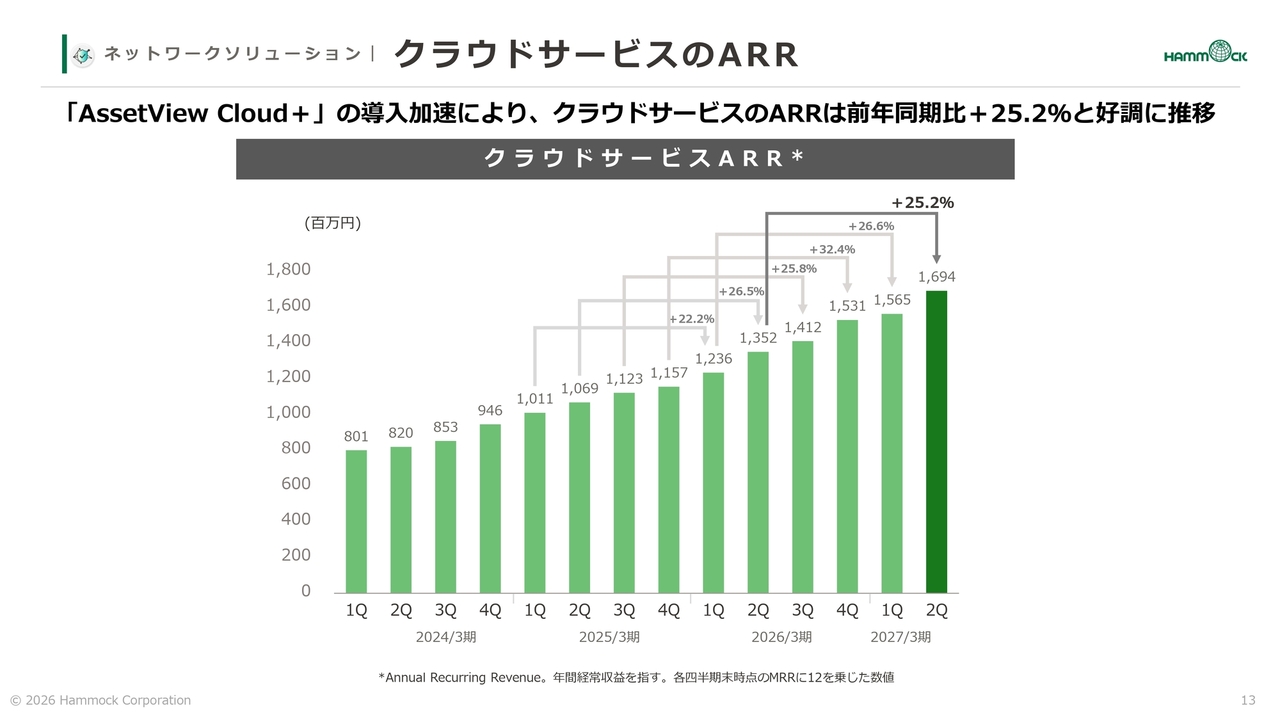
「AssetView Cloud+」の導入が加速したことにより、クラウドサービスのARRは、前年同期比でプラス25.2パーセントの16億9,400万円となりました。
ネットワークソリューション|クラウドサービス売上比率
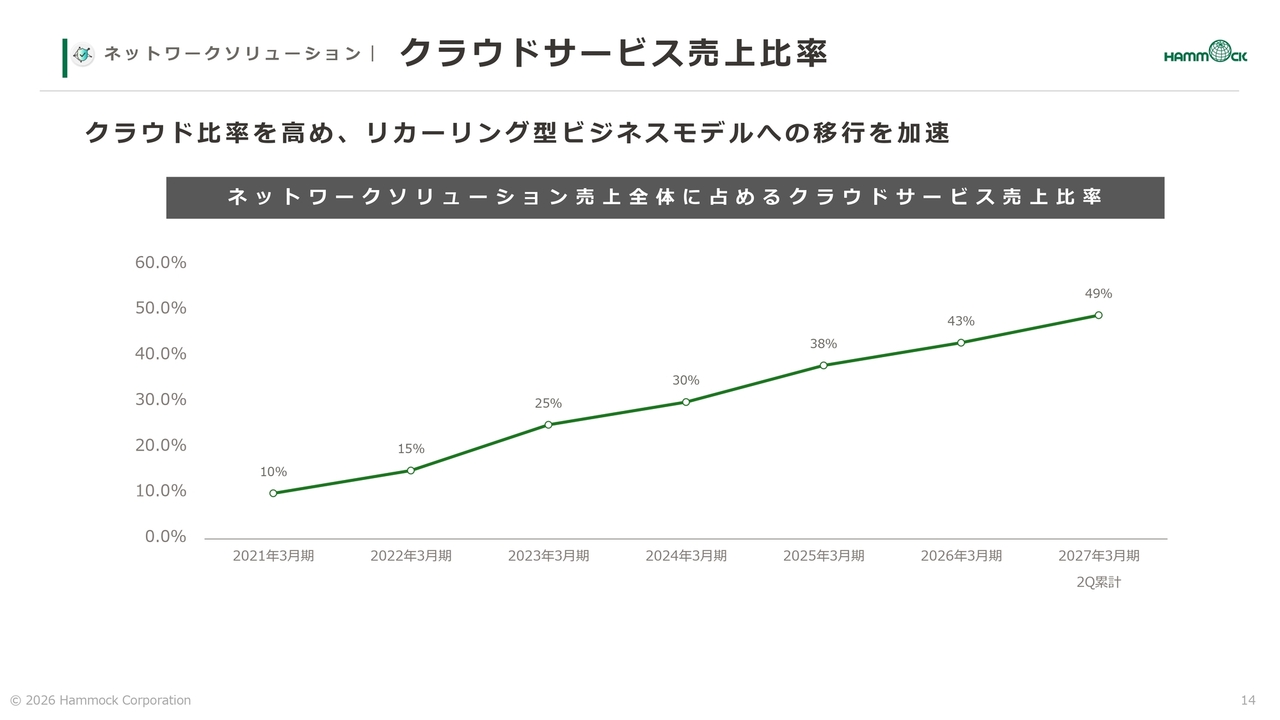
リカーリング型ビジネスモデルへの移行が加速し、クラウドサービスの売上比率は順調に上昇しています。
ネットワークソリューション|クラウドサービスのチャーンレート
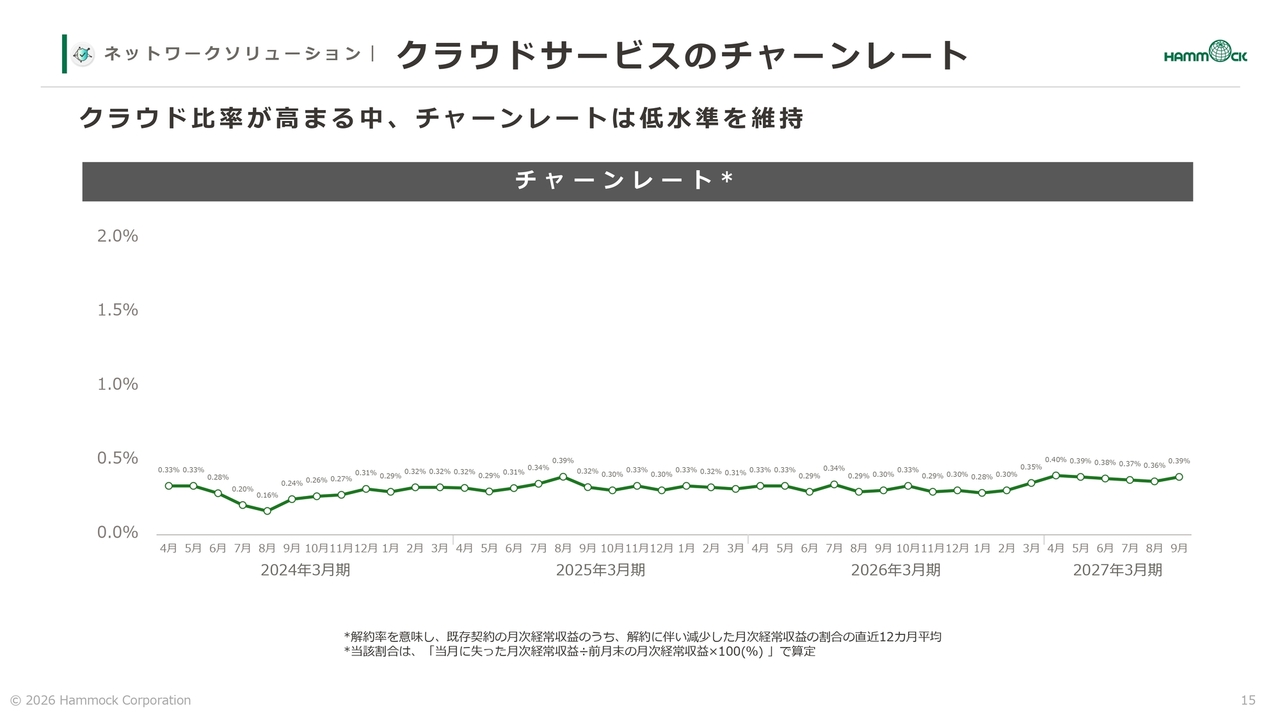
次にクラウドサービスのチャーンレートですが、カスタマーサクセスの充実を図ることで、継続して大変低い水準を維持しています。
セールスDX|売上高の推移
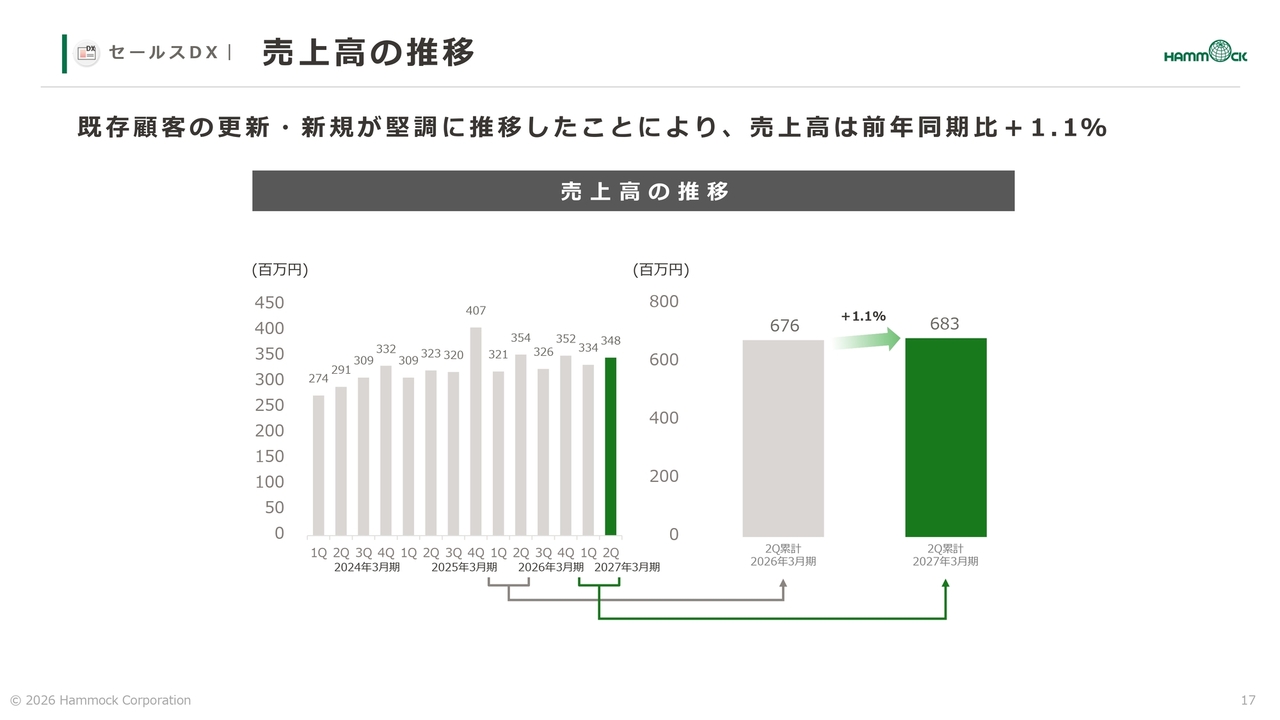
続いて、セールスDXソリューションになります。
売上高の推移はご覧のとおりです。第2四半期累計期間のセールスDXソリューションの売上高は、既存顧客の更新・新規が堅調に推移したことにより、前年同期比プラス1.1パーセントとなりました。
セールスDX|ARR(OEM除く)
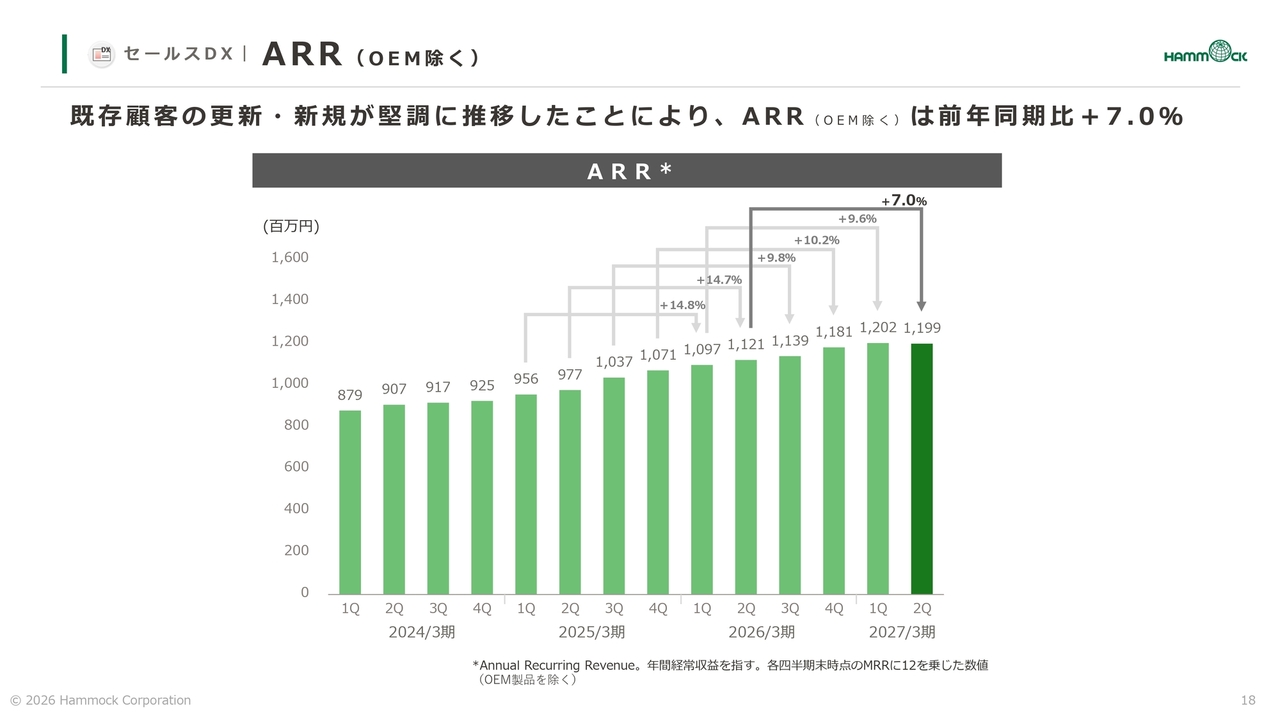
OEMを除くARRは、既存顧客の更新・新規が堅調に推移したことにより、前年同期比でプラス7.0パーセントの11億9,900万円となりました。
セールスDX|チャーンレート(OEM除く)
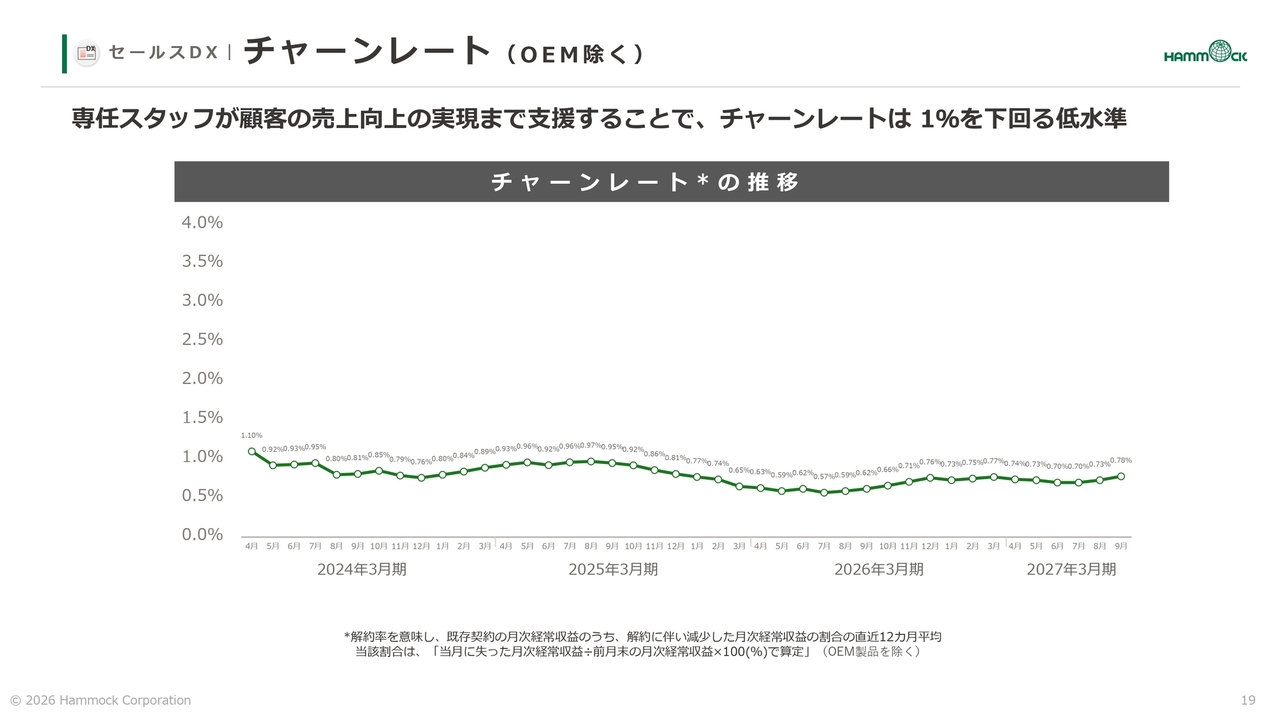
チャーンレートは1パーセントを下回る低い水準を維持しています。
AIデータエントリー|売上高の推移
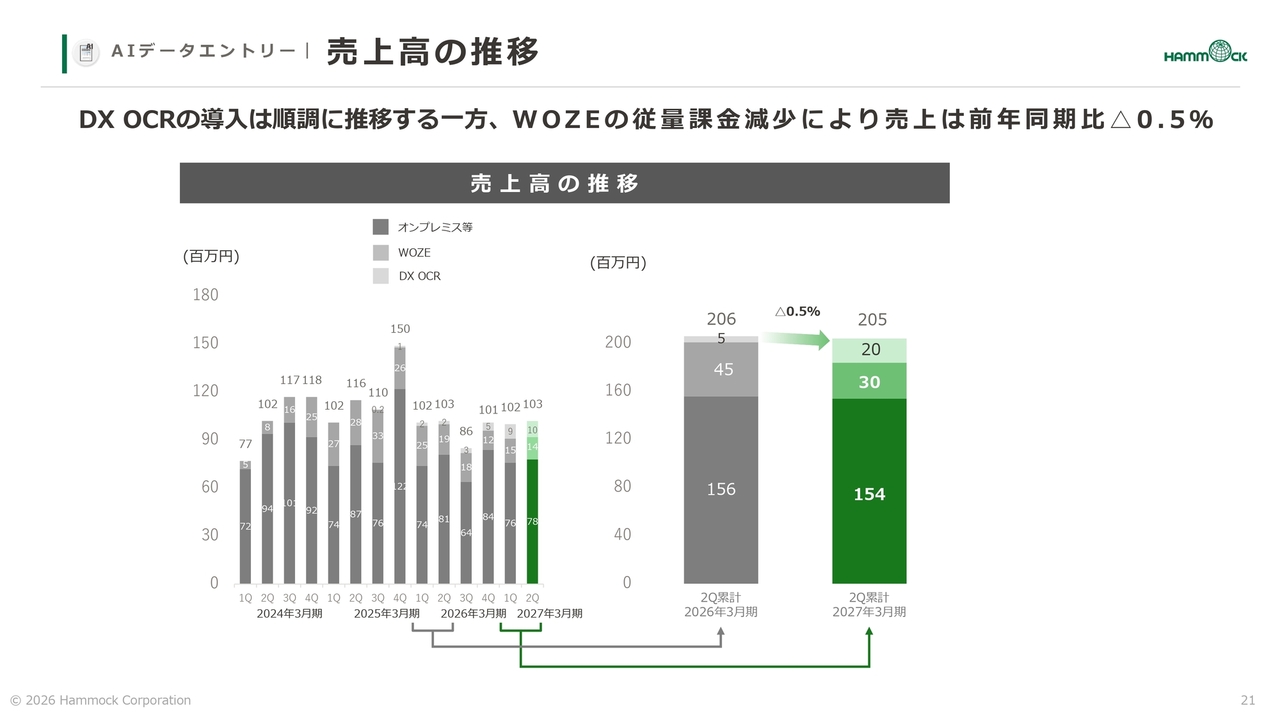
続いて、AIデータエントリーソリューションになります。
第2四半期累計期間の売上は、「DX OCR」の導入は順調に推移する一方、「WOZE」の従量課金減少により前年同期比マイナス0.5パーセントとなりました。
当社の成長戦略① ハンモックサイクルによる事業領域拡大
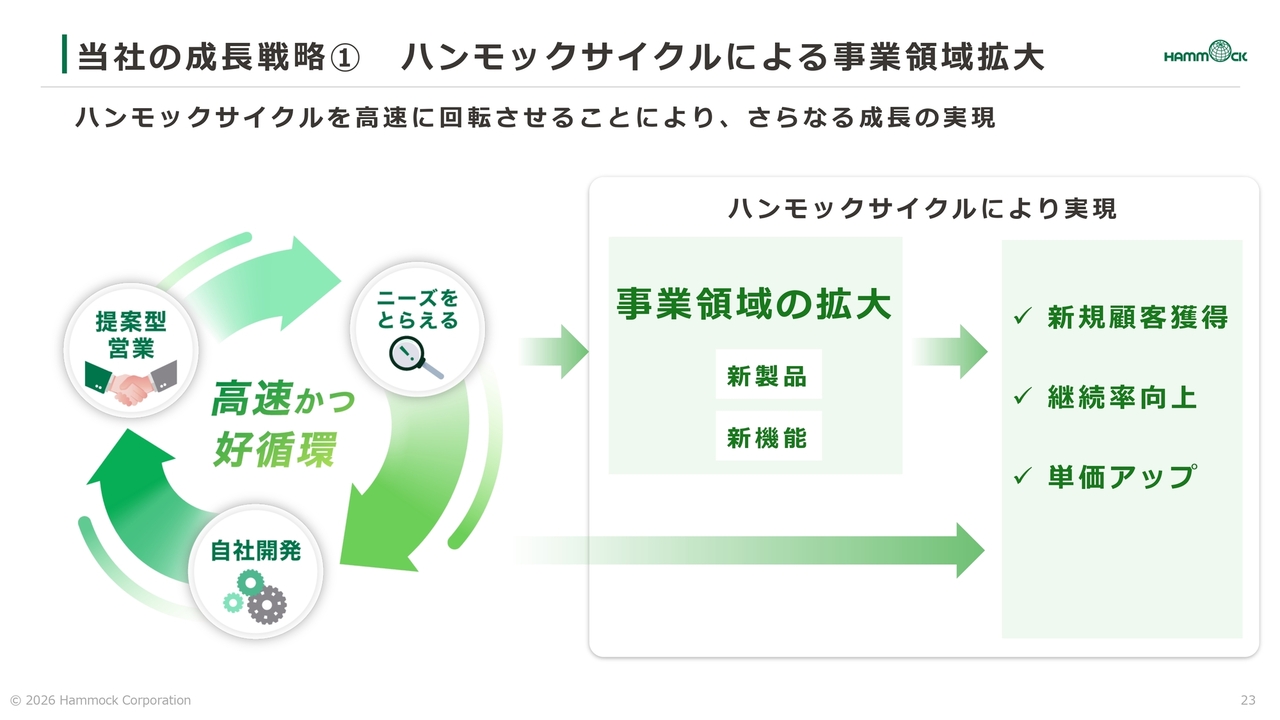
続いて、全社および各事業における成長戦略をご説明します。
1つ目の成長戦略は、当社の強みであるハンモックサイクルを高速に回すことで、変化の激しい市場ニーズに対応した製品をタイムリーに提供し、事業領域を拡大していきます。
そして、さらなる新規顧客の獲得や、継続率の向上とアップセルを実現して成長を加速させていきます。
当社の成長戦略② リカーリング型ビジネスモデルへの移行
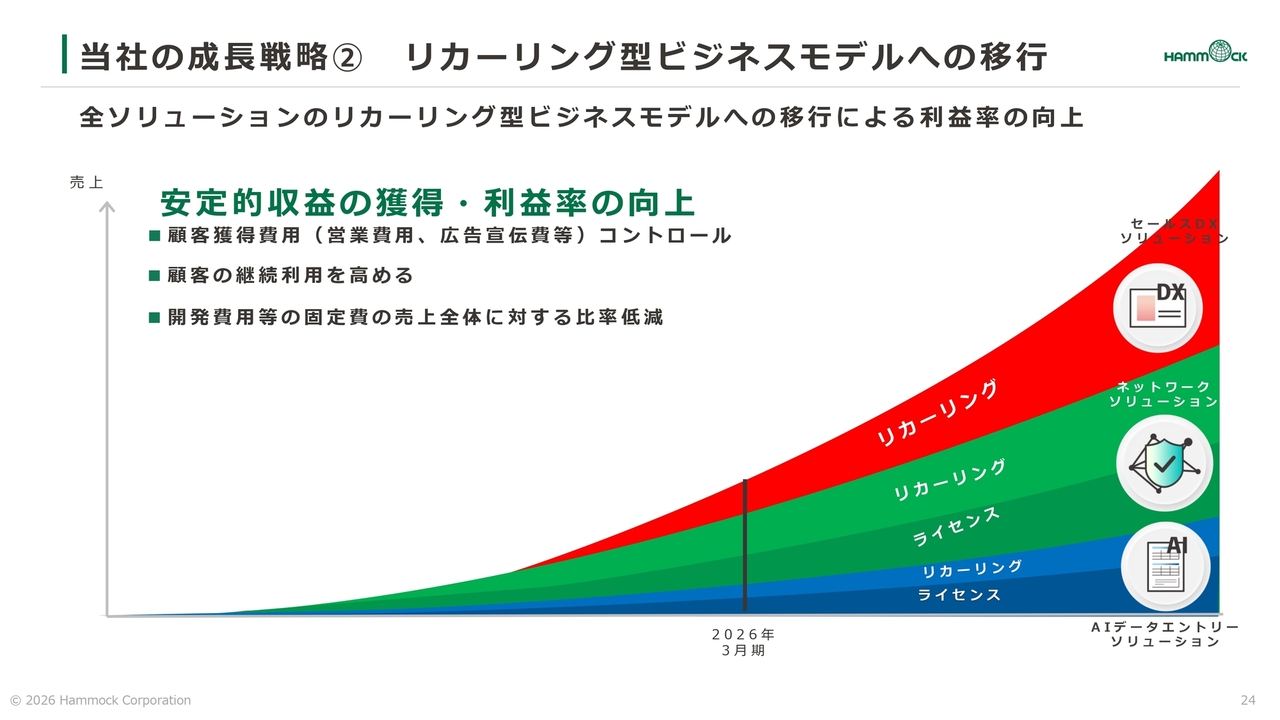
2つ目の成長戦略は、全ソリューションをリカーリング型ビジネスモデルへ移行し、安定的な収益を獲得するとともに、利益率の向上を図っていきます。
「ハンモックサイクルを高速に回すこと」と「リカーリング型ビジネスモデルへの移行」の両輪をしっかり回すことで、成長を加速させていきます。
ネットワークソリューション|成長戦略 事業領域の拡大
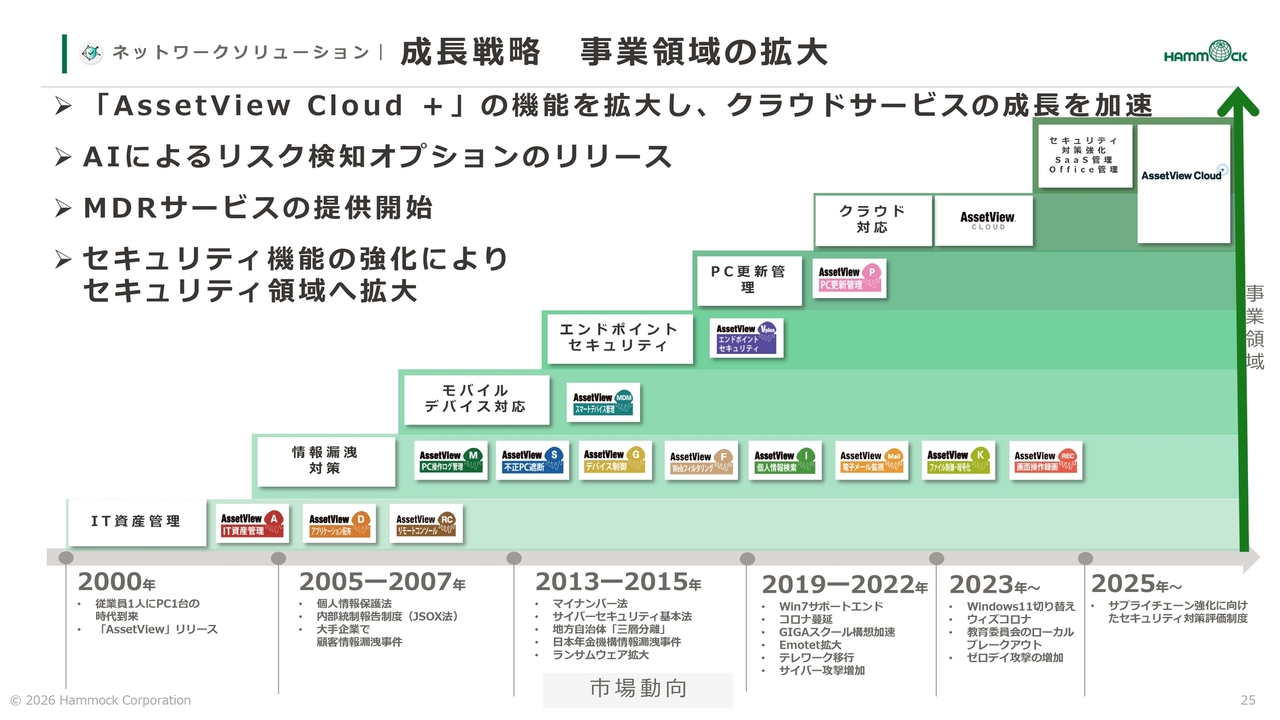
ネットワークソリューションにおいては、2000年に「AssetView」を発売して以降、世の中の流れや発生した情報漏洩事件、新たな法規制などにより、必要となった対策を次々と製品化し、他社に先駆けてリリースしてきました。
当初はオンプレミス型が主流だった「AssetView」ですが、クラウド化にいち早く着手し、リカーリング型ビジネスモデルへの移行を図っています。
AIによるリスク検知機能など、今後も「AssetView Cloud+」を中心に、市場ニーズを捉えた新機能を提供することで、事業領域の拡大を図っていきます。
ネットワークソリューション|トピックス
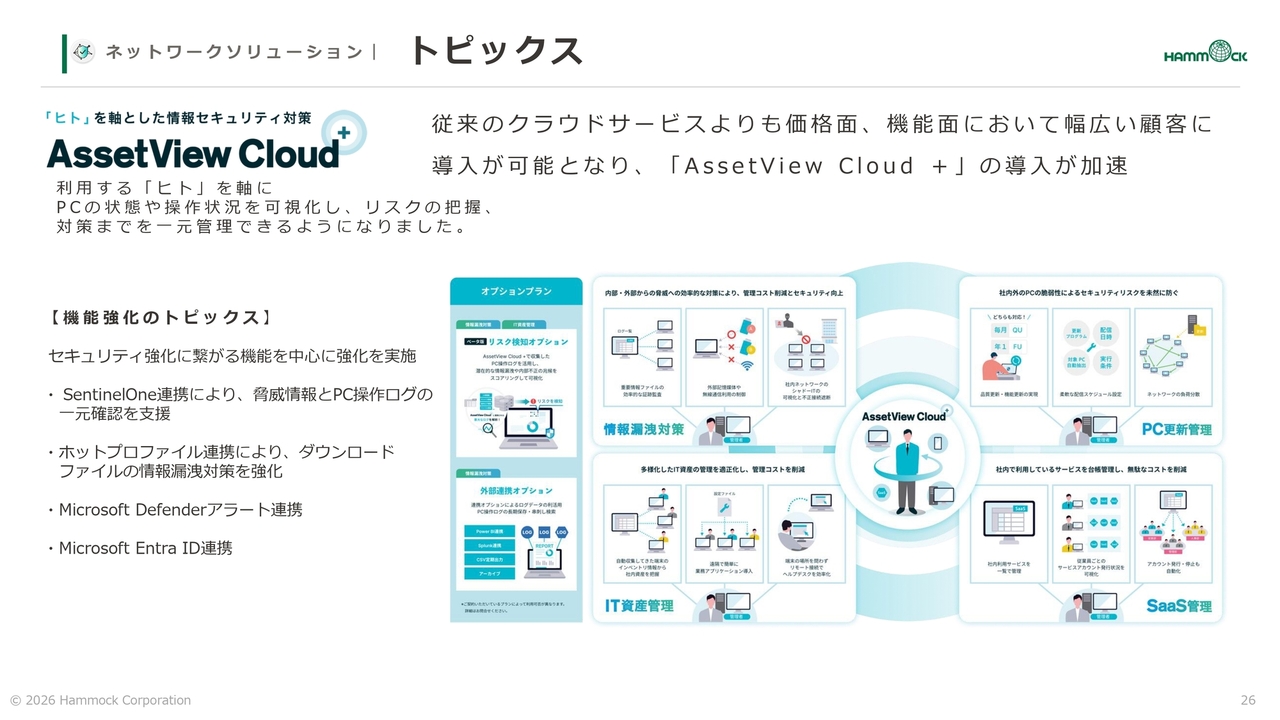
ネットワークソリューションにおけるトピックになります。クラウドサービスの新ブランドである「AssetView Cloud+」の導入が加速しました。
「AssetView Cloud+」ではヒトを軸とした運用を行うことができ、今までのパソコンを軸とした管理が主流である競合他社との差別化を図っています。
セキュリティ強化につながる機能を中心に強化を行っています。
セールスDX|成長戦略 事業領域の拡大
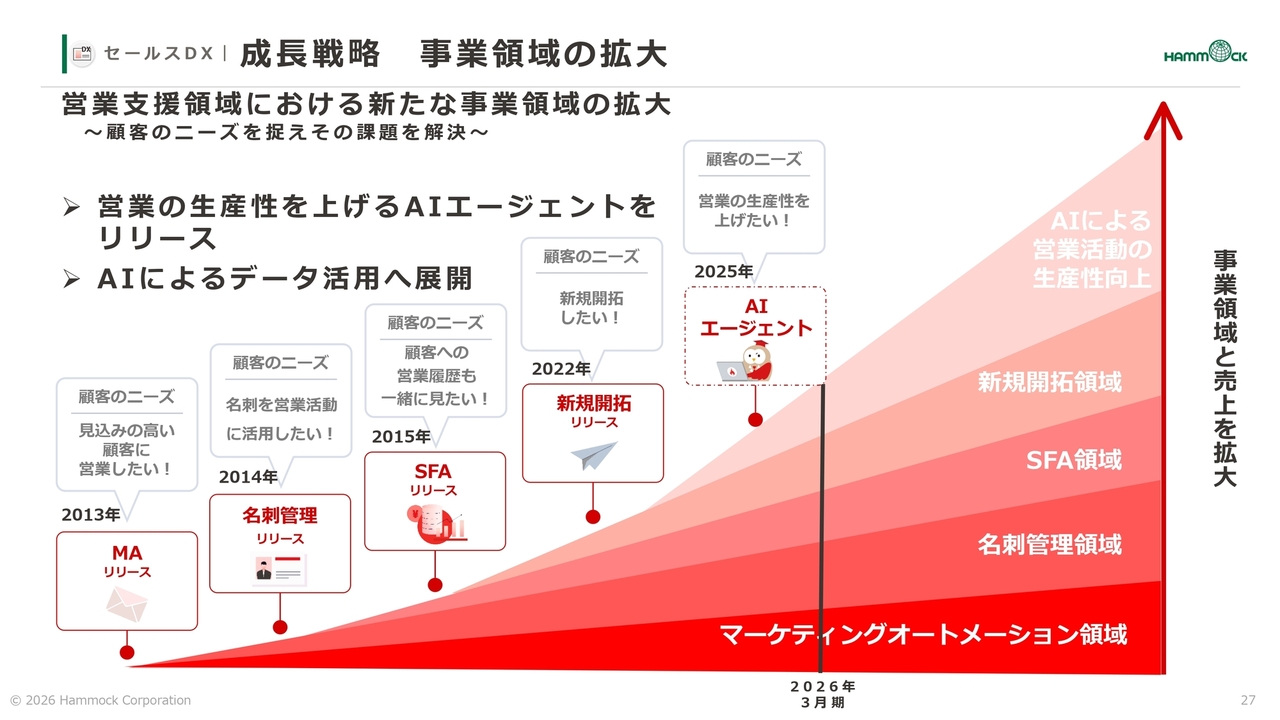
セールスDXソリューションにおいては、MA、名刺管理、SFAなど営業支援に係る事業領域で拡大してきました。
今後は、さらなる拡大を目指し、AIを活用した営業活動の生産性向上を図る機能、製品を提供していきます。また、顧客ニーズを捉えた製品を提供し、成長を加速させていきます。
セールスDX|成長戦略 事業領域の拡大
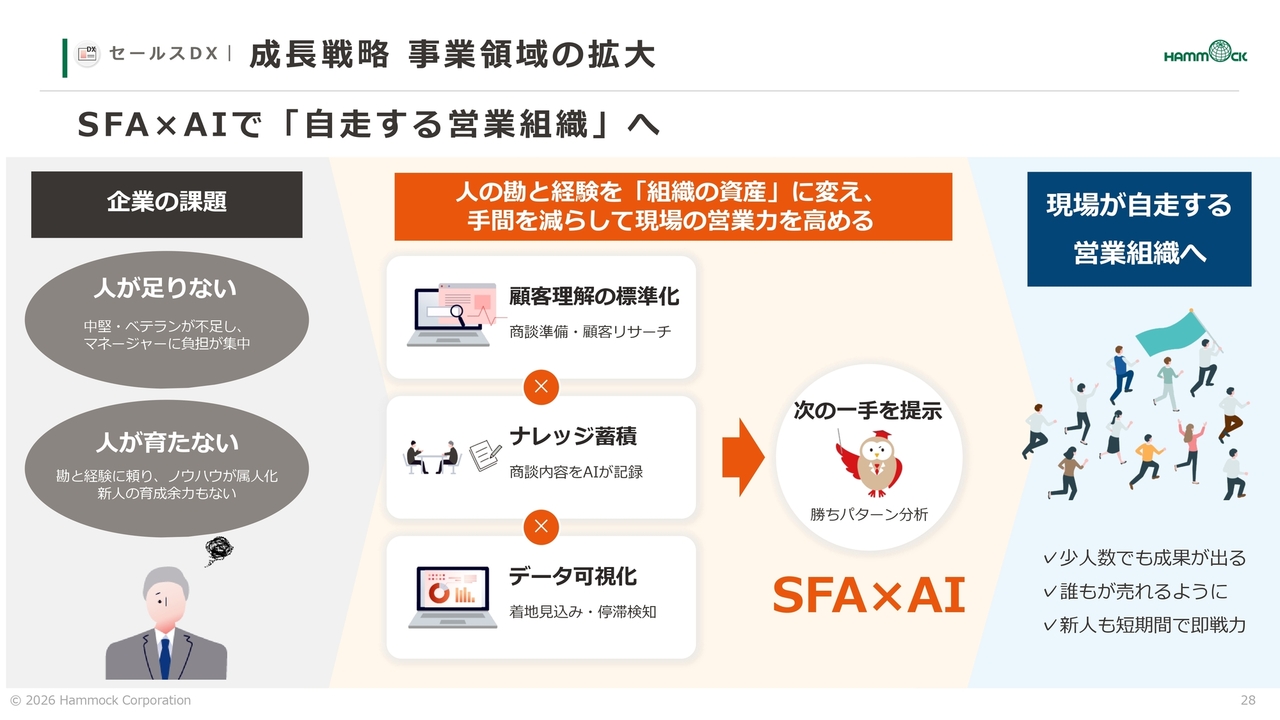
SFA×AIで「自走する営業組織」を目指します。課題は、マネージャーへの負担集中とノウハウの属人化です。
商談準備や記録をAIで効率化し、勝ちパターン分析から次の一手を提示します。勘と経験を組織の資産に変え、少人数でも成果を出せる組織にします。
セールスDX|成長戦略 事業領域の拡大
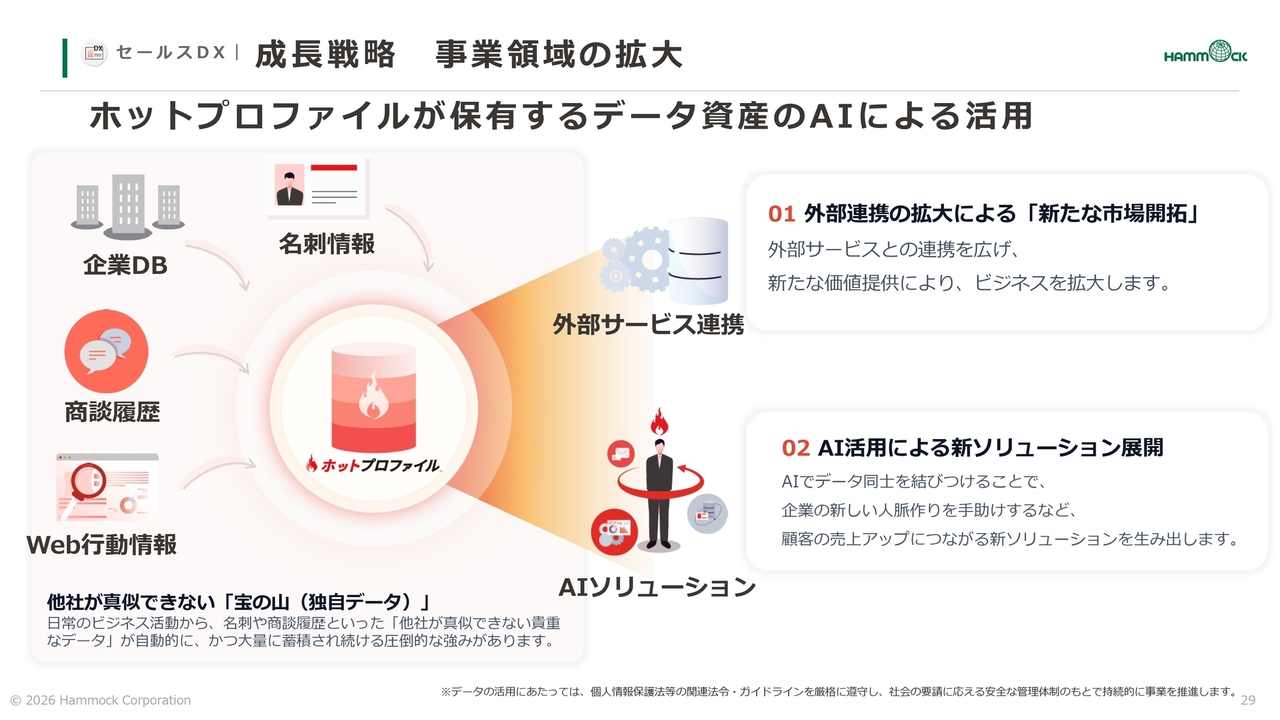
「ホットプロファイル」に蓄積された企業DB・名刺・商談履歴などの独自データをAIで活用し、外部サービスとの連携で新たな市場を開拓します。
また、AIでデータ同士を結びつけて人脈作りを支援し、顧客の売上アップにつなげます。
セールスDX|トピックス①
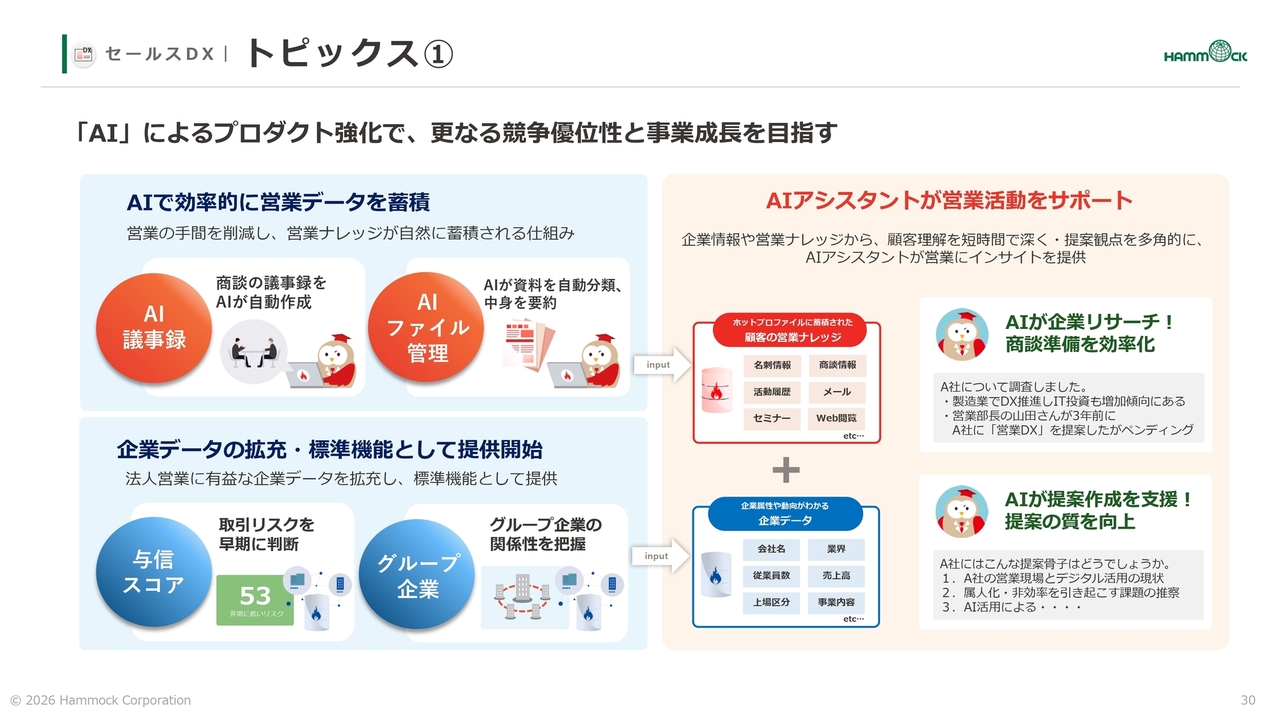
セールスDXソリューションにおけるトピックスとなります。AIによるプロダクト強化で、さらなる競争優位性と事業成長を目指します。
AIによる効率的な営業データの蓄積、企業データの拡充、AIアシスタントによる営業活動のサポートを行っています。
セールスDX|トピックス②
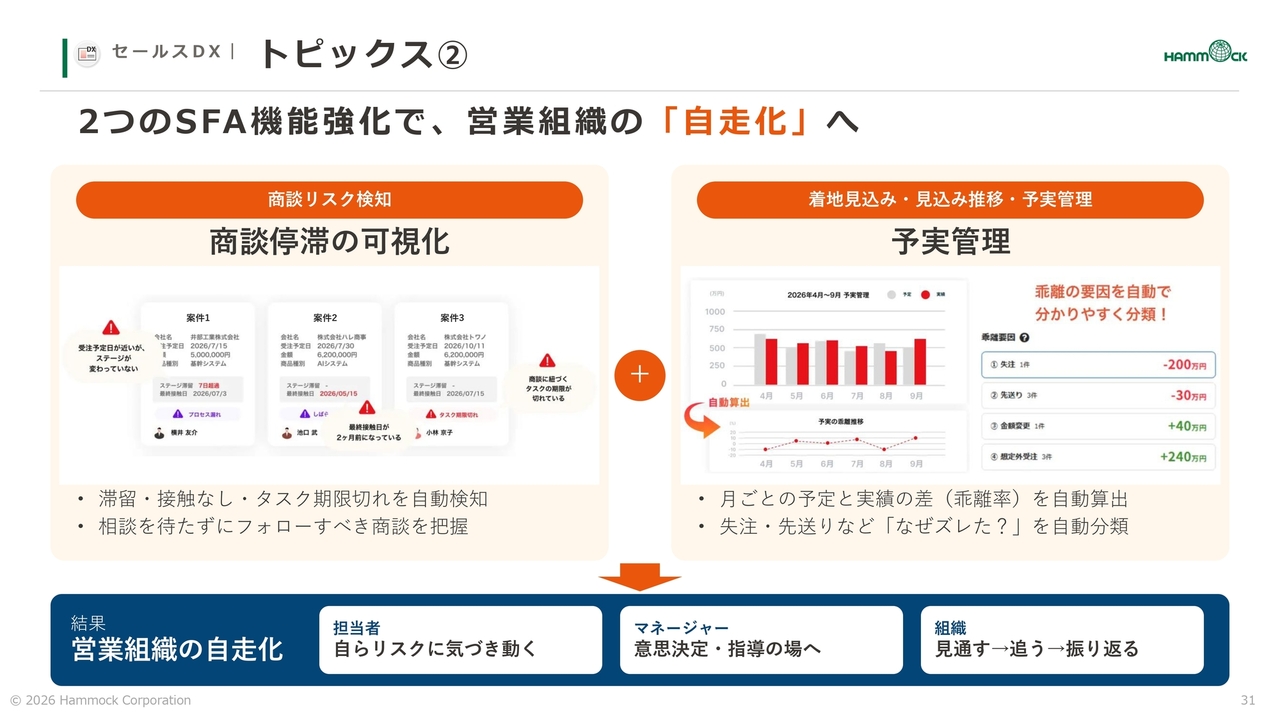
「商談リスク検知」で個々の商談の停滞を可視化し、「着地見込み」「見込み推移」「予実管理」で売上見込み全体とその変化・要因を可視化します。
これら、2つのSFA機能を強化し、営業組織の自走化につなげます。
セールスDX|トピックス③
セールスDXソリューションにおける新たな取り組みについてご説明します。
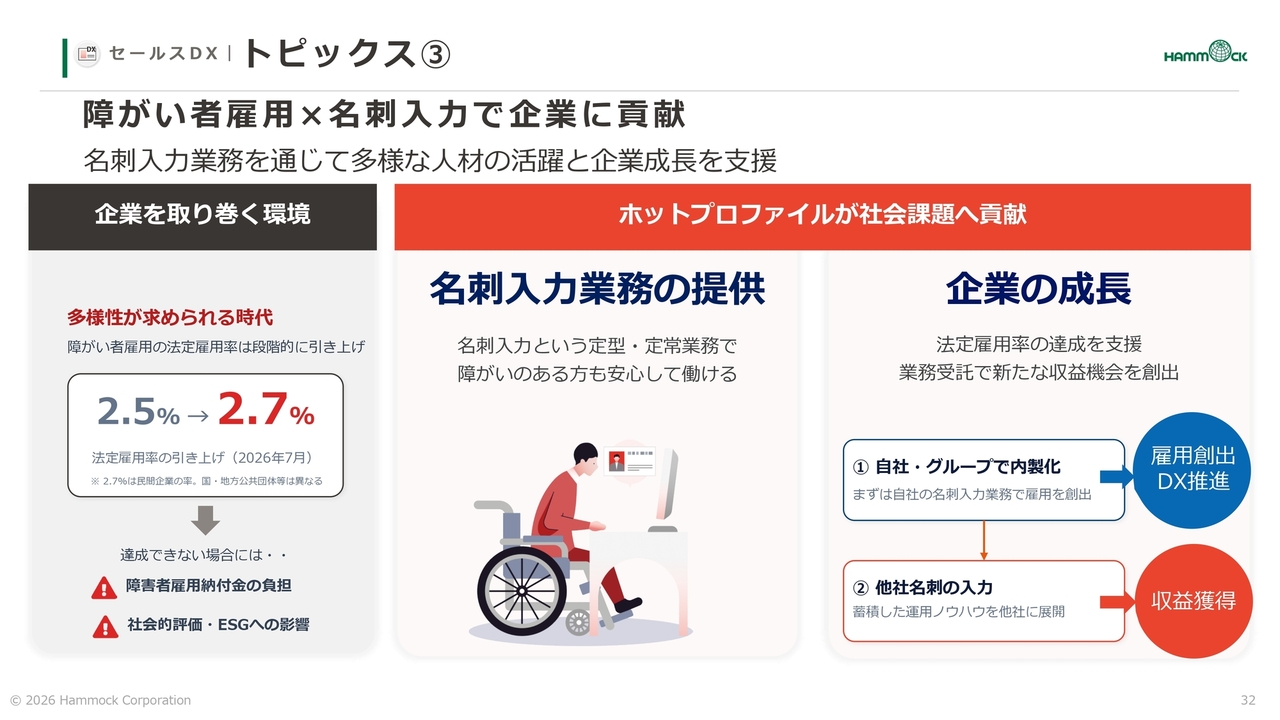
障がい者雇用と名刺入力を組み合わせ、名刺入力業務を通じて多様な人材の活躍と企業成長を支援します。
障がい者の法定雇用率は、2026年7月に2.5パーセントから2.7パーセントへ引き上げられました。
まずは自社・グループの名刺入力業務で雇用を創出し、そこで蓄積した運用ノウハウを他社の名刺入力業務にも展開します。法定雇用率の達成を支援するとともに、業務受託による新たな収益機会の創出につなげます。
AIデータエントリー|成長戦略 事業領域の拡大
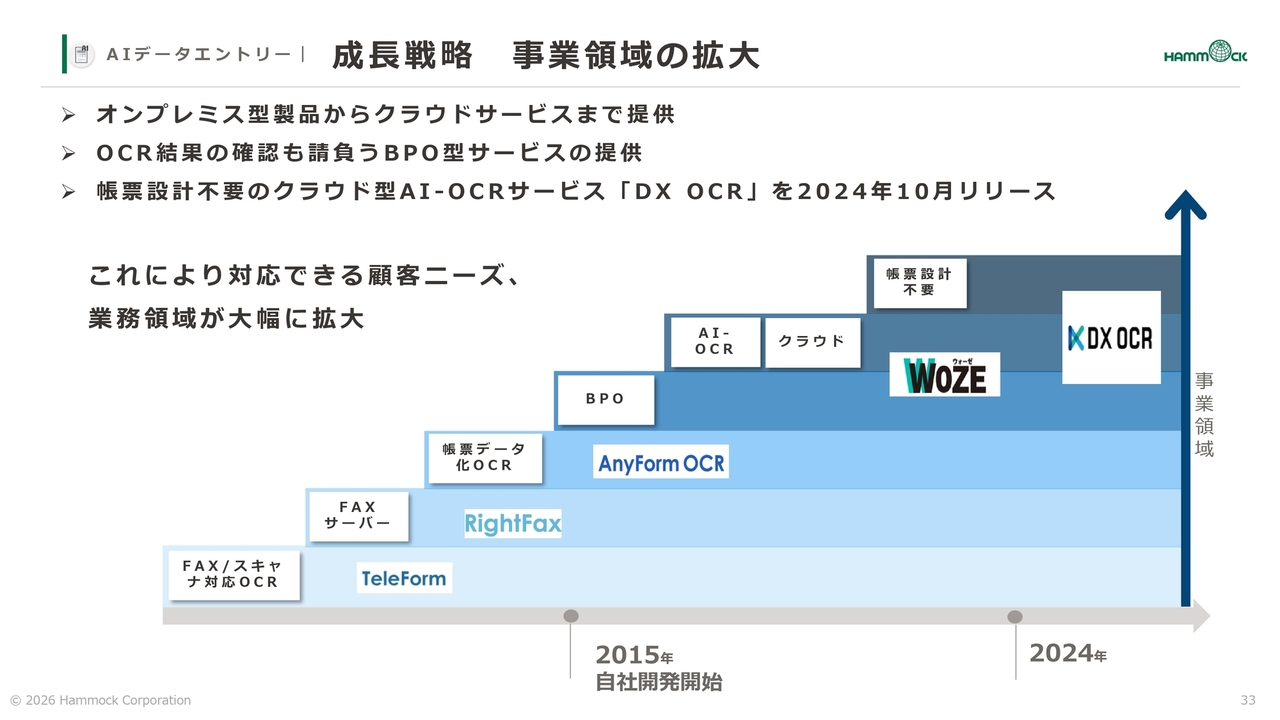
AIデータエントリーソリューションにおいては、オンプレミス型製品からクラウドサービス、BPOサービスまで提供し、さらにクラウド型AI-OCRサービス「DX OCR」を2024年10月にリリースしました。
これらにより、業務領域を拡大させ、成長を加速させていきます。
AIデータエントリー|成長戦略
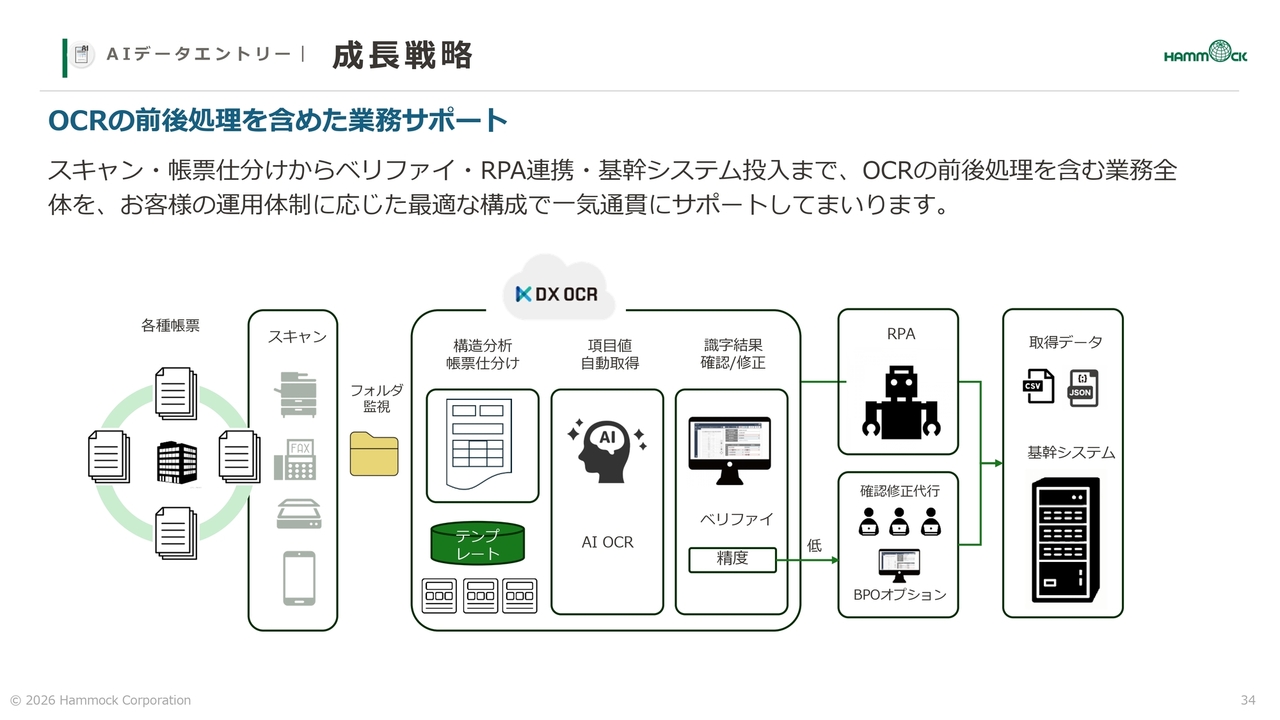
スキャン・帳票仕分けからベリファイ・RPA連携・基幹システム投入まで、OCRの前後処理を含む業務全体を、お客さまの運用体制に応じた最適な構成で一気通貫にサポートしていきます。
AIデータエントリー|トピックス
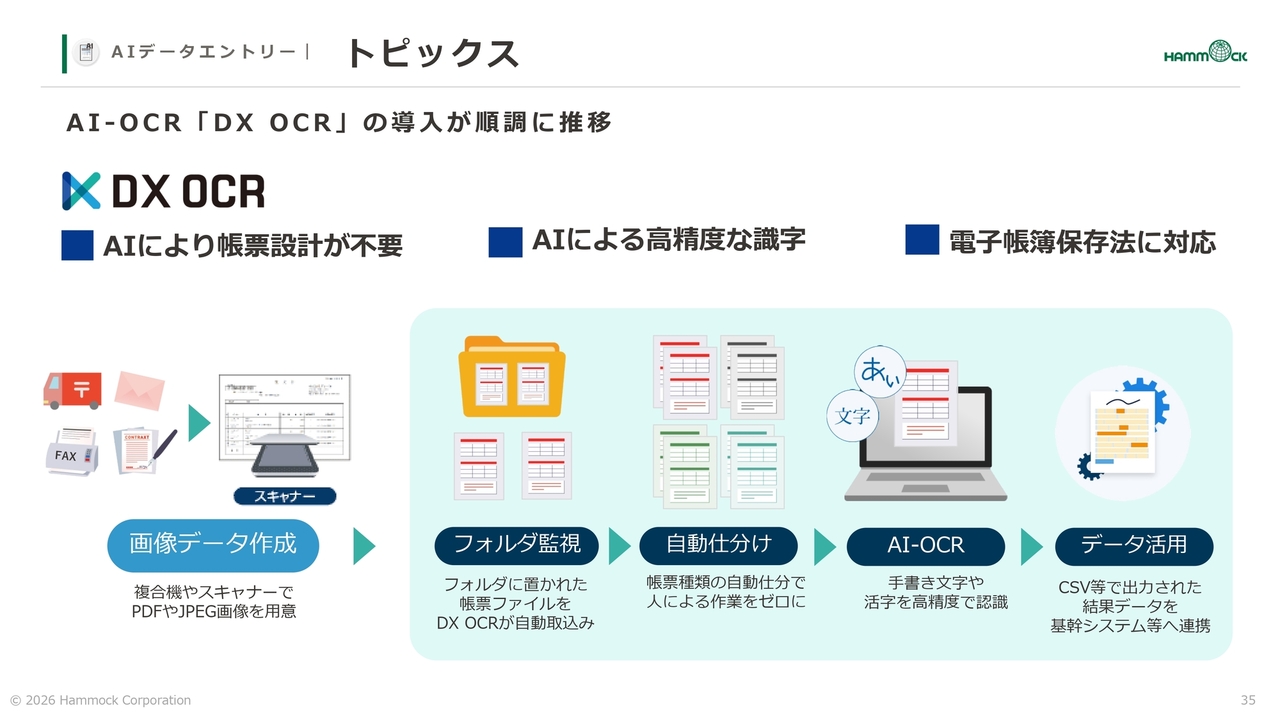
トピックスとしては、「DX OCR」の導入が順調に推移しました。今までは、OCRで読み込む帳票の項目とその位置のレイアウト設計が必要でしたが、「DX OCR」は、その設計をすることなく、読み込むだけで、自動で項目などを認識できます。
全社 成長戦略 新たな挑戦
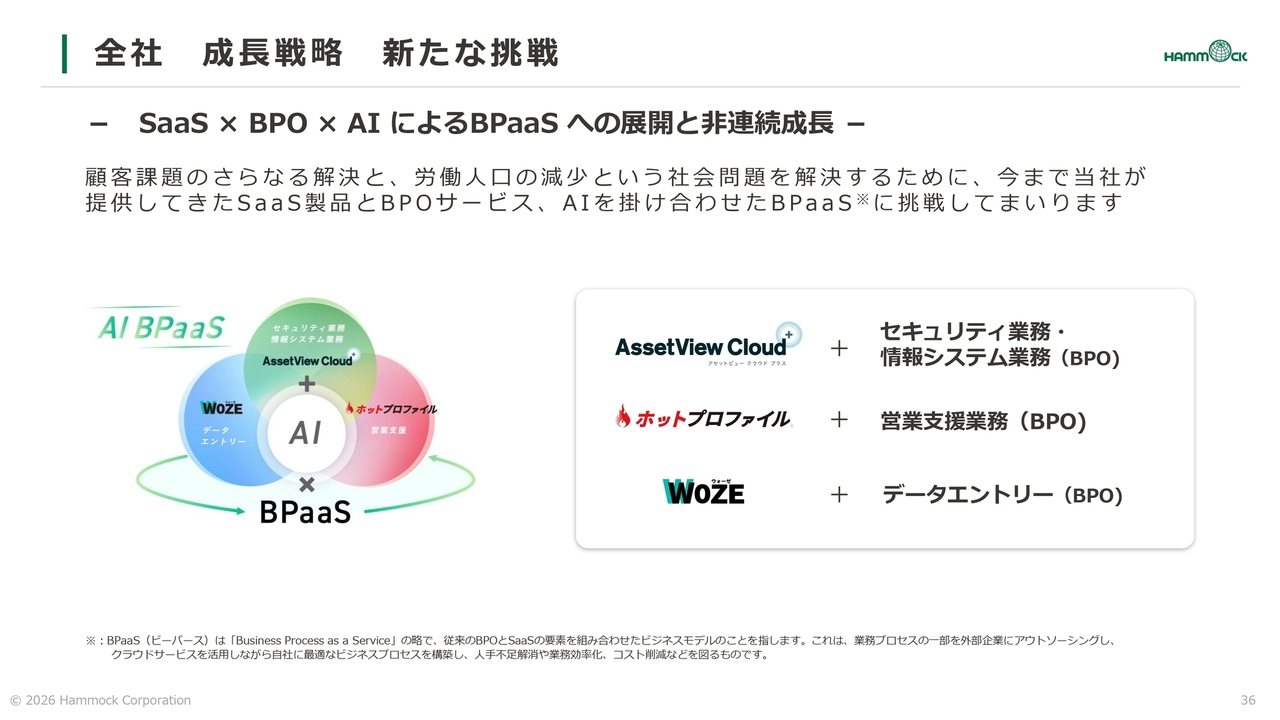
全社としての取り組みについてご説明します。
顧客課題のさらなる解決と、労働人口の減少という社会問題を解決するために、今まで当社が提供してきたSaaS製品とBPOサービス、それにAIを掛け合わせたBPaaSに挑戦していきます。
全社 成長戦略 新たな挑戦
3つのソリューションの事業領域を拡大し、顧客に提供できる価値を増加させ、さらなる事業成長を図るべく、M&A等への投資を検討していきます。
2025年4月には、日本初のサイバーセキュリティ業界特化型ファンドである「日本サイバーセキュリティファンド」に出資を行っています。
また、2026年4月には、カスタマーサクセス領域に強みを持つアディッシュ株式会社と資本業務提携を行いました。
AI時代における成長戦略|AI台頭は当社の追い風に
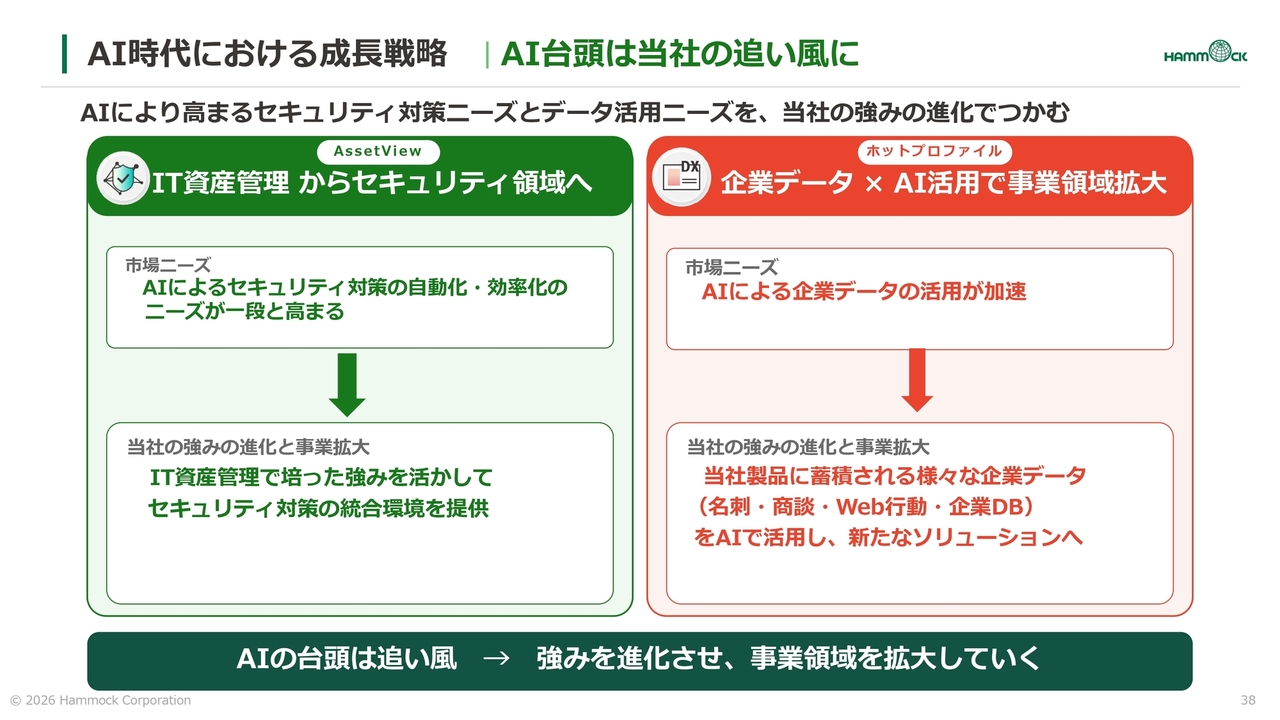
AI時代における成長戦略についてご説明します。
AIによるセキュリティ対策の自動化・効率化ニーズと、AIによる企業データの活用ニーズの高まりを、当社のさらなる強みの進化につなげます。IT資産管理で培った強みを活かし、セキュリティ対策の統合環境を提供します。
また、名刺・商談・Web行動履歴・企業DBなど、当社製品に蓄積する企業データをAIで活用し、新たなソリューションへ展開します。
このように、AIの台頭を追い風として、強みを進化させ、事業領域を拡大していきます。
IT資産管理の強みを活かしたセキュリティ領域への拡大
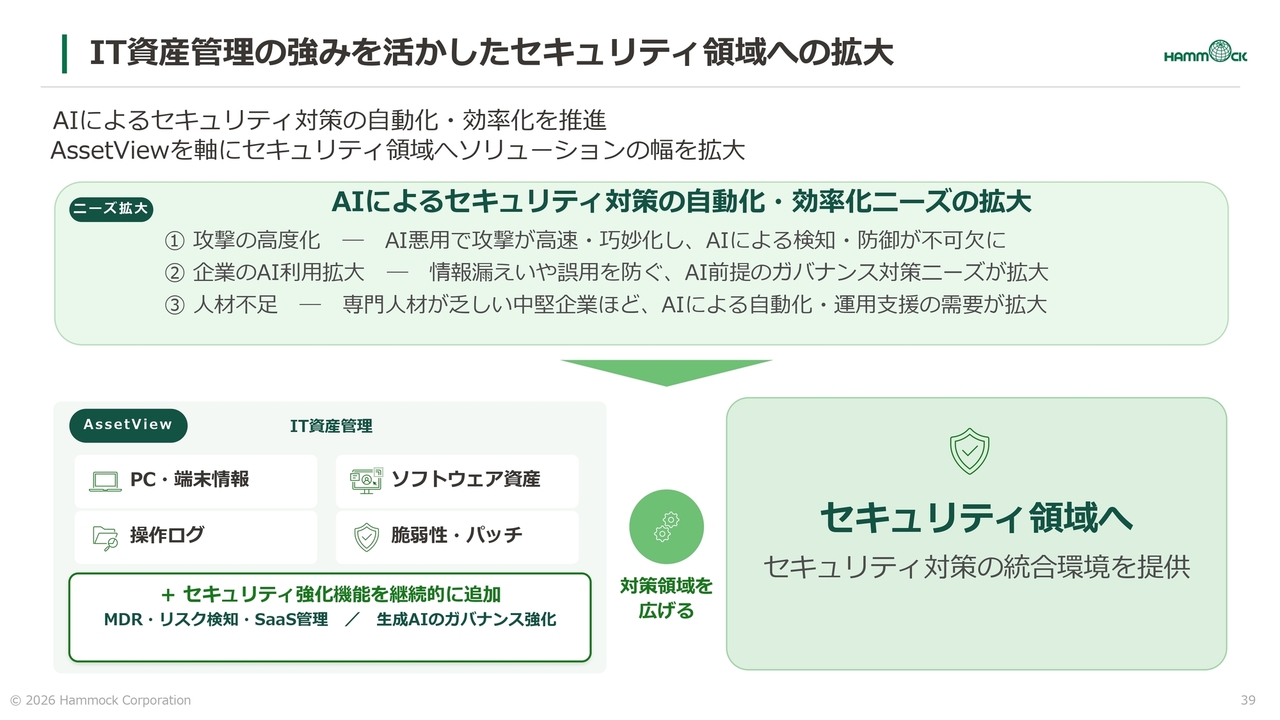
続いて、IT資産管理の強みを活かしたセキュリティ領域への拡大です。
まず市場のニーズです。AIを悪用した攻撃の高度化、企業におけるAI利用の拡大、専門人材の不足を背景に、AIによる検知・防御や運用支援など、セキュリティ対策の自動化・効率化へのニーズが拡大しています。
こうしたニーズに対し、当社は「AssetView」を軸にセキュリティ領域へソリューションの幅を広げます。IT資産管理に加え、MDR、リスク検知、生成AIのガバナンス強化など、セキュリティ機能を継続的に追加し、セキュリティ対策の統合環境を提供していきます。
保有する企業データのAI活用による新規事業創出
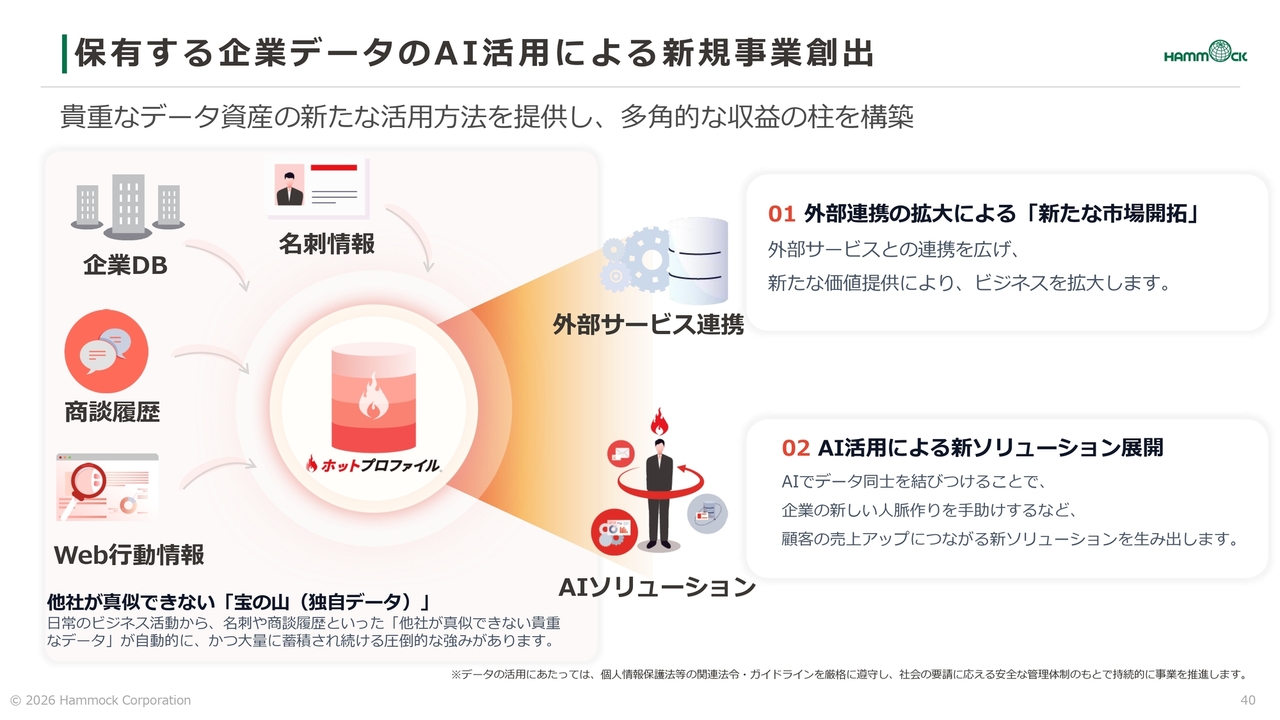
先ほどと重複しますが、「ホットプロファイル」に蓄積したさまざまなデータを、AIで活用する新たなソリューションを展開していくことが現在の成長戦略です。
配当方針の変更及び増配
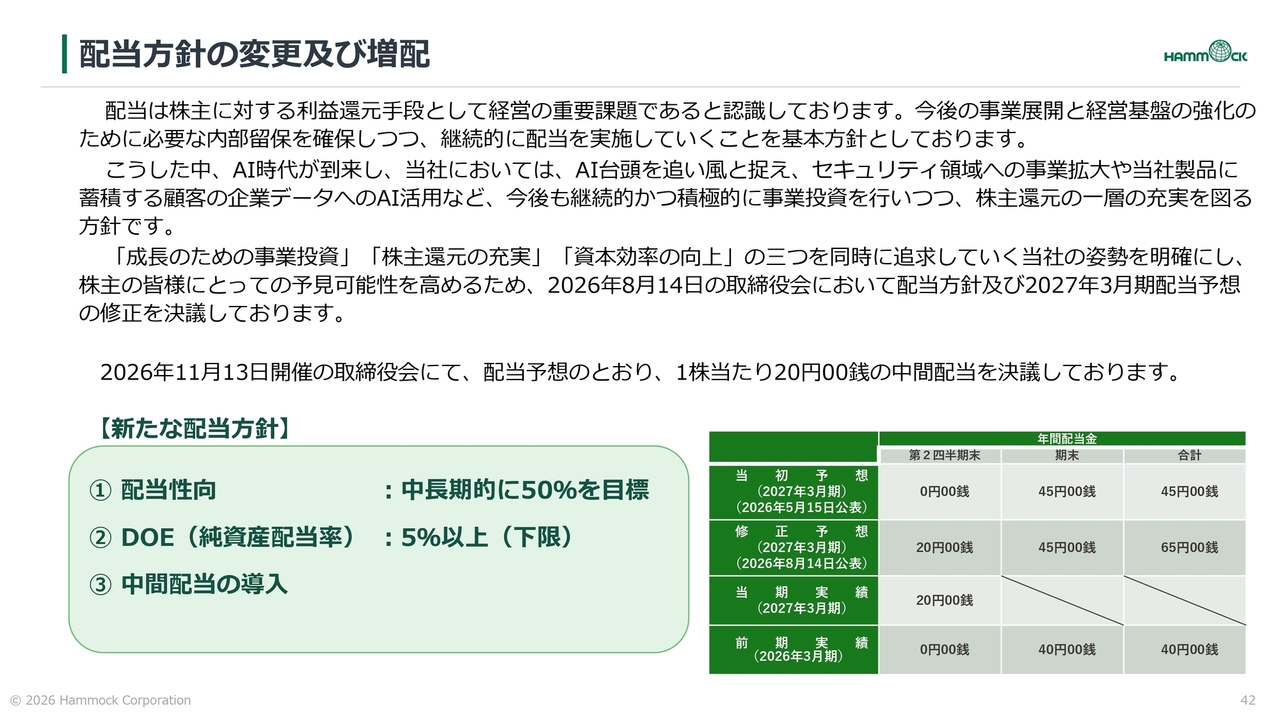
最後に、株主還元についてご説明します。
当社は、必要な内部留保を確保しながら、継続的に配当を実施することを基本方針としています。今後も成長に向けた事業投資を継続しながら、株主還元の充実と資本効率の向上を同時に追求する姿勢を明確にするため、2026年8月に配当方針を変更しました。
新たな方針では、配当性向について中長期的に50パーセントを目指し、DOE(純資産配当率)5パーセントを下限としています。また、中間配当を導入しました。
2026年11月13日開催の取締役会にて、中間配当を1株当たり20円00銭とすることを決議しました。期末配当は45円00銭を予定しており、2027年3月期の年間配当は65円00銭と、2026年3月期の40円00銭から25円00銭の増配となる見込みです。
1株当たり配当額・配当性向の推移
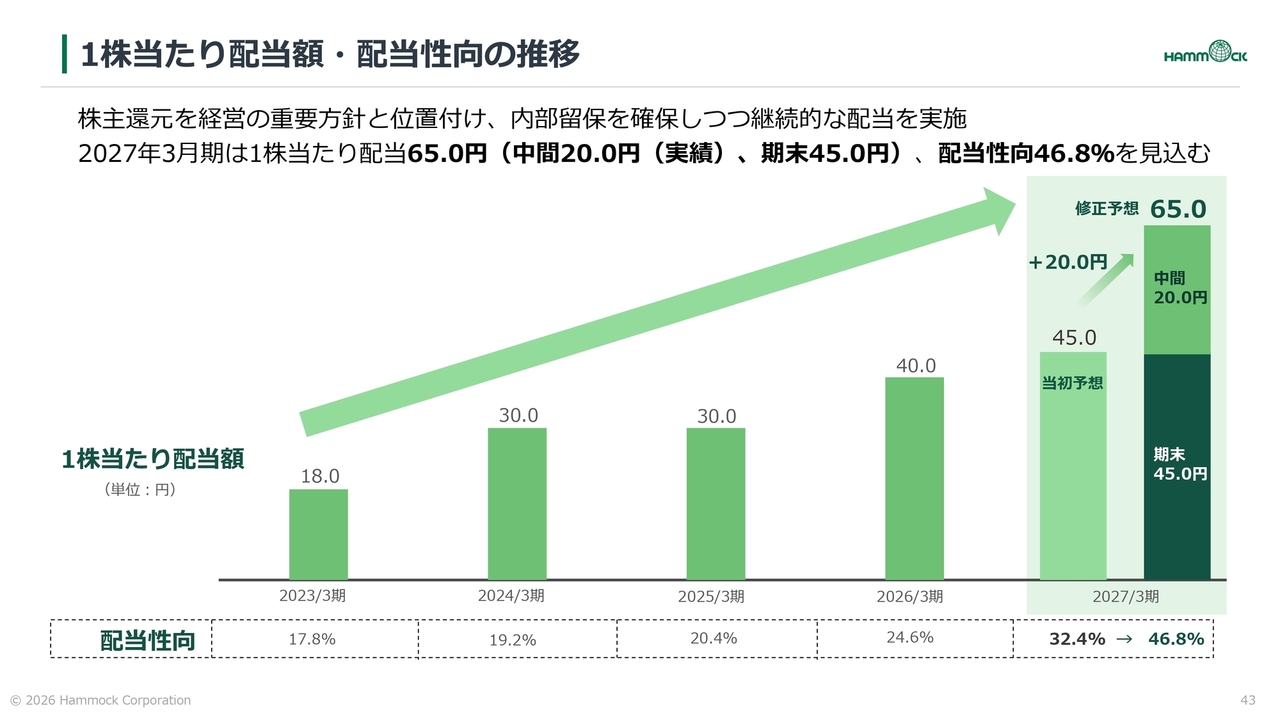
1株当たり配当額と配当性向の推移です。2027年3月期は、1株当たり年間配当65.0円を予定しており、内訳は、中間配当20.0円、期末配当45.0円です。
配当性向は、2026年3月期の24.6パーセントに対し、2027年3月期は46.8パーセントを見込んでいます。


新着ログ
「情報・通信業」のログ