2027年3月期第2四半期決算説明
オリエントコーポレーション、事業構造改革で経営資源を成長領域へ重点配分 金利変動に強い収益基盤の構築へ
決算概要(連結)
梅宮真氏:株式会社オリエントコーポレーション代表取締役社長兼社長執行役員の梅宮です。本日はご多用の中、お集まりいただきましてありがとうございます。それでは、第2四半期決算説明資料に沿ってご説明します。
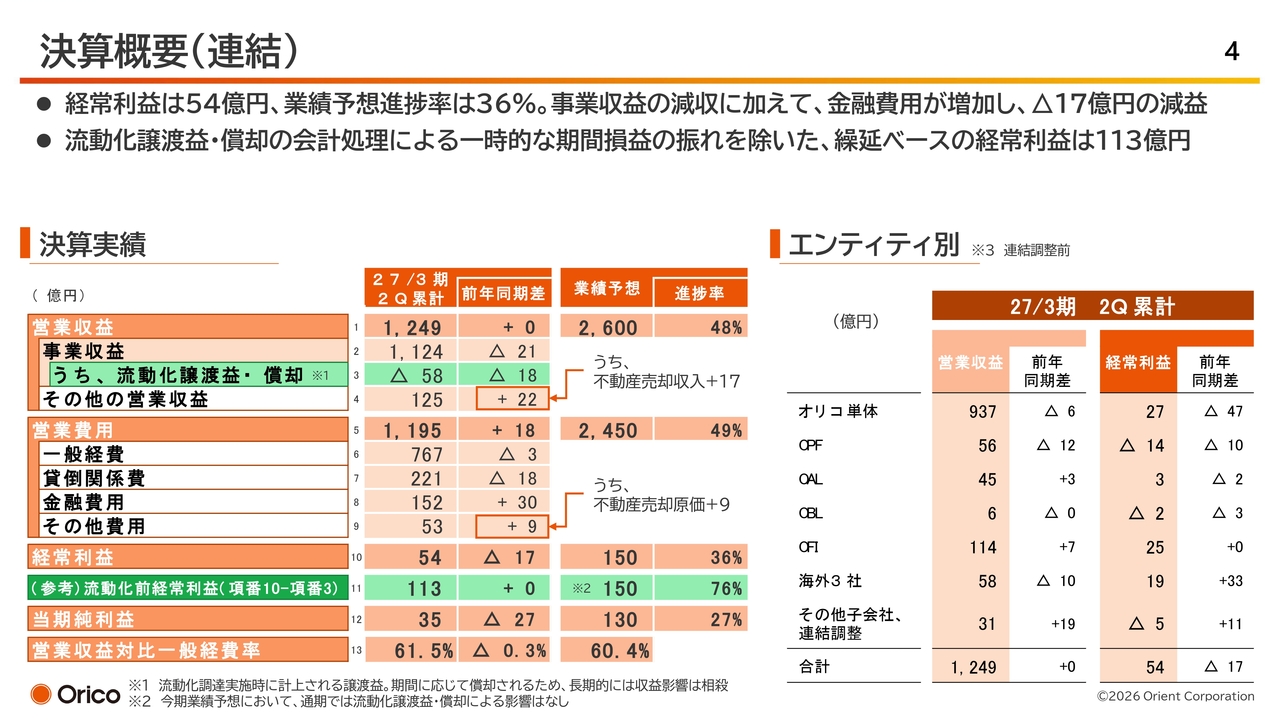
スライドには、連結決算概要が示されています。スライド左側の表に従ってご説明します。
1行目の営業収益です。海外事業の減収、および金利上昇に伴う流動化の影響が主な要因となり、事業収益が減少しました。一方で、不動産売却収入などの伸びもあり、その影響を打ち消すかたちで、前年比ではプラスマイナスゼロという状況です。
5行目の営業費用です。海外子会社の貸倒関係費は減少しましたが、市場金利上昇に伴う金融費用の増加影響が大きく、前年同期比で18億円増加しました。その結果、10行目の経常利益は前年同期比で17億円減少し、54億円となりました。業績予想に対する進捗率は36パーセントです。
12行目の当期純利益は35億円で、業績予想に対する進捗率は27パーセントとなっています。なお、ご参考として11行目に記載しているのは、流動化譲渡益・償却の会計処理による一時的な期間損益の振れを除いた繰延ベースの経常利益ですが、こちらは前年並みです。
しかし、一過性要因を除いた実態ベースでは減益となり、非常に厳しい決算だったと考えています。なお、上期の進捗は若干想定を下回る状況ではありますが、年度の業績予想については変更せず、据え置いています。
営業収益
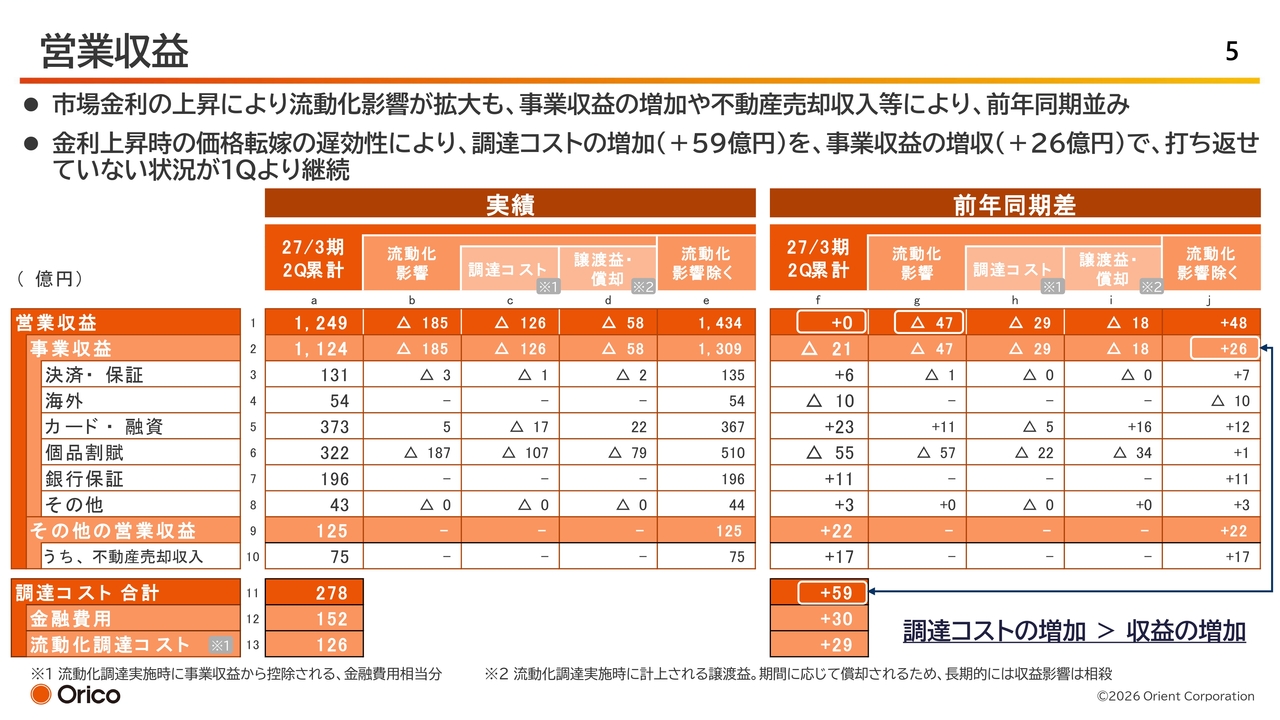
今年度から営業収益の内訳を、流動化影響とその他に分解して示しています。
流動化影響を除く事業収益は、j列の2行目をご覧ください。前年同期比で26億円の増加となっています。一方、調達コストについてはf列の11行目をご確認ください。こちらは、59億円の増加となっています。
市場金利上昇の影響に伴い、価格転嫁や非資金ビジネスの強化など、さまざまな取り組みを進めてきました。しかし、当社のバランスシート構成上、価格転嫁の効果が表れるまでにどうしても時間がかかるという課題があります。残念ながら、今期は調達コストの増加を完全に吸収することはできませんでした。
今後の金利動向については、市場金利がさらに一段、二段上昇する可能性が高いと見ており、当面は厳しい状況が続くものと考えています。
一般経費
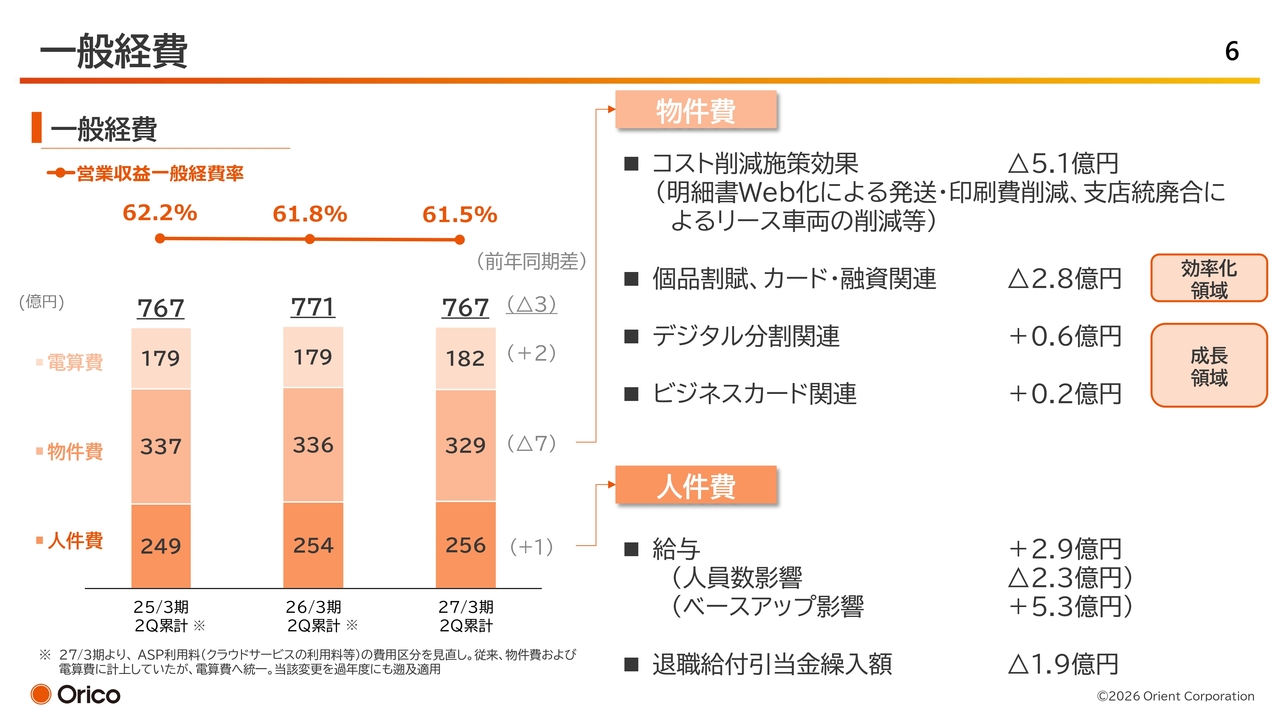
一般経費についてです。先ほどご説明したように、環境が非常に厳しい中で、規律ある経費運営に注力してきました。
ベースアップによる人件費の増加を、物件費や人員のコントロールなどで吸収し、一般経費全体では前年同期比で3億円減少させることができました。しっかりとコントロールできたと考えています。
その一方で、スライド右側にも記載がありますが、デジタル分割やビジネスカードといった今後の成長に寄与する領域には、しっかりと経費やリソースを投入してきました。
貸倒関係費
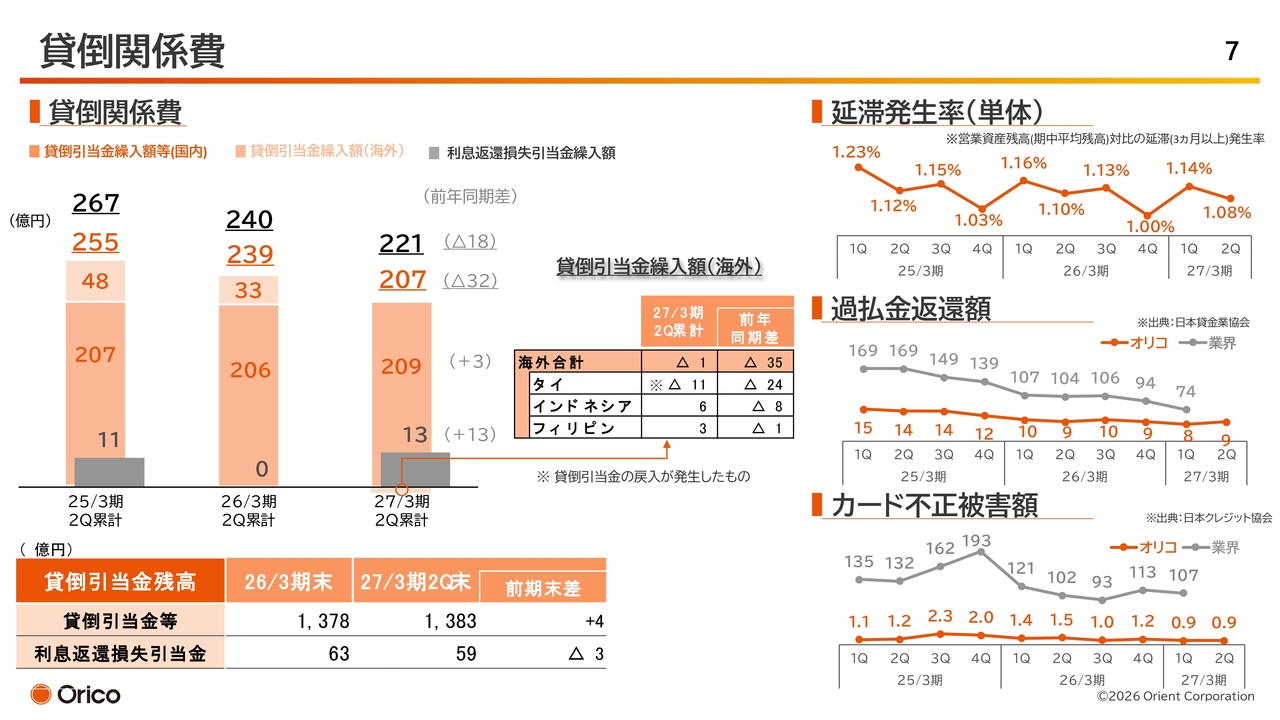
貸倒関係費についてご説明します。貸倒関係費全体としては、海外での減少が主な要因となり、前年同期比で18億円の減少となりました。具体的には、タイ子会社の引当金算出に用いるLGD(デフォルト時の損失率)を精緻化した結果、貸倒引当金の戻入が発生したことによるものです。
また、インドネシアやフィリピンにおいても、前年同期比で貸倒関係費が減少している状況です。一方、利息返還損失引当金の繰入額は前年同期比で13億円の増加となっていますが、過払金返還額は低水準で推移しており、新たなリスク事象が発生したわけではありません。
また、スライド右側に掲載している折れ線グラフのとおり、延滞発生率やカードの不正被害額も低水準で推移しています。ただし、昨今話題になっているサイバー被害については、引き続き留意が必要と考えています。
資金調達
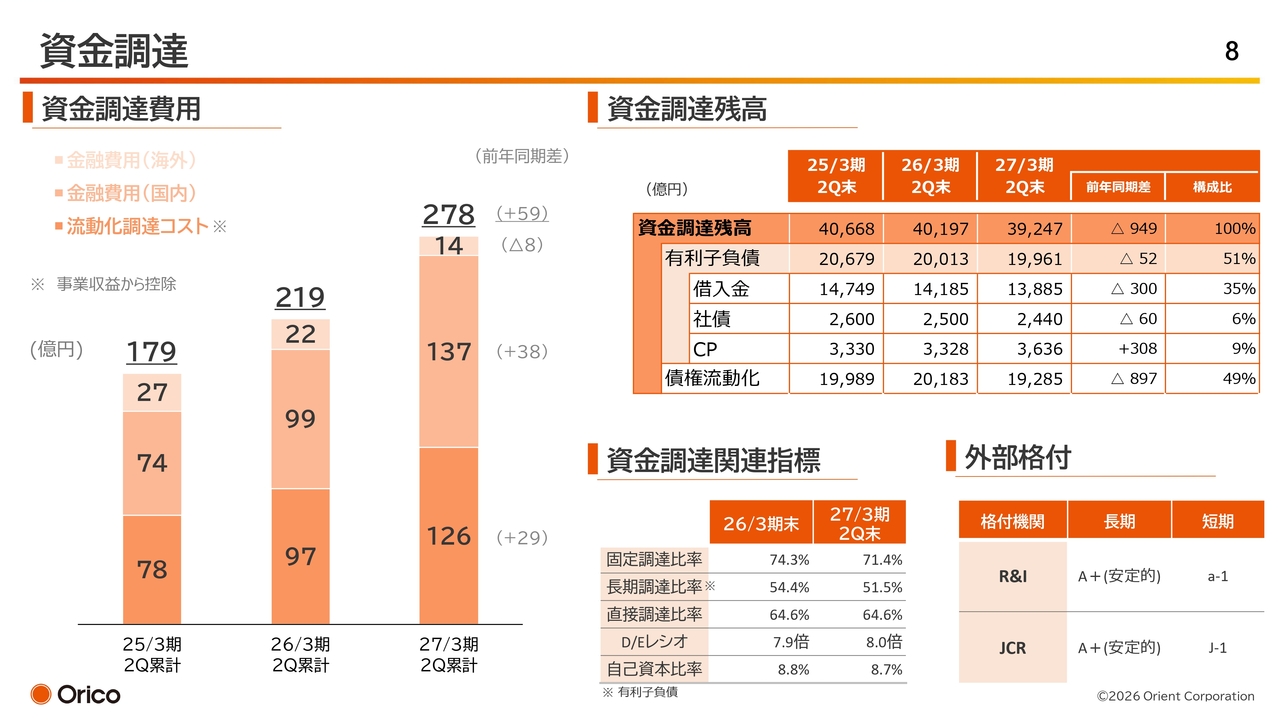
資金調達の状況です。資金調達残高は微減で推移しています。
後ほどまたご説明しますが、金利変動リスクのコントロールに加えて、要資金ビジネスについては、リスクリターンを考慮し、より厳格なバランスシート運営に努めていきたいと考えています。基本的には今後、要資金残高はおおむね横ばいで推移させていきます。
現在、このような方向性で考えているところです。
戦略別決算状況
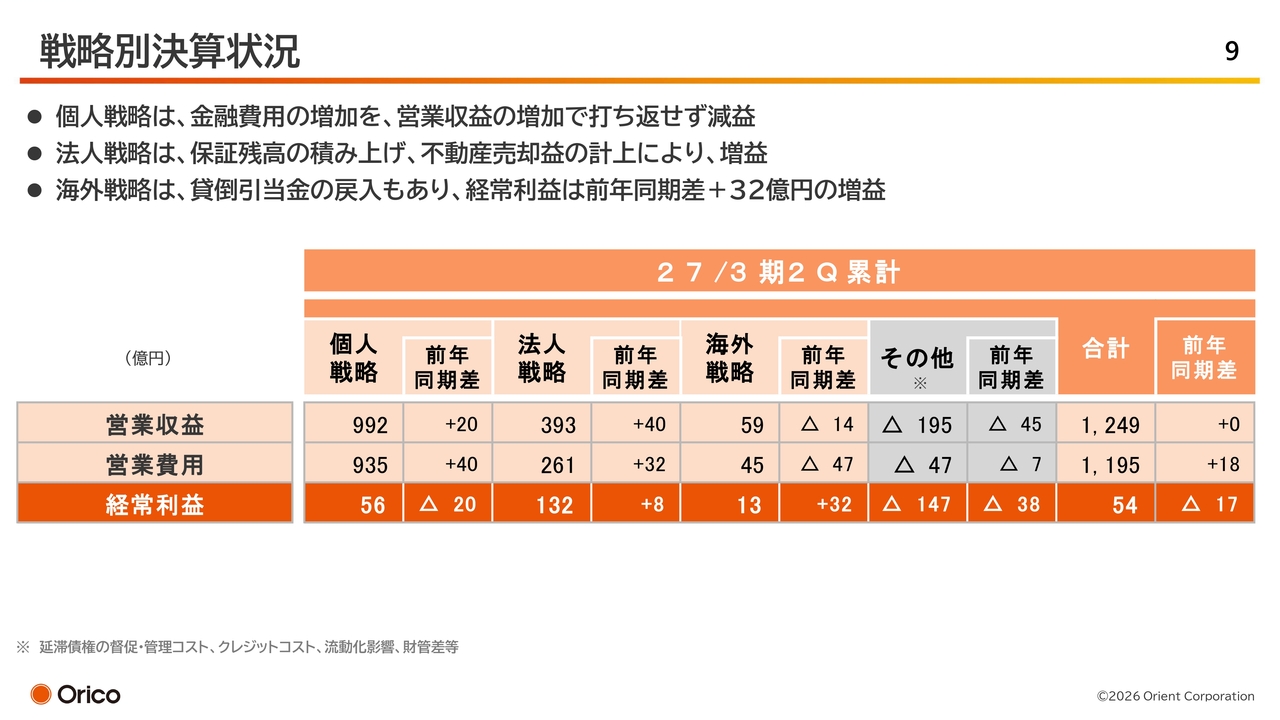
戦略別の決算状況についてご説明します。
個人戦略について、流動化も含めた調達コストの影響が大きく、増収となったものの減益という結果となりました。
法人戦略について、保証残高の積み上げに加え、不動産売却益が貢献し、増収増益を確保できました。
海外戦略について、与信厳格化運営の継続により、トップラインおよび営業収益が減収となりました。ただし、貸倒関係費が大きく減少した影響もあり増益となっています。海外戦略全体について申し上げると、4年ぶりに黒字化を達成しました。詳細については、次のスライド以降でご説明します。
個人戦略
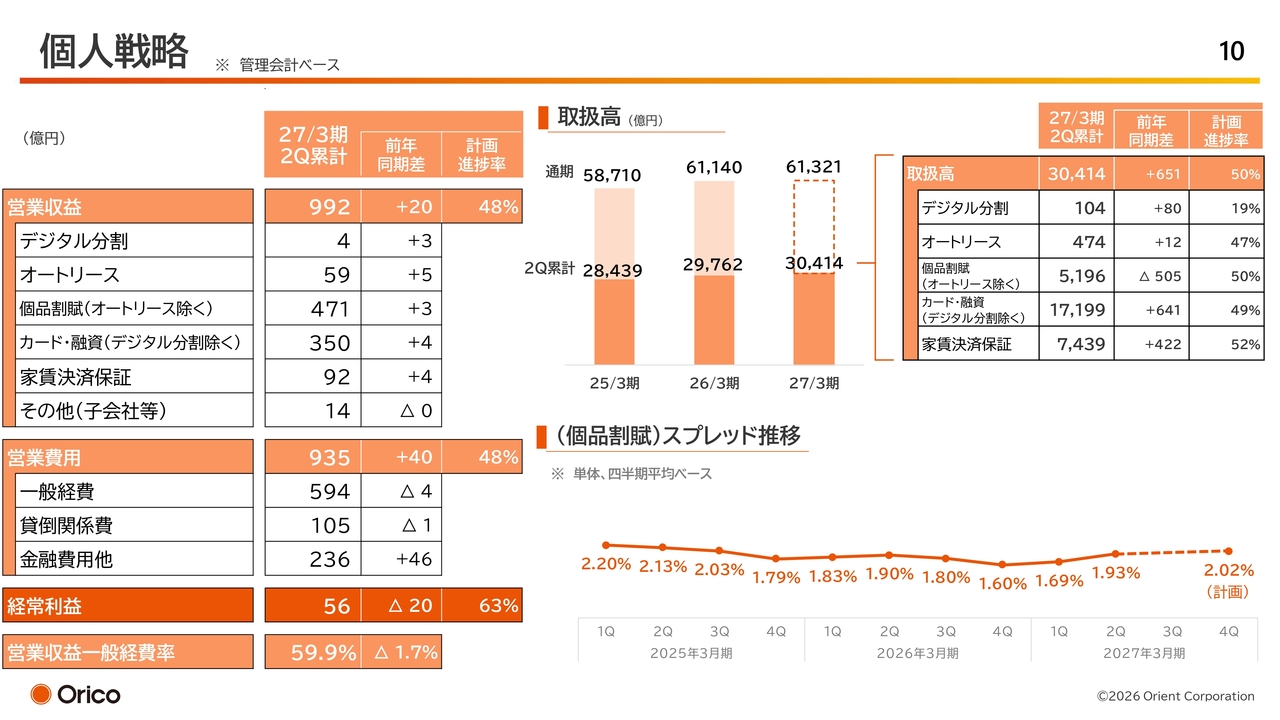
個人戦略についてご説明します。営業収益の内訳としてお示ししている、デジタル分割以下の各事業では増収を達成しました。しかし、金融費用の増加を打ち消すことができず、経常利益ベースでは減益となっています。
金利のある世界に移行して以降、この個人戦略は非常に苦戦を強いられています。四半期連続で減益が続いており、これをどのように回復させるかが大きな課題となっています。
今後の金利の見通しについて、来年度半ばには政策金利が2パーセントまで上昇し、その後は横ばいで推移するという前提で、ラフではありますが試算を行っています。その試算結果として、来年度後半には経常利益の減少傾向に歯止めがかかるのではないかと見込んでいます。
スライド右下に記載のとおり、価格転嫁によるスプレッド改善を今後も継続していきたいと考えています。加えて、リスクリターンを意識したアセット運営や事業構造改革を着実に進め、少しでも早く増益基調に乗せていくよう努めていきます。
法人戦略
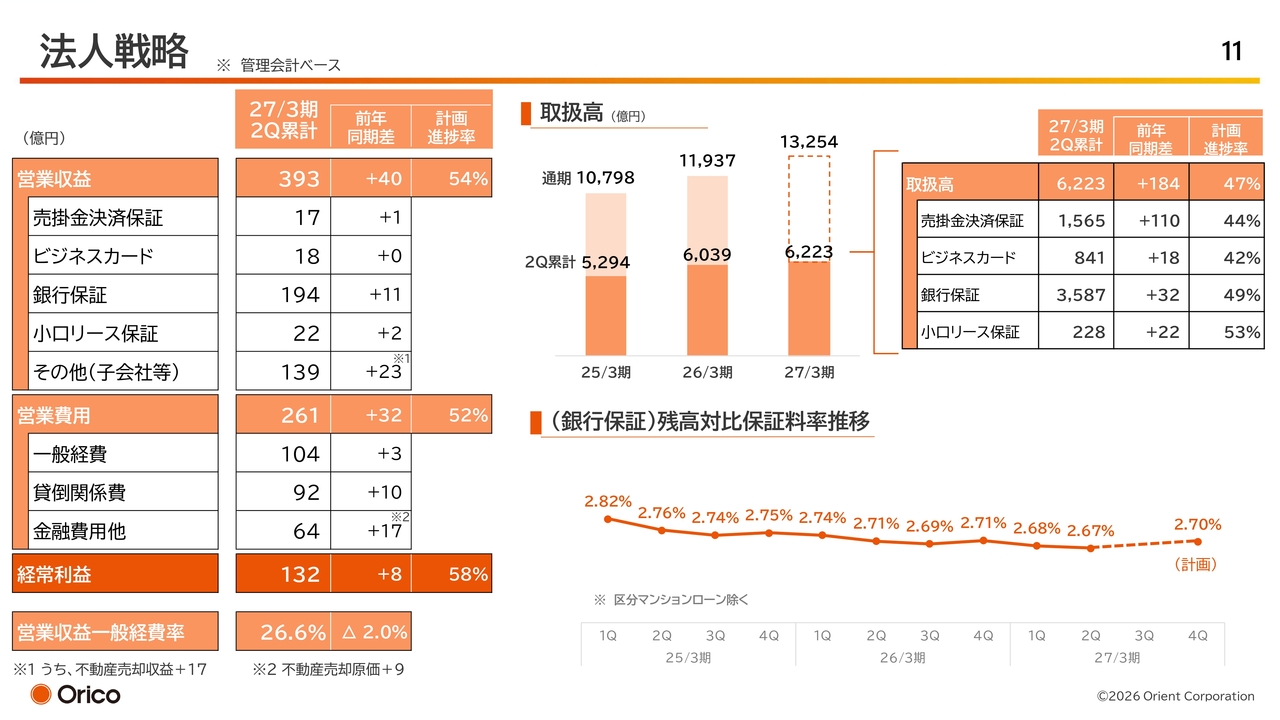
法人戦略に関するご説明です。法人は全体として増収増益の結果を達成しました。ただし、不動産売却益という一過性の上振れを除くと、経常利益は実質的に前年並みであると評価しています。
法人ビジネスは、金利上昇の影響や資金調達制約を受けない保証ビジネスが中心であり、今後も強化していきたいと考えています。一方で、銀行保証を中心とした貸倒関係費がやや増加しているという課題があります。この代位弁済と保証料率のバランスに十分に注意しつつ、しっかりと運営を進めていきます。
海外戦略
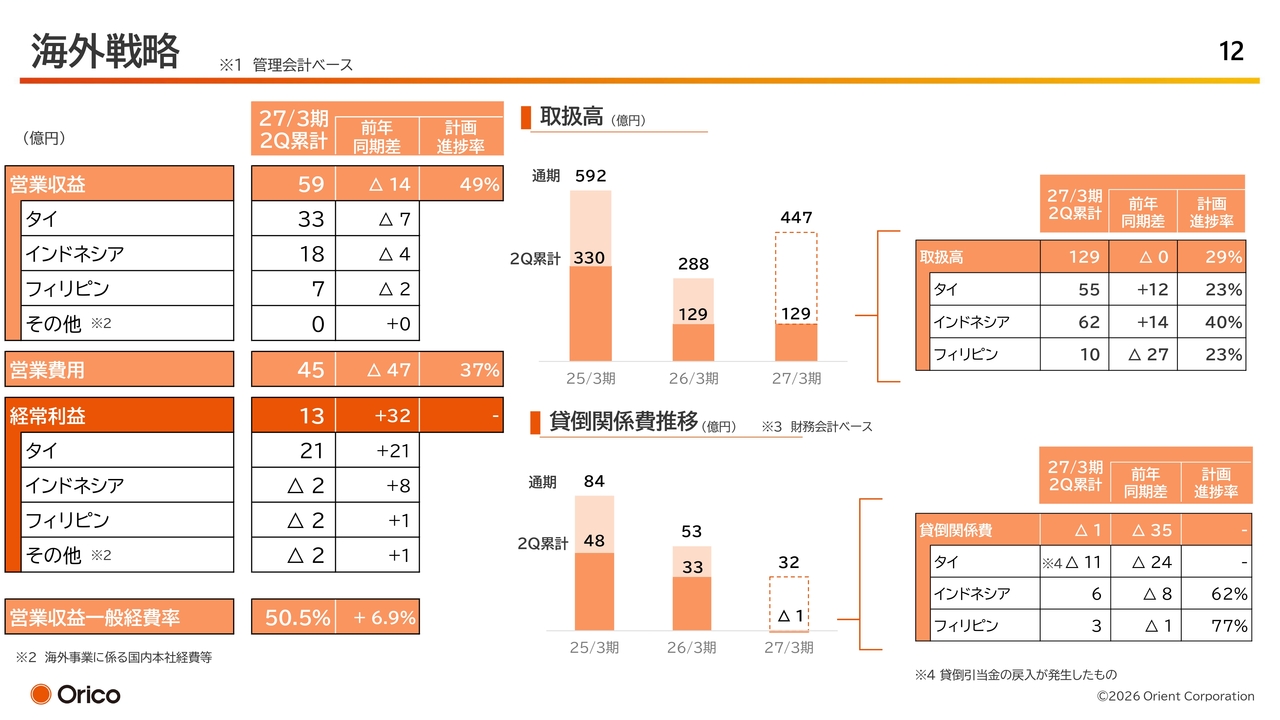
海外戦略についてです。タイでは一過性の要因として貸倒引当金の戻入がありましたが、それを除いても黒字を確保しており、構造改革も一定の目途がついたと評価しています。
一方、インドネシアについては、上期は経常利益がマイナス2億円と赤字ですが、年度ではおそらく収支トントンあたりまで持っていけると考えています。
フィリピンについては、今年度中の黒字化にはまだかなり距離がある状況です。ただ、さらなる事業構造改革を進めることで、来年度上期中には単月の黒字化を達成したいと考えています。
以上が、第2四半期決算の概要です。
環境変化を変革の好機と捉え事業構造改革を深掘り
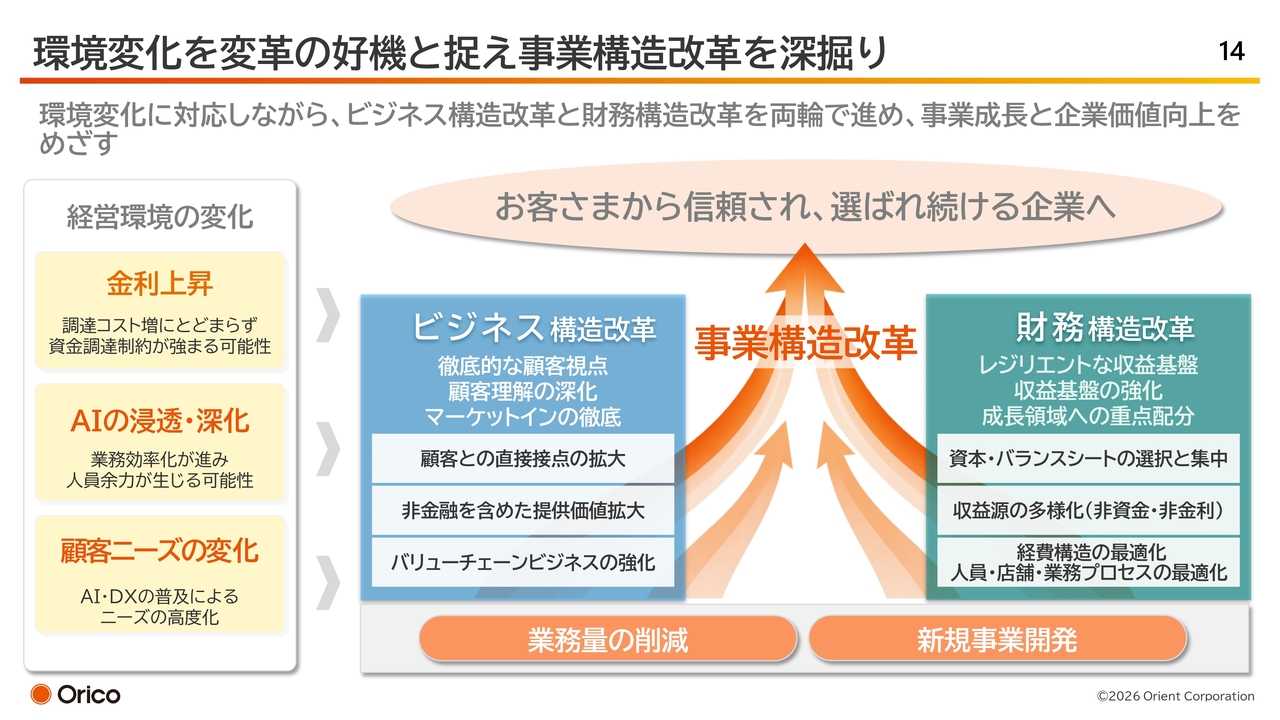
ここから、事業戦略についてもう少しお話しします。全体として今回は、事業構造改革の深化をテーマに資料を作成しました。
事業構造改革について、1年半前に公表した中期経営計画においても示していましたが、今回はこれをさらに深掘りしていくという点について、この後お話しします。
その背景として、まず中期経営計画策定時のターミナルレートの想定です。策定時には1.25パーセントを想定していましたが、すでに現在の水準がこの数値に到達しています。また、現状のマーケットの予測では、2パーセント前後、場合によっては2パーセントを超える水準まで上昇するのではないかと見込まれています。
仮にターミナルレートを2パーセントで想定した場合、中期経営計画の最終年度である2030年3月期には、金利上昇が収益・費用に与える影響がマイナス約90億円と試算しています。これは、当初発表した中期経営計画比であり、非常に大きく出ています。
さらに、AIの浸透・進化、特にエージェンティックAIの登場によって、業務や顧客ニーズの両面で、当初の想定を大きく上回るインパクトが現れています。
このような環境変化に対応し、持続的な成長と企業価値の向上を実現するためには、まずビジネスの在り方そのものを、しっかりと顧客起点に変えていく必要があると考えています。
これまで当社の強みは、加盟店や提携先を通じて効率的にお客さまを獲得できる点にありました。しかし、これからのAI時代では、お客さま自身が最適なサービスを多くの選択肢の中から極めて簡単に選べる時代に入っています。
そのような意味で、お客さまに最適なタイミングで最適なサービスを提供できるかどうかが、まさに勝負の分かれ道だと考えています。
これまでの加盟店や提携先を介した顧客獲得にとどまらず、当社自身がお客さまと直接接点を持ち、さらにその接点を強化することで、顧客獲得やリテンションにつなげていくことが求められます。
一度限りの金融サービスで終わるのではなく、ライフタイムやバリューチェーン全体の中で、さまざまな価値を提供できるよう、当社のビジネス構造を変えていく必要があると考えています。
事業構造改革についてお話しすると、リストラというイメージが強く出ることがあります。しかし、当社が目指しているのは、ビジネス構造を変革し、それを通じて財務構造の改革につなげることであり、この2つを一体で進めていくことです。
顧客接点を人からAIやデジタルに置き換えていくこと、また、正確さと迅速さが求められる業務プロセスについても、AIやデジタルへの置き換えを推進することを考えています。
その結果、AIやデジタルを活用することで人の業務量を削減し、その分解放される経営資源を成長領域にシフトさせていきたいと考えています。このような体制を、しっかりと整えていきたいと思います。
ライフタイムやバリューチェーン全体でビジネスチャンスを捉え、収益源の多様化を図るとともに、金利変動に強いレジリエンスのある財務構造を構築していくこと、そのスピードと深度をさらに高めていくことに取り組んでいきたいと考えています。
それでは、次ページ以降で、この深掘りの内容についてご説明します。
経営資源の最適化と成長領域への人員配分
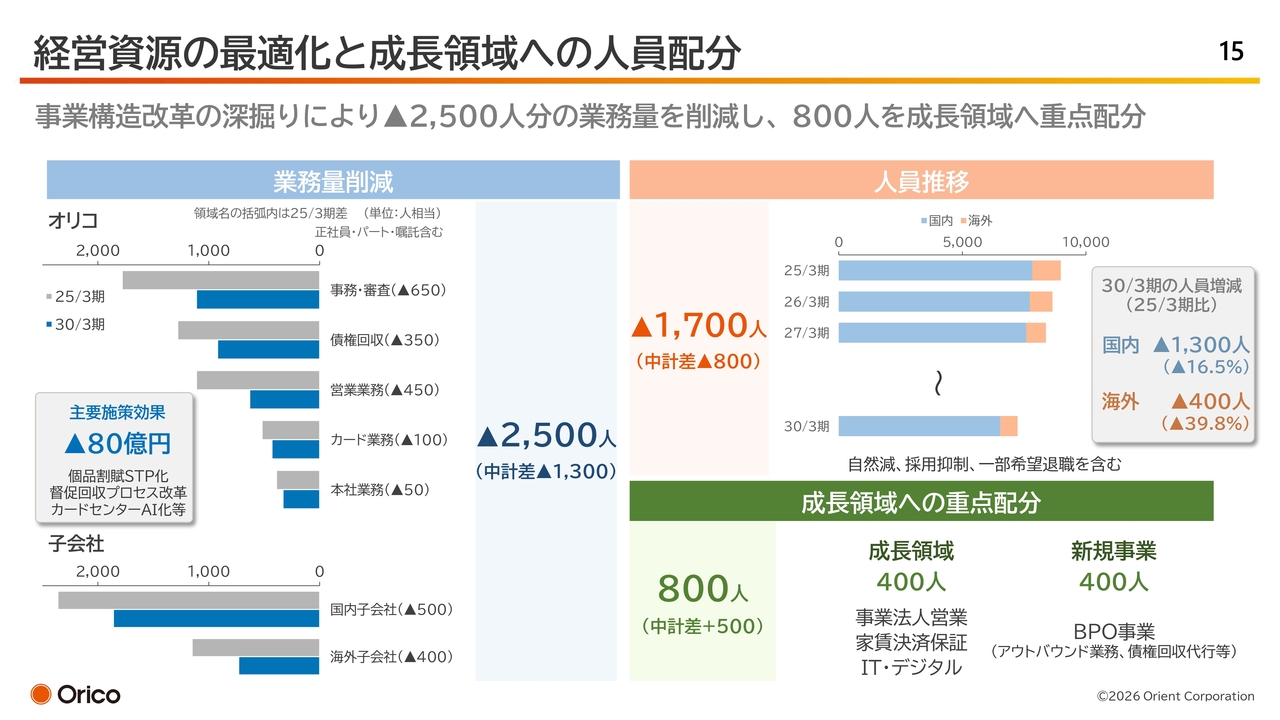
スライドは、人員配分についてです。デジタル化の進展やAI活用領域の拡大を踏まえ、当初想定の倍以上となる2,500人相当の業務量削減に目途が立ったと考えています。
具体的には、半年前に示した個品割賦に関わる事務や審査のSTP化、債権の督促回収プロセスへのAI活用、カードセンターの定型業務におけるAI化など、これらの業務を大きく削減していく計画です。
また、上期には国内グループ会社全体の戦略的位置付けを総点検し、その最適化を進めています。先般発表したビジネスオリコの吸収合併やオリエント総合研究所の清算も、この一環として取り組んでいるものとご理解ください。
一方、スライド右下にある成長領域には、約800人をシフトさせていく予定です。もともと想定していた成長領域である事業法人営業やIT・デジタル領域に加え、当社の強みを活かせるアウトバウンド業務や債権回収代行といったBPOビジネスも強化していく方針です。
グループ全体の社員数については、スライド右上に記載されているとおり、中期経営計画の5年間で1,700名、中計対比800名多い削減を見込んでいます。この削減に関しては、退職や採用コントロールに加え、一部で希望退職の実施も検討しています。
スライド左側で示したように、こうした取り組みにより、経費の削減効果として約80億円を見込んでいます。さらに、先ほど申し上げた、金利上昇による影響額約90億円への対策としても、しっかりと取り組んでいきます。
拠点ネットワーク戦略
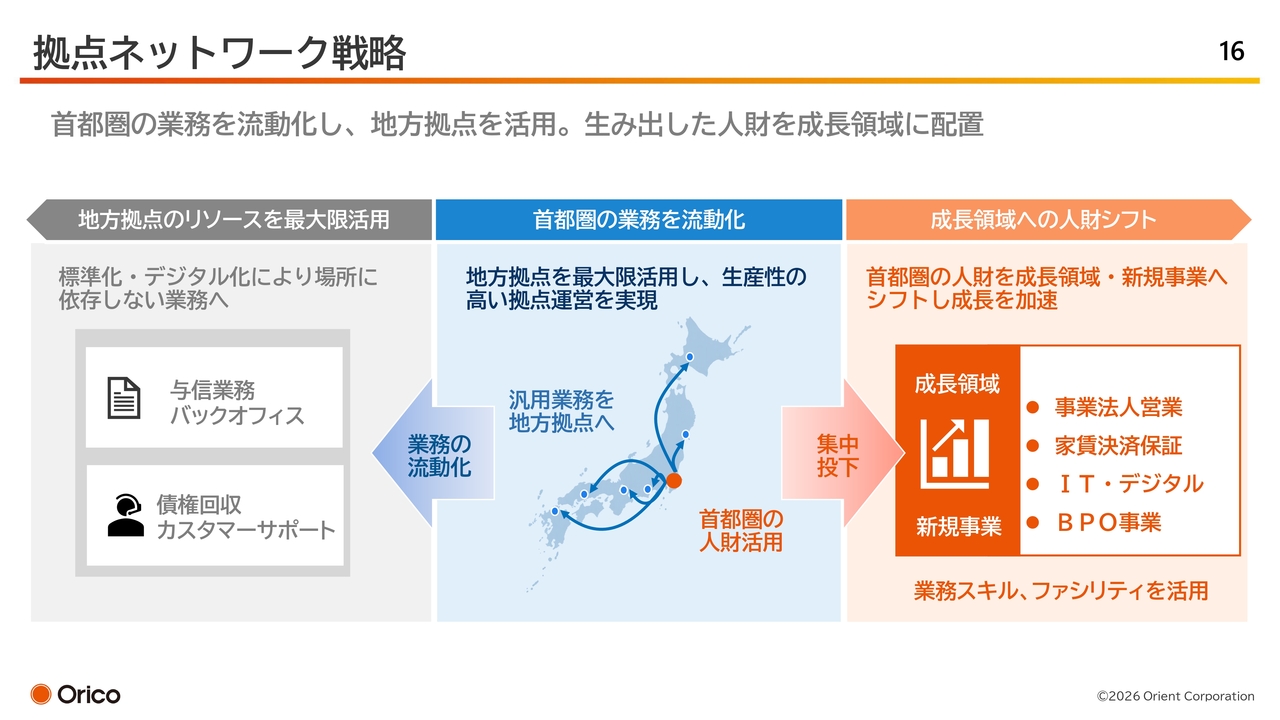
当社は、全国に支店やセンターを展開しています。そのため、業務量の削減や地方拠点との関係整理が非常に重要なテーマです。
すでに、審査や事務のような業務については、全国どこにいても同じ品質で業務可能な体制を構築しています。また、債権回収やカスタマーサポート業務についても同様です。
どのように地方戦略を進めるかについて、首都圏に業務を集中させ、地方拠点を閉鎖する選択肢も考えられます。しかし、当社としては、首都圏に集中しているこれらの業務を地方拠点に展開し、拠点を超えた業務の最適配置を推進したいと考えています。
また、採用コストや家賃といったファシリティコストは地方のほうが安価である点も1つの理由です。これに加えて、成長領域での活躍機会については地方よりも首都圏のほうが圧倒的に多いという現状もあります。
これらを総合的に検討した結果、地方を含めた全体としての一体運営を進める方向で取り組んでいきたいと考えています。
中期経営計画でめざす事業ポートフォリオ
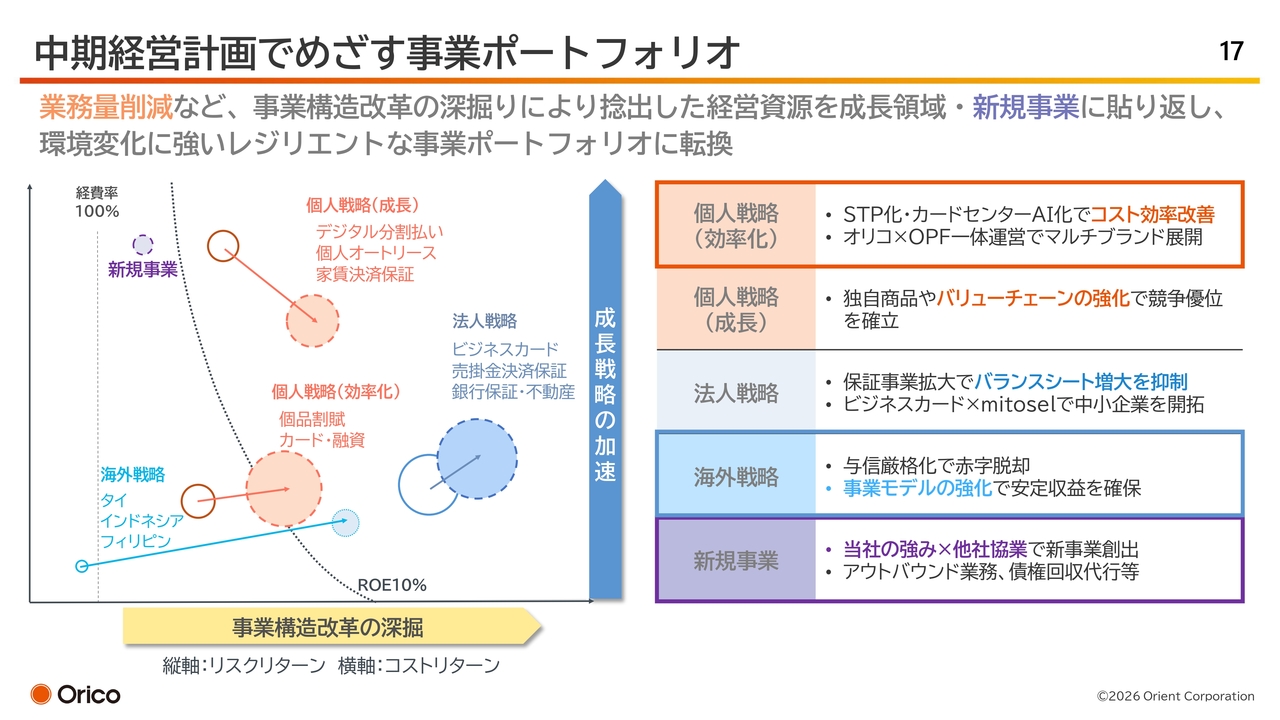
スライドは、これまでにも示してきた事業ポートフォリオ全体の概要です。基本的には大きな変更はありませんが、唯一の変更点として、左上に新規事業であるBPOビジネスを追加した点が挙げられます。
なお、このBPOビジネスについては、今後、BPOの知見を有する協業先とのPoCを進めていく段階となっています。その進捗を踏まえて、定量面を含めた詳細は、またあらためてお示ししたいと考えています。
事業構造改革の核となるのは、効率化領域として位置付けている個人戦略です。金融費用の増加を財務構造改革による経費削減で相殺し、ほぼ当初想定していた方向へと進めていきたいと考えています。また、海外戦略の今後の方向性については、後ほどご説明します。
個人戦略① オリコ×OPFの一体運営を通じた個品割賦の再成長
ここからは、個別の取り組みおよびその進捗についてご説明します。
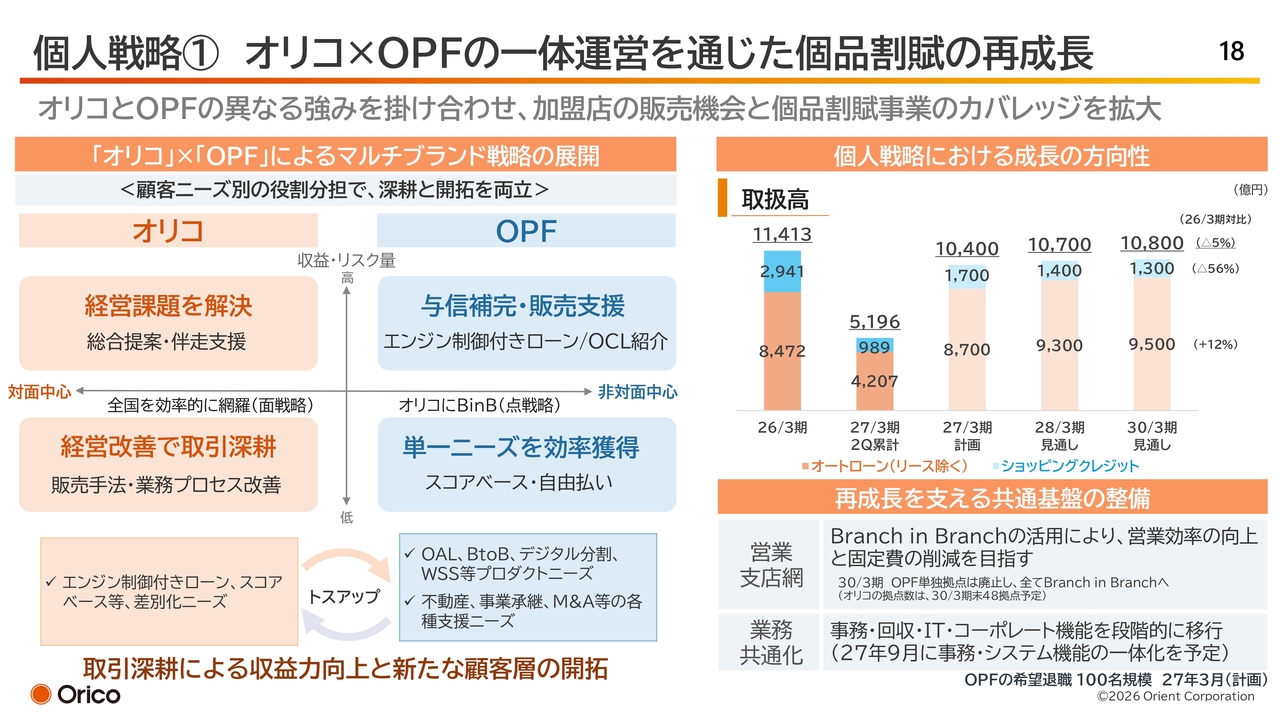
オリエントコーポレーション(オリコ)とオリコプロダクトファイナンス(OPF)の一体運営についてです。OPFを完全子会社化してから少し時間が経ちましたが、このタイミングでオリコグループにおけるOPFの位置付けについて改めて整理しています。
吸収合併を含め、さまざまな可能性を検討しましたが、基本的な方向性としては、両者が有する異なる強みを活かし、相互に補完し合うことで、加盟店とプロダクトの両面でカバレッジを拡大し、マルチブランド戦略を展開したいと考えています。
両者の関係性について端的に申し上げると、オリコはマーケットイン、OPFはプロダクトアウトという方向性で事業を進めていきたいと考えています。
もう少し具体的に申し上げると、オリコは総合提案や伴走支援を通じた取引深耕を期待できる加盟店を対象に、さまざまな経営課題の解決を目指すコンサル型営業を推進していきたいと思います。一方で、OPFはオートローンに特化し、ショッピングクレジット事業からは撤退する方針です。
その上で、非対面営業を中心に、例えばエンジン制御付きローンやスコアベースローンといった、エッジの効いたプロダクト対応に力点を置く方向に舵を切っていきます。ただし、加盟店から双方のニーズが生じた場合には、トスアップによって対応する運営を考えています。
このように営業の効率を高めるとともに、固定費を削減するという観点から、スライド右下にも記載していますが、OPFの拠点はすべてオリコの拠点内に設置するBranch in Branchというかたちに切り替えていきます。
個人戦略② デジタル分割
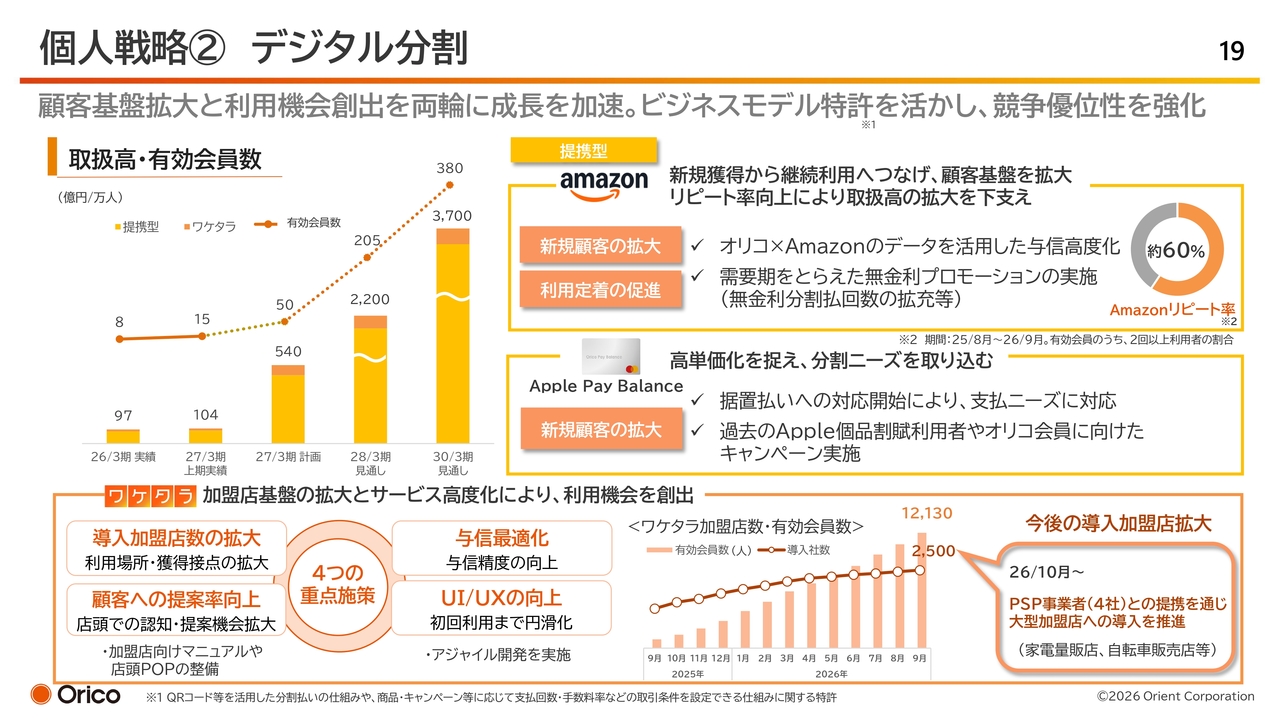
デジタル分割の進捗についてです。上期の取扱高は計画を下回っていますが、申込件数やリピート利用など、足元の指標は改善傾向にあります。顧客基盤の拡大と利用機会の創出を両輪として、下期以降の拡大を目指していきたいと考えています。
スライド右上に記載のとおり、Amazonでは新規顧客の獲得に加えて継続利用も着実に拡大しており、有効会員の約6割がリピーターとなっています。このAmazon特有の高い継続利用を基盤に、連携をさらに深め、優良顧客の獲得や利用定着につながる施策を強化していきます。
Appleについては、商品単価の高額化という動きを捉え、支払方法の拡充を進め、分割ニーズを取り込んでいきたいと考えています。
「ワケタラ」については、スライド左下記載の4つの重点施策を進めるとともに、PSP事業者との提携を通じて、家電量販店などの大型加盟店への導入を拡大していきます。顧客基盤の拡大と利用機会の創出を両輪として、取扱高と有効会員数の拡大を目指しています。
個人戦略③ オートリース
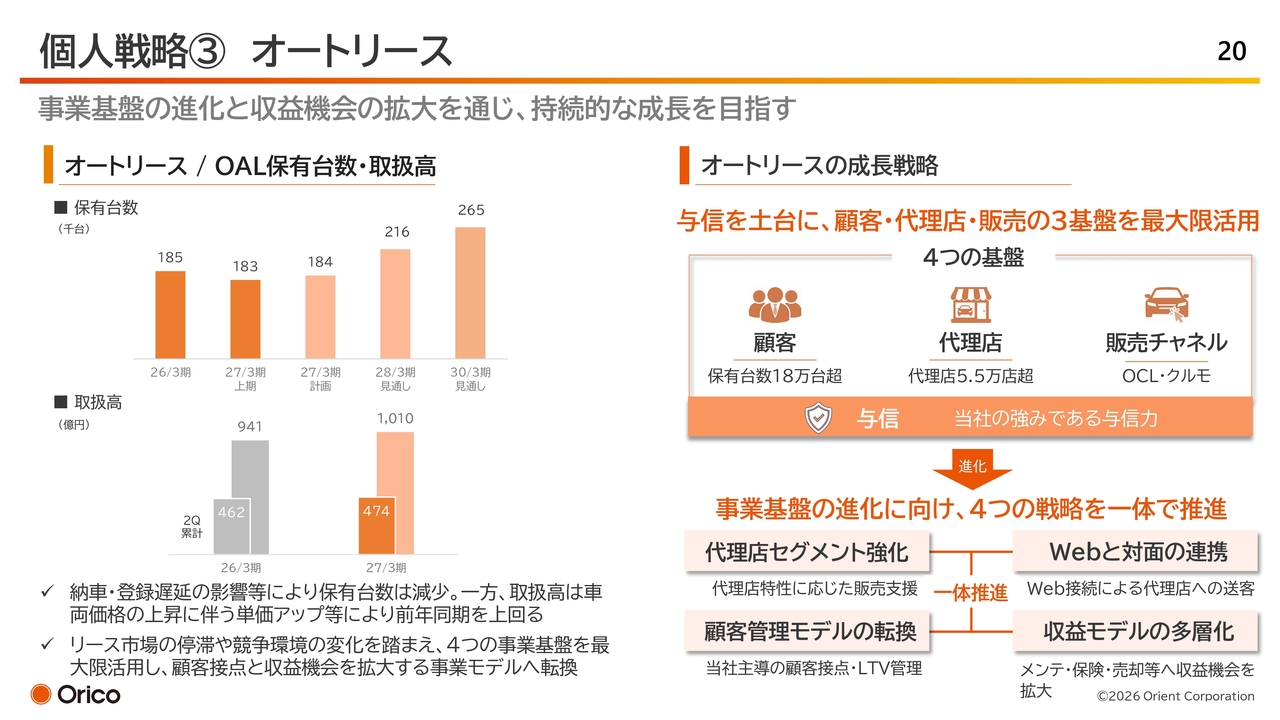
オートリースについてです。上期については、納車や登録遅延などの影響により保有台数は若干減少しています。一方で、車両価格の上昇に伴い、取扱高は増加しています。
当社の強みである与信基盤を土台に、顧客、代理店、販売の各事業基盤を最大限に活用し、今後の成長ストーリーを描いていきたいと考えています。
具体的には、代理店セグメント管理の強化、Webと対面販売の連携、当社主導の顧客管理モデルへの転換、さらには収益モデルの多層化といった取り組みを一体で進めていきます。従来の保有台数の拡大に加え、メンテナンス、保険、車両売却など、収益機会を広げる取り組みを推進していきます。
法人戦略① 保証ビジネス
ここから、法人戦略についてご説明します。
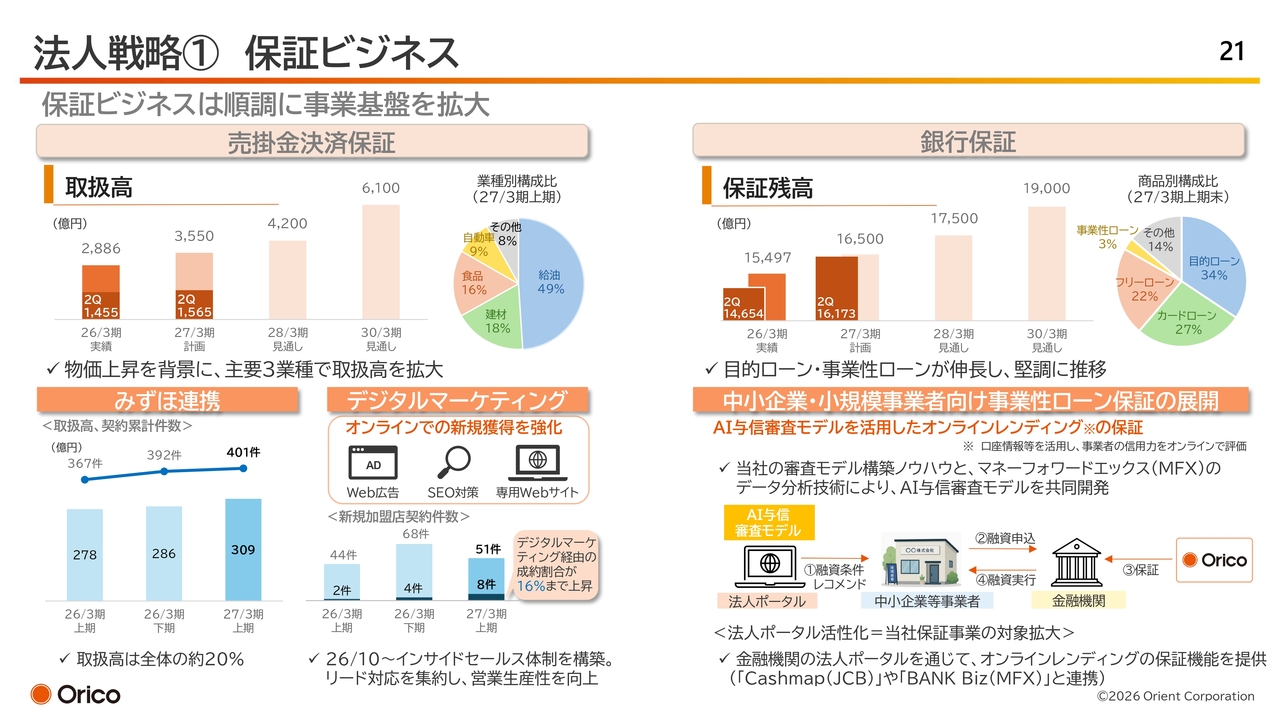
非金利ビジネスである保証ビジネスについては、事業基盤を順調に拡大していると評価しています。売掛金決済保証については、みずほとの連携やデジタルマーケティングを通じて顧客獲得を強化し、さらに拡大を図っていく予定です。
一方、スライド右側の銀行保証については、目的ローンや事業性ローンの拡大を背景に、残高を着実に伸ばしています。特に、今後の成長が期待される事業性ローンでは、AI審査モデルを活用したオンラインレンディングの保証など、新たな取り組みを一層強化していく方針です。
法人戦略② ビジネスカード・mitosel
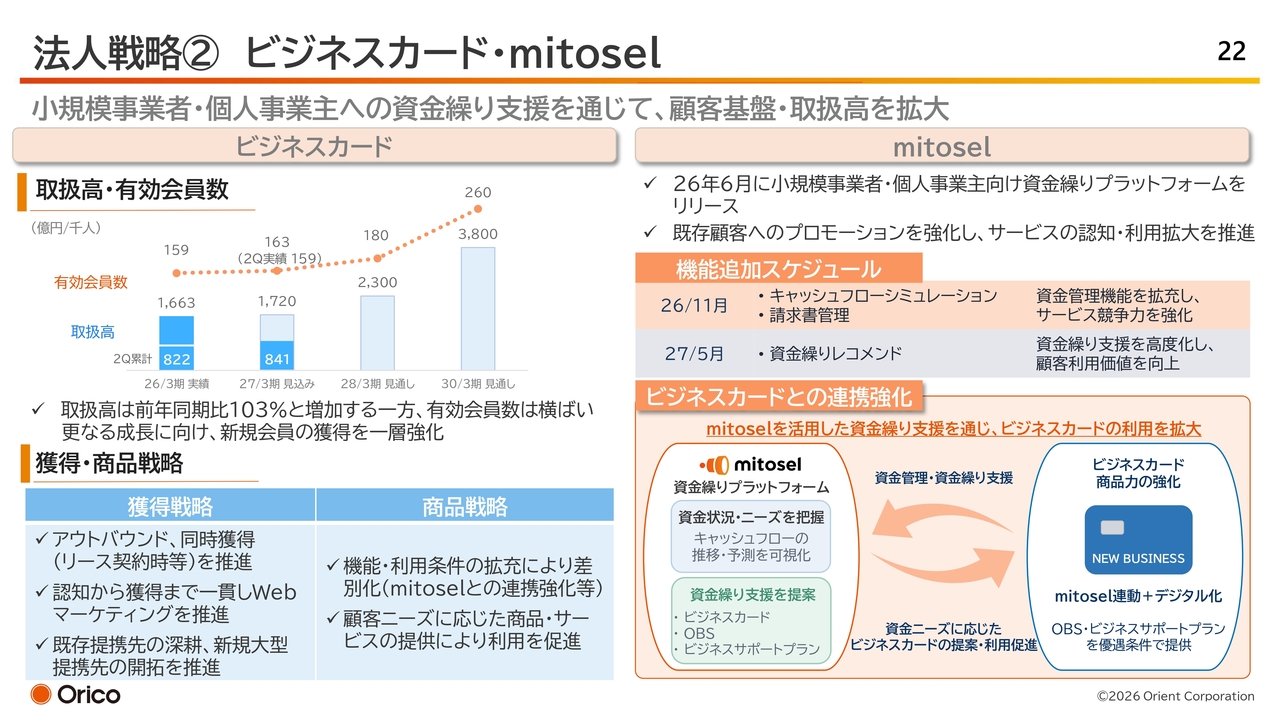
ビジネスカードについてです。有効会員数は横ばいですが、取扱高は前年同期比103パーセントとなっています。さらなる成長に向けて、既存顧客へのクロスセル、Webマーケティングの高度化、提携先の深掘り・拡大を通じて、新規会員の獲得を一層強化していきたいと考えています。
また、この獲得戦略だけでなく、商品面についても、カード機能や利用条件を拡充することで他社との差別化を図るとともに、顧客ニーズに応じた商品・サービスの提供を通じて利用拡大につなげていきたいと思います。
さらに、資金繰り・管理プラットフォームである「mitosel」と組み合わせることで、単なる決済機能の提供だけでなく、資金管理や資金繰りまで支援していきたいと考えています。
「mitosel」について、請求書管理機能およびキャッシュフローシミュレーション機能を下期に追加する予定です。さらに、その後も資金繰り支援の高度化に向けた機能を順次拡充していく予定です。
提携先の拡大による顧客接点の拡充と、商品・サービスの付加価値向上の両面を進め、法人取引全体の拡大につなげたいと考えています。
海外戦略 海外戦略の再定義
海外戦略についてです。
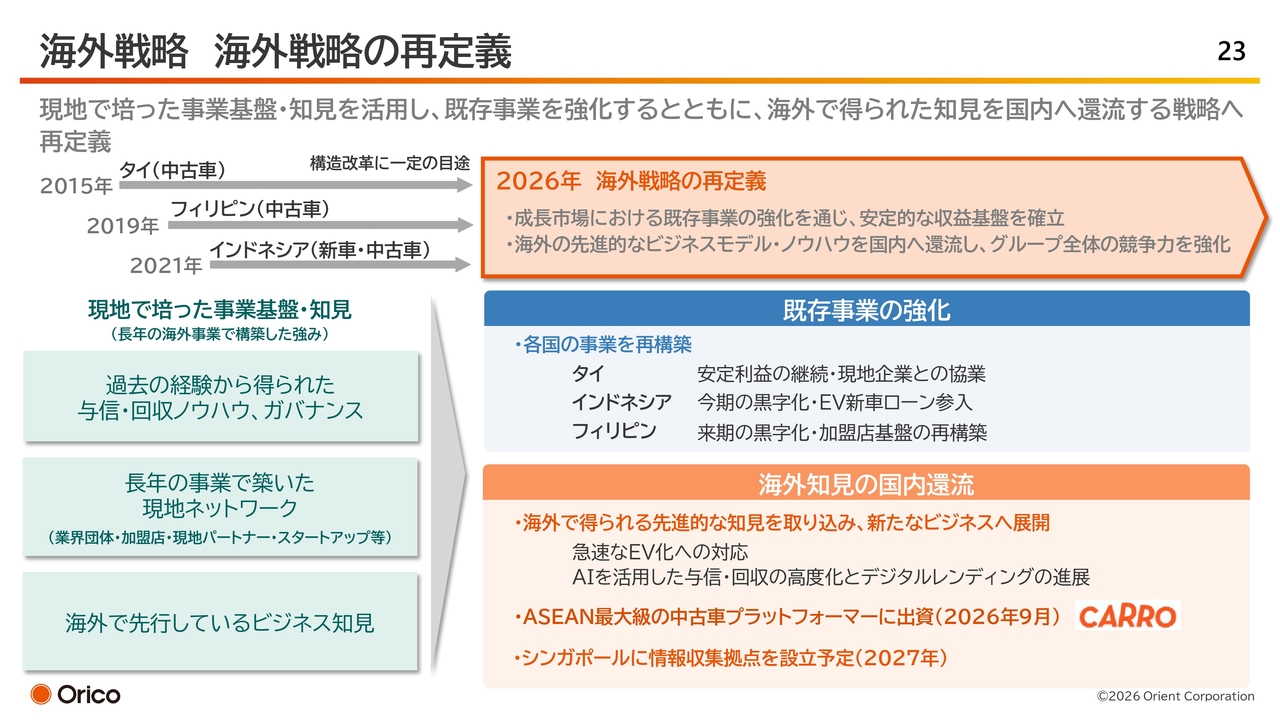
タイ、フィリピン、インドネシアの3ヶ国に進出しましたが、いずれの国でも失敗が続いている状況を踏まえ、戦略の再構築をどう行うか、場合によっては完全撤退も視野に入れるのかといった点も含めて社内で議論を進めてきました。
議論の結果、これまで現地の特性を踏まえた与信・回収ノウハウをしっかりと獲得できたことに加え、現地に根づいてビジネスを展開してきたことで得られた強み、例えばネットワークやインナーサークルに入り込む力などを活かすことで、あらためて海外事業そのものを当社グループにおける成長領域として位置付けられるのではないかという結論に至りました。
すでに進出している3ヶ国の事業強化は当然のことながら、それに加えて海外での知見を国内に還流し、国内事業の強化にもつなげていくという道筋もいくつか見え始めたと考えています。
例えば、今年9月に出資を発表した「CARRO」は、その第一段階と捉えています。現在、「CARRO」とはさまざまな面で協業を含めた検討を進めています。
国内還流という観点から、当社グループであるオリコオートリース(OAL)のリースアップ車両を単にオークションなどで流通させるのではなく、海外輸出を「CARRO」と共に支援することも十分ビジネスとして成り立つのではないかと議論を深めているところです。
経営基盤強化 ALMのレベルアップ
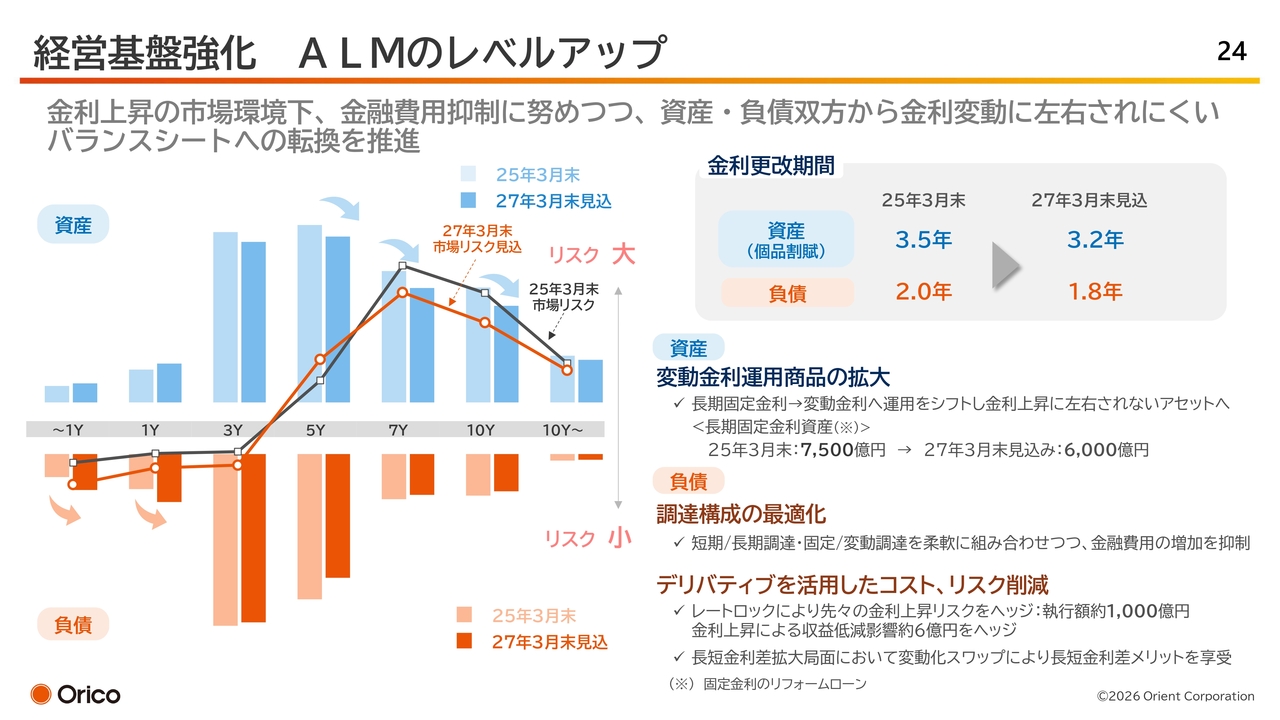
ALMのレベルアップについてお話しします。
金利変動に左右されにくいバランスシート構造を目指し、資産と負債のミスマッチ削減に努めています。具体的には、資産サイドで変動金利運用商品の拡大を進め、リフォームローンの変動金利化やオートローンにおける一部変動金利の導入を開始しました。
一方で、金利上昇という環境下では、負債サイドにおいて金融費用の増加を抑制し、調達構造の最適化やデリバティブを活用したコストおよびリスク削減を推進しています。
加重平均した金利更改期間については、スライドに示すとおり、資産・負債双方での短期化を見込んでいます。金融費用を抑制しつつ、資産サイドにおける長期固定金利リスクを削減し、その結果として資産・負債ミスマッチの一部改善にもつなげています。
今後も、このような能動的な取り組みを実践し、さらなるレベルアップに努めていきます。
みずほ・ムニノバとの連携
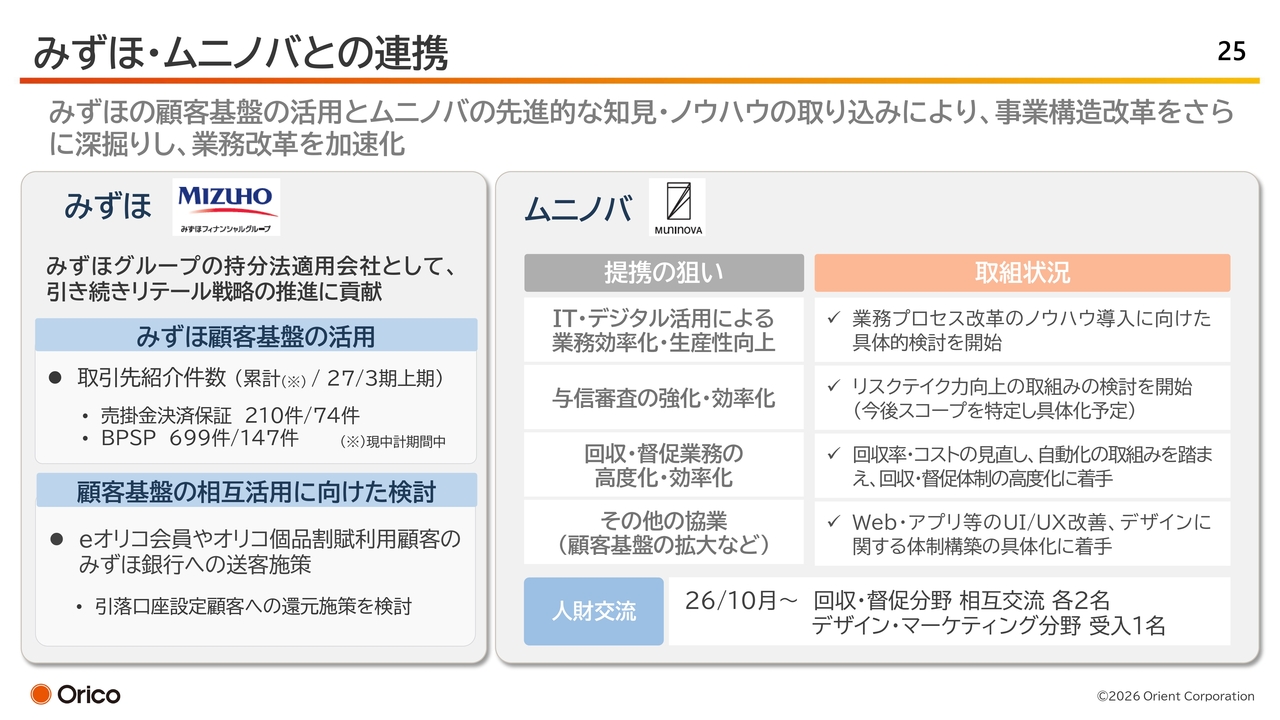
みずほグループおよびムニノバホールディングスとの連携状況です。みずほグループについては、その経営基盤や経済圏をいかにオリコのビジネスへつなげるかという観点で進めてきました。実際には、売掛金決済保証など、さまざまな領域で一定の成果を上げています。
また、オリコの顧客をみずほ銀行へ紹介する取り組みについても、現在さまざまな施策が考えられるのではないかと議論を深めています。
ムニノバホールディングスとの連携についてです。スライド右下に記載のとおり、10月から回収・督促分野、さらにはデザイン・マーケティング分野において人材交流を具体的にスタートしました。
現時点では、定量的にこれだけの効果が出たとお示しできる段階には至っていませんが、回収・督促、デザイン・マーケティングのみならず、IT・デジタル、与信審査といったさまざまな領域で議論を深めている最中です。
そのような中で、私たち自身も多くの学びを得ていると実感しています。クイックウィンを早期に成果につなげ、さらに中期的には構造的な取り組みにまで踏み込んでいきたいと考えています。
カルチャー変革・人的資本経営
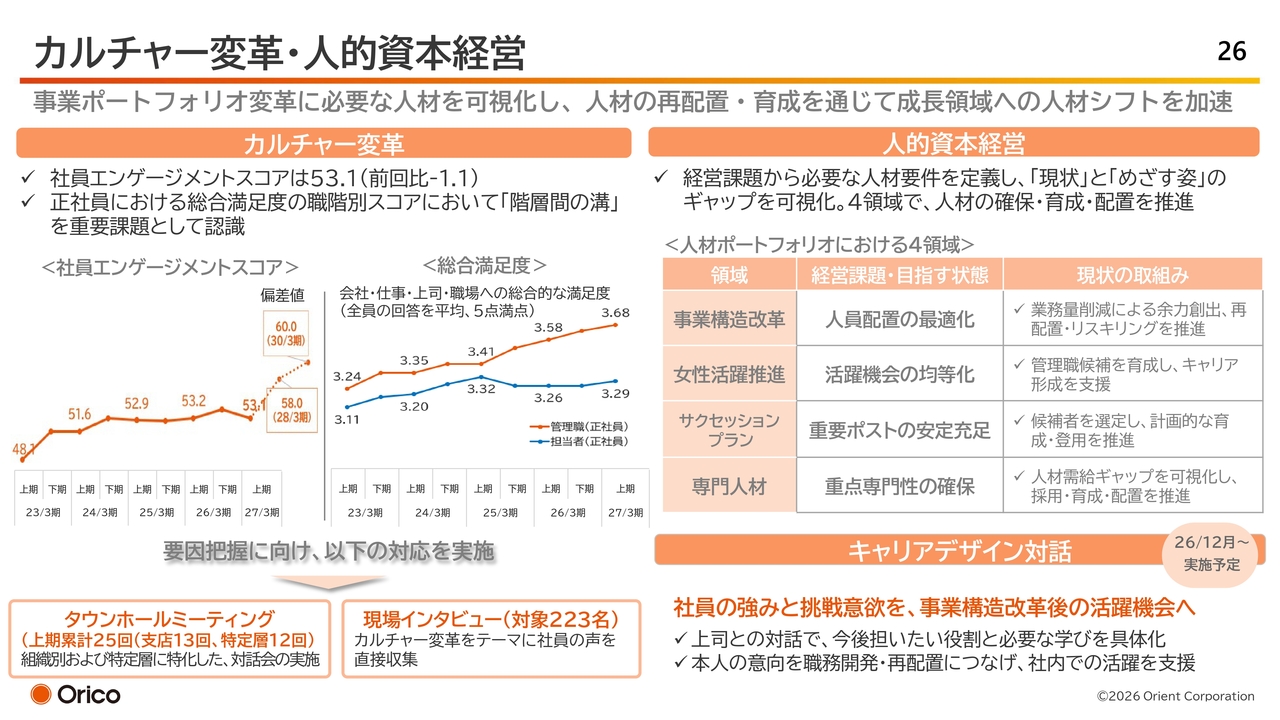
カルチャー変革・人的資本経営についてご説明します。スライド左側には、カルチャー変革に関する内容を記載しています。残念ながら、上期のエンゲージメントスコアは半年前から若干悪化し、53.1という結果でした。
グラフの右側には総合満足度を示していますが、これはエンゲージメントスコアの構成要素です。現時点で、それぞれがどのように現状を評価しているかを5点満点で示したものです。
ここで特徴的な動きが見られます。スライドの赤い折れ線グラフで示された管理職は改善傾向が続いている一方で、それ以外の担当者レベルでは低位で横ばいの状況が続いています。
これにより、管理職と担当者の間でワニの口が開くような状況が生じており、大きな課題として認識しています。そのため、この上期では各種面談を含め、さまざまな課題対応を進めてきました。
一方、スライド右側の人的資本経営について、経営課題に応じた事業構造改革、女性活躍促進、サクセッションプラン、専門人材の4つの領域で人材ポートフォリオを整備しています。そして、必要な人材の育成・配置・登用を推進する取り組みを現在進めているところです。
資料のご説明は以上です。先ほどもお話ししましたが、厳しい環境がしばらく続くと考えています。しかし、環境のせいにせず、経営としてこの状況をどのように乗り越えるかをしっかりと考え、対応していきます。少しでも早く収益力を強化し、株価の改善に努めていきます。
私からのご説明は以上です。ありがとうございました。


新着ログ
「その他金融業」のログ