2026年12月期第3四半期決算説明
ダイレクトマーケティングミックス、3Q累計営業利益は前年同期比23.4%増 AIインバウンドサービス「shiftel」を提供開始
2026年12月期第3四半期決算説明
植原大祐氏:株式会社ダイレクトマーケティングミックス代表執行役社長CEOの植原です。11月13日に発表した2026年12月期第3四半期決算についてご説明します。
2026年12月期第3四半期決算ハイライト
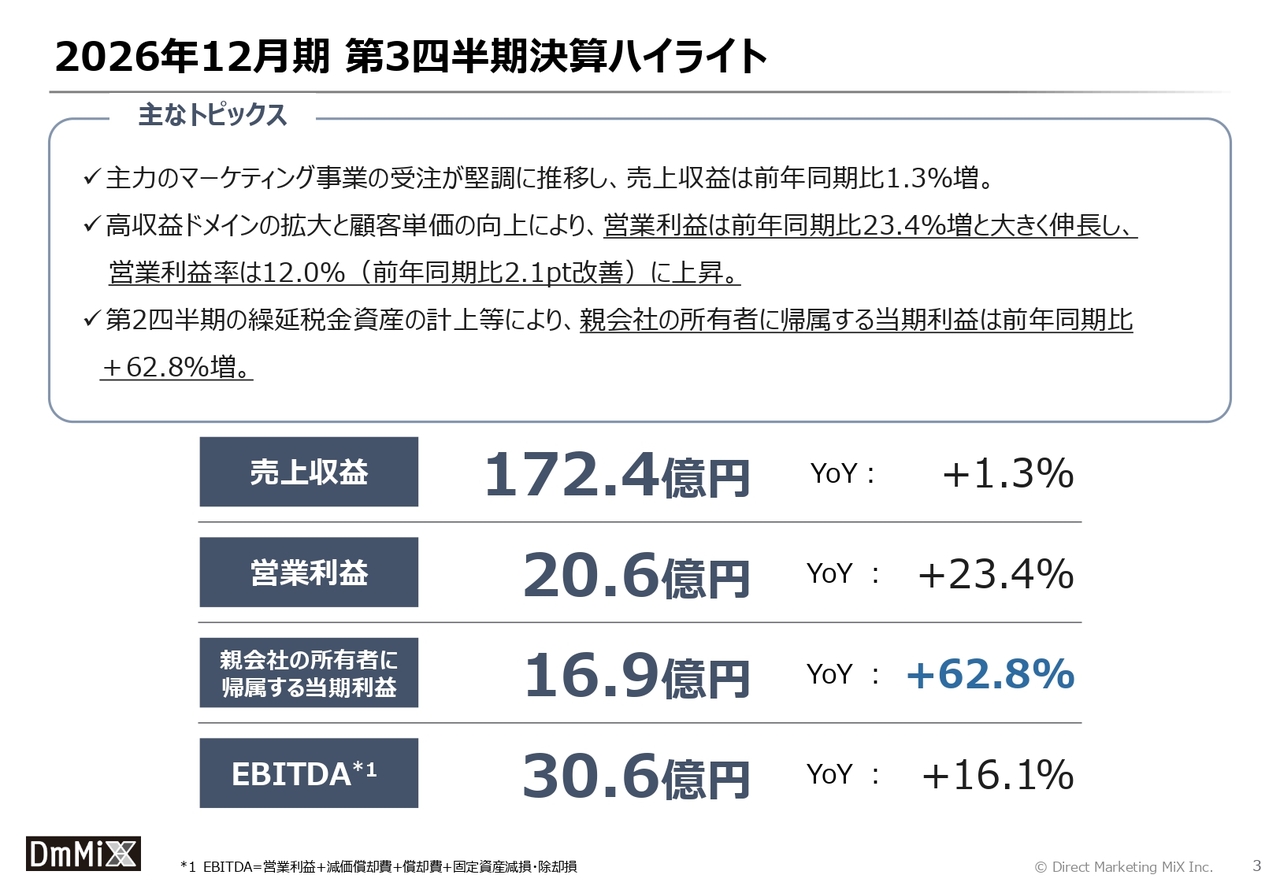
2026年12月期第3四半期累計の決算ハイライトです。第3四半期累計では、主力であるマーケティング事業の受注が堅調に推移しました。その結果、売上収益は172.4億円、前年同期比でプラス1.3パーセントと、増収を確保しています。
利益面については、高収益ドメインの拡大と顧客単価の向上が寄与し、営業利益は20.6億円、前年同期比でプラス23.4パーセントと大きく伸長しました。営業利益率は12.0パーセントとなり、前年同期から2.1ポイント改善しています。
また、第2四半期に繰延税金資産を計上したこと等により、親会社の所有者に帰属する当期利益は16.9億円、前年同期比でプラス62.8パーセントと大幅な増益となっています。
なお、EBITDAは30.6億円、前年同期比でプラス16.1パーセントとなりました。
2026年12月期第3四半期累計業績サマリー
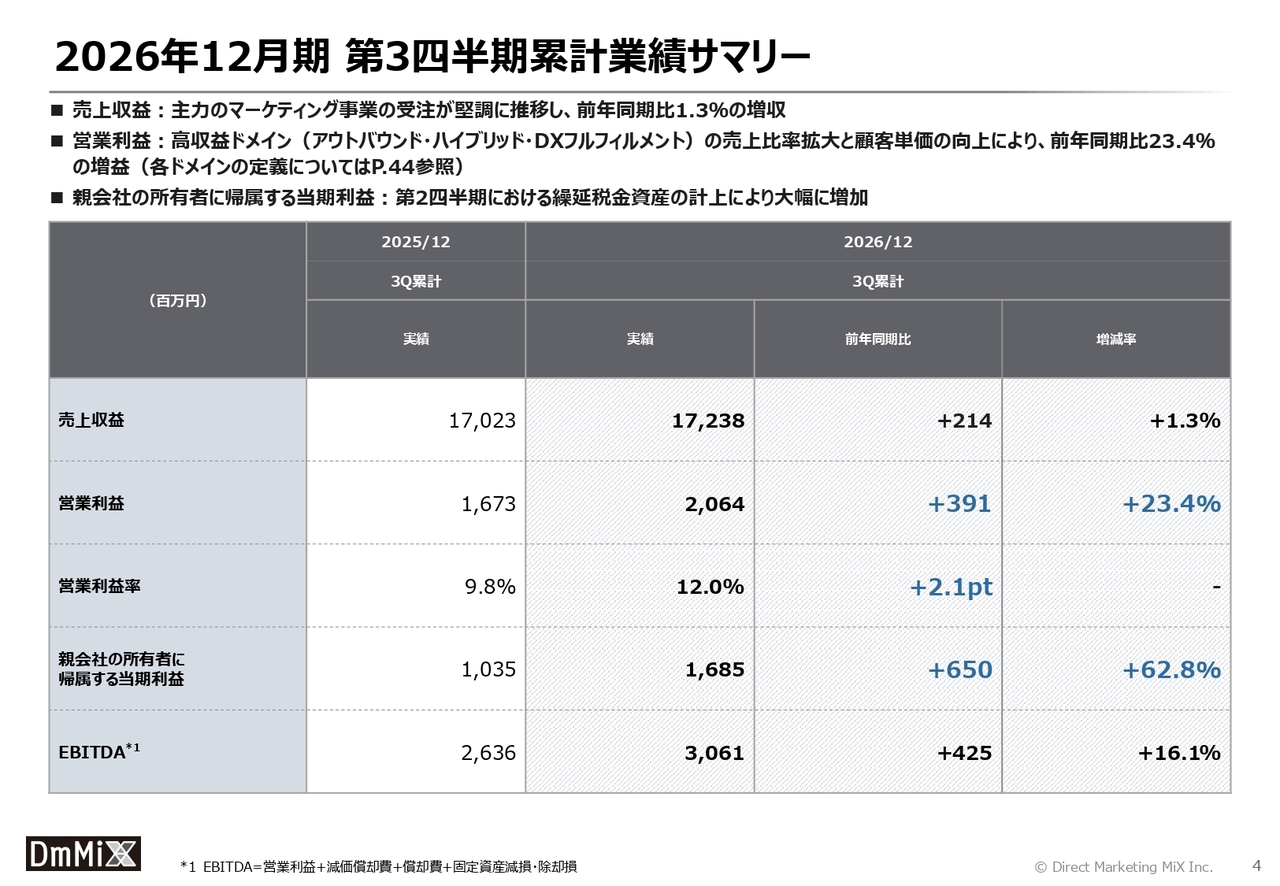
2026年12月期第3四半期累計の業績サマリーです。売上収益は、主力であるマーケティング事業の受注が堅調に推移し、前年同期比1.3パーセントの増収となりました。
営業利益は、アウトバウンド・ハイブリッド・DXフルフィルメントの高収益ドメインの売上比率拡大と、顧客単価の向上により、前年同期比23.4パーセントの増益となっています。
親会社の所有者に帰属する当期利益については、第2四半期における繰延税金資産の計上により、大幅に増加しています。
2026年12月期第3四半期(7月~9月)業績サマリー
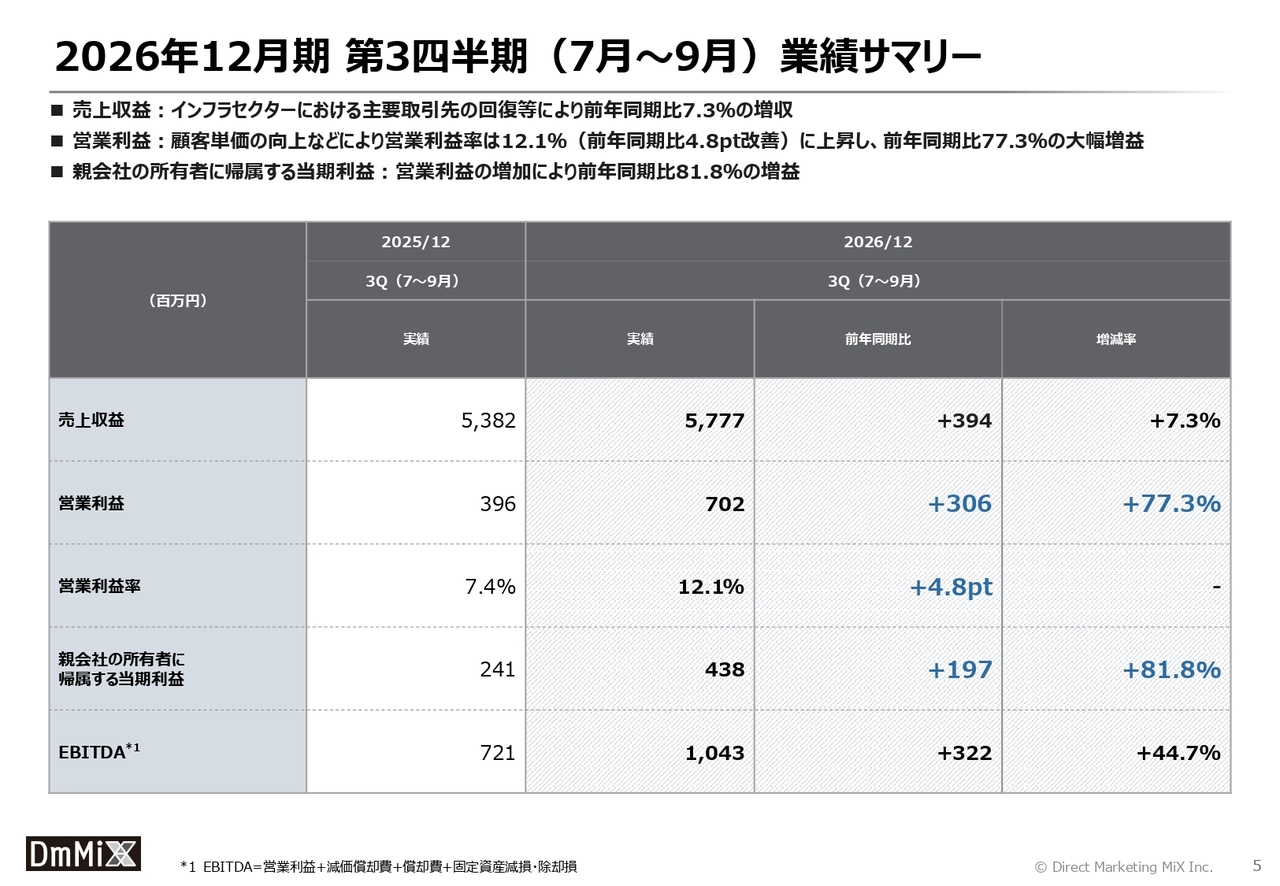
こちらは、第3四半期、7月から9月の3ヶ月間の業績サマリーです。売上収益は57.8億円、インフラセクターにおける主要取引先の回復等により、前年同期比7.3パーセントの増収となりました。
営業利益は7.0億円となりました。顧客単価の向上などにより、営業利益率は12.1パーセントと前年同期から4.8ポイント改善し、営業利益は前年同期比77.3パーセントの大幅な増益となっています。
親会社の所有者に帰属する当期利益も、営業利益の増加により、前年同期比81.8パーセントの増益となりました。
四半期業績の推移
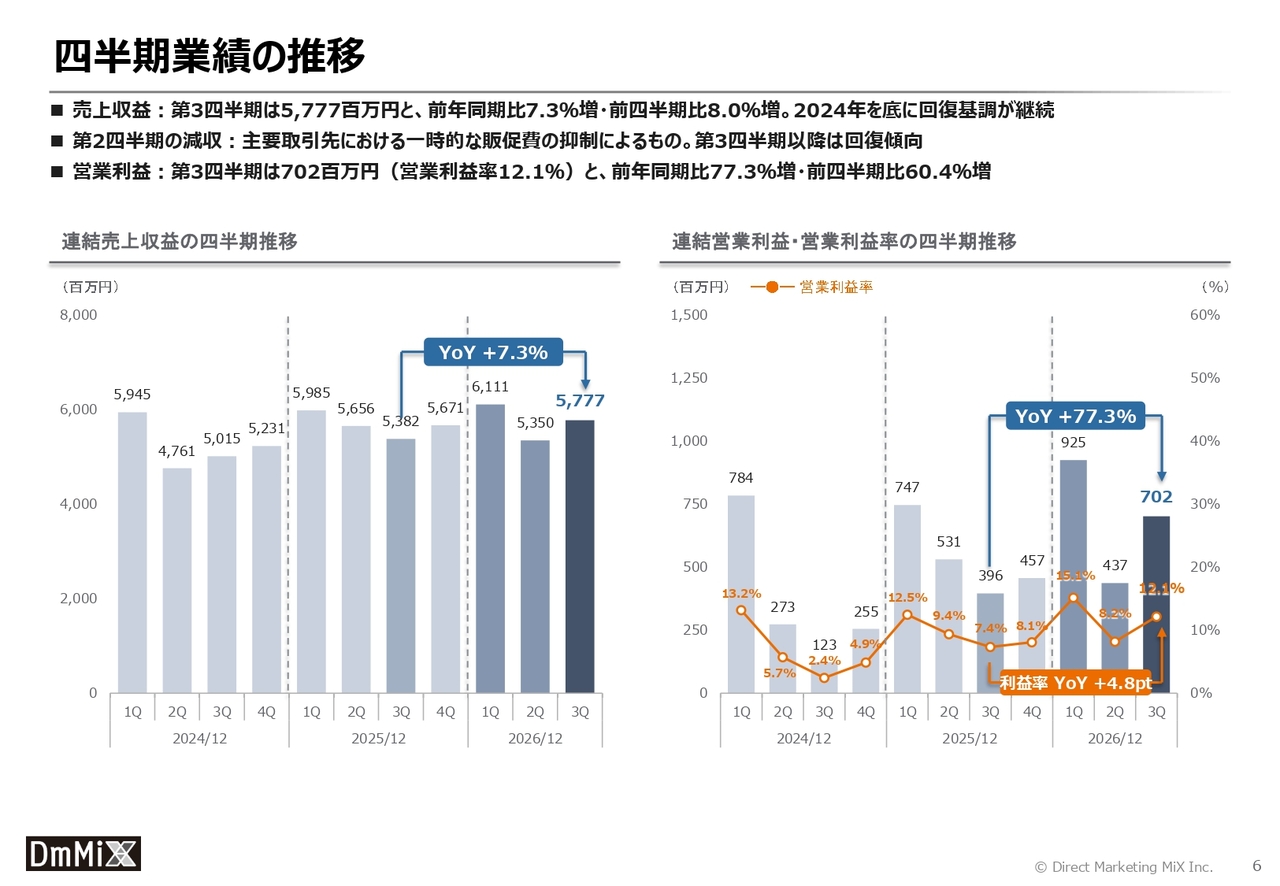
こちらでは、売上収益と営業利益の四半期ごとの推移をお示ししています。第3四半期の売上収益は57億7,700万円で、前年同期比7.3パーセント増、前四半期比では8.0パーセント増となりました。売上収益は2024年を底に回復基調が続いています。
なお、第2四半期の減収は、主要取引先において一時的に販促費が抑制されたことによるものです。第3四半期以降は回復傾向にあります。
第3四半期の営業利益は7億200万円、営業利益率は12.1パーセントとなり、前年同期比77.3パーセント増、前四半期比60.4パーセント増と、大きく伸長しました。
営業利益率の回復について
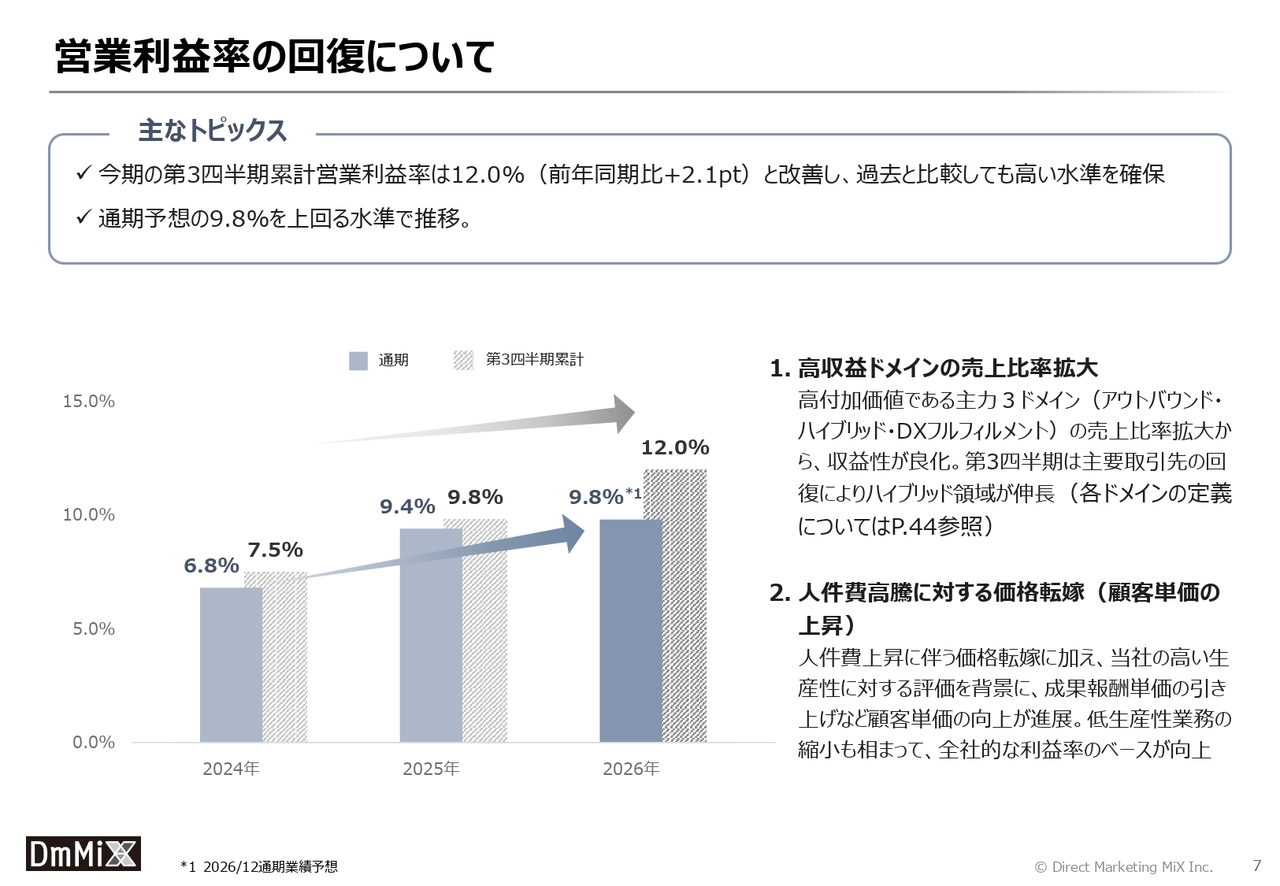
営業利益率の回復についてご説明します。今期の第3四半期累計の営業利益率は12.0パーセントと、前年同期比で2.1ポイント改善しました。過去と比較しても高い水準を確保できていると認識しています。また、通期予想である9.8パーセントを上回る水準で推移しています。
利益率改善の背景として、大きく2点あります。1点目は、高収益ドメインの売上比率拡大です。高付加価値領域である主力3ドメイン(アウトバウンド、ハイブリッド、DXフルフィルメント)の売上構成比が拡大したことで、全体の収益性が改善しています。特に第3四半期は、主要取引先の回復によりハイブリッド領域が伸長しました。
2点目は、人件費高騰に対する価格転嫁、すなわち顧客単価の上昇です。人件費上昇に伴う価格転嫁に加え、当社の高い生産性に対する評価を背景に、成果報酬単価の引き上げなど、顧客単価の向上が進んでいます。加えて、低生産性業務の縮小も進めたことで、全社的な利益率のベースそのものが着実に向上しています。
2026年12月期第3四半期 B/S及びC/F
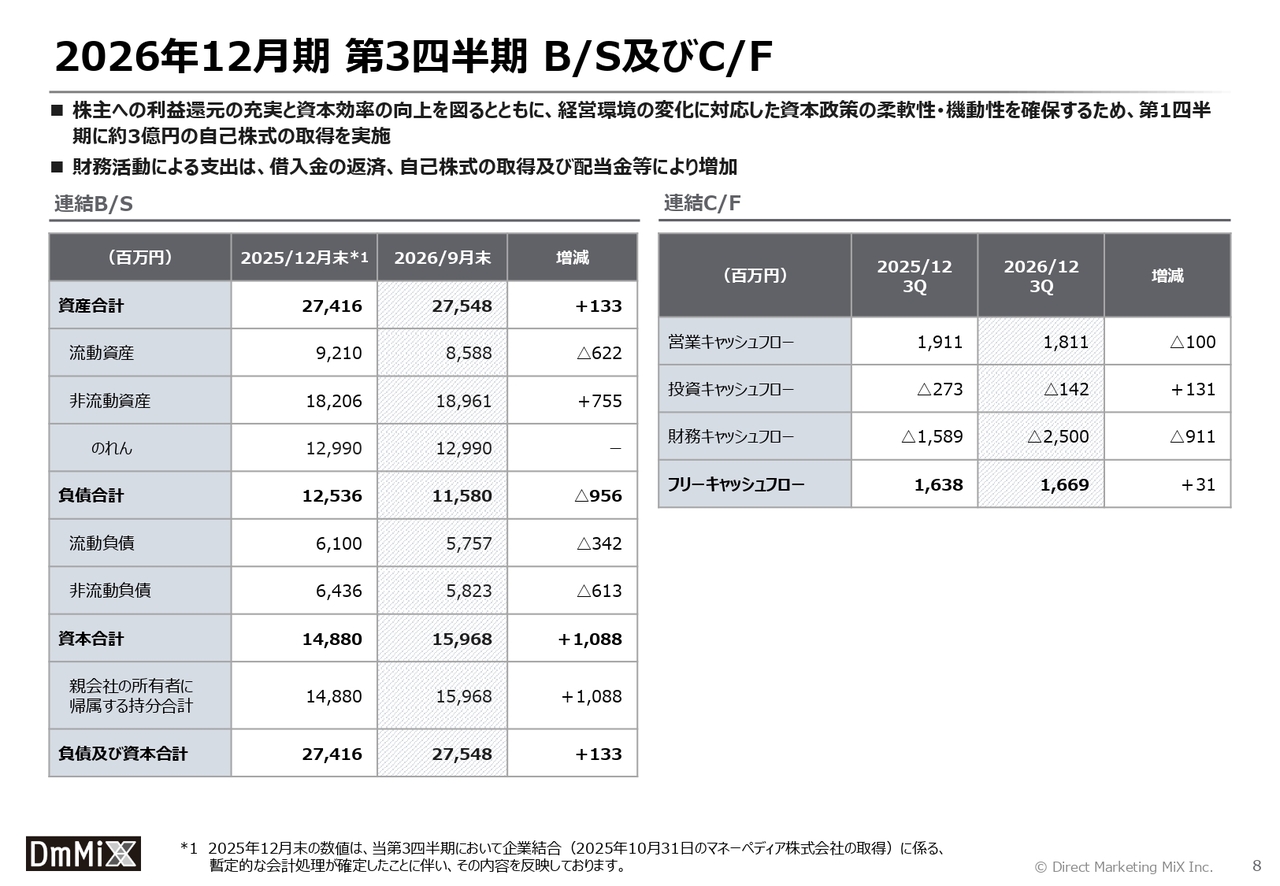
こちらでは、連結ベースでのバランスシートとキャッシュフローをお示ししています。当社は、株主への利益還元の充実と資本効率の向上を図るとともに、経営環境の変化に対応した資本政策の柔軟性・機動性を確保するため、第1四半期に約3億円の自己株式の取得を実施しました。
9月末の資本合計は159.7億円となり、前期末から10.9億円増加しています。一方、負債合計は115.8億円と、前期末から9.6億円減少しました。
キャッシュフロー面では、借入金の返済、自己株式の取得、配当金の支払い等により、財務活動による支出が増加しています。
なお、フリーキャッシュフローは16.7億円と、前年同期並みの水準を確保しています。事業活動によるキャッシュ創出力は引き続き安定していますので、今後も成長投資と株主還元のバランスを意識した財務運営を継続していきます。
AI戦略①:当社がAIで実現すること(中期ロードマップ)
続いて、当社のAIへの取り組みについてご説明します。はじめに、当社を取り巻く市場環境と、AI事業に取り組む背景についてご説明します。
コンタクトセンター業界では、労働人口の減少や採用難、高い離職率による人手不足が、構造的な課題となっています。その結果、電話がつながっても10分以上待たされることへの利用者の不満が広がっています。特に、営業時間や料金の確認といった簡単な問い合わせほど、すぐに答えを得たいというニーズが強く、簡単な問い合わせには即答、複雑な相談はオペレーターが対応する体制の構築が急務となっています。
このような課題の解決策として生成AIへの期待が高まっていますが、カスタマーサポートの現場では、回答の誤りや、もっともらしい誤回答、いわゆるハルシネーションへの懸念から、導入が進みにくいのが実情です。また、過去の通話データを大量に学習させる方式では、構築に多くの時間と労力がかかるという課題もあります。
当社グループは、自社でアウトバウンドを中心としたコールセンターを運営する中で、成果につながるトーク設計や品質管理のノウハウを蓄積してきました。この有人運営のノウハウをAIの設計に活かすことで、このような課題を解決できると考えています。
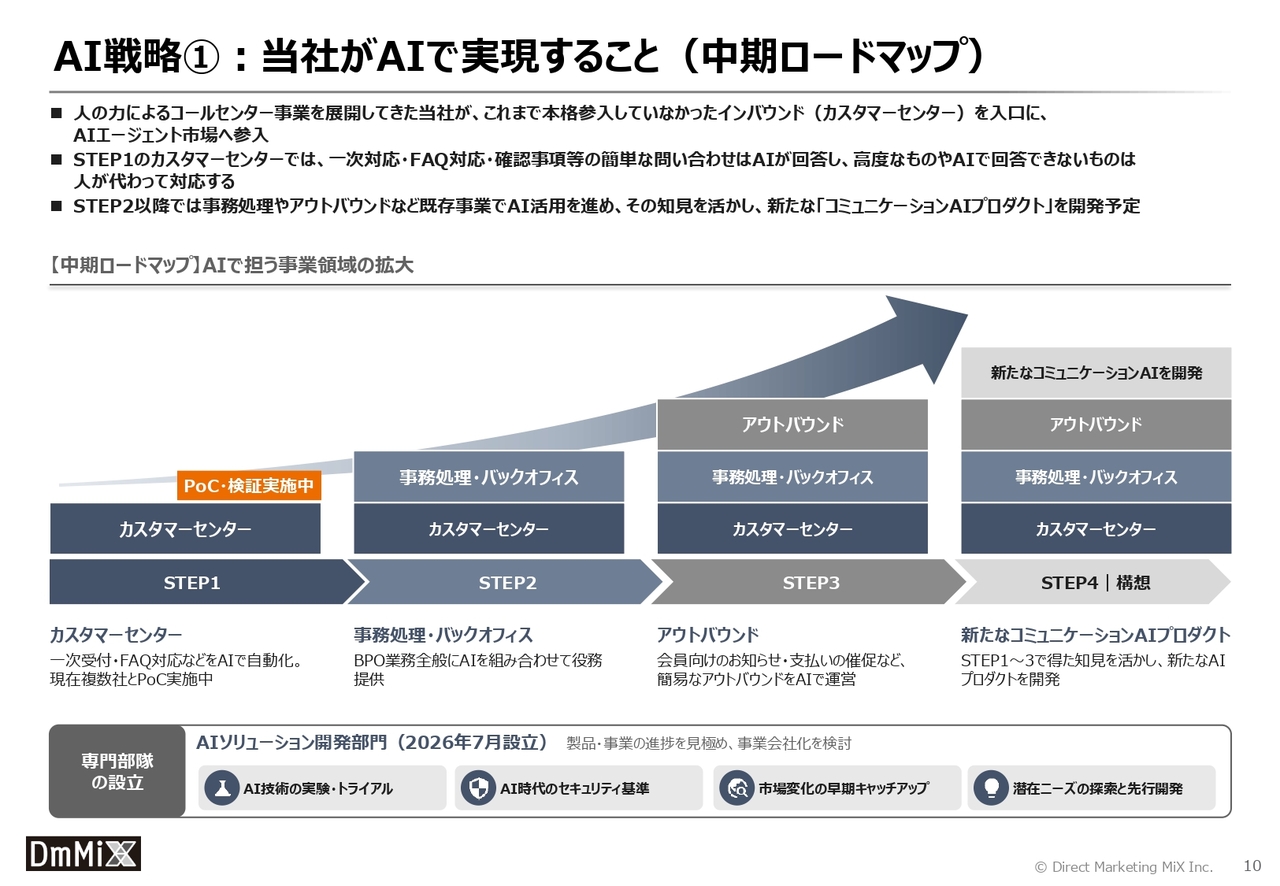
このような背景のもと、当社はこれまで、人の力によるコールセンター事業を展開してきましたが、これまで本格的には参入していなかったインバウンド、すなわちカスタマーセンターを入口として、AIエージェント市場へ参入します。
STEP1として、AIエージェントのインバウンドカスタマーセンター導入を皮切りに、段階的にAIを活用した業務を拡大していきます。
STEP1のカスタマーセンターでは、一次対応やFAQ対応、確認事項などの簡単な問い合わせにはAIが回答し、高度なものやAIで回答できないものは、人が代わって対応します。現在、複数社とPoC(実証実験)を実施しています。
STEP2以降では、事務処理・バックオフィスや、会員向けのお知らせ・支払いの催促といった簡易なアウトバウンドなどでもAIの活用を進めていきます。
そして、STEP1からSTEP3で得た知見を活かし、新たな「コミュニケーションAIプロダクト」の開発を構想しています。
これらを推進する専門部隊として、2026年7月にAIソリューション開発部門を設立しました。製品・事業の進捗を見極めながら、将来的には事業会社化も検討していきます。
AI戦略②:当社の売上拡大余地
AIへの本格参入にあたり、当社の既存事業への影響をどのように考えているかをご説明します。AIの普及によって、コールセンターの仕事が置き換わるのではないか、というご質問をいただくことがあります。結論からお伝えしますと、当社の主力事業への影響は限定的であると考えています。
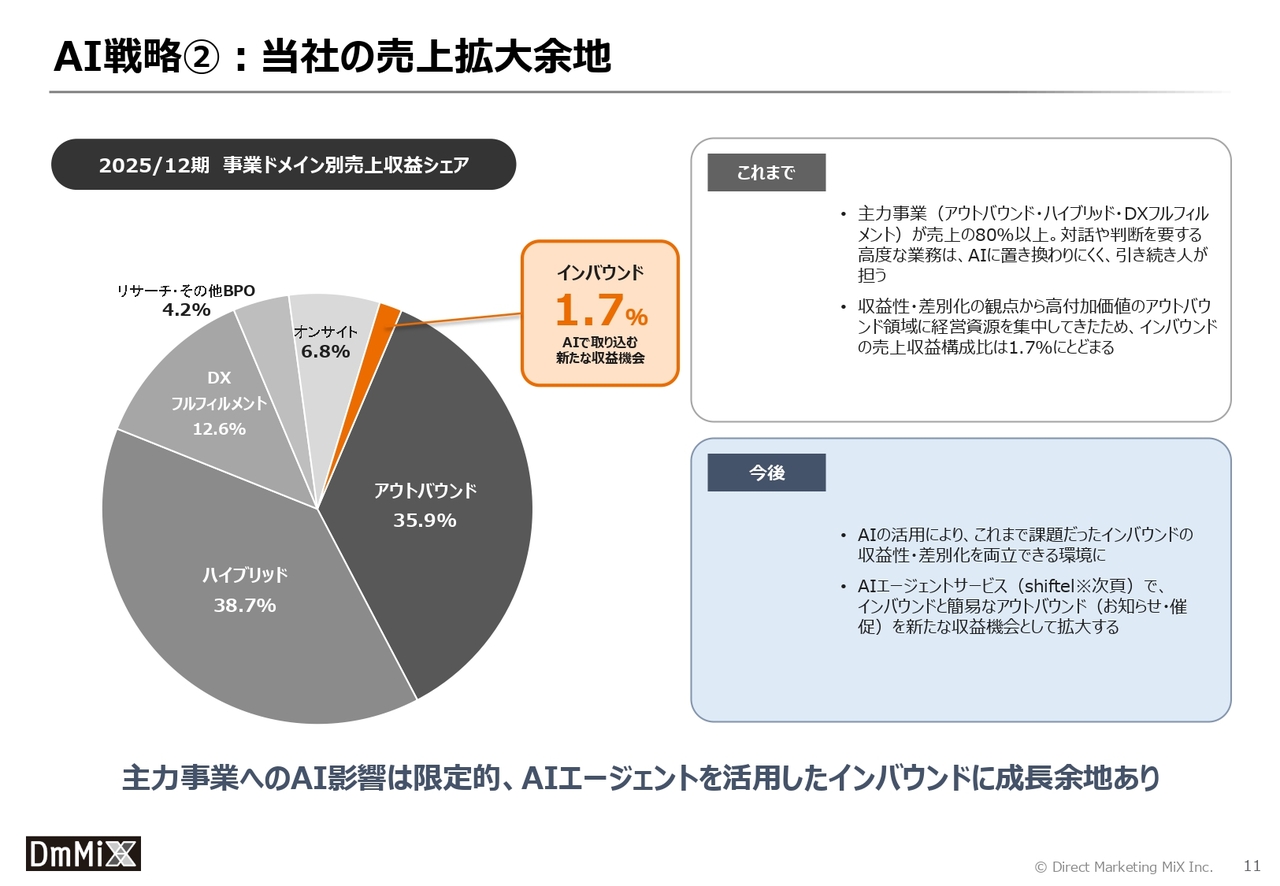
こちらのグラフは、2025年12月期の事業ドメイン別の売上収益シェアです。アウトバウンド、ハイブリッド、DXフルフィルメントの主力事業が、売上の80パーセント以上を占めています。これらは、お客さまとの対話を通じて商品やサービスをご提案し、成約につなげるといった、対話や判断を要する高度な業務が中心です。このような業務はAIには置き換わりにくく、引き続き人が担う領域であると考えています。
一方、AIによる代替が進みやすいのは、FAQ対応や確認事項など、定型的な問い合わせが中心となるインバウンド業務です。当社はこれまで、収益性・差別化の観点から、高付加価値のアウトバウンド領域に経営資源を集中してきました。そのため、インバウンドの売上収益構成比は1.7パーセントにとどまっています。つまり、AIによる代替の影響を受けやすい領域は、当社の売上のごく一部にすぎません。
むしろ当社にとってAIは、脅威ではなく、新たな成長機会であると捉えています。AIの活用により、これまで課題であったインバウンドの収益性と差別化を両立できる環境が整いつつあります。
次のページでご紹介するAIエージェントサービス「shiftel(シフテル)」により、インバウンドと、お知らせ・催促などの簡易なアウトバウンドを、新たな収益機会として拡大していきます。
このように、当社のAIへの本格参入は、既存事業を置き換えるものではありません。主力事業はこれまでどおり人の力で成長させながら、AIエージェントを活用したインバウンドを、新たな収益源として上乗せしていく取り組みです。
第1弾リリース商品:AIインバウンドサービス「shiftel(シフテル)」
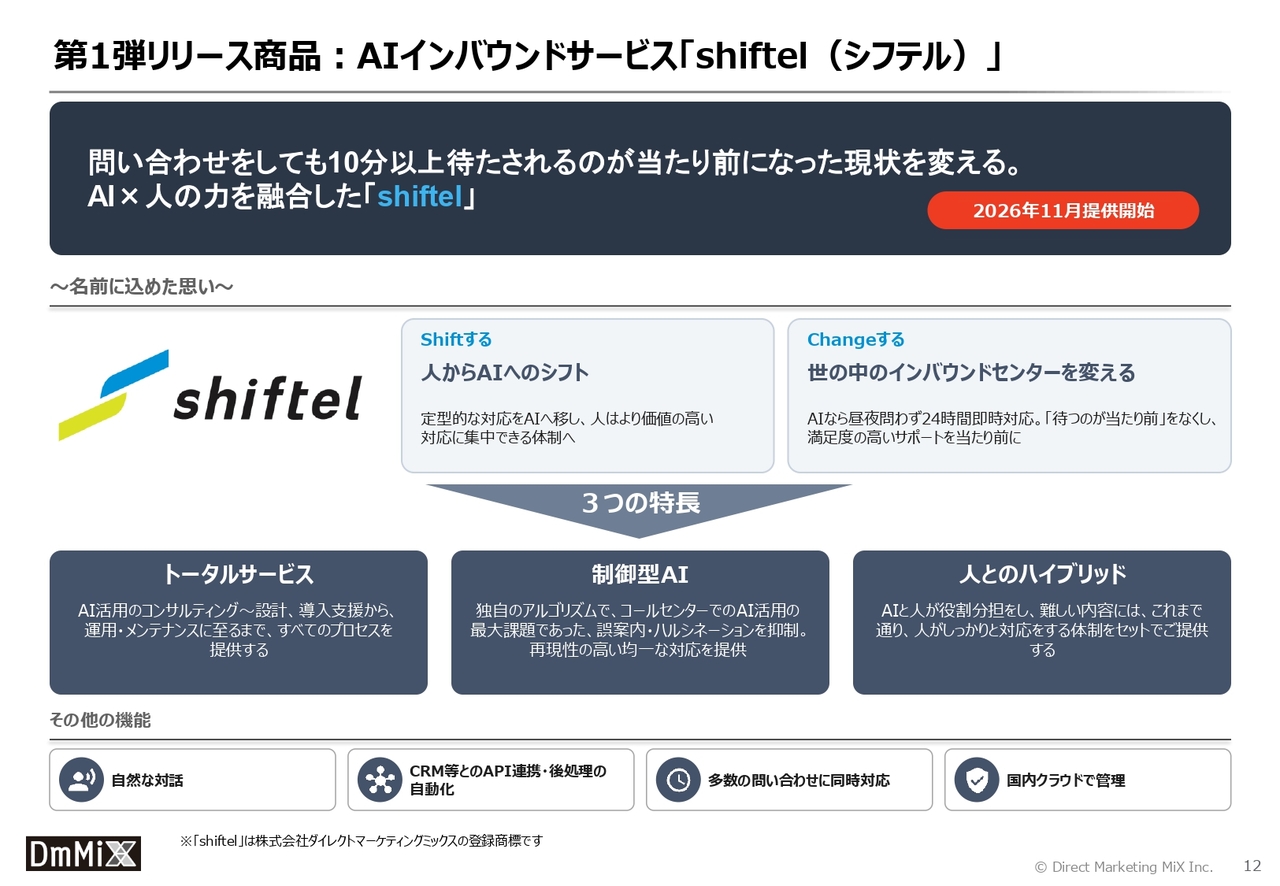
当社のAI戦略の第1弾リリース商品として、AIインバウンドサービス「shiftel(シフテル)」を、2026年11月より提供開始しました。問い合わせをしても10分以上待たされるのが当たり前になった現状を、AIと人の力を融合することで変えていきたい、という思いから生まれたサービスです。
名前には、定型的な対応をAIへ移し、人はより価値の高い対応に集中できる体制へ「シフトする」こと、そして、世の中のインバウンドセンターを「チェンジする」という思いを込めています。
AIであれば昼夜を問わず24時間即時に対応できます。「待つのが当たり前」をなくし、満足度の高いサポートを当たり前にしていきます。
「shiftel」には、「トータルサービス」「制御型AI」「人とのハイブリッド」という3つの特長があります。詳細は次のページでご説明します。
shiftelの3つの特長(詳細)
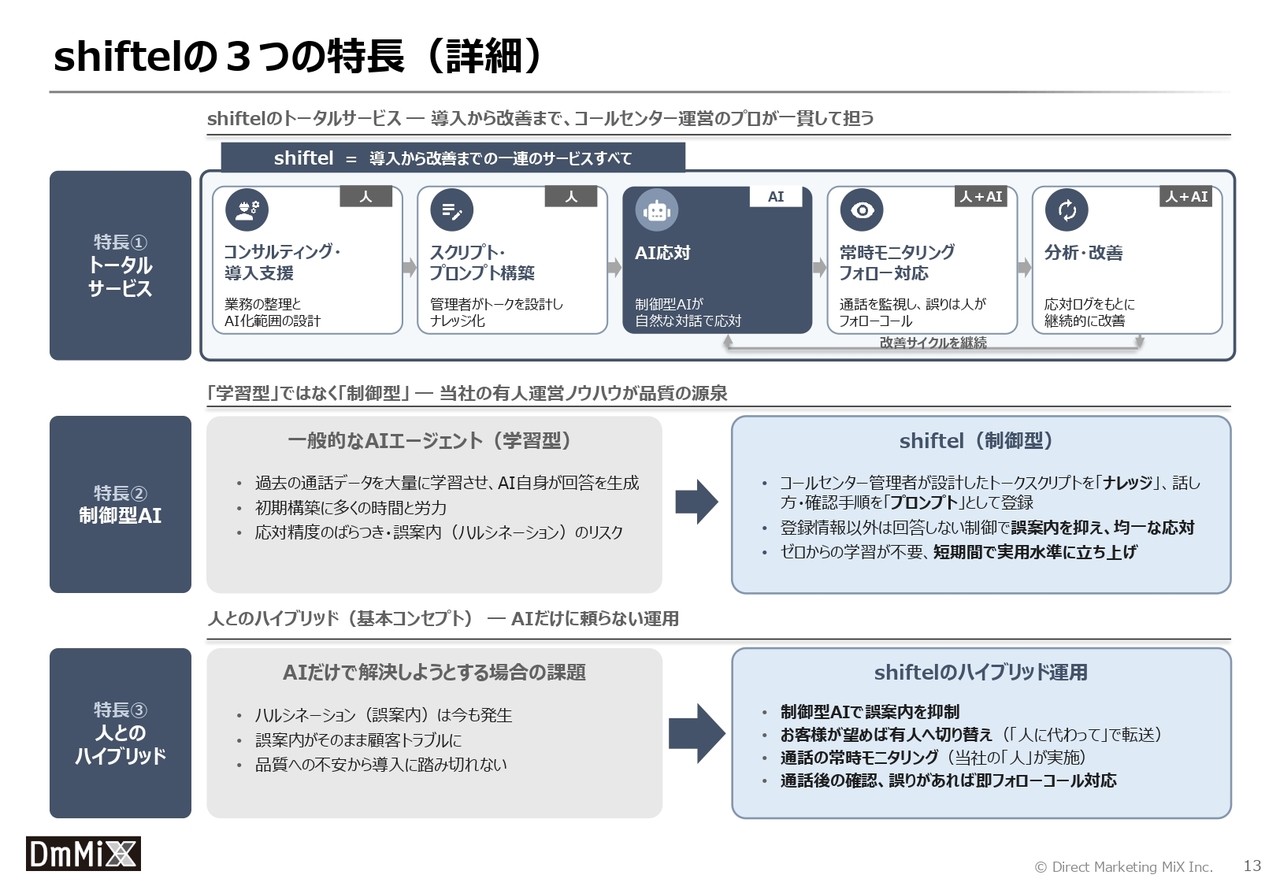
「shiftel」の3つの特長について、詳しくご説明します。1つ目は「トータルサービス」です。業務の整理やAI化範囲の設計といったコンサルティング・導入支援から、スクリプト・プロンプトの構築、AIによる応対、常時モニタリング、フォロー対応、分析・改善まで、コールセンター運営のプロである当社が一貫して担います。
2つ目は「制御型AI」です。一般的なAIエージェントは、過去の通話データを大量に学習させ、AI自身が回答を生成する「学習型」であり、初期構築に多くの時間と労力がかかる上、誤案内、いわゆるハルシネーションのリスクがあります。
これに対し「shiftel」は、コールセンター管理者が設計したトークスクリプトを「ナレッジ」、話し方や確認手順を「プロンプト」として登録し、登録情報以外は回答しない制御を行うことで、誤案内を抑え、均一な応対を実現します。ゼロからの学習が不要なため、短期間で実用水準に立ち上げることが可能です。当社の有人運営のノウハウこそが、品質の源泉となっています。
3つ目は「人とのハイブリッド」です。AIだけで解決しようとすると、誤案内がそのまま顧客トラブルにつながり、品質への不安から導入に踏み切れないという課題があります。
「shiftel」では、お客さまが望めば「人に代わって」の一言で有人オペレーターへ切り替えられるほか、当社の「人」が通話を常時モニタリングし、誤りがあれば即座にフォローコールを行います。AIだけに頼らない運用が、「shiftel」の基本コンセプトです。
shiftel PoC事例
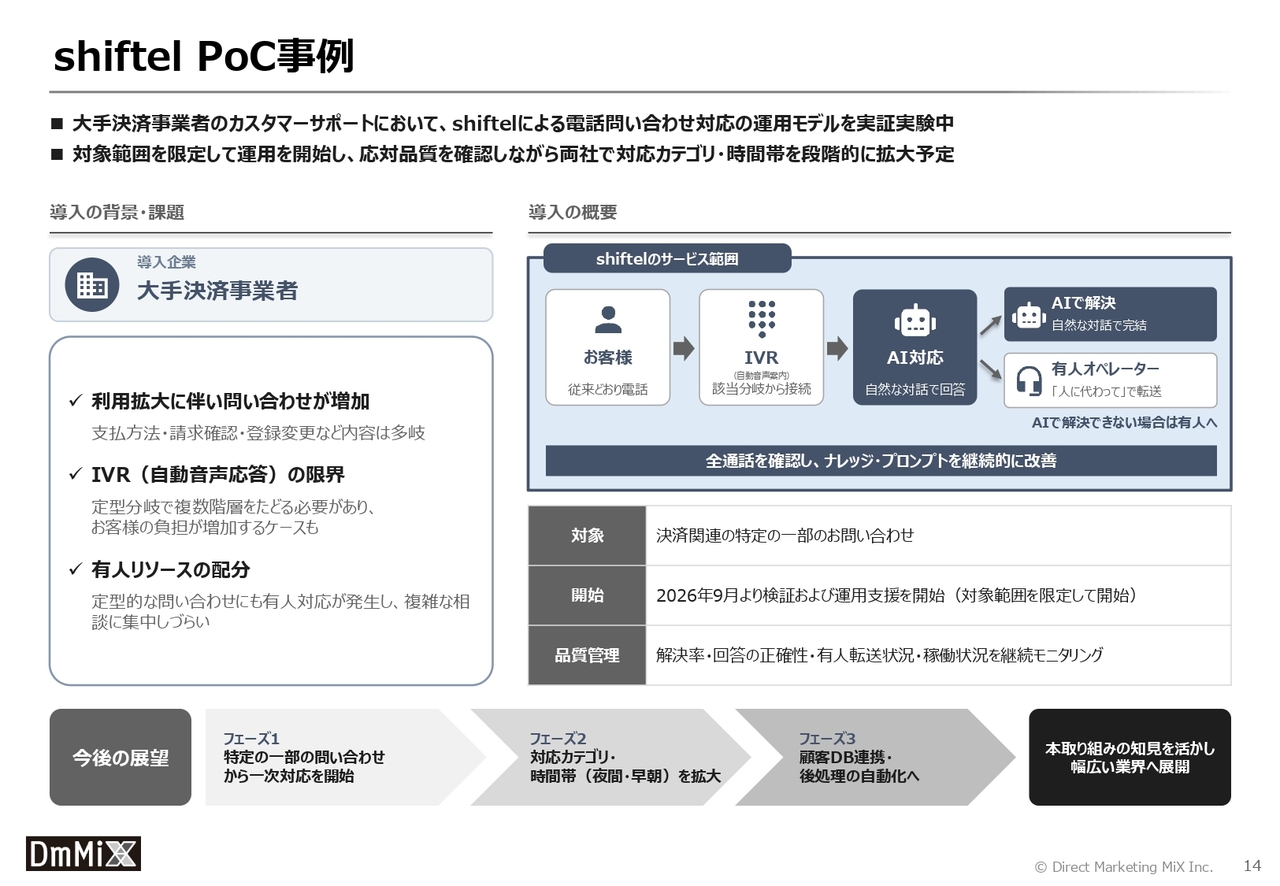
こちらは、「shiftel」のPoC(実証実験)事例です。大手決済事業者のカスタマーサポートにおいて、「shiftel」による電話問い合わせ対応の運用モデルを実証実験中です。
導入先の大手決済事業者のカスタマーサポートでは、サービスの利用拡大に伴い、支払方法や請求の確認など、多岐にわたるお問い合わせが増加していました。
また、IVR(自動音声応答)では用件を選ぶまでにお客さまの手間がかかる上、定型的なお問い合わせにも有人での対応が必要となり、オペレーターが複雑なご相談に集中しづらいという課題がありました。
2026年9月より、決済関連の特定の一部のお問い合わせに対象範囲を限定して、検証および運用支援を開始しています。解決率、回答の正確性、有人転送の状況などを継続的にモニタリングし、応対品質を確認しています。
今後は、応対品質を確認しながら、両社で対応カテゴリや夜間・早朝などの時間帯を段階的に拡大し、さらに顧客データベースとの連携や後処理の自動化へと進めていく予定です。本取り組みで得た知見を活かし、幅広い業界への展開を目指していきます。
AI戦略:結び
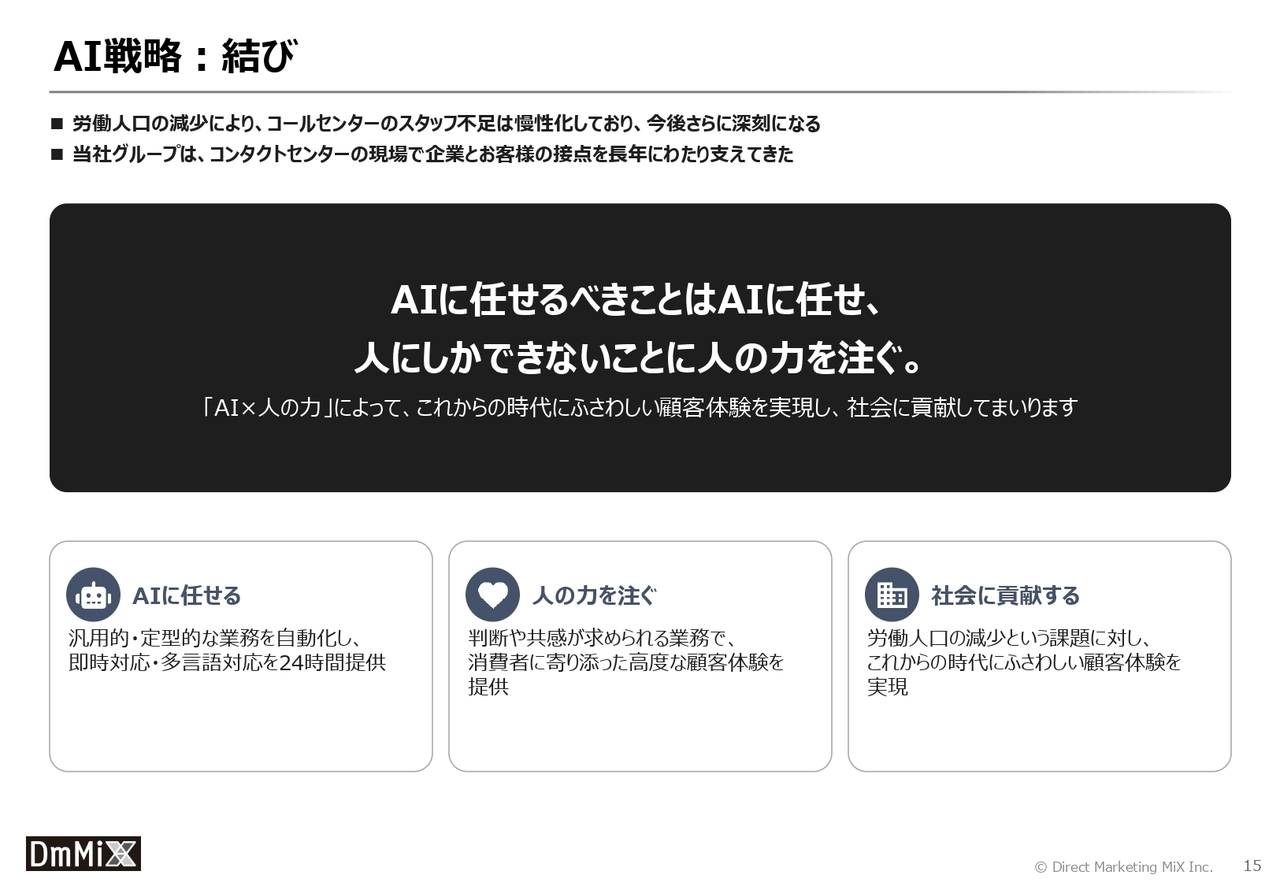
最後に、AI戦略の締めくくりとして、当社がAIに取り組む上での考え方をお伝えします。
AI戦略の冒頭でもお伝えしたとおり、労働人口の減少により、コールセンターのスタッフ不足は慢性化しており、今後さらに深刻になると考えています。当社グループは、コンタクトセンターの現場で、企業とお客さまの接点を長年にわたり支えてきました。
「AIに任せるべきことはAIに任せ、人にしかできないことに人の力を注ぐ。」とスライドに記載したとおり、汎用的・定型的な業務はAIで自動化して24時間の即時対応を提供し、判断や共感が求められる業務では、人が消費者に寄り添った高度な顧客体験を提供します。
「AI×人の力」によって、これからの時代にふさわしい顧客体験を実現し、社会に貢献していきます。
新規領域への取り組み① M&Aによる事業領域の拡大
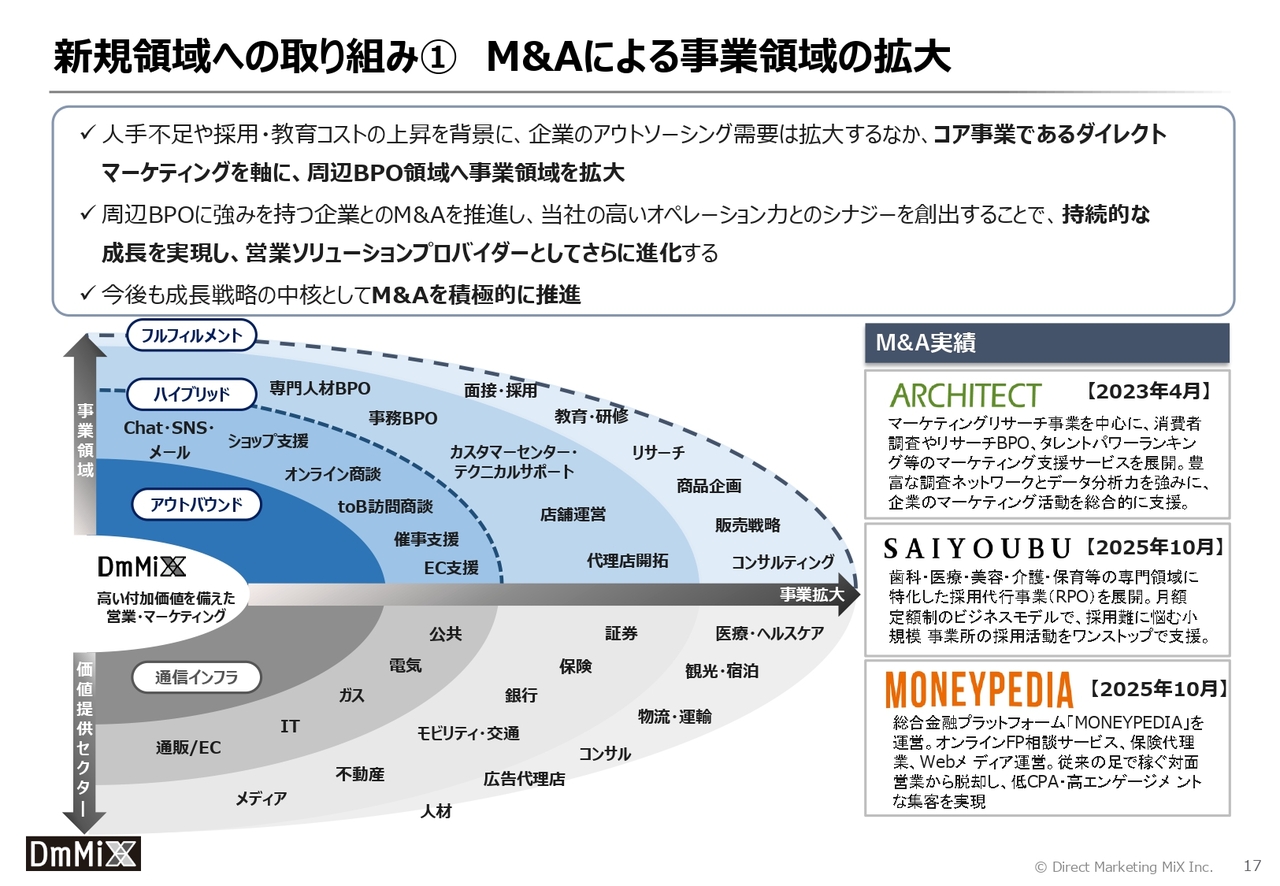
続いて、新規領域への取り組みについてご説明します。人手不足や採用・教育コストの上昇を背景に、企業のアウトソーシング需要は拡大しています。このような事業環境の下、当社は、コア事業であるダイレクトマーケティングを軸に、周辺BPO領域へと事業領域を拡大してきました。
これまでに、2023年4月にマーケティングリサーチ事業、2025年10月に歯科・医療等の専門領域に特化した採用代行事業、同じく2025年10月にオンラインFP相談等を展開する総合金融プラットフォーム事業を、M&Aにより取得しています。
今後も、周辺BPO領域に強みを持つ企業とのM&Aを軸として推進し、当社の強みである高いオペレーション力と強力なシナジーを創出することで、持続的な成長を実現していきます。単に受託業務を行う従来のBPOにとどまらず、買収した企業の顧客基盤へのクロスセルやアップセルを推進することで、LTV最大化に貢献する「総合的な営業ソリューションプロバイダー」への進化を図っていきます。
具体的には、積極的なM&Aを通じて、当社が提供できるサービス機能と、アプローチできる業界セクターの両面を拡大していきます。サービス機能の面では、従来のカスタマーセンターや営業代行にとどまらず、最上流のマーケティングコンサルティングやリサーチ、Web集客など、多岐にわたる分野を網羅し、顧客企業のバリューチェーン全体を包括的にカバーできる体制を整えています。
展開する業界セクターにおいても、通信や通販・ECといったデジタル領域をはじめ、銀行・証券・保険などの金融分野、さらには医療・ヘルスケア、電気・ガスなどのインフラ、不動産、公共・行政分野に至るまで、多様な産業への支援領域を拡張させています。
今後も、成長戦略の中核としてM&Aを積極的に推進していきます。
新規領域への取り組み② 既存サービスのサービス拡張
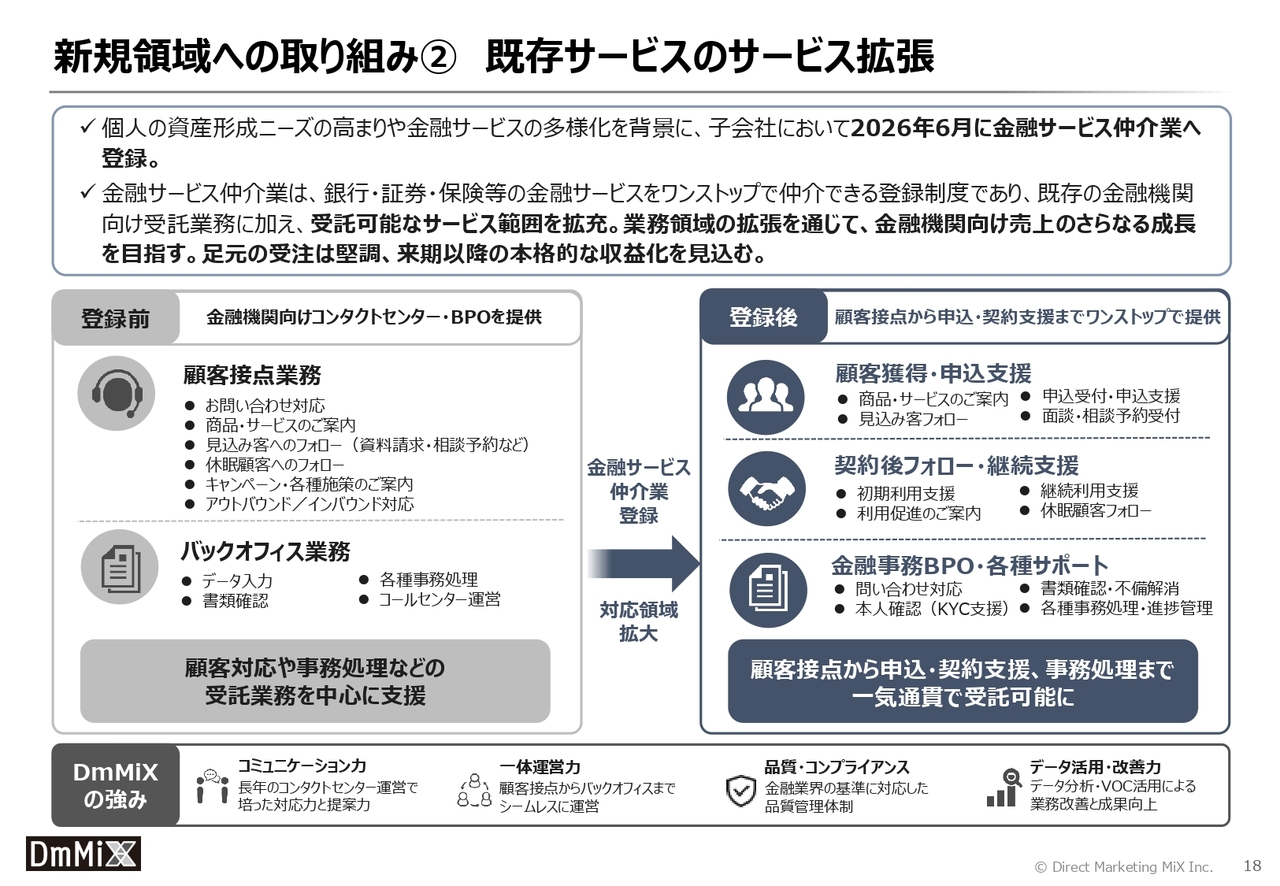
「既存サービスのサービス拡張」に関する取り組みとして、金融サービス仲介業への登録についてご説明します。個人の資産形成ニーズの高まりや、金融サービスの多様化を背景に、当社子会社において、2026年6月に金融サービス仲介業の登録を行いました。
金融サービス仲介業は、銀行・証券・保険等の金融サービスをワンストップで仲介できる登録制度です。登録前は、金融機関向けにコンタクトセンターやBPOといった顧客対応・事務処理などの受託業務を中心に支援してきましたが、登録後は、顧客接点から申込・契約支援、事務処理まで、一気通貫で受託することが可能となります。
長年のコンタクトセンター運営で培った対応力と提案力、顧客接点からバックオフィスまでをシームレスに運営する力、そして金融業界の基準に対応した品質管理体制といった当社の強みを活かし、金融機関向け売上のさらなる成長を目指していきます。
なお、足元の受注は堅調に推移しており、来期以降の本格的な収益化を見込んでいます。
セグメント別の業績見通し及び事業動向と戦略
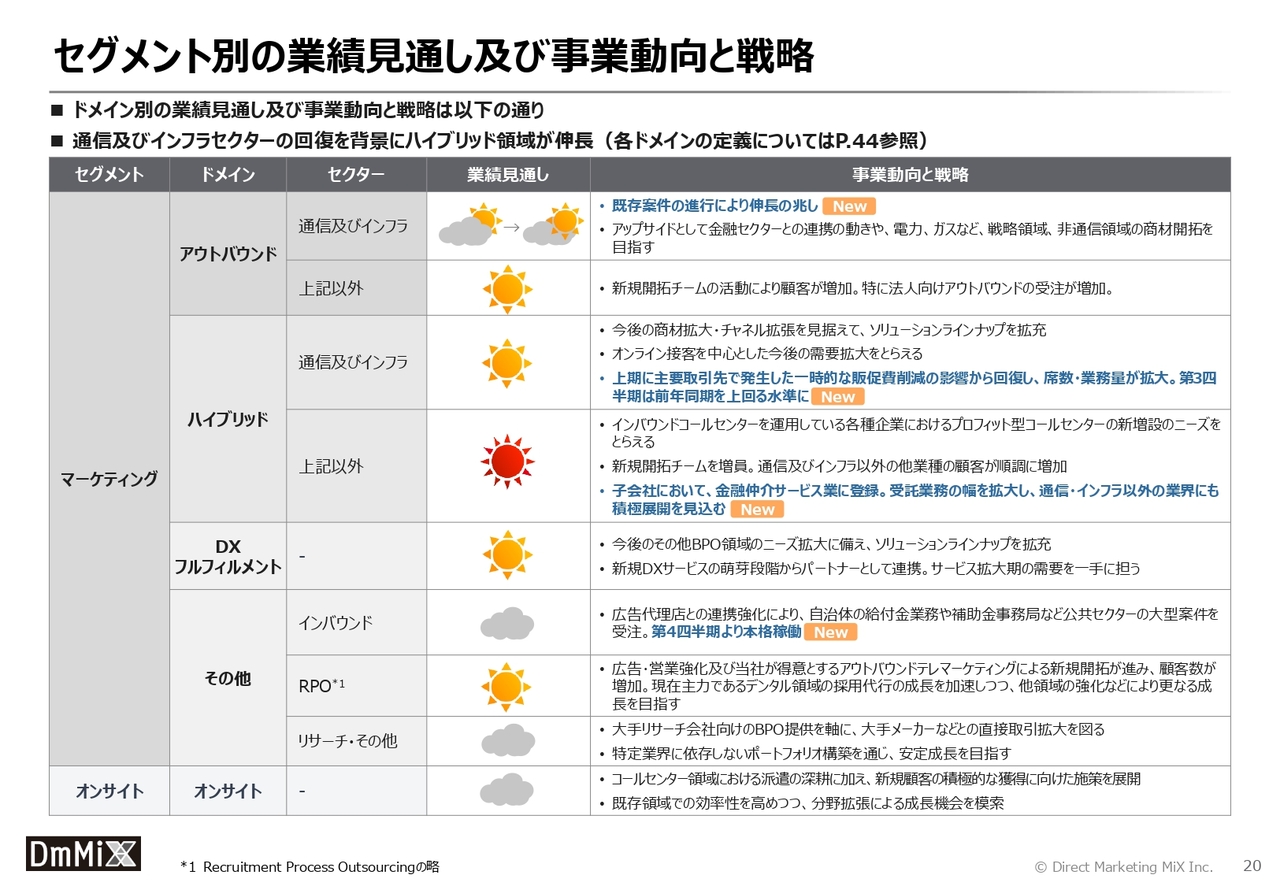
続いて、2026年12月期の通期見通しについてご説明します。こちらのページでは、ドメイン別の業績見通しおよび事業動向と戦略について記載しています。
ハイブリッドの通信およびインフラセクターについては、上期に主要取引先で発生した一時的な販促費削減の影響から回復し、席数・業務量が拡大しています。第3四半期は前年同期を上回る水準となっており、引き続き好調に推移する見込みです。
また、アウトバウンドの通信およびインフラセクターにおいても、既存案件の進行により伸長の兆しが見えています。
ハイブリッドのその他セクターでは、新規開拓チームの増員により、通信およびインフラ以外の他業種の顧客が順調に増加しています。加えて、子会社において金融サービス仲介業に登録したことで、受託業務の幅を拡大し、通信・インフラ以外の業界にも積極的に展開していきます。
公共セクターを中心とするインバウンドについては、広告代理店との連携強化により、自治体の給付金業務や補助金事務局など、公共セクターの大型案件を受注しました。第4四半期より本格稼働する予定です。
リサーチ・その他、RPO、およびオンサイトについては、引き続き各領域での成長施策を進めていきます。
2026年12月期通期業績予想(変更なし)
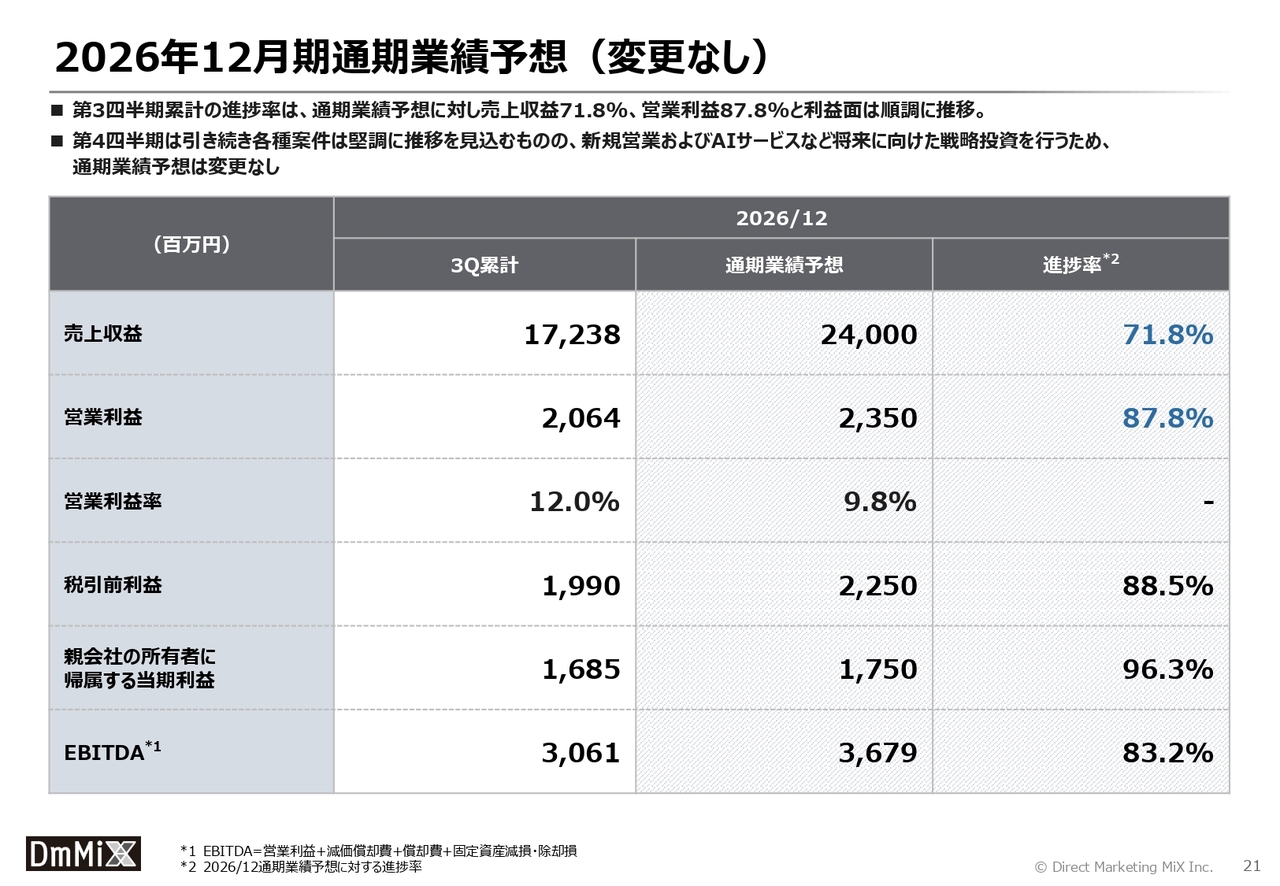
本ページでは、2026年12月期の通期業績予想をお示ししています。第3四半期累計の通期予想に対する進捗率は、売上収益で71.8パーセント、営業利益で87.8パーセントとなっており、特に利益面は順調に推移しています。
第4四半期についても、各種案件は引き続き堅調に推移すると見込んでいます。一方で、新規営業の強化や、「shiftel」をはじめとするAIサービスなど、将来に向けた戦略投資を実行していきます。
このような戦略投資も織り込んだ上で、現時点では通期業績予想に変更はありません。
引き続き、収益性の向上と中長期的な成長投資を両立しながら、企業価値の向上に取り組んでいきます。
投資計画及び進捗
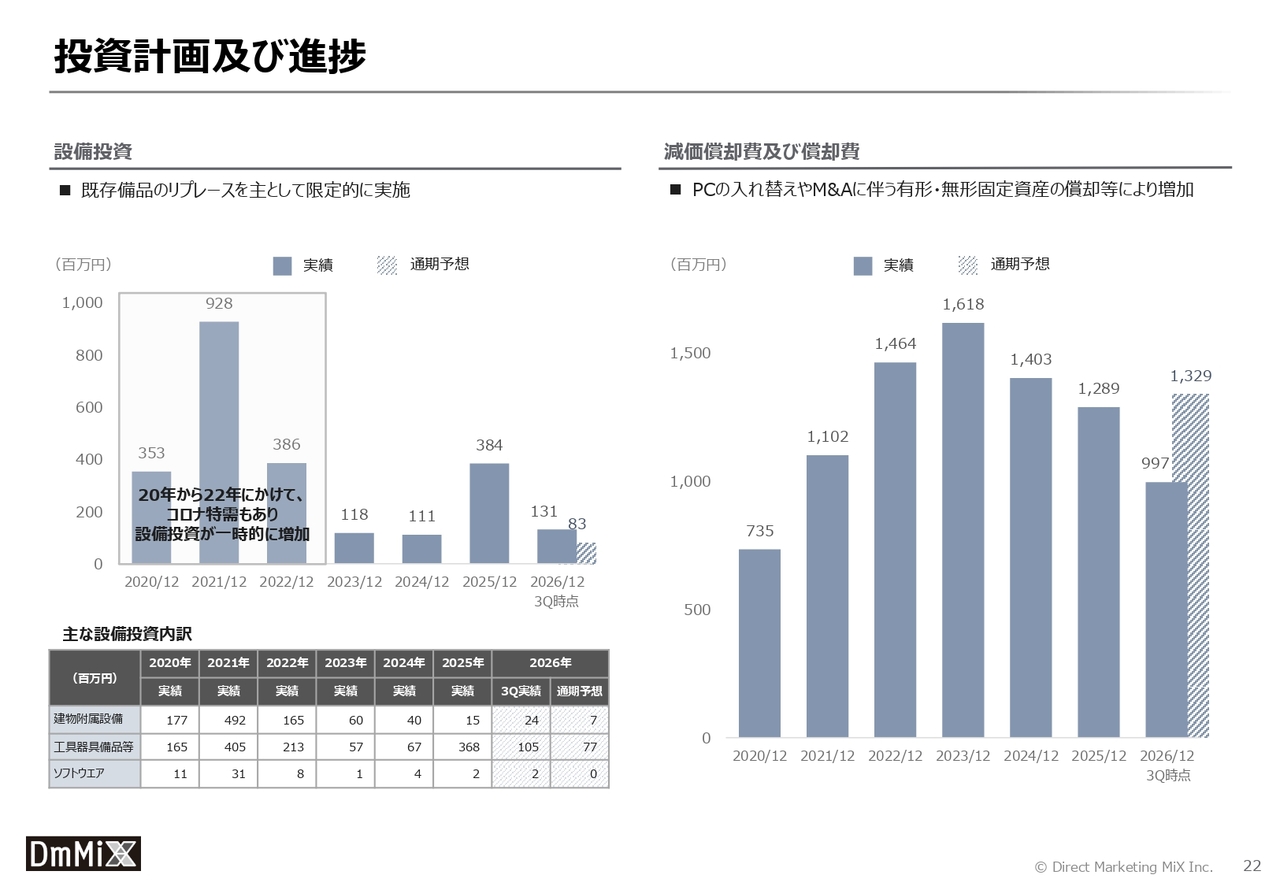
こちらのページでは、設備投資の計画とその進捗状況をお示ししています。設備投資について、今期は新規の大型投資は想定しておらず、既存備品のリプレイスを中心とした、限定的な設備投資を計画しています。なお、第3四半期累計の設備投資額は1.3億円と、工具器具備品等を中心に通期予想を上回っていますが、大型投資を伴うものではありません。
減価償却費および償却費については、PCの入れ替えに伴う有形固定資産の増加に加え、M&Aにより取得した無形固定資産の償却等により、増加する見込みです。
資本政策について
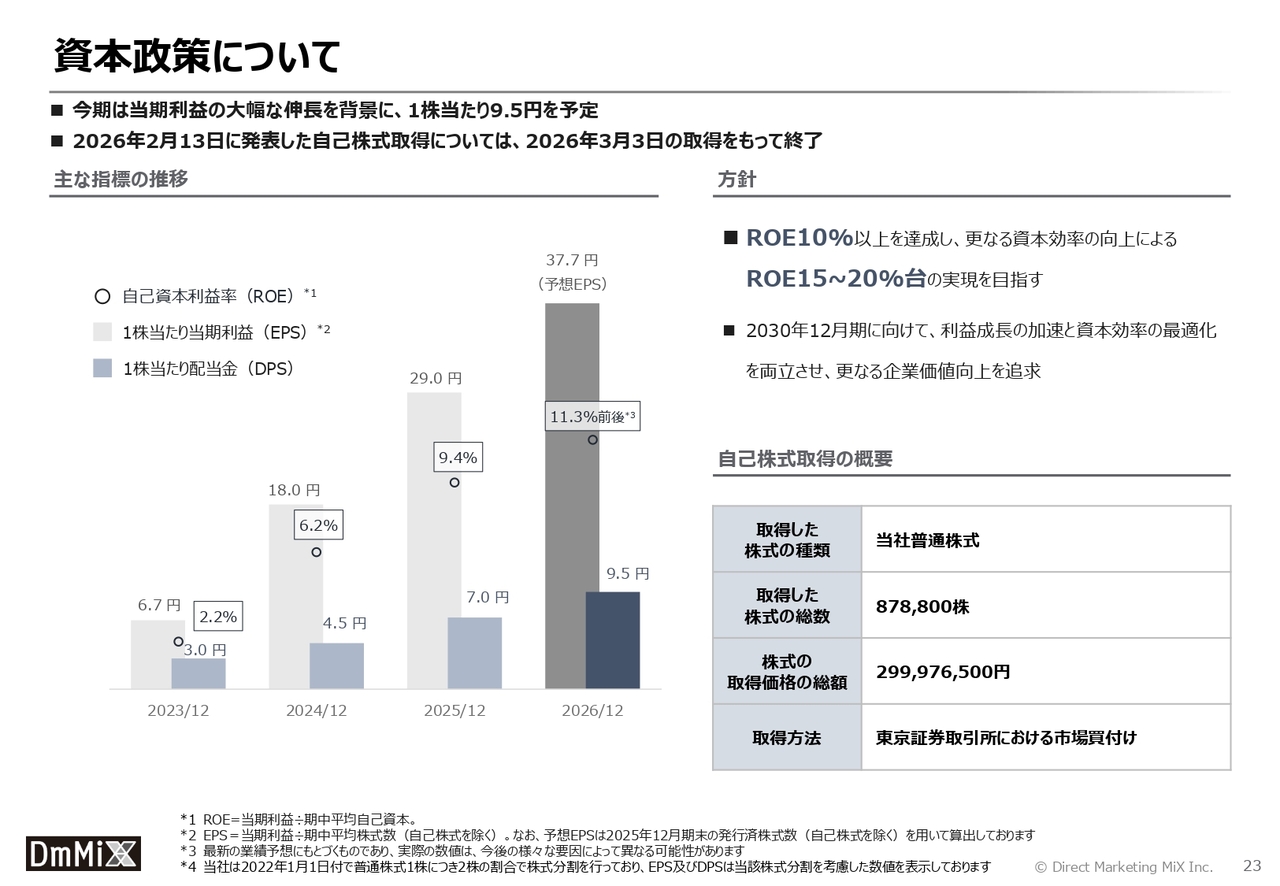
2026年12月期の期末配当については、当期利益の大幅な伸長を背景に、1株当たり9.5円を予定しています。
また、2026年2月13日に公表しました自己株式の取得については、2026年3月3日の取得をもって、予定していた取得をすべて完了しています。
今後の資本政策の方針としては、短中期的にはROE10パーセント以上の維持とさらなるアップサイドの追求を、中長期的な投資回収フェーズにおいては「ROE15~20パーセント台」の実現を目指します。
引き続き、利益成長の加速と資本効率の最適化を両立させ、さらなる企業価値の向上を追求していきます。
以上で、2026年12月期第3四半期決算のご説明を終了します。
質疑応答(要旨)1
Q:第3四半期単体で営業利益が前年同期比77.3パーセント増と大きく伸びた要因はなんですか?
A:主に2つの要因があります。第一に、上期に一時的な販促費削減を行っていたインフラセクターの主要取引先が回復し、ハイブリッド領域を中心に席数・業務量が拡大したことです。これにより、売上収益は前年同期比7.3パーセント増、前四半期比8.0パーセント増となりました。
第二に、成果報酬単価の引き上げなど顧客単価の向上が進んだことに加え、低生産性業務の縮小を進めてきたことです。これらにより、営業利益率は12.1パーセントと前年同期比4.8ポイント改善し、増収率を大きく上回る増益となりました。
質疑応答(要旨)2
Q:第2四半期の減収要因は解消されたのでしょうか? 今後も回復は続きますか?
A:第2四半期の減収は、主要取引先における一時的な販促費の抑制によるものでした。第3四半期には同取引先の席数・業務量が回復し、前年同期を上回る水準となっています。現時点では回復傾向が継続していると認識していますが、引き続き取引先の動向を注視していきます。
質疑応答(要旨)3
Q:営業利益率の改善が続いていますが、その要因と今後の持続性について教えてください。
A:利益率改善の最大の要因は、当社のサービスに対するお客さまからの高い評価が、顧客単価の向上というかたちで表れていることです。当社の高い生産性がお客さまの売上に直結するため、費用対効果をご実感いただきやすいという特長があります。このような成果をご評価いただき、人件費上昇に伴う価格転嫁に加え、成果報酬単価の引き上げなど、さらなる顧客単価の向上につながっています。
加えて、高付加価値の主力3ドメインの売上比率拡大や、低生産性業務の縮小も進めてきました。これらは一時的な要因ではなく、事業体質そのものの改善によるものですので、四半期ごとの季節性による変動はあるものの、今後も高い利益率の水準を維持できるものと考えています。
質疑応答(要旨)4
Q:顧客単価の引き上げにより、取引の減少や顧客離れは起きていませんか?
A:当社の契約継続率は95パーセント以上と高い水準を維持しており、単価の引き上げ後も、多くのお客さまに継続してお取引いただいています。これは、当社の高い生産性と、成果に直結するサービス品質に対して、お客さまから高いご評価をいただいている表れであると考えています。
今後も、価格に見合う、あるいはそれ以上の成果をご提供し続けることで、お客さまとの強固な関係を築いていきます。
質疑応答(要旨)5
Q:第3四半期累計の営業利益が通期予想に対して87.8パーセントと高い進捗ですが、通期予想を据え置くと第4四半期は減益となる計算です。その理由と、上方修正の可能性について教えてください。
A:第3四半期累計の営業利益は20.6億円となり、通期予想の23.5億円に対して87.8パーセントと順調に進捗しています。通期予想を据え置いた場合、第4四半期の営業利益は計算上約2.9億円となり、前年同期の4.6億円を下回ります。
これは、第4四半期に、新規営業の強化や、11月に提供を開始した「shiftel」をはじめとするAIサービスなど、将来に向けた戦略投資を実行する予定であるためです。また、公共セクターの大型案件の本格稼働に伴う立ち上げ費用も見込んでいます。各種案件自体は引き続き堅調に推移する見込みですが、これらの投資を織り込み、現時点では通期業績予想を据え置いています。今後、業績予想の修正が必要となった場合には、速やかに開示します。
質疑応答(要旨)6
Q:売上収益の進捗率は71.8パーセントにとどまっていますが、通期の売上予想は達成可能でしょうか?
A:通期予想の達成には、第4四半期に約67.6億円の売上収益が必要となります。第4四半期は、ハイブリッド領域の通信およびインフラセクターの回復継続に加え、自治体の給付金業務や補助金事務局など、公共セクターの大型案件が本格稼働する予定です。これらの寄与を見込みつつ、引き続き受注の積み上げに注力していきます。
質疑応答(要旨)7
Q:親会社の所有者に帰属する当期利益が前年同期比62.8パーセント増となり、通期予想に対する進捗率も96.3パーセントに達しています。この要因はなんですか?
A:営業利益の増加に加え、第2四半期において繰延税金資産を計上したことにより、税金費用が減少したことが主な要因です。繰延税金資産の計上は一時的な要因となりますので、来期以降の当期利益を見る際にはご留意ください。
質疑応答(要旨)8
Q:「shiftel」の業績への寄与はいつ頃からと見込んでいますか?
A:「shiftel」は2026年11月に提供を開始しました。現在、大手決済事業者をはじめ複数社とPoC(実証実験)を実施しており、対象範囲を限定した上で、応対品質を確認しながら段階的に拡大していく方針です。
そのため、今期の業績への寄与は限定的であり、本格的な収益貢献は来期以降を見込んでいます。具体的な数値目標については、PoCの進捗を見極めた上で、あらためてお示ししたいと考えています。
質疑応答(要旨)9
Q:AIの普及により、主力のコールセンター事業が代替されるリスクはありませんか?
A:当社の売上の80パーセント以上を占めるアウトバウンド、ハイブリッド、DXフルフィルメントの主力事業は、対話や判断を要する高度な業務であり、AIには置き換わりにくく、引き続き人が担う領域であると考えています。
一方、AIが得意とする定型的な問い合わせ対応が中心のインバウンドは、当社の売上構成比が1.7パーセントにとどまっており、AIによる影響は限定的です。むしろ、AIの活用により、これまで課題であったインバウンドの収益性と差別化を両立できるようになるため、当社にとっては新たな成長機会であると捉えています。
質疑応答(要旨)10
Q:今後のM&Aの方針について教えてください。
A:M&Aは、今後も成長戦略の中核として積極的に推進していきます。対象としては、コア事業であるダイレクトマーケティングを軸に、周辺BPO領域に強みを持つ企業を想定しています。当社の高いオペレーション力とのシナジーを創出できる案件を、資本効率も意識しながら検討していきます。
質疑応答(要旨)11
Q:利益が好調に推移していますが、追加の株主還元は検討していますか?
A:現時点では、期末配当は1株当たり9.5円の予定から変更はありません。株主還元については、成長投資とのバランスや資本効率の向上を踏まえ、「ROE15~20パーセント台」の実現に向けて、引き続き最適な資本政策を検討していきます。


新着ログ
「サービス業」のログ