2026年12月期第3四半期決算説明
セプテーニHD、3Q累計はすべての科目で過去最高更新 メディアハウスHD子会社化でHRマーケティング領域を拡張
INDEX
神埜雄一氏(以下、神埜):株式会社セプテーニ・ホールディングス代表取締役グループ社長執行役員の神埜です。2026年12月期第3四半期の決算についてご説明します。
はじめに、第3四半期累計の連結決算概要および第3四半期単体の連結決算概要についてご説明した後、事業セグメントごとの状況についてお話しします。
次に、9月24日に適時開示で公表した株式会社メディアハウスホールディングスの株式取得を含む事業ポートフォリオマネジメントの推進について、最後に業績予想に対する進捗状況についてお伝えします。
2026年12月期 第3四半期決算 エグゼクティブサマリ
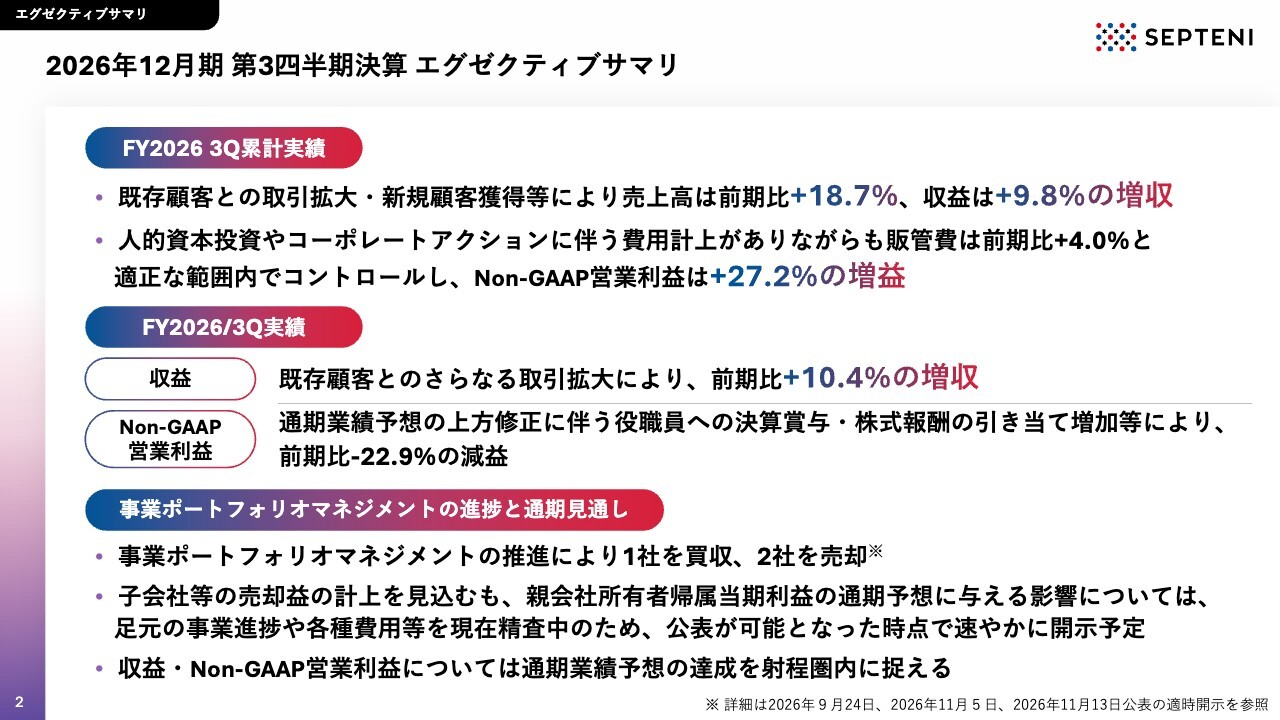
エグゼクティブサマリーです。今回のポイントは3点です。
1点目は、第3四半期累計決算の概略です。新規顧客の獲得に加え、既存顧客との取引がさらに拡大したことで、売上高は前期比18.7パーセント増、収益は前期比9.8パーセント増となりました。
人的資本投資やコーポレートアクションに伴う費用計上がありましたが、販管費は前期比プラス4.0パーセントと、適正な範囲内でコントロールし、Non-GAAP営業利益は前期比プラス27.2パーセントの二桁増益を達成しました。
2点目に、第3四半期単体の連結決算概要です。収益は、既存顧客とのさらなる取引拡大により、前期比プラス10.4パーセントの増収となりました。一方、Non-GAAP営業利益は、通期業績予想の上方修正に伴う役職員への決算賞与や、株式報酬の引き当て増加等の影響を受け、この第3四半期単体では減益となっています。
3点目に、事業ポートフォリオマネジメントの進捗と通期見通しについてです。当社は、中期経営計画におけるガバナンス強化の全体方針の1つとして、戦略的な事業ポートフォリオマネジメントの実践を掲げています。この方針のもと、下半期においては1社の買収と2社の売却を決定しました。
なお、これらのコーポレートアクションに伴い、子会社等の売却益の計上を見込んでいますが、親会社の所有者に帰属する当期利益に与える影響については、足元の事業進捗や各種費用等も現在精査中のため、公表が可能となった時点で速やかに開示します。
収益およびNon-GAAP営業利益の通期見通しについては、通期業績予想の達成を射程圏内に捉えています。
FY2026/3Q累計(1-9月)決算ハイライト
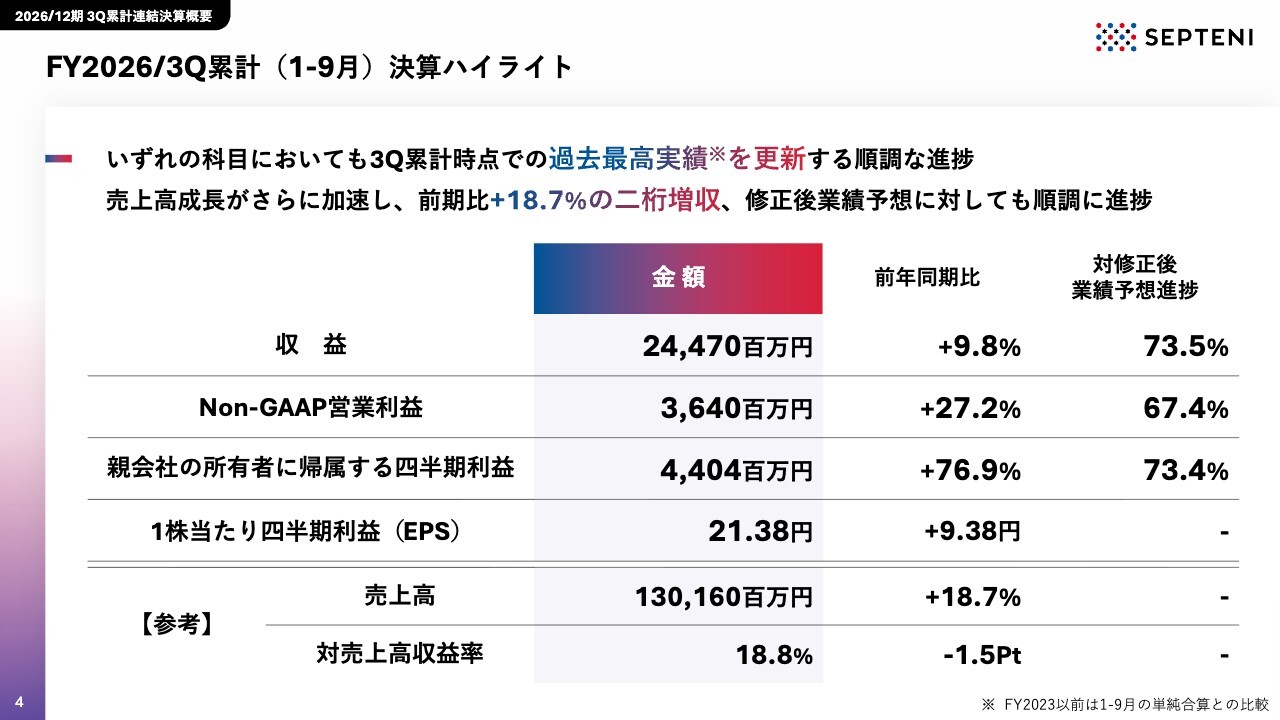
ここからは、2026年12月期第3四半期累計の連結決算概要についてご説明します。まずは、第3四半期累計の連結決算ハイライトです。いずれの科目においても第3四半期累計時点で過去最高実績を更新できました。
収益は約245億円で、前期比プラス9.8パーセントの増収、Non-GAAP営業利益は約36億円で、前期比プラス27.2パーセントの大幅な増益を達成しています。売上高は前期比プラス18.7パーセントの二桁増収と成長がさらに加速し、約1,302億円となりました。
FY2026/3Q累計(1-9月)決算ハイライト(セグメント別)
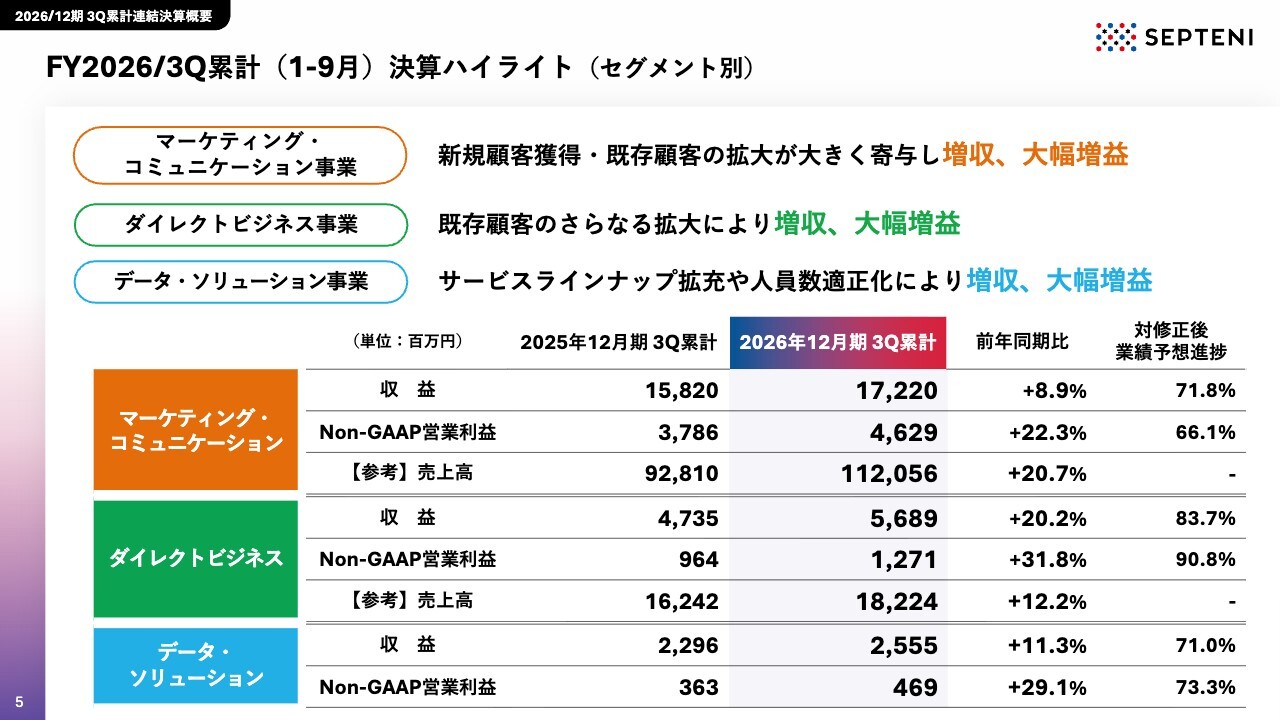
セグメントごとの決算ハイライトです。すべてのセグメントにおいて、増収および大幅な増益を達成しました。
マーケティング・コミュニケーション事業は、新規顧客の獲得や既存顧客の拡大が大きく寄与し、収益は約172億円、Non-GAAP営業利益は約46億円となりました。
ダイレクトビジネス事業についても、既存顧客のさらなる拡大により、収益が約57億円、Non-GAAP営業利益が約13億円と力強い高成長を続けています。
データ・ソリューション事業は、サービスラインナップ拡充や人員数の適正化が進み、収益が約26億円、Non-GAAP営業利益が約4億7,000万円と拡大しました。
FY2026/3Q累計(1-9月)連結P/L
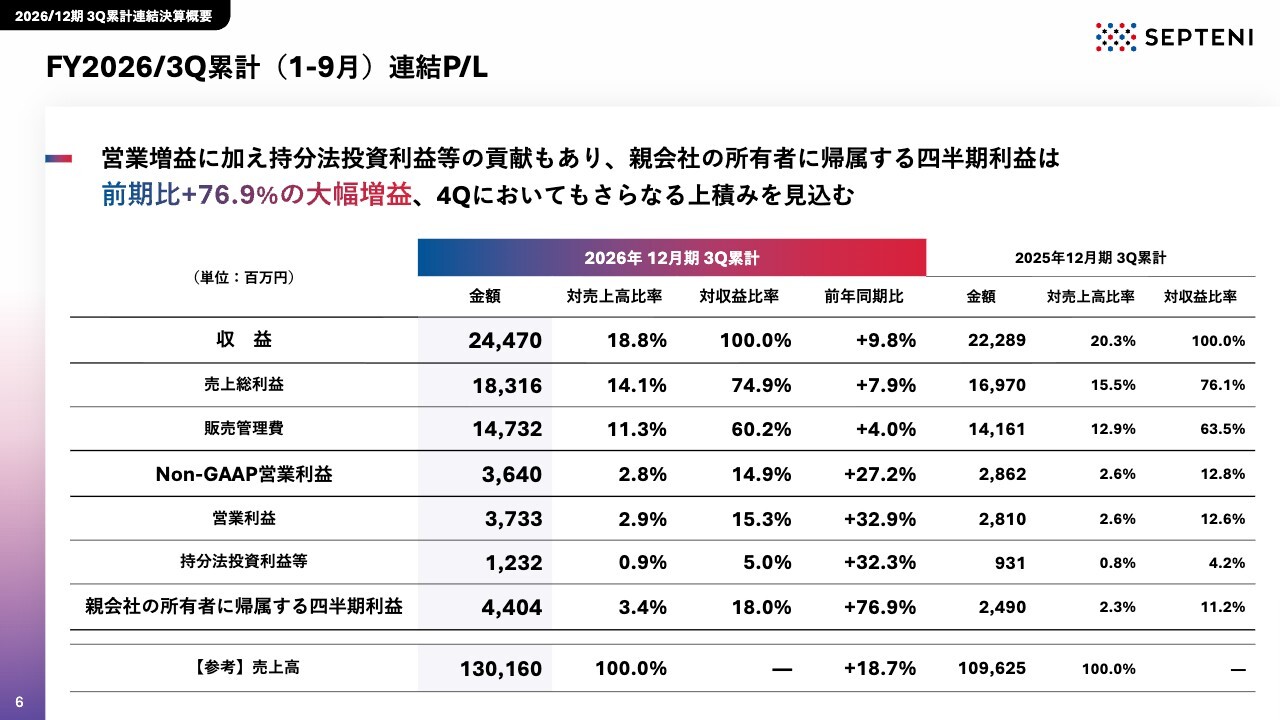
第3四半期累計の連結損益計算書(P/L)です。収益やNon-GAAP営業利益については先ほど説明したとおりですが、営業利益以下の項目についても非常に力強い進捗を見せています。
営業利益の増益に加え、持分法投資利益等は約12億円で、前期比32.3パーセント増となりました。これらにより、親会社の所有者に帰属する四半期利益は約44億円となり、前期比でプラス76.9パーセントの大幅な増益を達成しています。
第4四半期においてもさらなる当期利益の上積みを見込んでおり、通期業績予想の達成に向けて着実に進捗しています。
FY2026/3Q累計(1-9月)連結業績推移
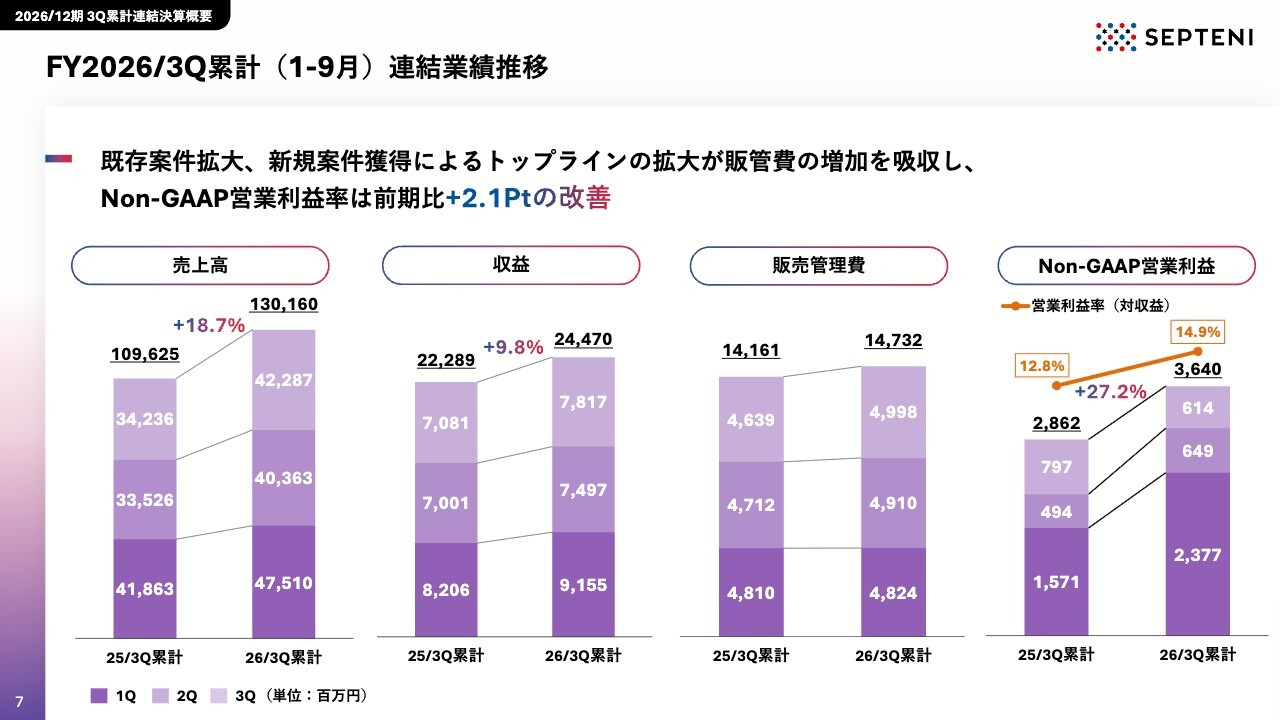
第3四半期累計の連結業績推移です。既存案件の拡大や新規案件の獲得によりトップラインが拡大し、売上高は約1,302億円、収益は約245億円と順調に成長しています。
力強いトップラインの伸びにより、販売管理費の増加をしっかりと吸収し、Non-GAAP営業利益率は前期比で2.1ポイント改善しました。
FY2026/3Q(7-9月)連結P/L
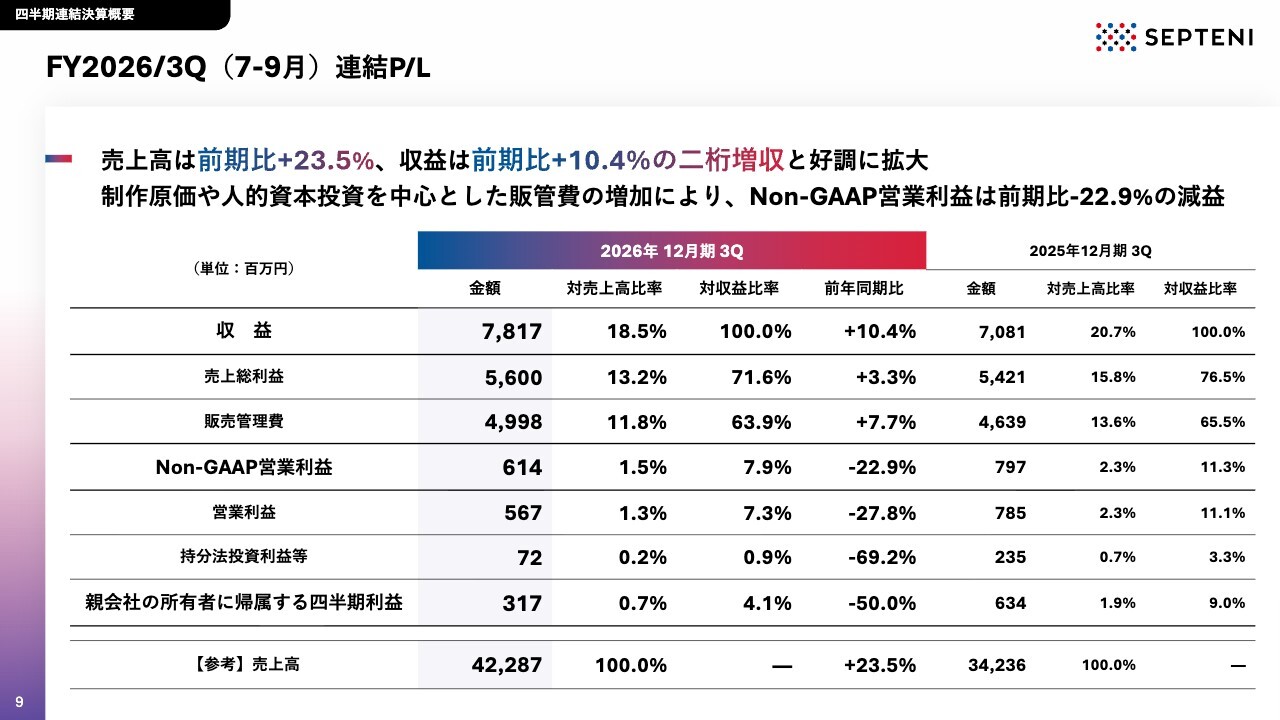
ここからは、7月から9月までの第3四半期単体の連結決算概要についてご説明します。スライドは第3四半期単体の連結損益計算書です。
第3四半期単体で、売上高が約423億円で前期比プラス23.5パーセント、収益が約78億円で前期比プラス10.4パーセントとなり、いずれも二桁増収と好調に拡大しました。
Non-GAAP営業利益は、制作原価の増加に加え、人的資本投資を中心とした販売管理費の増加により、前期比22.9パーセント減となりました。
連結業績四半期推移
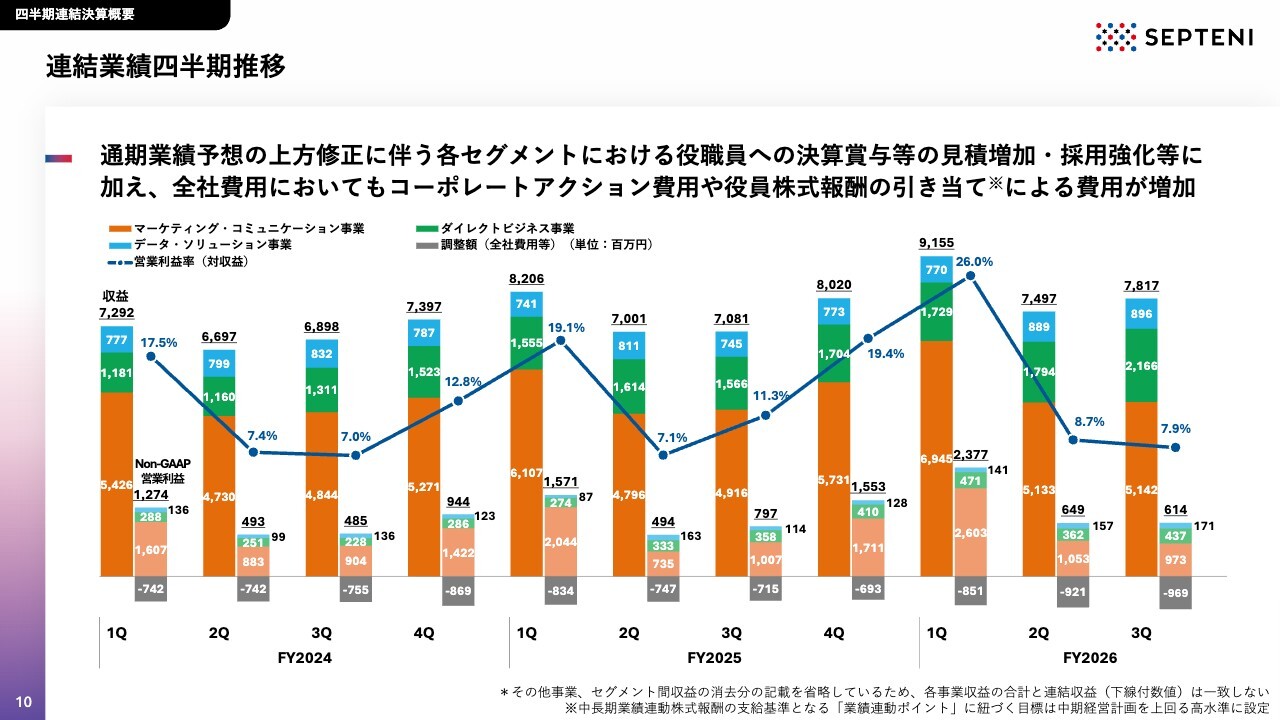
セグメント別の連結業績四半期推移です。第1四半期および第2四半期に実施した通期業績予想の上方修正に伴い、各セグメントにおいて役職員への決算賞与等の見積もりが増加しました。
これに加え、全社費用においてもコーポレートアクション費用や、役員株式報酬の引き当てによる費用が増加しました。
これらの要因により、営業利益率は前年同期比で低下しているものの、収益は約78億円と前年同期比でプラス10.4パーセントと二桁増収を維持しており、全体としては着実な事業成長のトレンドを継続しています。
連結 税引前当期利益 四半期推移(非継続事業組替え後)
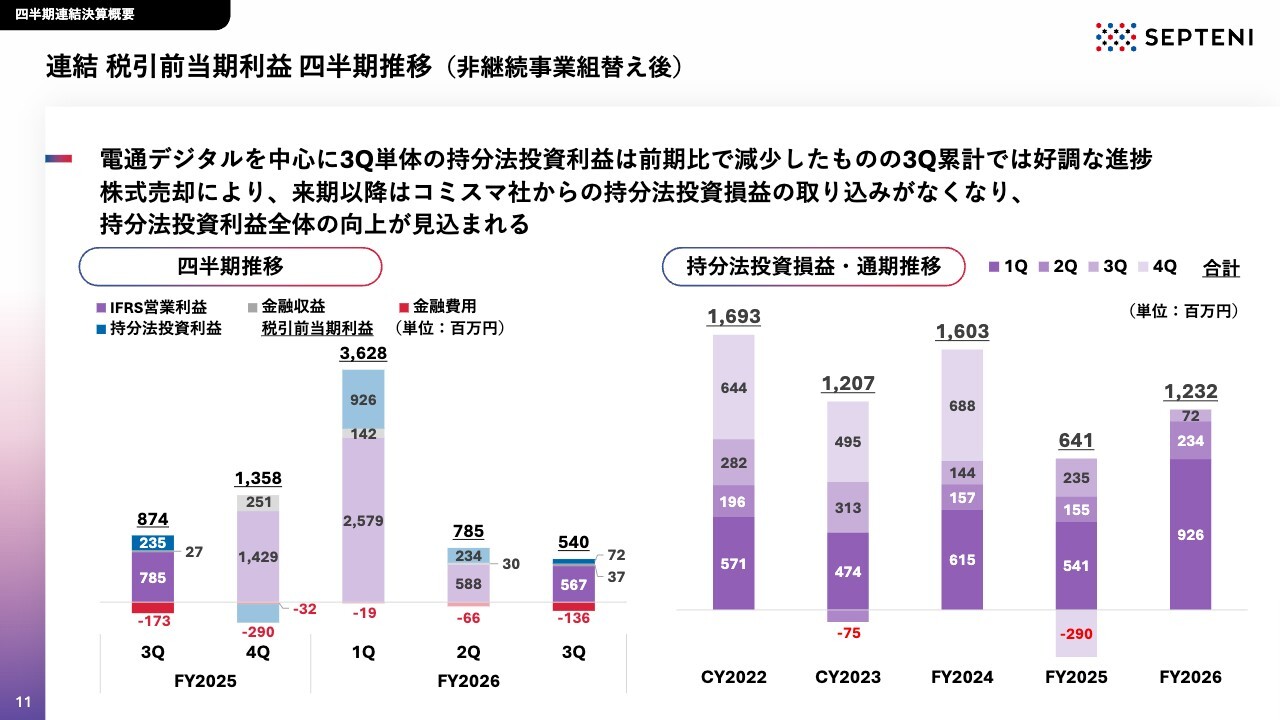
税引前当期利益の四半期推移、および、持分法投資損益の通期推移についてご説明します。
株式会社電通デジタルを中心とする持分法投資利益は、第3四半期単体では前期比で減少しましたが、第3四半期累計では前期を大きく上回り、好調に推移しています。
また、コミスマ株式会社の株式売却に伴い、来期以降は同社からの持分法投資損失の取り込みがなくなるため、持分法投資利益全体の向上が見込まれます。
コミスマ株式会社の株式売却を含めた事業ポートフォリオマネジメントの進捗については、後ほどご説明します。
電通グループとの業務提携の進捗
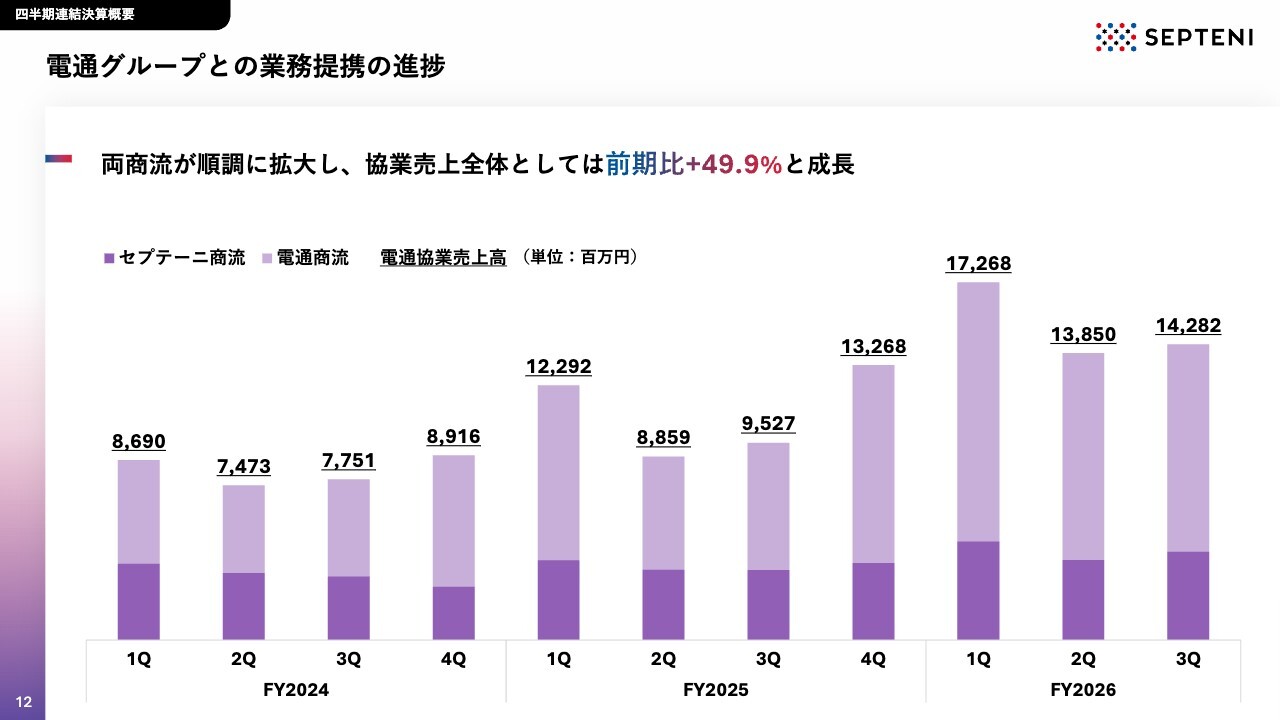
スライドは電通グループとの業務提携の進捗についてです。電通グループとのシナジーがよりわかりやすく伝わるよう、第1四半期からグラフの内訳を変更しています。
データの定義として、濃い紫で示した「セプテーニ商流」は、電通グループとの協業のうち、当社グループが顧客のフロントとなり、売上を計上している案件の総計を表しています。薄紫で示した「電通商流」は、主に電通グループを通じて計上している売上を指しています。
「セプテーニ商流」と「電通商流」を合計した数字として、電通協業の進捗を記載しています。この四半期においては、両商流が順調に拡大し、協業売上の実績は前期比49.9パーセント増の約143億円に成長しました。
連結従業員数推移
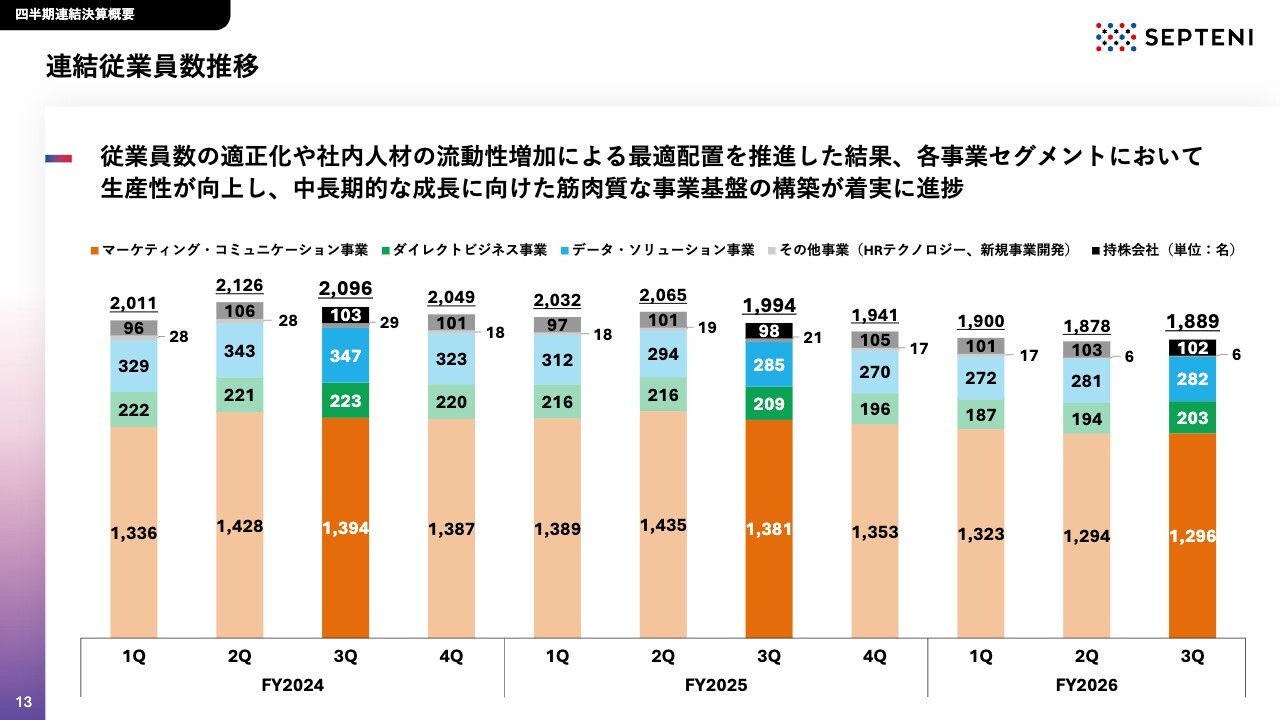
連結従業員数の推移です。従業員数の適正化や、社内人材の流動性増加に伴う最適配置の推進により、各事業セグメントにおける生産性の向上が着実に進んでいます。
今後も中長期的な事業成長を見据え、筋肉質な事業基盤の構築を継続するとともに、事業拡大のスピードや生産性のバランスを意識した組織マネジメントを行っていきます。
マーケティング・コミュニケーション事業 業績概況
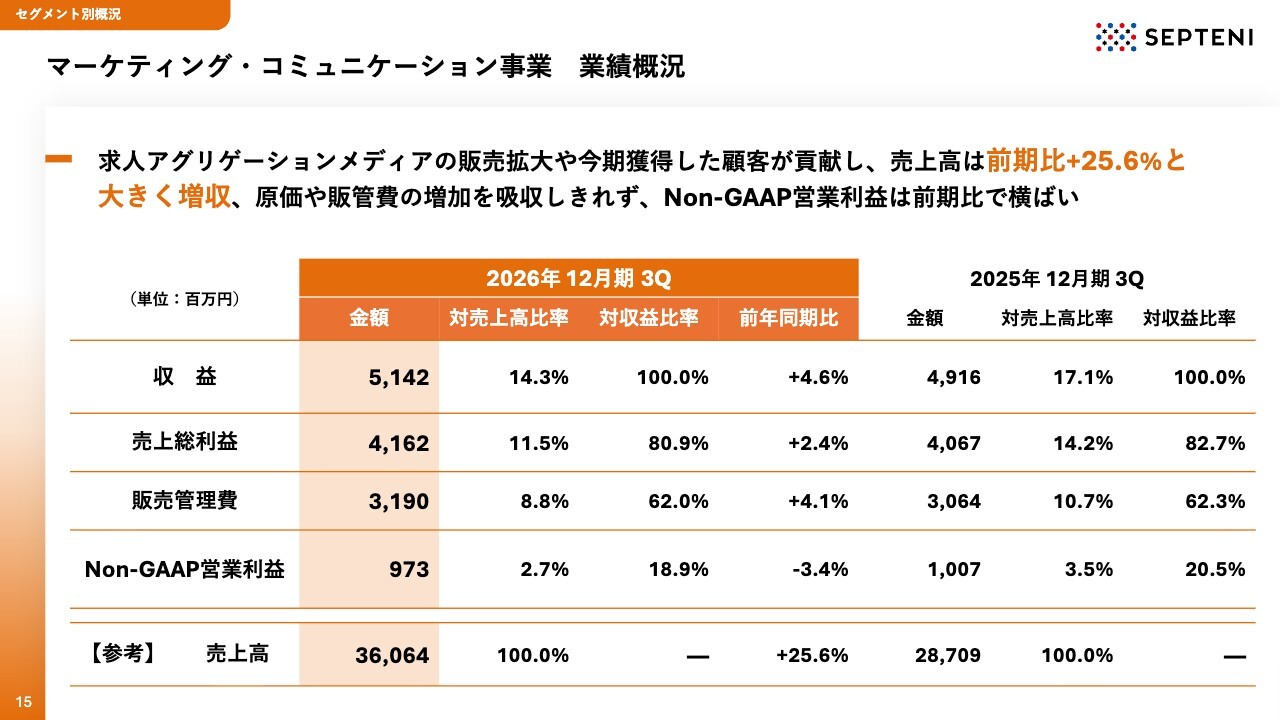
ここからは、セグメント別の概況についてご説明します。まず、マーケティング・コミュニケーション事業の業績概況です。
求人アグリゲーションメディアの販売拡大や、今期獲得した顧客との取引が貢献し、売上高は約361億円となり、前期比プラス25.6パーセントと大きく増収しました。一方で、原価や販売管理費の増加を吸収しきれず、Non-GAAP営業利益は約10億円と前期比で横ばいの着地となりました。
マーケティング・コミュニケーション事業 四半期業績推移
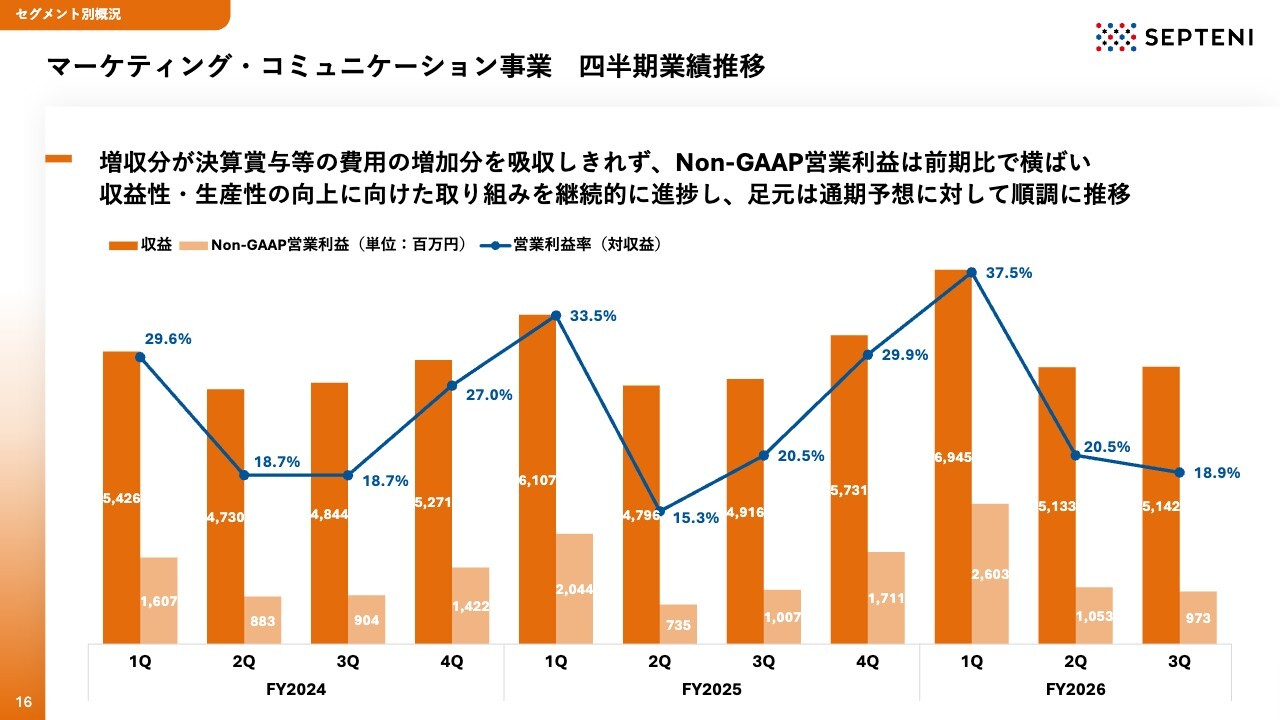
マーケティング・コミュニケーション事業の四半期業績推移です。第3四半期では増収を確保しましたが、決算賞与等の見積増加をはじめとする費用の増加分を吸収しきれず、Non-GAAP営業利益は前年同期比でほぼ横ばいとなりました。これにより、Non-GAAP営業利益率は18.9パーセントとなっています。
一方で、収益性や生産性の向上に向けた取り組みは継続的に進展しており、足元の第4四半期では通期予想に対して順調に推移しています。
ダイレクトビジネス事業 業績概況
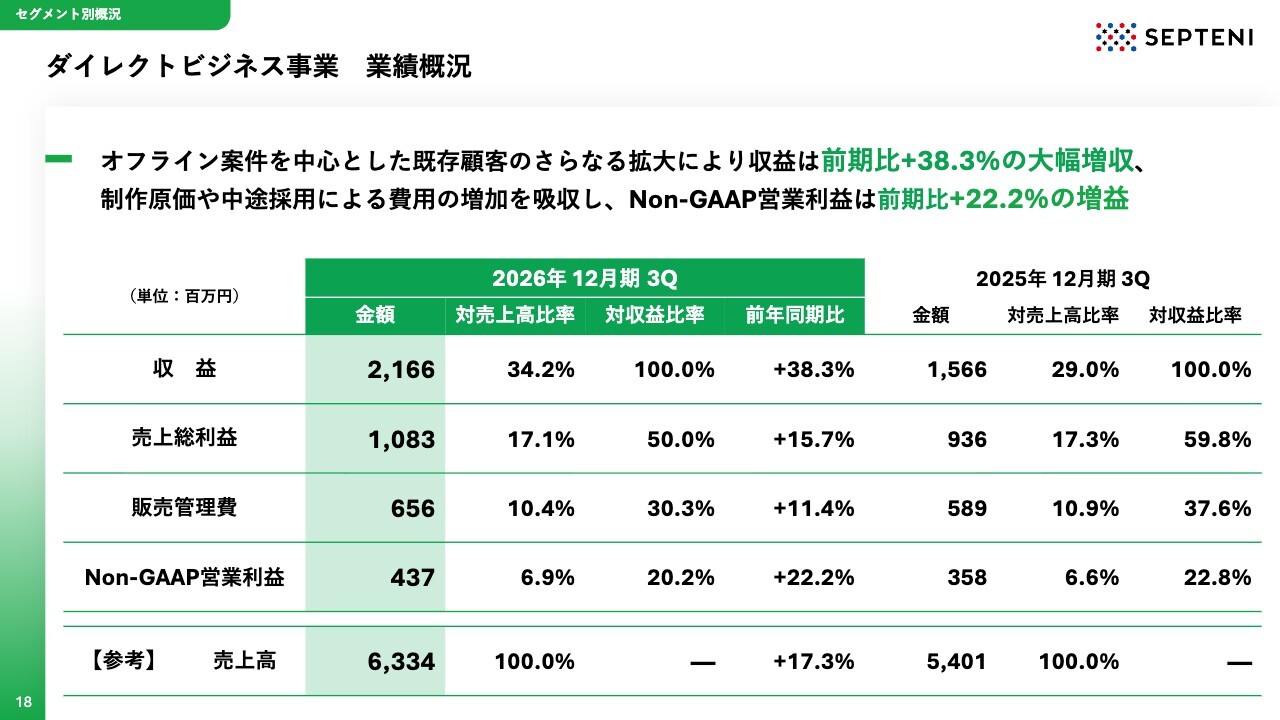
ダイレクトビジネス事業についてご説明します。まず業績概況です。
オフライン案件を中心とした既存顧客のさらなる拡大により、収益は約22億円となり、前期比でプラス38.3パーセントの大幅増収となりました。
また、利益面では制作原価や中途採用による費用の増加があったものの、Non-GAAP営業利益は約4億4,000万円と、前期比プラス22.2パーセントの二桁成長を達成しています。
ダイレクトビジネス事業 四半期業績推移
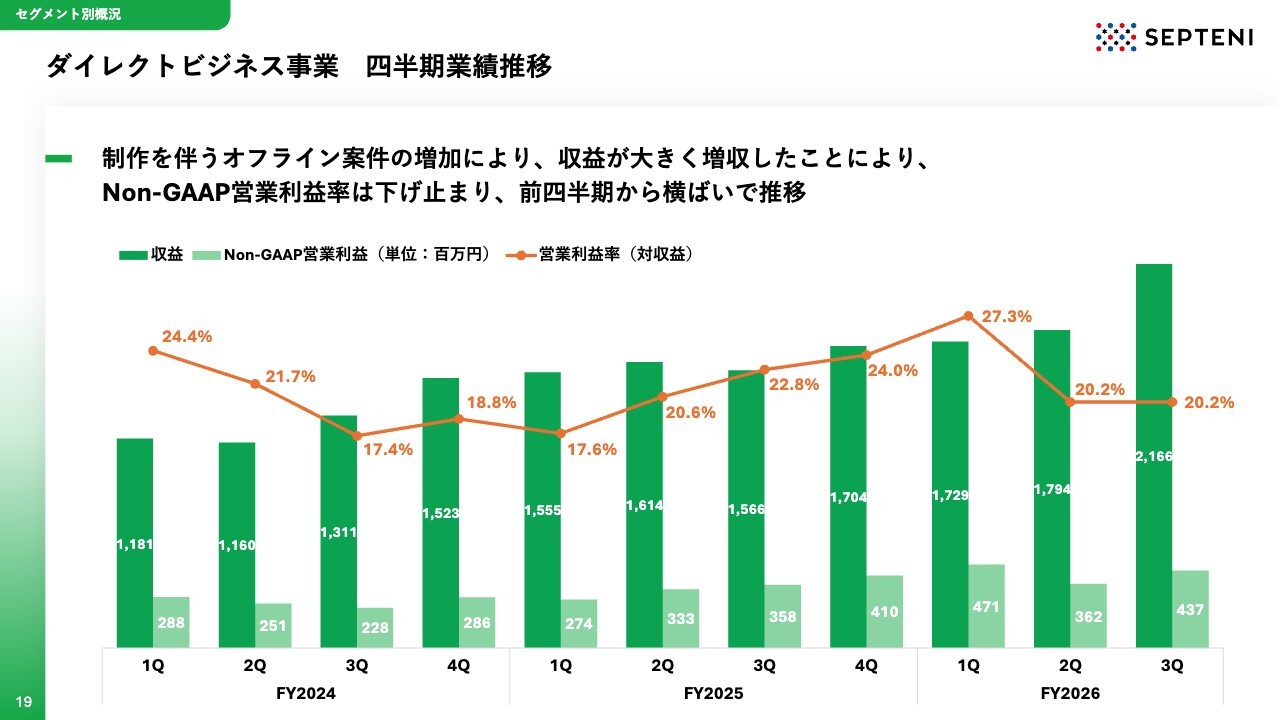
ダイレクトビジネス事業の四半期業績推移です。制作を伴うオフライン案件の増加により、収益が大きく伸長しました。これによりNon-GAAP営業利益率は下げ止まり、前四半期から横ばいの20.2パーセントで推移しています。
データ・ソリューション事業 業績概況
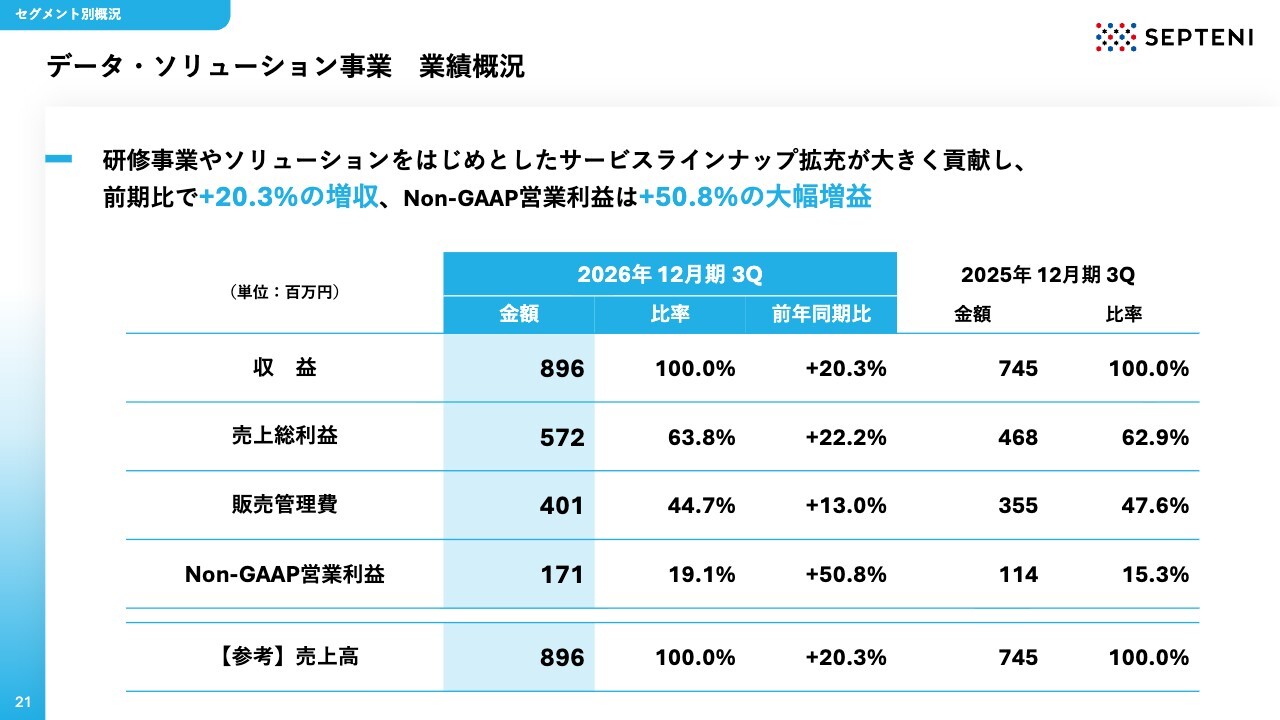
データ・ソリューション事業についてご説明します。スライドは業績概況を示しています。
研修事業や各種ソリューションをはじめとしたサービスラインナップの拡充が大きく貢献し、収益は約9億円、前期比20.3パーセント増となりました。
増収効果に加え、これまで進めてきた人員数の適正化等による生産性向上が寄与し、Non-GAAP営業利益は前期比50.8パーセント増と大幅な増益で着地しました。
データ・ソリューション事業 四半期業績推移
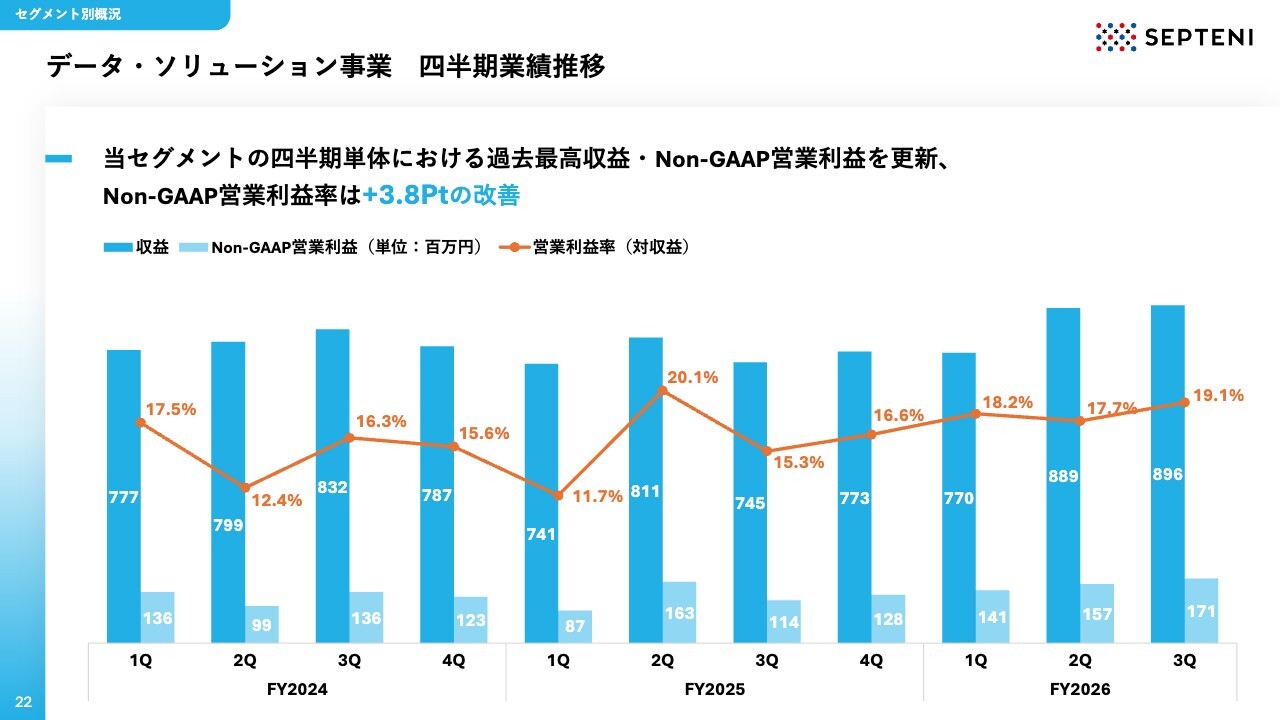
データ・ソリューション事業の四半期業績推移です。当セグメントの四半期単体における過去最高収益とNon-GAAP営業利益を更新しました。
Non-GAAP営業利益率についても、人員の適正化やエンジニアの稼働率向上といった生産性の改善が着実に進んだ結果、前期比で3.8ポイント改善しています。
次に、アジェンダ6番目の事業ポートフォリオの推進について説明します。
事業ポートフォリオマネジメントの推進
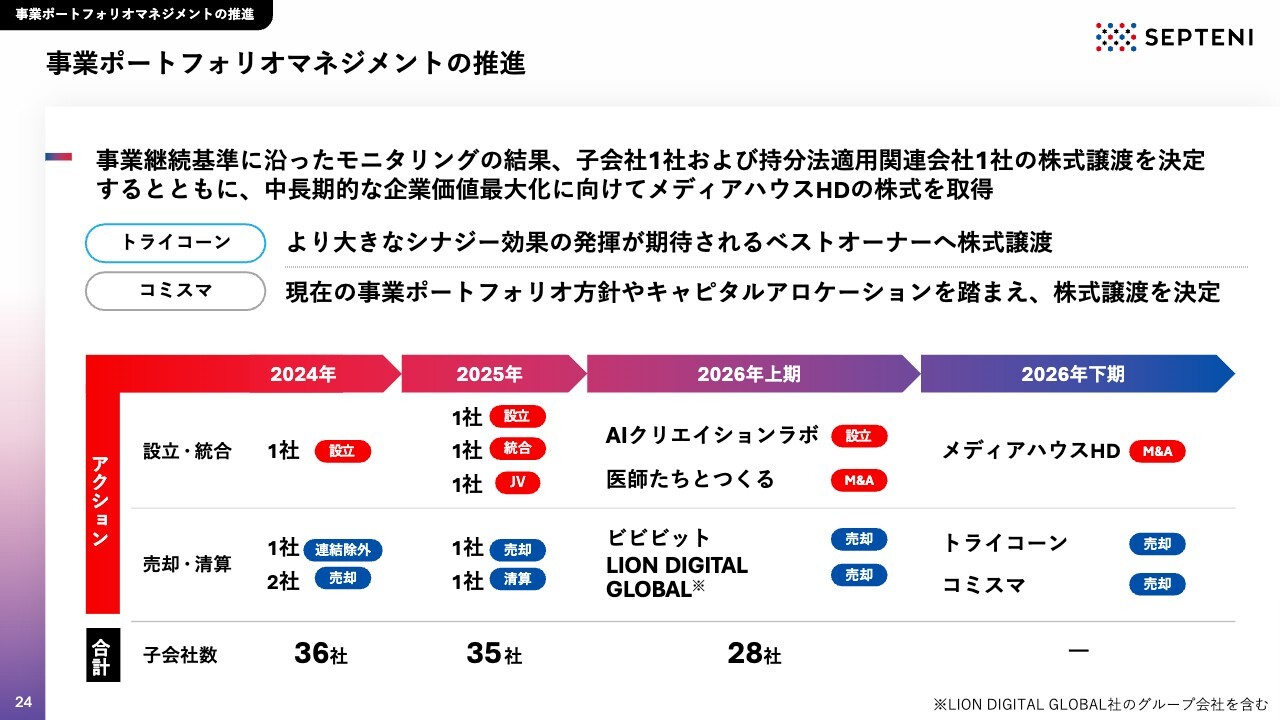
事業ポートフォリオマネジメントの推進についてご説明します。当社グループでは、事業継続基準に沿ったモニタリングを継続的に進めており、その結果として子会社1社および持分法適用関連会社1社の株式譲渡を決定しました。
まず、子会社のトライコーン株式会社については、本日、適時開示にて公表したとおり、同社の事業成長において、より大きなシナジー効果の発揮が期待されるベストオーナーへ株式を譲渡することとしました。
また、持分法適用関連会社であるコミスマ株式会社については、11月5日に適時開示でお知らせしたとおり、当社グループの現在の事業ポートフォリオ方針やキャピタルアロケーションを総合的に踏まえ、株式譲渡を決定しました。
一方、中長期的な企業価値最大化に向けた成長投資として、株式会社メディアハウスホールディングスの株式取得を実行しています。スライドのタイムラインに示したとおり、規律あるポートフォリオマネジメントの徹底により、2024年時点で36社あった子会社数は、2026年上期時点で28社まで集約が進んでいます。
今後も、戦略的なポートフォリオの入れ替えを通じてコーポレートオペレーションの効率化を継続的に図り、高成長・高収益を実現する最適な事業ポートフォリオの構築を力強く進めていきます。
基本方針ならびに重要施策(再掲)
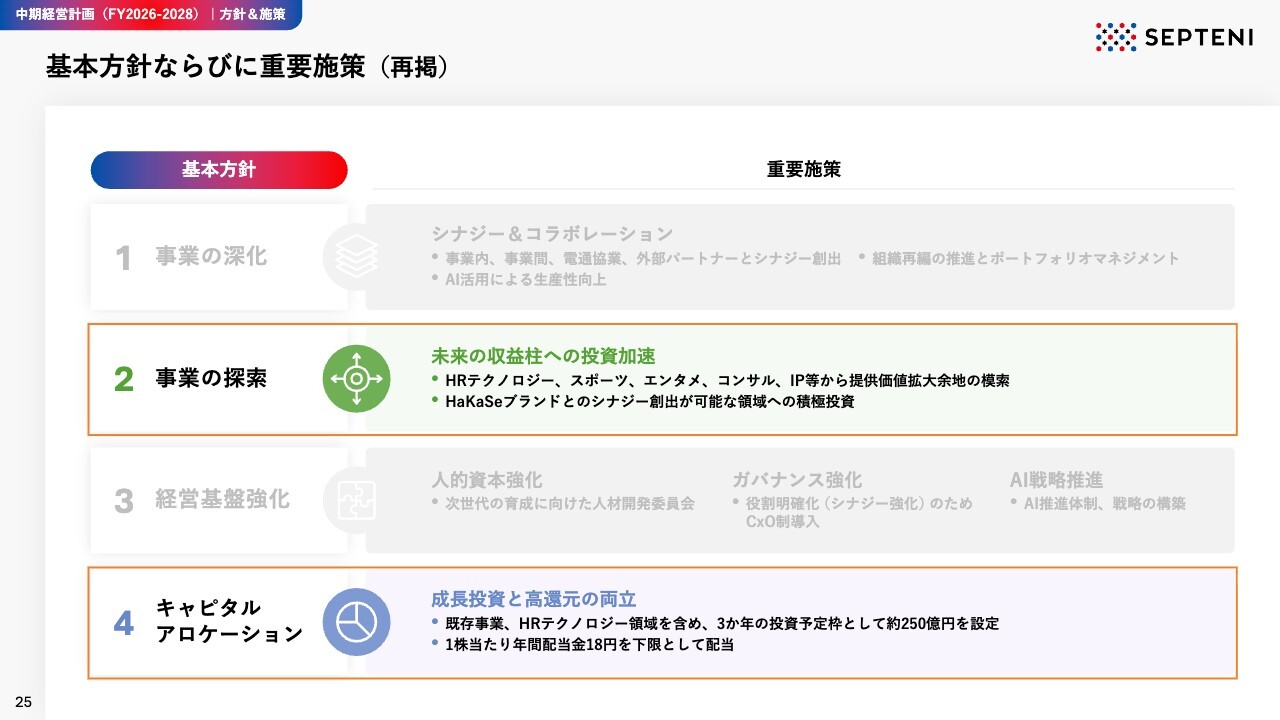
株式会社メディアハウスホールディングスの株式取得について説明します。スライドは、中期経営計画における基本方針ならびに重要施策の再掲です。
スライド内で強調して示しているとおり、今回の株式取得は、中期経営計画に掲げた4つの基本方針のうち、2番目の「事業の探索」と4番目の「キャピタルアロケーション」の2点に関連しています。
株式取得の目的
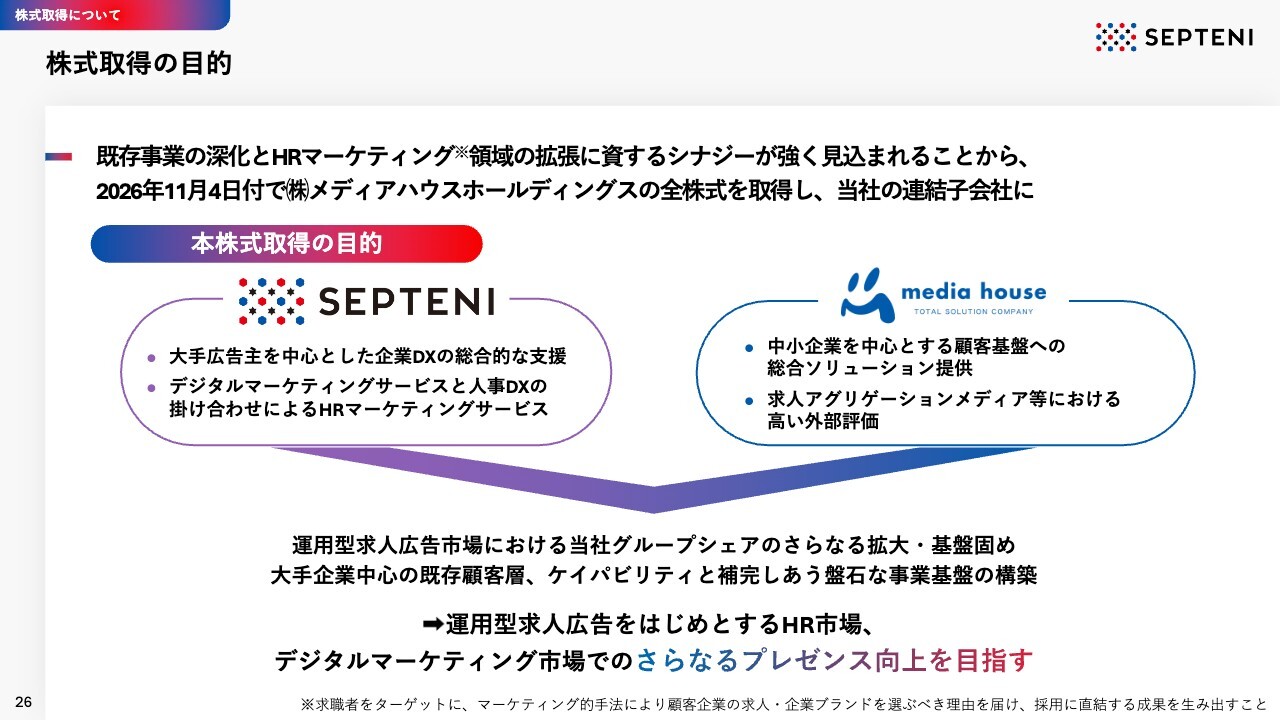
今回の株式取得の目的についてご説明します。既存事業の深化とHRマーケティング領域の拡張に資するシナジーが強く見込まれることから、2026年11月4日付で同社の全株式を取得し、当社の連結子会社としました。
セプテーニグループは、これまで大手広告主を中心とした企業DXの総合的な支援を強みとしており、高度なデジタルマーケティングサービスと人事DXの掛け合わせによるHRマーケティングサービスの展開を進めてきました。
一方で、株式会社メディアハウスホールディングスは、全国の中小企業を中心とする強固な顧客基盤に対し、総合ソリューションを提供しています。「Indeed」をはじめとする求人アグリゲーションメディアにおいて、極めて高い外部評価とトップクラスの運用実績を誇っています。
この両者が1つのグループとなることで、構造的な人手不足を背景に急成長を続ける運用型求人広告市場において、当社グループの市場シェアのさらなる拡大と基盤固めを一気に推進します。
さらには、運用型求人広告をはじめとするHR市場やデジタルマーケティング事業における当社グループのプレゼンスを飛躍的に高めていきたいと考えています。
(株)メディアハウスホールディングスの概要
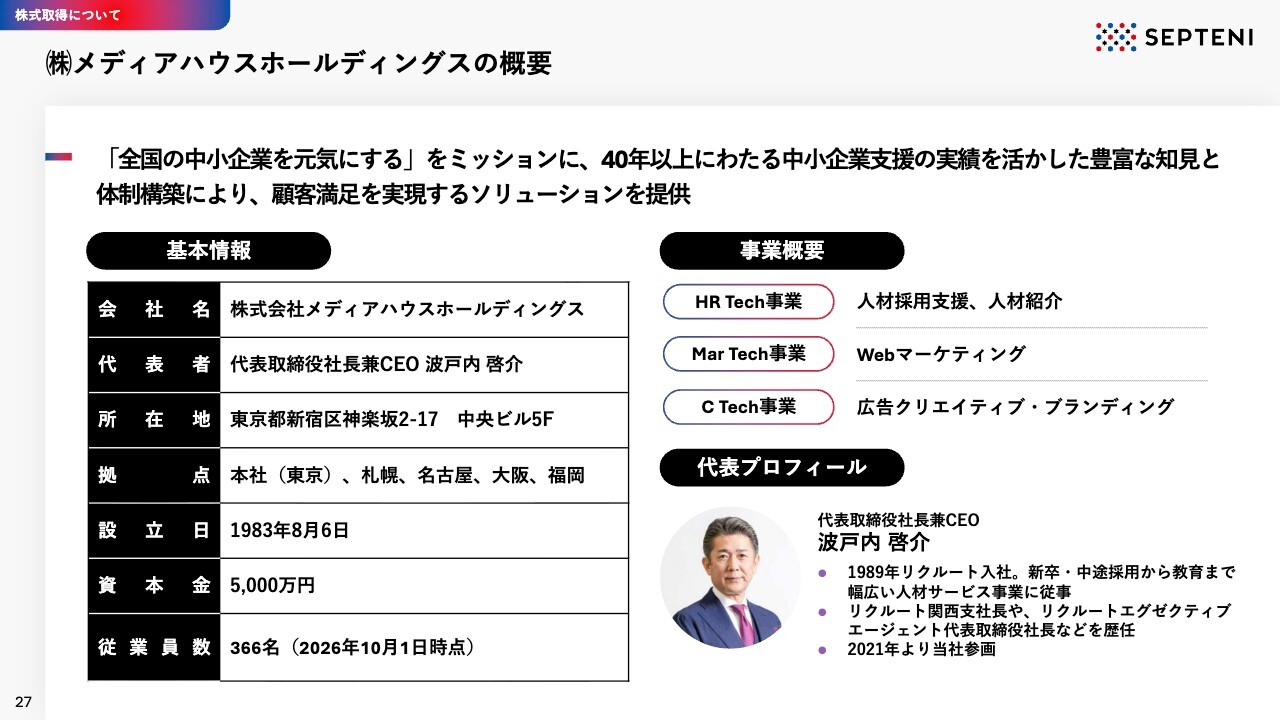
今回新たに当社グループへ参画することになった株式会社メディアハウスホールディングスの会社概要についてご説明します。
同社は「全国の中小企業を元気にする」というミッションを掲げ、40年以上にわたり中小企業の支援実績を持ち、豊富な知見と強固な体制を有しています。また、HR Tech事業やMar Tech事業を中心に、代表取締役社長兼CEOの波戸内氏をはじめとする経験豊富なマネジメントのもとで成長を続けてきました。
40年以上の歴史に裏打ちされた信頼と全国の事業基盤、さらに業界に精通したリーダーシップを持つ同社を迎え入れることで、グループシナジーの創出とHRマーケティング市場でのさらなる成長を実現します。
協業理念と想定シナジー
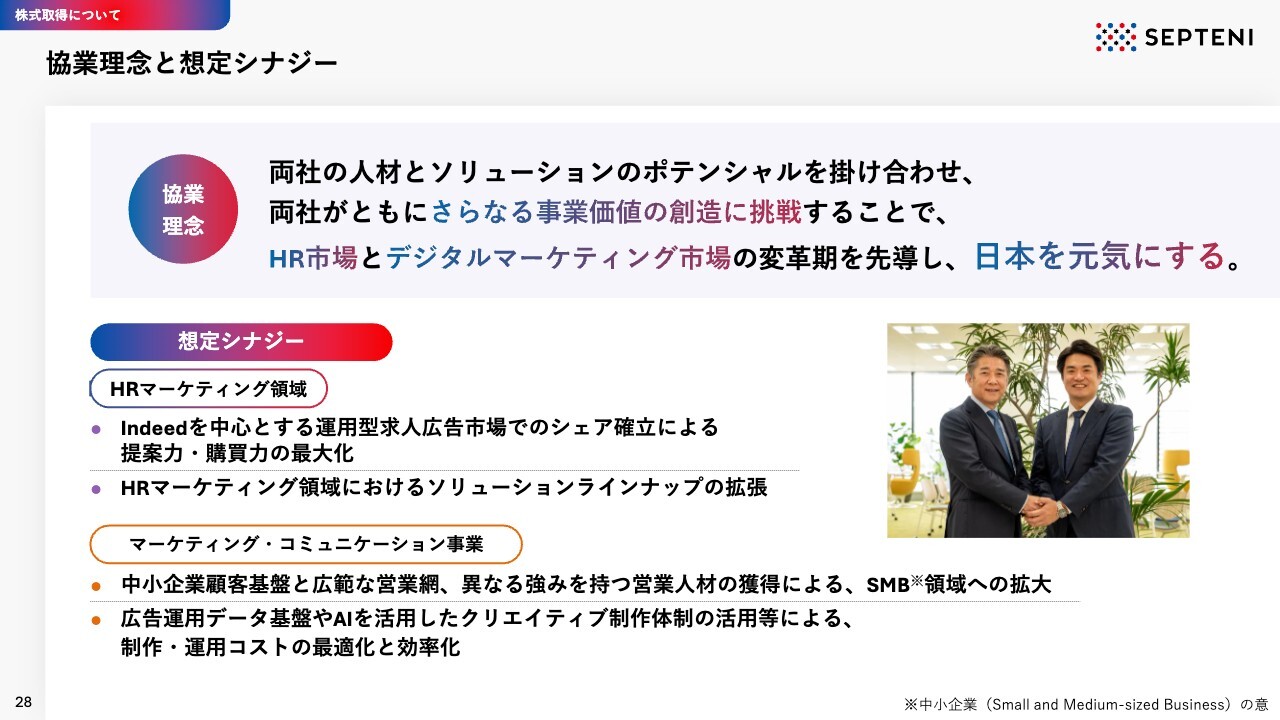
協業理念と今後生み出していきたいシナジーについてご説明します。今回の協業にあたり、「両社の人材とソリューションのポテンシャルを掛け合わせ、両社がともにさらなる事業価値の創造に挑戦することで、HR市場とデジタルマーケティング市場の変革期を先導し、日本を元気にする。」という協業理念を掲げています。
当社グループのミッションである「ひとりひとりのアントレプレナーシップで世界を元気に」、そして株式会社メディアハウスホールディングスが掲げるミッション「全国の中小企業を元気にする」という両社の志を1つにし、日本社会を元気にしていきたいという思いを込めています。
具体的な想定シナジーとしては、大きく2つの領域で創出を目指します。まず1点目は、探索領域におけるHRマーケティング領域でのシナジーです。
当社グループは、デジタル広告運用で培った豊富な実績とノウハウを活用し、求人アグリゲーションメディアの運用支援に注力しています。また、求人サイト「Indeed」の広告運用においては、セプテーニグループおよび株式会社メディアハウスホールディングスの両社が、「Indeed」認定パートナーの最高位である「Platinum Partner」に認定されています。
Indeedを中心とする運用型求人広告市場でのシェアを確立することで、提案力および購買力の最大化を図るとともに、HR市場での採用領域、育成領域、定着領域におけるソリューションラインナップの拡張を進めていきます。
2点目は当社の中核事業であるマーケティング・コミュニケーション事業におけるシナジーです。株式会社メディアハウスホールディングスが持つ全国2,500社を超える中小企業の顧客基盤と広範な営業網、そして異なる強みを持つ優れた営業人材を獲得することで、当社グループにおける中小顧客を含めたSMB領域への取引拡張を一気に加速させます。
当社グループが長年蓄積してきた広告運用のデータ基盤や、生成AIを活用したクリエイティブ制作体制を横展開および相互活用することで、制作・運用コストの最適化と効率化を図り、グループ全体での事業成長と収益性の向上を力強く推進していきます。
協業による提供価値の拡大
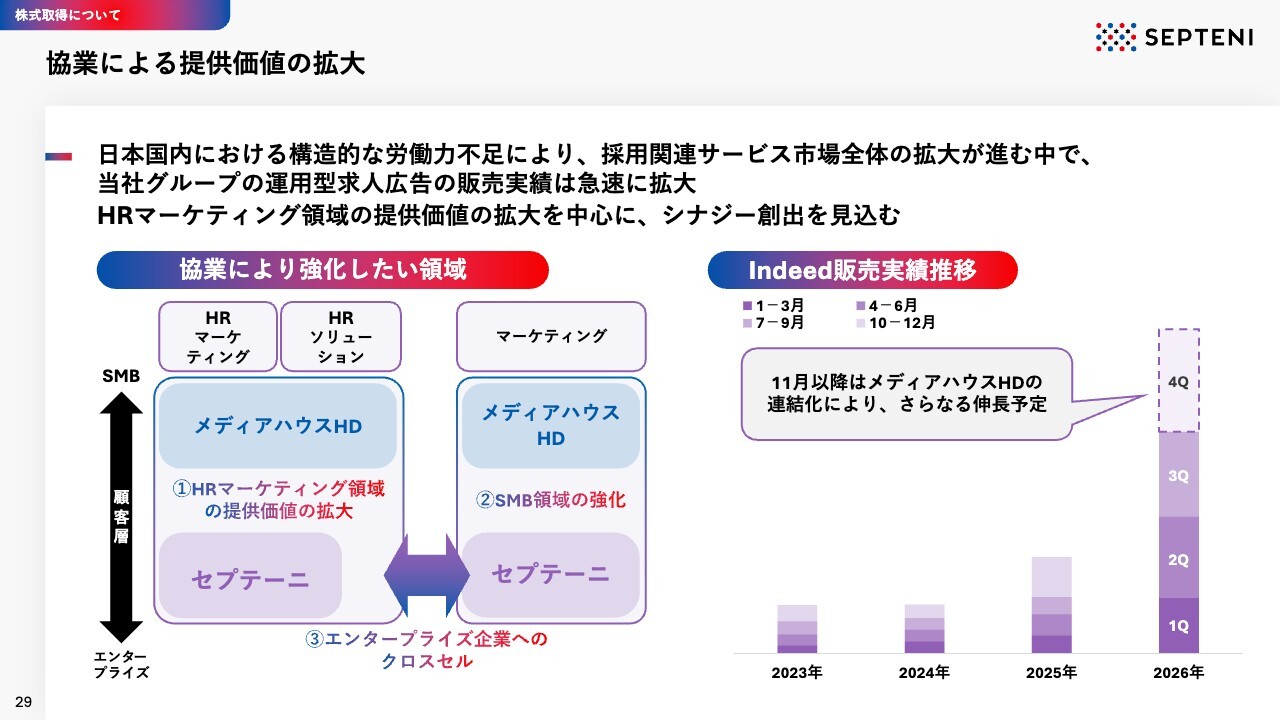
今回の協業による提供価値の拡大についてご説明します。現在、日本国内では構造的な労働力不足を背景に採用関連サービス市場全体が拡大しています。その中で、スライド右側のグラフに示しているとおり、当社グループにおける「Indeed」を中心とした運用型求人広告の販売実績は急速に拡大を続けています。
スライド左側では、協業によって強化したい領域を示しています。具体的には、大きく3つのポイントがあります。
1点目は、両社が強みを持つHRマーケティング領域における提供価値のさらなる拡大です。
2点目は、株式会社メディアハウスホールディングスが強固な基盤を持つ全国のSMB領域の強化です。
3点目は、セプテーニグループが向き合うエンタープライズ企業へのクロスセルの推進です。
このように、顧客層と提供ソリューションの両面で相互補完を効かせ、提供価値を大きく拡張することで、HRマーケティング市場とデジタルマーケティング市場でのさらなるプレゼンス向上を目指していきます。
VISION 2030
「VISION 2030」についてあらためてお示しします。セプテーニグループでは、2030年に向けたグループビジョンとして「VALUE MAXIMIZER」を掲げています。
第3四半期においても、事業ポートフォリオマネジメントの徹底や、株式会社メディアハウスホールディングスの連結化など、ビジョン実現に向けた布石を着実に打っています。
今後もグループ一丸となり、持続的な企業価値の向上とビジョン達成に向けて邁進します。
2026年12月期通期業績予想(連結)
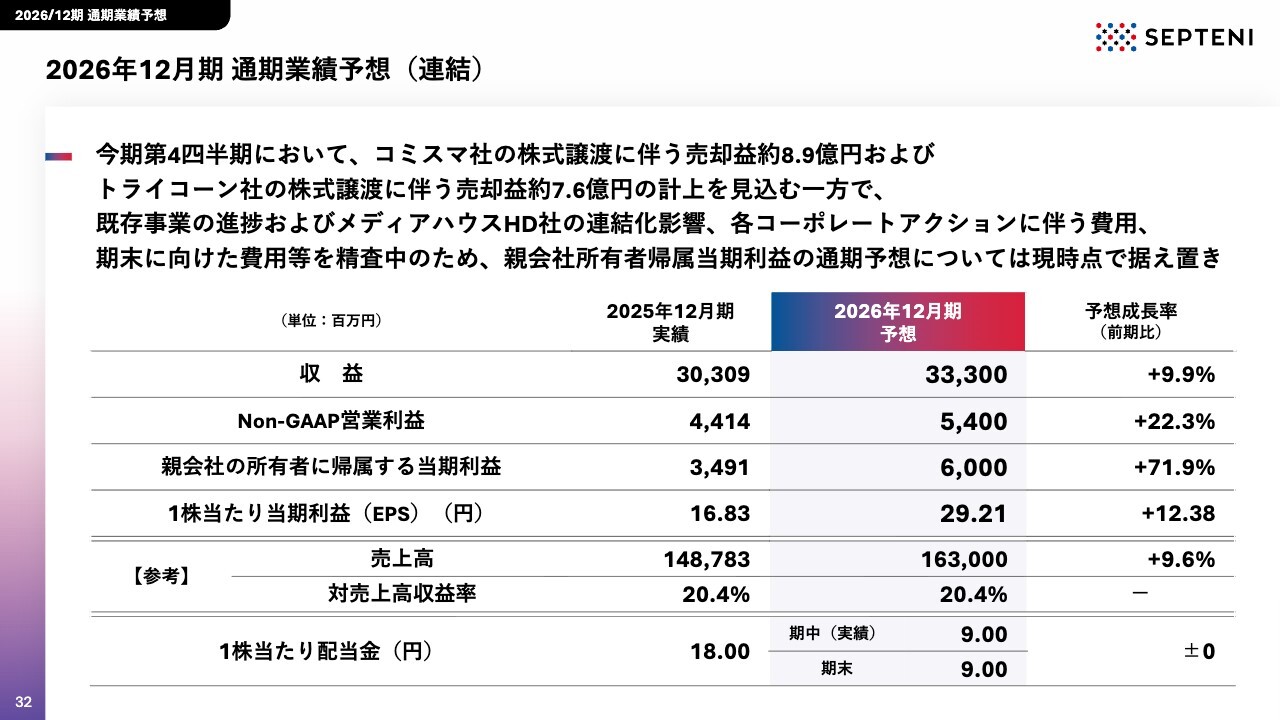
最後に、業績予想に対する進捗状況についてご説明します。まず、今回の通期業績予想についてです。
第4四半期において、コミスマ株式会社の株式譲渡に伴う売却益を約8億9,000万円、トライコーン株式会社の株式譲渡に伴う売却益を約7億6,000万円計上することを見込んでいます。
一方で、既存事業の進捗や株式会社メディアハウスホールディングスの連結化の影響、各コーポレートアクションに伴う費用、期末に向けたグループ全社費用等を現在精査中です。そのため、親会社の所有者に帰属する当期利益の通期予想については、現時点では据え置きとしています。
今後、業績予想の修正が必要となった場合は、公表可能となった時点で速やかにお知らせします。
2026年12月期通期業績予想(セグメント別・再掲)
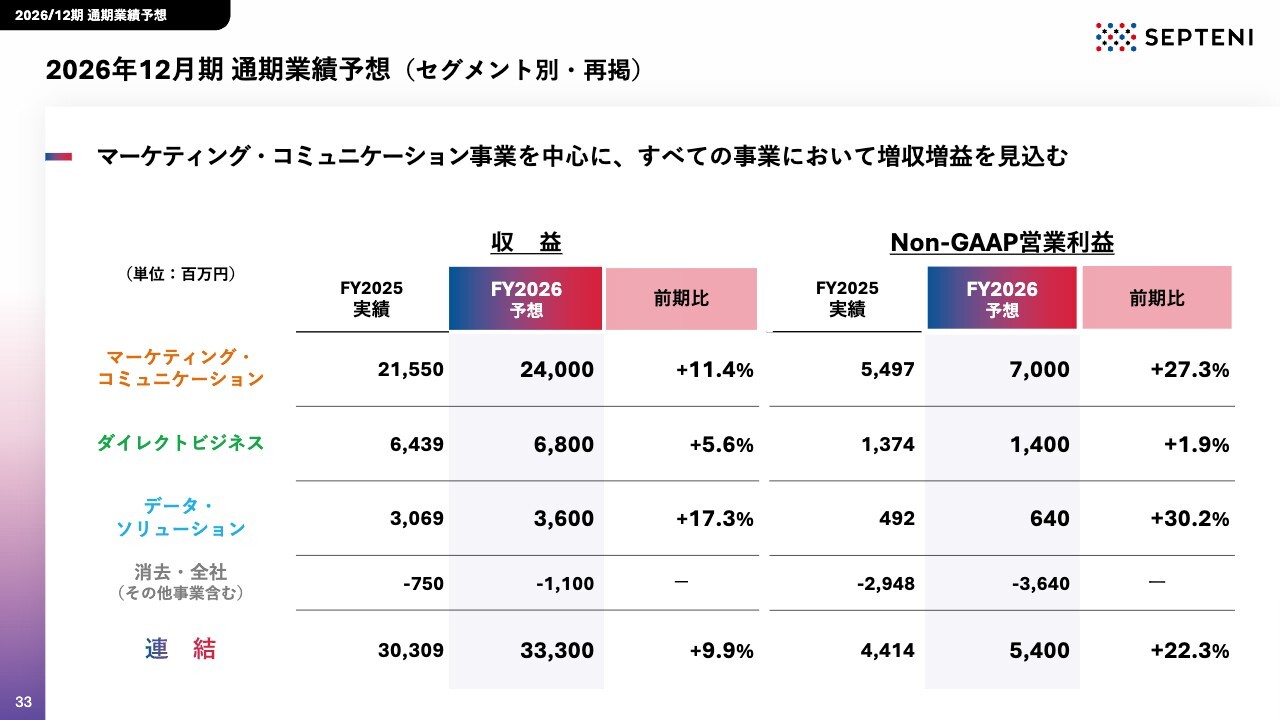
セグメント別の通期業績予想を再掲します。マーケティング・コミュニケーション事業、ダイレクトビジネス事業、データ・ソリューション事業の3事業すべてで、増収増益を見込んでいます。
業績予想に対する進捗状況(連結)
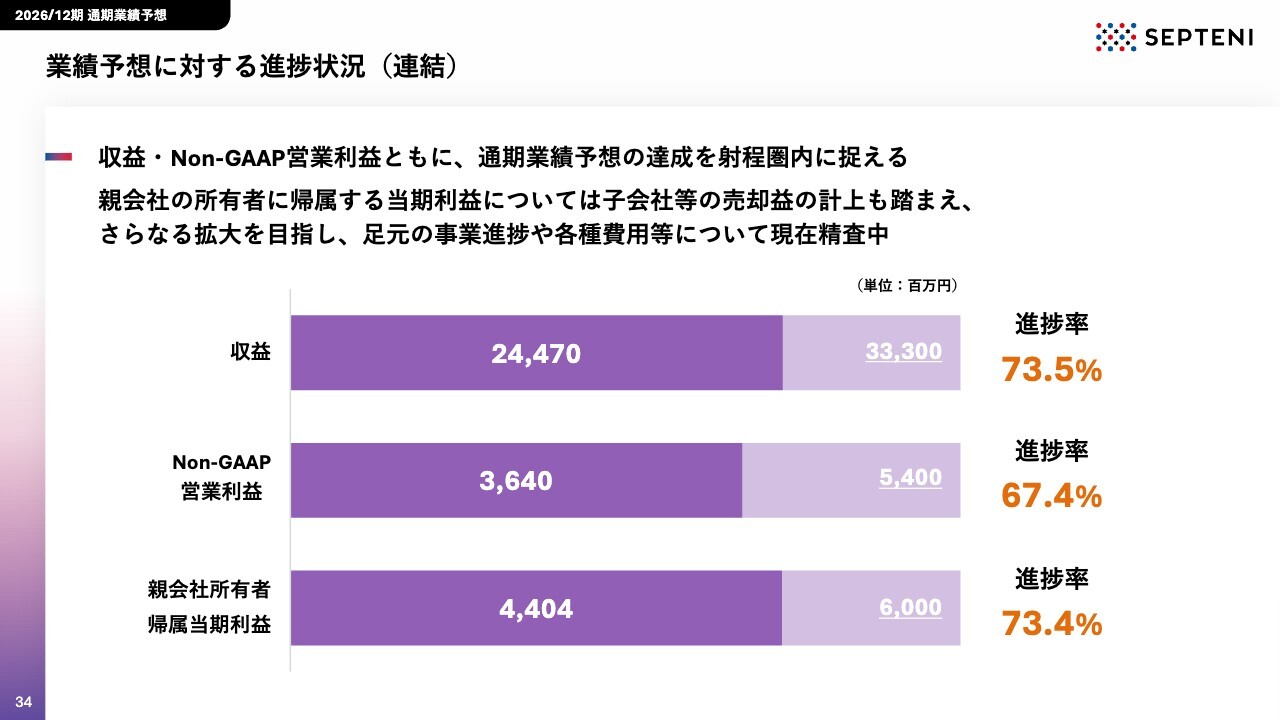
修正後の業績予想に対する進捗状況についてご説明します。収益およびNon-GAAP営業利益ともに、通期業績予想の達成を射程圏内に捉えています。
親会社の所有者に帰属する当期利益については、子会社等の売却益の計上を踏まえ、さらなる拡大を目指し、足元の事業進捗や各種費用等を精査しています。
業績予想に対する進捗状況(セグメント別)
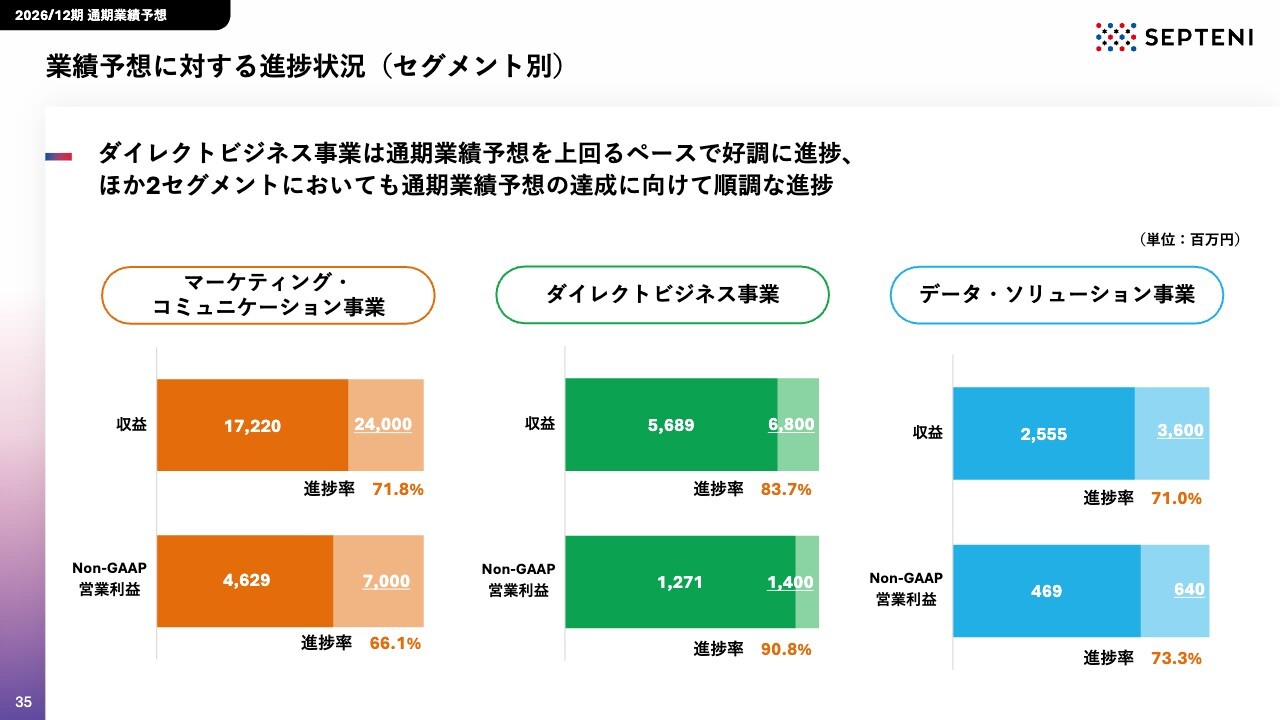
セグメントごとの業績予想に対する進捗状況についてです。ダイレクトビジネス事業は通期業績予想を上回るペースで好調に進捗しています。他の2つのセグメントも通期業績予想の達成に向けて順調に推移しています。
以上が、私からの2026年第3四半期決算の説明です。
今期は第3四半期累計で過去最高の実績を更新し、通期業績予想の達成に向けて順調に進捗しています。残すところ第4四半期のみですが、しっかりと利益を上積みし、通期業績予想の達成に向け、グループ一丸となって邁進していきます。
また、2026年11月より株式会社メディアハウスホールディングスが新たにグループに加わったことで、デジタルマーケティング領域をはじめとする事業基盤がより強固なものとなりました。
今後も規律ある事業ポートフォリオマネジメントを継続しながら、「VISION 2030」の「VALUE MAXIMIZER」の実現に向けて、高成長と持続的な企業価値の向上にコミットしていきます。
質疑応答:マーケティング・コミュニケーション事業の対売上高収益率低下と今後の展望について
質問者:マーケティング・コミュニケーション事業の対売上高収益率(テイクレート)についておうかがいします。この四半期も前四半期と比較して対売上高収益率が下がっているかと思います。要因をご説明ください。
また、媒体におけるAI検索は収益性が低いという話もある中で、今後この対売上高収益率のトレンドをどのように考えればよいか、あわせてご示唆いただけると幸いです。
神埜:ご指摘のとおり、足元のマーケティング・コミュニケーション事業の対売上高収益率は14.3パーセントです。前四半期は14.9パーセントで、前年度は年間平均でおよそ17パーセントありました。
しかし、今期に入り、大型のお客さまを中心に比較的対売上高収益率が低い案件の受注が続いたことから、第2四半期から第3四半期にかけて、若干対売上高収益率が低下している状況です。
一方で、クリエイティブ制作をはじめとしたAIの活用、人員の最適配置などを推進し、収益に対する営業利益率は足元のマーケティング・コミュニケーション事業では19パーセント弱となっています。前年度は若干高く20.5パーセントでしたが、前々年ではおよそ18.5パーセントでしたので、営業利益率は維持できていると言えます。
対売上高収益率が下がりすぎないようにマネジメントしながら、営業利益率を18パーセントから最大で21パーセント程度の間で安定させる事業運営を現在進めています。
質疑応答:株式会社メディアハウスホールディングスの短中期の業績影響と成長戦略について
質問者:今回買収された株式会社メディアハウスホールディングスの短中期の業績影響についておうかがいします。前期は営業利益が6億5,000万円ほどの会社かと思いますが、今後どのようなペースで短期・中期で利益成長を目指していく方針でしょうか? 定量的に言える部分があれば、あわせてご教示ください。
神埜:おっしゃるとおり、株式会社メディアハウスホールディングスは、2025年12月期で約6億5,000万円の営業利益を計上しました。前年、前々年同様に今期も非常に成長しています。現時点では2026年の数値はお伝えできませんが、来期以降、当社の既存事業の実績に上乗せするかたちを考えています。
先ほどご説明したとおり、株式会社メディアハウスホールディングスのMar Tech事業とHR Tech事業は、当社のHRマーケティング領域とデジタル広告、特にマーケティング・コミュニケーション事業と補完関係にあります。
当社のマーケティング・コミュニケーション事業では、これまでSMBのお客さまに対して、リソース不足により十分に対応しきれない部分がありました。今後は株式会社メディアハウスホールディングスと連携することでリソースを確保し、シナジー効果を発揮できます。
また、HRマーケティング領域においては、「Indeed」を中心とした求人アグリゲーションメディアが採用市場で力強く拡大している状況があります。
ここでしっかりタッグを組み、当社のケイパビリティを発揮し生産性を向上させるとともに、株式会社メディアハウスホールディングスの顧客網と営業ノウハウを活用することで、両社のシナジーを最大限に活かし、それぞれの成長率を上回る成果を目指して取り組んでいきます。
具体的な数値については、2027年2月に予定している今期の通期決算で株式会社メディアハウスホールディングスを含むHRマーケティング領域の数値を開示する予定で検討しています。その際にあらためてご説明できればと思います。
質疑応答:第4四半期以降のインターネット広告市場とトップライン見通しについて
質問者:第4四半期以降のトップラインの見通しについての質問です。PHPの脆弱性が影響し、ネット系の広告主による出稿控えや様子見があると聞いています。この影響はどのように出てくるのでしょうか?
また、サイバー攻撃による影響が発生した会社がクライアントである場合、その影響が波及してくる可能性はありますか? 第4四半期以降のインターネット広告市場および御社のトップラインに対する影響についてお聞かせください。
神埜:今期の売上高は第3四半期累計で前期比プラス20パーセント弱と成長しています。四半期ごとの売上高成長率としては第3四半期が最も高く、第4四半期を含めた年間を通じて同水準の成長率を見込んでいます。
収益についても第3四半期累計で約10パーセントの成長率を達成しており、第3四半期単体では10.4パーセントと伸びています。今後も堅調な推移を目指します。
直近ではPHP脆弱性への対応を含む情報漏洩に関する懸念事項はあるものの、現時点で当社のお客さまにおいては広告出稿が停止するような大きな問題は発生しておらず、P/L上で経営に影響する大きな事象は現時点ではないという認識です。
質疑応答:第3四半期の費用増加の継続性と利益圧迫リスクについて
質問者:費用についての質問です。第3四半期に入って、原価が前年同期比で5億円強、販管費も3億円強、合わせて9億円ほど増加した結果、増収効果が帳消しになったかたちになっています。今後は、第3四半期の数字をベースに費用を考えるべきなのか、もしくは、一過性のものと捉えてよいのか、おうかがいしたいです。
これまで費用の抑制局面が続いていましたので、見方によっては増加局面に入ったようにも見えます。トップラインが先ほどおっしゃっていた数字を達成できたとしても、費用の増加により利益が圧迫されるリスクはないのかについて確認させてください。
神埜:販管費について、第3四半期と第4四半期に関しては、先ほど売却・買収などコーポレートアクションの話をお伝えしましたが、この下半期は一時的にアドバイザリー費用やM&A、売却に伴うコストが含まれている点が大きいです。
また、利益面においては期初に掲げた通期予想のガイダンスを上回るペースで進捗しており、上方修正を行っています。これに伴い、前期にはなかった従業員への決算賞与等を第1四半期以降のP/Lに見積計上しています。
したがって、この決算賞与については業績の進捗次第では継続的なコストとして捉えていく必要がある部分もありますが、第3四半期と第4四半期に関しては、一時的な費用が多く含まれているため、この数字が恒常的に続くわけではないと考えています。
質疑応答:原価の外注費増加について
質問者:特に原価の外注費が大きく増えている点が気になりますが、これは一過性と捉えてよろしいでしょうか?
神埜:マーケティング・コミュニケーション事業やダイレクトビジネス事業を中心に、原価の外注費が一時的に増加しています。
基本的に当社グループ内の組織が、クリエイティブ制作やソリューション開発等の対応を行います。ただ、これは過去にも見られた傾向ですが、トップラインが大きく成長する局面では、一時的に社内のケイパビリティの提供が追いつかない場合があります。過去にもその影響で一時的に原価が増加したことがありました。
今後もトップラインの成長を推進しながら、お客さまの広告効果改善を十分に支援できる体制で、原価の適正化を進めていきます。引き続きしっかりと対応していきますので、そのようにご理解いただければと思います。
質疑応答:トライコーン株式会社とコミスマ株式会社の売却による利益面への影響について
質問者:トライコーン株式会社とコミスマ株式会社の売却による、利益面でのプラス要因についての質問です。
コミスマ株式会社に関しては赤字でしたので、当期利益に対するプラス効果があると思います。トライコーン株式会社については業績を把握していないため、プラス影響が出るのかマイナス影響が出るのかわからない部分がありますが、トータルでどのくらいの利益押し上げ効果があるのか教えていただけますか?
神埜:今期の当期利益への影響は、売却益については適時開示にて公表した金額を見込んでいますが、足元の事業環境や期末のコーポレートコストの精査も含めて現在確認作業を進めています。そのため、状況に応じて必要であれば、あらためて公表します。
一方、来期以降のP/Lへの影響については、本日適時開示したように、トライコーン株式会社のここ数年の営業利益は年間2億円前後ですので、月間では1,500万円から2,000万円程度、当期利益では月間1,000万から1,400万円ほどの減少影響が見込まれます。
コミスマ株式会社については、当社の持分法適用関連会社として23.3パーセントを保有しており、こちらについても11月5日に適時開示したとおり、コミスマ株式会社の当期利益の23.3パーセント分の取り込みがあるため、その影響額は年間で2億5,000万円程度となります。月間1,500万円から2,000万円程度の赤字の取り込みがなくなることで、当社の当期利益に対してはプラス効果を見込んでいます。
質疑応答:ダイレクトビジネス事業のオフライン案件好調の中身と持続性について
質問者:ダイレクトビジネス事業のオフライン案件が好調だったとのことですが、その具体的な内容を教えてください。また、今後の持続性、あるいは拡大していくのか、一時的なものなのかをお聞かせください。
神埜:ダイレクトビジネス事業は、株式会社電通ダイレクトを主体として、現在非常に成長している状況です。スライドに示したグラフのとおり、トップラインは右肩上がりで伸びています。
第2四半期・第3四半期に関しては、先ほどお話ししたとおり原価が一時的に上昇しましたが、過去の2024年などの実績を見ても、一時的に利益率が下がる局面があったものの、その後トップラインを向上させ、利益率も回復させるマネジメントができています。同様の推移を今後も狙っていく考えです。
持続性については、ダイレクトビジネス事業の売上高の内訳としてオフライン案件とオンライン案件は半々で構成されていますので、媒体上の都合で一気に落ち込むという事態は考えにくい状況です。顧客ポートフォリオについても、大型顧客・中堅顧客を含め、かなりバランスが取れてきています。引き続き、高成長を維持していきたいと考えています。
質疑応答:外注費のコントロールとトップライン成長時の利益確保について
質問者:先ほどの外注費についての質問のフォローアップです。最近、外注費の増加が頻繁に発生している印象があります。一時的な増加とのご説明でしたが、トップラインが伸びた際に増える外注費を構造的にコントロールして、トップラインが伸びても利益が出るようにする手立てはないのでしょうか?
神埜:外注費のコントロール方法として、いくつかの手段があります。大きくは、まず社内リソースを確保することです。直近では、資料に記載されているとおり、コストの適正化を含めて人員数をかなり抑えてきました。
一方で、人を増やさないと対応できないのかというと、最近はAI活用がクリエイティブ制作、広告運用、レポーティングを含めて幅広い領域で進んできています。AI活用の習熟度を上げることで、トップラインが増加し制作量が増えても、社内リソースで吸収できる状況を作っていきます。
それと並行しながら、トップラインの成長率に伴って外注費用が発生する側面はありますので、トップライン成長率の計画を立て、それに対応するコストをどれくらい増やしていくのか見極めていきたいと考えています。
今後も一時的な外注費用は発生するとは思いますが、その額がどの程度かが重要なポイントだと思っています。トップラインが急激に上がった場合の外注原価の抑制策をどのように構築するのか、構造的な仕組みとして整備していきたいと考えています。
質疑応答:広告市況のマクロ見通しについて
質問者:来年や中長期で見た場合のマクロの市況についておうかがいします。
サイバーセキュリティ以外にも、中東情勢の不透明感やインフレが継続しており、消費税減税はあるものの、消費者の財布の紐は厳しい状況ですので、マクロの不透明感は強いと感じています。このような状況下で、どのような広告市況の見通しをされているのか、おうかがいできればと思います。
神埜:おっしゃるとおり、アメリカの中間選挙を含め、今後経済界にどのような影響が及ぶかという懸念があります。AI問題や紛争といった要因もあり、我々自身への直接的な影響というよりは、我々のお客さまにどのような影響があるかが問題です。
お客さまの仕入れ原価や原料の高騰といった課題、さらには為替の動向などが密接に関わっています。そのため、現時点では具体的なことを申し上げるのは難しい状況です。
ただし、広告業界に焦点を当てて言及すると、広告市場全体の規模は、2025年の8兆円程度から9兆円、さらには9兆5,000億円へと拡大していくものと見込んでいます。特に、インターネット広告費は2025年において10パーセント程度増加しており、広告市場の中でも最も成長している分野です。
AI等の技術活用に関するさまざまな議論もありますが、広告市場は引き続き堅調に推移し、成長を続けています。我々もその流れに乗って、成長を目指して取り組んでいきます。
質疑応答:AIエージェントの利活用拡大が広告主や広告代理店事業に与える影響について
質問者:少し大きな話で恐縮ですが、AIエージェントの利活用拡大がもたらす影響についてうかがいたいと思います。
Metaの「Muse(ミューズ)」や、先日LINEヤフー株式会社が発表した「Agent i(エージェントアイ)」など、日本国内でも各社からAIアプリのローンチが進んでいます。これらを活用した、例えばエージェンティックコマースが進展した際、広告主の出稿方法の変化や、広告代理店事業に与えうる影響を、変化のスピードとあわせて、現時点でのお考えをご教示いただければ幸いです。
神埜:さまざまなプラットフォームがAIエージェントを活用した商品や集客のソリューションを提供しています。
過去にも同様の取り組みがまったくなかったわけではなく、これらの新サービスがどのくらいの精度で活用できるのかにもよりますが、広告市場の変化の影響を受けるのは、まずは個人事業者や小規模予算を扱っている事業者からだろうと考えています。
一方で、我々が取引しているエンタープライズ企業や、株式会社メディアハウスホールディングスや株式会社電通ダイレクトが取り扱う中小企業では、予算規模が億単位や数千万円単位といった大きなものがあります。
ソリューションの活用やノウハウについては、お客さまが現在の売上や販売数を維持することに第一に取り組む中で、どうしてもキャッチアップの時間差が生じるだろうと考えています。
それに対し、我々が各事業を通じて顧客内でのAIの利活用を含めたマーケティング支援を提供していくことを検討しています。現時点では、お客さまの集客の手法が大きく変わったり、我々の支援提供が不可能になるような環境になるといったことは想定していません。


新着ログ
「サービス業」のログ