2027年3月期第2四半期決算説明
バーチャレクスHD、コールセンターのAI導入支援と自社製品が牽引 上期営業利益は前年同期比で約2.1倍
上期の営業利益は前年の約2.1倍、AIと自社製品がけん引
丸山栄樹氏:2027年3月期第2四半期、中間期の決算についてご説明します。バーチャレクス・ホールディングス株式会社代表取締役社長の丸山です。よろしくお願いします。
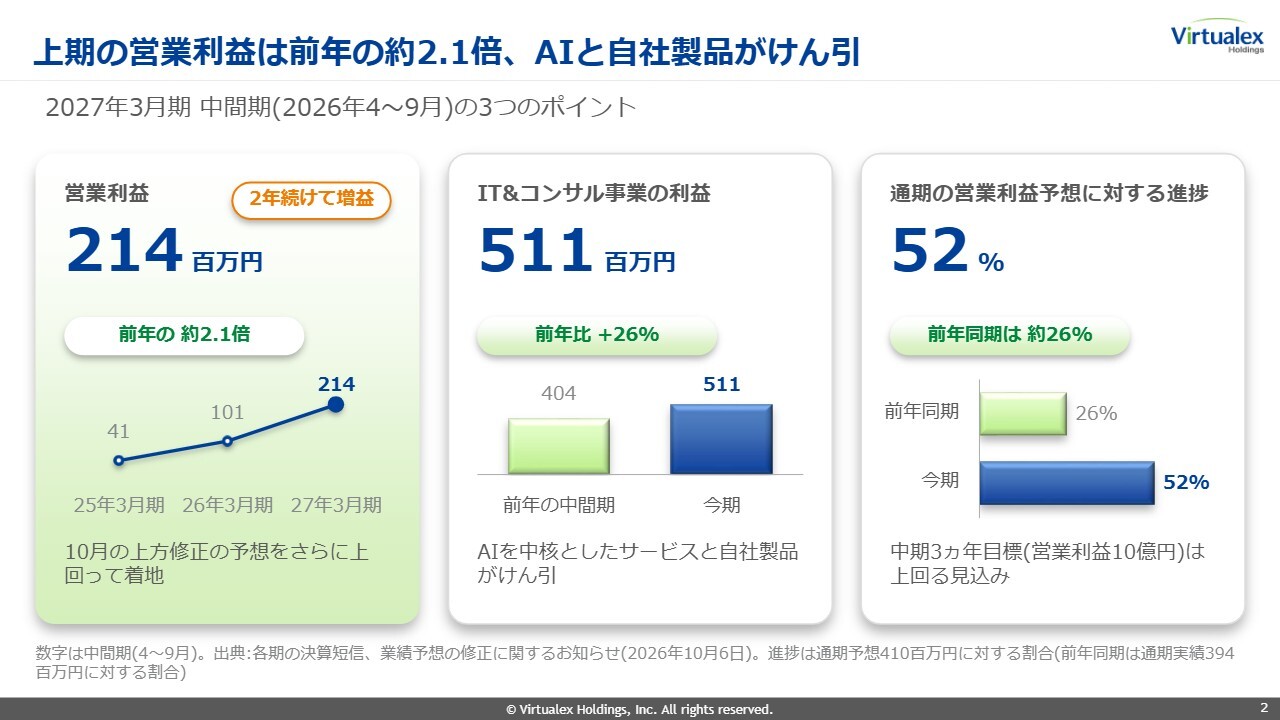
それでは、本日ご説明する半期の決算全体像をご説明します。まず、上期の営業利益は前年同期比で約2.1倍となりました。特に、AI関連サービスと自社ソフトウェア製品の販売が増益を牽引しました。営業利益は2億1,400万円で、2年連続の増益となります。10月に上期の営業利益予想を1億7,500万円に上方修正しましたが、その予想をさらに上回る結果となりました。
主な理由は、スライド中央のIT&コンサルティング事業の利益の伸びです。同事業の利益は5億1,100万円で、前年同期比約26パーセント増となりました。先ほどお話ししたとおり、AI関連のサービスや自社のソフトウェアパッケージ製品の販売が大きく貢献しています。
今期の営業利益は、上期ですでに通期予想の52パーセントに達しました。前年同期の営業利益は前年の通期実績の約26パーセントでしたが、上期時点の利益の積み上がりは前年同期を大きく上回っています。
また、3年間の営業利益の合計を10億円とする中期3ヵ年目標を以前発表しており、今期が最終年度となります。現在の通期予想値の計算では、3年間の合計は目標の10億円を上回る見込みです。
増収増益、営業利益は前年の約2.1倍
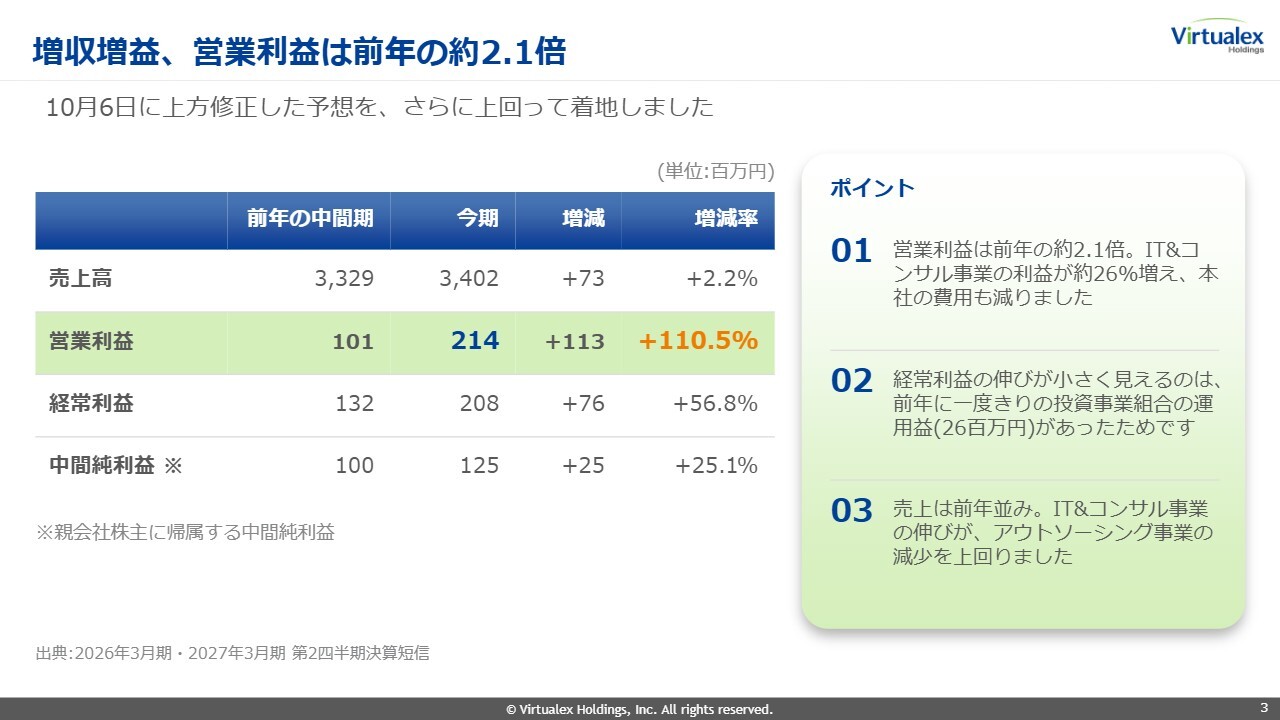
個別の数字についてご説明します。連結の売上高、営業利益、経常利益は、スライドのとおりの結果です。
売上高は34億200万円で、前年同期比約2.2パーセント増と若干の増収となりました。営業利益は2億1,400万円と、前年同期比で約110.5パーセント増加し、約2.1倍となっています。経常利益は2億800万円、親会社株主に帰属する中間純利益は1億2,500万円です。増減率についてはスライドをご覧ください。
営業利益が増加した理由は、AI関連サービスと自社のソフトウェアパッケージ製品の販売が好調だったことです。加えて、販管費が前期に比べてやや減少したことも影響し、このような営業利益の着地となりました。
また、前年同期と比較した際、経常利益の伸び率は、営業利益の伸び率ほど高くありません。これは、前年の中間期には一時的に投資事業組合の運用益があり、経常利益がかさ上げされていたためです。したがって、今期の営業利益と経常利益の間に大きな違いがあるわけではありません。
半期累計の営業利益、2年連続の増益
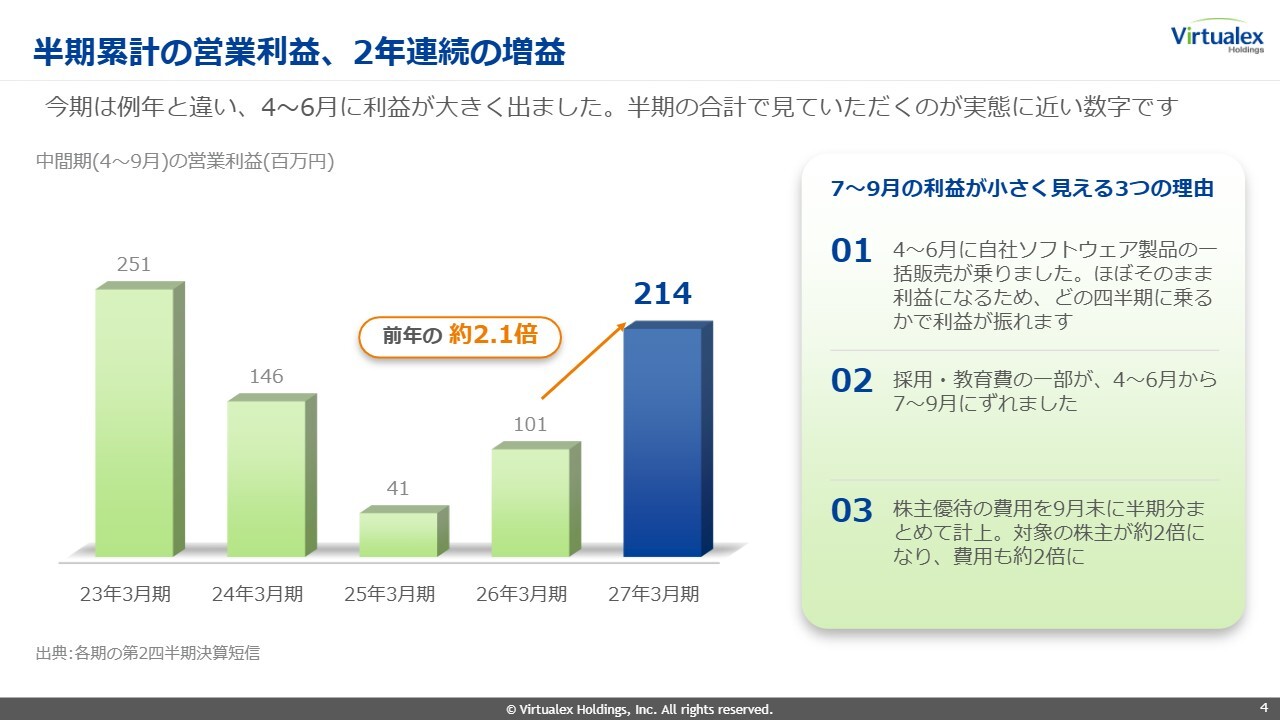
上半期累計の営業利益を過去5年分並べています。冒頭でもお話ししたとおり、前期から今期にかけて約2.1倍となっています。
なお、この半期決算発表に先立ち、四半期ごとの数字を発表しました。スライドには各四半期の数字を記載していませんが、今期は第1四半期の営業利益が好調だったものの、第2四半期の営業利益はそれを下回りました。その理由をスライド右側に記載しています。
結論としては、通期の数値を重視していただきたいと思います。四半期ごとで比較すると、当社のソフトウェア製品の売上がどの四半期に計上されるかによって、営業利益が大きく変わります。実際、今期は第1四半期に製品の売上が計上され、4月から6月の第1四半期の営業利益が、7月から9月の第2四半期を上回りました。
また、採用費は、通常第1四半期に大きく計上されますが、今期は7月以降の第2四半期に計上されました。さらに、株主優待の費用は第2四半期の9月末に発生します。この費用が前期よりも増加しており、かつ第1四半期には発生しない費用であるため、第2四半期の営業利益が低く見える要因となっています。
そのため、当社の数字については、四半期ではなく半期累計の数値をご覧いただきたいと思っています。
なお、グラフの左側にある2023年3月期と2024年3月期には、新型コロナウイルスに関連した緊急のコールセンター業務を受託しており、その影響で利益が大きく増加しました。このような受託業務が終了した現在は、平時の水準に戻っています。その水準の中、当社はAI関連業務や自社のソフトウェア製品の販売を行っており、この1年から2年は増益を達成しています。
IT&コンサル事業の利益が約26%増、伸びをけん引
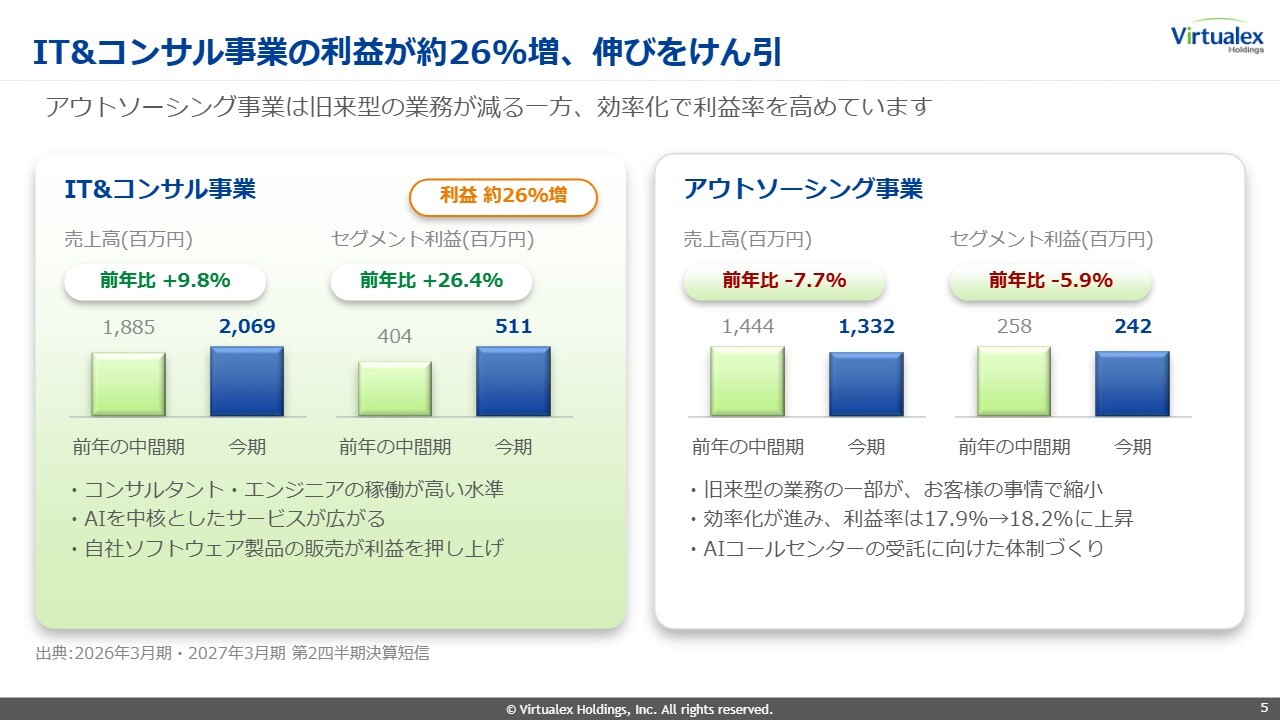
セグメント別の数字です。スライド左側がIT&コンサルティング事業、右側がアウトソーシング事業です。冒頭でお話ししたとおり、今回は特にIT&コンサルティング事業の伸びが顕著でした。
IT&コンサルティング事業の売上高は20億6,900万円、セグメント利益は5億1,100万円です。前年同期比では、売上高は約9.8パーセントの増収、セグメント利益は約26.4パーセントの増益となりました。受注が好調で、コンサルタントやエンジニアの稼働率が4月から9月まで高い水準で推移したことにより、利益が増加しています。
AI関連サービスの一例として、コールセンターへのAI導入プロジェクトがあります。さらに、コールセンターへのAI導入に関するコンサルティング案件もあり、このようなAI関連サービスが広がりつつあることが増益の要因となっています。
また、自社のソフトウェア製品の販売も利益を押し上げました。当社には「inspirX(インスピーリ)」という、コールセンターで使用する顧客管理のパッケージソフトウェアがあります。
このソフトウェアの導入プロジェクトのうち、ソフトウェアの代金はパッケージとしての製品代金に該当するため人件費がかかりません。そのため、製品の売上が計上されると利益額が大きくなります。第1四半期にこの製品の売上があり、その結果、利益が押し上げられました。
アウトソーシング事業においては、売上高は前年同期比約7.7パーセント減、セグメント利益も前年同期比約5.9パーセント減となっています。現在、コールセンターではAI化などによって人が担う部分が縮小しており、旧来型の業務が減少しているため、その分の売上が減少しています。
一方で、業務の効率化なども図っているため、利益率は前年同期比で約17.9パーセントから約18.2パーセントへとわずかに上昇しています。現在は、新たにAIコールセンターを受託するための営業活動へと移行している状況です。
事業の利益は約14%増、本社の費用は約4%減
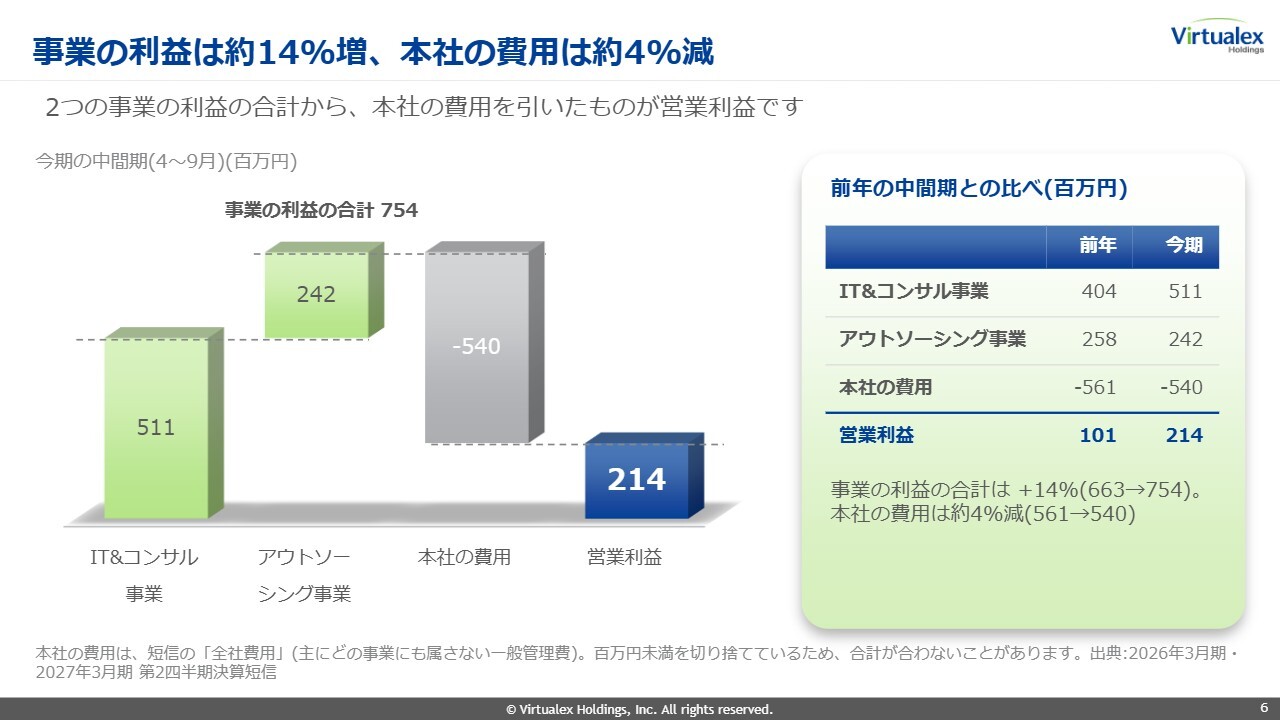
グラフ左側の緑色の部分が各セグメント利益です。IT&コンサルティング事業の5億1,100万円にアウトソーシング事業の2億4,200万円を加えた合計から、本社の販管費を差し引いた残りが営業利益となります。
事業全体の利益は前年同期比で約14パーセントの増益となっています。販管費は前年同期の5億6,100万円から5億4,000万円に減少し、利益が増加する構図となっています。
前年同期との比較を事業別に示したものをスライド右側に記載しています。両事業の利益の合計は前年同期比で約14パーセント増加し、本社費用は前年同期比で約4パーセント減少しました。以上が半期の結果です。
通期予想は据え置き、営業利益の進捗は上期で約52%
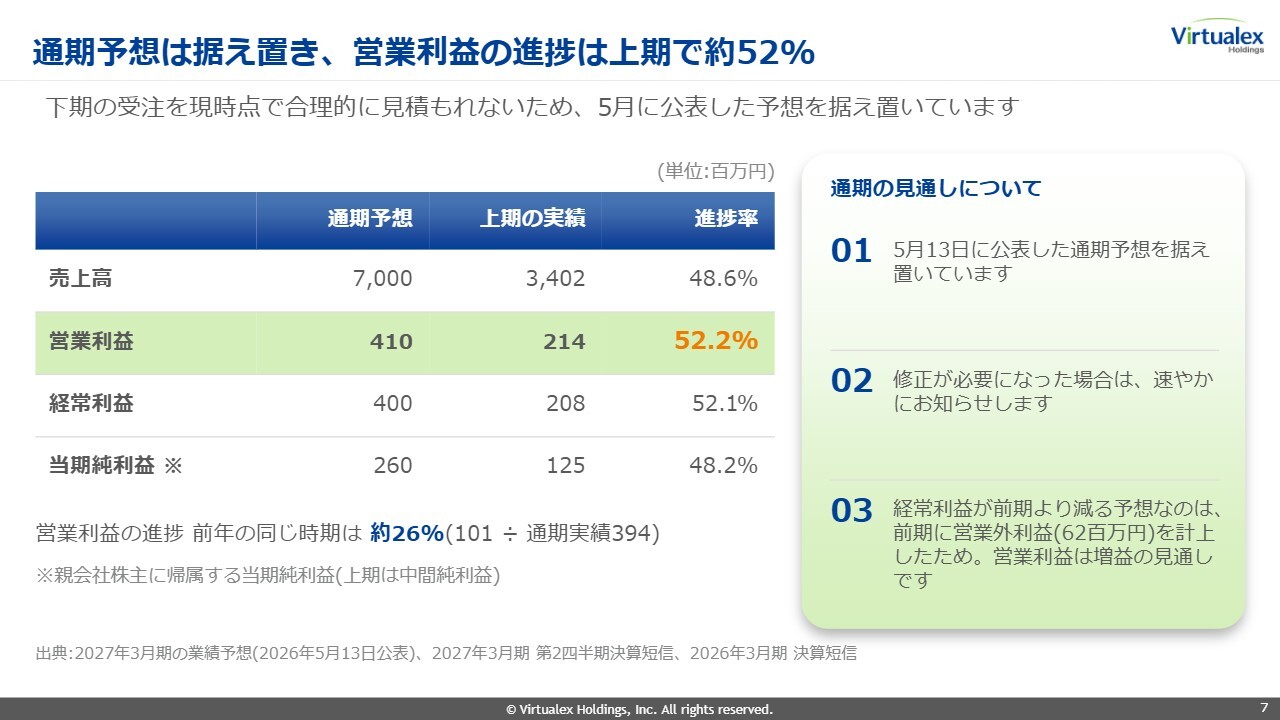
通期予想は据え置いています。据え置いた予想に対する営業利益の進捗率は、上期で約52.2パーセントです。通期予想は、売上高70億円、営業利益4億1,000万円です。
スライド右側上段にあるとおり、5月13日に公表した通期予想は現時点では据え置いています。下期に向けて受注しなければならない案件がまだ多くあり、それらの案件の受注に関わる数字を正確に見通すのが難しい状況です。案件を確実に受注し、数値が見通せる状況になり、修正が必要となった場合には速やかにお知らせしたいと考えています。
また、経常利益が前期の数値よりも減少する予想となっています。その背景として、前期には営業外利益が6,200万円あり、その分が前期の数値を押し上げていました。今期は、現時点で営業外収益は予定されていません。
中期3ヵ年目標(営業利益の3年合計10億円)を上回る見込み
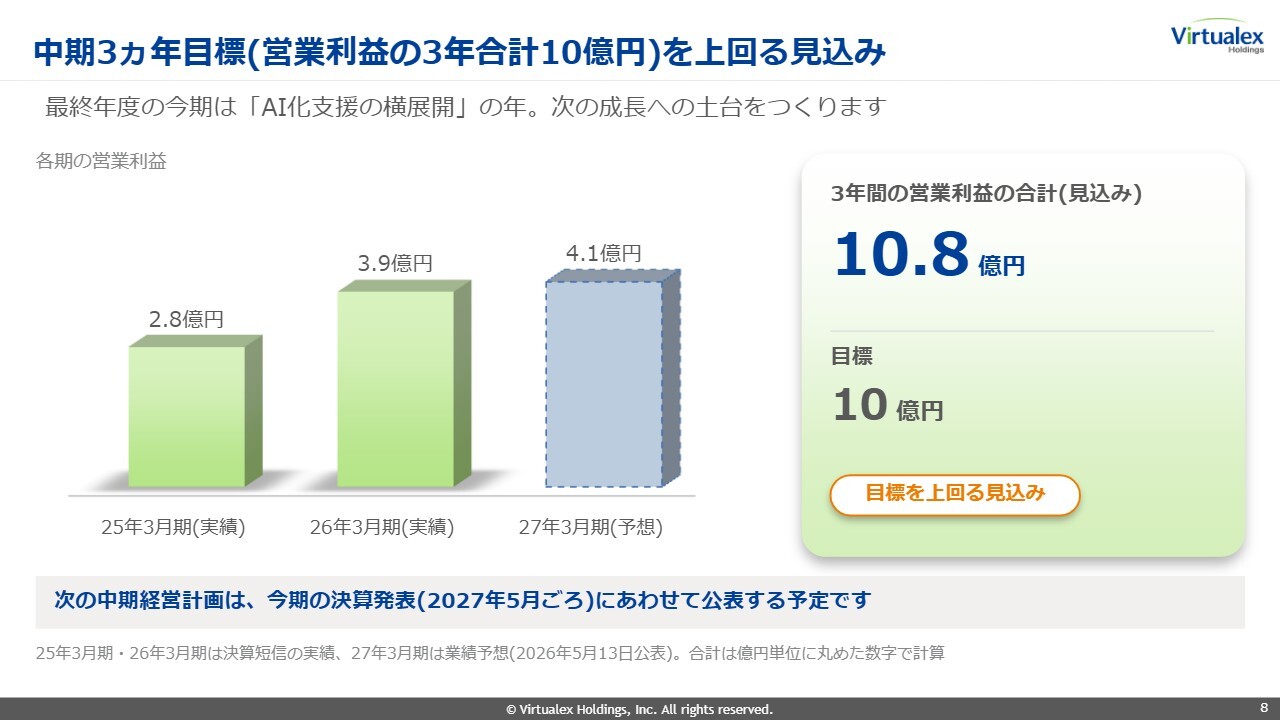
中期3ヵ年の目標についてです。3年間で営業利益を合計10億円にするという数値目標を2025年3月期、つまり2024年に発表しました。
初年度は2億8,000万円、2年目である前期は3億9,000万円、そして今期の通期予想は4億1,000万円としています。約3年前に提示した目標値に基づくものですが、現在据え置いた予想値で計算すると合計で10億8,000万円となっており、目標としている10億円を上回る見込みです。
今期が3年目の最終年度となります。次の中期経営計画は、来年5月頃に今期の決算発表にあわせて公表する予定です。
成果の土台は、計画から運営までを1社で担う事業の形
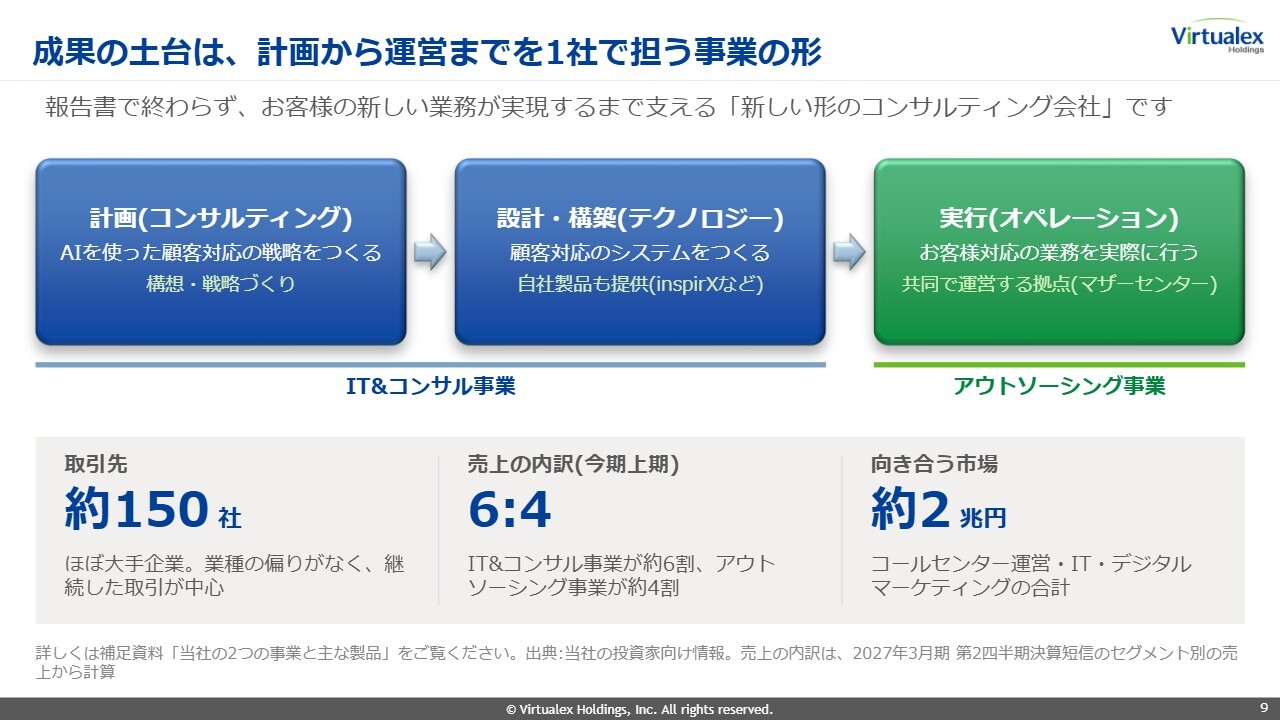
ここからは、当社のビジネスモデルについてご説明します。当社は、新しいコンサルティング会社のかたちを目指すという理念のもと、創業以来活動しています。
当社が注力している領域は、すべての事業や業種業態ではなく、顧客接点の分野、具体的にはコールセンターや顧客管理、営業、マーケティングなどにフォーカスしています。この範囲に特化して、新しいコンサルティング会社のかたちを追求してきました。
では、新しいコンサルティング会社のかたちとはどのようなものか、についてご説明します。スライドの図の流れにあるとおり、コンサルティングとは、戦略の計画を立てたり、構想や戦略を作り上げることであり、このような業務を行うのが通常のコンサルティング会社です。
計画や戦略を策定した次の流れとして、企業ではシステムやコンピューターの準備を進めます。当社は、このテクノロジー領域においてもサービスを提供しています。
コンサルティング会社では一般的に自社製品を持たないことが多いですが、当社ではさまざまなプロジェクトを行う中で、市場に必要なソフトウェアについて企画し、それを製品化して販売するところまで行っています。
そして、作ったソフトウェアを導入して終わりではなく、コンサルティングで立てた変革計画に基づき、企業が目標どおりに変革を遂げ、ビジネスにおいて結果が出るまで支援することを目指しています。
そのため、スライド右側にある「実行(オペレーション)」といった領域までを含めて実行しており、一気通貫でビジネスの成果が出るまでサポートし続けています。また、ソフトウェア製品を自社で開発し、企業に販売することも行っています。
このように、一気通貫でソフトウェア開発や製品開発を手掛ける新しいコンサルティング会社を目指して活動しています。これが当社の特徴です。
現在、取引先企業は約150社です。売上に関しては、スライドの青色部分をIT&コンサルティング事業、緑色部分をアウトソーシング事業と分類し、決算数値を集計および公開しています。売上の内訳はおおよそ6対4の割合です。今後、IT&コンサルティング事業の比率がさらに大きくなると考えています。
先ほど、当社はコールセンターや顧客管理、営業、マーケティングといった領域に注力しているとお伝えしました。この中のコールセンターに着目すると、コールセンターのアウトソーシング市場とIT事業の市場規模は、日本全体で合計約2兆円と言われています。
この2兆円規模のコールセンター市場は、AIによって今後置き換わっていきます。すでに置き換わりつつありますが、今後さらに進むと予想されています。この2兆円の市場において、我々はコンサルティングからIT、そして実際のオペレーションへの伴走までを一気通貫で提供する会社です。
AI化の風×コールセンターの変革が当社の成長機会に
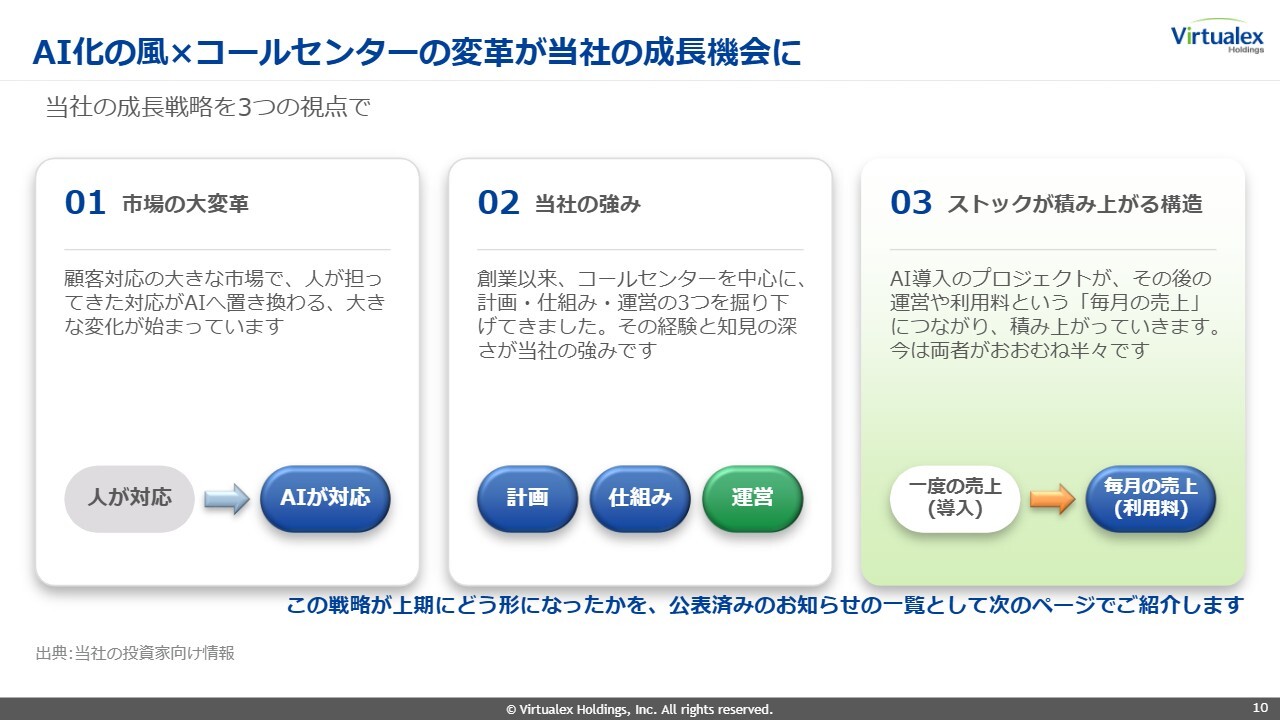
コールセンターの変革にあたり、3つのポイントがあります。スライドのタイトルにあるように「AI化の風」が非常に強く吹いています。その風がコールセンターに当たっており、「AI化の風×コールセンターの変革」が当社の成長の機会を後押ししていると考えています。
詳しく説明すると、スライド左側に「市場の大変革」とあるように、AIによって顧客対応や顧客管理、顧客サービスが大きく変わりつつあります。
どの程度AIに置き換わるかは未確定ではありますが、これまで人が対応していた業務がAIへとシフトしていく流れが進んでいます。また、AIが人の対応をサポートしていくかたちでの変化もあり、我々が直面する市場には大きな変革が来ています。
新たな風が吹き込んでいる変革領域における当社の強みは、創業以来コールセンターを中心に、コンサルティング、ITテクノロジー、現場のオペレーションの3つを掘り下げてきたところにあります。
例えばAIのソフトウェアだけを作っている会社や、AIのソフトウェアは作らないもののコンサルティングで計画立案を行う会社、業務だけを請け負う会社といった、単一業種の会社と比較した際の大きな差別化要因となります。
我々は3つのサービスを提供しているため、コールセンターへのAI導入にあたり、効果的な方法がわかるだけでなく、テクノロジー領域も手掛けているためAIそのものの導入に対応することもできます。さらに、実際にAIを導入し、AIと人間が業務を一緒に進める仕組みを築くこともできます。これが我々の大きな強みであると考えています。
また、計画の策定からソフトウェアの開発、さらにアウトソーシングで業務に伴走していくビジネスに取り組んでいますが、コンサルティングやソフトウェアの開発は一時的な売上となります。しかし、自社製品である開発したソフトウェアの導入に関しては、その後に月額の利用料や保守料といったストック型の売上や利益が積み上がります。
当社では、一時的な売上の後にストック型の売上が残り、それを繰り返していくことでストックが積み上がっていくという構図を目指しています。この構図を着実に進めることで、ストックが積み上がるという点が強みであり、我々の目指しているところです。
上期にAI関連の新サービス・事例・提携を9件発表
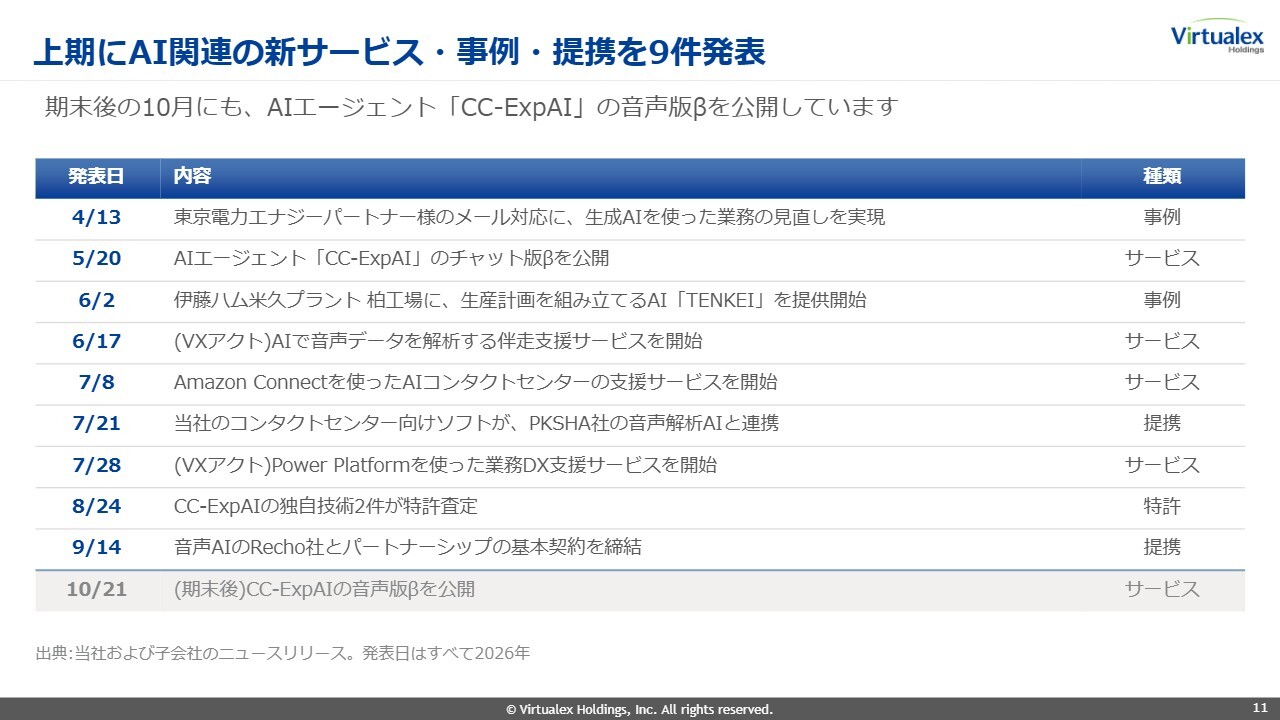
スライドには、上期にIRで公開した当社の具体的なAIに関連した進捗を再掲載しています。一つひとつの詳細は、当社ホームページのIRサイトからご覧いただけます。
記載内容としては、コールセンターのAI化に向けて、AIで自動応答する仕組みをクライアントと共に構築するプロジェクトや、当社のソフトウェアとしてAIがコールセンターで自動応答するというコールセンター専用AI「CC-ExpAI」の開発などがあります。また、それ以外にもAI関連の企業との提携を実施しています。
我々は、コンサルティング、IT、アウトソーシングの3つの領域でAIに関連した戦略を進めています。その中で、具体化したものや、クライアントから公開を許可されたものについては、今後もタイムリーに公開していく方針です。
配当と株主優待を継続、200株で年間13,000円分
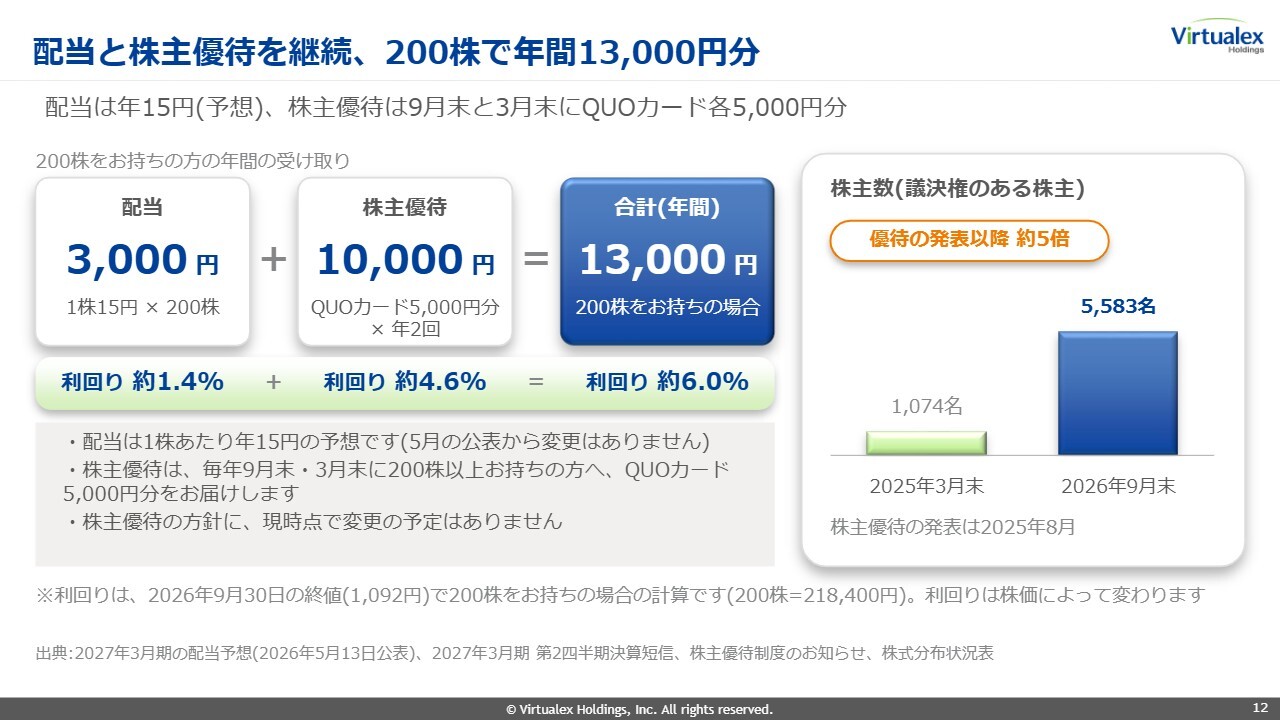
株主優待および株主還元についてお話しします。配当は継続して実施しており、昨年8月には株主優待の発表を行いました。昨年9月末、今年3月末、9月末の合計3回、株主優待を実施しました。内容は、200株以上保有の方に対し、5,000円分のQUOカードを半期に1回お配りするものです。
これを年間で計算すると、配当は1株当たり年間15円の予想で、200株では3,000円、株主優待は年2回で1万円となり、合計で1万3,000円となります。この金額を今年9月末の株価1,092円で計算すると、利回りは約6.0パーセントとなっています。
スライド右側のグラフにあるように、株主優待発表前の約1年半前に当たる2025年3月末時点では株主数は1,074名でしたが、今年9月末時点では5,583名の方が株主になっています。株主優待を発表してからこの数字となりました。配当や株主優待については、今後も継続していく方針です。
成果の出た今期を、次の成長の土台に
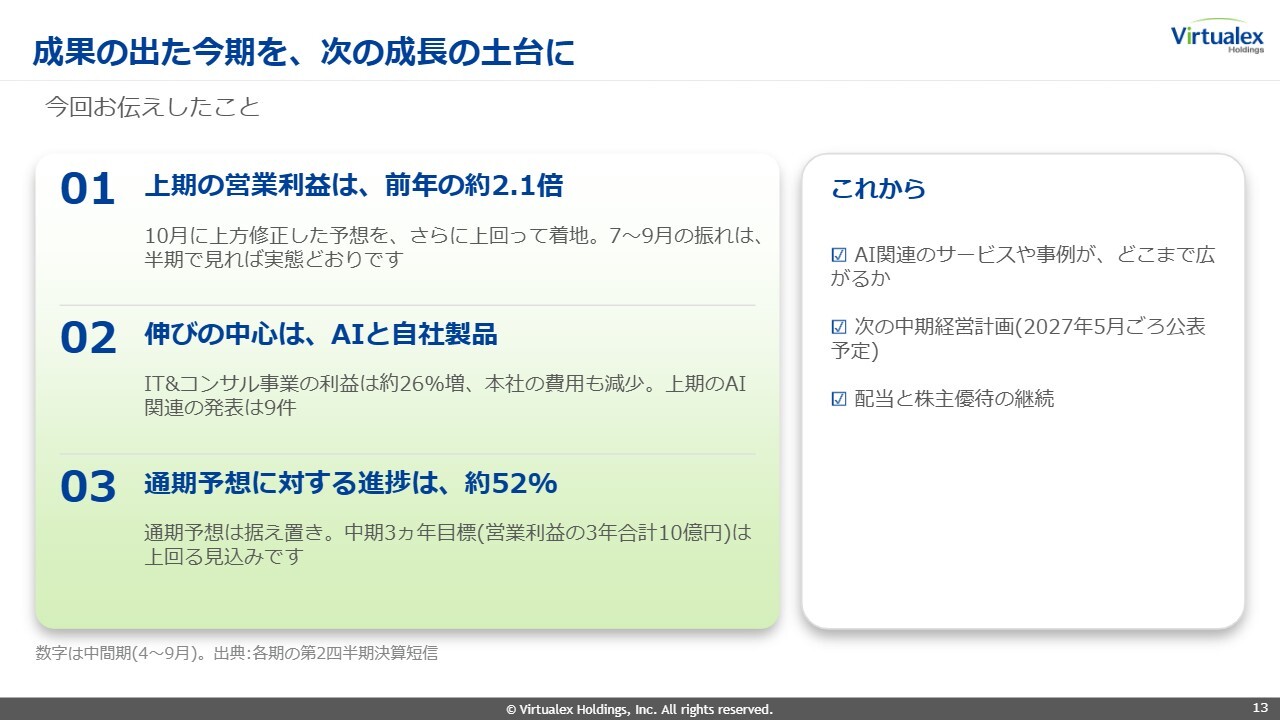
まとめです。上期はスライドにあるように非常に好調な数字となりました。この上期に得られた成果を次の成長へつなげていきたいと考えています。これから、AIに関連したサービスや事例で実績を積み上げ、それをどれだけ広げられるかが我々の勝負どころと捉えています。
次の中期に向けた計画をどのような目線で作るのかも重要なポイントと考えていただきたいと思います。また、配当および株主優待は継続して実施する方針であることをあらためてお伝えします。
当社の2つの事業と主な製品
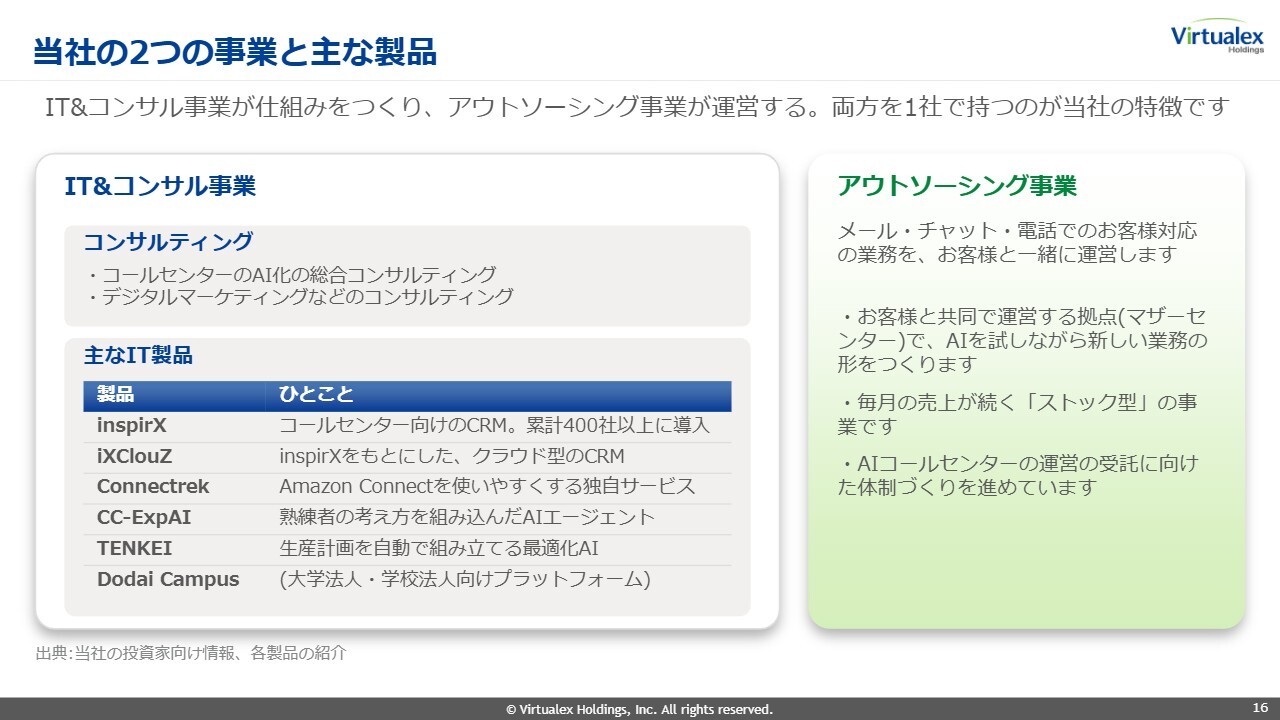
補足資料として当社のソフトウェア製品等について簡単な説明も付け加えていますので、ご確認いただければと思います。
バーチャレクス・ホールディングスの2027年3月期上期、4月から9月の決算数値をご報告しました。ありがとうございました。
よくいただくご質問
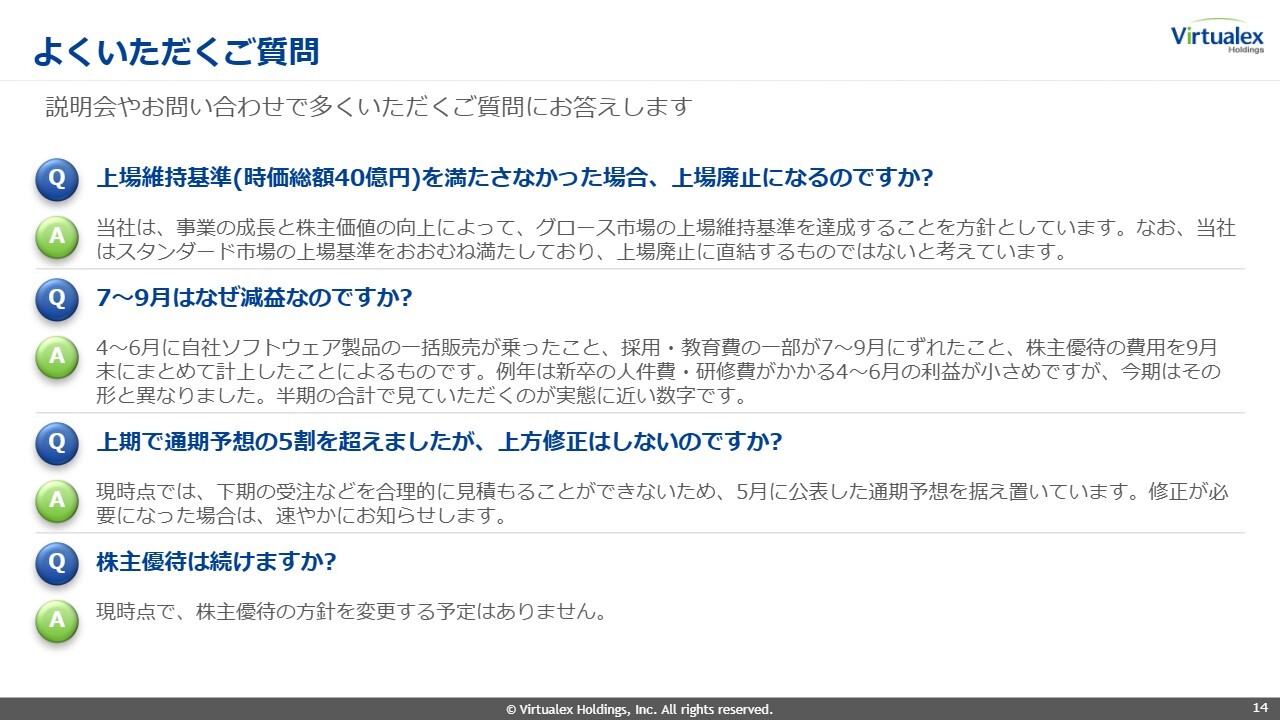
説明会等でよくいただくご質問をQ&A形式でまとめています。ぜひご覧ください。
質疑応答:上場維持基準の方針について
質問:上場維持基準(時価総額40億円)を満たさなかった場合、上場廃止になるのですか?
回答:当社は、事業の成長と株主価値の向上によって、グロース市場の上場維持基準を達成することを方針としています。なお、当社はスタンダード市場の上場基準をおおむね満たしており、上場廃止に直結するものではないと考えています。
質疑応答:7月から9月の減益要因について
質問:7月から9月はなぜ減益なのですか?
回答:4月から6月に自社ソフトウェア製品の一括販売が乗ったこと、採用・教育費の一部が7月から9月にずれたこと、株主優待の費用を9月末にまとめて計上したことによるものです。例年は新卒の人件費・研修費がかかる4月から6月の利益が小さめですが、今期はそのかたちと異なりました。半期の合計で見ていただくのが実態に近い数字です。
質疑応答:業績予想修正の予定について
質問:上期で通期予想の5割を超えましたが、上方修正はしないのですか?
回答:現時点では、下期の受注などを合理的に見積もることができないため、5月に公表した通期予想を据え置いています。修正が必要になった場合は、速やかにお知らせします。
質疑応答:株主優待の方針について
質問:株主優待は続けますか?
回答:現時点で、株主優待の方針を変更する予定はありません。


新着ログ
「サービス業」のログ