2027年3月期第2四半期決算説明
日本化薬、半導体向け樹脂や自動車安全部品が好調 中間期の売上高・各利益が過去最高、通期予想を再上方修正
エグゼクティブサマリー
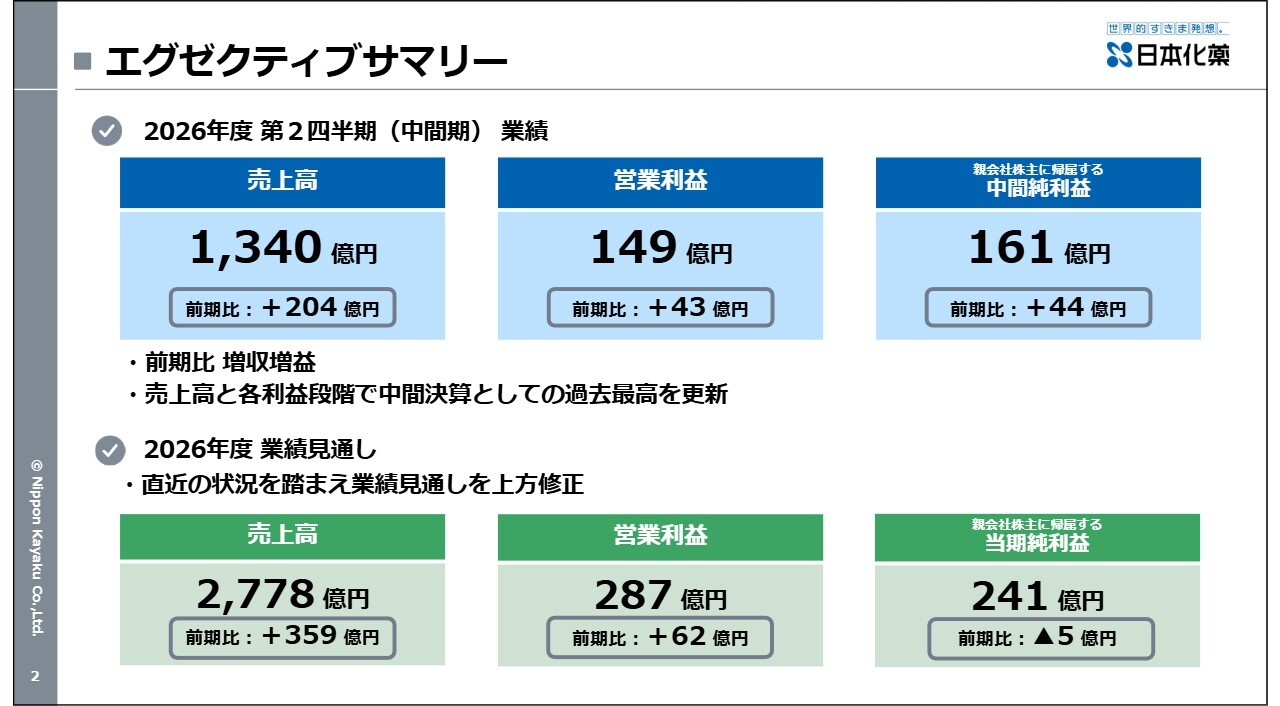
井上晋司氏:取締役・常務執行役員の井上です。私から2026年度中間期の業績について全体をご説明します。売上高は前期比204億円の増収で1,340億円、営業利益は前期比43億円の増益で149億円、親会社株主に帰属する中間純利益は前期比44億円の増益で161億円となりました。
売上高および各利益段階において、中間決算として過去最高を更新しました。この状況を踏まえ、年間の業績見込みを今回修正しています。
修正後の数値は、売上高は前期比359億円の増収で2,778億円、営業利益は前期比62億円の増益で287億円、親会社株主に帰属する当期純利益は前期比5億円の減益で241億円となっています。
親会社株主に帰属する当期純利益のみ前期比で減少していますが、前年の同じタイミングで医薬事業において契約内容変更に伴い、突発的な利益が発生したため前期比5億円の減益となっていますが、実質的なビジネスとしては増益に着地のイメージです。
2026年度 第2四半期(中間期)業績
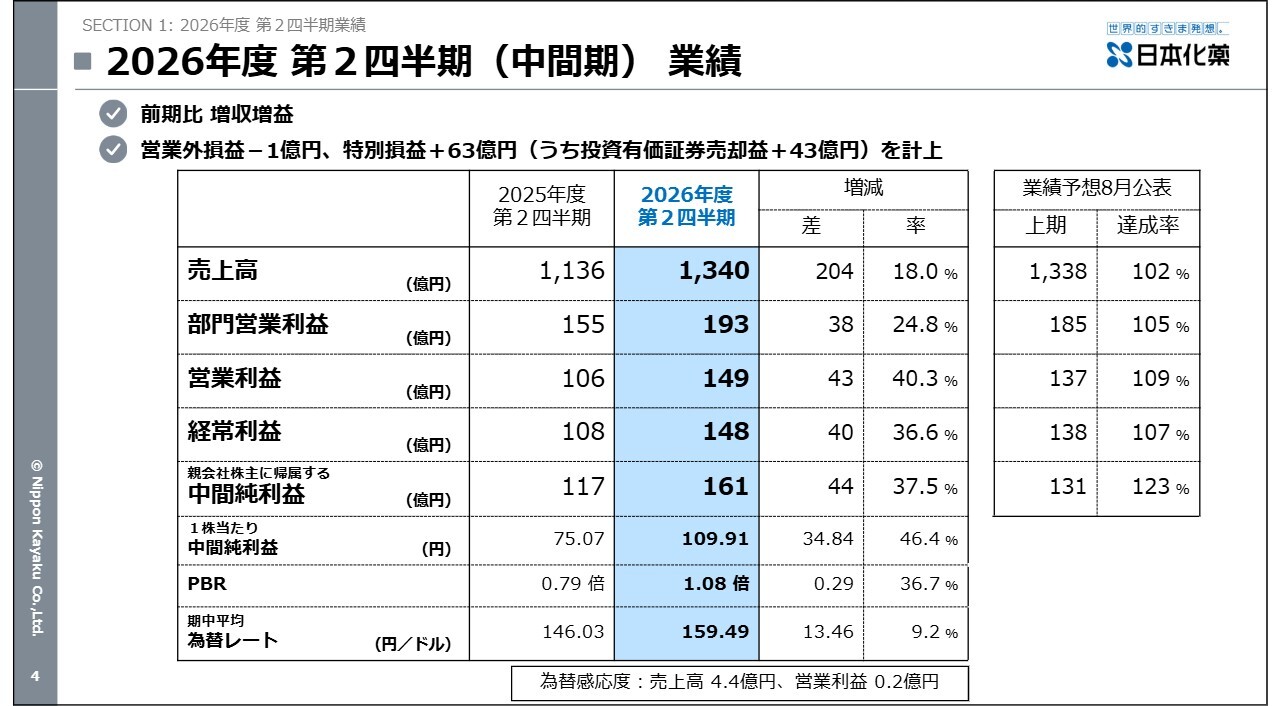
売上高から親会社株主に帰属する中間純利益までは、先ほどお話ししたとおりです。それ以外の部分について、1株当たりの中間純利益は109.91円で、前期比34.84円の増額となります。また、PBRは前期は0.79倍でしたが、今期では1.08倍となっています。期中平均の為替レートは、159.49円となりました。
また、今年の8月3日に発表した上期の予想に対して、売上高は102パーセント、親会社株主に帰属する中間純利益では123パーセントと、すべての項目で予想を上回る結果となりました。
2026年度 第2四半期 営業外・特別損益
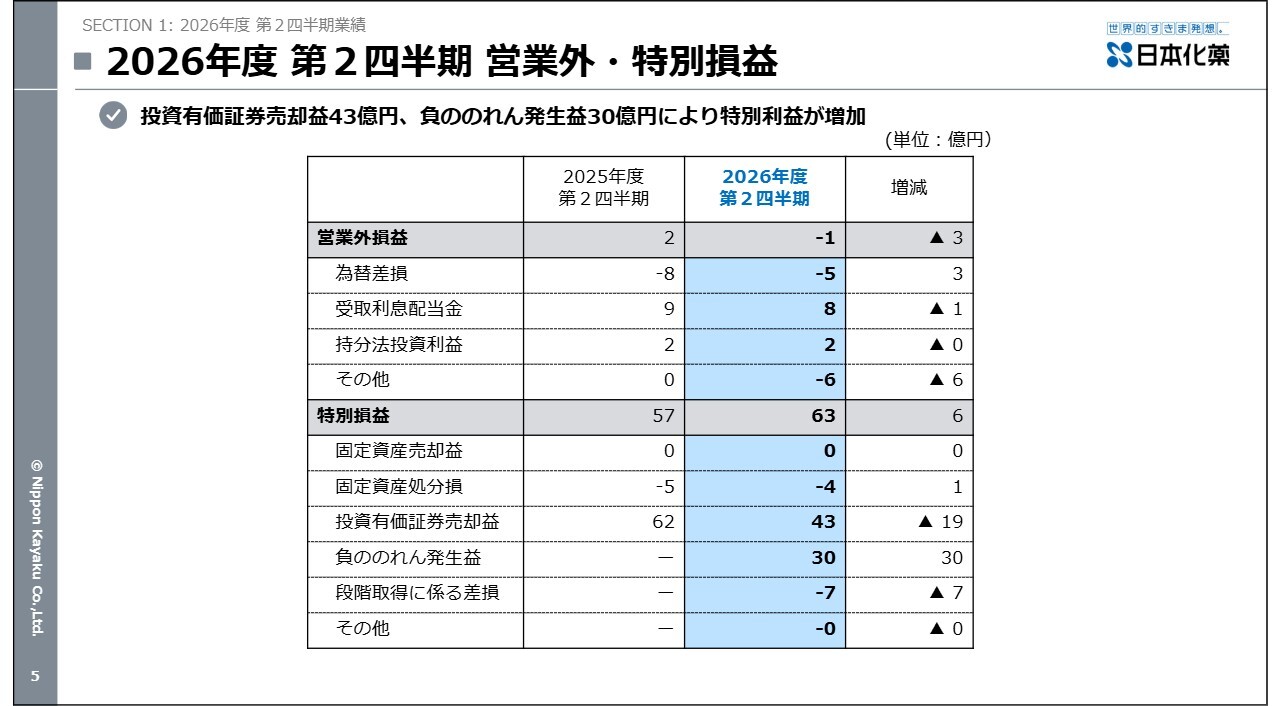
営業外損益および特別損益です。トピックスとして2点ご説明します。1つ目は、投資有価証券売却益として上期に43億円を計上しました。前期は62億円だったため、前期比19億円の減少となります。
2つ目は、当社の持分法適用会社であった神奈川県高座郡寒川町の三光化学工業について、2026年10月13日付で株式を100パーセント取得し、連結対象会社としたことに伴い、負ののれんが約30億円発生しています。
2026年度 第2四半期 業績 セグメント別
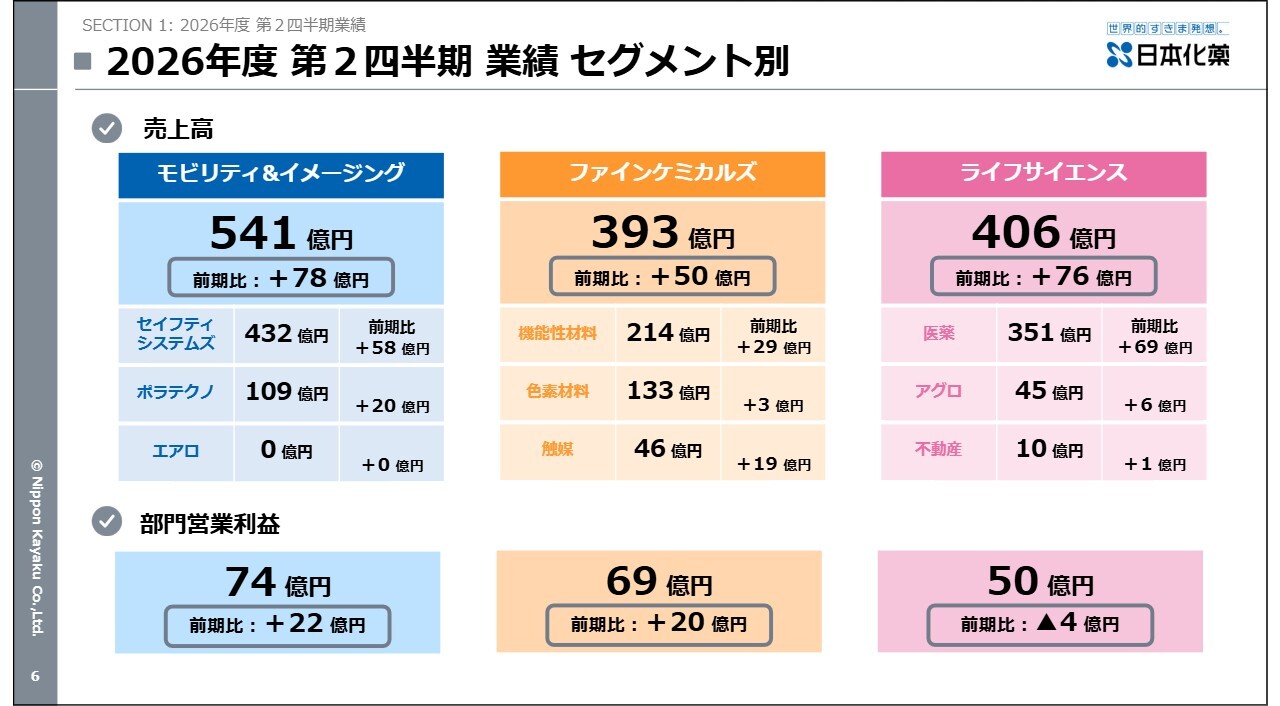
セグメント別の状況です。セグメント別にサブセグメントの売上も計上していますので、併せてご確認ください。
まずは、モビリティ&イメージング事業領域では前期比78億円の増収となり、541億円です。内訳は、セイフティシステムズ事業が前期比58億円増の432億円、ポラテクノ事業が前期比20億円増の109億円となっています。この結果、部門営業利益は前期比22億円の増益で74億円となりました。
次に、ファインケミカルズ事業領域では、前期比50億円の増収となり、393億円です。内訳は、機能性材料事業が前期比29億円増の214億円、色素材料事業が前期比3億円増の133億円、触媒事業が前期比19億円増の46億円となっています。この結果、部門営業利益は前期比20億円の増益で69億円となりました。
ライフサイエンス事業領域では、前期比76億円の増収となり、406億円です。内訳は、医薬事業が前期比69億円増の351億円、アグロ事業が前期比6億円増の45億円、不動産事業が前期比1億円増の10億円となっています。この結果、部門営業利益は前期比で4億円減少したものの、半期合算で50億円となっています。
2026年度 第2四半期 売上高 サブセグメント別
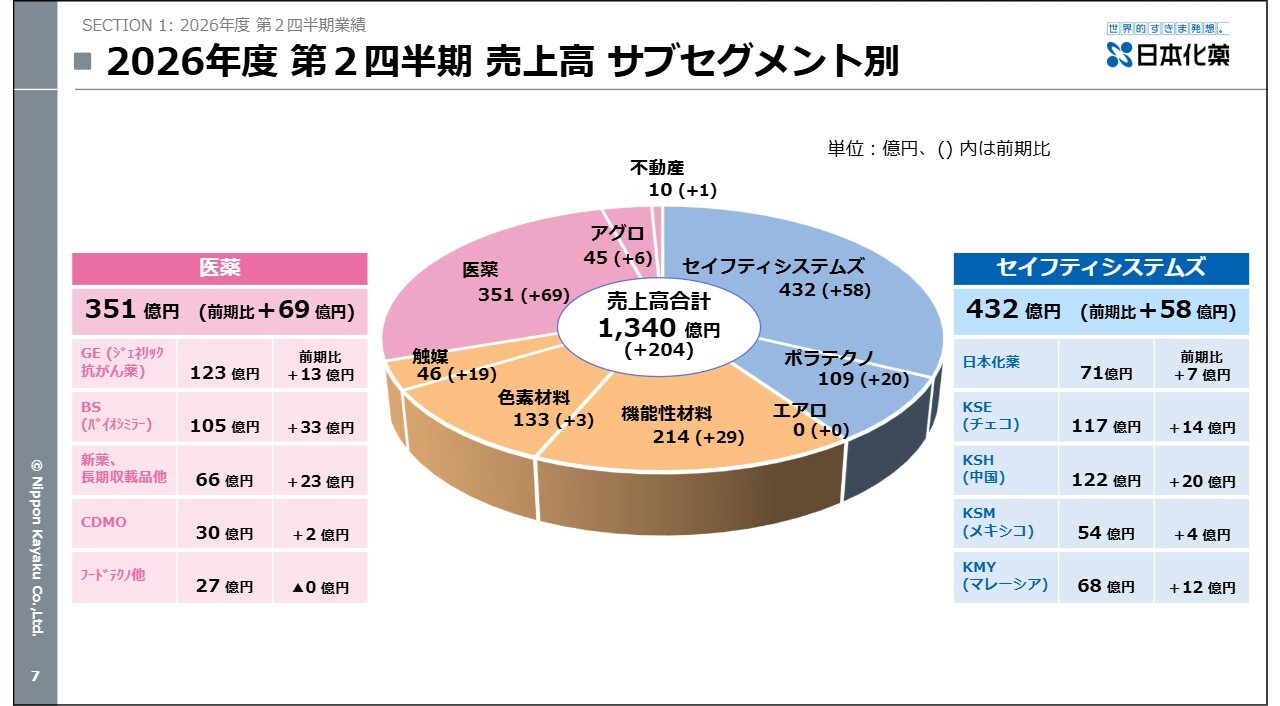
サブセグメント別の円グラフです。注目していただきたい点として、スライド右側にセイフティシステムズ事業における拠点ごとの売上高を記載しています。自動車安全部品を扱っているセイフティシステムズ事業の拠点として表の上から順に日本、チェコ、中国、メキシコ、マレーシアとあります。このすべての拠点で前期比での売上が増加しました。
具体的には、前期比で日本化薬は7億円、KSE(チェコ)は14億円、KSH(中国)は最も多い20億円、KSM(メキシコ)は4億円、KMY(マレーシア)は12億円の増収となりました。
左側には医薬事業の売上を記載しています。全体で前期比69億円の増収とお伝えした内訳です。前期比で、ジェネリック抗がん薬は13億円、バイオシミラーは33億円、新薬および長期収載品は23億円、CDMOは2億円の増収となりました。フードテクノはマイナスゼロとなっていますが、ほぼすべての項目で増収となっています。
2026年度 業績見通し
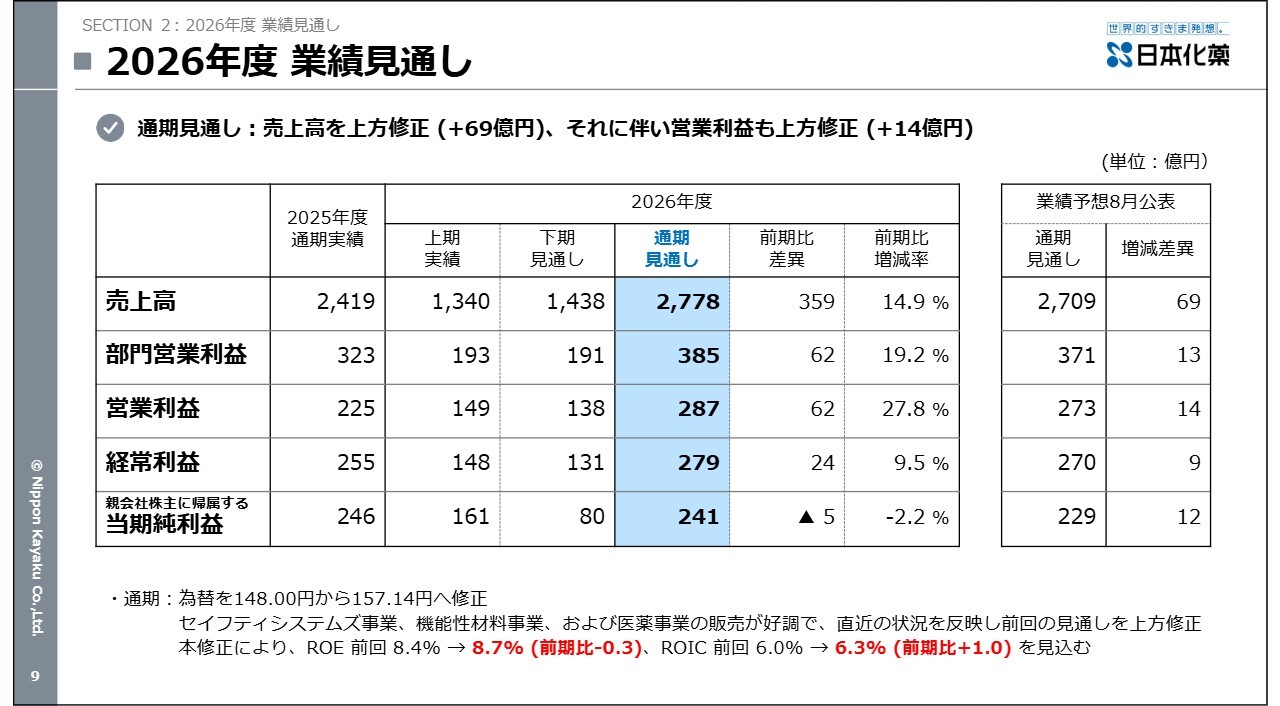
年間の業績見通しです。冒頭でもお伝えしたとおり、今回は上方修正しており、上方修正後の数字を表の青色で示しています。一番右側には前回8月3日に公表した数字を掲載しています。今回は、売上高から親会社株主に帰属する当期純利益まですべての項目で上方修正しており、売上高は2,709億円から2,778億円と、前回予想比69億円の上方修正となっています。
今回の修正に伴い、ROEの年間見込みは前回8.4パーセントから8.7パーセント、ROICは6.0パーセントから6.3パーセントに修正しています。
2026年度 業績見通し セグメント別
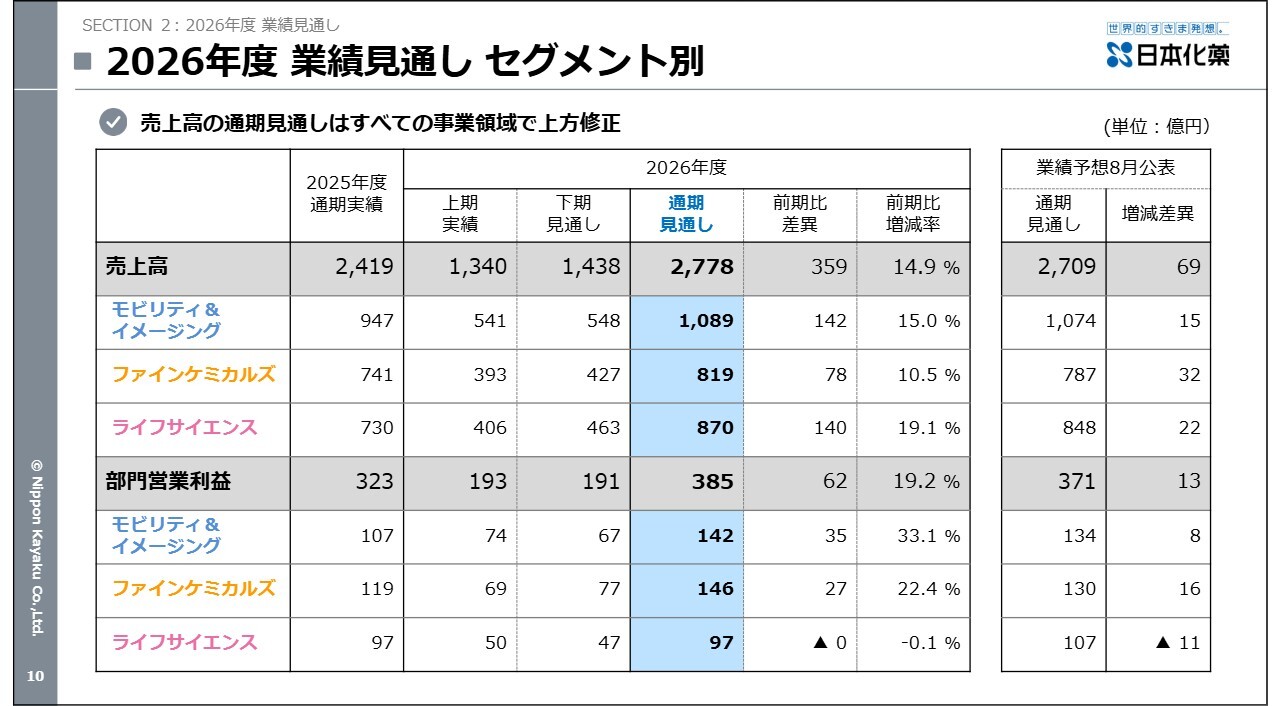
セグメント別の業績見通しです。下期も上期同様、好調に推移すると見込んでおり、各事業領域ともに伸長すると期待される状況です。その結果、部門営業利益も伸び、通期で385億円となる見込みです。
2026年度 売上高見通し サブセグメント別
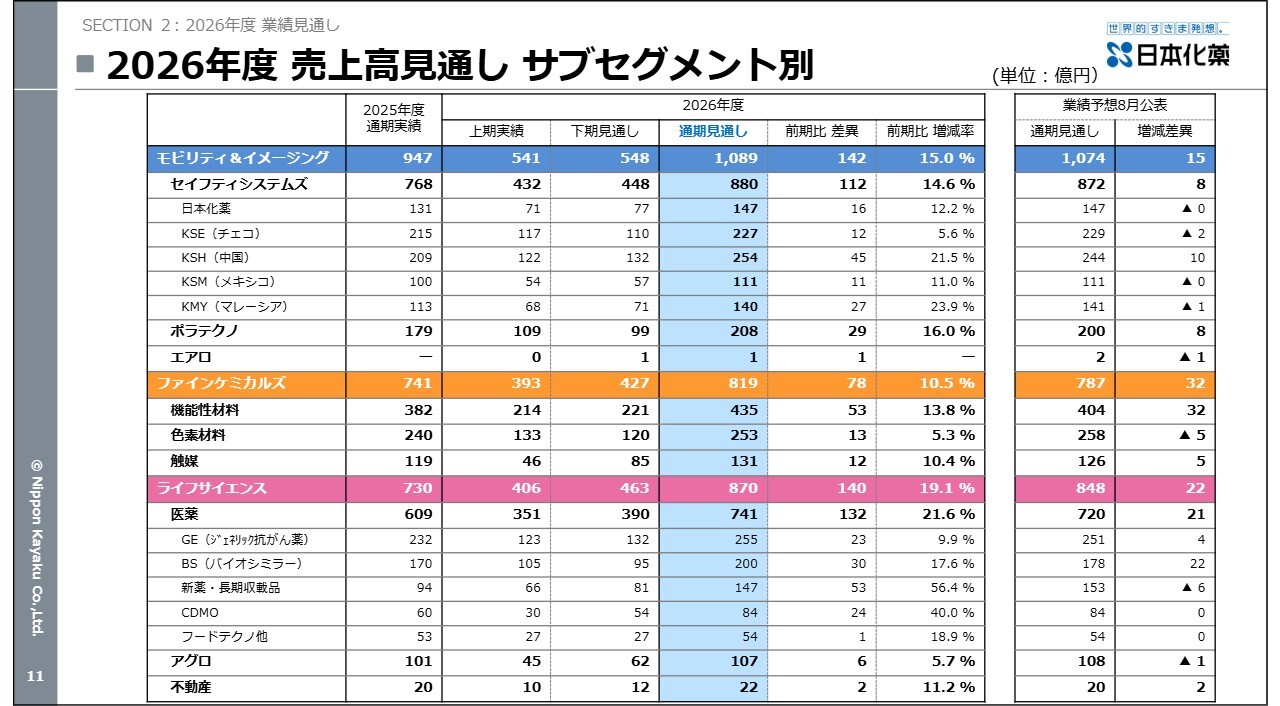
サブセグメント別の売上高見通しです。上期の実績から下期も同様の流れで推移しています。すべての項目において前期比で増収となる見込みであり、通期見通しを上方修正するに至りました。細かい数字についてはスライドをご覧ください。
株主還元の状況
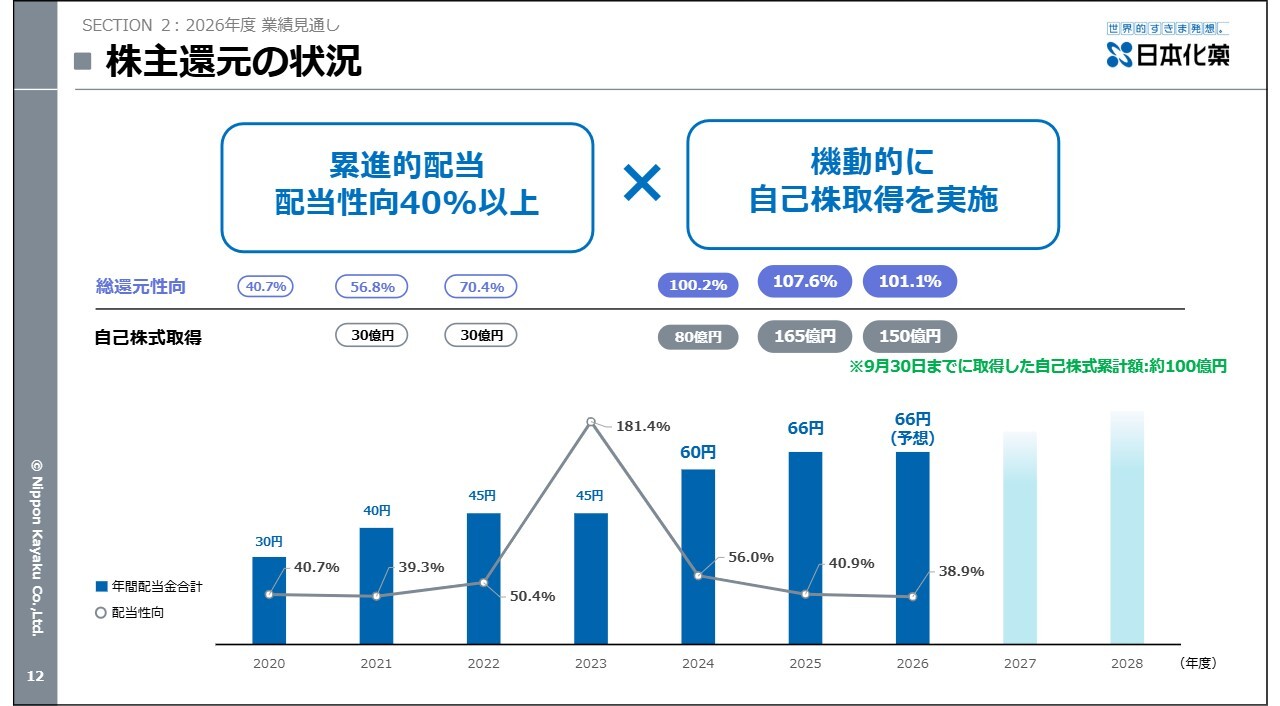
株主還元の状況です。当社は累進的配当および配当性向40パーセント以上を基本方針としています。その基準に基づき、前期は66円の配当を行いました。今期は上期が終了した時点で年間見込みを算出したところ、66円の配当では配当性向が38.9パーセントとなり、40パーセントを若干下回ることになります。
現時点では66円の配当を据え置いていますが、期末の段階で40パーセントを下回る場合には、その時点で配当について再度社内で検討する予定です。
また、今期も年間で150億円の自己株式取得を発表していましたが、この上期、9月末までにおよそ3分の2にあたる100億円の自己株式取得を順調に完了したことをご報告します。残りについては、期末までに取得する予定です。
モビリティ&イメージング事業領域
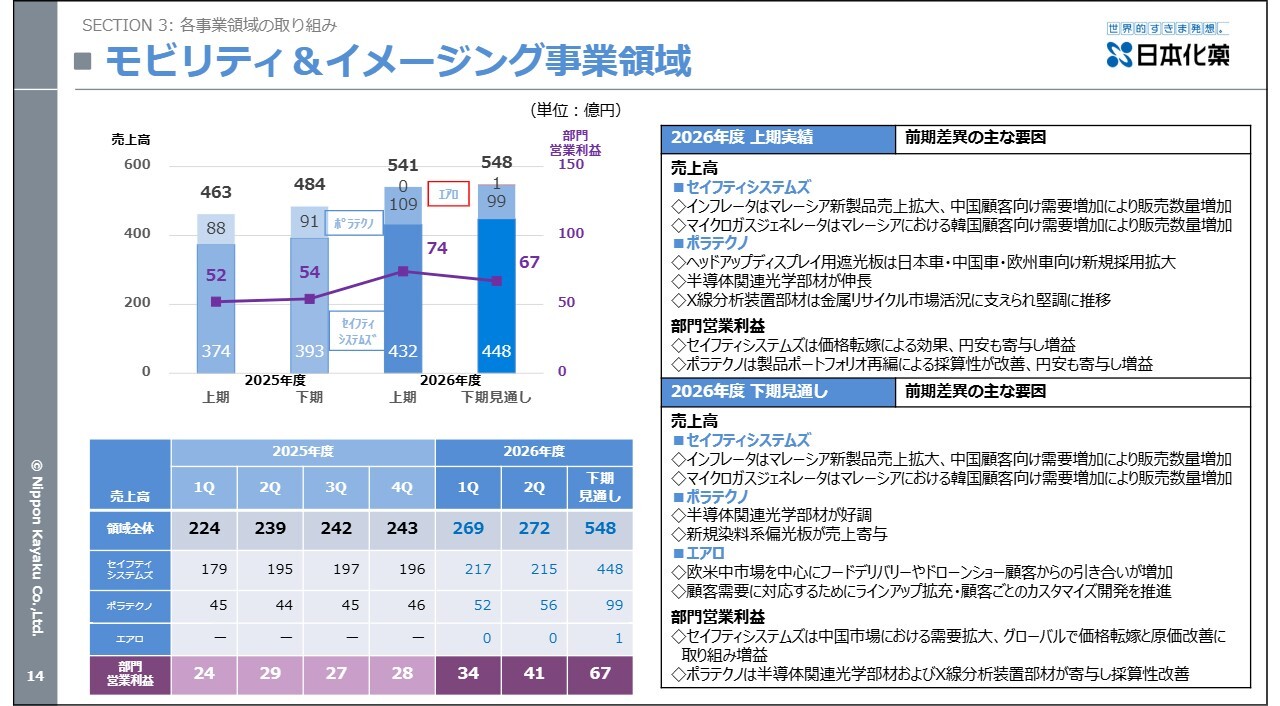
湯屋秀之氏:ここからは各事業領域についての説明に移ります。モビリティ&イメージング事業領域についてご説明します。上期の売上高実績は541億円となり、前年比で非常に大きく伸ばすことができました。
セイフティシステムズ事業では、特にインフレータにおいて、マレーシアでの新製品が売上拡大に大きく貢献するとともに、中国の顧客に向けた販売が非常に好調でした。さらにマイクロガスジェネレータ(MGG)は、マレーシアから出荷された韓国の顧客向け製品が非常に好調な状況でした。
ポラテクノ事業では、上期にヘッドアップディスプレイ用の遮光板が日本車、中国車、欧州車向けに新規採用が拡大し、非常に好調な結果を出しました。また、ポラテクノ事業が海外で展開しているMoxtek社の半導体関連光学部材が、上期に大きく伸長し、売上に寄与しました。
X線分析装置部材は、現在、金属価格が非常に高騰している影響でリサイクル市場で使用される元素分析用機器の部材が好調に推移し、上期も堅調な結果を残しました。
下期も548億円の売上高を見込んでいます。セイフティシステムズ事業は、上期と同様に好調が期待されています。さらに、下期にはエアロ事業が1億円の売上高を達成する見込みです。エアロ事業はこれまでいろいろと発表してきましたが、ようやく売上が見えるかたちで実績が上がる状況となっています。
上期と下期の利益を比較すると、前期比ではどちらも大きく利益を伸ばしていますが、上期に対して下期の利益は若干減少する見込みです。これは、ポラテクノ事業の売上高を上期の109億円に対し、下期は99億円と見込んでいるためです。
海外のX線分析装置部材や半導体関連光学部材が前期に比べて好調であるものの、若干落ち着きを見せているため、その差が利益に影響している状況です。
モビリティ&イメージング事業領域
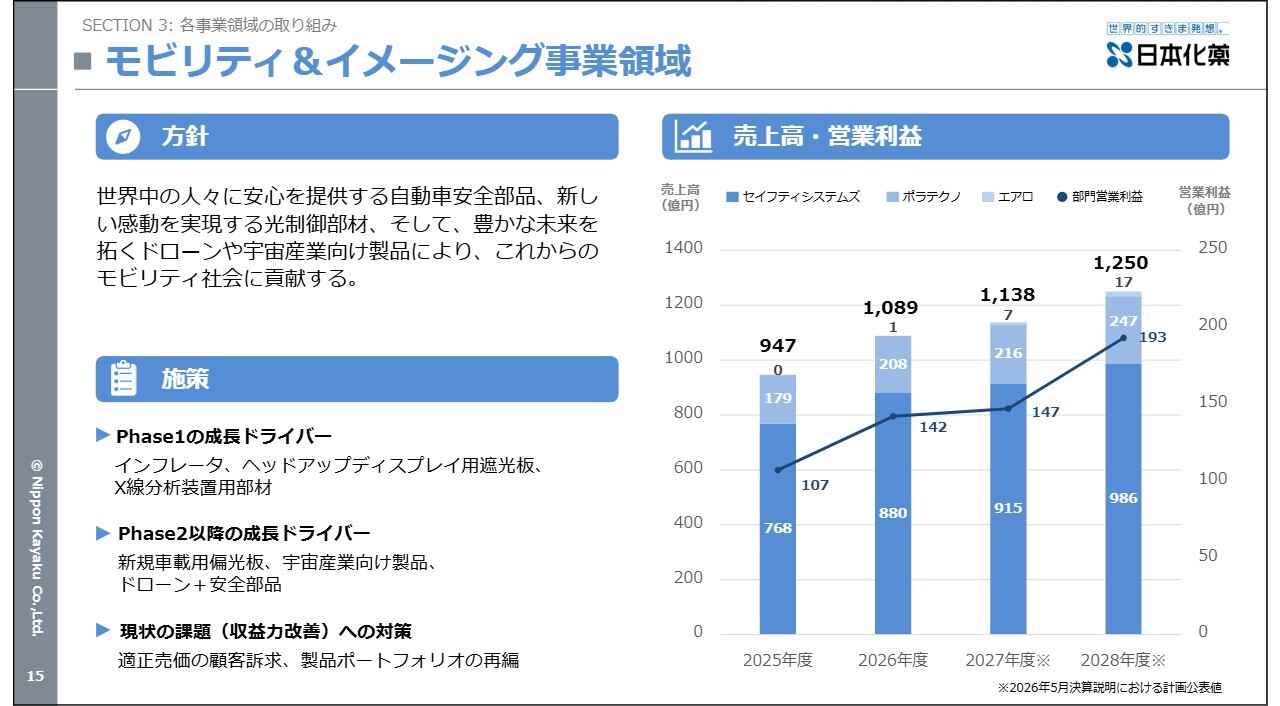
モビリティ&イメージング事業領域の「Evolution2035」Phase1における方針です。モビリティ&イメージング事業領域では、自動車安全部品、光制御部材、ドローンや宇宙産業向け製品を通じて、人々に安心、豊かさ、感動を届け、これからのモビリティ社会に貢献するという方針で事業を進めています。
Phase1の最終年度となる2028年度の売上高目標は1,250億円を掲げています。昨年度の売上高に対して25パーセント以上の増収を目指し、2026年度をスタートさせています。今年度の見込みは1,089億円です。前回の発表では1,036億円と報告していましたが、50億円ほど上回るペースで初年度をスタートしています。
モビリティ&イメージング事業領域
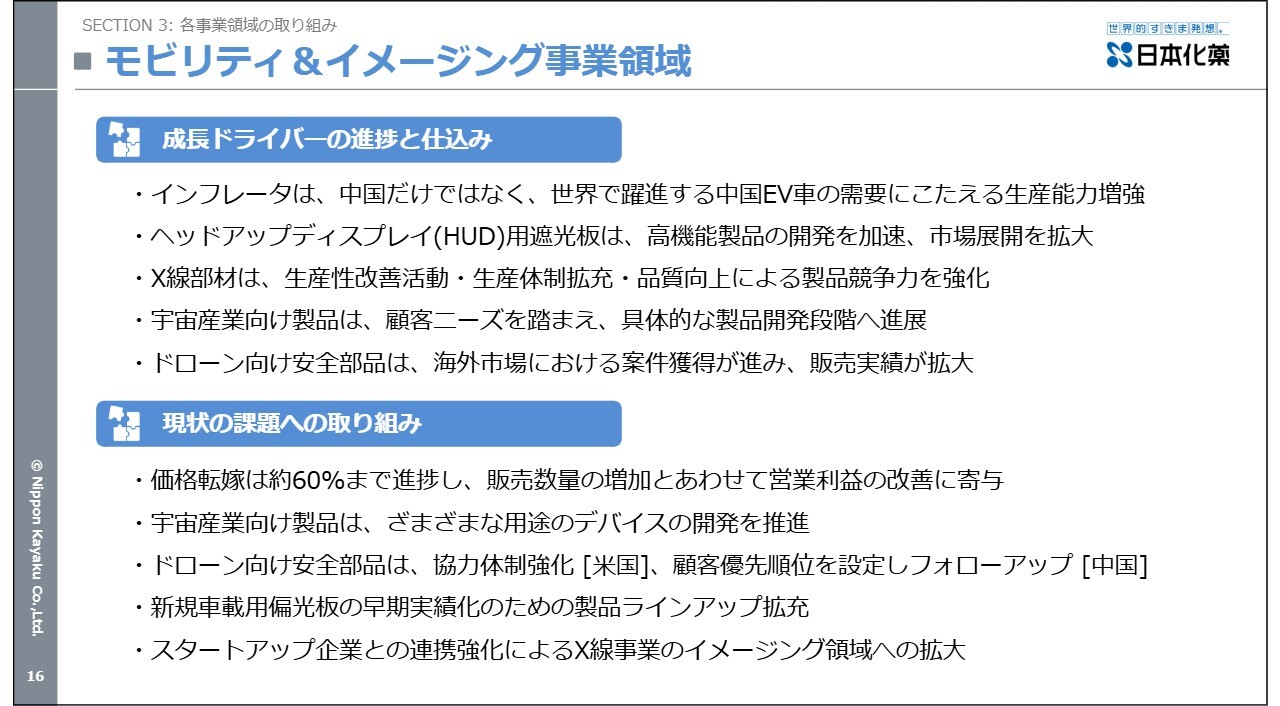
現在の成長ドライバーの進捗と仕込みの状況です。インフレータに関しては、世界的に躍進している中国の電気自動車需要に応えるため、生産能力を増強しています。
ヘッドアップディスプレイ用遮光板は、すでに高い市場シェアを確保していますが、赤外線反射機能や高透過性といった高機能製品の開発をさらに加速し、市場展開を推進しています。X線分析装置部材は、現在高いシェアを維持しており、生産性の向上や生産体制の拡充などを通じて、製品の競争力を強化しています。
宇宙産業向け製品はすでに実績を積み上げつつあり、一度実績がつくとさまざまな顧客から引き合いをいただくことになります。これらの顧客ニーズを十分に踏まえ、具体的な製品開発へと進展している状況です。ドローン向け安全部品であるパラシュートは、特に北米や欧州を中心に案件の獲得が進み、下期から実績が出始める状況となっています。
課題への取り組みとして、セイフティシステムズ事業における材料価格、特に金の高騰が昨年度の利益を大きく押し下げましたが、値上がり分の約60パーセントをお客さまに転嫁できた状況です。また、販売数量が今年度増加していることから、営業利益の改善に寄与しています。
ドローン向け安全部品に関しては、当社はアメリカにAero Systems Westというドローン関連の子会社があり、同社との協力体制を強化して、特にアメリカでの拡販を進めています。また、中国にはさまざまな顧客の中から当社のパラシュートの付加価値を認めていただける顧客に優先順位を設定し、フォローアップを行いながら実績を積み上げています。
新規車載用偏光板については、車のディスプレイが現在の液晶TFTから数年後にはOLED対応の新型偏光板へ置き換わると予測されるため、早期に実績を出すべく、OLED向けの製品ラインナップを拡充しています。
X線事業について、一昨年に日本のスタートアップ企業へ出資しました。現在、分析用途を中心に事業を展開していますが、今後はX線カメラと言われるようなイメージング分野への拡大を目指し、出資した会社との連携を強化しながら取り組みを進めています。
ファインケミカルズ事業領域
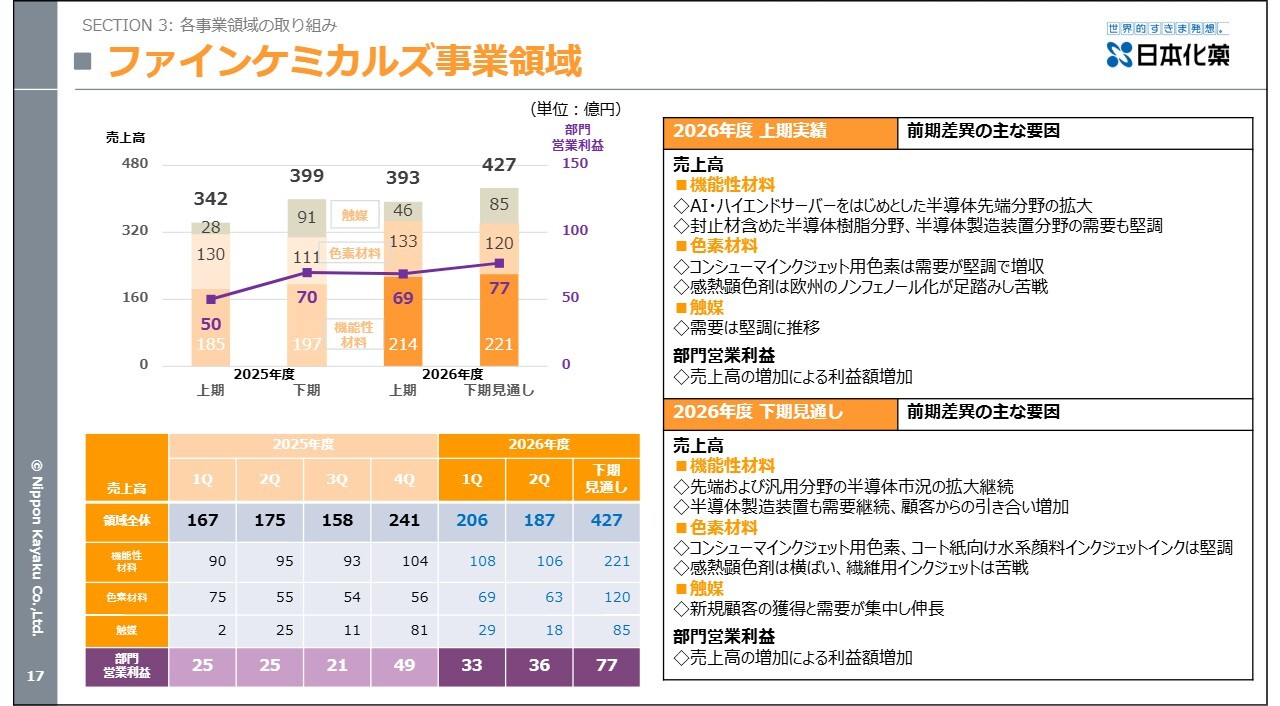
赤谷宜樹氏(以下、赤谷):ファインケミカルズ事業領域についてご説明します。上期の売上高は393億円で、前年同期に比べ約50億円の増収となっています。昨年下期に対しては約6億円の減収となっているのは、昨年下期に触媒事業の売上が非常に伸びた影響が大きいためです。
機能性材料事業や色素材料事業に関しては、昨年下期からも増収となっています。事業別で特に伸びが大きかったのは機能性材料事業です。生成AIやAIサーバーをはじめとした半導体先端分野の需要拡大に伴い、機能性材料事業が全般的に大きく成長しました。
中でも顕著な伸びを示したのは、半導体の封止材や基板といったエポキシ樹脂を中心とした半導体樹脂材料です。また、子会社のテイコクテーピングシステムが製造している半導体ラミネータなどの製造装置の需要も非常に堅調に伸びました。
色素材料事業においては、感熱顕色剤は欧州のノンフェノール化の進捗が想定より遅く、足踏み状態が続き苦戦しています。一方で、コンシューマインクジェットは昨年後半の低調を乗り越え、大きく回復し堅調に推移しています。その結果、色素材料事業も昨年から増収となっています。
また、触媒事業は、昨年前半は案件が少なかったものの、今期上期は案件が増加し堅調に推移しています。上期におけるファインケミカルズ事業領域全体の部門営業利益は69億円となっており、昨年の上期と比較して約19億円の増益となっています。
次に、下期の見通しです。機能性材料事業については、先端半導体の市況が引き続き拡大すると見ています。それを受け、エポキシ関連の半導体樹脂や半導体製造装置についての需要も堅調に推移すると予想しています。また、装置に関してはお客さまからの需要が非常に増加している状況です。
色素材料事業は、感熱顕色剤が当面横ばいの見込みであり、産業用インクジェットのうち繊維用インクジェットが苦戦している状況です。コンシューマインクジェット用色素やコート紙向け水系顔料インクジェットインクは堅調ですが、上期に比べて売上はやや減少すると予想しています。
触媒事業は、下期に新規お客さまの獲得が進むことに加え、触媒自体の交換時期が下期に集中することから、下期の売上高は85億円を見込んでいます。昨年下期と同じように、下期に大きな売上を計上すると予想しています。
ファインケミカルズ事業領域
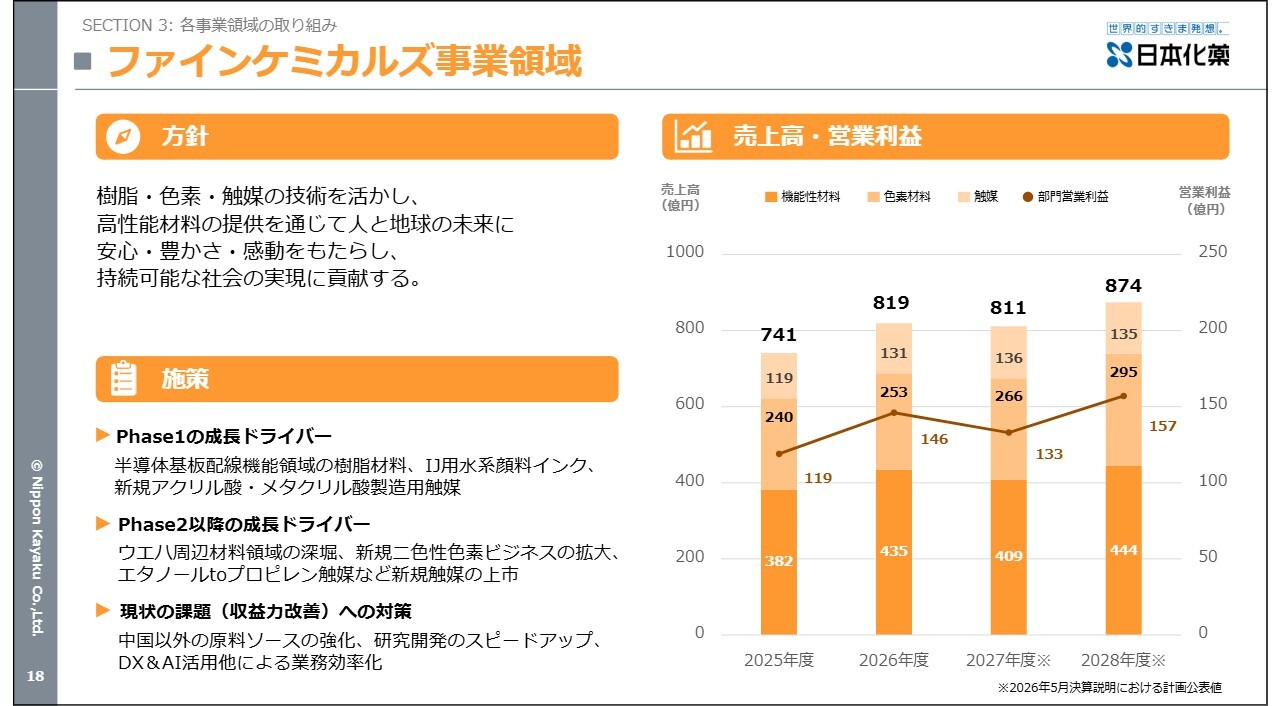
ファインケミカルズ事業領域の「Evolution2035」の方針についてご説明します。ファインケミカルズ事業領域では、「樹脂・色素・触媒の技術を活かし、高性能材料の提供を通じて人と地球の未来に安心・豊かさ・感動をもたらし、持続可能な社会の実現に貢献する」という方針で取り組みを進めています。
Phase1の成長ドライバーとして、機能性材料事業では半導体基板配線機能領域の樹脂材料、色素材料事業ではインクジェット用の水系顔料インク、触媒事業ではアクリル酸やメタクリル酸の製造用触媒に取り組んでいます。
スライド右側のグラフにあるように、上期の実績と下期の見込みを踏まえ、ファインケミカルズ事業領域の今期売上高見込みは819億円、部門営業利益は146億円と、期初に計画した見通しを大きく上回る見込みです。
なお、2027年度および2028年度の数字は、2026年5月にご紹介した中期経営計画の値ですが、今期の見込みでは売上高、利益ともに2027年度の計画を1年前倒しで達成する見通しとなっています。
ファインケミカルズ事業領域
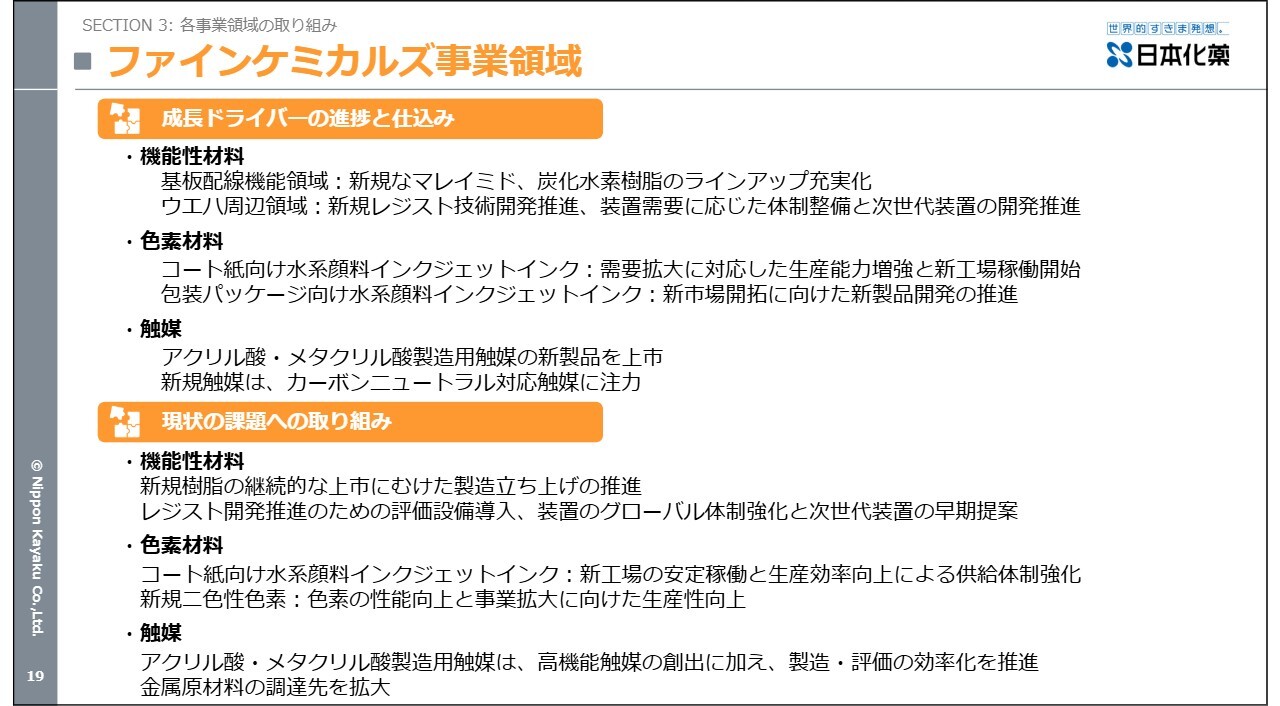
ファインケミカルズ事業領域における成長ドライバーの進捗と現状の課題への取り組みについてご説明します。機能性材料事業に関しては、現在最も注力している基板配線機能領域において、新しい樹脂材料や新規のマレイミド樹脂、炭化水素樹脂などの開発を進めており、この分野の素材のラインナップの充実化を図っています。
また、ウエハ周辺領域についても新規レジスト技術の開発を推進しています。東京都の研究所では、新規レジストの技術開発を推進するため、ウエハの評価を一貫して行える評価設備の導入を進めています。
また、半導体装置に関しては、需要に応じた体制整備と次世代装置の開発を進めています。特に半導体製造装置については、お客さまからの引き合いが非常に多いため、グローバル体制の強化を進めています。
色素材料事業に関しては、水系顔料インクジェットインクが成長ドライバーとなっており、拡大する需要に対応するため生産能力の増強に取り組みます。また、新たに広島県の福山工場に建設したインク工場の稼働を通じて、生産効率性の向上と需要増への対応を進めています。
また、新規で事業展開を進めている二色性色素は、まだ一部の車載で使用されているにとどまりますが、さらなる性能向上と事業拡大を目指して、生産性向上に取り組んでいます。
触媒事業では、アクリル酸やメタクリル酸の触媒において、さらなる性能向上を目指し、新製品の開発と上市を進めています。また、アクリル酸やメタクリル酸に続く新しい触媒として、エタノール・トゥ・プロピレン(ETP)触媒など、カーボンニュートラルに対応した触媒の開発に注力しています。
また、触媒事業の課題の1つである原材料の調達について、特に重金属の調達が中国に大きく依存している状況を踏まえ、中国以外のアジア地域での調達を検討しながら、調達の安定化を図っています。
ライフサイエンス事業領域
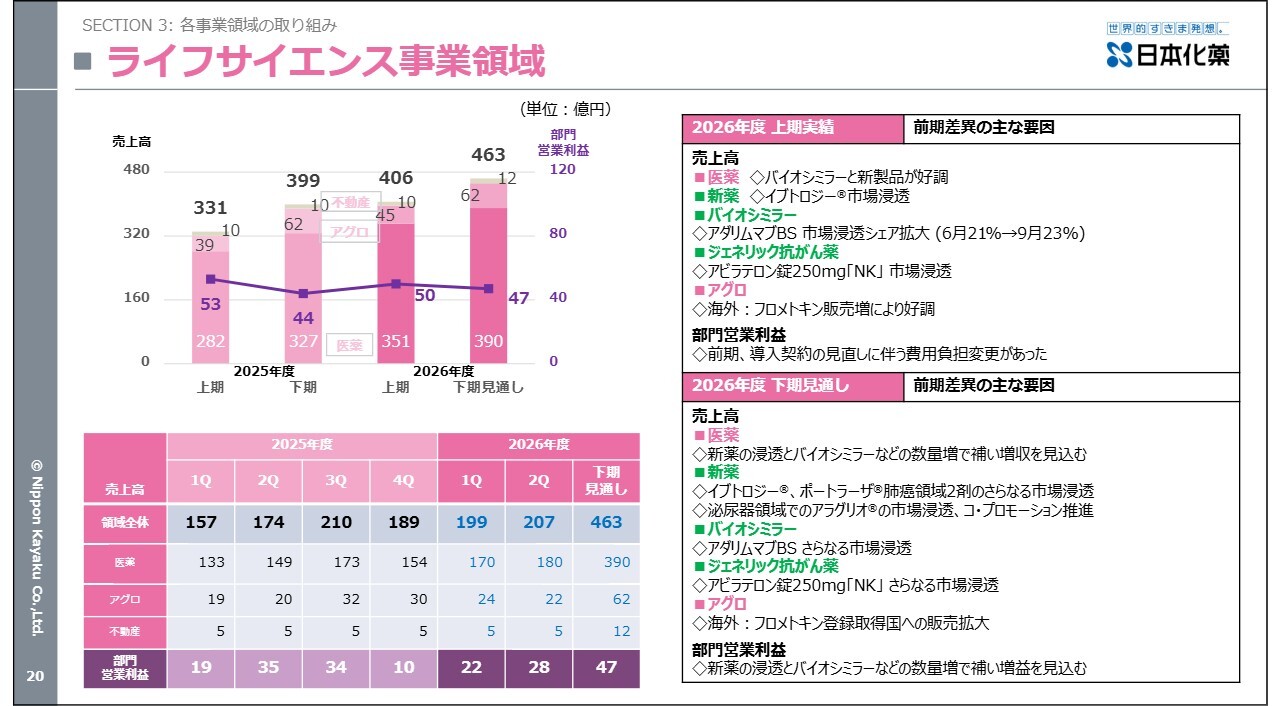
島田博史氏(以下、島田):ライフサイエンス事業領域についてご説明します。まず、上期の実績は、売上高が406億円と、前年同期に比べて約76億円の増収でした。バイオシミラー、ジェネリック抗がん薬、新薬、アグロ事業ともに好調に推移しています。
部門営業利益は50億円と、前年同期に比べて約4億円の減益となりました。この減益は、先ほど井上から説明があったとおり、導入契約の見直しによる費用負担の変更があり、前年は研究開発費用の一時的な減少によって営業利益が押し上げられたことの反動です。
売上増加の要因として、まず医薬事業ではバイオシミラー「ベバシズマブBS」が他社の販売中止に伴う代替供給などにより売上を大きく伸ばしています。「アダリムマブBS」も6月に診療報酬改定があり、一般名処方が可能となったことから先発品からの切り替えが進んでいます。
また、6月には前立腺がん治療薬「ゾラデックス」をアストラゼネカから導入し、売上および営業利益の増加に貢献しています。ジェネリック抗がん薬では、前立腺がん治療薬「アビラテロン」のジェネリック医薬品がオーソライズド・ジェネリックに次ぐシェアを獲得し、好調に推移しています。
新薬では、肺がん治療薬「ポートラーザ」、膀胱がん診断薬「アラグリオ」、昨年発売した肺がん治療薬「イブトロジー」がいずれも順調に推移しています。特に「イブトロジー」は売上を順調に拡大しています。
アグロ事業では、「ダイアジノン」「フロメトキン」が順調に推移しています。特に「フロメトキン」は海外での売上が拡大しています。
下期の売上高は463億円を見込んでおり、前年同期に比べて約63億円の増収を計画しています。売上のトレンドは上期と大きく変わらないと考えています。医薬事業では、当社が強みを持つ泌尿器領域において、膀胱がん診断薬「アラグリオ」、前立腺がん治療薬「アビラテロン」、さらに新たに導入した「ゾラデックス」の3剤のシナジーを創出していきたいと考えています。
肺がん領域では2剤がそろっており、「ポートラーザ」と「イブトロジー」の販売に注力していきます。特に「イブトロジー」は発売後1年が経過し、12月から長期処方が可能となるため、使用の拡大が加速すると考えています。また、バイオシミラーでは「アダリムマブBS」に注力していきたいと考えています。
下期の部門営業利益は47億円を見込んでいます。前年同期に比べて約4億円の増益を計画しています。売上高が増加する一方で、研究開発の進展に伴い研究開発費の増加を見込んでいるため、営業利益の伸びは売上高の伸びほど大きくならない見込みです。
開発パイプラインの状況 【2026年11月11日現在】
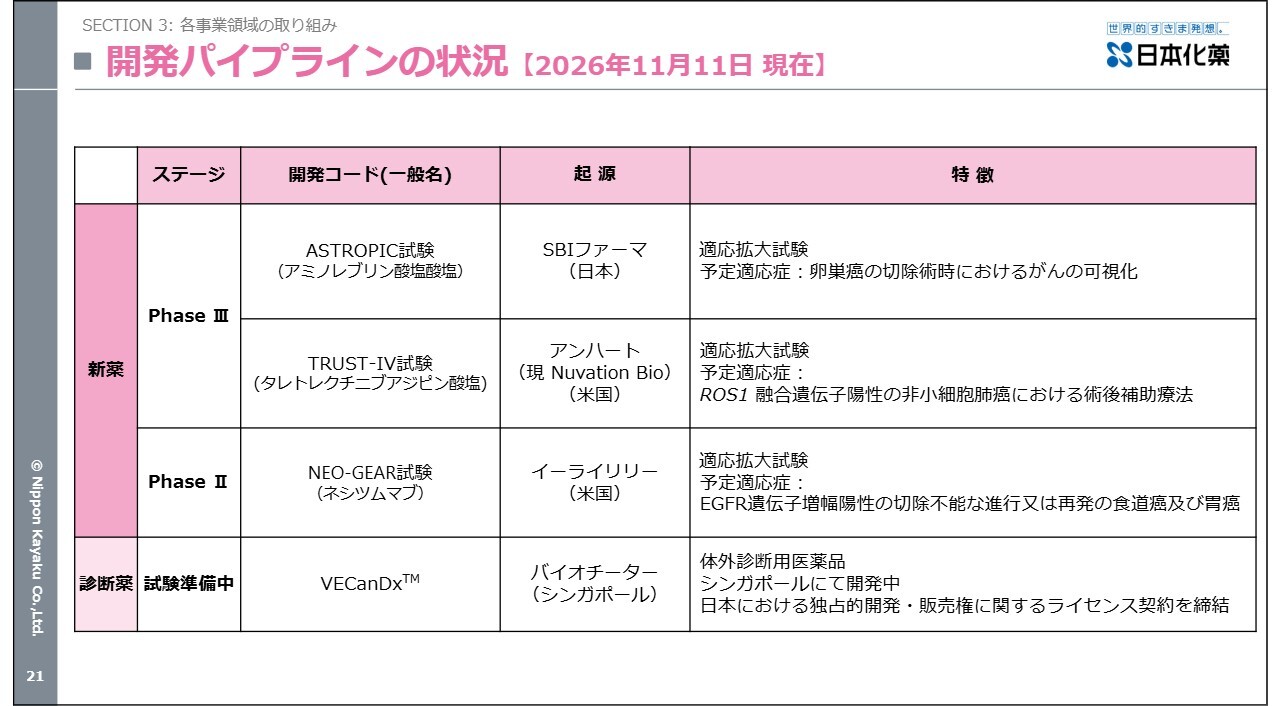
開発パイプラインの状況です。新たに「イブトロジー」が、ROS1融合遺伝子陽性の非小細胞肺癌における術後補助療法の第3相試験に参加することとなり、現在開始されています。また、「アラグリオ」の第3相試験についても現在実施中です。
「ポートラーザ」の第2相試験はピボタル試験であるため、この試験が終了すれば申請に向かって進む予定です。開発後期にある3つの取り組みはいずれも進行中です。
ライフサイエンス事業領域
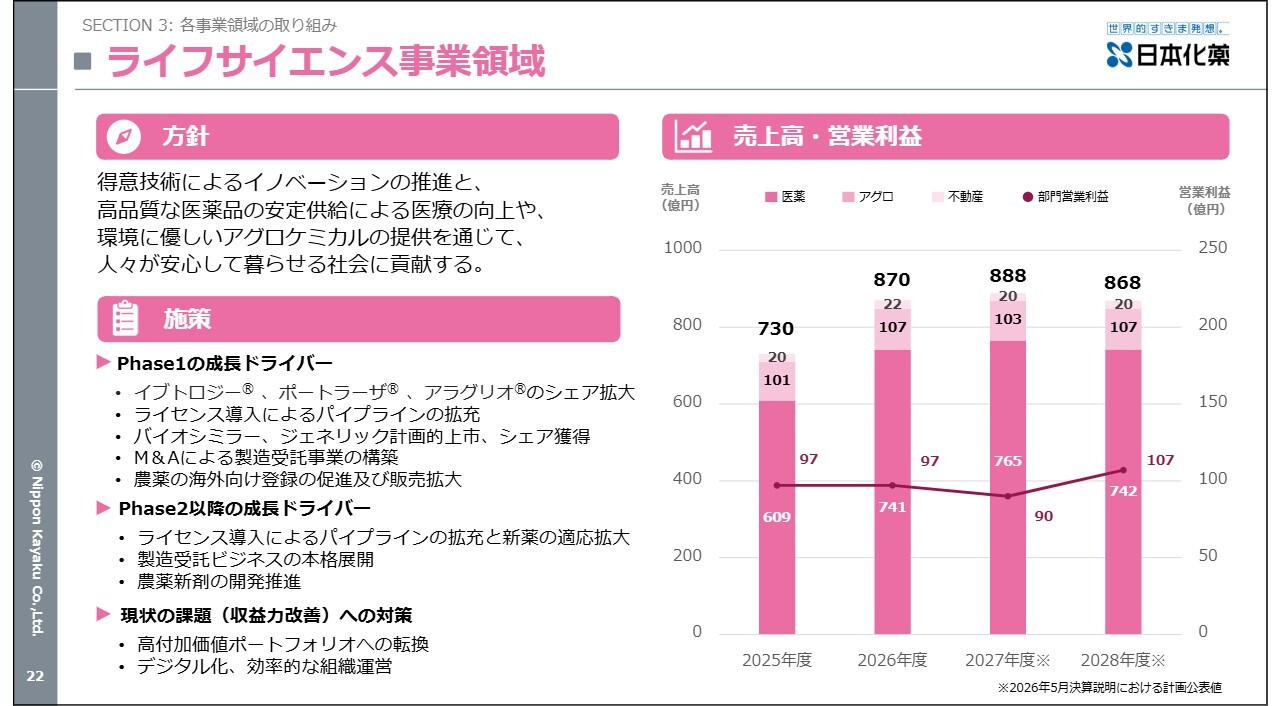
ライフサイエンス事業領域の「Evolution2035」におけるPhase1は、事業構造転換の期間と位置付けています。バイオシミラーやジェネリック抗がん薬に加え、新薬やCDMOを事業として拡大し、安定的で高収益な事業体への転換を目指しています。そのために必要な投資を実行する時期と捉えており、利益は横ばいに推移すると考えています。
新薬の売上拡大を図るとともに、バイオシミラーおよびジェネリック抗がん薬は、この期間中に計画的に上市し、売上を支える方針です。
また、10月1日に富士薬品から富山第二工場を取得し、現在は日本化薬ファルマテックとして事業を開始しています。これは、医薬事業の構造転換と成長に向けた重要な戦略であり、後ほど詳しくご説明します。
Phase1の期間中は、日本化薬ファルマテックおよび高崎工場におけるCDMOの本格的な立ち上げを推進していきます。Phase1の最終年度には、高崎工場と日本化薬ファルマテックを合わせ、CDMOで100億円を超える売上を目指します。また、アグロ事業では新剤「フロメトキン」の海外登録を推進し、海外売上比率の向上を図ります。
ライフサイエンス事業領域
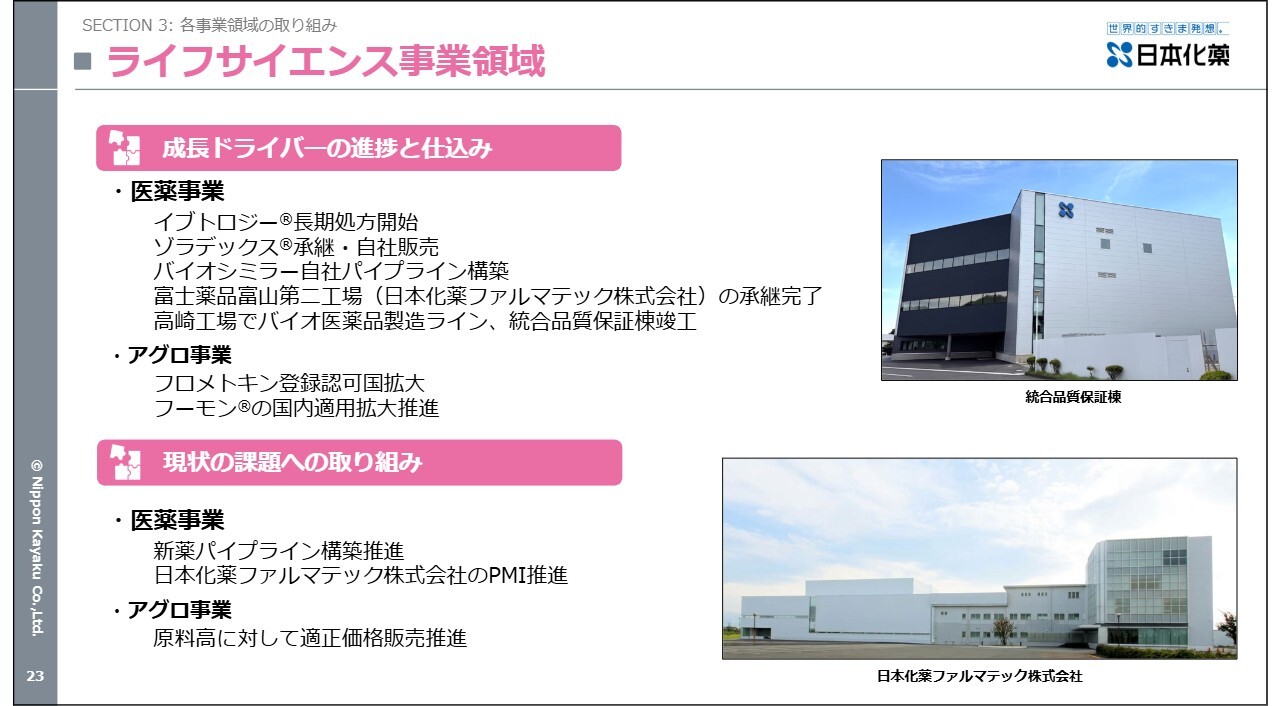
成長のドライバーの進捗と仕込みです。
医薬事業では、肺がん治療薬「イブトロジー」を中心とした新薬群に加え、新たに導入した「ゾラデックス」の販路拡大に注力していきます。また、バイオシミラーは、自社パイプラインの構築を進め、将来的な上市を目指します。新薬についても、積極的に導入活動を進めることで、Phase2以降に新薬の比率を高めることを目指しています。
続いて、CDMO事業について詳しくご説明します。高崎工場は、日本における高活性抗がん剤注射剤の供給基地として機能しています。そのため稼働率が大幅に上昇しており、生産能力の拡大が必要と判断しました。
そこで、富士薬品の富山第二工場を取得し、日本化薬ファルマテックとして操業を開始しました。今後、同工場に高活性のラインを整備し、高崎工場との2拠点体制を構築することで、高活性抗がん剤の安定供給とBCP体制を強化したいと考えています。さらに、高活性注射剤の受託事業の拡大も目指していきます。
また、バイオ医薬品の受託ビジネスの拡大にも取り組みます。当社が約15年間バイオシミラーの事業に携わってきた経験とノウハウを活用できると考え、この分野への参入を決定しました。バイオ医薬品の製剤の受託事業は参入障壁が高く、薬価改定の影響も受けにくいと考えており、今後も市場の大幅な拡大が見込まれるため、成長分野として取り組んでいきます。
日本化薬ファルマテックでは、すでにバイオ医薬品の凍結乾燥製剤の製造が開始されています。また、高崎工場ではバイオ医薬品の液剤製造設備への投資が完了し、いよいよ製造が開始される段階です。当社はバイオシミラーを販売していることから、一般的な受託事業とは異なり、自社製品の製造によって稼働率を確保することが可能となります。
そのため、受託案件の獲得状況に左右されることなく、立ち上げ初期から高い稼働率を維持できるものと考えています。これは当社の強みであると考えており、バイオシミラーを含めたバイオ製品は、今後も多くの製造量が見込まれるため、成長事業として位置づけています。
また、アグロ事業では、新剤「フロメトキン」の海外登録の拡大を進めています。あわせて、次の新剤の開発も進めていく計画です。
医薬事業と農薬事業のいずれも、Phase1は構造転換期にあると考えています。この時期を乗り越え、さらに大きな成長が見込まれる事業への展開を目指していきたいと考えています。
Evolution2035 Phase1
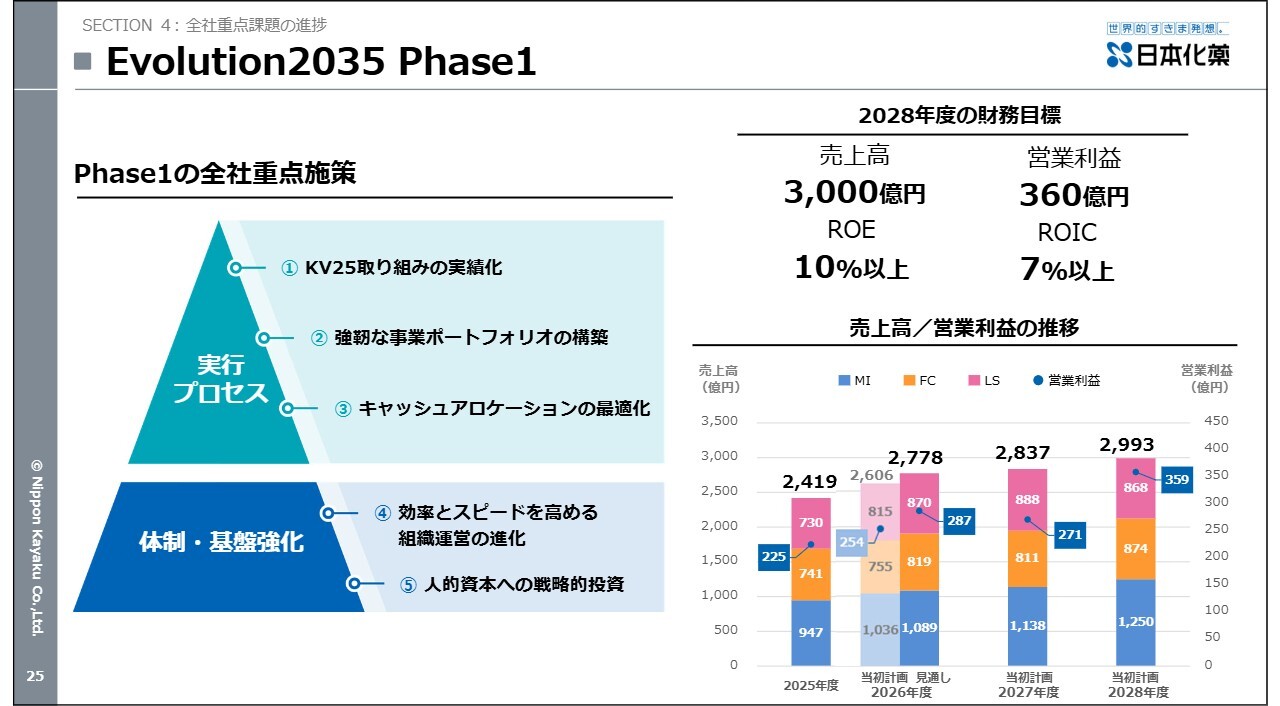
川村茂之氏(以下、川村):私から現在掲げている「Evolution2035」についてお話しします。スライドには中期経営計画と記載がありますが、これは長期経営計画です。その中で2026年から2028年の3年間をPhase1と位置づけており、そのトピックスについてご説明したいと思います。
日本化薬は今年度創業110周年を迎えます。これまではお客さまのニーズに合わせた製品開発で売上を伸ばしており、オーガニックな成長を遂げてきた会社だと認識しています。しかし、これからの10年間は、オーガニックな成長だけでなく、よりダイナミックで劇的な成長を遂げていこうという思いで「Evolution2035」を掲げています。
Evolution、つまり進化をテーマにしています。我々の製品や事業の進化を実現するには、会社の組織や文化も進化させる必要があると考えています。年初からお話ししている内容であり、詳細は控えますが、実行プロセスや体制の基盤強化など、会社の体制そのものから変えるべく取り組みを開始したところです。
スライドの右上には財務目標を記載しています。まず第1段階として3年後の目標達成を目指しています。また、右下のグラフにあるとおり、現時点では当初計画よりも上回る数字を達成できる見通しであり、好調に推移しているとご理解いただければと思います。
Phase1:2026年度上期 トピックス
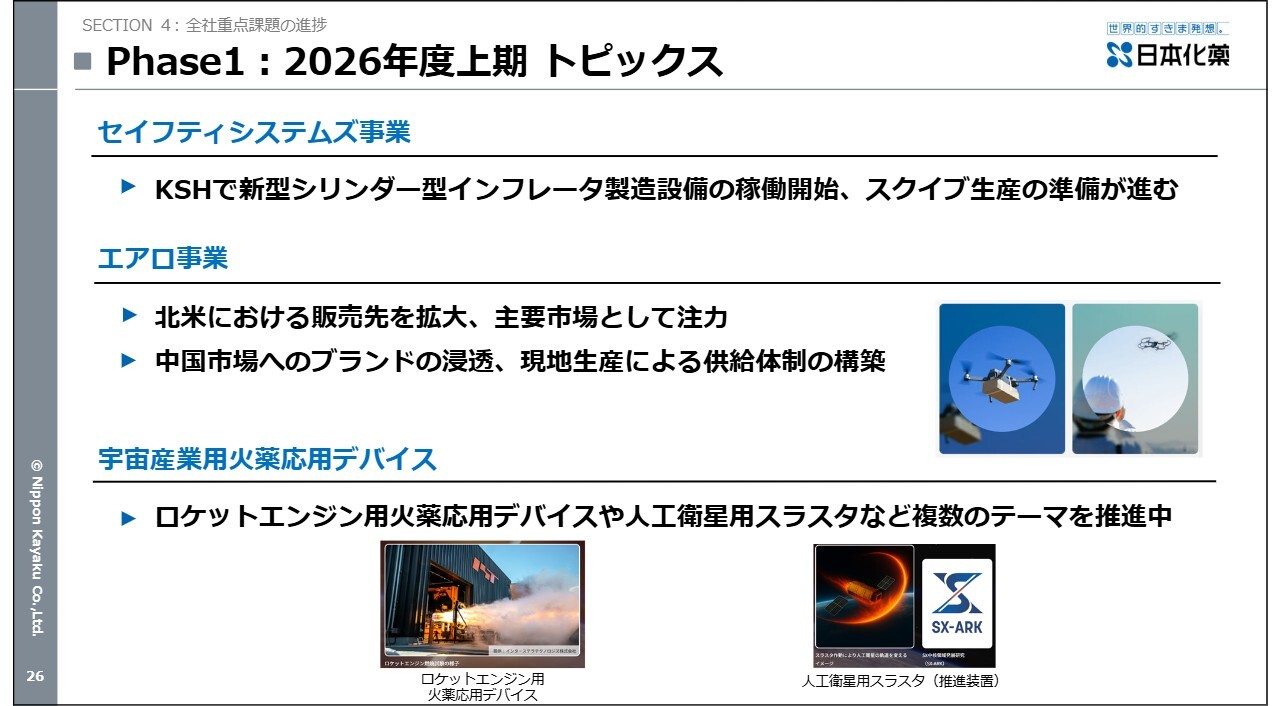
10年間のうち、最初の6ヶ月間におけるトピックスを5つお話しします。1つ目はセイフティシステムズ事業です。中国のKSH社で新型シリンダー型インフレータの製造設備が稼働を開始しました。新型インフレータの製造設備は、すでにマレーシアで稼働を開始していましたが、大きな市場である中国でも稼働を開始したということになります。
また、当社はインフレータやマイクロガスジェネレータの点火部であるスクイブを世界の5拠点で製造していますが、中国ではこれまで製造していませんでした。そこで、中国でもスクイブの製造を行うことを決定し、2027年度の中盤を目指して準備を開始しました。現在、その計画は着々と順調に進行しており、トピックスの1つと考えています。
2つ目のエアロ事業では、ドローンやドローン用パラシュートを取り扱っており、北米を中心に販売先が徐々に拡大しています。雨を降らすためにドローンを飛ばし、その後パラシュートで回収するといった、これまで想定していなかったような用途も見つかっています。我々が想定していなかった新しいニーズを発掘できている状況です。
また、中国市場へのブランドの浸透について現在懸命に取り組んでいます。中国での生産体制を構築する準備にも着手したところです。
3つ目は宇宙産業用火薬応用デバイスです。衛星を打ち上げるロケットエンジン用の火薬応用デバイスを供給しており、すでに売上が出始めています。ロケットを打ち上げるために使用される推進薬に、当社のインフレータ用製品を用いることで、より効率的なロケット打ち上げが可能になります。当社としても非常に期待している分野です。
また、ロケットを打ち上げた後、衛星が宇宙の軌道を周回する際に、大気がない状態でも作動するこの火薬は宇宙との親和性が非常に高い特性を有しています。火薬の中には還元剤と酸化剤を両方搭載しているため、酸素がなくても作動します。この特性を活かし、宇宙産業市場を拡大していこうと考えています。
Phase1:2026年度上期 トピックス
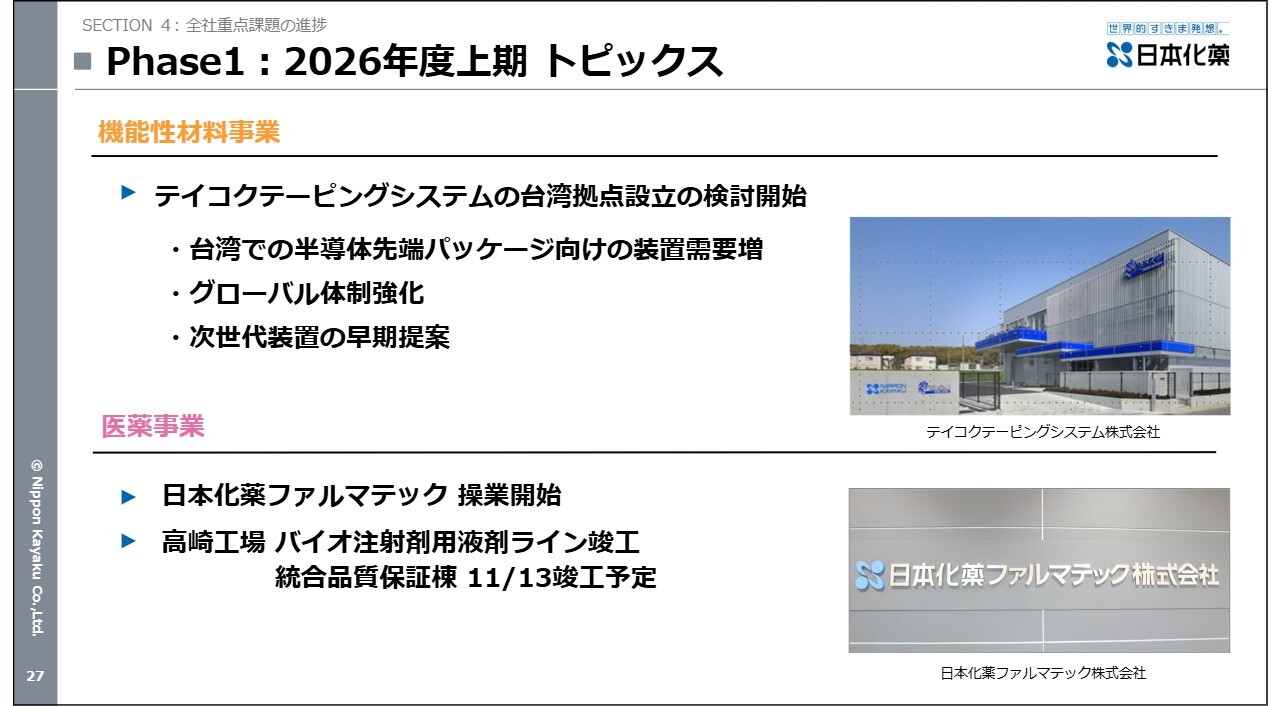
4つ目は機能性材料事業についてです。台湾の世界的な大手企業の前工程のお客さまだけでなく、後工程のお客さまにも、テイコクテーピングシステムの設備を導入いただいています。そこで、世界的にも大きな市場である台湾で、お客さまの近くでテイコクテーピングシステムの設備を製造し、供給していくことを決定しました。
そのため、台湾において半導体先端パッケージ向け製造設備を将来的に製造していくことを目指し、まずは技術サービス拠点を設立することを決定しました。場所は台湾の新竹市を予定しています。
5つ目の医薬事業について、先ほど島田からもご案内があったとおり、日本化薬ファルマテックという会社が操業を開始しました。富士薬品の富山第二工場を買収し、先日開所式を行いました。
富山第二工場のみなさまには、日本化薬の考え方に深く賛同いただきました。これからメンバー全員で心を一つにし、CDMOおよび原薬供給、高活性抗がん剤の供給基地として、さらに発展させていきたいと考えています。高崎工場ではバイオ注射剤用液剤ラインを竣工しており、富山第二工場と高崎工場の2拠点で、日本の医薬品の安定供給に貢献していく所存です。
Evolution2035 ありたい姿の実現に向けて
「Evolution2035」が始まってすでに半年が過ぎ、残り9年半となりました。「Evolution2035 ありたい姿の実現に向けて」として、少し大きな話になりますが、どういったことを目指していくのかということをあらためてお話しします。
「日本化薬は『Evolution2035』で何を目指すんですか?」というご質問をよくいただきます。その際は、「未来の社会課題を解決する企業へ」と回答しています。このようなフレーズは、最近さまざまな会社が使用している言葉や単語だと思います。
未来の社会課題については、当社でも考え始めているところですが、現時点では存在していないものだと考えています。今困ってることや、こんなものがあったら便利になる、安心できるという、現代の人々の漠然とした不安を将来的に解決できるものを、現時点から逆算して作り上げていこうという取り組みになります。
これまではお客さまからの受注を品質良く、納期を守って供給するというビジネスを展開してきた会社ですが、そこから脱皮し、未来の社会課題を逆算して想定して作ることができる会社に変わることを目指しています。
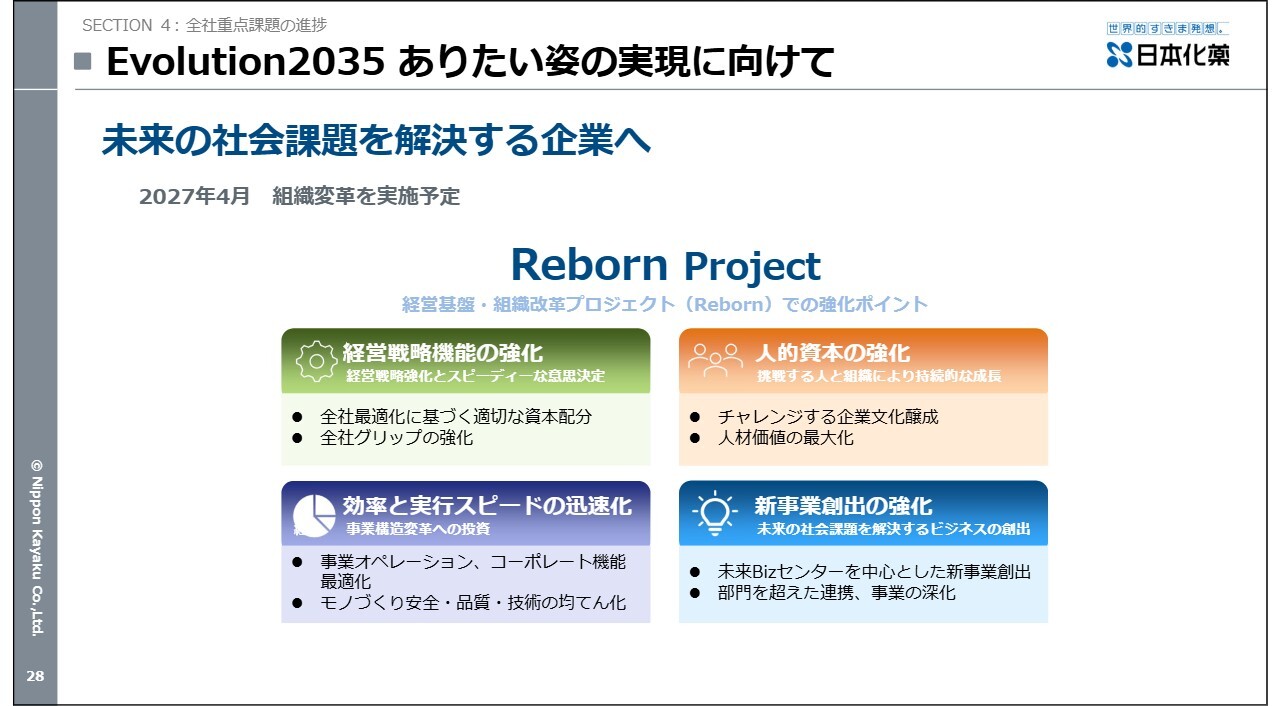
その一環として、2027年4月に組織改革を実施する予定です。我々がこれまで取り組んでこなかった新しいことを進めるために、現状の文化では対応が難しい部分があり、文化を変えていく必要があります。そのために組織も変えていこうと考え、今まさにその取り組みを進めているところです。
「Reborn Project」と名付け、4つのテーマについて鋭意策定を進めています。1つ目は「経営戦略機能の強化」です。これまで当社は多角化という企業形態を採用しており、この形態は今後も継続していく意向です。ただし、全社的な見地で、人的資本や予算の配分を的確に行うため、経営戦略機能をより強化していきたいと考えています。
2つ目は「効率と実行スピードの迅速化」です。当社は物事を決定する際に多くのステップを踏む必要がありますが、このスピードを速めていかなければならないと考えています。世の中のグローバルなスピードは加速しており、ついていけなければコンペティターに後れを取る恐れがあります。判断スピードを速めるための取り組みとして組織改革も進めています。
3つ目は「人的資本の強化」です。AIの進展に伴い、さまざまなスキルが世の中から求められるようになっています。特にスピードが重視されるようになっているため、そのスピードについていけるような人的資本強化に取り組んでいきます。
従来の社員教育や育成は継続しますが、外部からこのようなスキルを持つ方々を招聘し、我々の進化に協力していただくことにも、これまで以上に積極的に取り組もうと考えています。
4つ目は「新事業創出の強化」です。次のスライドで詳しくお話ししますが、「未来Bizセンター」を作ることを考えています。
未来Bizセンター:将来に向けて新たなビジネスを創出する新組織
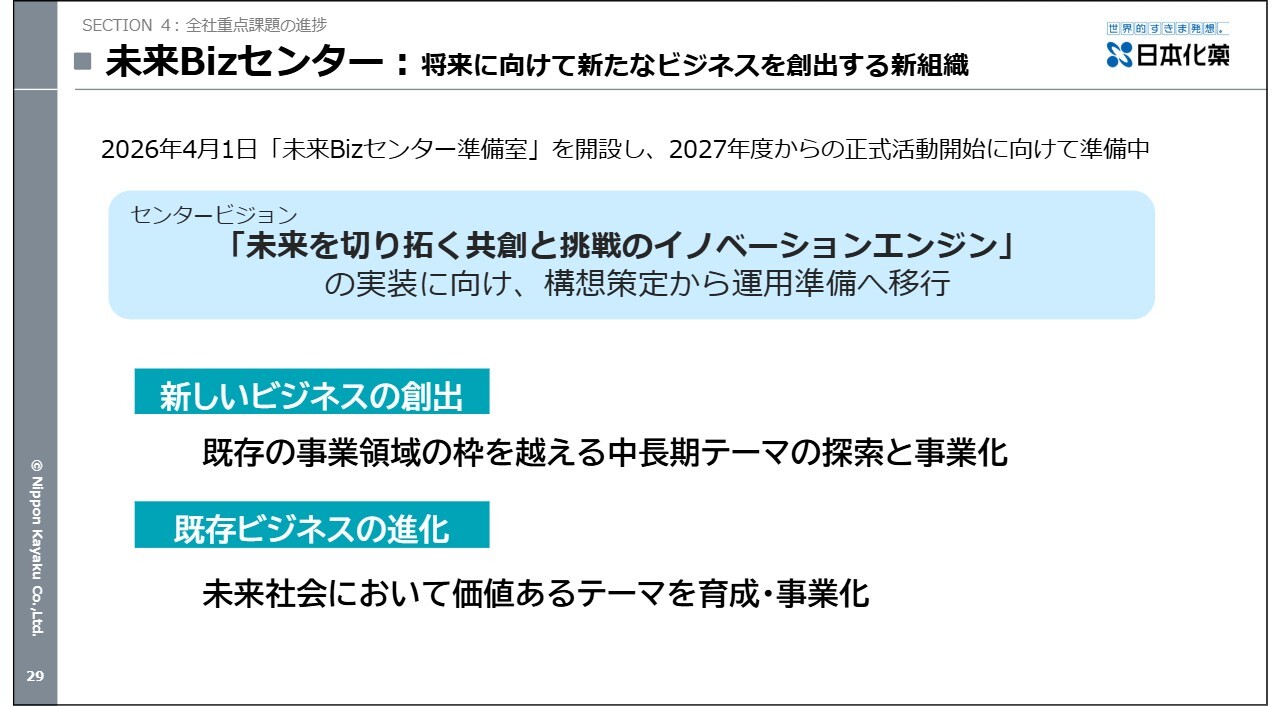
「未来Bizセンター」について詳しくご説明します。将来に向けて新たなビジネスを創出するための新しい組織になります。これまでも各事業領域で研究所や開発所を持っていました。これを1つにまとめ、未来のビジネスを考える部門と、現在当社が持つ技術やノウハウをさらに深める部門の2つに分けます。
これまで手掛けてきた事業は引き続き成長を目指し、安定した収益を得ながら、加えて新しいビジネスを創出し、上乗せしていくことを考えています。「未来Bizセンター」は、このようなことを集中的に進めるための位置づけになります。
センタービジョンとして「未来を切り拓く共創と挑戦のイノベーションエンジン」を掲げ、取り組みを進める計画です。今年1年間は「未来Bizセンター準備室」で5名が準備を進めています。2027年4月には、人員を増やし、本格的にスタートさせる予定です。
「新しいビジネスの創出」として、既存の事業領域の枠を超える中長期テーマの探索と事業化に取り組みます。我々の技術を高めるだけでなく、現時点で技術がない場合でも、未来の社会課題として考えられることを実現するために、スタートアップ企業やアカデミア、他の企業の技術などと協力して未来の課題を解決するという新たなビジネスを創造する取り組みです。
「既存ビジネスの進化」は、これまで我々が培ってきた技術を使い、未来社会において価値のあるテーマを提供できる事業を拡大していく取り組みです。「未来Bizセンター」ではこの2つを柱としていきます。そして、日本化薬という会社を大きく成長させていく原資となるものにしたいと考えています。
時間に限りがあるため、非常に駆け足で、現在の「Evolution2035」におけるPhase1のトピックスについてお話ししました。私の発表は以上です。質疑応答では忌憚のないご意見をお聞かせいただければ幸いです。よろしくお願いします。ご清聴ありがとうございました。
質疑応答:セイフティシステムズ事業におけるチェコとメキシコの拡大理由について
質問者:セイフティシステムズ事業について、チェコとメキシコで売上が拡大した理由を教えてください。中国自動車メーカーのEV車向けにインフレータの販売が増えたと理解してよいでしょうか?
川村:チェコとメキシコではインフレータの製造は行っていません。チェコでは主にスクイブを全世界向けに供給しており、それがメインの拠点となっています。一方、メキシコでは主に北米向けにマイクロガスジェネレータとスクイブを供給しています。
チェコは、全世界向けにスクイブを生産し、供給しているため、全世界での需要が伸びるとチェコの販売量も増加するという影響で伸びている状況です。
質疑応答:台湾のテクニカルサービス拠点に関するスケジュールについて
質問者:テイコクテーピングシステムの台湾拠点について、これからいろいろ検討が始まると思います。先ほどおっしゃっていたテクニカルサービス拠点は、いつ頃作られ、生産を開始するのか、おおよそのスケジュール感があれば教えてください。
川村:この領域ではなによりスピードが求められます。先日私も台湾を訪問し、直接「早くしてほしい」というお言葉をいただきました。できるだけ早く、まずはテクニカルセンターとして技術を提供できる拠点を設立しようと考えています。現時点では具体的な時期をお伝えするのは難しいですが、早ければ来年の早い段階で作り始めたいと考えています。
その後、生産拠点については需要状況を注視しつつ、愛知県にある既存の製造拠点のキャパシティとの兼ね合いを見ながら検討を進め、スピードに乗り遅れないようこれまで以上のスピード感を持って進めたいと考えています。
質疑応答:サイバーセキュリティに関する受け止めと対策方針について
質問者:サイバーセキュリティについて、不正アクセス等の事例が相次いでおり、御社もサイバー攻撃を受けたというリリースをなされました。御社としての受け止めや対策の方針、また対策の中で特に優先順位の高いものがあればお聞かせください。
川村:サイバーセキュリティに関しては、世界中で、例えば日本だけでも10月中に億単位を超えるようなサイバー攻撃があったと聞いています。当社の海外拠点でも、残念ながらそのような攻撃を受けてしまいました。
我々はこれまでも対策を徹底するために、社員や役員全員が研修を受けたり、シミュレーションやBCP訓練を実施したりといった取り組みを進めてきました。今後も、サイバー攻撃をどのようにすればより防げるのかをあらためて考え直し、さらなる強化を図る必要があると考えています。
質疑応答:米国市場の事業環境への見方について
質問者:米国市場についてうかがいたいと思います。中間選挙が終わったばかりかと思いますが、米国市場における事業環境をどのように見ていますか? また、政治情勢の変化を踏まえ、御社の市場に対する見方が変わる点があれば教えてください。
川村:先日、中間選挙で共和党が大敗したと報道されています。それにより、AIデータセンターの拡大に関して民主党が反対する可能性があると報じられていますが、これが当社の特に機能性材料事業にどのような影響を与えるかは、現在精査中であり、今後、明確になってくると考えています。
また、自動車分野への影響も、なにか考慮すべき点が出てくるかもしれませんが、これから精査を進めていく予定です。
赤谷:機能性材料である樹脂に関しては、当社のお客さまは現在、半導体関連材料の製造で非常に忙しい状況です。このため、今回のアメリカの選挙結果によって、直近で当社の樹脂需要が減少する可能性は現時点では考えていません。
また、仮にアメリカでデータセンターを含む規制が発生したとしても、生成AIやデータセンターの需要はグローバルに進んでいくものであり、当社の樹脂材料はデータセンターの半導体に限らず、さまざまな用途で使われています。このような点を踏まえると、当社の樹脂関連の将来的な需要は比較的堅調に増加していくのではないかと考えています。
質疑応答:樹脂材料の開発拠点の新設について
質問者:ファインケミカルズ事業領域に関して、台湾では機械の需要が急激に伸びており、半導体関連で全体が拡大しています。今回テイコクテーピングシステムでテクニカルサービス拠点が設置されるとのことですが、今後、材料を含め生産拠点の新設や増産の可能性があるのかどうか、昨今の状況を踏まえてお聞かせください。
赤谷:川村がお話ししたように、装置関連の需要が非常に高まっています。当社としては台湾に拠点がないこともあり、最初に装置関係の展示ができるラボの設置を検討しています。
樹脂材料については、半導体のお客さま向けのレジスト材料の開発を進めていますが、現時点ではまだ開発途上の段階です。このため、開発が進み、これらの材料がある程度お客さまに使用されるようになった時に、装置のラボと同じような場所に樹脂材料の開発拠点を設けることができればと考えています。
質疑応答:レジスト評価設備導入にあたっての詳細について
質問者:レジスト開発推進のための評価設備導入について、時期やより詳しい補足説明をお願いします。
赤谷:レジスト開発にあたり、当社では東京都の研究所で研究開発を行っています。これまではウエハを用いた評価ができておらず、現像などを独自の手法で行っていましたが、今後はウエハを使い、露光から現像、メッキといった一連の工程を自社で実施できる装置の導入を検討しています。
時期については、本年度中、来年3月末までに装置を発注する計画です。これにより開発の加速を図りたいと考えています。
質疑応答:レジスト材料の今後の展望について
質問者:半導体の製造に関して、最初は台湾の有名な企業で使用されるような材料を研究されていたと思います。現在は基板向け樹脂などが注目されていますが、今後はレジストが狙い目になるのでしょうか?
赤谷:現在、当社ではレジストについては主にMEMS関連を中心に使っていただいており、半導体や特に先端パッケージ領域でレジストの需要があります。現在はドライフィルムレジストなどを展開していますが、レジスト開発をさらに一段とレベルアップさせたいと考えています。
台湾のお客さまに焦点を当てるというよりも、半導体業界全般のお客さまに向けて、当社の特長であるレジスト材料をより強化していきたいと考えています。
質疑応答:CDMO事業の売上目標達成時期について
質問者:CDMOの売上についておうかがいします。Phase1の最終年度である2028年度までに、高崎工場と日本化薬ファルマテックで100億円超を達成するとのお話がありました。CDMOの今期下期の売上高見通しは54億円であり、年ベースで100億円を超える可能性があるのではないかと考えています。
2027年度にも100億円を達成する可能性があるのか、また、目標の上積みの余地があるのか教えてください。
川村:日本化薬ファルマテックに関しては、高活性のラインを導入するために現在1つのラインを停止している状況です。そのため、売上は半分にはならないかもしれませんが、減少している状態です。このラインが稼働を開始すれば100億円は確実に超えてくると考えています。早い時期に100億円を達成したいと考えていますが、投資のタイミング次第かと思います。
質疑応答:「ベバシズマブBS」の販売動向と今後の見通しについて
質問者:バイオシミラーは、今期「ベバシズマブBS」の他社品の販売中止の影響で大幅に伸びたとのことですが、これは一過性のものでしょうか? また、今期は22億円の上積みをしていますが、下期も上積みする可能性がありますか? 第4四半期に薬価改定等の影響もあるかと思いますが、その点も含めて教えてください。
川村:「ベバシズマブBS」はちょうど先発品と代替品の切り替えが終わったところであり、下期はほぼ横並びかと思います。来年は薬価が下がる分が影響してくると見込んでいます。
今年の成長は、「アダリムマブBS」が中心になると考えています。先ほどご説明したように、一般名処方が可能になったことで、調剤薬局での採用が現在かなり増えており、今後も増加すると予想しています。
質問者:下期も大幅に上積みする可能性はあるのでしょうか?
川村:上期ほどの上積みは見込めないのではないかと思います。「ベバシズマブBS」は上期と同じ程度です。上期ですでにほぼ切り替わり、市場シェアは6割を超えたくらいだと思います。それ以外は先発品が使われている適応症であり、それほど大きな伸びは期待できません。上積みされるのは「アダリムマブBS」の部分になると考えています。
質疑応答:機能性材料事業が好調な背景について
質問者:ファインケミカルズ事業領域の機能性材料事業について、上期も計画以上に伸びており、年間計画も引き上げられていると思います。機能性材料事業が計画以上に伸びている理由について、あらためて詳しく教えてください。
エポキシ樹脂や装置が好調だと思いますが、市場並みに伸びているのか、もしくはエポキシ樹脂がシェアを獲得しているからなのかなど、好調の背景についてもお聞かせいただけると幸いです。
赤谷:機能性材料事業では、半導体関係の幅広い樹脂を取り扱っており、全般的に半導体の好調の影響を受けています。特に大きいのは封止材関連のエポキシ樹脂です。生成AIやAIサーバーなどにおいて、当社のエポキシ樹脂を使用した封止材の需要が大幅に増えていることが、売上が大きく伸びた要因の1つです。
また、装置についても、昨年に引き続き今期も特に半導体製造メーカーの設備投資意欲が非常に高く、当社の装置にも多くの引き合いをいただいています。当社のシェアが伸びたかどうかについてはわかっていませんが、当社の樹脂を継続してご利用いただいている封止材関連は、お客さまの需要が伸びているため、当社製品も大きく伸びていると理解しています。
質疑応答:宇宙産業用火薬応用デバイスの製品と今後の展開について
質問者:宇宙産業用火薬応用デバイスについて、先ほどロケットの打ち上げ時に使用する推進薬のお話がありました。推進薬のメーカーにはカーリットなど高いシェアを持つ会社がありますが、御社はそのような市場に参入していくという話でしょうか? 宇宙産業用火薬応用デバイスがどのような製品で、どのように伸ばしていくのか、もう少し具体的に教えてください。
川村:おっしゃるとおり、ロケットを飛ばす際の推進薬そのものは他社が非常に高いシェアを持っています。我々が取り組んでいるのは、推進薬を噴射する際にその力を加速させるようなデバイスになります。
自動車のエアバッグを展開するためのインフレータから噴出されるガスの力が、ロケットの推進薬の推進力を加速させる力を持っていることがわかり、これを応用していく考えです。
その他、スライドには人工衛星用スラスタと記載しています。スラスタとは、宇宙圏内の軌道を回っている人工衛星を加速させるための動力に資するデバイスです。
大気圏外で作動する火薬と宇宙の親和性が高いとお話ししましたが、人工衛星を推進させるだけではなく、例えば切り離し時の動力など、酸素がない環境でも作動できるデバイスに展開していこうと考えています。具体的にどのようなデバイスかということについては、別の機会にあらためてご案内できればと思います。
質問者:基本的に民間向けを視野に入れているのでしょうか? 防衛目的の製品もターゲットに含まれるのでしょうか?
川村:こちらは民間用のみです。
質疑応答:ライフサイエンス事業領域や医薬事業を持ち続ける意義について
質問者:ここ数年、ライフサイエンス事業領域や医薬事業の存在感がかなり高まっていると感じています。一方で、競合各社を見ると、大手では三菱ケミカルグループなどで化学事業や製薬事業を手放す動きが見られます。また、コングロマリットに対する批判もある中、御社がライフサイエンス事業領域や医薬事業を持ち続ける意義は何でしょうか? その意味について教えてください。
川村:おっしゃるとおり、現在、化学メーカーを中心に、抗体医薬品や核酸医薬品の開発が進んでいます。当社はそれほど大きい会社ではないため、そのような点に対するご懸念があるかもしれません。
当社はかつての山川製薬を吸収し、日本化薬として誕生した会社であり、長年にわたり医薬品市場での生産や供給、プロモーション、副作用データの収集とフィードバックなど、多岐にわたるノウハウを蓄積してきました。
会社の規模だけではなく、質が重要だと考えています。当社は医薬品を生産し提供するだけでなく、供給し、安心してご使用いただくことに関してトータルでノウハウを持っている会社であり、これが当社の強みであると考えています。
質疑応答:医薬品専業メーカーとの差別化ポイントについて
質問者:医薬事業については、非常にコンパクトで筋肉質であり、利益も上がっていることがよくわかります。医薬品だけを手掛けている専業メーカーとの差別化ポイントはどこにあるのでしょうか?
川村:専業メーカーは名だたる大手が世界で展開しており、我々のような規模の会社が創薬の分野で競争するのは難しいと考えています。我々が進むべき道としては、バイオ医薬品だと考えています。
高市政権の戦略17分野の中でもバイオ医薬品が掲げられています。現在、バイオ医薬品は海外からの輸入に依存し、日本国内に供給されていますが、日本国内での製造により、安定的で品質の良い製品を患者さんに届けることが求められています。
この点で貢献できるのが、我々日本化薬だと考えています。その一環として、富山県の生産拠点を増強し、万全の体制を整えて取り組んでいるところです。
質疑応答:「イブトロジー」の売上実績と今後の目標について
質問者:「イブトロジー」は発売から1年ということで、これまでの売上実績をうかがいたいです。長期処方解禁もあります。第3相試験に参加したばかりということでしたが、今後の売上目標があれば教えてください。
島田:現在、売上目標はできるだけ早く20億円を達成したいと考えています。長期処方開始となるため、Phase1中には目標を達成できるという認識です。
質疑応答:「イブトロジー」術後補助療法と「ポートラーザ」の申請目標時期について
質問者:開発に関して、第3相試験に参加したばかりですが、「イブトロジー」の術後補助療法について、申請時期の目標があるのかおうかがいします。また、「ポートラーザ」も第2相試験後に申請するというお話がありましたが、申請の目標時期があれば教えてください。
川村:「イブトロジー」はPhase2の期間中になるかと思います。術後であるため、追跡期間が長く、OS(Overall Survival)まで確認する必要があり、試験がやや長期化します。「ポートラーザ」は、Phase1終了時になんとか申請したいと考えています。


新着ログ
「化学」のログ