2026年9月期決算説明
PRISM BioLab、独自の低分子技術で新規Hitを5件創出 2028年度以降に複数のライセンス契約を目指す
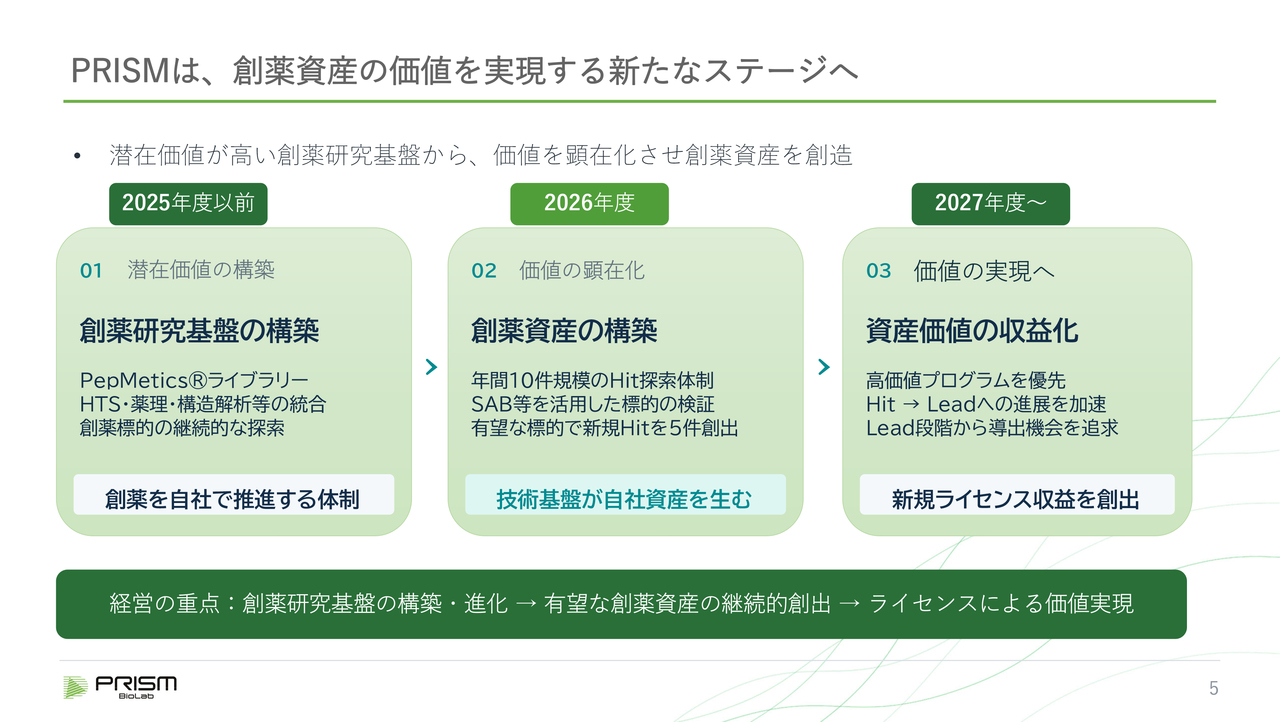
PRISMは、創薬資産の価値を実現する新たなステージへ
竹原大氏(以下、竹原):本日は、株式会社PRISM BioLabの2026年9月期決算説明会にご参加いただき、誠にありがとうございます。代表取締役の竹原です。それでは、資料を用いて当社についてご説明します。
本年度2026年は、当社にとって大きな転換点となる期でした。サイエンス面でも事業面でもさまざまな進捗が見られましたが、それについてみなさまにご説明する機会がなかなかありませんでした。本日は、当社の事業がどのように変わろうとしているのかを含めて、しっかりとご説明したいと思います。
当社は創薬プラットフォーム事業として、これまで創薬基盤の構築を進め、新しいHit化合物の発見や創薬の推進を可能にする体制を整えてきました。この体制は、2025年度にほぼ自社で完結できるかたちとなり、2026年度はその基盤を活用して大きな資産形成を進めてきました。
具体的には、創薬資産としてHTS(ハイ・スループット・スクリーニング)などの技術を活用し、年間10件規模のHit探索を行う体制を整えました。その結果、今期には有望な標的に対する新規Hitを5件創出することに成功しました。
これにより、これまで創薬基盤において創薬の可能性を大きく秘めていたものが、現実の資産として構築され始めています。これを2027年度以降、収益に結びつける大きな転換点と位置付けています。
すなわち、基盤構築から資産形成へ、そしてそれをライセンスすることによる価値の実現へと進めていきたいと考えています。
2026年度の主要成果と経営上の意味
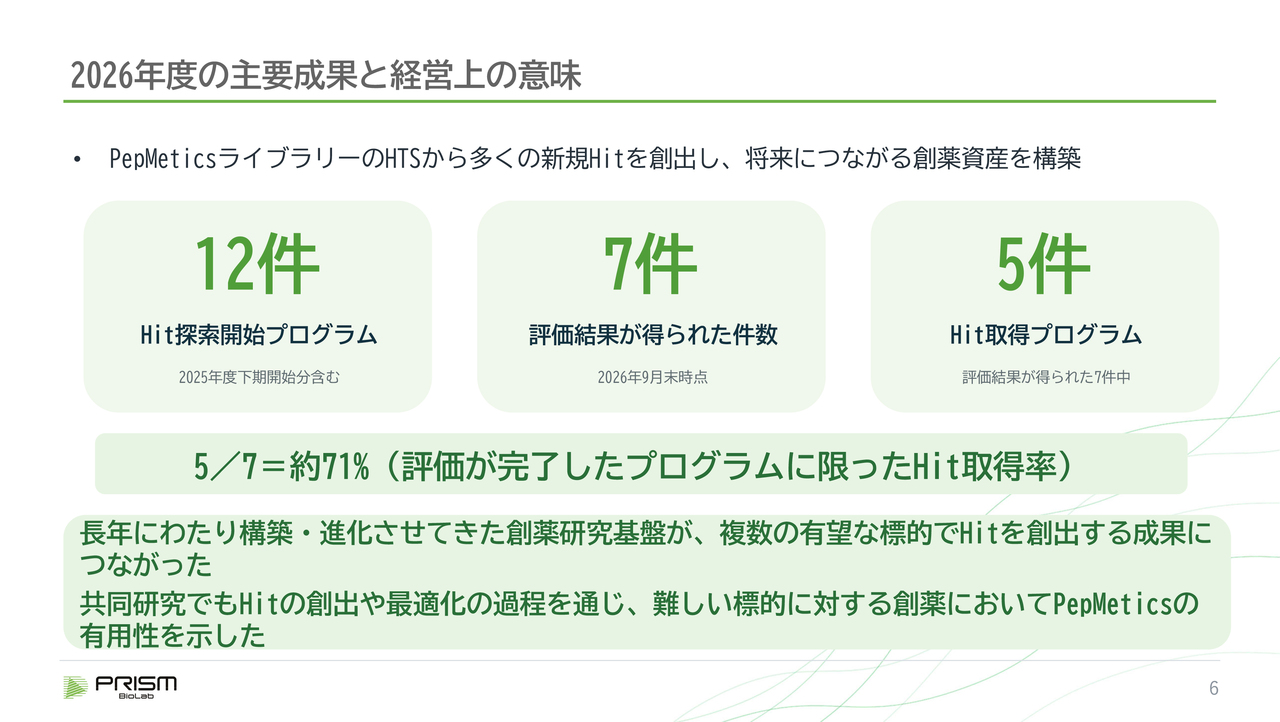
2025年度下期から2026年度にかけて、12件の新しいプログラムを開始しました。我々のような小規模なバイオテックにとっては非常にチャレンジングな取り組みですが、その中で7件の結果を得ており、5件においてHitを取得することができました。
Hit率71パーセントというのは、特に我々が挑戦している極めて難しい標的、これまで創薬が難しいとされ「アンドラッガブル」と呼ばれてきた標的において達成されたものです。このようなHit率を出せたことは、我々にとっても非常に大きな成果であると感じています。
共同研究では、Hitの創出や最適化を通じてさまざまな成果を得られており、その結果、「PepMetics」という創薬基盤の可能性をあらためて実感しています。
PPI創薬の可能性と課題:重要でありながら創薬が難しい標的
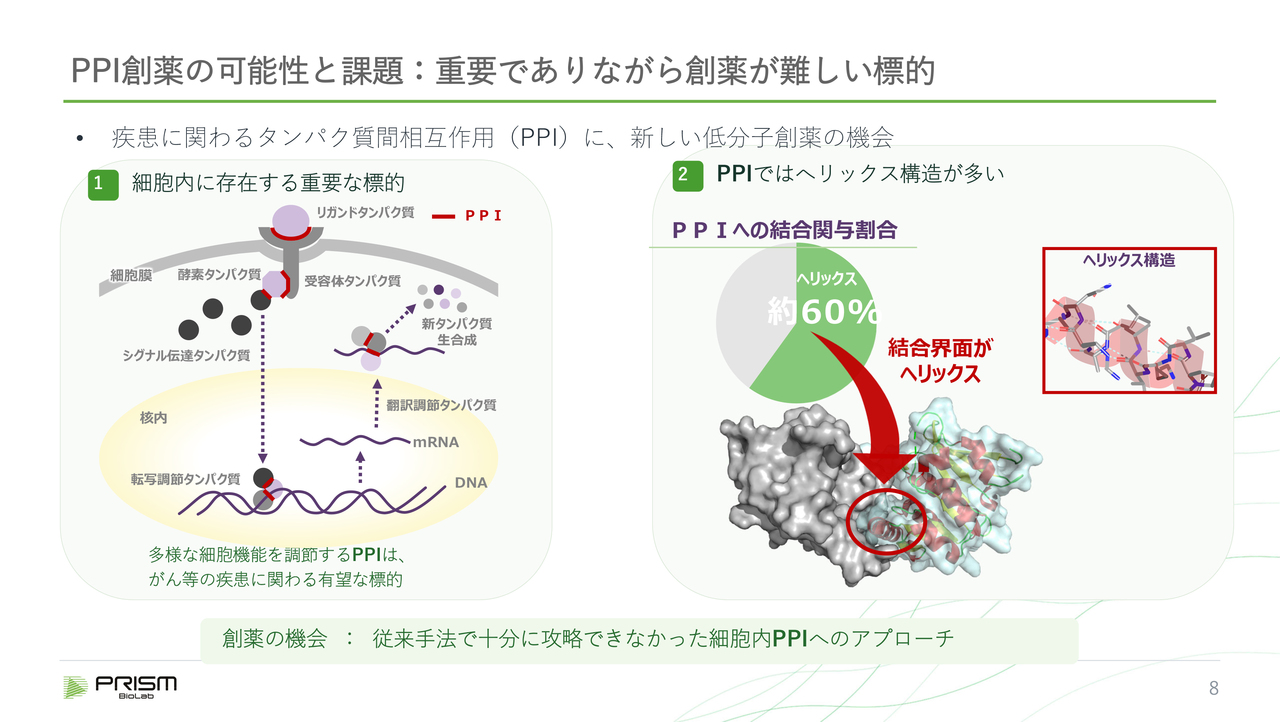
このような成果を生み出す創薬基盤について簡単にご説明します。
私たちが主に狙っているのはタンパク質間相互作用(PPI:Protein-Protein Interaction)です。従来の低分子では難しいとされていましたが、私たちは低分子技術を活用して挑戦しています。
スライドに示されているのは、細胞内でPPIがさまざまなかたちで複合的に作用し、人間の恒常性を維持し、成長を促し、病気と闘う役割を果たす仕組みです。この結合がうまく機能しなくなると、病気を引き起こすことから、PPIは従来から大きな創薬標的とされてきました。
ただし、これを制御する低分子を見つけるのは非常に困難であるため、「アンドラッガブルな標的」とも呼ばれてきました。
PPIにおいては、ヘリックス構造という特殊な構造がよく使われます。ヘリックスはらせんという意味で、らせん状にアミノ酸がつながっているペプチドです。この形が結合界面で頻繁に利用されています。この形状は立体的であるため、従来の平面的または棒状の形をした低分子では、この形を模倣することが難しいとされてきました。
PepMetics:タンパク質の構造を模倣する独自の低分子技術
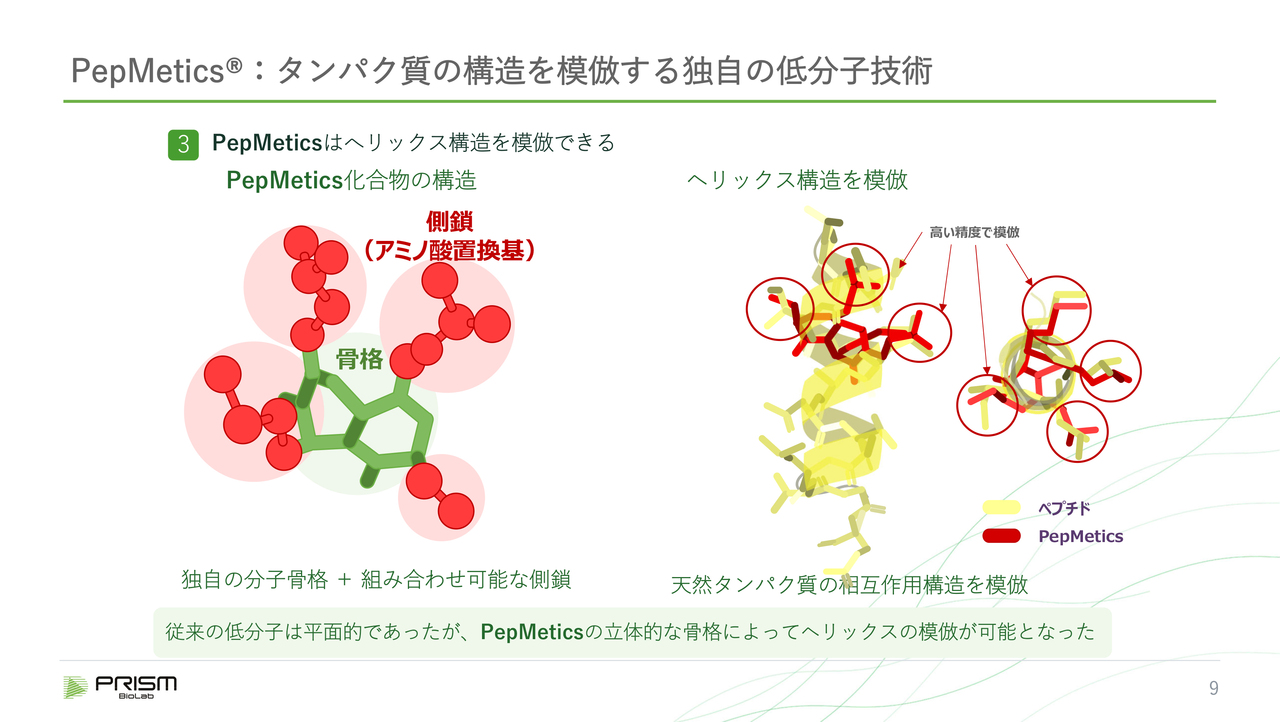
我々は、2つまたは3つの骨格が、ある角度で固定される化学物質を作成しました。この骨格にアミノ酸側鎖を自由に組み合わせて付けられるような化学合成の基盤を構築してきました。
これにより、従来難しいとされていたヘリックス構造を模倣する低分子の作製が可能となり、従来のアンドラッガブルターゲットに対して優位性を持つことができるようになりました。
創薬に必要な専門機能を統合し、Hit創出からLead最適化までを一貫して推進
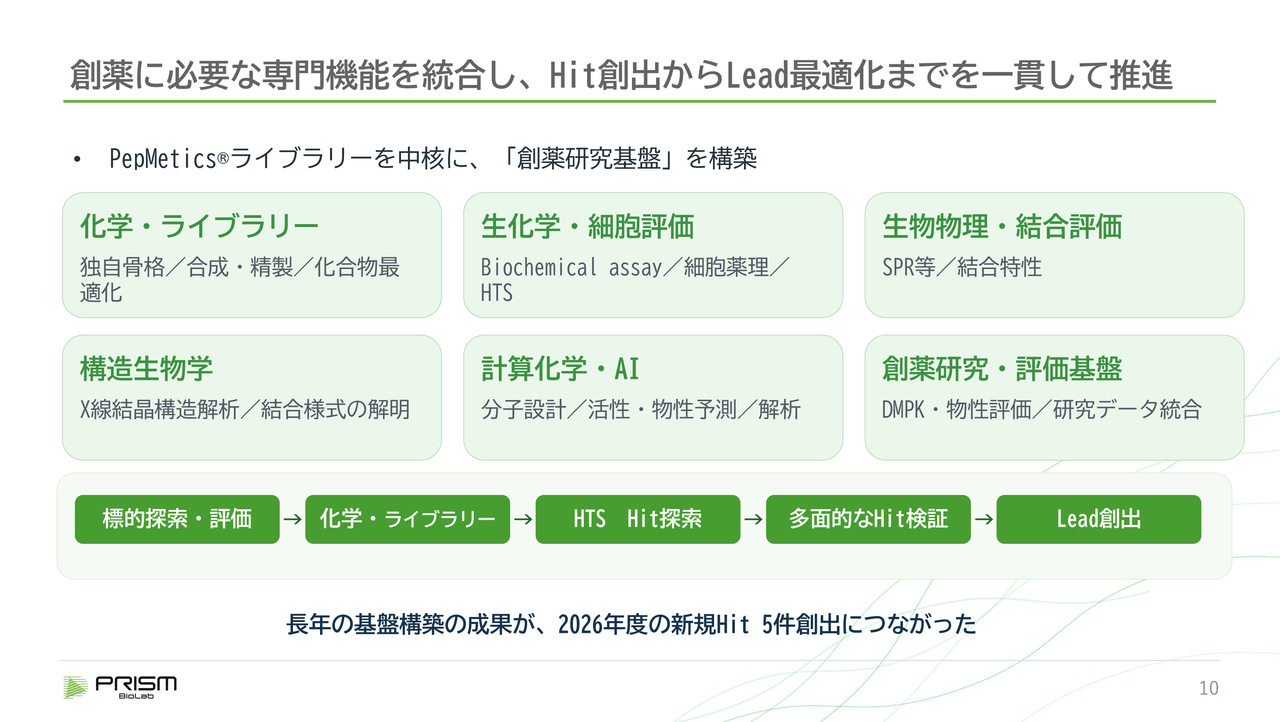
化学合成技術に加え、創薬にはさまざまな機能が必要です。例えば、合成した化合物を細胞やさまざまな環境でアッセイと呼ばれる評価試験を行うことや、化合物が結合しているかどうかを確認すること、X線で構造を観察することなどがあります。
最近では、計算科学やAIを用いることで、効率化を図る取り組みが進んでいます。さまざまな創薬研究のプロセスにおいて、これらの機能がすべて整わなければ、創薬は前に進みません。
従来、当社では化学の分野にのみ注力し、その他の機能はすべて外注で対応していました。しかし、2025年度までにこれらのさまざまな機能を社内で実現し、創薬の取り組みを社内で一気通貫に効率よく対応できる体制が整いました。
この研究体制の構築により、今年度中に5件のHit創出につながったと考えています。
市場性と差別化を起点に、創薬標的を継続的に選定
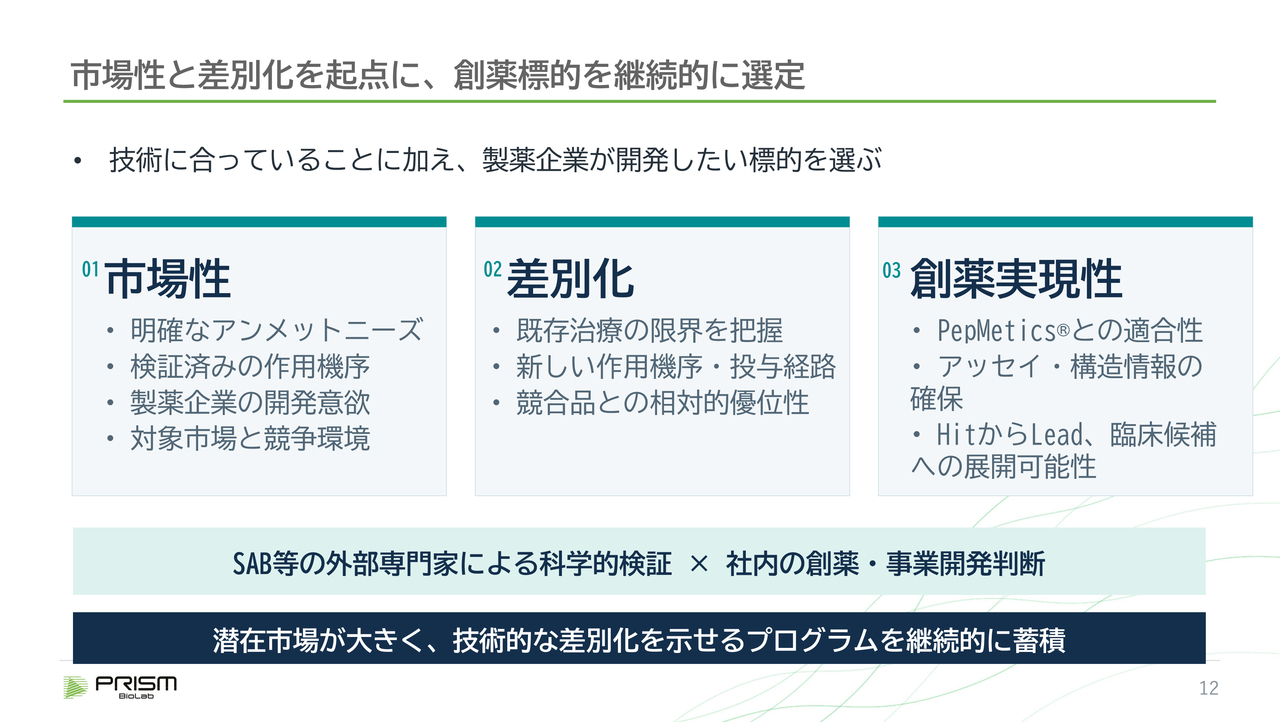
当社がターゲットとしている標的についてお話しします。先ほども標的の重要性をお話ししましたが、実際には当社の「PepMetics」という技術に合っていることも重要です。しかし、さらに重要なのは、製薬会社が本当に開発したい標的を選定することです。
明確なアンメットニーズ、すなわち医療上の未充足ニーズがあり、すでに製薬会社がその作用機序で創薬を行いたいという意欲を持っているもの、そして市場が十分に大きいものを狙う必要があります。
また、当社の技術において既存の治療薬との差別化が十分に図れるものを選ぶこと、それから創薬に際して「PepMetics」との適合性があることも重要です。当社はここ数年間、さまざまな創薬に取り組んできました。
これは自社で進めているものもありますし、共同研究として進めているものもあります。一方で、すべての難しい標的が当社の「PepMetics」に適合するわけではないということも、これまでの経験の中で明らかになりつつあります。
今回、71パーセントという高い成功率が出ている背景には、こうした適合性を含むノウハウの蓄積により、当社が取り組むべき標的を適切に選定できるようになったことが非常に大きいと考えています。
SAB(サイエンティフィック・アドバイザリー・ボード)という諮問機関に、世界的に権威のある創薬研究者の方々に参加いただいています。
我々が新しい標的に取り組む際には、この諮問機関から科学的な検証を含めた意見をうかがい、社内での事業開発やマーケットの情報を踏まえて選定を行っています。これにより、市場が大きく、十分に当社のサービスが提供できる標的を選んでいます。
確立された創薬標的に差別化されたアプローチ
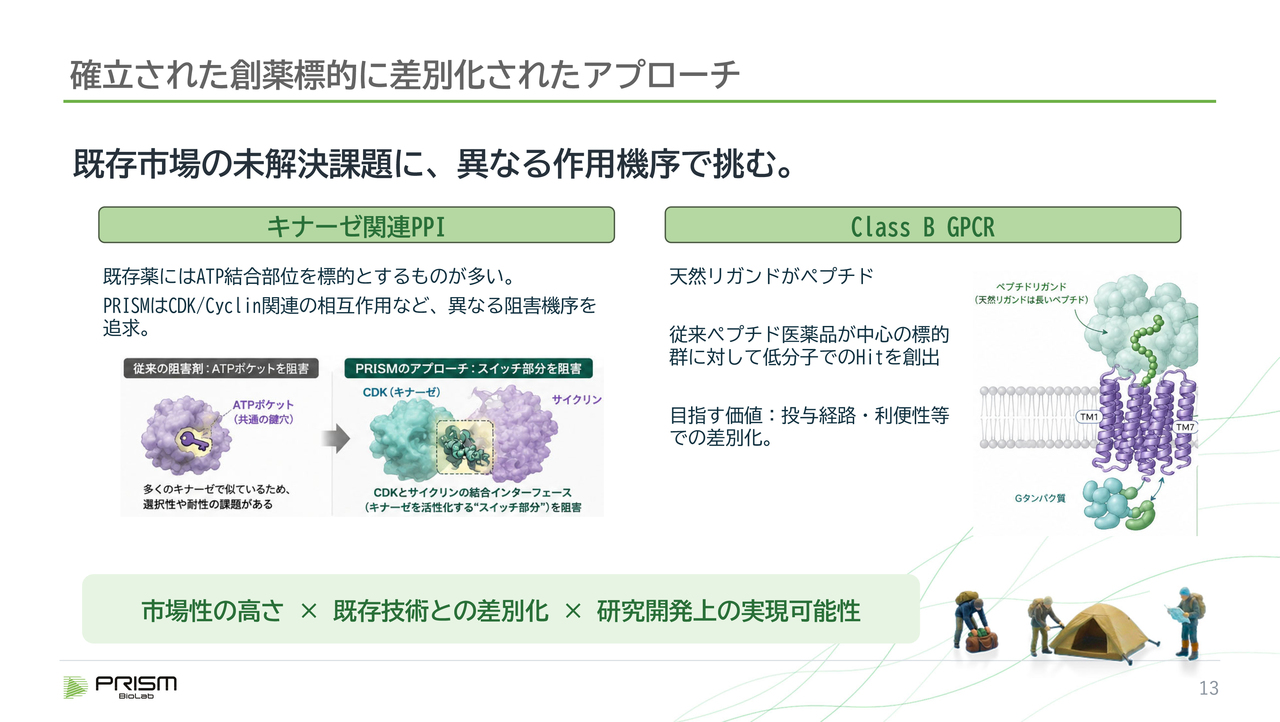
最近の取り組みの事例についてご説明します。リン酸化酵素であるキナーゼは、以前から創薬標的として知られていましたが、いくつかの限界が存在していました。従来のキナーゼは、ATPポケットという同じ部位を標的にしていました。
その結果、選択性の問題やその他いくつかの課題が発生していましたが、私たちはサイクリンという別の分子と結合して初めて機能するサイクリン依存性キナーゼに焦点を当てました。
この2つのPPIを断つことで、キナーゼ活性を制御しようとする新しい取り組みにより、従来のキナーゼ阻害剤では実現できなかった選択性や変異に対する優位性を可能にしています。
GPCRは膜タンパク質で、細胞の外部からリガンドという信号を受け取り、細胞内部に信号を伝達するものです。主にClass AとClass Bに分類されます。
Class Aは低分子がリガンドであり、これまで低分子による制御が可能でした。一方で、Class Bはペプチドがリガンドであり、ペプチドは低分子に比べて大きいため、低分子で制御することは難しいとされてきました。
しかし、我々はペプチドを模倣する低分子による制御を可能にしました。ペプチドは注射剤として使用されることが多く、コストが高いという課題がありますが、患者にとって利便性の高い経口剤の薬を開発することで、この課題に対応していきます。
これは非常にニーズが高く、きちんと証明されている標的となります。
市場価値の高い複数の創薬プログラムを育成
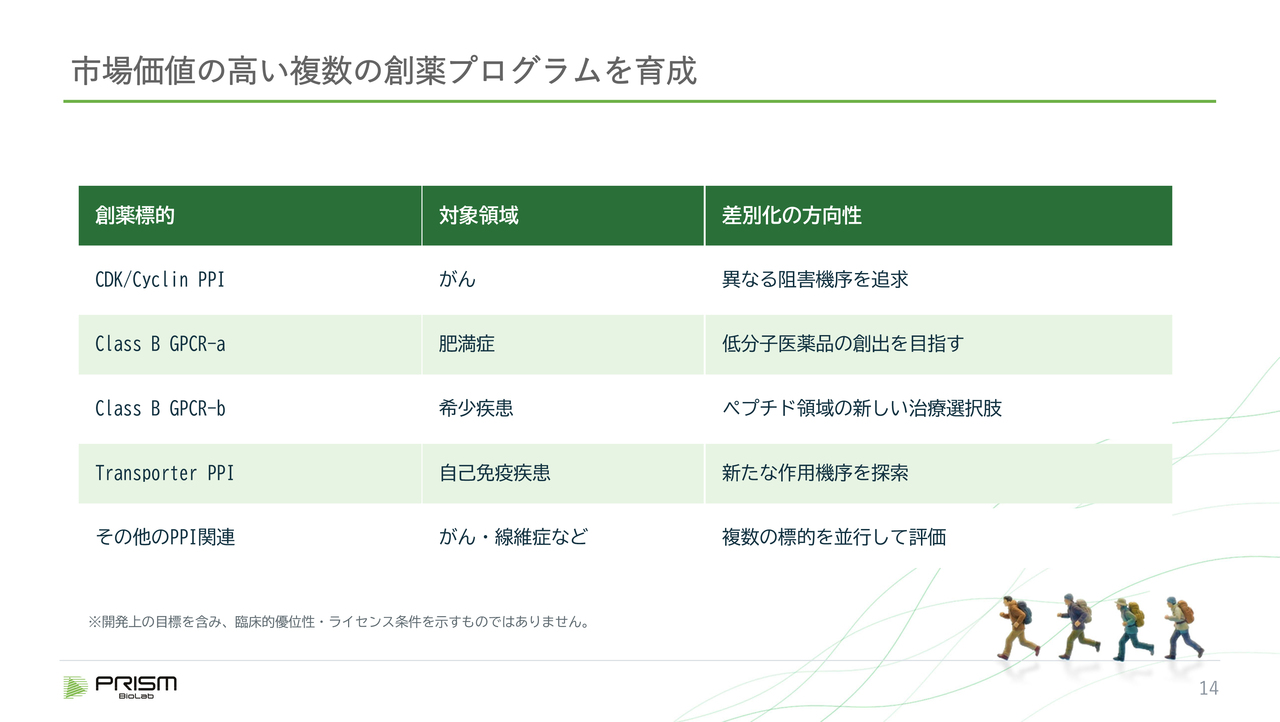
現在、いくつかのプログラムでHitを得ています。実は私自身、海外のさまざまな製薬会社やバイオベンチャーが集まる場で、このような取り組みを紹介しており、反応は非常に良好です。
また、先ほどお話しした注目度の高い標的を選んでいることもあり、Hitを得た段階から多くの方が強い関心を示しています。
ただ、後ほどお話ししますが、やはりLeadとして動物試験が必要であるという部分もあり、それまでを当社で進めていこうと考えています。それによって、極めて早い段階でライセンスが可能になるのではないかと考えています。
市場ニーズと科学的評価で、創薬ポートフォリオを継続的に進化
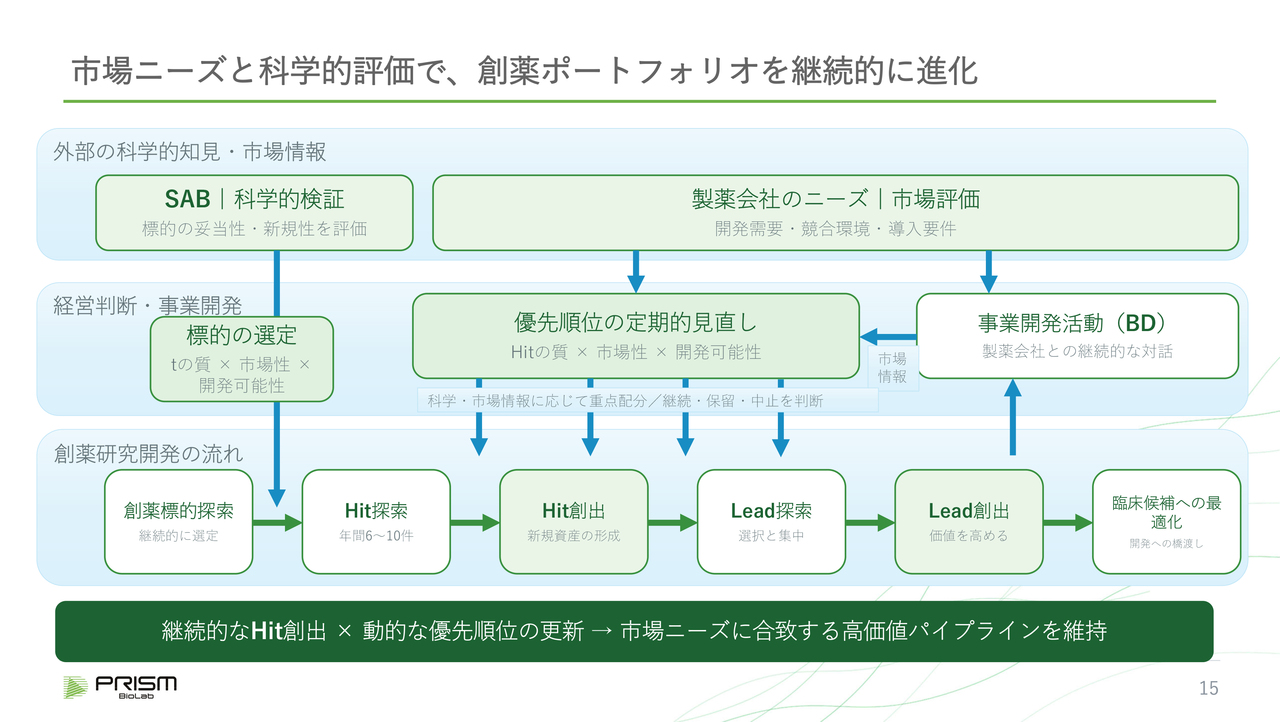
パイプラインについては、創薬のポートフォリオとして健全なパイプラインを構築することが重要となります。先ほどお話ししたように、標的を選ぶ際には、SABの意見や市場のニーズを適切に受け止めることが重要です。
開発を進める過程においては、常に見直しを行い、優先順位をつけ、自分たちの開発するポートフォリオが市場のニーズに合致し、早い段階で価値に結びつくものであるかを検証しながら進めることを重視しています。
Pipeline
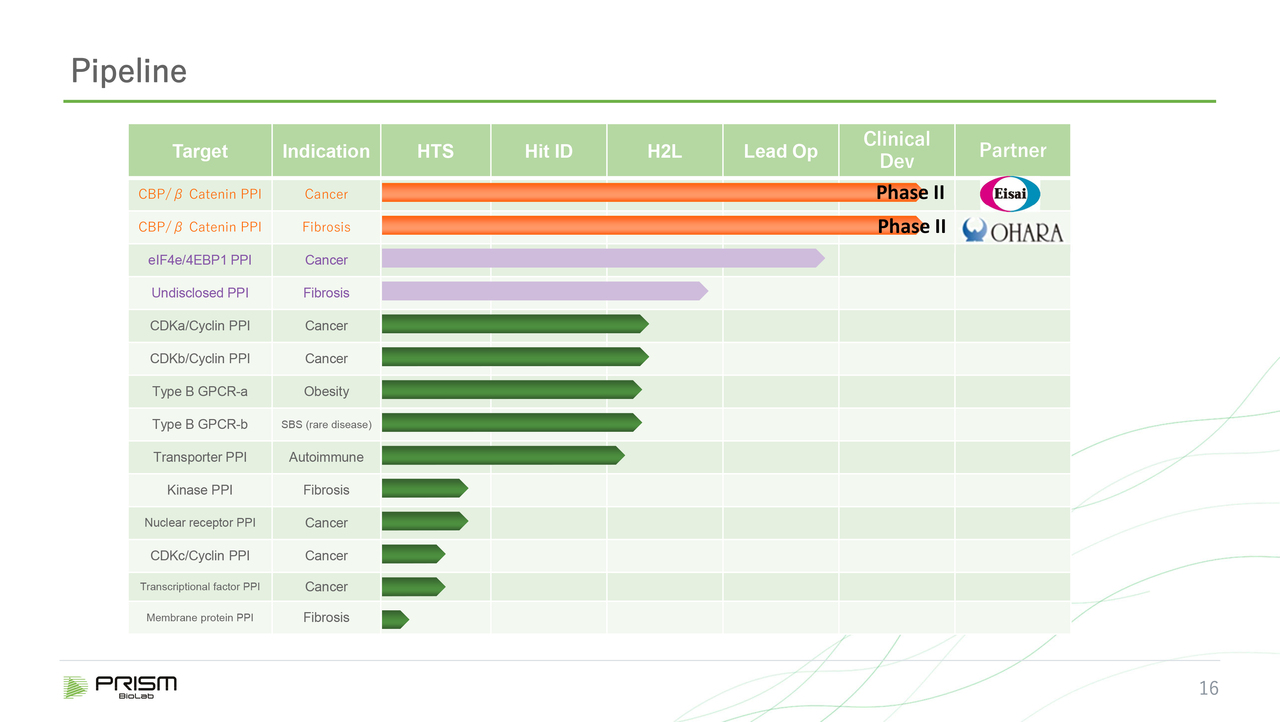
現在のパイプラインは、スライドに示されている内容となっています。
オレンジ色の2つは、すでにライセンス契約が結ばれ、臨床試験が進行しています。
紫色は、長期間にわたり開発を進めてきたもので、現在、Lead化合物や創薬候補を目指している段階にあります。
緑色は、昨年度から開始した、魅力的な新しい標的に対するパイプラインを構築しています。
HitからLeadへ:ライセンス価値を実現する鍵
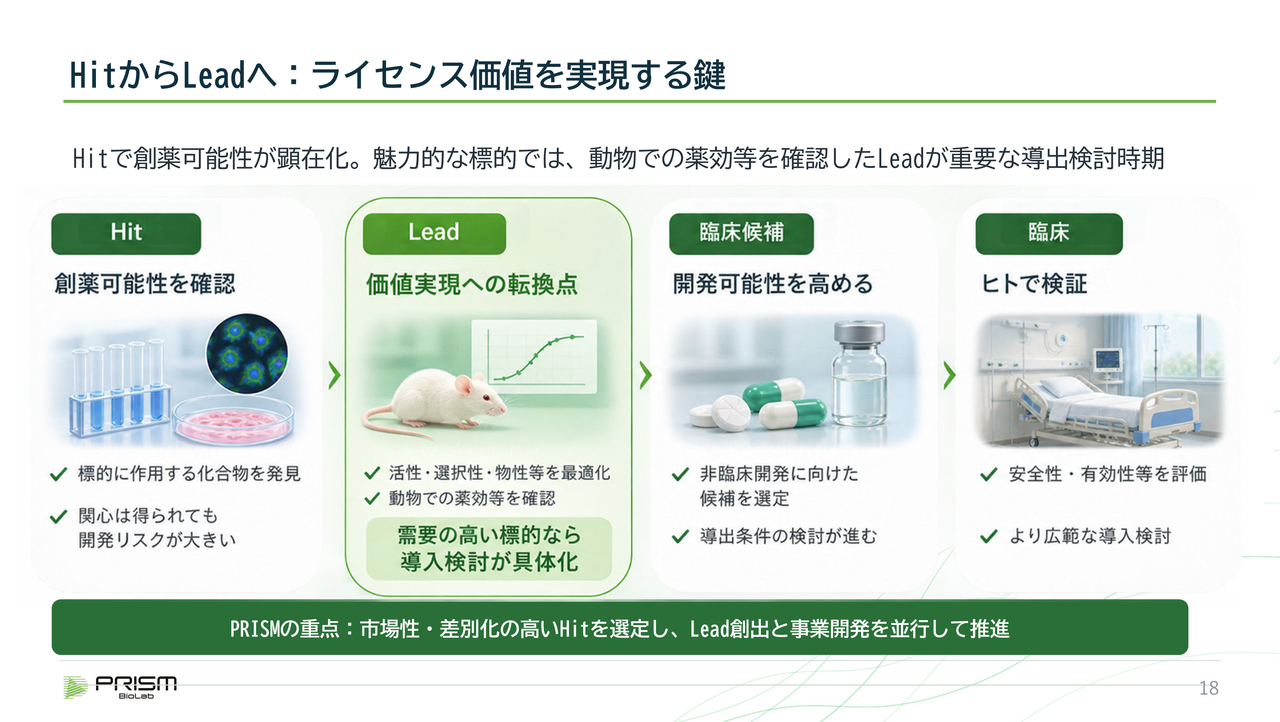
現在、ほとんどがHitの段階にありますが、これをLeadに進めていくことの重要性についてお話しします。創薬のプロセスでは、まず試験管や細胞を用いて、標的に対して確実に作用するHit化合物を発見します。
この段階で化合物が標的に作用していることを確認できますが、重要なのは、それが動物実験においても効果が確認され、病態を持つ動物が回復するかどうかを試験することで、これがLead化合物と呼ばれる段階です。
この情報が得られることで、その先の薬になる可能性が非常に高まります。この段階に至ると、製薬会社から多くの関心が寄せられ、導入の検討が具体化する段階となります。
そこで発見された化合物を薬の形にし、人に投与できる段階にまで至るには、さまざまな条件を満たす必要があります。それらを作り上げ、人での検証を経て薬となります。
市場性の高い標的選定と開発加速により、早期ライセンスを目指す
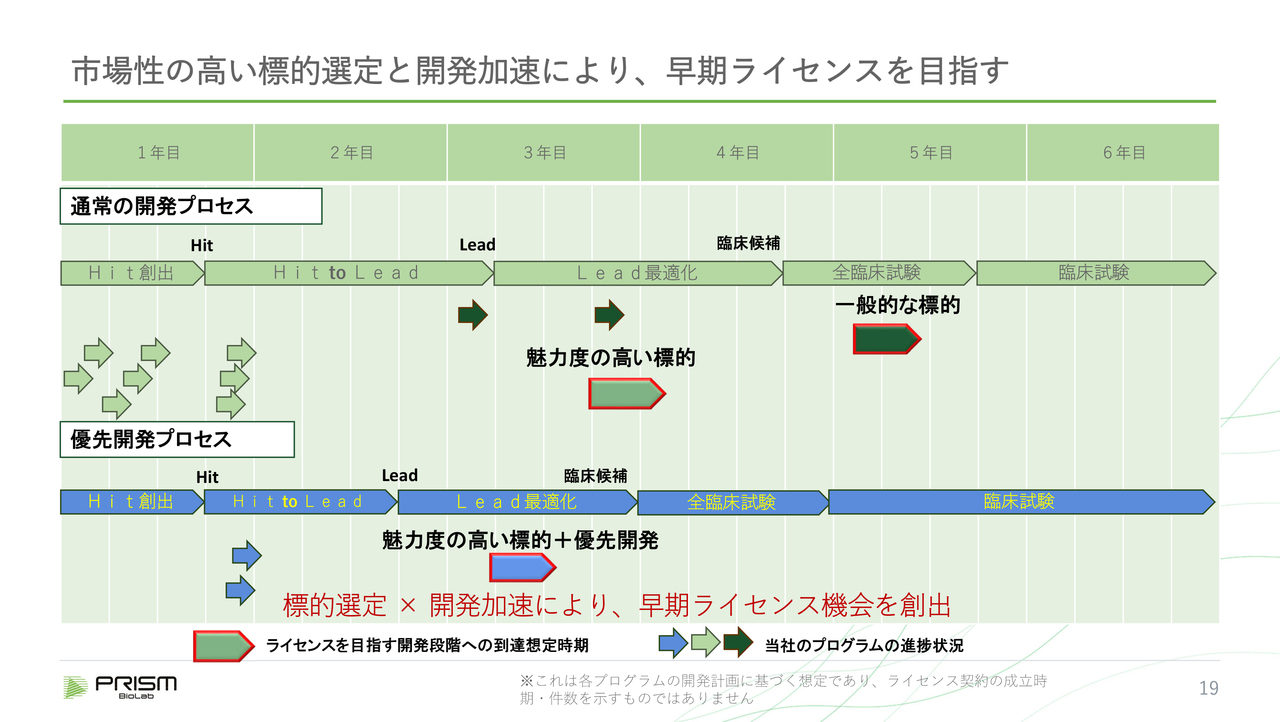
通常、一般的な標的の場合、きちんとした化合物が完成して臨床試験に入る段階や、第Ⅰ相臨床試験の結果が出た段階が、一般的にライセンスを目指す時期となります。ただし、特に魅力的な標的については、製薬会社がLeadの段階から導入を検討します。
先日から私たちがさまざまな企業とコンタクトを取る中で、製薬会社の分野ごとに戦略が異なるものの、特に興味の高い分野や競争力を維持したい領域では、早い段階からライセンス契約を締結し、自社に囲い込む戦略を取る傾向が見られます。
通常は開発に3年程度かかるところを、優先開発の対象として多くのリソースを投入し、AIなどの技術を活用することで、可能な限り開発期間を短縮しようとしています。このように、魅力の高い標的を優先的に開発することで、Leadを作り上げる段階をできるだけ早める取り組みが進められています。
複数の創薬プログラムから、2028年度以降のライセンス機会を創出
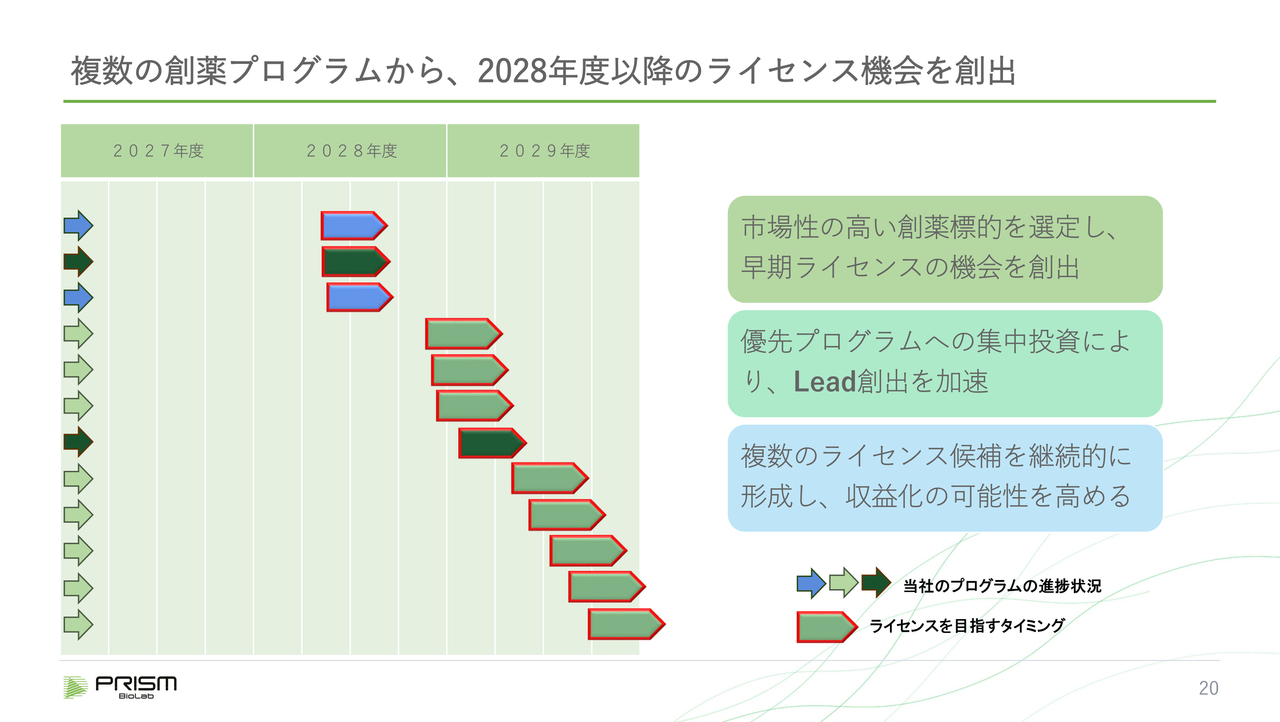
先ほどパイプラインで示した当社のプログラムの進捗について、スライドをご覧ください。青色は以前から進めているものですが、最近では緑色の魅力的な新しいプログラムが飛躍的に増加しています。中でも、いくつかのプログラムについては優先して開発を進めることを選択しています。
時系列で現在のタイミングに合わせた計画を見ると、2028年度や2029年度にはいくつかのライセンスの機会が出てくる見込みです。ただし、すべてがライセンス可能とは限らないため、その中のいくつかがライセンスされることになるかと思います。
市場性の高い創薬標的を慎重に選定し、早期のライセンス機会を創出していきたいと考えています。そのため、全プログラムを一律に進めるのではなく、リソースの限界を考慮しながら、優先プログラムに集中投資を行い、Lead創出を加速していきたいと考えています。
また、創薬には確率論の要素があり、すべてが必ず成功するとは限りません。基本的には成功する確率のほうが低いというのが、創薬の持つ性質です。
そのため、複数の多くのプログラムを進めるとともに、新しいものを次々と追加していくことで、確実な収益化を図りたいと考えています。
継続的なライセンス収益による持続可能な事業モデル
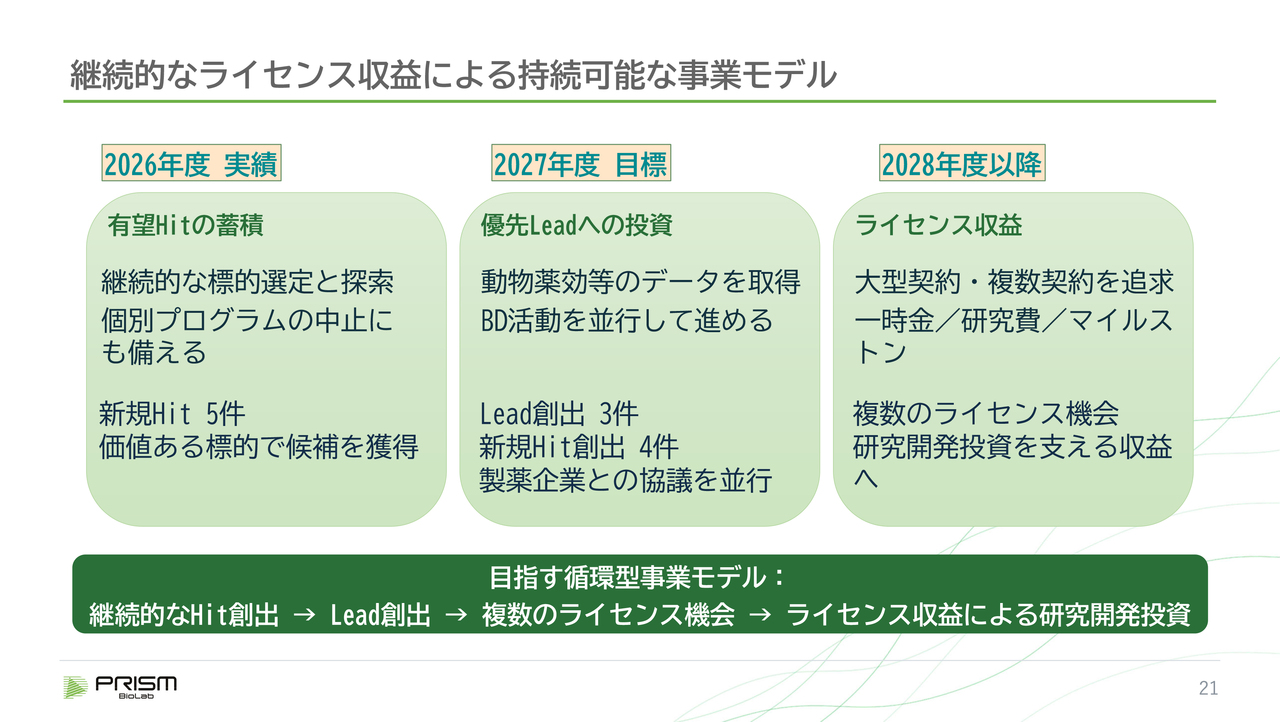
2026年度の実績としては、すでに5件のHitが出ています。2027年度の目標としては、既存のHitや以前から進めている案件も含めて、Lead創出を3件実現したいと考えています。また、新しいスクリーニングを継続的に進め、新規のHitを4件創出することを目指します。
さらに、製薬会社との協議を並行して進め、Leadが出た段階で速やかに契約に移れるよう、準備を進めていきます。
実際の営業活動もすでに進めており、いくつかの製薬会社が当社のプログラムに興味を示している状況になっています。実際には、Leadを作り上げ、2028年度以降に契約を取れるようライセンス活動を進めていきます。
目指すモデルとしては、継続的にHitを創出し、Leadまで進めてしっかりとライセンスすることで、その収益を新しい創薬研究に再投資するという循環モデルを構築していきたいと考えています。
既存の臨床開発資産:創薬能力を示す導出実績
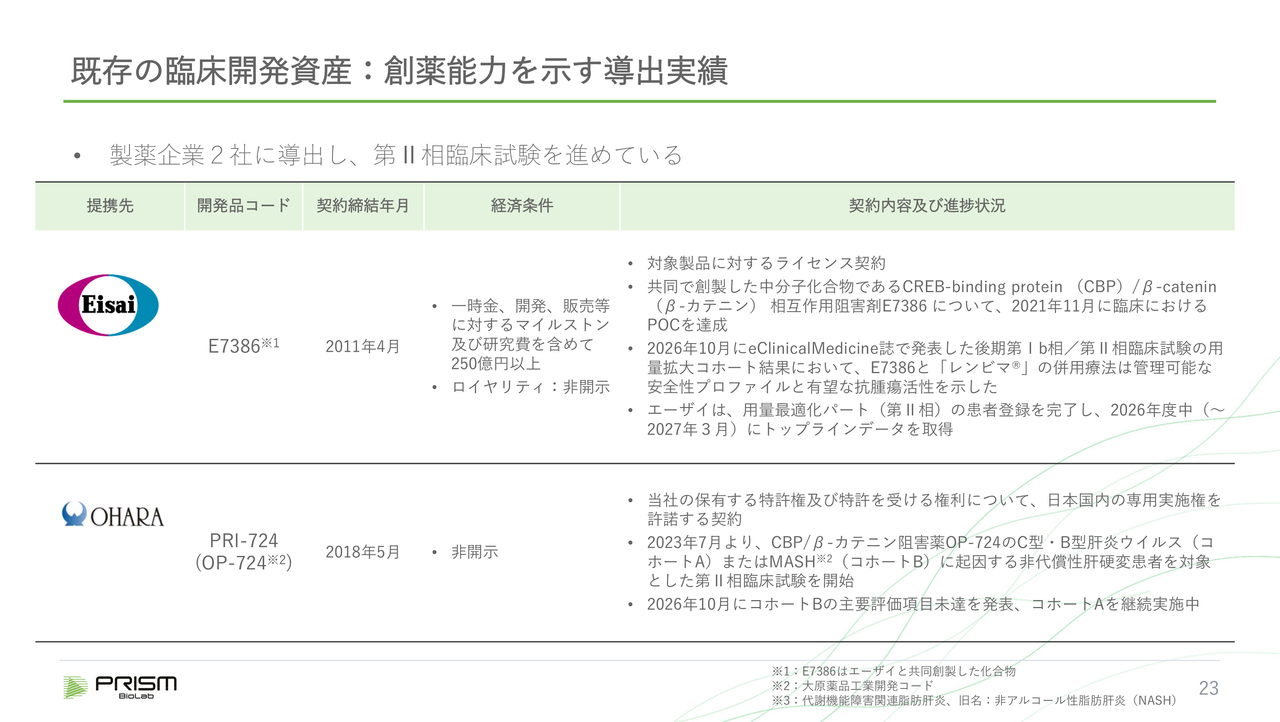
臨床プログラムの状況についてご説明します。当社では、2つのプログラムをすでにライセンスしています。
1つ目は「E7386」で、エーザイにライセンスしています。これはエーザイと共同開発したもので、経口剤としてがんを中心に臨床試験が進められています。
エーザイではすでに第Ⅱ相の患者登録を完了し、2027年3月までにトップラインデータを取得・発表できるよう進めているとのことです。
2つ目は「PRI-724」です。大原薬品工業では、当社が創出した肝硬変治療薬「PRI-724」の臨床試験が進められています。臨床試験内ではコホートAとコホートBに分かれており、もともとは肝炎ウイルスによる肝硬変を対象に進めていましたが、第Ⅱ相試験からMASHをコホートBとして新たに追加しました。
コホートBについては、先に結果が出ており、主要評価項目は未達でしたが、引き続きコホートAの臨床試験が進められており、2027年12月末までに結果が出る予定と聞いています。
臨床開発プログラム
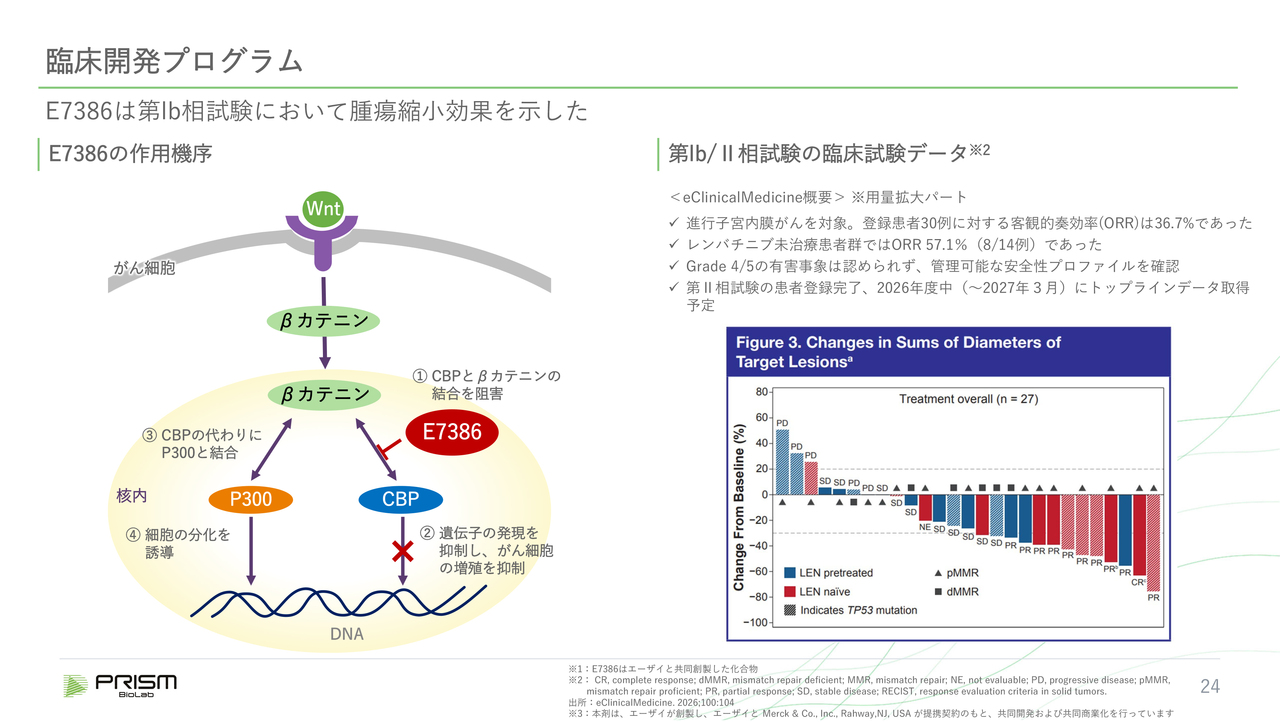
これらのプログラムは、Wntパスウェイという標的を狙っています。Wntパスウェイは1980年代から知られており、がんや線維症に関係する重要な信号経路です。この信号経路を抑制する薬を多くの企業が開発しましたが、いずれも毒性の問題で開発が中止されています。
Wntは膜の外から細胞の中に信号を伝えますが、この信号を完全に止めると毒性が生じます。一方で、私たちのアプローチでは、細胞内の信号伝達におけるβ-カテニンがCBPと結合する段階を阻害します。
私たちの化合物は、CBPに結合することでβ-カテニンとの結合を阻害し、これがPPIの阻害となります。この2つの結合が起きると、がんの増殖を助長する遺伝子が活性化され、がんが進行することが知られています。しかし、この結合を抑えることで、がんの増殖を止めることができます。
CBPと非常によく似たP300という別のタンパク質があり、これがβ-カテニンと結合すると、細胞の増殖ではなく分化を促すことがわかっています。がんは増殖の病気であるため、これを分化に切り替えることでがん細胞は死滅しますが、正常な細胞は信号が止まらないため、あまり影響を受けません。
Wntパスウェイを完全に停止させると、細胞の増殖も分化も停止してしまい、毒性が発生していました。しかし、私たちの技術は、低分子で細胞内のPPIを制御可能であるため、このような独自の作用機序を実現できています。この技術は非常に注目されています。
この結果として、エーザイが実施したフェーズⅠbの臨床試験では、子宮内膜がんの患者さまを対象にした約30名のデータにおいて、36.7パーセントの患者さまでがんの縮小と改善が確認されました。
特に、「レンバチニブ」というエーザイの薬との併用治療では、未治療の患者さまに限ると57.1パーセントという非常に高い反応率が得られています。このデータを基にフェーズⅡの臨床試験を現在実施しており、今年度中にトップラインデータが得られる予定です。
臨床開発プログラム:PRI-724
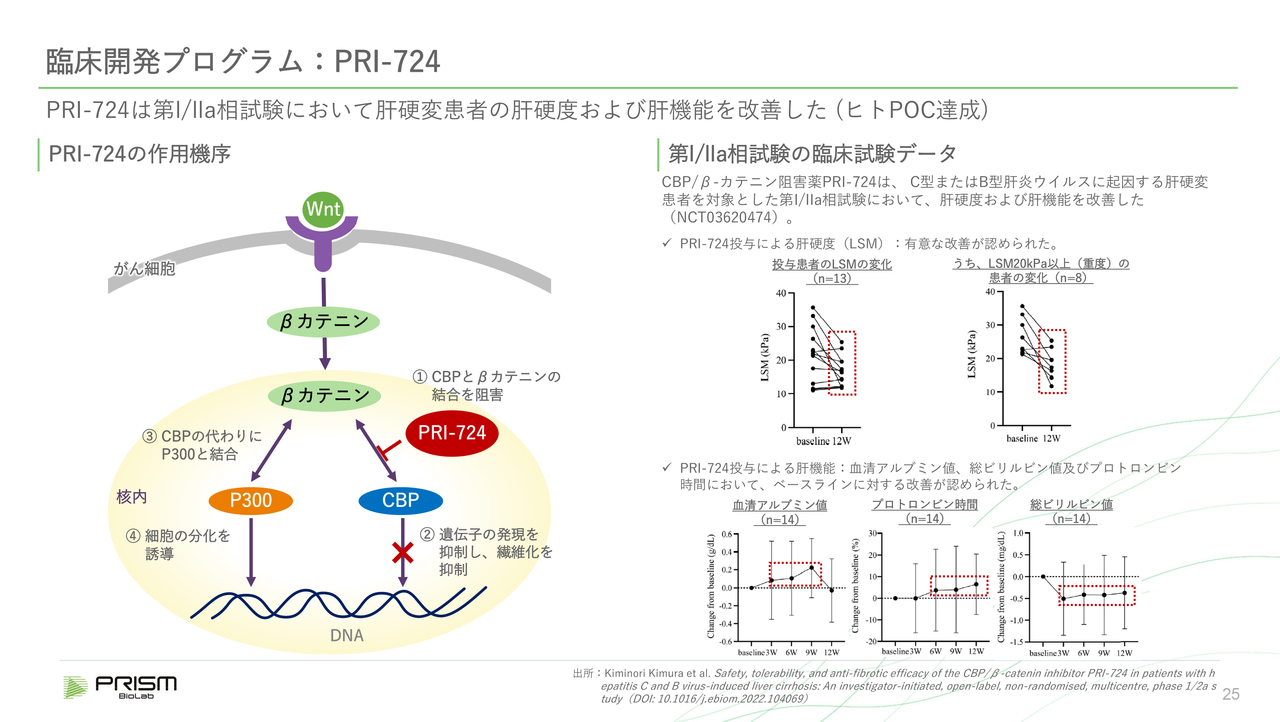
「PRI-724」はメカニズムとしては同様ですが、Wntパスウェイが線維症にも効果を持つことが知られています。同様に、CBPとの結合を切ることで線維化を抑制します。
肝硬変は、肝臓が線維化して硬化する病気で、LSMは肝臓の硬さを測定しています。健常者は10キロパスカル未満ですが、肝硬変の場合では30から40キロパスカルまで上昇している患者さまもいます。この数値が3ヶ月の投与によって有意に低下しており、すなわち肝臓が柔らかくなり、線維化が改善してきていることが確認されています。
いったん線維化が進むと、なかなか治らないと言われているため、不可逆とされていた部分が改善している点で注目を集めています。現在、臨床試験のフェーズⅡを進めている状況です。
臨床開発の進捗
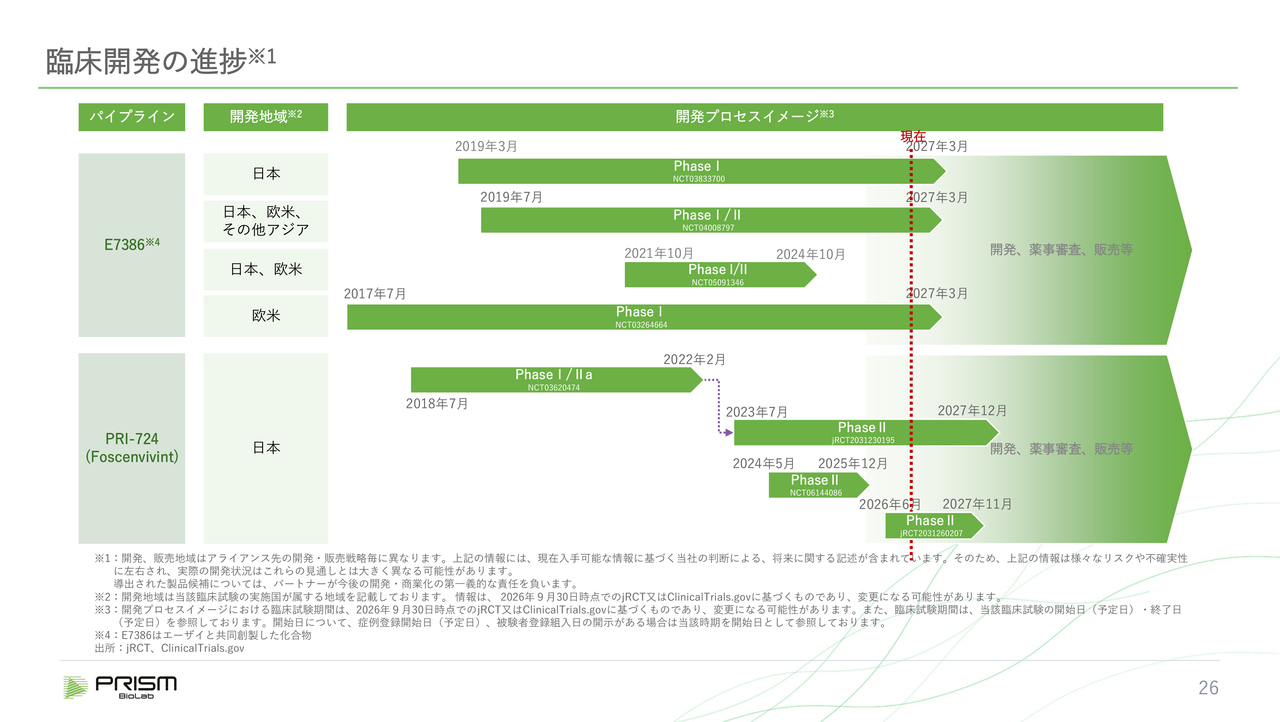
スライドは、現在進行中の試験について示しています。「E7386」は、2027年3月までに結果が得られる予定です。「PRI-724」は、2027年12月末までに結果が出る予定です。
共同研究事業の進捗
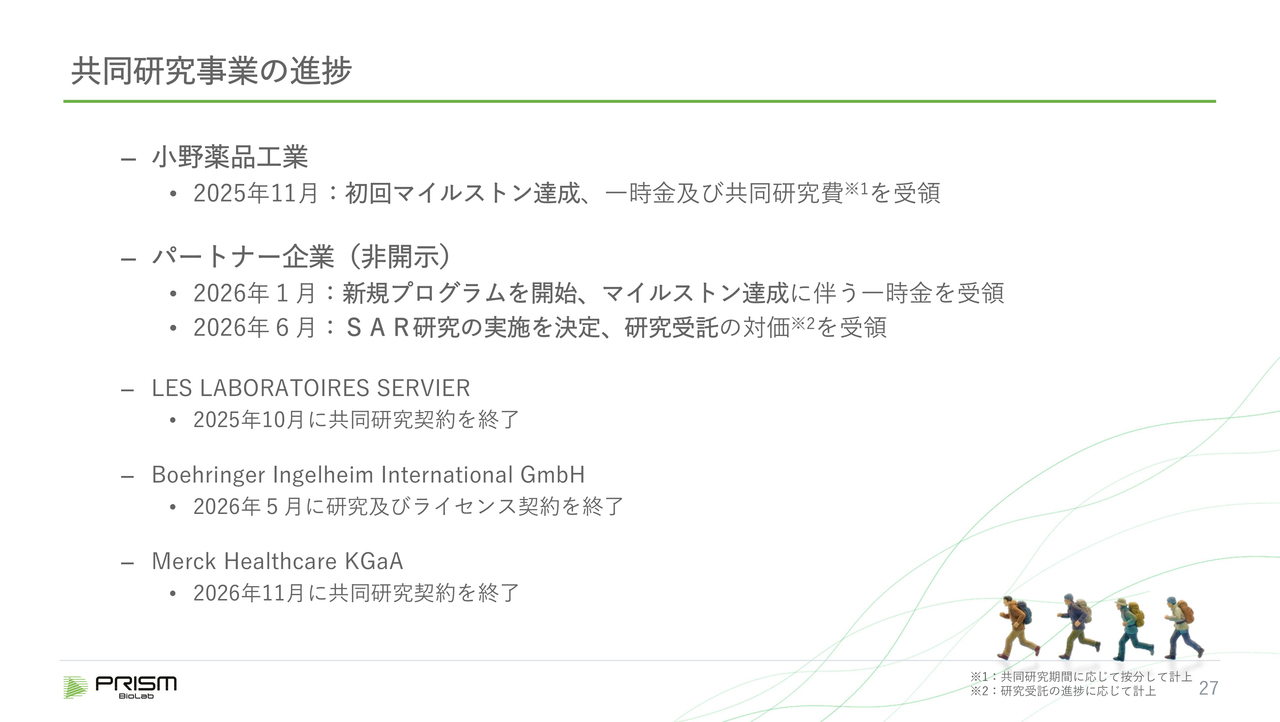
共同研究事業の進捗についてお話しします。
小野薬品工業は、2025年11月に初回マイルストンを達成し、現在、HitおよびLeadプログラムを進めています。
その他のパートナーとも新規のプログラムを開始していますが、残念ながら今年度はLES LABORATOIRES SERVIERおよびBoehringer Ingelheim International GmbHとの契約が終了しました。
また、2027年度に入ってから発表したように、Merck Healthcare KGaAとの契約も終了しています。共同研究においては、すべてが順調に進むわけではないこと、また、どうしても共同研究の相手側が選んだ標的を対象にするため、難しい部分もあります。
そのような状況の中でも、できる限り前に進めるべく努力を続けています。
技術の潜在価値から、創薬資産の顕在化、そして価値の実現へ
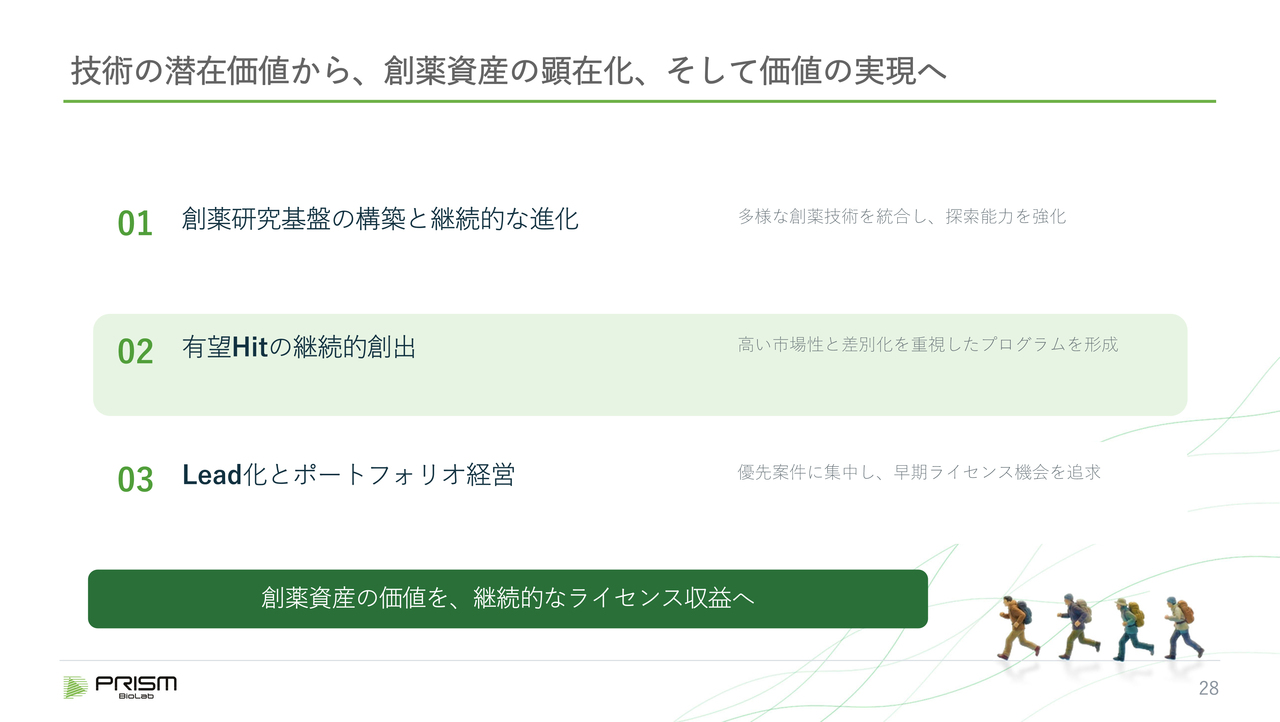
我々はこれまで、創薬基盤を開発し、継続的に進化させてきました。そして今回、有望なHitが多数創出され、新しいステージに進む段階にあります。
特に、Leadを多く生み出し、それらを基に健全なポートフォリオとしてパイプラインを構築しようと取り組んでいます。また、継続的なライセンス収入を得るための取り組みも進めています。
2026年度の財務状況
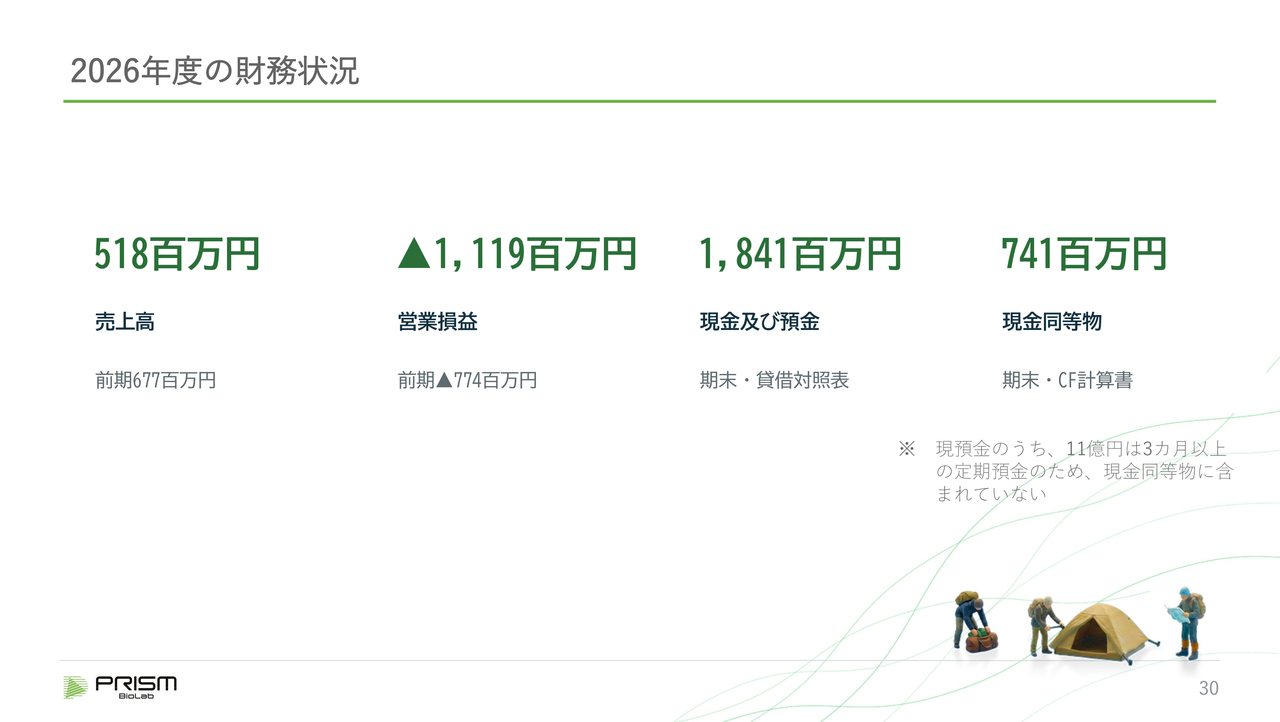
財務諸表についてご説明します。今期の売上高は5億1,800万円、営業損失は昨年より少し増えて11億1,900万円です。
期末の現金および預金は18億4,100万円となっています。現金同等物は7億4,100万円ですが、11億円は定期預金のため、表面上には含まれていません。しかし、実態としては18億4,100万円という状況です。
売上高は昨年よりやや減少しましたが、研究開発費には多くの資金を投入しています。
以上で、PRISM BioLabの決算説明を終了します。ご清聴いただき、ありがとうございました。
質疑応答:株価の現状と将来的な収益化について
司会者:「株価は意識しているというお話は伺っていますが、投資家としてはそろそろ株価を上げる努力を見せていただきたいと考えています。株価についてどうお考え


新着ログ
「医薬品」のログ