2027年3月期第2四半期決算説明
扶桑薬品工業、「リクセル」が増収に寄与、上半期の実績に鑑み通期業績予想を上方修正 配当も1円増額

2026年度上半期決算説明
戸田幹雄氏:みなさま、本日はご多忙の中、当社の2027年3月期上半期決算説明会にお集まりいただき、誠にありがとうございます。代表取締役社長の戸田幹雄です。
本日は、お手元にお配りしている「決算短信」ならびに「決算補足説明資料」に基づき、代表取締役専務の戸田より業績全般について、取締役営業本部長の大谷より売上分析について、それぞれの詳細をご説明します。
戸田幹洋氏(以下、戸田幹洋):代表取締役専務の戸田幹洋です。ここからは私よりご説明します。
こちらは補足説明資料の内容となります。本日の発表もこちらに沿って進めます。
2026年度上半期 業績ハイライト
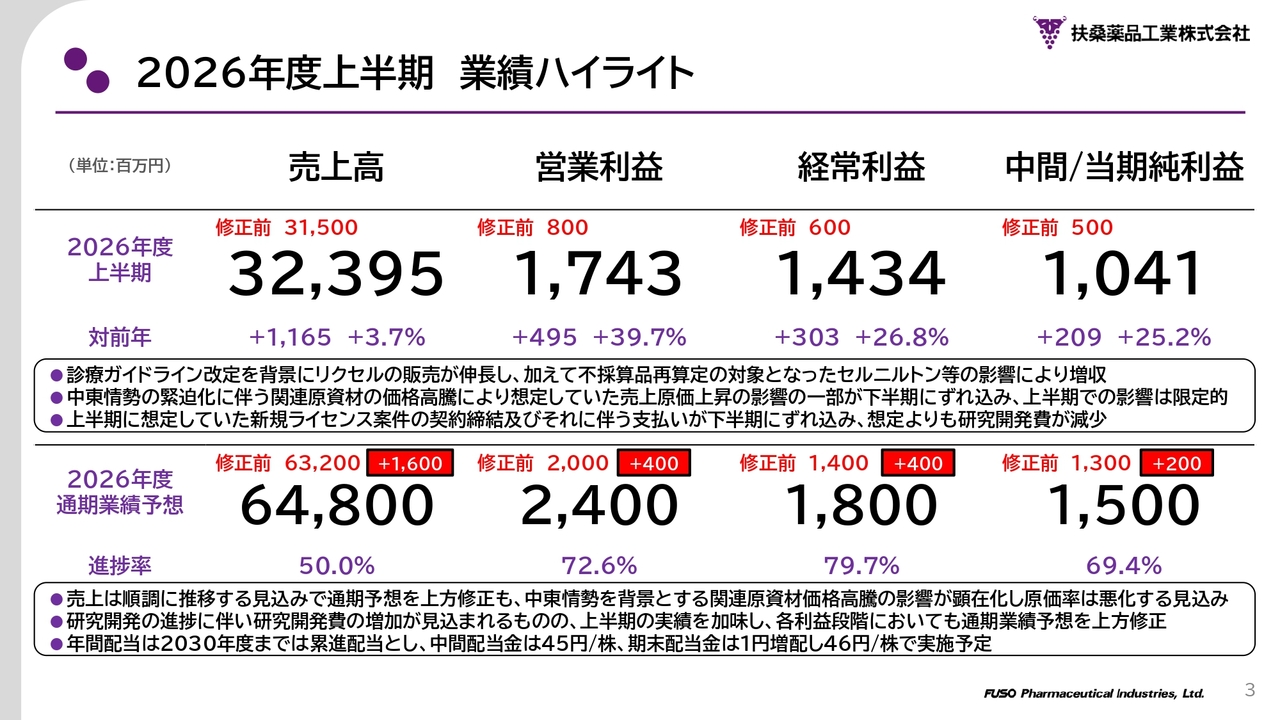
2026年度上半期業績のサマリーおよびハイライトです。
なお、上半期の業績予想については、11月4日の開示にありますとおり、売上高および各利益を上方修正しました。
売上高は323億9,500万円、対前期比11億6,500万円、3.7パーセントの増収となりました。
利益面では、営業利益は17億4,300万円、対前期比4億9,500万円、39.7パーセントの増益となりました。経常利益については14億3,400万円、対前期比3億300万円、26.8パーセントの増益、中間純利益については10億4,100万円、対前期比2億900万円、25.2パーセントの増益となりました。
上半期の業績を受け、通期の業績予想について、売上高は16億円増の648億円、営業利益は4億円増の24億円、経常利益は4億円増の18億円、当期純利益は2億円増の15億円に修正しました。
次ページ以降では、それぞれの詳細をご説明します。
2026年度上半期 業績ハイライト
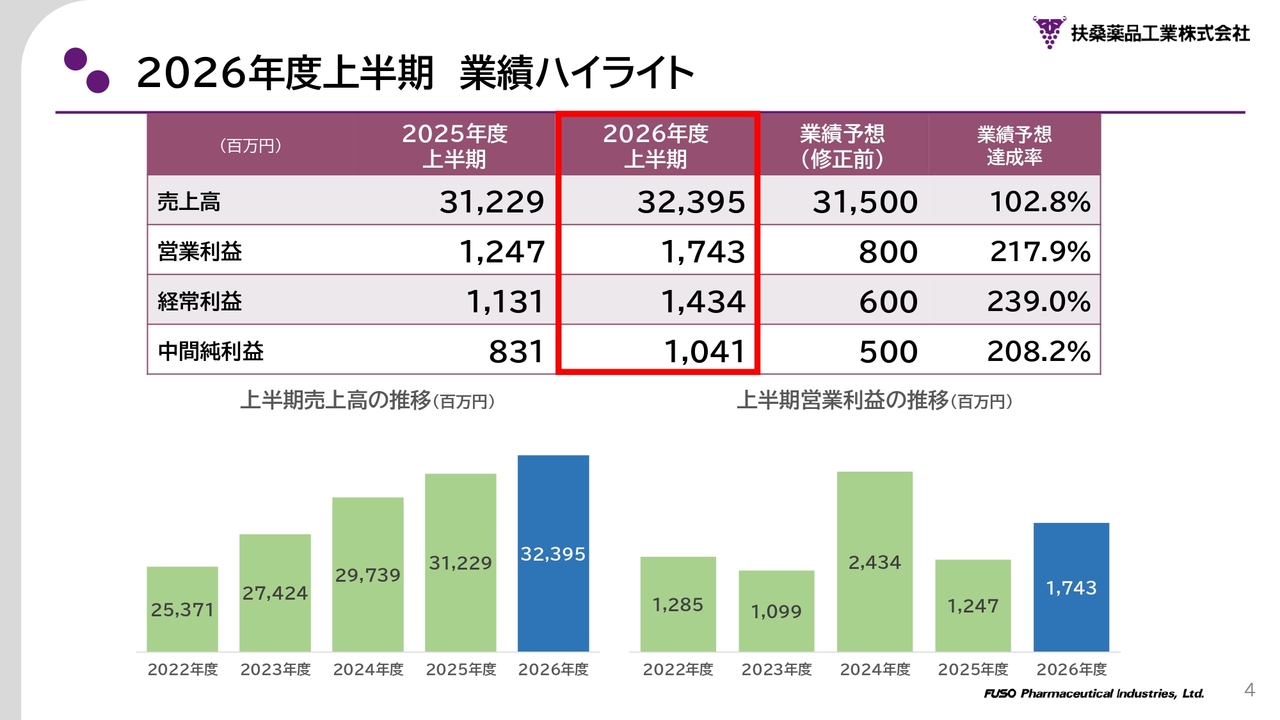
上半期における修正前業績予想との比較はご覧のとおりです。上半期売上高の推移としては、2019年度以降、8期連続の増収となります。
本年度上半期の営業利益についても、先ほどご説明したとおり、対前期比4億9,500万円、39.7パーセントの増益で、上半期ベースでは増収増益となりました。
また、修正前の業績予想に対する各利益の達成率は、200パーセントを超える結果となりました。
この当初の業績予想との差異は、中東情勢の緊迫化に伴う関連原資材の価格高騰を年内の一時的なものと見込み、売上原価に保守的に織り込んでいましたが、上半期に想定していた原価上昇の影響の一部や、新規ライセンス案件の契約締結およびそれに伴う費用発生が下半期にずれ込んだことなどによるものです。
2026年度上半期 営業利益増減分析
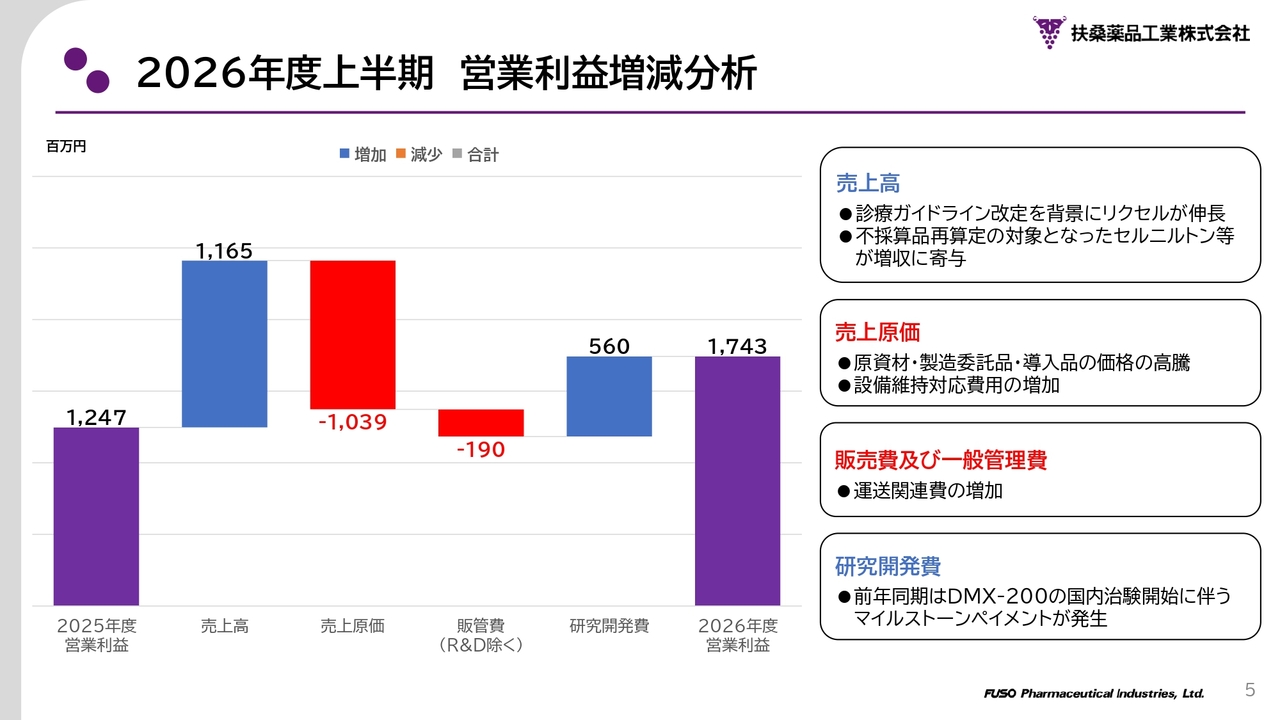
次にお示しするのは営業利益の対前期比の増減分析です。
売上高では、診療ガイドライン改定を背景に「リクセル」の販売が当初の想定以上に伸長したことに加え、不採算品再算定の対象となった「セルニルトン」などが寄与し、11億6,500万円の増収となりました。
一方で、原資材・製造委託品・導入品の価格高騰や設備維持対応費用の増加が売上原価を10億3,900万円押し上げ、売上総利益はほぼ横ばいという結果となりました。
研究開発費を除く販管費については、主に運送関連費の増加などにより1億9,000万円増加しましたが、研究開発費については、前年同期に計上したDMX-200の国内治験開始に伴うマイルストーンペイメントが今年度は発生しなかったため、5億6,000万円の減少となりました。
これらの結果として、営業利益は4億9,500万円増加し、17億4,300万円となりました。
主要領域別売上高(推移)
大谷英樹氏(以下、大谷):取締役営業本部長の大谷英樹です。営業に関する部分は私からご説明します。
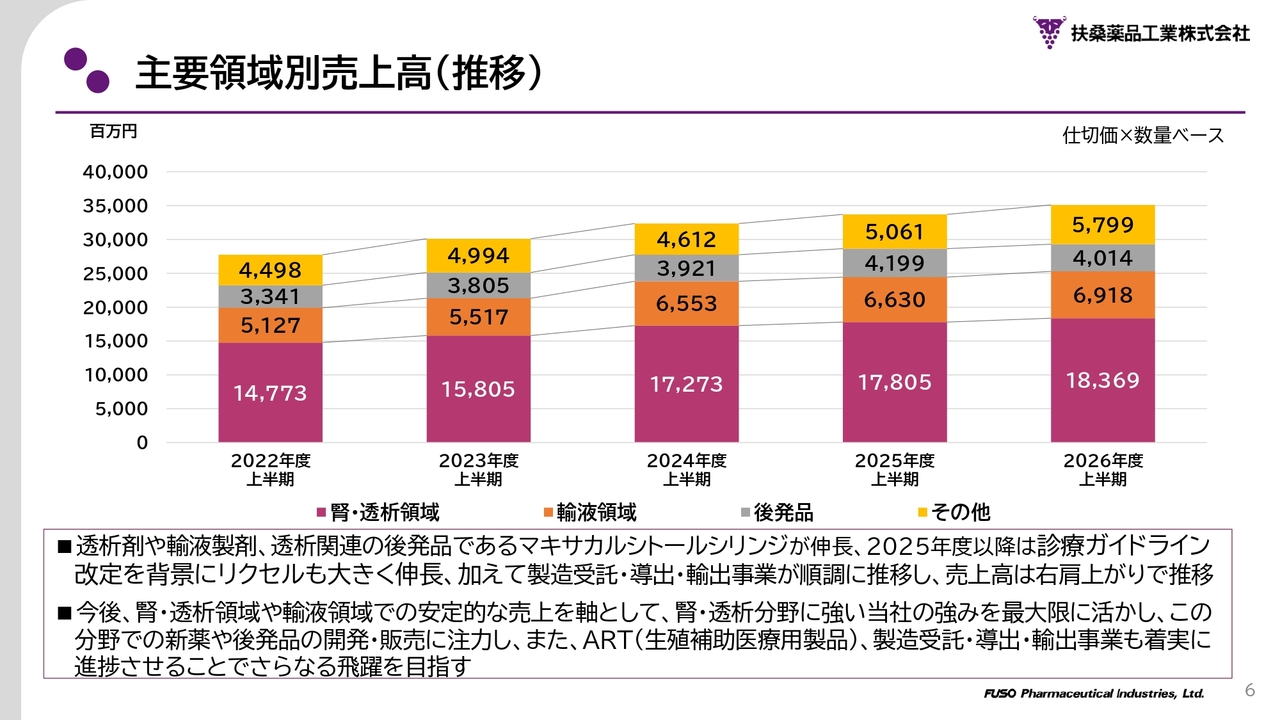
当社の主要領域別の5年間の上半期売上高推移です。
透析剤や輸液製剤、2018年1月に発売した透析関連の後発品である「マキサカルシトールシリンジ」が伸長し、2025年度以降は診療ガイドライン改定を背景に「リクセル」も大きく伸長しました。また、製造受託・導出・輸出事業も順調に推移し、売上高は右肩上がりで推移しています。
今後も、腎・透析領域や輸液領域での安定的な売上を軸として、腎・透析分野に強い当社の強みを最大限に活かし、この分野での新薬や後発品の開発・販売に注力します。また、ART(生殖補助医療)関連製品、製造受託・導出・輸出事業も着実に進捗させることで、さらなる飛躍を遂げていきたいと考えています。
主要領域別売上高(同期比)
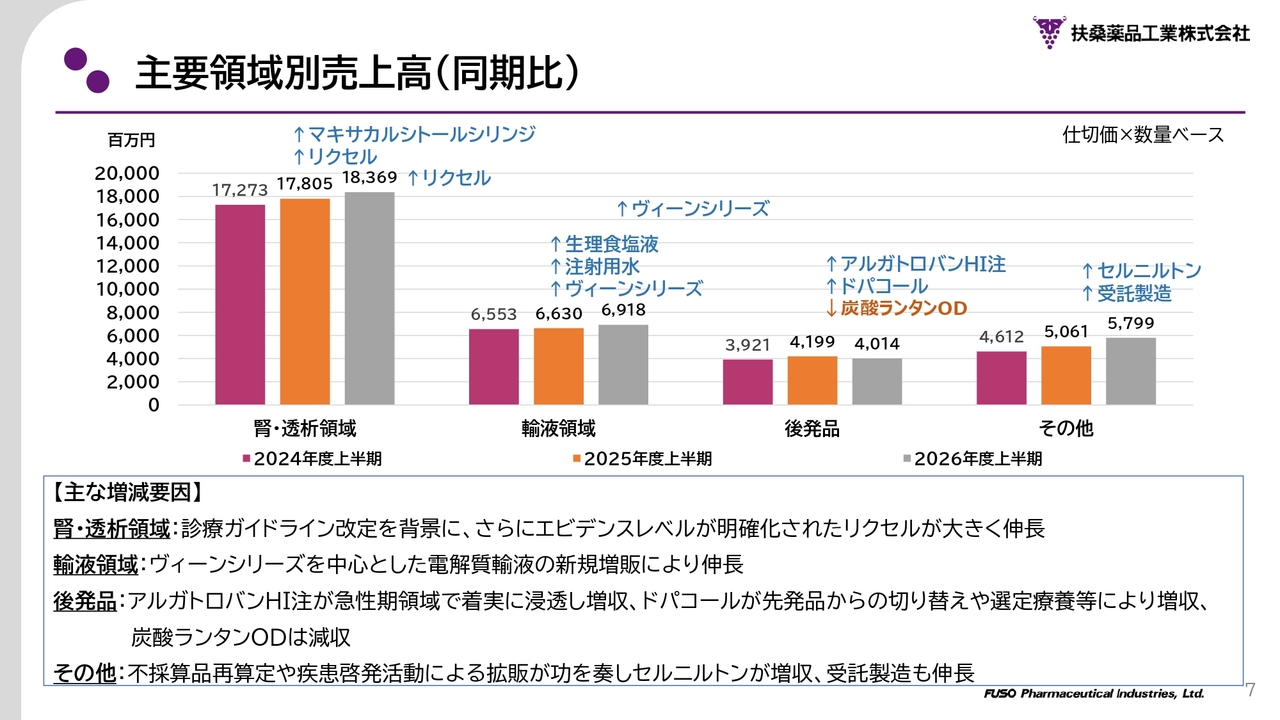
主要領域別の増減要因をご説明します。
腎・透析領域は、診療ガイドライン改定を背景に、さらにエビデンスレベルが明確化された「リクセル」が牽引し、増収となりました。
輸液領域は、「ヴィーン」シリーズを中心とした電解質輸液の新規増販により増収となりました。
後発品は、「アルガトロバンHI注」が急性期領域で着実に浸透し、「ドパコール」も先発品からの切り替えや選定療養などにより増収しましたが、「炭酸ランタンOD」が薬価改定による影響に加え、競合品が発売されたこともあり減収となりました。
しかし、「炭酸ランタンOD」や「ナルフラフィンOD」など透析関連の後発品は、期初の想定ほど数量が減少しておらず、後発品領域全体としては期初の通期予想を上回るかたちで推移しています。
その他の製品群は、不採算品再算定や疾患啓発活動による拡販が功を奏し「セルニルトン」が増収、また、ART(生殖補助医療)関連製品や受託製造も伸長し増収となりました。
主要領域別売上高(医療用医薬品製品別)
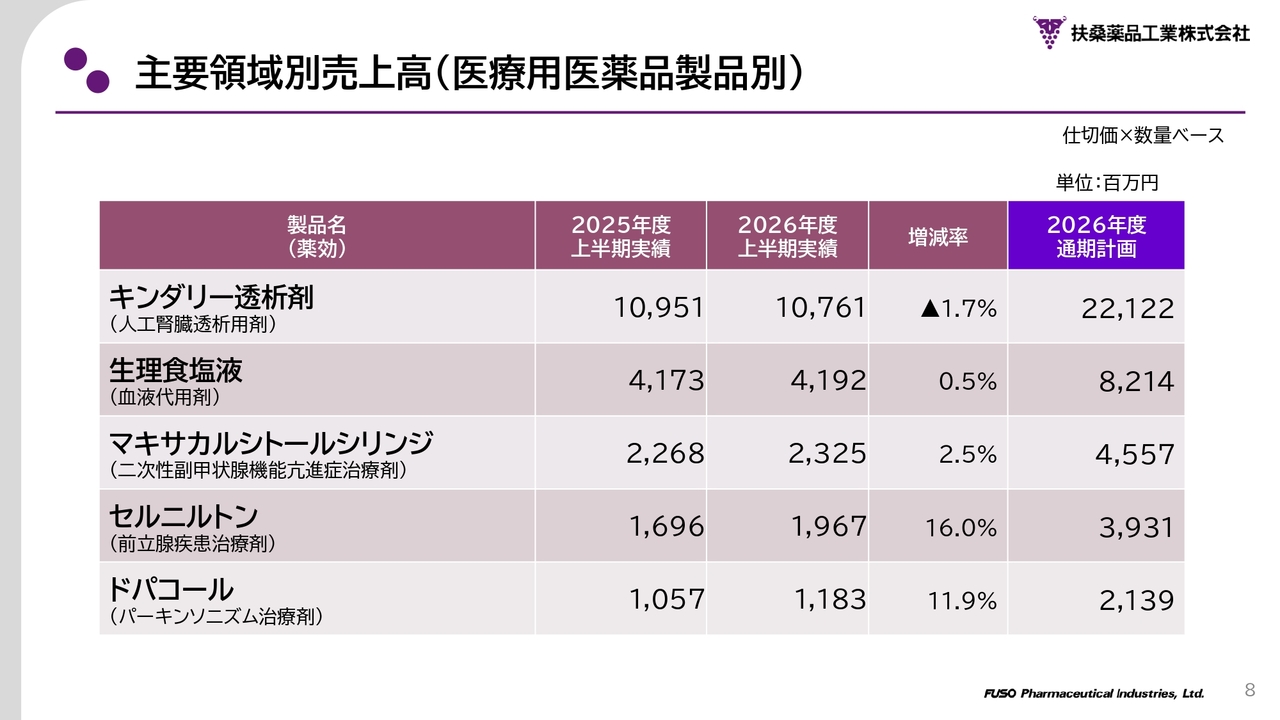
当社の医療用医薬品売上高上位5品目についてです。
「キンダリー透析剤」はシェアが増加しているものの、患者数の減少、透析液使用量の減少などにより販売数量が減少し、1.7パーセントの減収となりました。
なお、2026年6月から「キンダリー4E」ボトルタイプ製剤を発売し、ボトルタイプ製剤専用装置を導入している施設の透析患者さんに「キンダリー」の選択肢を提供することが可能となりました。今後も製品ラインナップの充実を図ることにより、中期経営方針で示した患者数シェア55パーセントを早期に達成するよう取り組みを進めていきます。
生理食塩液、「マキサカルシトールシリンジ」はおおむね横ばいとなっています。なお、「マキサカルシトールシリンジ」については2027年度に製造委託先の生産体制の拡充を予定しています。
「セルニルトン」は不採算品再算定と疾患啓発活動による拡販が功を奏し増収、「ドパコール」も先発品からの切り替えや選定療養などにより増収となりました。
医療用医薬品の売上構成
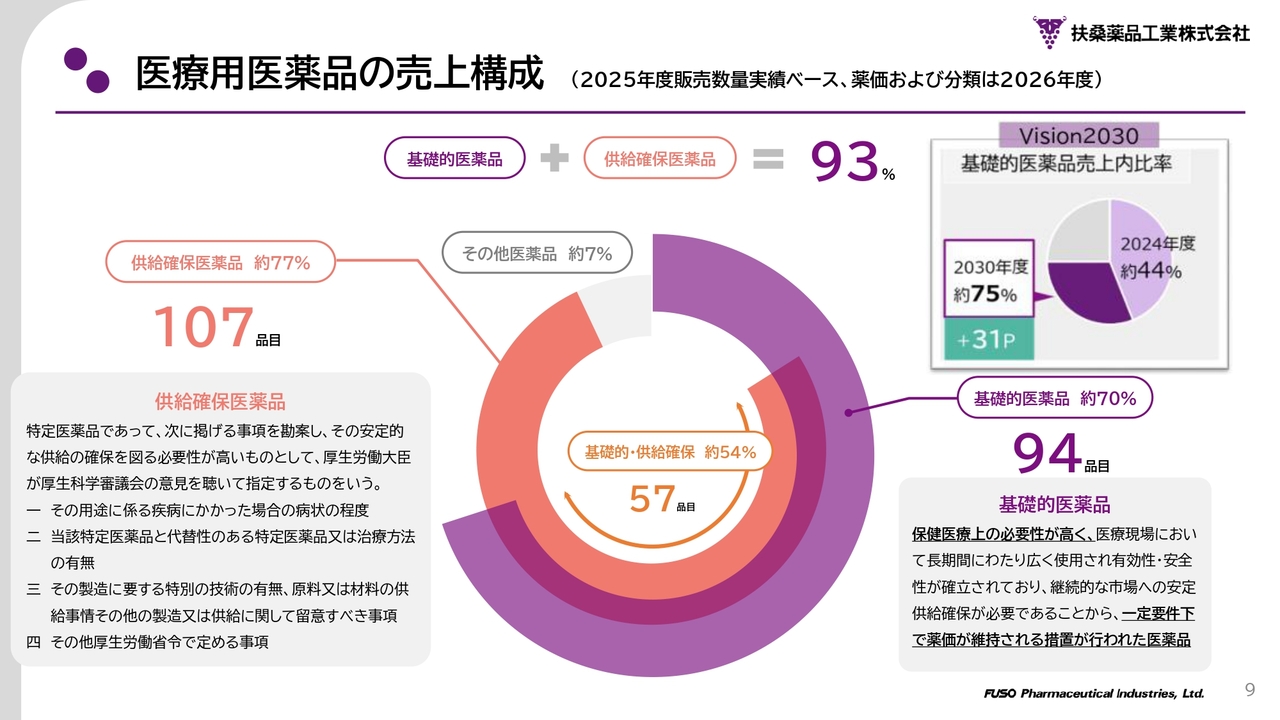
当社の販売品目の特徴としては、保険医療上の必要性が高く、一定要件下で薬価が維持される措置が行われた医薬品である「基礎的医薬品」や、厚生労働大臣が安定的な供給確保を指定した医薬品である「供給確保医薬品」が、当社の医療用医薬品の売上の実に9割以上を占めていることです。
なお、当社は中期経営方針において、基礎的医薬品の比率を2030年度までに約75パーセントとすることを掲げています。今回の薬価改定で「キンダリー4号」シリーズが基礎的医薬品に指定されたため、基礎的医薬品比率は約44パーセントから約70パーセントに増加しました。
2026年度 通期業績予想
戸田幹洋:ここからは再び戸田幹洋よりご説明します。
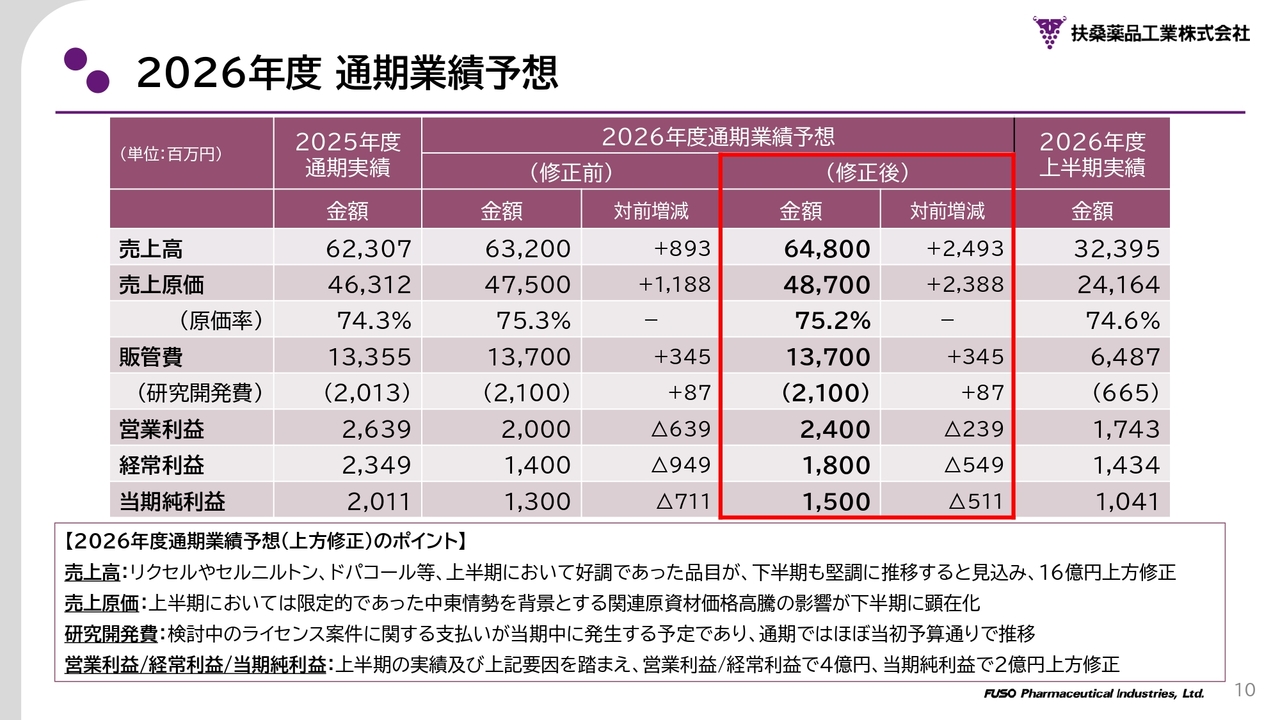
2026年度の通期業績予想については、冒頭にお伝えしたとおり上方修正しました。
売上高は、「リクセル」や「セルニルトン」「ドパコール」など、上半期において好調であった品目が下半期も堅調に推移すると見込み、16億円上方修正し、648億円と見込んでいます。
売上原価は、上半期においては限定的であった中東情勢を背景とする関連原資材価格高騰の影響が下半期に顕在化し、原価率は上昇するものの、当初の想定は下回るとみています。
販管費は、当初上半期での計上を見込んでいた検討中の新規ライセンス案件の契約およびそれに伴う支払いが当期中に発生する予定であり、通期ではほぼ当初予算どおりで推移するものと見込んでいます。
利益面は、上半期の実績およびこれらの要因を踏まえ、営業利益と経常利益はそれぞれ4億円上方修正し24億円と18億円、当期純利益は2億円上方修正し15億円と見込んでいます。
研究開発の進捗
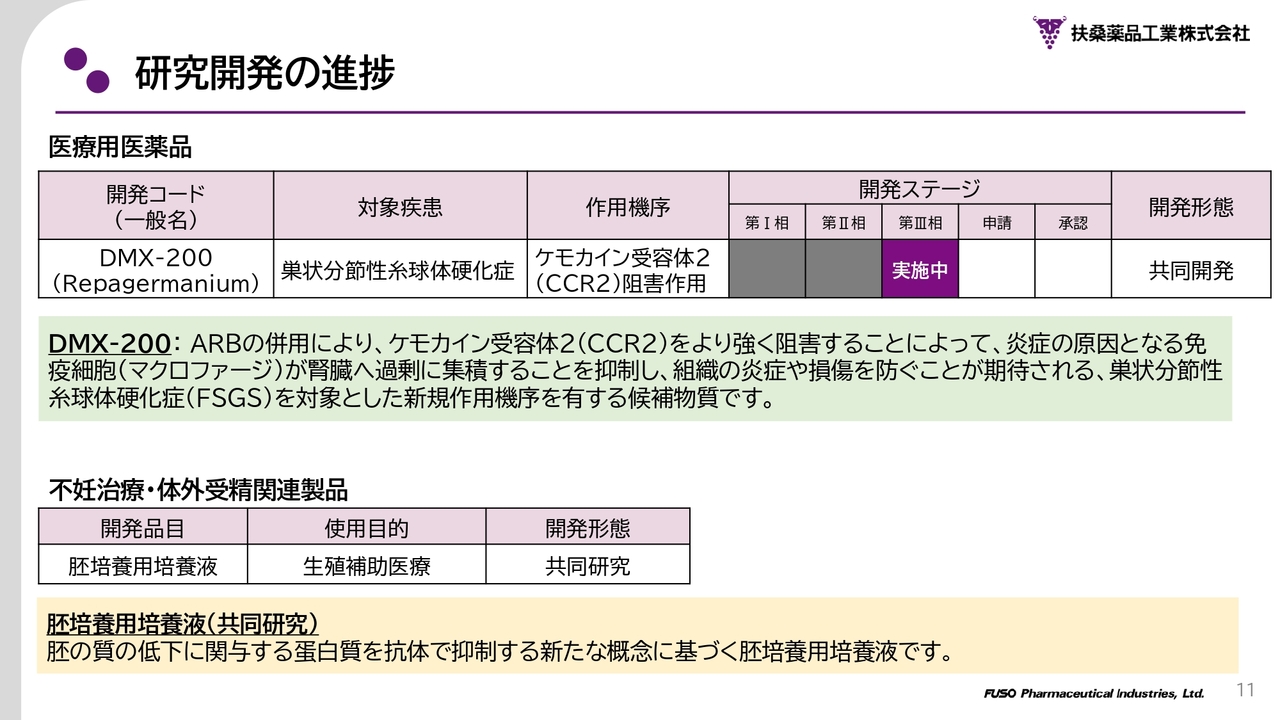
研究開発の進捗についてご説明します。
医療用医薬品については、2025年1月に発表したとおり、オーストラリアに本社があるDimerix Limited社が創製したDMX-200についてライセンス契約を締結しました。DMX-200の開発進捗状況については次のスライドで説明します。
その他、海外からも含め新規導入品を複数検討しており、ライセンス契約締結などの進展があり次第、あらためて公表します。
また、不妊に悩むカップル、ひいては日本が直面している重要な問題である少子化対策への貢献を目指して現在注力しているART(生殖補助医療)分野の体外受精関連製品として、新たな胚培養液の開発を共同研究により進めています。本製品に関しては2027年度の販売開始を予定しています。
研究開発の進捗 DMX-200開発進捗状況
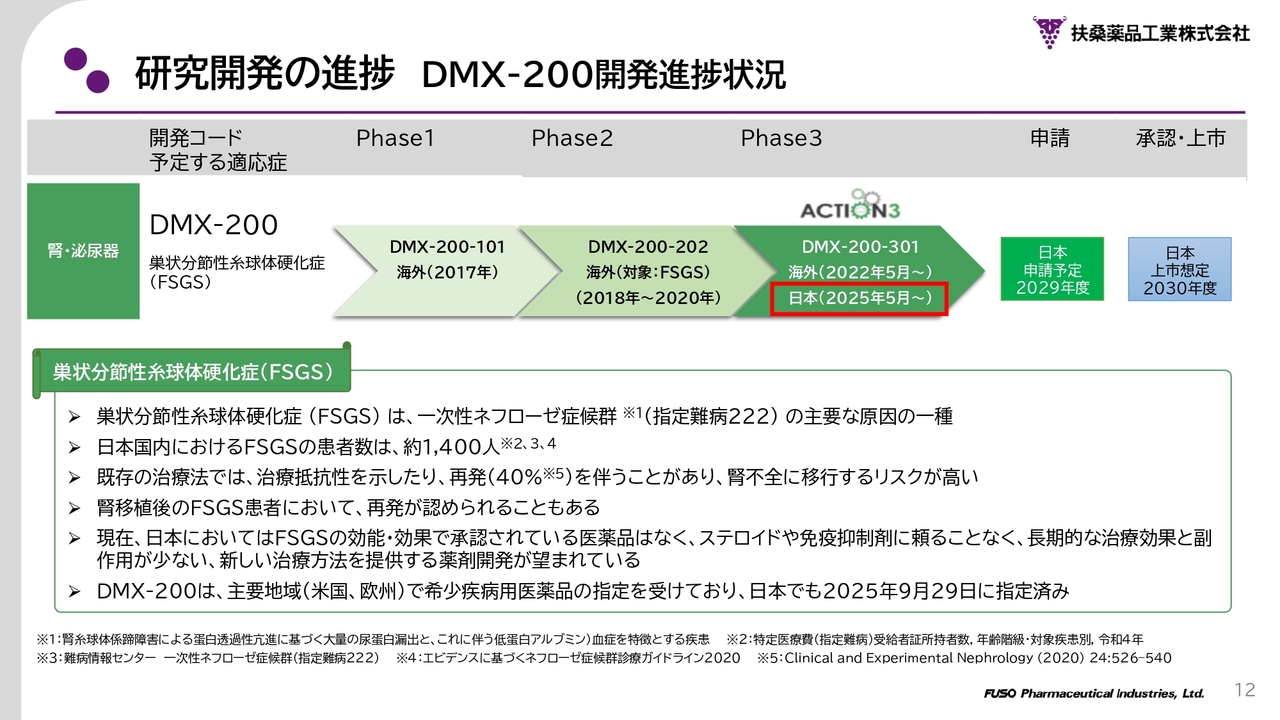
DMX-200の開発進捗状況です。
DMX-200は、一次性ネフローゼ症候群の主要な原因の一種であり、腎臓の糸球体の一部が硬化する疾患、FSGSを予定適応症として開発中です。日本におけるFSGSの患者数は1,400名ほどとされています。
現在、日本においてはFSGSに対する効能・効果を持つ薬剤はいまだ承認されていません。治療の選択肢が限られているため、ステロイドや免疫抑制剤に頼らず、長期的な治療効果があり、副作用が少ない、新しい治療方法を提供する薬剤が望まれています。
なお、DMX-200は、主要地域(米国・欧州)で希少疾病用医薬品の指定を受けており、日本においても2025年9月29日に指定されています。
研究開発の進捗 国際共同第3相試験(ACTION3)について
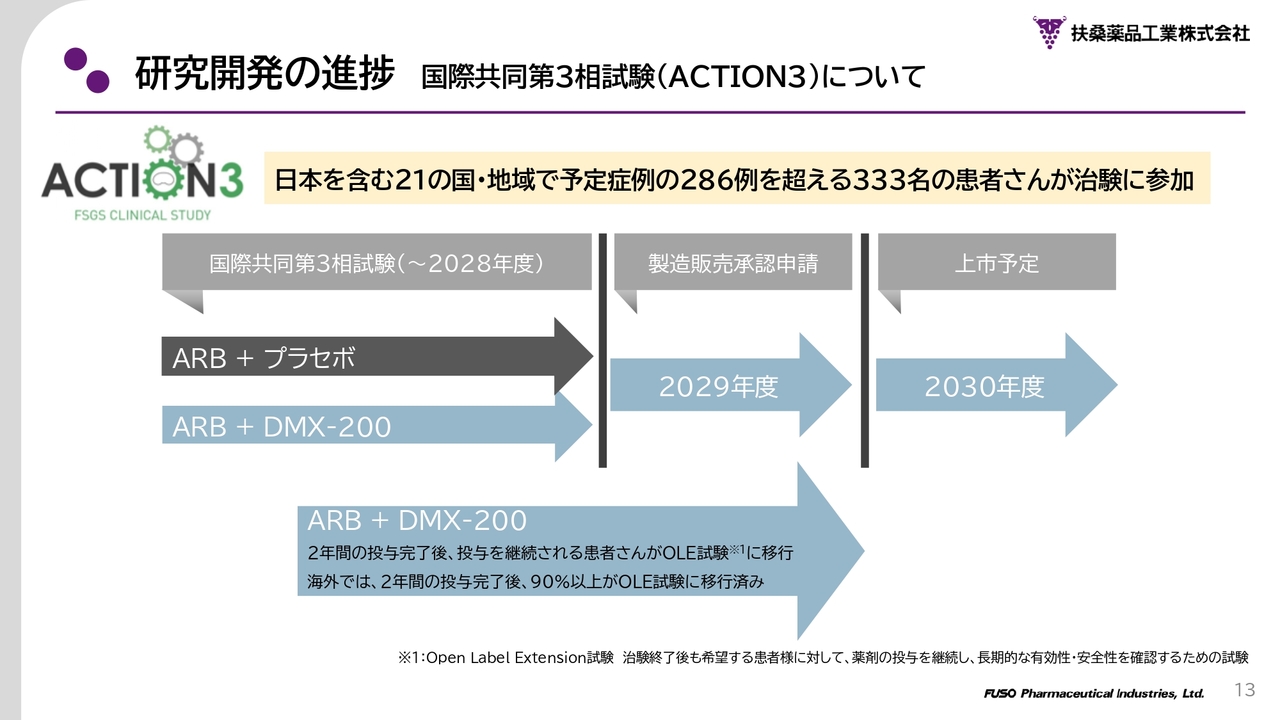
現在、国際共同治験「ACTION3」において、日本を含む21の国・地域で、予定症例の286例を超える333名の患者さんが治験に参加しています。
2025年度に患者さんのリクルートが完了しており、DMX-200もしくはプラセボを104週間投与した後、2028年度に最終解析を実施する予定になっています。
また、2年間の投与が完了した後、継続的に投与を希望する患者さんには、OLE試験に参加いただき、DMX-200の投与を継続します。なお、海外では90パーセント以上がOLE試験に移行済みです。
現時点の予定では、承認申請を2029年度に行い、上市時期としては平均的な審査期間で進んだ場合、申請から1年後の2030年度を想定しています。
中期経営方針の進捗
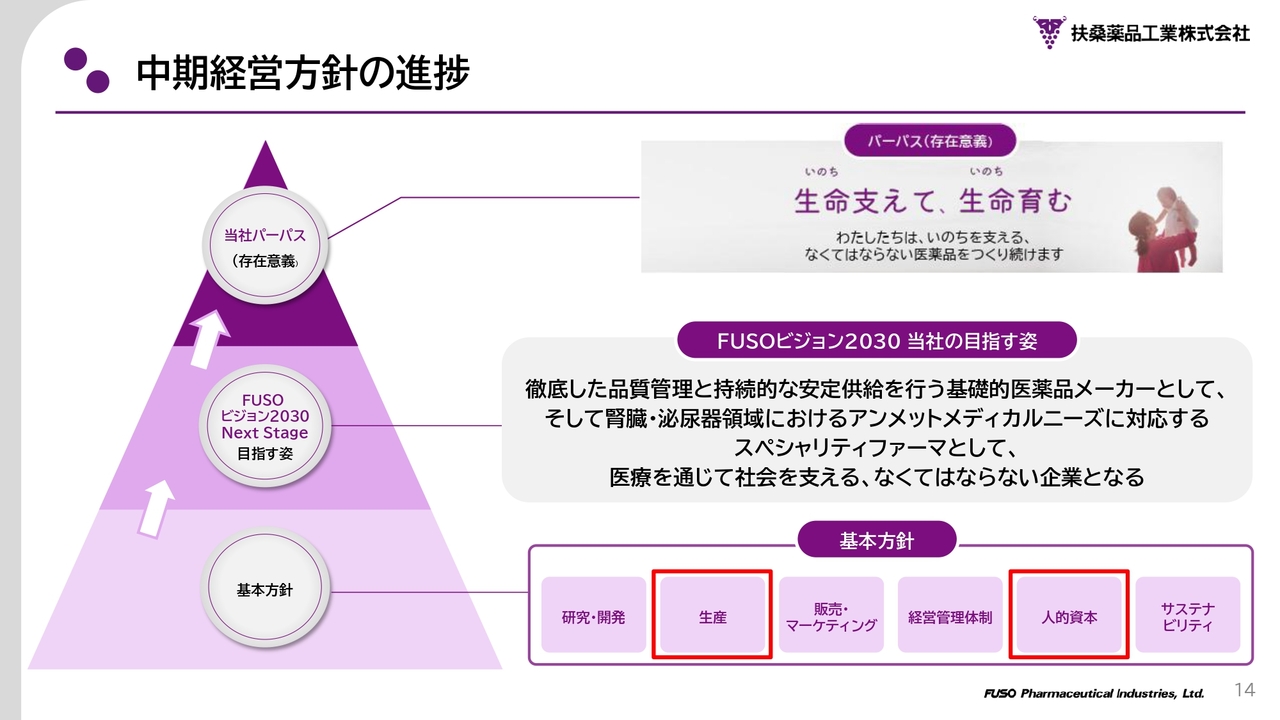
ここからは中期経営方針の進捗についてご説明します。
中期経営方針の進捗(生産)
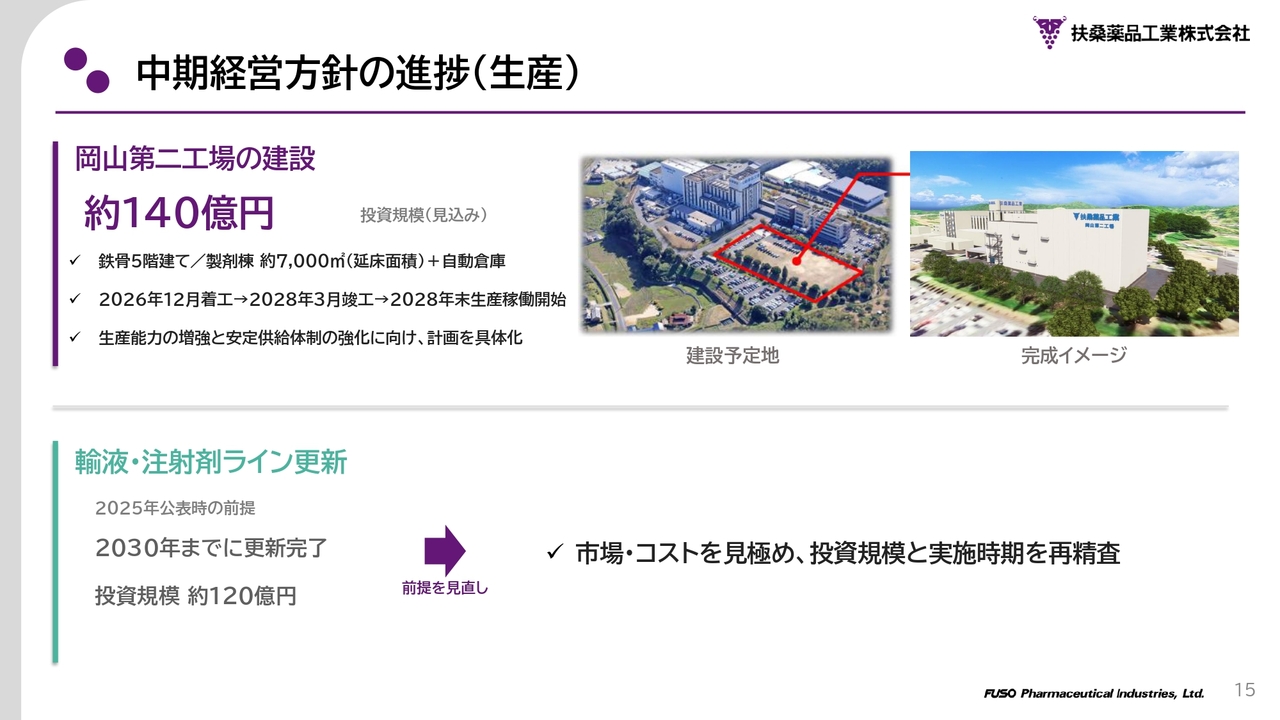
成長に向けた具体的な取り組みである、生産拠点の再編および生産設備の新設・増強についてご説明します。
岡山工場敷地内のグラウンドに、鉄骨5階建て・延床面積約7,000平方メートルの製剤棟と自動倉庫を備えた「岡山第二工場」を建設します。本工場に粉末透析剤の製造ラインを新設するとともに、大東工場の機能を移転・集約させることで、生産体制の効率化を図っていきます。
当初120億円超の規模感で想定していましたが、昨今の物価高などの影響もあり、約140億円の投資規模となっています。本件のスケジュールとしては、2026年12月に着工、2028年3月に竣工し、2028年末からの生産稼働開始を予定しています。
もう一方の大型投資としていた輸液・注射剤ライン更新については、市場の状況や設備投資に係るコストを見極め、投資規模と実施時期を再精査することとしました。しかしながら、老朽化対策の面もあるため、設備の優先順位をしっかりと見極め、段階的に実施していくことを予定しています。
中期経営方針の進捗(人的資本)
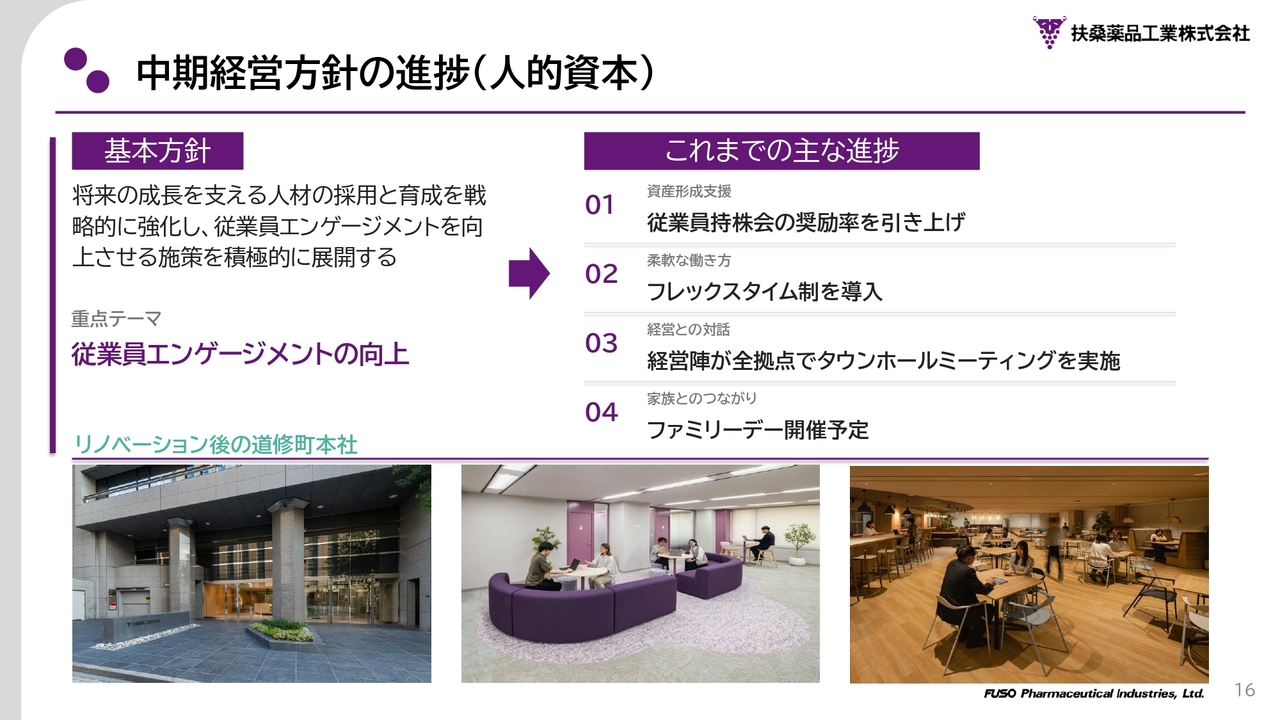
また、人的資本の取り組みとして、当社が所有する扶桑道修町ビルをリノベーションし、分散していた本社機能を移転・集約しました。
このたびのリノベーションにおいては、フロアごとに特色を持たせて他部署との往来を促すとともに、社内外の多様な人材が自由に集えるコラボレーションフロアを新設することで、部門横断的なコミュニケーションを活性化させ、ワークエンゲージメントのさらなる向上を図っています。
その他にもさまざまな施策を実行に移しており、これらの施策を通じ、多様な才能が輝き革新的なアイデアが生まれる環境を創出し、今後もなくてはならない医薬品を創り続けることで、さらなる医療への貢献を目指していきます。
中期経営方針の進捗(主要な経営指標)
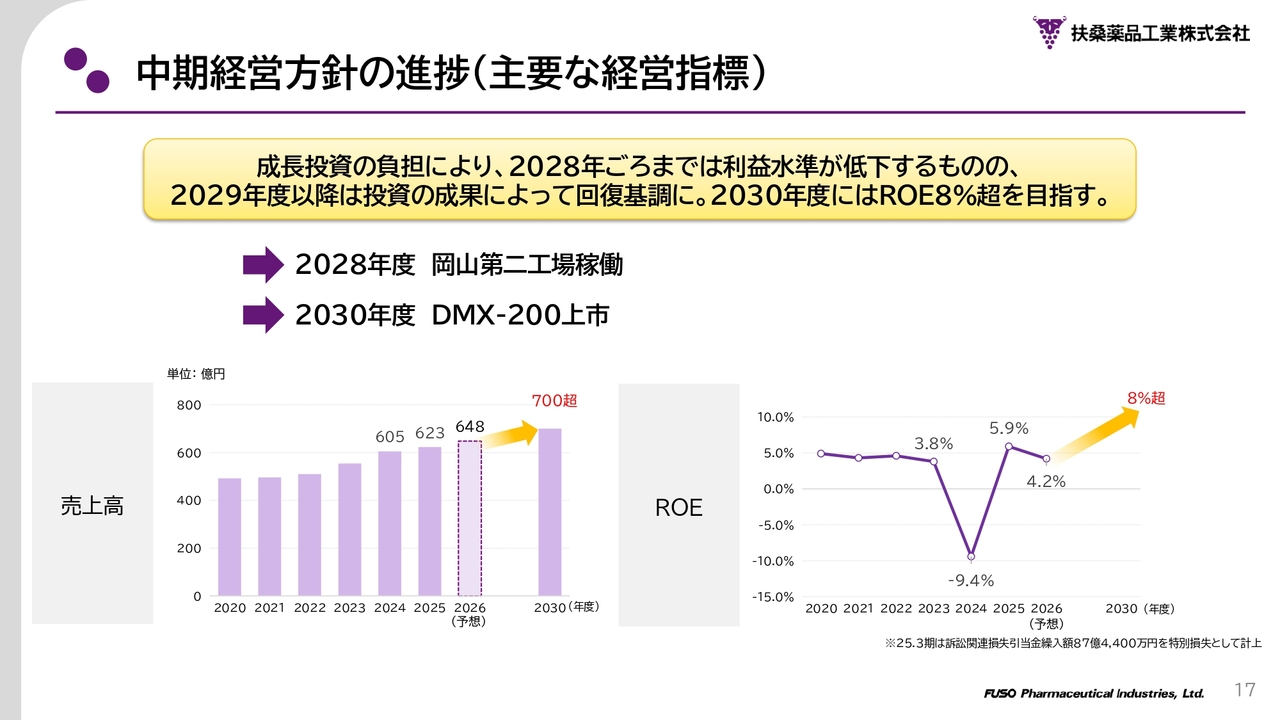
当社は、2030年度の経営目標として「売上高700億円超」「ROE8パーセント超」を掲げています。
まず売上高については、2018年度以降8期連続増収中で、続く2026年度の通期予想についても、648億円と引き続き増収を見込んでいます。
一方、ROEについては、2025年度は5.9パーセントとなりましたが、2026年度は4.2パーセントへ低下することを見込んでいます。中期経営方針でお示ししているとおり、当社は現在の期間を「次代に向けた変革のための投資フェーズ」と位置付けています。新薬の開発や生産拠点の再編、ならびに人的資本・DX・環境への積極的な投資負担により、2028年頃までは利益水準の低下を想定しています。
しかしながら、これらの先行投資の成果が発現する2029年度以降は回復基調に転じ、2030年度には目標であるROE8パーセント超の水準の達成を目指していきます。
株主還元方針について
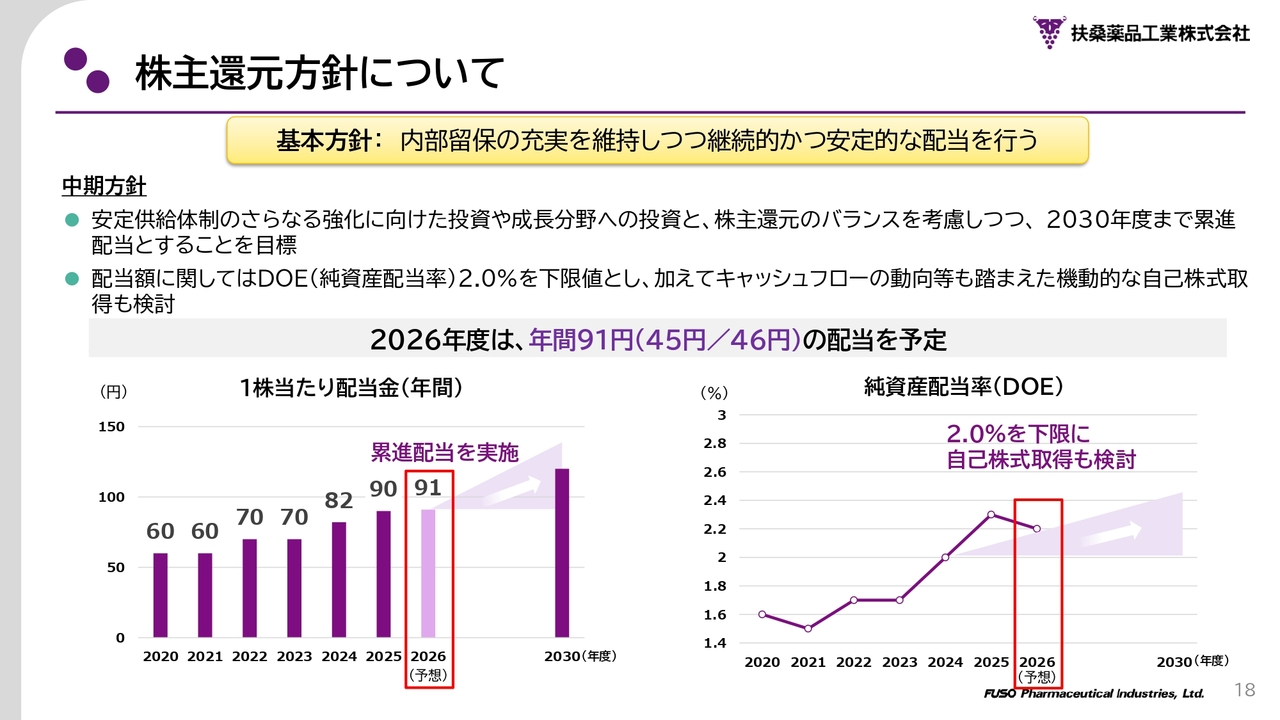
株主還元方針についてご説明します。
当社は、内部留保の充実を維持しつつ継続的かつ安定的な配当を行うことを基本方針としており、中期経営方針「FUSOビジョン2030 Next Stage」においては、安定供給体制のさらなる強化に向けた投資や成長分野への投資と、株主還元のバランスを考慮しつつ、2030年度まで累進配当とすることを目標としています。
また、配当額に関しては、DOE(純資産配当率)2.0パーセントを下限値とし、加えてキャッシュフローの動向なども踏まえた機動的な自己株式取得も検討しています。
これらの方針ならびに近年の業績の動向および今後発生する安定供給体制のさらなる強化に向けた投資や成長分野への投資と株主還元のバランスを考慮し、期末配当予想を1株当たり45円から46円に修正します。
この結果、中間配当金45円と合わせた当期の年間配当金は、前期に比べて1円増配の1株当たり91円を予定しています。
質疑応答:原資材価格高騰の影響について
質問者:原資材の高騰が下半期に顕在化するとのことですが、どこまで続くとみていますか?
戸田幹洋:現時点では少なくとも年度内は継続するとみています。
来期以降の影響について不確定要素が多く、現時点では明言はできません。仮に中東情勢が落ち着いたとしても、原資材単価が適正な価格に戻るにはある程度時間がかかるとみています。
質疑応答:医療用医薬品の売上構成比率について
質問者:基礎的医薬品の比率のスライドについて、詳しく説明してください。
大谷:当社の医療用医薬品の売上のうち、基礎的医薬品に指定されている医薬品の売上が約70パーセント、供給確保医薬品に指定されている医薬品の売上が約77パーセント、両方に重複して指定されている医薬品の売上が約54パーセント、そのどちらかに指定されている医薬品の売上が約93パーセントを占めていることをお示ししています。
医療の提供に不可欠な医薬品が売上の大半を占めており、当社は安定供給の使命を果たすべく数々の取り組みを進めています。一方で、そのような不可欠な医薬品が多くあるからこそ、当社は薬価改定を含めた外部環境変化に影響されにくい企業体質であると考えています。
質疑応答:後発品の生産品目統合について
質問者:後発品に関して、生産品目統合のアライアンスなどは検討していますか?
戸田幹洋:当社の後発品は注射剤が多いという特徴があり、統合のハードルが比較的高いため、現時点では主体的に動いている状況ではありませんが、メリットが出る可能性があれば積極的に考えたいと思います。
質疑応答:ROE目標達成に向けた利益率向上について
質問者:中期経営方針の指標としてROE8パーセントを掲げていますが、医療用医薬品は物価上昇時においても価格転嫁ができません。利益率の部分ではどのように上昇させていくのでしょうか?
戸田幹洋:当社は基礎的医薬品メーカーであるとともに、腎臓・泌尿器領域におけるアンメットメディカルニーズに対応するスペシャリティファーマであることを標榜しています。
おっしゃるとおり、医療用医薬品、特に当社のような基礎的医薬品を多く製造販売するメーカーは利益率を向上させるのは容易ではありませんが、最もネックになっている原価率の低減に向け、拠点の集約や最適人員配置、AIを用いた業務効率化など、現時点であらゆる方法を検討しています。
また、現在第3相試験中のDMX-200や、その他にも新規ライセンス案件があり、それら新薬は当社の既存製品の中では利益率の高い製品となるはずであり、それらが利益率に寄与することを期待しています。
質疑応答:自己資本のスリム化について
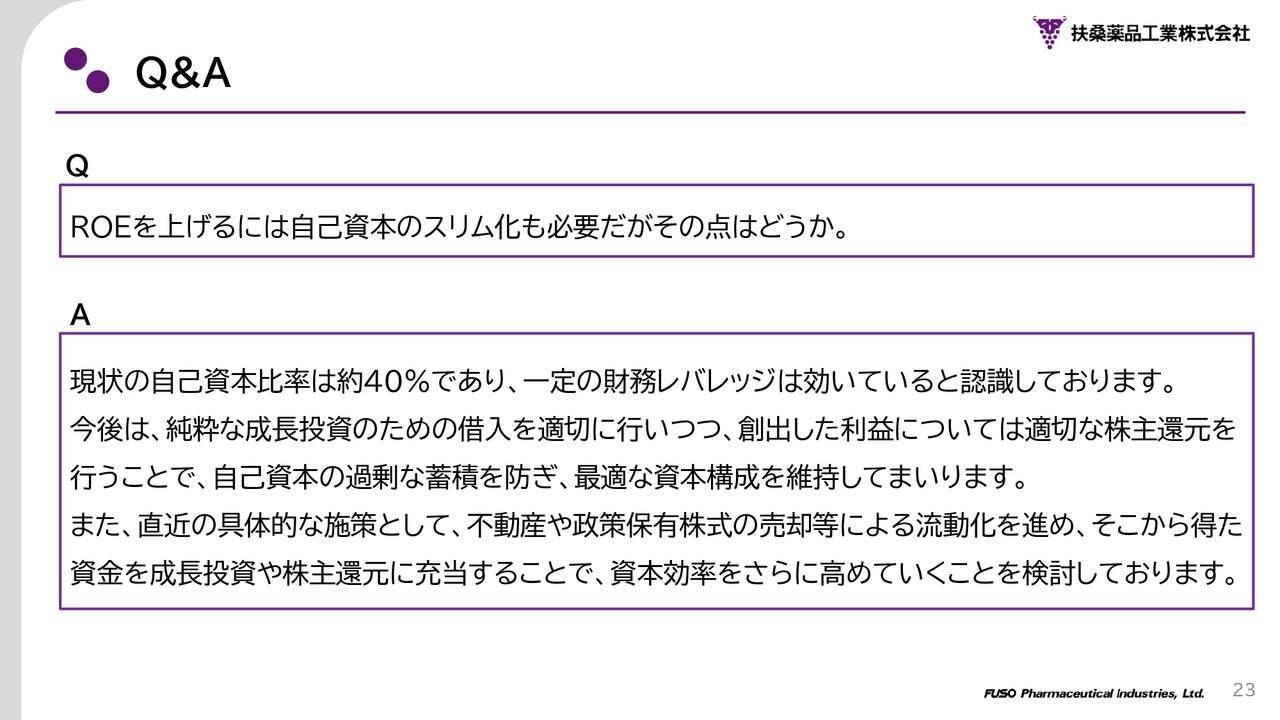
質問者:ROEを上げるには自己資本のスリム化も必要ですが、その点についてはいかがでしょうか?
戸田幹洋:現状の自己資本比率は約40パーセントであり、一定の財務レバレッジは効いていると認識しています。
今後は、純粋な成長投資のための借入を適切に行いつつ、創出した利益については適切な株主還元を行うことで、自己資本の過剰な蓄積を防ぎ、最適な資本構成を維持していきます。
また、直近の具体的な施策として、不動産や政策保有株式の売却などによる流動化を進め、そこから得た資金を成長投資や株主還元に充当することで、資本効率をさらに高めていくことを検討しています。


新着ログ
「医薬品」のログ