2027年3月期第2四半期決算説明
サワイグループHD、新製品販売が好調に推移し売上を牽引 品目別の生産計画を適正化し、生産・供給体制の強化を推進
サマリー
中岡卓氏(以下、中岡):サワイグループホールディングス株式会社、取締役常務執行役員グループ財務部担当の中岡です。日頃より当社の事業活動に深いご理解とご支援を賜り、厚く御礼申し上げます。それでは、2027年3月期第2四半期の決算概要についてご説明します。
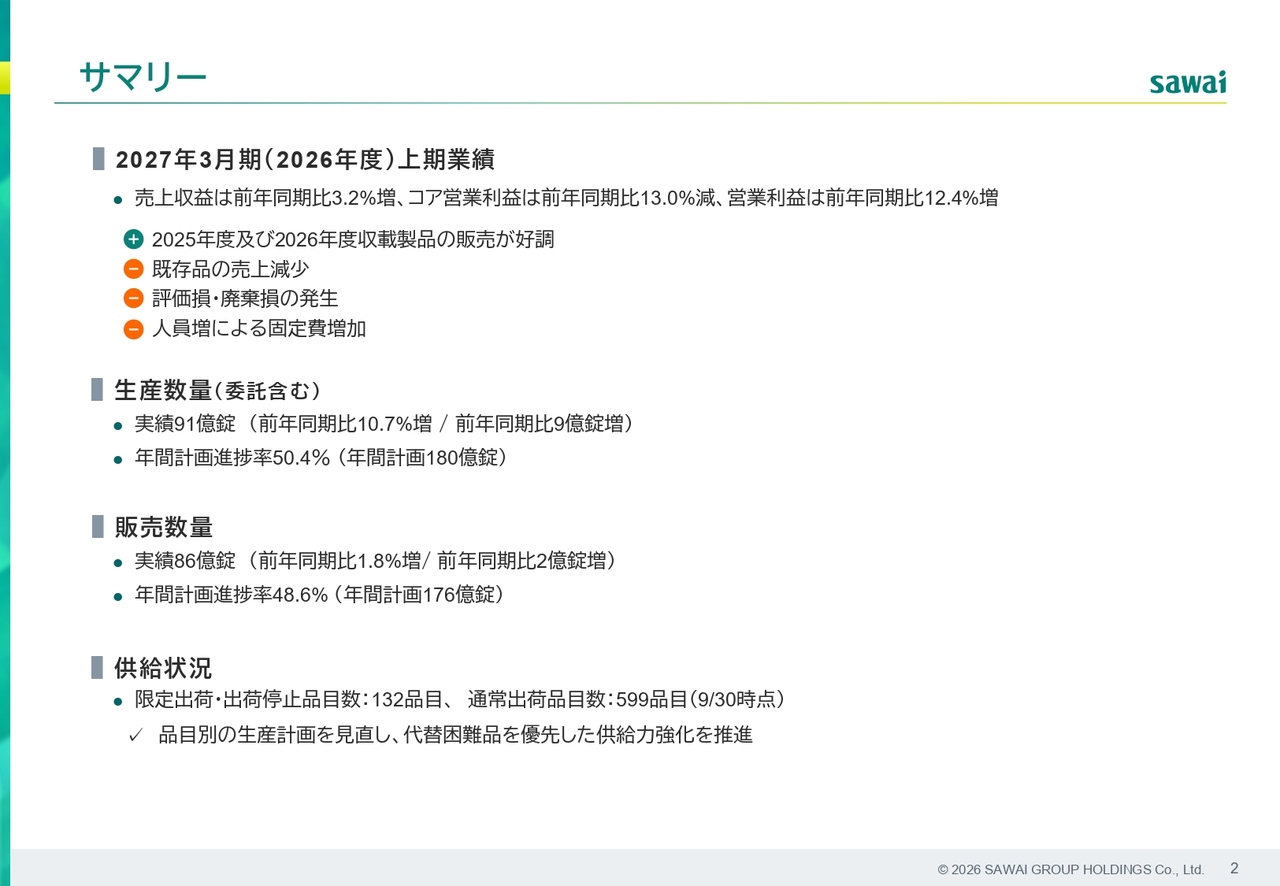
上期業績のサマリーについてご説明します。当第2四半期累計の業績は、売上収益が前年同期比3.2パーセント増の1,020億円、コア営業利益が前年同期比13パーセント減の120億円、営業利益が前年同期比12.4パーセント増の96億円となりました。
増減要因についてご説明します。プラス要因としては、2025年度および2026年度に収載した新製品の販売が好調に推移し、トップラインの押し上げを牽引しました。
一方、マイナス要因としては、限定出荷解除後の需要軟調の影響による既存品の売上減少に加え、在庫過多や規格外品に伴う評価損・廃棄損の発生が挙げられます。また、生産数量は増加しているものの、近年の人員増に伴う固定費の増加が先行投資として利益を圧迫しました。詳細な数字については、次のスライドでご説明します。
生産面と販売面の実績についてです。生産数量は委託分を含めて91億錠となり、前年同期比10.7パーセント増と、年間計画180億錠に対する進捗率は50.4パーセントで、計画線上で順調に推移しています。生産体制の強化策が着実に生産量の増加へ結びついている結果と考えています。
販売数量は86億錠となり、前年同期比1.8パーセント増、年間計画176億錠に対する進捗率は48.6パーセントでした。引き続き、必要な在庫水準を維持しながら、市場の需要に応える安定供給体制の構築に努めていきます。
供給状況についてご報告します。9月末時点での限定出荷・出荷停止品目数は合計132品目となり、前回6月末時点の139品目から若干改善しました。品目別の生産計画を適正化し、代替困難品を優先した品目ごとの生産計画の見直しを進めるなど、生産・供給体制の強化を推進していきます。
2026年度 上期決算概要
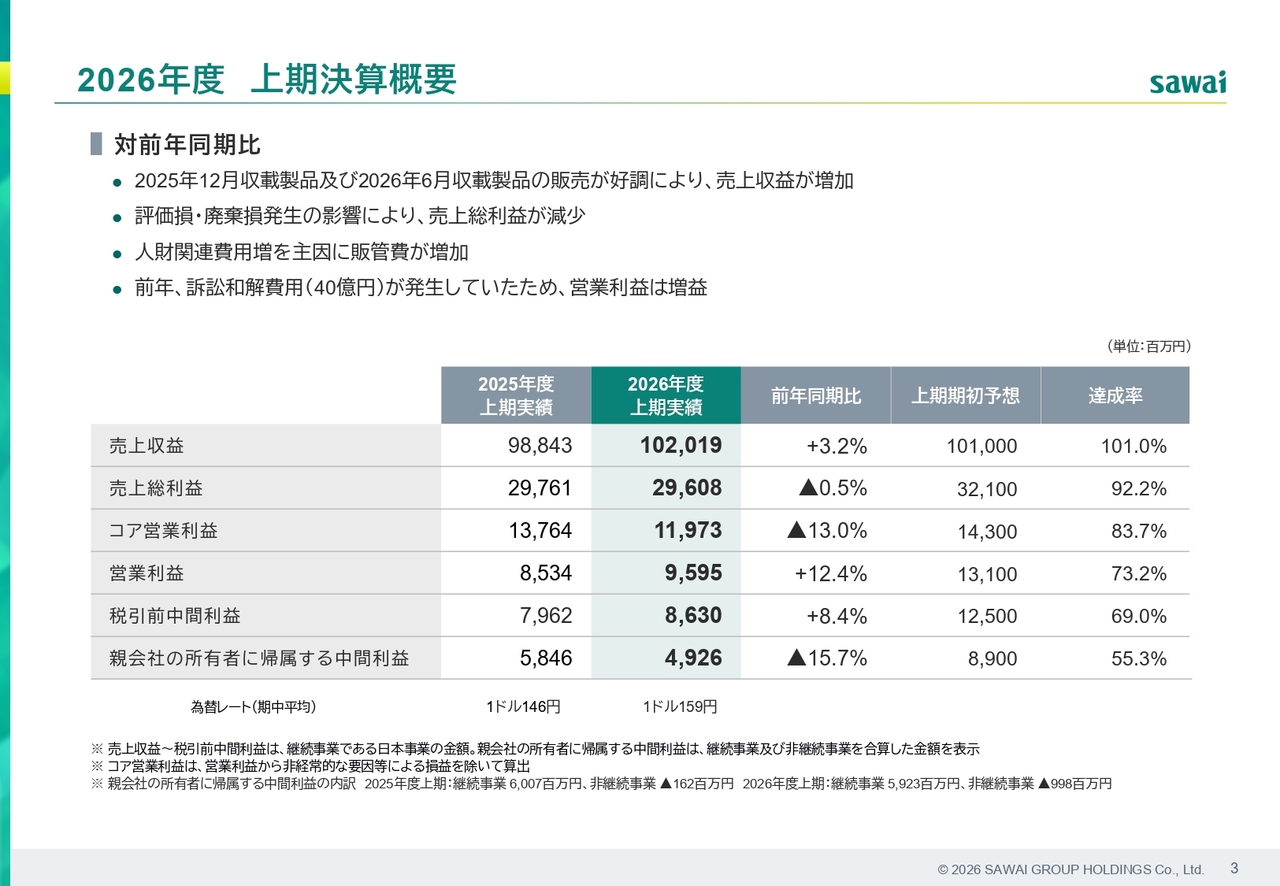
前年同期比の上期決算実績の詳細を示します。売上収益は、新製品が想定以上に牽引したことで、当初予想の1,010億円を10億円ほど上回り、前年同期比3.2パーセント増の1,020億1,900万円となりました。
売上総利益については、新製品が寄与したものの、評価損や廃棄損の影響により、前年同期比0.5パーセント減の296億800万円、期初予想に対しても25億円下回る結果となりました。
利益面について、一過性要因を除くコア営業利益は前年同期比13パーセント減の119億7,300万円となりました。営業利益は、前年同期に「テリパラチド」の訴訟和解費用40億円を計上した反動により、前年同期比12.4パーセント増の95億9,500万円となっています。
また、期初予想に対しては35億500万円の未達となりましたが、これについては後ほどご説明します。
親会社の所有者に帰属する中間利益については、非継続事業である米国での諸費用の発生等が影響し、前年同期比15.7パーセント減の49億2,600万円となりました。
中間利益が大幅に計画を下回ったことを受け、先日11月11日に業績予想を修正しました。投資家のみなさまには多大なご迷惑をおかけし、経営陣一同深く反省しています。通期業績予想の修正については、後半でご説明します。
営業利益の増減要因
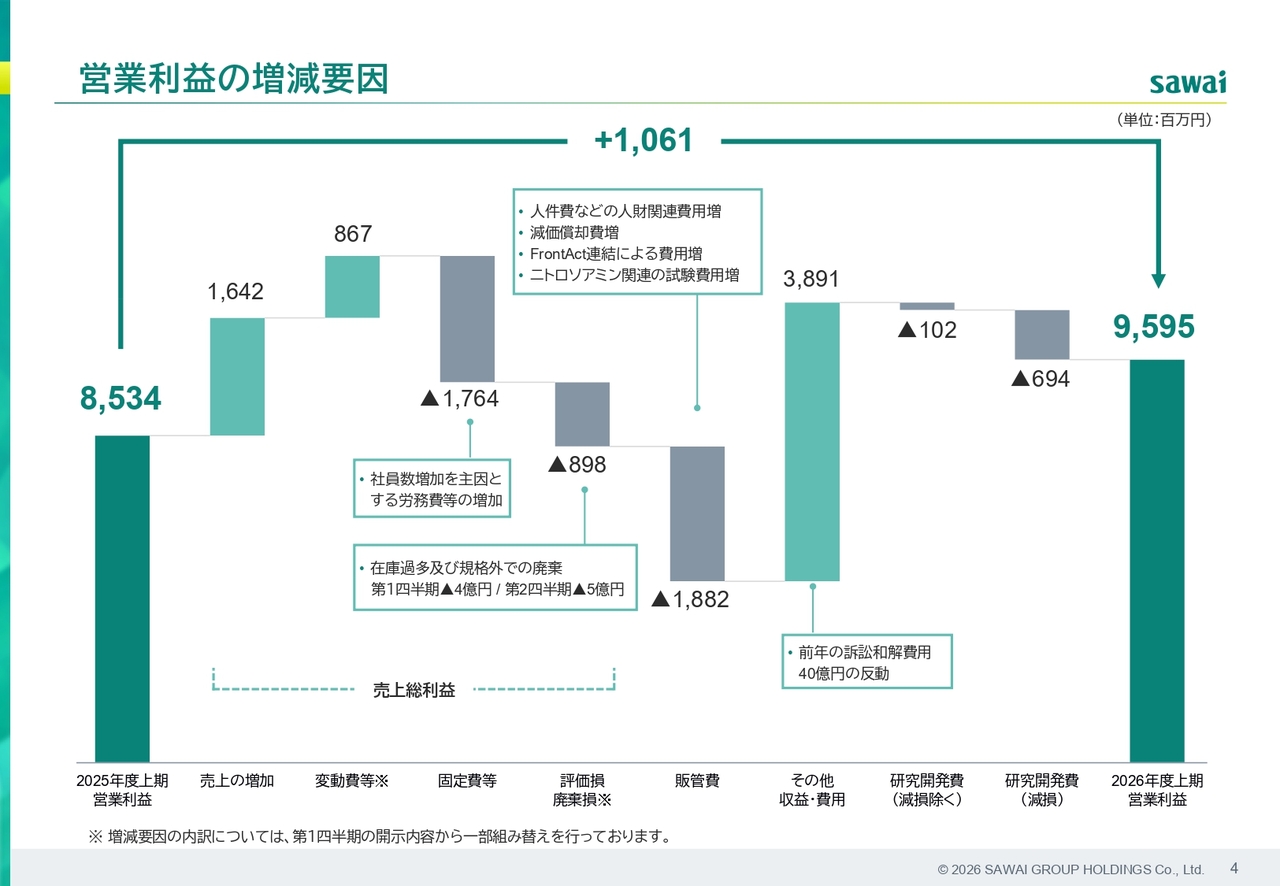
前年同期と比較した営業利益の増減要因についてご説明します。前年同期の実績85億3,400万円に対し、売上の増加によって16億4,200万円がプラスに寄与しました。新製品の寄与などにより、変動費で8億6,700万円のプラス影響がありました。
マイナス要因としては、生産人員増強を主因とする労務費や減価償却費などの増加により、固定費が17億6,400万円増加しています。
評価損・廃棄損として、在庫過多や規格外品の廃棄により、第1四半期に4億円、第2四半期に5億円、合計で8億9,800万円のマイナス影響が発生しました。さらに、販管費においても人件費や減価償却費の増加、そしてFrontActの新規連結により、18億8,200万円のマイナス要因となりました。
主に第1四半期に発生した研究開発費に伴う減損により、6億9,400万円のマイナス要因が生じました。一方で、その他収益・費用において前年同期に発生した訴訟和解費用40億円の反動があった結果、当第2四半期の営業利益は95億9,500万円となりました。
2026年度 上期予実差異
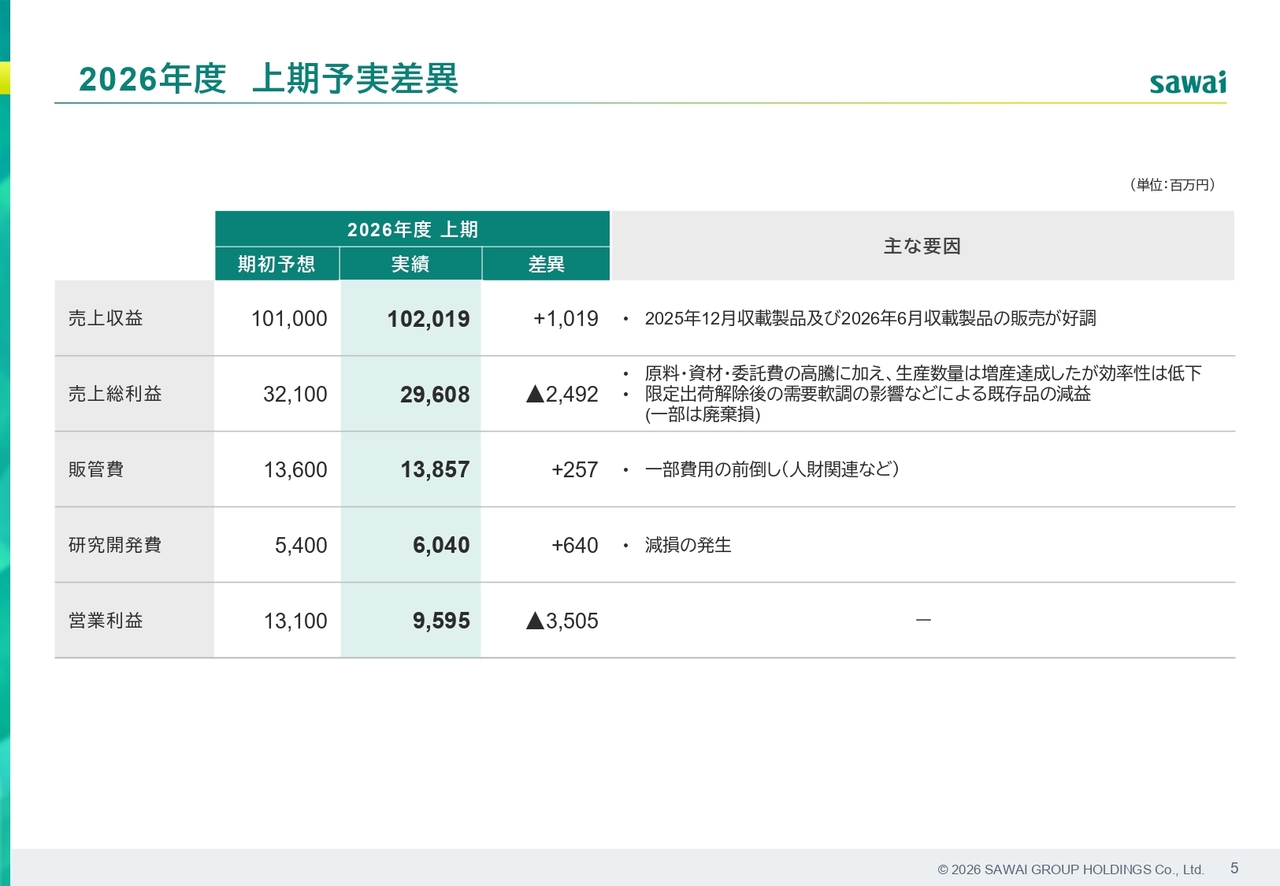
上期における当初予想と実績との差異についてご説明します。売上収益は2025年12月および2026年6月の新製品販売が好調だったことから、予想比プラス10億1,900万円となり、上振れ着地しました。
各段階利益では、期初予想を下回る結果となりました。売上総利益は、原料・資材・委託費の高騰に加え、生産数量の増産は達成したものの、効率性の低下や限定出荷解除後の需給軟調の影響による既存品の減益により、予想比で24億9,200万円の下振れとなっています。
販管費は、人財関連など一部費用の前倒しにより、2億5,700万円増加しました。研究開発費は、第1四半期に計上した開発品の発売中止決定に伴う減損損失などにより、6億4,000万円の増加となっています。
これらに伴い、上期の営業利益は、期初予想の131億円に対し35億円下振れし、95億9,500万円にとどまりました。
通期業績予想の修正
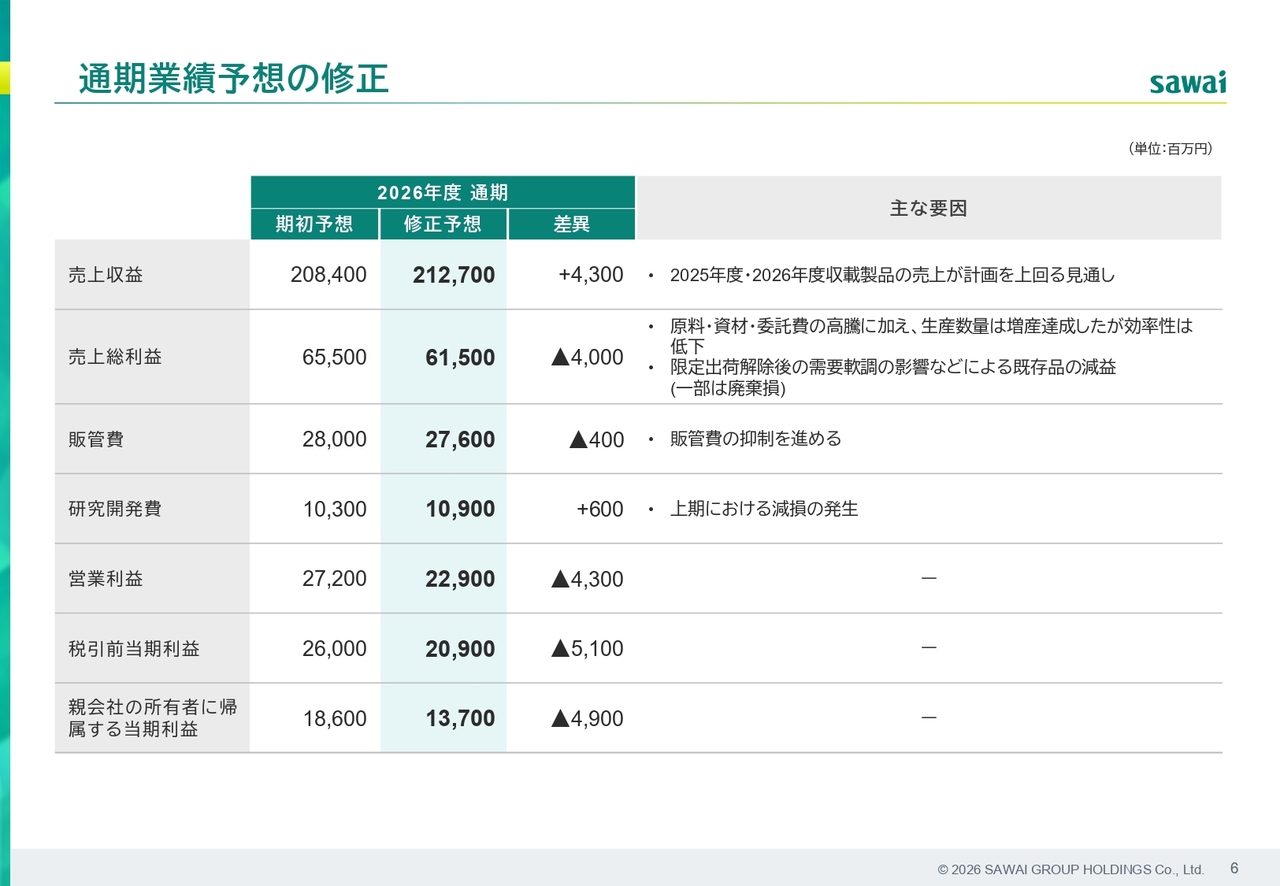
通期の業績予想の修正についてご説明します。売上収益は、下期も2025年度・2026年度に収載予定の新製品群が計画を上回って推移する見通しであるため、期初予想の2,084億円から43億円上方修正し、2,127億円としました。
各段階利益については、下方修正しました。売上総利益については、原料・資材等の高騰が継続することを想定しています。また、生産数量は引き続き増産ペースを維持すると見込んでいますが、生産効率の改善には一定の時間を要する見通しです。
さらに、限定出荷等による既存品減益や廃棄損の影響も引き続き残るため、当初予想から40億円引き下げた615億円を見込んでいます。販管費については、グループ全体で一定額の削減を目標に掲げ、さらなる見直し・精査を全社横断で進めていきます。
研究開発費については、上期の減損発生を踏まえ、6億円増額しました。これにより、通期の営業利益は期初予想の272億円から43億円減額し、229億円となりました。税引前当期利益は209億円、親会社の所有者に帰属する当期利益は137億円へ修正しています。
限定出荷の削減や生産効率の改善に関しては、代替困難品の生産を優先した生産計画の見直しや、他社との品目統合を進めることで、根本的な対策を講じています。
あらためて、このたびの業績予想の下方修正について、株主・投資家のみなさまのご期待に沿えなかったことを、経営陣として深く受け止めています。
修正後の業績予想の達成を最優先課題と位置づけ、今期の生産数量の必達と着実な売上収益の計上を通じて、利益の確保および企業価値の向上に向けて、全力で取り組んでいきます。
収載年度別売上収益
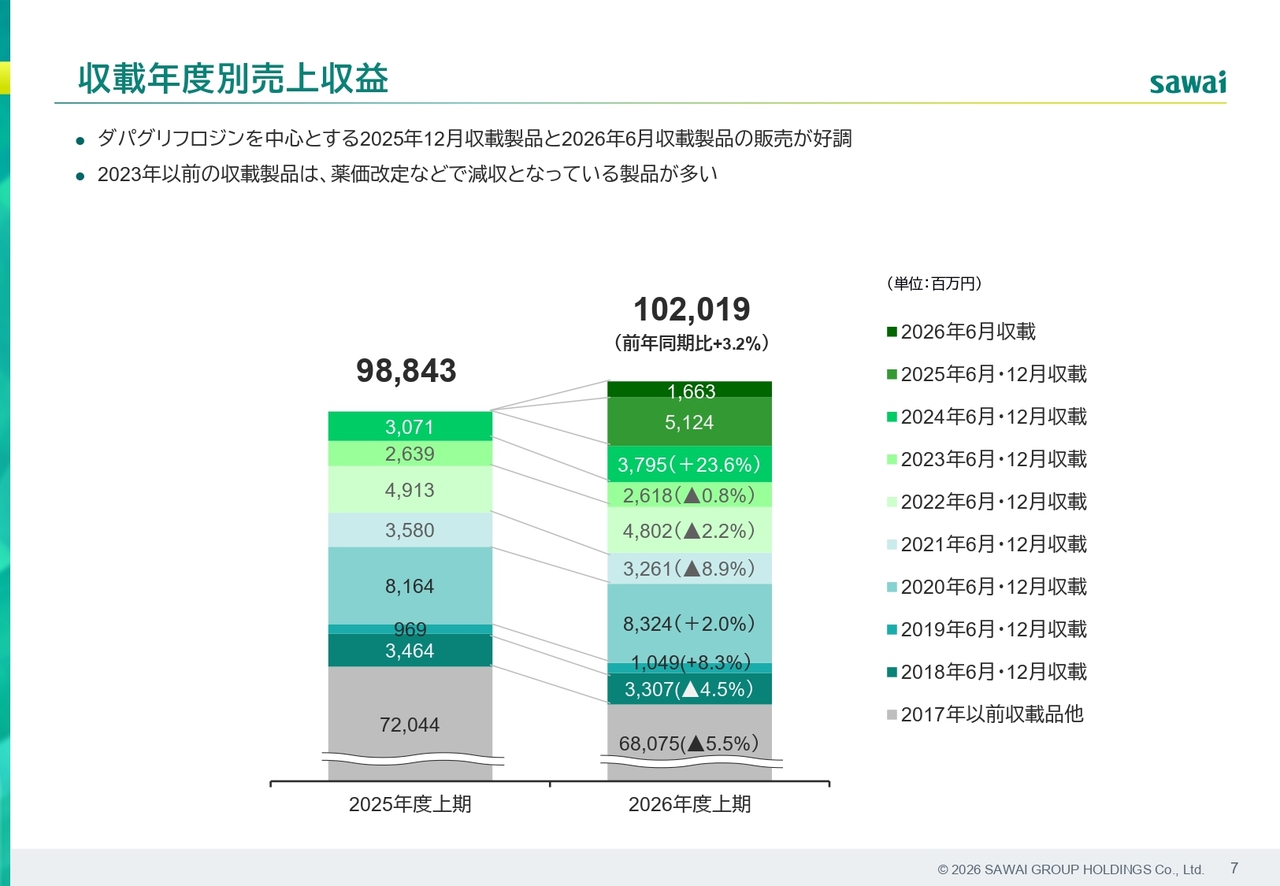
収載年度別の売上収益の推移です。2026年度上期の売上収益は1,020億1,900万円であり、その内訳を見ると、スライドのグラフの上から2段目までが2025年および2026年の収載品、それ以下がそれ以前に収載された既存品となっています。
薬価改定などの影響による既存品の減収は、糖尿病治療薬「ダパグリフロジン」を中心とした2025年12月収載製品および2026年6月収載の新製品群により補っています。
今後も高い成長性を持つ新製品を継続的に市場に供給することで、増収基調を築くとともに、製品ポートフォリオの見直しを継続し、さらなる利益率の向上を目指していきます。
12月薬価収載予定新製品
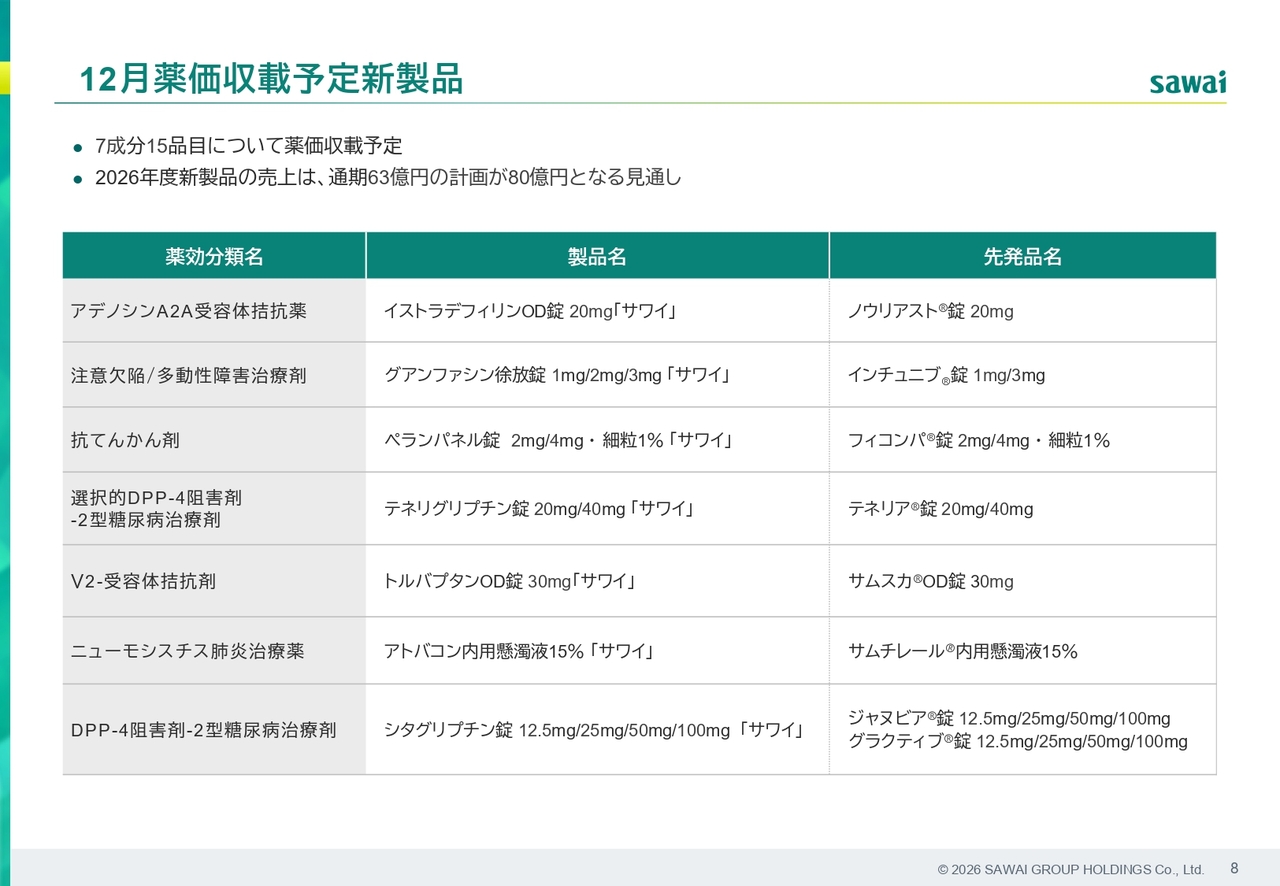
まもなく迎える12月の薬価収載予定の新製品についてご紹介します。
今期12月には、スライドに記載の7成分15品目の薬価収載を予定しています。本年8月に承認を取得した品目を中心に、2型糖尿病治療剤「シタグリプチン」の薬価収載など、市場からの期待が高い品目を多数ラインアップしています。
これらの新製品の市場投入や足元の生産体制を反映し、2026年度の新製品売上予想は、期初計画の63億円から80億円へと増加する計画です。適切な初期在庫の確保と万全な供給体制を整え、確実な市場浸透を図っていきます。
スライド9ページ以降は、参考資料となります。本日のご説明は割愛しますが、生産体制の計画、薬効別売上数量、バランスシート、キャッシュ・フロー計算書、下期の前提数値や通期の詳細、設備投資・人員情報などの各種資料を掲載しています。
以上をもちまして、2027年3月期第2四半期の決算説明を終了します。ご清聴ありがとうございました。
質疑応答:特殊損失への対策について
質問者:第1四半期からずっと取り上げられており、前回のガバナンス会議でも話題に上がりましたが、今回も通期においていろいろな特殊損失が出ていたと思います。
今回の下方修正の大きな要因はこれらの影響だと考えていますが、対策を立てるのは難しいと思います。それでも、「重く受け止める」との姿勢を示していただいているので、その対応策や今後の見通しについて、あらためてお考えをお聞かせいただけますでしょうか?
中岡:今回の下方修正の要因の1つは、売上総利益の減少です。特にその大きな要因としては、廃棄や評価損が挙げられます。理由としては、いくつか分類できます。
1つ目は、販売見込みと生産のミスマッチです。これによって在庫過多が生じ、評価損につながりました。
2つ目は、生産工程でのヒューマンエラーや、停電などのトラブルによる問題で、規格に合わない製品が生じたことです。
3つ目は、原料に由来した問題で、異物混入が発覚し、市場に出せないと判断して廃棄したケースです。
他にも理由はいくつかございますが、これらが主な要因です。
販売の見込みと生産のギャップによって過剰在庫が発生した件について、これを解消するために、サプライチェーンマネジメントのシステムを来年4月から稼働させる予定です。すべてがこのシステムで解決するかどうかはわかりませんが、改善に向けて進めていきたいと考えています。
生産工程におけるトラブルについて、どうしても発生してしまうことがあります。現時点では、これらのトラブルが明確に表面化することを目指し、それにより不適合品が市場に出回らないようにすることを大前提として取り組んでいます。
これがしばらく発生することについては、経営としては変なブレーキをかけるのではなく、出すべきものはしっかり出すという姿勢で対応しています。もうしばらくご辛抱いただきたいと思います。
原料について、異物による影響がかなり大きい状況です。特に、新製品の原材料メーカーの指定に際しては、安定した品質で異物のない原料を供給できるところ、もしくはその生産工程を重視し、当社の生産部門および信頼性保証部門が巻き込まれ、製品開発の初期段階から取り組む方針です。
若干時間がかかるかもしれませんが、これも必ず改善していく予定です。
質疑応答:業界再編の見通しについて
質問者:メーカーのランク付けが発表され、御社は当然上位に入っていました。それによって、今後業界の構成が変わるのではないかと、以前からおっしゃっていたと思います。それについては、いかがでしょうか?
澤井光郎氏(以下、澤井):このたび企業評価が公表されました。確か、先週の金曜日だったと思います。
土曜日および日曜日にいろいろな話を聞いたところ、医療関係者はAを見て「Aにもちゃんと供給ができていないところがあるじゃないか」、Bを見て「やっているとこもあるじゃないか」と評価しており、すぐには動きが出ることはないだろうという印象を受けています。
ただし、動きが出るとすれば医薬品卸業者だと思われます。卸業者は品目ごとにメーカーを絞り込みますが、現在1品目あたり8社から9社を利用している状況です。これをなんとしても3社に絞り込みたいという意向があり、その指標の1つとして企業評価が活用されることになるでしょう。
これがすぐに実現できるかというと、依然として出荷制限品目が多く存在します。そのため、出荷制限がかかっていない品目については、来年4月の薬価改定以降、卸を中心に品目ごとにこの企業評価の影響が表れるのではないかと考えています。
その結果として、業界の再編などの動きは、もう少し遅れて出てくるだろうと見ています。
質疑応答:売上総利益の想定下回り要因について
質問者:売上総利益が想定を下回る理由として挙げられている要因の中には、第1四半期決算時にもご説明があった内容が多いように思います。第1四半期決算時には、利益の下振れについて、通期では売上の伸長とコスト削減で挽回し、計画達成を目指したいとおっしゃっていました。
その後に起こったことや、第1四半期時点では見通しが立たなかった新たな要因について、通期見通しが変わった理由をもう少し詳しくご説明いただけますでしょうか?
西原嘉宏氏(以下、西原):おっしゃるとおり、第1四半期の際には、粗利の減少を新製品の売上拡大やコスト削減で挽回し、通期計画を達成するとご説明した次第です。
これが第2四半期の動きについて、どのように推移したかという点ですが、新製品に関してはほぼ想定どおり、あるいは想定を少し上回る動きとなりました。
そのため、新製品における成果については非常に良好な結果だったと考えています。ただ、一方で、第1四半期に発生した在庫の評価損や廃棄損が第2四半期にも継続したことは、事実として数字に現れています。
また、通常の生産部分においても、既存品のいくつかの製品で想定していたほどの粗利を出せなかったという状況がありました。
この要因の1つとして、限定出荷となった製品が挙げられます。それを解消するために在庫を積み上げ、出荷を再開するタイミングに至ったものの、その時点でシェアが低下していたため、思うように回復しませんでした。
その結果、戻らなかった粗利のマイナスが生じたり、一部の製品では安全面を考慮して在庫を積み上げたものの結果的に廃棄につながったりしたケースもありました。
現在、当社ではおよそ100製品が限定出荷対象となっていますが、限定出荷を行ったことで必ずしも損益が悪化するわけではありません。
いくつかの商品に関しては、そのような事象が発生してしまったことも事実です。そのため、一過性という表現が適切かどうかはわかりませんが、特定の商品において損失が発生したことが1つの要因として挙げられます。
また、先ほど中岡がご説明したように、原材料価格が上昇している点については、為替の影響を含めた要因があります。
さらに、固定費の配賦においても、生産工程で適切な製品を生産する中で規格外品が発生し、それに対する再検査のコストがかかっています。この点については、現在改善の途上にあります。
数量的には、昨年から10パーセント増しで生産する体制が整備されており、これ自体は順調に進んでいると認識しています。
一方で、生産効率の向上に関しては、先ほど中岡が説明した対応策が効果を発揮するまでに少し時間を要しており、第2四半期にはその遅れが一部で見え始めたという状況があります。
質問者:IR Dayで会長が、予測と実績の乖離の主な原因がAG(オーソライズド・ジェネリック)によるものだったとお話されていました。この上期に限定出荷解除を行ったものの、期待ほどの成果が得られなかったり、廃棄が発生したりしました。
この影響について、AG由来の部分とそれ以外の部分とで、それぞれどの程度のインパクトがあったのでしょうか? また、今後これ以上の懸念が不要な部分と、引き続きリスクが残る部分がどう分けられるのか、もし定量的な情報をいただけるようであればご教示ください。
西原:数字に関して補足します。AGの影響で計上したのは、第1四半期の評価損です。この評価損の多くは、やはりAGの影響によるものです。
一方で、第2四半期の下振れ要因については、現在のところAGの影響は見られていません。既存製品の限定出荷の影響などはありましたが、それも現在は発生しておらず、定量的に見るとそのような状況です。
澤井:評価損については、おっしゃるとおりですが、既存品の売上にはAGの影響が依然としてあります。古い製品でもAG化が進み、新薬メーカーがAGに注力すると、売上が減少するかたちで影響を受ける状況が続いています。
質疑応答:ヒューマンエラーの改善見込みについて
質問者:規格外品が多く出ている件について、ヒューマンエラーが背景にあるとのことでした。この点については、昨年に新卒の方をかなり採用されたことで、不慣れな方が多いことが一因と考えられますが、今後ある程度の改善が期待できるのでしょうか?
あるいは、先ほど中岡さんがおっしゃったように、必ずしもそのような問題とは言い切れないのでしょうか?
中手利臣氏(以下、中手):今のお話のとおり、当社では大量の新卒を採用し続けています。ただ、医薬品の場合は人が作り込むことが多いため、その成長に伴い生産量が増加しています。ただし、当社では並行して生産能力の向上にも継続的に取り組んでいます。
それに伴い、生産の中核を担う人材の採用も積極的に進めています。先ほど中岡が申し上げたように、一定の課題がまだ出る可能性は考えられます。ただし、これ以外の道はないと考えており、しっかり取り組んで進めていきます。
質疑応答:営業利益の下方修正要因と来期改善見通しについて
質問者:今回の下方修正について、営業利益が43億円減額されています。売上が増加しているにもかかわらず、これほど減少している点について、一過性の影響がどれほどかと理解すればよいでしょうか?
また、来期を見据えるうえでのヒントがあれば教えてください。先ほど要因を3つ挙げていただきましたが、その中でインフレの影響を含め、さまざまな要因がある中、今期においては明らかに特殊な要因で利益が減少している部分があると思います。
来期を見据えるに際し、「ここは取り返せます」といった部分について、もう少しはっきりと教えてください。
予実管理についても、先ほど製品を出荷する際に検査や品質チェックが必要とのご説明がありましたが、予想外にコストがかかった点については、これまでそれが発生してきたため、戻らないものと思います。その部分を少し整理して教えていただけますでしょうか?
西原:営業利益について、43億円で通期の見通しが引き下げられていますが、このうちのほとんどは売上総利益が40億円マイナスとなった影響によるものです。上期時点で25億円を引き下げており、下期でも15億円を引き下げるかたちです。
下期については、廃棄損や評価損といった一過性費用について16億円を見込んでいます。もともと下期としては8億円を想定していましたが、16億円で見越しており、この引き下げ効果を織り込みました。
それ以外にも、新製品による回復が一部ありますが、原価率が再び上がっている状態です。これにはいくつかの要因があり、大きく2つ挙げられると思います。
1つ目は、原料価格や資材価格が為替の影響を含めて上昇していることです。これは当社としてもコントロールが難しい部分であり、ある程度は続いていくと見ています。
2つ目は、先ほど触れた効率性の問題で、オペレーションの中から生じるロスや、想定以上に時間がかかる部分です。
これらに関しては、会社としてしっかりと対策や改善を行い、コントロール可能な範囲で改善策を進めていくと考えています。
質問者:オペレーションの効率性について、時間がかかるというお話でしたが、来期のはじめからはある程度取り戻せるのでしょうか? また、その自信の度合いについておうかがいしたいです。
中手:まず、ロスを減らしていく取り組みを常に進めています。減らしていくことを念頭に進めていますが、この春にも150人以上の方を採用しており、来春も相応の人数を採用する予定です。
それに合わせて生産数量も増やしていく中で、一定のロスが発生することは避けられないと申し上げました。ただ、それに比例してそれ以上のロスが増加しないよう、しっかりと抑えていきたいと考えています。
もう1つ、先ほど中岡が申し上げたとおり、需要予測と生産のアンマッチによる評価損や廃棄損については、仕組みをしっかりと検討しています。このような取り組みは比較的早く効果が出ると考えています。
質疑応答:薬価専門部会と不採算品再算定に関する考え方について
質問者:薬価専門部会で不採算品再算定の話が始まっていると思います。一方で、MFNに関してはドラッグ・ロスやドラッグ・ラグの問題もあります。いったいどうなるのか想像がつきませんが、御社としてはどのようにお考えなのか、なにかヒントを教えていただければ幸いです。
澤井:10月28日の中医協において、低薬価品や不採算品再算定がこれまで議題に上がってきました。その結果として、それが安定供給につながっているのかは明確ではありません。
12月9日の中医協業界ヒアリングではっきりと示します。そのためのデータを蓄積していますので、薬価を上げた結果が明確に見えることを中医協委員の先生方にお伝えします。
また、中医協の委員の中にも、最低薬価品について、物価がこれだけ上昇している状況では厳しいという認識が共有されています。そのため、最低薬価品や不採算品再算定については、ある程度の理解が得られる結果になると見ています。
ただし、これは業界全体の見方ではなく、あくまで私個人の見解です。
質問者:11月11日の専門部会の資料に、不採算品再算定が認められたものとそうでないもの、さらに限定出荷の状況を比較した表が掲載されていました。議事録には記載していませんが、なにか話題に上がりましたか?
澤井:多少増えていますが、現場感覚としては実感が薄いということもあります。
もう一度業界ヒアリングにおいて、「我々は間違いなく努力しています。ただ、上げてはいただいたものの、十分ではないので、引き続き不採算再算定をしてもらわないと赤字は続いています」という点を含めて、12月9日に訴えていく予定です。
質疑応答:売上総利益の修正要因と来期以降の粗利益率への影響について
質問者:売上総利益について教えてください。今回の計画修正にあたり、先ほど評価損や廃棄についてご説明いただきました。それ以外にも原材料や資材の価格高騰、さらに生産効率の低下をご紹介いただいています。
これらがどの程度影響しているのか、この修正に至る要因を教えていただけますでしょうか? また、規模感が大きい点、新製品が上振れ、既存品が低下するという製品構成のミックスは、むしろ売上の観点では良好になっていると思います。
来期以降の粗利益率を考えるうえで、状況をもう少し明確にしていただければと思っています。
西原:上期において25億円の予算未達がありました。新製品の売上が想定を上回ったことは申し上げましたが、公表していませんが、これにより粗利を5パーセントから6パーセント程度引き上げる効果があったと見込んでいます。
一方で、既存品の原価率が上昇したことや、一部で限定出荷が発生したことなどにより、その効果は打ち消されてしまいました。また、廃棄損や評価損により影響が下振れし、上期には予想より10億円ほど評価損・廃棄損が増加しました。
これらの要因が重なった結果、上期は約25億円の下振れが構成されたという状況です。この影響の構造としては、そうした動きが背景にあります。
下期についても、先ほど評価損に関するご説明をしましたが、新製品売上のプラス効果が上期において打ち消された状況です。原価率の上昇については、原料や資材の価格がすぐに下がるわけではなく、為替も短期間では戻らないと考えています。
一方で、生産効率を上げることについても改善には時間がかかるため、時間をかけて対処していく方針です。
下期については、上期と同様の動きを織り込んでいますが、その中でコストダウンを図ることで、少しでも業績を改善し、計画を進めていく方針です。その結果として、業績予想を修正しました。
質問者:この下期だけを見た場合に、上期もおそらく評価損や廃棄損がかなり大きかったことを考えると、ここまで業績が落ち込む要因として、インフレ影響と御社の生産効率の低下を考えた場合、どのあたりが大きいと見ておけばよいでしょうか?
西原:インフレ影響と生産効率低下の影響は、半々ぐらいだと思っています。インフレ影響の中でも、為替の影響については、調達して生産し、すぐに販売するわけではないため、調達したものの円安影響が即座に出るわけではありません。
この点については、以前もご説明したように、少しタイムラグがあります。この影響が徐々に出てきており、上期にも数ヶ月分の影響が反映されています。
具体的には、1円の円安で2億円程度の影響が出ると見込んでいます。当初は「1ドル=150円」を想定していましたが、現在は160円近辺で推移しています。これが続けば、10円分のインパクトが徐々にタイムラグを持って効いてくるため、それなりの規模の影響が出ると考えています。
全体的に、インフレ的な影響と生産効率の低下が同程度、半々くらいの影響を与えていると見ています。
質疑応答:第二九州工場ステップ2の立ち上がりと生産効率への影響について
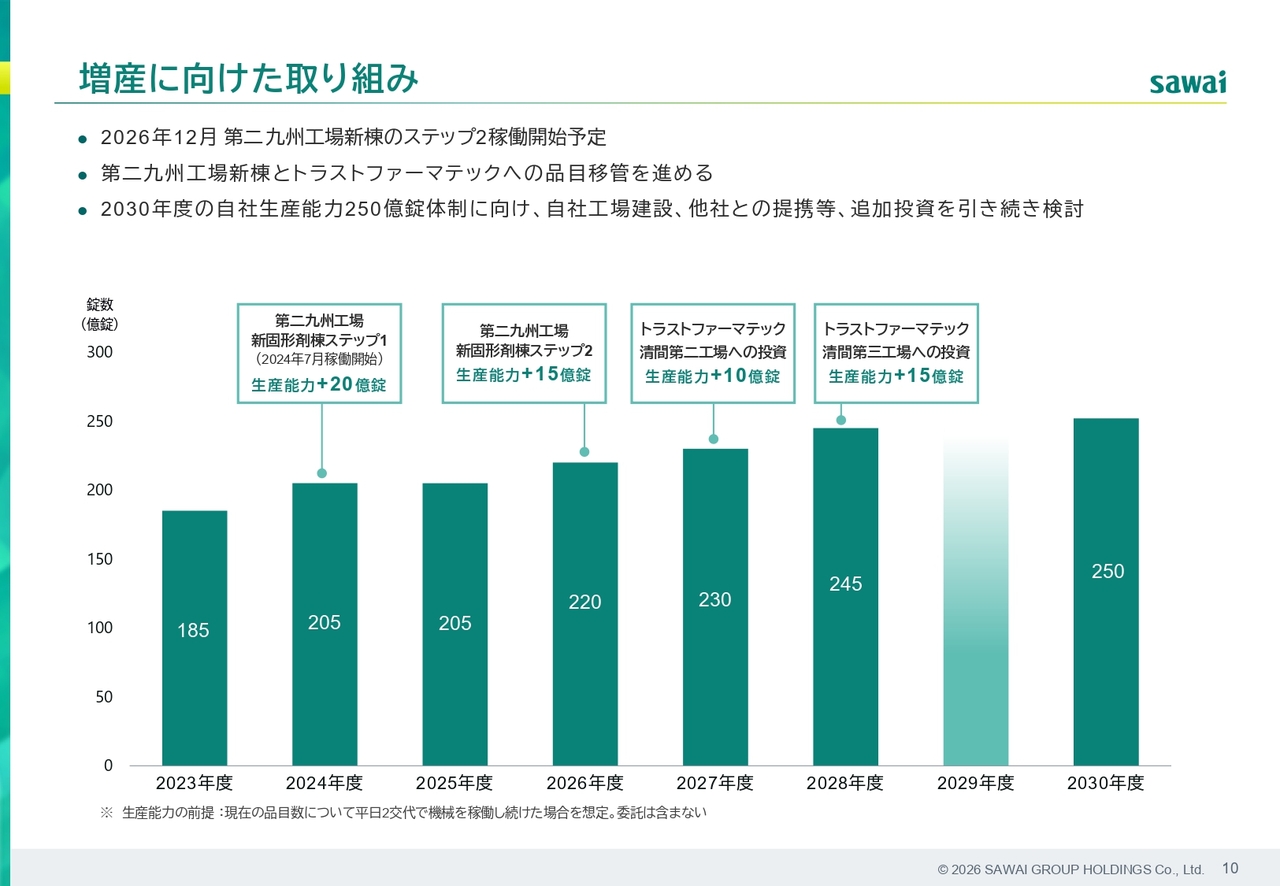
質問者:生産効率についてフォローアップで教えていただきたいのですが、第二九州工場のステップ2の立ち上がりも含まれると思います。今期は生産数量が順調に立ち上がってきているように感じています。
今後、こうした状況で効率が下がるリスクを懸念すべきなのか、基本的には計画に沿って徐々に心配が不要になっていくのか、コメントをいただけますでしょうか?
中手:ステップ2は、第二九州工場新棟です。こちらの施設は今年度に立ち上げる予定と公表していましたが、建屋と施設はすでに完成しています。これから技術移転を進めていく予定です。まず1つ目としては、社内の生産能力として今後この施設を活用していきます。
トラストファーマテックについてです。来年は沢井製薬と統合されますが、こちらも順次技術移転を進めています。一定の生産余力があり、現在公表している180億錠を上期では達成できる見込みです。このような取り組みを活用しながら、着実に進めていきたいと考えています。
昨年まで思うように進まなかった要因の1つとして、人材育成が挙げられます。一気に採用を進めた影響を正確に把握できていませんでした。昨年の経験を踏まえ、必要な対策を明確にした上で、今年度以降はしっかりと活用していきたいと考えています。
このようなかたちで、生産機会を失うことのないよう着実に進めていきたいと考えています。
質疑応答:企業評価Aによる薬価改定と日医工との品目統合への影響について
質問者:企業評価がどのような影響をおよぼすかについて教えてください。先ほどシェアについてのご説明はいただきましたが、薬価改定にはどのような影響があるのでしょうか? また、企業評価Aの取得によって、御社の改定率が今後変わることが期待されるのでしょうか?
さらに、日医工との品目統合に向けて、この点がクリアになることで進展が見込まれるのかについても教えていただけますでしょうか?
澤井:企業評価Aによる薬価の上昇は、今年4月の時点でもごくわずかで、片手で数えられる程度です。今回公表された内容が、来年4月にどのような影響を及ぼすかは、まだ明確ではありません。現時点では、実際に進めてみないとわからない状況です。
質問者:日医工さんはB評価になっていたと思います。このあたりで薬価が固まれば、もう少し品目統合も進みやすくなるのでしょうか?
澤井:薬価というよりは、ボリュームの問題です。先ほども円安の影響で原価が上がるとお話ししましたが、原薬も同じで、倍量購入すれば価格は下がります。
どちらかに偏らせて原薬の量が2倍になれば、原薬の価格交渉力が高まり、原価が少し下がることになります。ただ、少量の原薬購入が増えたとしても、大きく原価は下がりません。基本的にはボリュームを増やし、原薬価格交渉力を高められるような品目を取り扱っていくことが効果的だと考えています。
質疑応答:売上の上方修正と足元のマーケティング状況について
質問者:売上、トップラインについて質問させてください。今回、売上は通期で上方修正されましたが、現在のマーケティング状況や顧客の増加について教えていただけますでしょうか?
過去2年から3年は売上が計画に対して未達が続いていたと思います。今年は生産数量を含め、売上がしっかりと伸びています。そのため、現在のマーケティングや顧客の状況についてご教示いただけますでしょうか?
西原:少し定量面に寄った回答をします。現在の沢井製薬のシェアは、従来から大きな変動はなく、16.7パーセント程度とみています。このシェアをしっかりと維持していく考えです。
新製品が好調である一方で、先ほどお話ししたように既存品については先発メーカーとの競合が続いているというマイナス面もあります。しかし、この点をしっかりとカバーし、シェアを維持しているのが現状です。
中手:補足としてご説明します。新製品がしっかり寄与しているとお話ししましたが、既存品への対応に加え、今後も新製品の開発と承認取得を継続し、これを成長のドライバーとする考えです。
現在、当社が取り組んでいる開発を引き続き進め、新製品を市場に提供し、成長へとつなげていきたいと考えています。
中岡:当社は業界の中でもいち早く価格政策を打ち出し、価格をできるだけ引き上げる活動を行ってきました。
一時は、その影響で販売に支障をきたしていた面もありましたが、現在では徐々に浸透し、新製品については着実に市場を任されるような状況になっていることが、大きな要因の1つであると考えています。
また、商品群では循環器系の新製品が好調でした。これも12月に発売される予定のため、さらにこの好調さが継続すると期待しています。
質疑応答:医薬品AGから「カルボシステイン」の販売状況について
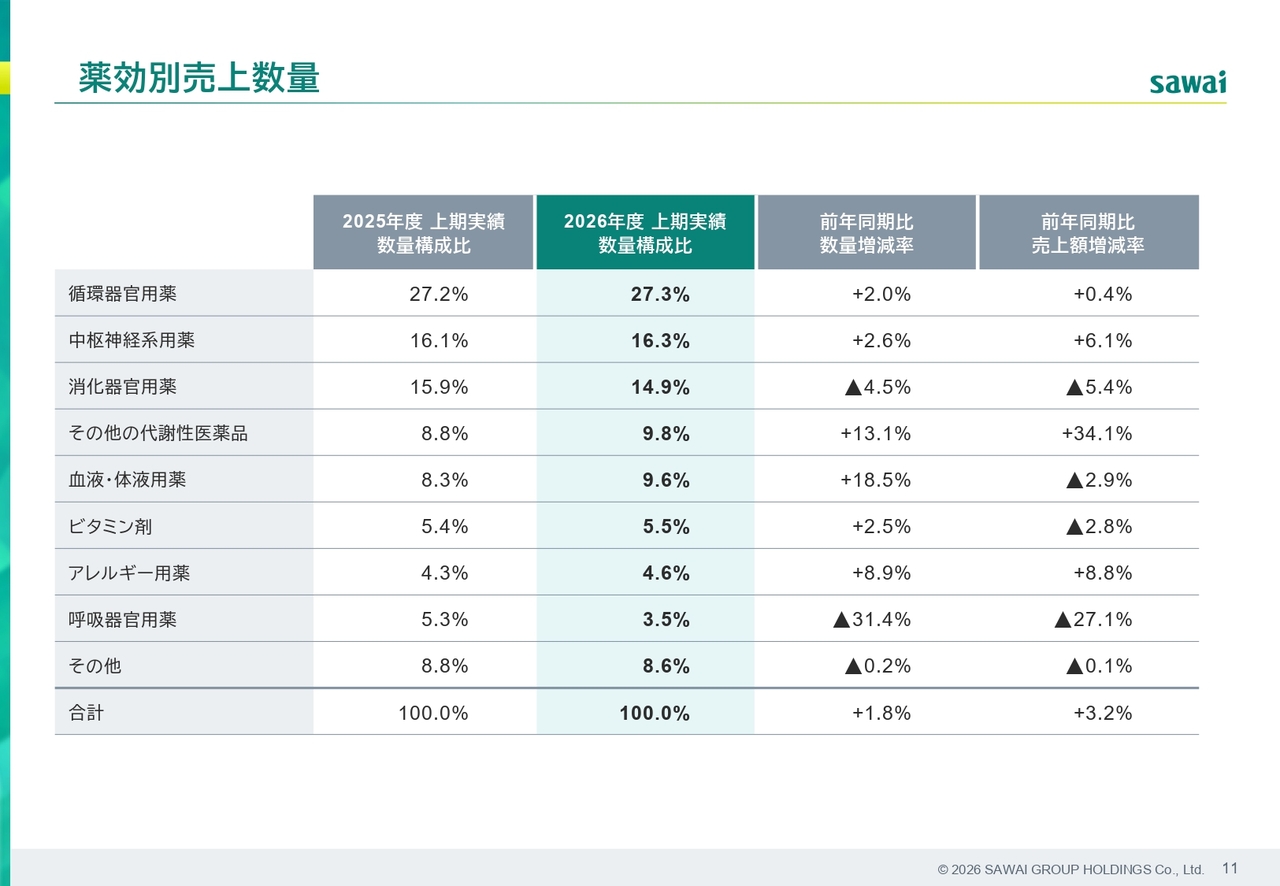
質問者:スライド11ページを拝見していますが、少し凸凹があるように見えます。ご説明のあったとおり、代謝性医薬品では「ダパグリフロジン」が好調です。
また、AGは9月に発売されたと思いますが、実績を見る限りではAGの影響は想定より小さく、非常に好調を維持できているように見えます。
一方で、呼吸器官用薬「カルボシステイン」は第1四半期に続き、かなり数量が落ちているように見えます。「ダパグリフロジン」と「カルボシステイン」はどのような状況なのでしょうか?
中手:「ダパグリフロジン」については、現時点でも販売が好調に推移しています。AGに関しては、一部置き換えが見られるものの、引き続き順調にシェアを伸ばしている状況です。今後も引き続きしっかりと進めていきます。
ご指摘の「カルボシステイン」について、相当な期間、限定出荷を行っていました。その解除のタイミングがやや遅れ、その間に他社への置き換えが進んでしまいました。
また、先発メーカーの薬価が同じになったことも影響し、シェアがやや低下しているという実態があり、その結果、ご指摘の数値となっています。こちらについても、引き続きシェアの回復と挽回に取り組んでいきます。
質疑応答:「カルボシステイン」の市場縮小影響と医療機関の動向について
質問者:「カルボシステイン」について、他社では市場が縮小しているという話も出ています。御社では、限定出荷の解除が遅れたことに加えて、先発メーカーの薬価が同じになり、医療機関が先発品を優先するようになった影響が大きいとお考えでしょうか?
中手:現在、市場シェアそのものが9割程度まで縮小しており、その影響も一定程度あると考えています。
質疑応答:来期の生産効率と原価率への影響について
質問者:先ほどの生産人員に関するお話で、今週も一定数の採用が行われる中、生産効率が前回のように悪化しないよう対策を学び取られたとのことでした。来期について、生産効率の低下による原価率上昇は、あまり心配しなくてもよいと考えてよろしいでしょうか?
または、上期に少し原価率の悪化が見られるものの、下期には改善し、今期並みの生産効率に回復するとお考えでしょうか?
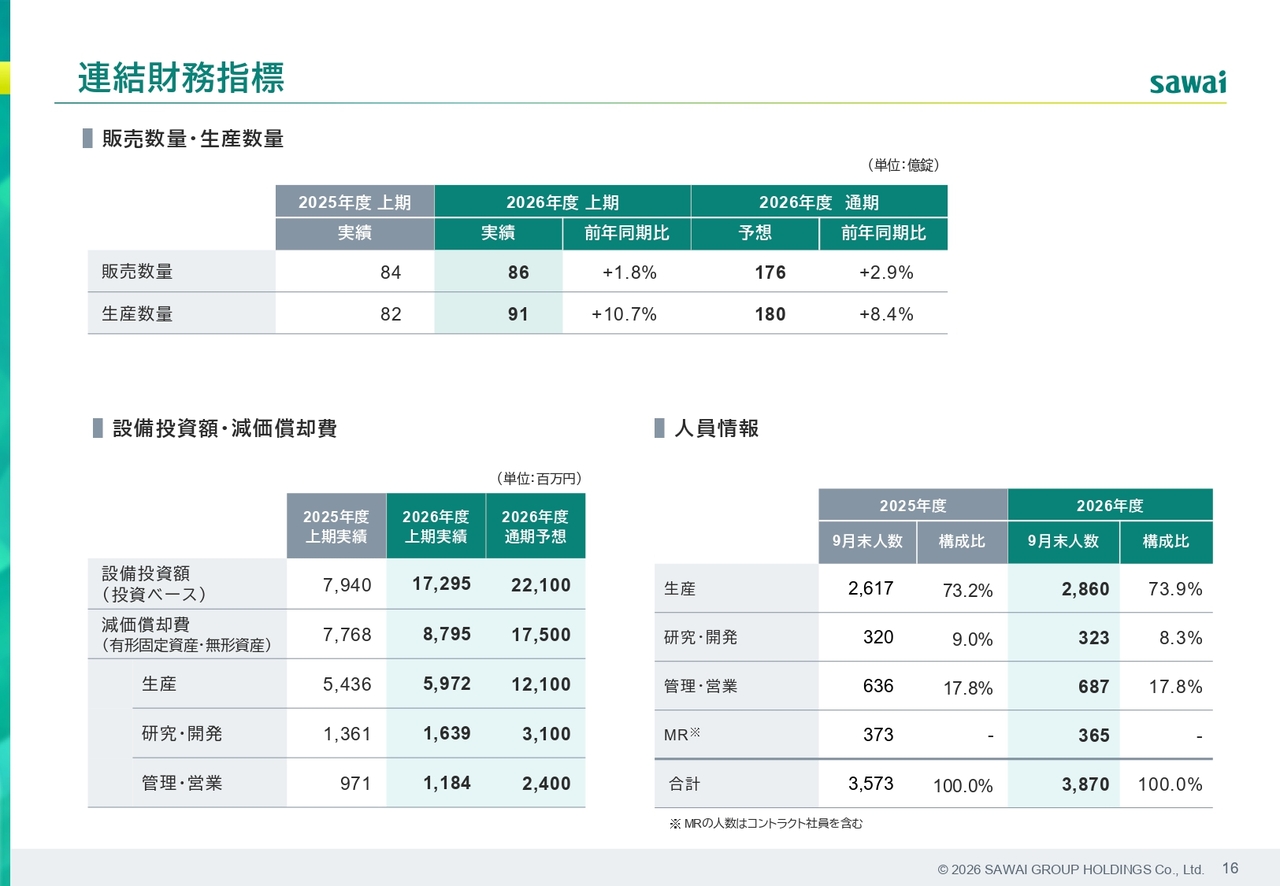
中手:生産効率について、昨年や一昨年の経験を分析しており、今後採用する人材が生産にどのように寄与するかについて、これまでの経験値があります。これらを活用しながら進めていきたいと考えています。
この視点で申し上げると、生産効率は今年度と同じような水準で推移する見込みです。また、設備の増強として、先ほど申し上げた第二九州工場のステップ2により15億錠の生産能力を追加しました。この設備を稼働させ、それを担う人材とともに生産量の増加に寄与していくと考えています。
質疑応答:企業評価Aランクにおける卸の対応と将来の展望について
質問者:企業評価Aランクについて、御社の場合、すでにほとんどの卸の推奨メーカーに入っていると思います。その上で、変化が生じるとすれば、例えばB、C、Aの卸による対応の違いが影響し、相対的に推奨メーカーとしての御社の位置が変わるという理解でよいのでしょうか?
また、御社の視点では、品目統合を含めた工場や生産設備をB、Cの企業と組む、あるいは取得する流れが考えられるのでしょうか? 可能性の話になるかもしれませんが、教えてください。
澤井:企業評価に関しては、主導権は卸にあると考えています。そのため、メーカーが動くというよりは、卸が取り扱う品目数を減らしていく過程で、企業評価Aランクの会社が出荷制限をしていなければ、そちらに集約するかたちになります。
結果として、来年から再来年にかけて、棚にかなり空きが出てくると予想しています。これは、メーカー側が動く問題ではありません。ただ、メーカーと卸が「この品目は受けます。これはちょっと無理です」と、時間をかけながら進んでいくとの見方をしています。


新着ログ
「医薬品」のログ