2026年12月期第3四半期決算説明(個人投資家向けIRセミナー)
イノバセル、切迫性便失禁対象「ICEF15」商業化準備を日米欧で推進 漏出性便失禁対象「ICEF16」も臨床へ
Contents
シーガー・ジェイソン氏(以下、ジェイソン):イノバセル株式会社代表取締役Co-CEOのシーガー・ジェイソンです。本日はお忙しい中ご参加いただき、ありがとうございます。2026年12月期第3四半期の事業進捗アップデートについてご説明します。
本日は、3章構成となっています。まず第3四半期における事業の進捗についてご紹介します。その後、P/Lのサマリーについて簡単にお伝えし、最後に今年期待される主なイベントについてご説明します。この中にはすでに発表しているものも含まれますが、どれを達成し、今後どのようなイベントが期待できるのかをお話しします。
当社グループ開発パイプラインの全体像(確認)
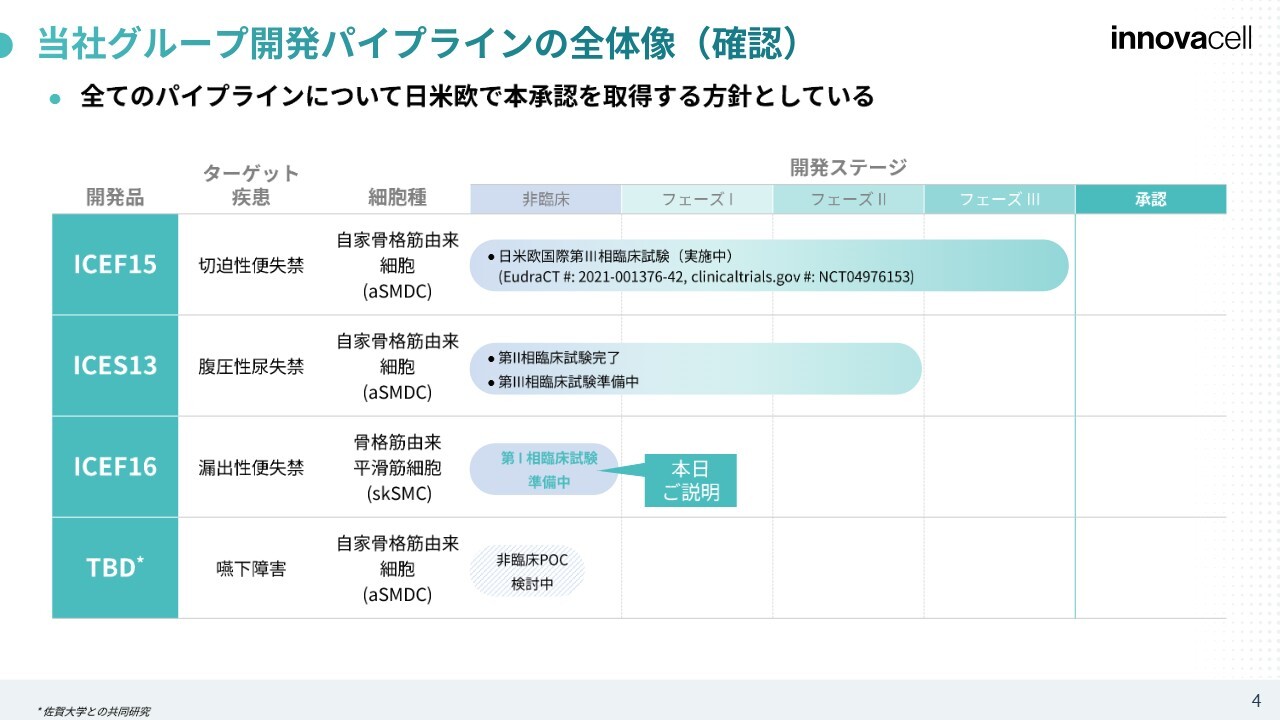
ジェイソン:それでは、まず事業の進捗アップデートについて、コーリンより簡単にご説明します。
ノビック・コーリン氏(以下、コーリン):イノバセル株式会社代表取締役Co-CEOのノビック・コーリンです。よろしくお願いします。
視聴者の中には「もう見たことがあるよ」ということで少しおさらいになる方もいらっしゃるかと思いますが、当社で開発している製品等をあらためて簡単にご紹介します。
スライドには4つのパイプラインを列挙しています。1つ目は「ICEF15」です。こちらは切迫性便失禁を治療対象とする開発品目であり、当社のリードプログラムです。現在実施中の第Ⅲ相臨床試験に関しては、次のスライドで詳しくご説明します。
2つ目は「ICES13」です。これは女性の腹圧性尿失禁を治療対象とする開発品目であり、「ICEF15」と同じ種類の細胞を使用しています。これまでにフェーズⅡb臨床試験まで終了しており、現在フェーズⅢ臨床試験の準備段階にあります。
3つ目は「ICEF16」です。漏出性便失禁を治療対象とする開発品目ですが、「ICEF15」が対象としている切迫性便失禁とは異なり、便意を感じずに勝手に漏れてしまう漏出性便失禁が対象です。本製品については、今週初めにニュースリリースを発行しましたが、先日ヨーロッパにおける第Ⅰ相臨床試験の開始届(CTA)を提出したところです。
CTAが問題なく許可されれば、私どもにとって大変喜ばしいことですが、「ICEF16」が3つ目の臨床開発ステージのパイプラインとなります。スライドに「本日ご説明」と記載しているとおり、後ほど詳しくご説明します。1つ特筆すべき点としてこの製品は他の開発品目と異なる種類の細胞を用いますが、こちらについても後ほどご紹介します。
最後に、「TBD」となっている4つ目の開発品目です。佐賀大学と共同で研究を進めており、スライドに「非臨床POCの検討中」と記載していますが、嚥下障害の治療を対象としている品目です。この品目は「ICEF15」や「ICES13」と同じ種類の細胞を用います。
ICEF15開発の進捗
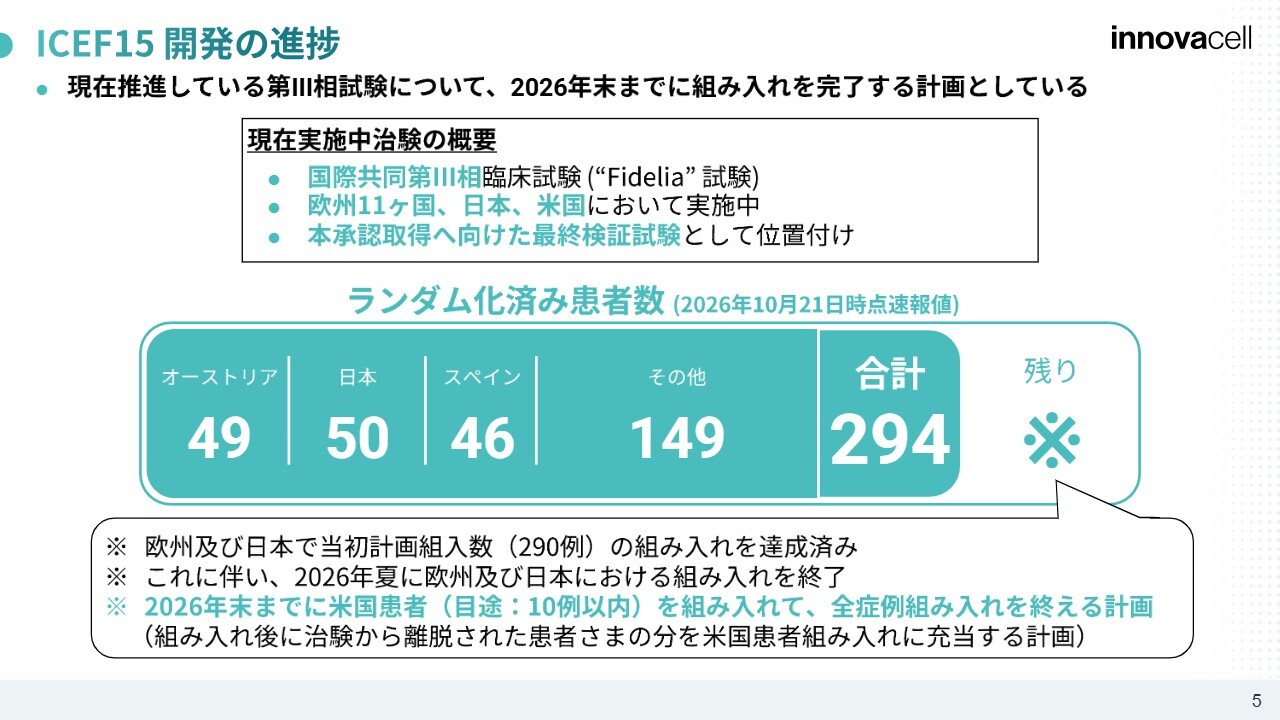
コーリン:「ICEF15」の開発ステージおよび進捗について詳しくご説明します。スライドに記載のとおり、現在日米欧で第Ⅲ相臨床試験を進めており、欧州11ヶ国と日本においてすでに当初計画していた290例を上回る294例の組み入れを完了しています。
したがって、これまでに欧州と日本における患者組み入れを終了しており、年内に米国において最大10例程度の患者組み入れを行う計画です。
さらに、みなさまにお伝えしたい点として、年内に米国患者組み入れの最終ステージまで進み、それを発表できるところまでいければと考えています。
米国患者組み入れ準備の状況について簡単に情報を共有します。すでに発表しているとおり米国における治験開始許可は下りており、現在、米国における施設立ち上げ準備を進めている状況です。近い将来、米国での初めての患者さまの組み入れに加え、「ICEF15」第Ⅲ相臨床試験全体の最終的な患者さまの組み入れの発表も行えるように取り組んでいく所存です。
この第Ⅲ相臨床試験については、日本から50例、オーストリアから49例、スペインから46例、その他の国々から149例、合計294例の組み入れが完了しています。
ICEF15商業化準備の進捗
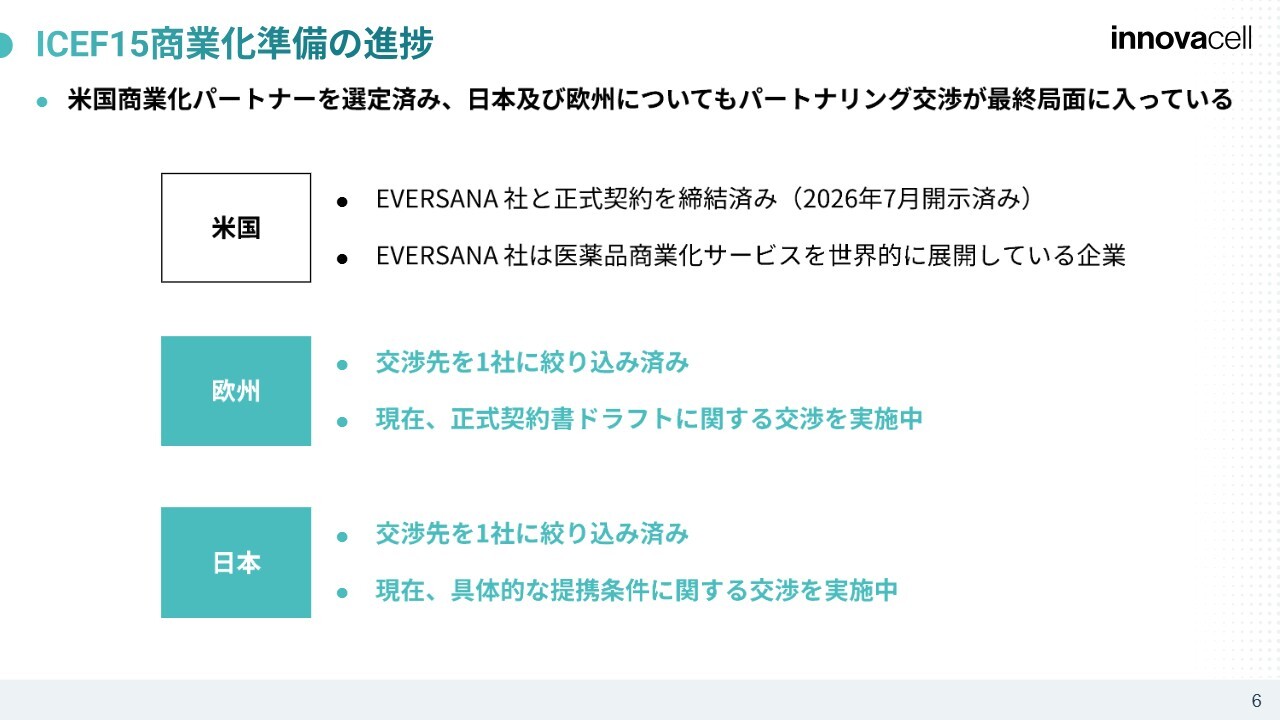
ジェイソン:次に、私から「ICEF15」商業化準備の進捗についてご説明します。すでに7月に公表済みですが、当社は米国のEVERSANA Life Science Services社(以下、EVERSANA社)と契約を締結しました。同社は、グローバルに医薬品の商業化サービスを提供している会社で、医薬品の商業化に必要な機能をすべて備えています。
EVERSANA社のサービス提供に対する対価はフィーとして支払いますが、締結した契約ではそのうち一定の割合の支払いを繰り越すことが可能になっています。
そのため、資金繰り面では、繰り越し分を除いた部分のみがキャッシュアウトされ、繰り越されたフィーは売上収入キャッシュフローが創出された時点で、その中から払い戻していくことになります。つまり、EVERSANA社も当社とリスクを共有しながら「ICEF15」商業化に取り組む仕組みになっています。
一方、繰り越し分のフィーをすべて支払った後は、売上高増加へのインセンティブとして、売上高に応じて一定水準のロイヤリティを当社からEVERSANA社に支払うことになっています。
欧州と日本における「ICEF15」商業化提携については、欧州・日本のそれぞれで交渉先を1社に絞り込んでいます。欧州での提携は米国における提携と比較的似ている形態を想定しています。欧州の場合、1つの契約で複数の国をカバーする契約となります。現在、最終契約の具体的な内容についての協議を進めている段階です。大まかな経済条件などはほぼ合意している状況で、あとは細かい法的な部分や条項の合意が整えば契約が締結される見通しになっています。
日本での提携交渉も、同じようなステージにあります。これまでは3社の日本の製薬会社と並行して協議を進めてきました。米国のEVERSANA社との契約形態とは異なり、コ・プロモーション(共同販売促進)を念頭に置いて協議を進めています。イノバセルが、製造販売権取得者(マーケティング・オーソライゼーション・ホルダー)となるべく、承認申請を行います。つまり、当社は製造販売に関する権利を譲渡せずに維持したかたちで製薬会社等とタイアップし、コラボレーションを行います。製薬会社の販売部隊やマーケティング部隊と連携しながら販売を進めていく契約形態です。
先ほど申し上げましたとおり、日本における交渉先を3社から1社に絞り込みました。主な経済条件についてはタームシートレベルでの合意に概ね至っており、これから最終契約への落とし込みを進める段階です。年内に可能な限りその段階へ到達できるように、鋭意交渉を進めているところです。
ICEF15グローバル商業化へ向けた時間軸
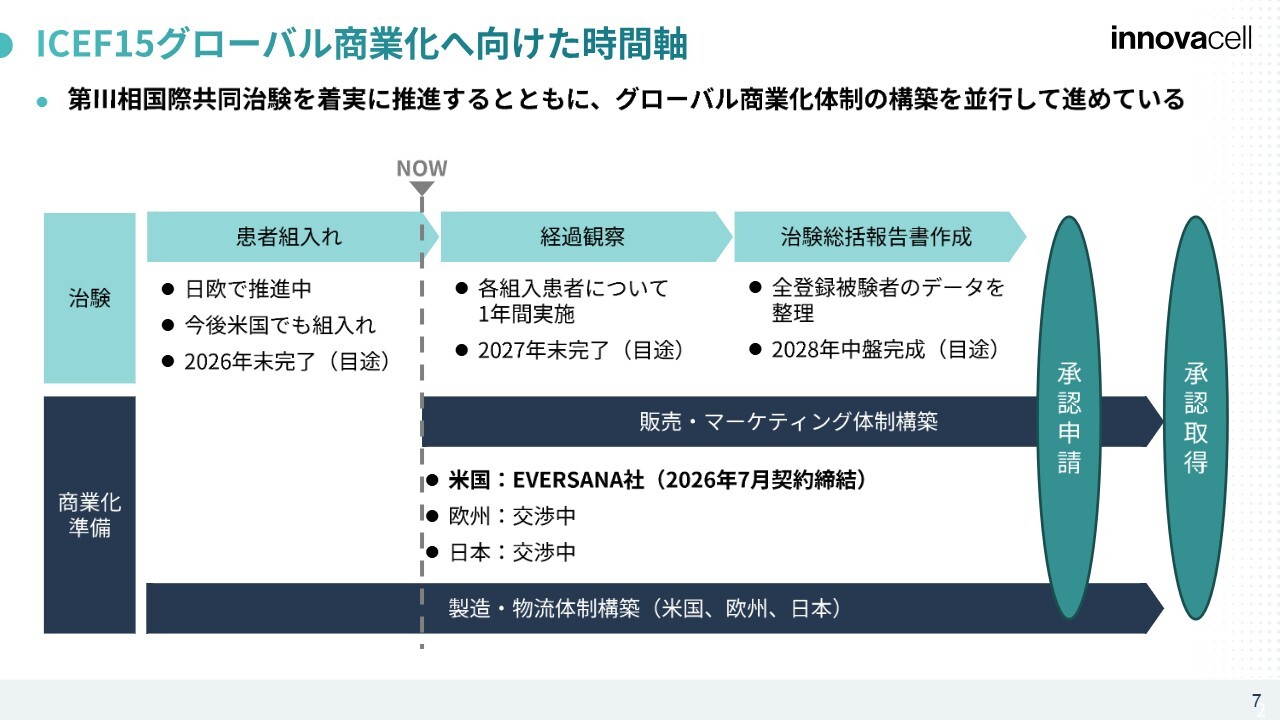
ジェイソン:「ICEF15」グローバル商業化へ向けた全体のタイムラインについてです。当社は基本的に、臨床開発を進めた後に商業化準備を始めるのではなく、同時進行でこれらの活動を推進しています。商業化準備には一定の時間がかかるため、承認を取得した直後から速やかに販売できる体制を整える必要があります。その点を踏まえて、同時並行で準備を進めています。
スライドに「現時点」を意味する「NOW」という単語を表示していますが、現在その段階にまで到達しています。先ほどコーリンからご説明したとおり、第Ⅲ相臨床試験の患者組み入れが最終段階にある状況です。年内に患者さまの組み入れを完了することを目指しており、その後12ヶ月間の経過観察期間があります。
そして、経過観察期間終了後に組み入れた患者さまの便失禁の減少度合いをデータで確認した上で、CSR(治験総括報告書)を作成します。そのレポートに基づき、日米欧で製造販売承認申請に進む予定です。治験総括報告書の作成には一定の時間を要しますが、2028年中盤に完成する見通しです。
また、先ほどお話ししたとおり、同時並行で販売・マーケティングの準備を日米欧で進めます。米国ではすでにEVERSANA社と契約を締結していますが、欧州および日本においても近い将来契約を締結して販売・マーケティング体制整備を着実に進めていきます。
製造・物流体制の構築も非常に重要です。日本についてはすでにアルフレッサ社との提携を発表しており、国内では「ICEF15」の流通・卸をアルフレッサ社に担っていただく計画です。
製造については、オーストリアのインスブルックにある当社子会社がGMP(医薬品の製造管理および品質管理の基準)に準拠した製造施設を保有しているため、まずはそちらで製造した製品を国際輸送で日本に送り、流通させていく計画です。
その後数年の間に国内の受託製造機関(CMO)を選定し、国内での製造を開始する計画です。これにより、国際輸送費の削減が可能となるなどのメリットがあります。そのため、このようなかたちで準備を進めている状況です。
その他パイプライン開発の進捗
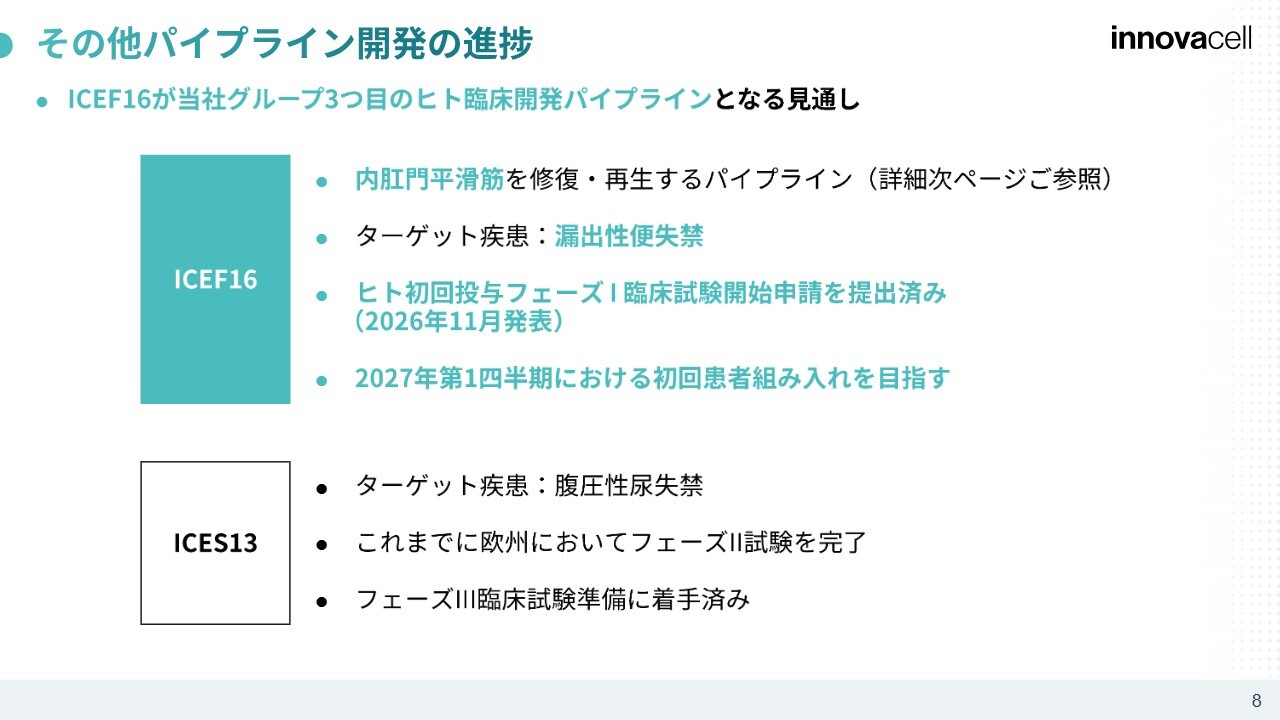
コーリン:こちらのスライドから数枚にわたり、私から簡単にご説明します。先ほど当社のリードプログラム「ICEF15」について簡単にご紹介しましたが、ここからはその他の開発品目についてご紹介します。
まず「ICEF16」についてです。つい先日欧州オーストリアで治験開始申請を行った品目です。ここではもう少し具体的にご紹介します。投与する細胞は、内肛門平滑筋を修復する平滑筋様細胞です。ターゲットとしている疾患は漏出性便失禁で、便意を感じることなく、気がつかないうちに便が漏れてしまう症状を対象としています。
治験開始申請は今週初めに発表したとおり、すでに提出済みです。今回の治験は「ICEF16」を初めてヒトに投与を行う試験となります。現在は規制当局からの返答を待っている段階です。2027年第1四半期には初回患者の組み入れと投与が可能になるのではないかと考えていますので、ぜひ期待してお待ちいただければと思います。
少しだけ「ICES13」についてもご説明します。ターゲット疾患は腹圧性尿失禁で、これまでにフェーズⅡb試験まで完了しています。現在、第Ⅲ相臨床試験の開始準備に着手しており、「ICEF15」と同様に日米欧での同時実施を目指した国際共同治験を計画しています。
ICEF16の作用メカニズム
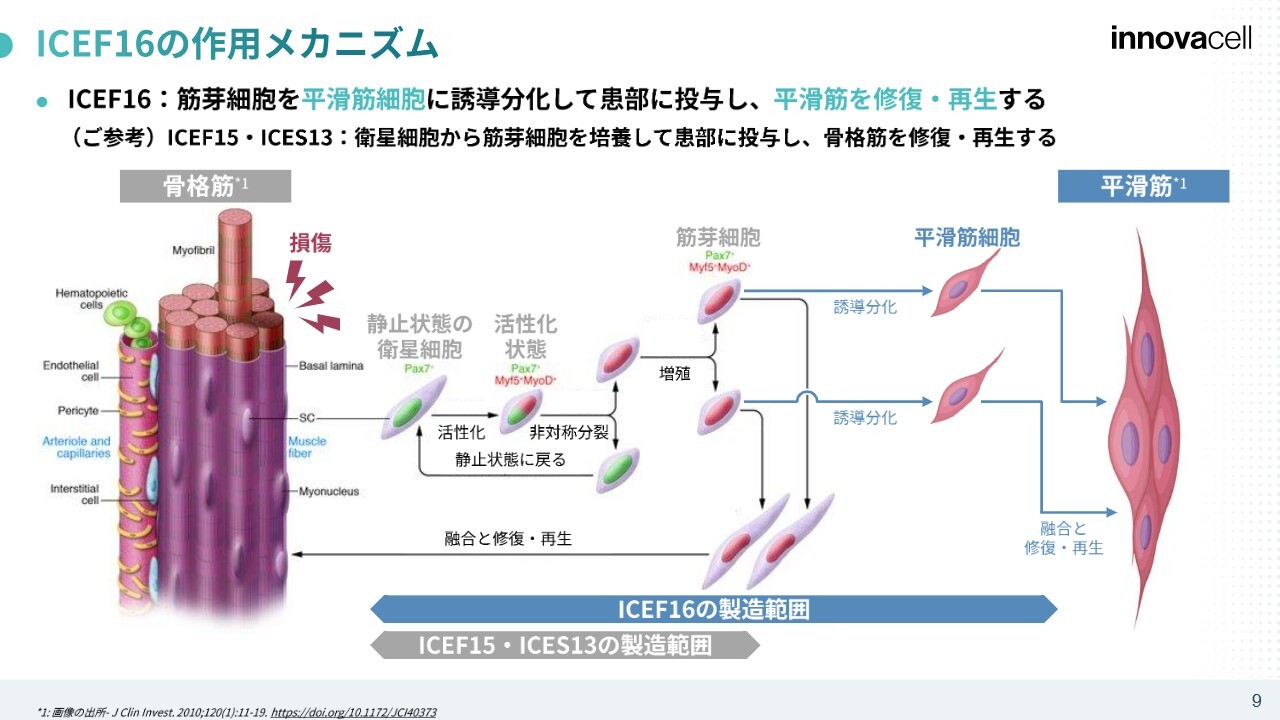
コーリン:「ICEF16」の作用メカニズムについて、簡単にご紹介します。スライドの一番左側に、一般的な骨格筋の画像があります。筋肉の幹細胞には衛星細胞がありますが、骨格筋の表面に損傷や衰退している部分があると、休眠状態・静止状態にある衛星細胞が覚醒し、活性化して非対称分裂を行います。
分裂した細胞の片方は筋芽細胞に分化し、もう片方は衛星細胞として残って再び休眠状態に戻ります。筋芽細胞に分化した細胞は増殖し、その増殖した細胞が損傷部位に入って自然な筋肉の回復を促すのが一般的な筋肉の回復プロセスです。
「ICEF15」および「ICES13」では、患者さまの組織から衛星細胞を単離し、誘導分化させて筋芽細胞を増殖させます。そして、増やした筋芽細胞を筋肉を修復するための援軍の細胞として、患者さまの損傷部位や衰退部位に投与します。
「ICEF16」については、衛星細胞を筋芽細胞の状態まで誘導分化させた後、さらに平滑筋様細胞に誘導分化させます。平滑筋様細胞を次のスライドでご紹介する筋肉層に対して投与し、平滑筋の損傷部位を修復するという作用メカニズムとなっています。
ICEF16の治療内容
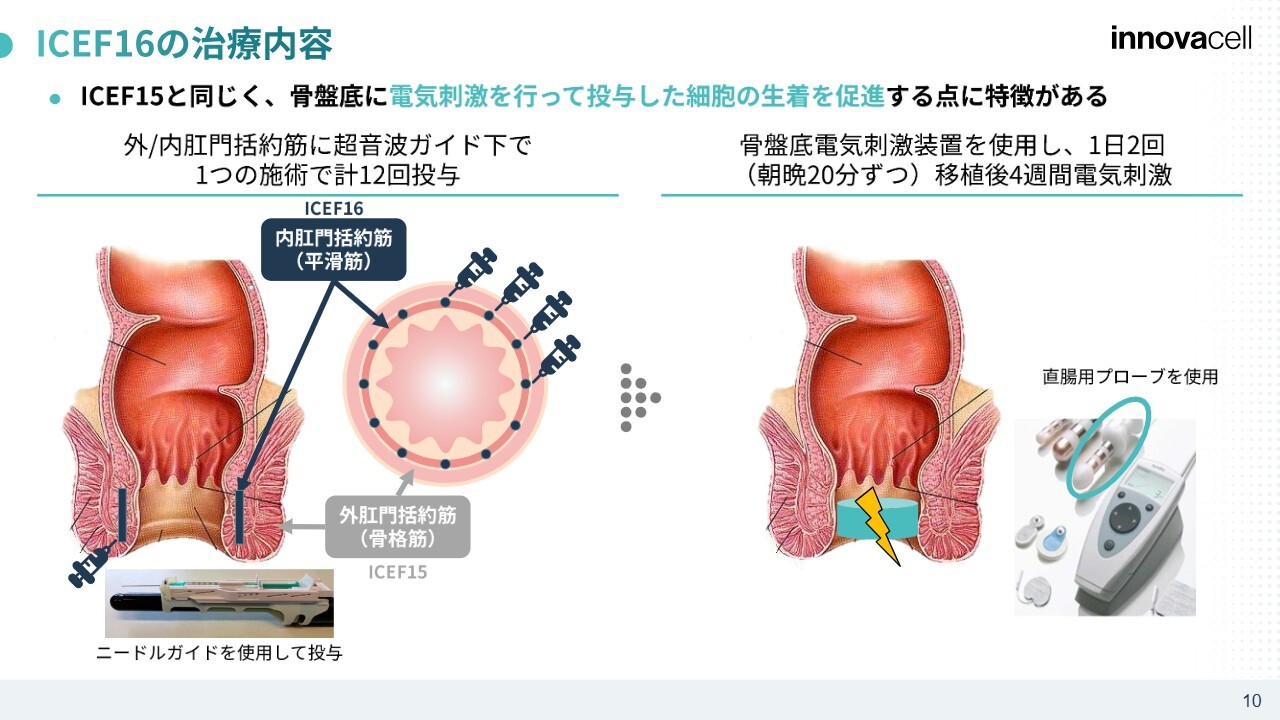
コーリン:「ICEF16」の投与部位についてご説明します。
スライド左側の図は、人間の肛門の断面図です。この断面図の外側にある薄いピンク色のリングが外肛門括約筋で、骨格筋に該当します。これは「ICEF15」のターゲット筋肉です。
そして、厚みがより薄い、濃いピンク色のリングが断面図の内側に見えますが、こちらが内肛門括約筋(平滑筋)で「ICEF16」のターゲットとなる筋肉です。平滑筋は不随意筋と呼ばれる種類の筋肉であり、内臓と同じように自分の意思とは無関係に動く筋肉です。この筋肉に対して、今回実施する臨床試験では「ICEF16」を合計12回投与します。
スライドでは、濃い青色の点で12の投与箇所を示しています。12回の投与を行った後、電気刺激を加え、その作用によってより高い生着性を促進するという治療方法です。したがって、「ICEF15」と非常に似ていますが、投与する細胞の種類や投与先の筋肉が異なります。次のスライドからはジェイソンからご説明します。
当社グループが取り組んでいるグローバルアグリゲーションモデル
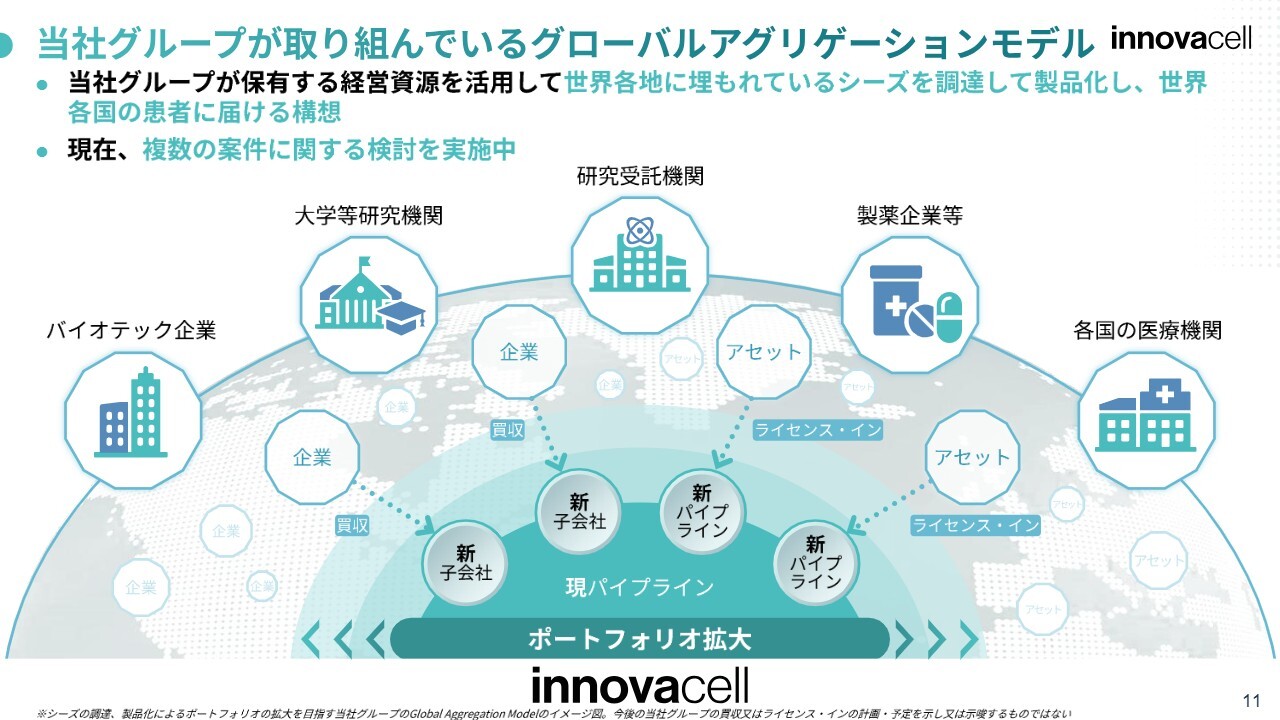
ジェイソン:これまでは現在の当社パイプラインの進捗状況についてご紹介しました。こちらのスライドでは、当社が今後どのようにパイプラインを拡充していくか、またイノバセルの経営資源を効果的に活用しつつ、パイプラインを拡充して会社全体の価値向上を図る方法について簡単にご説明します。当社ではこれを「グローバルアグリゲーションモデル」と呼んでいます。
日本だけでなく欧州や米国など世界中で、バイオベンチャーや大学発のシーズなど、アンダーバリューされてしまっている(本源的価値よりも低く評価されている)技術があります。アンダーバリューされている理由はさまざまです。例えば、マーケット環境が良くないため資金調達が進まず開発が停滞している場合や、何らかの理由で株主からの支援が充分に得られていないケースなどが挙げられます。
非常に有望ながらも十分に価値を最大化できていないシーズを特定し、交渉を通じて買収やライセンスインを行う取り組みを、当社では「グローバルアグリゲーションモデル」と呼んでいます。
現在、すでに複数の企業を評価しており、そう遠くない将来に1社または2社をアナウンスできるのではないかと期待しています。当社はこのような取り組みを行っている企業はそれほど多くないと見ていますが、当社にはこの取り組みを推進できる背景がいくつかあると考えています。
1つは、一定程度の資金を保持していることです。もう1つは、すでにグローバルに再生医療等製品を開発できる体制を構築しつつあることです。日本に親会社、オーストリアに子会社があり、現在進行中の第Ⅲ相臨床試験は日米欧をまたいで臨床開発チームが実施しています。これは当社を含む小規模のバイオテックにとって簡単なことではありません。
そのような経験を有していることや、実際にチームで第Ⅲ相臨床試験をオンタイムで進めている実績が、非常に強力な要素であると考えています。また、当社オーストリア子会社にはGMPに準拠した製造施設があり、製造工程の開発を行えるメンバーも在籍しています。そのため、専門家が非常に多い会社となっています。
このような特徴を背景として、なかなか開発が進まない、もしくは日本国内の小規模な臨床試験でしか開発できない会社に対して手を差し伸べ、当社のプラットフォームに組み込むことで一気に開発を加速させる取り組みを進めていきたいと考えています。
2026年12月期第3四半期に開示したニュース
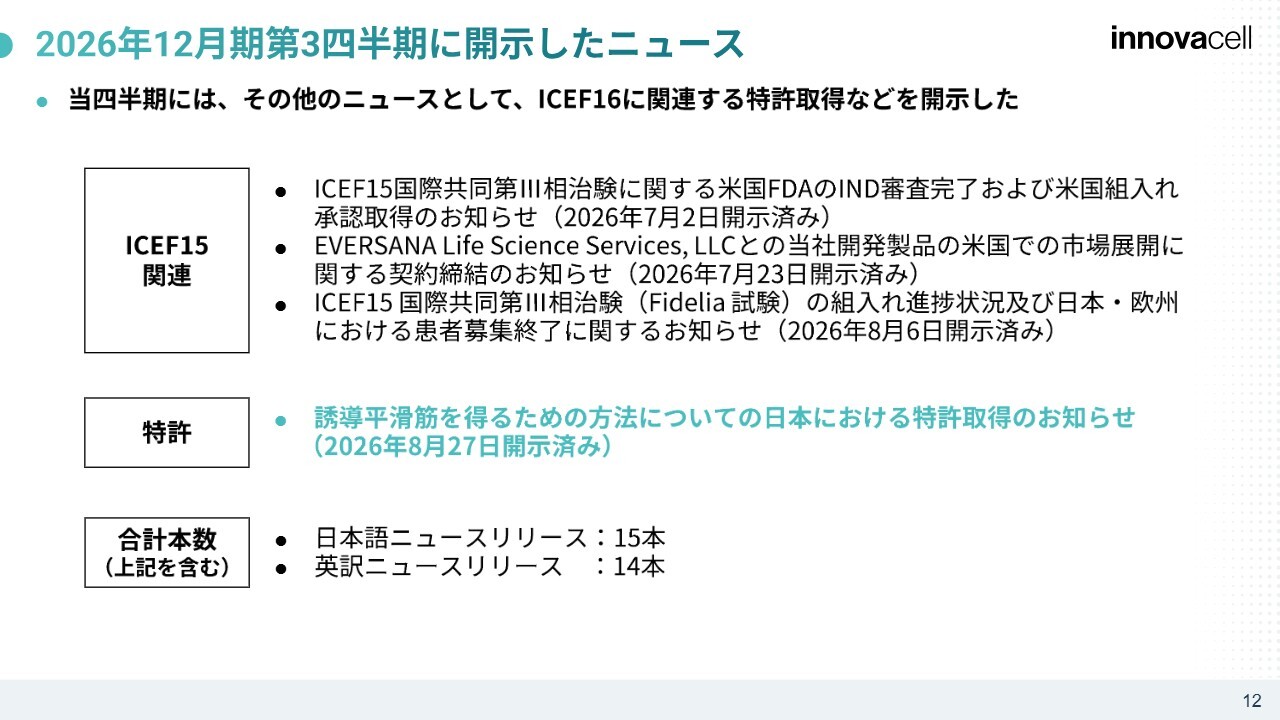
ジェイソン:第3四半期に当社が開示したニュースを簡単に振り返ります。「ICEF15」関連は、大きく3つあります。2026年7月2日に開示しましたが、「ICEF15」の第Ⅲ相臨床試験について米国FDAから「INDの審査が完了して、米国で患者を組み入れてよい」という返事をいただきました。
また、7月23日には、米国市場を対象として先ほどご説明したEVERSANA社との契約を締結しました。さらに8月6日に、「ICEF15」の第Ⅲ相臨床試験(Fidelia試験)の患者組み入れを日本と欧州で終了したという発表を行いました。
特許関連では、先ほどコーリンから説明のあった「ICEF16」に関連して、日本において誘導平滑筋を得るための方法に関する特許を取得しました。
第3四半期に開示したニュースリリースは、日本語で15本、英語で14本となりました。
2026年12月期第3四半期P/Lサマリー
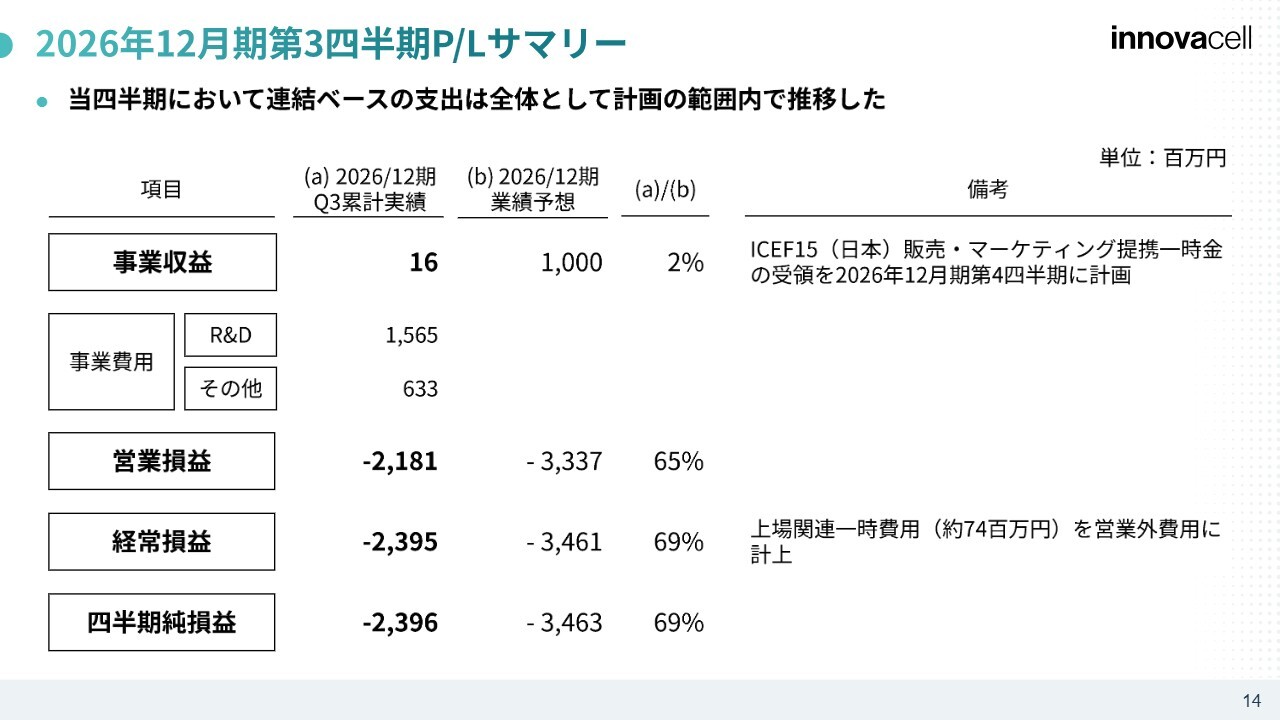
コーリン:P/Lのサマリーについてご説明します。当社は先行投資型のバイオベンチャーであり、R&D費用が販管費の大半を占めています。
通期業績予想に対する第3四半期累計実績の割合は、営業損益で65パーセント、経常損益で69パーセントです。第3四半期ですので1年の4分の3が経過したものの、営業赤字は予想値の3分の2程度となっており少なめに推移していることがわかります。
つまり、支出は予算より少ない金額で推移している一方で、最大の支出項目である「ICEF15」臨床試験における患者さまの組み入れはオンタイムか少し前倒しで進行している状況です。このような第3四半期P/L内容について、当社は支出を無難にコントロールした結果と捉えています。
続いて事業収益については、受託製造業務収入として1,600万円を計上しています。業績予想に織り込んだ売上高10億円は日本における「ICEF15」販売・マーケティング契約一時金収入を想定したものですが、当社は1社に絞り込んだパートナー候補企業との交渉を積極的に進め、なるべく良いかたちを作りたいと考えています。以上が、当社の第3四半期P/Lに関する説明です。
2026年12月期に計画している主な進捗
コーリン:最後に、主なイベントについてジェイソンからご説明します。
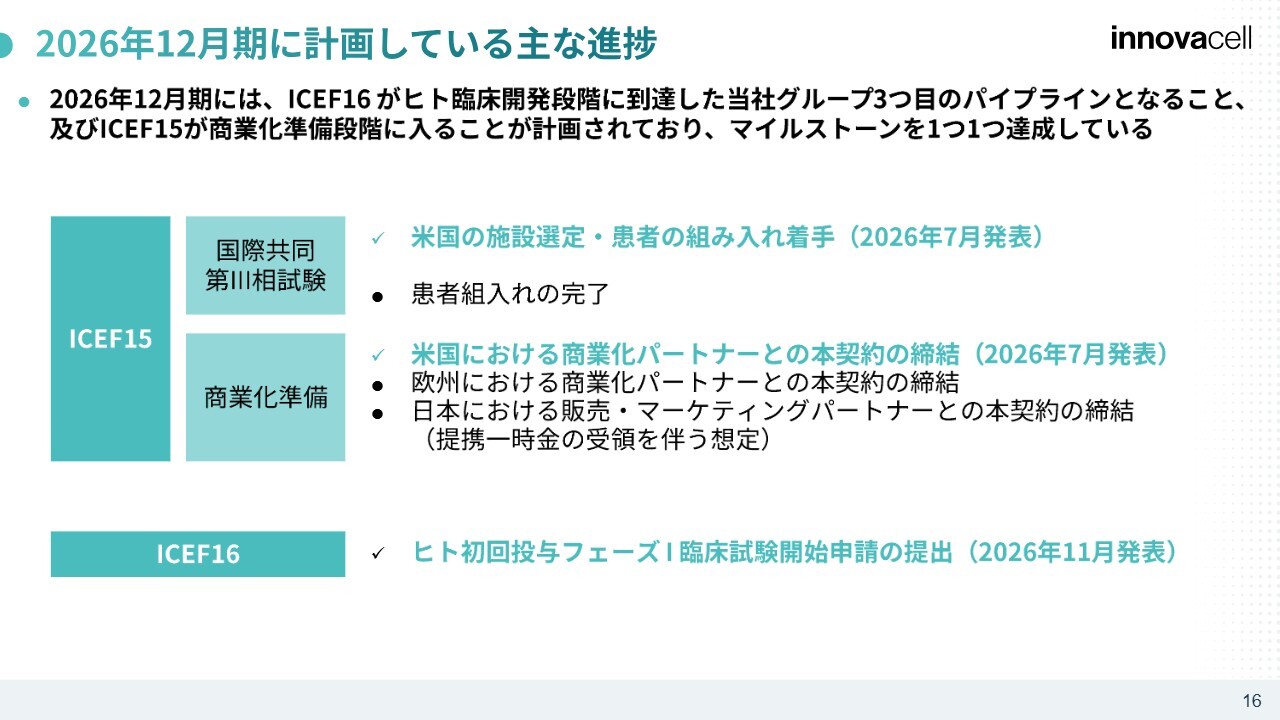
ジェイソン:今年予定している主なイベントについてです。マイルストーンと呼んでもよいかと思いますが、ここでは主なマイルストーンを列挙しています。その中で、どれをすでに達成しており、どれがこれから達成予定なのかについて簡単にご説明します。
まず、「ICEF15」の国際共同第Ⅲ相臨床試験については、米国の施設選定は完了しており、患者さまの組み入れをこれから開始する予定です。現時点ではほぼオンタイムで進んでおり、年内に組み入れられる見通しです。患者さまの組み入れ完了はこれからですが、先ほどコーリンから話があったとおり、当社は米国の患者さまの組み入れの人数に基づいて完了時期を判断するのではなく、全体スケジュールを基準にして完了時期を決める方針です。したがって、12月末時点で患者の組み入れを完了させる計画です。
次に、「ICEF15」商業化の準備についてです。米国についてはEVERSANA社と契約を締結しました。欧州と日本については、先ほどご説明したとおり、それぞれ1社に絞り込み、現在は最終契約の詰めの段階にあります。年内の完了を目指して進めています。
また、「ICEF16」については、先日発表したとおり、ヒト初回投与フェーズⅠ臨床試験開始届を提出済みです。現在は規制当局からの回答を待っている状況で、ゴーサインが出れば、来年の比較的早い時期に患者さまの組み入れを開始する予定です。
以上が、2026年12月期第3四半期の事業進捗アップデートとなります。ありがとうございました。
コーリン:ありがとうございました。
質疑応答:「ICEF15」による治療の費用と保険診療の対象となるかについて
荒井沙織氏(以下、荒井):「患者さまにとって、この治療は費用がどのくらいかかりそうでしょうか? 日本で発売された場合、保険が使えるようになる見込みはありますか?」というご質問です。
ジェイソン:まず、後半のご質問である保険診療に該当するかどうかという点ですが、当社は保険診療を想定して開発を進めており、申請区分も保険診療を前提として製造販売承認申請を行う予定です。そのため、基本的には保険診療を目指しているものとご理解いただければと思います。
患者さまに対する金銭的な負担については、薬価の収載がまだ先の話となるため、現段階では詳細をお伝えすることは難しい状況です。ただし、当社で初期的な検討は行っています。基本的に、薬価算定方式には原価計算方式と類似薬効比較方式の2種類があり、現行制度が変わらない限り「ICEF15」については原価計算方式になりそうです。
計算式が決まっており、手許にある現在のデータをその計算式にあてはめることで薬価を初期的に想定できます。実際の薬価は当局との協議を経て最終的に決定されますが、「ICEF15」は細胞治療製品にあたるため、高額療養費制度の対象となる水準の薬価になる可能性があります。
高額療養費制度対象となった場合の患者さまの負担額は年収に応じて異なるのですが、低所得者層で10万円程度、高所得者層で30万円程度の金額になるのではないかと初期的には見ています。一方で、治療の効果を通じてオムツを使用する頻度が大幅に減るなどのメリットも考えられます。社内での初期的な試算では、失禁の頻度にもよりますが、1年から3年程度の期間を経るとオムツを購入する費用とほぼ同程度のメリットが出る可能性があると考えています。
荒井:精神的にも大きく違うと思います。
ジェイソン:おっしゃるとおりです。
質疑応答:期待どおりの治験結果が得られなかった場合の備えについて
荒井:「現在は『ICEF15』の開発が最も進んでいると理解していますが、もし治験の結果が期待どおりでなかった場合、会社としてどのような備えがありますか?」というご質問です。
コーリン:いくつかありますが、期待どおりの結果を得られなかった場合、「得られなかった」の定義が、例えば「非常に惜しかった」「明確に特定のサブグループには効いている」であった場合には、まずそのサブグループに対してあらためてアプローチするかたちになるのではないかと思います。
もう1つは、「まったく効かなかった」というケースです。この業界では「シングルサイエンスリスク」と呼ばれることがありますが、このリスクを回避する意味でも当社は「グローバルアグリゲーションモデル」に取り組んでいます。
当社グループは、国際共同治験を推進できるノウハウを蓄積していることや、GMP製造拠点を保有していること、また規制に適切に対応したリスク低減策を立てられることなど自分たちが持つプラスの要素を活用した「グローバルアグリゲーションモデル」を通じて、他の製品をパイプラインに乗せることを目指しています。
もう1つのポイントは、医薬品開発における成功確率に関連しています。医薬品開発を「承認されるか、却下されるか」いずれかという「ゼロイチ」の確率で理解されている方も多いかもしれません。しかしながら、実際には臨床試験をフェーズⅠ、フェーズⅡ、フェーズⅢと進める中で、「おそらくこういった患者さまに効くんだな」という要素が徐々に明らかになってきます。
その結果として、フェーズⅢ、第Ⅲ相臨床試験段階にある開発品の上市成功確率は第Ⅱ相臨床試験段階にある開発品の上市成功確率よりも高くなっています。当社「ICEF15」の場合、第Ⅱ相試験の段階ですでに統計学的有意性が示されていますが、その上でさらに特定の患者層に絞って第Ⅲ相試験を行っています。
臨床試験の検出力を「パワー」とも言いますが、統計的な観点から見ると当社の「ICEF15」は一般的なフェーズⅢの上市成功確率よりも一定程度高い成功確率を有しているのではないかと考えています。
したがって、「ICEF15」の臨床試験については期待どおりの結果が得られる可能性は比較的高いのではないかと個人的には思っていますが、実際にやってみなければわからない部分がどうしてもあるため、現在上述のような設計で第Ⅲ相臨床試験を行っているわけです。
ジェイソン:少し補足します。先ほどコーリンから話があった2点目の「グローバルアグリゲーションモデル」についてですが、当社としてはあくまで攻めの戦略として位置づけています。パイプラインを拡充してバリューアップを図るという戦略ですが、結果的にはリスクヘッジにもつながる戦略です。そのような位置づけとしてご認識いただければと思います。
荒井:攻めとリスクヘッジが同居しているところがおもしろいと思いました。
質疑応答:臨床試験の進捗管理と開示を見直すタイミングについて
荒井:「御社の業績は、大きく分けると、提携契約の締結時期と治験の進み具合という会社側では完全にはコントロールできない2つの要素に分解されると理解しています。社内ではどのような指標で進捗を管理し、どの時点で開示を見直す判断を行っているのでしょうか?」というご質問です。
コーリン:まず、臨床試験については、「ICEF15」だけに言及すると、フェーズⅠ・Ⅱを実施し、合計で約50例を組み入れています。その後、フェーズⅡbでは237例を組み入れ、現在進行中の第Ⅲ相臨床試験においては294例を組み入れています。したがって、これまでに約600例の患者さんの組み入れを終えている状態です。
現在行っている第Ⅲ相臨床試験については、どのような病院から、どのような患者さまが、どれくらいのペースで組み入れられているのかを週単位でフォローしています。
コーリン:当社のホームページでは、約2週間に1回、画面に出ているスライドに示しているような図を更新して、現在までにどれくらいの患者さまが組み入れられているのかをご覧いただけるようにしています。臨床開発スケジュールにおいて最大の不確定要素は「患者さまの組み入れがいつ終わるのか」という点であるという認識がこの背景にあります。
「ICEF15」臨床開発の進捗についてできるだけ安心感を持って投資や当社の評価を行っていただければと思いますので、興味がある方や関心をお持ちの方はぜひ当社のホームページ上でこちらの指標の現状を確認していただけると幸いです。
「ICEF16」については、First in Human(ヒト初回投与)臨床試験をこれから開始する計画です。この試験は「ICEF15」の臨床試験にも参加された医師が担当します。そのため、この臨床試験に組み入れられそうな患者さまの数や組み入れのスピード感について一定程度見通しが立てられる状況です。この試験の推進は当社の来年のマイルストーンの1つになるかと思いますが、計画どおりに「ICEF16」のFirst in Human試験の組み入れを達成できると考えています。事業開発面については、ジェイソンからご説明します。
ジェイソン:非常によいご質問だと思います。ご認識のとおり、提携交渉は相手のある話であるため完全にその進捗をコントロールできるわけではありません。
臨床試験の進捗は、完全にはコントロールできないものの、分析や施策を講じることである程度はコントロールが可能ですが、提携関係にも似たような特徴があります。例えば、これは当社が採用している戦略ではありませんが、ライセンスアウト戦略の場合、主な交渉レバーは交渉先企業間での競争を誘発することです。
当社は「ICEF15」についてコ・プロモーション戦略を採用していますが、その場合も複数の候補企業と並行して交渉することで一定程度交渉力の向上を図ることができます。また、コ・プロモーションにおいては、交渉と並行して自社側でもある程度準備を進めることができます。体制の準備、患者数予測、販売推移の期待値分析など、我々も販売する立場から分析するため、交渉先企業にとっても有益なデータを事前に提供・共有できます。これにより、交渉を早めることが可能で、ライセンスアウトの場合よりも進捗コントロールのレバーが多いことになると考えています。
また、これは私とコーリンの経歴に関連しますが、私たちは、イノバセルに来る前に、これまでアドバイザーとして多くのライセンス案件を経験してきました。その経験をもとに、交渉でボトルネックになり得る要素、交渉先に求められる情報、適切なコミュニケーションの方法や、先方の実権者に会うタイミングなど、ソフトな部分についてのノウハウを備えています。これらの経験を活かし、交渉を円滑に進められると考えています。
ご質問の「どのタイミングでアナウンスするか?」については、公表済みのスケジュールと大きなずれが生じることが明確になった段階で、アナウンスするかたちになると思います。
例えば、日本における「ICEF15」コ・プロモーション提携の協議を年内に最終契約までまとめるとすると、残り1ヶ月半ほどしかありません。ただし、メインの経済条件は合意に達しており、あとは最終契約書に落とし込む段階です。現時点では経験上「まだ間に合う」と考えていますが、今後年内締結の可能性がなくなった場合には、その時点でアナウンスいたします。
荒井:アナウンスが行われる際、必ずしも悪い知らせばかりではないのでしょうか?
ジェイソン:そのとおりです。仮に最終契約の締結が来年になるとしても基本的には時期が少々ずれるという程度であり、「ICEF15」商業化へ向けたスケジュールに対して大きなインパクトはありません。というのも、当社は特に商業化準備においてはマイルストーン達成時期を早めに設定しているからです。
ジェイソン:こちらのスライドをご覧ください。治験総括報告書の完成は2028年中盤を予定しており、まだ1年半ほどの期間があります。その後、承認申請のパッケージをまとめ、申請を行います。承認審査にかかる期間は一般的に約12ヶ月とされており、販売開始は2029年後半から2030年頃となる見込みです。
つまり、それまでに販売・マーケティング体制を整えれば問題はないわけです。承認申請のタイミングまでに体制構築が求められるものの、実際の販売開始までにはなお一定の準備期間があります。このように、当社では、早い段階から準備を開始し、遅延リスクを考慮したバッファーを商業化準備スケジュールに織り込んでいます。
質疑応答:「ICEF15」のRMAT申請の進捗状況について
荒井:「『ICEF15』のRMAT申請の進捗状況を教えてください」というご質問です。これまでのご説明と重なる部分があるかと思いますが、よろしくお願いします。
コーリン:RMAT申請については、来年中の申請および取得が可能ではないかと考えています。ただし現在は、いわゆる線引きを進めている段階であり、最終的なゴールラインがどこにあるかについては、来年の計画に織り込んでお伝えしたいと思っています。
類似する製品がすでにRMAT申請を行って取得している例がありますので、可能性は比較的高いと考えています。要約すると、来年中の申請を目指して取り組んでいきたいとご理解いただければと思います。
RMATという言葉に馴染みのない方もいらっしゃるかも知れませんが、RMATとは、米国FDAが定めている指定制度の名称で、RMATはRegenerative Medicine Advanced Therapy(再生医療先進治療)の略称です。日本における「先駆的指定」に部分的に似た内容の制度です。
より具体的にご説明すると、RMAT指定を受けると、FDAから担当者が割り当てられ、情報共有が迅速に行えます。通常であれば申請後、ミーティングが設定されるまで数ヶ月かかるところ、電話1本で米国FDAとつながることも可能で、大きな内容でなければその場で直接話し合うことができます。治験届を前倒しで提出することもでき、非常に使い勝手の良い制度です。
質疑応答:提携一時金の受領と事業収益の関係について
荒井:「第4四半期に計画している日本における提携一時金の受領と、通期予想の事業収益10億円の関係について教えてください」というご質問です。
ジェイソン:通期業績予想に織り込んでいる売上高10億円は、日本における「ICEF15」販売・マーケティングパートナーとの契約を締結した時点で受領する契約一時金を想定しています。そのため、契約が締結された時点で売上計上するかたちを想定しています。
荒井:ここがイコールになっているということでよろしいでしょうか?
ジェイソン:基本的にはイコールになっています。
質疑応答:2028年までの資金計画について
荒井:「資金計画について教えてください。現金および預金はおよそ100億円、四半期の支出はおよそ9億円規模と理解しています。第4四半期に予定している『ICEF15』の日本での提携一時金だけで、『ICES13』の第Ⅲ相臨床試験や『ICEF16』の第Ⅰ相臨床試験の費用を含め、2028年の『ICEF15』のデータ読み出しまで、追加の資金調達なしに運営できる見通しでしょうか?」というご質問です。
コーリン:おっしゃるとおりです。先ほど私から情報共有しましたが、現在予算よりも少ない支出で推移している状況であることを踏まえると、従来の見通しよりももう少し先まで現有資金で繰り回しできるのではないかと試算しています。具体的には、2029年の終わり頃まで繰り回しできる可能性があると見ています。
詳しくご説明すると、直近の状況に基づくと、「ICEF15」の臨床試験が終了し、製造販売承認申請を行い、ほぼ承認が取れている状態のところまで現有資金で到達できる可能性があると見ているということです。
「ICEF16」については、その頃までにはFirst in Human(第Ⅰ相)試験が終了して第Ⅱ相試験の途中まで進んでいる可能性があると考えています。また「ICES13」に関しては、現在準備している第Ⅲ相試験がその頃には実施中である可能性があるとご理解いただければと思います。
質疑応答:「ICEF15」における米国患者の組み入れについて
荒井:「『ICEF15』の米国組み入れについて、タイムライン優先とのご説明でしたが、仮に2026年12月末までに米国での10例の組み入れが達成されていなかったとしても、試験としての目標症例数290例は達成しているため、試験の組み入れは完了されるという理解でよろしいでしょうか?」というご質問です。
コーリン:そのとおりです。人種差が見られる疾病領域も存在し、例えば鎌状赤血球症などは黒人の方に多く発病する事例があります。
一方で、便失禁に関しては、当社グループが各規制当局に対して提示しているデータでは、人種による差はなく、同じ病状、同じ病態で、外部環境や内部環境、治療アルゴリズムも同じかたちで患者さまを取り扱うことが可能です。
日本の規制当局からは、努力目標として20例から30例という基準が示されていますが、結局日本からは50例を組み入れることができました。また、この基準を必ずしも満たさなくても、日米欧のひとかたまりのデータとして、そのまま承認申請に利用できるとご理解いただければと思います。
質疑応答:共同代表としての役割分担とメリットについて
荒井:「お二人で代表を務めていらっしゃるのが珍しいと感じました。どのように役割を分担しているのか、またCo-CEO体制のメリットを教えてください」というご質問です。本日のお話を通じてなんとなく伝わってくる部分もあるかと思いますが、あらためてお願いします。
ジェイソン:ちょうど昨日、同じような話をコーリンとしていたところでしたが、一緒に仕事を始めてから、かれこれ20年ほど経ちます。そのため、お互いに波長がだいたいわかるようになりました。私たちがイノバセルに来たのは2021年ですが、その時になって「初めまして」というかたちで共同代表を務めているケースとはまったく異なるわけです。
もちろんお互いに遠慮する時もありますが、長い付き合いがあるため、遠慮なく意見を言ったり、良い意味でお互いに牽制し合うことが可能で、建設的な議論ができています。一般的に「社長は孤独だ」という話をよく耳にしますが、私たちは2人でやっている分、孤独感が薄れていると感じています。相談や協議できる相手がいるというのは、非常に大きなメリットだと考えています。
役割分担については、本日のお話の中でおおよそイメージがつかめたかと思いますが、コーリンは主に臨床開発などの領域を担当し、私は事業開発や商業化の部分を管轄しているというイメージです。ただし、必ずしもそれにこだわっておらず、現状としてはそこまで明確には決めていない状況です。
コーリン:お互いに代替可能なところまでは成長できているのではないかと思います。
荒井:20年間のつながりがあり、業界にも精通しているため、大変心強いタッグだと感じました。
質疑応答:商業化までの資金計画について
荒井:「『2029年の終わり頃まで資金がもつ』というお話がありました。一方で、承認申請が2028年、審査に1年ほどかかるとすると、発売して売上が立ち上がるまでの期間も資金は足りるのでしょうか?」というご質問です。
ジェイソン:先ほど一部お答えした部分もあるかと思いますが、基本的には現在予算を下回る水準の支出で繰り回せている状況です。そのため、上場時点で計画していた資金計画に比べて、上場で調達した資金でもう少し長い期間運営できそうだという状況です。場合によっては、商業化まで資金が持つ可能性もゼロではありません。
もちろん、もし資金がさらに必要になれば再度資金調達を行うことになりますが、グッドニュースが出た後「ICEF15」の商業化を本格的に推し進める状況となった時点で、いわば勢いをつけるための資金調達になるのではないかと考えています。このような意味では、調達した資金のROI(投下資金に対するリターン率)は高いのではないかと思います。
質疑応答:日本・欧州での販売パートナーとの契約の進捗状況について
荒井:「日本や欧州での販売パートナーとの契約を年内に目指していますが、交渉の手応えはいかがでしょうか?」というご質問です。
ジェイソン:「手応えあり」です。
荒井:心強いです。
ジェイソン:すでに1社に絞っていることもありますし、最終的に絞った1社だけでなく、3社とも非常に前向きで、実は私たちもかなり悩みました。
どのように1社に絞ったかというと、まったく同じ会社ではないため、恐縮ですが複数の指標を使って多面的に評価させていただく必要がありました。どのような指標を見たかというと、例えば黒字化までに想定される当社現金支出額、つまり各社から提案された経済条件に基づくとどの程度の現金支出が当社において想定されるのかという点です。
次に、rNPV(Risk-Adjusted Net Present Value、リスク調整後事業現在価値)です。これは、各社提案に基づく今後の売上やコストなどを想定して、それを現在価値に割り戻した場合の期待事業価値を示します。
これらはどちらも定量的な指標ですが、さらに定性面として、各社が「ICEF15」商業化に対してどのような価値を付加してくださるかについてもさまざまな項目で評価しました。例えば、トップマネジメントの関与度合いや、再生医療領域における経験の深さなどです。
また、「ICEF15」は便失禁に対するものですので、基本的に大腸肛門科の先生が取り扱うことになります。そのため、大腸肛門科へのアプローチや販売能力がどの程度強そうかといった点も重要な指標でした。
これらは一例に過ぎませんが、さまざまな指標を総合的に勘案して選ばせていただいています。当社が悩んだということはいわば嬉しい悲鳴ではないかと思いますので、非常に有難い手応えを感じています。
荒井:「ある1つの要素が大きな決め手でした」というのではなく、さまざまな観点からご覧になったということですね。
ジェイソン:そのとおりです。また、重要なポイントについて妥協して選んだというわけではありません。一般論として最終判断に妥協が伴うケースもあり得るかと思いますが、今回はそういうことにはなりませんでした。そのような意味で、当社にとって有難いかたちで交渉を進められているのではないかと思います。
荒井:納得できるかたちで選んだということですね。
ジェイソン:おっしゃるとおりです。
荒井:同じ内容のご質問として、「御社は他のバイオ企業とは違い、非常に計画どおりの事業進捗だと思います。年内に日本および欧州で提携予定とのお話ですが、言葉のとおり受け止めてよろしいでしょうか?」というご質問が来ていますが、言葉どおり受け止めてよろしいということですね?
ジェイソン:そのとおりです。
ジェイソン氏およびコーリン氏からのご挨拶
ジェイソン:本日はお忙しい中、ご視聴いただきありがとうございます。興味を持っていただけていることを非常にうれしく思います。我々はこれまでお知らせしたスケジュールに沿って開発を進めてきましたが、これからもこの調子で進めていきたいと考えています。引き続き、ご協力とご支援をよろしくお願いします。
コーリン:一言、私からもお話しします。以前ご覧いただいた方はこの話を聞いたことがあるかもしれませんが、バイオベンチャーは特に上市前や販売前に、多くのリスクを段階的に低減させていく必要があります。
例えば、臨床開発に関するリスクや、規制当局との対話においてどのようなデザインにするべきかという規制当局リスク、また特に再生医療では「製造プロセスこそが製品」とも言われており、製造もリスク要因の1つとされています。さらに、資金調達リスクや商業化へ向けたリスクなどもあります。これまでご説明してきましたとおり、我々はこれらを段階的に低減しながら開発を進めてきました。
先ほどジェイソンから「これからも我々はカタリストに向けて発表と精進を続ける」とコメントがありました。それを大前提として、「言ったことは実行する」「タイムラインどおりに進める」、もしできない、あるいは遅れてしまう場合には早めに発表するといったかたちで、研究開発型バイオテックとして新しい成功事例を創出できるように頑張っていきたいと考えています。
このような挑戦を可能にしてくださる視聴者のみなさま、株主・投資家のみなさま、医師及び医療従事者のみなさま、患者のみなさまなどのご期待に応えられるよう、引き続き精進していきますので、どうぞご期待ください。
本日は誠にありがとうございました。


新着ログ
「医薬品」のログ