2026年度(2027年3月期)第2四半期決算説明
住友大阪セメント、上期営業利益は前年比49.2%増 セメント値上げ効果と半導体製造装置向け静電チャック販売増が寄与


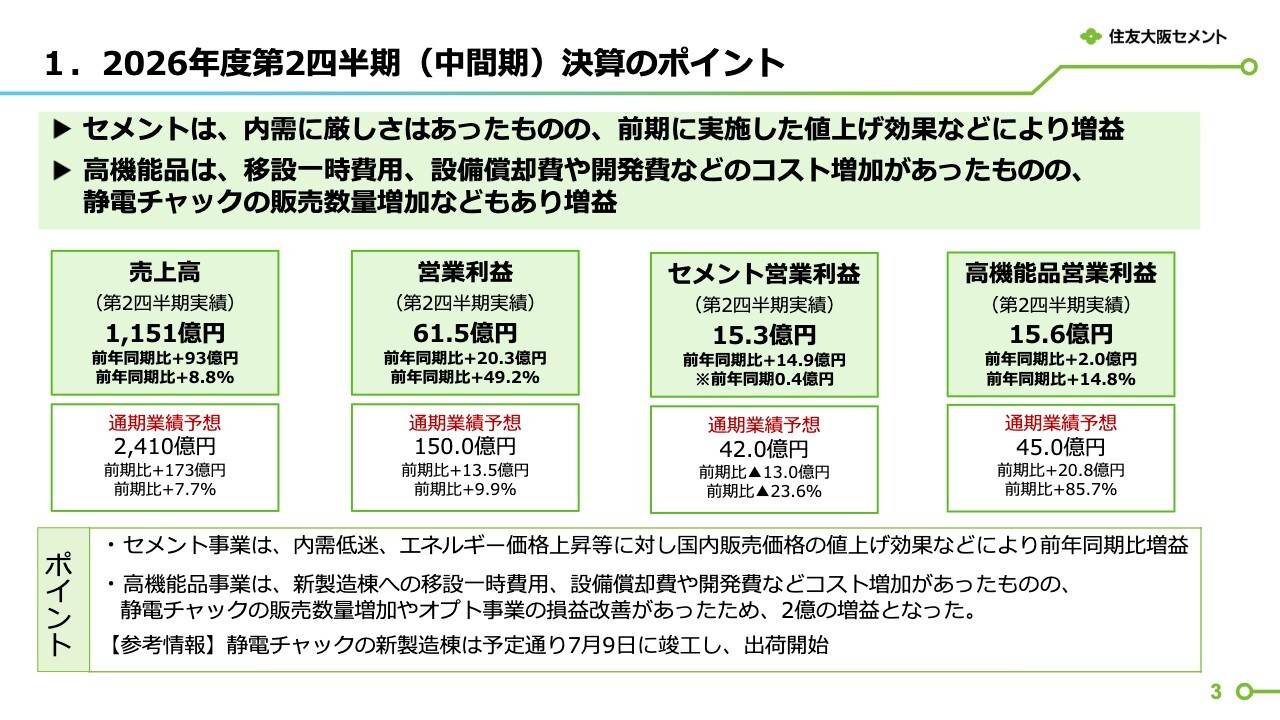
1. 2026年度第2四半期(中間期)決算のポイント
諸橋央典氏:取締役社長の諸橋央典です。本日はお忙しい中、当社の決算説明会にご出席いただき、またオンラインでご視聴いただき、誠にありがとうございます。
後ほど担当より詳細をご説明しますが、2026年度第2四半期の決算については、セメント事業における過年度値上げ効果の発現や、高機能品事業における静電チャック(ESC)製品の販売増などが寄与し、営業利益は61億円と、前年同期比で20億円の増益となりました。
通期の業績予想は、営業利益で前期比14億円増益の150億円とし、年初予想を据え置きました。ただし、セグメント別では、セメント事業において想定以上のエネルギーコスト上昇の影響などを織り込んだため、予想を引き下げています。一方、その他の事業については予想を引き上げました。特に、高機能品事業では、静電チャック(ESC)の販売増により、年初予想を上回る増益基調が継続するものとみています。
4. 2026年度通期業績予想(対前年)
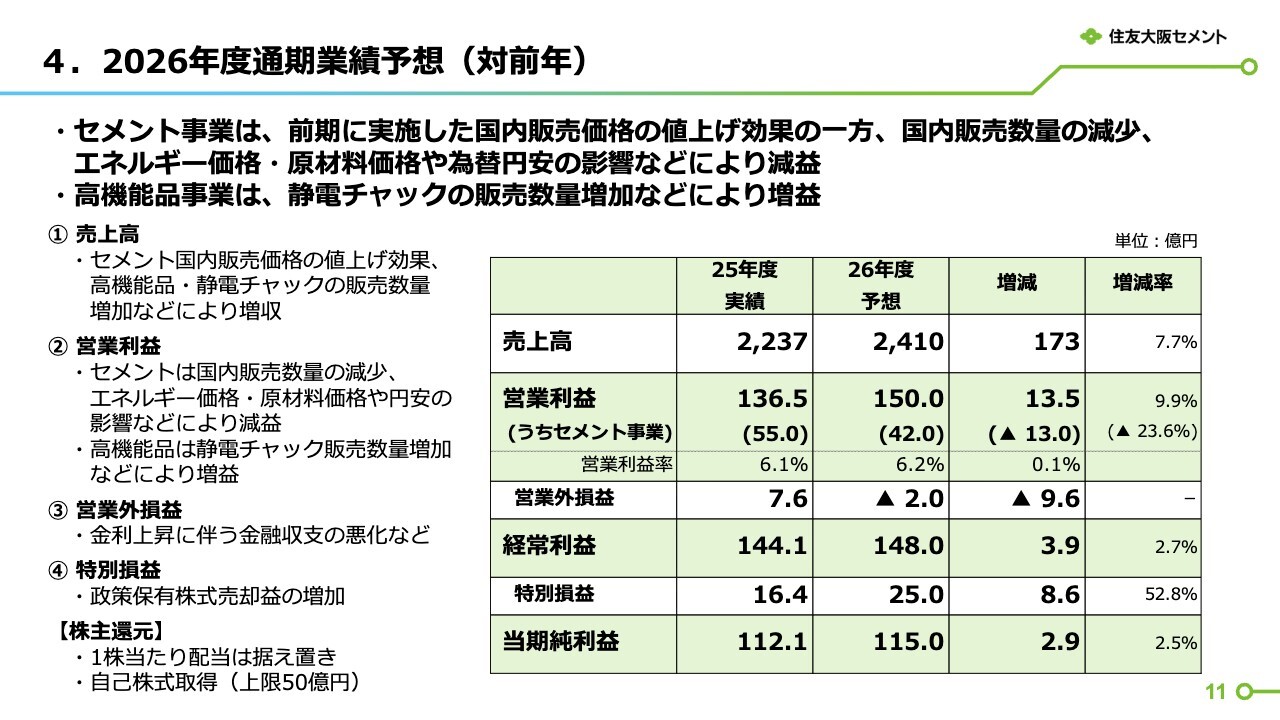
当期純利益については、7月30日に発表した投資有価証券売却に関わる特別利益などを織り込み、通期で115億円と、年初想定より15億円引き上げた予想としています。
株主還元については、中期経営計画で掲げた総還元性向3ヶ年平均50パーセント以上という方針に基づき、今年度は50億円の自己株式取得を実施することを昨日発表しました。
当上期は中期経営計画のスタートとして、まずまず好調な滑り出しとなりました。ただし、セメント事業における足元の需要やコスト動向など、依然として予断を許さない厳しい状況にあります。まずは今年度の業績見通しの達成に注力するとともに、中期経営計画の達成に向け、全社一丸となって取り組んでいきます。引き続きのご支援をよろしくお願いします。
1. 2026年度第2四半期(中間期)決算のポイント
永江謙一氏:執行役員管理部長の永江謙一です。2026年度第2四半期の決算説明資料についてご説明します。スライドには、2026年度第2四半期決算のポイントを記載しています。
第2四半期の営業利益は前年同期比20億3,000万円増益の、61億5,000万円となりました。
セメント事業では内需の低迷やエネルギー価格の上昇等がありましたが、前期に実施した国内販売価格の値上げ効果が発現し、前年同期比で14億9,000万円の増益となりました。
高機能品事業では、半導体製造装置部品である静電チャック(ESC)の新製造棟への移設に伴う一時費用や設備の減価償却費、開発費などのコスト増加がありましたが、静電チャック(ESC)の販売数量増加やオプト事業の損益改善により、前年同期比で2億円の増益となりました。
2. 国内セメント需要・当社販売数量
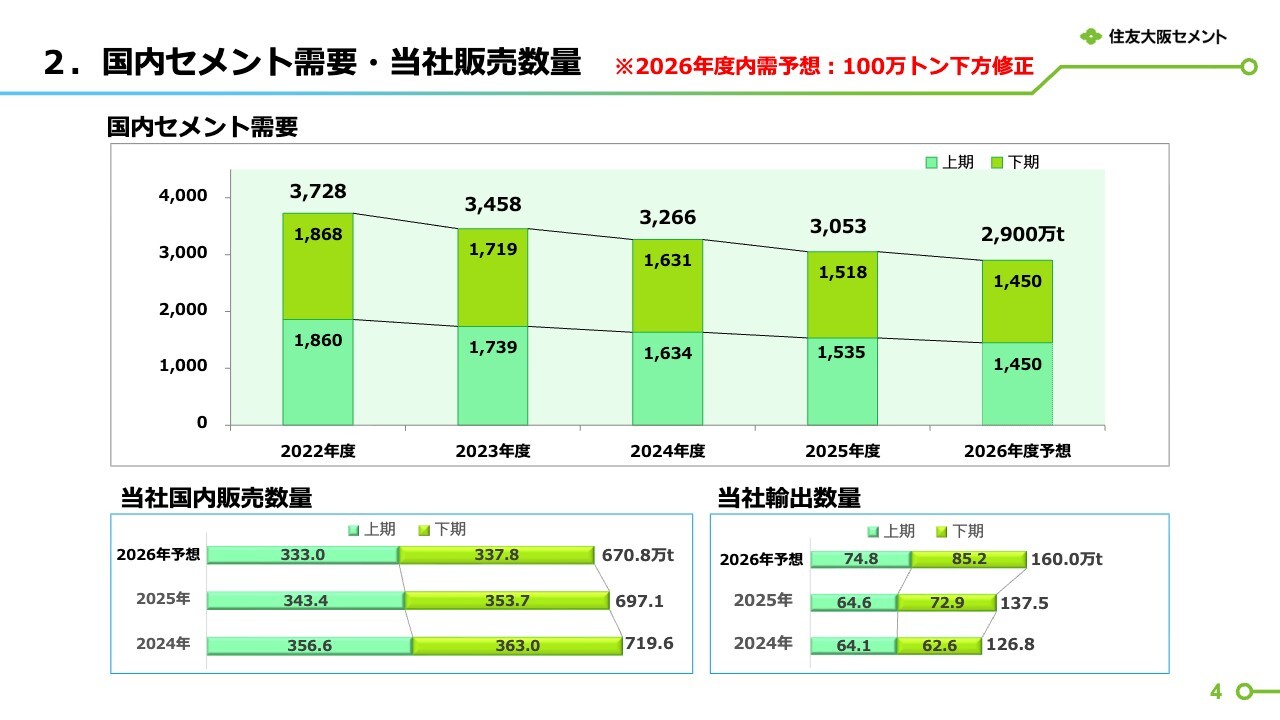
国内セメント需要と当社のセメント販売状況についてご説明します。2026年度上期の国内セメント需要は、建設業界の慢性的な人手不足や週休2日制の浸透が進んだ影響に加え、台風や雨など天候不順の影響もあり、前年同期を5.6パーセント下回る1,450万トンとなりました。上期の状況を踏まえ、2026年度通期の需要見通しを従来予想から100万トン引き下げ、2,900万トンと設定しました。
2026年度上期の当社の国内販売数量は333万トンで、前年同期を3パーセント下回りました。2026年度通期は前期を3.8パーセント下回る671万トンを見込んでいます。
輸出数量について、2026年度上期は75万トンとなり、前年同期を15.7パーセント上回りました。2026年度通期は前期を16.4パーセント上回る160万トンを見込んでいます。
3. 2026年度第2四半期(中間期)決算概要
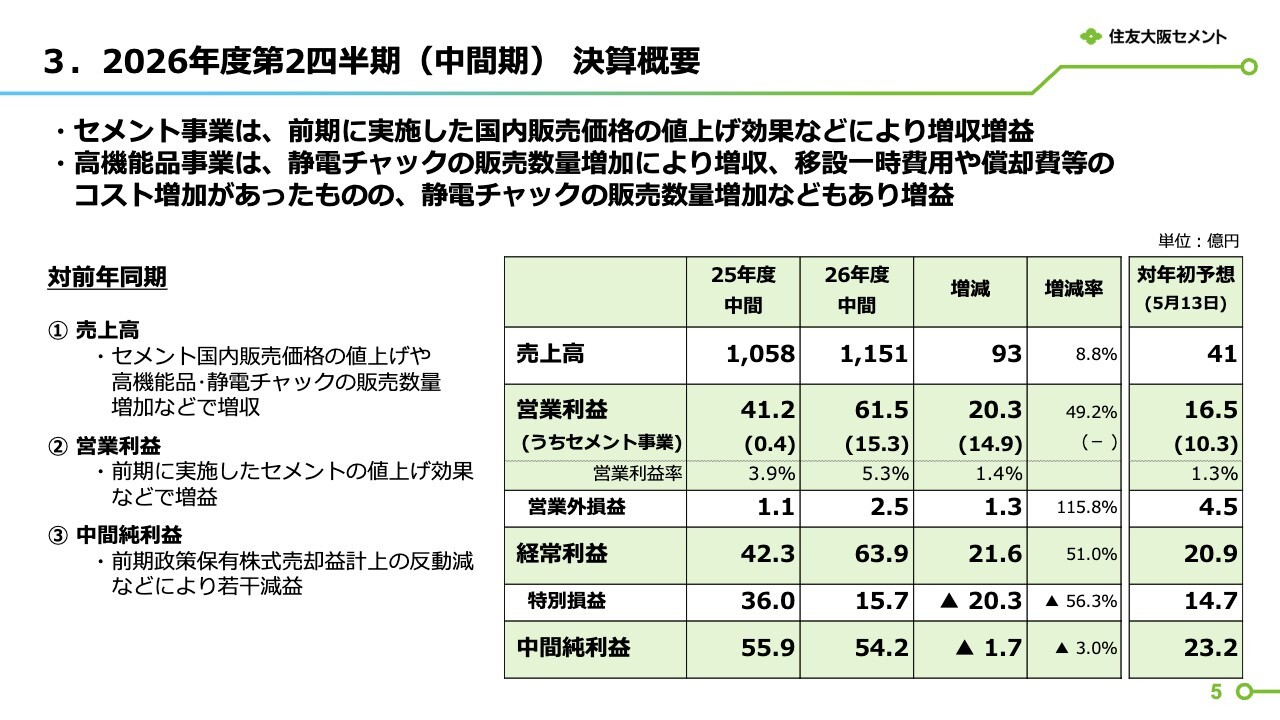
2026年度第2四半期決算の概要をご説明します。売上高は、セメント事業における国内販売価格の値上げや、高機能品事業における静電チャック(ESC)の販売数量増加などにより1,151億円と、前年同期比で93億円の増収となりました。
営業利益は、セメント事業における値上げ効果などにより前年同期比で20億3,000万円好転し、61億5,000万円となりました。
経常利益は前年同期比で21億6,000万円好転し、63億9,000万円となりました。特別損益では、前期に計上した政策保有株式の売却益の反動減などがあったことから、中間純利益は54億2,000万円となりました。
5月13日に開示した年初予想との比較では、営業利益が16億5,000万円好転していますが、主にセメント事業によるものです。また、特別損益で政策保有株式の売却益の増加などがあり、中間純利益も年初予想を上回りました。
3. 2026年度第2四半期(中間期) セグメント別売上/損益(対前年)
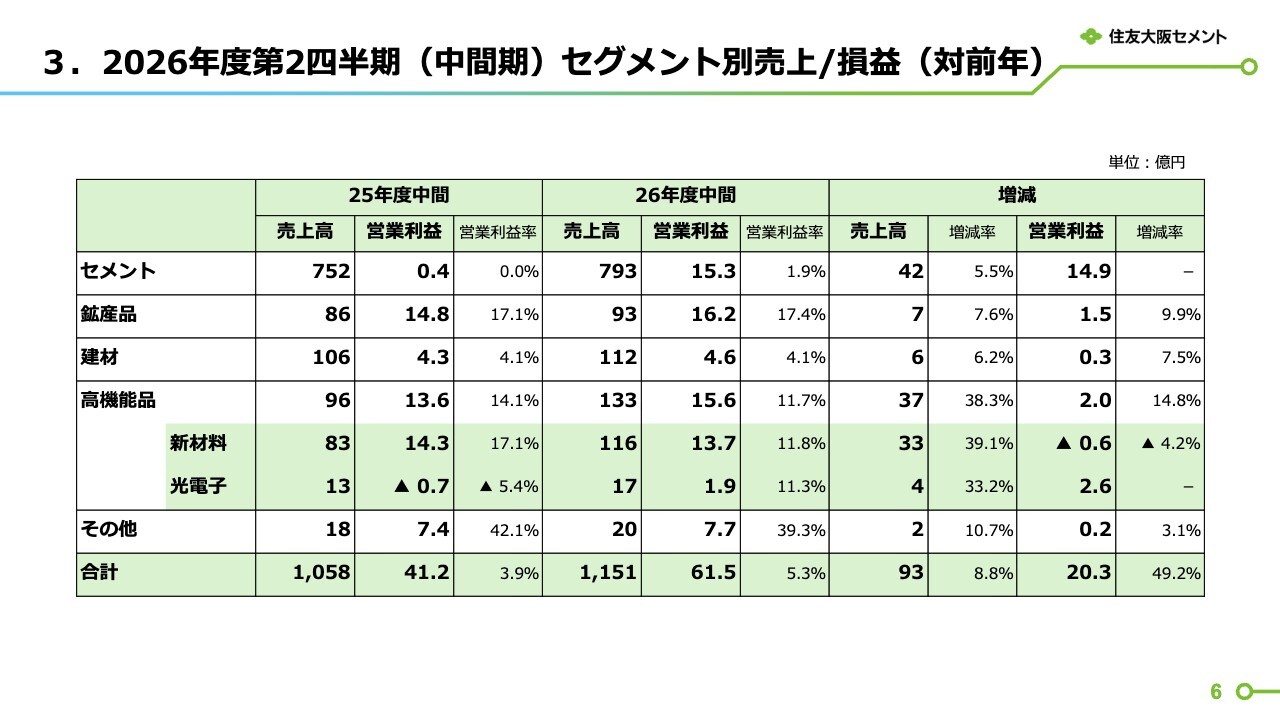
スライドには、2026年度第2四半期のセグメント別売上高と営業利益を記載しています。 各事業の概況は、次ページ以降でご説明します。
3. 2026年度第2四半期(中間期) セメント事業 営業利益増減内訳(対前年)
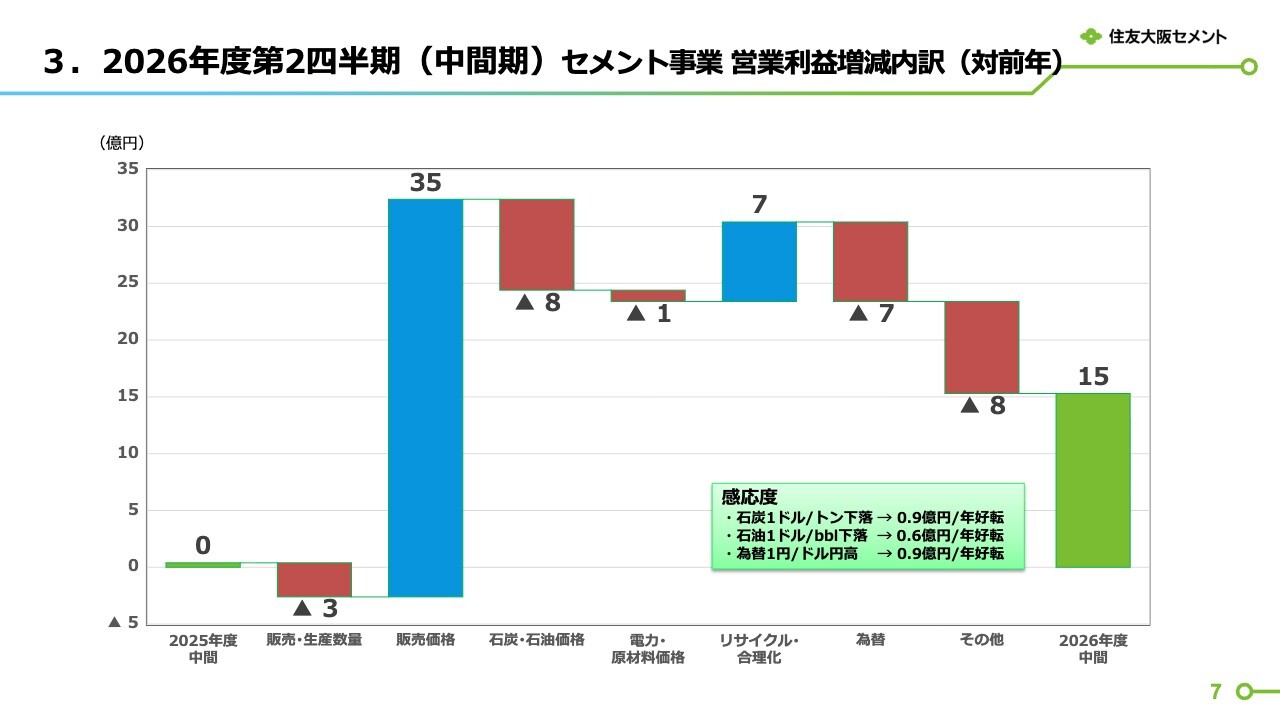
まず、2026年度第2四半期のセメント事業の営業利益増減内訳をご説明します。販売・生産数量で3億円、石炭・石油価格で8億円、為替で7億円、その他、子会社などで8億円の悪化があったものの、販売価格で35億円、リサイクル・合理化で7億円の好転があった結果、前年同期と比べ15億円好転し、営業利益は15億円となりました。
3. 2026年度第2四半期(中間期) 鉱産品事業・建材事業の業績概要
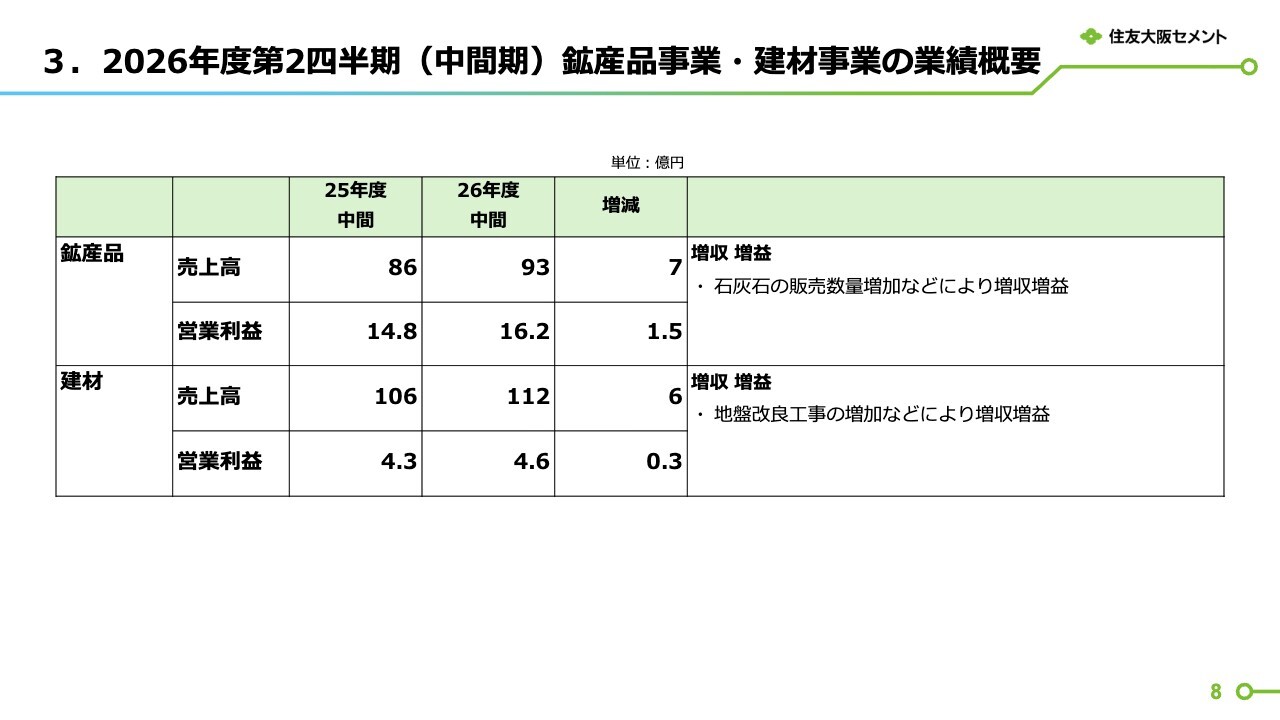
鉱産品事業は、石灰石の販売数量増加などにより増収増益となりました。建材事業は、地盤改良工事の増加などにより増収増益となりました。
3. 2026年度第2四半期(中間期) 高機能品事業 営業利益増減内訳(対前年)
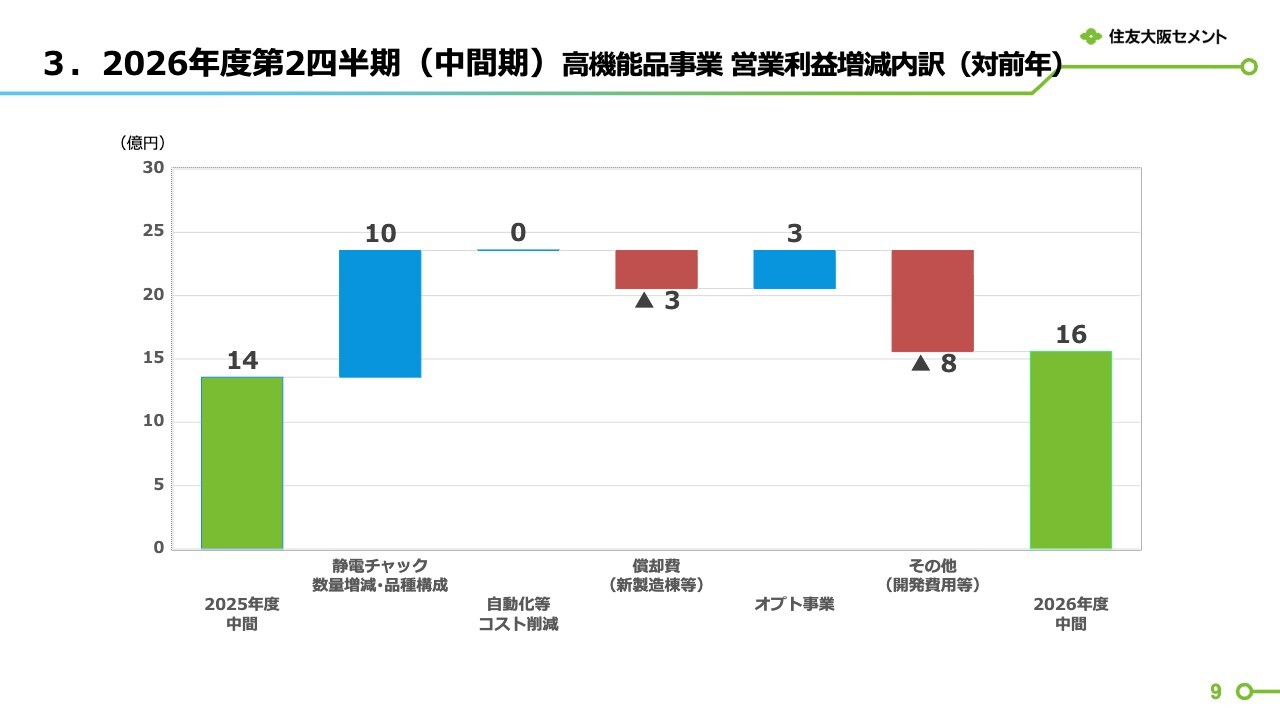
スライドは、高機能品事業の営業利益増減内訳です。その他の項目では新製造棟への移設に伴う一時費用の発生や開発費の増加などにより8億円悪化しましたが、静電チャック(ESC)の数量増減・品種構成で10億円の好転となり、前年同期比で2億円好転し16億円となりました。
4. 2026年度(2027年3月期)通期業績予想のポイント
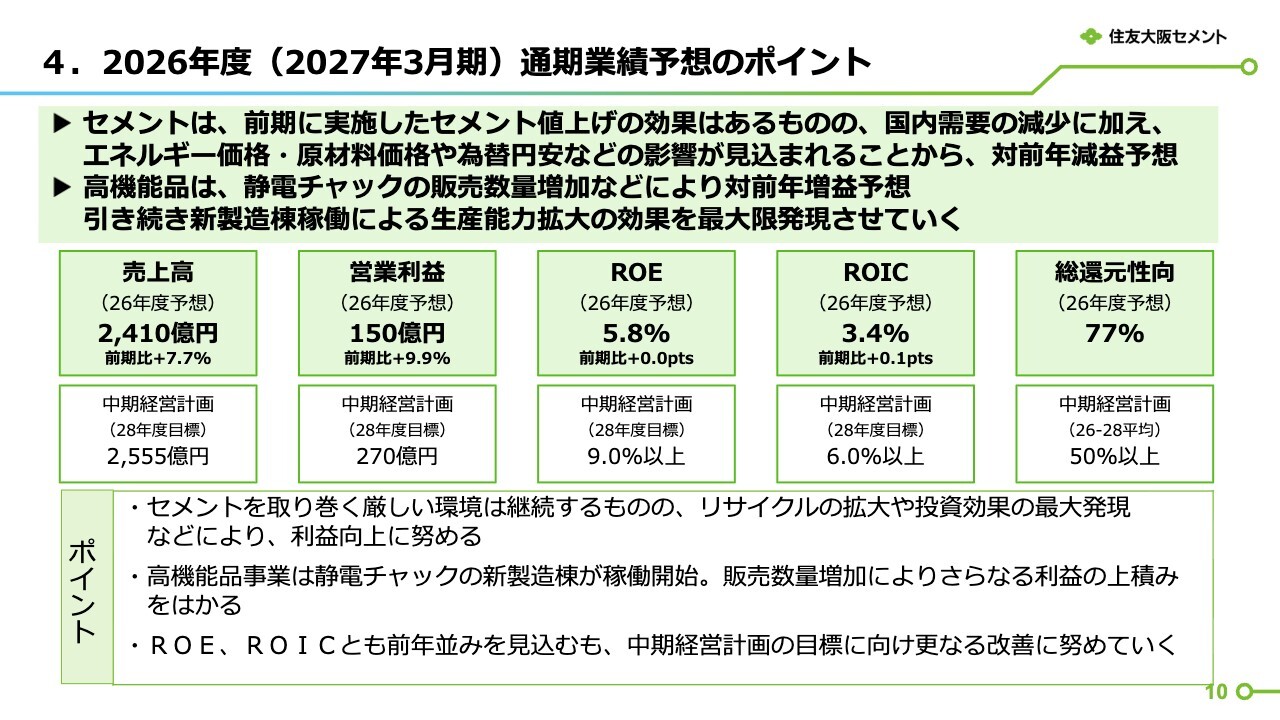
2026年度通期業績予想のポイントです。セメント事業の営業利益は、前期に実施した値上げの効果はあるものの、国内需要の減少に加え、エネルギー価格・原材料価格の上昇や円安の影響が見込まれることから、対前年度減益の予想となっています。セメント事業を取り巻く環境は引き続き厳しいことが予想されますが、リサイクルの拡大やこれまでのカーボンニュートラル投資効果の最大化により、利益の向上に努めます。
一方、高機能品事業では、静電チャック(ESC)の販売数量増加により、対前年度増益を見込んでおり、全社の営業利益も対前年度増益を見込んでいます。静電チャック(ESC)については、新製造棟が稼働しており、その効果を最大限発現させることで、営業利益の改善をはかっていきます。
ROEおよびROICについてはほぼ前年度並みの見込みですが、中期経営計画の目標達成に向けて改善に努めます。
4. 2026年度通期業績予想(対前年)
2026年度通期の業績予想です。売上高は、セメント国内販売価格の値上げ効果や高機能品事業における静電チャック(ESC)の販売数量増加などにより、2,410億円と前期比173億円の増収を見込んでいます。
営業利益について、セメント事業は国内販売数量の減少やエネルギー価格、原材料価格、為替の円安などの影響で減益を見込むものの、高機能品事業では静電チャック(ESC)の販売数量増加などにより増益となるため、前期比13億5,000万円増益の150億円を見込んでいます。
経常利益については、営業外損益で支払利息の増加などがあるものの、前期比3億9,000万円増益の148億円を見込んでいます。
当期純利益は、特別損益において政策保有株式売却益の増加を見込んでいることなどから115億円を見込んでいます。政策保有株については、引き続き売却を進め、縮減を図っていきます。
4. 2026年度通期業績予想(対前年)
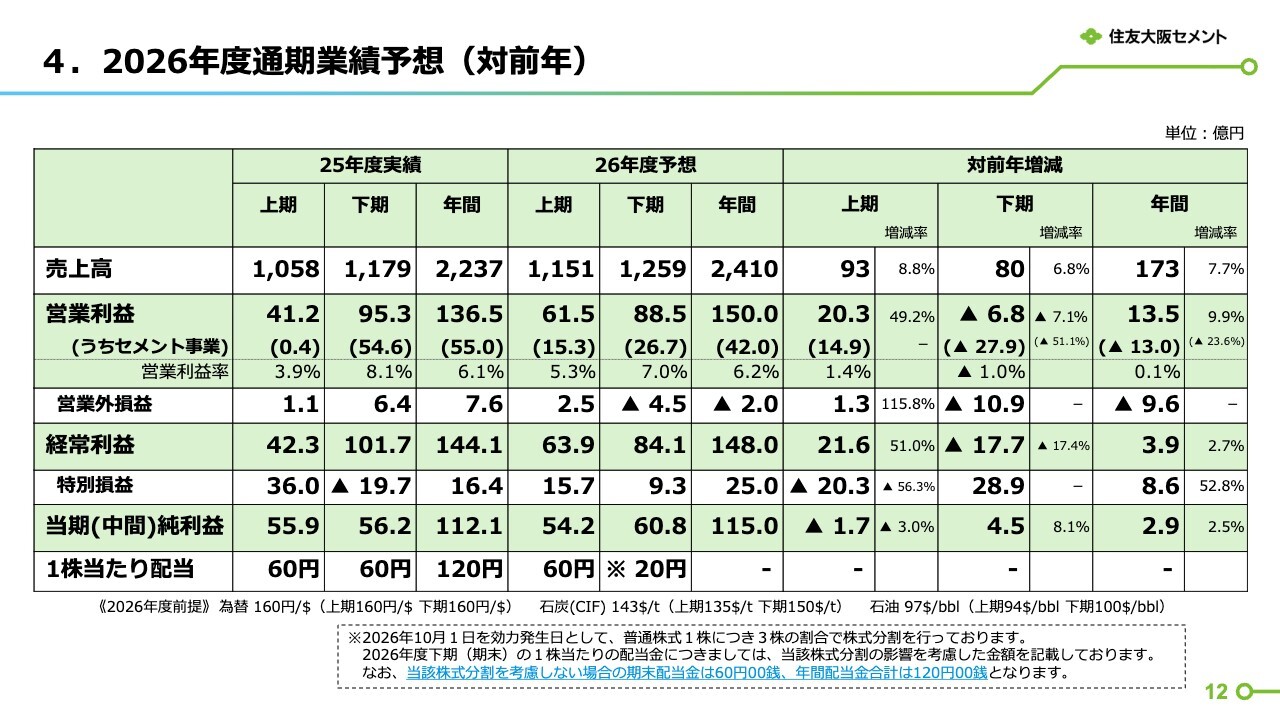
スライドは、2026年度通期業績予想の上期実績および下期見通しを示しています。2026年度の為替、石炭、石油に関しては、上期実績として為替が1ドル160円、石炭がCIFトンあたり135ドル、石油がバレルあたり94ドルとなり、年初想定での為替1ドル155円、石炭135ドル、石油100ドルに対して、為替は5円の円安、石油は6ドル安となりました。
下期予想の前提は、為替を1ドル160円、石炭をCIFトンあたり150ドル、石油をバレルあたり100ドルとし、年初想定から為替を5円の円安、石炭を5ドル高に修正しています。
4. 2026年度通期業績予想 セグメント別売上/損益(対前年)
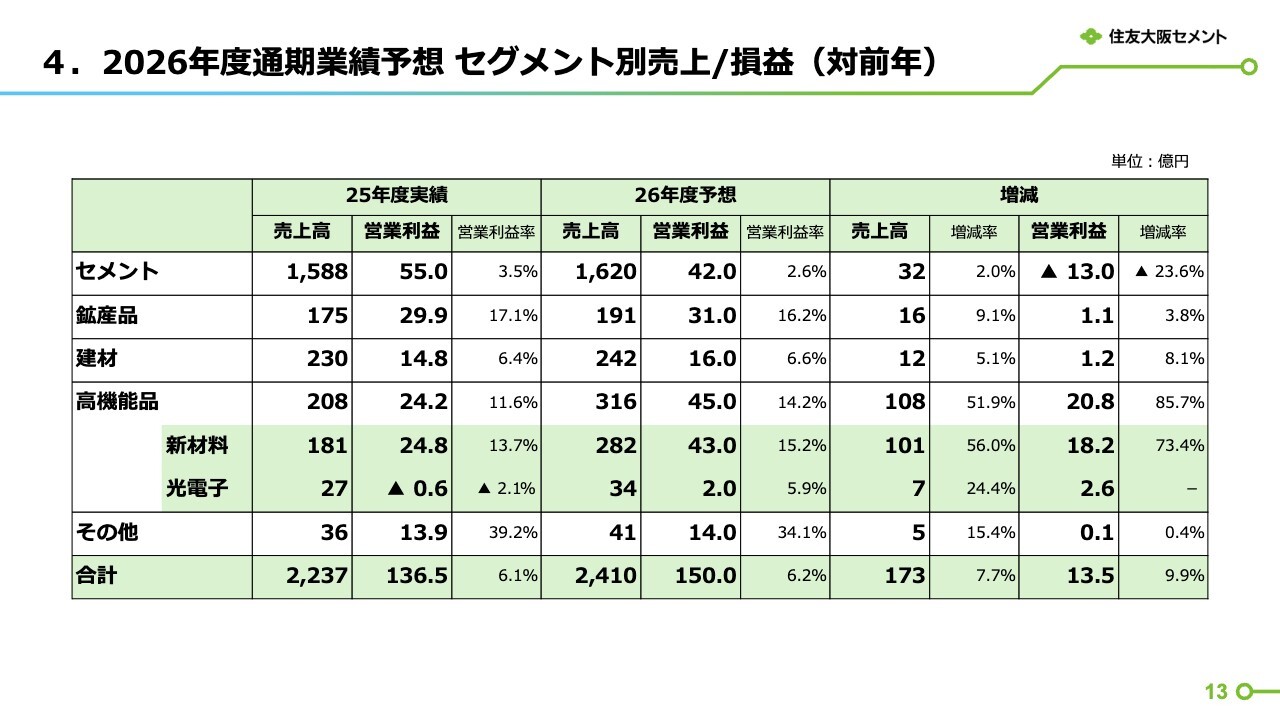
スライドには、2026年度通期のセグメント別売上高と損益見通しを示しています。 各事業の概況は、次ページ以降でご説明します。
4. 2026年度通期業績予想 セメント事業 営業利益増減内訳(対前年)
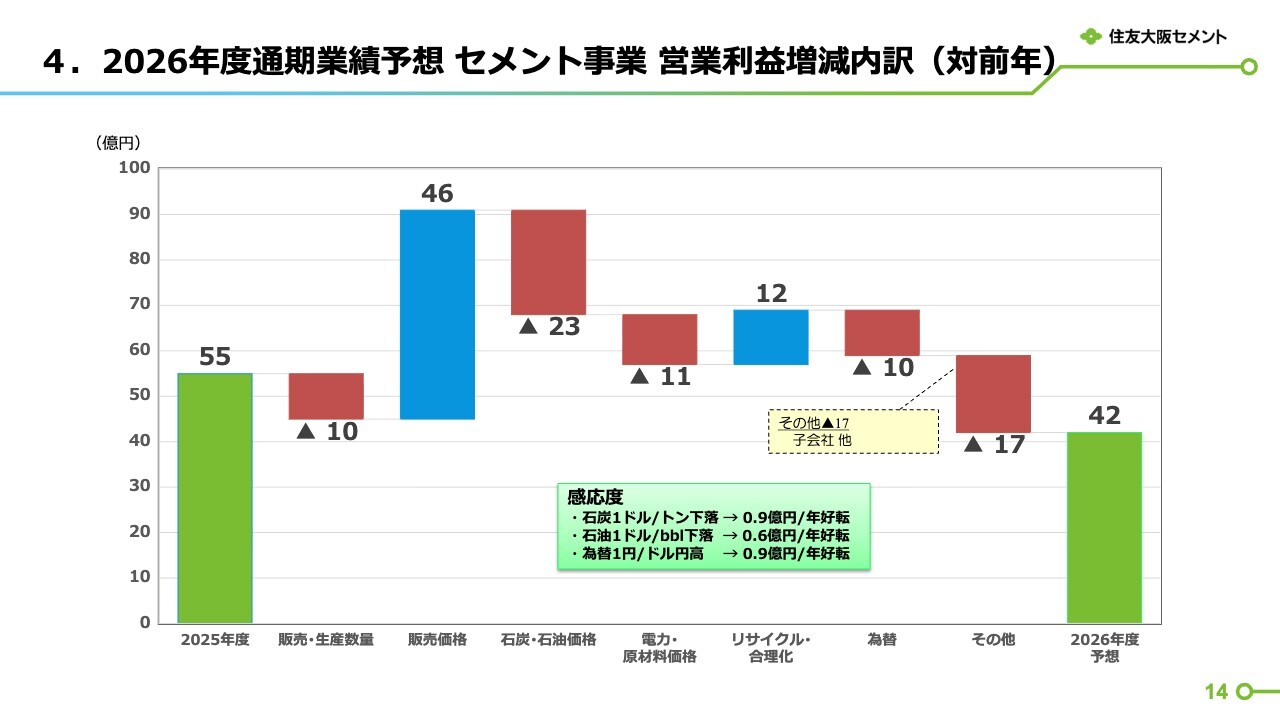
まず、セメント事業です。
2026年度通期の営業利益増減内訳見通しとしては、販売価格で46億円の好転を見込むものの、販売・生産数量の減少で10億円の悪化、石炭・石油価格で23億円の悪化、電力・原材料価格で11億円の悪化、為替で10億円の悪化、その他で、子会社関連の影響として、生コン子会社での大規模改修工事の実施やエンジニアリング子会社における前年反動などにより17億円の悪化を見込んでいます。これらを踏まえ、前期と比較して13億円悪化の42億円と予想しています。
なお、感応度についてはスライドに記載しているとおり、1ドル変動で石炭は年間9,000万円、石油は6,000万円の影響となります。また、為替は1円変動で9,000万円の影響となります。
4. 2026年度通期 鉱産品事業・建材事業の業績予想
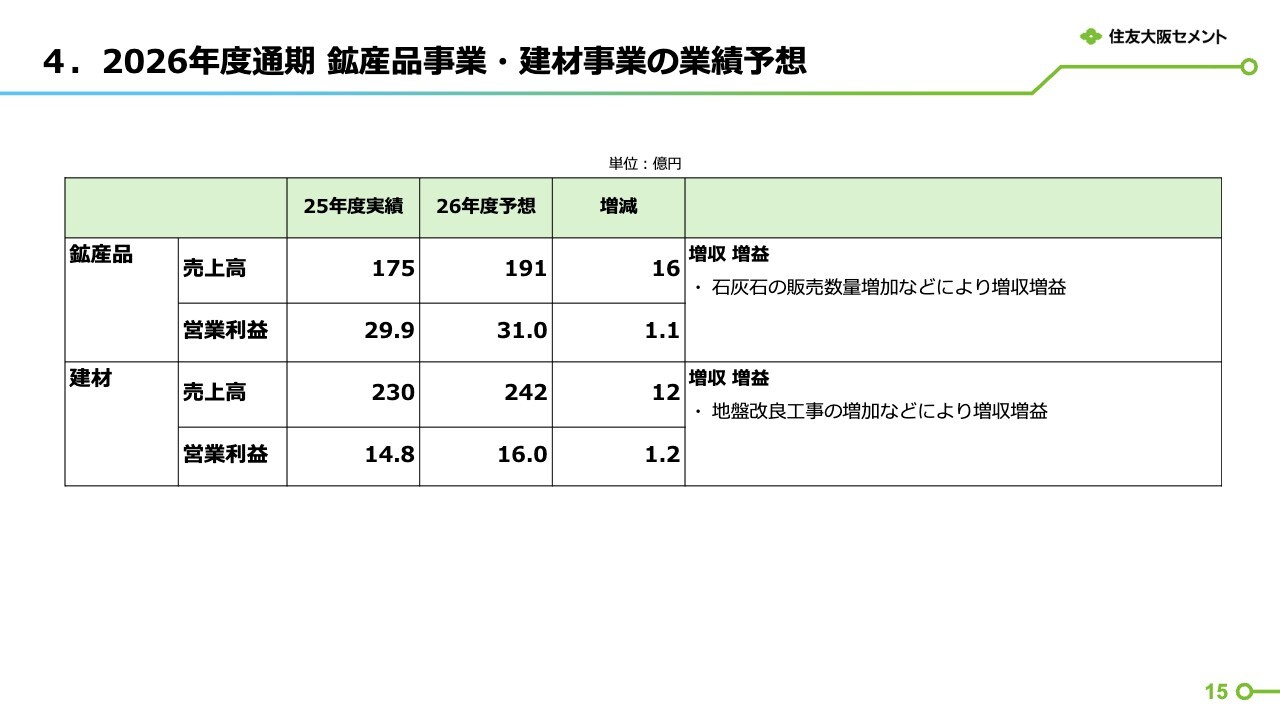
鉱産品事業については、石灰石の販売数量増加などにより増収増益を見込んでいます。また、建材事業は、地盤改良工事の増加などにより増収増益を見込んでいます。
4. 2026年度通期業績予想 高機能品事業 営業利益増減内訳(対前年)
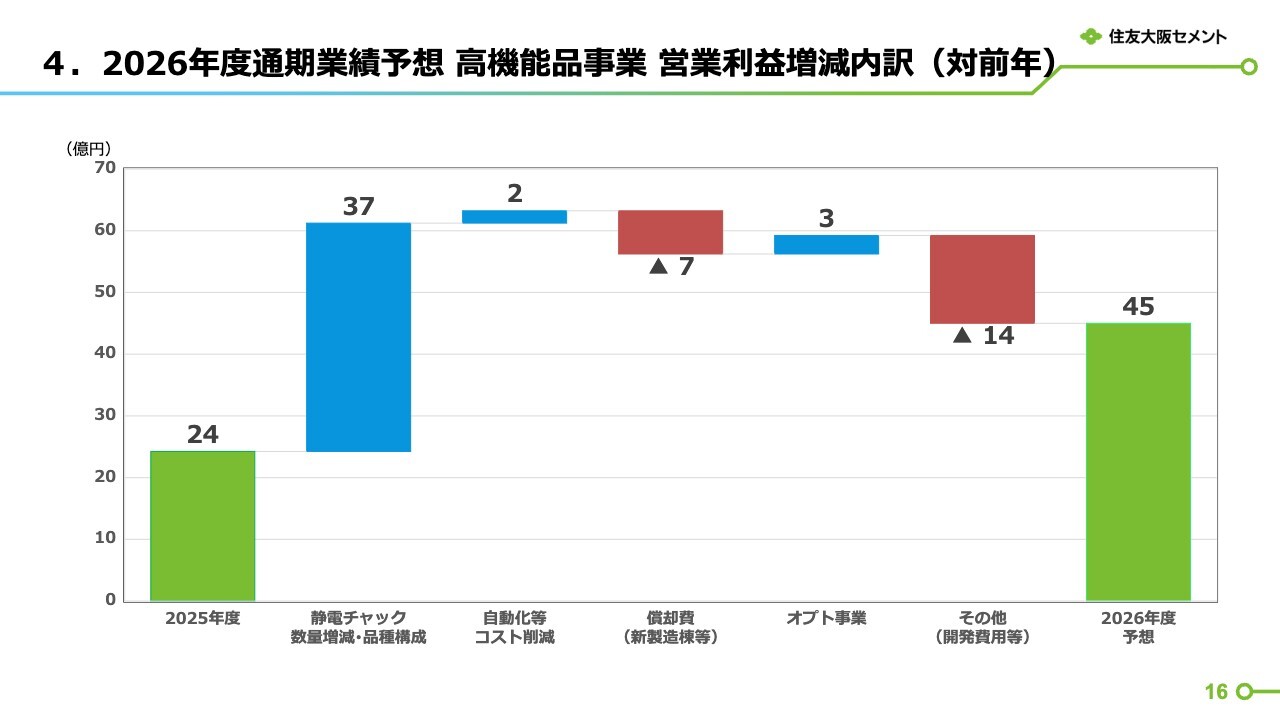
高機能品事業の営業利益増減内訳です。主に新製造棟の稼働開始により減価償却費が7億円増加する他、その他で移設一時費用や開発費用の増加などによる14億円の悪化を見込んでいます。一方、静電チャック(ESC)の数量増減・品種構成により37億円の好転などが見込まれるため、前期と比べ21億円好転となる45億円を見込んでいます。
4. 2026年度通期業績予想(対年初予想)
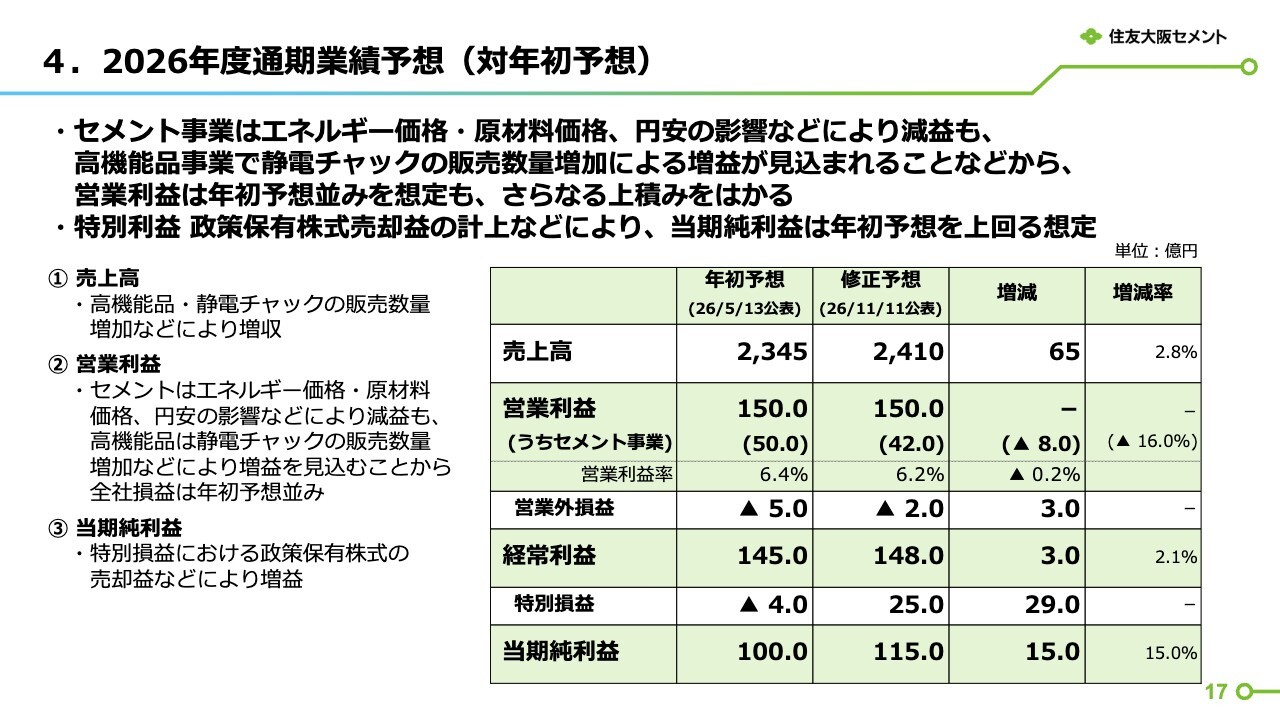
2026年度の通期業績予想については、5月に公表した年初予想に対し、売上高、経常利益、当期純利益を修正しています。売上高は、高機能品事業における静電チャック(ESC)の販売数量増加などにより、年初予想比で65億円増加の2,410億円に修正しました。
営業利益は、セメント事業でエネルギー価格や原材料価格の上昇、円安の影響などにより減益見込みとしましたが、高機能品事業で静電チャック(ESC)の販売数量増加により増益を見込むことから、年初予想並みの150億円としました。
当期純利益は、特別損益において政策保有株式の売却益を見込むことから、年初予想比15億円増加の115億円としています。
4. 2026年度通期業績予想 セグメント別売上/損益(対年初予想)
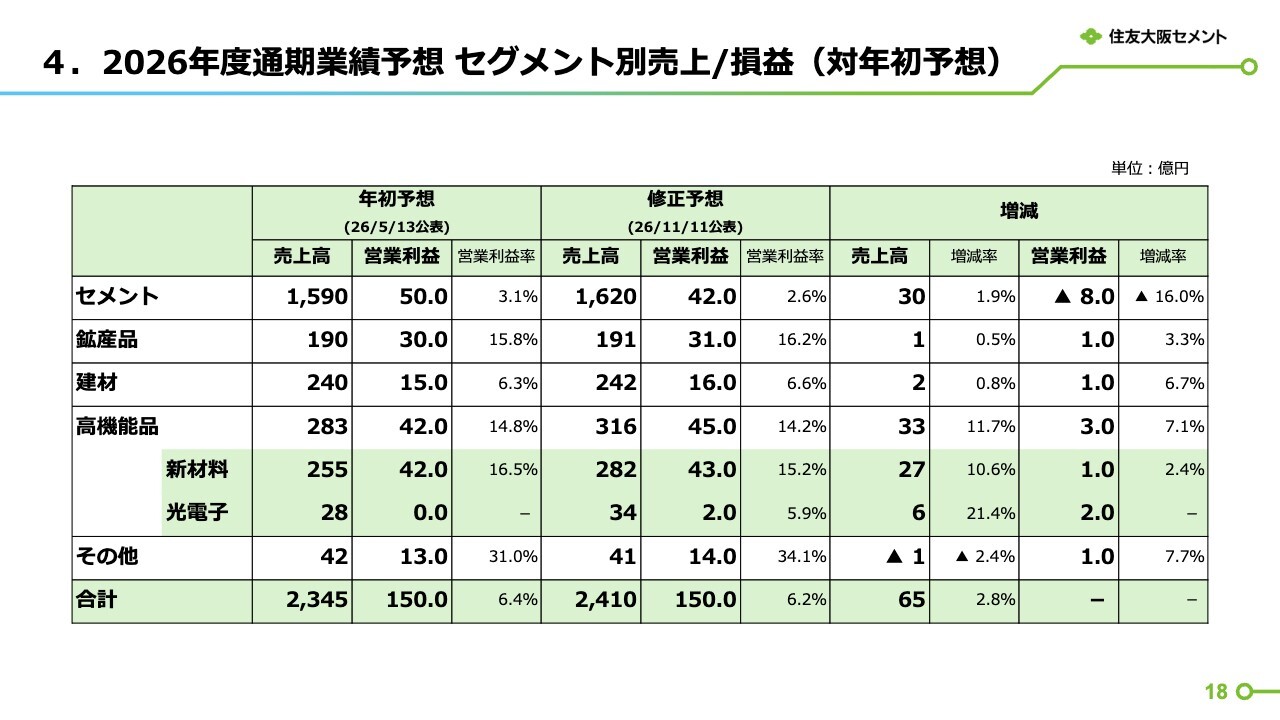
スライドは、2026年度通期のセグメント別売上高および損益見通しと年初予想との比較です。このうち、セメント事業と高機能品事業の概況について、次ページ以降でご説明します。
4. 2026年度通期業績予想 セメント事業 営業利益増減内訳(対年初予想)
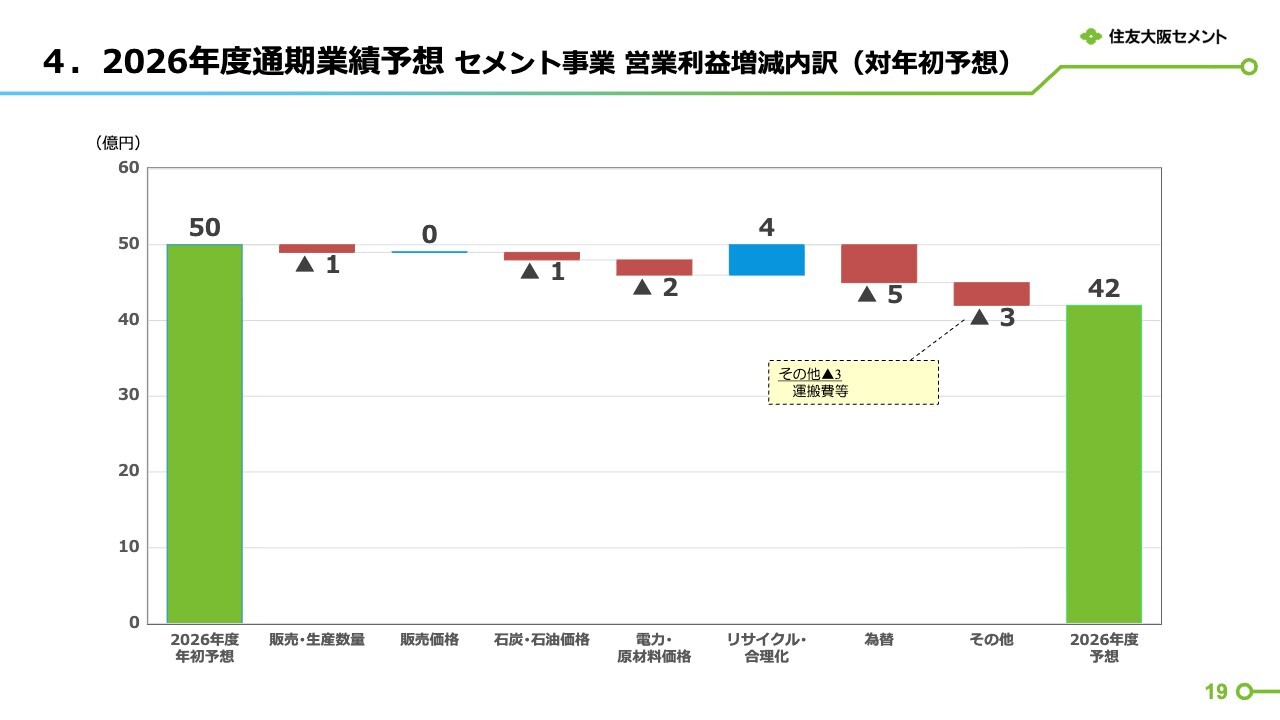
2026年度通期のセメント事業の営業利益は、年初予想から、リサイクル・合理化で4億円の好転を見込むものの、為替円安で5億円の悪化や、石炭・石油価格、電力・原材料価格、その他で運搬費などの悪化が見込まれることから、年初予想と比べて8億円悪化の42億円としています。
4. 2026年度通期業績予想 高機能品事業 営業利益増減内訳(対年初予想)
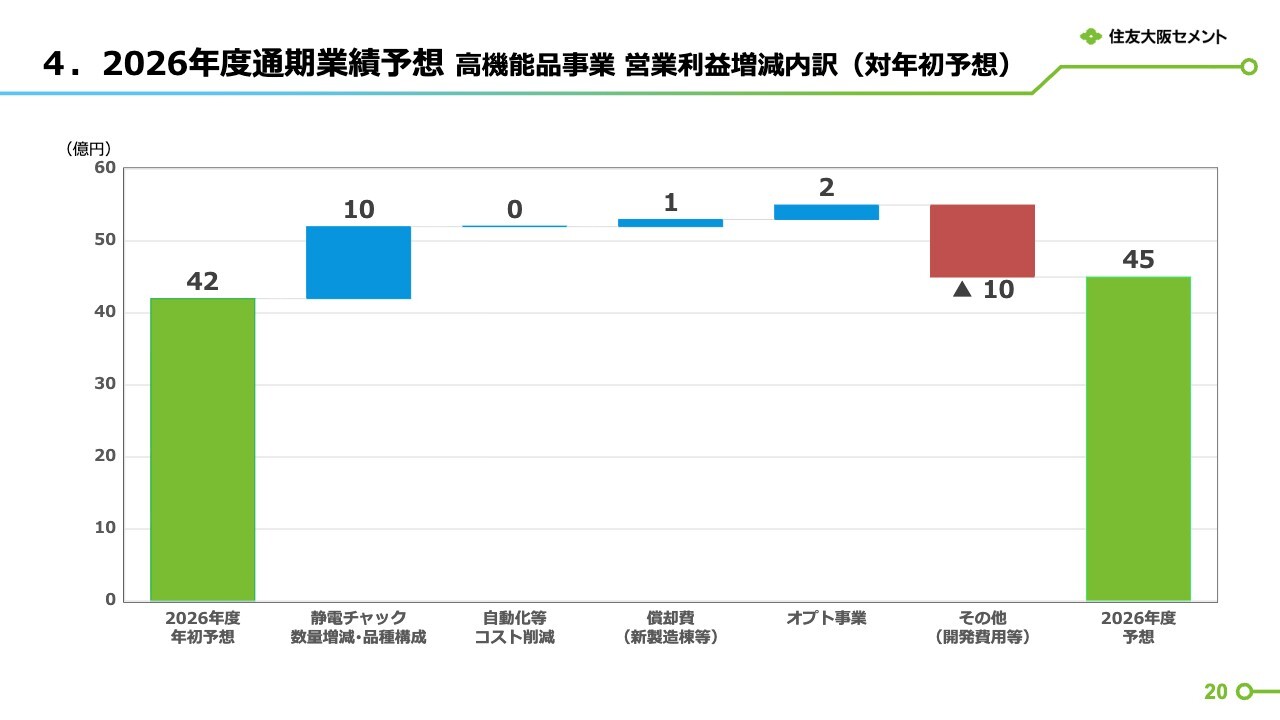
高機能品事業の営業利益は、その他において移設一時費用や開発費用で年初予想から10億円の悪化を見込んでいます。一方、静電チャック(ESC)の販売数量・品種構成による10億円の好転、オプト事業の採算改善などが見込まれることから、年初予想と比べ3億円好転の45億円としています。
以上でご説明を終わります。
質疑応答:静電チャック(ESC)の主要顧客からの引き合いについて
質問者:静電チャック(ESC)についておうかがいします。株式市場では、米国中間選挙の結果を受けてAIや半導体関連銘柄への影響を懸念し少し荒れている状況ですが、主要顧客からの引き合いに変化はありますか?
回答者1:主要顧客からは半年おきに中長期フォーキャストをいただいており、年初にいただいたフォーキャストと直近にいただいたフォーキャストを比較したところ、2026年、さらには2027年以降の中期的な需要が年初時点から比べて概ね約1.5倍、すなわち約50パーセントアップという数字を共有いただきました。
先日のアメリカでの選挙の影響などもあるとは思いますが、現時点では「早く納品してほしい」と言われるような状況です。このため、少なくとも下期の数字については、間違いなく堅調であると考えています。
質疑応答:高機能品事業の今年度利益見込みについて
質問者:高機能品事業の業績について、売上高は年初想定よりも30億円ほど上回っていますが、利益はほとんど変わっていません。30億円ほどの上振れにより、限界利益で10億円ほど上乗せされると思いますが、増減益分析をみると「その他」の項目ですべて消えているようです。新製造棟を立ち上げ、現場がバタバタしている印象がありますが、そのあたりの現状と今後の回復見込みについてご説明をお願いします。
回答者1:残念ながら、当初の想定以上に立ち上げロスが発生しています。加えて、損益が伸び悩んでいる要因として、開発費用の増加が挙げられます。製品ポートフォリオを増やす取り組みとして、試作等を増やしていることや当初計画よりも人員を増強した結果、コストが上昇しています。さらに、移設一時費用も当初計画より膨らんでしまい、これらが収益伸び悩みの要因となっていると考えています。
ただし、一時費用は来年度にはなくなるため、その分収益はプラスになると認識しています。
質疑応答:住商セメントへの出資の狙いと効果について
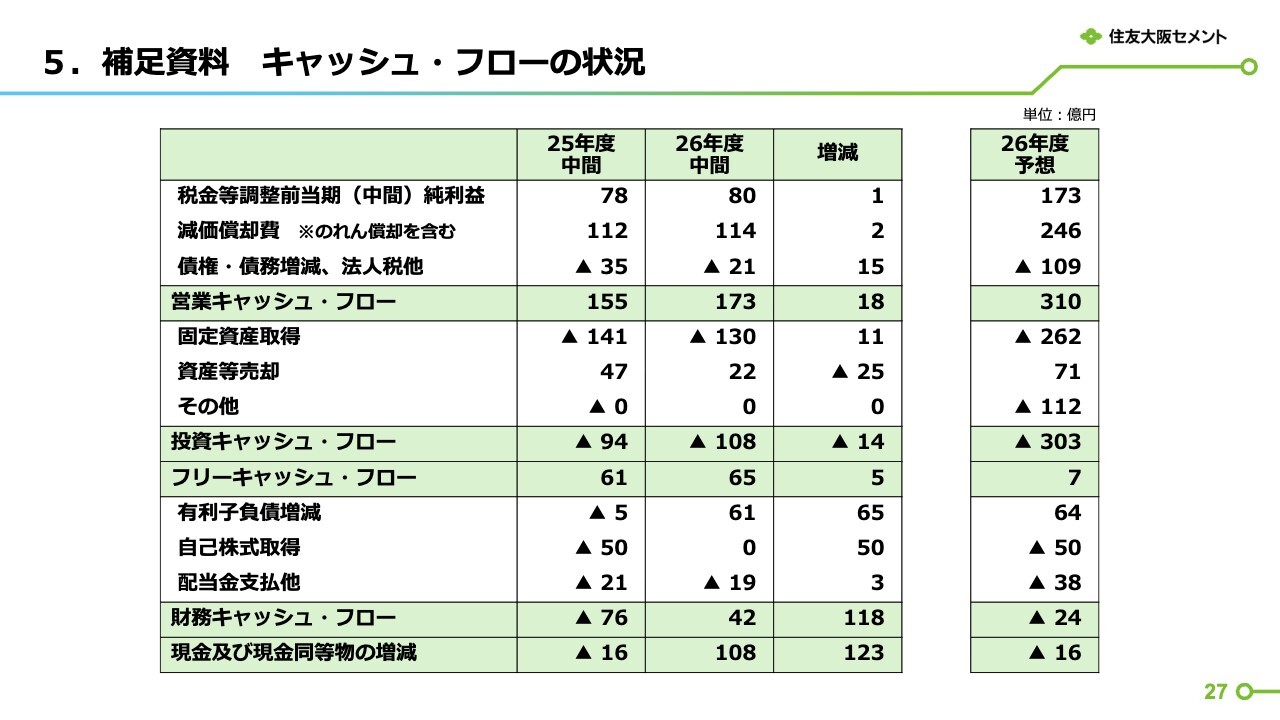
質問者:10月1日に住商セメントへ出資することを発表されていますが、説明資料のキャッシュ・フローの予想を見る限りでは、それなりの対価を払うものと思われます。住商セメントを取り込んだ狙いと、それによってどのような効果が期待されるのかについて、定性的でかまいませんので教えてください。
回答者2:確かに説明資料からおおよその出資金額は想定できるかと思います。
「2026-28年度 中期経営計画」では、セメント事業の需要が落ち込む中でも成長を目指しています。セメント事業の成長に向けては、海外への展開と、国内でも川下分野におけるアライアンス強化を考えています。今回、当社が住商セメントへ出資し、SSCセメントとして改称し発足しましたが、これは、アライアンス強化の一環と捉えており、当社の営業力の強化につながることを大きく期待しています。
なお、セメント事業がやや低調な中でも、一定の利益を下期予想に織り込んでいます。
質疑応答:セメントの値上げに対する考え方について
質問者:セメントについて、来春に3,000円の値上げが予定されているかと思います。期初の想定よりもコストがかなり上昇している状況を踏まえ、値上げに対するトーンを強めて本格的な交渉に入っていくのだと思いますが、値上げを確実に実行していかないと来年度のセメント事業が厳しくなると想定しています。このあたりの値上げに対する考え方を教えてください。
回答者2:これまでに7,000円の値上げを実施してきましたが、需要の減少、エネルギーコストの上昇、諸資材の値上げなどにより、ほぼ相殺されています。そのため、セメント事業でしっかりと収益を確保し安定させることを目的に、今回の3,000円の値上げを打ち出しました。ご指摘のとおり、確実にやり遂げる必要があると考えています。
現在、需要家であるゼネコンや生コンメーカーなどと交渉を進めていますが、大きな反対はありません。3回にわたる7,000円の値上げを通じて、サプライチェーン内で「この値上げを吸収していかなければならない」という認識が広まり、浸透していると考えています。
27年4月から3,000円の値上げを受け入れていただけるように努めていきます。
質疑応答:セメント内需の見通しと防災庁発足の影響について
質問者:セメント事業についておうかがいします。今回、2026年度の内需予想を2,900万トンに引き下げられましたが、セメントの今後の需要を考える際に、防災庁が11月から発足して動き出したことが内需にどのような影響を及ぼすとお考えでしょうか? 予測が難しい部分もあるかと思いますが、金利も上昇してきており、不動産、設備投資、建設投資に変化が見られる中で、セメントの需要をどのように見通せばよいか教えてください。
回答者2:防災庁の発足に伴う需要の変動については、正直なところまだよく見えていません。
ただし、政府が370兆円の官民投資を実行し、17の成長分野への取り組みを推進していこうという中に国土強靱化に向けた取り組みも含まれています。そのような中で、建設業界で最も大きな問題となっている建設労働者の不足が主要な課題として認識されており、その解決に向けた対策が講じられていると聞いています。ゼネコン各社は多くの受注残高を抱えていることから、この対策が進めば工事が進行しセメントの需要にも結びついてくるのではないかと期待しています。
質問者:セメントの場合は、民需よりも、官公需が動くほうが需要につながるという感覚がありますが、いかがでしょうか?
回答者2:以前とは違い、現在の需要としては、官公需は40パーセント、民需は60パーセントというイメージです。そのような意味では、民需がどれだけ膨らんでいくかが最も重要なポイントだと思います。
一方で、諸外国に比べて日本の公共事業は非常に少ないです。そのため、プラスアルファとして公共事業の需要が戻ってくれば、当社としてもとてもありがたいです。
質疑応答:静電チャック(ESC)需要増への対応について
質問者:新材料事業の静電チャック(ESC)についておうかがいします。先ほど、来年のフォーキャストが50パーセント増になる見込みとお話がありました。50パーセント増という数字は非常に衝撃的ですが、どのような対応をされるのでしょうか? 現在の生産能力で対応可能な範囲は、下期の売上に比べてどの程度なのか教えていただきたいです。
また、生産性の悪化が課題となっている中、それを改善することで伸ばせる余地があるとは思いますが、現状の生産能力では50パーセントの需要増に対応するのは難しいと見ています。このため、設備増強の可能性についてもご教示いただきたいです。
回答者1:先ほどの説明が不十分だったかもしれませんが、年初時点のフォーキャストと直近のフォーキャストの比較で50パーセント増えているという意味で申し上げたものです。具体的な需要の年間比較で申し上げると、2026年度の年間需要に対して、2027年度は平均で約30パーセントアップとなるイメージです。
また、当社の新製造棟のフロア面積は大きなキャパシティがあるため、順次設備投資を行い、機械装置を導入しています。第4四半期には追加の設備を一部導入して生産能力を確保し、来年度の需要に対応する体制を整えています。このため、主要顧客からの需要に対しても十分に対応できると認識しています。
質問者:先ほどおっしゃっていた「50パーセント増」というのは、具体的にどのような数字を指しているのでしょうか?
回答者1:年初時点の中期的なフォーキャストが、直近時点ではさらに上がっているというイメージです。
質疑応答:静電チャック(ESC)値上げの可能性について
質問者:開発費や設備投資などで多くの費用が発生していると思いますが、現在の静電チャック(ESC)の価格はどのようになっていますか? 競合企業では「設備投資が必要ならば値上げもお願いしたい」といった発言もありましたが、値上げは可能なのでしょうか?
回答1:当社も労務費や人件費、電力費、原材料費が上がっているため、コスト増に伴う値上げについては現在も申し入れを行っています。それが成立するかは交渉次第となりますが、上昇した分はしっかりと補っていきたいと考え、進めています。
質疑応答:光電子事業における通期計画上振れの要因について
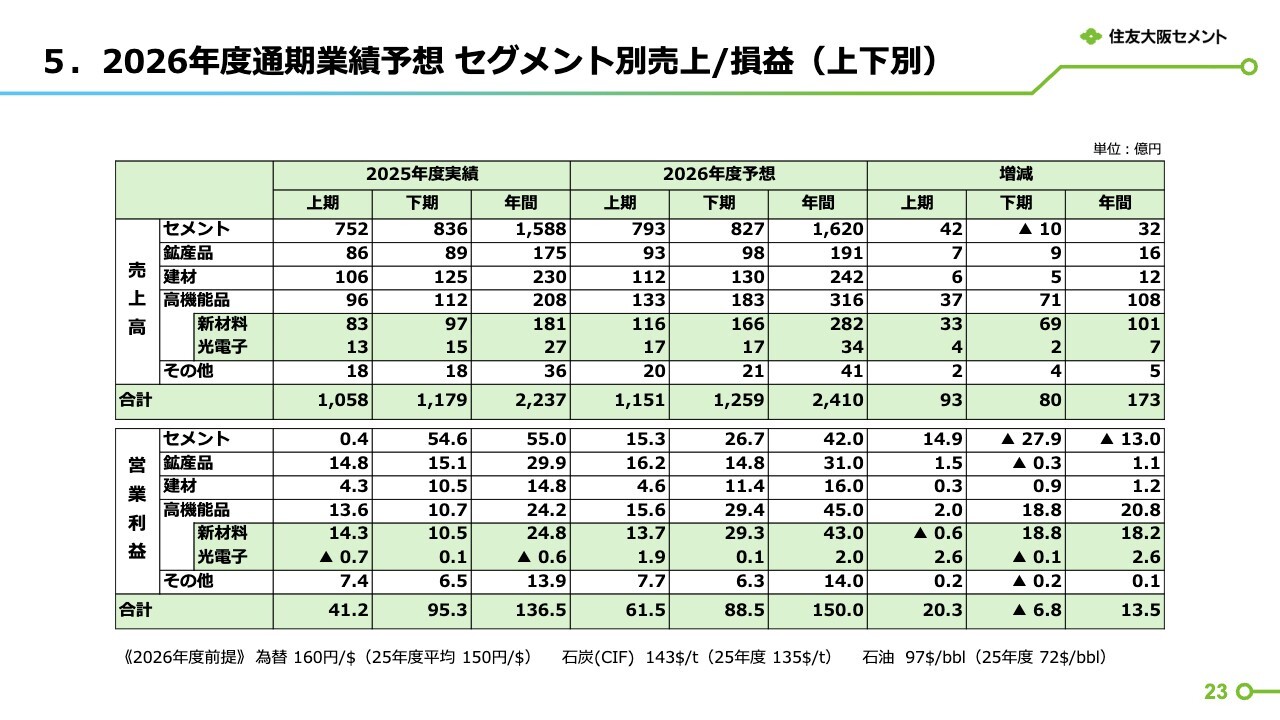
質問者:光電子事業は厳しい状況が続いていましたが、当上期は計画を上回り、通期売上高予想は34億円に引き上げられています。これにはどのような変化があったのでしょうか? どのような用途やユーザー向けの製品が伸びているのか教えていただきたいです。
また、光電子事業は上期で1億9,000万円の利益が出ている一方、下期は1,000万円の見込みとなっています。その理由についてもご説明をお願いします。
回答者1:光電子分野で伸びているのは、主に光と電気の技術を用いた半導体向けの製品です。具体的には、半導体プロセスの検査装置や半導体の加工用部品の受託事業が伸びており、半導体市場の成長に伴って拡大しています。
下期の営業利益が0億円と、対前年で見た利益成長が少なくなっている理由としては、半導体プロセスの検査装置向け製品の製造に使用する部品の一部であるコネクタの供給制限が影響しています。ただし、第4四半期以降、この供給能力が元に戻る見込みのため、説明資料の数字からは若干プラスで損益が出ると認識しています。
質疑応答:高機能品事業における研究開発費の増加について
質問者:高機能品事業の研究開発費が増えてきているというお話がありましたが、短期的および中長期的な展望について、お客さまの裾野の広がりや新製品の商用生産の進展、新規受注獲得の見通しについてのアップデートを教えてください。特に、研究開発に関連するオプト事業や静電チャック(ESC)について、また他の製品についてもアップデートがありましたらお聞かせください。
回答者1:研究開発費が増加している理由についてご説明します。当社では5年先・10年先の技術ロードマップを顧客と共有し、それに基づいて必要な技術を開発しています。例えば、静電チャック(ESC)は3世代・4世代先の開発を進めており、直近では開発工数がかなり増加している状況です。
また、主要な事業であるエッチャー用の静電チャック(ESC)の事業拡大はもちろん、それ以外にもポートフォリオを拡大しようとしています。具体的には、半導体のさまざまな製造工程で静電チャック(ESC)が使用されているため、エッチャー中心から用途を広げていく開発も増えています。
これらの理由から、人員や試作にかかる費用が増加し、結果として研究開発費が増加している状況です。
光関連製品についても、顧客からの増産などの要望を受け、新たな開発を顧客とともに進めています。具体的な内容については差し控えますが、顧客と協力して製品開発を進めています。なお、光関連製品の子会社については、2025年から2026年にかけて人数を1割増やす計画があり、それに伴いコストがやや増加しています。
質疑応答:国内セメント事業におけるエネルギーコストの予測について
質問者:国内セメント事業についてです。石油や石炭の足元の市況を見ると、当下期は従来調達されていた安値の在庫も含まれ、コストの上昇は緩やかだと思われます。しかし、現在のエネルギー市況が持続した場合、当下期から来年度上期はコストプッシュが厳しくなることを念頭に置いておくべきでしょうか?
回答者3:エネルギーコストについては、当上期は相対的に安く調達でき、石炭(CIF)で135ドルベースとなっています。したがって、現在の市況を考慮すると、当下期はコストが上昇すると予測しています。下期の調達価格はほぼ現在の市況レベルであり、またこの市況水準が来年度の下期まで継続するとすれば、来期はおそらく上期分の悪化影響が出ると思います。
質疑応答:リサイクル・合理化の寄与について
質問者:リサイクル・合理化について、今回通期で引き上げられています。こうしたコスト改善や原価改善の取り組みにより、来年度に向けて、コスト上昇にある程度対応できる手応えは期待できますか?
回答者3:リサイクル・合理化については、カーボンニュートラル投資の一環として、2025年から2026年にかけて前倒しで進めたため、その効果がしっかり発現するタイミングにあると考えています。当下期から来年度にかけて、石炭使用量の削減やリサイクル量の拡大といった取り組みを進めていく方針です。
質疑応答:静電チャック(ESC)の需要変動と増産対応について
質問者:静電チャック(ESC)のフォーキャストについてです。年初と直近で50パーセントの差があったとのことですが、この程度の変動は頻繁にあるものなのでしょうか? 過去と比べてこの差は一般的なものなのか教えていただきたいです。
加えて、静電チャック(ESC)の増産対応を実際にされる場合、ある程度の確からしさがないと対応が難しいと思います。新規装置用の需要、もしくは交換用の需要なのでしょうか? それとも、エッチャー以外の装置への対応なのでしょうか? お話しいただける可能な範囲でかまいませんので、ご説明いただきたいです。
回答者1:フォーキャストについては、上昇基調にあるときには強気に提示される傾向があります。このため、顧客から共有いただく際、当社ではベース需要と上振れ需要というかたちで情報をいただいています。ただし、増産に対応できない場合には発注自体をいただけない可能性もあるため、当社としては、増産基調に合わせて需要に応じた設備投資を確実に行っていきます。
ただし、当社の設備増強については、設備発注から検収までのリードタイムを十分に考慮しますが、仮に2年先・3年先の需要が大きいからといって、すぐに対応するわけではありません。直近の需要をしっかり見極めながら、必要なタイミングで設備投資を行っていく方針のため、稼働率が低下することはないと考えています。
直近では、多額の投資を行い建設した新製造棟に、設備や機械装置を導入することになります。新たな建屋を建設する場合は投資に時間を要しますが、設備や機械装置の導入については、発注から搬入までの期間をしっかり管理しておけば問題ないと考えています。
なお、ご質問にあったフォーキャストの変動についてですが、これは頻繁に変化をしていくものです。
質問者:「増産対応できないと発注自体がこない」とのことでしたが、他の素材の製品に変わってしまう可能性があるという理解でよろしいですか?
回答者1:増産対応ができない、すなわちリクエストに応えることができなければ、他社に発注が流れてしまうということです。異なる製品というよりは、同じ静電チャック(ESC)を製造する他社、もしくは新しい会社に流れてしまうということです。
例えば、新商品の開発において、安定的に新しいものを供給できない場合には、新しい次世代製品の開発依頼がくることはありません。そのため、当社は安定供給できる実績をしっかり示し、次世代製品の案件も確実に受けられるよう、対応を進めています。
質疑応答:静電チャック(ESC)の生産性向上とリードタイム短縮について
質問者:静電チャック(ESC)の生産性に関わる部分についておうかがいします。上期の売上増加と利益増加のバランスを見ると、限界マージンが30パーセント程度になっているかと思います。一方、下期では40パーセント近いマージンになっているようです。この点について、生産性が向上し、習熟度が上がったことで対応できていると理解してよろしいでしょうか? それとも、さらに向上する可能性も見たほうがよいのでしょうか?
回答者1:上期は移設をしたため、70パーセント程度の稼働率にとどまっていたことが、最も大きな要因です。下期はほぼフル生産となり、効率的な生産により利益率が上昇していることが要因です。
質問者:原料を投入して製品が完成するまでのリードタイムはどのくらいですか?
回答者1:申し訳ありませんが、それは機密事項となります。ただし、新しい製造棟を建設し、船橋と市川の拠点をすべて市川に集約したことにより、リードタイムが短縮されています。
【トピックス②】「統合報告書2026」を公開
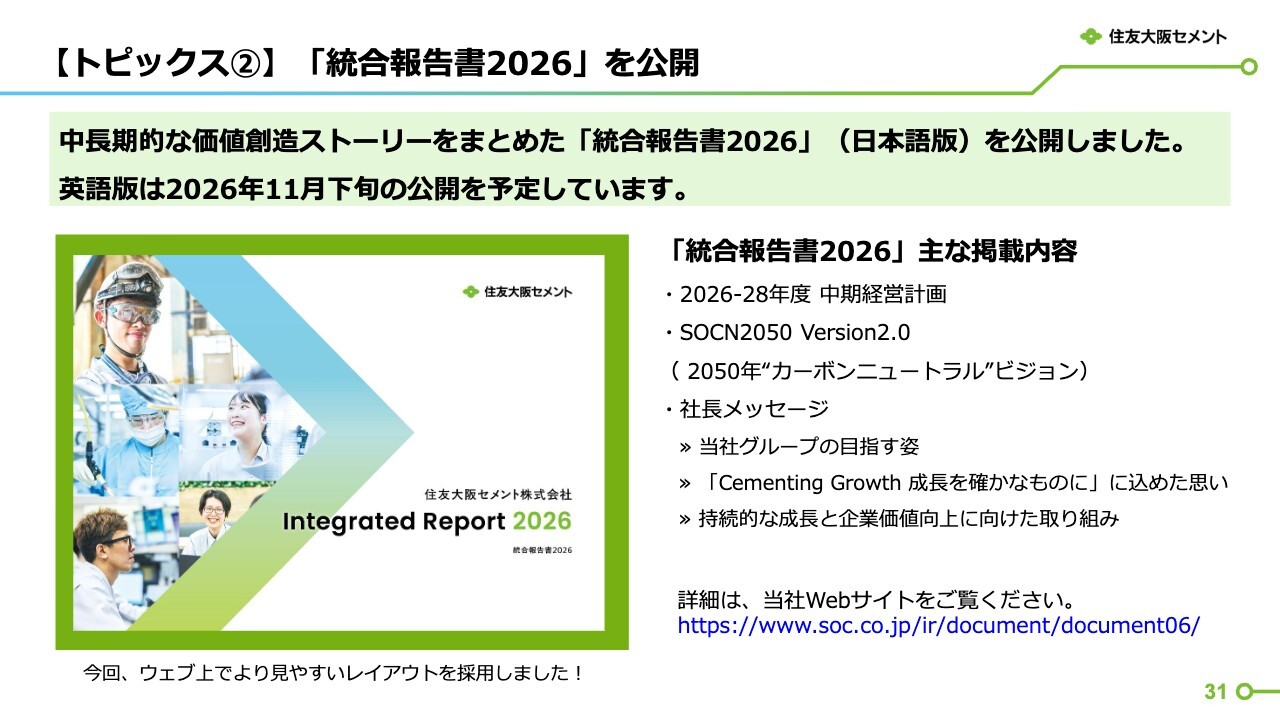
司会者:最後にご案内です。当社の「統合報告書2026」を9月末にWebサイトで公開しています。ぜひご一読いただき、当社グループの経営方針や取り組みについて理解を深めていただければ幸いです。


新着ログ
「ガラス・土石製品」のログ