2027年3月期第2四半期決算説明
スカパーJSAT、上期純利益160億円で過去最高、通期予想を上方修正 年間配当金を4円増配


業績ハイライト
米倉英一氏(以下、米倉):みなさま、こんにちは。社長の米倉です。本日はスカパーJSAT株式会社の決算説明会にご参加いただき、誠にありがとうございます。
はじめに私から、2026年度第2四半期の業績ハイライトについてご説明します。
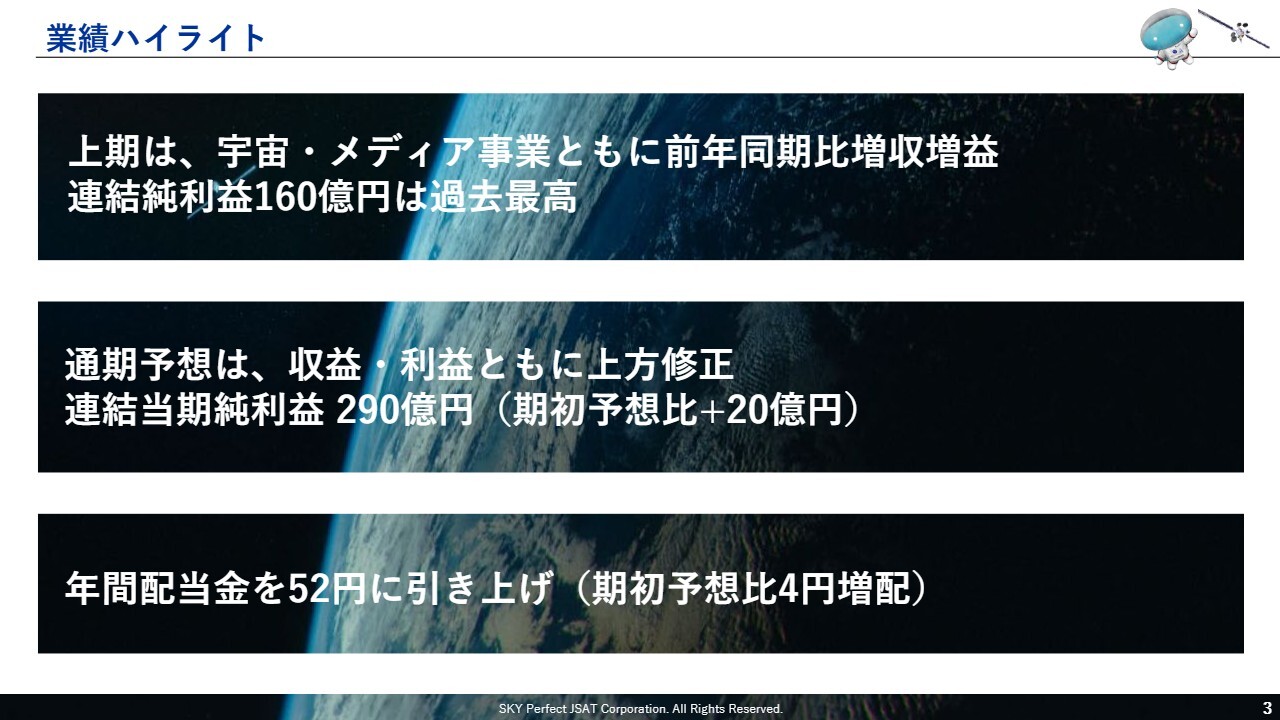
上期は、宇宙事業およびメディア事業の両方が順調に進捗し、前年同期比で増収増益を達成しました。連結純利益は上期として過去最高の160億円となりました。
上期の順調な進捗と下期の見通しを踏まえ、期初に公表した通期業績予想を上方修正します。連結当期純利益は、期初予想比20億円増の290億円とします。
また、通期業績予想の修正を踏まえ、配当予想を修正します。期初予想から期末配当を4円増配し、1株当たりの年間配当金を52円に引き上げます。
決算の詳細については、この後、CFOの久保よりご説明します。各事業における今後の取り組みについては、宇宙事業、メディア事業それぞれの担当取締役である、山下および中川から詳しくご説明します。
連結業績概況
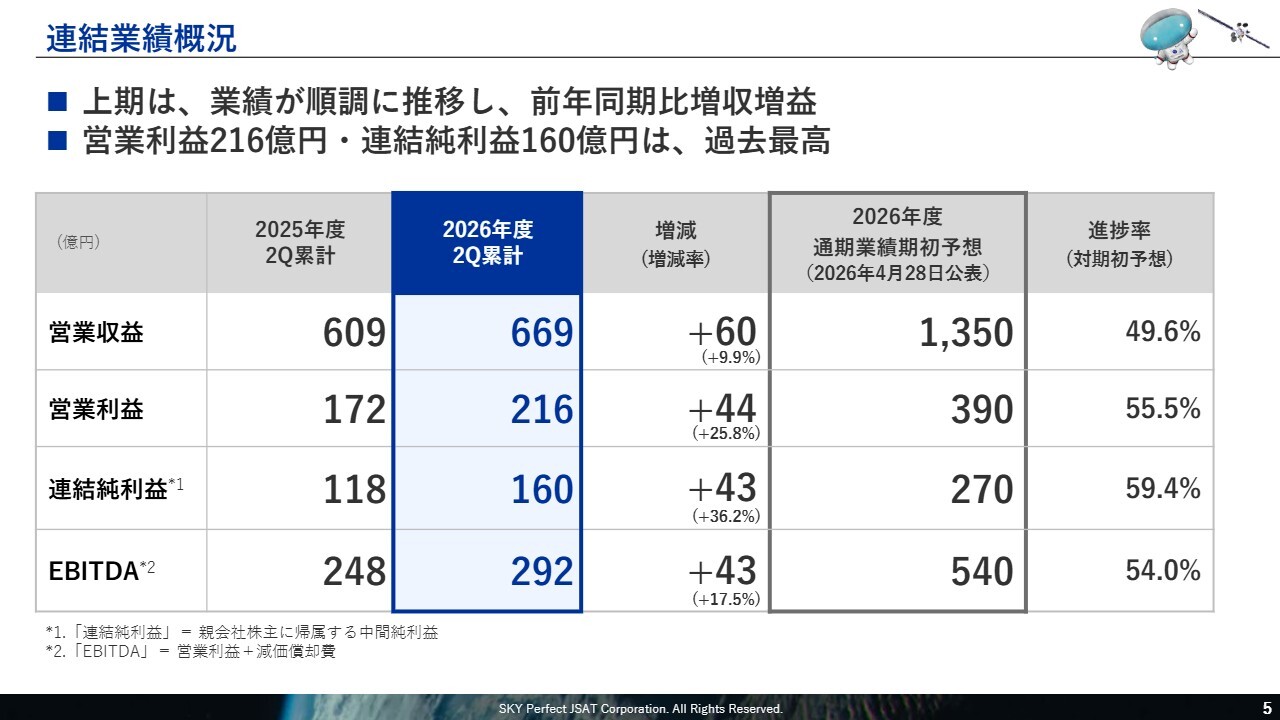
久保勲氏(以下、久保):CFOの久保です。私からは、連結業績についてご説明します。
冒頭でも社長からお話ししましたが、上期業績は順調に推移し、宇宙事業・メディア事業ともに前年同期比で増収増益となりました。
営業収益は669億円で、前年同期比約10パーセントの増収、営業利益は216億円で前年同期比約26パーセントの増益、連結純利益は160億円で前年同期比約36パーセントの増益となりました。EBITDAは292億円で、前年同期比約18パーセントの増加となっています。
なお、営業利益216億円、連結純利益160億円は、それぞれ過去最高となっています。
セグメント別業績概況:宇宙事業
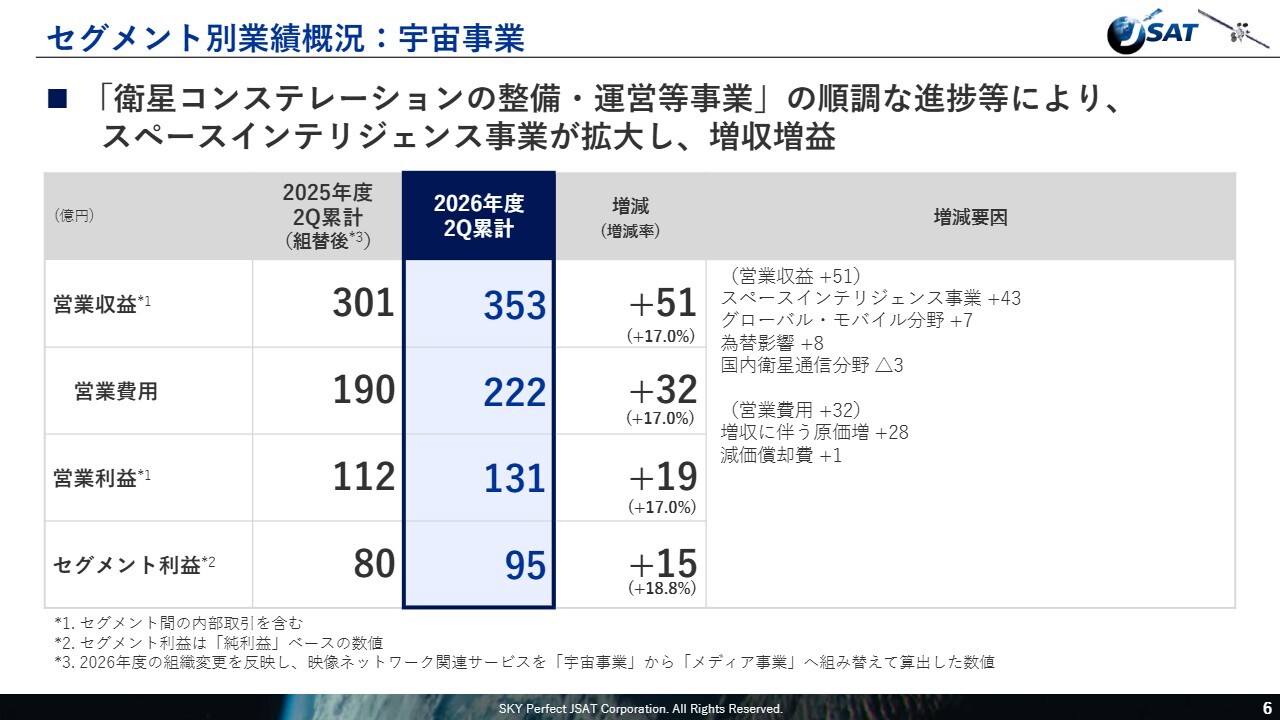
セグメント別に業績をご説明します。まずは、宇宙事業です。
営業収益は上期累計353億円となり、前年同期比で51億円の増収となりました。昨年12月に落札し、今期から開始した「衛星コンステレーションの整備・運営等事業」を含む、安全保障領域でのスペースインテリジェンス事業の収益拡大が寄与しました。
また、営業費用は、増収に伴う原価増などにより32億円増加し、222億円となりました。
その結果、営業利益は131億円で前年同期比19億円の増益、セグメント利益は95億円で前年同期比15億円の増益となりました。
セグメント別業績概況:メディア事業
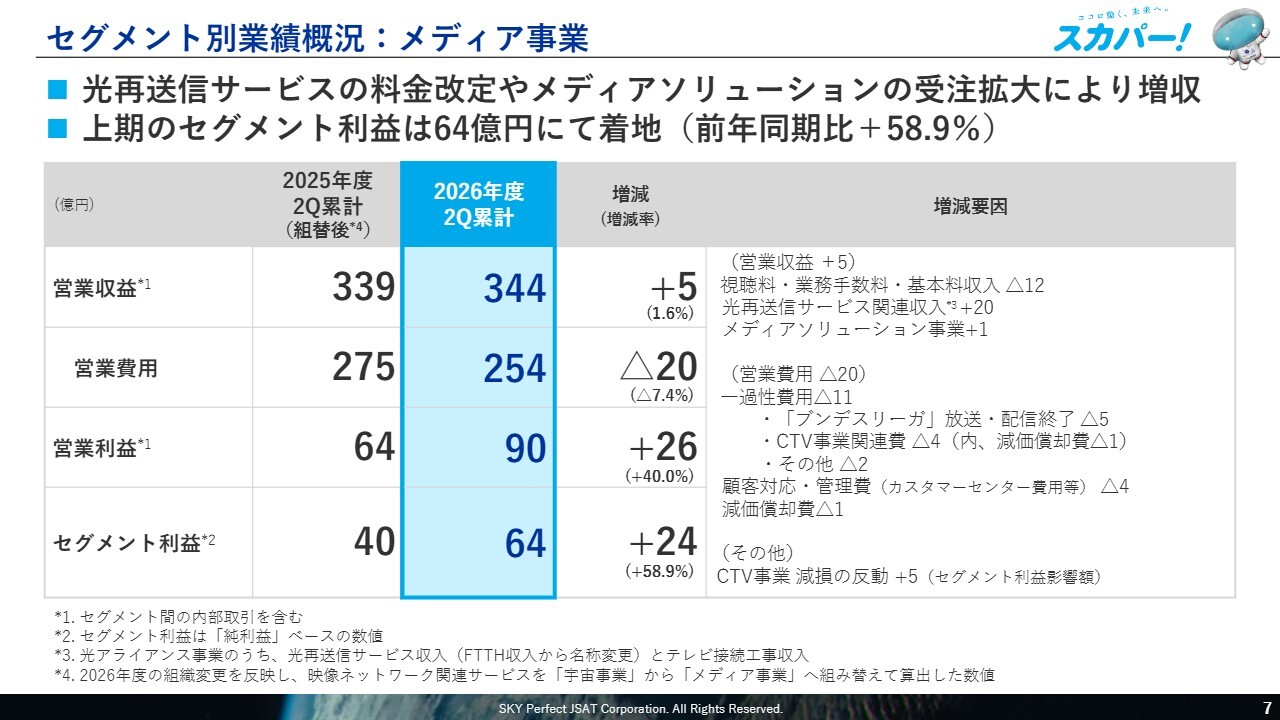
次に、メディア事業です。営業収益は上期累計344億円で、前年同期比5億円の増収となりました。これは、光アライアンス事業における光再送信サービスの料金改定や接続世帯数の拡大が寄与したものです。また、メディアソリューション事業も増収を達成しており、下期に向けてさらなる受注拡大を見込んでいます。
一方で、営業費用は254億円となり、前年同期比で20億円の減少となりました。これは、「ブンデスリーガ」の放送・配信終了やCTV(コネクテッドTV)の事業化検証終了に伴う一過性費用の減少、さらにカスタマーセンター費用の削減を含むオペレーションの最適化が主な要因です。
その結果、営業利益は26億円増加の90億円、セグメント利益は前期のコネクテッドTVの減損の反動約5億円もあり、64億円と前年同期比約60パーセントの大幅増益となりました。
2027年3月期の連結業績予想の上方修正
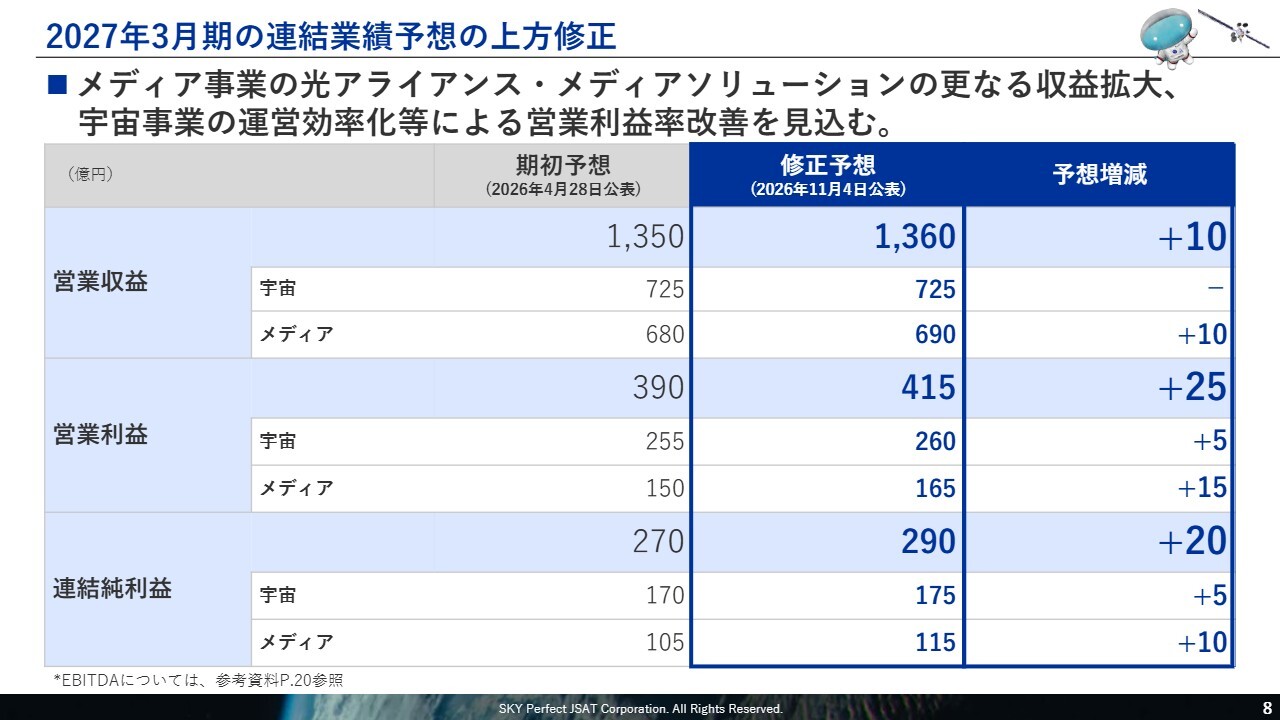
上期の順調な進捗を踏まえ、営業収益、営業利益、連結純利益の今期業績予想を上方修正します。
今回の上方修正では、利益の質にも注目していただきたいと考えています。成長領域を伸ばすと同時に、宇宙およびメディアの両事業部門においても、既存事業での内製化や採算規律の徹底により、基礎収益力の強化を進めています。
営業収益については、期初予想から10億円増加し、1,360億円を見込んでいます。これは、メディア事業における、光アライアンス事業およびメディアソリューション事業のさらなる収益拡大によるものです。
営業利益については、期初予想から25億円増加し、415億円を見込んでいます。
宇宙事業では、衛星運用関連業務の一部内製化などの効率化により既存事業の基礎収益力を強化し、期初予想比5億円増加の260億円となる見込みです。
メディア事業では、収益拡大に伴う営業利益の増加に加え、放送・配信の既存事業で採算性を重視したキャンペーン施策やコンテンツ投資の選択と集中により収益性の改善を図り、期初予想比15億円増加の165億円を見込んでいます。
連結純利益については、期初予想比20億円増加の290億円を見込んでいます。宇宙事業では営業利益の改善に加え、持分法適用会社の損益改善もあり、期初予想比5億円増加の175億円、メディア事業では期初予想比10億円増加の115億円となります。
連結キャッシュ・フロー、連結財政状態
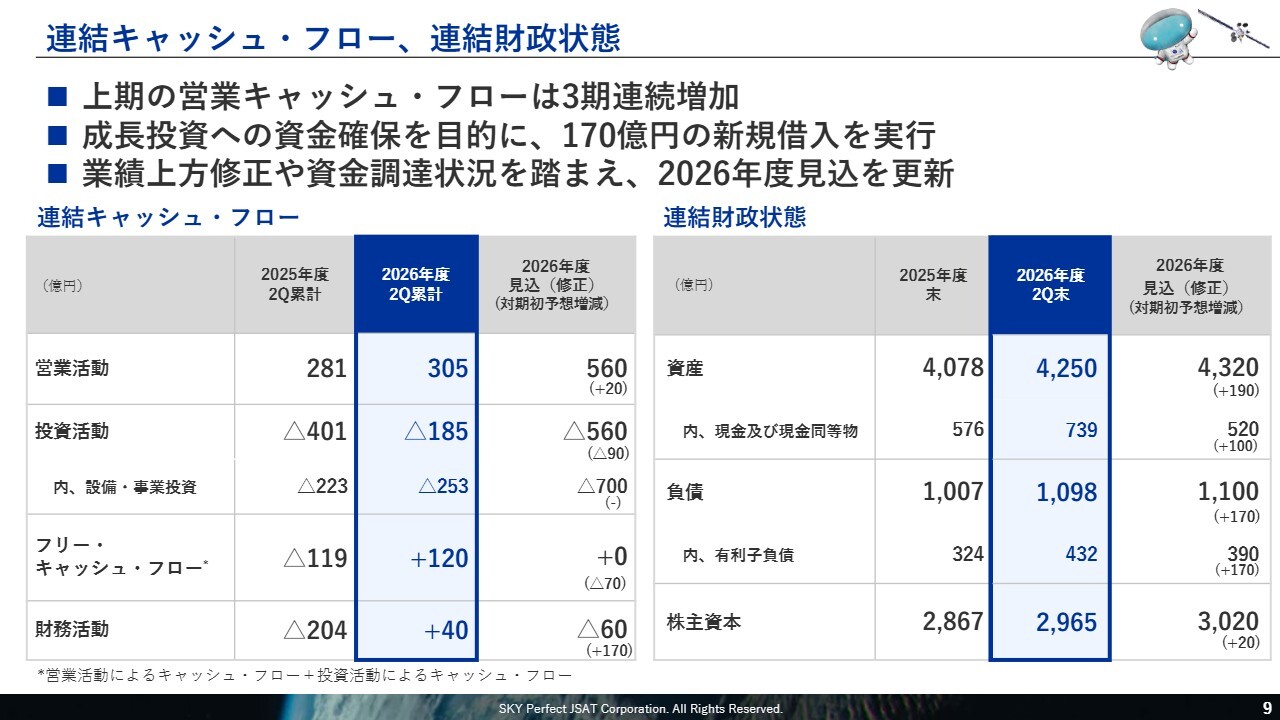
連結キャッシュ・フローと財政状態についてご説明します。先ほどご説明した業績予想の上方修正や直近の資金調達の状況等を踏まえ、2026年度通期の見通しを更新しています。
スライド左側の連結キャッシュ・フローをご覧ください。営業キャッシュ・フローは上期で305億円となり、前年同期の281億円から増加しています。営業収益の増加と高い利益率を背景に、上期として3期連続の増加となっています。
また、業績予想の上方修正を踏まえ、通期では560億円と、期初予想から20億円の増加を見込んでいます。
投資キャッシュ・フローは上期で185億円のキャッシュアウトとなりました。このうち、設備・事業投資については、上期で253億円と計画どおり進捗しており、通期についても期初計画どおり、約700億円を見込んでいます。
一方で、3ヶ月を超える定期預金の増減もあり、通期の投資キャッシュ・フロー全体では560億円のキャッシュアウトを見込んでいます。
フリー・キャッシュ・フローは、上期でプラス120億円となりました。通期では営業キャッシュ・フローの増加を見込む一方、定期預金への預け入れの増加もあり、おおむね収支均衡を見込んでいます。
財務キャッシュ・フローについてですが、2026年9月に成長投資の資金確保を目的として、サステナビリティ・リンク・ローンにより170億円の新規借入を実行しました。長期借入金の返済約60億円や配当金支払い約65億円などのキャッシュアウトがあるものの、上期では約40億円のキャッシュインとなっています。
スライド右側の連結財政状態についてですが、先に説明したキャッシュ・フローの結果、上期では現金および現金同等物が約160億円増加し、739億円となりました。通期では下期の設備および事業投資などにより、520億円程度を見込んでいます。
2027年3月期の配当予想の上方修正
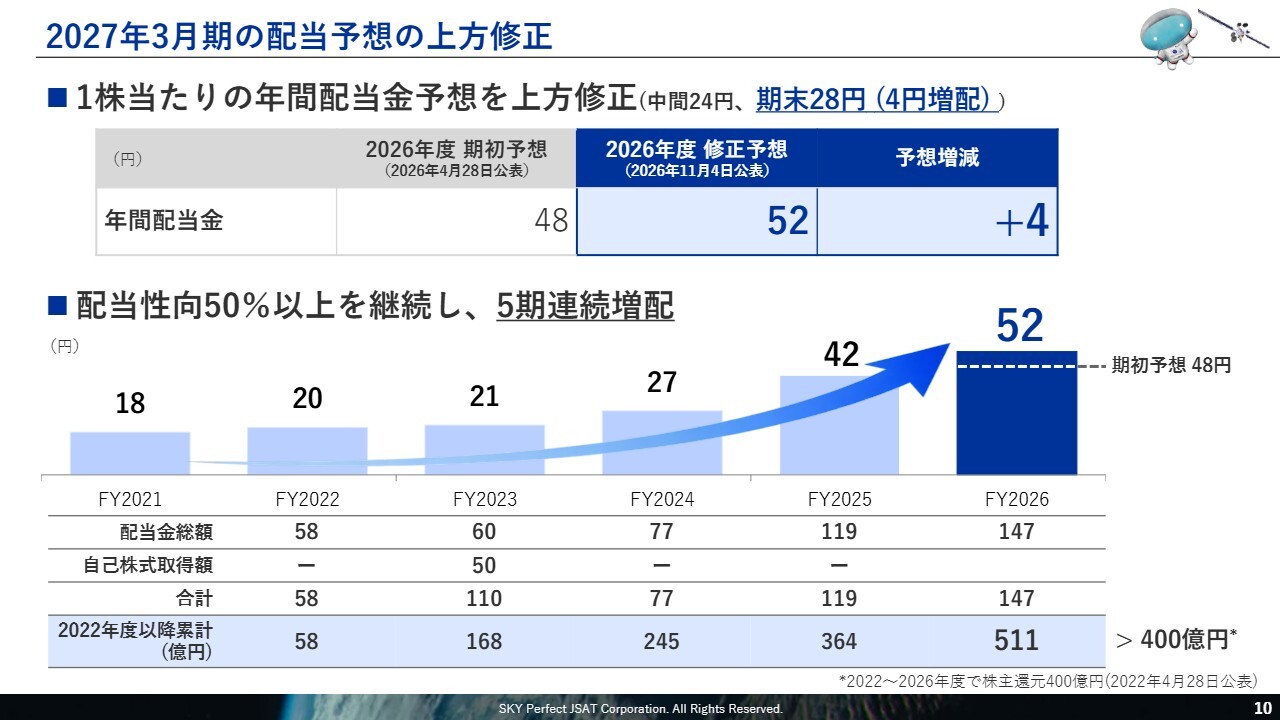
配当の上方修正についてご説明します。
今回の増配は、配当性向50パーセント以上の株主還元方針と業績予想の修正を踏まえ、決定したものです。期末配当予想を4円増配の28円とし、1株当たりの年間配当金は期初予想の48円から52円へ引き上げます。
スライド下部のグラフにあるように、期初予想時点で5期連続の増配を見込んでいましたが、そこからさらに4円の増配を行います。引き続き、成長投資と株主還元を両立させていきます。
安全保障領域における需要拡大と事業機会
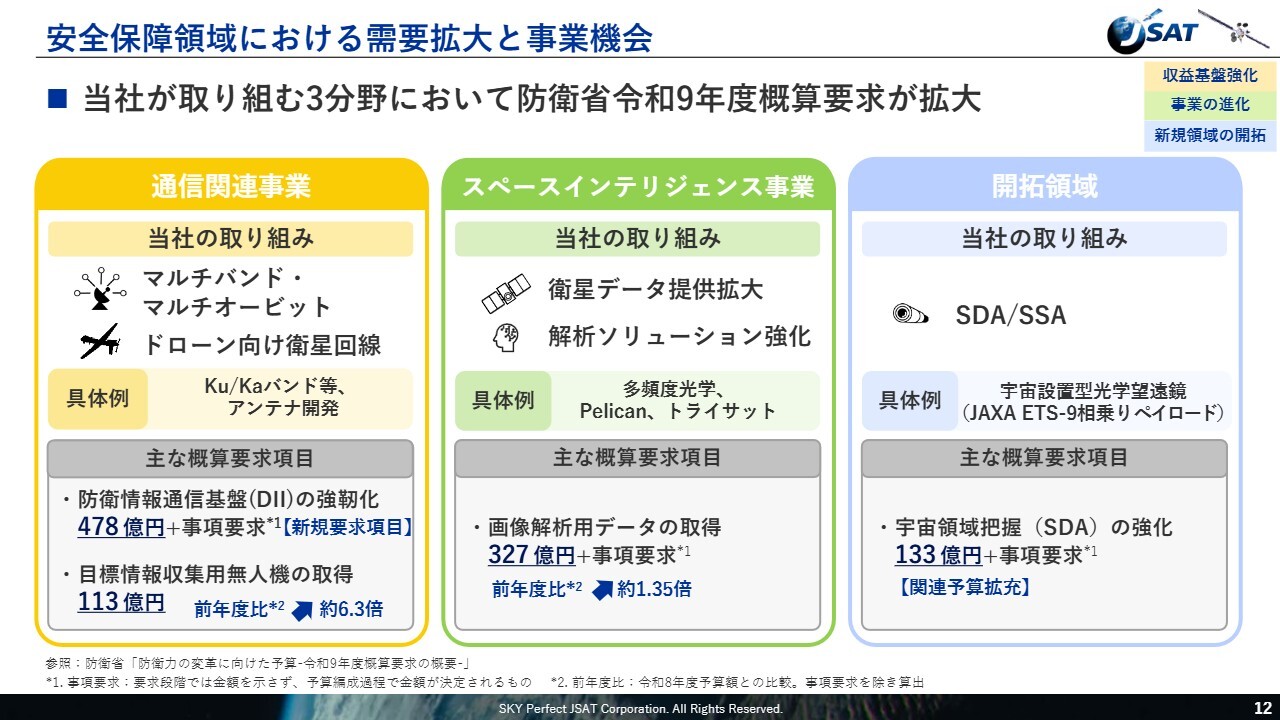
山下照夫氏(以下、山下):宇宙事業を担当している取締役の山下から、宇宙事業についてご説明します。まずは、安全保障領域における事業機会についてです。
当社では、通信、スペースインテリジェンス、そしてSDA/SSAなどの新たな開拓領域まで、安全保障に関連する取り組みを幅広く進めています。
令和9年度の防衛省概算要求においても、このような当社の事業機会につながる分野で引き続き予算の拡大が示されています。
通信関連では、防衛情報通信基盤(DII)の強靭化に478億円が計上され、さらに事項要求が示されています。無人機の取得には113億円が要求されており、前年度予算から大幅に拡大しています。このような無人機の活用拡大に伴い、その運用を支える衛星通信の需要も今後拡大が期待されます。
画像解析用データの取得には327億円が計上され、また、宇宙領域把握(SDA)の強化には133億円に加えて事項要求が示されており、当社が取り組む各領域で需要の拡大が見込まれています。
このような安全保障分野における政府の取り組みは、当社事業の成長を後押しすると捉えています。今後も、こうした需要を着実に事業機会として取り込み、安全保障領域での収益拡大につなげていきます。
安全保障領域における衛星データ提供拡大に向けた進捗
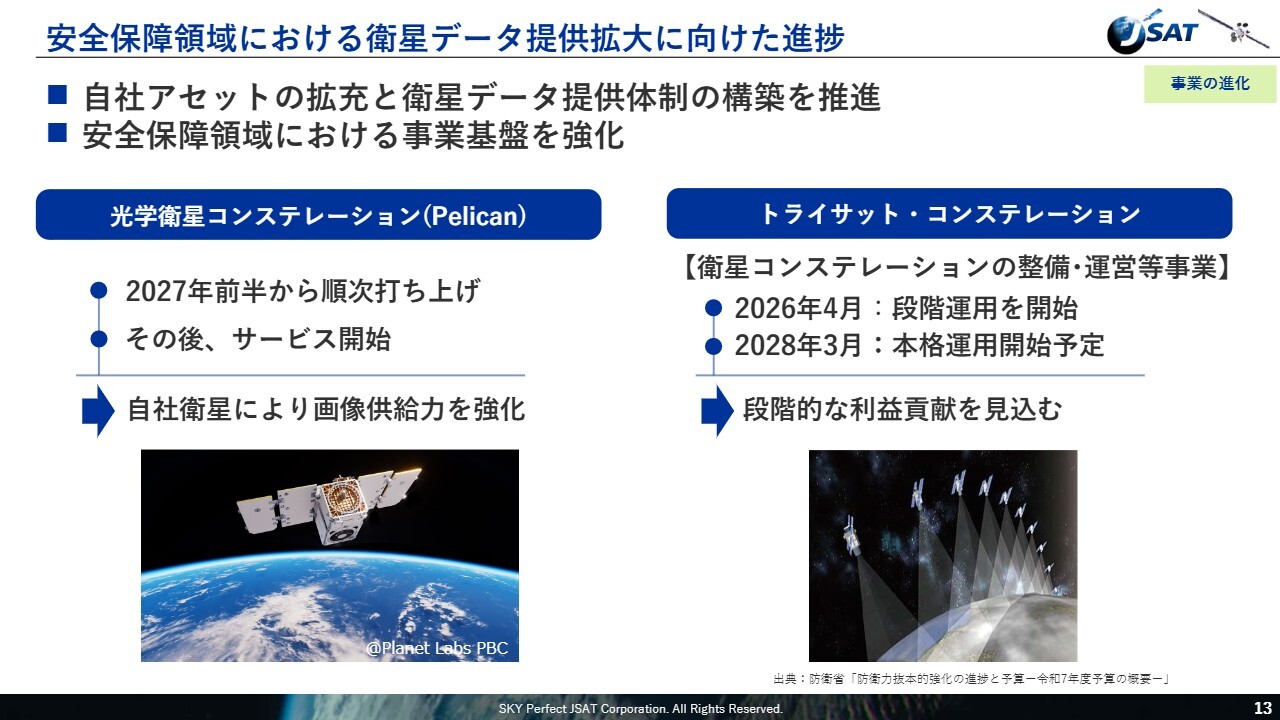
こちらは、スペースインテリジェンス事業についてのスライドです。特に安全保障領域における衛星データ事業では、将来の成長に向けた取り組みが着実に進展しています。
スライド左側には、Planet Labs PBCと進めている光学衛星コンステレーションの「Pelican」が示されています。
当社衛星と同一仕様のPlanet Labs PBC所有の「Pelican」が10月20日に打ち上げられ、現在、軌道上での試験が進められています。当社の「Pelican」についても2027年前半の打ち上げを目指して製造が順調に進行しており、順次10機を打ち上げてサービスを開始する予定です。
防衛省からも、今後の衛星データ活用に関するさまざまなプロジェクトや案件についてお話をいただいており、自社衛星の保有による画像供給力の強化を具体的な事業機会につなげていきます。
スライド右側に記載されている「トライサット・コンステレーション」についても、2026年4月から段階的な運用を開始しています。
当社が担当する「QPS」については順調に運用が進んでおり、今期の宇宙事業部門の利益に貢献しています。2028年3月の本格運用開始に向けて、引き続き着実に取り組みを進めていきます。
このように、自社アセットの拡充と衛星データ提供体制の構築の両面において具体的な進展があり、安全保障向けスペースインテリジェンス事業は、今後の成長に向けて順調に進展しています。
上期受注の国内衛星通信案件
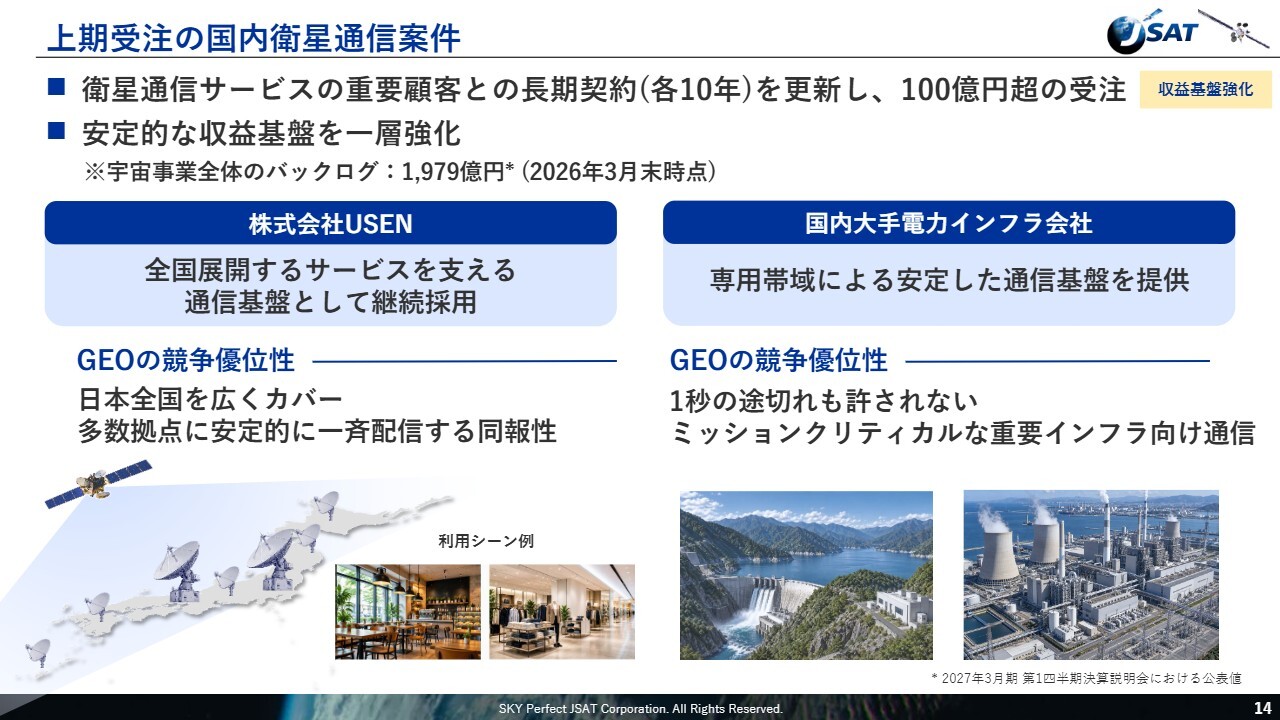
続いて、通信関連事業における国内衛星通信案件の受注についてです。上期には、重要顧客との10年間の契約をそれぞれ更新し、合計で100億円を超える受注を獲得しました。
スライドの左側の株式会社USEN向けでは、日本全国を広くカバーし、多数の拠点に安定して一斉配信できるGEO衛星ならではの強みが引き続き評価されています。
また、スライドの右側の国内大手電力インフラ会社向けでは、1秒の途切れも許されない重要通信において、通信の安定性や信頼性があらためて高く評価され、今回の長期契約につながっています。
低軌道衛星を含め通信手段が多様化する中でも、ミッションクリティカルな領域においては、GEO衛星の高い信頼性が引き続き重要な役割を果たすと考えています。
今回の長期契約の更新により、当社は安定的な収益基盤を一層強化することができました。今後もこの強固な収益基盤を維持・強化し、そこから生み出される収益を新たな成長領域への投資につなげていきます。
メディア事業の進捗
中川大介氏(以下、中川):続いて、メディア部門長である取締役の中川から、メディア事業についてご説明します。
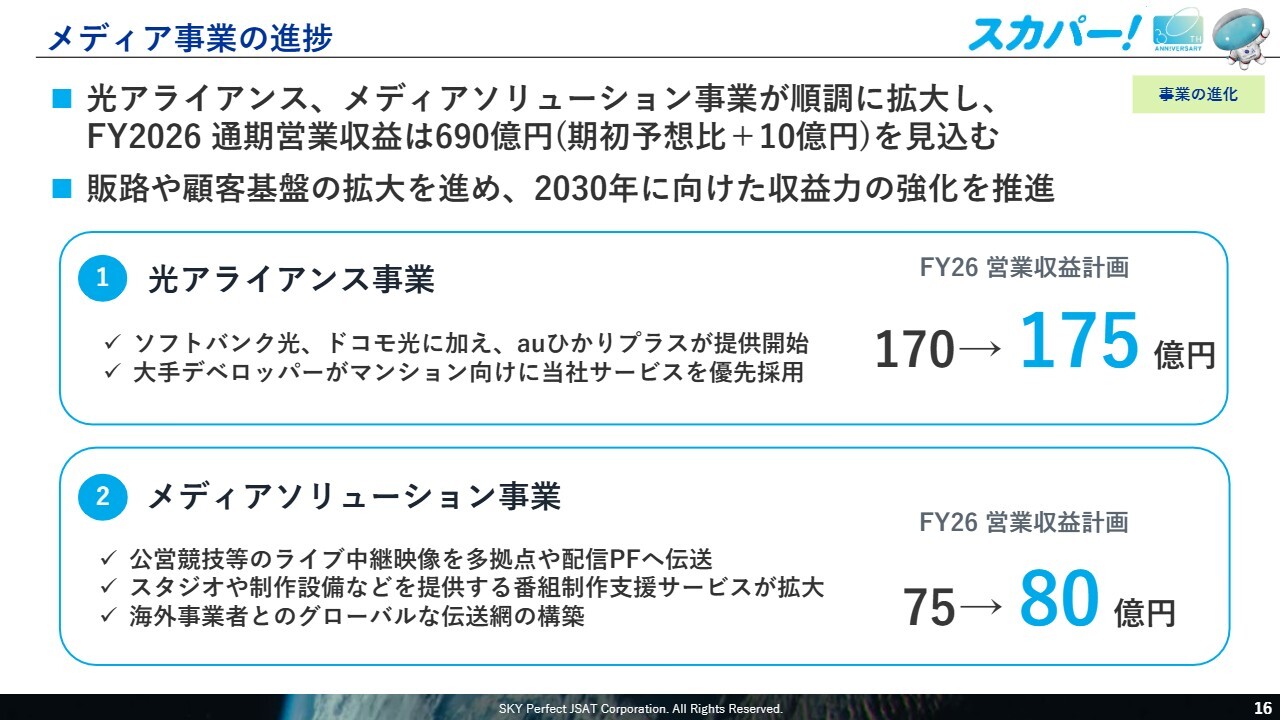
2026年度通期業績予想は、光アライアンス事業およびメディアソリューション事業が当初予想を上回って推移していることから、営業収益を680億円から690億円へ10億円上方修正するとともに、当期純利益についても105億円から115億円へ10億円上方修正しました。なお、放送・配信事業についても、期初計画どおりに順調に推移しています。
光アライアンス事業では、「ソフトバンク光」「ドコモ光」に加え、新たに「auひかりプラス」の提供を開始したことで販路が拡大し、さらにマンション向け案件も順調に推移していることから、営業収益を170億円から175億円に引き上げています。
メディアソリューション事業については、OTTを含むライブ配信需要の拡大を背景に、番組制作支援サービスやライブ映像伝送サービスが堅調に推移しています。また、海外事業者向けにもサービスを展開することで、国内外で顧客基盤を拡大しています。特に海外向けでは、単発案件ではなく継続的な取引拡大につながる顧客基盤の構築に取り組んでいます。
その結果、営業収益を75億円から80億円へ引き上げました。これら2つの事業による計10億円の増収が、今回の営業収益上方修正の主な要因です。
また、両事業は、当社がこれまで培ってきた設備や技術、運用ノウハウを活用する既存アセット活用型の事業であり、追加投資を抑えながら成長できるため、増収効果が利益に反映されやすい収益構造となっています。今回の当期純利益10億円の上方修正は、このような成長領域の収益拡大によるものです。
今回の上方修正は、一時的な要因によるものではなく、放送・配信事業の安定収益基盤に加え、光アライアンス事業およびメディアソリューション事業が新たな成長ドライバーとして着実に拡大していることを示しています。特に海外向けサービスについては、今後も顧客基盤の拡大を通じて継続的な成長を目指していきます。
質疑応答:防衛省の概算要求における自社の収益機会について
質問者:8月末に出された防衛省の概算要求についてお聞きします。スライドで詳しくまとめていただき、ありがとうございます。
このうち、スライド左側に記載されている、新たに出てきたDIIの強靱化やSDAの強化(133億円)についてですが、御社がプライムで受注する印象はあまりないように感じています。この予算規模のうち、御社の取り分としてはどの程度を期待すればよいのでしょうか? お答えしづらいかもしれませんが、非常に興味を持っています。
例えば、DIIというものがどのようなものであり、その中で御社の役割としてどの程度、どのようなことが期待されているのでしょうか? また、SDAに関しては、おそらくもともとJAXAがプライムで受注してきたものかと思いますが、その中で御社の役割はどのようなものと考えればよいのでしょうか?
これらについて、なにかヒントとなるお話がありましたらおうかがいしたいです。
山下:当社が具体的にどの程度の金額を取るのかについては、おっしゃるとおり、なかなか明確にはお答えできない点をご理解いただければと思います。
ご指摘のとおり、スライドに記載されている概算要求のすべてを当社が取得するわけではありません。
一方で、ご質問のあったDIIについては、災害発生時でも安定した通信を確保することや、高速大容量で信頼性の高い多層的な通信基盤を構築することが主な項目となります。
このため、当社の担当する領域としては、前回の決算説明でもお話ししました「HYLAS 3」によるKaバンドの提供などに注力し、営業活動を継続していきたいと考えています。
質問者:SDAに関してはいかがでしょうか?
山下:当社は、JAXAが打ち上げる衛星「ETS-9」にSDAの衛星を搭載しています。これを防衛省にご利用いただくということで、営業活動を継続しています。そのため、この収益への貢献が来期以降に反映されてくるとお考えください。
質問者:今期と比較して来期にかけて、スライドに掲載された4つの案件の中で、金額として力強い増収幅を期待できるものは、引き続き衛星画像販売と見てよいのでしょうか? それ以外の案件についても、それなりの期待ができるのでしょうか?
山下:ご指摘のとおり、我々としてはやはり衛星画像解析用データの提供が中心になります。こちらについては、予算規模の拡大に伴い、我々も重点的に取り組んでいきます。
もう1つは、先ほど少しご説明した宇宙領域把握(SDA)です。こちらについても、来期以降、確実に収益につなげていきます。
また、スライド左側の無人機についてですが、無人機そのものは、いわゆる当社のビジネス領域ではありません。しかし、無人機の利用には衛星回線が必要となります。
そのような点も踏まえ、当社は引き続き営業活動を継続し、確実に収益につなげていけるよう取り組んでいきます。
質疑応答:トライサット・コンステレーションのPFI事業について
質問者:トライサット・コンステレーションのPFI案件に関してお聞きします。光学画像提供についてはアクセルスペースホールディングスが契約を履行されていますが、同社は直近で衛星の故障を発表しています。この点について、今後御社が支援できる余地はどのようにお考えでしょうか?
また、撮像権の問題から、御社が支援する場合には追加投資が必要となる印象ですが、その場合の投資可能性についてもお聞かせください。
山下:トライサット・コンステレーションに関連し、アクセルスペースホールディングスの衛星故障に関しては、リリースのとおり把握しています。
当社がこれに代わって提供することに関しては、現時点でコメントを控えます。当然、そのような可能性については認識していますが、具体的な内容については現時点ではお答えできないことをご理解いただきたいと思います。
質疑応答:伊藤忠商事との関係や株主構成の変化について
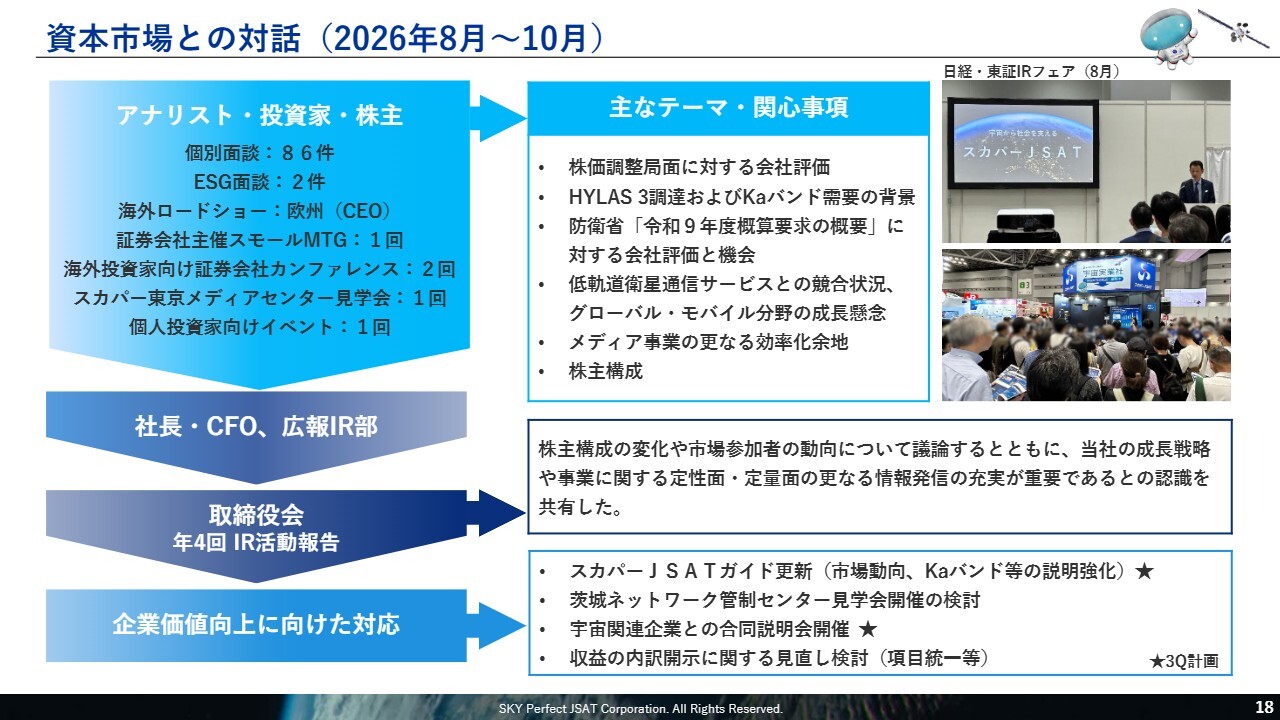
質問者:「取締役会で、株主構成の変化についても議論があった」とのことですが、実際に伊藤忠商事が御社の株を買い増している件に関し、伊藤忠商事とのコミュニケーションの内容や、取締役会において株主構成の変化についてどのような議論が行われているのかについてお聞かせいただけますか?
久保:私からご説明します。伊藤忠商事との関係については、現時点では商売の接点が非常に少ない状況です。一部メディア事業において「スカパー・ピクチャーズ」の取り組みはありますが、それ以外の点ではあまり大きな接点はありません。
取締役会の議論内容についてですが、多くの地上波放送局のみなさまを含めた株主さまがいらっしゃいますので、株式の流動性に関する話題をはじめ、定期的に株主構成について議論を行っています。
特定の株主さまに対してなにか特別な議論をしているわけではありません。一般論として、株主構成の考え方や流動性の問題など、さまざまな点を踏まえつつ、情報交換を含めた議論を行っている状況です。
米倉:1点追加すると、ガバナンスの観点から、アクティビストの活動状況などを気にされている社外取締役の方が一部いらっしゃいます。スカパーJSATは安全保障にも関わる業務を行っていますので、この点に関して「きちんと動向を見ているのか?」というようなご心配のコメントもございます。
そのため、久保が説明したとおり、定点観測を常に行い、どの株主が買い増しや売却をしたか、外国人株主の動向なども含めて、第三者のレポートに基づいた報告を行っています。
質疑応答:低軌道光学画像衛星「Pelican」への防衛省からの評価と受注状況について
質問者:「Pelican」についてですが、昨日、Planet Labs PBCからファーストライトの写真が開示され、とてもきれいなものでした。現状、分解能は50センチメートルですが、近いうちに30センチメートルにトライする予定で、NVIDIAのチップを搭載してリアルタイム性を実現するなど、予想以上にスペックが良い印象を受けました。
これについて、防衛省の評価は非常に高いのでしょうか? また、今年の防衛省の予算において「Pelican」がすでに組み込まれ受注しているのでしょうか? それとも来年の予算となり、先ほどの327億円という概算要求の中に含まれるかたちでの獲得につながるのでしょうか?
「Pelican」の防衛省による評価と受注の状況はどのようになっていますか?
山下:私もファーストライトを拝見しており、非常にすばらしい内容です。現在は50センチメートルですが、軌道高度を徐々に地球に近づけることで、30センチメートル級の画像となり、さらに鮮明なものになっていきます。
この画像は、防衛省からも高い評価をいただいています。画像の品質だけでなく、当社が自社で保有する「Pelican」の優先撮像権にも非常に興味を持っていただいているのが現状です。
予算に関してですが、9月に概算要求が出されました。この中で「Pelican」に関する当社からの見積もりは、当然反映いただいているものと理解しています。現在、まだ受注が確約されたものではありませんが、この予算を確実に当社の「Pelican」に充てていただけるよう営業活動を継続している状況です。以上、ご理解いただければ幸いです。
質疑応答:安全保障案件のスケジュール感について
質問者:防衛省のプロジェクトについて細かい内容になりますが、「HYLAS 3」については来年度初頭、具体的には4月から運用開始とのことです。
そうすると、2026年9月発表の概算要求の中に「HYLAS 3」も含まれているのか、あるいは「HYLAS 3」の運用開始が4月である一方、防衛省からの「HYLAS 3」の受注は来年度中での目標としているのか、確認したいと思います。
また、宇宙設置型光学望遠鏡については国のプロジェクトになりますが、JAXAの「ETS-9」に関するロケット打ち上げスケジュールが具体的にどの時期になれば見えてくるのか、という点をお聞きしたいと思います。
このスケジュールが決まらなければ、御社による打ち上げのスケジュールも見えてこない状況かと思います。この点についても教えていただけますでしょうか?
山下:まず「HYLAS 3」の予算への計上ですが、「HYLAS 3」についても、前回の概算要求の中に当社が提出した見積もりを含めていただいていると理解しています。
4月からの対応は難しいかもしれませんが、来期の上期以降、できる限り早い段階で売上計上につなげるべく、防衛省と詳細について協議を進めています。
「ETS-9」の打ち上げ時期については、JAXAと国との間での取り決めやスケジュールがあるため、当社から詳細についてお話しすることはできません。この点をご了解いただけると幸いです。一方で、来年度については、6月から8月頃にかけて上がってくるものと見込んでいます。
質疑応答:宇宙事業の持分法損益改善について
質問者:Space Compassに関連する持分法損益についてですが、赤字が続いていた中で、この第2四半期に黒字となり驚きました。Space Compassについては、プロジェクトが進むとともに大きな赤字が出る可能性があると考え、来年度以降も相当な赤字を想定していました。
Space Compassの赤字規模が実際にはそれほど大きくないのでしょうか? あるいはトライサット・コンステレーションが加われば持分法損益が黒字化する見通しなのでしょうか?
Space Compassの現状と、来期以降のトライサット・コンステレーションを含めた持分法利益の見通しについてお聞かせいただけますでしょうか?
山下:Space Compassですが、引き続き黒字化には至っていません。そのため、現在も損失が発生している状況とご理解ください。
ただし、費用削減や効率化を図るため、我々は株主としての対話を通じ、できる限り早期黒字化を目指した将来への投資を進めているのが現状です。
黒字化については、今年度はまだ難しく、来年度以降も引き続き非常に厳しい状況が続く見込みです。しかし、2030年には事業計画の達成に伴い、確実に成果が数字として表れてくる見込みです。この点については、逆に期待を寄せていただければと思います。
また、トライサット・コンステレーションについては、PFI事業であることから、今期も予定どおり計上しています。現時点で非常に順調に進んでおり、衛星の数や地上設備の整備が次第に進むことで、我々への利益貢献が期待されます。特に、税後利益への貢献が大きいと考えています。
質問者:つまり、Space Compass単独で2030年度に黒字化し、トライサット・コンステレーションはもともと黒字であるため、両社を合算すると、遅くとも2029年度には持分法が黒字化するという理解でよろしいでしょうか?
山下:Space Compassに関しては、光データ中継用の衛星が予定どおり打ち上がれば、黒字化が達成できると見込んでいます。この点については、Space Compassからもリリースを出しています。
当然ですが、衛星である以上、遅延のリスクはあります。しかし、我々はこれを確実に予定どおり打ち上げ、防衛省の利用も含めて、光データ中継事業からの収益貢献をSpace Compassに期待しています。それにより、税後でプラスの収益が得られることを前提に、現在事業計画を進めている状況です。
質疑応答:安全保障領域の進捗状況と概算要求における衛星利用について
質問者:昨年度の上期決算説明会では、通期計画に対する安全保障分野の進捗および前年同期比の増収幅について、定量的な開示をいただいたと認識しています。もし可能であれば、今年度も同様に実績部分の進捗についてご開示いただけると幸いです。
併せて、今回まとめられた概算要求に関する資料からは、「低軌道(衛星データ)の部分が短期的には成長をドライブしていくものの、静止軌道(衛星通信)も引き続き事業機会としてはまだある」という内容で理解しましたが、この部分はそのような理解でよろしいでしょうか?
山下:まず、安全保障の進捗についてですが、安全保障分野の収益は今期200億円を目標数値として掲げています。進捗率はおおよそ50パーセントで、予定どおり順調に推移しているとお考えください。下期においても、現時点で手元にある数字を集めて考えると、予定どおり達成できる見込みです。
防衛省における通信に関連する概算要求についてですが、静止衛星の利用機会に関する内容と捉えています。防衛省では、もともと静止軌道の衛星を現時点でも利用しています。これに加えて、低軌道衛星の利用も進んでいます。
私がこれまで説明している中では「抗たん性」という言葉を使用していますが、防衛省においては、特に安全保障の分野で、衛星の帯域や周波数、軌道位置など、多様な要素を利用し、安全保障の確保を図ることが重要だと考えています。
そのため、静止衛星(GEO衛星)の利用が今後も継続されることは、私たちの事業計画にも組み込まれており、防衛省も同様のお考えだと認識していますので、ご安心いただければと思います。
質問者:上期の進捗率50パーセントは、昨年度と比べてやや進んでいる印象です。この点に関して、下期において200億円の上振れの可能性があるのか、それとも計上のタイミングの問題で、基本的にはインラインの見通しであるとお考えなのでしょうか?
山下:現時点で受注残に基づいて予算が確実に達成できるわけではないことをご理解いただければと思います。今後受注しなければならない案件があるため、現時点の見通しとしては予定どおりとお伝えしています。
もちろん、上振れを目指して営業活動を継続しますが、一方で、予定していた受注が実現しないケースも起こり得ることをご理解いただければと思います。
質疑応答:機内Wi-Fiサービスのマージン動向と中長期見通しについて
質問者:グローバル・モバイル分野における機内Wi-Fiを含むマージンの部分については、投資家の間でしばしば議論となっています。
御社が開示されている、子会社のJSAT International(JII)とJSAT MOBILE Communications(JMC)の四半期業績を拝見したところ、JMCについては営業利益率においてやや下げ止まりの傾向が見られると感じています。また、JIIに関しては、海外の小型衛星通信会社の四半期業績と比較しても遜色がなく、右肩上がりで良好な成績をあげていると拝見しています。
あらためて機内Wi-Fiのプライシング動向について、現在の状況をうかがいたいです。また、マージンが下げ止まった要因は、なにか特殊な理由があるのでしょうか?
さらに、中長期的には、ハイスループットサテライトが稼働するまでのマージンの見通しについて、御社として事業でのキャパシティが増えた際には、マージンを維持しながらトップラインが拡大していくイメージなのでしょうか? グローバル・モバイル分野を中心に、中長期的な考え方をお聞かせいただけると幸いです。
山下:機内Wi-Fiサービスについてですが、マージンが下げ止まったというわけではなく、当社では単年度契約ではなく一定の長期契約を行っています。そのため、現在契約いただいている内容については、営業利益率を確保した上で継続している状況です。
また、JMCにおいては機内Wi-Fiというよりも機内電話のサービスを提供していますが、JIIを含め、「Starlink」による脅威はそれほど激しくなかったと考えています。
一方で価格については、「Starlink」が現在第3世代(「V3」)というものが登場してきており、引き続き価格競争が発生しうる環境であると認識しています。
これに対して当社は、以前からお話ししているフルデジタルの衛星を活用することで原価を下げつつ、現時点での営業利益率を可能な限り維持しながら競争力を確保する方針です。これにより、現状の利益率および収益規模の確保と拡大を目指していきます。
質疑応答:メディアソリューション事業の下期見通しについて
質問者:上期においてメディアソリューション事業の増収幅が実際に見えてきました。また、先日行われたメディア事業勉強会にも参加しましたが、下期におけるメディアソリューションの受注および売上の伸びの蓋然性について、現在どの程度の確度で見通しているのでしょうか?
特に、海外事業者とのグローバル伝送網の構築がアップサイドとして期待されているとのことですが、下期の伸びを牽引する主要な要因はどの部分とお考えでしょうか?
中川:上期は前年同期比プラス1億円と申し上げていますが、下期はこれを大きく超える5億円程度の増収が見込まれると考えています。
主な要因としては、現在行っている実験を有償で請け負っており、地上波の衛星代替試験による売上が大きく計上される見込みです。それ以外にも、以前から申し上げているスタジオ外販の取引が好調です。その背景には大手企業を含め、オリジナル番組の制作やライブスポーツ中継の増加があり、それによって当社への問い合わせが増えています。
また、海外については、以前「DAZN」に関する話題がありましたが、具体的な名前は申し上げられないものの、引き続き海外の事業者からお問い合わせをいただいています。我々としてはこれを加速させています。具体的な時期については申し上げられませんが、国内の事業だけでなく、海外で外貨を稼ぐことに注力しています。
したがって、現段階では具体的な数字を申し上げることはできませんが、この部分が大きく膨らむ可能性があると理解しています。
質問者:下期に御社が計画しているメディアソリューションの増収幅において、既受注分、つまりすでに確実性がある部分について、どれくらいの規模を見ているか、イメージを共有していただけますでしょうか?
中川:先ほど申し上げた5億円程度の規模は見えています。
質疑応答:安全保障領域の需要と今後の見通しについて
質問者:安全保障領域の需要について、定性的な質問です。今回記載されている概算要求の結果は、御社がFY2030に向けてこの領域で500億円以上を目指すという内訳の前提において、御社の想定どおりの方向性なのでしょうか?
または、中身として期待以上だったものの予算配分や傾向について感じることがあるのでしょうか? 御社の期待値に対する3分野それぞれの濃淡や凸凹があれば、それぞれについてコメントをいただけますか?
山下:当社では、来年度(令和9年度)の概算要求については、ほぼ期待どおりの数字と考えています。2030年に向けては、今後示されるであろう、防衛三文書の改定、その中でも防衛力整備計画に注目しています。
その内容が開示され次第、その点を含めて、我々の2030年の数値に、いかにそのような要素が反映されているか、また貢献できるかといった点について、詳細をお話しできればと考えています。
質問者:上記に付随して、スライド中央に記載されている画像解析用データの取得予算の増額についてですが、御社の認識としては、これは光学衛星画像の需要増加と捉えているのでしょうか? つまり、現状からの受注シェアの拡大にも期待できるのかというところを確認させてください。
さらに、事項要求を踏まえると、ここは大きく増える可能性があると認識しています。現在の調達予定である「Pelican」でその需要に対応できるのか、追加投資の可能性があるのかについても併せてご教示ください。
山下:まず、この画像解析用データの取得ですが、これは光学衛星に限らない衛星画像および衛星データの合算値とご理解ください。光学衛星はもちろん、SARの画像やその他衛星データの取得など、詳細は申し上げられませんが、そうしたものが含まれています。
「Pelican」で賄いきれるのかという観点に関しては、我々の「Pelican」を重点的に活用していくべく営業を進めている一方で、Planet Labs PBCの「Pelican」やBlackSkyといった事業者とのパートナーシップも継続していきます。
また、「Pelican」で賄いきれない分については、パートナーから画像を仕入れて販売する、いわゆる代理店としての役割も組み合わせながら供給を進めています。そのため、需要が高まった際にも確実にデータを提供できるよう、パートナーシップをより強固にし、確実に予算を取得するための営業活動を展開しているのが現状です。


新着ログ
「情報・通信業」のログ