2027年3月期第2四半期決算説明
三井物産、上半期過去最高益を更新 通期利益予想も1兆円超へ上方修正
目次
堀健一氏:三井物産株式会社代表取締役社長の堀です。本日はお忙しい中ご参加いただき、誠にありがとうございます。
まず私から、中期経営計画2029の進捗状況についてご説明します。その後、経理部長の栗原より、経営成績の詳細についてご説明します。
上半期総括と下半期前提・予想
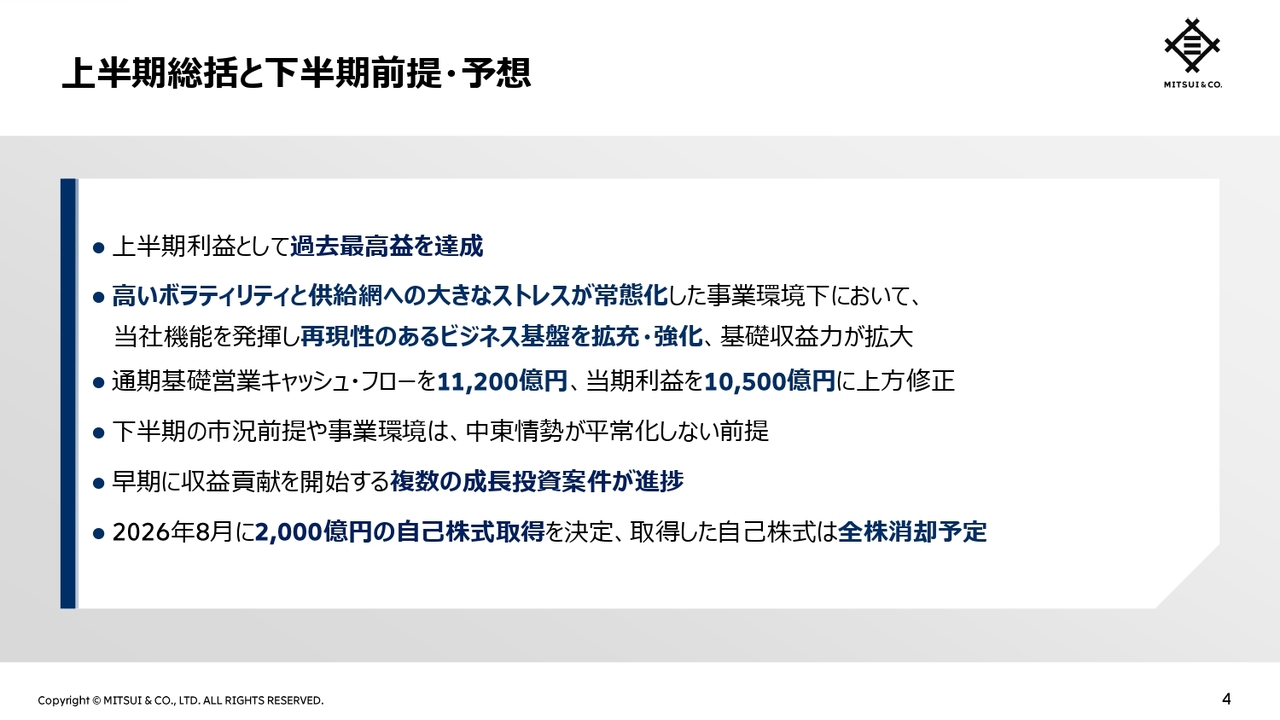
初めに、上半期の総括と下半期の前提および予想についてお話しします。
高いボラティリティと供給網への大きなストレスが常態化した事業環境下において、当社機能を発揮し再現性のあるビジネス基盤を拡充・強化したことで、基礎収益力が拡大し、当期利益は上半期として過去最高益を達成しました。
この進捗を踏まえ、通期の基礎営業キャッシュ・フロー予想を1兆1,200億円に、当期利益予想を1兆500億円に、それぞれ上方修正します。下半期の市況前提や事業環境は、中東情勢が平常化しない前提としています。
また、早期に収益貢献を開始する複数の成長投資案件が進捗しました。
株主還元については、2026年8月に2,000億円の自己株式取得を決定し、取得した自己株式は全株消却する予定です。
経営成績サマリー
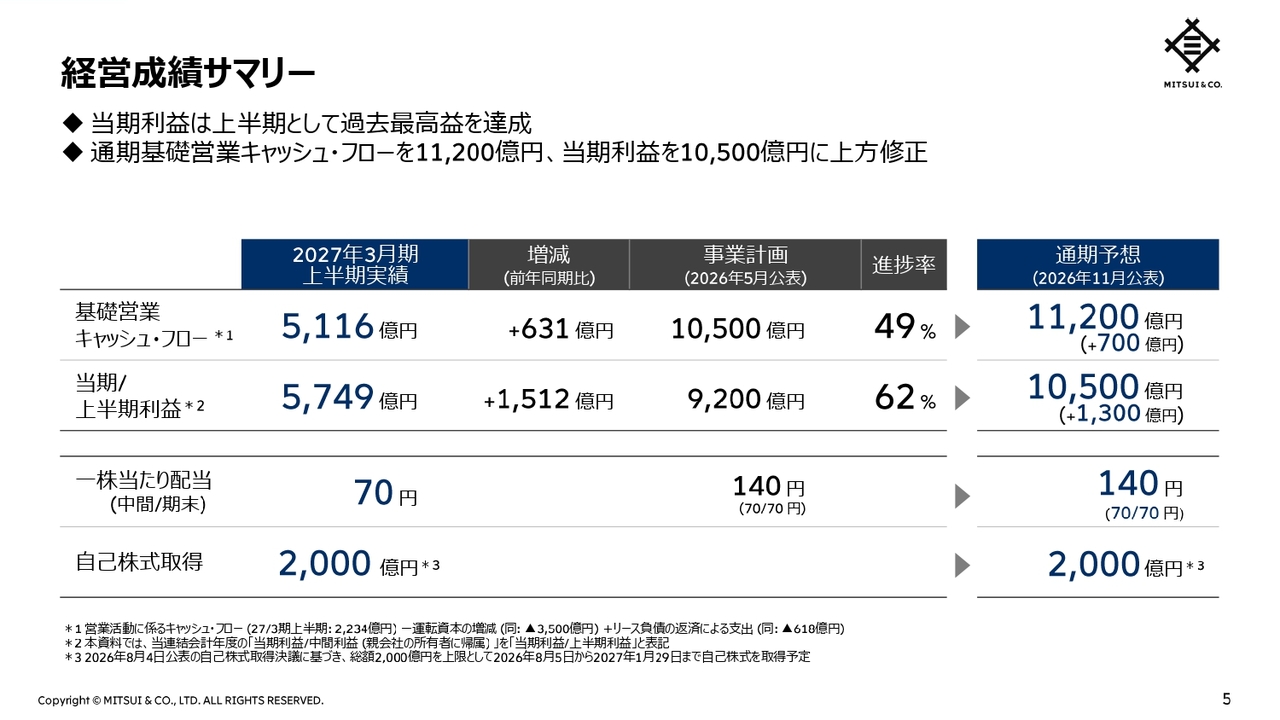
上半期の経営成績サマリーについてご説明します。
基礎営業キャッシュ・フローは、前年同期比631億円増加の5,116億円となり、事業計画に対する進捗率は49パーセントとなりました。
当期利益は、前年同期比1,512億円増益の5,749億円となり、上半期として過去最高益を達成しました。事業計画に対する進捗率も62パーセントと力強く推移しています。
この高い進捗と下半期の見通しを踏まえ、通期予想を上方修正し、基礎営業キャッシュ・フローは700億円増加の1兆1,200億円、当期利益は1,300億円増益の1兆500億円とします。
2027年3月期事業計画に対する進捗率と通期予想(基礎営業キャッシュ・フロー)
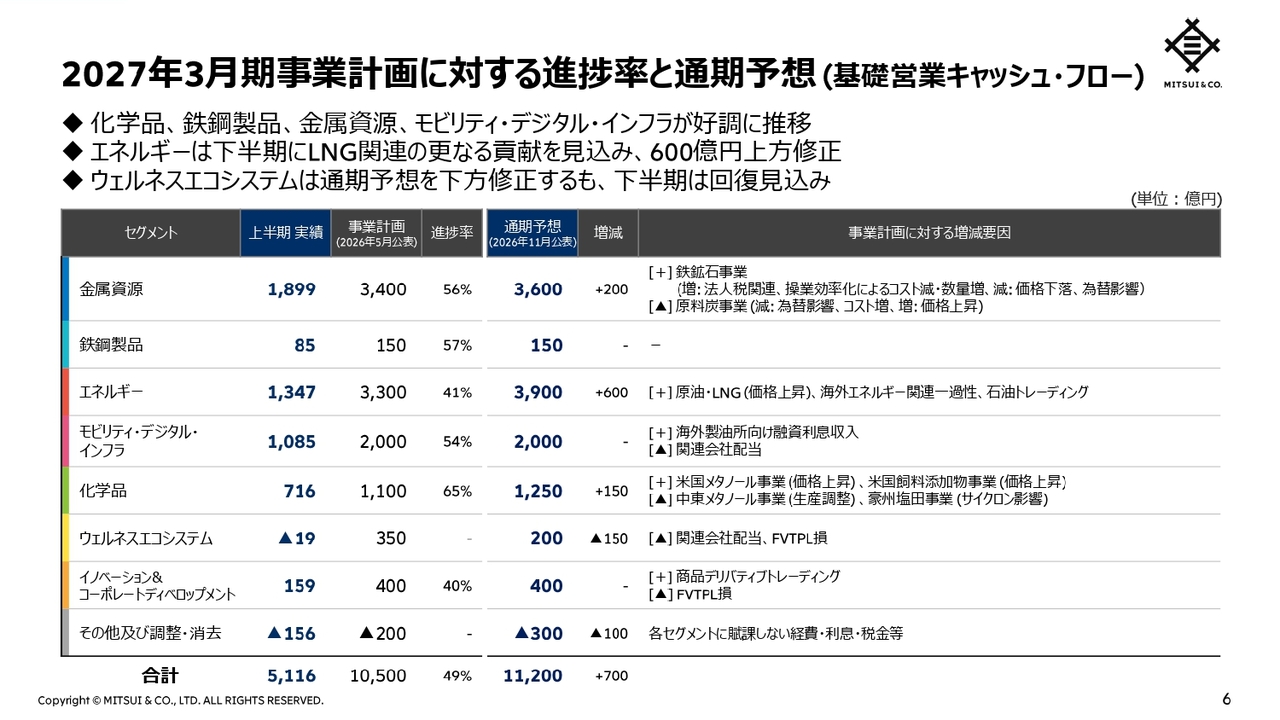
基礎営業キャッシュ・フローの通期予想についてご説明します。
上半期は、化学品、鉄鋼製品、金属資源、モビリティ・デジタル・インフラが好調に推移しました。
エネルギーは、下半期にLNG事業からの配当やトレーディングを中心としたさらなる貢献を見込み、600億円上方修正します。
ウェルネスエコシステムは、通期予想を下方修正しますが、下半期は回復見込みです。
2027年3月期事業計画に対する進捗率と通期予想(当期/上半期利益)
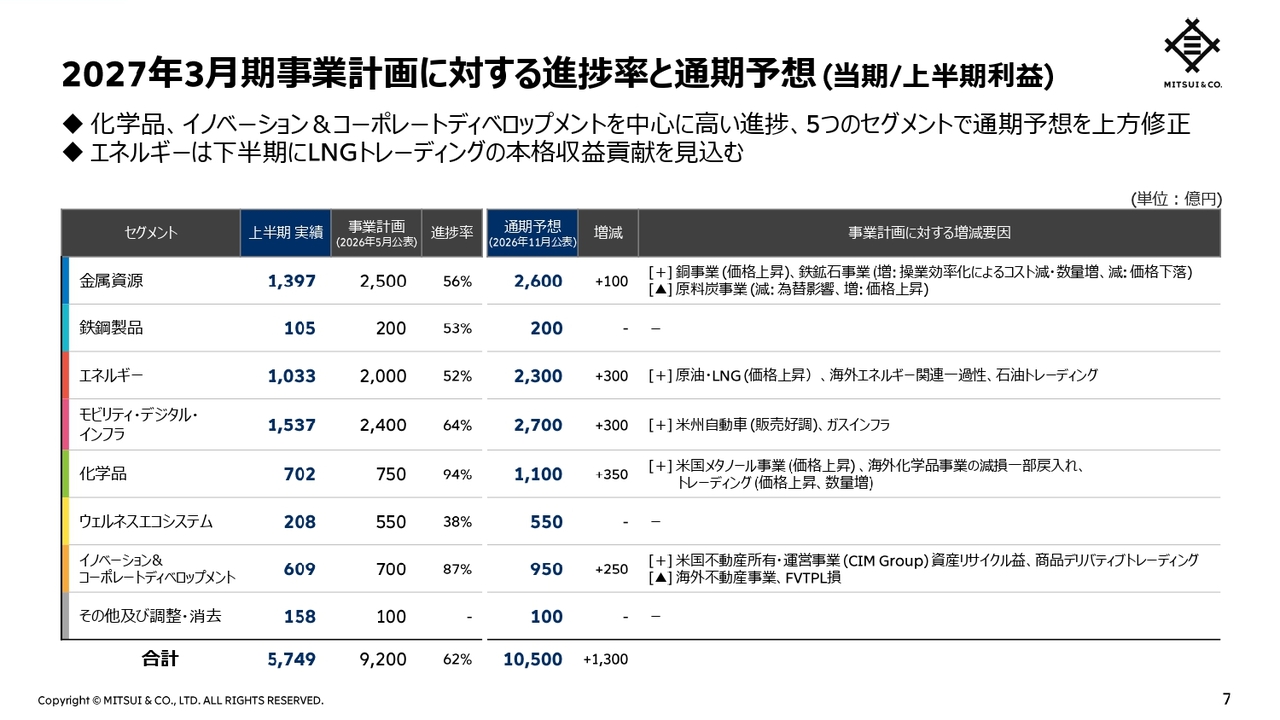
当期利益の通期予想についてご説明します。
上半期は、化学品、イノベーション&コーポレートディベロップメントを中心に、事業計画に対して高い進捗率となりました。
下半期は、エネルギーのLNGトレーディングや化学品のメタノール事業に加え、複数のセグメントで資産リサイクルによる収益貢献を見込み、5つのセグメントで上方修正します。
中東情勢の影響
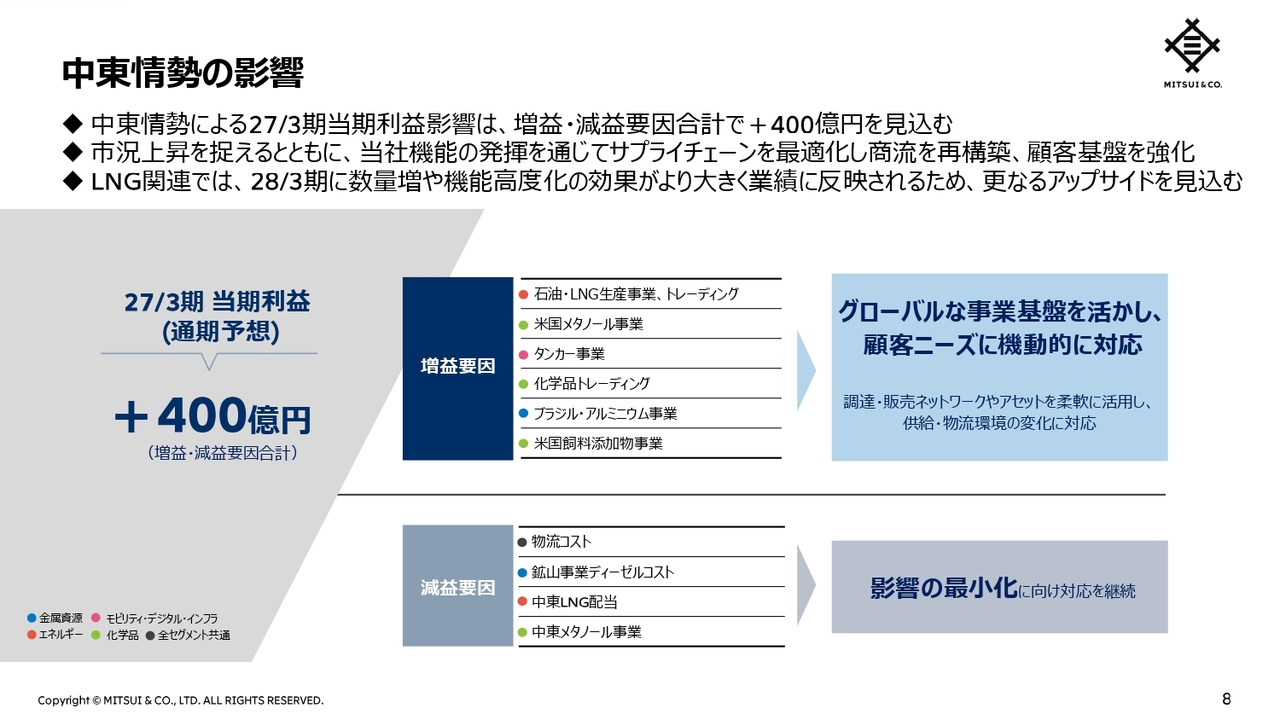
中東情勢による業績への影響についてご説明します。
2027年3月期の通期予想への影響は、各事業における増益要因と減益要因を合わせ、プラス400億円を見込んでいます。
上半期に続き、エネルギーの石油・ガス生産事業およびトレーディング、化学品の米国メタノール事業を中心に増益要因を見込んでいる一方で、物流コストやディーゼルコスト増加などの減益要因を見込んでいます。
市況の上昇を捉えるとともに、サプライチェーンの混乱や分断といった課題に対して、当社のグローバルな事業基盤も活かし、調達、物流、販売を機動的に組み替え、供給体制を継続的に最適化しながら、お客さまへの供給責任を果たすことで、商流を再構築し、顧客基盤を強化していきます。
さらに、エネルギーのLNGトレーディングや事業を中心に、足元の市場環境を捉えた将来の収益確保に向けた取り組みも進んでおり、これらは2028年3月期に、数量増や機能高度化の効果がより大きく業績に反映されるため、増減要因を合わせ、今期の400億円を上回るさらなるアップサイドを見込んでいます。
成長投資(中経2029)の進捗
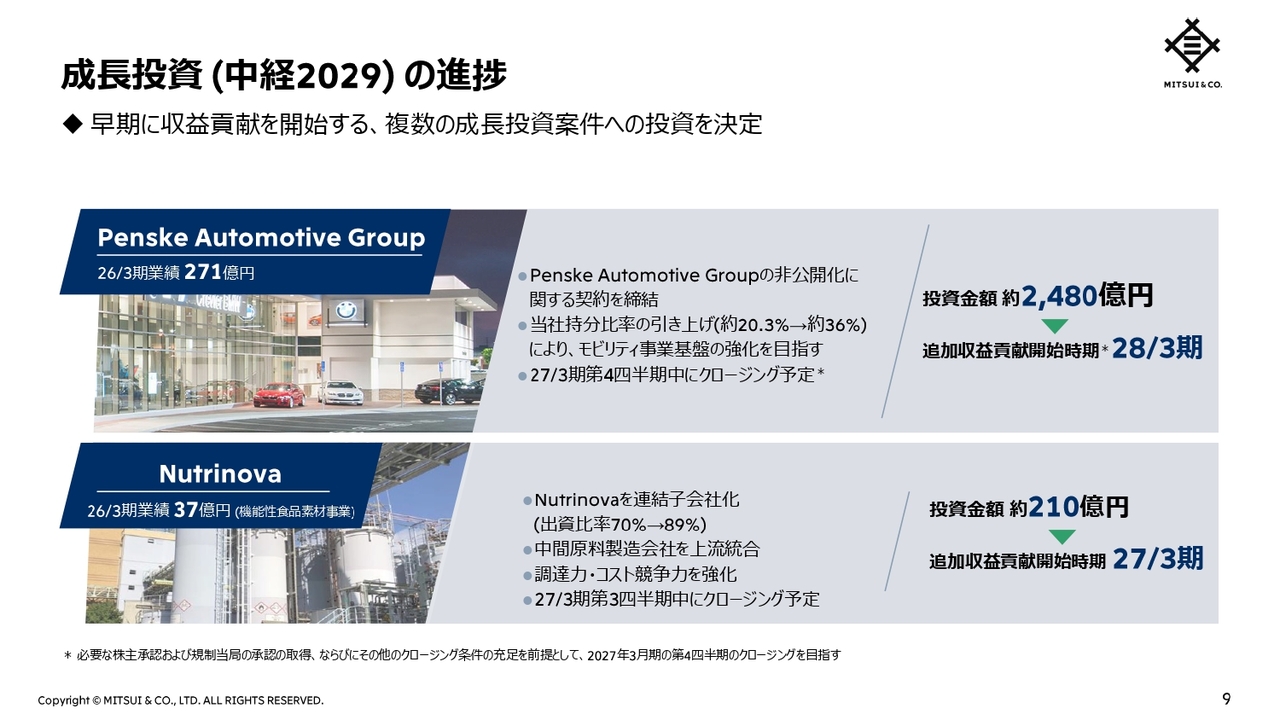
成長投資の進捗についてご説明します。
長年の協業を通じて関係を醸成したパートナーと共同で取り組む成長投資案件は、当社の競争力の源泉の1つです。今期もそのようなパートナーシップに基づく、早期に収益貢献を開始する複数の成長投資案件への投資を決定しました。
2026年10月に、世界有数の乗用車および商用トラックの小売事業者であるPenske Automotive Groupの非公開化に関する契約を締結しました。
本件は、当社のモビリティ事業基盤を一層強化し、早期の収益貢献を見込む成長投資です。投資金額は約2,480億円で、2028年3月期から追加的な収益貢献の開始を見込んでいます。
2026年9月には、人工甘味料などの機能性食品素材を製造するNutrinovaの株式を追加で取得することを決定しました。連結子会社化および中間原料製造会社との統合により、原料の調達力やコスト競争力を強化します。
投資金額は210億円で、2027年3月期第3四半期から追加的な収益貢献の開始を見込んでいます。
キャピタル・アロケーションの見通し
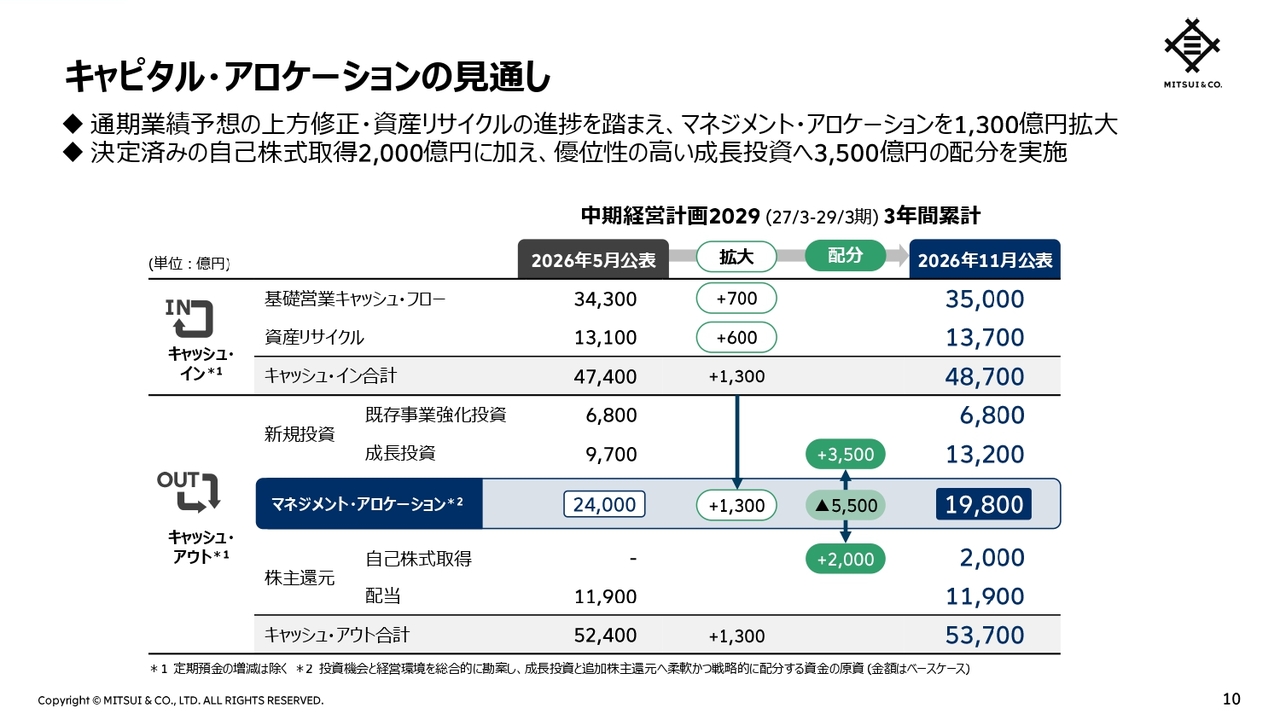
キャピタル・アロケーションの見通しについてご説明します。
通期業績予想の上方修正と資産リサイクルの進捗を踏まえ、中経3年間のキャッシュ・イン見通しを4兆8,700億円に引き上げます。これに伴い、マネジメント・アロケーションを1,300億円拡大しました。
ここから、決定済みの自己株式取得2,000億円に加え、優位性の高い成長投資へ3,500億円を配分し、マネジメント・アロケーションを1兆9,800億円に更新しました。
キャピタル・アロケーションの実績
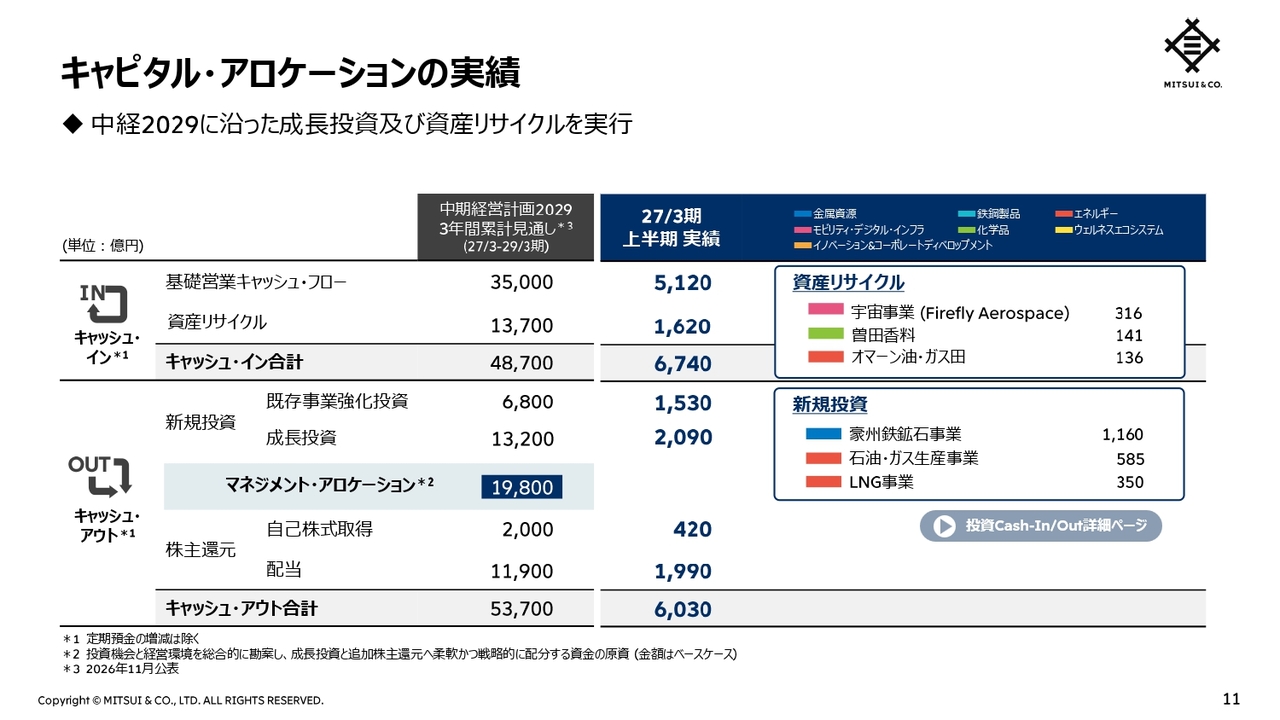
キャピタル・アロケーションの実績です。
中経2029に沿った成長投資および資産リサイクルを実行し、上半期のキャッシュ・インは6,740億円、キャッシュ・アウトは6,030億円となりました。
中期経営計画2029 キャピタル・アロケーションの概要(27/3期2Q時点)
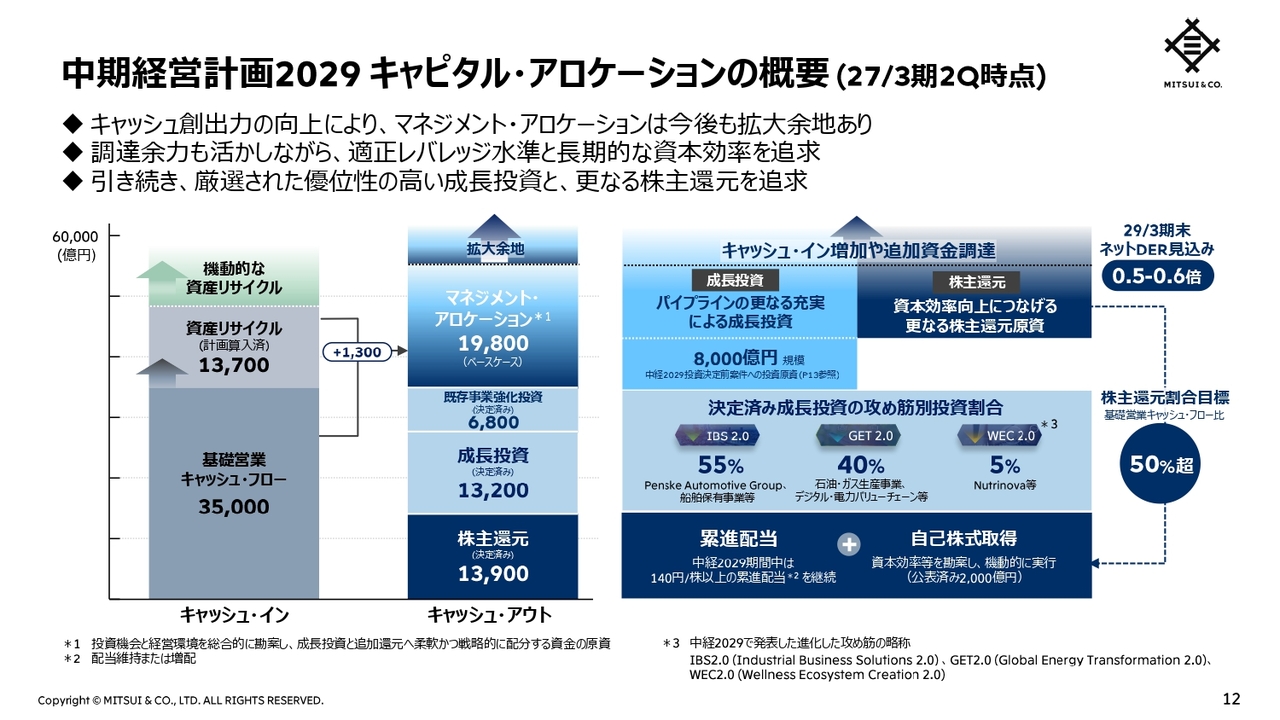
キャピタル・アロケーションの概要についてご説明します。
更新したマネジメント・アロケーション1兆9,800億円のうち、現時点で実行確度の上がっている投資決定前の成長投資は8,000億円規模です。
キャッシュ創出力の向上により、今後もマネジメント・アロケーションの拡大余地は十分にあります。
そして、財務健全性を維持しながら資金調達余力も活かし、適正なレバレッジ水準と長期的な資本効率を追求していきます。
引き続き、豊富なパイプラインから厳選された優位性の高い成長投資と、累進配当と機動的な自己株式取得によるさらなる株主還元を追求していきます。
ROEをはじめとする中経2029の定量目標達成に向け、これらのキャピタル・アロケーションを実行していくことで、2029年3月末のネットDERは0.5倍から0.6倍となる見込みです。
成長投資による収益貢献開始時期
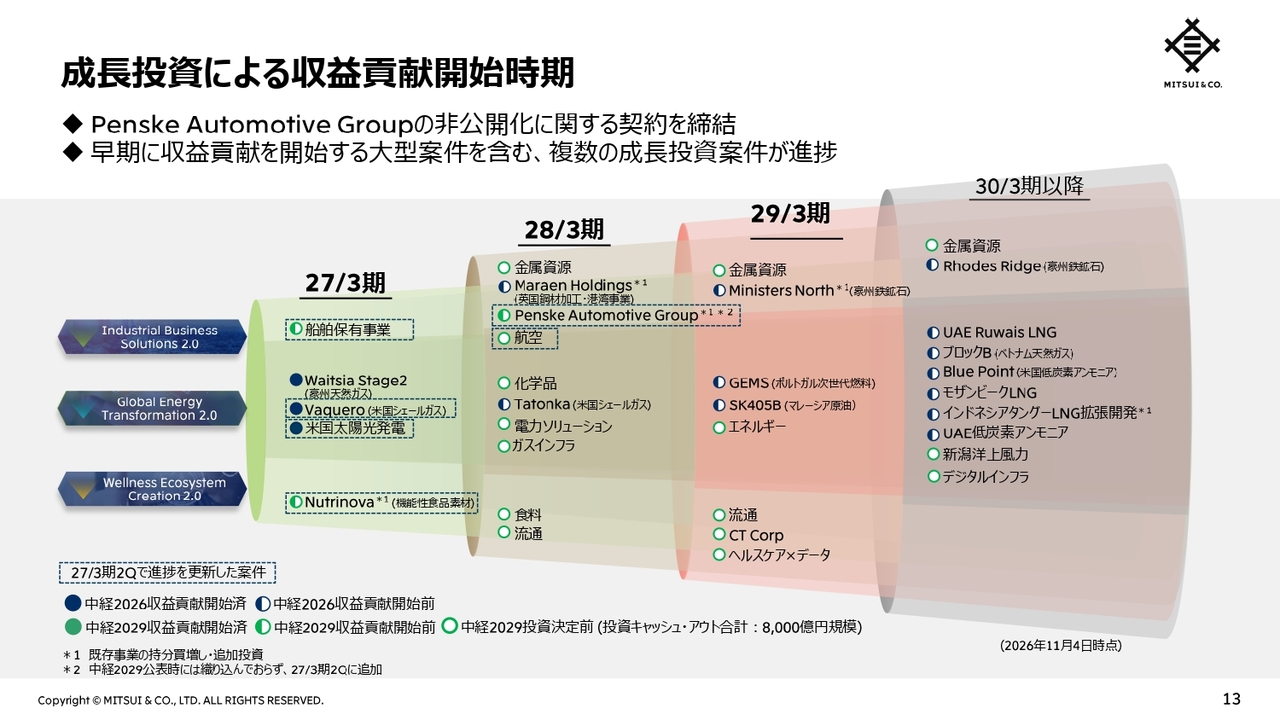
成長投資による収益貢献の見通しについてご説明します。
先ほどご説明したPenske Automotive Group案件は、中経2029公表時には織り込んでいませんでしたが、今回新たに追加したものです。
当社の豊富なパイプラインはますます充実していますので、今はまだこのスライドに記載されていないさまざまな案件も、実行確度の高い成長投資案件として今後追加されていく見込みです。
また、キャピタル・アロケーションの概要でご説明した8,000億円規模の投資原資は、本スライド上で緑色の白抜きの丸で示した案件への配分を想定したものです。
この中には、早期に収益貢献を開始する大型案件も含まれており、複数の成長投資案件が進捗しています。近い将来みなさまに発表できるように、投資決定に向けた最終協議をしっかりと進めていきます。
株主還元
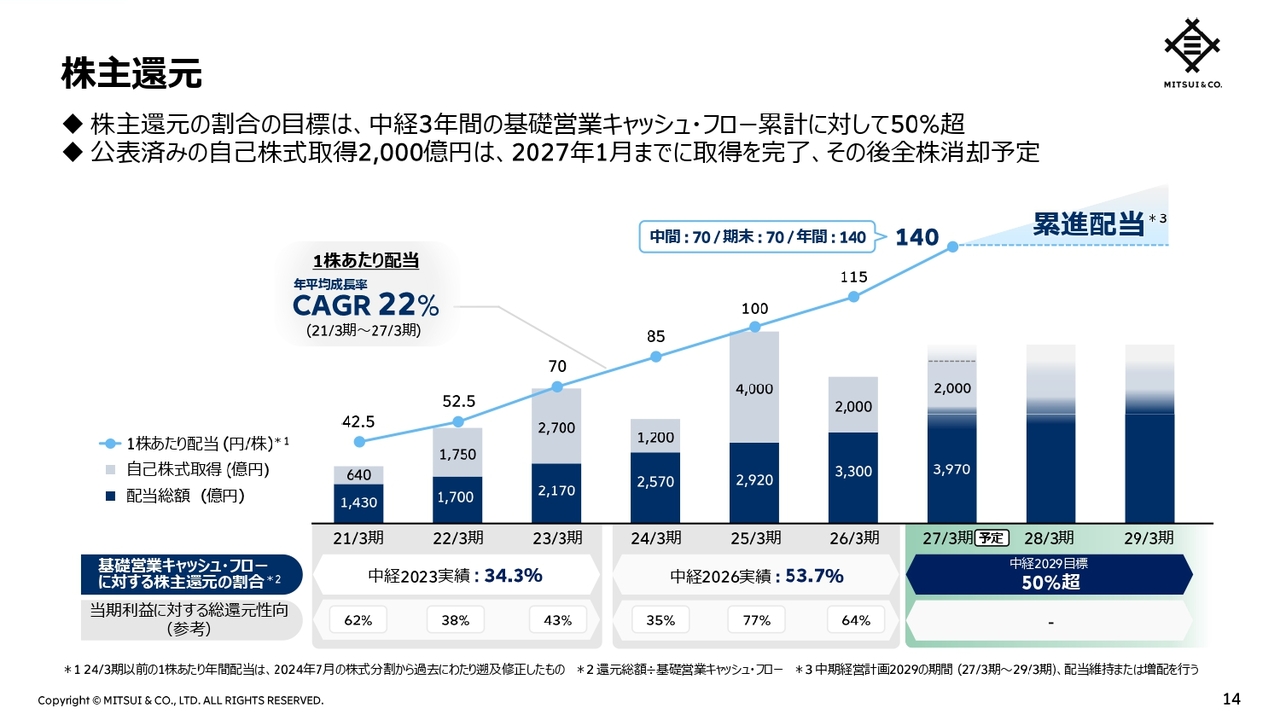
株主還元についてご説明します。
株主還元割合は、中経3年間の基礎営業キャッシュ・フロー累計に対して、50パーセントをしっかりと超えていくことを引き続き目標としています。
また、2026年8月に決定した2,000億円を上限とする自己株式取得については、2027年1月までに取得を完了し、その後取得した全株式を消却する予定です。
今後も、利益成長と資本効率の向上を両立し、1株あたりの価値を継続的に高めていきます。
2029年3月期目標達成に向けた道筋
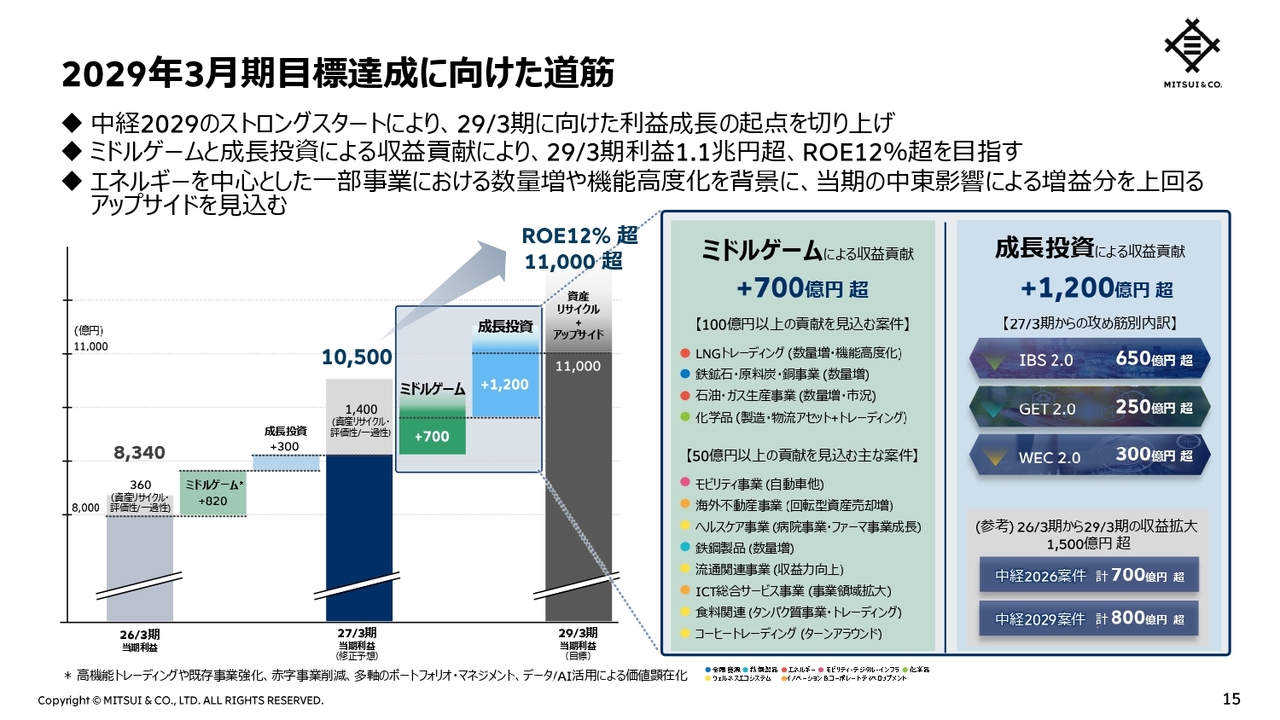
2029年3月期の目標達成に向けた道筋についてご説明します。
2027年3月期の当期利益は1兆500億円を見込んでおり、このうち、資産リサイクルや評価性・一過性の1,400億円を除いた利益は、9,100億円となります。
中経公表から半年ですが、着実に基礎収益力を積み上げ、力強いスタートとなりました。このような成果を踏まえ、2029年3月期に向け、2028年3月期の利益成長のスタート地点は、当初の想定よりも高まっています。
この9,100億円を起点に、ミドルゲームと成長投資による収益貢献により、2029年3月期は、中経2029の利益目標を上回る1.1兆円超、ROEは12パーセント超を目指します。
具体的には、各セグメントにおけるミドルゲームの取り組みにより、既存事業の強化やターンアラウンドを行い、来期以降さらに700億円超の基礎収益力拡大を図るとともに、中経2026での成長投資、中経2029での成長投資から、合計で1,200億円超の収益貢献を今後見込みます。
また、先ほどご説明したとおり、2027年3月期の通期予想では、プラス400億円を、グローバルなボラティリティの高まりや、供給網への大きなストレスへの当社機能発揮効果として織り込んでいます。
来期以降は、エネルギーセグメントを中心とした一部事業における数量増や機能高度化を背景に、当期の400億円の増益分を大きく上回るアップサイドの実現を見込んでいます。
このアップサイドは、こちらのグラフでお示ししているように、2029年3月期の利益を力強く押し上げるものです。このような利益成長を通じて、ROE12パーセント超の達成につなげていきます。
2029年3月期に向けた今後の展望と取組み
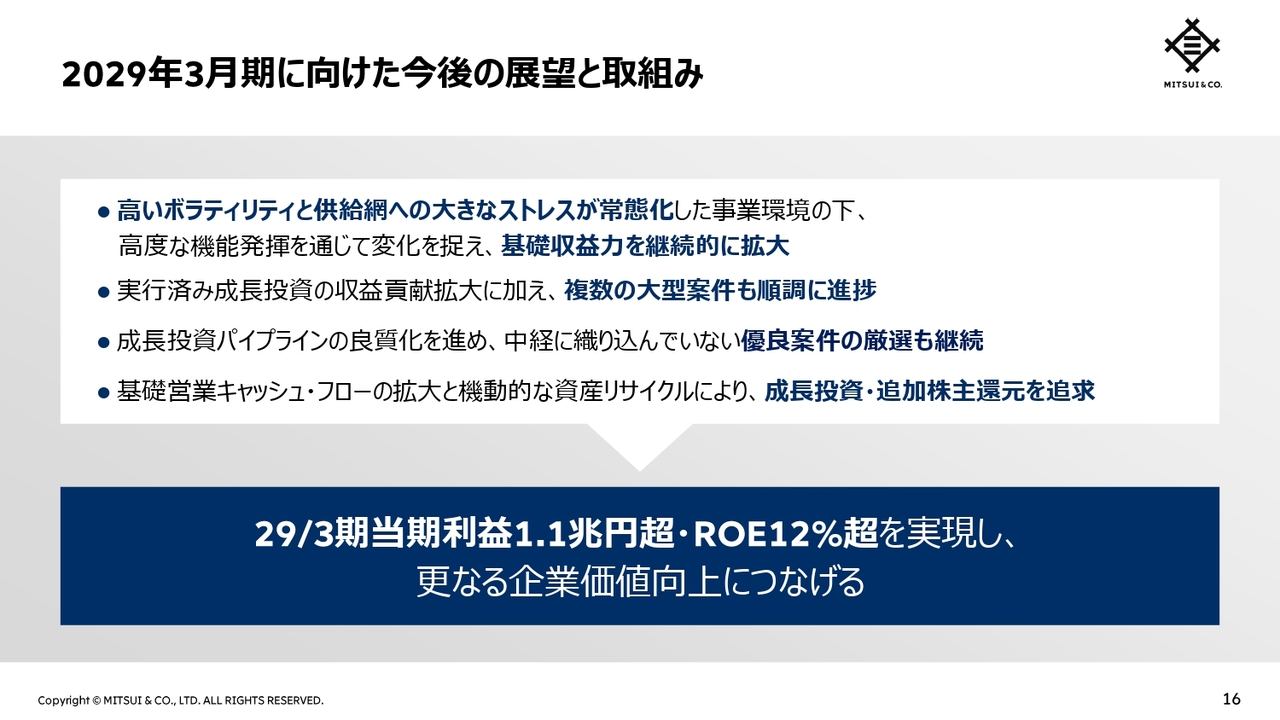
当社は、高いボラティリティと供給網への大きなストレスが常態化した事業環境下において、高度な機能発揮を通じて変化を的確に捉え、今後も基礎収益力を継続的に拡大していきます。
さらに、厳選された成長投資や追加株主還元を追求していきます。
そして、2029年3月期の当期利益1兆1,000億円超、ROE12パーセント超を実現し、さらなる企業価値向上につなげていきます。
以上で私からの説明を終わります。続いて、経理部長の栗原より、経営成績の詳細をご説明します。
基礎営業キャッシュ・フロー(実績)セグメント別前年同期比 増減要因
栗原雅男氏:常務執行役員経理部長の栗原です。それでは、経営成績の詳細についてご説明します。
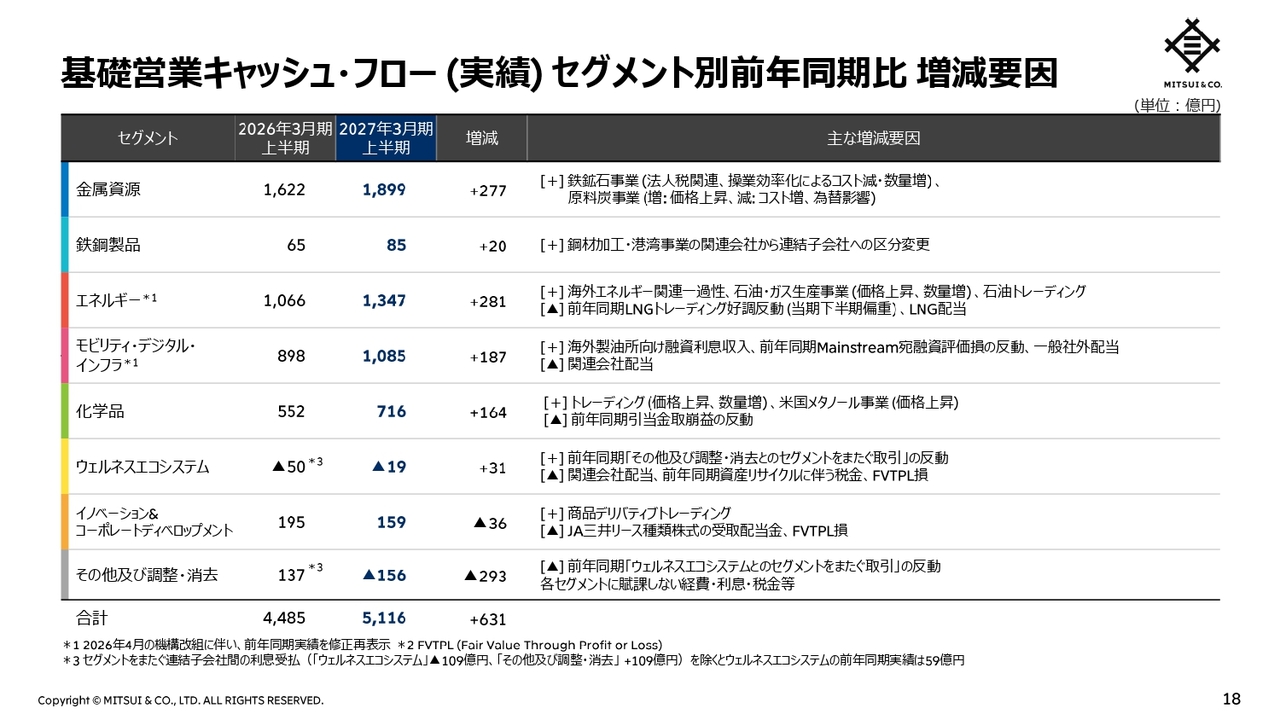
まず、基礎営業キャッシュ・フローの前年同期比増減について、セグメント別にご説明します。
当上半期の基礎営業キャッシュ・フローは、前年同期比631億円増加の5,116億円の獲得となりました。
金属資源では、鉄鉱石事業でのコスト減少、数量増加や、原料炭事業での価格上昇を主因に、277億円増加の1,899億円の獲得となりました。
鉄鋼製品では、鋼材加工・港湾事業の関連会社から連結子会社への区分変更を主因に、20億円増加の85億円の獲得となりました。
エネルギーでは、LNGトレーディングの前年同期好調の反動やLNG配当の減少があった一方で、海外エネルギー関連の一過性、石油・ガス生産事業の価格上昇および数量増、石油トレーディングを主因に、281億円増加の1,347億円の獲得となりました。
モビリティ・デジタル・インフラでは、関連会社からの配当減があった一方で、海外製油所向け融資利息収入の増加、前年同期Mainstream宛融資評価損の反動、一般社外配当増を主因に、187億円増加の1,085億円の獲得となりました。
化学品では、前年同期引当金取崩益の反動などがあった一方で、トレーディングでの価格上昇および数量増、米国メタノール事業での価格上昇を主因に、164億円増加の716億円の獲得となりました。
ウェルネスエコシステムでは、関連会社からの配当減や前年同期資産リサイクルに伴う税金支払、FVTPL損があった一方で、前年同期の「その他、調整・消去」とのセグメントをまたぐ取引の反動を主因に、31億円増加の19億円の支出となりました。
イノベーション&コーポレートディベロップメントでは、商品デリバティブトレーディングによる増加があった一方で、JA三井リース種類株式の受取配当金減とFVTPL損を主因に、36億円減少の159億円の獲得となりました。
その他の要因として、前年同期のウェルネスエコシステムとのセグメントをまたぐ取引のほか、各セグメントに賦課しない経費・利息・税金を主因に、293億円減少の156億円の支出となりました。
上半期利益(実績)セグメント別前年同期比 増減要因
次に、上半期利益の前年同期比増減についてセグメント別にご説明します。
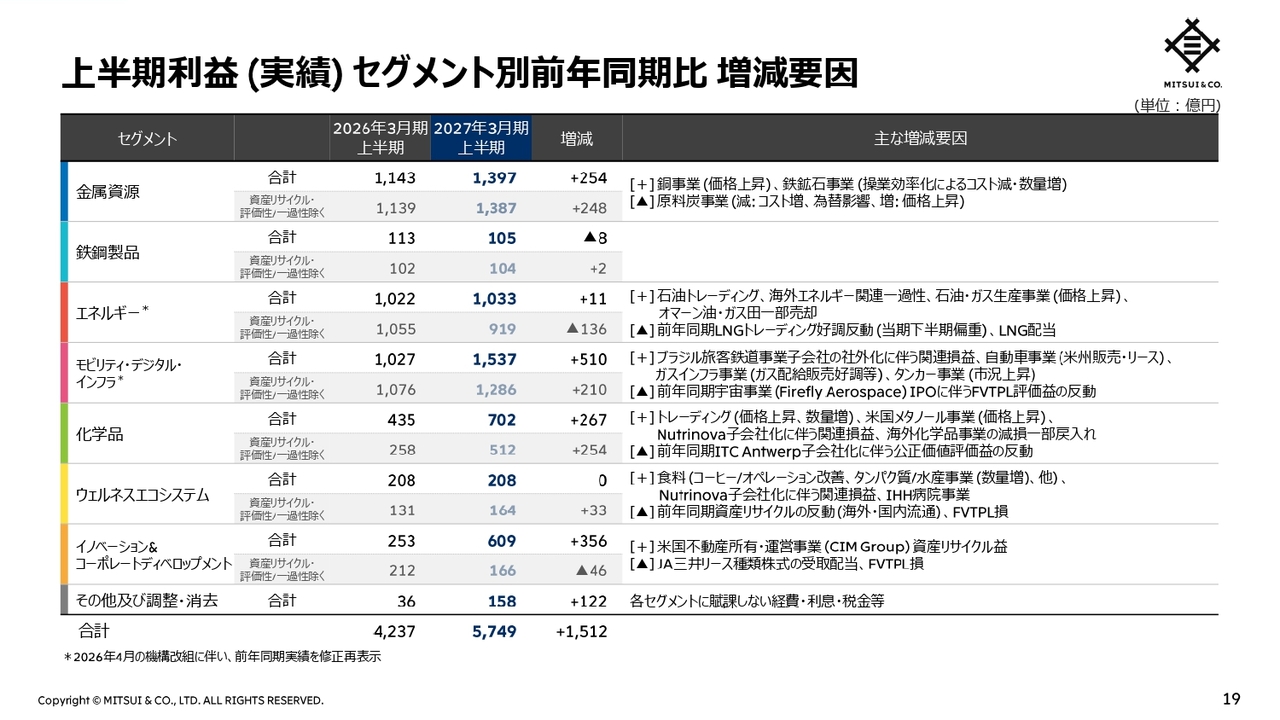
今回より、各セグメントの当期利益から、資産リサイクルおよび評価性・一過性要因を除いた金額も表示しています。
当上半期利益は、前年同期比1,512億円増益の5,749億円となりました。
金属資源では、原料炭事業でコストが増加しましたが、銅事業および原料炭事業での価格上昇、鉄鉱石事業のコスト減少を主因に、254億円増益の1,397億円の利益となりました。
鉄鋼製品では、8億円減益の105億円の利益となりました。
エネルギーでは、LNGトレーディングの前年同期好調の反動やLNG配当の減少があった一方で、石油トレーディングの増益、海外エネルギー関連の一過性利益、石油・ガス生産事業の価格上昇による増益、オマーン油・ガス田の一部売却益を主因に、11億円増益の1,033億円の利益となりました。
モビリティ・デジタル・インフラでは、前年同期の宇宙事業IPOに伴うFVTPL益反動の一方で、ブラジル旅客鉄道事業子会社の社外化に伴う関連損益、自動車、ガスインフラやタンカーの増益を主因に、510億円増益の1,537億円の利益となりました。
化学品では、前年同期のITC Antwerp子会社化に伴う公正価値評価益の反動があった一方で、トレーディングでの価格上昇および数量増、米国メタノール事業での価格上昇による増益、Nutrinova子会社化に伴う関連損益、海外化学品事業の減損一部戻し入れを主因に、267億円増益の702億円の利益となりました。
ウェルネスエコシステムでは、前年同期の資産リサイクル益の反動やFVTPL損の一方で、コーヒーやタンパク質をはじめとする食料の増益、Nutrinova子会社化に伴う関連損益、IHH病院事業の増益もあり、前年同期と同額の208億円の利益となりました。
イノベーション&コーポレートディベロップメントでは、JA三井リース種類株式の受取配当の減少、FVTPL損の一方で、米国不動産所有・運営事業資産リサイクル益を主因に、356億円増益の609億円の利益となりました。
その他の要因として、各セグメントに賦課しない経費・税金・利息等により122億円増益の158億円の利益となりました。
上半期利益 要素別増減分析(前年同期比)
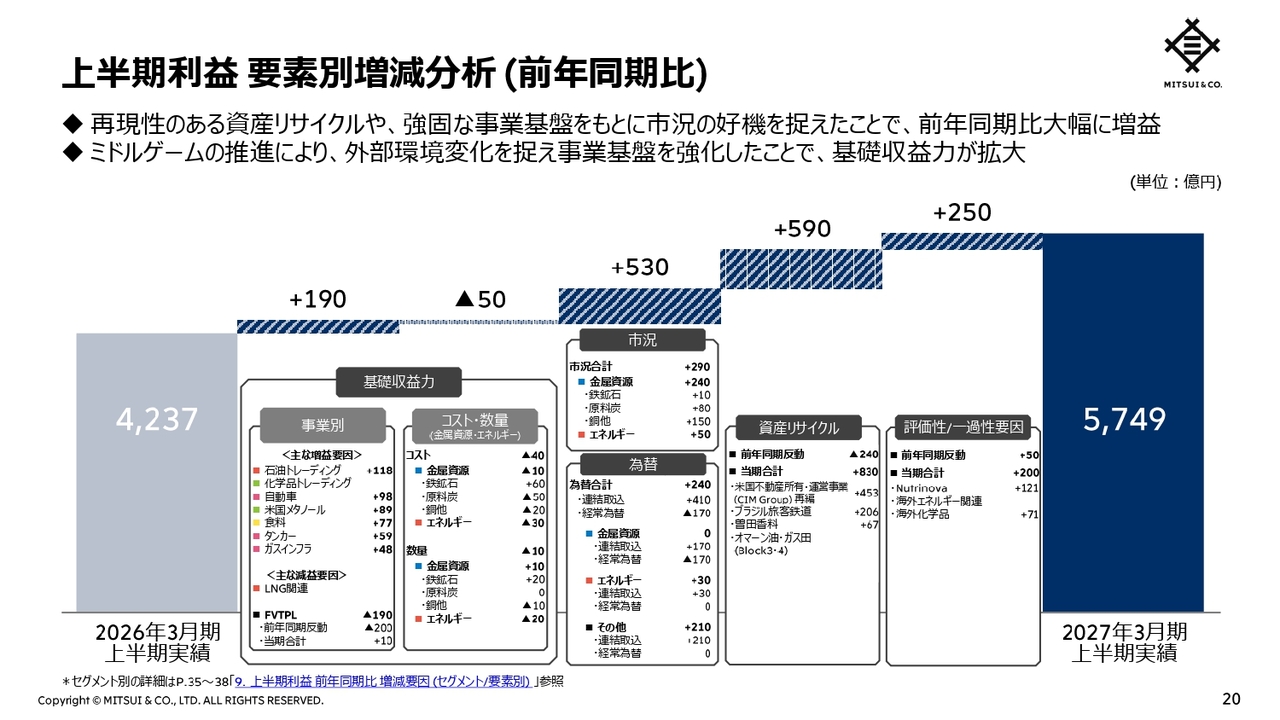
ここでは、当上半期利益を前年同期と比較し、その増減を要素別にまとめています。
事業別の「基礎収益力」は、石油トレーディング、化学品トレーディング、自動車などを主因に、190億円の増益となりました。
金属資源とエネルギーの「コスト・数量に関わる基礎収益力」は、鉄鉱石におけるコスト減・数量増がありましたが、原料炭やエネルギーなどにおけるコスト増、エネルギーや銅などの数量減を背景に、50億円の減益となりました。
「市況」は、銅他、原料炭、エネルギーなどの価格上昇により、290億円の増益となりました。
「為替」は、円安を主因として240億円の増益となりました。この結果、「市況・為替」は530億円の増益となりました。
「資産リサイクル」は、米国不動産所有・運営事業の再編、ブラジル旅客鉄道子会社の社外化、曽田香料の売却などにより、590億円の増益となりました。
「評価性/一過性要因」は、Nutrinova子会社化に伴う関連損益などにより、250億円の増益となりました。
通期業績予想 要素別増減分析(事業計画比)
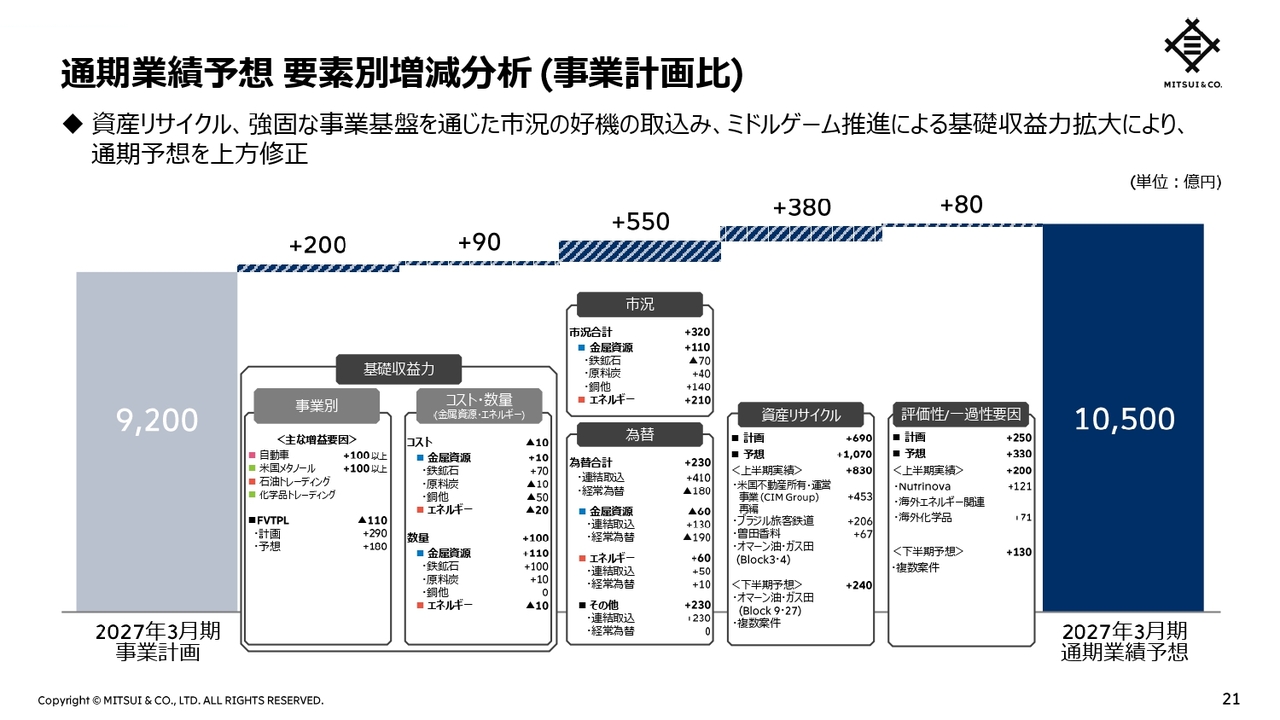
ここでは、通期業績予想を事業計画と比較し、その増減を要素別にまとめています。
事業別の「基礎収益力」は、自動車、米国メタノールのそれぞれ100億円以上の増益に加えて、石油トレーディング、化学品トレーディングなどの増益を主因に、200億円の増益を見込みます。
「コスト・数量」は、銅などのコスト増はありますが、鉄鉱石事業における数量増・コスト減などを主因に、90億円の増益を見込みます。
「市況・為替」は、エネルギーや銅の価格上昇に加え、円安の影響により、550億円の増益を見込みます。
「資産リサイクル」は、380億円の増益を見込みます。
「評価性・一過性要因」は、80億円の増益を見込みます。
2026年9月末 バランスシート
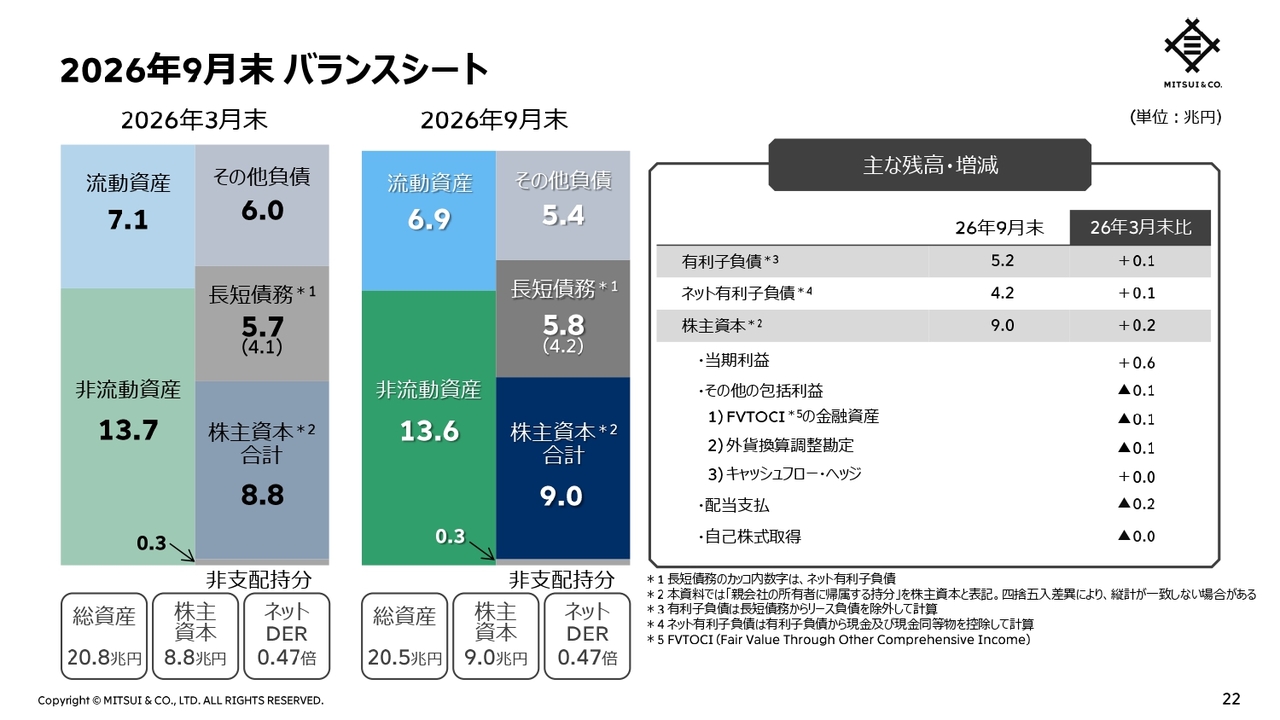
当上半期末のバランスシートについてご説明します。
2026年3月末と比較して、総資産は0.3兆円減少し、20.5兆円となりました。ネット有利子負債は0.1兆円増加し、4.2兆円となりました。
また、株主資本は0.2兆円増加の9.0兆円となりました。この結果、ネットDERは0.47倍になりました。
以上をもちまして、私の説明を終わります。
質疑応答につきましては、当社ホームページをご覧ください。


新着ログ
「卸売業」のログ