2027年3月期第2四半期決算説明
日立建機、部品・サービスの売上が伸長し売上収益は上期の過去最高を更新 上期販売実績を踏まえ業績予想を上方修正
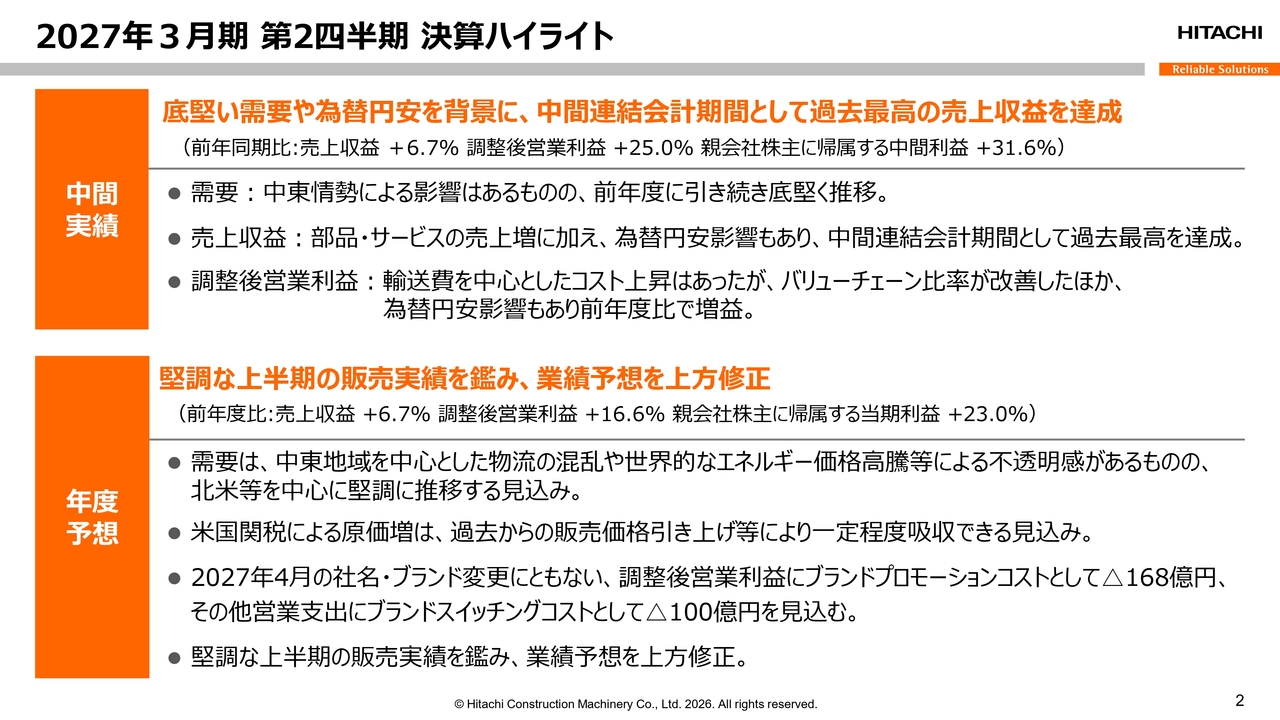
2027年3月期 第2四半期 決算ハイライト
先崎正文氏(以下、先崎):日立建機株式会社執行役社長兼COOの先崎です。2026年度第2四半期決算のハイライトをご説明します。
第2四半期においては、引き続き中東情勢の影響が見られるものの、油圧ショベルの需要は総じて底堅く推移しています。
特に北米におけるデータセンターなどの大型工事が需要を押し上げています。また、欧州も回復基調にあり、マイニングの分野では、中南米のハードロックを中心に堅調な需要が継続しています。
このような環境下、当社においては、特に部品・サービスの売上増加が業績を後押ししました。為替の円安の追い風もあり、上期として過去最高の売上収益を達成しました。
利益面では、輸送費などのコスト上昇が続く中でも、バリューチェーン比率の改善などにより、前年度比で増益を達成しています。このように堅調な上期の実績を踏まえ、通期の業績予想も上方修正します。
中東情勢による物流の混乱やエネルギー価格の高騰などを不透明要素として認識しつつも、北米を中心に堅調な需要が維持されると想定しています。米国における関税の影響については、前回と同様の想定を据え置き、過去からの販売価格の引き上げなどにより、一定程度を吸収しています。
また、残り半年を切った「LANDCROS」への社名・ブランド変更に向けた必要なコストを引き続き織り込んでいます。
中期経営計画「LANDCROS 2028」において、この半年間の初動は順調であると評価しています。業界トップ3を目指した売上規模の本格的な拡大はまだこれからですが、そのための施策は着実に進捗しています。
スライド20ページに記載のヤンマーホールディングスやBell Equipmentとの協業など、重要な施策であるオープン戦略もスピード感を持って推進しています。今後の進展にも引き続きご注目いただければと思います。
それでは、決算の詳細についてCFOの塩嶋よりご説明します。
連結決算の概要
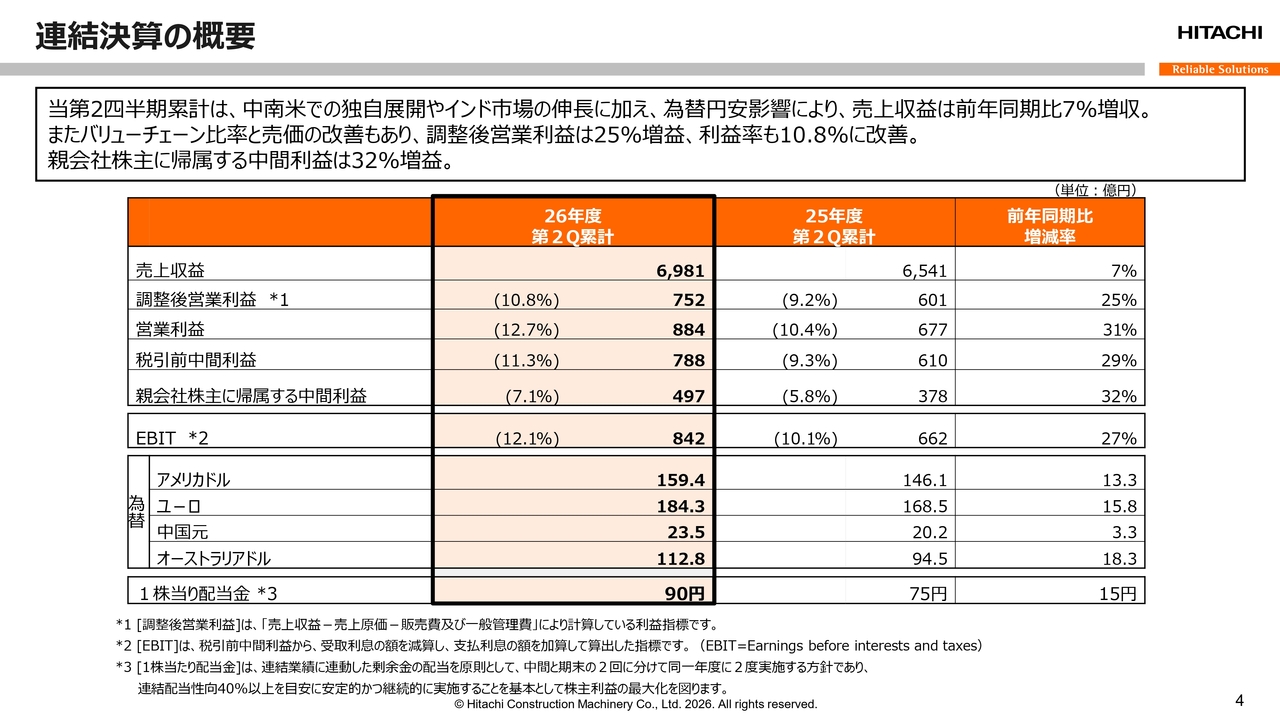
塩嶋慶一郎氏(以下、塩嶋):執行役常務兼CFOの塩嶋です。よろしくお願いします。私からは、2026年度第2四半期の決算および同年度通年業績予想の概要をご説明します。
連結決算の概要です。2026年度第2四半期累計期間の売上収益は、前年同期比7パーセント増の6,981億円となりました。
調整後営業利益は前年同期比25パーセント増の752億円で、利益率は10.8パーセント、営業利益は884億円で、利益率は12.7パーセントでした。
親会社株主に帰属する中間利益は、前年同期比32パーセント増の497億円となりました。中東情勢の影響はあるものの、油圧ショベル需要は全体的に底堅く推移しました。
また、中南米での独自展開や部品・サービスの売上が伸び、為替円安の影響もあり、上期として過去最高の売上収益を達成しました。
調整後営業利益については、バリューチェーン売上比率の向上による構成差や売価の改善により、輸送費を中心としたコスト上昇を吸収し、為替円安の影響も加わって前年同期比で増益となりました。
さらに、その他収支として不動産売却益を計上したことで、営業外での為替評価損を吸収し、親会社株主に帰属する中間利益も大きく増益となりました。
期間の為替レートについては、前年同期比で米ドルが13.3円の円安、ユーロが15.8円の円安、中国元が3.3円の円安、オーストラリアドルが18.3円の円安となりました。
中間配当については、本日の当社取締役会において、4月時点の予想に基づき対前年15円の増配となる1株当たり90円と決議しました。
連結地域別売上収益
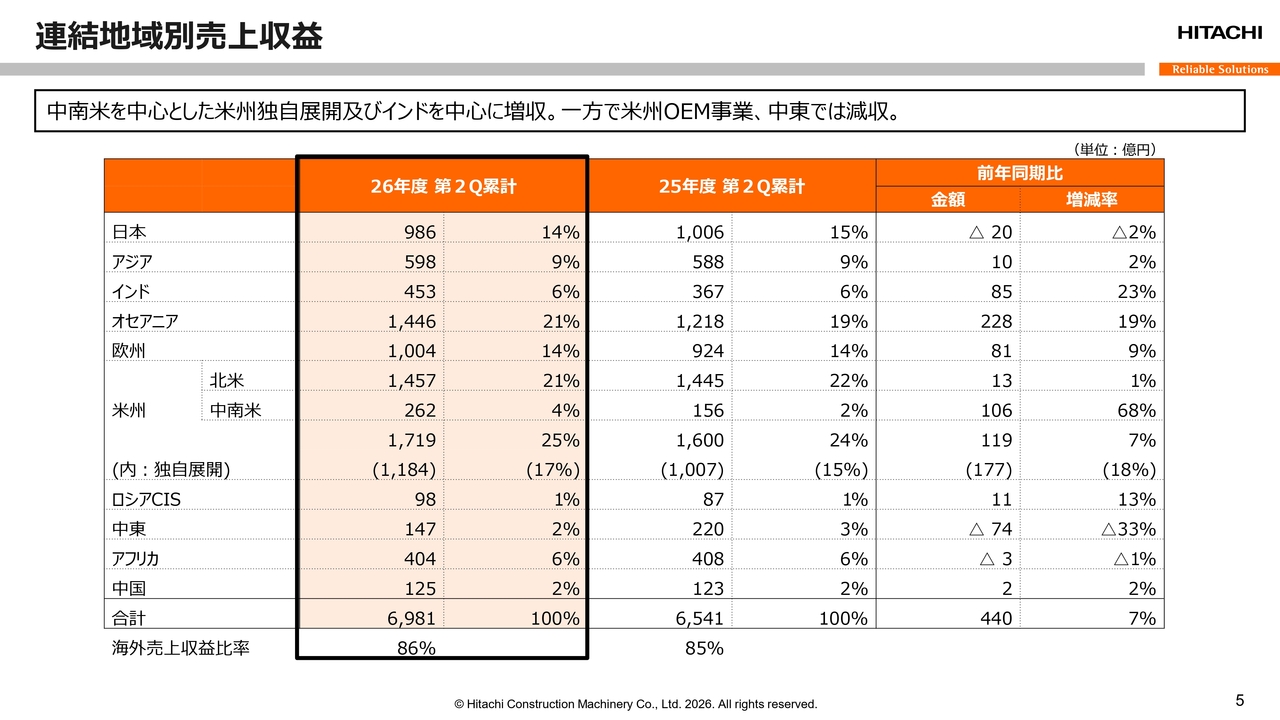
連結地域別売上収益です。当四半期累計期間の売上収益は、前年同期比で440億円の増収となりました。なお、為替の円安が596億円の増収要因と分析しています。
為替影響を除いた現地通貨ベースでは全体として前年を若干下回りましたが、インド、オセアニア、欧州、および米州では増収となっています。
米州では、OEM供給分の減収が大きかった一方で、中南米を中心に独自展開事業が増収となりました。また、海外売上収益比率は前年同期比で1ポイント上昇し、86パーセントとなりました。
マイニング売上収益推移
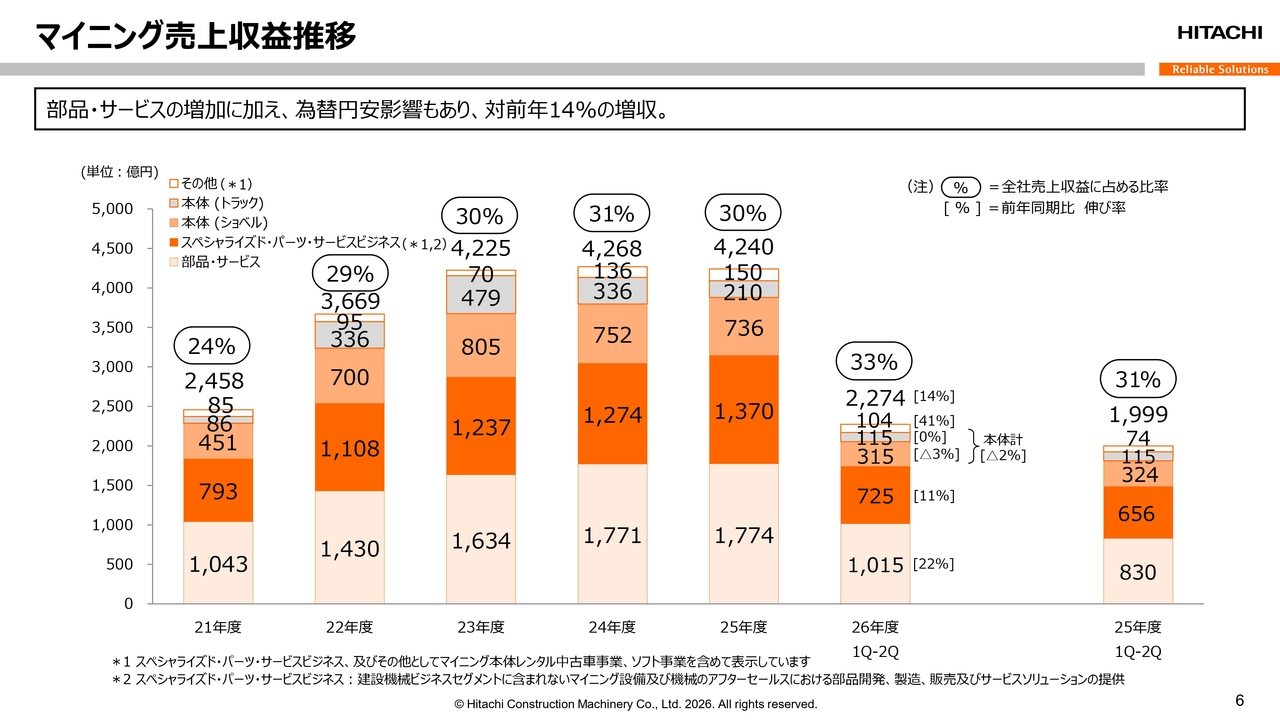
マイニング売上収益推移です。当四半期累計期間のマイニング売上収益は、スライド右側から2本目の棒グラフに示したとおり2,274億円で、前年同期比14パーセントの増収となりました。
本体売上については、トラックおよびショベルともにわずかに前年同期比で減収となりましたが、一部案件の納入時期のずれなどによるもので、受注は堅調に推移しています。
部品・サービスは引き続き、オーストラリアや中南米での受注が旺盛で、前年同期比22パーセントの増収となりました。また、連結売上収益に占めるマイニング売上比率は33パーセントで、前年同期比2ポイント上昇しました。
バリューチェーン売上収益推移
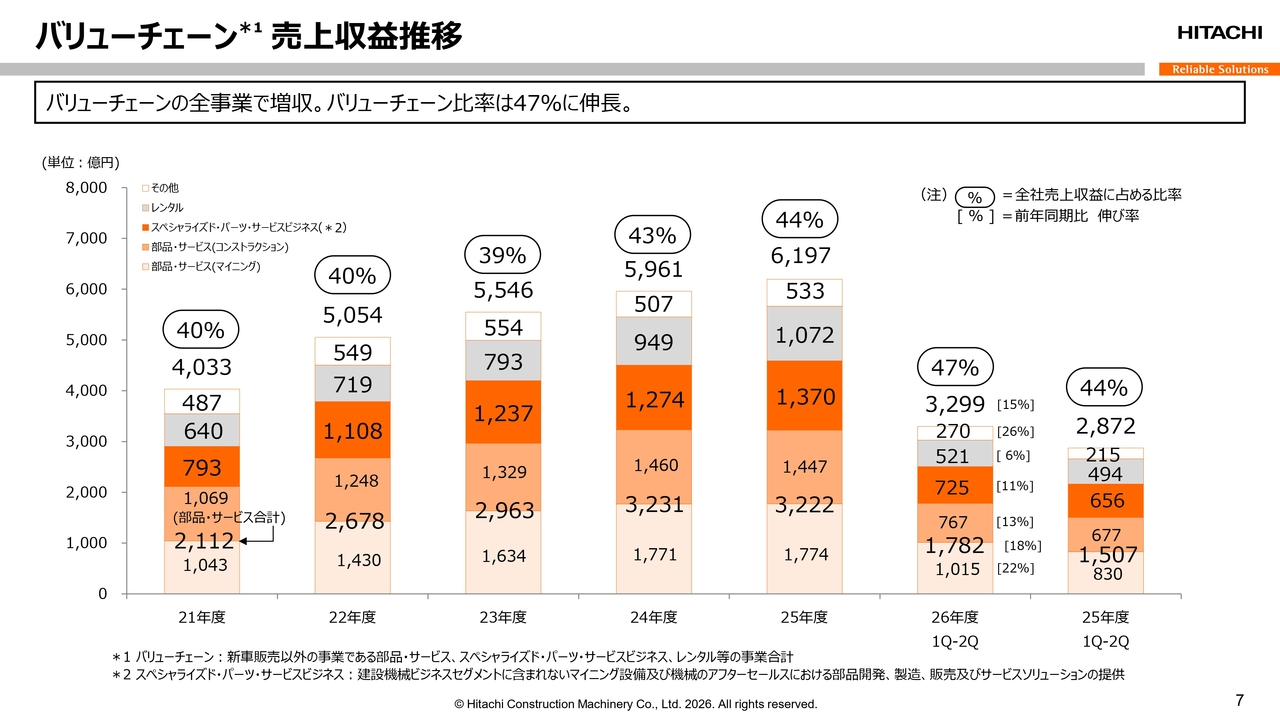
バリューチェーンの状況です。同じくスライド右から2番目の棒グラフをご覧ください。当四半期累計期間におけるバリューチェーン売上収益は、前年同期比15パーセント増の3,299億円でした。
特に、部品・サービス収益がコンストラクション、マイニングの合計で18パーセントの増収となったほか、すべての事業で増収を達成したことで、上期として過去最高収益を記録しました。
連結売上収益に占めるバリューチェーン比率は47パーセントで、前年より3ポイント上昇しました。
連結損益変動要因
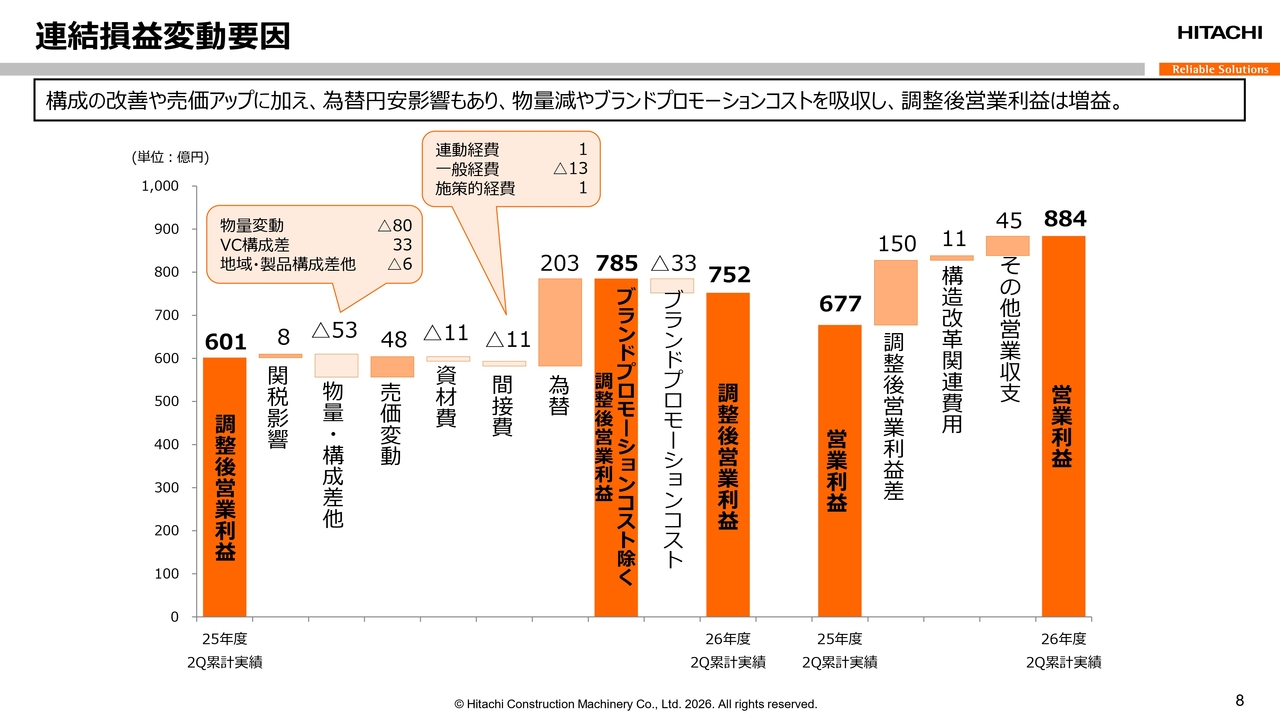
当四半期累計期間の連結損益変動要因です。調整後営業利益が前年同期比で150億円の増益となった要因を示しています。スライド左端から、米国関税の影響として、コスト増と売価アップのネットで8億円の増益となり、物量・構成差としては53億円の減益要因と分析しています。
内訳としては、スライドの吹き出しに記載のとおり、物量減による80億円の減益、バリューチェーン売上の増加による構成差で33億円の増益、地域・製品構成差他で6億円の減益となります。
一方、売価変動により48億円の改善があり、資材費増および間接費増、それぞれ11億円を吸収しました。さらに、為替円安による203億円の押し上げ、ブランド変更に伴うプロモーションコスト増33億円の影響もあり、調整後営業利益は752億円となりました。
スライド右側に示されている営業利益については、調整後営業利益の増益に加え、一過性の土地売却益や北米レンタル事業再編に伴う特別利益を計上したことで、前年同期比207億円増の884億円となりました。
要約連結財政状態計算書
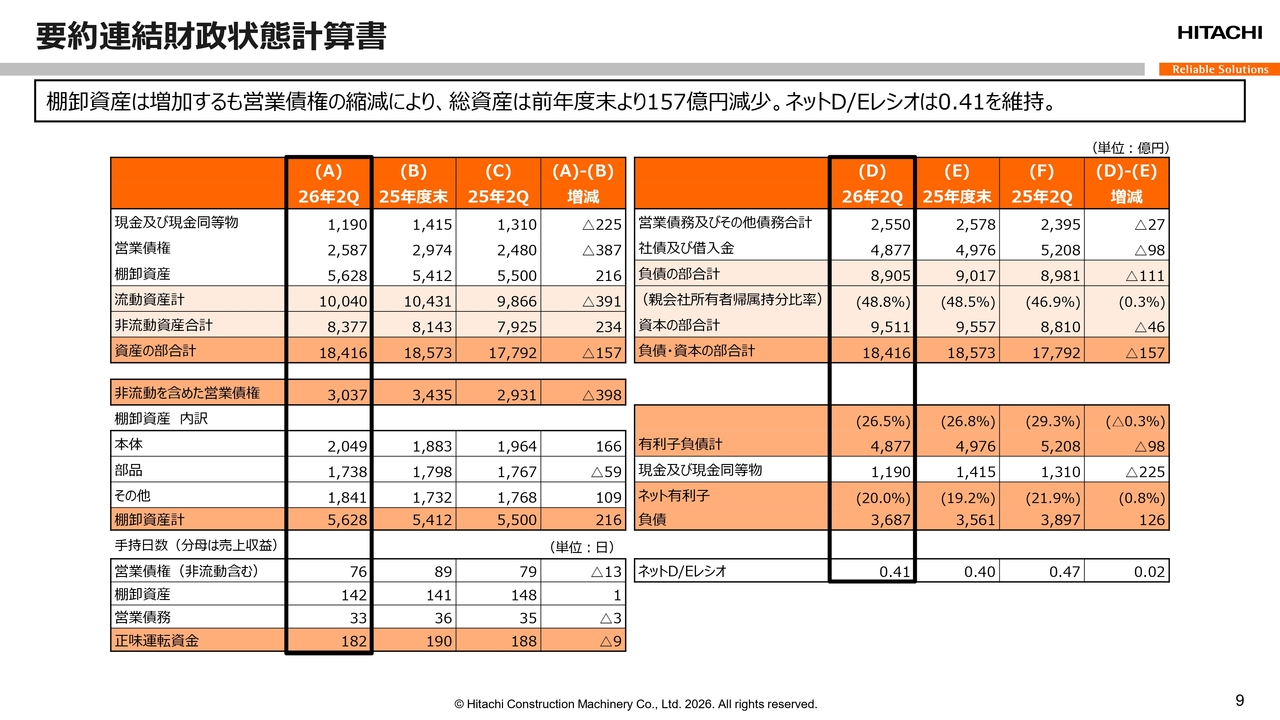
2026年9月末の要約連結財政状態計算書です。前年度末である2026年3月末と比較すると、営業債権を398億円縮減した一方で、棚卸資産は本体在庫および生産在庫を主体に216億円増加しました。
総資産は1兆8,416億円となり、157億円縮減しました。手持ち日数については、営業債権が76日で前年度末より13日短縮し、棚卸資産はほぼ同程度の142日を維持しました。この結果、正味運転資金手持ち日数は9日短縮され182日となりました。
スライド右側の有利子負債は、前年度末より98億円縮減しました。一方で、現預金が225億円減少したため、ネット有利子負債は126億円増加し、3,687億円となりました。
資本合計は自己株取得の実施もあり、前年度末と同水準の9,511億円となり、親会社所有者帰属持分比率は48.8パーセントとなりました。ネットD/Eレシオは0.41倍です。
連結キャッシュ・フロー
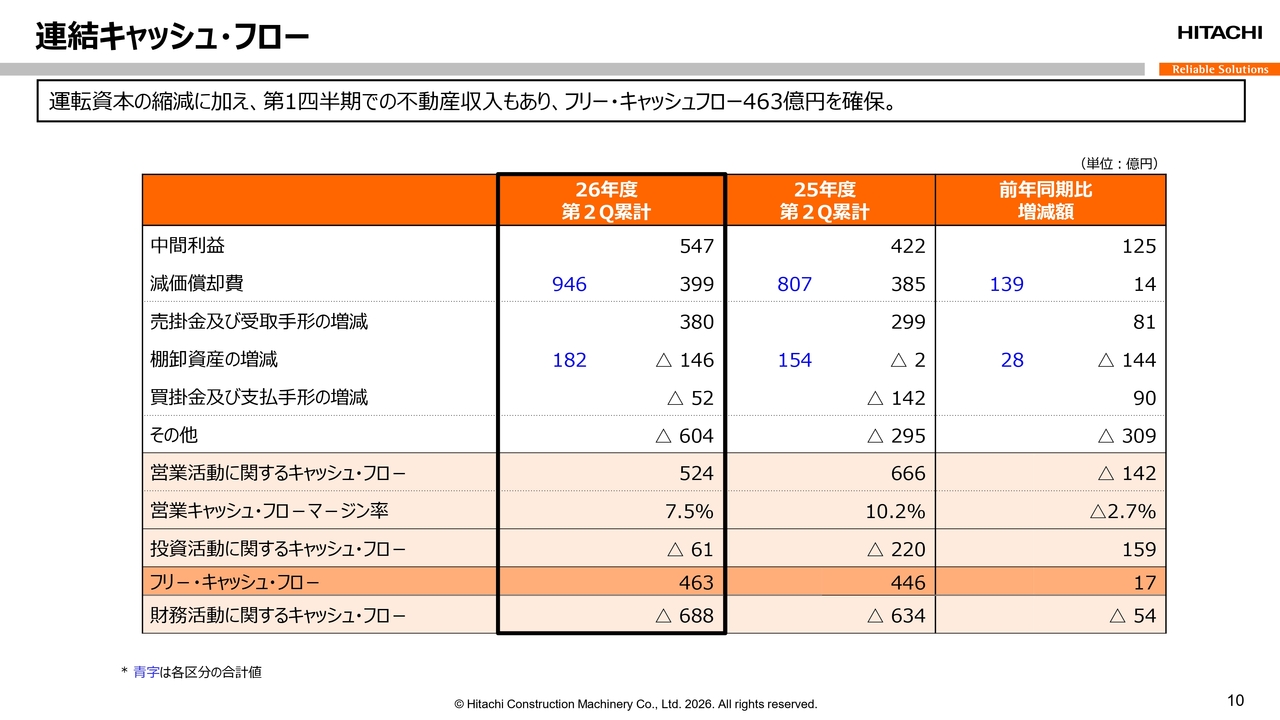
連結キャッシュ・フローです。当四半期累計期間の営業キャッシュ・フローは524億円のプラスとなりました。FFOは946億円で、前年同期比139億円増を確保しました。さらに、売掛債権の回収促進により棚卸資産の増加を吸収し、運転資本の縮減は28億円増の182億円となりました。
投資キャッシュ・フローでは、戦略的な固定資産投資を継続する一方で、高額の土地売却収入もあり、支出は前年を大きく下回る61億円に抑えられました。これにより、フリー・キャッシュ・フローは前年同期比17億円増の463億円となりました。
油圧ショベル世界需要推移
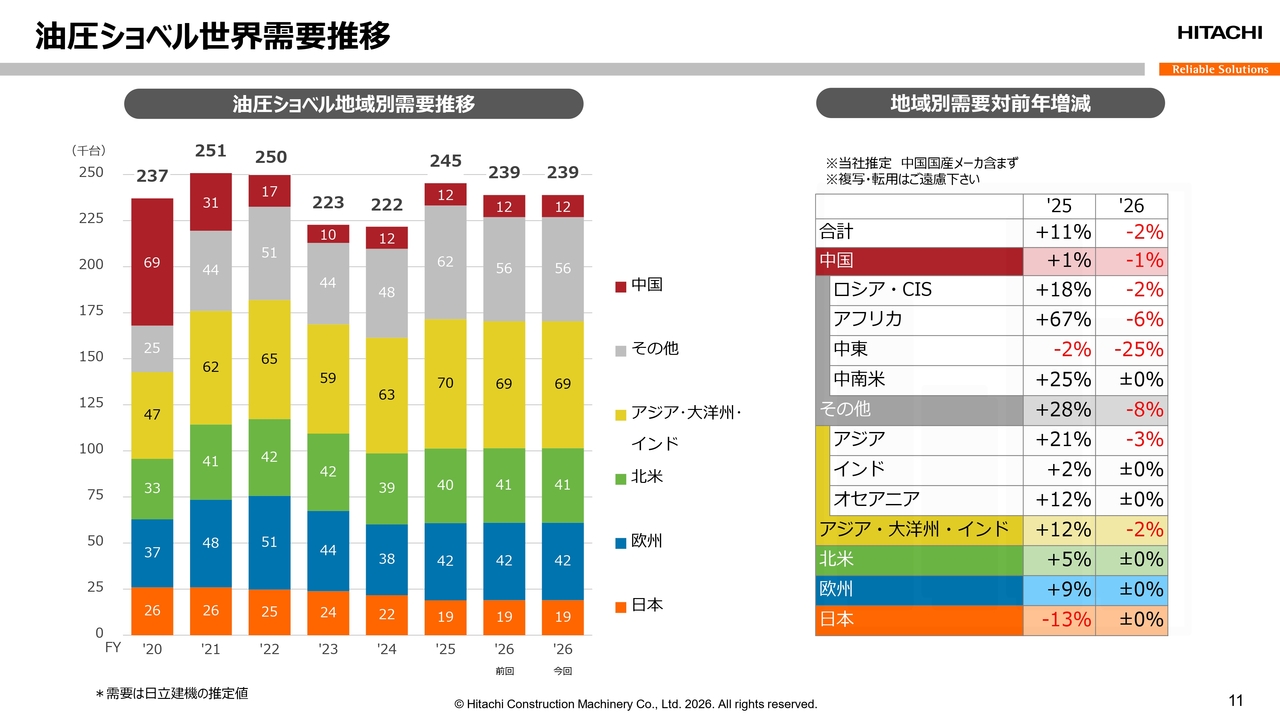
油圧ショベルの世界需要見通しについてご説明します。2026年度の需要見通しは、前回7月の見通しを変更せず、23万9,000台を維持しました。前年比では2パーセントの減少を見込んでいます。
中東地域を中心とした物流の混乱やエネルギー価格高騰など、先行き不透明な状況がありますが、日本、西欧、北米など主要地域では総じて底堅く推移しており、全体として大きな落ち込みは見込んでいません。
マイニング機械需要推移
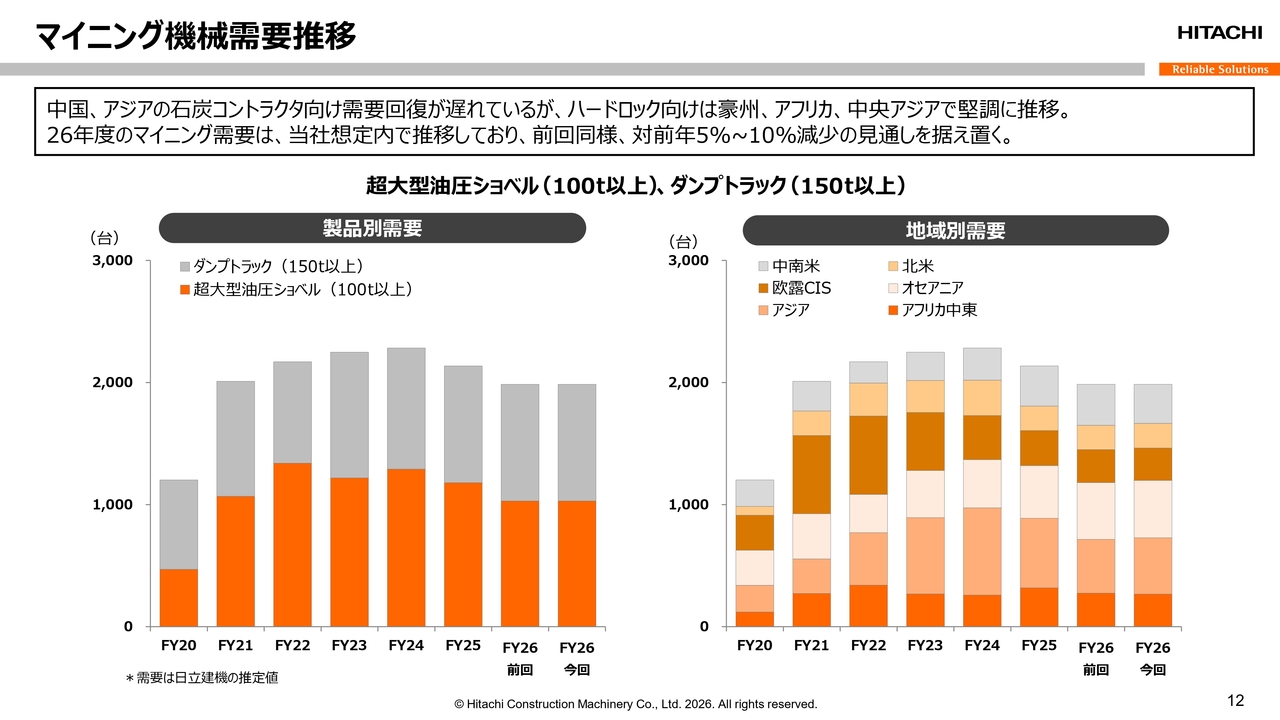
マイニング機械の需要見通しです。資源価格や需要など、マイニングを取り巻く環境が前回決算時と大きく変わっていないため、需要見通しは、対前年5パーセントから10パーセント減少という内容を据え置きます。
中国やアジアでの石炭向け機械需要は依然として低調ですが、中南米、豪州、アフリカ、中央アジアなどでのハードロック向け需要は堅調に推移すると見込んでいます。
現在、中東情勢の緊張が継続しているため、燃料費が高騰しています。現時点では稼働状況に影響は出ていませんが、引き続き状況を注視していきます。
要約連結損益計算書(予想)
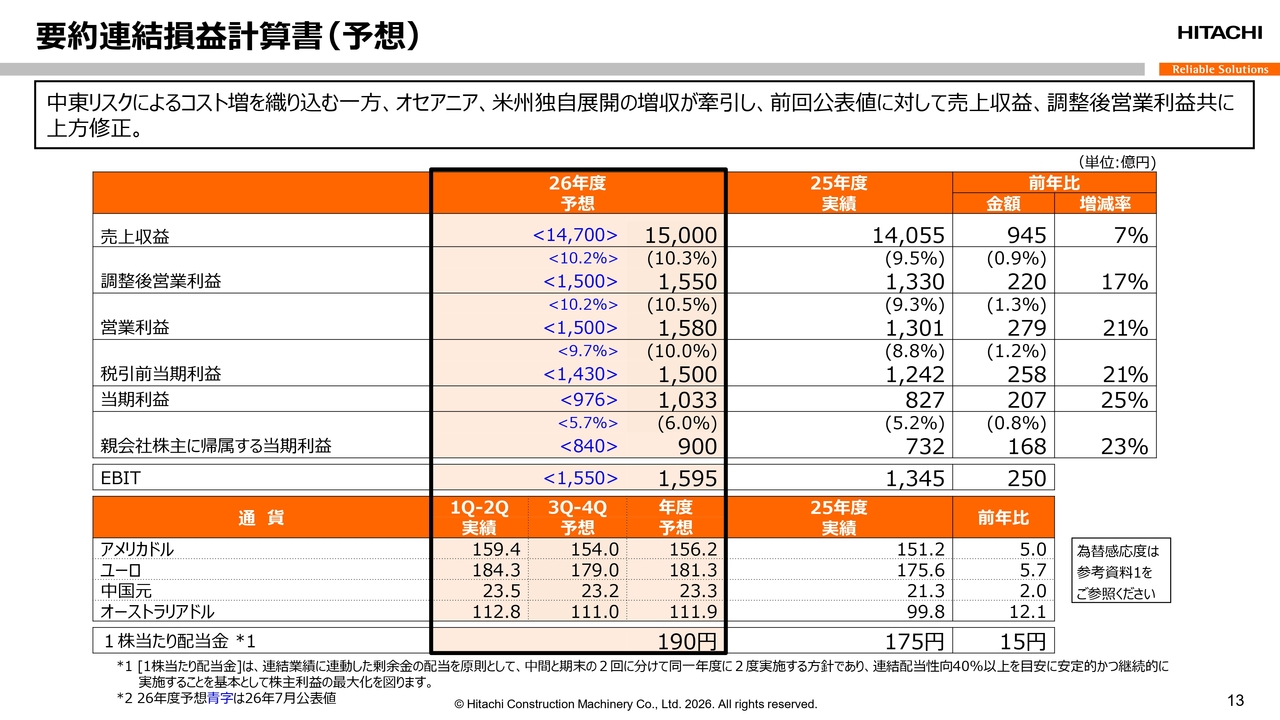
今回の当年度の業績予想についてご説明します。要約連結損益計算書(予想)です。今年度の需要環境や堅調な第2四半期の実績を踏まえ、今年度の業績予想を上方修正します。
具体的には、スライドに記載のとおり、売上収益を1兆5,000億円、調整後営業利益を1,550億円、親会社株主に帰属する当期利益を900億円に修正します。調整後営業利益率は10.3パーセントに修正します。
下期予想為替レートについては、米ドルを154円と前回レートを据え置く一方で、ユーロを179円、中国元を23.2円、オーストラリアドルを111円に変更しました。なお、年間配当予想として1株当たり190円は変更ありません。
スライド23ページの参考資料1には、第3四半期以降の売上収益および調整後営業利益に影響する為替感応度を掲載していますので、ご参考いただけると幸いです。
連結地域別売上収益(予想)
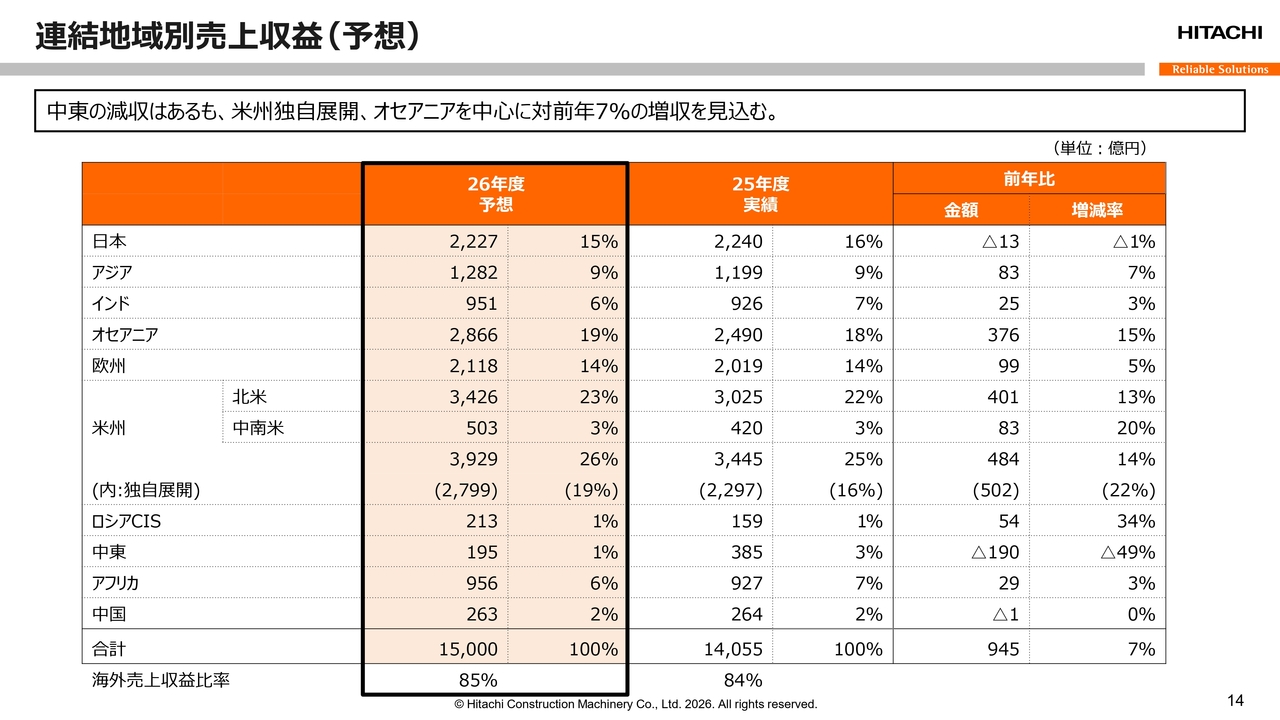
地域別売上収益の予想です。当年度の売上収益については、前年比945億円増加、7パーセント増収となる1兆5,000億円とし、7月時点の見通しを修正しました。なお、今回の見通しには、前提為替レートによる596億円の増収影響を含んでいます。
中東での減収を織り込んでいますが、米州の独自展開やオセアニアを中心に増収を見込んでいます。また、海外売上収益比率は前年比1ポイント増の85パーセントを見込んでいます。
マイニング売上収益推移(予想)
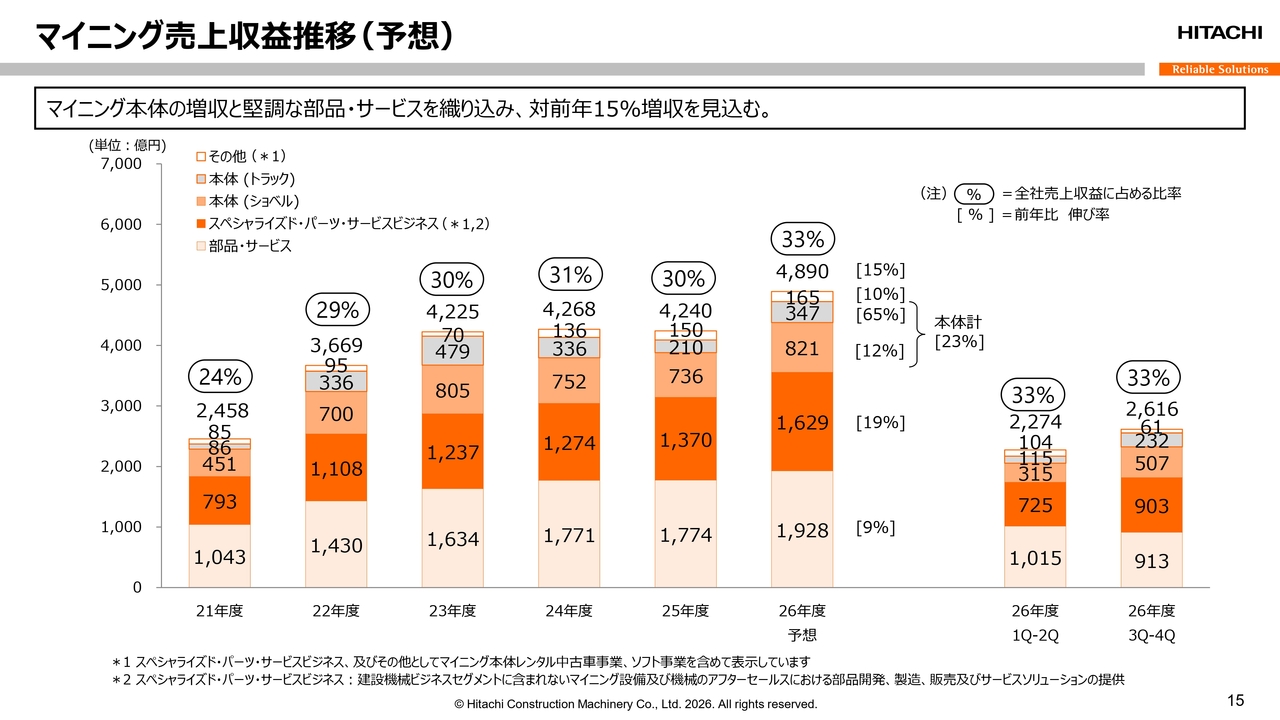
マイニング売上収益推移の予想です。当年度のマイニング売上は、前年比15パーセント増の4,890億円を見込んでいます。
受注残が大幅に増加しているトラックおよびショベル本体販売、ペルーでのミルライナー生産工場投資による収益増が期待されるスペシャライズド・パーツ・サービスビジネスに加え、堅調な部品・サービスを含め、すべての事業で増収を見込んでいます。
売上構成比は、前年比3ポイント増の33パーセントを見込んでいます。なお、参考資料2に、地域別のマイニング売上収益内訳を掲載していますので、ご参照ください。
バリューチェーン売上収益推移(予想)
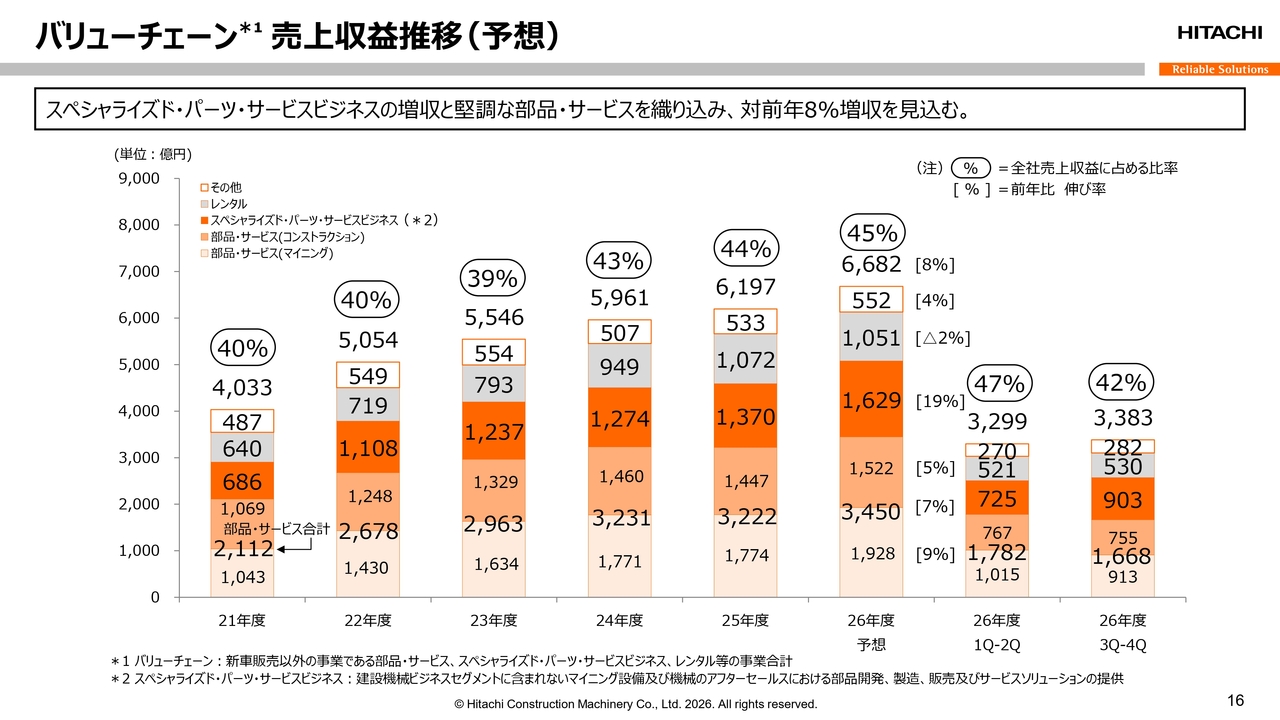
バリューチェーン売上収益推移(予想)です。本年度のバリューチェーン売上収益は前年比8パーセント増の6,682億円を見込み、過去最高収益の更新を目指します。
個別では、スペシャライズド・パーツ・サービスビジネスで前年比19パーセント増、堅調な部品・サービスにおいて7パーセント増を見込みます。売上構成比は前年比1ポイント増の45パーセントを見込んでいます。
連結損益変動要因(予想)
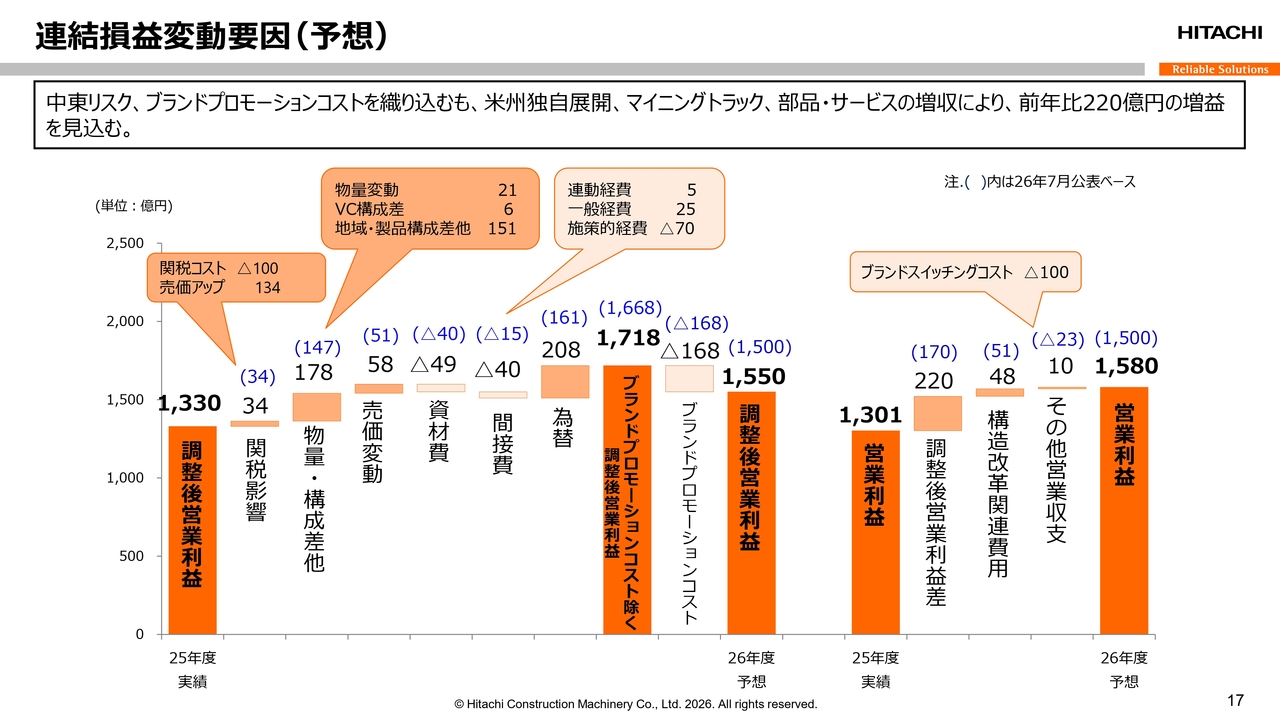
連結損益変動要因(予想)です。当年度の調整後営業利益について、前年比で220億円増益の1,550億円を見込む要因をご説明します。
まず、スライド左端の米国関税影響として34億円の増益を織り込みます。次に、物量・構成差として178億円の増益を織り込み、内訳は物量変動で21億円、バリューチェーン構成差で6億円、地域・製品構成差で151億円の増益です。
一方、中東情勢の影響により資材費が49億円増加するコスト増を織り込むものの、売価変動による58億円の改善で吸収を見込みます。
また、設定為替レートの改善による208億円の増益や、ブランドプロモーションコスト168億円を織り込むことで、調整後営業利益は最終的に前年比で220億円の増益を見込んでいます。
スライド右側に記載の営業利益については、調整後営業利益の220億円増益に加え、上期に計上した土地売却益などの特別利益でブランド推進コストの増加を吸収することにより、前年比279億円の増益となる1,580億円を予想します。
関税について(2026年10月29日時点)
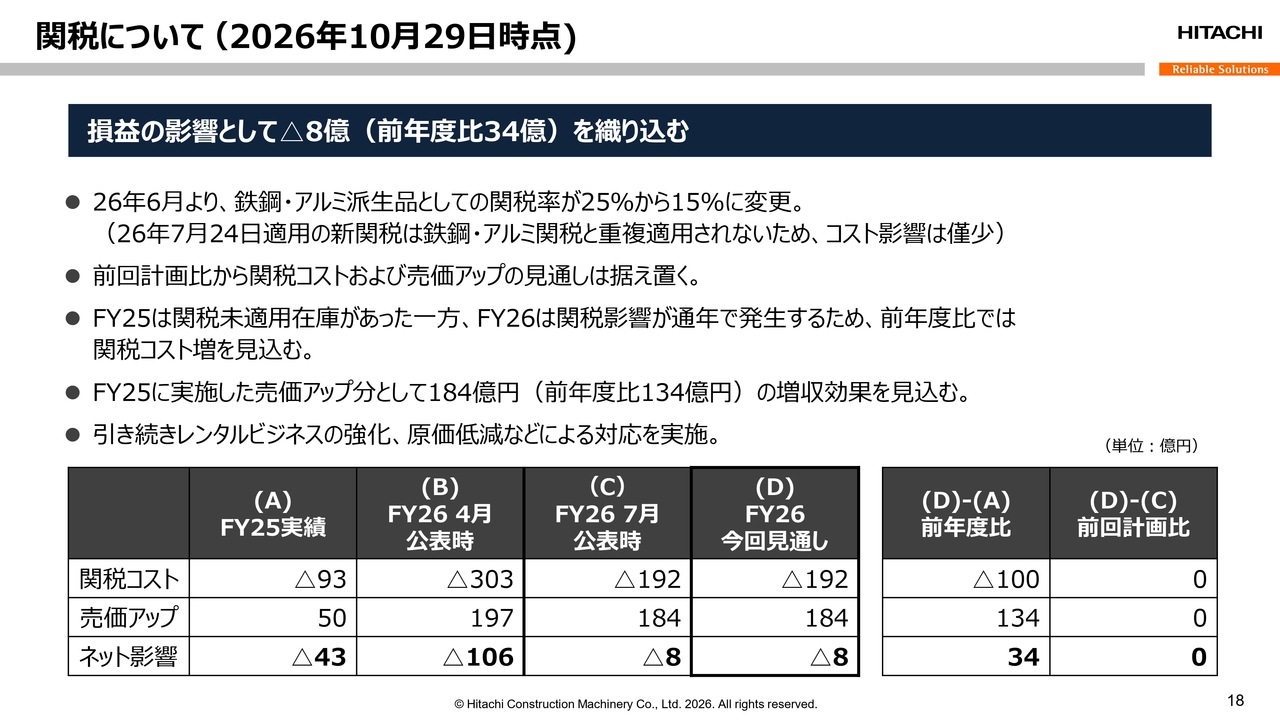
今回の業績見通しに織り込んだ米国関税の影響額についてご説明します。損益への影響としては、前回7月見通しからの変更はありません。米国関税に関するコストとして、前回と同様に192億円の原価増を織り込んでいます。
6月に変更された鉄鋼・アルミ関税の税率15パーセントは引き続き継続されており、7月から適用された新関税については重複適用されていません。
一方、昨年度に実施済みの販売価格引き上げについては、前回同様、184億円の増収効果を織り込んでいます。今後も段階的な販売価格引き上げを検討していますが、今回の予想には織り込んでいません。
関税コストと販売価格引き上げのネット影響額も、前回同様、8億円の減益要因となり、前年度比では34億円の増益を織り込んでいます。引き続き、売価転嫁に並行してレンタルビジネスの強化や原価低減などの対応策を講じることで、影響の極小化を図っていきます。
なお、スライド23ページ以降に参考資料を添付していますので、ご参照ください。以上で、ご説明を終わります。ありがとうございました。
質疑応答:スペシャライズド・パーツ・サービスビジネスの利益予想修正と改善状況について
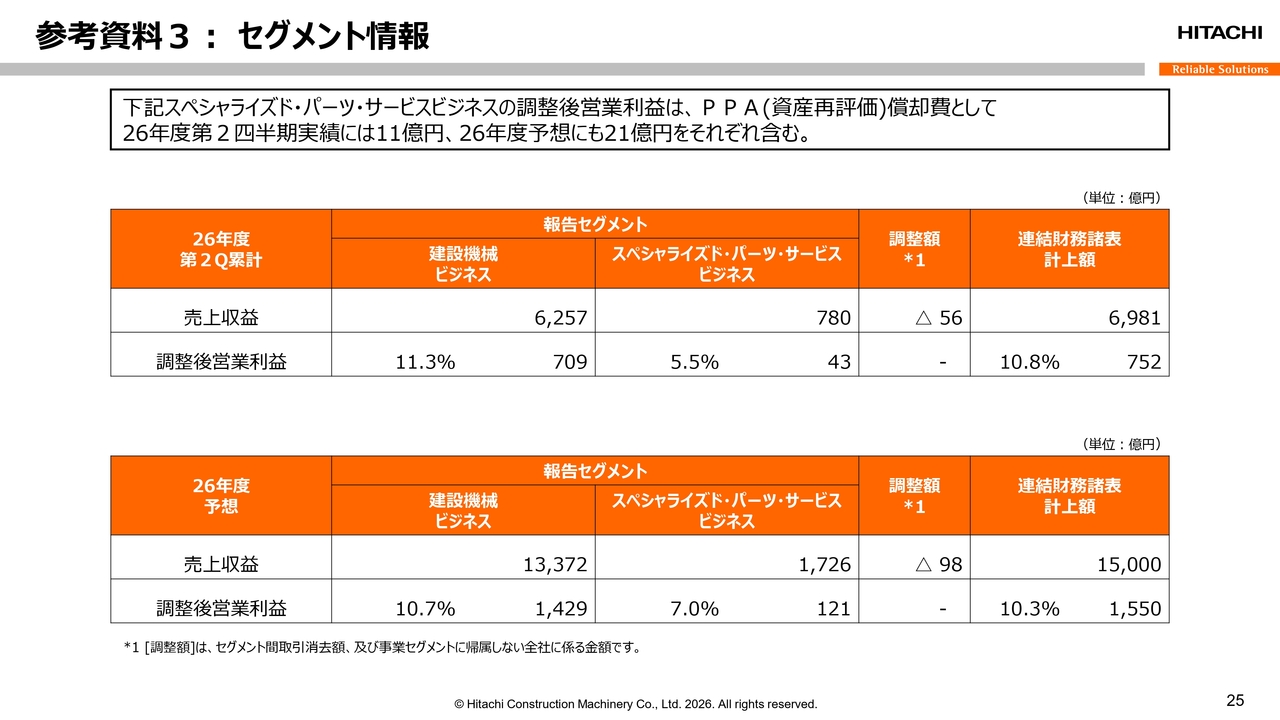
質問者:今回、スペシャライズド・パーツ・サービスビジネスの利益予想が、確か前回より下げられているように思います。あらためて、この部分の立て直し状況と、今回この数字を下げた背景について整理して教えていただけますか?
塩嶋:第1四半期に続き、スペシャライズド・パーツ・サービスビジネスについては第2四半期も社内計画に未達となった部分がありました。
第1四半期での課題については、解決できた点と解決に至らなかった点があります。数字としては、2社あるスペシャライズド・パーツ・サービスビジネス関連会社のうち、H-E Partsにおいては概ね立て直し、目標に近づけることができたと考えています。
具体的には、中南米のマイニングの主要顧客から契約を確保できたことに加え、オーストラリアの石炭セクターの減少分についても、好調なオーストラリアのマイニング内販である程度ボリュームを確保したことで改善しました。
ただし、この部分は内販の割合が増えたことで、スペシャライズド・パーツ・サービスビジネスとしての利益率が若干低下する要因となっています。
ブラッドケンについて、中南米ではミルライナーの工場が立ち上がり、受注が着実に進んでおり、売上にも結びついていると認識しています。
一方で北米では、競争環境が非常に厳しい状況です。また、カナダの鋳造工場が設備の不調により一時操業を停止しました。この完全復旧が第2四半期の半ば、9月初め頃まで延びたため、いくつかの機会損失が発生しています。
この部分については、下期にシフトを増やす対応をしています。従来の3シフトを4シフトに増やすなどして、なんとか改善し、取りこぼした分を取り戻すことを検討しています。
また、豪州では、本業であるミルライナーやGETについて順調に伸ばしています。一方で、いわゆる固定プラント(fixed plant)の修理や鉄道関係の鋳造部品が非常に振るわなかったという課題があります。この部分について、下期ではなんとか改善を進めている状況です。
競争環境は厳しい状況にありますが、価格運用を若干弾力的にしつつ、まずはボリュームの確保を目指します。
質疑応答:物量・構成差および地域・製品構成差の変更背景について
質問者:連結損益変動要因についてです。今回、物量・構成差を上方修正されています。特に物量変動のところを大きくプラスにされたように思います。一方で、地域・製品構成差は前回に対して40億円見直されています。
もしかしたら、スペシャライズド・パーツ・サービスビジネスの部分も含まれているかもしれませんが、あらためて、物量・構成差で物量が増加した要因と、逆に地域・製品構成差を大きく引き下げた要因について整理して教えていただけますか?
塩嶋:物量変動について、前回7月の見通しでは、年間ベースで現地通貨換算の売上が減少すると見込んでいました。
しかし、第2四半期の結果として、社内計画額をある程度達成し、場合によっては上回ることができたため、ボリュームが増加したと判断しています。この部分については、下期もあらためて確認した上で、ボリューム増加を見込む内容としました。
もともと、ディア向けのOEMについては大きく減ることを想定していました。また、昨年度にはトルコ向け代理店向けの大きなディールがありましたが、それがなくなったため、この部分の剥落は当初から見込んでいました。
しかし、それ以外の主要地域では概ね第2四半期の結果が上振れしました。この結果を含めて、年間を通じてボリュームの増加を織り込んだ状況です。
一方、いわゆるミックスの部分では、想定以上に増加した項目がありました。例えば、運搬費のコストが上がっています。これは、中東情勢によるコスト増というわけではなく、先ほどお話ししたように物量が増加し、それに伴う増加を織り込んでいるものです。
さらに、ミックスにおいて大きな影響を与えたのは、上期の結果を反映して、日本の工場の操業度が上がっている一方で、それに伴う未実現利益の増加があった点です。この部分については修正を加えたところがあり、結果としてミックスが低下したかたちとなりました。
全体を通じて、ミックスの改善は進行しているという理解です。
質問者:スペシャライズド・パーツ・サービスビジネスの悪化について、どの部分に増減として反映されているのでしょうか?
塩嶋:スペシャライズド・パーツ・サービスビジネスの減益、つまり利益率の低下についても、このミックスに含まれています。
質疑応答:下期の売上予想と成長要因について
質問者:御社の上期・下期の売上予想を見ると、下期が約14パーセント伸びると考えられます。為替前提がおそらく上期・下期でやや円高であることを考慮すると、下期の伸びは17パーセントから18パーセントに達する可能性があります。
もともと御社の売上は下期寄りであるため、上期・下期で上がるという傾向にはあまり違和感はありません。ただし、ここ数年のトレンドと比較すると、下期の予想は大きく上がっているように見えます。
地域やプロダクト、あるいは建機とマイニングの比較で、どのような点が下期に好転していくのか、ご説明いただけますか?
塩嶋:例年どおり下期型であることは間違いありませんが、特に今年度は、マイニング用の新車の本体が従来から申し上げているとおり、受注が非常に活況です。納入スケジュールの関係で下期に集中しています。そのため、この部分が最も大きな要因です。
もう1点は、米州の独自展開です。どうしても下期型となるため、下期に大きく計上しています。上期の実績を見ると、第1四半期は対前年同期比で若干出足が悪かったものの、第2四半期でその遅れを取り戻せたと考えています。下期は、それをさらに刈り取るかたちで計画に織り込んでいます。
また、スペシャライズド・パーツ・サービスビジネスでのボリューム増を織り込んでおり、この点が売上高の増加要因となっています。
先崎:マイニングについて、2026年度の売上における受注進捗については、スモールミーティングでお伝えしている内容も含め、現在90パーセント以上がすでに受注済みです。この受注進捗をもとに、売上見通しは達成可能であると判断しています。
司会者:IRから補足します。現在、マイニングに関して90パーセントというお話がありましたが、正確にはマイニングのショベルは約90パーセント、ダンプトラックは92パーセントまで受注が進捗しています。
全体の売上見通しに対し、90パーセント、または92パーセントがすでに受注済みということです。
質疑応答:売価予想の引き上げと米国を中心とした売価環境について
質問者:売価について、新しい予想では58億円に引き上げていますが、これは数量の前提を引き上げた結果、売価にも反映したのでしょうか? または、想定以上に売価を引き上げているのでしょうか? 加えて、全般的に米国を中心とした現在の売価環境についても教えてください。
塩嶋:売価の影響額は面積で捉えるということで、当然ボリュームの増加も計算に含まれています。ただし、その部分を含めて、前回の見通しから8億円増やした結果となっています。売価については非常に厳しい環境が続いており、特に米州では引き上げが難しい状況です。
ただし、売価の内訳として北米に関連する部分には、先ほど申し上げた関税とは無関係な、例えばカナダのような米国以外の地域のボリュームも含まれている点をご確認いただきたいと思います。マイニング機械については、ある程度売価の上昇を期待できる状況です。
また、資材費の上昇については、中東情勢による燃料費の増加に加え、インドにおける鋼材価格の高騰が主な要因となっています。そのため、下期にはインドでの売価増加も、それなりの規模で織り込んでいます。
質疑応答:米州独自展開の成長見通しと成長率の確からしさについて
質問者:米州独自展開の成長率について、どの程度の確からしさがあるのかお聞きします。今回、若干ながら上方修正があり、今年は前年比で20パーセント超の成長が見込まれています。
さらに、2029年3月期には売上が3,800億円に達するとされています。この数字の妥当性はさておき、来年度や再来年度においても大きく需要が変わらず、住宅市場も回復の兆しが見られない状況の中で、成長の手応えを感じつつあるのでしょうか?
また、20パーセントという成長率を来年度以降も実現できる見込みについて、手応えがあれば教えてください。
先崎:米州市場に2022年3月から参入して、すでに4年が経過しました。第1フェーズはほぼ終了したと考えています。
これまで、成長の余地について継続的にお伝えしてきました。コンストラクション市場だけでなく、マイニングやスペシャライズド・パーツ・サービスビジネス、一部レンタル事業なども含めて進める第1フェーズが終わり、これから第2フェーズに移行できると考えています。
今回のトピックにも関連し、コメントでも申し上げたように、ヤンマーとの提携や、ADT(アーティキュレートダンプトラック)の製造を行うBell Equipmentとの提携を進めながら、代理店の強化もさらに図っていきます。これらを通じて、オーガニックな成長も着実に実現していきます。
従来当社が強みを持つショベルやミニショベル、ホイールローダ、ダンプトラックといったオーガニック領域をしっかりと成長させながら、新たなパートナーとも連携を進めていきます。このような意味で、売上の成長についても手応えを持ち、一定の数字を達成していると申し上げます。
塩嶋:私からも補足します。市場環境としては、北米も中南米もいずれも非常に良好です。特に中南米は資源価格の影響もあり、堅調に推移する見込みです。
先崎が申し上げたとおり、中南米ではマイニング分野で着実に新車の受注を獲得しています。チリやペルーの銅鉱山ではブランドスイッチが発生し、従来メジャーから購入していたお客さまが、私どもの製品を選択してくださいました。
早いものは今年中に納入を予定しており、一部は織り込んでいます。さらに来年度には、それらが大幅に納入される状況になります。
また、ブラジルにおいてもマイニングのメジャーから受注をいただきましたが、納期の関係で今期には間に合わず、来年度の納入となります。これは確実に受注を獲得したものであり、着実にステップを踏んで進捗していると実感しています。
北米では、ご存じのとおり、データセンターやパイプラインなどのエネルギー関連工事が非常に伸びています。こちらに参入しようとする中で、私どもは広域のレンタル会社に納入することができています。
当初はレンタル契約であるため、今期の収益への影響は限定的です。ただし、購入オプション付きのインセンティブ型レンタルであるため、その何パーセントかは下期に収益として認識できると見込んでいます。
受注状況としては、一定の手応えを感じているのが実情ですので、下期にはぜひボリュームの増加を獲得していきたいと考えています。
質疑応答:プロモーションコストの影響と今後の方針について
質問者:プロモーションコストの影響についてうかがいます。上期が終了した段階で成果を判断するのは時期尚早かもしれませんが、現時点でプロモーションコストをかけたことにより、良し悪しにかかわらずなんらかの影響が出ているのでしょうか?
また、来期以降も引き続きコストを増やしたほうが良いのか、それとも少しピークアウトしそうなのか、コメントがあれば教えてください。
先崎:今年度のプロモーションについては、第2の創業を締めくくる節目として「LANDCROS」ブランドへの変更を実施するため、必要なところには適切にコストを投じようと考えています。
年度の予算168億円のうち、上期では33億円を使用しました。これから来年4月に向けてギアを上げて進める予定であり、今回決算に織り込んだ数字は、ブランド変更を目的にしっかり活用する前提としています。
お客さまから「早く新しいブランドの機械が欲しい」といった声が、日本を含む世界各地から寄せられていますが、現在はそれを少し抑えています。
ただ、3月から4月に向けて徐々に加速していきます。我々のブランド名や会社名をみなさまに知っていただき、知名度を上げていくことを目指しています。そのために、必要なものはきちんと活用して進めていきたいと考えています。
司会者:IRから補足です。先ほどの「LANDCROS」への切り替えについて、特に日本市場を中心に、すでに「LANDCROS」ブランドの機械が一部現場で稼働しています。街へお出かけの際には、ぜひ探してみてください。
質疑応答:米州における需要状況とレンタル建機市場の動向について
質問者:今回、売上見通しを引き上げた米州について、現在の需要状況をうかがいたいと思います。どちらも、データセンターに起因する一般建設機械や鉱山機械の需要増によるものかと考えています。
北米および中南米における現在の需要動向や、お客さまとのやり取りの中での引き合いの手応えなど、もう少し現在の需要の感触や今期下期の見通しについてご教示いただけますか?
先崎:北米の需要環境については、第2四半期までの間、想定以上に強いと感じています。
ただし、コメントにあったように、データセンターのような比較的短期間で大きなフリート(機械群)を集めて大規模な工事を進める分野は強いと考えていますが、住宅やその他の分野については想定の範囲内で、それほど強いという状況ではありません。
お客さまの視点から見れば、そのような工事にはレンタル機を利用する意向が強いのではないかと思います。そのような中で、現在の北米の需要環境は依然として強い状況にあります。
しかしながら、3ヶ月前に需要見通しを上方修正したため、今回は追加の修正をせず、もう少し状況を見極めたいと考えています。その中でも独自展開はこれだけのプラスを実現できると判断し、その数字を公にしています。
一方、中南米については、ハードロックを中心にマイニングが非常に活況であることは間違いありません。ただし、選挙の状況などの影響もあり、先行きについては読みづらい部分があるため、需要環境は据え置きとしています。
質疑応答:レンタル建機を扱う代理店開拓の背景について
質問者:レンタル建機を扱う代理店を開拓する背景についておうかがいします。データセンター建設やインフラ関連工事が非常に活況であることがお話にありました。
こうした工事が活況な中、代理店を開拓するのは、例えばデータセンター建設でスピーディに建機を手配する必要があるためでしょうか? あるいは、金利上昇に伴いレンタル需要が増加していることが大きな要因とお考えでしょうか?
先崎:北米でのデータセンター建設などでは、コントラクターが受注した際に使用する機械を、当社がIRCと呼ぶ大手レンタル会社から調達したり、ディーラーのレンタルビジネスを活用したりすることが多いと考えています。
そのような中で、当社が独自展開を始めた当初は、ディーラーから一般のお客さまに販売する比率が比較的高く、大手レンタル会社には納入が難しい状況もありました。
現在では、例えばユナイテッド・レンタルズのような非常に規模の大きい会社にも積極的にアプローチを進めており、そこにフリートを納めることができています。
その中で、ある大手のレンタル会社が、レンタル後に購入する形式で当社から機材を調達している状況については、先ほど塩嶋がコメントしたとおりです。
したがって、データセンターは相対的にレンタル需要が反映されやすい市場であり、当社はその市場にアプローチできるようになってきました。
質疑応答:大谷選手を起用したブランドプロモーションの手応えについて
質問者:先ほどブランドプロモーションについてのお話がありました。大谷選手をグローバルアンバサダーとして起用し、例えばお客さまのイベントで大谷選手のCMを使用していることもあると思います。
大谷選手を起用した際の手応えや、ブランドプロモーションへの寄与についての実感があれば教えていただけますか?
先崎:手応えは非常に大きいです。やはり、あれほど有名な大谷選手とアンバサダー契約を結ぶことができたのは、当社にとって非常に意義深いことです。また、大谷選手が当社を選んでくださったことを大変光栄に感じています。
なぜ大谷選手を起用したのかについては、いろいろな場面で話題になっているかと思いますが、あれほど世界的に有名で、特に当社が挑戦しているアメリカ市場ですばらしい成果を収めている点が大きな要因です。
そして、なんといっても力強さと、細やかなバッティング技術を持ち、ファンへの対応力も兼ね備えた方です。このような方を起用することで、我々がアメリカで挑戦していく非常に力強い機会として、その姿を示すことができます。
本当に迷うことなく、彼に我々をサポートしていただきたいという気持ちで進めてきました。これはビジネスにも当然影響がありますが、もう1つの大きな目標は、日本国内で我々のブランドや社名変更の認知度を向上させることです。
我々は、これからも日本のメーカーであり続けるという信念のもと、それを支えていただく人材を獲得する際に、日本で大谷選手の知名度を活用し、リクルート活動につなげたいと考えています。
また、工場で働く人たちが「LANDCROSは、もともと日立という名前だったけど変わって、大谷選手と一緒にがんばっている」と感じられるような取り組みを進めたいと考えています。
そのような意味で、この2つの目標に対して進めている内容は非常に大きなインパクトを持っています。日本国内でも大きな反響があり、従業員やその家族にも非常にポジティブな反響が広がっています。
同様の視点から、水戸ホーリーホックのメインスポンサーを務めるようになったのも、同じ目標を実現するためです。これにより、あらためて非常に大きな手応えを感じています。
質問者:細かい点で恐縮ですが、北米や日本で、大谷選手のイメージCMを実際に使ったイベントなどは、すでに開催されていますか?
司会者:IRから補足します。イベントに関する具体的なご質問ですが、大谷選手は現在もアメリカにおり、つい先日まで試合をされていました。そのため、特にこれまでイベントそのものが開催された事実はありません。
ただし、先般の記者会見でもご覧いただいたキービジュアルを用いて、当社の日本の販売会社である日立建機日本がプロモーションを行う際に、例えばイベントの中でパネルを飾るなどといった取り組みは行っています。
先日の当社工場のフェスティバルでは、ご来場された方々にご覧いただきました。このように、ご本人に直接ご登場いただくことはありませんが、ご本人のビジュアルを活用しています。
質疑応答:ヤンマーおよびBell Equipmentとの提携による事業規模と展望について
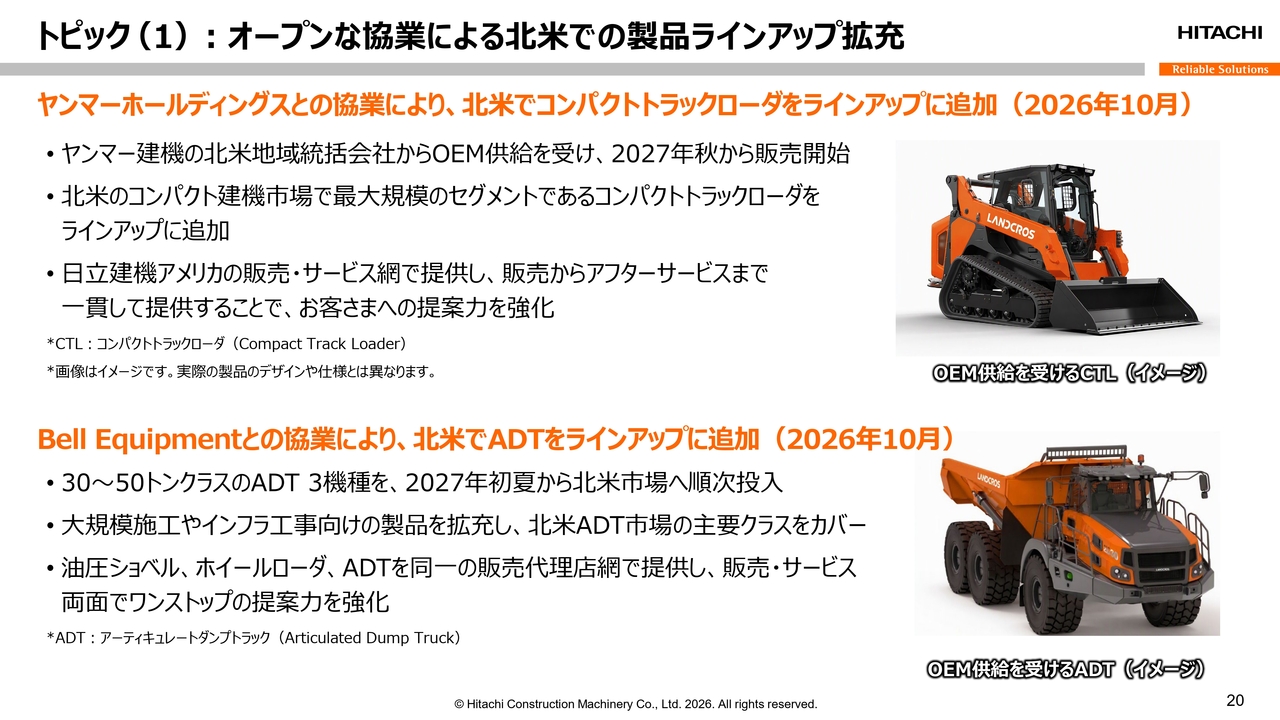
質問者:ヤンマーやBell Equipmentとの提携について、具体的にどの程度の事業規模を来年度に期待しておけばよいのか、もう少し具体的にお話しいただければと思います。
おそらくヤンマーもBell Equipmentも、既存の機種をそのまま自社でアメリカにおいて販売する予定であり、それによる製品同士の競合(カニバリゼーション)も起こる可能性があると思います。
また、具体的なプロダクト、特にCTL(コンパクトトラックローダ)の詳細はまだ明確ではありませんが、クボタの製品とどの程度差別化されているのでしょうか?
ヤンマーの製品がそのままの場合、クボタの製品より一回り大きいようにも感じますが、どのようなお客さまをターゲットにしており、どの程度の事業規模を見込んでこの提携を決めたのでしょうか?
どのようなビジネスやプロジェクトに今後新たに関わっていくのか、具体的な数字が難しければ、もう少し詳しくストーリーを語っていただけないでしょうか?
先崎:スライドにも記載されていますが、まず時期についてお伝えします。ヤンマーホールディングスとの協業によるトラックローダは、来年、約1年後に発売を予定しています。また、下段に記載のBell Equipmentとの協業については、来年の夏頃を想定しています。
ここからスタートしますが、スペックは現在最終的に詰めている段階です。そのため、事業規模についてはもう少しお待ちいただきたいと思います。ただし、北米の事業環境におけるデータセンターについては、受注がまったく取れていないわけではありません。
そのようなビジネスを担うコントラクターは、フリート全般が必要です。ショベルだけでは当然仕事が成り立たず、コンパクト系やアーティキュレートダンプなどをセットで必要とするお客さまがいらっしゃいます。
当社のディーラーも一生懸命この分野に食い込んでいますが、「LANDCROS」というブランドのもと、フリート、つまりさまざまな種類の機械群を同じブランドでワンストップのソリューションとして提供することが重要だと考えています。
これにより、大規模な工事を手がけるお客さまに対しても、当社とディーラーがより積極的に参入できるようになります。これを目指して、このような展開を行います。
フェーズ1は終了し、これからは代理店をしっかりとサポートしていきます。その際、さまざまな機械を用いた我々のオープン戦略を展開していくことで、代理店の力をさらに引き出していきます。このような取り組みを通じて、新たなスタートを切れると考えています。
ぜひ、北米市場での我々のフェーズ2、コンストラクションのフェーズ2にご注目いただければと思います。
司会者:IRから補足します。先ほど販売網についてお話ししましたが、ご指摘のとおり、アメリカでは日立建機アメリカとヤンマーのアメリカ拠点が、それぞれ販売しています。
現時点では、どちらも代理店を利用していますが、重複している代理店はほとんどありません。また、我々の代理店の中でヤンマーのCTLを扱っているのは1社のみです。
我々とヤンマーのお客さま層には若干の差があると認識しています。一部カニバリゼーションはあるかと思いますが、今のところ、それほど大きな影響はないというのが現状です。
質問者:使っている代理店が違うだけで、販売地域が重なる部分は数多くあるのではないでしょうか? そうした意味では、お客さまの視点から見れば、同じ製品が異なるブランドや価格で提供される状況になるだけだと思います。
端的に言えば、「OEMで出してもらうけれど、同じ場所で売ります」がどれだけ魅力的な話なのか、正直なところ少し理解しにくいです。おそらく株式市場においても、多くの人が同様に感じていると思います。
「WIXIM」もそうですが、提携によりトップ3になるとおっしゃるのであれば、その道筋がもう少し明確にならなければ、市場側としては理解しづらいのが現状です。ただし、現時点では話せる内容がそれほど多くないという理解でよろしいですか?
塩嶋:今のコメントの中で、1点だけ明確にしたいと思います。ヤンマーと弊社の代理店はほとんど重複していないというお話でしたが、それは顧客層が異なるということです。
コンパクトトラックローダは、農業、林業、プランテーション、コンストラクションなど、さまざまな用途で使用されています。これから「LANDCROS」のブランドで、弊社の代理店を通じて展開しようとしているのは、コンストラクション分野です。
ボリュームゾーンとして、全体のコンパクトトラックローダのニーズの55パーセントがコンストラクション向けであると聞いています。この点について、私どもとしてはヤンマーの商域と重複しないかたちで成長を目指していけると考えています。


新着ログ
「機械」のログ