2027年3月期第2四半期決算説明
大気社、受注工事高・完成工事高が過去最高、通期予想を上方修正 中計期間の総還元性向は70%超を見込む
目次
長田雅士氏(以下、長田):代表取締役社長執行役員の長田です。本日は、当社の決算説明会にご参加いただき、誠にありがとうございます。私からは、2027年3月期第2四半期の決算ハイライトおよび通期業績予想の修正、連結業績の概要についてご説明します。
2027年3月期 第2四半期(中間期) 決算ハイライト
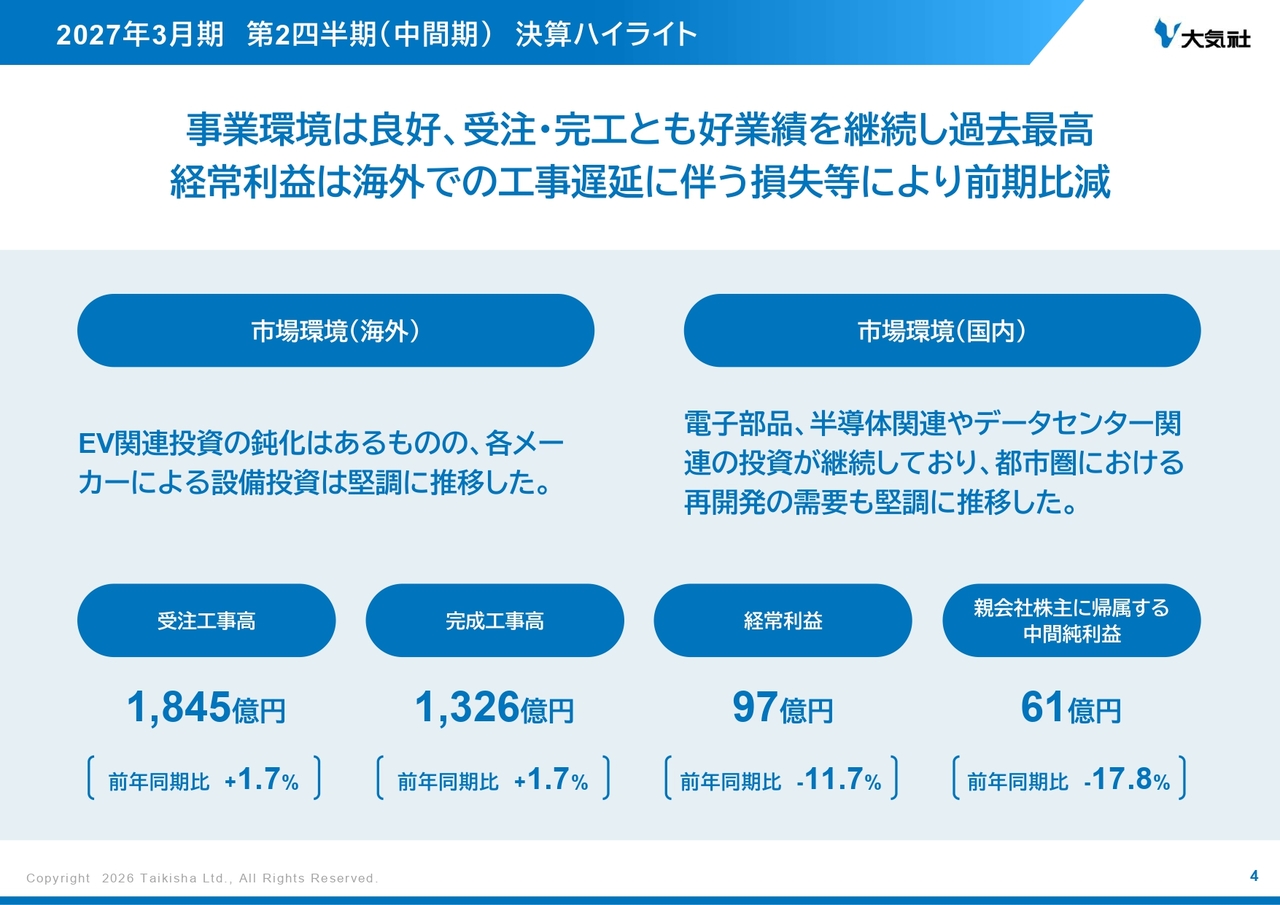
最初に、第2四半期の業績についてご説明します。市場環境について、まず海外市場ですが、EV関連投資の鈍化はありましたが、それ以外の各メーカーによる設備投資は堅調に推移しています。一方、国内市場では、電子部品、半導体関連、そしてデータセンター関連の投資が継続しています。都市圏における再開発の需要も堅調に推移しています。当社事業との関連でお伝えすると、特に環境システム事業では、お客さまからの工事の引き合いが強く、施工キャパシティーを考えながら受注する状況が続いています。
このような市場環境を受けて、受注工事高は1,845億円と第2四半期時点の過去最高、完成工事高についても1,326億円と、これも過去最高となりました。一方、経常利益については、塗装システム事業において海外プロジェクトの遅延に伴う遅延損害金を計上したことなどから、前年同期比減の97億円となりました。
2027年3月期 通期業績予想の修正
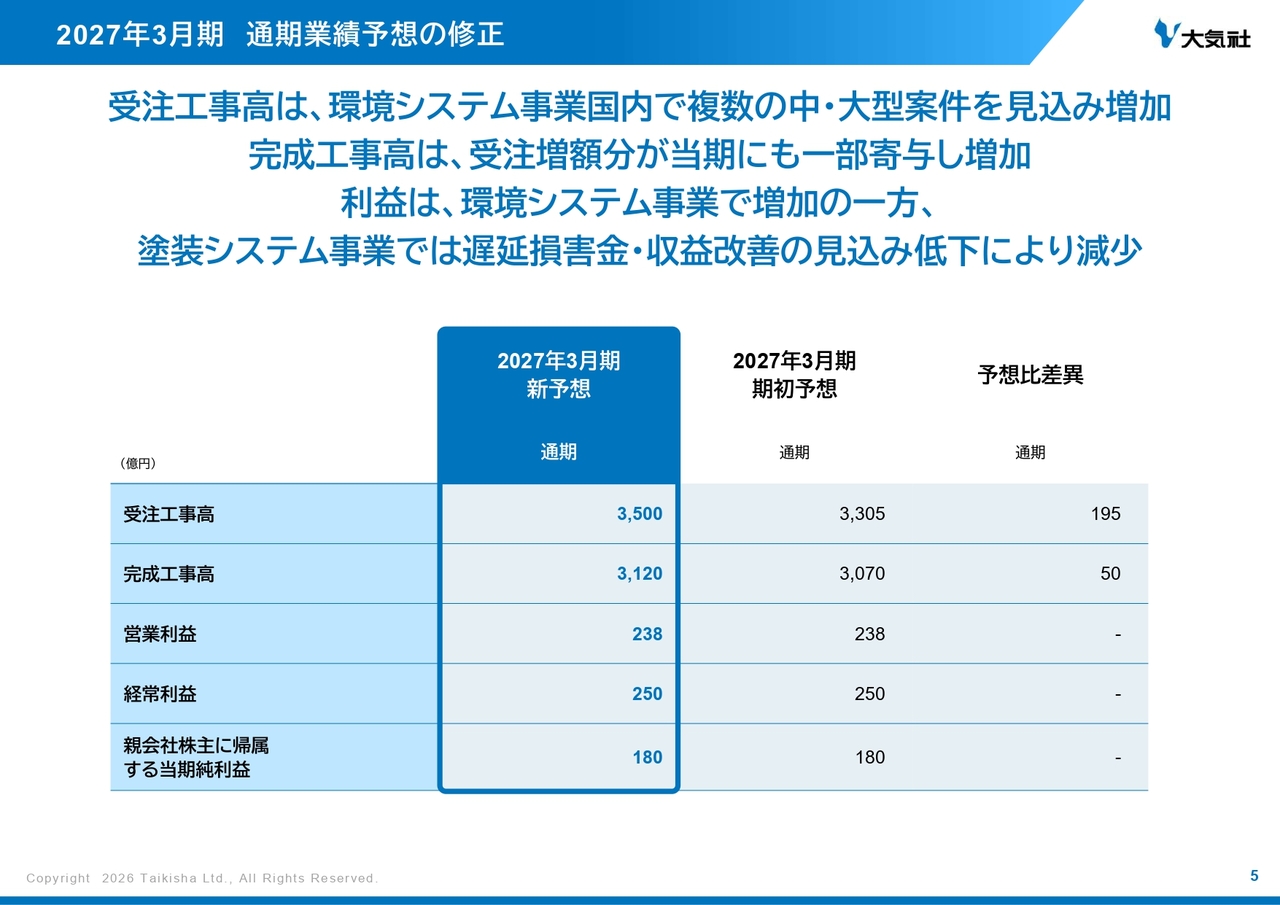
このような事業環境を踏まえて、通期業績予想の修正を行いました。受注工事高については、環境システム事業の国内において、下期においても複数の中・大型案件を見込んでいるため、期初予想を上方修正しました。完成工事高については、環境システム事業の受注増が当期の出来高に一部寄与する見込みのため、上方修正しました。
利益については、環境システム事業では、手持ち工事の堅調な利益改善が期待でき、増加を見込みますが、一方で塗装システム事業では、第2四半期時点で海外プロジェクトでの遅延損害金を工事原価に計上したことで、予想を下回る見通しとなっています。両事業の状況を踏まえ、全体利益については期初予想を据え置いています。セグメントごとの内訳については、この後、管理本部長の竹下からご説明します。
2027年3月期 第2四半期(中間期) 連結業績サマリー
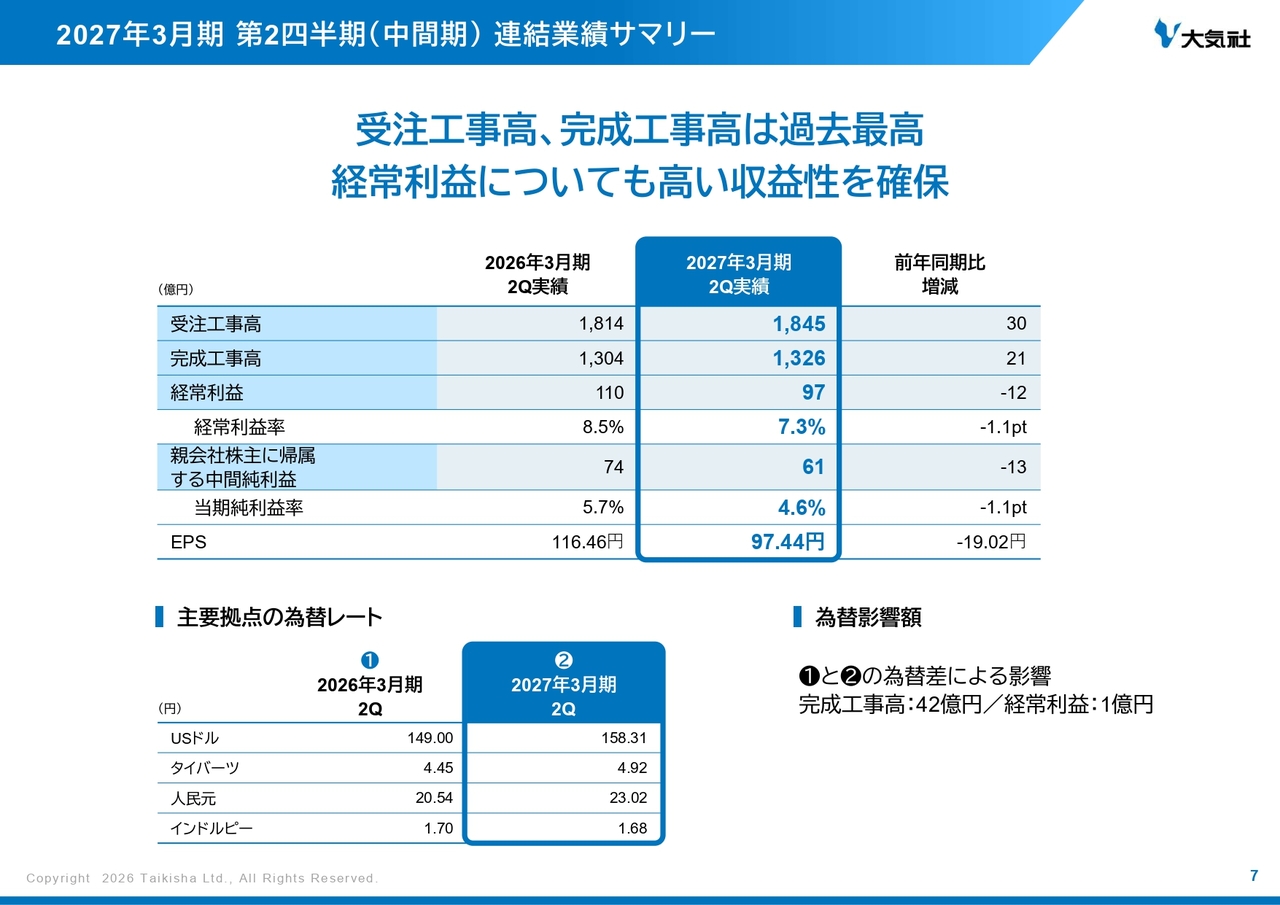
続いて、連結業績の概要をご説明します。繰り返しとなりますが、全体の受注工事高は1,845億円、完成工事高は1,326億円、経常利益は97億円となりました。完成工事高については、国内・海外において豊富な手持ち工事の工事進捗が寄与しました。セグメントごとの内訳については、後ほど管理本部長の竹下からご説明します。また、当社の主要拠点の為替レートと為替影響額について、スライドの下のほうに記載していますので、ご参照ください。
2027年3月期 第2四半期(中間期) 経常利益の増減要因
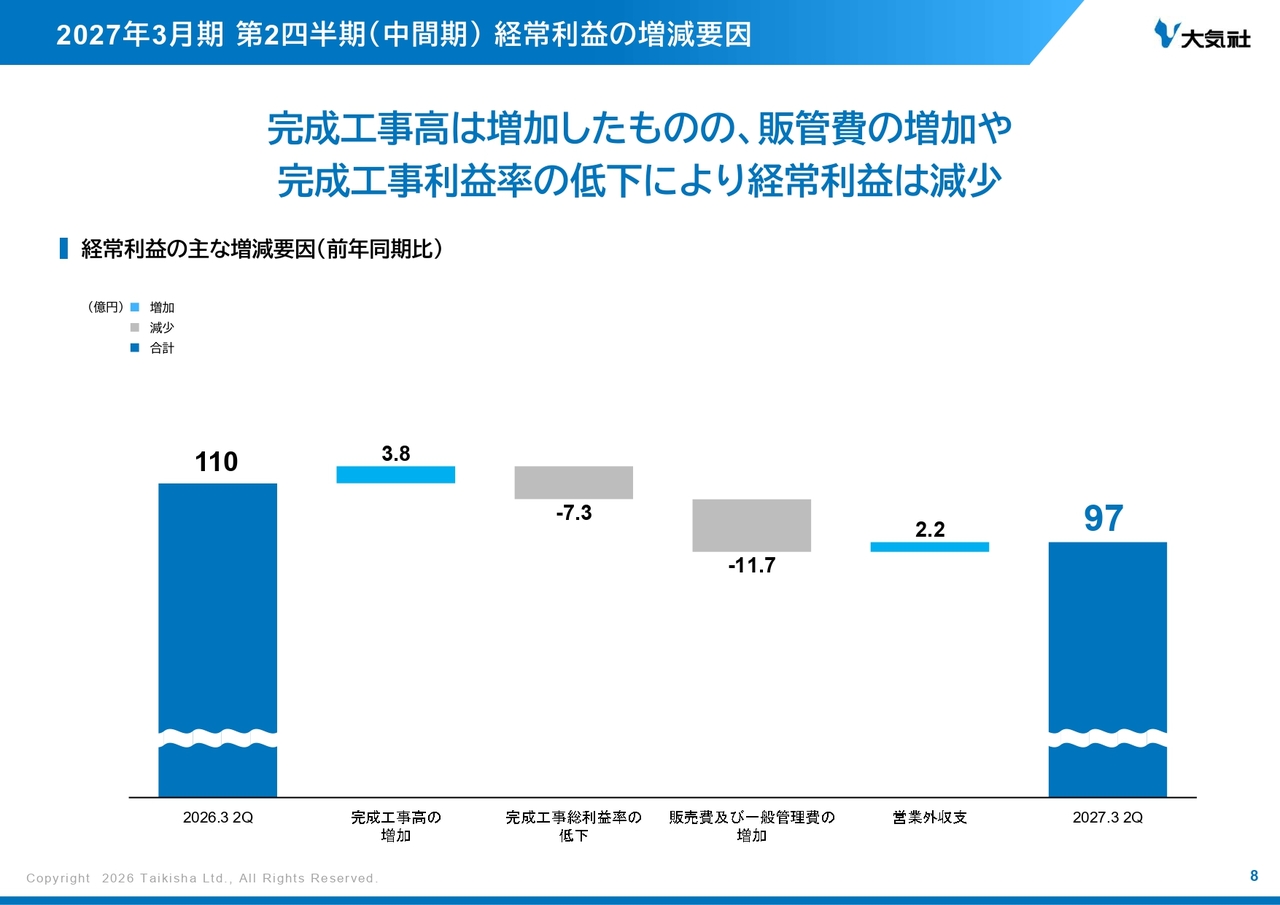
こちらのページでは、2027年3月期上期の経常利益の増減要因を記載しています。完成工事高は増加したものの、人件費や成長投資を中心とした販売管理費の増加および、塗装システム事業の採算性低下により、経常利益は97億円となりました。
2027年3月期業績予想
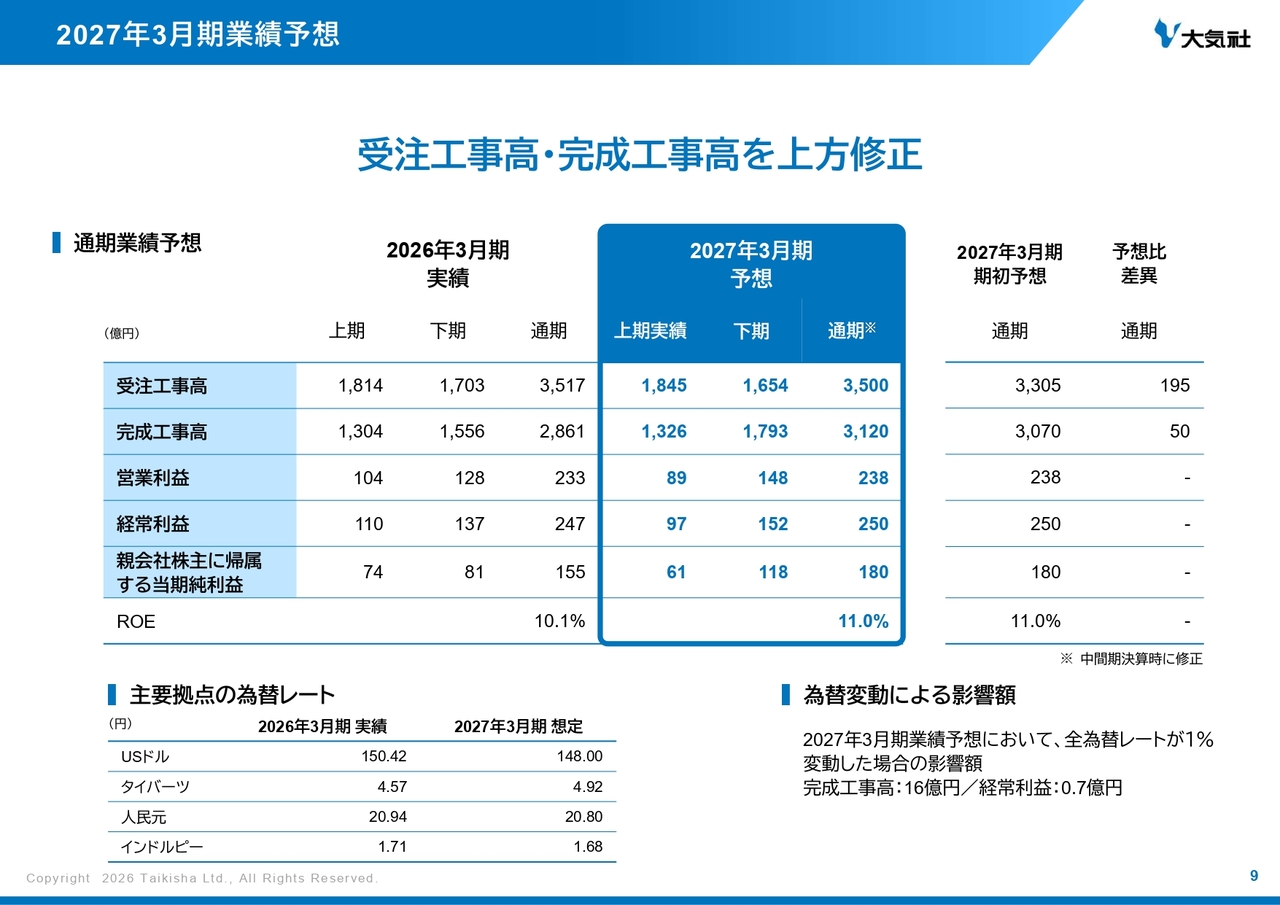
続いて、2027年3月期通期の業績予想について、あらためてご説明します。受注工事高については、前期を上回った上期に引き続き、下期にも複数の中型案件・大型案件の受注を見込むため、3,500億円となる見通しです。
完成工事高については、当期において計画を上回る受注を獲得できる見通しで、その一部が下期中に出来高として寄与することから、3,120億円を見込んでいます。利益については、環境システム事業について上方修正、塗装システム事業については下方に見直していますが、全社での予想は250億円から変更していません。
2027年3月期業績予想(経常利益予想の増減要因)
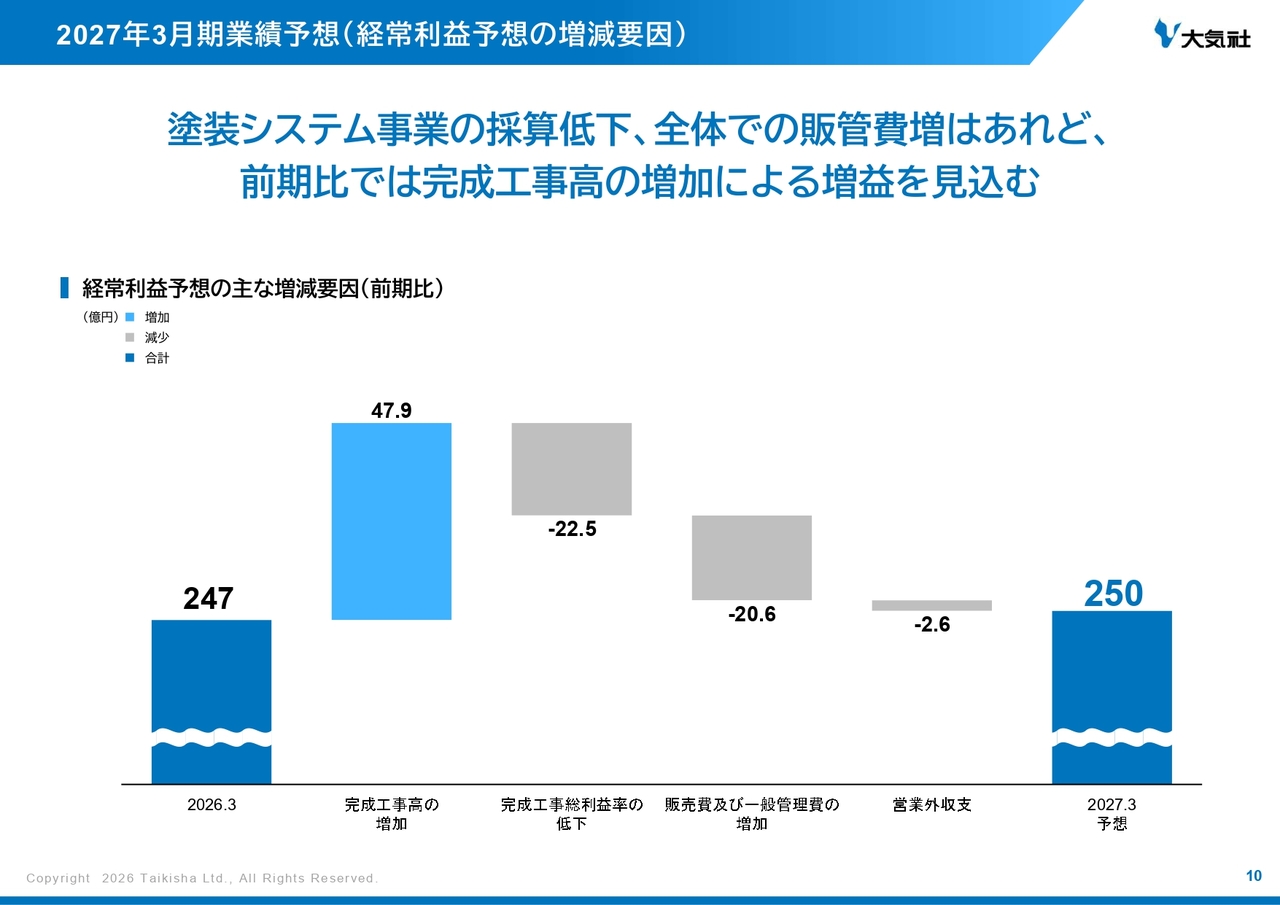
当ページでは、2027年3月期の経常利益予想の増減要因を記載しています。私からのご説明は以上となります。
2027年3月期 第2四半期(中間期) 事業別 受注工事高
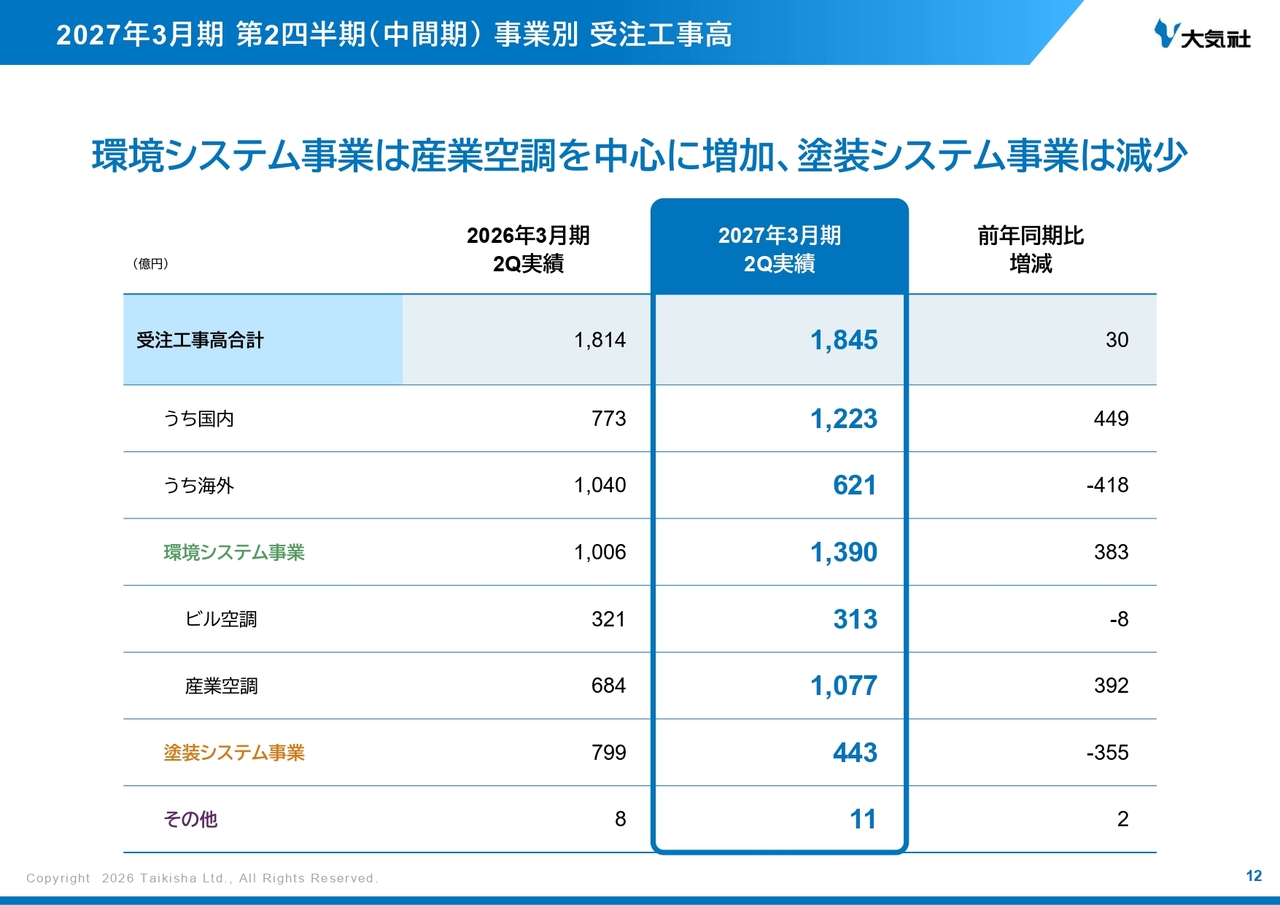
竹下誠司氏:常務執行役員管理本部長の竹下です。当ページからは、セグメント別の業績の概要についてご説明します。
ここからは2027年3月期第2四半期の、事業別の業績についてご説明します。当ページは事業別の受注工事高を前年同期比で記載しています。環境システム事業は、前年から383億円増加し、1,390億円、塗装システム事業は355億円減少し、443億円、その他は11億円となりました。次のページから、事業ごとの内訳についてご説明します。
2027年3月期 第2四半期(中間期) 環境システム事業 受注工事高
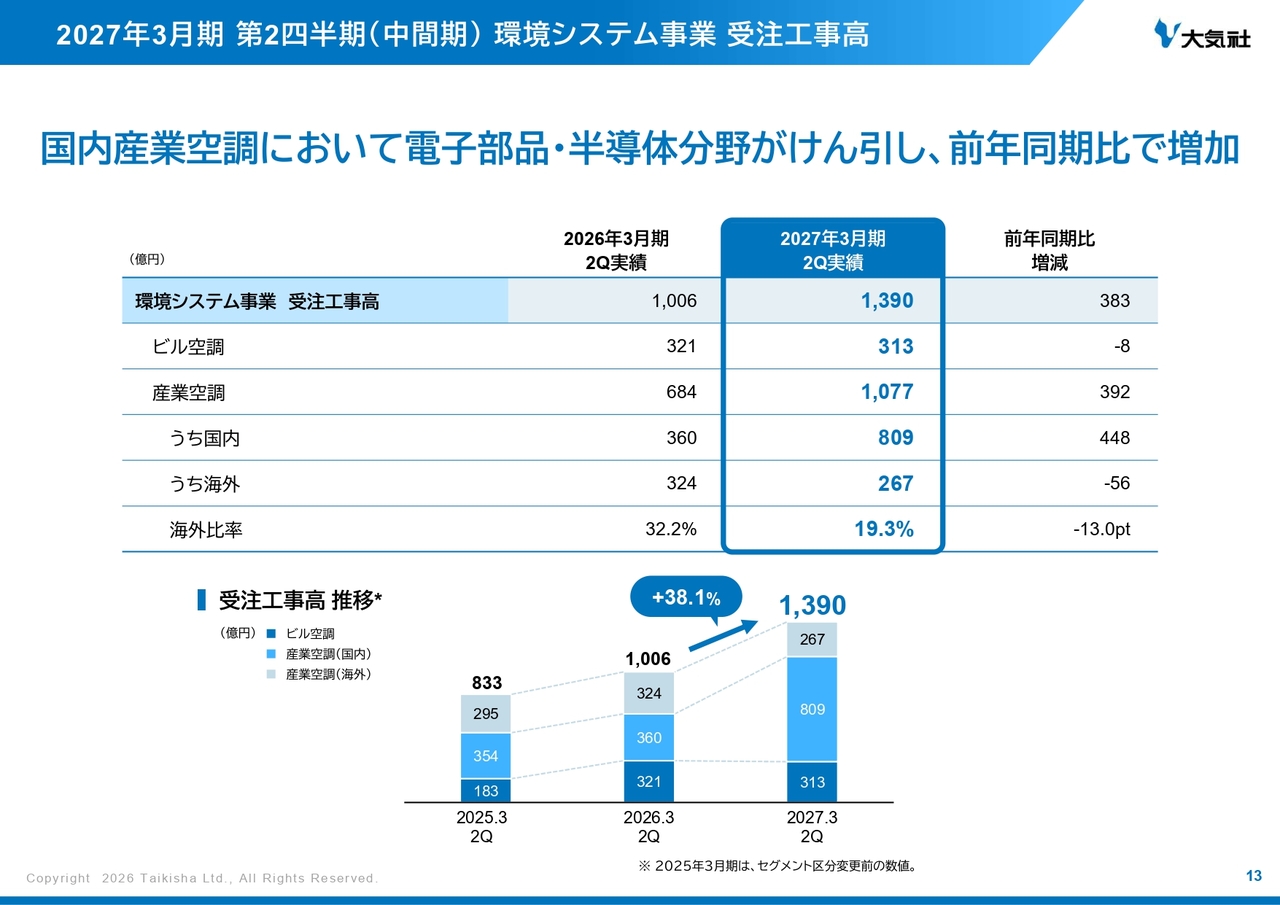
当ページは、環境システム事業の受注工事高の内訳を前年同期比で記載しています。環境システム事業の受注高1,390億円のうち、ビル空調は前年とほぼ同じ313億円、産業空調は392億円増加し、1,077億円となりました。特に国内の産業空調において、電子部品・半導体分野の受注が堅調に推移しました。
2027年3月期 第2四半期(中間期) 塗装システム事業 受注工事高
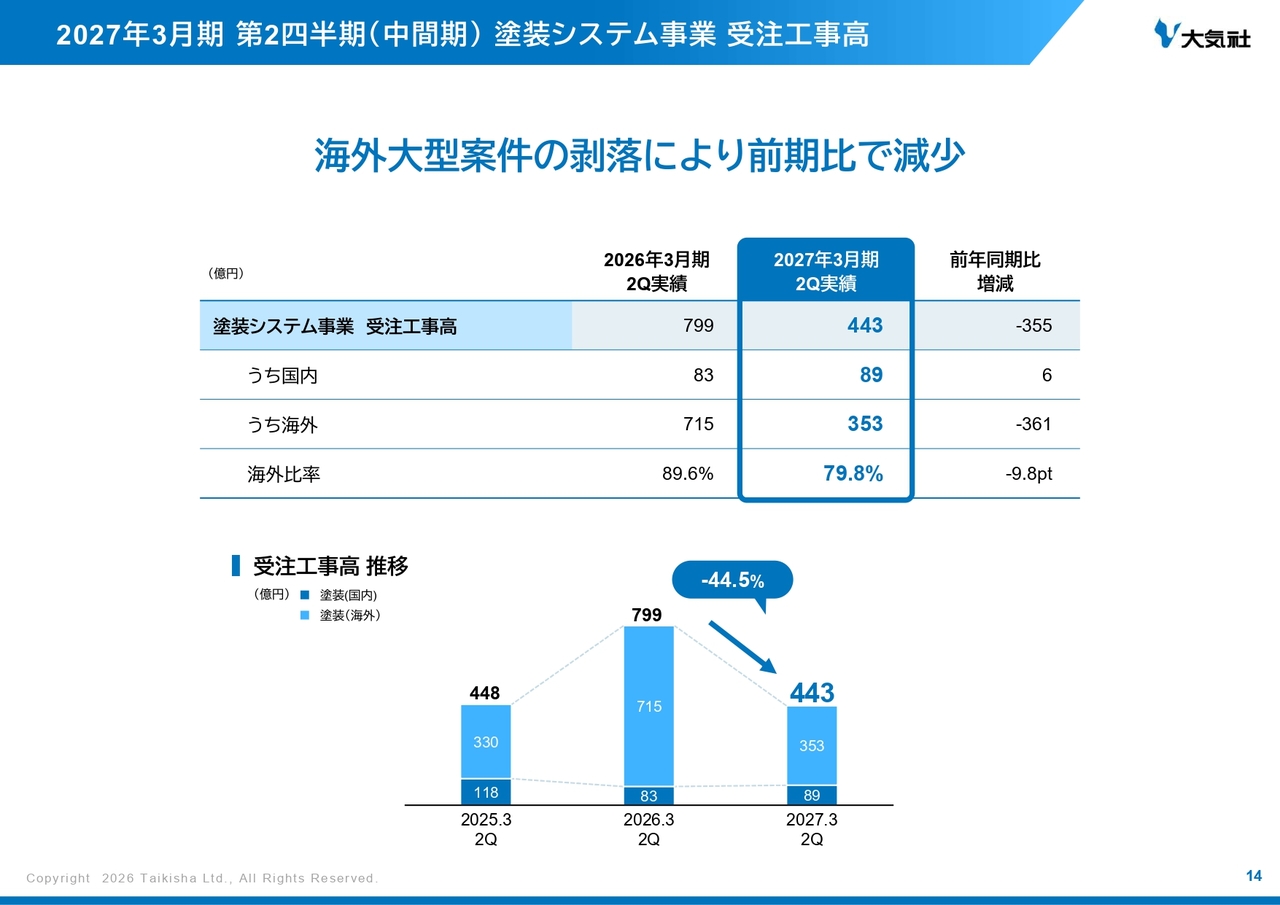
当ページは、塗装システム事業の受注工事高の内訳を前年同期比で記載しています。塗装システム事業全体の受注高は、昨年の海外の大型案件が剝落したことで減少し、443億円となりました。
市場種別受注工事高状況
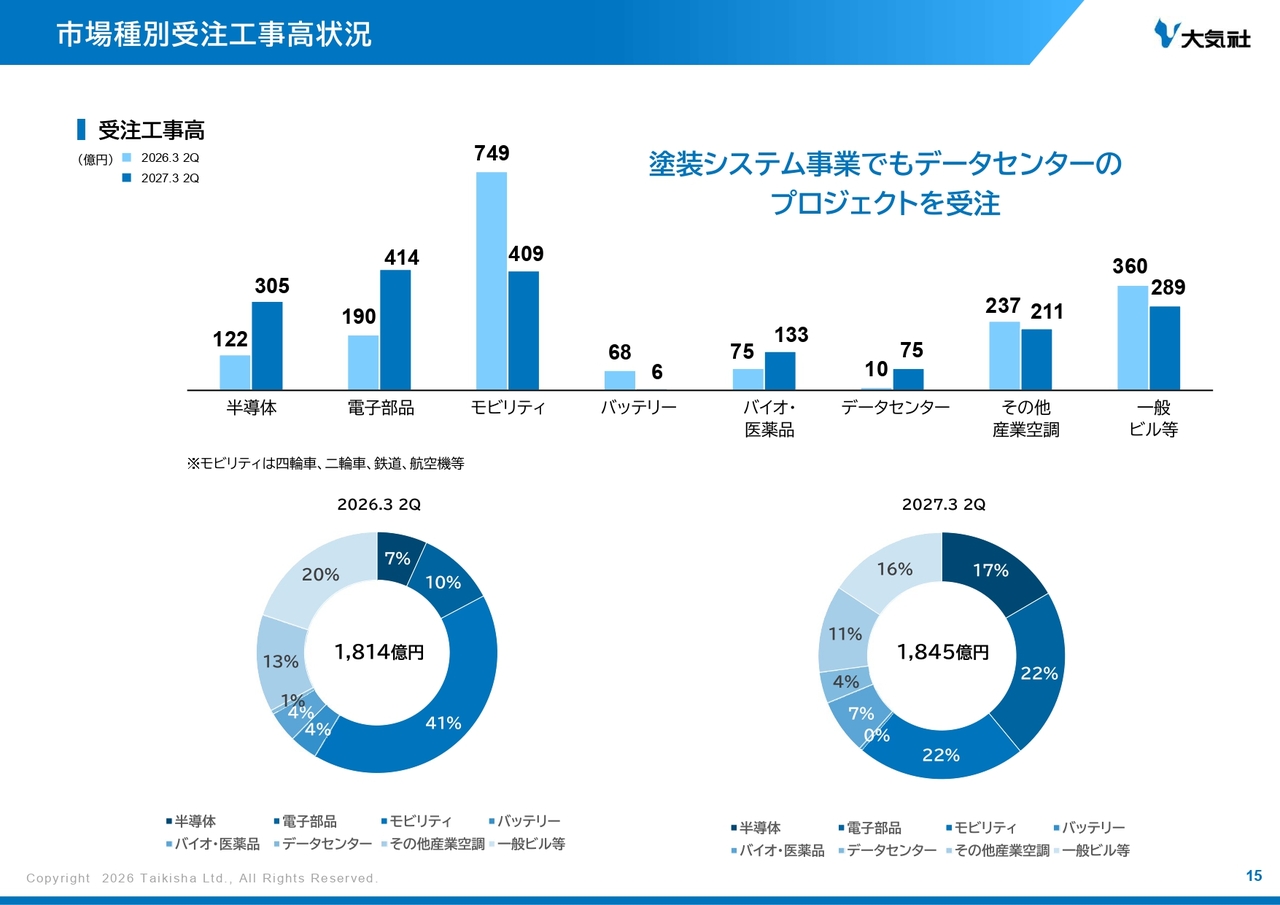
当ページは、市場種別の受注工事高の内訳を記載しています。AIの需要拡大に伴い、当社の主力である電子部品分野を中心に受注が大幅に増加しました。
モビリティ分野では、環境システム事業と塗装システム事業が共同施工というかたちで海外プロジェクトを受注しています。またデータセンター分野では、塗装システム事業において初めて数十億円規模のプロジェクトを受注しました。2つの事業のお互いの強みを活かした協業が進み、新たな受注獲得につながっています。
2027年3月期 第2四半期(中間期) 事業別 繰越工事高
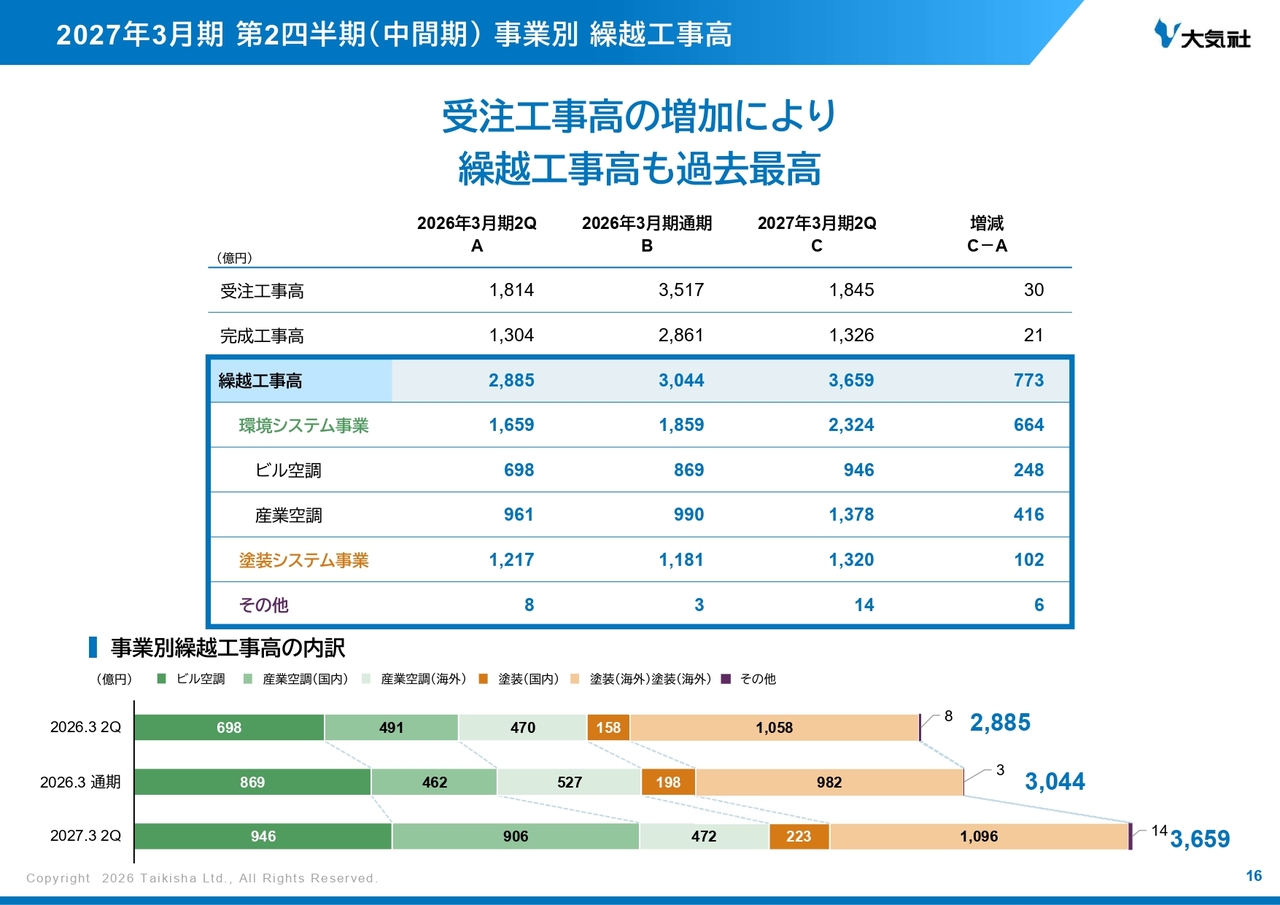
当ページは、前期の上期、前期通期、今期上期の、事業別の繰越工事高を記載しています。環境システム事業、塗装システム事業ともに手持ち案件が積み上がっており、2026年3月期の3,044億円より増加し、過去最高の3,659億円となりました。特に事業環境が良好な国内産業空調の繰越工事高が大幅に伸びています。
2027年3月期 第2四半期(中間期) 事業別 完成工事高・経常利益
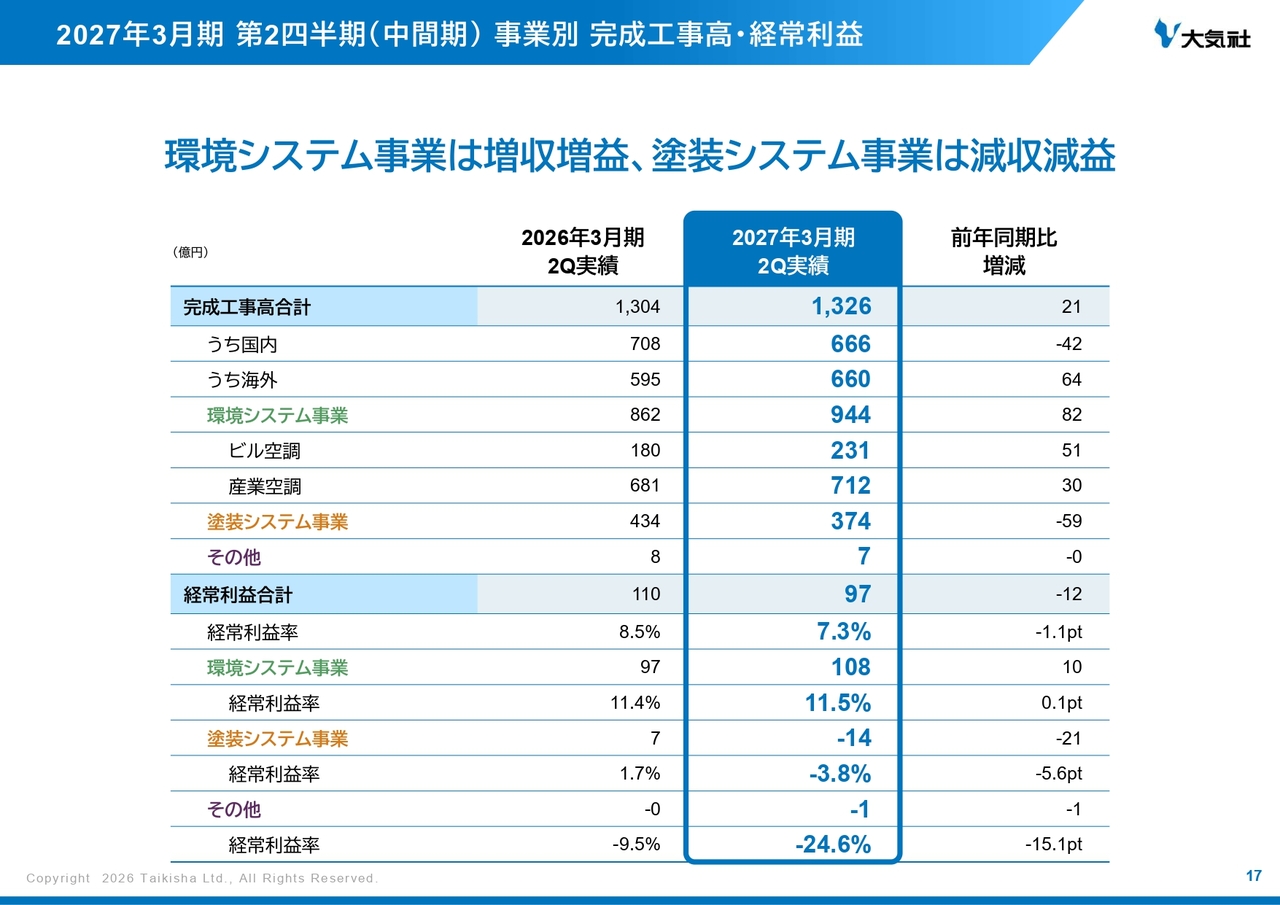
当ページは、事業別の完成工事高と経常利益を前年同期比でまとめています。環境システム事業は、完成工事高944億円、経常利益108億円で増収増益となりました。塗装システム事業は、完成工事高374億円、経常損失が14億円で、減収減益となりました。その他セグメントは、完成工事高7億円、経常利益マイナス1億円と、ほぼ横ばいです。次のページから、事業ごとの内訳についてご説明します。
2027年3月期 第2四半期(中間期) 環境システム事業 完成工事高・経常利益
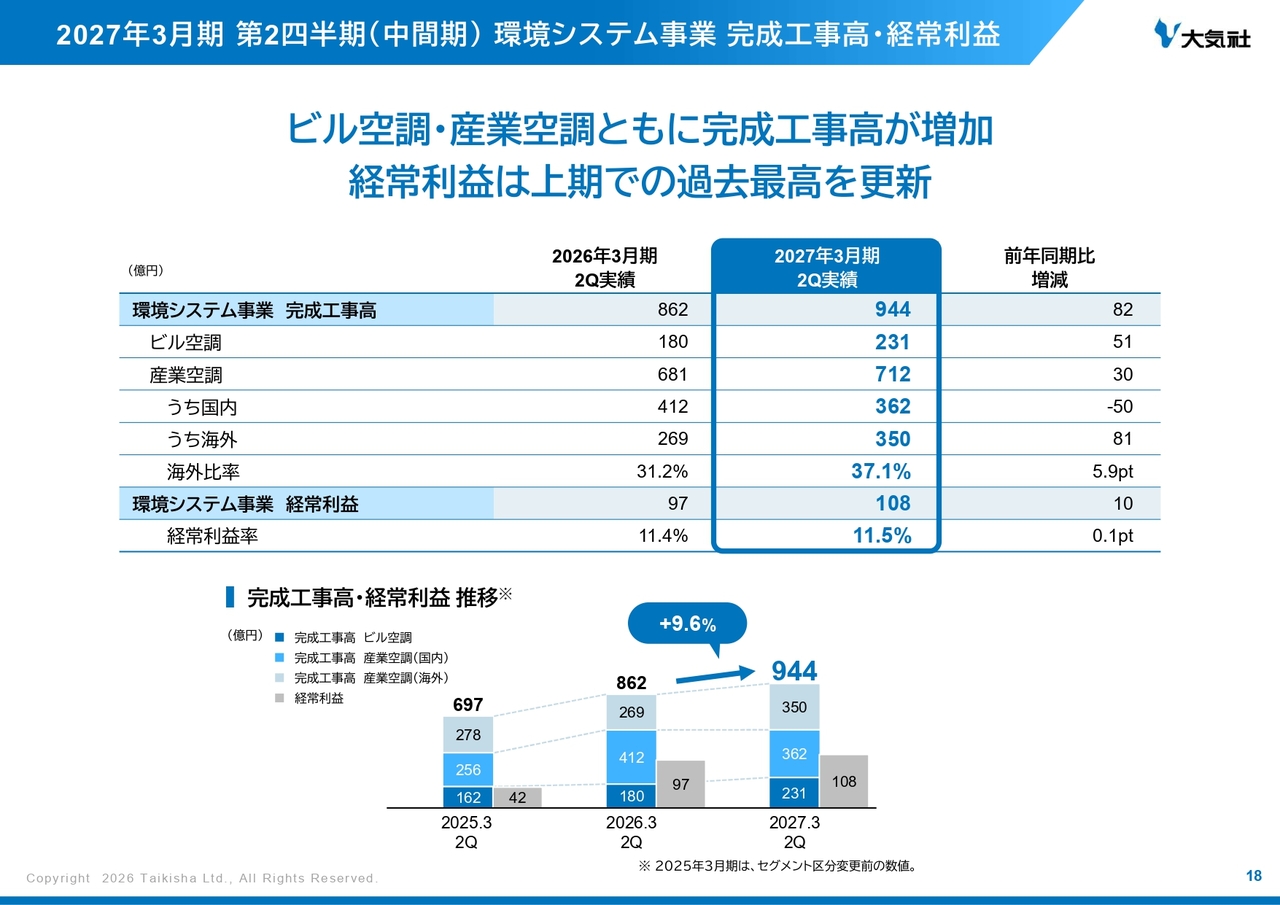
当ページは、環境システム事業の完成工事高と経常利益をセグメント別に前年同期比で記載しています。完成工事高については、ビル空調、産業空調ともに、手持ち工事が順調に進捗したことで増加し、前年より82億円増の944億円となりました。次に経常利益については、主に増収効果により増加し、上期として過去最高の108億円となりました。
2027年3月期 第2四半期(中間期) 塗装システム事業 完成工事高・経常利益
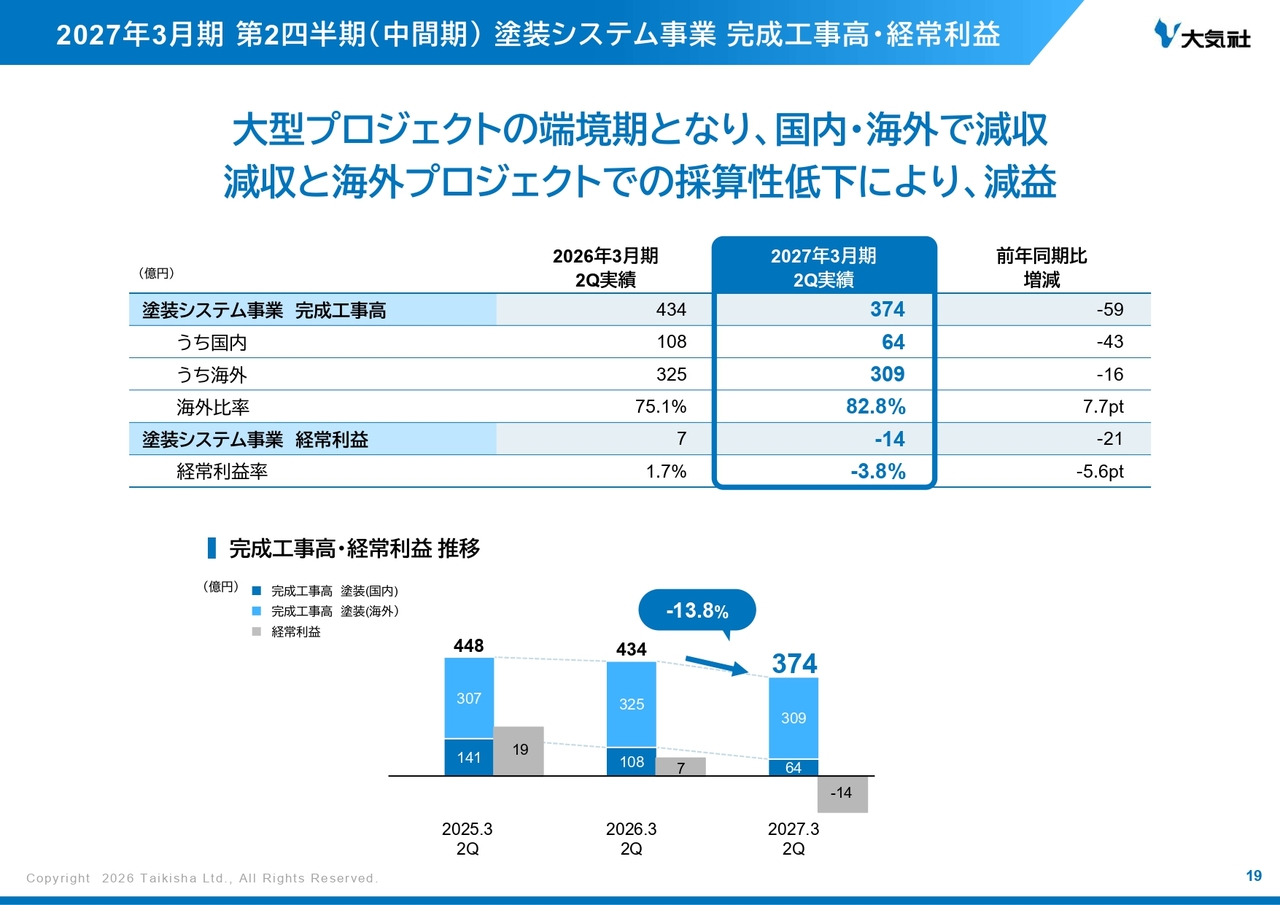
当ページは、塗装システム事業の完成工事高と経常利益を前年同期比で記載しています。まず、完成工事高は、国内は前期比43億円減の64億円、海外は前期比16億円減の309億円となりました。国内では、前年のような大型プロジェクトによる完工が少なかったこと、海外も同様に欧州以外の大型プロジェクトの端境期にあったことから、若干の減となりました。
次に、経常利益は、完成工事高の減少および、先ほど長田からご説明した海外プロジェクトの遅延損害金等を含めた採算性の低下のため、前年同期比21億円減の14億円の経常損失となりました。
2027年3月期業績予想 事業別 受注工事高
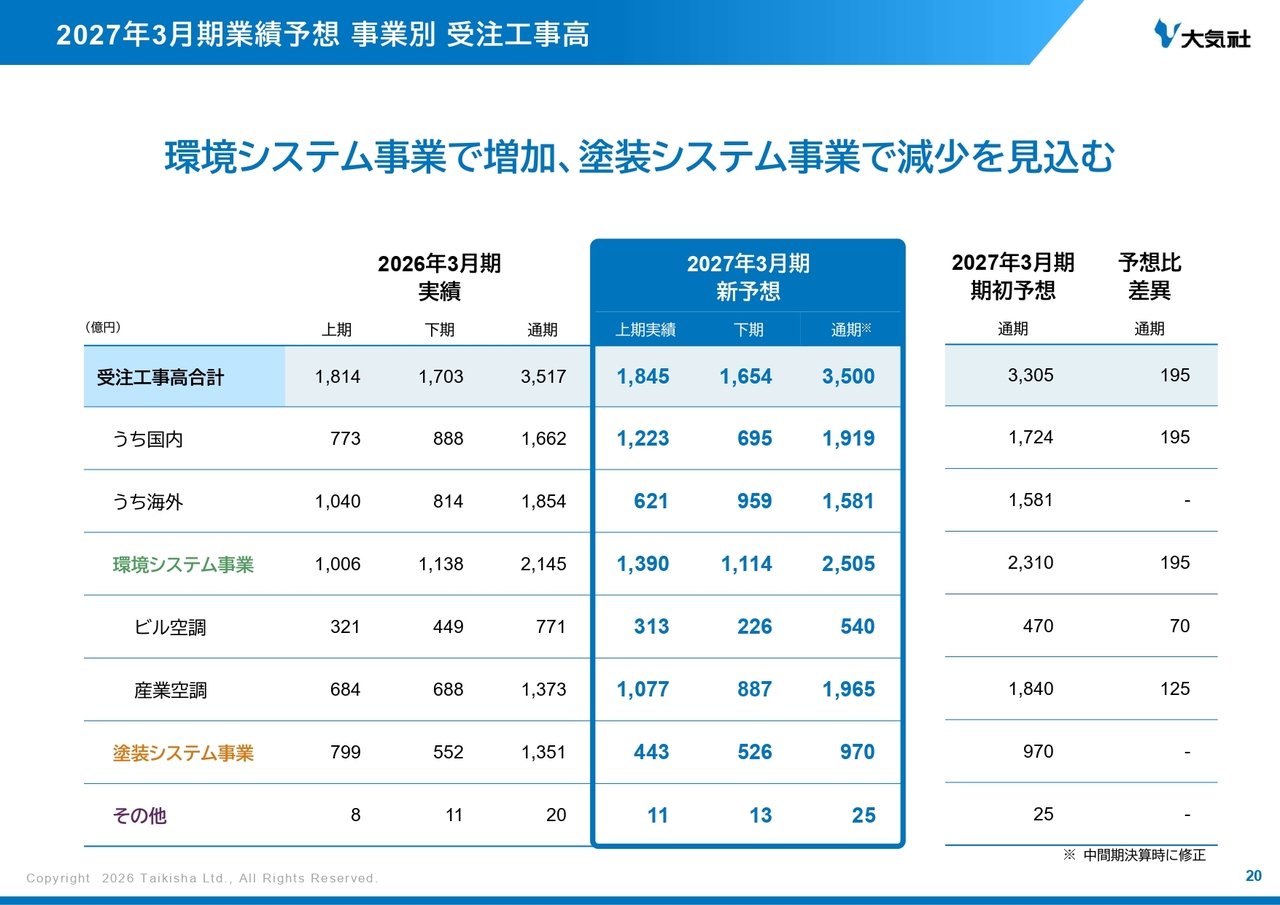
ここからは、2027年3月期業績予想について、セグメント別にご説明します。当ページは、2027年3月期の受注工事高の内訳を示しています。
2027年3月期業績予想 環境システム事業 受注工事高
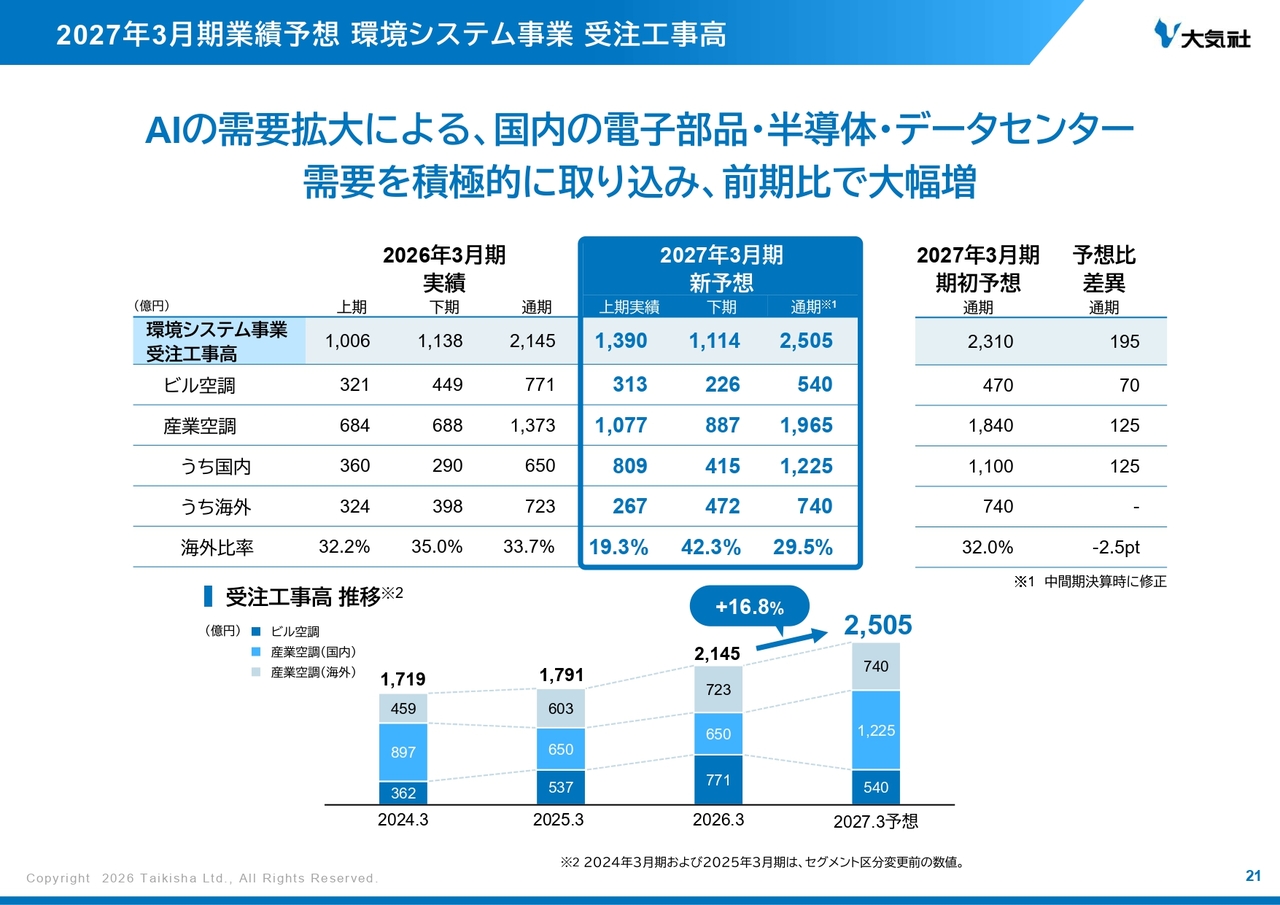
当ページは、環境システム事業の受注工事高の前年実績と、今期の上期の実績および通期予想を記載しています。市場環境の見通しについては、国内外においてAI需要拡大を背景に、電子部品・半導体・データセンター分野で引き続き設備投資が継続すると見込んでいます。
また国内のオフィスビル需要は、都市圏を中心に底堅く推移すると見込んでいます。今期の環境システム事業全体においては、特に国内の堅調な需要を取り込むことで、2,505億円の受注を見込んでいます。
2027年3月期業績予想 塗装システム事業 受注工事高
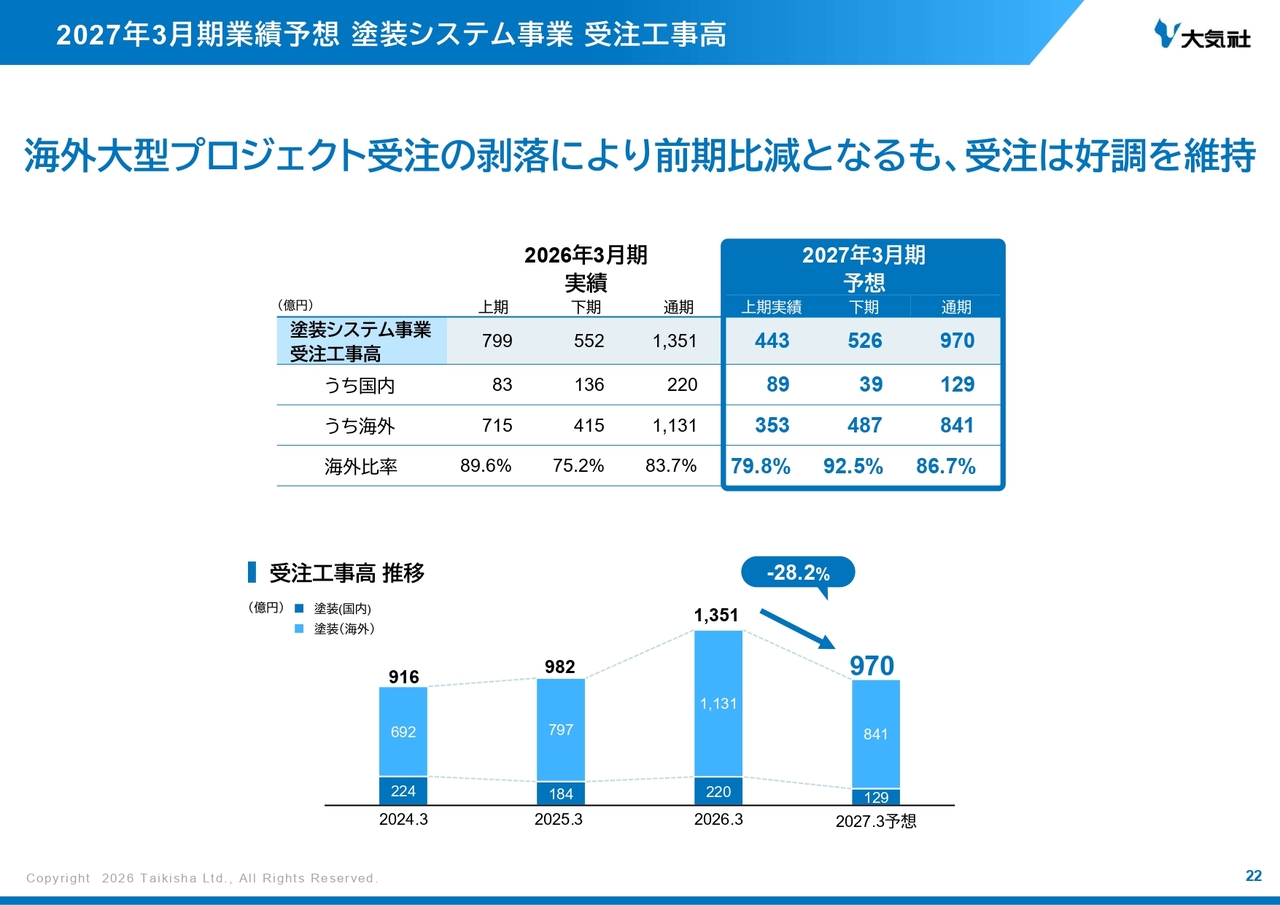
当ページは、塗装システム事業の受注工事高の前期実績と、今期上期実績および通期の予想を記載しています。市場環境の見通しについては、自動車メーカーに関しては、インドなどで新規投資が見込まれており、需要は底堅く推移すると想定しています。今期の塗装システム事業では、970億円の受注を見込んでおり、予想の修正はありません。
2027年3月期業績予想 事業別 完成工事高・経常利益
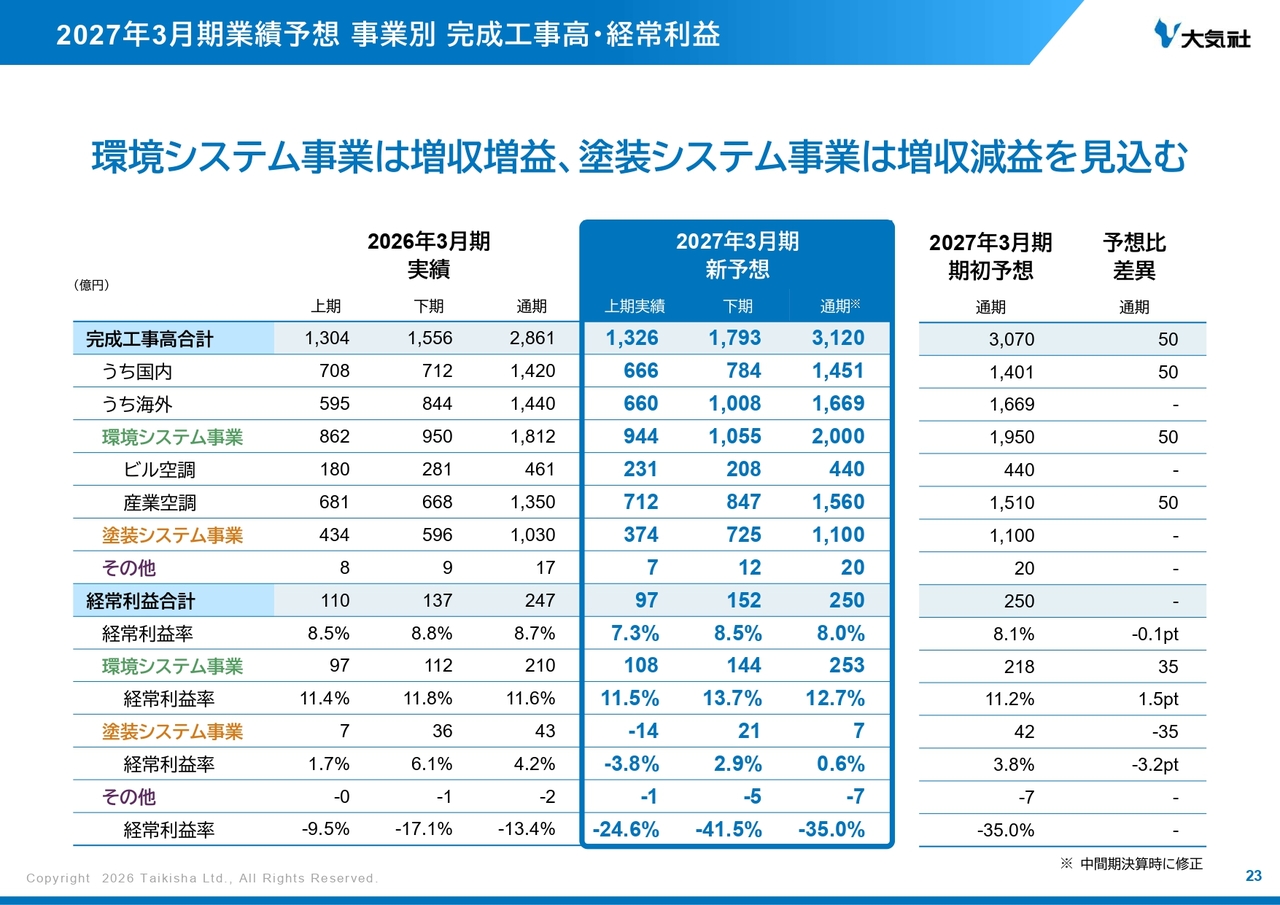
当ページは、2027年3月期の完成工事高および経常利益の予想を記載しています。完成工事高は、環境システム事業で2,000億円、塗装システム事業で1,100億円、その他で20億円を見込んでいます。経常利益については、環境システム事業で253億円、塗装システム事業で7億円、その他でマイナス7億円を見込んでいます。
2027年3月期業績予想 環境システム事業 完成工事高・経常利益
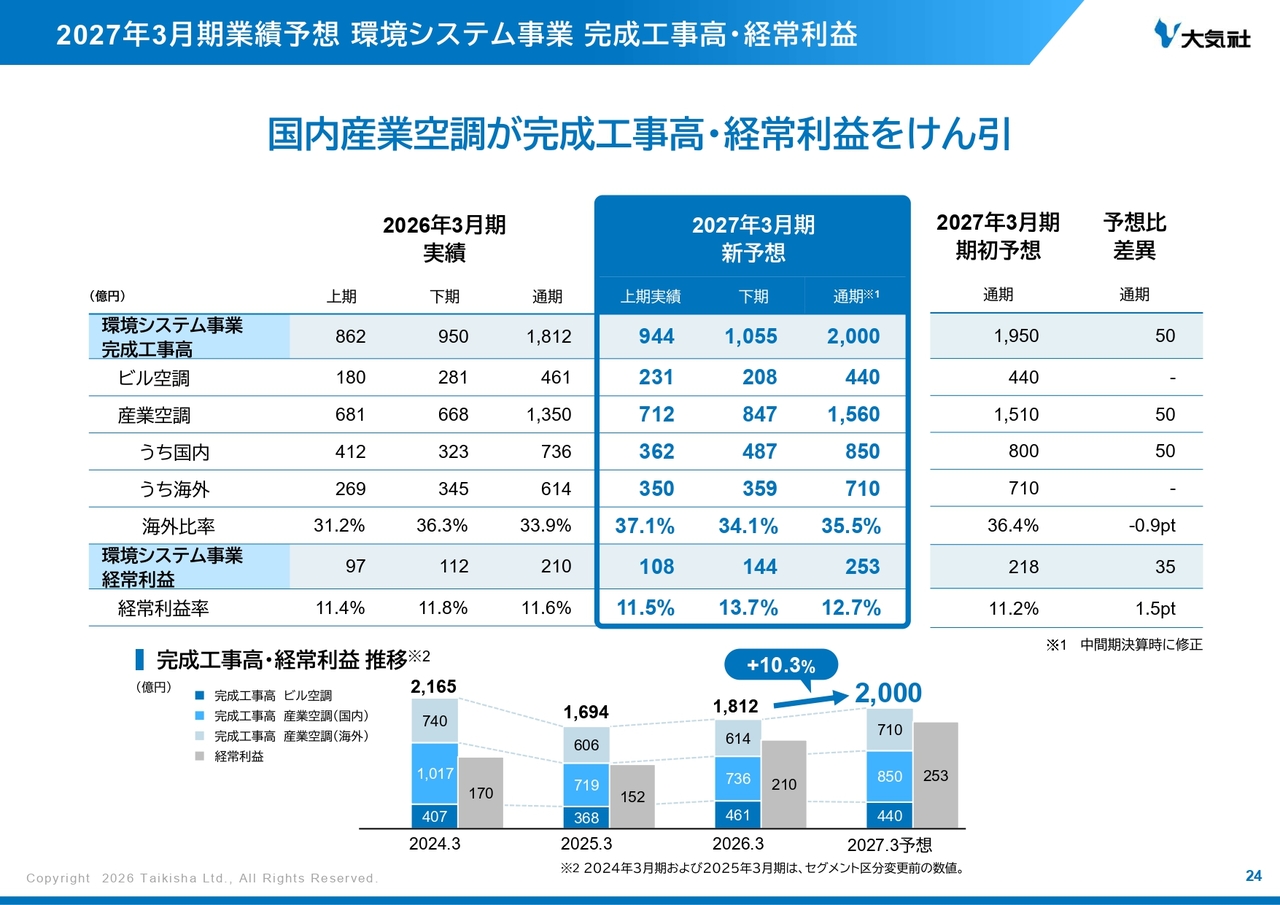
当ページは、環境システム事業の完成工事高と経常利益の前期実績、今期上期実績および通期予想を記載しています。下期にかけて国内産業空調を中心とした手持ち案件の進捗を見込んでいます。なお、期末に向けて、手持ち工事の堅調な利益改善を見込み、下期の経常利益を144億円と予想しています。
2027年3月期業績予想 塗装システム事業 完成工事高・経常利益
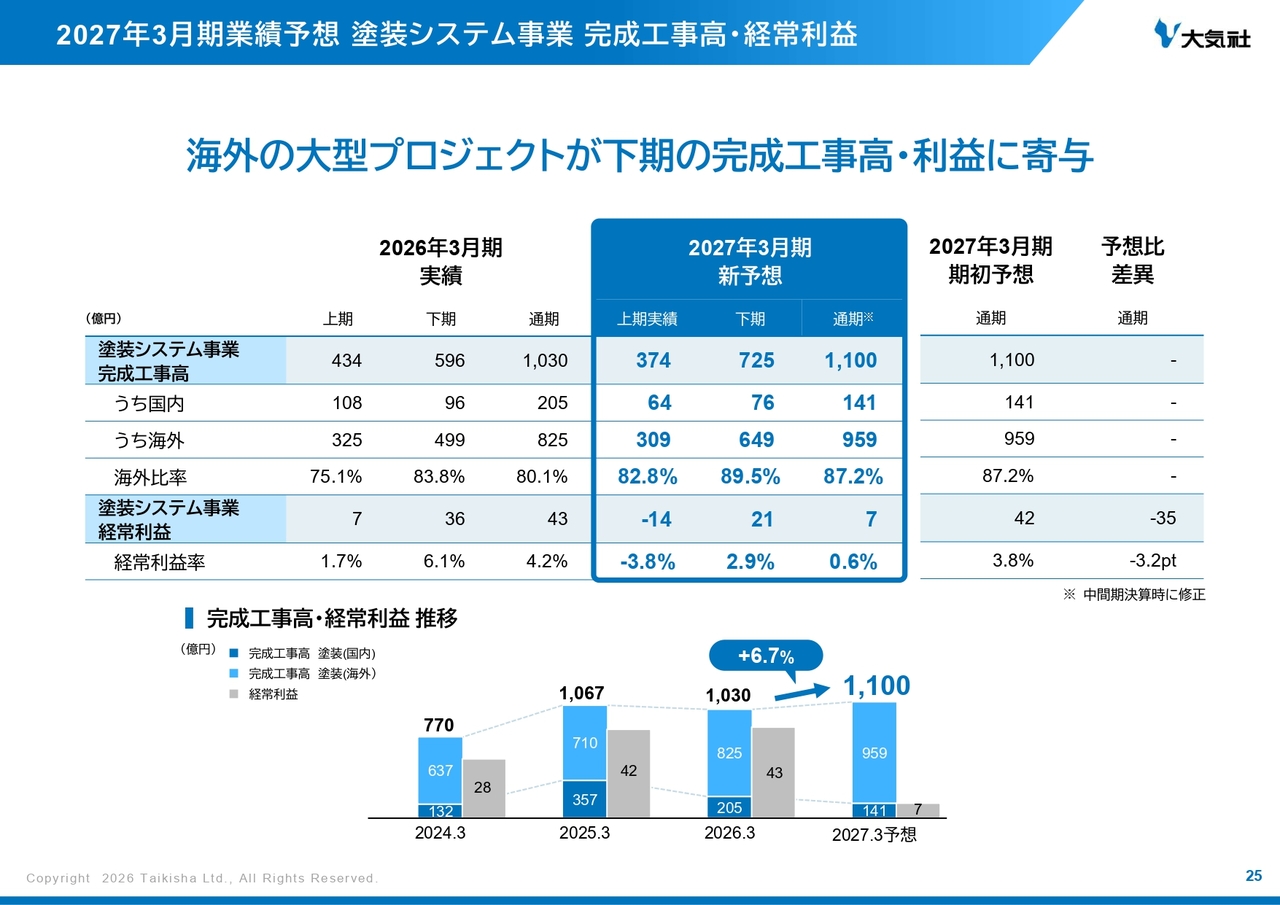
当ページは、塗装システム事業の完成工事高と経常利益の前期実績、今期上期実績および通期予想を記載しています。完成工事高は、下期にかけて海外で大型案件が進捗し、1,100億円となる見通しです。経常利益については7億円を見込んでいます。
損益計算書
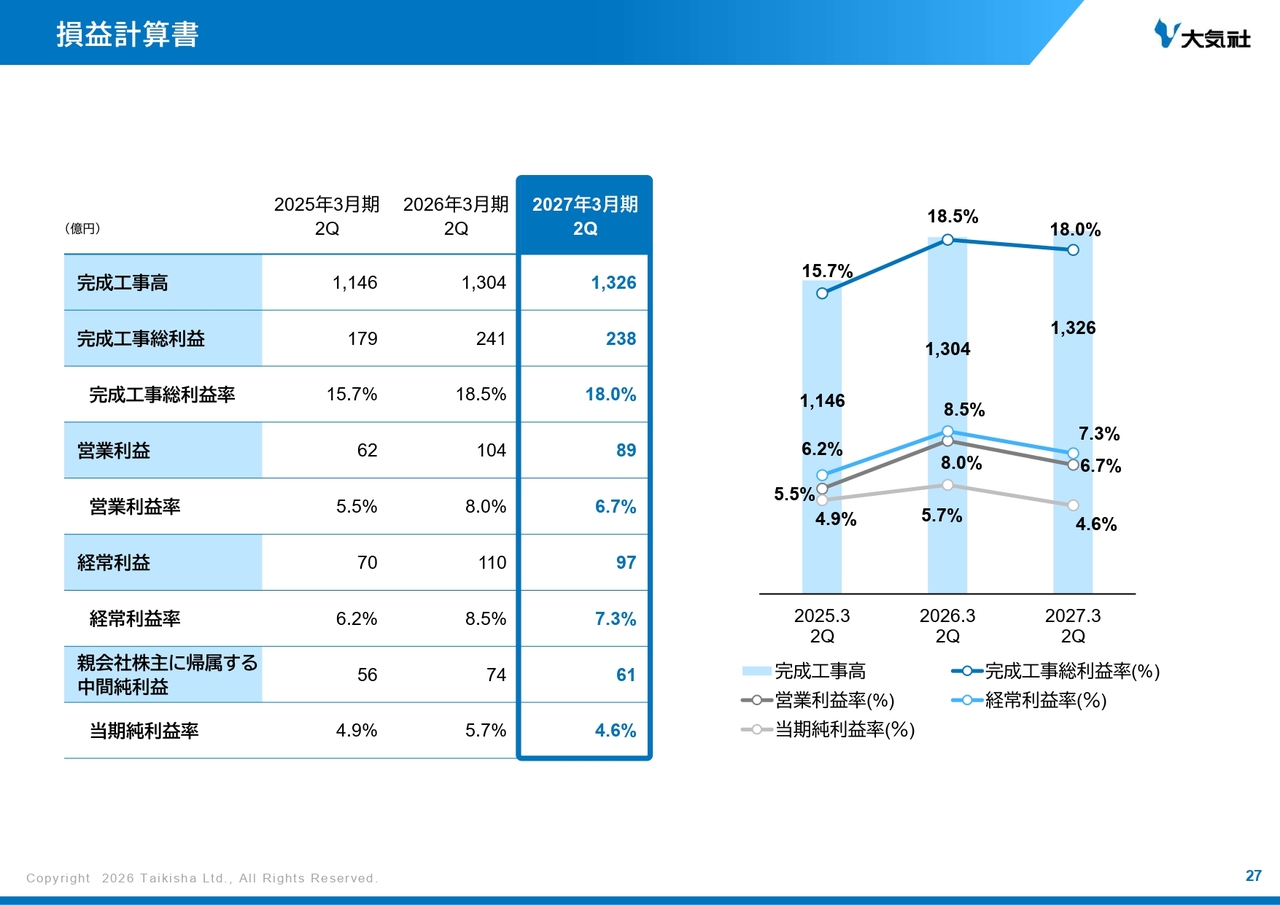
当ページからは、連結財務諸表についてご説明します。当ページは損益計算書になります。ご参照ください。
貸借対照表
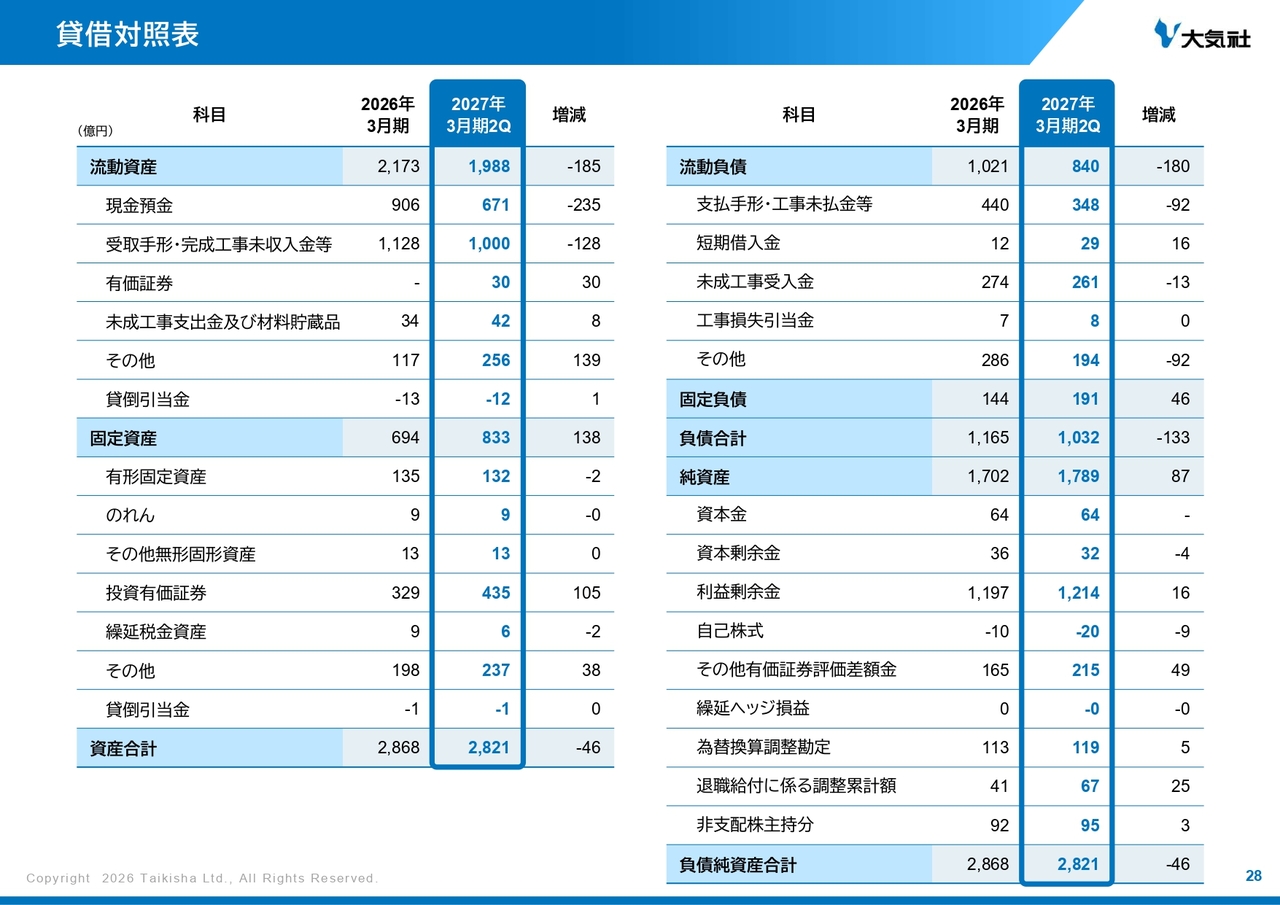
当ページは、連結の貸借対照表を掲載しています。現預金については、期末配当金の支払い等により、2026年3月末から減少しています。投資有価証券については、2026年3月期から続く株高の影響によって増加しています。
キャッシュフロー計算書
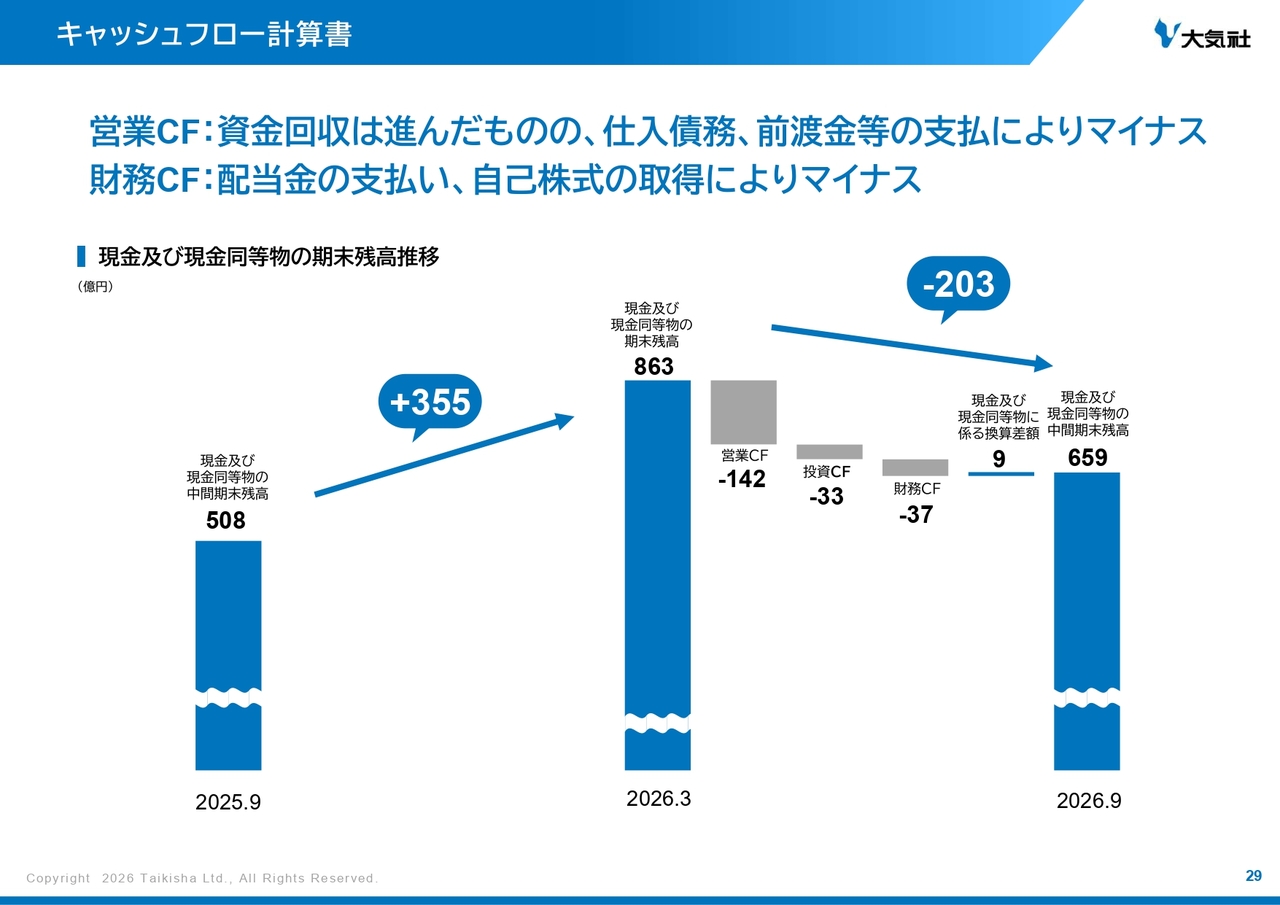
当ページには、連結のキャッシュフロー計算書を記載しています。2027年3月期第2四半期の現金および現金同等物の期末残高は、2026年3月末より203億円減少し、659億円となりました。
営業キャッシュフローは、資金回収が進んだものの、仕入債務、前渡金等の支払いによって、142億円のマイナスとなりました。財務キャッシュフローは、配当金の支払いや自己株式の取得により、37億円のマイナスとなりました。私からのご説明は以上です。
中期経営計画 財務・非財務目標
松田吉弘氏:経営企画本部長の松田です。ここからは、中期経営計画の進捗をご説明します。
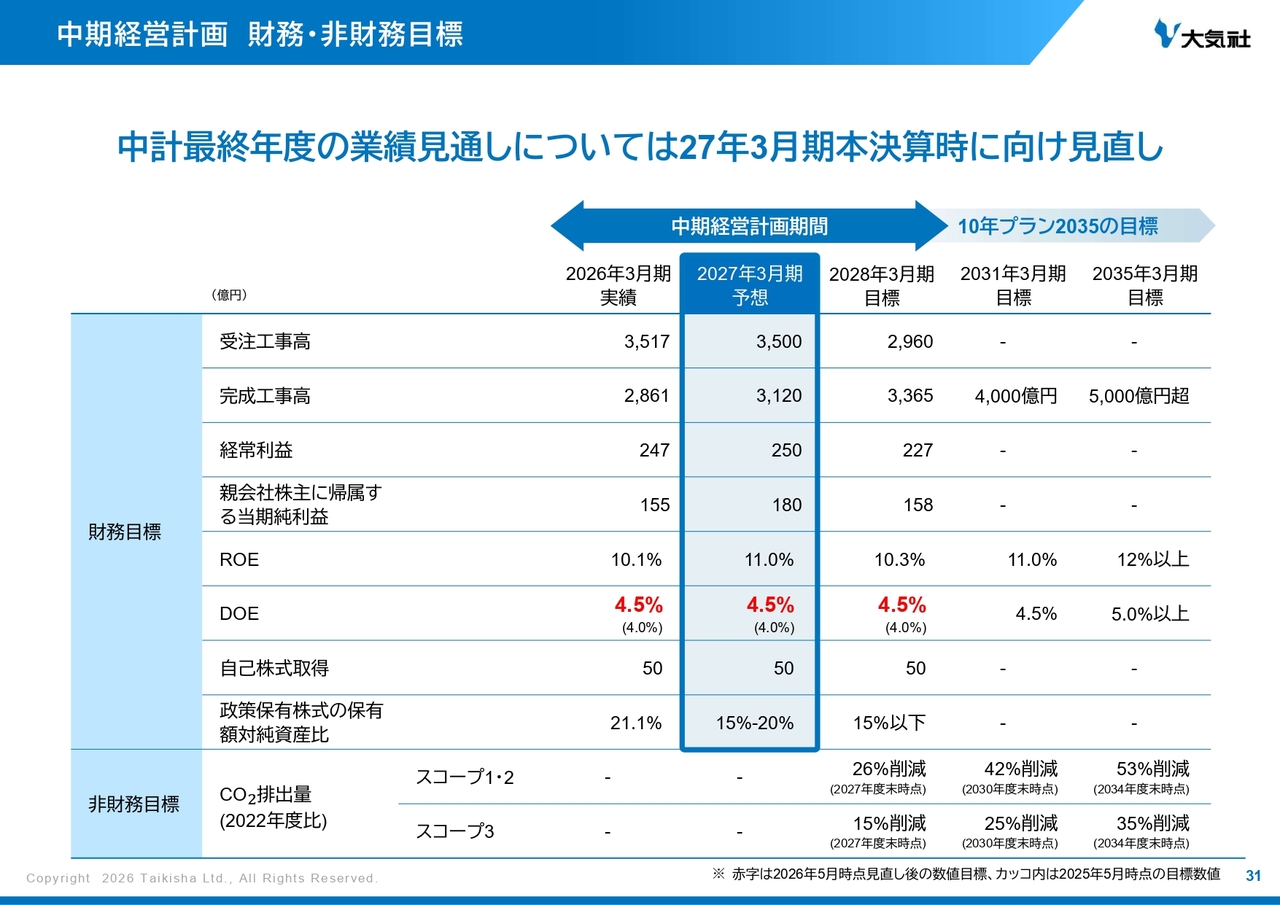
当ページは、2028年3月期までの中期経営計画の財務・非財務目標について記載しています。中計最終年度の目標について、完成工事高に関しては、足元の繰越工事高に鑑みても、目標を達成できる可能性は高いと考えていますが、財務目標全体の見直しについては、2027年3月期本決算時にお示ししたいと考えています。
中期経営計画 投資計画
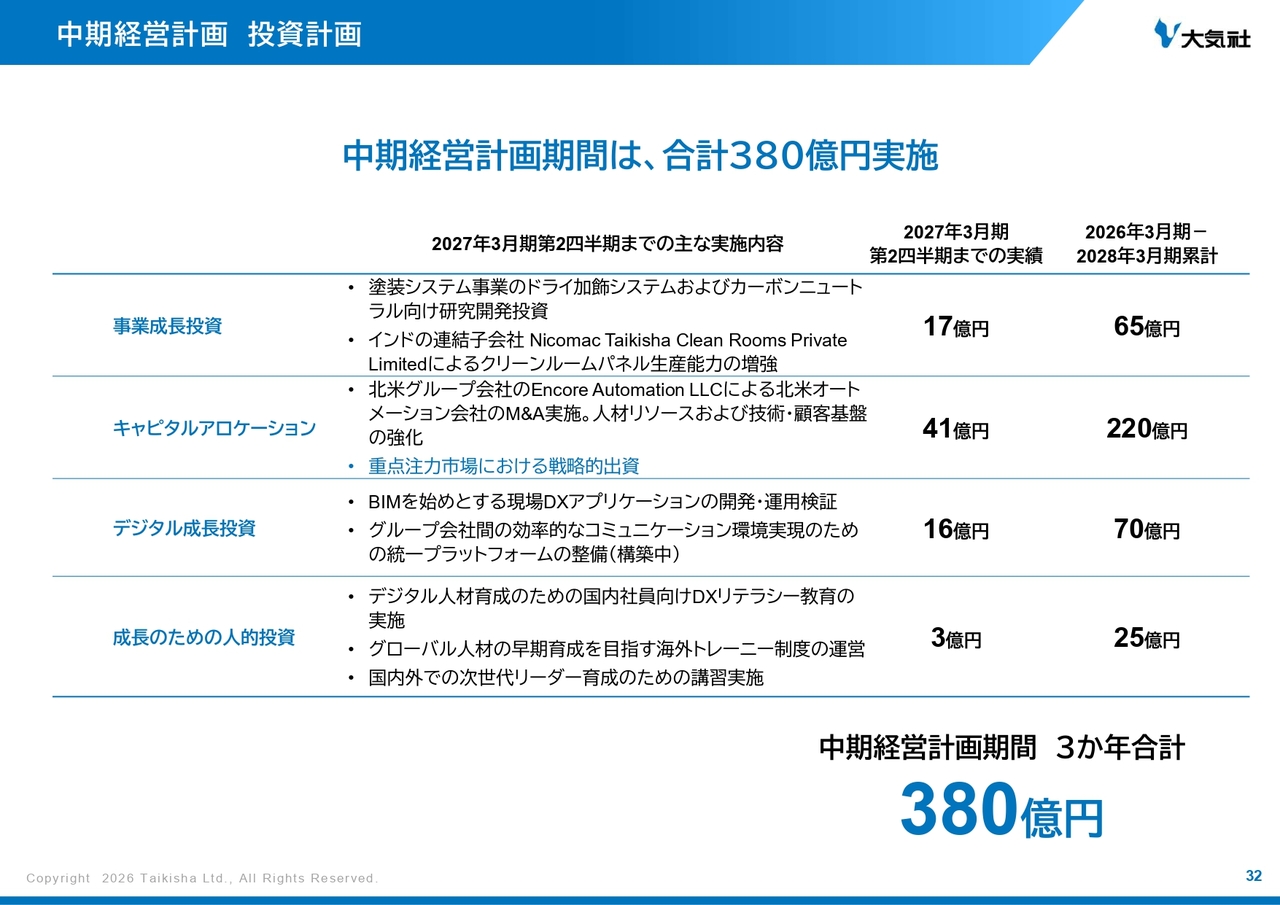
本中計の投資計画については、事業成長投資では塗装システム事業のドライ加飾システムの研究開発として、歩留まり等のプロセス改善を継続して実施していきます。また、キャピタルアロケーションの施策として、重点注力市場の領域拡大および既存事業とのシナジー創出を見据え、スタートアップ企業に対する出資を行いました。
トピックス データセンター向け冷却ソリューションの強化
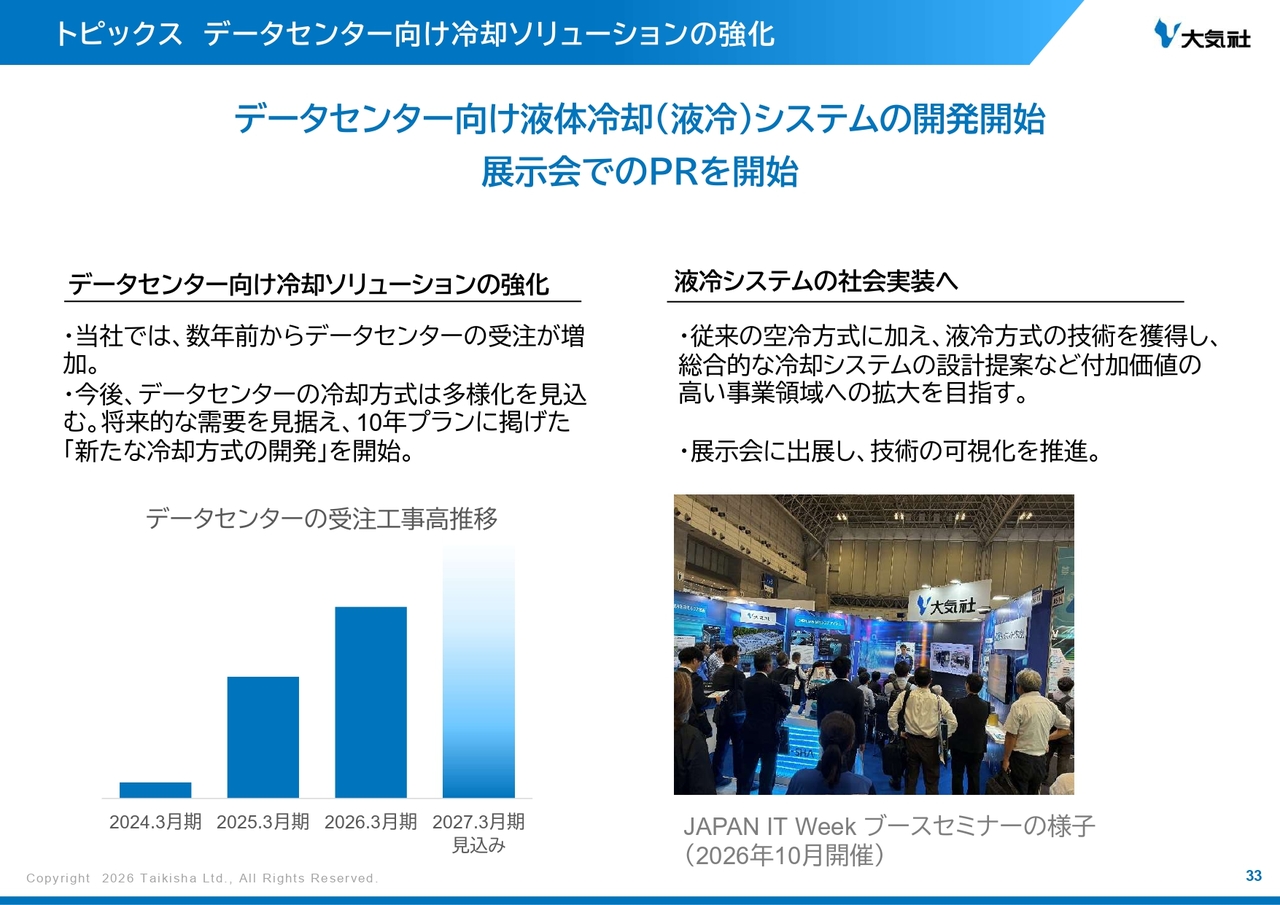
中計進捗のトピックスとして、データセンター向け冷却ソリューションの強化についてご紹介します。今後さらなる成長が予想されるデータセンター市場における事業領域の拡大のため、10年プランに挙げた新しい冷却方式の開発として、液体冷却システムの開発を開始しました。
当社は数年前からデータセンターの受注を増やしています。今後は、従来の気流で冷やす空冷方式の設計・施工に加えて、液冷方式の技術を獲得することで、総合的な冷却システムの設計提案など、付加価値の高い事業領域への拡大を目指しています。そのために、パートナー企業とのアライアンス構築を積極的に検討していきます。
中期経営計画の事業成長の考え方
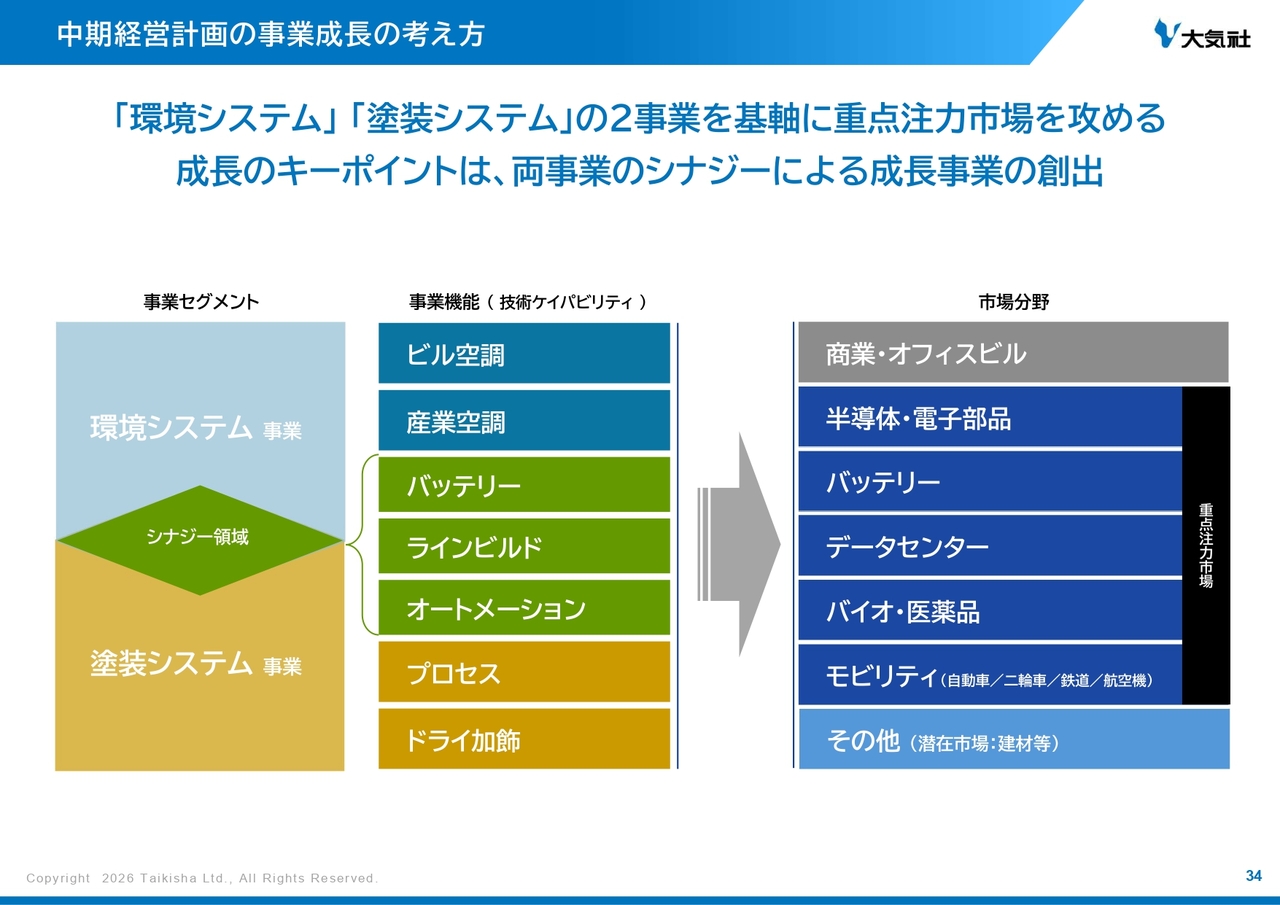
トピックスに関連してご質問をいただく機会が多い、現中期経営計画の事業成長の考え方について、あらためてご紹介します。
環境システム事業と塗装システムの2事業を基軸に、重点注力市場において、両事業のシナジーによって成長事業を創出する方針を掲げています。今期は重点注力市場であるデータセンター市場において、塗装システム事業でも大型ユニット製造および据え付けノウハウの強みを活かして案件を受注するなど、徐々に成果が見え始めています。
現中計策定から1年半の間で、モビリティ・バッテリー・データセンター市場で、共同施工案件など、環境システム事業と塗装システム事業の共同の取り組みが進みました。今後もこのような取り組みを他の市場分野にも展開していきます。
実績および進行中の取り組み①
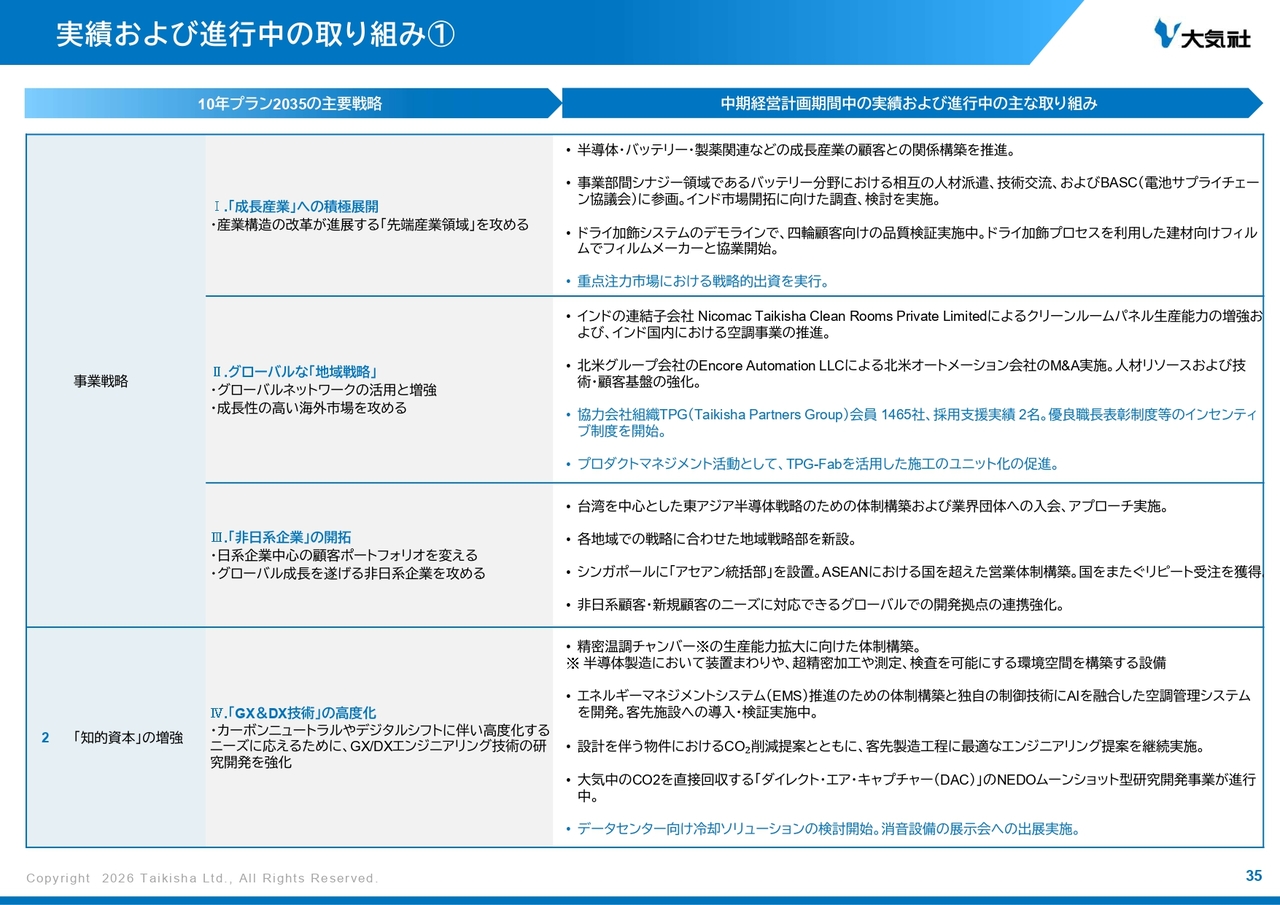
当ページからは、その他の本中計の実績、進行中の主な取り組みについてご説明します。グローバルな地域戦略として、日本国内では前中計で組織した協力会社組織TPG(Taikisha Partners Group)の会員数拡大および採用支援を実施しています。優良職長などのインセンティブ制度も開始し、国内市場での施工能力確保に取り組んでいます。
また、TPG-Fabを活用した施工のユニット化の取り組みを継続しており、さらなる生産性向上を目指しています。
知的資本の増強としては、データセンター向け冷却ソリューションおよび消音設備の展示会への出展を実施し、認知を広げる取り組みを実施しています。
実績および進行中の取り組み②
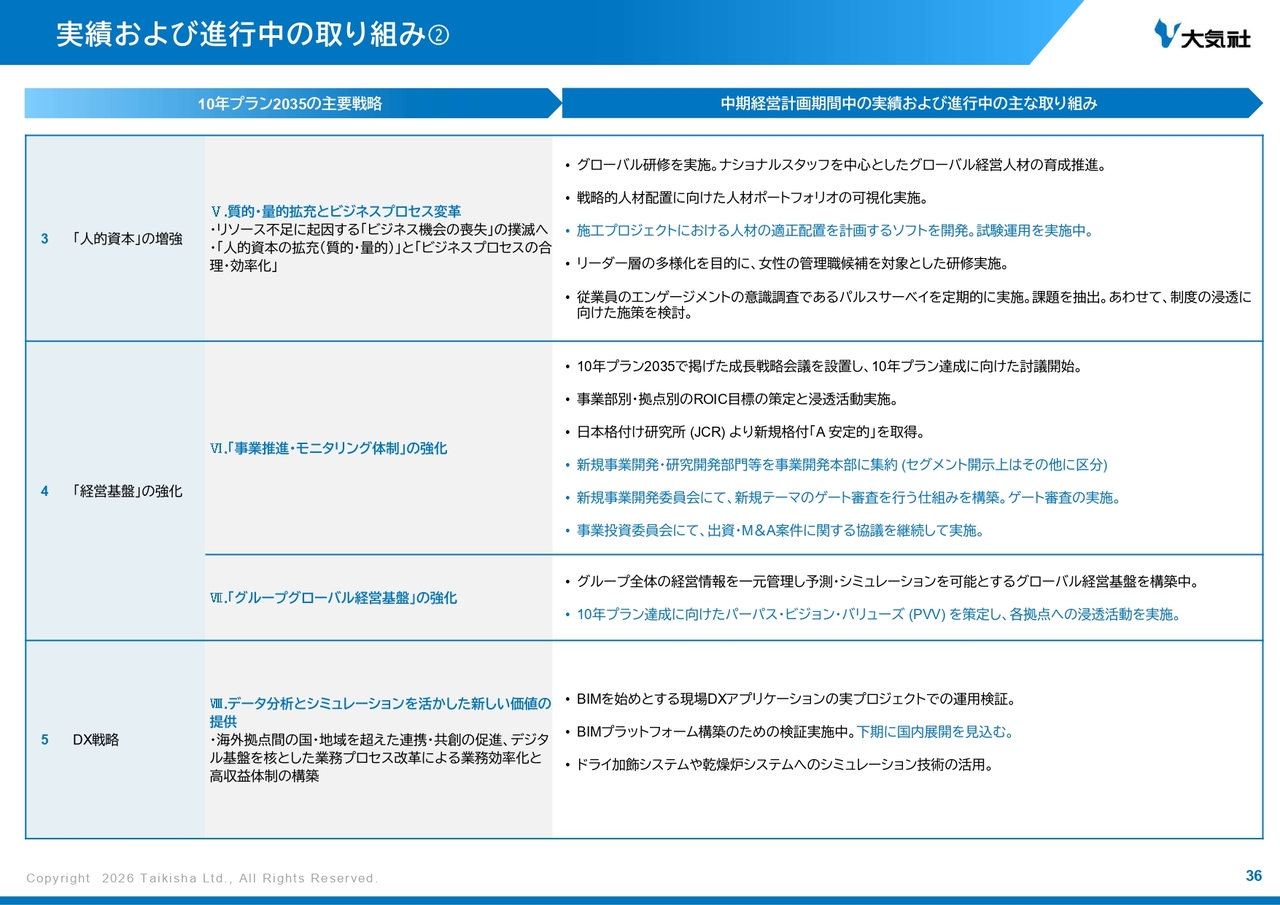
続いて、人的資本の増強としては、施工プロジェクトにおける人材の適正配置を計画するソフトを開発し、試験運用を実施しています。
経営基盤の強化としては、組織改編を行い、新規事業開発、研究開発部門を事業開発本部に集約しました。事業投資委員会では、出資・M&A案件に関する資本コストを意識した協議を継続して実施しています。最後に、DX戦略としては、BIMでの見積もり検証にめどが立ち、下期に国内展開を見込んでいます。
政策保有株式
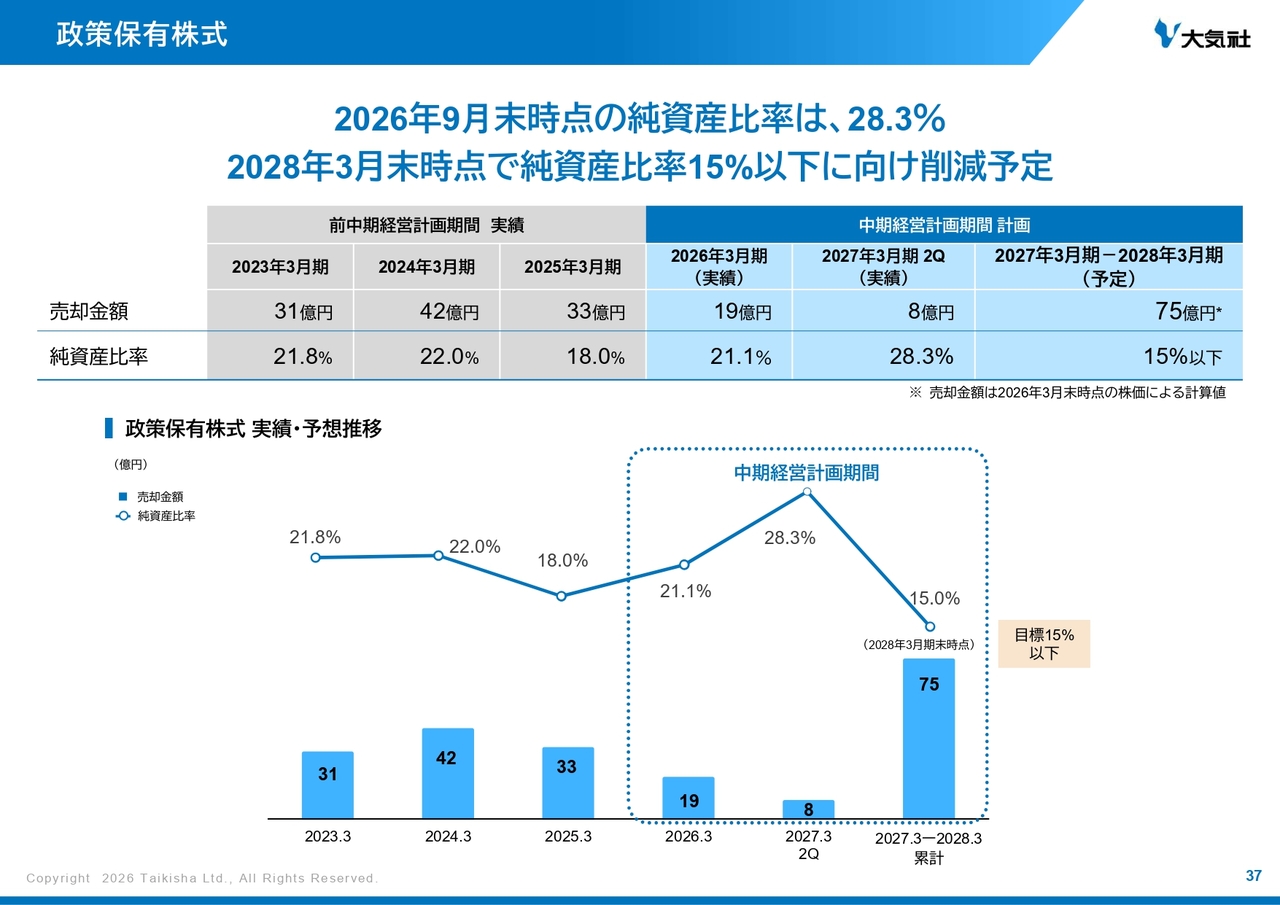
当ページは、本中計の政策保有株式の削減計画について記載しています。上期中にも売却を進めていますが、株価上昇の影響もあり、2026年9月末時点の純資産比率は28.3パーセントとなりました。2028年3月期末時点には15パーセント以下になるよう、順次削減を進めていきます。
配当推移
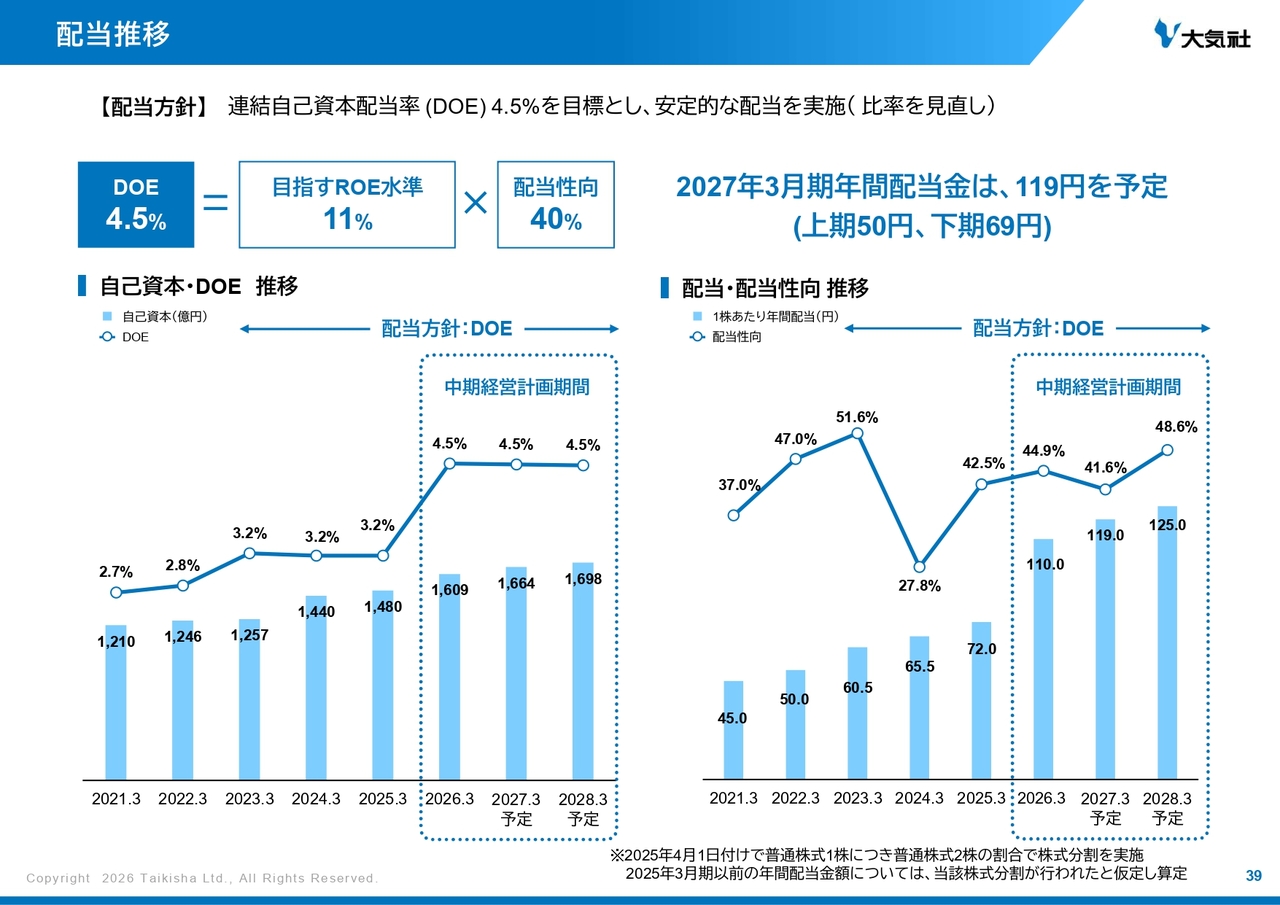
次に、株主還元についてご説明します。当ページは、配当について記載しています。2023年3月期より、DOEによる配当目標を掲げています。DOE水準については、収益性向上を踏まえ、2026年3月期からDOE4.5パーセントでの配当を実施しています。2027年3月期の年間配当額は119円を予定しています。
株主還元額と総還元性向の推移
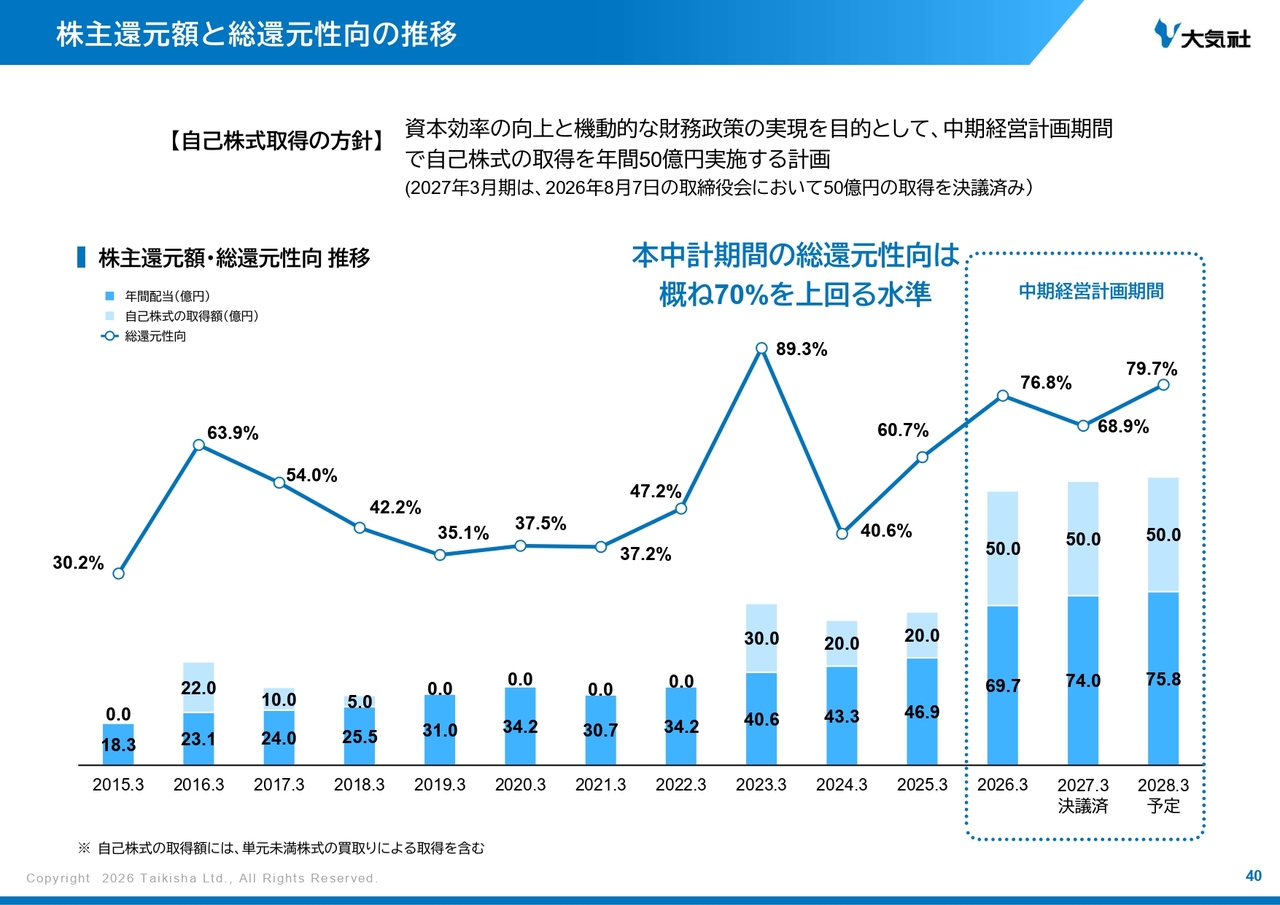
当ページでは、自己株式の取得を含む総還元について記載しています。薄いブルーの棒グラフが自己株式の取得額の推移を示しています。今期の自己株式取得に関しては、従来の方針どおり、年間50億円の取得を8月に決議しています。
本中計期間の総還元性向は、おおむね70パーセントを上回る水準を見込んでいます。配当と自己株式の取得を合わせて、より高い水準の株主還元を目指していきます。
以上をもって、私どもからの説明を終わります。ありがとうございました。
質疑応答:塗装システム事業の海外プロジェクトにおける損失について
質問者:海外の塗装システム事業のプロジェクトでの損失についてです。こちらはすでに終わったプロジェクトなのか、それとも今後もプロジェクトとして続くのでしょうか? 詳細は難しいかもしれませんが、どのような国やプロジェクトなのか、自動車メーカーなのかその他なのか、損失の中身と、追加損失のリスクや終わるタイミングについて補足で教えてください。
福永卓司氏(以下、福永):取締役常務執行役員塗装システム事業部長の福永です。塗装システム事業部の採算悪化の件ですが、今回の採算悪化の主要な要因となったのは、メキシコにおいて初めての、建屋を含むフルターンキー方式で受注したプロジェクトです。お客さまは自動車メーカーです。
当該プロジェクトについては、すでに工事は完了しており、下期の完成工事高への影響はありません。そのため、これ以降の契約上のセールスコスト等については、必要な評価を完了しているという状況です。
質疑応答:データセンター関連の受注について
質問者:データセンター関連についてうかがいます。今期上期に塗装関連でデータセンターの受注があったとのことですが、その中身を教えてください。また、データセンターの受注が上期75億円とのことですが、国内・海外で分けると海外でも受注があるのでしょうか?
足元では、データセンターについて米国からその他地域へのシフトも探られている中、御社がアジア地域でデータセンターを手がけているのであれば、その好影響もあるのか教えてください。
福永:データセンター関連の受注については、まず国内の案件で、特に液冷システムというかたちのデータセンターです。このプロジェクトは液冷システムで、特に配管の内面処理技術、大型ユニット化などについて要求があり、そちらを私ども塗装システム事業部で担当しているという状況です。
海外については、一部東南アジア等から引き合いがあり、環境システム事業部と私ども塗装システム事業部とのシナジーでプロジェクトを進行している状況です。
質問者:今おっしゃった塗装システム事業部のデータセンター案件は、従来の環境システム事業のエンジニアリング系の案件と似たような利益率を取れているという理解でよろしいでしょうか?
福永:そのようにご理解いただいてけっこうです。
質疑応答:環境システム事業の受注の伸びしろについて
質問者:受注高についてです。今回、国内環境システムの空調で増額されていますが、これはキャパシティ上どこまで対応できるのでしょうか? 例えば国内外の人の入り繰りや、産業空調とビル空調でどのような割り振りをするかなどによって、さらに伸ばせるのでしょうか? 今後受注高を伸ばす余地について教えてください。
祖父江正氏(以下、祖父江):環境システム事業部長の祖父江です。現在、受注に関しては、環境システム事業部、塗装システム事業部両方の人員と、海外の人員も踏まえながら、受注キャパを捉えて、対応できる範囲内で対応している状況です。
質問者:現在は上限に近い状況で、これ以上は増やしにくいということでしょうか?
祖父江:今回の受注に関しては、一応上限というかたちで組んでいます。
質疑応答:環境システム事業の利益率について
質問者:総利益率、利益率に関してです。今後を考えると、来期は塗装のマイナスが消えるとするならば、連結では利益成長を期待できるかと思います。環境システムの採算性はさらに上がる余地があるのでしょうか?
今回もそれなりの増額ですが、お客さまの許容度からすると、今後は上がりにくくなるという声を聞きます。環境システムの利益率を伸ばしていける余地をどのように見ていますか?
祖父江:環境システム事業部としては、近年、需給の逼迫によって良い状況で受注をいただいているため、引き続き利益率も確保できると思っています。受注物件に関しても、利益改善に努め、さらなる利益を求めて対応していきたいと考えています。
質疑応答:メキシコ案件の工事遅延の原因について
質問者:塗装システムについてです。今回のメキシコの案件の工事遅延について、背景や原因を補足いただけますか?
福永:メキシコの案件は建屋を含むフルターンキー方式での受注ですが、そのうち建屋の工事の進捗の遅れが、遅延の主な原因になっています。
質問者:建屋は御社が手がけられたということでしょうか?
福永:本プロジェクトでは、建屋を含んだ設備も含めて、フルターンキー方式で受注したプロジェクトです。
質問者:建屋の遅れはなぜ生じたのかも教えてください。
福永:一部設計の遅れと、施工中における手戻りとして、やり直しなどが期中に発生したことが原因です。
質疑応答:塗装システム事業の下期および来期の利益見通しについて
質問者:今回、塗装システム事業の利益の修正をされていますが、下期の見通しも期初計画から引き下げられているのでしょうか? あわせて、来年度を考えた場合、今回の一過性の損失を除いたベースで、今後利益を向上させていけるかどうか、見通しを教えてください。
福永:まず、上期までに、先ほどお伝えした案件と、比較的採算性の低い案件がおおむね完了しました。今後下期にかけては、案件ミックスが改善するという見通しを立てています。来期に向けては、このような不採算性案件が完了しているという状況もあり、利益改善に動いていくと見ています。
質問者:不採算性がなくなる反動増はわかりますが、それを除いたベースを改善させていけるかについてはいかがでしょうか?
福永:反動増を除いたベースで改善は進んでいくと思っています。
質疑応答:塗装システム事業の下方修正要因について
質問者:塗装システム事業について確認させてください。今期の下方修正について、先ほどご説明いただいたメキシコ案件の要因のインパクトがどれぐらいで、ほかの要因がどれぐらいなのか、あらためて背景をうかがいたいです。
福永:メキシコの案件については、下方修正の中の約3分の2を占めています。残りの3分の1については、今期受注している自動車生産において、新たな生産方法を採用したプロジェクトがあり、当社としても初めて対応する工事であったことから、当初予定していた収益改善が十分に進まなかったことがあります。
質疑応答:塗装システム事業の来期の利益率の考え方について
質問者:不採算案件がなくなることによる来期に向けての考え方についてです。先ほどのお話ではベースをしっかり上げていけるということでしたが、来期の利益率は、今期期初に出されていた経常利益率3.8パーセントぐらいをしっかり見込めるのでしょうか?
福永:来期に向けては、今期期初の経常利益率3.8パーセント以上の経営改善が進むと見ています。
質問者:来期の改善要素として、不採算がなくなることのほかに、明確にプラスで寄与するものがあれば補足いただけますか?
福永:主に寄与するものとしては、ひとつは環境システム事業部とのシナジー案件です。あとは、採算性が見込まれる案件が来期の局所案件というかたちで見込まれていることがあります。
質疑応答:環境システム事業の来期の営業利益率について
質問者:環境システム事業の来期に向けた営業利益率の考え方についてです。今期の会社計画では、営業利益率、経常利益率ともに上げられていますが、来期、産業空調も含めて売上が進捗する中で、それに伴って営業利益率の一段の上昇が期待できるのでしょうか?
祖父江:受注環境について、来期に向けても同等の利益率は確保できると思っています。今後の物件でさらなる利益改善を進めていこうと思っています。完成工事高は過去最高となっており上限値に近いですが、利益面においては作業の改善により図っていこうと考えています。
質疑応答:建屋工事を含む案件と遅延リスクについて
質問者:海外での遅延損害金が発生した塗装システム事業の案件には、建屋の工事も含まれていたとのことでした。ほかの国や地域においても、塗装システムのライン構築以外に、そのような建屋の工事も含まれている案件が多いと理解しておけばよろしいでしょうか? また、工事遅延による損害のリスクは大きいのかどうかについても確認させてください。
福永:海外を含めて、自動車案件については、今後大型化が見込まれています。ただし建屋等の設備において分離発注は引き続き続くものと見ており、建屋を含んで発注するかたちは、それほど増えていかないのではないかと見ています。建屋工事も含む案件がある場合は、そのようなリスクも当然引き続き見込まれるため、事前にリスク評価をしながら受注判断を進めていきたいと考えています。
質問者:基本的に、遅延する場合の損害金のリスクはどの契約にもあるという理解でよろしいでしょうか?
福永:基本的には、すべての契約について遅延賠償の契約条項は含まれると理解しています。
質疑応答:ROEの考え方について
質問者:ROEの考え方についてうかがいます。今後業績目標を見直されるご予定かと思いますが、ROEについても今後見直す余地があるのか、また、ROEの目標数値の目線をさらに上げていける余地があるのかをうかがえればと思います。
また、株主還元にも積極的に取り組まれていると思いますが、同業他社と比べてもROEの水準に関してはまだ改善の余地があるかと思います。今後の改善に向けてどのような議論がなされているのか、うかがえればと思います。
長田:資本コストを意識した経営は、KPIとしても非常に重要だと思っており、ROEの改善のために、収益性を上げることはもちろん、適正資本を常に意識しています。また、当社は海外展開を行っており、海外に数多くの関係会社がありますので、それぞれにROEだけではなくROIC経営を取り入れ、重要なKPIをモニタリングしていくことを進めています。
質疑応答:データセンター向け液冷システムについて
質問者:技術的な部分を教えてください。スライド33ページのデータセンター向け液冷システムについてです。データセンターの空調方式について、空冷式から液冷方式に今後本格的に移り変わっていくタイミングがくるのでしょうか? また、もしそのようなタイミングがくるとするならば、どれくらいの時間軸を見ておくべきでしょうか?
長田:液冷システムもいくつかありますが、当社はその先を見ていろいろと投資等をしています。従来の空調、空冷がなくなるわけではないと思っていますので、引き続き手がけていきますし、一部液冷の部分で塗装システム事業部の得意とする分野がありますので、そちらは引き続き需要があると思っています。
次世代の液冷の開発も進めていますが、これがいつ頃になるかについては、技術レベルとお客さまの需要によると思います。省エネにかなり寄与すると考えていますので、そのような意味では、開発はここ2年以内にはできるかと思いますが、一般的にそのシステムを認知してもらい採用してもらうのにも、2年前後かかるのではないかと考えています。


新着ログ
「建設業」のログ