2027年3月期第2四半期決算説明
日本空港ビルデング、上期売上高・営業利益は半期として過去最高を更新 通期業績予想を上方修正し営業利益515億円を見込む
目次
田中一仁氏(以下、田中):日本空港ビルデング株式会社代表取締役社長の田中一仁です。みなさまには日頃より弊社事業の運営にご理解とご支援を賜り、誠にありがとうございます。
本日は、2027年3月期中間期決算説明会にあたり、神宮寺から上期の連結業績と通期の連結業績予想についてご報告し、その後、私から資本政策についてご説明します。
サマリー
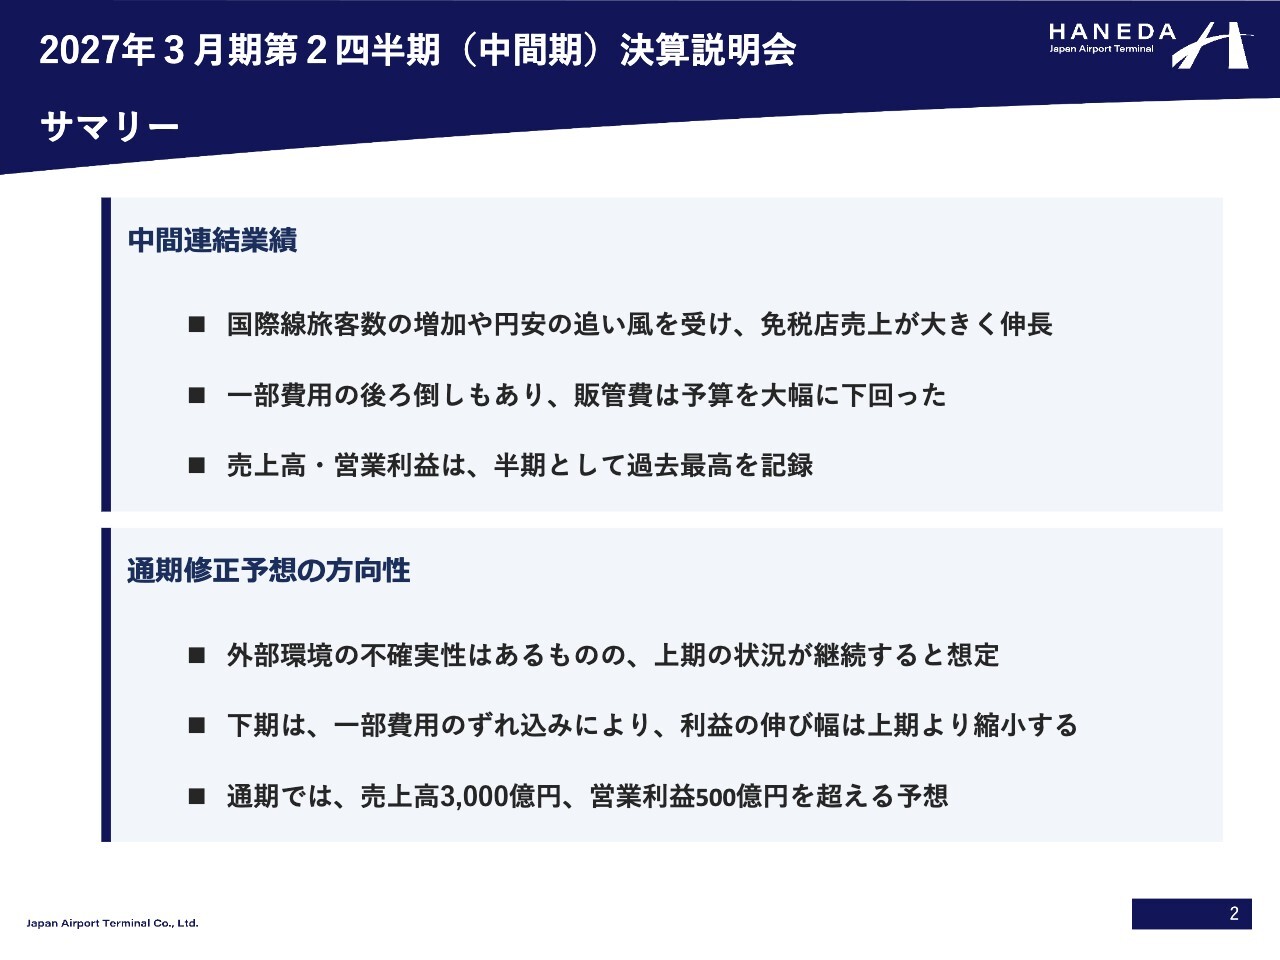
上期の決算状況および通期見通しの考え方についてお話しします。上期は国際線旅客数が堅調に推移する中、羽田空港の免税店を中心に収益を着実に伸ばし、売上高および営業利益のいずれも半期として過去最高を更新しました。
特に羽田空港の免税店では、円安という事業環境の中、高額品を中心とした商品構成の見直しや積極的な催事展開をはじめ、ブランドや売り場の強化が成果につながっています。一方で、利益面では、一部費用の実施時期が下期以降にずれ込んだことによる押し上げも含まれています。
こうした上期の実績および足元の状況を踏まえ、通期業績予想を修正し、売上高3,000億円、営業利益500億円を初めて上回る見通しとしています。
(1)旅客数実績
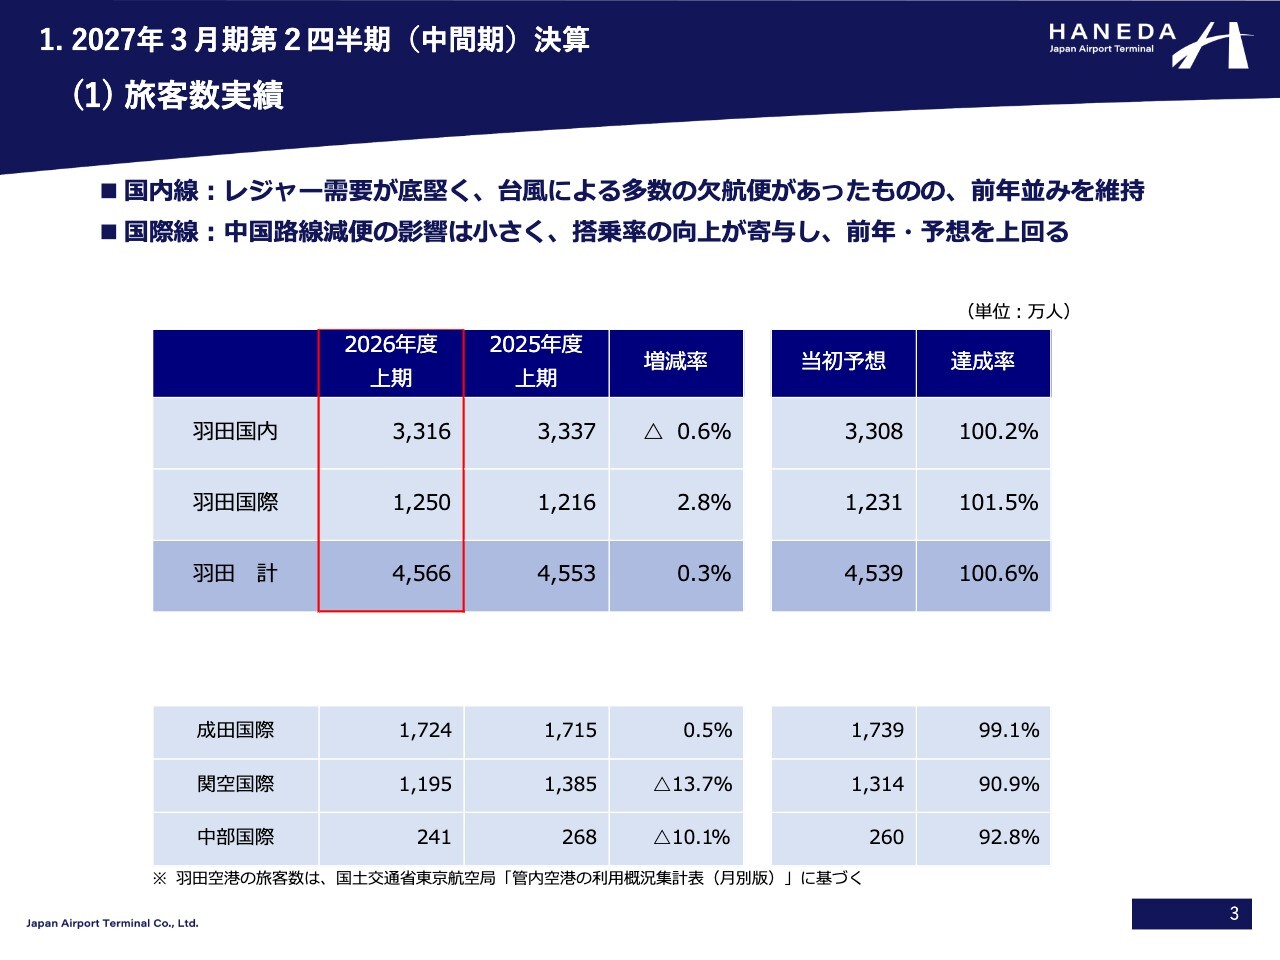
神宮寺勇氏:取締役専務執行役員最高財務責任者の神宮寺です。上期決算についてご説明します。まず、上期の旅客数の状況です。羽田空港の旅客数は、国内線・国際線ともに堅調に推移しました。
国内線は、レジャー需要が底堅く、台風による多数の欠航便が発生したものの、前年並みを維持しました。国際線は、中国路線の減便の影響は限定的で、搭乗率の向上が寄与し、前年より2.8パーセント増加しました。予想比では、国内線・国際線ともに予想を上回っています。
羽田空港以外では、成田空港は前年並みで推移しましたが、関西国際空港および中部国際空港では中国人旅客の減少の影響が相対的に大きく、前年を下回りました。
(2)連結業績概要
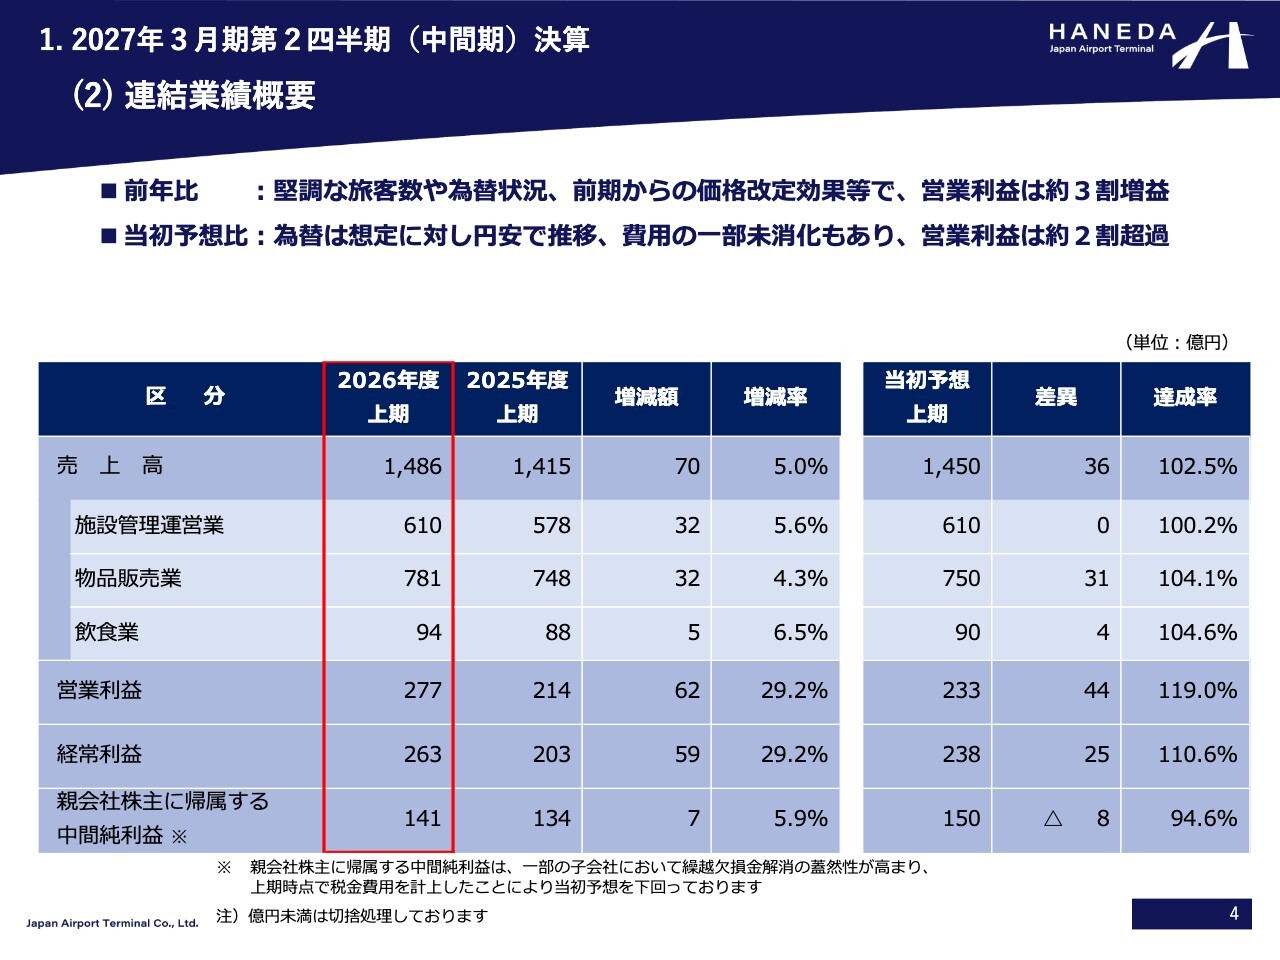
中間期の連結業績は、スライドの赤枠に記載のとおりです。売上高は1,486億円、営業利益は277億円、経常利益は263億円、親会社株主に帰属する中間純利益は141億円となりました。
売上高は、旅客数の増加を背景に各セグメントが堅調に推移し、全体として増収となりました。営業利益は増収効果に加え、販管費の増加が限定的だったことにより、大幅な増益となりました。この結果、売上高・営業利益ともに上期での過去最高を更新しています。
予算比では、売上高が36億円、営業利益が44億円上振れましたが、親会社株主に帰属する中間純利益は予想を8億円下回りました。これは、一部の連結子会社で税務上の繰越欠損金解消の蓋然性が高まったため、当初より前倒しで上期にも税金費用を計上したことによるものです。
(3)上期セグメント別業績
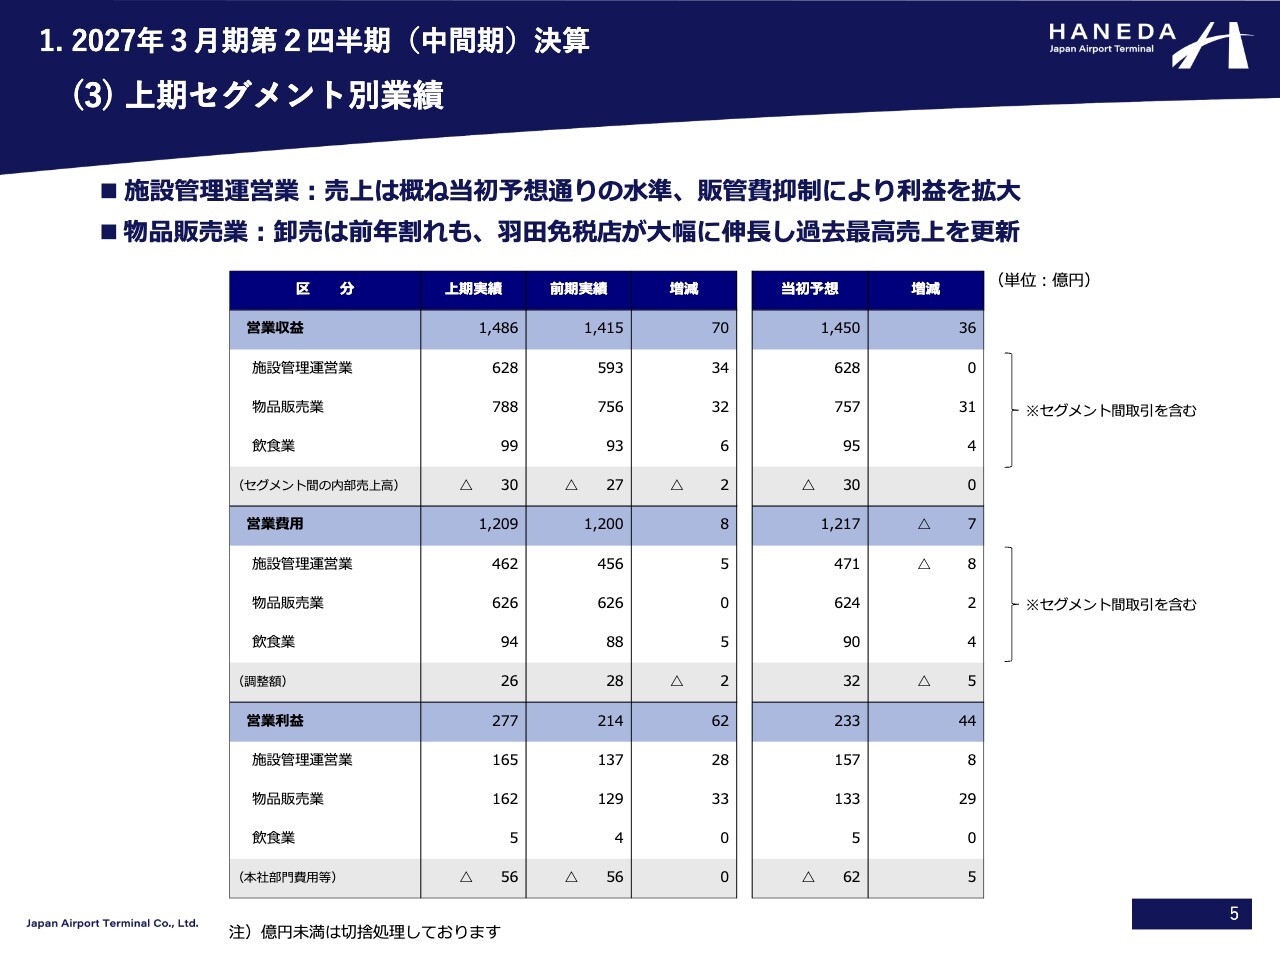
上期業績をセグメント別にご説明します。施設管理運営業は、旅客数の増加に加え、前年から引き続き価格改定の効果が出ていることや費用抑制などもあり、増収増益となりました。
物品販売業は、国内他空港への卸売が減少したものの、羽田空港免税店の売上が好調に推移したことで、増収増益となりました。飲食業は、旅客数の増加に加え、機内食において前年下期に実施した価格改定の効果が寄与し、増収増益となっています。
当初予想と比較すると、施設管理運営業の売上はほぼ予想どおりの結果でした。一方で、物品販売業は卸売が苦戦したものの、国内線・国際線の売上がいずれも予想を上回り、飲食業も売上が予想を上回りました。物品販売業については、特に業績への影響が大きい羽田空港免税店の状況をスライド7ページ、8ページでご説明します。
(4)販管費詳細
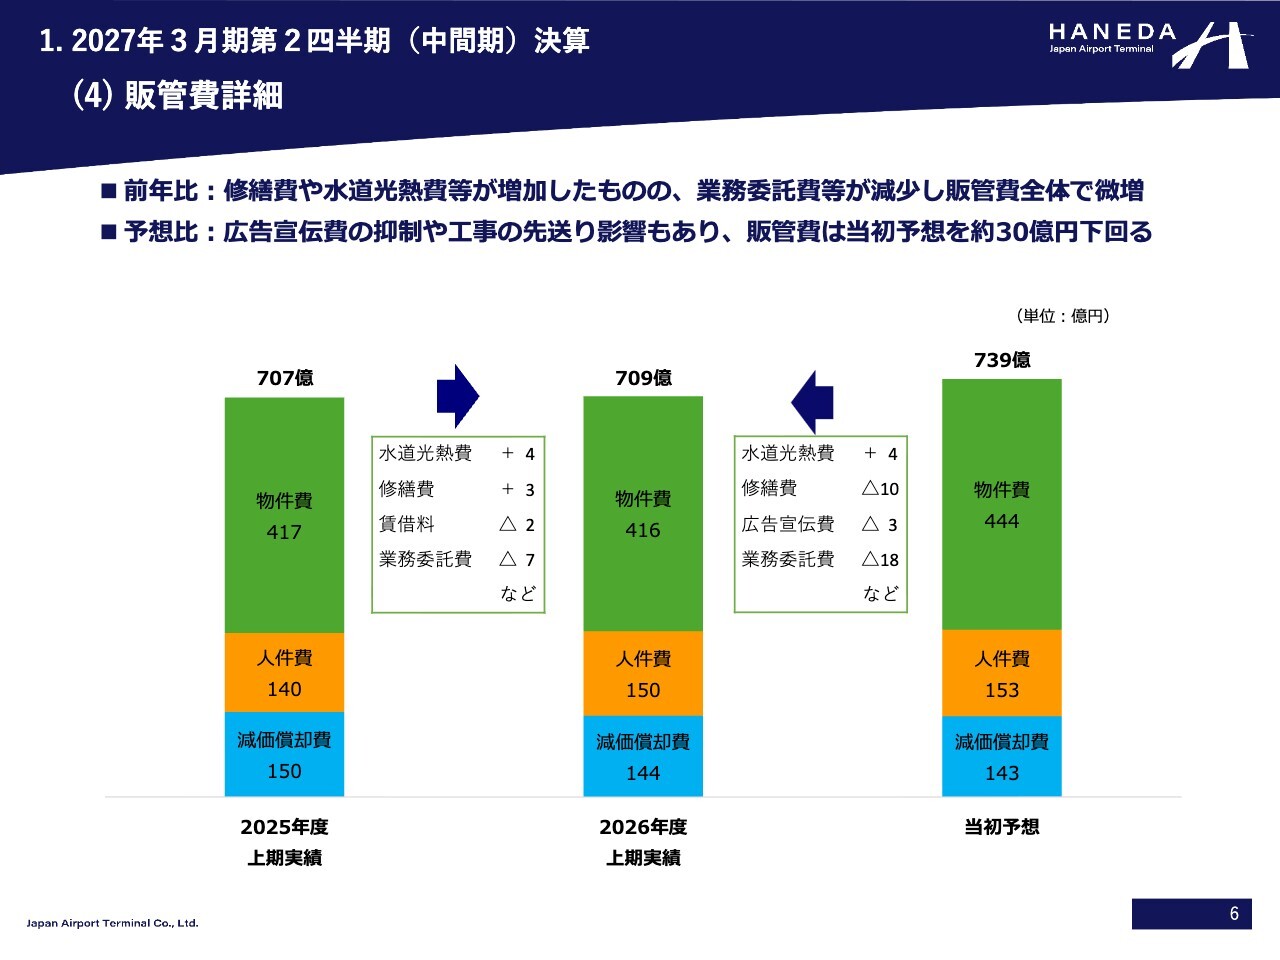
上期の販管費は前年比で微増にとどまりました。人件費が10億円増加しましたが、減価償却費は償却が進んだことで6億円減少しました。物件費は水道光熱費や修繕費などが増加しましたが、業務委託費や賃借料などは減少しました。
予算比では、販管費は当初予算を30億円下回りました。水道光熱費は増加した一方で、広告宣伝費などの支出を抑えたことに加え、一部の修繕工事や維持管理業務において、人手不足や資材納期の長期化などにより、実施時期が下期以降にずれ込んだことなどが要因です。
(5)免税店の売上状況①
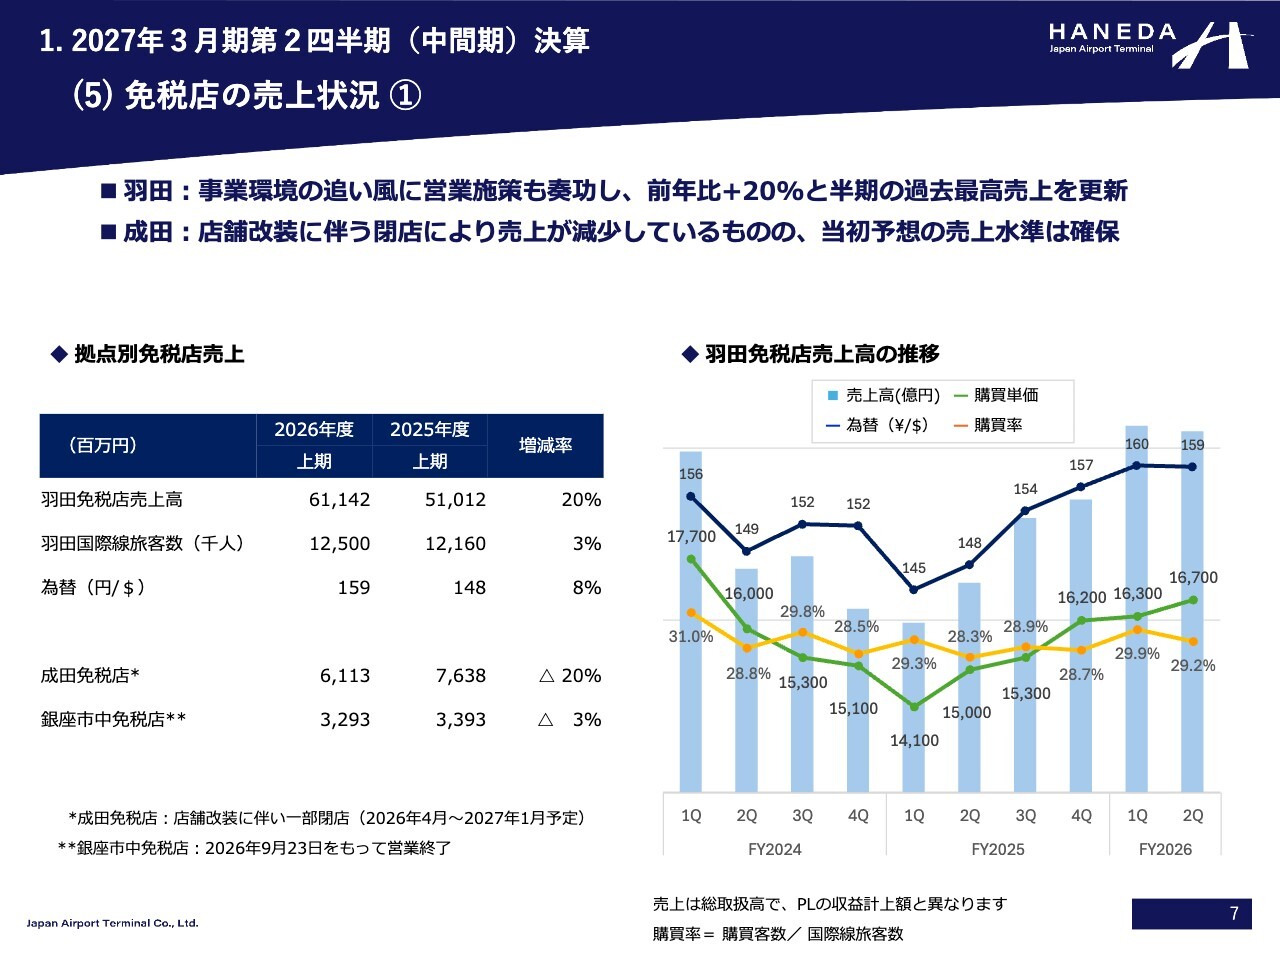
免税店の状況についてご説明します。実態をご理解いただきやすいように、店頭での販売価格を集計した総取扱高を売上数値として使用しています。このため、収益認識に関する会計基準が適用されるPL上の売上高とは異なる点にご留意ください。
拠点別の総取扱高では、羽田空港免税店の売上高は、旅客数増加や円安の追い風に加え、営業施策の効果もあり、前年比20パーセント増となりました。これは旅客の伸び率や為替の変動率を上回る増加となり、過去最高を更新しています。
一方、成田空港免税店は、一部店舗の改装に伴う閉店の影響もあり、前年より20パーセント減少しましたが、おおむね当初予算どおりの結果となりました。また、すでに閉店を公表している銀座市中免税店は前年並みの売上を確保しました。
スライド右側の表は、羽田空港免税店の売上高、購買単価、購買率の四半期推移を示しています。購買単価は好調だった第1四半期からさらに伸びましたが、購買率は季節性の影響もあり若干低下しています。
(6)免税店の売上状況②
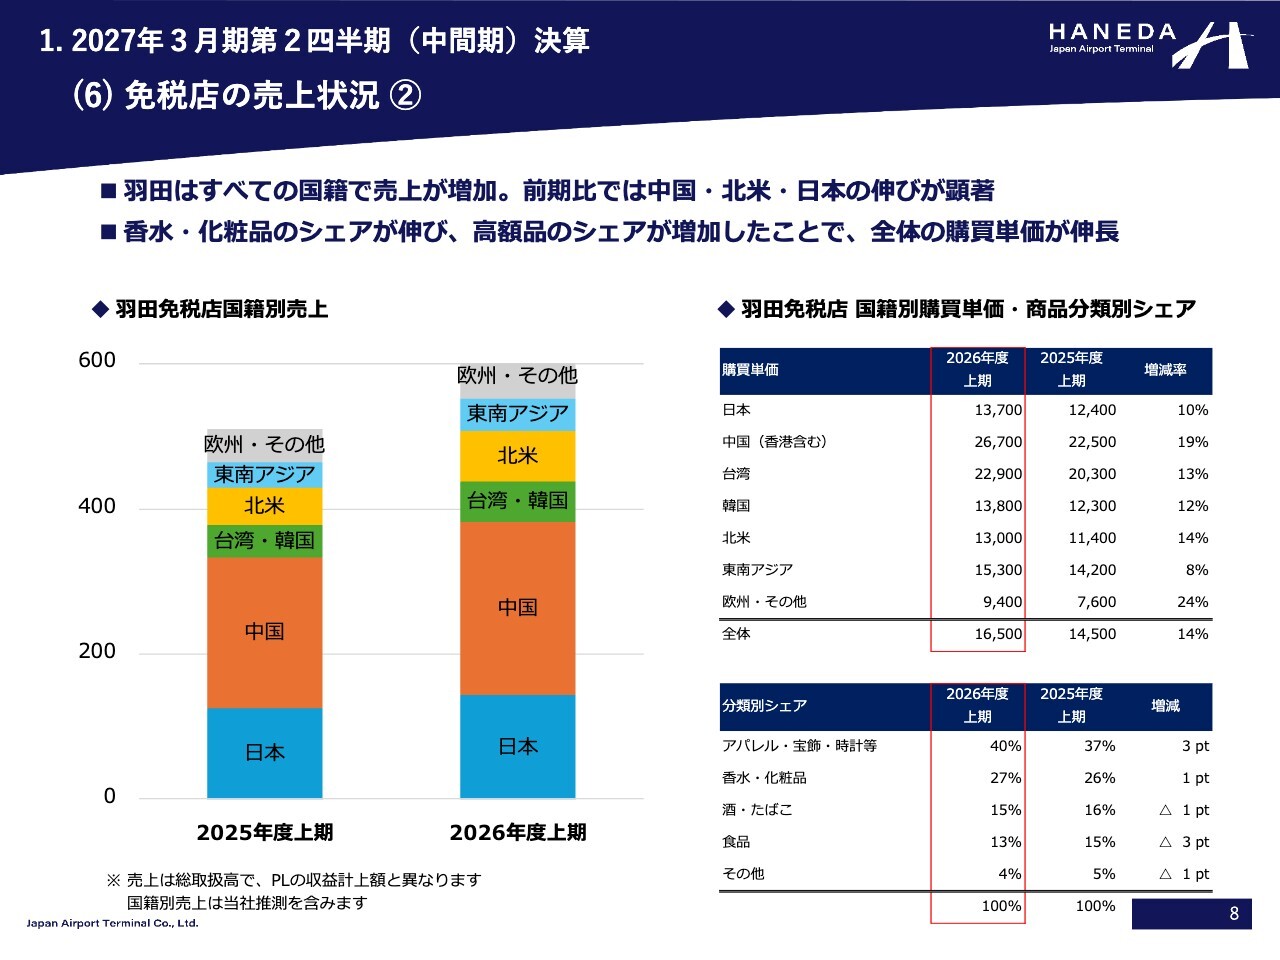
羽田空港免税店の国籍・地域別売上は、第1四半期と同様にすべての地域で前年を上回りました。購買客数は中国以外の全地域で増加しており、購買単価は中国を含むすべての地域で伸長しています。
スライド右下に掲載している表をご覧ください。商品分類別シェアでは、アパレル・宝飾・時計等が前年の37パーセントから40パーセントへと増加し、高額品の好調な売れ行きが購買単価の伸びにつながっています。
また、香水・化粧品ブランドの入れ替えや区画再編、販売カウンターのリニューアルなどを実施したほか、人気宝飾・時計ブランドの催事を展開し、集客力を高めて購買需要を喚起することで売上向上に努めたことが、好業績へとつながりました。
(7)財務状況
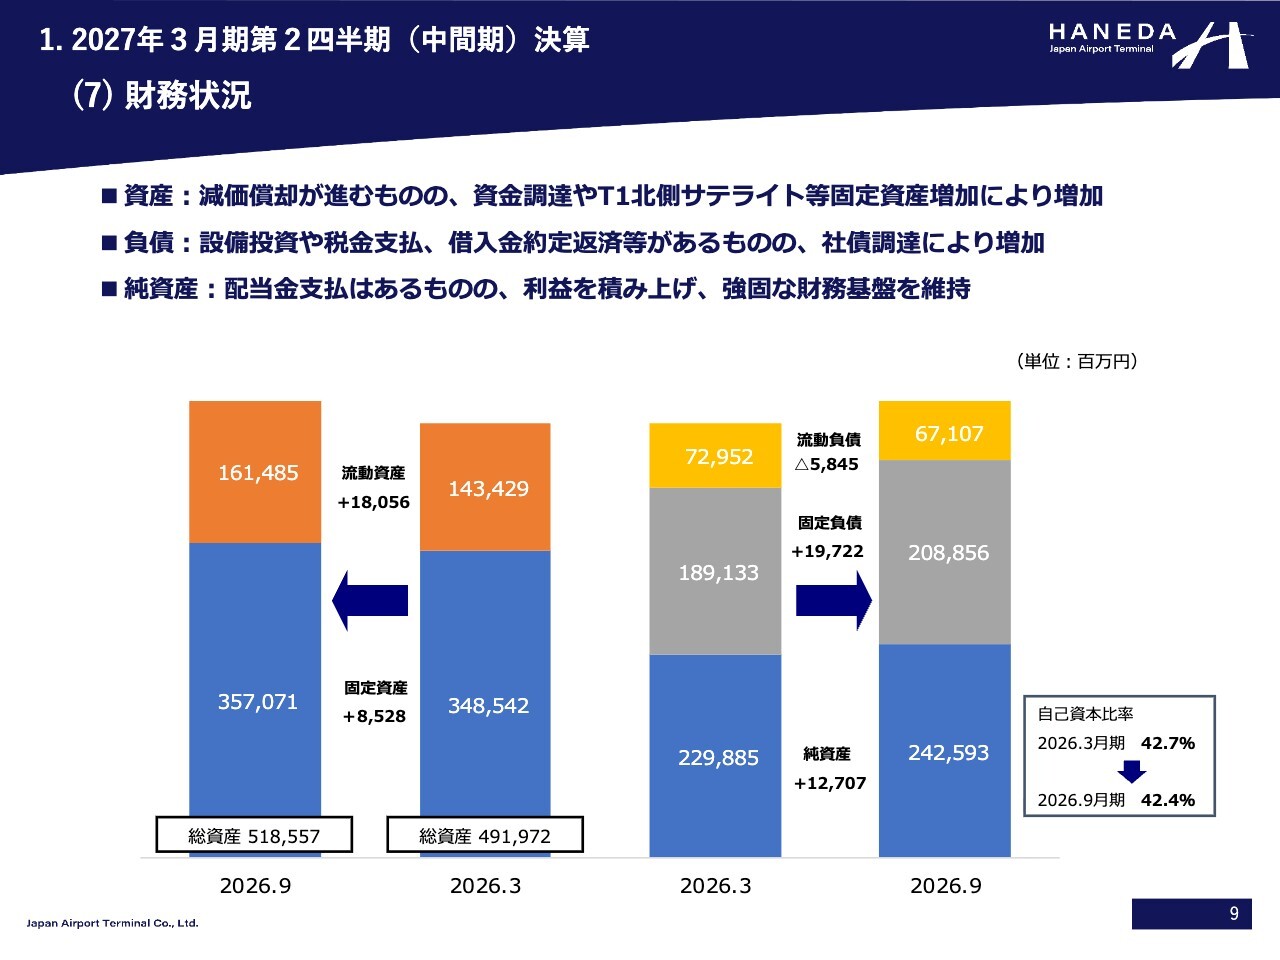
9月末時点の財務状況です。総資産は、減価償却が進んだものの、資金調達や第1ターミナル北側サテライトの竣工などに伴う固定資産の増加により、増加しました。負債は、設備投資代金や税金費用の支払い、借入金の約定返済などがあったものの、普通社債300億円を調達したことで増加しました。
純資産は配当金の支払いがあったものの、中間利益を積み上げた結果、増加しました。自己資本比率は42パーセント台から変わらず、引き続き強固な財務基盤を維持しています。
(1)旅客数予想
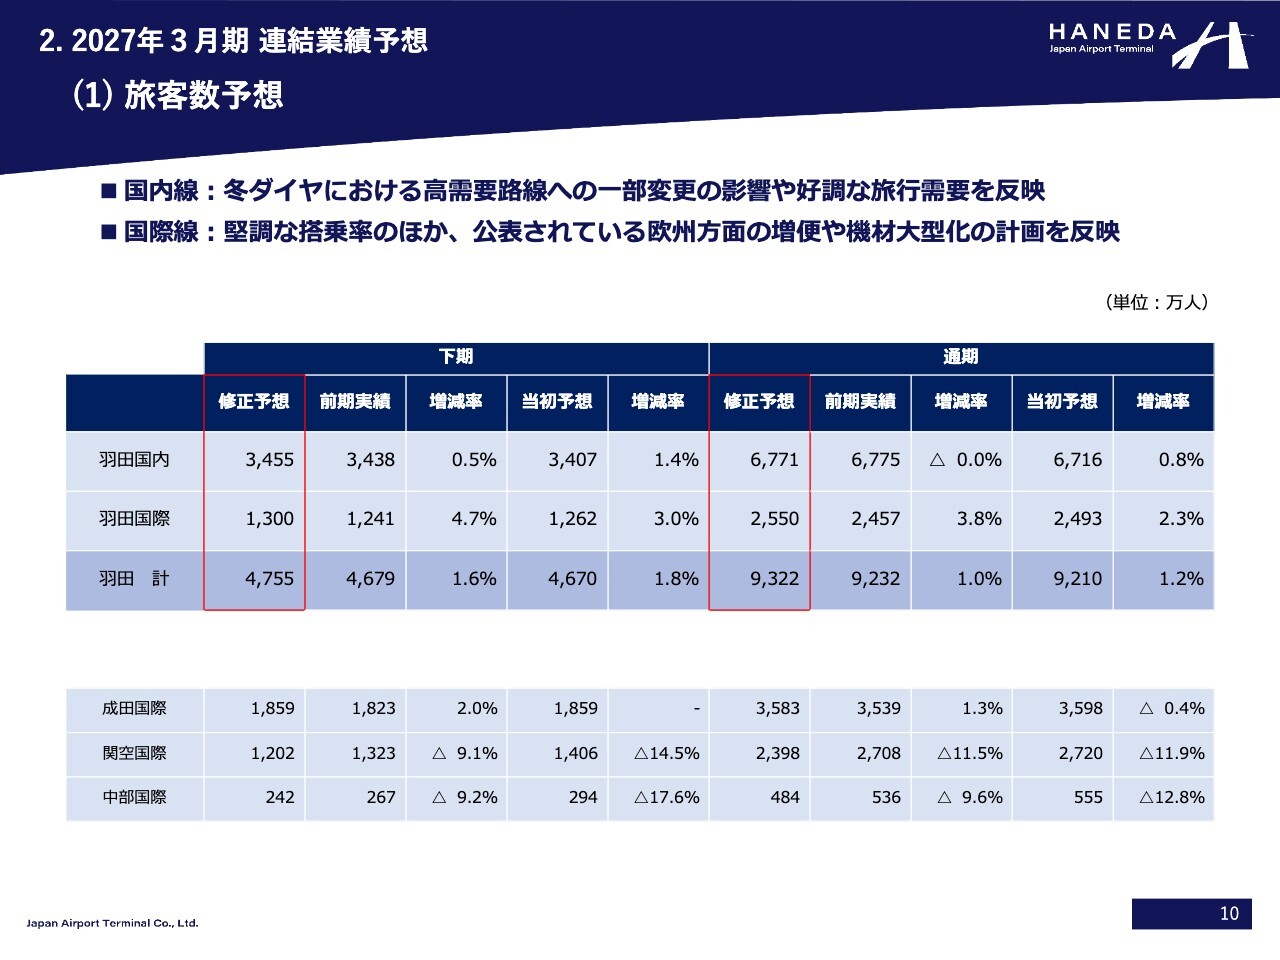
通期予想についてご説明します。事業環境については、中東情勢など不透明な状況が続いていますが、上期と大きく変わらないと想定しています。羽田空港の旅客数は、上期の状況を踏まえ、国内線・国際線ともに当初予想から修正予想を引き上げています。
国内線は、大手航空会社の冬ダイヤにおける高需要路線への一部変更の影響や、好調な旅行需要を反映しました。国際線は、搭乗率が堅調に推移していることに加え、公表されているヨーロッパ方面の増便や機材大型化の計画を反映しました。
これにより、国内線は6,771万人、国際線は2,550万人、羽田空港全体では9,322万人と予想しています。羽田空港以外についても、上記の状況をもとに修正しています。
(2)連結業績予想
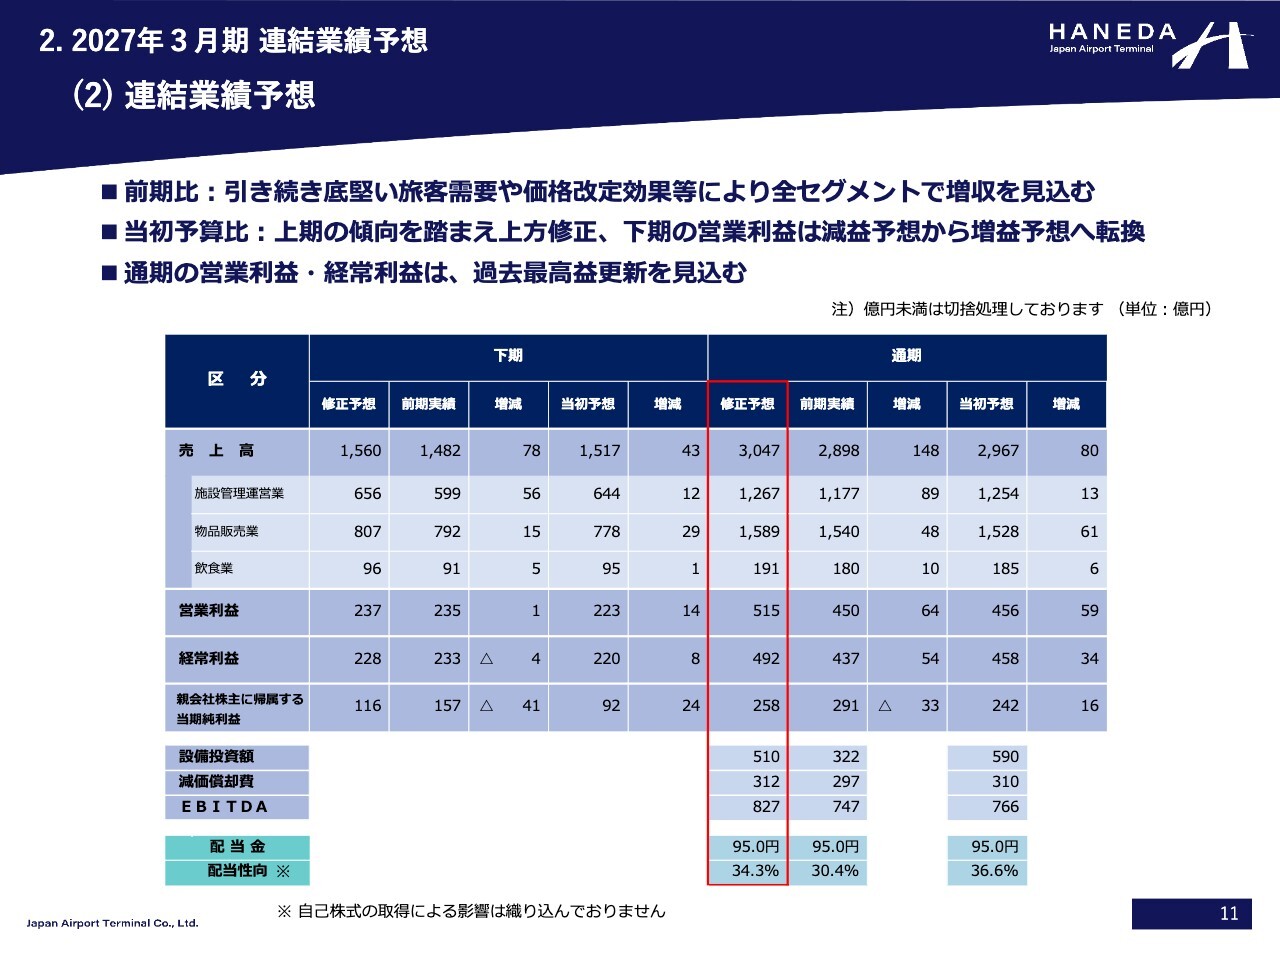
このような事業環境を踏まえ、通期業績予想を上方修正しました。売上高は3,047億円、営業利益は515億円、経常利益は492億円を見込んでいます。売上高は免税店の好調などを反映し、初めて3,000億円を超える見通しです。営業利益も初めて500億円を超え、過去最高益を更新する見込みとなっています。
一方、下期については、ターミナル施設の拡大に伴う運営経費や減価償却費の増加に加え、上期からずれ込んだ修繕費などが発生する見込みです。このため、下期の営業利益は前年同期とほぼ同水準となる見通しですが、当初の減益予想から増益予想へと上方修正しました。
なお、親会社株主に帰属する当期純利益は、一部の連結子会社における税金費用の増加を織り込み、258億円を予想しています。年間配当は従来の考え方を踏襲し、1株当たり95円を据え置きます。
(3)下期セグメント別業績予想
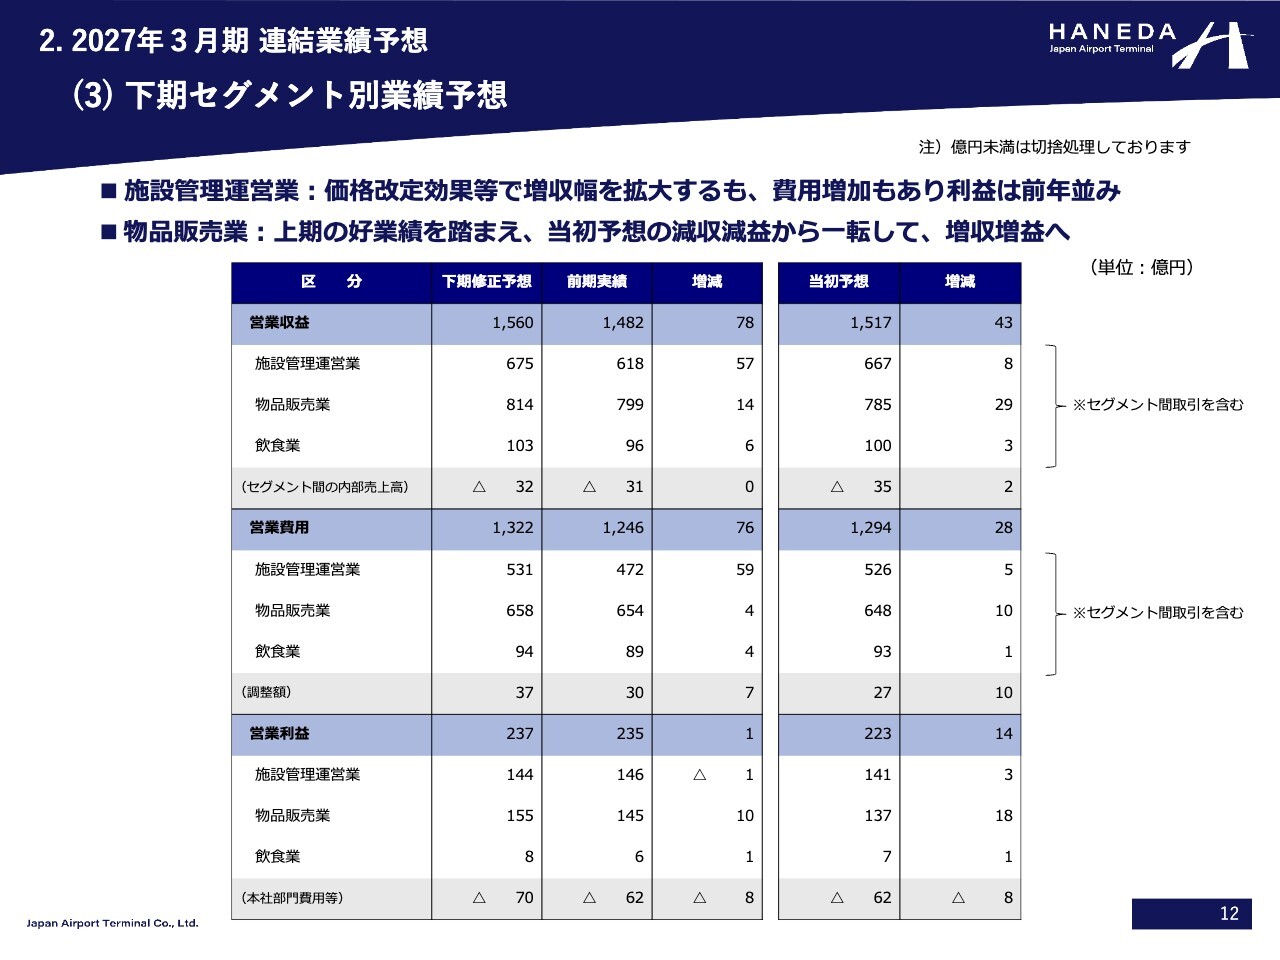
下期のセグメント別業績予想です。施設管理運営業は、第1ターミナル北側サテライトの供用開始に伴う旅客サービス施設使用料(PSFC)の価格改定効果などにより増収幅を拡大していますが、ターミナル拡大に伴う費用の増加が見込まれるため、下期の利益は前年並みと予想しています。
一方、物品販売業は上期の好業績を踏まえ、当初の減収減益予想から一転し、増収増益予想としています。飲食業は上期の好調を反映し、若干の上方修正を行っています。
(4)販管費の詳細
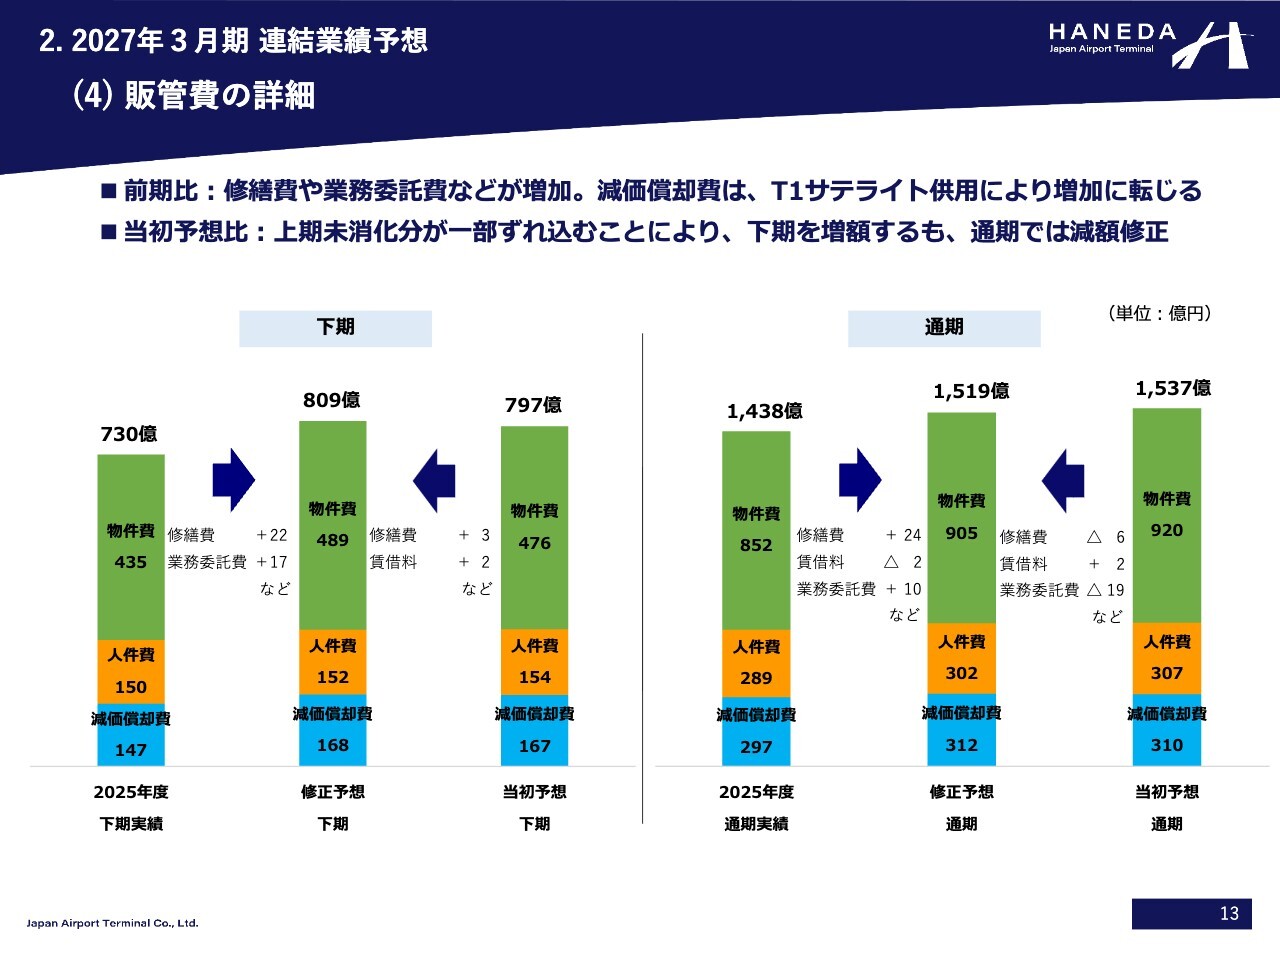
下期および通期の販管費の状況です。下期の販管費は、前期の730億円から今期は809億円と、79億円の増加を見込んでいます。
人件費は微増にとどまりますが、第1ターミナル北側サテライトの供用開始などにより、減価償却費が21億円増加すると予想しています。物件費は、ターミナル拡大に伴い費用が増加するため、修繕費や業務委託費などで54億円の増加を見込んでいます。
当初予想に対しては、下期の販管費は上期からの一部費用のずれ込みも影響し、12億円の増加となっています。ただし、上期に予定した費用の一部が下期に発生する見込みである一方、年度内には発生しない費用もあるため、通期の販管費は当初予想を18億円下回る見通しです。
(5)羽田空港免税店の売上予想
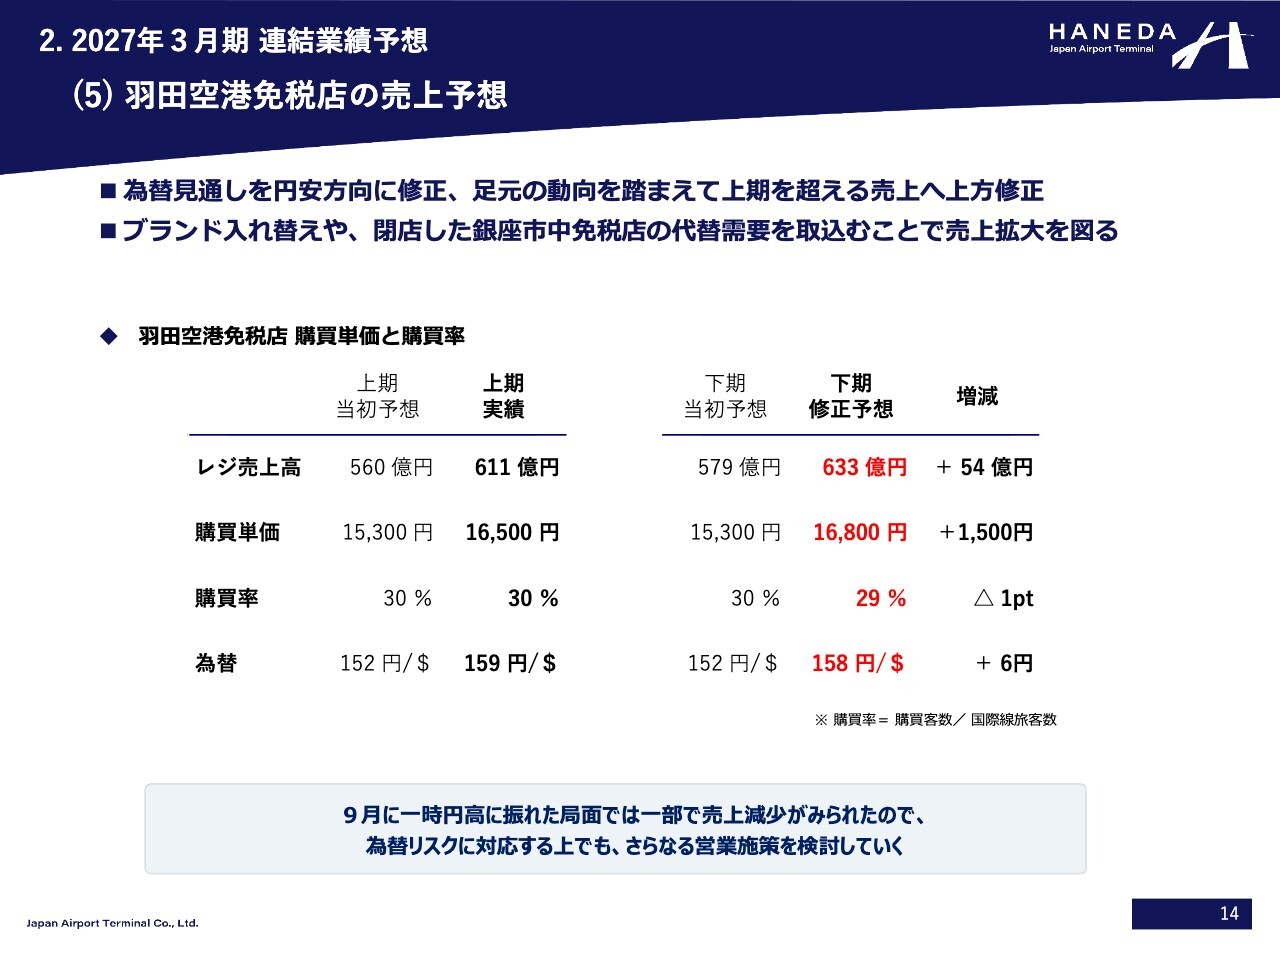
羽田空港免税店における下期の売上予想についてご説明します。上期の実績と足元の販売動向を踏まえ、店頭での取扱高を当初予想の579億円から633億円へ、54億円上方修正しました。為替前提を152円から158円に見直すとともに、購買単価も1万5,300円から1万6,800円へ引き上げています。一方、購買率は29パーセントと慎重に見込んでいます。
下期はブランドの入れ替えや商品構成の強化に加え、銀座市中免税店の営業終了に伴う需要を空港免税店に取り込む施策などにより、さらなる売上拡大を図っていきます。なお、9月に一時円高に振れた局面では、一部商品の販売に影響が見られました。為替変動は引き続きリスクと認識しており、プロモーションや営業施策を強化していきます。
(6)消費税免税制度の変更
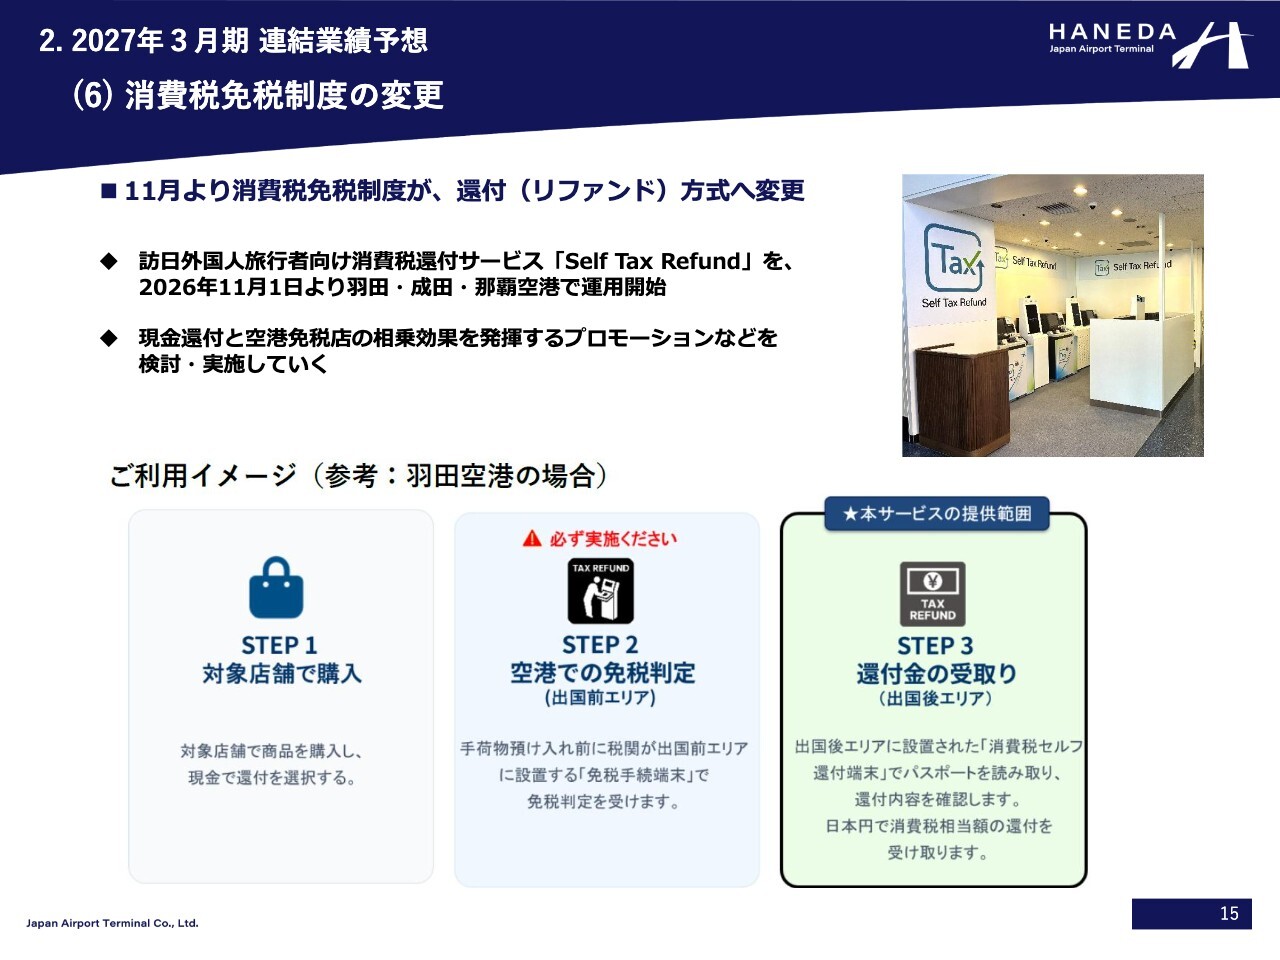
本年11月1日より、訪日外国人旅行者向けの消費税免税制度が即時免税方式から還付方式へ変更されました。これに対し、当社は羽田、成田、那覇の3空港で現金還付サービスの取り扱いを開始しています。
ご利用のフローとしては、旅行者はまず買い物の際に還付方法を指定し、その後、空港の出国前エリア内にある税関が設置した「免税手続端末」で免税判定を受けます。現金還付を希望する方は「消費税セルフ還付端末」にて現金を受け取る手順となります。
現金で還付を受ける旅行者が空港内で新たな購買行動を取ることも期待されますが、現時点ではその効果は業績予想に織り込んでいません。今後は、還付サービスと空港免税店を組み合わせたプロモーションなどを実施し、新たな購買需要の創出につなげていきます。
(7)設備投資の状況
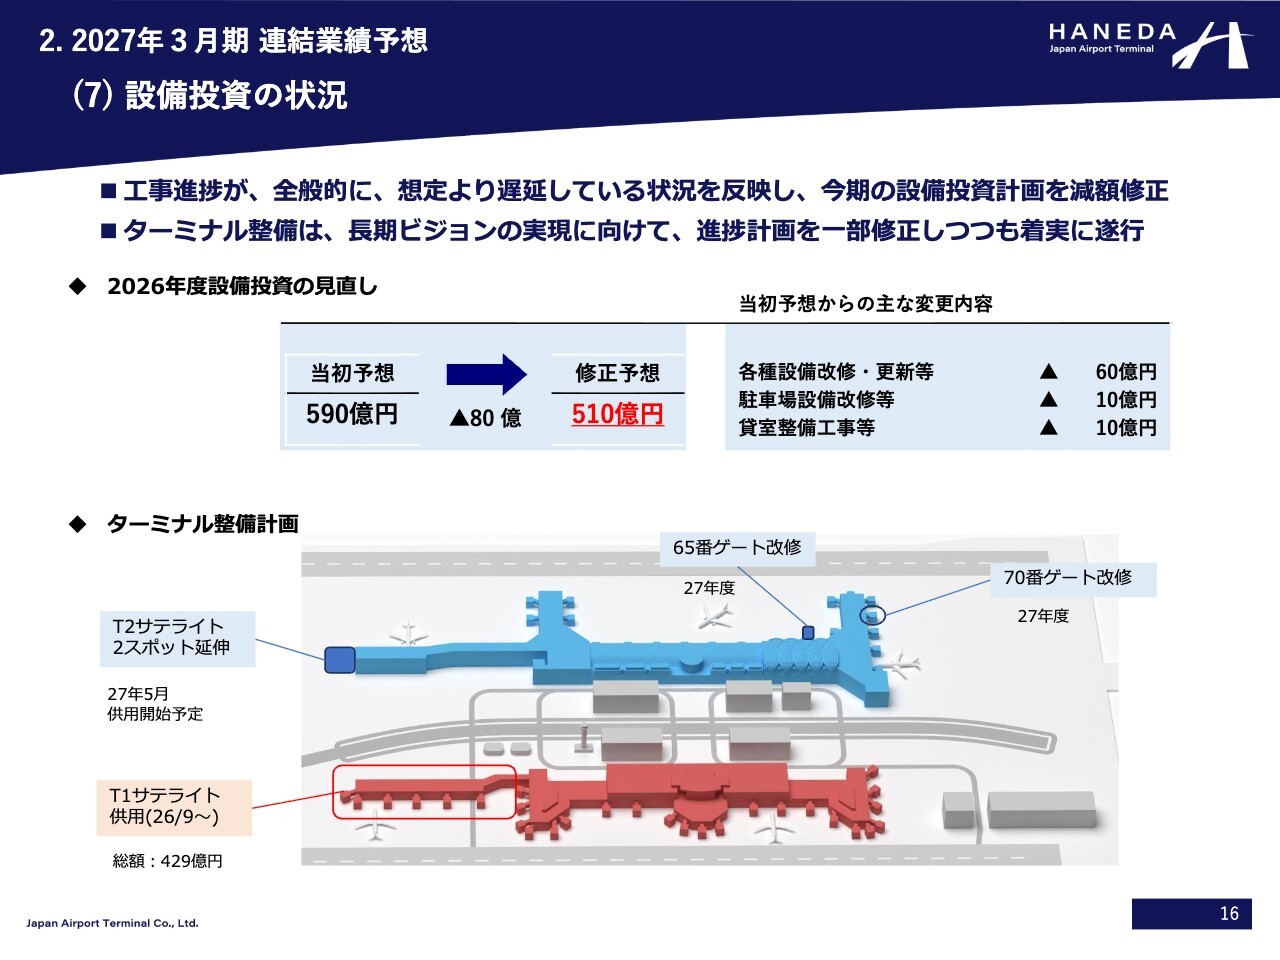
設備投資の状況です。今年度の設備投資額は、当初予算では590億円を見込んでいましたが、上期の工事進捗が遅延しがちな状況を踏まえ、下期の計画を見直した結果、通期では80億円を減額し、510億円に修正しました。
今期に予定していた搬送機や空調機などの設備改修・更新工事の一部については、来期以降への先送りや計画の再検討など、内容の見直しを行いました。一方、ターミナル整備については、長期ビジョンの実現に向けて進捗計画を一部修正しつつも、着実に遂行しています。
本年9月には、第1ターミナル北側サテライトの供用を開始しましたが、第2ターミナルでの取り組みについてもご紹介します。
まず、第2ターミナル北側サテライトの2スポット延伸事業です。北側の国内線スポット2つ分、ターミナルを延伸することで、南側の国際線への転用の余地を創出するもので、来年5月の供用開始を目指して工事を進めています。南側では、来年度に65番ゲートと70番ゲートの改修を行い、国際線で利用可能なスポット数の増加を目指しています。
今後も、ステークホルダーとの意思疎通を図りながら、長期的な変化を見据えたターミナル整備を進めていきます。以上、上期の連結業績と通期の業績予想についてご説明しました。
(8)株式売出の結果と今後の資本政策
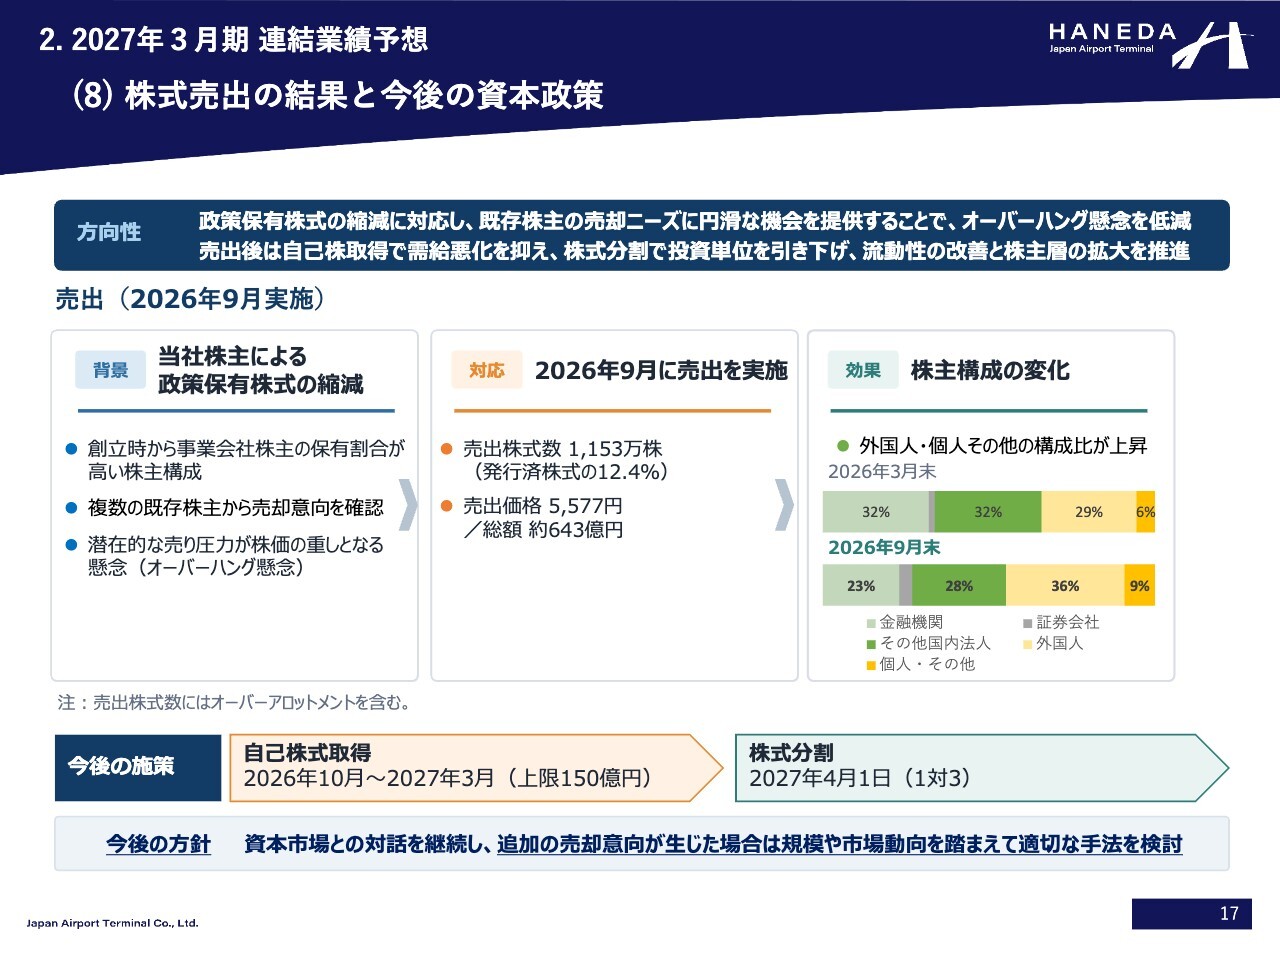
田中:ここからは私からご説明します。9月に実施した株式売出と今後の資本政策についてご説明します。今回の売出の目的は、日本全体で政策保有株式の縮減が進む中、複数の株主の方から当社株式の売却の打診を受けていたという事情があります。
また、過去の経緯から、当社の株式は多くの金融機関や事業会社に保有されています。こうした株主構成を背景に、将来的な株式売却に伴う需給悪化、いわゆるオーバーハングへの懸念が当社株式の適正な評価を妨げる一因になる可能性を認識していました。
そこで、売却意向を持つ既存株主に円滑な売却機会を提供し、オーバーハング懸念を解消し、株価の下押し圧力を軽減するため、今回の売出を実施しました。
売出の結果、株主構成が変化し、機関投資家や個人投資家の持株比率が上昇しています。なお、事業会社においてもまだ株を保有している株主はいらっしゃいますが、今後の動向については、市場規模や市場動向を踏まえ、適切な手法を検討していきます。
自己株式の取得については、株式需給の影響を緩和するとともに、株主還元の充実を図る観点から、150億円を上限として下期にかけて取得し、取得した全株式を消却することを売出に併せて公表しました。
さらに、当社は投資単位を引き下げ、株式の流動性を向上させるために、来年4月1日を効力発生日として1対3の株式分割を実施することとしました。かねてより課題であった個人株主の増加に向けて、個人投資家向け説明会の開催や株主優待制度の拡充の検討などを通じて、投資家層の拡大と会社の認知度向上を今後も図っていきます。
今後とも「効率」「付加価値」「共創」による事業価値の向上に取り組むとともに、資本市場との建設的な対話を重ね、当社の企業価値をご評価いただき、中長期的に保有していただける株主のみなさまを増やしていきたいと考えています。みなさまにはご理解とご支援を賜りますよう、よろしくお願いします。
ご説明は以上です。ありがとうございました。


新着ログ
「不動産業」のログ