2027年3月期第2四半期決算説明
ミライト・ワン、上期増収増益、受注高・売上高・利益の全てで過去最高更新 データセンター事業の受注は700億円獲得
本日のご説明
菅原英宗氏(以下、菅原):みなさま、こんにちは。株式会社ミライト・ワン代表取締役社長の菅原です。本日はご多忙のところ、本決算説明会にご参加いただき、ありがとうございます。
本日のご説明内容です。2026年度第2四半期決算概況、「MIRAIT ONE Group Vision 2030」の進捗状況、重点取り組み施策、今後取り組む新たな中期経営戦略の策定状況の順にご説明します。
2026年度 第2Q 決算サマリー
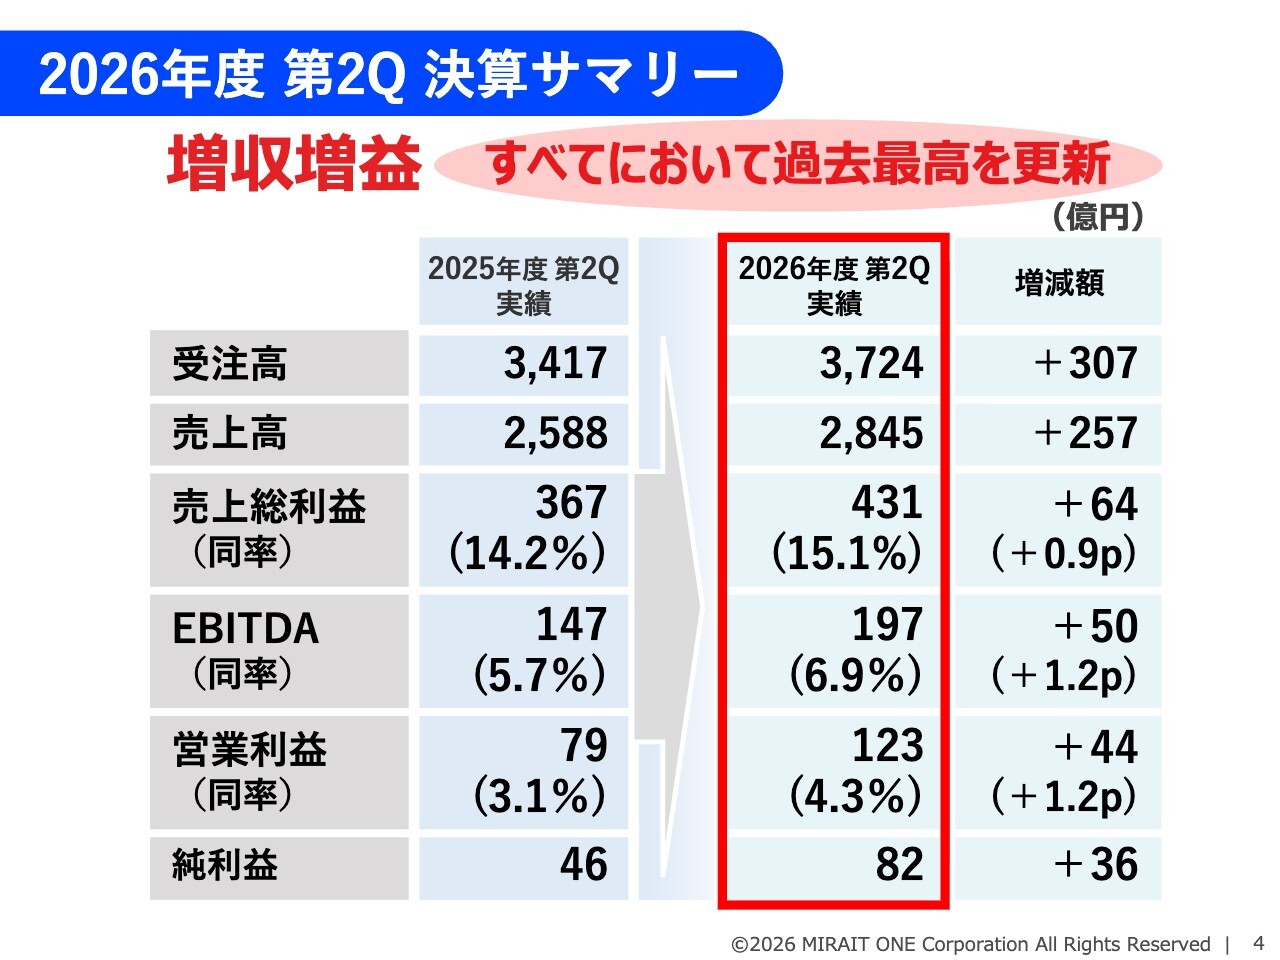
第2四半期の決算概況をご説明します。今期は第5次中期経営計画の最終年度にあたります。今中間期においては受注高、売上高、利益等すべてにおいて過去最高を更新し、順調に推移しています。
受注高は前年比307億円増の3,724億円、売上高は前年比257億円増の2,845億円となりました。
利益面では増収と経営の効率化により、営業利益は前年比44億円増の123億円、営業利益率は1.2ポイント改善し4.3パーセントとなっています。純利益は前年比36億円増の82億円です。
受注高
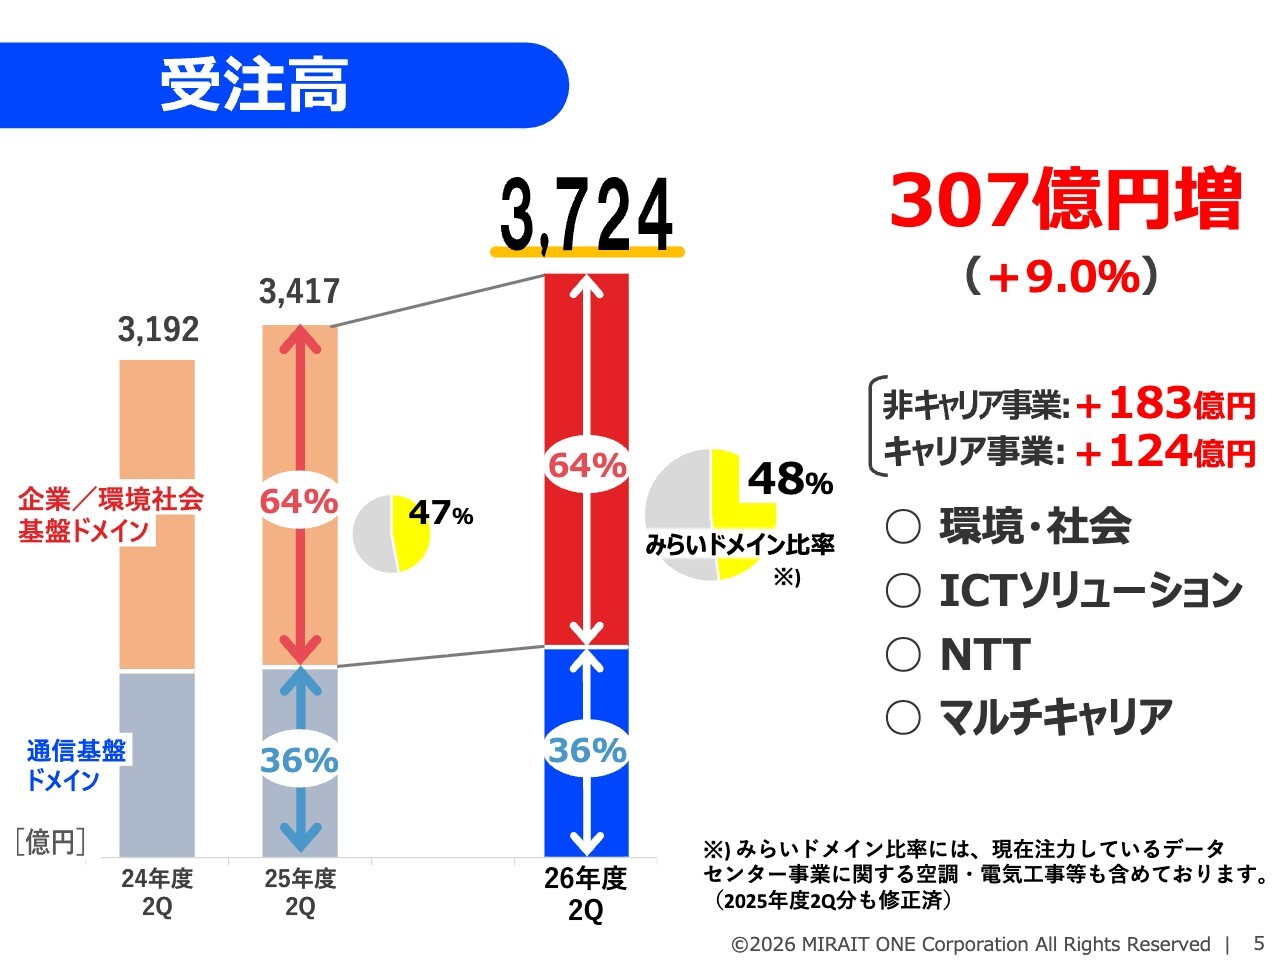
受注高は3,724億円で、前年比で307億円増となりました。非キャリア事業である企業/環境社会基盤ドメイン、キャリア事業である通信基盤ドメインともに、順調に受注高を伸ばしました。
非キャリア事業では、国内大型データセンター案件や国内外のデータセンターケーブリング事業の受注が好調であるほか、NTT事業においても固定・モバイルの双方で受注は好調に推移しました。
なお、今中間期の受注高に占める非キャリア事業の比率は64パーセントであり、当社が重点的に成長を図っている「みらいドメイン」の構成比率は48パーセントとなっています。
売上高
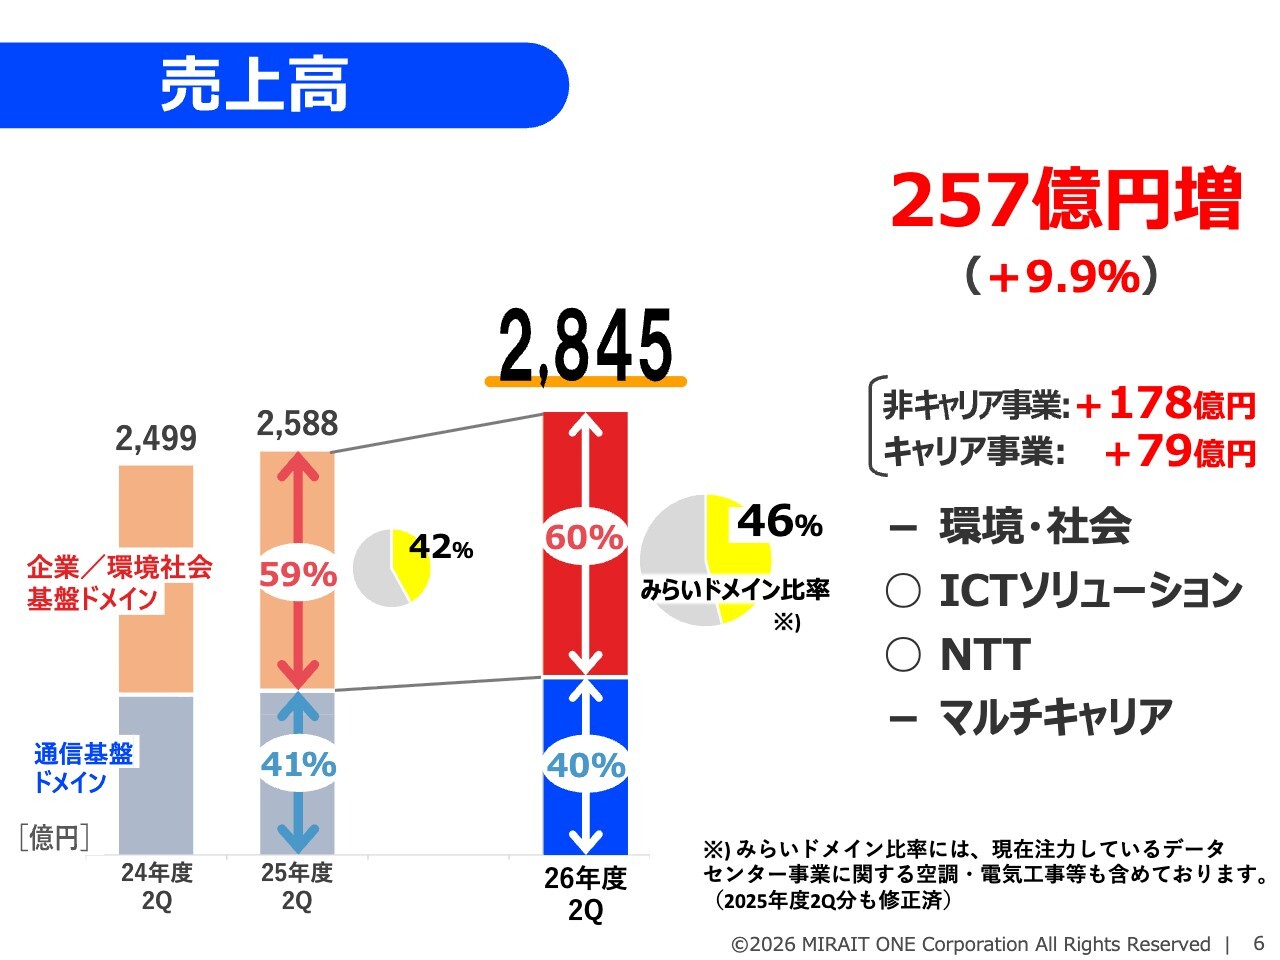
売上高は前年比で257億円増の2,845億円となりました。企業/環境社会基盤ドメイン、通信基盤ドメインともに増収となり、特にICTソリューション事業とNTT事業が牽引しました。
環境・社会イノベーション事業の売上高は前年並みの水準でしたが、下期には大型案件等の完工を見込んでいます。
今中間期の非キャリア事業とキャリア事業の構成比は60対40で、「みらいドメイン」比率は46パーセントとなり、前期比で4ポイント上昇しました。
売上高(事業区分別)
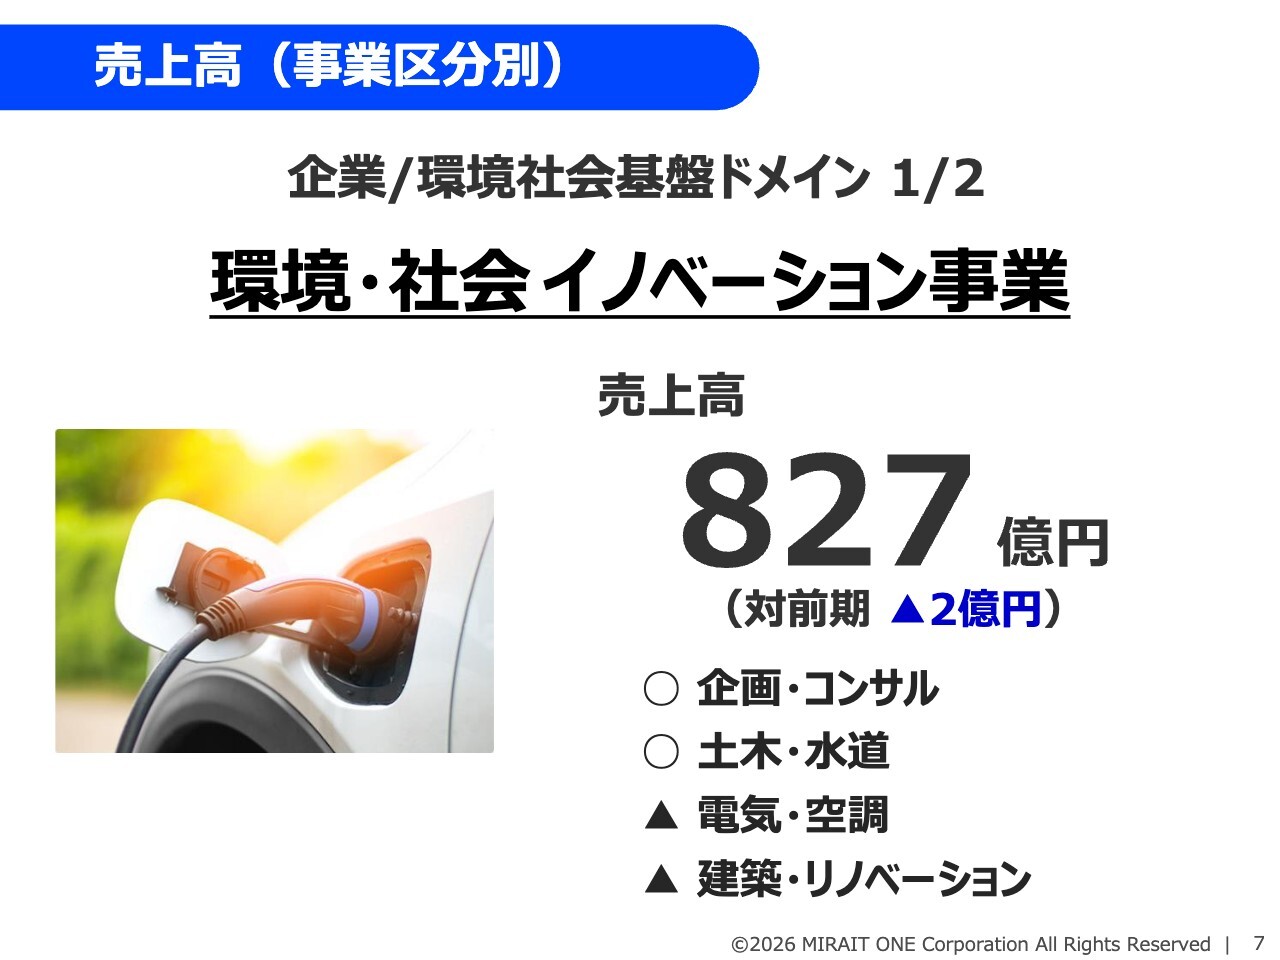
事業区分別の売上高についてご説明します。環境・社会イノベーション事業の今中間期の売上高は、前年比2億円減の827億円となりました。
国際航業の主たる事業である企画・コンサル事業、および、手持ち工事の進捗が順調であった土木・水道事業では増収となりました。
一方で、電気・空調事業はお客さまの発注遅れ等による時期ずれが発生し、また、建築・リノベーション事業では受注案件の大型化が進んだ結果、売上計上が年度末に集中する傾向があるため、減収となりました。
売上高(事業区分別)
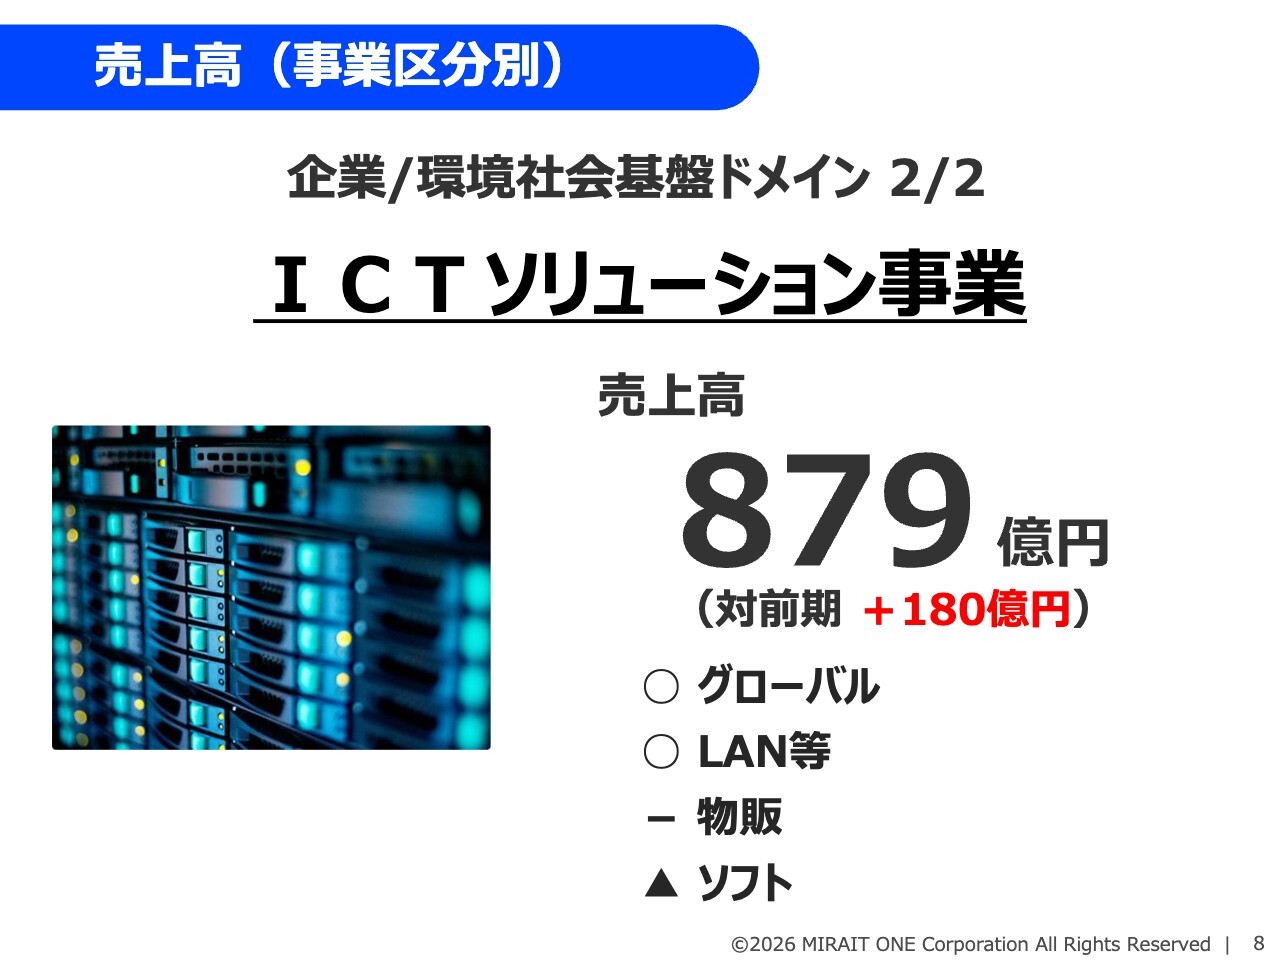
ICTソリューション事業についてです。売上高は前年比180億円増の879億円となりました。
特に、国内外のデータセンターケーブリング事業が好調で、グローバルでは子会社ラントロビジョンが大きく増収となりました。また、LAN等の配線工事関連も順調で増収となりました。
物販に関しては、昨年大きく伸ばしたNEXT GIGAスクール案件が今期はありませんが、前年並みの水準となりました。
ソフトウェア事業は減収となりましたが、これは昨年、量販店系の特需案件があったことによる影響です。
売上高(事業区分別)
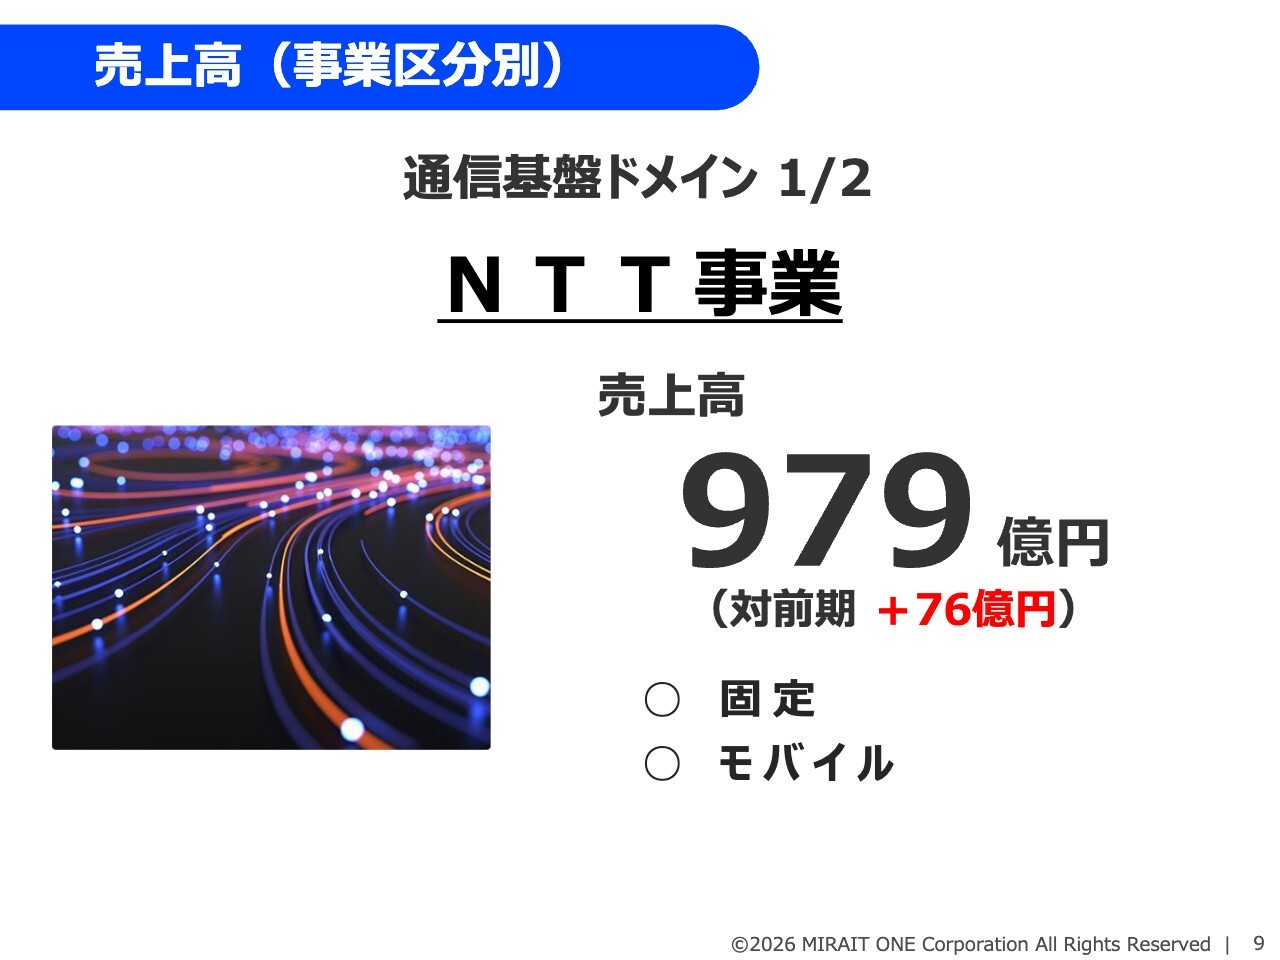
NTT事業についてです。固定・モバイルともに増収となり、NTTドコモの5G品質改善投資は今期も拡大しました。その結果、売上高は前年比76億円増の979億円となりました。
売上高(事業区分別)
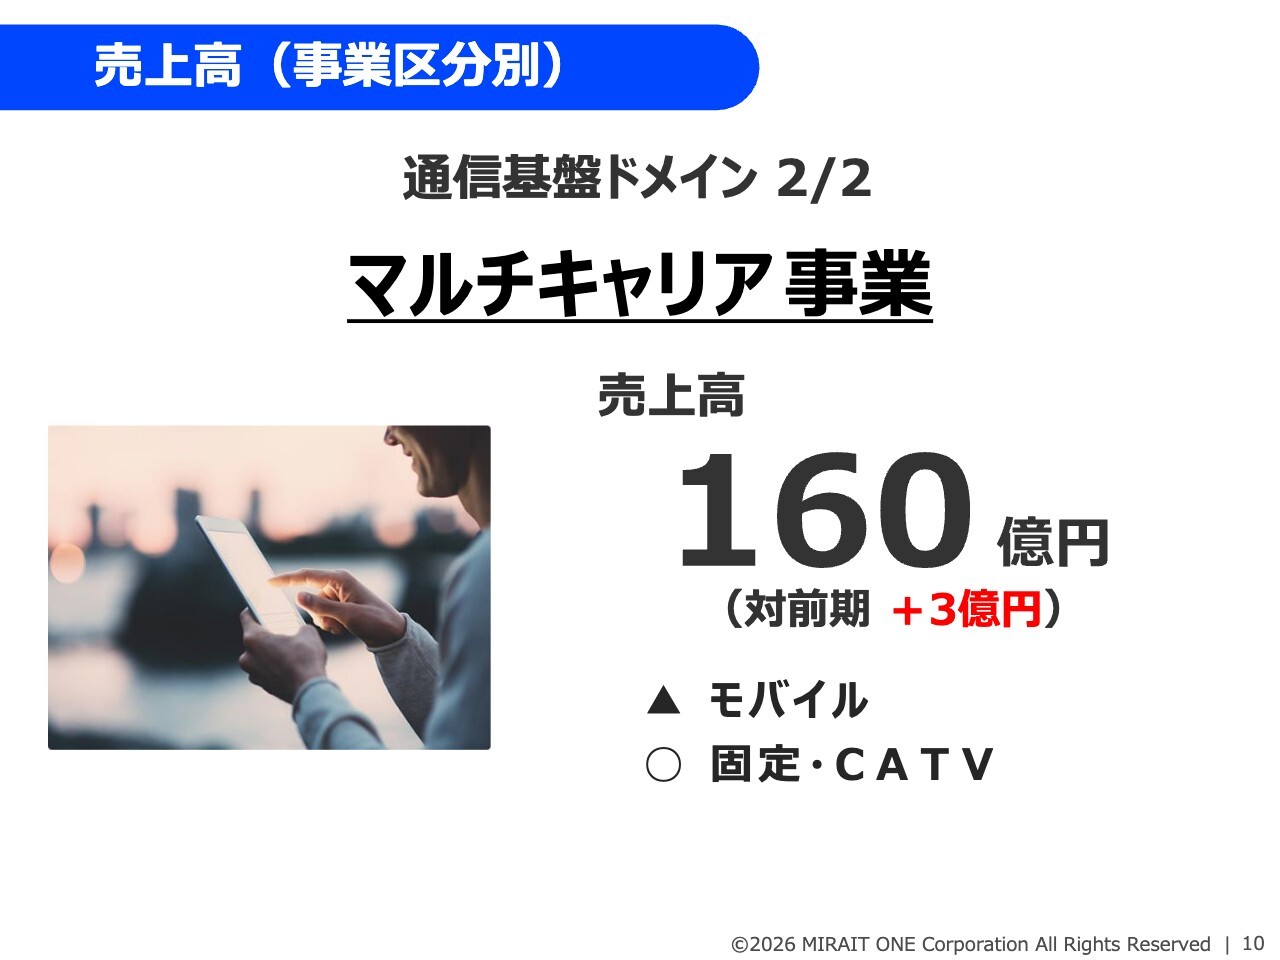
マルチキャリア事業です。通信キャリア各社において濃淡はあるものの、一部では5G基地局整備関連の売上高が減少しています。一方で、固定・CATV(ケーブルテレビ)事業の売上高は増加したため、トータルの売上高は前年比3億円増の160億円となりました。
営業利益・EBITDA(率)
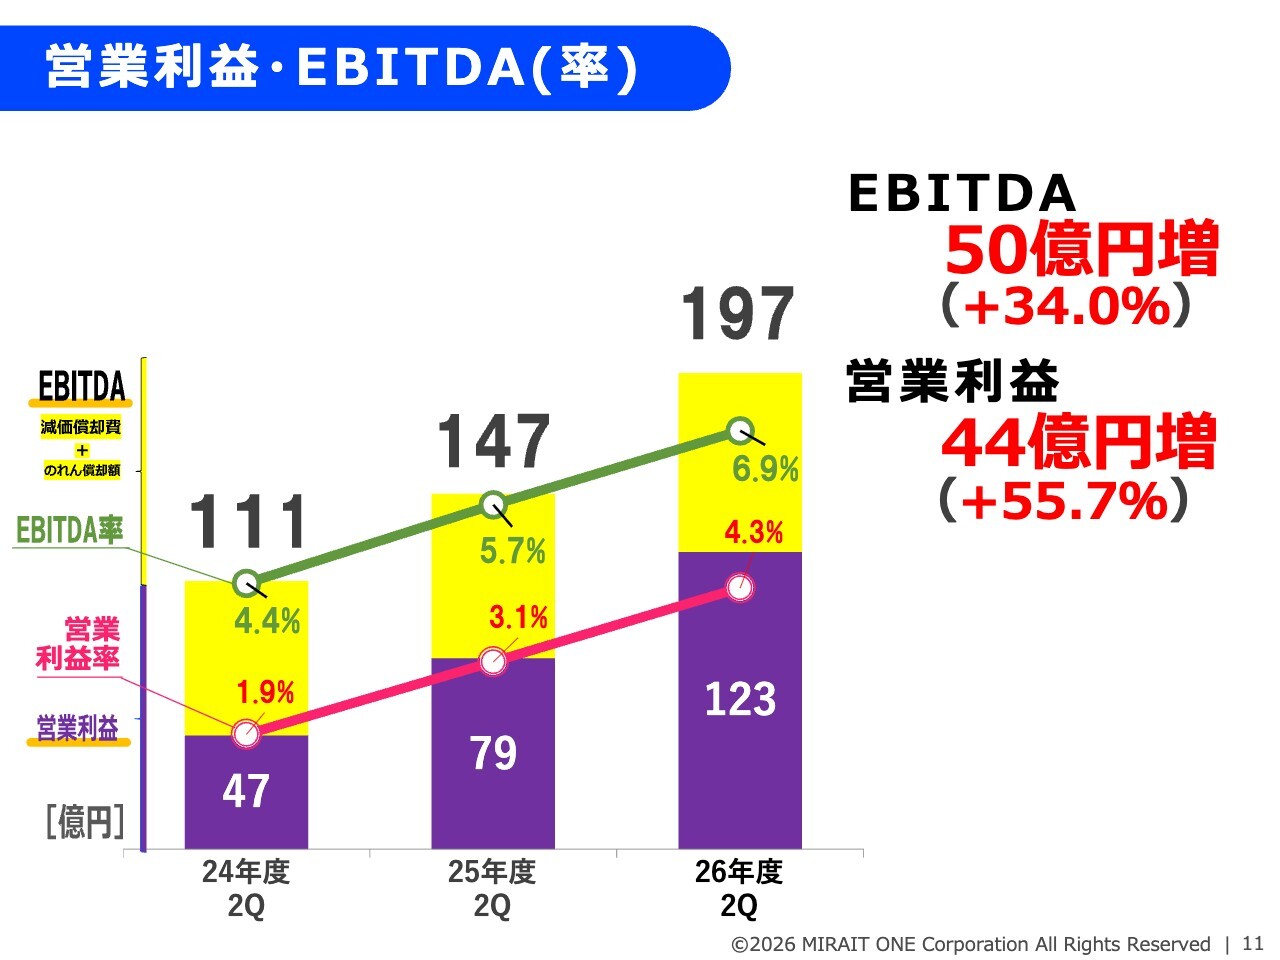
営業利益とEBITDAのグラフです。営業利益は、増収に加え経営の効率化等により、前年比44億円増の123億円となりました。
EBITDAも前期の147億円に対して、今中間期は197億円と50億円増加し、稼ぐ力が着実に向上していると考えています。
営業利益対前期比較
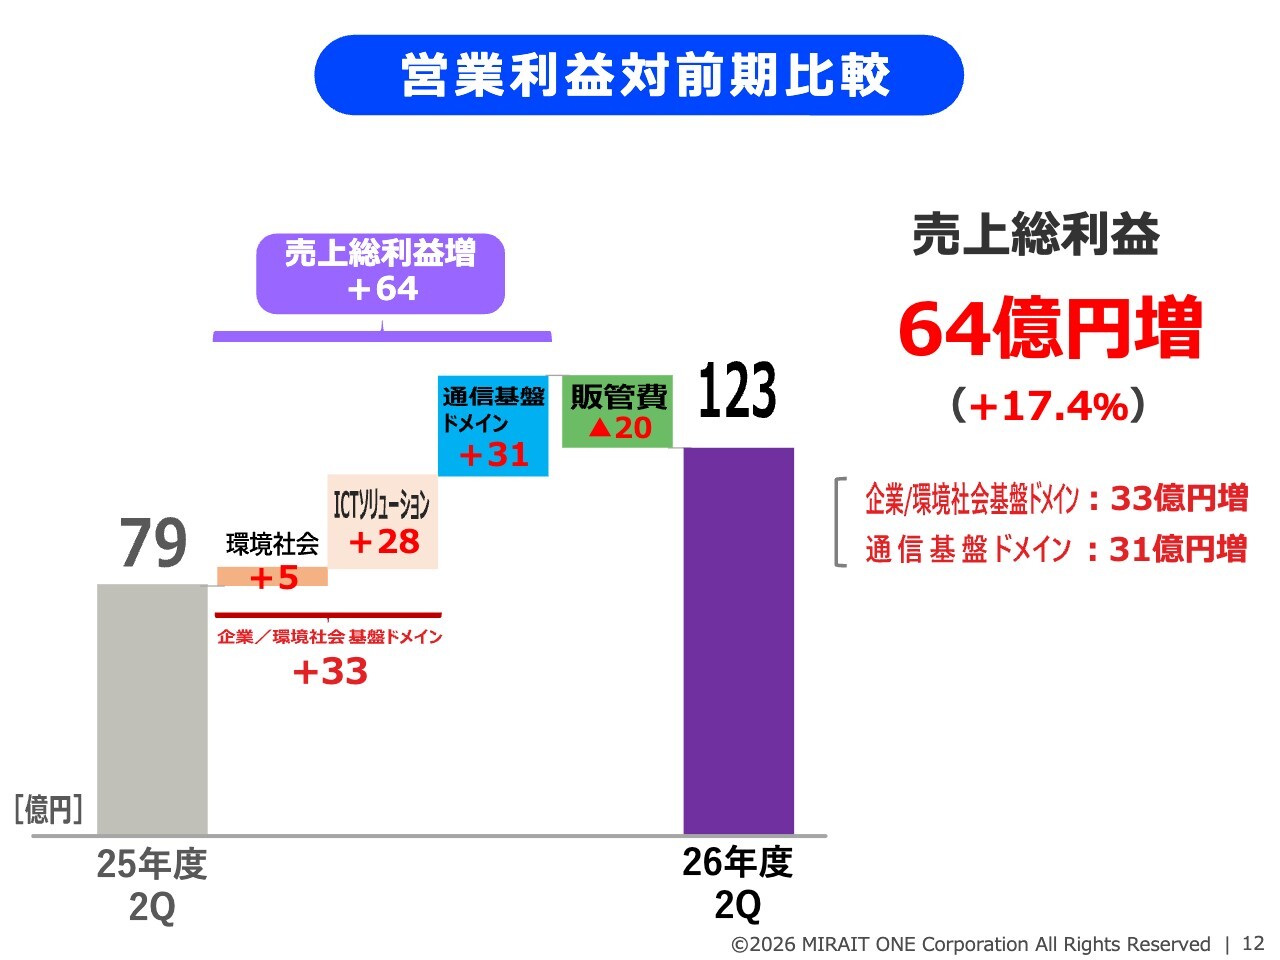
スライドは営業利益が前年比で増益となった要因を分解したグラフです。売上総利益は、環境・社会イノベーション事業で5億円増、ICTソリューション事業で28億円増となりました。
企業/環境社会基盤ドメイン全体では前年比33億円増、また、通信基盤ドメインも31億円増となり、売上総利益は64億円の増となりました。
販管費は前年比で20億円の増加となりましたが、販管費率は前年よりも低下しました。その結果、営業利益は前年比44億円増の123億円となりました。
純利益
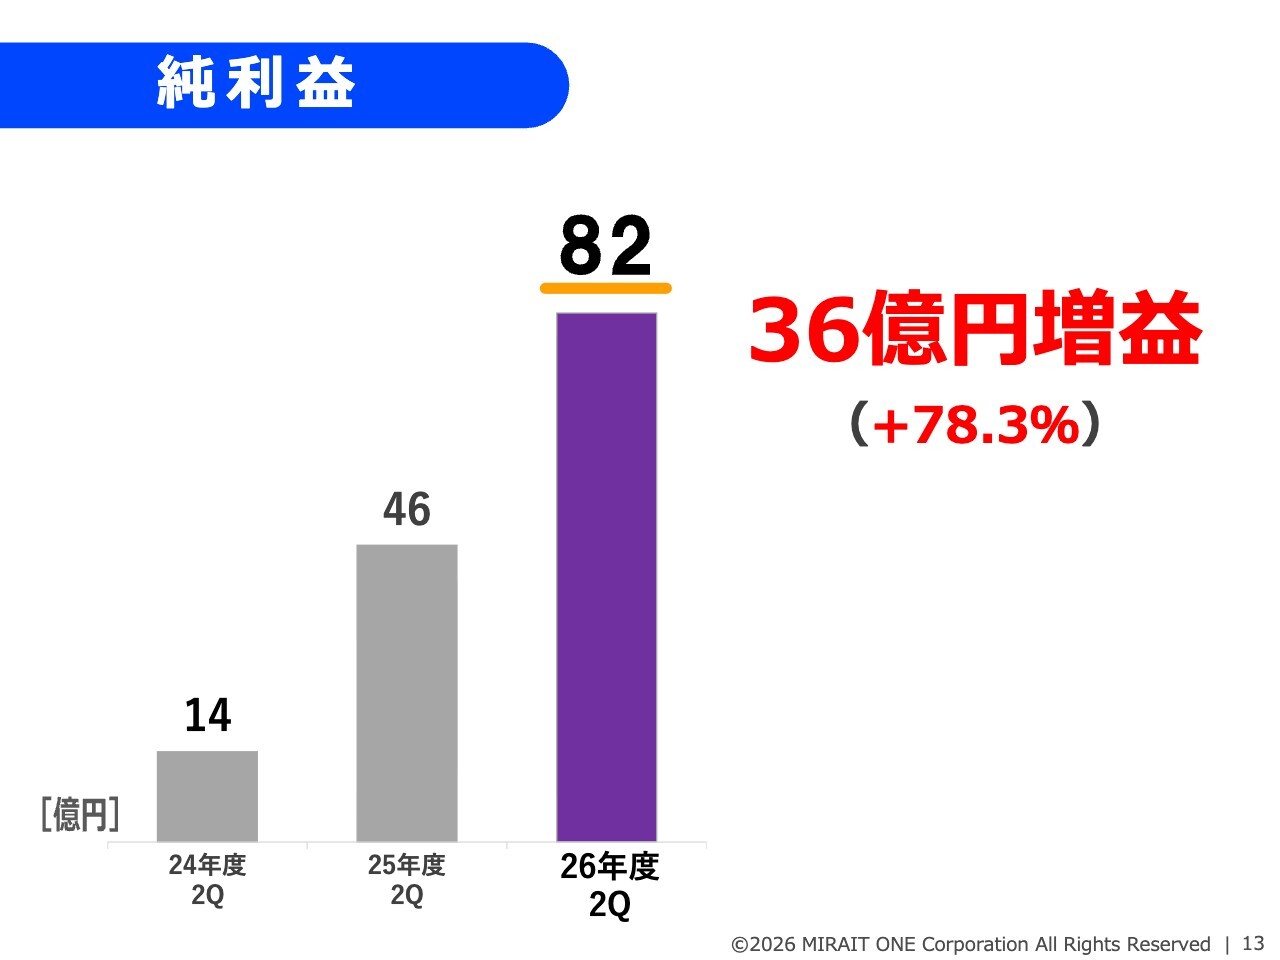
純利益についてです。利益率の改善等に伴う営業利益の増加を主因として、純利益は前年の46億円から82億円と、36億円の増益となりました。
2026年度 通期計画
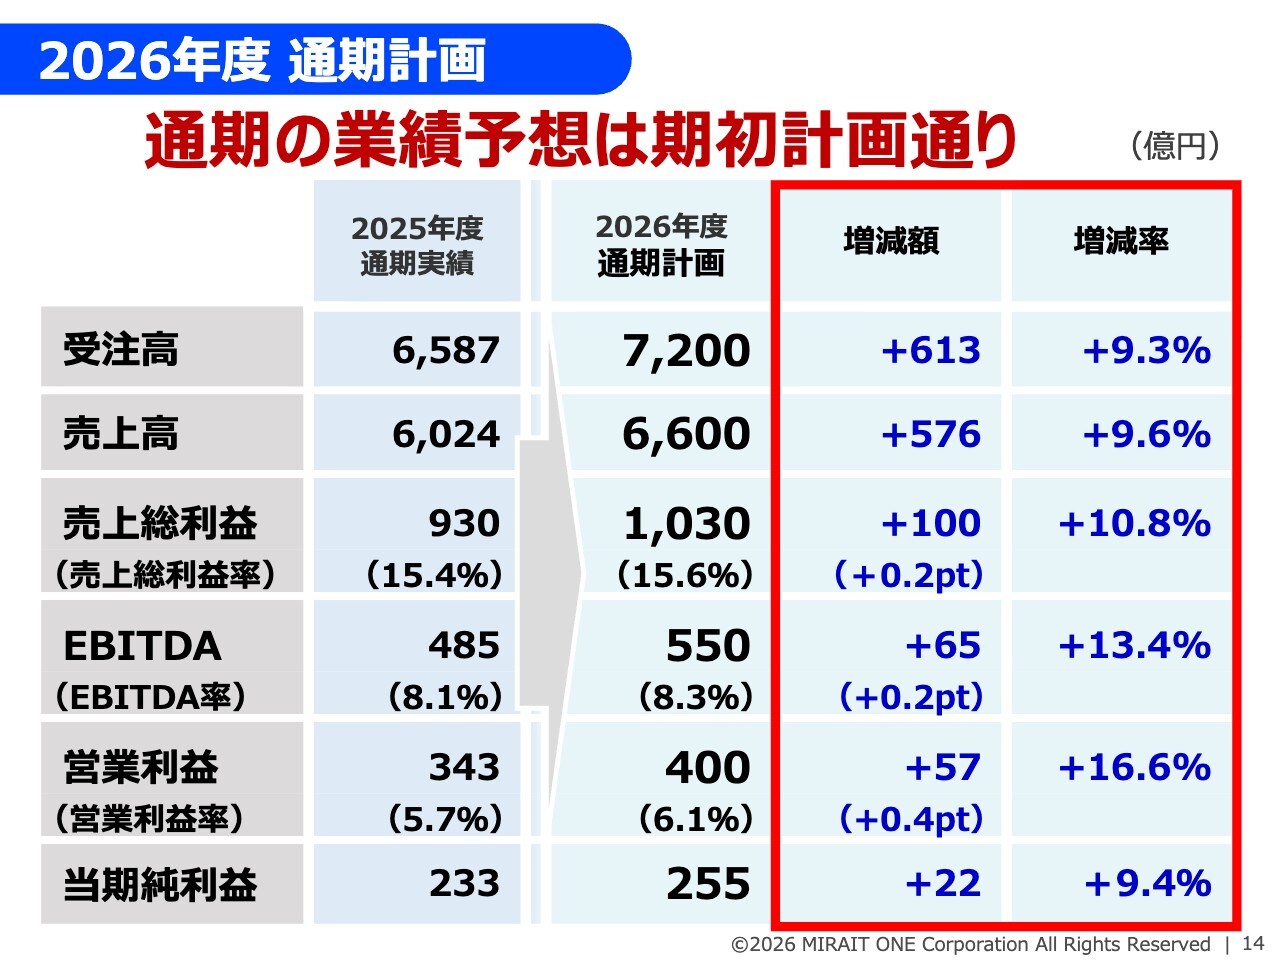
2026年度の通期計画についてです。上期は順調に業績を計上していますので、通期業績予想の変更はありません。
受注高7,200億円、売上高6,600億円、EBITDA550億円、EBITDA率は8.3パーセント、営業利益400億円、営業利益率は6.1パーセント、当期純利益255億円の達成に向け、引き続き事業運営に努めていきます。
財務・資本戦略
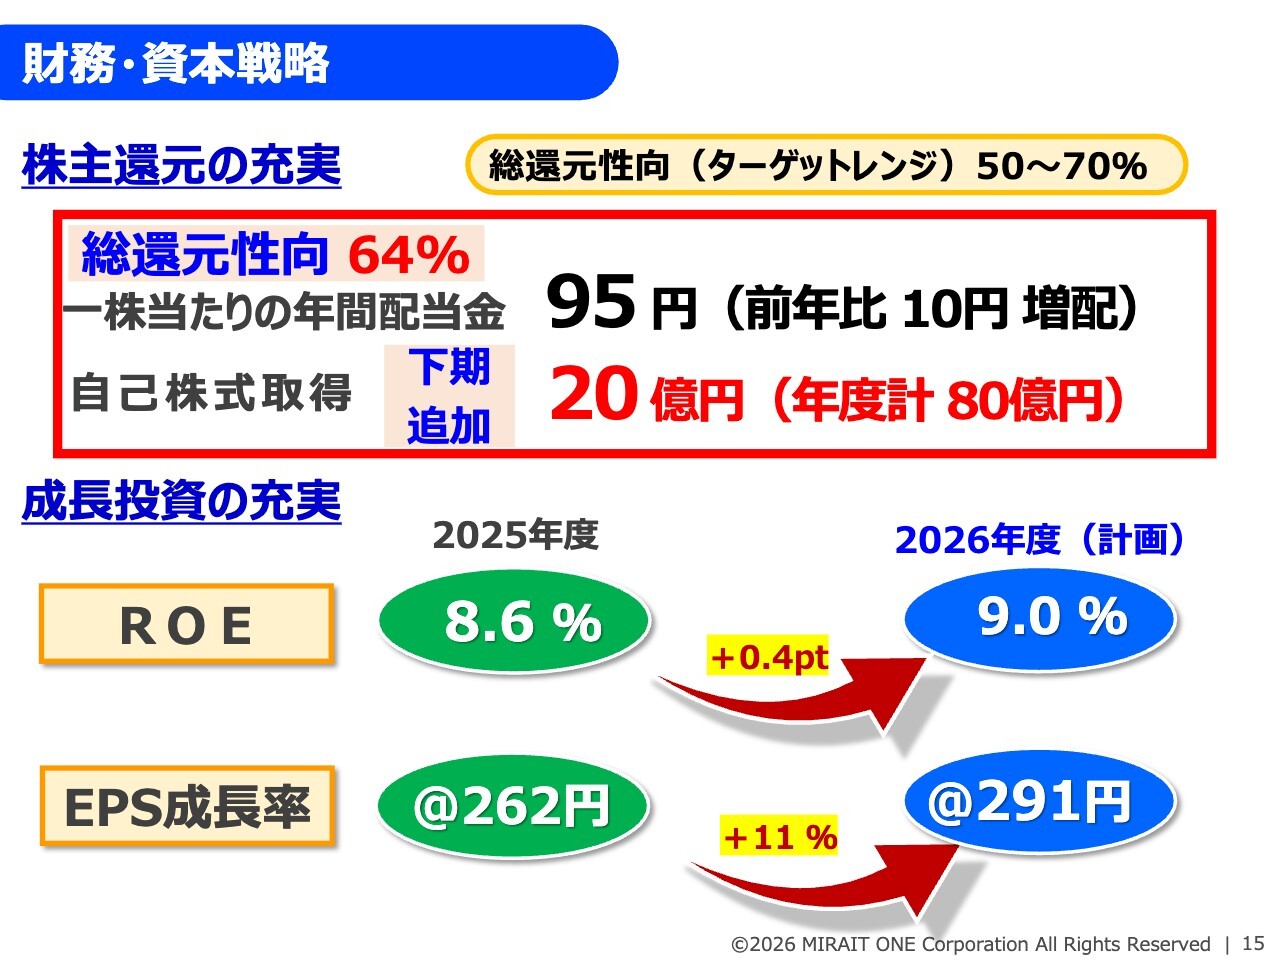
株主還元についてです。従来と同様に、安定的な配当成長と機動的な自己株式取得を基本方針としています。総還元性向は50パーセントから70パーセントをターゲットレンジとし、積極的に実施していく方針に変更はありません。
この方針に基づき、今回、業績見通しや市場動向等を踏まえ、自己株式取得を20億円追加しました。これにより、総還元性向は64パーセントとなる見込みです。
なお、ROEやEPSについては業績見込みに変更がないため、期初計画からの変更はなく、ROEは9パーセントを見込み、EPSは291円と予想しており、年10パーセント以上の成長率を確保できる見込みとなっています。
新事業戦略:5つの事業変革
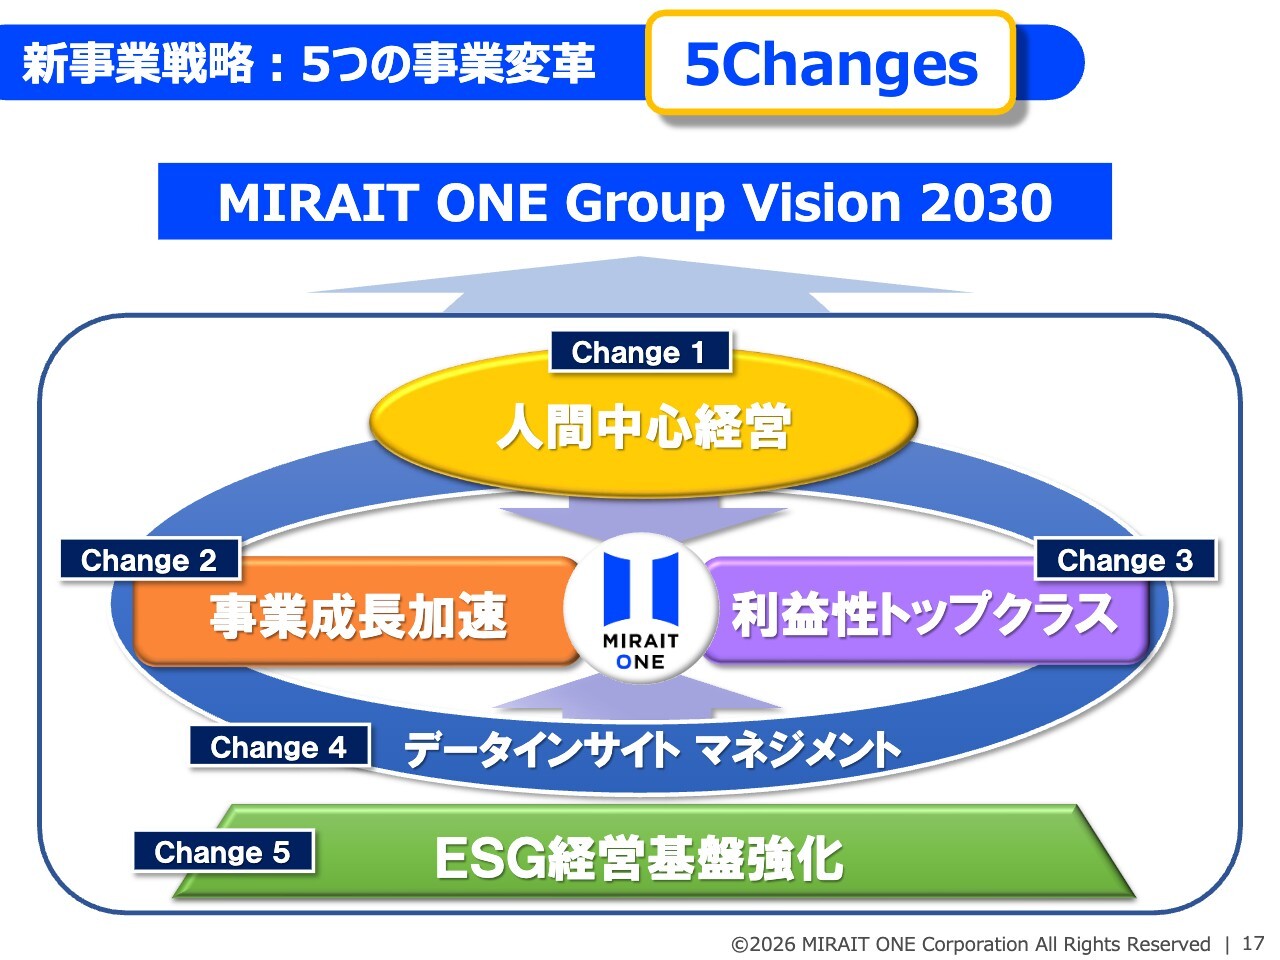
「MIRAIT ONE Group Vision 2030」の進捗状況です。こちらは、これまでもご覧いただいている事業戦略の柱となる5つの事業変革「5Changes」を表したスライドです。
次のスライド以降では、それぞれの取り組み事項について、項目別に進捗を記載しています。時間も限られていますので、特徴的な施策について簡単にご説明します。
Change 1 人間中心経営の進展
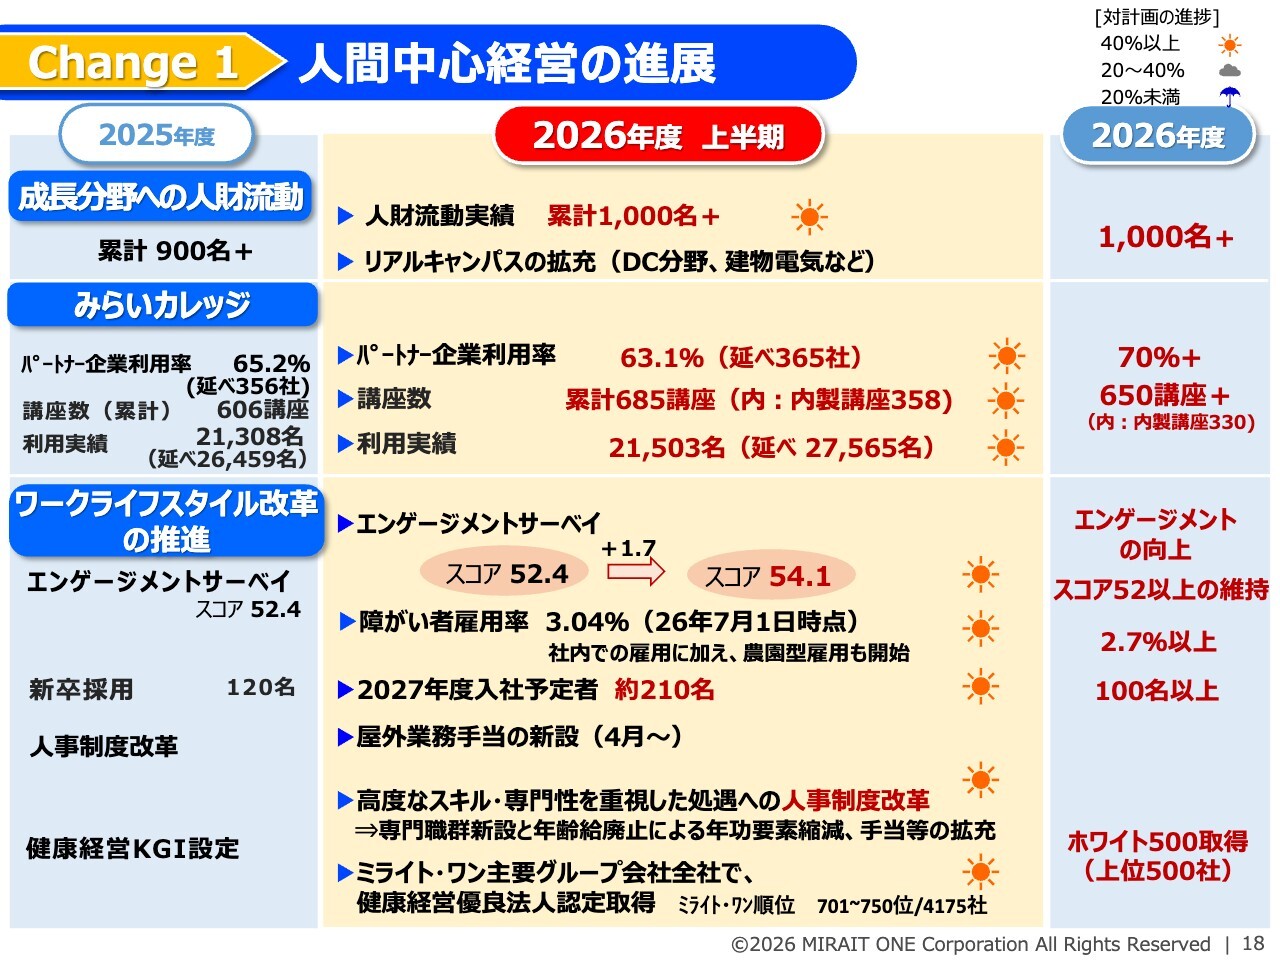
Change1「人間中心経営」では、成長分野への人材流動が累計で1,000名を超え、2026年度の目標を前倒しで達成しました。
また、「みらいカレッジ」の利用率は順調に推移し、エンゲージメントサーベイのスコアが向上、来年度の入社予定者数も期初計画を達成しています。
さらに、10月からは高度なスキル・専門性を重視した処遇への人事制度改革を実施しています。
Change 2 事業成長加速
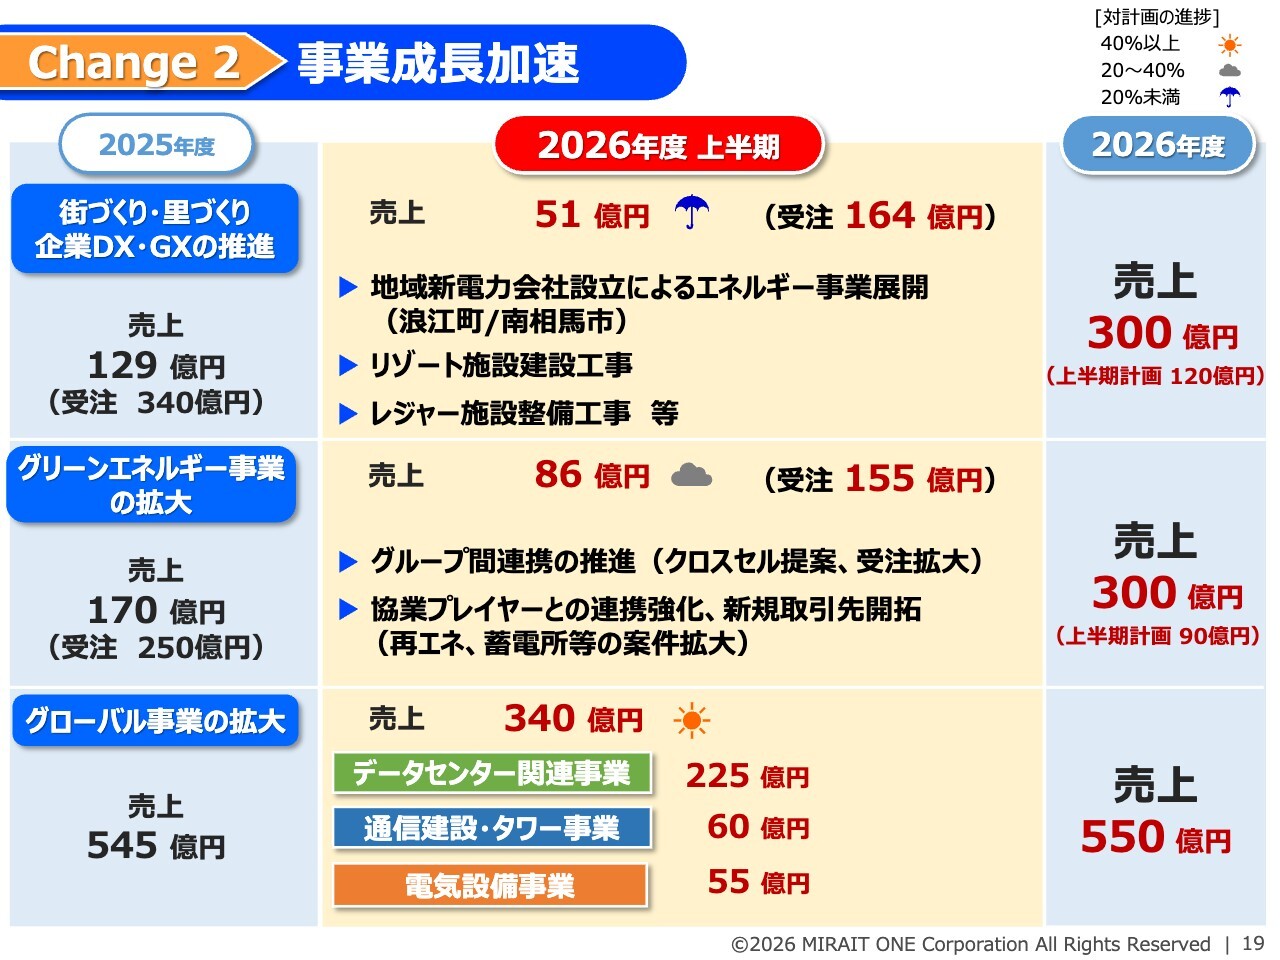
Change2「事業成長加速」です。街づくりやグリーンエネルギー事業における、上半期時点の売上高はそれぞれ51億円と86億円となりました。
進捗が遅れているように見えますが、もともと下期偏重の計画であることに加え、受注は前年に引き続き順調に獲得できていますので、通期計画の達成に向けて完工の促進を図っていきます。
グローバル事業はデータセンター関連事業を中心に順調に進捗しています。
Change 2 事業成長加速
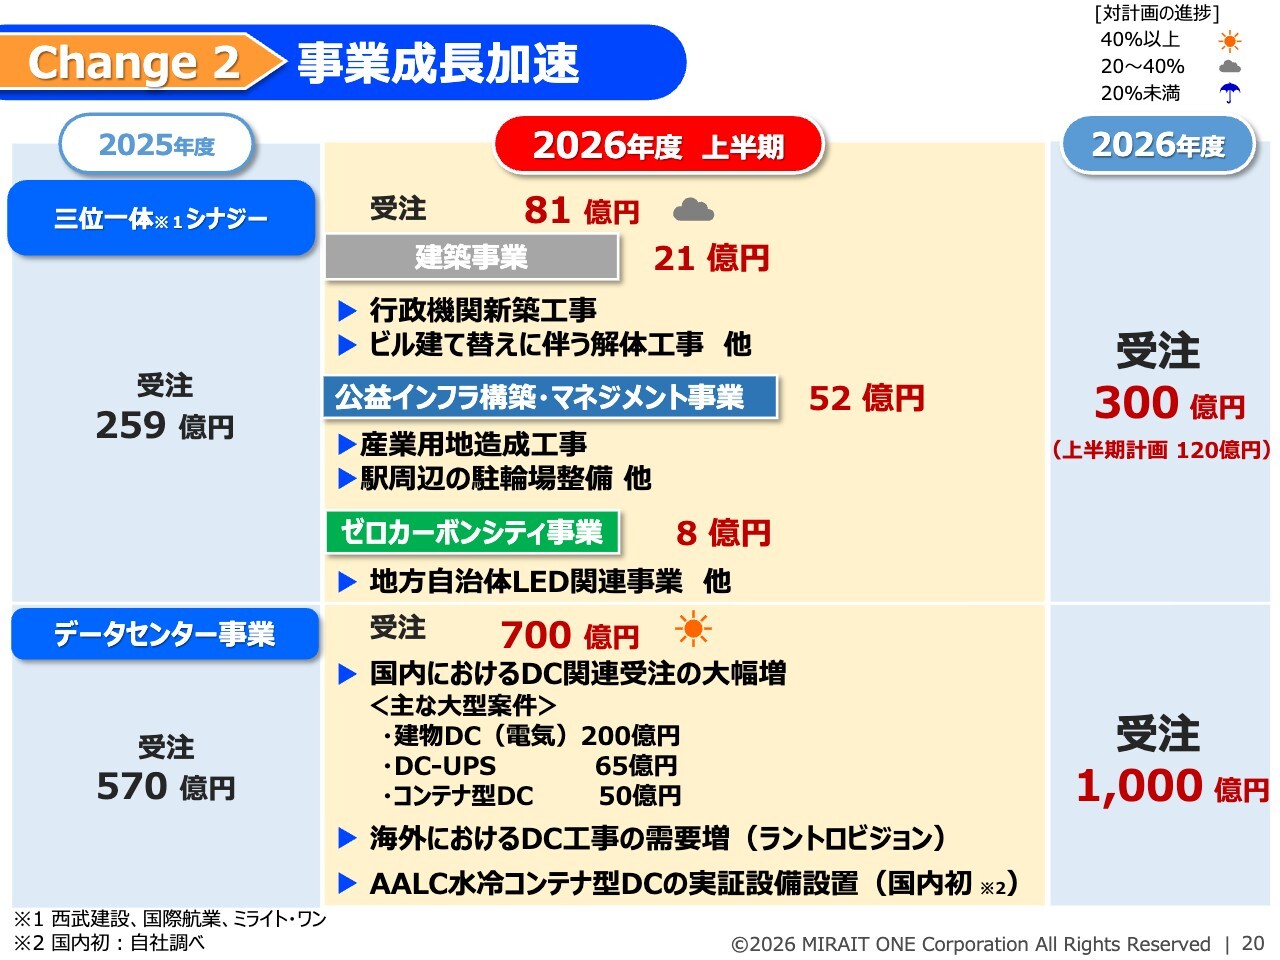
西武建設、国際航業、その他のミライト・ワングループの三位一体によるシナジー効果は、建築事業や公益インフラ構築・マネジメント事業など、上半期の受注額合計で81億円となりました。こちらも下期偏重の計画であるため、引き続き目標である受注300億円の達成に向けて取り組んでいきます。
注力しているデータセンター事業は、期初に設定した1,000億円の受注目標に対して、すでに700億円まで獲得しており、順調に進捗しています。
データセンター事業の取り組み
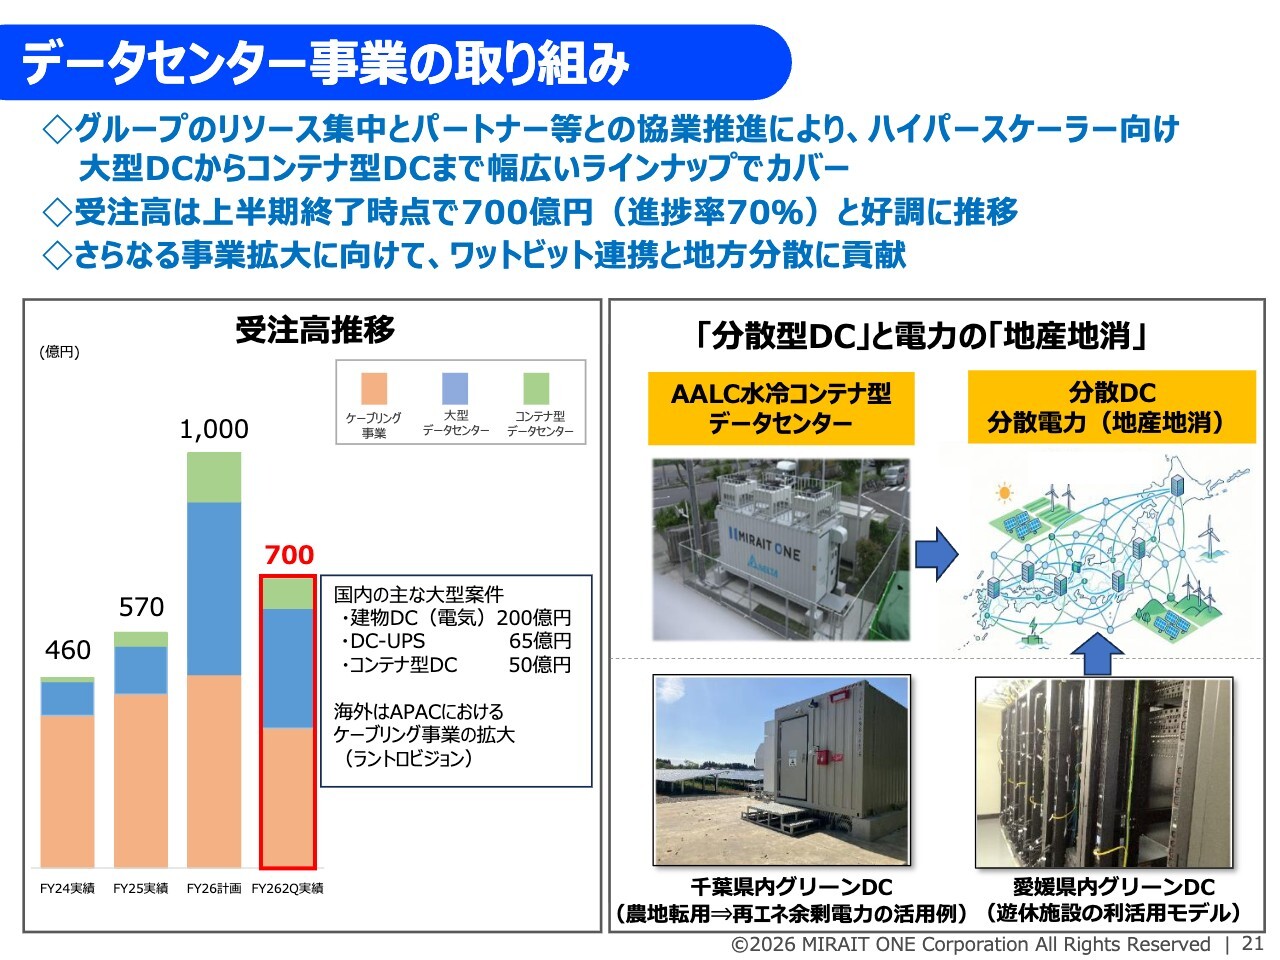
パートナー等との協業推進により、大型データセンターからコンテナ型データセンターまで、幅広いラインナップをカバーできる体制を構築しました。受注高は、通期計画1,000億円に対し、上半期で700億円、進捗率70パーセントと大変好調です。
国内では、大型建物の電気工事やUPS、コンテナ型データセンター案件などを獲得しています。海外では、APACでのデータセンターケーブリング需要の拡大を取り込んでいるところです。
さらなる事業拡大に向けて、AALC(Air Assisted Liquid Cooling)という最新方式の水冷コンテナ型データセンターの実証設備を活用した新技術の獲得に加え、再エネ余剰電力を活用したモデルや遊休施設を活用したモデルなど、分散型データセンターに供する多様なデータセンターモデルについても積極的に取り組んでいます。
Change 3 利益性改善の進捗状況
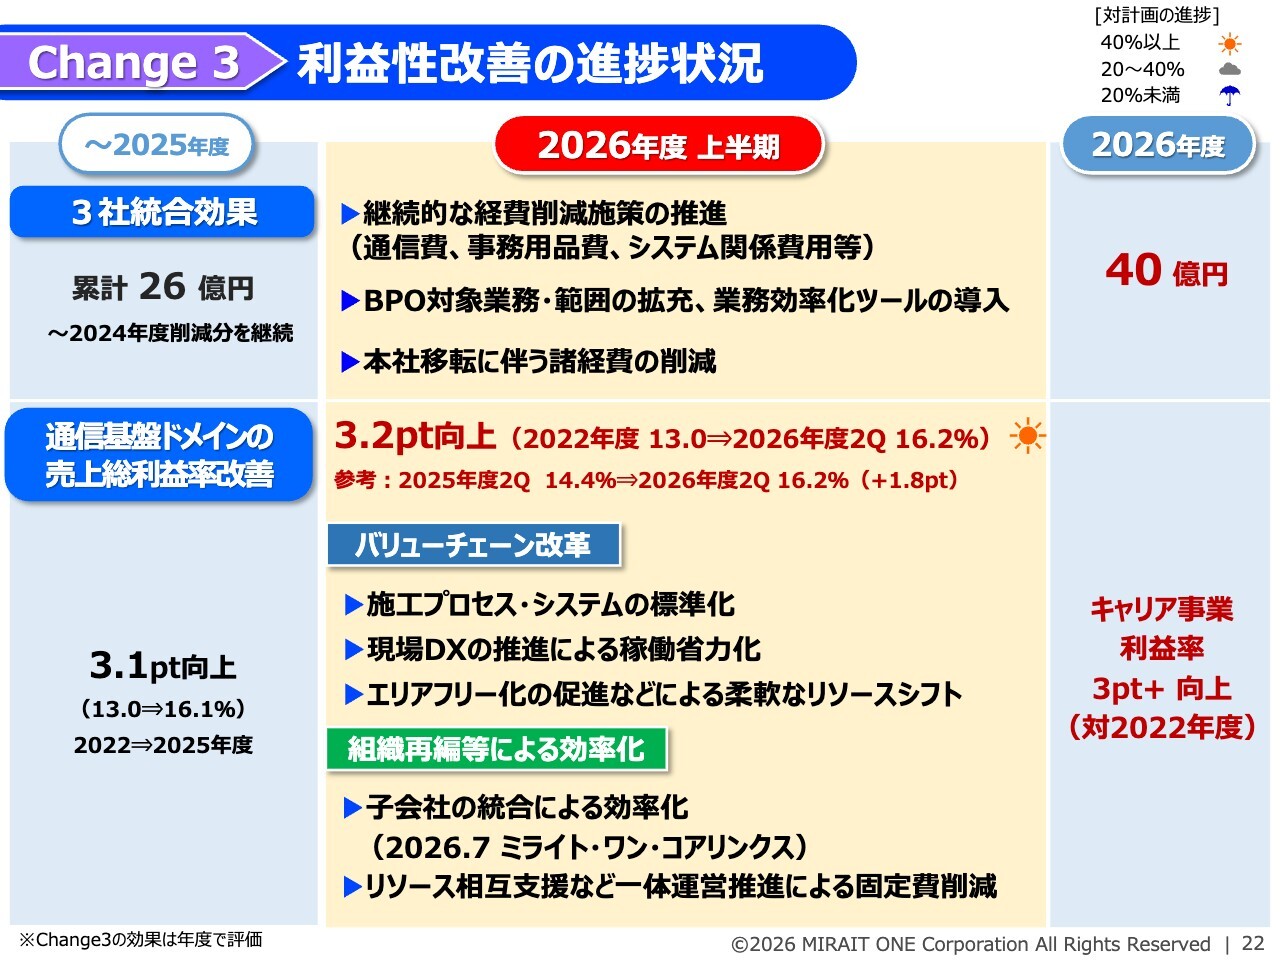
Change3の利益性トップクラスを目指した取り組みの進捗についてです。2022年7月に行われた3社統合の効果については、継続的な経費削減施策の進捗を踏まえ、年間目標の達成を目指しています。
通信基盤ドメインの利益改善については、2026年度上半期時点の売上総利益率は、2022年度比で3.2ポイントの向上となりました。昨年度末との比較でも0.1ポイント向上しており、通期に向けて利益率が向上していく傾向を踏まえると、順調に進捗していると考えています。
引き続き、バリューチェーン改革や組織再編による効率化等を進めていきます。
Change 4 データインサイト経営
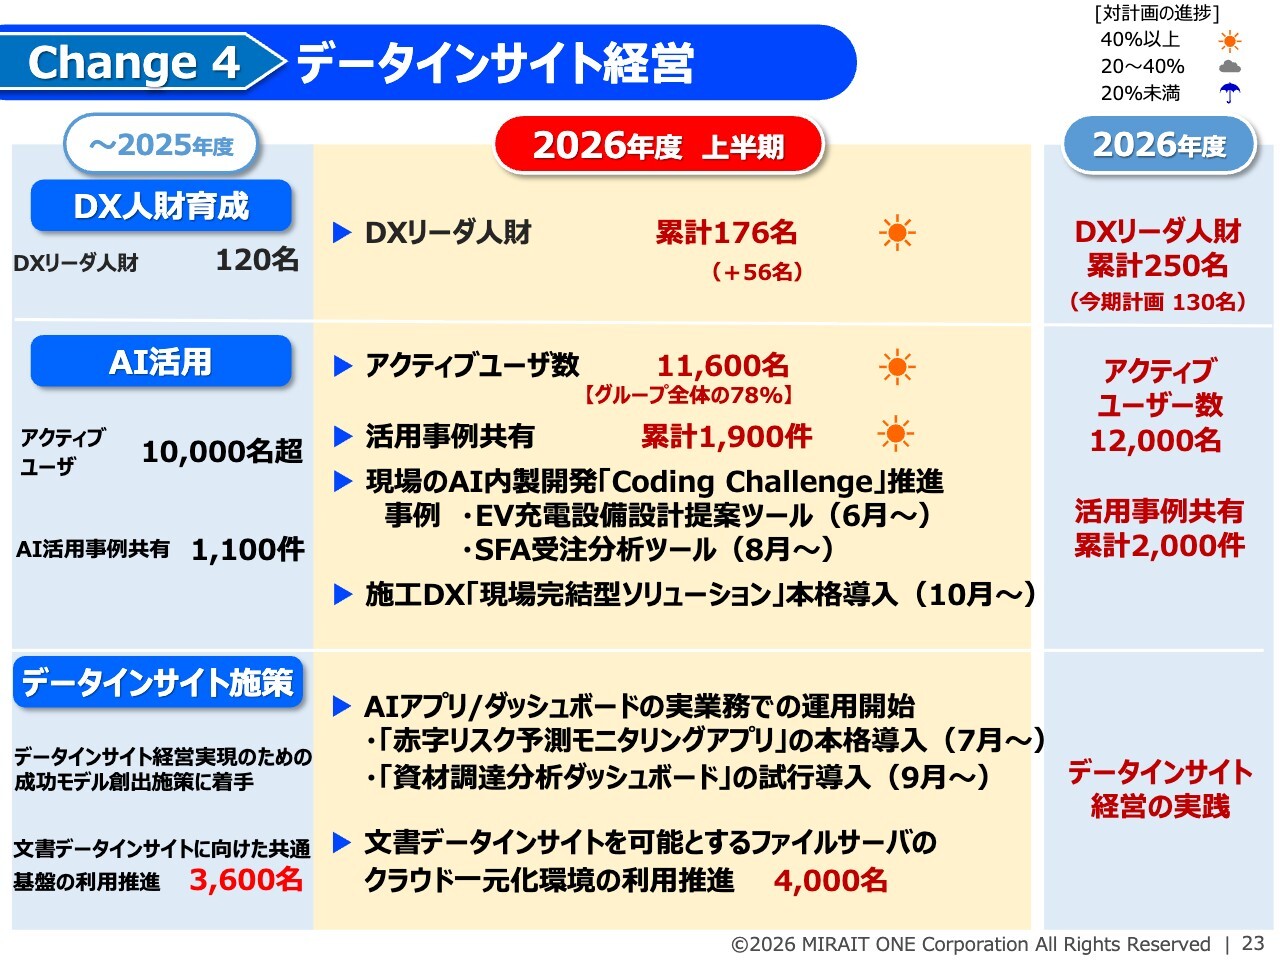
Change4「データインサイト経営」についてです。DX人財の育成や生成AIの活用に取り組んでおり、業務へのDXおよびAIの活用は着実にグループ内に浸透しています。
AI関連の取り組みの詳細については、次のスライドでご説明します。
現場のAI内製開発「Coding Challenge」推進
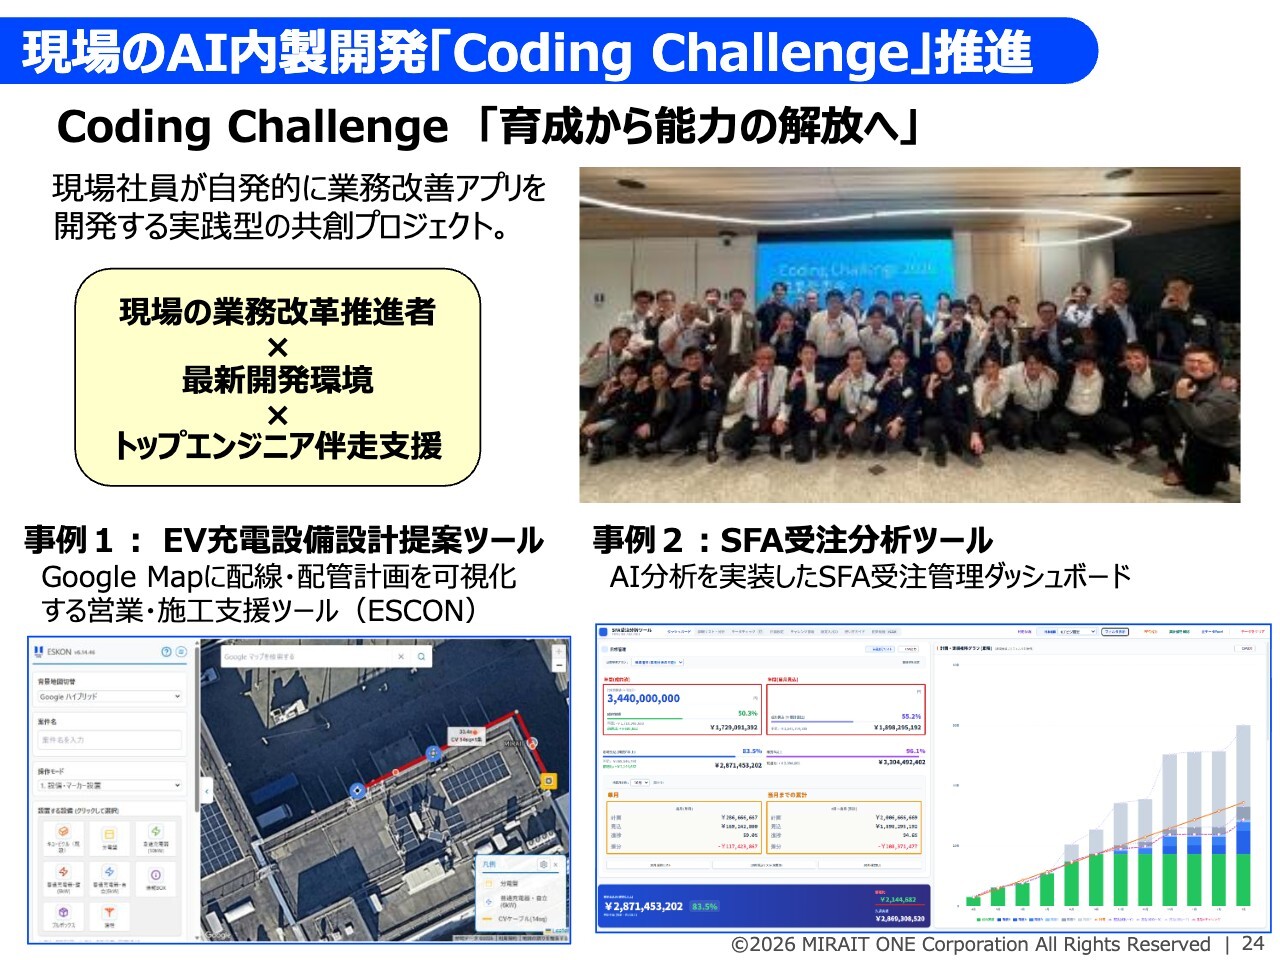
現場主導のAI内製開発「Coding Challenge」についてご説明します。「育成から能力の解放へ」をスローガンに掲げ、現場の業務改革推進者に最新開発環境とトップエンジニアの伴走支援を組み合わせることで、自発的なアプリ開発を推進しています。
成果として、「Google マップ」上に配線・配管計画などを可視化する「EV充電設備設計提案ツール」や、AI分析を実装した「SFA受注分析ツール」などが、すでに実務で稼働しています。現場自らが課題を解決する内製型のDXの好循環が確実に進展しています。
Change 5 ESG経営基盤強化の取り組み
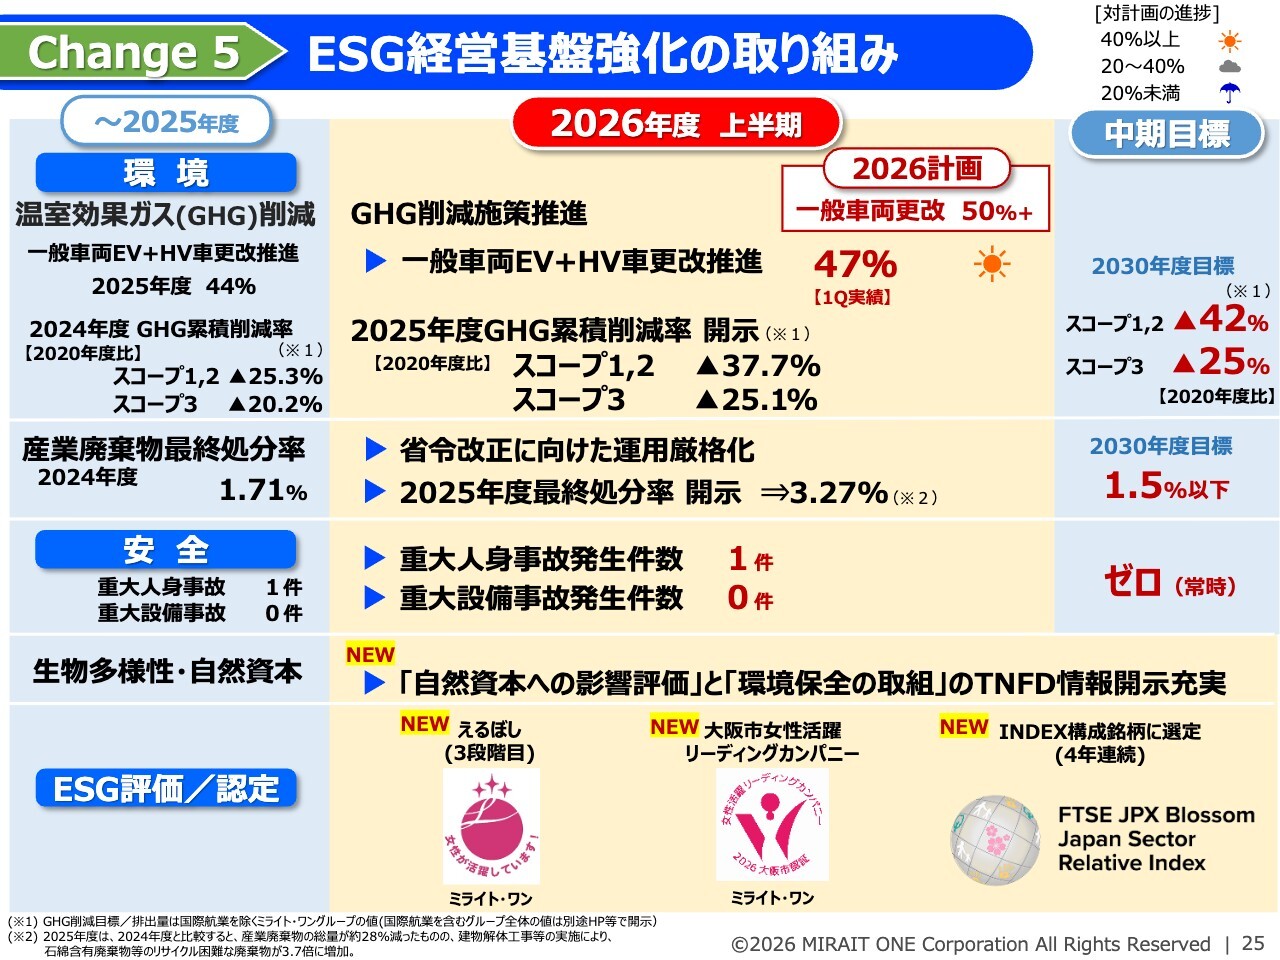
Change5「ESG経営基盤強化の取り組み」の進捗状況です。当社のマテリアリティとして、「環境にやさしく強靭な街づくり・里づくりへの貢献」があります。
今年度も環境課題の解決に向け、温室効果ガス(GHG)削減や産業廃棄物最終処分率低減の取り組みを着実に推進しています。上期については、それぞれの2025年度実績値等を開示しました。
また、TNFD(自然関連財務情報開示タスクフォース)に基づく情報開示を充実させたほか、外部評価では「えるぼし(3段階目)」の新規取得や、FTSEのESG INDEX構成銘柄に4年連続で選定されるなど、確かな評価を受けています。引き続き、基盤強化を着実に進めていきます。
技術開発に関する取り組み
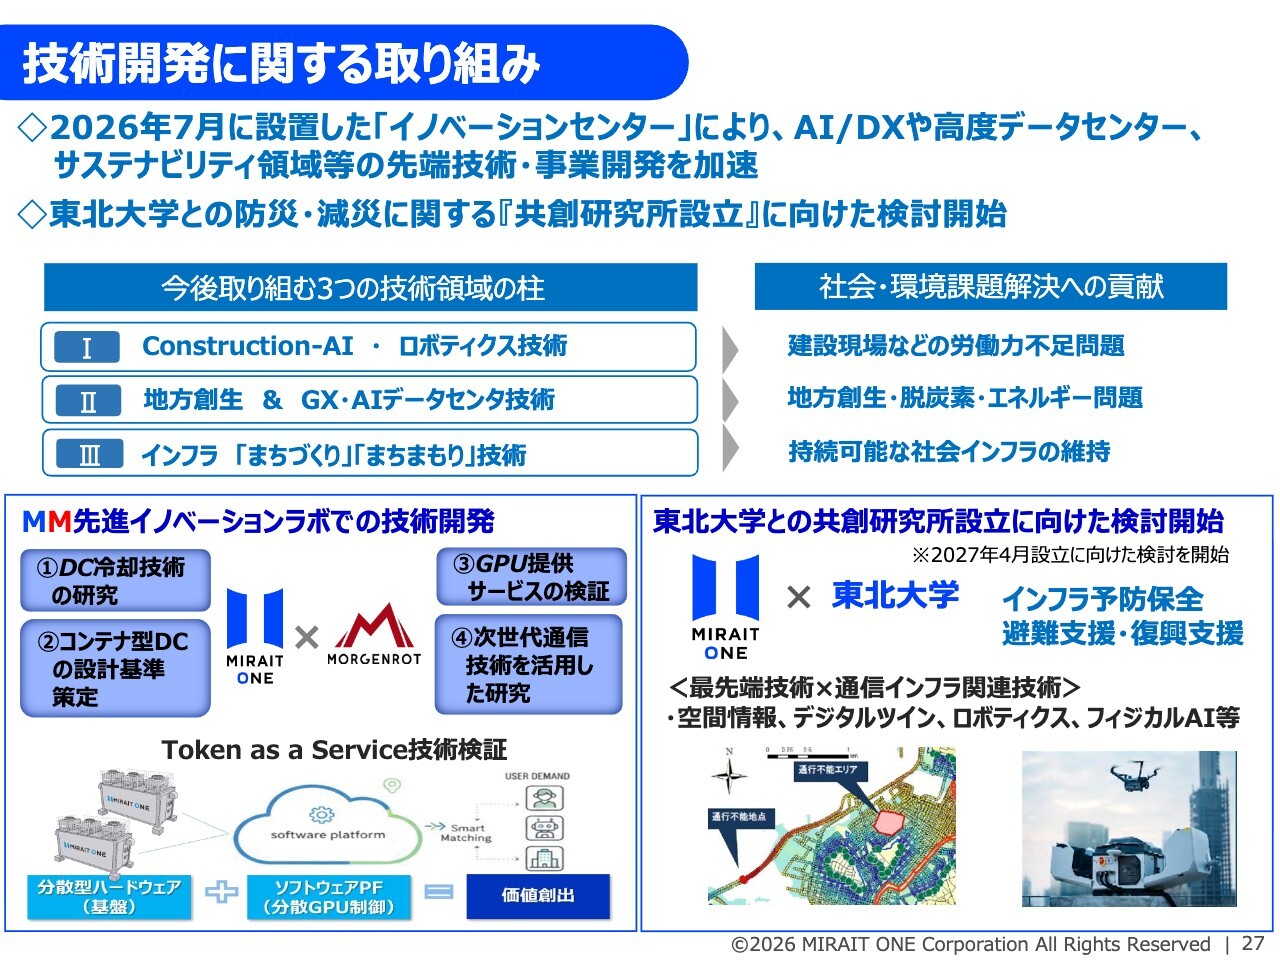
2026年度の重点取り組み施策についてご紹介します。最初に技術開発に関する取り組みです。
5月の決算説明会でご紹介しましたが、7月に新設した「イノベーションセンター」を核に、AI・ロボティクス技術、GX・AIデータセンター、インフラ維持管理の3本柱で先端開発を加速しています。
具体的な動きとして、モルゲンロット社との「MM先進イノベーションラボ」において、データセンターの冷却技術やコンテナ型データセンターの設計基準策定、GPU分散制御技術などの検証を推進しています。
また、スライド右下には、11月9日にリリースしたトピックとして、東北大学とのデジタルツインやフィジカルAIを活用したインフラ予防保全・避難支援を目的とする取り組みについて説明が記載されています。また、東北大学との共創研究所は、来春の設立に向けた検討を開始しました。
今後もオープンイノベーションを通じ、新たな成長領域の確立に取り組んでいきます。
サイバーセキュリティの新メニュー
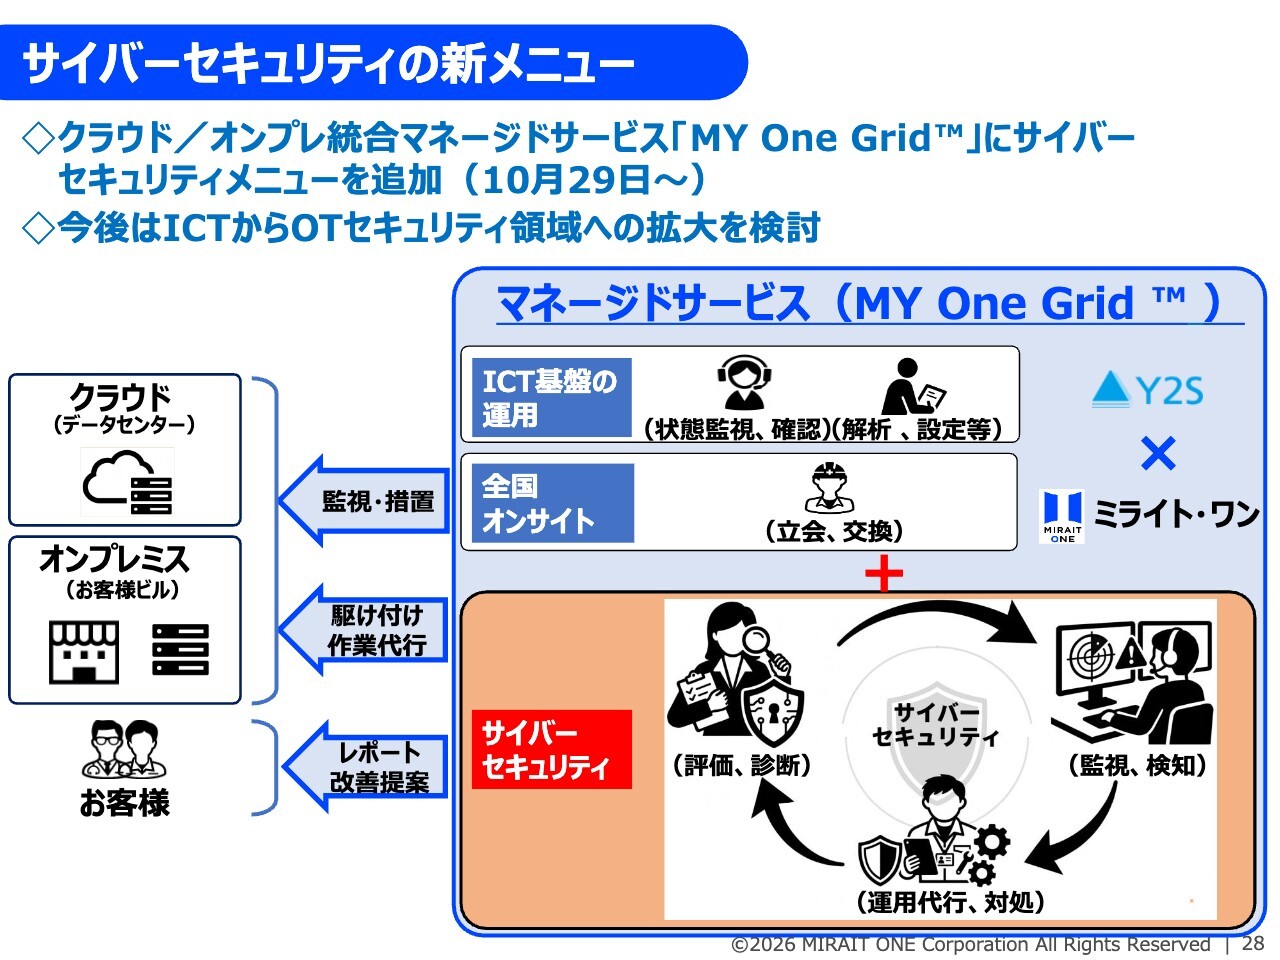
当社と子会社であるY2Sが提供する統合マネージドサービス「MY One Grid」に、サイバーセキュリティの新メニューを追加しました。昨今、不正アクセスによる情報流出が急拡大する中で、企業のサイバー対策強化が必須となっています。
当社グループとしても、お客さまのセキュリティ強化に貢献すべく、10月29日よりセキュリティ機能を拡充しています。評価・診断を起点としたスモールスタートから、SOCによる検知、当社の強みである現地オンサイト駆け付けまでを一気通貫でカバーし、深刻なITセキュリティ人材不足の解消を目指します。
今後は工場や社会インフラなど、当社の現場力が活きるOTセキュリティ領域への拡大を進めます。フィジカルとデジタルの両面から、企業の事業継続を強力に支援していきたいと考えています。
施工DX「現場完結型ソリューション」
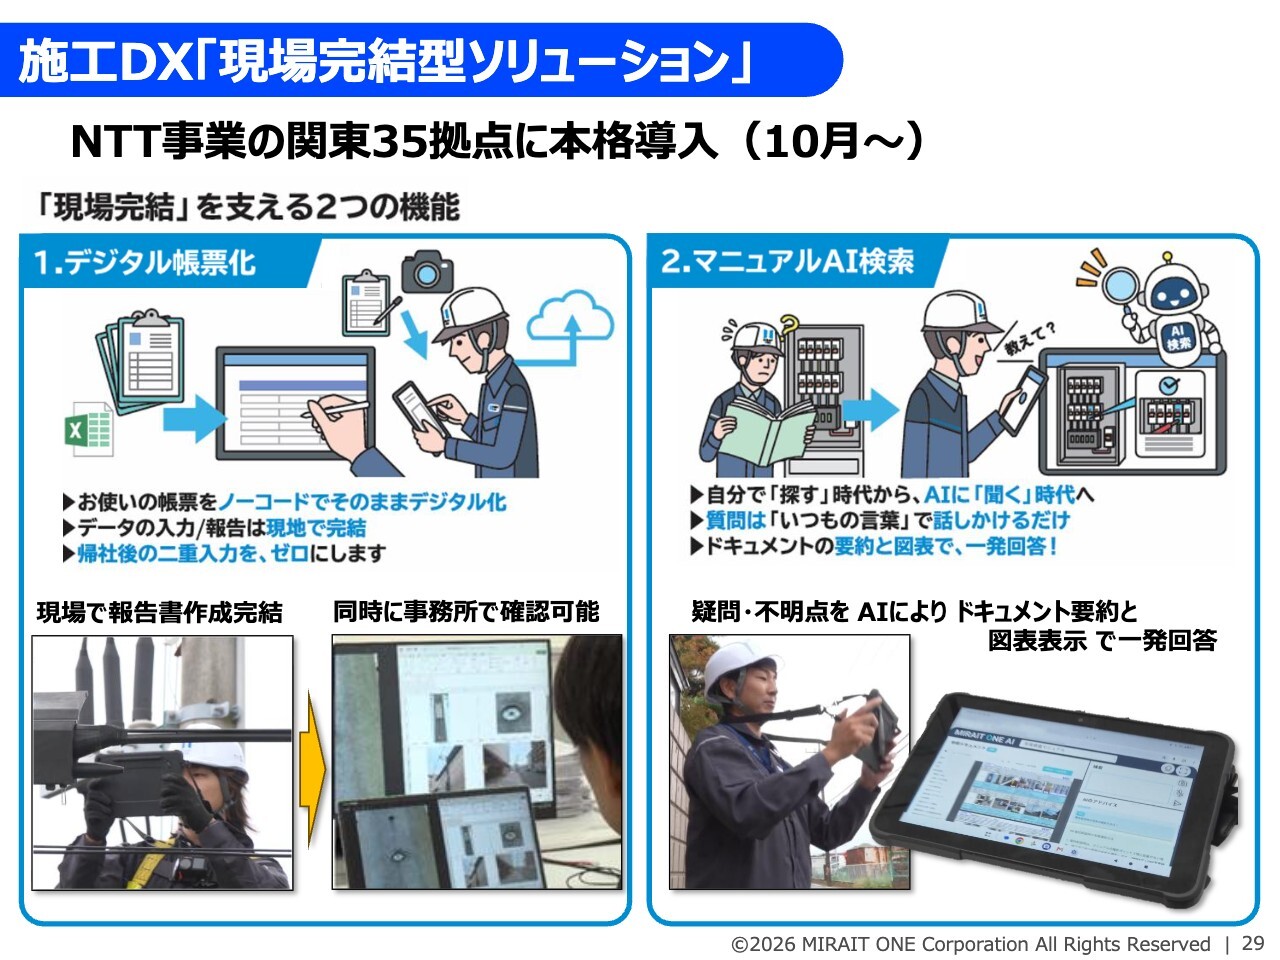
施工DX「現場完結型ソリューション」についてです。こちらは10月6日にホームページ上でリリースを出しています。
本施策は、NTTテクノクロス社との協業によるもので、事前トライアルにおいて約20パーセントの作業コスト削減を確認し、10月より関東35拠点へ本格導入しました。
デジタル帳票化により帰社後の二重入力をゼロにし、マニュアルAI検索で疑問や不明点に即座に回答することで、現場での自己解決力を高めています。
自社での本格利用を皮切りに効果検証を進め、グループ内への水平展開はもちろん、将来的には通信インフラ業界等への外販も視野に入れ、取り組みを加速させていきます。
新中期経営戦略の策定
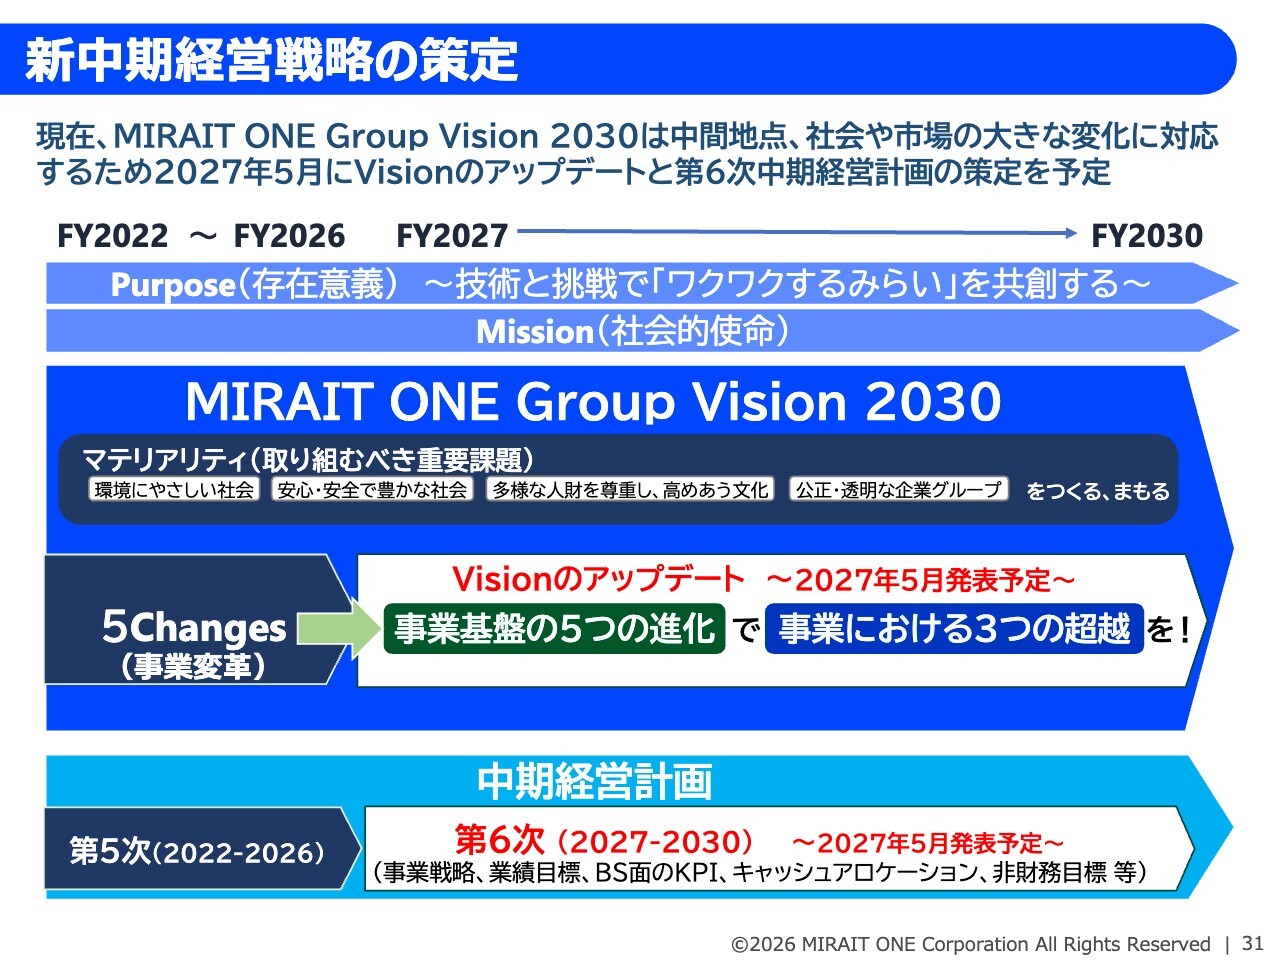
新中期経営戦略の骨子についてご説明します。この戦略は、来年5月に正式公表を予定しています。
新中期経営戦略では、現在定めているパーパスとミッションを堅持しながら、社会環境および市場環境の変化を踏まえ、パーパスである「技術と挑戦で『ワクワクするみらい』を共創する」を具現化していく方針です。
「MIRAIT ONE Group Vision 2030」については、社会環境や市場環境などの変化に対応するため、これまでの「5Changes」による事業変革の枠組みを一部見直し、事業基盤の5つの進化を礎として、事業における3つの超越へとアップデートする予定です。
なお、「Vision2030」のアップデートにあたっては、取り組むべき重要課題であるマテリアリティを変更せず、社会課題解決への貢献を企業価値向上の原動力として検討していきます。
新たな「Vision2030」および第6次中期経営計画は、2027年5月に策定し、発表する予定です。
Visionのアップデートの背景
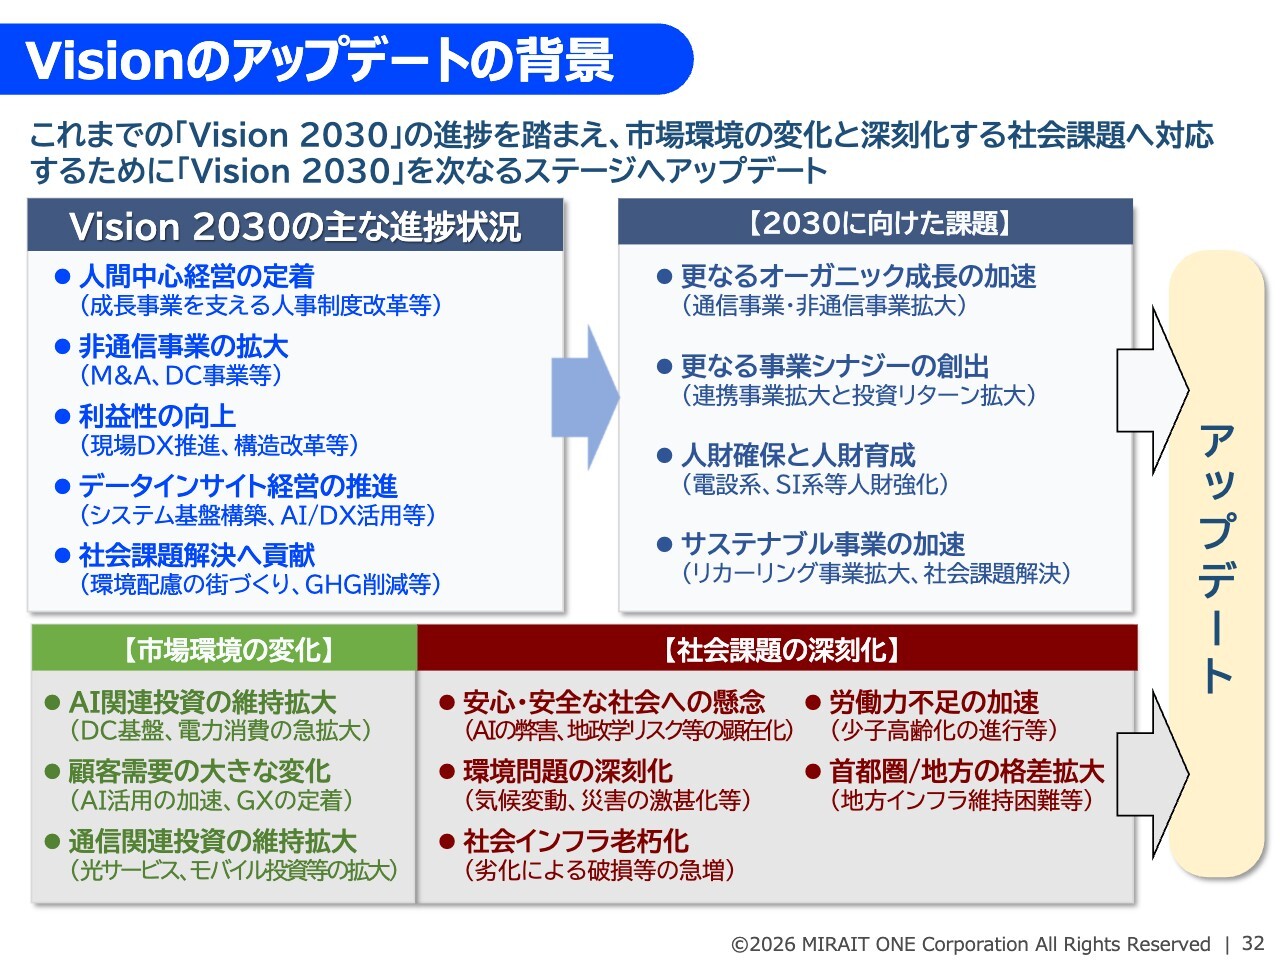
現在の「Vision 2030」の進捗は概ね順調ですが、現時点で事業シナジーを創出する仕組みや人財確保の観点で、いくつかの課題が見えてきました。
一方で、市場環境の変化に対しては、AI関連投資や通信関連投資の拡大の機会を確実に捉えて対応していくこと、また、社会環境の変化に対しては、AIの弊害、災害の激甚化、少子高齢化による労働力不足、インフラ老朽化といった深刻化する社会課題への取り組みが求められています。
このような背景を踏まえ、今回の戦略が検討されています。
新たなMIRAIT ONE Group Vision 2030 ~Vision全体像~
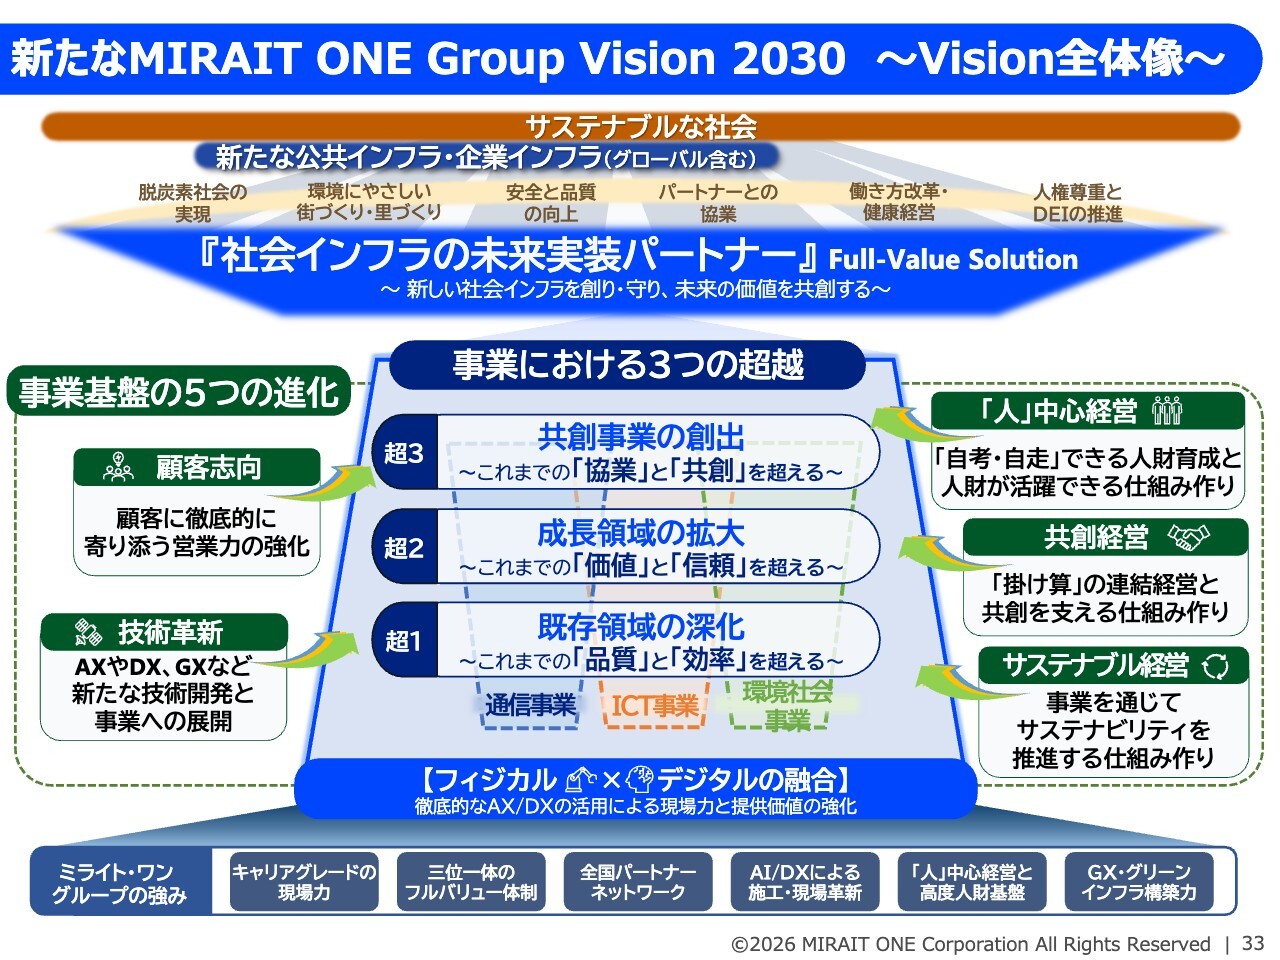
戦略の骨子についてですが、私たちは市場の変化や社会課題の深刻化に対応するため、「MIRAIT ONE Group Vision 2030」をアップデートします。ミライト・ワングループが『社会インフラの未来実装パートナー』として、サステナブルな社会の実現に貢献していきたいと考えています。
そのため当社は、これまで培ってきた強みを最大限に活かし、フィジカルとデジタルの融合における現場力の強化を基盤とし、通信事業、ICT事業、環境社会事業の各事業において「3つの超越」を実現します。これにより、2030年に向けて事業強化と成長を図っていきます。
さらに、各事業における3つの超越を支えるべく、人財がワクワクして活躍できる『「人」中心経営』、フィジカルAIなどの最新技術に取り組む「技術革新」など、ミライト・ワングループの礎となる事業基盤の5つの進化を強力に推進していきます。
各事業の3つの超越は、私たちが掲げてきた「超・通建」を具現化するものです。
1つ目の超越は、AIやDXを徹底的に活用することに加え、業務プロセスの標準化を通じて生産性と品質を飛躍的に向上させる「既存領域の深化」です。
2つ目の超越は、データや現場知見の活用、新たな技術導入、新しいビジネスモデルにより、お客さまへの新たな価値提供を実現し、さらにお客さまの信頼を新たに獲得する「成長領域の拡大」です。
3つ目の超越は、さまざまな企業や自治体のお客さまとともに、お互いのアセットを活用して新たな事業に取り組むことです。従来の受発注の関係にとどまらず、真のパートナーとして新たな協業関係を構築し、企業インフラや街づくりなど、社会インフラの創造と維持に取り組む「共創事業の創出」を目指します。
これら3つの超越により、当社は『社会インフラの未来実装パートナー』として、フルバリューソリューションを提供し、サステナブル社会へ貢献していく考えです。
この考え方をベースにさらにブラッシュアップし、来年5月に第6次中期経営計画とともに正式に公表する予定です。以上で私からの説明を終わります。ありがとうございました。
質疑応答:キャリア向け事業の動向と、ミライト・ワンへの影響について
質問者:キャリア向け事業の動向についてうかがいます。現在はNTTドコモの通話品質改善により、5G基地局の工事需要が強いと考えていますが、どれくらい続くと見込んでいますか?
また、NCCについては、一部キャリアが折衝コンサルを内製化しようとする動きがあると聞いています。この動きが貴社にどのような影響を与えるのかについてもおうかがいしたいです。
菅原:キャリア向け事業は今後数年間は続くものと期待しています。通信事業者、特にドコモさまも含めたNTTさまについては、継続的に投資していく意向だと聞いています。それに対して当社としても、しっかり応えていく所存です。
また、NCCや他キャリアに関するお話については、キャリア事業を担当している者からご回答します。
高岡宏昌氏:キャリアイーストカンパニー社長の高岡です。2026年度上期は、KDDIさまやソフトバンクさまの投資抑制の継続や、700メガヘルツ事業の終息といった影響がありました。
ただし、楽天さまの投資増加や、CATV事業者さまからの投資も増加傾向にあり、受注・売上ともに2025年より微増となっています。2026年度通期については、上期と同様の傾向により、受注・売上とも計画に対して順調に進むものと想定しています。
全体として市場環境は引き続き厳しいと予想されます。一方で、各キャリアが新たな成長分野への展開に意欲を示されています。当社としてもAI対応やデータセンター、法人向け事業といった分野に積極的に取り組み、事業の拡大を目指していきます。
質疑応答:新中期経営計画における、業績の方向性について
質問者:新中期経営計画の骨子についてご説明がありました。イメージでは、売上高を伸ばしていく、収益性も上げていく方向性かと理解しています。
現時点でもデータセンターの需要を取り込んでいるとのことで、次期中期経営計画の業績の方向感について、お話できる範囲で教えてください。
菅原:今回の中期事業戦略に関する説明の中で、「Vision 2030」の計画を一部変更する流れについてお話ししました。現在、第5次中期経営計画を進めていますが、第6次中期経営計画では目標や数字について改めて公表する予定です。
5月の公表を予定していますので、今回具体的な数字については控えます。ただし、当社の成長指標として売上と利益は重視しています。引き続き成長の余地があると考えていますので、効率化や付加価値化をさらに進め、利益率の向上にも取り組んでいきます。
質疑応答:データセンター事業の受注状況と収益性について
質問者:データセンター事業の取り組みについておうかがいします。受注の進捗が非常に良好で、特に国内での大型データセンター事業での受注獲得が順調とお見受けします。
どのようなタイプのハイパースケーラーから、どのような競争力をもとに御社が受注を順調に獲得されているのでしょうか? 売上はこれからですが、収益性も含めてどのような業績貢献を期待されていますか?
髙屋洋一郎氏(以下、髙屋):ソリューションカンパニー社長の髙屋です。データセンター事業のお客さまがどのようなハイパースケーラーかというご質問にはお答えできませんが、当社はデータセンター事業者からお仕事をいただいています。
具体的な企業名を挙げることは控えますが、最近のデータセンター事業の施主は、海外のデータセンターオペレーターと、国内の不動産事業者などがJVを組み、SPCを立ち上げるケースが多いです。当社の大型案件も、そのようなお客さまからいただいています。
質問者:データセンター事業の受注が、売上や利益にどのように貢献するのか教えてください。初期段階では先行投資が多く、利益が反映されるまでに時間がかかる印象があります。この点についてどのように考えればよいか教えてください。
髙屋:データセンターの施工は、基本的には通常の建物の電気工事と変わらないため、特段先行投資が必要になるわけではありません。ただし、工期は3年程度かかるのが一般的です。
会計上は、工事進行基準で対応することとなり、受注した初年度には売上が上がらないので、利益も出にくい状況になります。2年目から3年目にかけて売上と利益を計上していくというビジネスモデルです。
質疑応答:中期経営計画を支える成長ドライバーと期待分野について
質問者:新中期経営計画の業績を牽引するドライバーは何だとお考えですか? 数字はけっこうですので、期待される分野をいくつかご紹介ください。
菅原:スライドに少し記載しておりますが、やはり我々の強みである現場力を活かすべきだと考えています。加えて、AIやDXなどのデジタルツールを組み合わせ、付加価値を高めることに取り組んでいく必要があります。
当社がもともと持っている現場施工力とデジタルやクラウドなどを組み合わせたかたちで、当社自身の事業を変革する、あるいは当社が提供する事業や価値を変革していきたいと思っています。
これが大きな流れですが、事業自体では、現在堅調なデータセンターが1つの柱となっています。また、今後は環境関連分野にもさらなる成長が期待されます。
当社は新たな成長領域に取り組んでいますが、先ほど触れたデジタルを活用した現場力によって、拡大を加速させる考えです。さらに、デジタルとフィジカルを融合させることで提供する価値自体を高め、お客さまに提供していく取り組みを進めていきます。
当社はこれまで主に通信建設業が中心でしたが、今後はパートナーリングを重視し、外部の方々とさまざまな取り組みを進めていけるのではないかと考えています。「共創」をキーワードに、さまざまなパートナーやお客さまとともに、新しい価値をインフラに提供するような事業を創造していきたいと思います。
冒頭でも述べましたように、デジタルと施工を組み合わせて現場力を向上させることで、お客さまやパートナーとの新たな挑戦もしたいと思っています。以上が大きな方向性ですが、具体的な内容については、5月にお話しする機会を設けたいと考えています。


新着ログ
「建設業」のログ