2027年3月期第2四半期決算説明
東急建設、建築事業を中心に利益改善し通期予想を上方修正 「稼ぐ力」の再構築を土台に持続的な企業価値向上を目指す
目次
久田浩司氏:2026年6月に代表取締役社長 社長執行役員に就任した久田です。本日は決算説明会にご参加いただき、誠にありがとうございます。どうぞよろしくお願いします。
業績進捗と通期見通し、成長戦略、財務・資本戦略の順にご説明します。
本日お伝えしたいこと
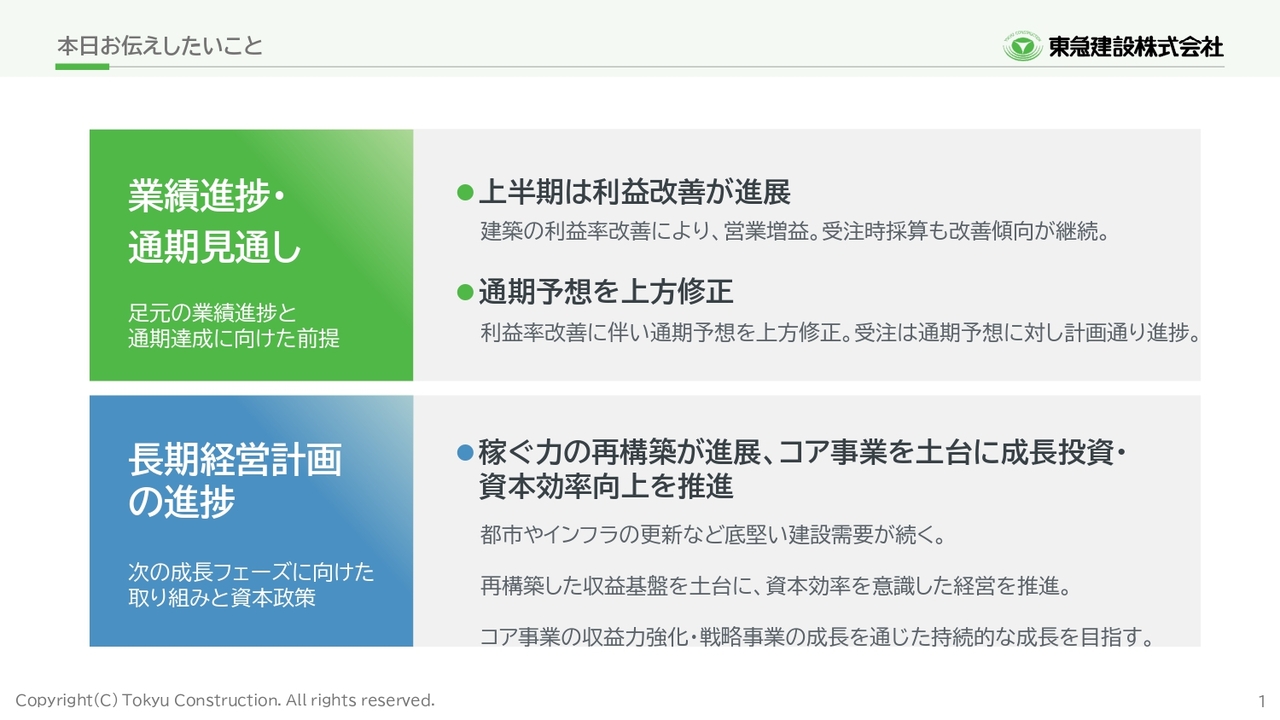
まず、業績進捗と通期見通しです。本日お伝えしたいポイントは、大きく2点です。
1点目は、上半期の業績進捗と通期見通しです。上半期は、建築事業を中心に利益率の改善が進み、営業増益となりました。また、受注時の採算についても改善傾向が続いています。
こうした状況を踏まえ、通期業績予想を上方修正しました。なお、受注については、通期予想に対しておおむね計画どおりに進捗しています。
2点目は、長期経営計画の進捗です。当社は、長期経営計画の前半5年間で進めてきた「稼ぐ力の再構築」により、収益基盤の改善を進めてきました。
今後は、この収益基盤を土台に、コア事業の収益力向上、戦略事業の育成、成長投資、そして資本効率の向上を一体で進めていきます。
足元の業績進捗と、次の成長フェーズに向けた取り組みの双方について、順にご説明します。
新体制の経営方針:新たな成長フェーズへの移行
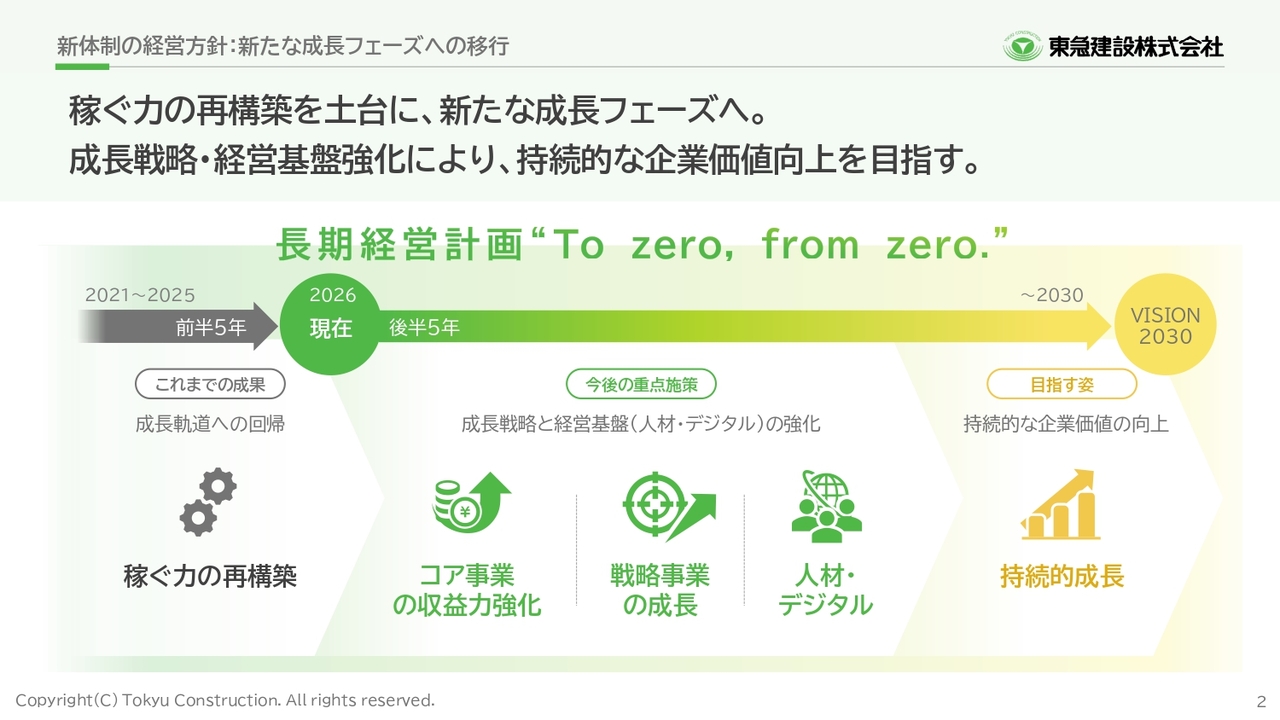
こちらは、新体制における経営方針です。
当社は、2021年に10年間の長期経営計画「To zero, from zero.」を策定しました。前半5年間で稼ぐ力の再構築に取り組み、成長軌道に回帰しました。
今年度からは計画後半に入り、コア事業のさらなる収益力強化、戦略事業の成長、人材・デジタルを重点施策として進めていきます。
新たな経営体制のもと、計画後半5年間の成長をしっかりと牽引していきます。
決算サマリー(PL)
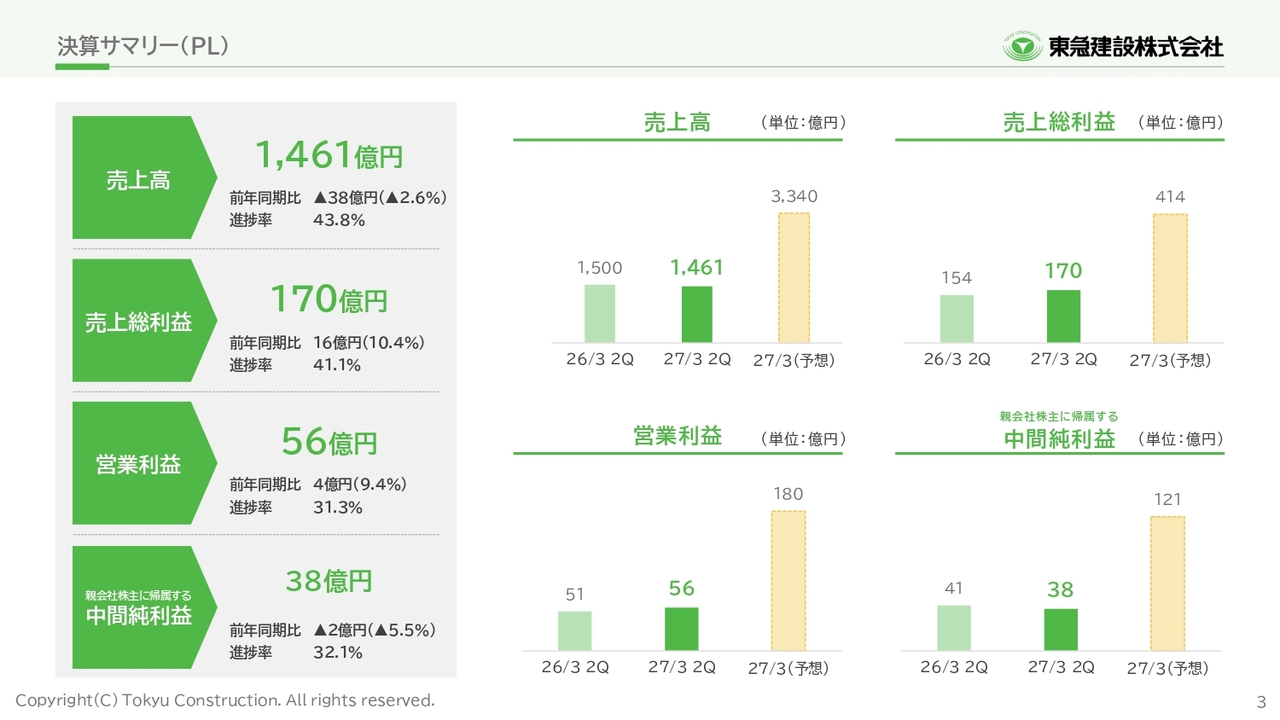
こちらは決算サマリーです。詳細は次ページ以降でご説明します。
連結業績PL
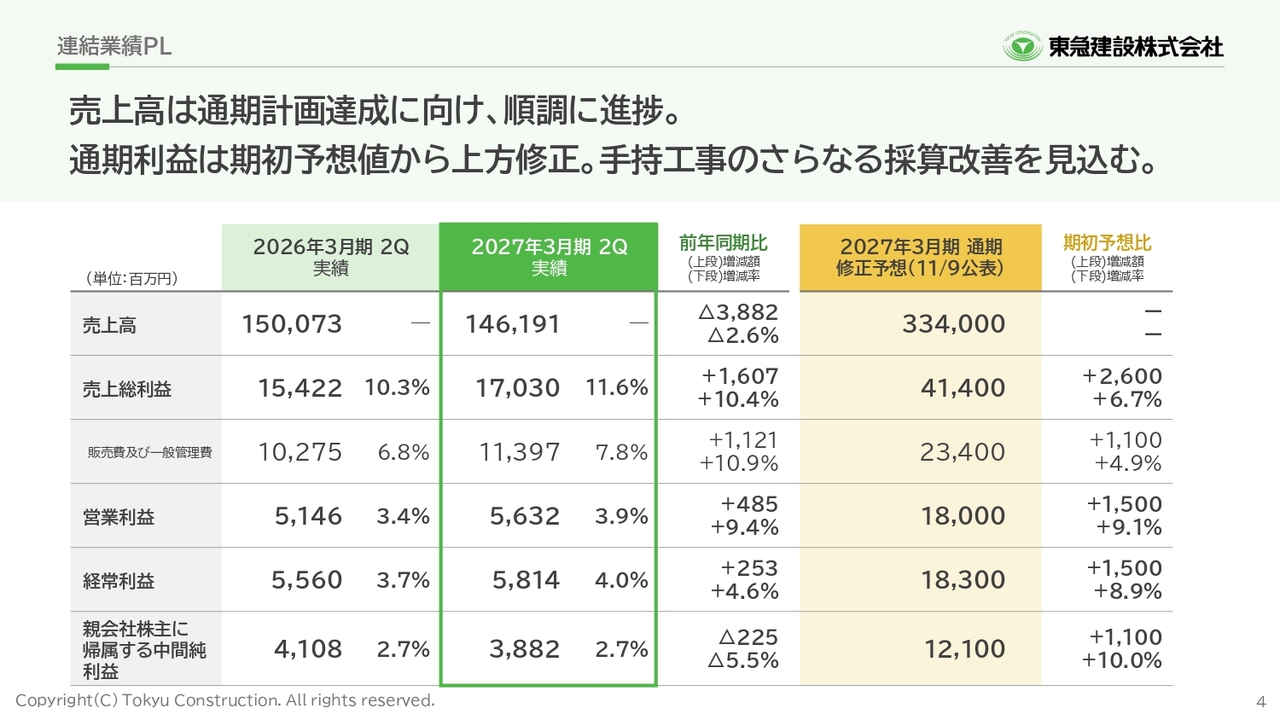
連結の損益計算書です。
表の左側、第2四半期の実績は、売上高は前年同期比で減少しましたが、売上総利益、営業利益はいずれも増加しました。建築事業を中心とした採算改善により、利益率は着実に改善しています。
この結果を踏まえ、通期の営業利益予想は180億円と、期初から15億円上方修正しました。工事は順調に進んでおり、さらなる改善の余地は十分あると考えています。
親会社株主に帰属する中間純利益の増減要因
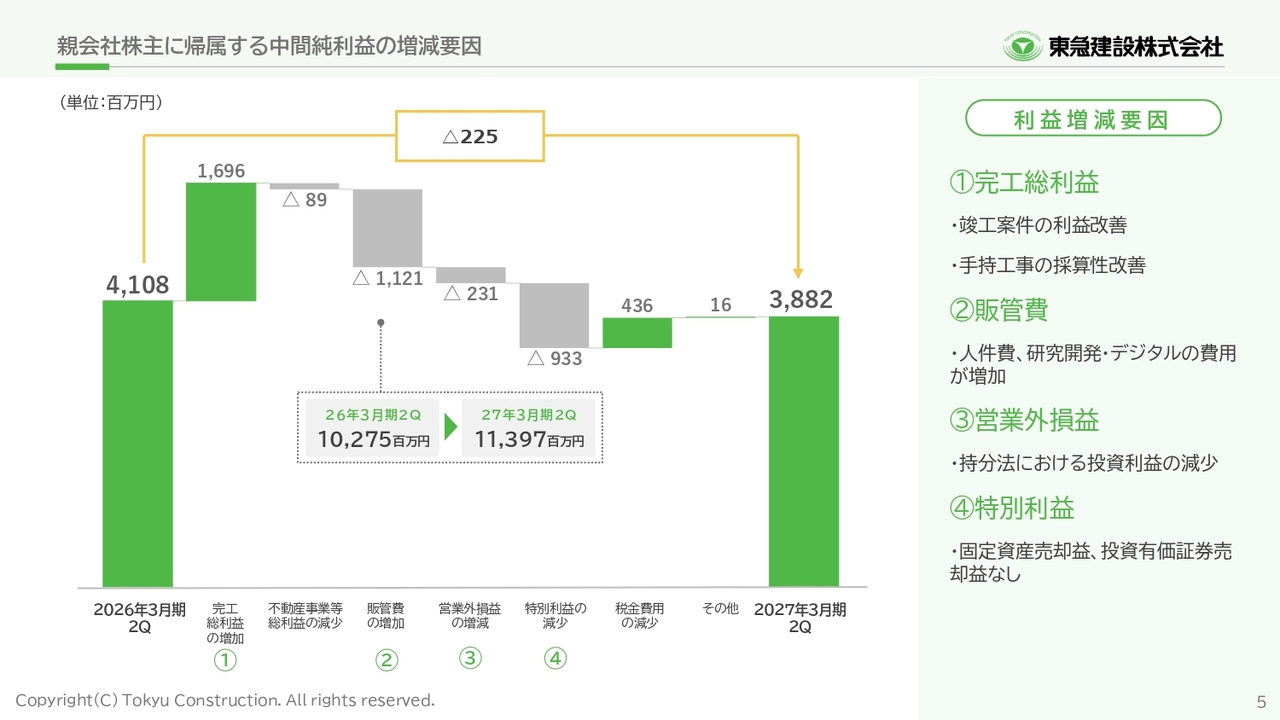
当期純利益の変動要因です。
完工総利益が17億円増加しました。一方で、販管費の増加、持分法投資利益の減少や、前期に計上した特別利益の反動減により、純利益は減少しました。
受注・繰越工事高の状況
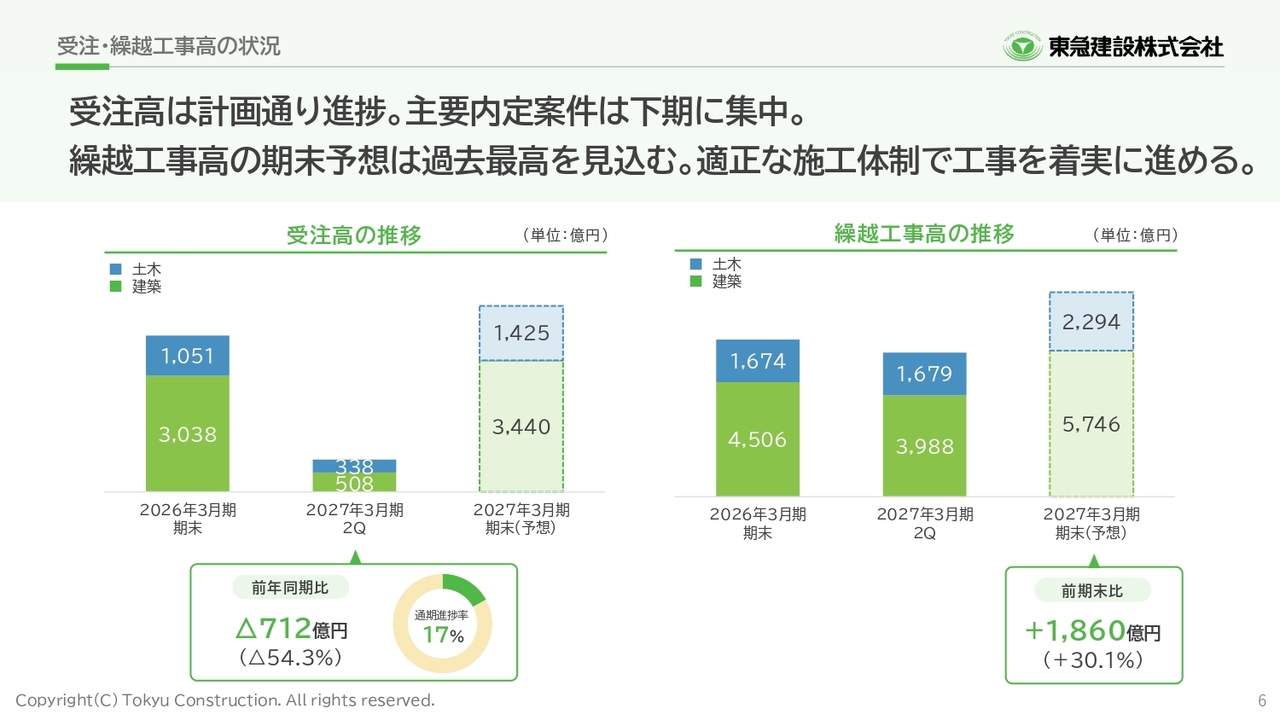
受注・繰越工事高の状況です。
受注高は、第2四半期時点では前年同期比で減少していますが、通期計画に対してはおおむね計画どおりに進捗しています。主要な内定案件は下期に集中しており、通期では建築・土木ともに着実に積み上げる計画です。
また、繰越工事高は期末で過去最高を見込んでいます。今後の工事量の増加に対応できる技術員や専門工事会社の配置計画を立てており、適正な施工体制のもと、着実に工事を進めていきます。
建築事業の実績・予想(個別)
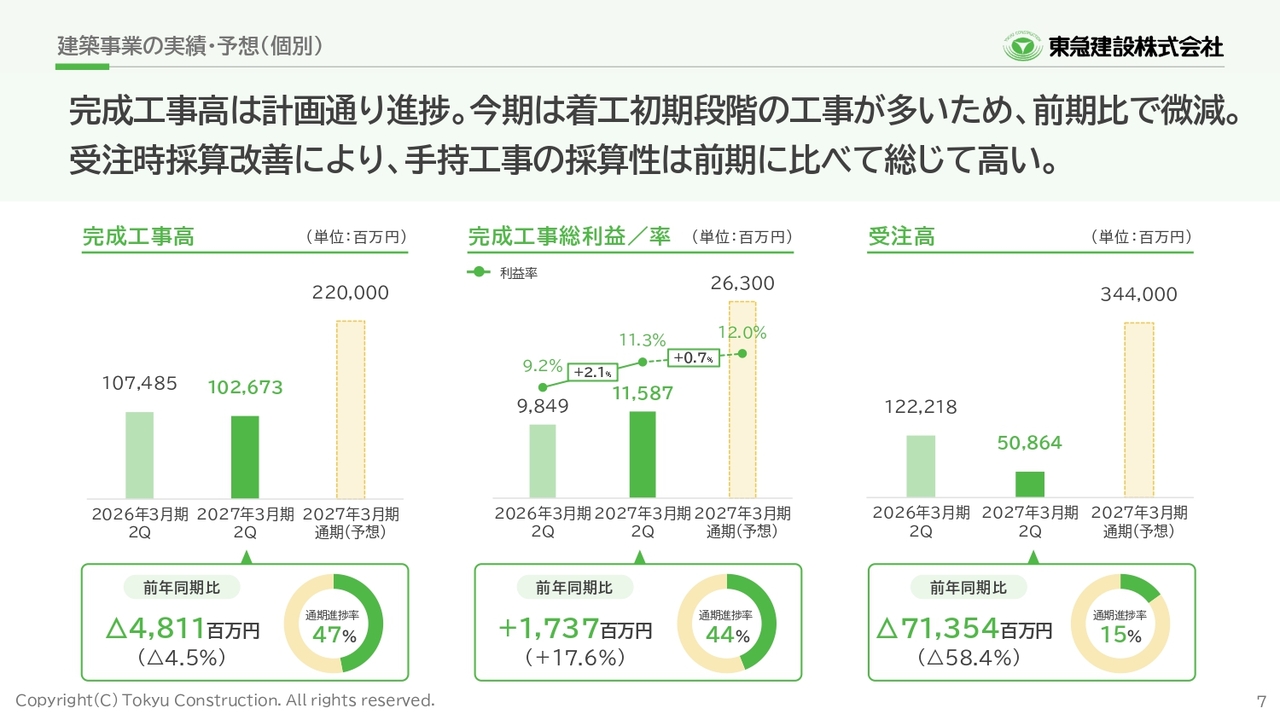
続いて、セグメント情報です。まず、当社個別の建築事業です。
第2四半期の完成工事高は、着工初期段階の工事が多かったことから、前年同期比で減少となりました。一方、完成工事総利益は115億円、利益率は前年同期比2.1ポイント改善し、11.3パーセントとなりました。過年度受注案件の採算性改善により、手持工事の利益率が上昇しており、通期では12.0パーセントを見込んでいます。
受注高は、10月には大型物流倉庫を受注したことに加え、今後もデータセンター、学校、工場など複数の内定案件の受注を予定しています。そのため、通期計画達成の確度は高いと考えています。
土木事業の実績・予想(個別)
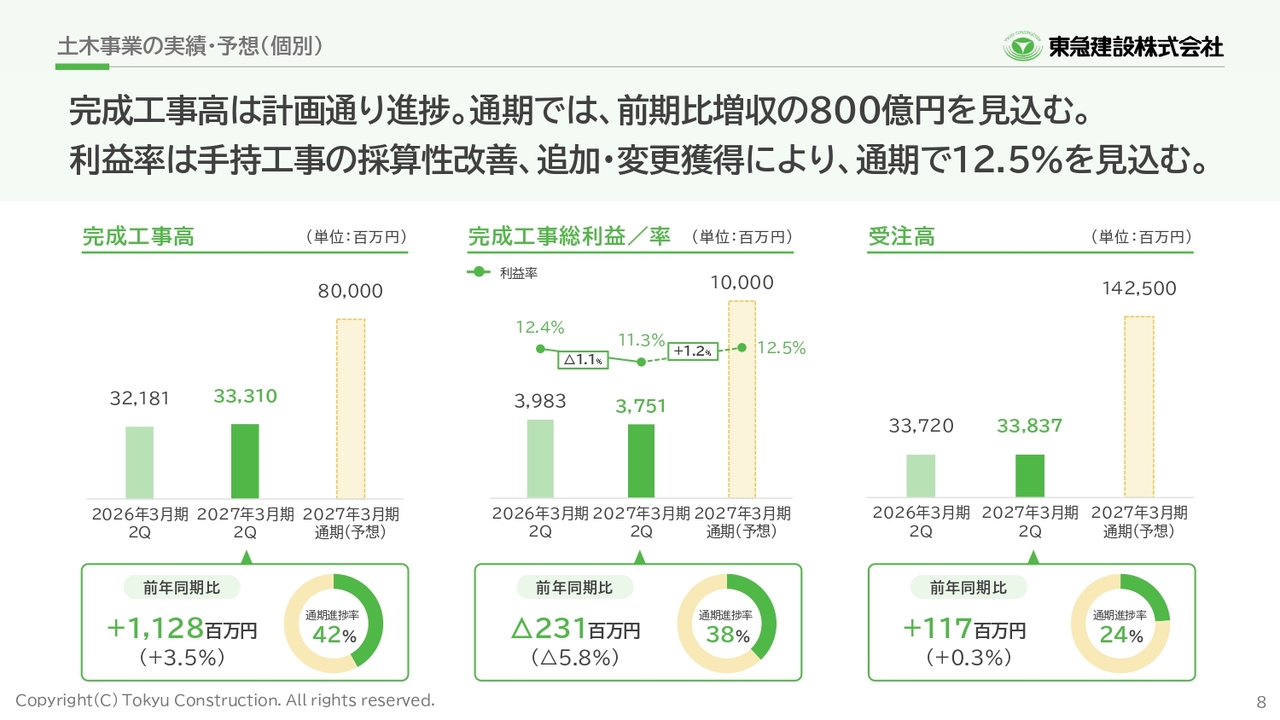
次に、土木事業の状況です。
第2四半期の完成工事高は333億円、通期進捗率は42パーセントと計画どおり推移しています。通期では800億円と、前期比増収を見込んでいます。
完成工事総利益は37億円、利益率は11.3パーセントとなりました。通期では、手持工事の採算性改善と追加・変更工事の獲得により、12.5パーセントへの回復を見込んでいます。
受注高は第2四半期で338億円と前年同期並みですが、通期では1,425億円を計画しています。11月には、約764億円のバングラデシュの大型地下鉄工事を受注しました。土木も通期の計画達成に向け、順調に進捗しています。
建築リニューアル事業の実績・予想
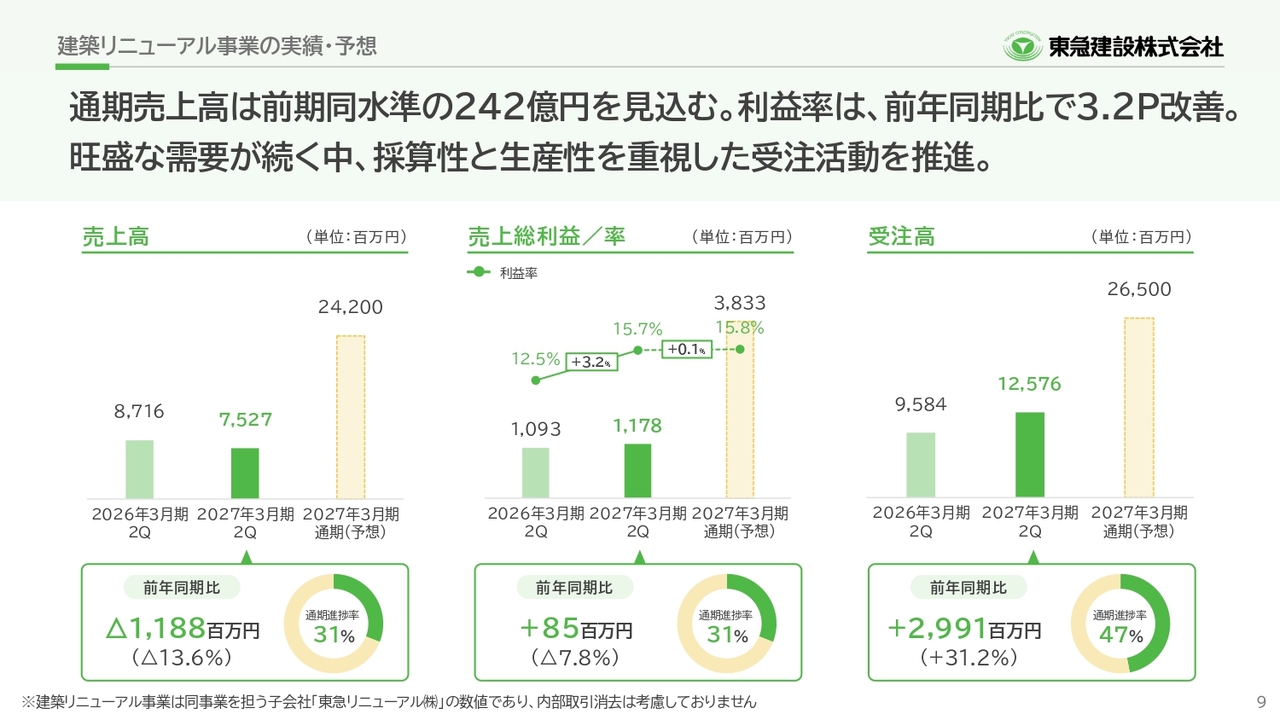
建築リニューアル事業を行う、子会社の東急リニューアルの状況です。
事務所ビルなどの更新需要が活発です。採算性と生産性を重視した戦略的な受注活動により、着実に利益の拡大を図っていきます。
不動産事業等
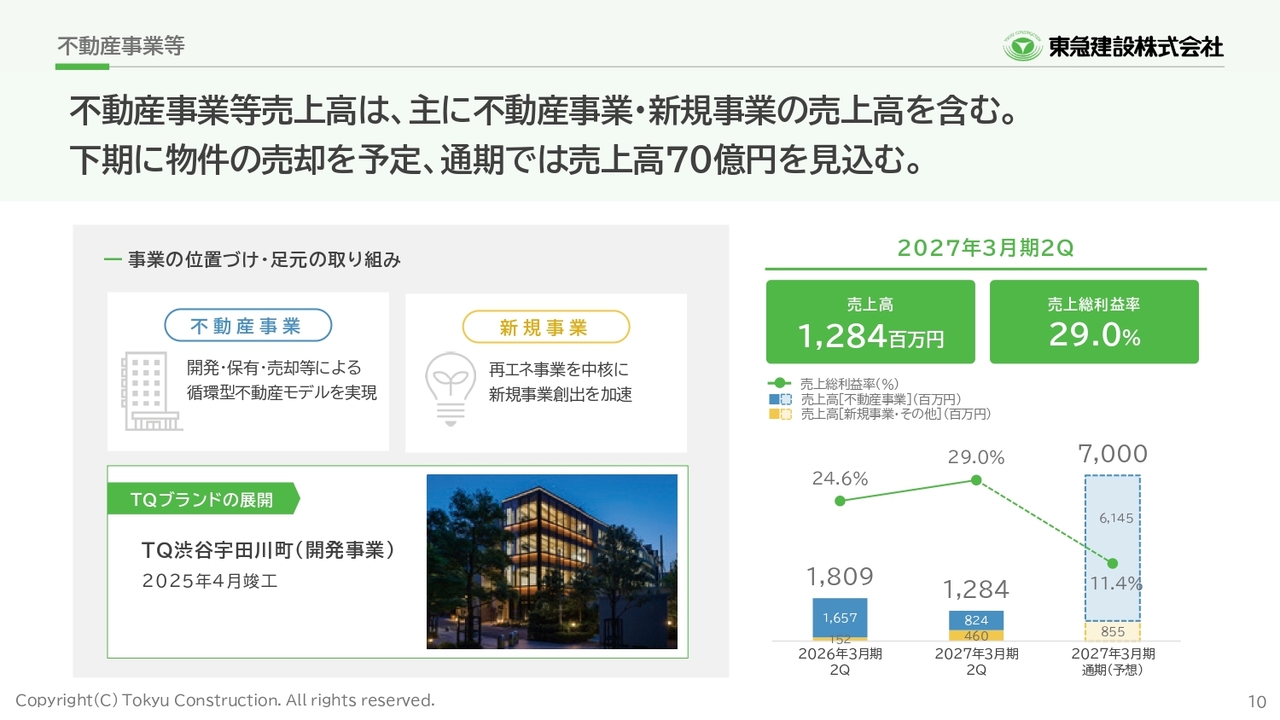
損益計算書の項目にある不動産事業等の状況です。
不動産事業等には、主に不動産と新規事業が含まれています。不動産事業は、開発、保有、売却による循環型モデルに取り組んでいます。新規事業では再エネ事業を中心に事業創出を進めています。
第2四半期の売上高は12億円、下期に保有不動産の売却を予定しており、通期では売上高70億円を見込んでいます。
決算サマリー(BS)
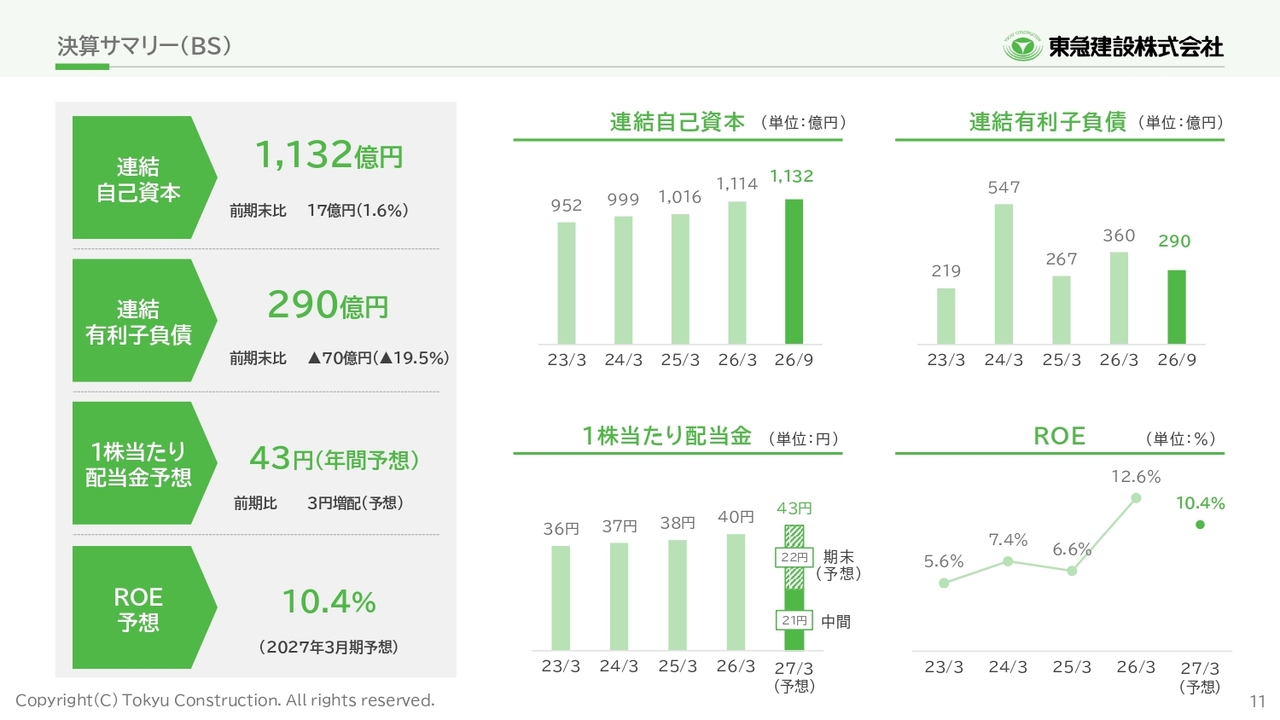
こちらはBSのサマリーです。
連結自己資本は1,132億円となりました。配当、ROEは後ほどご説明します。
連結BS・CF
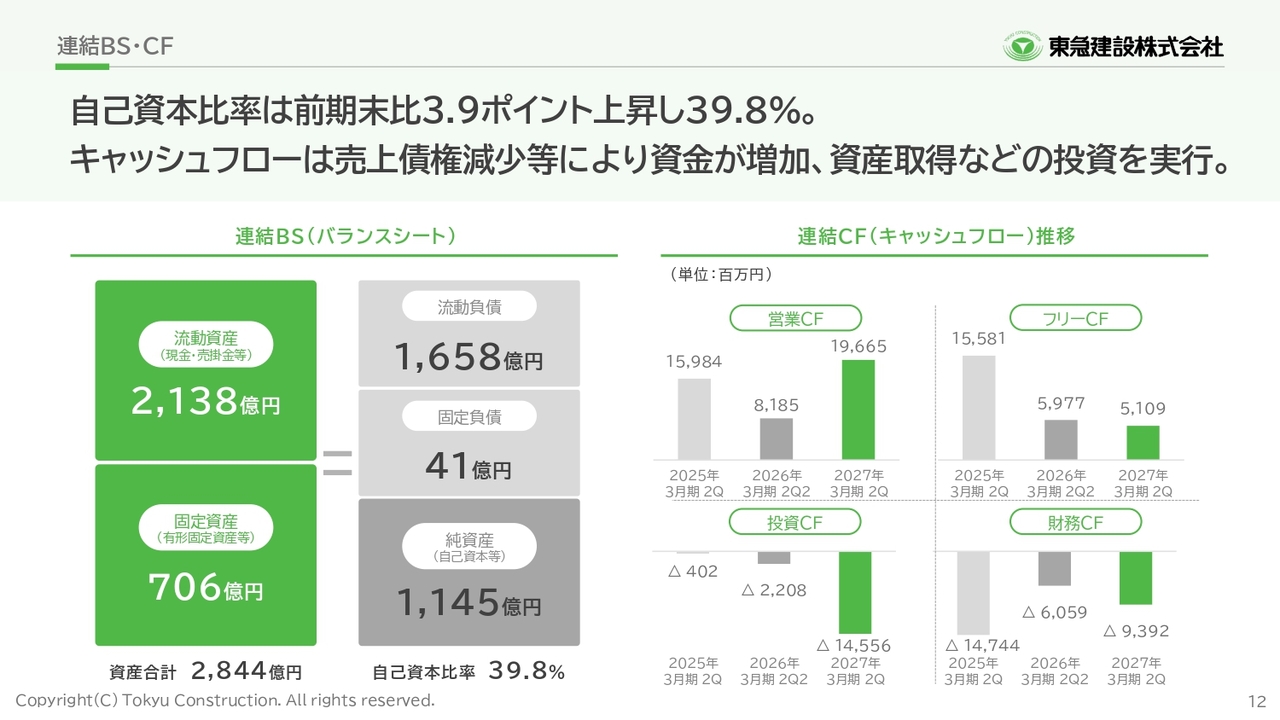
こちらは連結BSとキャッシュフローです。
自己資本比率は39.8パーセントとなり、前期末から3.9ポイント上昇しました。
キャッシュフローは、売上債権の減少等により資金が増加する一方、資産取得などの投資を実行しています。
成長戦略:長期経営計画 "To zero, from zero." の全体像
続いて、成長戦略についてご説明します。
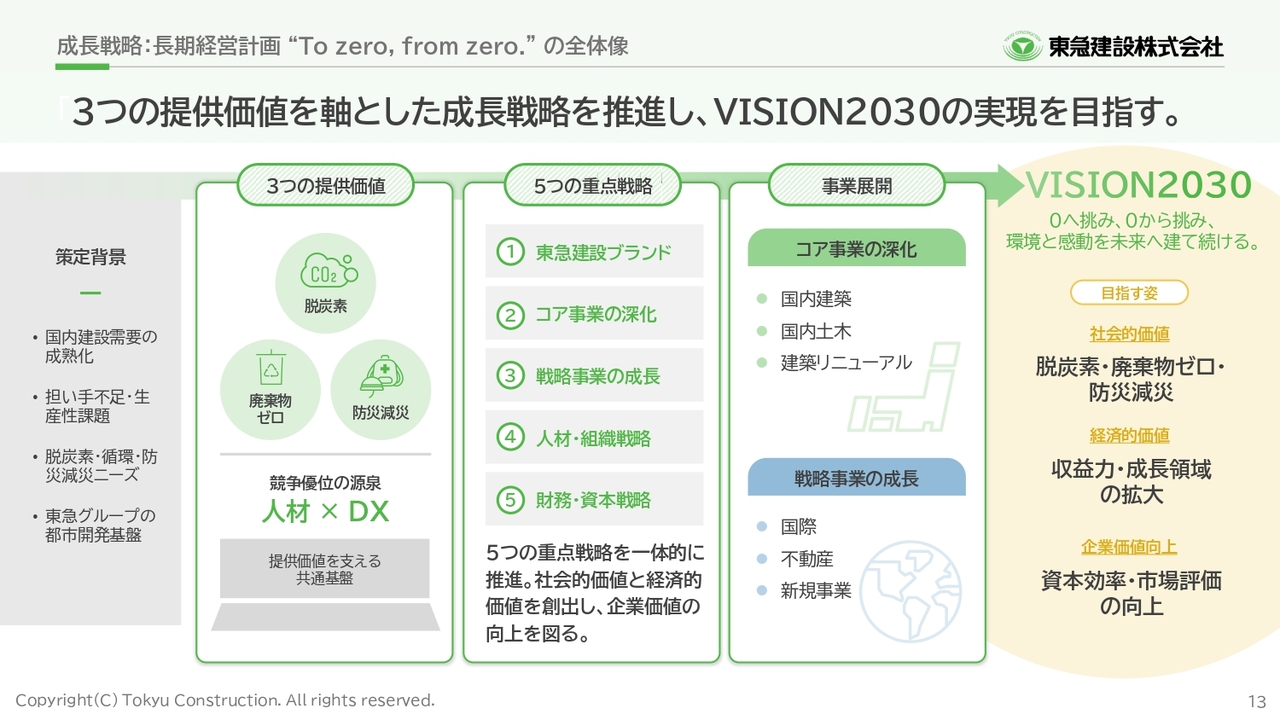
こちらは長期経営計画「To zero, from zero.」の全体像です。
当社は、脱炭素、廃棄物ゼロ、防災減災の3つの提供価値を軸に、5つの重点戦略を一体で推進しています。
VISION達成に向け、社会的価値と経済的価値の両立による企業価値向上を目指していきます。
成長戦略:長期経営計画のKPI
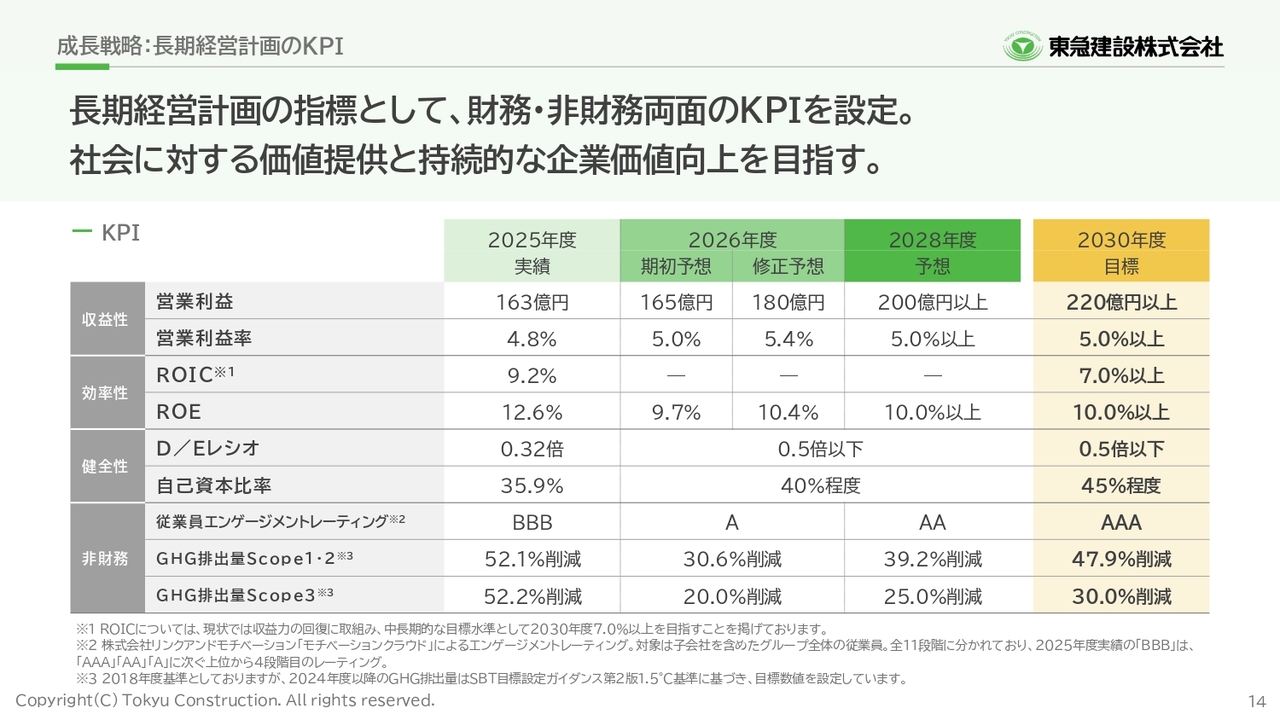
こちらは、計画のKPIです。事業環境の変化を踏まえ毎年計画をローリングし、2030年度の目標達成を目指しています。
成長戦略:事業ポートフォリオの変革
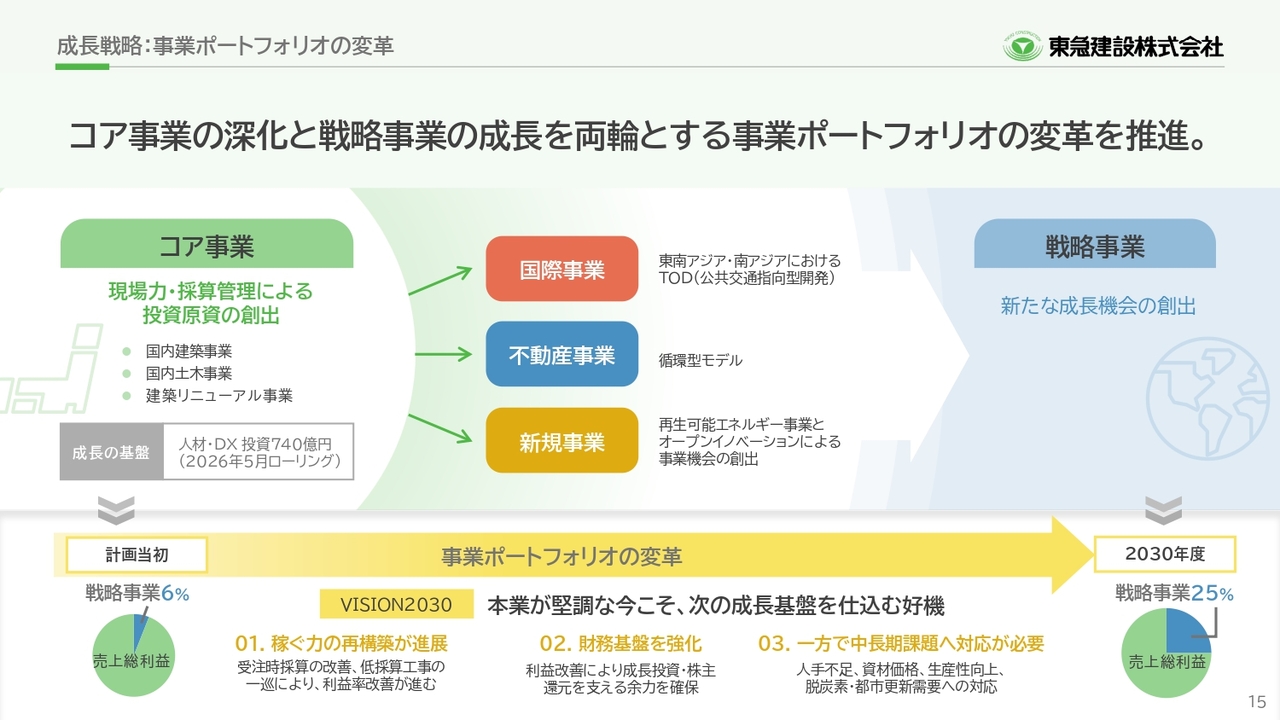
こちらは事業ポートフォリオの変革です。
当社は、国内建築・土木を中心とするコア事業の収益力をさらに高めます。加えて、将来の建設市場の縮小を見据え、染み出し領域となる不動産、新規、国際の各戦略事業を展開しています。
足元では、稼ぐ力の再構築が進み、財務基盤も改善しています。本業が堅調な今こそ、将来に向けた成長基盤を仕込む好機と捉えています。
成長戦略:事業成長を支える経営基盤の強化
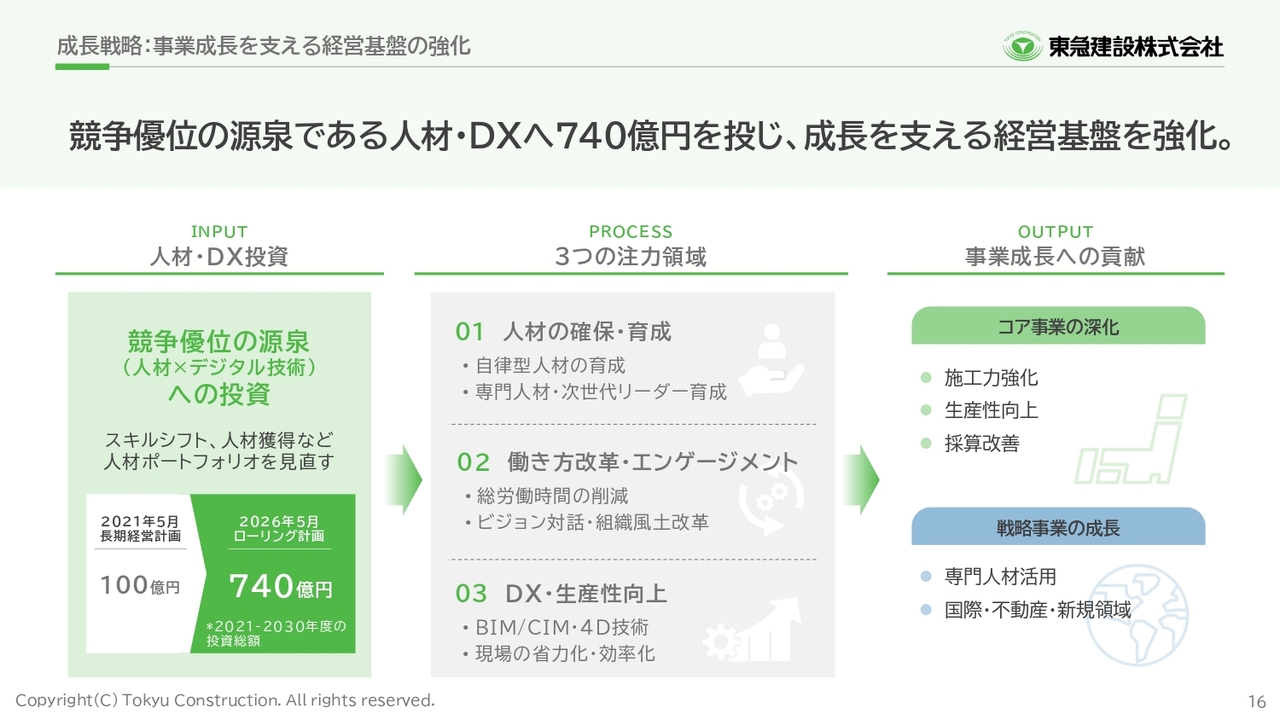
事業成長を支える経営基盤の強化として、人材・DXへの投資を進めています。
長期経営計画策定当初の100億円から740億円へ大幅に拡充しました。
人材の確保や育成、働き方改革や生産性の向上に注力しています。自律型人材の育成や従業員との対話による組織風土改革、現場の効率化を推進しています。
これらの取り組みにより、コア事業の深化と戦略事業の成長を加速していきます。
成長戦略:コア事業 成長を支える強み
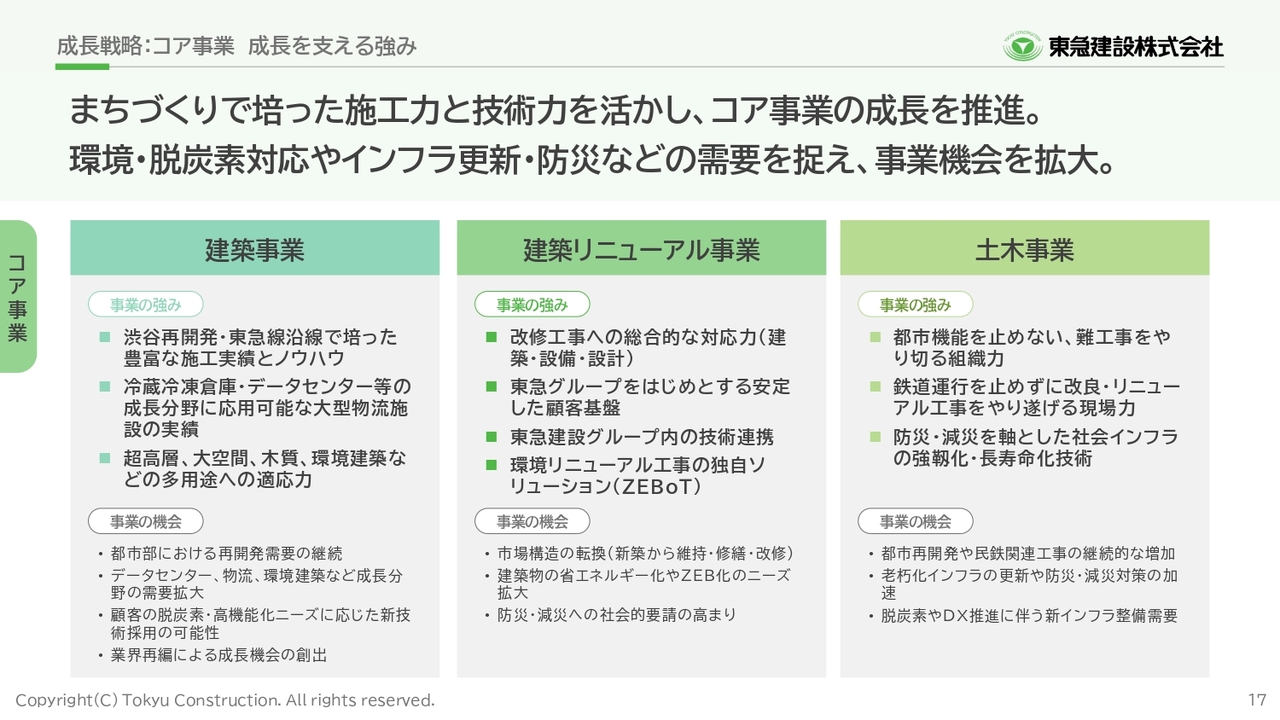
こちらでは、コア事業の成長を支える強みをご説明します。
建築事業では、渋谷再開発や東急線沿線で培った施工実績に加え、物流施設、データセンター、環境建築など成長分野への対応力を強みとしています。
建築リニューアル事業では、改修工事への総合対応力や東急グループの顧客基盤を活かし、近年ニーズが高まる省エネ化、防災・減災に対応していきます。
土木事業では、都市機能を止めない施工力、鉄道近接工事、防災・減災に資する技術を強みとして、インフラ更新需要を着実に取り込んでいきます。
成長戦略:コア事業 渋谷エリアで培った施工実績と今後の再開発
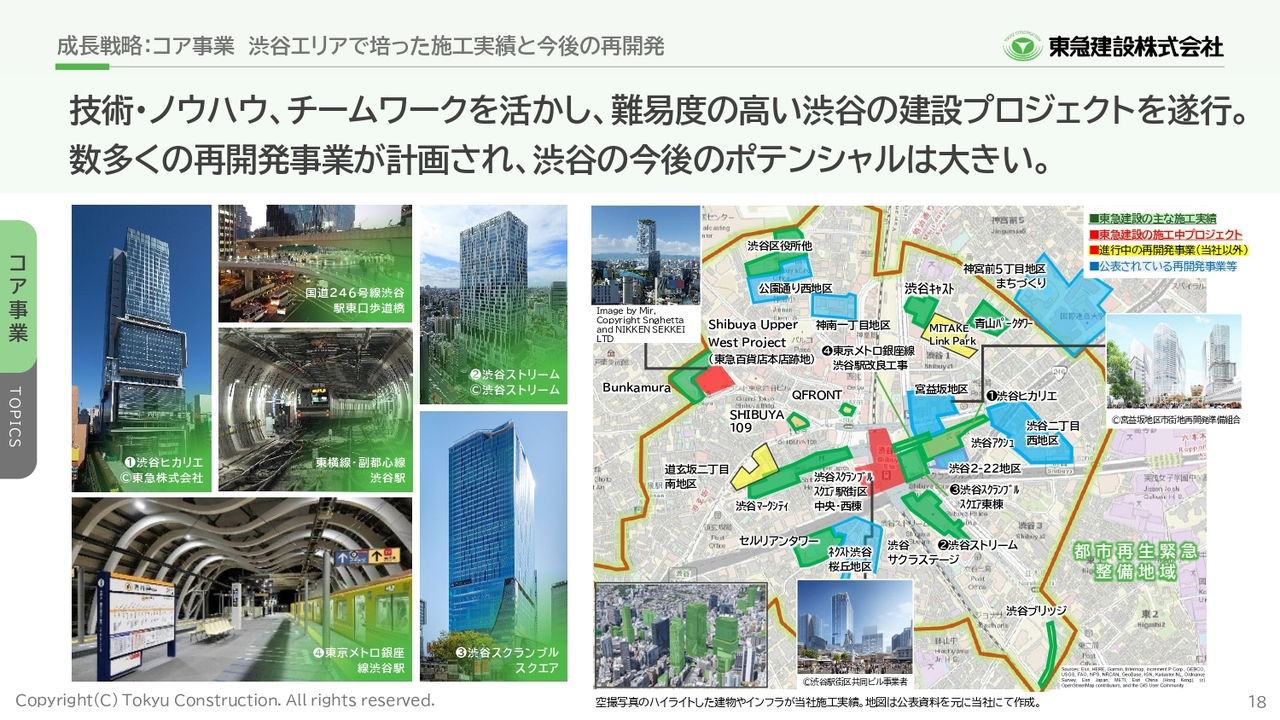
渋谷エリアにおける施工実績と今後のポテンシャルです。
当社は渋谷ヒカリエ、渋谷スクランブルスクエア、渋谷ストリームなどの大規模工事を担い、渋谷のまちづくりを支えてきました。鉄道や複雑な地下構造を含む難易度の高いプロジェクトを、技術・ノウハウ・チームワークで遂行してきた実績が当社の強みです。
右のマップをご覧いただくと、渋谷エリアでは多数の再開発事業が進行・計画されています。当社はこの地域に深く根ざした施工実績とネットワークを活かし、今後の再開発需要を継続的に取り込んでいきます。
成長戦略:コア事業 都市型データセンター事業の展開
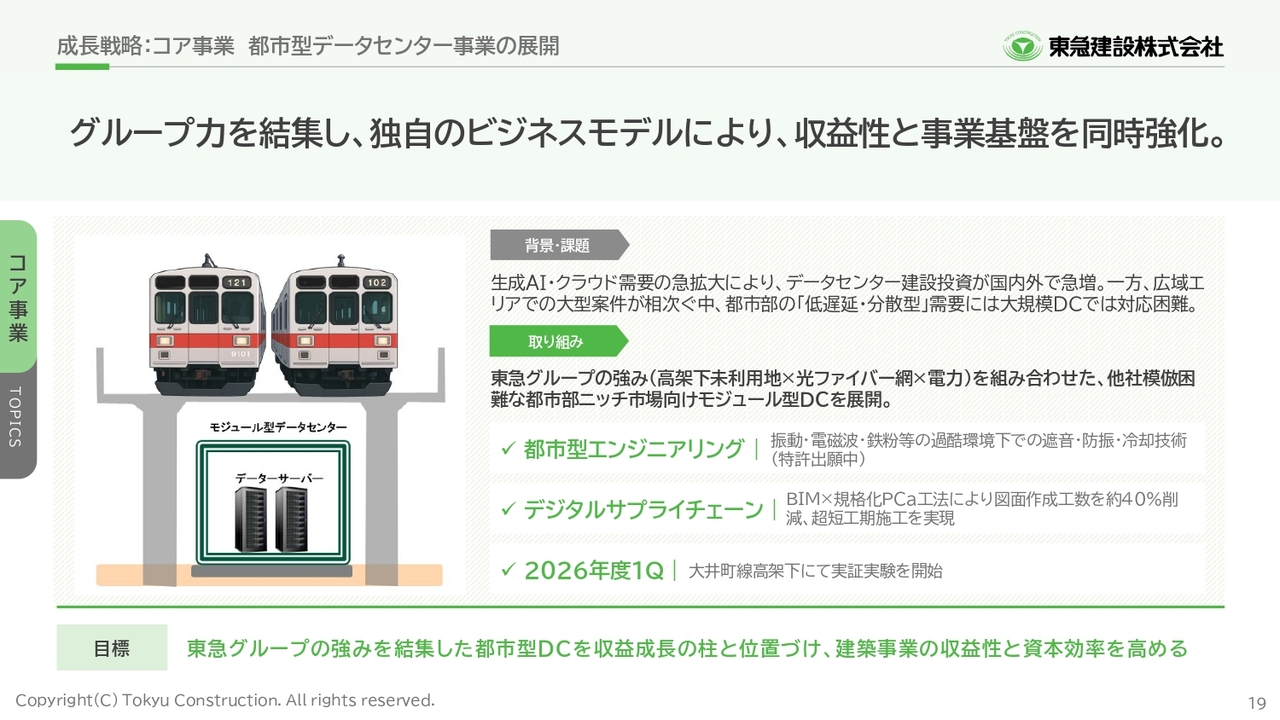
こちらは、都市型データセンター事業の取り組みです。
高架下の未利用地や光ファイバー網を活用し、都市部に適したモジュール型データセンターの展開に向け、現在、大井町線高架下での実証を進めています。
今後、新たなまちづくりの一環として、建築事業の収益性と資本効率の向上につなげていきます。
成長戦略:戦略事業 国際事業 海外ODA案件への展開強化
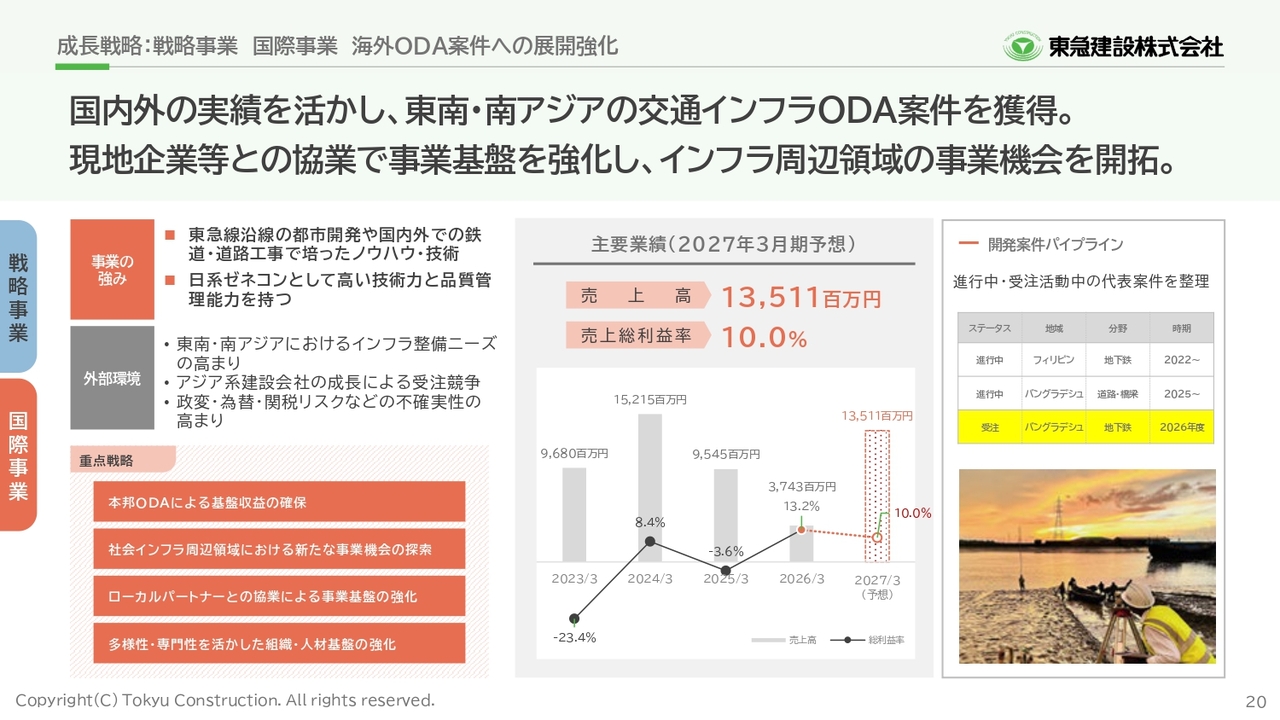
こちらは国際事業の成長戦略です。
当社は、国内外の鉄道・道路工事で培った技術力と品質管理力を活かし、東南・南アジアを中心とした交通インフラODA案件の獲得を進めています。
今後は、本邦ODAによる基盤収益の確保に加え、インフラ周辺領域での事業機会を開拓し、現地企業との協業を通じて事業基盤を強化していきます。
成長戦略:戦略事業 国際事業 取り組み事例「ダッカMRT1号線 CP04」
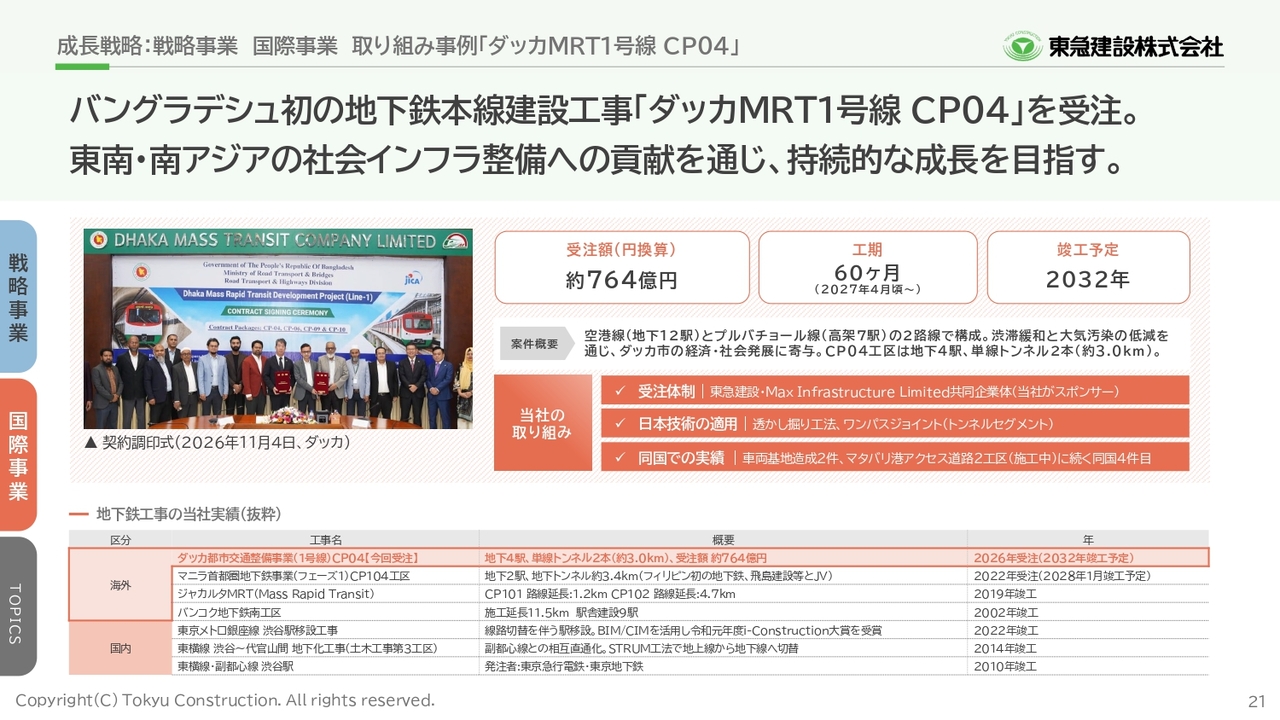
こちらは、国際事業の具体的な取り組み事例です。
先ほど触れましたとおり、11月にバングラデシュ初の地下鉄本線建設工事である「ダッカMRT1号線 CP04」を受注しました。2032年の竣工を予定しています。
日本で培った技術を活用するとともに、現地パートナーとの共同体制で施工を進めます。
これまでの国内外の地下鉄工事実績を活かし、東南・南アジアの社会インフラ整備に貢献していきます。
成長戦略:戦略事業 不動産事業 循環型不動産モデルの実現に注力
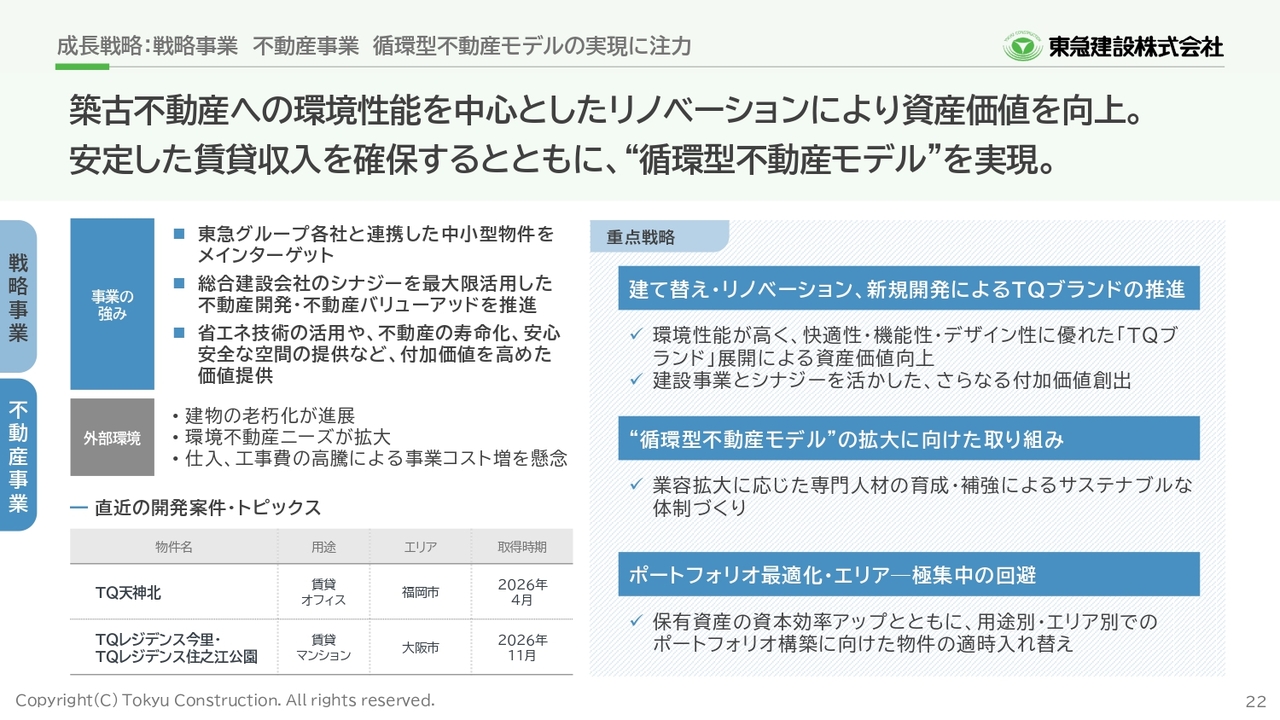
代わって、不動産事業です。
当社は、建設事業とのシナジーを活かし、中小型物件を中心に、不動産開発・バリューアップを進めています。
環境性能を高めるリノベーションや「TQ」ブランドの展開により、資産価値の向上と安定的な賃貸収入を確保します。
左下の表のとおり、直近では福岡や大阪など、地方主要都市における賃貸オフィス・マンションの取得を進めています。
資本効率を意識し、過度に資産を保有しない循環型不動産モデルの構築を目指しています。
成長戦略:戦略事業 新規事業 再生エネルギー関連事業を中心とした成長ポテンシャル
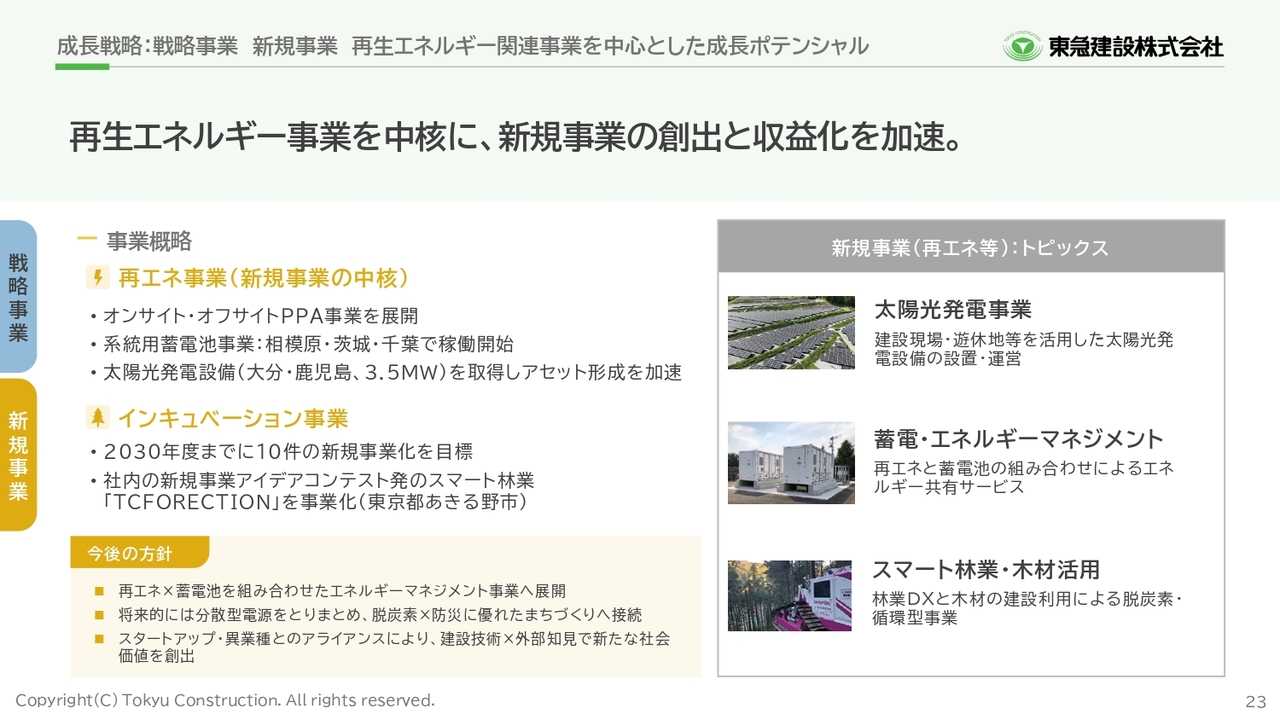
こちらは、新規事業の成長戦略です。
再エネ事業を新規事業の中核と位置づけ、オンサイト・オフサイトPPA、蓄電所の運用を進めています。
インキュベーション事業では、2030年度までに10件の新規事業化を目指しています。これまでに、スマート林業の実装を推進する取り組み「TCFORECTION」を事業化しています。今後は、再エネと蓄電池を組み合わせたエネルギーマネジメント事業や、スタートアップ・異業種との連携を通じて、新たな社会価値の創出を進めていきます。
主要財務指標:資本効率を意識した経営
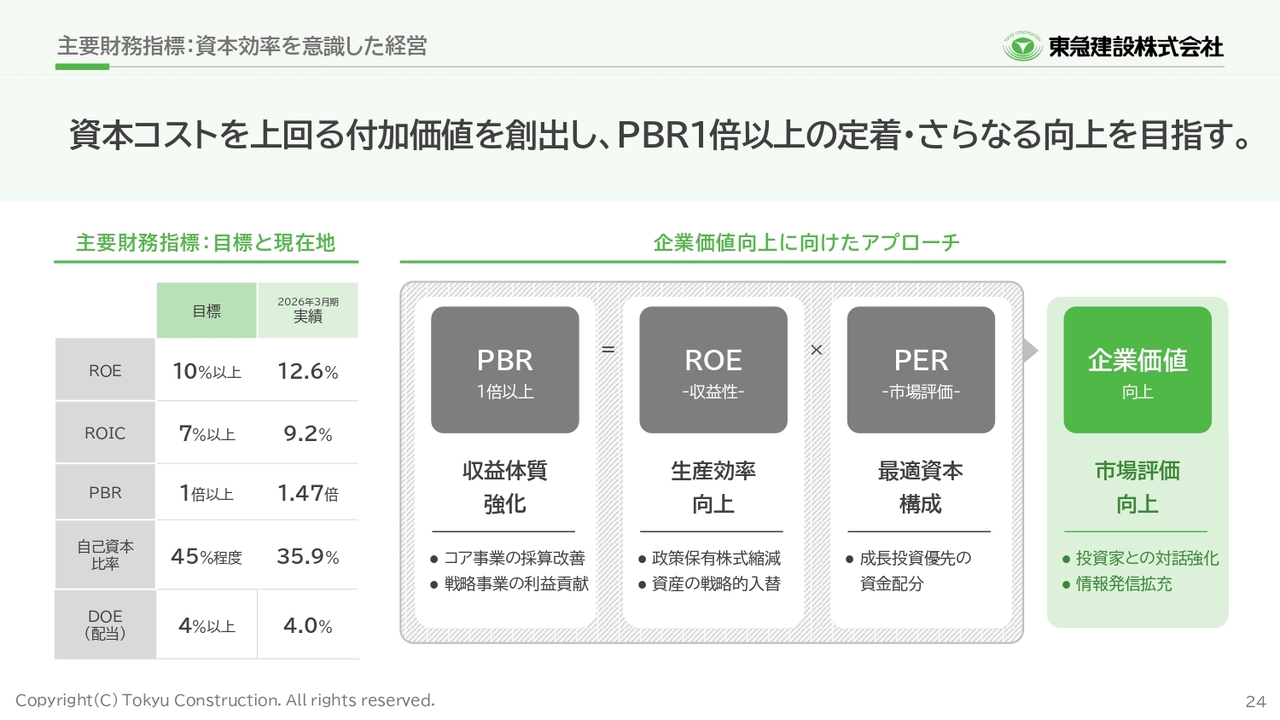
続いて、財務・資本戦略をご説明します。
こちらは、主要財務指標と企業価値向上に向けた考え方です。
収益体質の強化、生産効率の向上、最適な資本構成を通じて、資本コストを上回る付加価値を創出し、PBR1倍以上の定着とさらなる企業価値向上を目指しています。従業員一人ひとりが資本効率を意識した判断ができるよう、ROICの解説動画や説明会を通じた浸透を図っています。
キャッシュアロケーション・投資
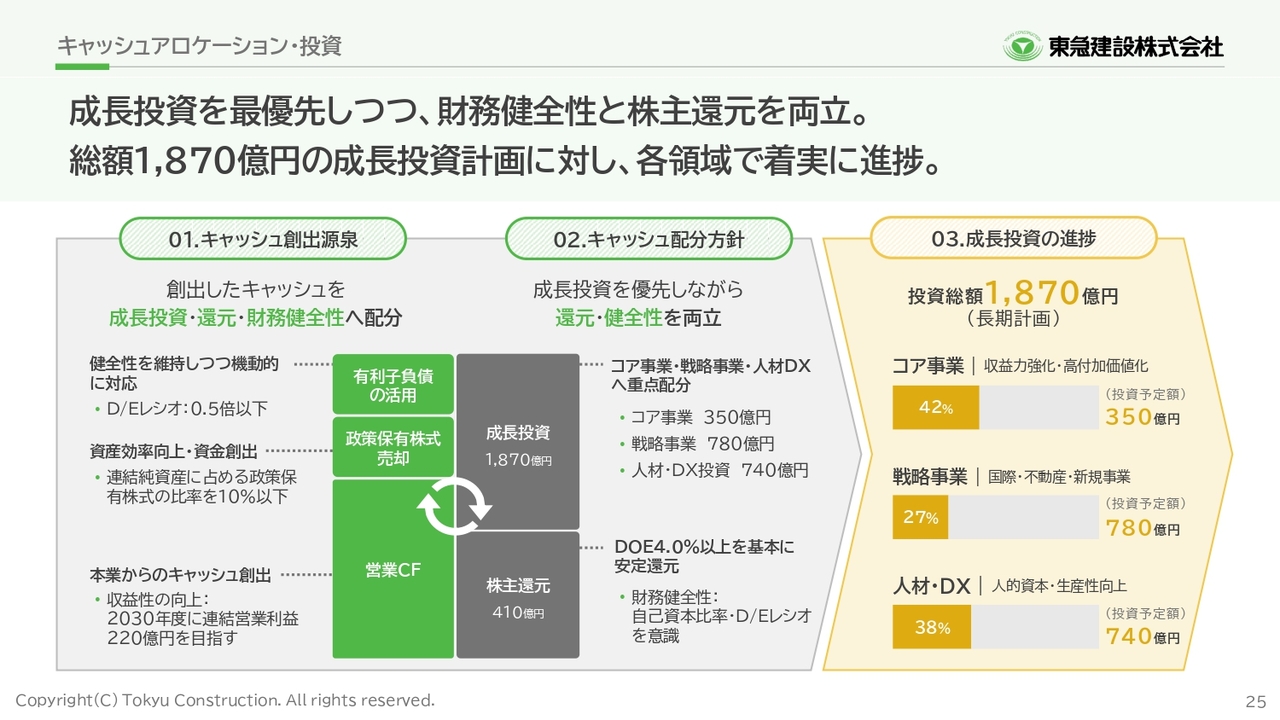
こちらは、キャッシュアロケーションと投資の進捗です。
創出したキャッシュは、成長投資を優先しつつ、株主還元と財務健全性を両立するかたちで配分します。
長期計画では、総額1,870億円の成長投資を計画しており、コア事業、戦略事業、人材・DXの各領域で着実に進捗しています。
株主還元
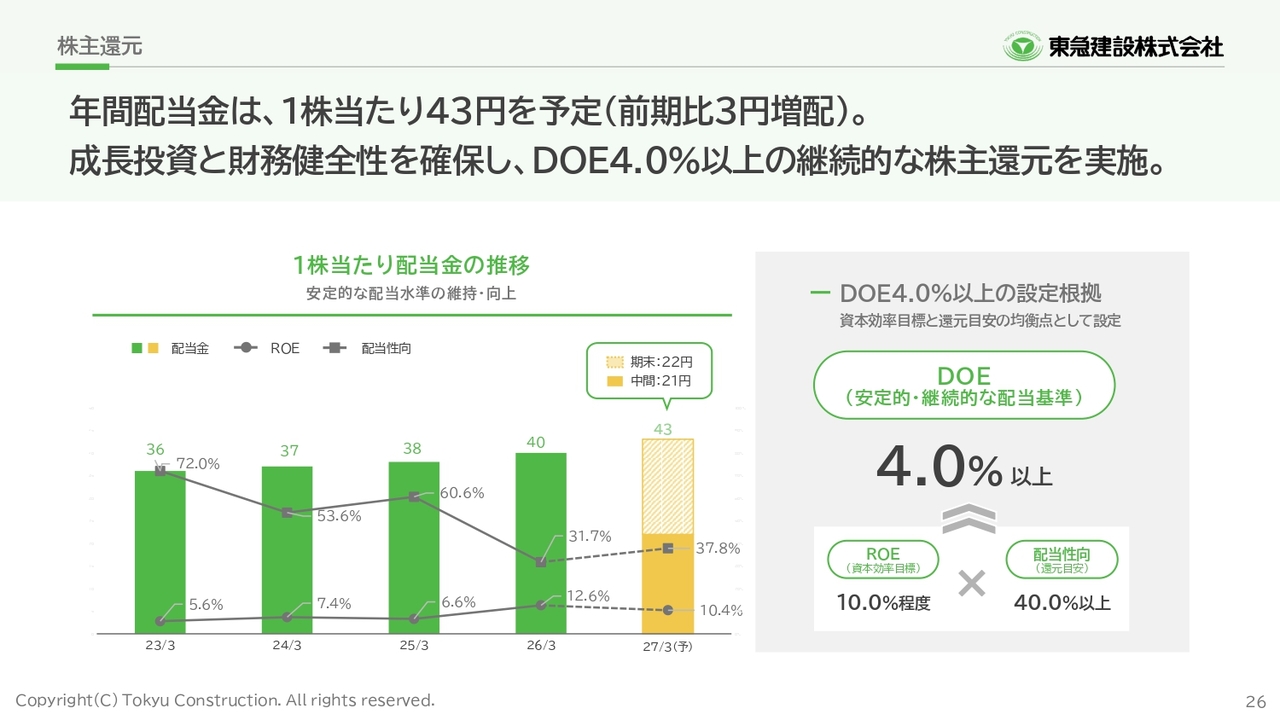
こちらは株主還元についてです。
2027年3月期の年間配当は、前期比3円増配の1株当たり43円を予定しています。
当社は、ROE10パーセント程度、配当性向40パーセント以上を踏まえ、DOE4.0パーセント以上を安定的、継続的な配当基準として設定しています。
成長投資と財務健全性を確保しながら、引き続き安定的な株主還元を実施していきます。
新体制が目指す持続的成長と企業価値向上
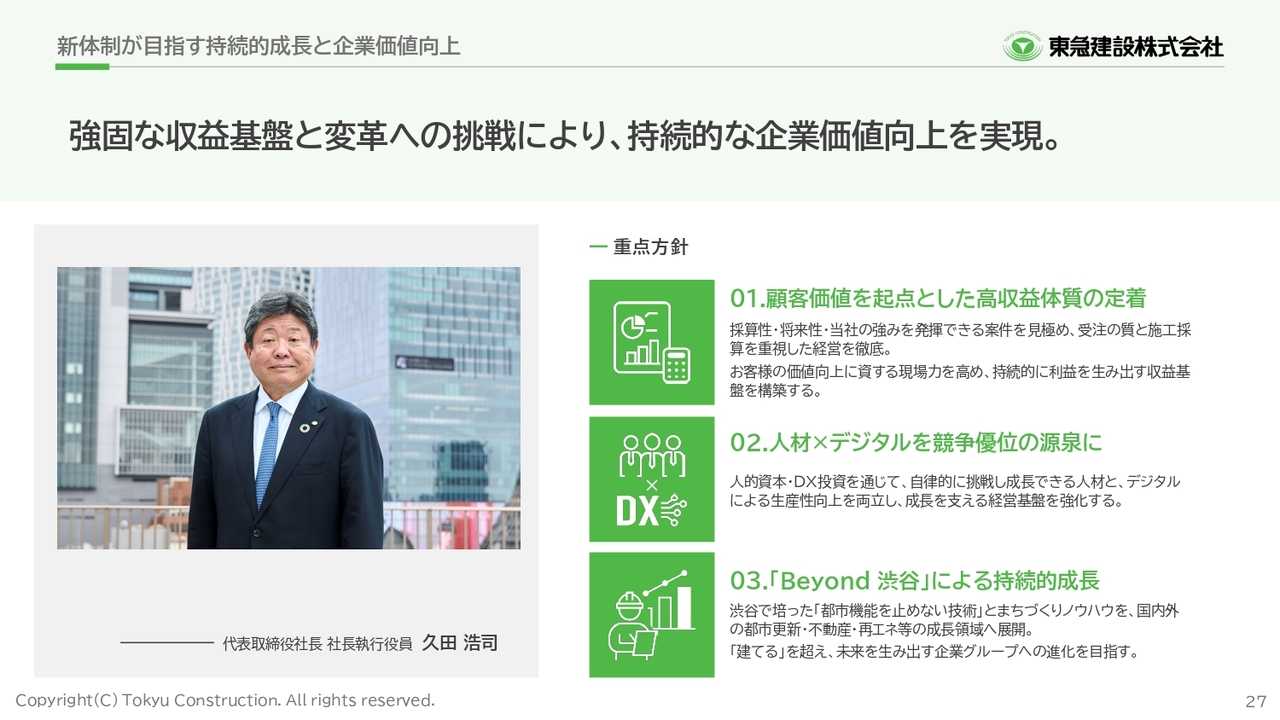
私が目指す方向性についてご説明します。
当社は、これまで進めてきた稼ぐ力の再構築により、収益基盤を着実に強化してきました。今後は、この基盤を土台に、変革への挑戦を進め、持続的な企業価値向上を実現していきます。
重点方針は3点です。
第一に、顧客価値を起点とした高収益体質の定着です。私は長く営業の最前線でお客さまと向き合ってきました。その経験を通じて、お客さまへの価値提供こそが、持続的な成長と企業価値向上の源泉であると確信しています。当社の強みを発揮できる案件を見極め、持続的に利益を生み出す収益基盤を強化します。
第二に、人材とデジタルを競争優位の源泉とする経営基盤の強化です。人手不足がさらに加速する環境において、この2つは最重要と捉えています。人的資本とDXへの投資を通じて、現場力と生産性を高めていきます。
第三に、「Beyond 渋谷」による持続的成長です。現在の長期経営計画の完遂と、その後の成長ストーリーを描くことが、私のミッションです。「Beyond 渋谷」とは、渋谷で培った技術・ノウハウを強みとして、国内外へ展開し2031年度以降の新たな成長ドライバーにしていくという成長ストーリーのコンセプトです。
これまでの建設請負だけにとどまらず、「建てる」を超え、未来を生み出す企業グループへの進化を目指していきます。あわせて、投資家のみなさまとの対話を経営に活かし、資本効率と株主価値を意識した経営を一層進めていきます。
資料のご説明は以上です。
久田氏からのご挨拶
最後に一言お伝えします。
繰り返しとなりますが、私のミッションは、2030年度までの長期経営計画を完遂し、その先の確かな成長ストーリーを確立することです。その強固な基盤となるのが、現在も進行中の渋谷再開発で培った技術やノウハウ、チームワークです。
これらを渋谷にとどまらず、さらに建設の周辺領域へ広げ、2031年度以降も持続的に成長できる収益構造へ変えていきます。これが「Beyond 渋谷」です。「Beyond 渋谷」の今後の展開に、ご期待いただければ幸いです。
投資家のみなさまには、引き続き、ご支援とご鞭撻を賜りますようお願い申し上げます。
質疑応答(要旨)①
Q:今期の受注は下期偏重の計画ですが、足元の進捗と計画達成の見通しはいかがでしょうか? 他社で案件の延期や受注計画の引き下げが見られる中、中小型物件を含む競争環境の変化についても教えてください。
A:今期の受注は計画どおり順調に進んでいます。10月には大型物流センター等を受注し、10月末時点の受注額は約1,600億円に達しました。11月にはバングラデシュにおいて地下鉄工事を受注しており、建築、土木ともに、今期の受注計画達成の確度は高いと考えています。
資金繰りの悪化や事業計画の中止・延期が出ているという報道は認識しています。当社においては中止や延期の案件はなく、予定どおり受注できる見通しです。一部の中小型物件では競争が生じるケースも出てきていますが、市場全体で急激な受注環境の変化が起きるとは考えていません。いかなる市場環境においても当社を選んでいただけるように、営業力・提案力・現場力を強化していきます。
質疑応答(要旨)②
Q:工事損失引当金の状況を教えてください。
A:工事損失引当金について、業績に影響を与えるような新たな引当金は発生していません。現在残っている主なものは、過年度に引き当てを行った海老名駅の改修工事と、JV(共同企業体)のサブ工事に係る引当金です。これらは、今後工事が進む中で取り崩されます。
※質疑応答部分は、企業提供の要旨になります。


新着ログ
「建設業」のログ