2027年3月期第2四半期決算説明
Aiロボティクス、主力ブランド好調で上期売上2倍成長 通期予想は修正も営業利益60億円の達成に手応え
エグゼクティブサマリー
龍川誠氏(以下、龍川):みなさま、お忙しい中お集まりいただきましてありがとうございます。Aiロボティクス株式会社の2027年3月期第2四半期の決算説明会を始めます。代表の龍川です。よろしくお願いします。
坂元優太氏:CFOの坂元です。よろしくお願いします。
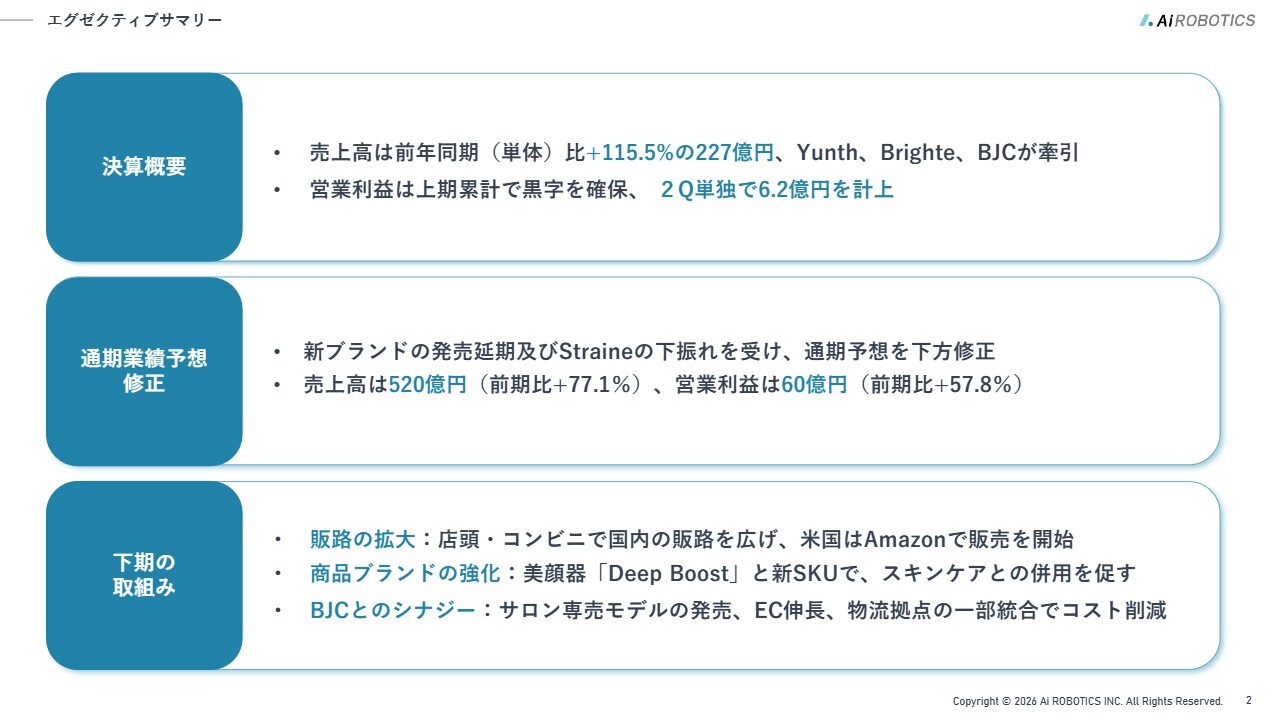
龍川:サマリーです。売上高は予算どおり前年同期比2倍以上の成長となり、引き続き「Yunth(ユンス)」「Brighte(ブライト)」、そして新たに加わったBJC社も非常に順調に業績を伸ばしています。営業利益は上期累計で黒字を確保し、第2四半期単独では約6億2,000万円を計上しました。
通期業績予想について、あらためて修正を発表します。まず、みなさまに大いにご期待いただいたにもかかわらず、このような発表に至ったことを深くお詫び申し上げますとともに、経営陣としても深く反省しています。本日はその詳細についてご説明します。
主な理由は2つございます。まず、売上高が当初の予想である560億円から600億円の上振れ分が減少した件についてですが、これは新ブランド発売の来期への延期による影響です。いわば期ずれと捉えていただければと思います。この新ブランド発売延期により、売上高に40億円、利益に25億円ほどの影響が出る見込みです。
また、昨年発売したヘアケアブランド「Straine(ストレイン)」の販売計画が下振れしたことにより、慎重に見て、通期の利益予想を当初の75億円から15億円下方修正せざるを得ない状況となりました。
以上のとおり、新ブランドの発売延期および「Straine」の下振れ影響により、売上高は520億円、営業利益は60億円という目標で、今期は進めていきたいと考えています。
正直なところ、私個人としても非常に悔しい思いではありますが、決して諦めているわけではございません。第2四半期終了のこのタイミングでは、本来であればもう少し様子を見たいという考えもございました。
しかし、社外取締役等のご意見を真摯に受け止め、前期のように結果的に期末で下振れてしまうことがないよう、慎重に予算全体を見直し、精査した結果、「Straine」と新ブランドに関してはこのような判断をすべきとの結論に至りました。
エグゼクティブサマリー|成長が続く領域・計画を見直す領域
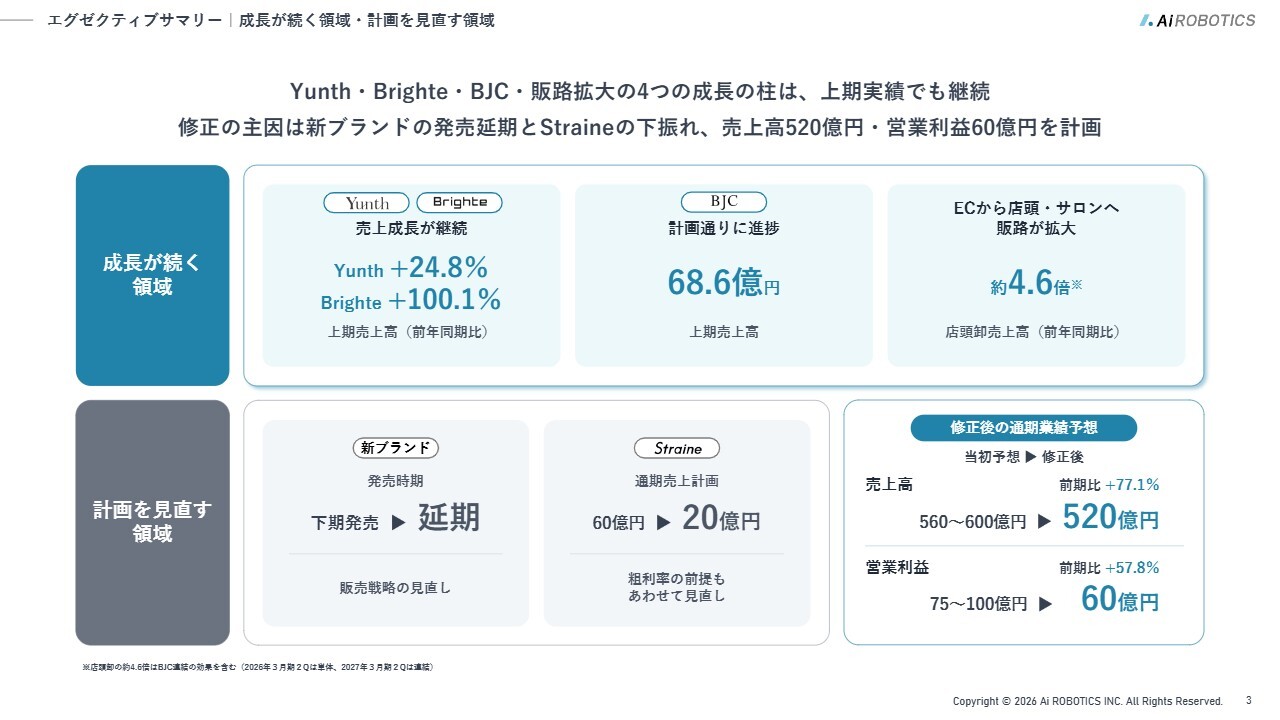
「Yunth」「Brighte」はまったく問題ありません。BJCも、これまで予算から外れることなく順調に進んでおり、非常にすばらしい仲間たちとともに働けていることを本当にうれしく思っています。
しかし、新ブランドについては、この後の「Straine」の話にも少し関連しますが、やはり今期ではなく来期以降にローンチさせるほうが、トータルで予算達成の蓋然性がより高いという判断に至りました。そこにはさまざまな要因がありますが、未発表ブランドのため、ローンチのタイミングであらためてご報告したいと考えています。
「Straine」については当初、通期売上60億円の予算を立てていましたが、かなり厳しく精査した結果、いったん20億円まで減額したほうが間違いないと判断しました。
したがって、修正後の通期営業利益60億円は、達成の確度を重視して見積もった数字だとお考えいただけるとありがたいです。
財務ハイライト
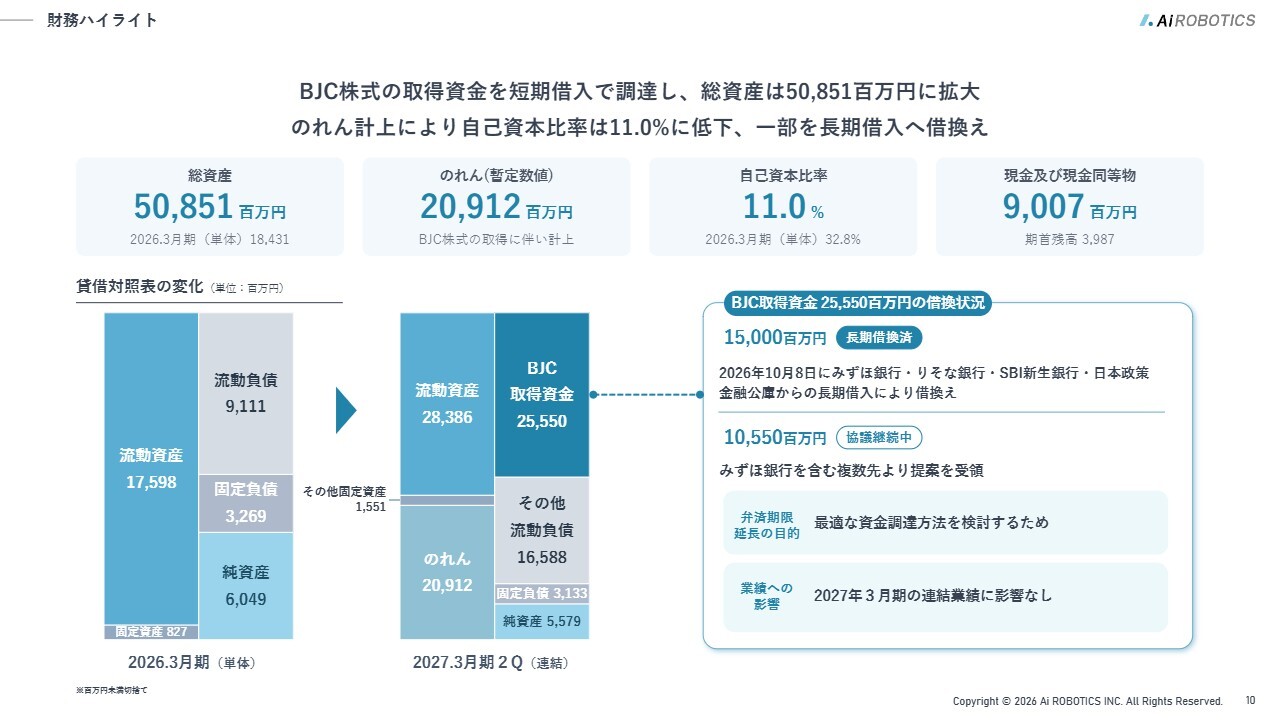
「Straine」のご説明の前に、まずはみなさまが懸念されている、BJC株式の取得資金の借入状況についてご報告します。
取得資金255億5,000万円のうち150億円については、すでにリリースしたとおり借換契約が無事に締結され、計画どおり返済を進めていく予定です。
残りの105億5,000万円については、新株発行や増資をご心配されているかもしれませんが、現時点ではそのような考えは持っていません。引き続き、各金融機関さまと慎重に協議を進めており、遅くとも期中にはお知らせする予定です。
したがって、BJC株式の取得資金については、引き続き適切に対応してまいります。
通期業績予想の修正
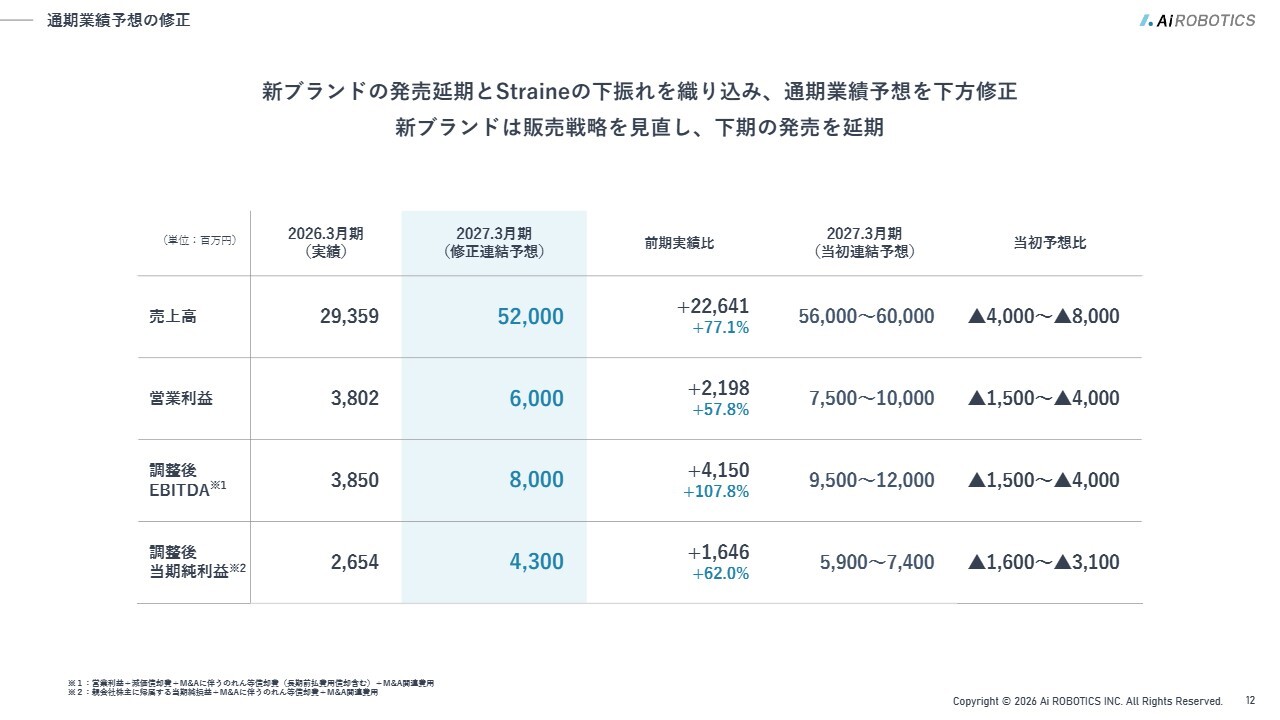
売上高を520億円、営業利益を60億円、調整後EBITDAを80億円とする業績予想に修正しました。
KPI(ブランド別売上高・売上総利益)
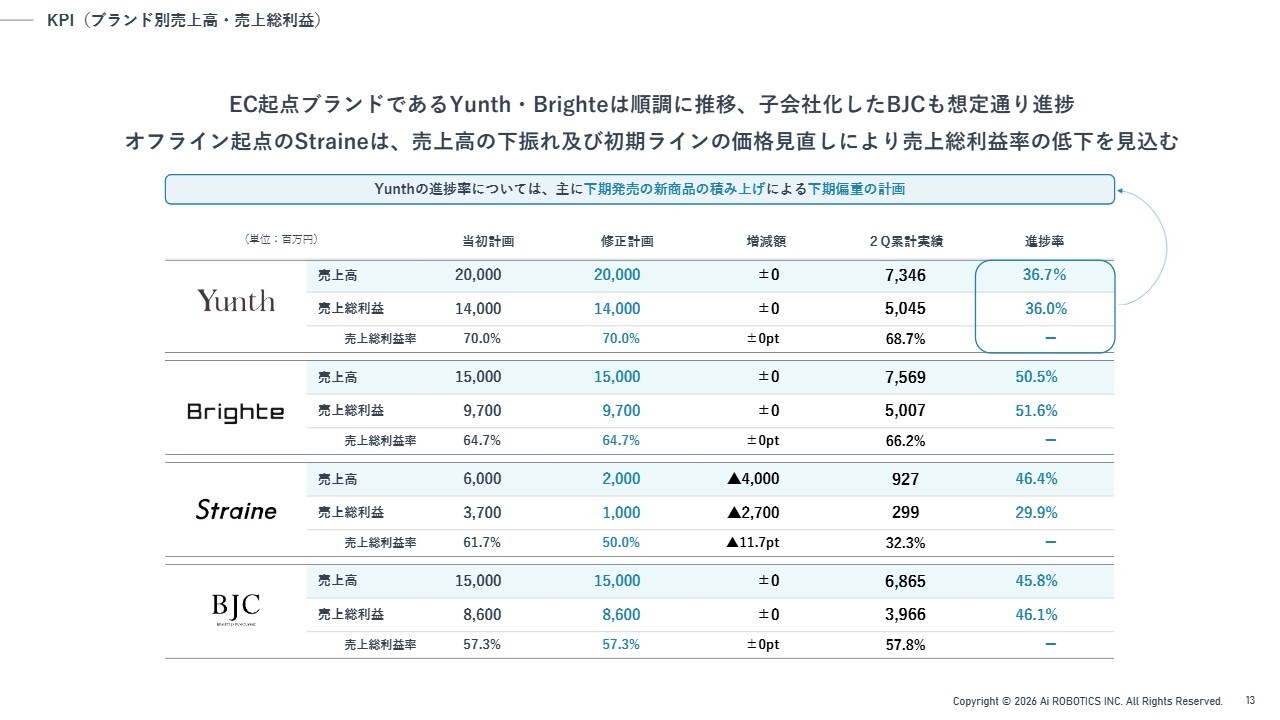
「Yunth」「Brighte」「BJC」の予算修正はなく、既存ブランドで修正したのは「Straine」のみです。
売上高・営業利益予想の修正要因
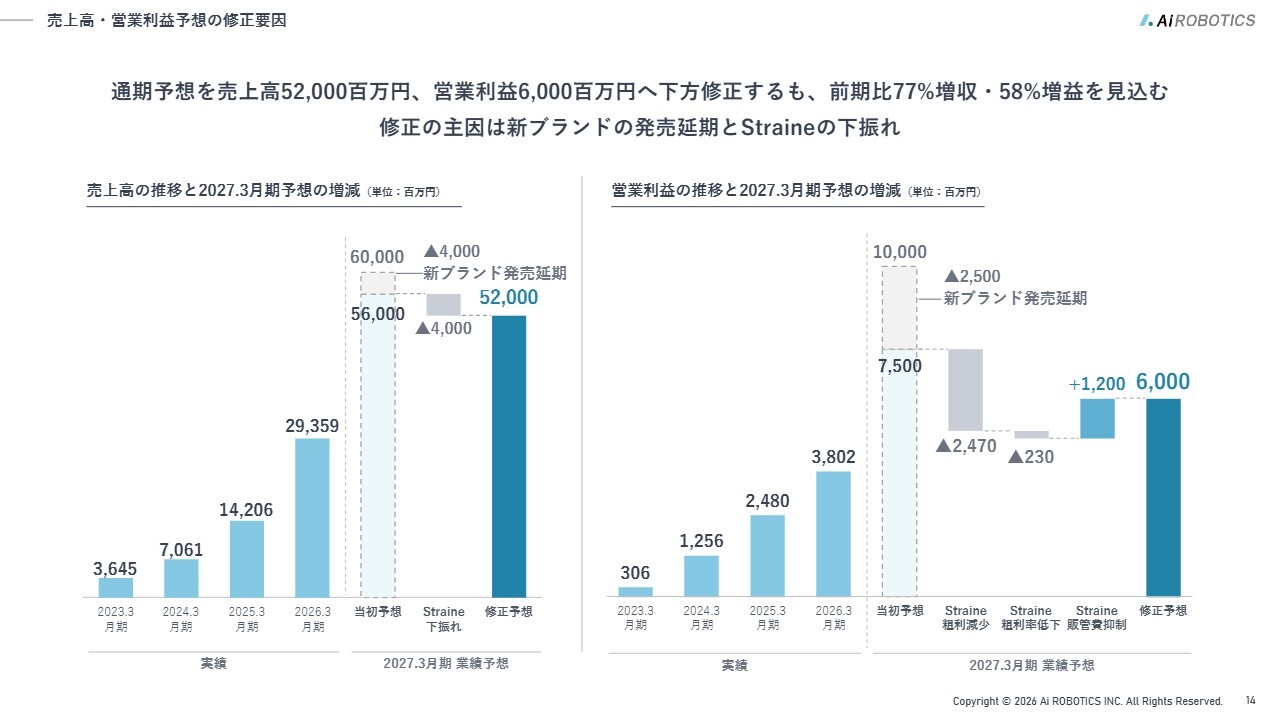
修正の内訳についてご説明します。当初予想の売上高600億円から560億円への減少分は、純粋に新規ブランドの発売延期による影響です。ここはもともと上振れ部分と考えていました。「Straine」の状況も踏まえ、新ブランドについてもあらためて商品開発やマーケティング、管理面を慎重に精査し、来期以降で満を持して発表するほうがより良いと考え、発売を延期しました。
「Straine」は当初予想の60億円から20億円へ下方修正し、560億円からさらに40億円減少し520億円となります。
営業利益については、新ブランド発売延期によりマイナス25億円、「Straine」の売上40億円には約24億7,000万円の粗利が含まれていますが、それが純粋に減少し、さらに粗利率の変化で2億3,000万円ほどの影響を受けています。
一方で、40億円の売上を達成するためのマーケティング広告費を抑制することで、12億円のプラス効果が見込まれます。結果として今期は60億円の計画で進めたいと考えています。
この点についてご質問がありましたら、この後ぜひうかがえればと思います。
Straineの下振れ背景と下期の見通し
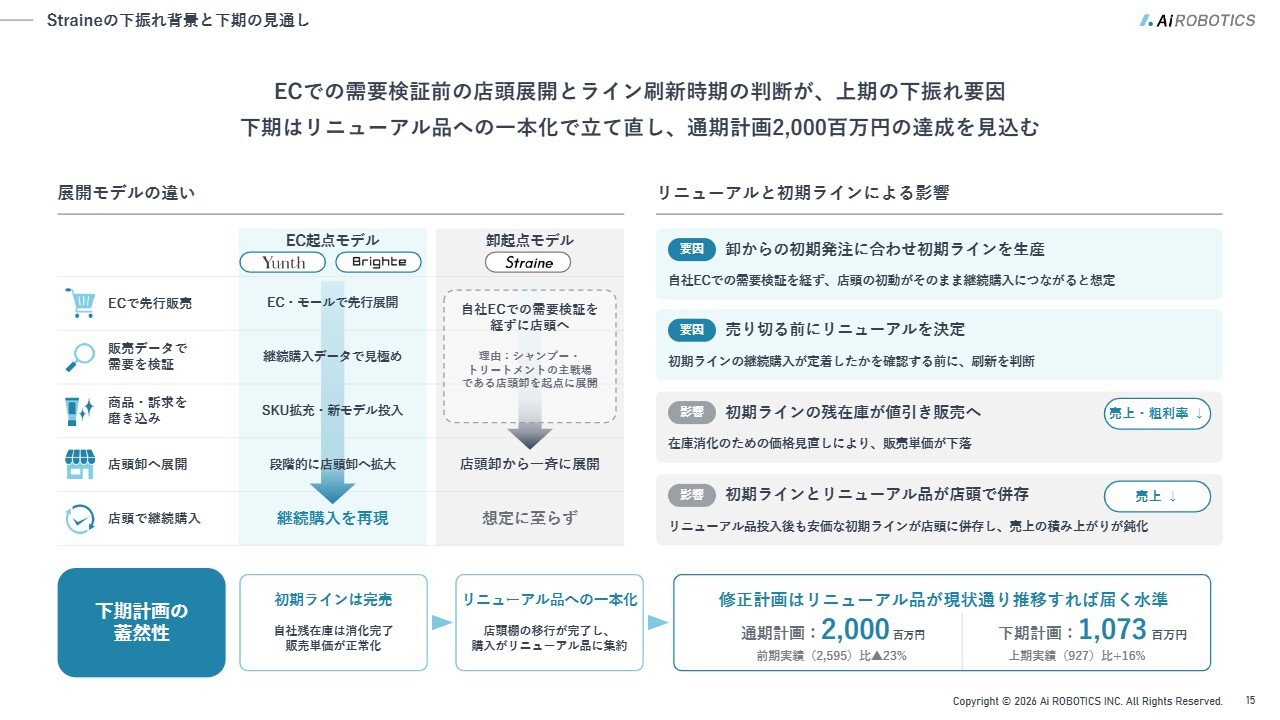
もともと当社は、得意とするECマーケティングをAI自動分析システム「SELL(セル)」を中心に行い、「Yunth」や「Brighte」を販売してきました。ご存じのとおり、「Brighte」もECの割合が非常に高い商品です。
現状における「Straine」の下振れの原因を分析すると、「Straine」はECでの検証を経ず、ほぼ100パーセントに近いかたちで卸に展開していったことが、最も反省すべき点だと考えています。
「Yunth」「Brighte」ともにECで適切にデータを取得し、マーケティングPDCAを確実に回した上で卸に展開していきました。このような堅実な土台と大きく異なる方法を取ってしまったことが、今回の店頭販売が下振れした要因と考えています。
もともと初速が非常に好調だったため、卸からの初期発注に合わせて生産を進め、店舗数も拡大していきました。加えて、前期は完全に在庫を捌き切る前にリニューアルを実施し、白いパッケージをピンクとシルバーに変更しました。そのため、旧品の在庫消化のために一定の値引き販売を行い、それが粗利率に大きく影響したことが1つの要因です。
上期は新商品と旧品が一緒に店頭に並び、併売されるかたちになったことも売上に影響したと考えています。現在は旧品の割引販売による消化は完了しています。
「Straine」は60億円の売上を見込んでいましたが、上期は約9億円、下期は約11億円の計画としています。リニューアル品が現状どおり推移すれば届く水準と考えています。残っている在庫も少ないため、現時点で在庫評価損の発生は見込んでいません。
以上を踏まえ、大変申し訳ないのですが、「Straine」の今期売上高は20億円といたしました。
下期の業績達成に向けて|営業利益の蓋然性
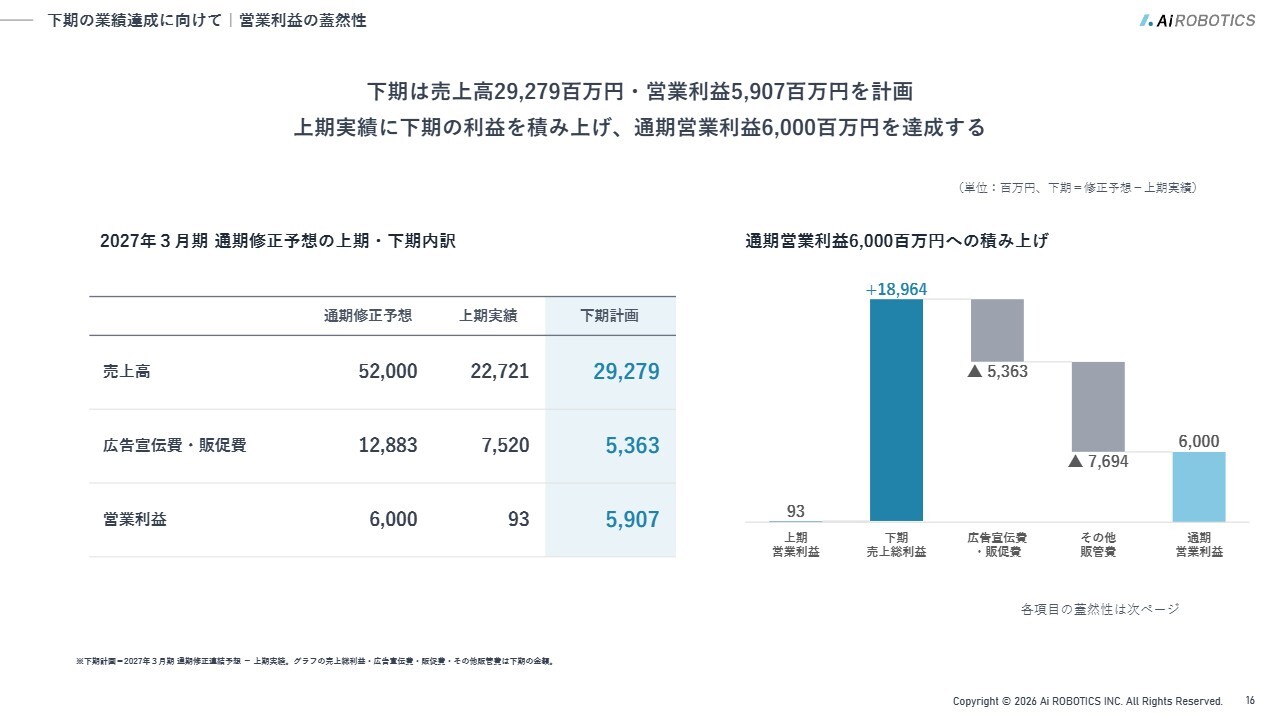
業績達成に向けて、下期には売上高約293億円、営業利益59億円が必要となります。この目標に向けてどのように積み上げるかについて、詳しくご説明します。
下期の業績達成に向けて|営業利益の蓋然性
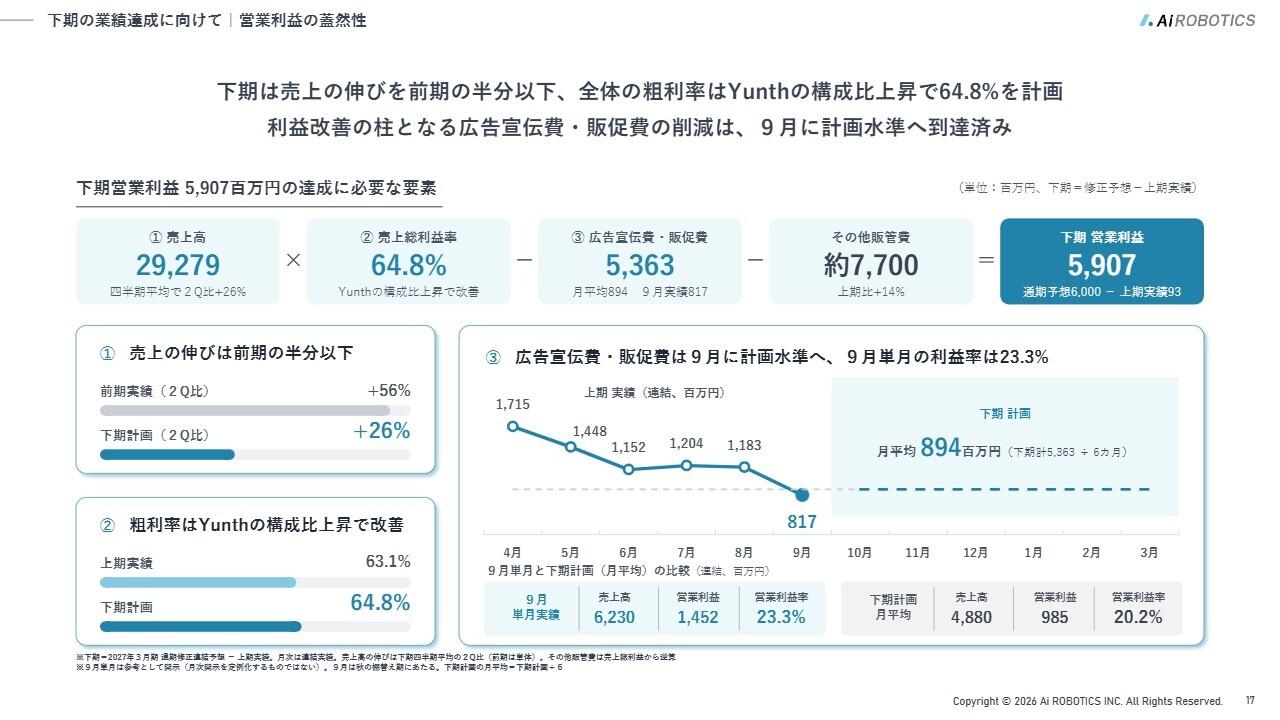
当社の売上は下期偏重型で進んでおり、昨年も一昨年も同様であったため、ここについては大きな心配はなく、ある程度ご理解いただけるのではないかと考えています。
季節要因が非常に大きく、10月以降、乾燥が進み肌寒くなる時期には美容品が非常によく売れます。そこにホリデーシーズンの年末商戦やさまざまなセールが重なります。今期も下期の売上は上期の約1.3倍を計画しています。
利益面に関しては、「SELL(セル)」の先行投資費用がかさんでいたものの、広告コストが順調に下がってきています。広告宣伝費および販促費は、期初の単月17億円から、9月には8億円に減少しており、下期計画では平均約9億円を見込んでいます。この水準の広告費を維持することで、計画の達成を見込んでいます。
また、9月単月の実績として、営業利益約14億5,000万円を計上しています。これは下期計画達成に必要な月平均営業利益9億8,500万円を上回っています。なお、9月単月の数値は参考として開示したもので、月次開示を定例化するものではありません。
さらに、「Yunth」の定期広告は回収までに時間を要する広告投資ではありますが、例年、10月以降は広告費をかなり抑制して緩める戦略をとっているため、今後さらなる軽減が可能です。結果的に、営業利益60億円は達成可能であると判断しています。
下期の業績達成に向けて|Yunthの売上計画の蓋然性
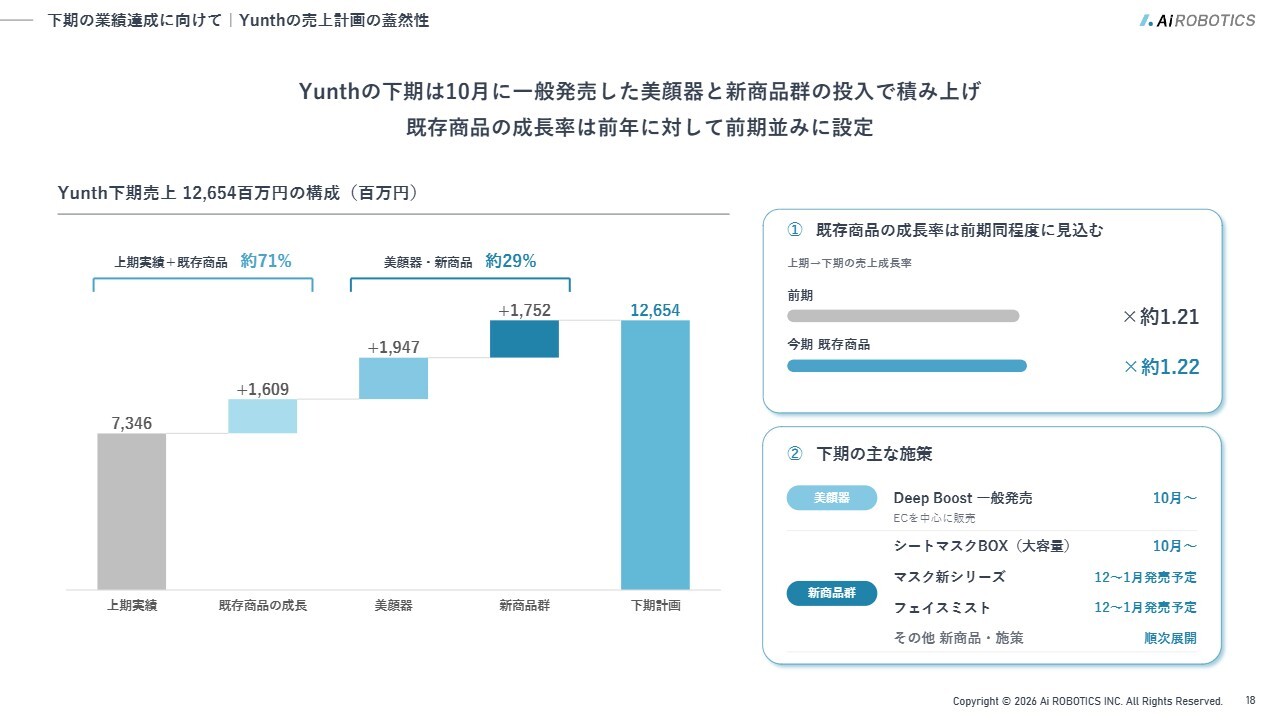
さらに細分化して「Yunth」に焦点を当て、売上計画の蓋然性についてご説明します。
上期の実績は73億円でした。先ほどお話ししたように、下期から既存商品の売上はさまざまな季節要因によって伸びる見込みですが、既存商品の成長率は、無理のない伸び率で計画しています。
また、「Yunth」では「Deep Boost(ディープブースト)」という浸透型美顔器を発売しており、これは19億円ほどの売上を見込んでいます。「Brighte」の「ELEKI LIFT(エレキリフト)」という美顔器がこの1年で非常に大きな販売規模に成長していることを踏まえると、下期にかけて半年で19億円というのは、それほど無理のある数字ではないと考えています。
また、「Brighte」と「Yunth」の美顔器について、競合によりどちらかが売れなくなるのではないかと懸念される方もいるかもしれませんが、用途や期待される効果が異なるため、それぞれ独自の需要があると考えています。
「Deep Boost」は、「Yunth」の美容液やシートマスクと組み合わせて、毎日のスキンケアの中で使っていただく浸透(※角質層まで)ケア向けの美顔器です。化粧品をお使いの際、その美容成分を浸透させる目的で肌の状態をより良くしたいと考えるのが一般的であり、「Deep Boost」はその美容成分の角質層への浸透をサポートする製品として期待されています。
したがって、リフトケア(※引き上げるように動かすこと)を目的とした「ELEKI LIFT」とは用途が異なるため、競合は一部あるかもしれませんが、基本的には大きな影響はないと考えています。
スライドに記載の新商品群については未発売・未発表のものを含んでいますが、販売が好調な現行ラインのシートマスクとは異なる新ラインのシートマスクを12月から1月にかけて発売する予定です。この展開により、さらに17億円程度の売上押し上げ効果を見込んでいます。
その結果、「Yunth」の下期計画は約126億5,000万円を想定しています。この数字について、いずれかに多少の変動があったとしても達成不可能ではない計画と考えています。
下期の取組み
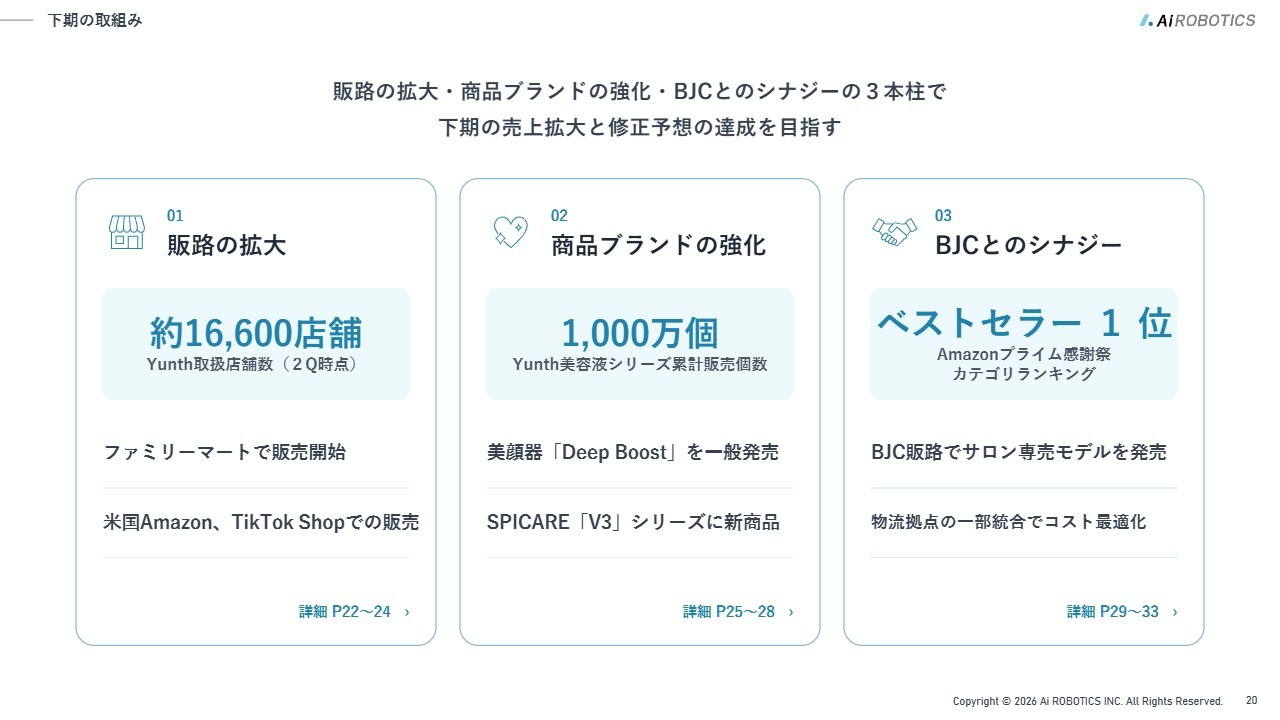
さらに販路を拡大し、ファミリーマートさまでも販売を開始しており、米国では「Amazon.com」で販売を開始し、今後「TikTok Shop」でも展開する予定です。なお、米国展開の売上・利益は修正後の業績予想には織り込んでいません。また、日本から同様のマーケティングを行えるように施策を整えていますので、ぜひご期待いただければと思います。
また、「Yunth」美容液シリーズの累計販売個数は1,000万個を超え、BJCの「SPICARE(スピケア)」、そして「Lashaddict(ラッシュアディクト)」も非常によく売れています。
さらに、BJCとのシナジー効果もよく生まれています。
販路の拡大|顧客接点の拡大
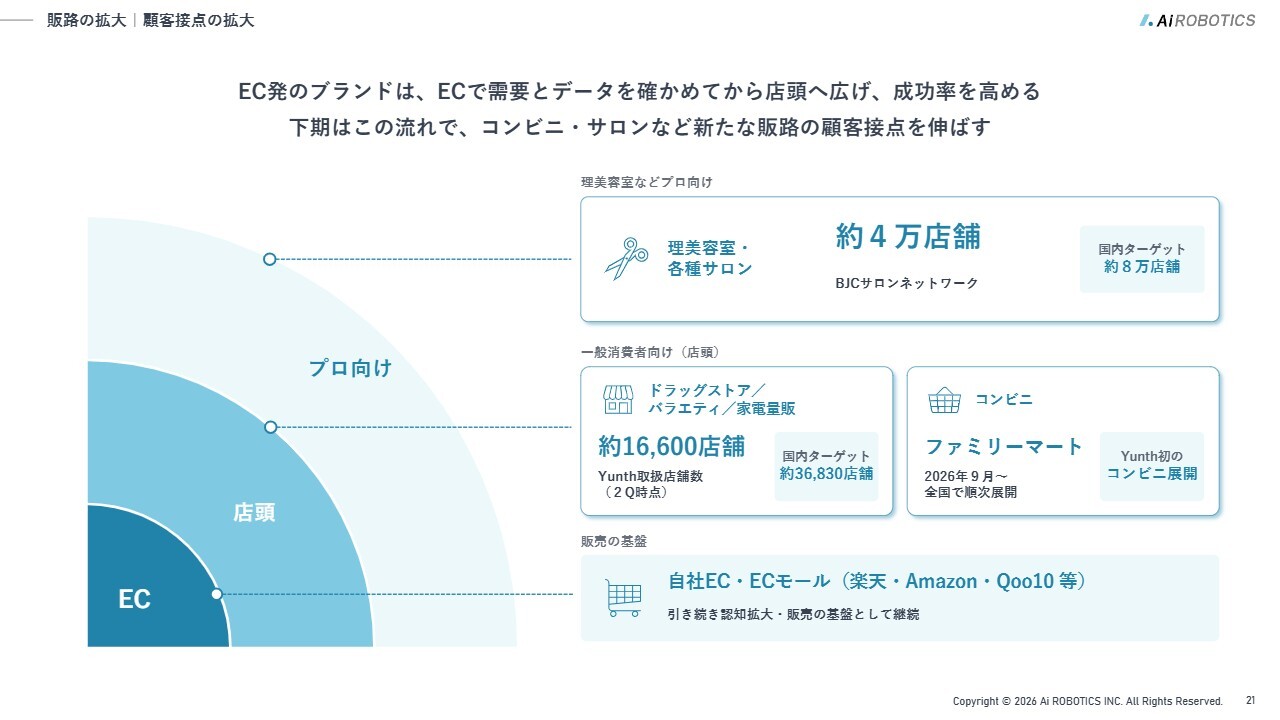
今後は初心に立ち返り、ECで基盤をしっかり構築した後に店頭へ展開し、最終的にはプロ向けのサロン市場に導入する流れで、販路を拡大していきたいと考えています。
商品ブランドの強化|下期に新商品を集中投入
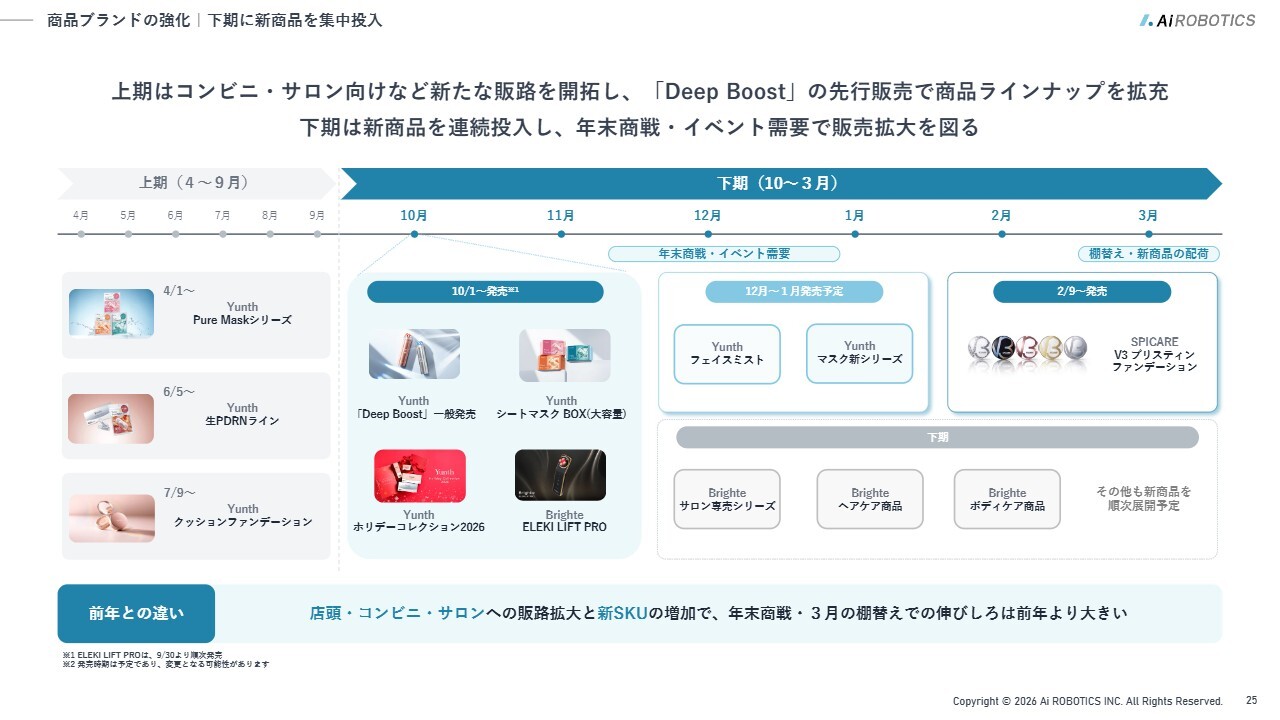
今お話しした新商品は、こちらのスライドに記載したスケジュールに基づき連続投入し、販売拡大を図ります。
下期の「Yunth」「Brighte」については、売上高と利益に関して手応えを感じています。
BJCとのシナジー|サロン専売モデルの発売
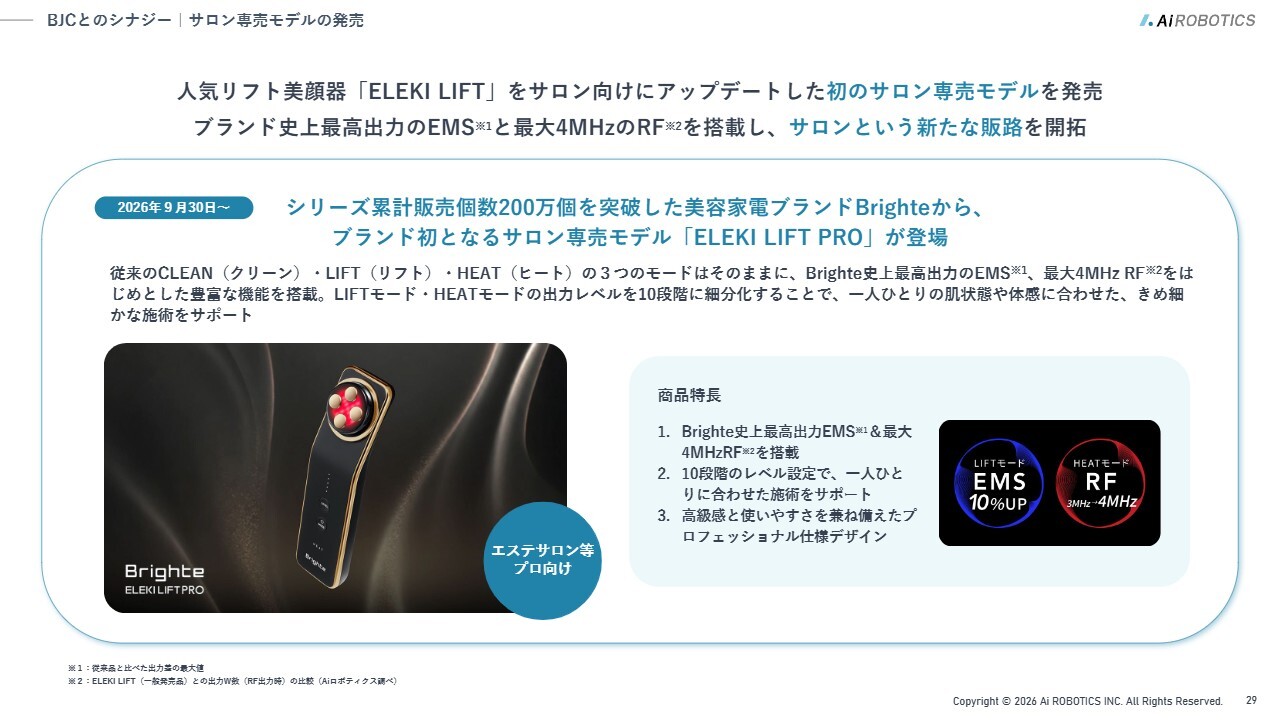
プロ仕様の「ELEKI LIFT PRO」を9月から順次発売しています。すでにBJCの取引先サロンの一部で導入が始まり、サロン専売品として販売を開始しており、こちらも大変期待されています。
BJCとのシナジー|美容見本市への共同出展
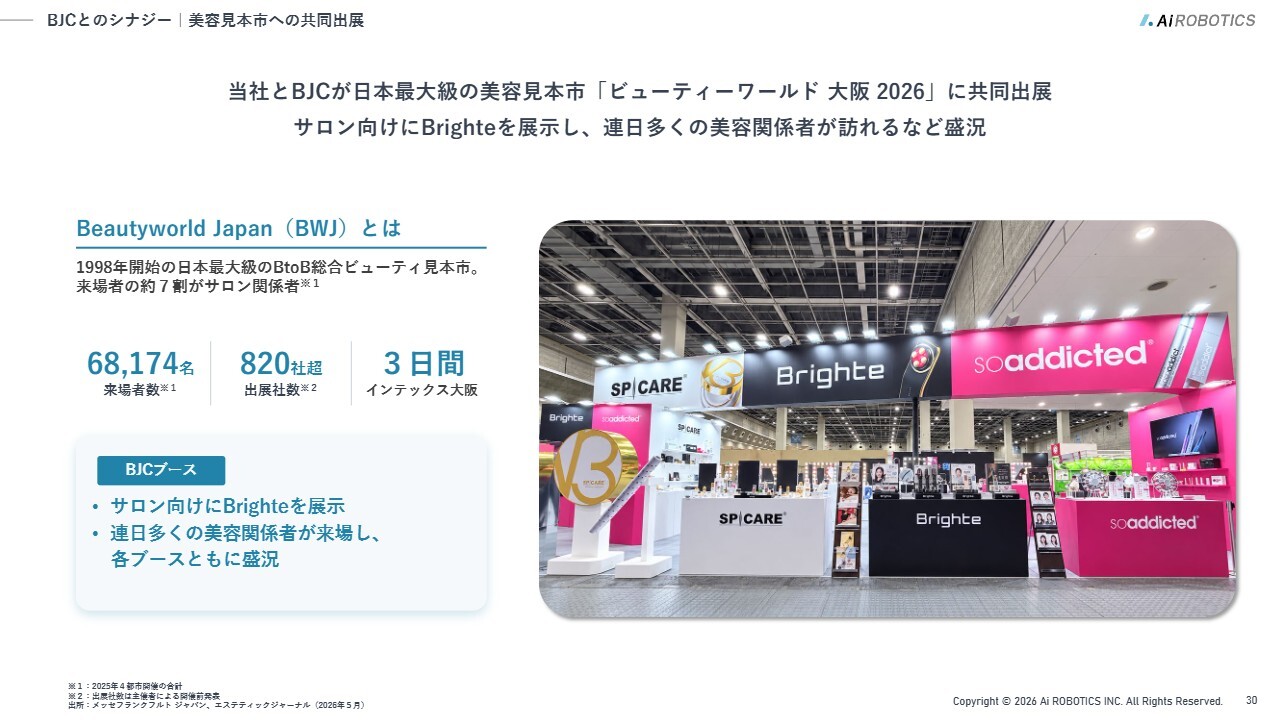
当社とBJCは、日本最大級の美容見本市「ビューティーワールド ジャパン 大阪 2026」に共同出展し、盛況を博しました。
BJCとのシナジー|ECでの売上伸長
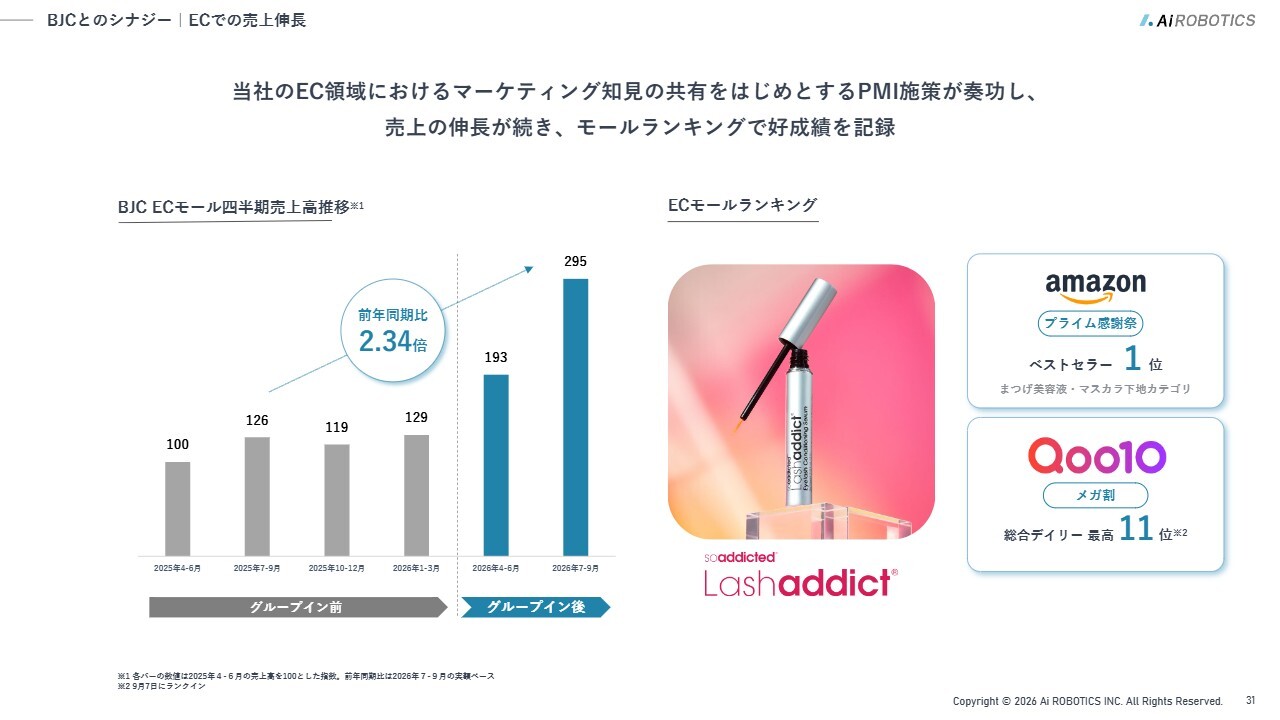
BJCのEC戦略も、順調に進んでいます。
BJCとのシナジー|コストの削減・合理化
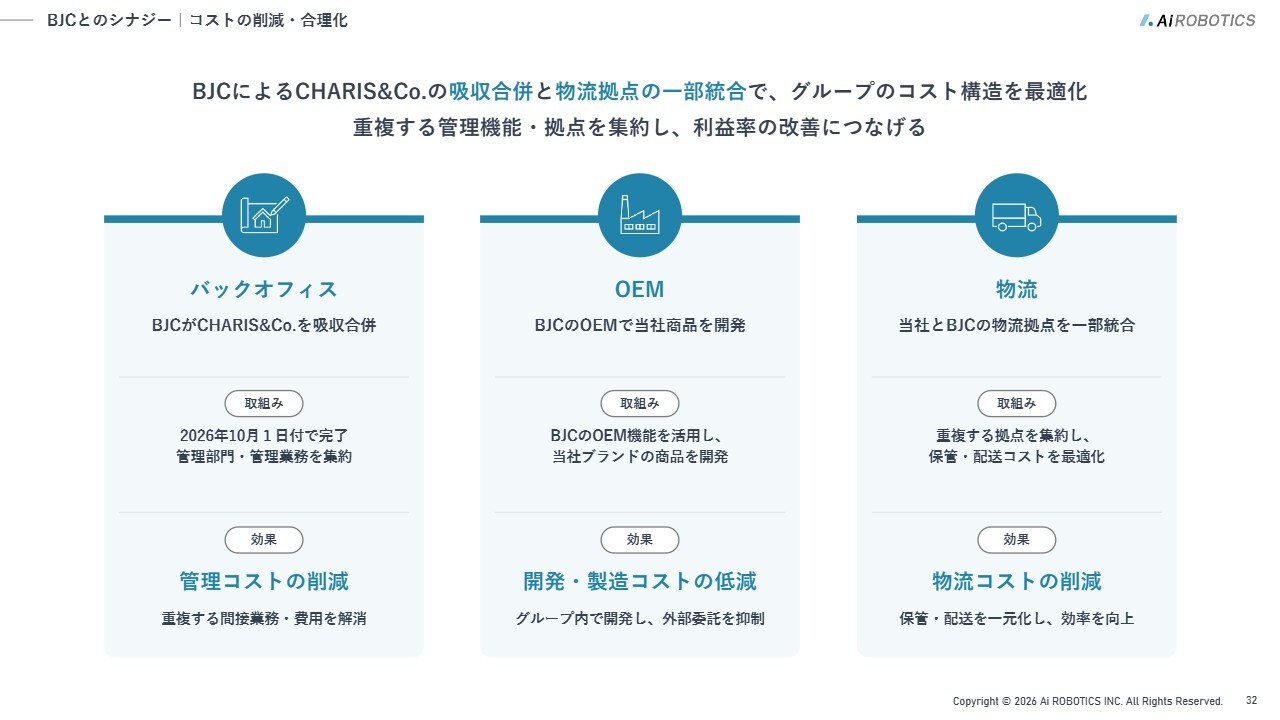
BJCとバックオフィスの統一、BJCのOEMによる当社商品開発の連携、さらに物流面でもさまざまなシナジー効果が生まれています。
美顔器を新たに発売することで、「Yunth」でも売れるのかと思われるかもしれませんが、説明会当日(11月13日)時点では、「Yunth Deep Boost」が「楽天ランキング」の美容家電カテゴリで、すでに「Brighte ELEKI LIFT」を上回り、1位を獲得しています。
また、「楽天ベストコスメ2026」が発表されました。当社グループで4つの賞(4冠)を受賞しました。美容機器部門で「ELEKI LIFT」が1位、「ELEKI BRUSH+」が3位、BJCの「SPICARE V3クッションファンデーション」が2部門で1位を獲得しています。これは実売データによるランキングであり、製品の売れ行きや売れ方を証明しているのではないかと思います。
下期にかけては「Yunth」をさらにしっかり販売していく予定です。ご期待いただければと思います。
簡単ではありますが、私からの説明は以上となります。ありがとうございました。


新着ログ
「化学」のログ