2026年9月期決算説明
GMO-FG、リカーリング型売上成長に伴い各段階利益が着実に拡大 エンタープライズ向けソリューションの推進を強化
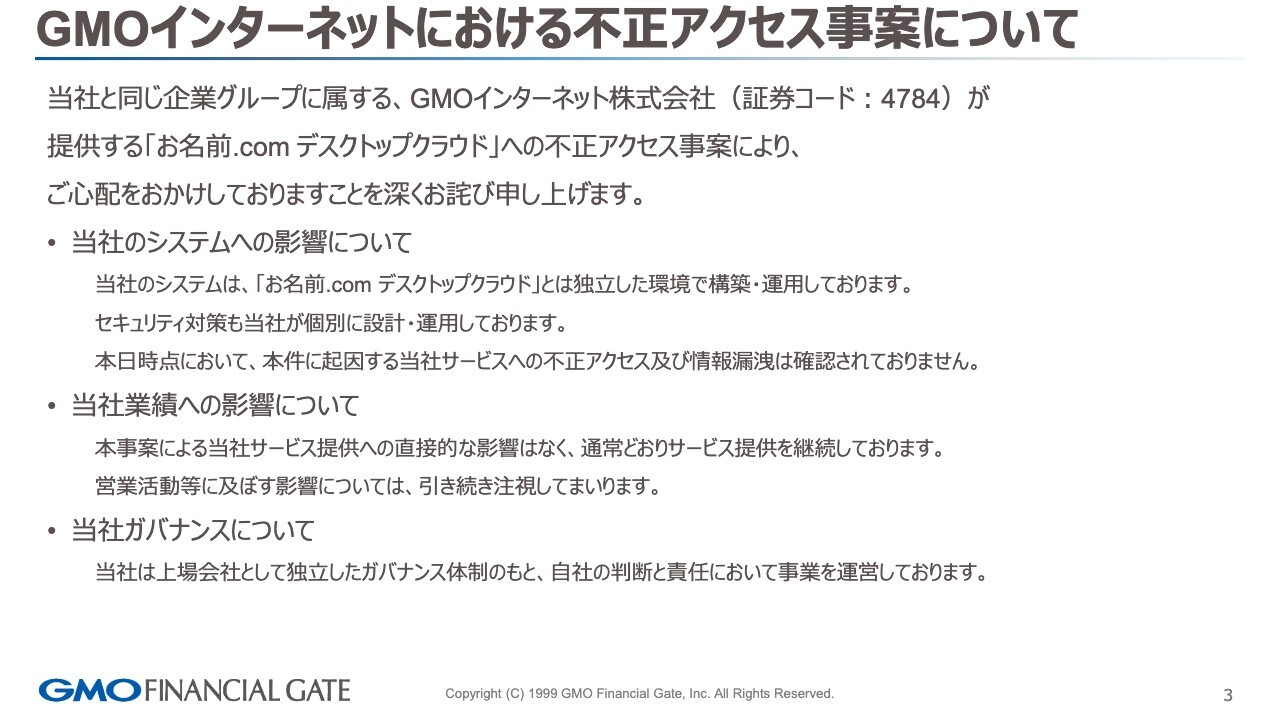
GMOインターネットにおける不正アクセス事案について
杉山憲太郎氏(以下、杉山):GMOフィナンシャルゲートの杉山です。2026年9月期の通期決算についてご説明します。どうぞよろしくお願いします。
初めに、当社と同グループであるGMOインターネット株式会社が提供する「お名前.com デスクトップクラウド」の不正アクセス事案により、ご心配をおかけしていることを深くお詫び申し上げます。申し訳ありません。
当社システムへの影響および業績への影響について、ガバナンスの観点からご説明します。
まず、システムへの影響についてですが、当社のシステムは決済プラットフォームとして独立した環境で構築・運用しています。セキュリティ対策においても、国際基準の認証に準拠するように対応を設計・運用しています。
本日時点で、本件に起因する当社サービスへの不正アクセスや情報漏洩は確認されていません。
次に、当社業績への影響についてです。本事案が営業活動などに与える影響について、現時点で特記すべき事項はありません。
今回、ご説明する業績の開示においても、セキュリティ対応のコストなどを加味しながら予算を策定していますが、業績への影響については引き続き注視していきます。
ガバナンスの観点では、上場企業として独立したガバナンス体制を構築し、自社の判断と責任において事業の運営を進めています。これを継続的に強化しながら取り組んでいきます。
当社のセキュリティ確保の取り組みについて
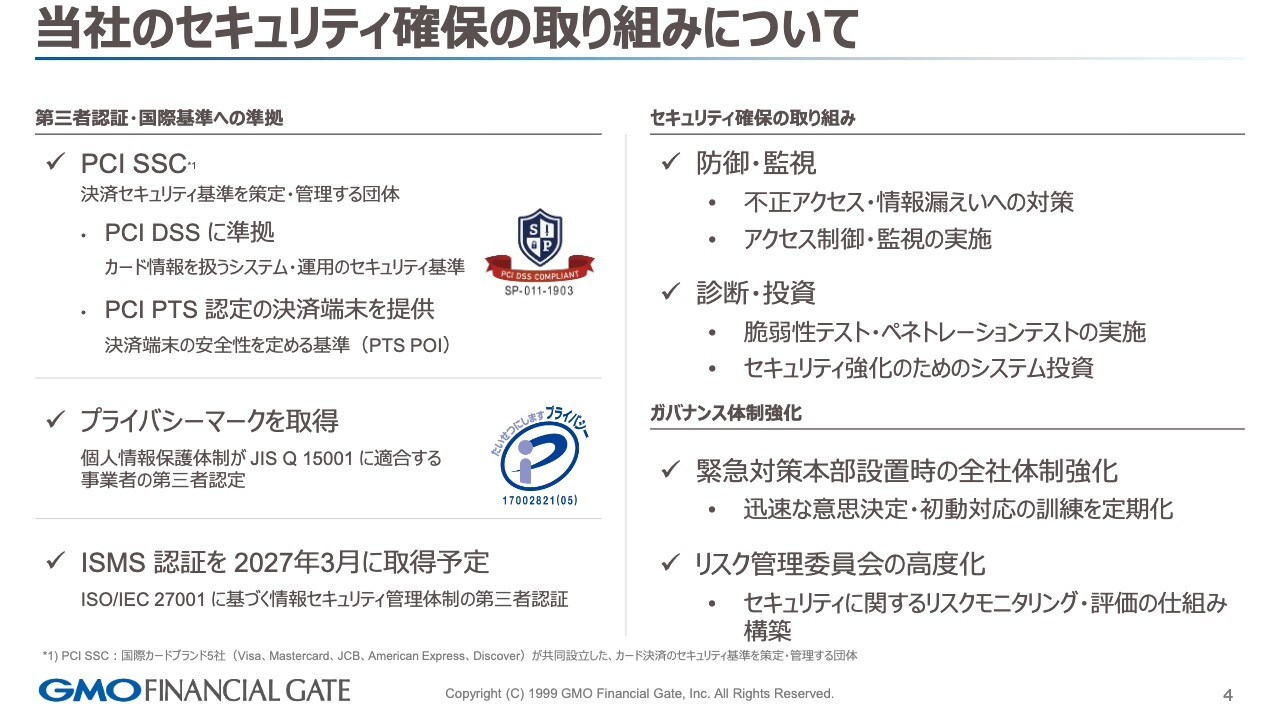
冒頭に申し上げたセキュリティへの取り組みについて、スライドをご覧ください。向かって左側には、第三者認証および国際基準への準拠に関する事項を記載しています。
1点目はPCI DSSで、カード情報を取り扱うシステムの運用に関するセキュリティ基準です。
また、決済デバイスや端末の安全性を担保するために定められたPCI PTSにも準拠しています。
2点目は、Pマークです。個人情報保護の観点で認定を受けています。
3点目はISMS認証で、国際基準に準拠した認定として、2027年3月の取得を予定しています。
スライドの向かって右側は、セキュリティの確保に向けた過去の取り組みを示しています。防御や監視の観点から、不正アクセスや情報漏洩の対策を講じています。
アクセス制御・監視については、今回の件も踏まえ、網羅的に仕組みを見直しながら対応を進めています。
診断・投資については、脆弱性への対応やペネトレーションテストの結果を踏まえ、適切なセキュリティ強化への投資を継続していきます。
ガバナンス体制の強化として、有事の際の緊急対策本部の設置に関する訓練を定期的に実施しています。今回の件を踏まえ、業務継続性およびセキュリティに対する対応、有事の際の初動確認についても再度点検を行っています。
リスク管理委員会の高度化についてですが、すでに設置されているリスク管理委員会でのモニタリング評価の仕組みを継続し、さらに高度化していく方向で対応を進めています。
1.1 2026年9月期 総括
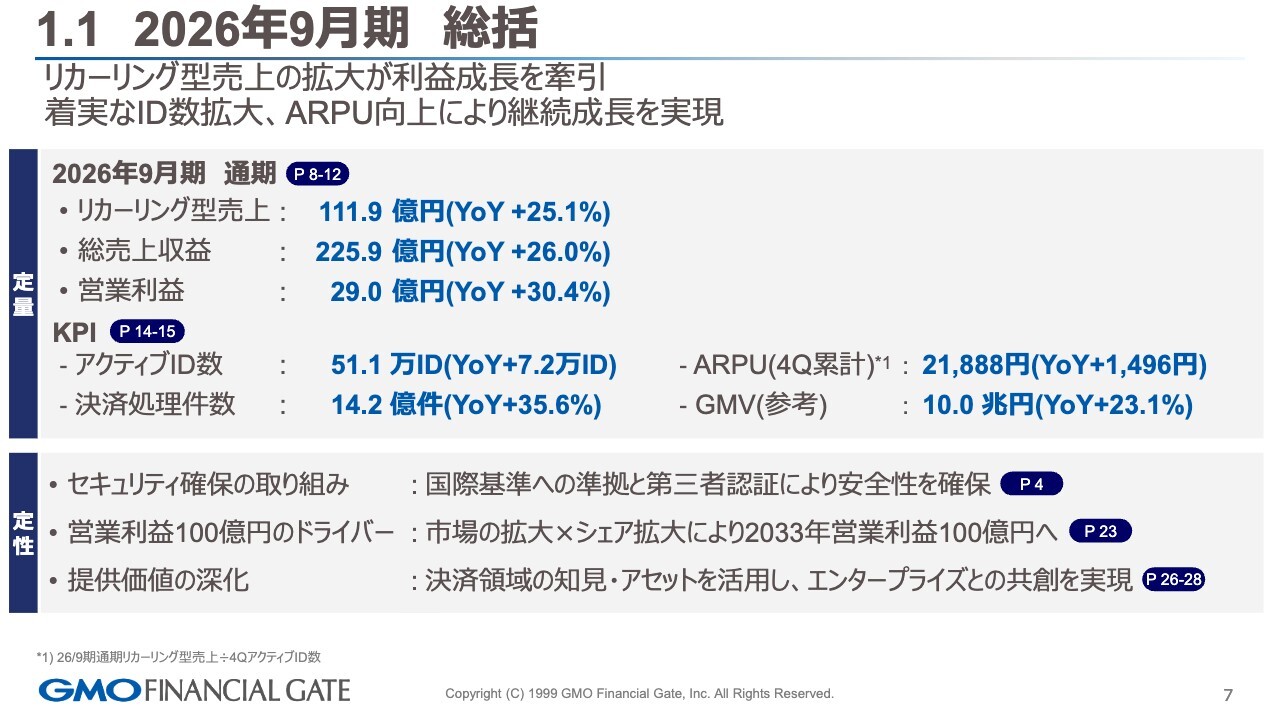
2026年9月期の総括についてご説明します。リカーリング型売上は111億9,000万円で前年同期比プラス25.1パーセント、総売上収益は225億9,000万円で前年同期比プラス26パーセントとなりました。
営業利益は29億円で、前年同期比30.4パーセント増となりました。
それを支える主要なKPIですが、まずアクティブIDは51万1,000IDで、前年同期比7万2,000ID増加しています。ARPUは第4四半期累計で2万1,888円となり、前年同期比1,496円増加しました。
処理件数は14億2,000万件で前年同期比35.6パーセント増加しています。GMVは10兆円で前年同期比23.1パーセント増となりました。
定性面は大きく3点です。1点目は、冒頭でご説明したセキュリティおよびガバナンスへの取り組みです。2点目は、2033年の営業利益100億円に向けたドライバーです。市場の拡大と当社のトラックレコードに基づくシェア拡大について、後ほどご説明します。
3点目の提供価値の深化については、前期において大型商業施設を中心に、多くの決済領域における知見やアセットを構築してきました。
そのアセットをパッケージ化した、エンタープライズとの共創を実現する取り組みについてご説明します。
1.2 業績サマリー
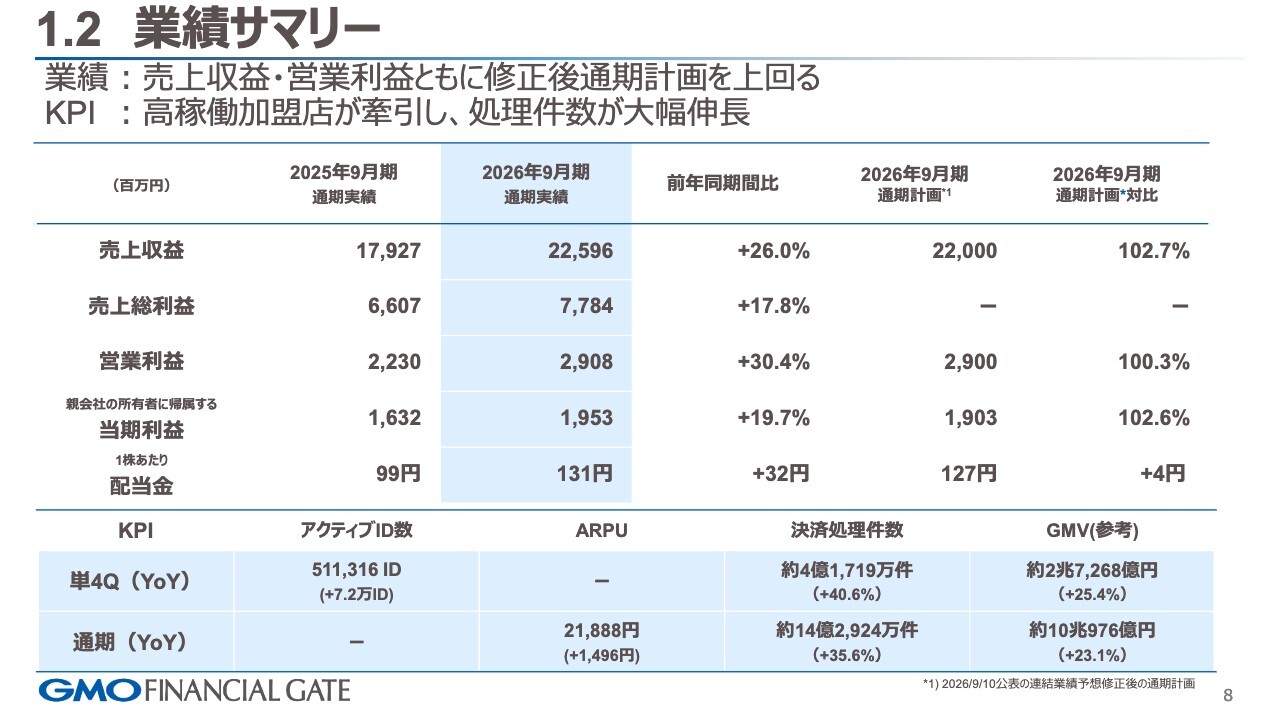
売上収益については、先ほどお伝えしたとおりです。売上総利益は77億8,400万円で前年同期比プラス17.8パーセントとなりました。営業利益については、先ほどお伝えしたとおりです。親会社所有者に帰属する当期利益は19億5,300万円で、前年同期比プラス19.7パーセントとなりました。
1株当たりの配当金は131円で、前年から32円増配しています。
1.3 業績の変動要因(YoY)
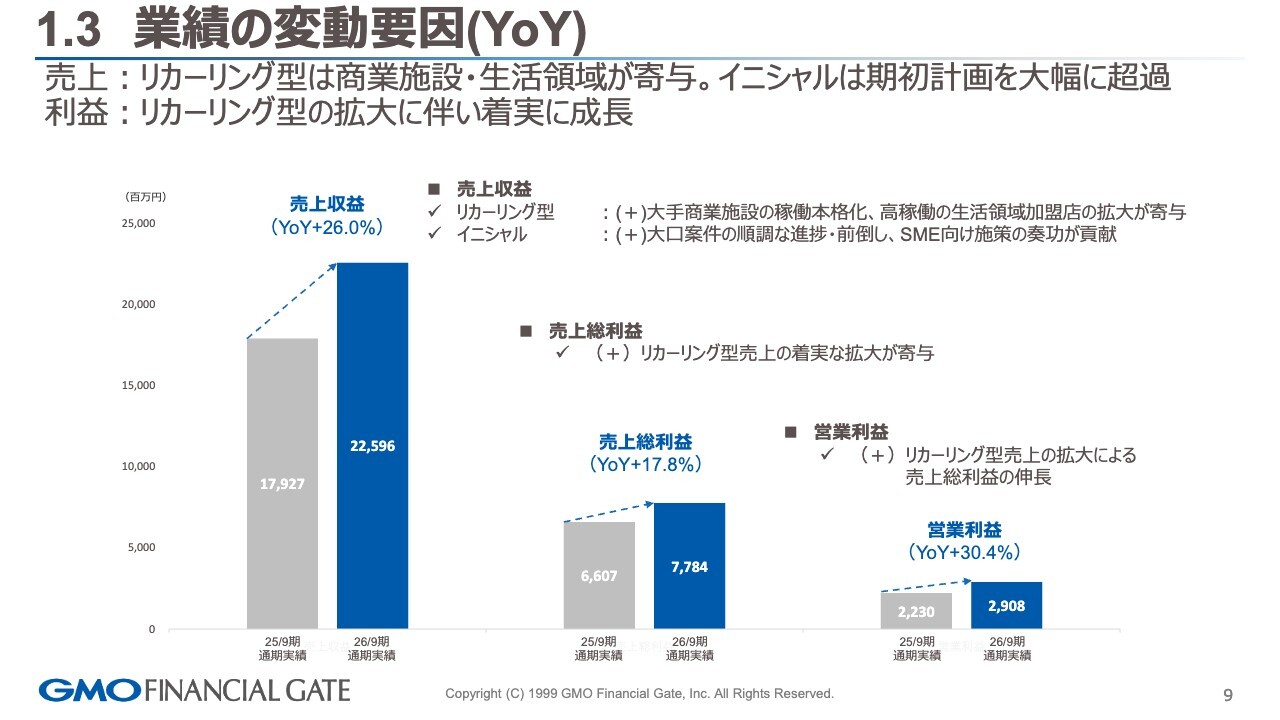
続いて、業績の変動要因になります。売上収益に関してはYoYプラス26.0パーセントという結果になっています。品目別に見ると、リカーリング型売上では、大型商業施設の本格稼働が順調に進捗していることが貢献しています。イニシャル売上では、大口案件の順調な進捗や進行期からの前倒し、SME施策の奏功が影響しています。2025年9月期はSME向けに端末レスを推進する施策が苦戦していましたが、2026年9月期はあらためてデバイス型商品にシフトしたことが奏功してこういった積み上げになっています。
売上総利益については、リカーリング型売上が25パーセントを超えて成長したことを背景に、収益性の向上が進んでいます。営業利益についても同様です。
1.4 品目別売上(YoY)
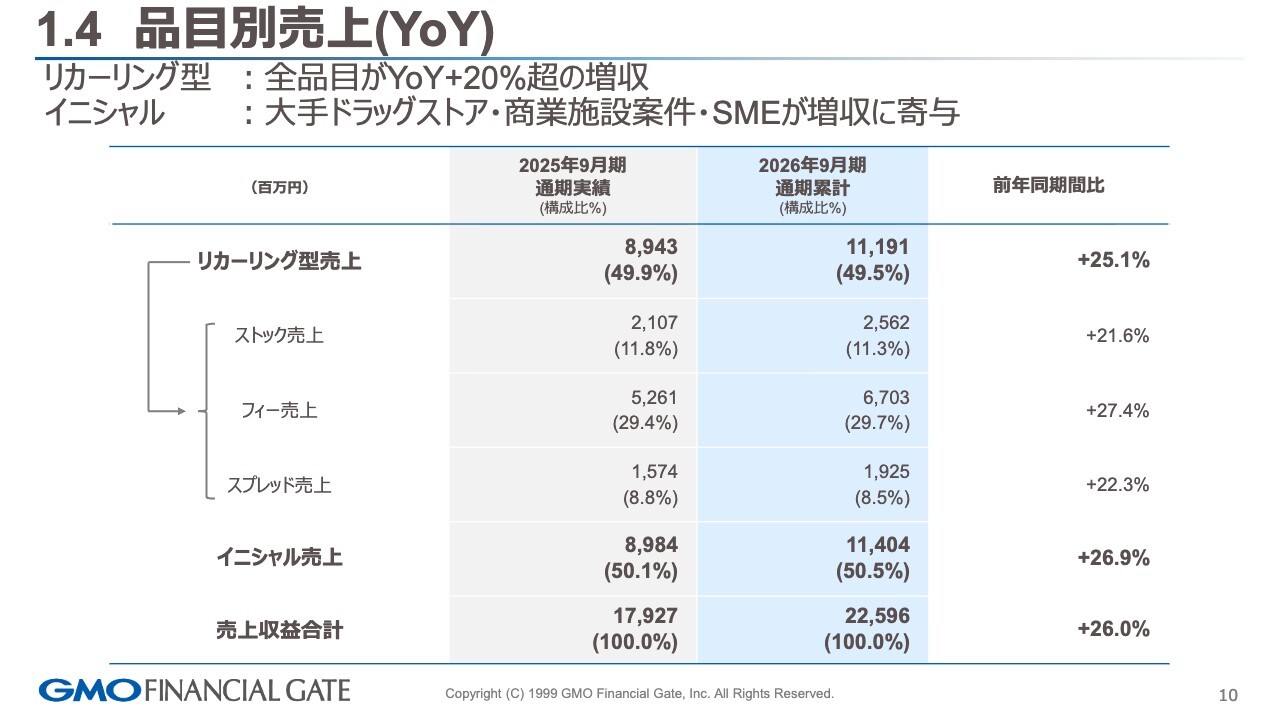
品目別売上の内訳です。リカーリング型売上のうち、ストック売上は25億6,200万円で、前年同期比プラス21.6パーセントとなりました。フィー売上は67億300万円で前年同期比プラス27.4パーセントです。スプレッド売上は19億2,500万円で、前年同期比プラス22.3パーセントとなっています。
1.5 品目別売上(QoQ)
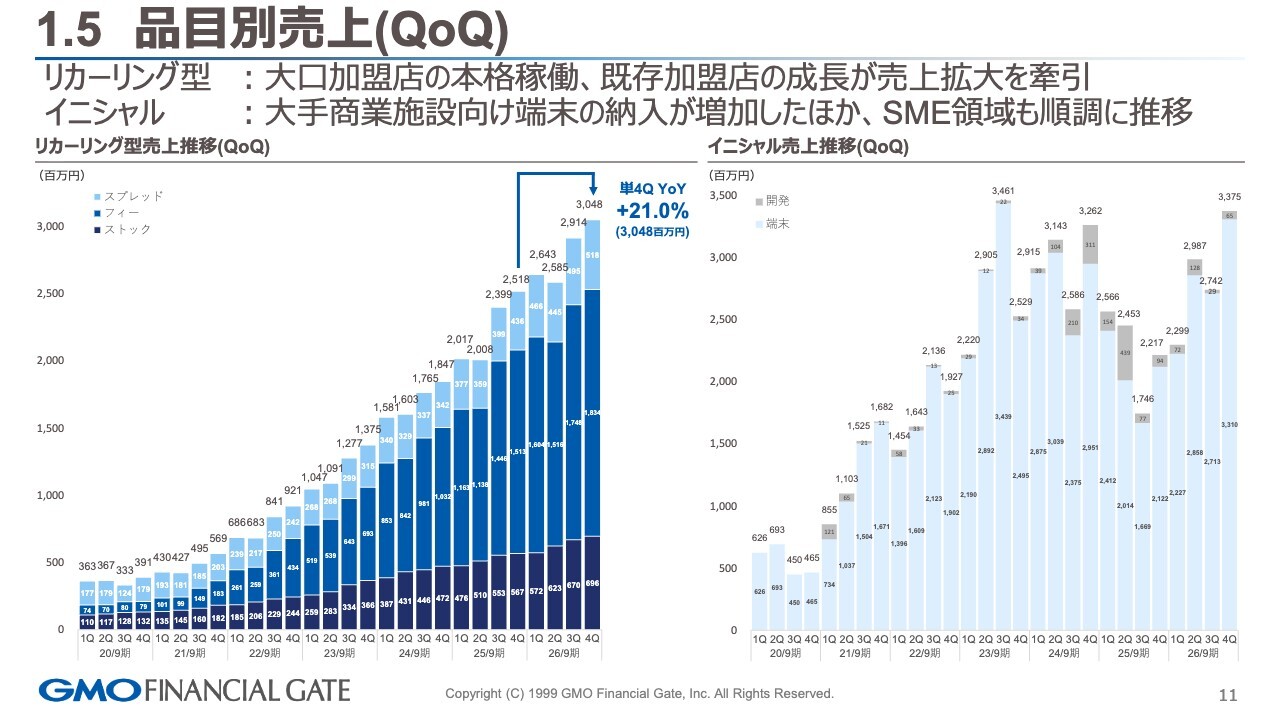
四半期ごとの推移です。スライドの左側に記載されたリカーリング型売上の推移ですが、当社の加盟店さまが本格稼働したことに加え、既存のお客さまのトランザクションが増加した結果、第4四半期の前年同期比でプラス21パーセントという数字となりました。
スライドの右側に記載されたイニシャル売上の推移についてです。イニシャルはフロービジネスですので、その中でも大型プロジェクトが遅滞なく進んでいることや、SME施策を加速させていることが、イニシャルに寄与しました。
1.6 リカーリング粗利が支える利益成長
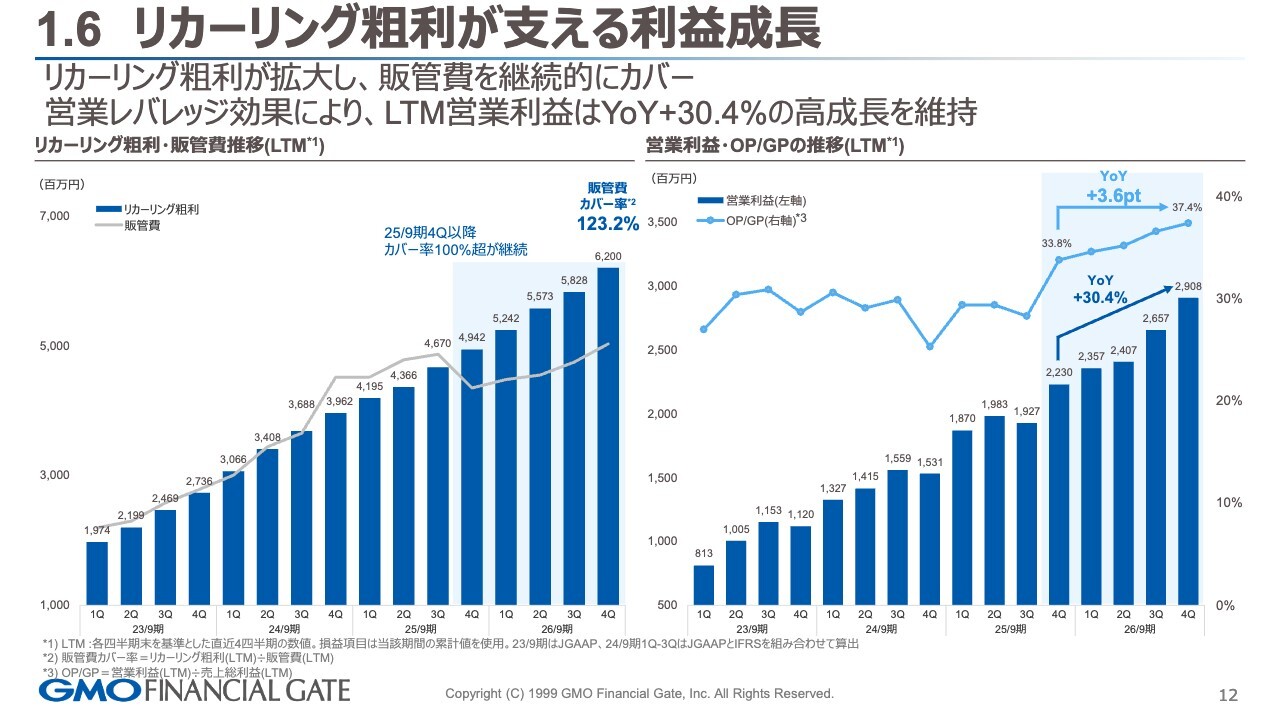
売上総利益の成長についてご説明します。リカーリング型売上の成長が、当社の粗利率向上につながっています。スライド左側には、リカーリング粗利益と販管費の推移をLTMで示しています。
リカーリングの粗利が販管費を超え、カバー率が123.2パーセントまで上昇しました。2025年9月期第4四半期以降、利益体質への転換が進んでおり、収益性の底上げにつながっていると考えています。
スライド右側は営業利益について示しています。OP/GPの推移を表しており、こちらもLTMのデータです。水色の折れ線グラフがOP/GPで、前年比で3.6ポイント上昇しています。また、営業利益も前年同期比で30.4パーセント増加しており、利益成長が加速していると捉えています。
2.1 連結KPI推移(アクティブID数)
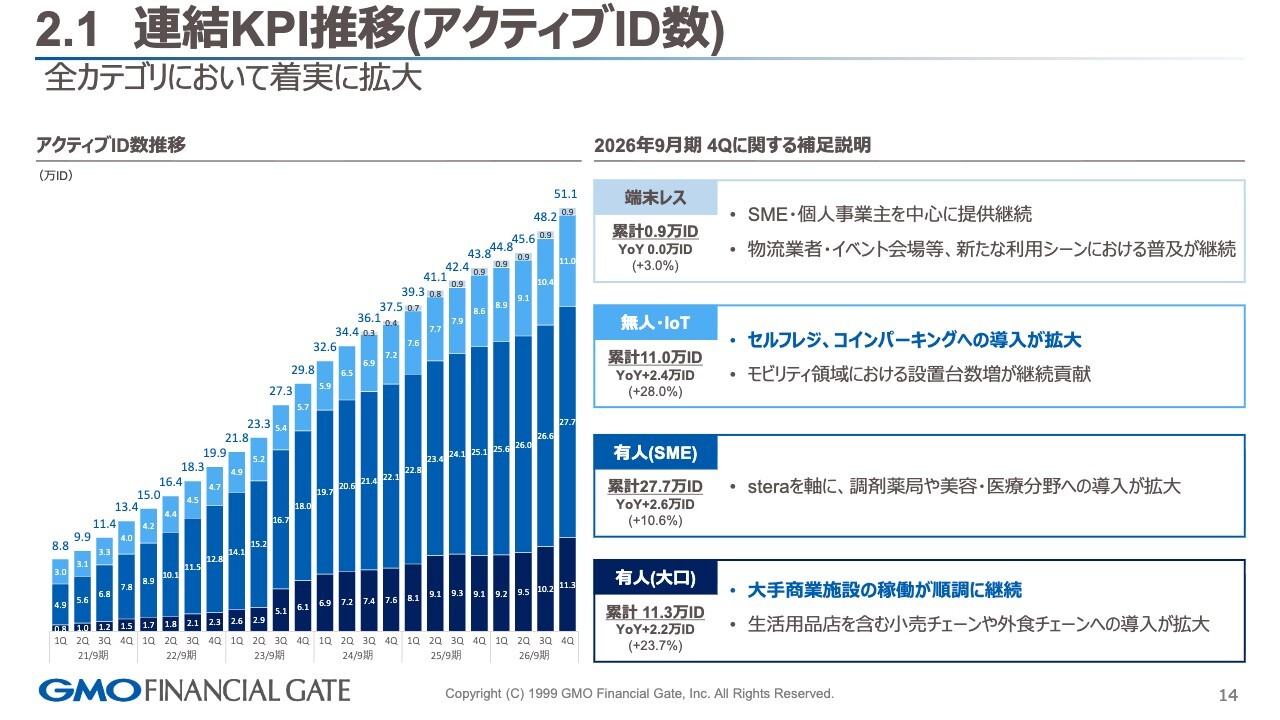
連結KPIの推移です。まず、アクティブIDですが、スライド右側の上から2つ目にある無人・IoTでは、前年同期比で2万4,000IDの純増を達成しました。これはセルフレジの普及やコインパーキングにおける導入が数字として表れた結果と考えています。
上から3つ目の有人(SME)です。こちらは、先ほど申し上げたSME施策が奏功したこと、さらに調剤薬局さまや、美容・医療の分野に代理店さまと協力して力を入れた結果が反映されたと考えています。
大型顧客におけるID数は、前年同期比で2万2,000IDの増加となりました。これは、大型プロジェクトが順調に進捗している結果と考えています。
2.2 連結KPI推移(決済処理件数・ARPU・GMV/四半期毎)
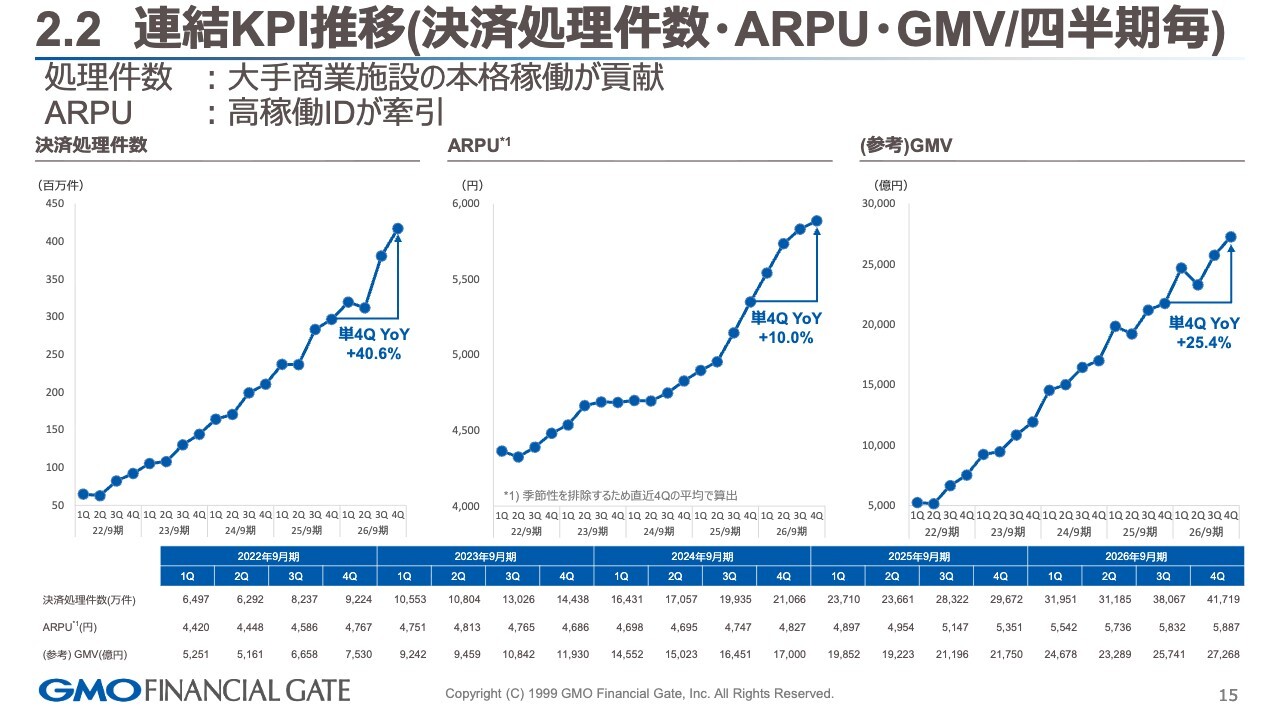
処理件数・ARPU・GMVの四半期ごとの推移です。まず、処理件数については、大型商業施設の本格稼働が非常に寄与しており、第4四半期単体で前年同期比プラス40.6パーセントとなりました。ARPUについては、高い稼働率のIDが確認されており、第4四半期単体で前年同期比プラス10.0パーセントの成長となっています。
GMVは記載のとおり、第4四半期単体で前年同期比プラス25.4パーセントとなり、高い成長を実現しました。
2.3 単4Q 上位30加盟店 構成割合(GMV)
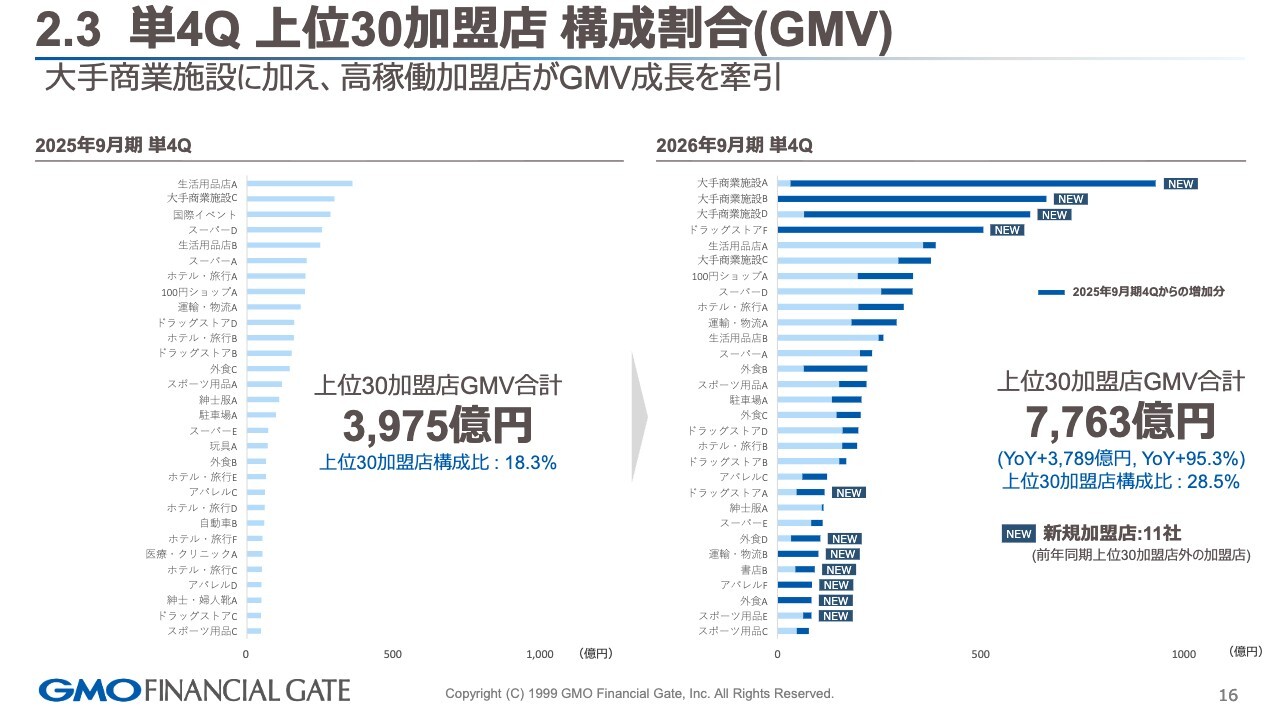
第4四半期単体の上位30加盟店についてです。新規のお客さまが11社含まれています。GMVは2025年9月期第4四半期と比較して95.3パーセント増加しており、エンタープライズや商業施設さまを中心に、GMVの高い加盟店さまを獲得できた結果です。
2.4 生活領域加盟店ポートフォリオの拡大(上位30加盟店)
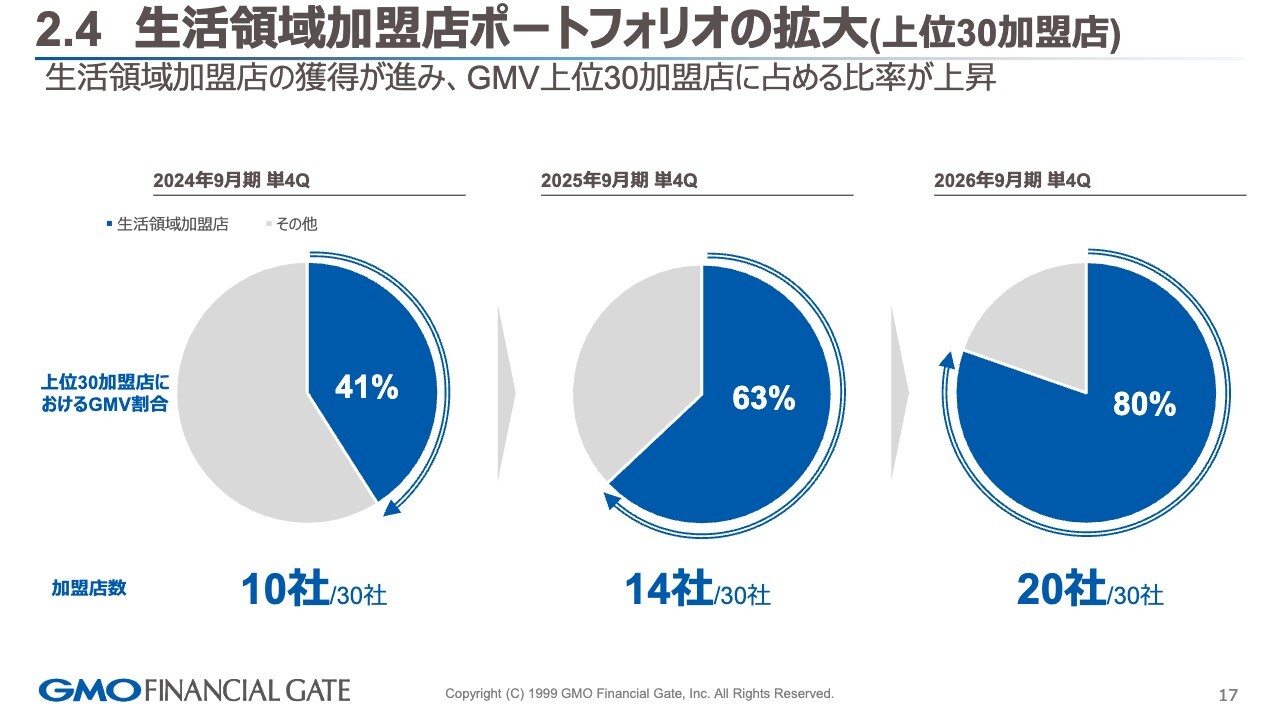
生活領域加盟店のポートフォリオについてです。2024年9月期第4四半期と比較すると、GMV上位30加盟店に占める生活領域加盟店の割合や加盟店数が、それぞれ拡大していることが確認できます。
3.1 2027年9月期 業績予想
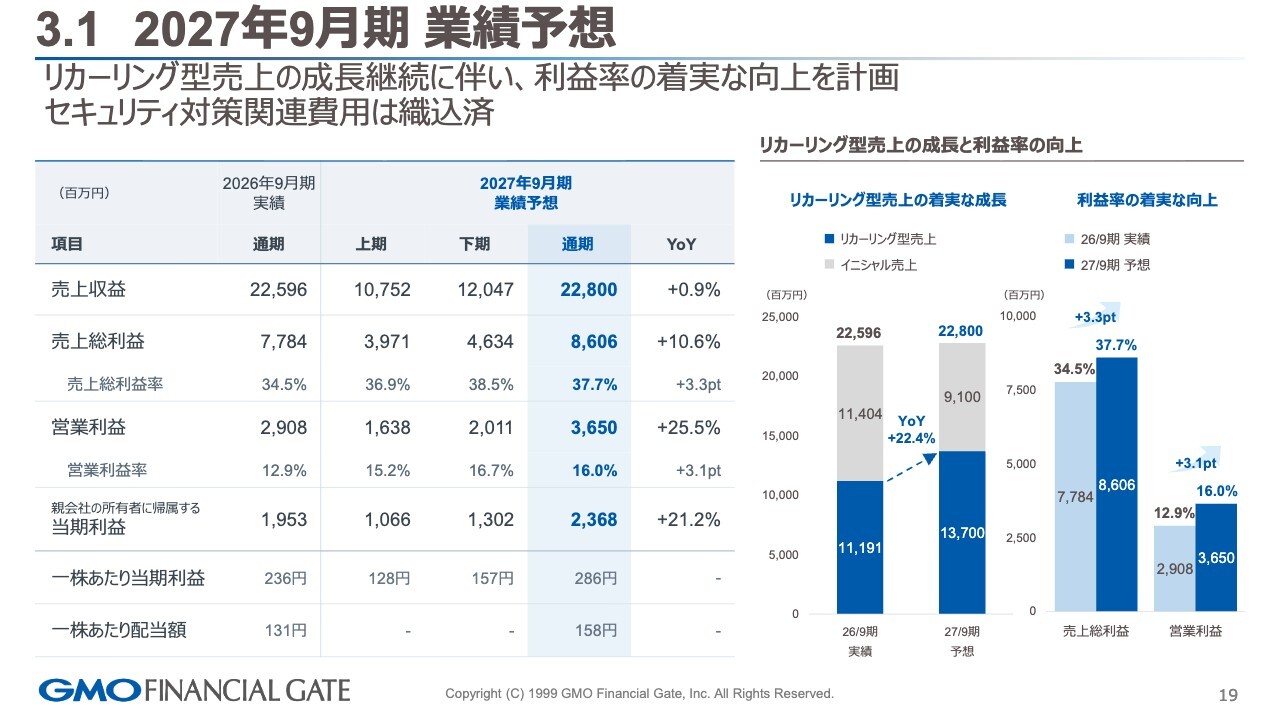
進行期である2027年9月期の業績予想です。まず、売上収益は228億円で、YoYプラス0.9パーセントと予想しています。
売上総利益は86億600万円でYoYプラス10.6パーセントです。営業利益は36億5,000万円でYoYプラス25.5パーセント、親会社の所有者に帰属する当期利益は23億6,800万円でYoYプラス21.2パーセントと予想しています。
配当については27円増配の158円で業績予想を開示しています。
スライド右側をご覧ください。前年同期比で見ると売上収益の伸びは限定的に見えるかもしれませんが、リカーリング型売上は22.4パーセントの高い成長を見込んでいます。前期に大型加盟店さまの展開が前倒しで進捗したことも踏まえ、このような業績予想としています。
利益率の着実な向上についてお伝えします。スライド最右の棒グラフをご覧ください。売上総利益率と営業利益率についても、それぞれ3ポイントを上回る改善を予想しており、利益体質への転換期を迎えたと感じています。
3.2 2027年9月期 業績予想 補足説明
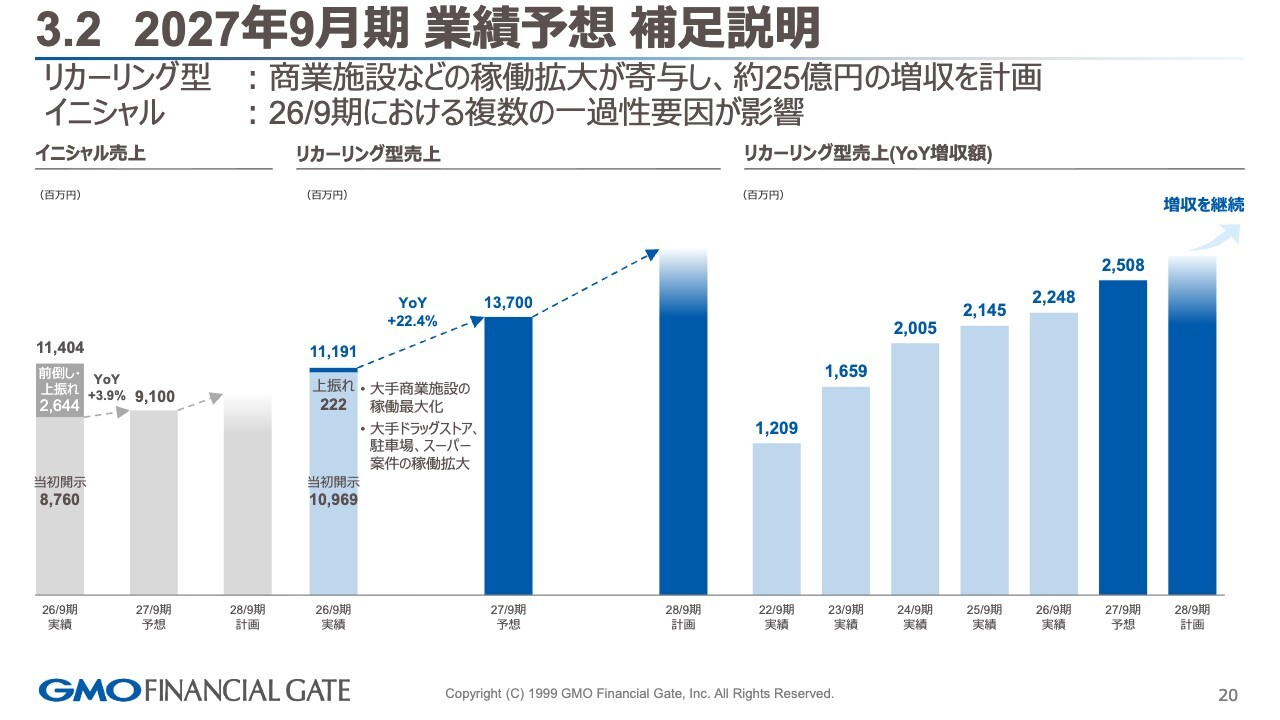
先ほど申し上げたイニシャル売上についてです。2027年9月期に計画していた大型案件の一部が前倒しで進捗したこともあり、前期の期初計画である87億6,000万円と比較すると、約4パーセントの成長となります。
リカーリング型売上については、前倒し分を含め、すでに稼働を確認できている案件があるため、前年同期比プラス22.4パーセントの成長を見込んでいます。
さらに詳しく分解すると、リカーリング型売上の増収額はスライドの一番右側に記載されているとおりです。2022年9月期の実績が12億900万円だったのに対し、2027年9月期には25億800万円と、約2倍の増収額を見込んでいます。
3.3 配当方針の変更
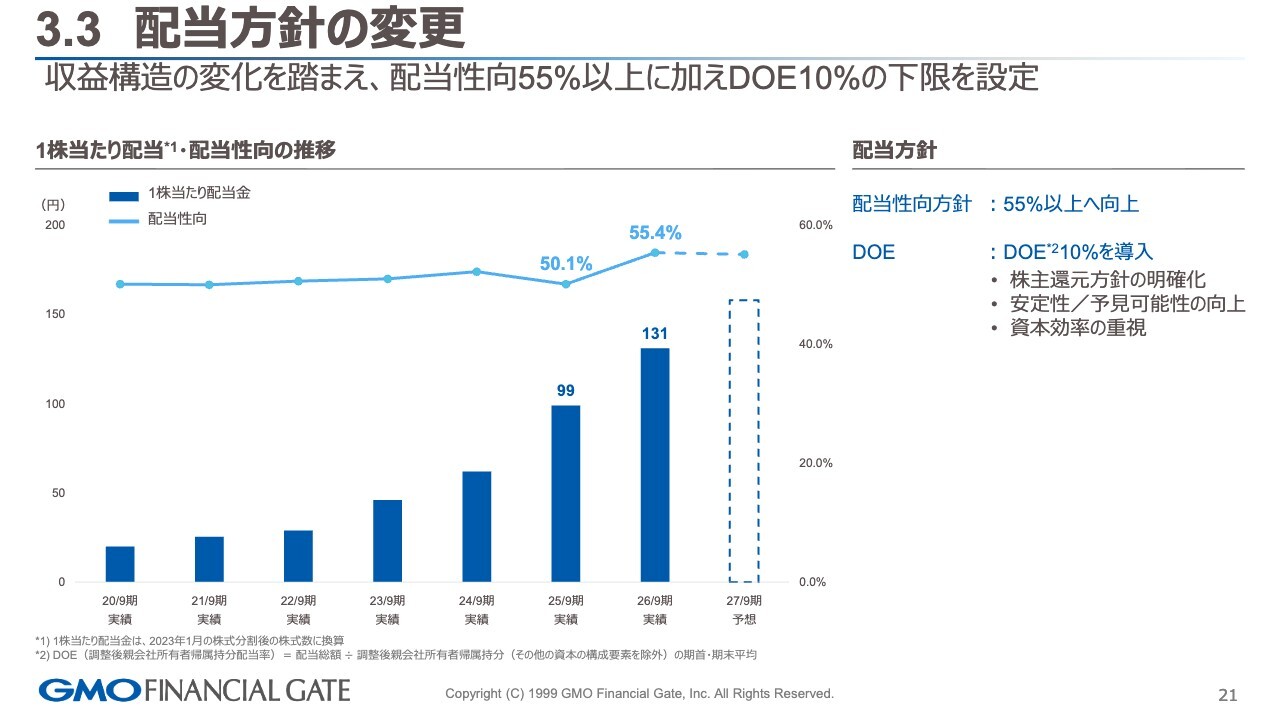
利益体質への転換が進んだことを踏まえ、収益構造の変化に応じて、配当性向を55パーセントに設定するとともに、DOEの下限を10パーセントに設定しました。
これは、配当面でも株主のみなさまに安心して応援していただけるようにとの考えによるものです。
4.1 2033年営業利益 100億円のドライバー
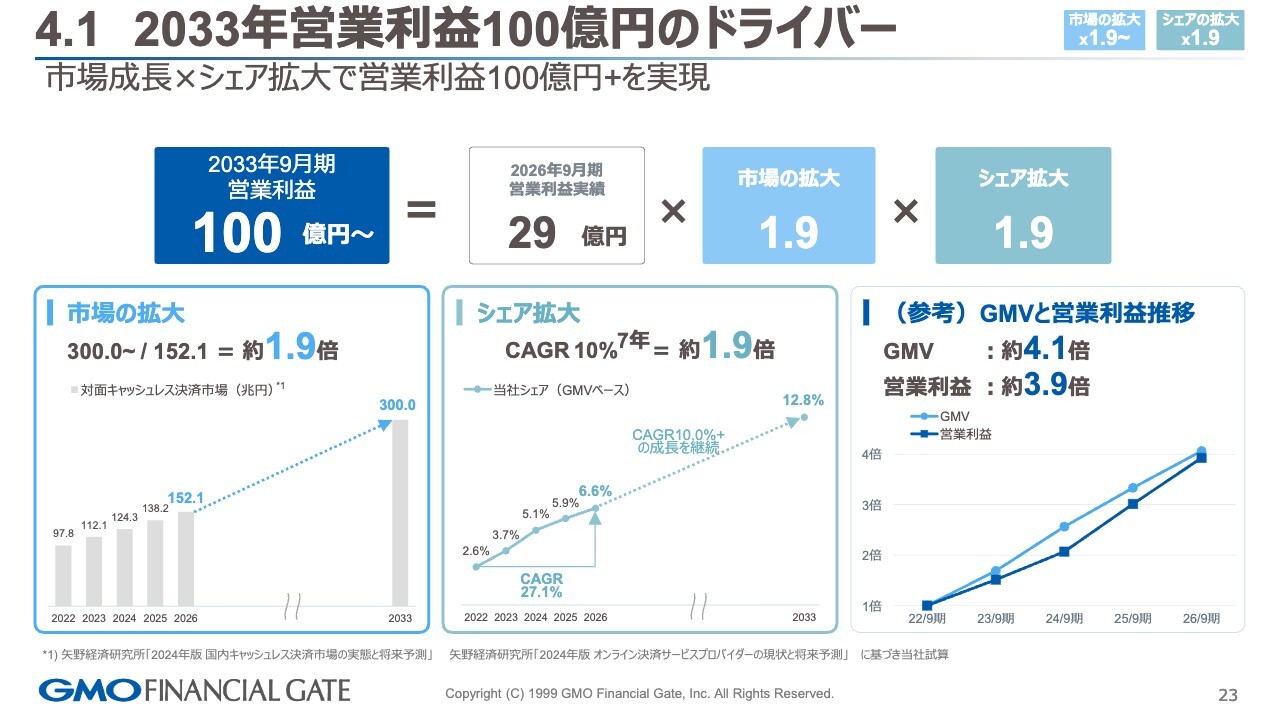
成長戦略と取り組み状況です。2033年の営業利益100億円に向けて、市場の拡大とシェア拡大という2つの観点から、実績に基づきご説明します。
100億円の営業利益についてです。2026年9月期の営業利益の実績は29億円でした。まず、市場規模は2026年の152兆円から、2033年には300兆円に達すると予測されています。これは決済コア市場に限った見通しですが、TAMは約1.9倍に拡大すると見込まれています。
次にシェアの拡大です。当社のシェアは2022年の2.6パーセントから、2026年には6.6パーセントまで上昇しています。
CAGR(年平均成長率)の実績値は27.1パーセントですが、これを保守的に10パーセントと見積もった場合、7年間で1.9倍の成長が可能と判断しています。市場の拡大とシェアの拡大を掛け合わせることで、営業利益100億円は実績に裏付けられた実現可能性のある目標と考えています。
4.2 2033年9月期 営業利益100億円のドライバー
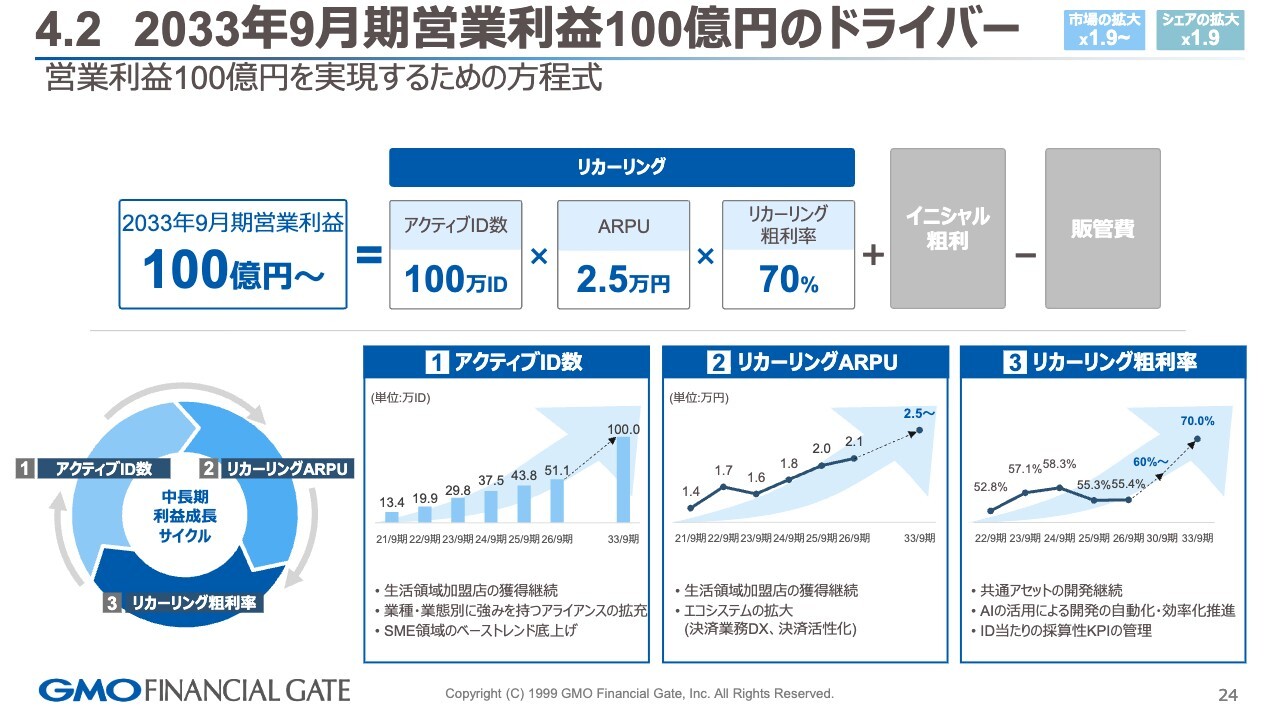
営業利益100億円の達成に向けたドライバーは、従前からお示ししているアクティブID、ARPU、リカーリング型売上の粗利率です。こちらについても、先ほどご説明したとおり、2026年9月期は順調に積み上げができています。
4.3 対面キャッシュレス市場の成長ポテンシャル
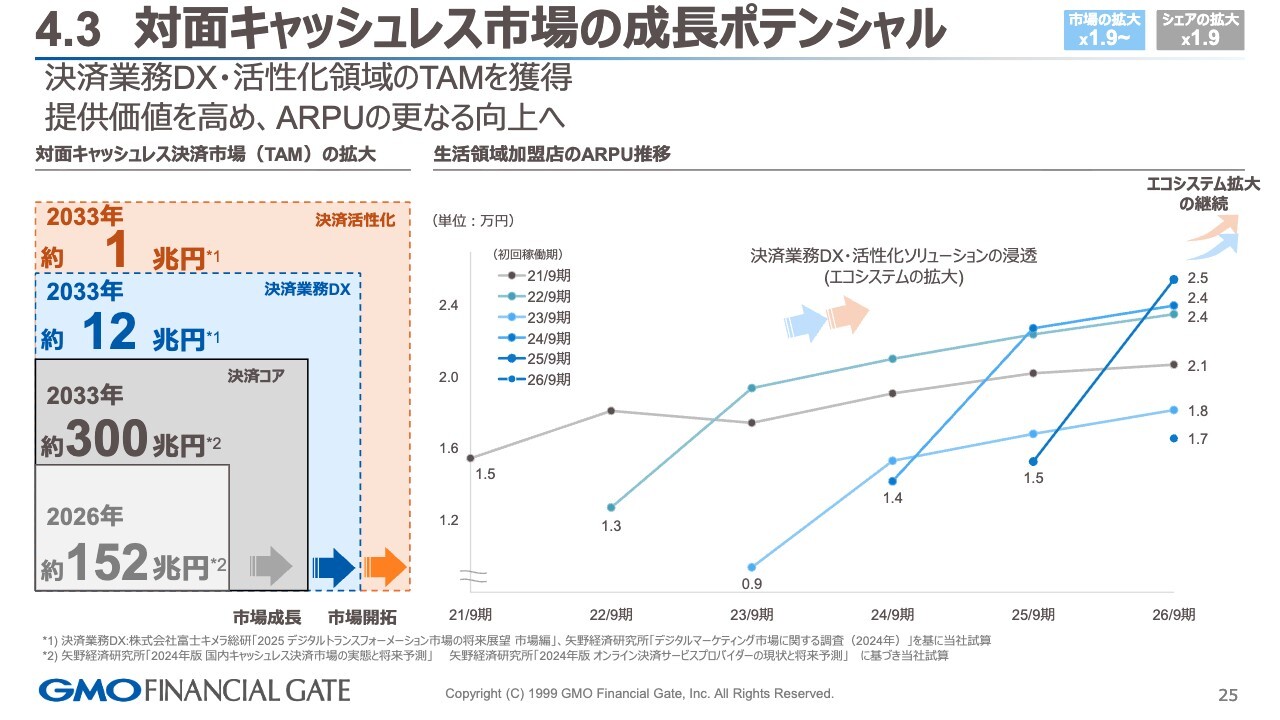
続いて、市場拡大、すなわちTAMを広げる取り組みについてご説明します。
当社は以前から決済をコアとしたビジネスを展開しており、その中で培ったさまざまな決済業務のDX(デジタルトランスフォーメーション)や、決済を活性化させるソリューションを活用して、エンタープライズのお客さまを中心に展開する準備を2023年9月期から進めてきました。
こうした取り組みを通じてTAMの拡大を目指しており、スライド左側には2033年のTAM規模を示しています。
スライド右側には、実績に基づくARPUの推移を示しています。当社は2023年9月期から決済コアに加えてエコシステムを構築してきました。
まず、2021年9月期に決済コアのみを導入いただいた生活領域の加盟店さまでは、ARPUが1万5,000円から2026年9月期には2万1,000円まで上昇しています。
2023年9月期に導入いただいたお客さまでは、ARPUが9,000円から3年間で1万8,000円まで上昇しており、決済コア以外のソリューションやサービスの提供によってARPUを向上させています。
2024年9月期に導入いただいたお客さまでは、ARPUが1万4,000円から2026年9月期には2万4,000円まで上昇しています。
さらに、2025年9月期スタートのお客さまについては、1万5,000円のARPUが1年間で2万5,000円まで上昇しています。
2021年9月期スタートのお客さまにおける5,000円から6,000円のARPU向上に対し、2023年9月期スタートのお客さまにおいては、プラス約1万円のARPU向上を実現しています。この高ARPUを実現するために、ソリューションの展開に注力し、継続してパイプラインを積み上げていく方針です。
4.4 対面決済を起点としたエコシステムの拡大
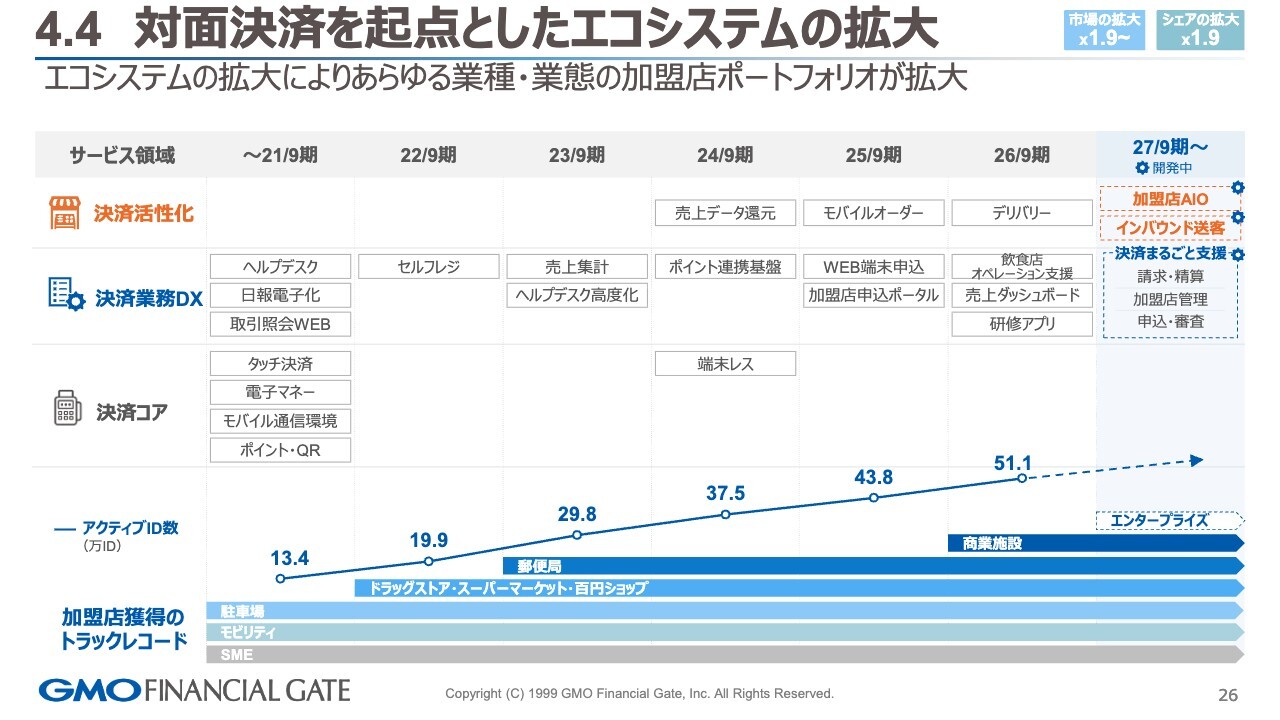
決済コア以外のソリューション提供につきまして、エコシステムの拡大をアクティブIDとの相関関係でお示しした資料です。 スライド下部には、加盟店さま獲得のトラックレコードがあり、業種や業態ごとの内容が示されています。2021年の段階では、決済コアに加え、一部決済業務DXソリューションを提供していました。
これらのソリューションを用い、SMEのお客さまやモビリティ、駐車場といった案件の獲得を進めていました。ただし、それだけではIDの獲得が進まず、セルフレジや会計の仕組みなど、個社対応でアセットを整備する必要がありました。
こうした取り組みによって、51万1,000IDを積み上げることができています。
現在は、多くのお客さまのニーズを把握し、それらをサービスとして展開することで、ARPUの向上とIDの積み上げを実現しています。
市場の拡大に加え、シェアの拡大も重要なテーマと捉え、両輪でエコシステムを構築しています。
4.5 顧客基盤の拡大と提供価値の深化
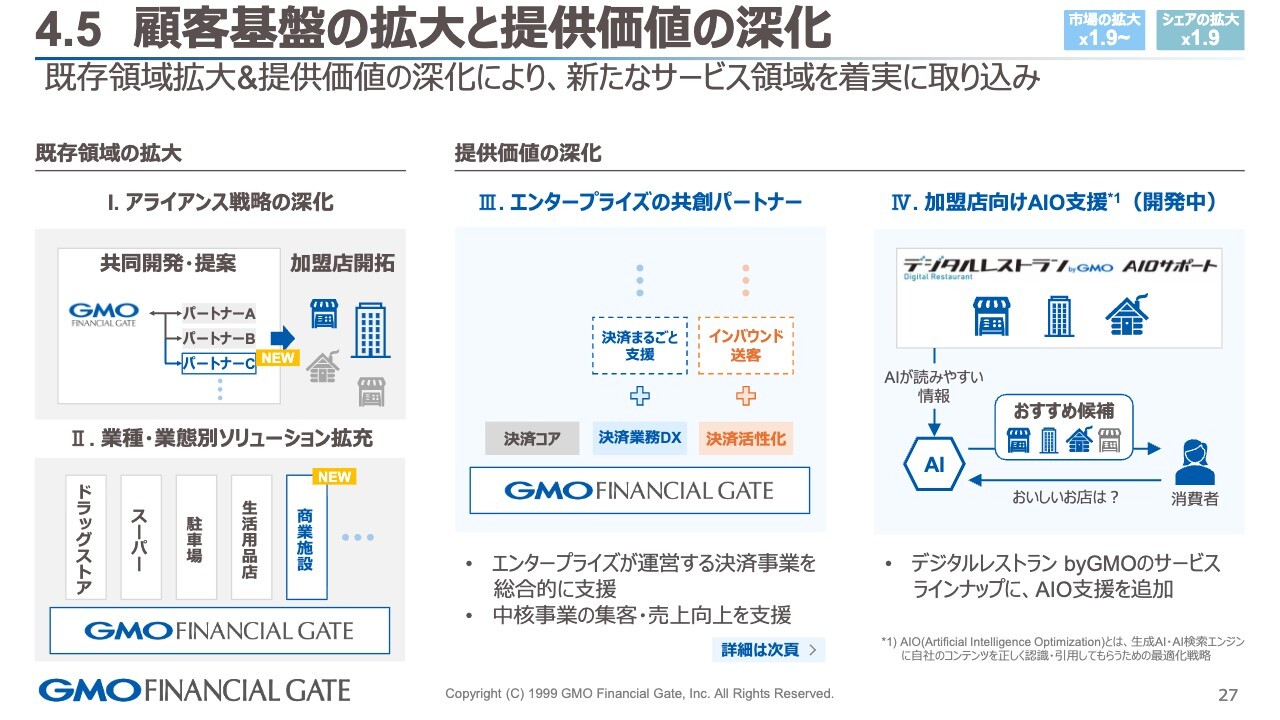
顧客基盤の拡大と提供価値の深化です。スライド左側の1番は、従前から展開しているアライアンス先さまにサービスを提供し、加盟店開拓を実現するモデルです。
2番目は、業種・業態別のソリューションを通じてエコシステムを構築し、当社のプラットフォームをご利用いただくモデルです。
3番目は、エンタープライズの共創パートナーとして、決済のパッケージ化を「コアプラスアルファ」で実現しながら、エンタープライズ先さまが運営する決済事業や中核事業をサポートするという戦略です。
4番目は、加盟店さま向けのAIOで、SEOからAIOへの移行が進む中、対面分野でも選ばれる加盟店となるべく、「デジタルレストラン byGMO」の加盟店さま向けにAIOを提供すべく開発を進めています。
4.6 エンタープライズにおける共創パートナー
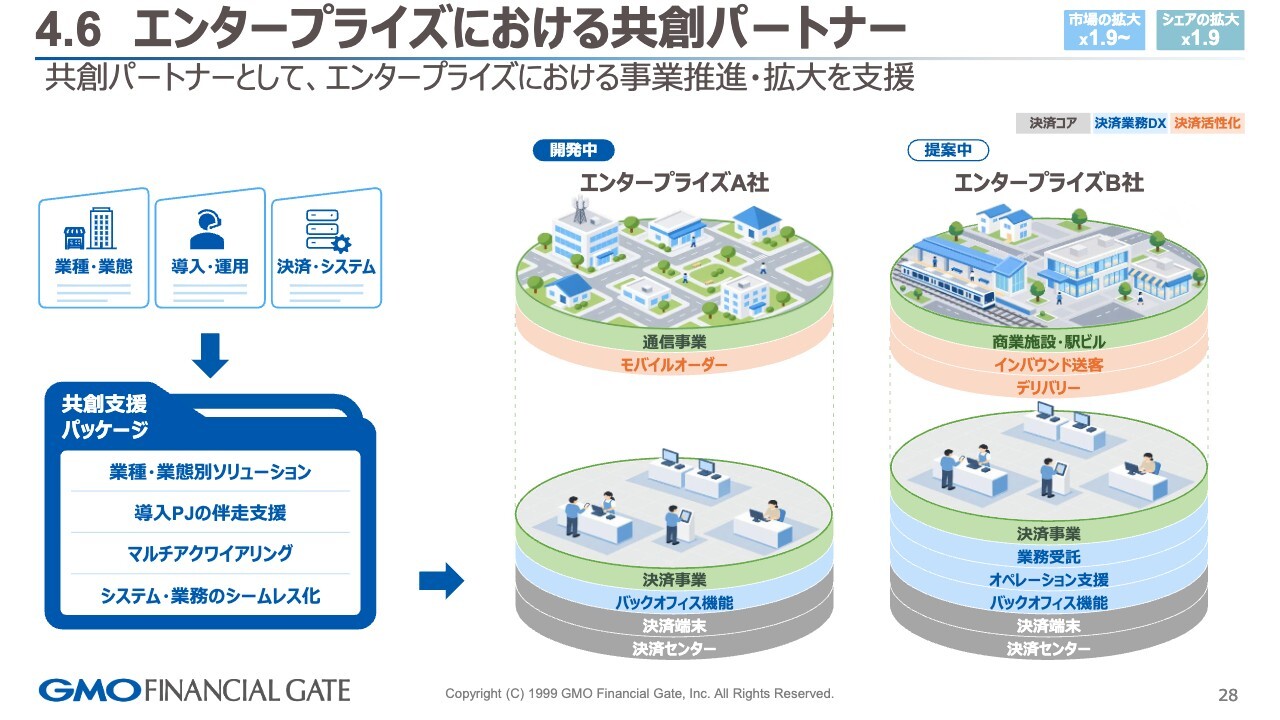
エンタープライズのお客さま向けに、開発中または提案中の案件をご紹介します。
1つは、グループ会社などで通信事業を手がけるエンタープライズ先さまに対して、決済事業や中核事業をサポートする案件です。
具体的には、決済のコア機能だけでなく、決済事業向けにバックオフィス機能や決済コアプラスアルファの機能を提供します。さらに、その中核事業向けには、モバイルオーダーの仕組みを展開しています。
このように、決済コアだけでなく、DX化や事業活性化を支援するモデルです。
提案中の大手エンタープライズ先さまですが、こちらは決済事業をすでに運営されている企業に対して、決済コアの提供だけでなく、業務受託やオペレーションの支援、さらにバックオフィスの機能をSaaSモデルとして提供し、効率化を支援するとともに、次世代の決済事業の推進をサポートするモデルです。
その先にある商業施設さまや駅ビル関連の分野では、インバウンドの送客やデリバリーの仕組みの提供などの側面で支援するモデルの提案を進めています。
4.7 パイプラインの状況
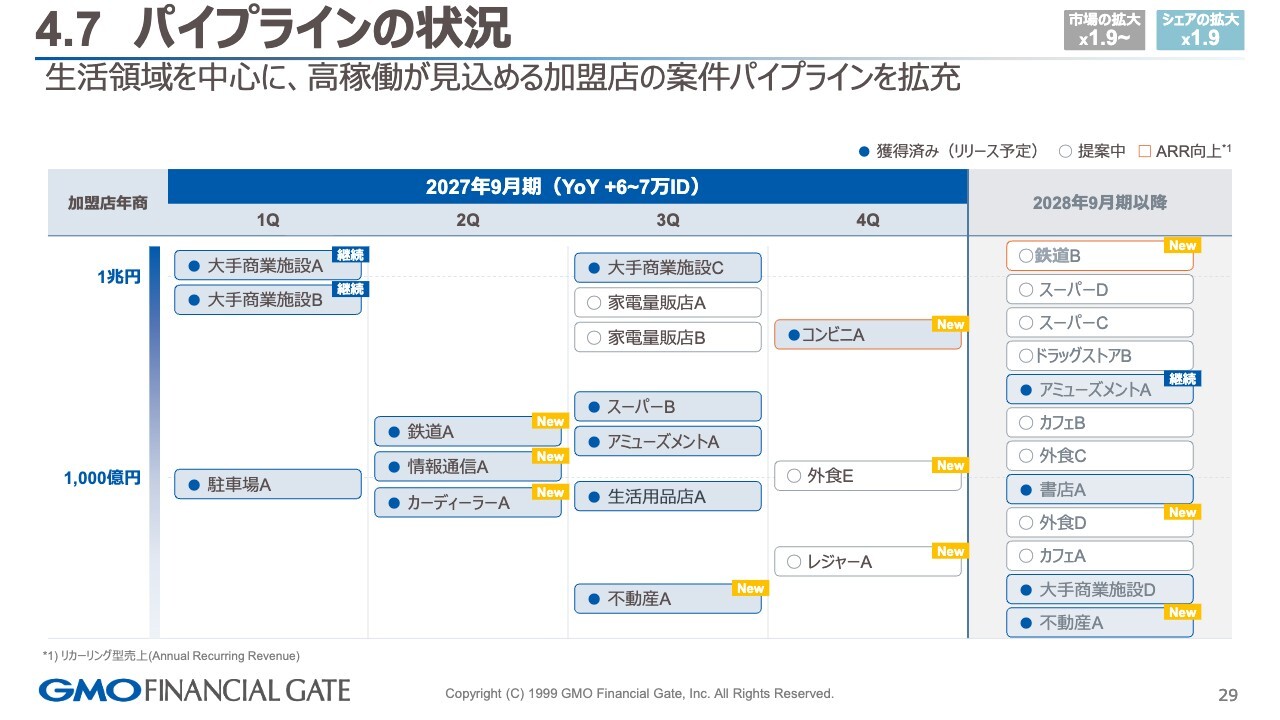
最後にパイプラインの状況です。進行期においても新たな獲得案件を含め、鉄道業界や情報通信業界、カーディーラー、不動産業、コンビニさまなどの案件を確認しています。また、今期のパイプラインには引き続き提案中のものもありますので、随時アップデートしたいと思います。現状としては順調に積み上がっていると考えています。
中長期的には、2028年9月期以降の積み上げとして、現在お示しできるのは12案件です。新たな取り組みや、先ほど申し上げたエンタープライズのお客さまを含む提案中の案件についても、随時アップデートします。
質疑応答:親会社グループの不正アクセス事案が事業に与える影響について
質問者:冒頭にお話しいただいた親会社グループにおける不正アクセス事案について、これがレピュテーションリスクとして貴社のお客さまの離脱や現在のセールスリードに影響を与えたかどうかをご確認させてください。
杉山:現在、足元で進めている提案活動を含め、大きな影響はありません。代理店さまを含むSME領域においても、獲得が鈍化している状況は現時点では見られず、レピュテーションへの影響はないと考えています。
質疑応答:パイプライン状況とID獲得目標について
質問者:29ページで示されたパイプラインの状況ですが、前回の開示に比べて新たな案件が増えているようです。一方で、ターゲットとして掲げられているIDの獲得数は6万から7万と変わっていません。この数字の見方と、今期のイニシャル売上の前提について、もう少し詳しくご説明いただけますか?
杉山:従前から共有しているイニシャルについてですが、プロダクトミックスの中には、単価の高いデバイスやデバイスレスの領域もあり、見通しを立てにくい部分があります。
質問者:そうすると、従前の6万から7万IDというレンジの中には、今回の新しい案件も含まれていると理解してよろしいですか?
杉山:保守的に見て、そのように表現しています。まずは6万から7万IDの獲得を目指していきます。
質疑応答:DOE10パーセント導入の背景と配当方針について
質問者:今回、配当の部分でDOE10パーセントというターゲットが追加されていますが、現在の配当金額と比べると、かなり水準が乖離しているように見えます。このターゲットが導入された背景について、あらためて教えていただけますか?
杉山:説明の中でも申し上げたとおり、当社の利益体質が強化されてきている転換点を確認できました。そのため、下限を設定するという決定をしています。
配当性向を50パーセントから55パーセントに引き上げたのは、株主さまに安心して応援していただきたいという思いがあるためです。検討を重ねた上で、今回の開示に至ったというご認識をいただければと思います。
玉井伯樹氏(以下、玉井):先ほど社長からもご説明しましたように、DOEは最低限10パーセントを下限として設定しています。どちらかというと、毎期の配当金額そのものに影響を与えるのは、55パーセントの配当性向だと考えています。
今期の配当性向もすでに55パーセントを上回る水準でお示ししており、収益体質の向上を株主還元にしっかりとつなげていく意図で示したものです。
質疑応答:来期以降のID数見通しと案件ごとの業績影響について
質問者:前の質問に関連したフォローアップですが、パイプラインについて教えてください。この6万から7万というIDは、仮にパイプラインがうまくいった場合、どのように増加していくのでしょうか? 例えば、四半期ごとに1万5,000IDずつ増加するといったイメージで考えてよいのでしょうか?
また、上期下期のイニシャル売上の分解について、なにかイメージがあれば教えていただけますか?
さらに、このパイプラインが計画どおりに稼働した場合、来期以降のID数の見通しはどうなるのかについてもおうかがいしたいです。
岡村篤氏(以下、岡村):前年同期比で6万から7万IDの純増という見通しについてですが、先ほど杉山から申し上げたとおり、保守的に見ています。そのため、案件がすべてスケジュールどおりに進めば、このID数は上振れる可能性があることを、まずお伝えしたいと思います。
一方で、アクティブIDに関しては、既存IDの稼働、特にSME領域において若干読みづらい部分があるため、保守的とお伝えした次第です。
イニシャル売上の上期・下期のバランスについては、案件は順調に進捗しているため、おおむね均等に進捗すると見ていただければと思います。
質問者:来期以降のID数増加の見通しについて、いかがでしょうか?
杉山:来期も現在のパイプラインを積み上げながら確認しています。最低でも6万ID以上は確保できる見通しで進めています。提案活動も進行中です。
質問者:来期以降で最も期待している分野は、大手商業なのか、鉄道なのか、それともすべてが大規模なものなのか、いかがですか?
杉山:まだ具体的に申し上げることはできませんが、さまざまな業種や業態において当社のサービスが展開可能です。
これは、決済のコア業務であるデバイスとセンターの領域に加え、決済業務のDX化や集客支援など、総合的な提案ができるよう準備を進めているためです。このようなアセットを活用して多様なニーズに対応し、さまざまな案件に取り組んでいます。
質問者:第1四半期は大手商業A・Bがまだ残っているというお話でした。具体的にどの程度残っているのでしょうか? そのため、第1四半期は比較的余裕があると見てよいのでしょうか? 残るイニシャル売上がどの程度業績に影響するのか、教えてください。
杉山:現在残っているのは、稼働ベースで5,000から6,000ID程度です。
岡村:現在稼働している商業施設のID数は、全体の7割程度となっています。イニシャルは大半が2026年9月期に入っている状況です。
質疑応答:ガイダンスのマージン改善理由とDOE導入の重要性・時間軸について
質問者:ガイダンスはおおむね想定どおりだと感じましたが、上期から下期にかけてマージンが少し改善する背景について教えてください。イニシャルが必ずしも上期偏重ではないとのお話でしたが、もしほかに要因があれば教えてください。
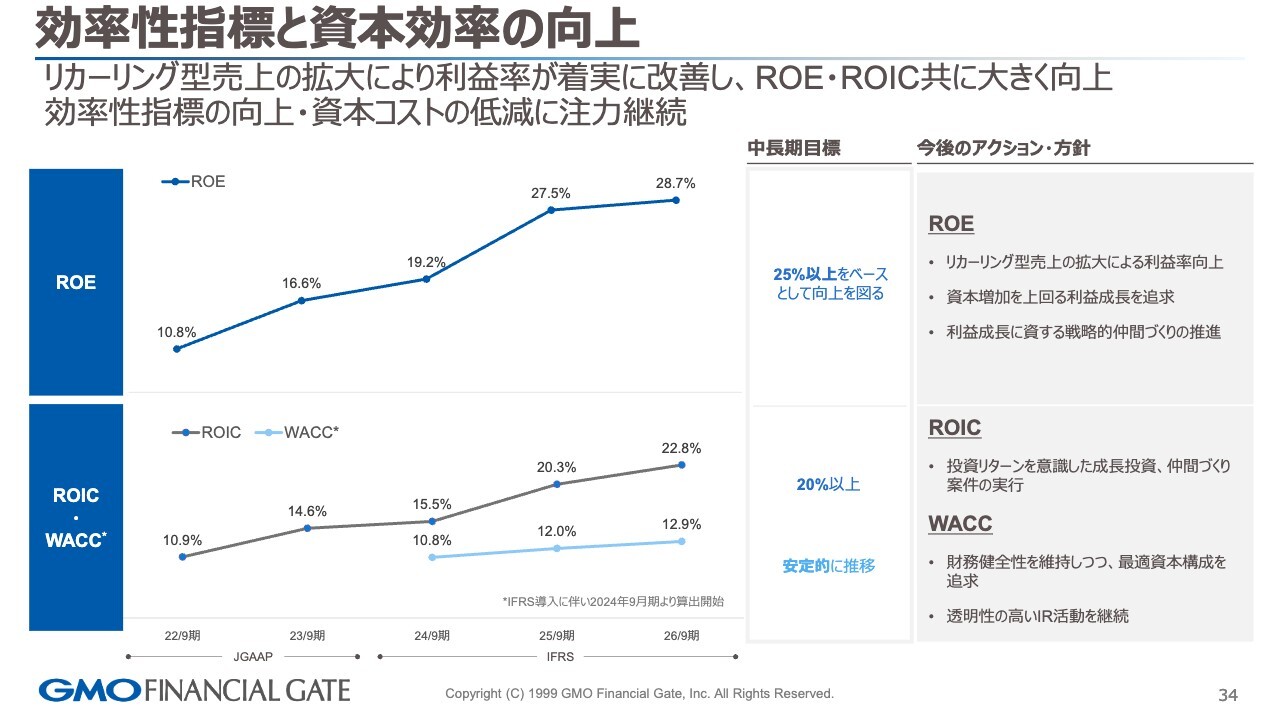
2点目は、DOE10パーセント導入に関して、DOE10パーセントで配当性向が55パーセントの場合、ROEが18パーセントとなります。 今後、配当性向とDOEは同じ重要性を持つものとして並列で捉えているのか、また時間軸として、中期経営計画の期間など、なにか指定があるのか、それとも特に指定はないのかを教えてください。
岡村:1つ目ですが、ガイダンスのマージンに関しては、上期に稼働した案件のリカーリング型売上が、下期には最大化するため、その影響で下期のマージンが高くなっています。
杉山:DOEの件は、おっしゃるとおりROEについては我々も当然しっかり確認しながら下限を設定しています。18パーセントという数値もご認識のとおりです。
玉井:ROEはかねてから最低20パーセント以上を目標として掲げており、現在もその水準を大きく上回るかたちで推移しています。
また、リカーリング収益の比率が上がるほど利益体質は強化されますので、今後もこれを維持しつつ、収益体質のさらなる強化を図っていきます。
質問者:時間軸についてなにかお考えがあれば教えていただけますか? それとも特に指定はしていないのでしょうか?
玉井:現時点では特に時間軸を設けているわけではありません。


新着ログ
「情報・通信業」のログ