2027年3月期第2四半期決算説明
MIC、販促物の共同配送を軸にメーカー領域が成長 2Q売上高・営業利益ともに四半期比較で過去最高を更新

01 会社紹介
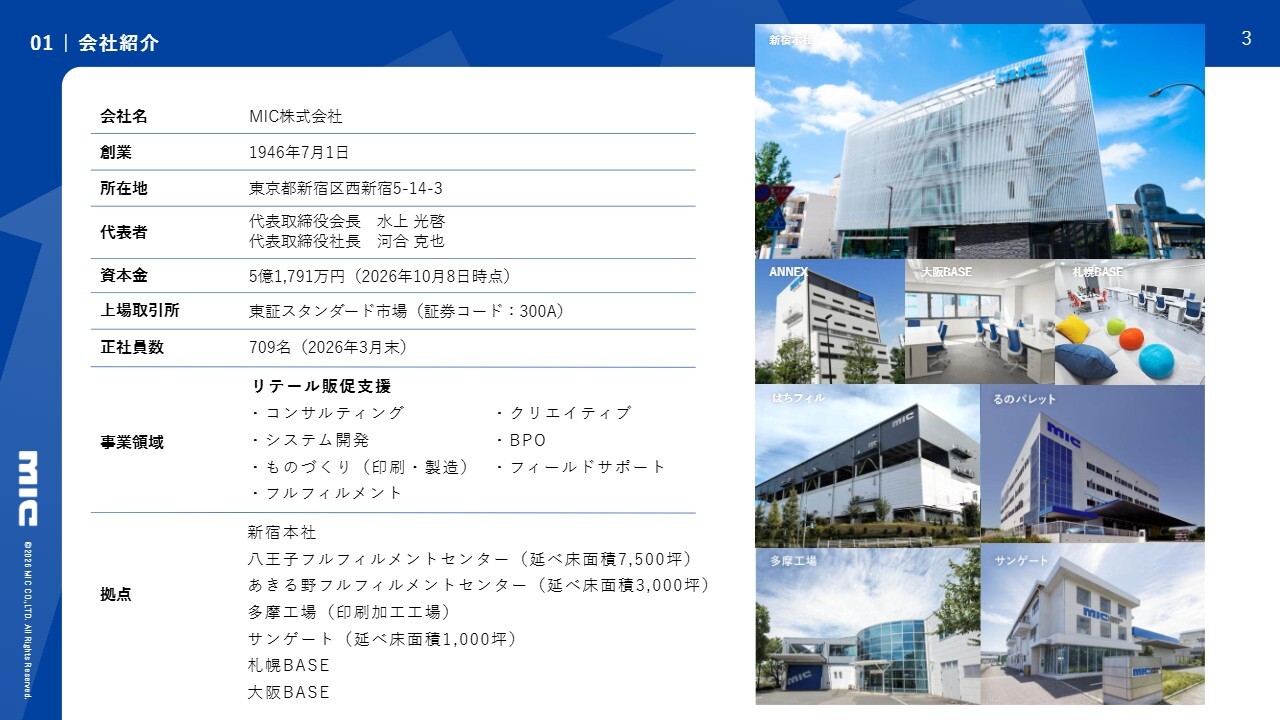
河合克也氏:MIC株式会社代表取締役社長の河合です。2027年3月期第2四半期の決算説明を始めます。
まずは、簡単に会社概要をご紹介します。MIC、「未来イノベーションCOMPANY」です。
01 会社紹介 MICの事業領域
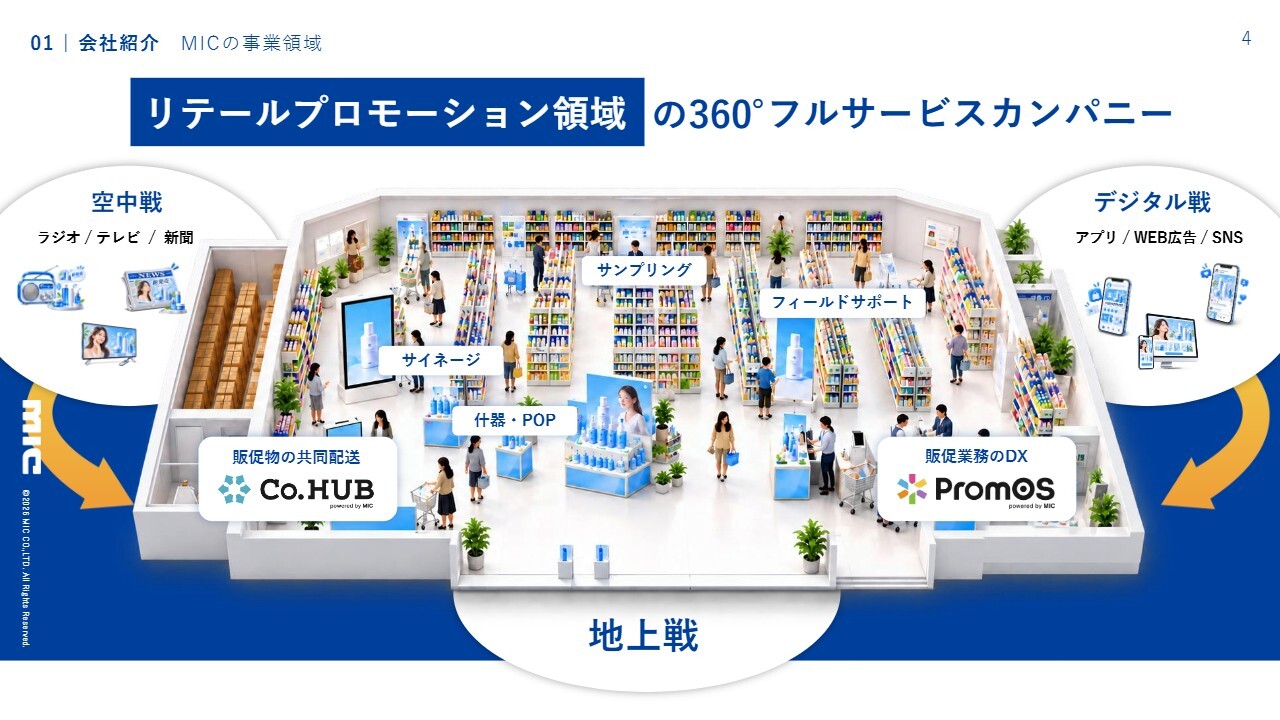
私たちの事業概要です。当社は、小売業といわれるリテールプロモーション領域において、店頭を中心としたフィジカルな販促物に加え、現在ではデジタルや広告領域のマーケティング活動を、店頭購買までしっかりとつなげる総合的な役割を担う会社です。
01 会社紹介 MICの事業領域
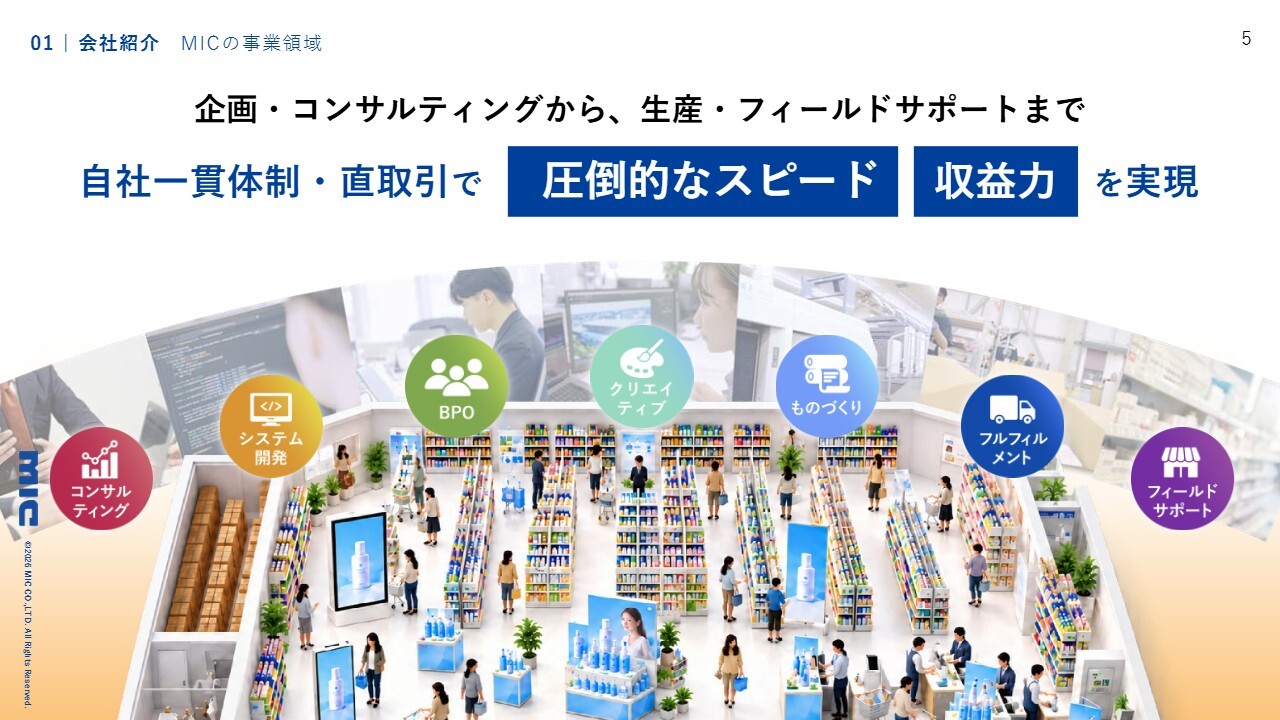
その中でも、企画・コンサルティングから生産・フィールドサポートを含めた設置の部分まで自社一貫体制で担うことにより、圧倒的なスピードを実現できています。
ここが我々の大きな競争力であり、私たちの収益性を確保しているビジネスモデルです。
02 ハイライト
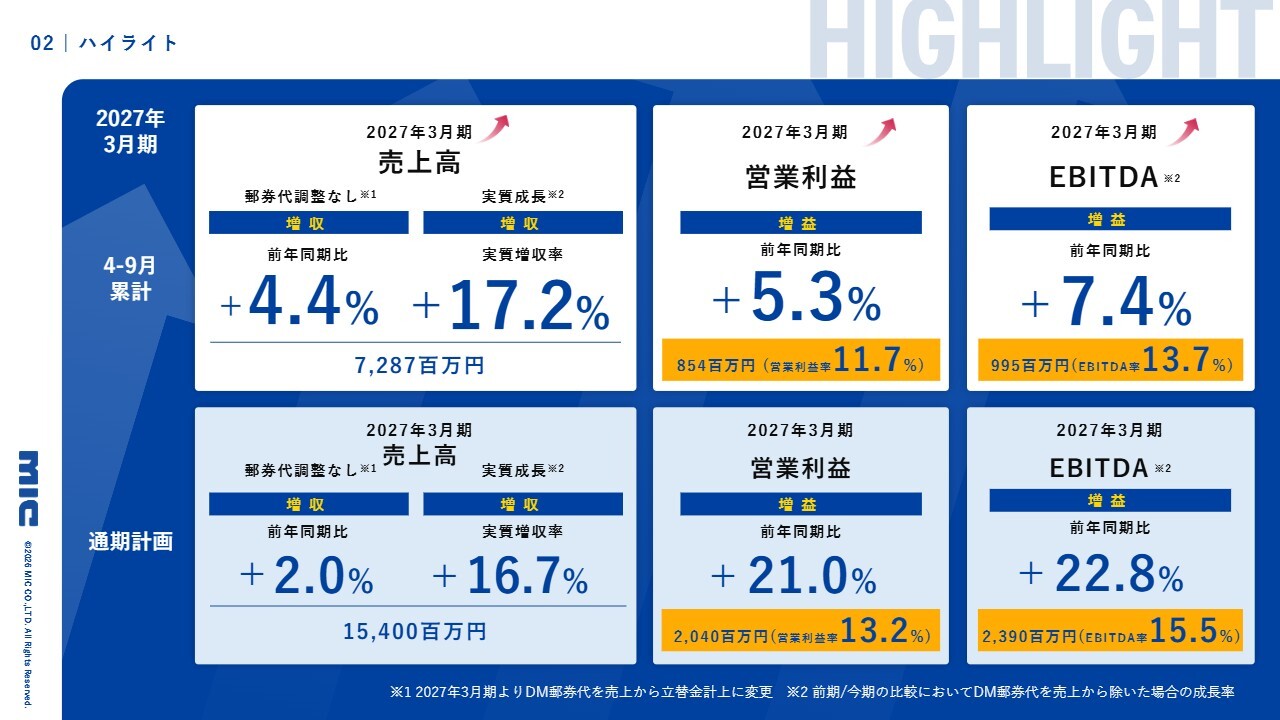
今回のハイライトについてお伝えします。まず、ここまで大変順調に進捗していることをご報告します。
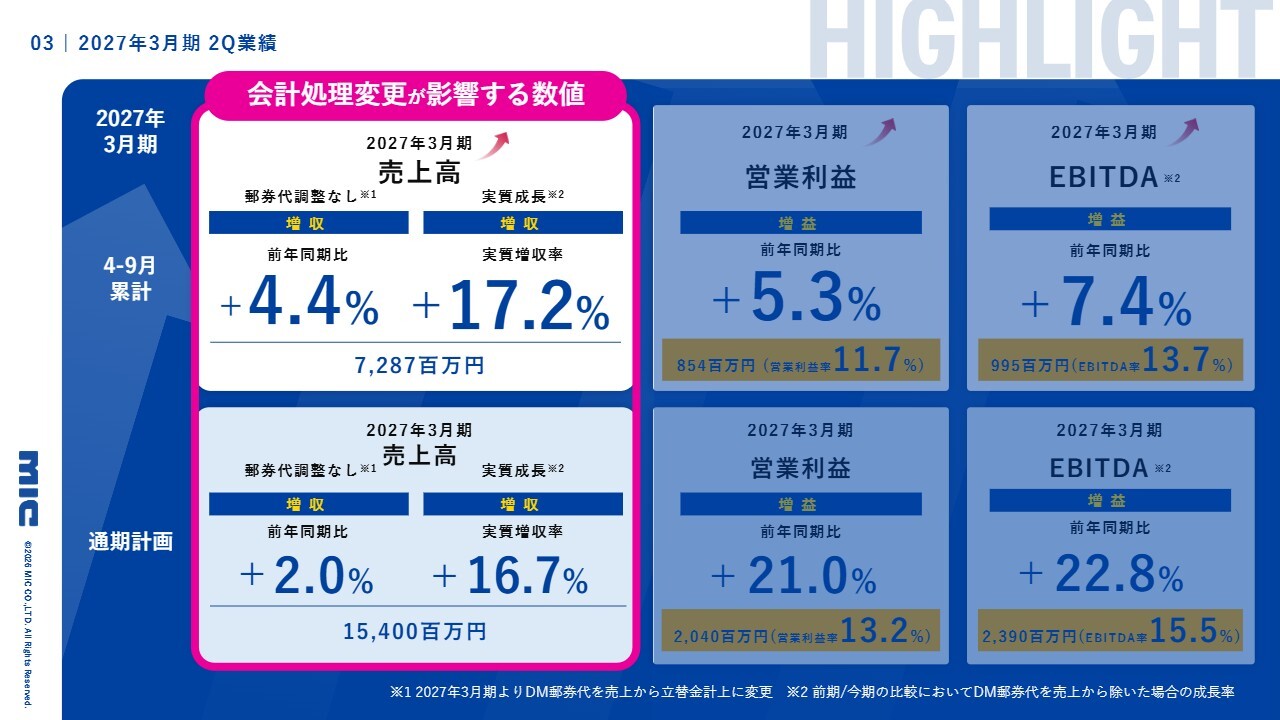
すでにご報告のとおり、今期より会計処理基準が変更されています。売上高は、前年同期比プラス4.4パーセントとなっていますが、新基準で比較した場合はプラス17.2パーセントとなり、大きな成長を遂げています。
営業利益は、前年同期比プラス5.3パーセントで、売上に対する比率は11.7パーセントと高い収益力を維持しています。また、EBITDAも前年同期比プラス7.4パーセント、売上に対する比率は13.7パーセントと、こちらも非常に順調に進捗しています。
02 ハイライト
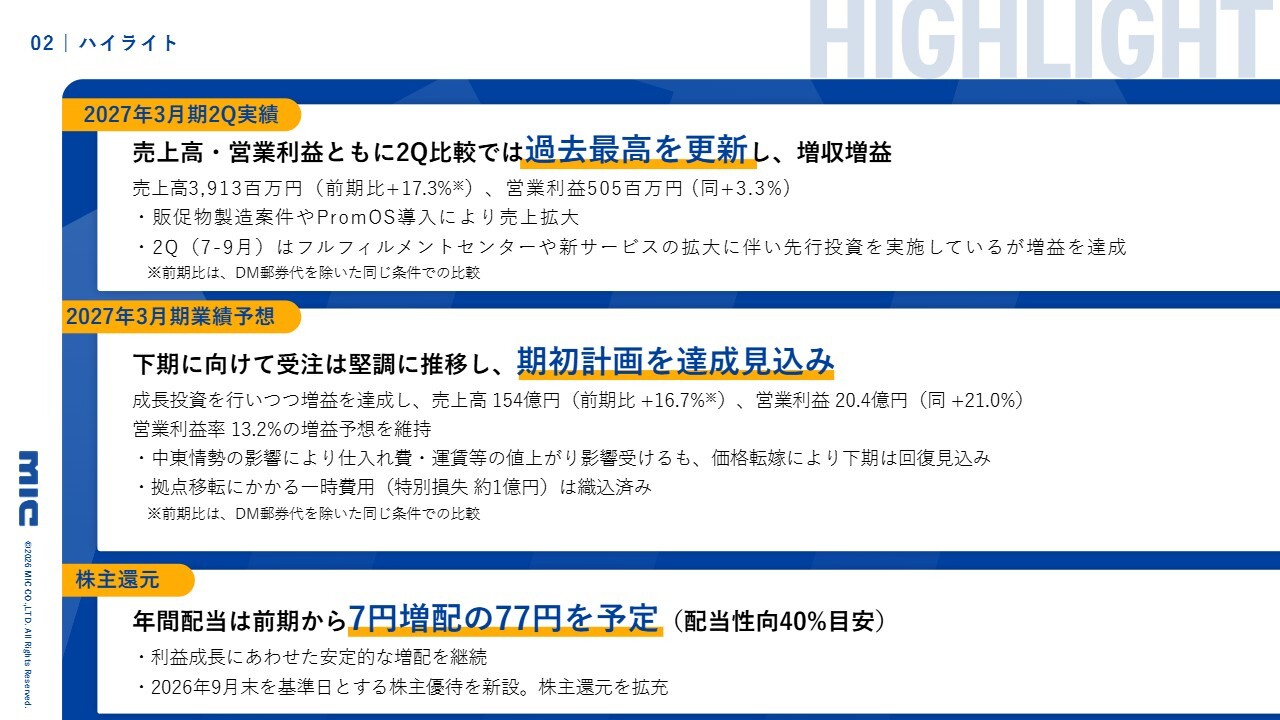
併せて、要点を3つお伝えします。まずは、売上高・営業利益ともに四半期比較で過去最高を更新しています。
また、2027年3月期の予想については、期初計画どおりの達成を見込んでいます。さらに、株主還元については、今期のご報告どおり、7円増配の77円を予定しています。
02 ハイライト
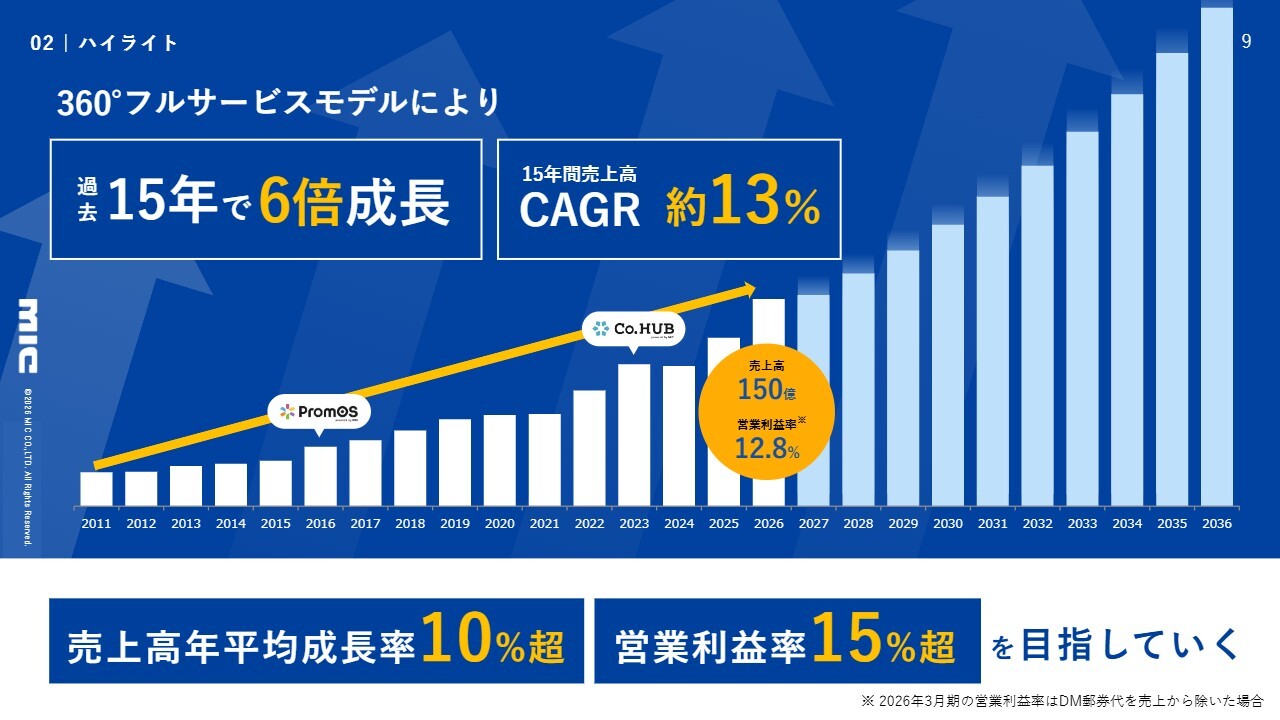
あらためて、当社のこれまでの成長の軌跡についてお伝えします。この15年間で年平均成長率は約13パーセントとなり、15年で6倍の成長を遂げました。
成長率は今後も10パーセントを超える水準を継続し、営業利益についてはいよいよ照準に入ってきた15パーセント超を目指していきます。私たちはこれを着実に実現し、さらに次のステージへ進んでいきたいと考えています。
02 ハイライト
なぜ私たちMICがこれまで成長できたのかについてお伝えします。一言でいえば、私たちのビジネスモデルが社会課題に大変マッチしており、それが顧客から選ばれている最大の理由だと考えています。
02 ハイライト 社会全体の課題
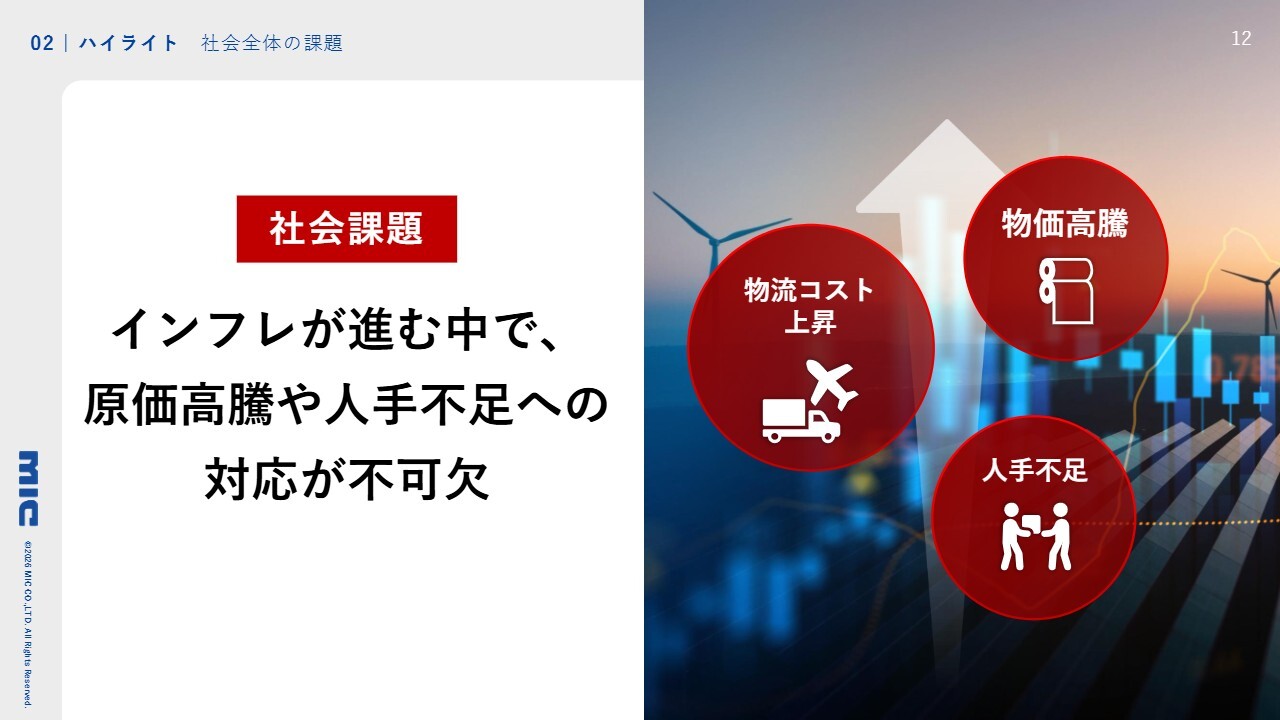
特に昨今の社会課題の認識として、原価高騰や人手不足への対応が各社にとって不可欠となっています。私たちが向き合っているリテールやブランドメーカーといったお客さまにおいても、同様の状況です。
02 ハイライト 社会全体の課題
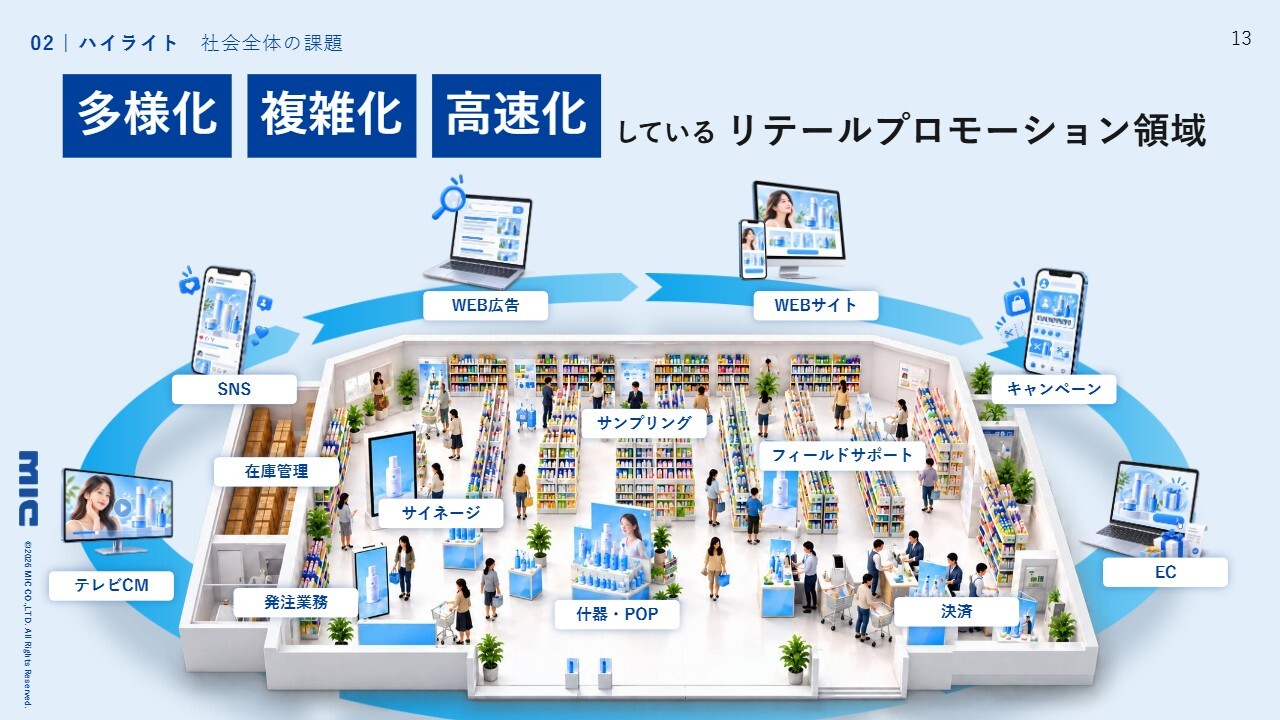
私たちが支援しているリテールプロモーション領域においても、テクノロジーの進化や社会の多様化により、状況が非常に複雑化し、かつ高速化しています。
02 ハイライト MICが提供するソリューション
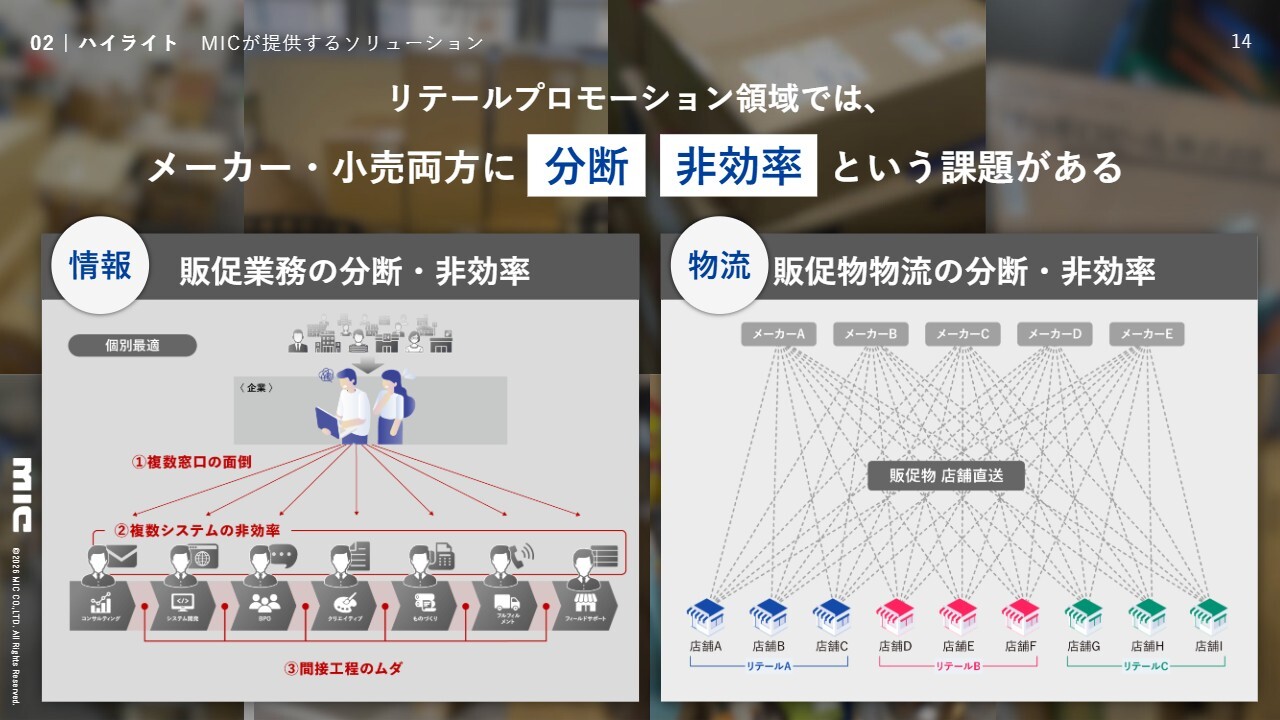
リテールプロモーション領域においては、メーカー側・小売側の双方に、本部と現場の分断や個別最適により生じる、さまざまな非効率が課題となっています。
02 ハイライト MICが提供するソリューション
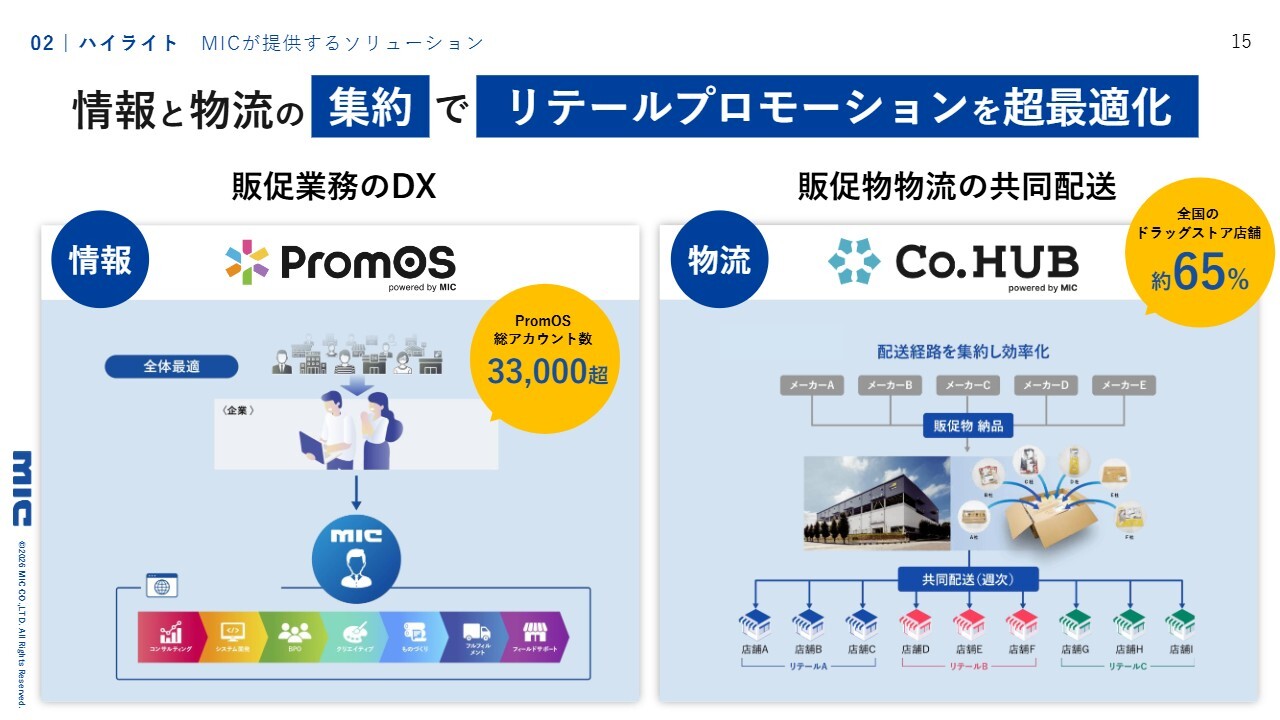
私たちMICは、この非効率を、特に情報と物流の集約によって「超最適化」を図っていきます。これが、昨今私たちがお客さまに選ばれている理由であると考えています。
02 ハイライト MICが提供するソリューション
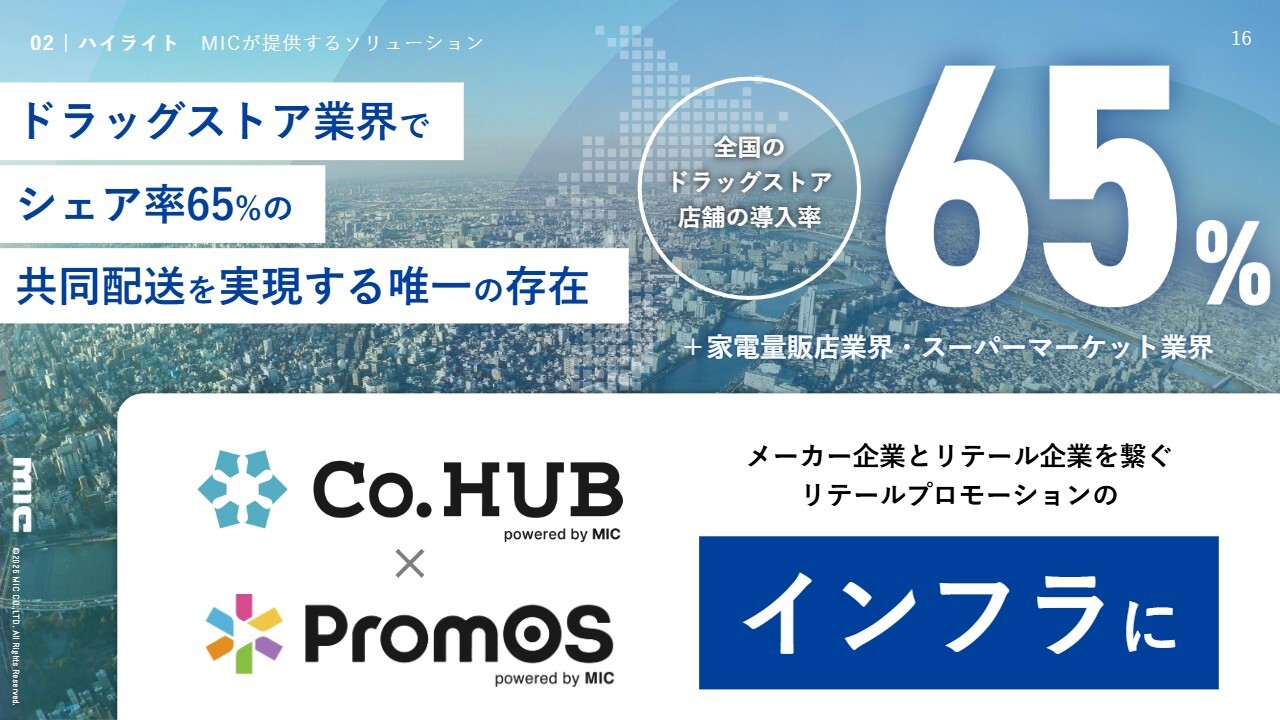
販促物の共同配送事業においては、ドラッグストア業界でのシェア率が65パーセントとなっています。
つまり、全国のドラッグストア約2万店舗のうち1万3,000店舗以上に対して、私たちのフルフィルメントセンターから店頭用プロモーションツールを共同配送するインフラを構築しています。
02 ハイライト MICが提供するソリューション
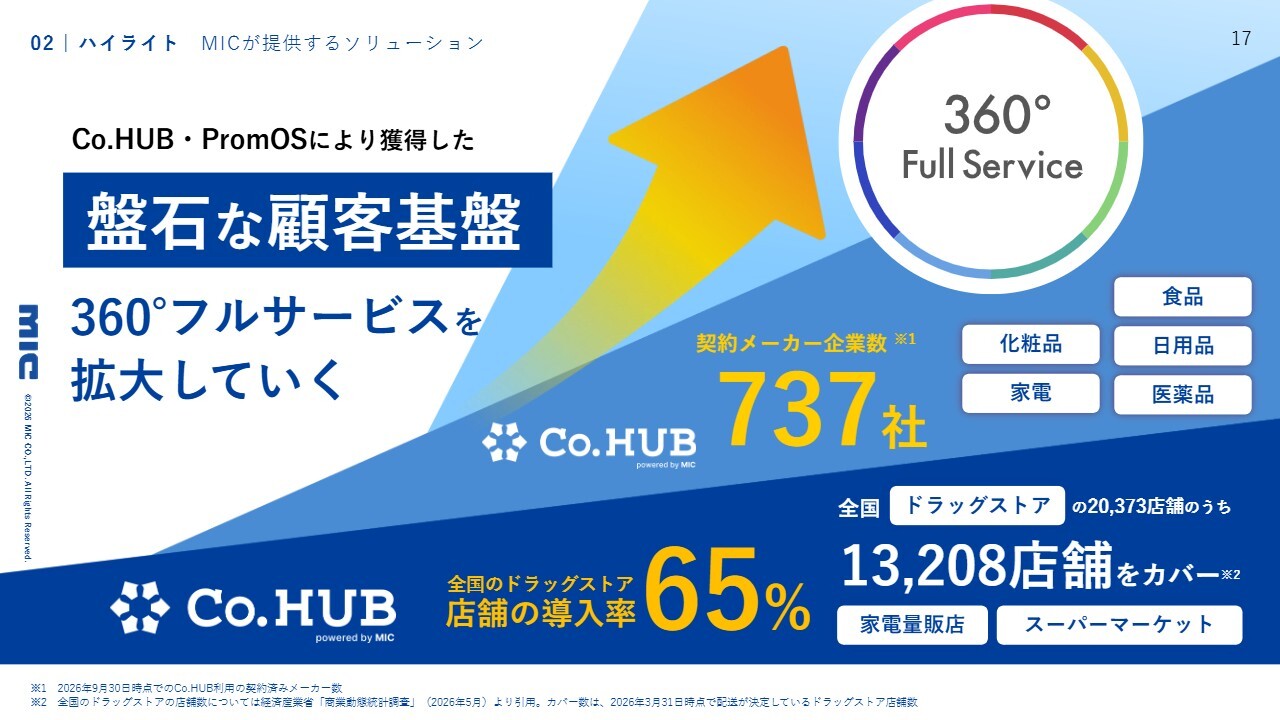
この共同配送事業は、家電量販店に加え、今後スーパーマーケット業態への拡大も予定しています。
契約しているメーカー企業は700社を超え、食品、化粧品、日用品、家電、医薬品など、日本を支える大変優れたメーカーやリテール企業のみなさまを私たちのお客さまとして、盤石な顧客基盤を中心に、さらなる「360°フルサービス」の拡大を目指しています。
これら「360°フルサービス」をさらに強固にしていくために、今期、来期、その先においても私たちは攻めの施策を続け、企業の成長に向けた歩みを進めていきたいと考えています。
02 ハイライト MICが提供するソリューション
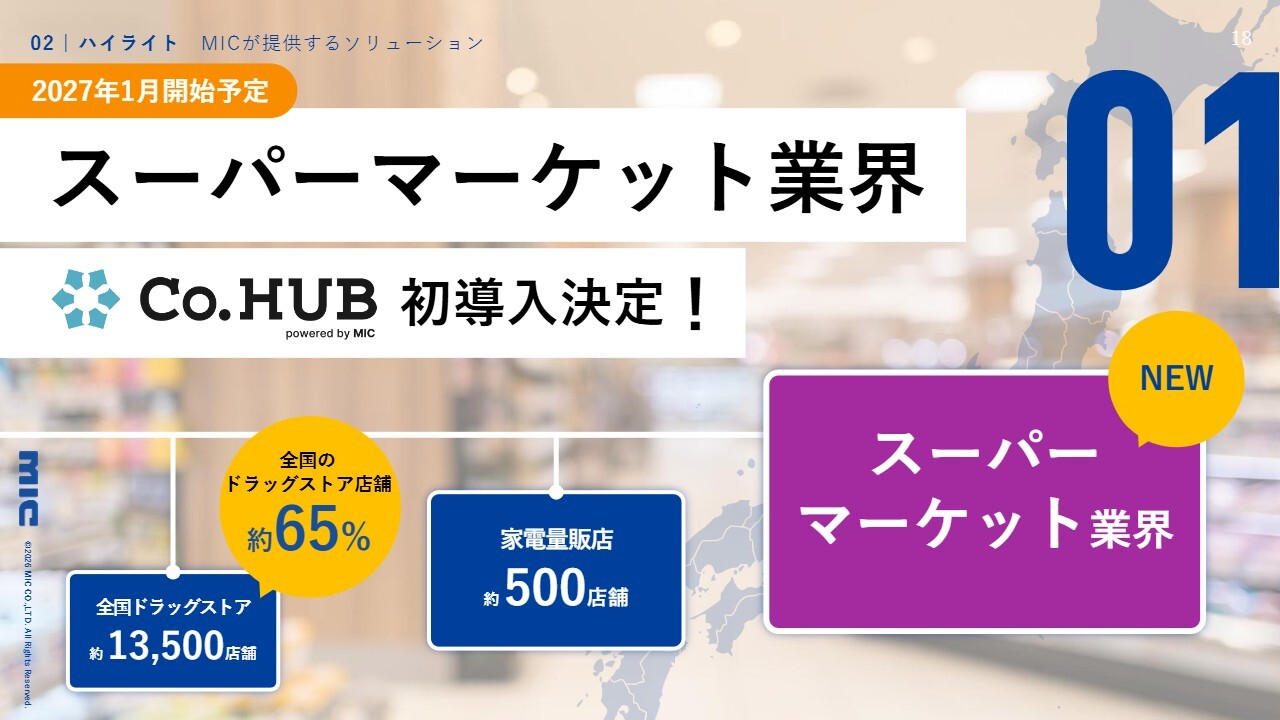
その中で、いくつかの施策についてお伝えします。まず1つ目は、以前から取り組みを志向してきたスーパーマーケット業界において、初の事例となる販促物の共同配送事業の導入が決定しました。
具体的な社名については、あらためてお伝えする機会を設けたいと思いますが、大変すばらしい企業さまとの取り組みを、私たちも誇りに思っています。
02 ハイライト MICが提供するソリューション
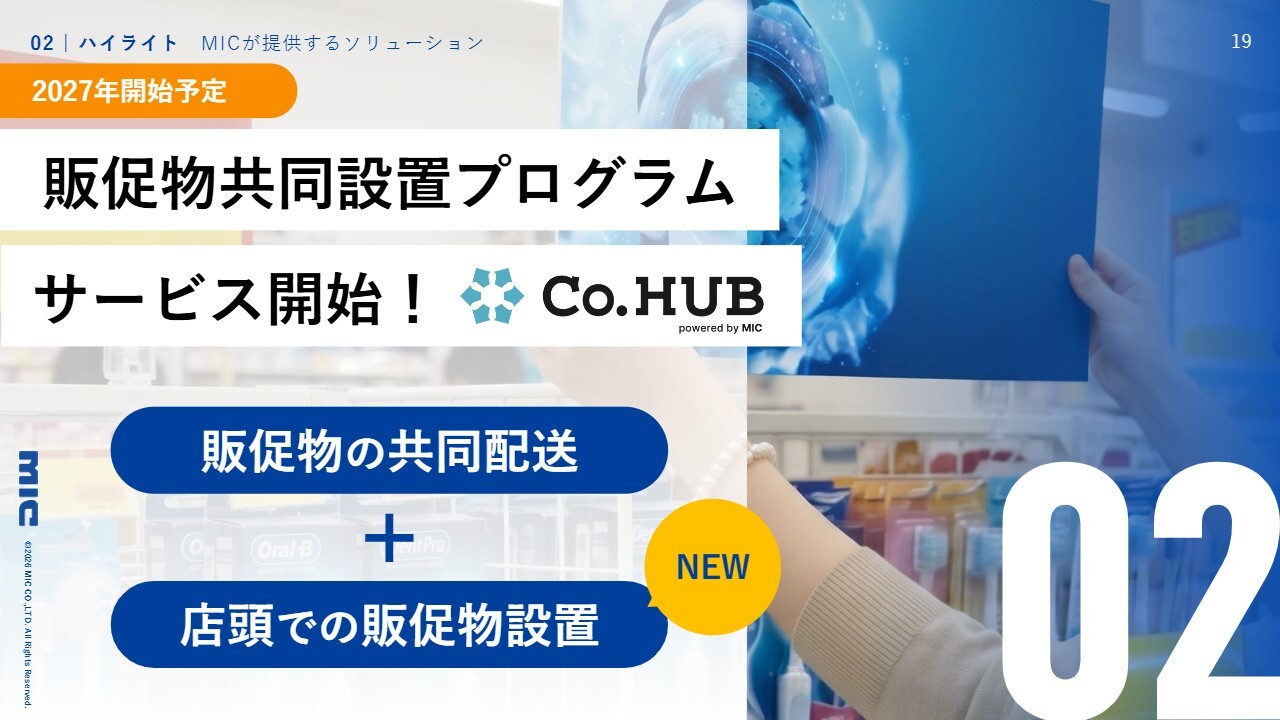
2つ目は、共同配送にとどまらず共同配送で送った販促物を、メーカーを横断して共同設置するサービスの開始に向けた取り組みを進めています。
これまで配送に特化していたビジネスからさらに一歩進み、設置までをお客さまに提供できる体制を目指しています。より店頭をしっかりと構築することを目指し、私たちがサポートするサービスです。
02 ハイライト MICが提供するソリューション
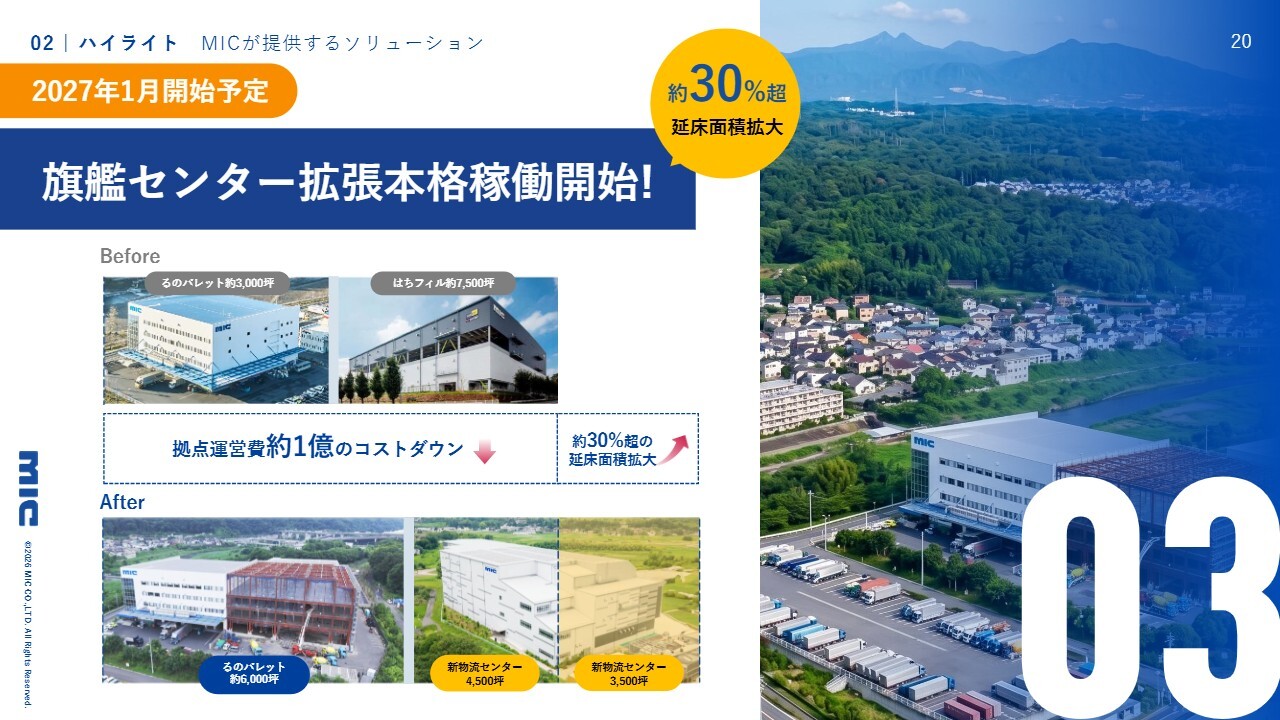
これら共同配送事業の順調な進捗に伴い、旗艦センターについても順調に稼働に向けた準備が進んでいます。従来比約30パーセント増となる1万3,000坪規模の大きな旗艦センターとして、2027年1月より本格稼働を開始します。
これにより、従来よりもローコストで運営することが可能となり、自動化・省力化によって生産性を高め、私たちの確固たるインフラとして位置付けたいと考えています。
02 ハイライト MICが提供するソリューション
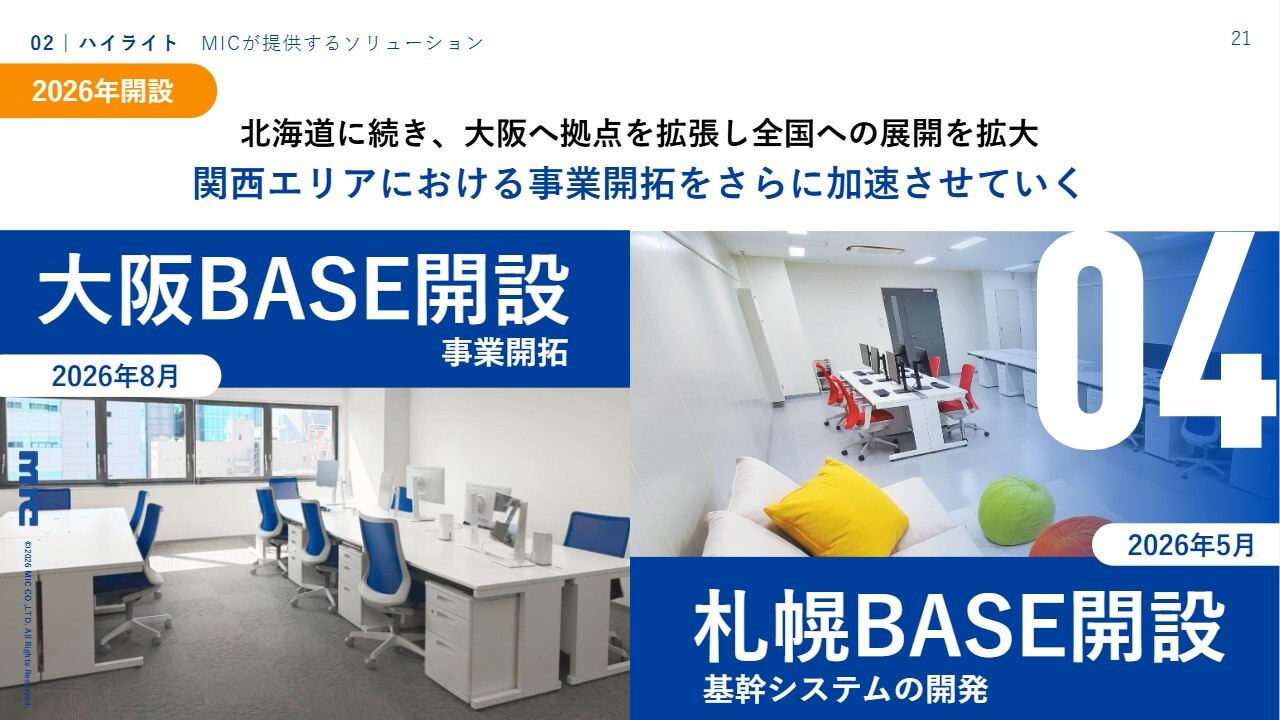
北海道、大阪を含む全国の拠点拡大についてもすでにお伝えしてきましたが、大阪では大変順調に事業開拓が進んでいます。札幌においても、効率の良い開発が進んでいます。今後も全国に向けた事業拡張を進めていきたいと考えています。
02 ハイライト MICが提供するソリューション
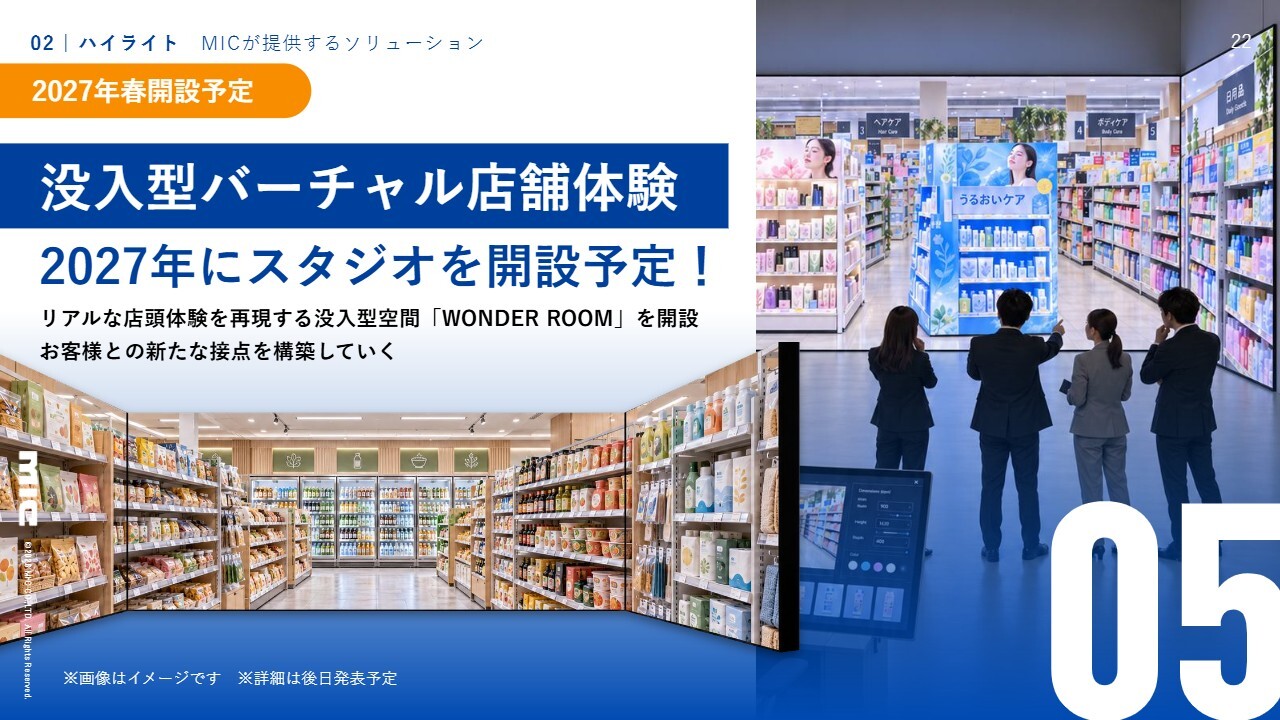
デジタル領域やクリエイティブをより一層お客さまにお届けするための拠点として、2027年春に、没入型バーチャルスタジオ「WONDER ROOM」を開設します。
多くのリテールやメーカーのお客さまにお越しいただき、店舗の未来像やデジタル施策において、さまざまなクリエイティブを発揮する拠点になると期待しています。
02 ハイライト MICが提供するソリューション
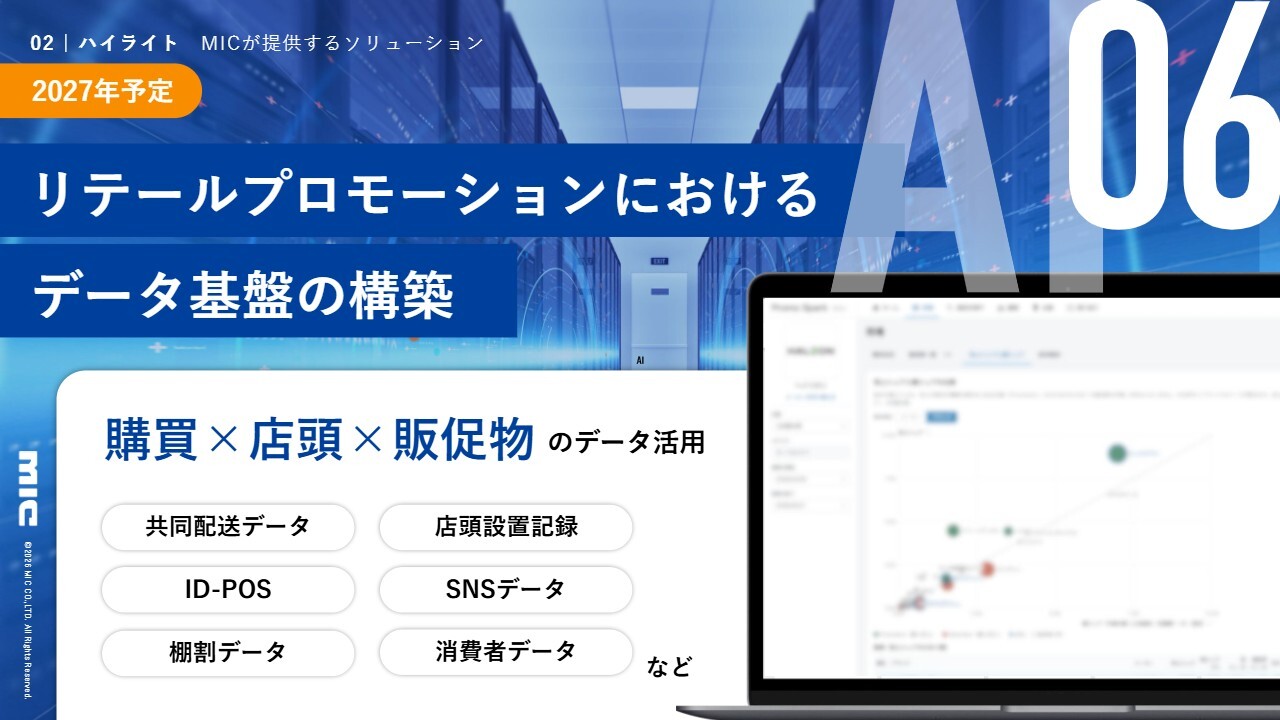
これからのAI社会において、最も重要な資産の1つは、データ基盤であると考えています。
特に当社はリテールプロモーション領域において、店頭とプロモーション、デジタルや広告といった領域をつなぐ役割を担っています。その観点から、独自のデータ基盤を構築し、それをより効果的なプロモーションとして、お客さまに活用していきたいと考えています。
02 ハイライト MICが提供するソリューション
こうした攻めの施策により、MICはこれからも、分断や非効率を解決するインフラ企業として一層邁進していきます。
03 2027年3月期 2Q業績
ここからは、2027年3月期第2四半期の業績についてお伝えします。
まず、今期において重要な会計処理変更の影響については、これまでにも何度かお伝えしてきましたが、あらためてお伝えします。
03 2027年3月期 2Q業績 重要な会計処理変更
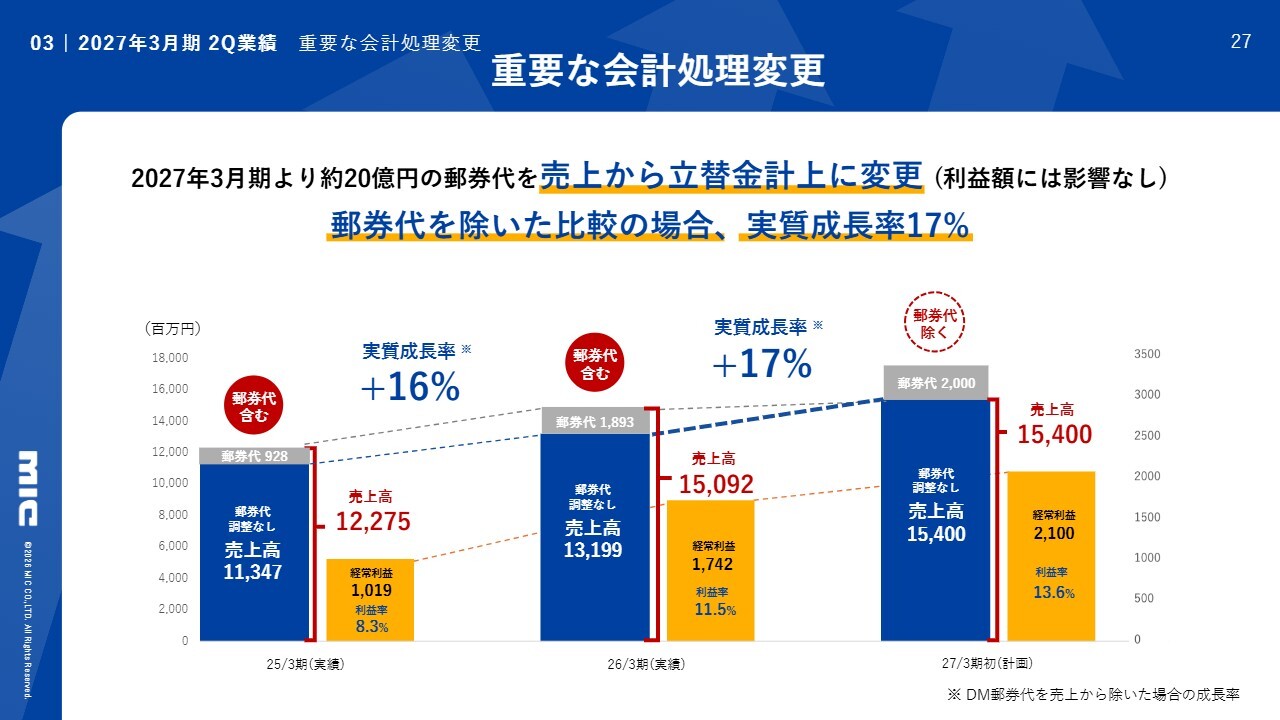
具体的には、昨年までは売上に含めていた約20億円の郵券代を、2027年3月期より立替金計上として売上から除外する会計処理を行っています。
それに伴い「実質成長率」としてお伝えしているのは、昨年も同基準で郵券代を除外した場合と、今期についても同様に郵券代を除外した場合の比較で、成長率は17パーセントとなり、実質的な成長を示しています。
03 2027年3月期 2Q業績 損益計算書
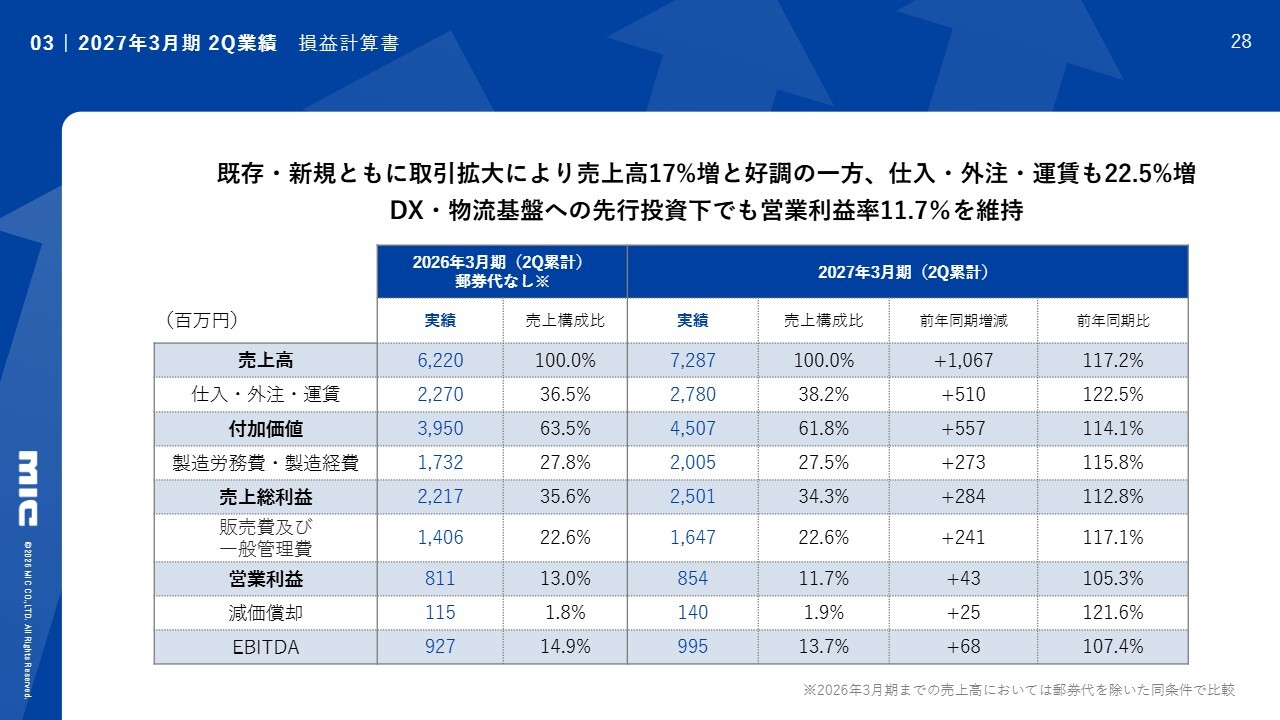
損益計算書の概要についてお伝えします。既存事業・新規事業ともに取引の拡大により、売上高は17.2パーセント増と好調に推移しています。一方で、仕入・外注・運賃が22.5パーセント増加しています。
また、攻めの施策によるDXや物流基盤への先行投資が発生し、それらが減価償却費に含まれています。営業利益率は11.7パーセントを維持しています。
03 2027年3月期 2Q業績 原価の内訳
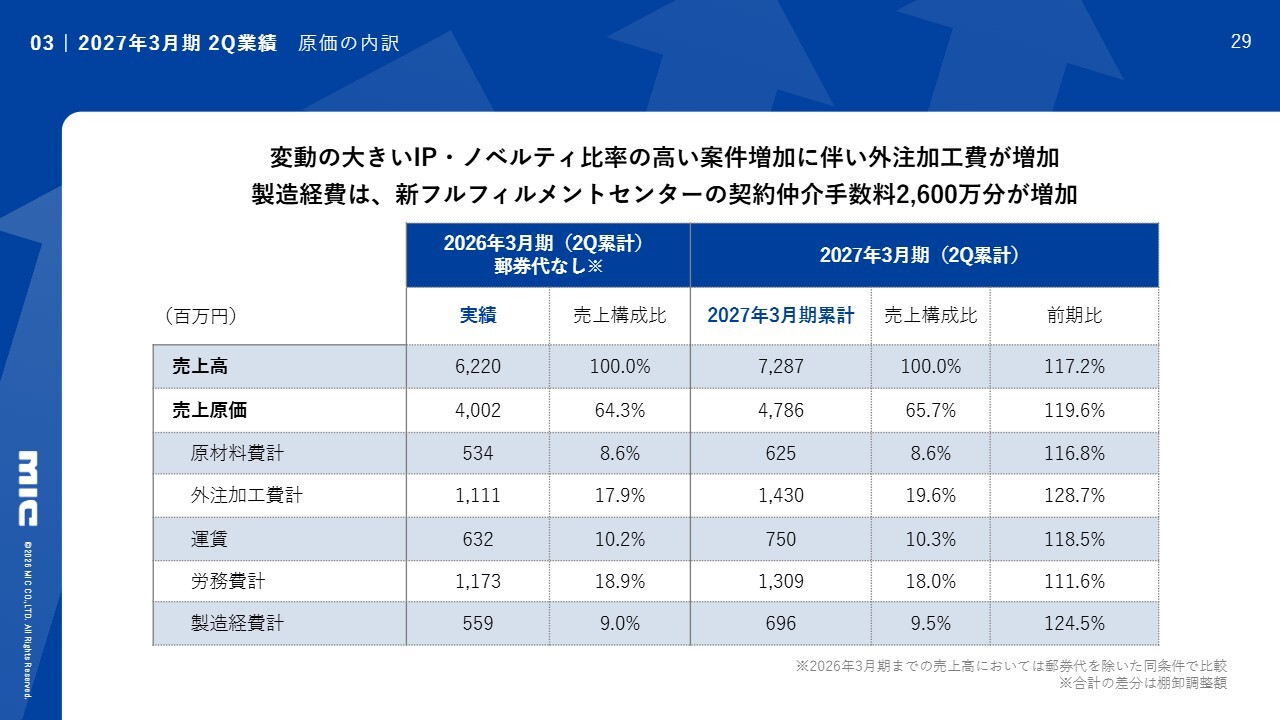
原価の詳細と内訳についてお伝えします。特に外注加工費は前期比128パーセントと大きく増加しています。当社の業容が大きく広がっていることから、外部のパートナー企業との取引も拡大していることが背景です。
また、製造経費については、新フルフィルメントセンターの契約仲介手数料が一時的なものとして約2,600万円分増加している状況です。
03 2027年3月期 2Q業績 貸借対照表
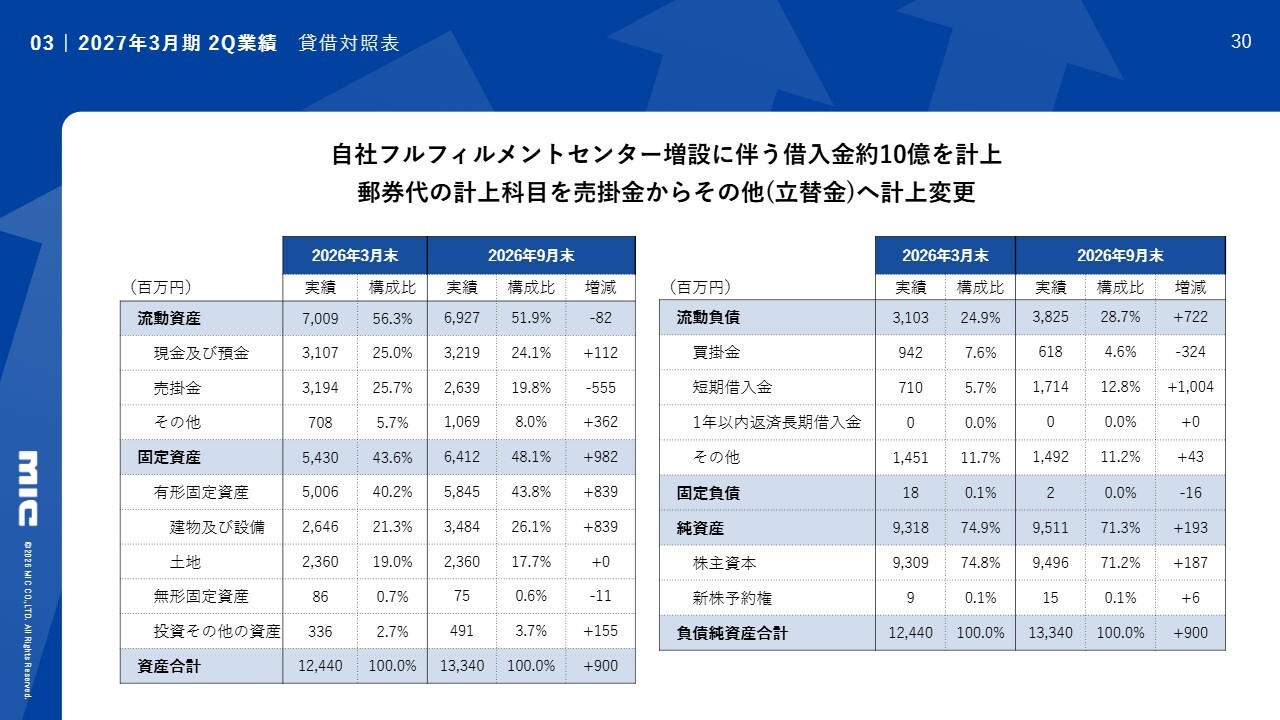
貸借対照表です。自社フルフィルメントセンターの増設に伴う借入金として約10億円を計上しています。また、先ほどお伝えした会計処理の変更として、郵券代の計上科目を立替金に変更したことが大きな増減の要因となっています。
03 2027年3月期 2Q業績 労務費の推移
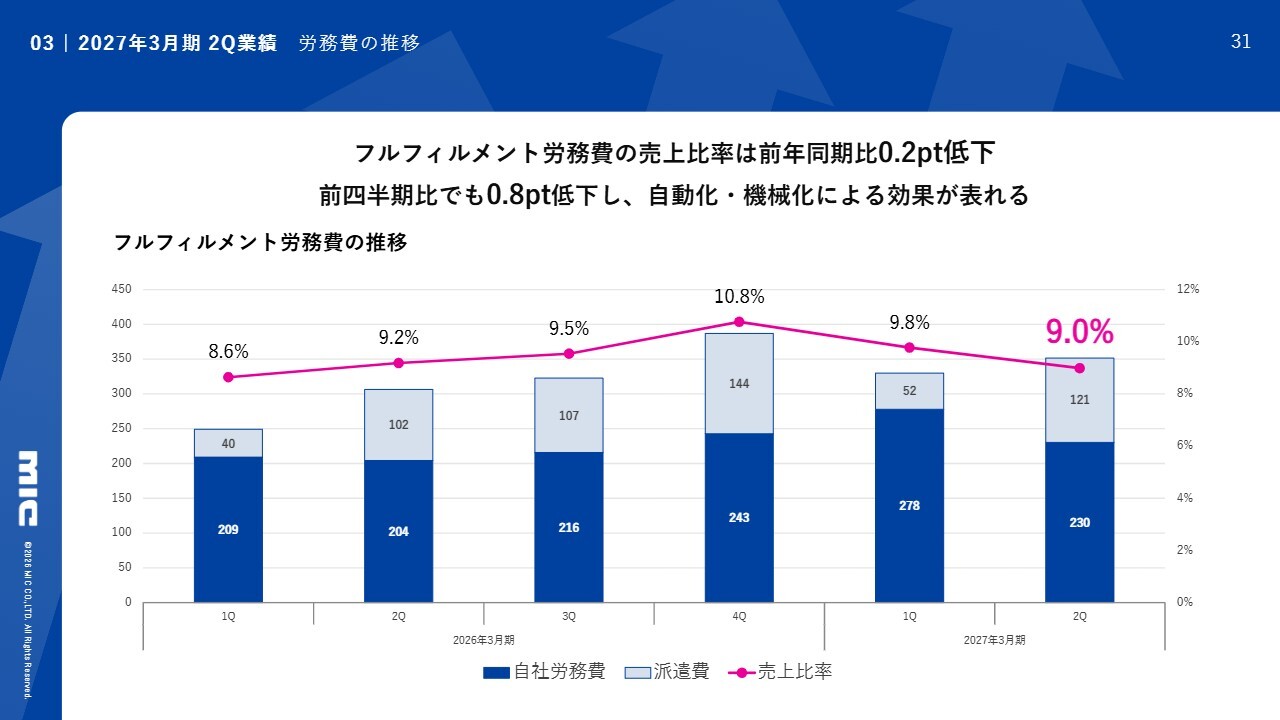
労務費の推移についてお伝えします。特に、当社の事業の中で最も拡大しているフルフィルメント事業は、大きな労務費を抱える事業です。
この売上に対する労務費率については、昨年の第1四半期から徐々に増加していましたが、今期はこれを改善する取り組みを進める中で、第1四半期に続き第2四半期も9.0パーセントを維持しました。特に自動化や機械化による効果が大きく表れた結果、収益力の改善につながっています。
03 2027年3月期 2Q業績 売上高の推移
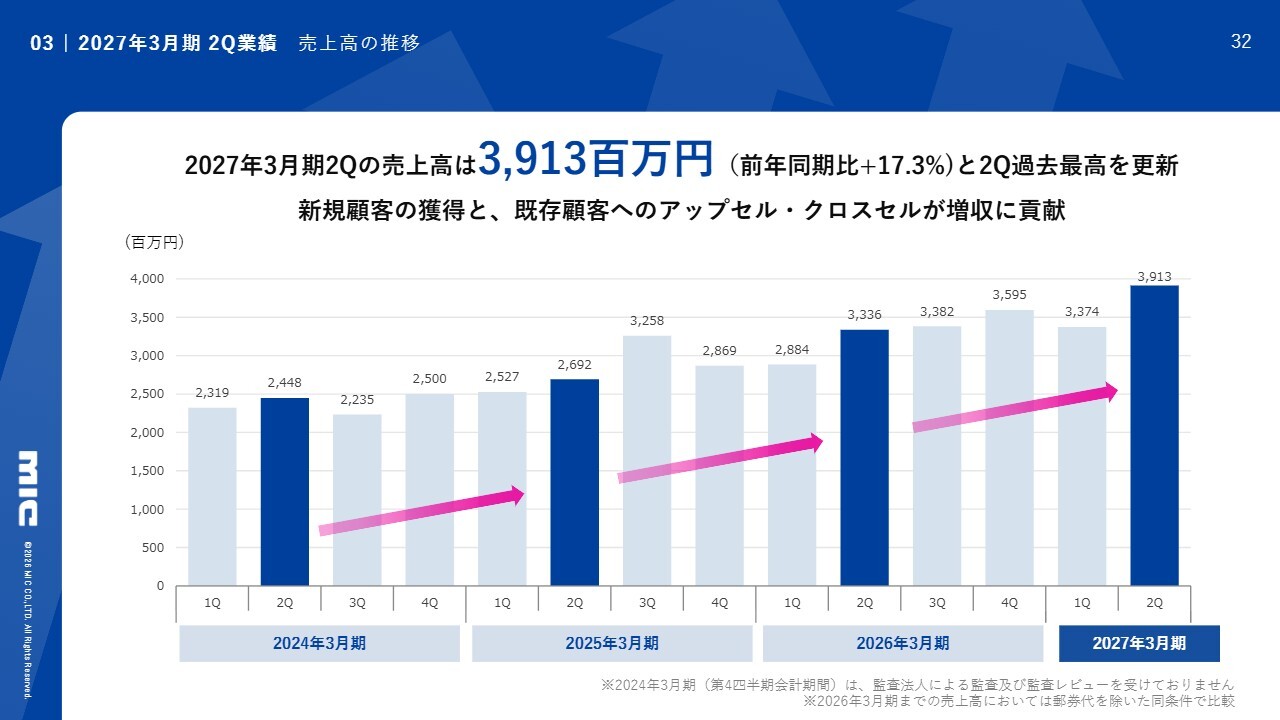
四半期ごとの売上高の推移です。冒頭お伝えしたとおり、第2四半期は、過去最高の39億1,300万円の売上となりました。
03 2027年3月期 2Q業績 営業利益の推移
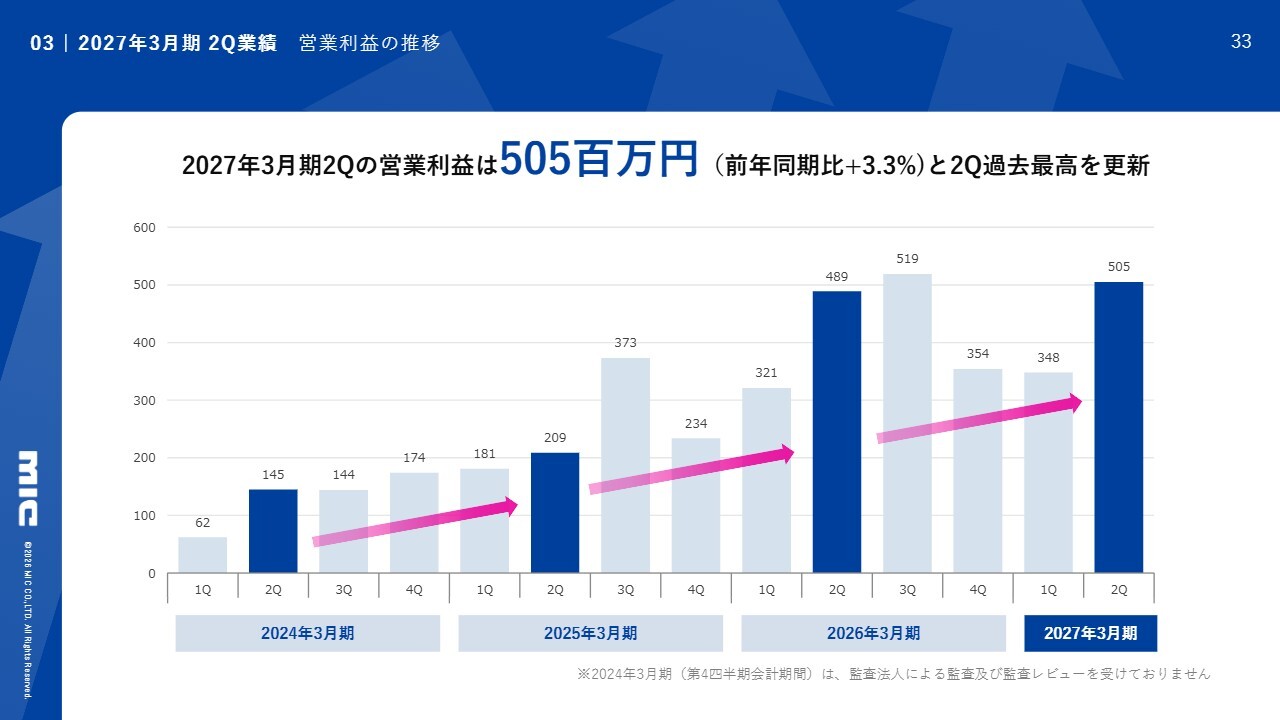
また、営業利益についても、第2四半期として過去最高の5億円を超える金額となっています。売上、利益の成長ともに順調に推移している状況です。
03 2027年3月期 2Q業績 営業利益の2Q増減要因
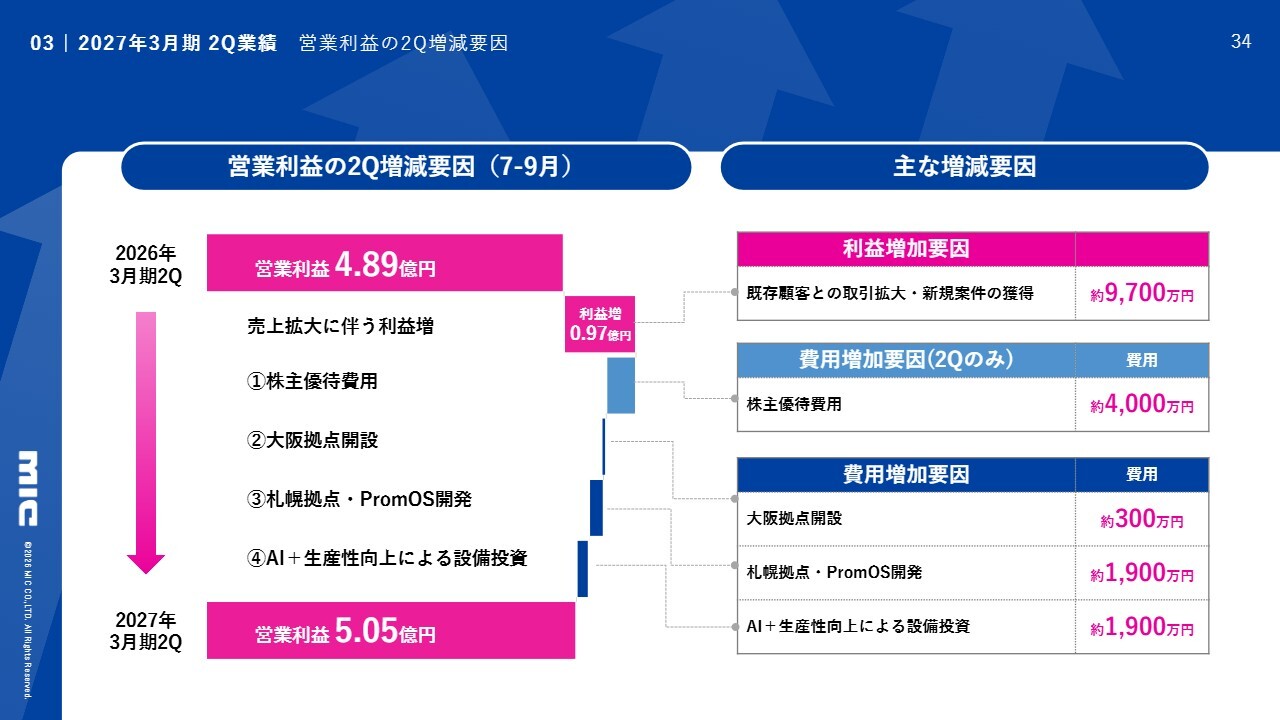
営業利益の第2四半期の増減要因についてお伝えします。まず、大きな利益増加要因として、特に既存顧客および新規案件の獲得によって約1億円の増加となりました。
一方で、第1四半期にもお伝えしましたが、株主のみなさまへの還元を拡大する方針の中で、優待費用として約4,000万円を計上しています。この費用は第2四半期のみの計上予定です。
また、これまでお伝えしてきた攻めの施策として、大阪拠点や札幌拠点の取り組み、基幹システムの開発、さらなる生産性向上を目指した設備投資などに関連する費用を計上しました。
その結果、営業利益は第2四半期で5億円を超える数字となりました。
03 2027年3月期 2Q業績 領域別売上高
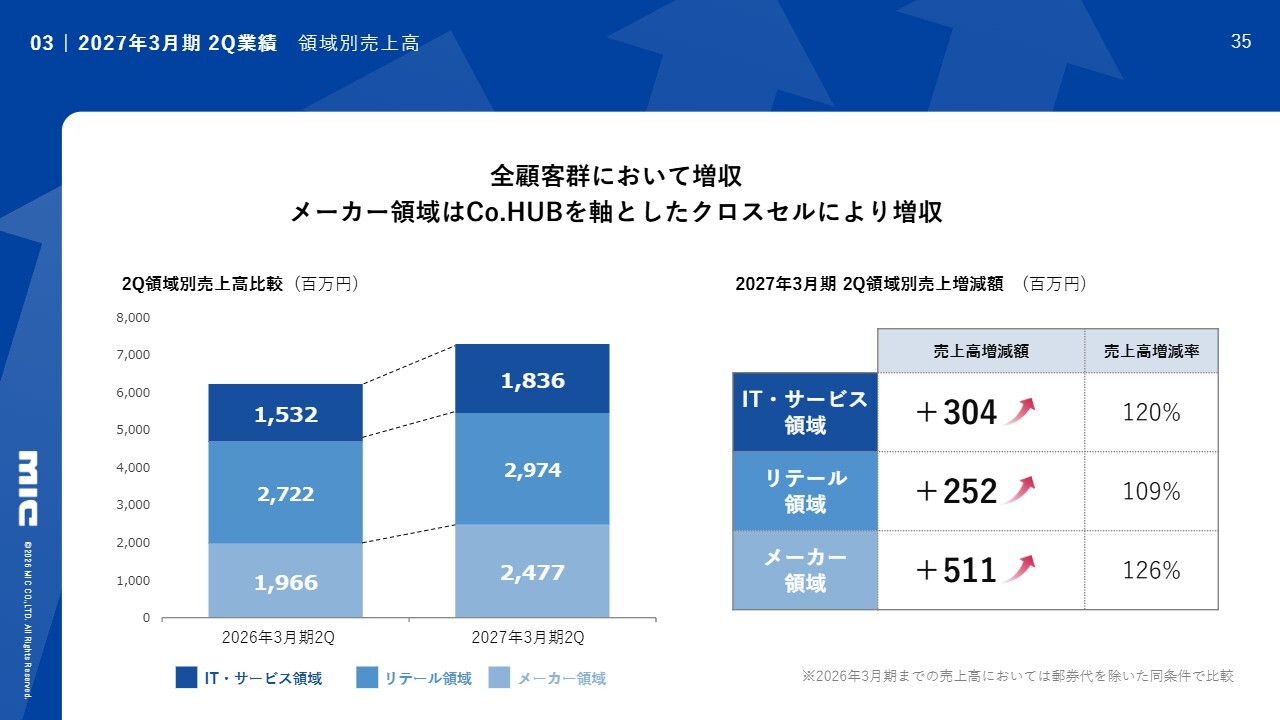
領域別の売上高については、全顧客群において増収を達成しましたが、その中でも特に共同配送を軸としたクロスセルにより、メーカー領域が前年同期比126パーセントと大きく伸びた期となりました。
03 2027年3月期 2Q業績 売上高の季節性
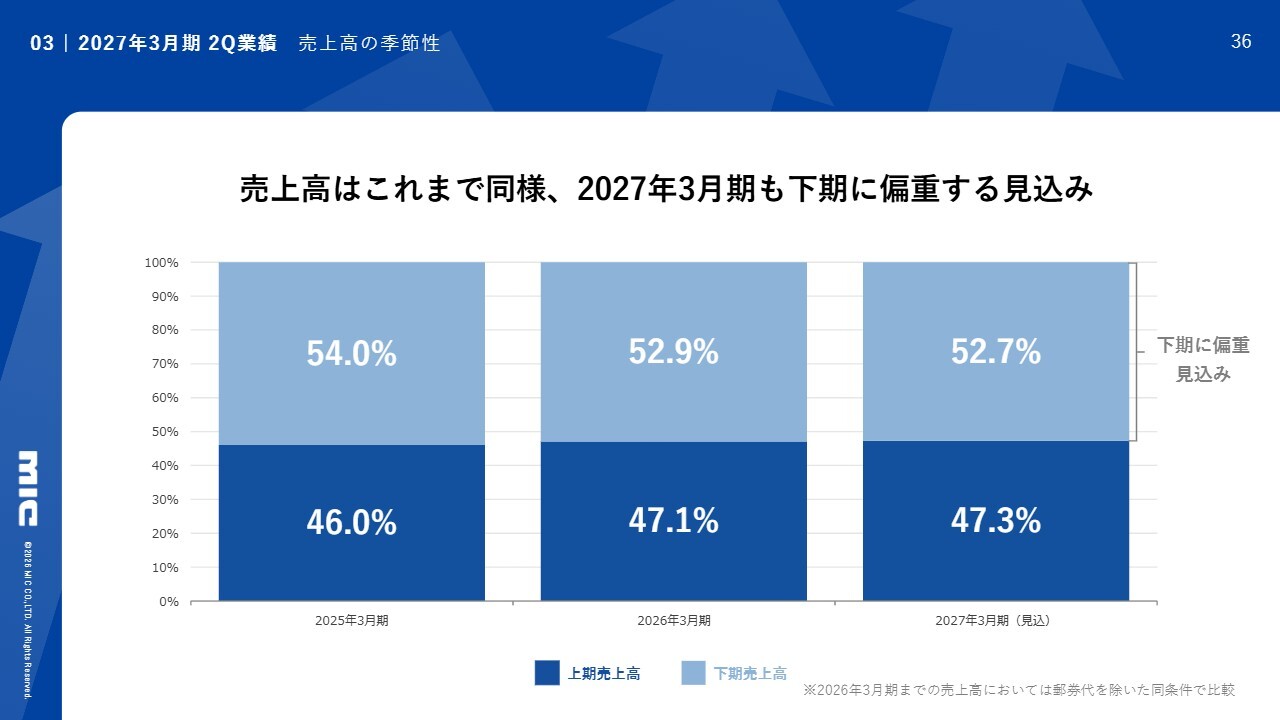
売上高の季節性についてお伝えします。当社の売上高は、基本的に下期に大きく偏重する見通しです。こちらは当初より計画に盛り込んでおり、そのため今期も期初計画どおりに売上・利益ともに達成する見通しであると考えています。
03 2027年3月期 2Q業績 営業利益率の推移
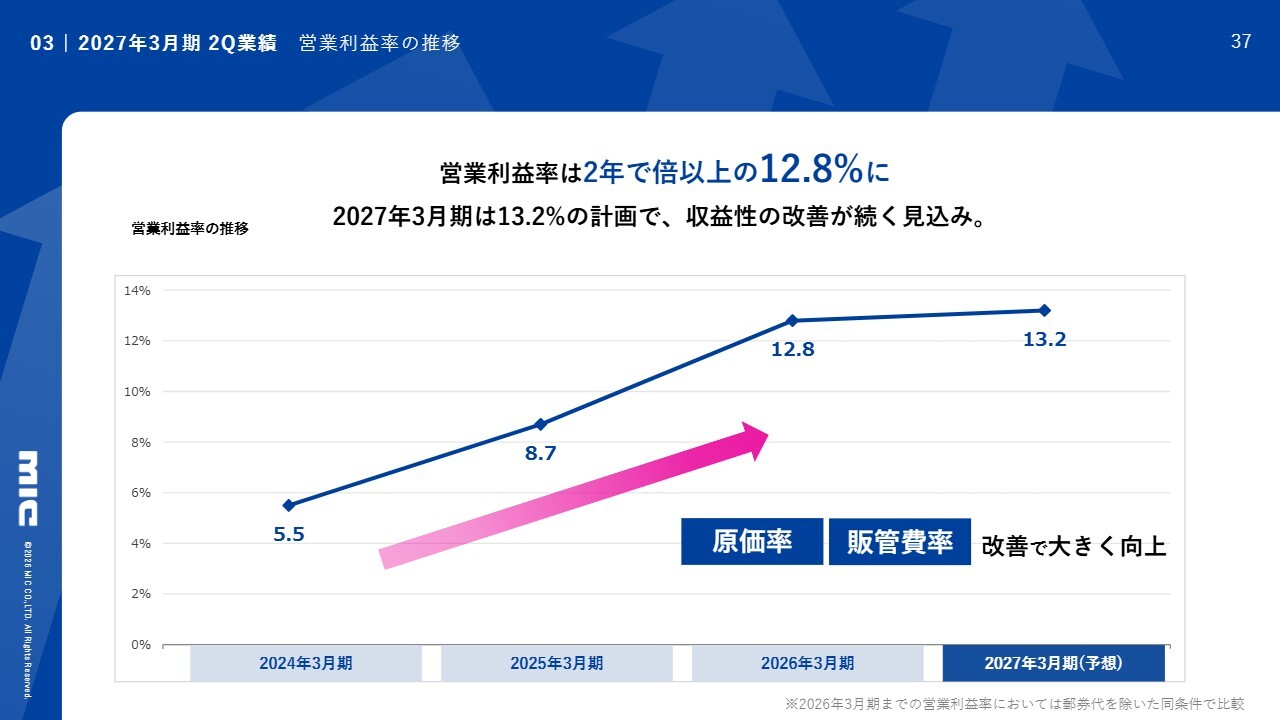
営業利益率のこれまでの推移についてお伝えします。当社が上場したのは2024年12月ですが、その直前期である2024年3月期の営業利益率は5.5パーセントでした。上場直後には8.7パーセントまで改善し、昨年は12.8パーセントと、大きく収益性を改善してきました。
今期は、それをさらに上回る13.2パーセントを計画しており、達成に向けて順調に進捗している見通しです。
03 2027年3月期 2Q業績 資本効率と財務基盤
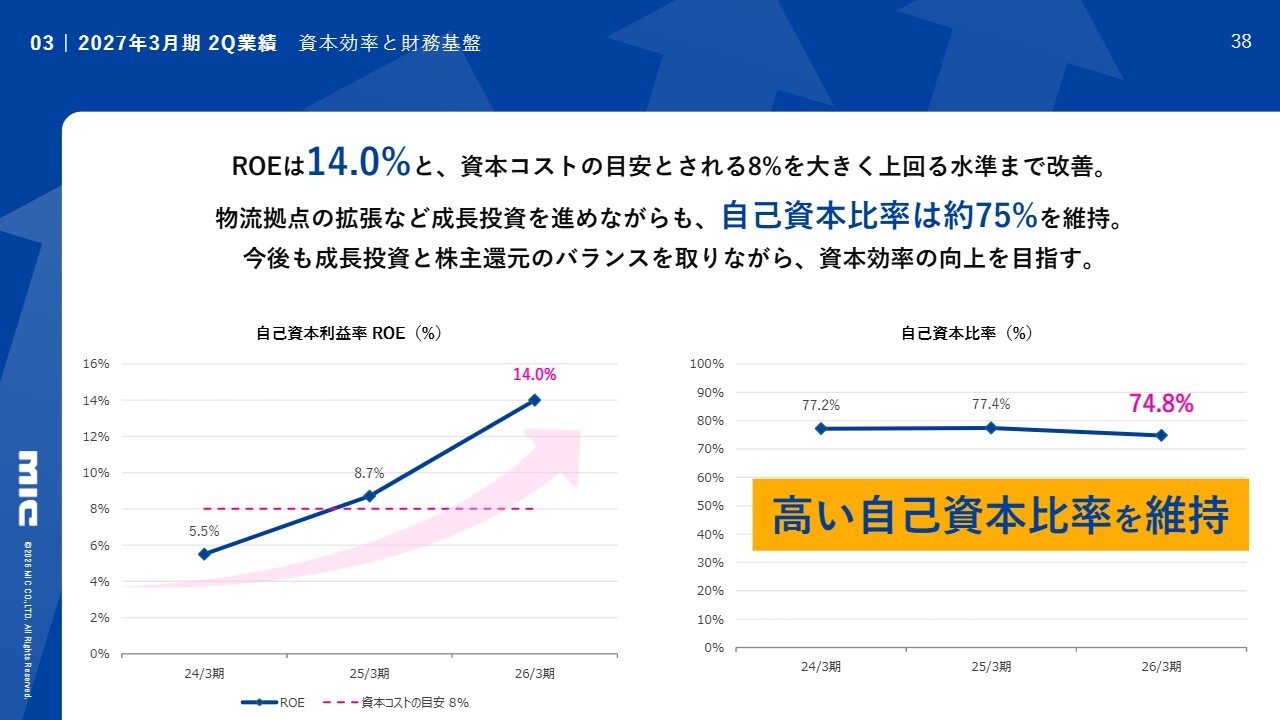
資本効率と財務基盤の指標となるROEは、5.5パーセントや8.7パーセントからさらに大きく向上し、昨年は14パーセントに達しました。
自己資本比率は約75パーセントという非常に安定した基盤を維持しています。これらを踏まえ、私たちは今後も成長投資と株主還元のバランスを取りながら、資本効率の向上を目指していきたいと考えています。
03 2027年3月期 2Q業績 1株当たり利益と配当の推移
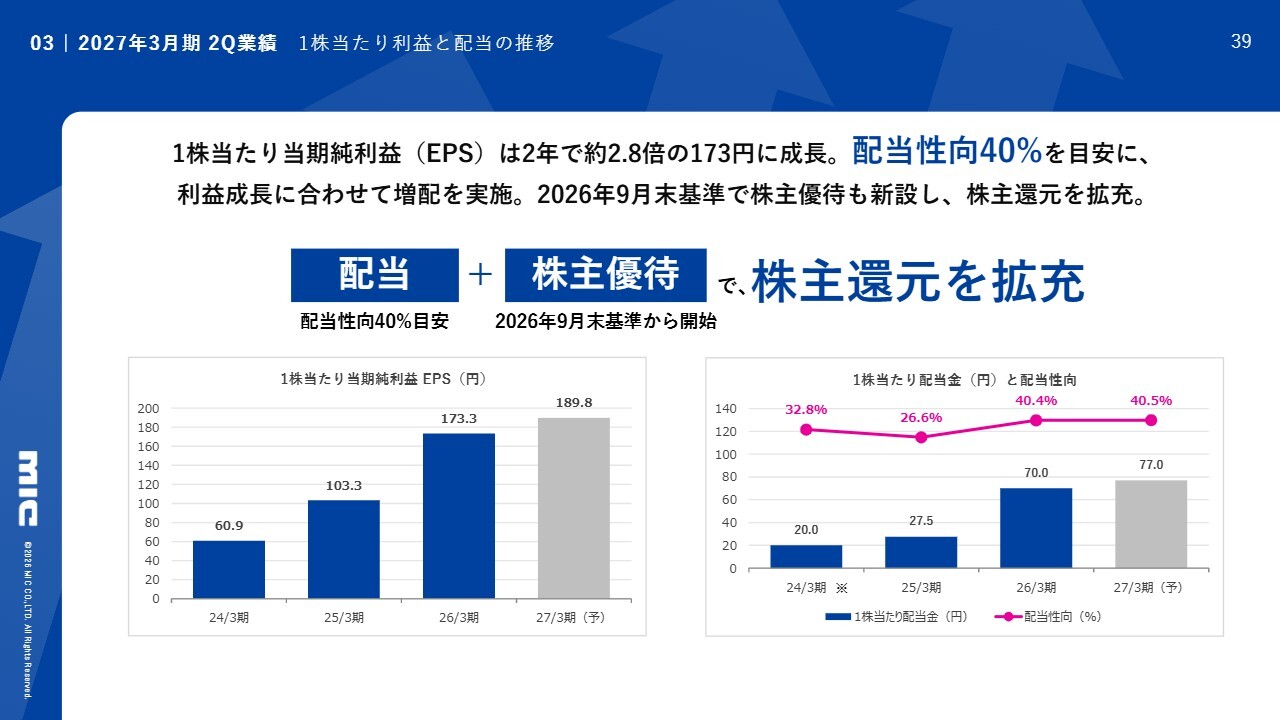
1株当たり利益と配当の推移についてお伝えします。1株当たりの当期純利益(EPS)は、60.9円、103.3円、173.3円と推移し、今期の予想は189.8円となります。この2年間で約2.8倍の成長を遂げました。
配当性向は40パーセントを目標に掲げ、利益成長に応じて増配を予定しています。昨年の配当は70円でしたが、今期は77円を予定しており、さらには株主優待を通じて、配当と優待の両面から株主さまへの還元を拡充していきたいと考えています。
03 2027年3月期 2Q業績 PromOS導入社数
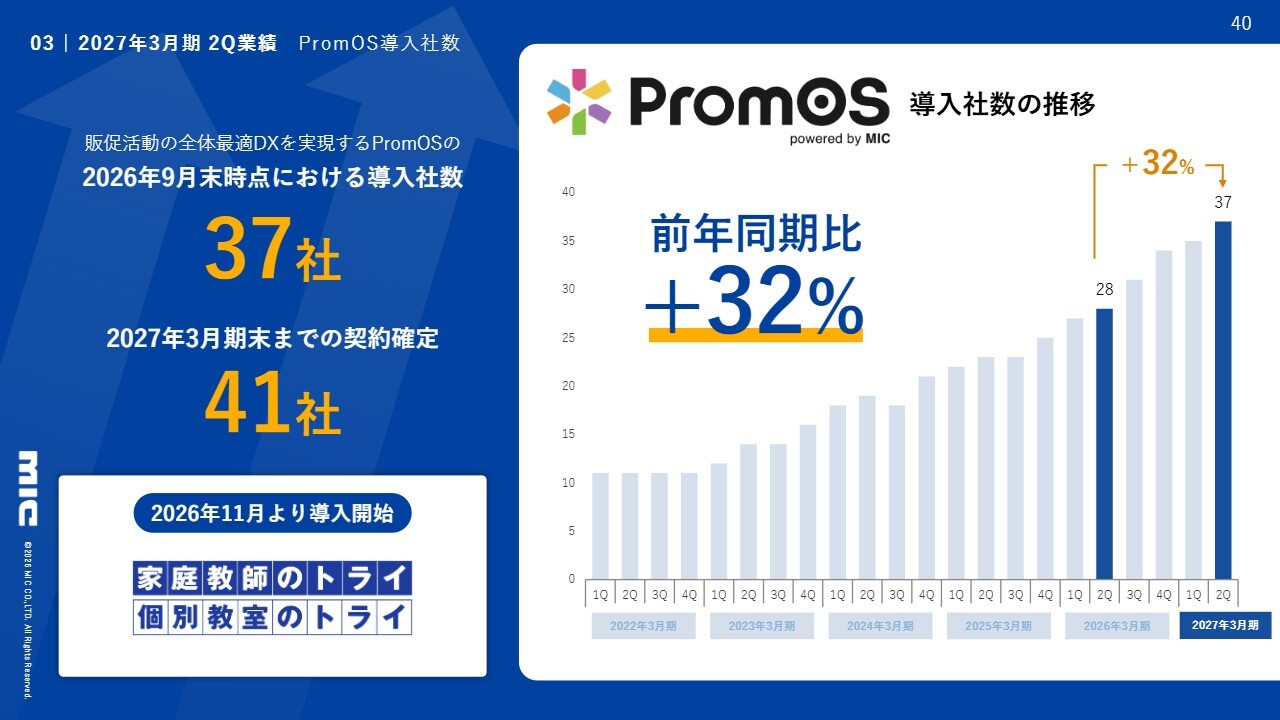
私たちの重要指標である「PromOS」の導入数については、今期末の見通しでは41社を超える契約が確定しました。こちらは大変順調に進んでおり、前年同期比で32パーセントの増加となっています。
特に2026年11月より、家庭教師や個別教室を展開するトライグループさまへの導入が決まっています。同社は近年大変勢いのある企業であり、全国に多店舗展開している相性の良さから、私たちの「PromOS」を選んでいただきました。
今後も非常に優良なお客さまとの契約が見込まれ、「PromOS」も今期および来期に向けて順調に進むと考えています。
03 2027年3月期 2Q業績 常駐人数の推移
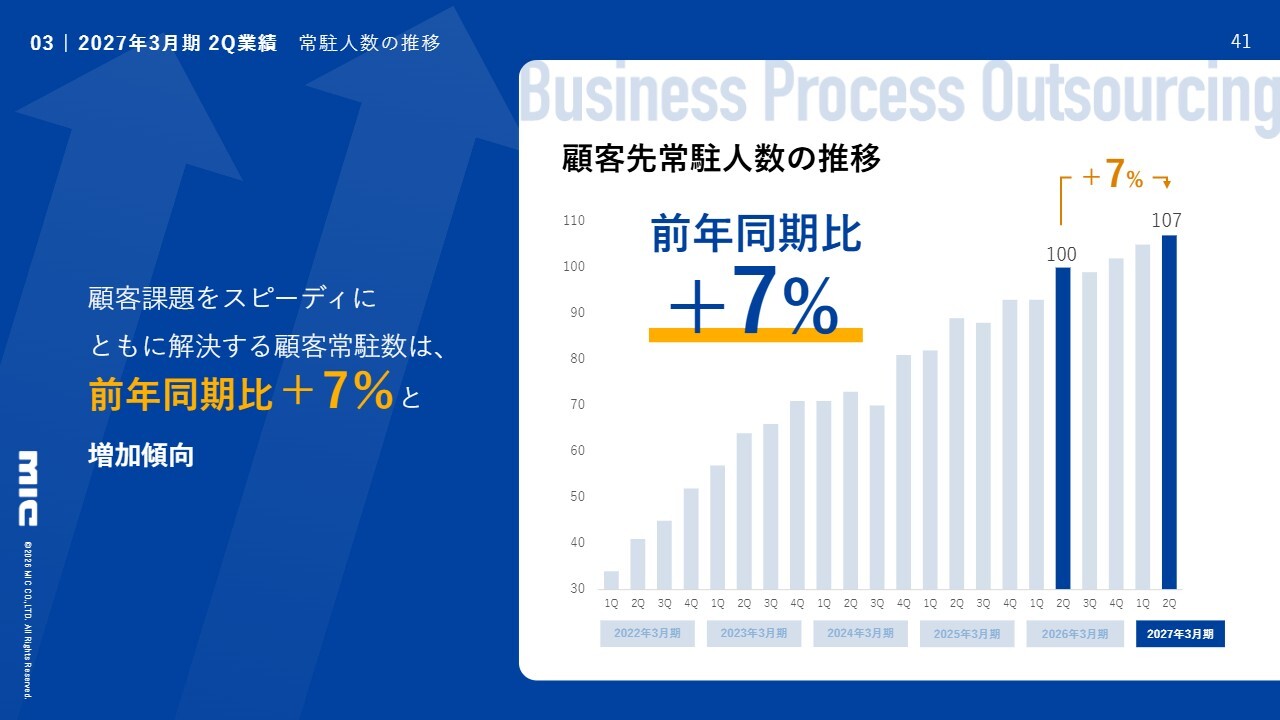
そして、私たちが信条としているスピードを実現するためのサービスである「常駐」についても順調に拡大しており、前期比ではプラス7パーセントで推移しています。
04 MICの利益創造モデル 成長ガイドライン
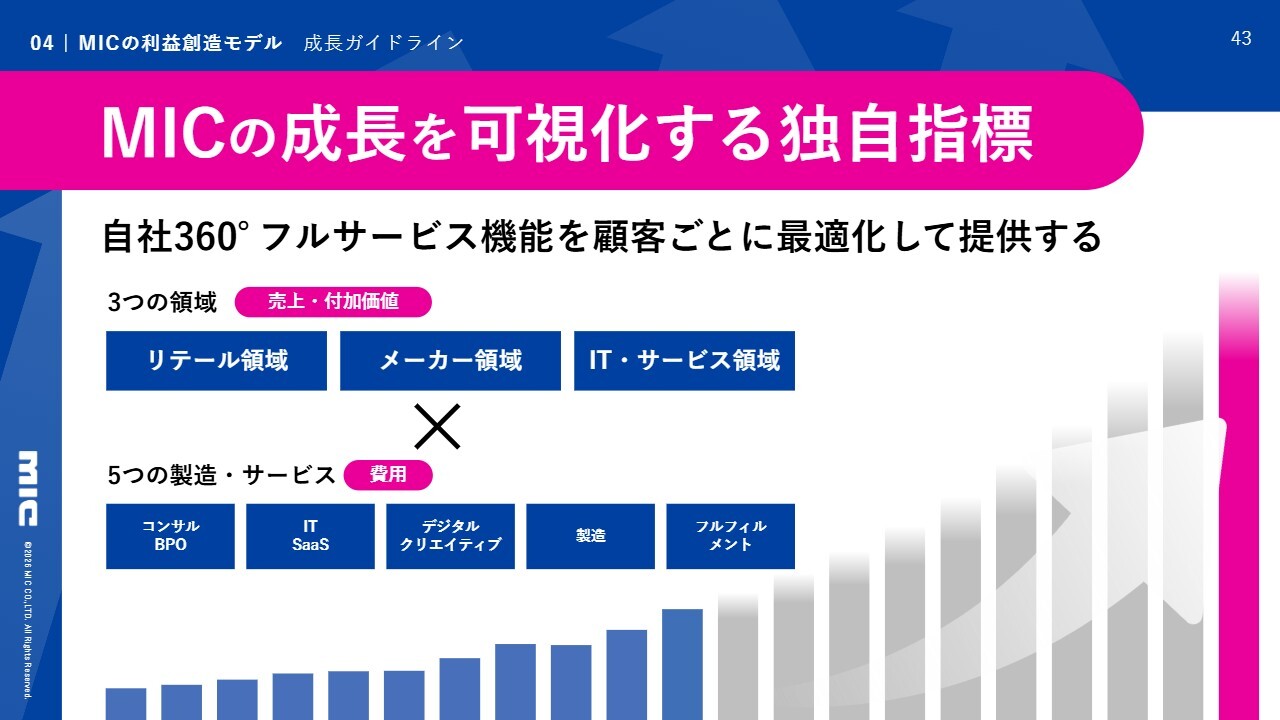
最後に、私たちMICの利益創造モデルについてお伝えします。
当社では、自社の「360°フルサービス」機能をお客さまごとに最適化して提供することを目指しています。そのため、特に売上に関しては、リテール領域、メーカー領域、IT・サービス領域とお客さまの市場区分ごとに分けています。
また、このサービスを提供するための大きな機能を5つに分けています。具体的には、コンサル・BPO、「PromOS」を中心としたITの開発、デジタル・クリエイティブ、製造、さらにそれらを届けて設置するフルフィルメントとフィールドサポートの機能です。
04 MICの利益創造モデル
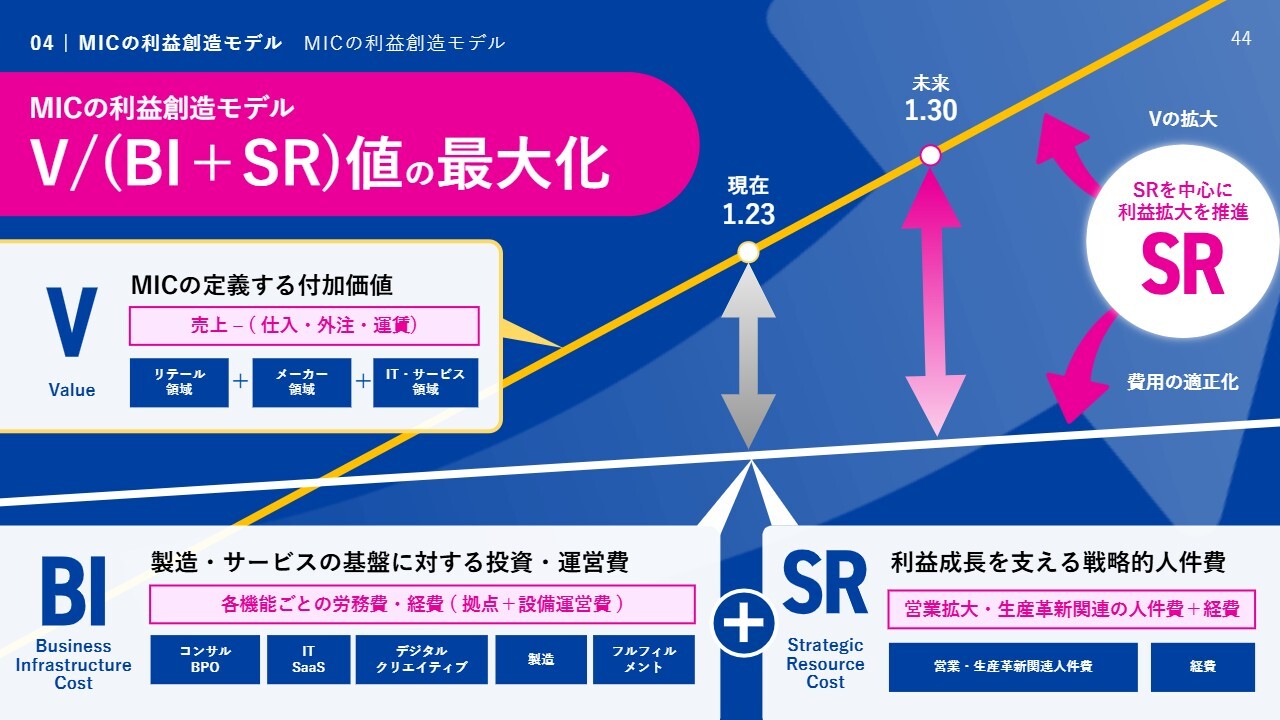
私たちMICは、お客さまに提供する付加価値を最大化する考えのもと、売上から仕入・外注・運賃といった特に外部への支出を差し引いたものを付加価値として定義しています。そして、この付加価値をリテール領域、メーカー領域、IT・サービス領域の各市場で最大化していくことが、1つ目のポイントです。
さらに、私たちのインフラ機能において、コンサル、IT、デジタル・クリエイティブ、製造、フルフィルメントという各機能にどれだけの費用が投じられるかを把握し、これらの付加価値最大化とインフラコスト抑制を戦略的に進める部門の運営費として計上しています。
すなわち、「V」の最大化と「BIプラスSR値」の最適化を担うことで、私たちの収益力向上を図っていくことが、基本的な考え方です。
MICの利益創造モデル V/(BI+SR)各項目の定義
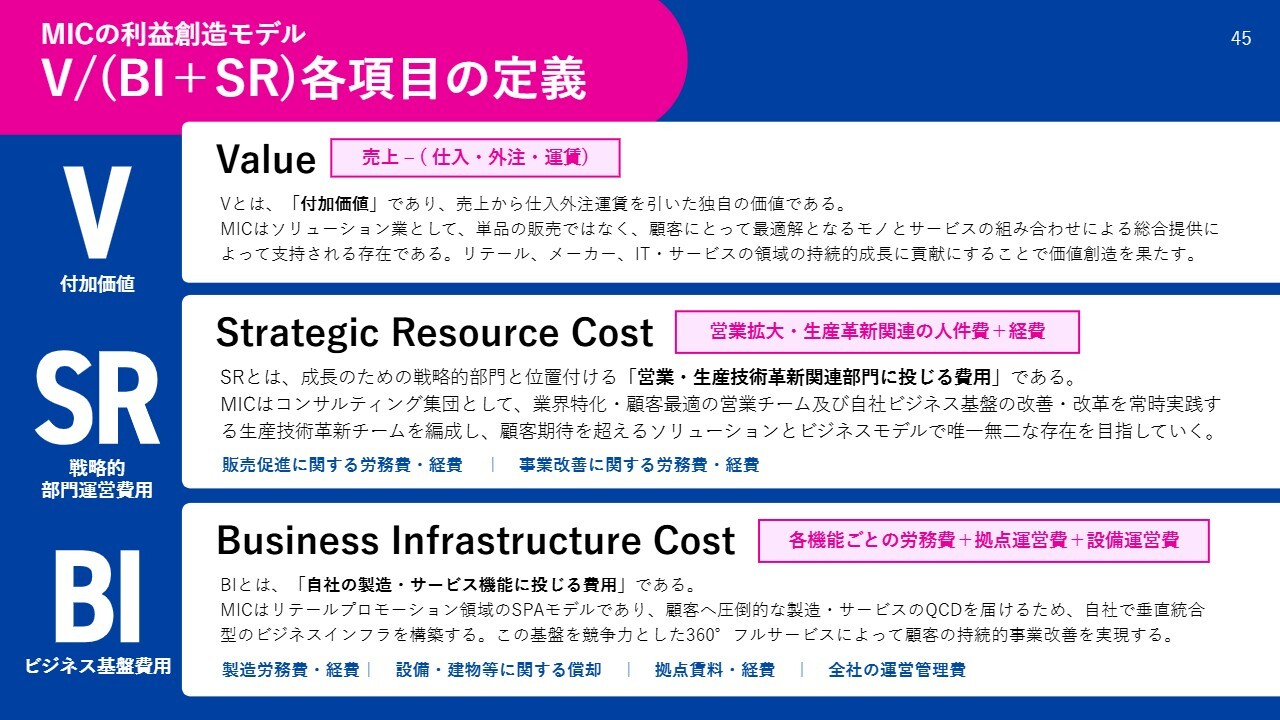
それぞれの各項目の定義については、こちらに記載されているとおりです。
04 MICの利益創造モデル V/(BI+SR)各項目の数値推移
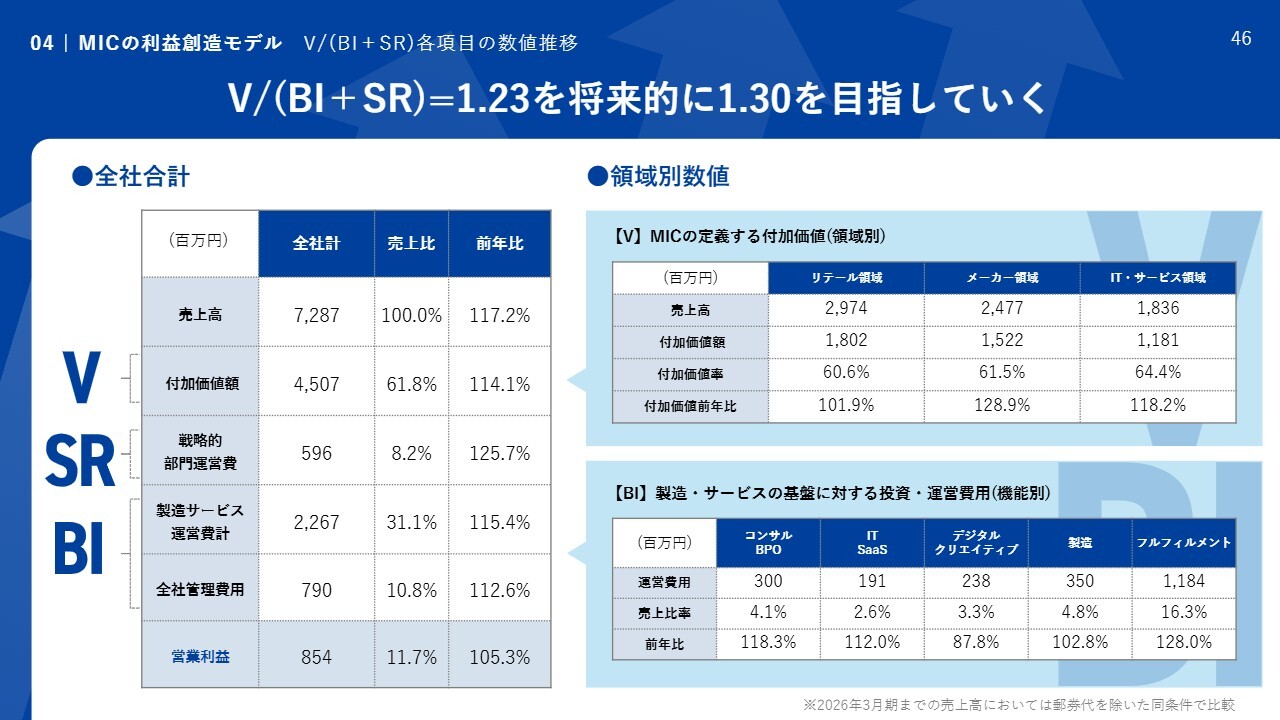
第2四半期までの今期の数値推移についてお伝えします。まず、売上高は前年比17.2パーセント増加し、その中で付加価値額は前年比14.1パーセント増加となりました。
費用面については、戦略的部門、すなわち先ほどお伝えした攻めの施策やさらなる付加価値向上のための費用として計上されています。また、それぞれのインフラに係る運営費用についてはスライドに記載のとおりです。
04 MICの利益創造モデル V/(BI+SR)各項目の数値推移
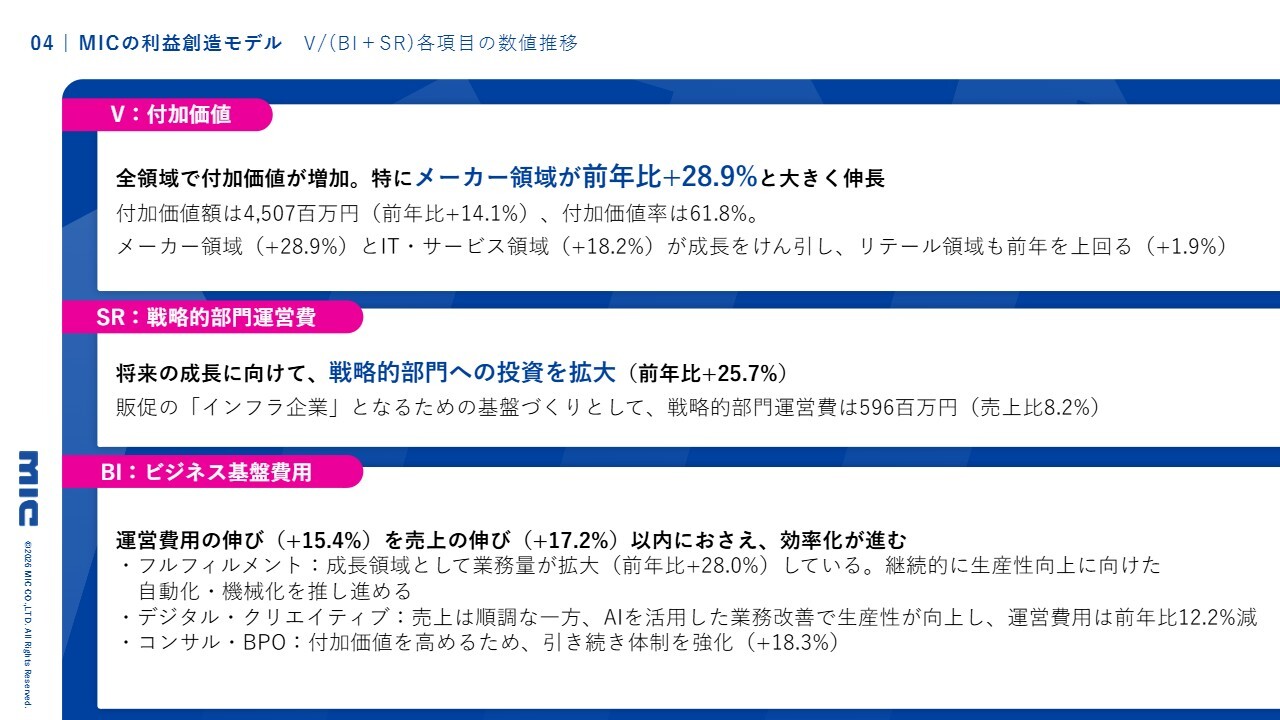
各項目の数値の推移について、あらためて概要とポイントをお伝えします。
付加価値(V)については、全領域で増加を達成しました。特にメーカー領域が前年比28.9パーセントと大きく牽引しており、次いでIT・サービス領域が18.2パーセントと顕著な伸びを見せています。
戦略的部門運営費用(SR)については、売上高や付加価値額の伸びを上回る、前年比25.7パーセントの増加となりました。これは、攻めの施策の一環として、リテールプロモーション領域のインフラ企業となるための基盤作りに積極的に投資した結果です。
ビジネス基盤費用(BI)については、運営費用の伸びが15.4パーセントにとどまり、売上の伸び率17.2パーセント以内に抑えられたことで効率化が進んでいると考えています。
フルフィルメント事業に関しては、成長領域として業務が拡大している最中にあり、今後も継続的な自動化・機械化をさらに進めていく予定です。
デジタル・クリエイティブ領域では、売上が順調に推移する一方で、AI活用による業務改善により社内の生産性が飛躍的に向上しています。運営費用は前年比12.2パーセント減で推移しています。
お客さまへの付加価値を高める非常に重要な機能と捉えているコンサル・BPOについては、引き続き強化を進めており、18.3パーセントの増加を達成しています。
MICはリテールプロモーション全体の分断・非効率を解決するインフラ企業へ
最後に、私たちMICは、今後もリテールプロモーション領域における分断と非効率を改善するインフラ企業として、デジタルやフィジカル、ならびにAIを活用しながら、お客さまへの付加価値をさらに高め、市場での飛躍を目指していきます。
今期は順調に推移しています。引き続き、みなさまからのご支援をよろしくお願いします。


新着ログ
「サービス業」のログ