2027年3月期第2四半期決算説明
三井不動産、通期予想の達成に向け順調に進捗 賃貸・施設営業各セグメントの事業利益は2Q累計として過去最高を更新

① 2027年3月期第2四半期決算説明会
植田俊氏:本日はお寒い中、そしてお忙しい中お集まりいただき、誠にありがとうございます。代表取締役社長の植田です。
まず、足元の株価についてお話しします。株式マーケットは米国の中間選挙の結果などを受けてボラタイルな状況ですが、当社の株価は長期金利の上昇などを背景に依然として割安な状況にあると考えています。私は、インフレや金利の上昇はピンチではなく、我々の付加価値が正当に評価されるチャンスだと捉えています。
実際、今年度は「三田ガーデンヒルズ」の大幅な反動減、つまり第2四半期決算において国内住宅分譲が前年同期比で約450億円の減益となっていますが、「三田ガーデンヒルズ」1物件でこの額以上のマイナスが生じているという反動減に加え、大型物件の竣工に伴う費用計上、いわゆる「成長痛」の影響で増益幅が小さく見えています。
一方で、このような大型の反動減や成長痛を乗り越え、過去最高益の計上を予定しています。このことから、金利負担の増加を超える利益成長を実現できていると考えており、今後も金利負担を超える利益成長を続けていけるという強い自信を持っています。
このため、現在の軟調な株価水準は、インフレ下で真価を発揮する当社が有する本源的な価値や将来の成長力を十分に反映したものとはいえないと考えています。
当社には、実業の世界で他社が容易に真似できない、極めて強固な競争優位性があります。それは、第一に優良な「事業機会を獲得する力」、第二に街や施設、サービスに「高い付加価値を創造する力」、そして第三にその付加価値を「収益へと転換する力」です。
「収益へと転換する力」があるからこそ、「事業機会を獲得する力」が強化されるという好循環を生み出せる力です。だからこそ、建築費が高騰し新規供給が細っている状況下で、優良物件の着工に踏み切れる合理的な根拠があります。
この「3つの力」こそが、当社の持続的な利益成長を支える源泉であり、最大の強みです。一方で、当社が有するこうした競争優位性や、それぞれの事業が持つ成長ポテンシャルについては、まだ市場のみなさまに十分にお伝えできていないというもどかしさを感じています。
当社の強みは、単に多様な事業を展開していることではありません。それぞれの事業が業界トップクラスの競争力を有し、独自の強みを活かして利益成長を実現できること、そしてそれらが相互に連携することで、グループ全体としてさらに大きな価値を生み出せることにあります。
この当社ならではの総合力と利益成長力を、投資家のみなさまにより深くご理解いただきたいという思いから、今回、新たな取り組みとして、各事業を統括する本部長自らが、自らの言葉で、それぞれの事業の競争優位性と今後の利益成長について直接ご説明する機会を設けることとしました。
本日はその第1弾として、ビルディング本部長の松藤、すまいとくらしの連携本部長の嘉村から、オフィスビル事業および住宅関連事業について、それぞれの強みと成長戦略をご説明します。今後も、各事業の責任者から直接お話しする機会を順次設けていきます。
このように決算説明会という場を活用して各事業の状況等を説明することが、当社のIRデーという位置づけです。当社の事業を最も深く理解し、日々その成長を牽引している責任者自身の現場感のある言葉を通じて、当社の利益成長の確度と、その先にある大きな可能性をぜひ実感していただきたいと思います。
なお、海外事業本部長の説明を早く聞きたいというお声もあるかと思います。海外事業本部長による説明の機会も追って設けたいと考えていますが、私から少しお伝えしますと、足元での海外事業は順調に進捗しています。
サンベルトの賃貸住宅は、供給の先細りを見越して投資を進めてきましたが、我々の思惑どおりリーシングが順調に進捗しています。また、ダラスの物件に関しては、4パーセント台での売却が決まり、今期に物件売却益を計上することとなりました。これを皮切りに、来期以降、サンベルト賃貸住宅の物件売却益を積み上げていきます。
また、ニューヨークのオフィスマーケットも回復基調が継続し、特に高品質オフィスへの需要が集中することで、トロフィー物件において高額賃料の成約が相次いでいます。日本の企業が保有する海外不動産の中でも特筆すべき存在であるハドソンヤードにおいても、契約更新などに伴い、当初計画の3倍近い賃料での成約事例を獲得しています。
その他、アジアでも、台湾の商業施設の売上増加ペースが好調であり、分譲住宅の利益計上も堅調です。これらにより、今期海外事業利益を600億円程度計上するという計画の達成がほぼ見えてきたことを併せてお伝えします。
また、企業価値向上に向けては、利益成長に加え、資本効率の向上と株主還元の充実が引き続き重要な経営課題であると認識しています。株主還元については、当社の本源的価値が株価に十分反映されていないと認識する中で、今回、新たに200億円の自己株式取得を決定しました。
また現在、グループ長期経営方針「& INNOVATION 2030」の後半戦となるフェーズ2について検討を進めています。その中では、成長投資に必要な資金を確保しつつ、自己資本のコントロールにもこれまで以上に注力し、資本効率をさらに高めていく考えです。
私は、当社の企業価値向上の鍵は、「成長」「効率」「還元」を三位一体で高め続けることにあると申し上げてきましたが、長期経営方針で2030年前後の定量目標として示している、ROE10パーセント以上、EPS成長率年平均8パーセント以上は、当然のこととして達成していきます。
方針策定から3年余りで、インフレに建築費の高騰、金利の上昇など、外部環境が大きく変化していますが、これらのコストを乗り越え、付加価値で勝負する準備と覚悟はできています。
その準備と覚悟、また将来の成長力を、このような場などを通じて資本市場のみなさまに正しくご理解いただきたいと考えています。そして、各事業が持つ卓越した競争力を利益成長につなげ、その成果を資本効率の向上と株主還元の充実に結びつけていきます。
この好循環を力強く回すことで、多様な事業を有することが、ディスカウントの要因ではなく、むしろ当社ならではの企業価値を「プレミアム」をつけて評価されるようにしていきます。
本日の説明会が、当社の競争優位性と持続的な利益成長力について、みなさまのご理解を一層深めていただく機会となれば幸いです。本日はどうぞよろしくお願いします。
② 2027年3月期第2四半期(中間期)決算の概要
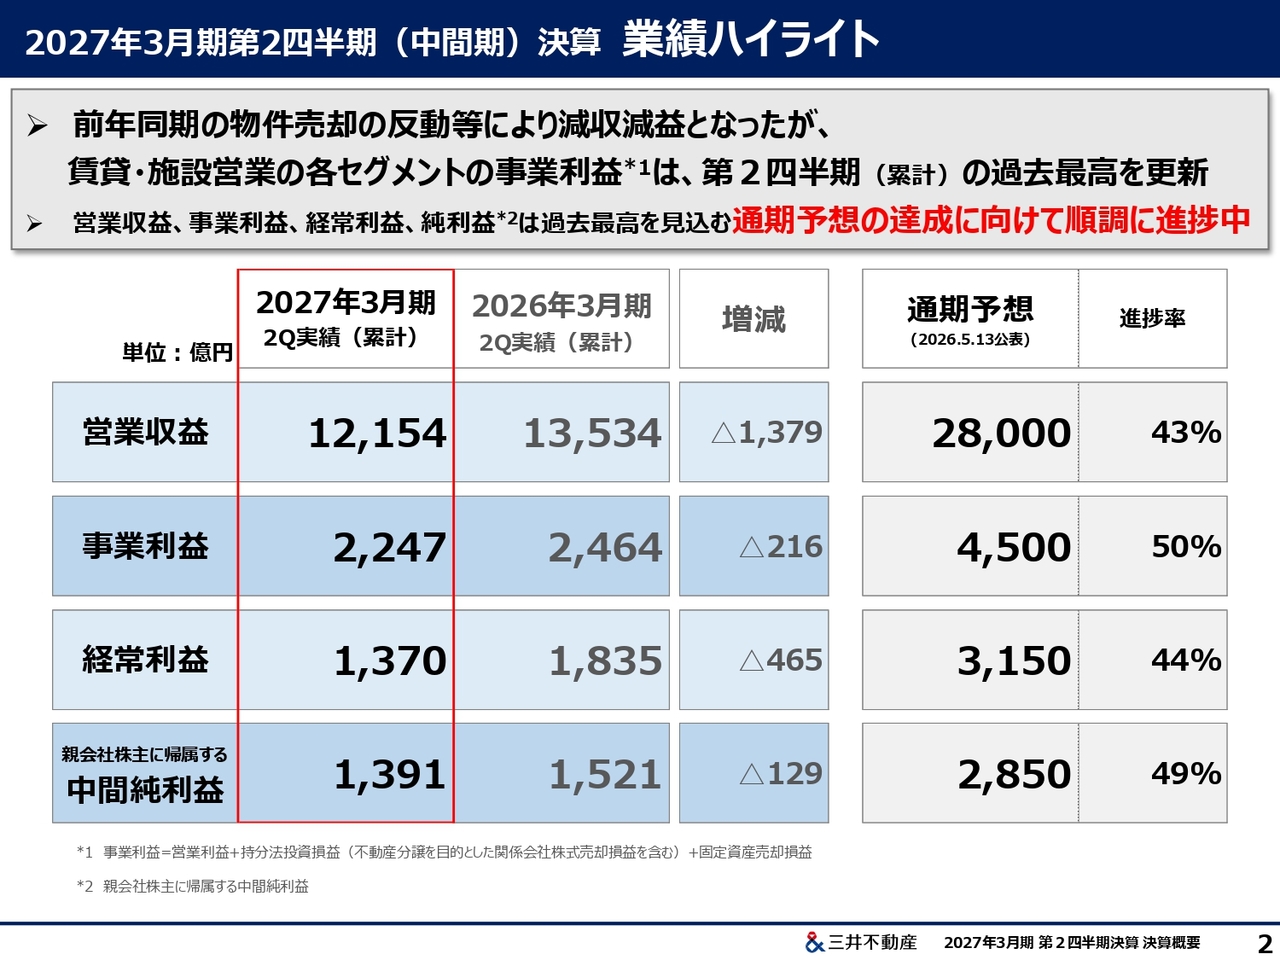
2027年3月期第2四半期(中間期)決算 業績ハイライト
藤岡千春氏:専務執行役員の藤岡です。本日は大変お忙しい中、当社の2027年3月期第2四半期決算説明会にご出席いただき、誠にありがとうございます。それでは、私から決算の概要についてご説明します。
まず、連結PLの概要です。当第2四半期累計の業績は、営業収益が前年同期比1,379億円の減収、事業利益が前年同期比216億円の減益、経常利益が前年同期比465億円の減益、親会社株主に帰属する中間純利益が前年同期比129億円の減益となりました。
昨年度は上半期に物件売却が集中し、営業収益、事業利益、純利益が過去最高だったことの反動が大きく、前年同期比で減収減益となりましたが、当第2四半期累計のこれら3つの指標は前年同期に次ぐ高い水準となっています。
また、事業利益、中間純利益の進捗率は、通期業績予想に対して約50パーセントとなっており、過去最高を見込む通期業績予想の達成に向けて順調に進捗しています。
2027年3月期第2四半期(中間期)決算 連結PL概要/セグメント別
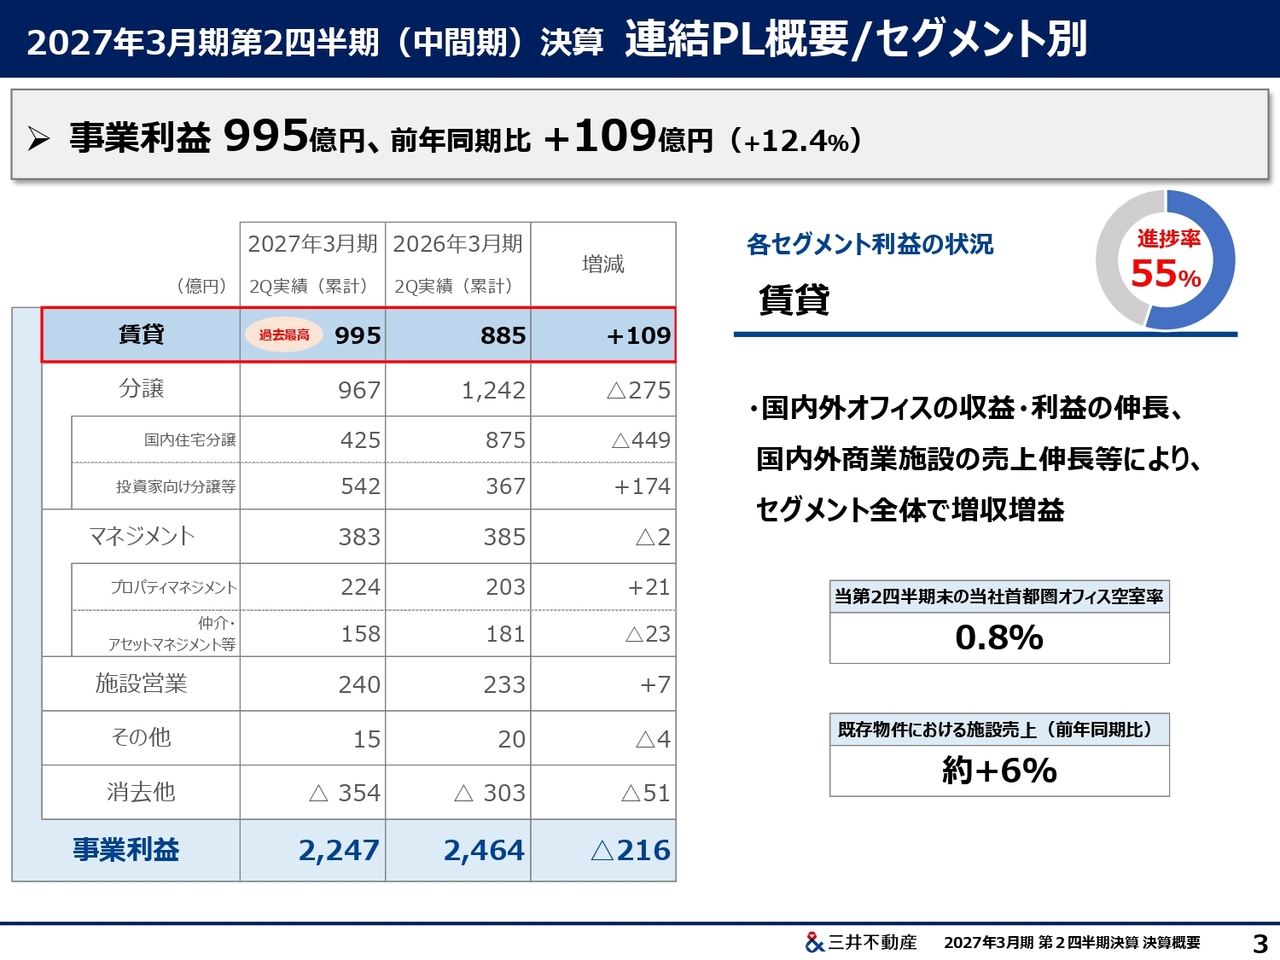
セグメントごとの概況についてご説明します。まず、賃貸セグメントです。事業利益は995億円、前年同期比109億円の増益となり、第2四半期累計の過去最高を更新しました。これは、国内外オフィスの収益・利益の伸長、国内外商業施設の売上伸長等によるものです。
なお、当第2四半期末における当社の首都圏オフィスの空室率は、第1四半期末の0.9パーセントから0.1ポイント改善し、0.8パーセントとなりました。期末の空室率は1パーセント台を見込んでいます。
2027年3月期第2四半期(中間期)決算 連結PL概要/セグメント別
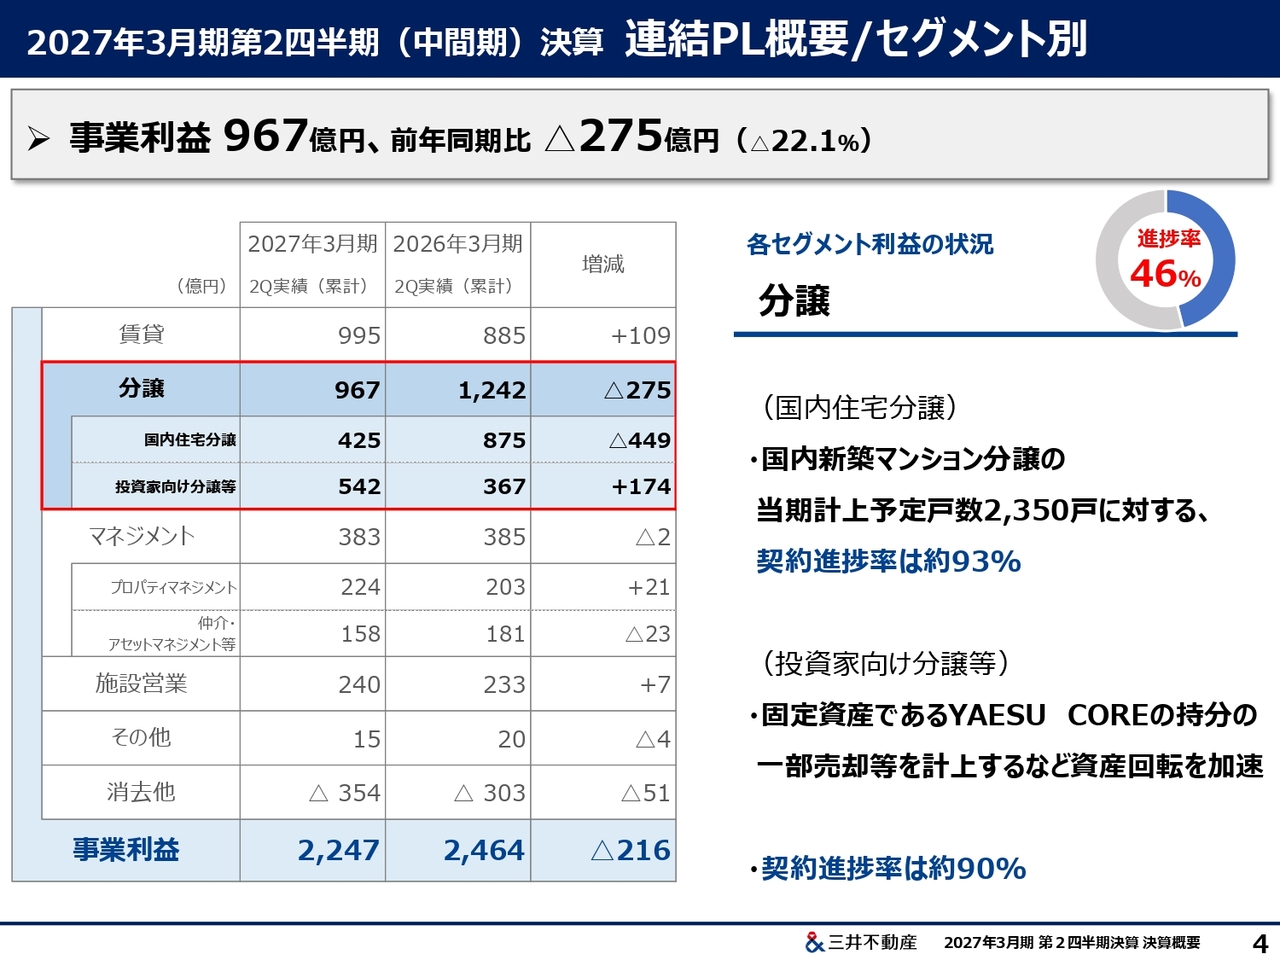
分譲セグメントです。セグメント全体の事業利益は967億円、前年同期比275億円の減益となりました。国内住宅分譲は、事業利益が425億円、前年同期比449億円の減益となりました。
前期は上期に「三田ガーデンヒルズ」などの住宅分譲の計上が集中したことから、その反動で減益となりましたが、通期業績予想の事業利益650億円の達成に向けては、進捗率65パーセントと順調に推移しています。
また、国内の新築マンション分譲の当期計上予定戸数2,350戸に対する契約進捗率は、すでに約93パーセントに達しています。なお、スライドに記載はありませんが、国内住宅分譲全体の営業利益率は23.9パーセントとなっています。
投資家向け・海外住宅分譲等については、事業利益が542億円、前年同期比174億円の増益となりました。固定資産である「YAESU CORE」の持分の一部売却等を計上するなど、固定資産・販売用不動産をトータルで捉えた資産回転を加速しています。
なお、投資家向け分譲の計上予定利益に対する契約進捗率は約90パーセントとなっており、業績予想達成に向けて着実に進捗しています。
2027年3月期第2四半期(中間期)決算 連結PL概要/セグメント別
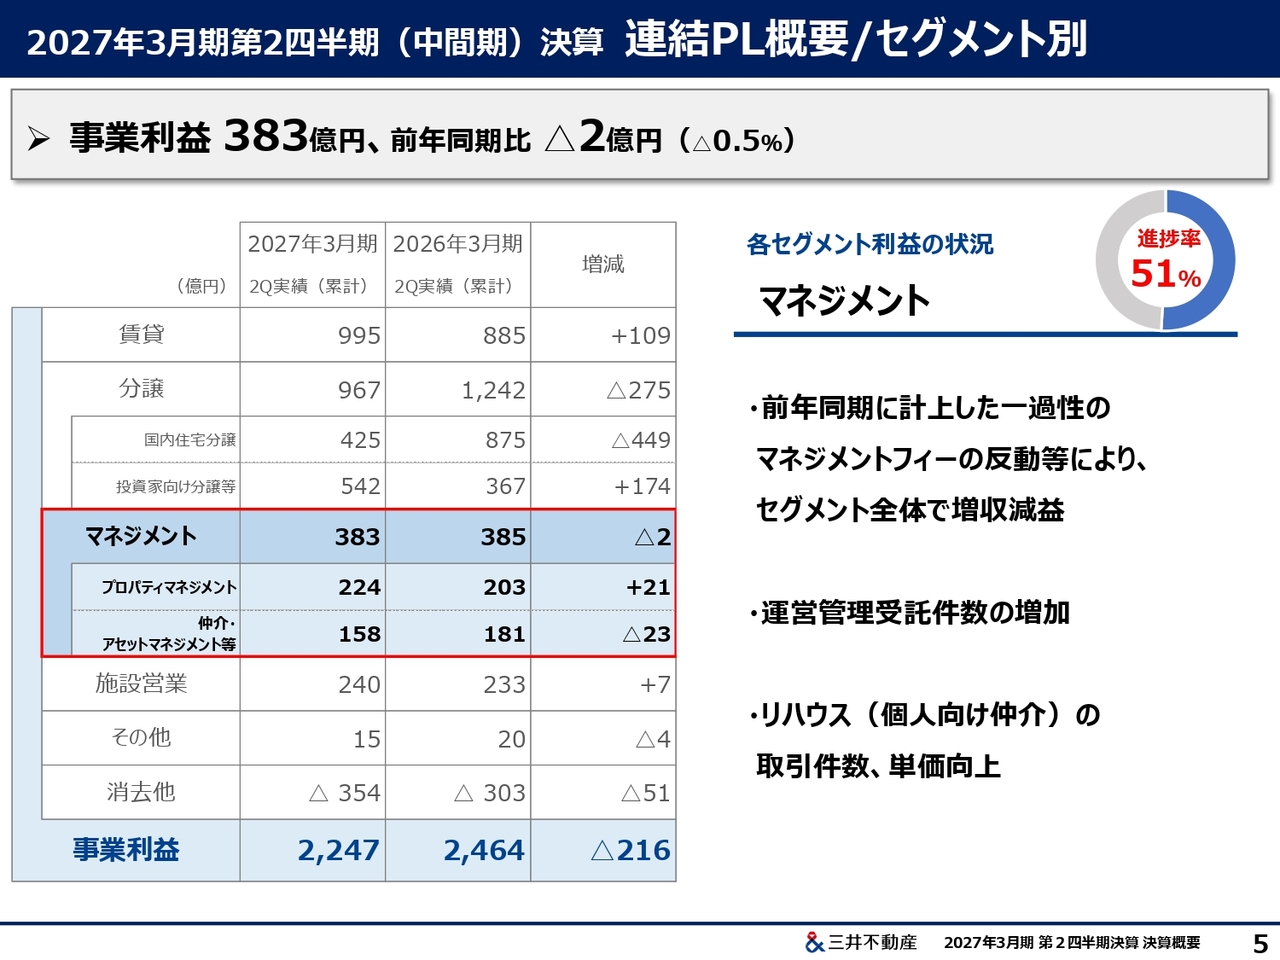
マネジメントセグメントです。セグメント全体の事業利益は383億円、前年同期比2億円の減益となっています。そのうち、プロパティマネジメントの事業利益は224億円、前年同期比21億円の増益となり、主に運営管理受託件数の増加が要因です。
仲介・アセットマネジメント等は、リハウス(個人向け仲介)の取引件数・単価向上等の一方で、前年同期に計上した一過性のマネジメントフィーの反動等により、事業利益は前年同期比23億円減益の158億円となりました。
2027年3月期第2四半期(中間期)決算 連結PL概要/セグメント別
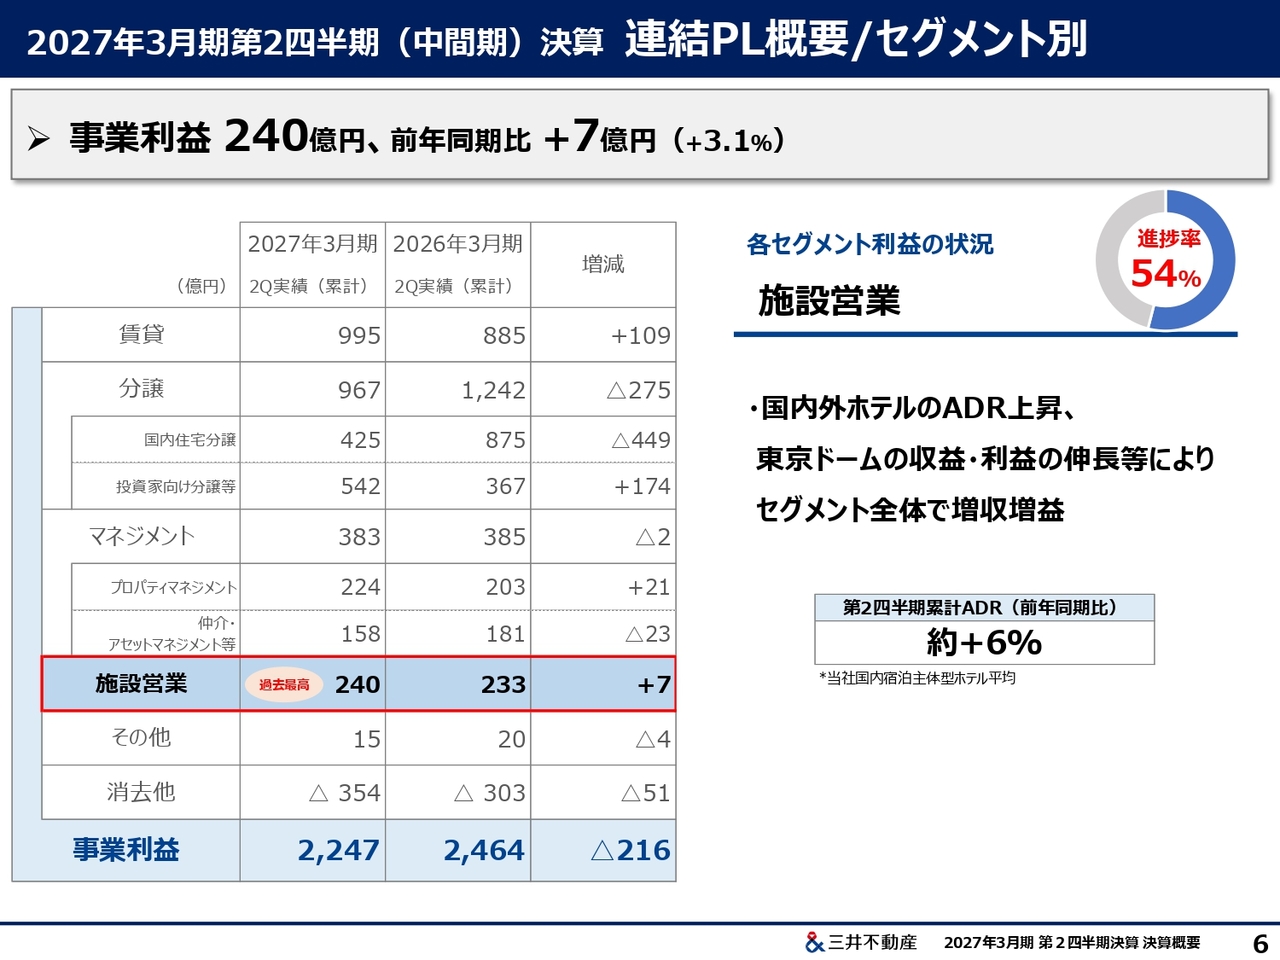
施設営業セグメントです。事業利益は240億円、前年同期比7億円の増益となっています。国内外ホテルのADR上昇、東京ドームの収益・利益の伸長等により、セグメント全体で増収増益となりました。
2027年3月期第2四半期(中間期)決算 連結PL概要/純金利負担・特別損益
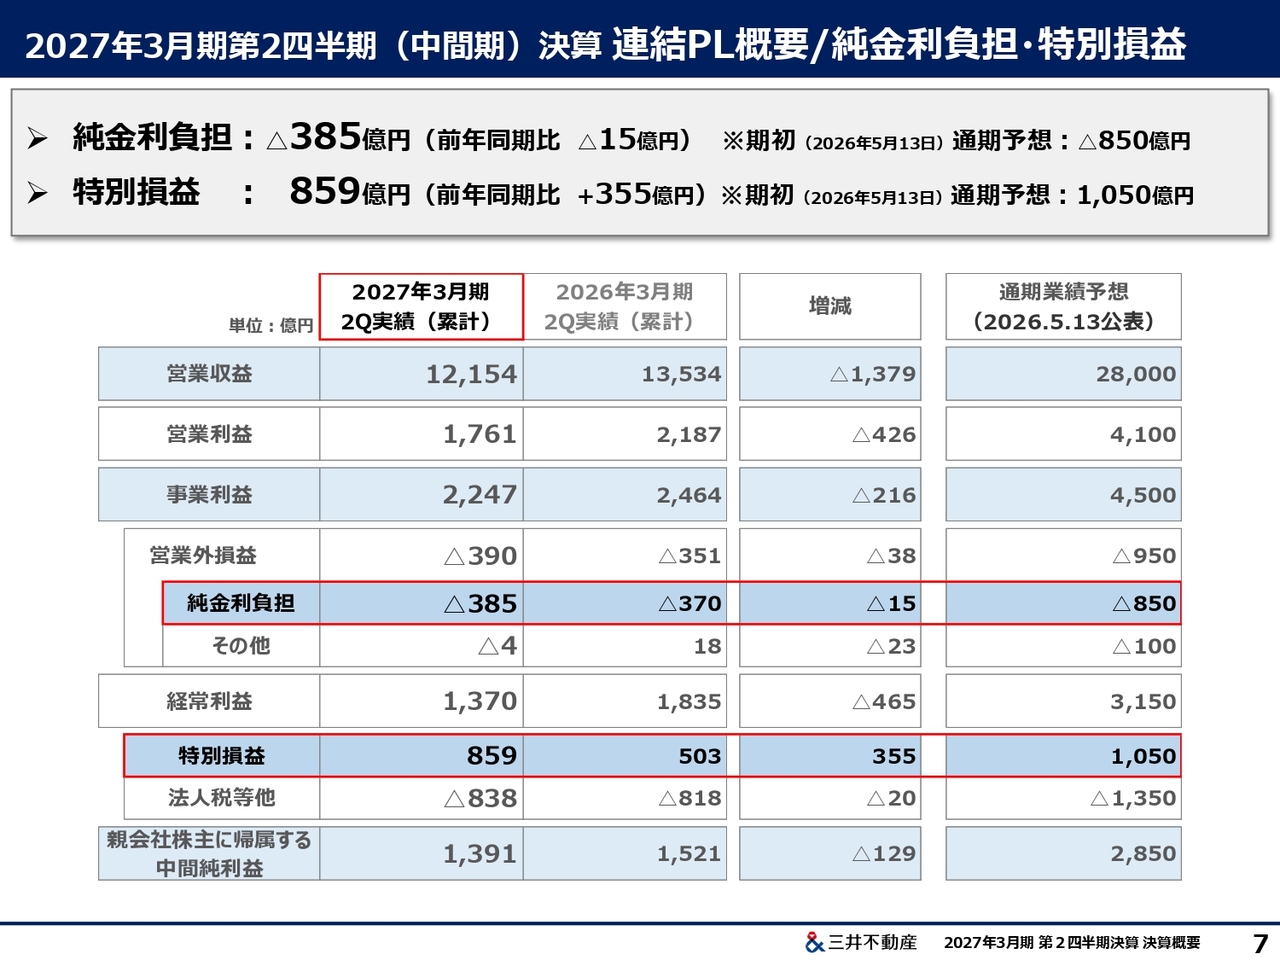
営業外損益のうち純金利負担についてです。第2四半期累計でマイナス385億円と、前年同期比15億円の負担増となりました。外貨の金利負担が減少した一方で、国内での投資進捗と金利上昇の影響で円貨の負担が増加したことによるものです。
期初の通期予想ではマイナス850億円を見込んでいますが、計画の範囲内で進捗しており、通期でも期初の想定どおりとなる見込みです。
特別利益としては、前年同期比355億円増額の859億円を計上しました。内訳は、八重洲二丁目中地区の「YAESU CORE」の持分の一部売却等による固定資産売却益484億円、および政策保有株式等の売却による投資有価証券売却益374億円です。
政策保有株式の売却については、「& INNOVATION 2030」策定後の累計縮減率が第2四半期時点で50パーセントと、目標である50パーセントの縮減を達成しています。なお、通期では1,050億円の特別損益計上を見込んでおり、進捗はインラインです。
2027年3月期第2四半期(中間期)決算 連結BS概要
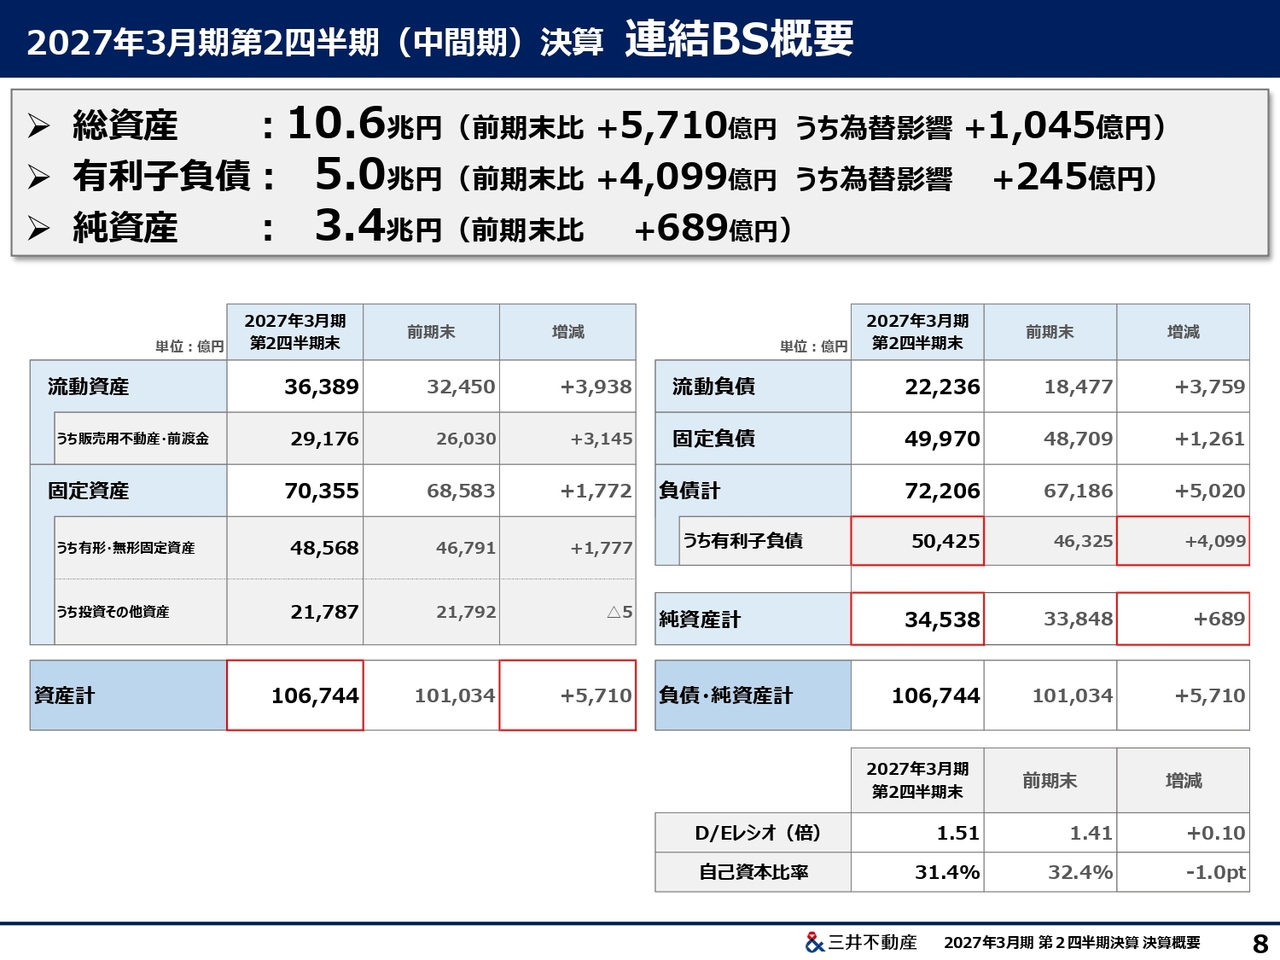
BSについてです。総資産は前期末から5,710億円増加し、10兆6,000億円となりました。この資産残高の増加分のうち、1,045億円が為替変動による増加影響です。
そして、有利子負債残高は5兆円となり、前期末から4,099億円増加しました。国内外の物件における物件取得費や建物工事費等の支払いにより、前期末比で増加となっています。この増加分のうち、245億円が為替変動による増加影響です。
純資産は、期末配当の支払いや自己株式の取得等があった一方、利益計上等により前期末から689億円増加し、3兆4,538億円となりました。
2027年3月期第2四半期(中間期)決算 株主還元ハイライト
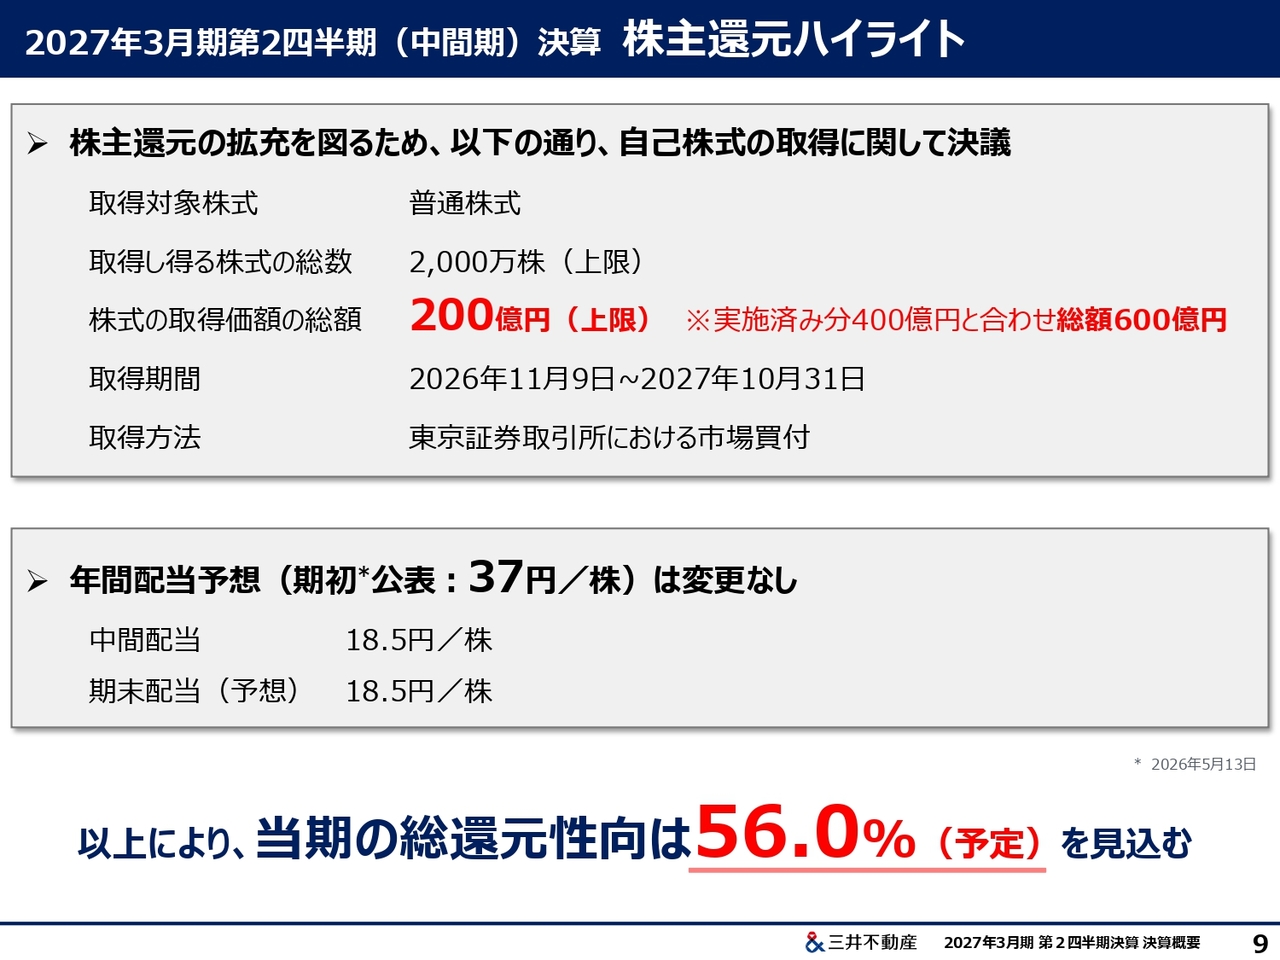
株主還元ハイライトについてです。株主還元の拡充に向け、自己株式200億円の追加取得を決定しました。実施済みの400億円と合わせて総額600億円となります。
配当は期初予想どおり、年間配当金は1株当たり37円を予定しており、中間配当は1株当たり18.5円に決定、期末配当は期初予想どおり18.5円を予定しています。これにより、当期の総還元性向は56.0パーセントを予定しています。
2027年3月期第2四半期(中間期)決算 通期業績の見通し
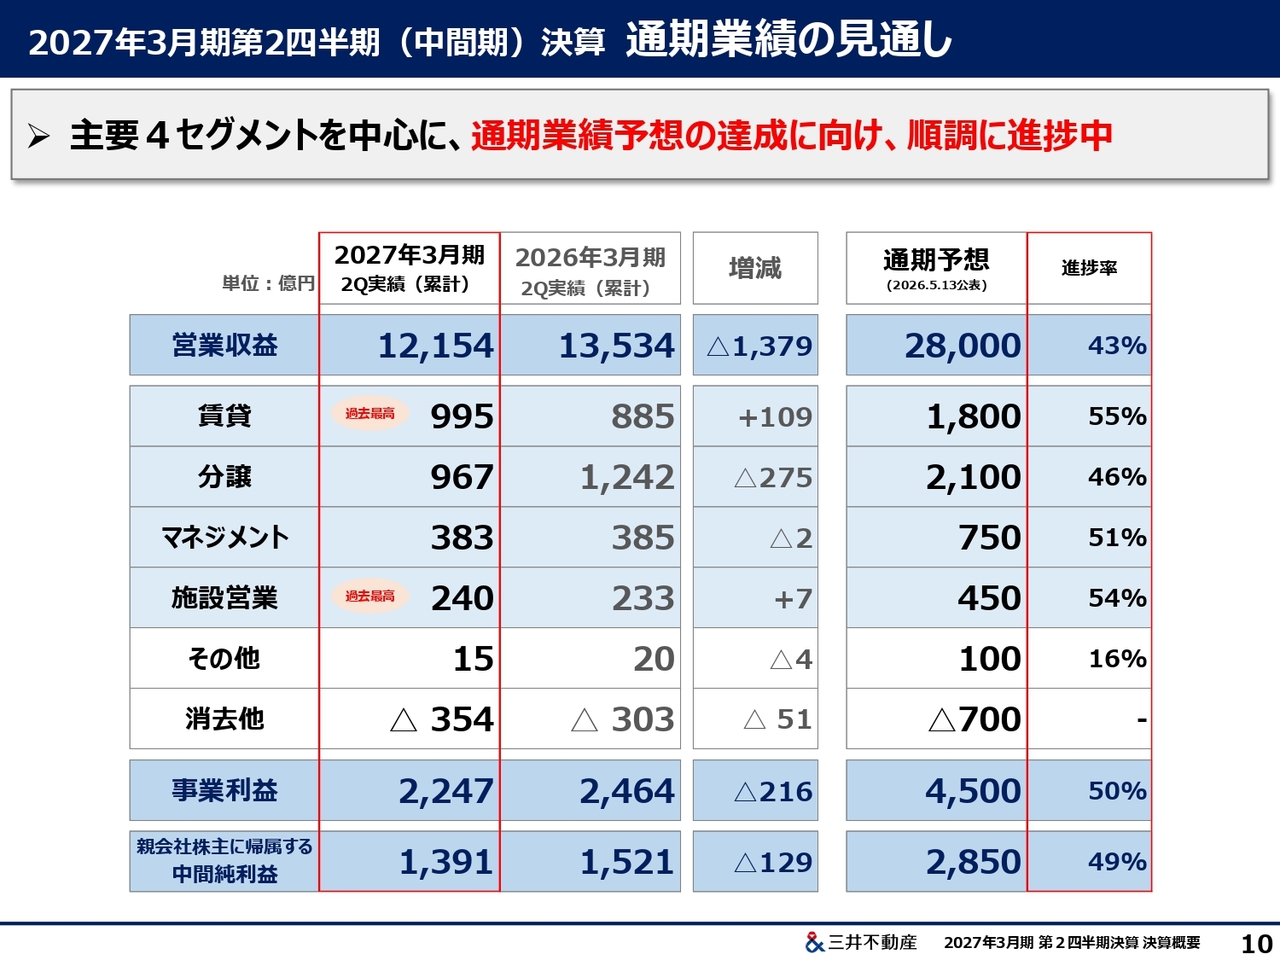
今年度の事業利益は、「三田ガーデンヒルズ」などの反動減や、期初にお伝えした「東京ミッドタウン日本橋」などの竣工に伴う成長痛190億円の発生等により、増益幅が限定的に見えるものの、ご説明のとおり各事業における基礎的な収益力は着実に向上しています。
金利上昇による当社業績への影響を懸念する声もいただいていますが、こうした一時的な影響を除いた事業利益の増加額は、純金利負担の増加額を上回っており、金利上昇による負担増を吸収しながら着実に収益力を高めています。
期初に公表した各業績予想値に変更はありませんが、通期業績予想の達成には強い自信を持っています。下期の業績進捗にもぜひご期待ください。以上で、私からの説明を終了します。ありがとうございました。
③ ビルディング本部 事業説明会
0. 登壇者紹介・本日の内容
登壇者の紹介
松藤哲哉氏:みなさま、ビルディング本部長の松藤です。本日はお集まりいただき、誠にありがとうございます。
私は1991年に三井不動産に入社して以来、ビルディング事業をはじめ、アジアでの事業やさまざまな用地取得、開発、運営管理に携わってきました。この4月からビルディング本部長を拝命しています。本日は、オフィスを通じて、当社が何を提供する企業であり、なぜ成長を持続できるのかについてお話しします。
本日のご説明内容
アジェンダです。「AI社会では、交流や新しいことを創造しない人間は不要となる」がメインテーマだと思っています。我々の戦略を一部トラックレコードも交えながらお話ししますが、すべてはこの始まっているAI社会に対し、私どもの戦略がいかにマッチしているかがお伝えしたい内容になります。
1.マーケット認識
東京主要エリアにおける募集賃料の推移
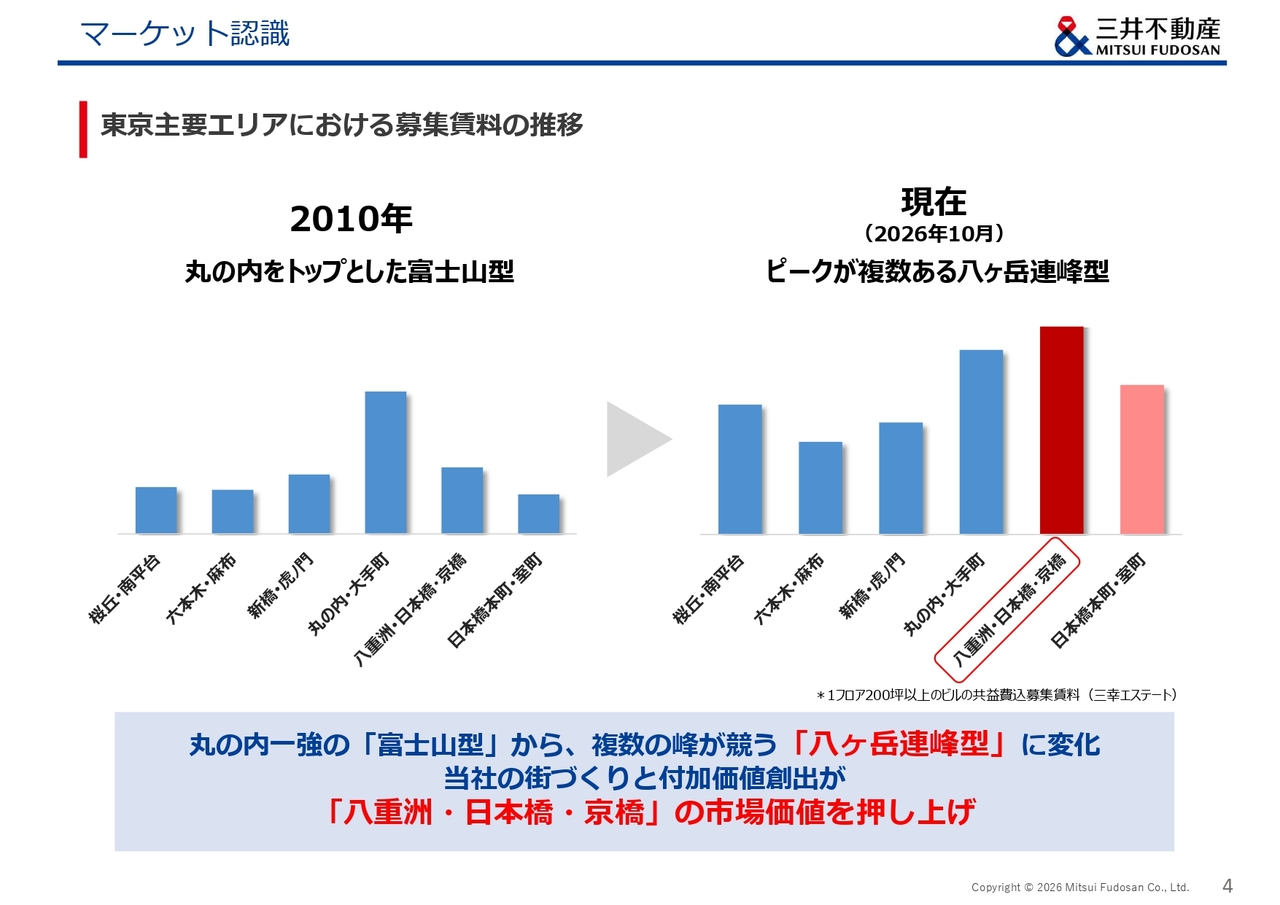
はじめに、マーケットの認識についてご説明します。スライドのグラフは、東京主要エリアにおける募集賃料の推移を表しています。マーケットをご存じのみなさまはお気づきかと思いますが、左側のグラフは過去のデータです。2010年代までは、東京のオフィス賃料は丸の内を頂点とする富士山型の構造でした。
2010年頃から、ビルディング本部ではこの富士山型を八ヶ岳連峰型に変化していく、あるいは変化させることを宣言していました。それから15年が経ち、八重洲・日本橋・京橋などの賃料水準が大きく上昇し、複数のエリアが個性を競い合う八ヶ岳連峰型へと変化し、このマーケットは所与のものとなっています。
これは、当社がそれぞれのエリアの特性を活かしつつ、「行きたくなる街にある、行きたくなるオフィス」を開発・運営し、各エリアの価値を向上させてきた成果であると自負しています。
2.付加価値の創出
専有部の床以外を含めた付加価値の提供
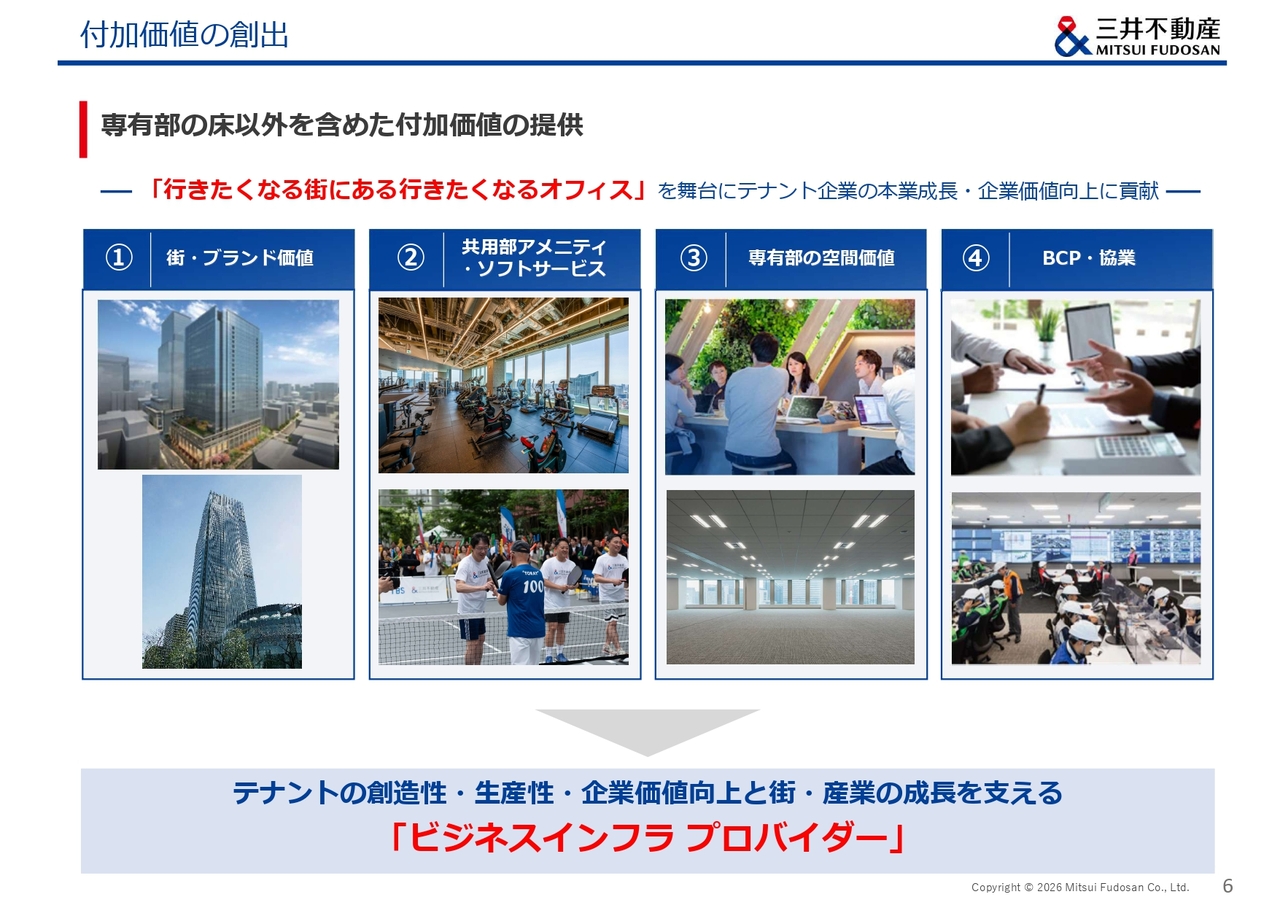
なぜ三井不動産のオフィスが強いのかについてご説明します。当社では、テナントからいただく賃料を専有部の床に対する対価だけとは考えていません。もちろん、立地や建物の品質・スペックは基本中の基本であり、これまで当たり前に取り組んできました。これに加え、当社ではスライドに記載の4つの要素などの提供価値の総和が賃料であると認識しています。
私たちは、従来型のオフィス賃貸業ではなく、企業の創造性や生産性、企業価値を支えるビジネスインフラを提供する「ビジネスインフラプロバイダー」へとビジネスモデルを変化させてきました。当社が提供する商品の強みについて、これら4つの軸に沿って具体的にご紹介します。
① 街・ブランド価値
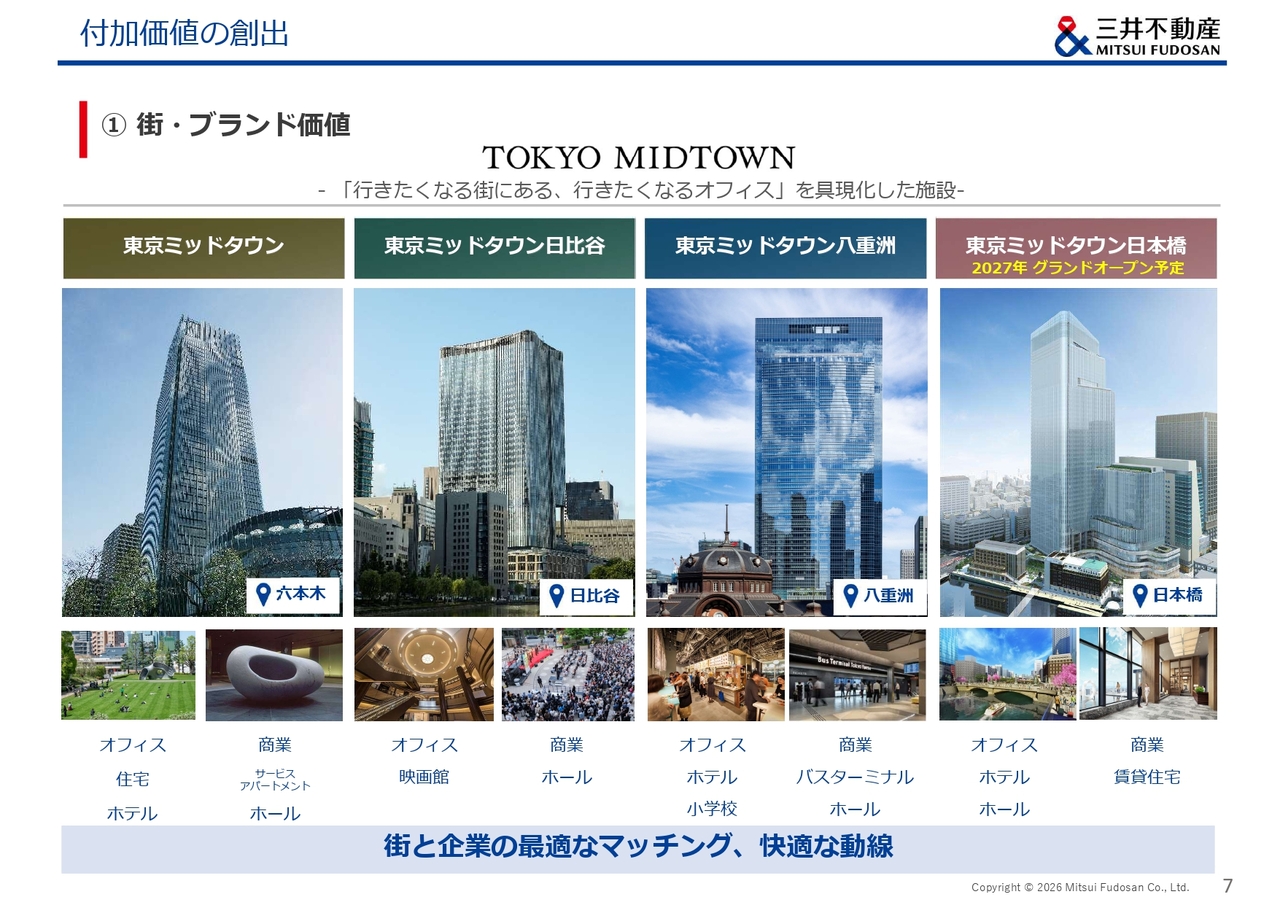
まず1点目の「街・ブランド価値」についてです。「行きたくなる街にある、行きたくなるオフィス」を具現化したのが「東京ミッドタウン」をはじめとするミクストユースの街づくりです。ミクストユースとは、単に機能を組み合わせるだけでなく、エリアごとの特性やその時点での弱点を踏まえ、開発やタウンマネジメントを進めることが重要だと考えています。
例えば、六本木、日比谷、八重洲、日本橋は、コンセプトを共有するミッドタウンブランドで開発・運営しても、それぞれのエリア特性に応じてテナントや用途の構成が異なり、オペレーションのコンセプトやオフィスのテナントも自ずと変わってきます。
そこで、企業ごとの経営課題やありたい姿を私たちがしっかりと理解した上で、提案型の営業を行う力が重要となります。これは、街と企業のマッチング力とも言えると考えています。
また、当社の開発では、利用者ごとの動線をしっかり分け、オフィスワーカーの利便性にマイナスの影響を与えないよう細心の注意を払っています。ぜひそのような視点で、私どもの物件をあらためて歩いていただければ幸いです。
日々接触している各テナントのトップから、さまざまなお褒めの言葉をいただいています。六本木にご入居いただいているシスコシステムズ合同会社さまの濱田社長からは、「『東京ミッドタウン』は単なる働く場ではなく、社員やお客さまとの交流の場であり、従業員のウェルビーイングや働きがいの向上につながっている」という内容のお手紙をいただきました。
私どものオペレーションは、まさにこのようなお言葉をいただくために行っていると言っても過言ではありません。
② 共用部アメニティ・ソフトサービス
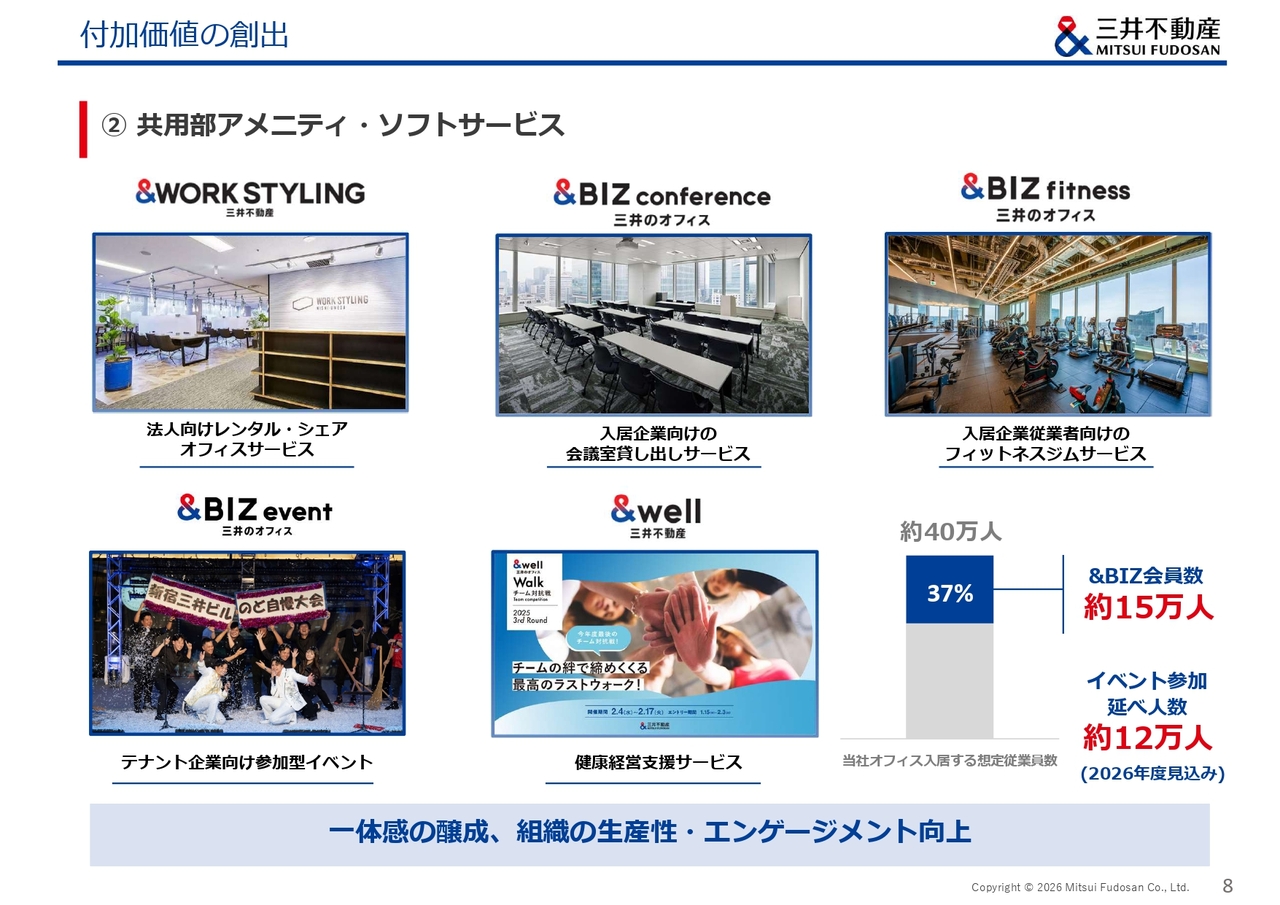
2点目の「共用部アメニティ・ソフトサービス」についてご説明します。人材の獲得競争が激化し、人的資本経営がますます重要となる中、オフィスにおいてもタワーマンションやホテルのように共用施設やサービスの充実が価値を左右する重要な要素となっています。
当社では、共用部の充実はもちろんのこと、これはテナントになっていただき日々体験していただかないと伝わりづらい部分ですが、多様なサービスを提供しています。当社オフィスに入居する約40万人のテナント従業員のうち、約15万人がこれらのサービスを利用できる「&BIZ」という組織の会員となっています。
現在、イベントの参加者は年間延べ12万人に上っています。この活動の目的は、イベントに参加していただくことで社内に一体感が生まれ、他社との交流を通じて新たなビジネスの種が生まれることです。チームとしての生産性が向上し、所属する企業へのエンゲージメントも高まり、結果として私ども大家としても企業の人的資本経営に貢献できるということです。
③ 専有部の空間価値
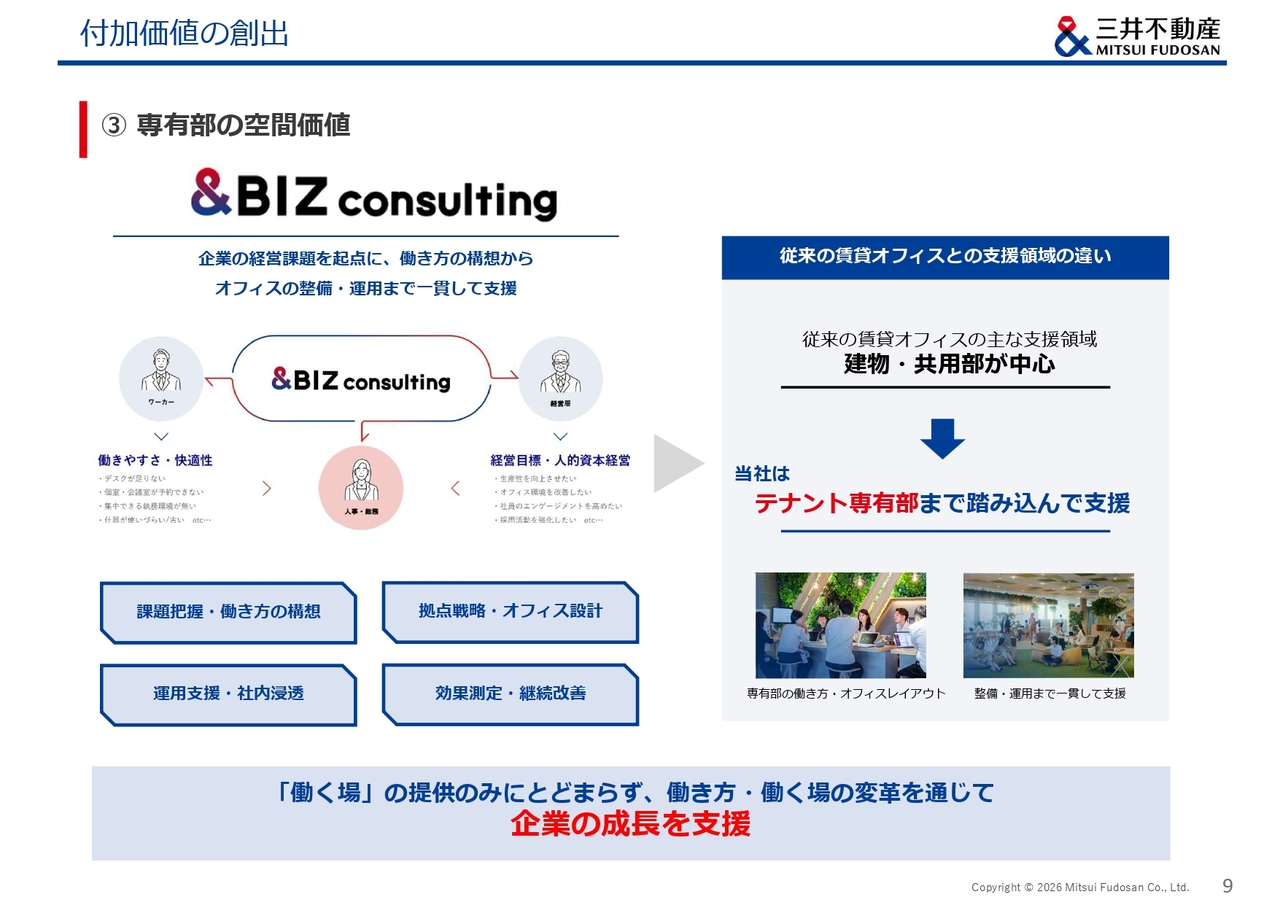
3点目の「専有部の空間価値」についてお話しします。従来、賃貸オフィスでは建物と共用部を提供することが中心であり、専有部内はアンタッチャブルでした。
しかし、当社グループは約10年前から、テナント企業の経営層や人事・総務のみなさまとの対話、さらに従業員のみなさまとのワークショップを通じて、その企業にとってどのような働き方や専有部の構成が適切か、またそれがうまく機能しているかの確認を含めて提案できる力を磨いてきました。
企業ごとに、共用部アメニティと専有部の有機的な活用提案を行っています。これが「&BIZ consulting」です。こうした取り組みが、企業に当社を単なる大家ではなくパートナーとして選んでいただく理由となっていると考えています。
一例を挙げると、NECグループさまでは拠点の分散による連携不足が課題となっていた中、当社グループが経営層へのインタビューや社員向けワークショップを通じて、新しい働き方の構想策定から社員への浸透まで幅広くコンサルティングを提供しました。
④ 安全安心のBCP体制
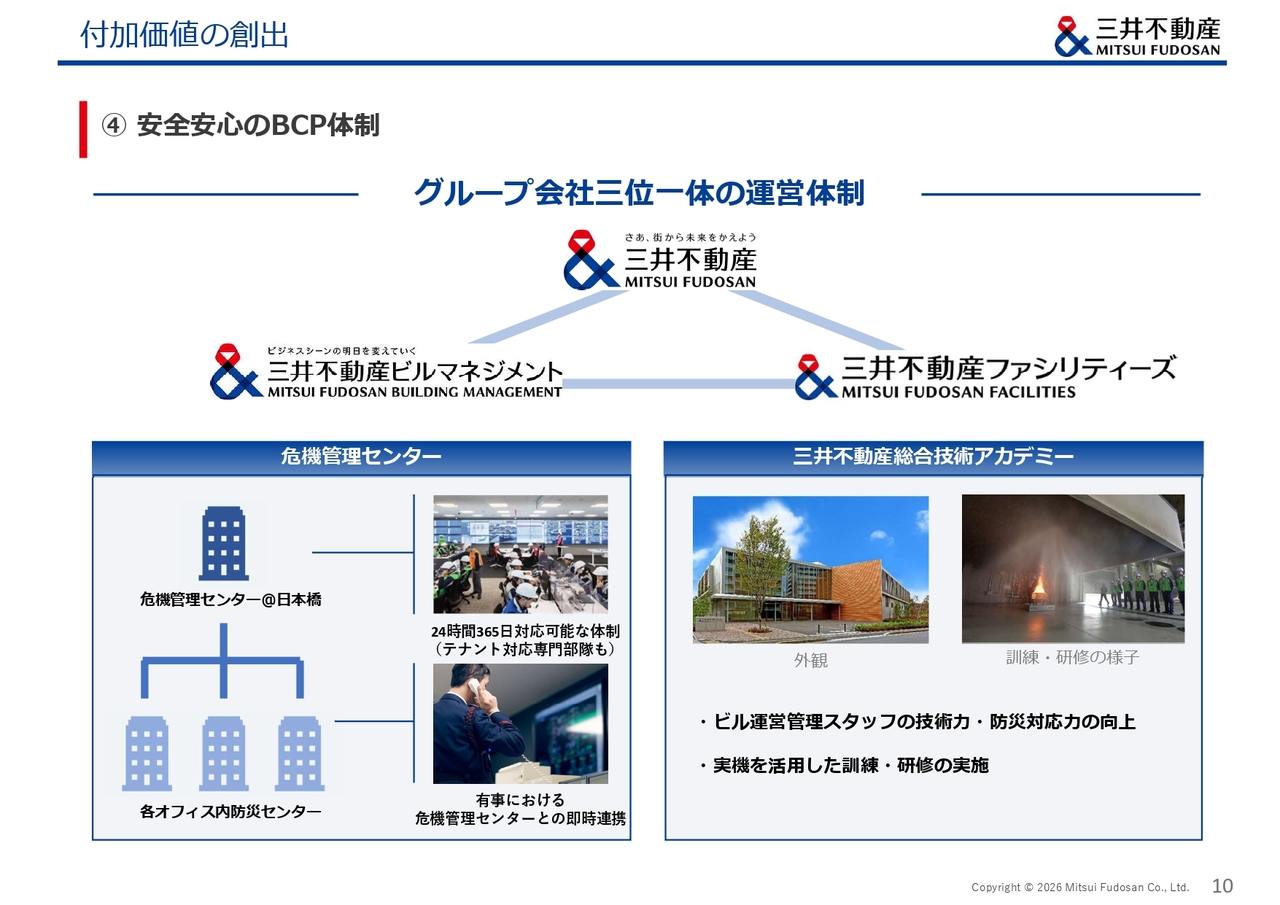
4点目の「安全安心のBCP体制」についてです。阪神・淡路大震災以降、有事の対応力について多くの方がお話しされていますが、単に非常用発電機などによる電力供給といったスペックだけでは不十分な世界といえます。
当社では、開発・運営企画、プロパティマネジメント、ビルメンテナンス、現業までを一貫してグループ全体で担う三位一体の運営体制をとっています。これにより、平常時はもちろん、有事においても他社に丸投げすることなくテナント企業をサポートしています。
日本橋にある危機管理センターでは、当社の社員が24時間365日対応可能な体制を整え、各物件内の防災センターと毎日連携訓練を行い、有事に備えています。また、有事体制の中には、各テナント対応専門の部隊を配置しており、これも大きな特徴の1つと考えています。
さらに、2020年には約45億円を投じ、延べ4,500平米の「三井不動産総合技術アカデミー」を柏の葉に設立しました。この施設では、火災やエレベーター停止などを実際の設備を使って体験でき、日々研修を行いながらスタッフの技術や防災対応力の向上に努めています。
④ テナント企業との協業
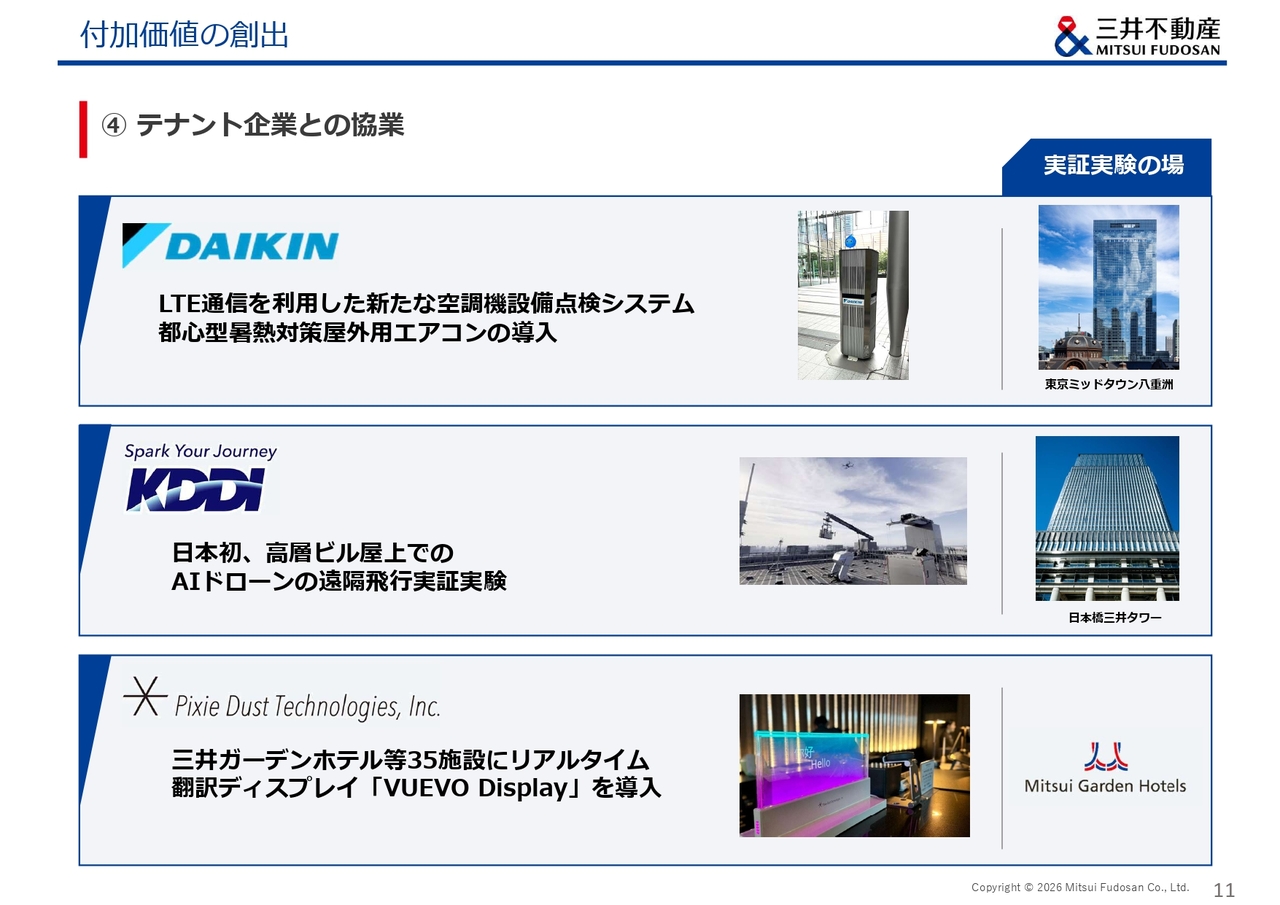
この4点に加え、ビジネスインフラプロバイダーとしてテナント企業との協業を進め、本業に貢献できる取り組みを積極的に行っています。協業の一例をスライドでご紹介しています。当社施設を実証実験の場としてご活用いただくことで、テナントの新たな技術やサービス開発を支援しています。
テナント企業との長期的なリレーションの構築
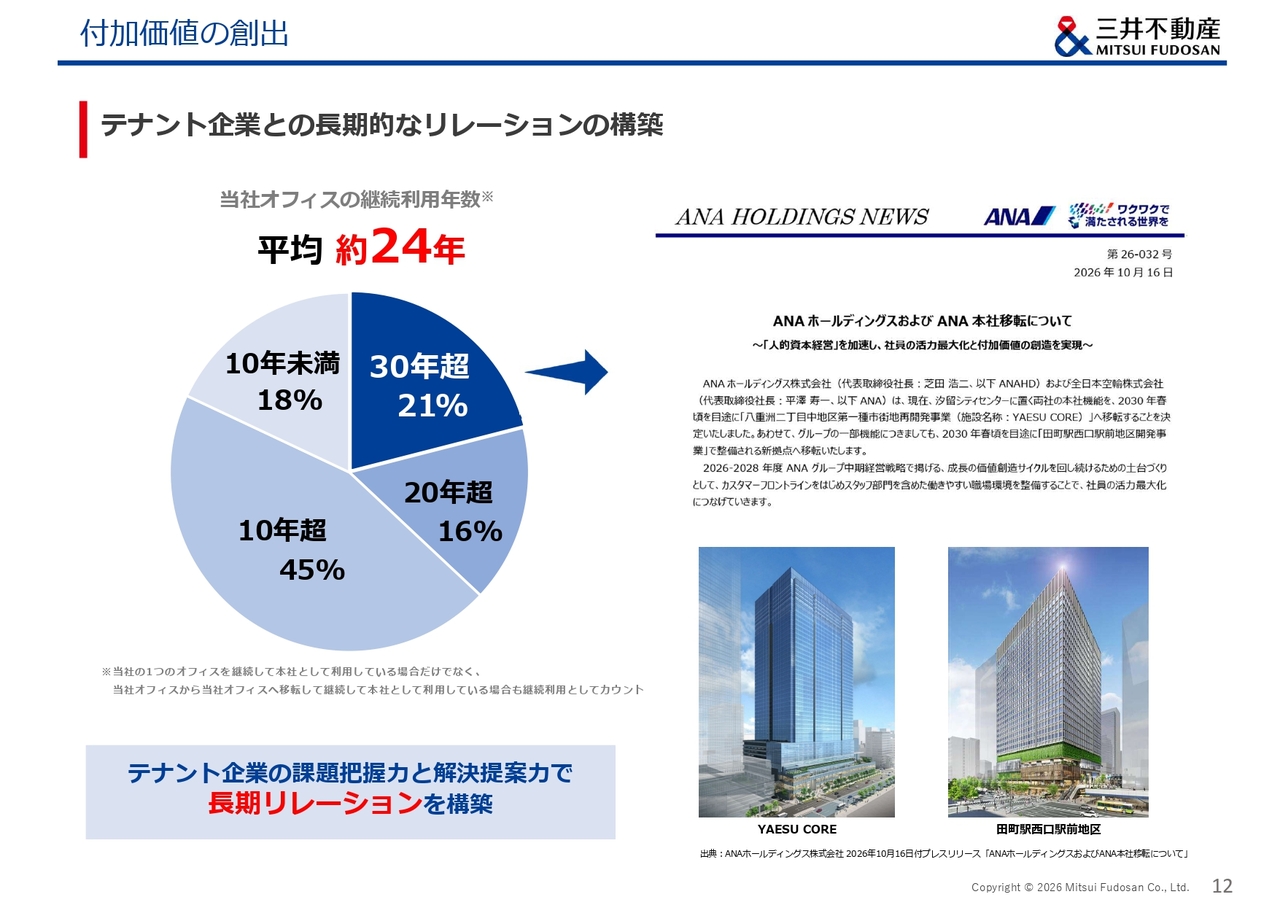
このような付加価値の提供でお客さまの成長に長く伴走してきた結果、主要な大規模テナントでは当社オフィスの継続利用年数が平均約24年となっています。事業が拡大すれば館内で増床していただき、次の成長段階に進まれた場合は別の当社拠点をご提案します。
当社が考える営業力、すなわちテナントの課題把握力と解決提案力が、こうした関係の長さにつながっていると考えています。
長期的なリレーション構築の一例をご紹介します。全日本空輸さまは、最近ニュースリリースが出されていますが、1968年の「霞が関ビルディング」竣工時の入居から、長きにわたり当社オフィスにご入居いただいています。
今回、本社を「YAESU CORE」に移転すると同時に、田町駅前のプロジェクトにも入居することが決定しました。これは単にビルを分けたということではなく、八重洲と田町という立地やタイミング、サービスが全日本空輸さまに最適であることをお互いにコミュニケーションを重ねる中で確認し、本社移転に至った好例であると考えています。
他本部との連携を通じた当社ならではの価値創出
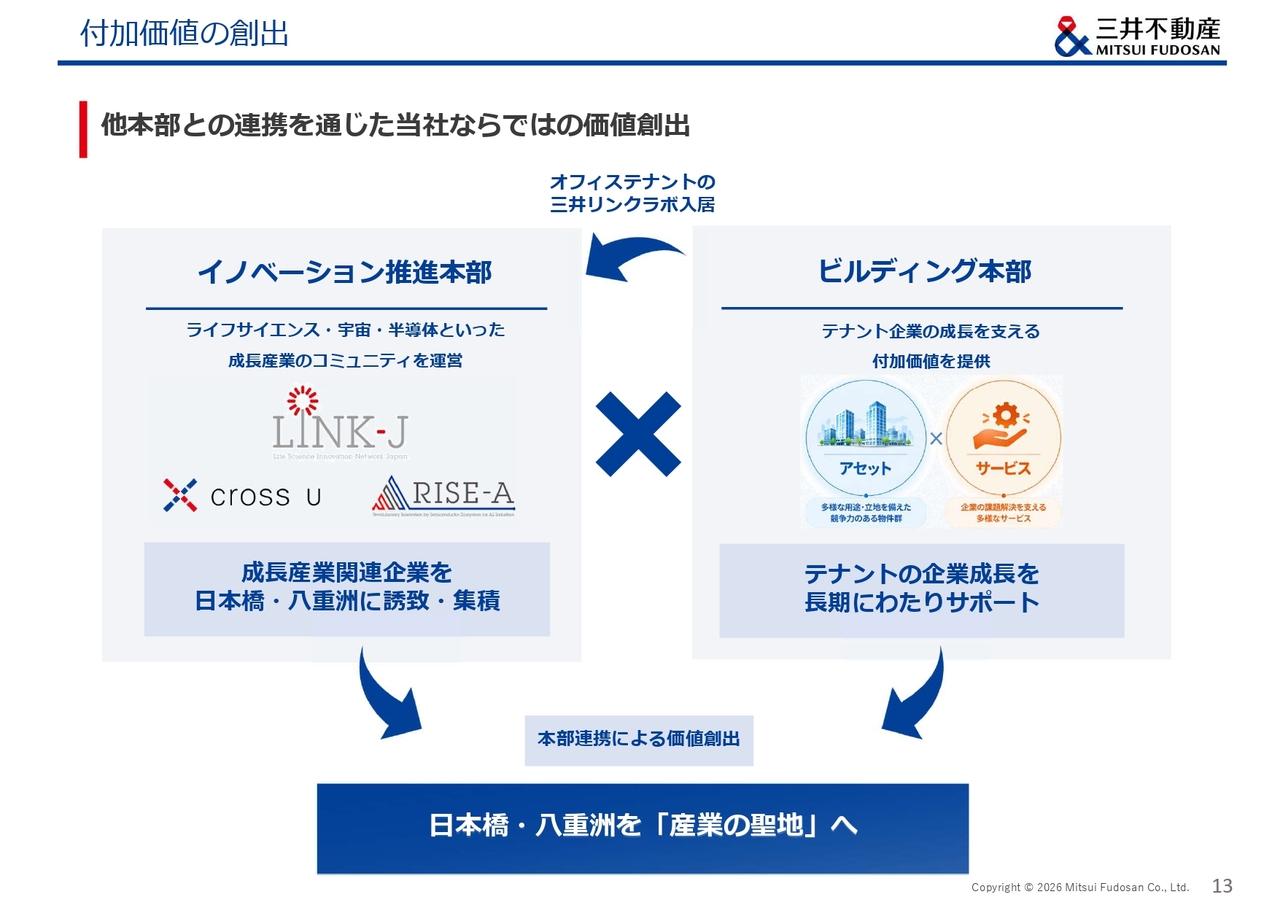
他本部との連携も、当社ビル事業を支えています。一例として、都心でラボを展開するイノベーション推進本部とは、日本橋・八重洲についてライフサイエンス、宇宙、半導体といった成長産業の聖地化を進めています。
他本部との連携を通じた当社ならではの価値創出
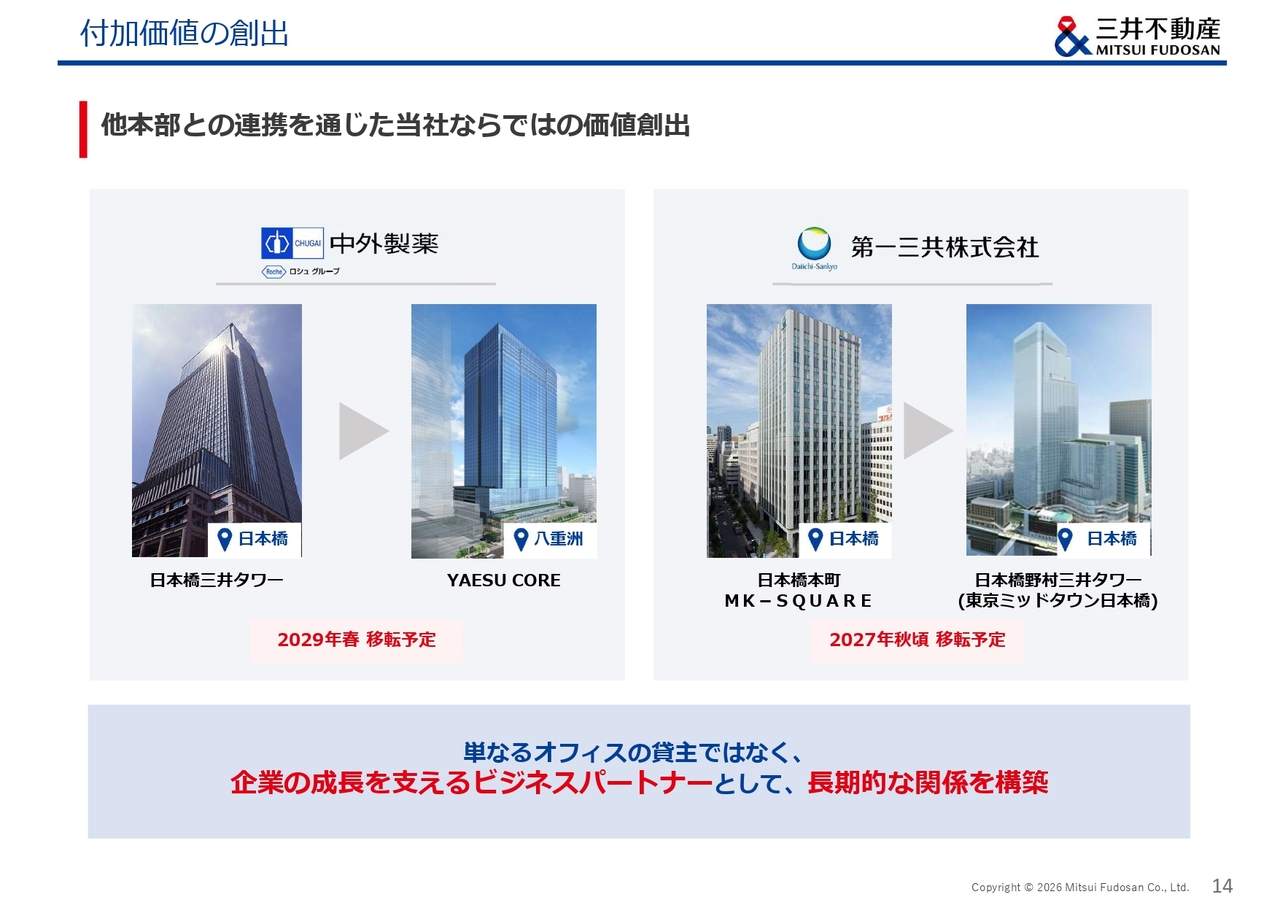
このような聖地化の成果の1つは、オフィスの成約というかたちで表れています。例えば、ライフサイエンス領域においては、中外製薬さまには「日本橋三井タワー」から「YAESU CORE」へ、第一三共さまには「日本橋本町MK-SQUARE」から「東京ミッドタウン日本橋」への移転を決定いただいています。
これは、このエリアの聖地化に加え、当社が企業の事業内容や将来戦略を理解した提案を重ね、ビジネスパートナーとして選ばれた結果でもあると考えています。
具体的な条件はお伝えできませんが、今年度に成約した500坪以上の入替案件では、空室はおおむね埋め戻しを終えており、平均して従来の賃料より約3割高い賃料で新たなテナントと契約を結んでいます。
他本部との連携を通じた当社ならではの価値創出
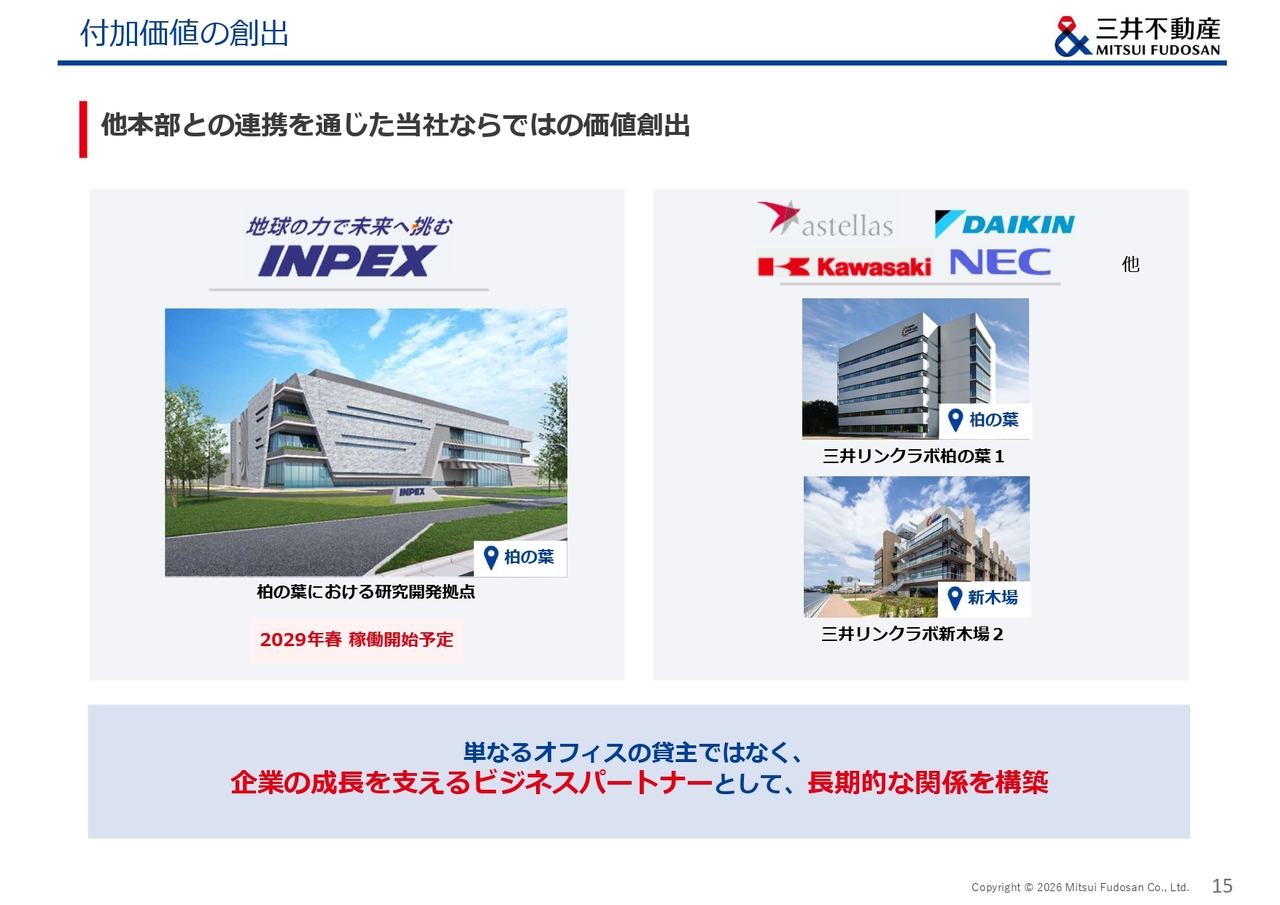
INPEXさまの柏の葉における新たな研究開発拠点や、オフィステナントに「三井リンクラボ」へ数多くご入居いただくなど、グループの幅広い事業領域を活かした価値創出を進めています。
東京主要エリアに位置する当社のトップレントビル
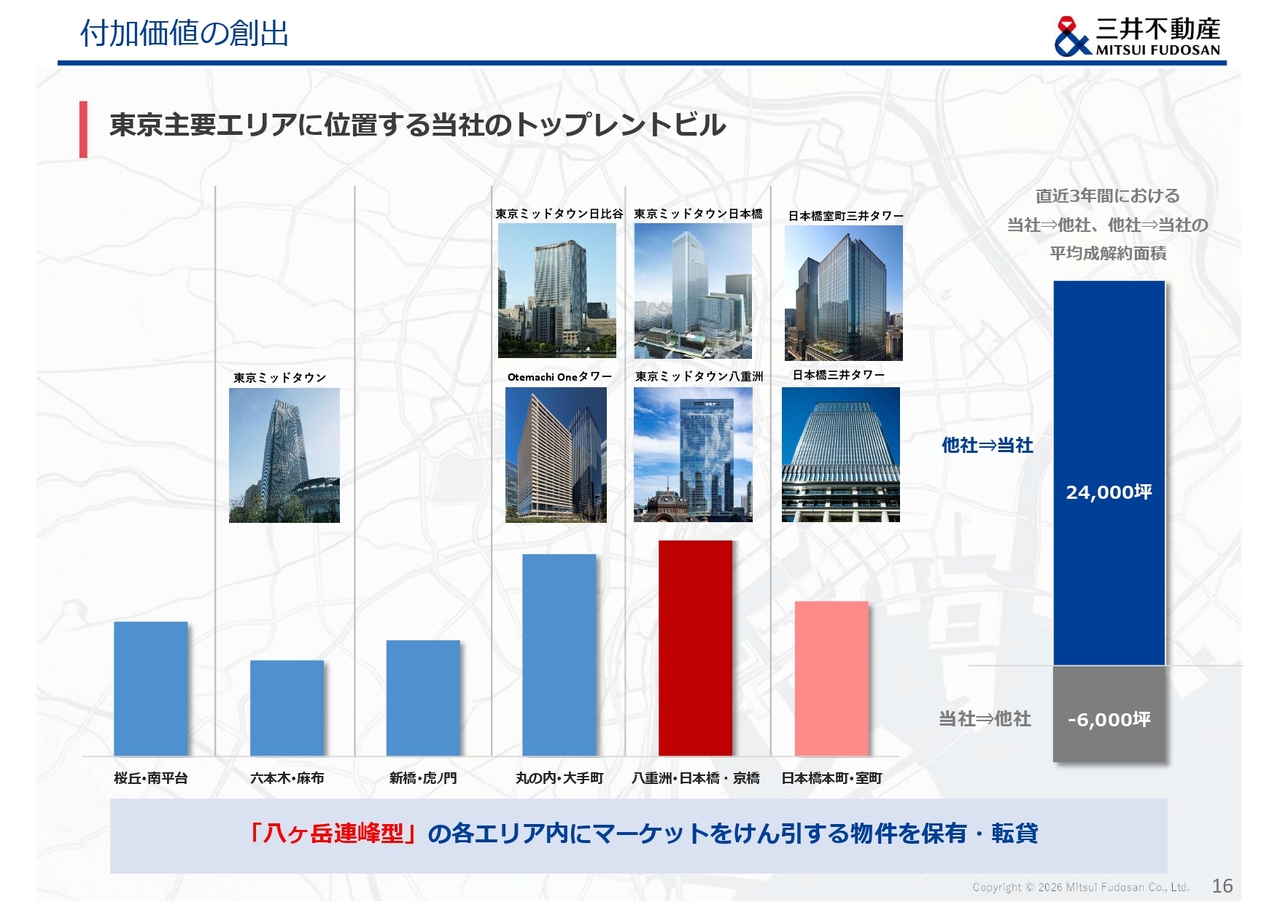
ここまで、当社が提供しているさまざまな付加価値についてご説明してきました。エリアごとの個性を磨く街づくりを重ね、テナントごとの提供価値を高めてきた結果、当社のビルは八ヶ岳連峰型において各主要エリアのトップレントビルとなっています。
また、スライド右側のグラフのように、他社ビルから当社ビルに流入するテナントが、当社ビルから他社ビルに流出するテナントを大きく上回っています。この源泉が、最強の仲介会社ネットワークだけに頼らない直接営業にあります。
新築物件では、当社の直接営業による契約比率は90パーセント台中盤となっています。仲介会社のネットワークから極めて優良な案件を持ち込んでいただいた数パーセントのみ、新築物件にご入居いただいています。それ以外はすべて、先ほど一例としてお伝えした直接営業で埋めています。
経営課題や将来の拠点戦略を把握して、その企業に合った提供価値を直接お伝えし、トップ同士まで含めた提案型のリーシングを実践しています。我々のビジネスは、もはや単なる貸しビル業とは思想もビジネスモデルも異なると考えています。これまでマーケットを牽引してきた実績を礎に、今後もマーケットをリードする存在であり続けます。
3. 事業機会の獲得
顧客基盤・開発実績・グループ連携を活かした事業機会の獲得
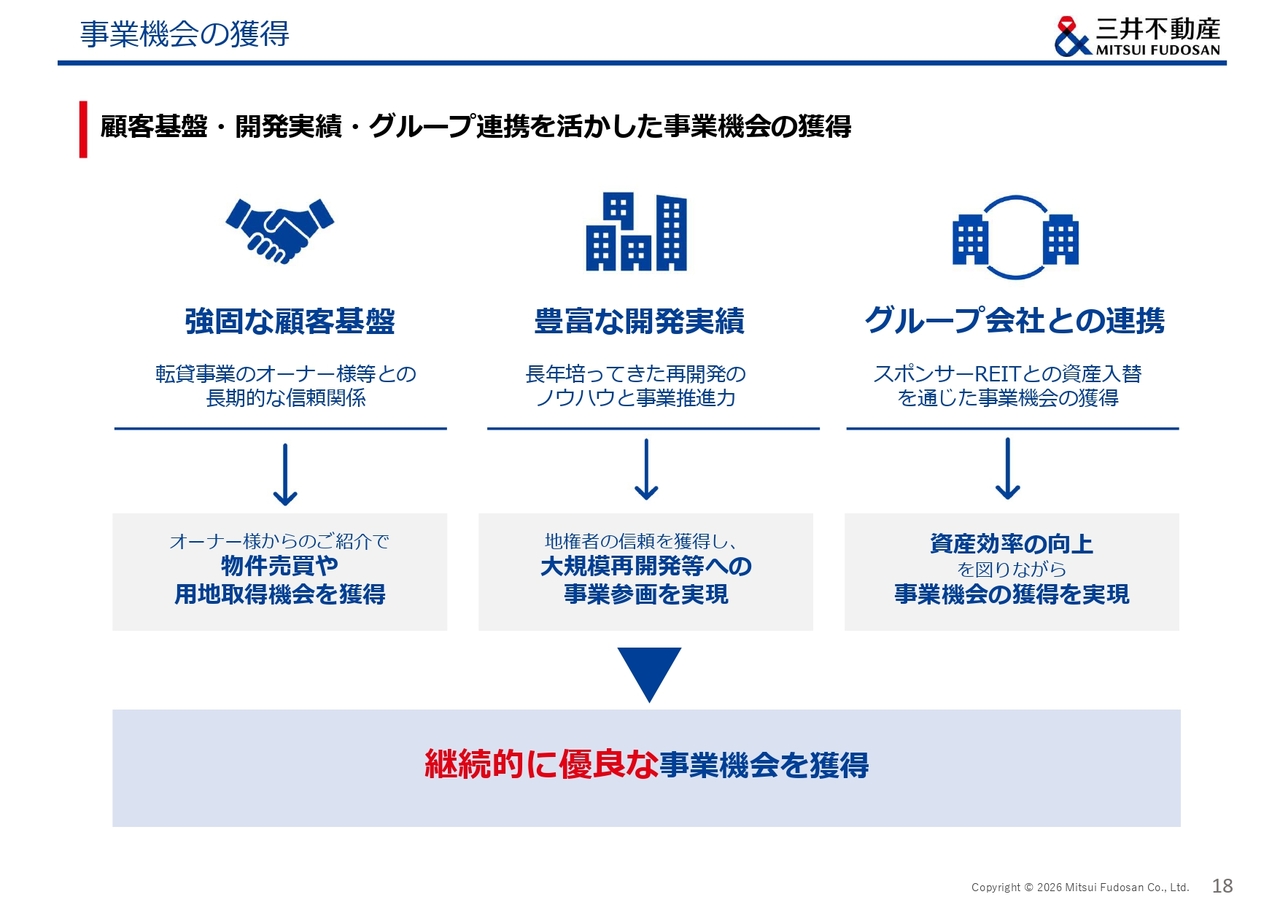
ここからは、当社の事業機会の獲得における強みについてお話しします。強みは3つあります。
まず1つ目は、「強固な顧客基盤」です。当社は転貸事業を通じて多くのオーナーのみなさまや、ソリューションパートナー本部などがお付き合いしている企業と、長年にわたる信頼関係を構築してきました。こうした関係性を背景に、不動産の売買や再開発に関するご相談をいただく機会が多くあります。
2つ目は、「豊富な開発実績」です。長年培ってきた再開発事業のノウハウと豊富な実績、地権者の間での評判によって高い評価を得ており、個人の地権者も含めて安心して再開発事業に参画いただける状況を実現しています。
最後に、「グループ会社との連携」です。例えばスポンサーREITとの資産入替など、幅広いネットワークを活用することで、新たな事業機会を数多く獲得しています。
「勝つエリア」へのアセット展開
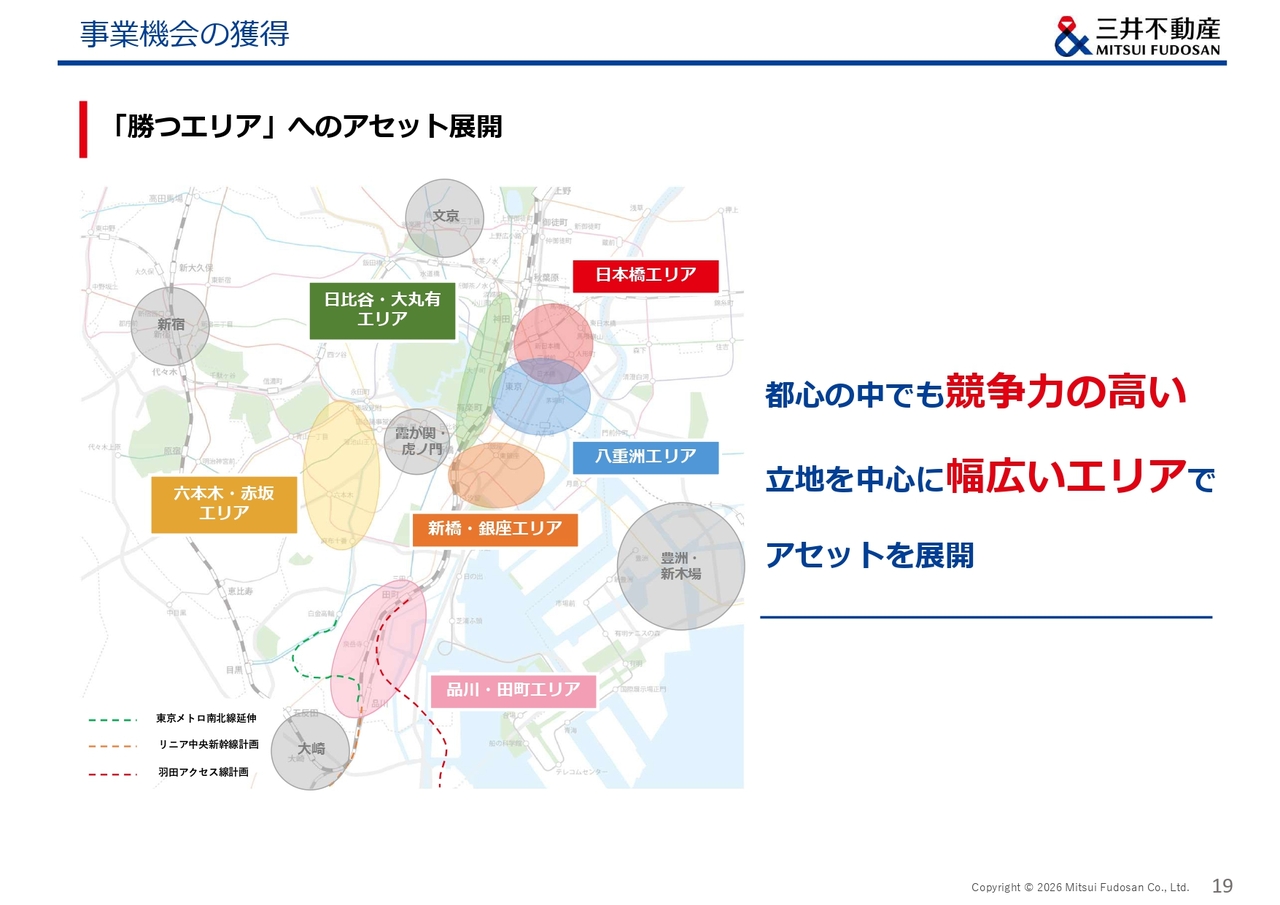
東京の中でも、企業によって選ぶべき街は異なります。ご説明した3つの強みを活かし、日本橋、八重洲、六本木、日比谷など特色の異なる複数のエリアを押さえるという長年にわたるマルチコア戦略が、幅広いテナント企業との関係構築を可能にしてきました。
また、約3,000社のテナントニーズを私どもが理解することで、次に伸びるエリア、つまり「勝つエリア」、あるいは次に求められている建物を考えるうえでの目利き力につながり、好循環を生み出しています。
「勝つエリア」へのアセット展開
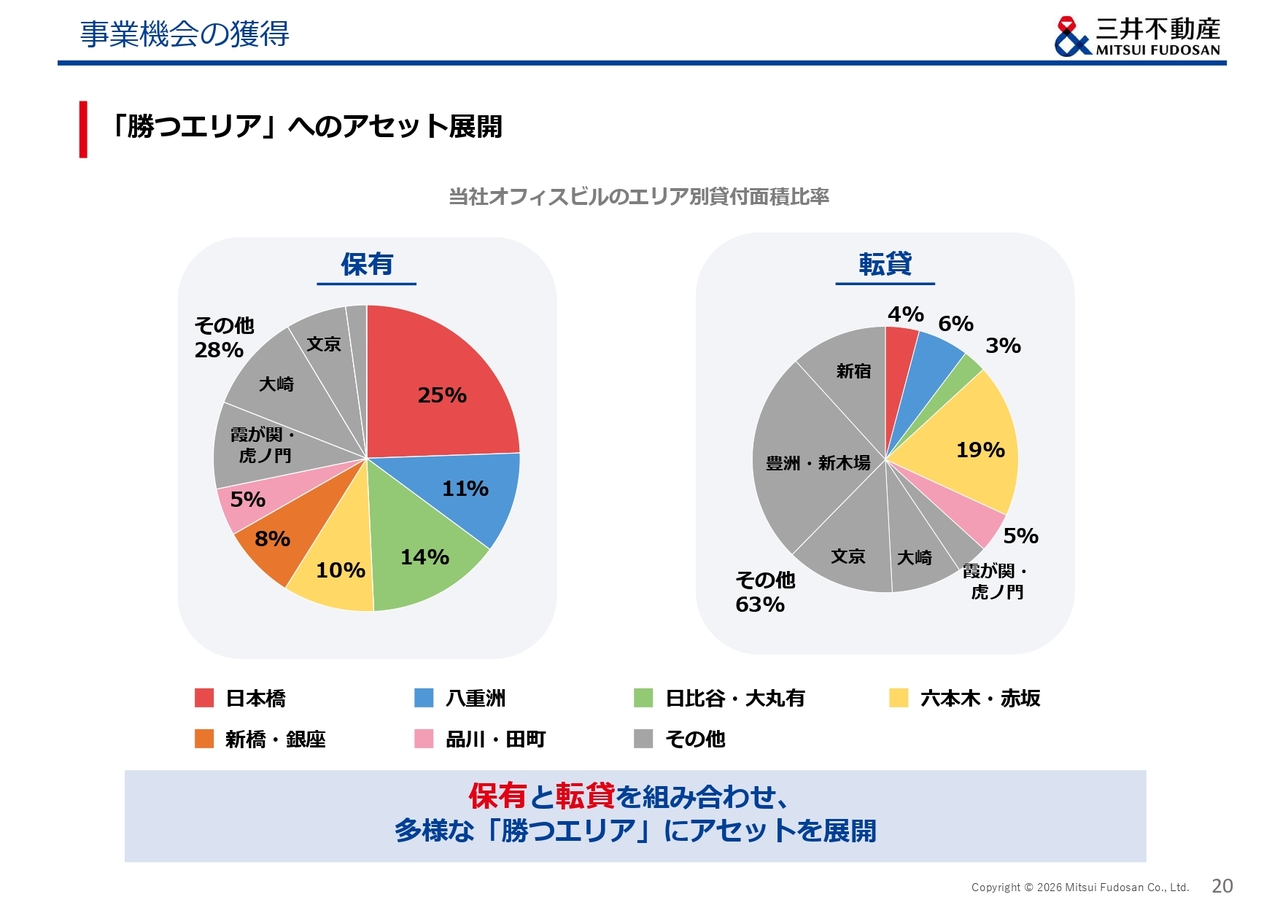
当社は事業エリアを「勝つエリア」に集中して展開しています。自ら保有する物件と、売却の上マスターリースを行う物件、売り切りで分譲利益を獲得する物件を戦略的に組み合わせることで、それぞれの街の魅力を高め、企業ごとに適した選択肢を提供しています。また、当社の事業リスクを適切に分散させることで、収益の成長性と安定性を長期的に確保しています。
首都圏を中心とした豊富なパイプライン
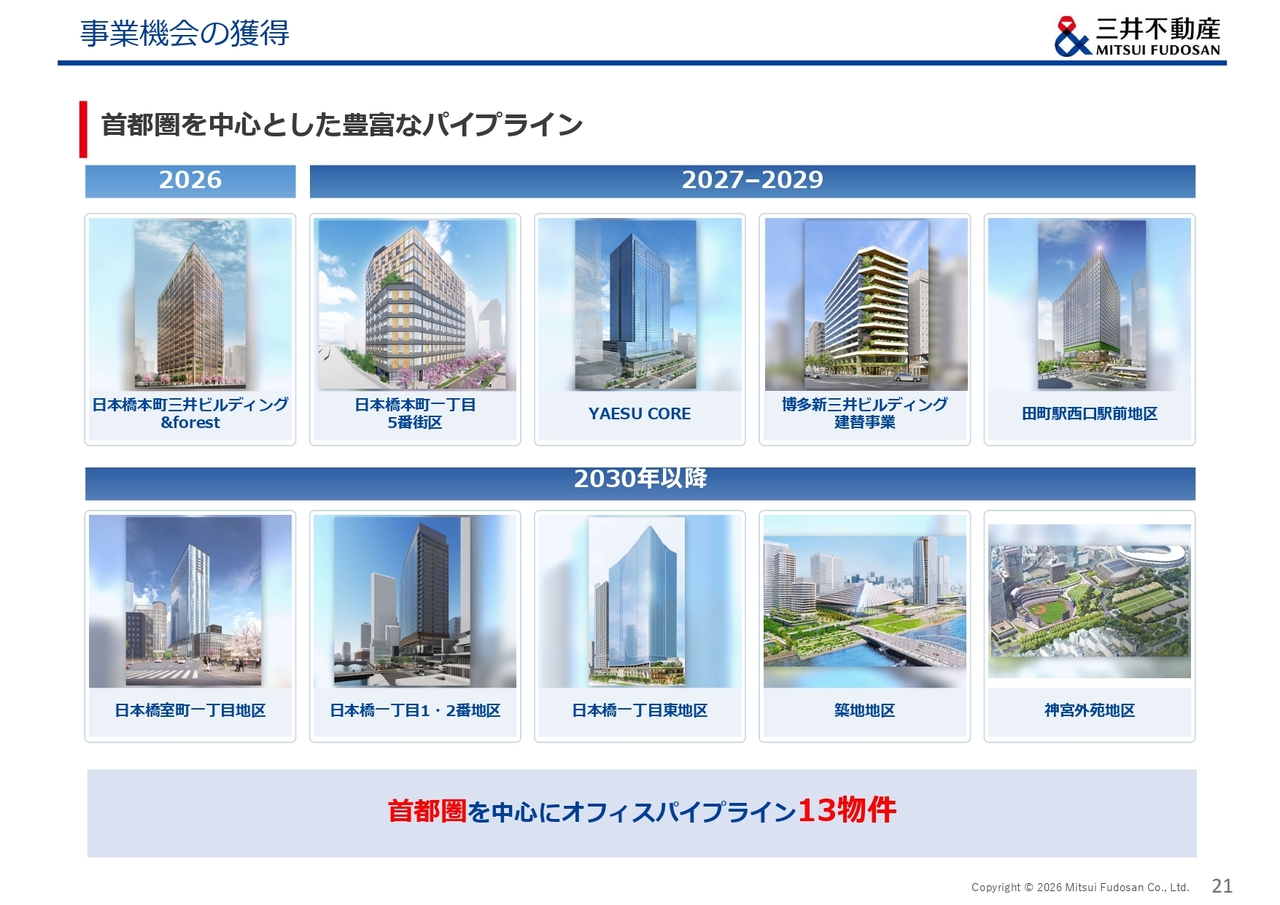
今後の開発パイプラインをご覧いただくと、先ほどの「勝つエリア」に集中していることがおわかりいただけるかと思います。
4.付加価値の収益化と今後の成長
「賃貸・分譲・マネジメント」の事業ポートフォリオを組み合わせた利益創出力
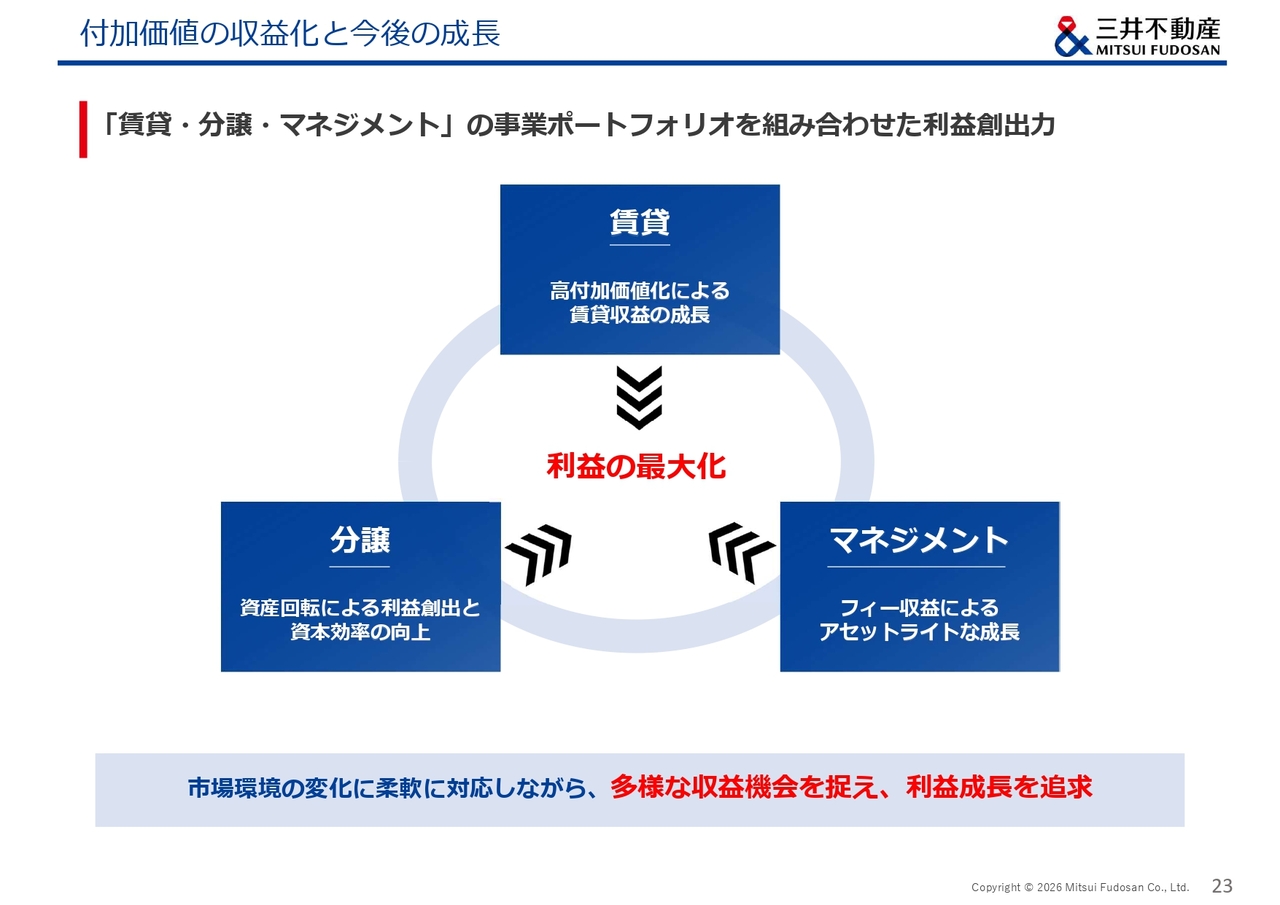
これまでの当社の取り組みを踏まえ、ビルディング本部としてどのように付加価値を収益化し、成長していくかについてお話しします。当社が生み出す価値は、テナントのみから回収するものではありません。保有する物件では長期的な賃貸利益を伸ばし、売却が合理的と判断される資産については回転によって価値を実現し、資本効率を向上させます。
また、保有しない物件でも、開発・リーシング・運営など当社の力をサービスとして提供することで、共同事業者や売却先の投資家からフィーを得ることが可能です。賃貸・分譲・マネジメントの3つを組み合わせることで、過度に資産を積み上げることなく、さまざまな事業機会に対応する力が備わっています。
既存ビルの増賃・CPI連動導入の状況
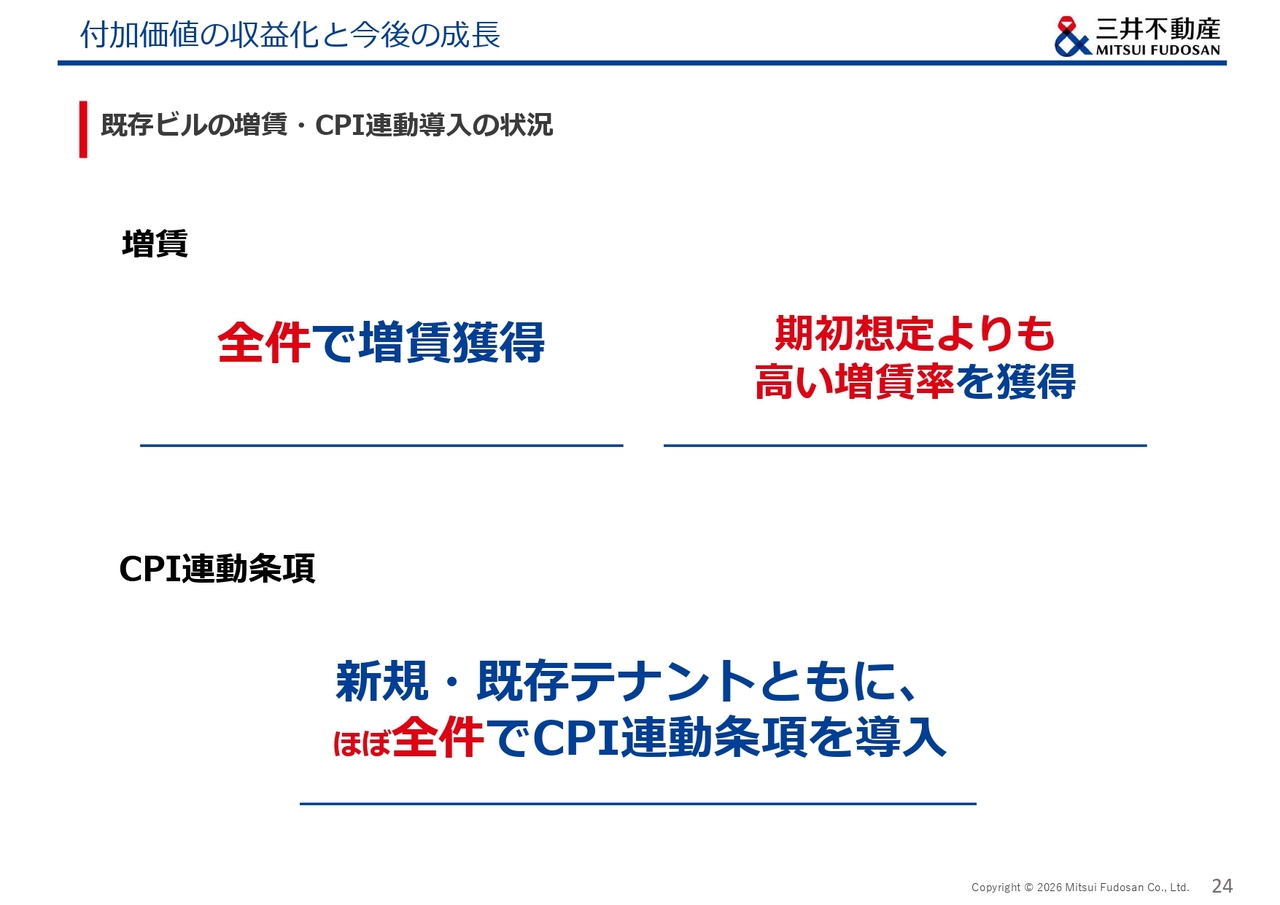
これまでお話ししてきた戦略と提供価値の成果の1つとして、賃料改定の現状をご説明します。上半期は、ほぼ全件で増額賃料改定を実現しました。特に都心や築浅物件等の多くの物件では、30パーセントから50パーセントを超える賃料改定を多数行うことが可能となってきました。
これは、市況の改善だけでなく、ビジネスインフラプロバイダーとしてのテナント企業ごとの価値提供が評価された結果だと考えています。
一方で、テナントとの長期的なリレーション、テナントの企業価値向上を重視し、マーケットや提供価値を一方的に押し付けるような協議は行いません。テナントへの影響を加味しながら、長期も見据えたお互いの最適解を真摯に話し合って条件を決定しています。その結果が、先ほどの数字につながっています。
また、CPI連動条項については、上半期は新規・既存テナントともに、ほぼ全件で導入できていることをご報告します。
今後の増賃の見通し
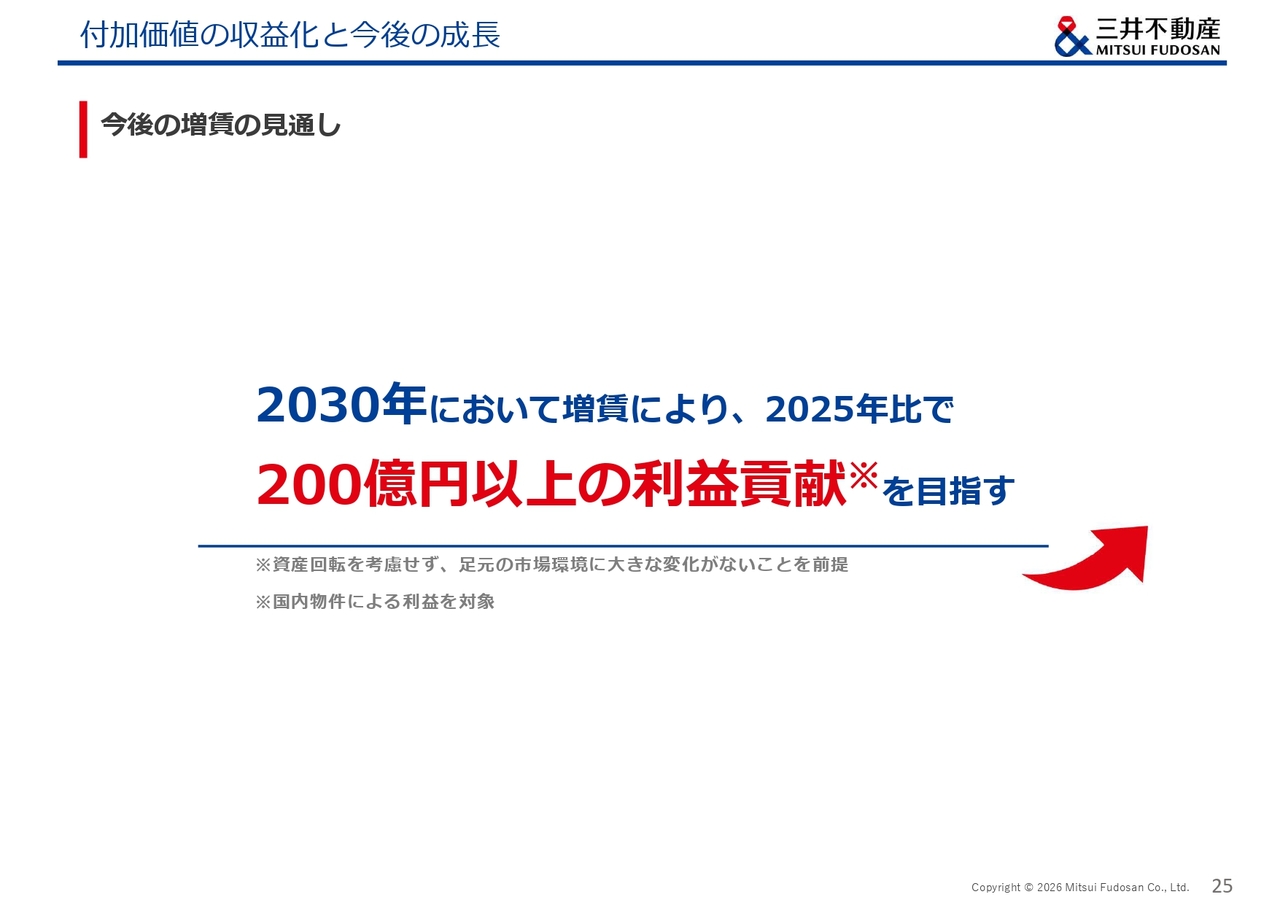
今後の成長についてです。今後もさらなるビジネスプロバイダー化を進めていきます。その結果として、国内物件については、資産回転を考慮せず、市場環境に大きな変化がないことを前提に、2030年度には2025年度比で増賃により200億円以上の利益貢献を目指したいと考えています。
分譲:BSコントロールと資産効率の向上を意識した聖域なき売却
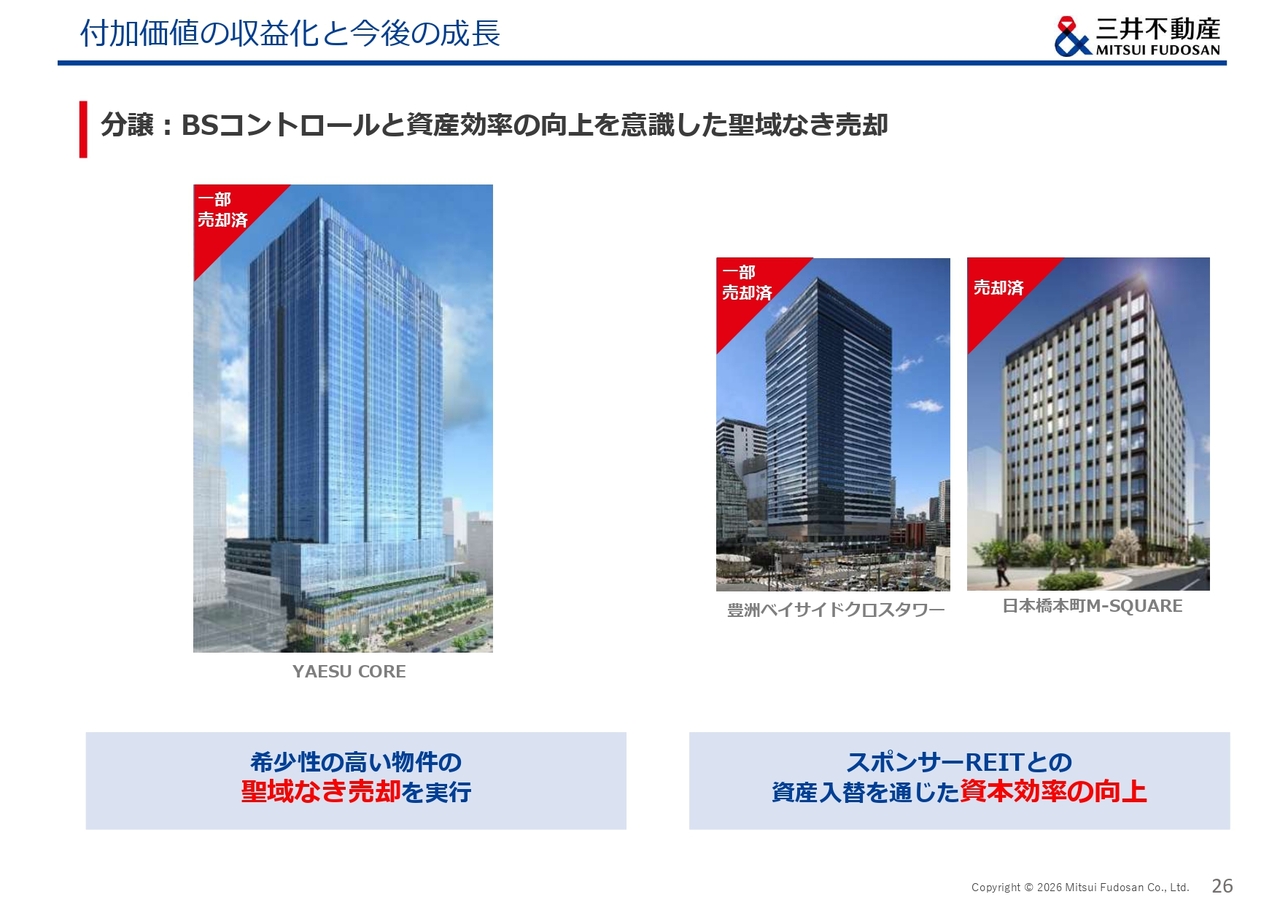
分譲事業では、BSコントロールと資産効率の向上を意識した「聖域なき売却」を進めています。2026年度第2四半期決算では、「YAESU CORE」の持分の一部売却に伴う分譲利益を計上しました。
今後の再開発にも相応の投資が必要となるため、資産を「持つか売るか」の二者択一ではなく、当社としてどのようなかたちで関与し価値を最大化するかを、マーケットや物件特性ごとに判断しながら事業を進めていきます。
マネジメント:フィー収益によるアセットライトな成長
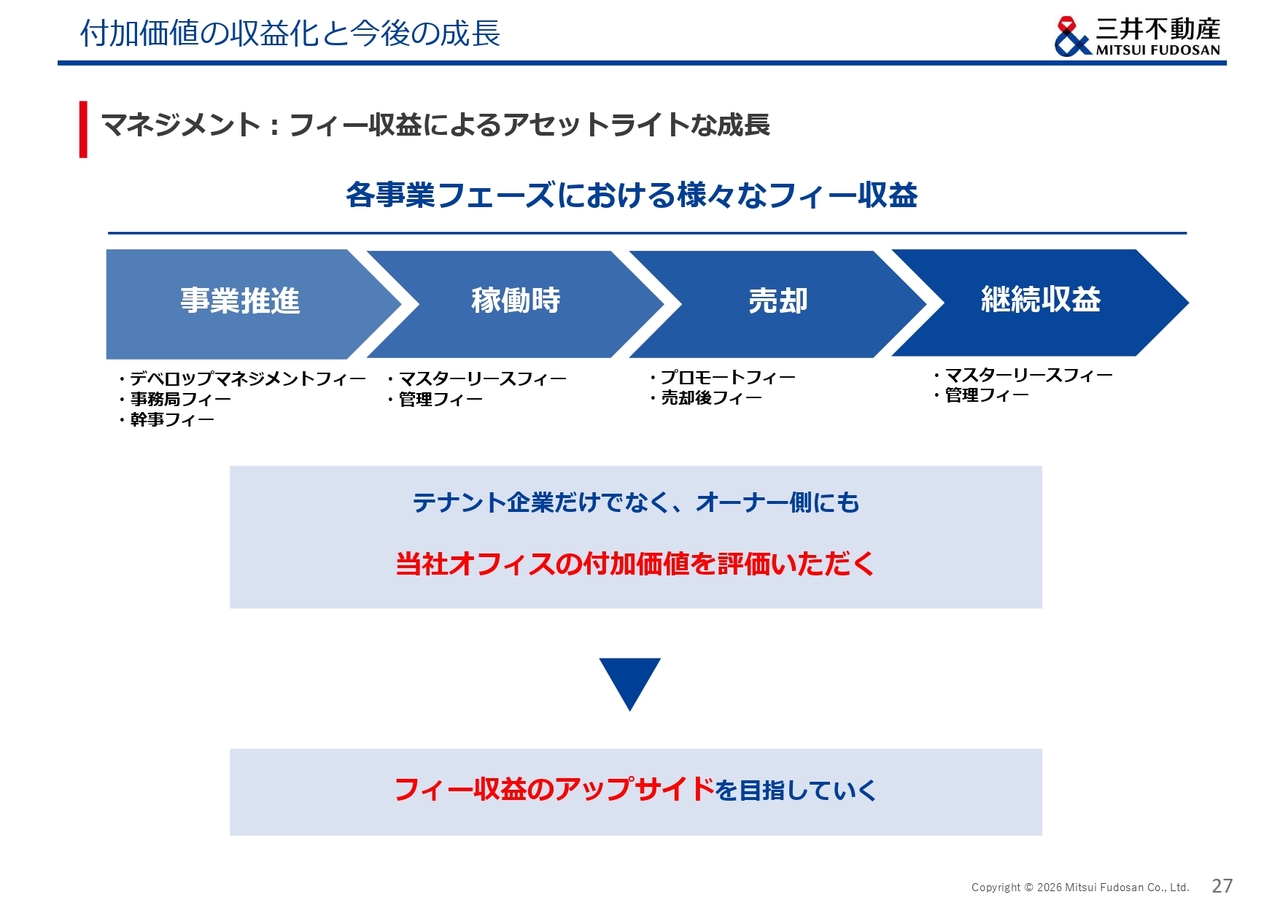
マネジメントに関しては、第三者の資本を活用する案件でも、当社が提供できる価値は数多くあると考えています。開発を推進する力、テナントを誘致する力、安全安心な運営を行う力、将来の出口まで事業企画を行い実行する力です。
今後の課題として、従来はこれらの価値がマスターリースなどの包括的な料率に埋もれがちでした。今後は提供価値をより明確化し、投資家・オーナーと共生しながら、開発・運営・成果に応じたフィーとして適切に収益化を図っていくことを目指します。
5. まとめ
事業機会の獲得・付加価値の創出・収益の実現を支える競争力
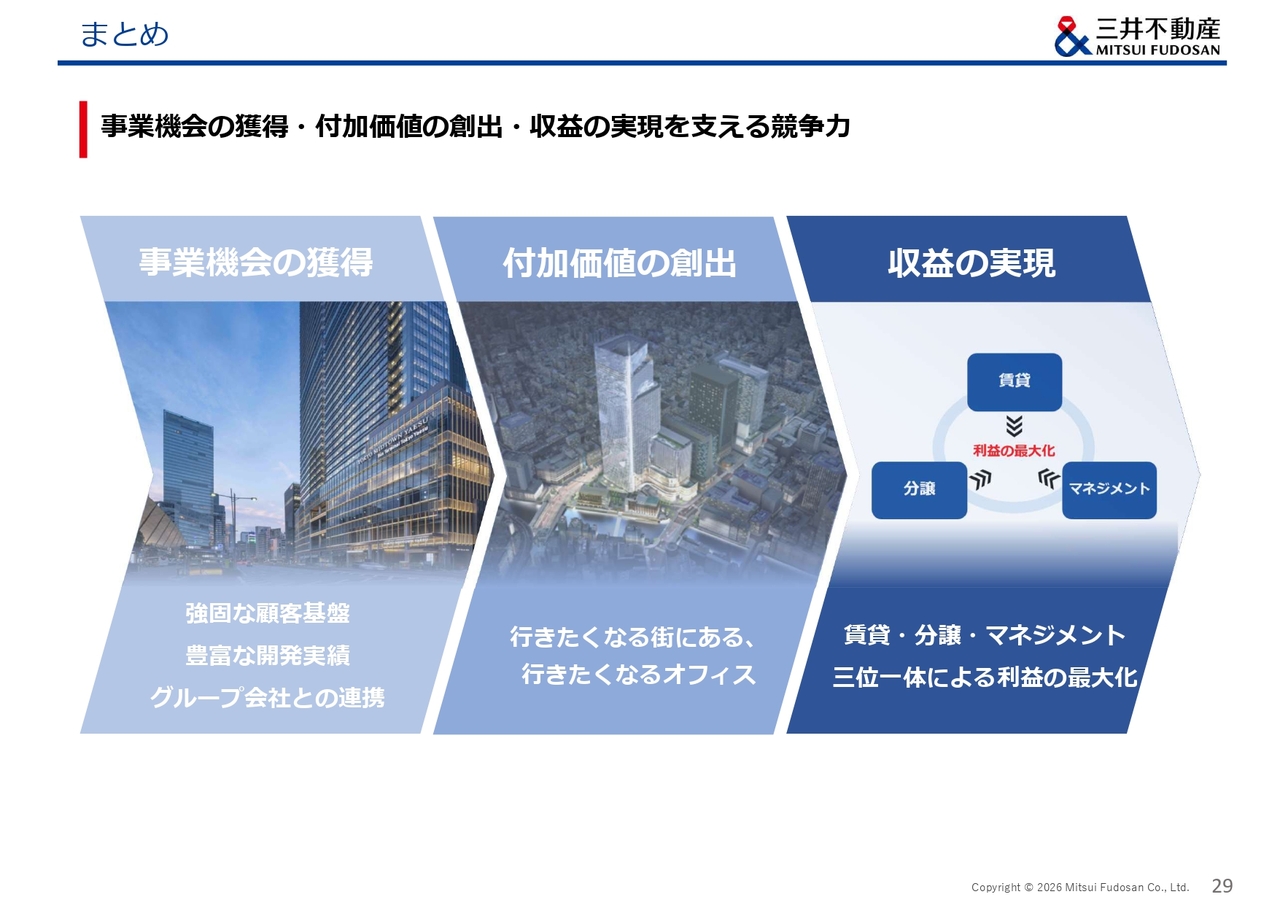
最後に、本日お伝えしたかったことをまとめます。オフィスマーケットは、複数のエリアが競い合う八ヶ岳連峰型に変化しました。今後、八ヶ岳連峰型の各エリアの中で、選ばれるビルと選ばれないビル、選ばれるデベロッパーと選ばれないデベロッパーの差が広がってくると考えています。
このような中、当社が目指しているのは、単にオフィスの床を提供することではありません。テナント企業それぞれの事業や成長ステージ、経営課題をしっかりと理解し、競争力の高いアセットに、安心・安全な運営やその企業に適した多様なソフトサービスを組み合わせることで、各企業の成長に長期にわたり寄り添っていきたいと考えています。
そして、その価値を各テナントに正当に評価していただき、その結果として賃料収入が増加するという好循環を引き続き目指していきます。
また、テナント企業や共同事業オーナーなど様々な企業との長年にわたる信頼関係、豊富な再開発実績、グループの総合力を活かし、勝つエリア・立地で優良な事業機会を引き続き獲得しながら、「行きたくなる街にある、行きたくなるオフィス」の開発を着実に進めていきます。
そして、当社が創出した付加価値を、賃料・分譲・マネジメントのそれぞれのかたちで収益化していきます。既存ビルの賃料増加による利益成長に加え、資産回転による資本効率の向上やフィー収益の拡大などを柔軟に組み合わせ、持続的で強い利益成長を目指していきます。
今後、AIの活用などにより働き方が変化すると、企業の創造性や人と人との交流・共創を支える場の重要性がますます高まると考えています。
AI社会に対応するためにも、当社は単なるオフィス床の貸主ではなく、テナント企業の成長を支えるビジネスインフラプロバイダーとして独自の付加価値を創出・提供し、持続的な利益成長につなげていきます。ご清聴ありがとうございました。
④ すまいとくらしの連携本部 事業説明会
0. 登壇者紹介・本日の内容
登壇者の紹介
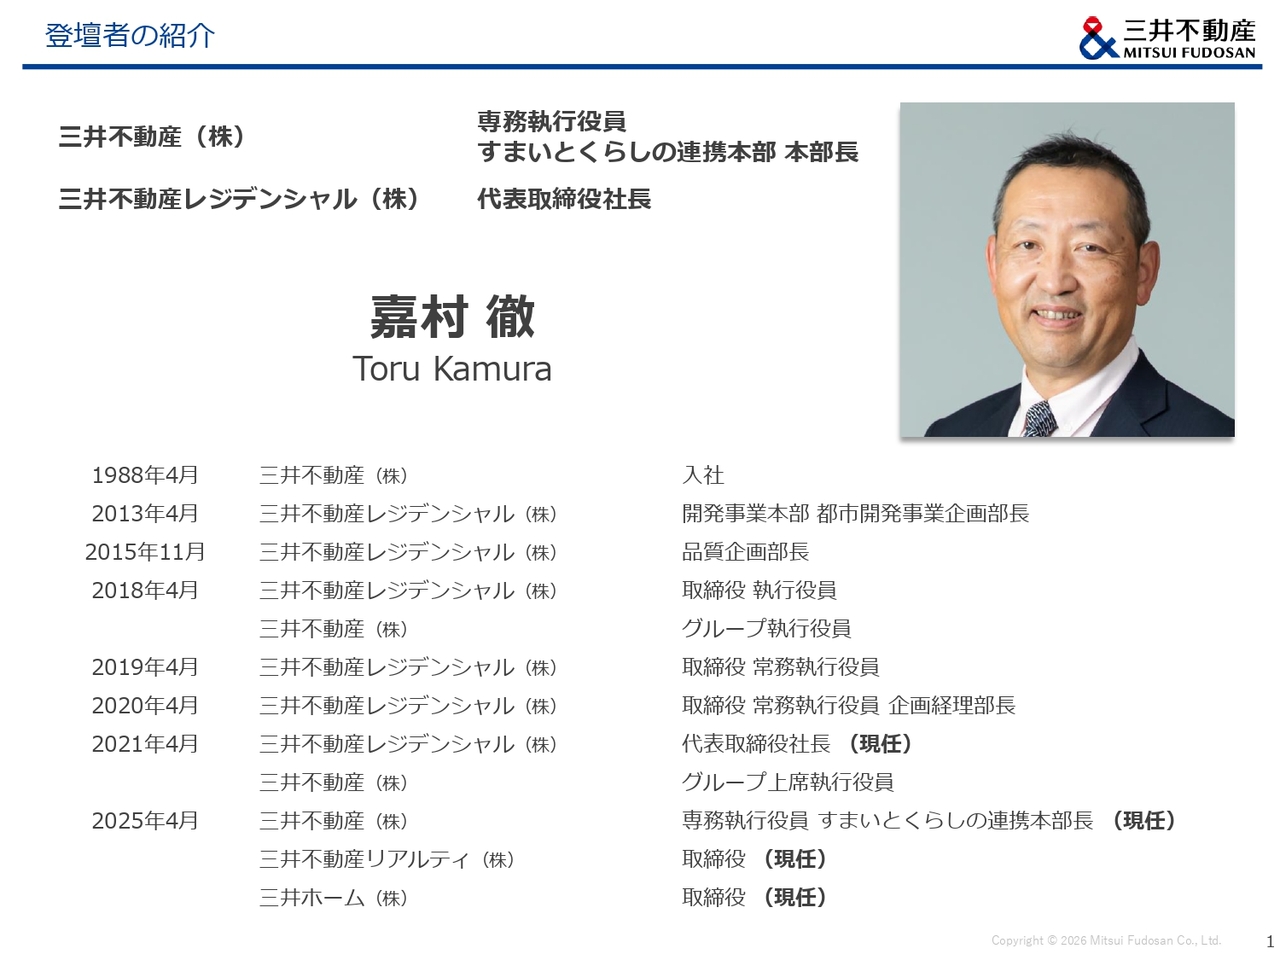
嘉村徹氏:三井不動産専務執行役員の嘉村です。本日はお集まりいただき、誠にありがとうございます。私は1988年に三井不動産に入社し、これまで住宅事業、特に用地取得業務を中心に事業に携わってきました。現在は、すまいとくらしの連携本部長と、三井不動産レジデンシャルの社長を務めています。
本日のご説明内容
本日は、変化する住宅市場において、特に「曲がり角に入った」と言われるマーケットの中で、当社がなぜ選ばれ、同業他社とはまったく異なる成果を上げ続けられるのかをご理解いただきたく、住宅分譲・仲介事業それぞれの競争力と、グループの総合力を活かした成長戦略について、具体的な事例とともにご説明します。
1. すまいとくらしの連携本部の事業基盤と収益力
住まいのライフサイクルを支える事業基盤
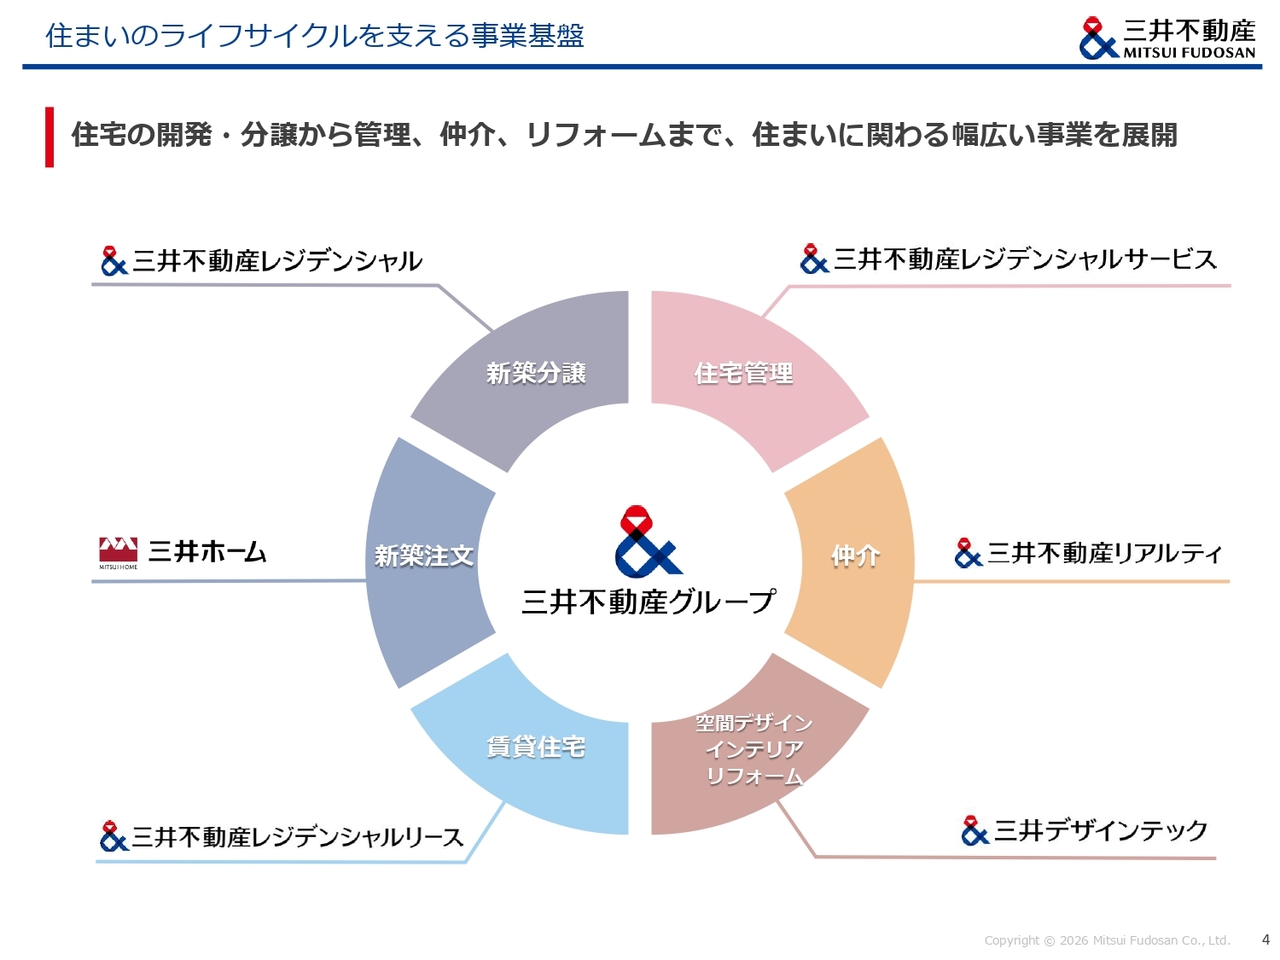
最初に、すまいとくらしの連携本部についてご説明します。当本部は6つの大きな会社で構成されており、住宅の開発・分譲、注文住宅の施工、賃貸マンションの管理や仲介、リフォームといった、住まいと暮らしに関わる幅広い事業を展開しています。
その特徴は、住宅を供給して終わるのではなく、お客さまの住まいに関わるさまざまなニーズに、長期にわたって応えられることです。住宅関連のさまざまな領域において、それぞれ強い力を持つ企業群を揃え、かつそれらが連携することでさらに強い力を発揮します。このような不動産会社は他に類を見ないと自負しています。
拡大を続ける住宅関連事業の収益力
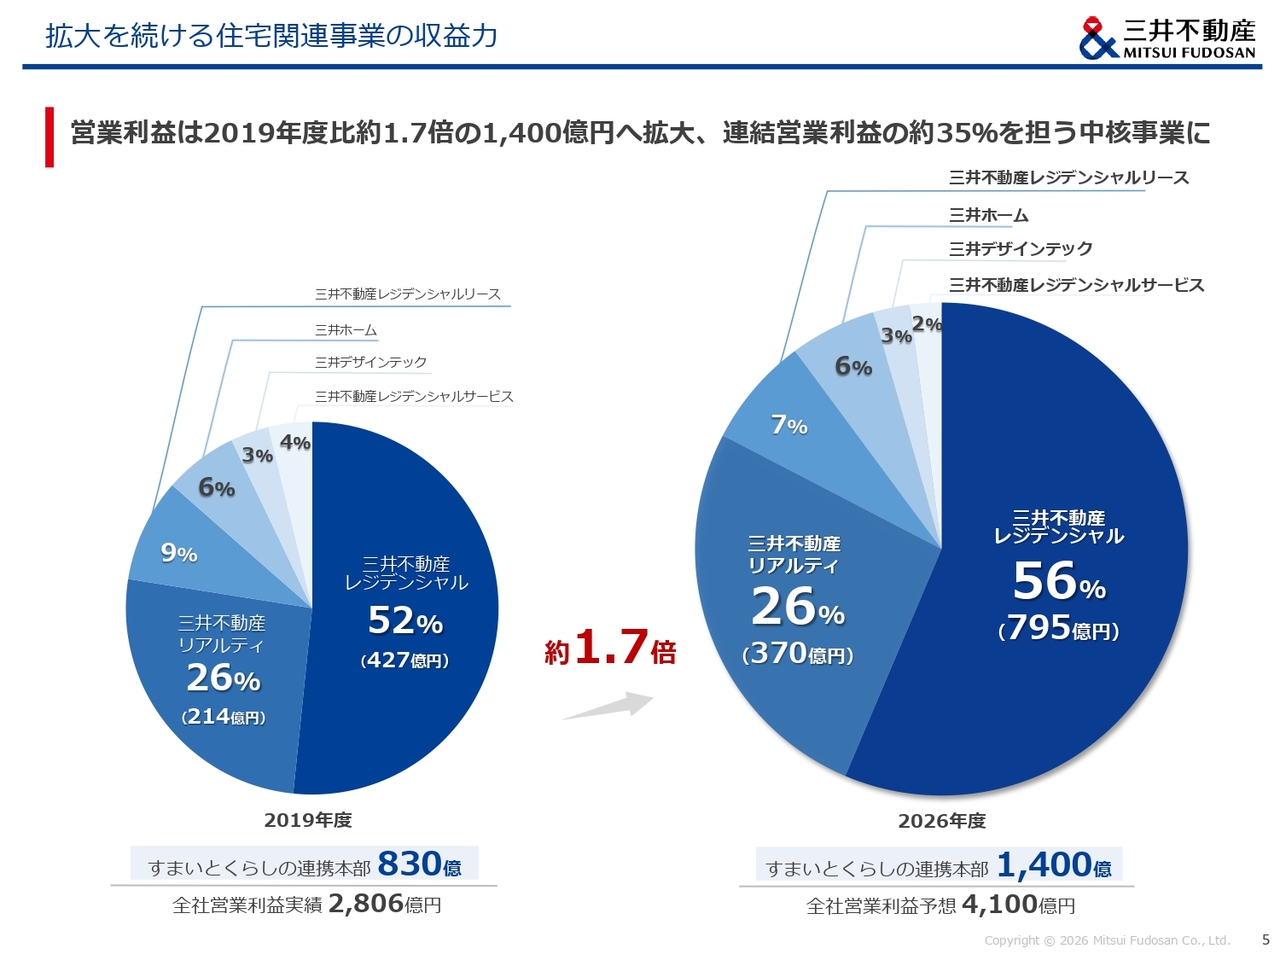
事業規模も着実に拡大しています。関連事業を合わせた営業利益は、2019年度の約830億円から、今年度の予想では約1,400億円へと約1.7倍に拡大する見込みです。連結営業利益に占める割合も約35パーセントに達し、当社グループの利益を支える中核事業となっています。
三井不動産レジデンシャルは、住宅分譲事業だけでなく、「パークアクシス」シリーズを中心とする賃貸住宅事業や、最近開始したシニアサービスレジデンス「パークウェルステイト」を展開し、最大の利益貢献を担っています。
一方で、三井不動産リアルティをはじめ、複数の事業会社が収益を支えており、各社ともスライドに記載のとおり、2019年度から着実に成長していることがおわかりいただけるかと思います。
2. 選別が進む住宅市場
住宅市場を取り巻く環境変化
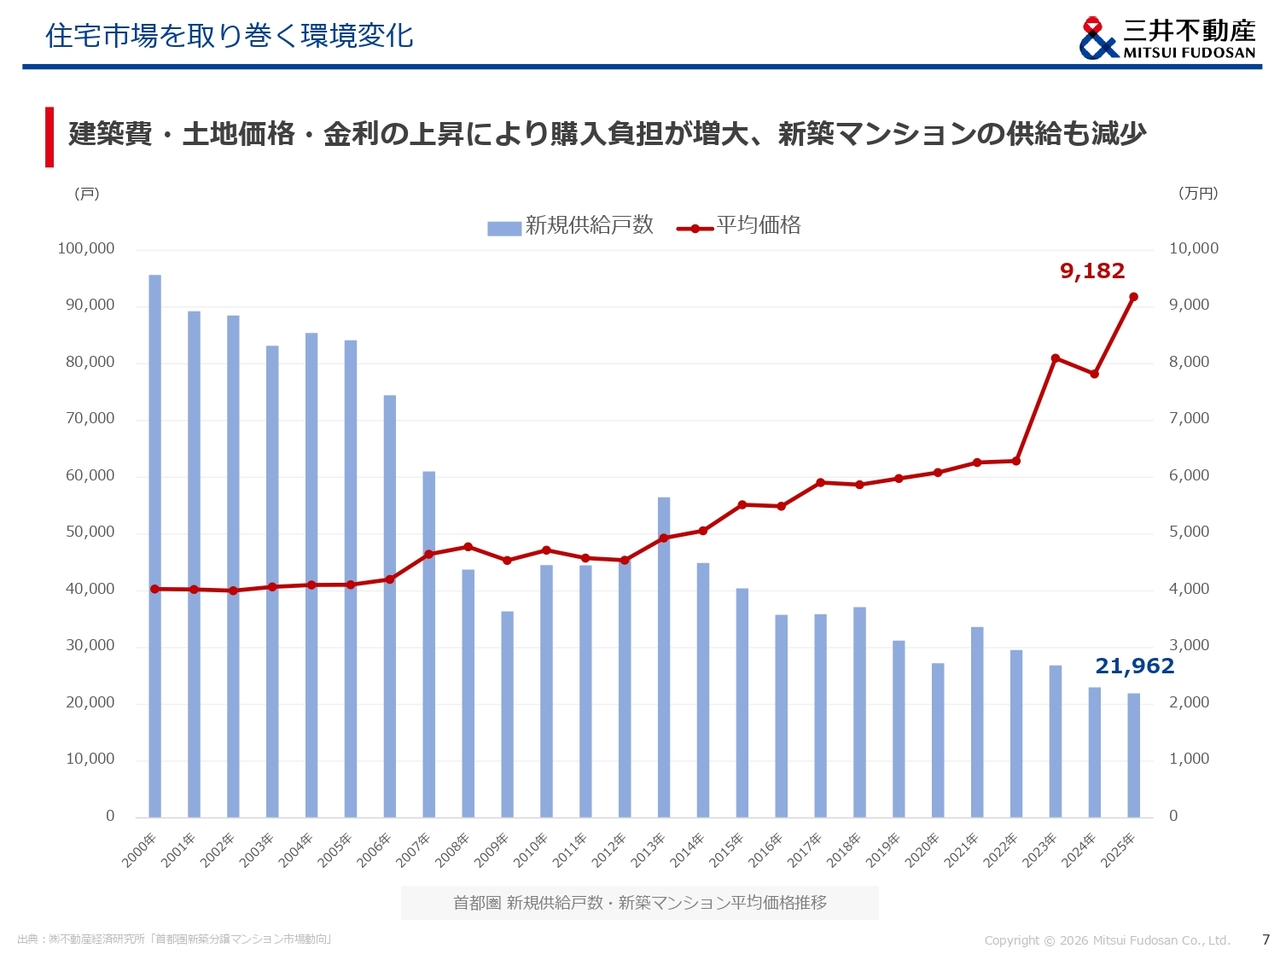
まず、住宅分譲事業についてご説明します。はじめに、足元の住宅市場の状況についてです。新築マンションの供給が減少する一方で、建築費や土地価格の上昇を背景に、首都圏のマンション価格が上昇しています。
ご承知のとおり、住宅ローン金利も上昇しており、お客さまの購入負担が大きくなっているというのが現実です。このような環境の中で、マーケットは転換点を迎えています。今年に入り、物件ごとの選別がますます鮮明になっている状況です。
鮮明になる物件ごとの競争力の差
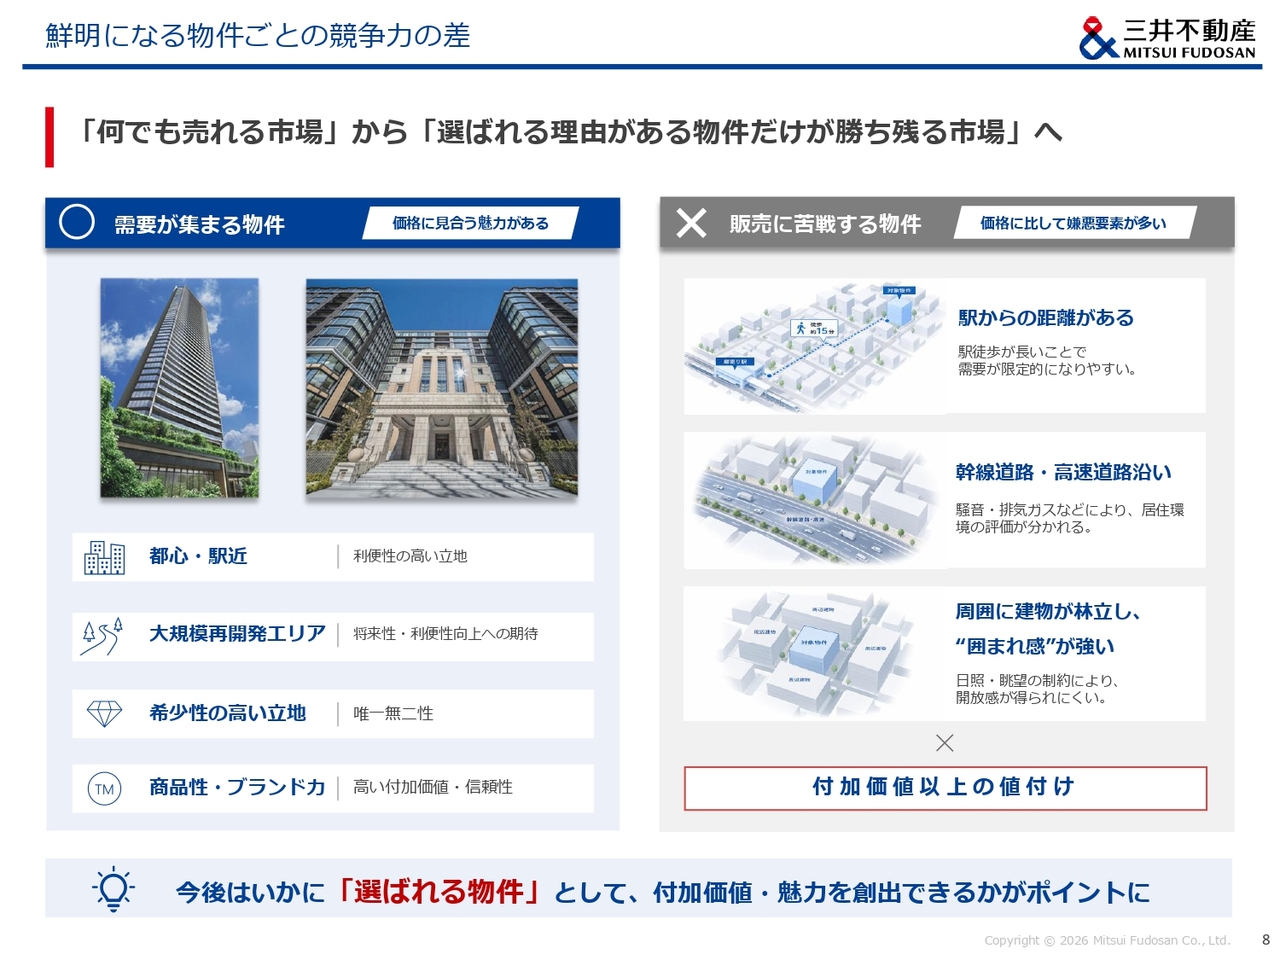
ただし、現在の住宅市場は「価格が高いから売れない」という単純な状況ではありません。例えば、都心でも立地や商品性と価格のバランスが取れていなければ販売に時間を要する一方で、郊外においても明確な付加価値を持つ物件は高価格であっても評価されるなど、「何でも売れる市場」から「選ばれる理由がある物件だけが勝ち残る市場」へと変化しています。
また、その価値は住宅そのものに限らず、街の魅力や生活利便性を含めた総合的な価値が問われていると考えています。競争力のない物件が淘汰される一方で、本当に力のある企業にはむしろチャンスが広がるというこの市場環境こそが、当社の真価を発揮できる場だと思っています。
3. 住宅分譲事業の圧倒的な競争力
競争力ある物件の堅調な販売進捗
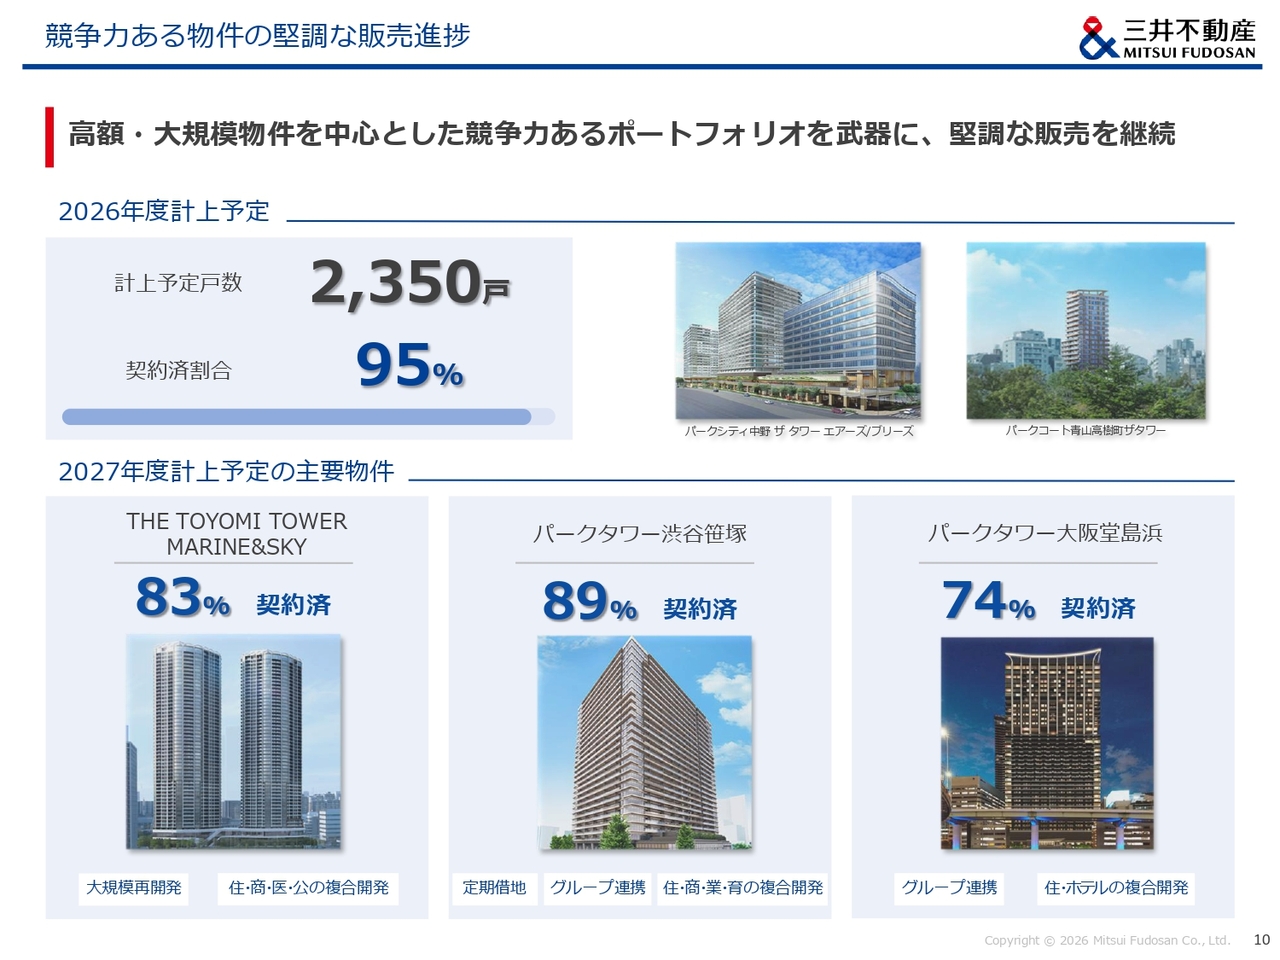
こうした市場環境の中で、当社の物件がどのように評価されているのか、まず販売状況についてご説明します。結論からお伝えすると、先ほどからご説明のとおり、足元の販売は堅調です。2026年度は2,350戸の中高層マンションの売上計上を予定していますが、10月末時点で95パーセントが契約済みとなっています。
2027年度以降に計上予定の物件も、中央区の豊海、渋谷の笹塚、大阪の堂島浜などで順調に契約が進んでいます。
当社の物件が選ばれる理由
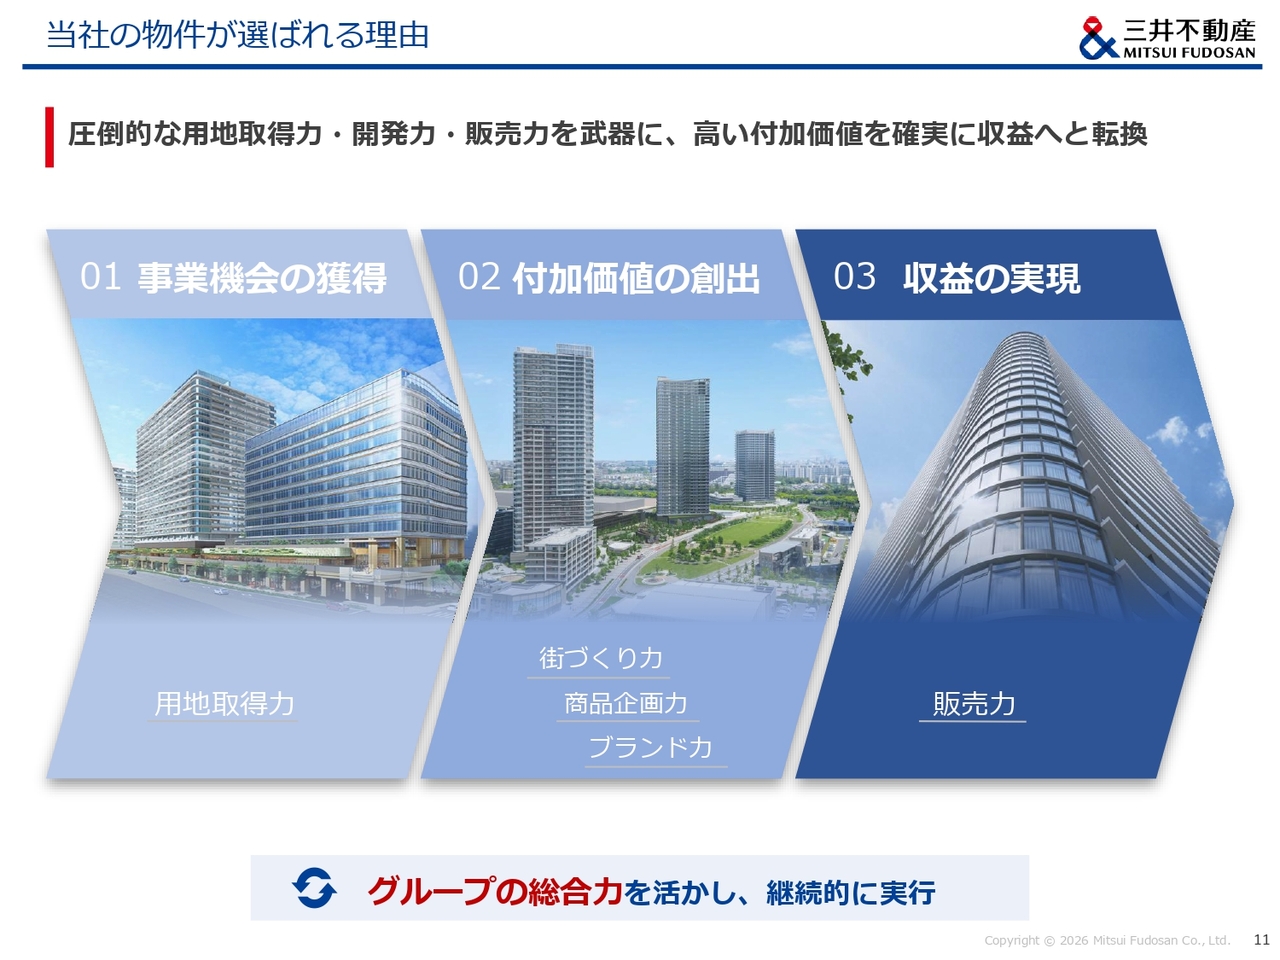
当社の物件が選ばれる理由は、用地取得力、開発力、販売力という3つの力を高い次元で兼ね備えている点にあります。他社が容易に獲得できない事業機会を確保し、開発力で高い付加価値を生み出し、他社を凌駕する強い販売力でその価値を高い収益へと変えています。
仕入れて、価値を高め、売り切るという一連のプロセスを高い水準で継続できることが、当社の競争力の源泉です。
他社の追随を許さない用地取得力
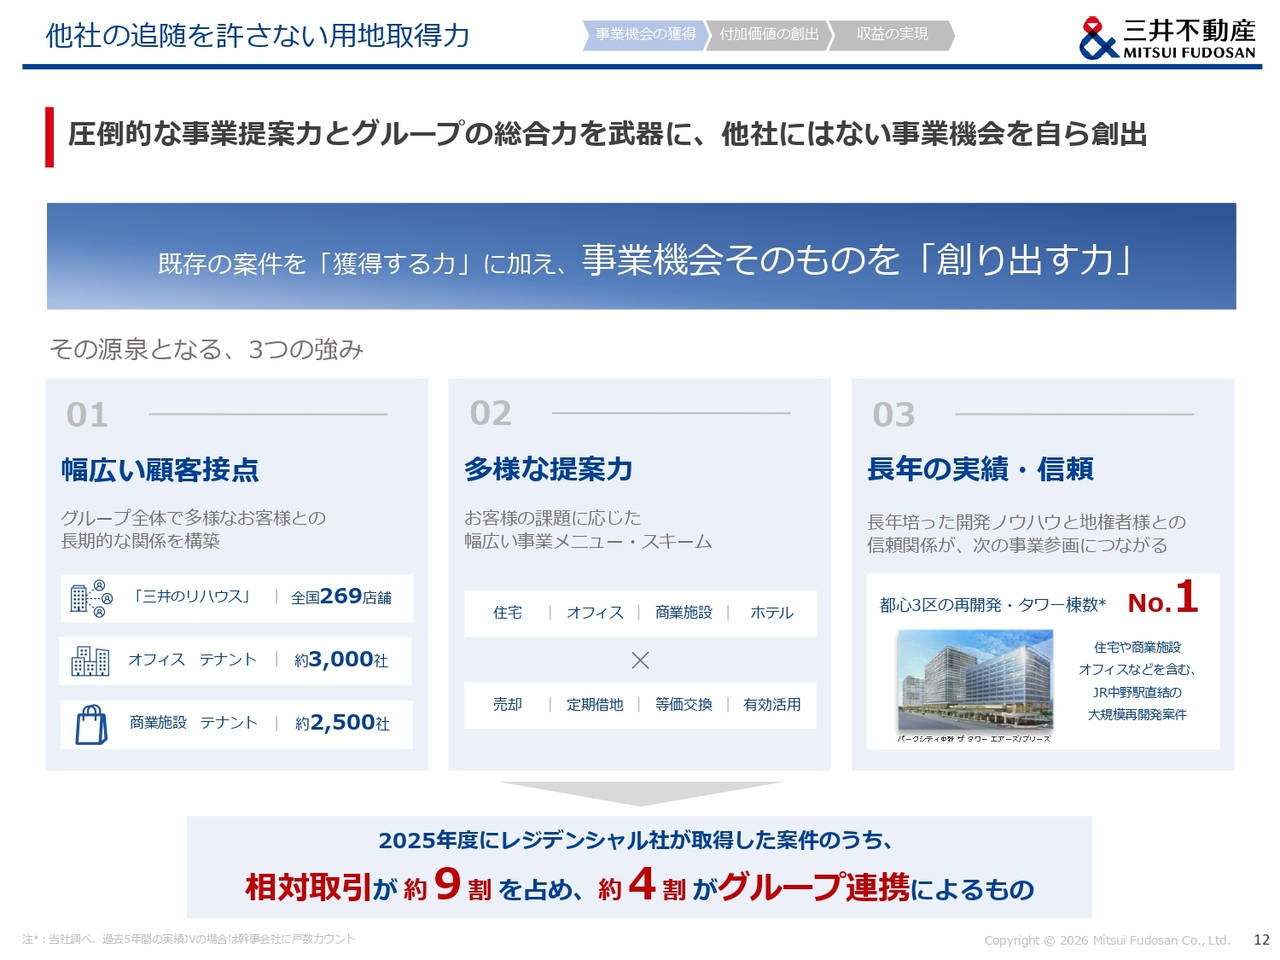
まず、用地取得力についてご説明します。土地価格が上昇する中で、入札競争だけでは高い採算性と継続的な用地取得は両立できません。重要なのは、自ら事業機会を創る力です。
当社グループには、スライドに示してあるとおり、幅広い顧客接点を通じた強固なネットワークがあります。「三井のリハウス」の店舗が数多くあることもその一例です。また、先ほど松藤がお話ししたビルのテナントのみなさまとの強固な関係性もあり、ビルテナントだけでも約3,000社とお付き合いがあります。
三井不動産の法人ソリューション部が中心となり、法人顧客との中長期的な関係を構築し、不動産活用などのアドバイザリーサービスを提供しています。この法人ソリューション部と三井不動産の各部署、さらに三井不動産レジデンシャルの用地取得部隊が一体となり、事業機会を掘り起こしています。
さらに、多様なアセットを組み合わせた事業提案力や再開発の実績、信頼も強みです。豊洲、芝浦、勝どき、武蔵小山、武蔵小杉など、現在魅力ある街として発展を続けている多くのエリアで、当社は先駆けて再開発に取り組みました。また、当社が手がけた物件が街のフラッグシップとなり、エリア全体の価値向上を牽引しています。
実際に、2020年以降に供給された都心3区の再開発・タワー物件の棟数では、当社が第1位となっています。こうした実績やまち作りのノウハウ、信頼を活かし、多様な用地取得ルートを確立しています。なお、2025年度の取得案件は、いわゆる入札によらない相対取引が約9割を占め、全体の約4割がグループ会社間の紹介によるものとなっています。
他社の追随を許さない用地取得力
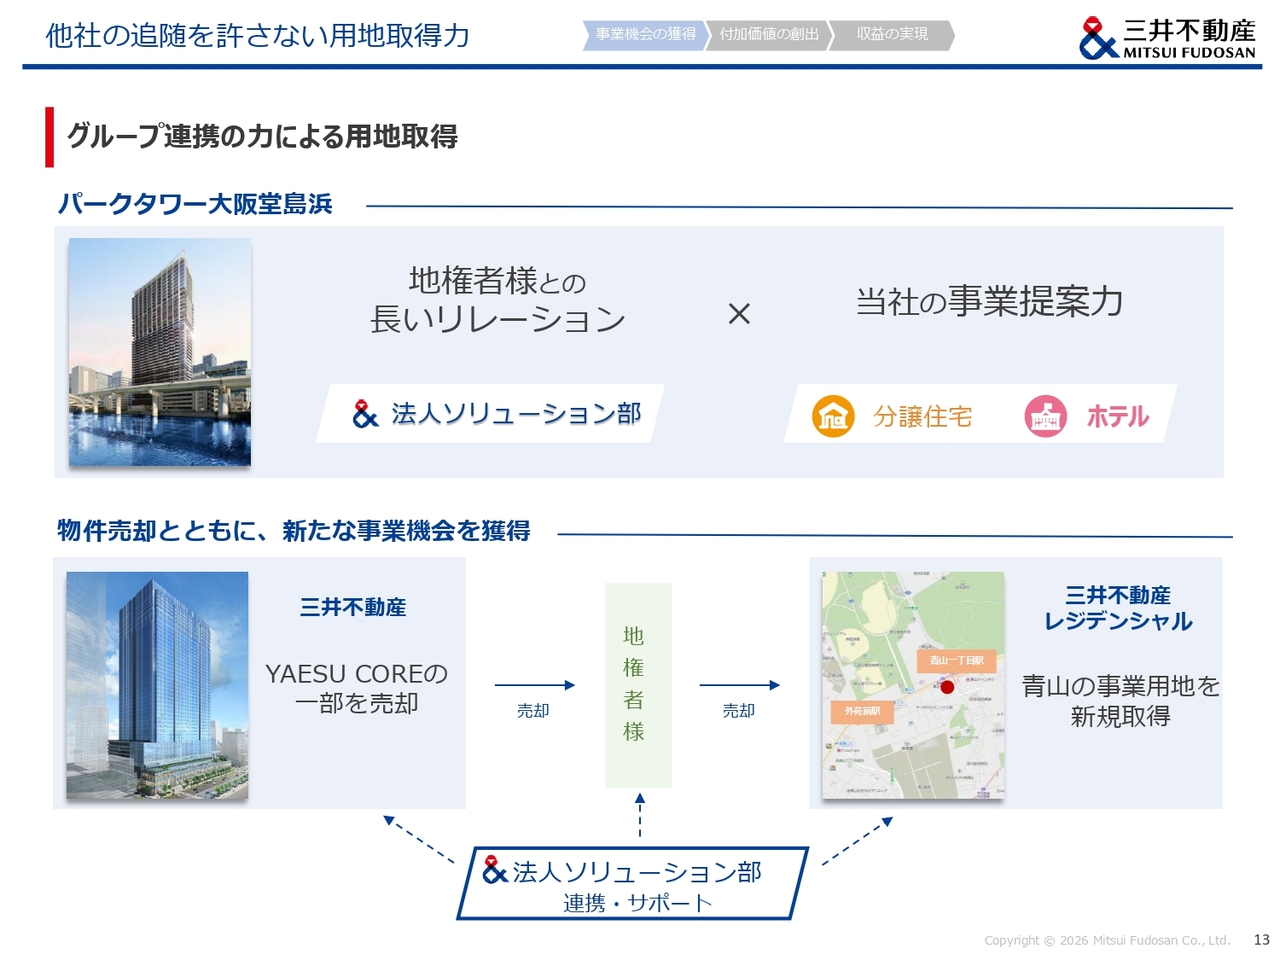
今のお話の具体的な事例をご紹介します。2027年度から計上予定の「パークタワー大阪堂島浜」は、先ほどお話しした法人ソリューション部の信頼関係とグループ全体での事業提案力によって獲得した案件です。過去に別案件でご一緒した法人の地権者さまと継続的に関係を築き、所有地の活用意向を丁寧にうかがってきました。
そのニーズに応えるかたちで、ホテルと分譲住宅の複合開発を等価交換スキームで提案し、ご評価いただいた結果、事業化しました。
また、スライド下段に記載のとおり、昨年度には、法人ソリューション部がグループ会社間を取り持ち、三井不動産が本田技研工業さまに物件を売却する一方で、三井不動産レジデンシャルが本田技研工業さまから新たな事業機会を獲得したという取引がありました。
信頼関係を事業提案力で具体的な案件に変え、案件を待たず、入札に頼らず、自ら事業機会を創出し、グループの総合力を活用して競争力のあるパイプラインを積み上げることは、他社にはない好事例だと思います。
パークコート麻布十番東京 ザ タワー
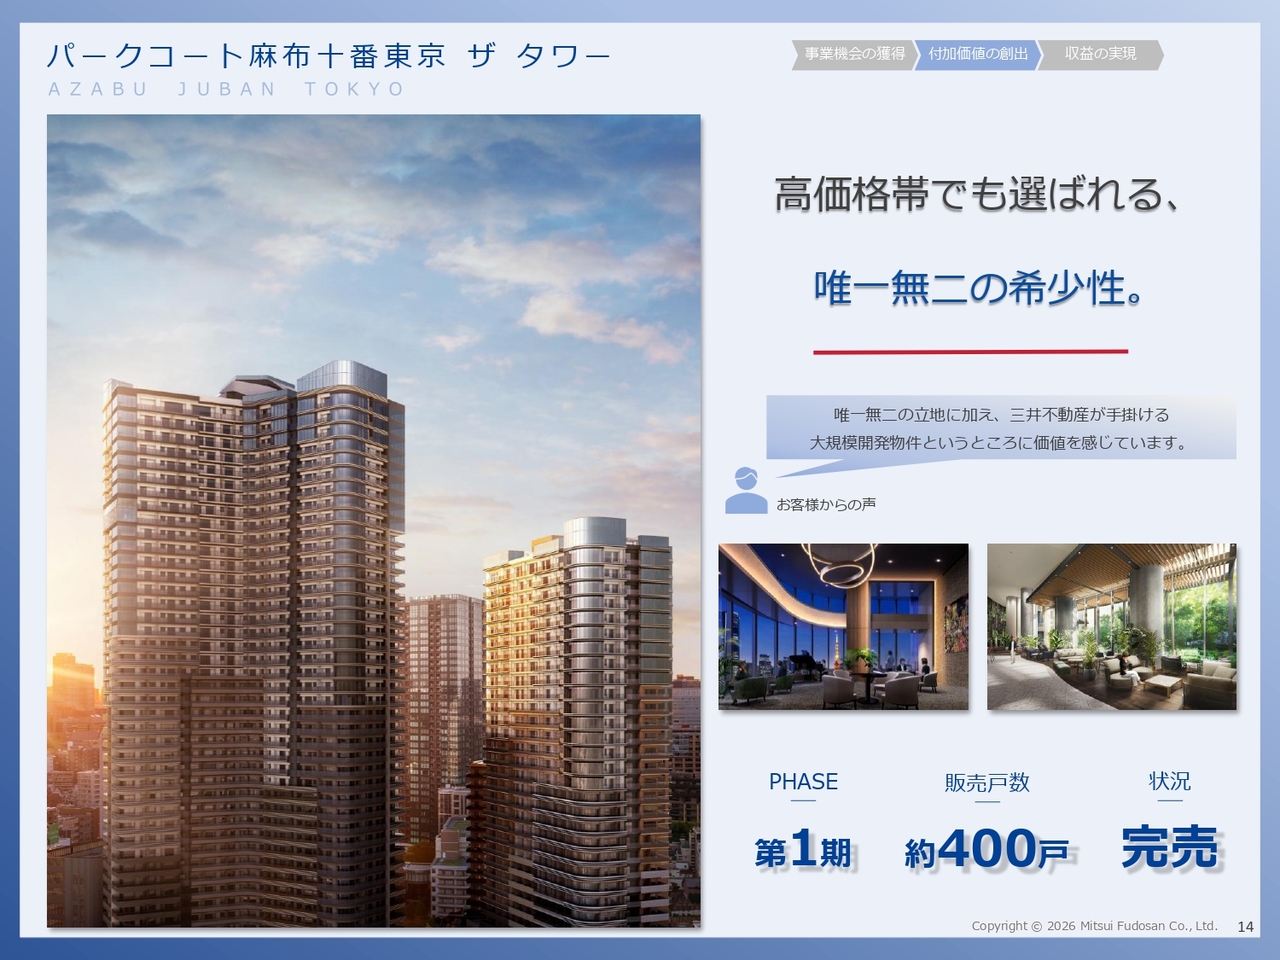
付加価値を生み出す開発力について、3物件ご説明します。最初に取り上げる物件は「パークコート麻布十番東京 ザ タワー」です。今年販売を開始した物件で、麻布十番駅から徒歩2分の立地にあり、港区最大級の総戸数1,300戸を誇る再開発プロジェクトです。再開発のため、このうち分譲予定戸数は約1,000戸です。このように非常に大規模な物件となっています。
立地や規模に加え、高い商品性とブランド力が評価されており、坪単価が2,000万円近いという価格水準にもかかわらず、エリアNo.1物件として、第1期に販売した約400戸は完売しました。
単に立地が良いから売れているわけではありません。この物件は、20年以上にわたり法定再開発という手法により、商品性を高次元で磨き上げてきました。その結果、高価格帯であってもお客さまから選ばれる価値を、自社で創り出したと自負しています。
実際にこの物件のお客さまの声を聞いてみると、先ほど「マーケットが曲がり角」とお話ししましたが、「マーケットの声は気にしていない」という方が54パーセント、「マーケットに関して若干の不安はあるが、この物件であれば検討する」という方が約3割いらっしゃいます。
パークシティ小岩 ザ タワー
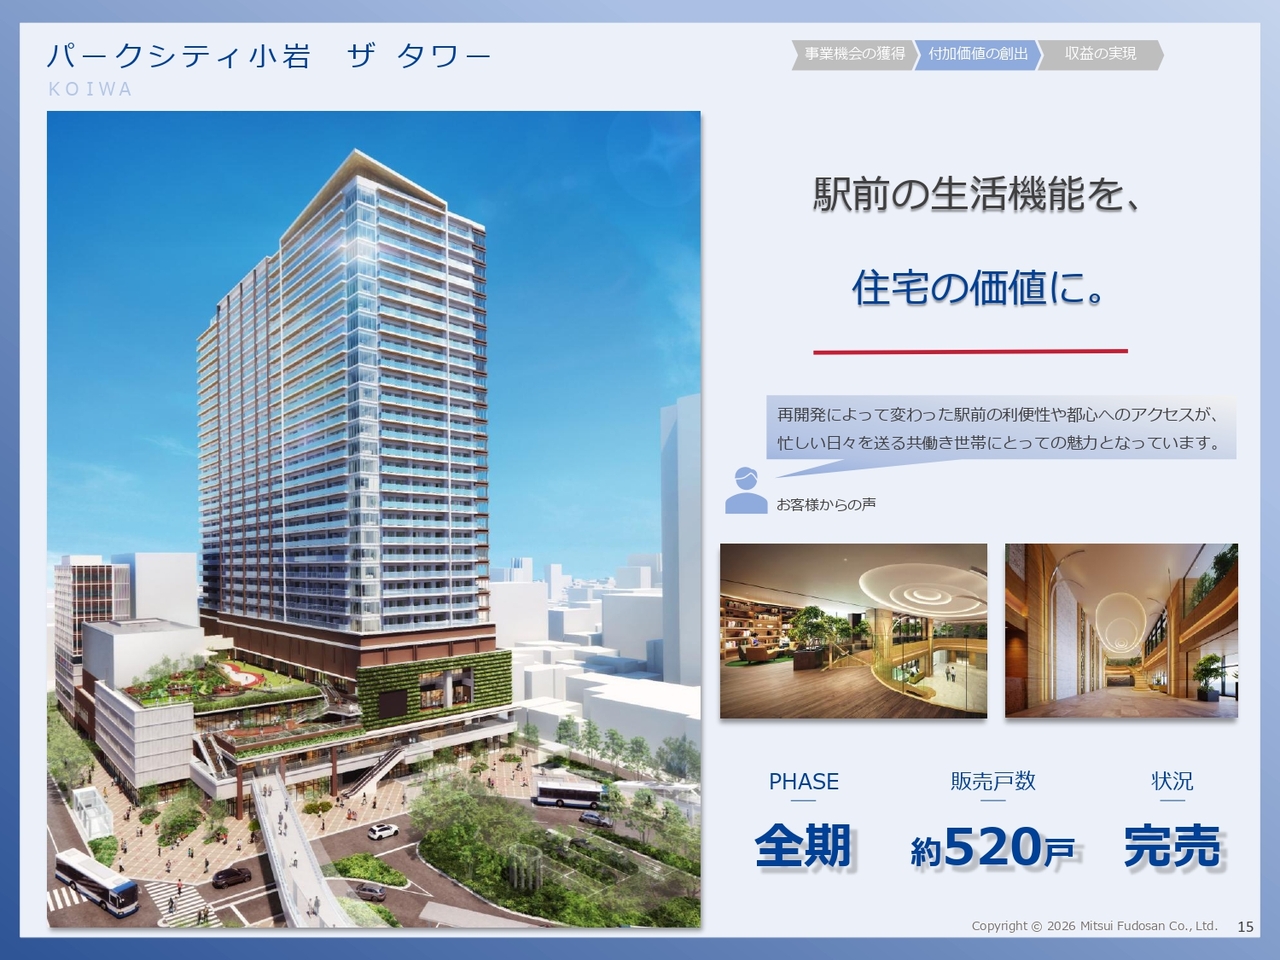
2件目は「パークシティ小岩 ザ タワー」です。こちらは駅前の大規模複合開発により、住宅、商業施設、保育施設、駅前ロータリーなどを一体で整備した物件です。小岩という場所は、住んでいる方々には恐縮ですが、外部から入るにはやや抵抗感のあるエリアです。
しかし、単に交通利便性の高い場所に住宅を建てるだけではなく、街そのものを魅力的な地域に変えることができるのが当社の開発力です。こうした点が高く評価され、今年8月に想定を上回る価格水準で全戸完売となりました。
パークタワー柏の葉キャンパス
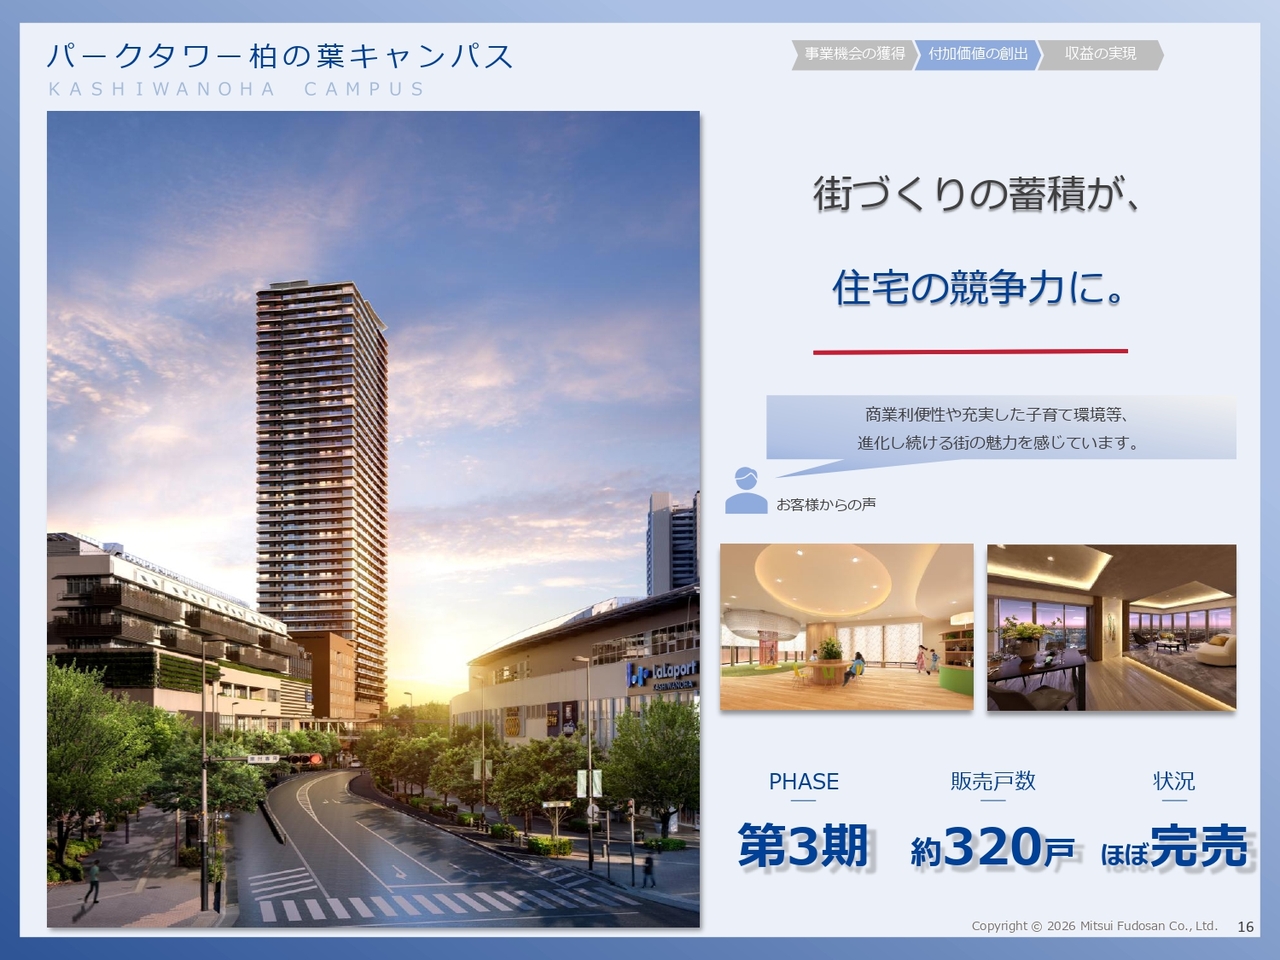
3件目は「パークタワー柏の葉キャンパス」です。当社が長年開発してきた「柏の葉スマートシティ」の中心で、駅から徒歩1分の場所に位置します。
最大の強みは、住宅を超えた街の価値にあります。商業施設「ららぽーと」、充実した子育て環境、さらに20年にわたる街づくりの中で、研究開発拠点の整備や、教育機関と連携した教育環境の充実、そしてさまざまな企業・研究機関の集積を進めてきました。その結果、街そのものに魅力を感じて購入されるお客さまが多数いらっしゃいます。
自ら創り上げた街の価値によって住宅が選ばれることは、街づくりから手がける当社の圧倒的な競争優位性であると考えています。このような開発は、三菱、住友、東急などの他社には例のないものと自負しています。以上の3物件は、価格やスペックにとどまらない「選ばれる理由」を生む当社の付加価値創出力を示しています。
市場との差が証明する圧倒的な販売力
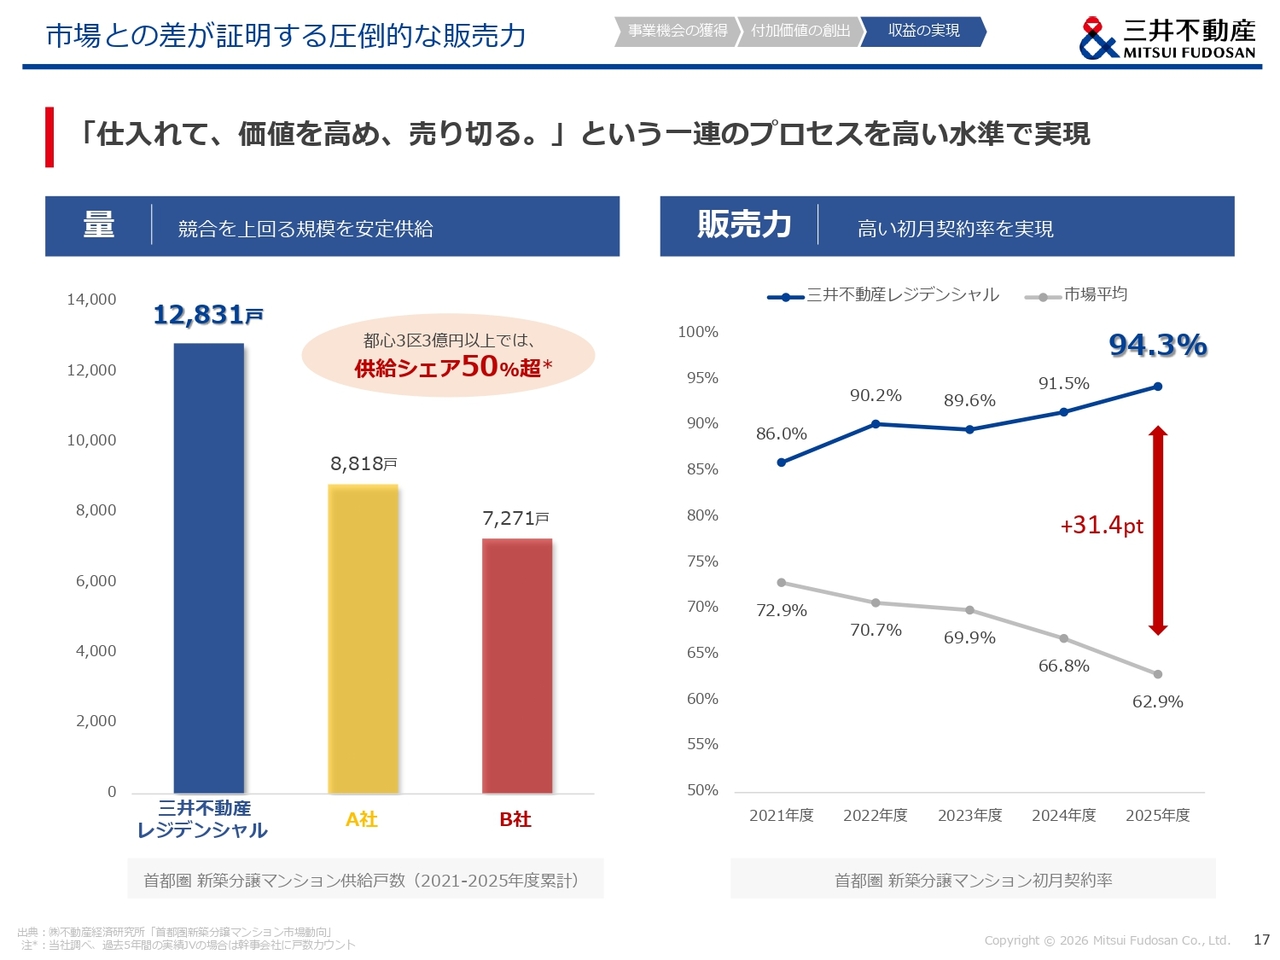
販売力についてお話しします。先ほど、強力な販売力によって付加価値を高収益に変えることをご説明しましたが、当社は過去5年間にわたり、首都圏において大手競合他社を上回る約1万3,000戸の新築マンションを供給してきました。同業他社と比較して、当社は首都圏比率および東京比率が最も高い企業です。
しかし、当社の強みは供給量だけではありません。スライド右側のグラフに注目していただきたいのですが、2025年度の初月契約率は市場平均の約63パーセントに対し、当社は約94パーセントと非常に高い水準を実現しています。
さらに注目すべき点として、市場全体の契約率が徐々に低下している中で、当社は着実に改善を続けていることが挙げられます。当社はこれだけの供給量を確保しながら市場を大きく上回る契約率を実現しており、これが当社の販売力の強さです。
4. 高収益を支えるパイプライン
安定した供給を可能にするパイプライン
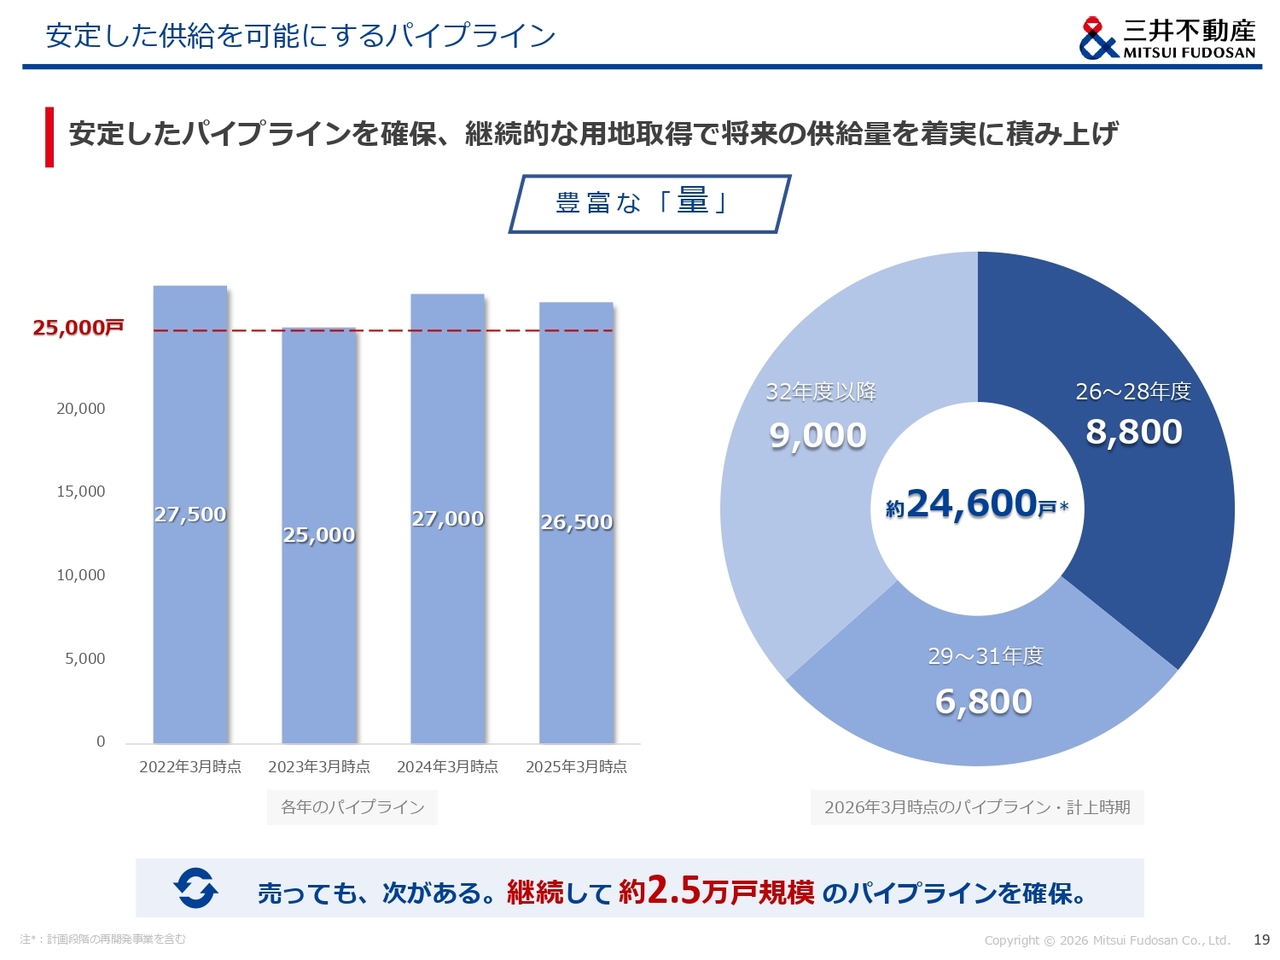
こうした競争力を支える今後のパイプラインについてご説明します。現在、計画段階の法定再開発事業を含め、約2万5,000戸のパイプラインを確保しています。当社は毎年この規模のパイプラインを維持しています。売っても次があり、売った分だけまた仕込むという好循環を絶やさないことが、当社の圧倒的な用地取得力の証です。
今後のパイプライン
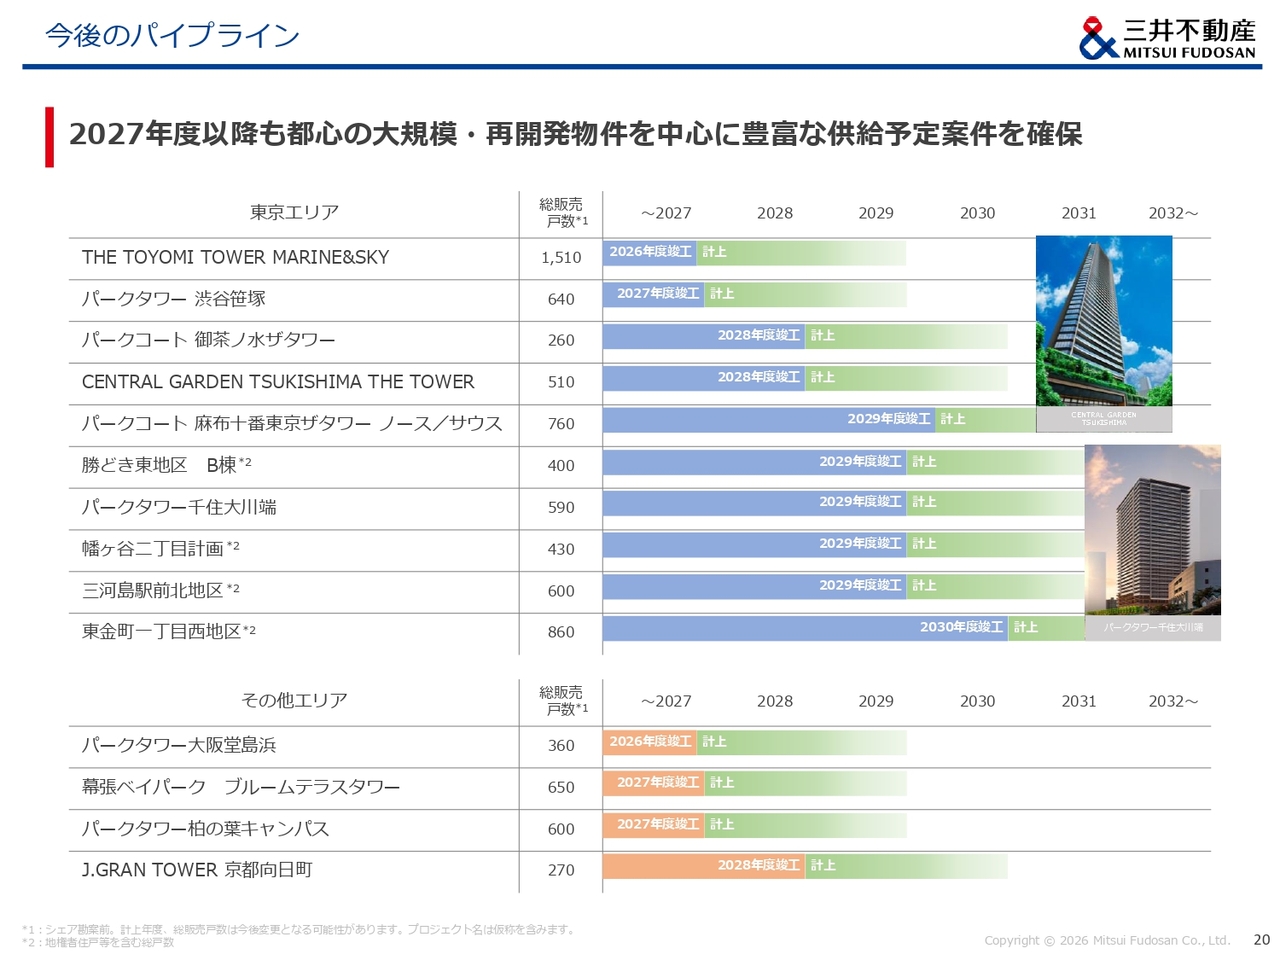
強みは量だけでなく、その質にもあります。スライドに今後供給予定の主要物件のラインナップを記載しています。
現在、販売開始前のものでも勝どき東地区B棟、北千住、幡ヶ谷、三河島、柏の葉の2棟目、幕張、またここには掲載していませんが、白金の再開発、立川の大規模プロジェクト、六本木ミッドタウン横の高額マンション、心斎橋のタワーマンション、武蔵小杉、日本橋室町、勝どき、豊洲などが挙げられます。
都心・首都圏、大規模開発、タワー物件など、付加価値を発揮しやすい案件を中心に、これだけの量を確保しています。
収益性を見据えたパイプラインの質
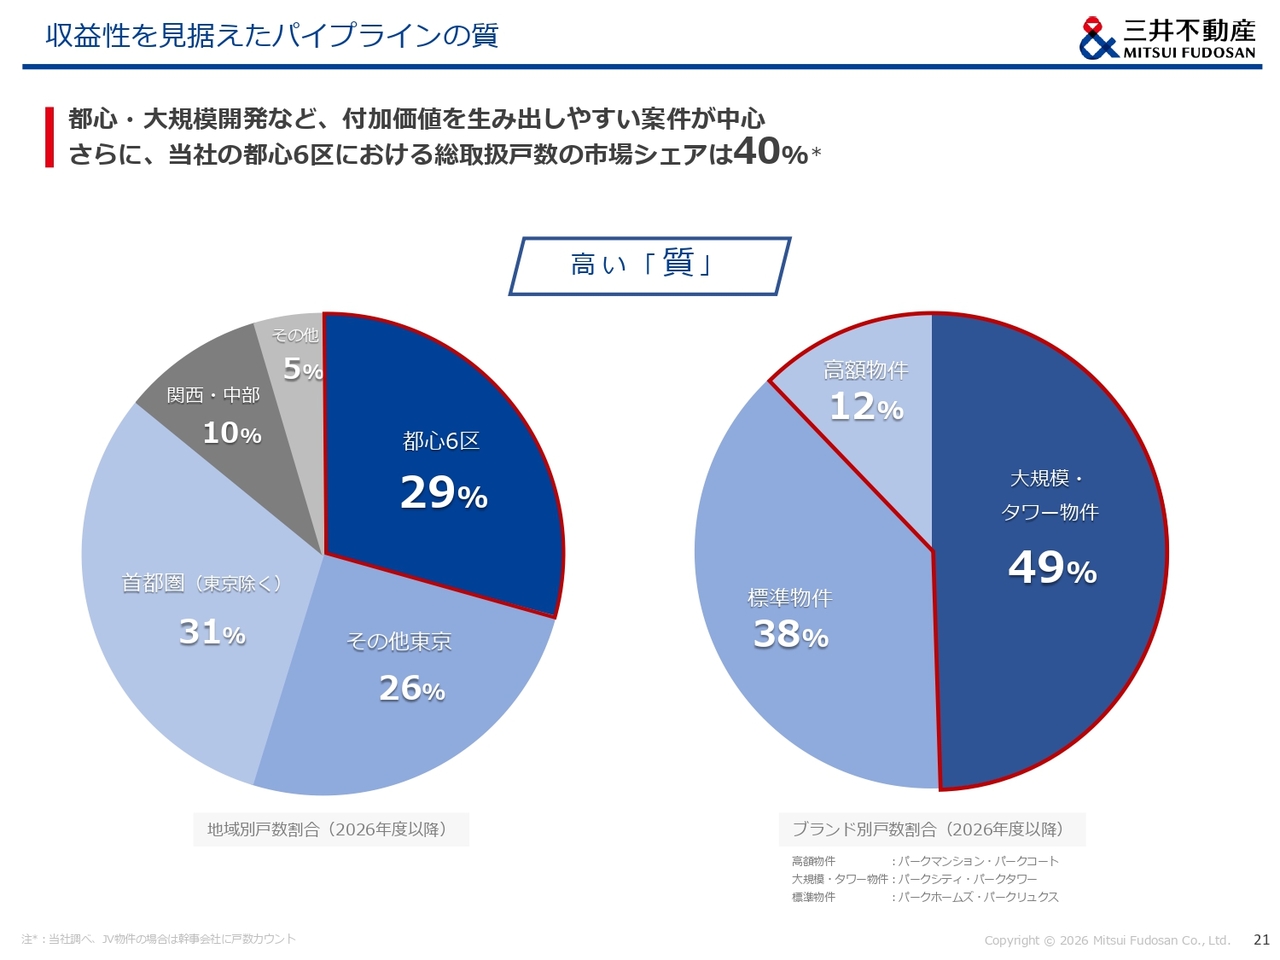
2025年度実績では、都心6区で供給された物件のうち、当社が取り扱った物件は約4割に及びます。スライドのグラフに示しているとおり、2026年度以降の当社パイプラインも、都心6区が約3割、大規模・タワー物件が約半数を占めています。お客さまに評価される案件を狙って仕込む、この質が今後の収益力を支えます。
量と質が支える持続的な利益成長
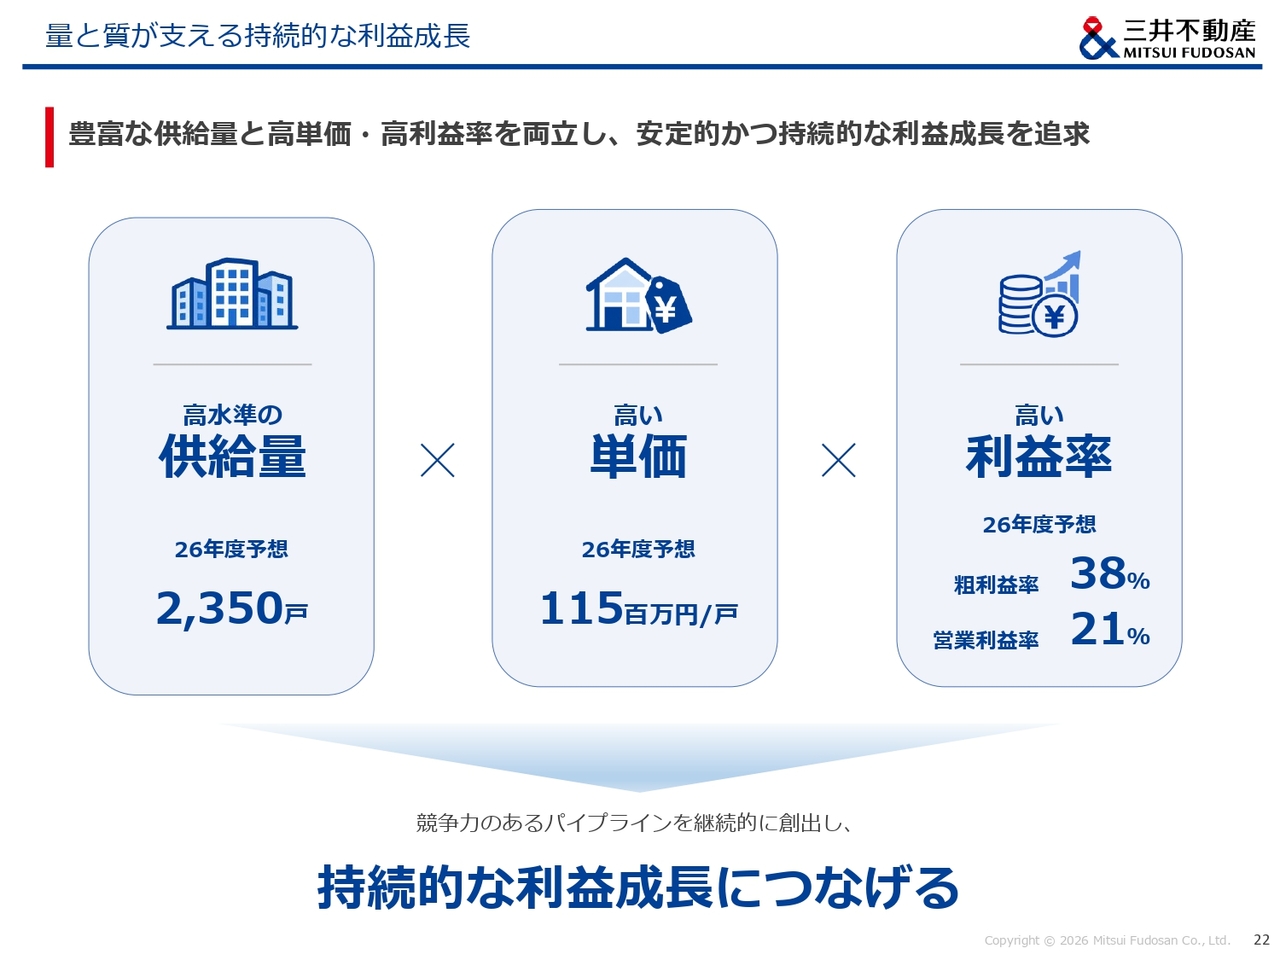
当社は、このように圧倒的な用地取得力による「量」と、開発力・販売力による「質」を両立させ、高単価・高利益率を実現してきました。今年度は、粗利益率で38パーセント、営業利益率で21パーセントと非常に高い利益率を予定しています。
今後も豊富な供給量を確保しながら、一つひとつの物件で高い付加価値を収益に変えていきます。量の確保と質で稼ぐという両輪で、持続的な利益成長を実現していきます。
5. 仲介事業の競争力と成長機会
首都圏 中古マンション市場
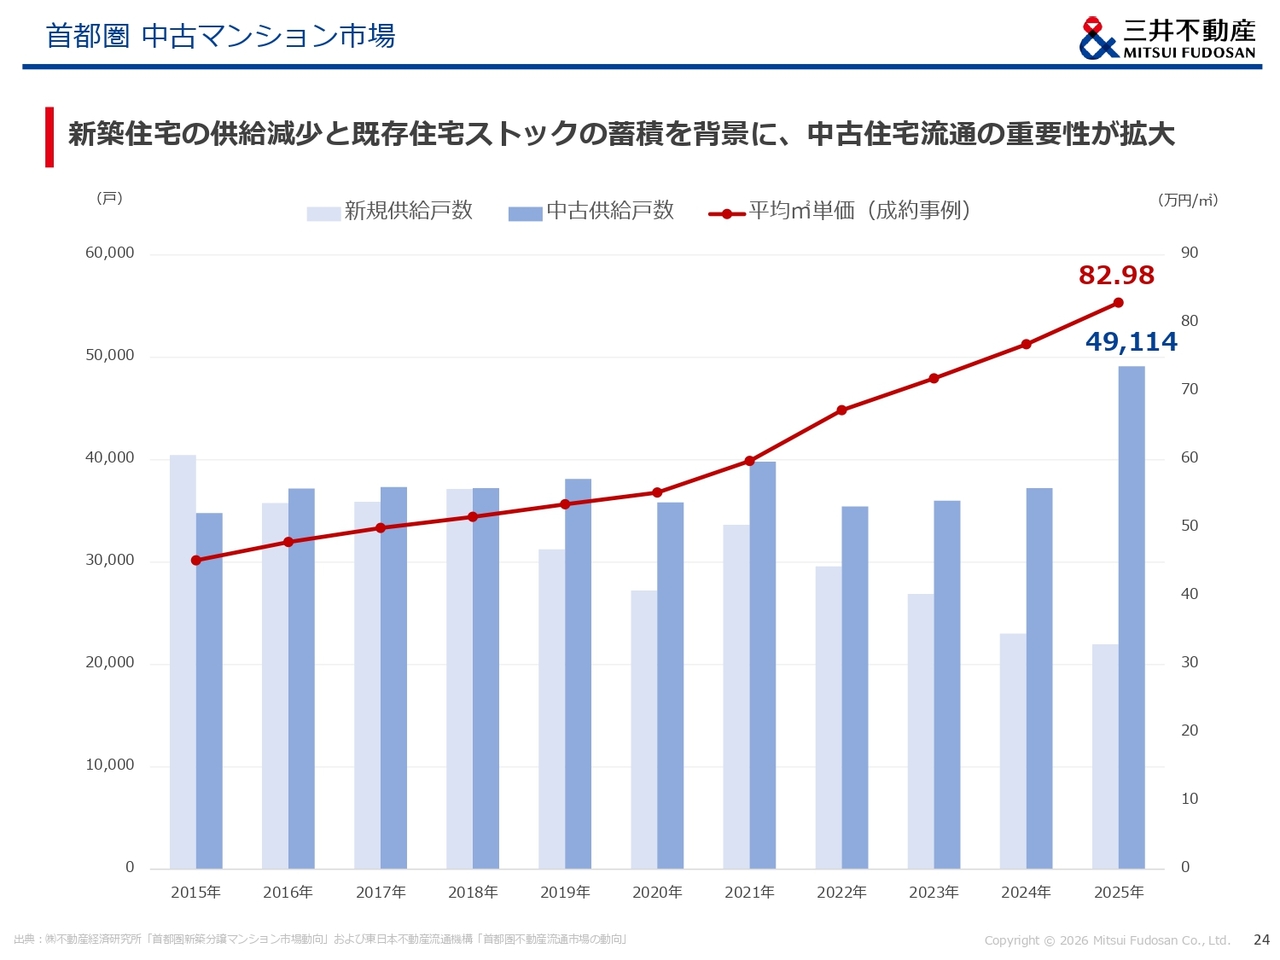
ここまで新築分譲事業についてご説明しました。続いて、新築分譲と並ぶ、当本部の重要な事業である中古住宅の仲介事業についてご説明します。新築住宅の供給減少と価格上昇を背景に、住宅購入の選択肢として中古住宅の存在感が高まっています。首都圏では、2020年以前から新築住宅の供給量を中古住宅が上回る状況が続いています。
足元のマーケットでは、市場の過熱感が落ち着きを見せ、在庫の増加など市場環境に変化が生じています。このような局面だからこそ、物件の価値を正しく見極め、お客さまに最適な取引を提供する仲介会社の真価が問われると考えています。
短期的な市場動向を注視する必要はあるものの、中長期的には住宅ストックの蓄積を背景に、中古住宅流通市場はさらなる成長が期待できると考えています。
当グループの仲介事業
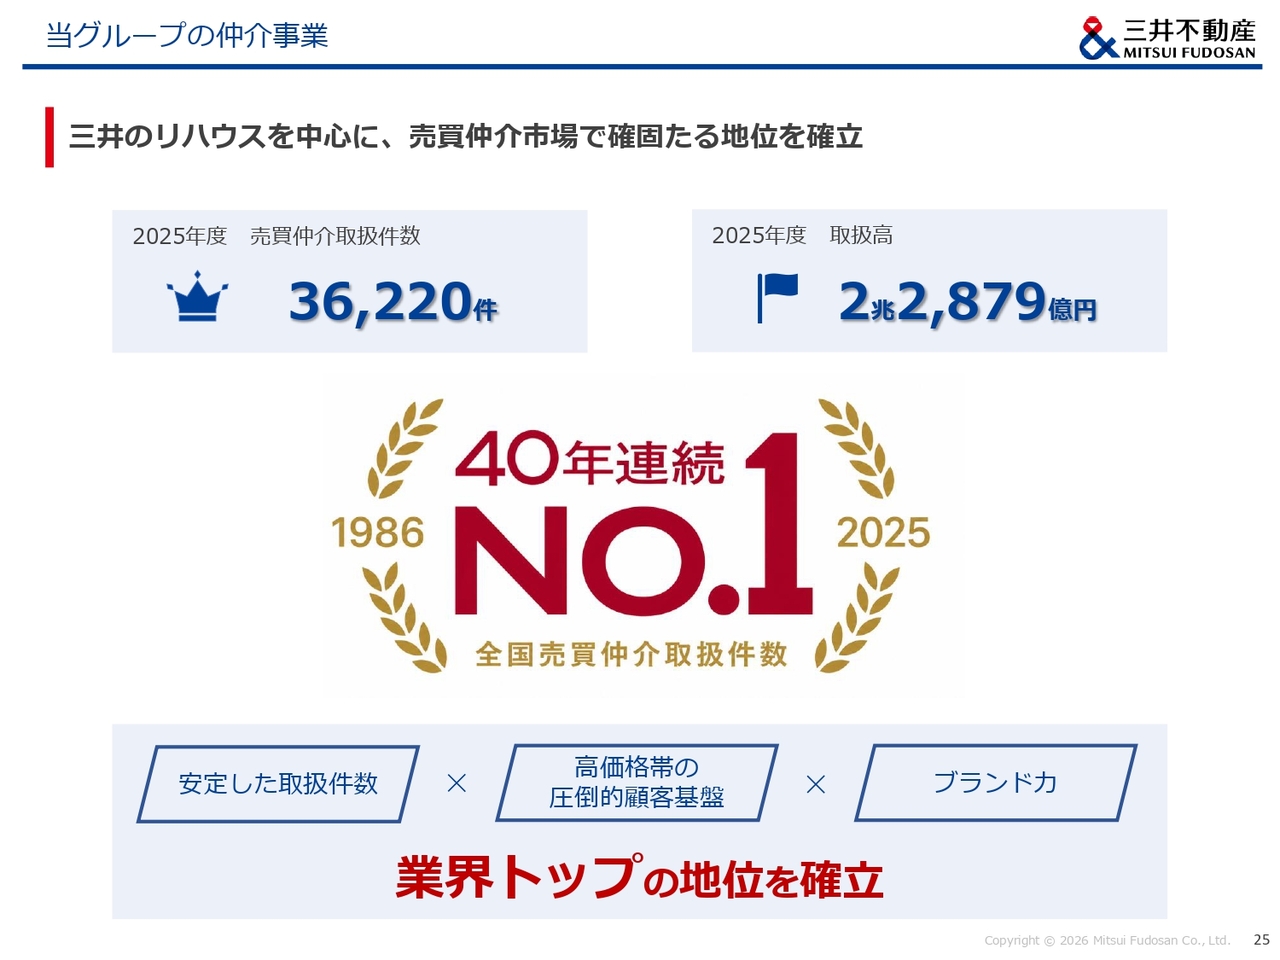
三井不動産リアルティは、この市場で確固たる地位を築き、「三井のリハウス」をはじめ、個人・法人向けの売買仲介や賃貸仲介を展開しています。
2025年度の売買仲介取扱高は2兆円を超え、仲介取扱件数は40年連続No.1です。買い取って転売するような安易な道に流されず、売主・買主双方の立場を尊重するという事業姿勢のもと、長年培ってきた顧客基盤、店舗ネットワーク、ブランド力が、容易に真似できない競争力を支えています。
さらに、新築購入者の中古住宅の売却・住み替えを三井不動産リアルティが支援し、三井不動産リアルティのお客さまが次の住まいとして三井不動産レジデンシャルの新築住宅を選ぶなど、新築と中古の双方向で顧客接点を活かせます。
中には、三井不動産リアルティで売った土地が三井不動産レジデンシャルの建売戸建て用地となったり、三井不動産リアルティでお預かりしている売却物件を三井ホームのお客さまが購入して注文住宅の土地となるなど、仲介事業の成長を図るとともに、住宅分譲の成長やグループ全体の収益機会の拡大を支えるハブとなり、さらなる利益成長を目指していきます。
6. グループの総合力が生み出す競争優位性
業界トップクラスの事業基盤とグループ連携力
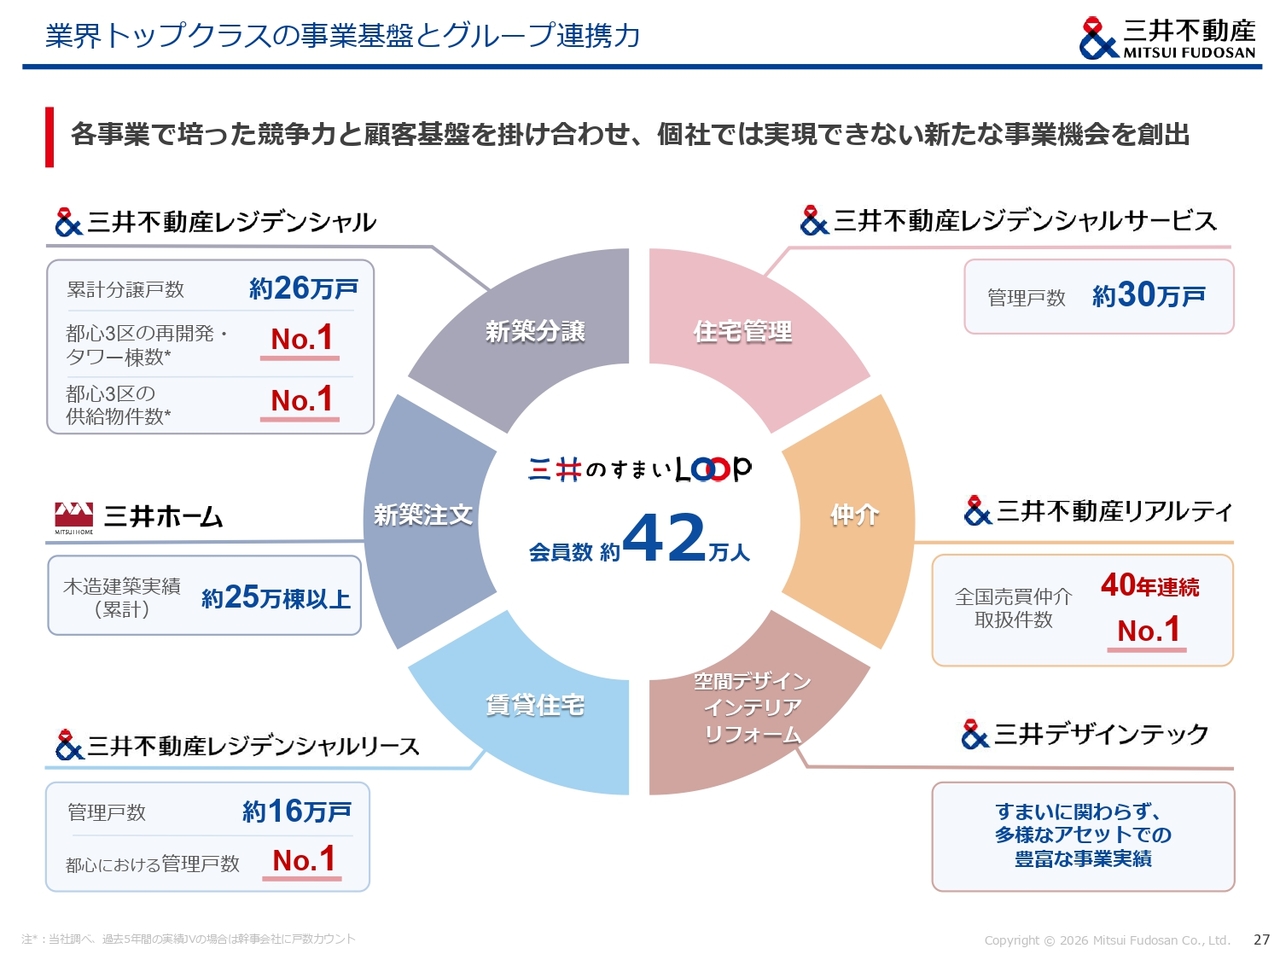
ここまで住宅分譲事業と仲介事業の競争力についてご説明しました。しかし、当本部の強さは、この2つの事業だけではありません。ここからは、グループ会社各社の競争力と、それを掛け合わせることで生まれるさらなる事業機会についてご説明します。
当社グループには、各市場でトップクラスの競争力を持つ企業が揃っています。三井不動産レジデンシャルや三井不動産リアルティに加え、例えば賃貸住宅の管理運営を担う三井不動産レジデンシャルリースは、約16万戸の賃貸マンションを管理しており、都心の住宅管理戸数は業界トップです。
マンション管理を手掛ける三井不動産レジデンシャルサービスは、約30万戸の管理基盤を持ち、オリコン顧客満足度調査で長年上位に入るなど、サービス品質が高く評価されています。
さらに、各社の力を掛け合わせる象徴が、40万人超の会員を擁する「三井の住まいLOOP」です。これによるグループ内送客は4万件超、金額では1,000億円を超え、各社の顧客基盤を新たな事業機会へとつなげています。
個社で勝つだけでなく、連携を通じてグループで勝ち、単独では生み出せない事業機会と付加価値を創出し、グループ全体の収益力を高めています。
住宅関連事業が生み出す多様な収益機会
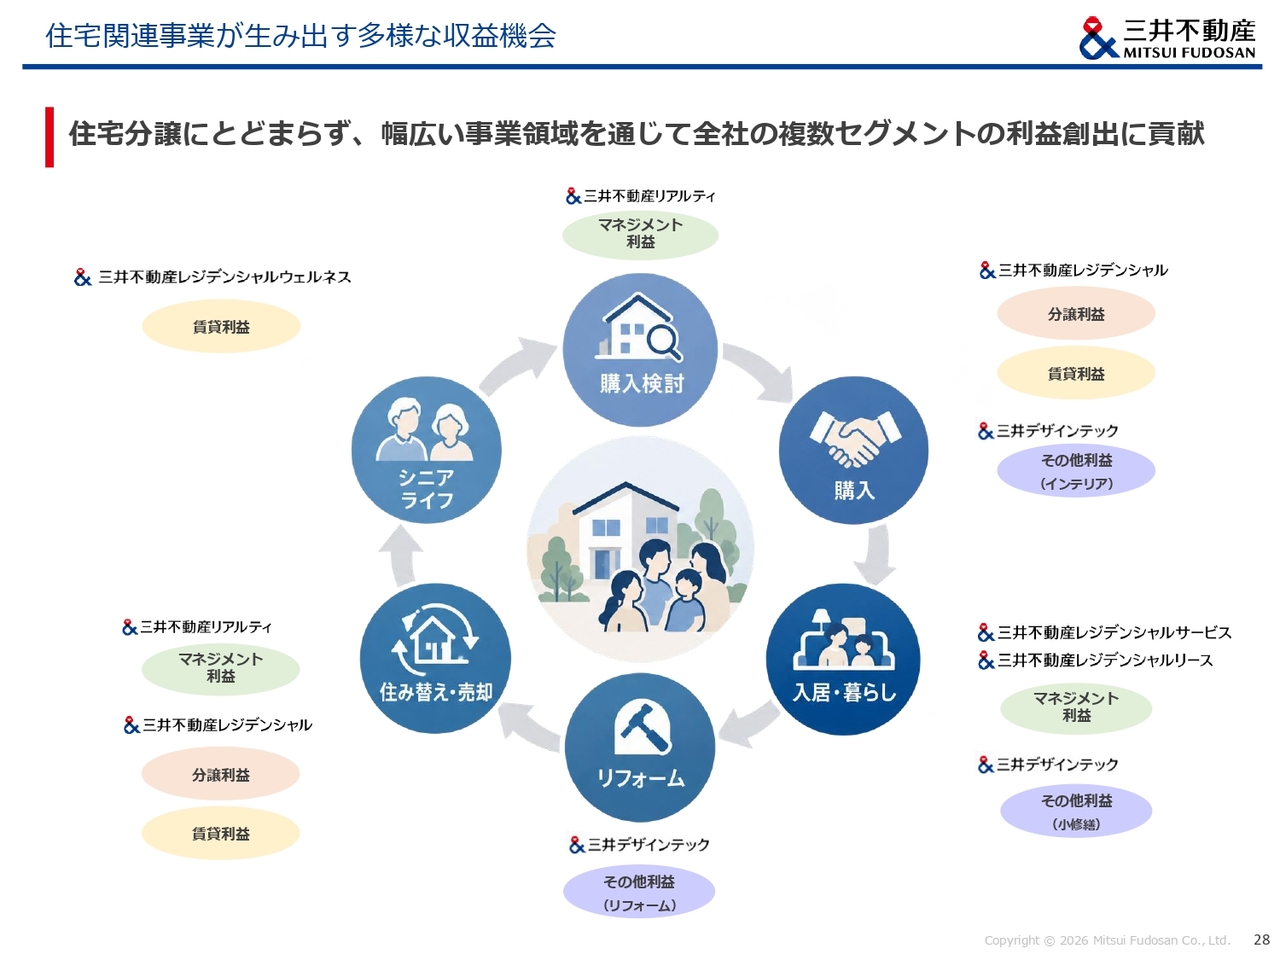
例えば、あるお客さまに当社の新築マンションをご購入いただいたとします。購入後は住宅管理を通じた接点が生まれ、家具やインテリアの購入、リフォームなど、ライフステージに応じたさまざまなニーズが生まれます。さらに、住み替えの際には「三井のリハウス」による仲介、次の住宅購入では再び「三井の住宅」を選んでいただく可能性もあります。
このように、住宅購入から管理、リフォーム、売却・仲介、そして次の住宅購入へと、お客さまとの関係が循環していくことが、当社が住宅事業を「すまいとくらしの連携本部」という単位で捉えている大きな理由です。
重要なのは、複数のサービスを提供することだけではありません。長期的な顧客接点を通じてニーズを深く理解し、それをグループ各社で共有・活用することで、商品企画やサービスの改善につなげ、さらなる顧客接点を生み出していくという好循環が、当本部全体の競争力につながると考えています。
スライドの図の左上に記載している三井不動産レジデンシャルウェルネスはシニアレジデンスの会社ですが、このような会社も今後の戦略において重要なポイントと考えています。
また、もう1つの強みは、収益源の多様性です。住宅分譲による分譲利益に加え、仲介事業はマネジメント利益、賃貸住宅事業は賃貸利益、住宅管理やリフォーム事業はその他利益など、当本部はさまざまな事業セグメントで利益を生み出しています。
1つの事業が複数のセグメントに貢献するケースもあり、住宅分譲だけに依存せず、多様な事業を通じて三井不動産全社の利益を支えています。この収益源の厚みと広がりが、当本部の強みであると考えています。
7. 持続的な利益成長に向けて
グループの総合力を活かした持続的な利益成長
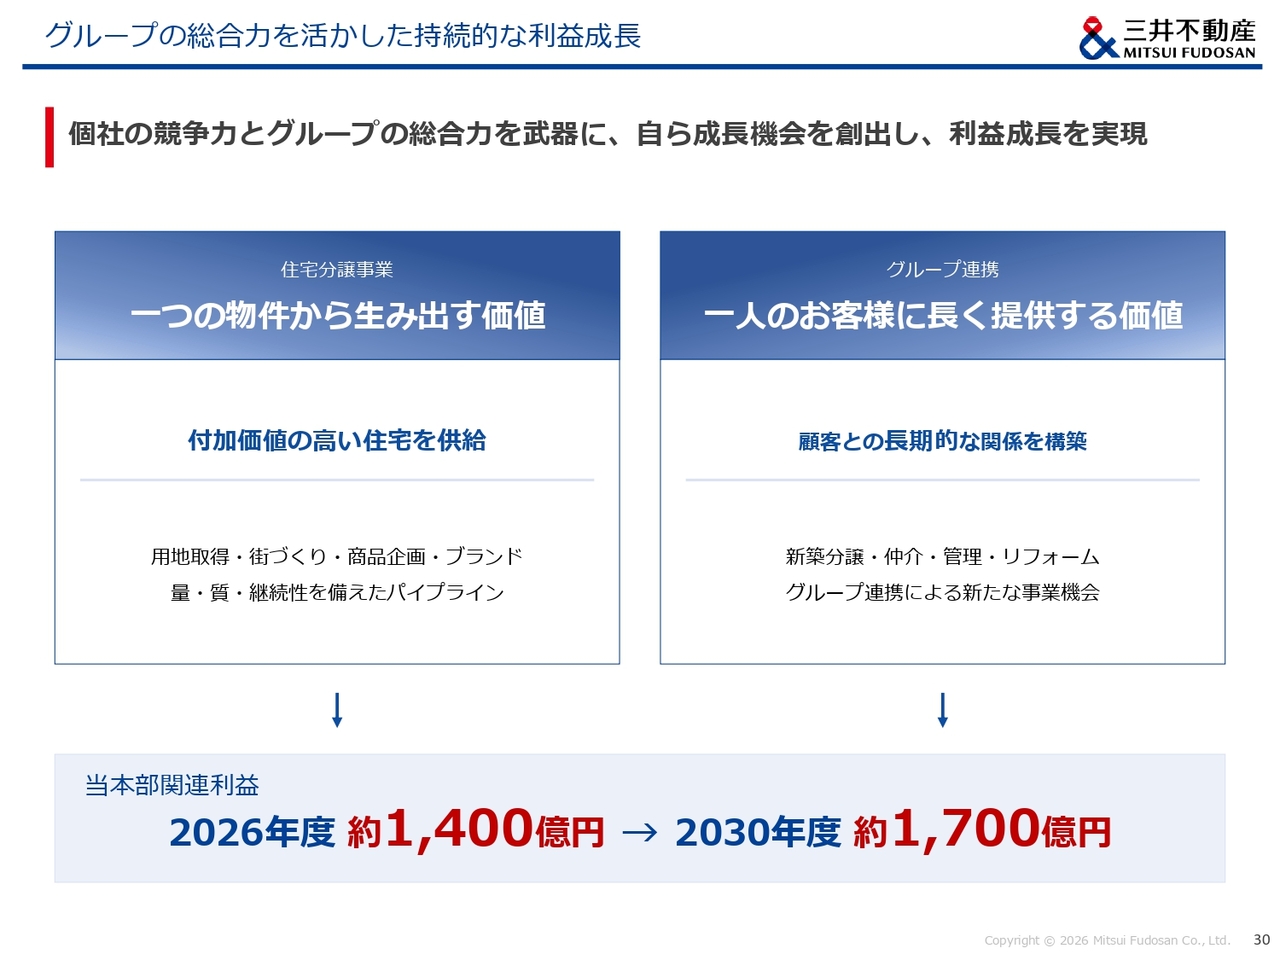
最後に、今後の当本部の方向性についてお話しします。国内では人口減少に伴う住宅関連市場の中長期的な縮小が懸念されていますが、市場が縮小したとしても、当社の成長が止まるわけではありません。当本部には、住宅分譲の圧倒的な用地取得力、開発力、販売力、各市場で高い競争力を持つグループ各社、そして幅広い収益基盤があります。
個社の競争力を磨き、グループ間の連携で新たな成長機会を生み出します。1つの物件から生まれる利益を大きくし、1人のお客さまと長く深い関係を築くことで、収益機会を拡大していきます。
縮小する市場で勝ち抜くとともに、自ら市場を切り拓く競争力と事業基盤を活かして、グループの総合力で2030年度の利益規模を1,700億円程度とすることを目指し、持続的な利益成長を実現していきます。
以上、ご清聴ありがとうございました。
質疑応答(要旨)①:全体
<質問1>
Q:ROEについて、期初業績予想に基づくROE目標は前期実績を下回る8.5パーセント以上であり、第2四半期決算においても上方修正はありませんでしたが、その要因を教えてください。
また、2030年度前後のROE10パーセントの目標達成に向けた考え方を教えてください。
A: 2026年度は、東京ミッドタウン日本橋やHOTEL THE MITSUI HAKONEなどの大型物件の竣工やサンベルトの賃貸住宅の売却に至るまでの先行負担にともなう「成長痛」に加え、昨年度に大型の利益を計上した三田ガーデンヒルズの利益の反動減が重なる特殊な年度と捉えています。
こうした一時的な要因があるものの、ROEの分子となる利益の成長に向けて、当社の稼ぐ力は着実に高まっています。
例えば、日本橋・八重洲エリアでは、街づくりを通じた付加価値の創出がオフィス賃料の上昇に貢献しています。
また、海外では、米国50・55 Hudson Yardsにおいて、直近の契約更新などに際し、当初計画の3倍近い賃料での成約事例を獲得できています。そのほか、台湾の商業施設における賃貸利益や米国サンベルトエリアの賃貸住宅および東南アジアの分譲住宅の売却利益などにより、来年度以降1,000億円以上の海外事業利益を目指していきます。
ROEの分母となる自己資本についても、総還元性向50パーセント以上の株主還元を実施していても自己資本が着実に積み上がってしまうことを踏まえ、今後、自己資本のコントロールを一段と重視し、資本効率の向上に取り組んでまいります。
このように、利益成長と資本効率の向上の両面から取り組むことで、2030年前後の定量目標であるROE10パーセントは当然にして達成していく考えです。
<質問2>
Q: 米国・サンベルトの賃貸住宅の売却が想定どおり進まない場合のリスクシナリオを教えてください。また、海外への投資戦略、特に市況が悪化した場合の投資戦略について、教えてください。
A:サンベルトにおいて、将来的に住宅供給が先細りすることを見越して投資を進めてきましたが、その戦略通り、当社物件のリーシングは順調に進捗しています。
そして、直近では、このうちの1つであるダラスの物件を、4パーセント台のキャップレートで売却しました。
サンベルトの賃貸住宅は2億米ドル前後の価格帯が中心となりますが、この価格帯の物件に対しては、ファミリーオフィスから機関投資家まで幅広い投資家層の需要があり、金利が不安定な環境下でも複数の取引事例を確認しています。
今後、リーシングの進捗にともない賃料収入が安定することで、売却の確度はさらに 高まると考えており、現時点では売却の見通しについて大きな懸念は持っていませんが、 想定外の環境変化が生じた場合でも、当社には国内オフィスや賃貸住宅・物流施設など、 多様なアセットの売却を含む選択肢がありますので、国内外のポートフォリオ全体で対応 可能と考えています。
また、海外市況が下落した場合は、それは優良な事業機会を獲得する好機と考えています。世界各地のネットワークを活かし、市場環境を見極めながら、新たな事業機会の獲得に継続して取り組みます。
質疑応答(要旨)②:ビルディング事業
<質問3>
Q:今後の都内のオフィス賃料について、賃料水準の高いエリアから周辺エリアへ上昇が波及し、都内全体の賃料水準が底上げされていくのか、あるいはエリアごとに賃料上昇の濃淡が生じるのか、当社の見解を教えてください。また、今後特に注目すべきエリアについても教えてください。
A:過去を振り返っても、日本橋・八重洲・渋谷など、テナントの志向に合致した特色を持つエリアでは、賃料水準が上昇してきました。今後も企業やワーカーのニーズを捉え、従来の弱みを補う開発が進むエリアが選ばれると考えており、このことから、複数のエリアが個性を競い合い、エリアごとに賃料上昇の濃淡が生じる「八ヶ岳連峰型」のマーケットが、今後も継続すると見込んでいます。
今後注目するエリアとして挙げるのであれば、品川駅と東京駅・日本橋エリアが挙げられます。品川駅周辺は東京駅周辺と共通する特性を備え、10~15年をかけて発展し、東京駅と品川を軸とした新たなオフィス市場が形成される可能性があるとみています。また、東京駅周辺では、東京ミッドタウン日本橋以降も当社が参画する日本橋川沿いの再開発プロジェクトが3物件控えており、他プロジェクトとあわせて面的な開発が進むことで、世界中から注目されるエリアになると考えています。
<質問4>
Q: 日本橋・八重洲のオフィス賃料上昇は、既存ビルの賃料改定にも波及するのでしょうか。
また、足元の増賃改定が利益に反映される時期はいつ頃ですか。
A:東京ミッドタウン八重洲は館内増床ニーズが強く、空室がほぼ発生していません。仮に新たに外部テナントへ賃貸する場合には、YAESU COREと同等以上の賃料水準になると考えています。
また、東京駅周辺の築年数が経過した別のビルでも、新規賃料として最低9万円/月・坪を目指しています。今年9月に竣工した日本橋野村三井タワーに隣接する日本橋一丁目三井ビルディング(サウス)では、築約20年の物件でありながら、7万円/月・坪を下回らない賃料水準を見込んでおり、日本橋室町エリアでも同様に賃料水準が上昇しています。
既存テナントの契約更改においては、新規賃料の水準を一方的に主張することはしませんが、このような市場をご理解いただいたうえで協議することで、既存ビルの賃料改定にも波及しています。
また、既存テナントとの賃料改定協議は、契約更新時期の1年ないし1年半以上前から開始しており、増額賃料が収益に反映されるまでには、1年以上のタイムラグが生じる構造となっています。
<質問5>
Q: 都内オフィスの賃料は、ニューヨークやロンドンのトップクラスのビルに近づく余地があるのでしょうか。また、10万円/月・坪という賃料水準は、さらなる上昇に向けた通過点と捉えてよいでしょうか。
A: 都内のオフィス賃料は、海外主要都市との比較でも上昇余地があると考えています。2年程前には6万円/月・坪が高い水準と受け止められていましたが、足元では都内の優良物件において珍しい水準ではなくなっており、海外主要都市のトップレントに近づきつつあります。
また、建築費の上昇を背景に、今後3~5年で供給される新築オフィスが市場の賃料をさらに押し上げる可能性があります。
10万円/月・坪の賃料水準については、上限値ではなく、通過点だと考えています。
質疑応答(要旨)②:すまいとくらしの連携事業
<質問6>
Q: すまいとくらし連携本部において、営業利益を2026年度の1,400億円から2030年度には 1,700億円へ拡大するうえでの成長ドライバーと、グループ会社間の連携による効果について、教えてください。
A:グループ各社それぞれの事業成長が利益拡大に寄与すると考えています。なかでも、三井不動産レジデンシャルでは、高位で安定した分譲住宅事業に加え、現在6カ所で稼働するシニアレジデンス事業の規模が約2倍に拡大する見通しであり、収益拡大の柱の一つと考えています。
賃貸マンションについても、保有物件の賃料収入と売却利益の双方で貢献を見込んでいます。
また、三井不動産レジデンシャルリースでは賃貸マンションの管理棟数の増加等による増益を、三井不動産リアルティでは駐車場事業等の増益を見込んでいます。
このほか、グループ会社間の連携を活かし、高額マンションを購入されたお客様に高級な シニアレジデンスをご提案するなど、富裕層のお客様向けのビジネスにも成長余地があると 考えています。こうした富裕層向けのグループ会社間の連携による売上は、現在年間約500億円に上っており、今後さらに拡大していきたいと考えています。
※質疑応答の内容は企業ご提供となります。


新着ログ
「不動産業」のログ