2027年3月期第2四半期(中間期)決算説明
ビジネスエンジニアリング、全指標で上期過去最高を更新 製造業特化型AIプラットフォームをリリース予定


アジェンダ
羽田雅一氏:ビジネスエンジニアリング株式会社、代表取締役社長CEOの羽田です。これより、私どもの2027年3月期第2四半期の決算についてご説明します。こちらのスライドが、本日の説明資料の内容です。
2027年3月期 第2四半期決算エグゼクティブサマリー
まずは、2027年3月期第2四半期の決算および上期の業績についてご説明します。
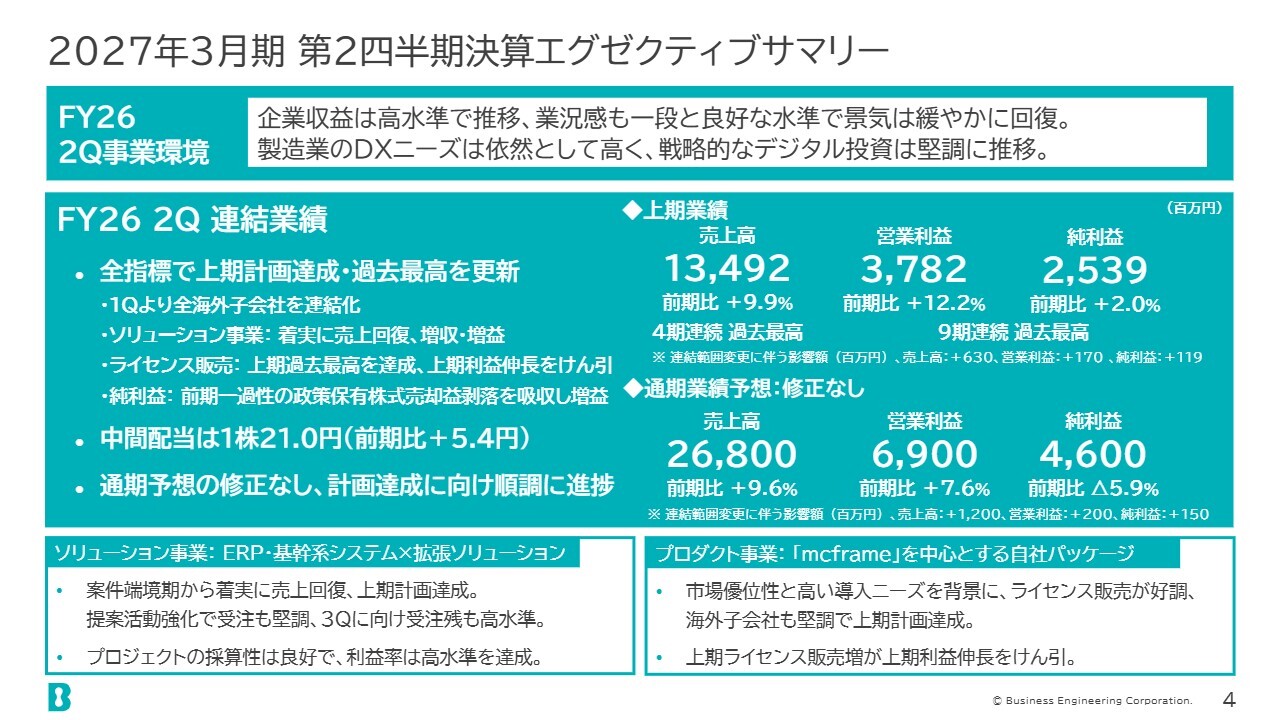
事業環境については、年度の初めには不透明な状況がありましたが、全体として景気は緩やかに回復し、お客さまや製造業のデジタル化投資は堅調に推移しました。このような背景のもと、当社の業績は全指標で上期の計画を達成し、過去最高を更新しました。
今期のトピックとして、今年度より全海外子会社を連結化しました。ソリューション事業では着実に売上を回復し、増収・増益を達成しています。プロダクト事業ではライセンス販売が過去最高を達成し、全社の上期利益の増益を牽引しました。純利益に関しては、前期に一過性の政策保有株式売却益がありました。今期はこれが剥落したものの、その影響を吸収し増益となっています。
中間配当は1株当たり21円で、前期比5.4円の増加となりました。通期の予想については修正はなく、計画達成に向けて順調に進捗しています。
連結PLハイライト
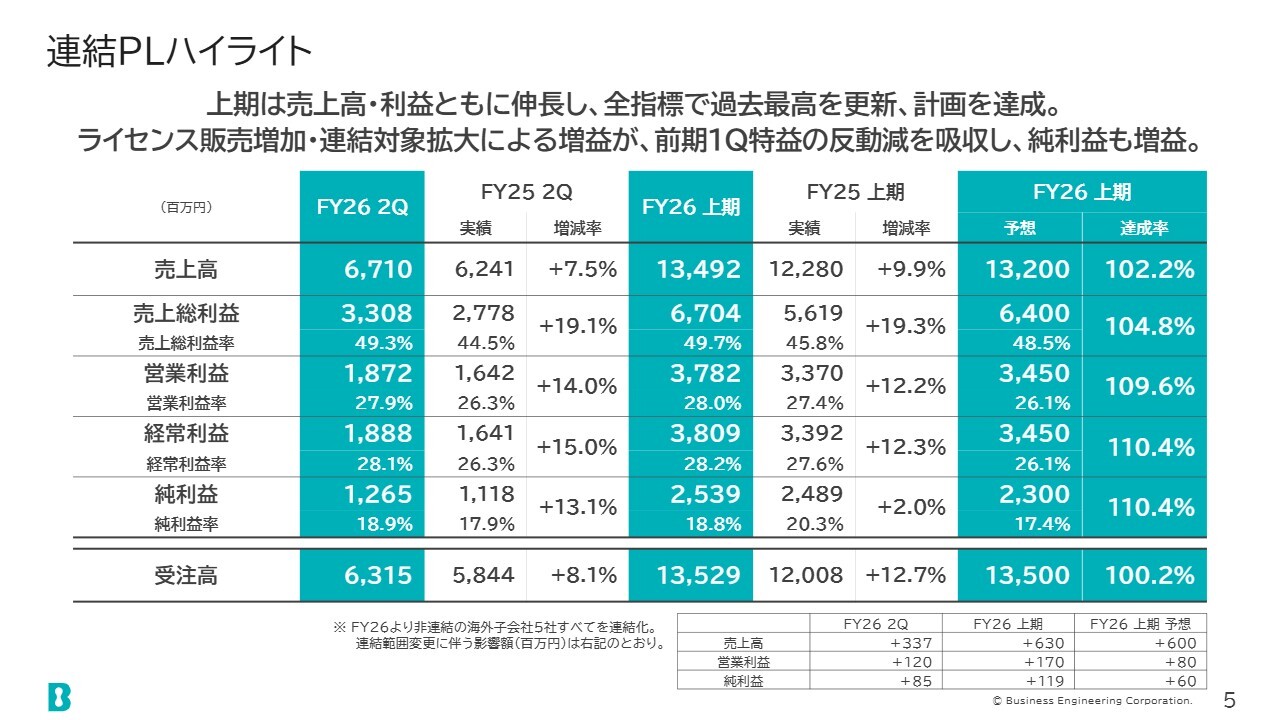
PLのハイライトです。上期は売上・利益ともに伸長し、全指標で過去最高を更新して計画を達成しました。ライセンス販売の増加や連結対象範囲の拡大による増益が、前期第1四半期にあった特別利益の反動減を吸収し、純利益も増益となっています。
スライド右下に、海外子会社の連結化に伴う売上高や利益への影響額を記載していますが、これらを除いた前期と同じ対象範囲についても、売上高・営業利益はともに増収・増益となっています。
通期売上高予想に対する進捗状況
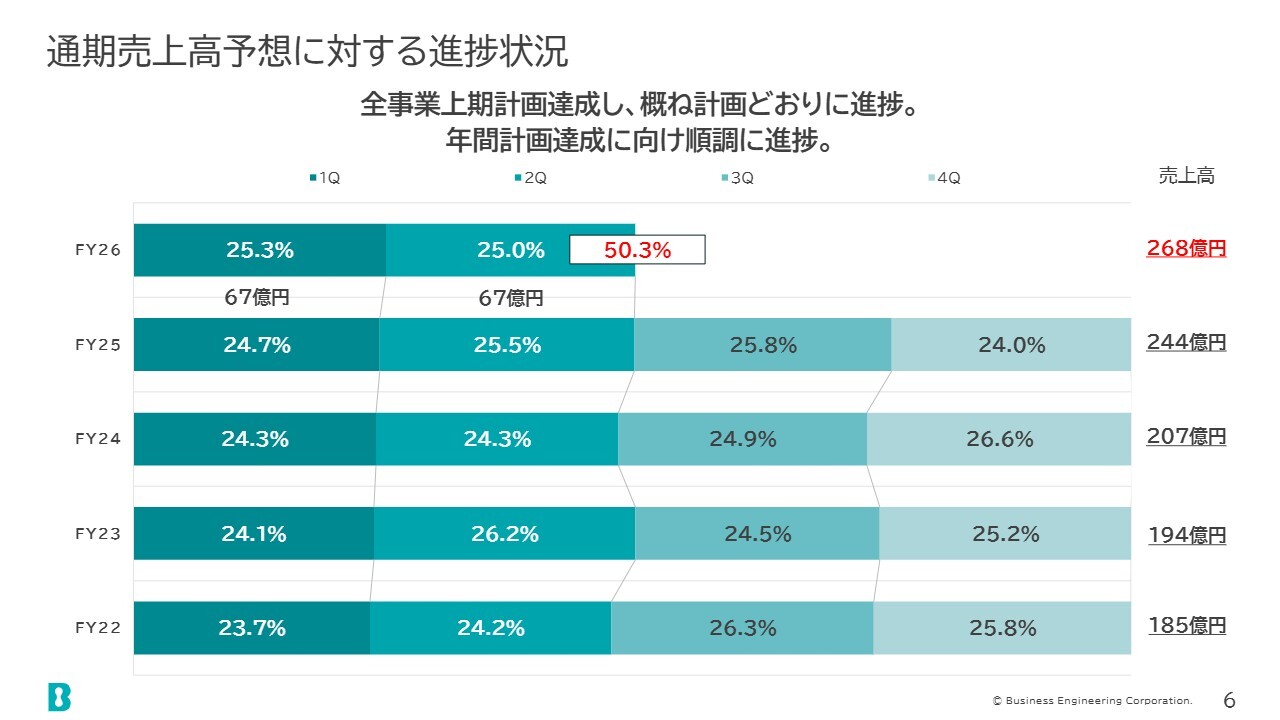
売上高は、通期計画の268億円に対し、上期50.3パーセントの進捗となっています。
通期営業利益予想に対する進捗状況
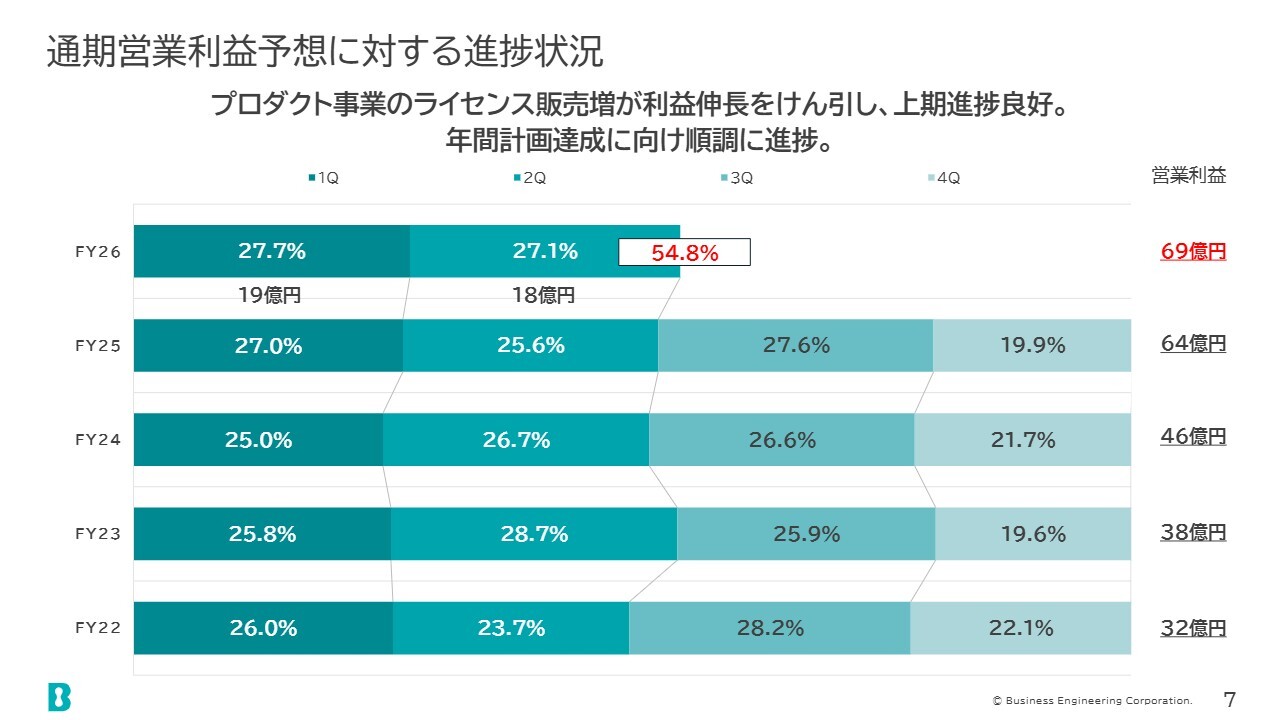
営業利益については、通期計画の69億円に対し、上期54.8パーセントの進捗となっています。
営業利益の増減分析(前期比較)
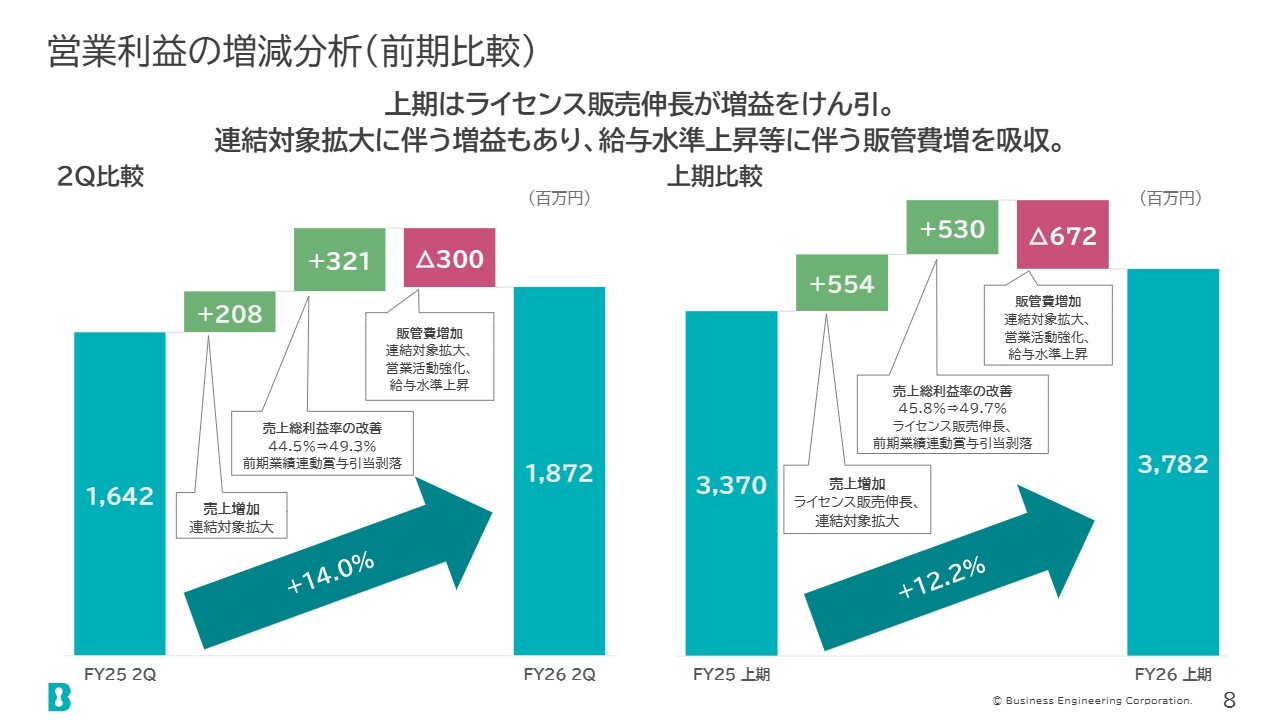
営業利益の増減分析です。上期はライセンス販売の伸長が増益を牽引しました。また、連結範囲の拡大に伴う増益もあり、給与水準の上昇等による販管費の増加を吸収しています。
セグメント売上高&営業利益
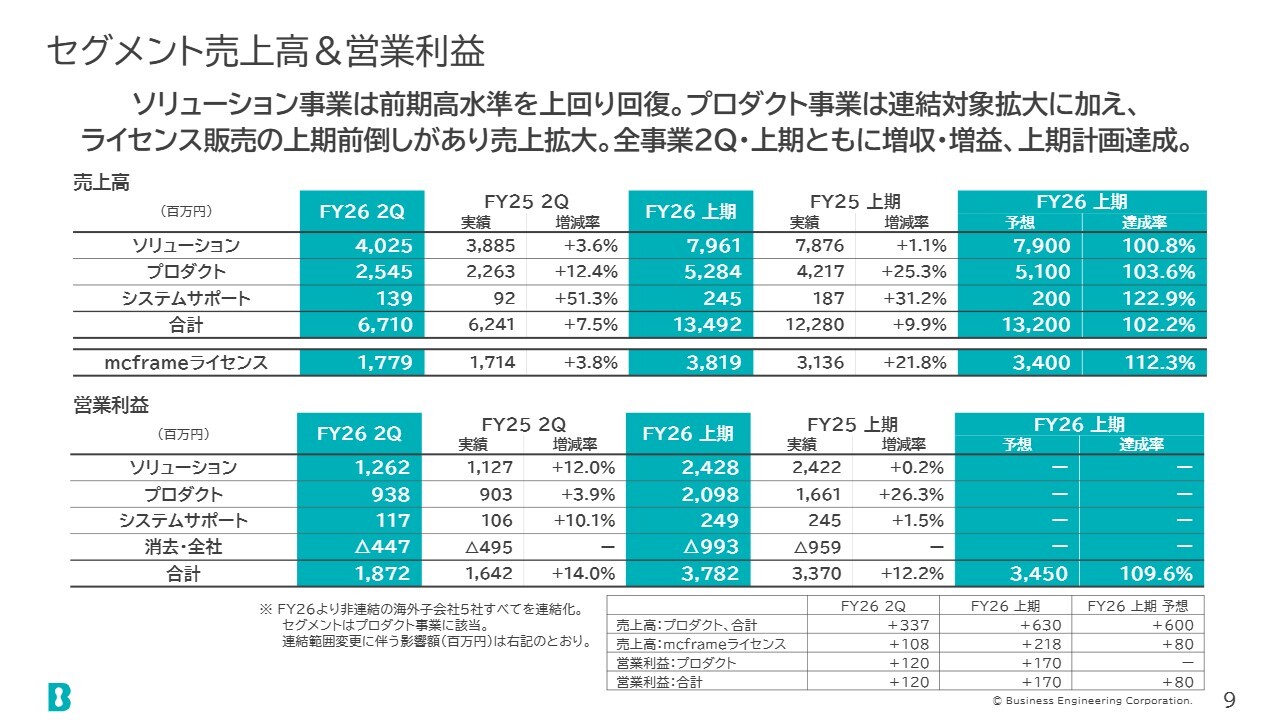
セグメントごとの売上高および営業利益です。ソリューション事業は、前期の非常に高い水準を上回り、回復しました。プロダクト事業は、連結対象範囲の拡大に加え、ライセンス販売の下期から上期への前倒しがあったことで、売上が拡大しました。
全事業で、第2四半期および上期ともに増収・増益となっています。
セグメント情報:ソリューション事業
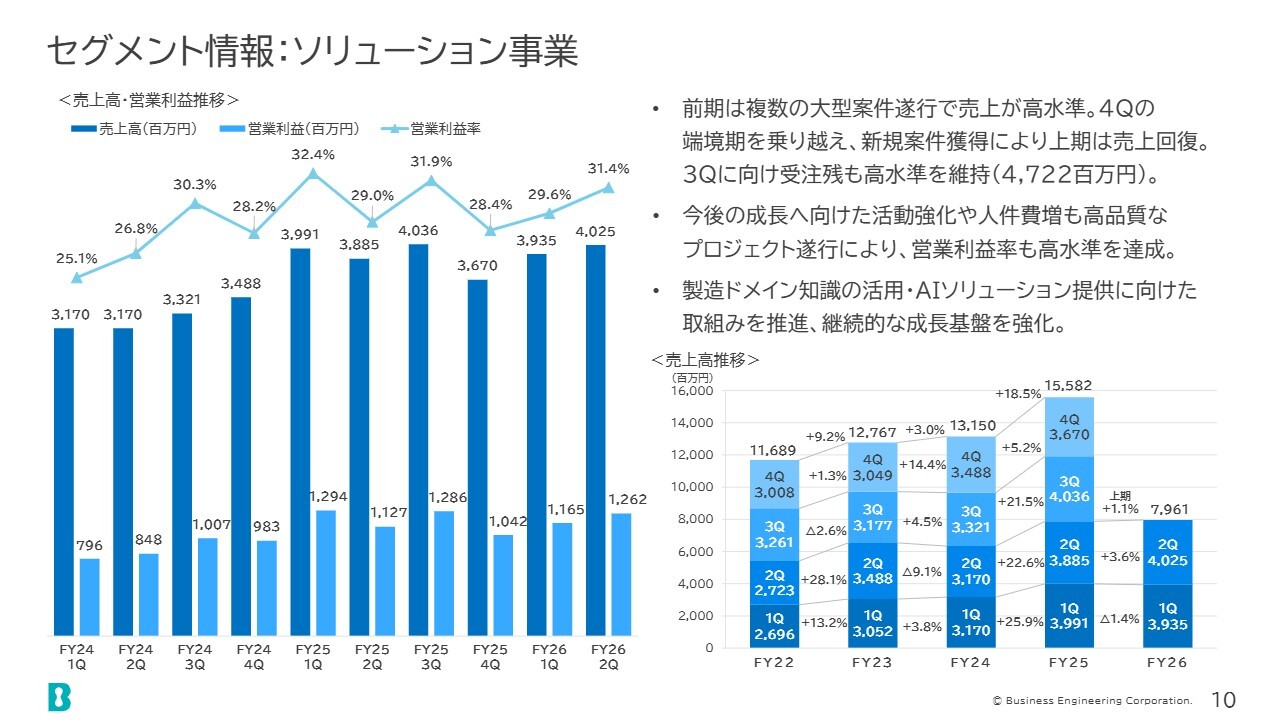
ソリューション事業についてご説明します。前期は複数の大型案件を遂行し、売上が非常に高水準で推移しました。
これらの大型案件の終了に伴い、第4四半期の端境期を乗り越え、新規案件の獲得によって売上が回復しています。また、第3四半期に向けて受注残も高水準を維持しています。
今後の成長に向けた活動強化や人件費の増加がある中でも、高品質なプロジェクトの遂行により、営業利益率は高水準を維持しています。
セグメント情報:プロダクト事業
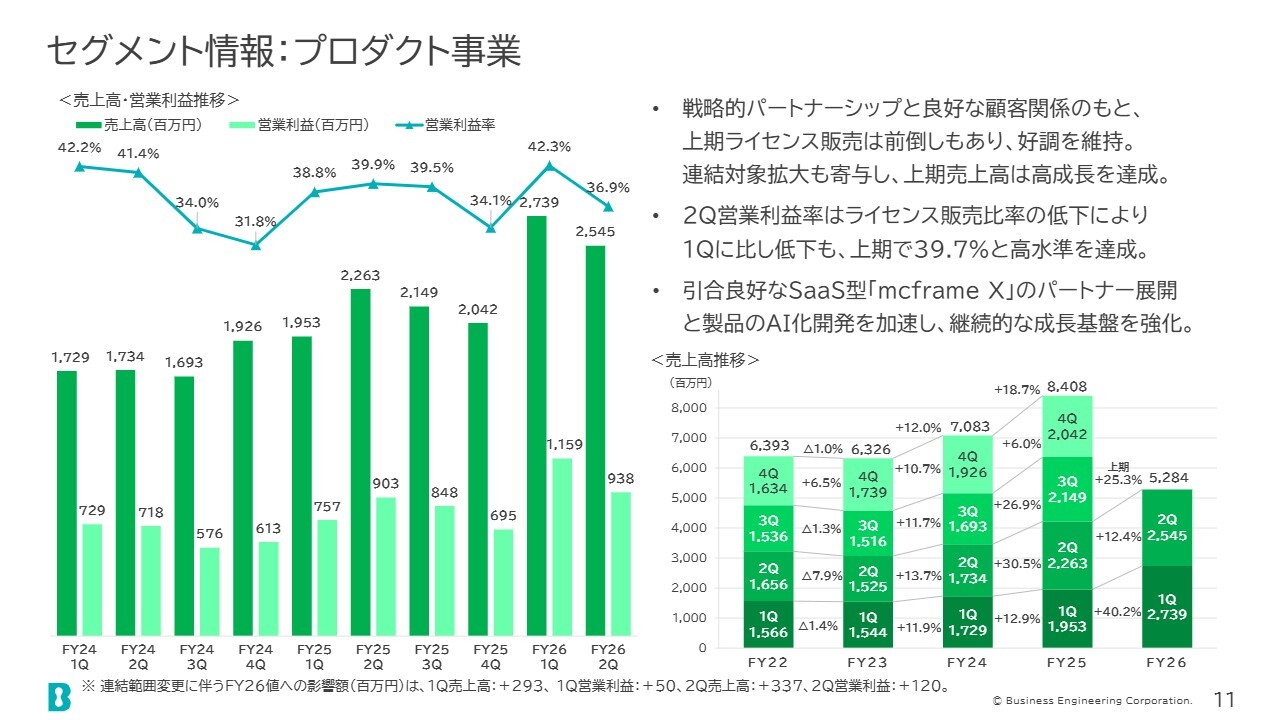
プロダクト事業についてご説明します。ビジネスパートナーさまやお客さまとの良好な関係のもと、上期のライセンス販売は好調に推移しました。上期の売上高は高成長を達成しました。第2四半期の営業利益率については、ライセンス販売比率の低下により第1四半期と比べて低下しましたが、上期全体では39.7パーセントと、依然として高水準を維持しています。
また、引き合いが好調なSaaS型「mcframe X」のパートナー展開に加え、製品のAI化をさらに加速しています。
mcframeライセンス売上高推移
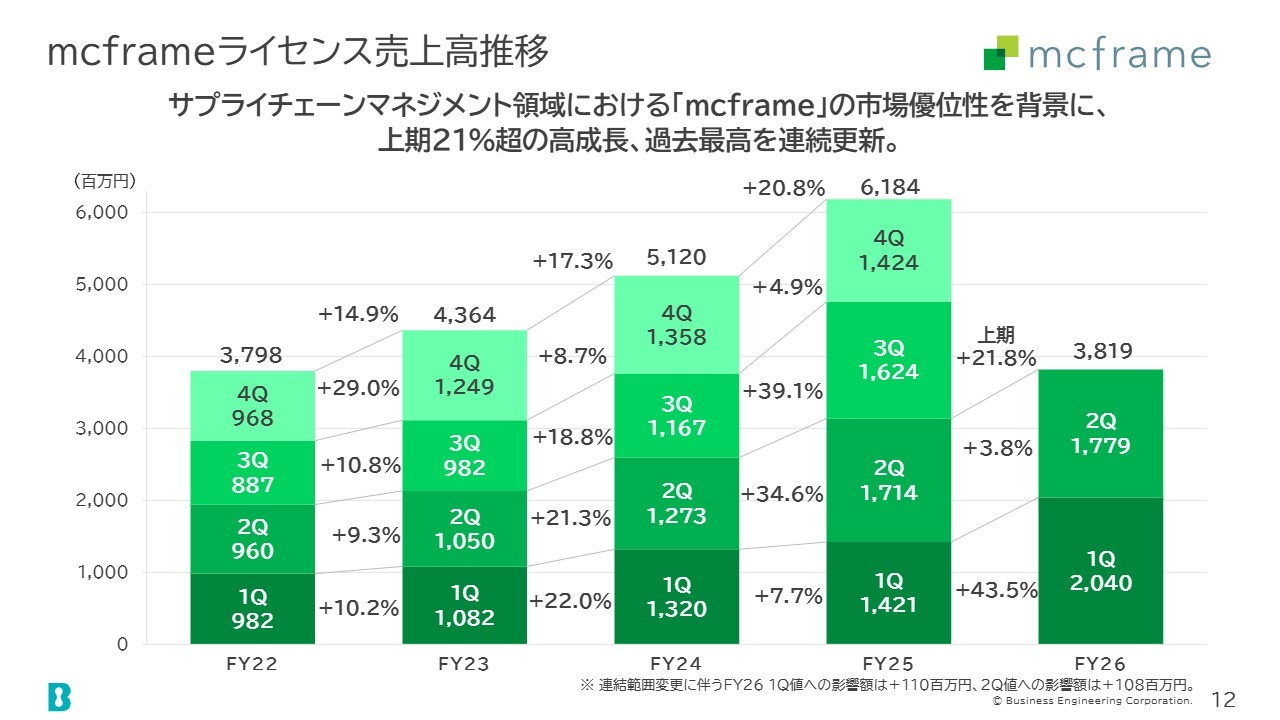
「mcframe」のライセンス売上高の推移です。昨年度は非常に高い20.8パーセントの伸びを記録しましたが、今期上期も21パーセントを超える高成長を記録しています。
連結BSハイライト
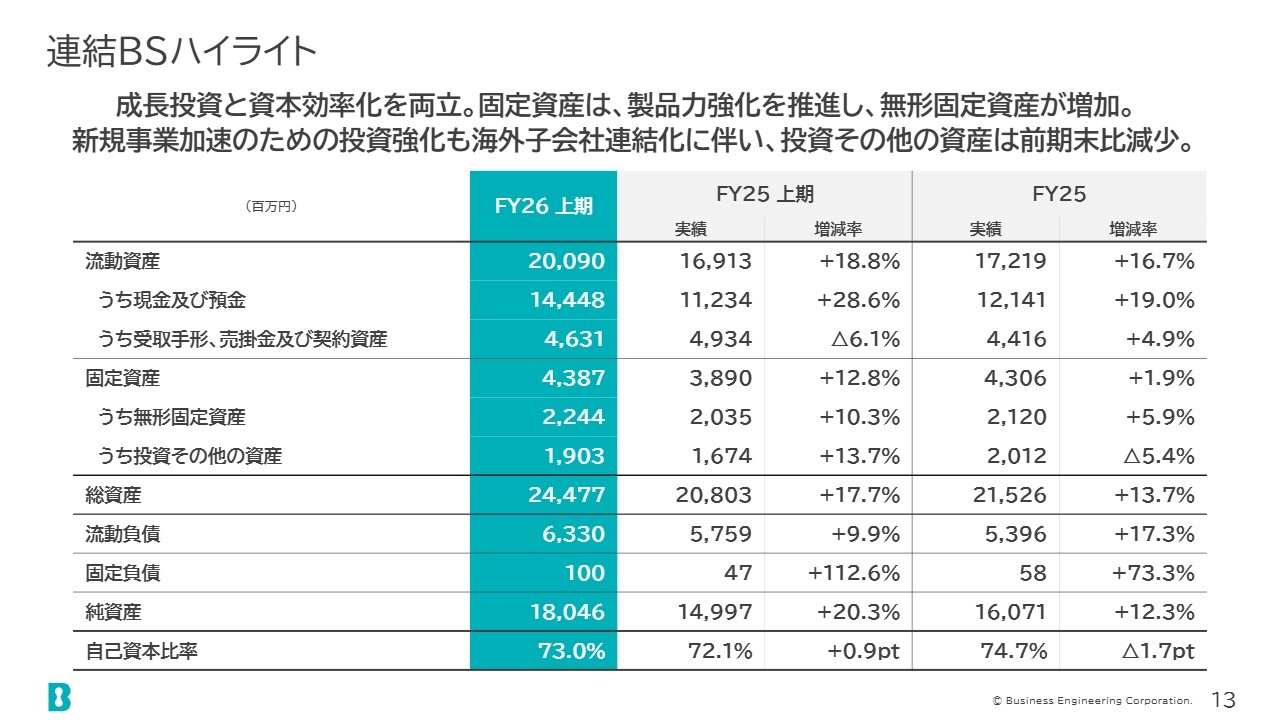
連結バランスシート(BS)のハイライトです。成長投資と資本効率化の両立を目指しています。固定資産については、製品力の強化を推進した結果、無形固定資産が増加しました。
また、新規事業の加速を図るために投資を強化しました。一方で、海外子会社の連結化に伴い、投資その他の資産は前期末比で減少しています。
連結CFハイライト
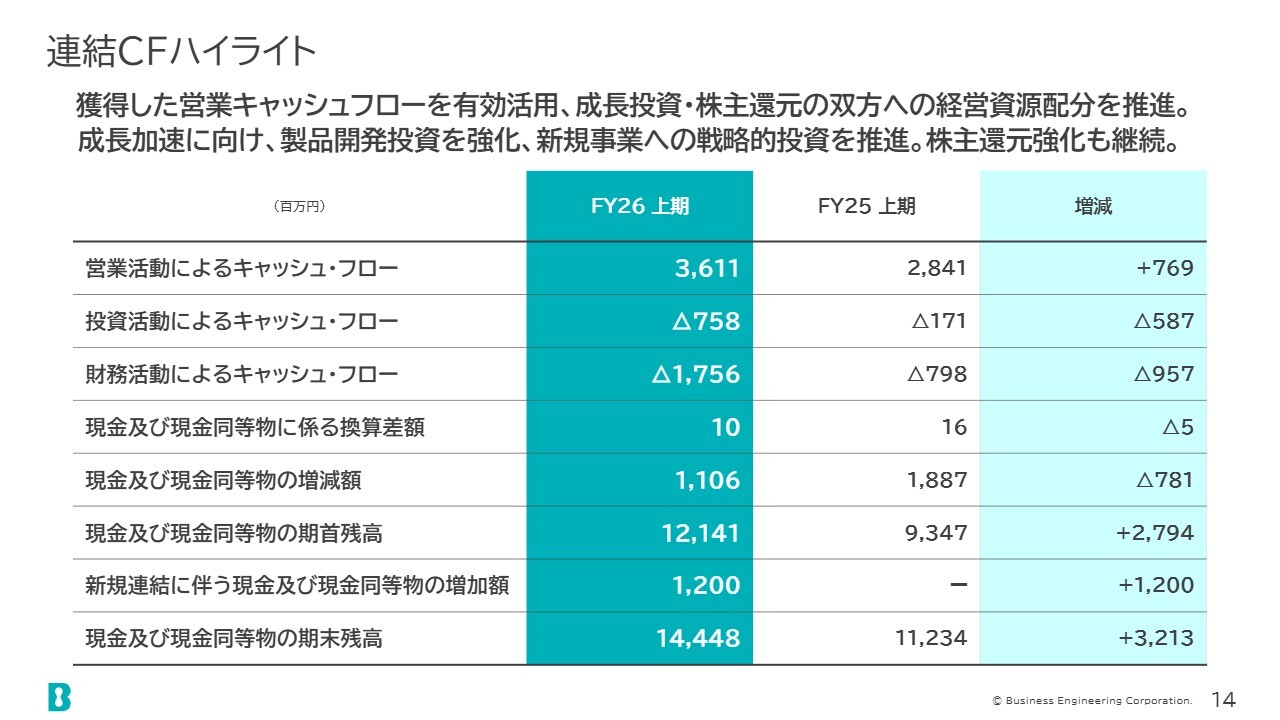
連結キャッシュフロー(CF)のハイライトです。獲得した営業キャッシュフローを有効活用し、成長投資と株主還元の双方への経営資源の配分を推進しています。成長の加速に向け、製品開発投資の強化や新規事業への戦略的な投資を進めています。
また、株主還元の強化についても継続して実施しています。
製品の進化(AI化)|mcframeの進化ストーリー
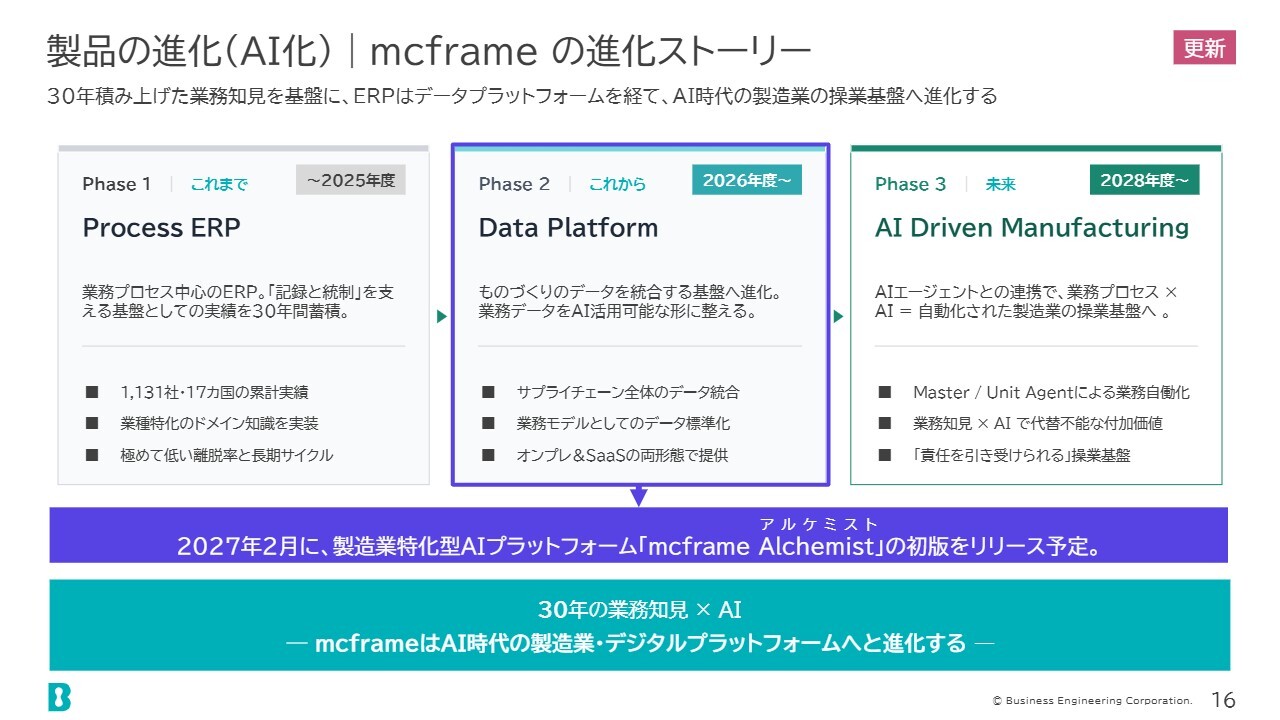
当社のAI戦略についてご説明します。こちらのスライドは、当社の自社製品「mcframe」のAI化についてまとめたものです。
現在、「mcframe」のAIエージェントプラットフォーム化を進めています。来年2月に、製造業に特化したAIプラットフォーム「mcframe Alchemist(アルケミスト)」の初版をリリースする予定です。さらに、2028年度以降には、この「mcframe」を製造業に特化したAIサービスへ進化させる予定です。
mcframe Alchemist|製造業特化型AIプラットフォーム
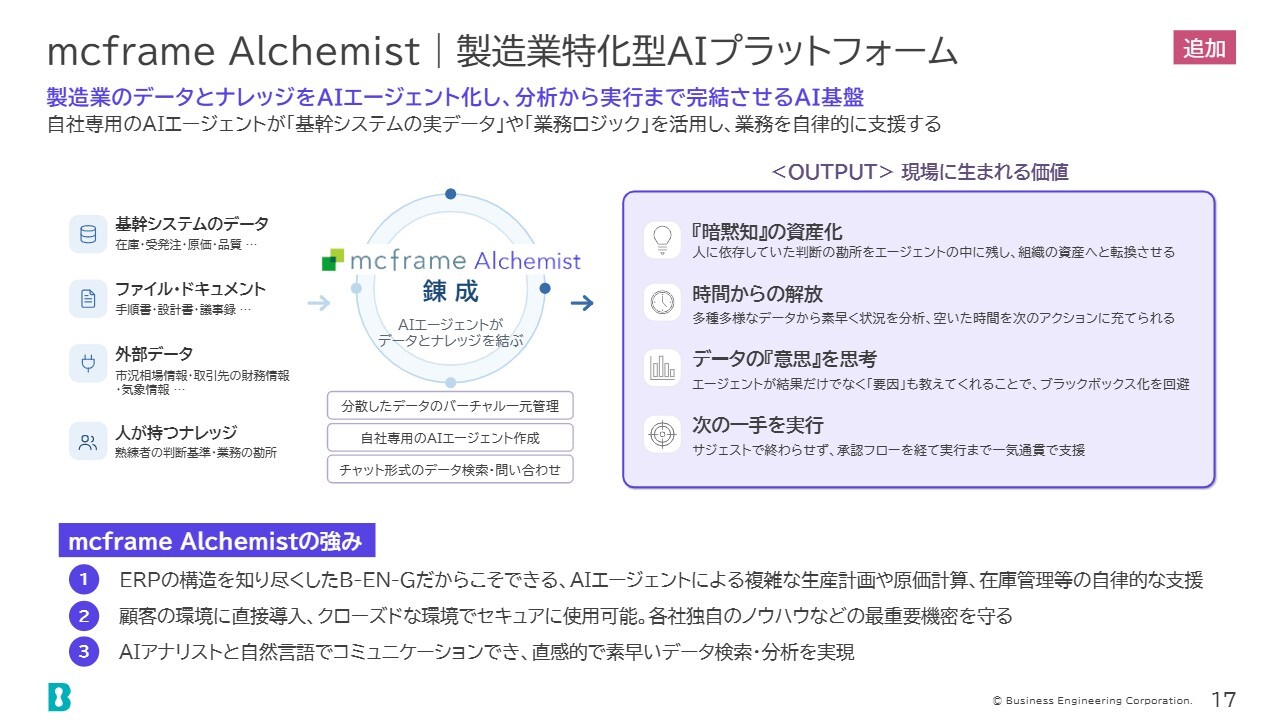
「mcframe Alchemist」についてご説明します。一般的なAIとは異なり、製造業、特にサプライチェーン領域では、業種やお客さま固有のデータ・情報が非常に重要となります。
このようなお客さま固有、あるいは業界特有のデータを分析し、それを活用して実行するためのAIエージェントプラットフォームが「mcframe Alchemist」です。お客さまの環境に直接導入することで、セキュアでクローズドな環境でご利用いただける製品・サービスとなっています。
mcframe 7 × Alchemist で実現する業務プロセスの自律化支援
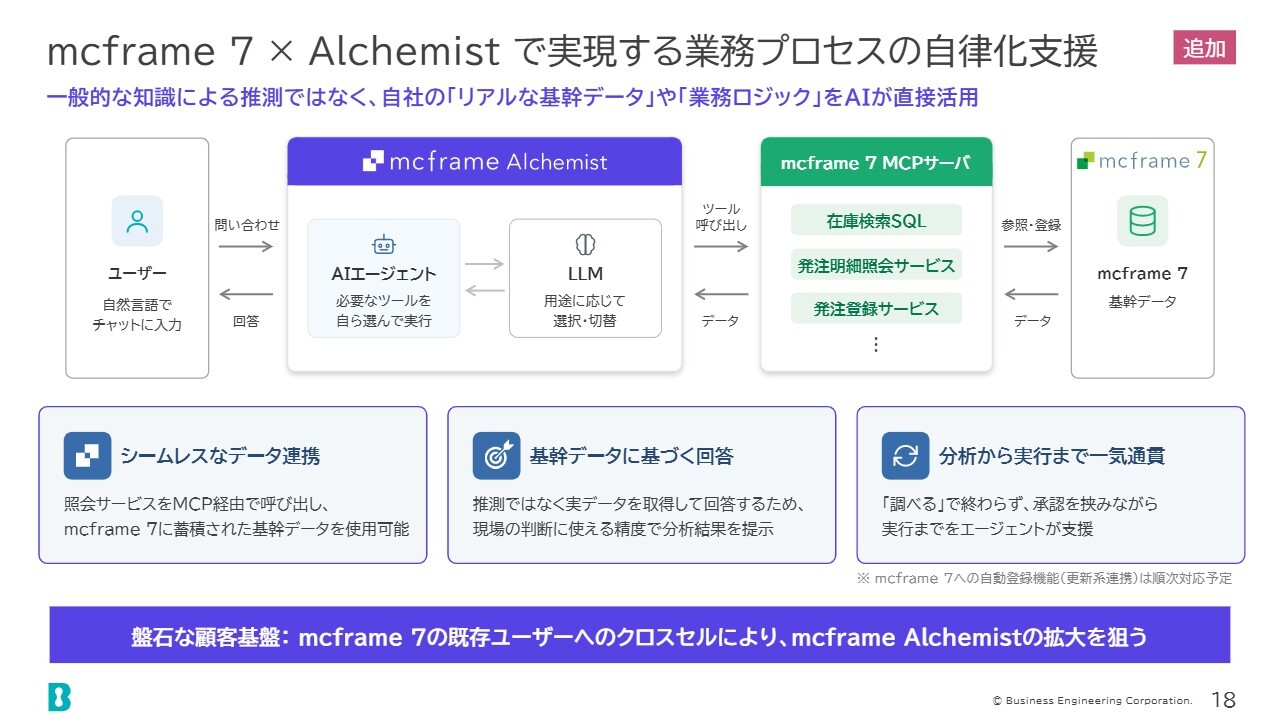
「mcframe Alchemist」により具体的にどのようなことが可能になるのかを説明したのが、こちらのスライドです。
これまでも「mcframe」は、製造業のサプライチェーン領域において、非常に効果的な在庫管理や製造管理といった機能を提供してきました。これらの定型的・パターン化された処理では対応しきれないシミュレーションやパターン化できない処理においても、AIエージェント化を進めることで、お客さまに新たなサービスを提供することが可能となります。
今後、この「mcframe Alchemist」上でAIエージェント化を進めることにより、お客さまのサプライチェーン領域の業務効率化をさらに推進できると考えています。
2027年3月期 業績見通し エグゼクティブサマリー
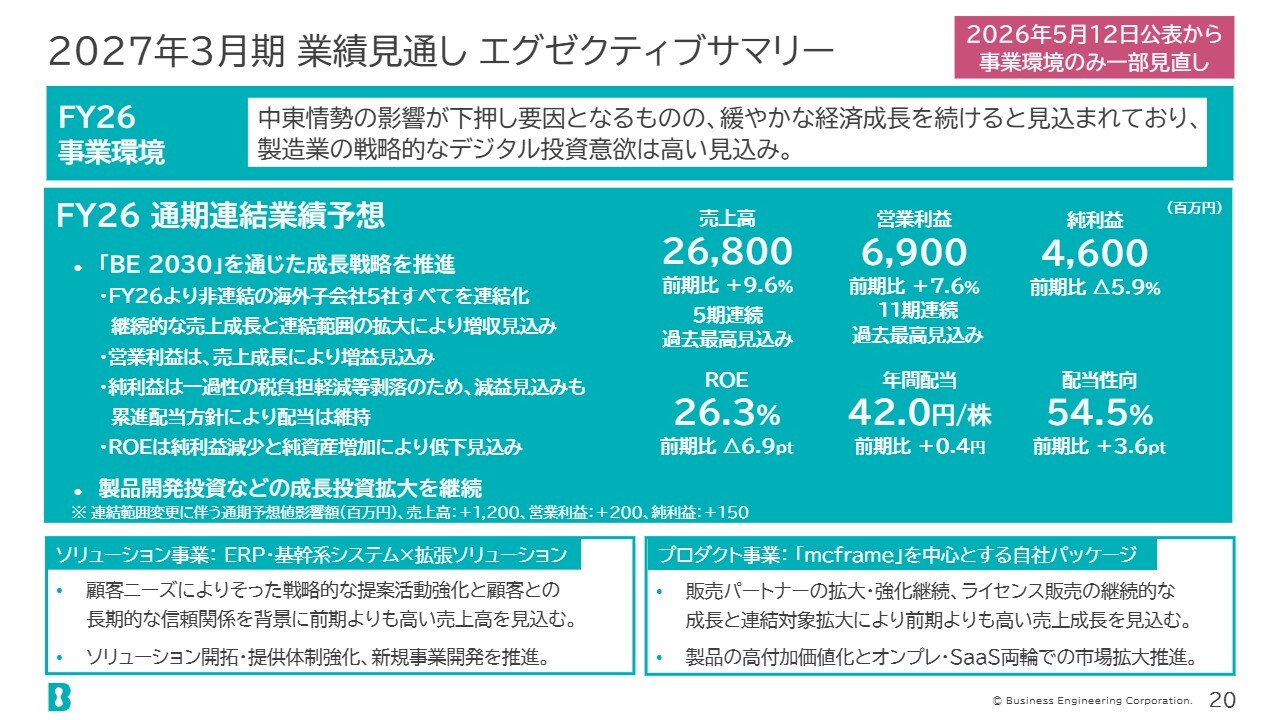
2027年3月期の業績見通しについてご説明します。
今年度通期の業績については、中東の情勢など、まだ不透明な部分は残るものの、下期・通期にかけて緩やかな経済成長が続き、お客さまの戦略的なデジタル投資の意欲は引き続き高いと考えています。こうした環境を踏まえ、当社は成長戦略「BE 2030」の達成に向けて、今期も増収増益、売上および営業利益の増加を見込んでいます。
一方で、純利益については、前期は一過性の税負担軽減措置等がありましたが、今期はそれが剥落するため、減益の見通しです。しかしながら、累進配当の方針に基づき、配当は維持していきます。製品開発への投資も積極的に続けていきます。
以降、通期業績については、5月に公表した内容と同じであるため、ご説明は割愛します。
売上高と前年度比
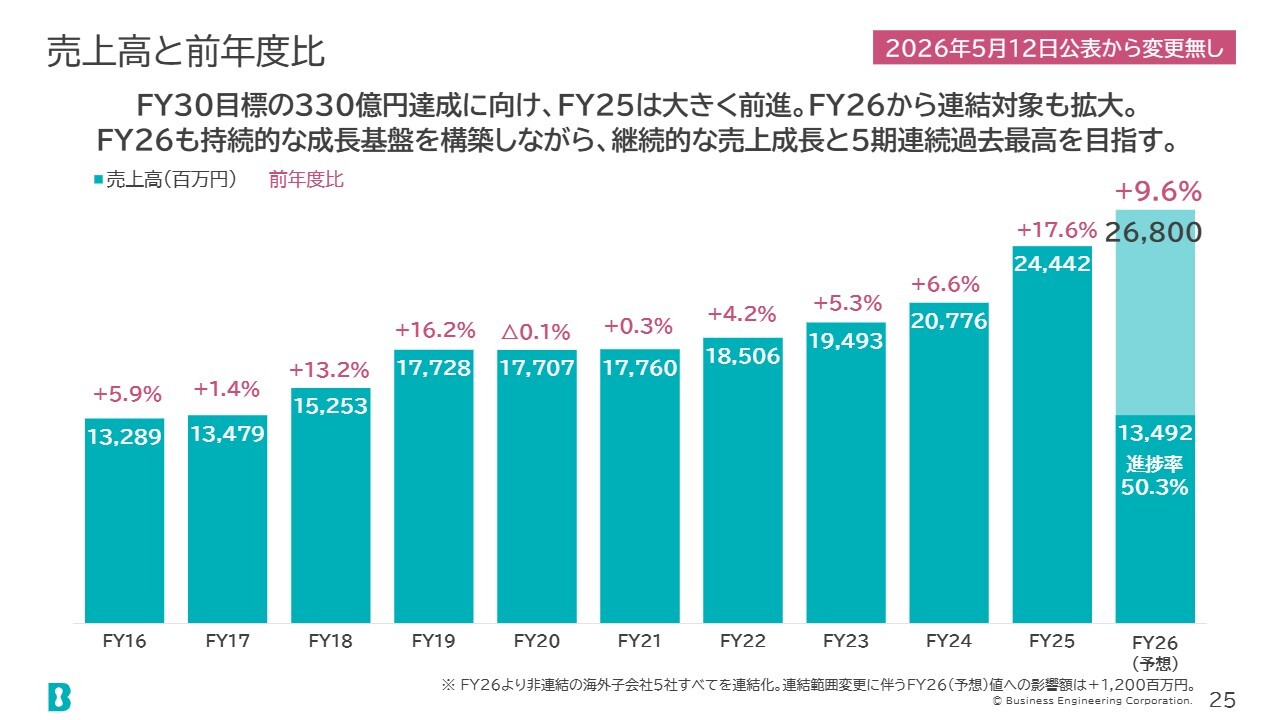
売上高についてご説明します。昨年度の売上は、前年度比プラス17.6パーセントと非常に大きく伸びました。今期も引き続き、連結の効果もあり、前年度比プラス9.6パーセントの伸びを見込んでいます。
営業利益と営業利益率
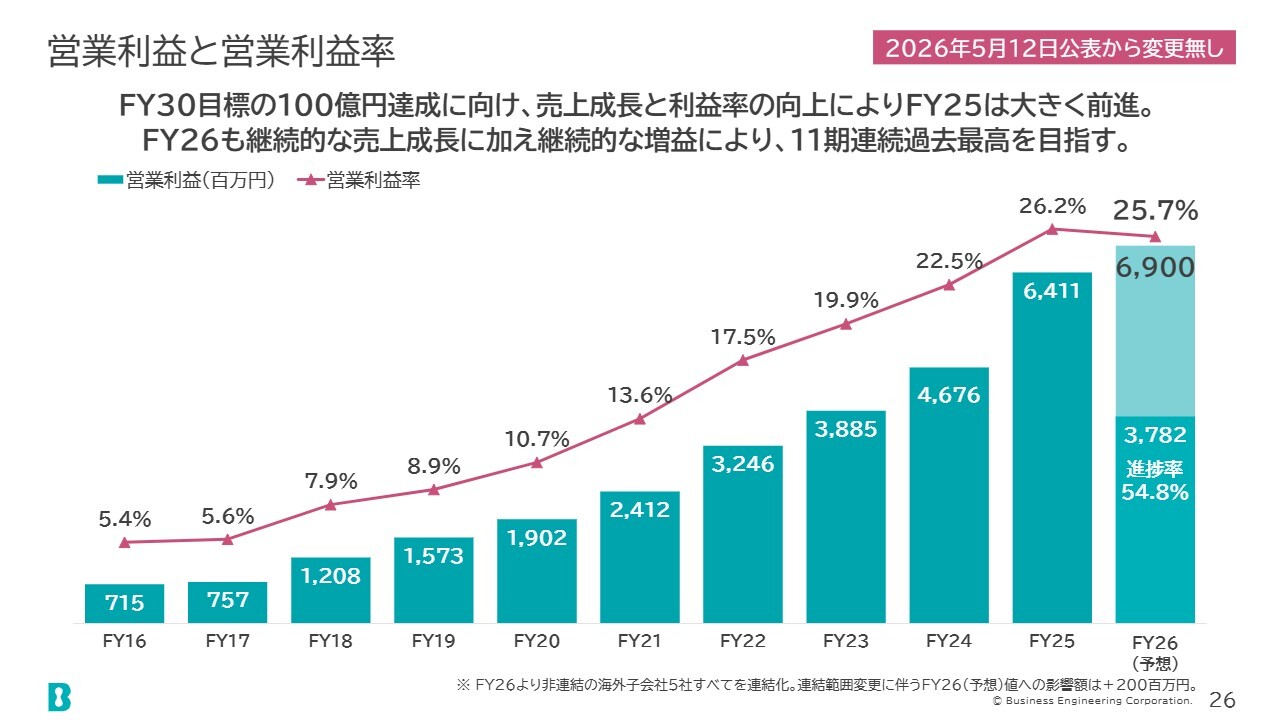
営業利益についても、昨年度大きく増加しました。今期もさらなる増益を予定しており、11期連続で過去最高を目指していきます。
mcframeライセンス売上高と前年度比
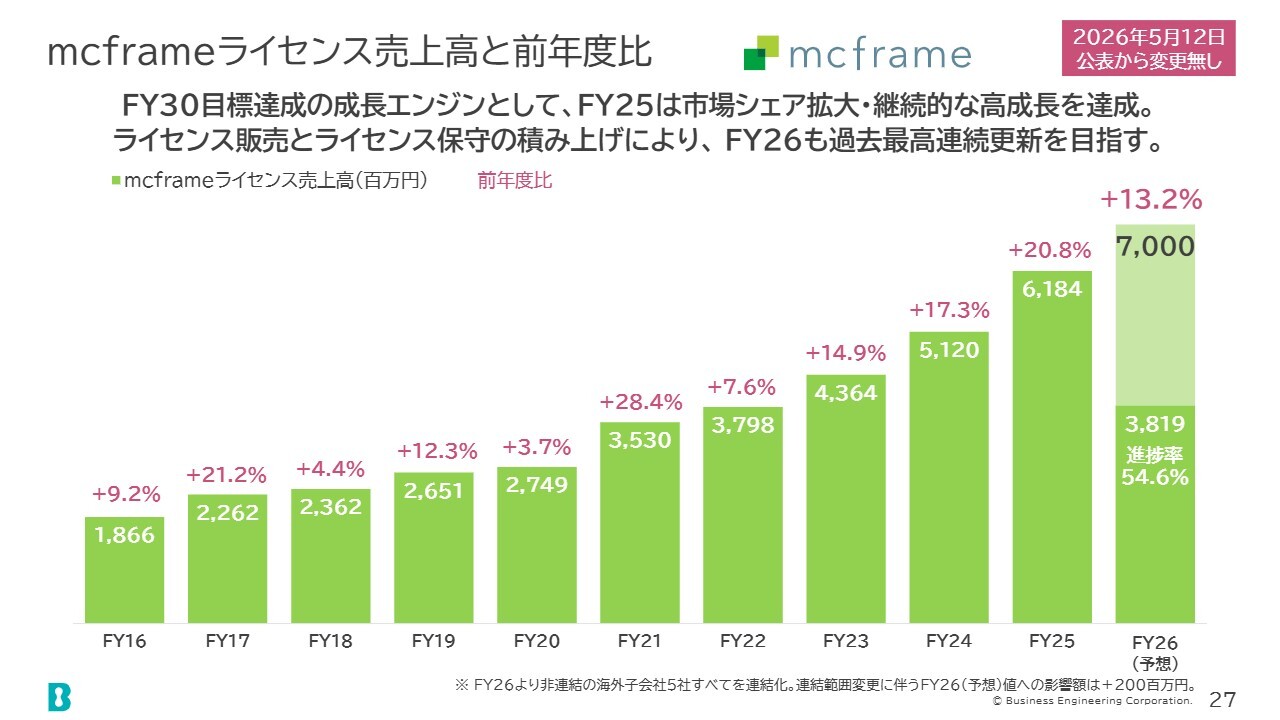
「mcframe」のライセンス売上高です。こちらも新規ライセンスの販売やライセンス保守の積み上げにより、2026年度も引き続き過去最高の更新を目指していきます。
セグメント別の売上高
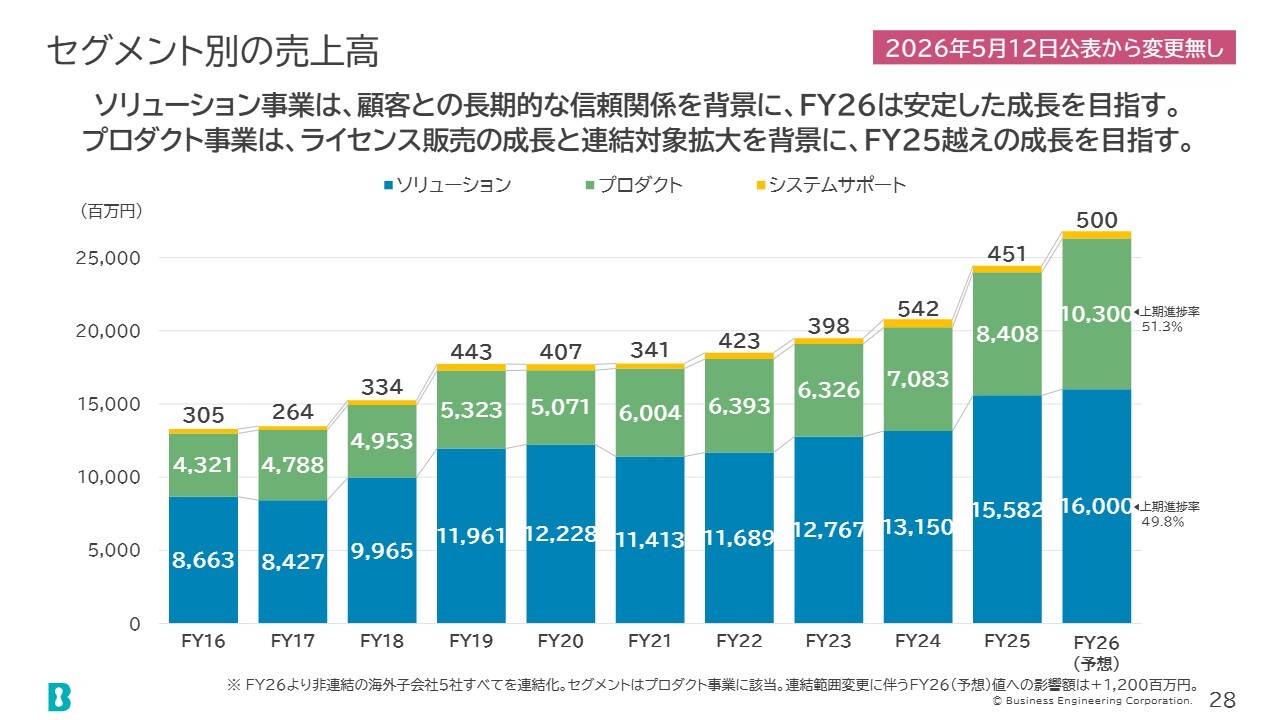
こちらは、セグメント別の売上高です。
配当(1株あたり年間配当金)
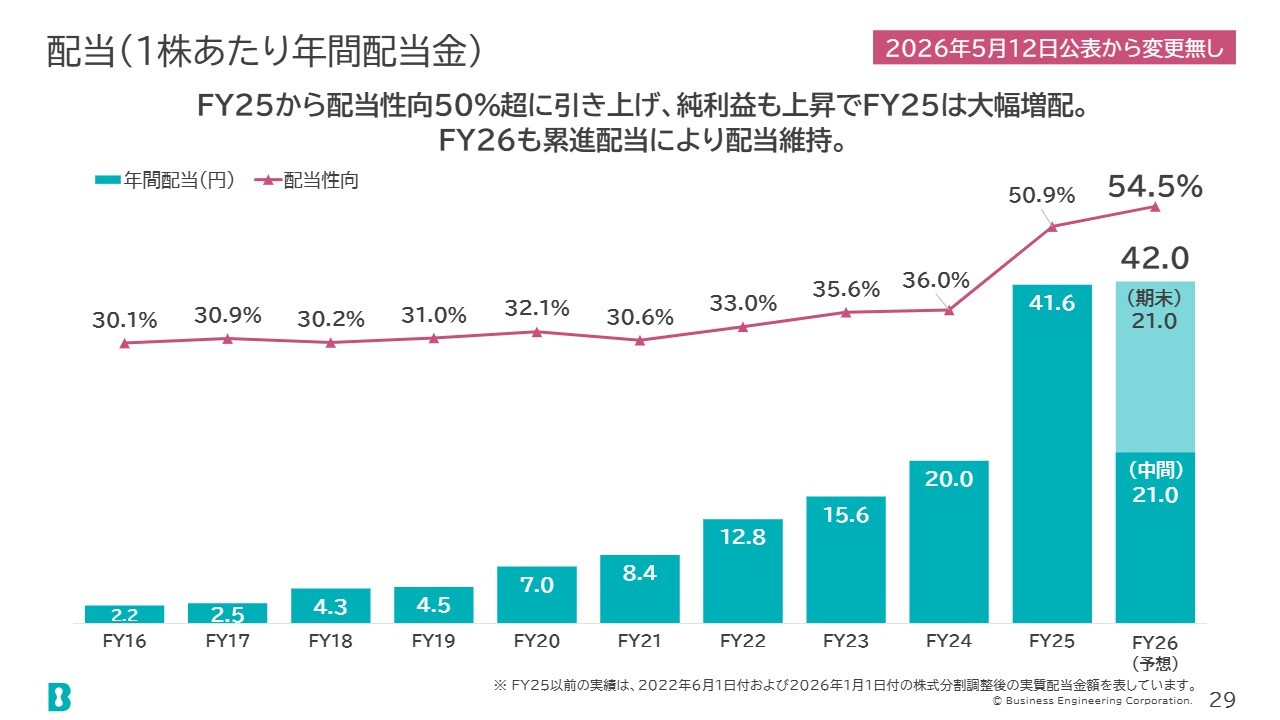
配当については、昨年度は配当性向を50パーセント超に引き上げ、純利益の大幅な上昇に伴い、大幅な増配を実現しました。今期も累進配当の方針に基づき、配当をしっかり維持していきます。
4章についてはデータブックであるため、詳細なご説明は割愛します。
インベスターズガイドのご案内
最後に、IR参考資料についてご案内します。より詳細な情報については、インベスターズガイドを当社のホームページよりご参照いただけます。
統合報告書 2026のご案内
また、非財務情報については、2026年10月1日に2026年の統合報告書を公開していますので、こちらをご参照ください。
本説明資料の表記について
IR情報については、こちらのURLの情報をご参照ください。
以上で、2027年3月期第2四半期の決算説明を終了します。ありがとうございました。
質疑応答:プロダクト事業の営業利益率について
質問:第2四半期のプロダクト事業の営業利益率が第1四半期から低下しているのは、ライセンス売上の増減以外に費用等の変動要因があったのでしょうか?
回答:費用面での特別な変動要因はなく、主にプロダクト事業のなかでのライセンス売上の変動によるものです。
なお、自社ライセンスは利益率が非常に高いものの、一部に購入品(仕入商品)となる周辺ソリューションが含まれており、その売上構成比の変化も若干影響しています。
質疑応答:下期の利益見通しについて
質問:上期実績を踏まえると、通期予想から差し引きした下期の営業利益は上期比で減益の見通しになります。ライセンス売上の上期偏重以外に、下期の費用増加などを見込んでいるのでしょうか?
回答:下期に特別な費用増加を見込んでいるわけではなく、主に2つの要因によるものです。
1つ目は、利益に直結しやすいライセンス売上の下期から上期への前倒しにより、上期の利益進捗が高くなっているためです。
2つ目は、今期より新規連結化した海外子会社の利益が上期に相当偏っているためです。
これらの要因により、相対的に下期の利益が少なく見えているものです。
質疑応答:サイバーセキュリティ関連の影響について
質問:昨今のサイバー攻撃の問題による、追加案件の獲得や案件の先送り、自社での追加投資など、ビジネスへの影響を教えてください。
回答:最も影響が大きいのは、当社自身のセキュリティ対策への投資増です。
SaaS製品である「GLASIAOUS」や「mcframe X」を利用するお客さまが増加しているため、セキュリティ強化に向けた投資は重要であり、想定より費用を要すると考えています。
一方、お客さま側でセキュリティ対応の繁忙によるERP導入の先送りといった影響は今のところありません。
また、当社はサプライチェーン領域の製品を提供しており、ネットワーク系製品ではないため、セキュリティ対策需要により「mcframe」の売上が想定より増加する面はありません。


新着ログ
「情報・通信業」のログ