2026年12月期第3四半期決算説明
GMOコマース、今期3度目の上方修正と増配 マーケティング事業を再編、営業利益10億円目標を1年前倒し、来期12億円へ

2026年12月期第3四半期決算説明
山名正人氏:代表取締役社長の山名です。本日はお忙しい中、決算説明会にご参加いただき、誠にありがとうございます。10月からの4社体制についてと第3四半期の業績、そして今後の成長戦略についてお話しします。
はじめに
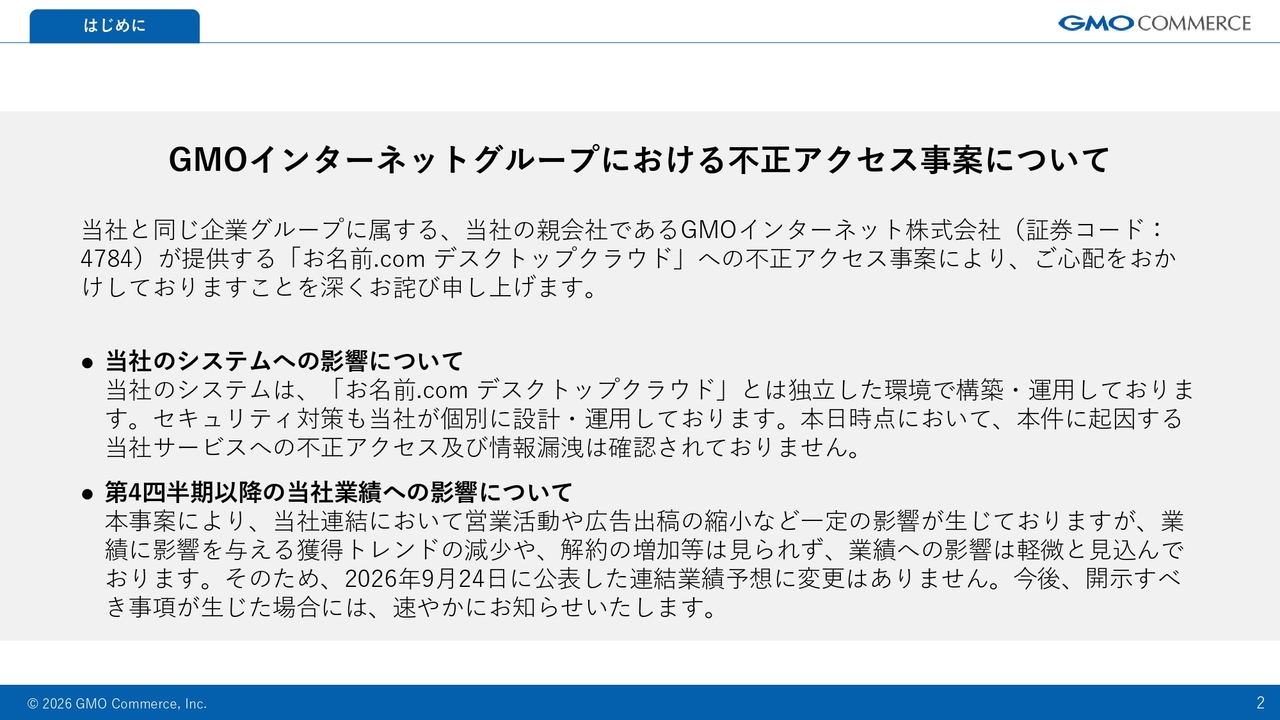
はじめに、親会社であるGMOインターネットにおける不正アクセス事案について、ご心配をおかけしておりますことを深くお詫び申し上げます。
当社のシステムは独立した環境で運用しており、本日時点で当社サービスへの不正アクセスや情報漏洩は確認されていません。
業績への影響は軽微であり、本件による業績予想の変更はありません。
エグゼクティブサマリ
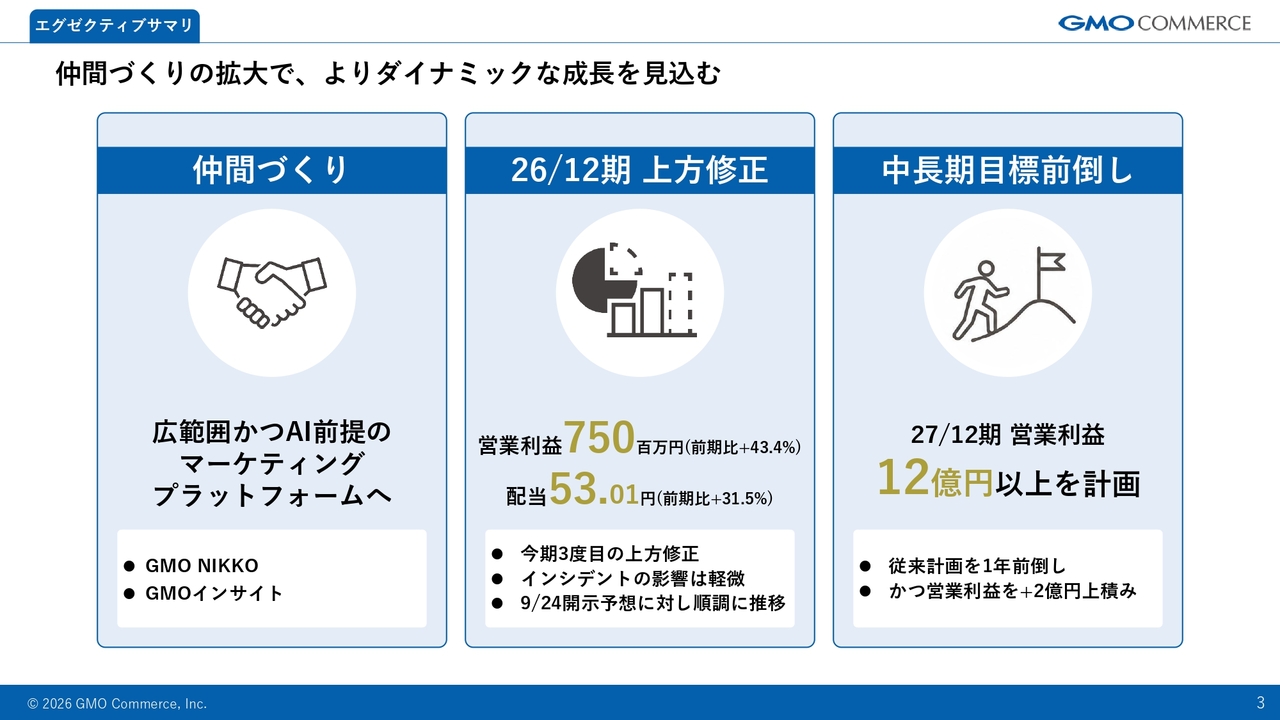
本日のポイントは、「仲間づくり」「26/12期 上方修正」「中長期目標前倒し」の3点です。
7月1日のGMOデジタルラボに続き、10月1日にGMO NIKKOとGMOインサイトを迎え、計4社の体制となりました。
今期の業績は、グループにおけるインシデントの影響が軽微で、事業自体は堅調に推移していることから、今期3度目の業績予想の上方修正を発表しました。
中長期の目標として掲げていた、2028年12月期の営業利益10億円を1年前倒しし、2027年12月期に12億円以上の営業利益達成を計画しています。
新たに2社がグループジョイン
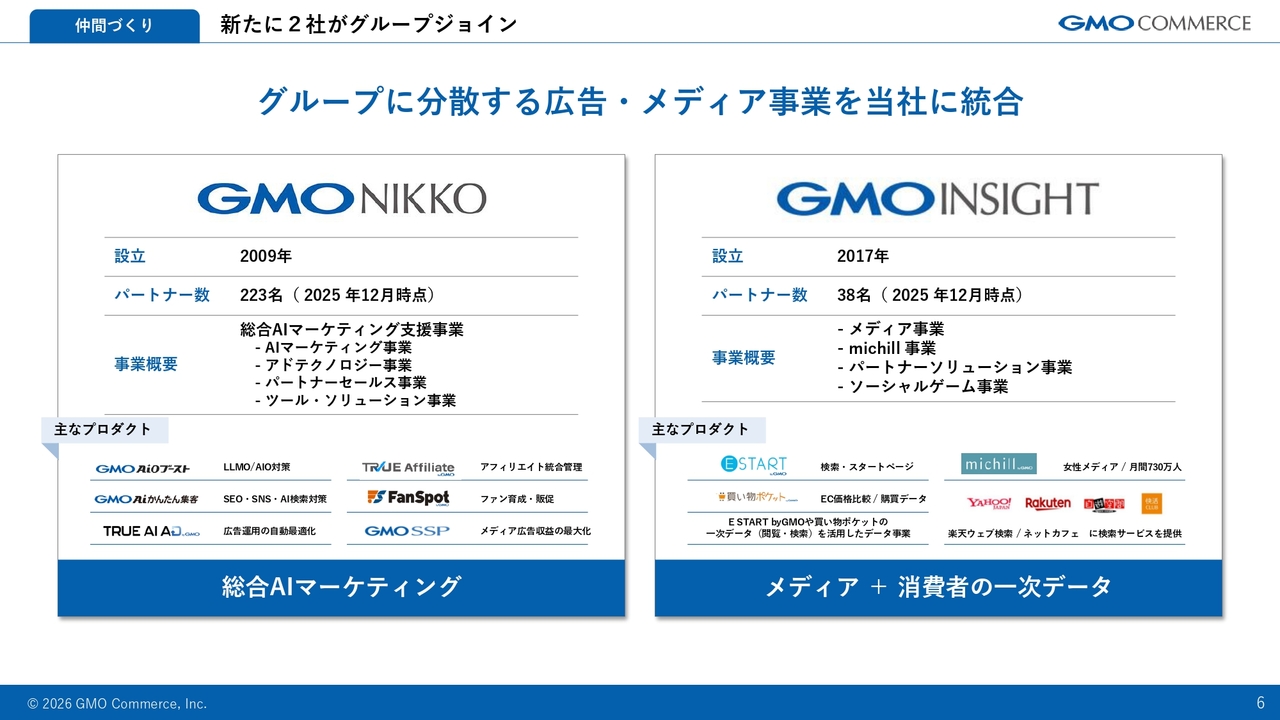
「仲間づくり」についてご説明します。10月1日に、GMO NIKKOおよびGMOインサイトの2社を新たに連結化しました。
GMO NIKKOは、企業の総合AIマーケティングを支援し、AI検索対策などのサービスを提供しています。
GMOインサイトは、検索サービスや女性向けメディアなど、メディア運営に強みを持っています。
仲間づくりの全体像
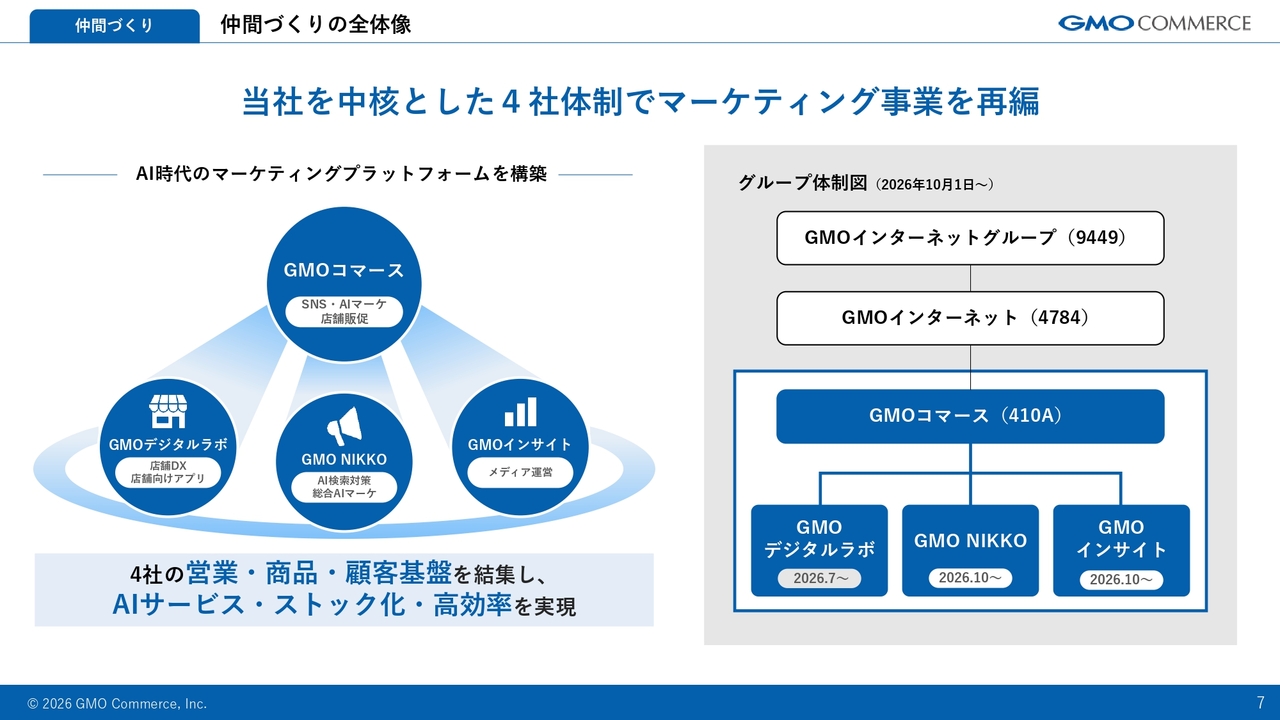
10月からのグループ体制についてです。当社を中核としてマーケティング事業を再編し、4社の知見や顧客・サービス基盤を結集することで、AI時代のマーケティングプラットフォームを構築していきます。
2026年12月期通期業績への影響
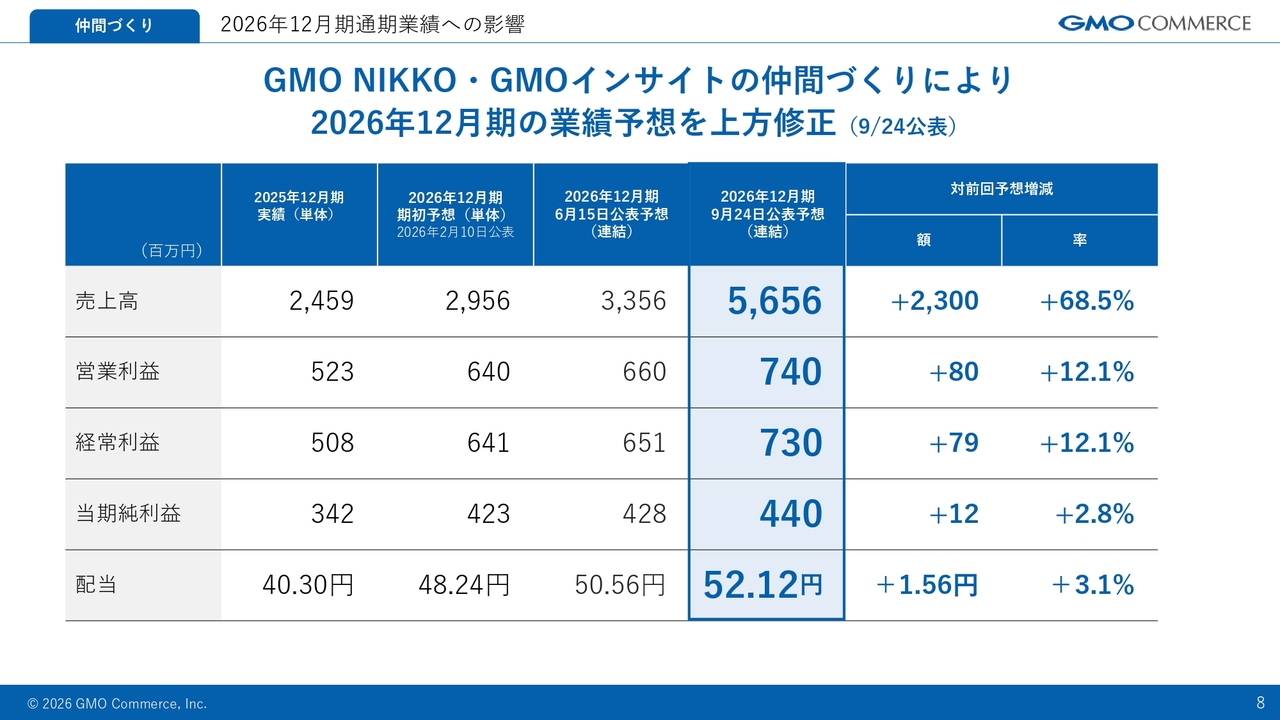
9月24日に公表した、今回の再編に伴う上方修正についてご説明します。
売上高は約56億6,000万円で、6月公表の予想から23億円の増加となりました。営業利益は7億4,000万円で、6月公表の予想から8,000万円の増加、配当は52円12銭とし、6月公表の予想から1円56銭の増配としています。
この9月の業績予想を基に、今回はさらに上方修正を行いました。
2026年12月期通期業績への影響
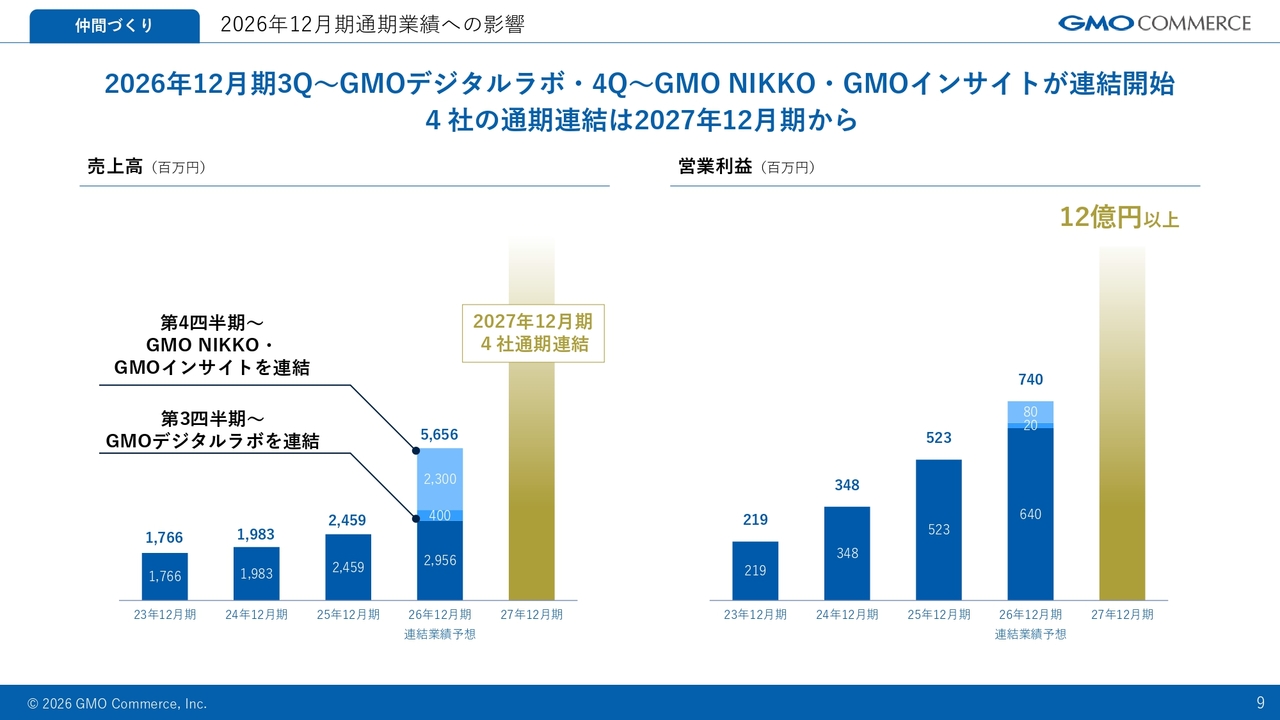
連結開始のタイミングについて、GMO NIKKOおよびGMOインサイトは第4四半期から連結対象となります。
2027年12月期以降は通期を通じて寄与することになり、売上高や営業利益の拡大が見込まれます。
4社連結で目指すAIマーケティング
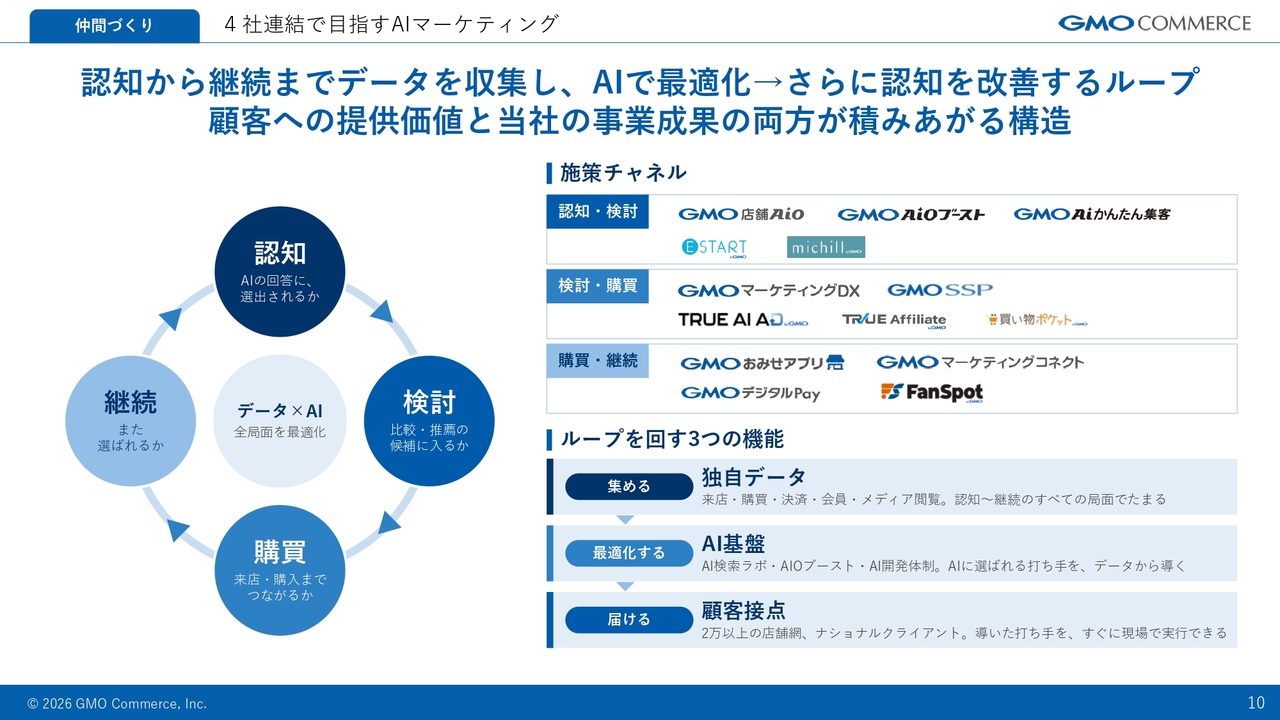
4社連結で目指すAIマーケティングの全体像です。生活者の購買ファネルには、主に「認知」「検討」「購買」「継続」の4つの場面があります。AI時代においては、どの場面でも「AIに選ばれるかどうか」が鍵となります。
当社連結の強みである独自のデータや、2万店舗以上の店舗網、自治体、大手企業とのつながり、そしてAI技術を活用して、顧客への提供価値と事業成果を積み上げていきます。
ビジネスモデル(GMOコマース単体)
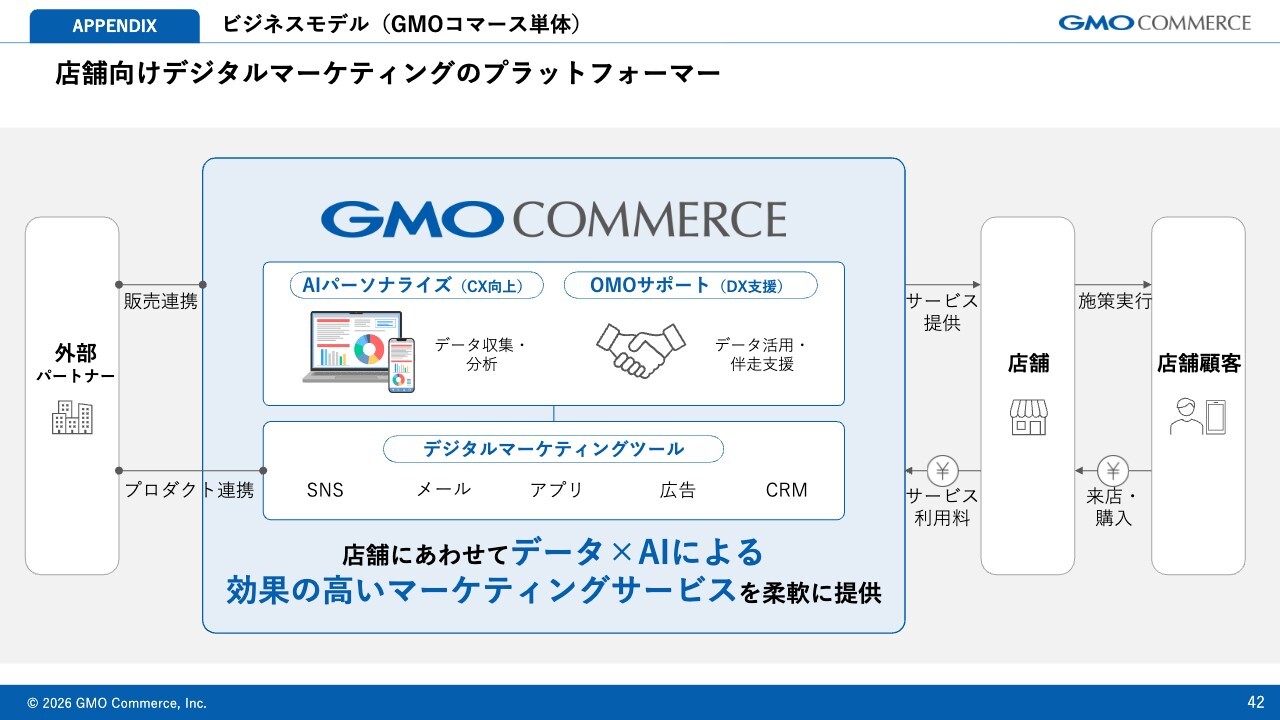
当社は、店舗向けデジタルマーケティングのプラットフォーマーです。
飲食や小売などの実店舗に、SNSやメール、店舗アプリ、CRMといったツールを提供し、データ分析から次の打ち手のご提案までを伴走して支援しています。
こちらは当社単体のビジネスモデルです。
7月からはSMBの店舗や自治体などDX支援を提供するGMOデジタルラボ、10月からは、企業やブランド単位の支援を手がけるGMO NIKKO、 メディアを運営するGMOインサイトが加わり、対象は実店舗から企業・ブランドへと広がりました。
4社体制で「AI時代のマーケティングプラットフォーム」を目指します。
顧客実績
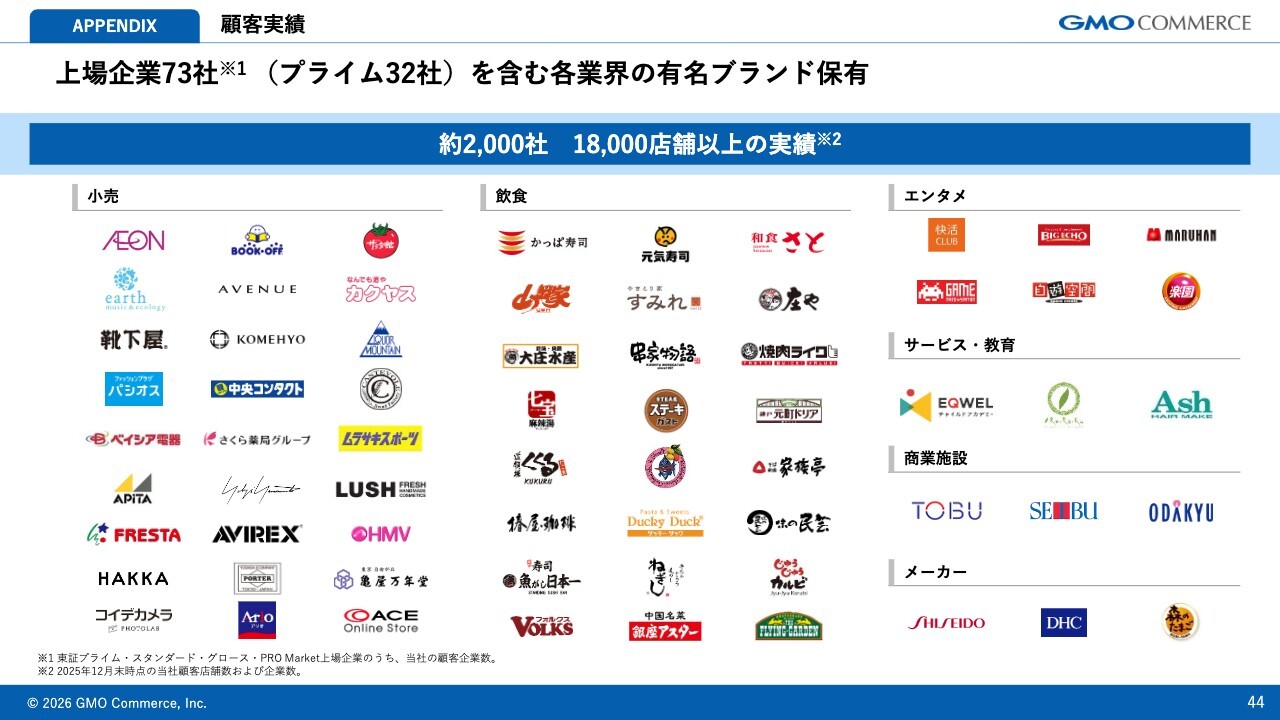
2026年9月末時点で、2万店舗以上にご利用いただき、小売、飲食、サービスなど幅広い業種に導入が進んでいます。
業績サマリー
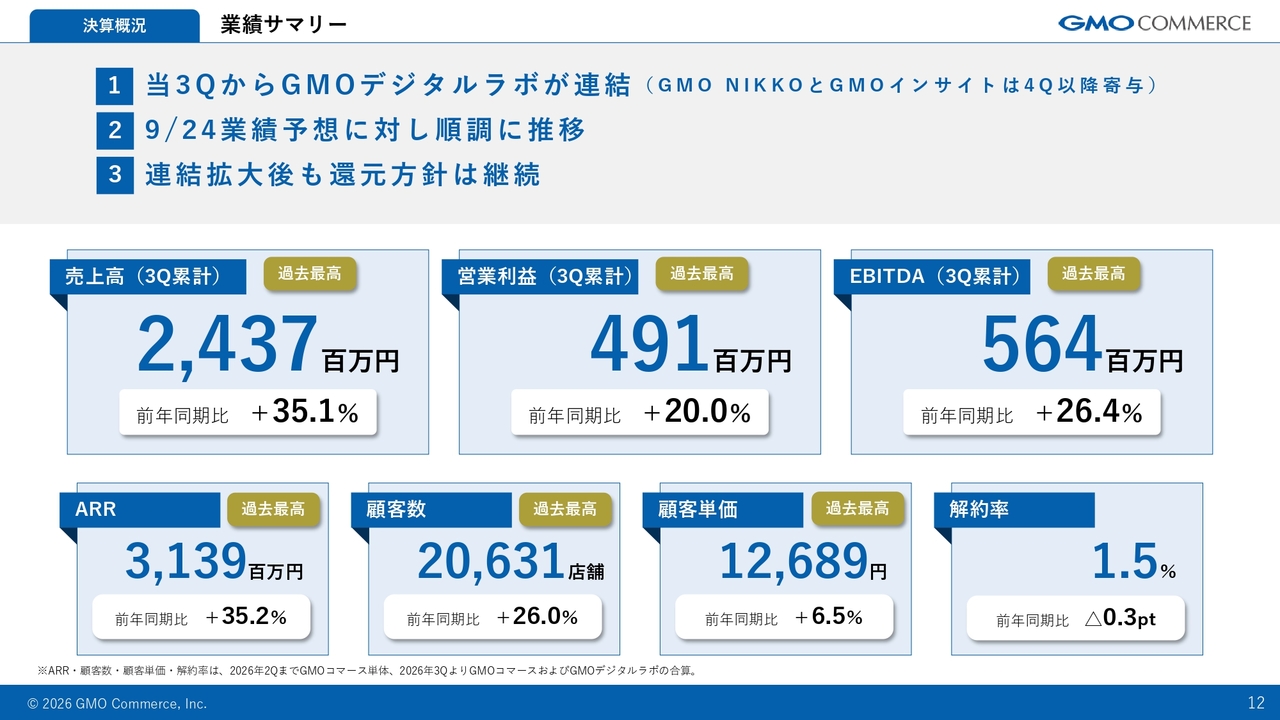
第3四半期の決算概要についてご説明します。第3四半期からGMOデジタルラボの業績を取り込んでいます。
第3四半期までの累計で、売上高は約24億4,000万円となり、前年同期比約35パーセントの増収となりました。営業利益は約4億9,000万円で前年同期比20パーセント増、EBITDAは約5億6,000万円で前年同期比約26パーセント増と、いずれも過去最高を更新しています。
主な指標も順調に推移しています。ARRは約31億円で前年同期比約35パーセント増加、顧客数は2万店舗を超え前年同期比26パーセント増加しました。
顧客単価は1万2,689円で前年同期比6.5パーセント増加しました。解約率は1.5パーセントと、引き続き低い水準を維持しています。
対前年同期比・業績進捗
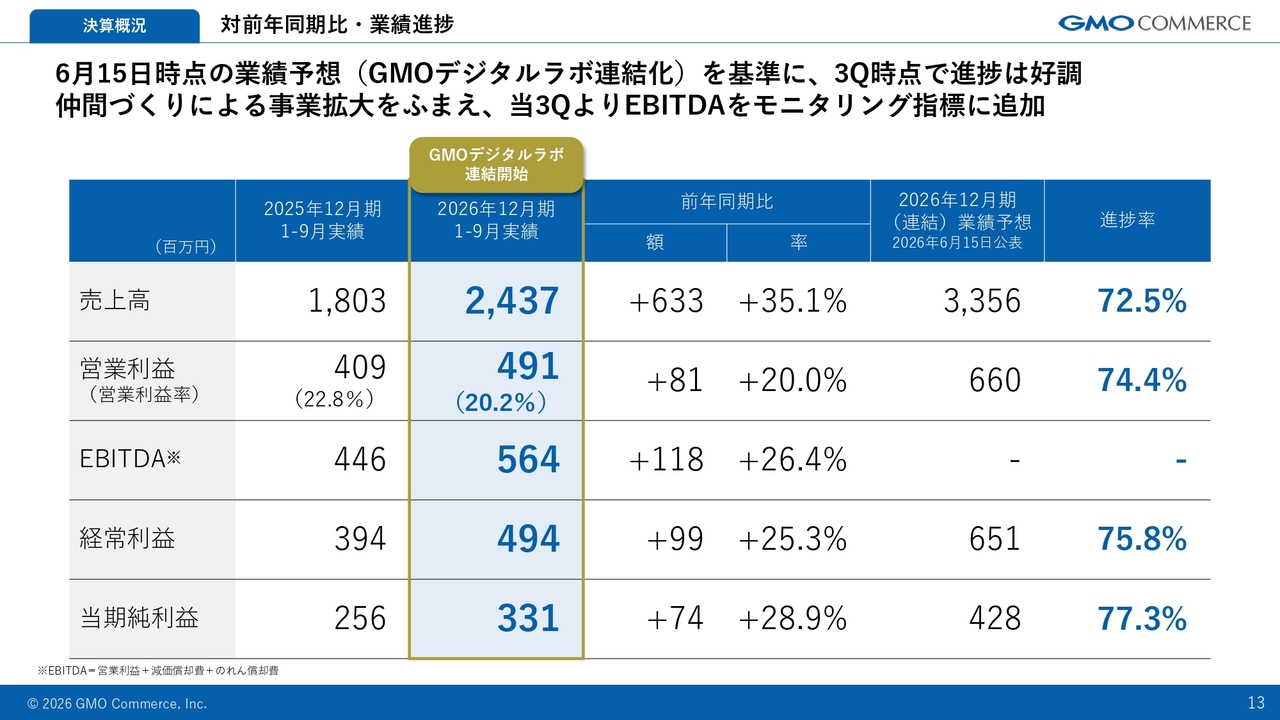
前年同期比と業績の進捗状況です。6月15日に公表した業績予想(GMOデジタルラボ連結化)に対し、売上高は72.5パーセント、営業利益は74.4パーセントまで進捗しており、順調に推移しています。
売上高増加要因(前年同期比)
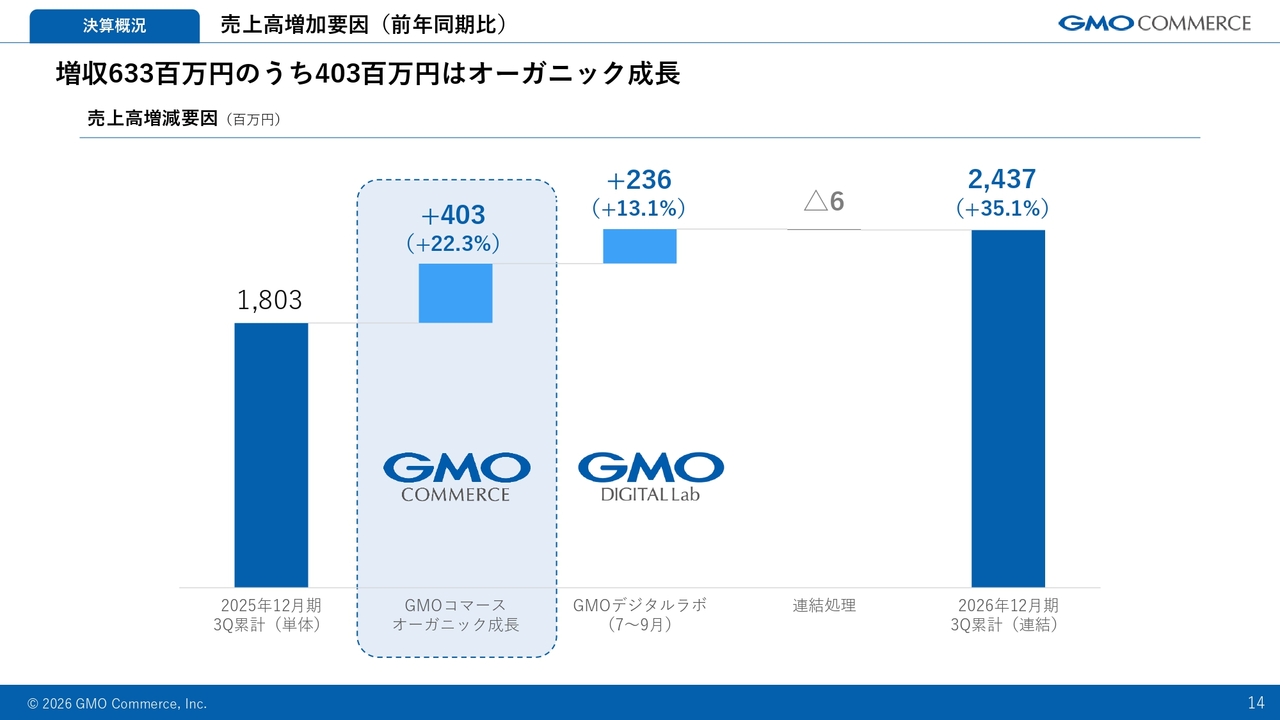
売上高の増加要因についてです。前年同期比で約6億3,000万円の増加となりました。そのうち、約4億円が当社単体の成長によるもので、約2億3,000万円がGMOデジタルラボの連結によるものです。
引き続きオーガニックによる成長に加え、「仲間づくり」やシナジーによる成長を加速させていきます。
四半期業績|売上
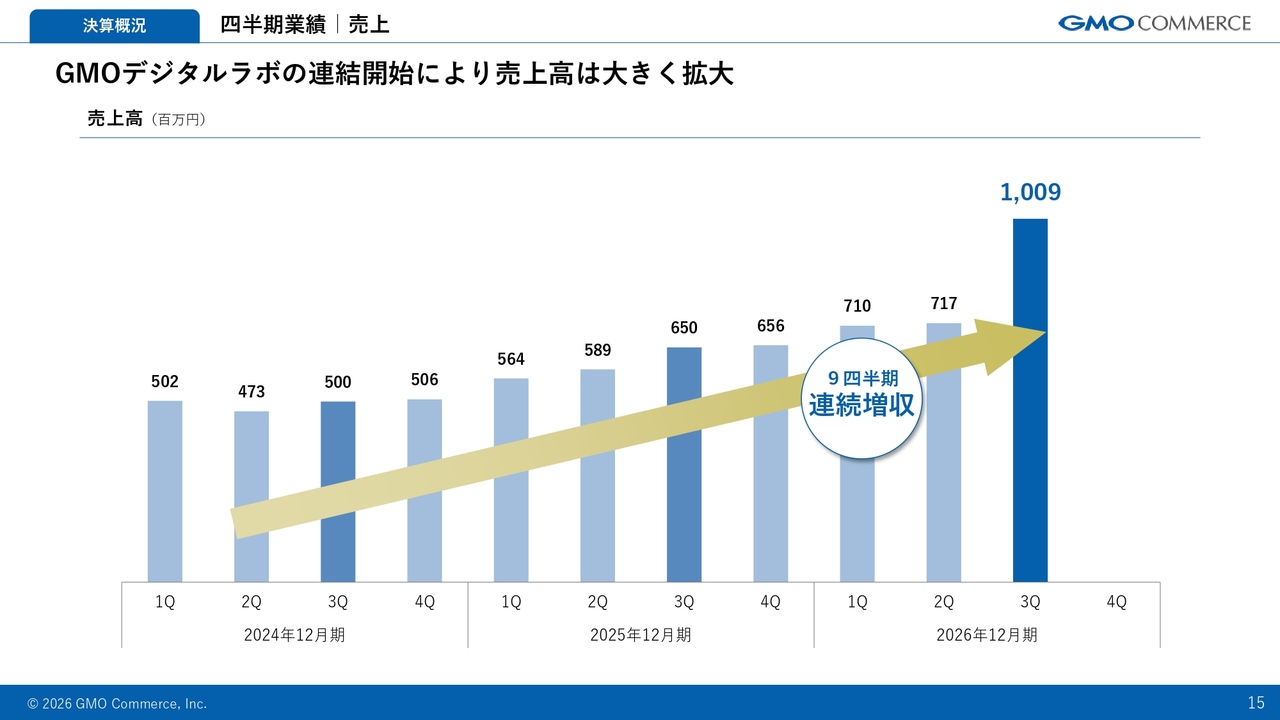
四半期ごとの売上高の推移についてです。第3四半期は約10億円で、第2四半期から約4割増加し、9四半期連続の増収となりました。
GMOデジタルラボの連結に加え、新規のお客さまの獲得や、既存のお客さまでの導入店舗の拡大が進んでいます。
四半期業績|営業利益
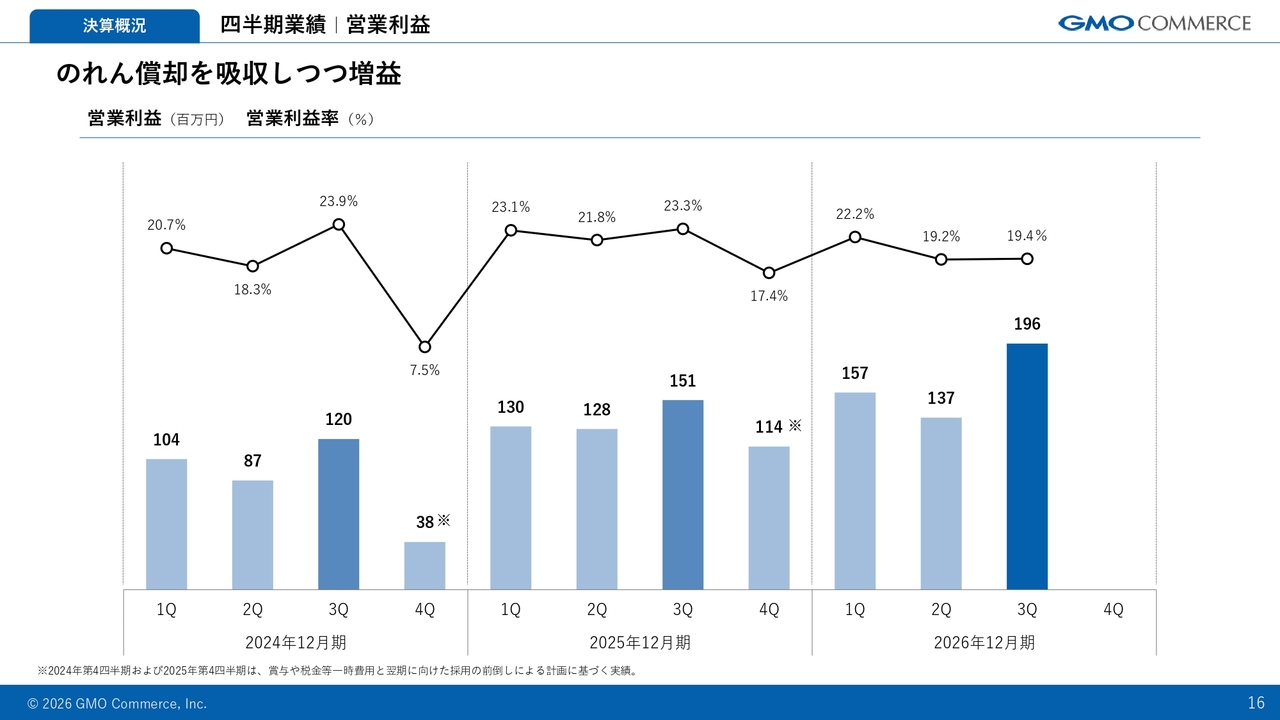
四半期ごとの営業利益についてです。第3四半期では約1億9,000万円と過去最高益を達成しました。「仲間づくり」に関連する費用やのれん償却を吸収しつつも増益を実現し、営業利益率は19.4パーセントを確保しています。
四半期業績|EBITDA
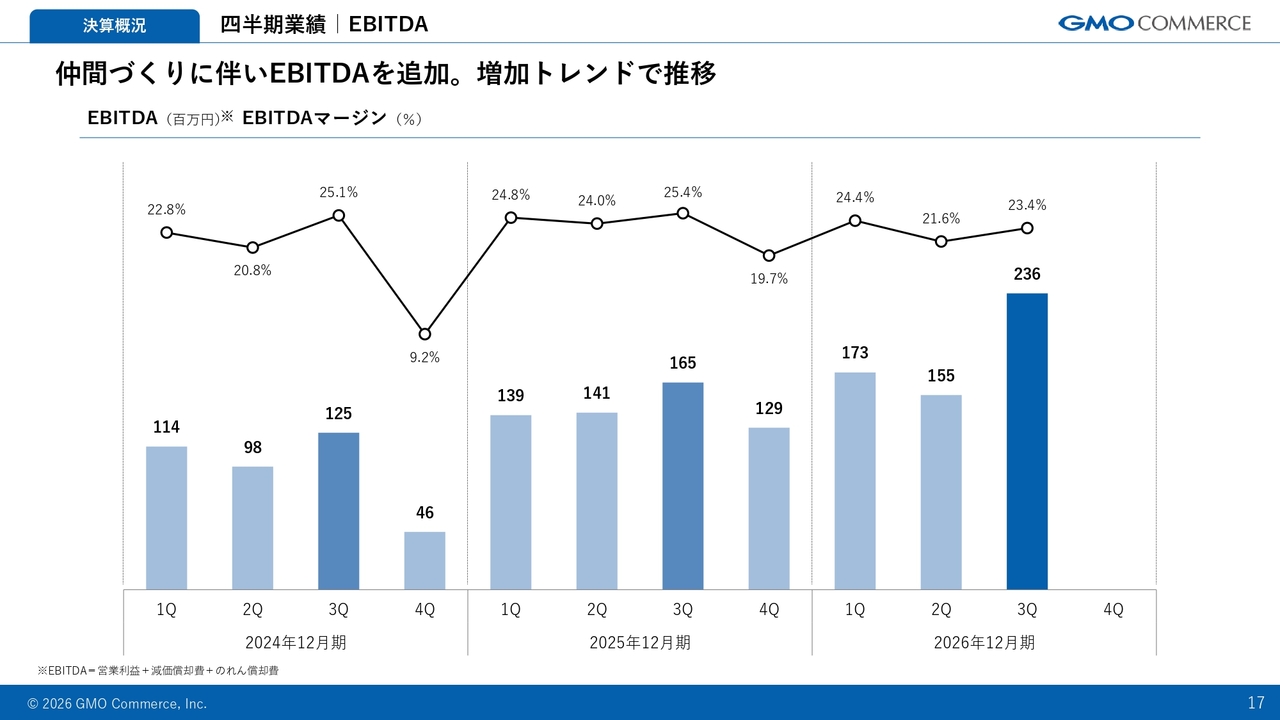
のれんや減価償却費などを除いたEBITDAの推移です。第3四半期は約2億3,000万円、EBITDAマージンは23.4パーセントとなりました。
「仲間づくり」を進める中でも、本業の稼ぐ力を示す指標として引き続き開示していきます。
四半期業績|ARR
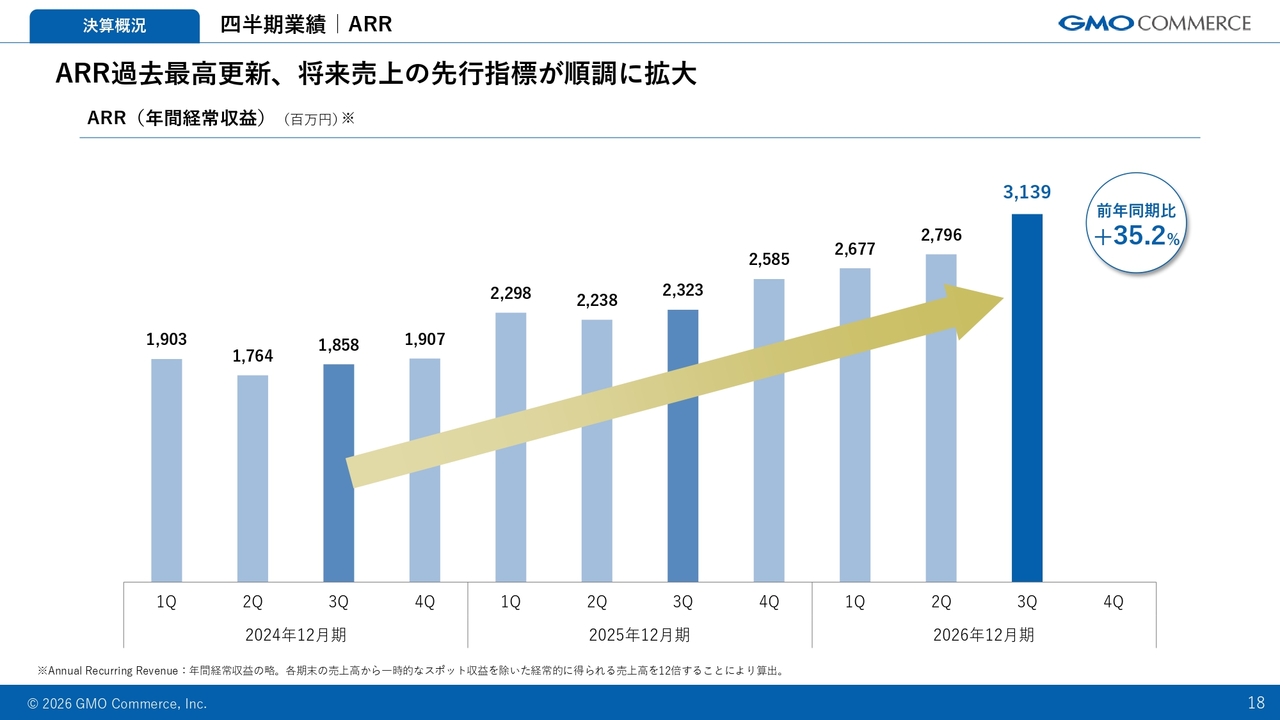
ARRの推移についてです。第3四半期は約31億円となり、第2四半期から大きく伸びて過去最高を更新しました。毎月積み上がる収益の基盤は着実に拡大しています。
四半期業績|顧客店舗数・単価
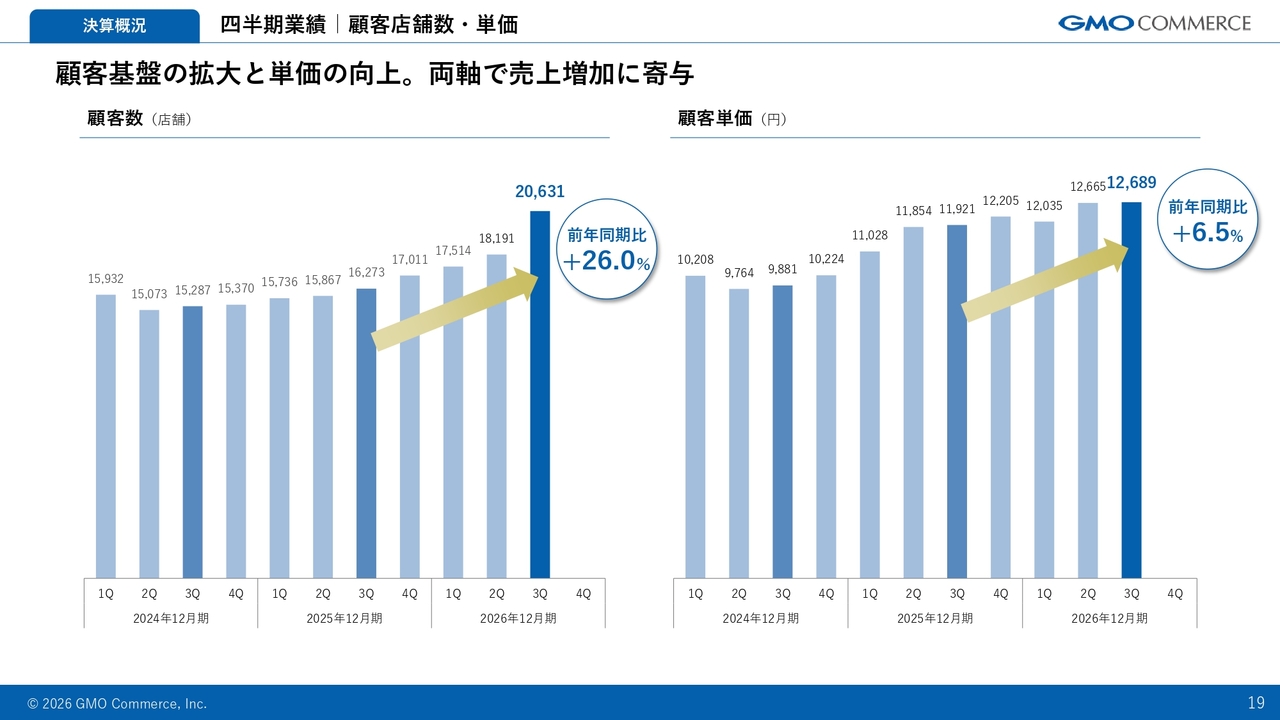
顧客数と顧客単価についてです。第3四半期からGMOデジタルラボを取り込んだ結果、顧客数は2万店舗を超え、前年同期比で26パーセント増加しました。顧客単価は1万2,689円で、前年同期比6.5パーセントの伸びとなっています。
四半期業績|解約率
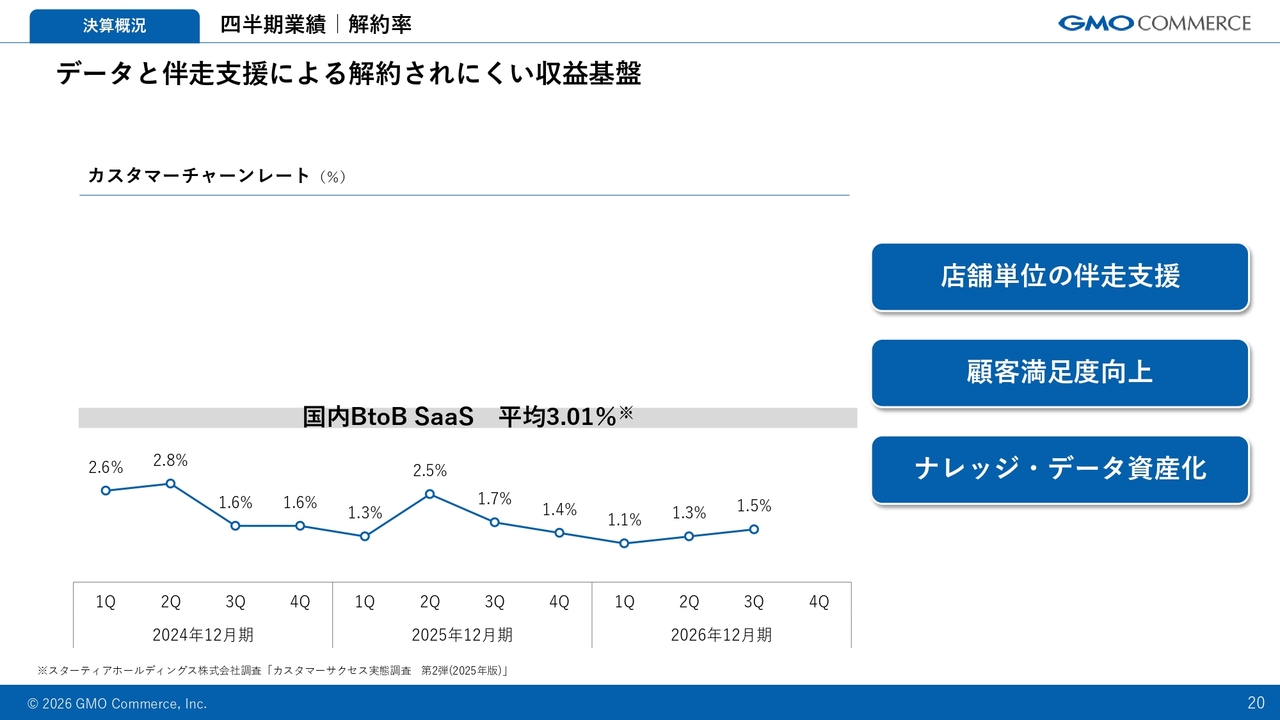
解約率の推移についてです。国内のBtoB SaaSの平均である3.01パーセントを下回り、引き続き低い水準を維持しています。
店舗ごとに寄り添った支援や、利用するほどデータが蓄積される仕組みが、解約されにくい理由となっています。
四半期業績|販管費推移
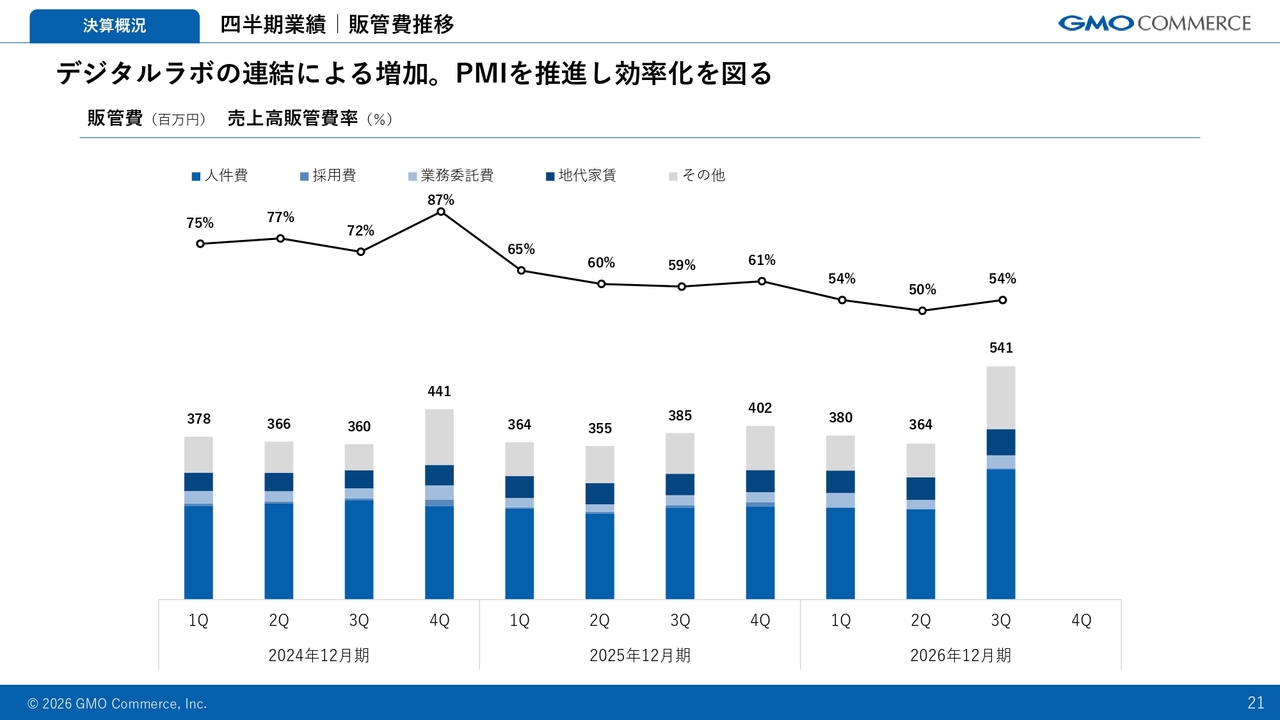
販管費の推移についてご説明します。第3四半期は、GMOデジタルラボの連結と「仲間づくり」に関連する一時的な経費により増加しました。
一方で、売上高に対する販管費率は前年同期の59パーセントから54パーセントに改善しています。今後も統合を進め、さらなる効率向上を図っていく方針です。
AI効率化による生産性向上
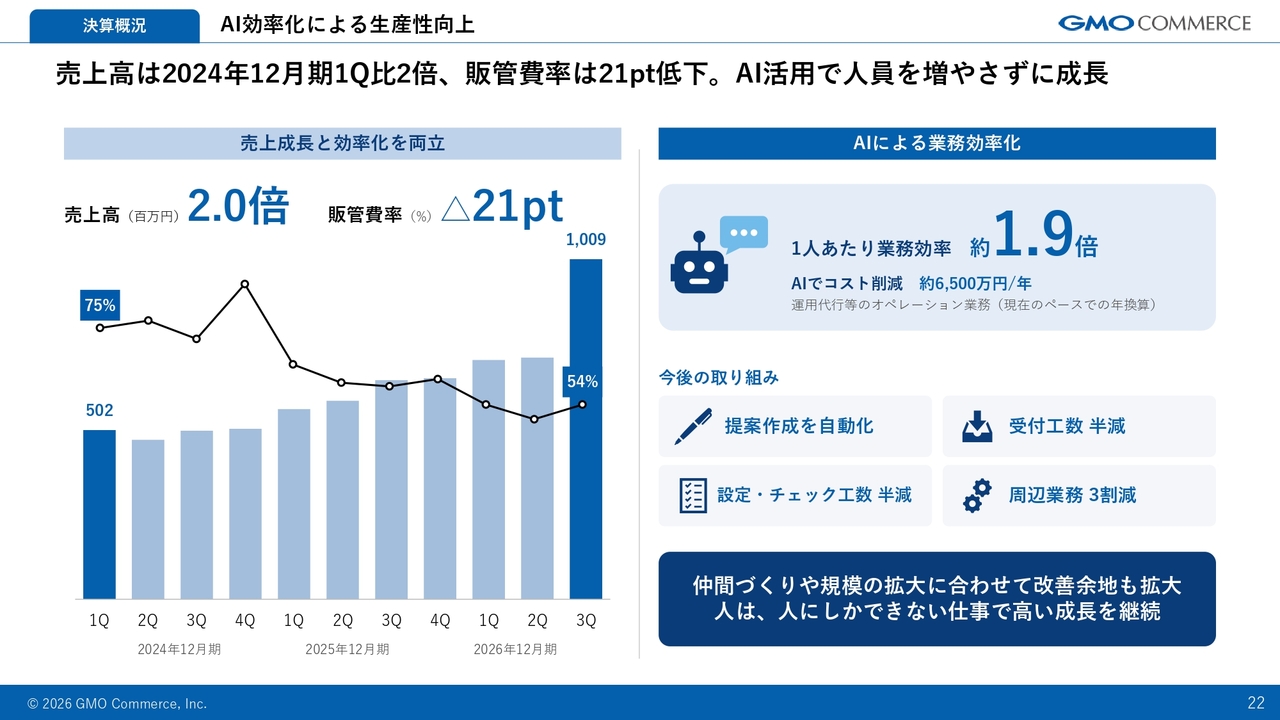
AI活用による生産性の向上についてです。お客さまのサポートやオペレーション、クリエイティブなどの業務において、作成・設定・チェックといった作業の自動化を進めています。
これらの業務は顧客の増加に比例して増加しますが、1人当たりの処理件数は約1.9倍となり、人員を増やさずに対応できています。
その結果、2024年12月期第1四半期と比べて売上高は約2倍になり、販管費率は21ポイント低下しました。
今後は、さらに効率化の範囲を拡大し、生産性を一層向上させていきます。
BS
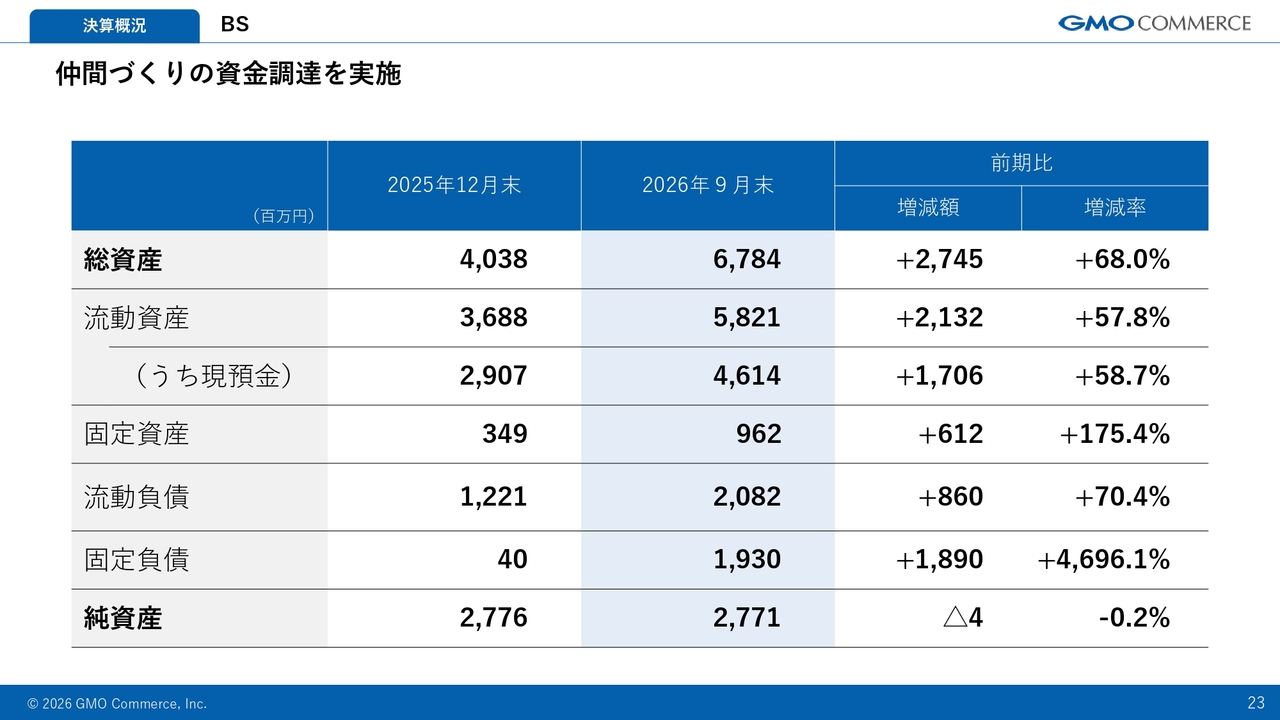
バランスシートについてです。総資産は約67億8,000万円で、そのうち現預金が約46億1,000万円となっています。
固定負債の増加は、「仲間づくり」のための資金調達によるものです。自己資本比率は40.8パーセントに下がりますが、株主還元の方針に変わりはありません。
2026年12月期通期の業績および配当予想
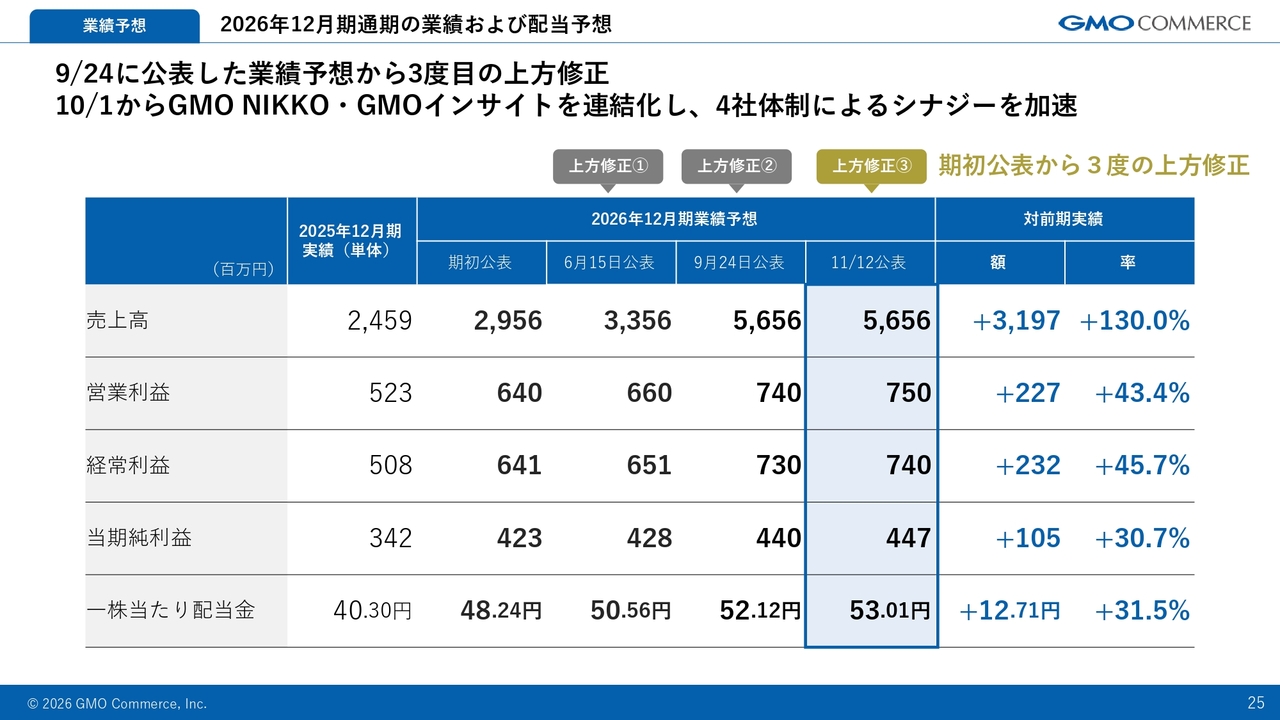
今期の業績予想についてご説明します。今回、今期3度目の上方修正を行いました。第3四半期累計の業績が計画を上回って推移しており、通期でも前回予想を上回る見通しとなったことから、利益予想を引き上げました。
売上高は約56億6,000万円で前期比130パーセント増、営業利益は7億5,000万円で前期比43.4パーセントの増益を見込んでいます。
1株当たりの配当は53.01円で、前期から12.71円の増配を予定しています。増収・増益・増配の計画です。
10月からは4社の体制でシナジーを促進し、成長を加速させていきます。
中長期ビジョンの前倒しと目標金額の上方修正
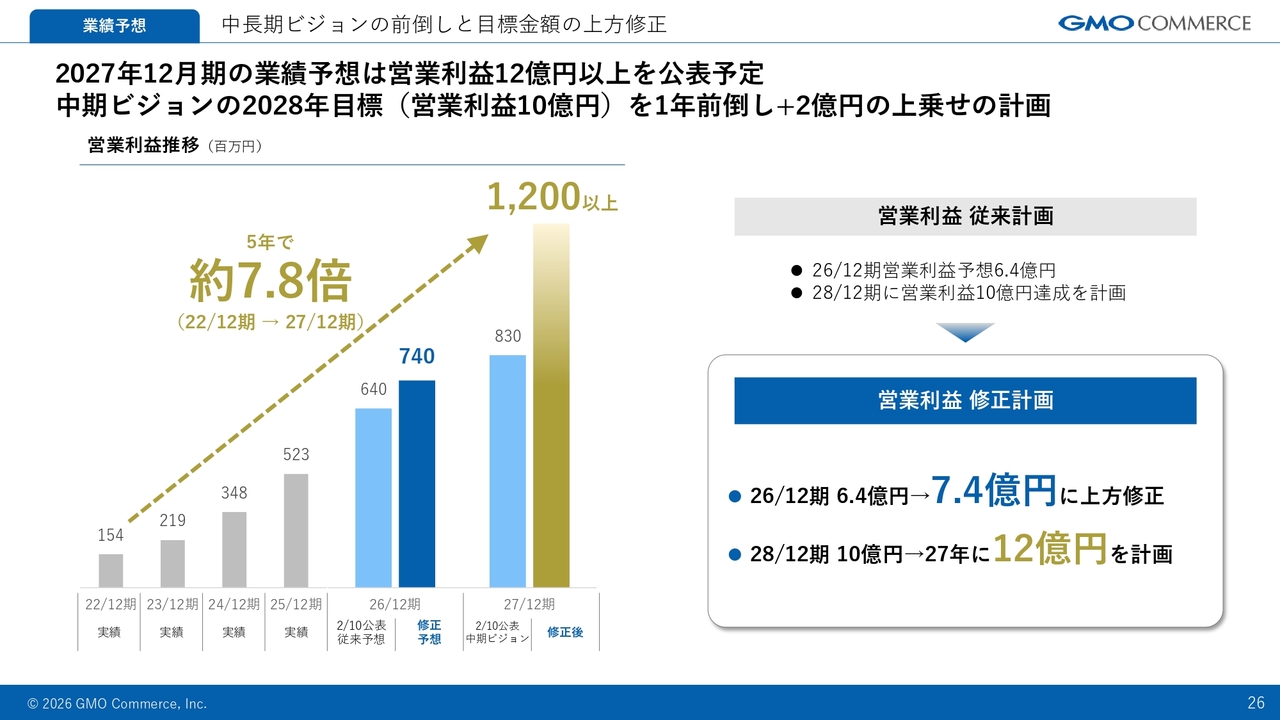
中長期の目標についてです。2月に公表した中期ビジョンでは、2028年12月期に営業利益10億円を目標としていましたが、この目標を1年前倒しし、2027年12月期に10億円を超える12億円以上の計画を公表する予定です。
今後も事業成長と「仲間づくり」を通じて、高い成長を実現していきます。
株主還元
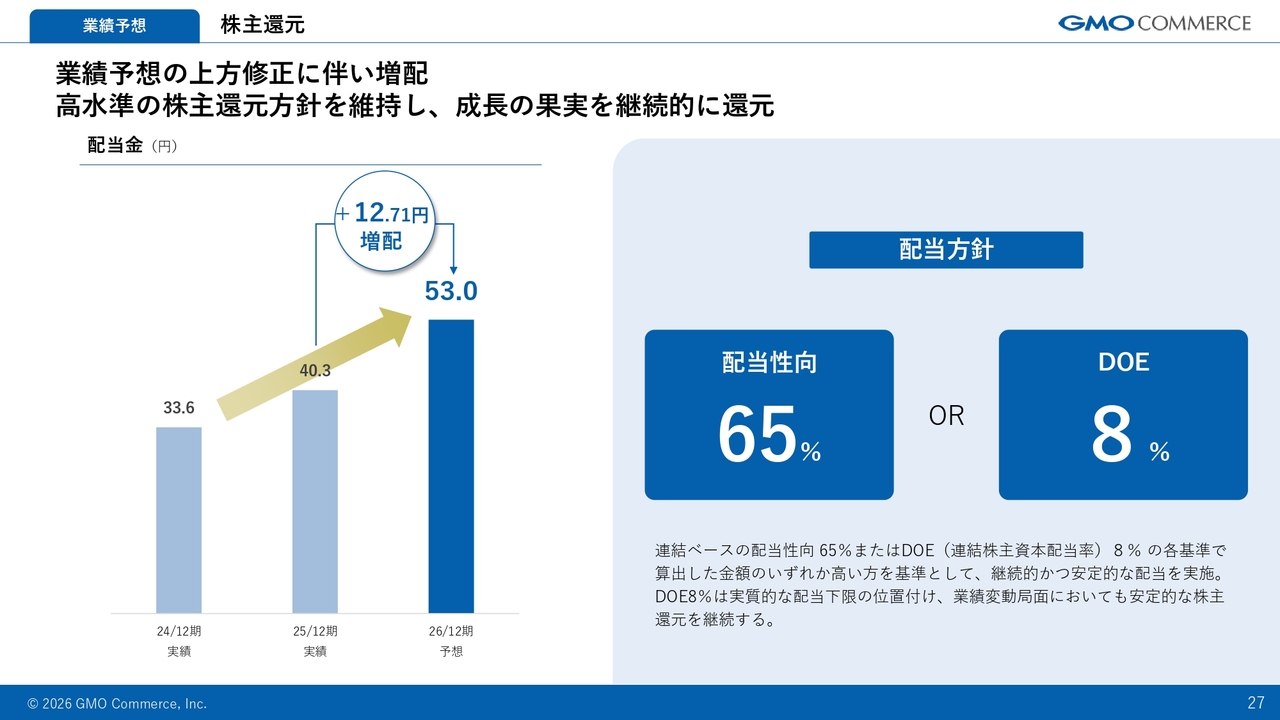
株主還元の方針についてです。業績予想の修正に伴い、今期の配当予想は1株当たり53.01円とし、前期から12.71円の増配を計画しています。
連結後も配当性向65パーセントまたはDOE8パーセントのいずれか高いほうを基準とします。業績が変動する局面でも、安定した還元を続けていきます。
戦略サマリ
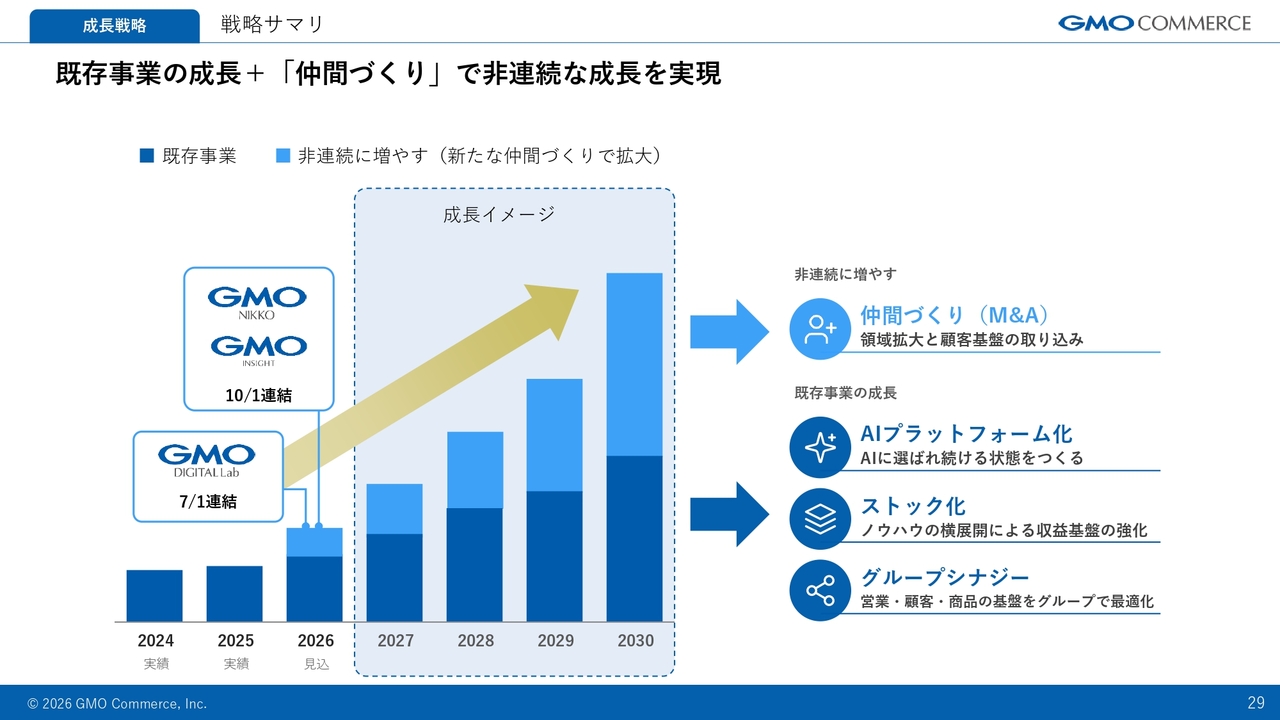
成長戦略についてご説明します。まず全体像です。既存事業においては、AIサービスの拡充とストック化の促進を通じ、安定的な成長を図っていきます。
さらに、GMOインターネットが有するインフラ事業と当社連結の事業シナジーにより、一層の成長加速を実現します。
その上で、新たな「仲間づくり」を通じて事業領域と顧客基盤を拡大し、利益規模の非連続的な拡大と企業価値の向上を目指します。
なぜAIマーケティングなのか
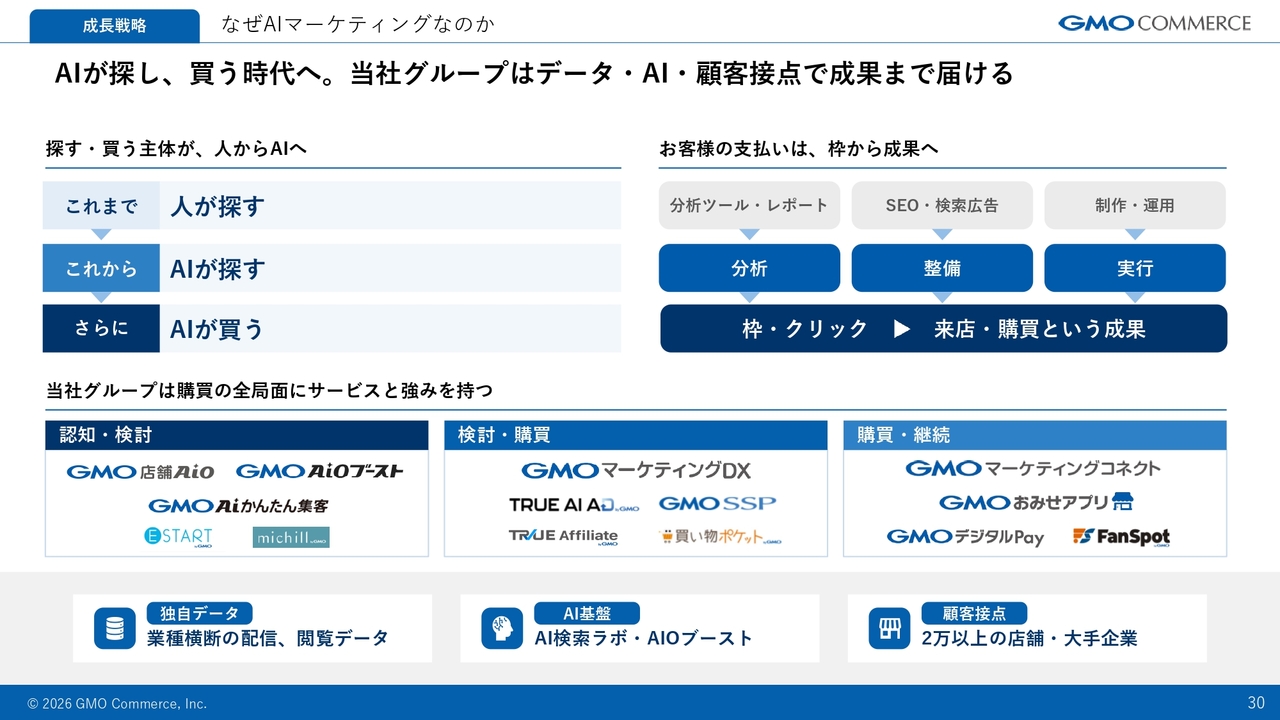
当社が捉えている市場の構造変化についてです。これまでは人が検索し、媒体を訪れていましたが、これからはAIエージェントが人の代わりに情報を探し、購入に至るところまで進んでいきます。
当社のお客さまである企業や店舗の販促予算も、広告枠の運用から、AIに選ばれるための分析・整備・実行へと変化しています。そして、AIに「おすすめ」として選ばれることが集客の起点となっていきます。当社はこの変化を大きな成長機会と捉えています。
当社グループは購買のすべての局面にサービスを持ち、独自データやAI基盤、顧客接点という強みを活かし、成果に結びつけていきます。
①AIマーケティングプラットフォーム
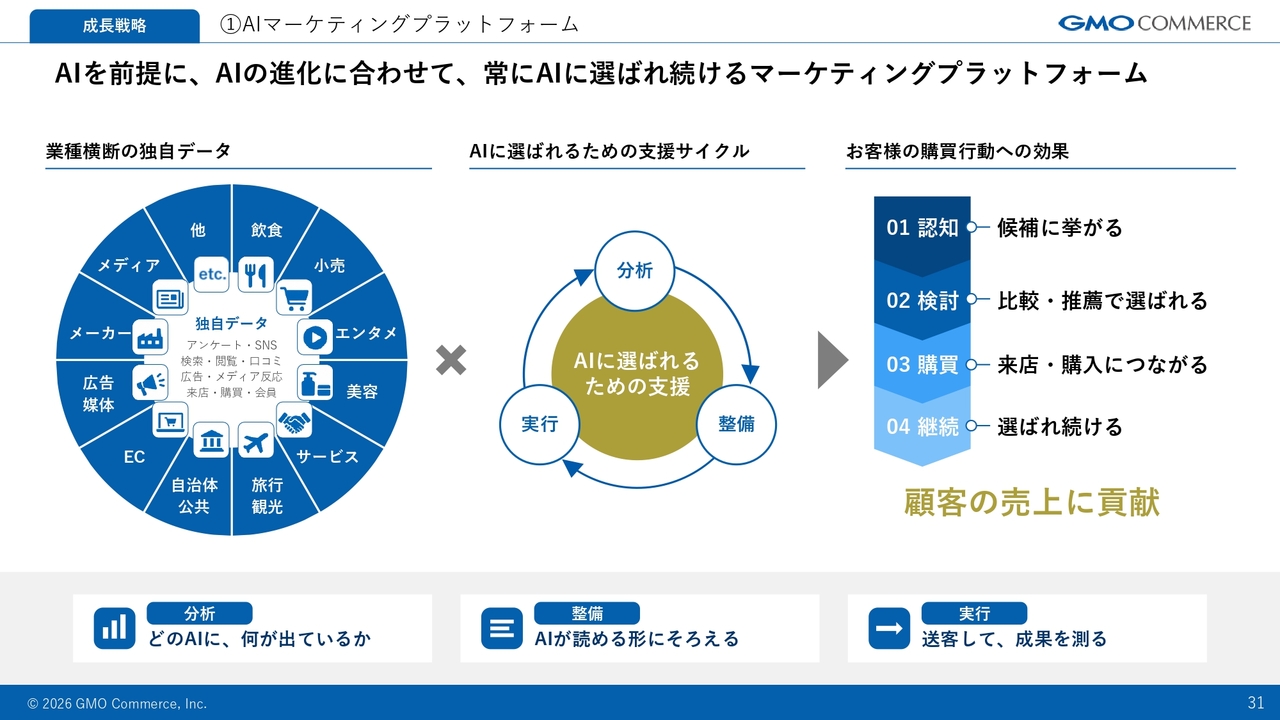
成長戦略の1つ目は、AIマーケティングプラットフォームです。生活者の購買行動は「認知」「検討」「購買」「継続」の4段階に分かれます。
それぞれの段階で選ばれるために、「どのAIに、何が出ているか」を分析し、AIが読めるかたちに整備して配信し、その成果を測定します。
GMO NIKKOのAI検索対策、GMOデジタルラボのアプリ基盤、GMOインサイトのメディア、そして当社のSNS・店舗販促と、4社の知見を結集させ、このサイクルを回していきます。
これを支えるのは、企業やブランド、店舗、自治体、メディアといった幅広いお客さまから集まる独自のデータです。データとサイクルの両方を持つことが、当社の強みとなっています。
②ストック化
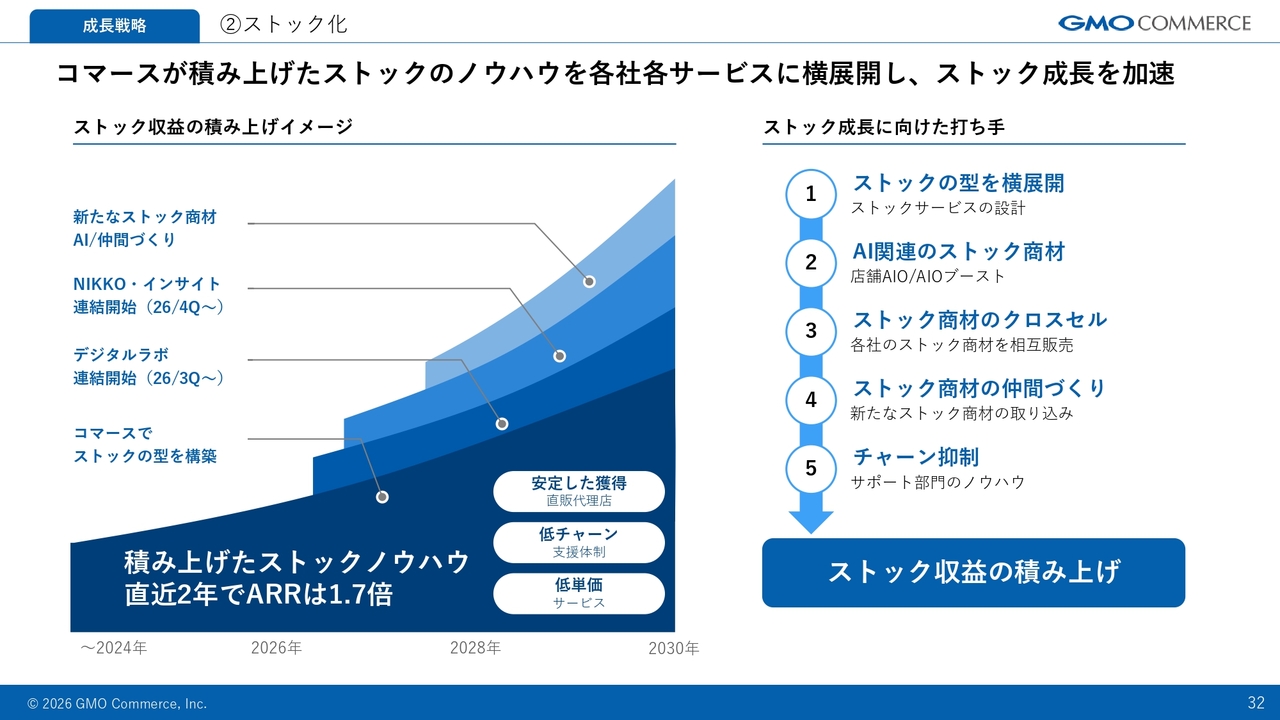
成長戦略の2つ目はストック化です。当社は10年前から店舗向けマーケティングサービスを月額課金で提供しています。
サービス設計や、利用を継続していただくための支援、解約防止の運用など、積み上げたノウハウが当社の資産です。直近2年でARRは1.7倍に伸びています。
このノウハウをグループ各社へ横展開し、既存領域のストック化や各社のストック商材のクロスセルを進めることで、安定成長へつなげていきます。
③グループシナジー
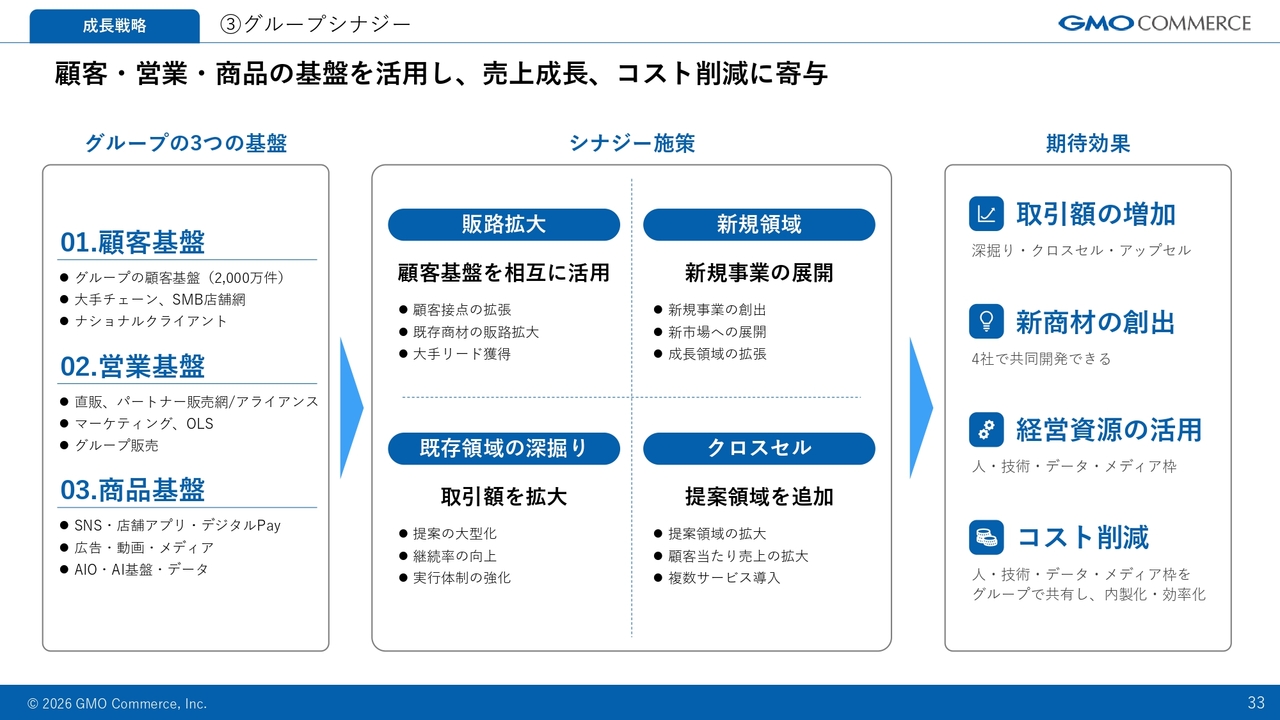
成長戦略の3つ目はグループシナジーです。今回の再編により、GMO NIKKOとGMOインサイトが当社グループの一員となり、また、当社もGMOインターネットの直下に組み込まれました。グループ各社との連携は、これまで以上に密接になっています。
約2,000万件の「顧客基盤」と、直販とパートナーの「営業基盤」、SNS・広告・決済・AIなどの「商品基盤」の3つを活用し、「販路拡大」「新規領域」「既存領域の深掘り」「クロスセル」のシナジー施策を進めます。
これらの取り組みにより「取引額の増加」「新商材の創出」「経営資源の活用」などの効果を期待しています。
グループシナジー実績例
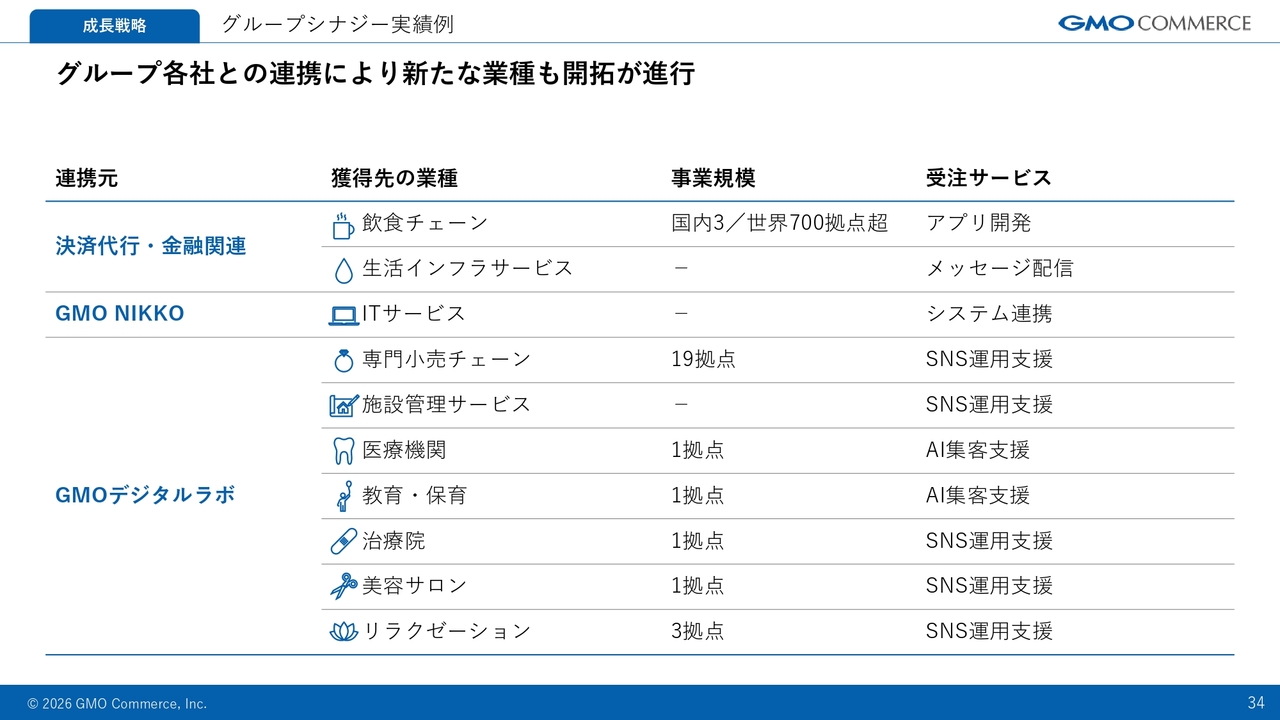
グループシナジーの実績をご紹介します。第3四半期はグループ各社との連携により、飲食チェーンや専門小売チェーン、医療機関、教育・保育、美容サロンなど、さまざまな業種で新規契約を獲得しました。
引き続き、グループの基盤を活用して事業を拡大していきます。
④仲間づくり(M&A)
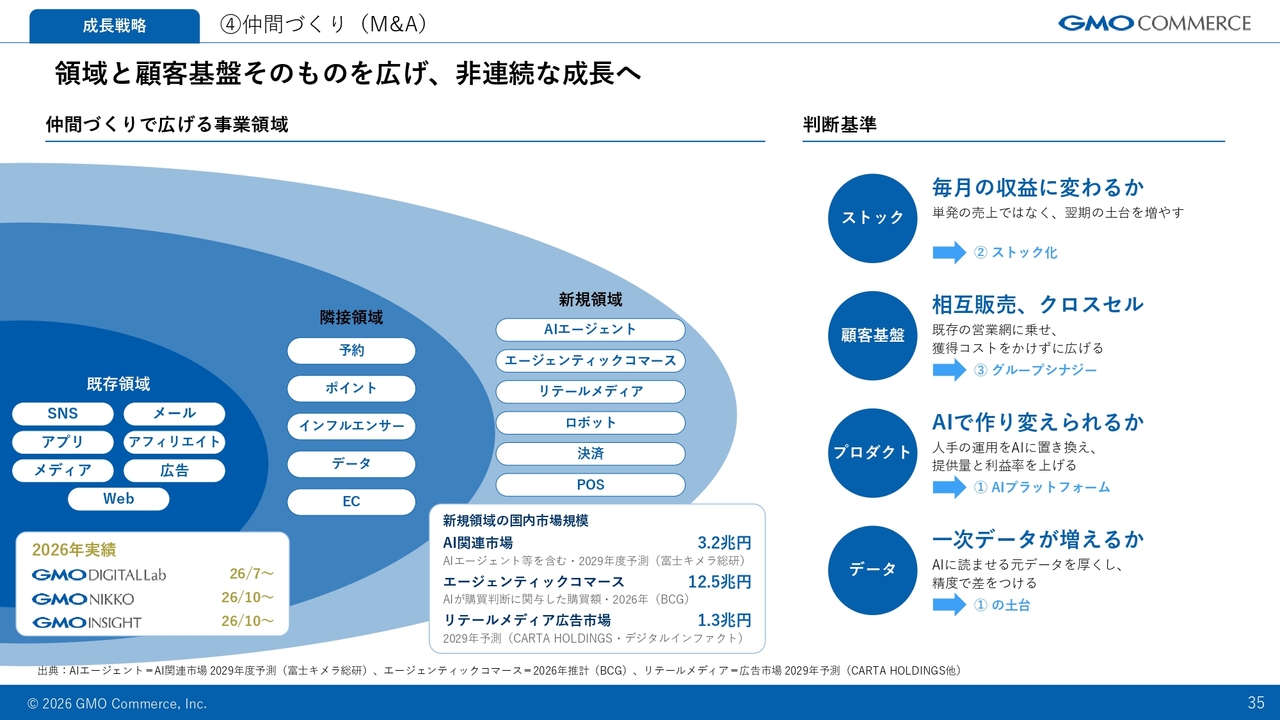
今年は3社を迎え入れ、AIの開発力や、総合AIマーケティング・メディア・アプリの領域が加わりました。
今後も引き続き、「ストック」「顧客基盤」「プロダクト」「データ」を軸に、既存領域の深掘りと新規領域の拡大に向けて機動的に事業を推進していきます。
以上で、2026年12月期第3四半期の説明を終了します。4社の力を結集し、AI時代のマーケティングプラットフォームとして、さらなる成長を目指していきます。
ご清聴いただき、ありがとうございました。


新着ログ
「サービス業」のログ