2027年3月期第2四半期決算説明
東邦亜鉛、2Qは当期純利益が黒字転換 事業構造転換の実行により、足元の業績改善に加え中長期的な成長を目指す
2027年3月期 第2四半期 決算説明
佐藤義和氏(以下、佐藤):東邦亜鉛株式会社代表取締役社長執行役員の佐藤です。みなさま、本日はお忙しい中、東邦亜鉛の第2四半期決算説明会にお時間をいただき、誠にありがとうございます。また、平素より当社にご理解とご支援を賜り、厚く御礼申し上げます。
当社は現在、事業再生計画に基づき、リサイクルを軸とする事業構造への転換を進めています。一方、原料調達条件を中心に、歴史的にも厳しい事業環境に直面しています。足元の業績は計画を下回っており、今回の通期の業績見通しを下方修正することになりました。
こうした環境下でも収益を確保できるよう、当社として取り組むべき課題を一つひとつ解決し、事業構造の転換と収益力の改善を着実に進めていきます。
本日は、まずCFOより決算と通期の業績見通しについてご説明し、その後、私から事業再生計画の達成に向けた取り組みについてお話しします。
それでは、スライド2ページに記載の本日のキーメッセージから、CFOの二木よりご説明します。
本日のキーメッセージ
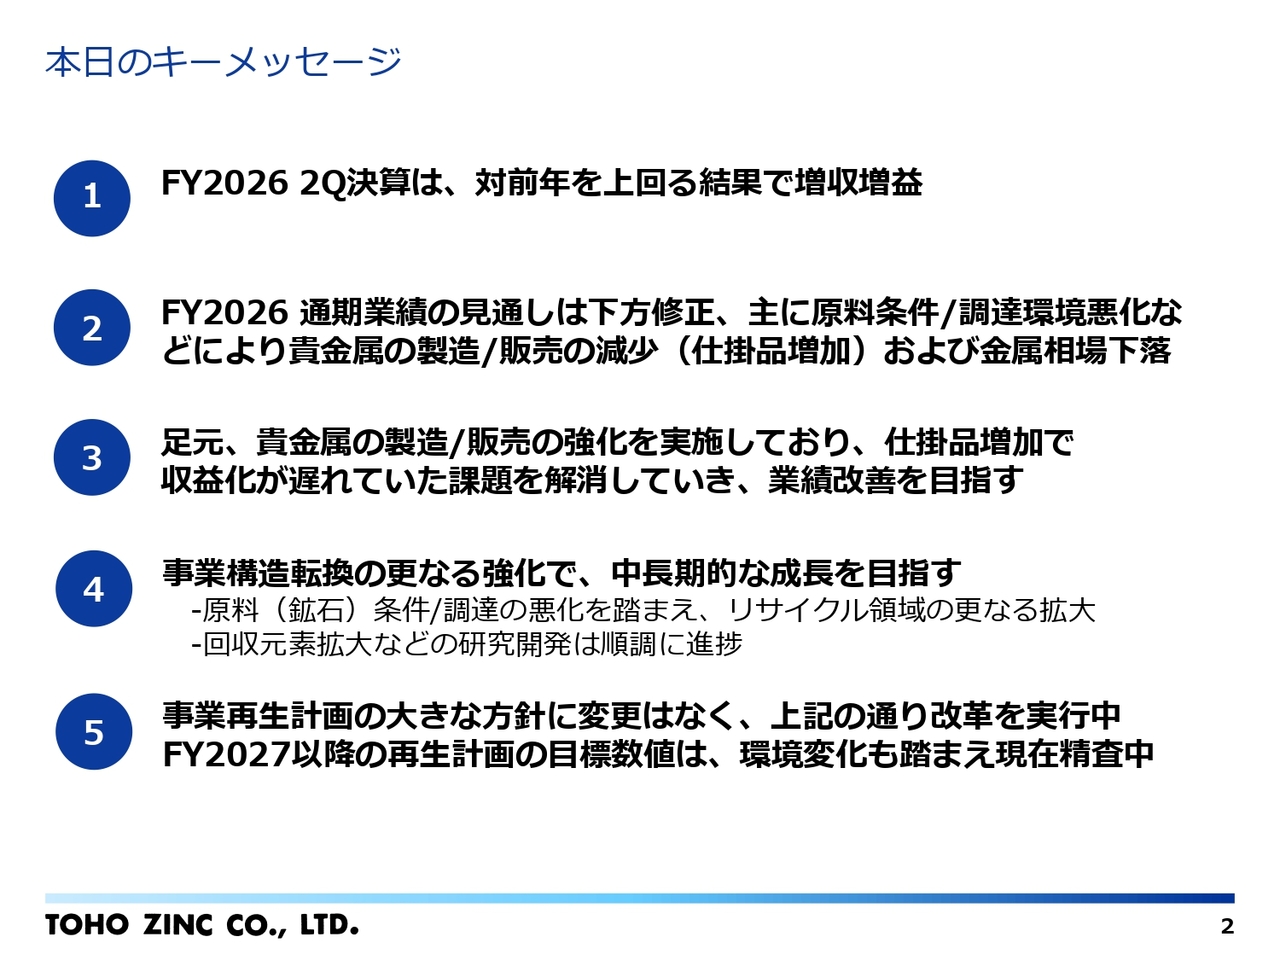
二木健匡氏(以下、二木):常務執行役員CFOの二木です。本日のキーメッセージは、スライドに示した5点です。
まず、上期決算ですが、前年同期を上回る結果となりました。一方で、通期の見通しは下方修正します。これは、原料条件などの悪化による製造・販売の減少および貴金属相場の下落が影響しています。ただし、製造・販売の強化策を講じることでこれを解消し、業績改善を目指していきます。
また、再生計画の達成に向けて事業構造改革に取り組んでおり、取り組むべき大きな方針に変更はありません。環境の変化を踏まえ、2027年度以降の再生計画の目標数値については、現在精査中です。
2027年3月期(FY2026) 2Q決算の前年同期比(段階利益)
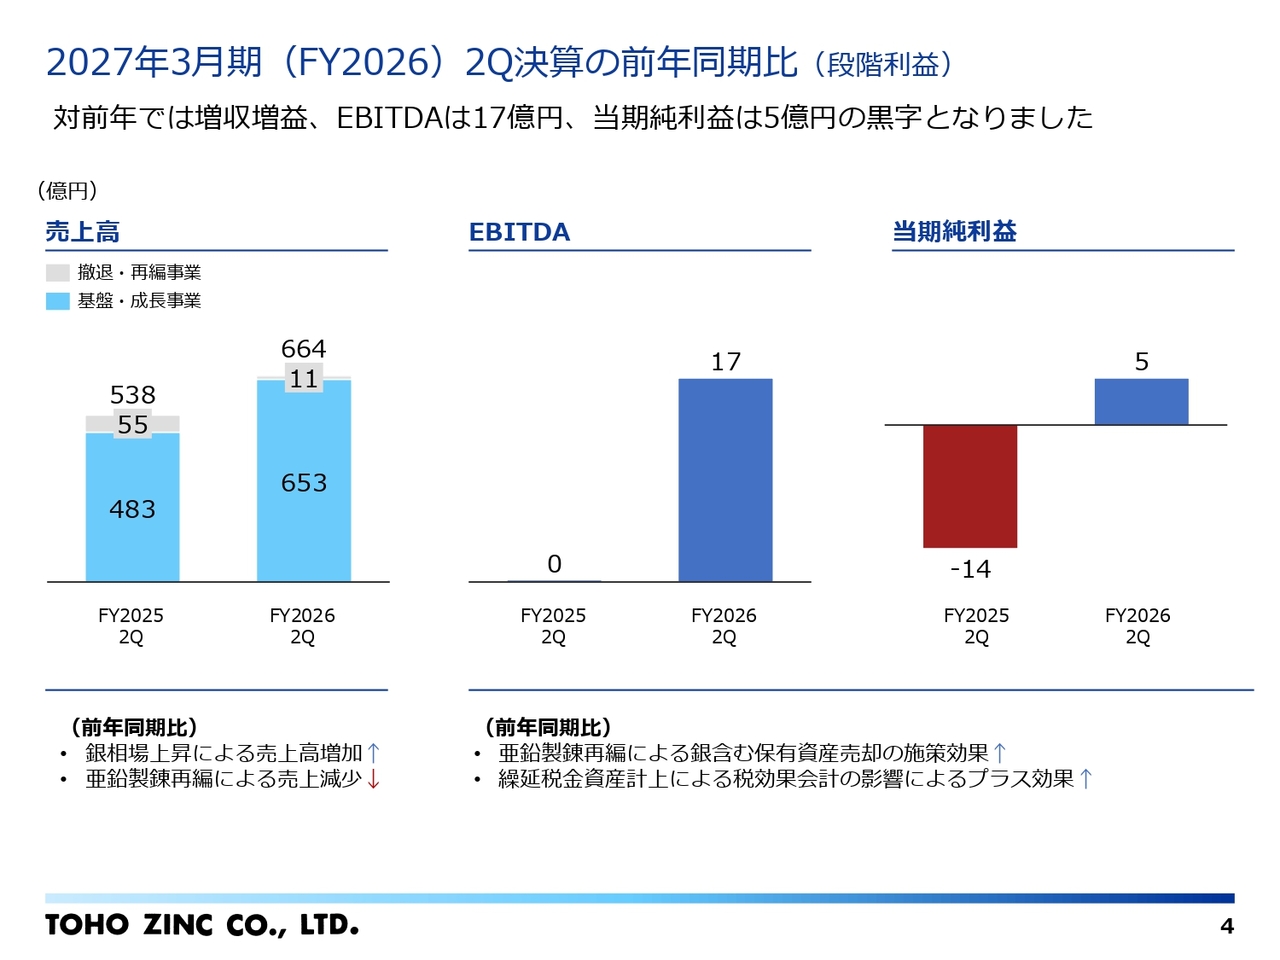
2026年度上期決算の概要について、前年同期比でご説明します。
スライド左の売上高は全体で126億円増加し、664億円となりました。灰色の撤退・再編事業では亜鉛製錬の売上が減少しましたが、水色の基盤・成長事業では主に製錬における銀価格の上昇により170億円の増収が寄与し、全体として売上が増加しています。
EBITDAは増益となりました。製錬では減益となったものの、環境・リサイクル事業の増益や亜鉛製錬からの再編事業である金属リサイクルの保有資産売却などが寄与し、17億円となりました。
当期純利益については、繰延税金資産の計上による税効果会計の影響もあり、前年度比で19億円の増益となりました。これにより、14億円の赤字から5億円の黒字へ転じています。
2027年3月期(FY2026)2Q決算の前年同期比(EBITDA)
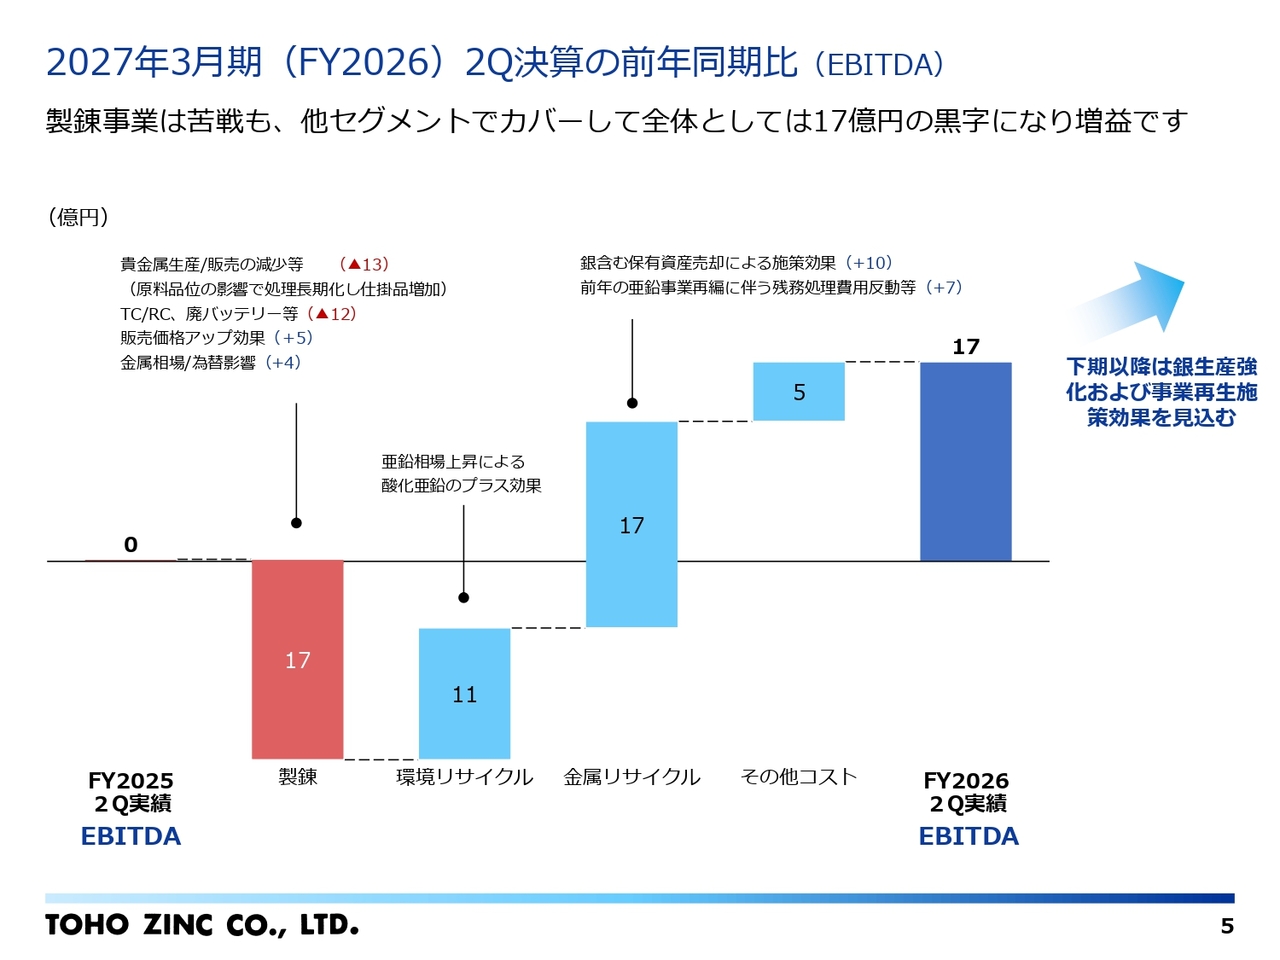
前年同期比の事業別EBITDAの推移です。スライド左からセグメント別に説明します。
製錬では、前年同期比マイナス17億円となりました。内訳としては、銀などの金属価格や円安の影響によるプラス要因が9億円ありましたが、原料品位の影響による仕掛品増加に伴う銀など貴金属や副産物の製造・販売量の減少、さらにはTC/RCや巣鉛など厳しい原料条件がマイナス要因となり、25億円の影響を受けています。
環境・リサイクルでは、販売量はほぼ横ばいでしたが、亜鉛価格の上昇と円安による国内販売価格の上昇により、前年同期比11億円のプラスとなりました。
金属リサイクルでは、銀を含む保有資産売却の施策効果と、前年度の残務処理費用などの反動により、前年同期比プラス17億円となりました。
2027年3月期(FY2026)各四半期の利益積み上げ(EBITDA)
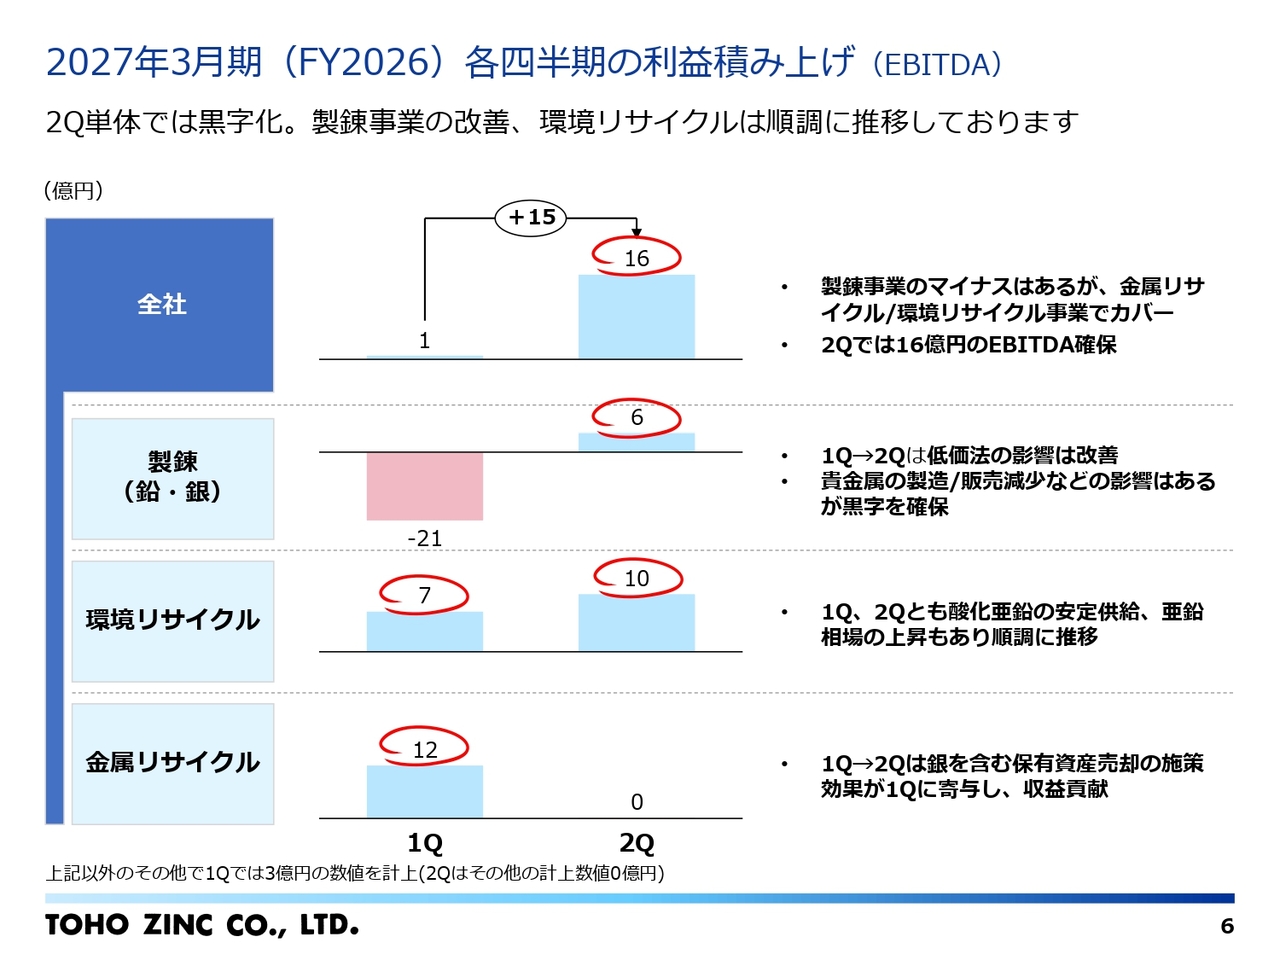
今年度の四半期ごとの事業別EBITDA推移です。
第2四半期は、第1四半期比で合計15億円の増益となりました。製錬部門では、第1四半期に計上した仕掛品等の低価法の影響が改善され、第2四半期は6億円の黒字へと転換しています。今後は仕掛品の増処理により、販売の回復を図っていきます。
その下の環境・リサイクル部門では、販売量の増加や円安並びに亜鉛相場の上昇により、7億円から10億円となりました。
金属リサイクルは、第2四半期に赤字となりましたが、第1四半期に保有資産の売却により12億円の収益を計上しており、現在は再編の加速と収益化に向けて取り組んでいます。
2027年3月期(FY2026)2Qの純資産状況
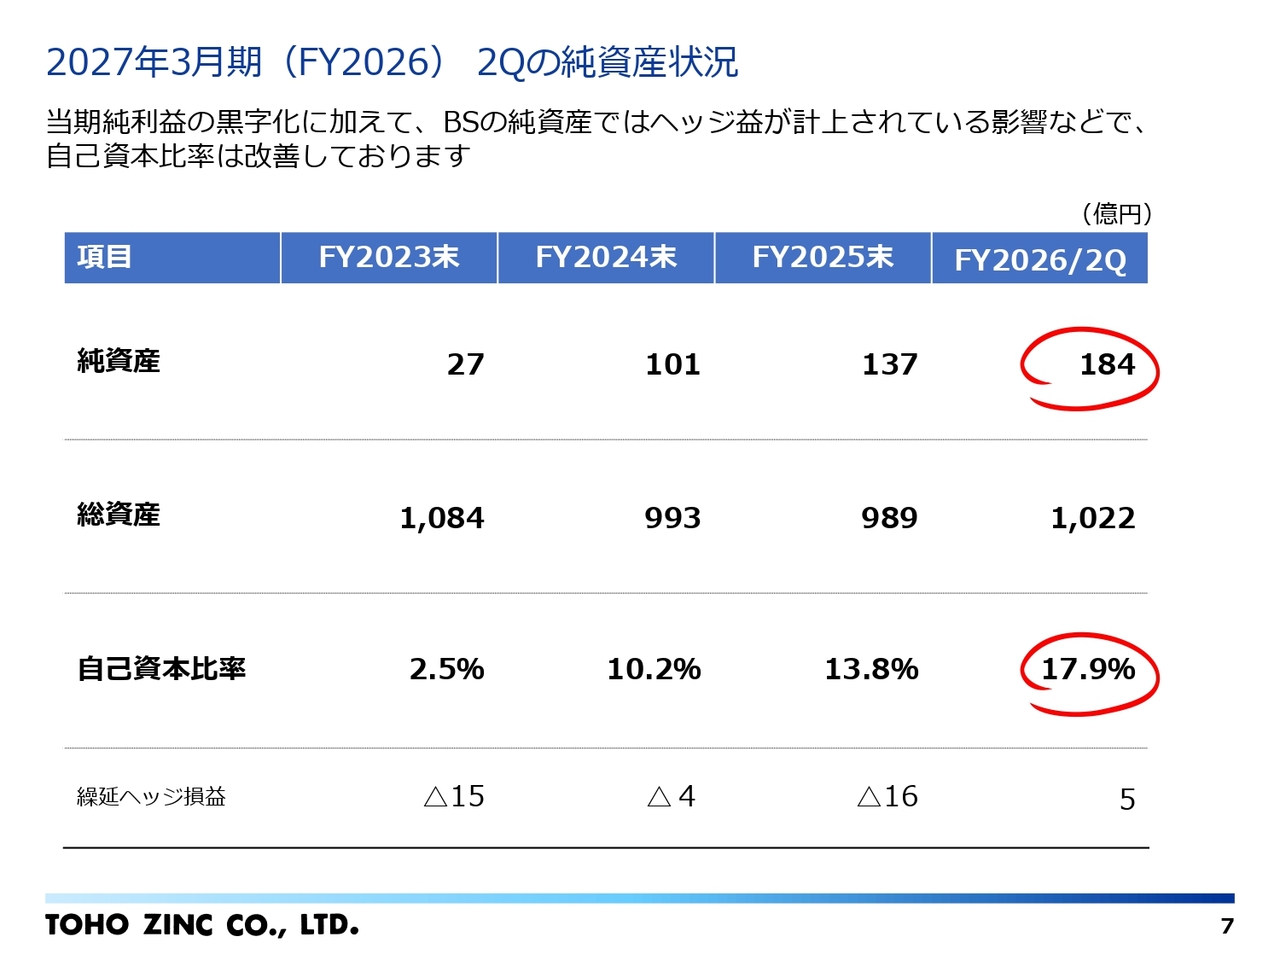
2023年度末からの純資産の状況です。スライド右側の赤丸を付した純資産額は、2025年度末から47億円増加し、184億円となりました。
自己資本比率は17.9パーセントに改善しました。その主な要因として、総資産は仕掛品増加の影響を受けたものの、自己資本においては当期純利益の黒字化やMSワラントの行使による増加が挙げられます。さらに、包括利益累計額のうち、表の一番下に記載されている金属価格関連の繰延ヘッジの評価が、2025年度末の16億円の損失から5億円の利益へと転じたことも影響しています。
(参考)直近1年の資源価格推移(ドル建て、円建て)
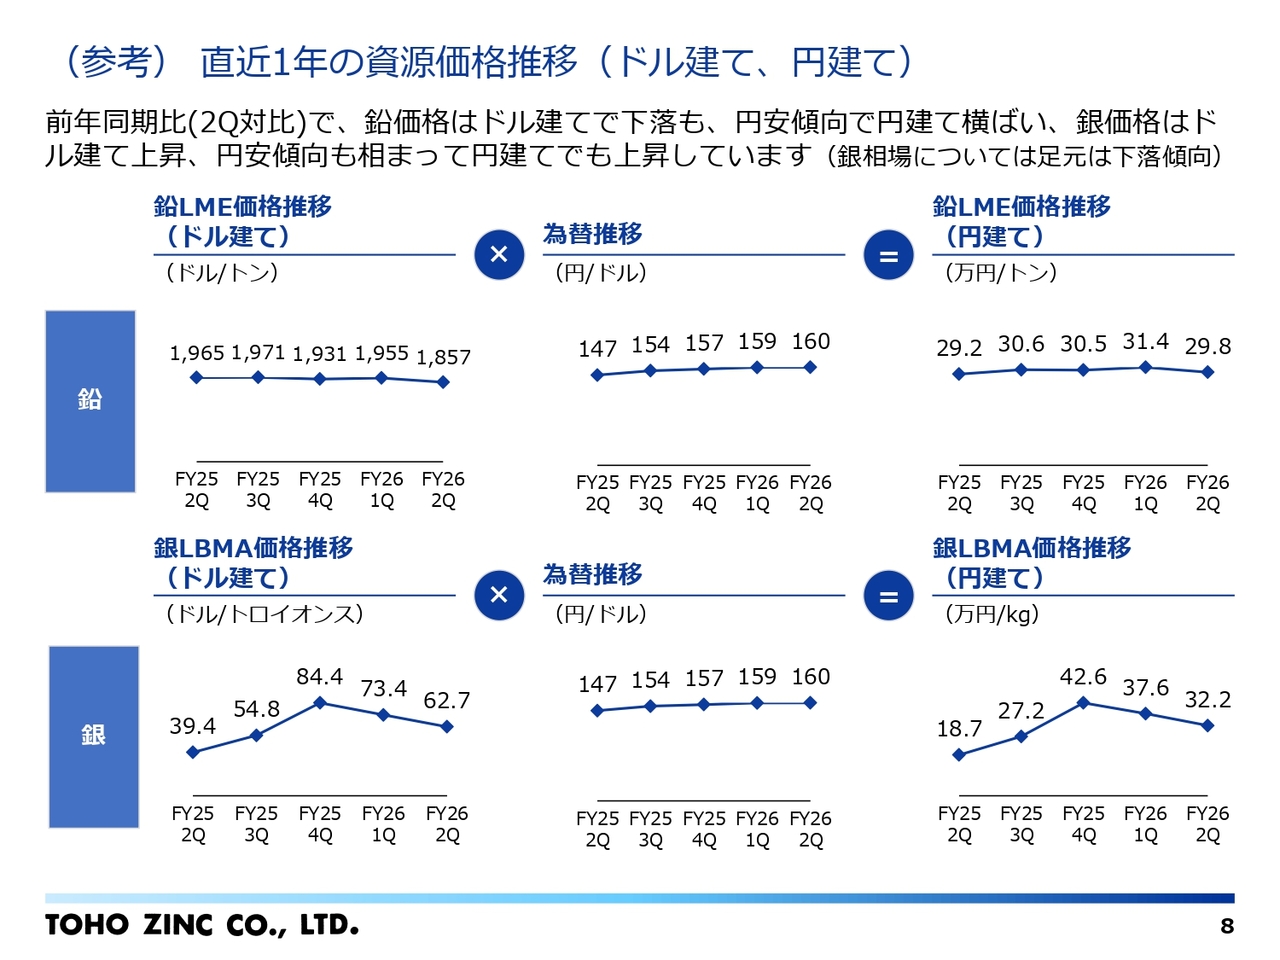
直近1年間の資源価格と円建て換算価格の状況です。前年度第2四半期との比較では、鉛価格はドル建て価格が100ドル弱下落しましたが、円安の影響で円建て価格はほぼ横ばいとなりました。
一方、銀価格はドル建て・円建て価格ともに前年度第2四半期比で上昇しています。
(参考)銀価格の推移
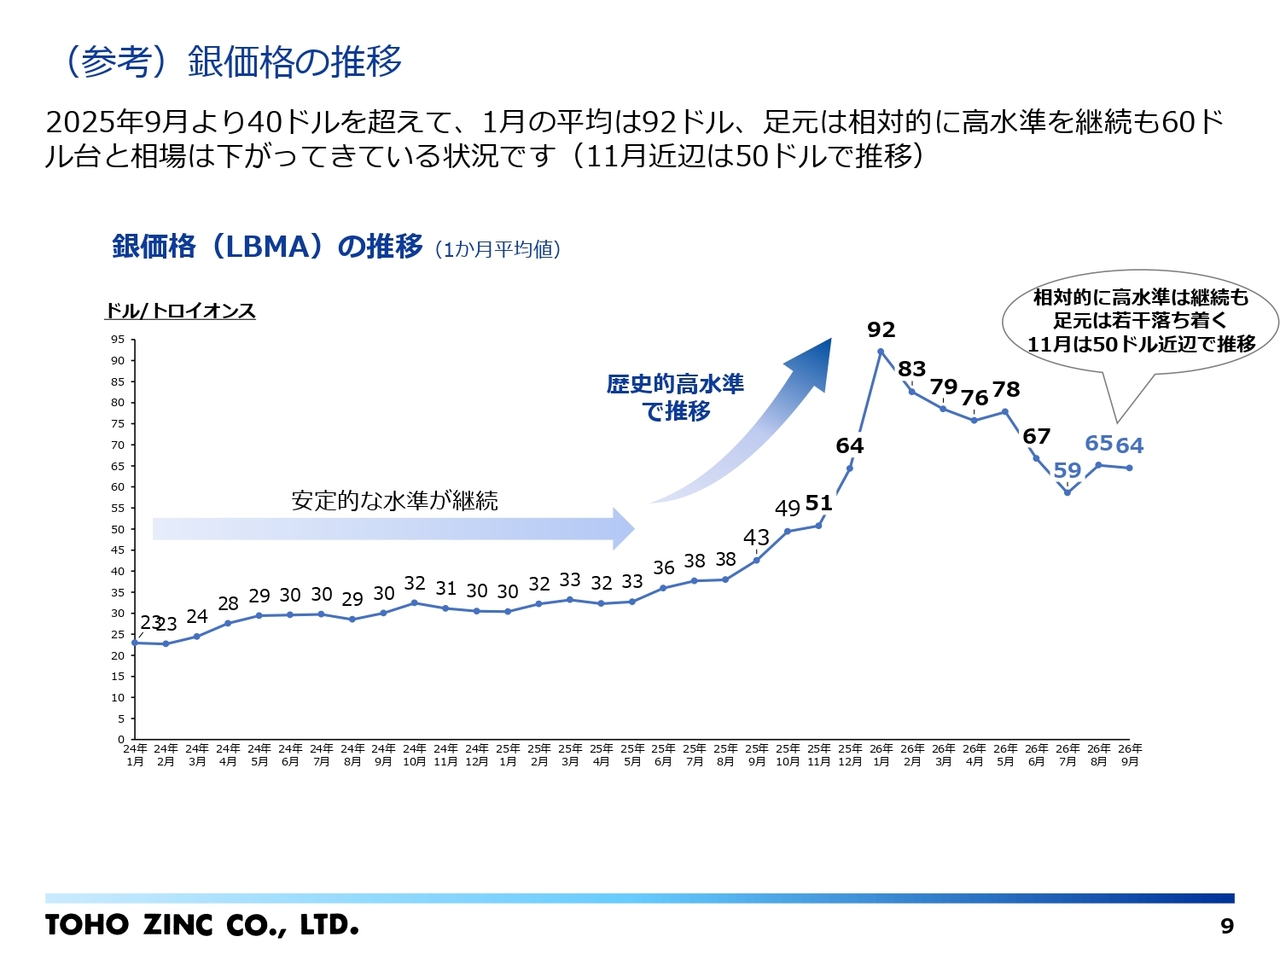
銀価格の月次平均価格です。今年度の推移はスライド右側に示されており、8月から9月にかけては60ドル台半ばで落ち着きを見せていましたが、10月に入り下落が見られました。前年同期比では価格水準が切り上がっていますが、11月近辺では50ドル台で推移しています。
足元の外部環境/内部環境
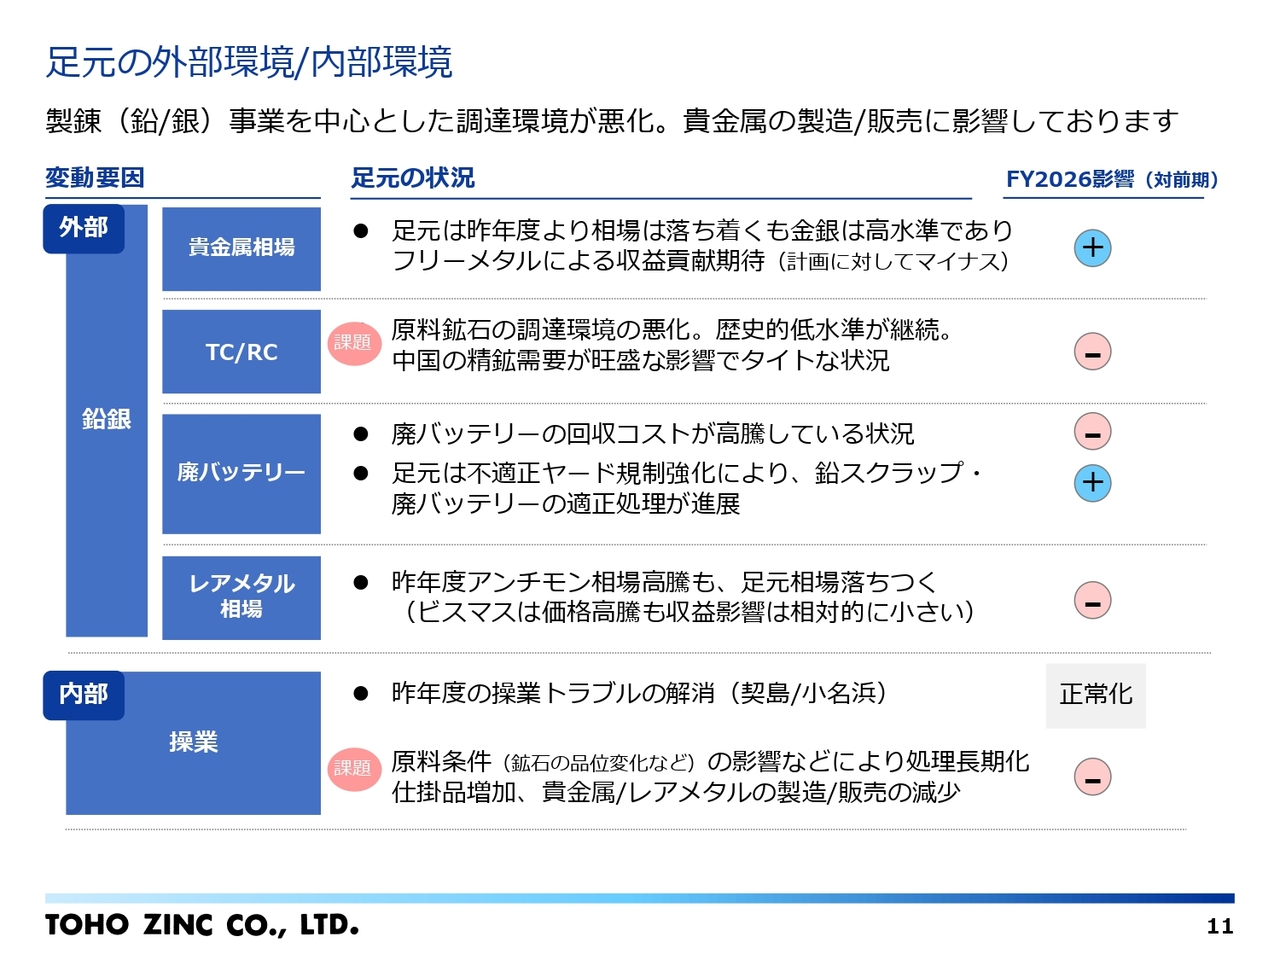
通期決算見通しの修正とその背景についてご説明します。先ほどご説明しているとおり、銀価格など貴金属価格の変動の高まりを含め、当社を取り巻く内外環境は大きく変化しています。詳細はスライドをご確認ください。
まず、外部要因です。貴金属価格相場は、直近の価格は下がっているものの、依然として高水準にあります。今年度の期初見通しと比較すると下押し要因となるものの、フリーメタルからの収益貢献を引き続き期待できると考えています。
TC/RCは歴史的に低水準なレベルにあり、現時点では厳しい状況ですが、一定のシクリカルな動きが見られます。製錬の原料として使用する廃バッテリーは、回収コストが高騰しているものの、違法輸出に対する規制強化によって国内需給が緩和され、当社収益に寄与していくことが期待されます。
内部要因としては、昨年度に発生した契島の金属事業における操業不調や、小名浜の環境・リサイクル事業における火災の影響は解消されています。しかし、原料品位の影響で製品化に時間を要していることが、上期の製造・販売に下押し要因として影響を及ぼしています。対策については、後ほどご説明します。
参考:主要な資源価格および為替の想定と感応度
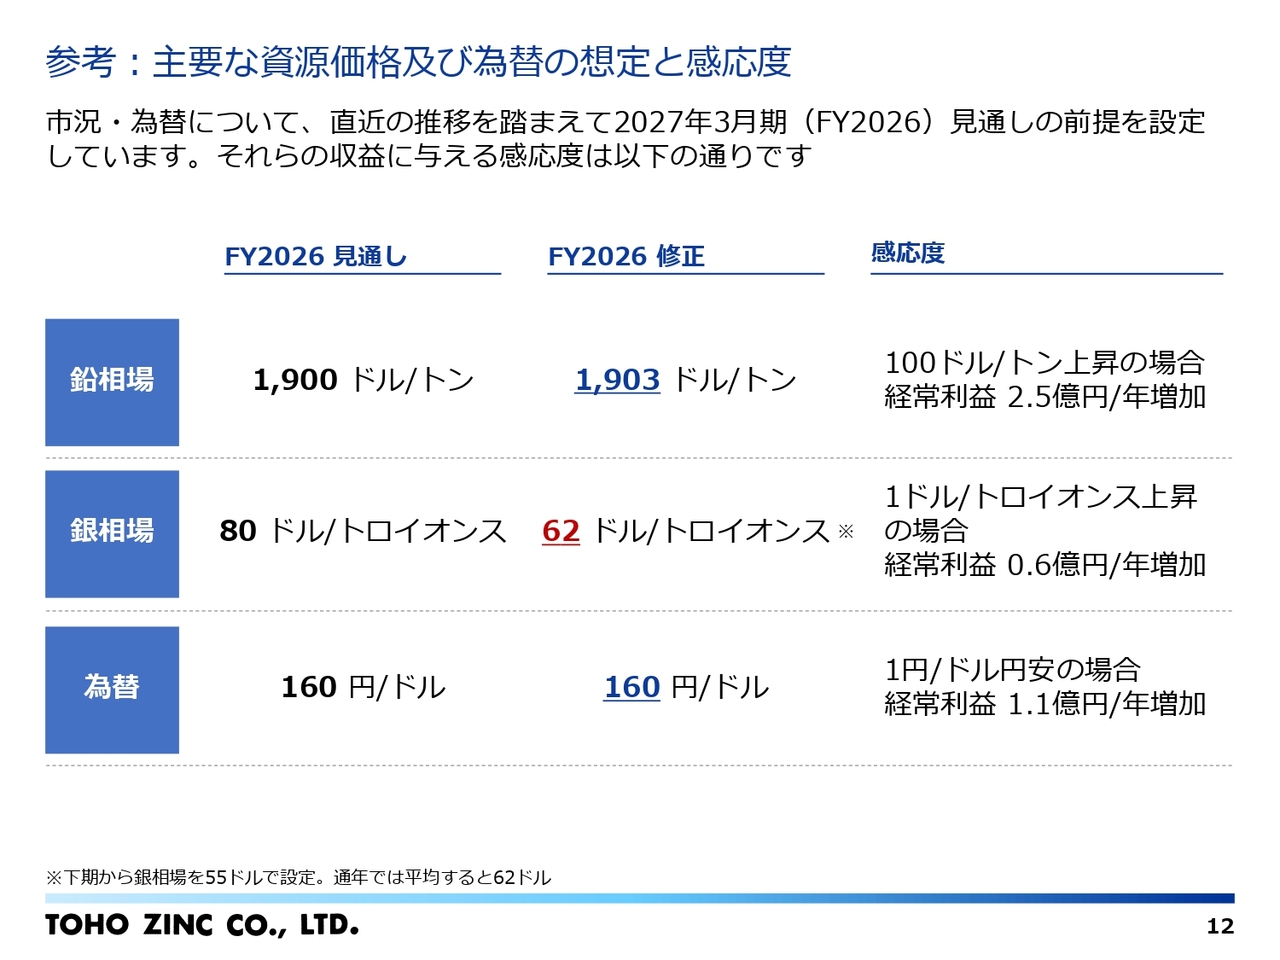
今回の市況前提を若干変更しています。まず、スライド上段の鉛価格と下段の為替の通年見込みの市況前提については、当初比でほぼ横ばいとしています。
大きな変更点はスライド中段の銀価格で、当初の80ドルから、下期の価格は直近の価格を踏まえ55ドルとし、通年では62ドルとしています。
スライド右側の感応度については、当初の公表から変更はありません。
参考:T/C, R/Cの長期推移
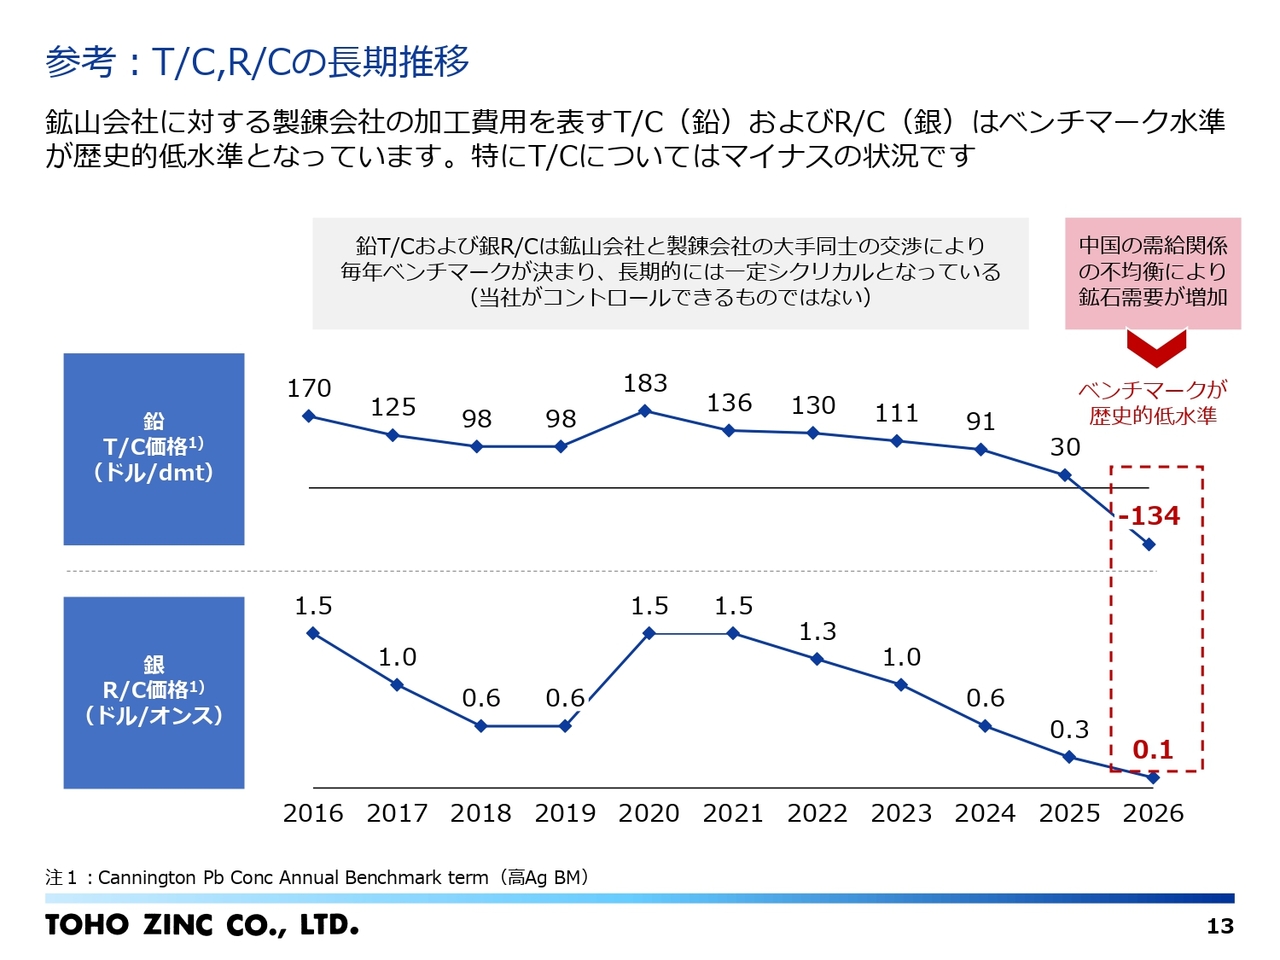
TC/RCの長期推移を示しています。TC/RCは、当社収益の要素の1つである鉱山会社から受領する加工賃です。鉱石の需給がタイトになっており、長期的には一定程度のシクリカルな動きが見られますが、現状ではグラフの右側に示されているとおり、歴史的な水準まで低下しています。この傾向は、鉛や銀に限らず、ほかの鉱石にも当てはまります。
足元のTC下落要因と今後の見立て
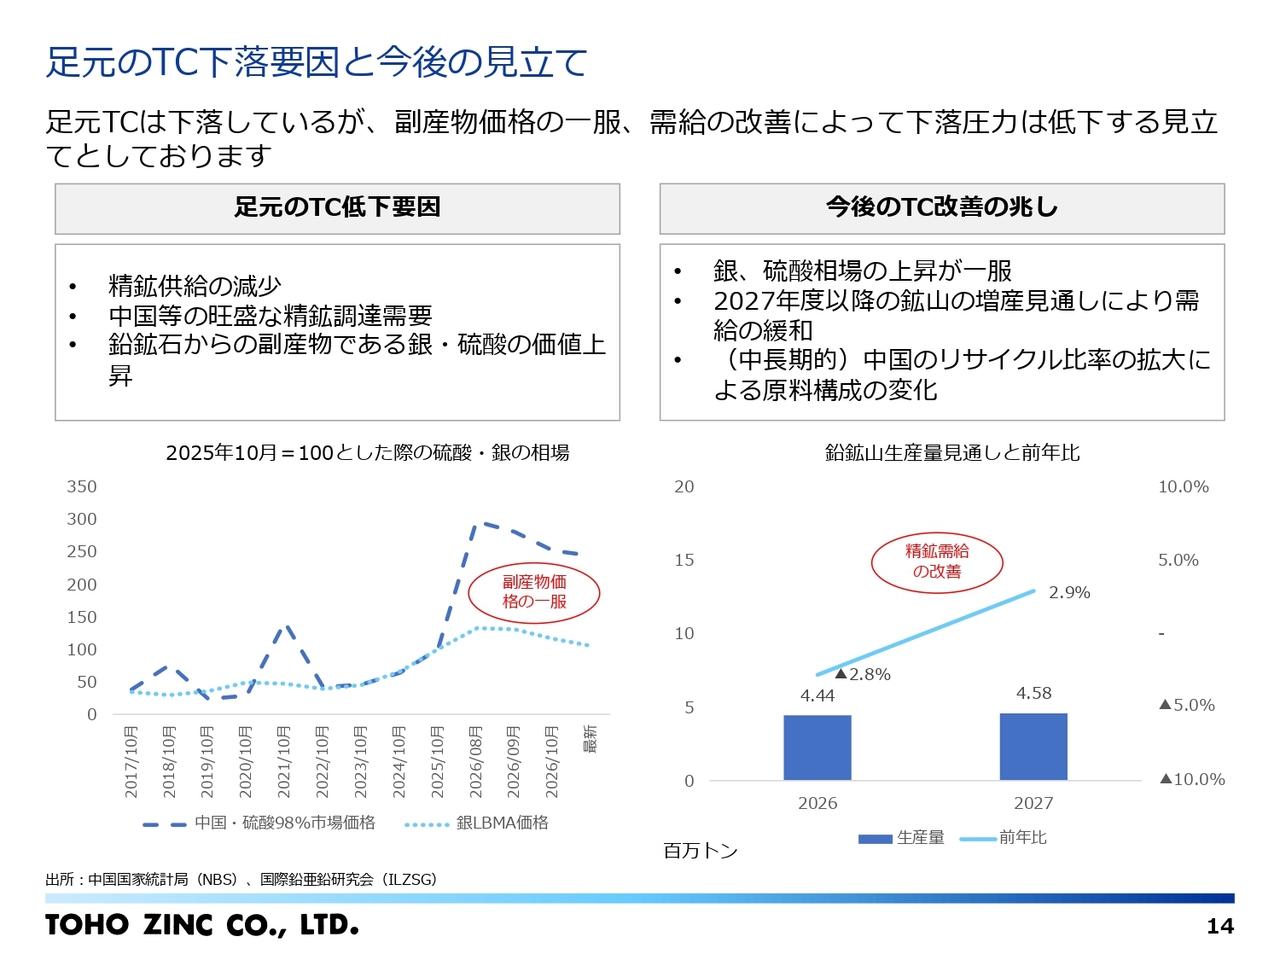
現状の鉛のTCの下落について、今後の見通しを記載しています。鉛のTCの下落については、スライド左側に記載のとおり、精鉱の供給がタイトな中、中国の旺盛な需要や、鉛鉱石に含まれる銀や硫酸といった副産物の価格上昇が影響しています。
一方、スライド右の「今後のTC改善の兆し」に記載されているように、直近では副産物価格が一服していること、また今後、鉱山の産出量が増加することから、中長期的には精鉱需要の大きい中国がリサイクル原料へシフトすることが想定され、下落圧力は低下すると見込んでいます。
2027年3月期(FY2026)通期見通しの修正
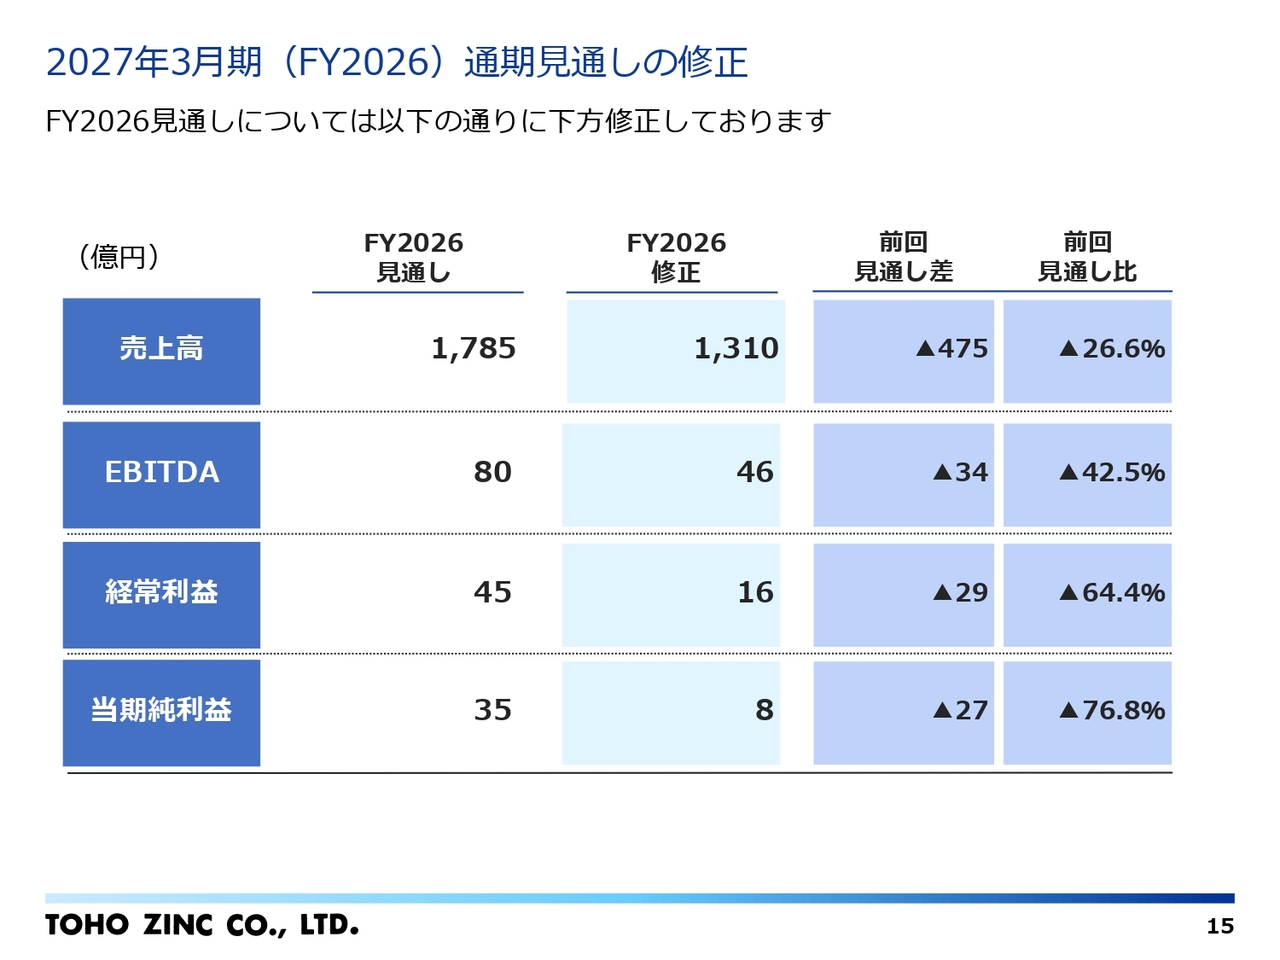
通期見通しの修正額です。スライド中ほどの列のとおり、スライド前ページでご説明した銀価格の低下や、上期の製造・販売の減少などの影響により、売上高は1,310億円、EBITDAは46億円、経常利益は16億円、当期純利益は8億円と下方修正しています。
2027年3月期(FY2026)通期見通しの修正(見通し差)
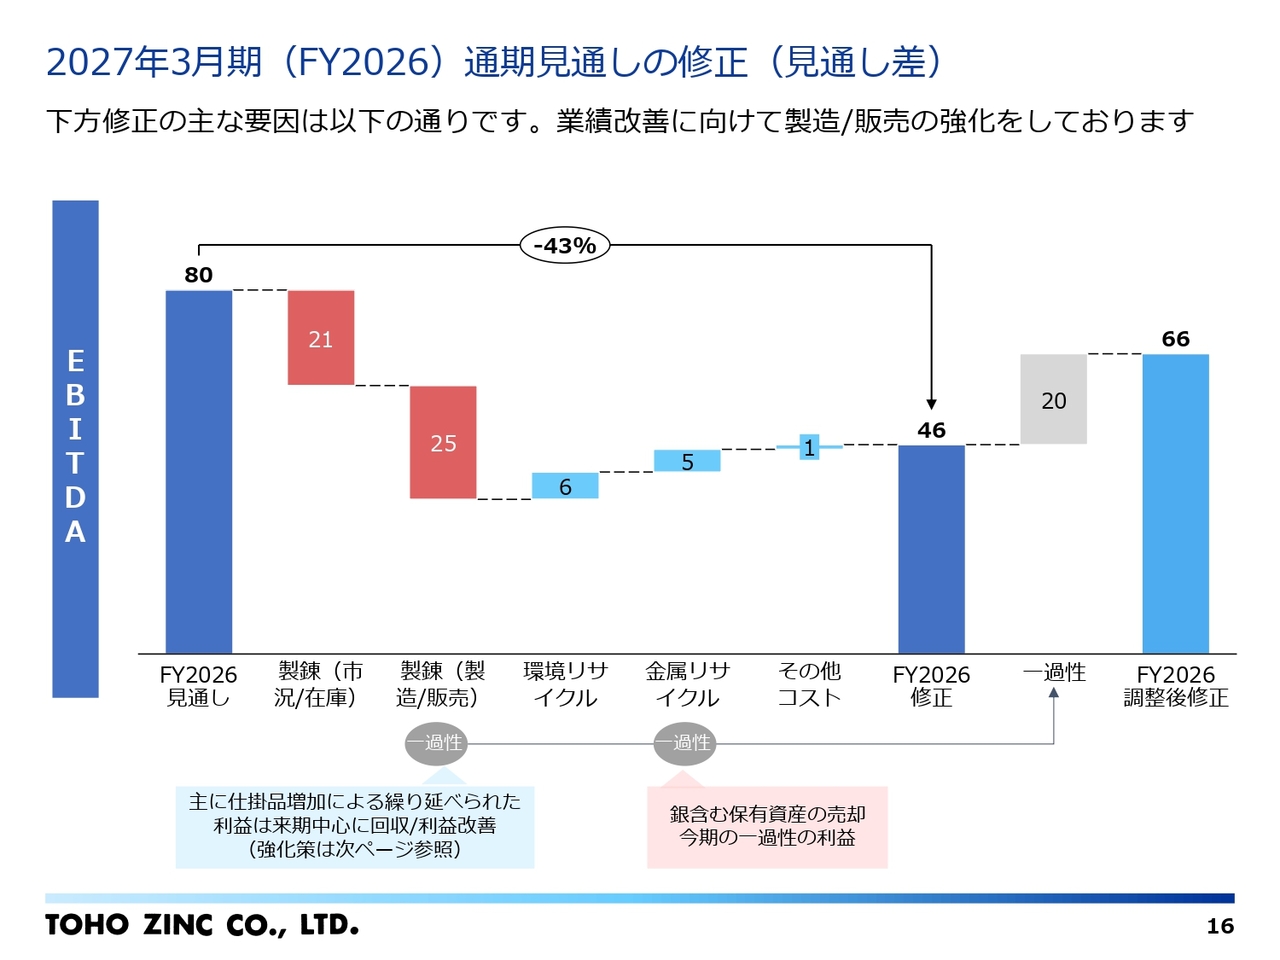
通期見通し修正の要因についてご説明します。EBITDAベースでお示ししていますが、スライド左側に記載された当初80億円から、マイナス要因として製錬の市況影響などによる21億円、また、仕掛品の増加に伴い今後製品化を進めていく計画はあるものの、製錬における製造・販売の減少に伴う上期の影響が大きく、25億円の減少要因が挙げられています。
一方で、ほかのセグメントである環境・リサイクルにおける酸化亜鉛の販売収益で6億円のプラス、金属リサイクルで5億円のプラスとなり、修正後の見通しは46億円を見込んでいます。
グラフの下の一過性のプラスとマイナスの要因を調整すると、当初の見込みには届かないものの、66億円となります。
貴金属の製造/販売の強化
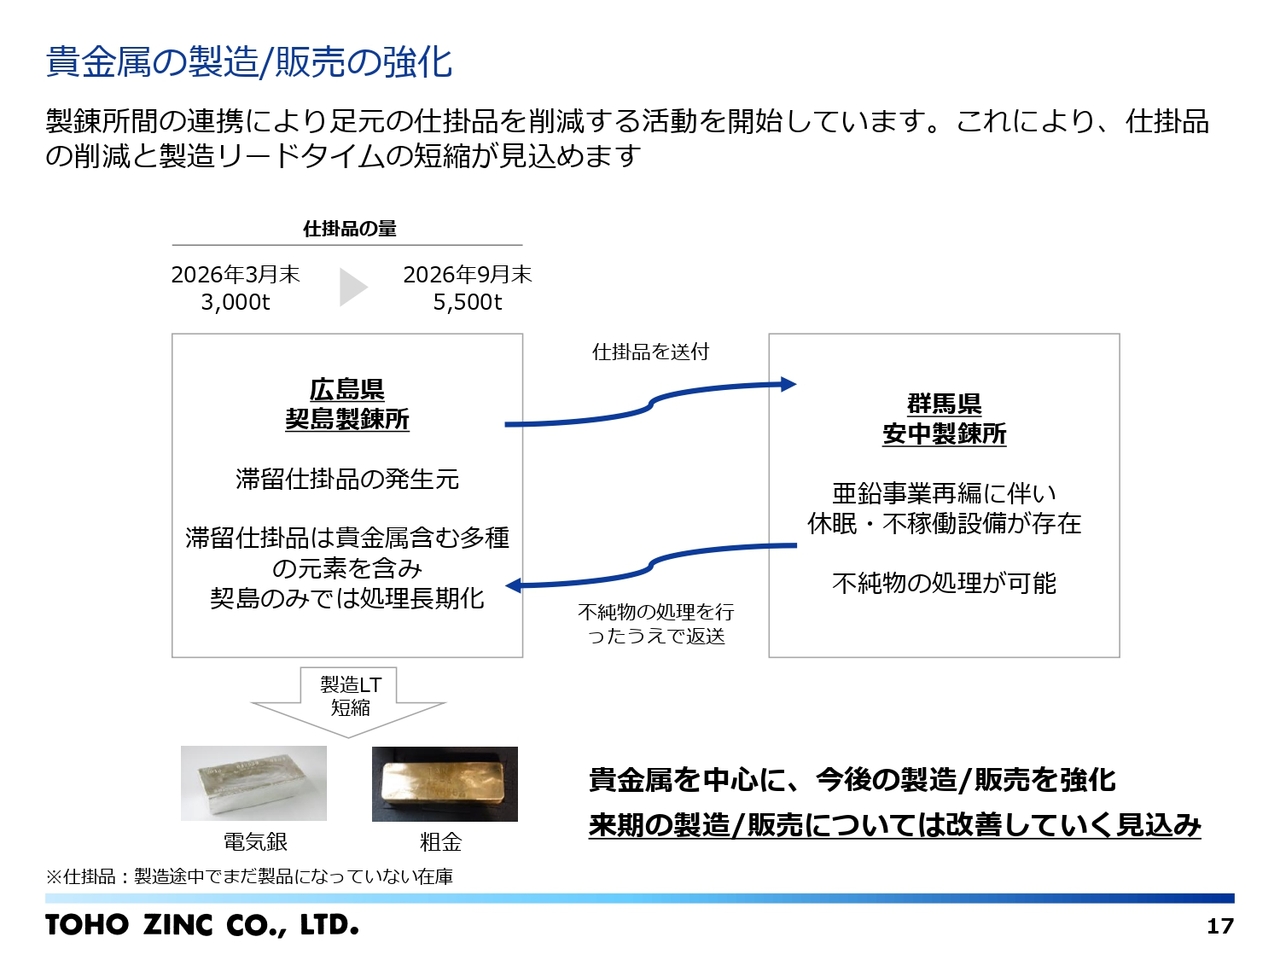
一過性としてご説明しました、製錬における製造・販売減少への対応について説明します。
ポンチ図の左上に示されているように、原料品位の影響で製品化されていない仕掛品が増加しています。この状況は広島県の契島製錬所で発生していますが、こちらでの対応に限らず、右側に記載されている群馬県安中製錬所の休眠施設などを有効活用する対応も開始しています。これにより、製品化のリードタイムを短縮し、収益改善につなげていきます。
事業再生計画の全体像
佐藤:ここからは、事業再生計画の達成に向けた取り組みについてご説明します。現在の業績への対応に加え、当社をどのような会社に変えていくか、その方向性と具体的な施策についてお話しします。
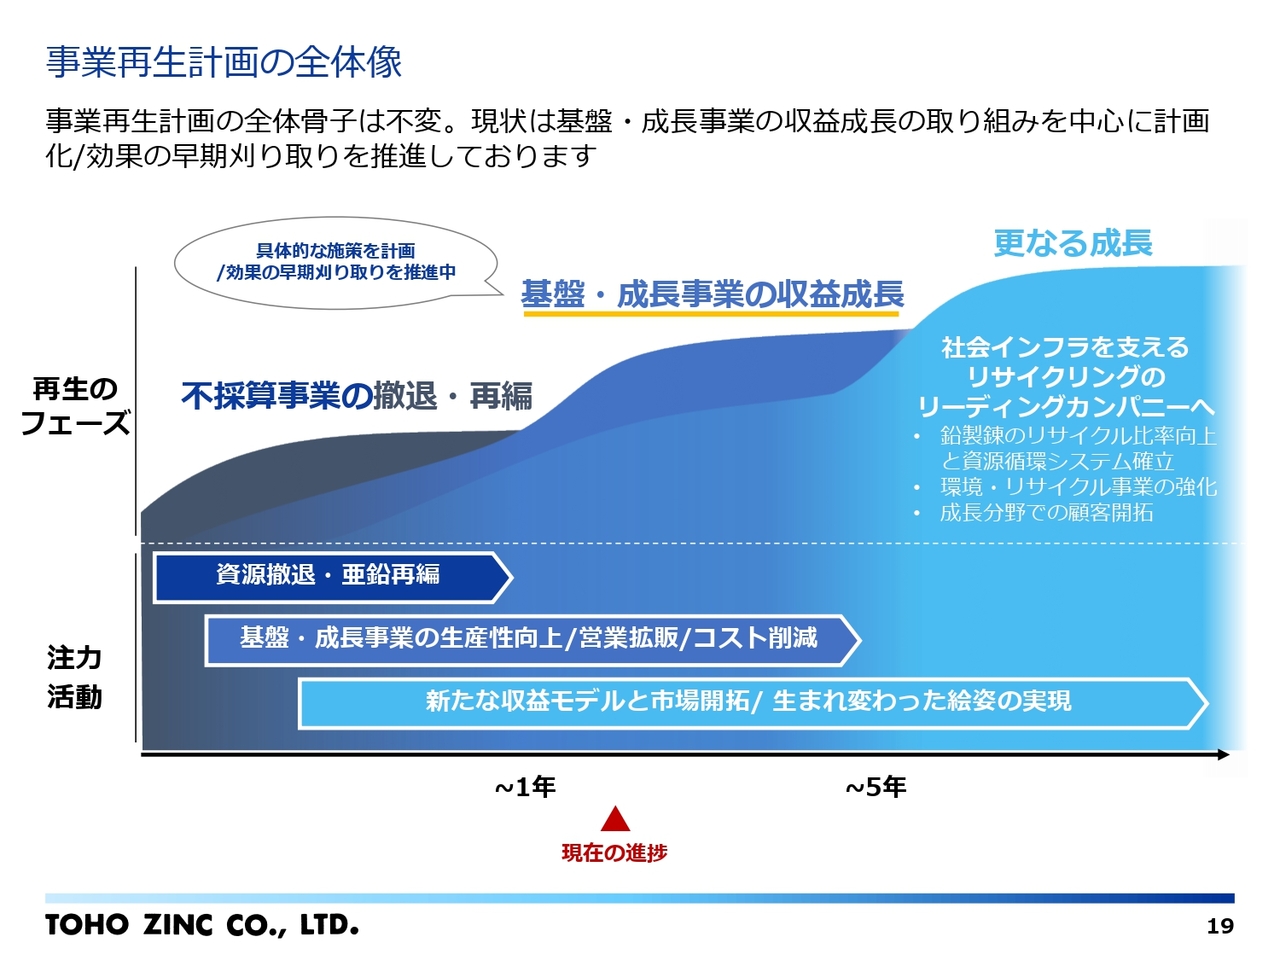
スライドは、これまでも示している事業再生計画の全体像です。本日は、この図を用いて現在地についてご説明します。
資源事業からの撤退と亜鉛製錬の再編を経て、現在は中央に示した「基盤・成長事業の収益成長」に重点を置いています。事業を絞り込んだ成果を、残る事業の収益力向上につなげていく段階ですが、足元ではまだ十分な成果を上げられていません。生産性の向上や原料の組み合わせの改善、コスト削減などを着実に利益へ結びつけることが現在の課題です。
同時に、スライド右側にある「更なる成長」に向けた準備も進めています。リサイクルの拡大や回収元素の増加に向けた取り組みを並行して進め、将来の収益基盤を育てていきます。
事業再生計画におけるFY2026の方針について
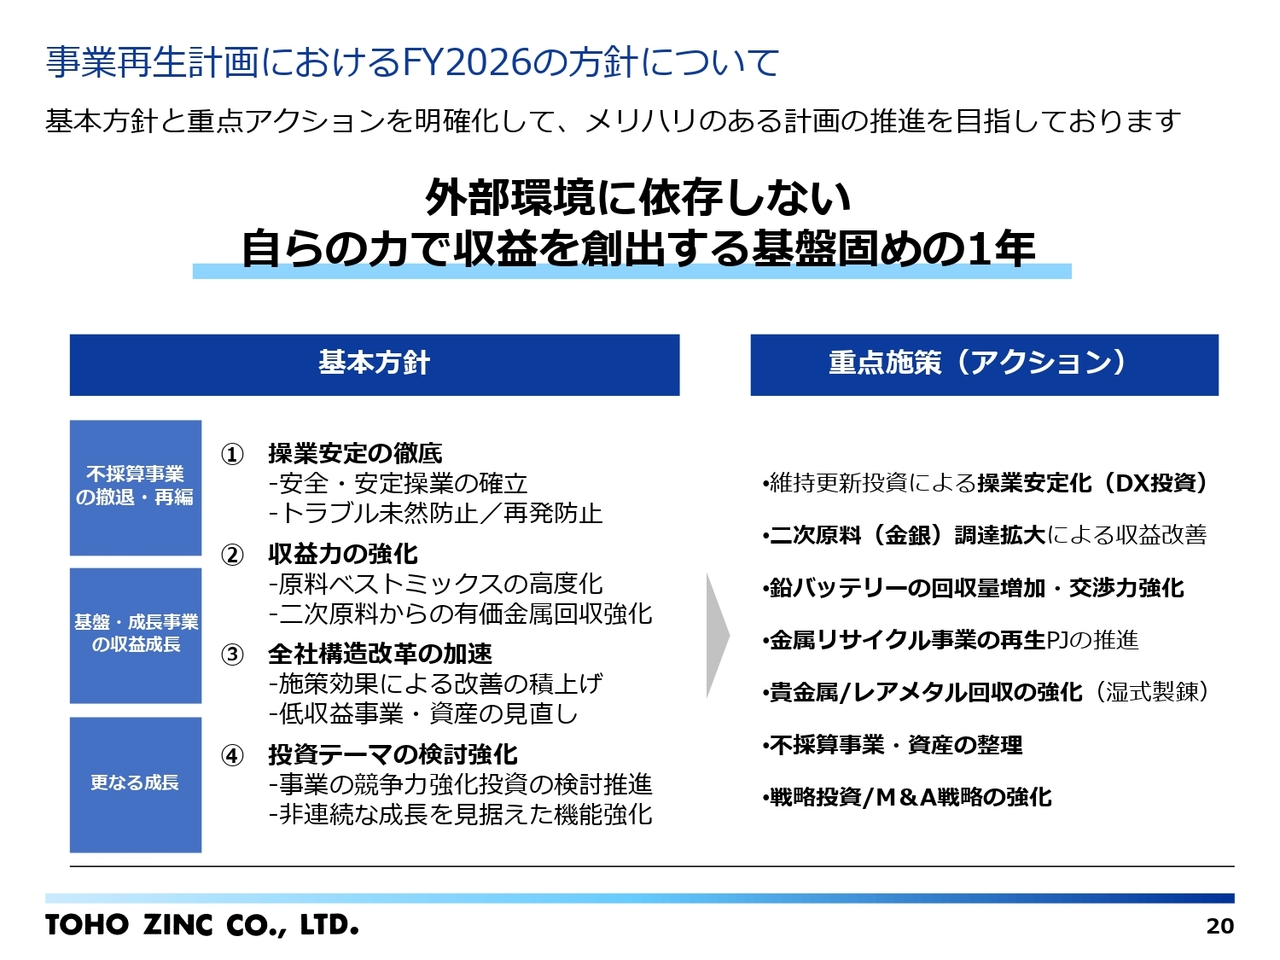
続いて、現在の段階で重点的に取り組む施策についてご説明します。先ほどお話しした収益力の向上を実現するために、今年度は自らの力で収益を創出するための基盤固めの年と位置づけています。
その前提となるのが、安全で安定した操業です。設備の維持・更新やDXの活用を通じて、トラブルの未然防止と生産性の向上を推進していきます。
収益面では、原料の組み合わせの改善や2次原料の調達拡大、有価金属の回収強化に取り組みます。保有する設備と技術を活かし、調達した原料からより多くの価値を取り出すことが、収益力の向上につながります。
併せて、低収益事業や資産の見直しを継続し、今後の競争力を高める投資についても検討を進めます。
現在の課題は、これらの取り組みを確実に利益に結びつけることです。今回の業績見通しの下方修正も踏まえ、各施策の効果と実現時期をあらためて確認し、早期の収益改善につなげていきます。
事業構造転換(マテリアリティとも連動した重点ポイント)
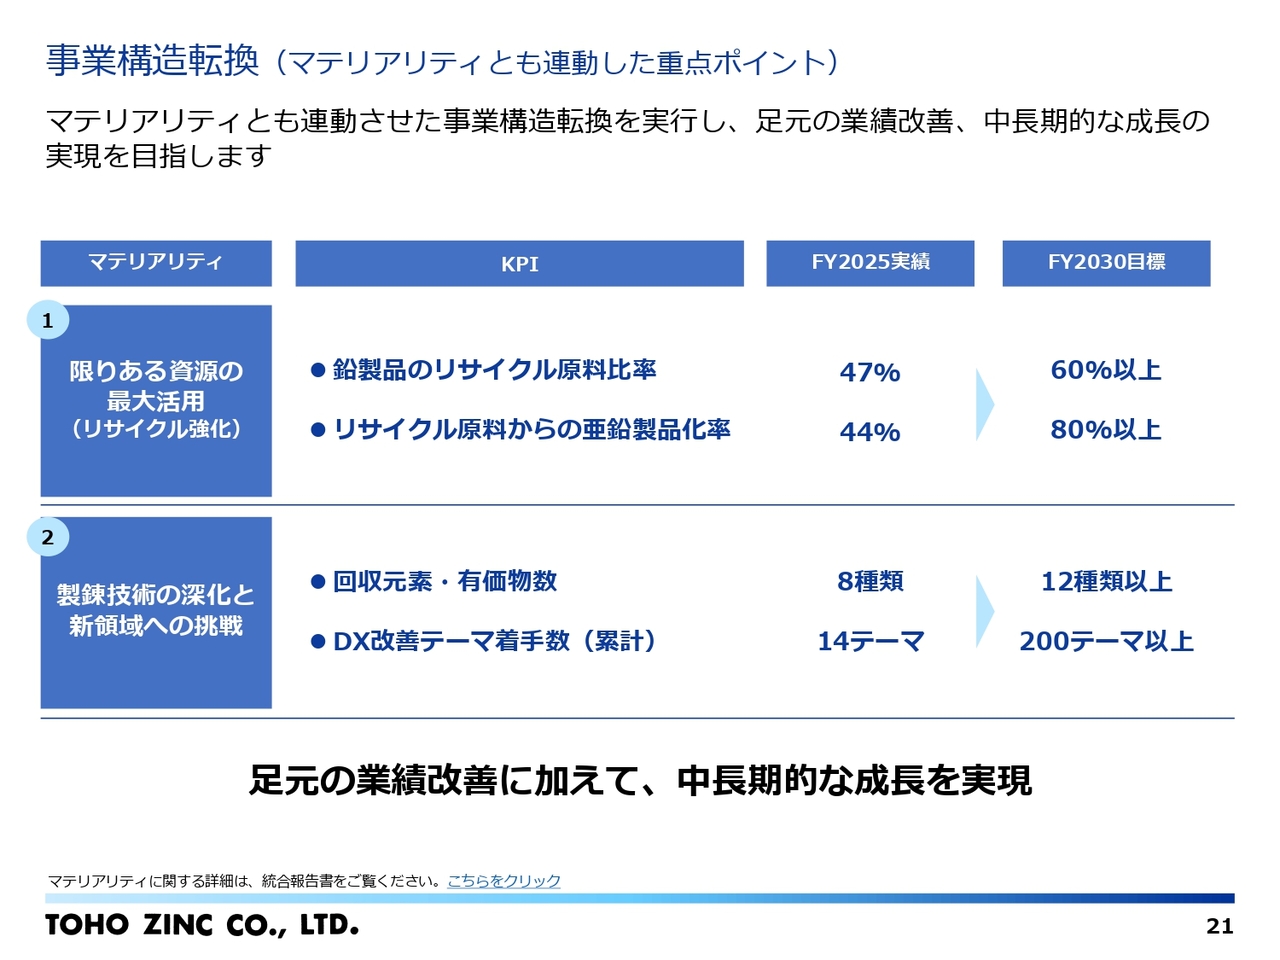
こうした取り組みを通じて進める事業構造転換の柱が、リサイクルの強化と製錬技術の深化による新領域への挑戦です。この転換の進捗を確認するため、経営上の重要課題であるマテリアリティに沿って具体的な指標と目標を設定しています。
例えば、鉛製品のリサイクル原料比率は、昨年度の47パーセントから2030年度には60パーセント以上へ引き上げることを目標としています。また、回収する元素や有価物の種類も、現在の8種類から12種類以上へと増やすことを目指しています。
リサイクル原料の活用を広げることで原料調達の選択肢を増やし、回収できる金属を増やすことにより、原料からより多くの価値を生み出していきます。これを支える現場の改善にもDXを活用し、収益基盤を強化していきます。次のページから、それぞれの具体的な取り組みについてご説明します。
事業構造転換 ①リサイクル強化
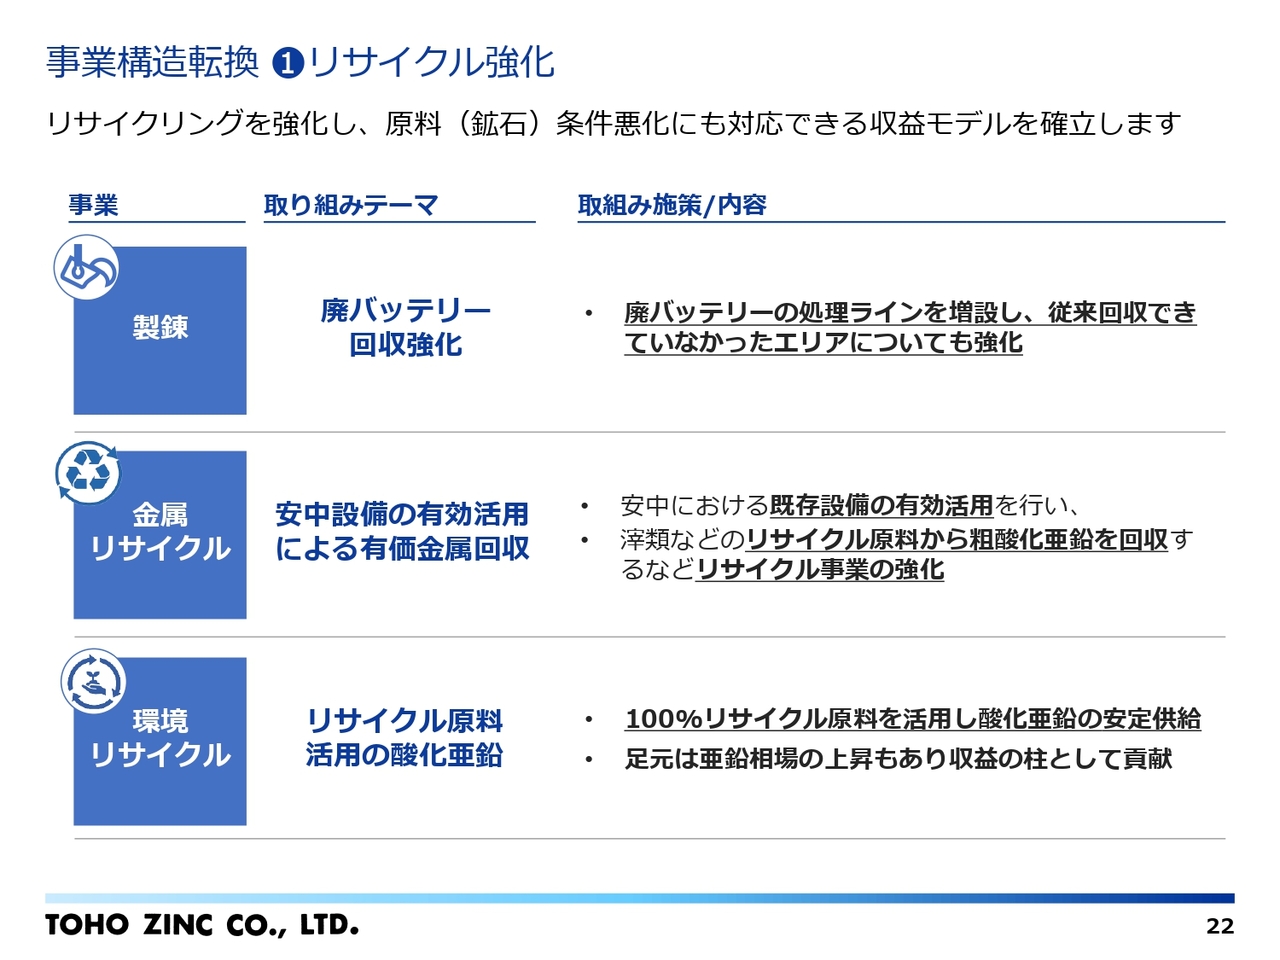
まず、1つ目の柱であるリサイクルの強化についてです。鉱石の調達条件が厳しさを増す中、リサイクル原料を安定的に確保し、それを効率よく処理する体制を整えることが、これまで以上に重要になっています。
製錬事業では、廃バッテリーの処理ラインを増設するとともに、これまで十分に回収できていなかった地域での回収を強化します。処理能力の拡大に伴い原料を確保し、収益につなげていきます。
金属リサイクル事業では、安中の既存設備を活用し、滓類などのリサイクル原料から粗酸化亜鉛を回収する取り組みを進めます。保有設備を活かし、リサイクル事業の拡大につなげていきます。
環境リサイクル事業では、引き続き100パーセントリサイクル原料を用いた酸化亜鉛の安定供給に取り組み、収益の柱としての役割を果たしていきます。
こうした取り組みを通じて、リサイクル原料の調達から製品化までの体制を強化し、鉱石の調達条件が厳しい状況下でも収益を確保できる事業構造を目指していきます。
事業構造転換 ②回収元素拡大(研究開発)
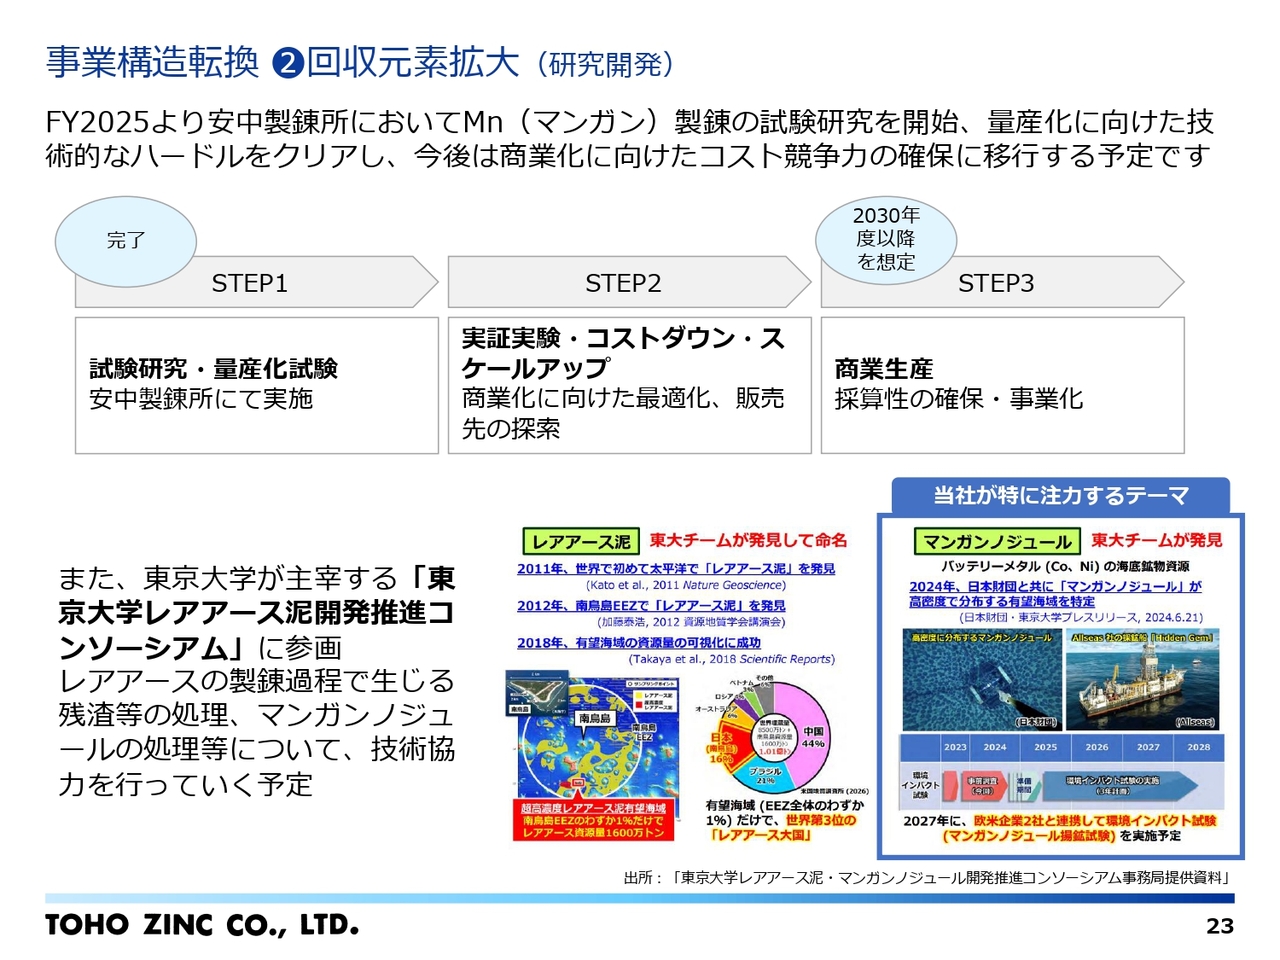
次に、回収元素の拡大に向けた研究開発についてです。回収元素の拡大は、先ほど示した「製錬技術の深化と新領域への挑戦」を具体化する、当社の重要なテーマとなっています。その一例として、安中製錬所ではマンガン製錬の研究開発を進めており、今後は商業化に向けたコスト競争力などを検証していきます。
また、「東京大学レアアース泥開発推進コンソーシアム」にも参画し、マンガンノジュールなどの処理において技術協力を行う予定です。中長期的な視点で、これまでに培ってきた製錬技術をさらに深化させ、回収可能な金属の範囲を拡大することで、新たな事業領域に挑戦していきます。
再生計画の数値
最後に、事業再生計画の今後についてです。これまでご説明したとおり、事業再生計画の基本方針と目指す姿に変更はありません。一方で、原料調達環境の悪化や生産・販売面の課題を踏まえ、今期の業績見通しを下方修正しました。
来年度以降の再生計画の数値目標については、環境変化に加え、各施策の実現時期と収益への効果を織り込みながら見直しを進めています。具体的な内容がまとまり次第、あらためてみなさまにご説明します。
現在、契島と安中の連携を通じて貴金属を含む仕掛品の処理を進め、生産・販売の改善に取り組んでいます。併せて、リサイクルの強化により既存事業の収益力を高めるとともに、中長期的には製錬技術の深化と回収元素の拡大を通じて、新たな収益機会を育てていく方針です。
厳しい事業環境下でも収益を確保できるよう、足元の改善と事業構造の転換を着実に進めていきます。
社名を変更し新たな成長フェーズへ(2027年4月1日より社名変更予定)
佐藤:本日はご参加いただき、誠にありがとうございました。足元の課題を一つひとつ解決し、収益力の改善と事業再生計画の実行を着実に進めていきます。
来年4月1日には、社名を「東邦メタリクス」へ変更する予定です。新しい社名は、ベースメタルからレアメタル、貴金属まで幅広い金属を扱う当社の事業領域を示すとともに、今後の成長への意志を表したものです。
この方向性を実現するため、培ってきた製錬技術を活用し、リサイクル事業を拡大していきます。そして、その成果をみなさまにお示ししていきます。引き続き、ご理解とご支援を賜りますようお願いいたします。本日は、誠にありがとうございました。
質疑応答:安中製錬所と小名浜製錬所の活用方法について
質問者:再生計画の中でご検討中かと思いますが、安中製錬所と小名浜製錬所の活用方法について、具体的なところが見えていましたら補足をお願いできますか?
佐藤:安中については、資料でご説明したとおり、リサイクル原料から粗酸化亜鉛という亜鉛の酸化物を回収するリサイクルの強化を目指しています。
小名浜については、現状、酸化亜鉛を製品として安定供給することを第一段階として進めています。また、有効な土地活用ができないか、さまざまな施策を検討している最中です。
質疑応答:安中製錬所と小名浜製錬所の敷地活用状況について
質問者:現在確定している再生計画において、安中製錬所と小名浜製錬所の敷地、設備、建屋等の何割くらいで活用方法が決まっているのでしょうか? 逆に、何割くらいのスペースが使途未定なのか、安中と小名浜のそれぞれについてお聞かせいただけますか?
佐藤:安中製錬所は50万平米ほどの敷地を保有しており、そのうち実際に使用できるのは30万平米ほどです。そのなかで現状使用しているのは約3分の1と推定されます。一部は倉庫として利用しているため、すべてがその用途に含まれるわけではありませんが、現状ではおおよそ3分の1を使用しています。また、現在停止している設備についても、新たに粗酸化亜鉛の回収を行う場合、半分程度まで使用できるのではないかと思っています。
小名浜製錬所については、敷地全体が約33万平米あり、現在の操業範囲は敷地の約半分となっています。
小名浜には東邦キャリア社という子会社があり、鉛バッテリーの解体ラインを増強する予定があります。また、リチウムイオンのリサイクル事業も同様に東邦キャリア社で行っており、その施設も有効活用されています。このため、現時点では敷地の半分から6割程度が使用されていると考えています。
質疑応答:安中製錬所と小名浜製錬所の未利用部分の活用方針について
質問者:安中と小名浜のそれぞれについて、残っている部分は今後使い道を決めていくのか、それとも当面は遊休状態で進めるのか、いかがでしょうか?
佐藤:さまざまな施策を現在検討しているため、時期については明確にお伝えできませんが、将来的には活用していきたいと考えています。
質疑応答:回収元素を8種類から12種類に増やす計画について
質問者:回収元素を8種類から12種類に増やす点について、増える4種類とは具体的に何を指しているのでしょうか?
佐藤:現在、さまざまな点を検討中であるため、明確にお答えすることは難しいのですが、既存のリサイクル原料の中ですでに取り扱いがあるものや、新たに研究を進めているものを追加していく予定です。
ただし、極端なものに挑戦するわけではなく、私たちの製錬・非鉄業界の中で一般的とされるものを取り扱っていくことを基本としています。
質疑応答:来期のTCについて
「来期のTCは、今期と比べてどうなると見ておられますか?」というご質問です。
来期のTCの状況についてですが、現状ではまだ交渉が始まったかどうかがはっきりしていないため、TCの状況も明確でないのが実情です。ただし、これから交渉が始まると認識しています。
その中で、非常に厳しい状況であると認識しています。ただし、TCについては需給バランスによるものであり、もう少し先の段階では、量的な改善が見込める可能性があります。具体的に来年になるのか、それ以降になるのかは明言できませんが、いずれにせよ改善が進むのではないかと推定しています。
質疑応答:製錬事業の業績における鉱石の品位の影響について
「製錬事業の業績における鉱石の品位の影響について、もう少し詳しく教えてください」というご質問です。
二木:鉱石の品位の影響についてですが、いろいろな鉱石を使用しているため、同じ鉱石でも異なる元素が若干含まれていることがあります。そのため、新たな処理方法をテストしつつ対応を進めています。
結果として、精鉱に含まれる銀や鉛といった成分がなくなるわけではないものの、処理を何度か繰り返す必要があり、工程が増えることになります。現在、この工程を短縮するための対策を進めているところです。


新着ログ
「非鉄金属」のログ