2027年3月期第2四半期決算説明
MIRARTH HD、不動産事業の流動化で売上総利益が前年同四半期比216%増 通期予想を上期で達成、株主還元も強化

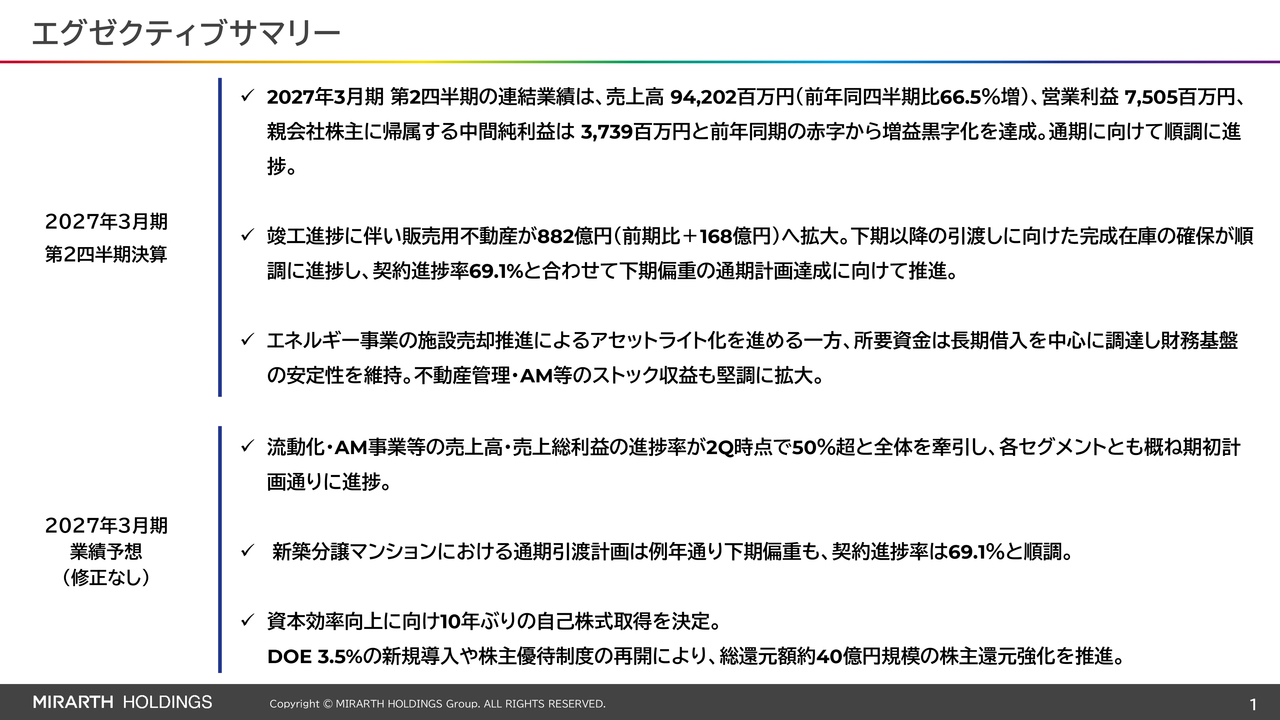
エグゼクティブサマリー
島田和一氏(以下、島田):MIRARTHホールディングス株式会社代表取締役兼グループCEO兼社長執行役員の島田です。本日はお忙しい中、ご視聴賜り、誠にありがとうございます。
これより、2027年3月期第2四半期の決算についてご説明します。エグゼクティブサマリーについては割愛します。後ほどご参照ください。
2027年3月期 第2四半期 連結損益計算書
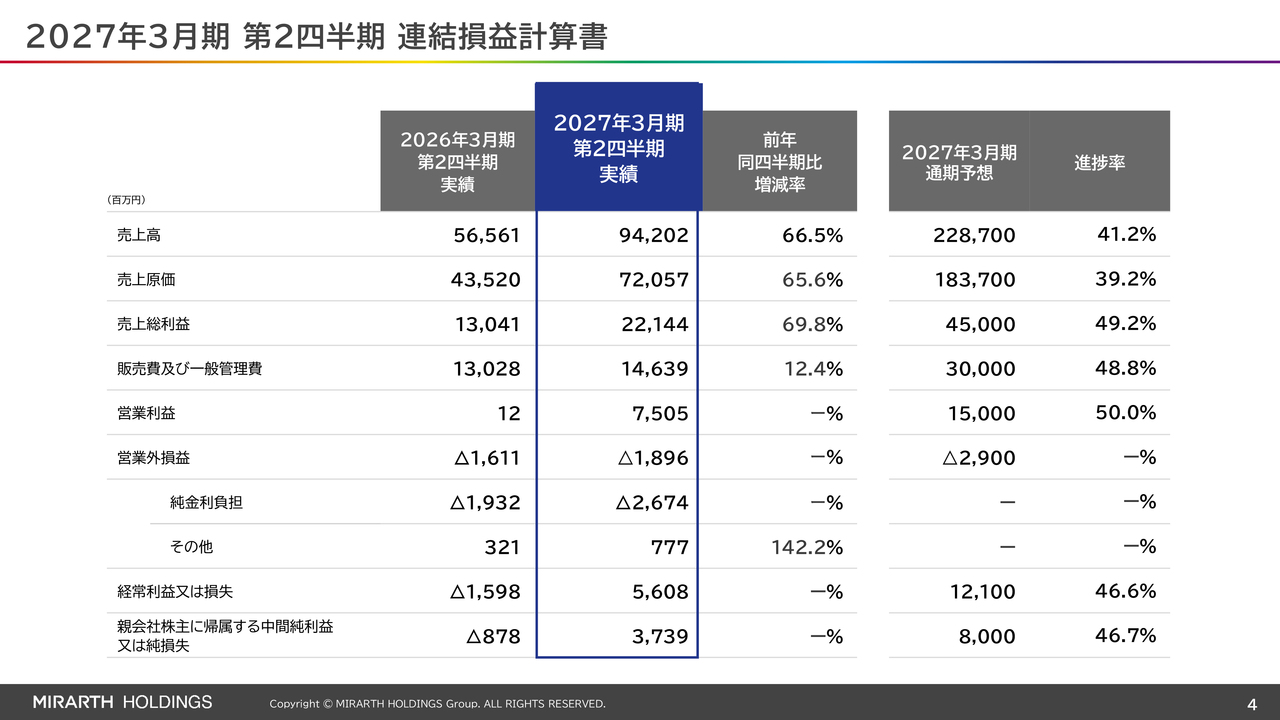
連結損益計算書です。売上高は942億200万円、営業利益は75億500万円、経常利益は56億800万円、親会社株主に帰属する中間純利益は37億3,900万円となり、前年同期の赤字から増益と黒字化を達成しています。
各利益項目の詳細に入る前に、営業外損益についてご説明します。当社では現在のインフレや利上げの状況を踏まえ、金利リスクを定量化して開示するため、新たに純金利負担の項目を追加しました。
当第2四半期の純金利負担はマイナス26億7,400万円で、今回増減率は示しておりませんが、金額ベースでは前年同四半期比で7億4,200万円の増加となっています。金利上昇の影響に加え、事業拡大に向けた用地や物件の取得が進展し、借入金が増加したことが主な要因です。
2027年3月期 第2四半期 セグメント別売上高・売上総利益・営業利益
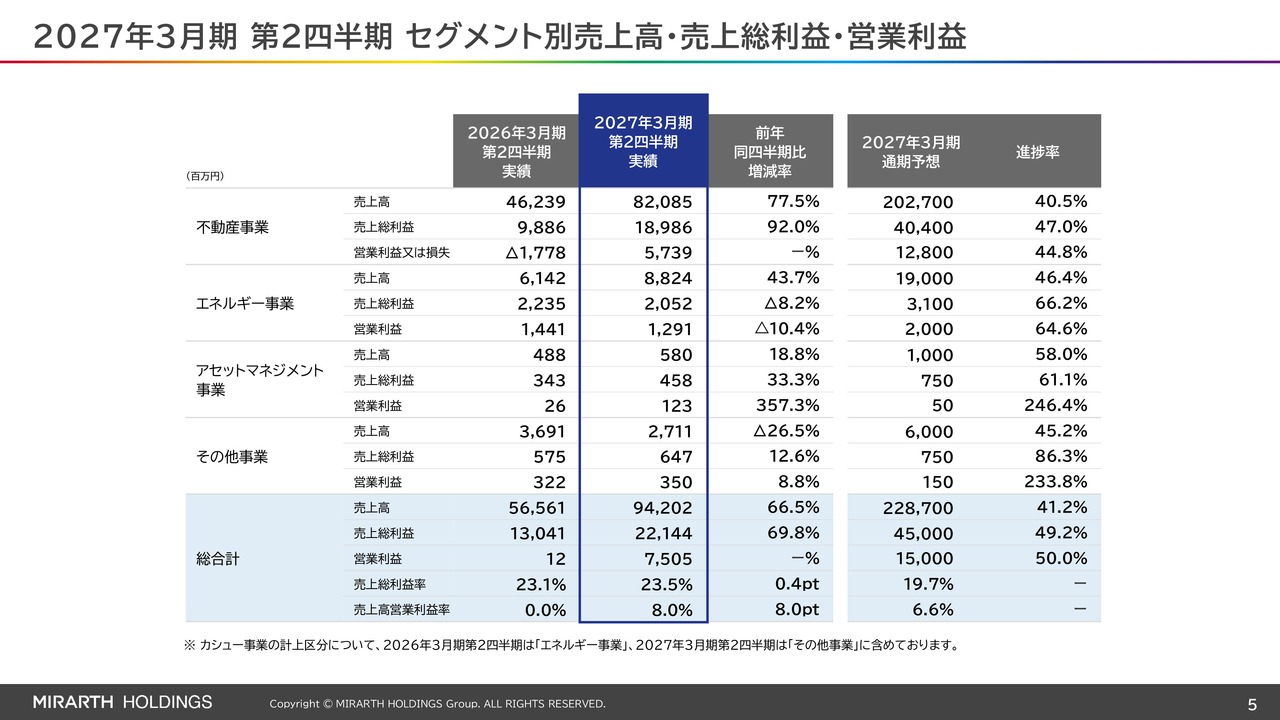
各セグメントの詳細については、後ほどご説明します。
2027年3月期 第2四半期営業利益(前年同四半期比)
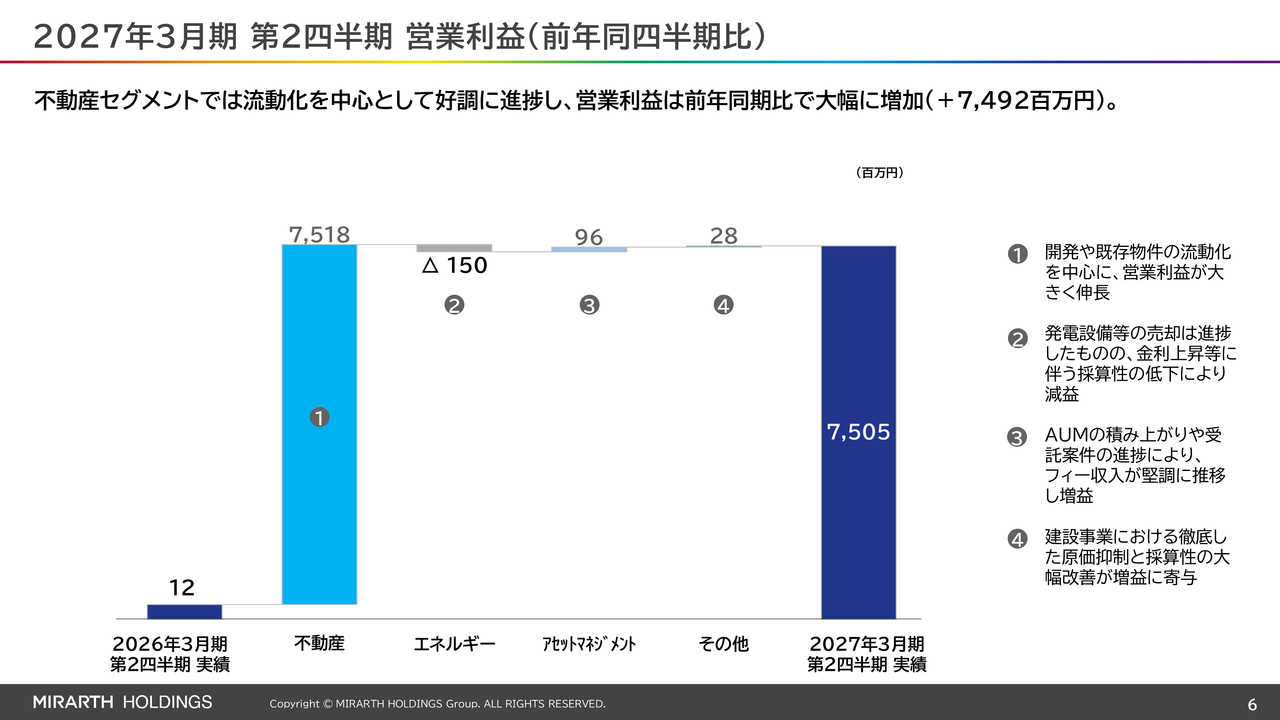
2027年3月期第2四半期の営業利益の前年同四半期比較についてご説明します。当第2四半期の営業利益は、前年同四半期比74億9,200万円増加の75億500万円と、大幅な増益を達成しました。
主な要因はスライドのとおりです。主軸の不動産セグメントでは、開発物件や既存物件の流動化を中心に好調に進捗し、営業利益を大きく伸長させ、全体の増益を力強く牽引しました。
また、アセットマネジメント事業では、AUMの着実な積み上がりや受託案件の進捗に伴い、フィー収入が堅調に推移したことから増益となりました。その他事業においても、建設事業での原価抑制の徹底と採算性の大幅な改善が増益に寄与しています。
一方、エネルギー事業では発電設備等の売却自体は進捗したものの、金利上昇などに伴う採算性の低下により、前年同四半期比で減益となっています。
2027年3月期 第2四半期 販売費及び一般管理費(前年同四半期比)
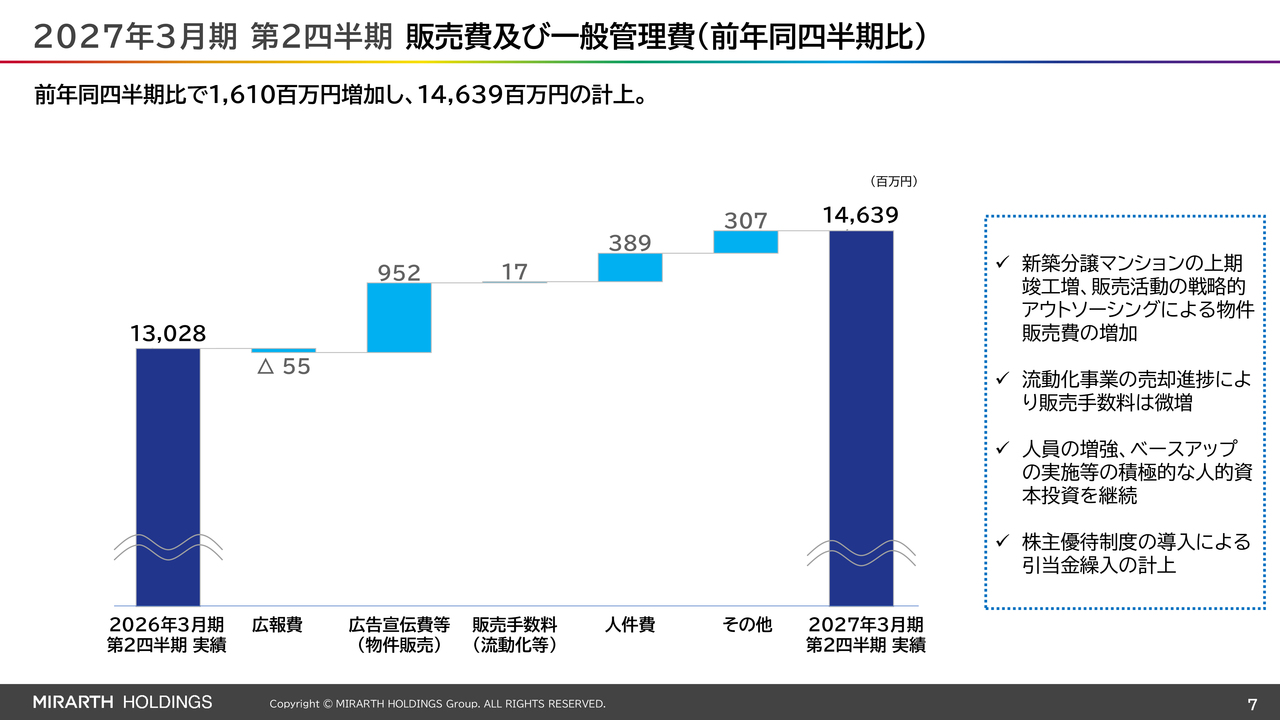
販売費および一般管理費の前年同四半期比較です。当第2四半期は146億3,900万円となり、前年同四半期比で16億1,000万円増加しました。
これは、新築分譲マンションの竣工が前年同四半期比で増加したことによる計上費用の増加や、エリア特性を考慮した販売のアウトソーシング活用などにより、物件販売に係る広告宣伝費等が約9億5,200万円増加したことが主な要因です。
また、人件費をはじめとする人的資本投資の増加により、人件費等が約3億8,900万円増加しました。さらに、当期よりあらためて導入した株主優待制度に伴う引当金繰入の計上なども増加要因となっています。
2027年3月期 第2四半期 連結貸借対照表
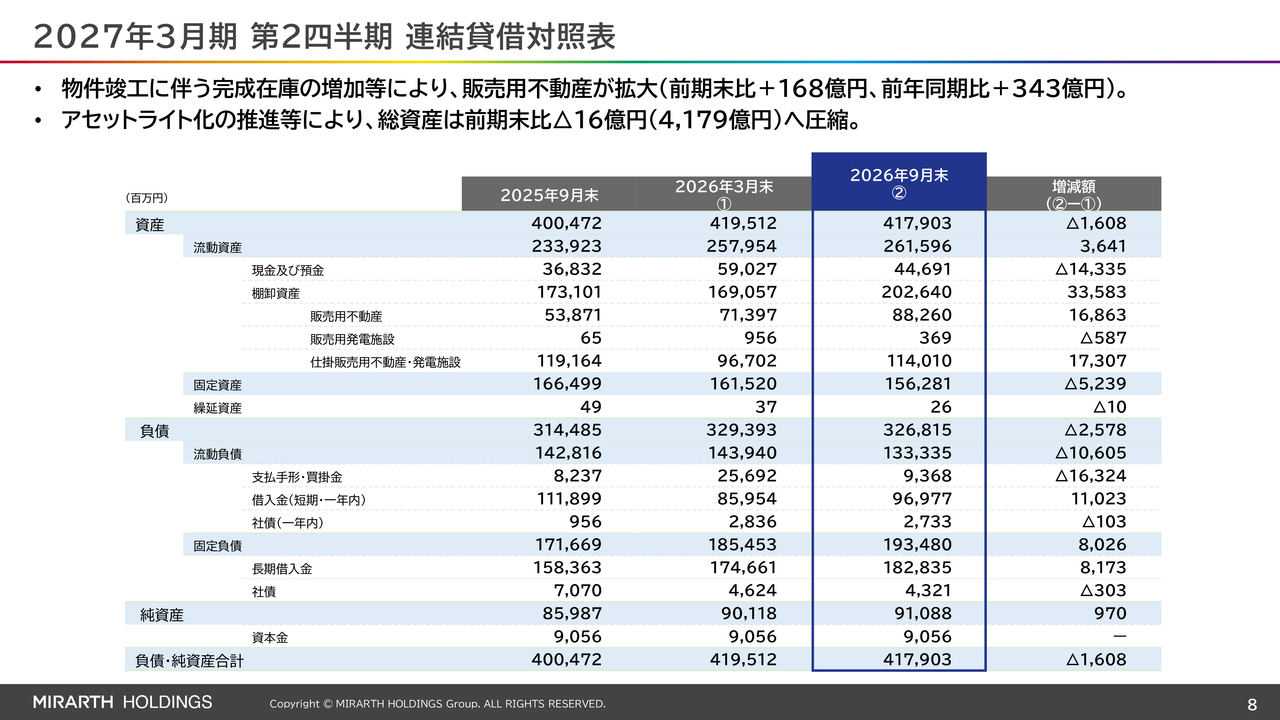
連結貸借対照表のポイントについてご説明します。総資産は2026年9月末で4,179億300万円となり、前期末比で16億800万円減少しました。
当社ではアセットコントロールを重要施策と位置付けています。下期偏重による物件竣工に伴い完成在庫が増加し、販売用不動産が大きく増加した一方で、前期末時点の総資産額と比較すると減少しています。
2027年3月期 第2四半期 連結貸借対照表(内訳)
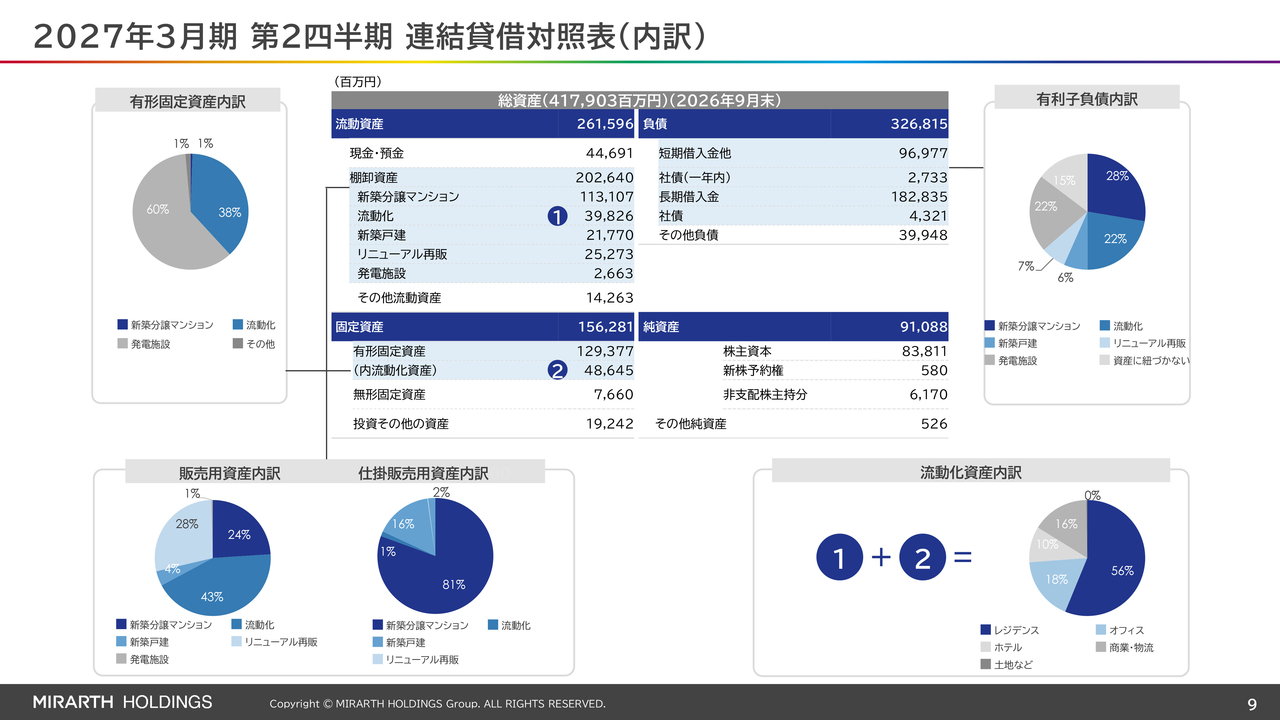
第2四半期の連結貸借対照表の内訳についてご説明します。有形固定資産の内訳は発電施設が60パーセント、流動化が38パーセントを占めています。
棚卸資産のうち、完成済み販売用資産の内訳では流動化が43パーセントと最も多く、次いでリニューアル再販が28パーセントとなっており、両事業の仕入れは順調に進捗しています。
なお、仕掛販売用資産は新築分譲マンションが81パーセントを占めており、将来のパイプラインも計画どおり確保しています。
また、棚卸資産と固定資産を合わせた流動化資産全体の内訳では、レジデンスが過半数を占めています。今後も市場動向を的確に見極めながら、最適な資産構成を維持・構築していきます。
2027年3月期 第2四半期 セグメント別資産・借入金・社債明細
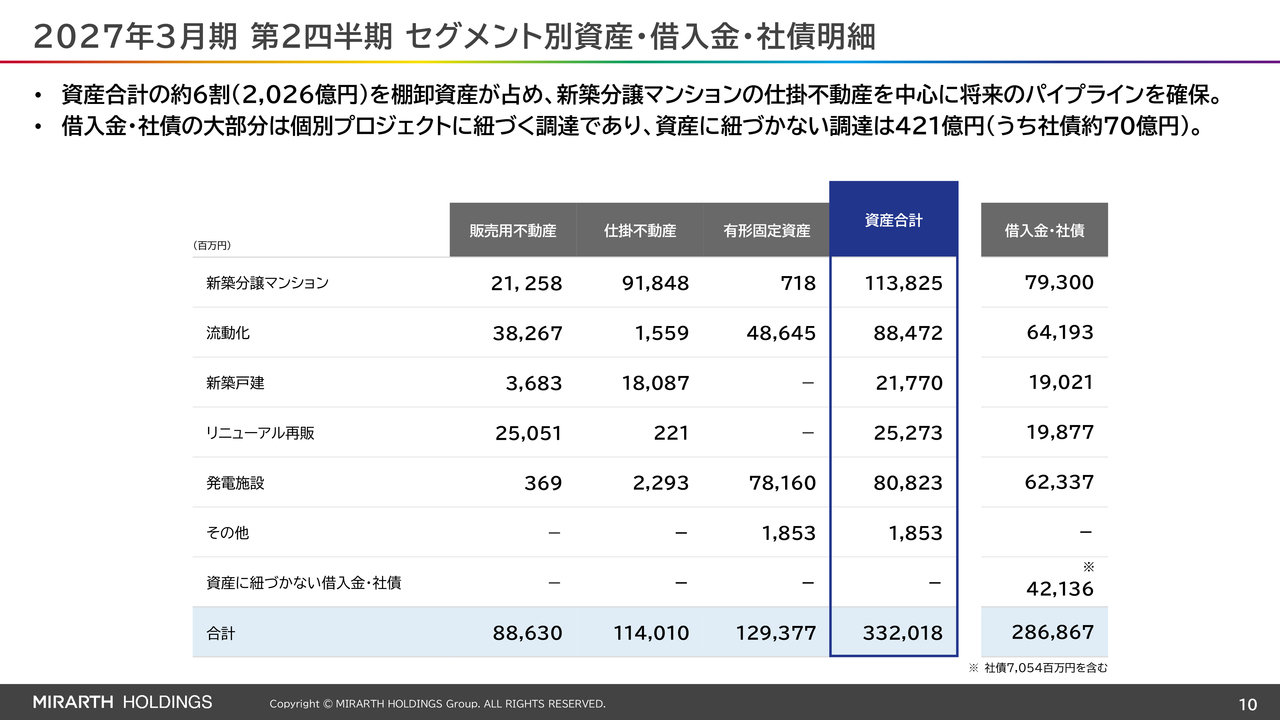
セグメント別の資産および借入金・社債の内訳です。資産合計の約6割が棚卸資産となっており、新築分譲マンションの仕掛不動産を中心に将来のパイプラインを確保しています。
また、資産に紐づかない借入金・社債は421億3,600万円で、そのうち70億5,400万円が社債となっています。
事業概況 不動産事業–新築分譲マンション
ここからは、各セグメントの実績について説明します。
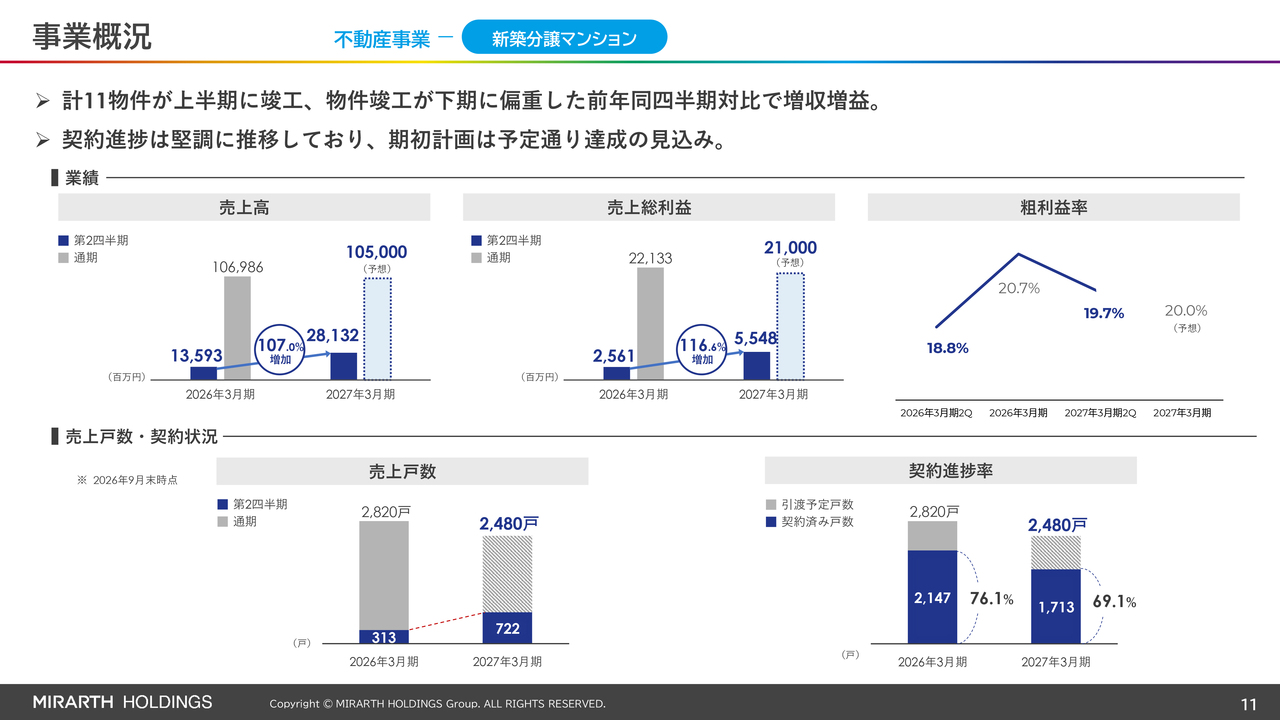
不動産事業の新築分譲マンションは、上期に11物件の引渡しを迎えたことにより、前年同四半期比で増収増益に転じています。売上高は281億3,200万円で前年同四半期比107パーセント増、売上総利益は55億4,800万円で前年同四半期比116.6パーセント増となっています。
また、契約進捗率は69.1パーセントと前年同四半期比で7ポイント低下していますが、通期計画2,480戸の達成に向けて順調に進捗しています。
事業概況 不動産事業–新築分譲マンション
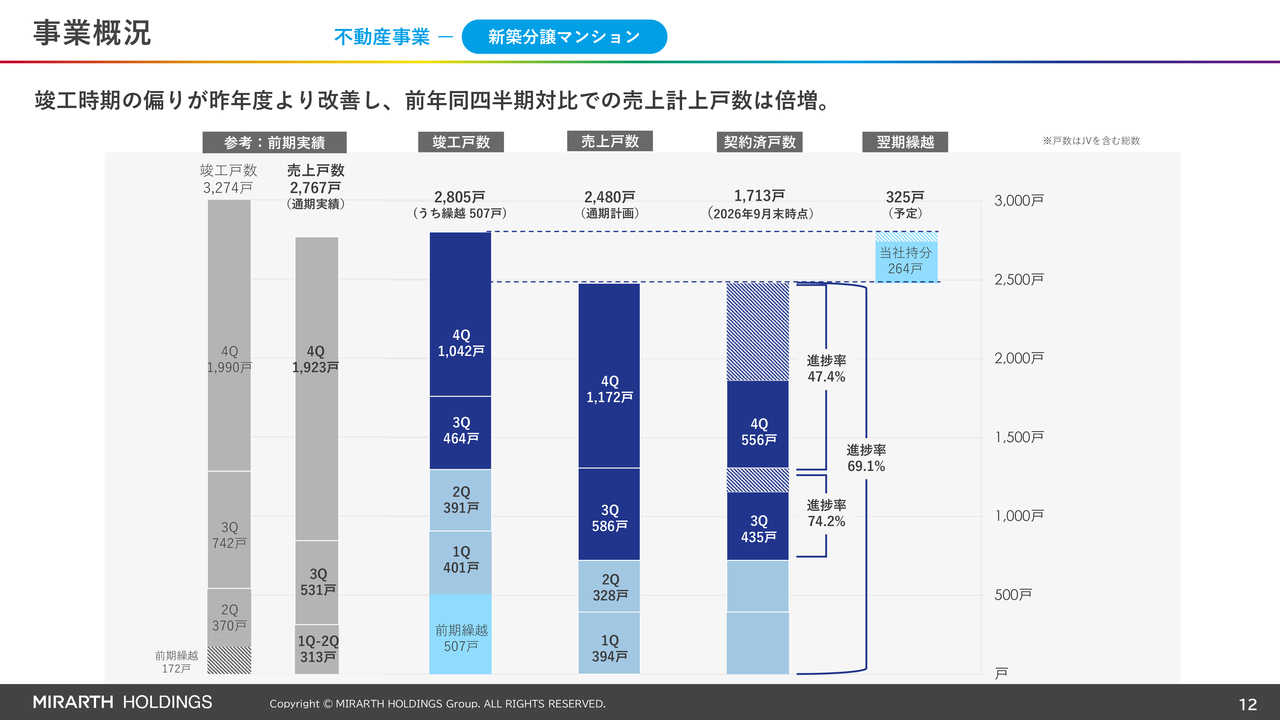
新築分譲マンション事業の契約進捗です。通期計画に基づく詳細をお伝えします。
今年度の竣工予定戸数は、昨年度からの完成済み繰越507戸を加えた2,805戸です。四半期ごとの竣工戸数はグラフに示しているとおりです。昨年度よりも平準化の傾向がありますが、第4四半期に約4割が集中する見込みです。
通期の売上戸数は2,480戸を計画しており、そのうち第2四半期末時点で722戸が売上計上されています。昨年度は第2四半期までの売上戸数が313戸であったことから、物件竣工ペースの差が今回の増収増益に大きく影響しています。
下期では1,758戸の売上計上を予定しており、第3四半期の計上予定戸数に対する販売進捗率は74.2パーセントと、通期計画の達成に向けた販売活動が順調に進捗しています。
事業概況 不動産事業–流動化
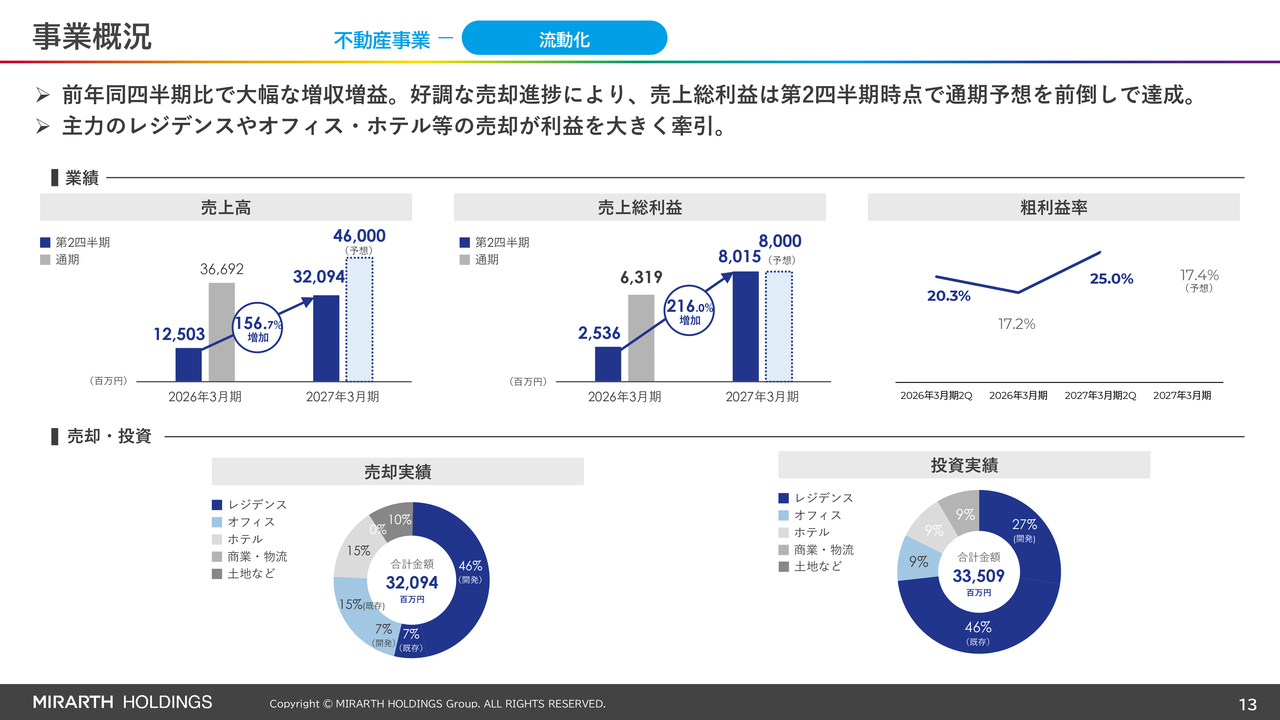
流動化事業についてご説明します。当第2四半期の売上高は320億9,400万円で、前年同四半期比156.7パーセント増と大幅な増収を達成しました。今期は期初から計画的な売却を進めており、レジデンスを中心とした多様なアセットの売却が業績を牽引しています。
通期予想460億円に対する進捗率は69.8パーセントと、極めて順調に推移しています。また、売上総利益では、自社開発物件が大きく貢献したことで、80億1,500万円となりました。前年同四半期比216パーセント増と大幅な増益を達成し、第2四半期時点で通期予想の80億円を前倒しで達成しました。
投資実績として、レジデンスを軸に総額335億900万円の仕入れを順調に完了しました。将来の開発案件を着実に準備する一方で、バランスシートの滞留期間を短縮しています。
また、資産回転率や資本効率を高める観点から、安定需要が見込めるレジデンスを中心に既存物件の取得も積極的に進めています。今後も安全性と効率性を両立させながら、良質なパイプラインを構築していきます。
事業概況 不動産事業–新築戸建分譲 リニューアル再販
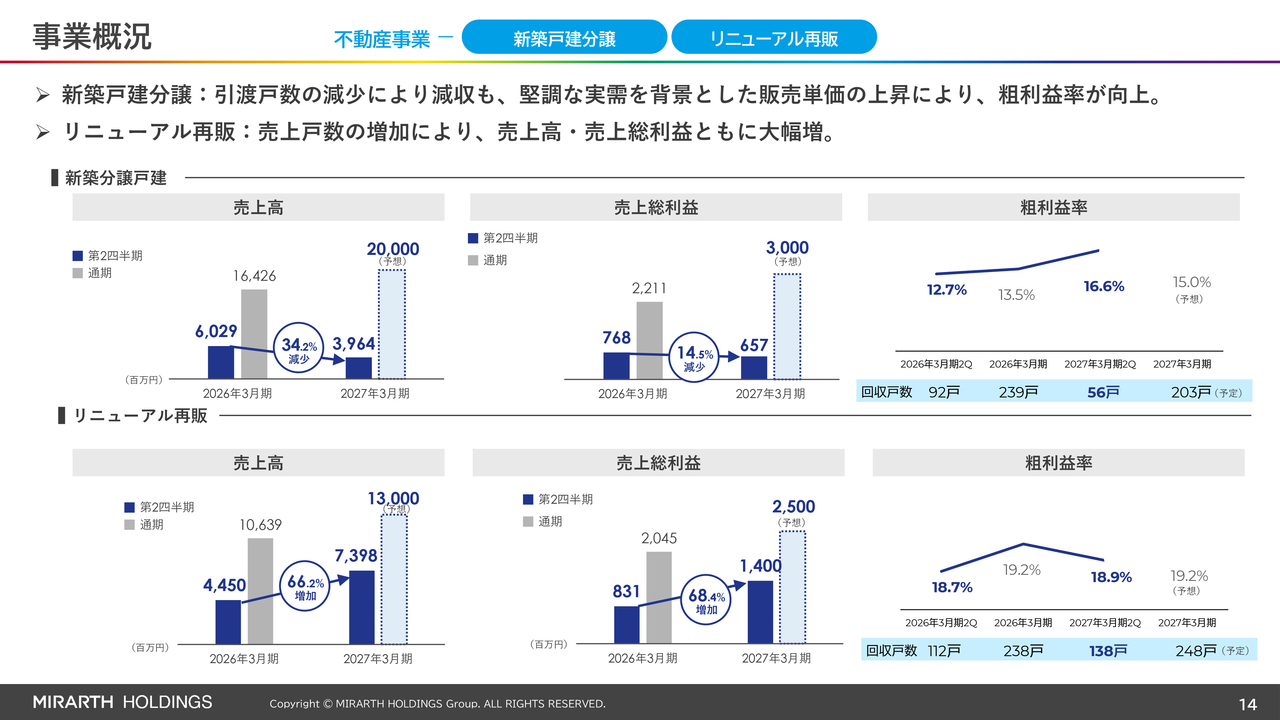
新築戸建分譲とリニューアル再販です。新築戸建分譲については、堅調な実需を背景とした販売単価の上昇により、粗利益率は前年同四半期から大きく向上し、16.6パーセントとなりました。
一方で、引渡戸数の減少などに伴い、売上高は前年同四半期比34.2パーセント減の39億6,400万円、売上総利益は14.5パーセント減の6億5,700万円となり、通期計画に対する進捗は想定を下回るペースにとどまっています。
現在、下期の工期や販売・引渡計画を慎重に精査しており、市況や実需の動向を注視しながら、事業を推進していきます。
リニューアル再販は売上戸数の大幅な増加が牽引し、好調に推移しています。第2四半期実績では、売上高が前年同四半期比66.2パーセント増の73億9,800万円、売上総利益が前年同四半期比68.4パーセント増の14億円となっています。
回収戸数も通期計画で248戸に対し、第2四半期時点で138戸と順調に進捗しています。
事業概況 不動産事業–不動産賃貸 不動産管理
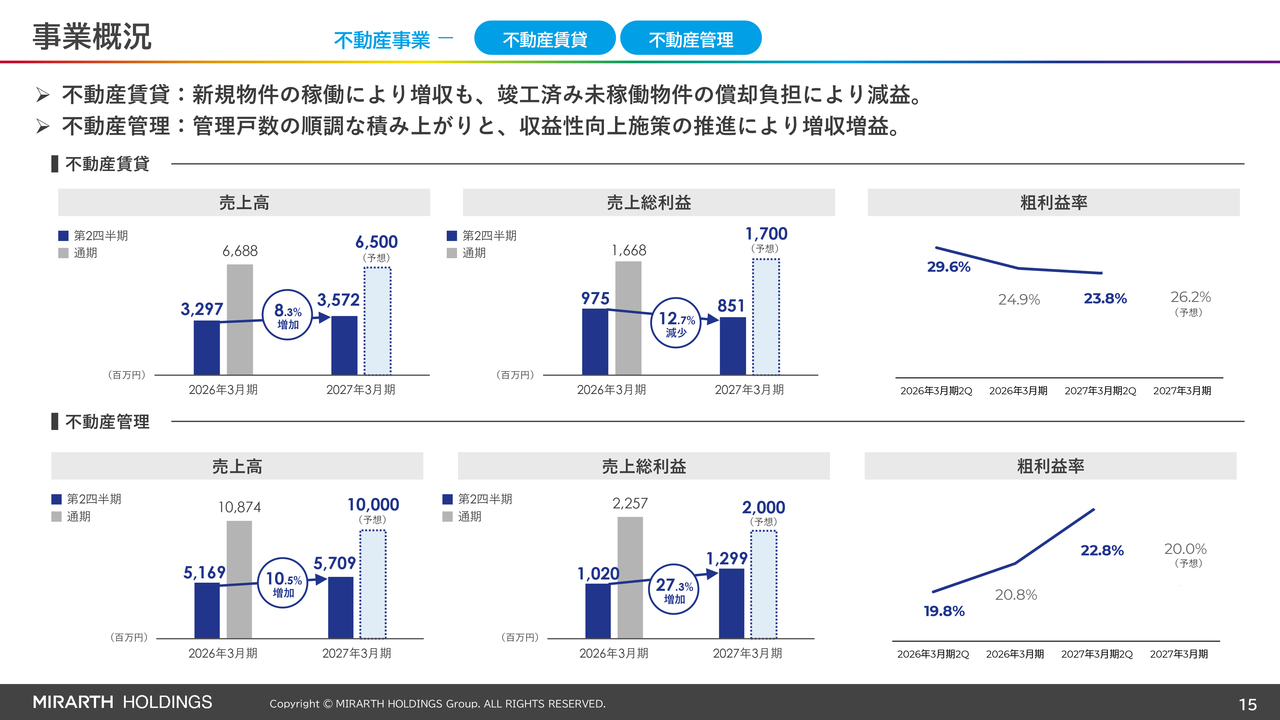
ストック・フィービジネスについてご説明します。不動産賃貸事業では、新規物件の順調な稼働を背景に、売上高は35億7,200万円で前年同四半期比8.3パーセントの増収となりました。
一方、売上総利益は8億5,100万円、前年同四半期比で12.7パーセント減となりました。これは、期中に竣工した未稼働物件の減価償却負担が先行して発生したことによる一時的な影響によるものです。今後、これらの物件のリーシングおよび稼働が進むことで、収益性は回復する見通しです。
不動産管理事業では、新規受託に伴う管理戸数の着実な積み上がりに加え、収益性向上施策が奏功しました。売上高は前年同四半期比で10.5パーセント増、売上総利益は27.3パーセント増となり、大幅な増収増益を達成しています。
なお、足元では最低賃金改定に伴う外注費の上昇圧力が強まっていますが、適切な原価交渉を進めるとともに、今年10月より管理員業務や設備点検などのグループ内製化を着実に推進し、外注依存からの脱却と安定した利益率の維持を図ります。
事業概況 エネルギー事業・アセットマネジメント事業
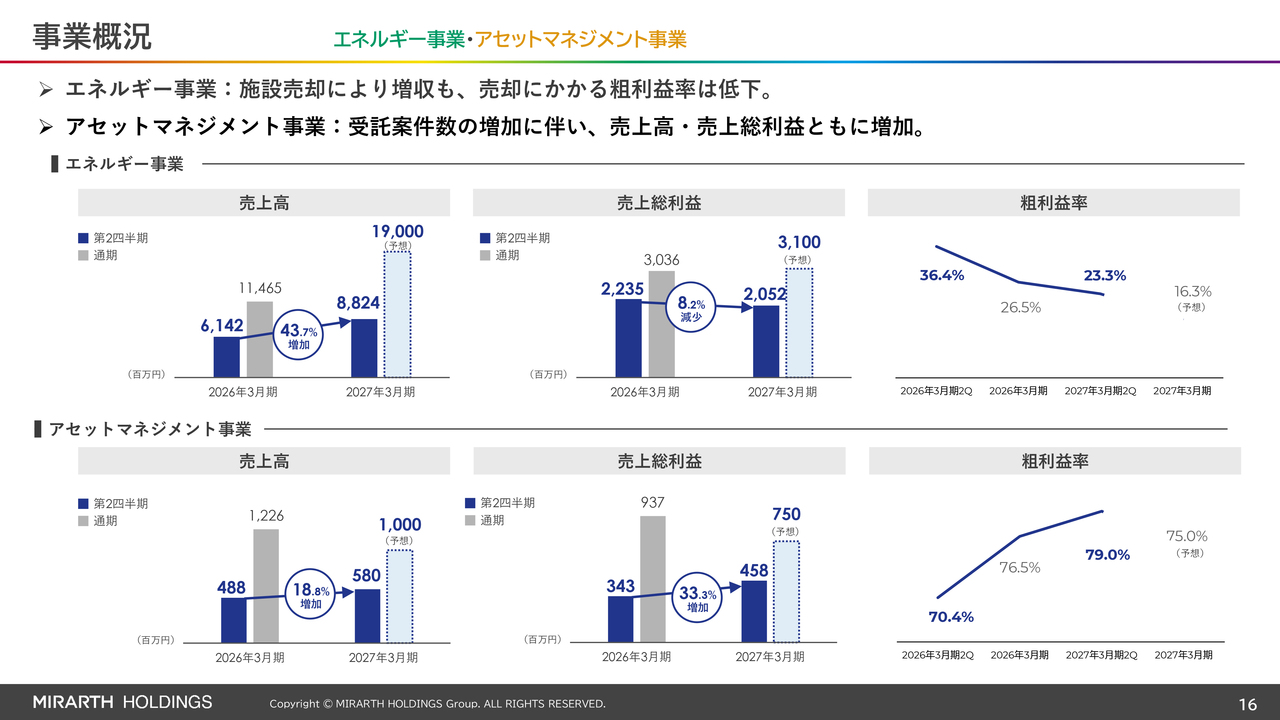
エネルギー事業です。売上高は前年同四半期比43.7パーセント増の88億2,400万円、売上総利益は8.2パーセント減の20億5,200万円となりました。一部発電所の売却を実施したことで売上高は増加しましたが、売却に伴う利益率が低下したため、全体の粗利益率は下がっています。
アセットマネジメント事業です。売上高は前年同四半期比18.8パーセント増の5億8,000万円、売上総利益は33.3パーセント増の4億5,800万円となり、資産の積み上げなどによる運用報酬の増加により、売上高・売上総利益ともに増加しました。
2027年3月期 通期業績予想 連結損益計算書
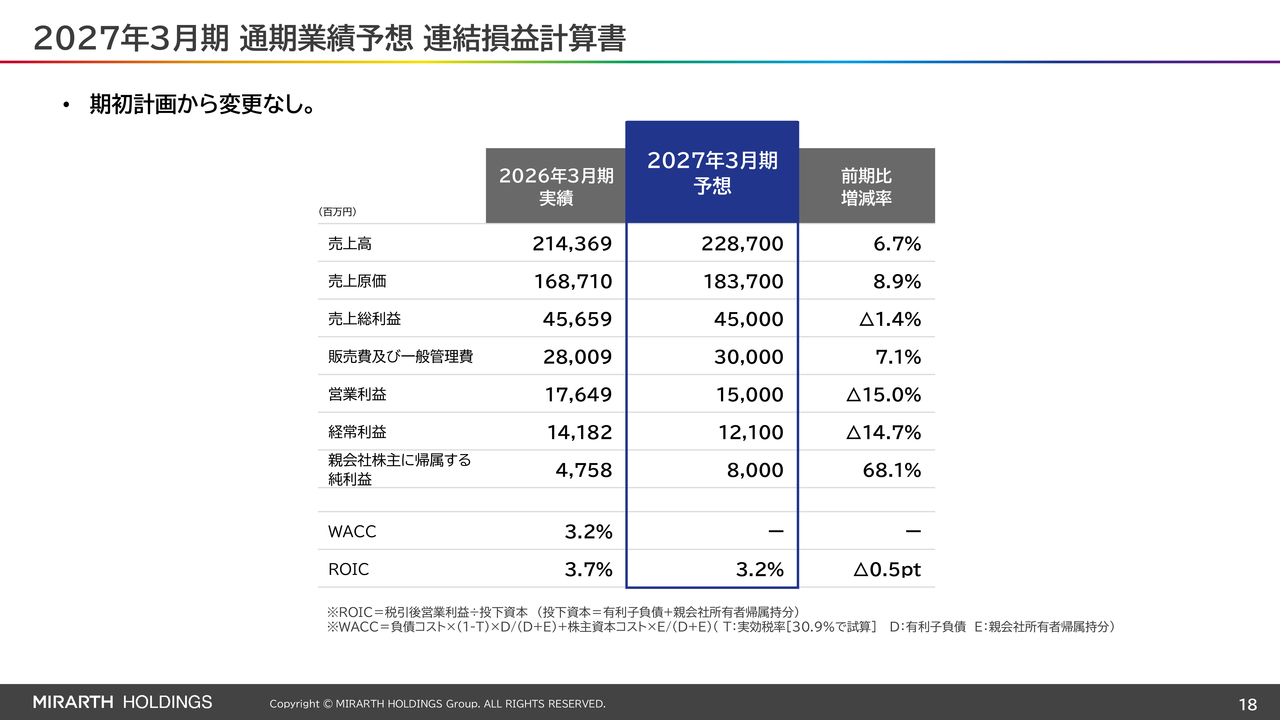
2027年3月期の通期業績予想および株主還元についてご説明します。
スライドに記載のとおり、通期業績予想に変更はありません。今期は中期経営計画の2期目にあたり、売上高は2,287億円、営業利益は150億円、経常利益は121億円、親会社株主に帰属する純利益は80億円を見込んでいます。
売上高の増加、親会社株主に帰属する純利益の回復を見込む一方で、主に新築分譲マンションにおける原価高騰の影響により、営業利益および経常利益は減益を見込んでいます。
株主還元策の抜本的強化 / 中期経営計画 重要経営指標
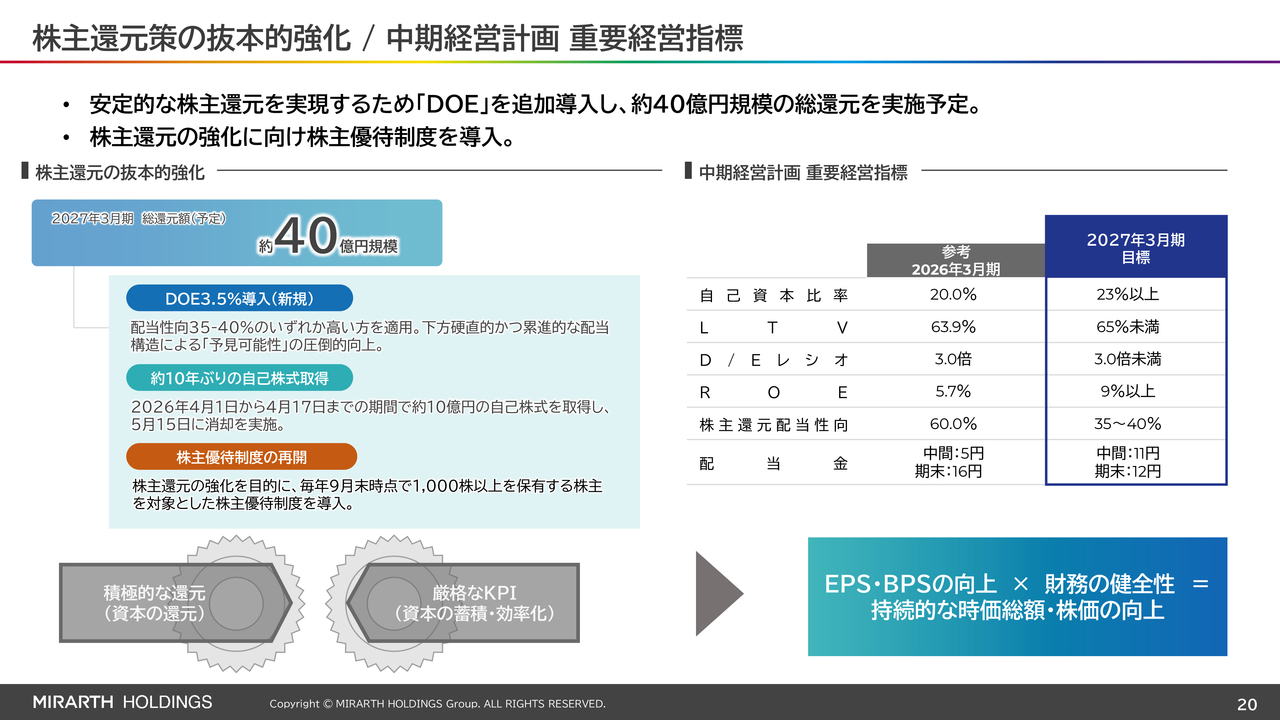
株主還元の強化についてご説明します。2027年3月期においては、総還元額として約40億円規模を予定しています。
具体的な施策として、新たにDOE3.5パーセントを導入し、配当性向35パーセントから40パーセントのいずれか高いほうを適用します。これにより、業績の変動に対する下方硬直性と累進的な配当を両立させ、配当の予見可能性を一段と高めていきます。
さらに、約10年ぶりとなる自己株式の取得・消却や、株主優待制度の再開を通じて、中長期的な投資の魅力向上を図っていきます。
2027年3月期の重要経営指標として、自己資本比率23パーセント以上、LTV65パーセント未満、D/Eレシオ3.0倍未満、ROE9パーセント以上を掲げています。配当計画としては、中間11円、期末12円、年間23円を予定しています。
当社は、EPS・BPSの向上と財務健全性の両立を図り、持続的な企業価値および株価向上を目指していきます。
TOPICS[1]
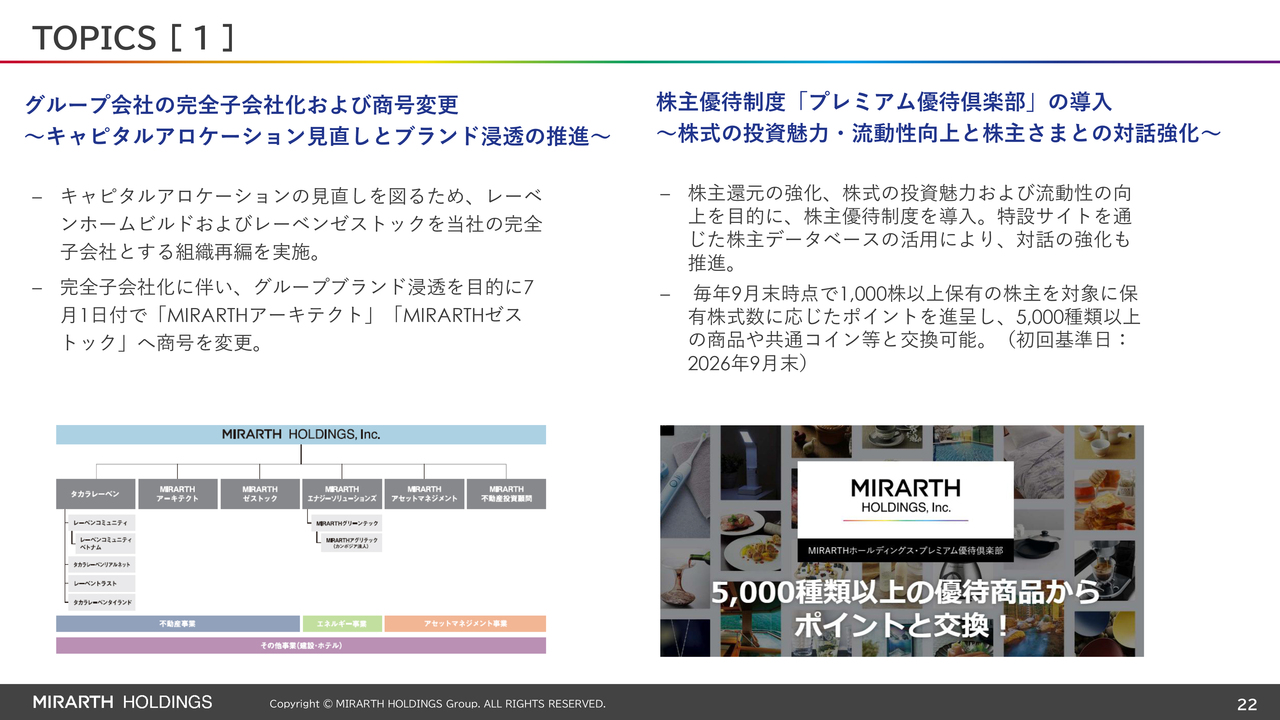
ここからは、当社のトピックスについてご説明します。
スライド左側の内容です。資本配分(キャピタルアロケーション)の見直しの一環として、レーベンホームビルドおよびレーベンゼストックを完全子会社化しました。
これに伴い、MIRARTHブランドの統一・浸透を進めるため、2026年7月1日付で「MIRARTHアーキテクト」および「MIRARTHゼストック」へと社名を一新しました。
スライド右側の内容です。株主優待制度として「プレミアム優待倶楽部」を導入しました。株主還元の拡充はもちろん、株式の流動性を高め、対話をさらに深めるための施策です。新設サイトを活用して株主データベースを整備し、エンゲージメントの強化を図っていきます。
毎年9月末時点で1,000株以上お持ちの株主を対象に、株数に応じたポイントをお送りするもので、5,000種類以上の優待商品などと交換いただけます。
TOPICS[2]
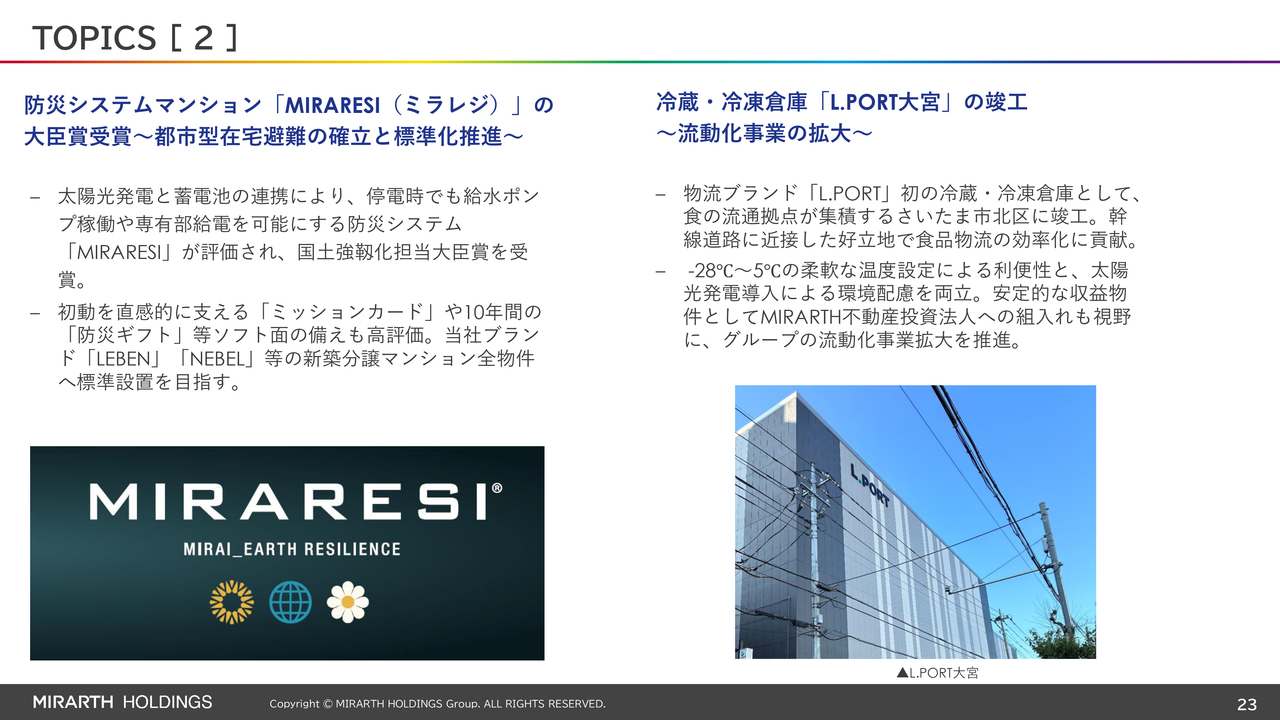
スライド左側は、防災システムマンション「MIRARESI」の国土強靱化担当大臣賞の受賞についてです。太陽光発電と蓄電池の連携により停電時の水および電気の確保を実現し、充実したソフト面の備えが高く評価されました。今後、新築分譲マンションすべての物件での標準搭載を推進していきます。
スライド右側は、冷蔵・冷凍倉庫「L.PORT大宮」の竣工についてです。当社の物流ブランドとして初めての冷蔵・冷凍倉庫が、食の流通拠点が集積するさいたま市に完成しました。高まるコールドチェーン需要に的確に対応するとともに、将来的にはMIRARTH不動産投資法人への組み入れも視野に入れ、流動化事業の拡大をさらに加速していきます。
TOPICS[3]
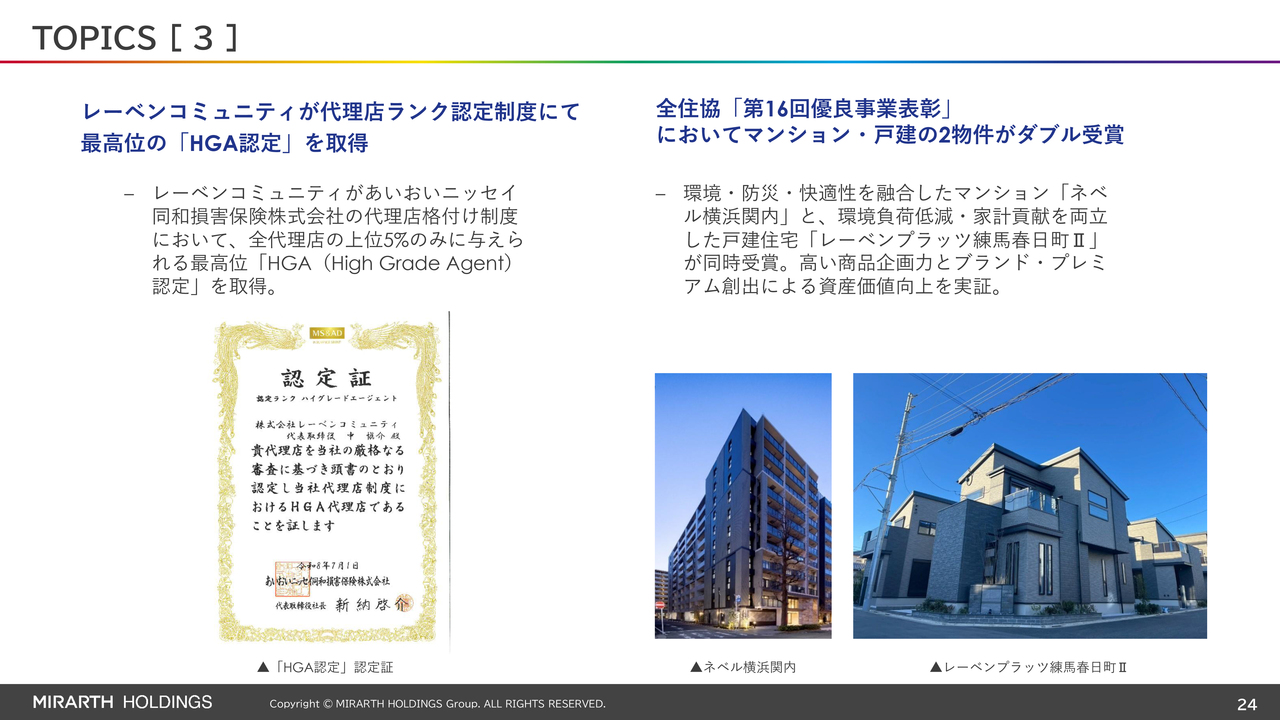
スライド左側の内容です。レーベンコミュニティでは、代理店ランクの最高位である「HGA(High Grade Agent)」の認定を取得しました。これは、損害保険代理店としての高い業務品質と組織体制が評価された結果です。安定したストック収益基盤としてのマンション管理事業に加え、付帯サービスのビジネス拡大をさらに推進していきます。
スライド右側の内容です。当グループの2物件が、全国住宅産業協会より優良事業として表彰されました。デザイン性や居住性、利便性の向上への取り組みが第三者機関から高く評価されました。建築費などのコスト上昇が続く事業環境下ではありますが、このような外部評価に裏付けられたブランド力を武器に、今後も適正な価格転嫁と利益率の維持・向上に努めていきます。
資料のAppendixについては、後ほどご参照いただければ幸いです。
以上をもちまして、2027年3月期第2四半期の決算説明を終了します。ご清聴ありがとうございました。
質疑応答:流動化利益確保の見通しについて
質問者:不動産セグメントの流動化についてうかがいます。本日の『日本経済新聞』でもREITの株価が低調であると記事が出ていましたが、御社がスポンサーとなっているREITは比較的POによる物件取得のペースが速かったと思います。しかし、最近はP/NAVが下がっているため、増資のペースが鈍化する可能性があるかと考えています。
例えば、仮に上場REITで売却が進まない場合でも、他の私募ファンドなどを含めた売却先があり、今期に限らず来期以降も一定の流動化利益を継続的に出せると考えてよいのでしょうか?
島田:ご指摘のとおり、REITに向けたPOは環境的に難しい局面もあります。ただし、流動化としての売却については、当社がスポンサーとなっているREITに限定せず、私募ファンドや一時的なブリッジファンドへの売却を行った後にREITに移すなど、多様な手法の中で出口戦略を柔軟に考えています。そのため、この点での影響は大きくないと考えています。
質疑応答:金利および融資制度の変化による影響について
質問者:第2四半期の説明会では多くの企業で金利に関する質問が頻出している印象があります。御社では、特に新築マンションに関してお客さまへの影響は出ていないでしょうか?
例えば、オープンハウスでは金融機関の融資姿勢が厳しくなったことで、金利上昇によって返済額が膨れ上がり、これまで可能だった5,000万円のローンが4,800万円に削減されるといった状況があるようです。この場合、回転率を重視し、200万円分の利益を削ってでも販売を進めるなどの対応が挙げられています。
また、他の企業や一部の地方銀行においても金利や融資に関する話題が出ています。このような融資制度の変化が需要に水を差す可能性について、御社ではどのように捉えていらっしゃるか、おうかがいできればと思います。
島田:やはり金利動向によるお客さまのマインドの変化はあると思います。価格も上がっていることも相まって、以前よりお客さまの購入決定スピードが少し鈍ったり、二の足を踏んだりする傾向があります。
ただし、販売需要自体はそれほど大きく低下しておらず、販売までの期間や価格調整局面における販売推進への影響も大きくは出ていないと考えています。
一方で、価格上昇がかなり進み、かなり限界に近づいてきていることも事実です。そのため、仕入の調整や価格調整を行った上で売却を進めるなどの施策を、すでに適宜実行しています。
また、住宅ローンにおける金融機関の審査に関しては大きな影響はありませんが、一部懸念される点もあると感じています。


新着ログ
「不動産業」のログ