2026年8月期決算説明
技研製作所、建設機械・圧入工事事業ともに増収増益 海外市場開拓が進展、27年8月期は海外売上高42.8%増へ
業績ポイント
大平厚氏(以下、大平):みなさま、こんにちは。株式会社技研製作所代表取締役社長CEOの大平です。このたびはお忙しい中、貴重なお時間をいただき、誠にありがとうございます。また、平素よりみなさま方には当社の運営等に際してご支援・ご協力を賜っていることに、この場をお借りして厚く御礼申し上げます。
本日は、10月9日に発表した2026年8月期の決算概要をご説明し、その後、中期経営計画の最終年度にあたる2027年8月期の事業計画と今後の事業展望についてお話しします。どうぞよろしくお願いします。
まず、2026年8月期の決算概要をご説明します。2026年8月期は前年同期比で増収増益となりました。セグメント別においても、建設機械事業および圧入工事事業ともに増収増益を達成しました。詳細は次ページ以降でご説明します。
連結業績概要-通期
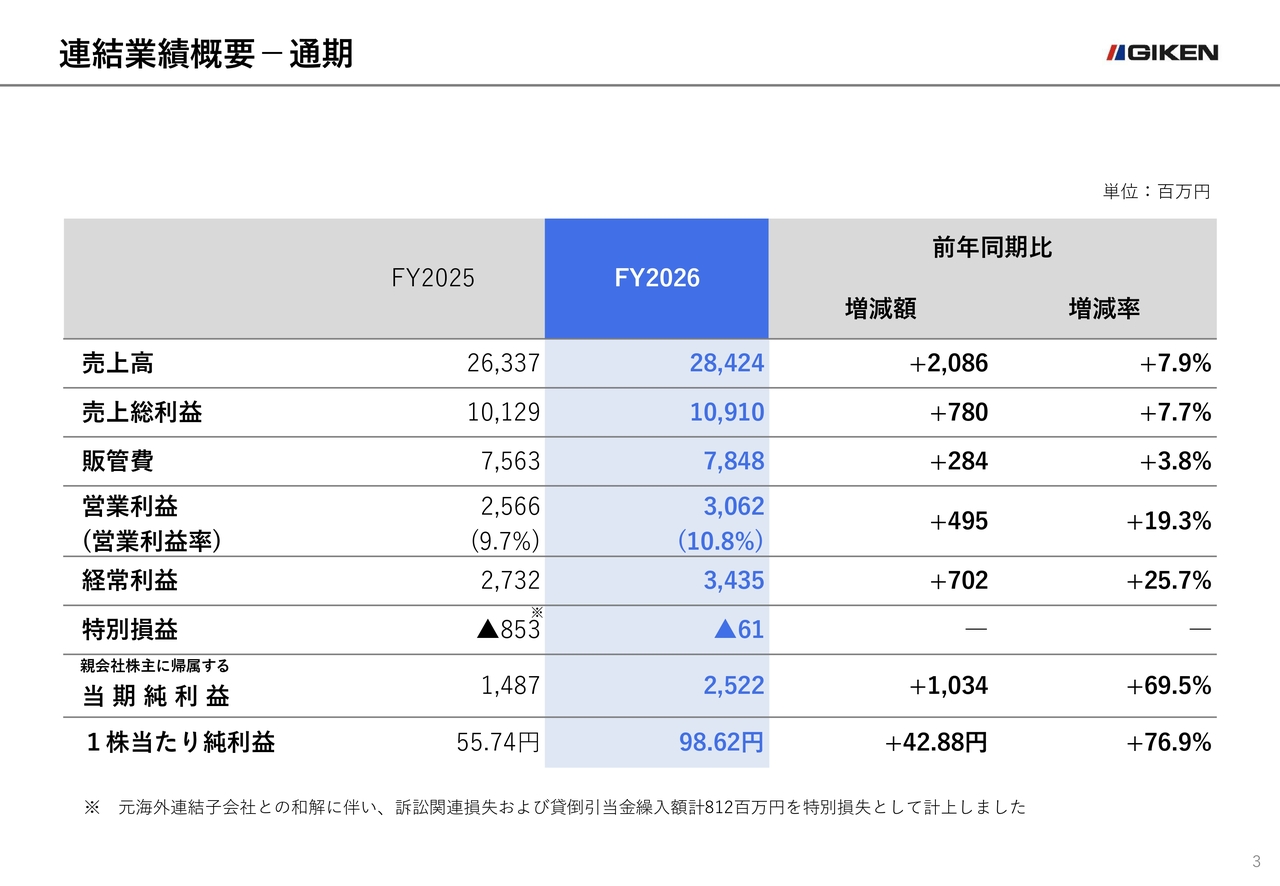
売上高は前年同期比7.9パーセント増の284億2,400万円となりました。主な要因として、国内市場で硬質地盤対応機の需要が堅調に推移したことや、新型機「SXシリーズ」の販売が順調に進捗したことが挙げられます。
営業利益は前年同期比19.3パーセント増の30億6,200万円となり、営業利益率は10.8パーセントまで改善しました。経常利益は営業利益の増加に加え、円安進行による為替差益などの営業外収益が寄与し、前年同期比25.7パーセント増の34億3,500万円となりました。親会社株主に帰属する当期純利益は、前年同期比69.5パーセント増の25億2,200万円となりました。
FY2026決算概要-営業利益増減
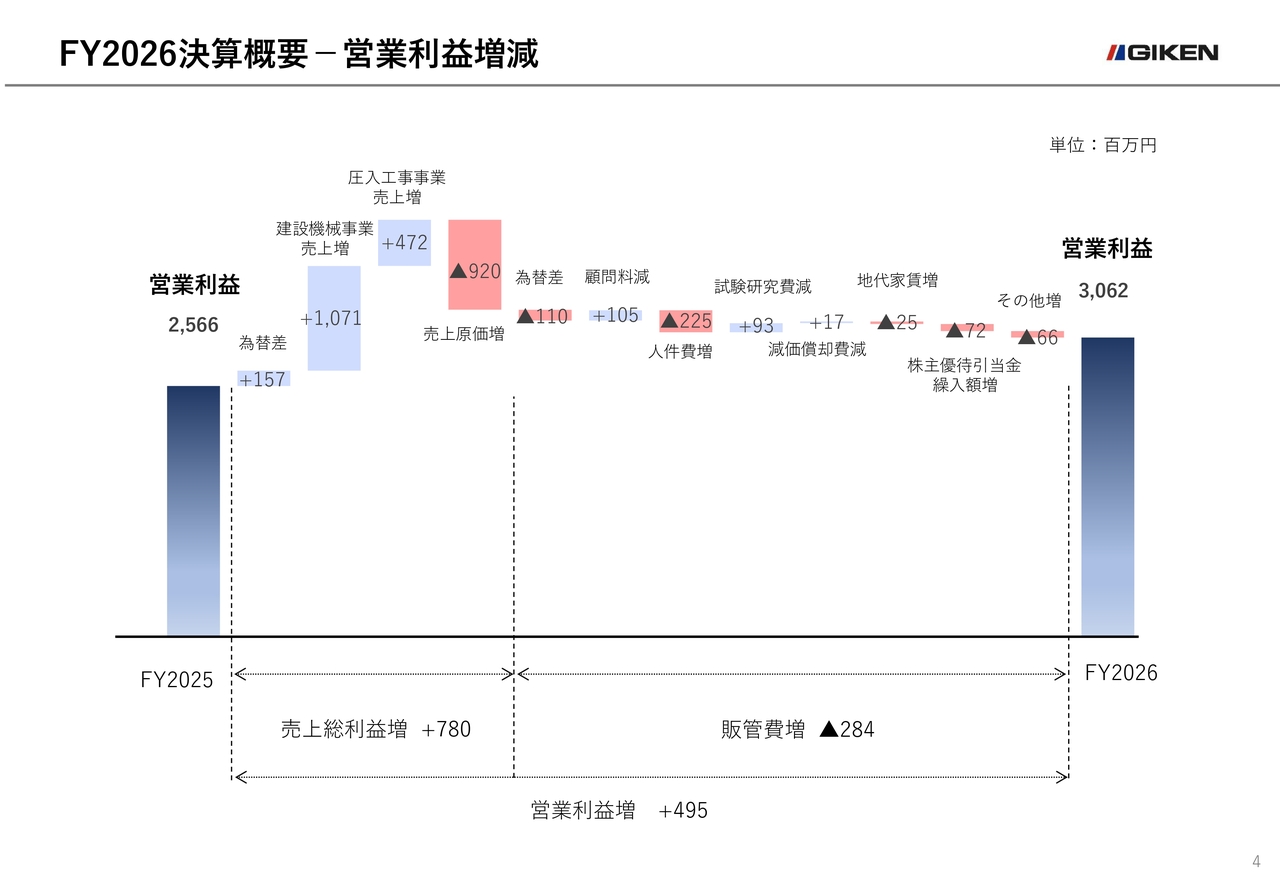
営業利益の増減要因についてご説明します。増益の主因は、建設機械事業の増収に伴う売上総利益の増加です。人件費や株主優待関連費用などの販管費が増加しましたが、増収効果によってこれを吸収しました。
セグメント別業績概要-通期
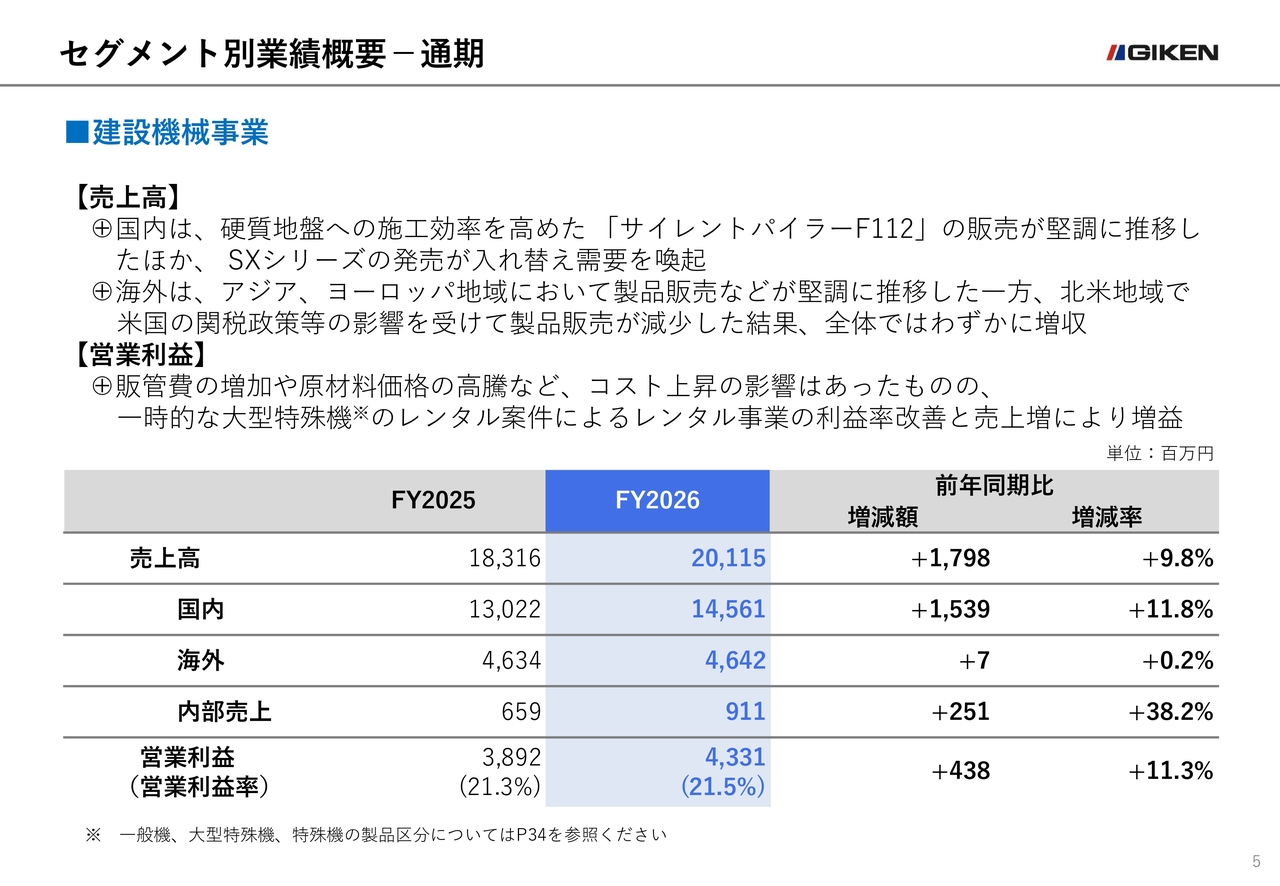
セグメント別の業績概要です。建設機械事業の売上高は、国内市場での製品販売の増加により、前年同期比9.8パーセント増の201億1,500万円となりました。
営業利益は、販管費の増加や原材料価格の高騰などコスト上昇の影響を受けましたが、一時的な大型特殊機のレンタル案件によるレンタル事業の利益率改善や売上の増加により、前年同期比11.3パーセント増の43億3,100万円となりました。
セグメント別業績概要-通期
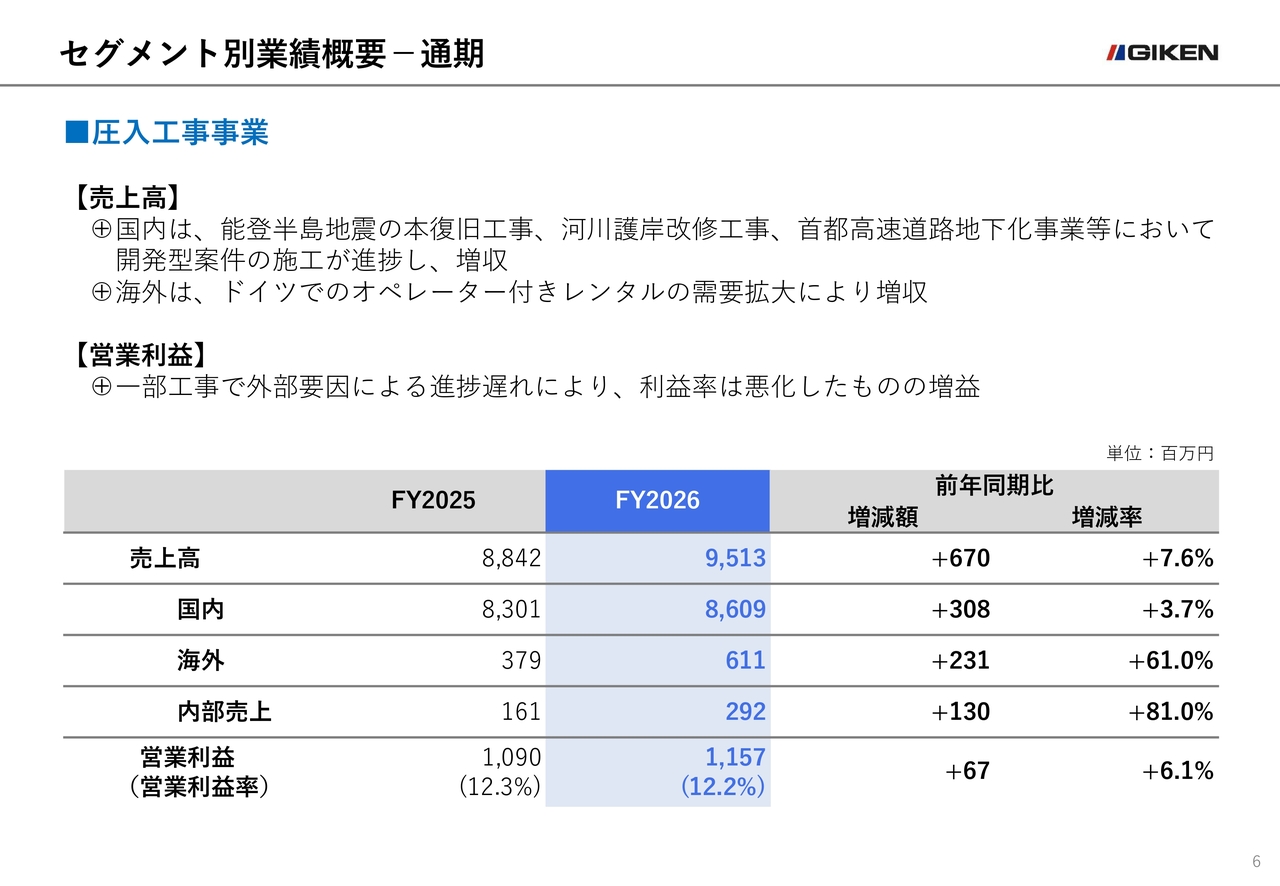
圧入工事事業の業績概要です。売上高は前年同期比7.6パーセント増の95億1,300万円となりました。国内では能登半島地震の本復旧工事やインフラ関連工事を中心に、開発型案件が堅調に進捗しました。また、海外ではドイツでのオペレーター付きレンタルの需要が拡大したことで増収となりました。
営業利益は、一部工事において外部要因による進捗遅れが生じたため利益率が悪化しましたが、増収により前年同期比6.1パーセント増の11億5,700万円となりました。
海外地域別売上高
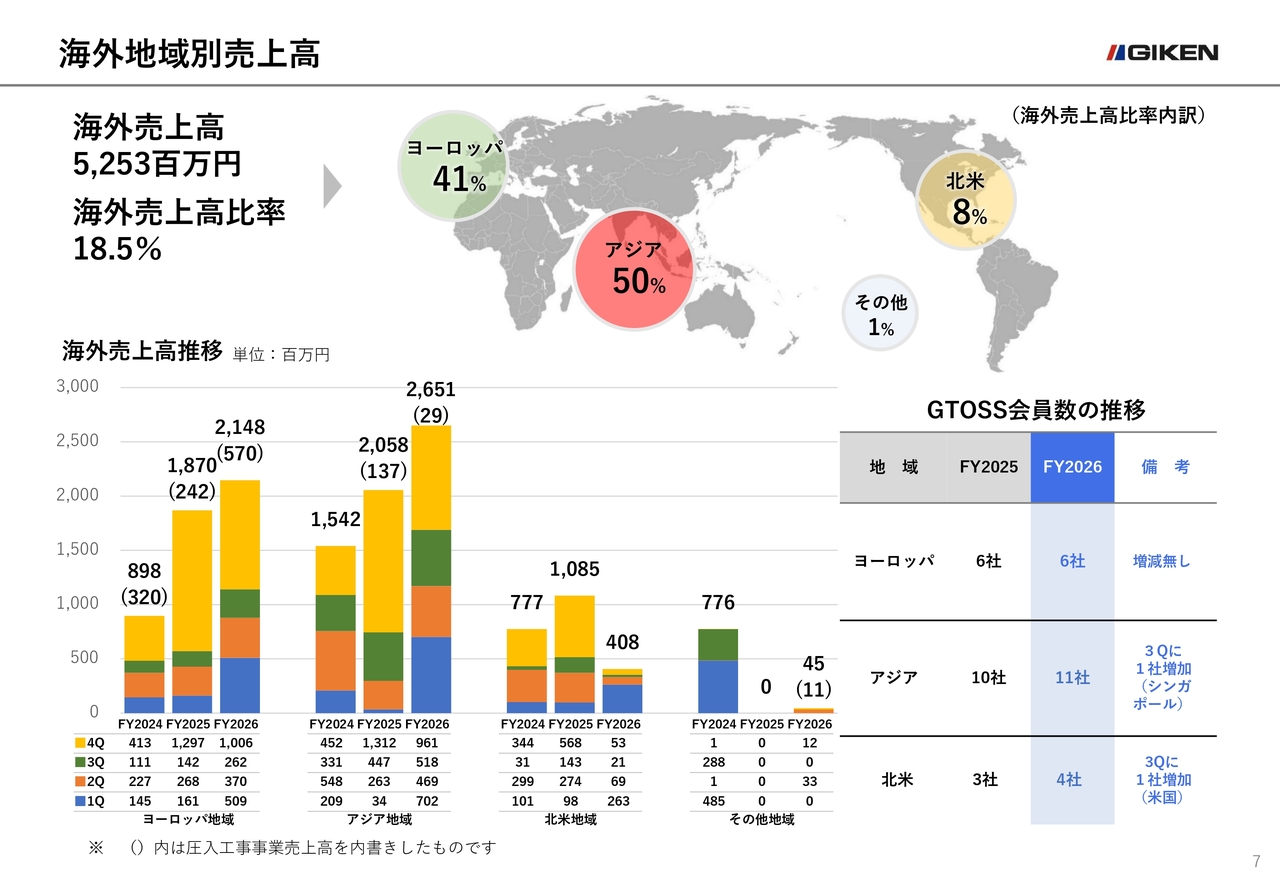
海外売上高は前年同期比4.8パーセント増の52億5,300万円、海外売上高比率は前年同期比0.5ポイント低下して18.5パーセントとなりました。地域別の構成比率は、ヨーロッパが41パーセント、アジアが50パーセント、北米が8パーセント、その他地域が1パーセントです。
GIKENトータルサポートシステム(GTOSS)の会員数は、前年同期比で2社増加し計21社となりました。地域別の内訳は、ヨーロッパが6社、アジアが11社、北米が4社で、第3四半期にシンガポールと米国でそれぞれ1社ずつ増加しました。
連結業績概要-4Q(6~8月)
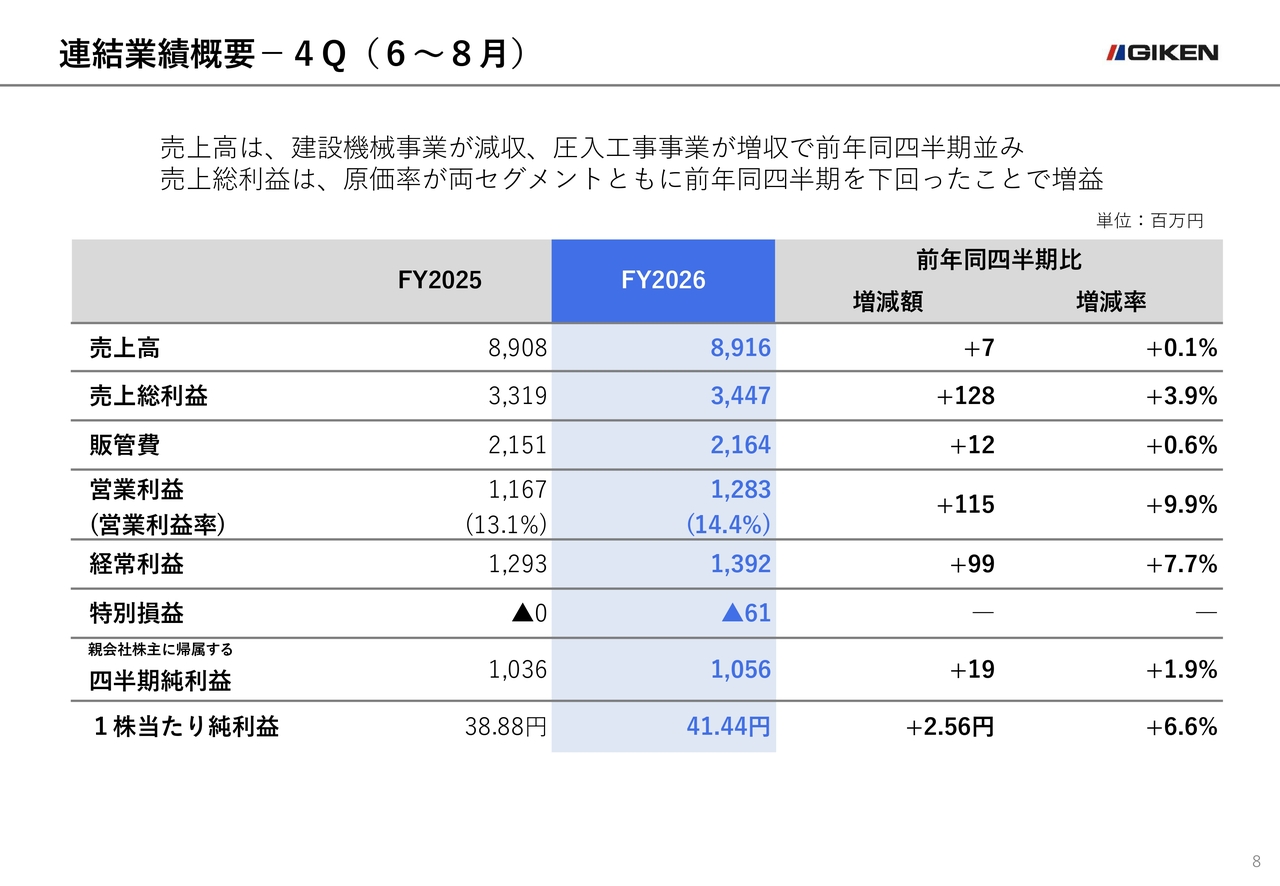
第4四半期3ヶ月間の連結業績概要をご説明します。売上高は前年同四半期比0.1パーセント増の89億1,600万円、営業利益は前年同四半期比9.9パーセント増の12億8,300万円、親会社株主に帰属する四半期純利益は前年同四半期比1.9パーセント増の10億5,600万円となりました。増収の主な要因は、国内の圧入工事が集中したことによるものです。
営業利益率については、国内の圧入工事事業で付加価値の高い大型開発型案件が進捗したことにより、前年同四半期比1.3ポイント改善し、14.4パーセントとなりました。
セグメント別業績概要-4Q(6~8月)
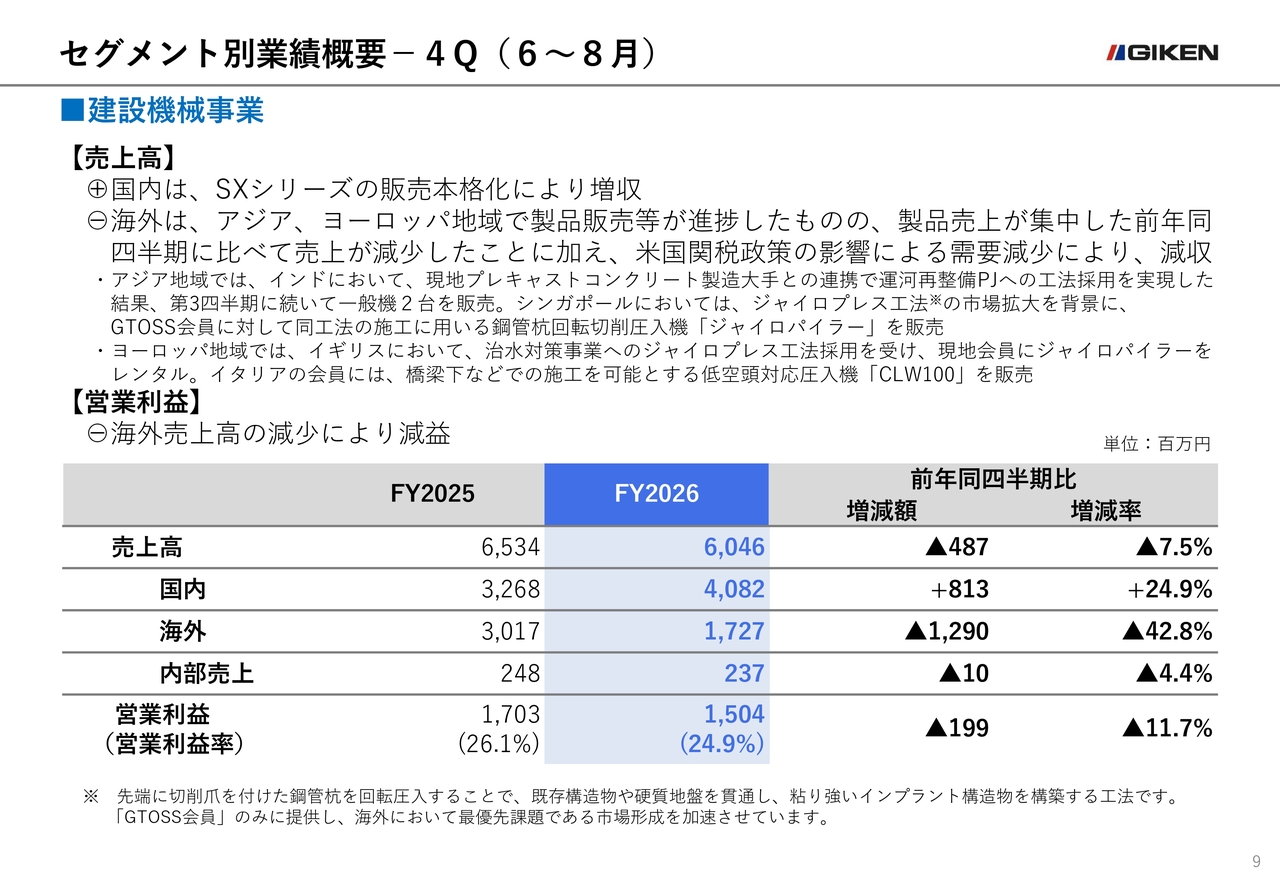
セグメント別の業績概要です。建設機械事業の売上高は前年同四半期比7.5パーセント減の60億4,600万円、営業利益は前年同四半期比11.7パーセント減の15億400万円となりました。
主な要因は、海外市場における製品販売の減少です。ただし、これは市場環境の悪化によるものではありません。2025年8月期では、海外売上の65パーセント以上が第4四半期に集中していましたが、2026年8月期は第1四半期から販売が順調に進んだことで、第4四半期の売上が減少しています。
一方、米国では関税政策の影響などから顧客の設備投資に慎重な姿勢が見られた他、継続的な案件創出ができなかったことが業績の落ち込みにつながりました。しかしながら、海外市場全体では工法採用や施工実績の積み上げが進み、市場形成は着実に前進しています。
営業利益は、売上高の減少に伴い、前年同四半期比11.7パーセント減の15億400万円となりました。
セグメント別業績概要-4Q(6~8月)
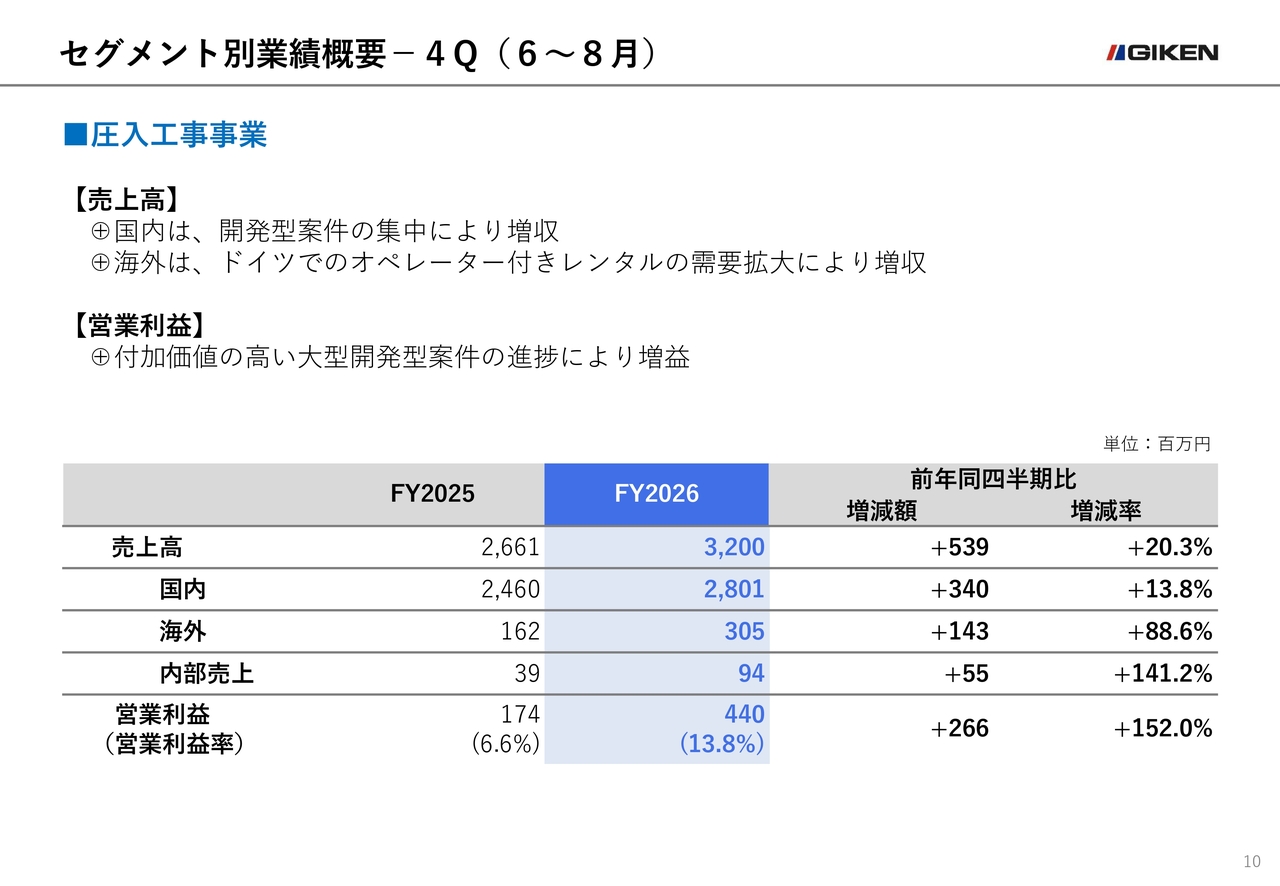
圧入工事事業については、国内で開発型案件が集中したことにより、売上高は前年同四半期比20.3パーセント増の32億円、営業利益は前年同四半期比152.0パーセント増の4億4,000万円となりました。営業利益率は、付加価値の高い大型の開発型案件が進捗した結果、前年同四半期比で7.2ポイント改善し、13.8パーセントとなっています。
連結業績概要-通期(予想・実績比較)
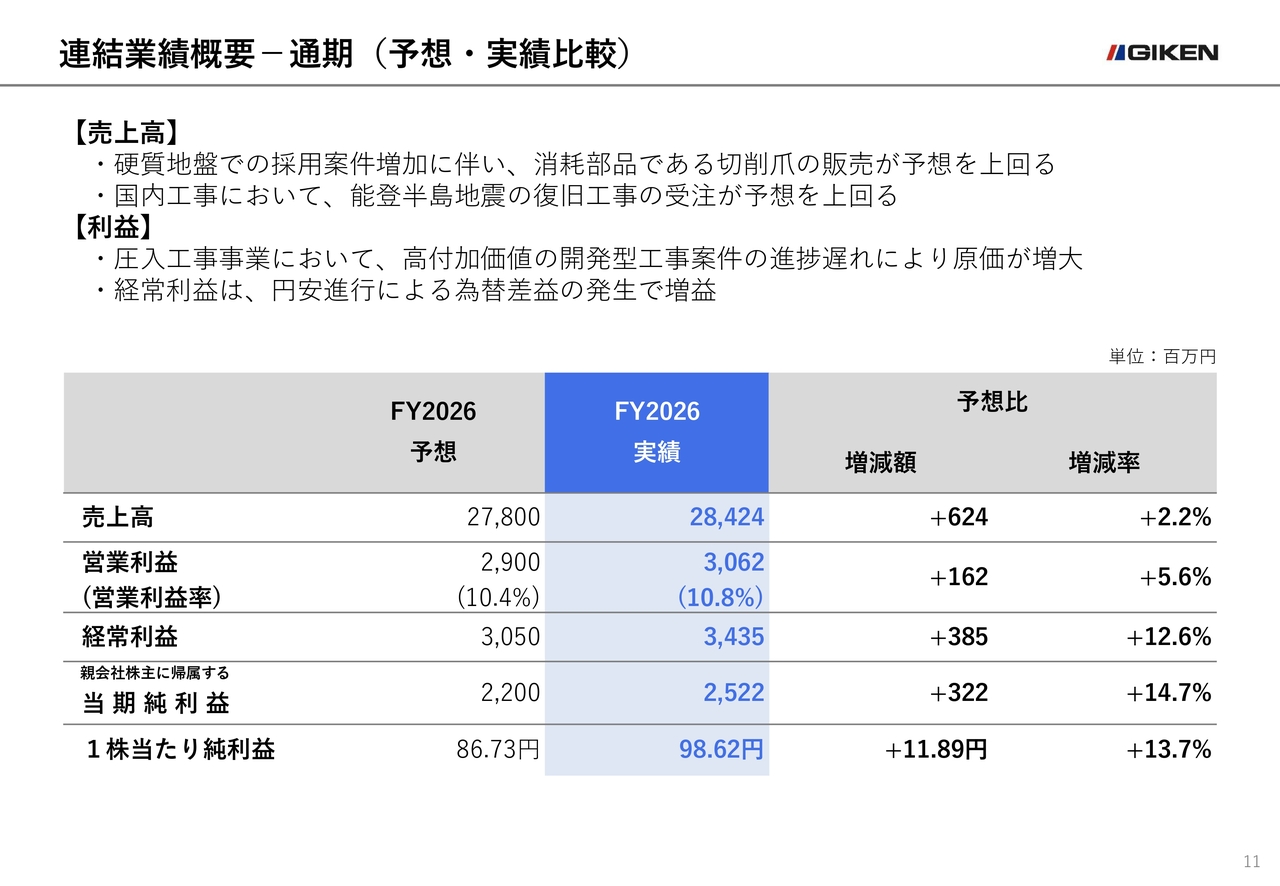
業績予想と実績の差異についてご説明します。売上高は、予想比2.2パーセント増の284億2,400万円となりました。主な要因は、硬質地盤での工事採用案件の増加に伴い、消耗部品である切削爪の販売が予想を上回ったことです。また、国内工事においては、能登半島地震の復旧工事の受注が予想を上回りました。
営業利益は、圧入工事事業において開発型工事案件の進捗遅れにより原価が増大しましたが、売上高の増加により、予想比5.6パーセント増の30億6,200万円となりました。
経常利益は、円安進行による為替差益が利益を押し上げ、予想比12.6パーセント増の34億3,500万円となりました。親会社株主に帰属する当期純利益は、予想比14.7パーセント増の25億2,200万円となりました。
セグメント別連結業績概要-通期(予想・実績比較)
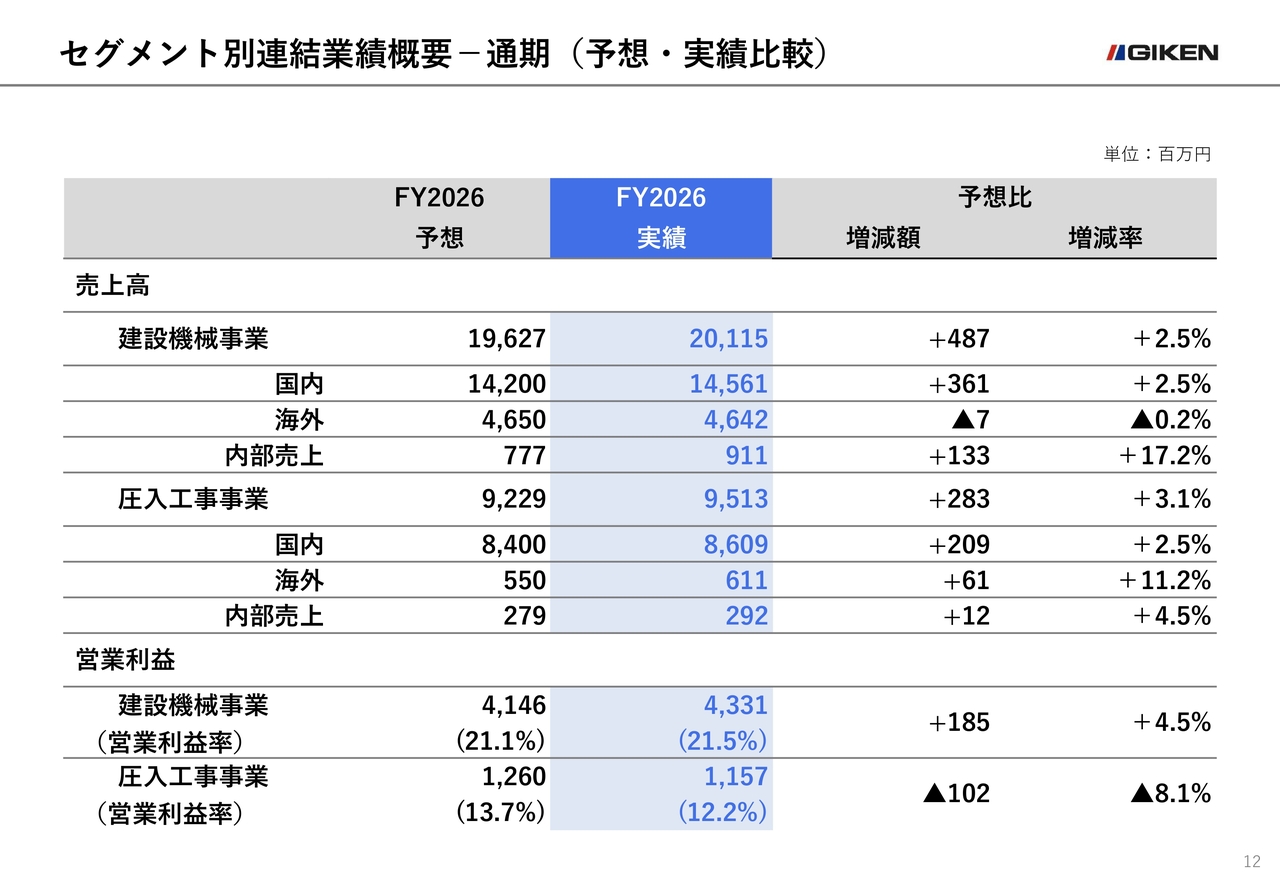
セグメント別の業績予想と実績の差異についてです。建設機械事業の売上高は予想比2.5パーセント増の201億1,500万円、圧入工事事業の売上高は予想比3.1パーセント増の95億1,300万円となりました。
営業利益は、建設機械事業で予想比4.5パーセント増の43億3,100万円となりました。一方、圧入工事事業では予想比8.1パーセント減の11億5,700万円となりました。
連結業績予想
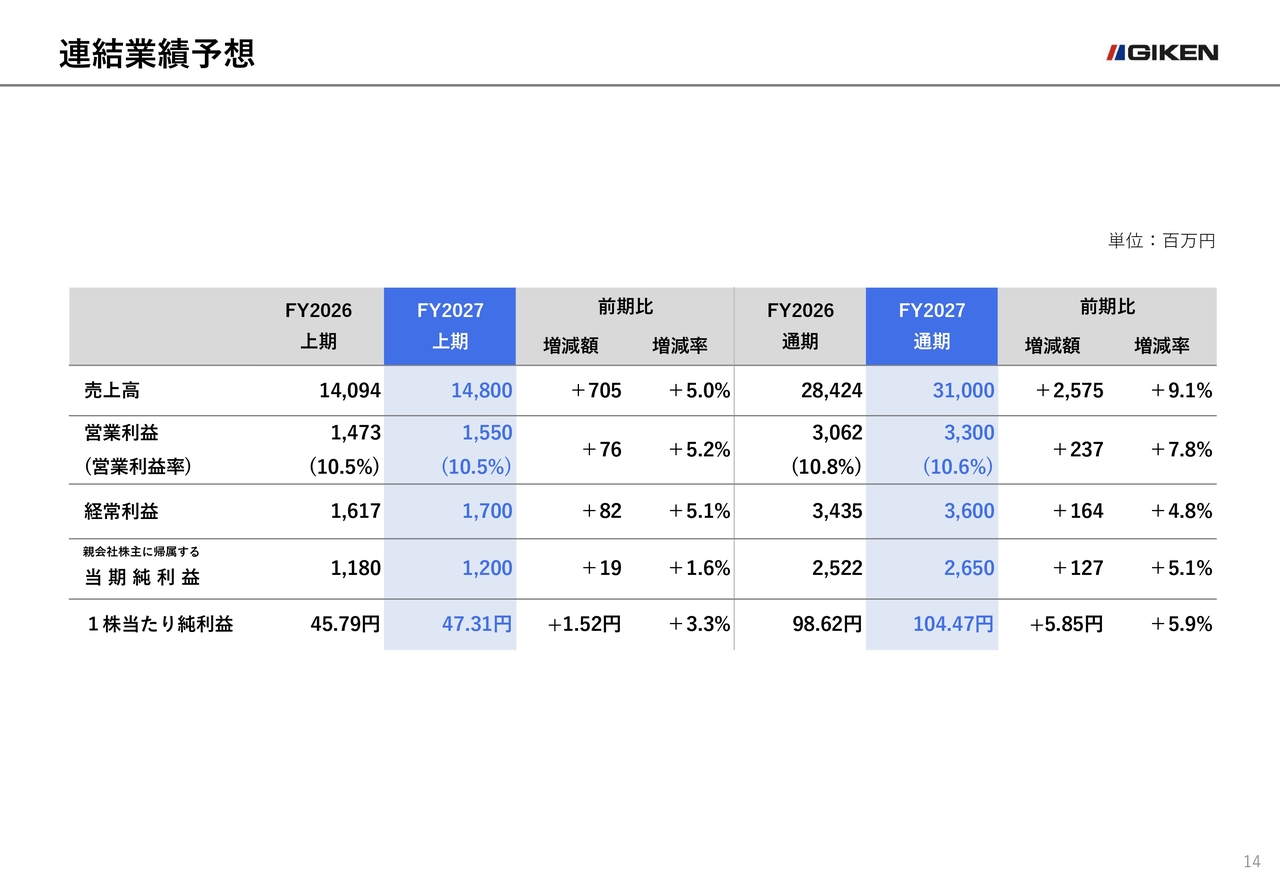
続いて、2027年8月期の業績予想についてご説明します。通期の売上高は前年同期比9.1パーセント増の310億円、営業利益は前年同期比7.8パーセント増の33億円、経常利益は前年同期比4.8パーセント増の36億円、親会社株主に帰属する当期純利益は前年同期比5.1パーセント増の26億5,000万円を予想しています。
セグメント別業績予想
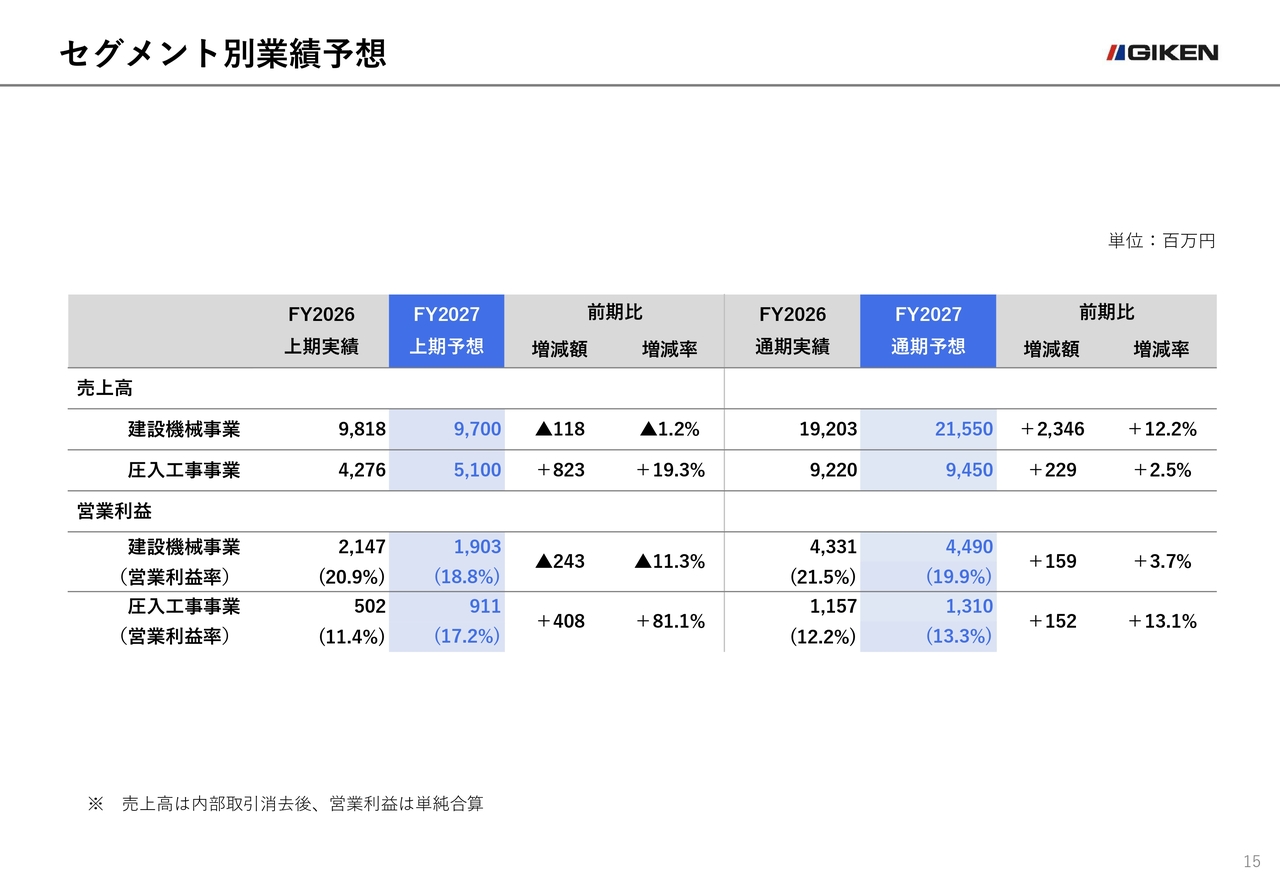
セグメント別にご説明します。建設機械事業の売上高は前年同期比12.2パーセント増の215億5,000万円、営業利益は前年同期比3.7パーセント増の44億9,000万円を見込んでいます。
売上高については、国内市場では建設コストの上昇や人手不足の影響で市場環境が厳しさを増すものの、「SXシリーズ」の拡販に注力することで増収を目指します。海外では、GTOSS会員との協働体制をさらに深化させることで、各地域で圧入市場の拡大を加速させていきます。また、物価高騰に伴う原材料費の上昇を受け、2026年9月受注分より一部製品の販売価格を5パーセントから10パーセント引き上げており、業績への寄与を見込んでいます。
営業利益については、増収効果により増益を見込んでいます。ただし、レアメタル価格の上昇による硬質地盤対応用消耗部品の原価率上昇に加え、製品値上げ効果がリードタイムの関係で2027年8月期中には十分顕在化しない見通しであるため、営業利益率は前年同期比で1.6ポイント低下する見込みです。
圧入工事事業の売上高は前年同期比2.5パーセント増の94億5,000万円、営業利益は前年同期比13.1パーセント増の13億1,000万円を見込んでいます。
売上高に関しては、国内では能登半島地震の本復旧工事や、防災・減災、国土強靭化関連事業を中心に、開発型案件の受注が順調に推移する見通しです。一方、海外ODA案件への対応もあることから、国内売上高は前年同期実績を下回る見通しです。これに対し、海外ではドイツにおけるオペレーター付きレンタル事業の拡大に加え、フィリピンでの大型ODA案件の着工を見込んでおり、海外売上高は増加する見通しです。
営業利益については、高付加価値な開発型案件の増加により収益性の改善を見込んでおり、営業利益率は前年同期比で1.1ポイント上昇する見通しです。
セグメント、国内外別業績予想
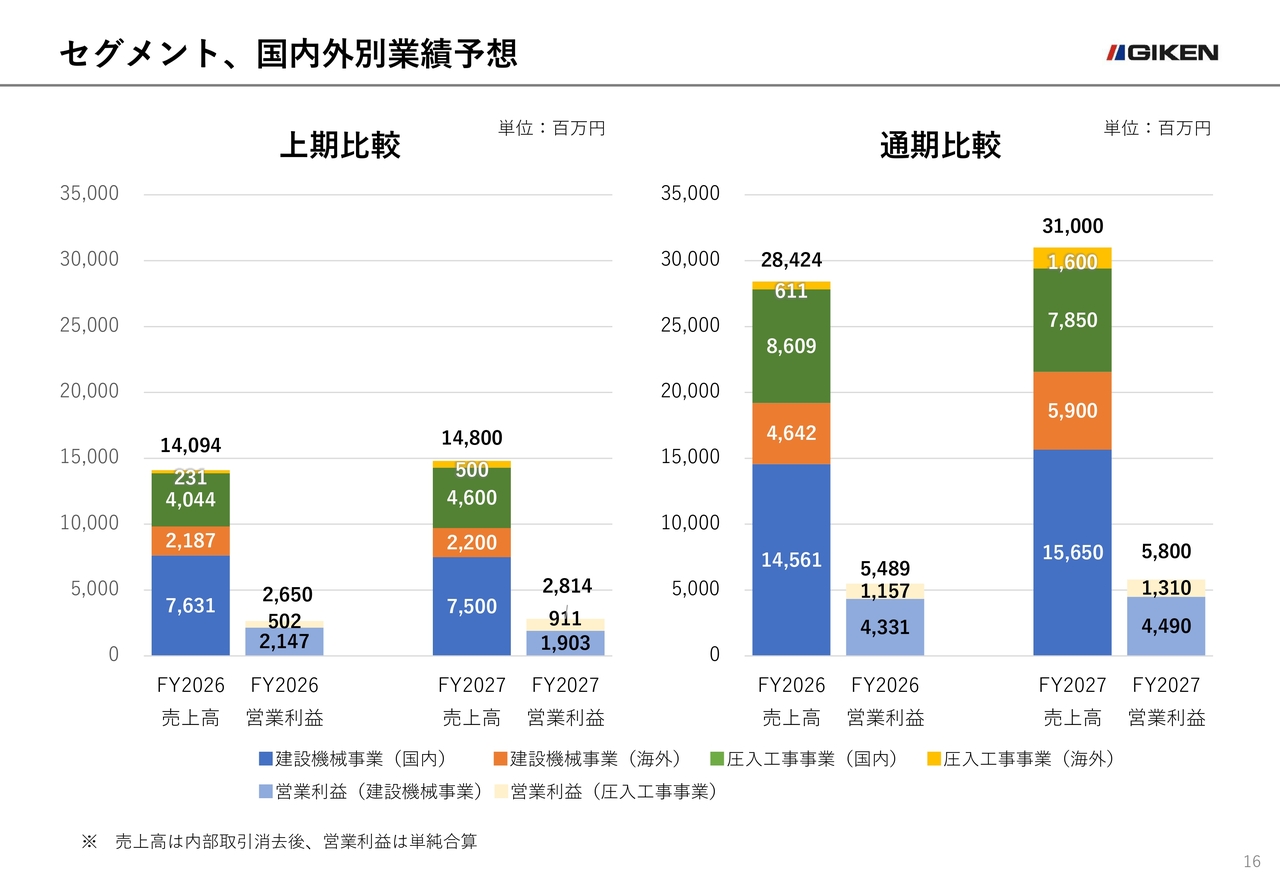
上期および通期のセグメント別・国内外別業績予想です。通期の売上高は、2026年8月期と比較して、建設機械事業の国内市場で10億8,800万円の増収、海外市場で12億5,700万円の増収を見込んでいます。一方、圧入工事事業については、国内市場で7億5,900万円の減収、海外市場で9億8,800万円の増収を見込んでいます。
海外地域別売上高予想
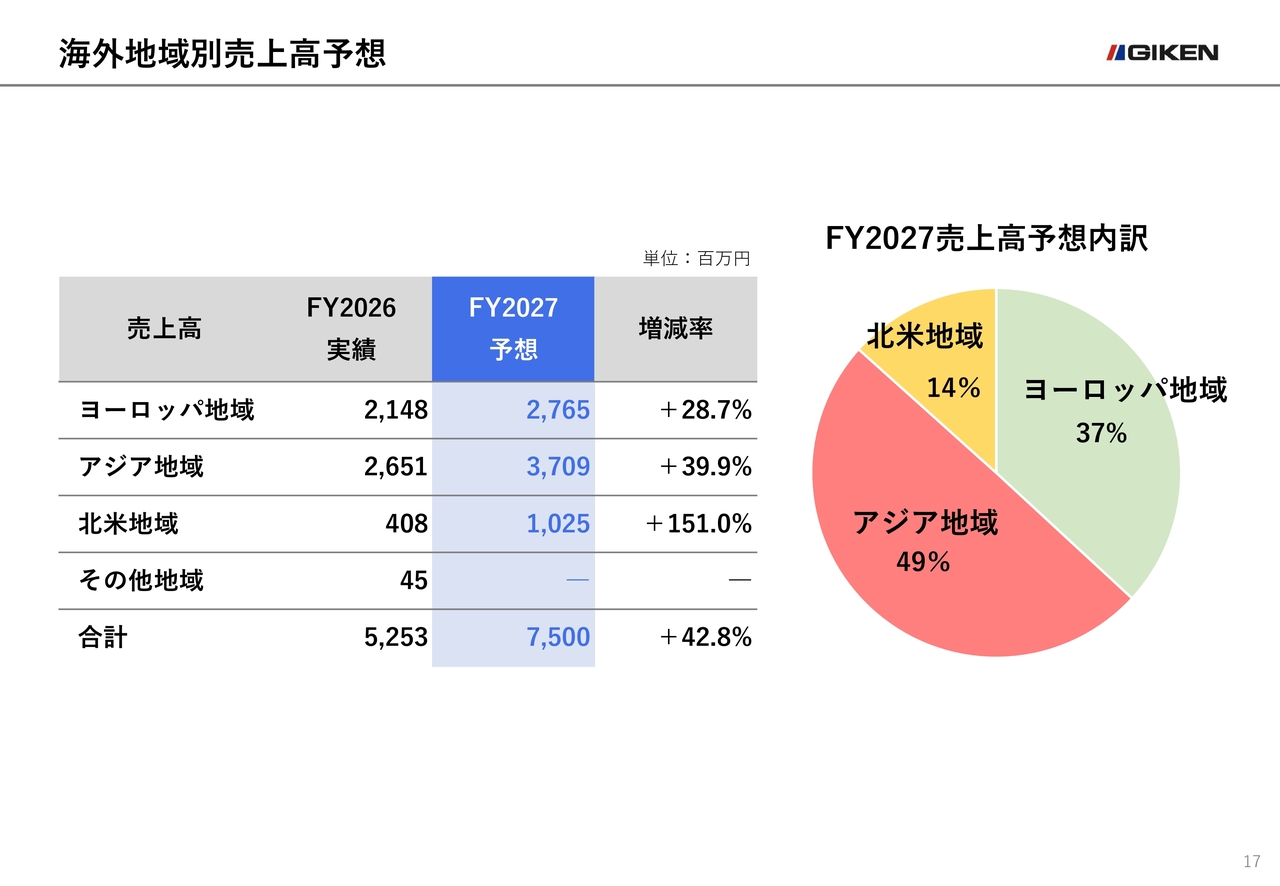
海外売上高の予想についてご説明します。海外売上高は前年同期比42.8パーセント増加し、過去最高の75億円を見込んでいます。また、海外売上高比率は24.2パーセントになる見通しです。
地域別の内訳は、ヨーロッパが27億6,500万円、アジアが37億900万円、北米が10億2,500万円で、3地域すべてで増収を予測しています。構成比率は、ヨーロッパが37パーセント、アジアが49パーセント、北米が14パーセントとなる見通しです。
設備投資、研究開発費
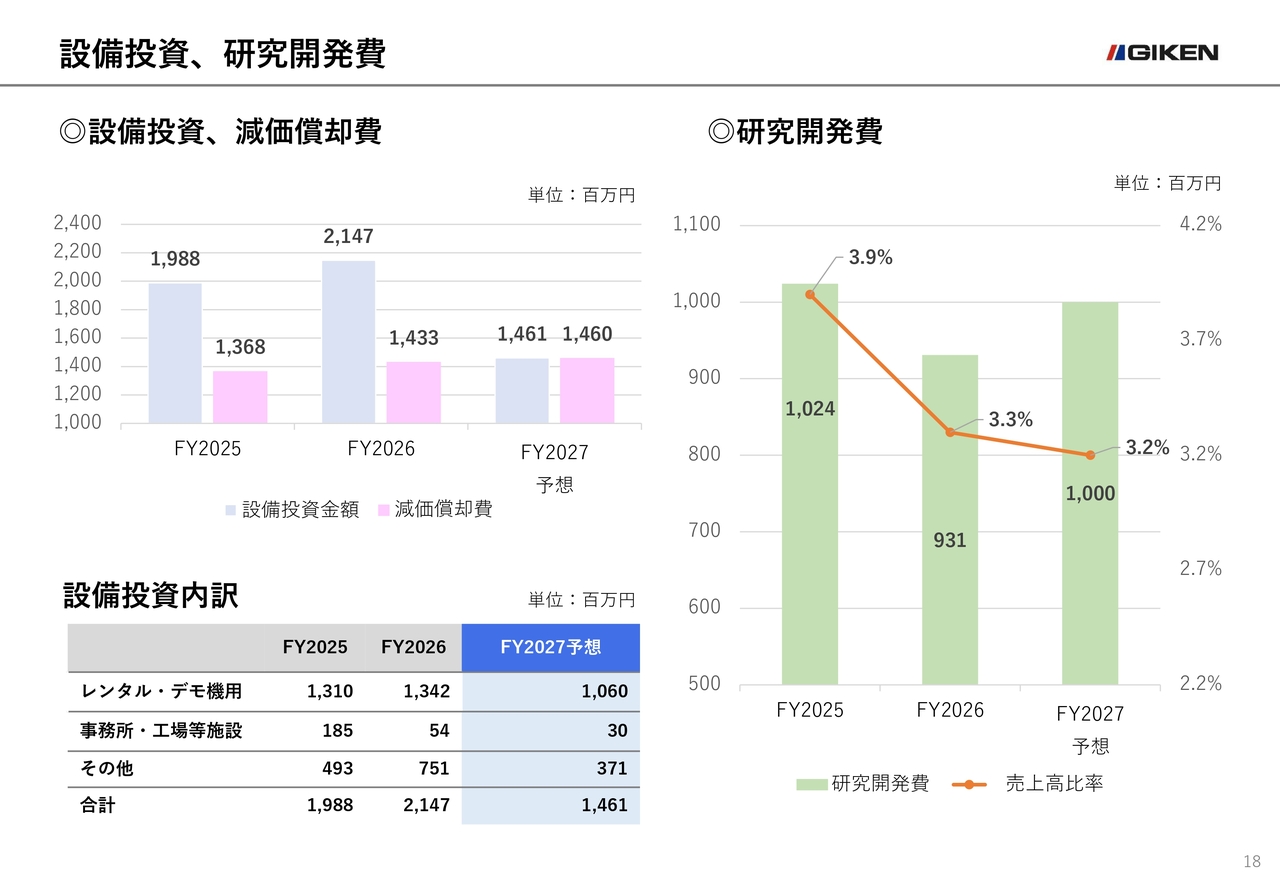
設備投資および研究開発費の予想です。2027年8月期の設備投資は14億6,100万円を見込んでいます。大型特殊機の設備投資が一服し、レンタル・デモ用機械への投資が落ち着くことなどから、2026年8月期と比べて6億8,600万円減少する見込みです。減価償却費は当期並みの14億6,000万円となる見込みです。研究開発費は当期比6,800万円増の10億円を見込んでいます。
株主還元の推移
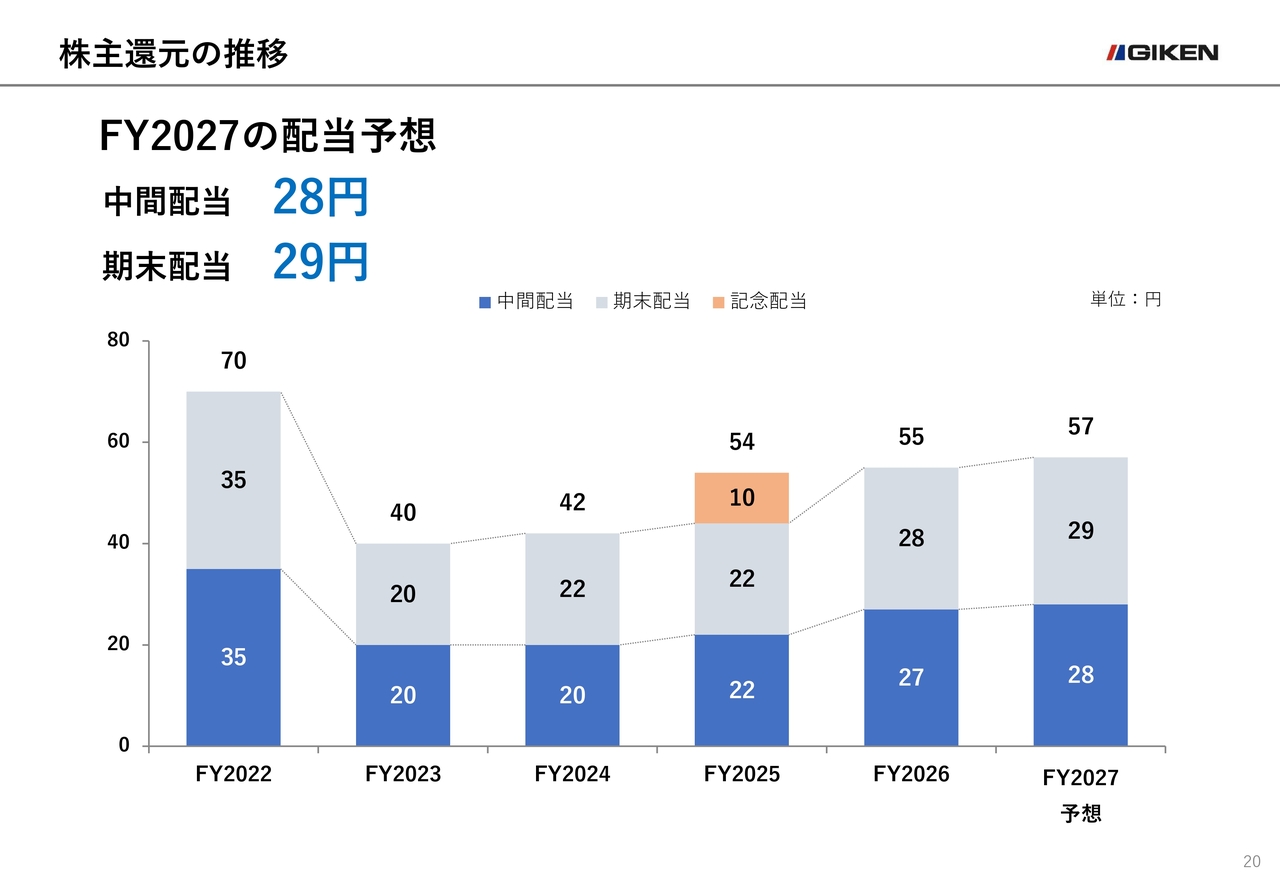
続いて、株主還元についてご説明します。2026年8月期の期末配当は、予想から1円増配の28円とし、年間配当は55円となる予定です。2027年8月期の年間配当額は、中間・期末それぞれ1円増配し、1株当たり57円を予定しています。
株主還元の推移
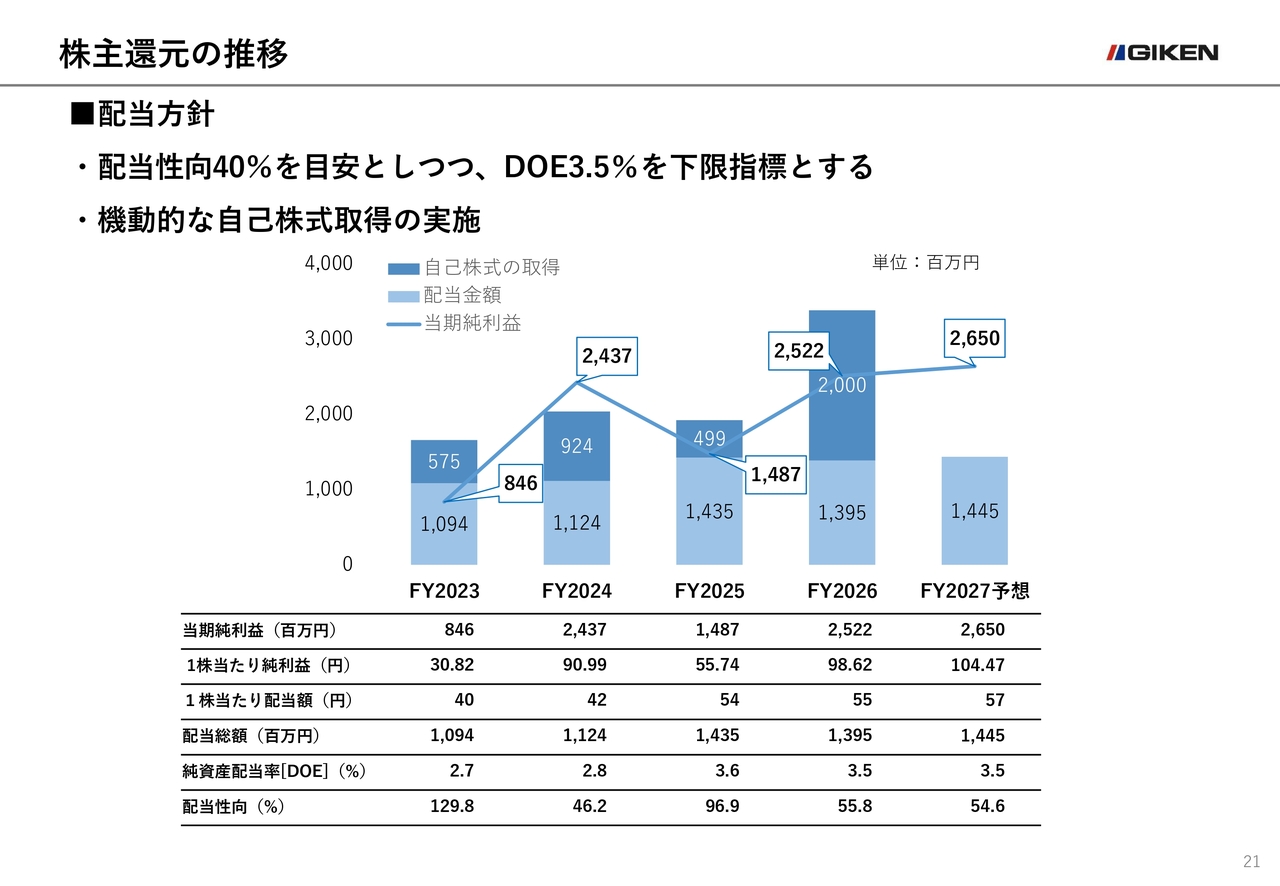
当社は配当性向40パーセントを目安としつつ、DOE3.5パーセントを下限指標とする配当方針を掲げています。あわせて、資本効率や市場環境などを踏まえ、機動的な自己株式取得にも取り組んでいます。
2026年8月期および2027年8月期の年間配当額は、DOE3.5パーセントを算出根拠としており、配当性向はそれぞれ55.8パーセントと54.6パーセントとなる見込みです。なお、2027年8月期における自己株式取得は現時点では予定していません。
2026年8月期決算概要および2027年8月期計画のご説明は以上です。
国内事業の進捗
ここからは、トピックスとして「中期経営計画2027」の進捗状況と今後の展望について、国内事業、海外事業、開発・生産の順にご説明します。
当社は「中期経営計画2027」において、海外成長を軸とし、過去最高となる売上高324億円を超えることを目標に掲げ、実現に向けてM&Aや資本提携などの戦略投資を推進する方針を立てていました。
しかし、先ほどご説明したとおり、2027年8月期の売上高はその目標には届かない見込みです。主な要因は、海外成長に向けた戦略投資の実行時期が当初計画から後ろ倒しとなったことです。ただし、これは成長戦略そのものの見直しを意味するものではありません。むしろ現在は、将来の成長に向けた投資案件が具体化する段階に入ってきています。
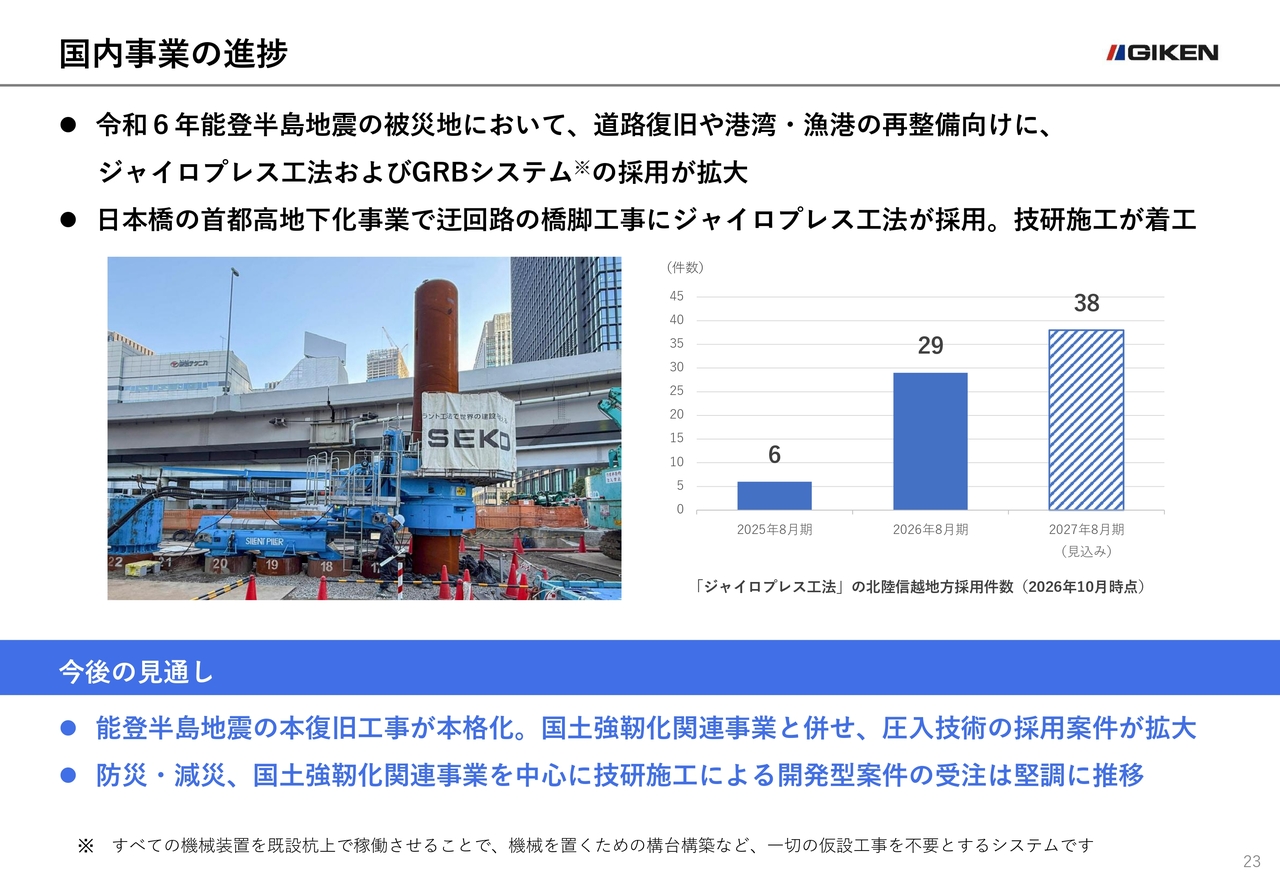
国内事業の進捗をご説明します。2026年8月期においても、防災・減災や国土強靭化関連事業を中心に、圧入工法の採用が順調に拡大しました。特に、能登半島地震の本復旧工事が本格化する中、被災地を中心にジャイロプレス工法およびGRBシステムの採用が着実に進みました。
スライドのグラフは、北陸信越地方におけるジャイロプレス工法の採用件数を示しています。採用件数は堅調に推移しており、圧入技術に対する需要の高まりが続いていることがうかがえます。
また、ジャイロプレス工法を含めた圧入工法全体の工事金額は、2026年8月期に前期の約2倍となる44億6,000万円まで拡大しました。2027年8月期については、現時点で80億円程度を見込んでいます。このうち、技研施工が手掛ける工事案件は現時点で30億円程度を見込んでおり、こちらも着実に増加しています。当社は、震災発生直後から石川県に能登復興支援室を設置し、早期復旧に貢献するべく工法技術提案に取り組んできました。その成果が採用件数や工事金額に表れているといえます。
この他、大型案件としては、日本橋地区における首都高速道路地下化事業で迂回路の橋脚工事にジャイロプレス工法が採用され、技研施工による施工が進んでいます。
今後も、能登半島地震の本復旧工事に加え、防災・減災、国土強靭化関連事業を中心に案件創出の拡大を見込んでおり、国内市場における工法採用は引き続き順調に推移すると見通しています。
海外事業の進捗-アジア地域
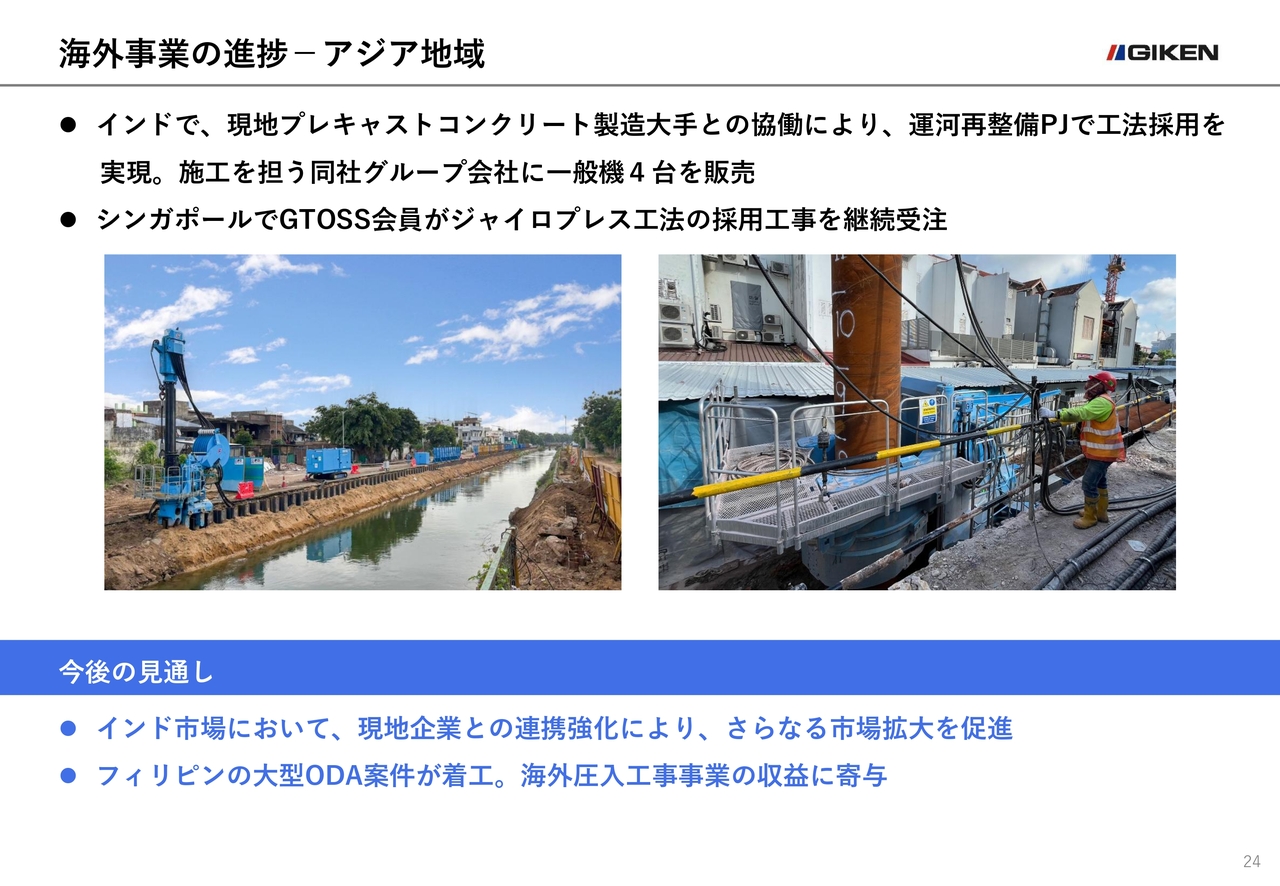
海外事業の進捗についてご説明します。アジア地域では、2026年8月期にインド市場で着実な進展がありました。現地のプレキャストコンクリート製造大手であるFuji Silvertech Concrete Private Limited(FSCPL)との協働により、運河再整備プロジェクトで圧入工法の採用を実現し、同社のグループ会社に一般機4台を販売しました。2027年8月期にも追加販売を見込んでおり、継続的な取引につながっています。
なお、2025年に連絡事務所を設置して以来、工法技術提案活動を進める中で、インド市場には想定を超える大きな潜在需要が存在することが明らかになりました。この需要を着実に取り込むため、現在は現地法人設立に向けた準備を進めています。
まずはオペレーター付きレンタル事業を開始することで、施工現場で圧入技術の優位性を実際に体験していただく機会を増やし、市場の裾野を広げていきたいと考えています。さらに、市場拡大に応じて機械のレンタル事業も開始し、収益化・事業拡大フェーズへの移行を目指していきます。
今後の見通しとしては、フィリピンにおいて大型ODA案件の着工を予定しています。当社にとってこれは単なる工事案件ではなく、圧入技術の優位性を実証する重要なプロジェクトと位置づけています。本案件を成功させることで、フィリピンにおける工法の認知度向上と市場開拓につなげ、東南アジア地域でのさらなる展開を加速していきたいと考えています。
海外事業の進捗-ヨーロッパ地域
ヨーロッパ地域では、GTOSS会員との連携を通じて、ジャイロプレス工法の採用拡大が着実に進展しました。
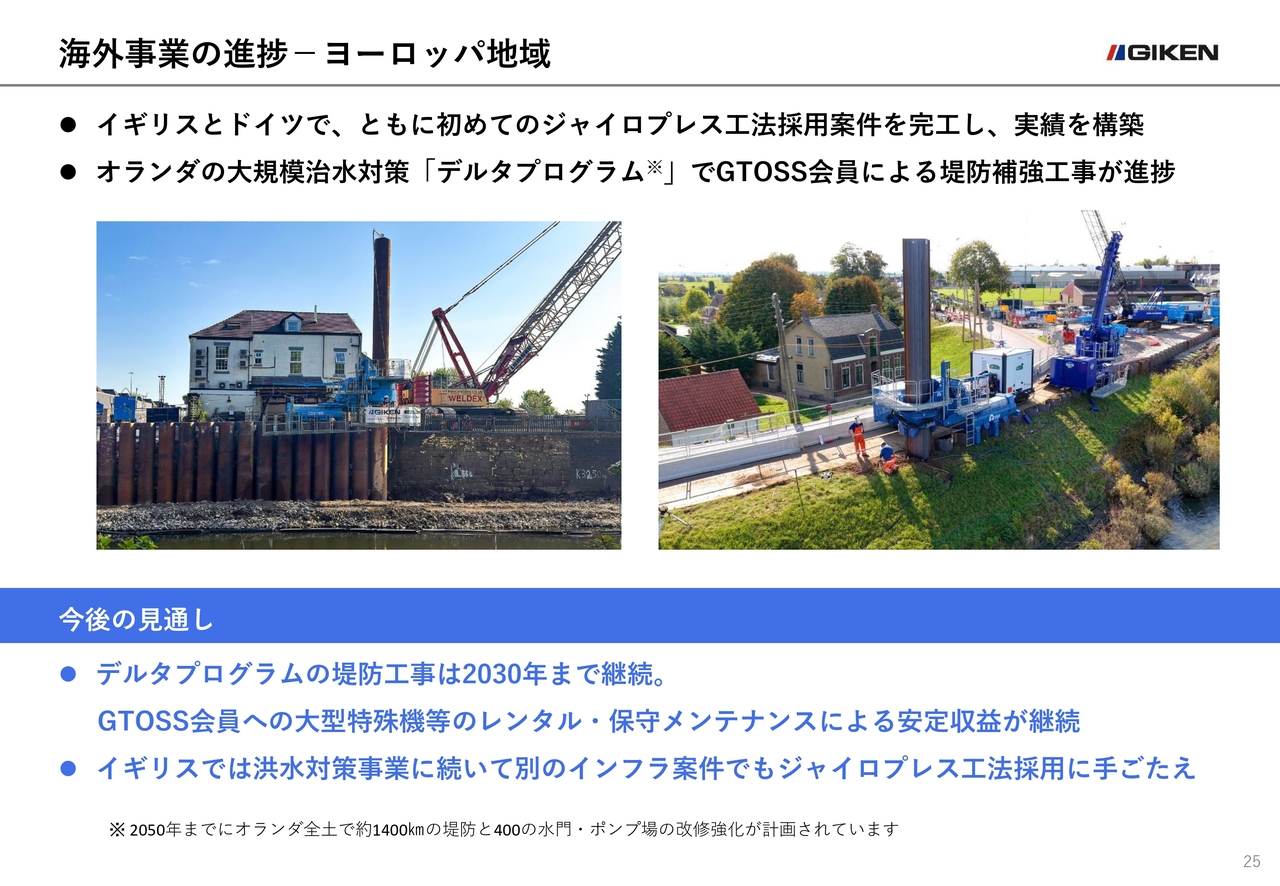
中でも、イギリスでは、洪水対策事業においてジャイロプレス工法が初めて採用されました。これは工法普及を進める上で非常に重要な施工実績の構築であり、今後の横展開につながる成果と考えています。施工を担ったGTOSS会員からは高い評価を得ており、現在は別のインフラ案件でも工法採用に向けた協議を進めています。工法採用の実績を一つひとつ積み重ねることで、市場浸透を図っていきたいと考えています。
ドイツでは、オペレーター付きレンタルという形態ではあるものの、ジャイロプレス工法が初めて適用された工事案件が完工しました。これにより、ドイツ市場においても施工実績を確立することができました。
オランダでは、大規模治水対策事業であるデルタプログラムの一環として、GTOSS会員による堤防補強工事が引き続き進捗しています。本プロジェクトは、2030年までの期間で総延長約10キロメートルにわたって施工が継続される予定であり、「ジャイロパイラー」の継続的なレンタル需要を見込んでいます。
このように、欧州では工法採用の実績づくりから継続的な案件獲得へとステージが進みつつあります。また、ドイツではオペレーター付きレンタル事業の需要が拡大しています。今後はレンタル事業と請負工事を組み合わせながら、さらなる受注拡大を目指します。
海外事業の進捗-北米地域
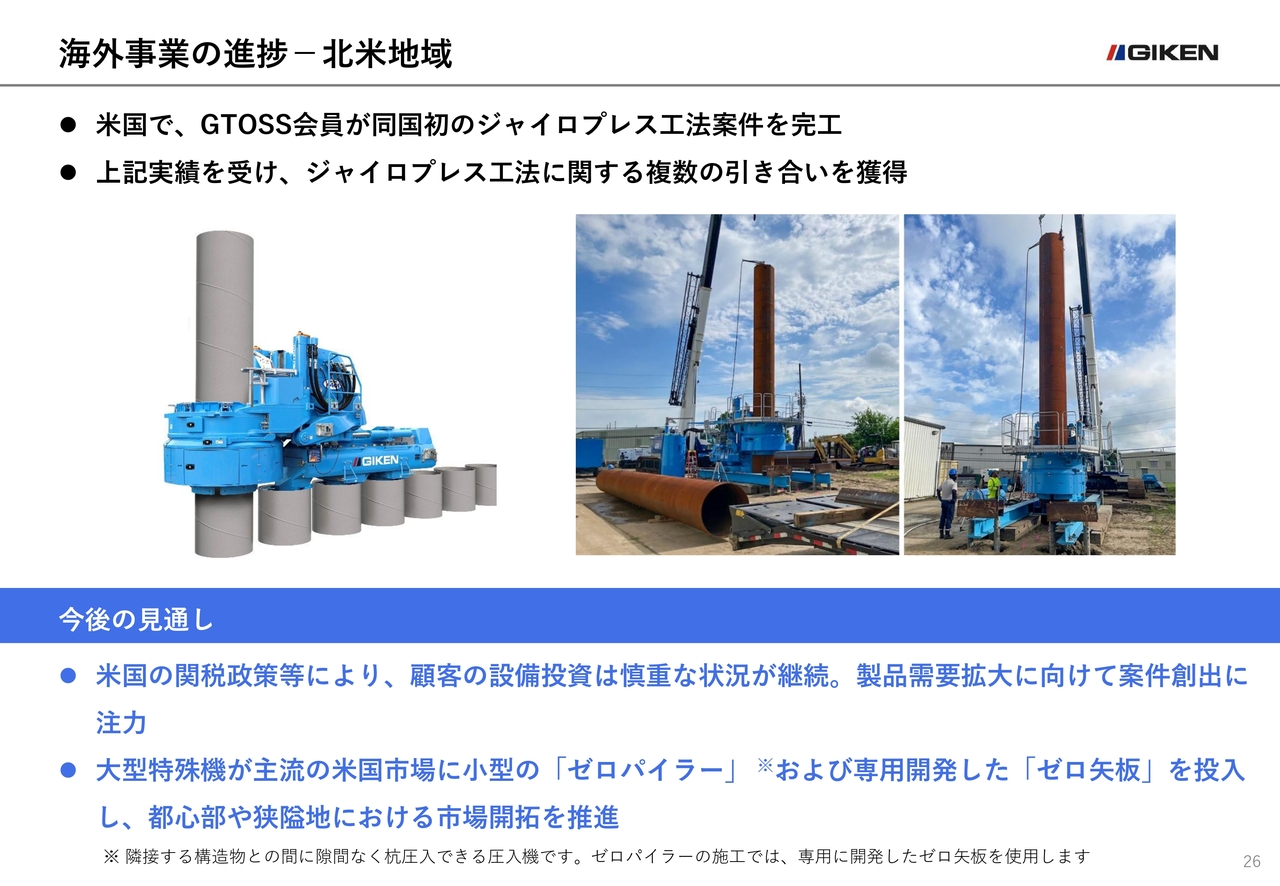
北米地域では、ジャイロプレス工法の市場形成が進展しました。2026年8月期上期には、GTOSS会員が米国で初めてジャイロプレス工法を採用した案件を完工し、重要な施工実績を構築することができました。この実績を受けて、ジャイロプレス工法に関する複数の引き合いを獲得しており、新たな案件創出に向けた動きが進んでいます。
一方で、米国では関税政策の影響を背景に、顧客の設備投資には引き続き慎重な姿勢が見られます。厳しい状況の中、当社は米国市場の開拓を加速させるため、2027年8月期中に「ゼロパイラー」および「ゼロ矢板」を投入する計画です。「ゼロパイラー」は、隣接する構造物に近接して杭を圧入できる小型の圧入機であり、その施工には専用開発した「ゼロ矢板」を使用します。
米国では大型特殊機が広く使用されている一方、ニューヨークやロサンゼルスに代表される都市部では施工スペースに制約がある現場も多く、コンパクトな施工機械に対するニーズが高まっています。特にニューヨークでは、バリアフリー化に伴うエレベーターホールの整備工事など、狭隘地での施工が求められる案件が増加しており、当社の技術が活躍できる余地は大きいと考えています。
今後は、小型圧入機の「ゼロパイラー」と専用の「ゼロ矢板」を現地に配備し、レンタル事業を展開することで、これまで十分に対応できていなかった都市部や狭隘地における市場開拓を進めていきます。
北米市場では、ジャイロプレス工法による施工実績の蓄積に加え、コンパクトな機械と専用資材をセットで投入することで、市場の裾野をさらに広げていきます。
海外事業進捗状況
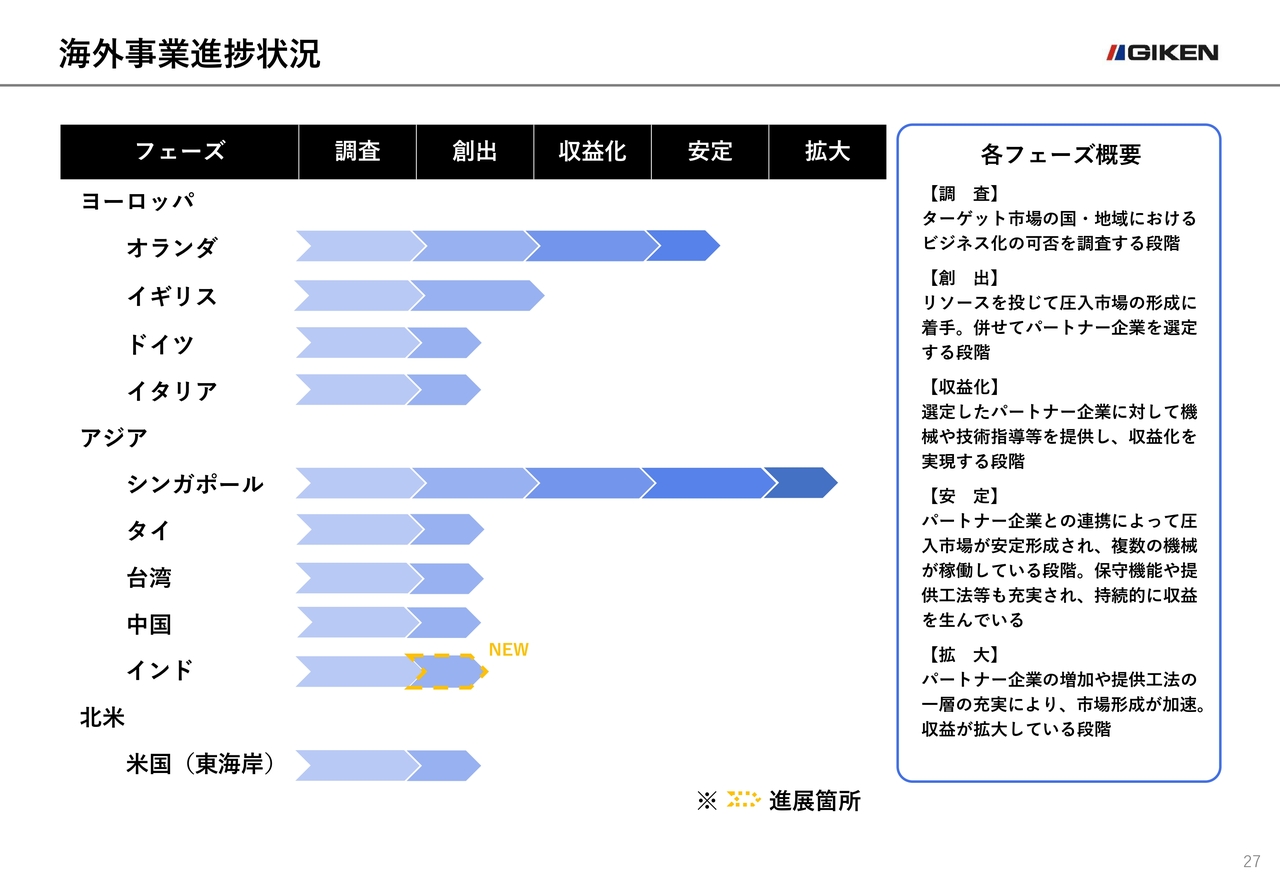
海外事業の進捗状況についてご説明します。スライドは、「中期経営計画2027」で示した重点地域ごとに、海外市場開拓の進捗を5つのフェーズで整理したものです。
2026年8月期は、各地域において施工実績の創出や製品販売の拡大が進み、事業の安定化に向けた基盤づくりが着実に進展しました。特にインドでは、パートナー企業との協働により、運河再整備プロジェクトで工法採用を実現し、製品販売にもつなげることができました。こうした進展を踏まえ、インドは市場調査段階である「調査フェーズ」から、パートナー企業と市場形成を推進する「創出フェーズ」に移行したと考えています。
今後も各地域で施工実績をさらに積み上げるとともに、GTOSS会員との連携強化や現地事業基盤の整備を進め、できるだけ早期に安定フェーズ、さらには拡大フェーズへの移行を目指します。
開発・生産
最後に、開発・生産の進捗についてご説明します。
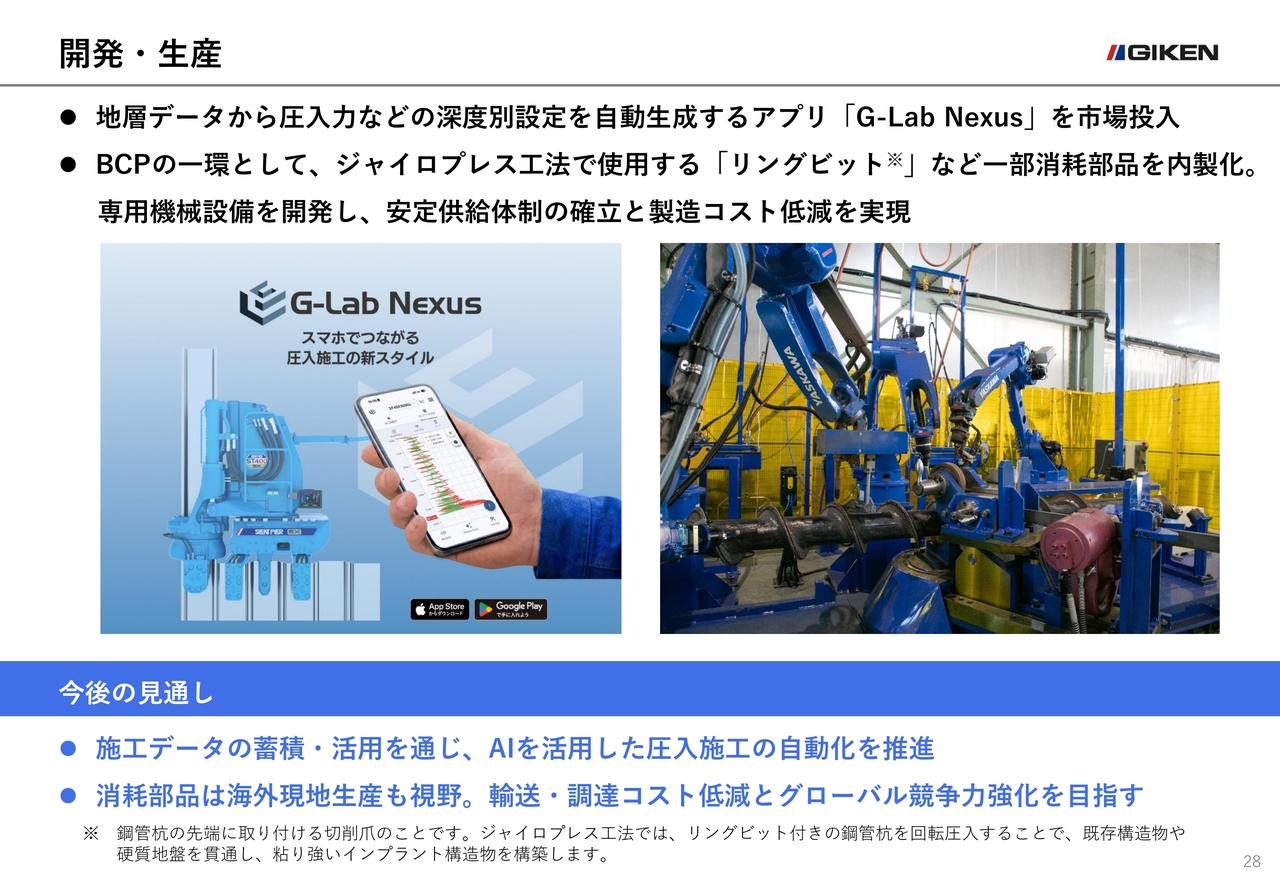
まず、開発についてです。当社は圧入施工における省力化・省人化ニーズへの対応を重要なテーマと位置づけています。その取り組みの一環として、自動運転を支援するアプリ「G-Lab Nexus」を市場に投入しました。本アプリは、工事前の地質調査で取得した柱状図データを取り込むことで、施工深度ごとに最適な圧入条件を自動設定する機能を備えています。これにより、地盤条件に即した施工を支援し、施工の効率化と安定化を実現します。
建設業界では技能労働者不足への対応が大きな課題となっています。当社は今後も施工データの蓄積・活用を進めることで、AIを活用した圧入施工の自動化・高度化を推進し、圧入施工のさらなる省人化と生産性向上を目指していきます。
生産面においては、BCP強化と収益性向上の取り組みとして、ジャイロプレス工法で使用する「リングビット」などの主要消耗部品の内製化を進めました。これにより、安定供給体制の確立に加え、製造コストの低減を実現しています。
また、今後の海外市場の需要を見極めながら、将来的な現地生産も視野に入れています。現地生産を実現することで、輸送コストや調達コストの低減に加え、供給リードタイムの短縮にもつながるため、グローバル市場における競争力向上を図ることができます。
今後も、開発と生産の両面から事業基盤の強化を進め、国内外での持続的な成長を支える体制づくりに取り組んでいきます。
以上で、私からのご説明を終わります。
質疑応答:海外事業の今後の見通しについて
質問者:スライドの「海外事業進捗状況」に、創出、収益化、安定、拡大といったフェーズがありますが、シンガポールは現在拡大フェーズにあり、着実に進展していると考えています。
その他の地域について、それぞれ御社から見たTotal Addressable Market(TAM)、事業機会、規模感をどうお考えでしょうか? 安定フェーズもしくは拡大フェーズに入った際、各地域でどの程度の規模感の事業が期待できるのか、また、時間軸についても期待値を含めてご教示いただきたいです。
大平:具体的なTAMは現時点では明確ではありませんが、当社グループでは、向こう3年から5年で売上高を350億円から400億円、海外売上比率を50パーセントにまで引き上げることを目指しています。今年末には組織体制も大幅に入れ替え、人的リソースを投入して、海外事業拡大を見据えた経営体制を整備していきます。
海外事業では現在、シンガポールやオランダで安定した事業基盤を構築しています。GTOSS会員が市場を拡大させていく流れは、周辺国へと広がりを見せています。
ヨーロッパの中で、2027年8月期から特に力を入れているのはイギリスです。イギリスのGTOSS会員が初めて行ったジャイロプレス工法の施工実績をもとに、さらなる市場の拡大を進めていきます。協働体制をさらに深めることで、連結売上高の15パーセント程度がイギリスでの売上となることを目指しています。
アジアでは、シンガポールが非常に安定しており、基盤の確立ができてきました。さらにインドでの事業の進捗が予想以上に早く、現在は現地法人の設立に向けた手続きが進行中です。将来的には資材ヤードや工場の設立も視野に入れながら、インドでの事業展開を本格化させていく方針です。インドを除くアジア全体での連結売上比率を15パーセント程度まで引き上げることを目指しています。
北米については、アジアやヨーロッパと比べて市場創出は遅れていますが、新たに圧入工法の適用範囲を広げる施策を進めていきます。具体的には、北米にはないシートパイル(鋼矢板)と圧入機を米国市場に投入する計画です。日本製鉄によるUSスチール(United States Steel Corporation)買収を踏まえ、日本製鉄とも協働しながら進めていきたいと考えています。
質疑応答:海外事業における売上・利益拡大の方針について
質問者:海外事業には機械や消耗品の販売などさまざまな形態があると思いますが、売上・利益拡大を牽引しているのはどの形態でしょうか?
海外事業のビジネスモデルは国内と少し異なると思います。売上高のイメージについては先ほどご説明いただきましたが、利益をどのように上げていくのかについて、もう少し具体的に説明いただけますか?
福丸茂樹氏(以下、福丸):セグメント別あるいは地域別の売上高についてご説明すると、アジア地域においては主に製品の販売が中心となっています。日本国内での中古機械の2次運用なども含め、アジア地域では当面、製品販売を中心に売上を伸ばしていきたいと考えています。
ヨーロッパと北米地域では、製品販売のみに依存しない売上の確保を目指しています。特にヨーロッパでは、プロジェクトベースでの採用が非常に拡大しており、特殊機械や付加価値の高い工法の普及を図りながら、そのレンタル収益や将来的な工事請負収益の拡大も視野に入れています。
米国については少し遅れが見られるものの、先ほどの説明のとおり、小型の圧入機を導入することで爆発的な拡大を目指す方針です。
将来的なビジョンとしては、製品販売も視野に入れつつ、まずは普及を第一に、機械のレンタルや工事請負を軸に展開し、需要が広まった段階で製品販売にシフトすることを検討しています。
質疑応答:米国での小型圧入機導入の見通しについて
質問者:先ほどの質疑応答で米国のポテンシャルが大きい印象を受けましたが、かなり現実味のあるものなのでしょうか? もしそれが顕在化する場合、私たちが外から見ていてその兆しを認識できるタイミングは、早ければいつ頃になるのでしょうか?
福丸:現在北米地域で販売している機械のうち、主力製品は重量約30トンの大型特殊機「F401-1400」です。そのため、特に米国都市部では狭隘な場所での需要開拓がこれまで進んでおらず、大きな課題となっていました。
今回米国に導入しようと考えている機械は、10トン未満の小型圧入機「ゼロパイラー」です。これまで米国に「ゼロパイラー」を提供していなかった理由は、米国国内で小型の杭材や材料が流通していないという課題に起因していました。そこで、今回の計画では、機械とともに専用の杭材(ゼロ矢板)をセットで米国に持ち込むことを検討しています。
米国でのマーケティングによって、地下鉄のバリアフリー化工事など、街中でのエレベーター設置を目的とした小規模な山留め工事が何十件、何百件と発注されていることが確認できています。そのような需要に対応し、小規模工事での実績を積み上げることで、爆発的な人気を得られるのではないかと、大きな期待を寄せています。
早ければ来年の春先には、機械と材料を持ち込んでレンタル運用を開始する予定です。一気に展開が進むわけではないかもしれませんが、数年後には大きな成果が得られるのではと期待しています。
質問者:米国では、どのような工法で地下鉄のエレベーター工事を行っているのですか?
福丸:一部のケースでは、すでに持ち込んでいる大型特殊機を使い、苦労しながら施工しています。また、山留め工事の工法としては、ドリルで地面に穴を開け、コンクリートを流し込んで壁を作る工法が主流となっています。既成杭や当社が使用している鋼矢板・鋼管杭のシェアは依然として低いため、この分野には需要拡大の余地が大きく残っていると認識しています。
質疑応答:国内の事業規模の見通しについて
質問者:国内の事業規模は、若干の縮小なども考えなければいけないというイメージですか?
大平:能登半島地震の災害復旧に加え、九州や北陸地方、千葉で発生した豪雨被害を受けた工事発注により、今後3年ほどの国内工事量は、現在より10パーセントから15パーセントの安定した増加を見込んでいます。
その中で、お客さまの稼働率も非常に上がってきており、古い機械を新しい機械に入れ替える動きが進んでいます。当社では前期に新機種を投入しましたが、こうした入れ替えに伴い、機械販売の交渉も進んでいます。その結果、微増ではあるものの、国内でも販売量が増加していくと考えています。
質疑応答:自然災害への対応について
質問者:国内の自然災害について非常に深刻な状況があちらこちらで生じています。先日発生した印旛沼での災害は、土堤原則があらためて思い起こされるような事案でした。希望的なところもありますが、なんとかならないのかという気持ちです。そのあたりについて、コメントをいただけませんでしょうか?
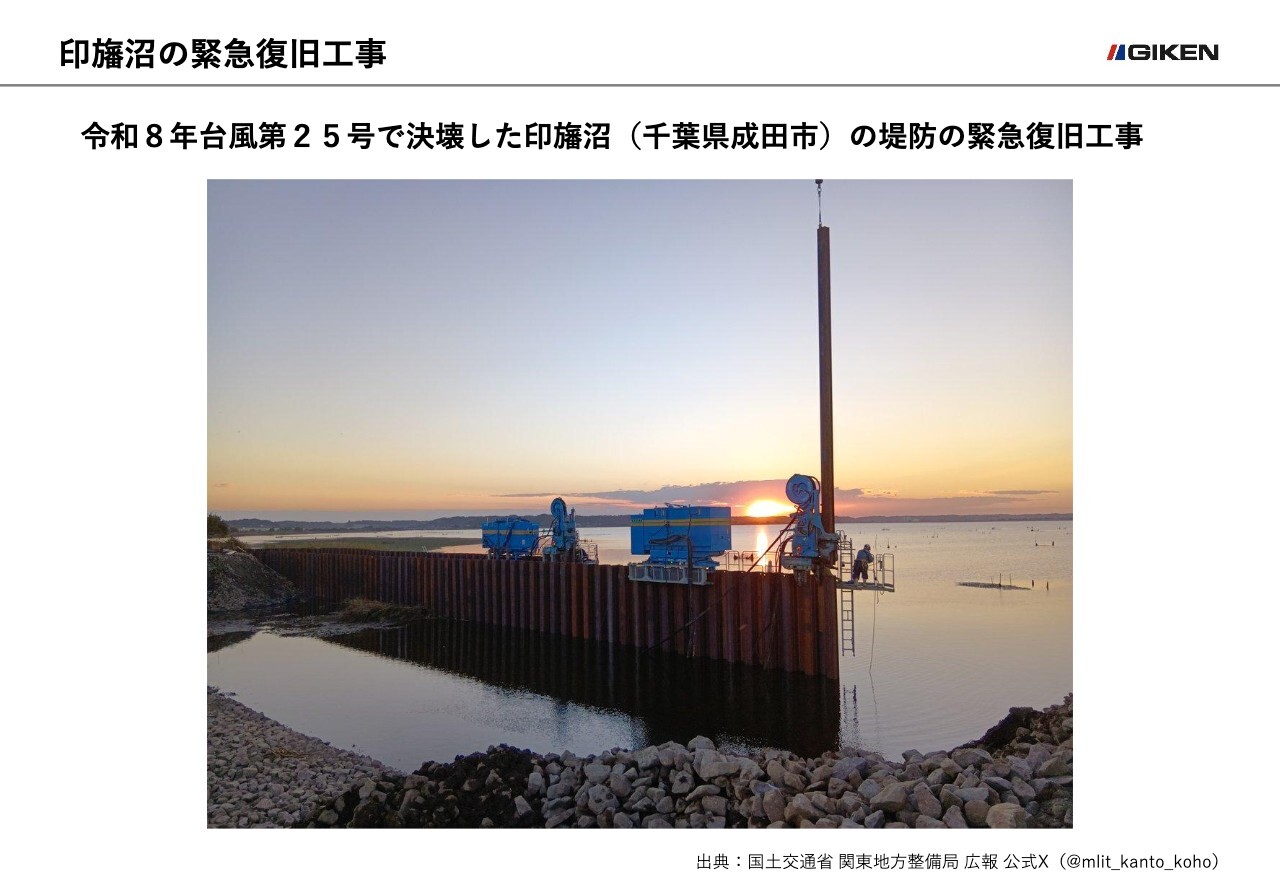
大平:印旛沼の災害復旧では、当社のGRBシステムが採用され、鋼矢板二重締切工が行われました。こちらはあくまでも仮設の堤防であり、復旧工事が完了すれば撤去されてしまいます。しかし、この鋼矢板二重締切による「破堤しない堤防」こそ、人命・財産・文化を守る構造物であり、全国の堤防に採用されるべきなのは間違いありません。それを阻む「土堤原則の転換」に向け、国土交通省と継続的に協議を進めています。
詳細については控えますが、国も動き始めました。国土交通省は現在、鋼矢板による粘り強い河川堤防の検証を実施しています。当社グループは今後も、土堤原則の転換の実現に向け、株主・投資家のみなさまや地元の方々にも声を上げていただけるよう活動を展開していきます。


新着ログ
「機械」のログ