2027年3月期第2四半期決算説明
シンプレクスHD、「AI-Native Delivery」が着実に進捗 上期売上・営業利益が過去最高、通期上方修正

Agenda
金子英樹氏:シンプレクス・ホールディングス代表取締役社長CEOの金子です。それでは、2027年3月期第2四半期決算説明会を始めます。
本日のアジェンダです。1番から5番に沿ってお話を進めます。
エグゼクティブサマリ
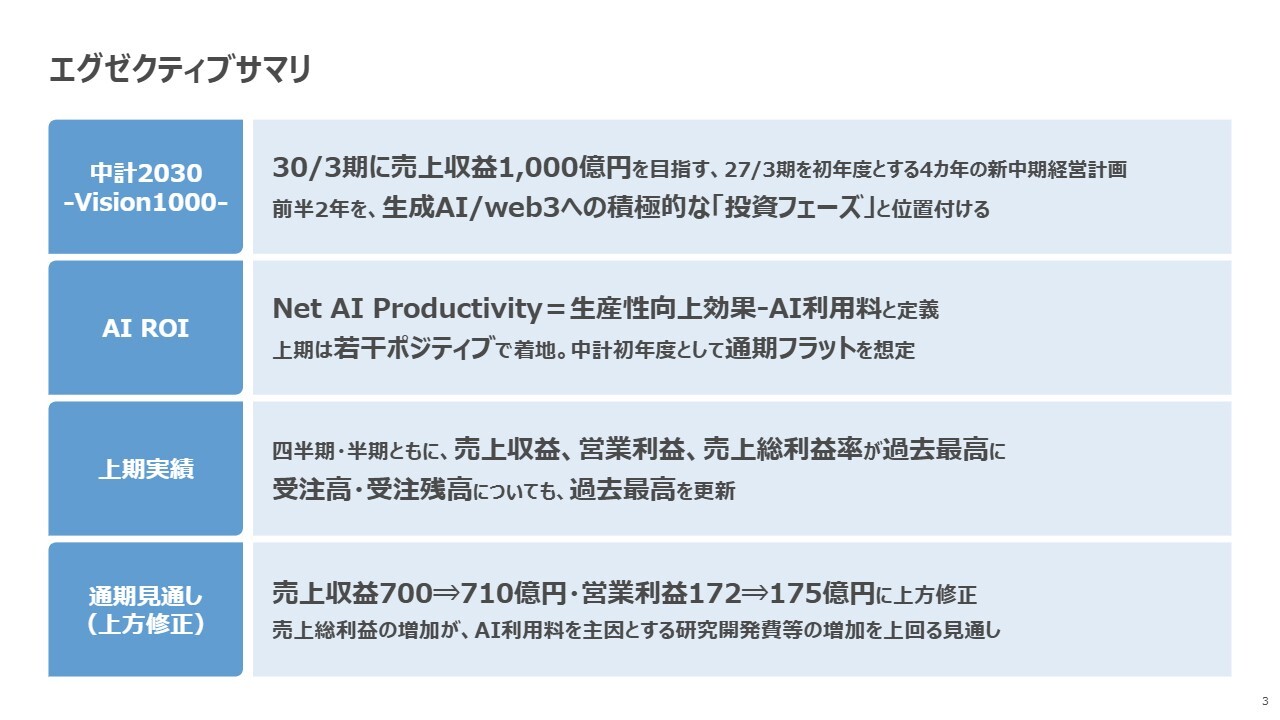
はじめに、エグゼクティブサマリです。まず、中期経営計画「中計2030 -Vision1000-」の概要について改めてご説明したいと思います。今期を初年度とする4年間の計画であり、2030年3月期に売上収益1,000億円を目指す長期成長戦略「Vision1000」と一体の計画として位置づけています。
計画期間の前半2年間は、生成AIやweb3、そして最近注目されているセキュリティ分野も含めた積極的な「投資フェーズ」と位置づけています。
当社は2026年4月より「AI-Native Delivery」への転換を全社で推進しています。投資フェーズにおいては、AI利用料を含むAI関連費用を研究開発費等に計上し、積極的に投資していく方針です。一方で、AI活用により顧客向けプロジェクトの生産性が向上すれば、売上総利益率の改善というかたちで効果が表れます。当社では、この生産性向上効果からAI利用料を控除した実質的な効果を「Net AI Productivity」と定義しています。
上期はこの「Net AI Productivity」が若干のプラスで着地しました。今期通期では、「Net AI Productivity」を概ねフラットにすることを目指しています。
次に、上期の実績についてです。四半期および半期において、売上収益、営業利益、売上総利益、売上総利益率はいずれも過去最高を記録しました。また、受注高・受注残高も過去最高を更新しています。
こうした流れを受けて、本日、通期見通しを上方修正しました。期初目標として掲げた売上収益700億円を10億円上積みして710億円とし、営業利益も172億円から3億円上積みして175億円と発表しています。
業績ハイライト
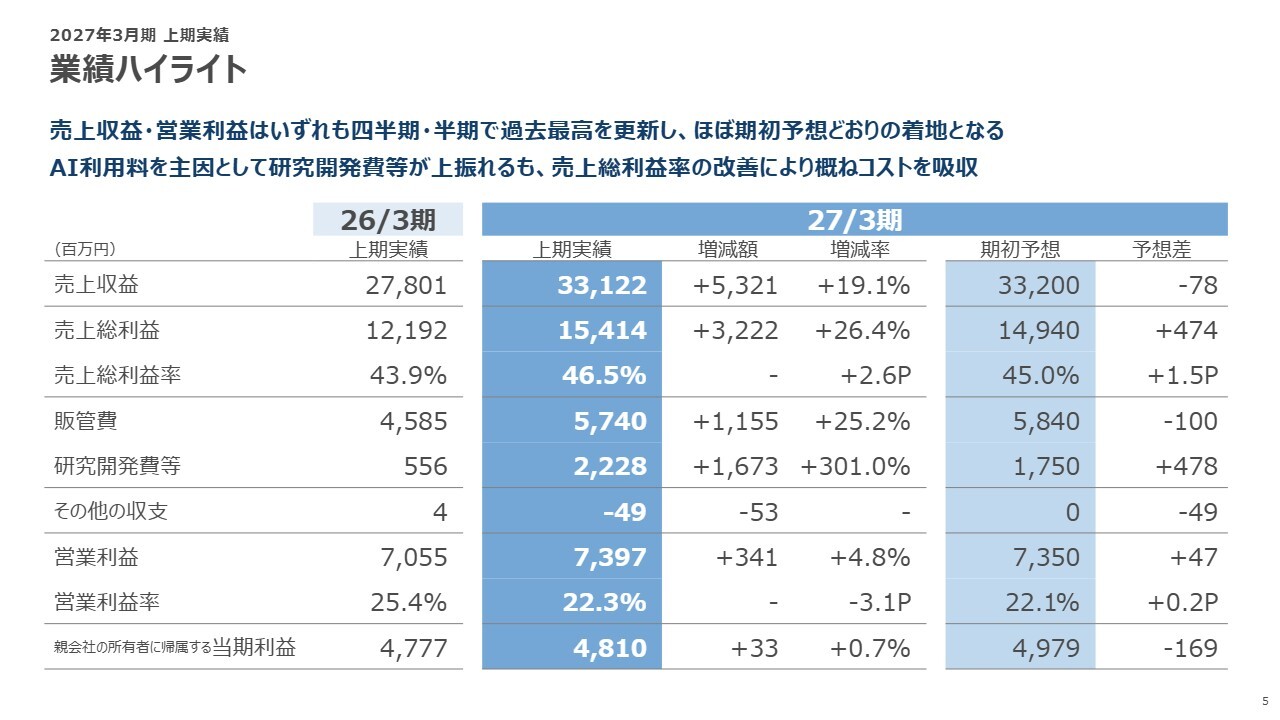
2027年3月期上期の実績についてお話しします。まず、業績ハイライトです。スライド左側から、前期上期の実績、今期上期の実績、期初に発表した上期予想を示しています。
売上収益は前年同期比19.1パーセントの増収となり、331億2,200万円で着地しました。利益に関しては、次のスライドで前年同期比を詳しくご説明しますので、この表では期初予想との乖離に着目してお話しします。
売上総利益は154億1,400万円で、期初に見込んでいた149億4,000万円を4億7,400万円上回りました。売上総利益率は46.5パーセントで過去最高となり、期初予想の45パーセントと比較して収益性が1.5ポイント改善しています。
一方、販管費は期初の見込みより若干低めですが、ほぼ想定どおりでした。研究開発費等は22億2,800万円で、期初に見込んでいた17億5,000万円を4億7,800万円上回っています。これは主にAIに関わる投資が進んだことによるものです。
売上総利益が5億円弱増加した一方で、研究開発費等も同様に5億円弱増加したため、ほぼ相殺されたかたちで、営業利益は期初予想を若干上回る73億9,700万円で着地しました。我々としては非常に良い結果だと考えています。
営業利益の主な増減要因
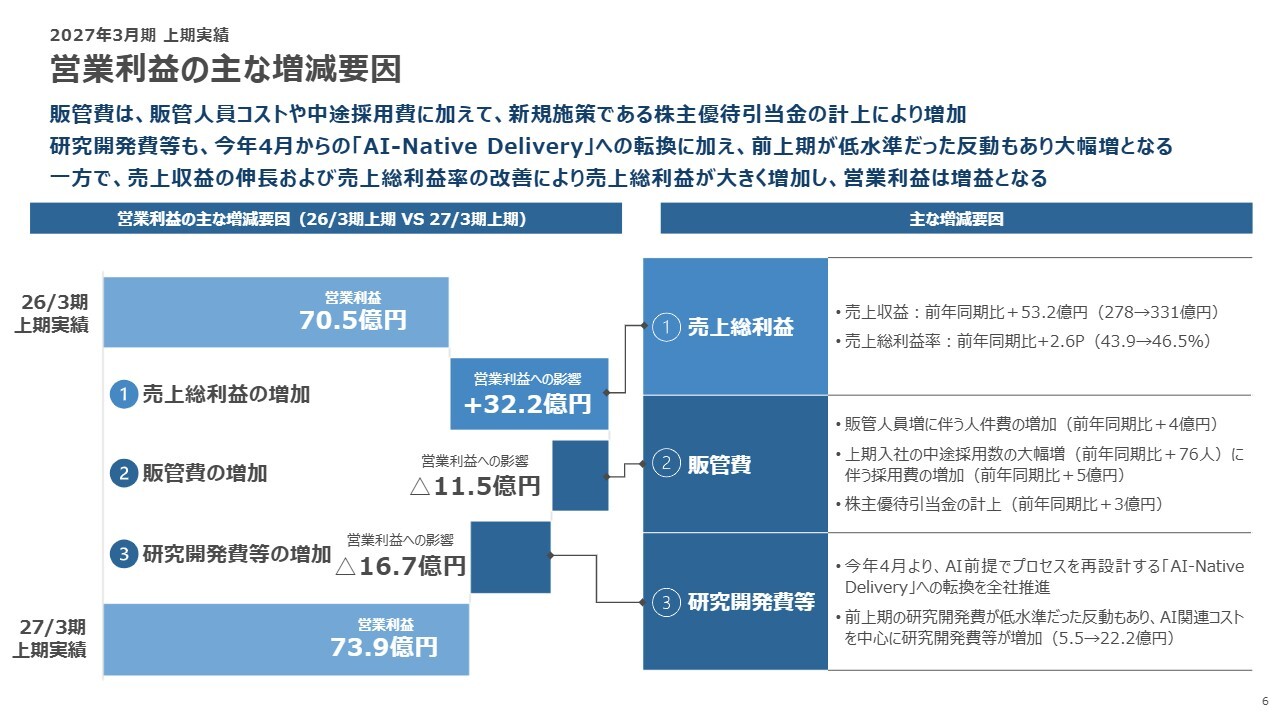
営業利益を前上期と比較しています。前上期は70億5,500万円、今上期は73億9,700万円で着地しました。売上総利益は32億2,200万円の増益で、これは売上収益の拡大と、前年同期から売上総利益率が2.6ポイント改善したことが主な要因であり、大きな伸びを示しました。
一方で、販管費については、販管人員の増加に伴い人件費が約4億円増加しました。上期の中途採用は前年同期比で76人増加しており、それに伴う採用費が約5億円増加しています。また、今期から9月末時点の株主を対象に株主優待制度を導入しました。その結果、株主優待引当金として約3億円が純増となっています。
次に、研究開発費等についてです。期初予想を上回るペースでAI利用料が増加しており、人員も手厚く充てています。その結果、今期の上期は研究開発費等が大幅に増加しています。
なお、売上収益の約4パーセントを研究開発費等に充てるのがこれまでの方針でしたが、前期の上期は、下期から始まる「AI-Native Delivery」のPoCの計画を立てていたこともあり、研究開発費等は例年に比べて非常に低い水準にとどまっていました。
今期からは「AI-Native Delivery」に本格的に投資を進めており、研究開発費等は期初予想を上回る結果となりました。低水準だった前上期と比較して、今上期は研究開発費等が16億7,300万円増加しました。これらの結果、営業利益は73億9,700万円で着地しました。
サービス形態別業績
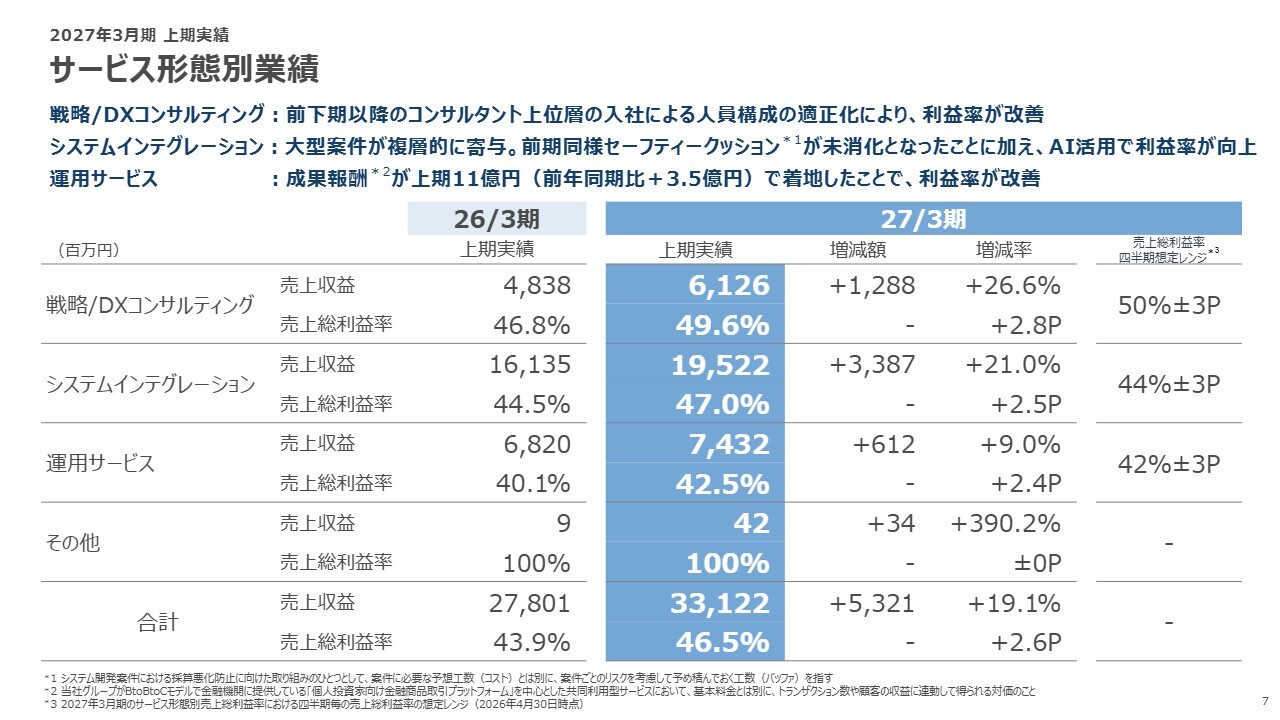
売上収益と売上総利益をサービス形態別に見ていきます。スライド右端には、期初に示した売上総利益率のレンジを記載しているため、これを参考にお話しします。
まず、Xspear Consulting(以下、クロスピア)を提供主体とする戦略/DXコンサルティングは、前年同期比26.6パーセント増収の61億2,600万円で着地しました。売上総利益率は49.6パーセントで、期初に示したレンジの中央値付近に位置しています。
システムインテグレーションは、売上収益が前年同期比21パーセント増となり、売上総利益率は47パーセントと過去最高となりました。これは、期初に示したレンジの上限値です。不採算案件の発生に備えたセーフティクッションをほとんど使用する必要がなかったことに加え、「AI-Native Delivery」の効果が数字に表れた結果だと考えています。
最後に、運用サービスは前年同期比9パーセント増収の74億3,200万円で、売上総利益率は42.5パーセントと、レンジの中央値よりやや上で着地しています。利益率改善の要因の1つとして、運用サービスの一定割合を占める、主に金融リテール分野で展開する共同利用型サービスの影響が挙げられます。
このサービスは少し特徴的で、基本料金に加えて、顧客のビジネスとのレベニューシェアやプロフィットシェアといった成果報酬が組み合わさる、いわゆる2階建ての仕組みとなっています。この2階部分に該当する成果報酬が、上期に11億円で着地しました。前年同期比で3億5,000万円増加しており、運用サービスの売上総利益率向上に寄与したと考えています。
ビジネス領域別業績
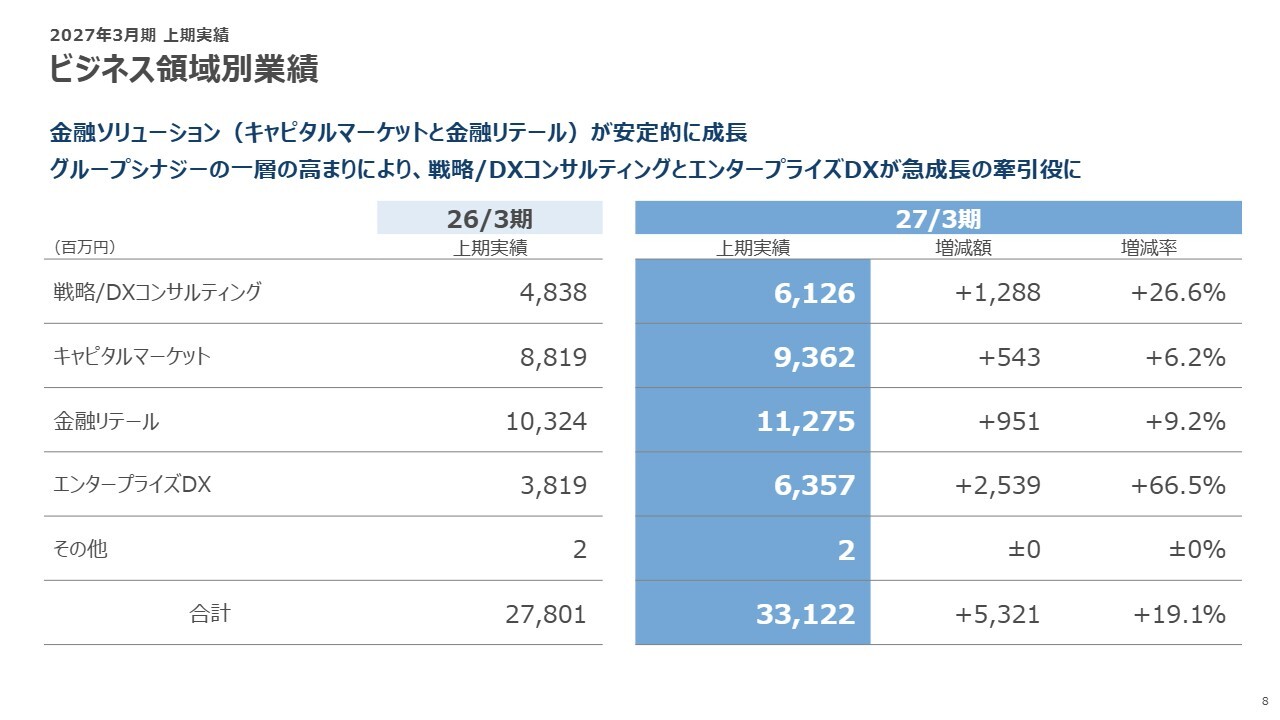
ビジネス領域別の業績についてです。クロスピアを提供主体とする戦略/DXコンサルティングは、先ほどお話ししたため割愛します。ここから下の3つは、シンプレクスというテックファームが手掛けているビジネスです。
最初の2つは、金融機関を対象とするビジネスです。キャピタルマーケットは、銀行や総合証券のトレーディングビジネス、ならびにそれに関連するリスクマネジメント業務をシステムでサポートしています。
金融リテールは、ネット証券、FX、暗号資産に代表されるビジネスです。個人投資家向けに金融ビジネスを展開する顧客に対し、当社がBtoBtoCで共同利用型サービスを展開しています。それぞれ前年同期比で6.2パーセント、9.2パーセントの増収を達成し、安定的に成長していると考えています。
最後に、テックファームの中で非金融の顧客を対象としたエンタープライズDXは、前年同期比66.5パーセント増収の63億5,700万円と最も力強い成長を示しました。この分野は、クロスピアが手掛ける戦略/DXコンサルティングとの相性が非常に良く、シナジーが生じやすい領域といえます。
戦略/DXコンサルティングとエンタープライズDXが急成長のけん引役となり、金融ビジネスが安定かつ堅実な成長を支える構図が明確になったと考えています。
ビジネス領域別の主なトピック
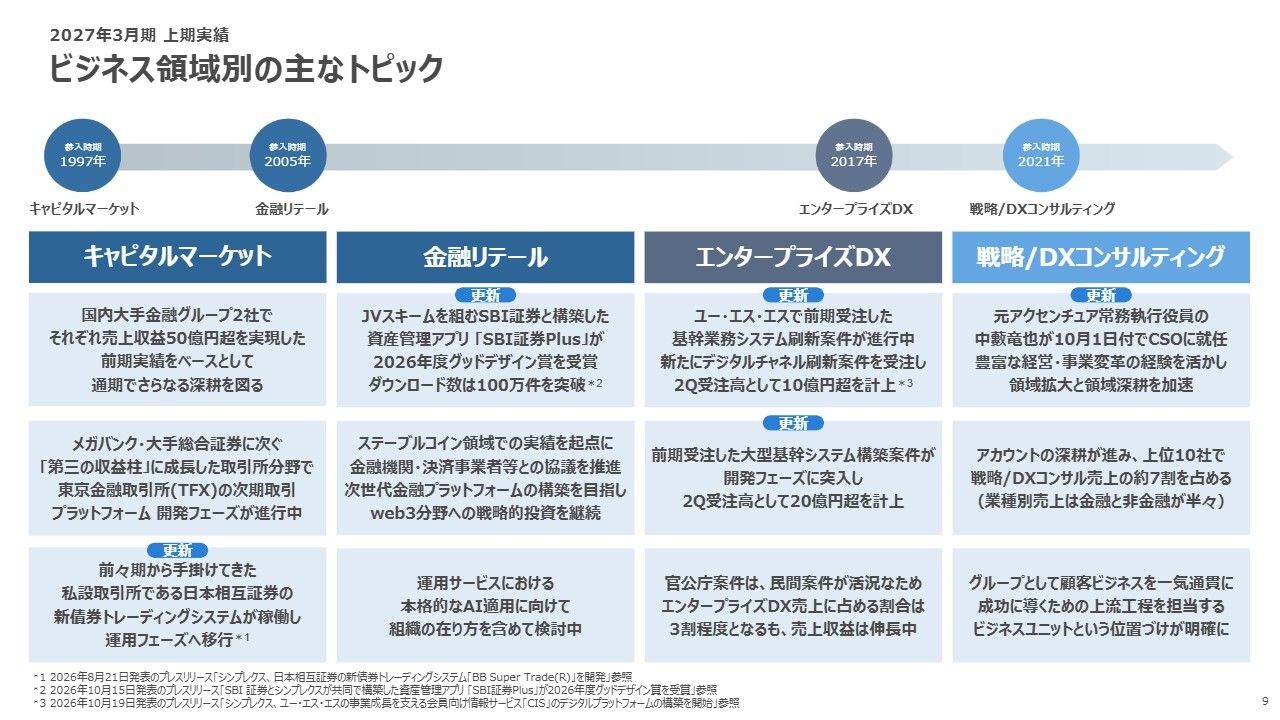
ここからは、現在のビジネス領域別の主なトピックに焦点を当ててお話しします。キャピタルマーケットにおける大きな顧客としては銀行や証券がありますが、近年では取引所が3つ目の収益の柱となってきました。
約2年前から、公設および私設のそれぞれの取引所において、大型案件が進行中であるとお伝えしてきました。まず、公設の取引所は東京金融取引所(TFX)を指しており、現在、開発が順調に進行しています。
一方、これまで私設取引所としてご説明していた顧客は、今回開示が許された日本相互証券です。いわゆるBB(ブローカーズ・ブローカー)で、日本国債(JGB)のブローカーレポハウスとして国内有数の規模を誇る会社です。当社が開発した同社の新債券トレーディングシステムが8月に稼働しました。現在は安定的な運用フェーズに入っています。
次に、金融リテールです。JVスキームを組み、資本業務提携を行っているSBIグループの中核であるSBI証券と当社が共同で構築した資産管理アプリ「SBI証券Plus」が、グッドデザイン賞を受賞しました。
このアプリは開始早々にダウンロード数が100万件を突破し、SBI証券に対して、一定の貢献ができているのではないかと考えています。
続いて、エンタープライズDXです。ここでは、20億円を超える案件や、場合によっては50億円規模の大型案件が複数進行しています。まず、中古車オークションなどで業界最大手であるユー・エス・エスですが、複数の大型案件が進行しています。
前期に受注した基幹業務システム刷新案件は、クラウド環境上で基幹システムを全面的に刷新するもので、すでに開発が進行中です。また、今期の第2四半期には、新たにデジタルチャネル刷新案件を受注し、要件定義フェーズ分として10億円超を受注高として計上しました。
もう1つは、顧客名は非公開ですが、前期に受注した50億円規模の大型基幹システム構築案件です。要件定義フェーズが無事終了し、この第2四半期には開発フェーズとして20億円を超える受注を計上しました。
次に、戦略/DXコンサルティングです。今年6月の株主総会で、元アクセンチュアの常務執行役員を務めていた中藪竜也氏が当社取締役に就任しました。さらに、10月1日付でクロスピアのCSOにも就任しています。
過去10年間で大きな成長を遂げたアクセンチュアジャパンの経営に携わる中で得た多くの知見を、クロスピアの成長にも役立ててほしいと考えています。
受注高
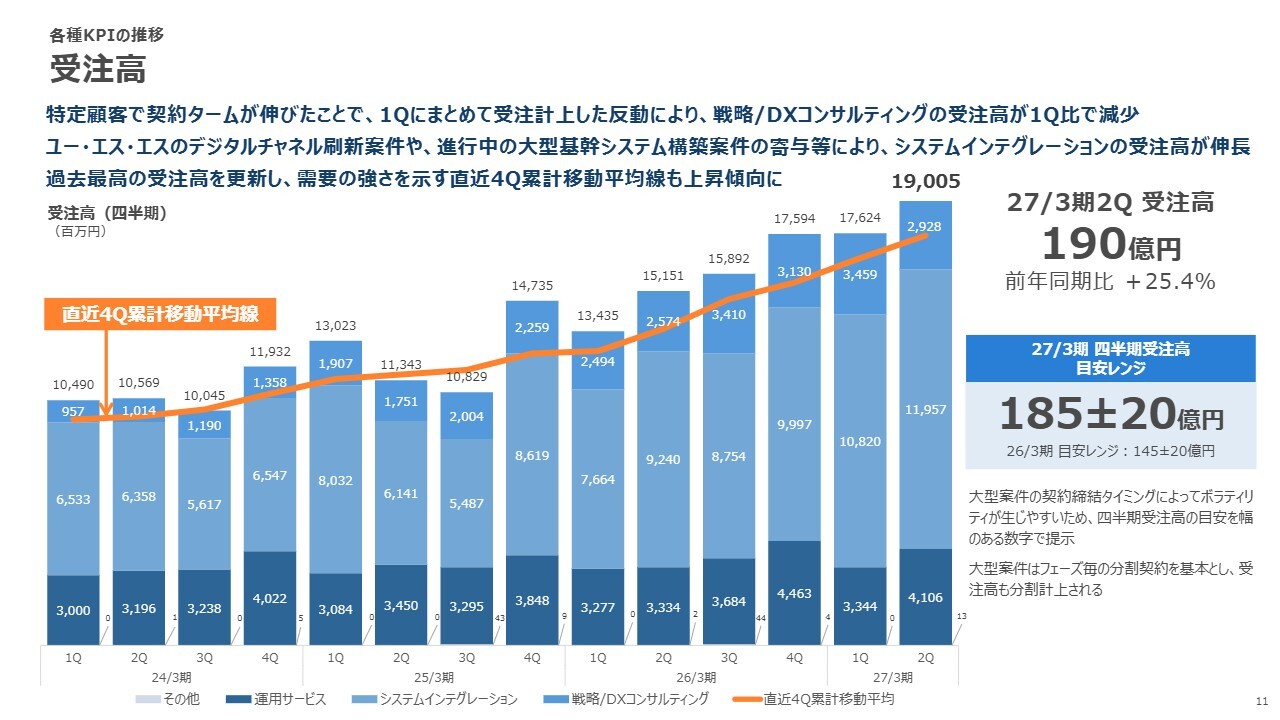
ここからは各種KPIについてご説明します。受注高は190億500万円で、前年同期比25.4パーセント増加しました。期初にお示しした四半期受注高の目安レンジ(185億円プラスマイナス20億円)に対し、中央値をやや上回りました。第2四半期に受注した大型案件については、先ほどのスライドでお伝えしたとおりです。
スライドのグラフに示しているオレンジの線は、過去4四半期分の各時点での受注高の移動平均を示しています。我々は、これが最も受注トレンドを正確に把握できる指標だと考えています。ご覧のとおり、2026年3月期あたりから成長速度が一段と加速したことが十分に確認できます。
受注残高
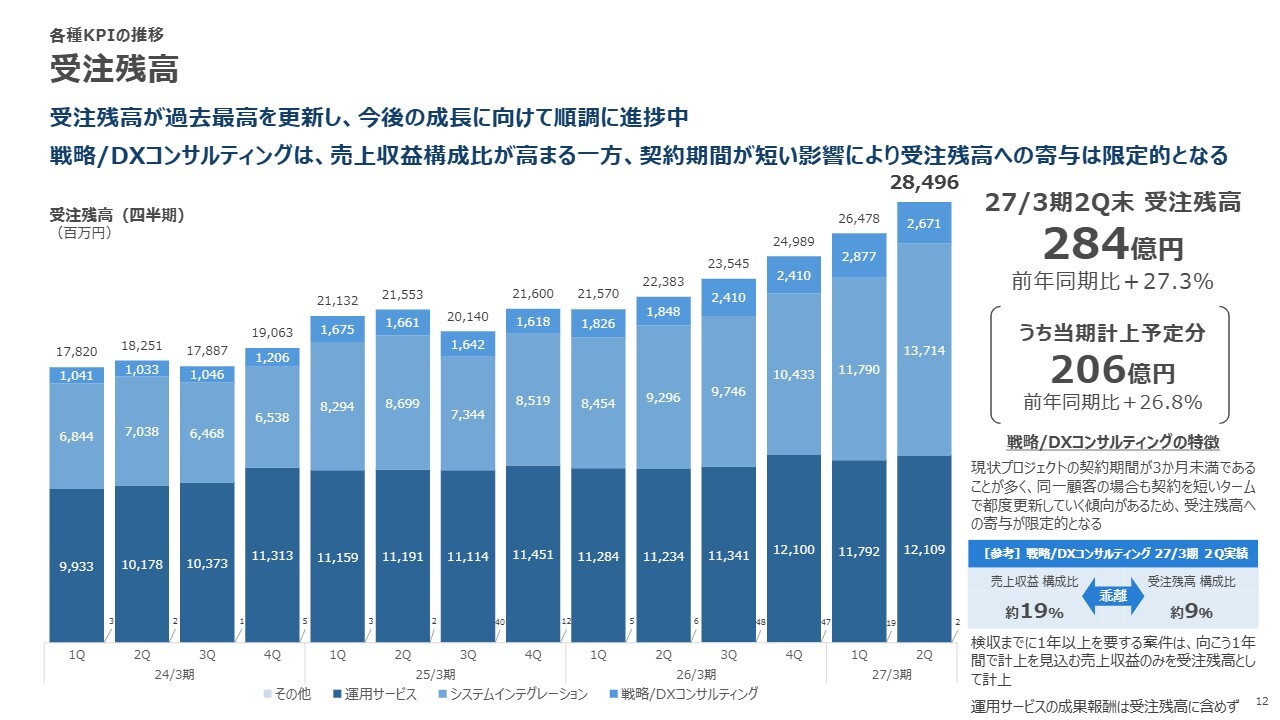
受注残高です。前年同期比27.3パーセント増の284億9,600万円で着地しました。このうち当期計上予定分は206億5,700万円です。注目すべきは、売上収益が上期に前年同期比19パーセント成長と大きく伸びた一方で、受注高や受注残高がそれを上回るスピードで積み上がっている点です。売上が下期に偏ることを想定した通期計画に沿い、力強く進んでいると考えています。
人材関連データ
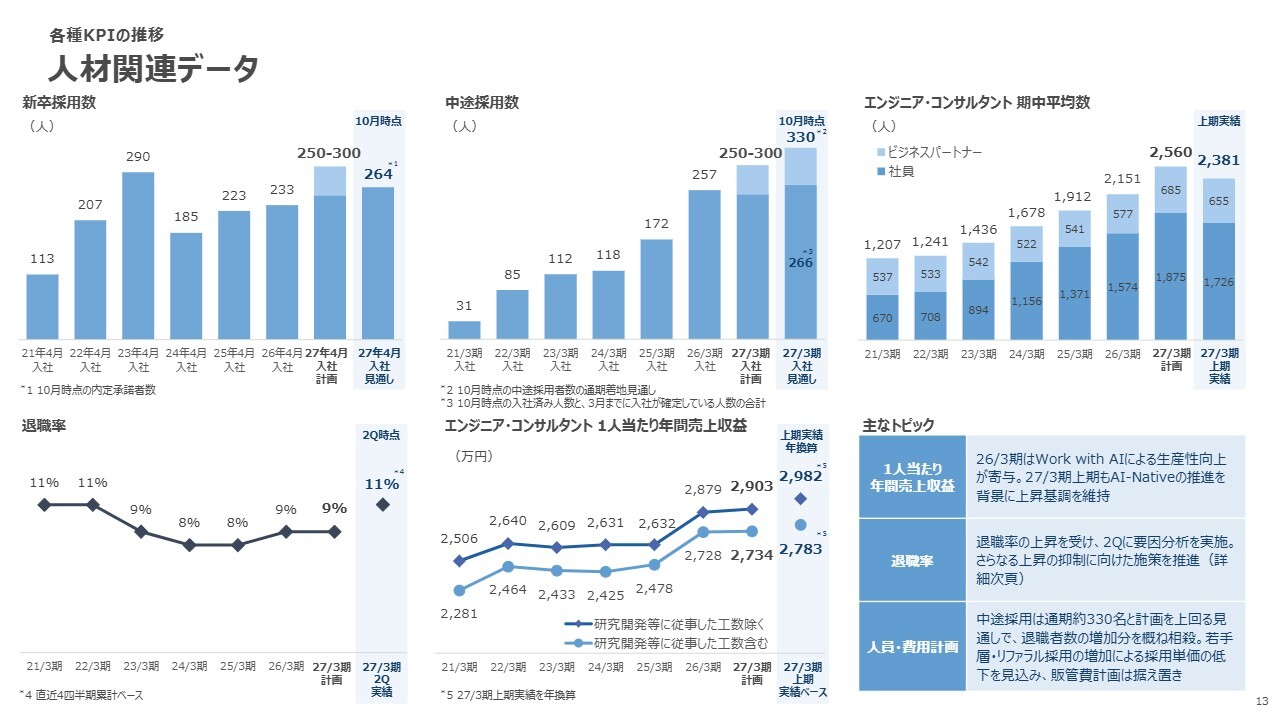
人材関連です。新卒採用は、来年4月に入社する予定の方が現時点で264名となっています。中途採用は、期初に250名から300名を目標としていましたが、これから入社される方も含め10月時点で266名が確定しています。このペースでいくと、目標の上限300名を超えて330名程度を目指せる状況です。
続いて、エンジニア・コンサルタントの期中平均です。スライドに示した棒グラフでは、濃い青が社員、薄い青が当社に常駐しているビジネスパートナーの人数を示しています。
期初に700億円の売上を目標とした際、1人当たりの売上収益などを前提に、期中平均で2,560名ほどのエンジニア・コンサルタントが必要であると見込んでいました。上期6ヶ月の平均は2,381名となっています。
この点について、今年4月に入社した200名を超える新卒社員は、上期は8月・9月の2ヶ月分のみ算入していますが、下期は6ヶ月分が算入されることを踏まえ、期中平均2,560名という期初計画は十分に達成可能と考えています。
次に、退職率です。長い間、退職率を1桁台に抑えたいとお話ししてきましたが、第1四半期は10パーセントとなりました。また、第2四半期終了時点では11パーセントとなり、やや悪化しています。退職率低減に向けた取り組みについては、次のスライドで詳細をお話しします。
続いて、エンジニア・コンサルタント1人当たりの年間売上収益です。先ほどお話しした上期の期中平均2,381名で上期の売上を割って年換算した数字が、下段のグラフに記載の2,783万円という上期実績になります。
一方、研究開発等に従事した工数を除くベースでは、1人当たりの年間売上収益は2,982万円となり、期初計画の2,903万円を約80万円上回りました。これは「AI-Native Delivery」の推進による影響が大きいと考えています。
最後に、人材関連のトピックを総括します。中途採用では、計画を上回る人数を採用できる見込みである一方で、退職率が期初の見込みよりも約2ポイント悪化している状況です。この結果、中途採用による人数の上振れと退職者増加による下振れがほぼ相殺され、期中平均人数はおそらく期初計画程度になると考えています。
そのうえで、エンジニア・コンサルタント1人当たりの売上収益が現在非常に好調に伸びていることを考慮すると、上方修正後の売上収益710億円は、期初に想定した人員計画のままで達成可能と判断しています。
中途採用の増加に伴い、採用費が膨らむという懸念もあるかと思いますが、リファラル採用が一定程度進んでいます。また、採用人数が期初計画の上限を超える部分では、比較的若手のエンジニア採用に再び力を入れ始めたため、採用費に大きな影響はないと考えています。
退職率低減に向けた取り組み
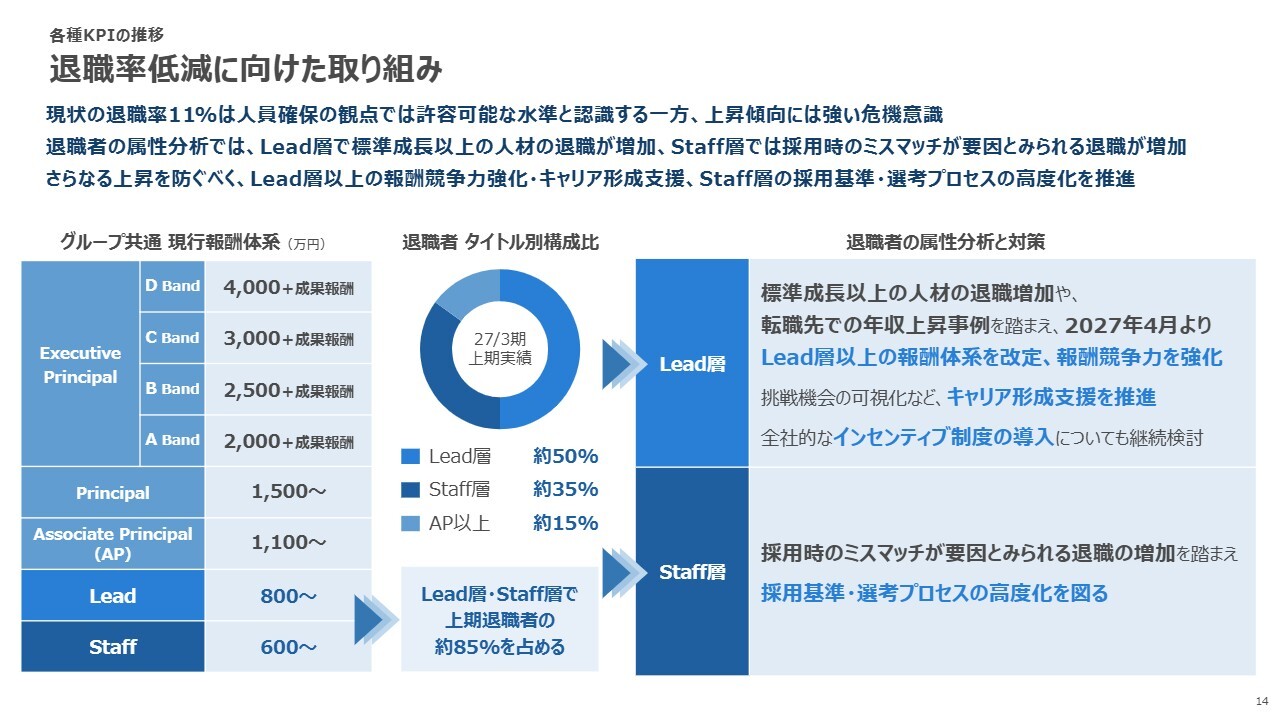
退職率は期初目標の9パーセントに対して11パーセントとなりました。人員確保の観点では許容可能な水準と認識していますが、上昇傾向には強い危機意識を持っています。上期に退職した社員の属性を分析するとともに、退職後の進路や転職先の状況についても確認できる範囲で調査しました。その結果を踏まえ、対策を進めています。
左側には、グループ共通の現行報酬体系を示しています。新卒入社後の最初の3年間はスタッフ層で、同期の7割から8割は標準的に成長し、昇格していきます。標準より早く昇格する「スキップ」、いわゆる飛び級がある一方で、標準的な成長に届かず、同じタイトルにとどまる場合もあります。
標準的に成長した場合、スタッフ層を3年間経験した後、4年目からリード層に進みます。リード層は標準で5年間をかけて成長し、入社8年目ごろに同層の最上位に達する設計です。年収はスタッフ層が600万円から、リード層が800万円から始まり、標準的な成長に応じて段階的に上昇する設計です。
上期の退職者をタイトル別に見ると、リード層が約50パーセント、スタッフ層が約35パーセント、アソシエイトプリンシパル以上が約15パーセントでした。リード層とスタッフ層、いわゆる若手層で全体の約85パーセントを占めています。この割合は、在籍人数に占める同層の割合と比べても高く、若手層の退職率が相対的に高いことを示しています。
スタッフ層では、本人が希望することと当社が新卒社員に期待することとのすり合わせが十分ではなかったことによるミスマッチが、早期退職の一因とみられます。また、標準的な成長に届かず、同じタイトルにとどまった社員の退職も一定数見られました。
こうした分析を踏まえ、スタッフ層の退職率低減に向けて、採用基準を明確化し、選考プロセスを高度化するとともに、入社前から本人との期待値のすり合わせを進めていく方針です。
一方、スタッフ層を経てリード層に進む社員は、標準的に成長した人材やスキップにより昇格した人材が中心となります。上期退職者の約50パーセントをリード層が占めており、特に標準成長以上の人材の退職が増えている点を、会社として重要な課題と捉えています。
リード層では、標準的な成長の場合、次のタイトルへの昇格まで5年間を要します。この層の退職者について、転職先や報酬を確認できた範囲で調査したところ、昨年から今年にかけて、待遇面で他社との採用競争に劣後していることが分かりました。
この課題に対応するため、2027年4月からリード層以上の報酬体系を改定し、報酬競争力を強化していく方針です。具体的な施策については、現在詳細を検討しており、今後改めてご説明したいと考えています。
AI ROIを構成する2つのリターン
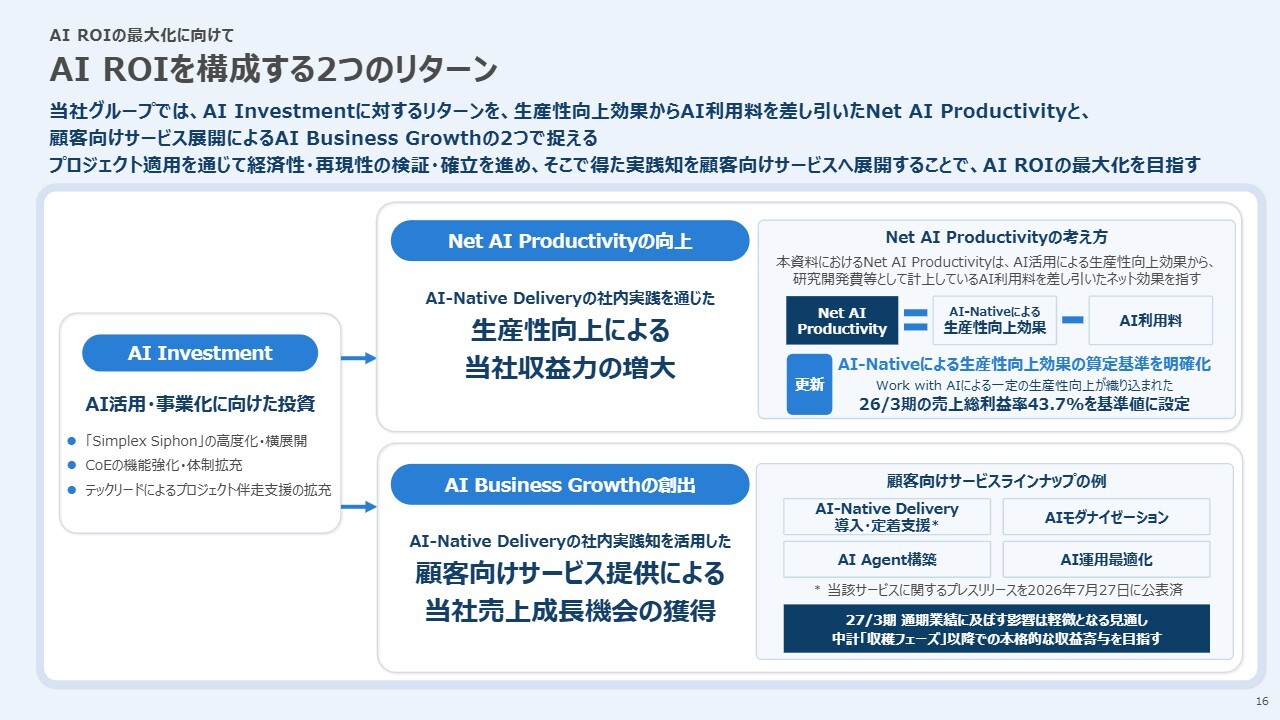
AI ROIの最大化に向けた取り組みについてご説明します。こちらのスライドは、3ヶ月前に私からみなさまに共有した、当社のAI ROIに対する考え方を示したスライドをほぼ再掲したものです。
当社グループでは、AI投資によるリターンを「Net AI Productivity」と「AI Business Growth」の2つで捉えています。
一時期「AIで開発スピードが速くなる」「開発コストが安くなる」「だからバラ色の世界なんだ」という空気が非常に目立っていましたが、今期に入ってからAI利用料が重大な課題として認識されるようになりました。
当社は「AIファースト」を掲げていることもあり、どの企業よりも早くこの問題に直面しました。そのため、第1四半期に「Net AI Productivity」というコンセプトを掲げました。これは、「AI-Native Delivery」による生産性向上効果から、研究開発費等として計上しているAI利用料を差し引いた実質的な効果を示す当社独自のKPIです。
当社は「AI-Native Delivery」を全社推進する前、前期まで「Work with AI」の実践・習熟を進めてきました。前期はその最終年度にあたり、セーフティクッションを使うような不採算案件もほとんどありませんでした。
そのため、第2四半期以降は、「Work with AI」の集大成である前期通期の売上総利益率43.7パーセントを基準に、この基準値と比較した売上総利益率の改善幅を、生産性向上の効果として測定していきたいと考えています。
加えて、もう1つのリターンである「AI Business Growth」は、AIを活用した顧客向けサービスの提供を通じて当社の事業成長を目指すものです。その具体的なメニューは前回お話ししましたが、現時点で最も重要な課題となっているのがセキュリティです。
セキュリティに関してお伝えしたいポイントは2つあります。1つ目は、我々がサービスを提供している金融機関やその他の事業会社のシステムにおいて、適切な防御・対処により、現時点では重大なセキュリティインシデントや実質的な被害が発生していないという点です。
もう1つは、AIを活用した攻撃にも耐えうる体制を構築するため、我々もAIを用いてその防御策に関する知見を社内で蓄積しているという点です。これは既存の顧客のビジネスを守るための取り組みです。将来的にはこのようなセキュリティに関する取り組みで蓄積したノウハウを活用し、新たなビジネス成長の種にすることを目指していきます。
Net AI Productivityの進捗と通期想定
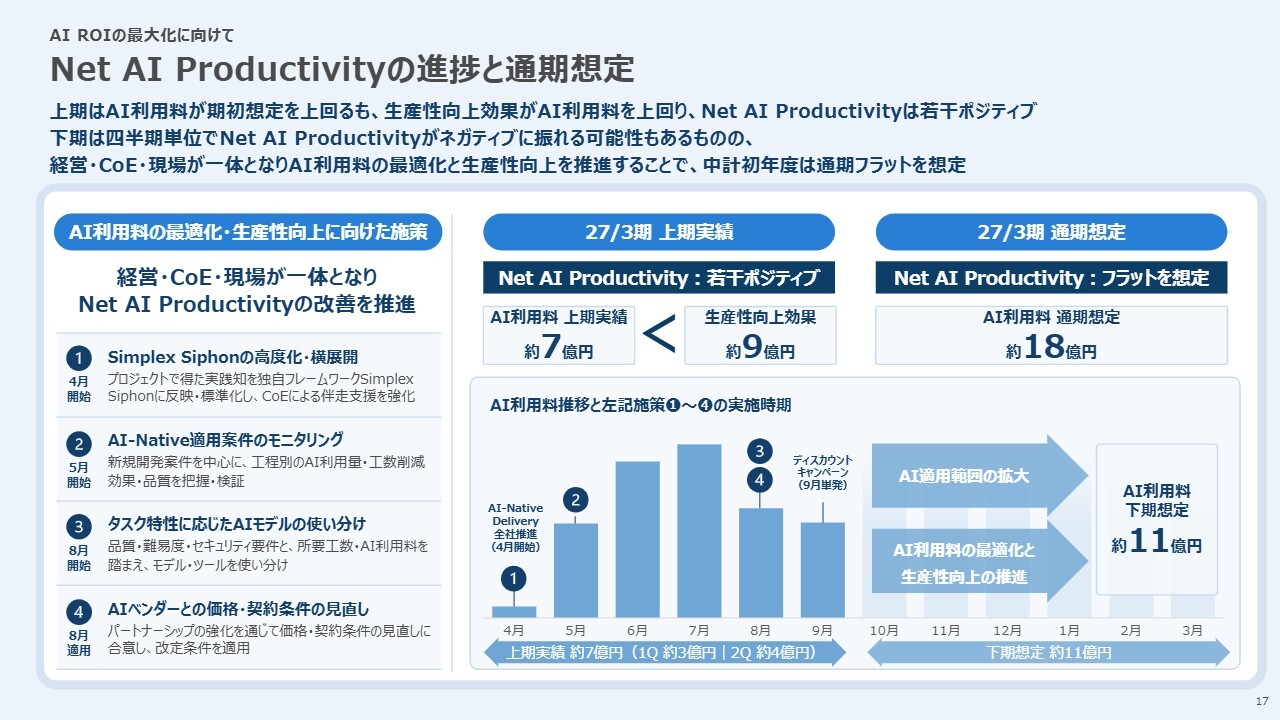
もう一度「Net AI Productivity」の話題に戻ります。スライド中央をご覧ください。こちらの棒グラフは、4月から9月までの当社における各月のAI利用料、すなわちAIベンダーにお支払いしている金額を示しています。
当社では、「Net AI Productivity」の改善に向け、経営・CoE・現場が一体となり、4つの施策を進めています。8月からは、タスクの特性に応じたAIモデルの使い分けを進めるとともに、AIベンダーとの価格・契約条件を見直し、改定後の条件を適用しました。
上期のAI利用料は約7億円で、第1四半期が約3億円、第2四半期が約4億円でした。「AI-Native Delivery」の適用範囲を広げる中で、AI利用料は7月まで増加傾向にありましたが、8月からAIモデルの使い分けと契約条件の見直しを適用したことで大きく抑制されました。
9月にはAIベンダーによるディスカウントキャンペーンもあり、さらに減少しました。なお、この効果は一時的なものであり、下期想定には織り込んでいません。
生産性向上効果は、基準とする2026年3月期の通期売上総利益率43.7パーセントに対し、上期実績の46.5パーセントが2.8ポイント上回ったことを踏まえて算定しています。この差を上期の売上収益に適用すると、効果は約9億円となります。上期のAI利用料約7億円を上回り、「Net AI Productivity」は若干のプラスとなりました。
下期は大型案件の進行などでAIの適用範囲がさらに広がり、AI利用料は約11億円、通期では約18億円を見込んでいます。四半期単位では「Net AI Productivity」がマイナスとなる可能性もありますが、AI利用料の最適化と生産性向上を進め、中計初年度の通期ではフラットを想定しています。
通期予想の修正について(期初予想 VS 修正予想)
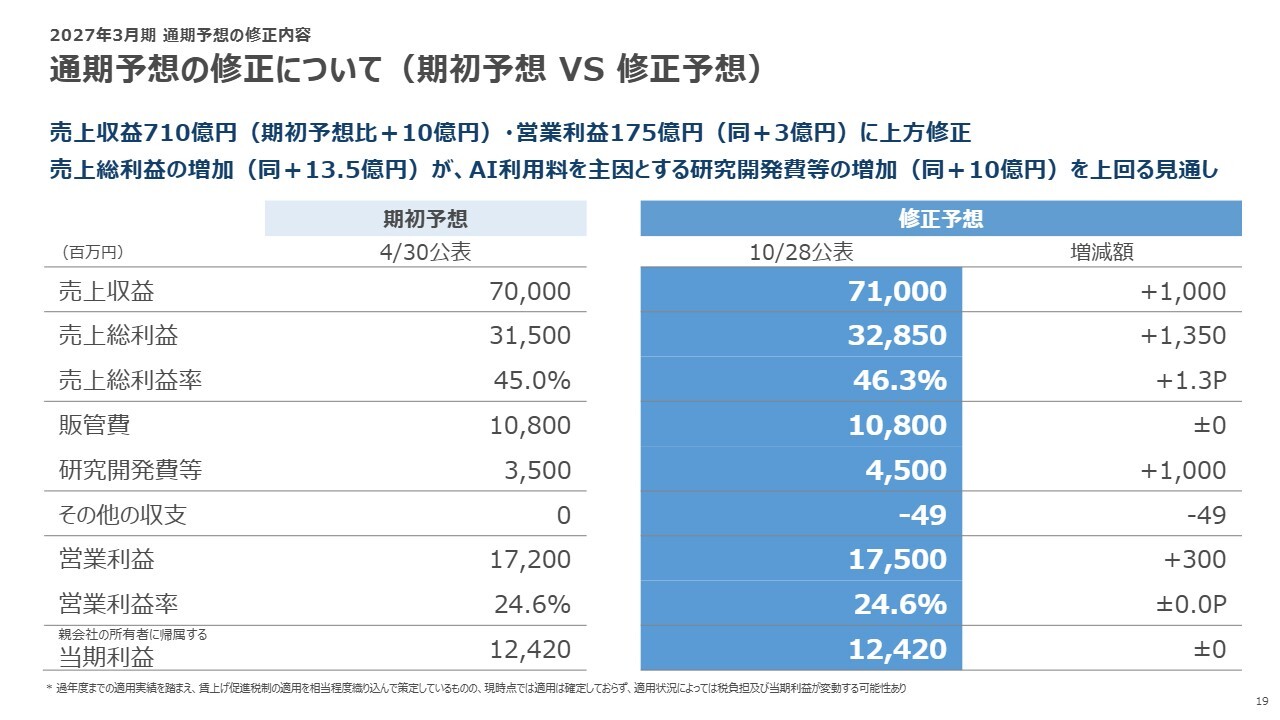
2027年3月期の通期予想の修正内容についてお話しします。まず、売上収益は、下期においても、エンジニアおよびコンサルタントの増員などによる生産能力の向上を見込んでいることに加え、足元の受注状況が良好であることを踏まえ、期初予想から10億円引き上げ、710億円に上方修正しました。
また、現時点で不採算案件の兆候がほとんど見られないことや、「AI-Native Delivery」に一定の知見がついてきたという自信もあり、通期の売上総利益率は46.3パーセントを見込んでいます。この結果、売上総利益額は期初予想から13億5,000万円の増加を見込んでいます。
一方で、研究開発費等は、AI利用料を中心としたAI関連投資により、期初予想から10億円程度増加する見通しです。下期も成長投資を強化していきますが、売上総利益の増加がこれらの費用増加を上回る見込みのため、営業利益予想を3億円引き上げ、175億円に上方修正しました。
なお、上期の当期利益は、今期から導入した株主優待制度に係る費用の税務上の損金不算入による影響が期初想定を上回ったことなどにより、期初予想を下回りました。通期では、下期に見込む利益の増加により上期の下振れ分をカバーできる見通しであることから、当期利益については期初予想を据え置いています。
通期売上収益予想710億円の達成確度
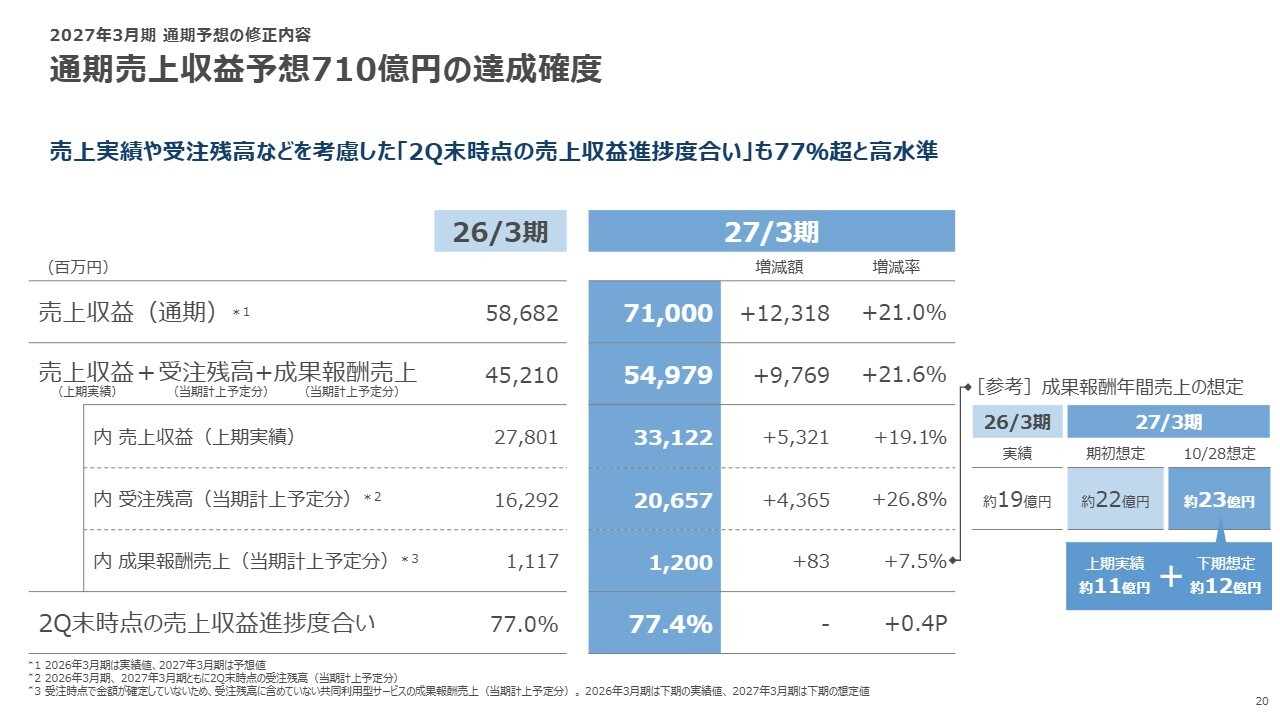
修正後の売上収益710億円に対する実現性についてです。上期の売上収益、当期に売上計上を予定している受注残高、成果報酬の下期見通しの3つを合計すると549億7,900万円となり、710億円に対する進捗率は77.4パーセントです。これは前年同期の進捗率を上回っており、目標達成の見込みは十分にあると考えています。
なお、上期実績11億円だった成果報酬については、適用範囲が少し広がることを考慮し、下期見通しを12億円としています。
資本政策における主要KPIの推移
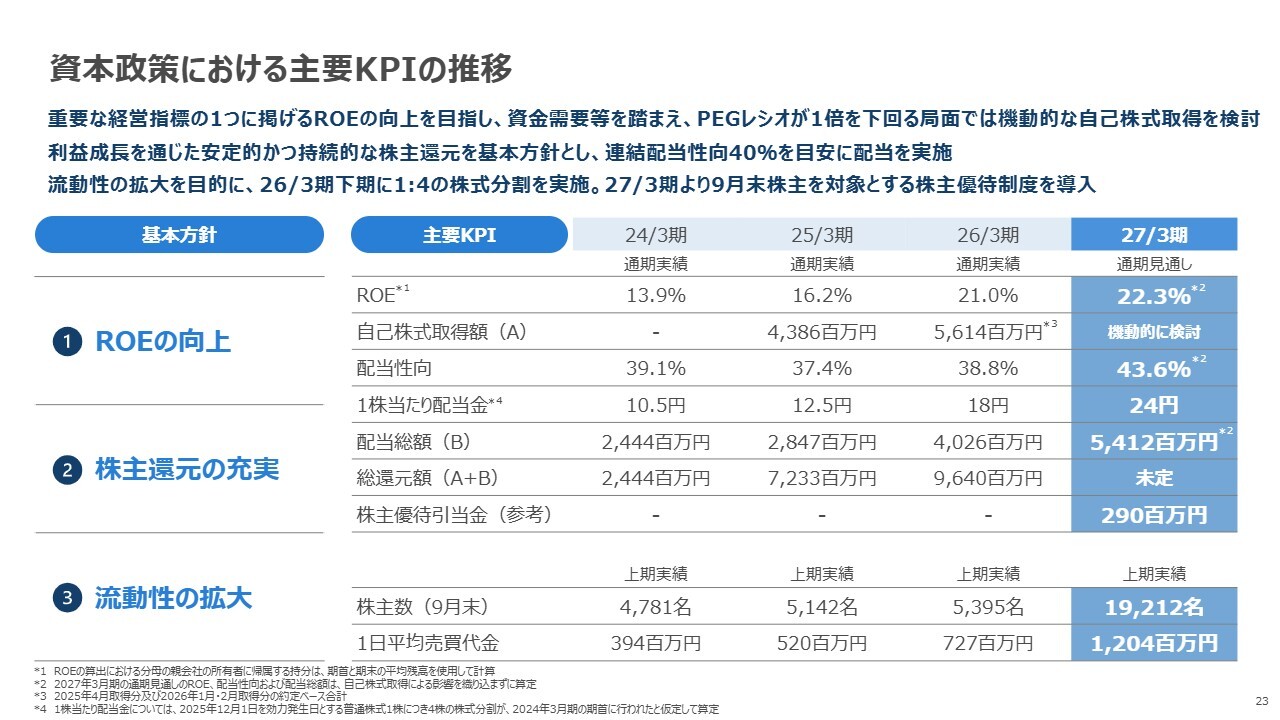
最後に、資本政策における主要KPIの推移です。当社は基本方針として、「ROEの向上」「株主還元の充実」「流動性の拡大」の3つを掲げています。
3期前に13.9パーセントだったROEについては、今期、自己株式取得を考慮しない状態で22.3パーセントを目指しています。当社のビジネスは、いわゆる設備投資などバランスシート上に資産として計上される投資をほとんど必要としません。さらに、AIなどの成長投資についても、研究開発費等として毎期費用計上しています。
税引き後の利益の活用先としては、M&Aが優先度の高い投資機会となりますが、適切な投資機会がなければ資本が積み上がり、資本効率が低下することで、ROEが向上しにくいという構造があります。
こうした状況に対応するための選択肢の1つが自己株式取得です。当社では過去2期で、合計約100億円の自己株式取得を実施しています。
当社では、資金需要などを踏まえながら、PEGレシオが1倍を下回る局面では自己株式取得を機動的に検討していく方針です。PEGレシオは、PERを利益成長率で割った指標であり、当社では株価の割安度を判断する際の参考指標として活用しています。
当社は、過去5年のCAGRが25パーセント、今期も20パーセントを超える成長を見込んでいます。そのため、PERが20倍から25倍を大きく下回るケース、例えば今年の1月や2月のような局面があれば、今後も機動的な自己株式取得を検討していく方針です。
もう1つの資金の使い道は配当です。利益成長を通じた安定的かつ持続的な配当を基本方針とし、連結配当性向40パーセントを目安に配当を実施しています。
今期は1株当たり24円の配当を予定しており、43.6パーセントの配当性向となる見込みです。総還元額も、自己株式取得と配当を行うことにより、年々増加しています。
また、今期から新たに導入した株主優待については、引当金として2億9,000万円を上期に計上しています。
株主優待を実施したことや、前期に実施した株式分割の影響もあり、株主数は1万9,212名まで増加しました。ただし、これは9月末時点の数字であり、10月以降には株主数が一定数減少する可能性もあります。しかし、全体としては増加基調にあると考えています。
このような動きを受けて、上期6ヶ月間の1日当たりの平均売買代金は12億400万円となりました。機関投資家のみなさまと対話する中で、一定規模以上のファンドにおいては投資判断の最低条件として、1日当たり500万ドル(7億5,000万円)の流動性が求められると考えています。ファンドマネジャーによっては「1日平均売買代金で10億円ほしい」という意見もあり、今後も機関投資家の求める流動性水準の維持を目指していきたいと考えています。
上期の業績では、過去最高の数字をいくつも更新しました。また、通期の売上収益および営業利益の予想を上方修正し、今後のビジネスの進展に大きな自信を持っています。
以上で私からの説明を終わります。ありがとうございました。
質疑応答(要旨)①
Q:通期業績予想について、


新着ログ
「情報・通信業」のログ