第141回 個人投資家向けIRセミナー 第1部
パンチ工業、金型部品からファクトリーオートメーション・航空宇宙へ領域拡大 今期は20円10銭に増配予定

ひと目でわかるパンチグループ
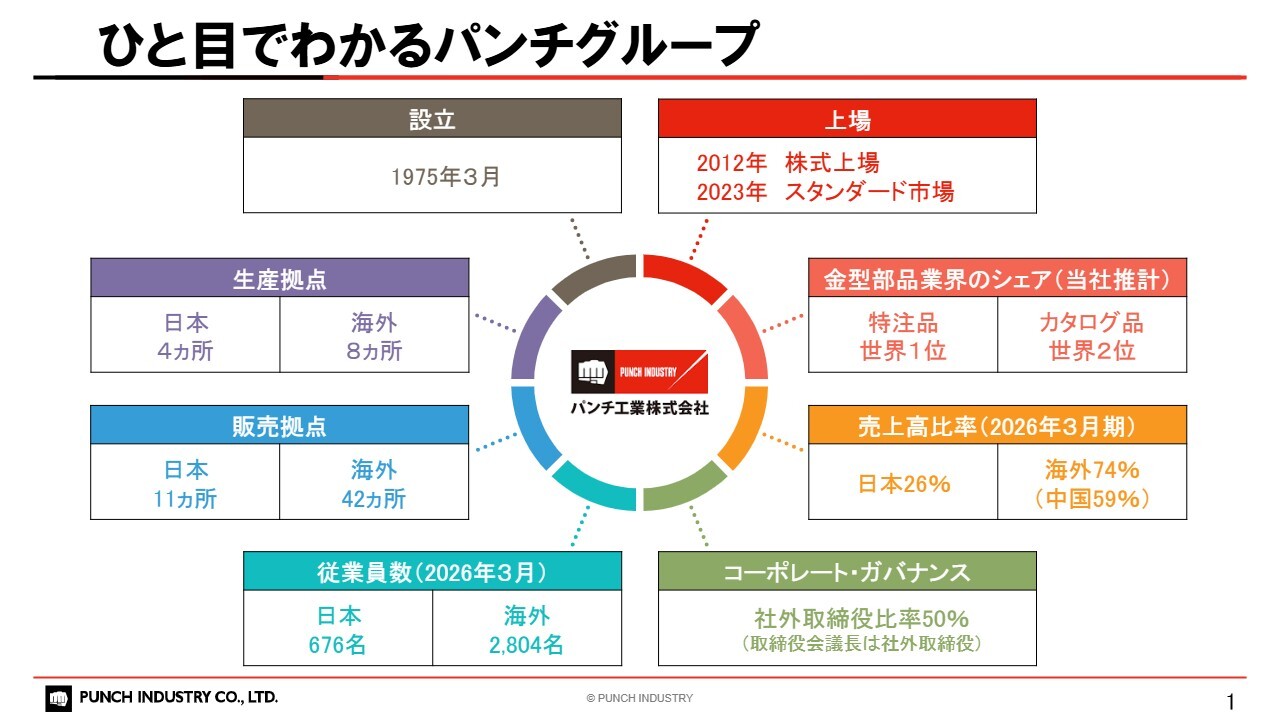
森久保哲司氏(以下、森久保):パンチ工業株式会社 代表取締役 社長執行役員 CEOの森久保です。本日は貴重なお時間をいただきありがとうございます。当社は昨年創業50年を迎えた、金属加工を得意とするメーカーです。本日は、パンチグループについてご紹介します。
まずは、パンチグループの概要です。パンチグループは金型部品の製造・販売を行うメーカーで、世界中のものづくり企業に高品質な金型部品を提供しています。1975年に設立し、2012年に上場しました。現在はスタンダード市場に属しています。
金型部品業界のシェアについては、公式データがないため当社推計となりますが、特注品では世界1位、カタログ品では世界2位を誇っています。売上高の比率は、日本が26パーセント、海外が74パーセントで、グループ全体では中国が約6割と大きなウエイトを占めています。
コーポレート・ガバナンスについては、社外取締役比率は50パーセントで、取締役会議長は社外取締役が務めていることが特徴です。従業員数は約3,500名、販売拠点は50ヶ所以上、生産拠点は日本に4ヶ所、海外に8ヶ所展開しています。
金型部品とは
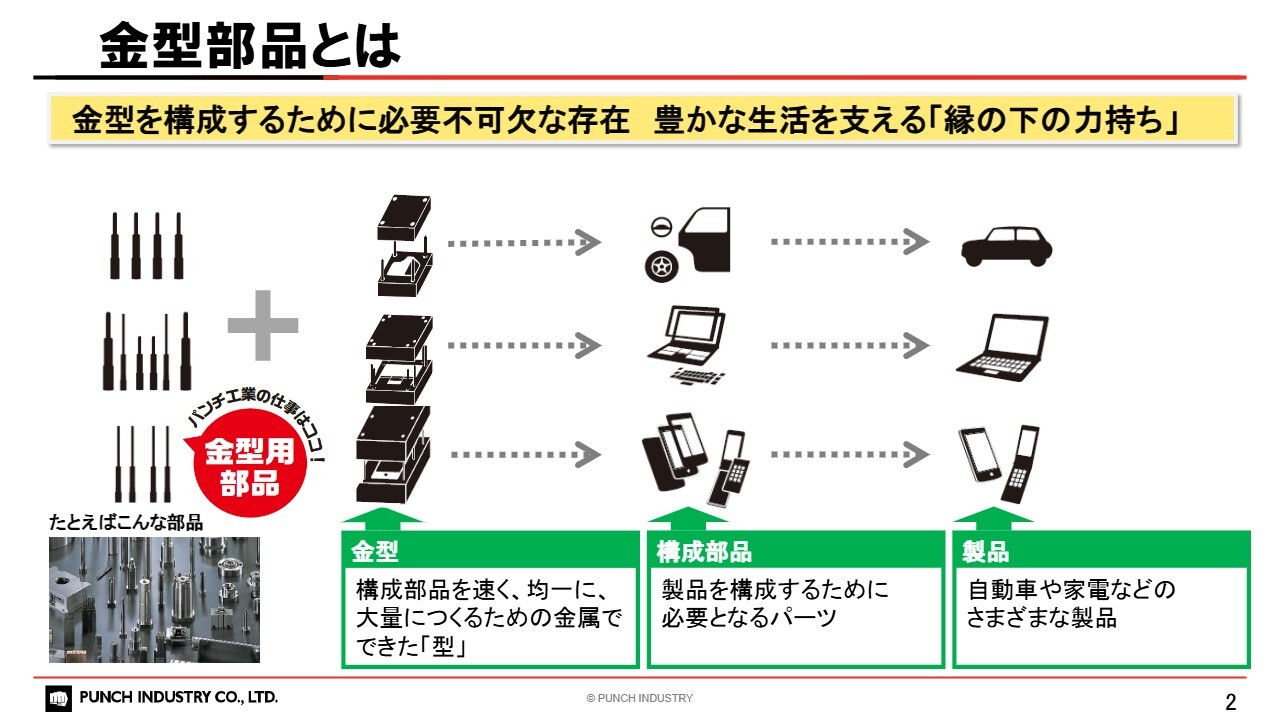
森久保:当社が製造・販売している金型部品についてのイメージを示したスライドです。一番右側に製品を示しており、一例として自動車、パソコン、携帯電話があります。これらの製品を構成するためには、多くの構成部品が必要となります。その構成部品を速く、均一に、そして大量に作るために必要なものが金型と呼ばれるものです。
パンチ工業は、この金型を構成する金型部品を製造する会社です。最終製品には組み込まれませんが、金型を構成するために必要不可欠な存在であり、豊かな生活を支える「縁の下の力持ち」であると自負しています。
パンチグループの強み
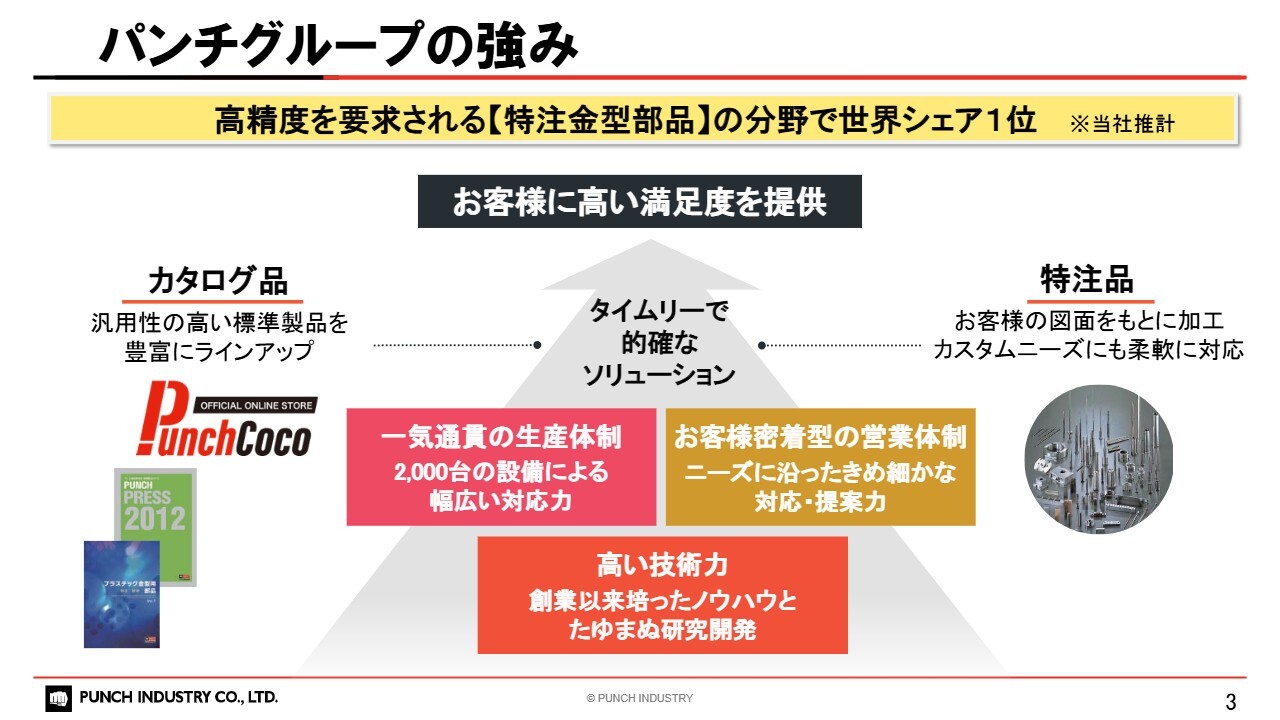
森久保:パンチグループの強みです。2,000台の設備を保有し、幅広い加工が可能な「一気通貫の生産体制」、ニーズに沿ったきめ細やかな対応・提案ができる「お客さま密着型の営業体制」を築いており、それを「高い技術力」が支えています。
また、カタログ品に加え、お客さまの図面をもとに加工したオーダーメイドの特注品まで幅広く取り扱い、お客さまに高い満足度を提供しています。この強みの中で特に強調したいのは、高精度を要求される特注金型部品の分野で世界シェア1位であることです。
エンドユーザーのイメージ(例:自動車業界)
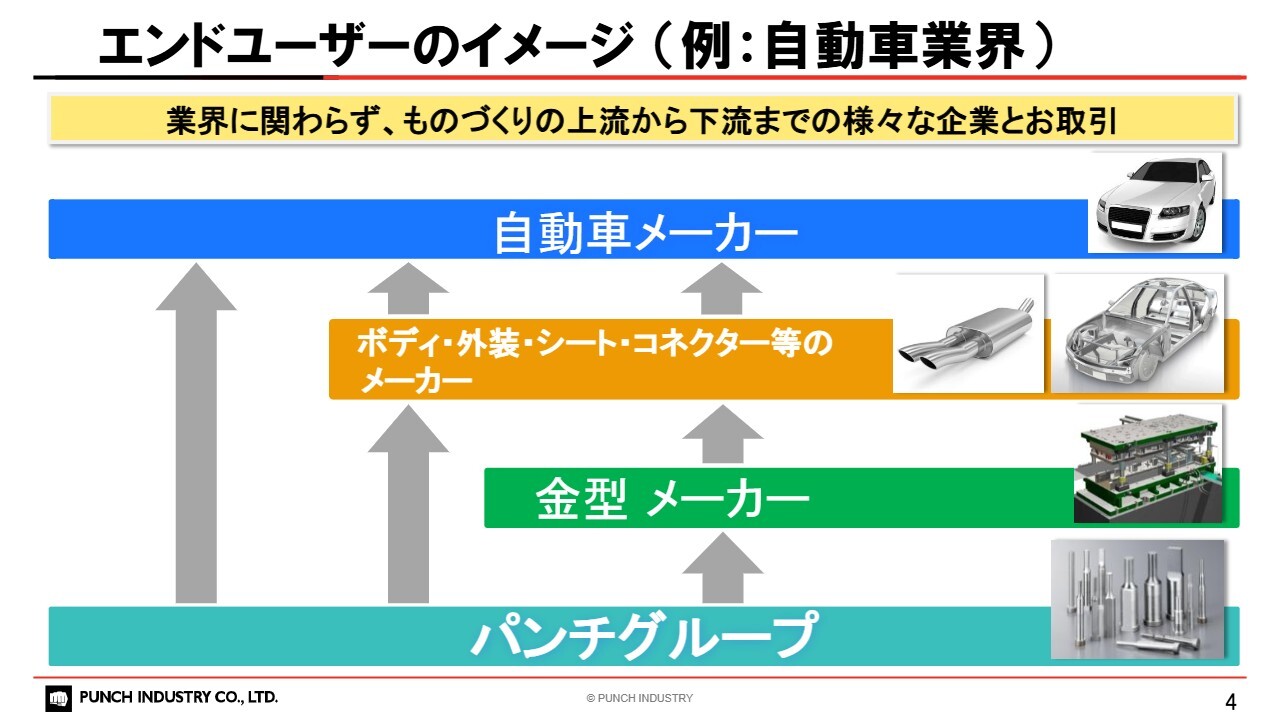
森久保:こちらは、自動車業界を例としてパンチグループのお客さまがどのような企業なのかを説明したスライドです。一番上の自動車メーカーをはじめ、自動車メーカーへボディ・外装・シート・コネクターなどの部品を納めている部品メーカー、そして部品メーカーに金型を製作して納めている金型メーカーなど、ものづくりの上流から下流までさまざまな企業とお取引しています。
パンチグループのネットワーク
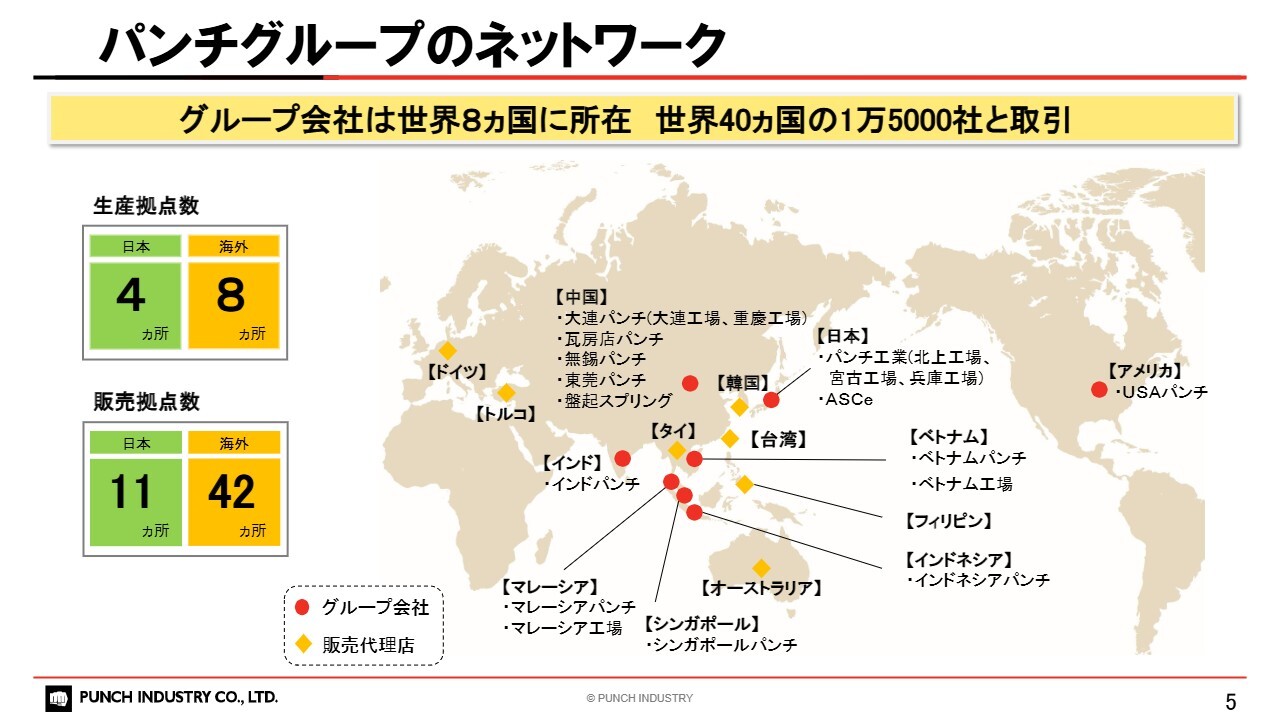
森久保:パンチグループのネットワークです。生産拠点は12ヶ所、販売拠点は53ヶ所で、海外の生産拠点は中国、マレーシア、ベトナムにあります。
販売拠点が多いのは、パンチグループの特徴の1つであるお客さま密着型の営業体制を採用しているためです。よりお客さまの近くで、お客さまに寄り添いながら課題解決に貢献したいという思いが、特注品ビジネスのキーポイントとなっています。世界40ヶ国で、約1万5,000社のお客さまとお取引しています。
地域別・業種別 売上高構成比
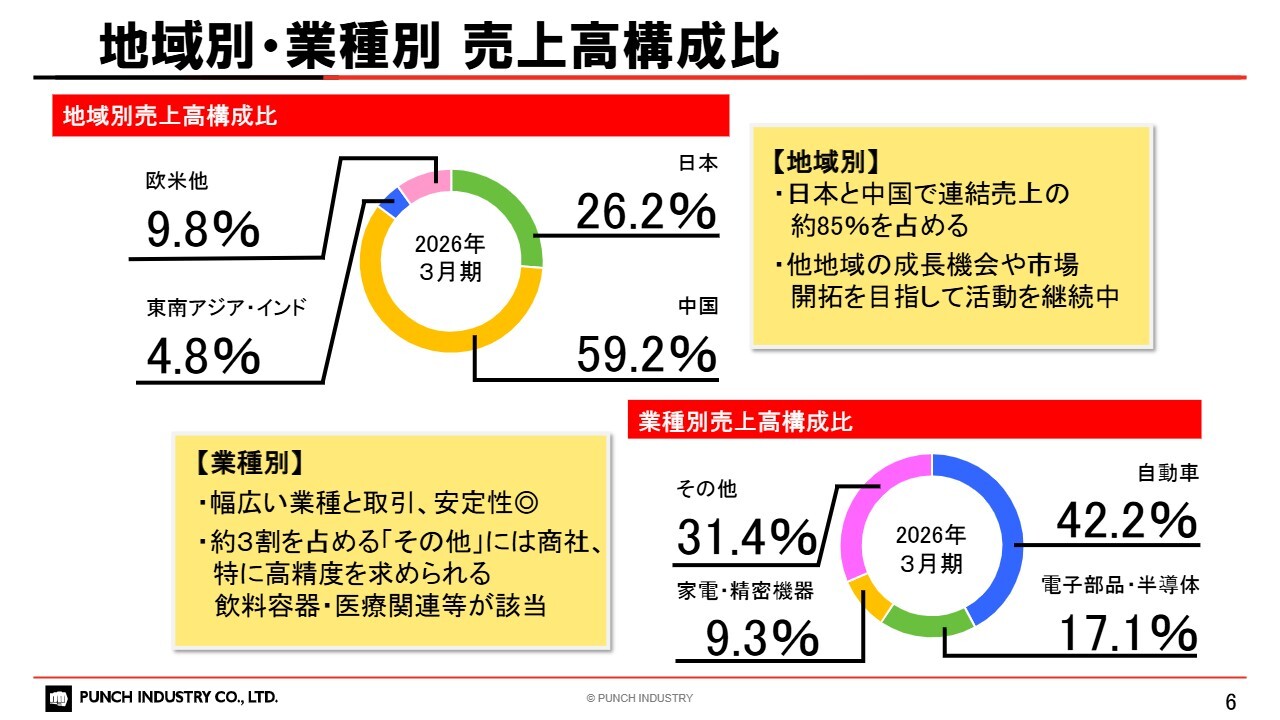
森久保:地域別・業種別の売上高構成比です。まず、地域別についてです。日本は1975年から、中国は1990年からビジネスを展開しているため、構成比が高くなっています。一方、東南アジアや欧米では2012年頃から本格的にビジネスを開始し、約14年で構成比を15パーセント程度まで成長させることができました。引き続き伸ばしていきたいと考えています。
次に業種別についてです。最も多いのは自動車で、構成比は4割強となっています。それ以外にも、電子部品・半導体、家電・精密機器など、幅広い業種のお客さまと取引を行っています。これが事業の安定性につながっていると認識しています。
約3割を占める「その他」には、エンドユーザーの業種が特定できない商社も含まれています。特に高精度を求められる飲料容器、医療関連、航空宇宙関連の企業との取引を強化し、これらの分野を伸ばしているところです。
塩谷航平氏(以下、塩谷):ここまでご説明いただいたスライドの内容について、いくつか質問します。まず、御社のインパクトのある社名の由来について教えていただけますか?
森久保:当社は1975年に、神庭商会という商社形態でスタートしました。しかし、商社形態ではお客さまのきめ細かいリクエストに応えられないことから自分たちで作ろうと考え、設立から2年後の1977年にものづくりメーカーとして転換し、社名もパンチ工業に変更して新たなスタートを切りました。
社名は、金型部品の製品の1つである「パンチ」と、力強い勢いを象徴する「パンチ」が由来となっています。
塩谷:スライドでも少しご説明がありましたが、金型部品は一般の投資家には少し馴染みがないかもしれませんので、あらためてご説明いただけますか?
森久保:金型部品は、先ほどのスライドでもご紹介したとおり、多数の構成部品を量産する際に必要な道具です。金型に組み込まれる、主に金属を加工した製品を金型部品と呼んでいます。
金型部品の仕上がり具合が量産される構成部品の品質や生産のリードタイムに影響し、部品の寿命が型のメンテナンスに影響します。そのため、構成部品を生産するために非常に高い精度が求められる、重要な部品です。
森久保:当社では、金型部品をカタログ品と特注品に分けています。カタログ品は、あらかじめ規格やサイズが決まっている製品のことです。事前に大量生産することで価格競争力を高め、在庫を確保することで短納期対応が可能になるというメリットがあります。
一方で、特注品はカタログに収まらない規格・サイズの製品を指します。お客さまから図面をいただき、オーダーメイドで1点ずつ製作します。お客さま自身で作るよりも優れた品質のものを、より速く、より安く提供してきた結果、特注品ビジネスが成長している状況です。
構成比としては、当社グループ全体でカタログ品が約45パーセント、特注品が約55パーセントとなっています。特注金型部品については、スライドで触れたように、世界シェア1位を誇っています。
パンチグループのパーパス
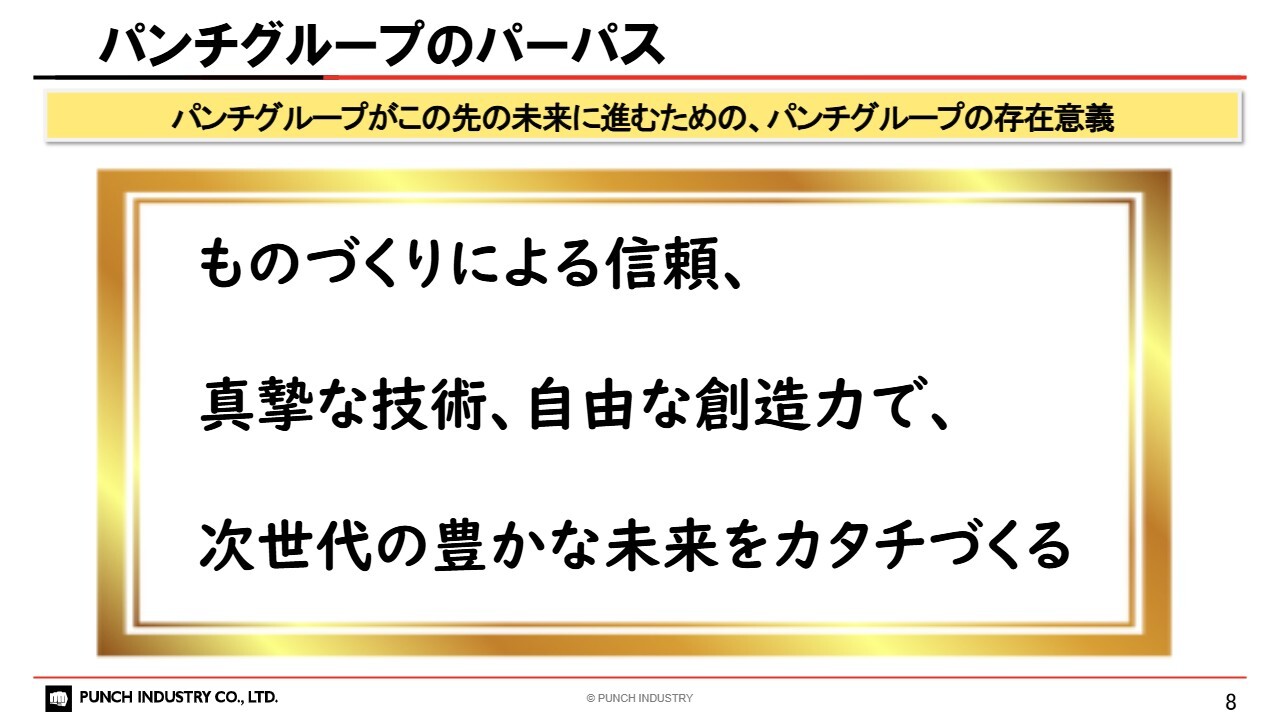
森久保:今後の成長に向けた戦略についてご説明します。まず、長期ビジョンや中期経営計画を策定する上でベースの考え方となっている、パンチグループのパーパスについてご説明します。
「ものづくりによる信頼、真摯な技術、自由な創造力で、次世代の豊かな未来をカタチづくる」というパーパスは、若手社員のプロジェクトチームを中心に、ステークホルダーへのヒアリングや全社員を対象としたアンケートを実施し、社員の力で作り上げたものです。
長期ビジョン「Vision60」
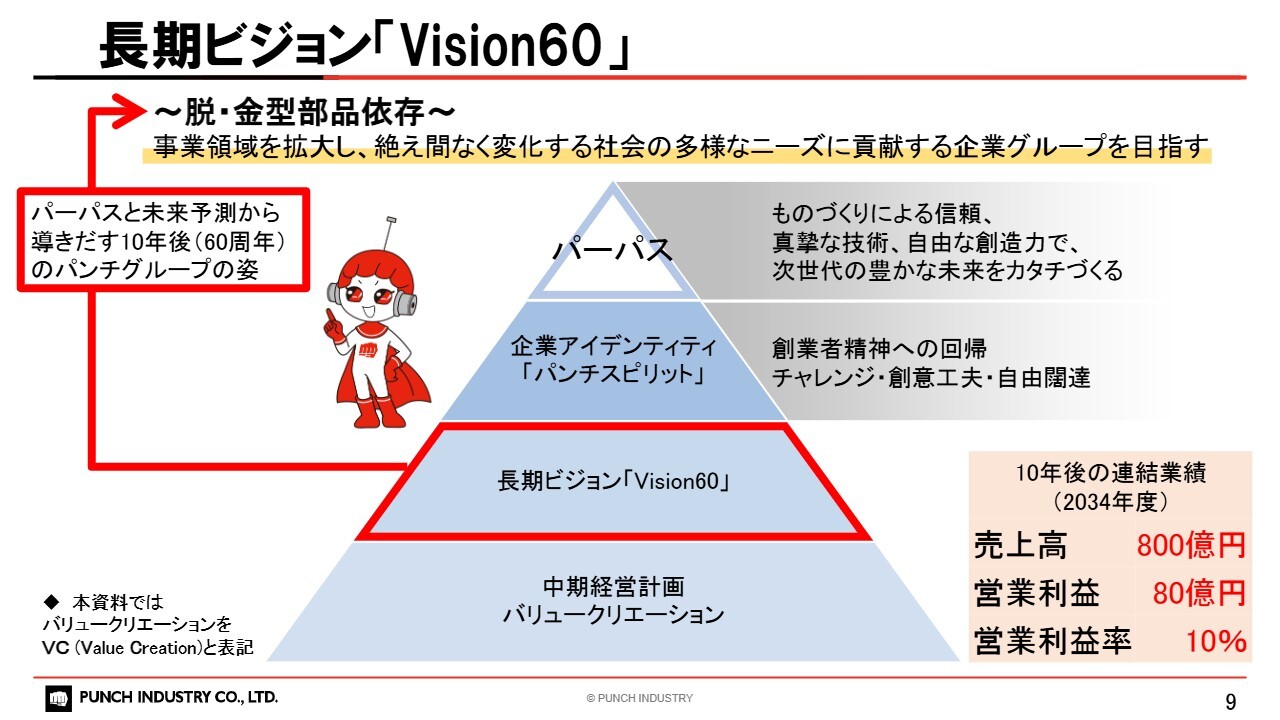
森久保:このパーパスを起点に、10年の計画「Vision60」を策定しました。10年後の創業60年にどのような企業でありたいかを考え、重要テーマとして「脱・金型部品依存」を掲げて、金型部品加工で培った高い技術力を他の分野でも活かせる可能性を探りました。
その中で、工場の自動化装置を指すファクトリーオートメーション(以下、FA)や新事業への事業領域拡大を描いています。10年後の連結業績目標は、売上高800億円、営業利益80億円、営業利益率10パーセントを掲げています。
売上高の推移
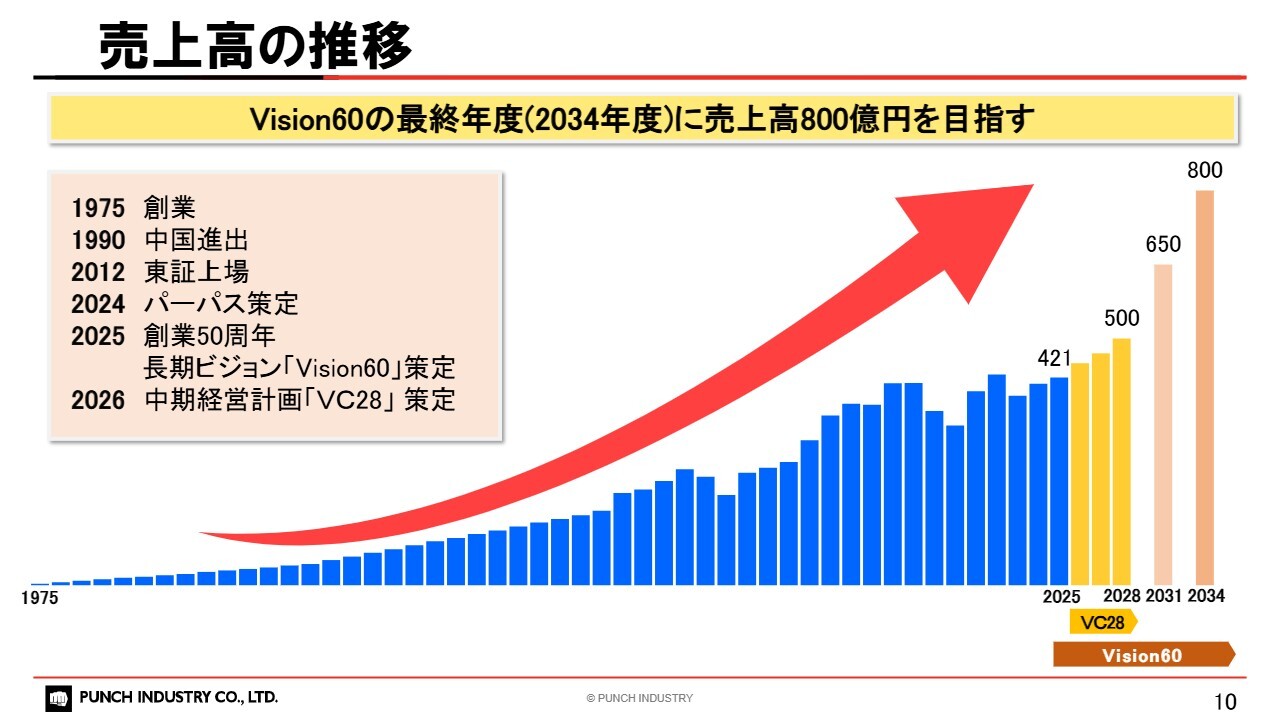
森久保:1975年の創業から「Vision60」の最終年度である2034年度までの売上高の推移です。2025年度の実績である421億円から、「Vision60」の期間中に3つの中期経営計画を経て、2034年度に売上高800億円を目指しています。
中期経営計画を「Value Creation」、略して「VC」と呼称し、後ろの数字は中期経営計画の最終年度を表しています。
成長軌道イメージとVC28の位置づけ
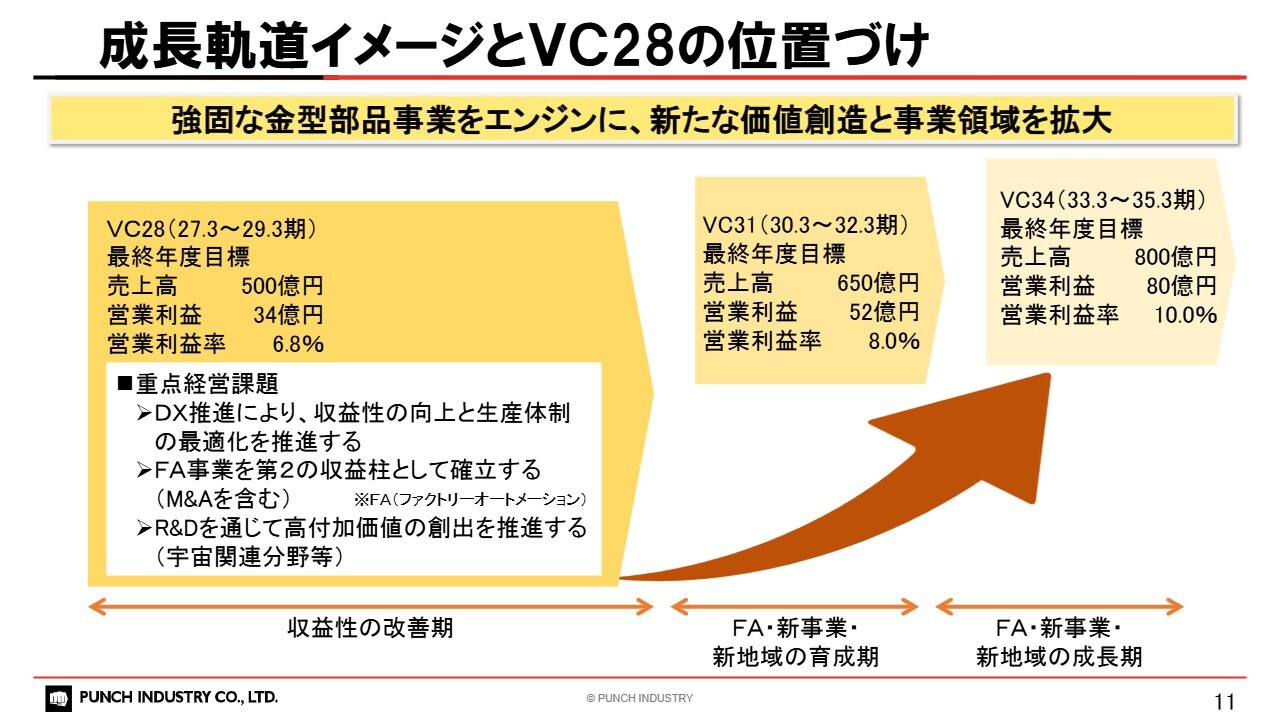
森久保:成長軌道イメージと「VC28」の位置づけについてです。10年の長期ビジョンを3つの中期経営計画に分けています。最初の中期経営計画「VC28」は収益性の改善期、次がFA・新事業・新地域の育成期、最後がFA・新事業・新地域の成長期と位置づけています。
VC28の最終年度に目指す姿
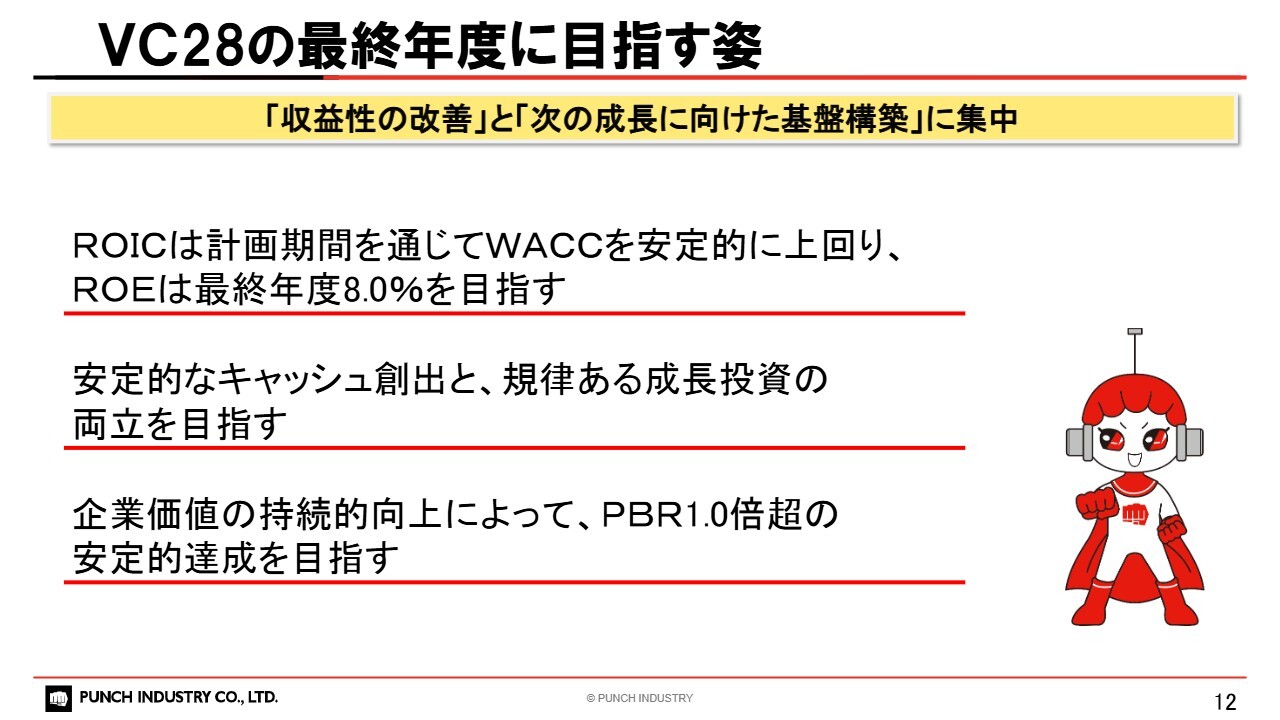
森久保:「VC28」では、「収益性の改善」と「次の成長に向けた基盤構築」に集中します。「VC28」最終年度に目指す姿として、ROICは計画期間を通じてWACCを安定的に上回り、ROEは最終年度に8.0パーセントを目指します。安定的なキャッシュ創出と規律ある成長投資の両立を目指します。企業価値の持続的向上により、PBR1倍超えの安定的達成を目指します。
VC28の重点施策
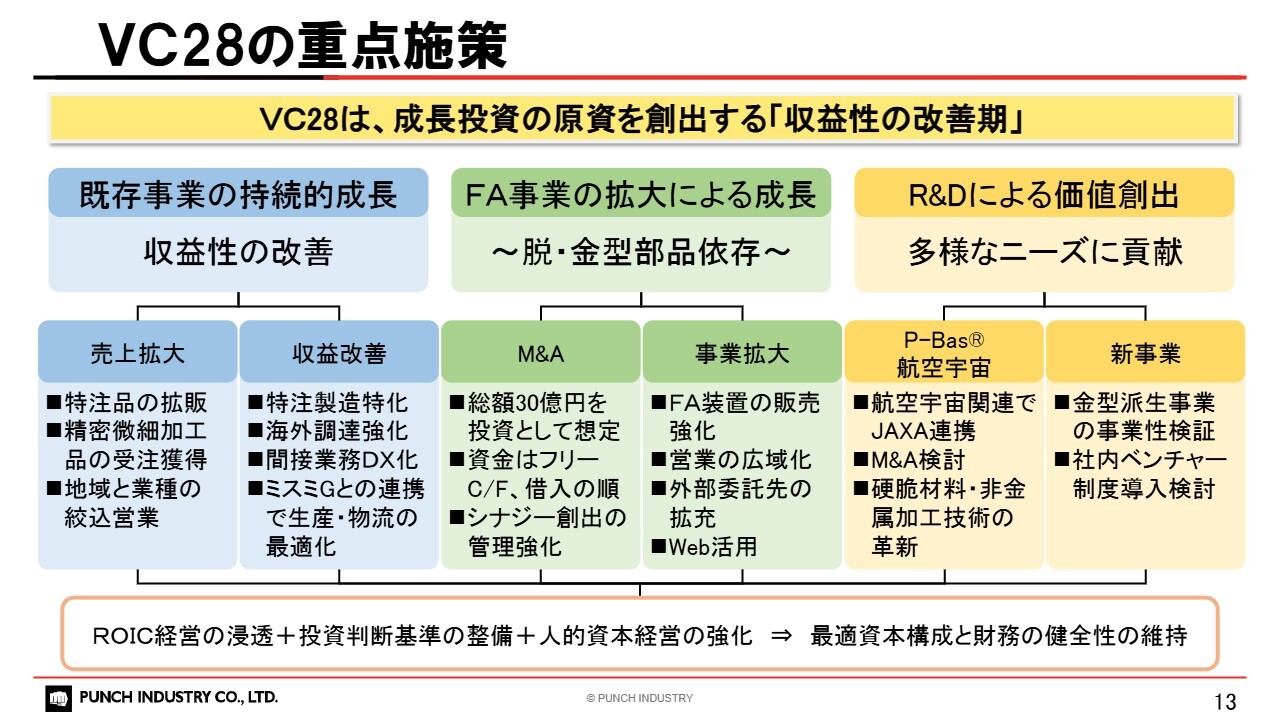
森久保:目指す姿に向かうために必要な重点施策です。既存事業においては、粗利率の高い特注品へのシフトや、DXを活用した間接業務の効率化に取組み、収益性を改善していきます。
FA事業では、自社での装置販売の強化に加え、自力だけでなくM&Aによる成長も狙います。R&Dでは、新しいことへの挑戦を行います。航空宇宙関連や金型にこだわらない、新事業や社内ベンチャー制度を導入して育てていこうと考えています。
事業ポートフォリオ戦略
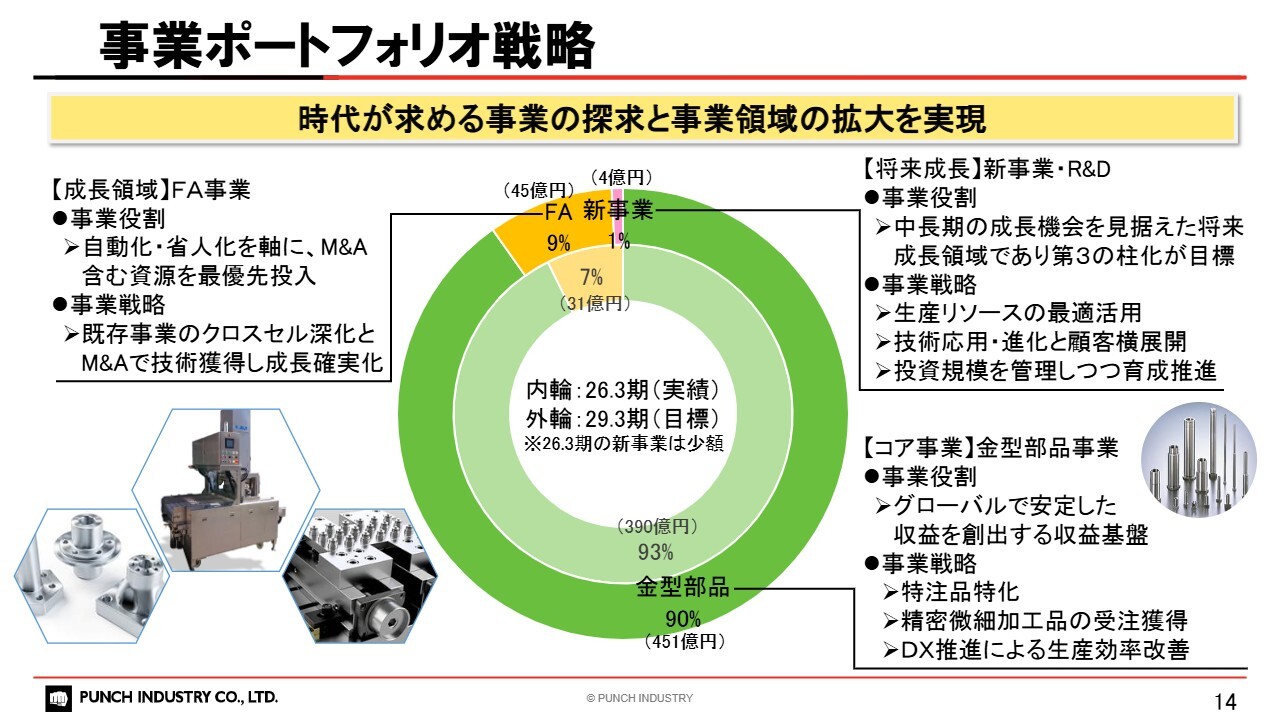
森久保:事業ポートフォリオ戦略です。「VC28」では、コア事業である金型部品事業を安定的なキャッシュ創出の中核としながら、FA事業を成長領域として育成していきます。また、新事業・R&Dを将来成長の種として積み上げていく方針です。
「VC28」では、金型部品で利益を上げつつ、FA事業と新事業を段階的に拡大し、バランスのとれた事業構成への転換を進めていきます。
金型部品事業戦略
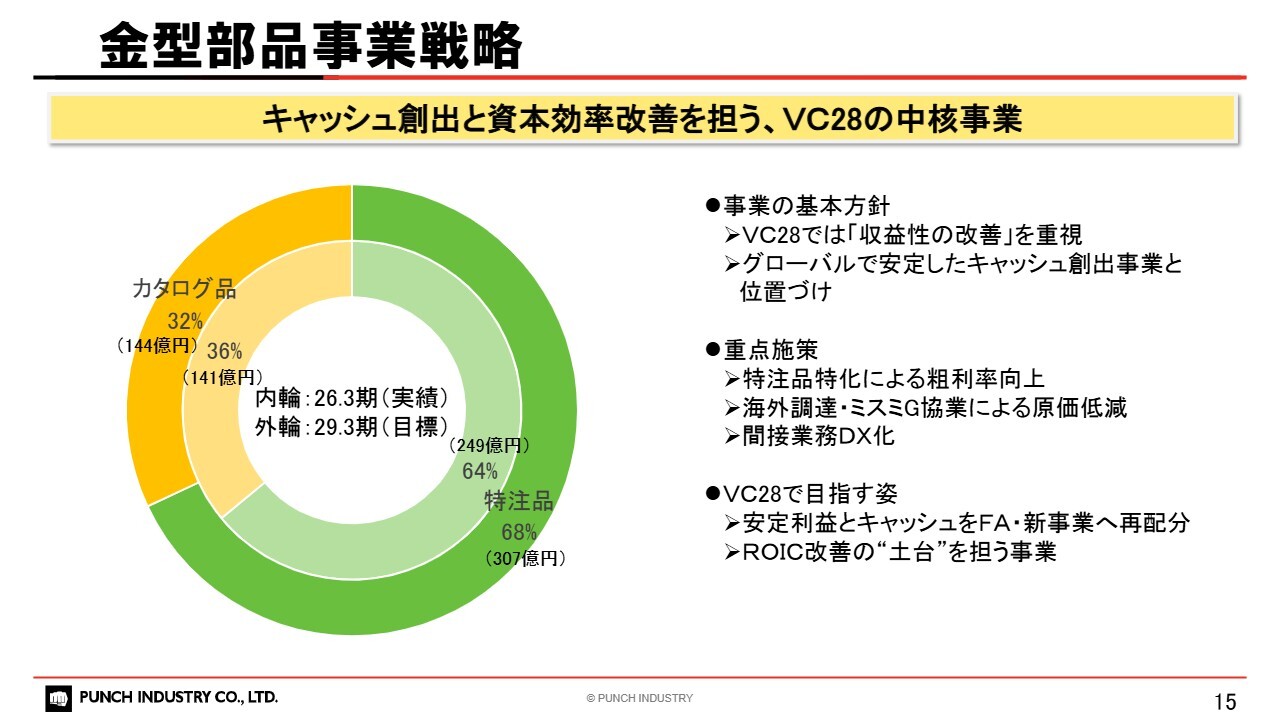
森久保:金型部品事業の戦略です。事業の基本方針として、「VC28」では収益性の改善を重視し、グローバルで安定したキャッシュ創出事業と位置づけています。重点施策は、特注品への特化です。特注品はカタログ品よりも粗利率が約10ポイント高く、特注品への特化により粗利率の向上を目指します。
スライド左側の円グラフをご覧ください。内側の円は2026年3月期の実績、外側の円は「VC28」の最終年度である2029年3月期の目標値を示しています。黄色の枠で示しているのがカタログ品の売上で、昨年度は141億円、3年後の中期計画最終年度では144億円と、カタログ品の売上はそれほど伸びない見込みです。
一方で、特注品は、昨年度の売上が249億円、3年後には307億円を目指しており、特注品の増加を主とする方針です。
また、調達面では海外調達の強化に加え、ミスミグループ本社との協業による相互供給を行います。さらに間接業務のDXでは、間接業務時間の20パーセント削減を目標としています。
ミスミグループ本社との資本業務提携
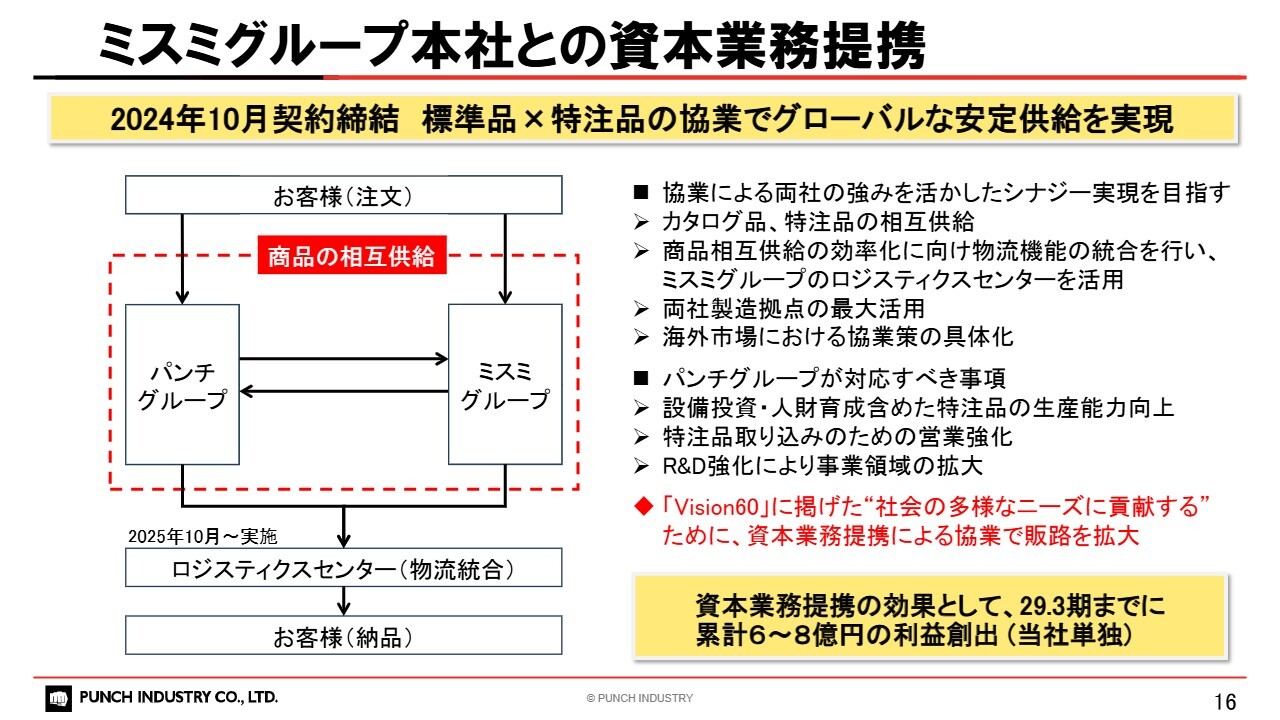
森久保:ミスミグループ本社との資本業務提携についてです。ミスミグループとは長年ライバル関係にありましたが、協業を通じて両社の強みを活かしたシナジーの実現を目指しています。
主に両社のグローバルリソースを活用した商品の相互供給や、すでに実行している物流機能の統合を通じてお客さまへの安定供給を実現し、3年後までに当社単独で累計6億円から8億円規模の利益創出を目指します。
FA事業戦略
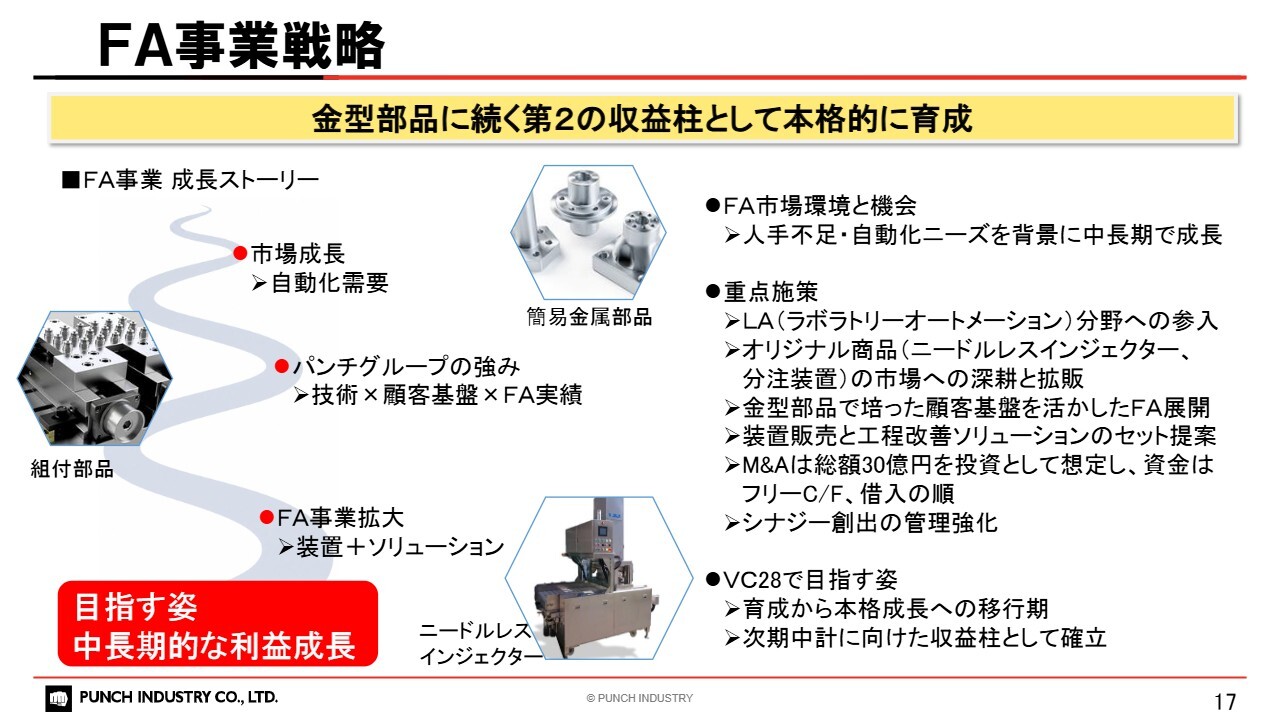
森久保:FA事業戦略です。人手不足や自動化ニーズを背景に、中長期で成長が期待される分野として捉えています。金型部品に続く第2の柱として、本格的に育成を進めていきます。当社では、すでに自動化装置に組み込む簡易金属部品や組付部品などの販売を行っており、昨年度の売上は30億円でした。
ここからさらに一歩踏みこみ、FA装置の販売にも注力していきたいと考えています。研究施設や実験所で手作業で行っていた実験や分析を自動化するラボラトリーオートメーション分野への参入や、針を使わずに調味料を食品に注入するニードルレスインジェクターなどのオリジナルFA装置の販売も行っていきます。
新事業戦略
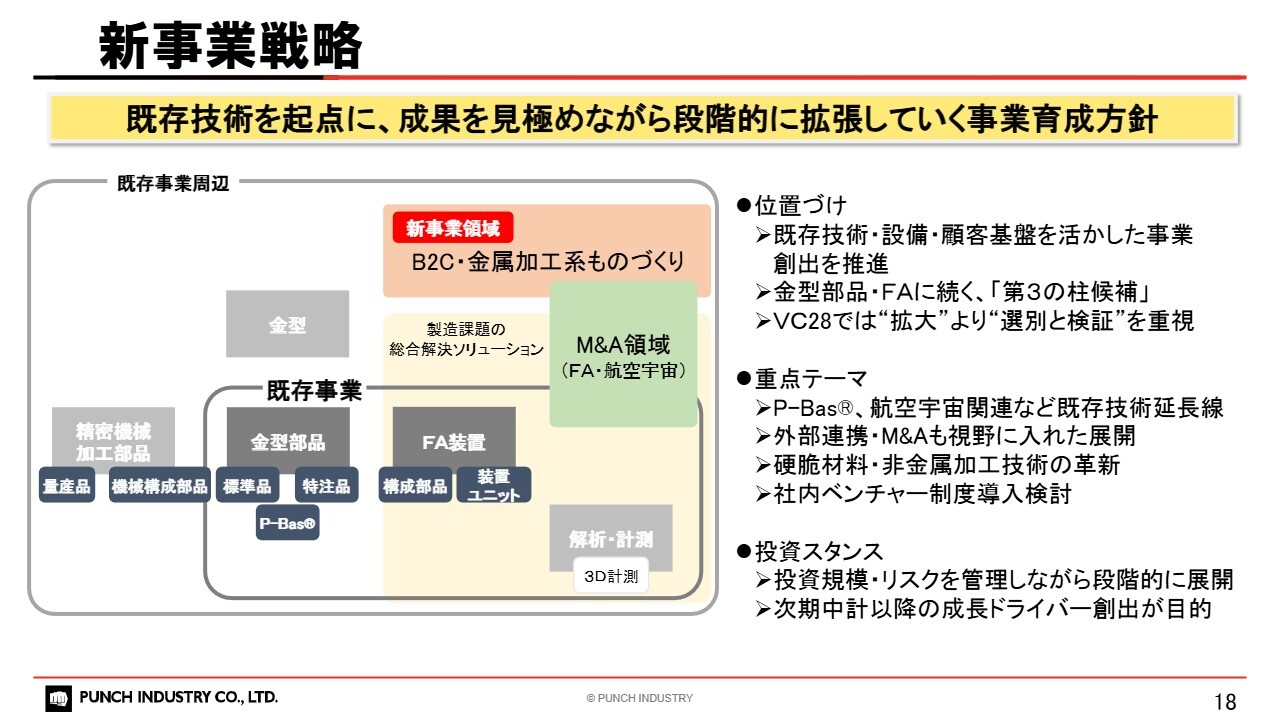
森久保:新事業戦略です。金型部品、FAに続く第3の柱の候補として位置づけ、既存技術を起点に成果を見極めながら段階的に拡張していく方針です。
特許を取得している金属接合技術「P-Bas」や航空宇宙関連をはじめ、当社の精密金属加工技術の延長線上にあるテーマを中心に育成を進め、新たなテーマとして社内ベンチャー制度の導入も検討していきます。また、M&Aも視野に入れて拡張していく方針です。
航空宇宙産業への取組み
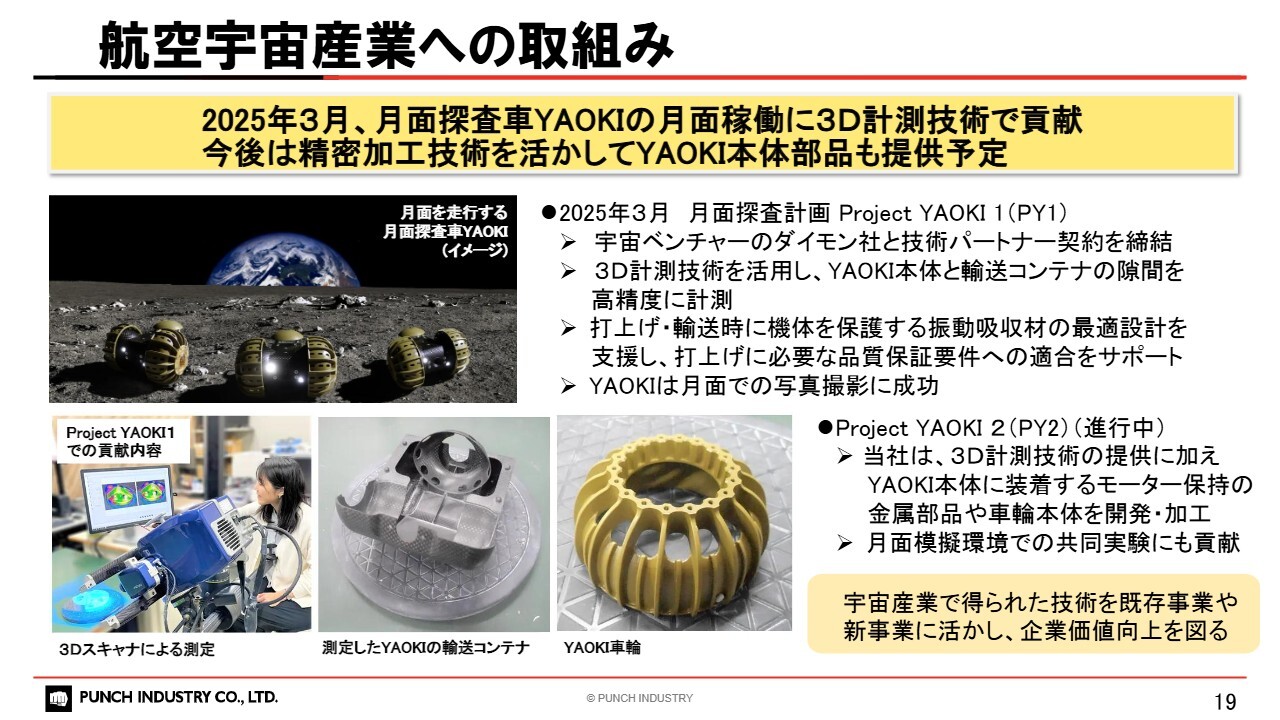
森久保:新事業戦略の一例として、航空宇宙分野への取組みについてご説明します。宇宙産業は極めて高い品質と信頼性が求められる分野であり、そこで培った技術は会社の宝になります。
宇宙ベンチャーのダイモン社が進める月面探査車「YAOKI」プロジェクトに参画し、開発支援を行っています。2025年3月には「YAOKI」が日本の民間企業として初めて月面に到達し、撮影にも成功しており、当社社内でも大いに盛り上がりました。
当社は3D計測技術を活用し、探査車本体と輸送ケースの寸法や隙間を高精度に計測し、打ち上げ時の振動や衝撃から機体を守る役割を担いました。今後予定される「Project YAOKI 2」では、「YAOKI」に搭載される金属部品や樹脂部品の開発・加工にも協力範囲を広げ、さらなる月面開発への貢献を目指していきたいと考えています。
人的資本経営に関する取組み
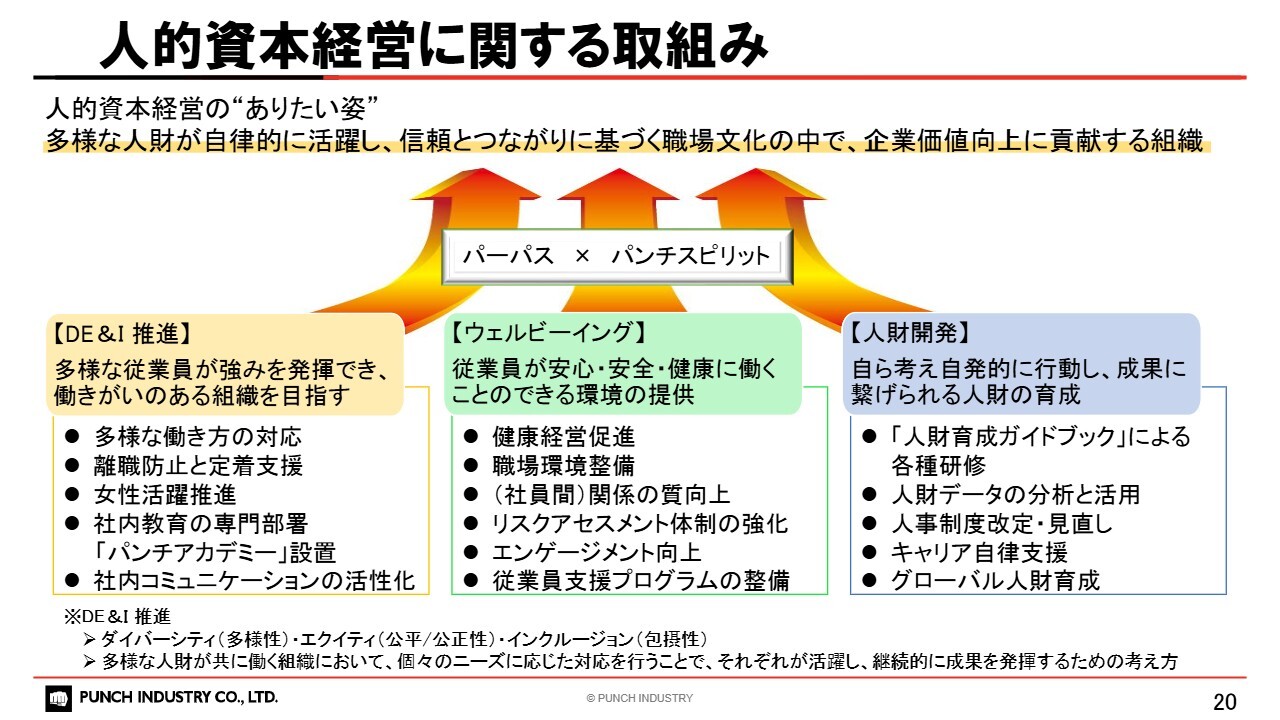
森久保:これまでご紹介してきた事業展開を支えるのは人であると考え、人的資本経営の強化にも取組んでいます。人的資本経営のありたい姿として「多様な人財が自律的に活躍し、信頼とつながりに基づく職場文化の中で、企業価値向上に貢献する組織」を掲げています。「Vision60」の実現は、人への投資なくして成し得ないと考えています。
サステナビリティへの取組み
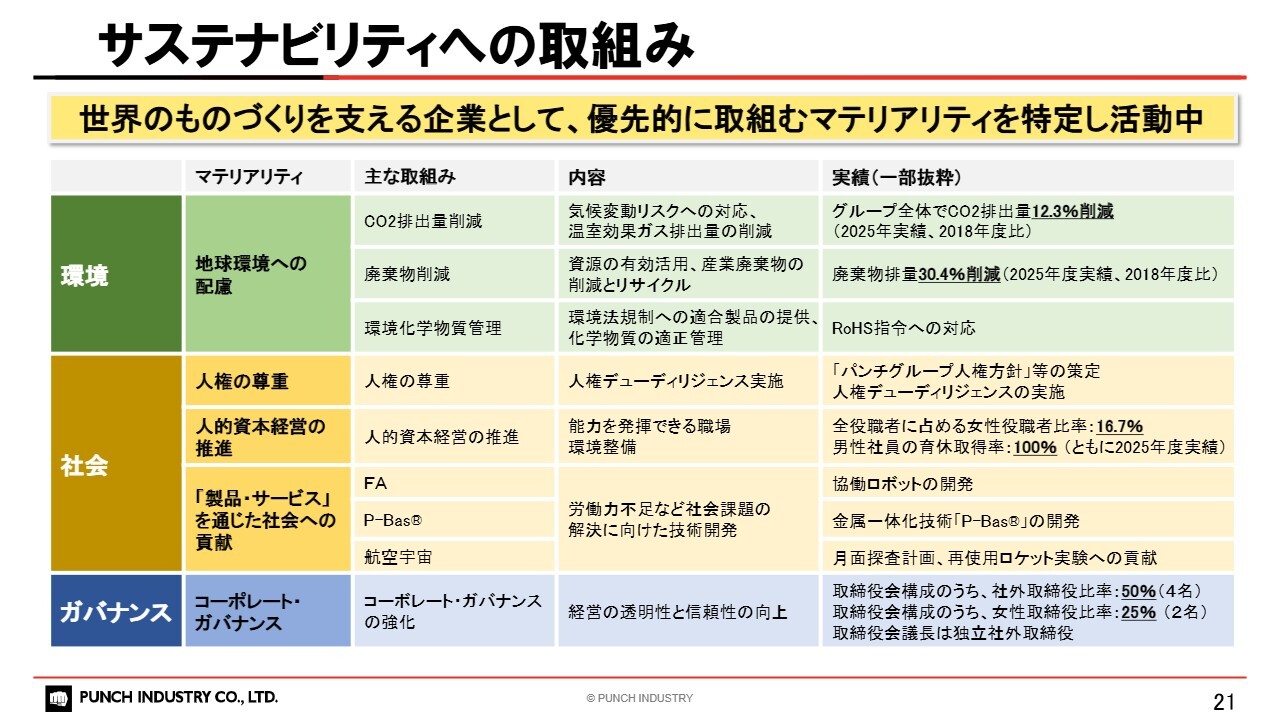
森久保:サステナビリティへの取組みについてです。パンチグループは世界のものづくりを支える企業として、優先的に取組むマテリアリティを特定し、事業活動と社会課題の解決の両立を重視しています。
「地球環境への配慮」「人権の尊重」「人的資本経営の推進」「『製品・サービス』を通じた社会への貢献」「コーポレート・ガバナンス」を重要なマテリアリティとして、中長期的視点で取組んでいます。
資本コストや株価を意識した経営の取組み
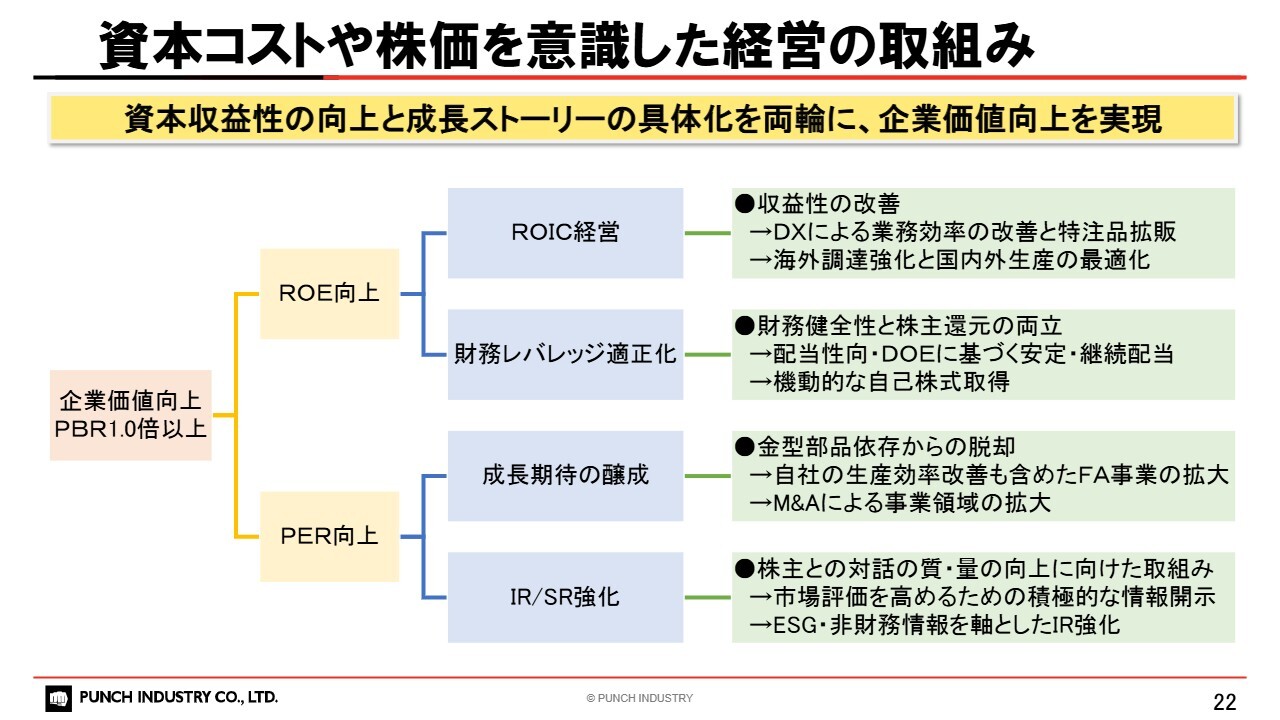
森久保:当社は資本コストや株価を意識した経営の取組みをさらに徹底していきます。企業価値を向上させるために、ROE向上とPER向上に分解しました。ROE向上では、ROICを経営の中核指標として収益性の改善を図り、財務健全性と株主還元の両立を目指した財務レバレッジの適正化を進めていきます。
PER向上では、成長期待の醸成と、IR/SR強化として株主との対話の質・量を向上させる取組みを強化していきます。
VC28期間中のキャピタルアロケーション
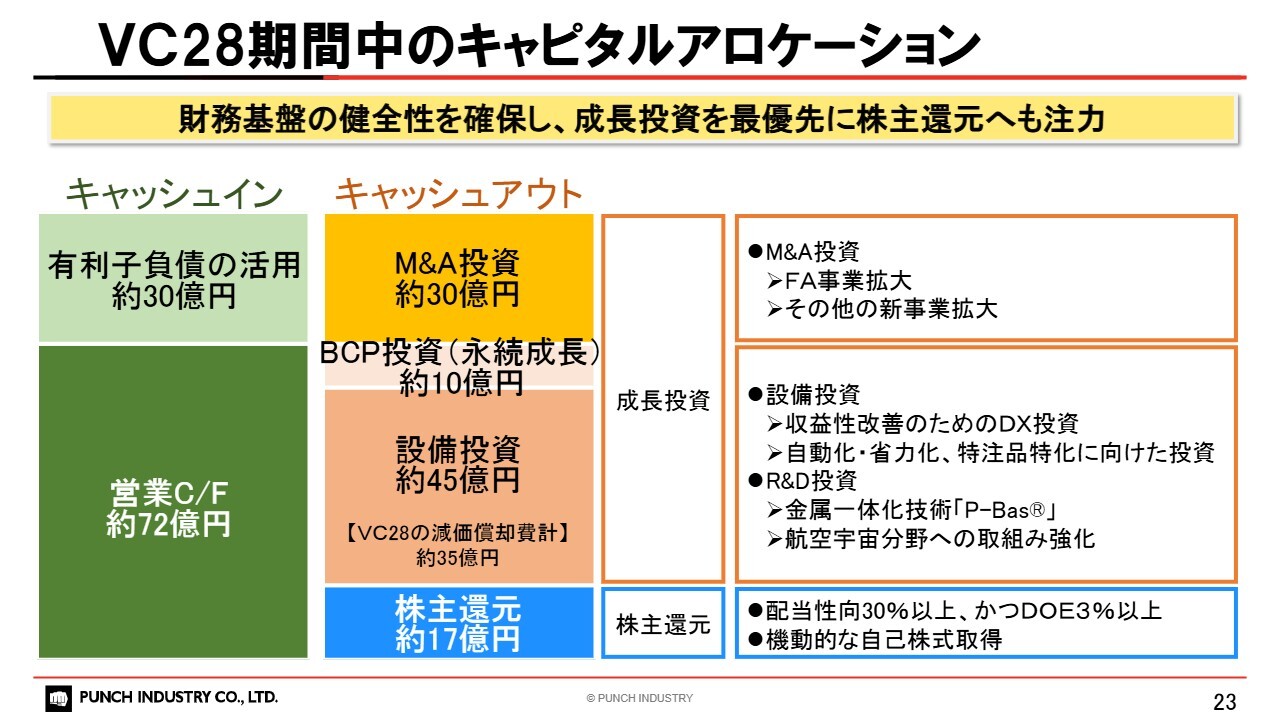
森久保:「VC28」期間中のキャピタルアロケーションについてです。「VC28」では、財務基盤の健全性を確保しながら、成長投資を最優先とし、株主還元にも注力する方針です。
営業キャッシュ・フローで得た資金を活用し、BCP投資、設備投資、株主還元を行い、成長を目指します。M&A投資は、有利子負債の活用を基本とする方針です。健全な財務構造を維持しつつ、企業価値の向上につなげていきます。
株主還元方針
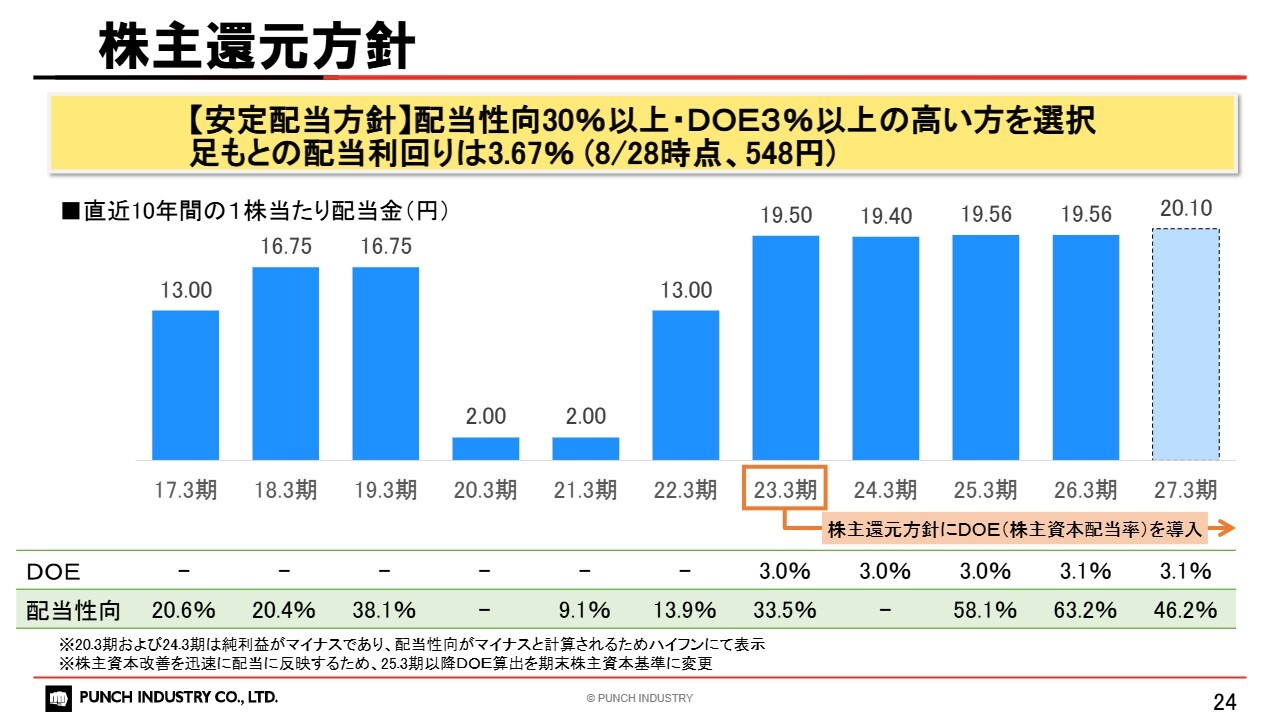
森久保:株主還元方針です。配当性向30パーセント以上、DOE3パーセント以上の高いほうを選択する方針を2023年3月期より導入しています。利益が成長した場合は配当性向30パーセントを基準に増配を行い、業績が一時的に低迷した場合でもDOE3パーセントを配当の下支えとして、安定的な株主還元を行っていきます。
また、市場環境や業績動向などを踏まえ、自己株式の取得を機動的に実施していく方針です。今期の配当は20円10銭に増配を予定しています。
投資家との対話の質・量の向上に向けた取組み
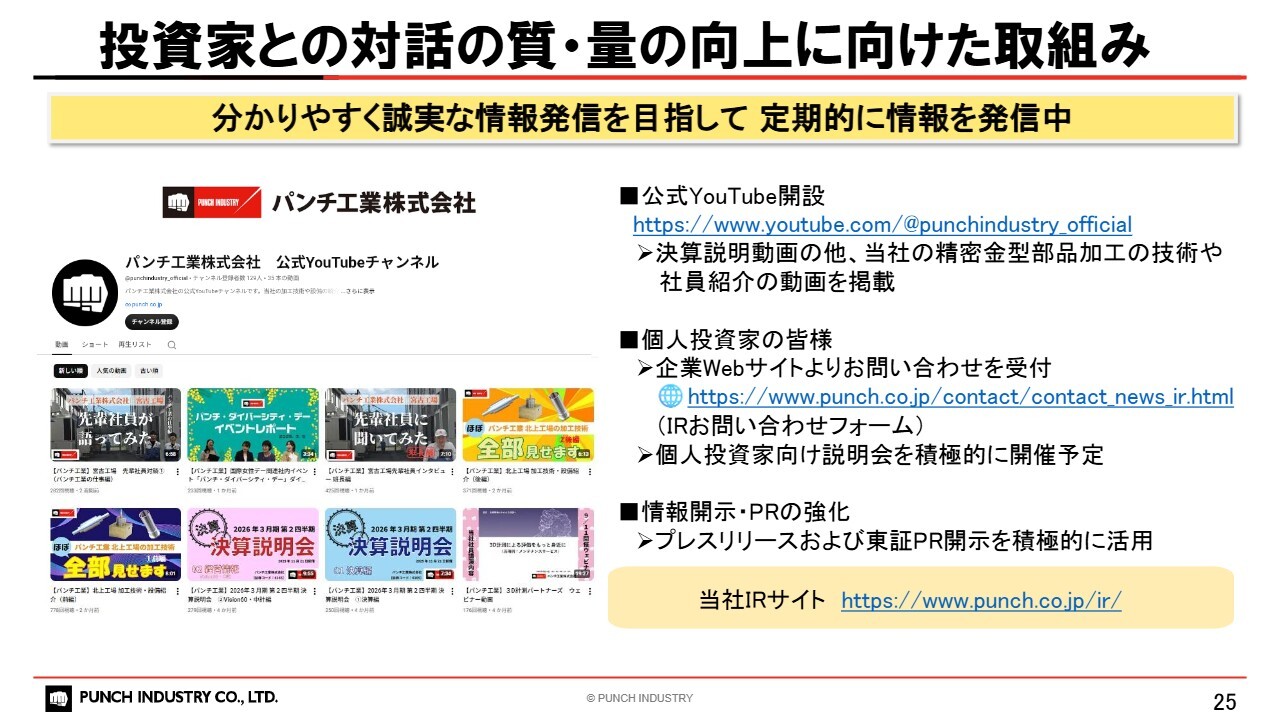
森久保:投資家との対話の質・量の向上に向けた取組みも、重要なテーマの1つと位置づけています。当社の公式YouTubeチャンネルで配信している決算説明会の動画、当社の精密金属加工技術や社員紹介に関する動画に加え、機関投資家とのIRミーティング、そして本日のような個人投資家向け説明会の開催を通じて、わかりやすく継続的に情報を発信していきます。
本日、当社にご興味をお持ちいただけましたら、ぜひホームページもご覧いただき、公式YouTubeチャンネルもご視聴ください。
塩谷:ミスミグループ本社との協業について、注目して拝見していました。スライドの内容によると、6億円から8億円の累計利益を創出する見込みです。この内訳について、どのようなもので利益が創出されているのかを教えてください。
森久保:ミスミグループ本社との協業については、大きくは商品の相互供給と物流統合があります。それ以外にも細かなテーマがいろいろあり、それらの施策の積み上げになります。この内訳については、当社だけでなくミスミグループ本社との関係もありますので、公式に詳細な数値を公表することは難しいところです。
大まかな規模感としては、「VC28」期間中に当社単独の利益創出で6億円から8億円を目標として、現在取組みを進めています。
塩谷:ミスミグループはカタログ品に強みがあるという印象です。競合関係にあったミスミグループとの連携により、御社のカタログ品の売上に悪影響が出るのではないかという懸念もありますが、この点についてはいかがでしょうか?
森久保:今回の協業は、両社のそれぞれの強みを活かしてお客さまへの提供価値を向上させることを目的としてスタートしました。協業の検討を始めた頃は、売上やシェアの取り合いが生じるのではないかという議論もありました。
一方で、当社もミスミグループもこの業界で長年にわたり事業を展開しており、大きな枠組みではお客さまの棲み分けがある程度できているという認識です。それでも局所的には競争が続く可能性は否定できません。
これは、これまでもそうでしたし、これからもそうしていくことがものづくりの業界において健全な関係性ではないかと考えています。そのため、調達面では協力し合いながらも、販売面では競争する関係を継続していきたいと思っています。
塩谷:新しい事業の柱となり得るFA事業について、売上高は2026年3月期実績の31億円から、2029年3月期には45億円という拡大目標が示されていますが、この数値はオーガニックでの成長で計画しているのか、M&Aを含めた成長で計画しているのか、イメージをお聞かせください。
森久保:M&Aはどうしても相手側の状況も関わるため、当社の意向だけでは実行できない部分があります。そのため、「VC28」の数値にはオーガニック成長のみを反映しています。31億円から45億円と、この3年間で約1.5倍にする計画ですが、これはオーガニック成長のみに基づいて描いており、M&Aが実現した場合はプラスアルファされるかたちです。
塩谷:計画数値にM&Aが含まれていないことについて、大変よく理解できました。
塩谷:機動的な自己株式の取得に関するお話がありましたが、発動基準についてはどのようにお考えですか?
森久保:自己株式取得の発動基準については、会社として明確には定めていません。その時の株価や財務状況などを総合的に考慮し、判断していきたいと考えています。
ただし、株主還元は非常に重要な経営課題であると認識しています。まずは、企業価値の向上につながる成長投資やR&D投資、配当をしっかりと進めていきます。その上で、状況を踏まえて、自己株式の取得を検討していくという優先順位で考えています。
塩谷:M&A投資の30億円の資金についてですが、これは相手がある話でもありますので、仮に実行されなかった場合、未消化分を追加還元に充てるといった可能性も考えてよいでしょうか?
森久保:M&A投資の30億円については、有利子負債を活用する方針です。そのため、現時点では未消化分を還元に回す予定はありません。
塩谷:「VC28」で目標に掲げているROE8パーセントを達成した場合、現在の配当方針であるDOE3パーセントが3.5パーセントまたは4パーセントに引き上がる可能性もありますか?
森久保:DOE水準の引き上げについて、現時点で具体的に決まっていることはありません。ただし、企業価値の向上や状況の変化に応じて、適宜見直しを検討していくべきだと考えています。
2027年3月期第1四半期 概要
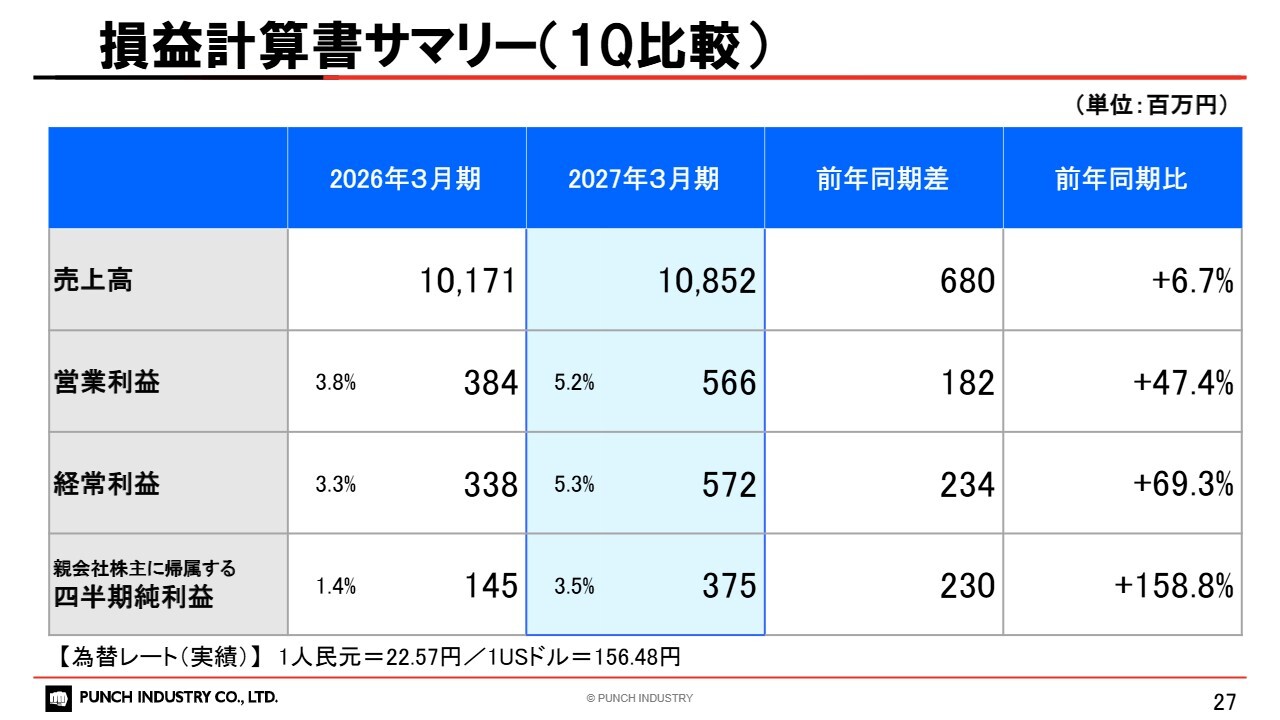
森久保:本日の説明の最後に、8月7日に公表した2027年3月期第1四半期の決算概要と、同日に上方修正した今期の業績および配当予想についてご説明します。
まず、損益計算書のサマリーです。売上高は108億5,200万円、前年同期比6.7パーセントの増収となりました。営業利益は前年同期比47.4パーセント増、経常利益は前年同期比69.3パーセント増、親会社株主に帰属する四半期純利益は前年同期比158.8パーセント増です。
「VC28」の最初の四半期は、好調なスタートが切れたと認識しています。特に利益面では収益性を意識した取組みが功を奏し、売上増を上回る利益改善が進んだと考えています。
2027年3月期 通期連結業績及び配当の予想を修正
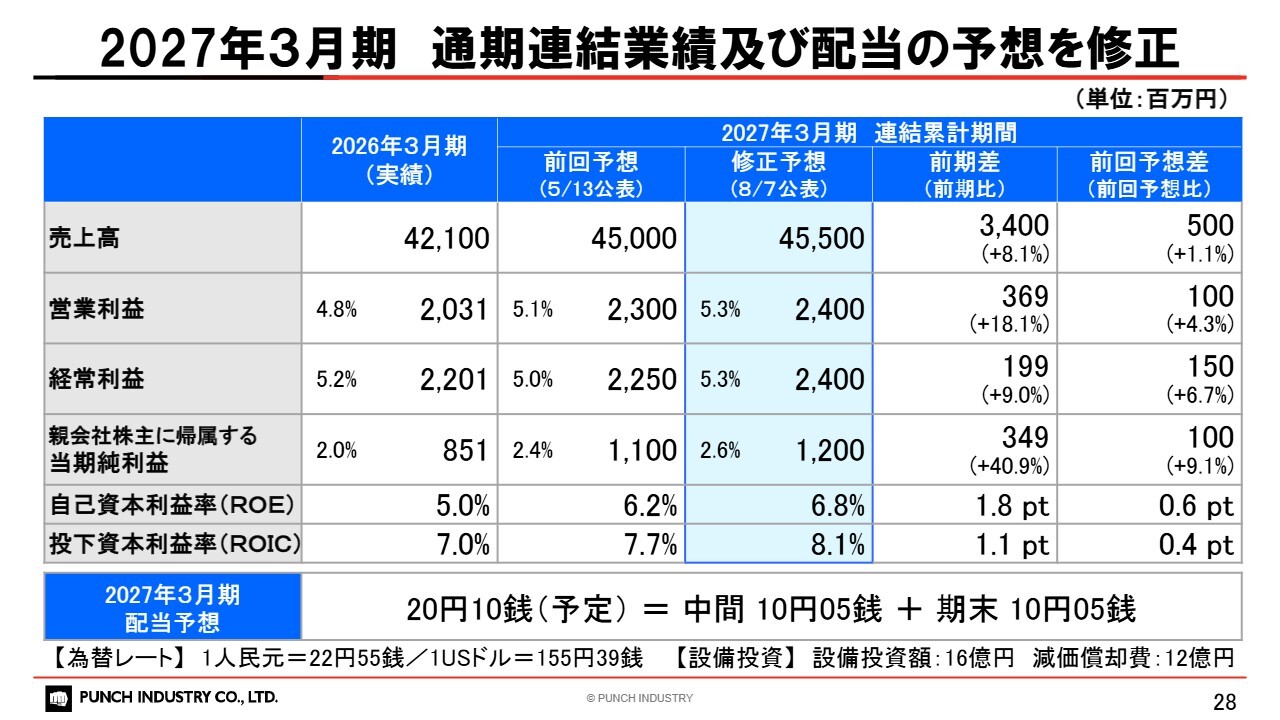
森久保:今期の通期連結業績および配当の予想を8月7日に上方修正しました。第1四半期までの業績を踏まえ、業績予想を上方修正しています。
経営数値の推移予想
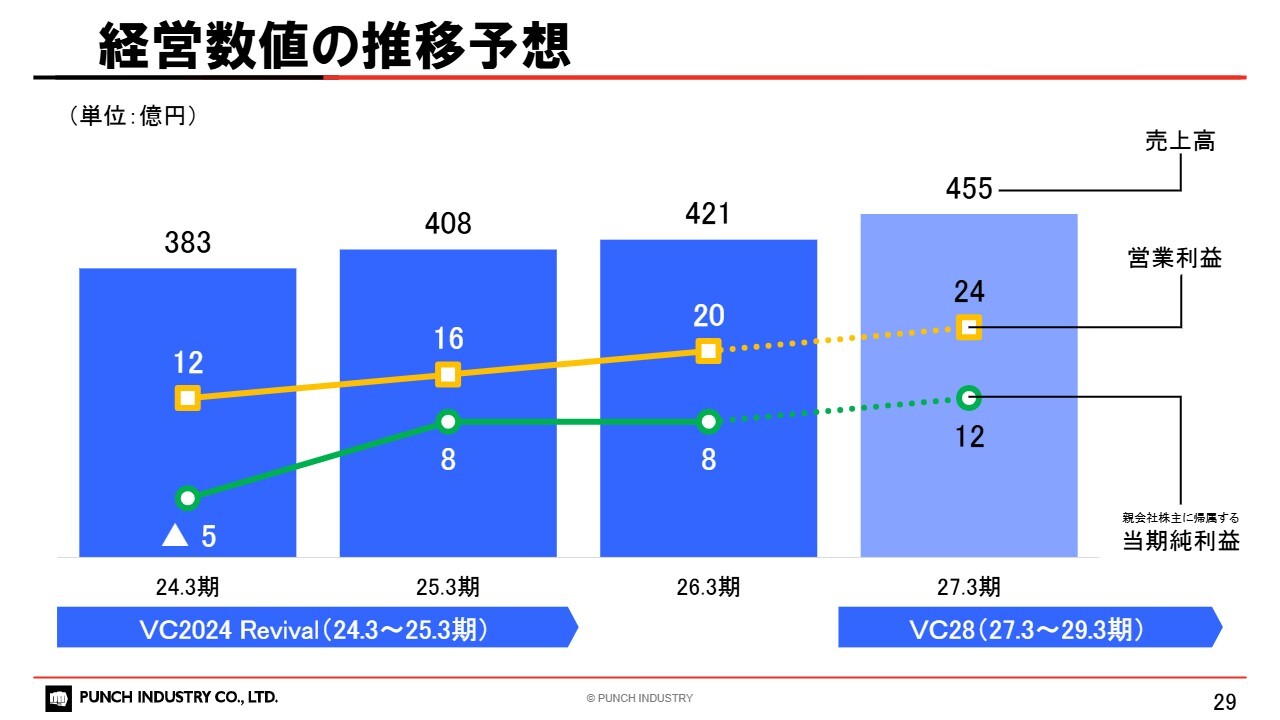
森久保:経営数値の推移予想です。スライドに、過去3年間の推移をグラフで示しています。利益は回復傾向にあり、収益性の改善期をメインテーマとする「VC28」としては理想的なスタートを切ることができていると認識しています。引き続き、各種取組みの強化や改革のスピードアップを目指していきます。
まとめ
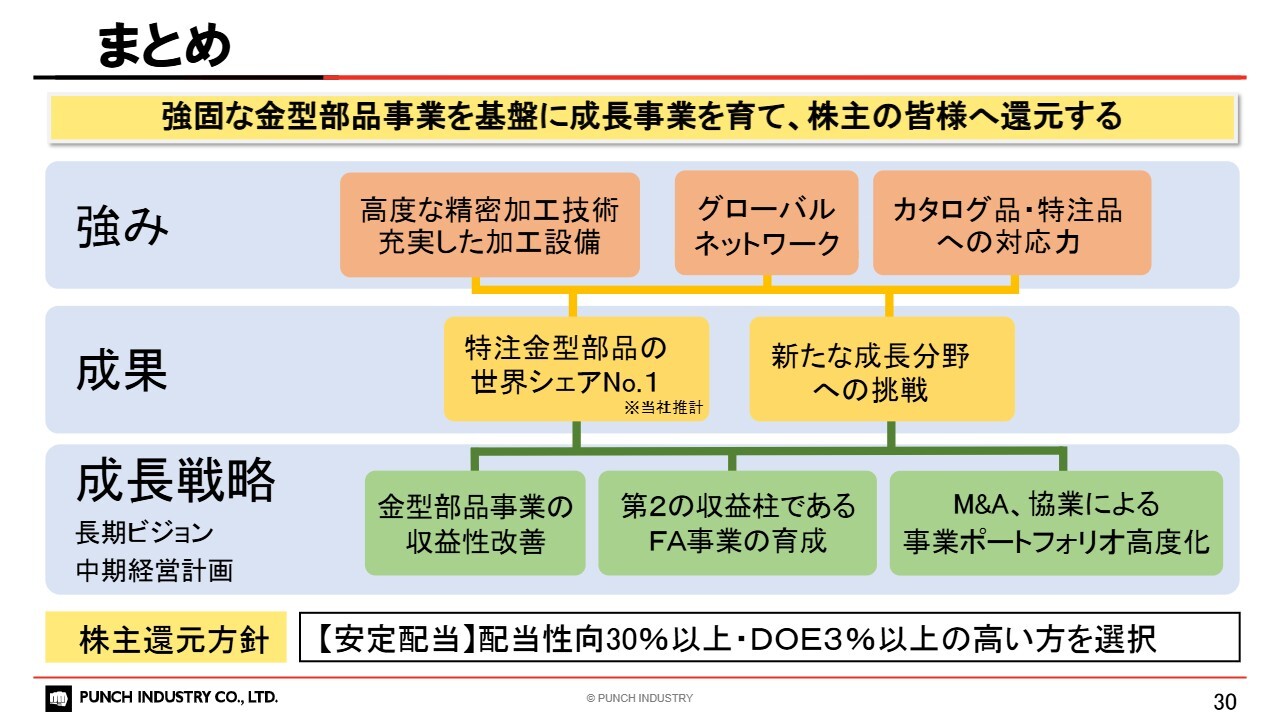
森久保:最後にまとめのスライドです。パンチグループは、強固な金型部品事業を基盤に成長事業を育て、株主のみなさまへ還元することを重視しています。
パンチグループの強みは、「高度な精密加工技術」「充実した加工設備」「グローバルネットワーク」「カタログ品・特注品への対応力」を持つ世界有数の金型部品メーカーであることです。
成果としては、特注金型部品の世界シェアNo.1を誇り、新たな成長分野への挑戦として、金型部品加工で培った技術力を応用し、航空宇宙産業など高精度が求められる業界との取引も拡大しています。
成長戦略としては、金型部品事業の収益性改善、第2の収益柱であるFA事業の育成、M&Aおよび協業による事業ポートフォリオの高度化など、新たな挑戦に取組んでいきます。また、安定配当として、配当性向30パーセント以上、DOE3パーセント以上の高いほうという方針を継続しながら、企業価値向上に努めていきます。
パンチ工業の説明は以上です。
質疑応答:下期の懸念事項について
塩谷:第1四半期の決算は非常に高い増益率となり、営業利益率の改善も確認できるかと思います。一方で、今回の通期連結業績予想の上方修正では、第1四半期の好調な上振れ分のみを通期に反映している印象を受けました。下期にペースが落ちてしまう可能性や懸念事項があれば教えてください。
森久保:第1四半期は特注品の拡販や収益性改善の施策が効果を上げたことで、上振れすることができました。下期以降については正直なところ、まだ不透明な部分が多い状況です。当社として懸念しているのは、中国市場の減速や中東をはじめとする地政学リスクなど、不確定要素が多い点です。そのため、下期はある程度の慎重な数値を見込んでいるのが現状です。
まずは、8月7日に開示した上方修正の数字をしっかり達成できる水準に持っていき、その時点での受注状況や収益施策の改善の進捗などを確認しながら、数値を都度見直していきたいと考えています。
質疑応答:今期の営業利益目標の増減要因について
塩谷:前期は営業利益が約20億円だったのに対し、今期は修正後で24億円の着地見込みとなっています。この4億円の増加について、為替なども含まれると思いますが、具体的にどのような要因がありますか?
森久保:昨年の実績からプラス4億円となる内訳として、プラス要因は、中国および東南アジアでの売上増による利益改善で、概算でプラス9億円と見ています。加えて、売上増による工場の稼働向上によりプラス3億円程度を見込んでおり、合計12億円と試算しています。
一方で、今後さらに攻めていくために販売に力を入れ、営業面での先行投資を予定しています。人員増強や販売にかけるコストを含め、8億円程度を見込んでいます。その結果、プラス12億円とコスト8億円ということで、全体でプラス4億円を予想しています。
塩谷:先行投資によるマイナスを前提に組み立てているということですね。
森久保:そのとおりです。
質疑応答:為替影響について
塩谷:中国での売上高が御社全体の約6割を占めているということですが、人民元の為替変動の影響について、可能な範囲で教えてください。
森久保:為替として当社が最も影響を受けるのは中国人民元です。連結決算で中国での売上を円に換算する際に、人民元高・円安になると、1人民元あたり1円の変動で売上が約13億円増加します。規模感としてはこのような状況です。
ただし、売上が増加する一方で中国からの輸出採算が悪化することもあり、「行って来い」の関係で、利益面はそこまで大きく動きません。つまり、円安が続くと売上は膨らみますが、利益にはそれほど影響がないという状況です。
塩谷:利益面では、ほぼフラットな状況ということですね。
質疑応答:PBRの評価について
塩谷:PBRについて、御社は1倍超を目標に掲げていますが、現在は0.6倍前後です。株価に対する御社の評価についてお聞かせください。
森久保:PBRが1倍を割れており、市場からは割安と評価されていると認識しています。ものづくりのお客さまにおけるパンチグループの認知度については、それなりにあると自負しています。しかし、投資家のみなさまへのアピールが不足していたと感じています。
塩谷:私はパンチグループについて深く存じ上げていますが、一般投資家からすると、ご認識のとおりかと思います。
森久保:そこが反省点であると考えています。そのため、企業価値向上に向けた情報発信や開示内容の充実に近年力を入れています。直近では、フィスコ社から当社のバリュエーションレポートを発行していただいていますので、お時間があればご覧いただければと思います。
質疑応答:航空宇宙分野に取組む理由について
向井沙耶氏(以下、向井):「金型部品の会社がなぜ航空宇宙分野に取組むのでしょうか?」というご質問です。
森久保:これは将来の成長の種という位置づけです。航空宇宙分野はわくわくするという面もありますが、実際に取組んでみると精度要求が非常に厳しく、また実績を含めた信頼関係がなければ継続が難しいという高い挑戦です。技術力向上にも資する分野だと考えています。
そこで得た技術を他の事業にも展開できるのではないかといった考えや、社外へのアピールにつながるだけでなく、先ほどお話ししたとおり航空宇宙分野はわくわくするため、社員のモチベーションアップにもつながるのではないかと思っています。
向井:実際に社員からはどのような声が寄せられていますか?
森久保:先日、航空宇宙関連の取組みに関する社内説明会で、当社が手掛けた部品の説明を行いましたが、評判が良かったです。
質疑応答:中期経営計画における最大の成長ドライバーについて
向井:「中期経営計画の達成に向けた最大の成長ドライバーは何ですか?」というご質問です。
森久保:「VC28」においては、金型部品事業をベースに収益性を改善しながら、第2の柱であるFA事業、そして新事業を伸ばしていくことが大きなテーマです。最大の成長ドライバーは、当社の売上構成比で現在9割を占めている金型部品事業の収益性を改善するために、特注品に特化することだと考えています。
質疑応答:M&Aで重視する技術や事業領域について
向井:「M&Aを活用する場合、どのような技術や事業領域を重視しますか?」というご質問です。
森久保:M&Aで最優先に考えているのは、第2の柱として育成を目指しているFA関係です。FAだけに限定せず、航空宇宙など他の分野も視野に入れたいと考えていますが、最も注力すべきはやはりFA分野だと考えています。
質疑応答:特注金型部品の市場シェア拡大余地について
塩谷:「既存事業の注力領域である特注金型部品について世界シェア1位との説明がありましたが、さらに伸ばす余地としてはどこがあるのでしょうか?」というご質問です。
森久保:現在、日本と中国に加え、東南アジアや欧米での売上を伸ばしていこうとしています。東南アジアと欧米については、まだまだ伸ばせる余地が大きいのではないかと思っています。
日本と中国については、すでに事業が安定期に入っている部分もあるため、金型だけにこだわらず、当社の金属加工技術を活かして、例えば工作機械に組み込まれる精密部品など、さらに異なる分野にも広げていきたいと考えています。このようにエリアと業種を大きく拡大していくことが当社の今後の狙いです。
塩谷:御社の場合、特注金型部品はOEMメーカーが量産に入る前に需要が発生するものなのでしょうか? それとも、量産に入った後も需要が継続するものなのでしょうか?
森久保:当社の場合、一番動くのは金型を設計し、組み立てる段階です。その後も部品が消耗するため、メンテナンスでの需要もありますが、金型を試作したり、最初に製作する段階が最も需要が高いです。
質疑応答:中国のスマートフォン向け需要の中長期的な成長可能性について
塩谷:「中国のスマートフォン向け需要は、中長期的にも成長が期待できますか?」というご質問です。
森久保:中長期的な見通しについては、正直なところお答えするのが難しい部分があります。ただし、足元では好調です。昨年および第1四半期が終わった頃までのデータを見ると、大手メーカーなどが新機種を投入し、それに伴う生産が進んでいますので、現時点では好調に推移しています。
塩谷:それは、値上げ前の駆け込み需要が一時的に第1四半期に集中したというわけではなく、中国市場においては常に好調で、駆け込み需要があるわけではないということでしょうか?
森久保:どちらかというと、新モデルがリリースされるタイミングの影響が大きいです。当社の場合、生産段階を担当するため、新モデルが出る前の生産段階において引き合いが多くなります。例えば、現時点で忙しいと、3ヶ月から6ヶ月後に新機種がリリースされるというイメージです。
質疑応答:第1四半期における為替影響について
塩谷:「海外構成比が4分の3ある中で、足元の第1四半期はドル円が160円まで進みました。営業利益がもう少し伸びてもよかったのではないかと思いますが、いかがでしょうか?」というご質問です。
森久保:為替について、当社は売上構成比の6割弱を中国が占めることから、中国元の変動影響を受け、ドルの影響はさほどありません。昨年と比較すると、利益率は向上しています。一方で、先ほどお話ししたように、円安が進むと売上は膨らみますが、利益が追いつかないというところがあります。
ただし、それを言い訳にしても仕方がないため、円安がある程度続くという前提のもと、今回の「VC28」のテーマとして、収益性の改善に努める方針です。この環境にも耐えられる体制を構築し、収益性を改善したいと考えています。収益性は一般的にはまだ低いと見られるかもしれませんが、着実に向上していると認識しています。
塩谷:現地生産で現地から輸出を行うため、利益面で見ると為替影響がフラットということは、円高に振れた際には、人民元やドルに対しても利益のマイナスインパクトが少ないという認識でよろしいですか?
森久保:そのとおりです。ただし、トップラインは円換算で下がるため、結果的に利益率が上がるかもしれませんが、ボリュームが減少しているように見えるところがあります。
塩谷:海外の企業は、連結決算が3ヶ月遅れで反映されているという認識でよろしいでしょうか?
森久保:その認識で間違いありません。決算期について、日本・インドグループ会社は3月決算、中国を含む他海外のグループ会社は12月決算です。
質疑応答:収益性改善について
塩谷:「特注金型部品が世界シェア1位である一方、営業利益率は5パーセントです。一般的にトップシェアの場合、営業利益率が10パーセントや20パーセントでもおかしくないのではと思いますが、いかがでしょうか?」というご質問です。
森久保:確かに利益率は低いと認識しています。収益性の改善により、引き上げていく必要があると考えています。
塩谷:特注品のミックスが上がることで、会社全体の営業利益率も上がってくると思います。
森久保:そのとおりです。カタログ品に比べて特注品の粗利率は10ポイントほど高く、業種別に見ると自動車向けは利益率が低めであることから、自動車以外の分野を伸ばす取組みも進めています。そうしたミックスの変化を意識しながら、収益性の改善を進めているところです。
森久保氏からのご挨拶
森久保:パンチ工業は創業から50年、真摯にものづくりに向き合い続けてきました。お客さまのリクエストに応え続けることで、事業をここまで拡大させることができたと考えています。
この考え方を大切に、これからは金型部品だけでなく、第2の柱としてのFA事業や新事業に注力し、企業価値向上に取組んでいこうと考えています。ぜひ本日、パンチ工業を知っていただけたら幸いです。
本日はどうもありがとうございました。
当日に寄せられたその他の質問と回答
当日に寄せられた質問について、時間の関係で取り上げることができなかったものを、後日企業に回答いただきましたのでご紹介します。
<質問1>
質問:FA事業を第2の収益柱へ育てるため、今後どの施策を強化しますか?
回答:精密金属加工技術と既存顧客基盤を活かした特注品・装置の拡販、生産・販売体制の強化、技術人財の育成を進めます。また、必要に応じてM&Aも活用していきます。
<質問2>
質問:FA事業の売上規模と収益性を、どの水準まで高める計画でしょうか?
回答:FA事業は、2026年3月期実績の31億円から、2029年3月期には45億円への売上拡大を目標としています。今後M&Aを実施した場合、収益性は変動する可能性があるため、具体的な営業利益率は現時点では開示していません。案件の選別、付加価値向上、生産効率化などにより、収益性の改善を目指していきます。
<質問3>
質問:ミスミグループとの連携により、どのような成長効果を見込んでいますか?
回答:ミスミグループとの連携により、商品の相互供給による原価低減、物流協業による効率化、調達面の改善などを見込んでいます。両社の強みを活かし、特注品を含む当社の競争力と収益力の向上につなげていきます。VC28期間中に、当社単独で累計6億円から8億円の利益創出を目指しています。
<質問4>
質問:海外市場では、今後どの地域や業界の需要拡大を期待していますか?
回答:強固な基盤を有する中国での高付加価値品拡販に加え、東南アジア、米州、欧州などでの拡販を、現地グループ会社や販売代理店との連携を強化しながら目指します。業界では、自動車、電子部品などの既存分野に加え、医療や飲料関連など、超精密加工が求められ、比較的粗利を確保しやすい分野の需要も取り込んでいきます。
<質問5>
質問:航空宇宙分野や新加工技術を、いつ頃から収益化していく方針ですか?
回答:航空宇宙分野は、現時点では売上規模よりも技術実証と信頼獲得を重視する段階です。VC28では事業性の検証を進める期間と位置付け、段階的に収益化を図っていきます。なお、現時点でもグループ連結で航空宇宙分野に対して1億円以上の売上があります。
<質問6>
質問:売上拡大と利益率向上を両立するため、最も重要な施策は何でしょうか?
回答:売上拡大と利益率向上の最重要施策は、足下では金型部品事業の特注品拡販です。特注品の拡販による製品ミックスの改善、原価低減、DXによる間接業務の効率化を一体で進めることが重要です。加えて、海外販売とFA事業の成長により、収益源の多様化も図っていきます。
<質問7>
質問:これだけ自己資本比率が高いのに、計画配当性向が30パーセント以上、計画DOEが3パーセント以上というのは、全市場ベースで比較しても明らかに低く、その程度の目標値では投資家は誰も振り向いてくれないと思いますが、いかがでしょうか?
回答:当社の株主還元方針「配当性向30パーセント以上・DOE3パーセント以上のいずれか高い方を採用する」は、将来の成長に向けた設備投資・研究開発投資や、財務の健全性とのバランスを踏まえたものです。まずはVC28で掲げる成長投資を着実に実行し、収益力と企業価値を高めることを優先します。その上で、収益力や資本効率の向上、成長投資の進捗などを踏まえ、株主還元のさらなる充実についても継続的に検討していきます。
<質問8>
質問:VC28最終年度の営業利益率6.8パーセントへの「残りプラス1.5pt」のブリッジは何でしょうか?
回答:営業利益率6.8パーセント達成のポイントは、特注品シフトによる増益効果約19億円と、原価低減による増益効果約7億円です。この2つが利益改善の大部分を占めています。一方で、営業体制強化などの先行投資も進めるため、DXはそうしたコスト増を吸収しながら収益性を高める取組みと位置付けています。
<質問9>
質問:VC31(650億円)からVC34(800億円)にかけてのプラス150億円の成長は、金型部品・FA・新事業・M&Aのどのような構成で実現するのでしょうか?
回答:VC28最終年度である2029年3月期の時点では、売上構成の大部分は引き続き金型部品事業が占める計画です。
一方で、長期ビジョンで当社が掲げる「脱・金型部品依存」は、金型部品事業を縮小するという意味ではなく、金型部品事業を成長させながら、FA事業や新事業といった新たな収益源を育成し、事業ポートフォリオをよりバランスの取れたものへ変えていくという考え方です。VC28の進捗を踏まえ、VC31やVC34の事業別売上構成の詳細を決定していきます。
Vision60の売上高800億円は、そのような既存事業の成長に加え、FA事業の拡大、新事業の創出、M&Aによる事業領域拡張を積み重ねた結果として実現を目指す目標であり、VC28はそのための基盤を構築する最初の3年間と位置付けています。
<質問10>
質問:金型部品市場のグローバル成長率の見込みはいかがでしょうか?
回答:ISTMAという国際金型協会のデータベースを入手し、当社推計も含んで算出していますが、VC28の策定にあたっては、金型市場について年平均3.3パーセント程度を前提としています。
<質問11>
質問:年間のR&D費用の絶対額と売上高比率はどうなるのでしょうか?
回答:前期のR&D費用は約6億円で、ここ数年は売上高比率で1パーセントから2パーセントの推移となっています。
主に高付加価値製品の開発や新素材開発、航空宇宙分野などへの取組みを進めています。今後、FA事業や新事業の拡大に合わせて、R&Dも強化していく考えです。
<質問12>
質問:セグメント開示について、FA事業の売上高・営業利益を分けて開示してほしいです。
回答:当社としても、FA事業を第2の収益柱として育成していく方針を掲げており、その進捗について投資家のみなさまにわかりやすくお伝えしていくことは重要な課題であると認識しています。
一方で、決算短信や有価証券報告書におけるセグメント開示については、法令や会計基準に基づき決定されるものであり、単純に事業区分を設ければ開示できるというものではありません。また、セグメントを追加して開示する場合には、管理会計の整備や監査対応の範囲拡大が必要となり、監査法人による監査工数や監査報酬の増加など、一定のコスト負担も発生します。
そのため、投資家のみなさまへの情報提供の充実と、開示コストとのバランスを考慮しながら検討する必要があると考えています。
現時点でFA事業単独の売上高や営業利益をセグメントとして開示する予定はございませんが、FA事業の成長状況については、本日の説明資料でも売上規模や事業戦略をご説明しているとおり、可能な範囲で情報発信の充実を図っていきたいと考えています。
<質問13>
質問:FA事業の、柱としての確立の判断基準は何でしょうか?
回答:「第2の収益柱」とは単に売上規模だけではなく、継続的な利益創出と事業としての独立性を兼ね備えた状態を意味しています。VC28期間では、その基盤づくりを進めていきます。
<質問14>
質問:第1四半期の利益率水準が下期も持続した場合、通期営業利益の上振れ余地はあるのでしょうか?
回答:現時点では上方修正後の業績予想の達成を最優先に考えており、特注品の受注状況や収益性改善施策の進捗を見ながら、必要に応じて適切なタイミングで業績予想を見直していきます。
<質問15>
質問:地域別の利益水準の開示をしてほしいです。
回答:地域別利益は各地域の競争環境なども踏まえ、現時点では開示を行っていません。一方で、投資家のみなさまのご要望は認識しており、今後検討していきます。
<質問16>
質問:BCP投資の使途は何でしょうか?
回答:値上がり前の原材料の前倒し購入や複数購買を予定しています。
<質問17>
質問:スライドP13で「投資判断基準の整備」を掲げられていますが、これはすでに運用段階にあるのか、VC28期間中に整備予定なのでしょうか?
回答:投資判断基準はすでに運用していますが、VC28期間中のM&A実施を通じてブラッシュアップしていきます。
当社はROIC経営を重視しており、投資リターンがROICを上回るかを重視していますが、一方で、対象先は非上場企業が多いため、IRRやROICを機械的に当てはめるのではなく、事業とのシナジーや成長性も含めて総合的に判断していきます。
<質問18>
質問:中国事業の受注単価・粗利率のトレンドは足元でどのように推移しているのでしょうか?
回答:中国事業は価格競争が厳しい状況です。中国での高付加価値品拡販・原価低減に加え、東南アジア、米州、欧州等での販売拡大と生産・調達の最適化を進めています。地域・拠点の分散を通じ、特定地域への依存度を中長期的に低減します。
<質問19>
質問:足元の特注品の稼働率と、プラス58億円をこなすために必要な能力増強投資(設備投資約45億円のうちの配分)・技能人財の確保状況をご教示ください。仮に需要が想定を上回った場合、能力面がボトルネックとなり機会損失が生じる懸念はないでしょうか?
回答:特注品は工程や設備が多岐にわたるため、単一の稼働率で示すとかえって投資家のみなさまをミスリードする可能性があり開示していません。
一方でVC28の設備投資約45億円のうち過半は能力増強や更新投資を想定しています。人財面でもグループ内で技能交流や育成を進めており、成長のボトルネックにならないよう先行投資を進めています。
<質問20>
質問:M&Aは総額30億円、資金はフリーC/F・借入の順とされていますが、どのような投資判断基準を整備されているのでしょうか?
回答:M&Aは重要な成長戦略ですが、規模拡大そのものが目的ではありません。当社はROIC経営を重視しており、投資リターンがROICを上回るかを重視しています。
一方で、対象先は非上場企業が多いため、IRRやROICを機械的に当てはめるのではなく、事業とのシナジーや成長性も含めて総合的に判断しています。
<質問21>
質問:FA領域と航空宇宙領域の双方がM&A対象とされていますが、30億円の配分優先順位と、現時点のパイプラインの厚み(検討件数の規模感)について、お話しいただける範囲でご教示ください。
回答:現在はFA関連がメインとなっており、具体的なハードルレートやバリュエーション水準、個別案件の検討状況についてはお話しできませんが、企業価値向上につながる案件を厳選し、規律ある投資を行っていきます。


新着ログ


「機械」のログ