2026年9月期決算説明
マイクロアド、26年9月期は2期連続の過去最高益を達成 AIファクトリーを軸に新目標「30年9月期に営業利益30億円」へ
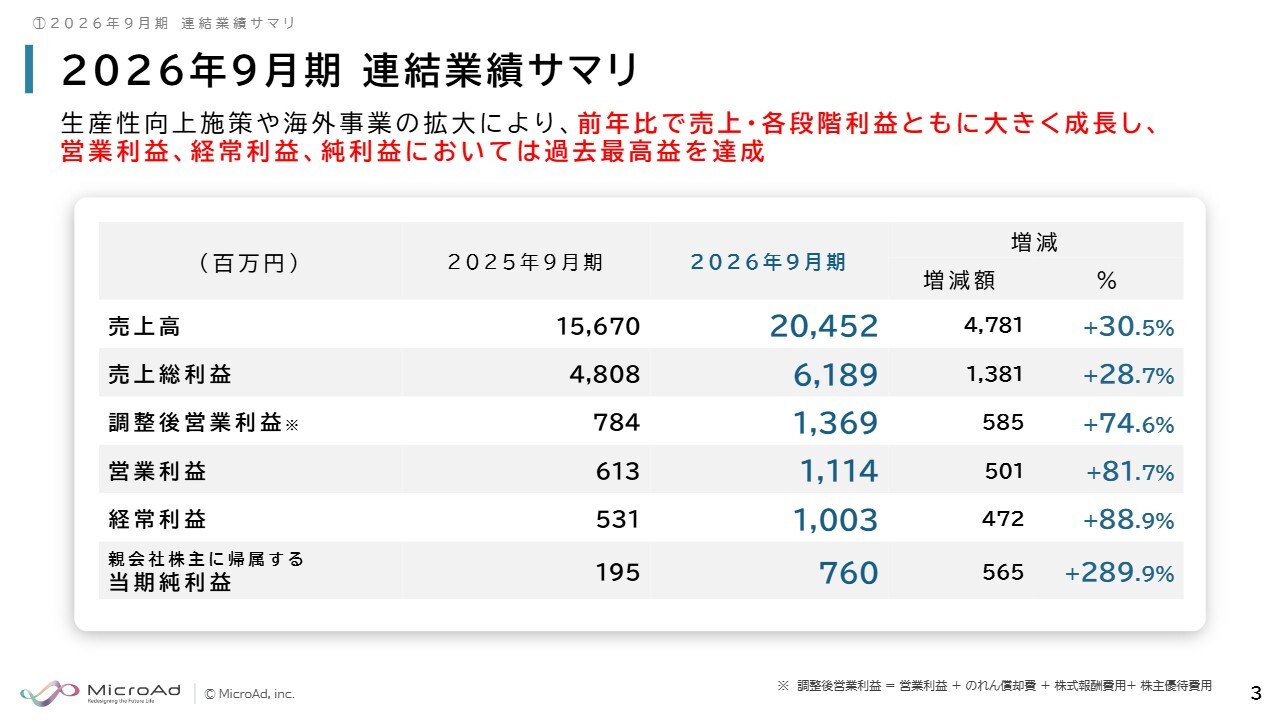
2026年9月期 連結業績サマリ
渡辺健太郎氏:株式会社マイクロアド代表取締役社長執行役員の渡辺です。本日は当社の決算説明会をご視聴いただき、誠にありがとうございます。私から2026年9月期の決算についてご説明します。
2026年9月期の連結業績サマリーです。生産性向上施策や海外事業の拡大により、売上および各段階利益は大きく成長しています。営業利益以下は過去最高益を達成しました。
売上高は前年比約30パーセント増と高い成長を見せ、初めて200億円を超えました。営業利益は約11億円と、2桁億円の実績を達成しています。親会社株主に帰属する純利益は7億6,000万円となり、前年比でも大きく成長しました。
2026年9月期 業績予想に対する進捗
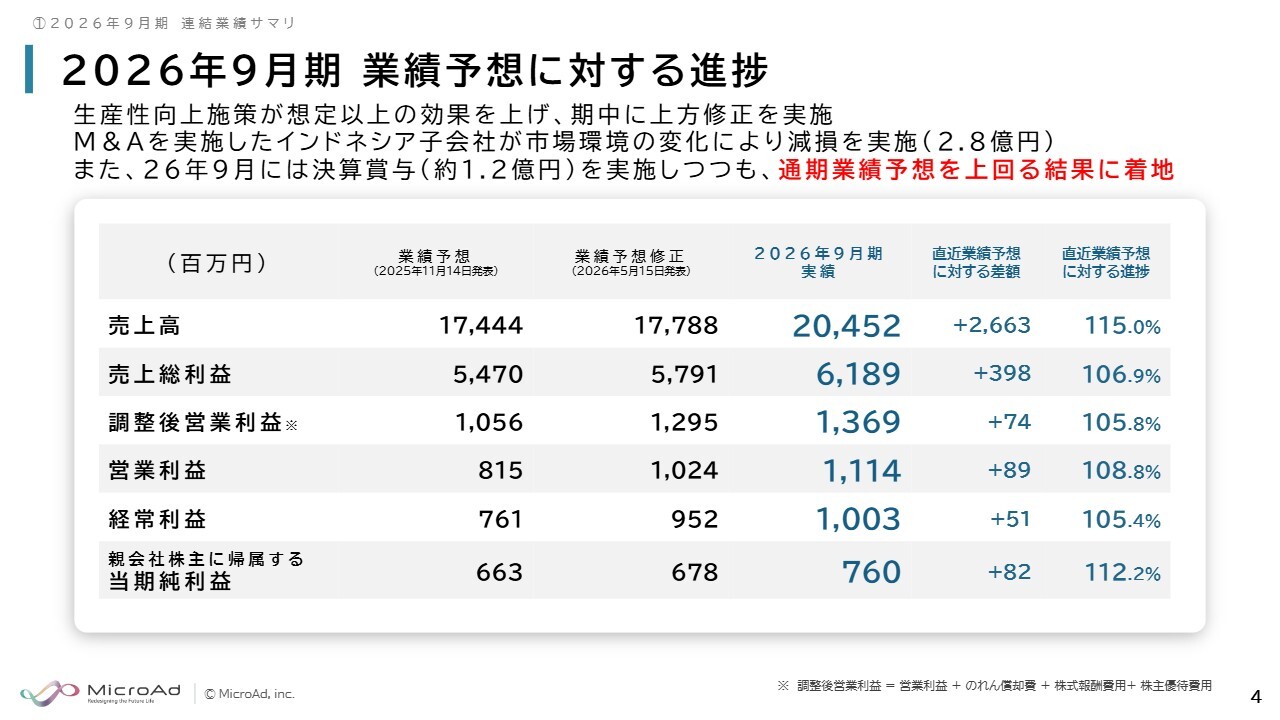
2026年9月期の業績予想に対する進捗については、スライドのとおり、すべての業績予想を上回る結果となりました。
M&Aを実施したインドネシアの子会社では、市場環境の変化により2億8,000万円の減損処理を行いました。こちらは現在業態変更を進めており、2027年9月期は大幅に改善する見込みです。
また、業績が当初計画を大きく上回ったため、9月に約1億2,000万円の決算賞与を実施しました。その上でも、通期業績予想を上回る結果となっています。
将来的なリスクへの対応を進めるとともに、人材への投資も行ったうえで業績予想を上回る着地となり、非常に良い決算内容となりました。
連結営業利益の四半期推移
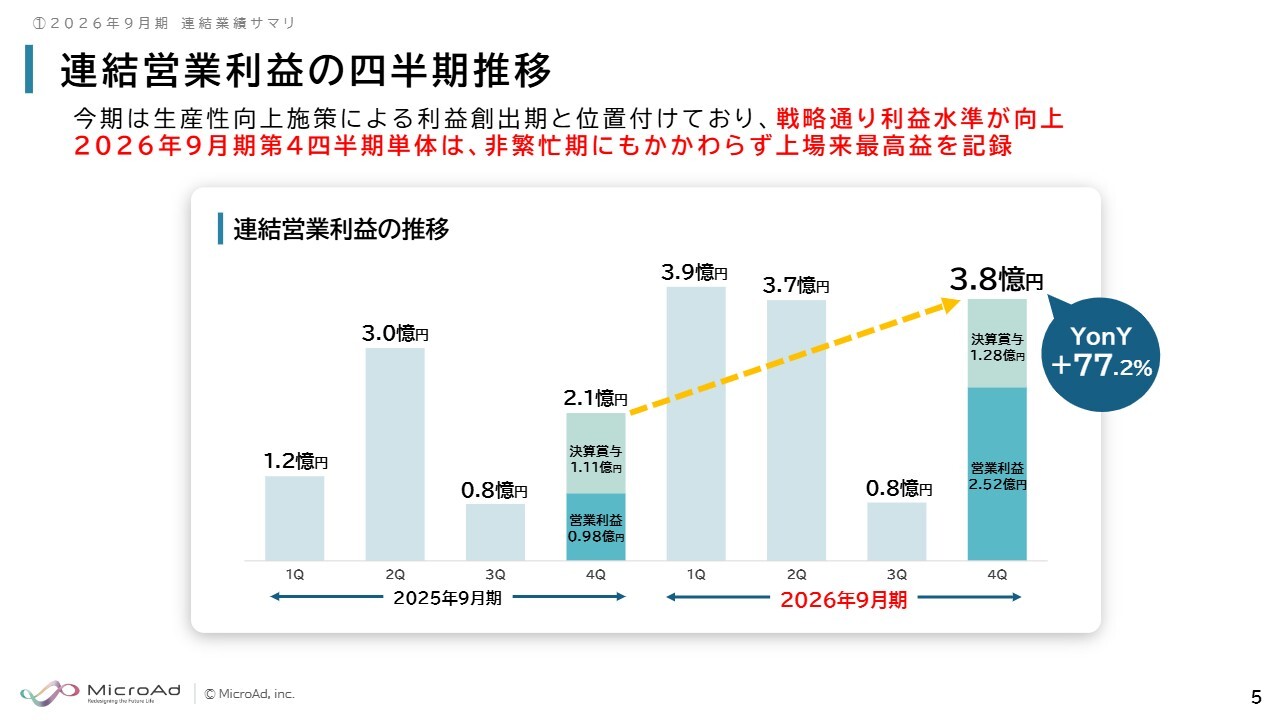
連結営業利益の四半期推移を新たにスライドに記載しました。例年、第1四半期と第2四半期が繁忙期となり、第3四半期は弱く、第4四半期は標準的な傾向にあります。
2026年9月期の第4四半期は非繁忙期にもかかわらず、決算賞与を控除した純粋な営業利益の水準で3億8,000万円に達し、繁忙期である第2四半期を上回りました。
これは創業以来初めてのことであり、足元でかなり成長していることがうかがえます。2025年9月期の第4四半期と比較しても約77パーセント増となり、利益水準が大きく向上しています。
UNIVERSEの顧客属性ごとの推移
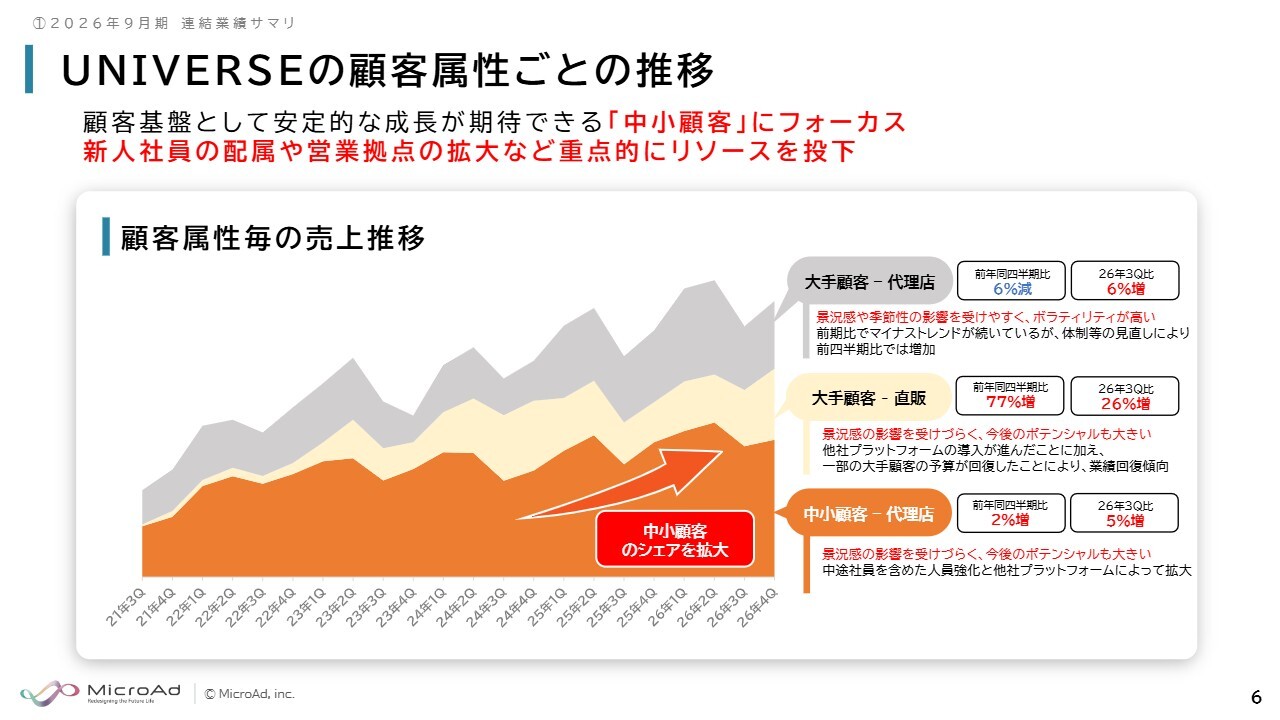
「UNIVERSE」の顧客属性ごとの推移についてです。前年同期比では、大手顧客が若干減少したものの、直販が大幅に増加しました。中小顧客については微増となっています。
UNIVERSE稼働アカウント数と顧客単価の推移
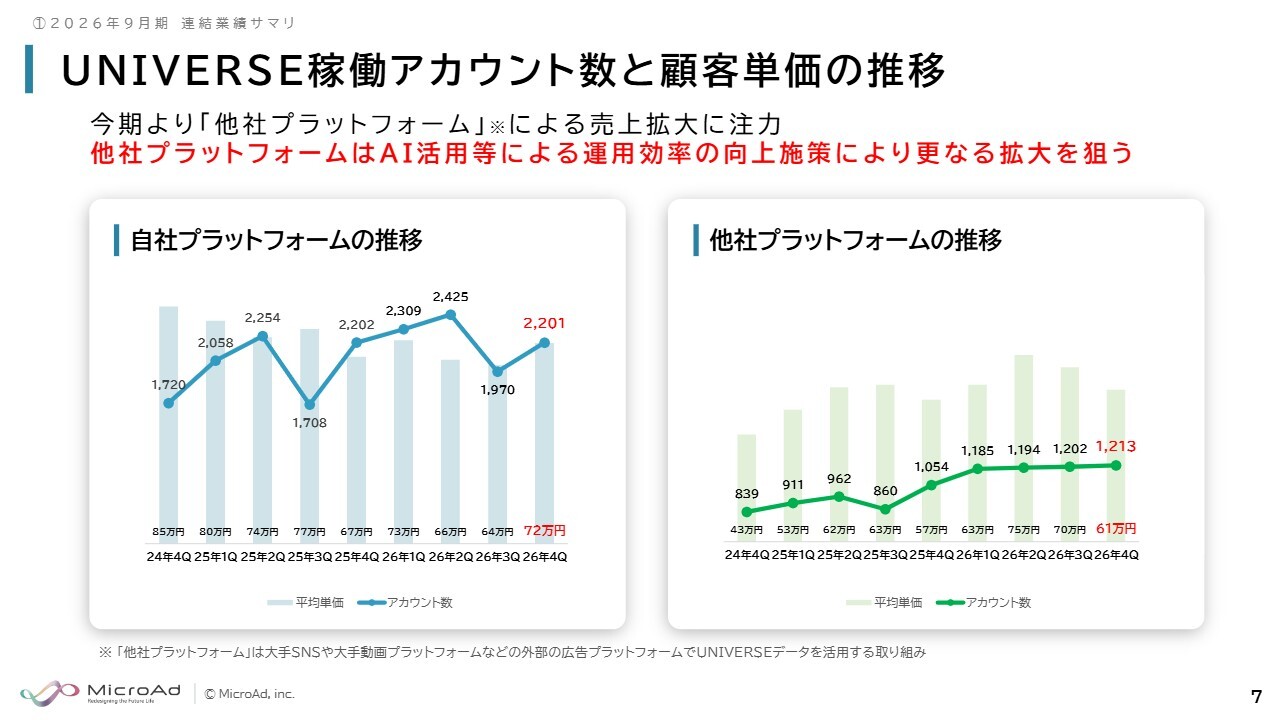
「UNIVERSE」の稼働アカウント数と顧客単価の推移です。2026年9月期より他社プラットフォームによる売上拡大に注力しています。
平均顧客単価に大きな変動はなく、第1四半期および第2四半期と同水準を維持しており、需要期と同じ数字を保っています。
将来の成長イメージ
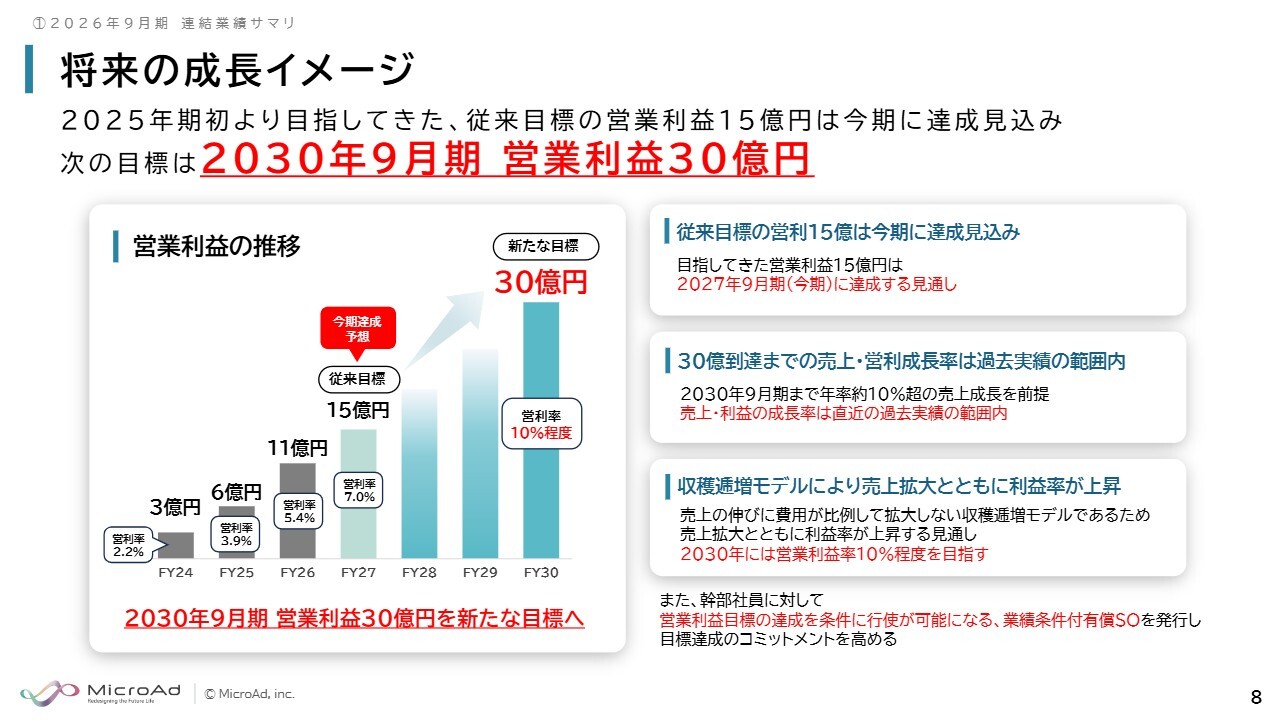
将来の成長イメージについてです。当社は2025年9月期の期初から、営業利益15億円の達成を掲げていました。こちらについては2027年9月期での目標達成のめどが立ったため、次の目標として2030年9月期における営業利益30億円の達成を掲げています。
営業利益15億円達成の確度や可能性についてご説明します。まず2030年9月期に営業利益30億円を達成するためには、年率約10パーセント超の売上成長を維持する必要があります。2026年9月期は30パーセントという高い成長率を示しており、無理のない想定だと考えています。
営業利益率については、当社は収穫逓増モデルを採用しており、売上が拡大することで利益率が上昇する仕組みになっています。過去の推移を見ても営業利益率は毎年着実に上昇しており、2030年9月期には営業利益率10パーセント程度を見込んでいます。
売上高・営業利益率ともに当社にとって無理のない数字であると考えており、目標達成に向けて取り組んでまいります。
また幹部社員には、営業利益目標の達成を条件に行使可能な有償ストックオプションを発行し、幹部陣の目標達成へのコミットメントを高めていきます。
成長戦略の中核「AIファクトリー構想」
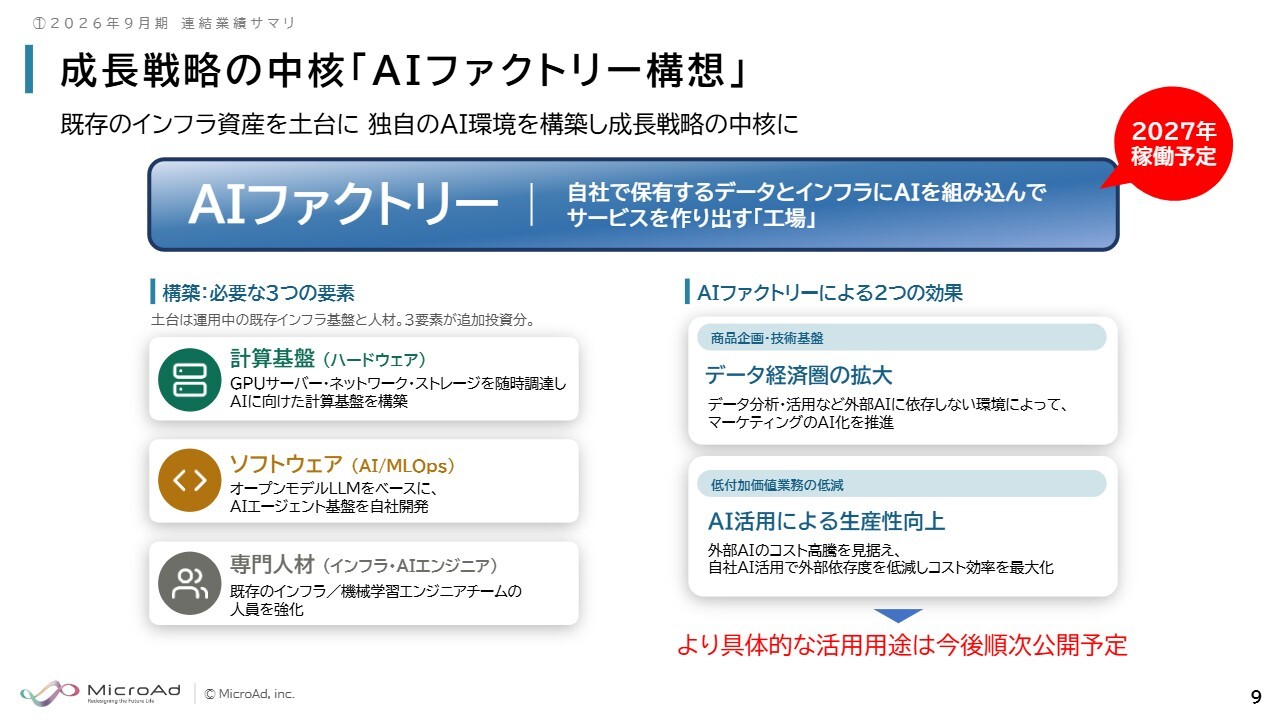
今後の成長戦略の中核である「AIファクトリー構想」についてです。内容は前回ご説明したとおりです。
当社では必要な要素として3つ挙げています。まず1つ目は計算基盤です。AIサーバーを新たに調達し、設定を進めていきます。当社には自社のデータセンターでインフラ基盤を構築してきたノウハウがあり、過去の経験を活用できる点が強みです。
2つ目に、この計算基盤の上にオープンモデルLLMを載せることで、自社独自のAI基盤を構築します。
3つ目に、当社には、この約20年間にわたり自社のオンプレミス環境でインフラを自社で運用してきたという人材的な強みがあります。また機械学習にも注力してきた経験をもとに、AIファクトリーでさらに強化していきます。
これらにより、上場来から取り組んでいる「データ経済圏の拡大」と「AI活用による生産性向上」をさらに進めていきます。
また、AIにしかできない取り組みについても準備しています。具体的な内容については今後ご案内しますので、どうぞご期待ください。
参考:マイクロアド公式YouTubeチャンネル「AIを「使う」その先に、何がある?マイクロアドの次の一手を個人投資家・佐田志歩が社長に迫る!」
2026年9月期 連結業績まとめ
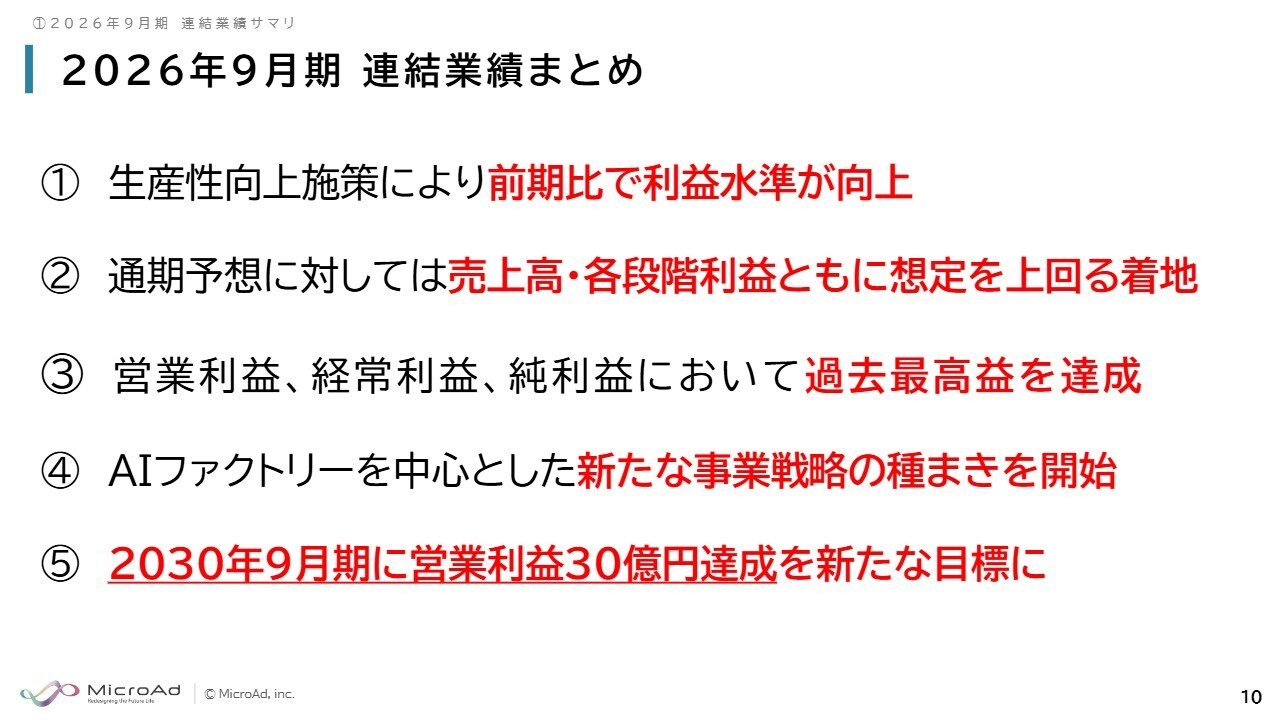
2026年9月期の連結業績のまとめです。利益水準はかなり上昇しており、すべて想定を上回る着地となりました。利益面では、営業利益・経常利益・親会社株主に帰属する純利益で過去最高益を達成しています。
今後の新たな事業戦略として、AIファクトリーを中心とした種まきが始まっています。さらに、2030年9月期の営業利益30億円を新たな目標として掲げました。
UNIVERSEのデータ経済圏拡大~他社広告プラットフォーム~
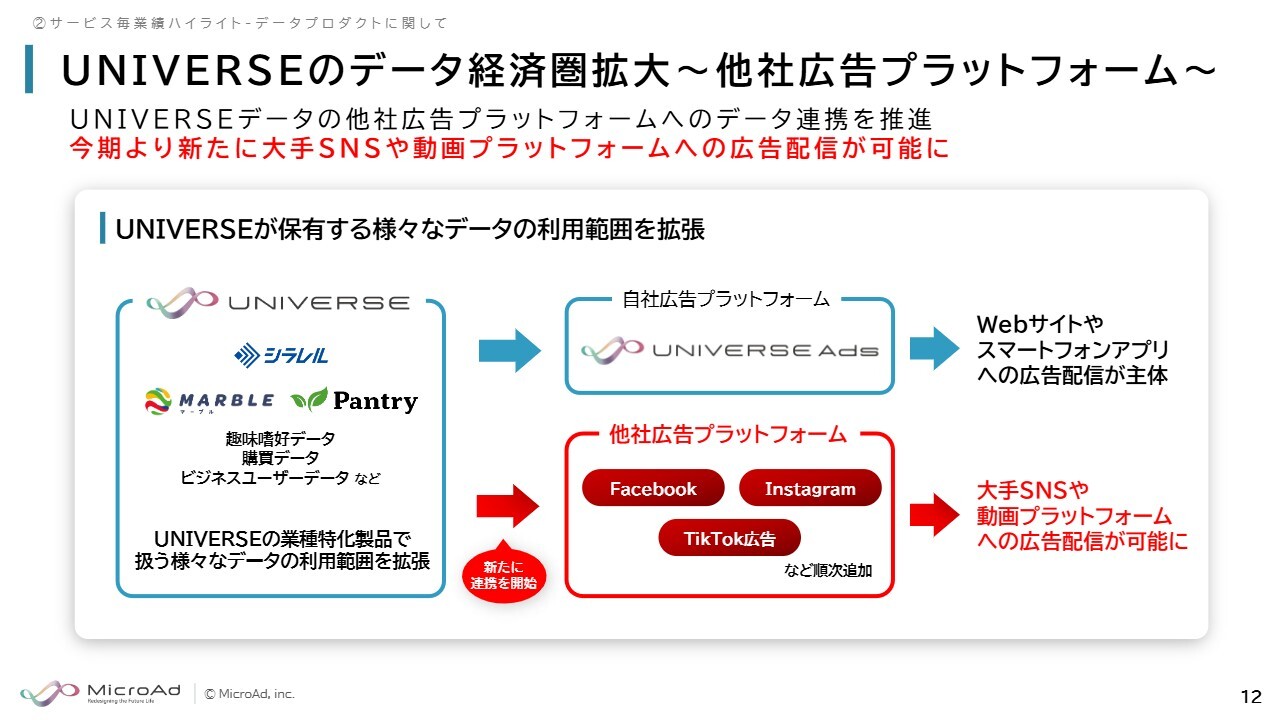
サービスごとの業績ハイライトです。まず「UNIVERSE」についてです。これまで「UNIVERSE」のデータを自社広告プラットフォームのみで展開していましたが、2026年9月期より「Facebook」「TikTok広告」といった他社の大手広告プラットフォームへの「UNIVERSE」データを活用した配信に注力し始めました。
2026年9月期におけるサービス区分の変更に関して
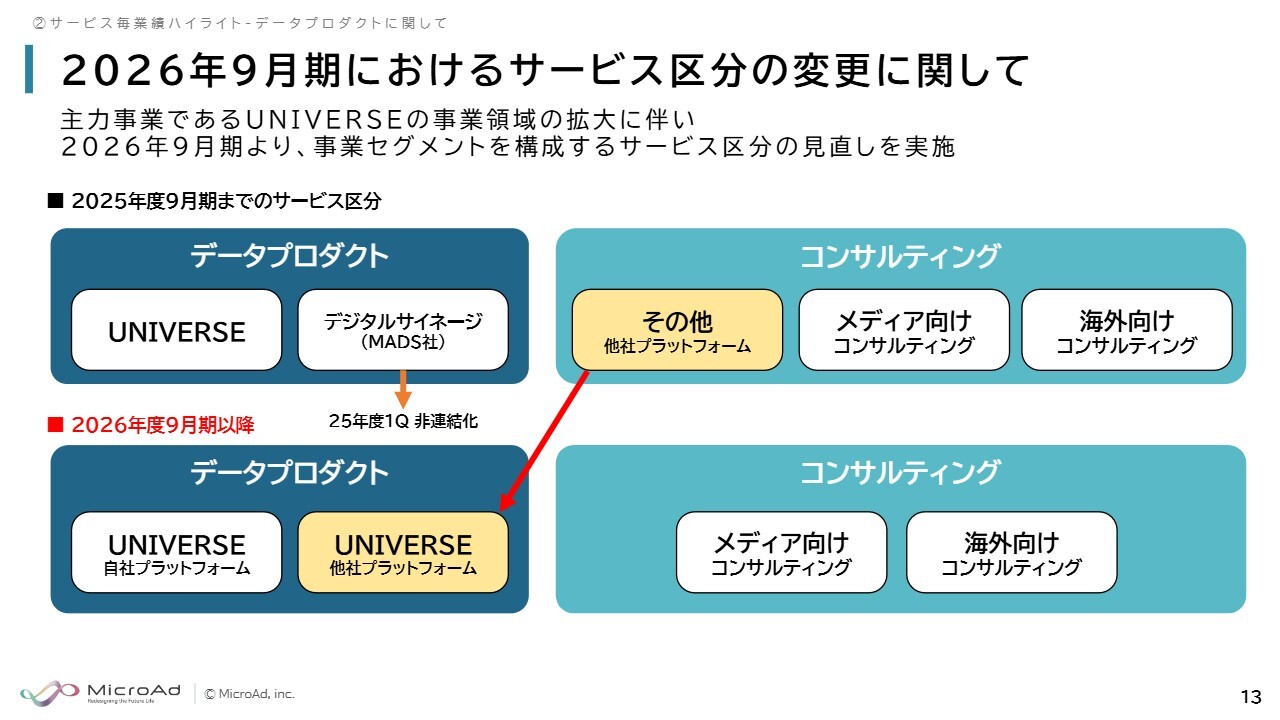
以上に伴い、スライドのとおり区分を変更しています。
データプロダクトの売上・粗利推移
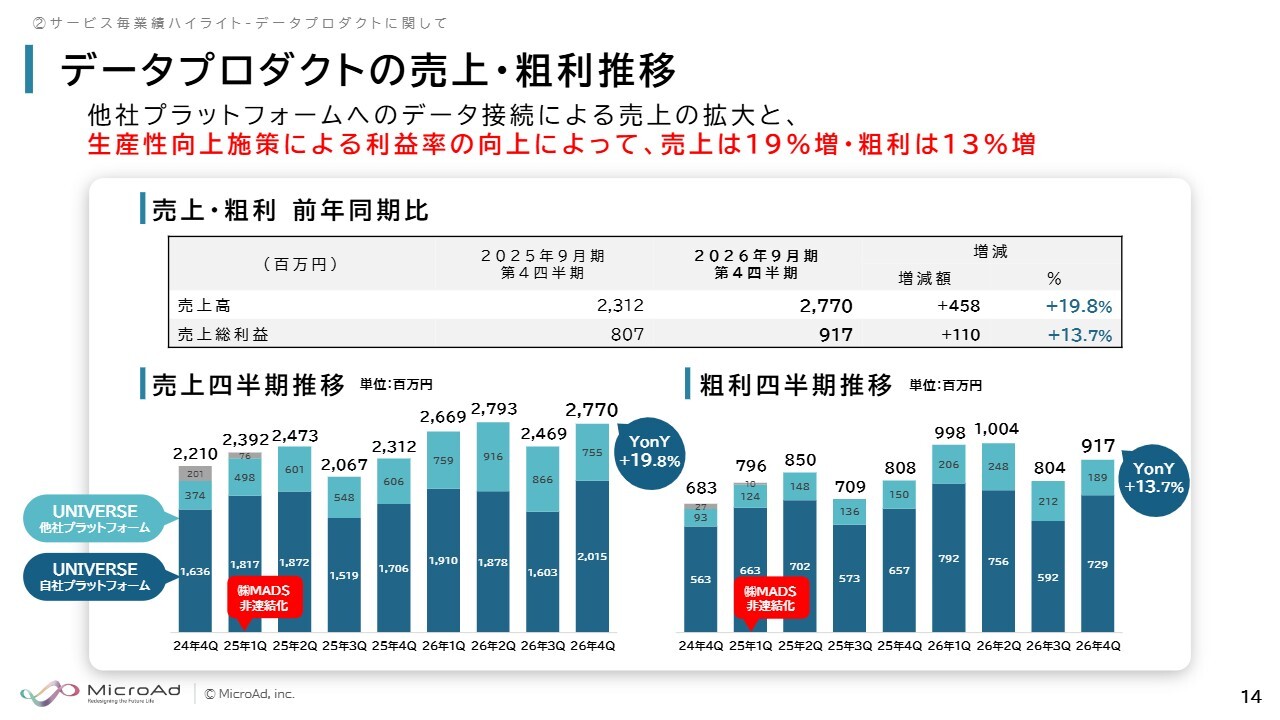
データプロダクトの売上および粗利推移についてです。前年同期比で売上は約19パーセント増、粗利は約13パーセント増と、着実に伸びています。
データプロダクトのKPI –UNIVERSEの稼働アカウント
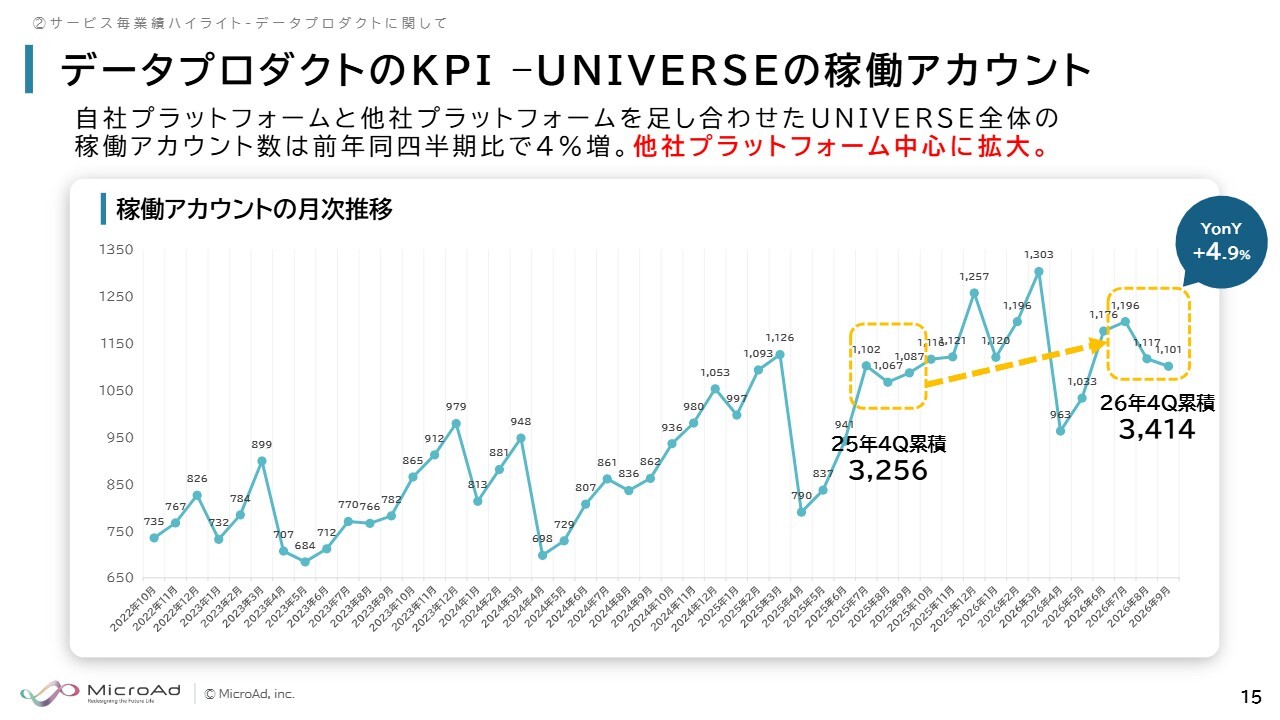
「UNIVERSE」稼働アカウント数についてです。自社プラットフォームと他社プラットフォームを合わせた「UNIVERSE」の全体稼働アカウント数は、前年同期比で約4パーセント増となりました。
こちらは、2026年9月期から注力し始めた他社プラットフォームを中心に拡大しています。
データプロダクト「UNIVERSE」の業種特化製品
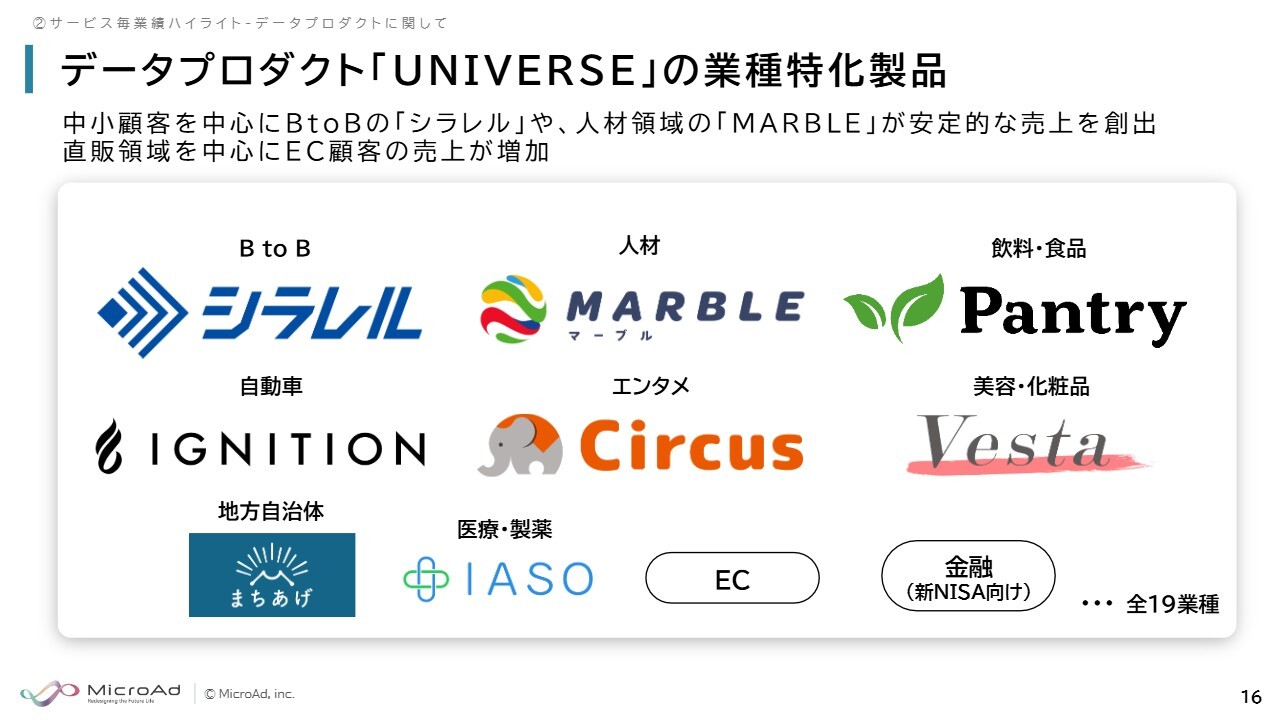
業種特化商品については大きな動きはなく、スライドのラインナップどおりとなっています。
UNIVERSEにおける業種毎のシェア
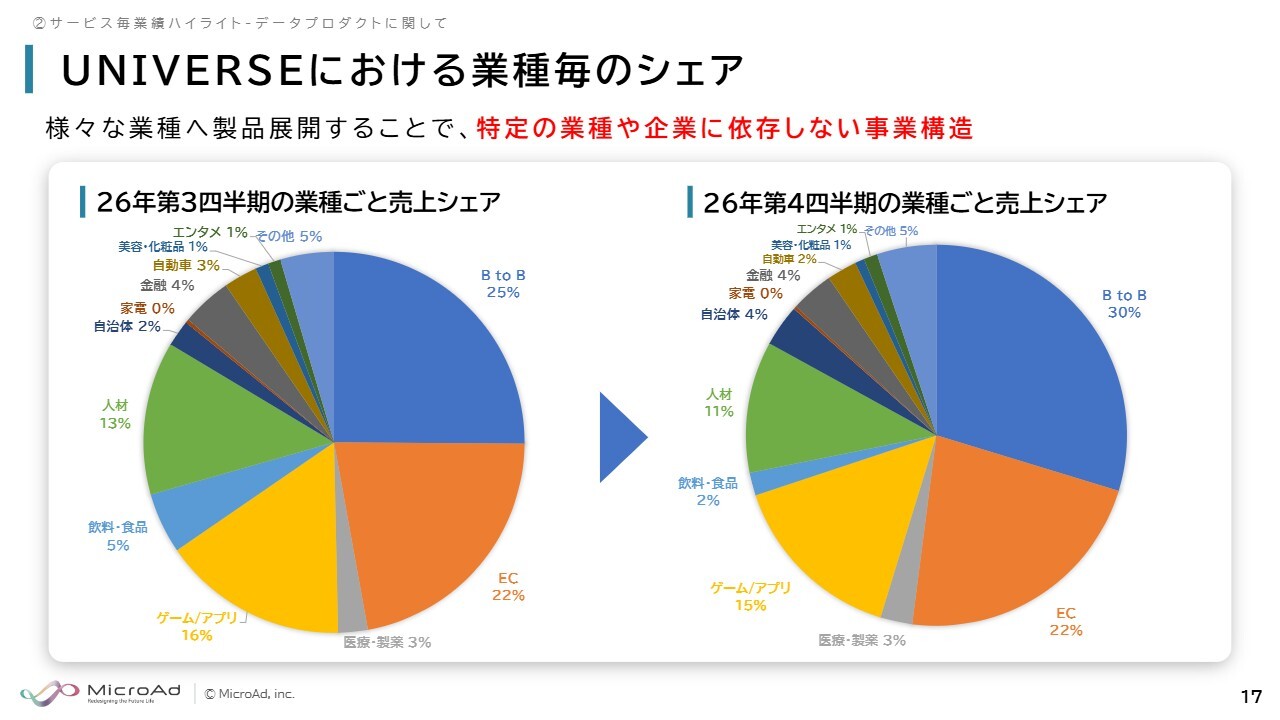
業種ごとのシェアにも大きな変動はなく、分散して特定の業種に依存しない状況を維持できています。
UNIVERSE ~自社プラットフォーム~の売上・粗利推移
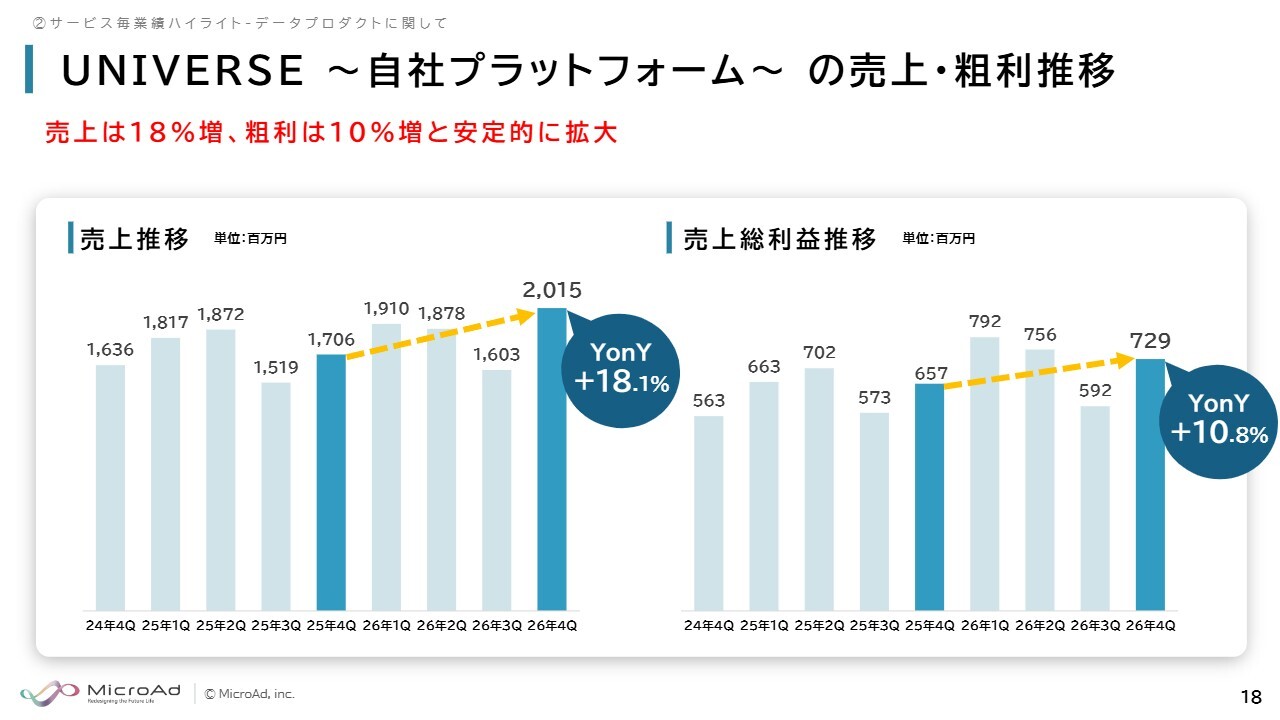
「UNIVERSE」の自社プラットフォームについては、前年同期比で売上が約18パーセント増、粗利が約10パーセント増と安定的に拡大しています。
UNIVERSE ~自社プラットフォーム~ の稼働アカウント
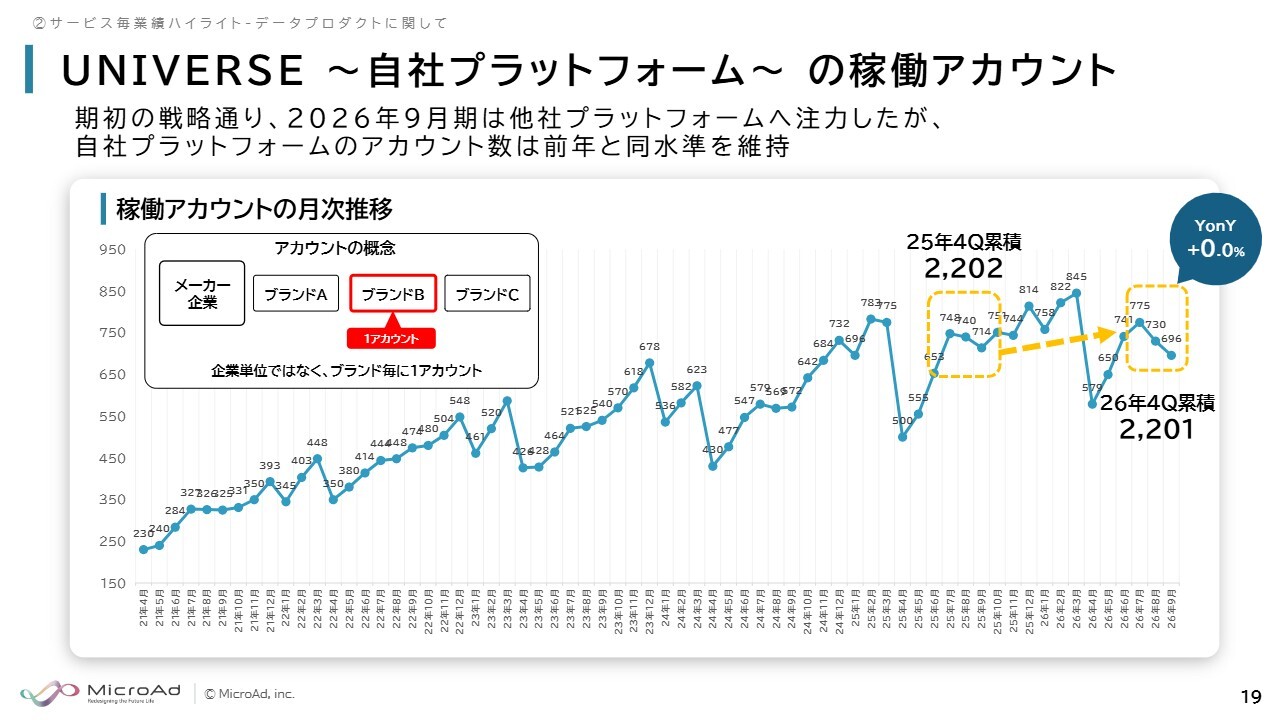
自社プラットフォームにおける稼働アカウント数は、前年と同水準を維持しています。2026年9月期は他社プラットフォームに注力する方針から、自社プラットフォームは若干の減少を想定していましたが、結果として同水準を維持することができました。
UNIVERSE ~他社プラットフォーム~の売上・粗利推移
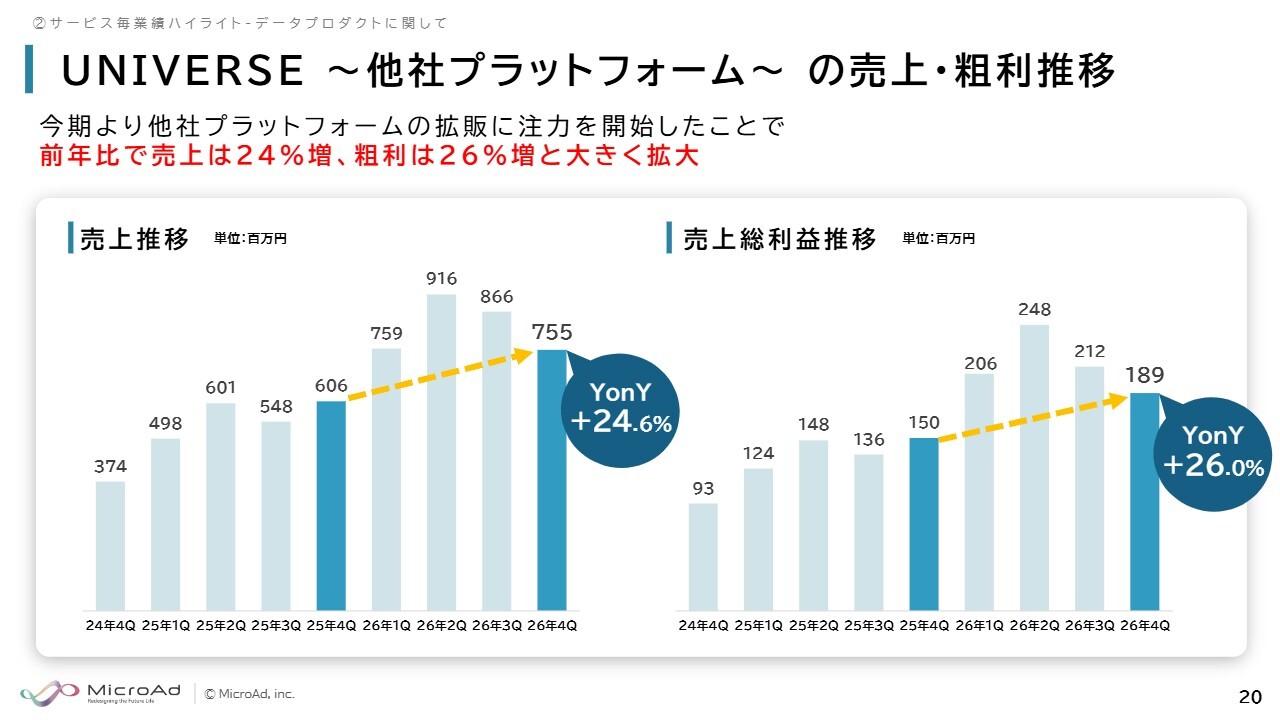
他社プラットフォームについては今期より注力した結果、大きく伸びています。前年同期比で売上は約24パーセント増、粗利は26パーセント増と、狙いどおりに拡大しています。
UNIVERSE ~他社プラットフォーム~の稼働アカウント
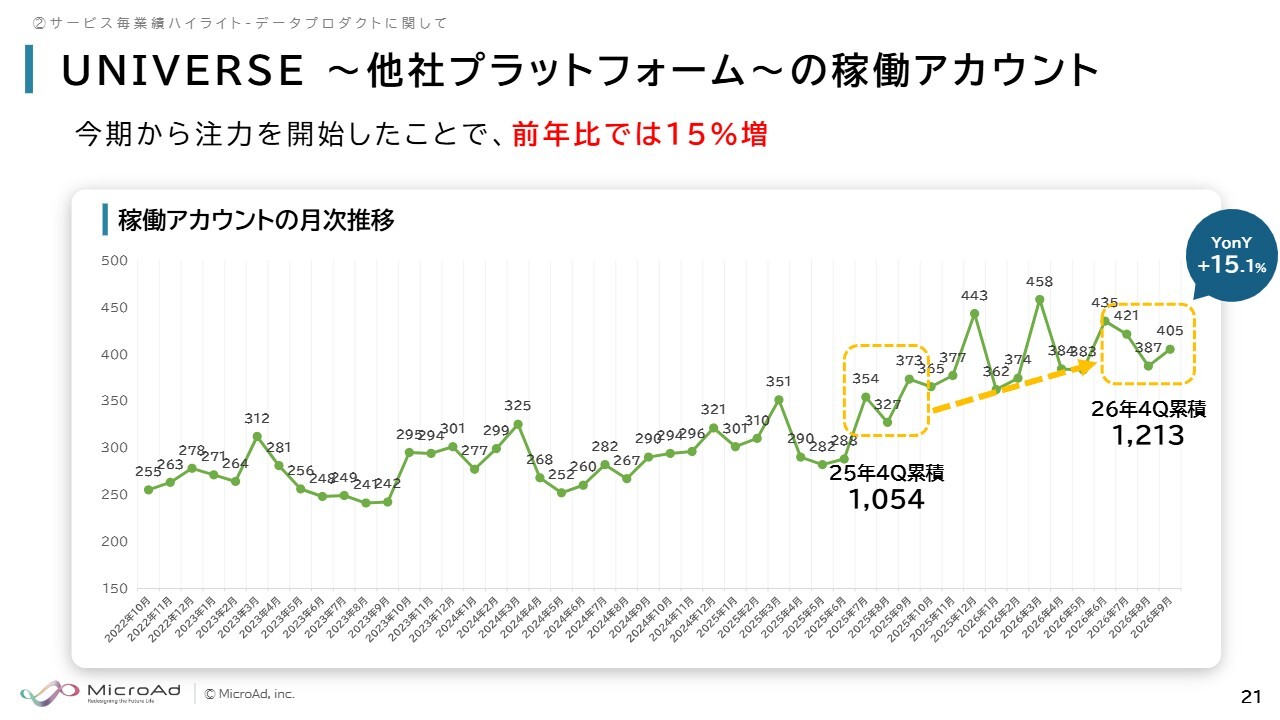
他社プラットフォームの稼働アカウント数も、前年同期比約15パーセント増と注力の成果が表れています。
コンサルティングの売上・粗利推移
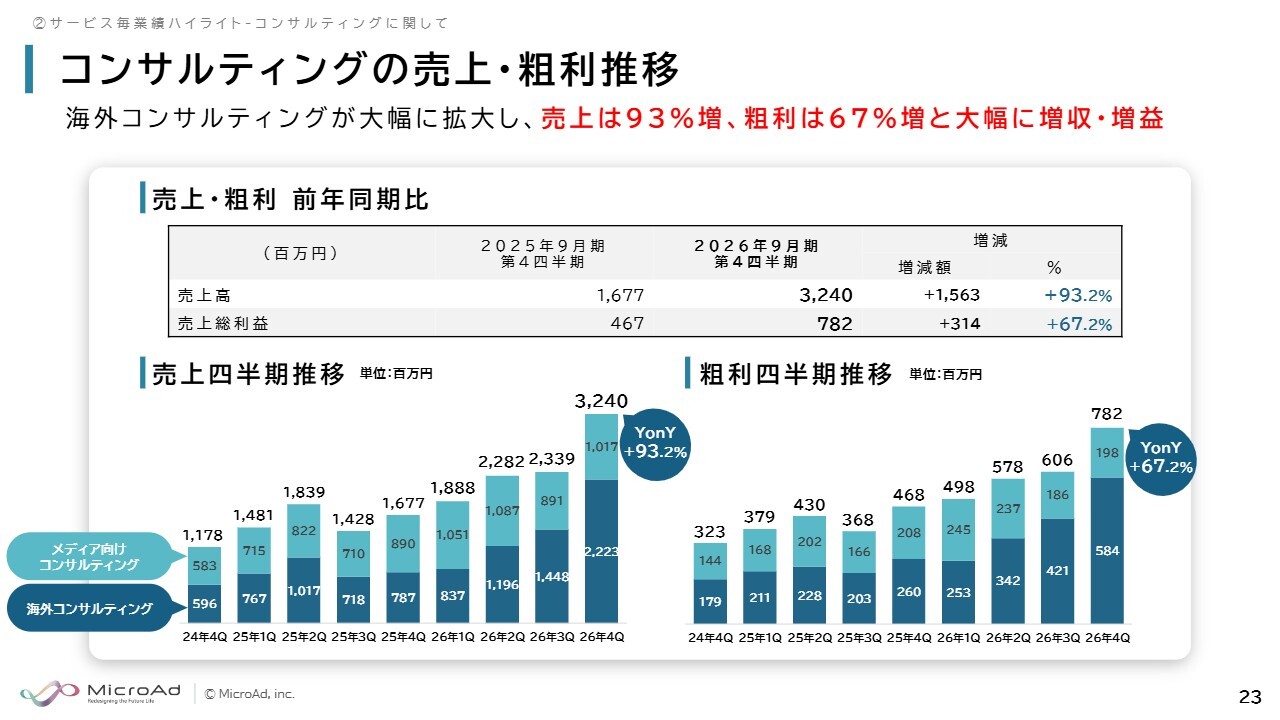
コンサルティングについてです。海外コンサルティングが大幅に拡大し、売上は前年同期比約93パーセント増と、倍増に近い伸びを示しました。粗利も前年同期比約67パーセント増となり、大幅な増収増益を達成しています。
コンサルティング-メディア向け
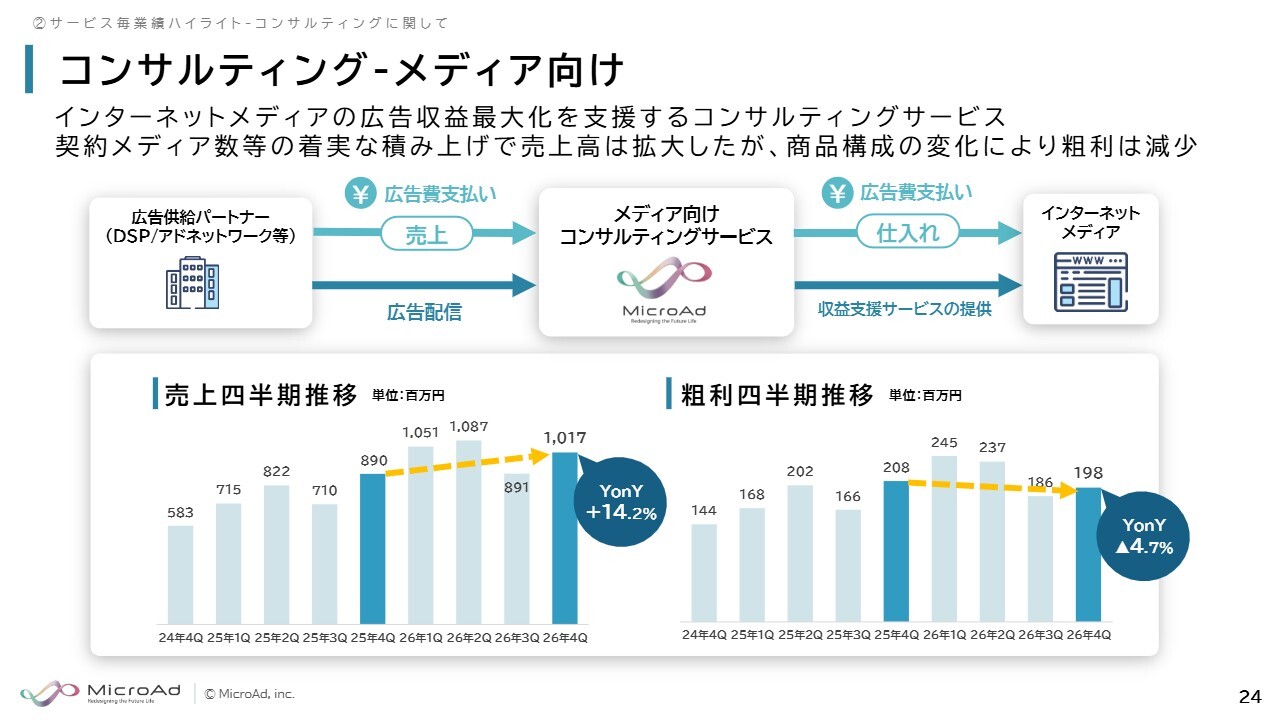
国内メディア向け事業は、売上が前年同期比約14パーセント増と堅調に成長していますが、粗利は若干減少しています。
これは商品構成の変化によるもので、全体的に大きな問題があるわけではありません。
コンサルティング-海外
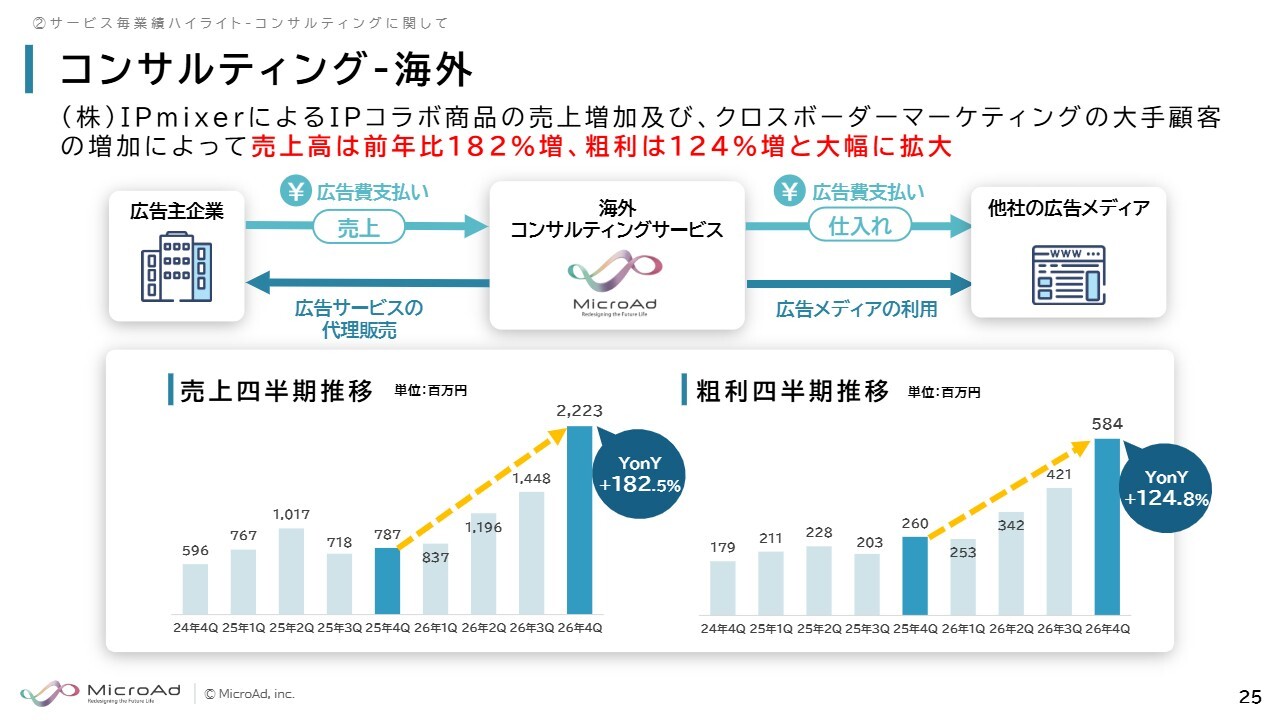
海外コンサルティングが大きく伸びています。前年同期比で売上高は約182パーセント増、粗利は約124パーセント増と大幅に増加しています。
オルタナティブデータ事業の進捗
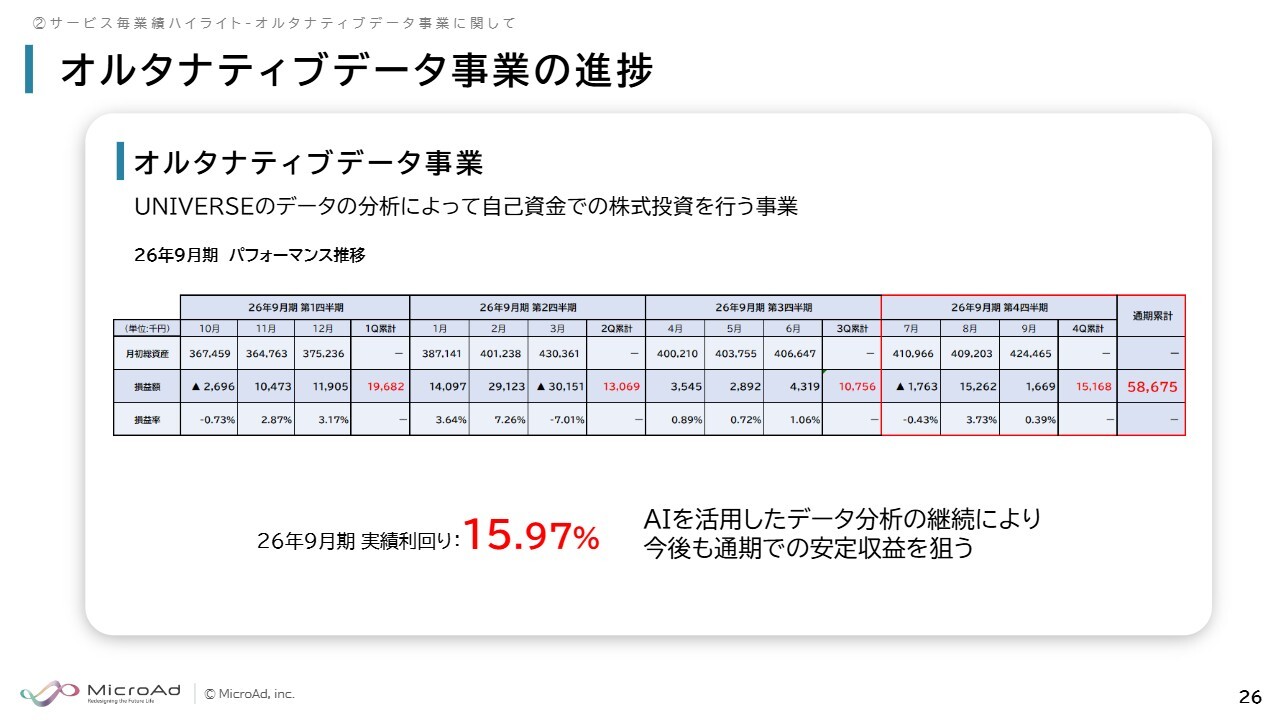
オルタナティブデータ事業は最終的に約5,800万円の利益を計上し、リターンが出ています。実績利回りでは約16パーセントとなっており、安定的に収益を上げることができています。
2027年9月期 連結業績予想
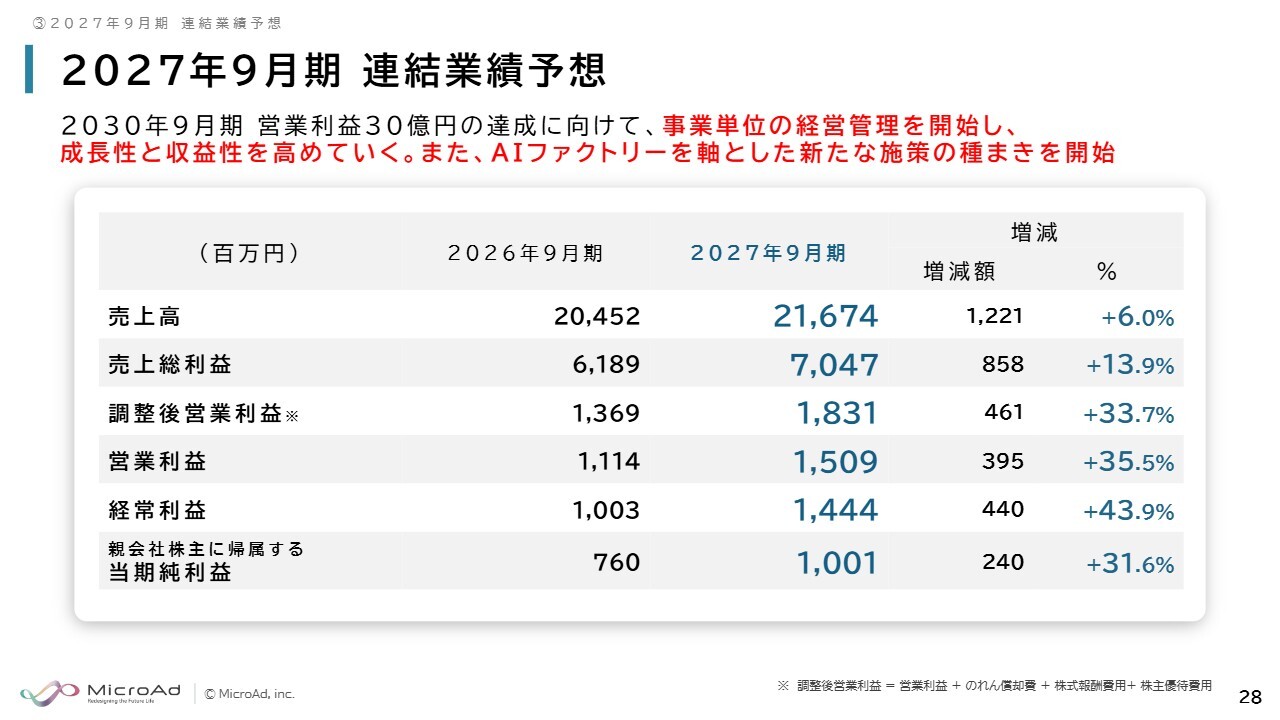
2027年9月期の連結業績予想についてです。売上高は約216億円、営業利益は約15億円、親会社株主に帰属する当期純利益は約10億円を見込んでいます。トップラインだけでなく利益水準でもさらに上げられる状況になっています。
親会社株主に帰属する当期純利益は初の2桁億円となる10億円を超えるということで、ひとつの節目を越えることができると考えています。
なお、この業績予想には含まれていませんが、新たな種まきとして将来的なAIファクトリーへの投資を進めながら、この数字を着実に達成していく1年にしたいと思っています。
データプロダクトサービスの業績予想
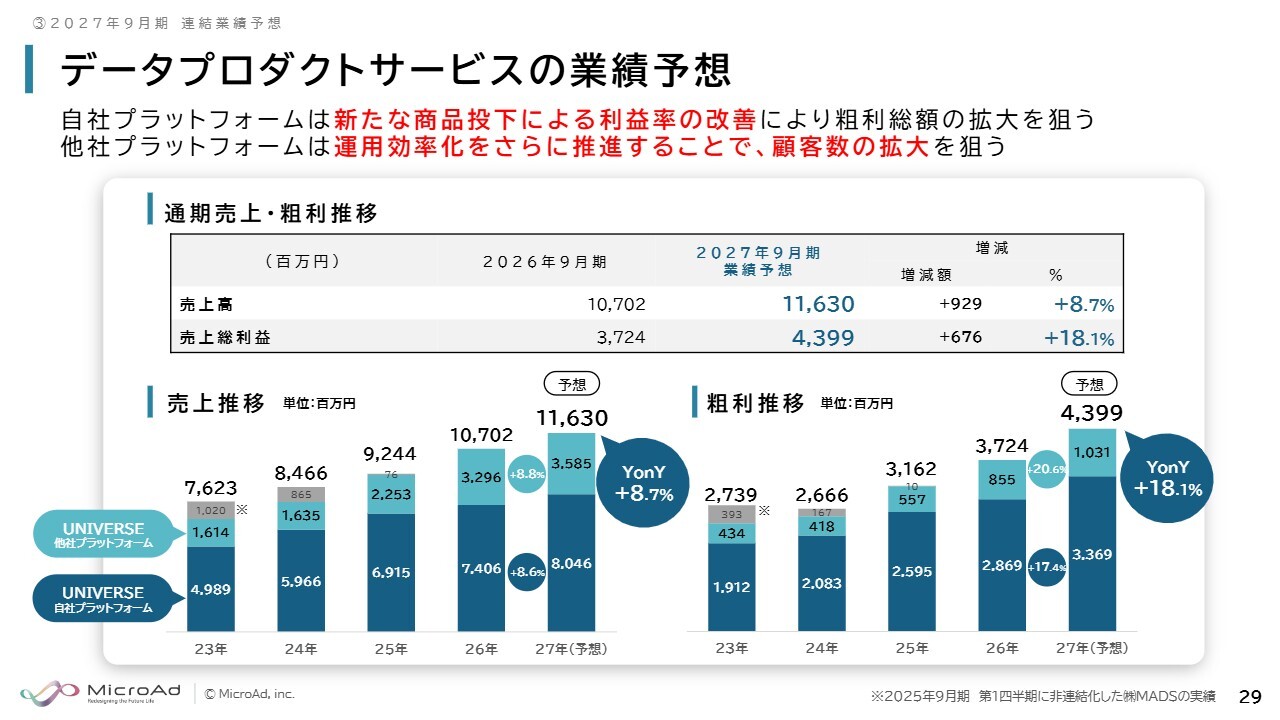
データプロダクトサービスの業績予想です。売上は前年比で8.7パーセント増、粗利は約18パーセント増を見込んでおり、収益性と運用の効率化を図ります。
特に他社プラットフォームではトップラインの大幅な成長を目指しながら、運用の効率化にも取り組んでいくため、利益の上昇幅にはまだ余地があると考えています。
自社プラットフォームについては、新たな商品の投入により利益率をさらに向上させていきます。
コンサルティングサービスの業績予想
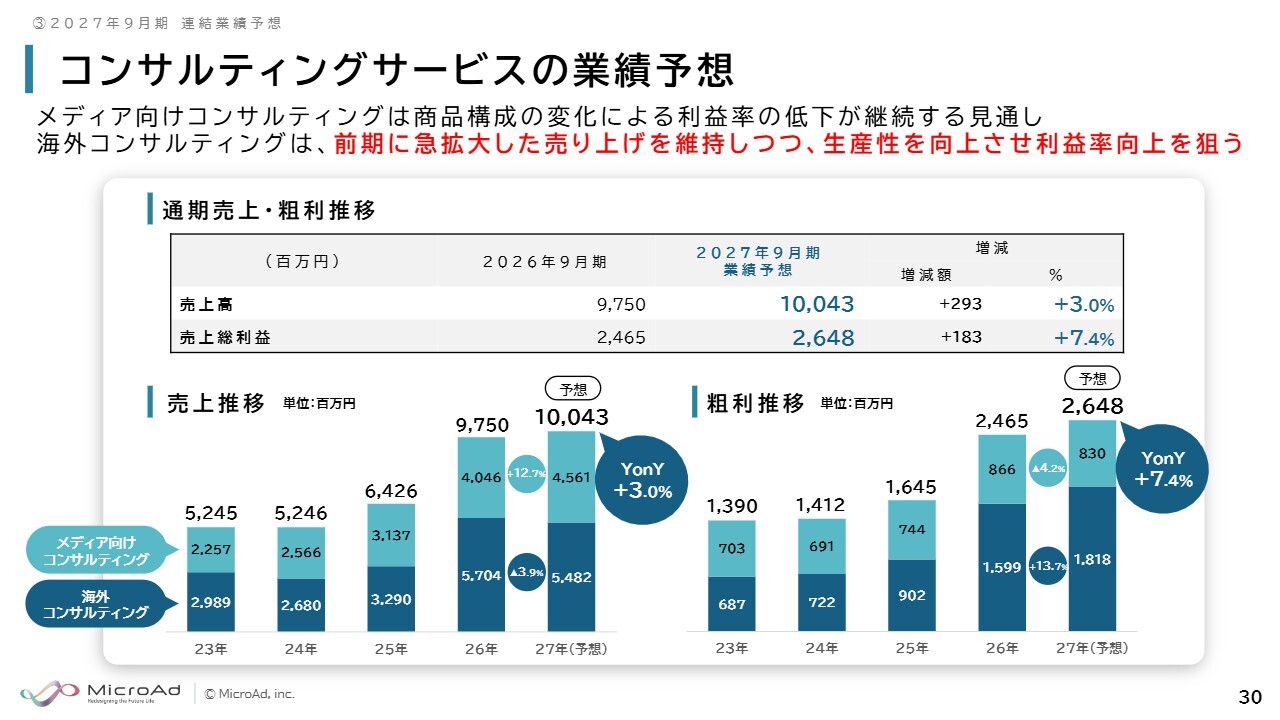
コンサルティングサービスの業績予想です。メディア向けコンサルティングでは、商品構成の変化による粗利率の低下が継続すると見込んでいます。
一方、海外コンサルティングについては、2026年9月期に急拡大したトップラインを維持しつつ、生産性を向上させて利益率を高めていきます。
売上は前年比で3パーセントの微増、粗利は約7パーセント増を見込んでいます。
2026年9月期は非常に良いかたちで着地することができ、次の目標である営業利益30億円に向けて良いスタートを切れたと思っています。今後とも応援をよろしくお願いします。
本日はご清聴いただき、ありがとうございました。


新着ログ
「サービス業」のログ