2026年12月期第3四半期決算説明
ブリッジインターナショナル、修正後の通期計画に対し、売上は計画通り、利益は計画を上回る水準で推移
目次
吉田融正氏:みなさま、こんにちは。ブリッジインターナショナルグループ代表取締役会長兼CEOの吉田です。2026年12月期第3四半期の決算についてご説明します。
本日は、当社のビジネスモデルとその強みを簡単にご紹介し、次に決算ハイライト、2026年12月期第3四半期の決算実績、通期の見通し、財務・資本政策の順にご説明します。
ブリッジインターナショナルグループって何をしている会社?
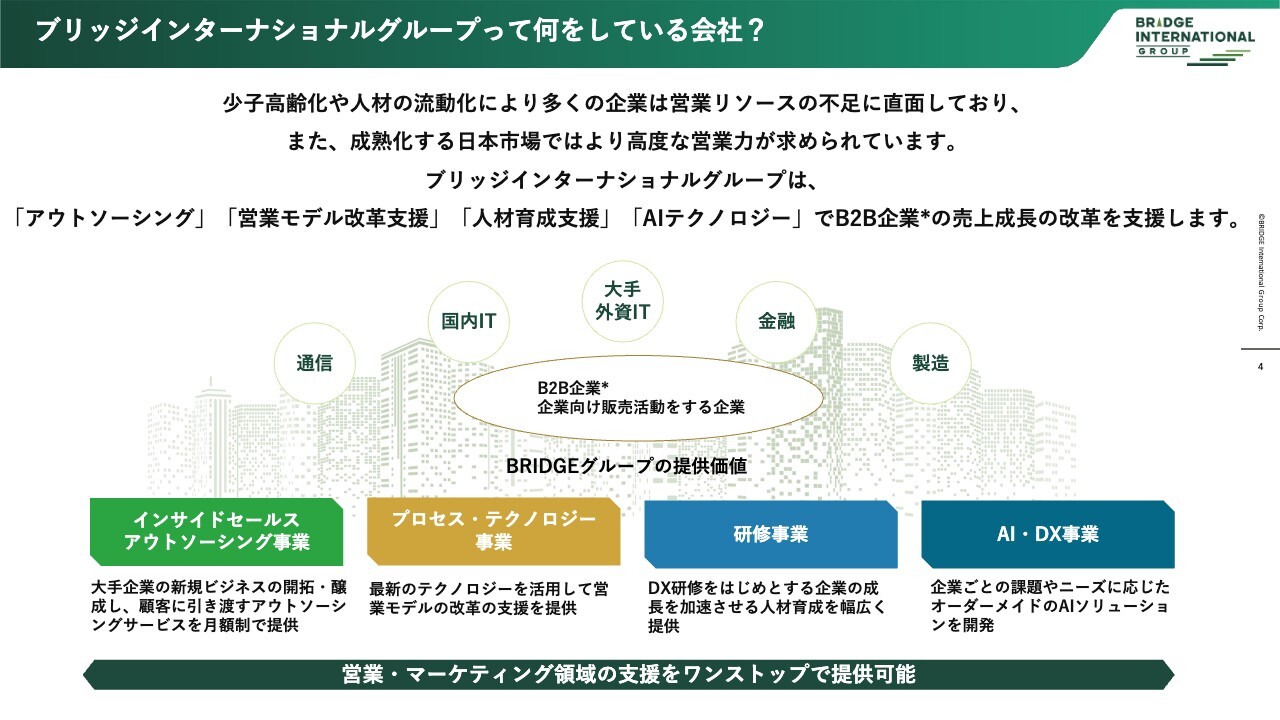
当グループの強みについてです。日本は少子高齢化や人材の流動化により、各企業の法人営業の現場ではリソースの大幅な不足に直面しています。また、日本経済は成熟しており、営業やマーケティング活動は非常に高度なものが求められています。
そのような中で当グループでは、インサイドセールスアウトソーシング事業、プロセス・テクノロジー事業、研修事業、AI・DX事業の4つの事業を展開し、課題を抱えるお客さまの改革を支援しています。
4つの事業を通じてB2B企業の売上成長の改革を支援
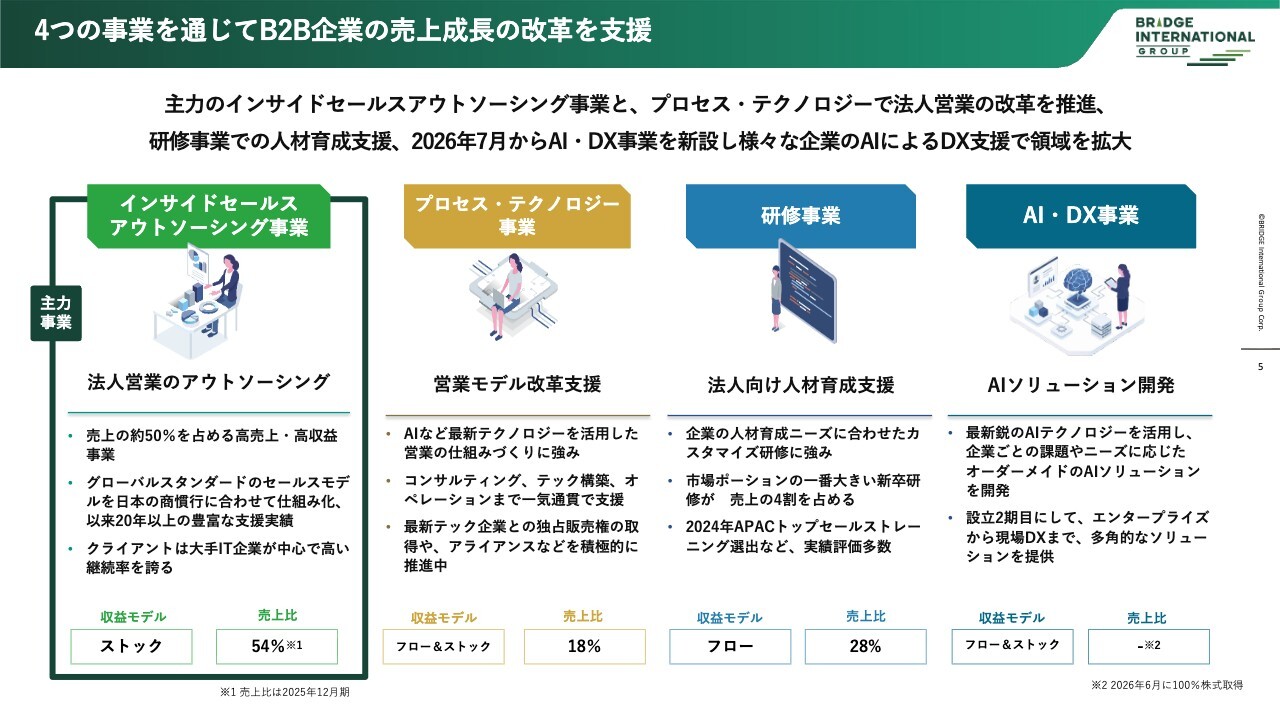
主力のインサイドセールスアウトソーシング事業は、売上全体の半分以上を占めています。ストック型のビジネスであり、高収益を確保できていることが大きな特徴です。
プロセス・テクノロジー事業は、昨今のAIを中心としたテクノロジーを活用し、お客さまの改革を支援しています。
研修事業では、お客さまの人材育成をサポートします。
AI・DX事業は昨今のAIの時流に乗り、AIの会社をM&Aしました。その会社を中心に、AIの開発を通じてお客さまの改革を支援しています。
この4つの事業を展開しています。
インサイドセールス(Inside Sales)とは
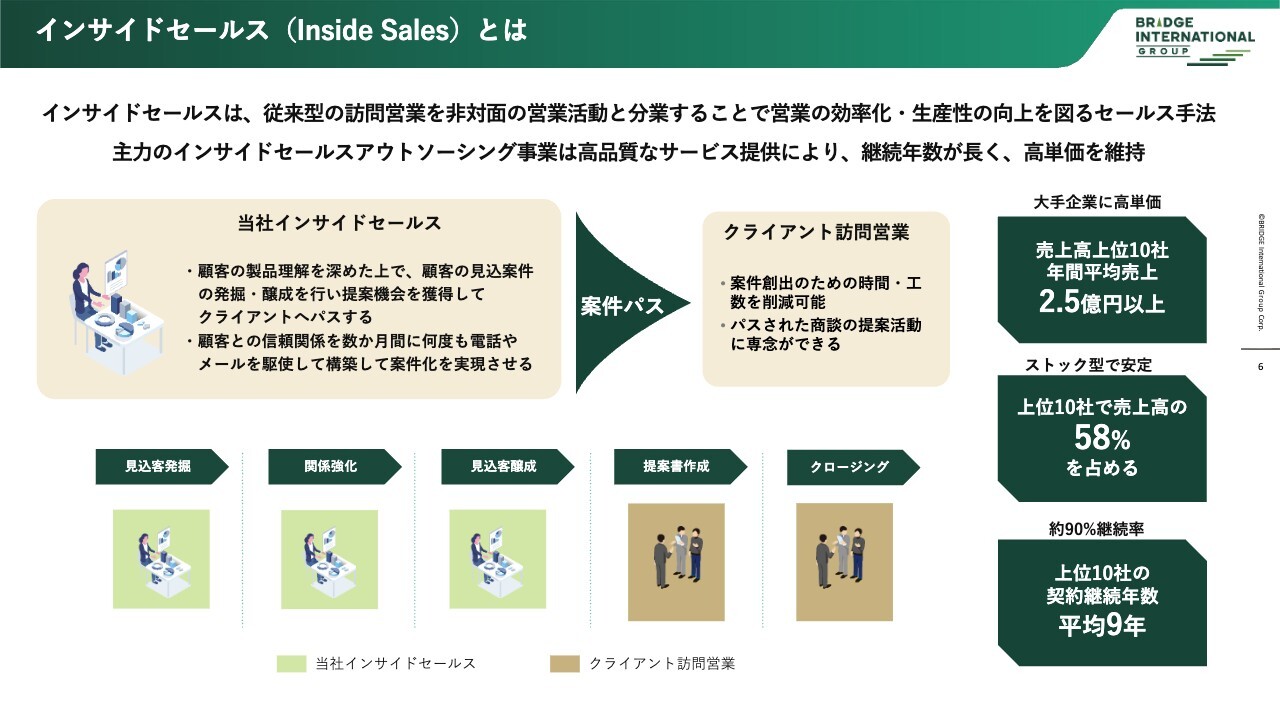
主力のインサイドセールス事業では、お客さまの法人営業プロセスを分業し、当社は見込み客の醸成までを担当するケースが多いです。
大手のお客さまを中心に、数ヶ月かけて関係を段階的に築きながら、案件を発掘・醸成し、クライアントの営業担当へ引き継ぎます。その後、クライアントの営業担当が提案書を作成してクロージングに入るというようなプロセス分業を展開しています。
また、大手企業を中心としているため平均単価が高く、上位10社で売上の約6割を占めるという非常に安定した事業モデルとなっています。また、サービスの質に対する評価も高く、上位10社の契約継続年数は平均9年に達しています。このように、長期的に売上と利益を確保できるモデルを構築しています。
インサイドセールスアウトソーシングサービスの特長
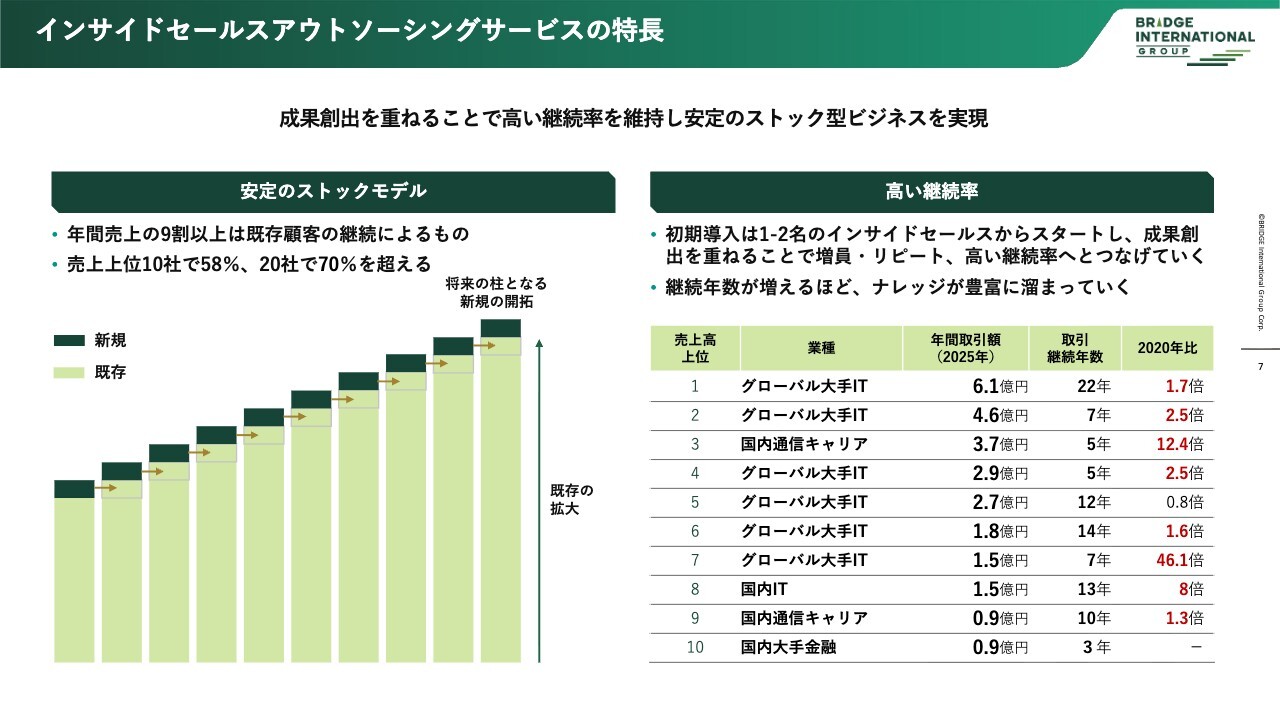
インサイドセールスアウトソーシングサービスは、小規模な取引から始め、年々結果を反映しながら取引を拡大するモデルです。上位10社との契約は継続年数が非常に長く、年間の取引額も相応の規模となっています。
BRIDGEグループの強み
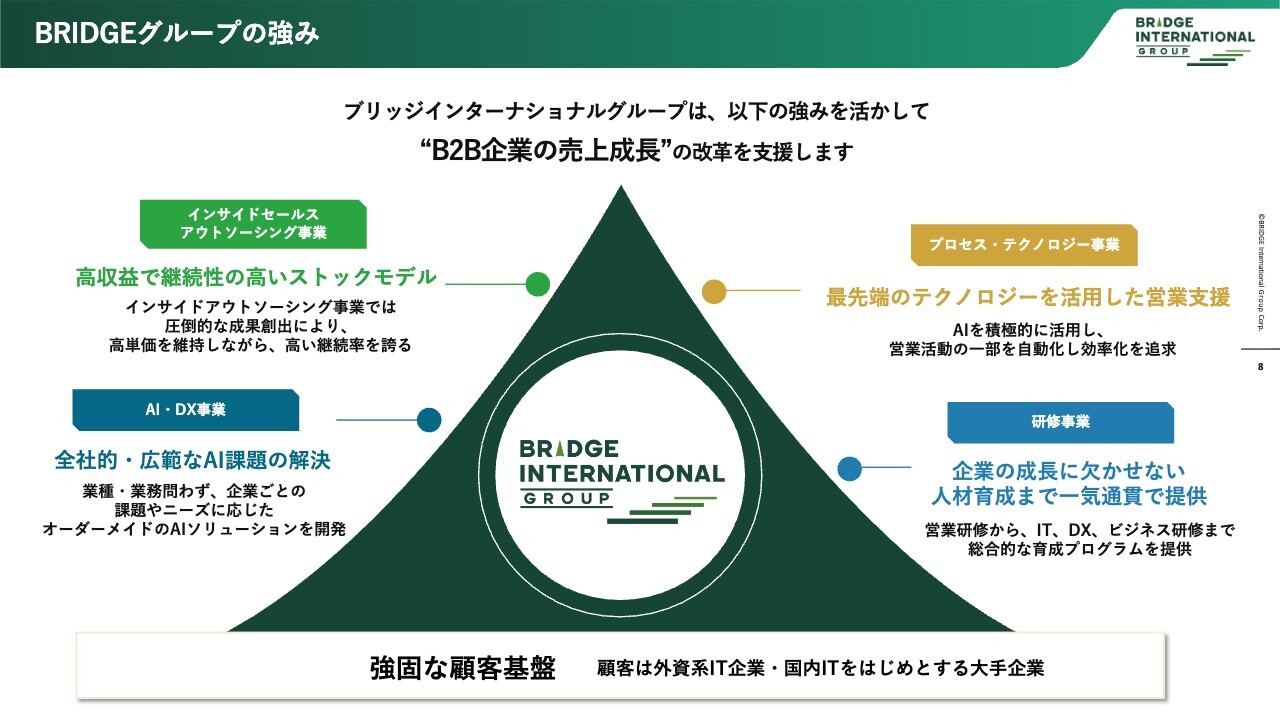
アウトソーシング事業を中心に、全4事業で相乗効果を生み出しながら、B2B企業、すなわち法人営業を行う企業の売上成長に向けた改革を支援しています。
決算ハイライト 連結 通期計画(下方修正後)に対する進捗
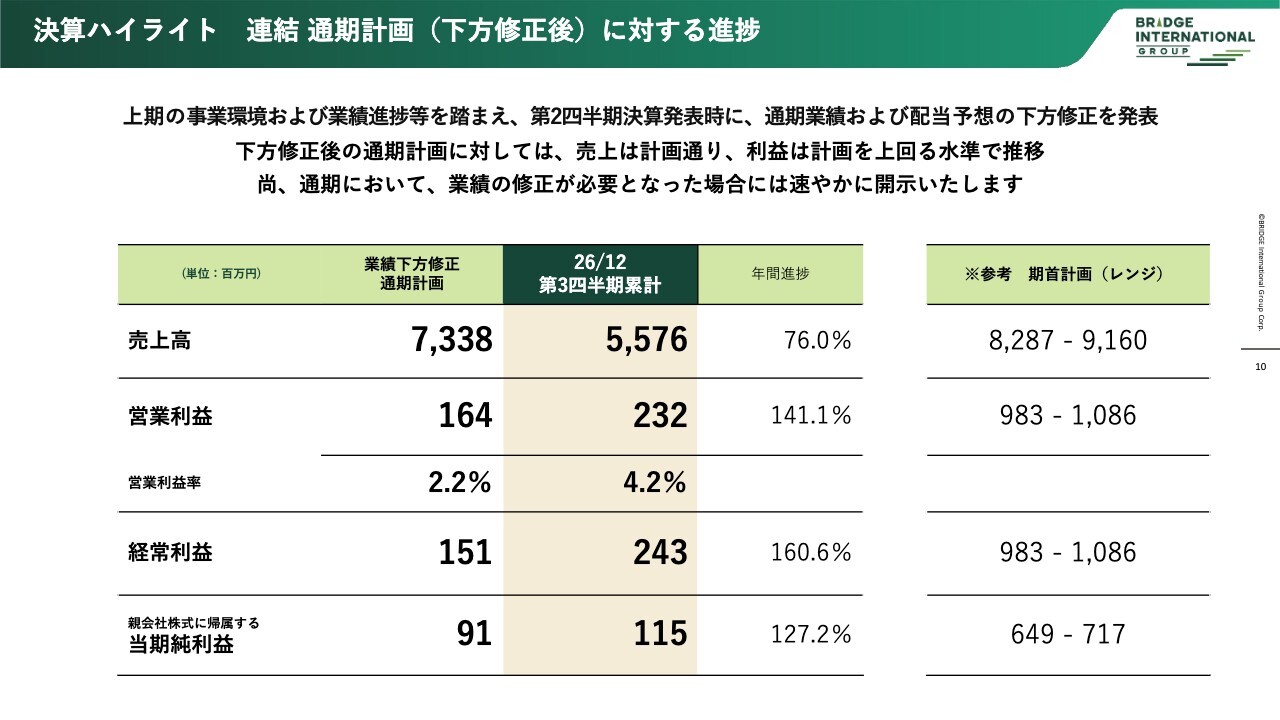
決算ハイライトです。上期の事業環境や業績の進捗を加味した結果、残念ながら通期計画を下方修正しました。下方修正後の計画に対する進捗状況をご説明します。
第3四半期時点ですので通期計画の75パーセントが進捗の目安となりますが、年間進捗率は、売上高で76パーセント、営業利益で約140パーセント、経常利益で約160パーセントとなりました。全体的に下方修正後の計画を上回る水準で推移しています。
決算ハイライト 事業セグメント別 通期計画(下方修正後)に対する進捗
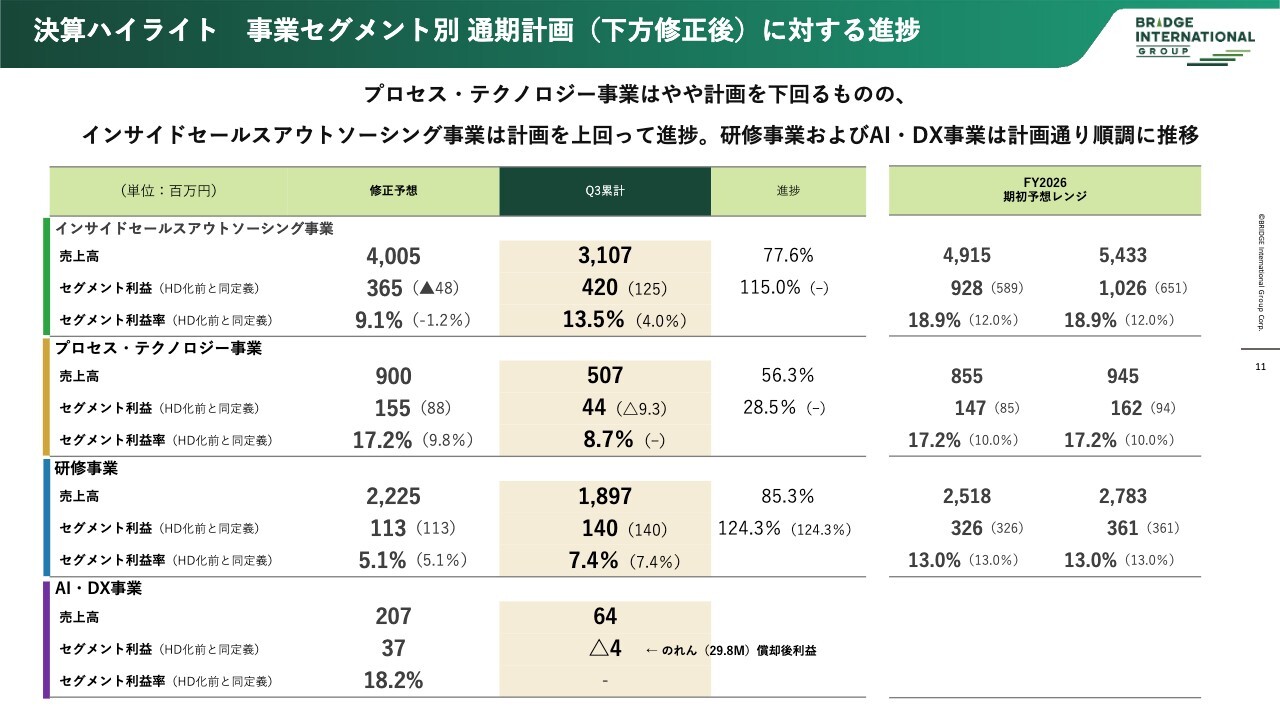
下方修正後の通期計画に対する、セグメント別の売上高の進捗を見ていきます。
通期計画に対して、インサイドセールス事業の進捗率は8割弱となっています。
プロセス・テクノロジー事業は第4四半期に大きな案件が控えているため、現時点ではやや遅れていますが、通期では計画に届く見込みです。
研修事業の売上高は、計画に対してやや先行しています。
利益についても、第3四半期時点ではプロセス・テクノロジー事業を除き、通期計画に対して順調に推移しています。
2026年12月期第3四半期 連結決算ハイライト
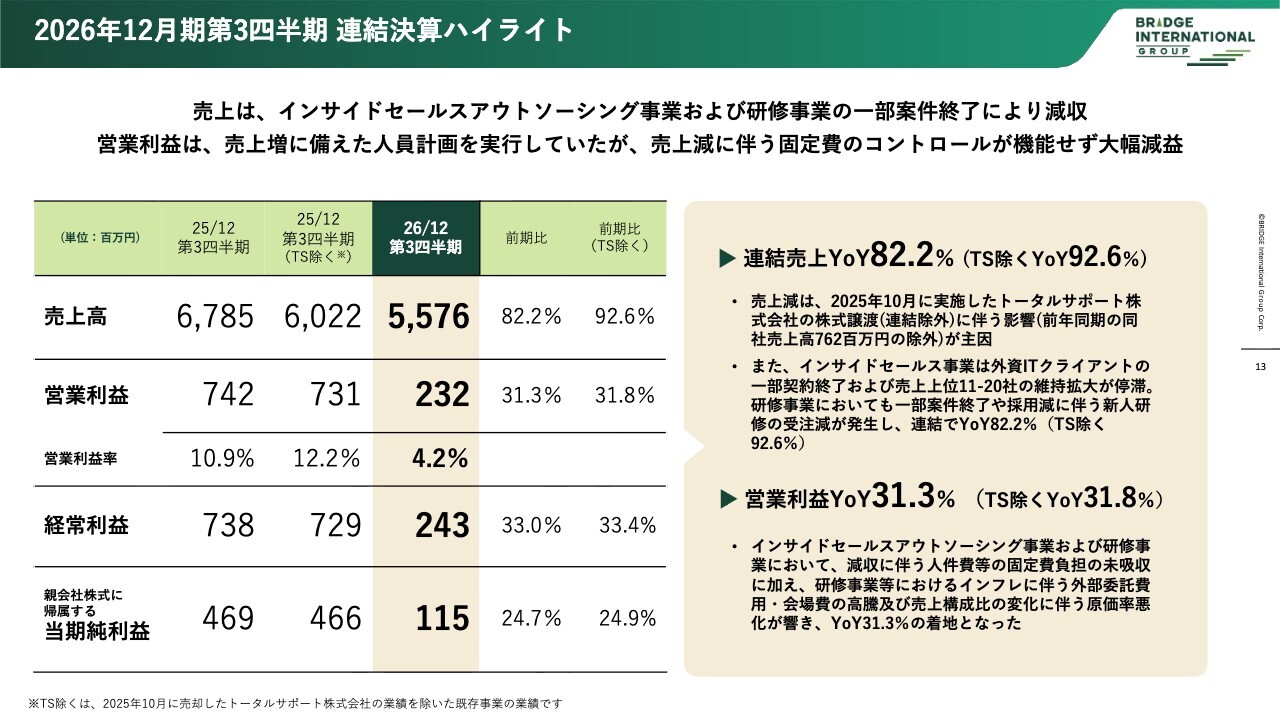
決算実績についてご説明します。第3四半期までの累計売上高は55億7,600万円です。
売上減に関しては、2025年10月に行った、グループ会社であるトータルサポートの株式譲渡の影響があります。同社の前年同期の売上を除いた連結売上は前年同期比で92.6パーセント、同社分を含めると前年同期比約82パーセントと停滞したというのが現状です。
インサイドセールスアウトソーシング事業においては大型案件が突然解約となり、また、研修事業の主力である新入社員研修の受注が顧客の内製化により若干減少したことなども減収の要因です。詳細は後ほどご案内します。
インサイドセールスアウトソーシング事業と研修事業は、いずれも人を基盤としたビジネスモデルであるため、このような突然の解約や売上の急減にコストコントロールが追いつかず、営業利益も大幅に減少したかたちで第3四半期を終えました。
このような事業の動向を踏まえて、第2四半期の決算発表時に通期計画を下方修正しました。修正後の計画に対しては、売上・利益ともに順調に推移していると考えています。
2026年12月期第3四半期 売上・営業利益 YoY増減分析
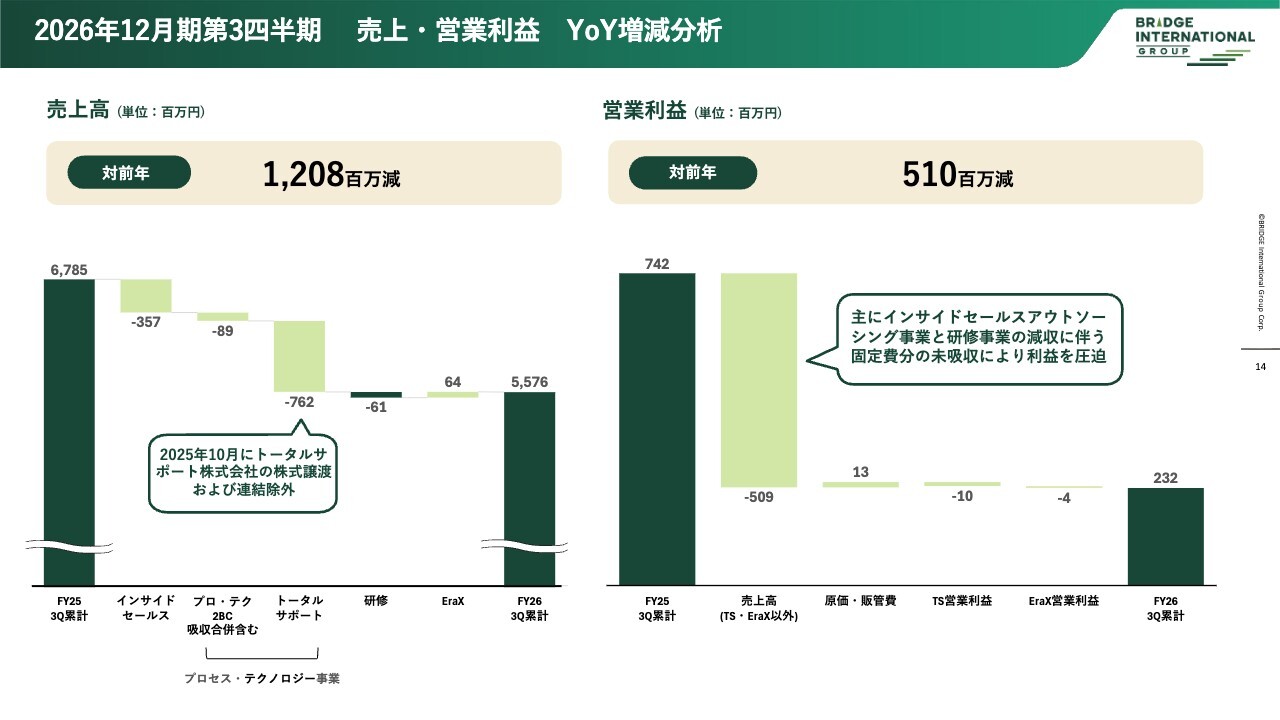
前年同期比の増減分析です。売上が落ち込んだ要因は、先ほどご説明したトータルサポートの株式譲渡の影響と、各事業がやや伸び悩んだことです。
人をベースにした事業では急な解約に対してコストのコントロールが追いつかず、固定費が利益を押し下げました。その結果、営業利益は前年同期比で5億1,000万円の減少となりました。
2026年12月期第3四半期 セグメント別業績
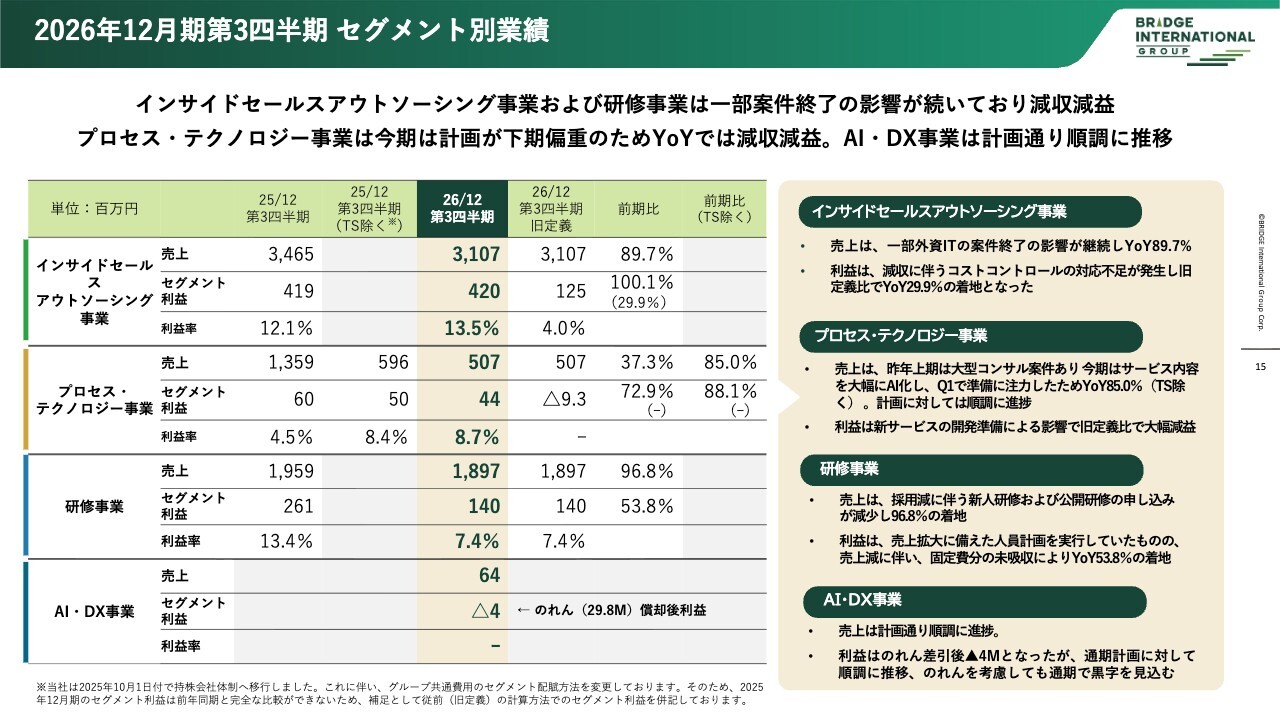
ここからは、セグメント別の業績についてご説明します。
インサイドセールスアウトソーシング事業の概況
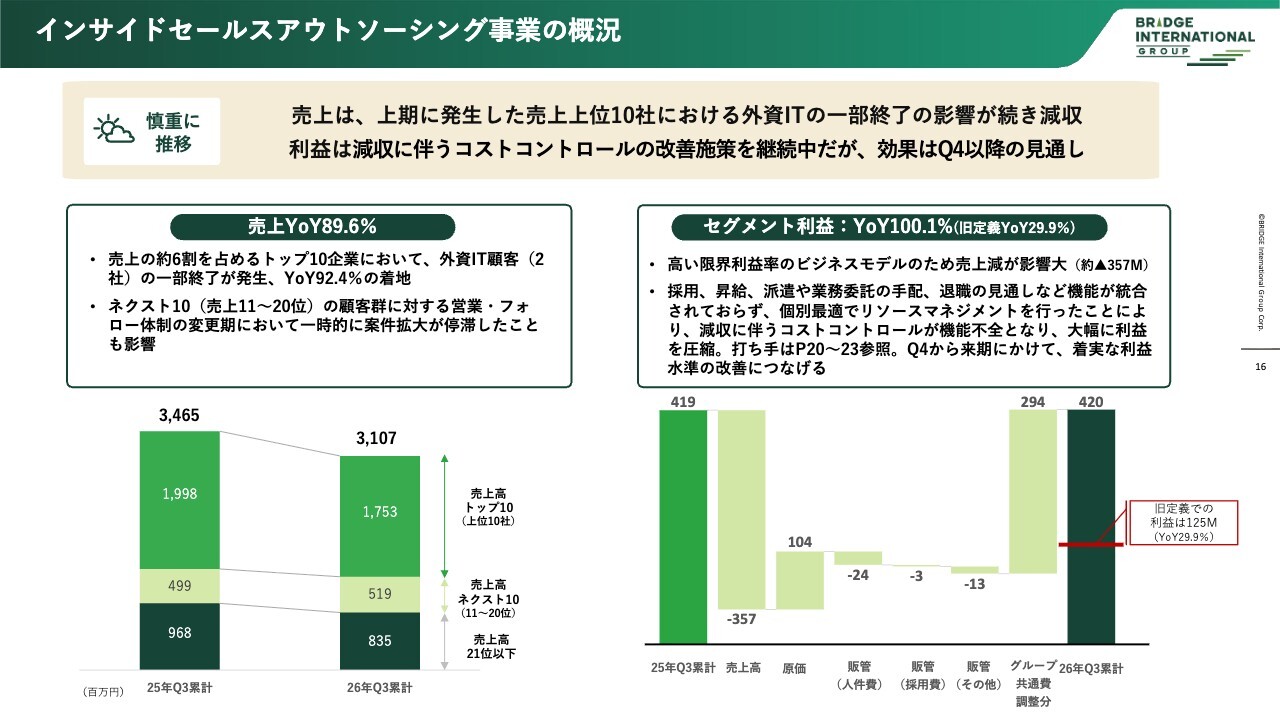
インサイドセールスアウトソーシング事業の売上は、前年同期の約34億円から約31億円に減少しました。これは売上上位の大手顧客との契約が急に解約となった影響です。利益もその影響を受けて低迷しました。
プロセス・テクノロジー事業の概況
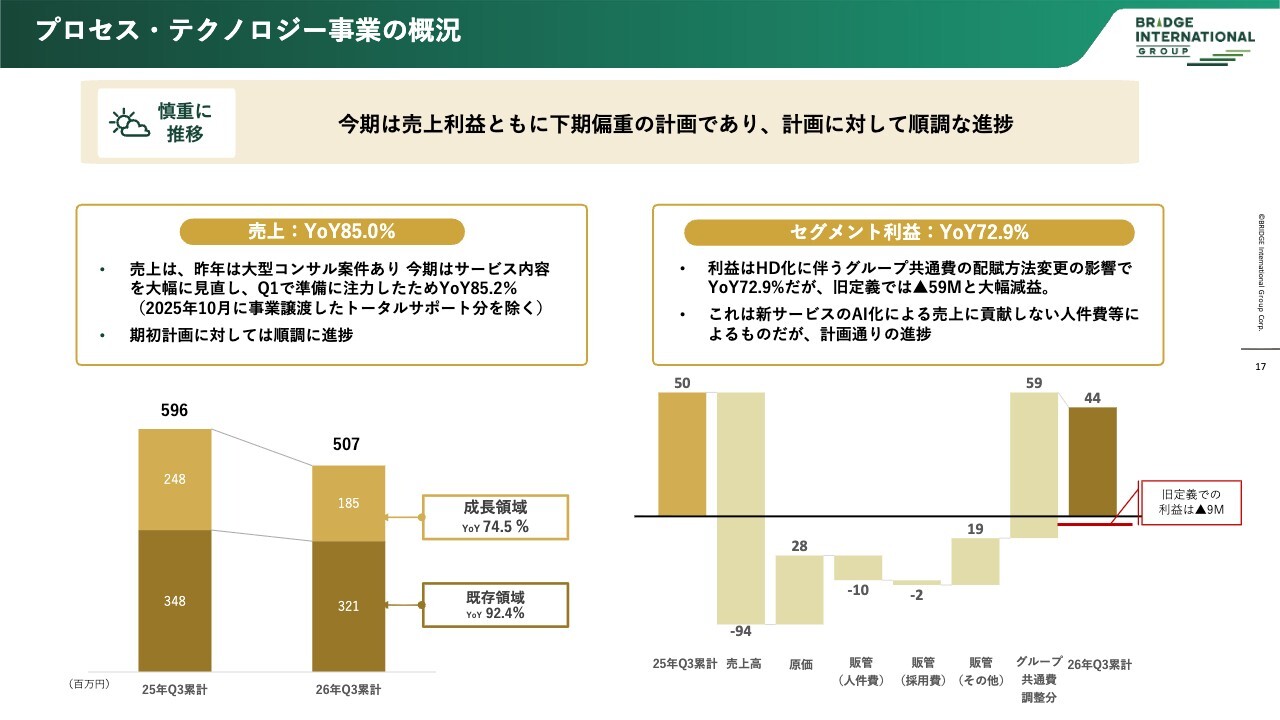
プロセス・テクノロジー事業の売上は前年同期をやや下回りました。一部の案件が第4四半期末に集中している影響もあり、前年同期の売上からトータルサポート分を除いて比較すると、売上は前年同期の約85パーセントとなっています。通期では予定どおりに着地できる見込みです。
研修事業の概況
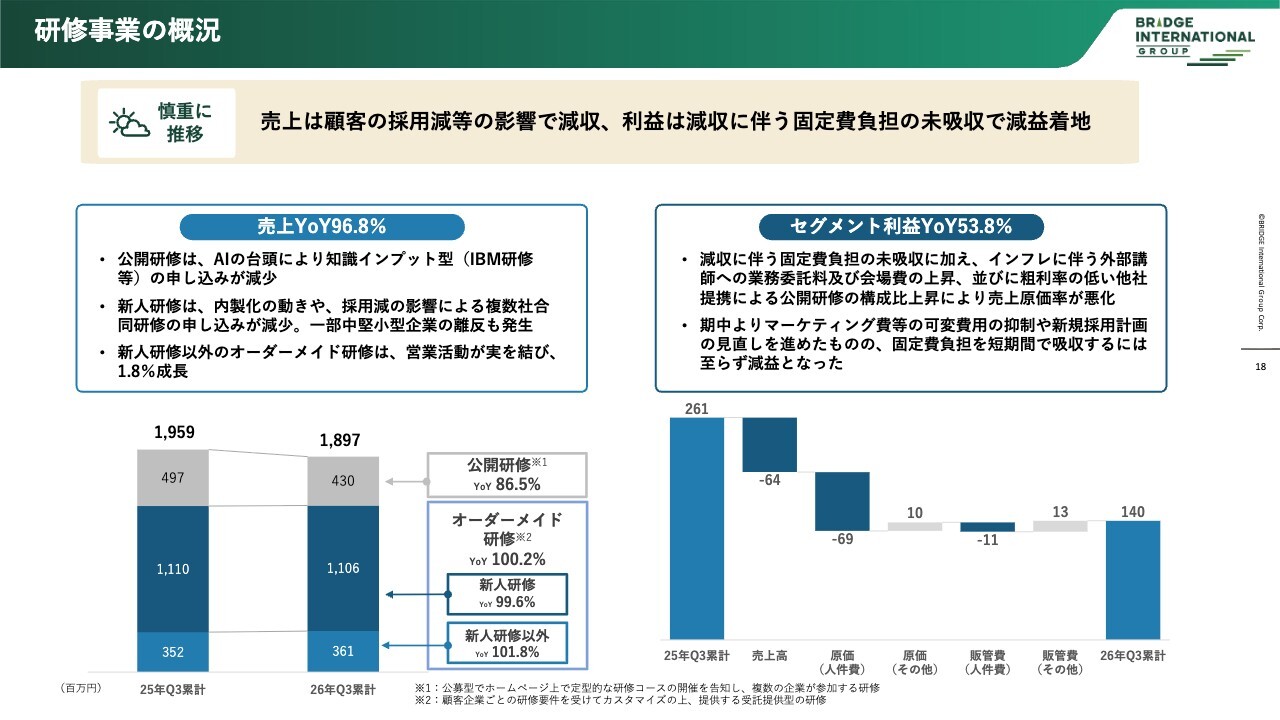
研修事業は、新入社員研修が主力です。お客さまの内製化の動きや採用減の影響で新入社員研修がやや落ち込み、事業全体の売上も前年同期をやや下回りました。
成長を前提として人員配置を行っていたため、その分の固定費を吸収できず、セグメント利益は前年同期の53.8パーセントと低迷しました。
AI・DX事業の概況
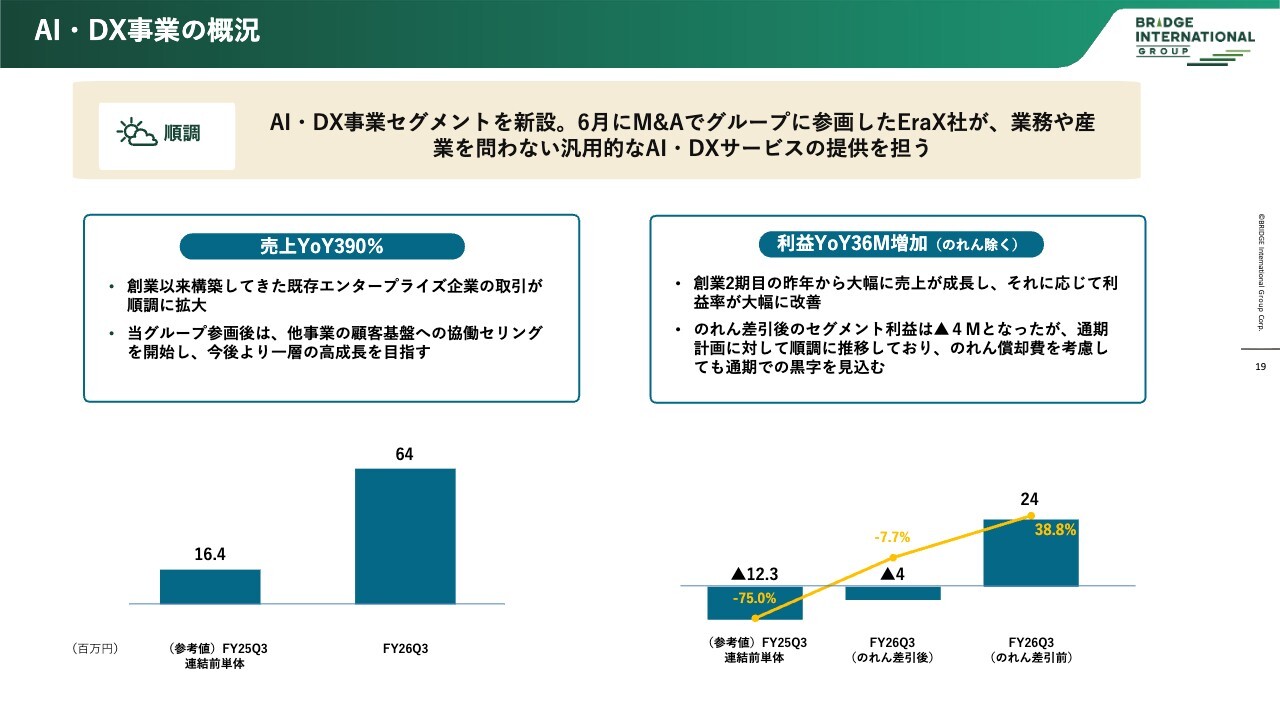
AI・DX事業は、非常に順調に推移しています。この事業を担うEraX社は、今年6月にM&Aでグループに加わったため、参考値となりますが、売上は前年同期比で約4倍となっています。
第3四半期の利益は、のれん償却費を含めるとマイナスですが、通期ではプラスになる見通しです。のれん償却費を除くと、営業利益は2,400万円、営業利益率は38.8パーセントを記録しています。高収益のビジネスとして、期待どおりの結果を出しています。
2026/12期 連結損益計画(8月14日の通期業績下方修正開示から修正なし)
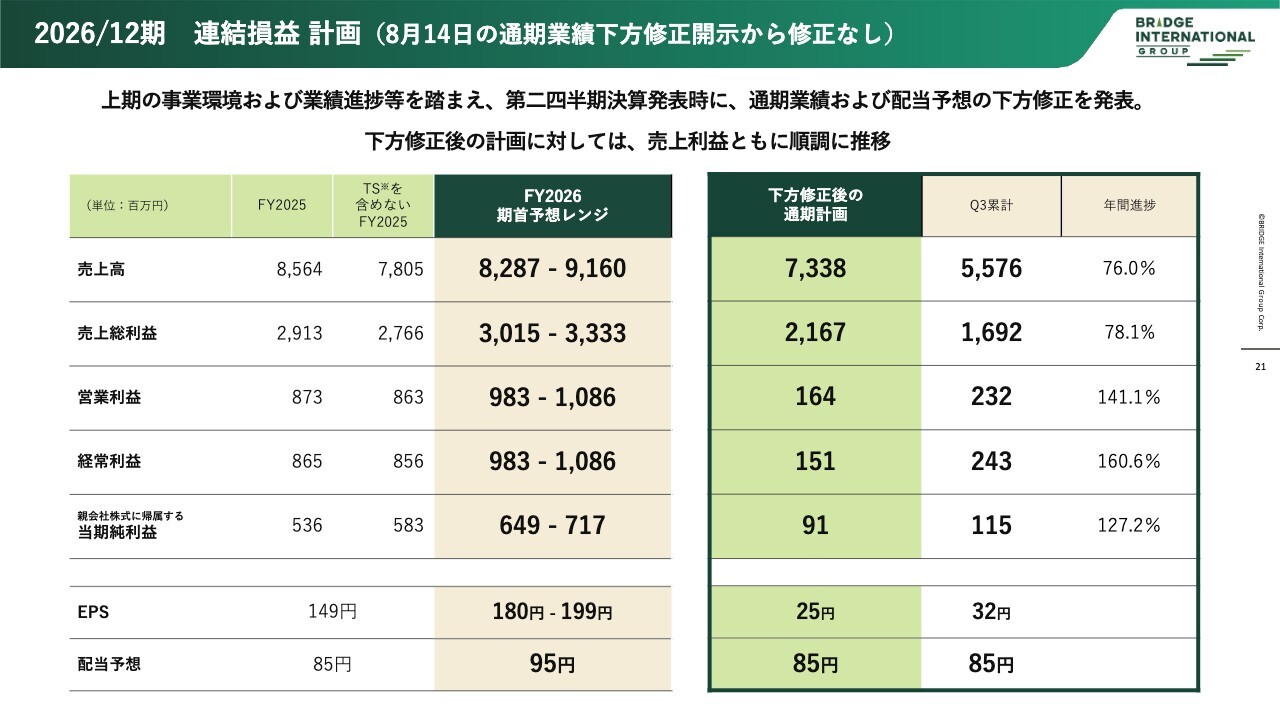
このような状況を受け、12月期の決算見通しです。下方修正後の通期計画では、売上高を約73億円、営業利益を1億6,400万円としました。ご案内のとおり、第3四半期累計で利益はすでに通期計画を上回っており、売上高も計画どおりに推移しています。
第4四半期の状況をもう少し確認し、必要に応じて上方修正も含めて開示したいと考えていますが、現時点では慎重に様子を見ています。
2026/12期 セグメント別売上・利益計画(8月14日の通期業績下方修正開示から修正なし)
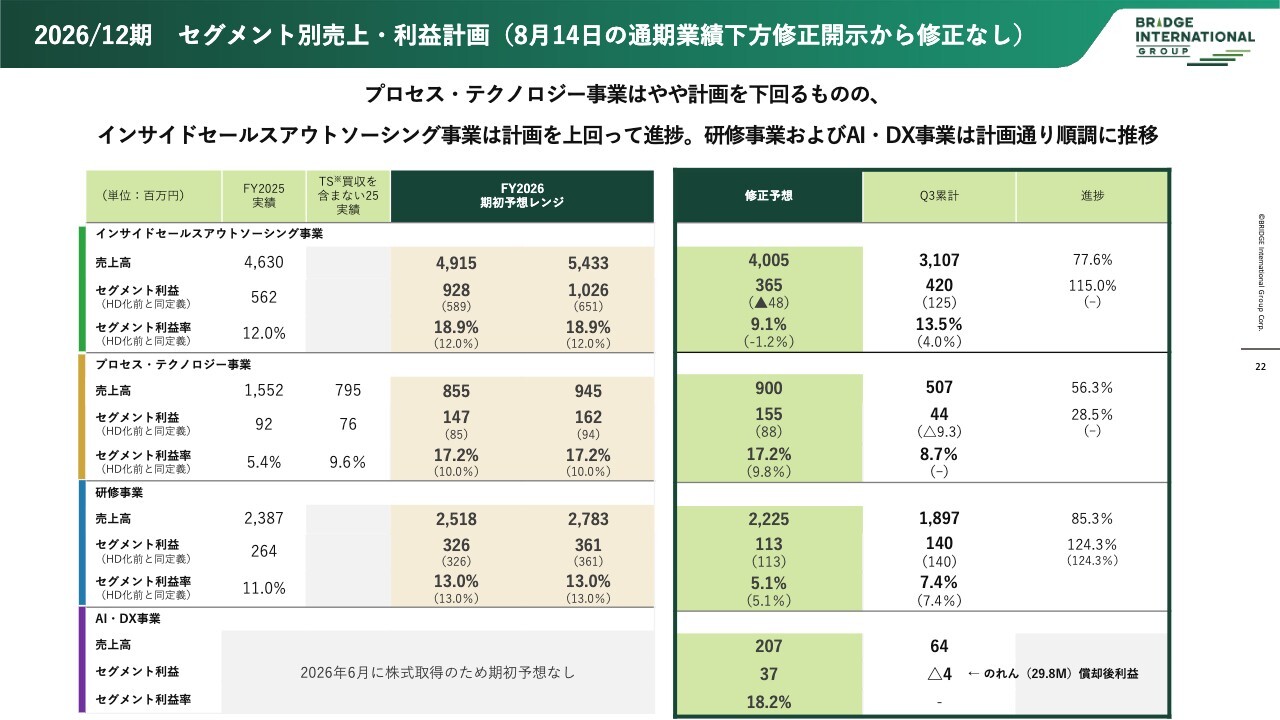
通期計画に対するセグメント別の進捗もご案内したとおりです。インサイドセールスアウトソーシング事業は、修正後の計画に対して非常に順調に進んでいます。
プロセス・テクノロジー事業は計画の修正はなかったものの、大きな案件が11月および12月にシフトしているため、現時点では計画をやや下回っています。
研修事業は順調に推移しています。
インサイドセールスアウトソーシング事業:業績下方修正(売上)
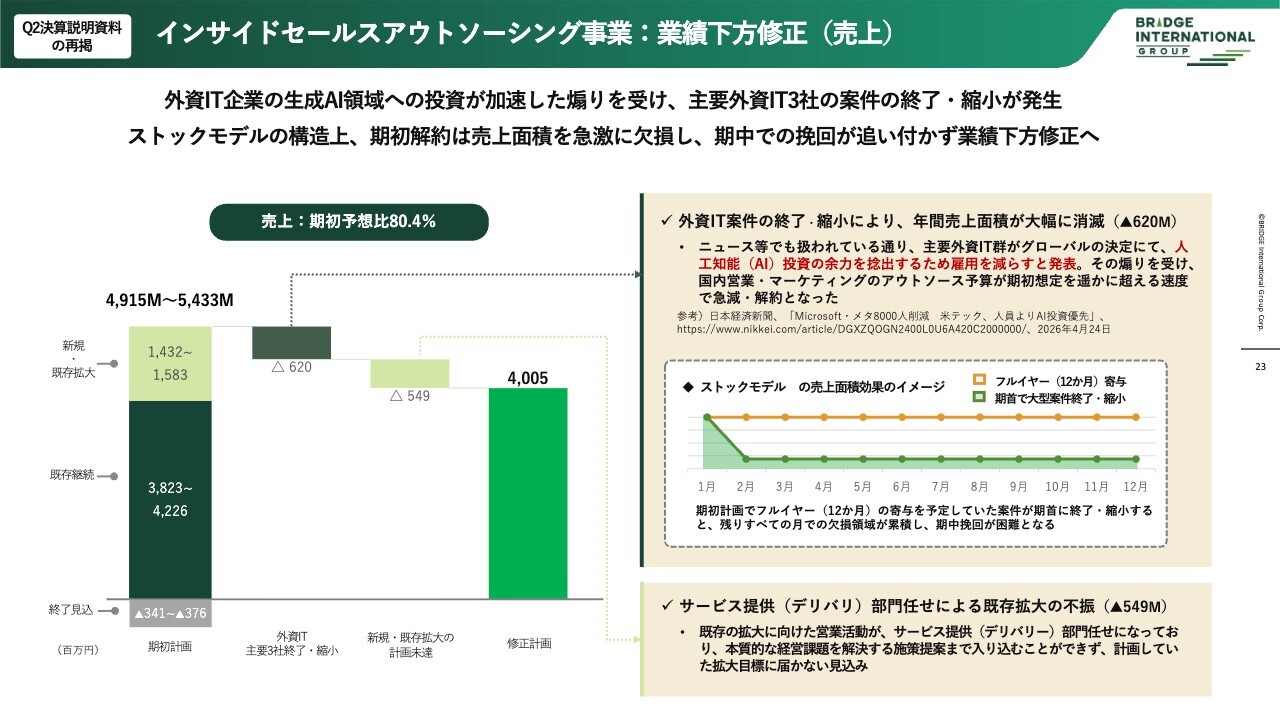
下方修正した原因について、それぞれの事業ごとに原因を分析してご説明します。こちらは第2四半期決算説明の際に打ち手についてご案内したスライドの再掲です。
インサイドセールスアウトソーシング事業の売上トップ10のうち、主要外資IT3社において、生成AI領域への投資が加速し、営業への投資がやや抑えられています。また、雇用を削減する動きもありました。
ストックモデルの構造上、それらの影響を直接受けています。期初解約により、年間売上が6億2,000万円減少し、この点が下方修正の大きな要因となっています。
今後の売上拡大に向けての打ち手
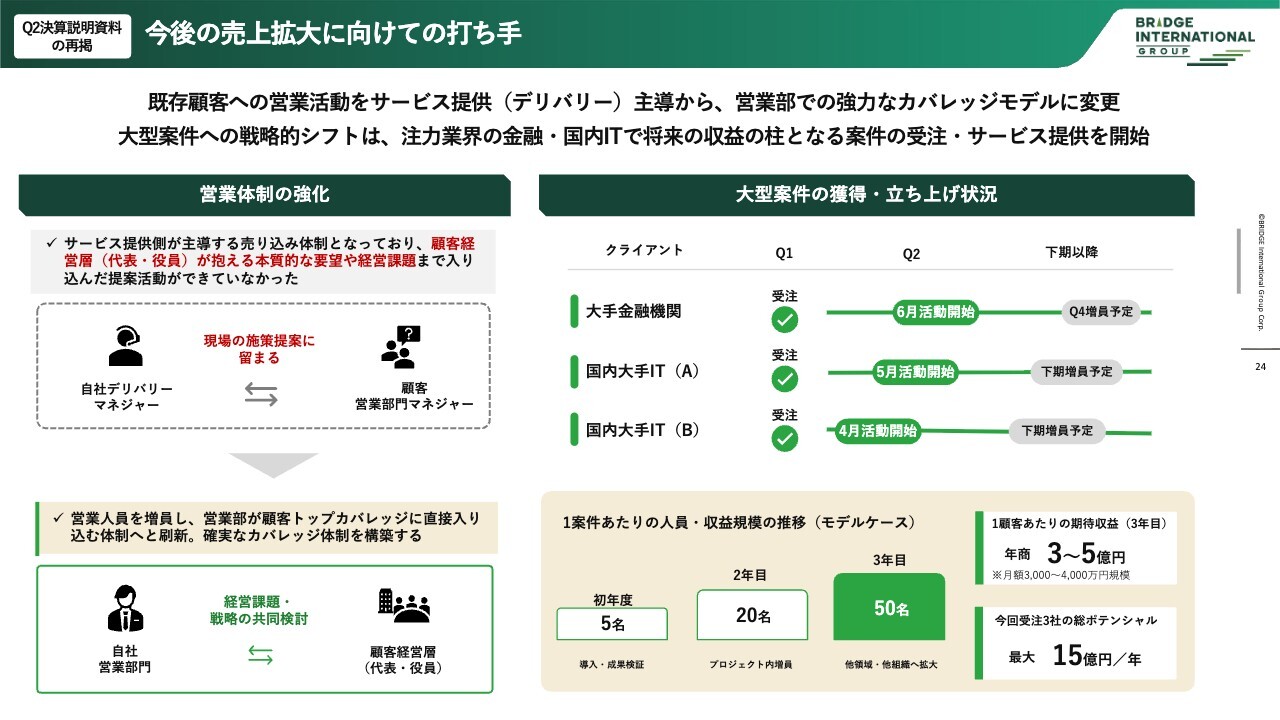
今後の売上拡大に向けての打ち手についてです。営業活動をサービス提供(デリバリー)部門が兼務していましたが、うまく機能していませんでした。そこで、営業活動は営業専任の人員が担うという基本的な体制に戻すことで売上のリカバリーを図っていきます。
営業体制の強化に加え、大型案件の獲得も目指します。幸いにも、大型案件を3件獲得できており、合わせて年間最大15億円規模となってきました。これを主要施策として進めていく計画です。以上については前回もご案内したとおりです。
インサイドセールスアウトソーシング事業:業績下方修正(セグメント利益)
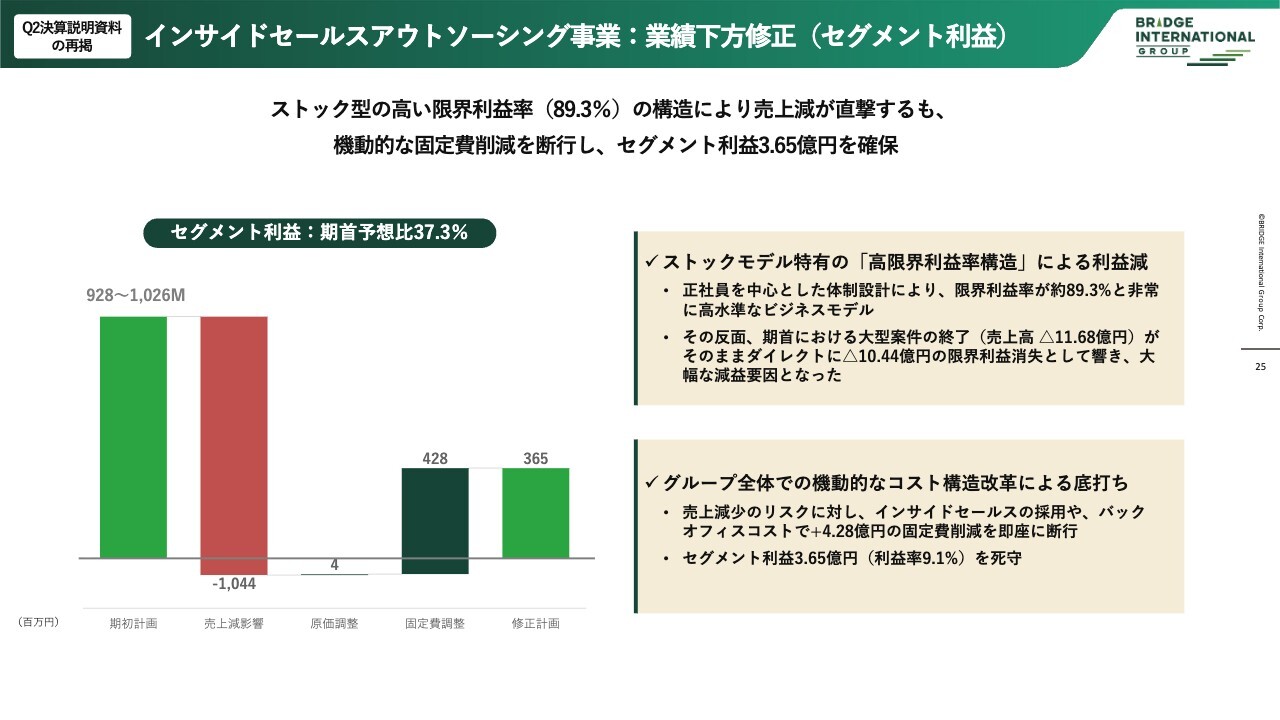
セグメント利益についてです。現在は正社員を中心とした体制設計により、限界利益率が非常に高いビジネスモデルとなっています。そのため、このような事態が突然発生した際にはコストコントロールがうまくいかず、アイドリング状態となってしまうケースがありました。この点を改善すべくコスト構造の見直しが必要であると判断し、対策を講じています。
今後の利益改善に向けた打ち手
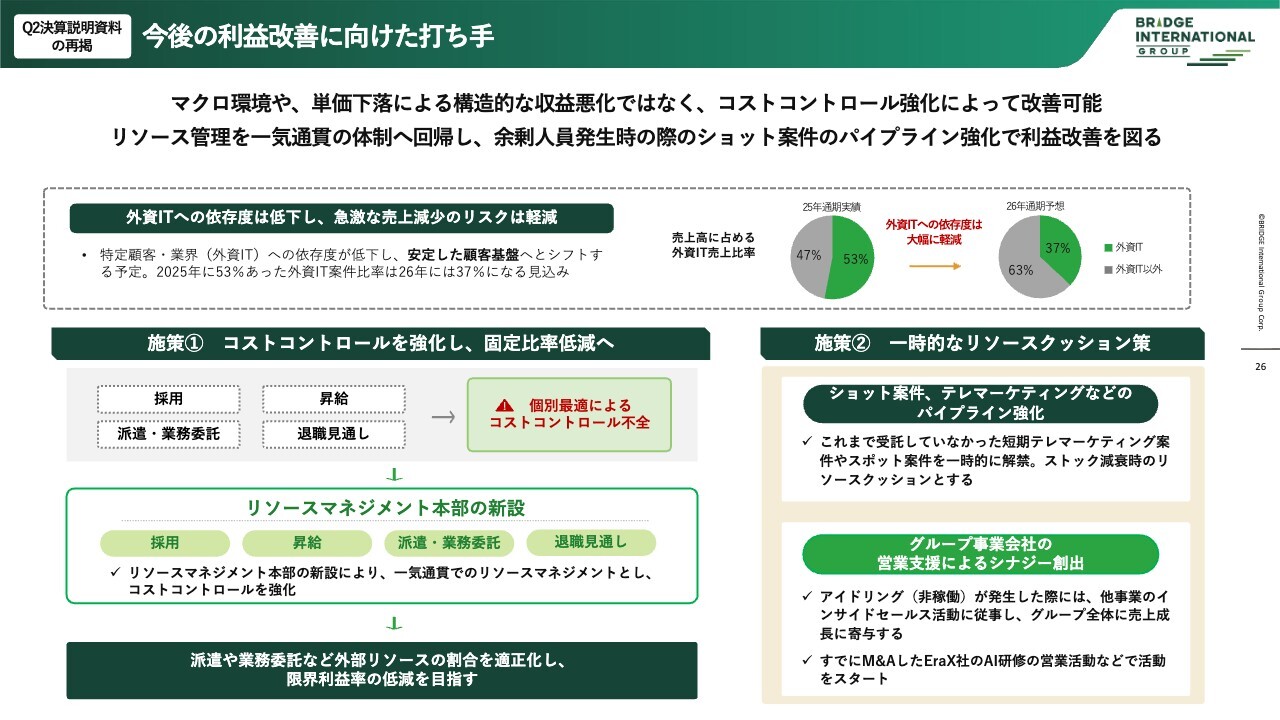
全体的に外資の大きな案件・プロジェクトが減少したため、解約による大きなリスクはかなり軽減されています。しかし、解約分を埋めるためには、売上の大きな案件を獲得する必要があります。
加えて、固定費の低減など、コストコントロールの徹底も重要です。その一環として、採用から退職見通しまでを一貫して管理するリソースマネジメント本部を新設しました。これにより、組織全体のリソースを調整し、コストコントロールの強化を図ります。
また、不測の事態のクッション策として、アイドリングリソースが自らのコストを確実に回収できる仕組みを展開しています。
打ち手の進捗について
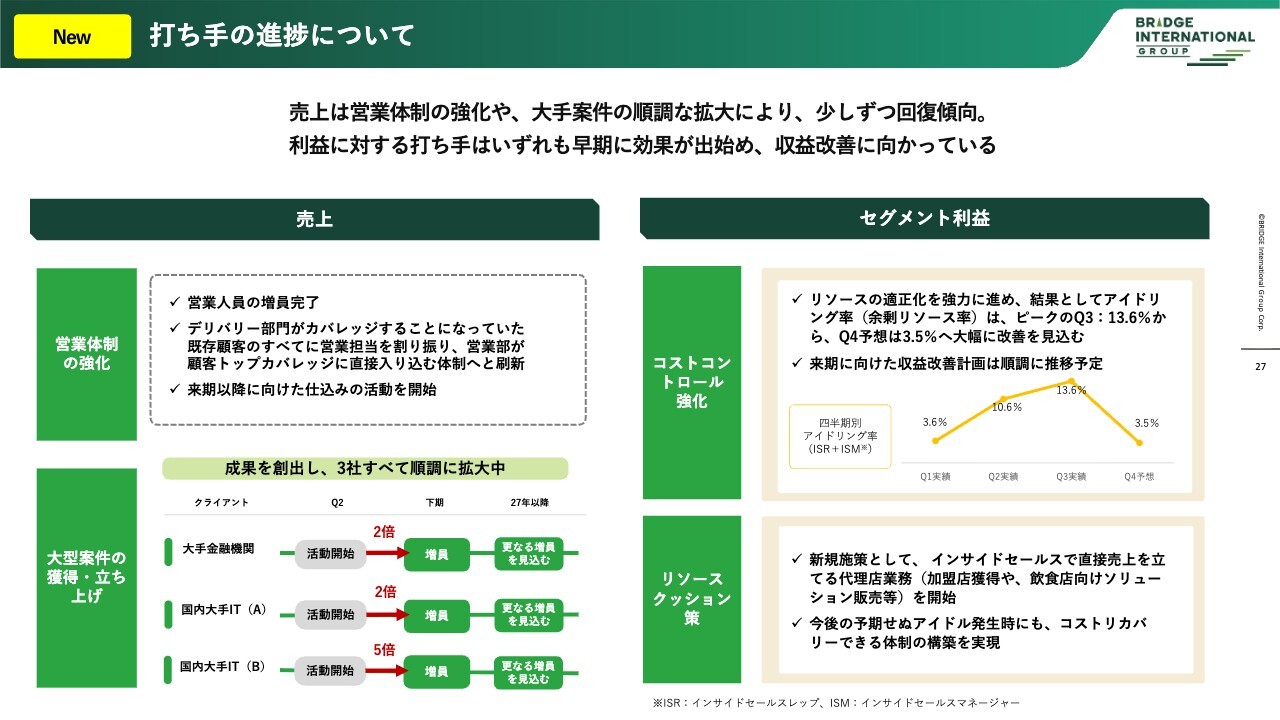
売上に関する打ち手の進捗です。営業体制の強化については、営業人員の増加が完了しました。また、大型案件も順調に成長しています。
3社の新規大型案件が、それぞれ2倍、2倍、5倍に拡大しており、下期も拡大が進んでいます。来期もさらなる拡大が見込まれるため、売上については回復傾向にあると分析しています。
利益に関して、スライド右に記載しているように「アイドリング」とは余剰人員を指し、その比率は平常時で全体リソースの3パーセント前後で推移しています。前四半期にはこの比率が14パーセント程度まで上昇しました。
さまざまなコストコントロールを実施した結果、第4四半期予想では平常時の3.5パーセント程度に戻すことができました。利益改善に向けたコストコントロールも順調に進展していると考えています。
さらに、予期せぬ事態が発生した場合のリソースクッション策として、インサイドセールスで直接売上を立てる代理店業務を開始しました。この仕組みにより、アイドル発生時にもコストリカバリーが可能となります。
以上のように、来年に向けて、打ち手は順調に進行しています。
研修事業:通期業績下方修正について
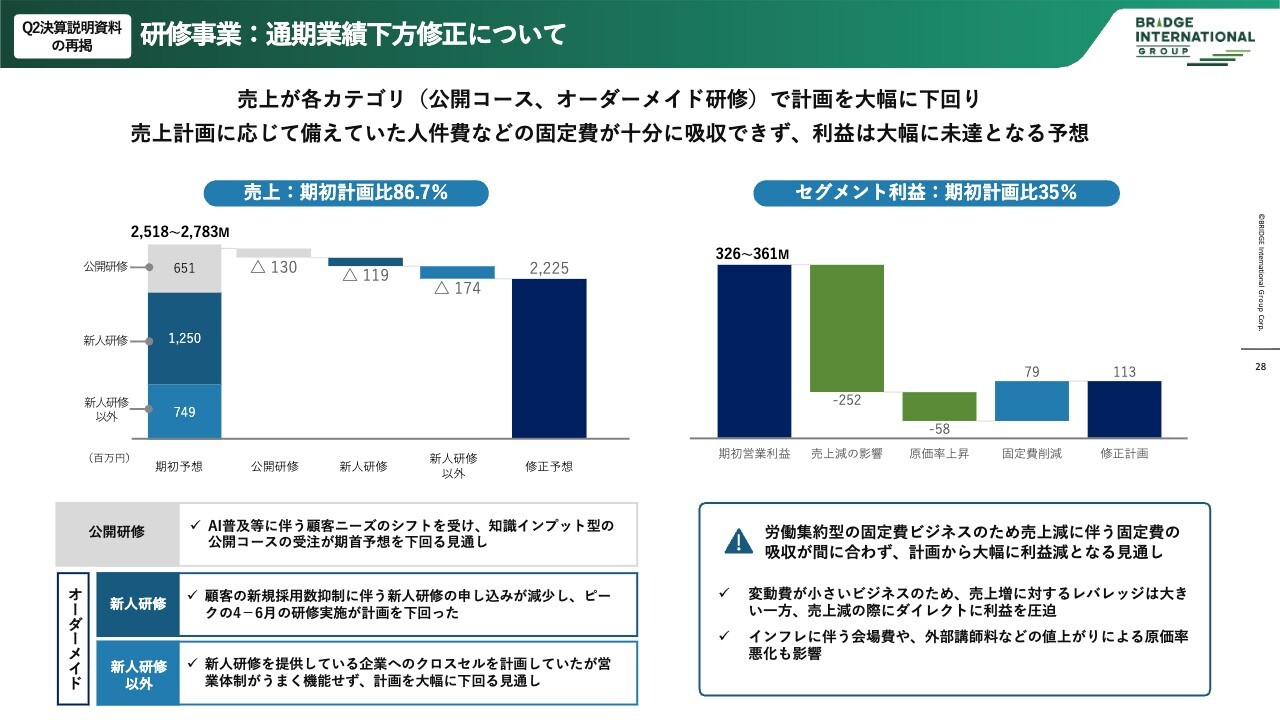
研修事業についても、新入社員研修の内製化が進んだことや、新規顧客に対する活動が思うように進まなかったことがありました。
当社の新入社員研修のお客さまは大手企業110社ほどで、非常にポテンシャルのある顧客基盤がありますが、クロスセルが十分に進まず、それが売上減少の一因であったと分析しています。
今後の収益改善に向けての打ち手
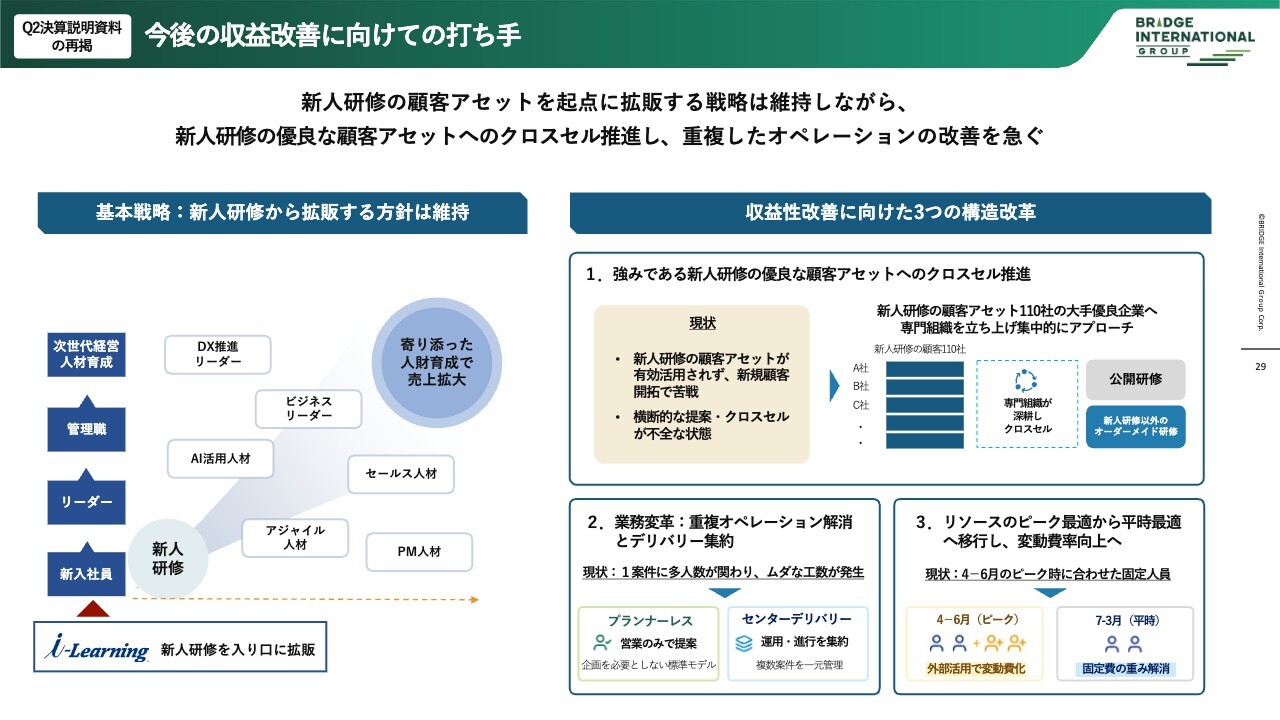
打ち手としては、1点目に新人研修の優良な顧客アセットに対するクロスセルの強化を図ることです。
2点目に、コストに関してはプランナーレス(営業のみで提案)とセンターデリバリー(運用・進行を集約)、すなわち大幅にコストを削減した研修デリバリーモデルを試行していました。しかし、導入が進んでいませんでしたので、これを促進していく方針です。
3点目に、新入社員研修が主力ですので4月から6月にリソースが集中し、それ以外の期間でリソースの余剰が発生するという課題がありました。外部リソースを効果的に活用することで余剰を生じさせない仕組みを構築する施策を進めています。
打ち手の進捗について
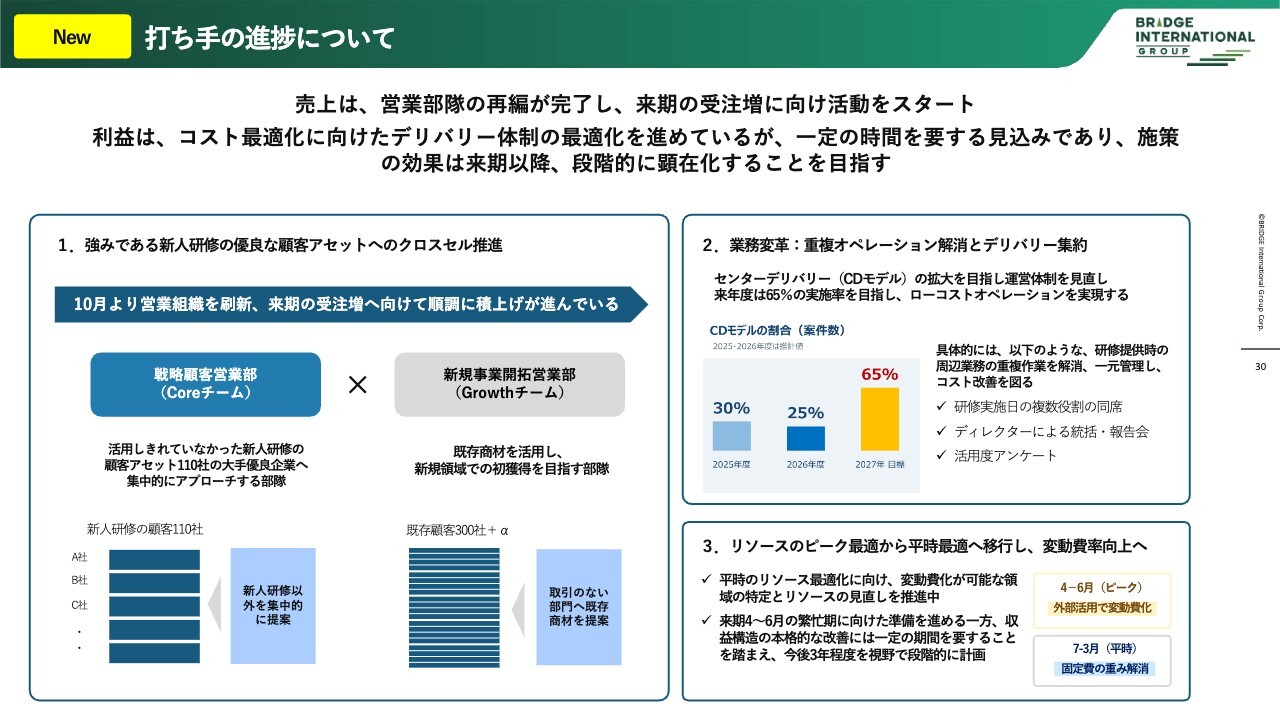
打ち手の進捗についてです。営業を大きく2つのチームに分け、役割を明確化しました。1つは新入社員研修の顧客に対し他の研修製品をアップセル・クロスセルするチーム、もう1つは既存の新入社員研修を行っていない顧客に対応するチームです。この新たなモデルはすでに開始しており、少しずつではありますが結果が順調に現れています。
また、先ほど触れたコスト最適化に向けデリバリー体制をローコストモデルへ変換する件に関して、スライド右上の数字はセンターデリバリーモデルの割合の推移を示しています。
2025年度は30パーセント、2026年度前半は25パーセントまで下がりましたが、2027年度には65パーセントまで引き上げる計画です。徐々にセンターデリバリーモデルへのシフトが進み、改善の見通しが立ちつつあります。
リソースの平準化に関しては現在も分析中であり、もう少し時間を要します。来年初頭までかけて仕組みを構築する予定で進めています。
このように、下方修正の原因は明確になりましたので、それに対する対策を講じています。その進捗については現時点で順調に推移していると認識しています。
資本政策・アロケーションの方針
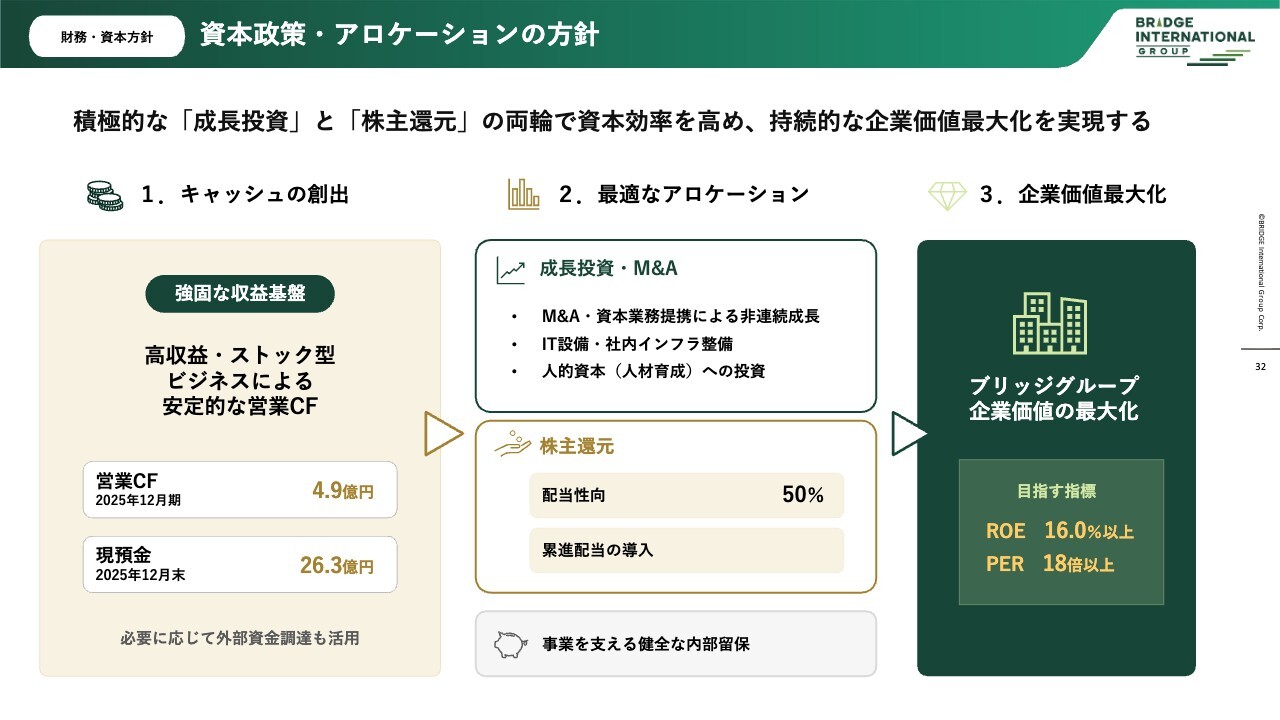
財務および資本政策については、成長投資と株主還元を両軸として、持続的な企業価値の向上を目指す方針です。
キャッシュの創出に関しては、ストックモデルが奏功し、安定的なキャッシュを獲得できるモデルとなっています。成長投資においては、M&Aや資本業務提携といった非連続的な成長を追求するとともに、成長投資以外のキャッシュは株主還元に充てる方針です。このため、配当性向50パーセントと累進配当の導入を行い、これをしっかり維持する考えです。
目指す指標としては、ROE16.0パーセント以上、PER18倍以上を掲げ、企業価値を高めていく考えです。
今後のM&A/業務資本提携の方針について
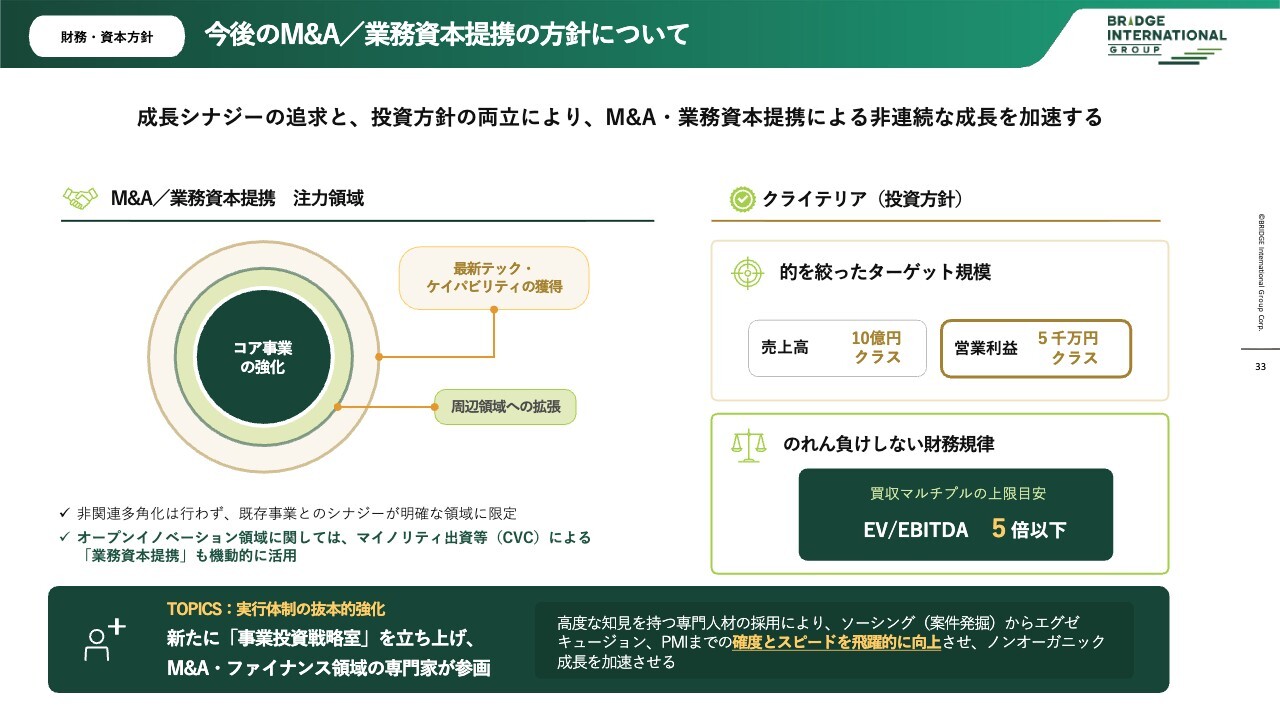
M&Aに関しては、今年6月にもAI関連の会社を買収しましたが、引き続きコア事業に近い領域でシナジーが発揮できるようなところで検討を進めていこうと考えています。
投資方針としては、当社の企業規模を踏まえると、売上高10億円、営業利益率5パーセントほどの企業がターゲットになるという見立てです。基本的にのれん負けしないように、EV/EBITDA5倍以下を基準とし、営業利益でのれんを償却できるモデルを1つの指標とする方針です。
株主還元施策について
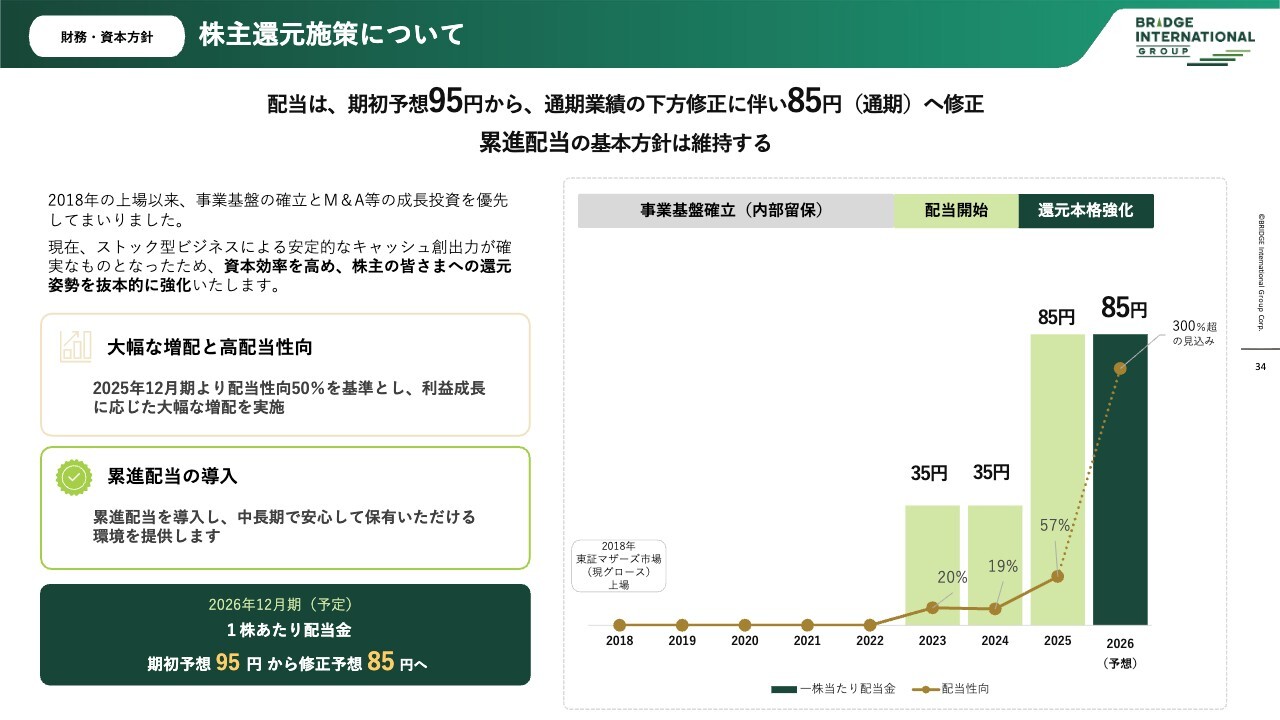
株主還元に関しては、期初予想から下方修正したことにより、配当金を95円から85円に修正しました。ただし、累進配当の基本方針は維持しており、今後も85円をしっかり維持できるような事業展開を進めていきたいと考えています。
冒頭でお伝えしたように、下方修正後の対応策については順調に推移していると認識しています。当社は成長しているマーケットで事業を展開していますので、対応策を着実に実施しながら、来年に向けて一層の拡大を目指したいと思います。
引き続きご支援を賜りますよう、よろしくお願い申し上げます。ご清聴ありがとうございました。


新着ログ
「サービス業」のログ