2027年3月期第2四半期決算説明
いい生活、不動産向けSaaSサブスク売上は前年比7.7%増、通期増収増益を予想 J:COMと業務資本提携で顧客獲得加速
目次
塩川拓行氏:みなさま、こんにちは。取締役CFOの塩川です。本日はお忙しい中ご参加いただきありがとうございます。株式会社いい生活の2027年3月期第2四半期決算説明会を開始します。よろしくお願いします。
本日は、目次の3つの順番でご説明します。まず事業概要について、次に第2四半期の決算概要、最後に今後の展望についてお話しします。
本日適時開示したJ:COMとの業務資本提携についても、今後の展望の中でご説明できればと思います。
テクノロジーと心で、たくさんのいい生活を
まず最初に、当社について簡単にご紹介します。当社のミッションは「テクノロジーと心で、たくさんのいい生活を」です。ビジョンには「心地いいくらしが循環する、社会のしくみをつくる」を掲げています。
不動産会社のDXを支えるSaaS型の情報インフラ企業として、不動産市場のテクノロジーパートナーを目指し、このミッションとビジョンの実現に取り組んでいます。
「不動産」を軸に、参加者が継続的に価値を得られるデジタルプラットフォームを提供
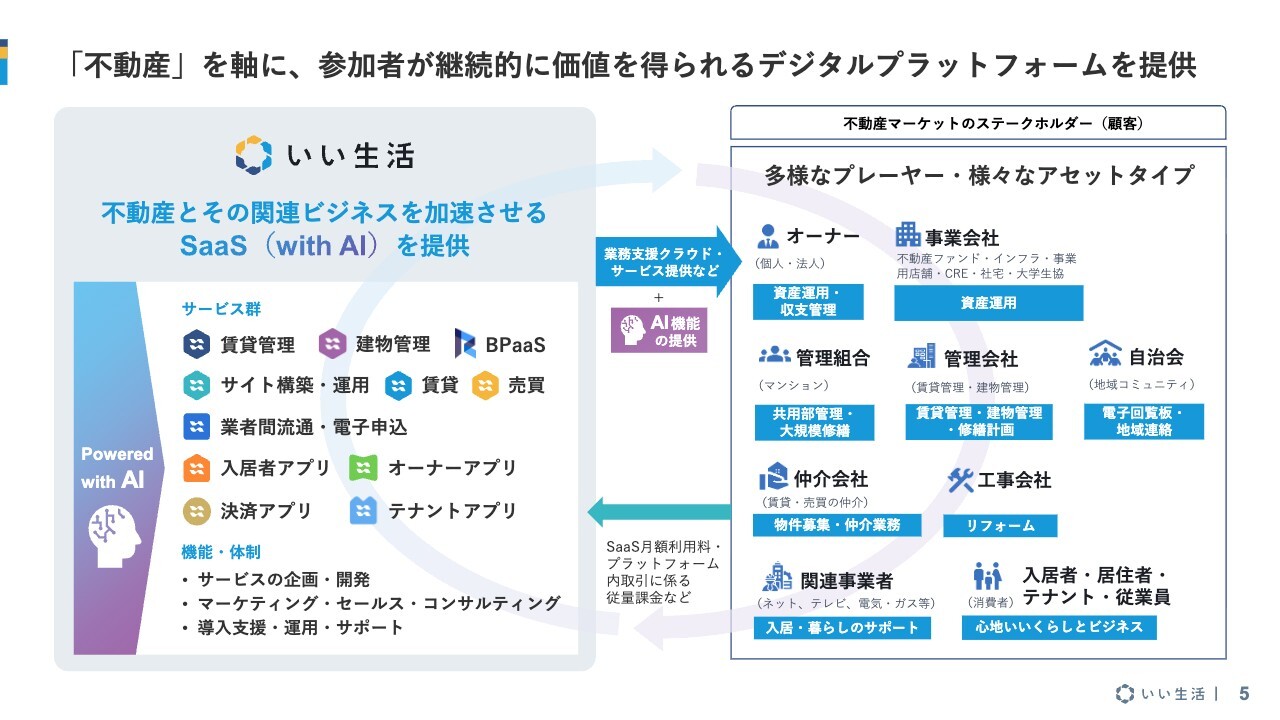
当社は、不動産会社向けの基幹業務を支えるシステムをSaaSで提供しています。顧客は、賃貸管理や賃貸仲介、売買を行う不動産事業者です。大学生協やビル管理会社など、幅広く不動産を取り扱う事業会社も含まれます。
提供しているサービスは、賃貸管理、建物管理、賃貸・売買の業務支援、Webサイトの作成、さらに入居者やオーナー向けアプリの提供など、多岐にわたります。
さらに、日々の顧客の業務を支援する業務代行、いわゆるBPaaS(Business Process as a Service)の領域も提供しています。
現在、主なSaaSプロダクトにはすべてAIを搭載し、「SaaS(with AI)」というかたちで展開しています。
売上はサブスクリプションとソリューションの2つに分けて計上しています。サブスクリプションは毎月継続的に発生する収益で、SaaSの月額利用料やBPaaSの月額運用支援が含まれます。ソリューションは、一過性やスポット的な売上をまとめて区分しています。
不動産業務全体の課題に応えるマルチプロダクトを展開
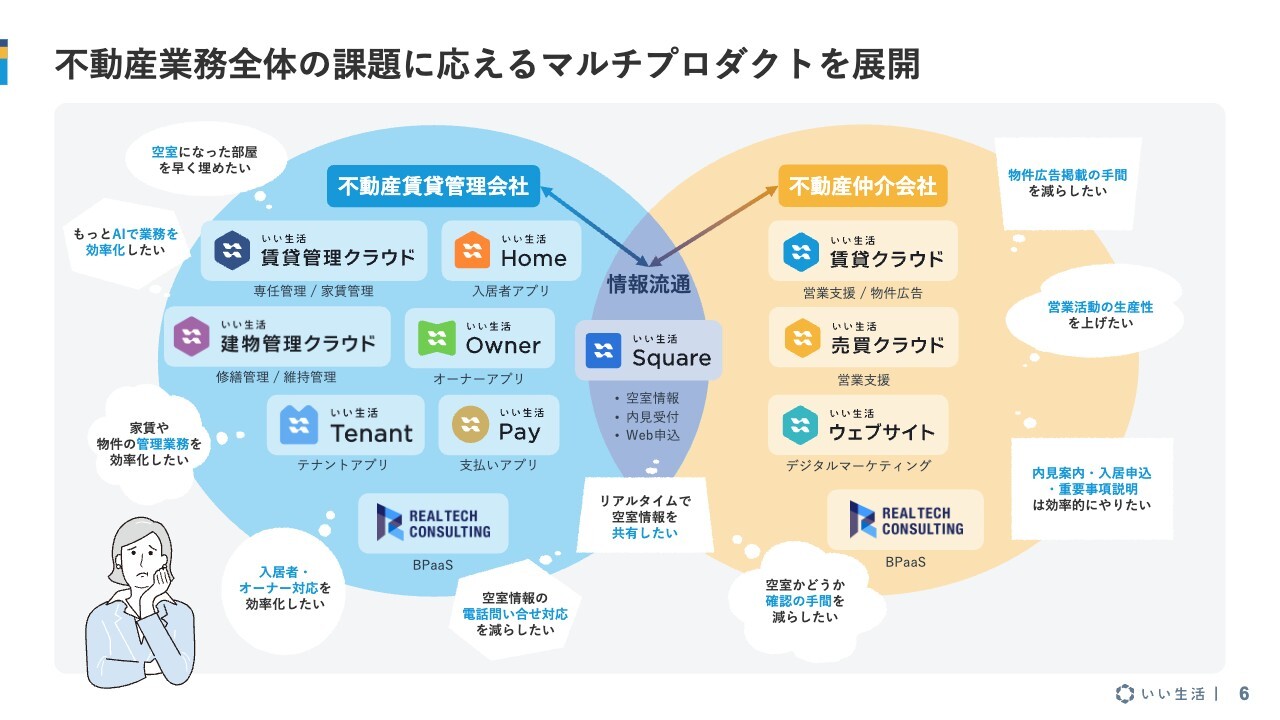
当社のプロダクトのラインナップについてご説明します。当社は不動産業界に特化したバーティカルSaaSを提供しています。これは特定の業界に絞り、その業界で必要とされるシステムを深く提供することを特徴としています。
不動産会社にはさまざまな課題があります。例えば、賃貸管理会社であれば、「空室を早く埋めたい」「家賃や物件の管理を効率化したい」「入居者やオーナーへの対応をスムーズにしたい」といったニーズがあります。
仲介会社の場合は、「物件広告の作成の手間を減らしたい」「営業活動の生産性を向上させたい」といったニーズが考えられます。
当社はそのような多様な課題に対応する専用プロダクトを準備し、マルチプロダクトとして展開しています。
この業界に特化しているからこそ、現場の深いニーズに対して業務の隅々まで対応することが可能であり、すべてのデータをリアルタイムで連携することが当社の1つの持ち味となっています。
バーティカルSaaSとBPaaSの相乗効果で持続的な成長を実現
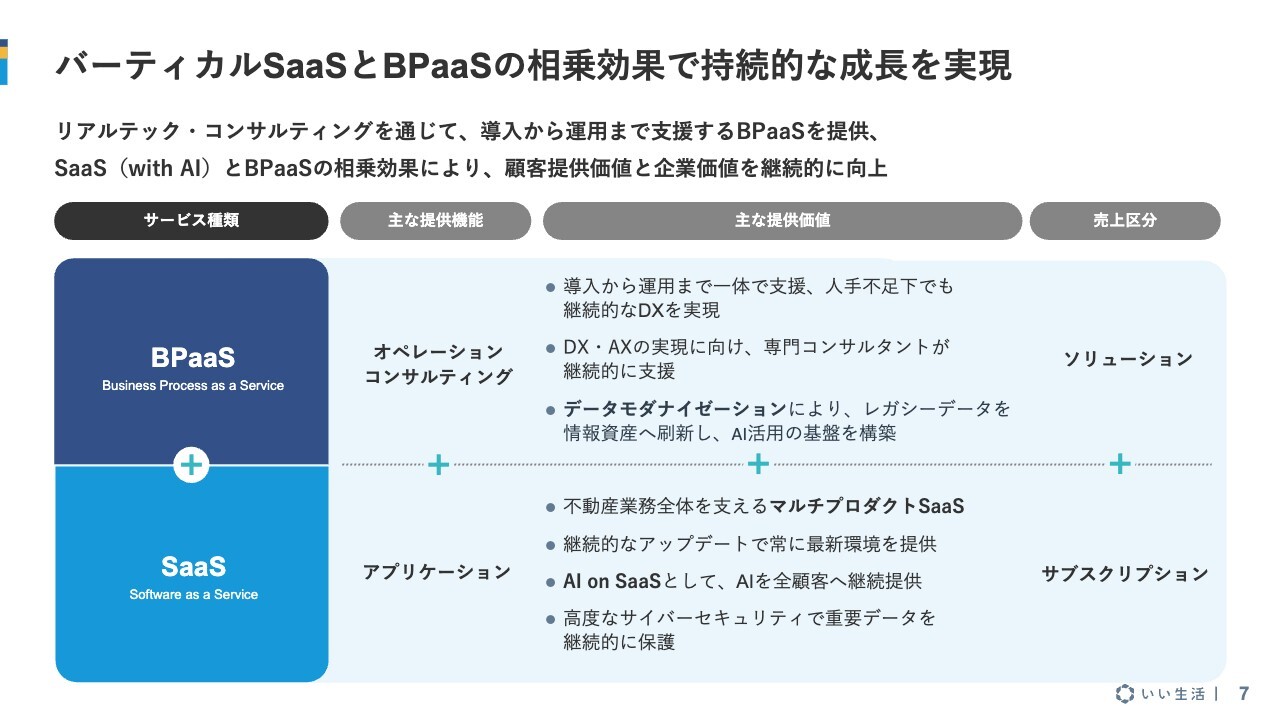
当社は、SaaSとBPaaSを組み合わせて提供しています。BPaaSは、システムの導入から日々の細かい運用までを含めて支援する業務代行サービスです。こちらは、当社の100パーセント子会社であるリアルテック・コンサルティングを通じて提供しています。
導入から運用まで一体で支援することで、人手不足の状況においても、顧客が安心してDXを進められるようになっています。専門のコンサルタントが、顧客のDXやAI対応などをサポートしています。
また、顧客がシステムを入れ替える際のレガシーデータの刷新などもBPaaSの中で対応しています。
当社は、SaaSの機能とBPaaSの2つを提供することで、顧客により多くの価値をお届けしようと考えています。
データモダナイゼーションでレガシーデータを情報資産へ
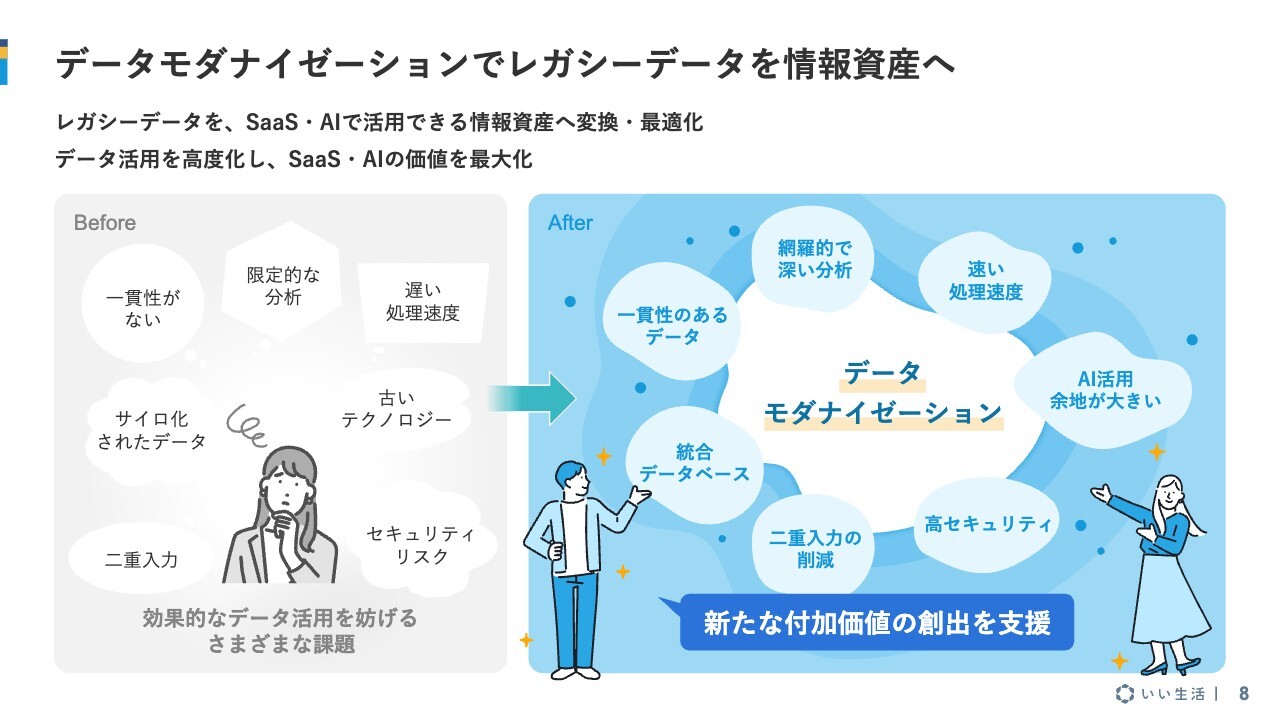
BPaaSの中でも、特にニーズが大きいものとして、「データモダナイゼーション」という業務を挙げています。
これは、顧客が利用している古いシステム、いわゆるレガシーなシステムから、新しくSaaSやAIに対応し、活用できるようデータを最適化するサービスです。
顧客が古いシステムから当社のSaaSに移行する際に、このサービスをご提供し、顧客のデータを当社のSaaS上に移し替える業務を指します。
古いデータはシステムごとにサイロ化する傾向があり、使い勝手が良くない上に、二重入力が発生します。
そこで、このデータを統合したSaaS上のデータベースに移すことで、データの利活用がより一層しやすくなり、網羅的で深い分析が可能になるという特徴があります。
結果的にセキュリティが高まる傾向も見られます。顧客に古いデータではなく、新しい環境の上で新しいデータを活用していただくことで、競争力を大きく向上させることができるのではないかと考えています。
昨今進展するAIの利用においても、AIの精度はデータの質に左右されます。したがって、整ったデータを提供することで、SaaSとAIの両方の価値をさらに高めることにつながると見ています。
SaaS+BPaaSで、DXのハードルを解消
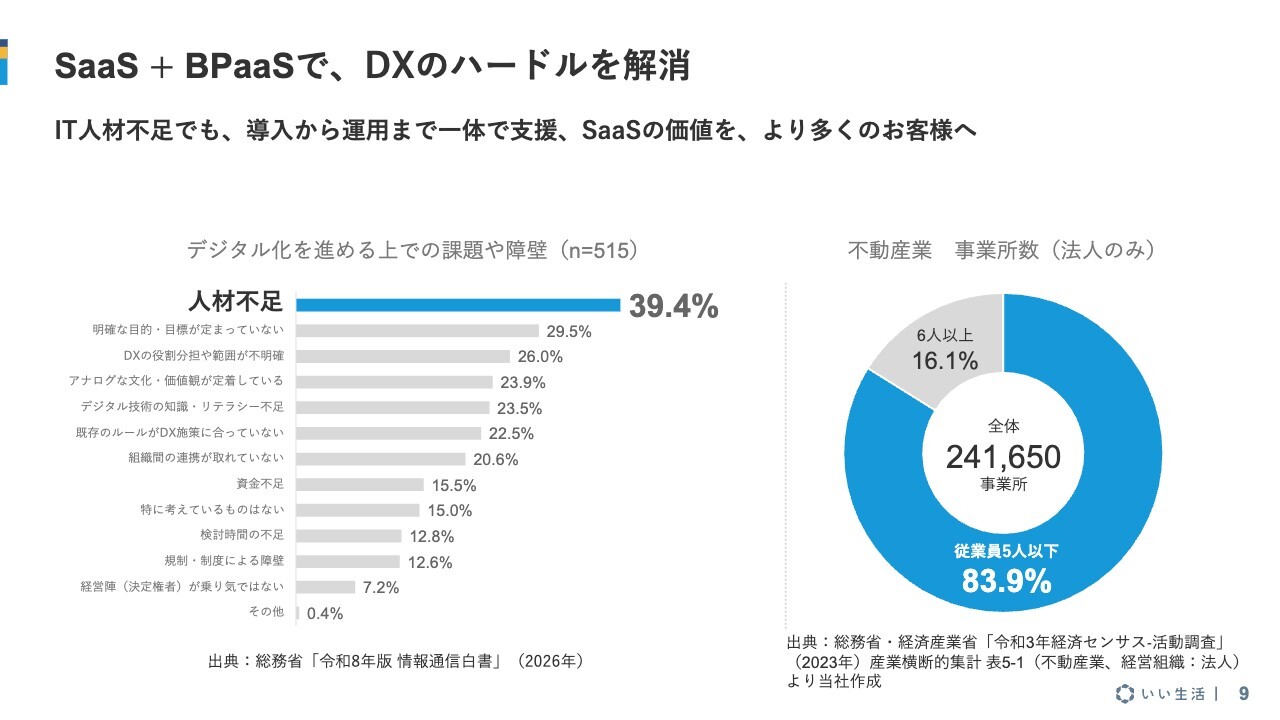
当社がSaaSおよびBPaaSを両輪で提供している理由は、顧客の現場にあります。不動産業界では他の業界と同様に人手不足が顕在化しており、現場で挙げられる悩みとして人材不足が非常に多いと考えています。
また、スライド右側に記載のとおり、不動産業の約84パーセントは従業員5名以下の事業所であり、DXを進めたくても担う人材がいないという課題があります。それが最大の悩みとなっています。
当社では、システムを提供するだけでなく、顧客のさまざまな業務を支援することで、DXへのハードルを下げる取り組みを行っています。
その中核を担っているのがデータモダナイゼーションやBPaaSであり、日頃の顧客業務を代行することにつながっていると考えています。当社がその両方を提供することは、サービスの競争力向上にもつながると見ています。
SaaS×バーティカル×マルチプロダクトが支えるAI時代の競争優位
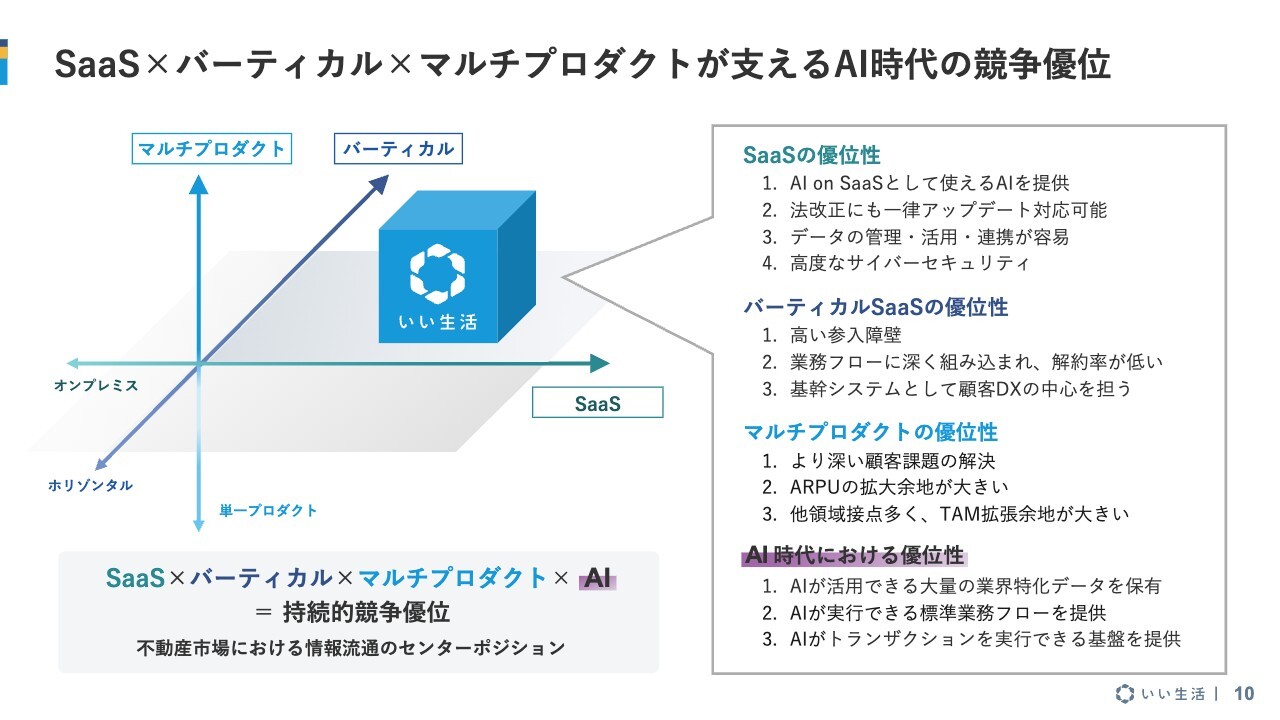
当社の優位性を3つの軸で整理します。それはSaaSであること、バーティカルであること、マルチプロダクトを展開していることです。
まず、SaaSについてです。オンプレミスとは異なり、さまざまな法改正にも一括で対応できます。そのため、非常に使い勝手がよく、さらに高いセキュリティを提供できていると考えています。
2つ目に、バーティカルについてです。当社は不動産業に特化しており、これが参入障壁につながっていると思います。
また、投資家のみなさまの言葉を借りると、「モートが深い」という言い方ができるのではないかと思っています。
非常に業務フローに深く関与しているため、解約率がコントロールされており、顧客の業務の基幹システムとして利用されていると言えます。
3つ目はマルチプロダクトです。これは単一のプロダクトよりも顧客の深い課題に対応できるものであり、結果的にARPUの向上余地も非常に大きいと考えています。
この3つの軸の組み合わせが、当社のポジションの優位性であると見ています。また、AIがこの強みをさらに強化してくれると期待しています。
当社がAIを活用しやすい環境として、業界に特化した大量のデータを保有していること、AIが実行しやすい標準的な業務フローをシステムとして提供していること、さらにAIがトランザクションを実行できる環境を整備していることが挙げられます。
セキュリティ観点からみた当社SaaSの競争優位性
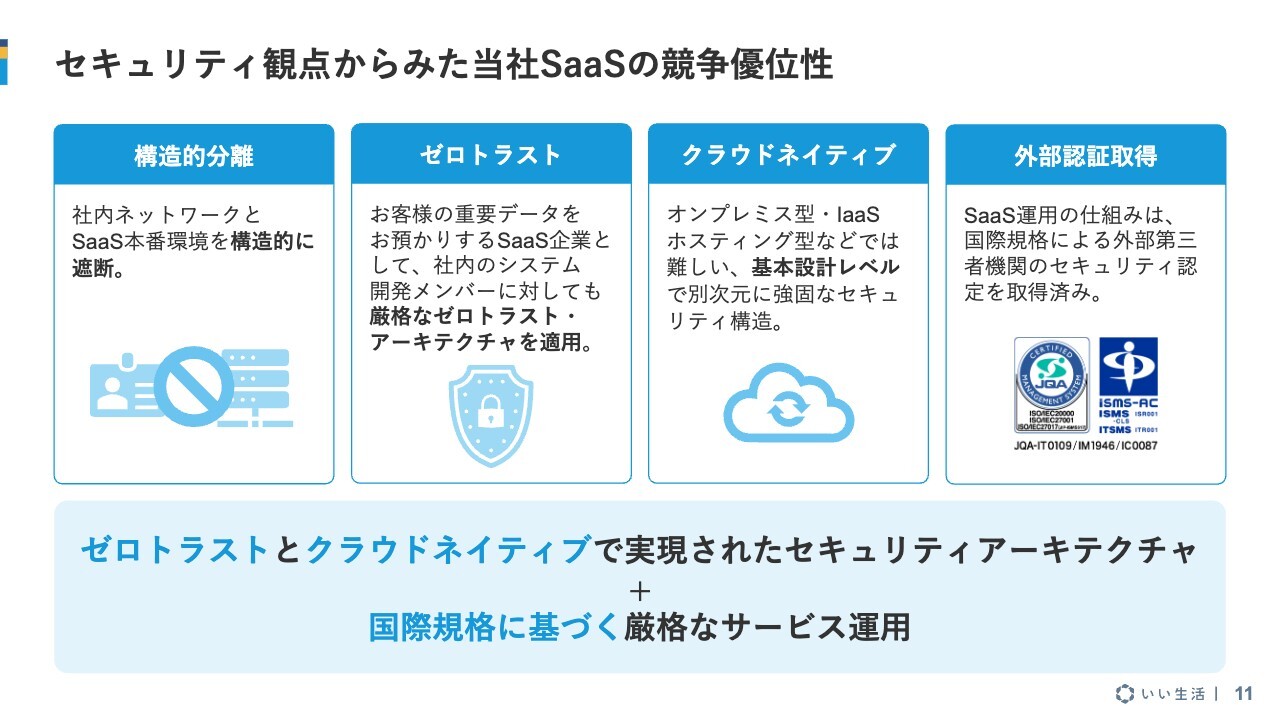
セキュリティに関するお話です。昨今、情報漏洩のニュースを聞かない日はないほど、さまざまなサイバーリスクが高まっています。
当社も顧客の大切なデータを扱っているため、こちらは非常に大きな問題であり、システムの安全性、可用性を維持することは当社の事業の土台であると考えています。
当社のセキュリティの特徴は4つあります。1つ目は、構造的な分離です。社内ネットワークと顧客に提供しているSaaSはまったく別の環境で運用され、構造的に遮断されています。
2つ目は、ゼロトラスト設計を採用している点です。当社の開発メンバーであっても、非常に高度なセキュリティのもと、いわゆる本番環境にアクセスするしくみを導入しています。
3つ目は、クラウドネイティブであるということです。もともとクラウド上で設計しているため、オンプレミスやホスティング環境では難しい高度なセキュリティを取り入れています。
4つ目は、外部認証の取得です。当社ではSaaSの運用に際し、複数のISO規格を取得しており、それに基づいて厳格な運用を行っています。
昨今、顧客でサイバー攻撃に遭われるケースもあります。その中でSaaSについて、「社内システムは攻撃を受けてデータが消失したが、SaaSは無傷だった」といった声をいただくことが非常に増えてきました。これも、当社のセキュリティの高さを証明するものではないかと考えています。
不動産市場のDXを促す主な法改正
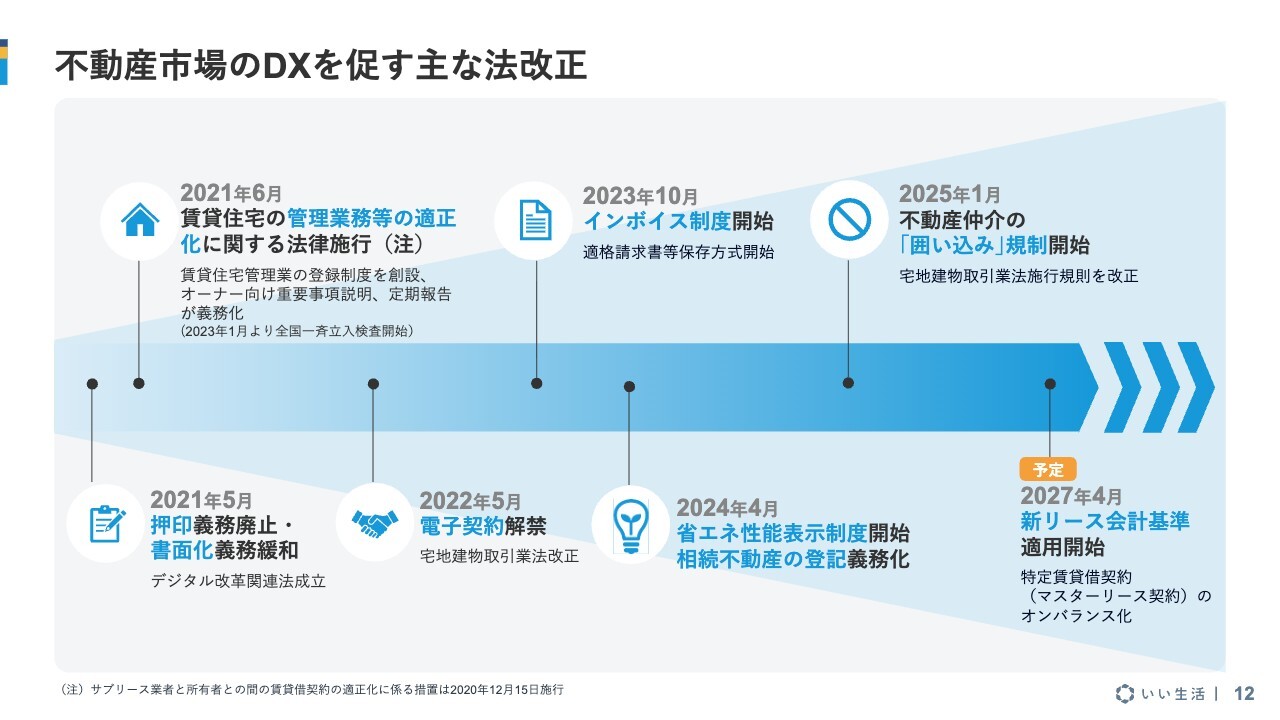
不動産業界の外部環境についてです。法改正が続いており、大きな流れとして3つのポイントが挙げられます。1つ目は、書類や契約の電子化で、これはひととおり可能になりました。
2つ目は、管理や報告の厳格化、取引の透明性の強化です。そして3つ目は、会計や税の制度変更が継続的に行われていることです。ご案内のとおり、来年4月から新リース会計が導入され、多くの不動産業者に影響を与えると考えられています。
このように、法改正やルールの変更に伴い、現場の業務はこれらに対応していく必要があります。紙や手作業による対応では十分でない場合があり、SaaSを活用して法改正に的確に対応することが、より大きな価値をもたらすと考えられます。
業種・規模を超えて活用されるワンデータベース・マルチテナントSaaS
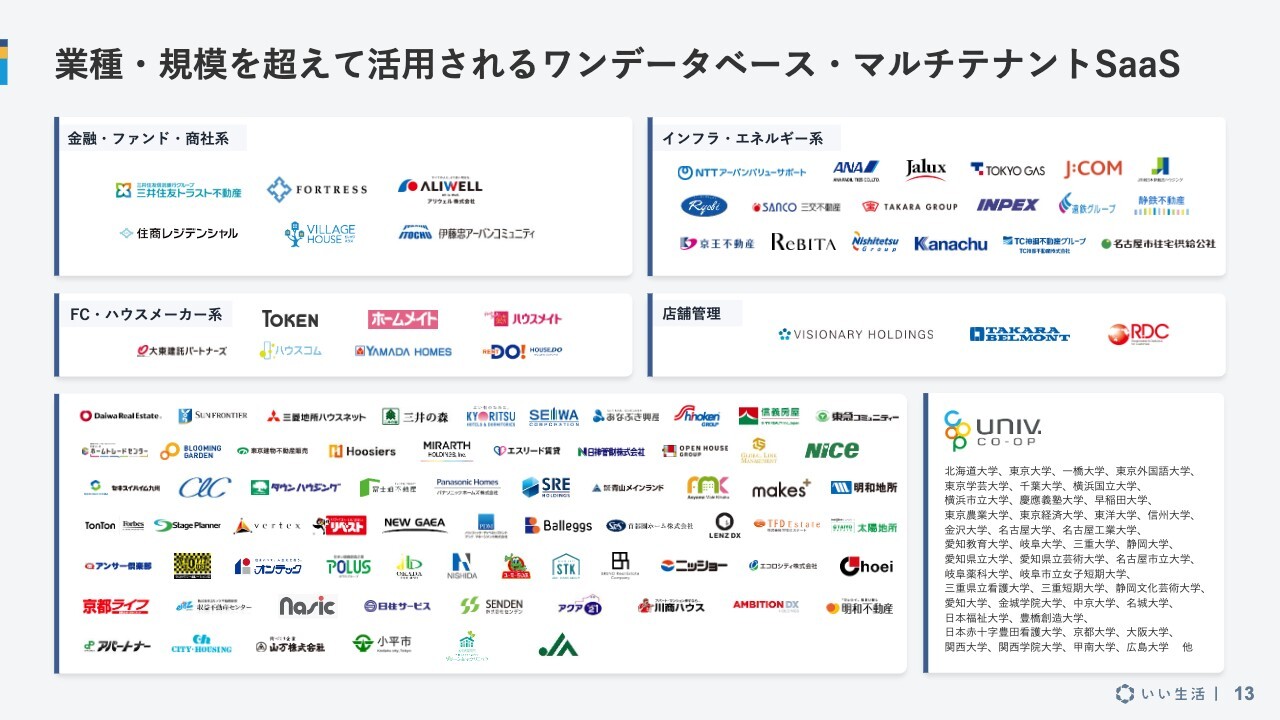
スライドは、当社の主な顧客です。幅広い顧客にご活用いただいています。まず上部に記載されているのが「エンタープライズ領域」と呼ばれるものです。金融系、ファンド系、商社系、インフラ・エネルギー系の企業が、不動産事業で当社のサービスを利用されています。
また、スライド左下には地域の優良企業を含む不動産会社が並んでおり、各地域で存在感のある不動産会社も、当社のサービスをご活用いただいています。
少し異なるケースとしては、店舗管理などでの利用もあります。例えば、メガネスーパーさんやタカラベルモントさんといった企業が、当社のシステムを利用し、店舗管理をされています。
業績ハイライト
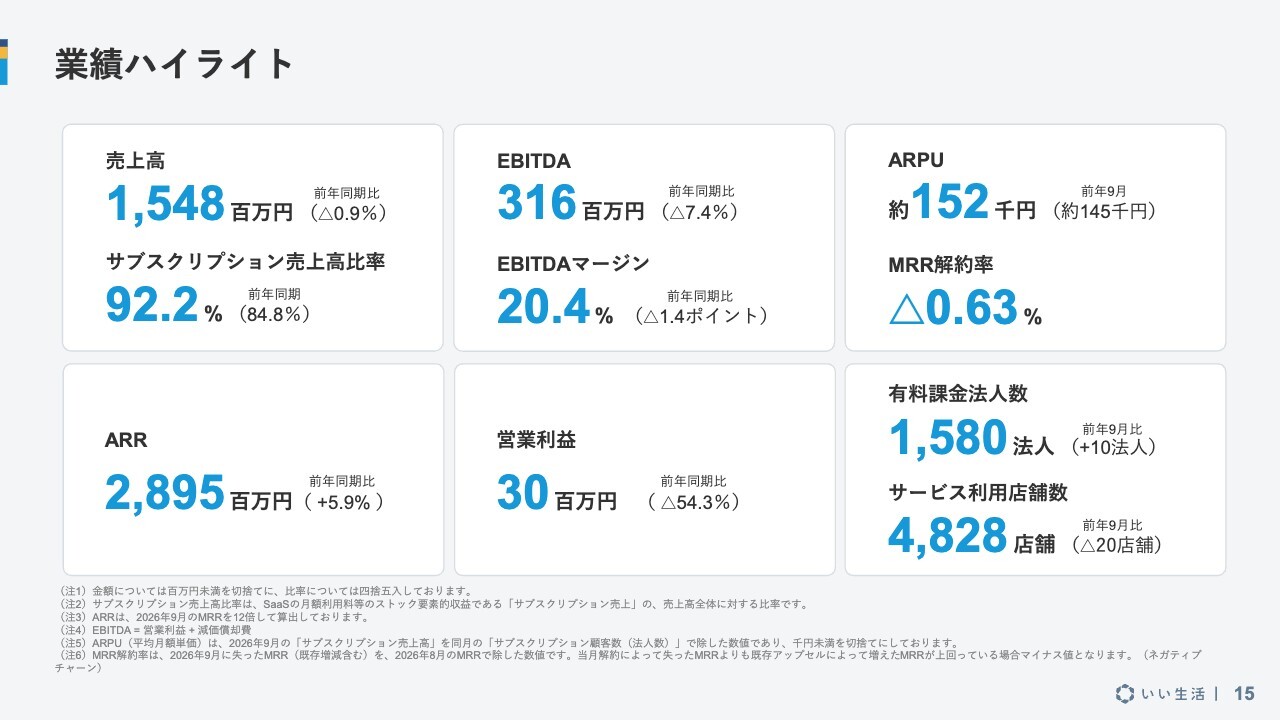
ここからは、第2四半期の決算概要についてお話しします。まずは業績ハイライトです。売上高は15億4,800万円で、前年同期比マイナス0.9パーセントとなっています。
サブスクリプション売上の比率は92.2パーセントで、安定した収益構造を維持していると考えています。ARRは前年同期比で5.9パーセント増の28億9,500万円です。
真ん中のEBITDAは3億1,600万円、EBITDAマージンは20.4パーセントです。営業利益は3,000万円、前年同期比でマイナス54.3パーセントです。スライド右側のARPUは15万2,000円で、前年9月の14万5,000円から約7,000円の増加となっています。
MRRの解約率についてです。いわゆるレベニューチャーンと呼ばれるもので、マイナス0.6パーセントとなっています。
この数値はネガティブチャーンですので、既存の顧客のアップセルが解約を上回っている状態が続いていることを意味します。
顧客数について、有料課金法人数は1,580法人、店舗数は4,828店舗となっています。
サブスクリプションは+7.7%の増収、前期ソリューション大型案件の反動減をほぼ吸収
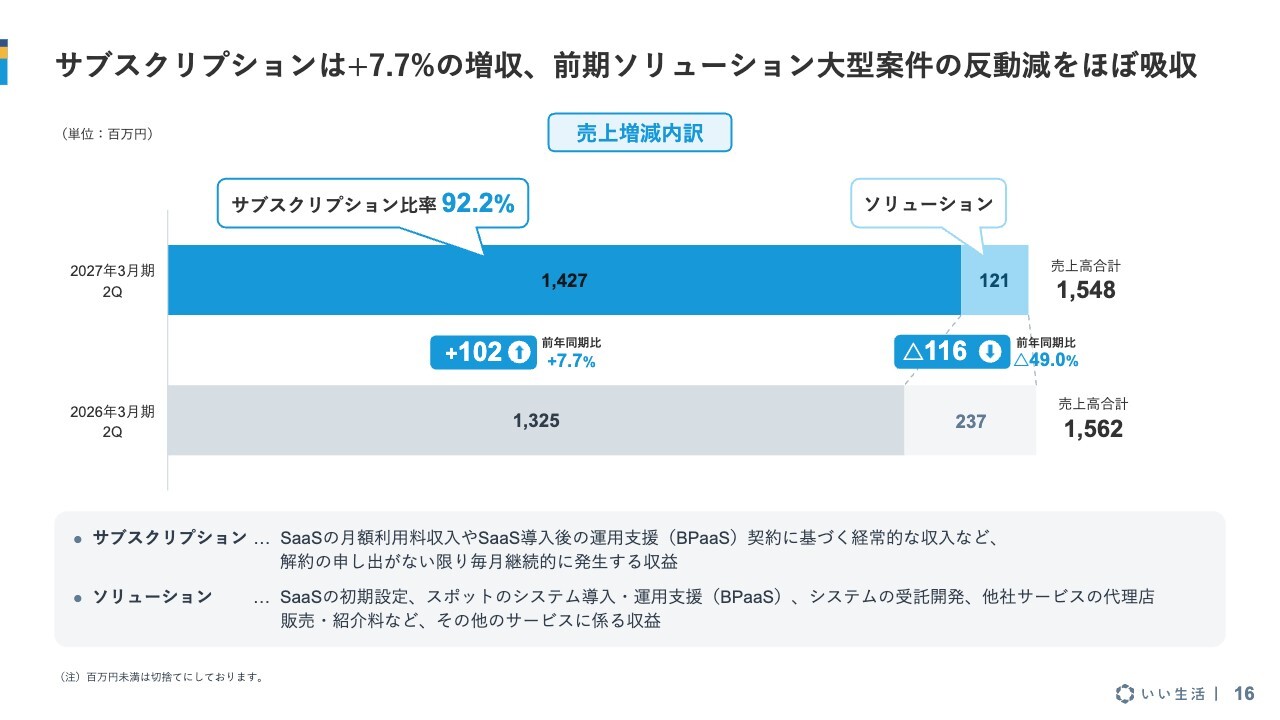
第2四半期業績についての詳細なご説明に入ります。まず、売上高ですが、前年同期と比べて若干のマイナスとなっています。この理由は明確です。
サブスクリプションは14億2,700万円で、前年同期比7.7パーセントの増収となりました。一方、ソリューションは前年が2億3,700万円でしたが、中間期には1億2,100万円となり、マイナスとなっています。
これは、前期同時期に大きな案件があったことが要因です。ただし、サブスクリプションが成長したことにより、この反動減をある程度吸収できたと考えています。
この後、詳しくお話ししますが、通期の見通しとしては増収増益という点に変更はありません。
上期は減収・減益も、サブスクリプションの成長により通期は増収・増益を見込む
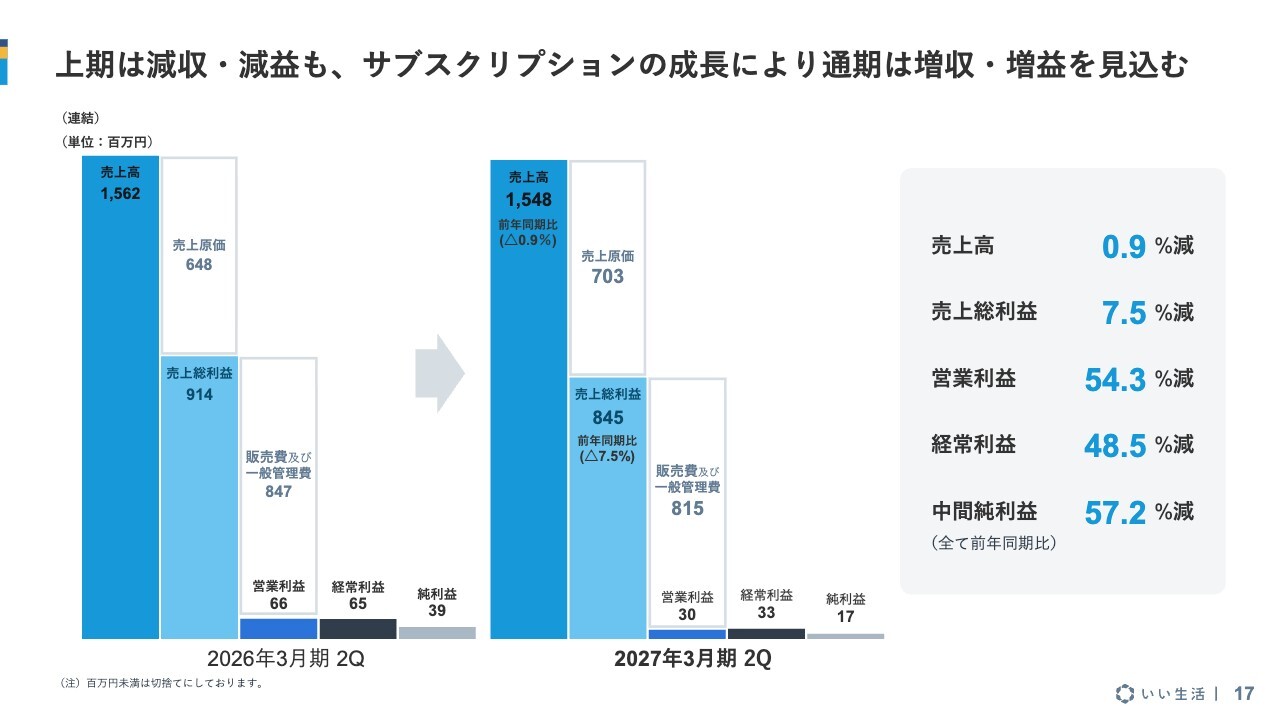
損益の状況です。売上高は15億4,800万円、売上総利益は8億4,500万円となり、前年同期比でマイナス7.5パーセントでした。販管費は8億1,500万円で、前年同期より若干減少しています。結果として、営業利益は3,000万円、経常利益は3,300万円、中間純利益は1,700万円となりました。
まとめると、上期は減収減益でしたが、わずかな減収にとどまっています。通期については、サブスクリプションも順調に成長しており、下期にはソリューション案件も見込んでいるため、増収増益の見通しは変わりません。
通期連結業績予想に対する進捗状況
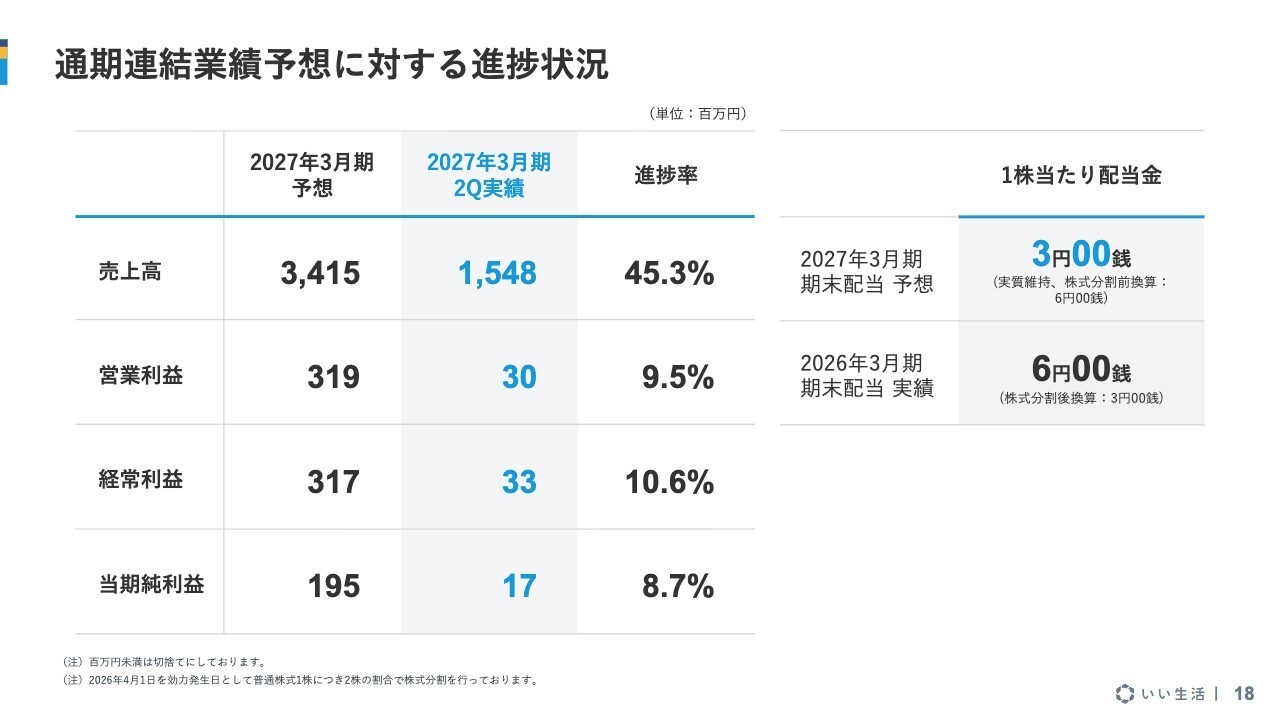
業績予想に対する進捗状況です。売上高は全体予想に対して45.3パーセント、営業利益は9.5パーセント、経常利益は10.6パーセント、当期純利益は8.7パーセントとなっています。
中間決算としては、やや低く感じるかもしれませんが、当社はソリューション事業が下期に偏る傾向があり、サブスクの積み上がりも下期に大きくなるため、現時点では特に心配していません。
下期にはソリューション案件として、現時点の受注残が3億円を超える見込みとなっています。それらを着実にこなしていけば、通期で前期並みのソリューション売上が見込めると考えています。
配当については、期末配当予想として1株当たり3円を予定しており、これは前期から据え置きの見通しです。
第2四半期(2Q)決算のポイント
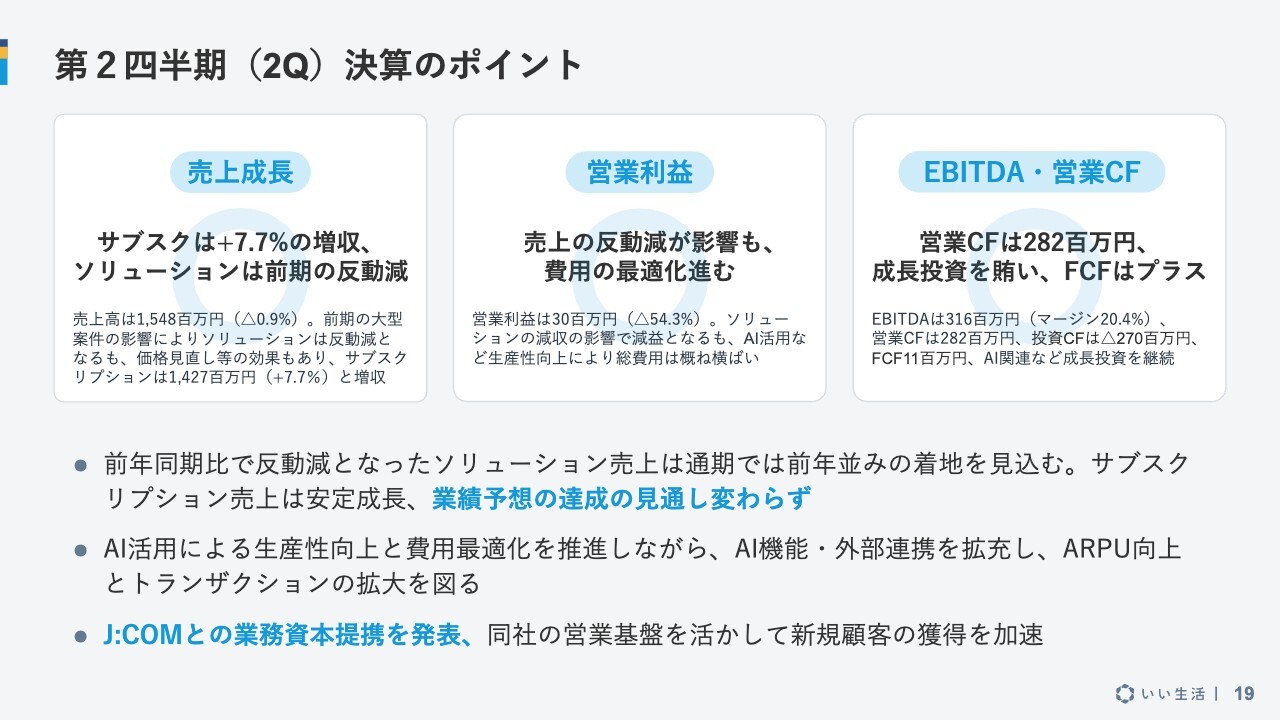
まとめると、次の3点です。まず、売上についてですが、サブスクリプション事業は7.7パーセント成長しました。一方で、ソリューション事業は前期の売上が大きかった反動で減少しましたが、通期では増収増益を目指します。
真ん中の営業利益についてです。売上減少の影響もあり3,000万円となりましたが、社内でAI活用による費用の最適化を進めていることから、通期での増益見込みに変わりはありません。
スライド右側に移りまして、EBITDAおよび営業キャッシュフローについてです。営業キャッシュフローは2億8,200万円を計上しており、成長投資を十分にまかなえるキャッシュフローを生み出しています。また、投資キャッシュフローをこなした後でもフリーキャッシュフローはプラスとなっています。
サブスクリプションは下期も順調に成長を続ける見込みです。ソリューションについては、下期にいくつかの案件が予定されており、下期での挽回を見込んでいます。その結果、通期業績予想の見込みに変更はありません。
また、社内ではAIを活用した生産性向上に取り組んでおり、費用コントロールも適切に行っています。さらに、現在AI機能の拡充を進めており、今後、ARPUの向上やトランザクション収益の拡大が見込まれます。
J:COMとの業務資本提携により、J:COMの顧客を当社にも取り込むことを強化していきたいと考えています。
サブスクは前年同期比で増収を継続、ソリューションは4Qに偏る傾向
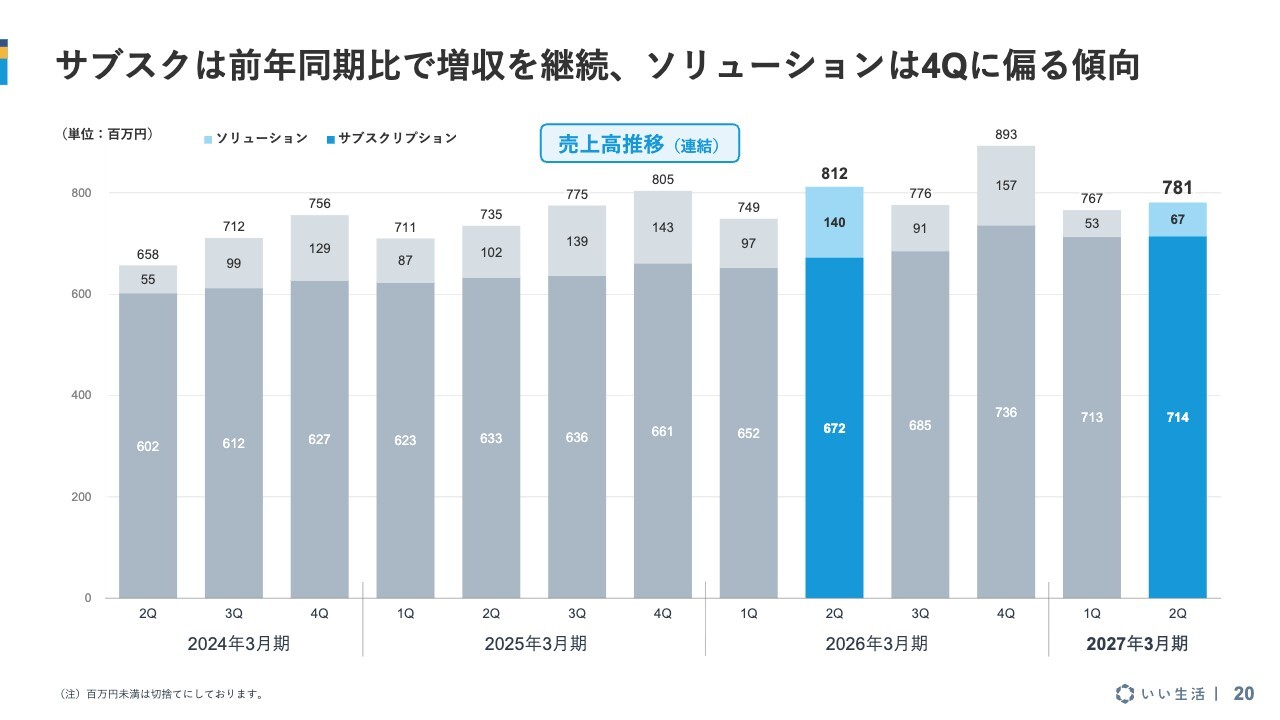
スライドは、売上の四半期ごとの推移を示しています。下部の濃い青色がサブスクリプションで、上部のやや薄い青色がソリューションです。
ソリューションについて前期を見ると、第2四半期だけで1億4,000万円となっていました。これがやや大きかったため、反動減につながりました。ただし、サブスクリプションは順調に伸びています。
ARPUは前年同期比+5.3%上昇、価格見直しとマルチプロダクト展開で単価向上を図る
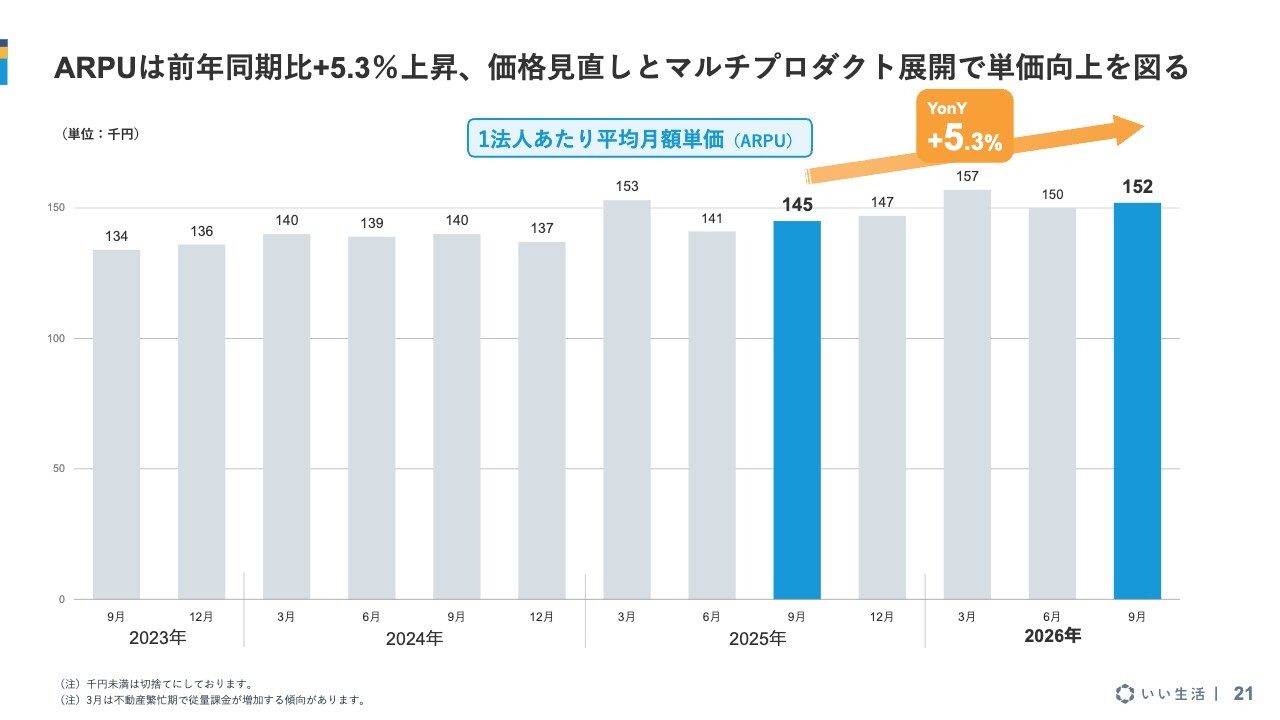
ARPUの推移です。現在15万2,000円となっており、緩やかな拡大基調が続いていると考えています。
マルチプロダクトがもたらすARPU上昇のポテンシャル
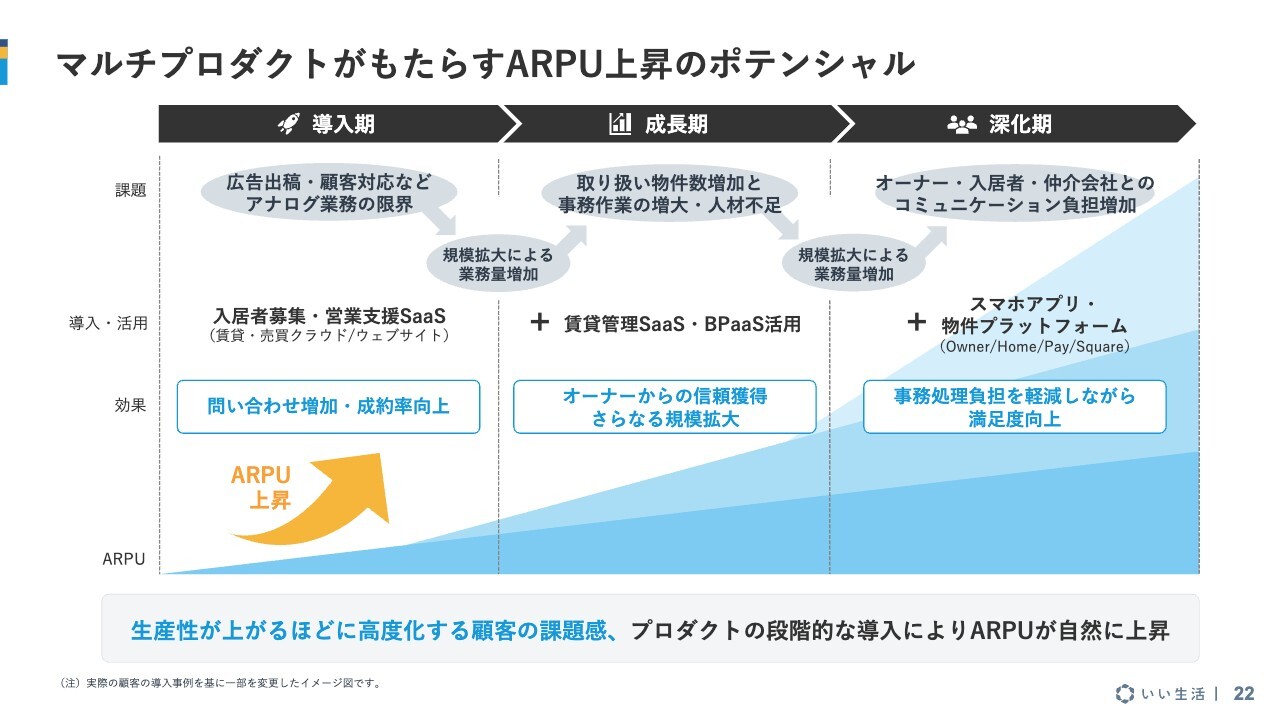
当社のARPUが上がってくるしくみについてご説明します。当社はマルチプロダクト展開を行っており、最初からすべてを利用される顧客もいらっしゃいますが、多くのケースでは徐々に利用するプロダクトを増やしていく傾向があります。
最初は仲介の募集系のプロダクトから利用を開始し、仲介がうまくいった後に、次は管理という本丸のシステムを採用するのが一般的です。その際に、BPaaSのご利用をいただくことが多くあります。
さらに、管理のプロダクトがうまく機能すると、データを活用してオーナー向けや入居者向けのサービスを拡充していきたいということで、利用するプロダクトが増加していくという循環が生まれています。
このような循環が、当社のARPUが継続的に上昇している背景になっているとご理解ください。
サブスクの積み上がりと下期のソリューション案件により営業利益は例年下期に偏る傾向
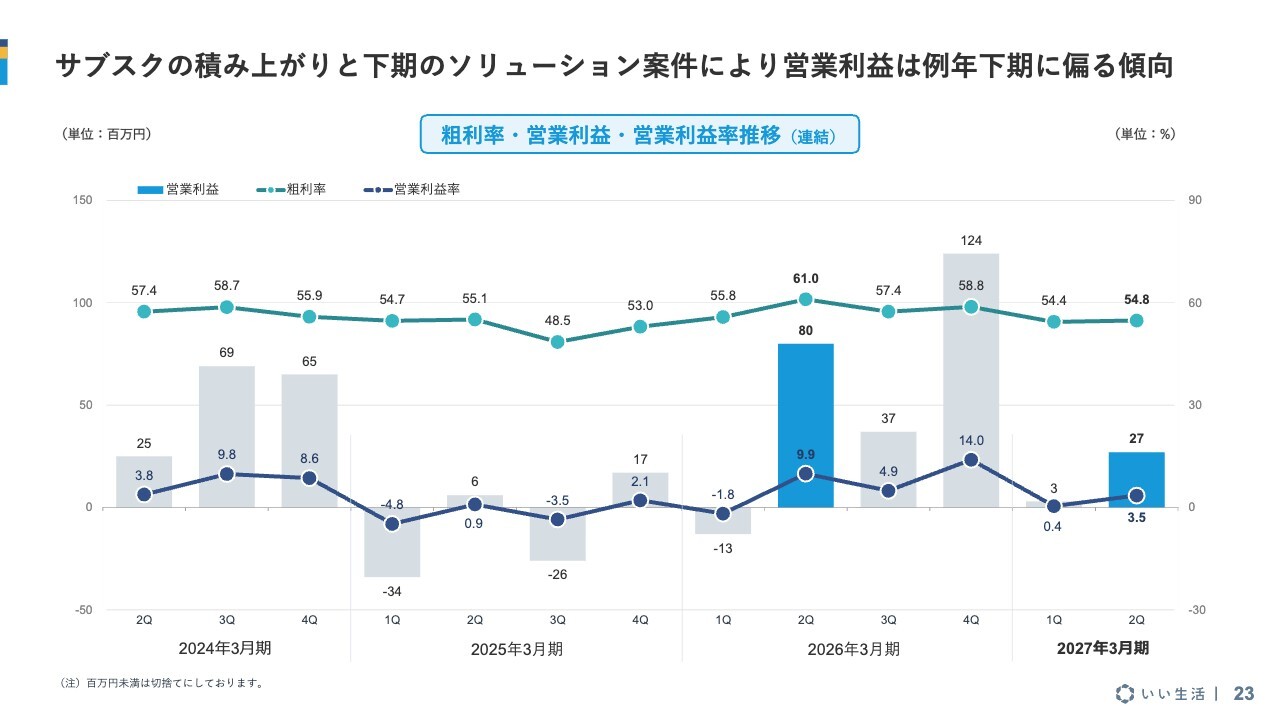
営業利益の推移についてです。折れ線グラフで粗利率と営業利益率を、棒グラフで営業利益の額を示しています。
第2四半期の営業利益は2,700万円、累計では3,000万円となっています。トレンドを見ていただくと、四半期が進むごとに営業利益が大きくなる傾向が見られるため、今期もその傾向は継続すると考えています。
前期および前々期においても、第3四半期や第4四半期から営業利益が大きくなる傾向があります。これは、サブスクリプション収益が積み上がることや、ソリューション案件が下期に多くなることが理由としてご説明できます。
成長投資は継続しつつも、総費用は横ばい圏で推移
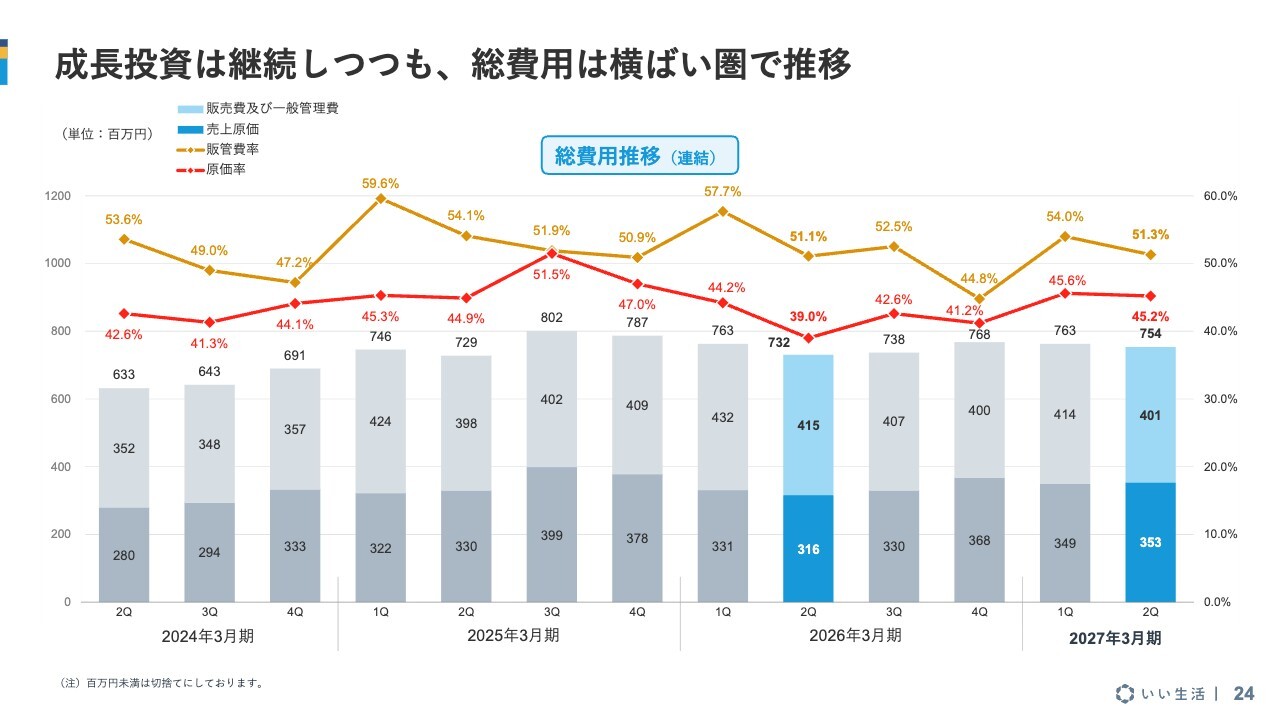
総費用の推移です。スライド下の棒グラフの濃い部分が売上原価、上の水色部分が販管費です。折れ線グラフでは赤が原価率、黄色が販管費率を表しています。
第2四半期の総費用は7億5,400万円です。この数値は第1四半期よりやや減少しており、前年の四半期と比べても大きく増加していないことが見て取れます。
総費用はおおむね7億円台の半ばから後半で安定して推移しているため、ほぼ横ばい圏であると考えています。
AI活用等により、費用構造の最適化が進む
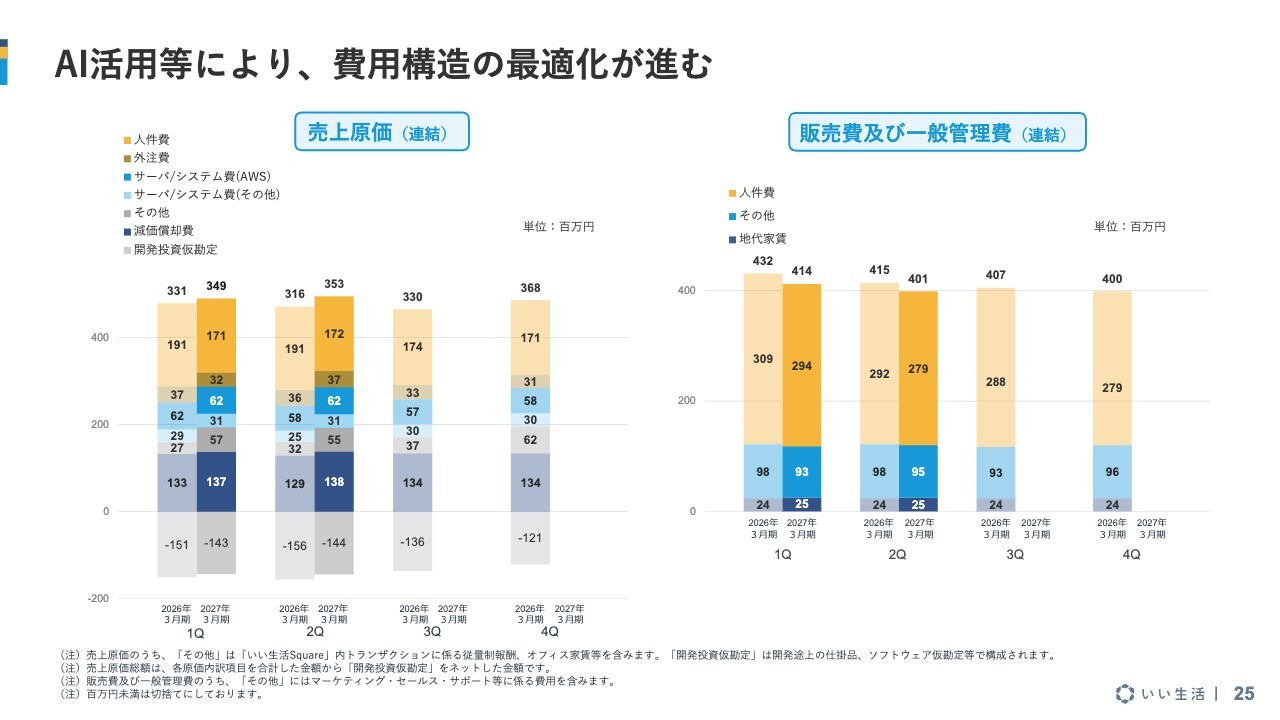
費用の内訳です。AIを社内で大いに活用していることもあり、費用構造の最適化が進んでいます。例えば、外注費が減少する傾向が見られます。
このように費用をしっかりとコントロールする一方で、AIなど成長分野への投資は引き続きしっかりと行っていきます。
社内では現在、有料のAIサービスを多数利用しており、その傾向は今後も変わらないと考えていますが、引き続き費用コントロールを徹底したいと考えています。
AI活用に伴う人員構成の最適化を推進
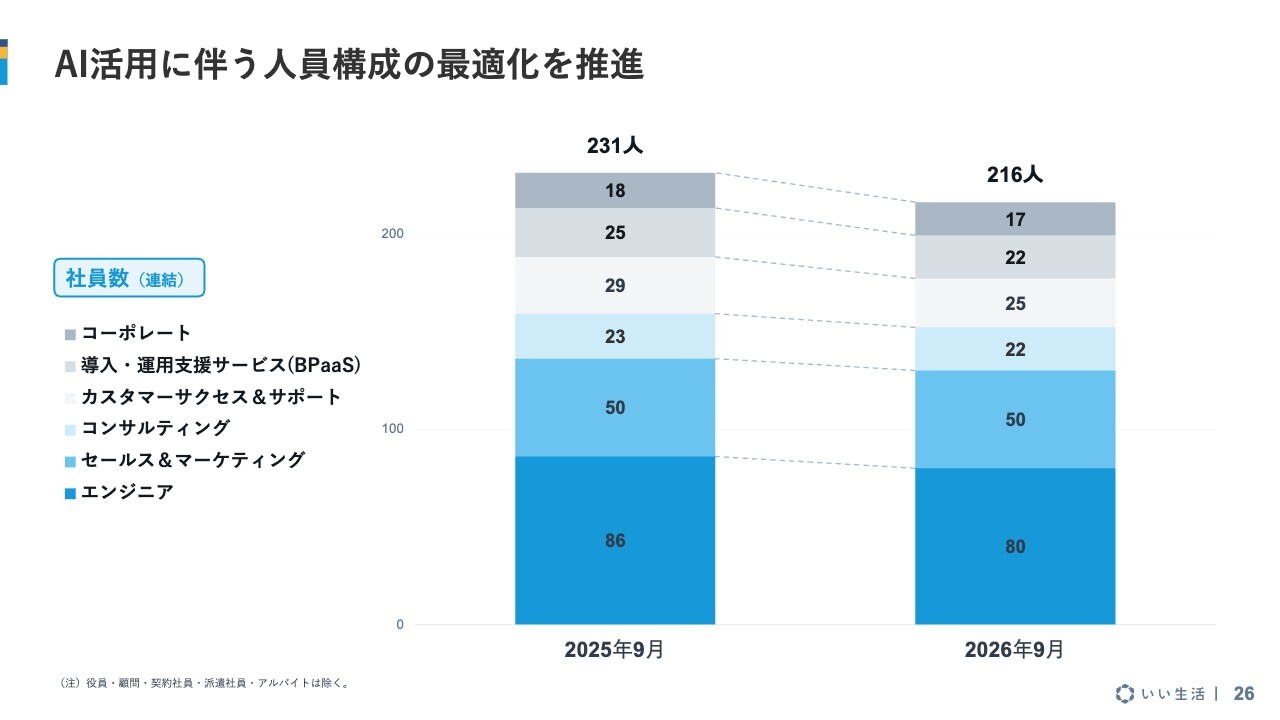
社員数の推移についてです。現在、216名となっています。AIの活用を優先していることから、現時点では積極的な人員補充よりもAIを活用した生産性向上に注力しています。
本日発表したJ:COMとの事業推進にあたり、今後、人員の補充が必要になる場面もあると考えています。トレンドに変化があれば、随時ご案内します。
ストック収益の積み上がりにより、EBITDAを着実に創出
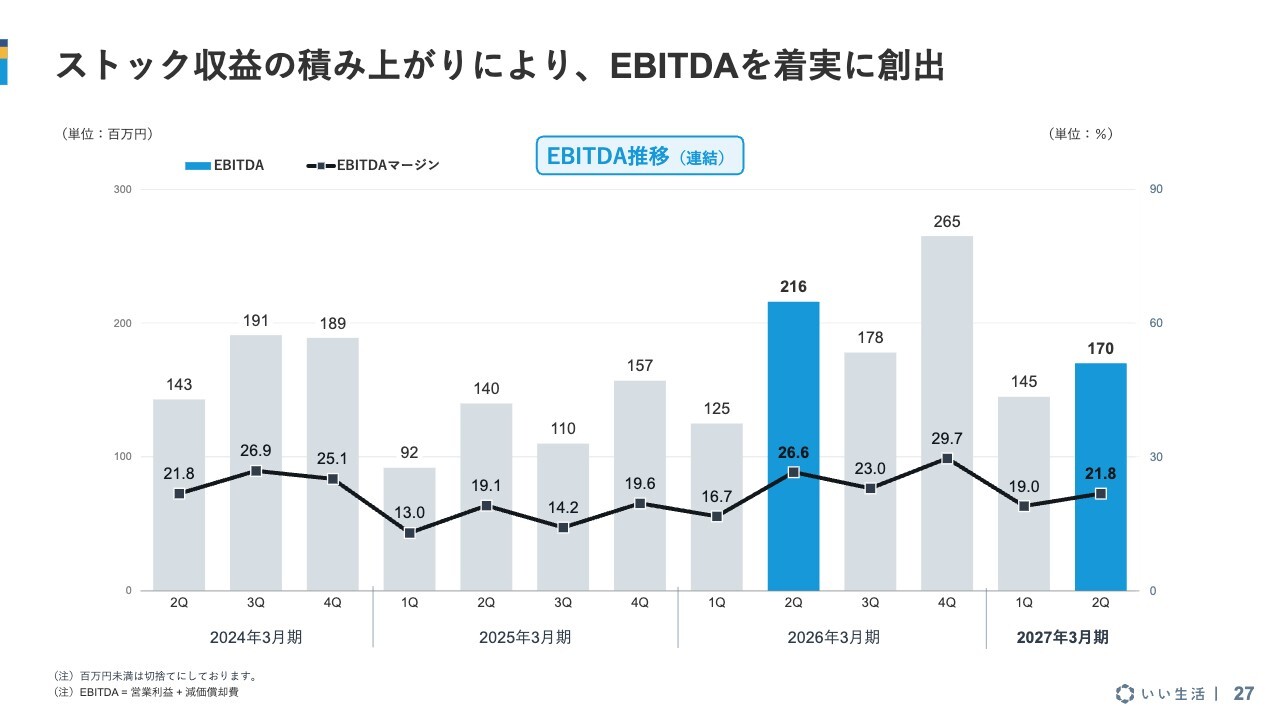
EBITDAの推移についてです。ストック収益が着実に積み上がっていることがわかります。第2四半期の会計期間単体では、EBITDAが1億7,000万円、EBITDAマージンは21.8パーセントとなりました。
こちらも前期と同様のトレンドが見られると考えています。マージンについても第1四半期で改善傾向が見られ、下期においてもサブスクリプションの積み上がりとソリューション事業の収益により、着実にEBITDAを生み出せると考えています。
上期FCFはプラスを確保、成長投資を賄いながらキャッシュを創出
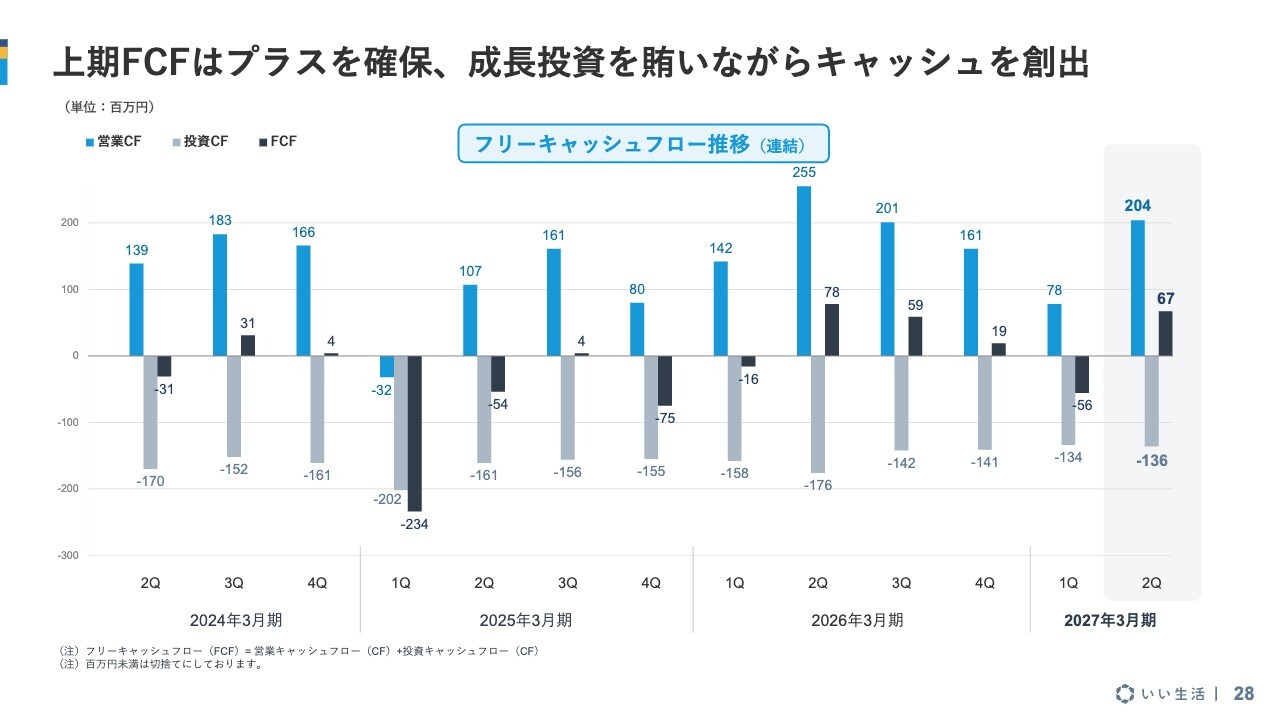
キャッシュフローについて、四半期ごとの推移です。第2四半期において、営業キャッシュフローが2億400万円、投資キャッシュフローがマイナス1億3,600万円、差し引きでフリーキャッシュフローは6,700万円となりました。
累計では、営業キャッシュフローが2億8,200万円、投資キャッシュフローがマイナス2億7,000万円となり、第2四半期までの累計で着実にフリーキャッシュフローを確保しています。
成長投資を着実に実行しつつ、安定してキャッシュを創出できる構造をお示しできていると考えています。
成長領域への持続的な投資を可能とする健全な財務基盤
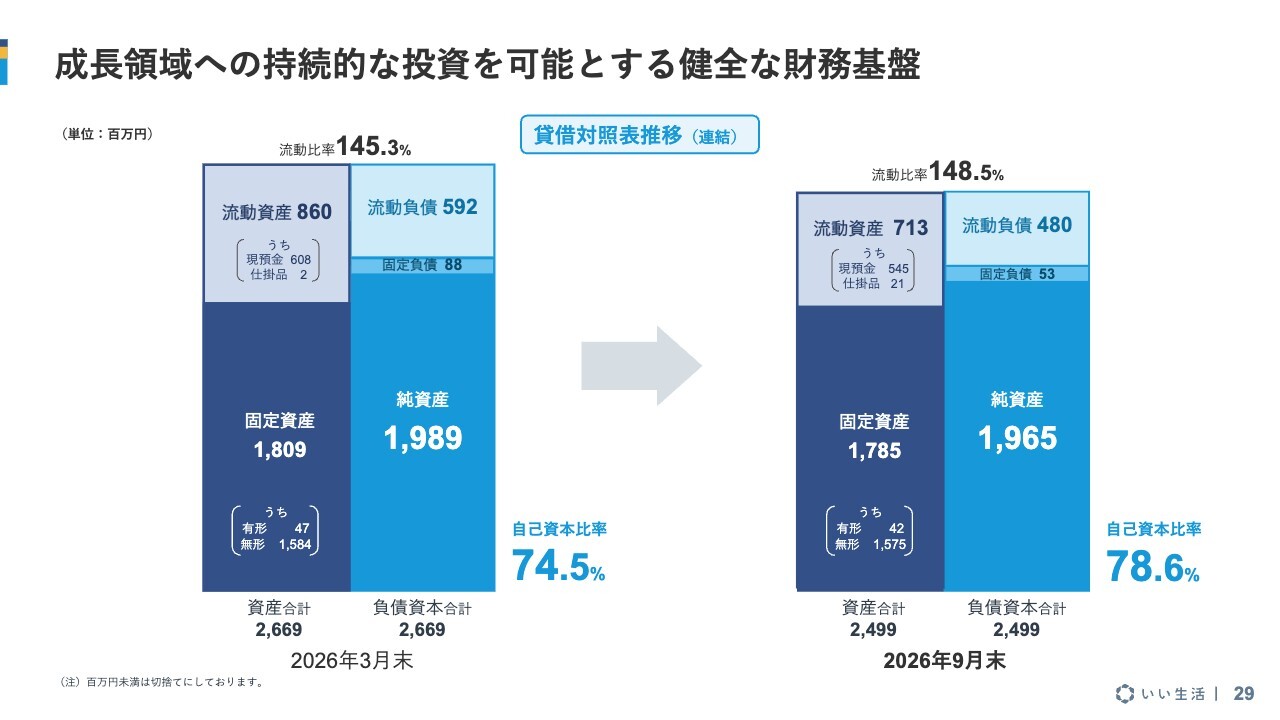
バランスシートについてです。9月末時点の状況を前期末と比較していますが、大きな構造的変化はありません。
本日発表した第三者割当により、次回の決算説明では純資産が増加する見込みです。現在の純資産は19億6,500万円で、自己資本比率も十分な水準を維持しています。今後はJ:COMとの連携の中で新たな取り組みを推進する必要があり、資金を少し確保したとご理解ください。
2Q導入実績:多様な不動産ニーズが生む新たなビジネス展開
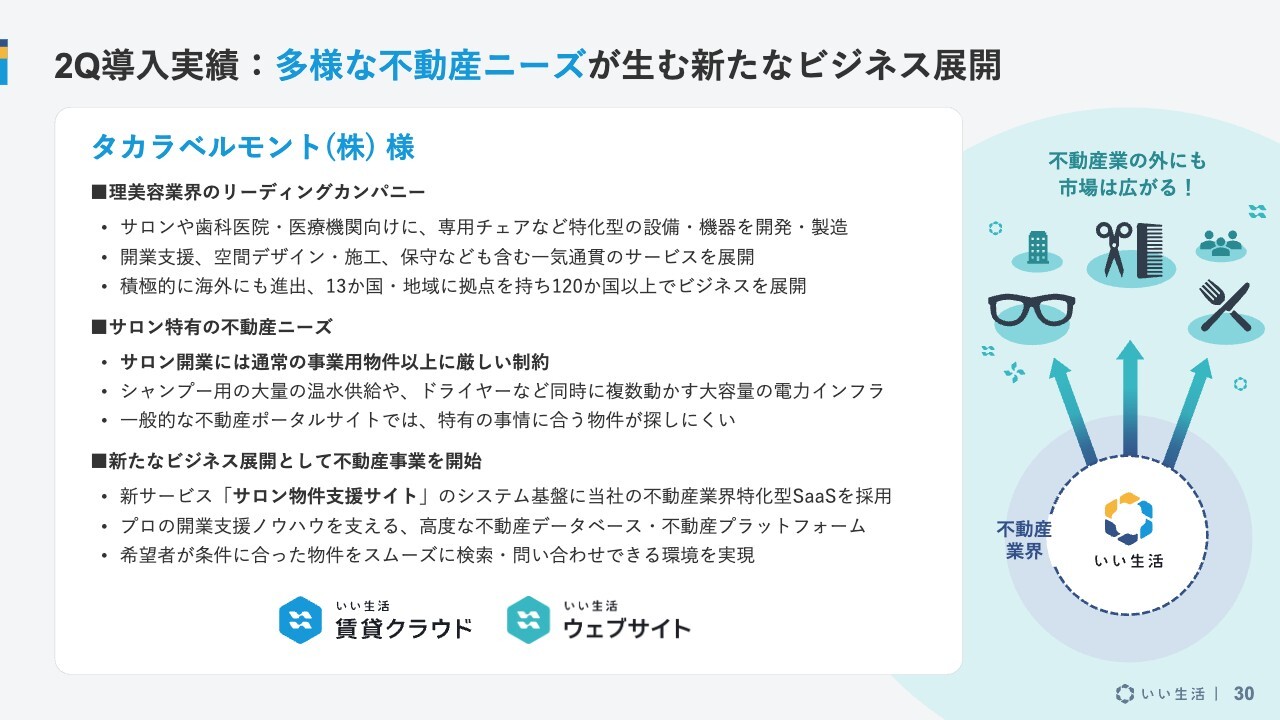
第2四半期における主な導入実績として、タカラベルモントさんをご紹介します。同社は、理容・美容業界向けのさまざまな機器や設備を提供するリーディングカンパニーであり、サロンの多様な設備を納めています。
サロン物件には、大量の給水・温水設備や電気設備など、不動産として特殊なスペックが必要になってきます。
今回、このようなサロン向け物件を専用に扱うサイトを立ち上げるにあたり、その基盤として当社のSaaSが採用されました。
近年、不動産が本業ではない企業においても、店舗管理や物件紹介のプラットフォームとして、当社のサービスを利用される事例が増えてきていることを知っていただければと思います。当社もこの分野の強化に努めていきたいと考えています。
直近実績と2027年3月期連結業績予想
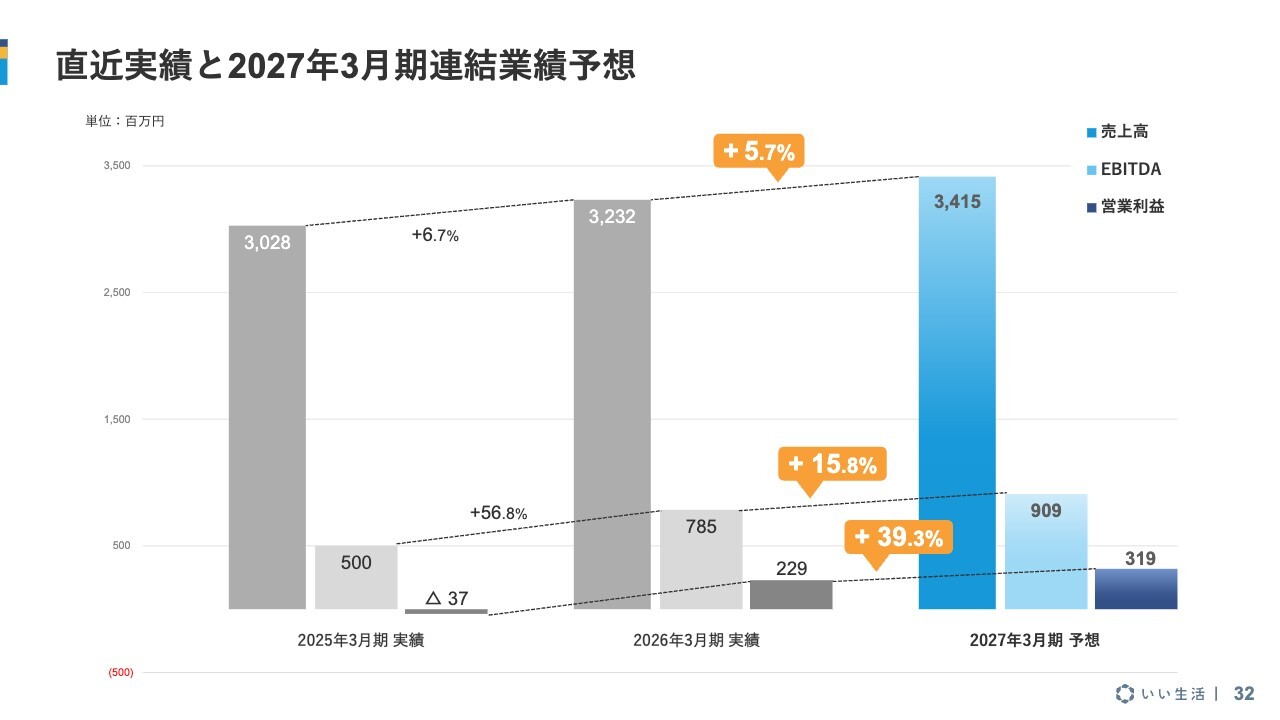
今後の展望についてです。まずは業績予想ですが、数値に変更はありません。2027年3月期の売上高は前期比5.7パーセント増の34億1,500万円、EBITDAは前期比15.8パーセント増の9億900万円を見込んでいます。
営業利益は通期で3億1,900万円と、前期比約40パーセント増を想定しています。下期はサブスクリプションの成長とソリューション案件によって、増収増益を確保していきます。
すでに3億円を超える受注残があることから、進捗率について懸念をお持ちの方もいらっしゃるかもしれませんが、実現可能な水準であると考えています。
基本方針・成長戦略
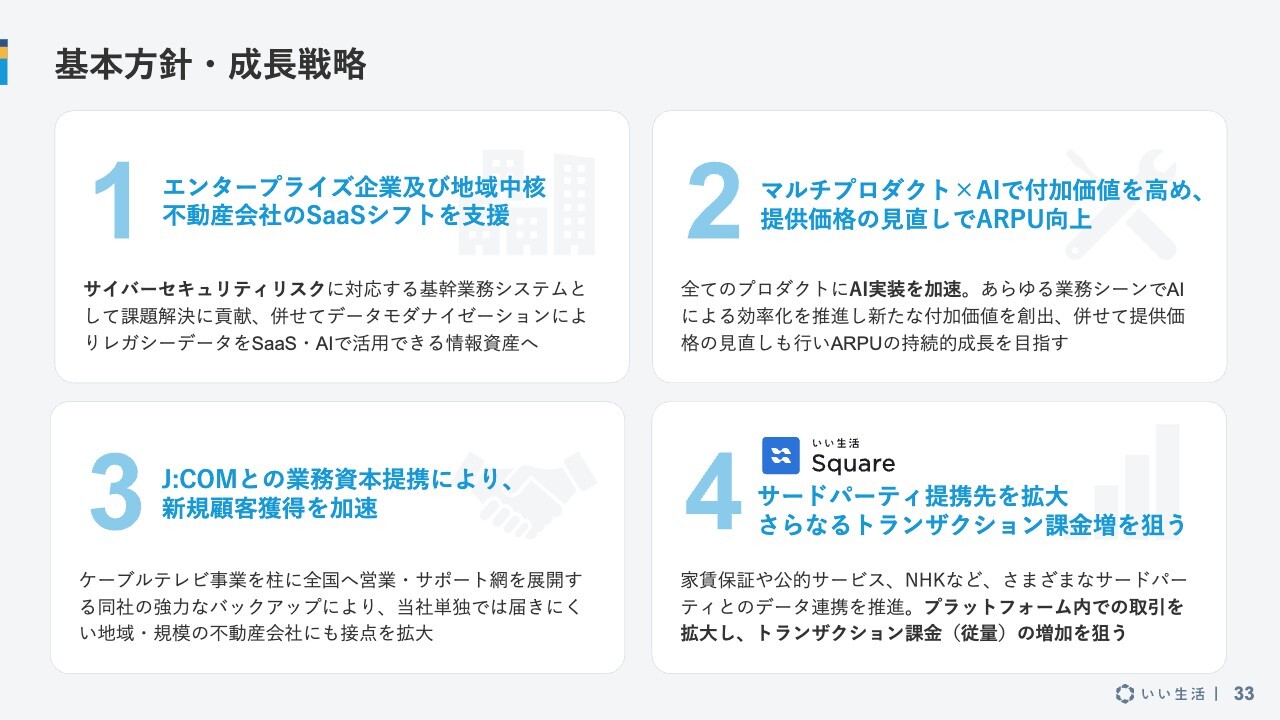
基本方針・成長戦略についてです。一部入れ替えを行い、基本方針の3つ目に「J:COMとの業務資本提携により、新規顧客獲得の加速」を追加しました。その他に変更はありません。
引き続き、当社の得意分野であるエンタープライズクラスの企業や地域の中核不動産会社に対し、SaaSシフトをしっかりとサポートしていきます。
一定規模以上の顧客においては、システムを即時導入することは難しく、既存の使用環境からのデータ移行作業が必要です。当社では、この移行作業を丁寧に実施していきます。
また、近年、サイバー攻撃のリスクに直面する顧客が増加しており、これを機にオンプレミスからSaaSへ切り換える動きが非常に活発になっています。この市場トレンドは今後も継続するものと考えています。こちらは1社あたりの金額が大きく、ARPUを上げる戦略として位置づけられます。
2つ目は、「マルチプロダクト×AIで付加価値を高め、提供価格の見直しでARPU向上」としています。3つ目のJ:COMとの提携については、顧客数の拡大を目的とした提携と捉えています。しっかりと連携を図りながら、顧客数を増やしていきたいと考えています。
4つ目に、「サードパーティ提携先を拡大し、『いい生活Square』によるさらなるトランザクション課金増を狙う」としています。そのような意味では、取引量を増やし、トランザクション課金を増やす戦略、ARPUを増やす戦略に相当します。
まとめると、当社の成長戦略としては、マルチプロダクト戦略によるARPUの向上、J:COMとの提携による顧客数の拡大、トランザクション課金の拡大の3つと考えています。
J:COMとの業務および資本の提携
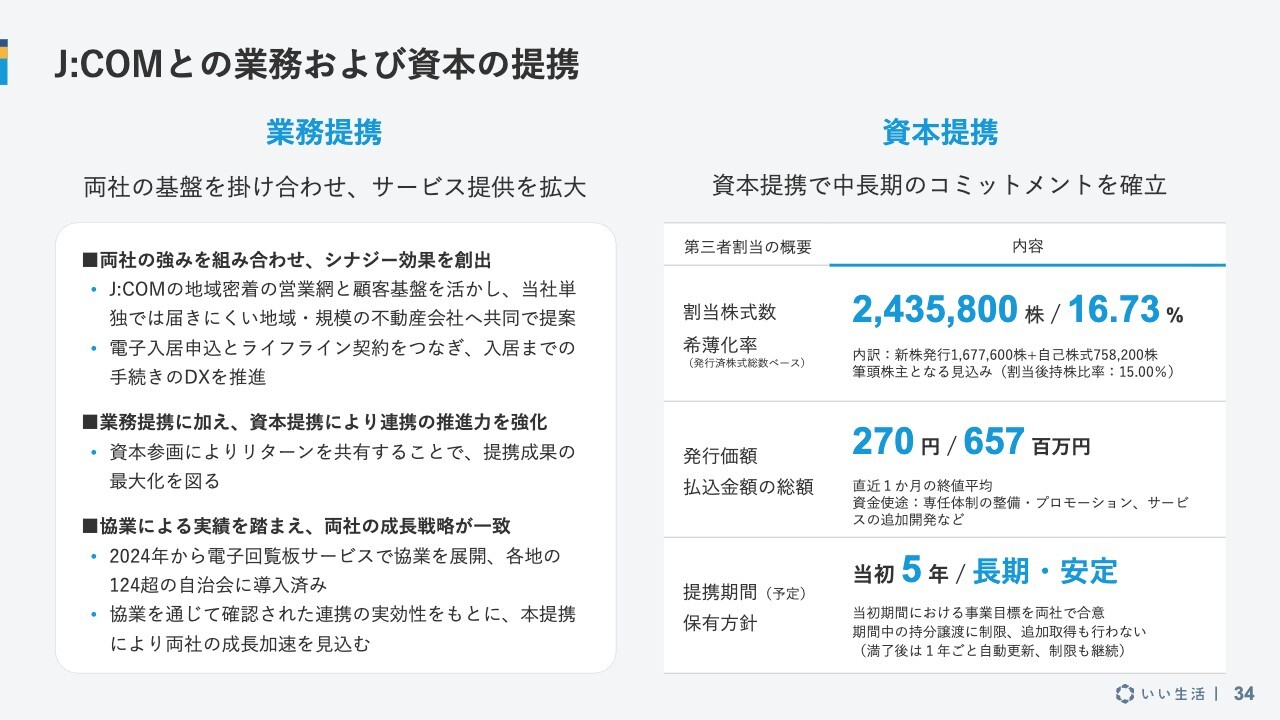
J:COMとの業務資本提携の概要についてです。以前から協業をしてきましたが、今回はそれをより強固にするために資本提携を行いました。
業務提携の目的として、J:COMはケーブルテレビ事業を中心に、地域に根差した営業サポート網を全国に展開しています。
当社も全国で事業を展開していますが、一定規模以上の顧客が中心となるため、当社単独ではリーチしづらいエリアや規模感の顧客が存在します。そこで、J:COMの力を借りながら、これらの顧客にも展開していきたいと考えています。
また、J:COMとの提携を通じて、入居申し込みプロセスの電子化をさらに推進していきたいと考えています。すでにJ:COMと共同で進めている取り組みがあり、今後は一層の強化を目指します。
J:COMとの取り組みは2024年から始まっており、同社が地域の自治会向けに展開している回覧ポータルサービス(電子回覧板サービス)のシステムを当社が一括して提供してきました。このような既存の実績を踏まえ、今回の業務資本提携に至っています。
資本提携の概略については、スライド右側をご覧ください。J:COMが出資することで、最終的な持株比率は15パーセントとなる見込みです。
内訳は、新規発行株式が167万7,600株、自己株式の処分が75万8,200株で、合わせて243万5,800株を第三者割当によりJ:COMに発行・処分します。
発行価格は1株当たり270円です。この価格は過去1ヶ月間の終値平均をもとに算出しました。本提携の契約期間は5年と定めていますが、その後は原則として1年ごとに延長することとしています。
株式については譲渡制限を付けており、J:COMは長期安定的な出資者になるとご認識ください。
J:COMとの業務資本提携
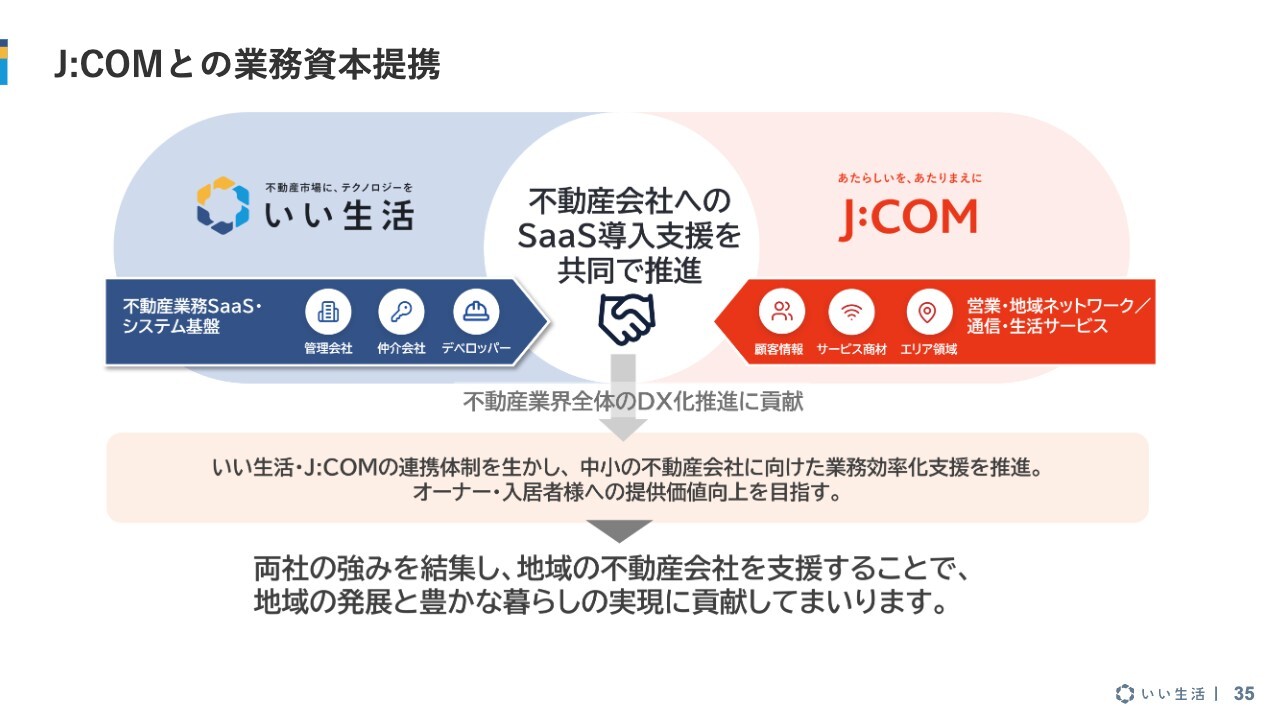
今回の提携によって実現する全体像を図で表しています。当社は不動産管理会社や仲介会社に対して業務支援SaaSを提供しています。
J:COMは地域に根差したネットワークに基づき、ケーブルテレビやインターネット回線といった暮らしを支えるさまざまな通信インフラを提供しています。
今回の提携の最も重要な核となるのが、中央に示されている内容です。両社の提携により、不動産会社へのSaaS導入を共同で推進し、物件管理から入居申し込み、契約管理までのデジタル化を進めていきます。
J:COMでは現在、さまざまな不動産会社と取引する中で、入居者の回線申し込み情報をアナログで管理している点が課題となっています。
当社のSaaSサービスを不動産会社に導入いただくことで、J:COMもデジタルでの情報連携が可能となり、手続きがデジタル化されるとともに、不動産会社の業務も効率化されます。
この提携により、当社、J:COM、不動産会社の三者すべてにメリットがある、Win-Win-Winの関係を実現できると考えています。
さらに、J:COMの多くの不動産会社との取引ネットワークを活用し、当社サービスの導入を推進していただきます。
現在、中小規模の不動産会社でも導入しやすいパッケージを共同開発中であり、詳細が決まり次第、あらためてご報告します。
今回の提携には、大きく5つのポイントがあります。1つ目は、SaaSの導入を通じて不動産会社の業務効率化を共同で実現することです。2つ目は、入居情報のデジタル連携による入居時手続きのスムーズ化です。3つ目は、オーナーの物件管理を支えるサービスを引き続き提供することです。
4つ目は、入居者向けに入居後の暮らしを支える住まい関連サービスを提供することです。そして5つ目は、地域から全国へと、不動産会社のネットワークを拡大していくことです。これらの施策をJ:COMと共に推進していきます。
株主優待制度の導入について
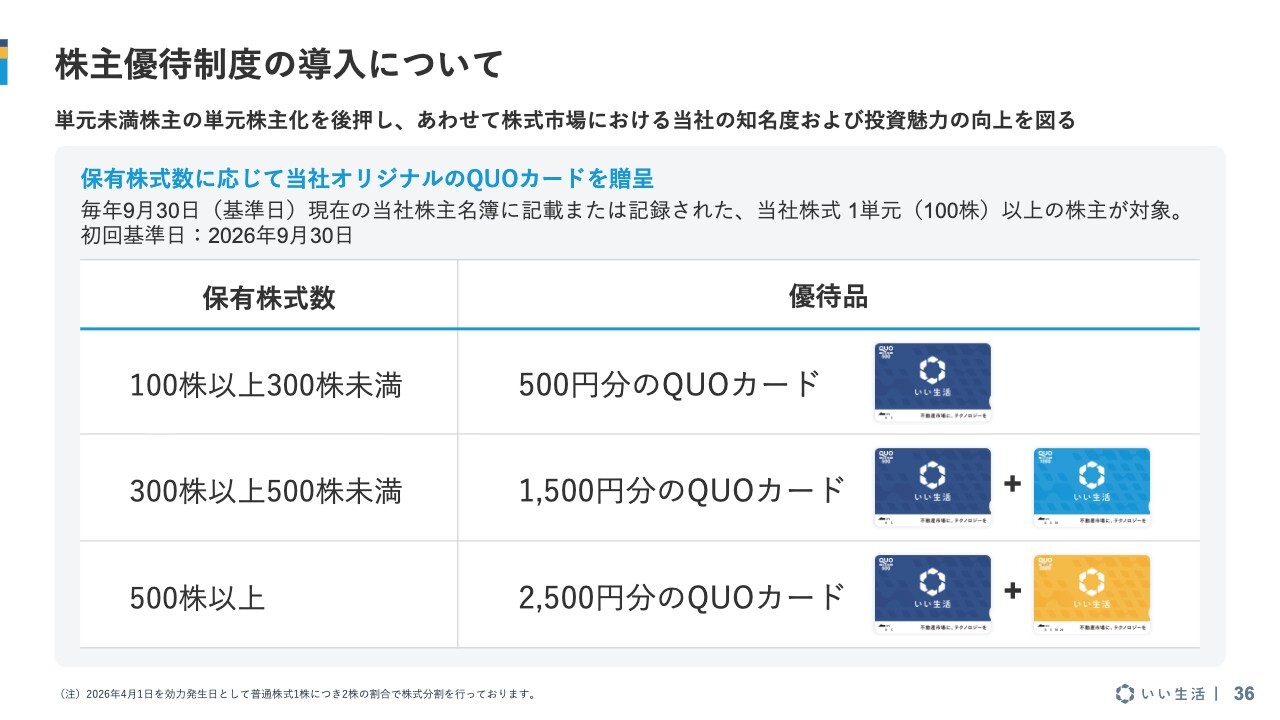
株主優待制度の導入についてです。5月に発表し、9月末に権利が確定しました。まもなく11月末頃には対象のみなさまにお届けできる見込みです。
これにより、単元未満株主の単元株主化を促進し、個人投資家のみなさまに当社をより深く知っていただく機会になればと考えています。
【いい生活Square】入居申込情報の連携先が拡大
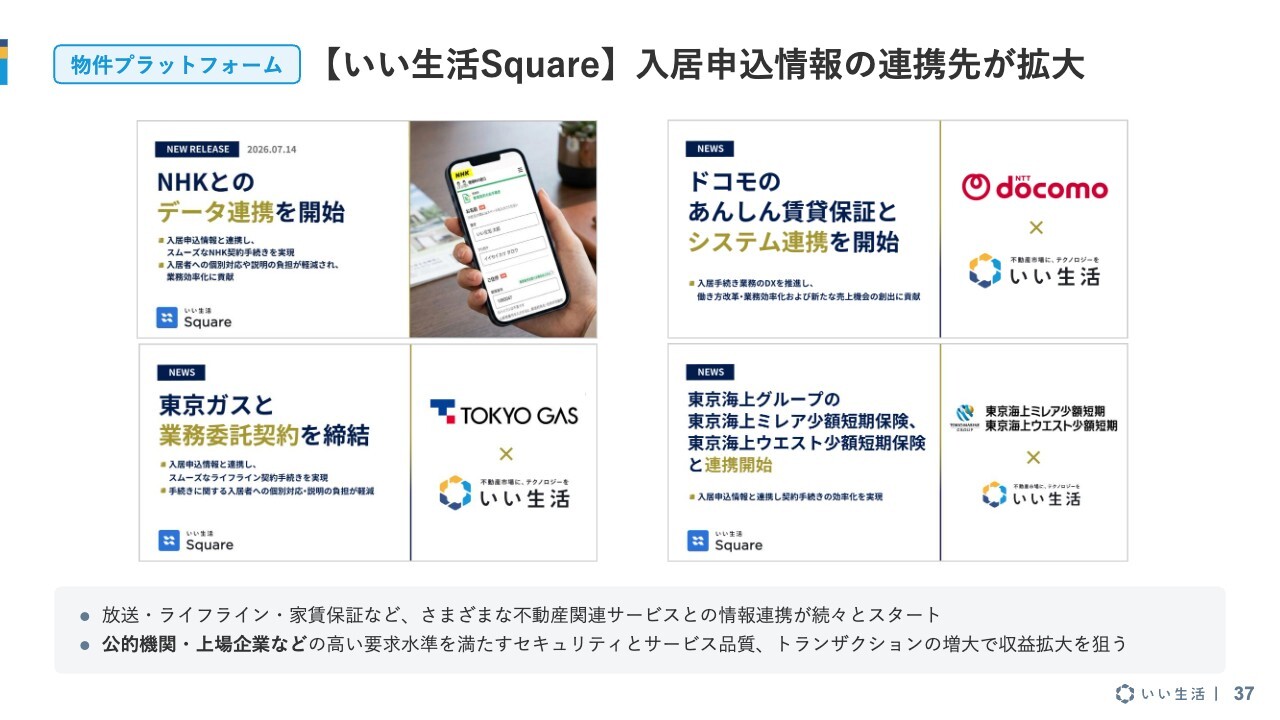
ここからは、今期の主なアップデートについてご説明します。まず、当社が展開する「いい生活Square」というプラットフォーム上で、新しい会社の参加が着実に増加しています。
すでにご紹介済みのNHKさんに加え、東京ガスさん、家賃保証事業を手掛けるドコモさんの「あんしん賃貸保証」、東京海上グループさんの「東京海上ミレア少額短期保険」のサービスも取り扱いが開始されました。さまざまな企業が「いい生活Square」の上でマッチングを実現しています。
【いい生活Owner】コミュニケーションをAIが支援
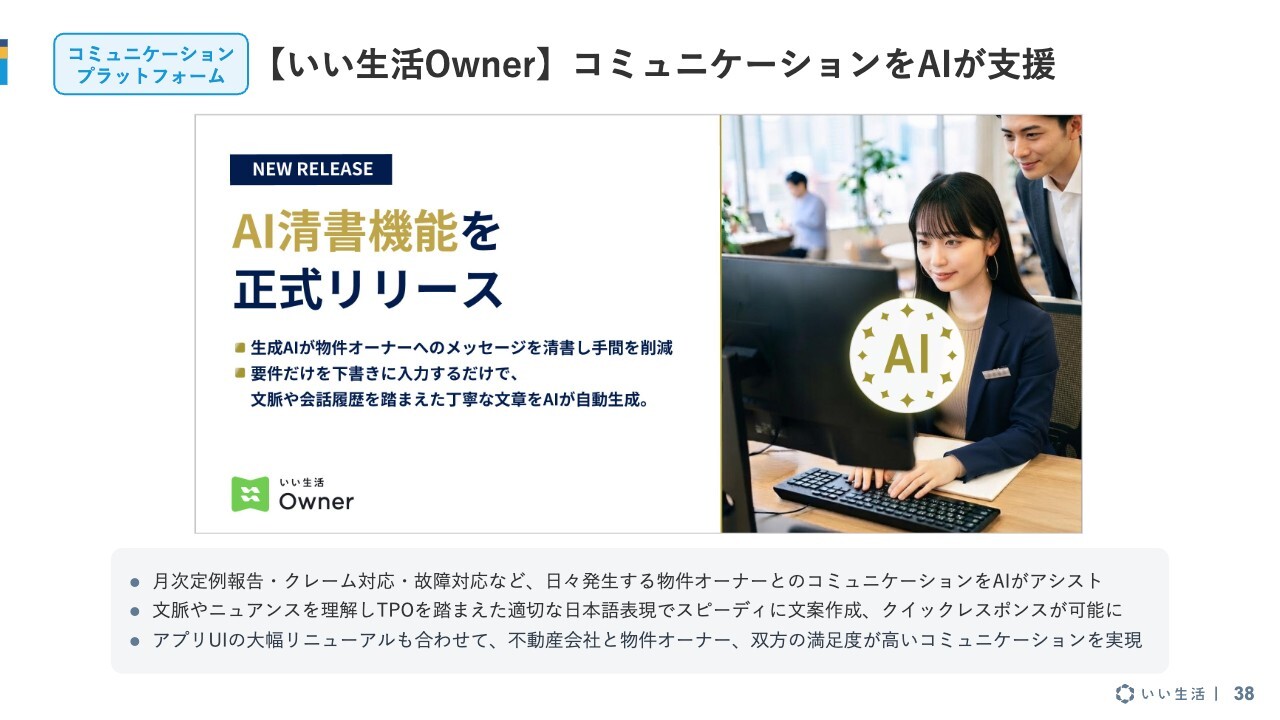
物件オーナー向けのアプリ「いい生活Owner」についてです。不動産会社が物件オーナーとコミュニケーションを取る際に、AIを活用して、定期連絡用などさまざまなメッセージを自動作成するサービスを提供しています。
【いい生活賃貸管理クラウド】経理業務の中核にAIを導入
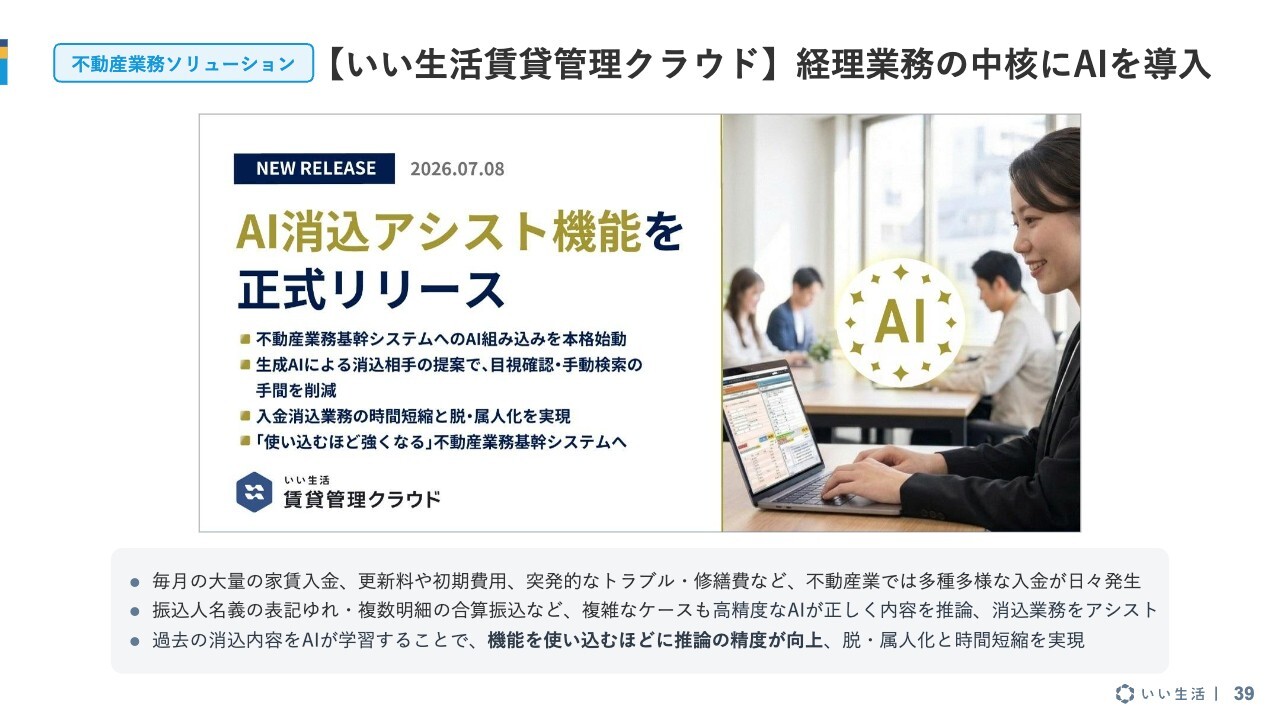
「いい生活賃貸管理クラウド」についてです。新機能として、「AI消込アシスト機能」が正式にリリースされました。
不動産管理会社では通常、入居者から家賃を集金する際に管理手数料を差し引いてオーナーに送金しているため、膨大な入金処理業務が発生しています。
今回の新機能の搭載により、消込のマッチングがスムーズに実行でき、不動産会社の業務効率化につながると考えています。
【いい生活賃貸管理クラウド】入出金データを自動連携
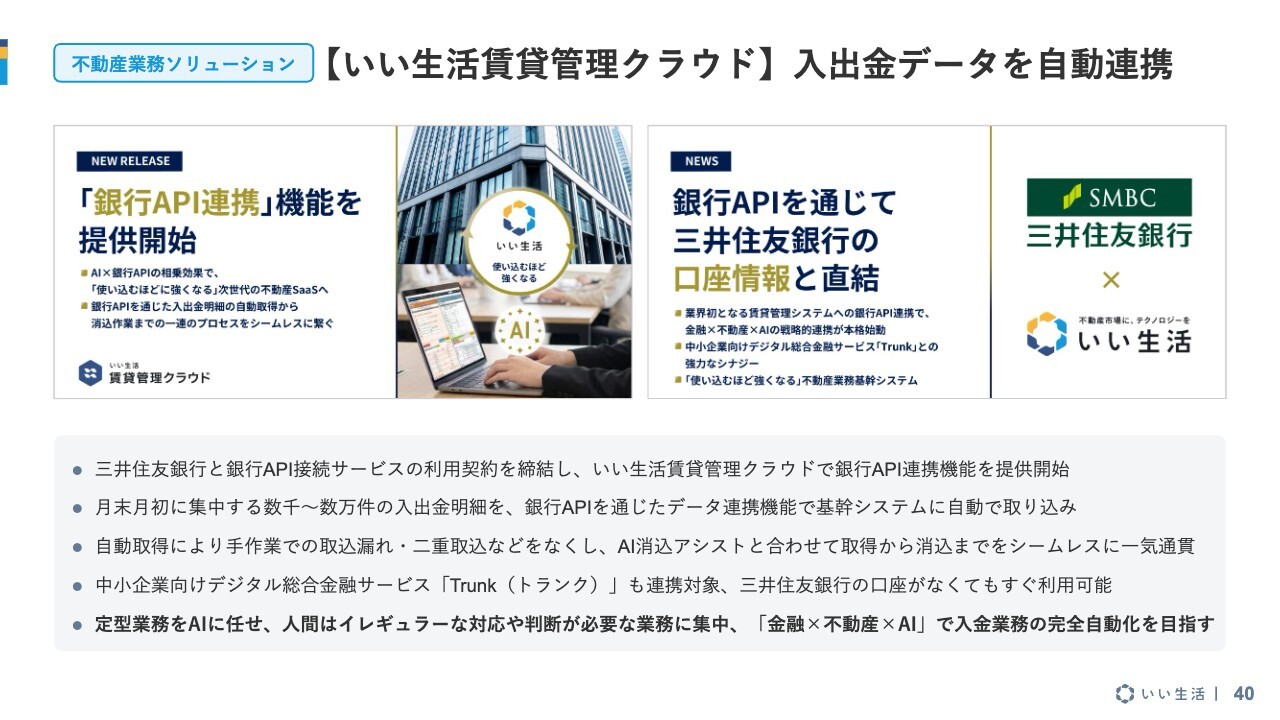
「銀行API連携」機能についてです。三井住友銀行さんとのAPI連携を開始しています。当社の「いい生活賃貸管理クラウド」を通じて、銀行APIを利用した入金消込が可能となります。
これにより入出金データの確認ができ、不動産会社からの引き合いも非常に強くなっています。今後は連携先を徐々に拡大していく予定です。このシステム上で、入金処理業務の完全自動化を実現したいと考えています。
【いい生活アカウント】重要データを守る強固なセキュリティ
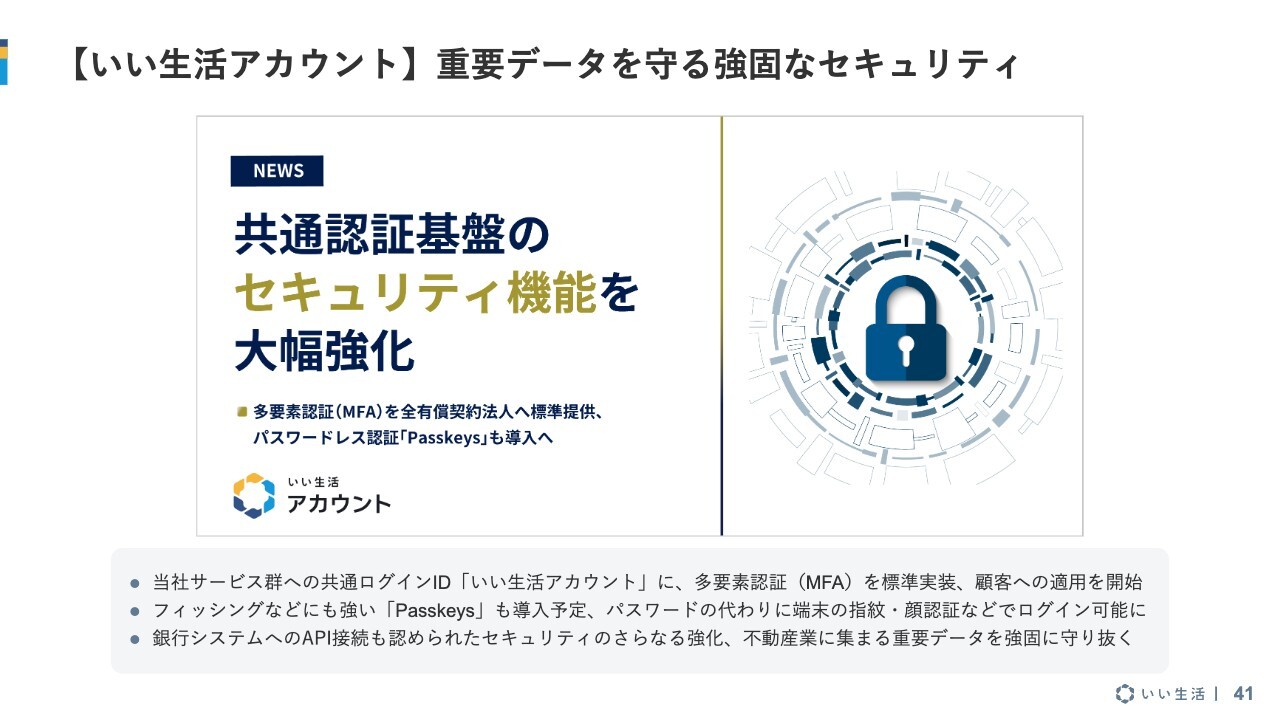
セキュリティ強化についてです。現在、当社の共通認証基盤のセキュリティ機能を大幅に強化しています。多要素認証が現在のスタンダードとなっています。安全な環境で当社サービスをご利用いただくため、強固なセキュリティ体制の構築を推進していきます。
プロダクトビジョン:マルチプロダクト×AIをさらに推進
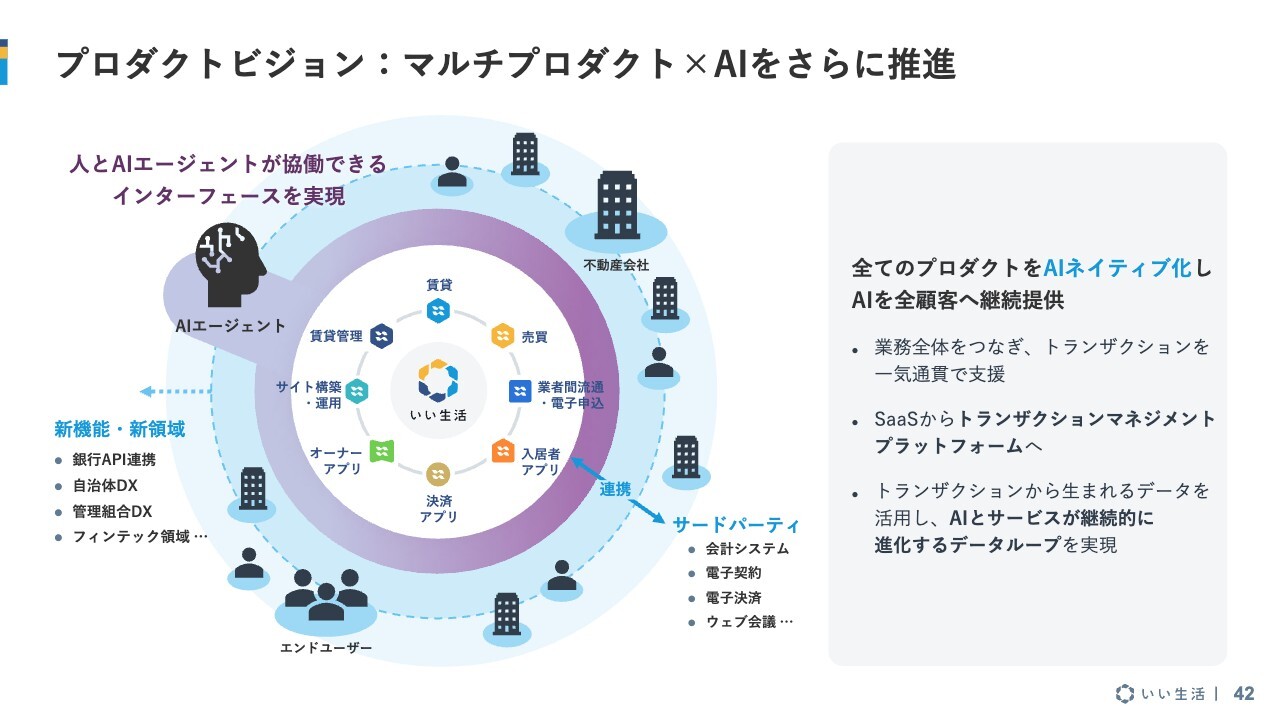
プロダクトビジョンについてご説明します。当社のビジョンとしては、マルチプロダクトを展開し、その上にAIを組み込んでいく方針に変わりはありません。
すべてのプロダクトをAIネイティブ化することで、すべての顧客にAIを継続的にご利用いただくことを目指しています。
最終的には、人とAIエージェントがサービス上で協働できるインターフェースの実現を視野に入れ、現在も各種エージェントの開発を積極的に進めています。
人が判断を要する業務は当然残りますが、それ以外の定例業務については、システムとAIエージェントで処理できる環境を顧客に提供していくことを目指しています。
当社が目指す最終的なシステム、「SaaSからトランザクションマネジメントプラットフォームへ」と記載がありますが、取引はさまざまな場面で発生します。
そのため、それらを管理し、人が対応すべき領域とAIエージェントが担う領域をうまく分けて、顧客にとって最適な効率性を提供していきたいと考えています。
不動産のあらゆるトランザクションとデータが集まるプラットフォームへ
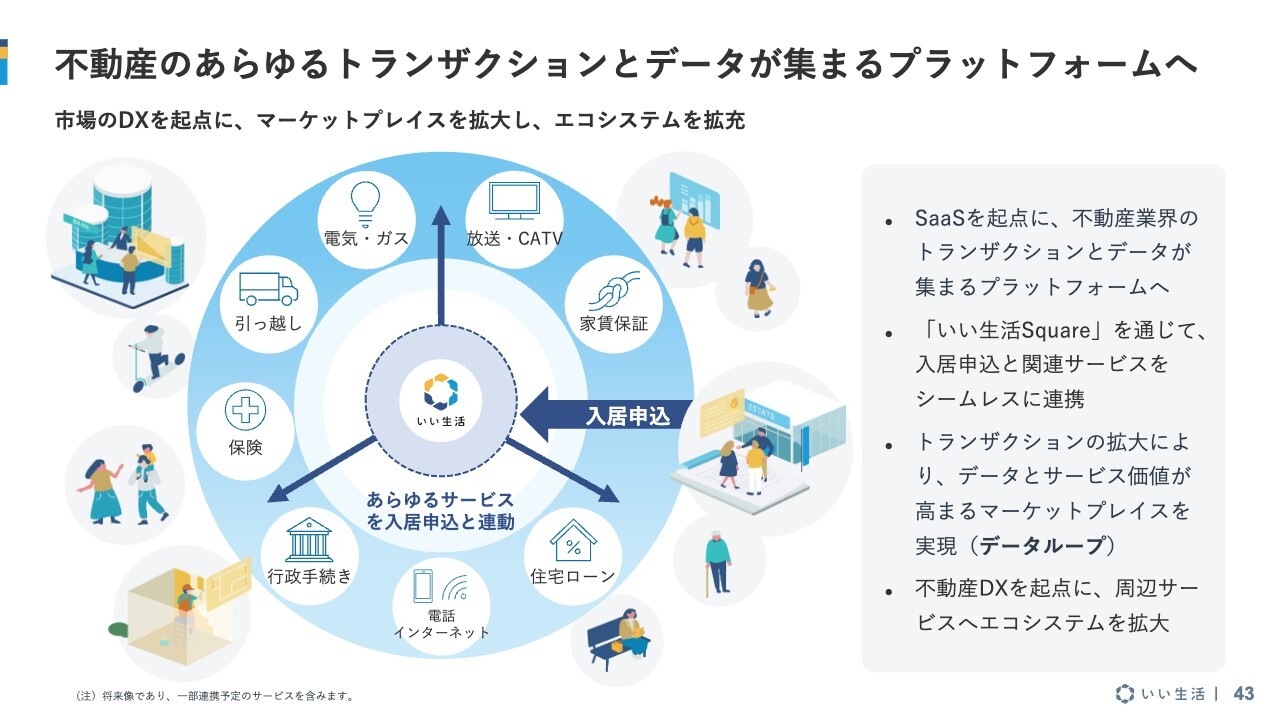
スライドは、「いい生活Square」によるプラットフォームのイメージ図です。中心にある「いい生活Square」というサービス上で、不動産に関連するさまざまなサービス提供者と入居者をマッチングさせることで、すべての人に向けたDXを実現していきたいと考えています。
当社は、マッチングが成立することで手数料が発生するモデルを採用しており、この取引量が増加すればするほど、当社の収益機会も拡大していきます。また、さまざまな方がサービス上でビジネスやサービスの提供を行うことが可能になります。
入居申し込みは、入居者との最初の接点であり、このタイミングで多様なサービスをご紹介することによって、入居者はワンストップでさまざまな手間を解決できます。一方、サービス提供者にとっては、効率的なサービス提供が可能になると考えています。
さらに、取引を通じてデータが蓄積されるほど、プラットフォームの価値が高まると考えています。良質なデータループを構築することで、この「いい生活Square」というサービスを不動産DXの大きな起点へと成長させ、展開していきます。
AI時代に「死なないSaaS」、極大化するデータグラビティが成長を加速
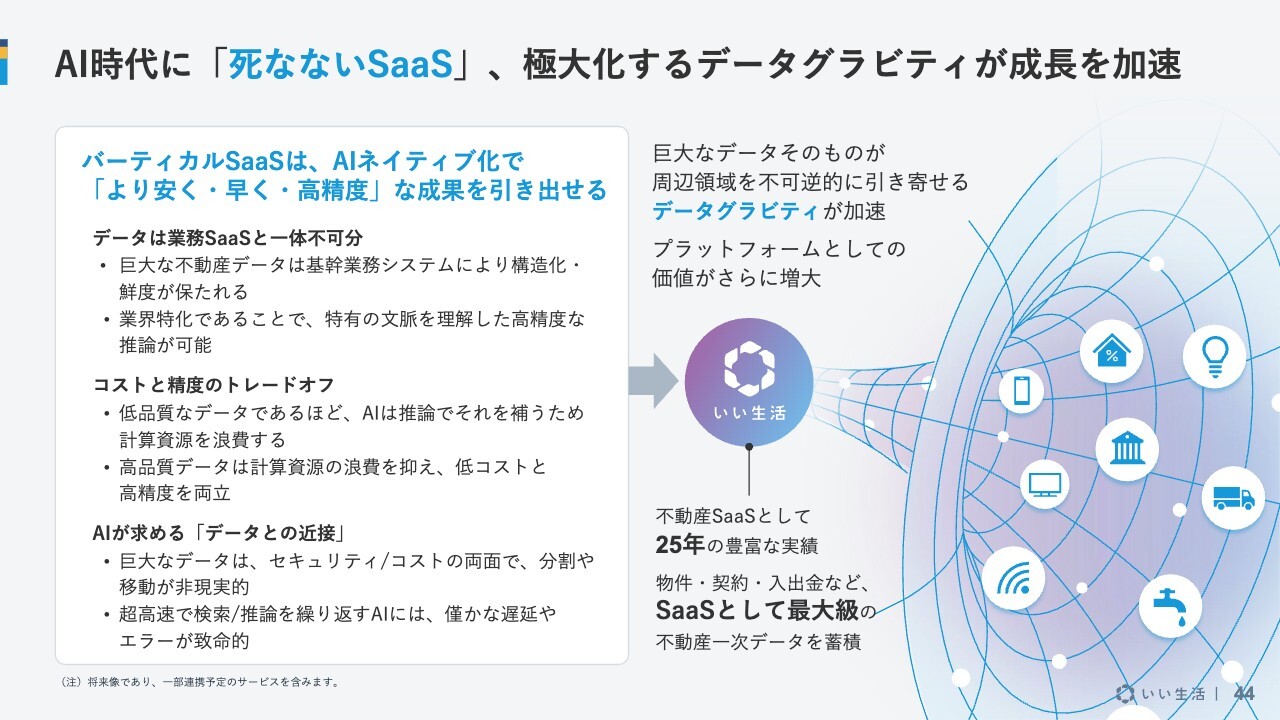
前回もご説明しましたが、近年「SaaS is not Dead」という言葉がよく議論されるようになっていますので、当社としての見解をご説明します。
すでにみなさまにご案内のとおり、AIはデータがあって初めて価値を持つものです。そして、データは当社のように業務を支援するSaaSと一体不可分であり、データがあるからこそ、AIが活きると言えます。
特に業務に特化したデータについては、正確な状態で維持されていることが非常に重要です。また、業界特有の文脈が蓄積されることで推論がより効果的になると見ています。
SaaSに含まれるデータは整理されていることが多く、データの質が高いことが、今後のAIの運用コストに大きく影響すると考えています。
データとの距離が近い点も重要です。SaaSは多くの場合データベースを備えており、当社も「System of Record」という性質が非常に強い業務支援SaaSを扱っています。
AIの利用によってさまざまな課金が増加していますが、データと結び付けることで、高いパフォーマンスを発揮しやすいと考えられます。
つまり、AIの時代にSaaSが下火になるのではなく、むしろデータを多く抱えるSaaSにとって新たなチャンスが広がっていると言えます。
当社もAIを活用しながらSaaSの価値をみなさまにしっかりアピールしていきたいと考えています。
不動産テック市場の主要なプレーヤーとして市場拡大による成長を実現
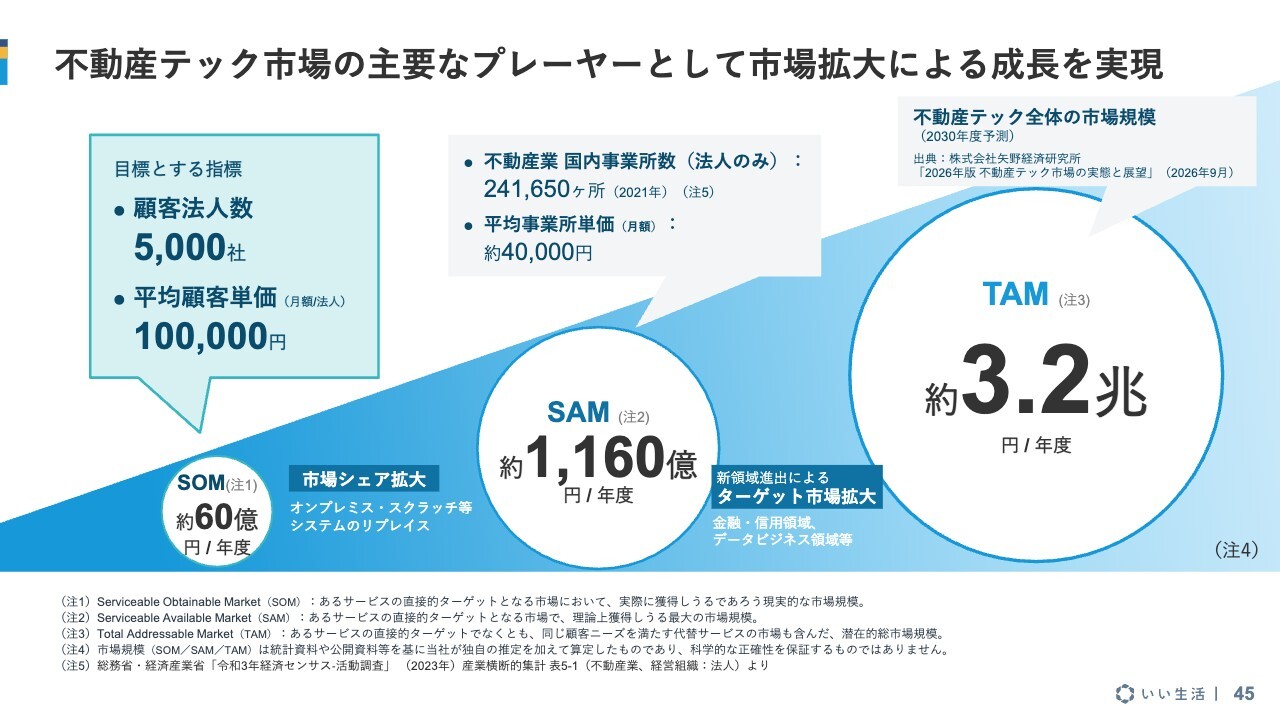
不動産テック市場の規模についてです。客観的な指標として矢野経済研究所のデータを使用しています。最近数字が更新されましたので、あらためてご紹介します。
不動産テック市場全体では、2030年度に約3兆2,000億円と見込まれています。当社の領域はまだ小さいものの、SAM(到達可能市場)として1,000億円規模を目指しています。
また、当社ではSOM(獲得可能市場)として60億円を掲げており、まずはこれを実現したいと考えています。不動産テック市場が前回の予測よりも拡大している中、この中でしっかりとシェアを獲得していきたいと考えています。
まとめ
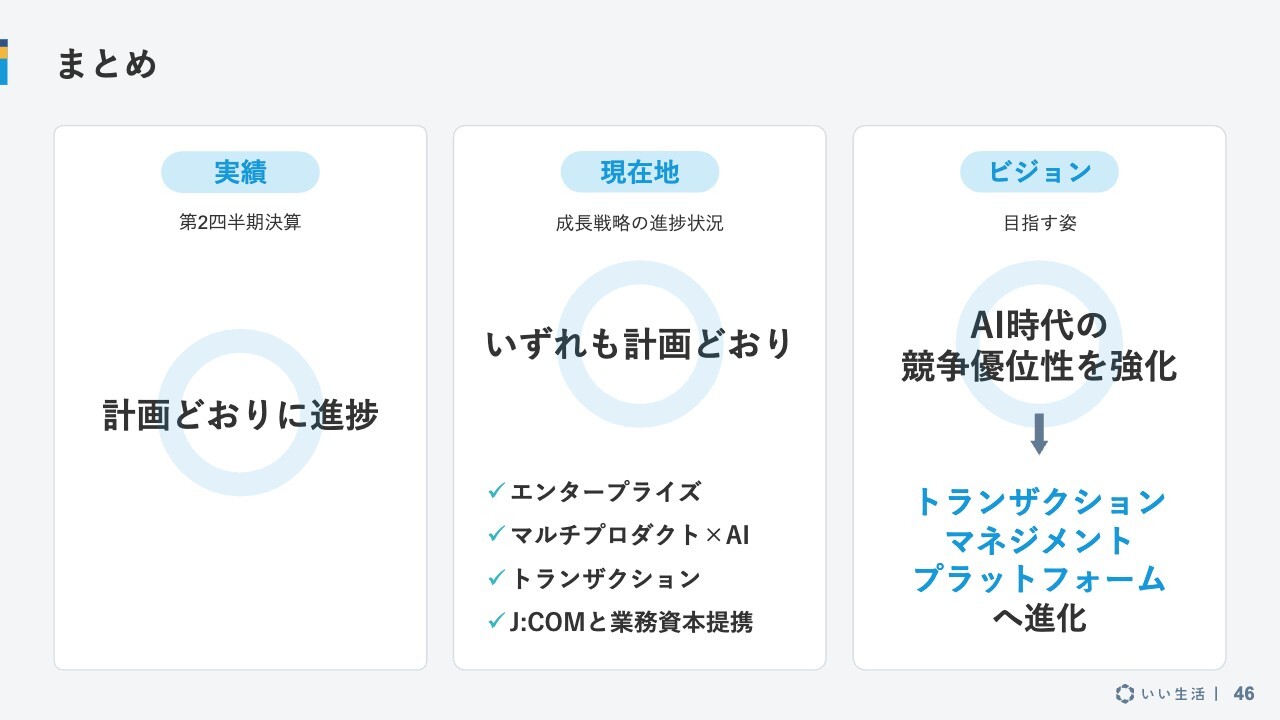
本日のまとめです。第2四半期の実績については、ほぼ計画どおりと考えています。サブスクリプション事業は7.7パーセント成長しており、フリーキャッシュフローもプラスとなっています。
前期と比べると減収減益ですが、通期の業績予想に変更はなく、通期では増収増益を実現する予定です。
また、成長戦略として、エンタープライズ企業への展開や「マルチプロダクト×AI」を推進しています。
J:COMとの提携については、今期中にすぐ目に見える成果が出るわけではないかもしれませんが、時間をかけて大きな成果を上げたいと考えています。また、トランザクションの拡大にも注力します。
当社が目指す姿としては、AI時代においてもバーティカルSaaSの優位性が変わらないことをしっかりと証明していきたいと考えています。そのために、当社のシステムそのものをトランザクションマネジメントプラットフォームへと進化させ、人とAIが共存し、共同作業できる環境を不動産市場に提供していきます。
以降の資料については、毎回ご説明しているため、今回のご説明では割愛します。資料はコーポレートサイト等でご確認いただけますので、ぜひご覧ください。
以上、駆け足となりましたが、第2四半期の決算説明を終了します。1on1などにも随時対応していますので、リクエストがありましたら、当社IRまでお気軽にお問い合わせいただければと思います。
次回は2月に第3四半期決算説明会を予定しており、進捗についてご報告します。引き続きよろしくお願いします。本日はご参加いただき、ありがとうございました。


新着ログ
「情報・通信業」のログ