株式会社レイヤード(634A)新規上場記者会見
レイヤード上場会見、予約・問診・決済等で医療DXを支援 導入先は約6,000施設、AI活用のBPaaSで成長領域を拡大
企業情報
設立:1998年7月
事業内容:医療機関向けDX支援プロダクト事業および広告配信事業
登壇者名
株式会社レイヤード 代表取締役社長 毛塚牧人 氏会社概要
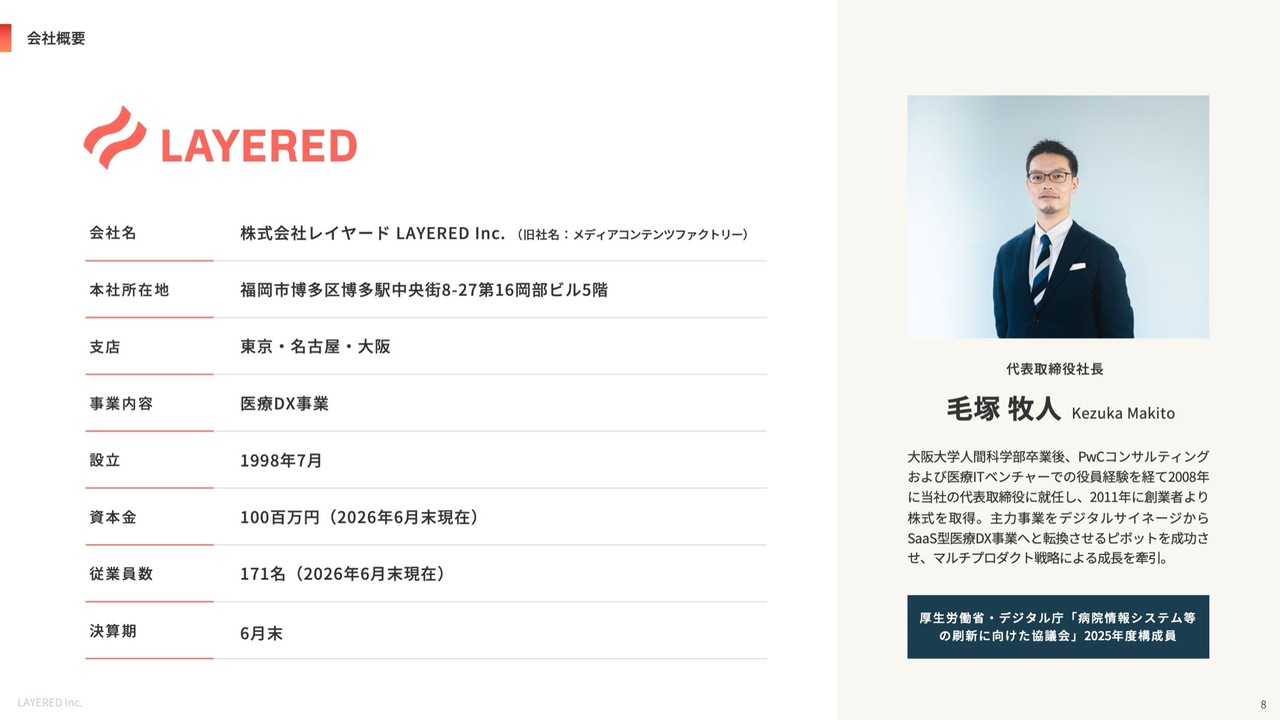
毛塚牧人氏(以下、毛塚):株式会社レイヤード代表取締役社長の毛塚と申します。資料に沿って当社の概要をご説明します。よろしくお願いします。
当社は1998年に創業した比較的古い会社です。福岡で創業し、現在も本社は福岡にあります。北は北海道から南は沖縄まで、医療機関のサポートを行っている会社です。
沿革
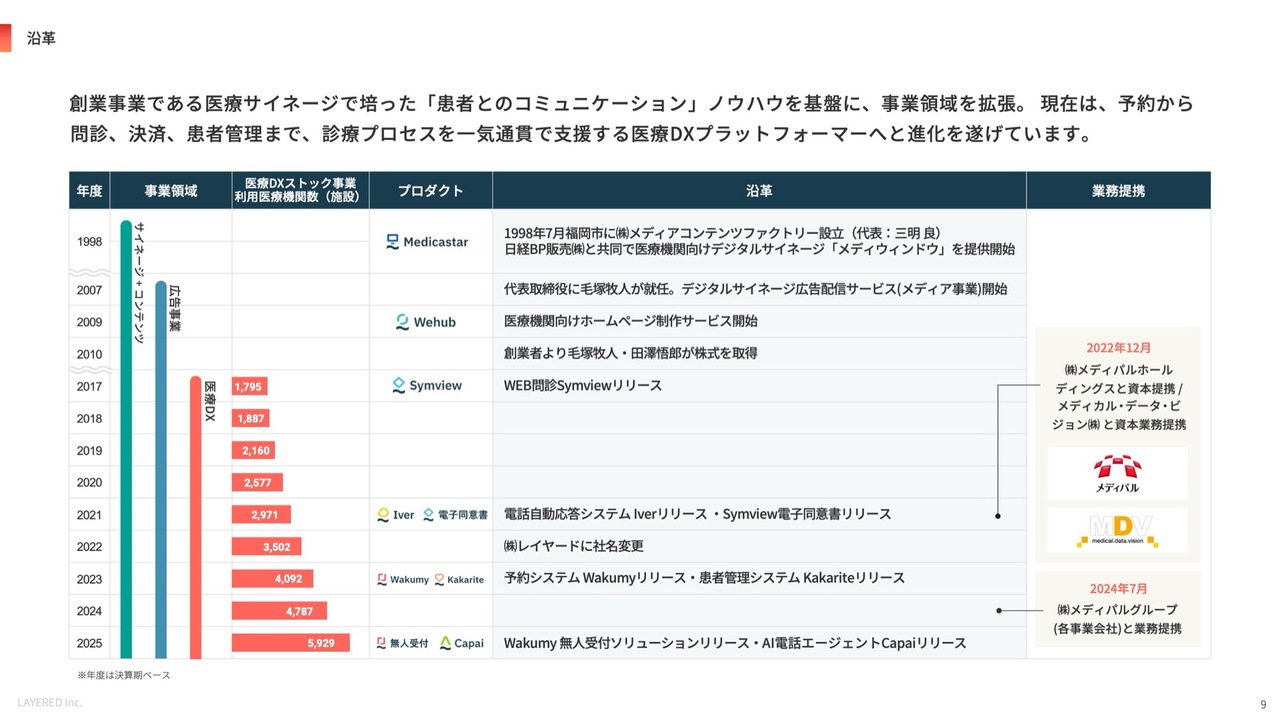
もともと当社は、施設のデジタルサイネージ事業からスタートした会社ですが、2017年頃から医療DX市場に参入し、業績を伸ばしてきました。
2022年には医薬品卸最大手のメディパルホールディングスと資本提携、医療データを扱うメディカル・データ・ビジョンと資本業務提携を結びました。
医療におけるDX領域と当社ポジショニング
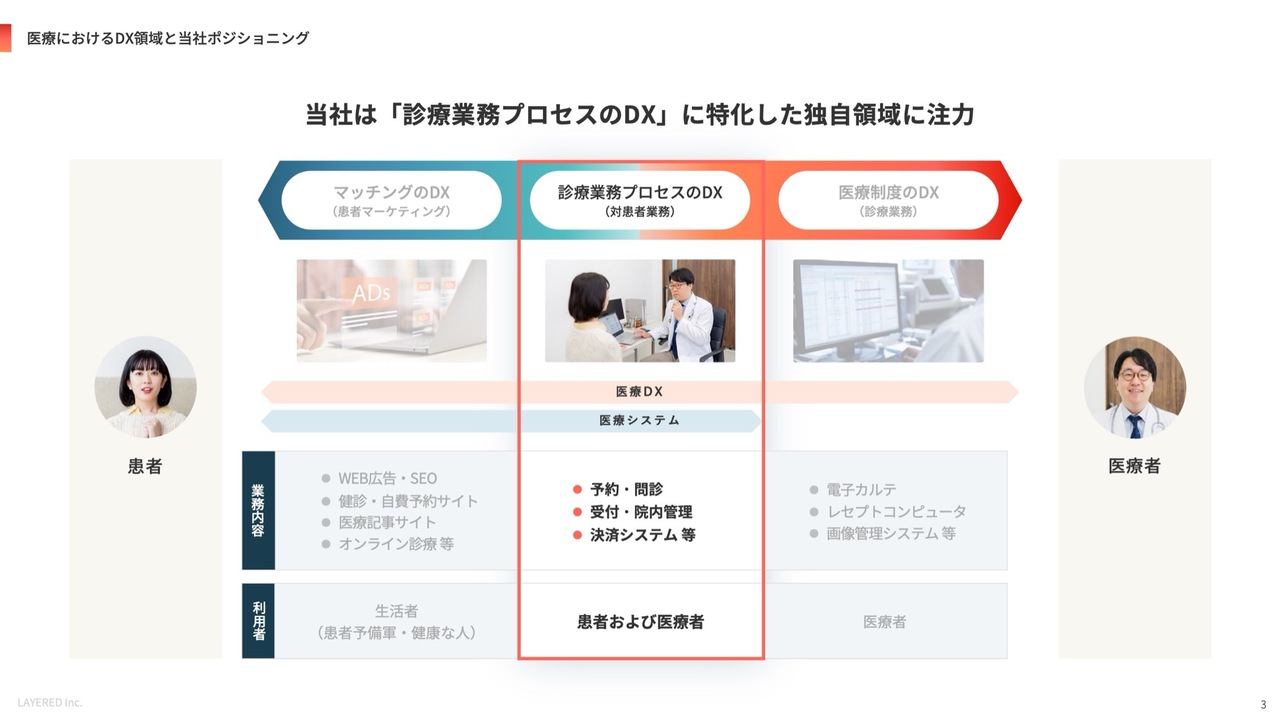
当社は、いわゆる医療DX市場の中でも「診療業務プロセスのDX」という領域にフォーカスして活動しています。
強固なマルチプロダクト・エコシステム
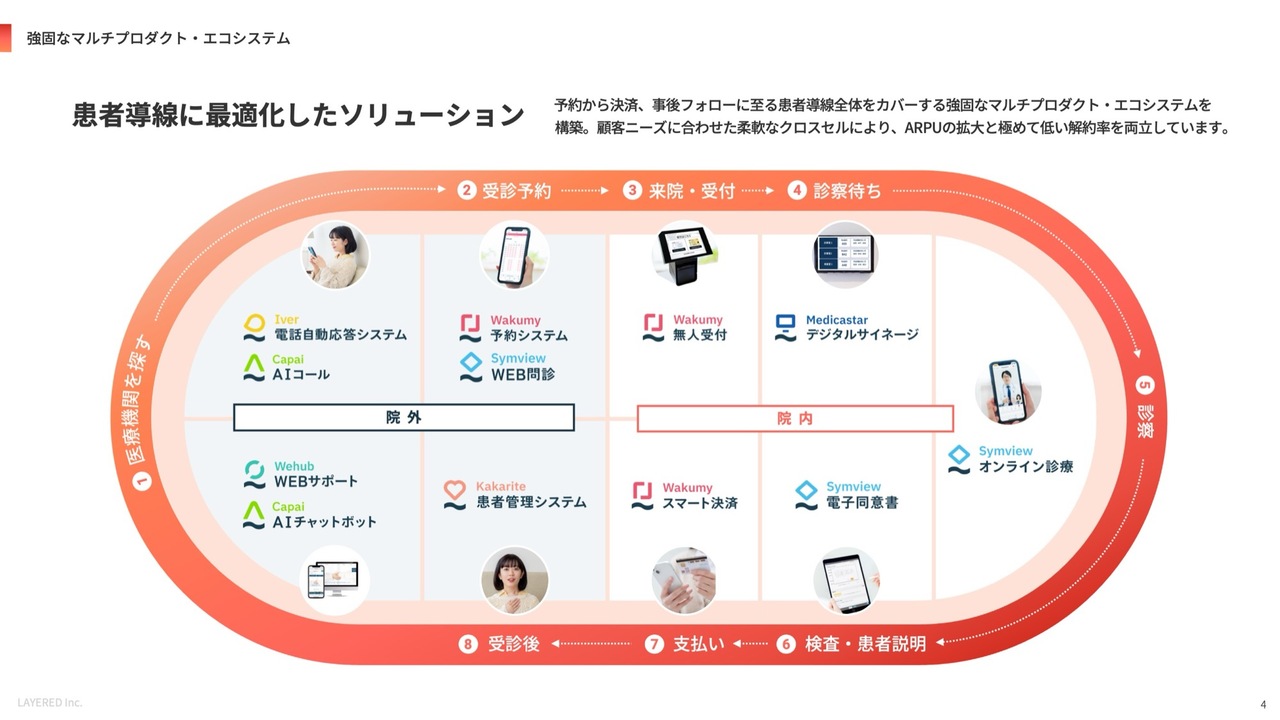
例えば、電子カルテなどは医療制度に対応するシステムですが、当社が提供している予約、問診、決済といった診療業務プロセス領域は、患者さまと医療従事者が接する部分のシステムとして位置付けられます。特に昨今、医療機関が深刻な人手不足など厳しい状況に直面している中、業務の効率化と収益の拡大を支援する仕組みとして提供しています。
我々のプロダクトはマルチプロダクトであり、入口としては電話の自動応答システムから予約、問診、オンライン診療、決済の部分まで、患者さまが医療機関を受診する際の業務フロー全体にまたがるプロダクトを幅広く展開しています。
また、このような全体にまたがる基盤を持ち、6,000弱の顧客数を有しています。こうした幅広い顧客基盤を持つ会社は、上場企業の中でも数少ないと考えています。
売上高比率
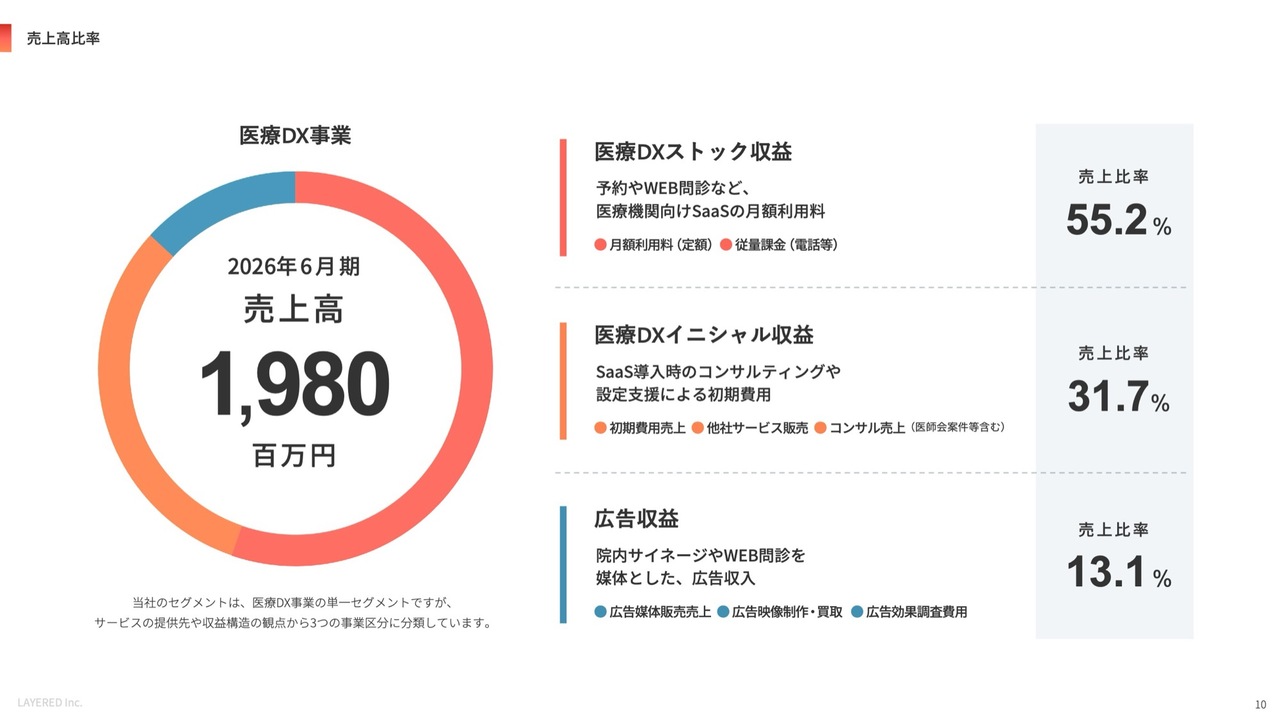
足元の業績として、2026年6月期の売上は約19億8,000万円となりました。このうち、約半分がSaaSのストック収入、30パーセントほどがイニシャル収入、残りが広告収入です。これらの収入構成により、バランスよく事業成長を遂げてきました。
Executive Summary
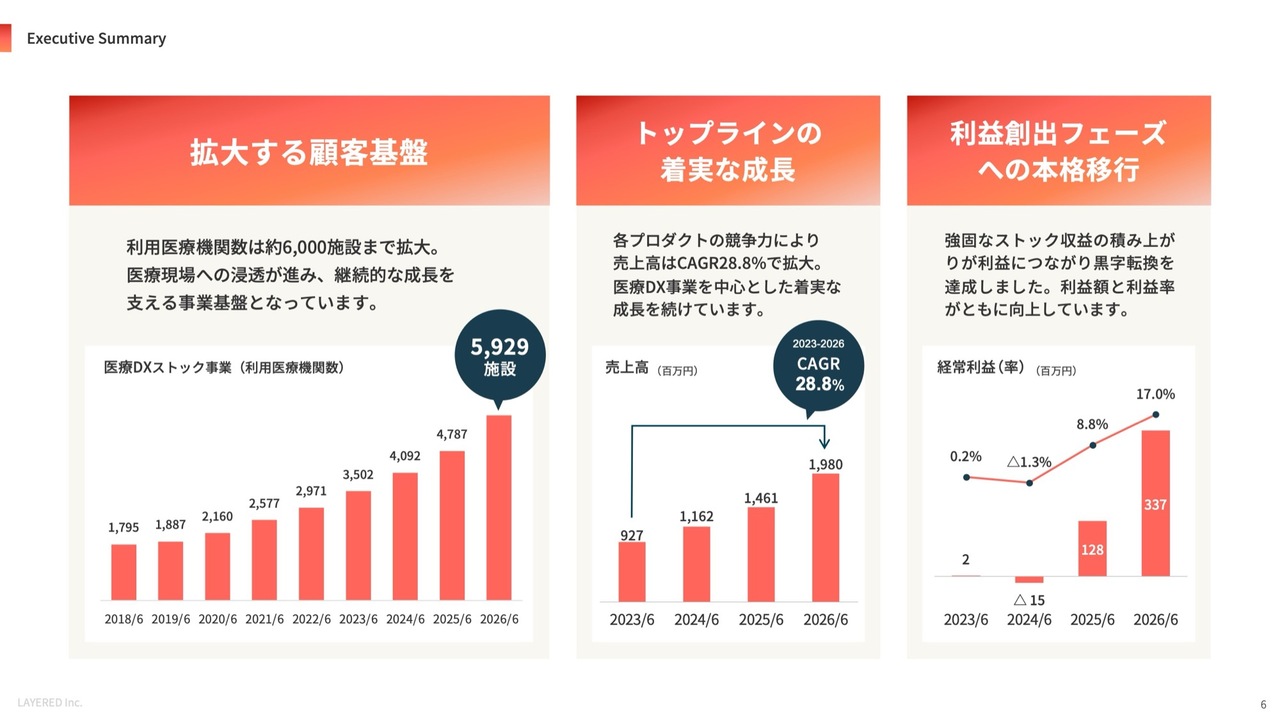
また、先ほどお話ししたとおり、顧客基盤も順調に成長しており、現在は約6,000の顧客数を有しています。トップラインについても、CAGR(年平均成長率)は28.8パーセントと、ここ数年着実に成長を続けてきました。
さらに、この2期ほどで利益創出のフェーズに移行しており、2026年6月期には経常利益率が約17パーセントまで改善しています。今後さらに利益を創出していく段階に入っていけると考えています。
医療業界における、大規模な就業人口と労働集約的な産業構造
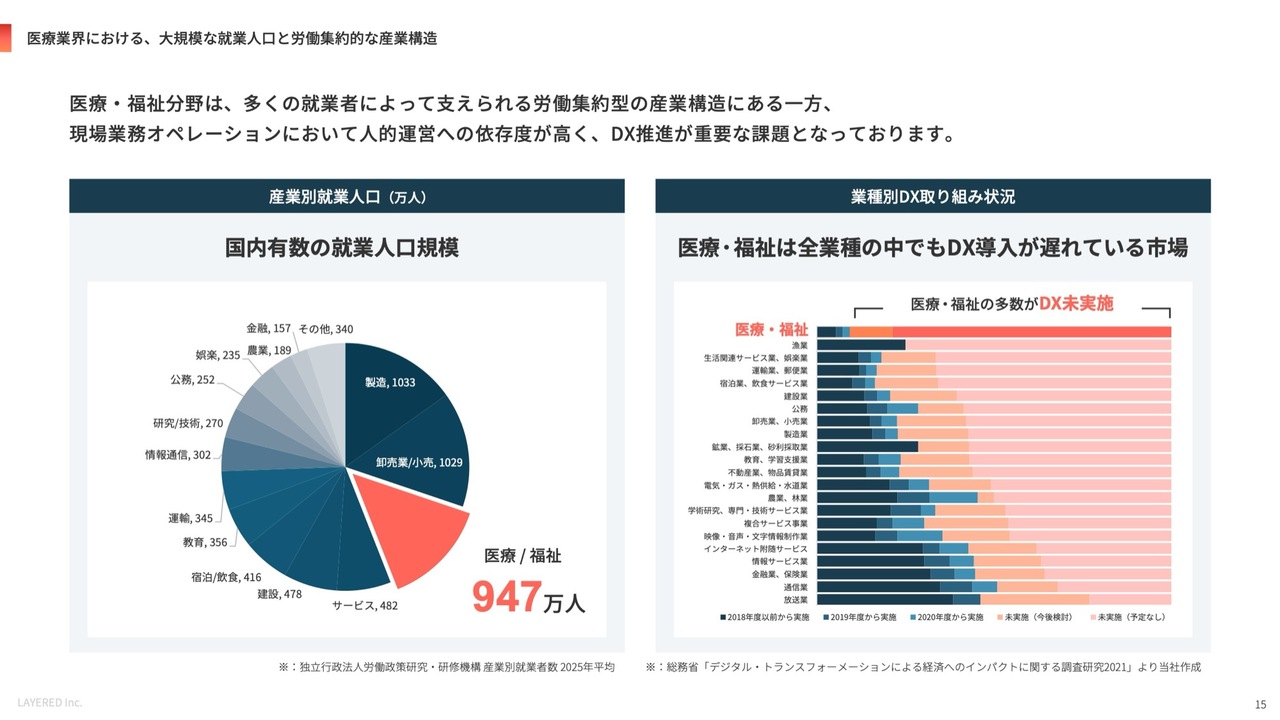
市場環境についてお話しします。医療、介護、福祉の領域は、就業人口が約900万人ほどの市場です。労働市場全体が約6,800万人であることを踏まえると、7人に1人あるいは8人に1人がなんらかの医療、介護、福祉分野に従事していることになります。この業界は、非常に労働集約型の産業であると言えると思います。
医療領域における事業特性比較
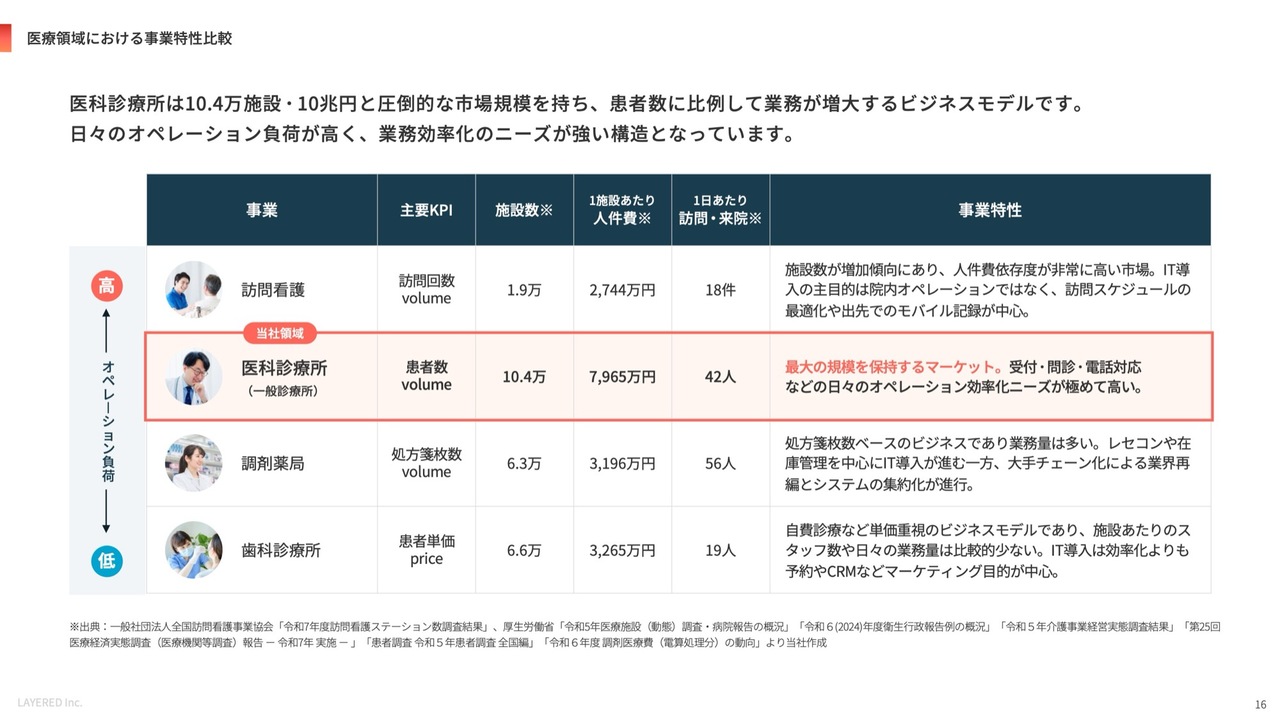
コロナ禍以降、日本における医療DXの進展は非常に遅かったとみなさまも感じられたかと思いますが、そのような中で、当社は医科診療所にフォーカスしています。
医科診療所の施設数は約10万ヶ所あり、コンビニエンスストアが約6万ヶ所であることを考えると、コンビニよりも多い数のクリニックが存在します。さらに、患者数についても、歯科や訪問看護、調剤薬局と比べても患者数の多い施設です。医科診療所は非常にボリュームの大きな市場であると同時に、人件費も大きな市場であると捉えています。
このような市場を医療DXによっていかに効率化するかが、当社の大きなミッションであると考えています。
マルチプロダクト戦略
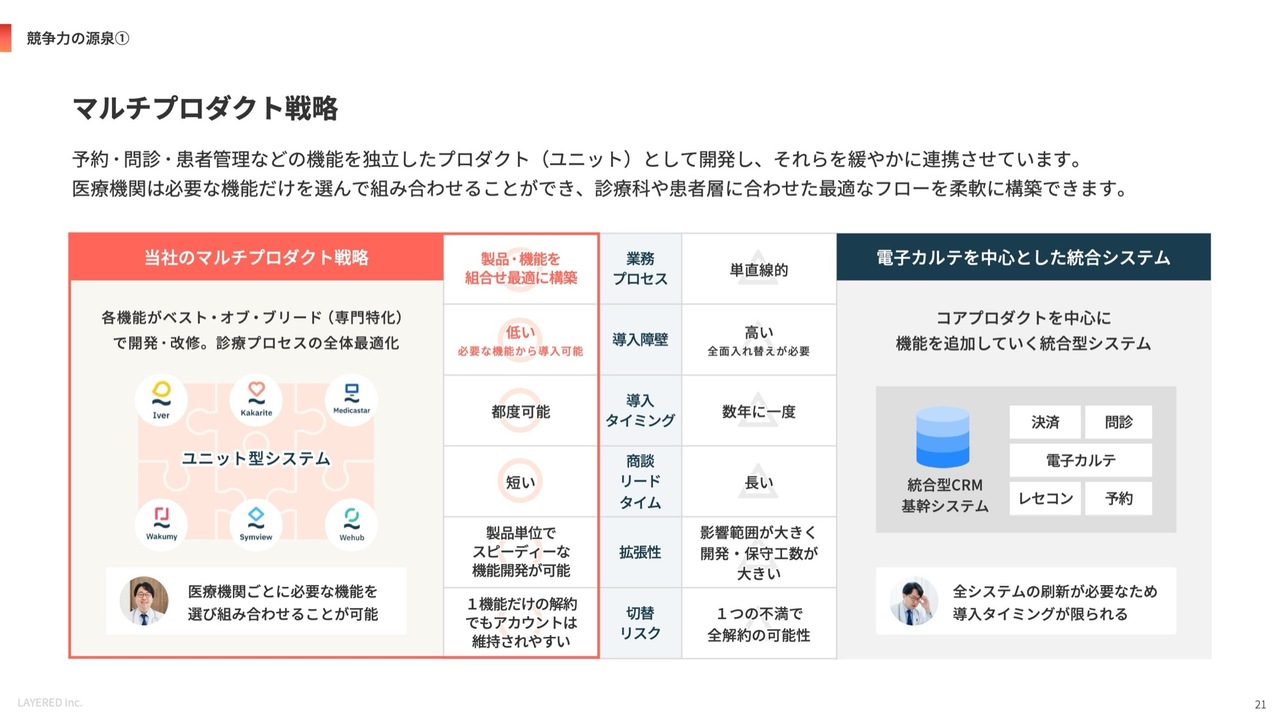
我々が提供しているサービスは、電話の自動応答や予約、問診などを通じて、医療機関内での電話対応の時間や患者さまの待ち時間を短縮し、医師の診察効率を向上させることで、医療機関を受診する患者さまのスループットを改善することに最大の価値があると考えています。これにより、医療機関の経営において省人化・効率化と収益拡大の両面を支援する会社です。
我々の特徴は、電子カルテを中心とした統合型システムではなく、電話・予約・問診といった機能を切り分け、各プロダクトを個別に提供するマルチプロダクト型である点です。
このようなユニット型で、組み立てブロックのように組み合わせてご提供できることにより、医科診療所でも診療科目ごとに異なる業務プロセスに対応可能です。このため、業務プロセスが異なる医療機関に対しても柔軟に導入できる点が、当社の非常に大きな強みだと考えています。
また、各プロダクトが独立していることで得られる開発スピードや、新たなプロダクトを継続的に新規開発できる点も、当社のもう1つの大きな特徴だと考えています。
代理店網を活用した「レバレッジ・セールス」
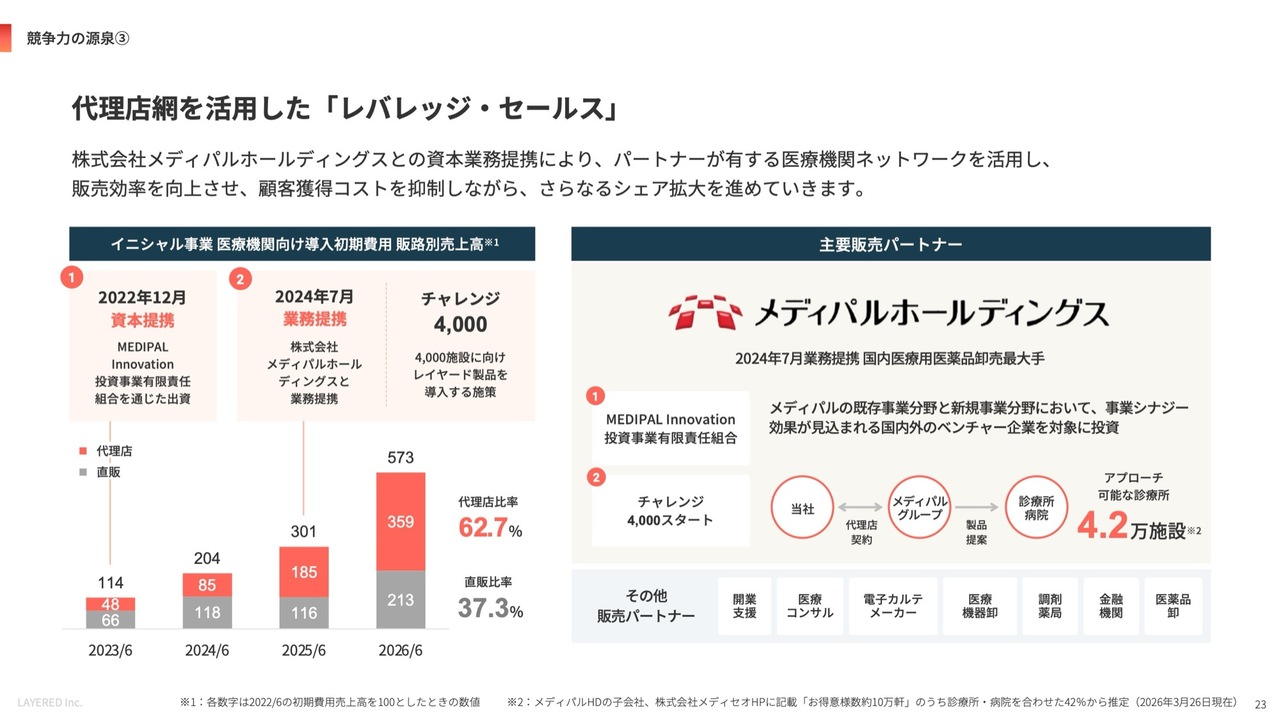
我々の資本関係についてですが、医薬品卸最大手のメディパルホールディングスとアライアンスを組んでいます。この2、3年間でメディパルホールディングスとの資本業務提携により、売上高や販売数が拡大しており、現在では全体の約60パーセントが代理店経由での販売となっています。
クリニック向けのセールスは、1件1件を個別に訪問しなければならない市場であり、営業効率が非常に悪いマーケット環境でした。しかし、この代理店網を活用したセールスにより、売上や販売件数を拡大してきたことは、当社の強みの1つであると感じています。
顧客増加で収益効率が向上する「スケーラブル運営」
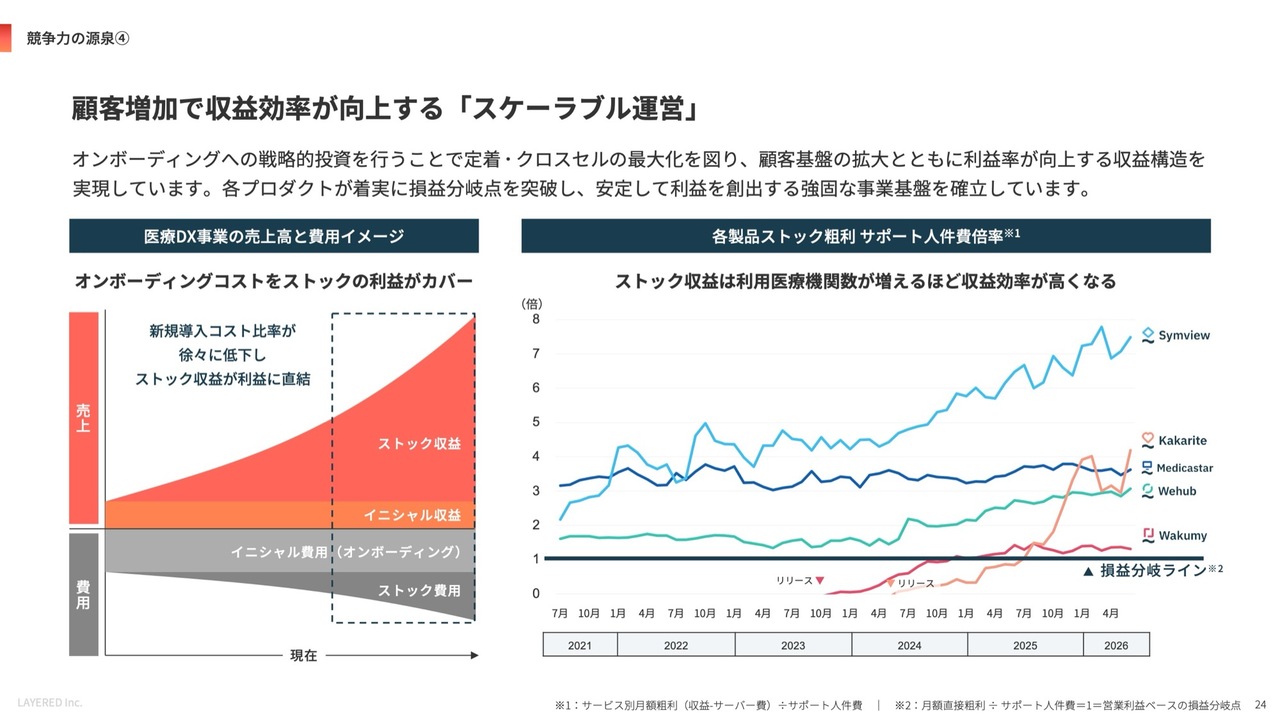
将来的な成長戦略についてお話しします。医科診療所が10万施設ほどある中で、現在、我々のサービスは6,000施設への導入にとどまっています。顧客数の拡大については、まだ十分な市場の可能性があると考えています。この2年から3年の間に、2万施設から3万施設程度までの拡大は十分に達成可能であると認識しています。
また、当社はマルチプロダクト戦略を展開しています。例えば、1つの製品をすでに導入いただいている医療機関に対し、2つ目や3つ目の製品をご契約いただくクロスセルの推進も、ここ3年ほどの短期的な戦略としてさらに拡大していきたいと考えています。
当社が目指す未来
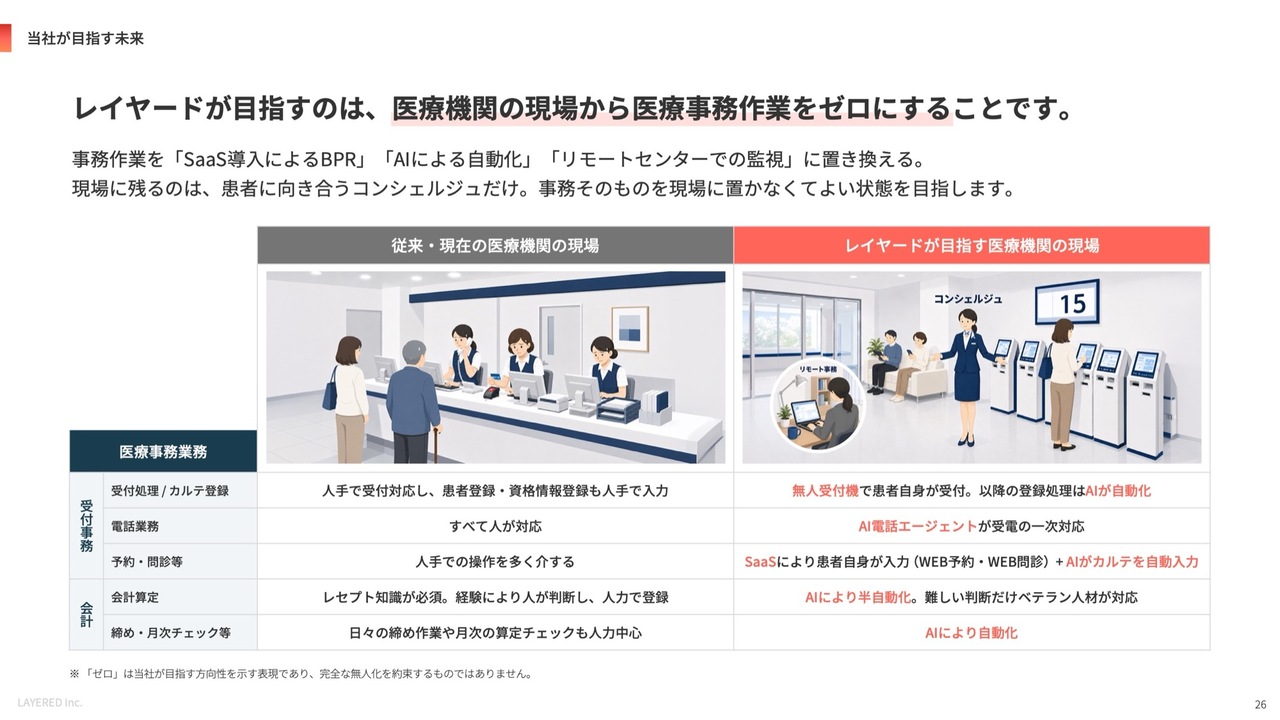
我々が究極的に目指すのは、医療機関の現場から医療事務作業をゼロにすることです。これは中長期的な目標として進めていきたいと考えています。
既存SaaSビジネスの伸長
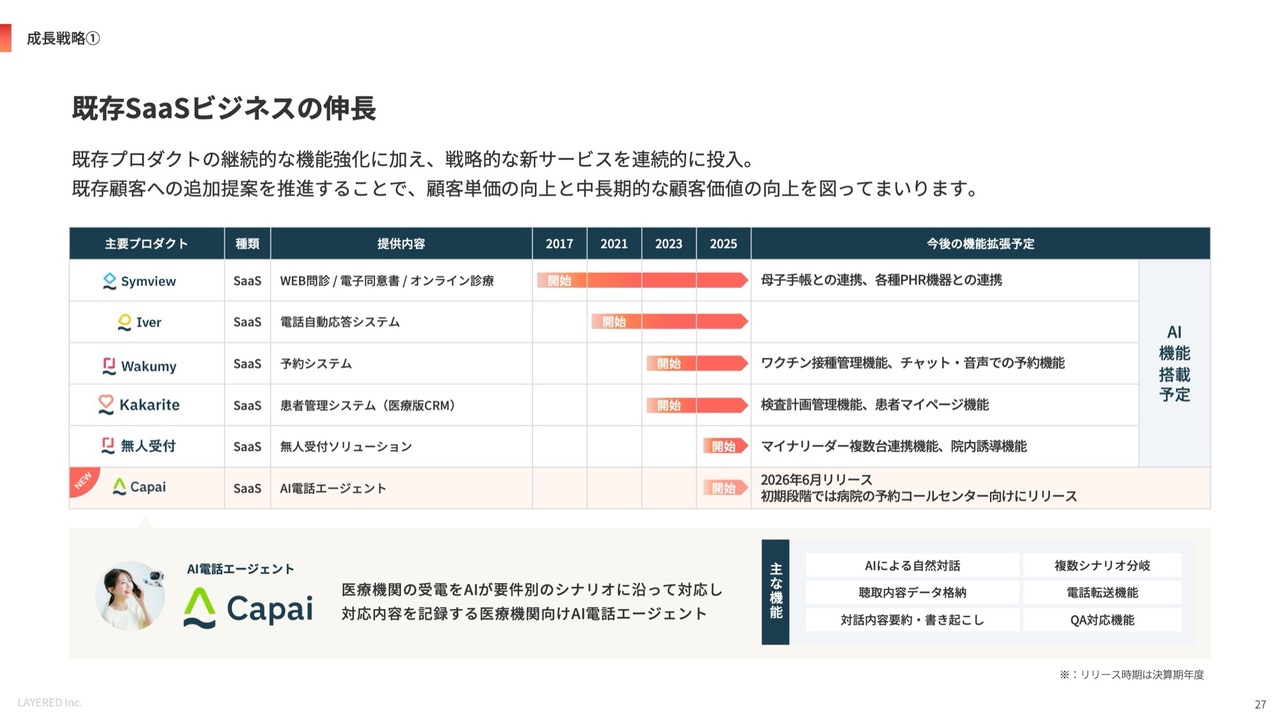
現在、AI技術の成長と進化が著しい中、当社はSaaSを導入することで、医療機関の業務を改善し標準化していきます。さらに、標準化された業務については、当社が提供するBPaaS(Business Process as a Service)のサービスによって、当社側でその業務を引き受けることが可能になると考えています。
SaaS×BPR×AIによるAIリモート医事サービス
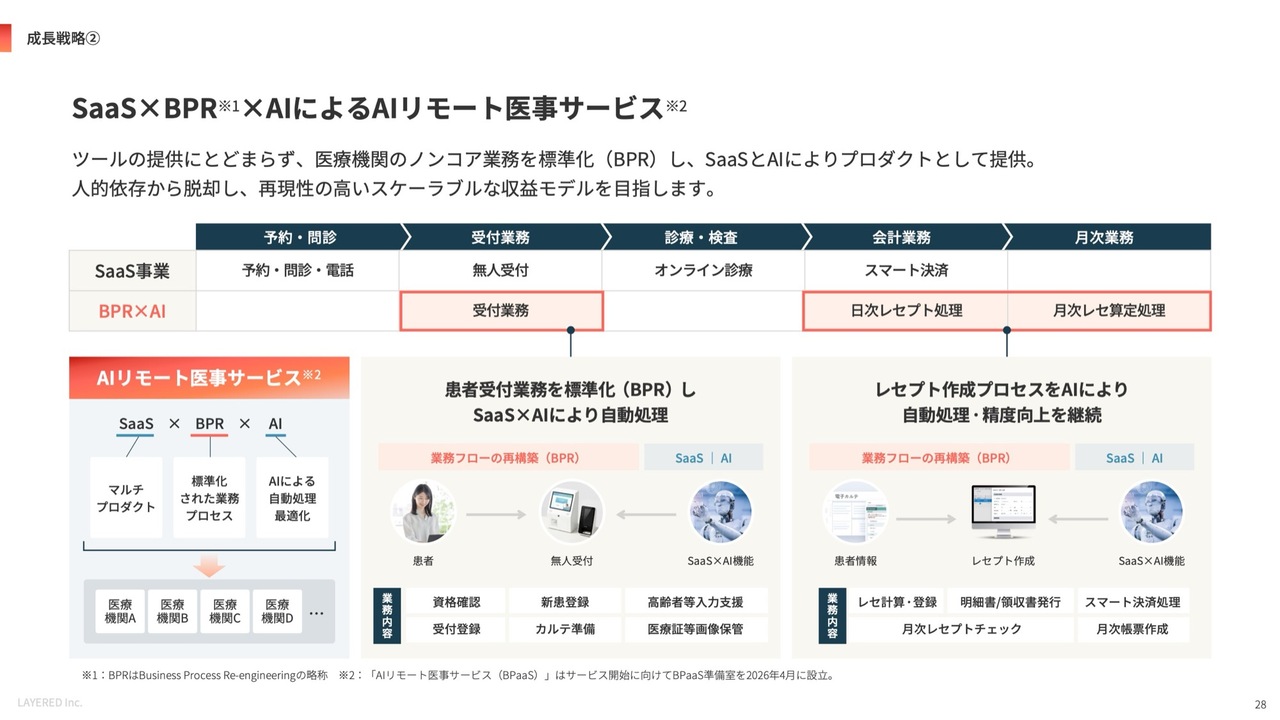
BPaaS事業においては、単にBPO(Business Process Outsourcing)として人を配置するのではなく、AIを活用して繰り返し作業や単純作業を自動化しつつ、ベテランスタッフが最終判断を行うというかたちでのリモート医事サービスを、今期中に提供予定です。
AIリモート医事サービス|最もペインの大きい「算定・レセプト業務」を引き受ける
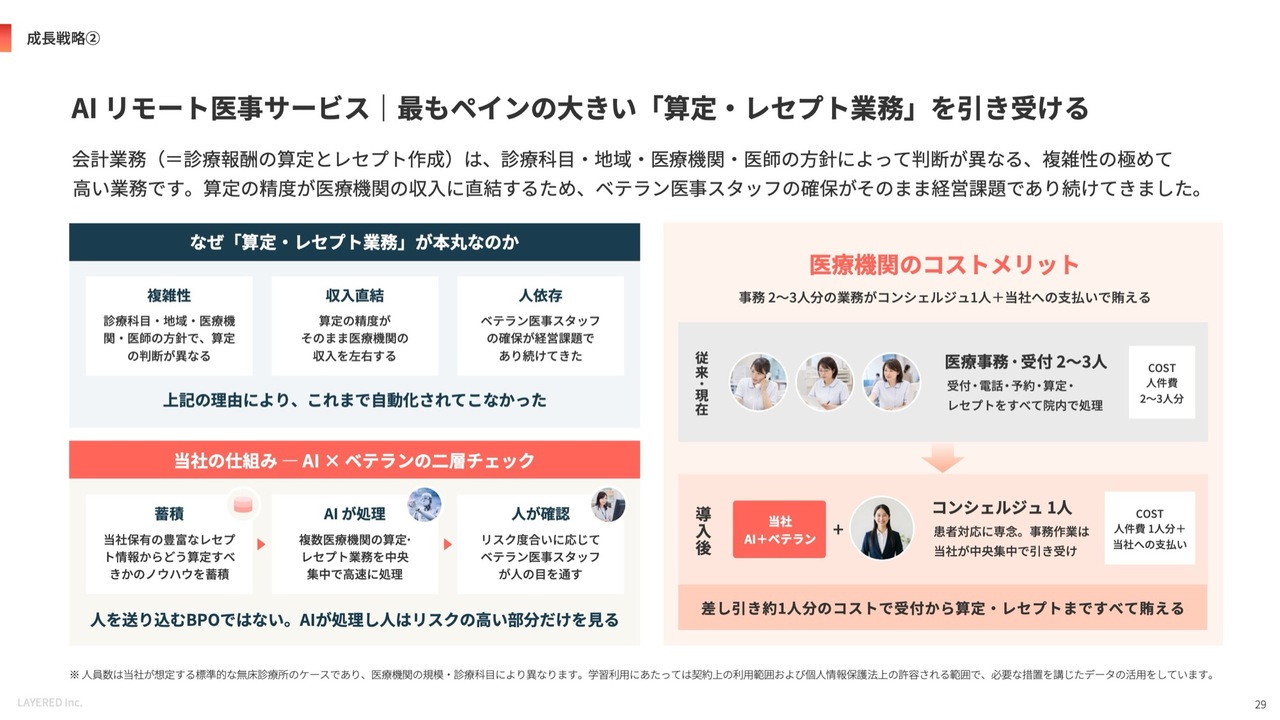
SaaSを導入した際に現場で残る受付業務や診療報酬に関わる算定業務などをファーストターゲットとして、業務プロセス全体をBPaaSサービスとして提供し、これを今後さらに拡大していきたいと考えています。
質疑応答:創業28年目での上場の狙いについて
質問者:創業してから28年と長い歴史がありますが、この時期に上場した狙いについてお聞かせください。
毛塚:一番大きな理由は、市場の拡大という意味でもコロナ禍の影響かと思っています。
みなさまもニュースなどでご覧になったように、諸外国と比べて日本のIT環境、特に医療を取り巻くIT環境が非常に遅れていることが明らかになりました。そうした中、当社が提供している予約、問診、電話の自動応答といったサービスへの需要が大きく拡大してきたという背景があります。
また、昨今では人件費の高騰や人材不足が深刻化し、特に地方を含む医療機関では事業継続が難しい状況になっています。このような状況の中で、効率化および省人化を進めることは非常に急務であると感じています。
そのため、当社としてはいち早くサービスの提供先を拡大し、より成長していきたいと考え、このタイミングで上場を決意しました。
質


新着ログ
「情報・通信業」のログ