2027年3月期第2四半期決算説明
日本製紙、通期営業損失50億円を予想 八代工場の事業方針決定、Opal社の構造改革を加速
2027年3月期第2四半期決算説明
瀬邊明氏:みなさま、代表取締役社長の瀬邊です。どうぞよろしくお願いします。詳細の説明に先立ち、私から全体についてお話しします。
まず、この上期は、7月に熊本で震災が発生し、その前の5月には米国の日本ダイナウェーブパッケージング社(以下、NDP社)のタンク倒壊事故が起こり、当社にとって大変重大な出来事が続きました。それぞれ背景は異なりますが、いずれも多くの人命が失われる事態となり、当社として大変重く受け止めています。
あらためて、亡くなられた方々に心から哀悼の意を表するとともに、ご家族のみなさまに衷心よりお悔やみ申し上げます。株主・投資家をはじめとするステークホルダーのみなさまにも、ご心配とご迷惑をおかけしていることを重ねてお詫び申し上げます。
また、当社の八代工場の被災に対し、多くのみなさまから温かい励ましの言葉やご支援をいただいています。この場をお借りし、あらためて厚く御礼申し上げます。誠にありがとうございます。
エグゼクティブ・サマリー
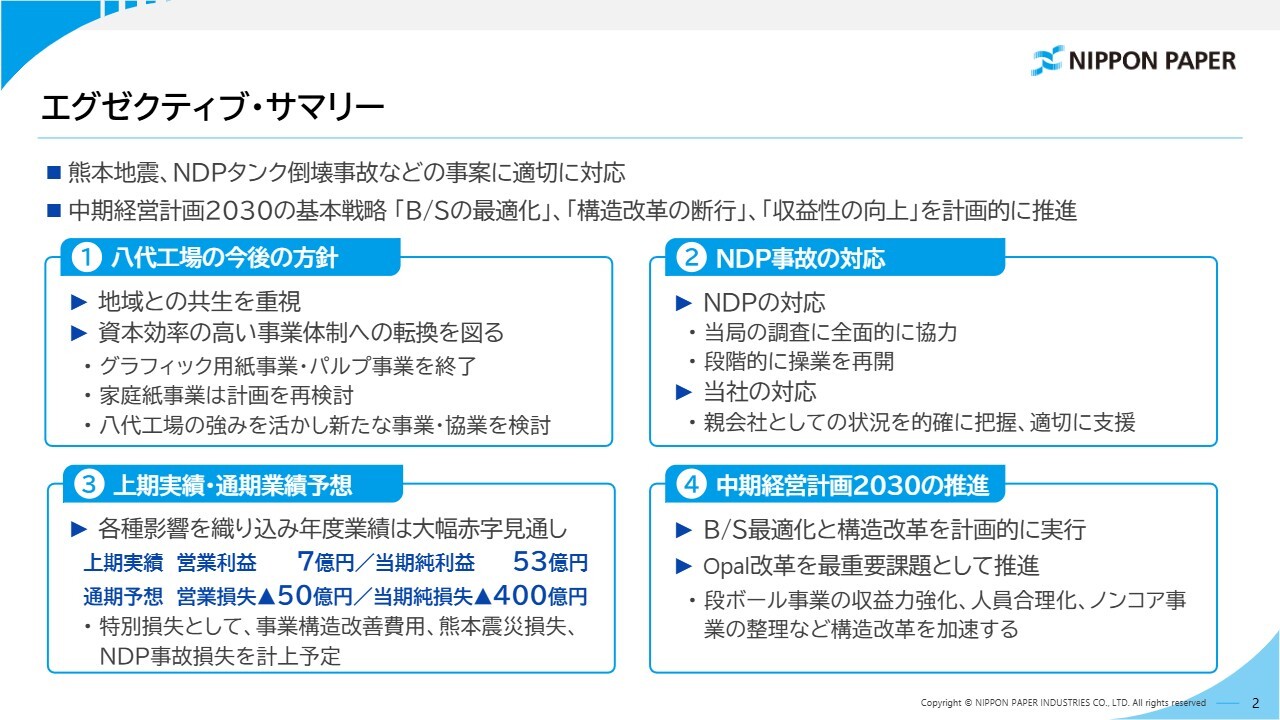
本日のポイントをご説明します。まず1点目は、八代工場の今後の方針についてです。私どもの調査の結果、工場の被害は非常に甚大かつ工場内の広範囲にわたっており、残念ながら元の状態に戻すかたちでの復旧は極めて難しいという判断に至りました。
その上で基本方針としては、引き続き地域の方々との共生を第一に考えつつ、一方で私どもの「中期経営計画2030」の基本戦略に則り、資本効率の高い事業体制への転換を目指したいと考えています。
具体的には、八代工場ではグラフィック用紙事業・パルプ事業を終了します。八代工場で生産を終了するグラフィック用紙の供給については、一部で販売を縮小する製品もありますが、新聞用紙を始めとする主要製品は、当社の他工場への振り替え生産を中心に、お客さまへの安定供給を引き続き図っていきます。
また、八代工場で準備を進めている家庭紙事業は、今回の被害状況を踏まえ、建設工事をいったん停止し、建設スケジュールや事業性について計画を再検討します。家庭紙事業の方針については、今年度中を目途に検討し、決定次第、あらためてみなさまにお知らせします。その上で今後、八代工場の強みを活かした新たな事業の可能性について併せて検討します。
長年にわたり築き上げてきた木材資源のサプライチェーンをはじめとする事業基盤を活かし、九州地域の森林資源や国産材の利活用をはじめとする新たな事業の可能性について、幅広い分野から協業パートナーを募りながら検討を進めていきたいと考えています。
八代工場は、1924年の創業から100年以上の歴史を持ちます。祖業であるグラフィック用紙およびパルプ事業の終了は、当社にとって非常に重い決断でしたが、これからも地域の方々とともに新たな歴史を積み上げていきたいと考えています。八代工場については以上です。
次に2点目として、米国NDP社のタンク倒壊事故の対応状況についてです。NDP社では、引き続き当局の調査に全面的に協力しながら、段階的に操業再開を進めています。これに対し当社は、状況をしっかりと見極めながら、親会社として適切に支援を行う方針です。
3点目は、上期の決算と年度の業績予想についてです。上期の連結営業利益は、Opal社やNDP社など主に海外事業の影響により、7億円と極めて低位にとどまりました。その上で、前回未定としていた年度の業績予想について、各種の影響を織り込んであらためて精査した結果、現時点では営業損失50億円、当期純損失400億円を見込んでいます。
後ほど説明がありますが、特別損失として、中期経営計画の方針に基づく各種の事業構造改善費用、八代の震災損失、NDP社の事故に関わる損失をそれぞれ計上する予定です。多額の損失を出す見通しになったことを大変重く受け止めており、今後はしっかりと立て直しを図っていきます。
最後に、4点目として「中期経営計画2030」の推進についてご説明します。震災や事故など、中期経営計画で織り込んでいなかった事案がある一方で、基本戦略である「B/Sの最適化」「資産売却」「構造改革の断行」については、計画に沿って着実に実行しています。
また、最重要課題であるOpal社の改革については、早期黒字化に向けた構造改革や各種対策を進めており、これをさらに加速する方針です。震災やNDP社の事故には適切に対応する一方で、中期経営計画の基本戦略、とりわけ構造改革については、引き続き強い決意を持ち、計画的かつ着実に推進・実行していきます。
私からの説明は以上です。ここからは、的場から上期決算および業績予想についてご説明します。
連結損益概要
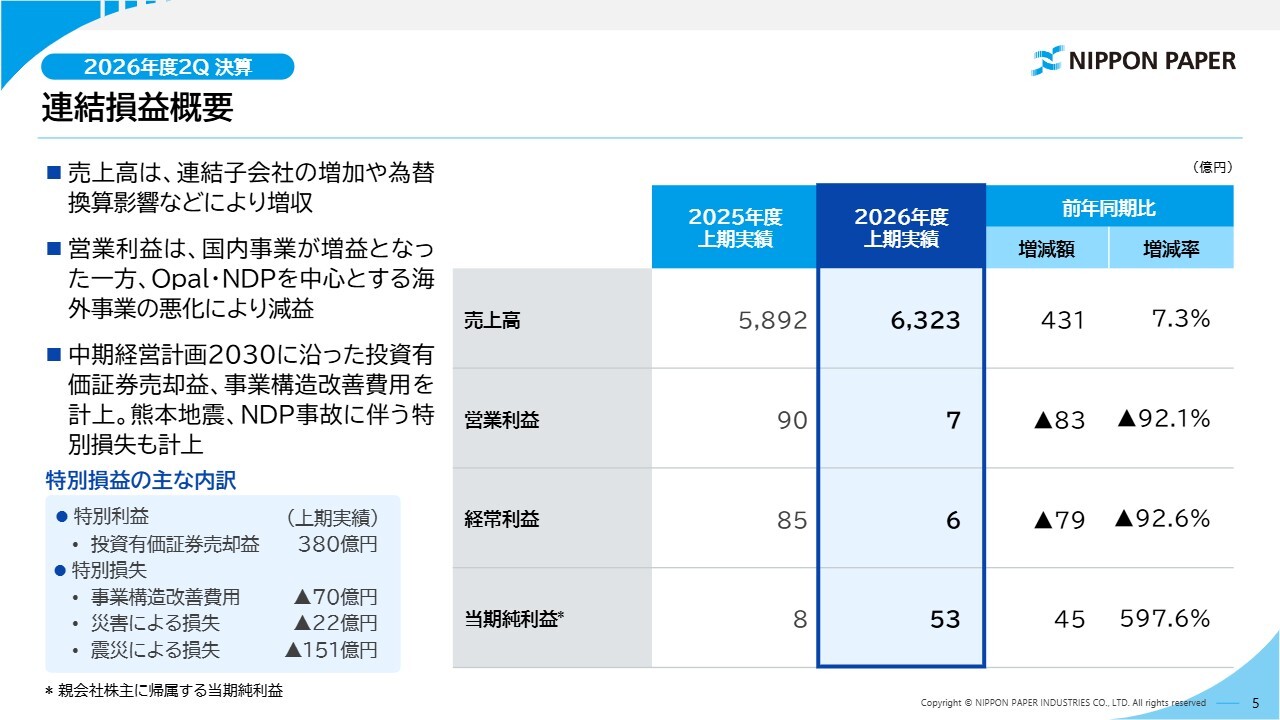
的場宏充氏:管理本部長の的場です。私から、2026年度第2四半期の決算概要と2026年度の業績予想についてご説明します。まず、2026年度第2四半期の決算概要です。売上高は、連結子会社の増加や円安による海外子会社の為替換算影響などにより、前年同期比で金額にして431億円、率にして7.3パーセント増収の6,323億円となりました。
営業利益については、国内事業は、原燃料価格や人件費の上昇、熊本地震などの影響があったものの、コストダウンや前年度から実施している各種製品の価格修正などにより、前年同期比で増益となりました。一方、海外事業のOpal社やNDP社の収益悪化が影響した結果、全体の営業利益は前年同期比83億円減益の7億円となりました。
特別損益については、「中期経営計画2030」に沿った取り組みとして、リンテック株式の売却を含む投資有価証券売却益380億円を特別利益として計上しました。
また、「構造改革の断行」を進め、ハンガリーの連結子会社の事業活動停止に伴う費用など、事業構造改善費用70億円を特別損失として計上しています。これに加え、令和8年の熊本地震による被災について、固定資産の減損損失、棚卸資産の評価損、操業休止期間中の固定費など、震災による損失として151億円を計上しました。
さらに、NDP社のタンク倒壊事故に伴う事故対応費用や操業休止期間中の固定費など、災害による損失として22億円を計上しています。
以上の結果、経常利益は前年同期比79億円減益の6億円となった一方で、当期純利益は前年同期比45億円増益の53億円となりました。
セグメント別概要
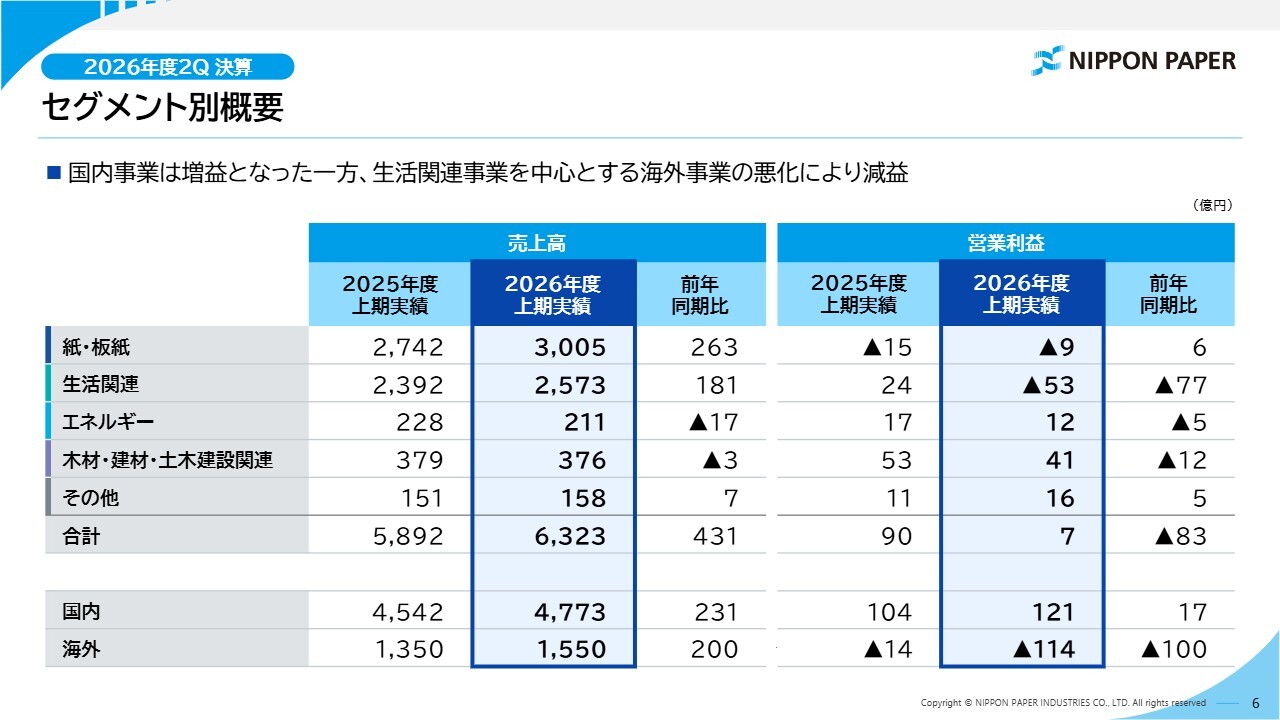
セグメント別の売上高と営業利益です。売上高は、紙・板紙事業、生活関連事業、その他事業で増収となり、全体では前年同期比431億円増収の6,323億円となりました。
営業利益は、紙・板紙事業とその他事業で増益となった一方、生活関連事業を中心にエネルギー事業、木材・建材・土木建設関連事業で減益となり、全体では前年同期比83億円減益の7億円となりました。
国内と海外に分けると、国内事業は前年同期比17億円増益の121億円となりましたが、海外事業は100億円減益で114億円の営業損失となっています。増減要因については、次のスライドでご説明します。
増減要因内訳
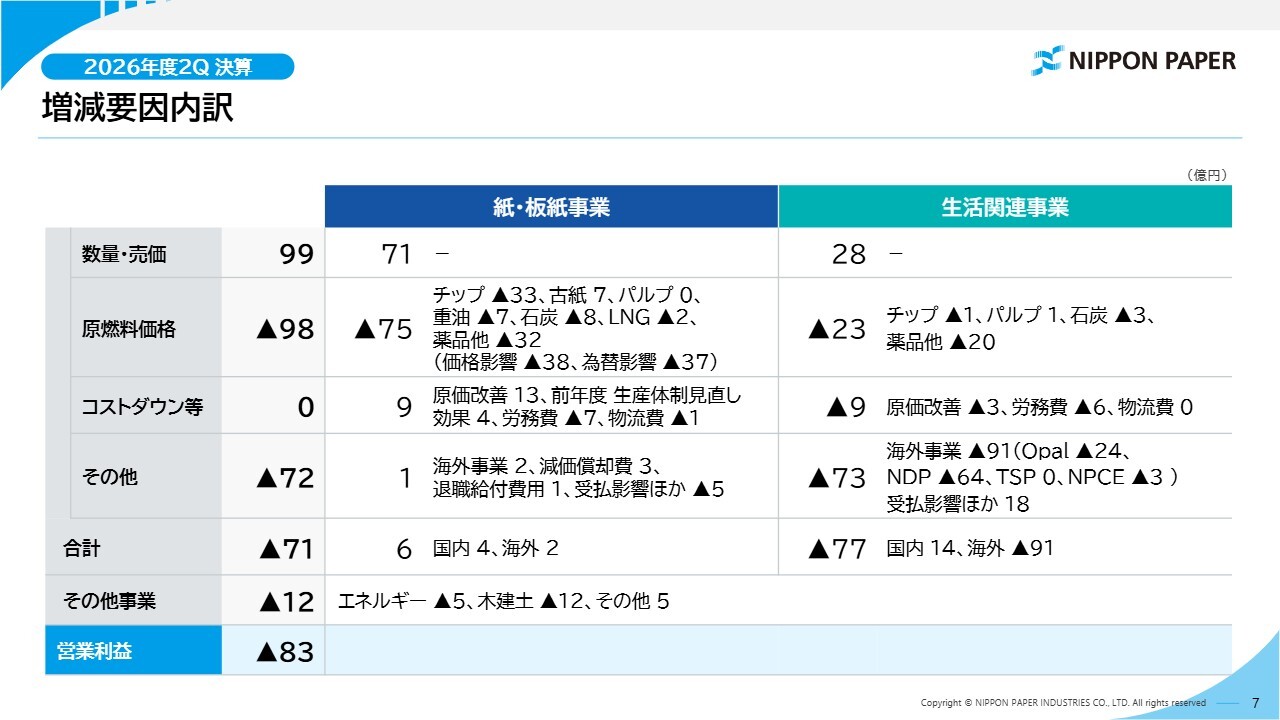
増減要因の内訳は、スライドに記載のとおりです。営業利益は前年同期比83億円の減益となりました。まず、紙・板紙事業は前年同期比6億円の増益です。数量・売価については需要減少の影響を受けましたが、前年度から実施している価格修正の効果などにより、71億円の増益となりました。
一方、原燃料価格は、チップや薬品などのコスト上昇により75億円の減益となりました。このうち、価格影響がマイナス38億円、為替影響がマイナス37億円となっています。コストダウン等は、労務費の上昇があったものの、原価改善などにより9億円の増益となりました。
この結果、紙・板紙事業は、国内事業が4億円、海外事業が2億円、合わせて6億円の増益となっています。
次に、生活関連事業は77億円の減益となりました。国内事業は14億円の増益でしたが、海外事業は、Opal社で24億円、NDP社で64億円、Nippon Paper Chemicals Europe社(以下、NPCE社)で3億円の減益となったことなどが影響し、結果として91億円の減益となっています。
その他事業として、エネルギー事業は5億円の減益、木材・建材・土木建設関連事業は12億円の減益となった一方、その他事業では5億円の増益となりました。
紙・板紙事業
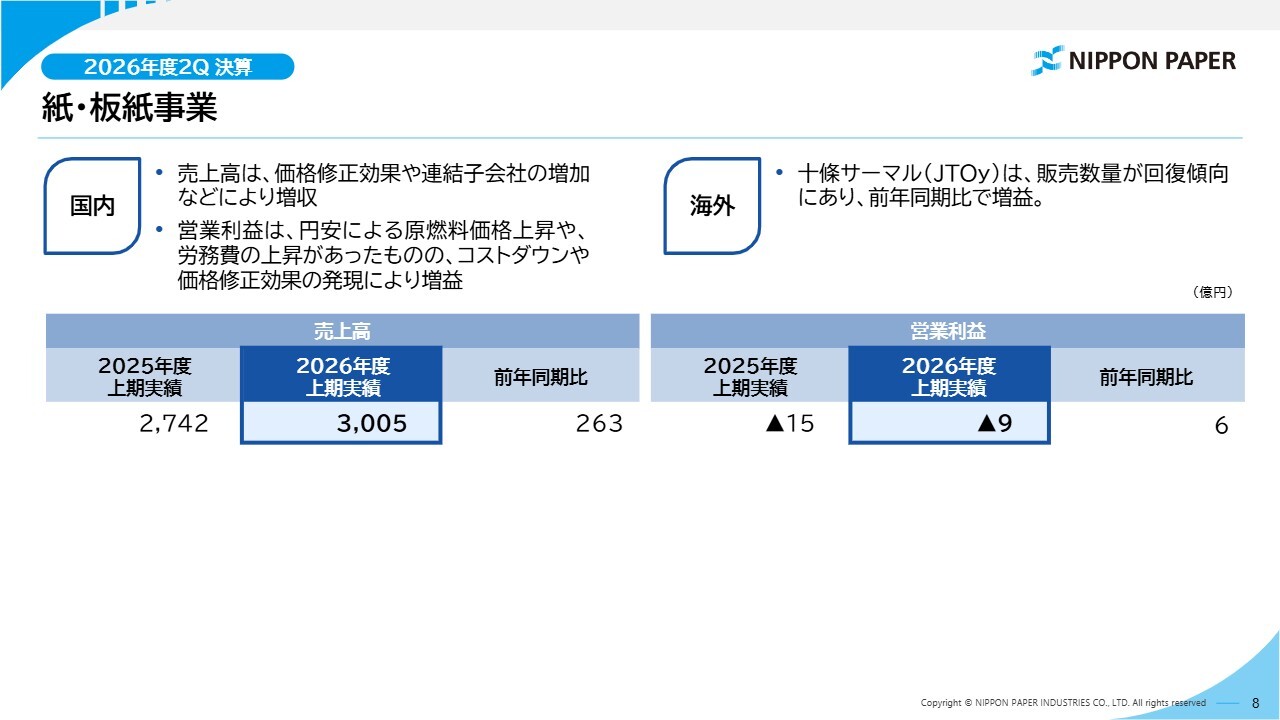
ここからはセグメント別の業績についてご説明します。まず、紙・板紙事業です。売上高は3,005億円で、前年同期比263億円の増収となりました。洋紙は需要の減少が影響しましたが、前年度から実施している価格修正の効果などにより増収となりました。ダイヤトレーディング社が2026年4月から連結子会社となったことも増収に寄与しています。
営業利益は、国内事業では円安による原燃料価格の上昇、労務費の上昇があったものの、コストダウンや価格修正効果の発現により、前年同期比で増益となりました。海外事業は、十條サーマル(JTOy)社の販売数量が回復傾向にあり、前年同期比で増益となっています。
以上の結果、紙・板紙事業の営業損失は9億円となり、前年同期の15億円の損失から6億円改善し、増収増益となりました。
生活関連事業
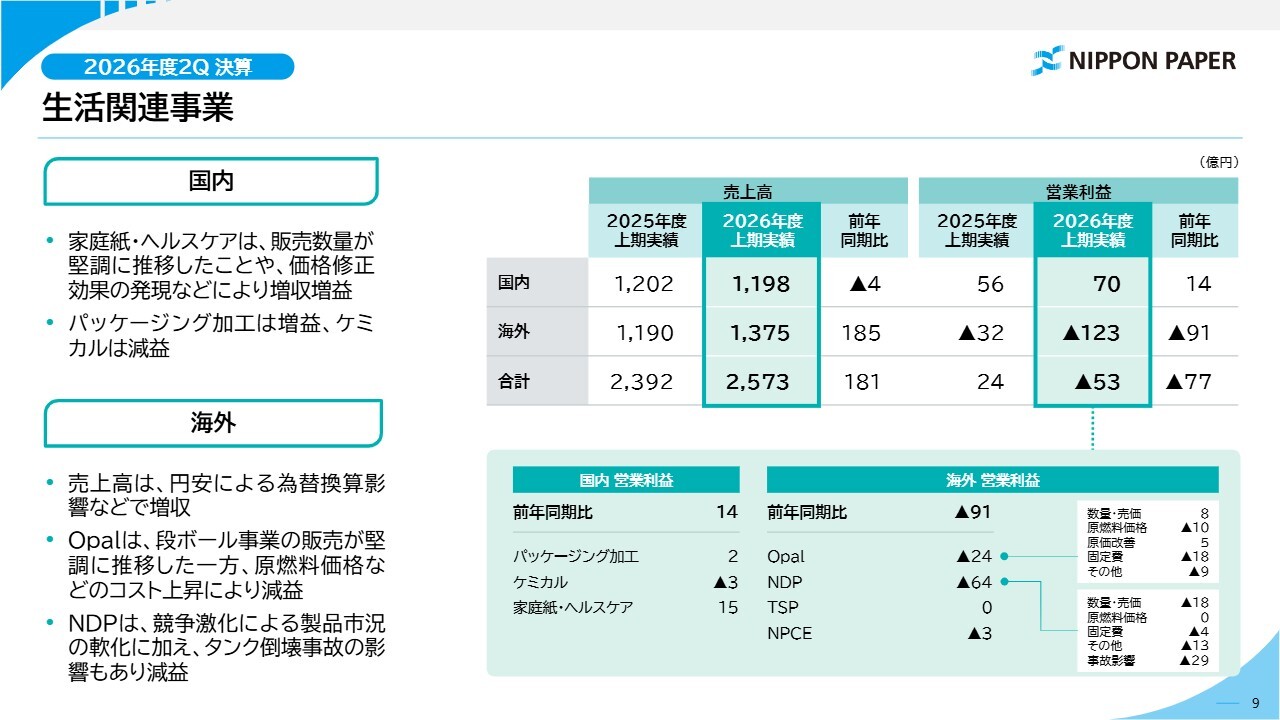
生活関連事業です。売上高は2,573億円で、前年同期比181億円の増収となりました。一方、営業損失は53億円で、前年同期比77億円の減益となっています。
国内事業については、営業利益が70億円で、前年同期比14億円の増益となりました。家庭紙・ヘルスケアは、販売数量の堅調な推移や価格修正効果の発現などにより増益となっています。パッケージング加工も増益となった一方で、ケミカルは減益となりました。
次に海外事業です。売上高は円安による為替換算影響などから前年同期比185億円の増収となりましたが、営業損失は123億円となり、前年同期比91億円の減益となっています。
Opal社は、主力である段ボール事業の販売が堅調に推移したものの、原燃料価格などのコスト上昇により前年同期比24億円の減益となりました。NDP社は、競争激化による製品市況の軟化に加え、タンク倒壊事故の影響もあり前年同期比64億円の減益となりました。NPCE社は3億円の減益、TS Packaging(TSP)社は前年並みとなっています。
この結果、生活関連事業全体では国内事業の増益を海外事業の悪化が大きく上回り、前年同期比77億円の減益となりました。
エネルギー事業/木材・建材・土木建設関連事業
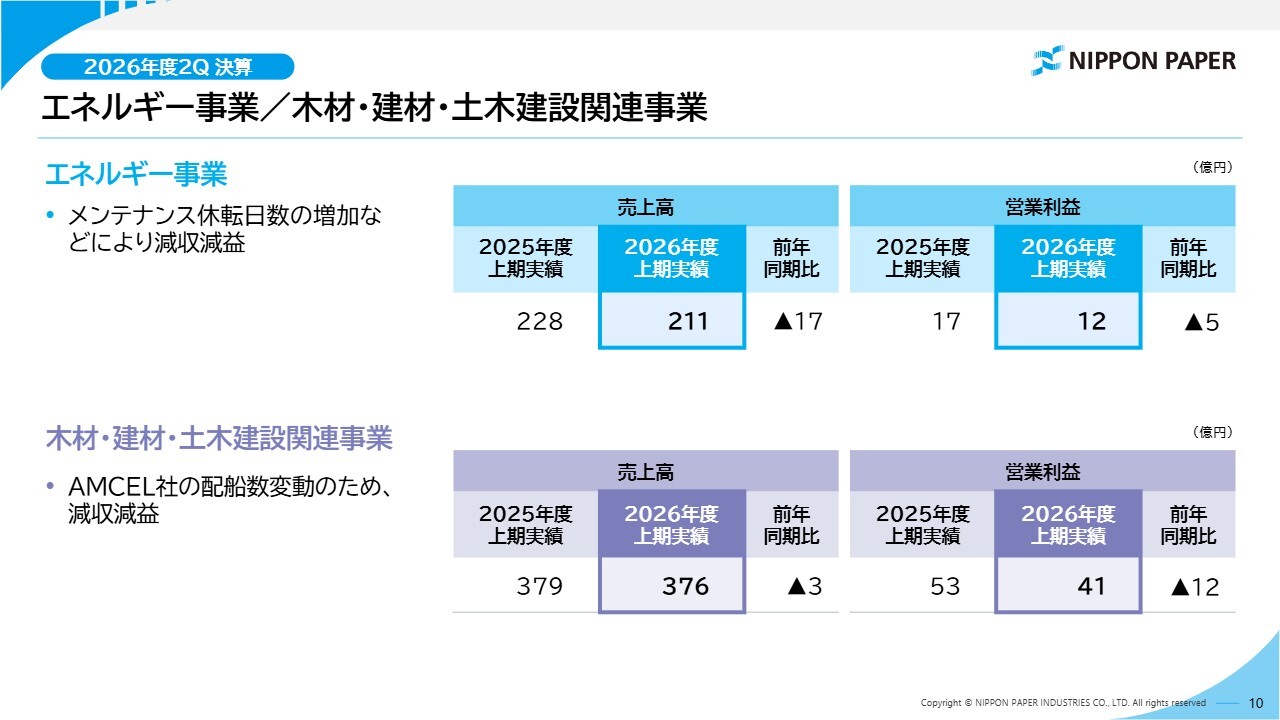
エネルギー事業と木材・建材・土木建設関連事業です。エネルギー事業は、メンテナンス休転日数の増加などにより、売上高は前年同期比17億円減収の211億円、営業利益は前年同期比5億円減益の12億円となりました。
木材・建材・土木建設関連事業は、バイオマス燃料の需要増加や新設住宅着工件数の増加といったプラス要因はあったものの、ブラジルのAMCEL社における配船数の変動影響などにより、売上高は前年同期比3億円減収の376億円、営業利益は前年同期比12億円減益の41億円となりました。以上がセグメント別の上期の業績です。
連結貸借対照表
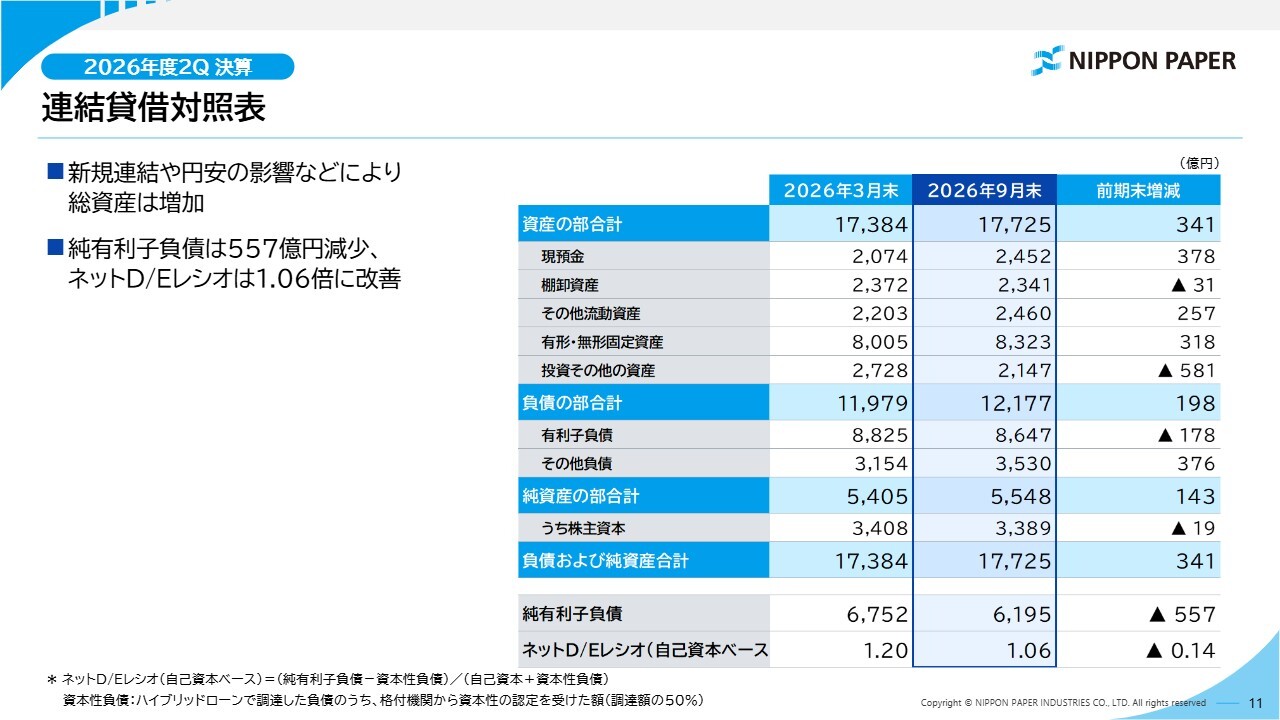
バランスシートはスライドに記載のとおりです。9月末の総資産は1兆7,725億円で、前期末から341億円増加しました。主な要因として、リンテック株式の売却により投資有価証券が減少したものの、現預金の増加、連結子会社の増加、円安に伴う在外子会社の資産の増加が挙げられます。
純資産は、為替換算調整勘定の増加などにより前期末から143億円増加し、5,548億円となりました。純有利子負債は前期末から557億円減少し、6,195億円となっています。この結果、ネットD/Eレシオは前期末の1.2倍から1.06倍に改善しています。
引き続き、「中期経営計画2030」の基本戦略である「B/Sの最適化」に基づき、保有資産の見直しと有利子負債の削減を進め、財務基盤の強化に取り組んでいきます。
連結損益概要
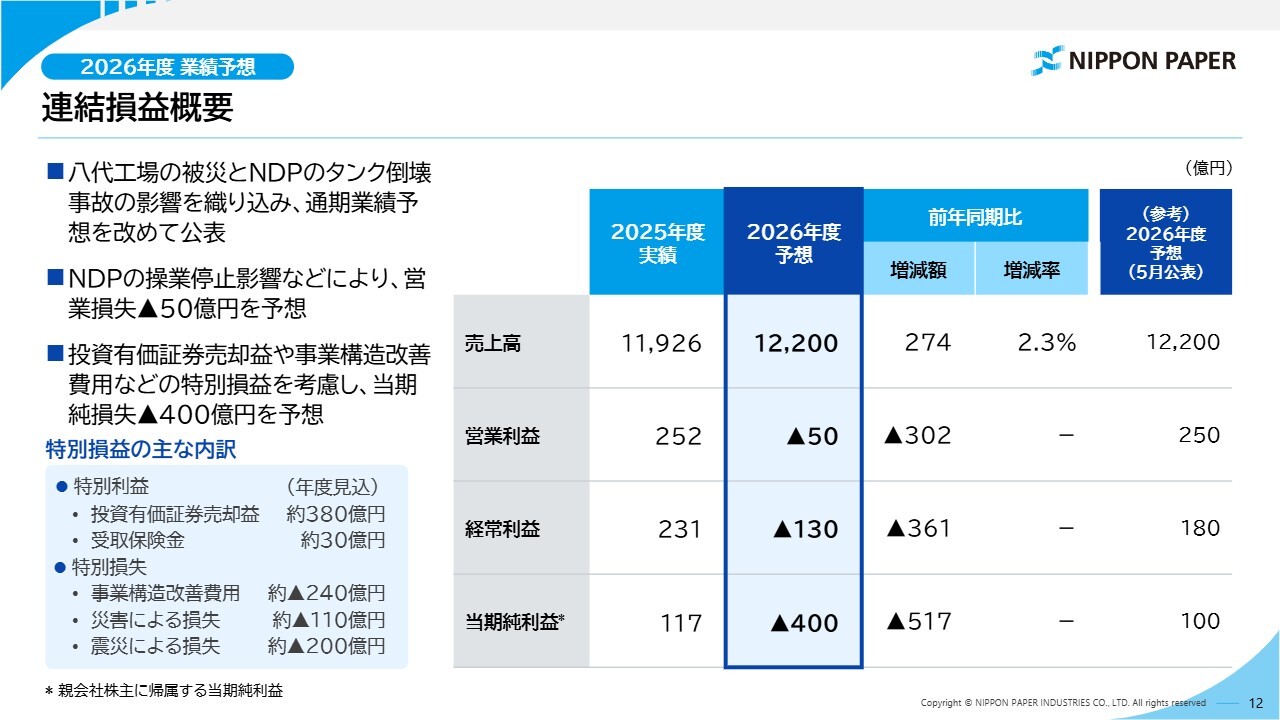
ここからは、2026年度の業績予想についてご説明します。通期の業績予想については、8月の第1四半期決算時点では、熊本地震による八代工場の被災およびNDP社のタンク倒壊事故の影響を合理的に算定することが困難であったため、一時未定としていました。
今回、これらの影響のうち後述の特別損失を含む一部の範囲について合理的な算定が可能となったことから、最近の業績動向を踏まえ、通期業績予想をあらためて公表します。
売上高は前年比2.3パーセント増収の1兆2,200億円を見込んでいます。一方、利益面では、営業損失50億円、経常損失130億円、当期純損失400億円を見込んでいます。営業利益については、NDP社のタンク倒壊事故による操業休止の影響などにより、NDP社で約210億円の営業損失を見込んでいることが、連結で営業損失となる主な要因となっています。
特別損益については、中期経営計画に沿った取り組みとして、「B/Sの最適化」に向けた保有資産の見直しを進め、投資有価証券売却益380億円を計上しました。
また、「構造改革の断行」の一環として、上期に計上したハンガリーの連結子会社の事業活動停止に伴う費用に加え、海外子会社のOpal社における公表済みの人員合理化や製袋事業譲渡に伴う費用を事業構造改善費用に織り込んでいます。
さらに、熊本地震における震災による損失約200億円と、NDP社のタンク倒壊事故における災害による損失約110億円を特別損失に織り込むとともに、NDP社で現時点までに受け取った物的損害に係る保険金約30億円を特別利益に織り込んでいます。
なお、NDP社による当該事故の当局調査等に伴い発生する可能性のある影響額については、現時点では合理的な算定が困難であるため、災害による損失の見込み額には含めていません。
セグメント別概要
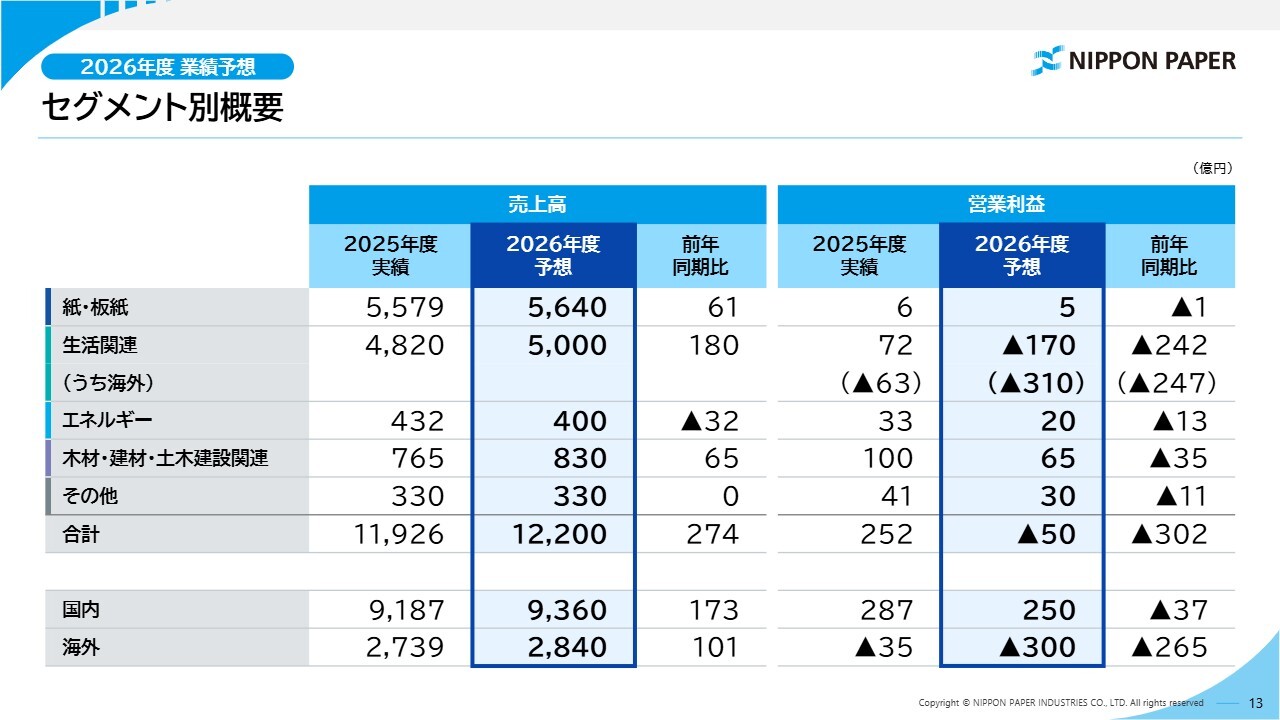
セグメント別の営業利益予想は、スライドに記載のとおりです。紙・板紙事業は5億円の営業利益、生活関連事業は170億円の営業損失を見込んでいます。生活関連事業のうち海外事業は310億円の営業損失を見込んでおり、NDP社の影響を大きく受けています。
エネルギー事業は20億円、木材・建材・土木建設関連事業は65億円、その他事業は30億円の営業利益を見込んでいます。
国内と海外で分けて見ると、国内事業は250億円の営業利益を見込む一方、海外事業は300億円の営業損失を見込んでいます。主な増減要因については、次のスライドでご説明します。
主要な前提条件
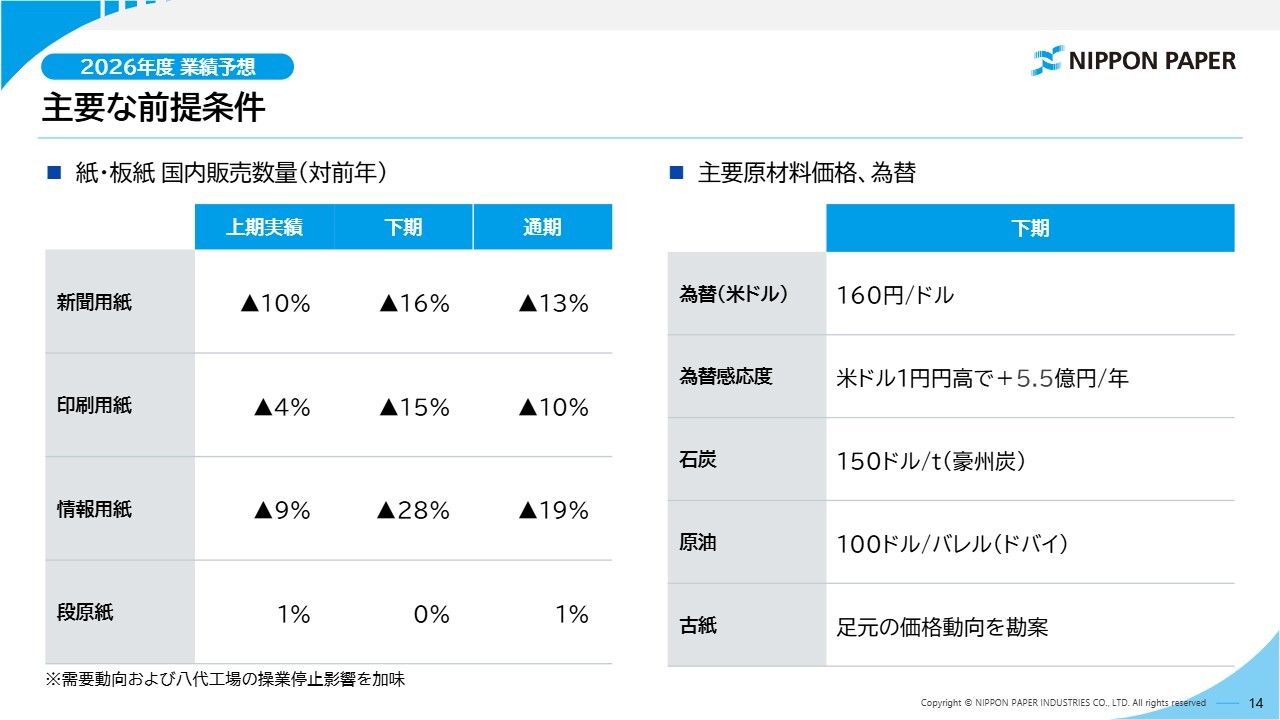
業績予想の主な前提条件についてです。国内の紙・板紙事業の販売数量については、需要の動向に加え、熊本地震による八代工場の操業停止の影響や、当社の他工場でのバックアップ生産を一定程度織り込みましたが、下期は新聞用紙、印刷用紙、情報用紙で前年を大きく下回ることを前提としています。段原紙は、前年並みを見込んでいます。
主要原材料価格と為替については、足元の動向を踏まえ、下期の為替を1ドル160円、石炭価格は従来の前提を見直し1トン150ドル、原油価格を1バレル100ドルとしています。古紙については、足元の価格動向を勘案したかたちとしています。
増減要因内訳
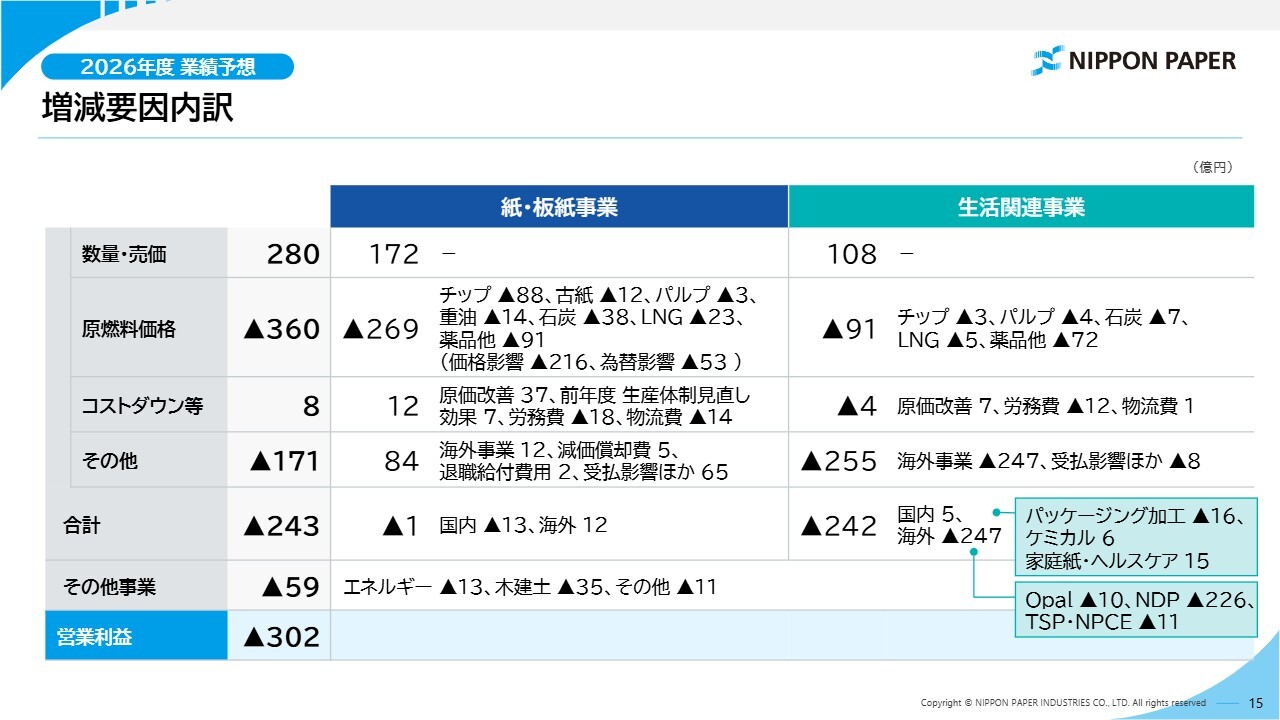
通期の営業利益の増減要因は、スライドに記載のとおりです。営業利益は前年の252億円から302億円の減益となり、50億円の営業損失を見込んでいます。
紙・板紙事業は、おおむね前年並みの水準を見込んでいます。数量・売価については、八代工場の操業停止の影響がある一方で、今年度に表明した印刷用紙や情報用紙、段ボール原紙の価格修正効果を織り込み、172億円の増益を見込んでいます。
一方で、原燃料価格は、チップ、石炭、薬品などのコスト上昇により269億円の減益を見込んでいます。これにコストダウン等やその他の要因を加味し、紙・板紙事業全体としては1億円の減益を見込んでいます。
次に、生活関連事業は242億円の減益を見込んでいます。国内事業は5億円の増益を見込む一方、海外事業は247億円の減益を予想しており、このうちNDP社の226億円の減益が大きく影響しています。
Opal社は、為替の影響で前年比10億円の減益が見込まれますが、現地通貨ベースでは前年の8,400万豪ドルの営業損失が8,000万豪ドルの営業損失となる見込みで、約400万豪ドルの改善を見込んでいます。
その他、エネルギー事業で13億円、木材・建材・土木建設関連事業で35億円、その他事業で11億円の減益を見込んでいます。以上をもちまして、2026年度第2四半期の決算概要の説明を終わります。
八代工場 | 熊本地震による被害状況
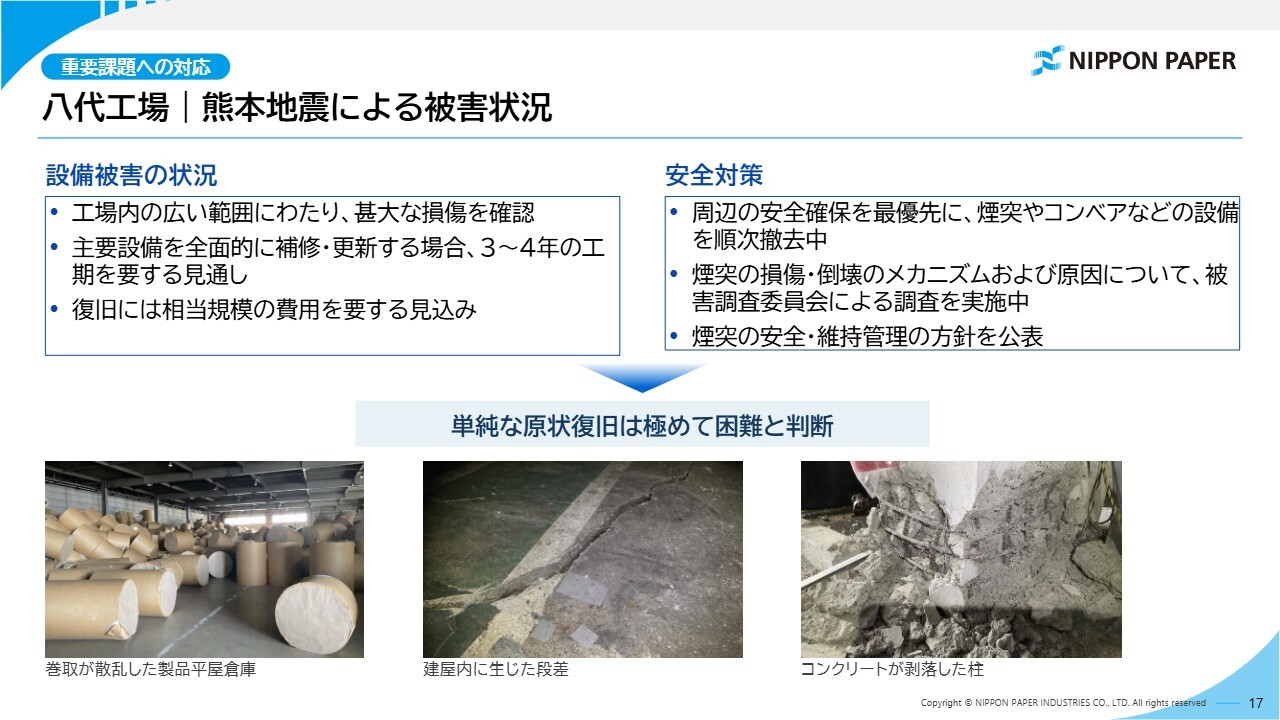
佐野孝典氏:企画本部長の佐野から、重要課題への対応と「中期経営計画2030」の実行についてご説明します。まず、令和8年熊本地震により被災した八代工場についてご説明します。
地震発生後、安全確保を最優先に工場の被害状況を確認したところ、生産設備や建屋など工場内の広い範囲で甚大な損傷が確認されました。主要設備を全面的に補修または更新する場合には、3年から4年程度の工期と相当規模の費用を要する見込みです。
また現在、周辺の安全確保を最優先に、煙突やコンベアなどの設備を順次撤去しています。煙突の損傷・倒壊のメカニズムおよび原因については、被害調査委員会による調査を継続中です。併せて、今回の震災を踏まえ、煙突の安全性をより一層高めるため、安全・維持管理の方針を本日公表しました。
こうした設備の被害状況や今後必要となる安全対策などを総合的に検討した結果、八代工場を被災前の状態に戻す単純な原状復旧は極めて困難であると判断しました。この判断を踏まえた今後の事業方針について、次のスライドでご説明します。
八代工場 | 今後の事業方針
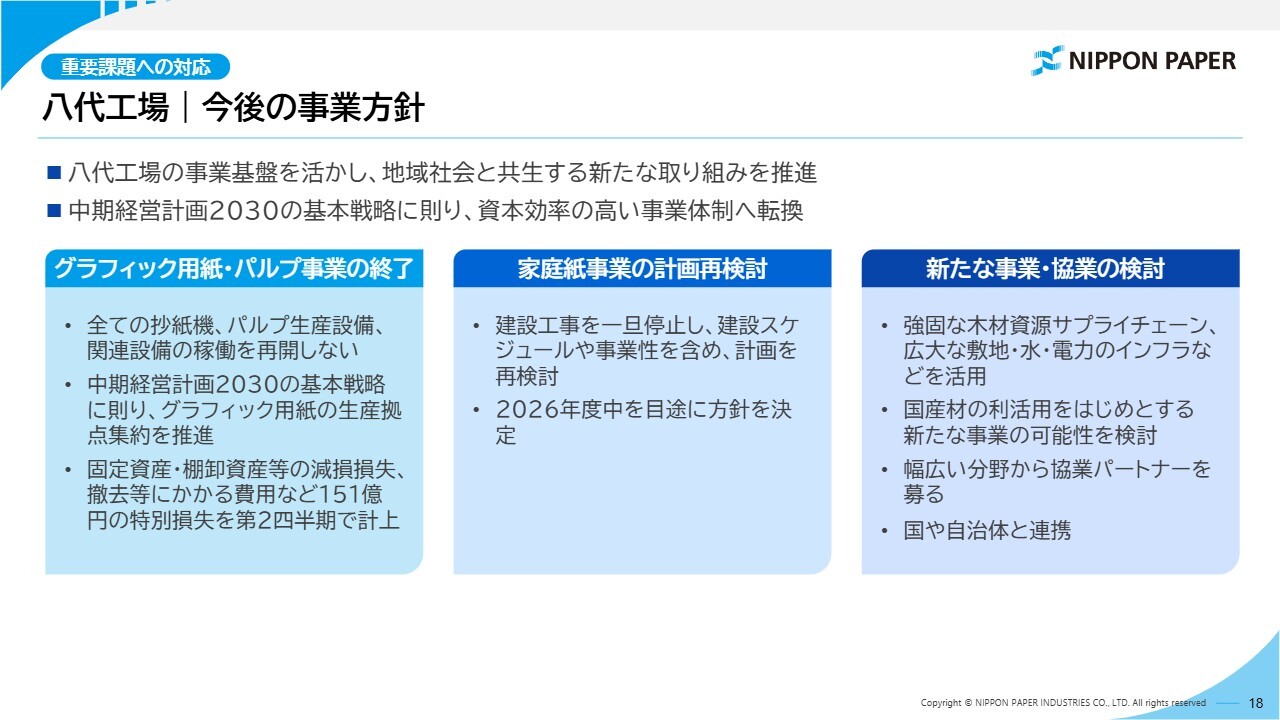
八代工場の今後の事業方針についてご説明します。まず、グラフィック用紙・パルプ事業については、用排水や電力等のインフラ設備以外のすべての抄紙機、パルプ生産設備およびその関連設備を再稼働せず、事業を終了します。
地震による被害に加え、復旧に要する期間と費用、グラフィック用紙の需要動向や今後の事業性などを総合的に検討した結果であり、これは「中期経営計画2030」におけるグラフィック用紙の生産拠点集約の方針にも沿ったものです。
家庭紙事業については、建設工事をいったん停止し、建設スケジュールや事業性を含め、計画を再検討します。最適な生産供給体制を検討した上で、2026年度中を目途に方針を決定していきます。
また、八代工場が有する地域とのつながりや事業基盤を活かした新たな事業の立ち上げについて、協業の可能性も検討します。現時点では具体的な内容をお伝えすることはできませんが、強固な木材資源サプライチェーンや広大な敷地・水・電力といったインフラを活用し、国産材の利活用をはじめとする新たな事業の可能性を幅広く検討します。
国や自治体と連携し、幅広い分野から協業パートナーを募り、地域社会と共生する取り組みを進めます。
八代工場 | 従業員および協力会社への対応
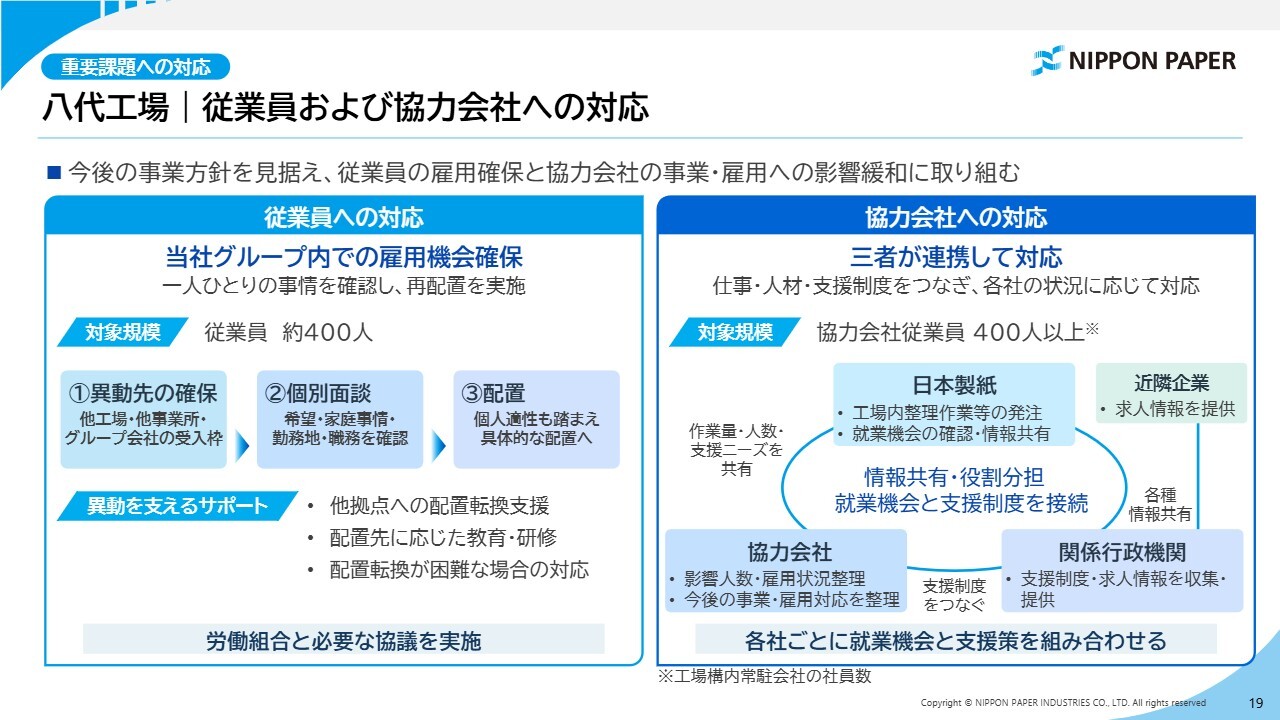
従業員および関係協力会社への対応についてご説明します。今後の事業方針を見据え、従業員の雇用確保と協力会社の事業・雇用への影響緩和に取り組みます。
当社の従業員は約400名です。一人ひとりの希望や家庭事情、勤務地、職務などを個別面談で確認し、本人の適性を踏まえながら、他工場・他事業所・グループ会社への再配置を進めます。必要な教育・研修を実施し、当社グループ内での雇用機会の確保に最大限努めます。
協力会社については、各社で事業や雇用への影響が異なるため、日本製紙、協力会社、関係行政機関が連携し、近隣企業とも情報を共有しながら、それぞれの状況に応じた対応を進めます。具体的には、工場内の整理作業等の発注による就業機会に加え、近隣企業の求人情報や行政の支援制度を活用し、各社の事業・雇用への影響を可能な限り緩和していきます。
NDP | タンク倒壊事故後の業績影響と対応
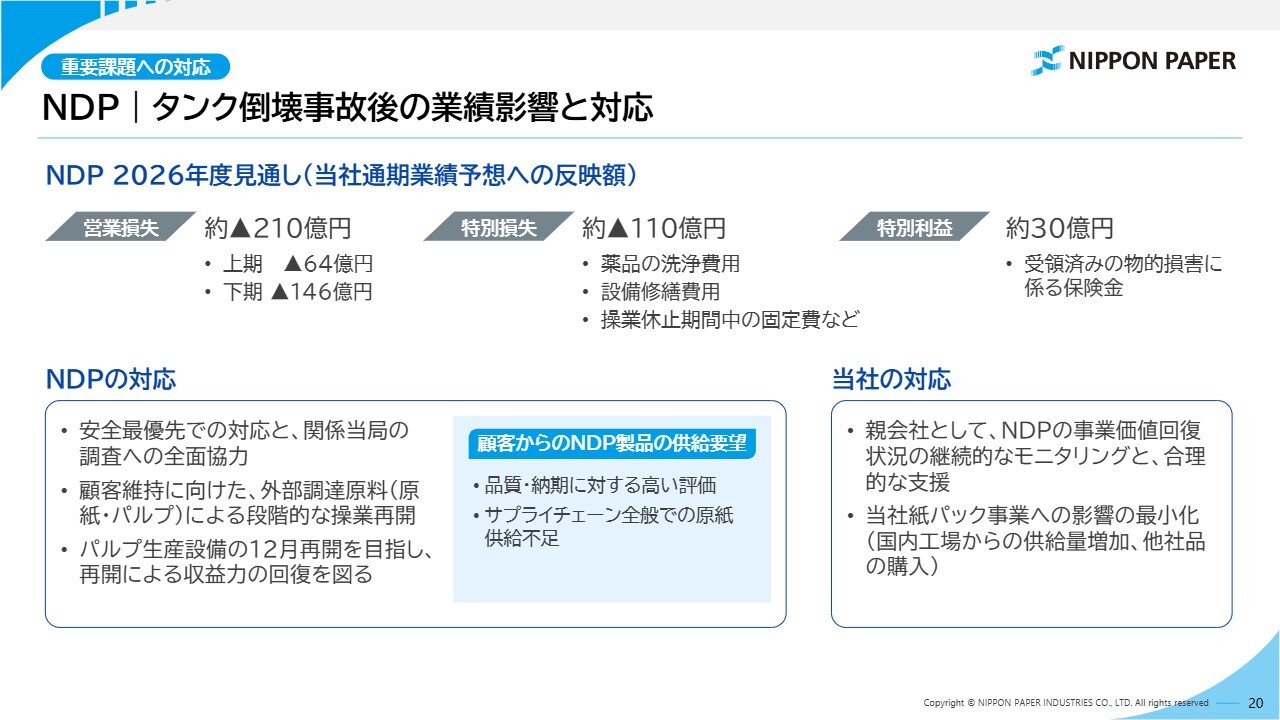
NDP社についてご説明します。NDP社は、安全を最優先に対応するとともに、関係当局の調査に全面的に協力しています。一方、顧客からはNDP製品の品質や納期に対する高い評価に加え、飲料関連サプライチェーン全般での原紙供給不足を背景に、製品の供給を求める声をいただいています。
こうした要望を踏まえ、NDP社は顧客との取引維持に向け、外部から調達した原紙やパルプを使用し、タンク倒壊の影響を受けていない設備の稼働により、段階的に操業を再開しています。今後、NDP社はパルプ生産設備の12月再開を目指し、設備の再開を通じて収益力の回復を図ります。
当社も親会社として、NDP社の事業価値回復の状況を継続的にモニタリングし、必要かつ合理的な支援を行っていきます。併せて、当社の成長事業の1つである紙パック加工事業は、その使用原紙の多くをNDP社から調達していましたが、今回の事故を受け、国内工場からの供給増加や他社品の購入により、紙パック事業への影響の最小化に取り組んでいます。
中期経営計画2030 | 基本戦略の進捗
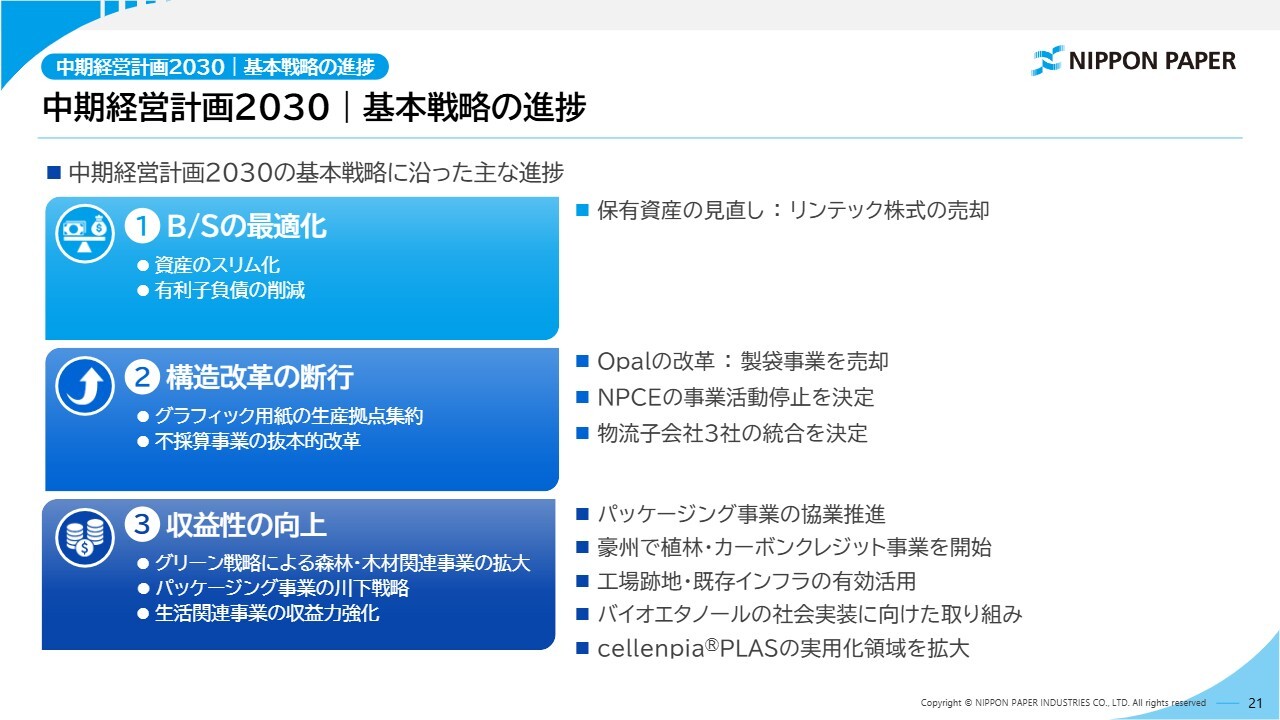
ここからは、「中期経営計画2030」の3つの基本戦略に基づき、今上期に公表・実行している各プロジェクトについて、各スライドで個別にご説明します。このスライドでは、その総括として戦略ごとに実行プロジェクトを一覧化しています。本日は、この中から「リンテック株式の売却」と「Opalの改革」の2件のみ、次ページ以降のスライドでご説明します。
B/Sの最適化に向けた保有資産の見直しと財務基盤の強化
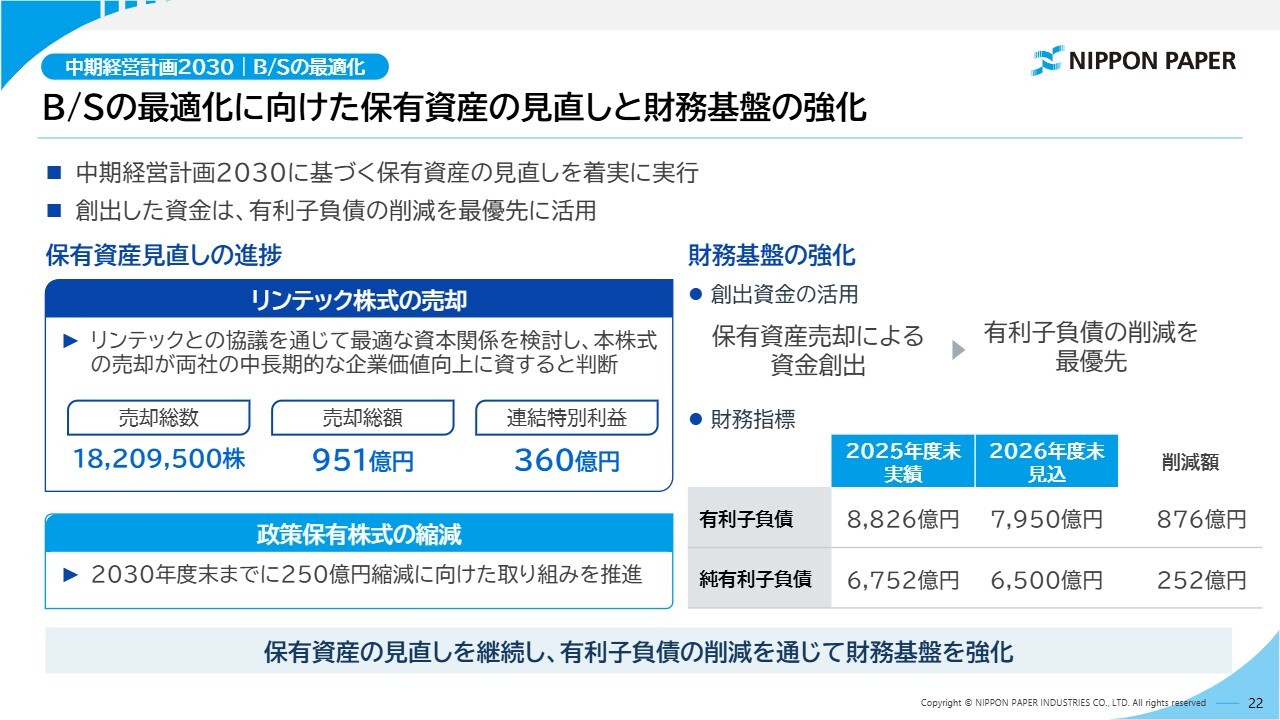
B/Sの最適化に向けた保有資産の見直しについてです。当社は「中期経営計画2030」に基づき、リンテック社との協議を通じて最適な資本関係を検討した結果、当社が保有するリンテック株式の売却が両社の中長期的な企業価値向上に資すると判断しました。
売却株式数は1,820万9,500株、売却総額は951億円で、連結決算において360億円の特別利益を計上しています。政策保有株式についても、2030年度末までに250億円縮減する目標に向けて取り組みを進めていきます。こうした保有資産の見直しにより創出した資金は、有利子負債の削減を最優先に活用していきます。
Opalの改革 | 2026年度の見通し・課題への対応
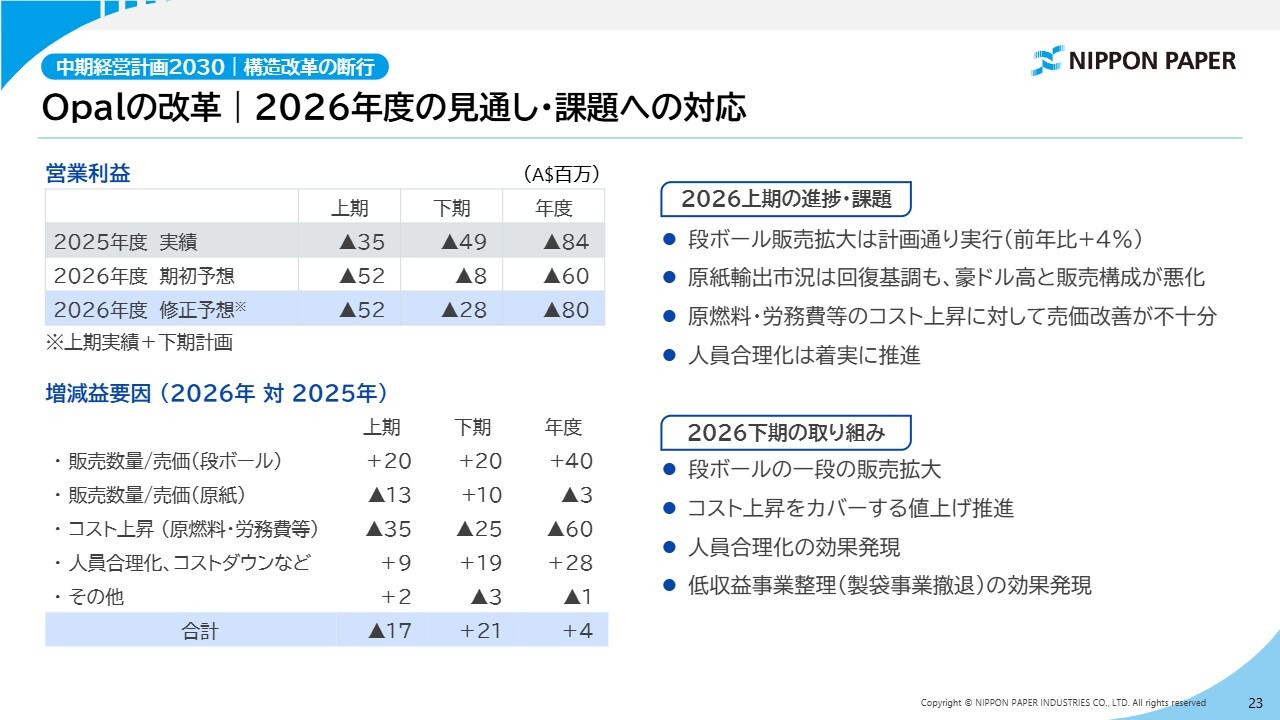
Opal社の足元の業績と下期に向けた取り組みについてご説明します。2026年度上期の営業利益は、Opal社全体で5,200万豪ドルの赤字となりました。
主力の段ボール事業は、販売数量が前年同期を上回り、値上げの効果も発現しました。段ボール原紙の売価は、輸出市況が回復傾向にあるものの、製品構成や為替影響で悪化したことに加え、原燃料価格や労務費などのコスト上昇が収益を押し下げました。
人員合理化は着実に進んでいますが、製品の値上げは不十分で、上期はこれらのマイナス要因を補うことができず、前年同期比1,700万豪ドルの減益となりました。業績としては厳しい結果ですが、上期実績はおおむね期初予想に織り込んでいた水準となりました。
下期については、段ボールのさらなる販売拡大とコスト上昇をカバーする値上げを進めていきます。併せて、人員合理化の効果を本格的に発現させるとともに、製袋事業からの撤退による改善効果も見込んでいます。これらにより、下期は前年同期比2,100万豪ドルの改善を見込んでいますが、通期では8,000万豪ドルの赤字となる見込みです。
足元の業績は引き続き厳しい状況にあります。次のスライドでは、早期黒字化に向けた収益改善施策の進捗とその効果についてご説明します。
Opalの改革 | 中期経営計画2030の収益改善施策の進捗状況
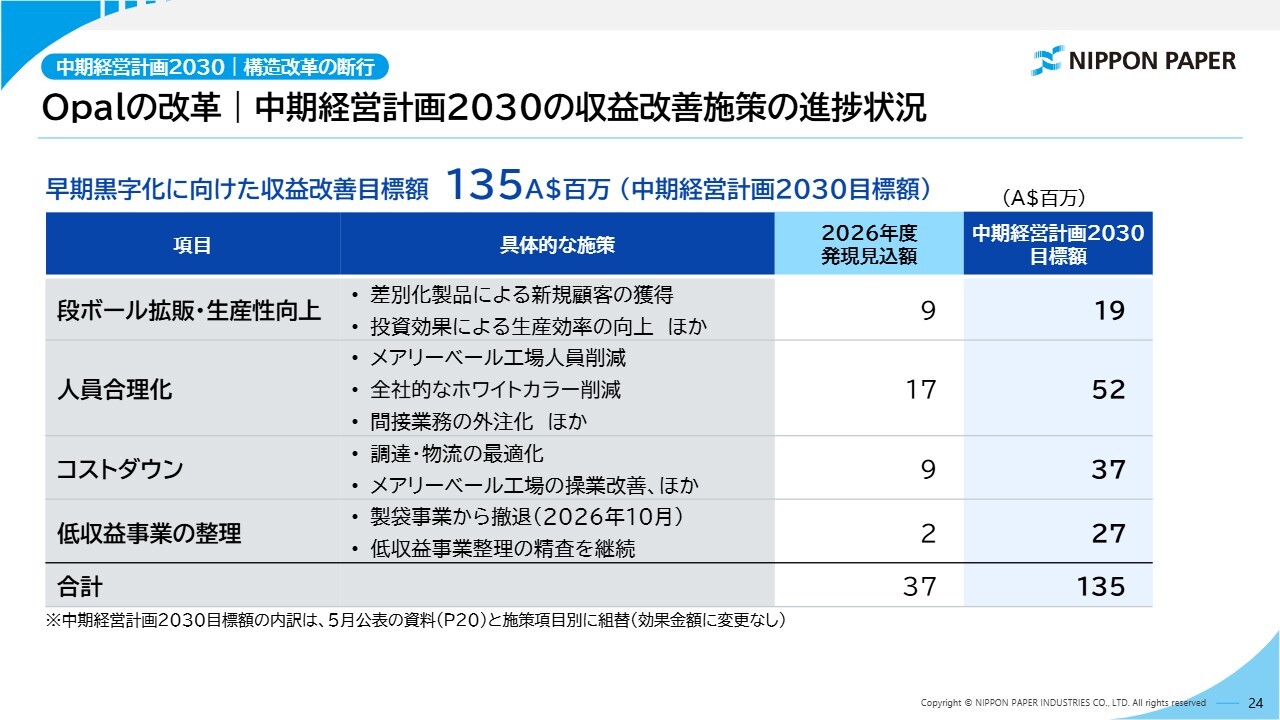
Opal社の早期黒字化に向けた収益改善施策の進捗についてご説明します。「中期経営計画2030」では、段ボール投資効果、人員合理化、コストダウン、低収益事業の整理を通じて、合計1億3,500万豪ドルの収益改善を目標としています。
まず、段ボール投資効果については、実行済みの投資効果や新規顧客の獲得を進めており、2026年度には900万豪ドル、中期経営計画期間では1,900万豪ドルの改善を目指します。
人員合理化については、メアリーベール工場の人員削減に加え、全社的なホワイトカラーの削減や間接業務の外部委託を進めていきます。2026年度には1,700万豪ドル、中期経営計画期間では5,200万豪ドルの改善を見込んでいます。
コストダウンについては、調達・物流の最適化やメアリーベール工場の生産体制の最適化などに取り組み、2026年度には900万豪ドル、中期経営計画期間では3,700万豪ドルの改善を目指します。
低収益事業の整理では、2026年10月に製袋事業からの撤退を完了しており、2026年度には200万豪ドル、年間ベースでは800万豪ドルの営業利益を押し上げます。今後も事業ポートフォリオの見直しを継続し、中期経営計画期間では2,700万豪ドルの改善を目指します。
これらを合わせ、2026年度には3,700万豪ドル、中期経営計画期間では1億3,500万豪ドルの収益改善を目指します。
まずは、現在進めている施策を確実に実行し、改善効果を着実に発現させていきます。その上で、足元の事業環境や業績の状況を踏まえ、必要な追加施策を検討・実行し、Opal社の早期黒字化につなげていきます。
ご説明は以上です。


新着ログ
「パルプ・紙」のログ