2027年3月期第2四半期決算説明
朝日ネット、中間期売上高は15年連続で過去最高を更新 「v6 コネクト」の通信量増加やFTTH契約数拡大が寄与
目次
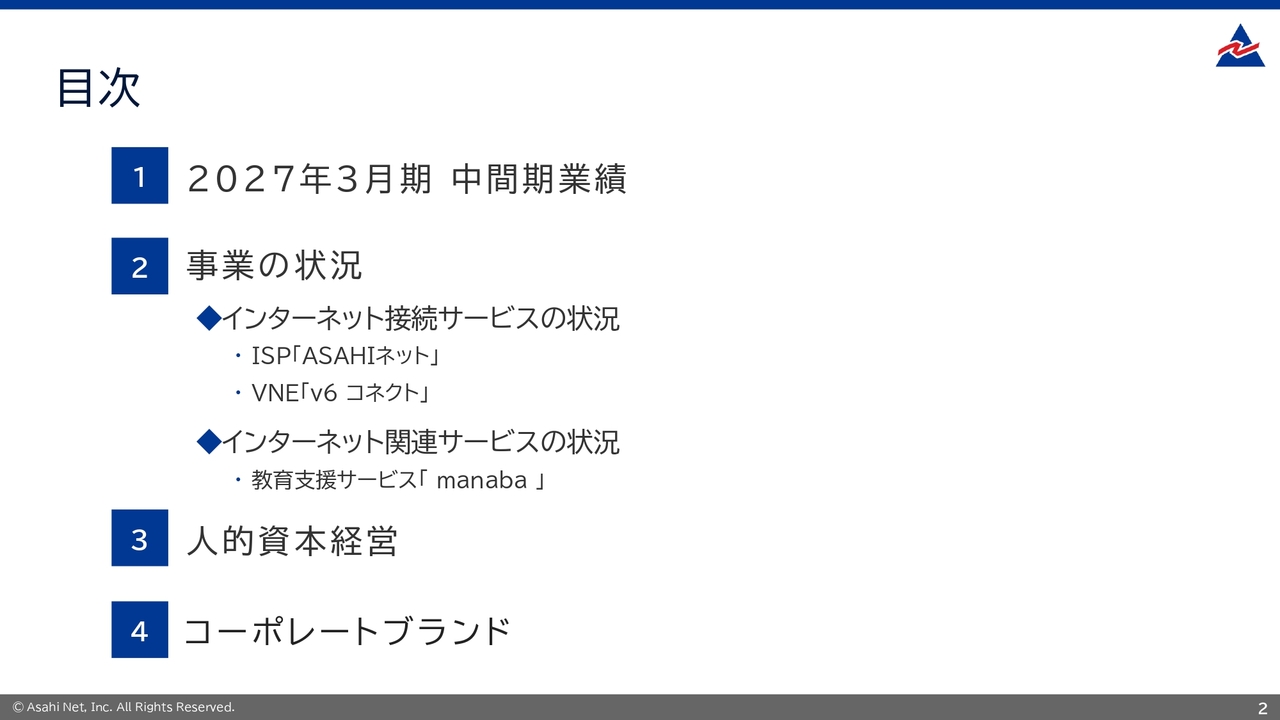
小松大氏:株式会社朝日ネット代表取締役社長執行役員の小松です。2027年3月期中間期の決算についてご説明します。こちらが本日の内容です。
売上高の推移
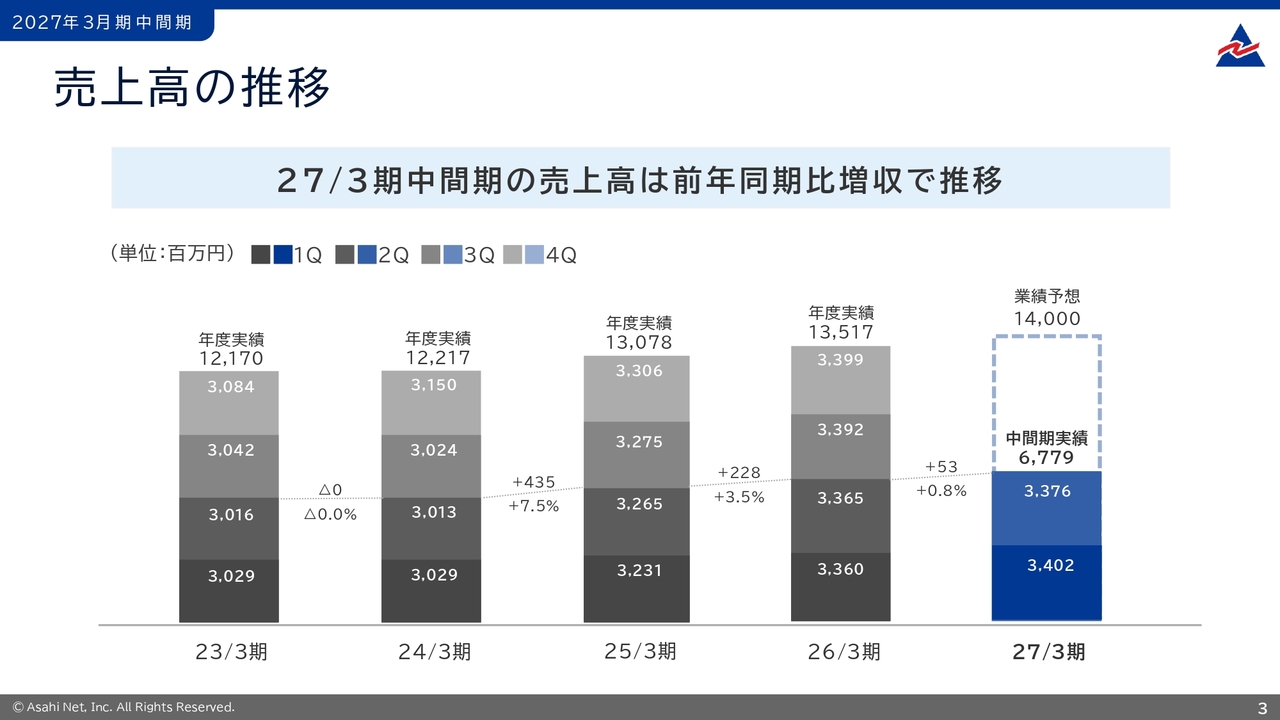
売上高についてです。2027年3月期中間期の売上高は67億7,900万円となりました。前年同期比0.8パーセント増、5,300万円の増収です。
年度予想である140億円に対する進捗率は48.4パーセントとなりました。
売上高 前期比差異
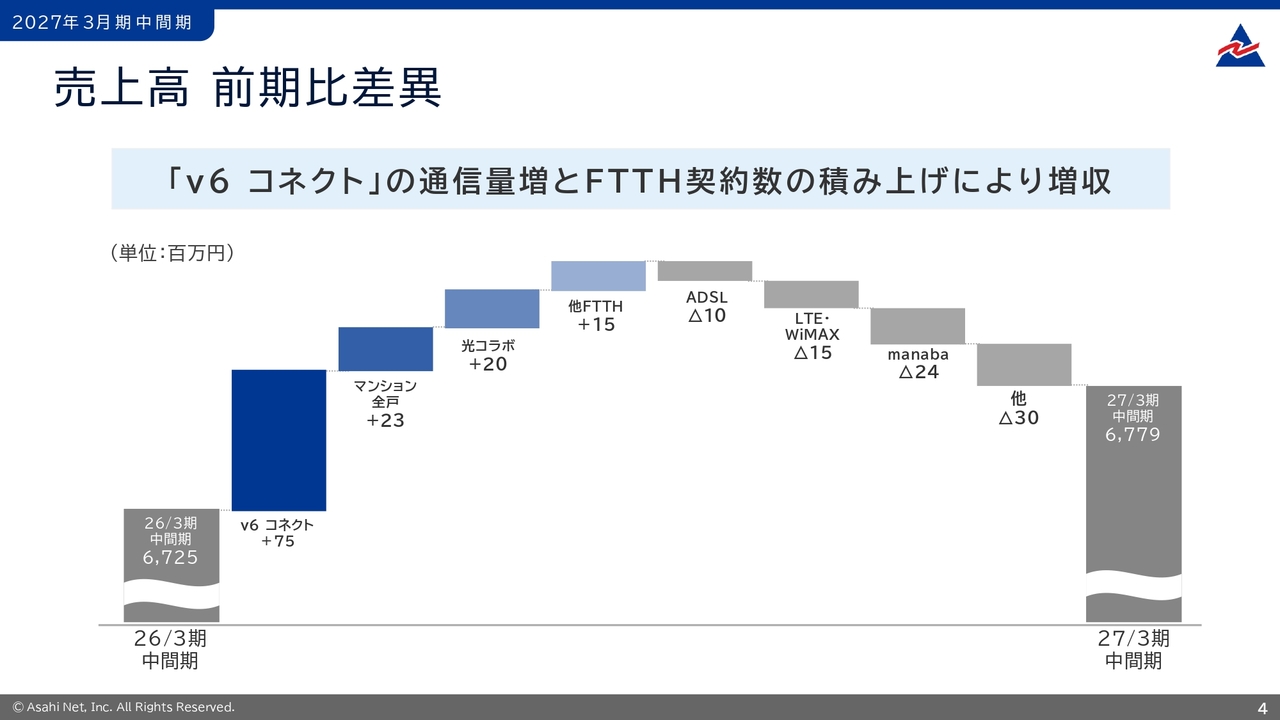
2026年3月期中間期から2027年3月期中間期にかけての売上高5,300万円の増加について、主な要因をご説明します。
まずは「v6 コネクト」です。売上高は7,500万円の増収となりました。提携事業者との取り扱い通信量が増加したことが要因です。提携事業者数は1社減少したものの、新たに1社追加しており合計10社となりました。
続いて、ISP「ASAHIネット」の各サービスの増減についてです。
まずは、2027年3月期はISPの会員獲得を強化しており、個人・法人ともにFTTH接続サービスの売上増加を主たる目標として進めています。施策の効果もあり前年対比で申込者数が増加しているものの、入会時のキャッシュバックや月額割引等の影響もあり売上貢献するのは今期後半から来期を想定しています。
なお、会員獲得施策の強化に伴い、一部で短期解約が発生し解約率の上昇が見られますが、これは想定の範囲内で推移しています。
市場全体でプロバイダの乗り換え需要が高まる中、2027年3月期は積極的な営業施策を推進していきます。
NTT東西と販売チャネルで協業し、マンションオーナーさまおよび居住者さま向けにインターネット接続サービスを提供する「マンション全戸加入プラン」においては、2,300万円の増収となりました。
マンション全戸市場として新築・既築、分譲・賃貸、その他、と各事業者が得意な領域がわかれており全体としては競争環境が激化しているマーケットであると認識しています。
そのような環境下において、契約数および売上高がともに堅調に推移し、比較的長期の契約を安定的に獲得できている点は大きな成果と捉えています。
一方で、競争の激化に伴い顧客獲得費用が増加傾向にあることが課題であり、今後は一層の獲得効率向上に努めていきます。
東日本・西日本の光コラボレーションモデルを活用した「AsahiNet 光」および「ASAHIネット ドコモ光」をはじめとする「光コラボ」の売上高は、2,000万円の増収となりました。
個人向けにおいては、広告宣伝費の積極的な投入により新規会員の獲得を推進しました。法人向けにおいては、一部FTTHサービスの価格改定のご案内を契機に、「AsahiNet 光」による回線とISPの一括契約に伴うセット割引のメリットを訴求し、会員獲得を図っています。
一方で、前事業年度より継続している大口法人における解約の影響もあり、進捗状況としては当初計画をやや下回る水準となっています。
他FTTHは1,500万円の増収となりました。NTTグループの組織再編等の影響に伴う、需要を的確に捉え、法人のお客さまを中心に新規契約が堅調に拡大しました。特に、遠隔監視やセキュリティ対策等のニーズから「固定IPアドレスオプション」を付与した高付加価値な契約が多くを占めており、売上増収に寄与しています。2027年2月に予定している価格改定については、本「他FTTH」サービスが対象となります。
なお、改定に伴う具体例としては、月額利用料を1,000円から1,200円へ改定する等の見直しを実施しますが、業績および売上増収額に与える影響額の詳細については公表を控えます。近年の通信トラフィック増加に伴う設備投資や運用コスト上昇に対応し、サービスの収益性を適正化することを目的としています。
改定により得られる原資は、今後のネットワーク設備の更新やセキュリティ強化に充当し、中長期的顧客単価の向上とストック型収益基盤のさらなる安定化を図っていきます。
モバイル接続サービスのLTE・WiMAXは1,500万円の減収となりました。モバイル接続サービスのうちLTEは200万円の増収となりました。遠隔に設置した機器等へインターネット経由でアクセスするためのSIMカードと固定IPを利用する法人会員が増えています。WiMAXは1,800万円の減収となりました。
教育支援サービス「 manaba 」は前期末に解約となった大学の影響があり減収となりました。「 manaba 」は2027年4月から価格改定することを決定しており、2027年4月以降の契約更新に向けた提案活動を進めています。
営業利益の推移
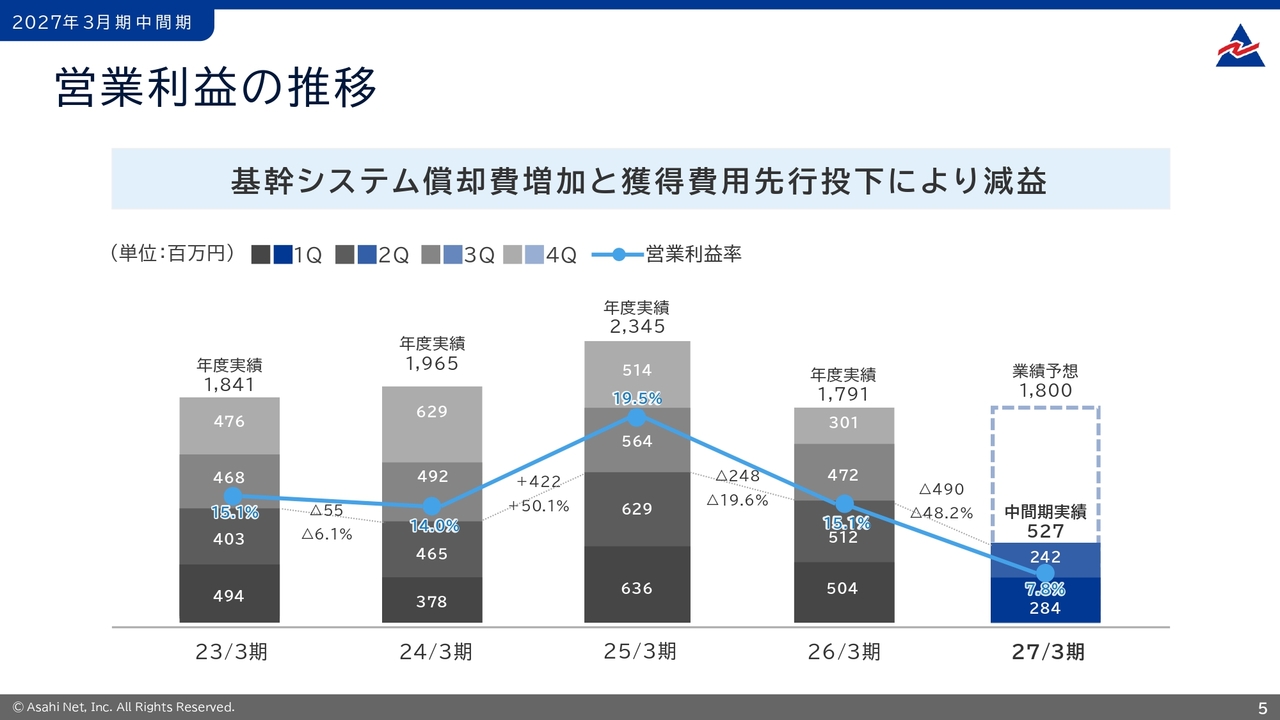
営業利益は5億2,700万円、営業利益率は7.8パーセントとなりました。営業利益は前年同期比48.2パーセント減少し、4億9,000万円の減益となりました。
業績予想の営業利益18億円に対する達成率は29.3パーセントとなりました。2027年3月期中間期は会員獲得に伴う販管費を投下したことが計画から遅れている要因です。
進捗率は低い水準にありますが、第4四半期に予定している価格改定による収益押し上げ効果を見込み、現時点においては業績予想を据え置くこととしました。
第3四半期においても、引き続き会員獲得の強化に注力していきます。
営業利益 前期比差異
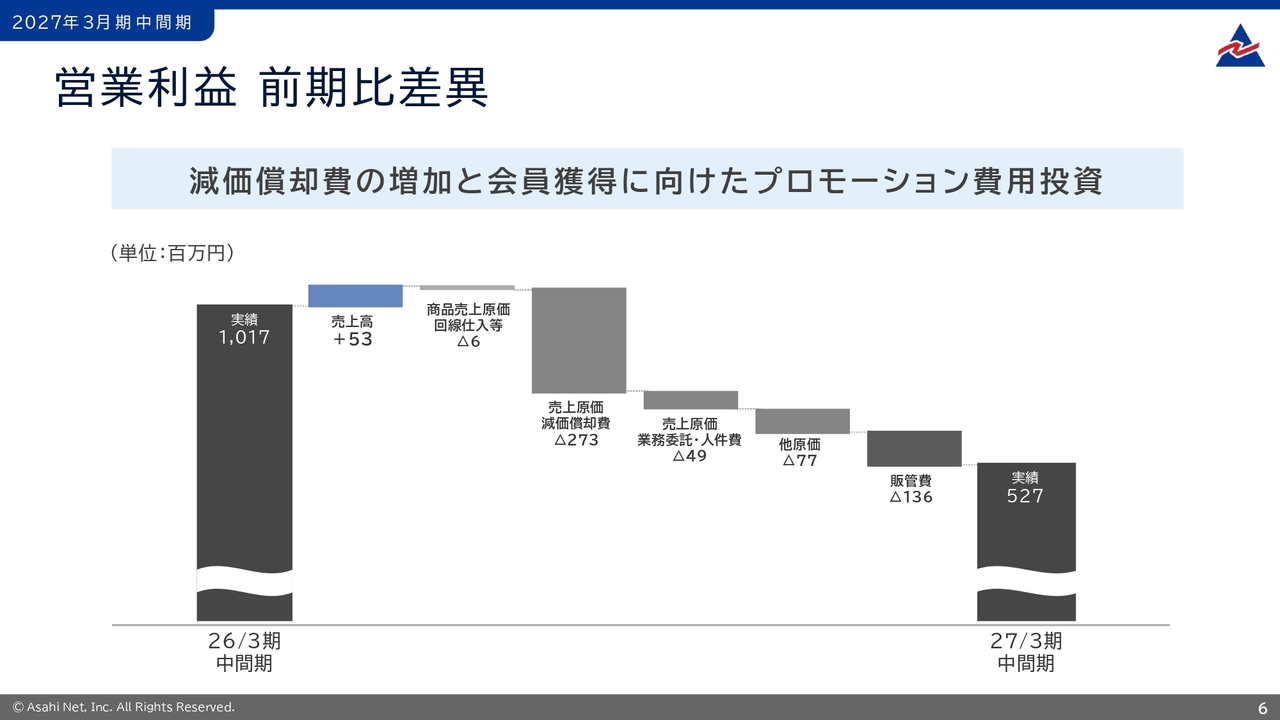
2026年3月期中間期から2027年3月期中間期にかけて営業利益が4億9,000万円の減益になったことについて、主な要因をご説明します。
先ほどのスライドでご説明したとおり、売上高の増加は5,300万円となりました。
売上原価と販管費についてです。グラフの順番で説明します。
商品売上原価の回線仕入等です。「AsahiNet 光」とWiMAXの回線仕入が該当します。売上に比例して商品売上原価が増減します。
2027年3月期中間期では一時的な要因としてWiMAXの旧通信方式から新通信方式への入れ替え(NSAからSA)に伴うルーター機器調達が2,800万円発生したことが影響しています。端末入替により当社が機器交換の一部を負担したこともあり営業利益を押し下げました。
減価償却費です。前事業年度から設備投資を行っている基幹システムを2026年1月にリリースしたことに伴い、減価償却費が増加しました。総額15億円を5年間60ヶ月の定期償却となります。次は2027年3月末に同額程度のリリースを予定しています。
教育支援サービス「 manaba 」もサービス開発、50項目以上の機能拡充を行っており、通算で3億6,000万円を定期償却で計上しています。今回の2026年9月リリースにより他社LMSとの機能差異を解消し、市場適合性を確保しました。
業務委託・人件費です。基幹システムの更改やサービス開発への投資に伴い、業務委託費が増加しています。また、優秀な人材の確保と持続的な成長に向けて、2027年新卒初任給の引き上げを決定したことに伴い、中長期的な賃上げを継続しています。人件費の増加は今後も継続的に上昇する見込みです。
このような人件費や開発コストの上昇に対し、当社では全社で生成AIを活用した生産性向上に取り組んでいます。単に人を減らすコスト削減ではなく、同一の人件費で生み出す価値(アウトプット)を最大化する方針です。
具体的には、開発部門での調査・プログラミング時間の幅広な圧縮、営業部門での商談や契約データのテキスト化によるノウハウ共有(暗黙知の形式知化)、そしてCS窓口での音声認識と生成AIによる通話要約の自動化などを進めています。応対記録の作成時間を減らし顧客対応へ注力するとともに、蓄積した通話データからWebサイトの改善につなげるなど、業務効率化と顧客体験の向上を同時に実現していきます。
他原価です。ネットワークの構成変更により、通信費が改善しましたが、円安やエネルギー価格の上昇などの影響により、保守費用が増加となりました。
販管費です。営業施策による費用が増加しました。当社はインターネットプロバイダー事業者の中でも法人比率が高いことが特徴であり強みとしており、拡大する活動を進めています。
日本全国47都道府県のお客さまへ営業活動を行うための業務委託や、契約締結後にお渡ししているルーター機器等の費用が受注数に比例して増加しました。
また、当社Webサイトに見込み顧客を誘導するための広告宣伝費やソフトウェアツールの導入を進めたことも費用増加に寄与しています。
EBITDAの推移
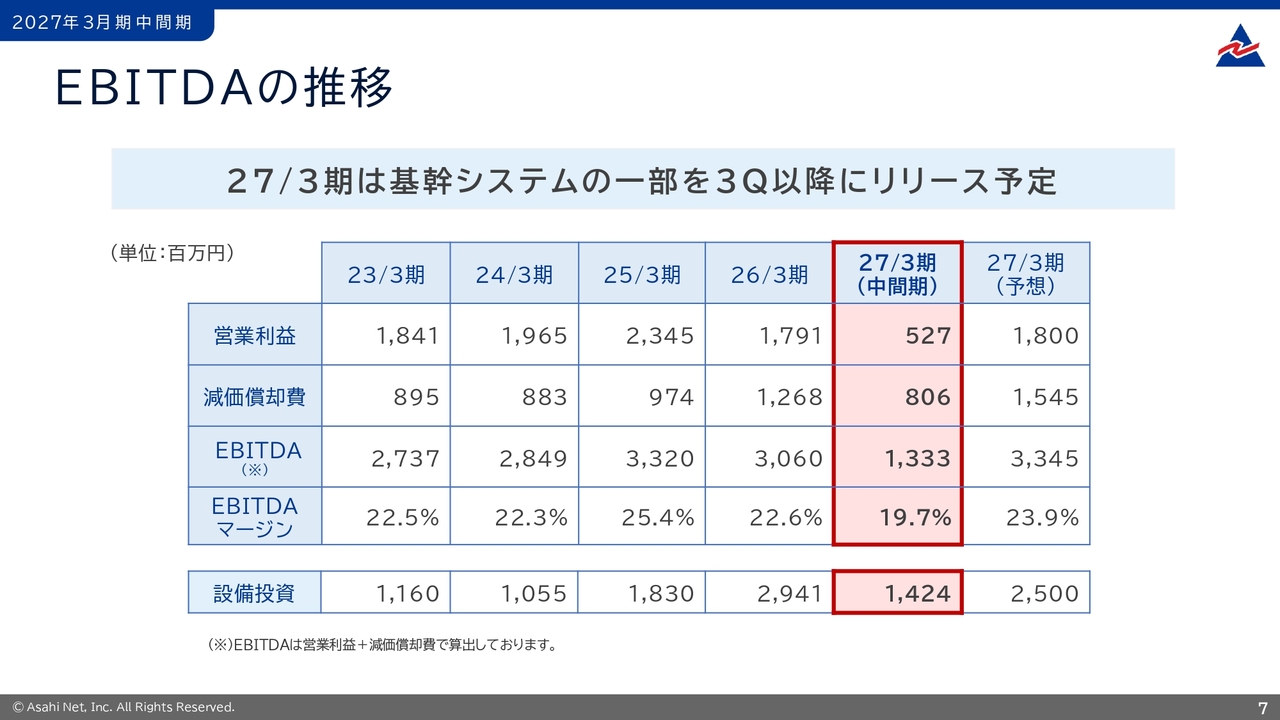
EBITDAおよびEBITDAマージンの推移についてご説明します。2027年3月期中間期のEBITDAは13億3,300万円、EBITDAマージンは19.7パーセントとなりました。当初計画を下回ったことに伴い、EBITDAについても前年同期比で進捗が遅れている状況です。
減価償却費については、資料の表に記載のとおり、増加傾向となっています。その内訳として、有形固定資産と無形固定資産があります。
有形固定資産は、増加する通信トラフィックへの対応として、2022年頃まで設備投資を強化してきましたが、一連の投資が一巡したことから、現在は減少傾向で推移しています。
一方、無形固定資産は、主に自社開発のソフトウェア資産が該当し、基幹システムの更改・稼働(リリース)のタイミングに応じて増加する構造となっています。
2026年3月期に約15億円規模のシステムリリースを実施したことにより、前年同期比で約3億円の減価償却費の増加を見込んでいます。
今後の見通しについては、2027年3月末に約15億円規模のシステムリリースを控えているため、来期においても減価償却費は増加する見込みです。
当社としては、本業によるキャッシュ創出力や収益力を示す重要指標として、EBITDAの増加を一層意識し、持続的な企業価値の向上に向けた経営に取り組んでいきます。
経営成績
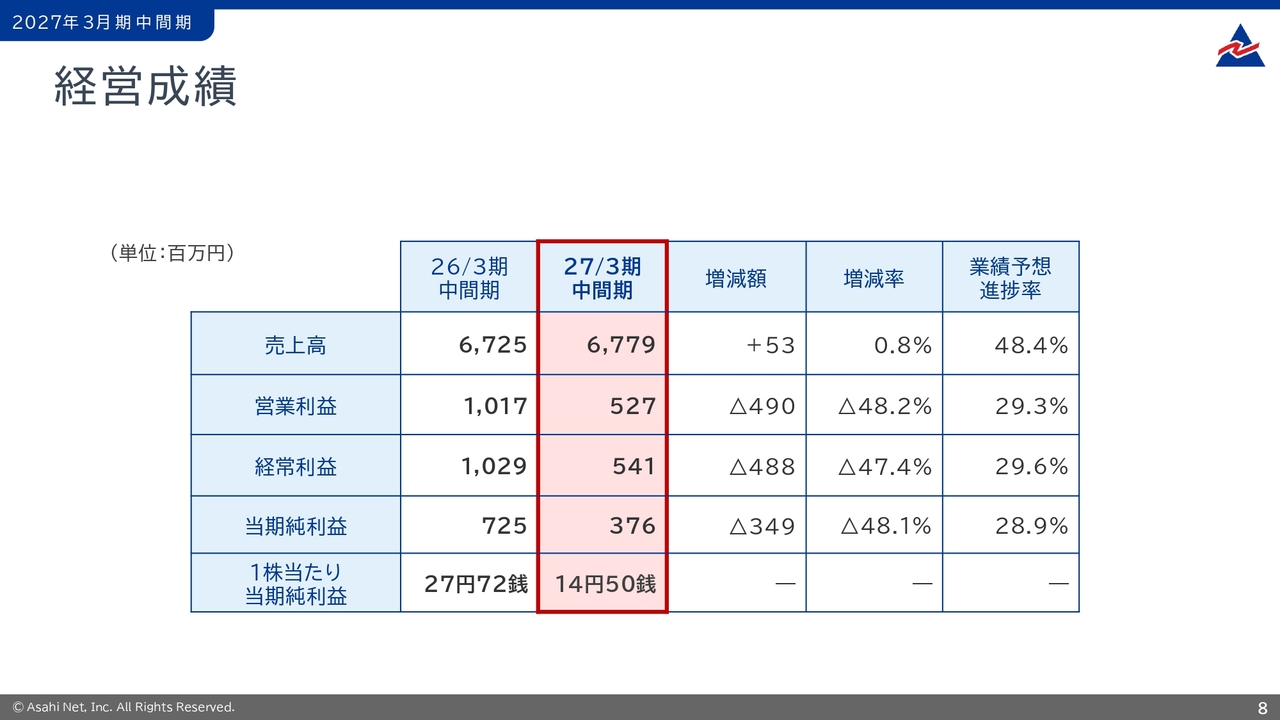
2027年3月期中間期の損益の状況です。売上高、営業利益は先ほどご説明したとおりです。経常利益は前年同期比47.4パーセント減の5億4,100万円となりました。当期純利益は前年同期比48.1パーセント減の3億7,600万円です。
財政状態
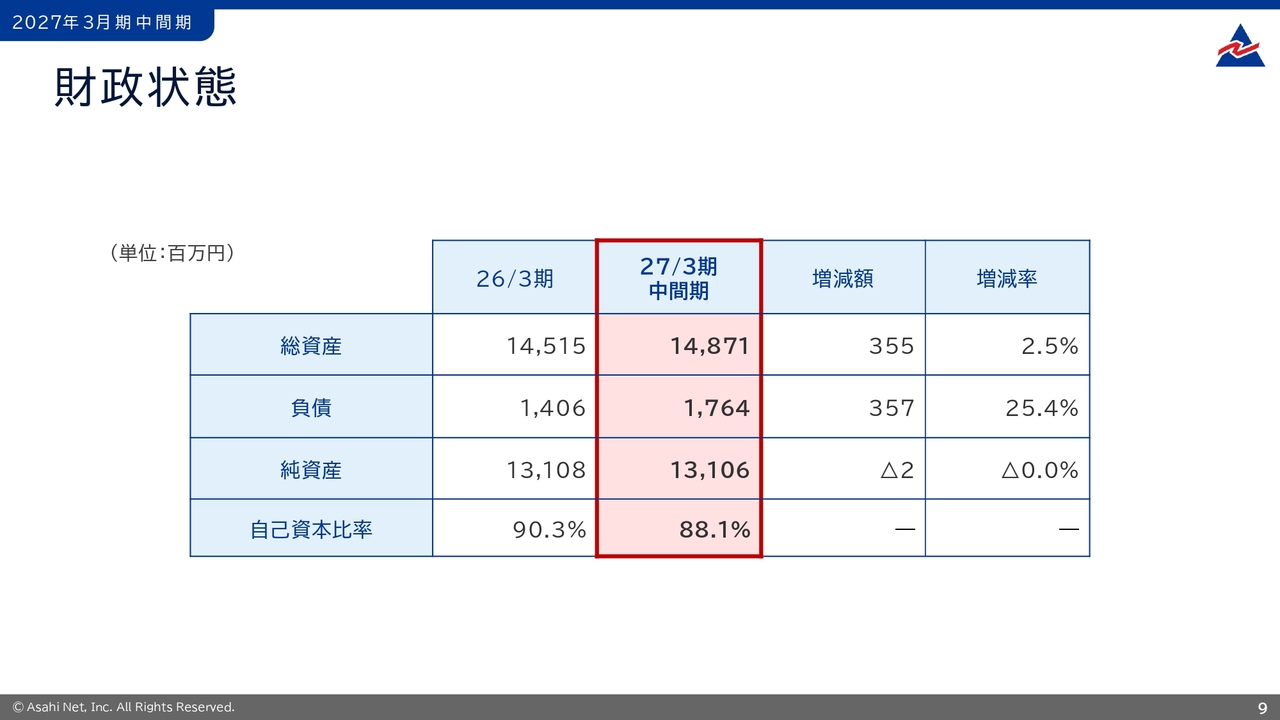
2027年3月期中間期の財政状況です。資産は前期末比3億5,500万円増の148億7,100万円、負債は前期末比3億5,700万円増の17億6,400万円、純資産は前期末比200万円減の131億600万円となりました。自己資本比率は88.1パーセントとなりました。
資本コストや株価を意識した経営
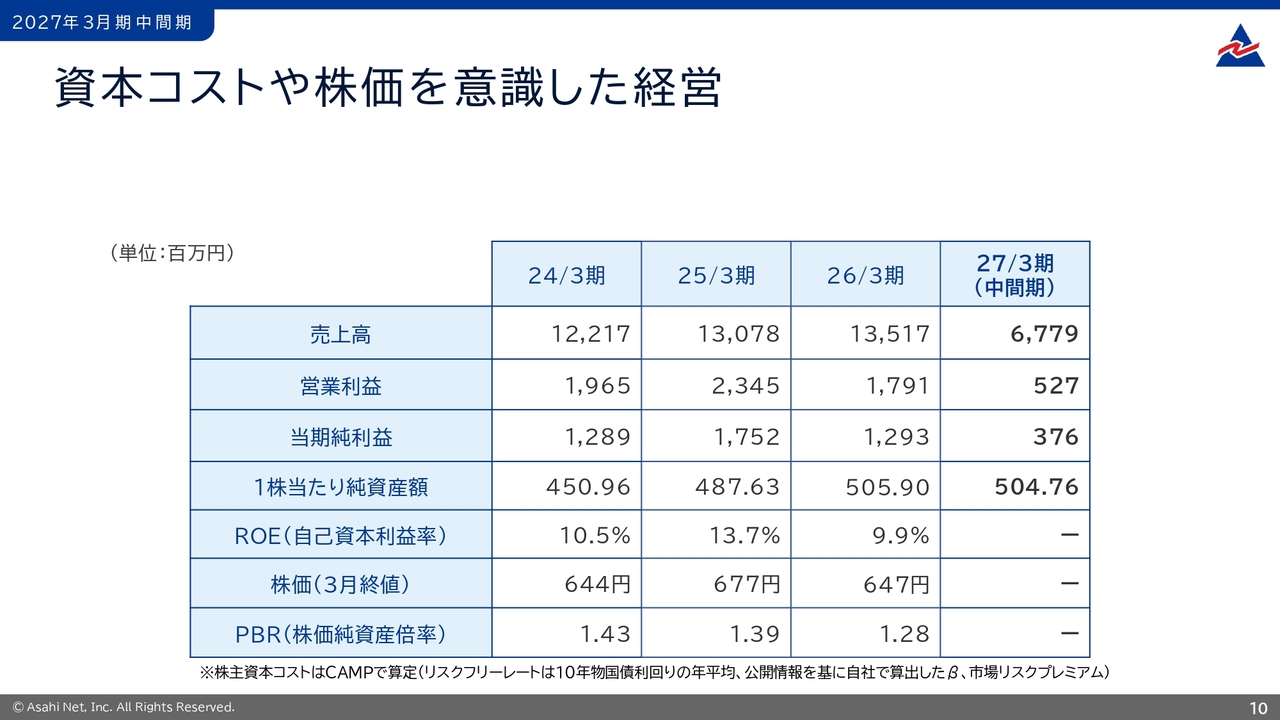
資本コストや株価を意識した経営指標についてです。
当社は自己資本当期純利益率(ROE)を全社の目標経営指標として設定し、投資家が期待する利回りである株主資本コストを上回る10パーセント以上の達成を目標としています。
当社のROEについては、直近3期において表のとおり推移しています。また株価純資産倍率(PBR)についても表のとおり推移しています。
ROEについては、当期純利益の減少に伴い、目標値である10パーセントを下回る推移となっています。また、CAPMを用いて算定している株主資本コストについても、足元での10年物国債利回りの上昇等を背景に高水準で推移しています。
その結果、エクイティスプレッドが負の値となっていることを重要な経営課題と認識しており、今後はROE向上に向けた具体的な施策の策定とともに、決算説明会資料等における開示の拡充を進めていきます。経営情報の透明性向上と主体的かつ積極的な情報開示の徹底に努めていきます。
併せて、株価から算定されるPBRについても留意しています。
2026年10月に公表されたTOPIXの構成銘柄定期見直しにおいて、当社は流通株式時価総額の基準に達せず、段階的ウェイト低減の対象となりました。まずは、今後一定期間において需給面での売却圧力が想定されることから、資本効率と株価を強く意識した経営を加速させていきます。
剰余金の配当に関するお知らせ
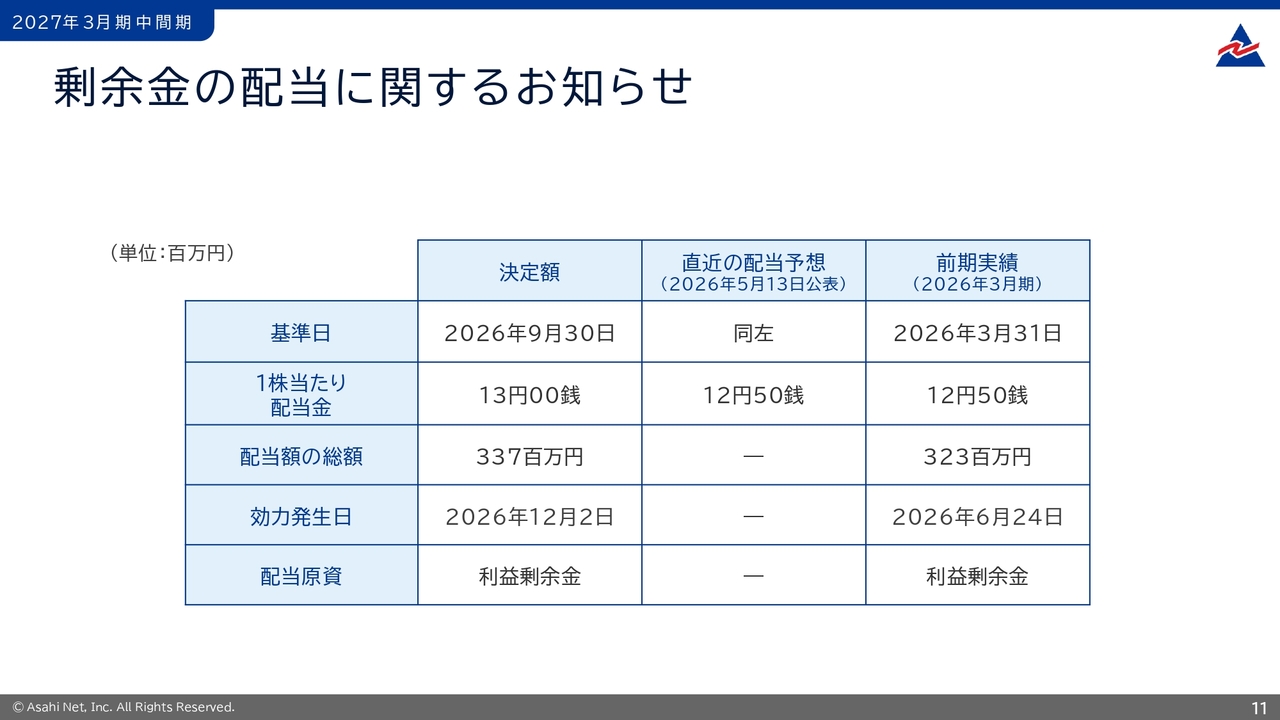
2027年3月期の中間期の配当です。当社は2026年11月6日開催の取締役会において、2026年9月30日を基準日とする剰余金の配当(中間配当)および期末配当予想の修正について決議しました。
当社は収益力および資本効率の向上を図るべく、配当性向を40パーセントから50パーセント程度を適切な水準とする考えを維持するとともに、累進配当の継続を通じて株主のみなさまへの積極的な利益還元に取り組む方針です。
本方針に基づき、2027年3月期の中間配当については、直近予想から1株当たり50銭増額の13円と決定しました。
また、期末配当予想についても1株当たり50銭増額の13円とすることとしました。これにより、年間配当予想は26円となり、前回予想から1円増額となる見込みです。
先ほどご説明したとおり、当社は資本コストや株価を意識した経営における重要な施策として株主還元を位置づけています。これを着実に推進するため、今回の中間配当および期末配当予想において、それぞれ50銭の増配の実施を決定しました。
株主還元
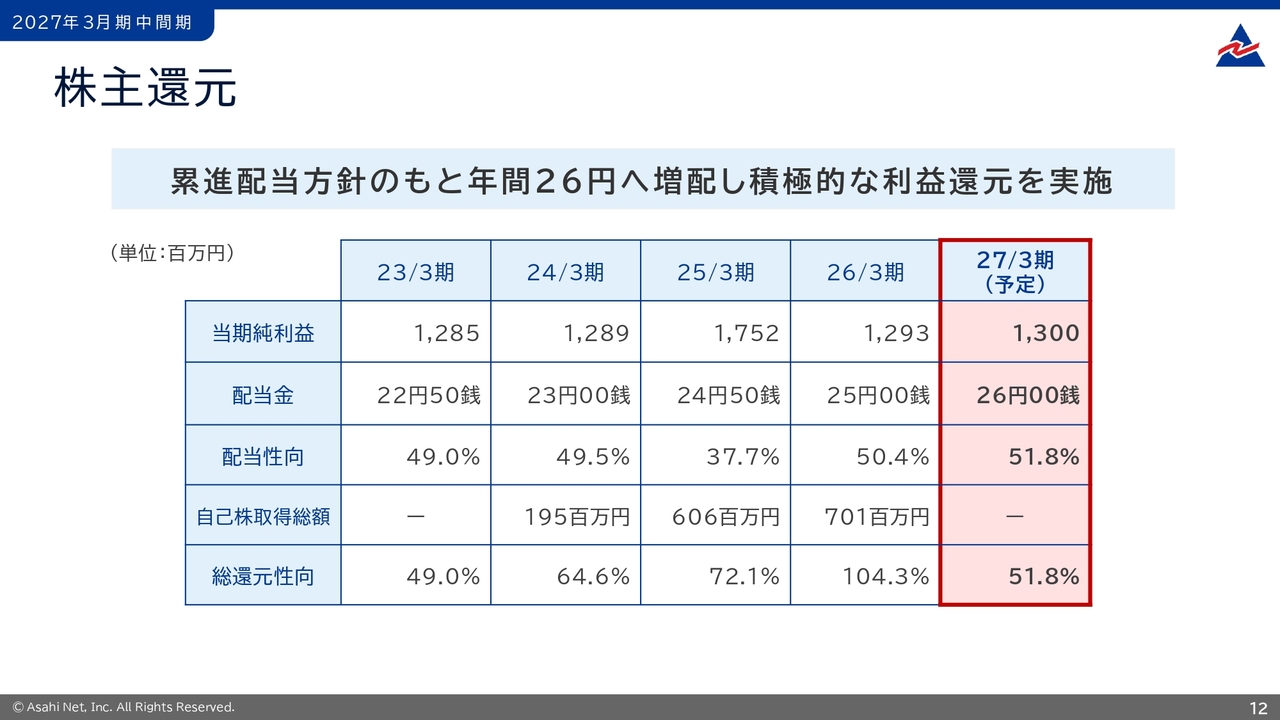
株主還元のまとめです。過去5年間の配当金、配当性向、総還元性向の推移は記載のとおりです。
繰り返しの説明になりますが、当社は収益力および資本効率の向上を図るため、配当性向は40パーセントから50パーセント程度を適切な水準とする考えを継続することに加えて、累進配当を継続して実施することで、株主のみなさまへの積極的な利益還元に取り組む方針です。
自己株取得や総還元性向の数値も意識しながらTOPIXの銘柄入れ替えが今後どのように株価に影響を与えるかについては注視していきます。
朝日ネットの事業
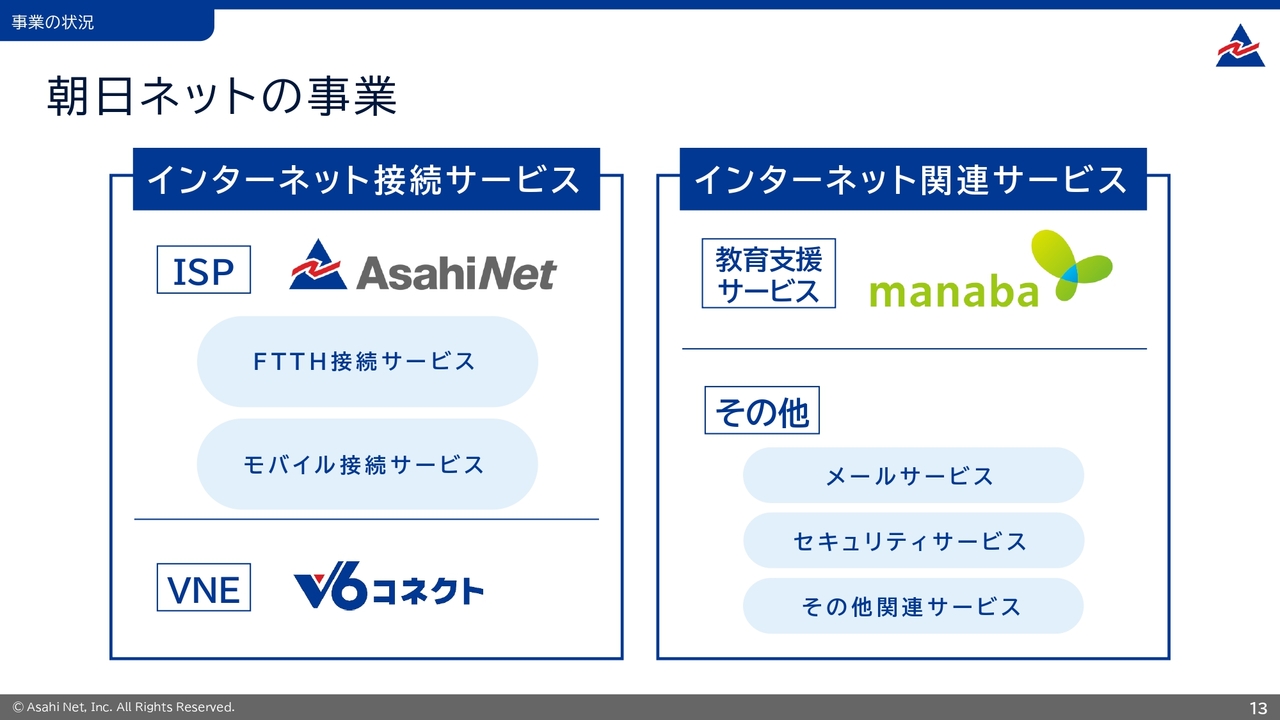
続いて、事業ごとに分解してご説明します。インターネット接続サービスとして、ISP「ASAHIネット」、VNE「v6 コネクト」の売上高を開示しています。
インターネット関連サービスとして、教育支援サービス「 manaba 」「その他」の売上高を開示しています。
この内容に沿って説明します。
インターネット接続サービスの構造
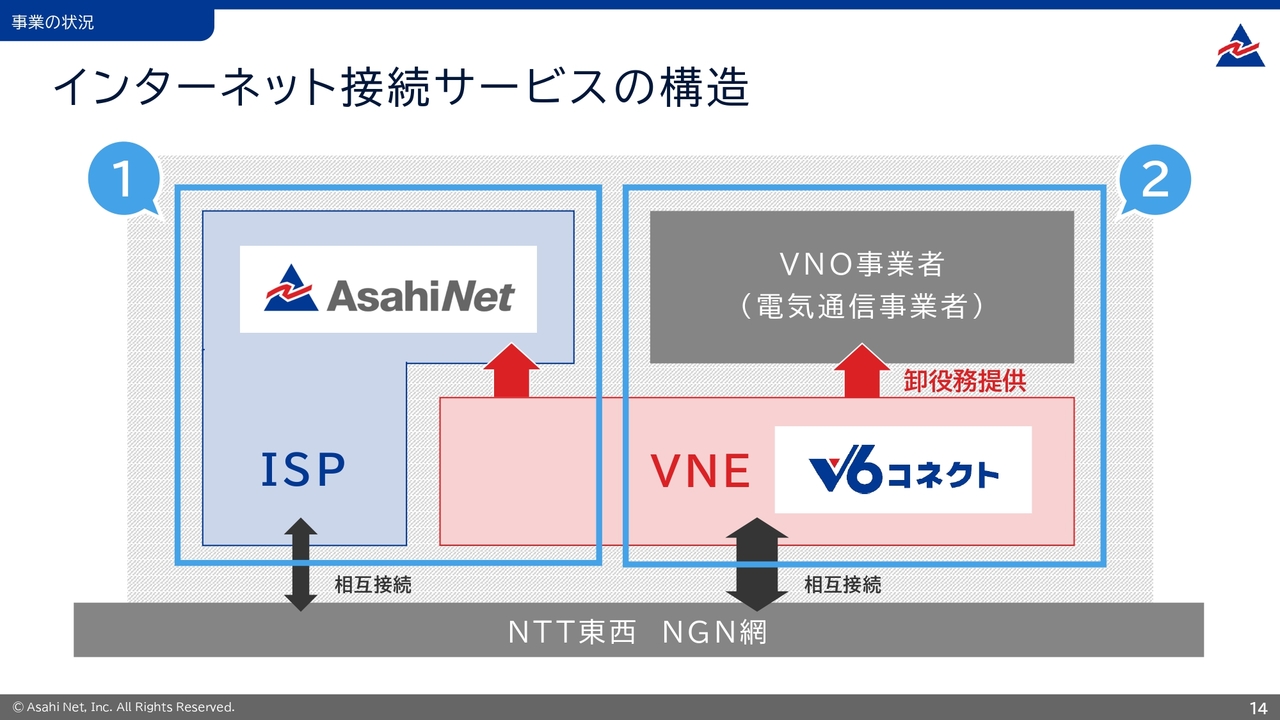
はじめにインターネット接続サービスの状況についてご説明します。インターネット接続サービスの構造は、スライド左上「①」が当社がISPとして自社サービス「ASAHIネット」を提供している部分、スライド右上「②」が当社がVNEとして電気通信事業者へIPv6接続サービス「v6 コネクト」を提供する部分に分かれています。
インターネット接続サービス 売上高
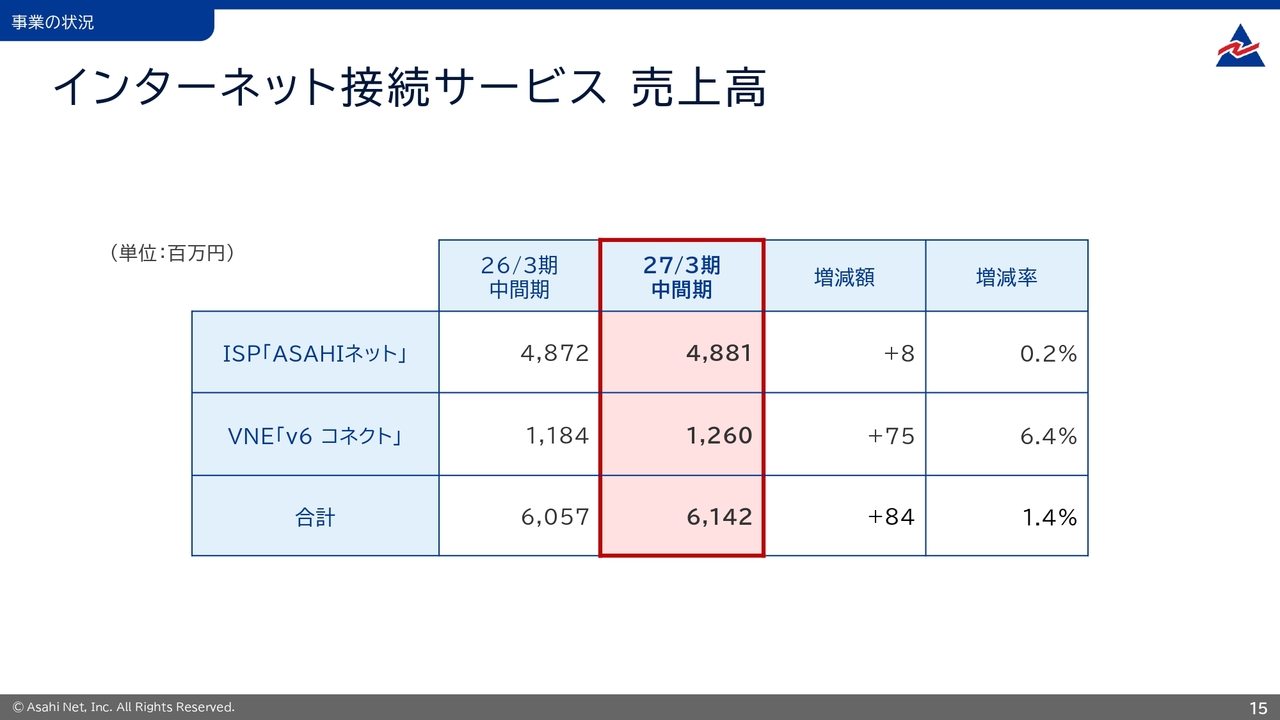
2027年3月期中間期のインターネット接続サービスの売上高はご覧のとおりです。ISP「ASAHIネット」は48億8,100万円、VNE「v6 コネクト」は12億6,000万円となりました。
各サービスにおける売上高の前年同期比は、ISP「ASAHIネット」は0.2パーセント増加し、800万円の増収となりました。VNE「v6 コネクト」は6.4パーセント増加し、7,500万円の増収となりました。
ISP「ASAHIネット」インターネット接続契約数の推移
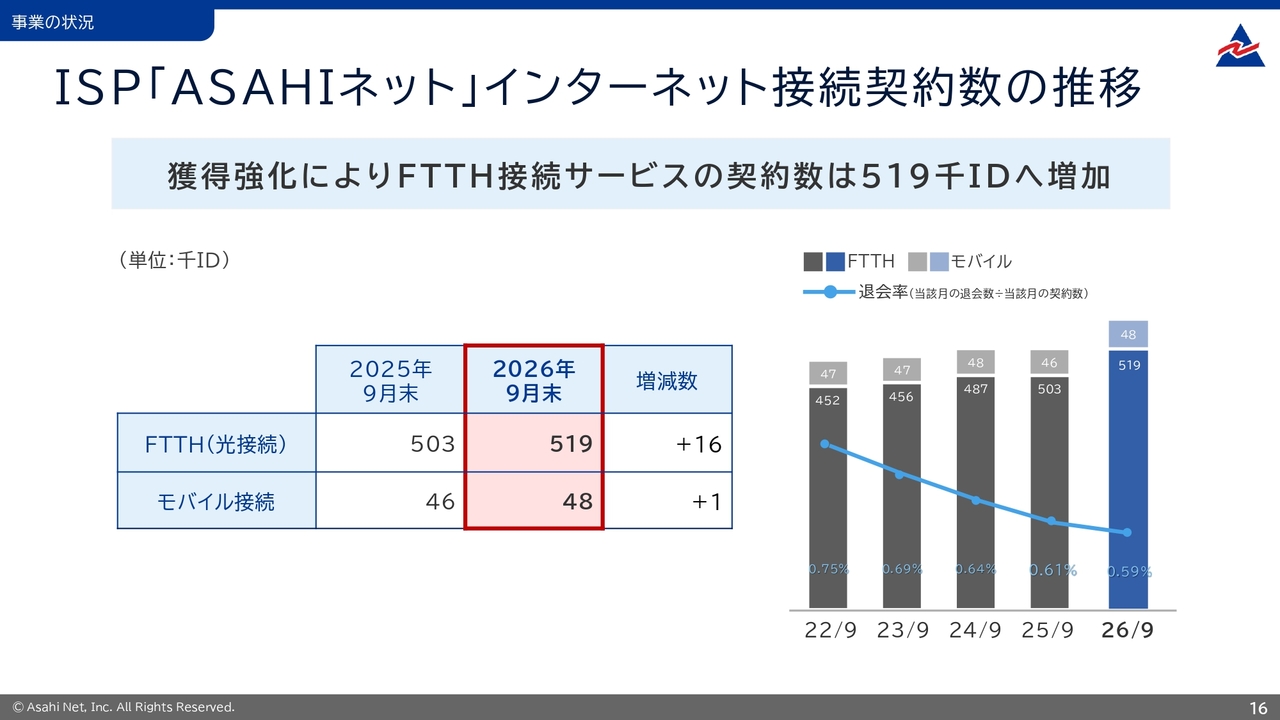
ISP「ASAHIネット」の事業の状況についてご説明します。「AsahiNet 光」などのFTTH接続サービスの契約数は前年同期末比1万6,000ID増の51万9,000IDとなりました。
モバイル接続サービスの契約数は前年同期末比1,000ID増の4万8,000IDとなりました。
FOMA、ADSL接続サービスは2026年3月末でサービス終了を迎えており契約数の減少に含まれています。ADSL接続においては、今期は開示対象から除外しています。
インターネット接続サービス契約数の退会率は0.59パーセントとなりました。
他通信事業者と比較し、当社サービスの退会率は引き続き低い水準を維持しているものの、足元では一時的に上昇傾向がみられます。この要因は主に3点あります。
1点目は、FOMAやADSLといったサービス終了に伴う影響です。
2点目は、サービスの切替として、WiMAXにおけるNSA方式からSA方式への移行に伴う契約切替処理の影響です。
3点目は、広告宣伝費や販売費を投下した会員獲得の強化に向けた販売促進策等の実施による影響です。
これらの施策により新規入会者数が増加した一方で、キャッシュバックや月額利用料無償など、短期的な特典利用を目的とした一定層の解約が発生し、解約数を押し上げる結果となりました。
そのような背景はあるものの、当社は解約率の低い法人会員の構成比が高いことから、業界全体と比較しても依然として低い退会率を維持できています。
ISP「ASAHIネット」の取り組み
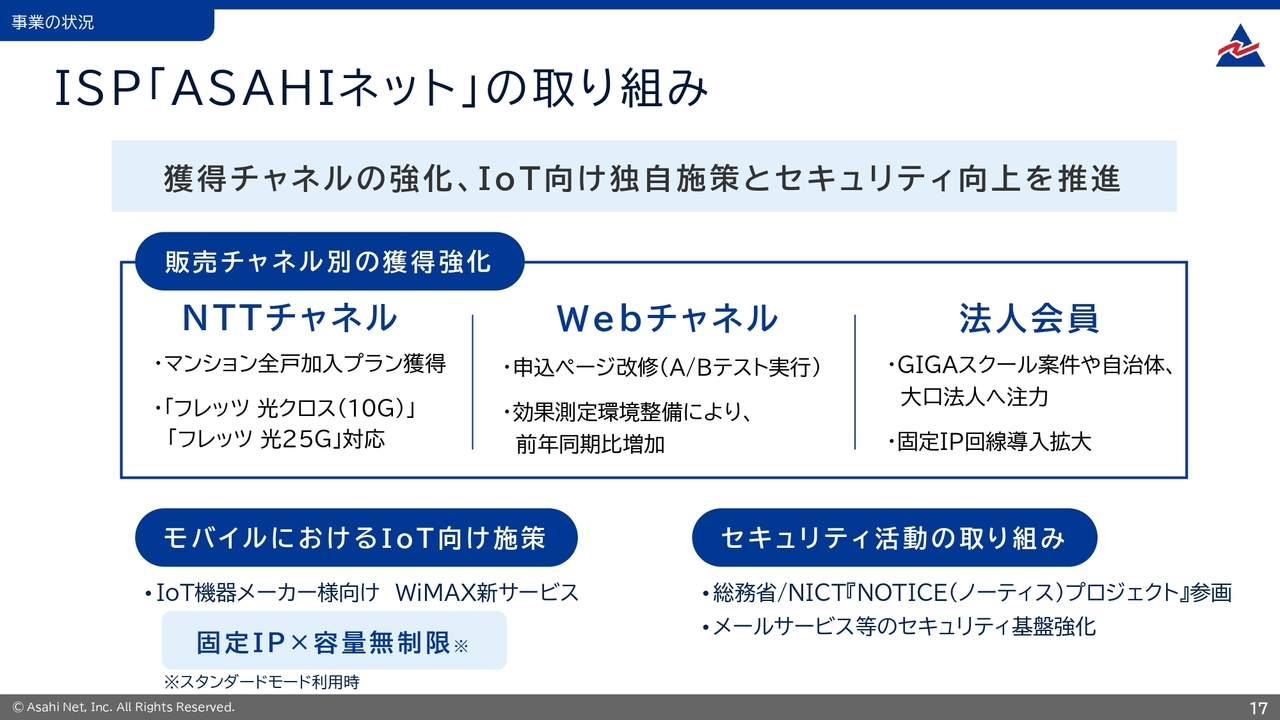
2027年3月期中間期の取り組み事例についてご説明します。
1点目は販売チャネル別の獲得強化です。NTTチャネルについては、NTT東西と協業する「マンション全戸加入プラン」においては、インターネット完備物件の需要拡大を背景に、長期にわたる安定的な契約獲得が堅調に推移しています。サービス面においては、最大10Gbpsの「フレッツ 光クロス」に加え、最新の「フレッツ 光25G」へISPとしていち早く対応するなど、通信速度の高速化ニーズに応えるラインナップ拡充を進めています。
Webチャネルについては、2027年3月期中間期も販売促進費を投下し、会員獲得を進めました。広告の配信に加えて、当社Webサイトのお申し込みページの改善を重ね、広告からお申し込みまでの効果を計測する環境を整えることで、費用の効果を確かめながら施策を進めています。その結果、当社Webサイト経由のお申し込み件数は前年同期で約36パーセント増加しています。
法人チャネルについては、GIGAスクール構想、自治体・公共案件、および大口法人さまへの提案活動、サービス拡充を進めています。固定IPアドレス対応の高品質回線に対する需要は堅調であり、大手オフィス機器・IT関連企業や大手情報機器メーカー、市町村といった広範な導入実績を積み上げています。
2点目は、モバイルにおけるIoT向け差別化施策です。当社では今後、IoT機器メーカーさま向けにWiMAXの新サービスを開始する予定です。特に「固定IPを付与した容量無制限」というアプローチは、大容量のデータ通信を常時行う監視カメラやデジタルサイネージなどの分野においてニーズがあると見込んでいます。この「固定IP×容量無制限」という組み合わせは、他社との明確な差別化要素となる当社独自の商材です。この強みを最大限に活かし、高成長が期待されるIoT市場での販売拡大を図ります。
3点目は、セキュリティ活動の取り組みです。当社では、近年高まりを見せるサイバー攻撃のリスクに対し、総務省およびNICT(情報通信研究機構)が推進する「NOTICE(ノーティス)プロジェクト」に2019年より参画しています。本プロジェクトを通じ、お客さまがご利用中のIoT機器における脆弱性をタイムリーに検知し、継続的な注意喚起を行ってきました。
また、メールサービスのセキュリティ基盤強化として、送信ドメイン認証対応や無償の迷惑メールチェックサービスの提供等も行っています。通信トラフィックの拡大に伴いセキュリティ対策の重要性が増す中、お客さまが安全・安心にご利用いただける環境を構築することは、通信事業者としての責務であり、信頼性の源泉と考えています。
今後もサービス品質とセキュリティ基盤の双方を強化し、持続的な企業価値の向上に努めていきます。
VNE「v6 コネクト」売上高と提携事業者数の推移
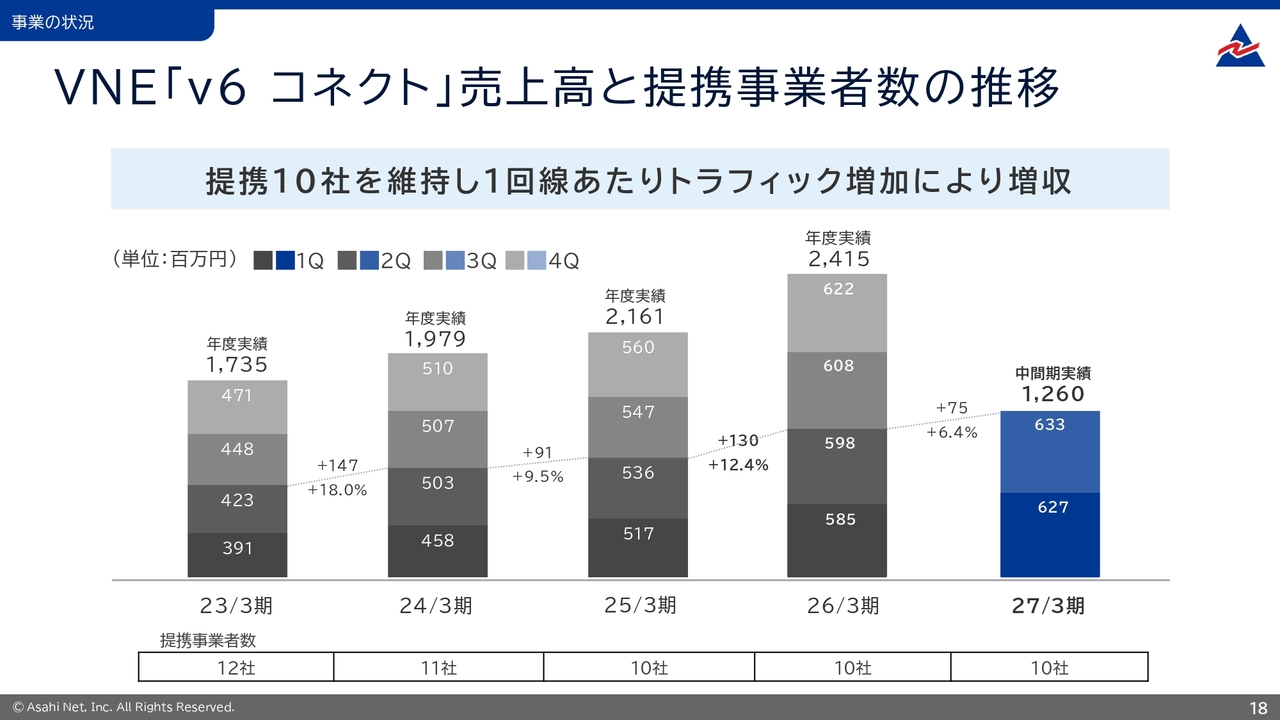
続いて、VNE「v6 コネクト」についてご説明します。2027年3月期中間期の「v6 コネクト」の売上高は12億6,000万円、前年同期比6.4パーセントの増収となりました。提携事業者数は10社となりました。
「v6 コネクト」は、VNO事業者(電気通信事業者)に対して、NTT東西が提供するフレッツ光を使ったIPoE方式によるIPv6インターネット接続を提供するサービスです。当社はVNO事業者が利用したトラフィックに応じた従量課金額を売上として計上しています。
スライドの棒グラフでは、四半期別の売上高の推移をお示ししています。売上高の増収要因は主に2点から構成されています。
1点目は提携事業者が取り扱うフレッツ光の回線数増加です。2点目は1回線当たりのトラフィック増加です。2027年3月期の売上高は1回線当たりのトラフィック増加に伴い堅調に推移しています。
VNO事業者の事業展開においては「v6 コネクト」を用いた通信品質の維持と事業構造におけるコストコントロールは大きな意味を持ちます。
当社は提携するVNO事業者の事業拡大や維持に向けて価格調整やネットワークの維持コストを効率化することで、提携事業者と当社がパートナーとして中期的な関係性を維持することに努めます。
VNE「v6 コネクト」の取り組み
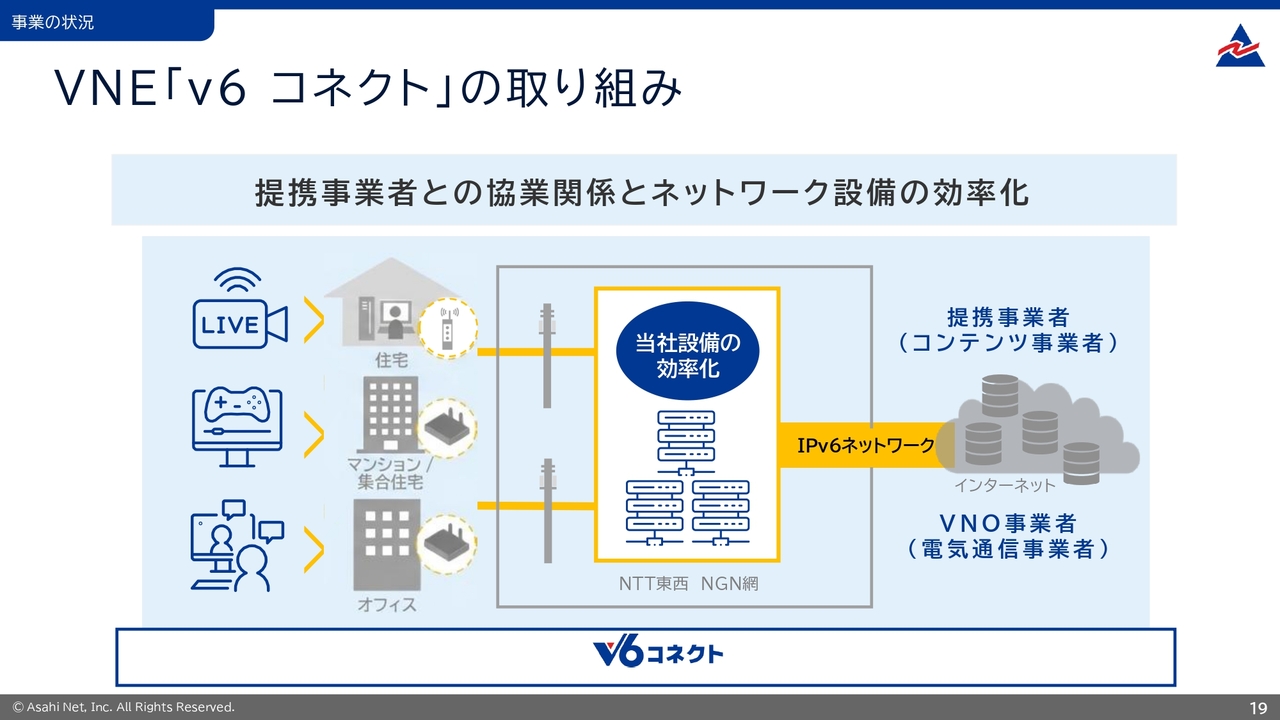
続いて、VNE「v6 コネクト」の取り組みについてご説明します。VNE「v6 コネクト」は、引き続き提携事業者との協業関係の維持と、新たなVNO事業者(電気通信事業者)との提携拡大に注力していきます。
今後の中長期的な事業拡大に向け、次の施策に重点的に取り組んでいます。
1点目は、新規VNOパートナーの獲得強化です。既存提携事業者との強固な関係維持およびインナーシェア拡大に加え、地域ISP事業者へのアプローチやパイプライン管理に基づくターゲット営業を展開し、新規VNO事業者の獲得を推進しています。
2点目は、集合住宅向け新プランです。インターネット市場においては、建物全体へ無料でインターネットを提供する「全戸一括型」の普及に伴い、高速通信を希望する部屋のみ個別契約で速度を強化できる「全戸一括+入居者任意型(ハイブリッド型)」の需要が拡大しています。当社はこの市場ニーズに対応し、共用部の工事負担や設備スペースの圧迫を抑えながら、希望する入居者さまが高品質なIPv6接続へアップグレードできる「v6 コネクト 戸毎プラン」を開発・展開しました。
また、NTT東西のNGN網と相互接続しているIPv6ネットワークの構成を一部見直すことにより、費用増加を抑えつつ取り扱いトラフィック量を増やす取り組みを実現しています。
2027年3月期以降も、当社は提携するVNO事業者の事業拡大や維持に向けて価格調整やネットワーク維持コストの効率化を図り、提携事業者さまと当社がパートナーとして中期的な関係性を維持できるよう努めていきます。
インターネット関連サービス 売上高
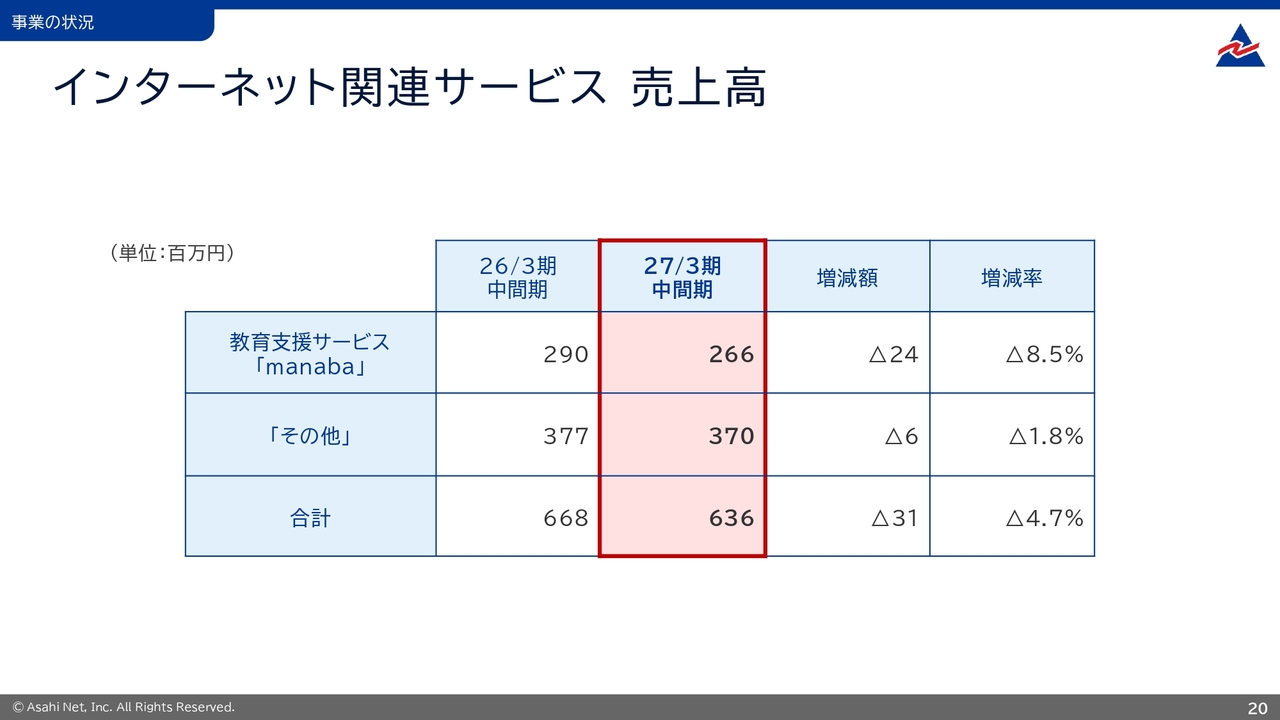
続いて、インターネット関連サービスの状況についてご説明します。インターネット関連サービスは教育支援サービス「 manaba 」と、メールやセキュリティなどの関連サービスが含まれます。
2027年3月期中間期のインターネット関連サービスの売上高はご覧のとおりです。教育支援サービス「 manaba 」は、前年同期比8.5パーセント減の2億6,600万円となりました。「その他」は1.8パーセント減の3億7,000万円です。
教育支援サービス「 manaba 」契約ID数の状況
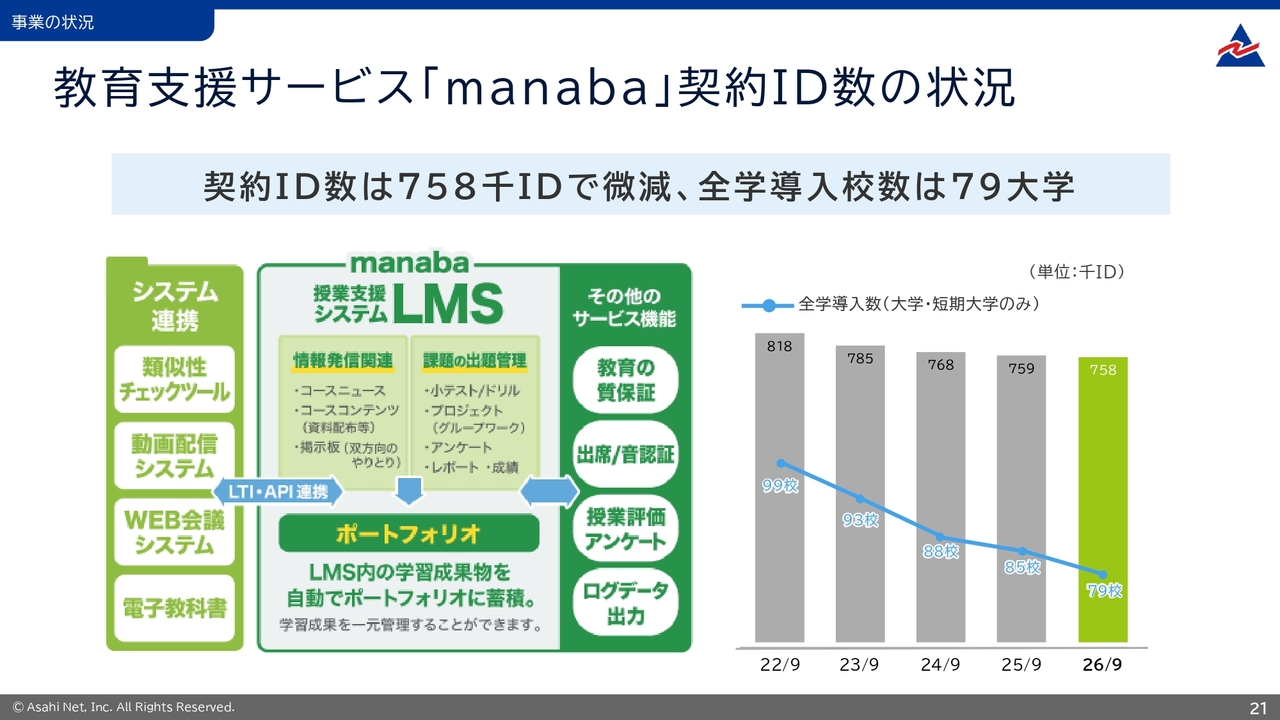
教育支援サービス「 manaba 」についてご説明します。「 manaba 」は教育機関、主に大学に対して当社が開発、販売、サポートを行っているクラウド型のアプリケーションサービスです。
2026年9月末時点での契約ID数は、前年同期末比1,300ID減の75万8,000IDで微減となりました。
2027年3月期中間期の全学導入校数は、1校新規契約となった一方、7大学が契約終了や全学対象から外れたことにより、前年同期末比6校減の79大学となりました。
大学をはじめとする高等教育機関は少子化に伴う定員未充足への対応として、大学の統廃合や定員縮小を進める答申がまとめられており、大学教育を取り巻く環境は厳しい局面が続いています。
教育支援サービス「 manaba 」の取り組み
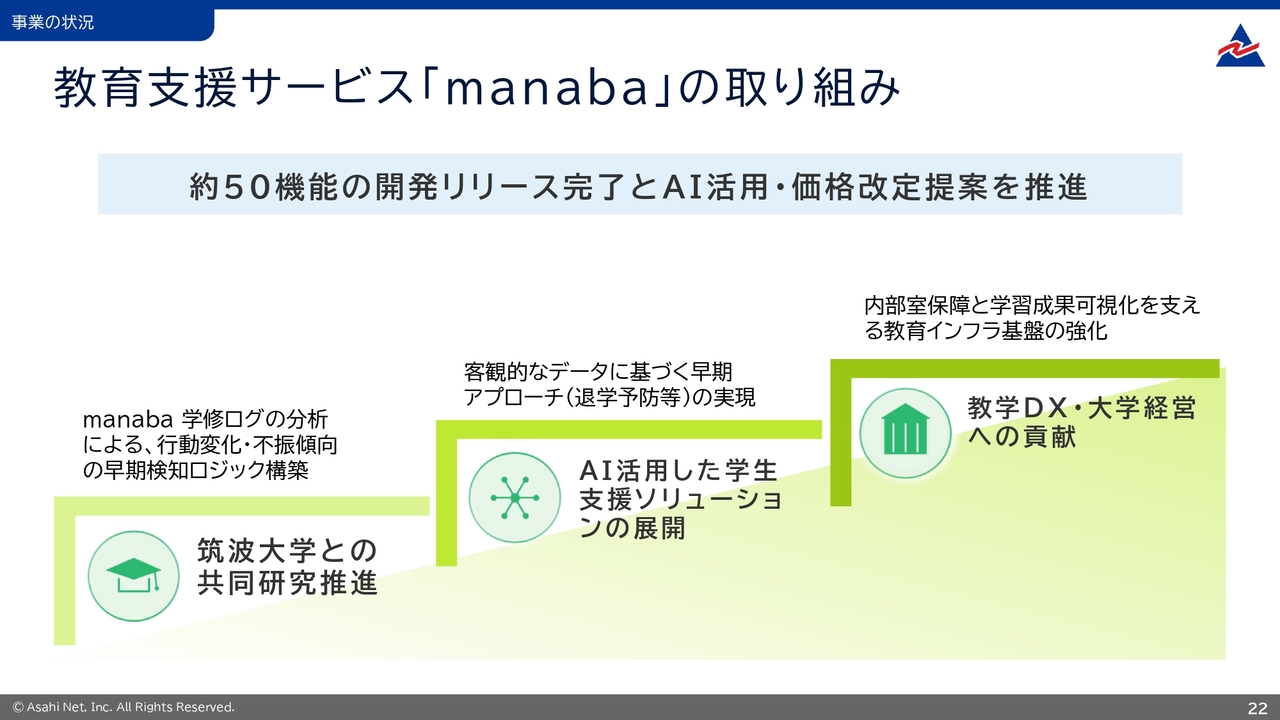
教育支援サービス「 manaba 」の取り組みについてご説明します。文部科学省が推進する「教育DX」や教育の質保証の動きが本格化する中で、当社では変化する学習環境や競合LMSとの差別化に対応するため、2025年3月期から大規模なサービス開発を進めており、他社LMSとの機能差異を解消する50項目以上の大規模な機能拡充を2026年9月に完了しました。
「 manaba 」のサービス価値や機能網羅性が大幅に高まったことを背景に、当社では2027年4月(2028年3月期)からの契約更新に向けた新料金体系への変更を進めています。大学経営層に対して「教育の質保証」や「学生支援」に直結する価値を丁寧に提示し、全学契約化案件や新規・追加導入の提案活動も推進しています。
さらに、筑波大学との産学連携による共同研究を通じて、「 manaba 」上に蓄積された課題提出状況や小テスト受験回数、教材閲覧ログなどの学修行動データを詳細に分析し、変化やリスクの兆候を精度高く捉えるAI予測ロジックを検証・確立しました。本知見を活用し、学生の変化や退学リスクを検知した学生支援と、全学的な大学DXを一体で支える「学生支援ソリューション」の開発を進行しており、中長期的な業績成長と企業価値向上を実現します。
2027年3月期 中間期決算まとめ
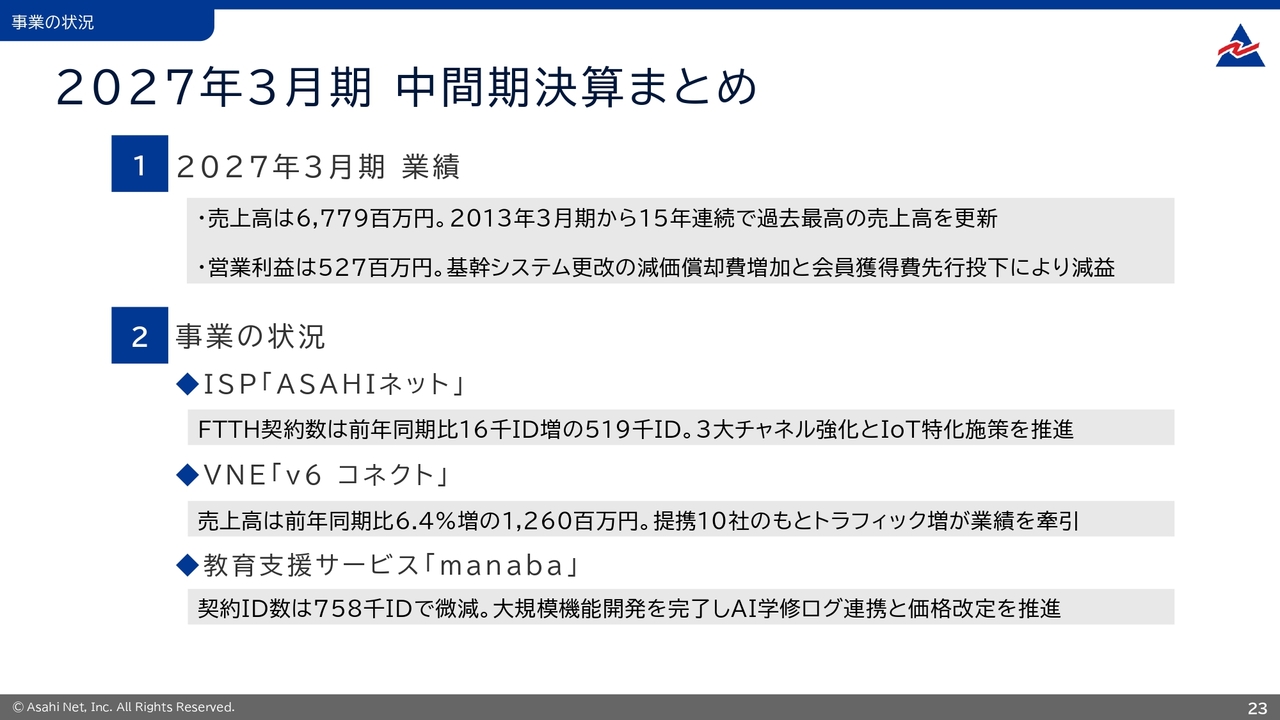
2027年3月期の決算まとめです。1点目は業績についてです。2027年3月期中間期の売上高は67億7,900万円となり過去最高売上高を更新しました。2013年3月期から15年連続の増収となります。営業利益は5億2,700万円となりました。
2点目は事業の状況についてです。ISP「ASAHIネット」はFTTH接続サービスの契約数が前年同期末比で1万6,000ID増の51万9,000IDとなりました。フレッツ光等のFTTH接続サービス契約数が増加しています。
VNE「v6 コネクト」の売上高は、前年同期比6.4パーセント増の12億6,000万円となりました。主に提携事業者が取り扱う1回線当たりトラフィック増加による増収です。
教育支援サービス「 manaba 」の契約ID数は75万8,000IDを維持、全学導入校は79校となりました。
人的資本への投資を通じた持続的な企業価値の向上
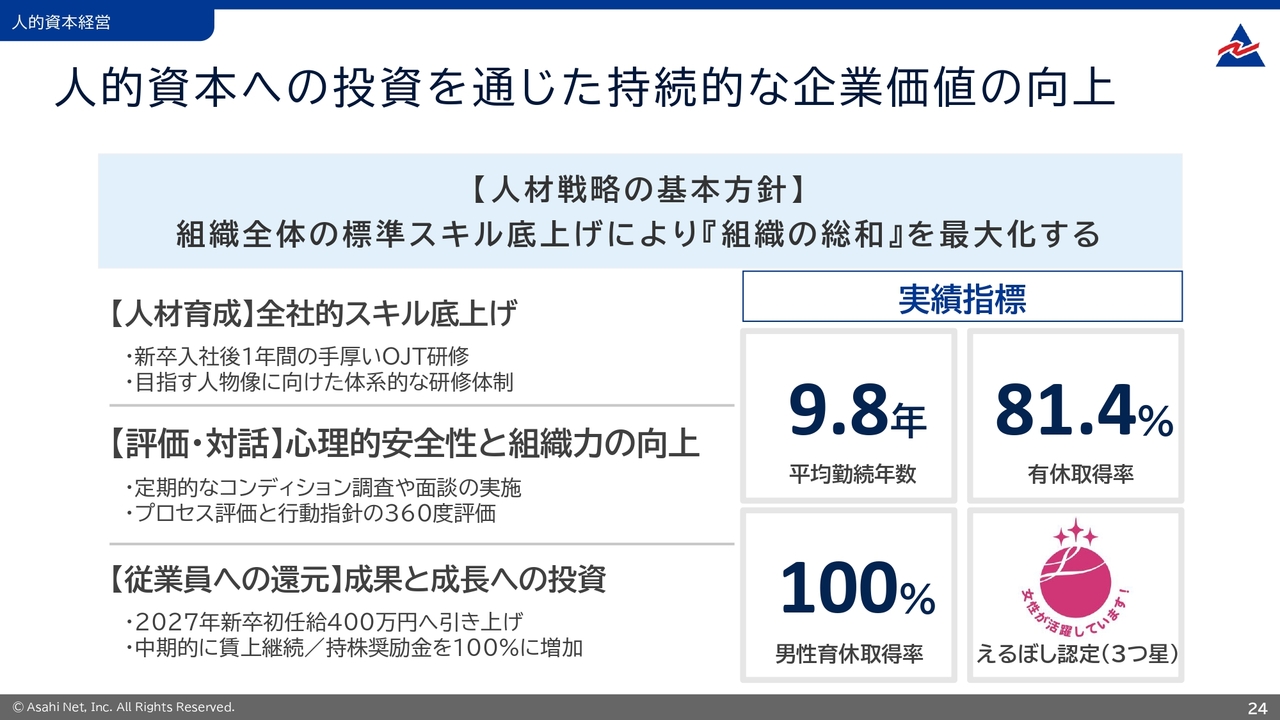
次に、当社の人的資本経営の方針と具体的な取り組み、実績について説明します。当社は、人的資本を企業価値向上にとって重要な資本と認識しており、戦略的に人的資本に投資をしています。
人材戦略の基本方針として「組織全体の標準スキル底上げにより『組織の総和』を最大化する」ことを掲げています。
当社の強みであるストックビジネスの核となる技術やサービス運用については、「直接雇用・長期育成」を原則として自社文化を浸透させ、顧客と同様に従業員とも長期的な信頼関係を構築する方針のもと、各種取り組みを進めています。
具体的な取り組みとして、1点目は、組織基盤の強化における「人材育成」です。全社的なスキルの底上げに向け、新卒入社後1年間は手厚いOJT研修を実施しています。目指す人物像に沿った体系的な研修を通じて個々の成長を確実に支え、組織全体のスキル向上につなげています。
2点目は、「評価・対話」です。心理的安全性と組織力の向上に向け、定期的なコンディション調査や面談を実施しています。評価についても、目標の結果に加えて、結果に結びつくプロセスも重視した評価や行動指針の360度評価を取り入れることで、エンゲージメントと心理的安全性を高め、組織力の底上げを図っています。
3点目は、従業員への還元における「成果と成長への投資」です。優秀な人材の確保と持続的な成長に向けて人的資本への投資を強化しており、2027年新卒初任給を400万円へ引き上げることを決定しました。
あわせて中長期的な賃上げを継続する方針であり、足元においても平均年間給与は前期比プラス3.5パーセントと着実に上昇しています。さらに、持株奨励金を100パーセントに増加させるなど、会社の成長を従業員へ還元する施策を強化しています。
このような取り組みによって、一人ひとりが腰を据えて安定してノウハウを蓄積し、活躍できる職場環境・制度の整備を進めた結果、主要指標においても高い水準となっています。具体的には、同業界・同規模企業の水準が6年から8年程度とされる平均勤続年数において9.8年と高い定着率を維持しています。
有給取得率は81.4パーセント、男性育休取得率は100パーセントを達成しており、加えて女性の活躍推進に関する「採用」「継続就業」「働き方」「管理職比率」「多様なキャリアコース」の取り組みが優良な企業として、厚生労働大臣より「えるぼし認定(3つ星)」も受けています。
今後においても、企業価値向上を目指し、従業員との長期的な信頼関係を基盤に人的資本への投資を継続していきます。
信頼される技術力とブランド価値
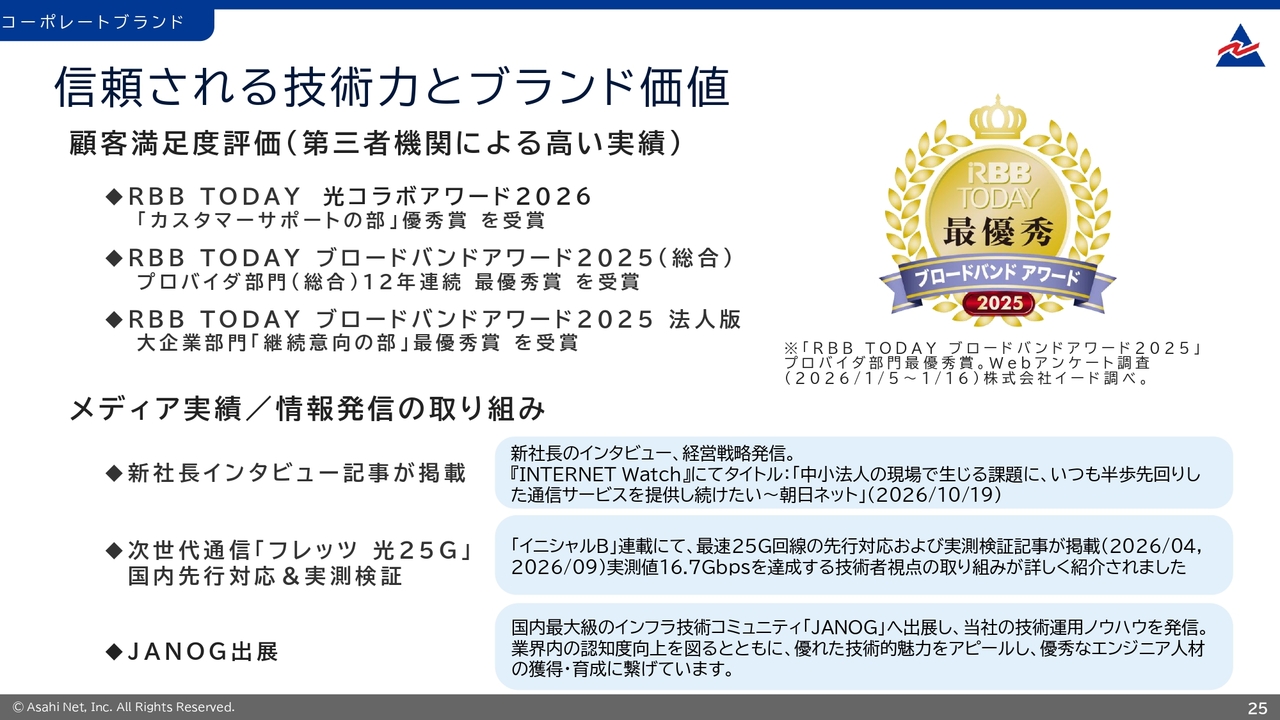
最後に、当社の信頼される技術力とブランド価値に関する対外的な評価についてご説明します。顧客満足度評価においては、長年にわたる通信品質と手厚いサポート体制に対し、第三者機関より高い評価をいただいています。
2026年10月に発表された「RBB TODAY 光コラボアワード2026」の「カスタマーサポートの部」において優秀賞を受賞しました。12年連続で最優秀賞をいただいているブロードバンドアワードに加え、光コラボ領域においても当社のサポート体制と品質へのこだわりが高く評価されています。このような実績が、業界平均を大きく下回る低い退会率や、安定したストック収益基盤を支える強力な強みとなっています。
また、メディア掲載実績として、新社長の経営戦略に関するインタビューが「INTERNET Watch」に掲載されました。
さらに、次世代通信「フレッツ 光25G」の国内先行対応および検証記事や、JANOGへの出展など、当社の高度な技術力や取り組みを広く発信し、認知度向上と優秀なエンジニアの獲得・育成につなげています。
今後においても、これまで培ってきた通信品質と手厚いサポートを大切にしながら、より良いサービスの提供に努めていきます。このような地道な取り組みを通じて、安定的な業績成長と企業価値の向上につなげていきます。
以上、2027年3月期中間期の決算についてご説明しました。ありがとうございました。


新着ログ
「情報・通信業」のログ