2027年3月期第2四半期決算説明
大阪ガス、長期契約LNGの価格競争力向上で増益 タイムラグ影響除く通期経常利益予想を290億円上方修正
2027年3月期第2四半期決算説明
藤原正隆氏:大阪ガスの藤原です。本日はお忙しいところ、当社の2027年3月期第2四半期決算説明会にご参加いただき、誠にありがとうございます。また、平素は当社事業にご理解とご協力を賜り、厚く御礼申し上げます。それではただ今より、お手元の資料、または当社ホームページで開示していますプレゼンテーション資料に沿って説明します。
決算サマリー
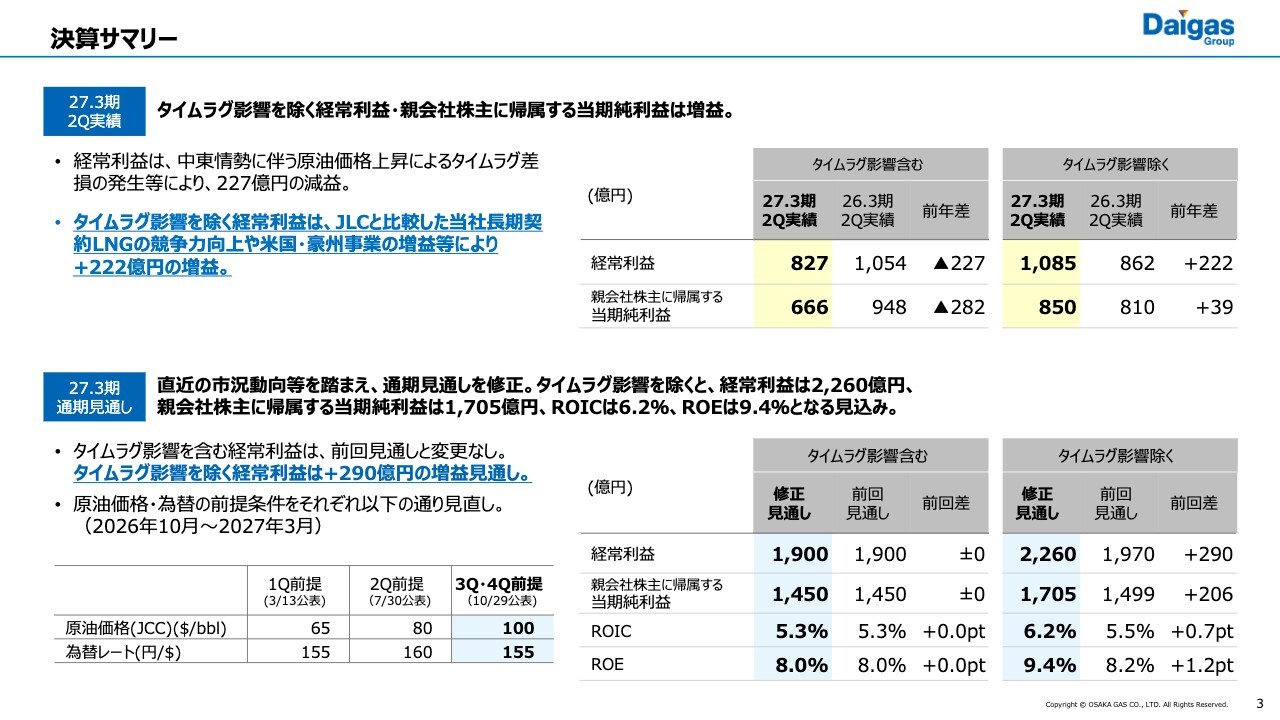
最初に3ページの決算サマリーをご覧ください。第2四半期の経常利益は、中東情勢を背景とした原油価格の上昇に伴うタイムラグ差損の発生などにより、前年同期比227億円の減益となりました。
一方、タイムラグ影響を除く経常利益は、前年同期比222億円の増益となりました。当社が長期契約で調達するLNGの価格競争力が相対的に高まったこと、米国・豪州事業の増益などが主な要因です。
また、タイムラグ影響を除く当期純利益は、対前年同期で39億円増の850億円となりました。
下段は、通期見通しです。直近の市況動向などを踏まえ、原油価格・為替の前提を見直しました。タイムラグ影響を含む経常利益は、前回見通しの1,900億円から変更ありません。
一方、タイムラグ影響を除く経常利益は、前回見通しから290億円引き上げ、2,260億円を見込んでいます。
この結果、タイムラグ影響を含む場合、除く場合のいずれにおいても、現中期経営計画の最終年度目標であるROIC5パーセント以上、ROE8パーセント以上を達成できる見通しです。
中東情勢の影響
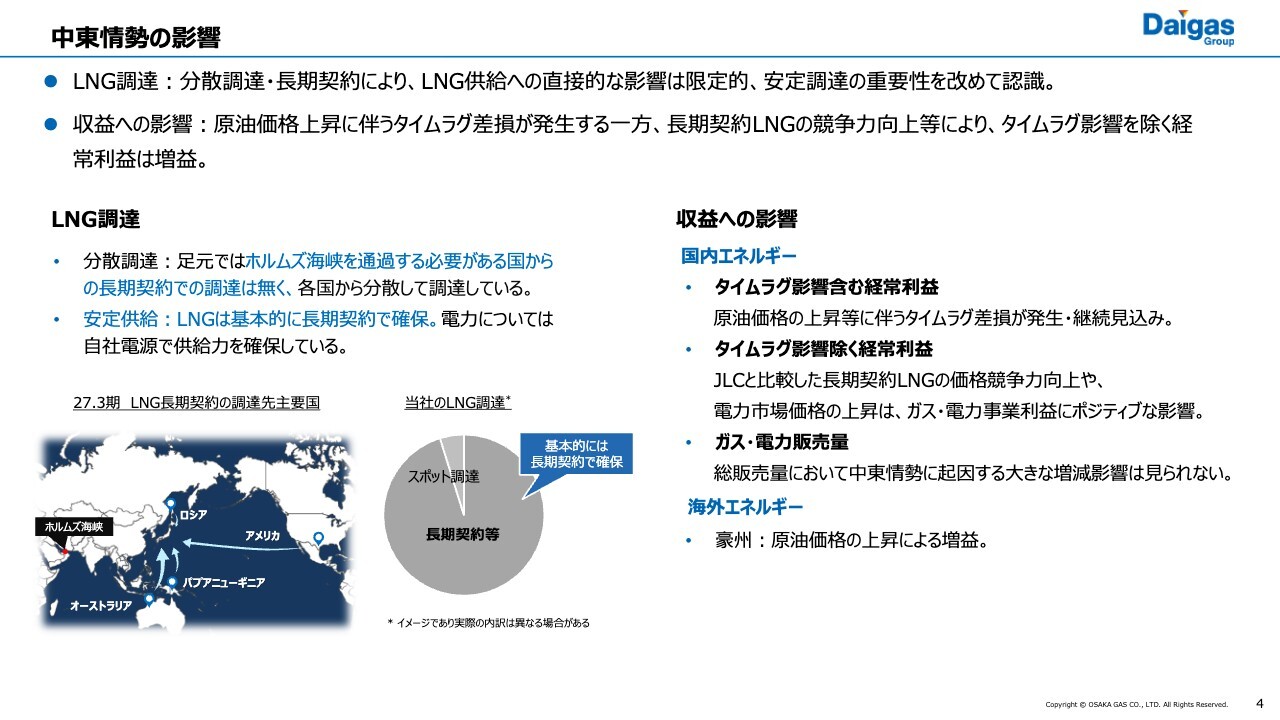
4ページでは、中東情勢の影響についてご説明します。まず、LNG調達についてです。当社は、特定の地域に依存せず、世界各国から分散して調達するポートフォリオを構築しています。従前よりお伝えしていますとおり、ホルムズ海峡を通過する必要がある国からの長期契約での調達はなく、また、LNGの大部分を長期契約で確保していることから、LNG供給への直接的な影響は限定的です。販売量についても大きな影響は見られず、安定供給を継続しています。
地政学リスクを巡る不透明感が続く中、この安定的なエネルギー調達が、お客さまへの供給責任を果たす上でも、また、当社の事業基盤を支える上でも重要な点であるとあらためて認識しています。
次に収益への影響です。原油価格の上昇に伴うタイムラグ差損が発生する一方、足元では、JLCの上昇により、当社の長期契約LNGの価格競争力が相対的に高まっています。電力市場価格の上昇も含め、中東情勢に伴う市況変動は、タイムラグ影響を除くガス・電力事業の収益を押し上げる要因となっています。海外事業においても、原油価格の上昇が豪州上流事業の増益につながっています。
こうした収益へのプラス影響は市況動向によって変動するものであり、継続を前提としたものではありませんが、引き続き安定供給を最優先に事業環境の変化に適切に対応していきます。
中期経営計画の進捗-利益・ROIC・ROE
現中期経営計画は最終年度の後半を迎えています。ここからは進捗を振り返りつつ、現在検討を進めている次期中期経営計画の基本的な考え方についてご説明します。
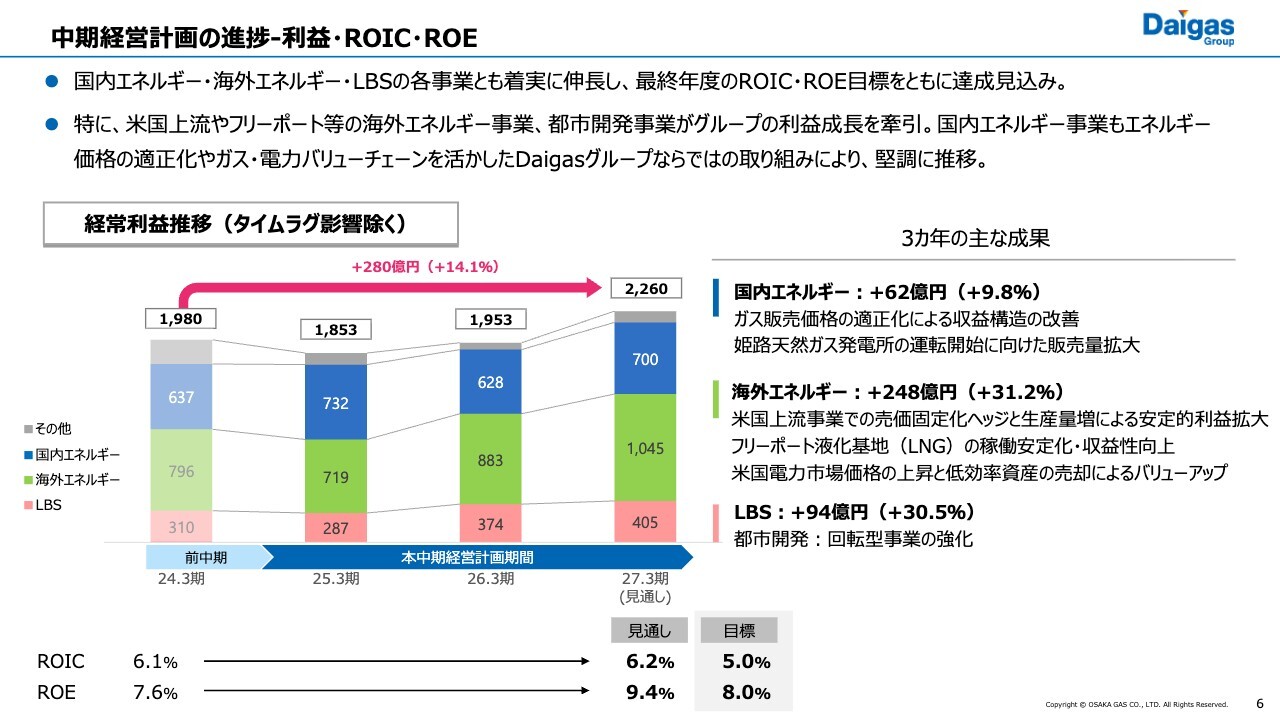
6ページは、現中期経営計画におけるセグメント利益の推移です。国内エネルギー、海外エネルギー、LBSの各セグメントとも着実に実力利益を成長させることができた結果、最終年度のROIC・ROE目標はともに達成できる見通しです。
まず、国内エネルギー事業では、前中計最終年度と比較して62億円の増益を見込んでいます。ガス販売価格の適正化による収益構造の改善に加え、姫路天然ガス発電所の運転開始による電源容量の拡大および電力の販売量拡大などに取り組んできました。姫路発電所の運転開始に伴う一時的な減価償却費の増加はあるものの、調達力や電源アセット、トレーディング機能、営業力を組み合わせ、ガス・電力のバリューチェーンを活かした収益基盤の強化を進めています。
海外エネルギー事業では、前中計最終年度と比較して248億円の増益を見込んでいます。主に成長をけん引したのは、北米地域でのガス関連事業です。
シェールガス開発事業では、ヘッジの活用と生産量の拡大により安定的に利益を拡大してきたほか、フリーポートLNG基地の稼働安定化も収益貢献につながっています。
火力発電事業では、一部発電所の持分売却により資本効率の高い発電所に投下資本を集中したこと、AI・データセンターの需要を背景に市場価格が上昇したことで貢献度が高まっています。
LBS事業では、前中計最終年度と比較して94億円の増益を見込んでいます。特に、都市開発事業における回転型ビジネスの強化が本中計期間の利益成長をけん引しています。物件の開発や付加価値向上、売却を通じて収益の拡大と資本効率の向上を進めてきました。
このように、各セグメントで収益基盤の強化が進んだ成果が着実な利益成長につながっています。しかしながら、国内・海外エネルギー事業の足元の利益には、先ほどご説明した市況による押し上げも含まれているため、こうした点も踏まえつつ、引き続き中長期的な収益基盤の強化に取り組んでいきます。
中期経営計画の進捗-投資
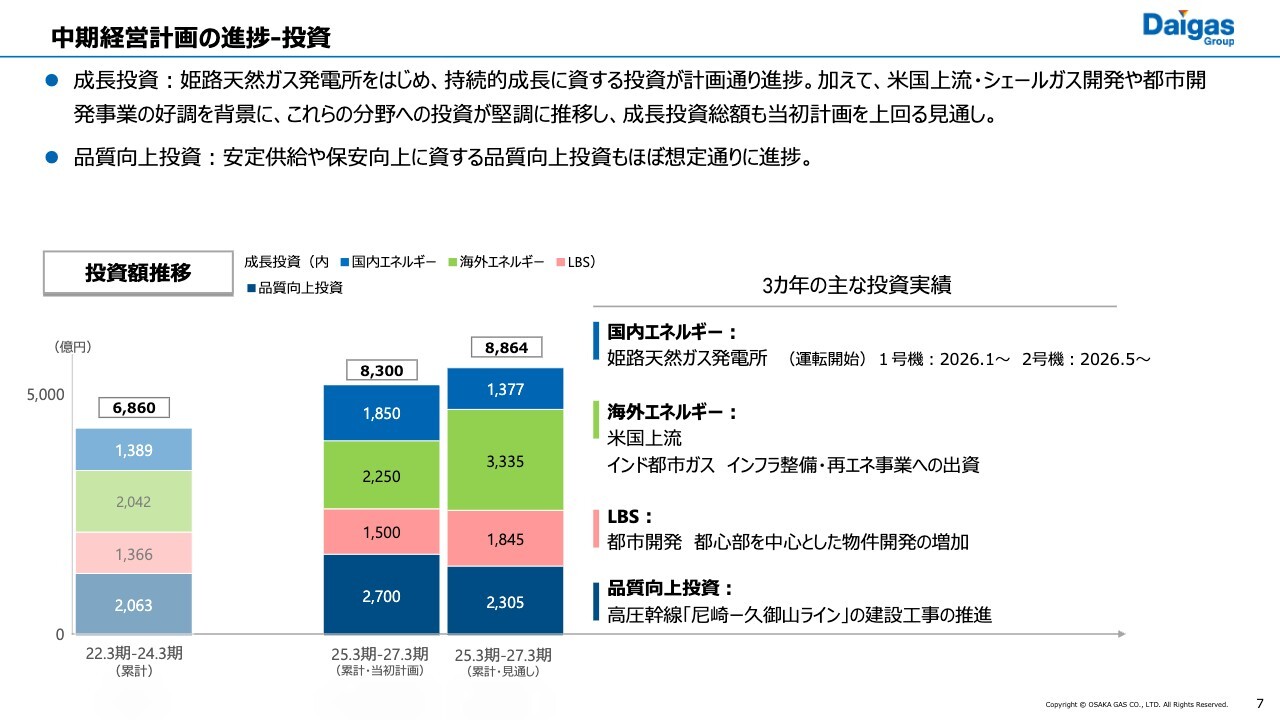
7ページでは、こうした成長を支える投資の進捗をご説明します。現中期経営計画の3年間累計の投資額は、当初計画の8,300億円に対し、8,864億円となる見通しです。
特に、姫路発電所、米国のシェールガス開発や都市開発事業といった成長をけん引する事業に着実に資金を振り向けてきました。
また、将来の成長に向けては、インドの都市ガス事業におけるインフラ整備や再エネ事業への出資を進めてきました。
安定供給や保安の向上に資する品質向上投資についても、高圧幹線の建設などを進めてきました。
中期経営計画の進捗-株主還元
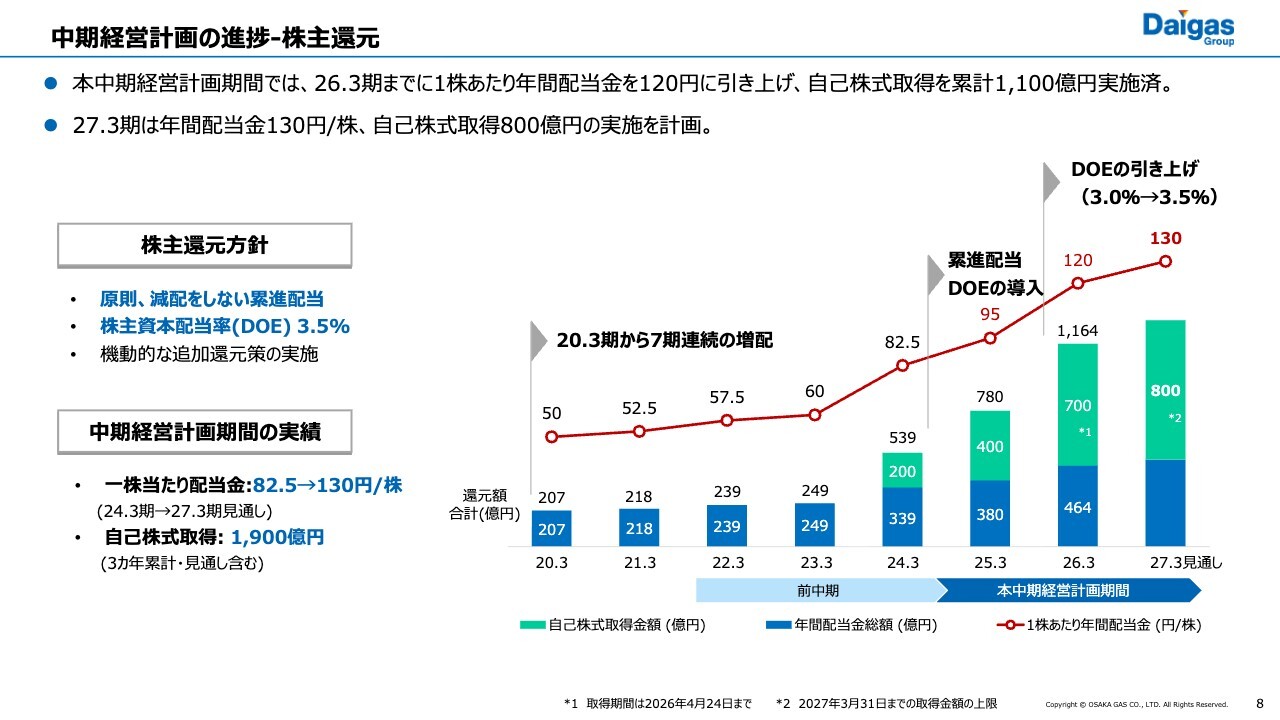
8ページは、株主還元の推移です。当社は、成長投資とともに株主のみなさまへの還元も強化してきました。着実な実力利益の向上を踏まえ、1年前にDOEを3.0パーセントから3.5パーセントへ引き上げ、累進配当の方針のもと増配を継続しています。
今期の年間配当金は130円と、前中計最終年度の82.5円から着実に引き上げており、7期連続の増配となる見通しです。
また、資本効率の向上に向け、機動的な自己株式取得も複数回実施してきました。今期は800億円を上限とする自己株式取得を実施しており、現中計期間の3年間累計では1,900億円となる見通しです。
中期経営計画の進捗-キャッシュアロケーション
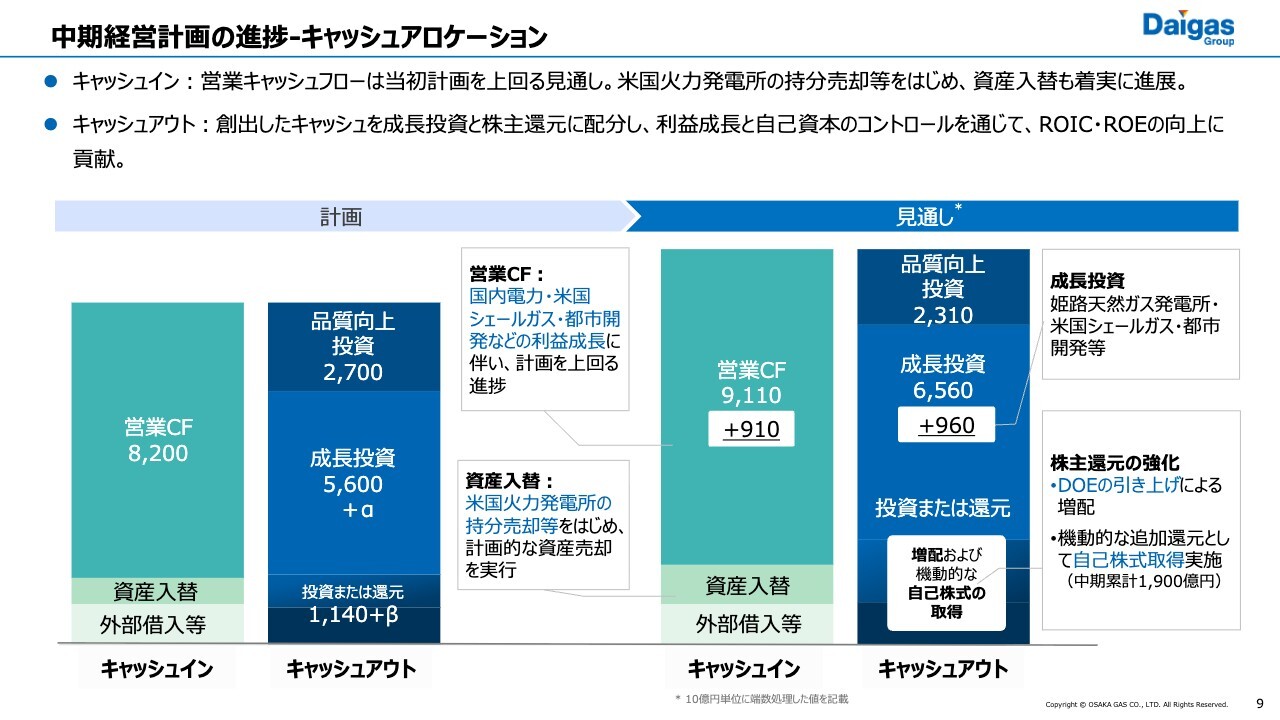
9ページは、現中期経営計画におけるキャッシュアロケーションです。キャッシュインでは、各事業の利益成長により営業キャッシュフローが当初計画を上回る見通しです。また、米国火力発電所の持分売却など、資産の入れ替えも着実に進めてきました。
こうして創出したキャッシュを成長投資と株主還元に配分し、利益成長と資本効率の向上を両立することで、ROIC・ROEの向上に取り組んできました。この一連の取り組みを通じて、持続的な企業価値向上に向けた足場を築くことができたと考えています。
次期中期経営計画の方向性(1)事業戦略
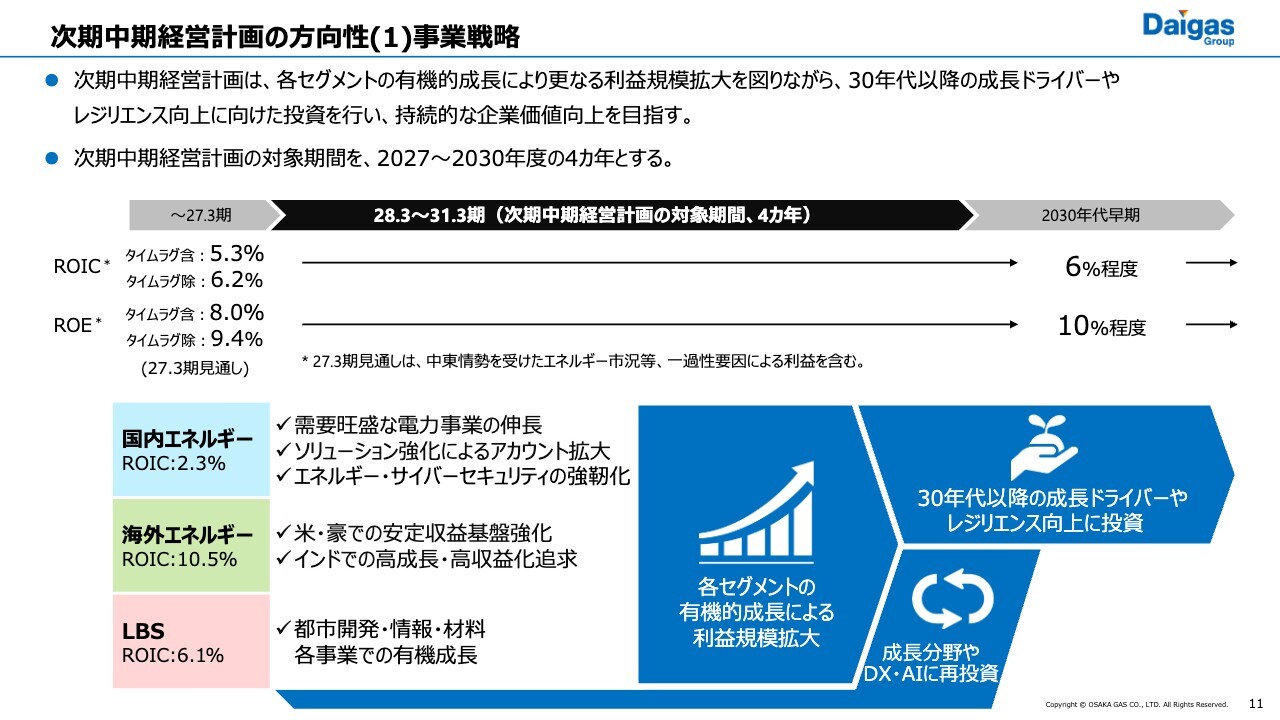
ここからは次期中期経営計画の方向性についてご説明します。現在、具体的な経営目標や施策の検討を進めていますが、本日はその基本的な考え方と、重点的に取り組む方向性をお伝えします。
11ページは、次期中期経営計画の事業戦略に関する基本的な考え方です。利益成長と資本効率の向上を両輪として、持続的な企業価値の向上を目指すという方針は変わりません。2030年代早期にROIC6パーセント程度、ROE10パーセント程度を目指す考え方も引き続き維持していきたいと考えています。
足元では、中東情勢に伴う市況変動が利益を押し上げていますが、次期中期経営計画では、こうした一過性の要因に依存せず、持続的に利益を生み出す力を高めていきます。
次期中期経営計画では引き続き、現中計をけん引した国内電力事業、米国のシェールガス開発事業や都市開発事業に加えて、インド事業などの新たな柱の育成にも取り組み、各セグメントの有機的成長による更なる利益規模拡大を図っていきます。
中でも、国内エネルギー事業の収益力と資本効率の向上は、重点的に取り組む課題と認識しており、後ほどその方向性をご説明します。
また、並行して、2030年代以降の成長ドライバーの育成や、事業のレジリエンス向上に向けた投資も行っていきます。事業の成長によって生み出したキャッシュをさらなる成長と事業基盤の強化に再投資する好循環を確立し、目標の達成につなげていく考えです。
なお、次期中期経営計画の対象期間については、長期ビジョン等との整合も踏まえ、2027年度から2030年度までの4年間とする予定です。
国内エネルギー事業の進捗および今後の方向性:販売量・供給件数、お客さまアカウント数
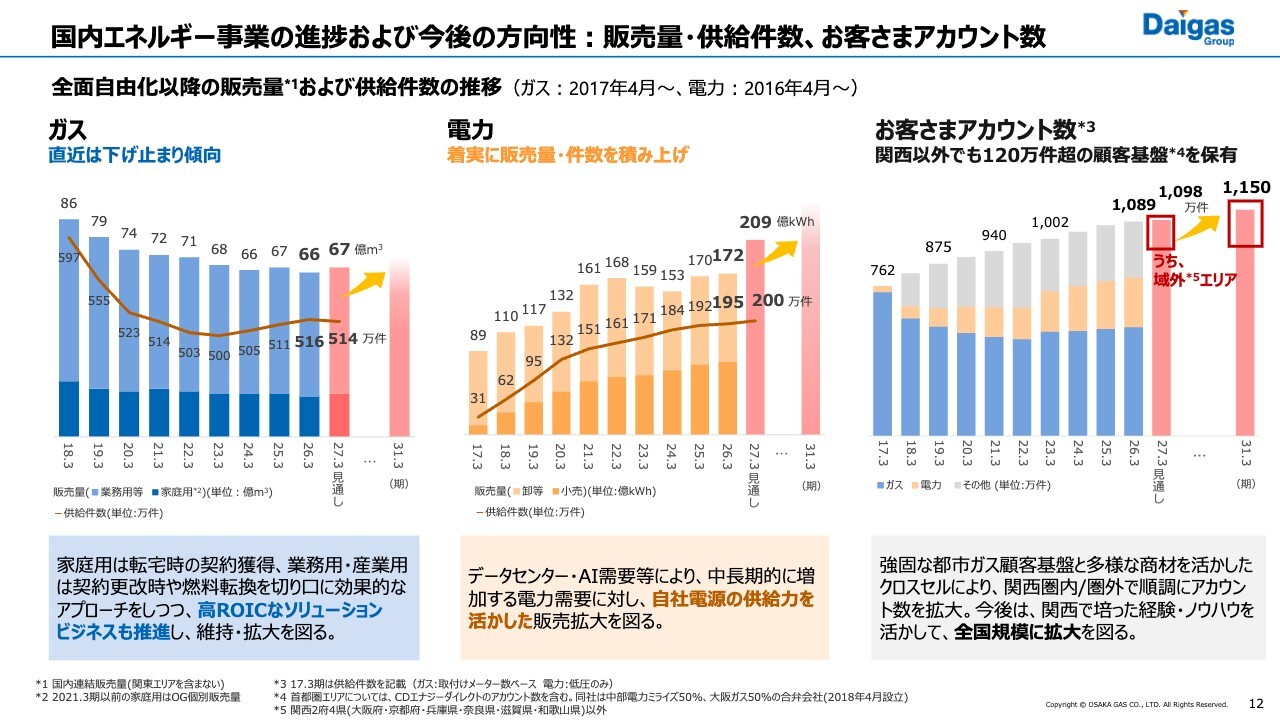
12ページでは、国内エネルギー事業の販売動向と今後の成長に向けた方向性をご説明します。
まず、ガス事業です。小売の全面自由化以降、厳しい競争環境が続いていましたが、足元では落ち着きつつあると認識しています。こうした環境の変化を踏まえ、家庭用では転宅時の契約獲得、業務用・産業用では契約更改や燃料転換の機会を捉えつつ、ROIC向上に貢献するソリューションビジネスの提案等により、維持・拡大を図っていきます。
電力事業では、小売の全面自由化以降、販売量・供給件数を着実に積み上げてきました。今後もAI・データセンターなどによる電力需要の増加を捉え、これまでに整備してきた自社電源の供給力を活かした販売拡大に取り組みます。
また、お客さまアカウント数については、都市ガスの顧客基盤に電力や多様なサービスを組み合わせることで関西圏内でも拡大を進めてきました。関西以外でも首都圏を中心に120万件を超える顧客基盤を有しています。今後は関西で培った経験やノウハウを活かし、全国規模に拡大させていきます。
国内エネルギー事業:各事業の利益成長とROIC向上
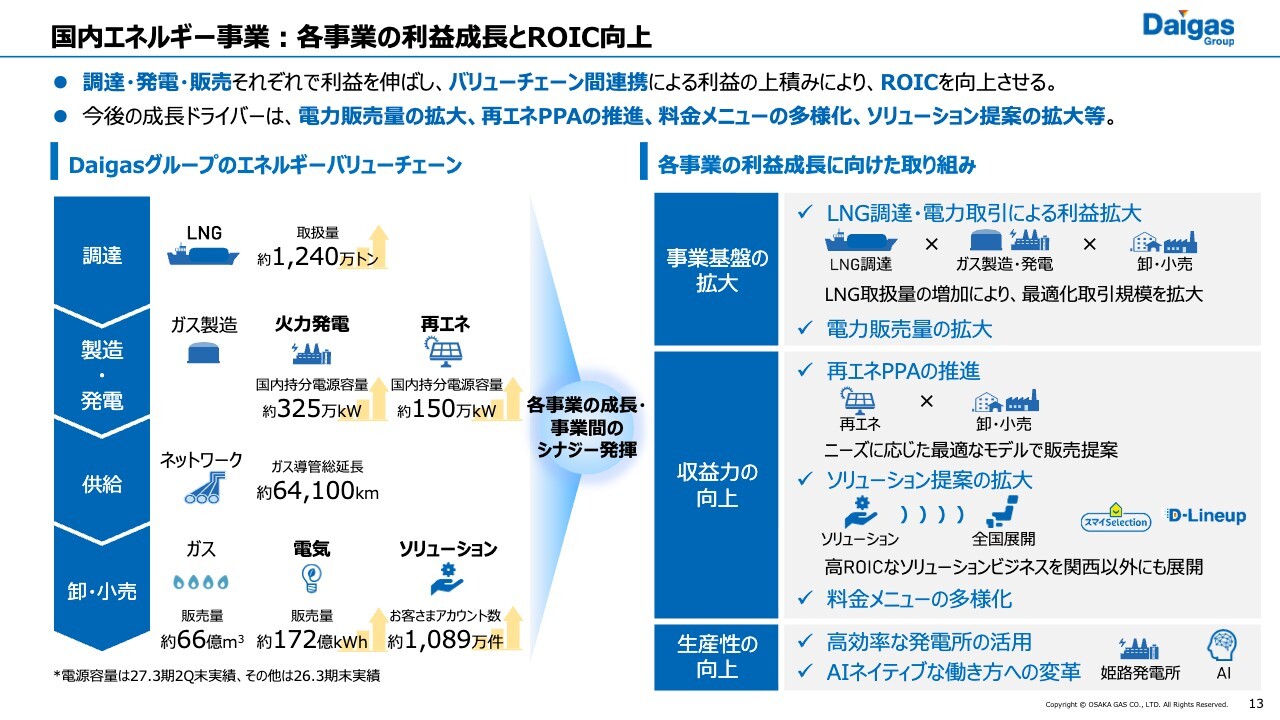
13ページでは、国内エネルギー事業の収益力と資本効率の向上に向けた取り組みをご説明します。左側にお示ししているとおり、当社グループは、LNGの調達からガス製造・発電、卸・小売、ソリューションまで、一貫したエネルギーバリューチェーンを有しています。
エネルギーを取り巻く不確実性が高まる中、こうしたバリューチェーンを通じてお客さまにエネルギーを安定的にお届けすることが当社の強みであり、その価値はこれまで以上に高まっていると認識しています。国内外で積み上げてきたアセットを基盤に、安定供給の役割を着実に担いながら、今後それぞれの領域で収益規模と収益性を高めるとともに、バリューチェーン間の連携によって利益をさらに上積みし、国内エネルギー事業全体のROIC向上につなげていきます。
まず、LNG調達では、安定調達の基盤を維持しつつ取扱量を拡大し、需給や市況に応じた最適化の取り組みを強化することで、利益規模の拡大を図ります。
電力では、需要の増加を捉え、販売量を拡大していきます。あわせて、高効率な姫路天然ガス発電所などの自社電源を有効に活用し、収益性の向上につなげていきます。
再エネPPAについては、お客さまのニーズに応じてオンサイト・オフサイトなどの最適なモデルを提案することで販売を拡大していきます。
また、ソリューションでは、関西で培った事業基盤やノウハウを活かし、高付加価値な提案を全国規模にも展開することで、お客さまアカウントと収益基盤の拡大を図ります。
コストインフレ・人口減・金利上昇といった外部環境の変化は重要な課題ですが、料金メニューの多様化やソリューションビジネスの提案により収益性を高めていきます。
こうした各領域での成長に加え、調達・発電・販売を一体的に運用し、需給や市況の変化に柔軟に対応することでバリューチェーン全体の収益力を高め、国内エネルギー事業のROIC向上を目指していきます。
次期中期経営計画の方向性(2)財務戦略
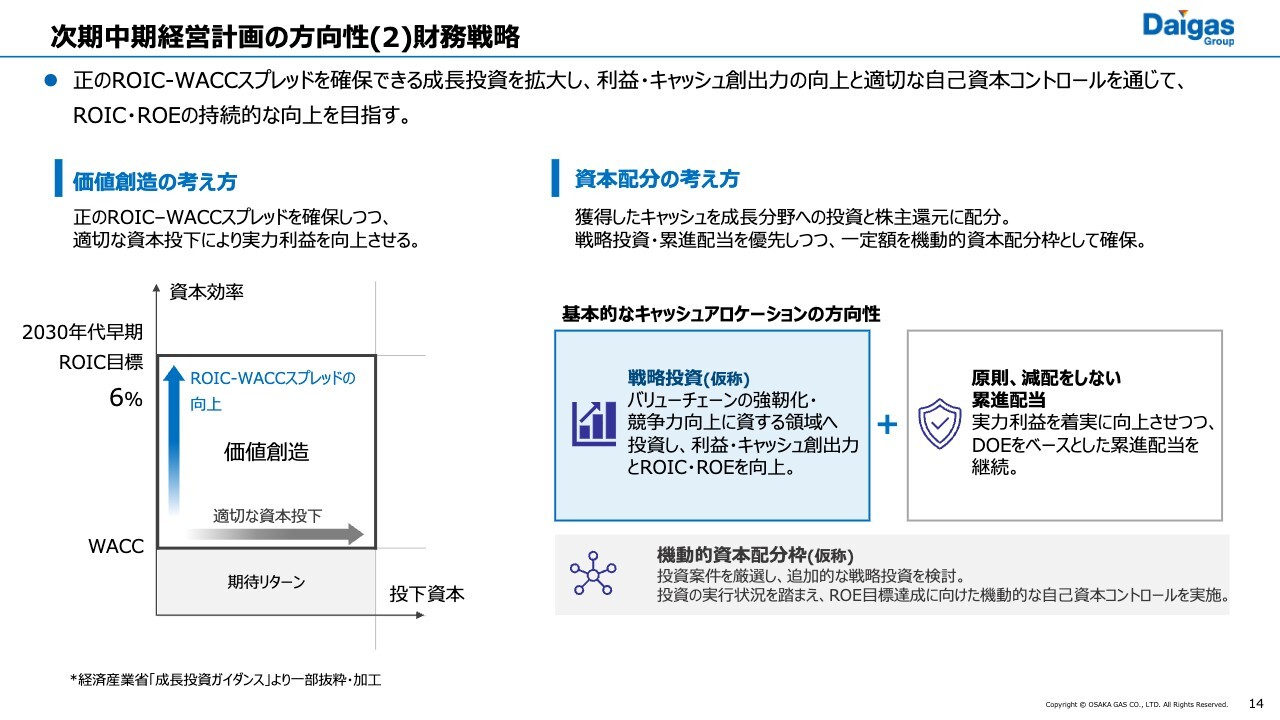
14ページでは、財務戦略の基本的な考え方をご説明します。左側にお示ししているとおり、短期的な資本効率の改善だけではなく、ROICとWACCのスプレッドを意識し、資本コストを上回るリターンが期待できる成長分野に適切に資本を投下することが重要であると考えています。
特に、当社の事業は投資から利益貢献までに一定の時間を要することから、足元の資本効率を意識しつつ、将来の利益・キャッシュ創出力を高める投資を着実に進めていきます。
右側は、基本的なキャッシュアロケーションの方向性です。次期中期経営計画においても基本的な考え方に大きな変更はありません。
戦略投資については、当社の知見やノウハウを生かし、既存事業とのシナジーが見込める領域を中心にバリューチェーンの強靭化や競争力向上に資する投資を進め、利益・キャッシュ創出力を高めていきます。
配当についても、DOEを基準とした累進配当を継続することで、短期的な利益変動にかかわらず予見性の高い還元を引き続き目指していきます。
加えて、一定額を機動的な資本配分枠として確保し、追加的な成長機会に備えます。その上で投資機会や財務状況、市場からの評価も踏まえ、ROE目標の達成に向けて自己資本を機動的にコントロールしていきます。
27.3期2Q実績|概要
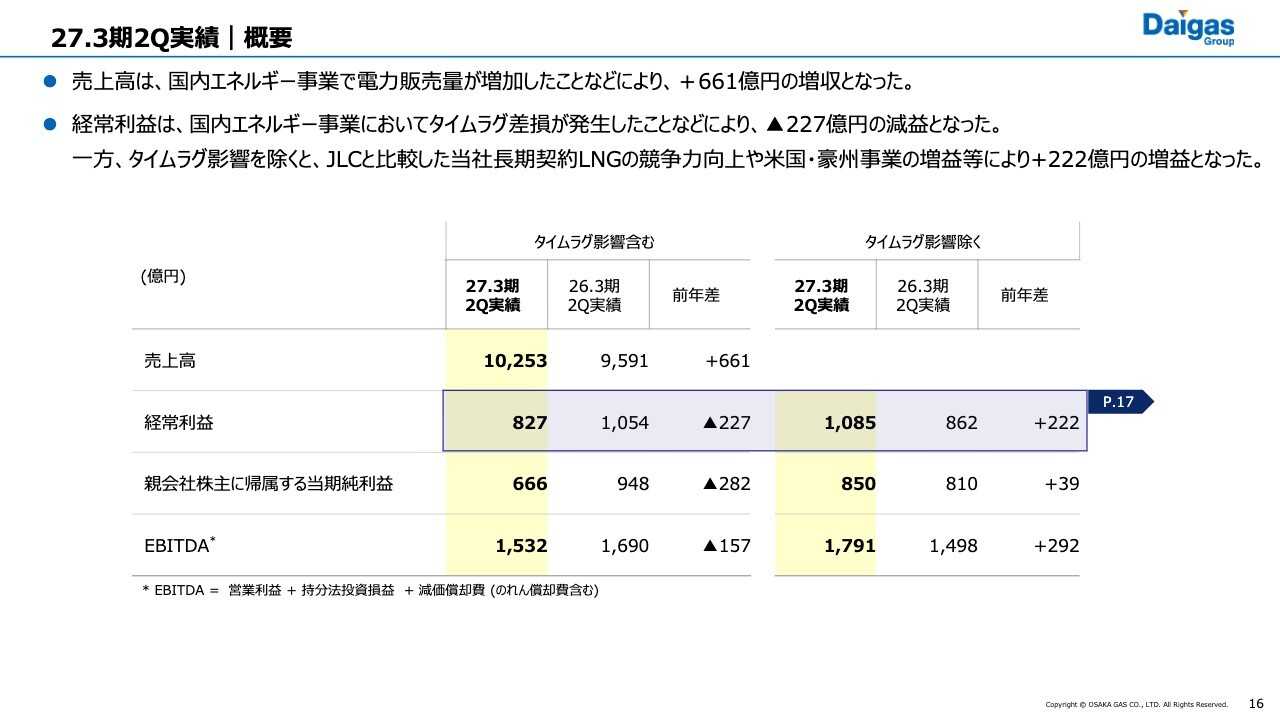
ここからは2027年3月期第2四半期の実績と通期見通しについてご説明します。16ページは、第2四半期実績の概要です。表の左側がタイムラグ影響を含む数値、右側がタイムラグ影響を除く数値です。
売上高は、国内エネルギー事業での電力販売量の増加などにより、前年同期比661億円増の1兆253億円となりました。経常利益は、国内エネルギー事業におけるタイムラグ差損の発生などにより、前年同期比227億円減の827億円となりました。
一方、タイムラグ影響を除く経常利益は、当社の長期契約LNGの価格競争力が相対的に高まったことに加え、海外エネルギー事業やLBS事業が増益となったことなどから、222億円増の1,085億円となりました。また、タイムラグ影響を除く当期純利益は39億円増の850億円となりました。
27.3期2Q実績|経常利益 増減分析(前年実績との差異)
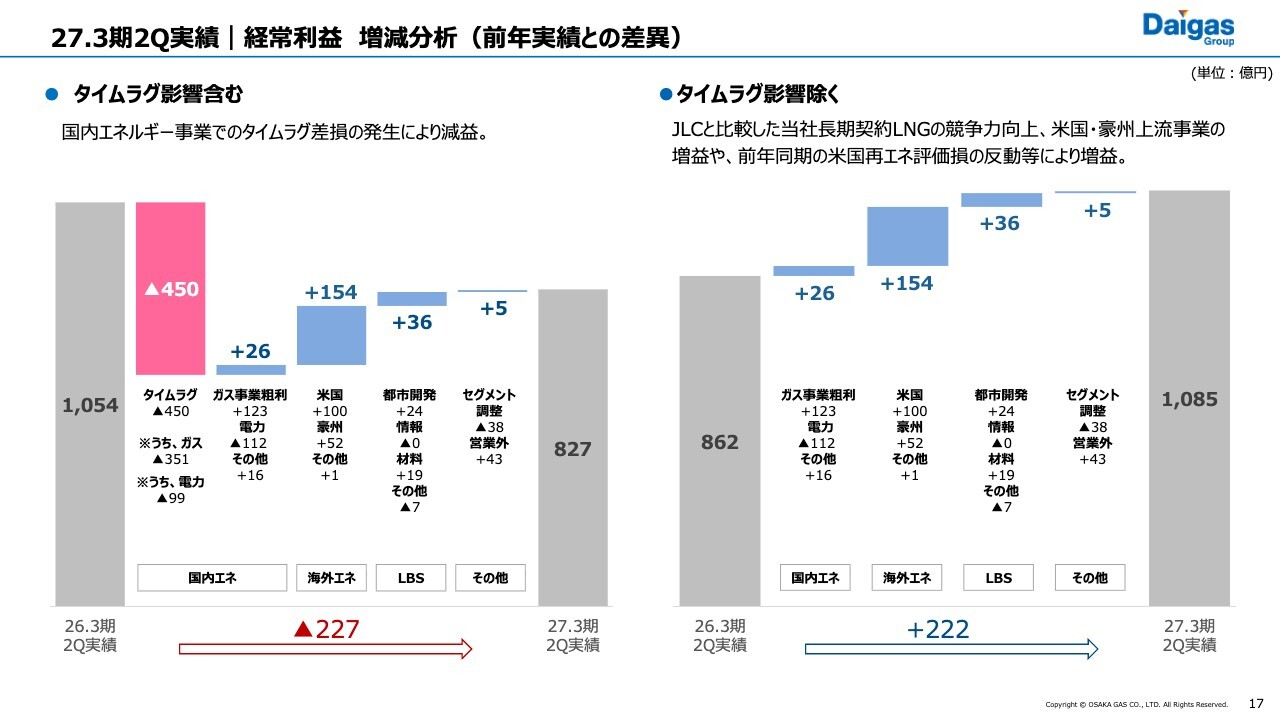
17ページでは、経常利益の前年差をセグメント別にご説明します。タイムラグ影響を含む経常利益は、タイムラグ差損の発生により、国内エネルギー事業が423億円の減益となりました。この結果、全体では227億円の減益となっています。
一方、タイムラグ影響を除くと、国内エネルギー事業は26億円、海外エネルギー事業は154億円、LBS事業は36億円の増益となり、全体では222億円の増益となりました。
国内エネルギー事業ではガス事業が増益となった一方、電力事業では姫路天然ガス発電所の運転開始に伴う固定費の増加などにより減益となりました。海外エネルギー事業では米国のシェールガス開発事業や豪州上流事業が増益に寄与しています。
27.3期通期見通し|通期見通し修正の概要(7月30日公表との差異)
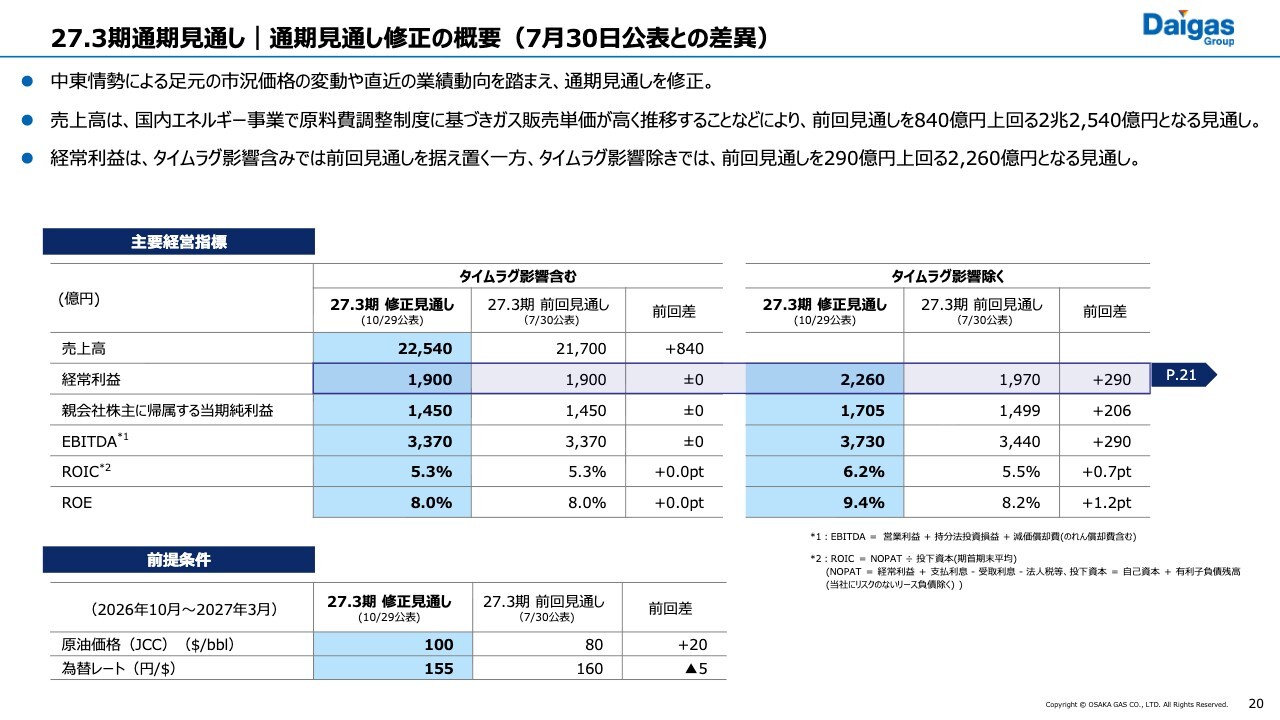
続いて、2027年3月期の通期見通しについてご説明します。足元の市況動向と直近の業績を踏まえ、通期見通しを修正しました。
売上高は、原料費調整制度に基づくガス販売単価の上昇などにより、前回見通しから840億円引き上げ、2兆2,540億円を見込んでいます。経常利益は、タイムラグ影響を含む場合は1,900億円で変更ありません。
一方、タイムラグ影響を除く場合は、前回見通しから290億円引き上げ、2,260億円を見込んでいます。また、タイムラグ影響を除く当期純利益は1,705億円、ROICは6.2パーセント、ROEは9.4パーセントとなる見通しです。
27.3期通期見通し|経常利益 増減分析(7月30日公表との差異)
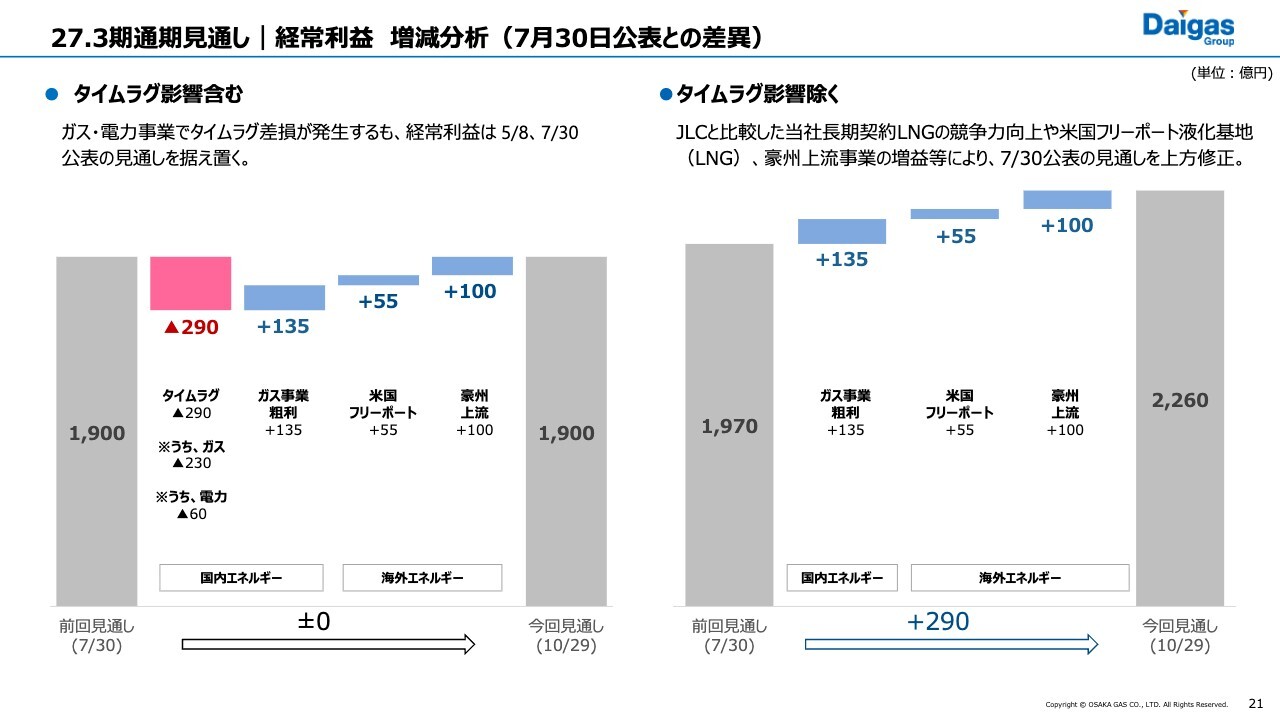
21ページでは、タイムラグ影響を除く経常利益を前回見通しから290億円引き上げた要因をセグメント別にご説明します。
国内エネルギー事業では、当社の長期契約LNGの価格競争力が相対的に高まることなどにより、ガス事業を135億円上方修正しています。
海外エネルギー事業では、フリーポートLNG基地の増益などにより米国を55億円、原油価格の上昇による上流事業の増益などにより豪州を100億円、それぞれ上方修正しています。
一方、原油価格の上昇によりタイムラグ差損が拡大するため、タイムラグ影響を含む経常利益については前回見通しの1,900億円を据え置いています。
27.3期通期見通し|通期見通し修正の概要(前年実績との差異)
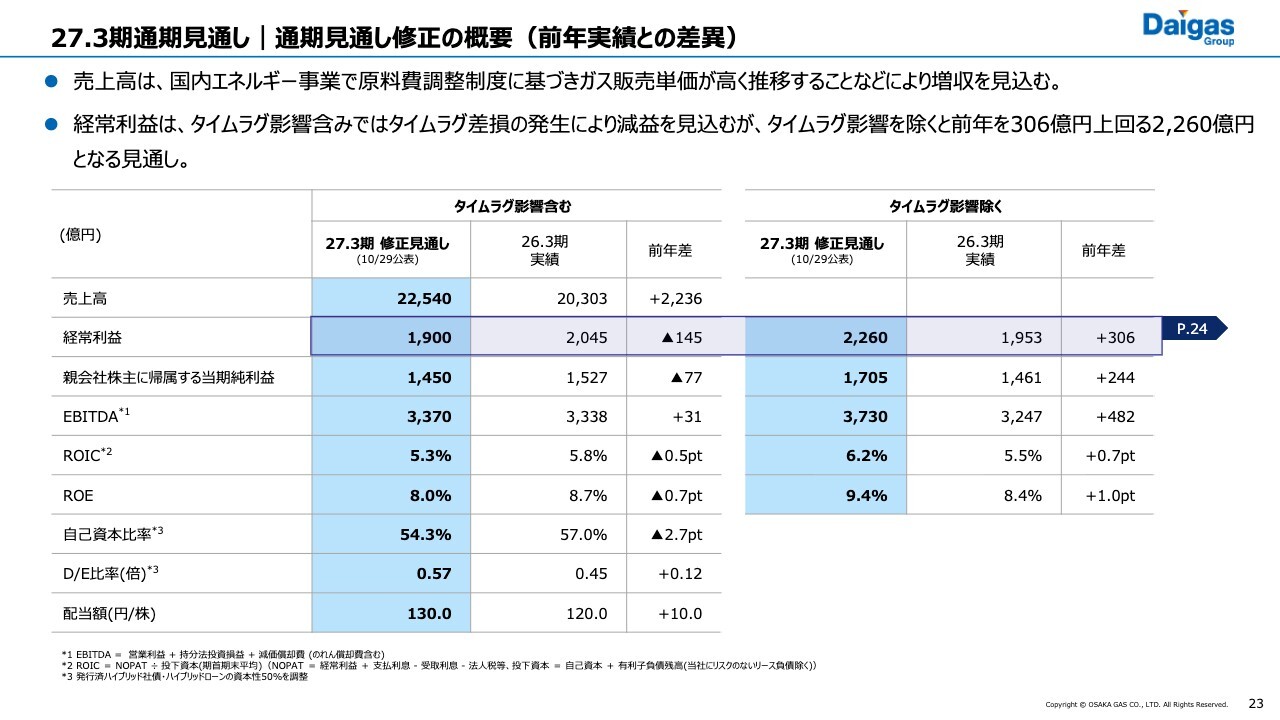
23ページでは、修正後の通期見通しを前期実績と比較しています。売上高は、原料費調整制度に基づくガス販売単価の上昇などにより、前期比2,236億円増の2兆2,540億円を見込んでいます。経常利益は、タイムラグ差損の発生により、タイムラグ影響を含む場合は145億円減の1,900億円を見込んでいます。
一方、タイムラグ影響を除く経常利益は、前期比306億円増の2,260億円となる見通しです。当期純利益については、タイムラグ影響を含む場合は1,450億円、除く場合は1,705億円を見込んでいます。
27.3期通期見通し|経常利益 増減分析(前年実績との差異)
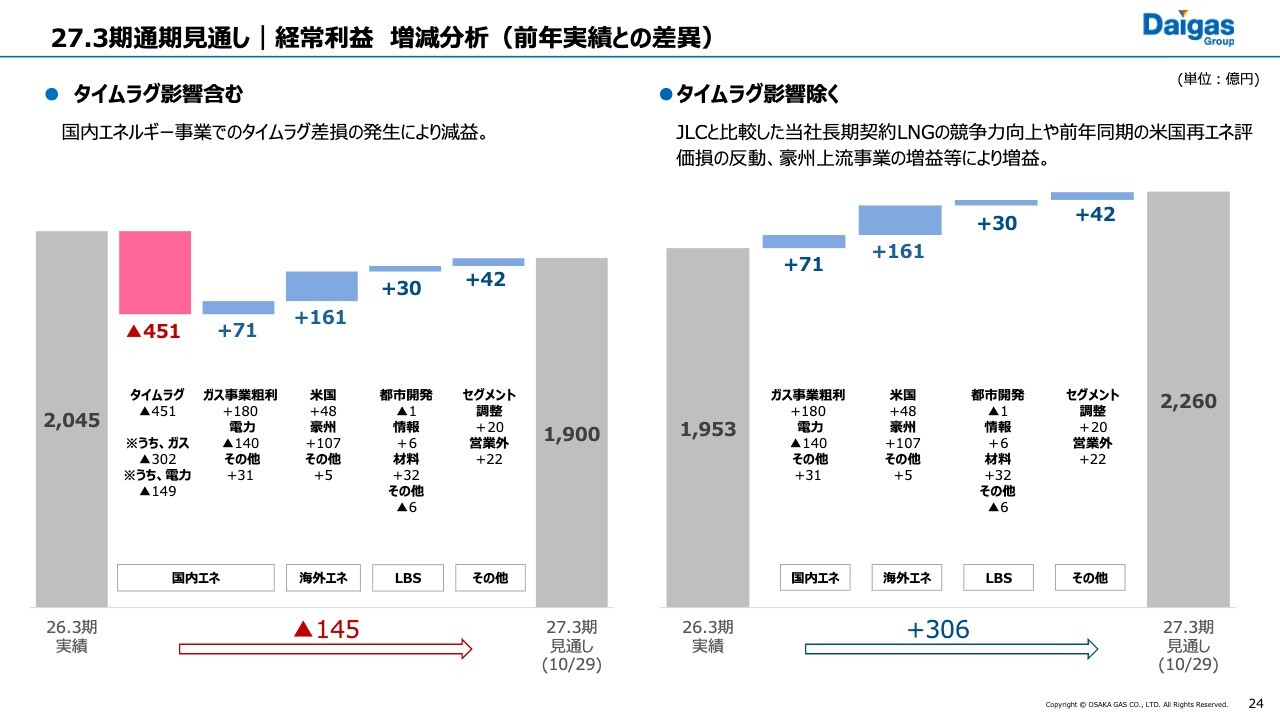
24ページでは、経常利益の前年差をセグメント別にご説明します。まず左側のタイムラグ影響を含む経常利益は、国内エネルギー事業におけるタイムラグ差損の発生により、全体で減益となる見通しです。一方、右側のタイムラグ影響を除く経常利益は、306億円の増益となる見通しです。
国内エネルギー事業は、ガス事業粗利の拡大により71億円の増益を見込んでいます。海外エネルギー事業は、豪州上流事業を中心に161億円の増益を見込んでいます。また、LBS事業は30億円、その他は42億円の増益を見込んでいます。
成長投資の実績と見通し
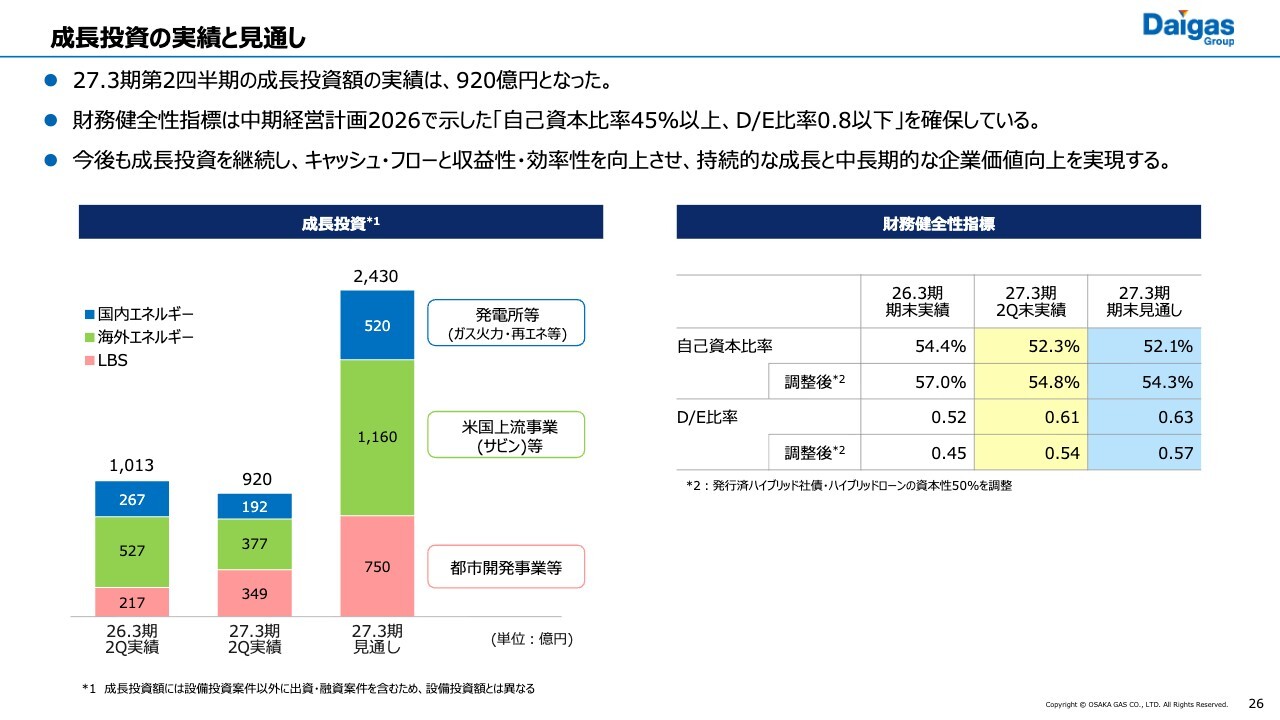
26ページは、成長投資と財務健全性の状況です。第2四半期までの成長投資額は920億円となりました。国内エネルギー事業では発電所、海外エネルギー事業では米国上流、LBS事業では都市開発を中心に投資を進めています。
また、財務健全性についても、中期経営計画で示した自己資本比率45パーセント以上、D/E比率0.8倍以下の水準を確保しています。今後も財務健全性を維持しながら、持続的な利益・キャッシュ創出力の向上につながる成長投資を進めていきます。
以降の詳細な説明は割愛しますが、補足情報や事業概要を掲載していますのでご参考ください。以上で私からの説明を終わります。
質疑応答
<質問1>
質問:タイムラグ影響を除く通期の経常利益見通しを2,260億円へ上方修正した主な要因と、次期中期経営計画の発射台となる利益水準についておうかがいしたいです。
回答:今回の上方修正には、ガス事業粗利におけるJLCと比較した当社長期契約LNGの競争力向上、豪州上流事業における油価上昇の影響、米国フリーポートLNG液化基地等、市況を捉えた収益機会等を織り込んでいます。
一方、原油価格上昇に伴い、国内エネルギー事業ではタイムラグ差損の発生を見込んでいることから、タイムラグ影響を含む経常利益見通しは1,900億円に据え置きました。市況要因による変動はあるものの、当社の実力利益は着実に向上しており、この利益水準を次期中期経営計画の発射台として、持続的な利益成長を目指します。
<質問2>
質問:次期中期経営計画を4ヶ年とした背景と、2030年代早期のROIC6パーセント・ROE10パーセントの達成に向けた考え方をおうかがいしたいです。
回答:次期中期経営計画を4ヶ年としたのは、現段階でROIC6パーセント・ROE10パーセントの達成時期の前倒しを意図したものではなく、2030年長期ビジョンとの整合等を踏まえた期間設定です。一方で、2030年代早期にROIC6パーセント・ROE10パーセントの達成を目指す考えに変わりはありません。
次期中期経営計画では、その達成に向けて持続的な利益成長と資本効率の向上を図るとともに、国内エネルギー、海外エネルギー、LBSの各事業における成長ドライバーを伸ばしつつ、2030年代以降の成長に向けた投資案件を検討しています。
<質問3>
質問:「機動的資本配分枠」の位置づけや、投資と還元の優先順位をおうかがいしたいです。
回答:基本的な資本配分の考え方に変更はありません。累進配当を安定的に継続した上で、資本コストを上回るリターンが期待でき、中長期的な利益・キャッシュ創出力の向上に資する投資を優先します。投資機会が限定的な場合や自己資本のコントロールが必要な場合には、ROE目標や財務状況等を踏まえ、追加還元を検討します。
<質問4>
質問:タイムラグ影響を除く電力事業の通期見通しを125億円で据え置いた背景と、下期の見方をおうかがいしたいです。
回答:上期は、電力市場取引の利益縮小や姫路天然ガス発電所の運転開始に伴う固定費増等が大きな減益要因となったことに加えて、一部の発電所で計画外のメンテナンスが発生し、稼働減による減益が発生しました。
下期については、電力市場価格の上昇等による増益が継続することに加え、メンテナンスを行っていた発電所が計画どおり稼働予定であることを踏まえ、現時点では通期見通しを据え置きとしました。増益影響、減益影響ともに市況影響が大きいため、引き続き注視は必要と考えています。
<質問5>
質問:ガス導管事業について、託送料金制度の見直し等をふまえた収益性改善の考え方をおうかがいしたいです。
回答:ガス導管事業の託送料金制度について、インフレや金利上昇下における安定的な事業継続に配慮した見直しが進んでいると受け止めています。一方、スマートメーター導入や設備更新等の費用も見込まれるため、安全・安定供給を最優先に効率化を進めながら収益性の改善に取り組んでいきます。
<質問6>
質問:ガス事業粗利において、長期契約LNGの競争力向上が寄与したとのことですが、上期の実績及び下期の見方をおうかがいしたいです。
回答:ガス事業はさまざまなビジネスで構成されているため他の要因もありますが、増益要因の多くは、当社の長期契約LNGの競争力向上が寄与しています。通期見通しは、油価をはじめ各種指標の前提変更に基づき算定しているため、上期に顕在化した影響だけでなく、下期に想定される影響も織り込んでいます。
<質問7>
質問:次期中期経営計画に向けた料金メニュー多様化の方向性についてです。原料費・燃料費が高止まりする中、インフレ等の事業環境の変化を踏まえ、今後どのような料金メニューを検討していくのでしょうか? 10月から家庭用の新規顧客向けに新たな料金メニューを導入したことも踏まえ、今後の考え方をおうかがいしたいです。
回答:家庭用については、今年10月から新規契約のお客さまを対象に基本料金と従量料金の割合を見直した新たな料金メニューを導入しました。これは既存のお客さまは対象としていないため、収益への寄与には一定の時間を要しますが、まずは本メニューの着実な展開を進めます。
今後は競争環境等にも十分留意しながら、他の機器・サービスと組み合わせたメニューなども選択肢として検討し、引き続きお客さまのニーズに応じた多様なメニューを提供していきます。
<質問8>
質問:今期のように業績が市況変動の影響を大きく受けることをどのように捉えていますか? 次期中期経営計画に向けて考え方を整理したいです。
回答:当社は従来からナチュラルヘッジを意識した経営を進めてきました。国内事業だけでは為替や油価の変動影響をより受けやすいことに加え、市場の成熟化も踏まえ、海外事業に進出し、国内外の事業を組み合わせたポートフォリオにより、安定的に収益を創出できる基盤を整備してきました。海外事業は、今やグループの収益を支える柱となっています。
一方、国内でもガス販売における燃料転換や電力事業の拡大に加え、高効率な自社電源を活用し、データセンター等から生まれる新たな需要を取り込むことで、さらなる成長を目指します。
このように、今後も国内外の事業をバランスよく成長させ、特定の市況変動に左右されにくい、安定性と成長性を備えた事業ポートフォリオの構築を進めていく考えです。
<質問9>
質問:次期中期経営計画に向けて金利上昇や事業リスクの高まりを踏まえ、財務体質のあるべき姿をどのように考えていますか?
回答:現在、次期中期経営計画に向けて財務戦略を検討しています。海外を含めて事業が多様化し、地政学リスク等によるボラティリティも高まる中で持続的に成長していくためには、社会インフラを担う企業として健全な財務基盤を維持することが重要な要素の1つと考えています。次期中期経営計画では、先ほど述べた事業ポートフォリオの方向性を考慮した上で、財務面では自己資本比率に加えてキャッシュフローも意識した運営を進めていきます。
また、金利上昇により資本コストが高まる中、投資採算性のハードルも見直す必要があると認識しています。さまざまな投資案件が出てくる中で、各案件の事業性や蓋然性をしっかりと見極め、厳選した良質な成長投資を積み重ねることが重要と考えています。
<質問10>
質問:次期中期経営計画での自己資本比率等、財務体質の考え方についておうかがいしたいです。
回答:自己資本比率については、当社の事業特性を考慮する必要があります。従前、自己資本比率は45パーセント程度でしたが、小売全面自由化に備え、50パーセント超となりました。ただ、全面自由化後も自己資本を棄損することなく推移しており、足元の自己資本が積み上がっている状態です。
一方、当社の財務戦略は以下の3点を基本に考えています。1つ目は、当社は社会インフラを担う企業であり、その公益的な性質から、南海トラフ地震などの有事等にも備え、健全な財務基盤を維持したいと考えていることです。
2つ目は、単にレバレッジを増やすだけではなく、投資を通じてキャッシュフロー創出力や資本コストを上回る収益性を向上させ、企業価値を創造することです。
3つ目は、お客さま、株主・投資家、従業員、グループ会社、パートナー等、さまざまな当社のステークホルダーの期待・関係性を総合的に考慮することです。これら3つが我々の財務戦略の基本になっていることをご理解いただきたいと思います。
<質問11>
質問:次期中期経営計画期間におけるフリーキャッシュフローの考え方について教えてください。
回答:フリーキャッシュフローは、短期視点ではなく中期視点でしっかり積み上げていきたいと考えています。金利のある時代に変遷してきており、マイナス金利の時代と比較すると、資金調達に伴う利息負担が徐々に大きくなるため、利益をしっかり積み上げ、キャッシュを創出する好循環を継続していきたい考えです。次期中期経営計画では、海外エネルギー事業はもちろん、国内エネルギー事業でのROICの向上もポイントとなります。これまで関西で培ってきた知見・ノウハウを全国に展開していきます。
<質問12>
質問:国内エネルギー事業のROIC向上に向けて、どのように投資を配分していくのでしょうか?
回答:海外エネルギー事業に比べると投資金額規模はそれほど大きくはありません。大規模投資による成長ではなく、これまで培ってきた既存ビジネスの強みを生かしつつ、さらに商品・サービス力を磨いて全国にも展開していきます。関西以外での取り組みを強化するにあたっては、人的リソース(特に施工・メンテ等の担い手)確保が重要であり、そのためのM&Aは選択肢として挙げられます。
<質問13>
質問:次期中期経営計画で、国内エネルギー事業における各事業間のシナジー発揮に注力するとのことですが、体制の変更や新たな取り組みを検討されているのでしょうか?
回答:現時点では大規模な体制変更を検討しているわけではなく、既存の事業部・関係会社間の連携をさらに強化することで利益成長を図っていきます。国内の再エネ事業においては発電だけを行う事業者も多いのですが、当社は開発部門と営業部門が販売面においても連携し、全国規模で販売することができます。
また、LNG・ガス価格や電力市場価格の水準を見た上で設備の稼働を判断するなど、ガス・電力事業間のシナジー創出も可能であり、利益最大化に資する施策を実施していきます。


新着ログ
「電気・ガス業」のログ