2027年6月期第1四半期決算説明
テスHD、蓄電池EPCの売上計上が2Q以降本格化へ 通期業績予想は据え置き、豊富なパイプラインの受注転換を目指す
エグゼクティブサマリー 2027年6月期1Q連結業績
山本一樹氏(以下、山本):テスホールディングス株式会社代表取締役社長の山本です。本日は遅い時間にもかかわらずお集まりいただき、誠にありがとうございます。それでは当社の2027年6月期第1四半期の決算内容についてご説明します。
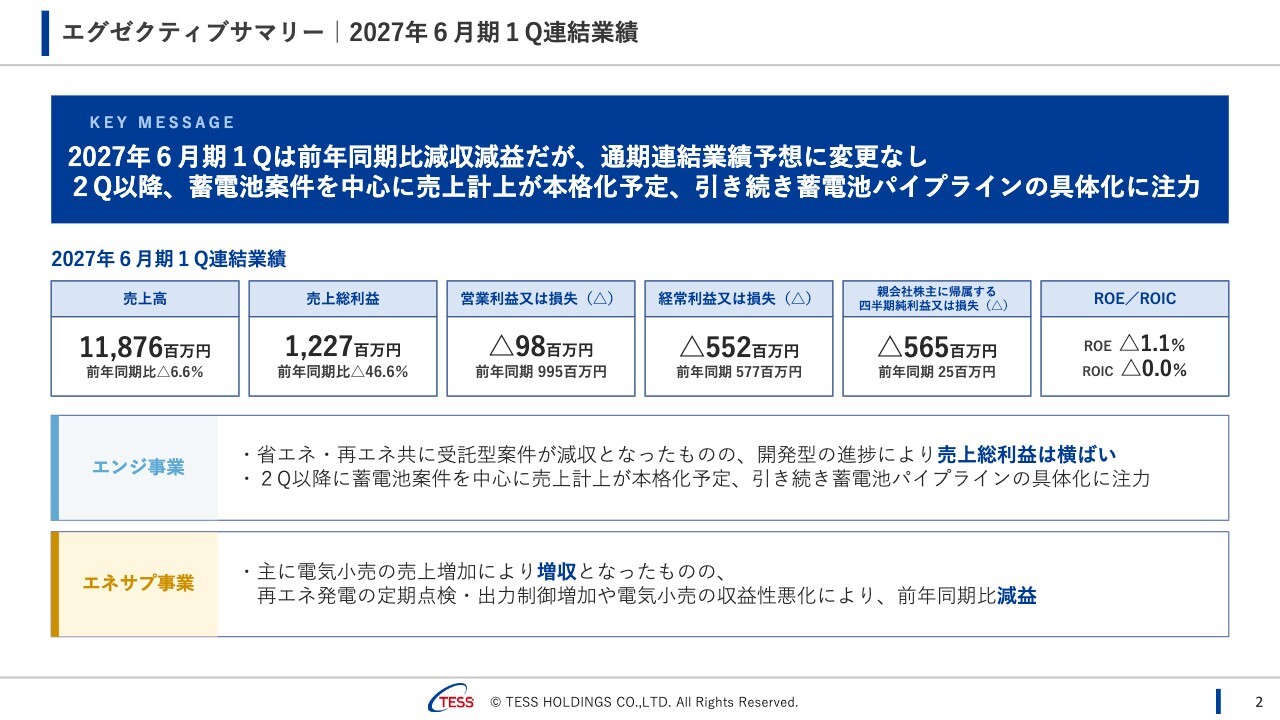
まず、エグゼクティブサマリーです。2027年6月期第1四半期は前年同期比で減収減益となり、営業利益以下は損失となりました。
売上高は118億7,600万円で前年同期比6.6パーセントの減収、売上総利益は12億2,700万円で前年同期比46.6パーセントの減益です。営業損失は9,800万円、経常損失は5億5,200万円、親会社株主に帰属する四半期純損失は5億6,500万円となりました。
要因としては、大きく3点あります。1点目は、中期経営計画発表後、エンジニアリング事業は蓄電池事業へ注力しているものの、2027年6月期第1四半期については工事の進捗度合いにより、売上への貢献が限定的だったことです。
中でも、2027年6月期第1四半期に開発型の大型案件である静岡菊川蓄電所での検収を見込んでいたものの、検収時期が2027年6月期第2四半期以降にずれてしまったことが大きな要因です。ただし、すでに現時点で検収は完了しており、順調に挽回できると考えています。
それ以外の蓄電池案件についても売上計上は2027年6月期第2四半期から本格化すると見込んでおり、通期で見ると計画どおりとなると考えています。
2点目と3点目はエネルギーサプライ事業です。まず、佐賀伊万里バイオマス発電所が約1ヶ月間定期点検のため稼働していませんでした。前年同期は稼働初年度で点検がなかったことから、前年同期比で差が出ていますが、こちらについては計画に織り込み済みです。
次は、福岡みやこメガソーラー発電所等の出力制御による影響です。2027年6月期第1四半期の連結期間において出力制御が想定以上に発生し、先ほど述べた佐賀伊万里バイオマス発電所の定期点検の影響もあわせて、再生可能エネルギー発電事業は相当程度の減益となりました。
福岡みやこメガソーラー発電所については、中期経営計画では2027年6月期にFIP転換と蓄電池併設を実施する予定でしたが、蓄電池ビジネスの課題である受付窓口の混雑等により、手続きが遅れている状況です。
現在は、まずFIP転換のみを先行して実施する予定です。これにより、来期以降の出力制御による影響について、改善を図っていきます。
また、足元の2027年6月期については、天候次第でもありますが、残りの期間で昨年同様に好天が続けば、回復も見込まれると考えています。
このような要因により、2027年6月期第1四半期は低調なスタートとなりましたが、通期業績予想は変更していません。2027年6月期第2四半期以降に盛り返し、低調なセグメントについては、引き合いが好調な蓄電池EPCでカバーしながら、業績予想の達成を目指していきます。
【再掲】2027年6月期連結業績予想及び配当予想
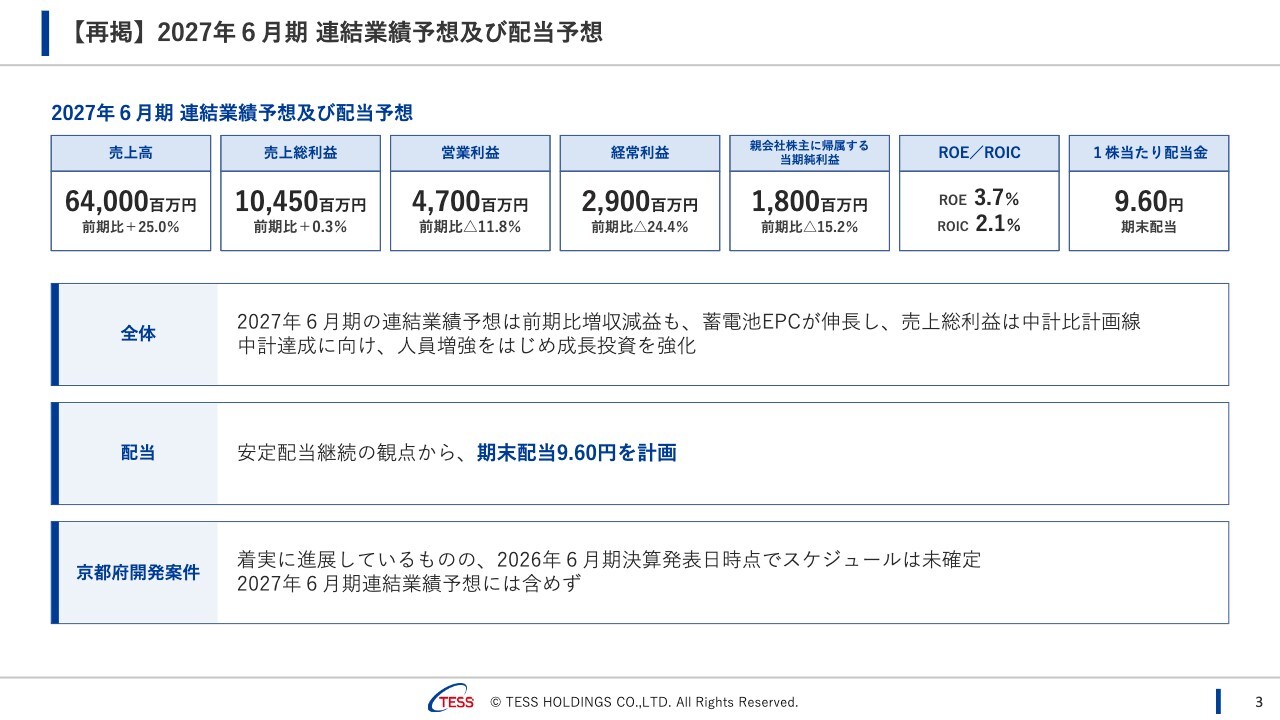
2027年6月期の業績予想です。先ほど述べたとおり、配当予想を含めて変更はありません。引き続き、期初に掲げた業績予想の達成を目指し、グループ一丸となって注力していきます。
また、京都府開発案件については開発が進展しているものの、売上計上時期が未確定のため、今期予想には含んでいません。
経常利益の主な変動要因(前年同期比)
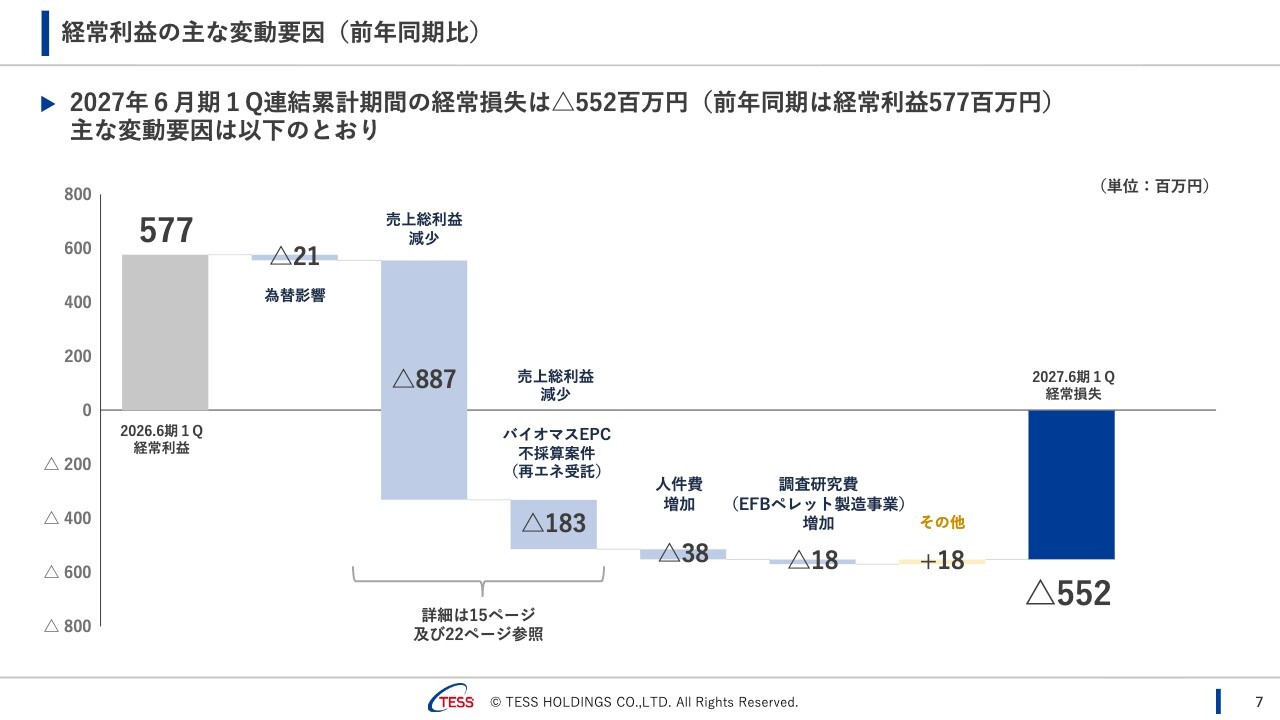
経常利益の変動要因についてご説明します。2026年6月期第1四半期の経常利益は5億7,700万円でした。
先ほどの3つの要素に起因する売上総利益の減少、バイオマスEPCの不採算案件、販管費の増加により、2027年6月期第1四半期は経常損失5億5,200万円となりました。
連結貸借対照表
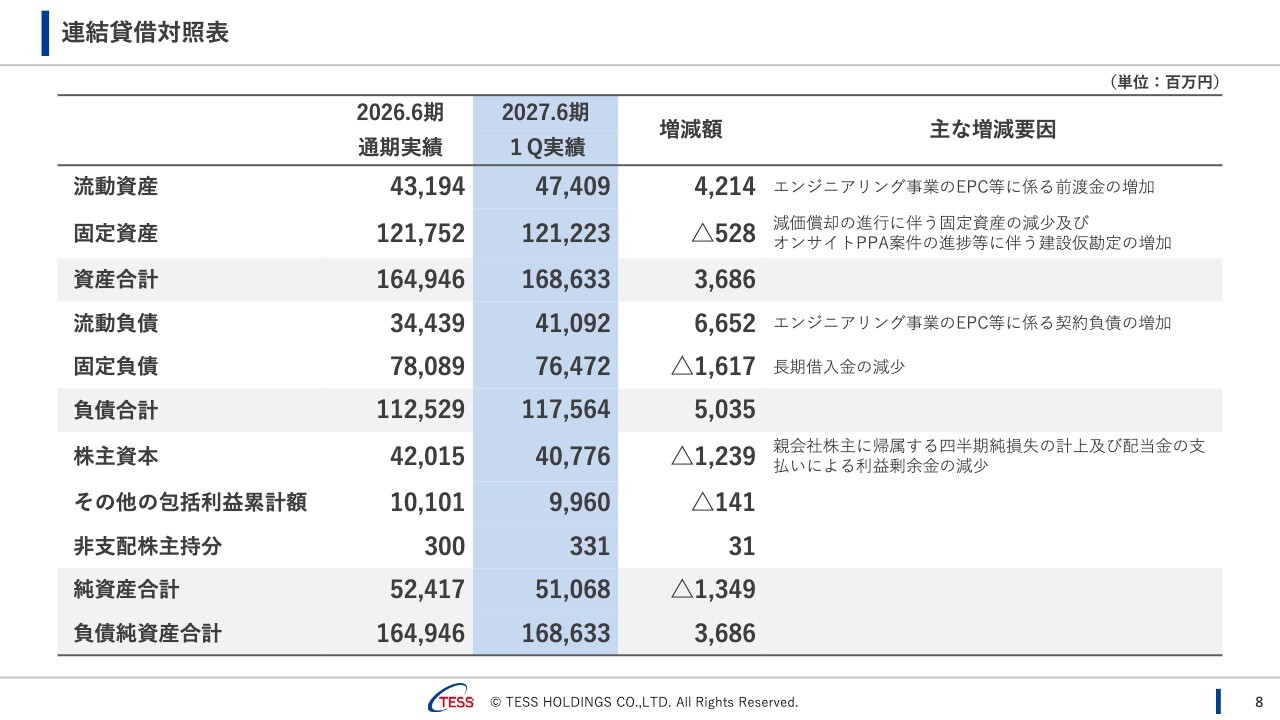
貸借対照表についてです。2027年6月期第1四半期末の総資産は1,686億3,300万円となり、前期末から36億8,600万円増加しました。主な要因は、エンジニアリング事業におけるEPC案件の進展に伴う前渡金が増加したことによるものです。
一方、負債については、前期末から50億3,500万円増加しています。EPC案件においてお客さまからの前受金に相当する契約負債が増加したことが主な要因です。
純資産については、純損失の計上や配当金の支払い等により、前期末から13億4,900万円減少しています。
セグメント別売上高・売上総利益内訳(前年同期比)
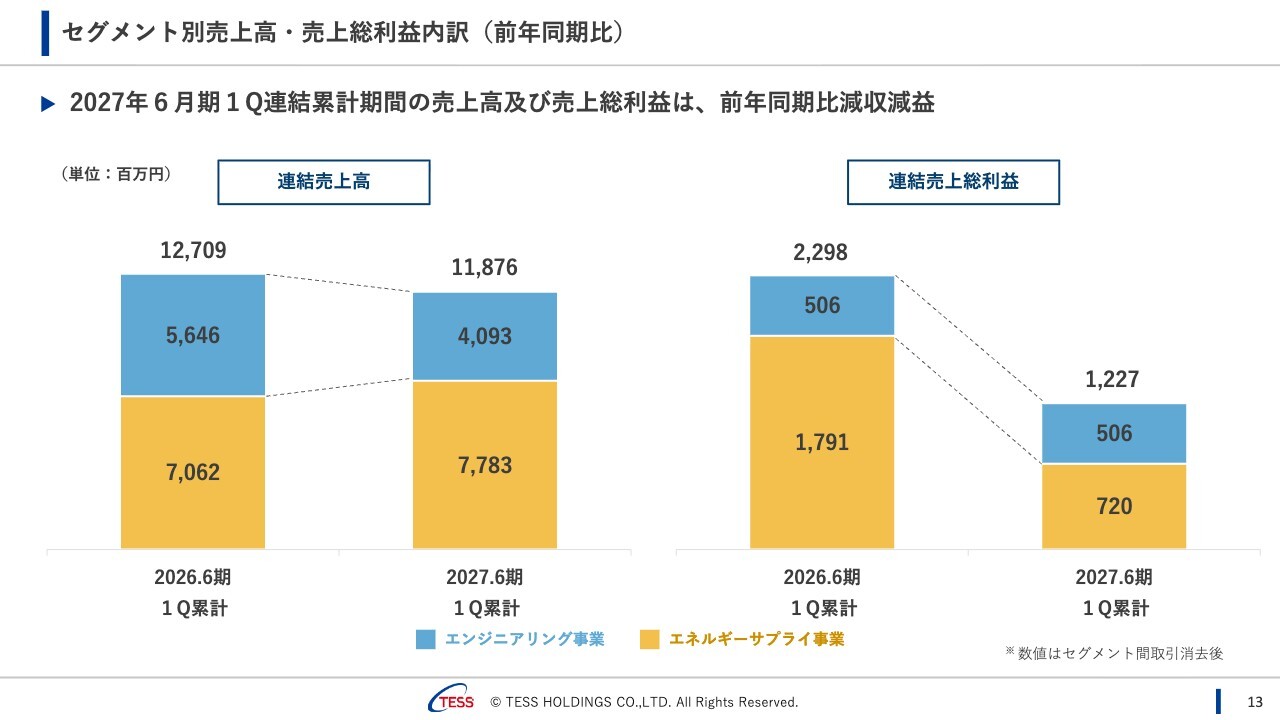
セグメント別売上高と売上総利益です。売上高は全体で減収となりました。セグメント別ではエンジニアリング事業が減収、エネルギーサプライ事業が増収となりました。
売上総利益は全体で減益となりました。エンジニアリング事業は横ばい、エネルギーサプライ事業は減益となりました。
サブセグメント別売上高・売上総利益内訳(前年同期比)
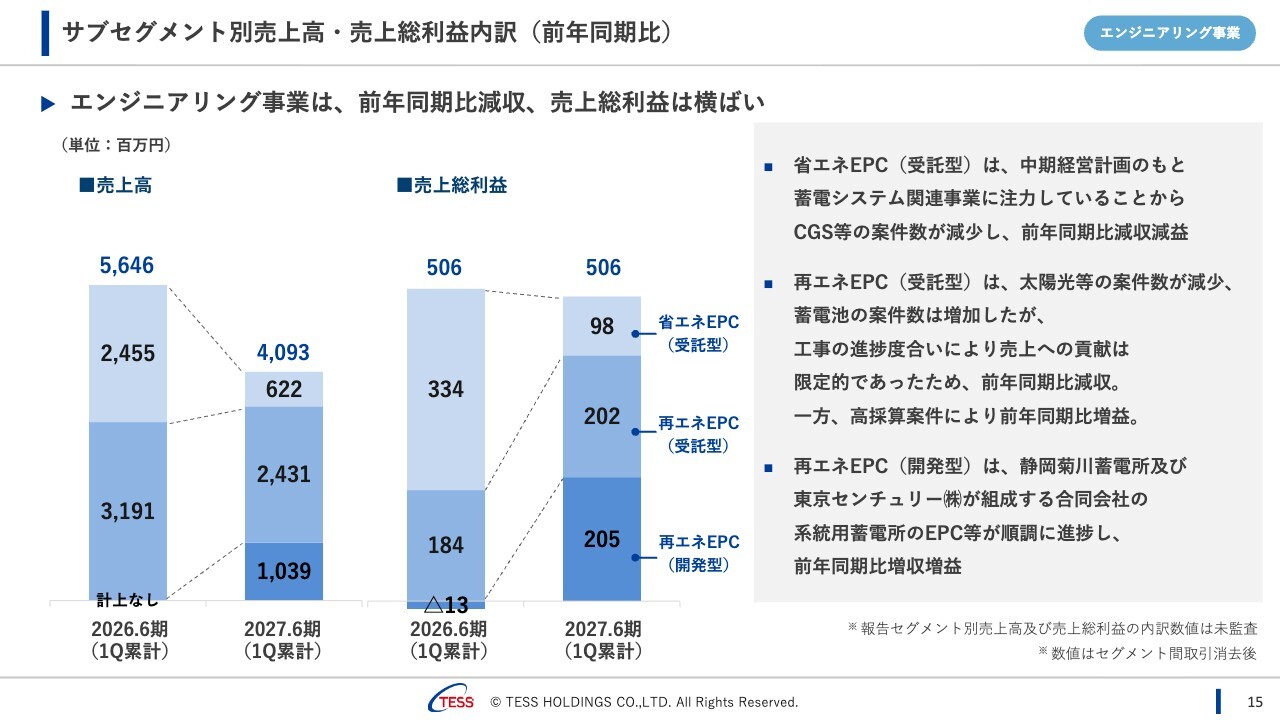
サブセグメント別にご説明します。エンジニアリング事業は中期経営計画における蓄電池ビジネスへの注力により、省エネEPC(受託型)は案件数が減少し、減収減益となりました。ただし、粗利率は向上しています。
再エネEPC(受託型)について、太陽光は案件数が減少しているものの、粗利率は向上しました。蓄電池については、案件数が増加したものの、工事の進捗は低調でした。
蓄電池案件としては、「ニッパチ(2MW/8MWhの高圧系統用蓄電所)」案件やFIP転+蓄電池併設案件が複数進捗しています。バイオマスについては不採算案件が継続しているものの、再エネEPC(受託型)トータルでは減収増益となっています。
再エネEPC(開発型)では、2026年6月期第1四半期は売上計上がなかった一方、2027年6月期第1四半期は静岡菊川蓄電所や東京センチュリー株式会社さまが組成する合同会社の系統用蓄電所案件が進捗したことから、前年同期比で増収増益となりました。
受注高・受注残高
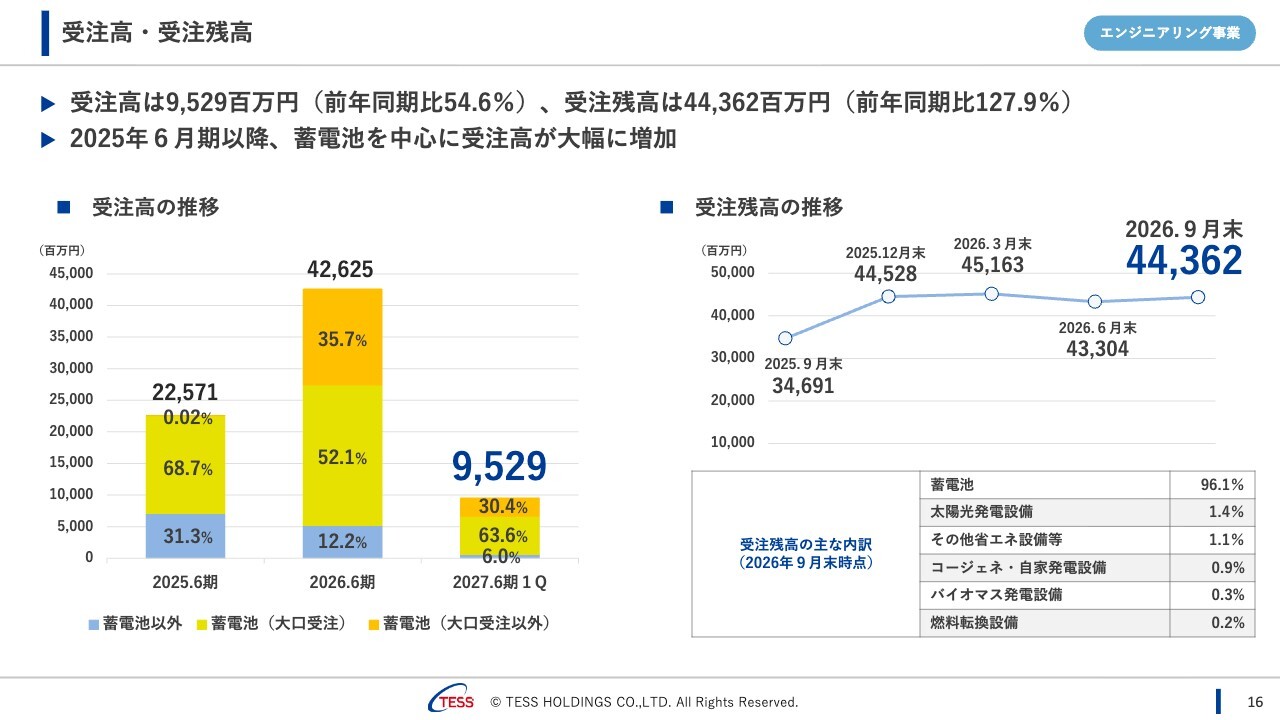
受注高と受注残高についてご説明します。2026年6月期第1四半期は、DEIバッテリーファンドベータ合同会社さま(大和エナジー・インフラ株式会社出資)から約130億円の大口受注を獲得しました。2027年6月期第1四半期においては小諸蓄電所合同会社さまから約60億円の大口受注を獲得しましたが、前年同期と比較すると受注金額に差があります。
一方、大口受注以外については、前年同期とほぼ同水準となっています。
この結果、2027年6月期第1四半期の受注高は前年同期比54.6パーセントとなりました。
ただし、これがビジネスの縮小傾向を示すものではない点については、後ほどパイプラインの資料でご説明します。
受注残高については、工事進捗が低調であるため受注高が消化されず、前期末からは微増となっています。2027年6月期第2四半期以降は、静岡菊川蓄電所をはじめ、売上計上が進んでいくものと考えています。
エンジニアリング事業のパイプライン
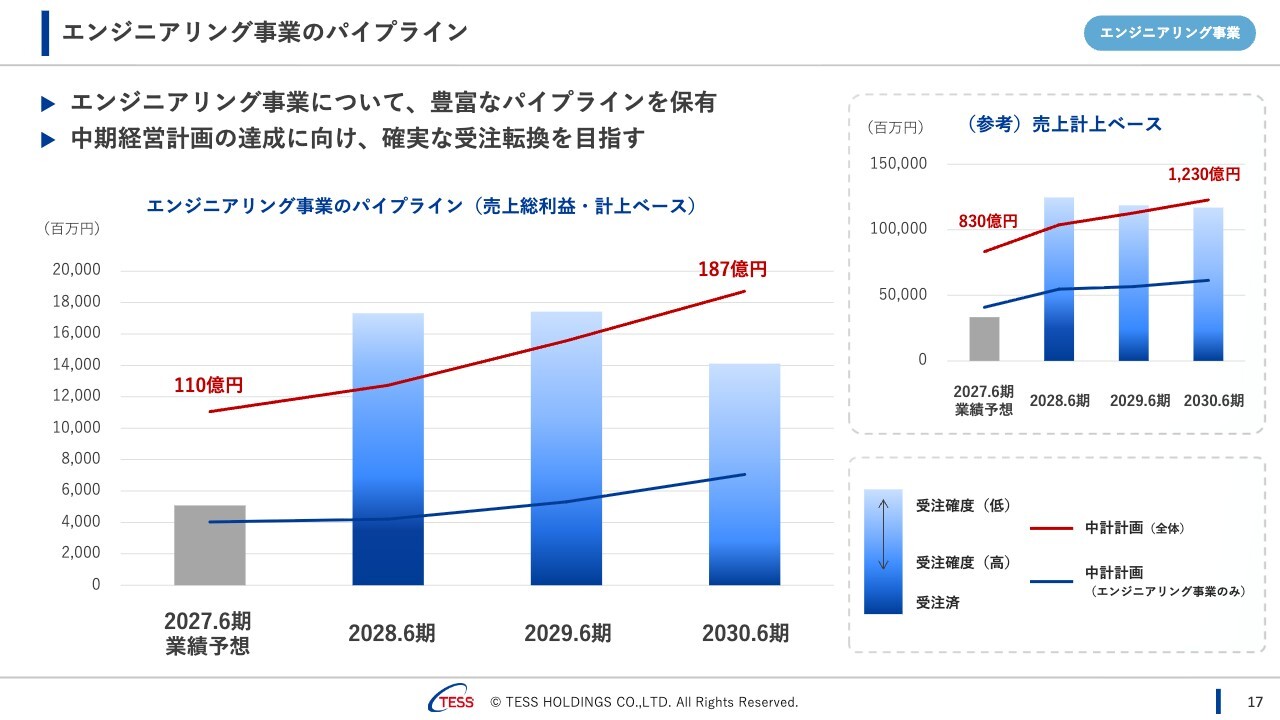
エンジニアリング事業のパイプラインについてです。前期末時点に比べて、2028年6月期の棒グラフは若干減少しているものの、2029年6月期と2030年6月期の棒グラフが大きく伸びており、中期経営計画での全社の売上総利益目標を上回る引き合い状況となっています。
このように、有力な引き合いは引き続き好調に推移しています。このパイプラインの具現化、受注に結び付けるべく、グループ一丸となって注力していきます。
蓄電池EPCの大口受注の獲得
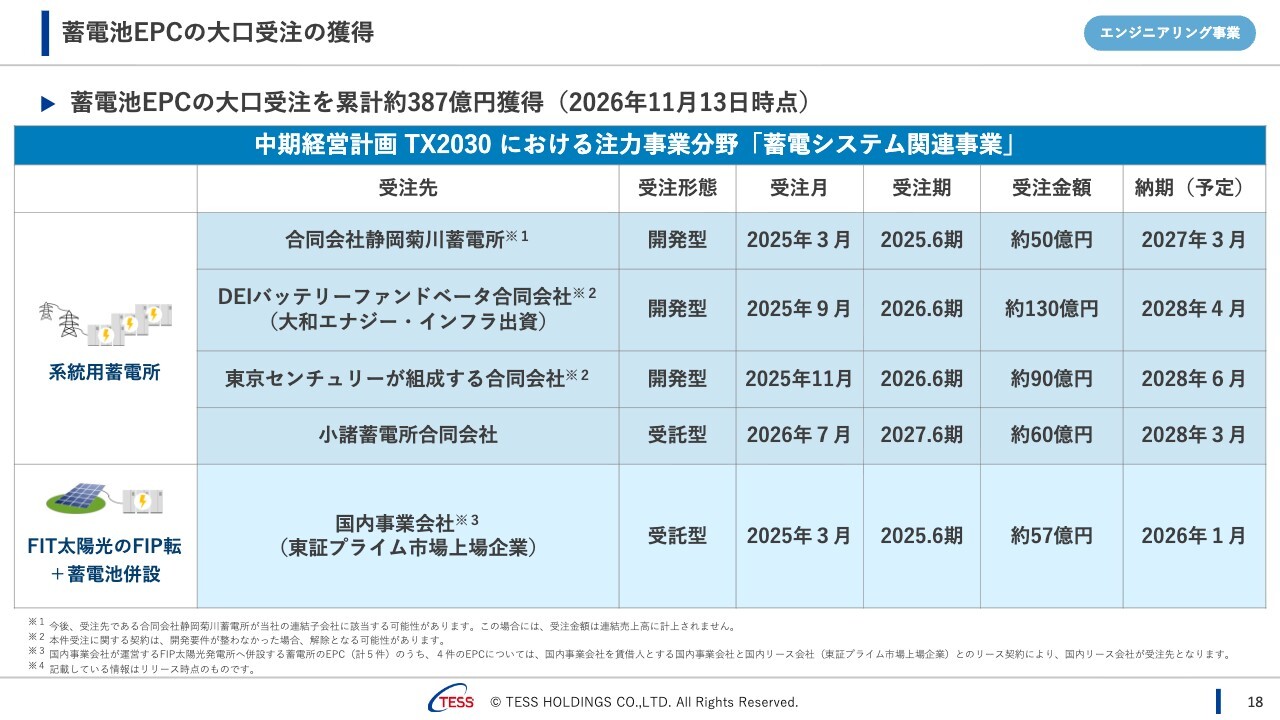
大口受注の状況です。2027年6月期第1四半期には小諸蓄電所合同会社さまより約60億円の受注をいただきました。こちらは2027年6月期に売上計上する案件です。
蓄電池EPCの受注の獲得
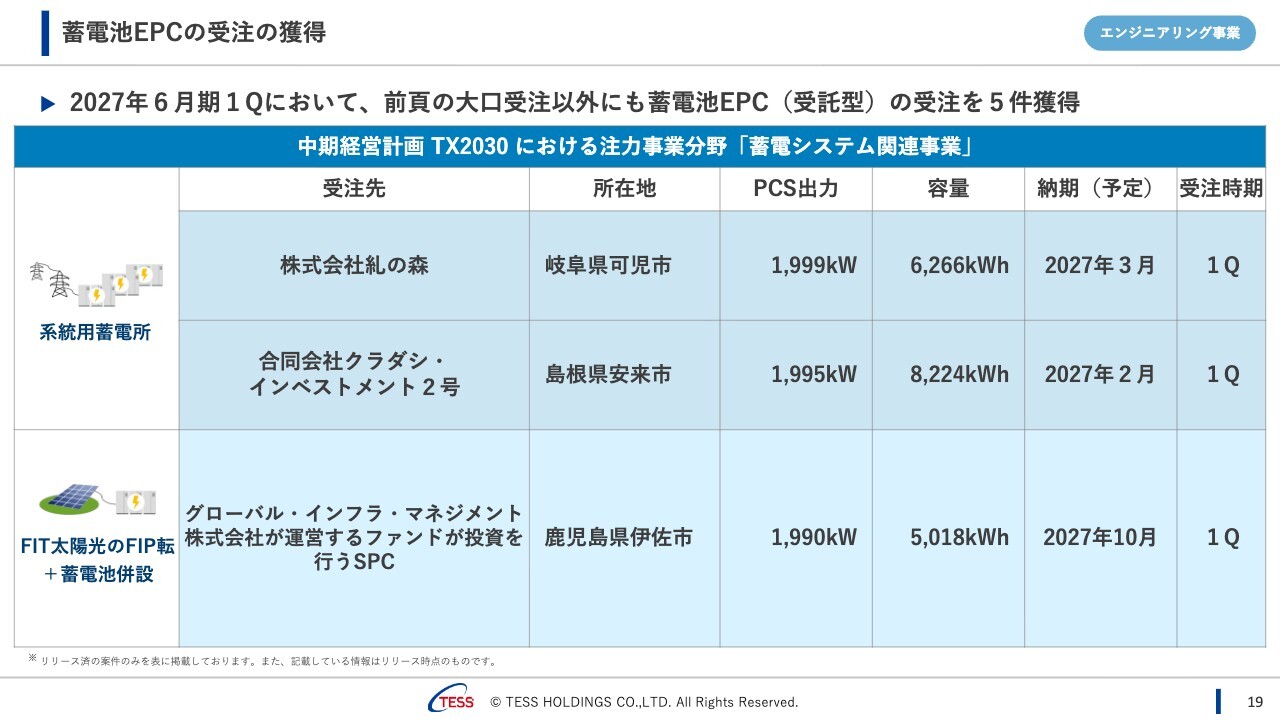
大口以外の受注は5件あり、そのうち開示しているものをご紹介します。系統用蓄電所は、株式会社糺の森さまと合同会社クラダシ・インベストメント2号さまの案件、FIP転+蓄電池併設は、グローバル・インフラ・マネジメント株式会社さまが運営するファンドが投資を行うSPCの案件となっています。
蓄電池関連トピックス
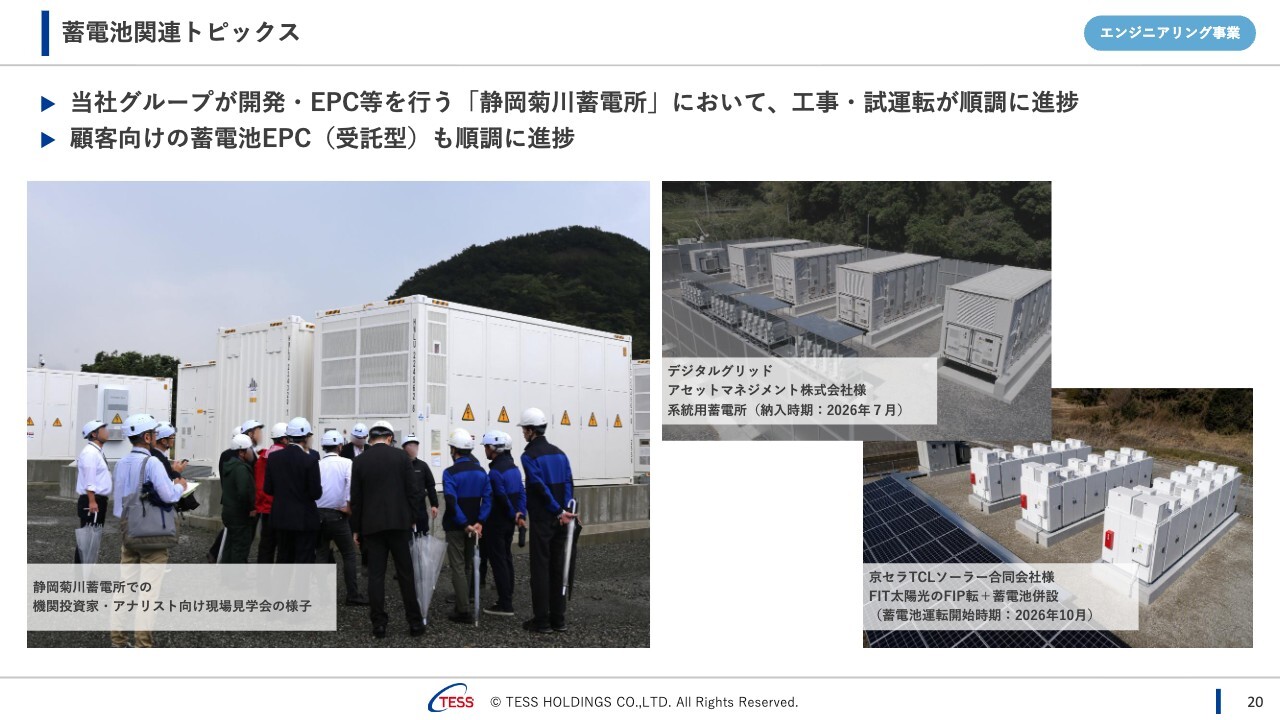
蓄電池のトピックスです。第1回長期脱炭素電源オークションでの落札案件であり、当社の開発案件で現在EPCを進めている静岡菊川蓄電所において見学会を実施しました。
また、お客さま向けの蓄電池EPCも順調に進捗しています。2027年6月期第2四半期以降は、蓄電池の納入件数が増加すると見込んでいます。
サブセグメント別売上高・売上総利益内訳(前年同期比)
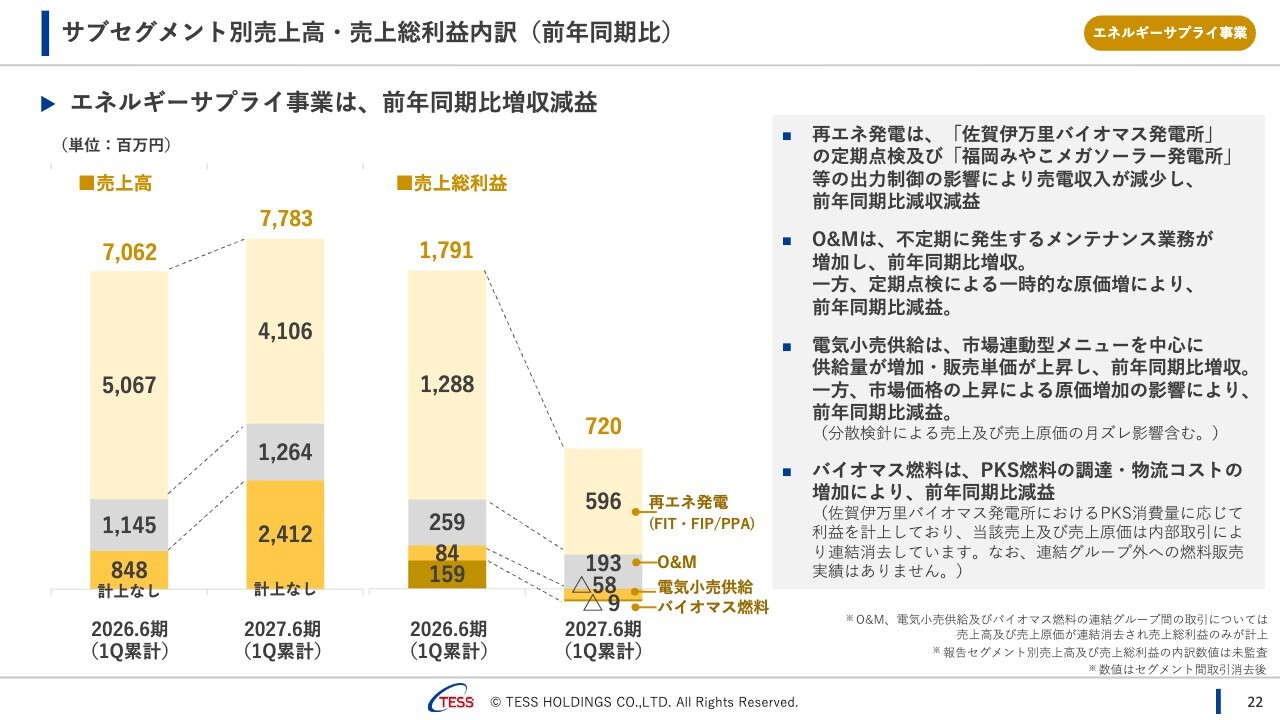
エネルギーサプライ事業の状況についてです。エネルギーサプライ事業の柱である再エネ発電は、佐賀伊万里バイオマス発電所の定期点検と福岡みやこメガソーラー発電所等の出力制御の影響により、減収減益となりました。
O&M(オペレーションアンドメンテナンス)は増収となりましたが、原価増加により減益となっています。
電気小売供給は、供給量が拡大し大幅な増収となったものの、原価の上昇や分散検針による売上・売上原価の月ズレ影響などの諸要因により減益となりました。
バイオマス燃料に関しては、PKS燃料の調達・物流コスト増加の影響から、前年同期比で減益となっています。
オンサイトPPAに関するトピックス
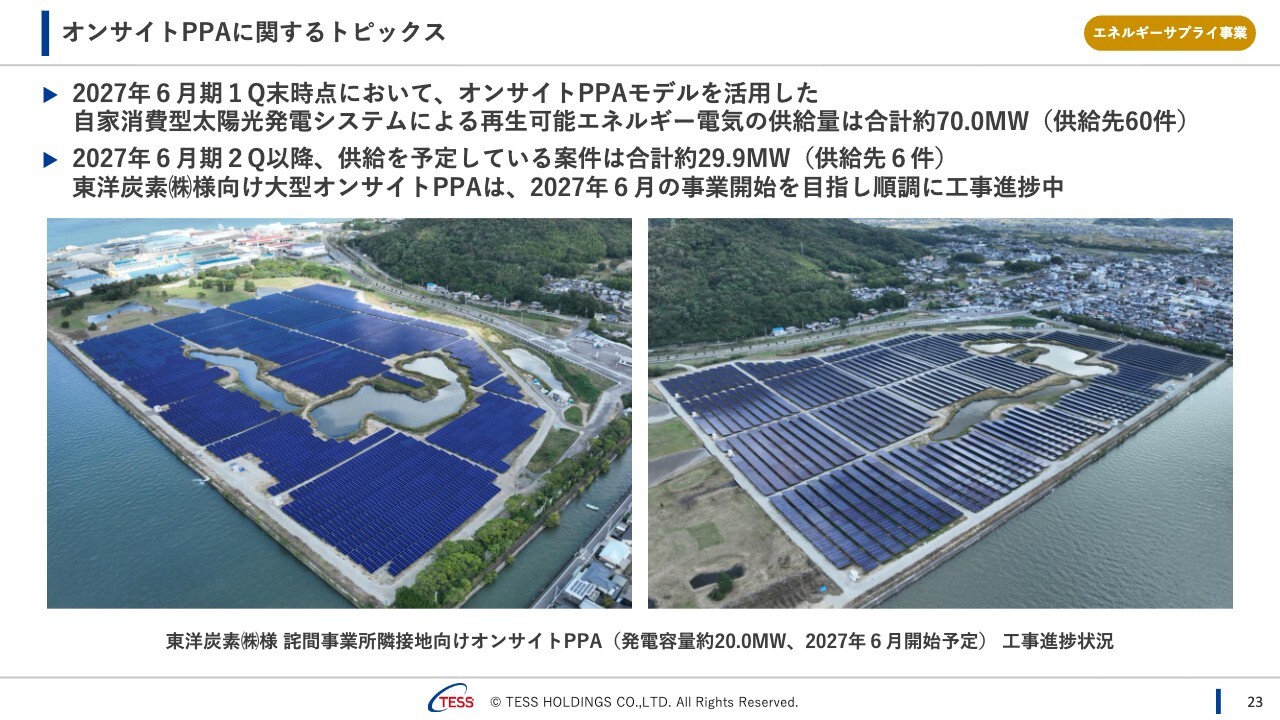
オンサイトPPAに関して、2027年6月期第1四半期は新たに供給開始した案件はありませんでしたが、大型案件である東洋炭素株式会社さま向けの20メガワットのオンサイトPPAの工事が順調に進んでいます。2027年6月の供給開始を予定しています。
再生可能エネルギー発電所の発電容量の推移
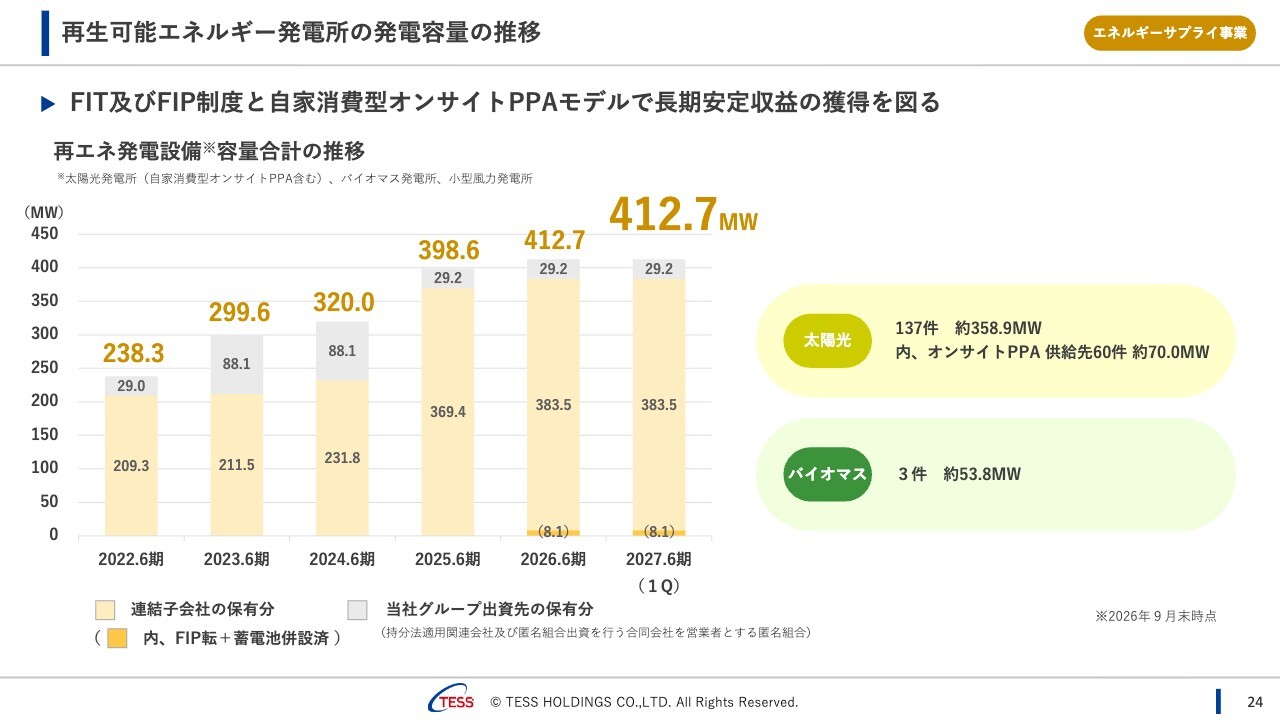
当社グループの再エネ発電所の容量推移についてです。2027年6月期第1四半期にはオンサイトPPAの供給開始がなかったため、前期末の412.7メガワットから変化はありません。
資源循環型バイオマス燃料事業に関するトピックス
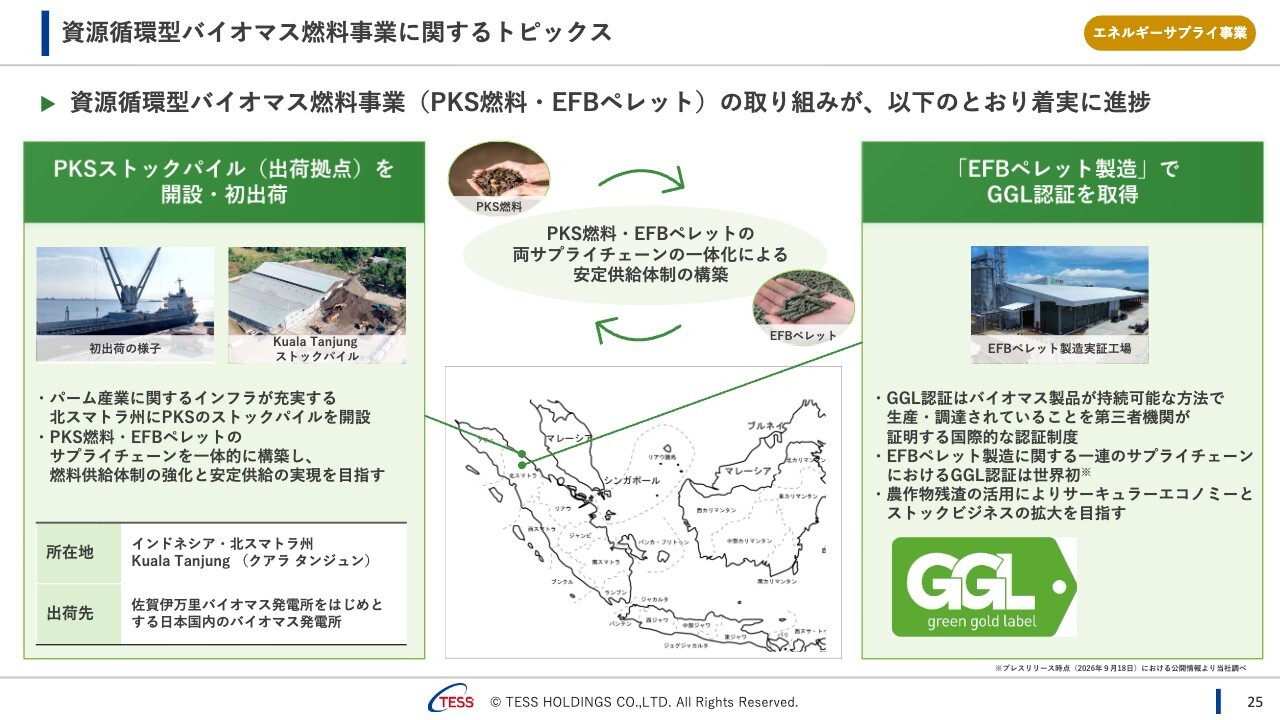
資源循環型バイオマス燃料事業についてです。PKSストックパイル(出荷拠点)を開設し、初出荷を実施しました。
EFBペレット製造については、製造実証工場において持続可能なバイオマス製品の生産・調達を証明するGGL認証を取得しました。当社の調べによると、一連のサプライチェーンにおける認証取得は世界初(※)となります。
※プレスリリース時点(2026年9月18日)における公開情報より当社調べ
情報発信に関するトピックス
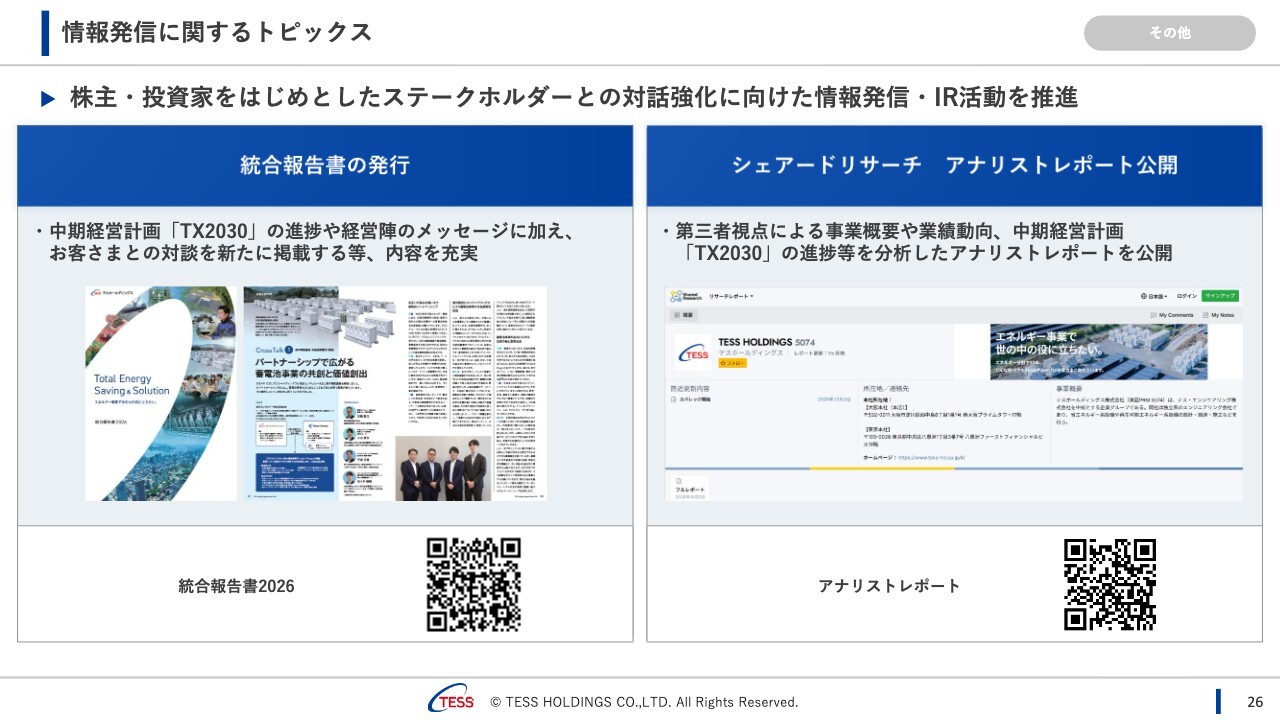
統合報告書を発行し、中期経営計画の進捗や経営陣のメッセージ、お客さまとの対談等を掲載しています。また、シェアードリサーチさまの第三者視点によるアナリストレポートも公開しました。
TESSグループの人財戦略
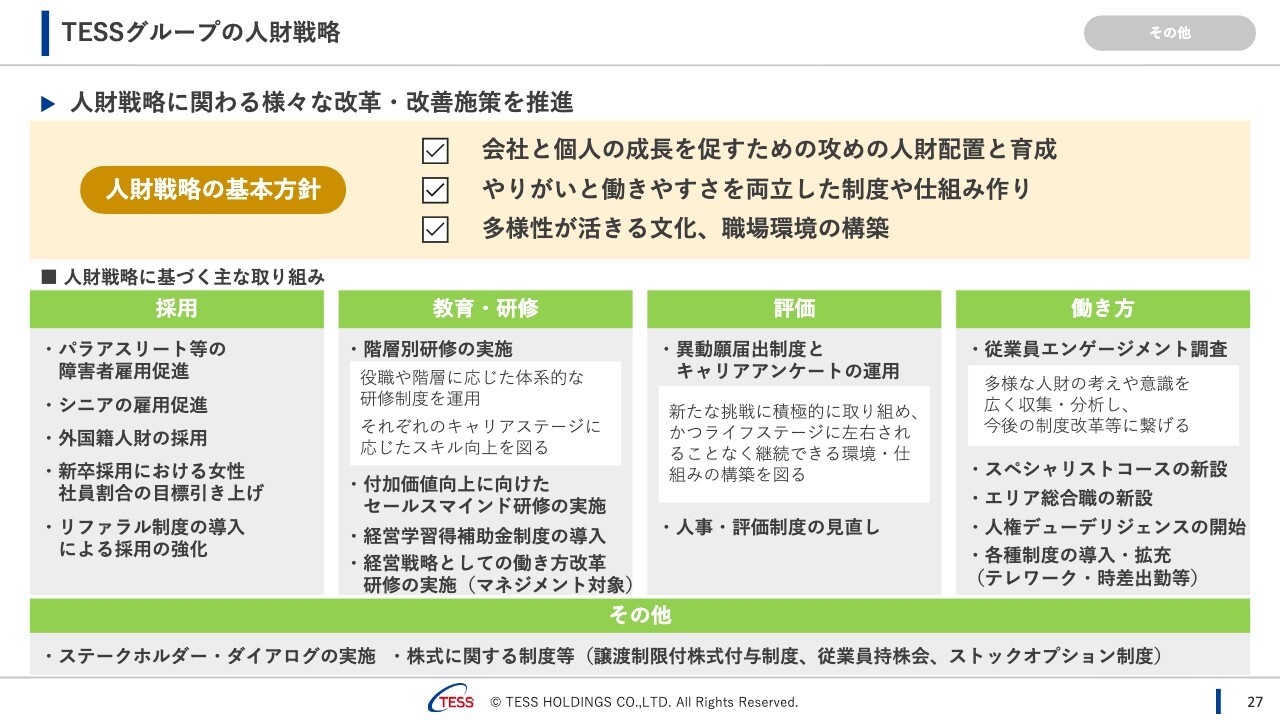
人財戦略です。中期経営計画を実現する上で、人材の確保や育成は重要です。採用強化、教育研修、人事評価の見直し、働き方改革等を含め、成長を支える組織体制を強化していきます。
2027年6月期のスタートは低調となり、営業利益以下で損失を計上しました。ただし、エンジニアリング事業において検収時期がずれてしまった開発型の大型蓄電池案件も現時点では検収が完了しており、業績予想は変更しません。2027年6月期第2四半期以降で挽回し、期初の業績予想の達成を目指します。
並行して、エンジニアリング事業の豊富なパイプラインの具現化を目指し、来期以降の受注活動にも注力していきます。
中期経営計画「TX2030」の達成に向けて一丸となって取り組んでいきます。引き続きご支援を賜りますようお願いします。
質疑応答:エネルギーサプライ事業の下振れと第2四半期以降の影響について
質問者:エネルギーサプライ事業の下振れについてです。2027年6月期第1四半期の売上総利益は約7億円となっていますが、当初の計画と比較してど


新着ログ
「建設業」のログ