2026年9月期決算説明
Laboro.AI、通期は売上高37%増 「第2の創業」で技術基盤開発と人材投資を強化、2030年に売上高100億円超へ


2026年9月期通期の総括
椎橋徹夫氏(以下、椎橋):みなさま、本日はお集まりいただき誠にありがとうございます。株式会社Laboro.AI、代表取締役CEOの椎橋徹夫です。これより、2026年9月期通期の決算説明を始めます。よろしくお願いします。
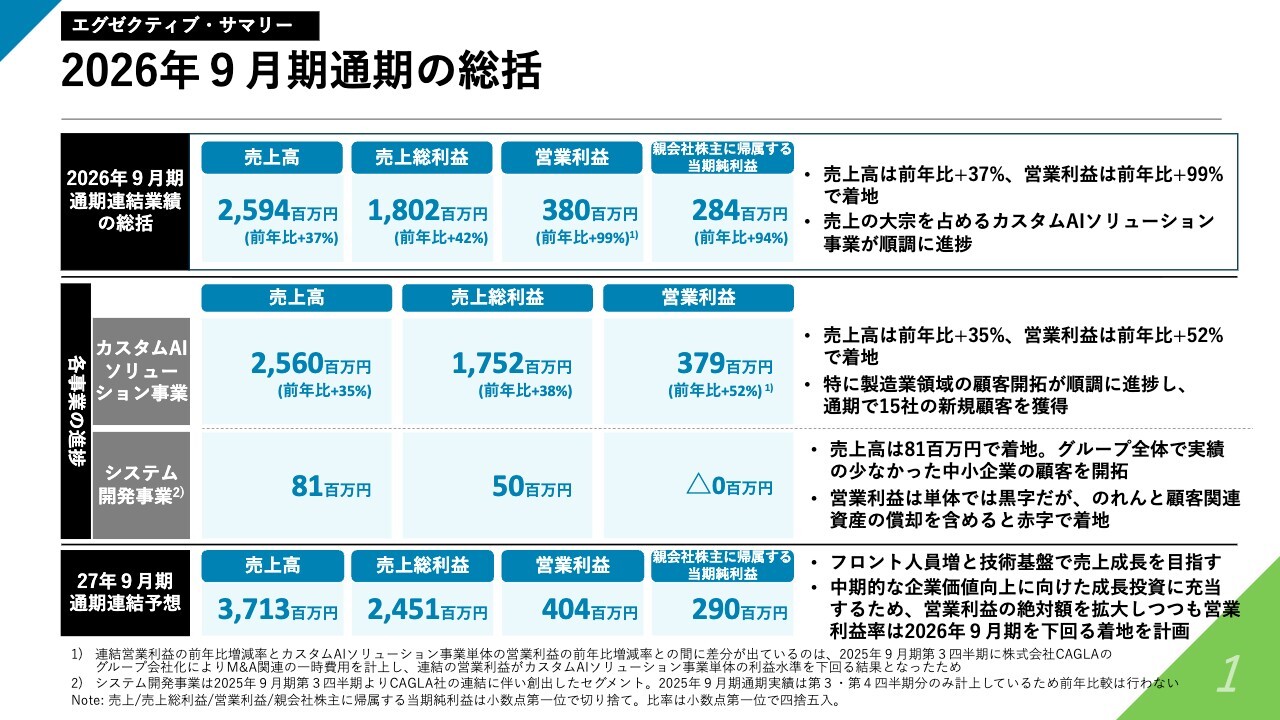
まずは、2026年9月期通期の連結業績の総括です。売上高は25億9,400万円、売上総利益は18億200万円、営業利益は3億8,000万円、当期純利益は2億8,400万円となりました。
売上高は前年比37パーセント成長しました。また、営業利益と当期純利益はさらに大きく伸び、前年比でほぼ倍の水準で着地しています。
次に、各事業の進捗です。スライド中段の部分をご覧ください。カスタムAIソリューション事業は、売上高が25億6,000万円、売上総利益が17億5,200万円、営業利益が3億7,900万円となりました。
売上高は前年比35パーセントの成長、営業利益は前年比52パーセントの成長となっています。システム開発事業は売上高8,100万円、売上総利益5,000万円となり、営業利益はわずかに赤字と、売上とコストがほぼ均衡したかたちで着地しました。
これらの数値を踏まえ、2027年9月期の通期連結予想は、売上高37億1,300万円、売上総利益24億5,100万円、営業利益4億400万円、当期純利益2億9,000万円としました。この内容については、この後さらに詳しくご説明します。
Laboro.AIのミッション
まず、全体の連結数値と業績についてです。当社Laboro.AIはミッションとして、「すべての産業の新たな姿をつくる。」と「テクノロジーとビジネスを、つなぐ。」の2つを掲げています。各業界のAIイノベーションパートナーになることを志向し、その実現を目指しています。
2026年9月期 通期連結損益計算書
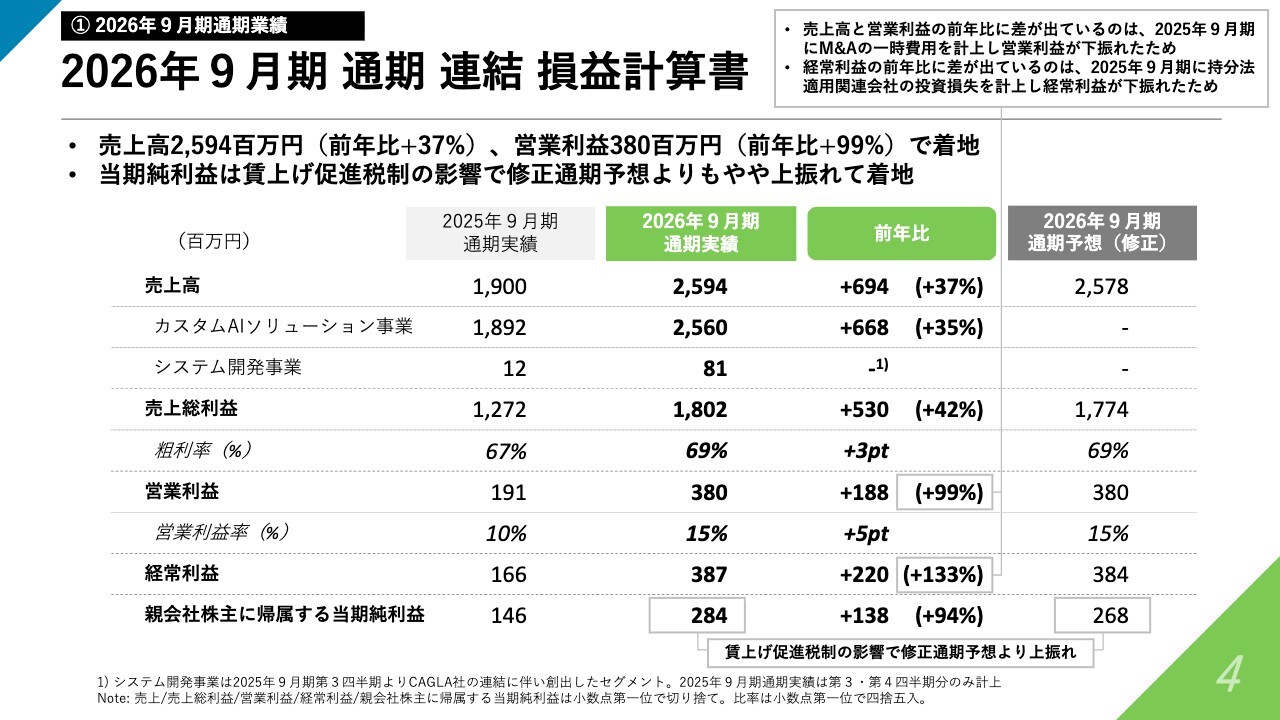
連結の通期損益計算書です。主要な数字は先ほどの総括にてご説明しましたが、一番右側に記載のとおり、今年8月の時点で、2026年9月期の通期予想について修正を開示しました。
今回の通期決算は、8月に開示した予想値とほぼ一致するかたちで着地しました。売上高、売上総利益、営業利益は先ほど触れたとおりですが、特に営業利益および経常利益は売上高に比べても大きく伸びた結果となっています。背景として、2025年9月期にはM&Aに伴う一時費用や、ジョイントベンチャーの持分法投資損失による一時的な損失計上があり利益が抑えられた分、2026年9月期の利益が大きく成長したという状況です。
修正開示との差分については、当期純利益が若干上振れる結果となりましたが、これは税制などの影響によるものです。概ね、8月時点での予想にしっかりと一致するかたちでの着地となっています。
2026年9月期 通期連結コスト構造
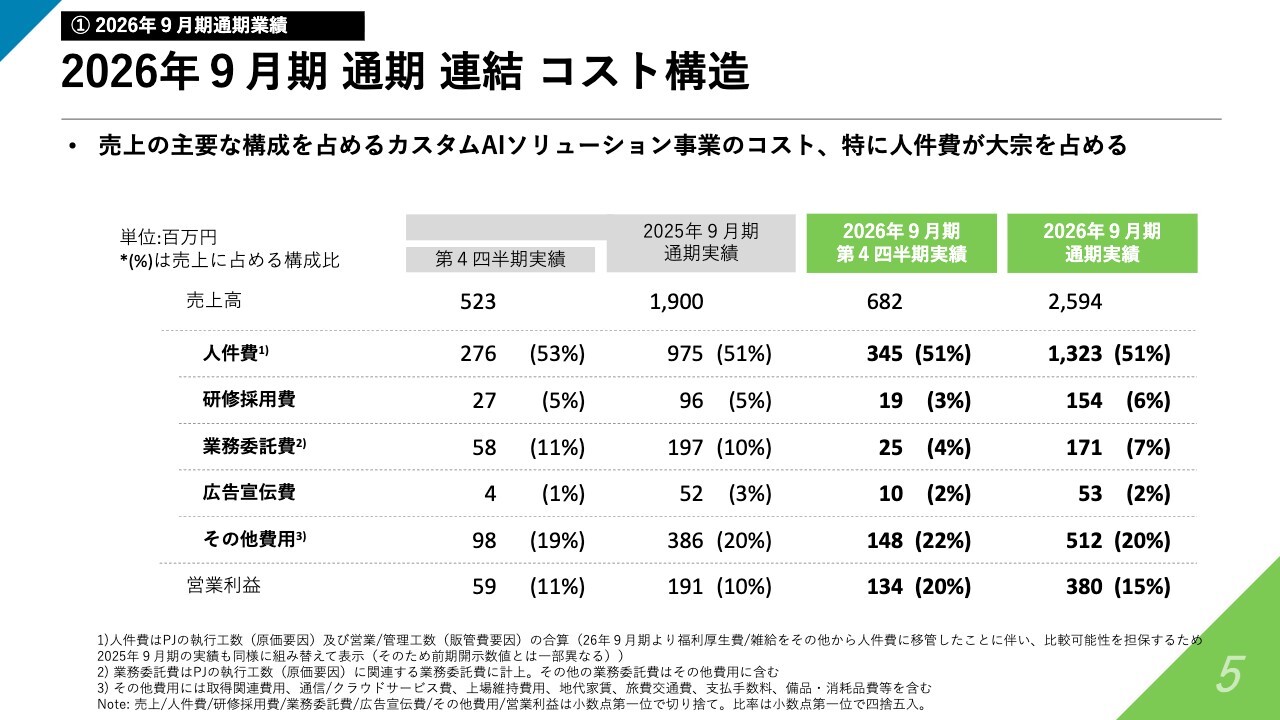
連結コストの構造です。大きな構造は2025年9月期から変わっていませんが、業務委託費や広告宣伝費の効率化によってコスト比率が5ポイント程度下がり、営業利益に反映されています。その結果、2025年9月期の営業利益率は10パーセント程度でしたが、2026年9月期には営業利益率15パーセントで着地しました。
第4四半期においては、さらに大きく利益が上がるかたちとなっており、直近では生産性向上や効率化を踏まえた収益率の上昇が見えてきていると捉えています。
2026年9月期 通期連結貸借対照表
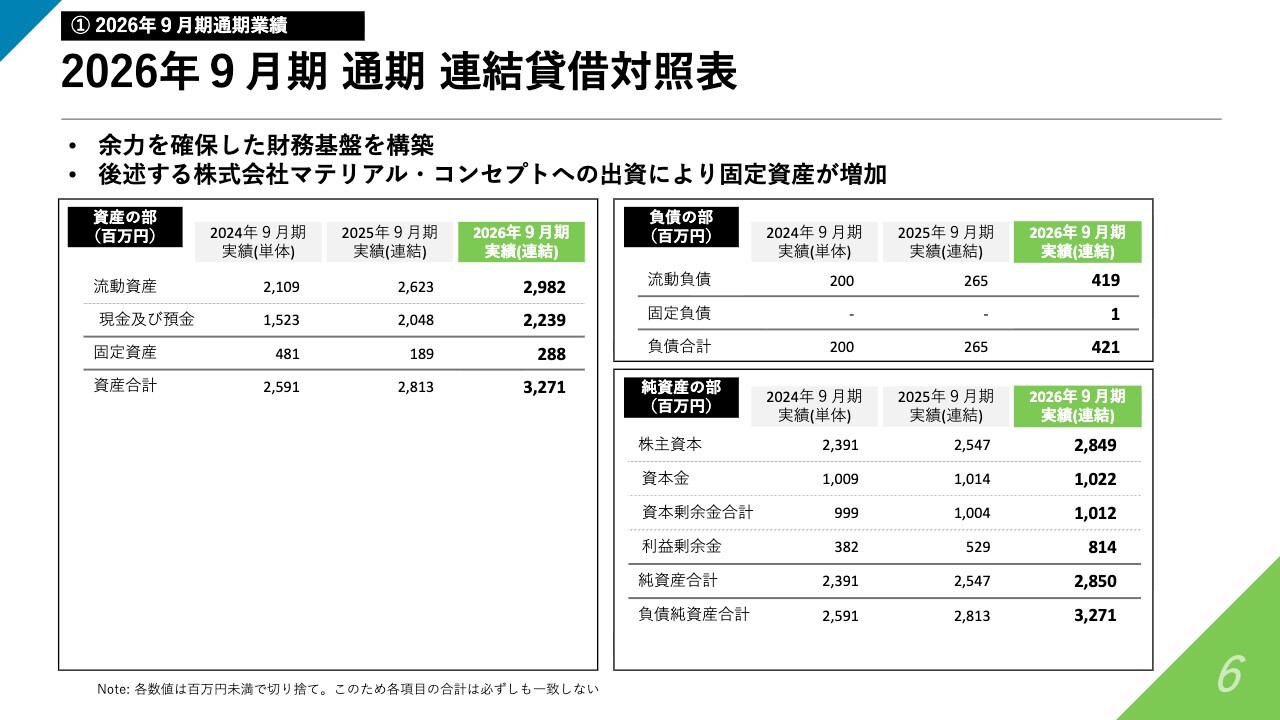
貸借対照表(BS)については、変化が1点あります。後ほど触れますが、株式会社マテリアル・コンセプトというディープテック系ベンチャー企業への投資を行ったことで、固定資産が若干増加しました。
一方、引き続き余力を確保した財務基盤となっており、この余力を投資や資本投下に活用し、成長に振り向けていきます。この点は引き続き非常に重要なアジェンダと考えているため、また後段でご説明します。
「カスタムAIソリューション事業」とは
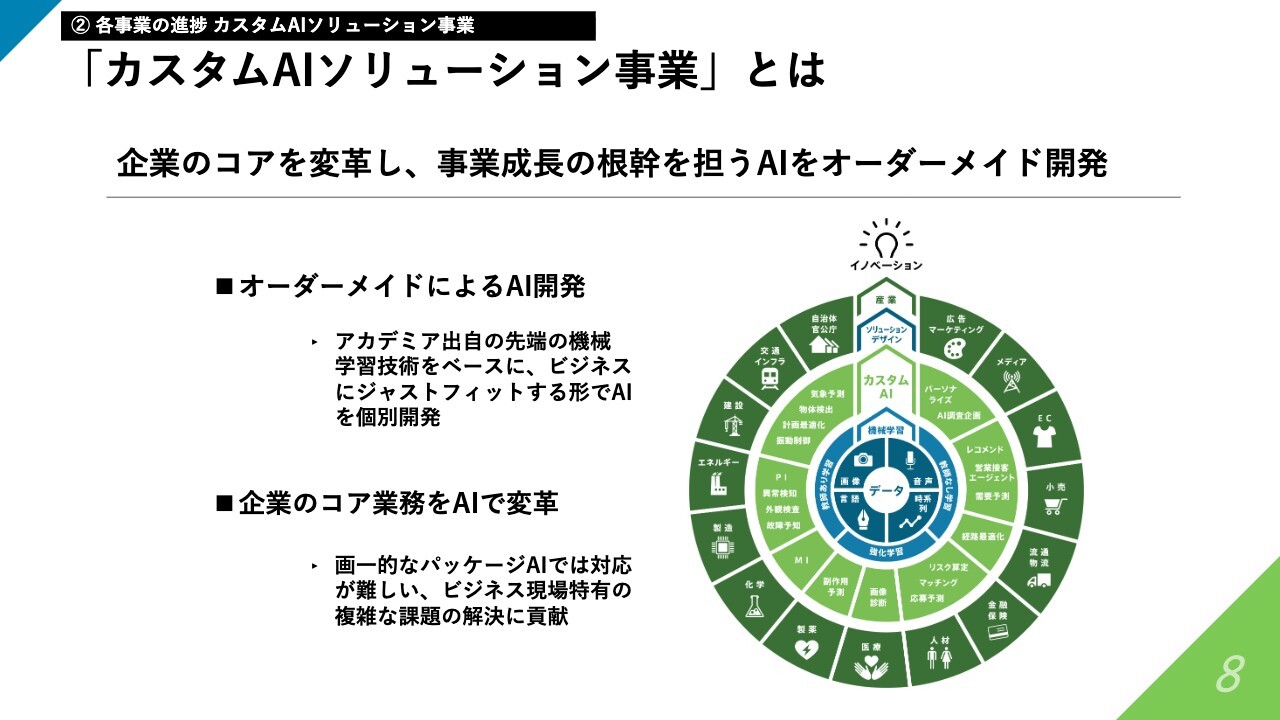
各事業セグメントについてご報告します。まずは、当社の連結事業の中でも主要な領域となっているカスタムAIソリューション事業についてです。
カスタムAIソリューション事業は、顧客企業の競争力に関わる事業の根幹部分を強化することを目的としたAIソリューションを提供しています。各企業の強みに合うかたちでオーダーメイドの開発を行い、その企業に適した仕組みを導入することで、業務や事業そのものを変革します。このような変革のプロセスに伴走し、支援することがこの事業の特徴です。
売上高/営業利益の四半期推移
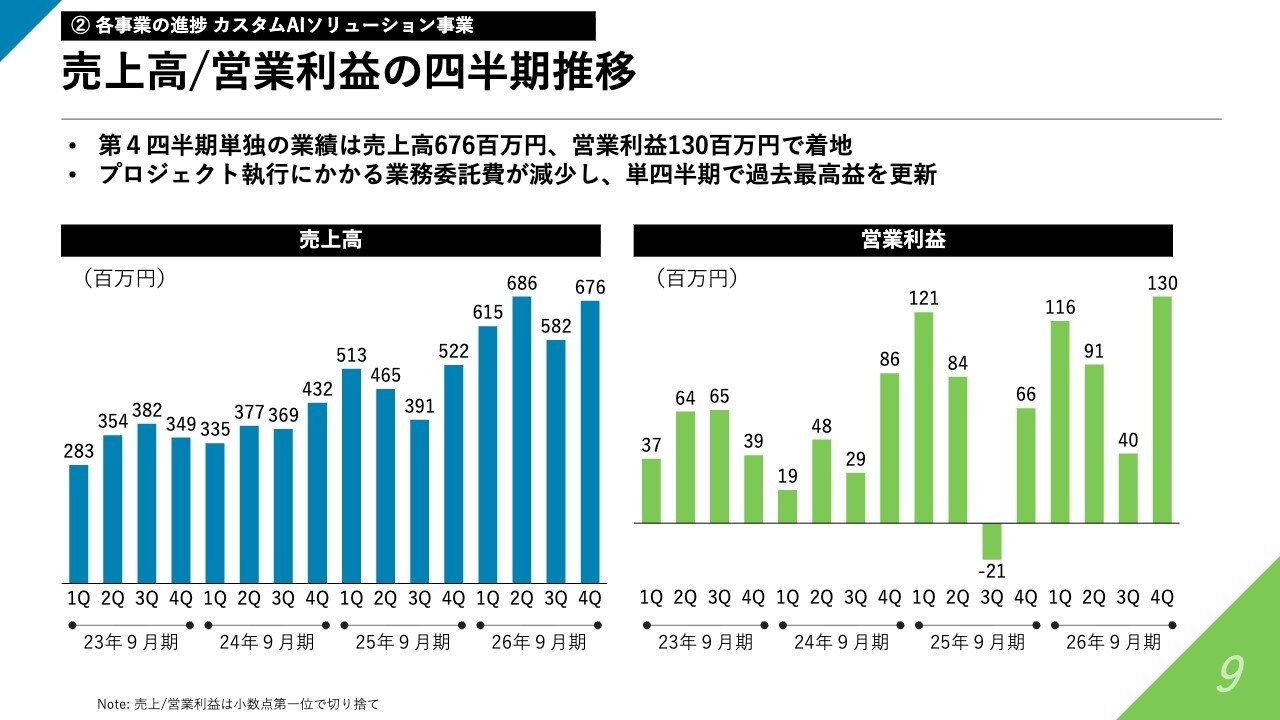
本事業の売上高と営業利益の四半期ごとの推移です。
第4四半期の売上高は、非常に高い売上となった第2四半期に次ぐ、過去2番目の水準となっています。また、大きなトレンドとして、四半期ごとに大きく成長してきていることが挙げられます。営業利益は、四半期ベースで過去最高の1億3,000万円で着地しました。
2026年9月期 通期損益計算書
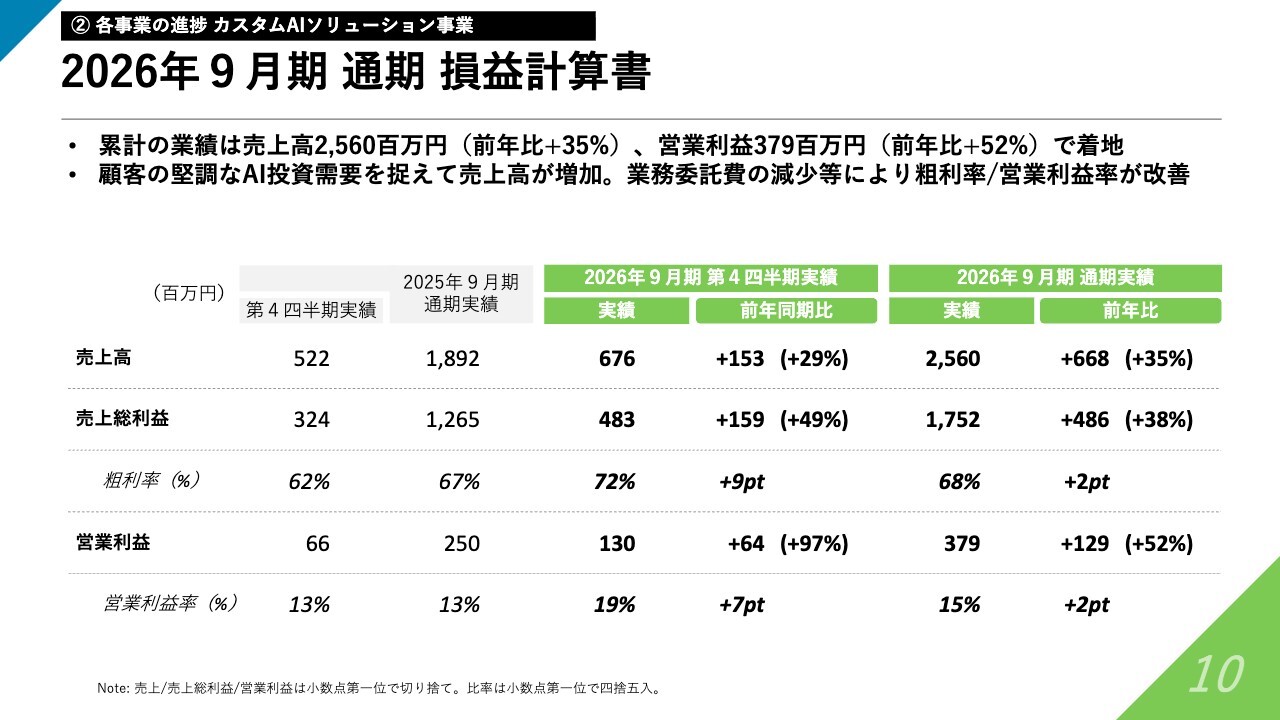
当事業の損益計算書です。当事業は、売上高が前年比35パーセント増の25億6,000万円で着地しました。営業利益も50パーセント以上の成長を達成しており、先ほど連結業績に関連して言及しましたが、前期はM&Aなどの一時的な費用によって連結営業利益が一部抑えられていたこともあり、今期の連結営業利益は倍近い伸びを記録しています。
これらの一時的な影響を取り除いた場合でも、純粋な事業の収益力として50パーセント程度の利益成長を達成しました。また、利益率も前年比で2ポイント程度上昇し、15パーセントの利益率で着地しています。
顧客ポートフォリオ(1/5):業界別顧客構成(通期累計)
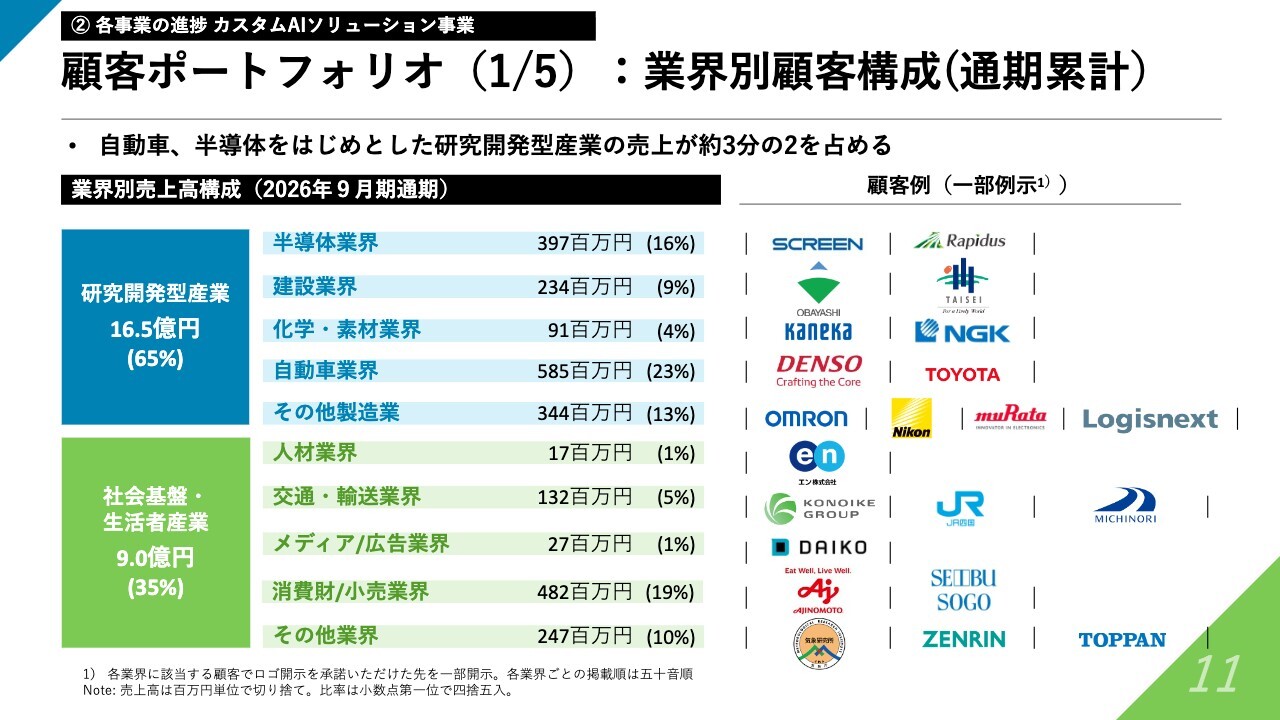
ここからは顧客ポートフォリオについて、少し具体的にご紹介します。まずは、業界別の状況です。各四半期の開示でもご報告していますが、傾向に大きな変化はありません。
2026年9月期は、スライドに青色で示した研究開発型産業、いわゆる「先端モノづくり」と呼ばれる分野に注力して事業を推進しました。具体的には、半導体、建設、化学、材料、自動車、その他の製造業といった産業です。ここには、先端の電子部品や産業機械なども含まれます。今期は、このような取り組みが大きく進捗したかたちとなりました。
当社はミッションとして「すべての産業の新たな姿をつくる。」を掲げています。先端モノづくりは非常に重要であり、この領域に注力すると同時に、産業のバリューチェーン上で逆サイドに位置する生活者や消費者、さらには社会に関わる領域においても、重要な取り組みを複数進めています。
消費財および小売分野では、引き続き非常に重要な取り組みが進展したかたちになりました。
顧客ポートフォリオ(2/5):業界別売上高の推移
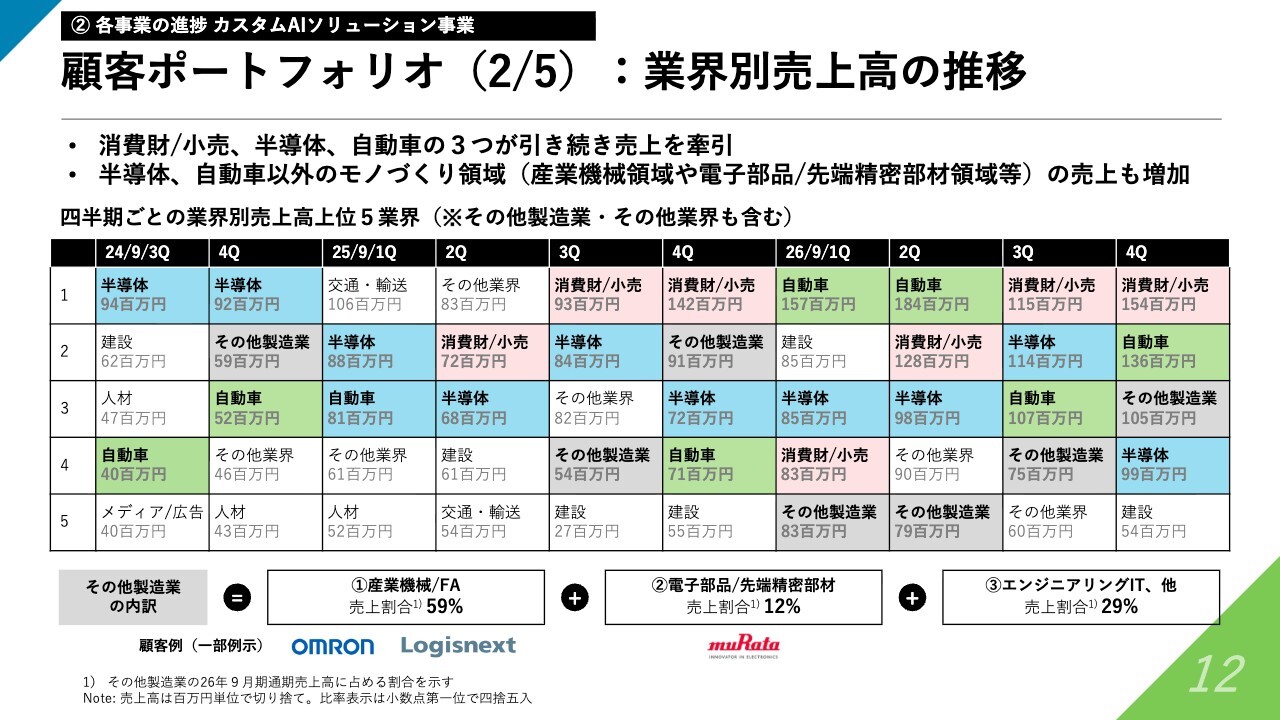
それを踏まえて四半期ごとの業界別売上高の推移を見ると、第3四半期から引き続き「消費財/小売」が最も大きな割合を占めています。その次に「自動車」「その他製造業」「半導体」と、先端モノづくりの重要領域が続いています。
今回、新たに「その他製造業」を追加しました。内訳としては、先ほども少し触れた産業機械やファクトリーオートメーションが含まれています。これらは昨今のフィジカルAIの流れとも相まって、今後さらに重要度が増していく領域であり、日本が非常に強い競争力を持つ分野です。
一部開示している顧客企業の例として、オムロン社やロジスネクスト社といった、業界を牽引する企業との取り組みが進んでいます。
また、電子部品もAIサーバーやデータセンターの需要が拡大する中で、非常に大きな期待が寄せられる領域です。例えば、村田製作所のような業界のリーディングカンパニーとの取り組みが、この領域でも進んでいます。
顧客ポートフォリオ(3/5):売上規模別の構成
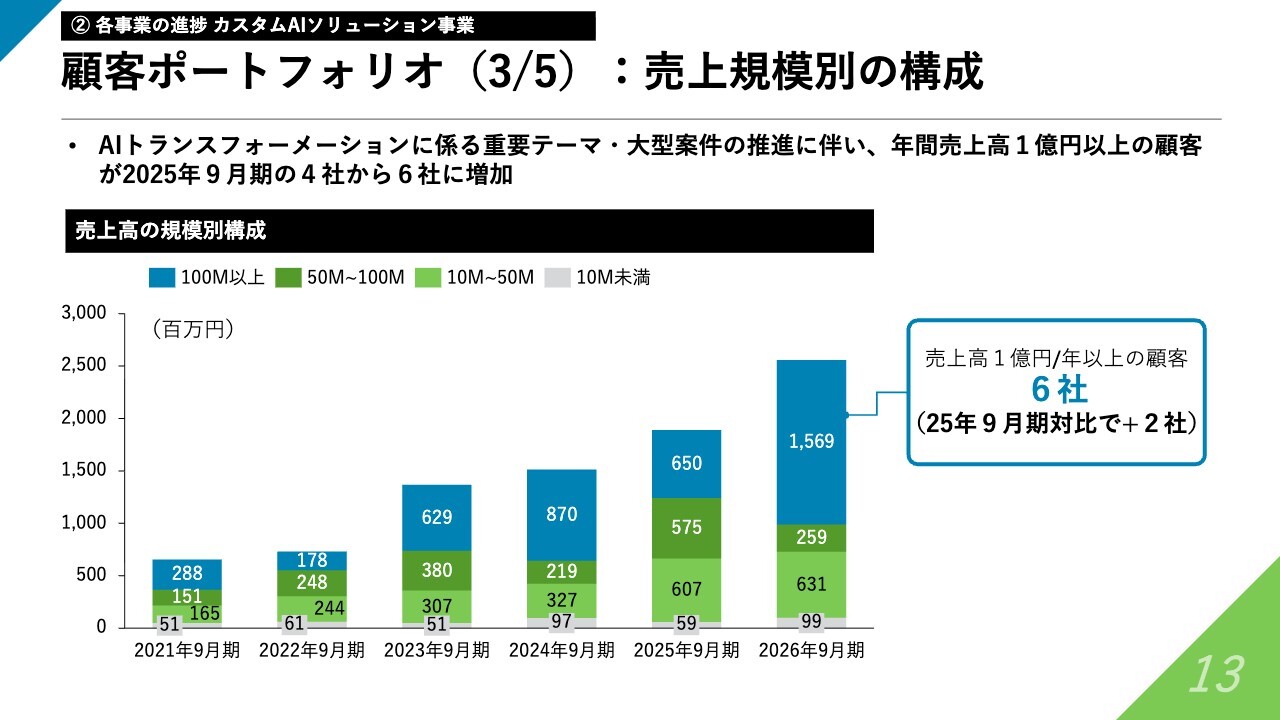
次に、売上規模別の構成についてご説明します。こちらは年間の取引額による構成を示していますが、2026年9月期はこれまでのトレンドに変化があり、売上高1億円を超える顧客企業が6社と、大きく進展しました。
また、2025年9月期と比較すると2社増加しており、スライドの青色で示した額が非常に大きくなっています。売上高1億円以上の中でも、さらに大きな取り組みが増えていることがわかります。
顧客ポートフォリオ(4/5):上位3社売上構成割合の推移
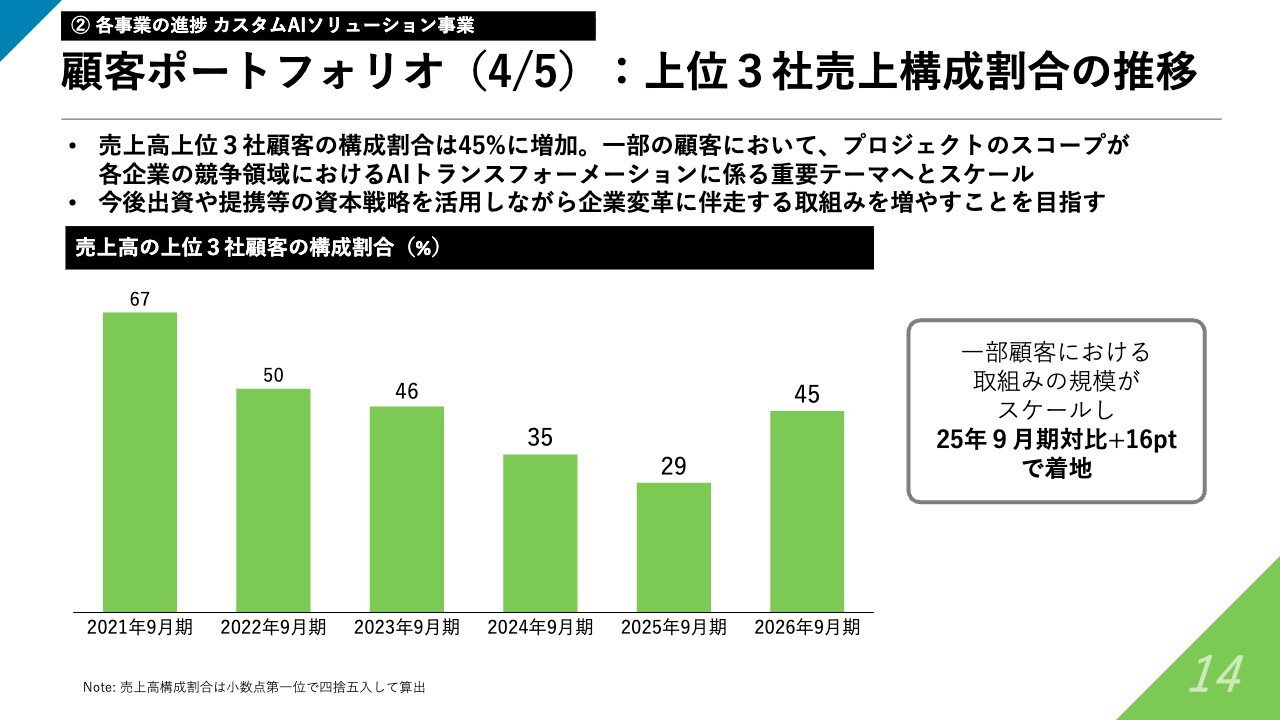
そのような背景を踏まえ、こちらのスライドは上位3社の売上構成比の推移です。これまでのトレンドとは少し異なり、変曲点を迎えたようなかたちとなっています。
2025年9月期までは、上位3社の構成比を下げることを経営の重要な指標の1つとして位置づけていました。これは、上位3社への依存度を低下させ、より分散されたバランスの取れた顧客基盤、安定した顧客基盤を構築することを重視して取り組んできたためです。
一方、今回それが反転するかたちとなっていますが、これは必ずしも悪いことではなく、むしろ意図した方向に進んでいる反転であると捉えています。
先ほど触れたように、ここにきて各社、特に業界をリードし牽引するような大手企業が、全社的にAIを活用した大規模な取り組みを進めている状況です。これによって需要が高まり、顕在化してきていることを感じています。
そのため、従来は現場ごとの個別の取り組みだったものが、スケールの大きい企業変革の取り組みへと変化してきています。こうした中で、特に取引や関係性の強い上位の企業との取り組みが大規模化し、その結果、今回の比率が上昇したという背景があります。
引き続き、1つずつ取り組みを実行するとともに、よりスケールの大きい事業変革や企業変革の取り組みを増やしていくことを、積極的に進めていきたいと考えています。
その中で、一時的に上位企業の比率が上がることもありますが、大きな取り組みがさらに増えることで結果的に分散されていくと見込んでいます。このように波を描くようなかたちで進展していくことを、経営としても一定想定しています。
顧客ポートフォリオ(5/5):既存/新規顧客売上成長率
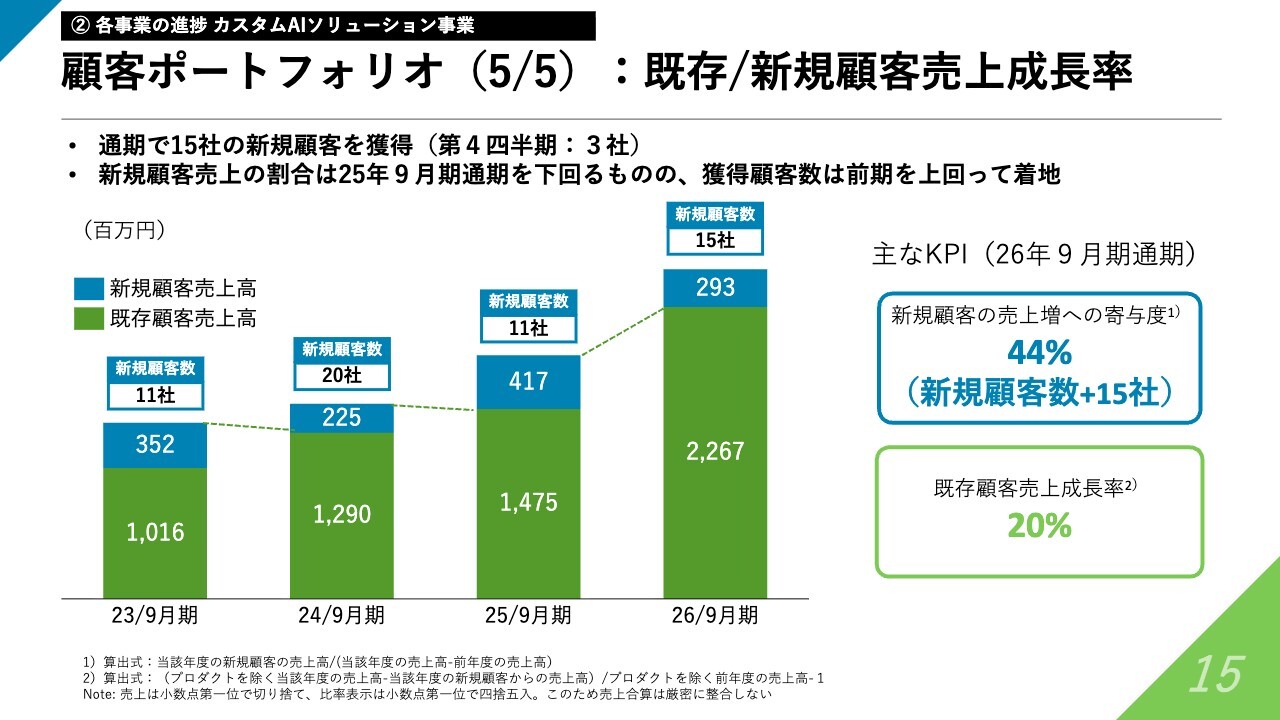
最後に、既存顧客および新規顧客の売上比率とその構成についてご説明します。2026年9月期は、過去3期との違いが非常に象徴的です。既存顧客企業との取り組みが、約20パーセント成長しました。
具体的には、2025年9月期に取引のあった顧客企業からの売上が伸びています。既存取引先企業との各取り組みが継続しつつ、より規模の大きな取り組みとなったことで、既存顧客の売上が伸びていると言えます。これは、非常に重要な1つの変曲点を迎えたと考えています。
その中で、新規顧客を通期で15社獲得し、かなり計画に近いかたちで進展しました。また、新規顧客の売上増への寄与度については、スライド右側の青いボックスに記載のとおり、全体の35パーセント成長のうち4割強が新規顧客による成長となっています。非常にバランス良く進展したと捉えています。
社員数の推移
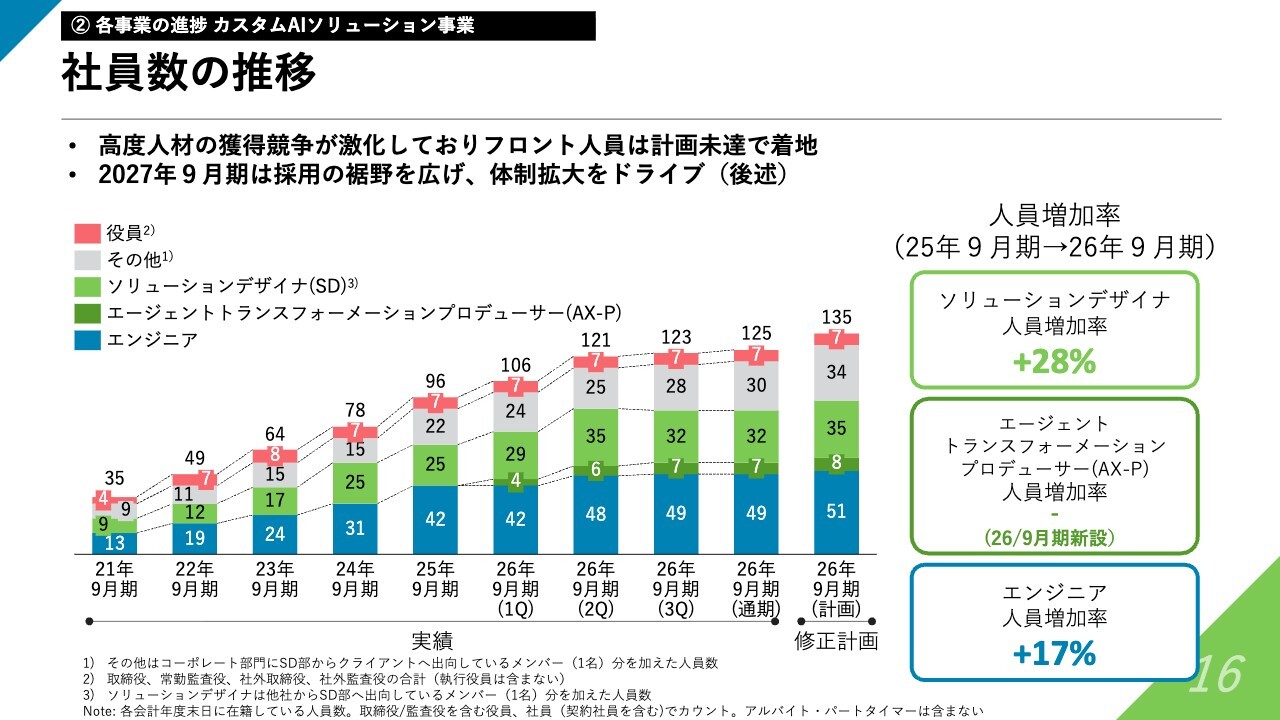
社員数の推移です。通期の最終着地は全体で125名となり、エンジニアは通期で17パーセントの人員増加を達成しました。また、ソリューションデザイナはプラス28パーセントと、約3割の人員増加となっています。
通期としては良いかたちで人員増加を図れたものの、スライド一番右に示した修正計画である全体135名には届きませんでした。
特に直近、第3四半期以降の伸びが鈍化している中で、1人当たりの生産性を向上させていくことが重要です。2026年9月期はある程度補えている部分もありますが、それを継続しつつ、中期的にはもう一段の組織成長が必要です。そのため、直近のトレンドを変えるような非連続的な施策として、人材の採用や育成にも取り組んでいきたいと考えています。
M&A/提携:マテリアル・コンセプト社への出資
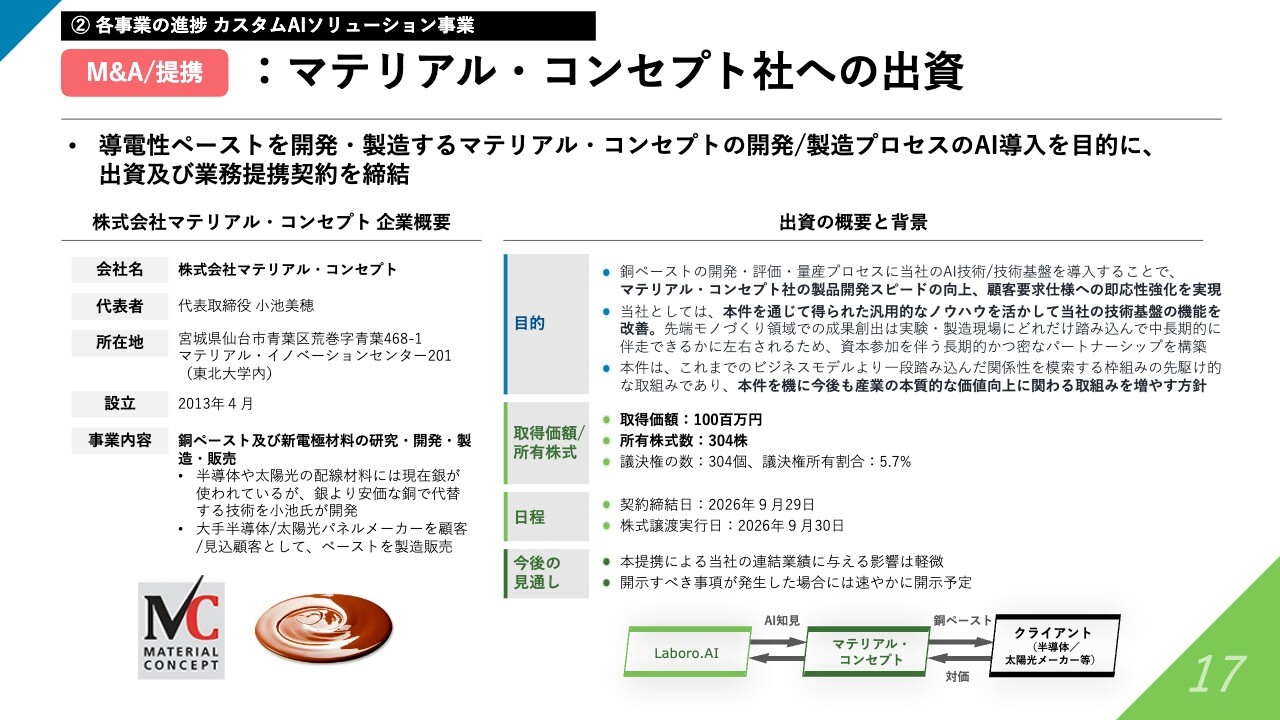
冒頭でも少し触れていますが、M&Aや提携といった非連続的な成長を目指す戦略領域の取り組みの1つとして、新たな手法として行ったのが、マテリアル・コンセプト社への出資です。この出資に加え、AIを活用した共同の取り組みを進めており、単なる買収や提携を超えた、ディープテックベンチャーへの出資と提携を組み合わせたユニークな新たな挑戦の第1号となります。
マテリアル・コンセプト社は、東北大学発の材料系企業で、銅ペーストという新しい革新的な材料を開発しています。この材料は、半導体やエネルギー分野、特にソーラーパネルなどに活用される非常に革新的なものです。
当社との相性としては、まさに先端モノづくり領域において、これから需要が爆発すると予測される部分でのキラーソリューションになり得る革新的な取り組みを行っている点、また、材料開発において、当社がモノづくり領域で培ってきたAI技術と非常に相性が良い点が挙げられます。
当社のAI技術を活用して材料開発を加速させることで、マテリアル・コンセプト社の事業開発そのものを加速させ、企業価値を向上させるバリューアップを実現することを目指しています。
また、今回の取り組みはベンチャー投資であるため、中期的には大きなエクイティリターンというかたちでのアップサイドを狙うことも視野に入れています。当社としては、このような位置づけで取り組んでいます。
新領域:「未来リサーチ」事業本格化に向けた展開
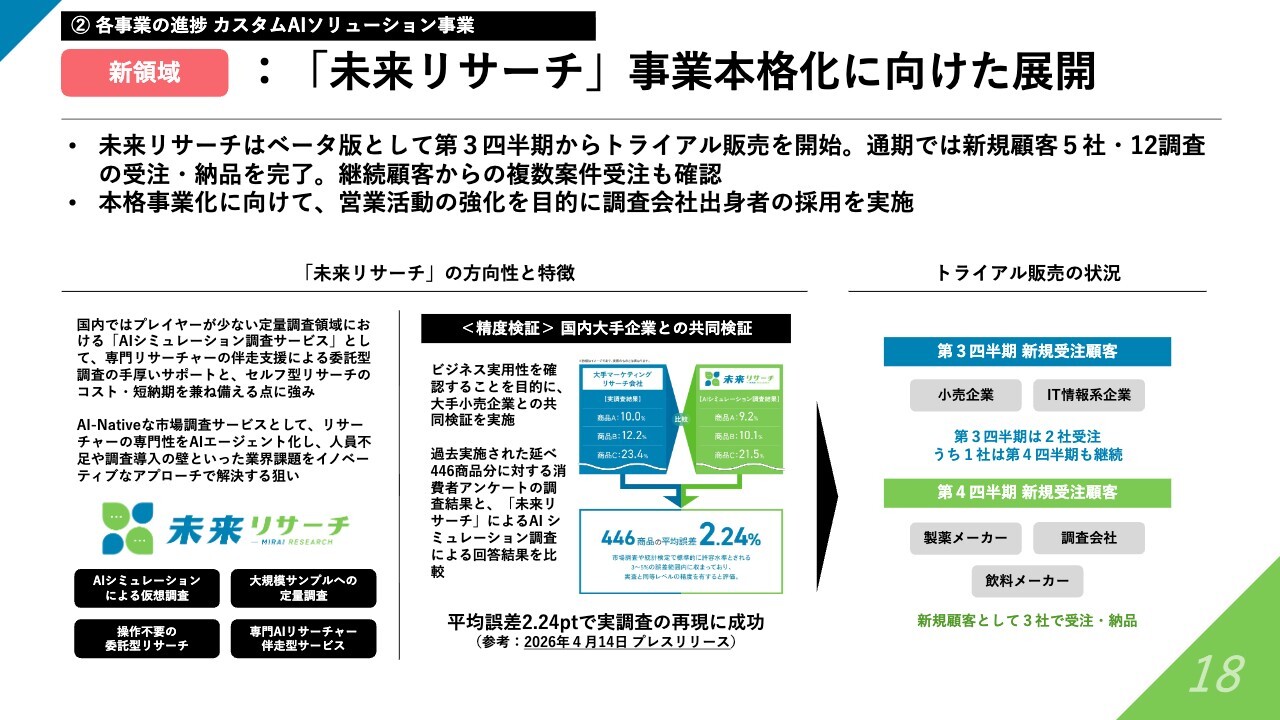
新領域として、「未来リサーチ」というプロダクトタイプのサービスを進めています。2026年9月期は初期探索の段階で、サービスコンセプトを具体化し、それが事業として成り立つかどうかの検証を進めてきました。
現状としては、スライド右側に記載のとおり、第3四半期と第4四半期において数社でトライアル販売の実績をつくることができています。複数の企業が実際にこのサービスを活用し、事業に組み込む試みを進めています。
このようなことを踏まえ、2027年9月期以降は「未来リサーチ」も本格的な収益化に向けたステージへ進めていく状況です。
システム開発事業:事業進捗
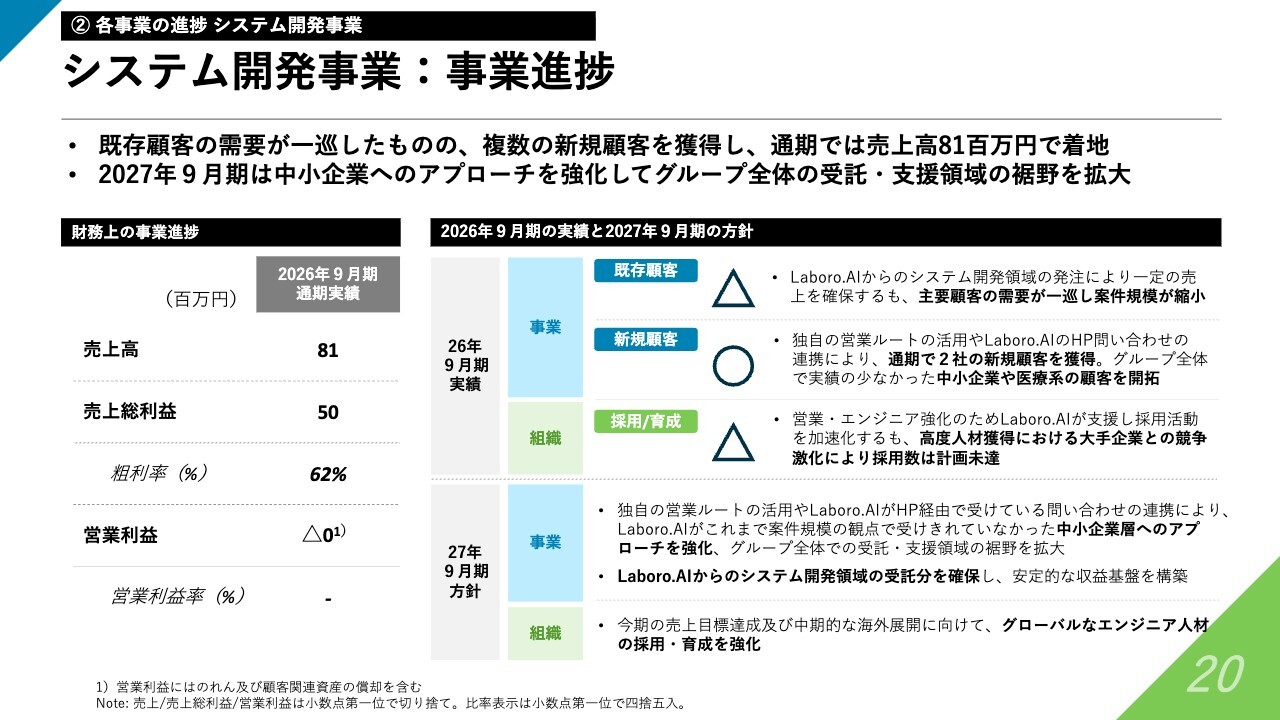
次に、システム開発事業についてです。システム開発事業は、グループ内の「CAGLA」という会社が担っている事業です。スライド左側の財務上の事業進捗については、冒頭の総括でも触れた内容となっています。
特に定性的な振り返りとして、各四半期でご報告していたように、新規顧客開拓におけるLaboro.AIやカスタムAIソリューション事業側との連携が非常に良いかたちで進んでいることが、1つの好調なポイントと言えると思っています。通期では、実際にLaboro.AIのリードやお問い合わせから、CAGLA社のシステム開発取引につながった実績が出ています。
また、Laboro.AIおよびカスタムAIソリューション事業側としても、従来ご支援が難しかった中小企業や医療分野などへの展開において、大きなシナジーを生んでいます。
一方、既存顧客との取引拡大をさらに加速させる必要があります。また、それに伴い採用や育成については、引き続き一定の課題が残っている状況で2026年9月期を終えました。
2027年9月期の方針についてご説明します。事業面では、順調に進んでいるカスタムAIソリューションとシステム開発の連携をさらに強化していきます。この分野には非常に大きな可能性があると考えているため、まずはここに注力し、強化を図っていきたいと思います。
また、組織面では、CAGLAという会社はグローバルタレント、特にエンジニアを中心に、多国籍な人材が活躍する組織となっています。この点が大きな強みであり、ユニークな特徴です。
中期計画でも、モノづくりを中心とした海外展開、とりわけ米国市場をはじめとする国外市場への進出を目指しています。これを踏まえ、グローバルなエンジニア人材の採用・育成を強化し、それを2027年9月期の重要な起点として位置づけ、推進していきます。
第2の創業で目指す姿
そのような点を踏まえ、今後の成長戦略と2027年9月期通期業績予想について説明していきます。
今後の成長戦略について、当社は9月末に「第2の創業期」の戦略と経営方針として、中期計画を開示しました。この計画は2030年頃までを見据えたものです。2027年9月期は、中期計画における「第2の創業期」の戦略の初年度にあたる位置づけです。そのため、あらためて中期計画の概要をご紹介し、ご報告したいと考えています。
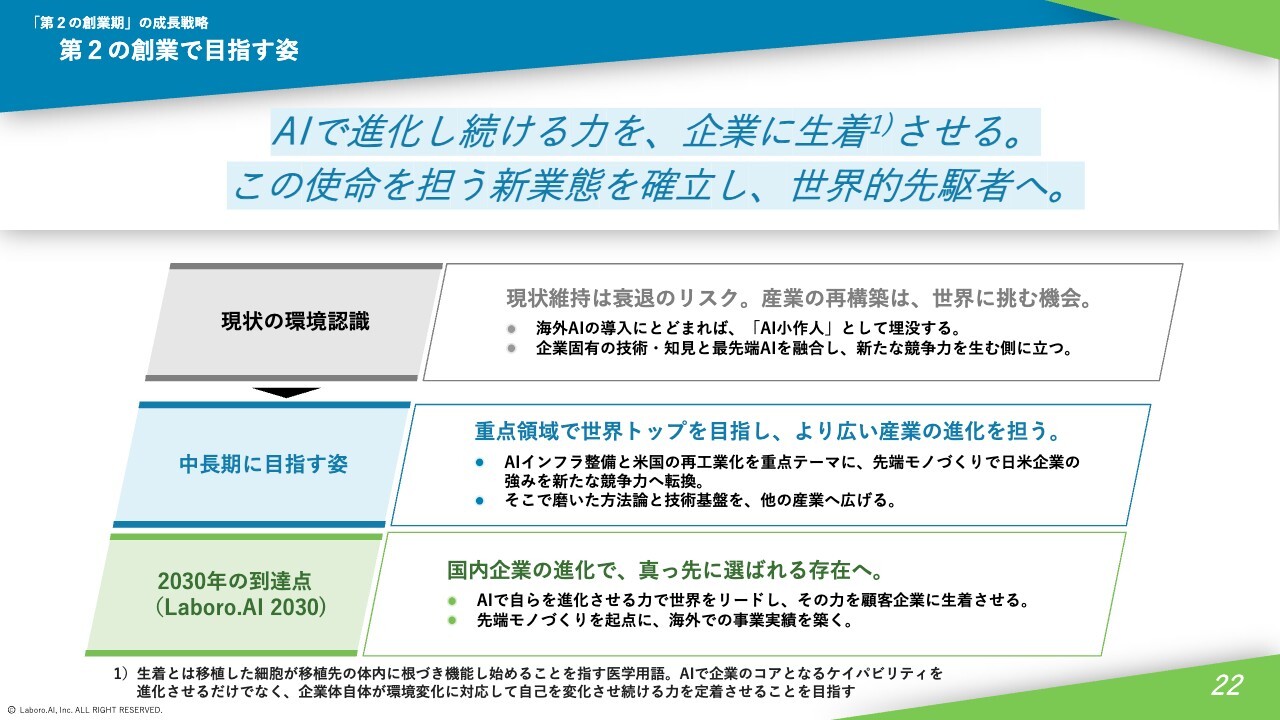
まずは、第2の創業期で目指す姿についてです。このタイミングで「第2の創業」と申し上げている背景には、現状の環境認識があります。
当社は創業から10年を迎え、経営のフェーズをさらに変えていく必要があると考えています。同時に、AIを起点とする世の中や市場環境、産業構造の転換が非常に速いスピードで進んでおり、これが当社の大きな環境認識です。
これまでの10年間、着実かつ堅実な経営を続けてきたという自負はあります。しかし、この堅実な現状維持の姿勢が、急激に環境が変化していく中では、逆に衰退のリスクとなり得るのではないかと考えています。
産業構造や社会の変革がこれほど大きく進む中で、それが国内だけでなくグローバル規模で起きている状況においては、国内市場にとどまらず、大きく世界に飛躍していくチャンスでもあるのではないか。このような考えが、第2の創業を掲げる背景にあります。
このような中で、1つは重点領域である先端モノづくりについてです。ここは日本から世界に通じる非常に有望な領域だと思っており、この分野でのAI活用を通じて、グローバルな視野で戦っていくことを目指しています。加えて、日本国内の産業が広くAIネイティブなかたちに転換していくことに、大きく貢献する存在になっていきたいと考えています。
2030年の到達点として、国内の企業がAIを取り入れて自ら進化し、変化していく際に、パートナーとして真っ先にLaboro.AIを選んでいただけるような企業の姿をイメージしながら、中期的に経営を推進していきたいと考えています。
私たちは、カスタムAIの受託開発やAIコンサルティングにとどまらず、多くの企業がAIを取り入れ進化し続けるための能力を身につけられるよう、深く伴走し、連携する業態を構築していきたいという意気込みをもって取り組んでいく所存です。
目指すポジショニングとサービスモデル
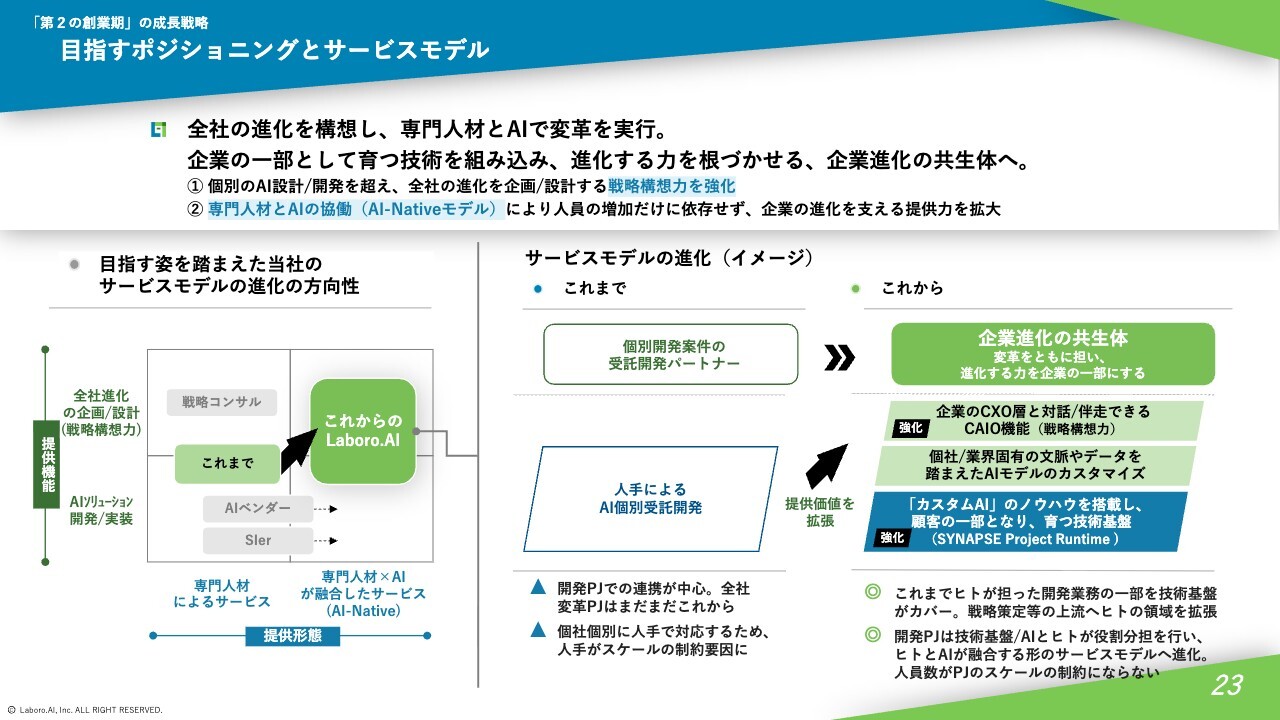
ポジショニングとサービスモデルについてです。これまでも、各企業の固有の強みに合わせたAIソリューションを開発し、それを活用できるようにする取り組みを「カスタムAI」という言い方で進めてきました。
個別の現場が多様に存在する中で、それぞれの事業や現場で使用するAIソリューションの受託開発を行う「受託開発のパートナー」として認識されるケースが多かったように思います。
また、1つずつカスタマイズして開発するため、人手による開発に依存しており、大規模にスケールすることが難しい状況がありました。特に、大手企業の全社的な大規模な転換を支援することが難しい面もありました。
そこに対して、これからは単なる受託開発のパートナーではなく、企業がAIを活用して進化していく「企業進化の共生体」といった役割を担う存在として見られる姿を目指したいと考えています。
具体的には、大きく2点あります。1つ目は、経営層への伴走です。ここを大幅に強化することが重要だと思っています。
現在、経営層にCAIO(チーフAIオフィサー)という役職を置く企業が徐々に増えてきています。しかし、現時点でCAIOとしての役割を担える人材は、世の中に多く存在しないのが実情です。そのような中、当社は各社のチーフAIオフィサーの機能を組織的に担い、支援していくことで、経営への関与を強化していきます。また、そのようなタレントを育成し、増やしていくことにも注力します。
同時に、スライド下部に記載したカスタムAIの開発において、コーディングエージェントや生成AIが進化している現状では、カスタムAIのソリューションを開発すること自体がAIによって可能になりつつあり、すでに足元で大きく進展しています。
さらに、この10年間で積み重ねてきたカスタムAIのノウハウを活用して育成したAIエージェントの基盤や環境を、当社独自で開発しました。2つ目として、このエージェントが当社の人間のメンバーと協調し、より規模の大きな取り組みやプロジェクトを可能にしていくことを目指しています。
連結売上高・営業利益計画(ベース計画)
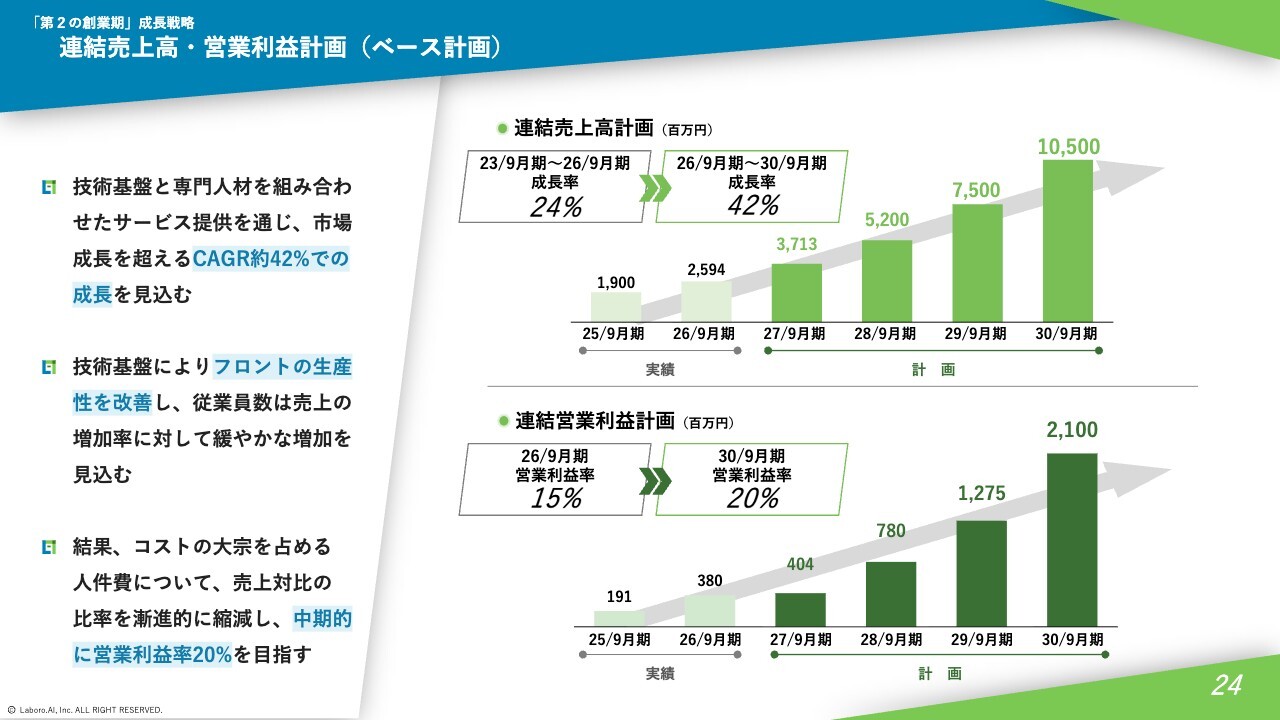
このような当社自身の進化を背景に、数値目標について、売上高は2030年9月期に100億円を少し超える水準、営業利益は20億円を少し超える水準を、既存事業を起点としたベースラインの成長として掲げています。このベースラインは、かなり高い成長率を前提としたものです。
具体的には、2026年9月期から2030年9月期まで、売上高で年平均42パーセントの成長を目指しており、過去の成長率とは大きく異なる高い水準感を目標としています。
営業利益については、2030年9月期に向けて、営業利益率を15パーセントから20パーセント程度まで引き上げる方針です。売上の成長に加え、利益率や収益力もさらに高めることで、営業利益の成長率をより高い水準へと引き上げることを数値目標としています。
計画の実現に向けた取組み全体像
このような取り組みを実現するための背景、戦略的な施策についてご説明します。
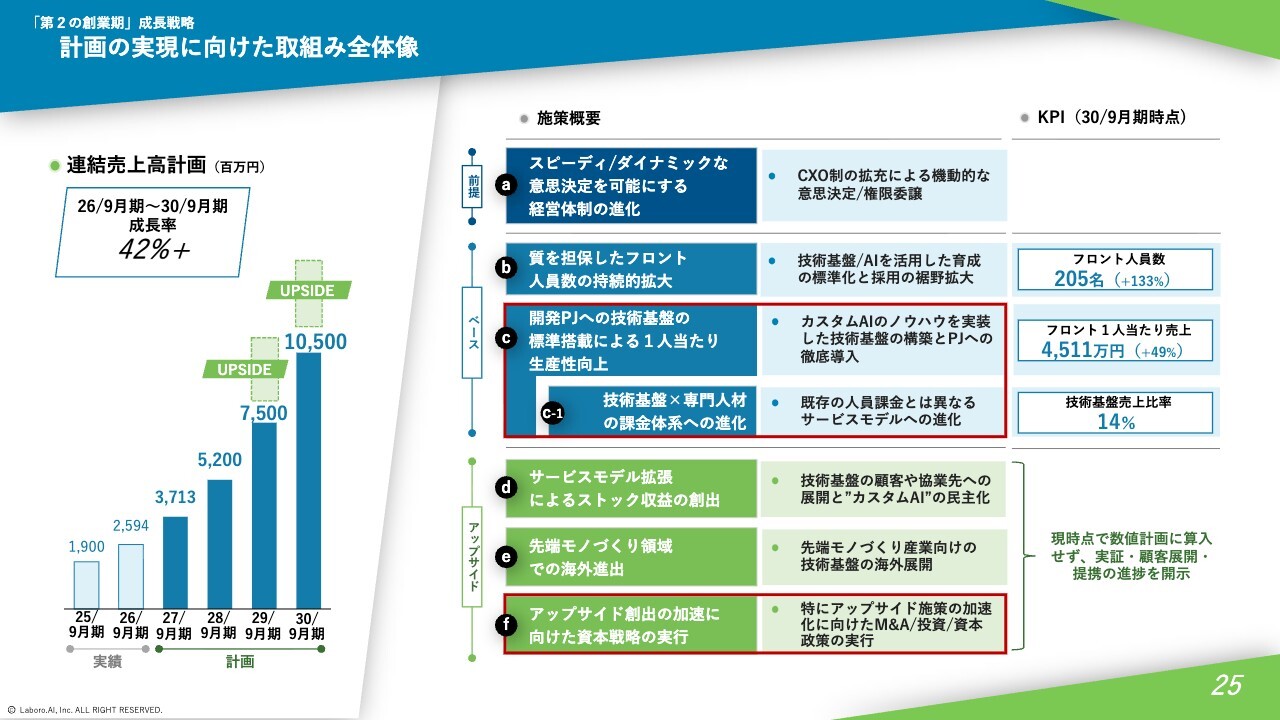
大前提として、5月から段階的に開示しているとおり、非常にスピード感のあるダイナミックな意思決定が可能な経営体制として、CXO制度を拡充するかたちで経営チームを進化させています。ここを起点に、経営体制をさらに進化させていくことが重要な取り組みの1つとなります。
加えて、売上100億円、営業利益20億円を目指すためには、質の高いフロント人員と組織を着実に拡大させることが必要です。また、1人当たりの売上生産性を向上させ、1人当たりの売上を増加させていきます。
どちらも、当社が最もAIを活用するAIネイティブな事業体、事業オペレーションとなることが重要であり、その取り組みを進めているところです。この点については、後ほど少しご紹介します。
また、ベースラインの話に加え、現時点では具体的な数字に織り込むのが難しい非連続的なチャレンジを含め、戦略的にさらに非連続な施策を打ち出していきたいと考えています。
スライドに「アップサイド」と記載した3つのうち1つは、サービスモデルやビジネスモデルの拡張によってストック収益を創出していくものです。カスタムAIの進化として取り上げているスライド上部のベース部分については、あくまでプロジェクトベースで取り組み、成果を生み出していく内容となっています。
一方、「未来リサーチ」や「SYNAPSE Project Runtime」に関しては、これらの開発を進めています。また、それをさらに発展させるかたちで、プロジェクト単位ではなく、技術自体が直接長期的かつ定常的な収益を生み出すモデルへの拡張にも、積極的にチャレンジしていきます。
次に、当社の先端モノづくりにおける、海外市場への展開についてお話しします。米国では再工業化の動きに伴い、製造業を回帰させようとする取り組みが進行しています。
また、AIインフラが世界的に整備されつつある中で、モノづくりの重要性がさらに高まっています。当社が培ってきた先端モノづくりをAIで加速させるソリューションは、国内のみならず世界的なニーズに応えるものになるとの仮説を持ち、国外市場への進出に挑戦しています。
最後に、余力を残している財務基盤については何度も触れていますが、それを投資に振り向け、M&Aや出資、資本提携などの非連続的なインオーガニック成長をさらに目指していきます。
開発中技術基盤「SYNAPSE Project Runtime」(仮称)
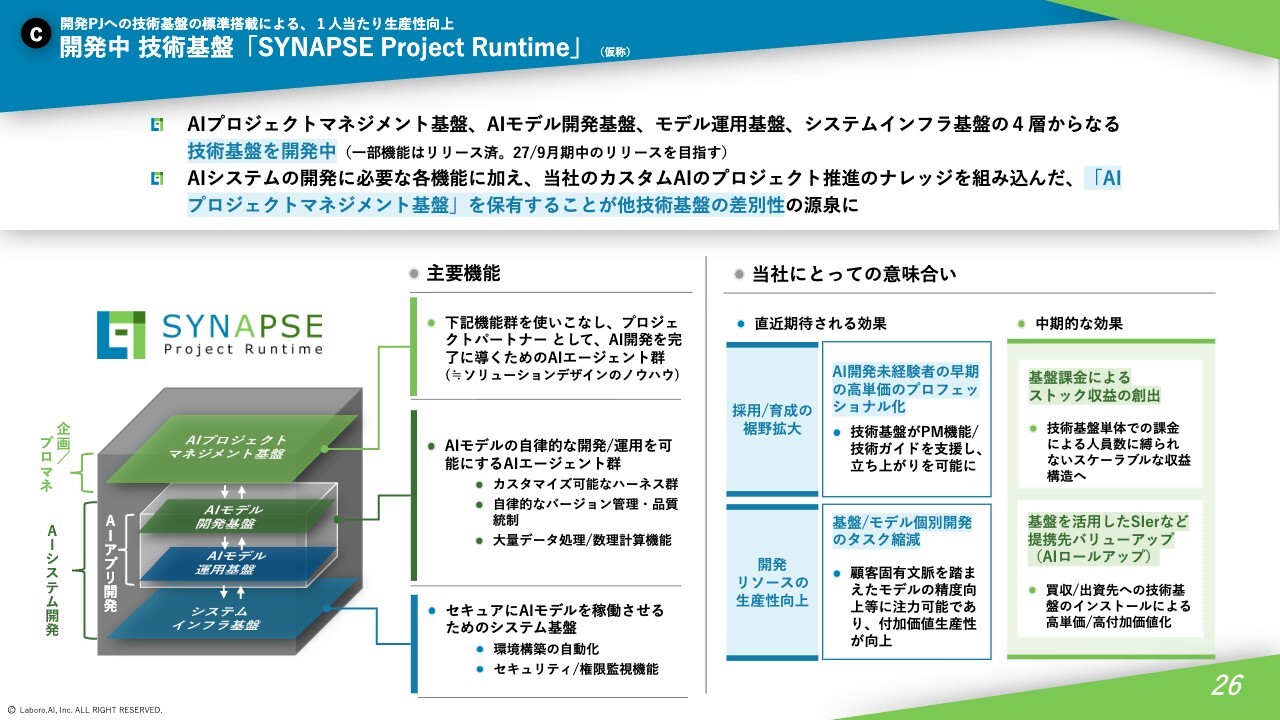
1つ前のスライドに記載した「c」の部分、そして最後の部分について少しご説明します。
この「c」は、採用と育成の加速にも効果のある施策として位置づけています。また、スライドに記載しているとおり、現在は技術基盤「SYNAPSE Project Runtime」を開発しています。
ここまで10年間かけて培ってきた「カスタムAI」プロジェクトのノウハウを活用し、プロジェクトをうまく回して成果を出すための仕組みを整備しています。
従来、このノウハウは当社のプロフェッショナルメンバーであるエンジニアやAIコンサルタントがスキルとして習得していましたが、これを学習した複数のAIエージェント群が機能する仕組みを開発中です。
このAIエージェント群は、当社のプロフェッショナルメンバーや顧客企業のプロジェクトメンバーと協調し、チームとしてプロジェクトを推進します。当社のカスタムAIに基づくノウハウを反映したAI基盤や、エージェント基盤の開発と整備を進めています。
この基盤は、すでにいくつかのプロジェクトや社内で活用を始めています。これによって少人数でAIと協調しながら大きな成果を出せるようになり、1人当たりの売上生産性を直接的に向上させる効果が期待できます。
さらに、こうした基盤の存在により、従来は相対的に経験や知見が浅く、当社に参画いただくことが難しかったポテンシャル層にも採用を広げることが可能となります。この仕組みを活用することで、早期に戦力となり価値を生み出す人材へと成長しやすくなると同時に、育成スピードも向上します。
この「SYNAPSE Project Runtime」の技術を起点にしながら、当社自体が最もAIネイティブな働き方に変革し、生産性や組織拡大のスピードをさらに高めていきたいと考えています。加えて、次にお話しするM&Aや提携にも非常に効果的であると考えています。
例えば、AIプロジェクトを進めるノウハウがそれほどないDXコンサルティング企業やSI企業にこの基盤を活用していただくことで、最近では「FDE(Forward Deployed Engineer)」という言葉があるように、企業内部でAI変革を進められるようなプロフェッショナル人材への転換を後押しする仕掛けにしていくことを狙っています。
非連続な成長に向けた資本活用:基本方針
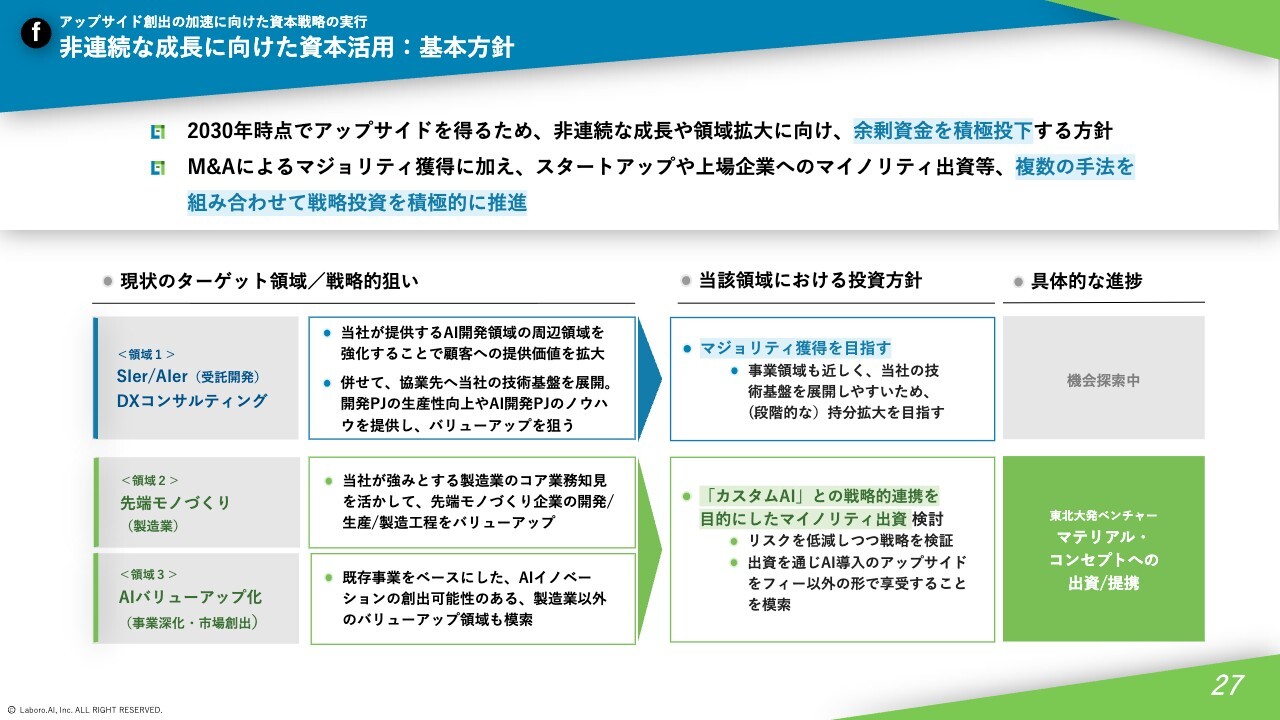
非連続成長を目指したインオーガニックな成長戦略についてです。余剰資金を積極的に投下し、3年間、重点的に取り組む位置づけとしています。
戦略の方向性として、3つほど掲げています。その中には、従来のSIやAI/DXコンサルティングなど、カスタムAIと非常に近いケイパビリティを持つ企業をM&Aによってグループへ迎え入れること、あるいは資本提携を組み合わせてケイパビリティを広げていくことなどを主要な戦略方針として、引き続き模索しながら進めています。
本日の説明の途中に出てきたシステム開発のCAGLA社は、この戦略に位置づけられた第1号の取り組みとしてグループに加わりました。今後、このような取り組みを増やしていく予定です。
さらに、これだけにとどまらず、先端モノづくりや製造業の領域にも注力していきます。場合によっては製造業の事業をM&Aで取り込むほか、マテリアル・コンセプト社が象徴的な事例であるように、先端モノづくりに関わる技術を持つ企業へ一部出資し、AIを活用して技術開発・事業開発を加速させてバリューアップを図り、成果のリターンを得ることも、新たな戦略方針に加えています。
このような取り組みにより、先端モノづくりを起点にしつつも、それ以外の領域にも広がりを持たせ、AIを活用してさらなるバリューアップを目指していきます。それをM&Aやディープテックベンチャーへの投資というユニークな手法で、大きなリターンを目指すチャレンジを進めていきたいと考えています。
売上高及び営業利益の見通し
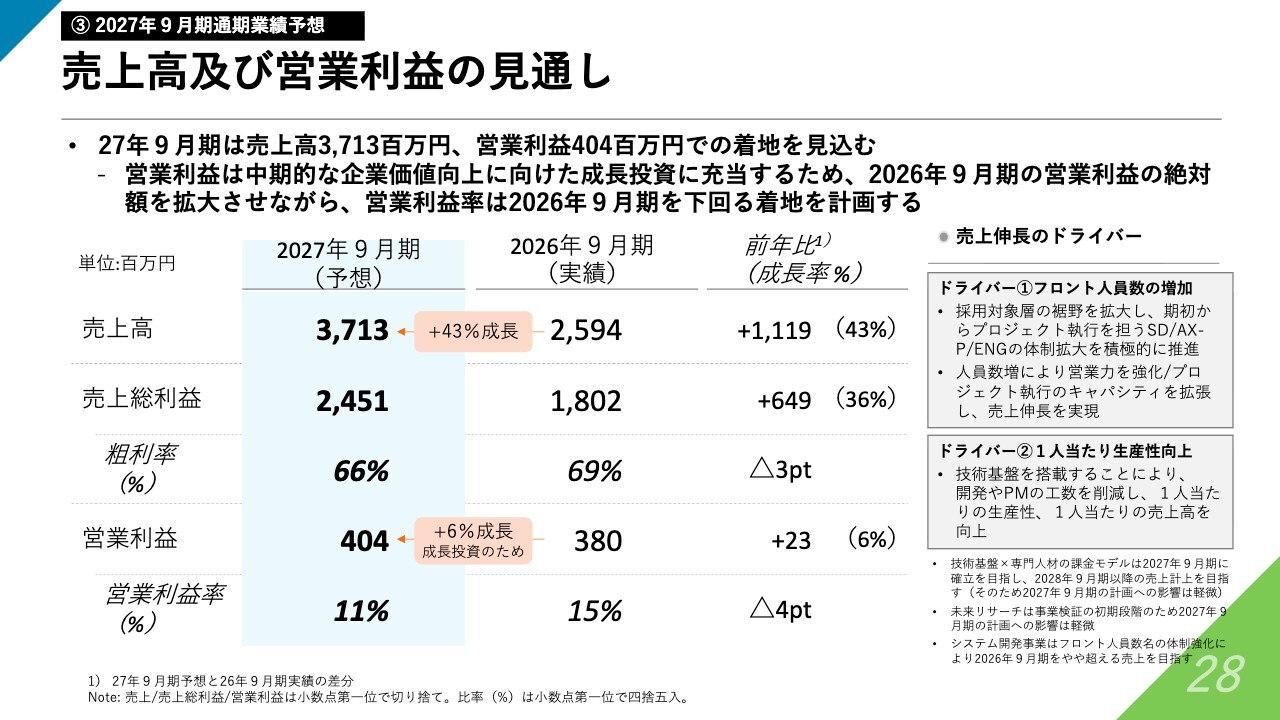
あらためて、2027年9月期の業績予想について説明します。
売上高は37億1,300万円、営業利益は4億400万円を予想としています。売上高は、2026年9月期に対して43パーセントの成長を見込み、中期の平均成長に沿ったかたちですが、これまでとは大きく角度を変えた成長にチャレンジすることになります。
営業利益は、2026年9月期に対して約6パーセントの増加と控えめに見えますが、中期の成長を目指す中で、本来であれば利益になる部分を一定量投資に回すことを反映した計画となっています。
売上をこれほど大きく成長させるためには、先ほど中期計画のパートでも述べたように、人員や組織の拡大をさらに加速させること、そして1人当たりの生産性向上を推進することが必要です。
そのすべての基盤には、「SYNAPSE Project Runtime」を中心とした、当社が最もAIネイティブで、AIを活用した事業体系へと進化していくという目標があります。
2027年9月期の投資計画
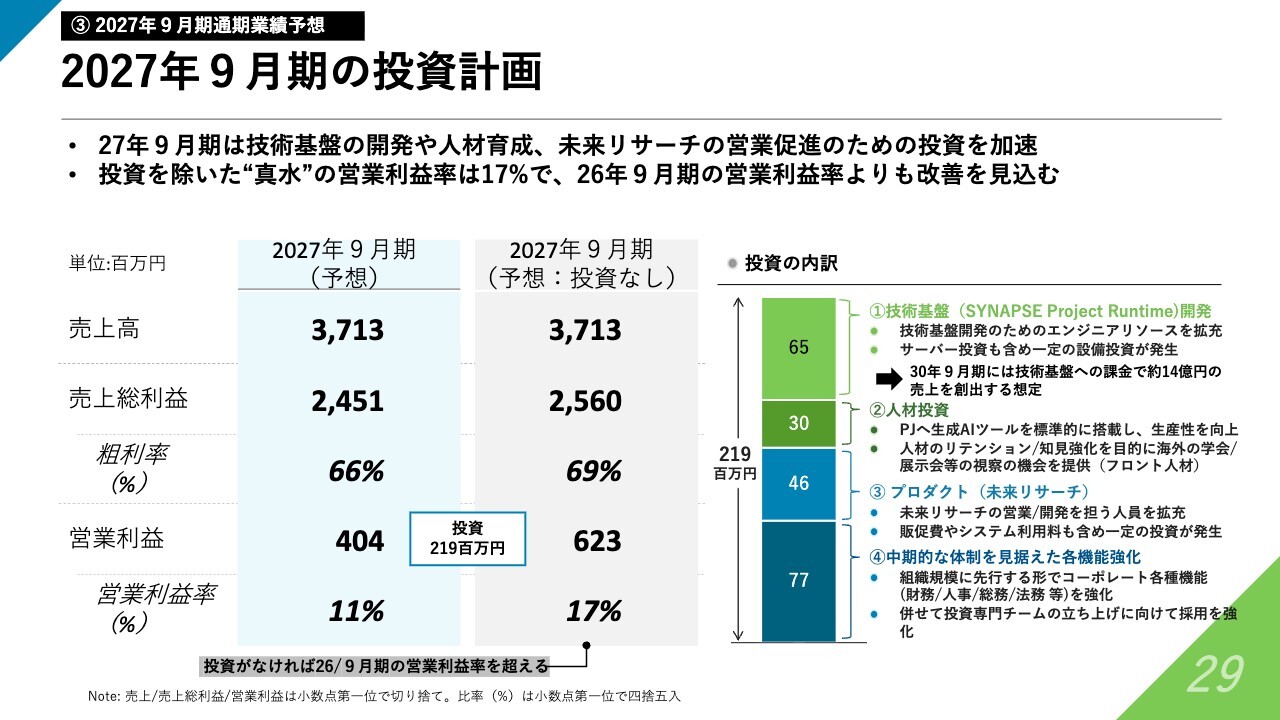
営業利益は、スライド中央のグレー部分に「予想:投資なし」と記載しています。投資に振り向けない場合はどの程度の収益性を実現できるかという計画予想としては、営業利益が6億円を少し超えるラインとなり、営業利益率は17パーセント程度です。
2026年9月期の15パーセントと比較しても、さらに収益力が高まる計画として見ており、そのうち2億円程度を投資に回していきます。
投資の内訳は、スライド右側に記載しています。先ほどから何度か触れているように、技術基盤「SYNAPSE Project Runtime」の開発は成長の角度を変える重要な起点の1つであり、ここに十分な投資を進めます。
また、人材の育成や採用の観点からも投資を増やしていきます。さらに「未来リサーチ」をはじめとするプロダクトへ投資を行い、中期的に一層スピーディかつダイナミックに成長するため、これを支えるさまざまなコーポレート機能の強化へ先行的に投資する計画です。
【カスタムAIソリューション事業】体制構築の計画
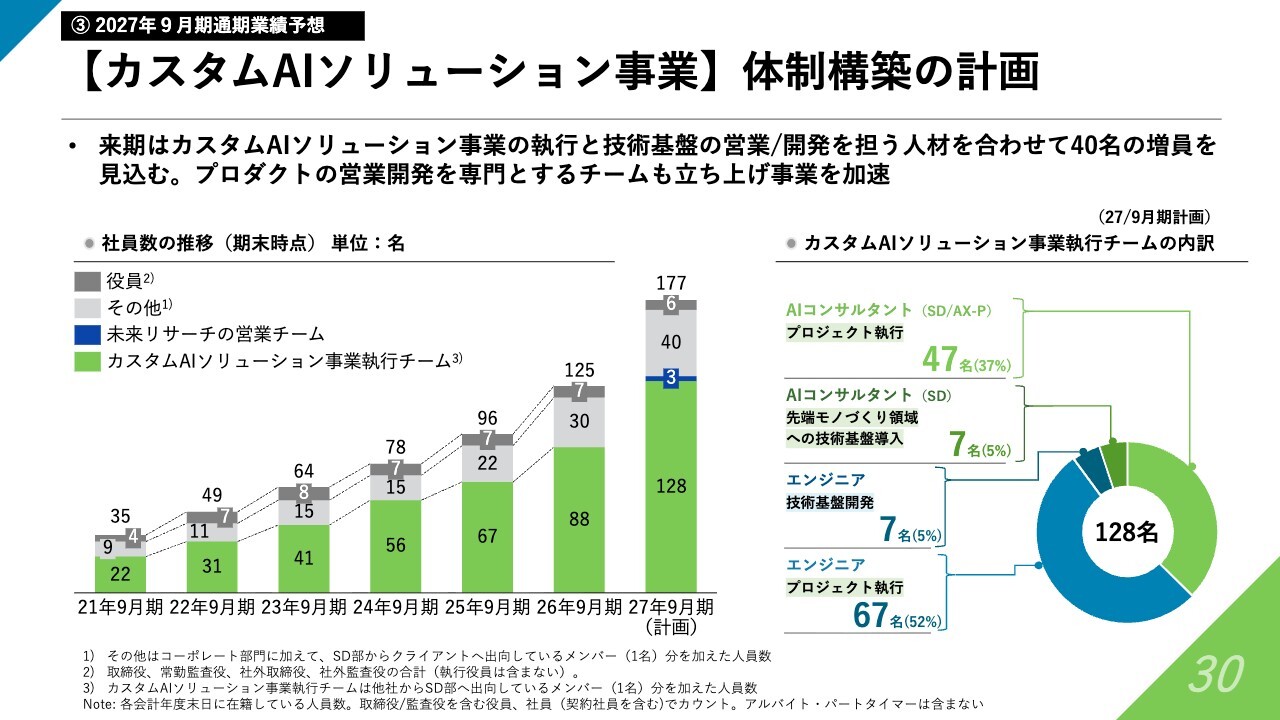
最後に、体制構築についてです。人員を増やす計画があり、2027年9月期末には177名を目指し、現在の125名から採用と組織拡大を進める予定です。
これは非常に大きなチャレンジとなりますが、先ほど述べたとおり、「SYNAPSE Project Runtime」を中心としたAIの活用やAIネイティブ化により、採用と育成の両面でやり方を変えていきます。
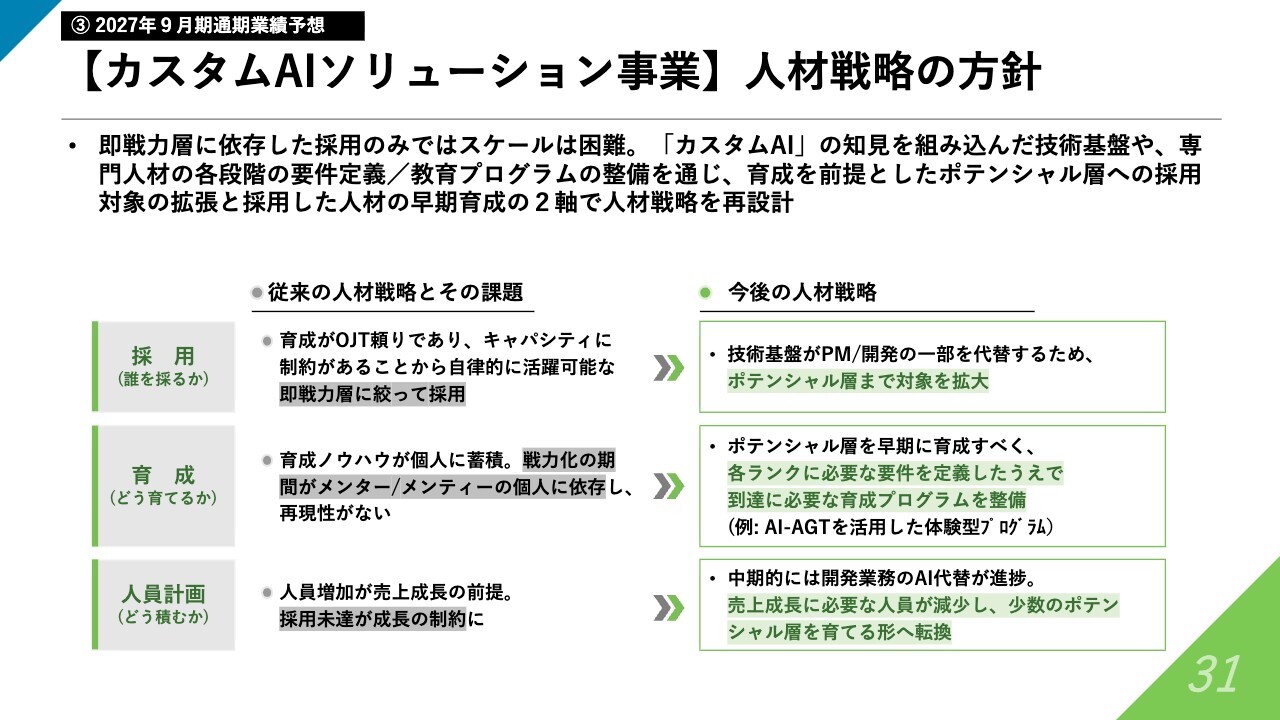
採用については、AIを活用し、AIを装備し、AIで武装することを前提に活躍できる人材のターゲットを再設定しました。そのうえで、ポテンシャル層まで対象を広げ、採用可能な層を拡大することで、採用スピードを向上させていきます。
さらに、そのようなポテンシャル層を採用したうえで、育成スピードもこれまでとは異なるものにしていきます。そのためにも、AIを最大限に活用していこうと考えています。
このような取り組みを通じて、2026年9月期においては、人員や組織拡大のスピードが緩やかになっているように見える部分もありますが、別の角度から組織拡大を進めていきたいと考えています。
2026年9月期通期の決算、そして今後の2027年9月期および中期方針についてのご説明は以上です。ありがとうございました。
質疑応答:「SYNAPSE Project Runtime」の競争力と特徴について
司会者:「中期経営計画の柱となっている技術基盤『SYNAPSE Project Runtime』は、他社の開発基盤やフレームワークとどのように違うのか教えてください」というご質問です。
椎橋:これは非常によくいただくご質問です。実際にエージェント基盤のようなものは世の中に多く登場しており、AIエージェントを簡単に作成し、動かせるようなプラットフォームは、ある種のレッドオーシャン、非常に競争が激しい分野になっていると思います。
当社の競争力を一言で述べると、「カスタムAI」、特に先端モノづくりや、全社的なAIによる企業変革の推進力です。このような難易度の高いAIプロジェクトを成功に導く推進力とノウハウこそが、当社の最大の強みであると考えています。
「SYNAPSE Project Runtime」は、当社が10年間培ってきた「カスタムAI」を推進し、成功させるためのノウハウをすべて詰め込んだ基盤である点が当社ならではの特徴です。
また、このAIエージェントプラットフォームは、ユーザーに使用方法を委ねる一般的なものではありません。当社のノウハウを備えたAIがどのようにプロジェクトを進め、どのような手法でAIソリューションを開発するのかを自ら体現し、能動的に動く仕組みとなっています。
このような点が一般的なエージェントプラットフォームとの違いです。このような狙いとコンセプトであることをご理解いただければ、うれしく思います。
質疑応答:AI活用プロジェクトの価格体系と売上生産性の向上について
司会者:「技術基盤によって1人当たりの売上高が上がっていく計画となっていますが、技術基盤を使って1人当たりの生産性が上がっていくと、プロジェクト単価が下がり、1人当たりの売上が上がっていかないということはあり得ますか?」というご質問です。
椎橋:スライド「c」の部分に2点記載していますが、ご指摘のとおり、人の工数(人月)に対して課金するかたちをとると、工数が減ればそれだけ価格も下がってしまうことは普通に起こり得るということです。
こちらに対して、大きく2つの対応を考えています。1つ目は、できるだけバリューベースで価値を生み出す、成果と連動する価格体系にすることで、単価を向上させることです。
具体的には、チーフAIオフィサーのような役職を含む経営による大きなアジェンダの下、特に大手企業においては、中期的に見てAIを活用した取り組みによるインパクトが数百億円から数千億円規模に上ることが非現実的ではないと考えています。
このように、大きな成果を生み出す取り組みを推進することで、1人当たりがある程度チャージできる価格を引き上げることが1つの方策です。
もう1つは、すでにいくつかの例で実現し始めていますが、収益の得方として、スライドの「c」に記載のとおり、プロジェクト内で「SYNAPSE Project Runtime」をはじめとする当社の技術基盤に直接課金する契約形態を採用することで、そのあり方を拡張しつつ進化させています。
具体的には、「SYNAPSE Project Runtime」のAIが直接価値を提供するかたちで、ある種のプロジェクトメンバーと同等の位置づけとして「SYNAPSE Project Runtime」に課金する方式です。現在はまだ少数の事例ではありますが、これを広げていく計画です。
これら2つの取り組みにより、1人当たりが生み出す価値が向上し、結果として売上生産性の向上が実現できると考えています。
質疑応答:技術基盤による売上の移行時期と2030年目標について
司会者:「『人員課金×技術基盤課金』というハイブリッド型の課金モデルへ移行する計画とされていますが、いつ頃移行し、どの程度の売上になるのか、具体的なKPIがあれば教えてください」というご質問です。
椎橋:移行時期に関しては、すでに足元では移行が始まっています。まだ少数の先行的なプロジェクトの中での取り組みですが、そのようなケースが複数件出てきています。
ベースラインとしては、スライドに示しているように、2030年9月期時点で技術基盤による売上構成比率を14パーセントから15パーセントにすることを狙っていきたいと考えています。
ただし、AI技術の進化は非常に速いため、このような取り組みが進む中で、理論的にはAIが生み出す価値がさらに拡大し、売上構成にもさらなる上振れや大きな変化が生じる可能性が十分にあると考えています。現時点では、このKPIを基準として設定しています。
質疑応答:ディープテックベンチャー投資戦略と資本効率について
司会者:「今後の非連続成長投資の資金使途について質問です。領域1(M&A)と領域2(先端ディープテック出資)に対する、手元資金の配分割合のイメージと1件当たりの想定サイズをお聞かせください。
特に領域2については、事業会社がVC的にマイノリティ出資を行うことの資本効率の悪さや、本業へのシナジー回収の難しさを懸念する投資家も多いのですが、このリスクをどのように払拭していくお考えでしょうか? あわせて、投資規律などもあれば教えてください」というご質問です。
椎橋:非常に踏み込んだご質問をありがとうございます。まず、配分について、現時点では固定的な配分を明確に決定している状況ではないというのが正直な回答となります。
どちらも可能性として非常に有望であり、その中で提携や資本を絡めた取り組みについては、それに合致する良い機会に出会えるかが戦略を左右する要素になると考えています。2つの方向性を視野に入れつつ、適切なバランスを、機会を見ながら調整していく方針です。
そのうえで、ご質問の後段でご指摘いただいた、事業会社がベンチャーに対して投資を行う際の資本効率については、非常に重要な視点だと考えています。特にディープテックのベンチャーの場合、成功確率に幅があり、ボラティリティが大きいのが特徴です。
こうした中で、当社がディープテックベンチャー投資という戦略をとっている背景には、純投資としてのリターンを追求することが第1の目的ではないという点があります。
順を追ってご説明すると、まず、事業的なシナジーが非常に大きいことが起点となっています。少し触れましたが、材料の開発だけでなく、他のディープテック領域やさまざまなフィジカル技術の開発にAIを活用することで、技術開発のスピードを何倍にも向上させたり、顧客の要求に迅速に応えたりという面においても、AIが相当寄与することが見えてきています。
このように、協業を通じて彼らの成功確率を大幅に引き上げることができるのではないかと考えています。こうした取り組み自体が、当社におけるAI活用の推進につながるとともに、その成果を対外的に発信し、ショーケースとして提示することは、事業戦略として大変有効であり、価値のある機会だと感じています。
資本効率については、一般的なディープテックのベンチャー投資では難しい部分も、当社がAIを活用して取り組むことで成功確率を大きく向上させ、それによって投資としても資本効率が高い部類に引き上げることを戦略的に目指しています。このような意思をもちながら、挑戦を始めている状況です。
ただし、このような取り組みに偏るのではなく、ポートフォリオとしてM&Aなどの確実に資本効率を狙える施策と、リスクリターンを高めつつ当社のAI技術を活かしてコントロール可能なユニークな挑戦に注力する施策のバランスを保ちながら進めていきたいと考えています。この点については、引き続き、投資家のみなさまにも適宜ご報告していきます。


新着ログ
「情報・通信業」のログ