2027年3月期第2四半期決算説明
データ・アプリケーション、ソフトウェア事業でサブスク移行を推進 AI関連・SI事業の拡大で中間期増収

連結業績 ハイライト
矢下秀行氏:本日はお忙しい中、株式会社データ・アプリケーションの2027年3月期中間決算説明動画をご視聴いただき、誠にありがとうございます。執行役員経営企画管理本部長の矢下と申します。
株主・投資家のみなさまとの対話を質・量ともさらに高めていきたいと考えていますので、よろしくお願いします。
それでは私から2027年3月期中間期決算について、資料に沿ってご説明します。はじめに、2027年3月期中間期の業績の総括です。
業績のハイライトに先立ち、お伝えしておきたいことがあります。当社は株式会社WEEL、デジタルトランスコミュニケーションズ株式会社(以下、DTC社)、株式会社メロンを子会社化し、連結決算へ移行しました。
また、事業特性の違いに対応するため、事業セグメントをソフトウェア事業、システムインテグレーション事業、AI関連事業の3つに再編しています。
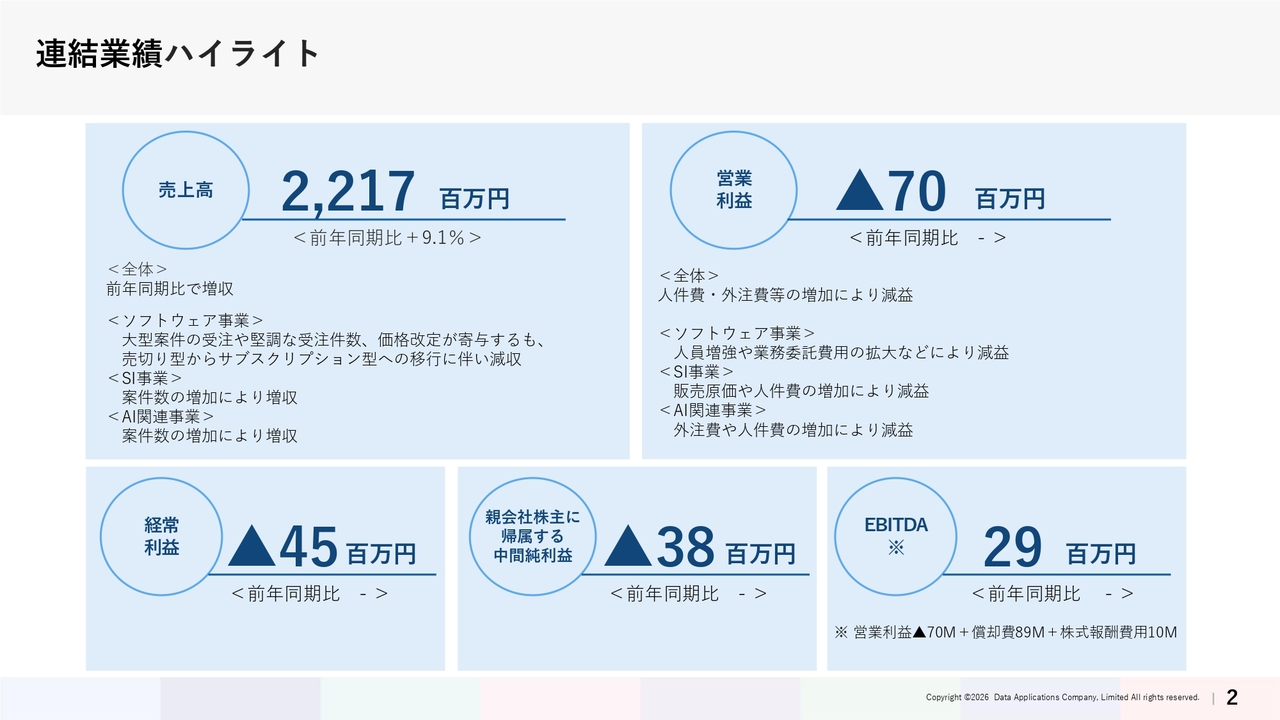
では、業績のハイライトについてご説明します。売上高は前年同期比9.1パーセント増の22億1,700万円となりました。
ソフトウェア事業では、サブスクリプション型での大型案件の受注や受注件数の堅調な推移が見られた一方で、売り切り型からサブスクリプション型への販売形態移行に伴い、減収となっています。
システムインテグレーション事業とAI関連事業では案件数が増加し、連結全体では増収となりました。
利益面では、人員増強に伴う人件費や業務委託費、外注費の増加により、営業損失が7,000万円となりました。ソフトウェア事業の営業利益は、「ACMS Cloud」や「Placul(プラカル)」の開発・提供体制を強化するための先行投資として、人員増強や業務委託の拡大を進めた結果、費用が先行し、減益となりました。
システムインテグレーション事業の営業利益は、案件数の増加に伴い外注費や人件費が増加したものの、価格への転嫁・反映が追いつかず、減益となりました。
AI関連事業の営業利益は、案件数が増加した反面、外注費が増加し、その管理にも課題が生じたこと、さらに認知拡大・リード獲得に向けた広告宣伝費を積極的に投じたことから、費用が先行し、減益となりました。
ソフトウェア事業では、2027年3月期より原則として売り切り型の新規販売を終了し、2026年4月1日出荷分からサブスクリプションへ一本化しています。
短期的には売り切り型の売上減少による影響が見込まれるものの、サブスクリプション型での大型案件の受注や受注件数の増加などにより、売上減少幅を最小限とするよう努めています。中長期的には、サブスクリプション型への移行によって継続収益を積み上げ、収益の安定性と持続的な成長につなげていく方針です。
経常利益は4,500万円の損失、親会社株主に帰属する中間純利益は3,800万円の損失となりました。また、中期経営計画の重要指標の1つであるEBITDAは2,900万円となっています。
中間期の結果は、第1四半期同様に厳しい状況が続いています。もとより後半に売上が積み上がる傾向があるものの、決して楽観視できる状態ではないと認識してるため、期末の目標達成に向け、グループ一丸となって取り組んでいます。
連結売上高の内訳
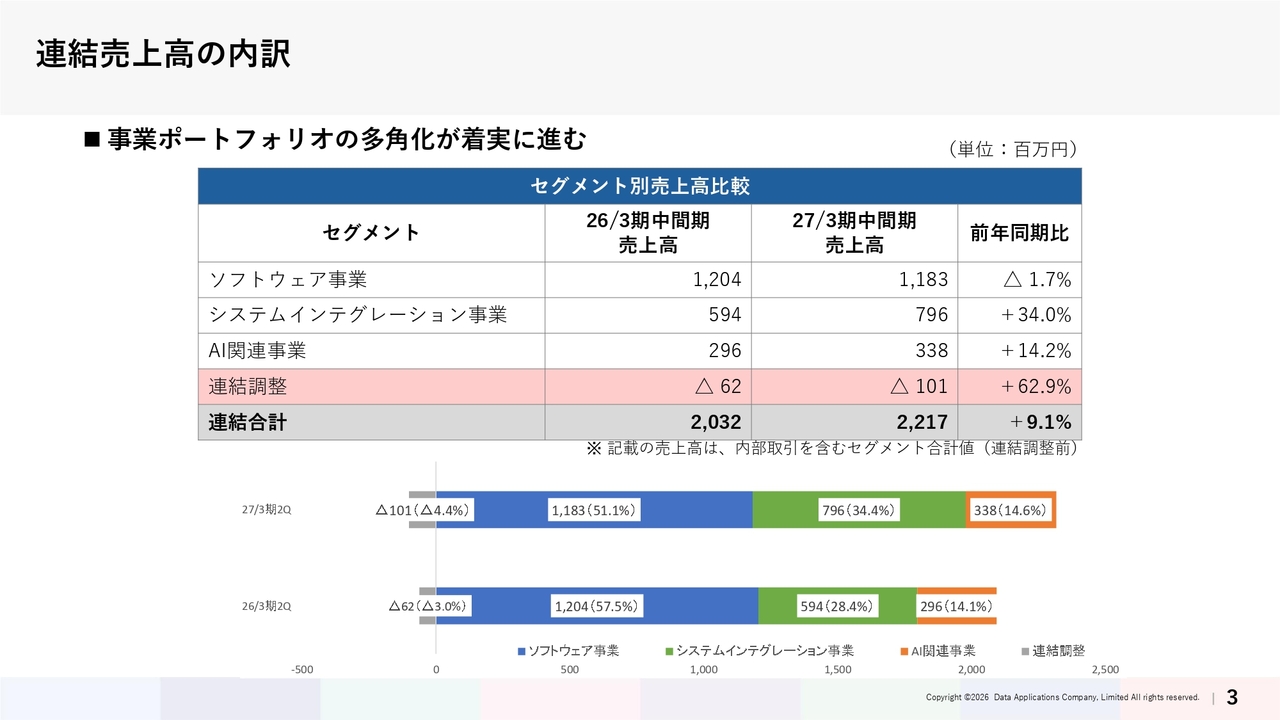
こちらのスライドは、連結売上高を事業セグメント別に分解し、前年同期と比較したものです。2027年3月期中間期の連結売上高は22億1,700万円で、前年同期比で9.1パーセント増加しています。
ソフトウェア事業は11億8,300万円となり、前年同期をやや下回ったものの、引き続きグループ売上の約半分を占めています。一方で、システムインテグレーション事業は7億9,600万円、AI関連事業は3億3,800万円となり、いずれも前年同期から増収を達成しました。
主力事業であるソフトウェア事業を安定基盤としつつ、周辺事業の成長により事業ポートフォリオの多角化が着実に進んでいます。なお、各事業の売上高にはグループ内での内部取引が含まれています。グループ内の連結調整額は前年同期の6,200万円から1億100万円へと増加しており、グループ内シナジーが具現化した表れの1つといえます。
連結総費用の推移
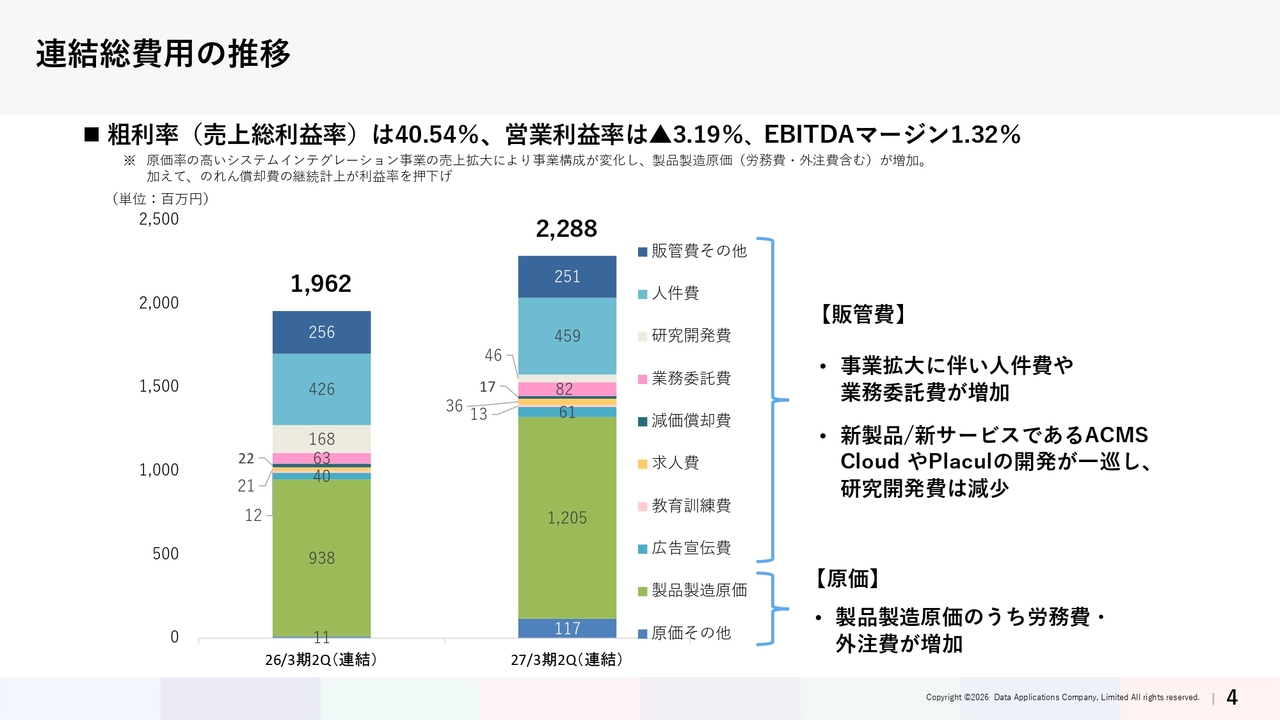
連結総費用の推移についてご説明します。中間期の総費用は、前年同期の19億6,200万円から22億8,800万円へ増加しました。主な要因は、原価率の高いシステムインテグレーション事業の売上増加に伴い、労務費・外注費・製品の仕入れを含む製品製造原価が増加したことです。
販管費については、事業拡大に伴い人件費や求人費が増加しました。一方で、「ACMS Cloud」や「Placul」の開発が一巡したことにより、研究開発費は減少しました。
原価率の高いシステムインテグレーション事業の売上構成比が高まったことに加え、のれん償却費の継続計上も利益率を押し下げました。その結果、売上総利益率は40.54パーセント、営業利益率はマイナス3.19パーセント、EBITDAマージンは1.32パーセントとなりました。
引き続き、案件単価の引き上げ、開発の内製化や業務効率化を進め、収益性の改善に取り組んでいきます。
参考:連結総費用の四半期推移
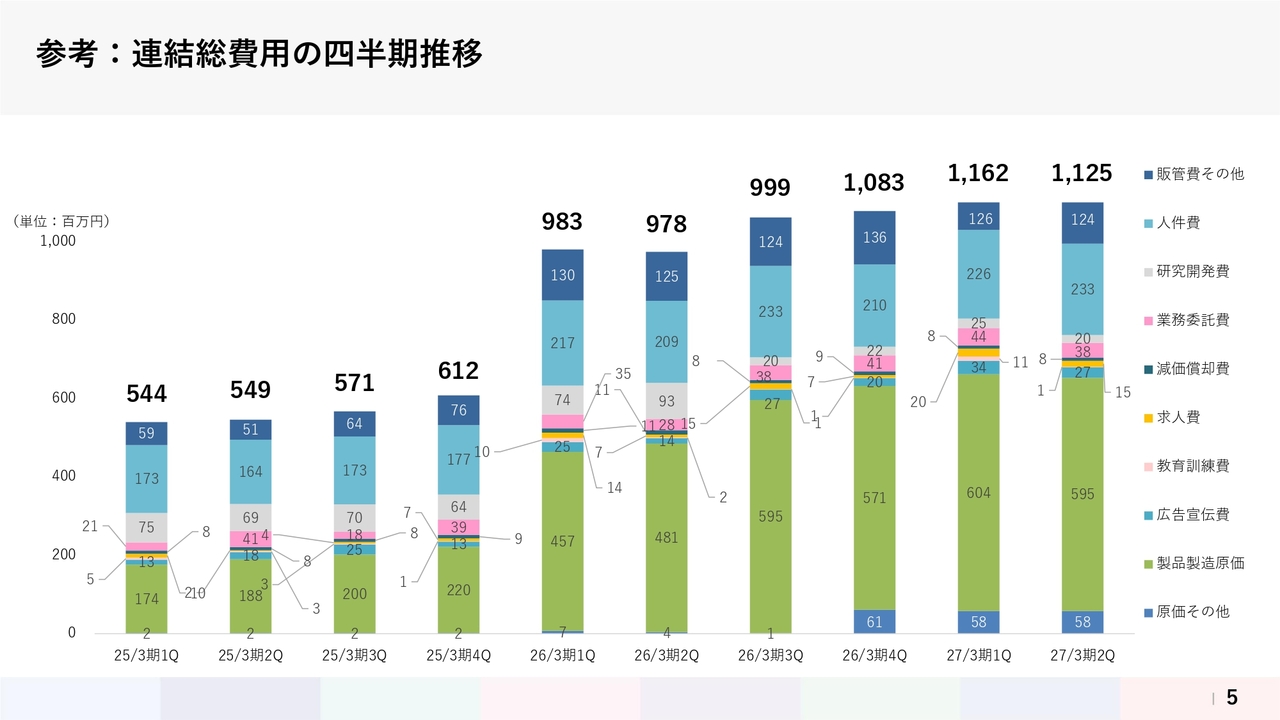
参考として、総費用の四半期推移はスライドのとおりです。2026年3月期第4四半期より、原価その他(仕入高)が増加していますが、これはグループ会社におけるソフトウェアライセンス仕入れであり、契約開始時期が前期第4四半期となり、当中間期も継続していることによるものです。
連結貸借対照表(B/S)
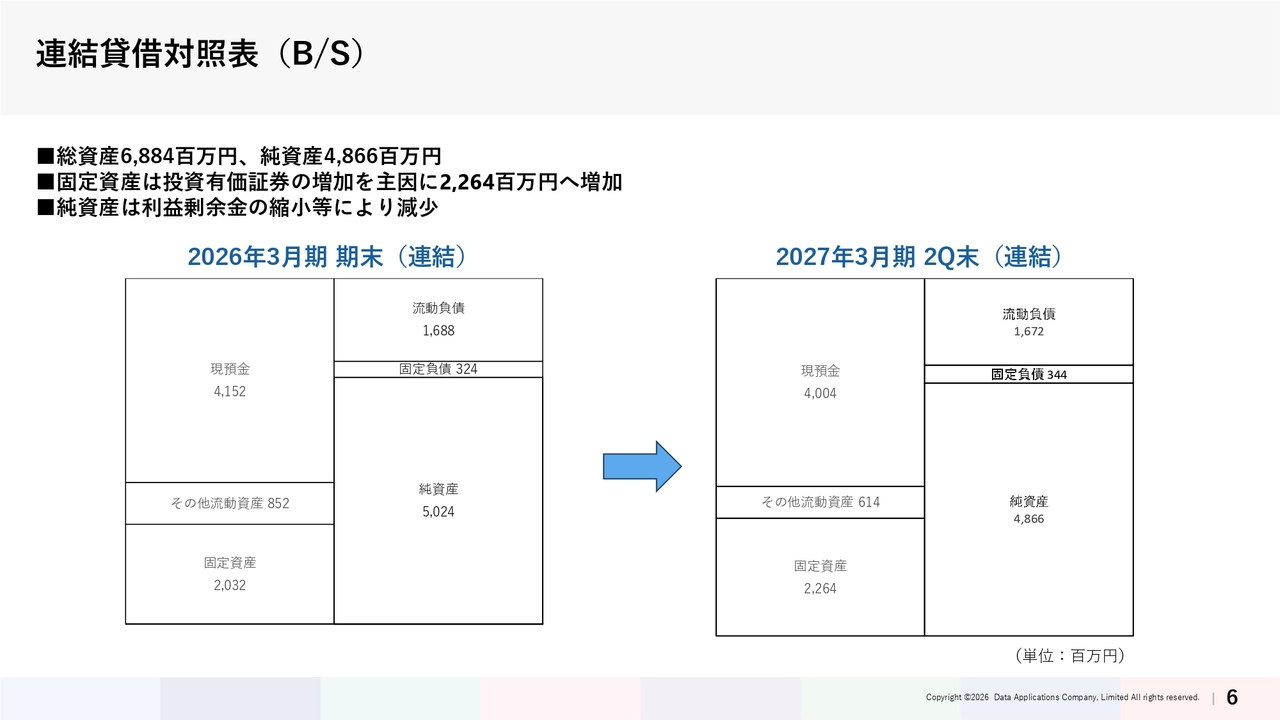
連結貸借対照表については、総資産が68億8,400万円、純資産が48億6,600万円となっています。固定資産は、投資有価証券の増加が主な要因で22億6,400万円に増加しました。一方、純資産は利益剰余金の減少などにより減少しています。
各指標(ROE・ROA)の推移
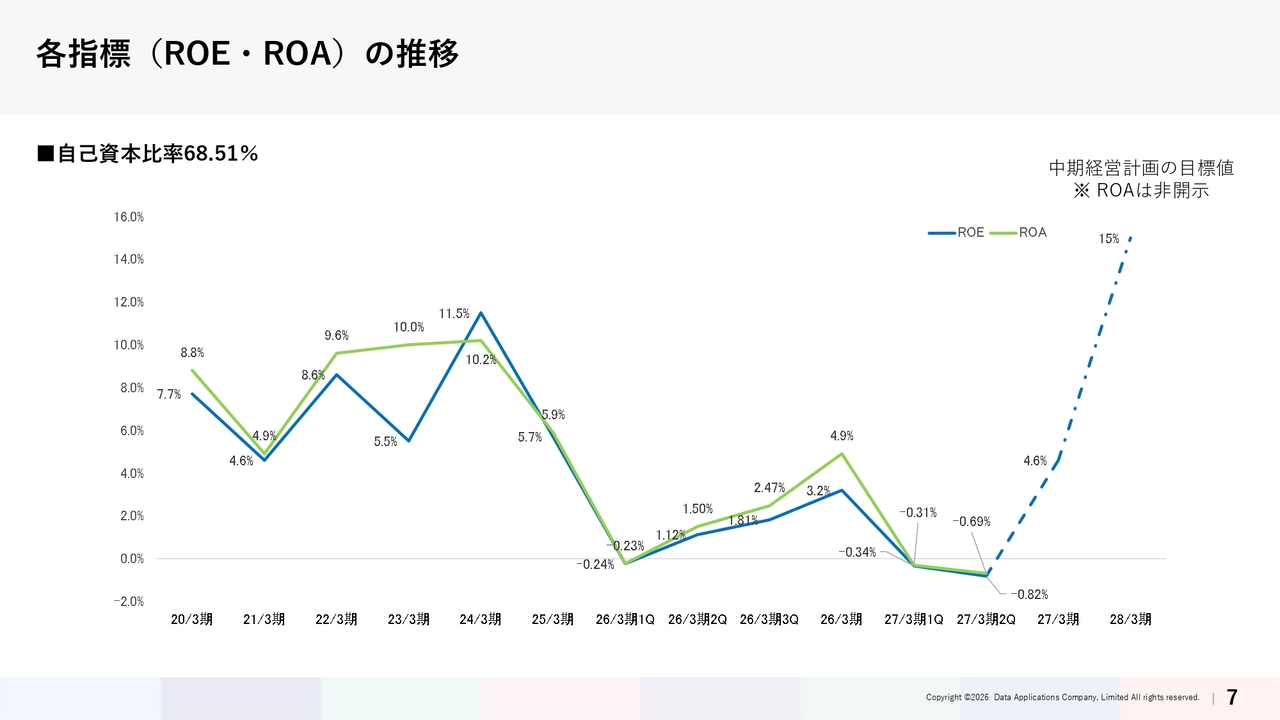
参考情報として、ROE・ROAの推移はスライドに記載したとおりです。中期経営計画に掲げているとおり、資本コストや株価を意識した経営を実施するとともに、ROEは2028年3月期の目標値である15パーセント以上を目指しています。
また、自己資本比率は68.51パーセントで安定的に推移しています。
従業員数の推移
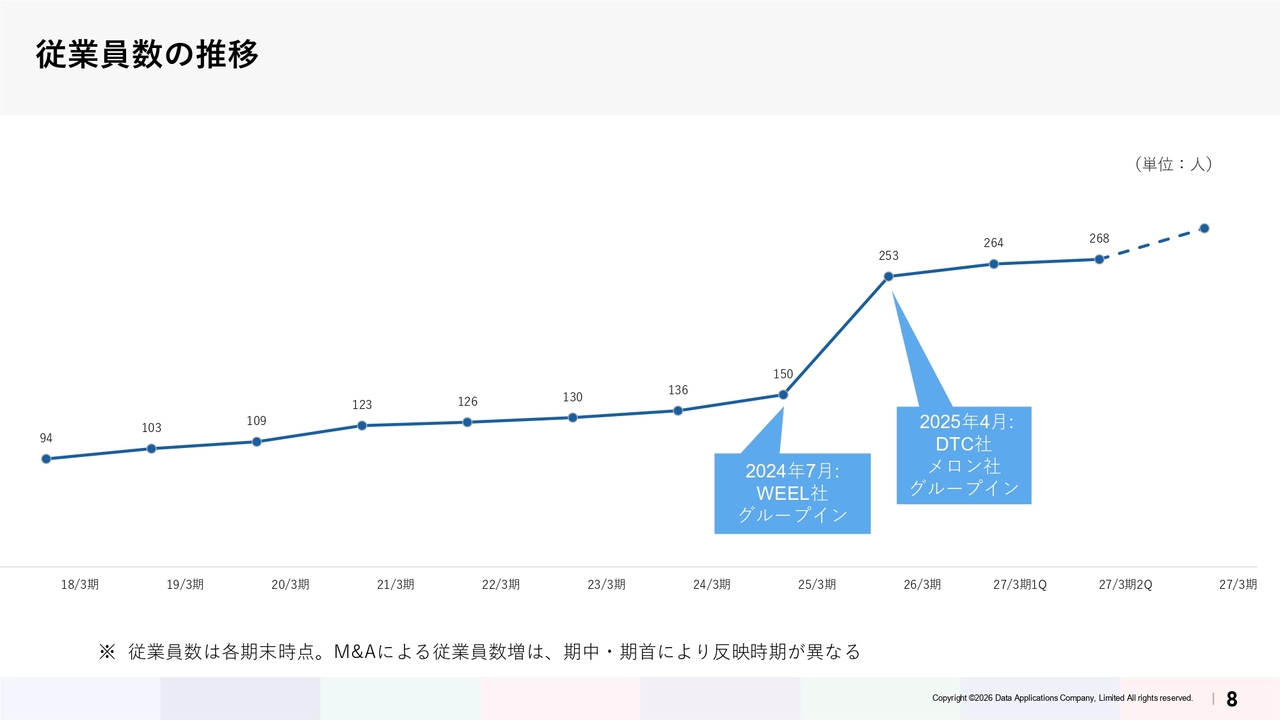
人員推移についてです。2026年9月時点でのグループ連結従業員数は268名となりました。着実に採用を進め、人員の拡大を図っています。今後も事業拡大に向けて人員体制の強化を図るため、採用活動を継続し、優秀な人財の獲得と育成に注力していきます。
売上高構成
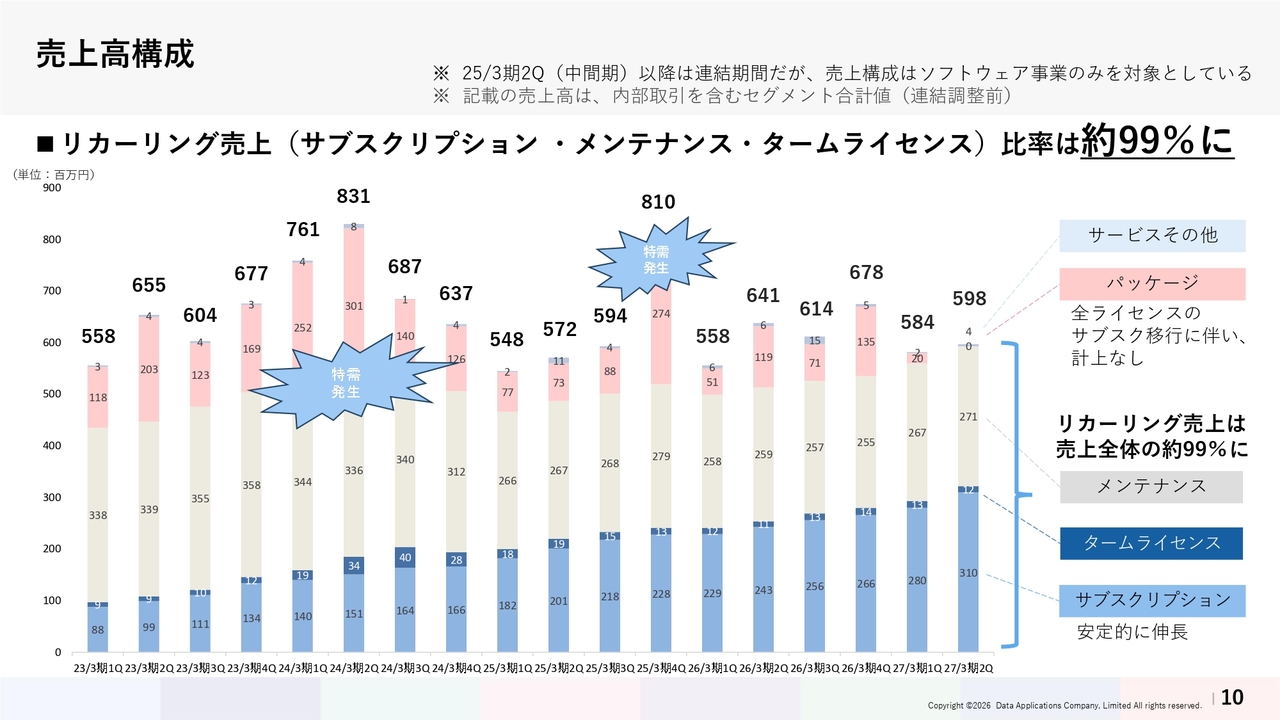
ソフトウェア事業の売上構成についてです。スライドに記載の売上高は、内部取引を含むセグメント合計値です。
それでは数値についてご説明します。グラフからもご確認いただけるように、2027年3月期中間期には、サブスクリプションの大型案件を受注し、受注件数も着実に増加した結果、サブスクリプション売上は安定的に伸長しています。
また、サブスクリプション、メンテナンス、タームライセンスなどから構成されるストック型収益であるリカーリング売上は、売上全体の約99パーセントに達しました。これは、ソフトウェア事業で推進しているサブスクリプションへの移行やリカーリングビジネスの強化の結果であり、前期までと比べて売上構成が大きく変化しています。
売上総額については、まだ十分とは言えない部分があるかもしれませんが、当社が戦略的に推進している、収益安定性の確保に向けた過渡期の状況とご理解いただければ幸いです。
なお、当社は安定した収益基盤の構築に向け、売り切り型からサブスクリプション型への移行を進めています。そのため、原則として新規の売り切り販売は終了しています。そのため、移行期となる今期は成長率が非常に厳しい状況となりますが、継続収益の積み上げにより、将来的には安定した持続的成長を実現していきます。
着目ポイント:収益構造の転換
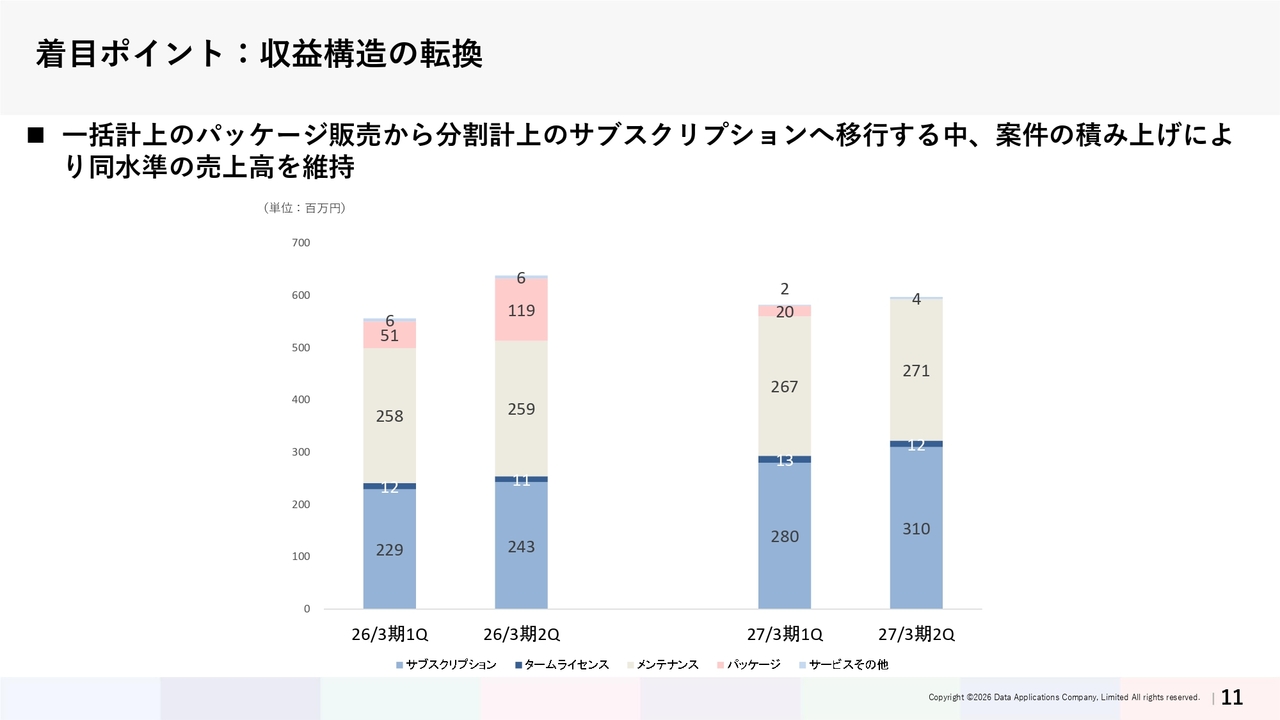
あらためて着目していただきたいポイントとして、サブスクリプションへの移行に伴う収益構造の大きな変化をご説明します。
グラフは、ソフトウェア事業の売上構成を前期および今期の第1四半期と第2四半期で比較したものです。前期第2四半期には、パッケージ売上が1億1,900万円ありました。今期第2四半期は、原則として売り切り型の新規販売を終了したため、ゼロとなっています。
一方、サブスクリプションは前期第2四半期の2億4,300万円から今期第2四半期は3億1,000万円へと増加しました。その結果、売上高全体は前期とほぼ同水準を維持しています。
この背景には、売上計上のタイミングの違いがあります。同じ契約金額であっても、計上方法が異なるということです。
仕組みをご理解いただくためのあくまで例となりますが、期末の3ヶ月前に利用を開始する120万円の契約を例にご説明します。
パッケージ販売では当期に120万円を一括で計上します。一方、12ヶ月契約のサブスクリプションでは、月々10万円ずつ計上するため、当期の売上は30万円となり、残りの90万円は翌期に計上されます。このように、サブスクリプションへの移行期は、同じ金額の契約を獲得しても、当期の売上として反映される金額は小さくなります。
当社は、サブスクリプション契約を積み上げることで、一括計上するパッケージ売上が減少した中でも売上高を維持しています。売上高をご覧いただく際には、このような計上時期の違いと継続的な収益の積み上がりにもご注目いただければと思います。
KPI:サブスクリプションMRR(Monthly Recurring Revenue:月次経常収益)
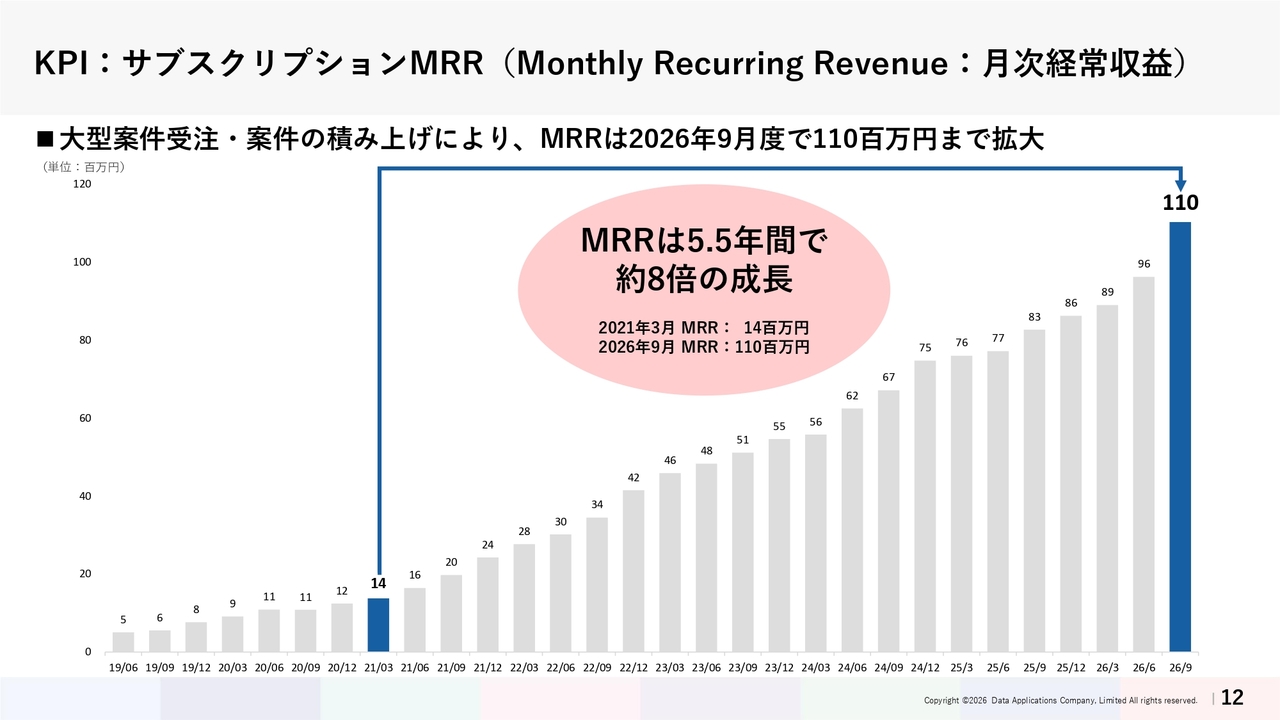
こちらは、ソフトウェア事業の重要指標となるサブスクリプションの売上のみをMRR(月次経常収益)で示したグラフです。サブスクリプションのため、季節要因の影響が少なく、安定的に推移しています。
2026年9月の単月売上高は約1億1,000万円で、2021年3月の単月売上高のおよそ8倍に達しました。また、MRRでは約1億円を超える結果となっています。これは大型案件が多少あったものの、着実に受注実績を積み上げた結果であり、営業努力のたまものです。
グラフの積み上がりがやや急になった印象を持たれるかもしれませんが、これは案件の受注タイミングなどに偏りが生じたためです。同じ傾きで今後も受注を続けられるよう努力していきますが、案件の進捗によって左右される特性がある点をご理解ください。
なお、当社ビジネスの解約率は著しく低いため、下がる可能性はあまり考えにくい状況です。引き続き、当社経営戦略の重要ファクターであるサブスクリプションの売上推進に取り組み、収益の安定化を目指していきます。
製品別売上構成
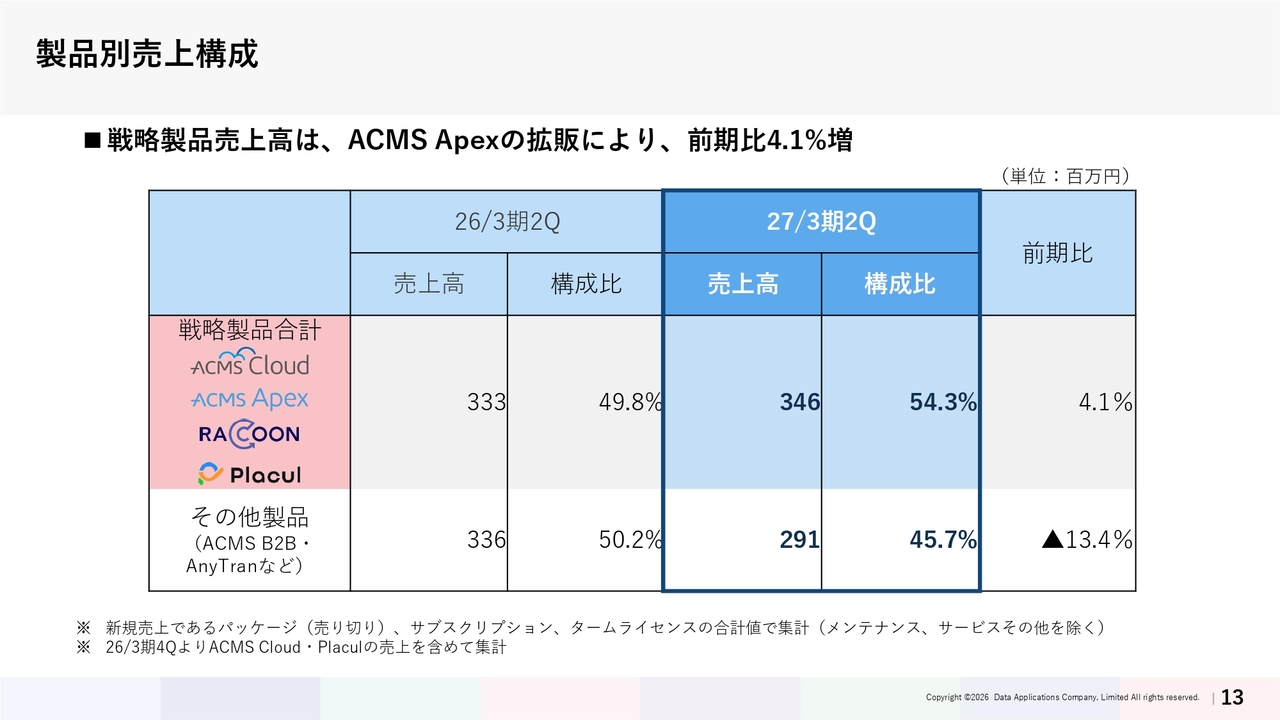
製品別の売上構成についてです。戦略製品には「ACMS Cloud」「Placul」も含まれています。「ACMS Apex」の拡販により、戦略製品全体の売上高は前期比4.1パーセント増となりました。また、「ACMS Cloud」「Placul」という両新製品・サービスについてはスタートダッシュには至りませんでしたが、お客さまからの引き合いから案件化が進展し、受注に至る案件も徐々に増加しています。
また、戦略製品の売上比率は54.3パーセントとなり、50パーセントを超える水準に達しました。収益の安定性を向上させるために、「ACMS Apex」などをサブスクリプション形式で販売することを戦略的に強化しています。
今後は、新たな製品・サービスであるEDI機能を備えたiPaaS「ACMS Cloud」を、機能の強化や差別化を進めながら販売を強化していきます。
セグメント別業績
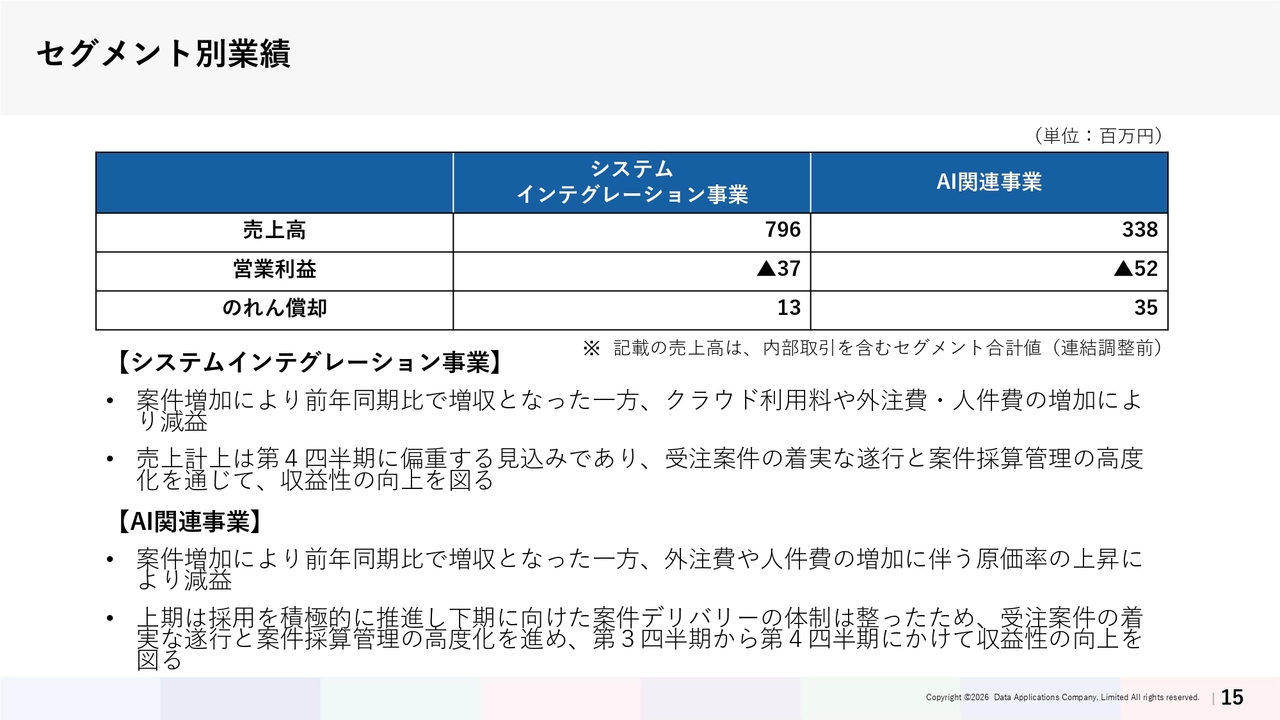
成長基盤の強化を目的とした先行投資を進めている、システムインテグレーション事業およびAI関連事業についてご説明します。まず、各事業の売上構成と損益状況についてお話します。
スライドに記載されている売上高は、セグメント間の内部取引を含む合計値であり、外部顧客への売上高のみを対象としたものではありません。
まず、システムインテグレーション事業です。売上高は7億9,600万円、営業利益はマイナス3,700万円、のれん償却は1,300万円となりました。案件の増加により増収となった一方、クラウド利用料や外注費・人件費の増加により減益となっています。
売上計上は第4四半期に偏重する見込みであり、受注案件を着実に遂行するとともに採算管理を強化し、収益性の向上を図っていきます。
次に、AI関連事業です。売上高は3億3,800万円、営業利益はマイナス5,200万円、のれん償却は3,500万円となりました。案件増加により増収となりましたが、外注費や人件費の増加に伴って原価率が上昇し、減益となっています。今後は案件ごとの採算管理の精度を高めるとともに、事業間の連携を強化して収益性の向上を図っていきます。
両事業ともに売上は拡大していますが、利益面では、成長に向けた人的資本の確保やリード獲得を目的とした広告宣伝の実施など、先行投資やコスト増加が影響しています。今後は案件ごとの採算管理を強化し、収益性の向上を図ります。
グループ連携によるACMS Cloud進捗
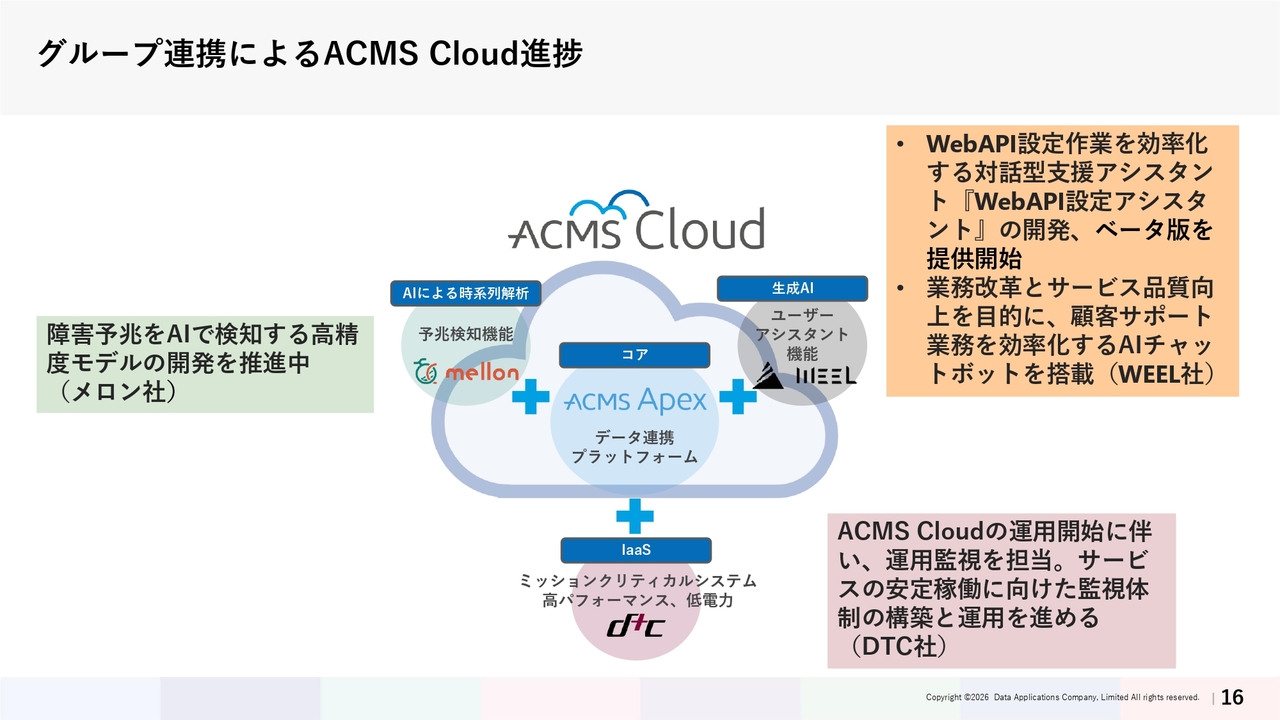
ここからは、システムインテグレーション事業およびAI関連事業におけるグループ会社との連携の第一歩である「ACMS Cloud」の状況についてご説明します。
あらためてお伝えすると、当社は2024年7月にWEEL社、2025年4月にDTC社およびメロン社をグループに迎え、それぞれの強みを活かしたシナジーの創出を進めています。
クラウド型データ連携プラットフォーム「ACMS Cloud」は2025年11月に発売しましたが、グループ会社はその構築やサービス化に密接に関わり、グループ全体での価値創出を目指して取り組みを進めています。
グループ連携による成長戦略
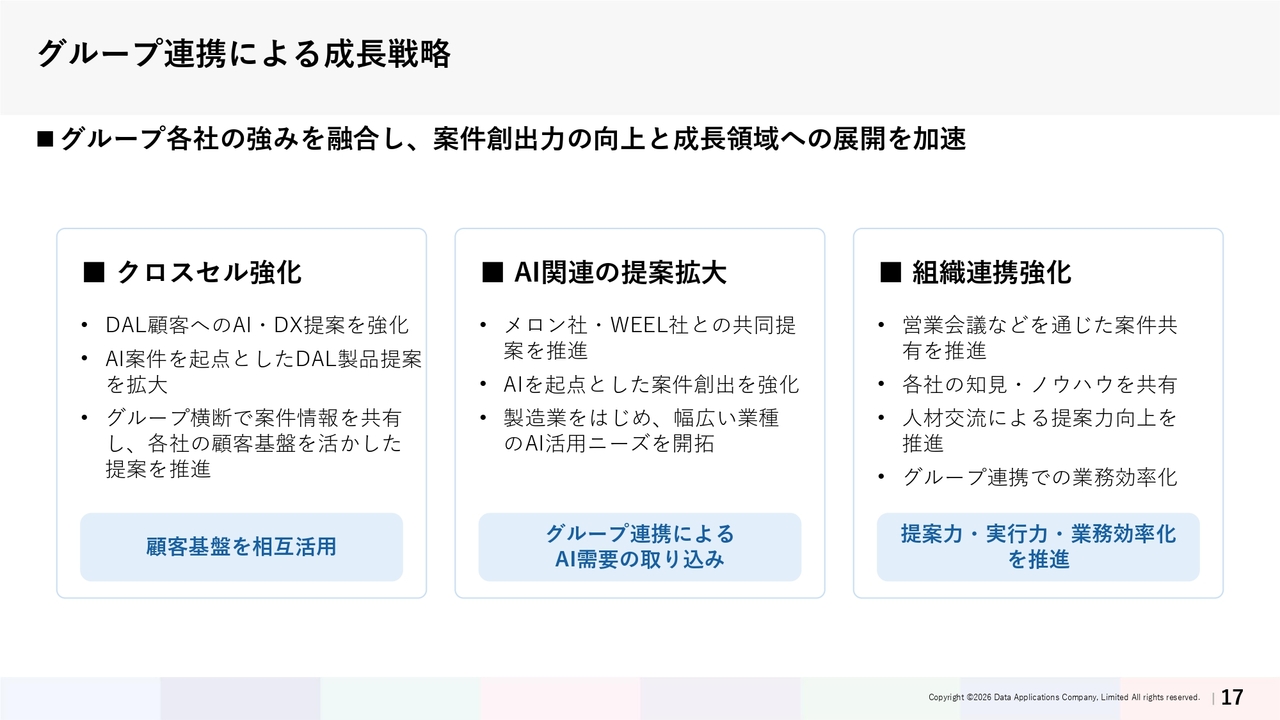
グループ連携による成長戦略について、あらためてご説明します。
当社グループは、各社の強みを活かし、クロスセルの強化、AI関連の提案拡大、そしてそれらを支える組織連携の強化に取り組んでいます。
まず、クロスセルの強化です。データ・アプリケーションの既存のお客さまに対し、AIやDXに関する提案を強化するとともに、AI案件をきっかけとした製品提案も広げています。グループ横断で案件情報を共有し、それぞれの顧客基盤を活かすことで、新たな受注機会の創出につなげていきます。
次に、AI関連の提案拡大です。メロン社・WEEL社との共同提案を進め、AI案件の創出を強化しています。特に、製造業をはじめとした幅広い業種のAI活用ニーズの開拓に取り組み、グループの連携を通じてAI需要を取り込んでいきます。
こうした取り組みを支えるのが、組織連携の強化です。営業会議を通じた案件共有に加え、各社が持つ知見やノウハウの共有、人材交流、グループ内の業務効率化を進めることで、グループ全体の提案力と実行力を向上させつつ、業務効率化を推進しています。
これらの取り組みを通じて、グループ各社の強みを具体的な案件創出につなげ、成長領域への展開を加速していきます。
ACMS Cloudの今後の予定
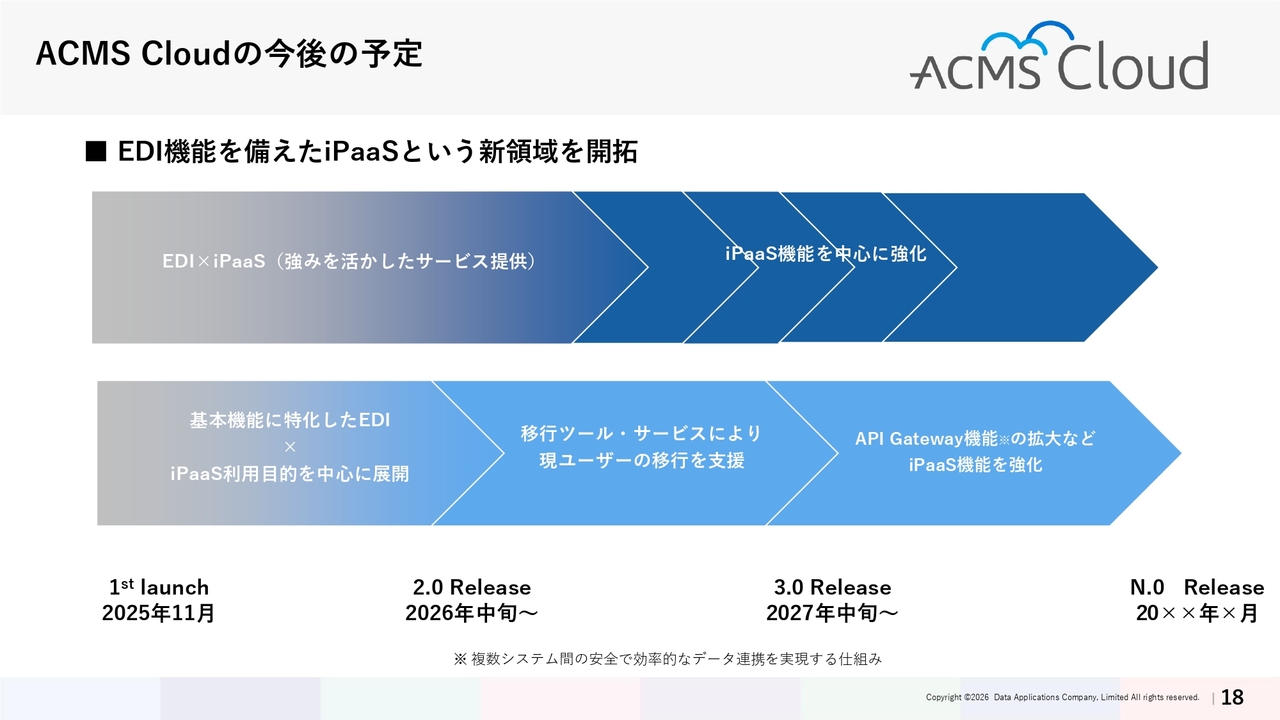
「ACMS Cloud」は、引き続きグループ各社との連携を強化しながら、EDI機能を備えたiPaaSという新たな領域・新たな概念を開拓していきます。iPaaS機能を核として段階的に機能を拡充し、データ連携と業務効率化を支援するプラットフォームとして、継続的にユーザー価値の向上を目指します。
新中期経営計画(2026年3月期-2028年3月期)事業戦略
ここまで、2027年3月期中間期の決算についてご報告しました。ここからは、当社グループの成長戦略に関するトピックスについてお話しします。
当社グループは2025年5月に、2026年3月期から2028年3月期までの3ヶ年を対象とした新中期経営計画を公表しました。この中期経営計画では、M&Aによるグループ経営体制の構築と、データ連携を核とした事業領域の拡大を基本方針としています。
当該中期経営計画に基づく事業戦略の全体像と、今期の主な取り組みについてご説明します。
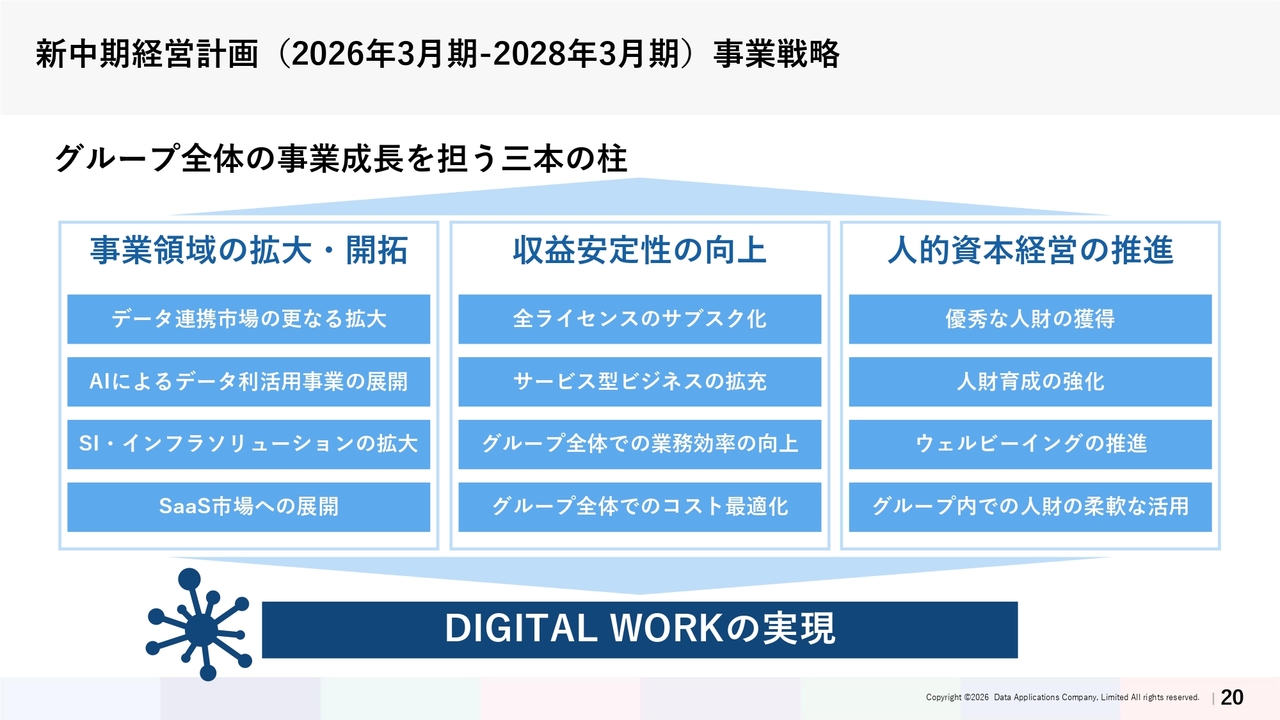
まず、新中期経営計画の事業戦略の全体像についてです。本中期経営計画では、グループ全体の事業成長を支える3本の柱を掲げています。
第1の柱は「事業領域の拡大・開拓」です。データ連携市場のさらなる拡大、AIによるデータ利活用事業の展開、SIおよびインフラソリューションの拡大、さらにSaaS市場への展開を推進していきます。
第2の柱は「収益安定性の向上」です。全ライセンスのサブスクリプション化、サービス型ビジネスの拡充、グループ全体での業務効率向上およびコスト最適化に取り組んでいきます。
第3の柱は「人的資本経営の推進」です。優秀な人財の獲得、人財育成の強化、ウェルビーイングの推進、そしてグループ内での人財の柔軟な活用を進めていきます。
これら3本の柱を通じて、「DIGITAL WORKの実現」というビジョンの達成を目指します。各施策の具体的な進捗については、次ページ以降でご説明します。
Topics:事業領域拡大・開拓
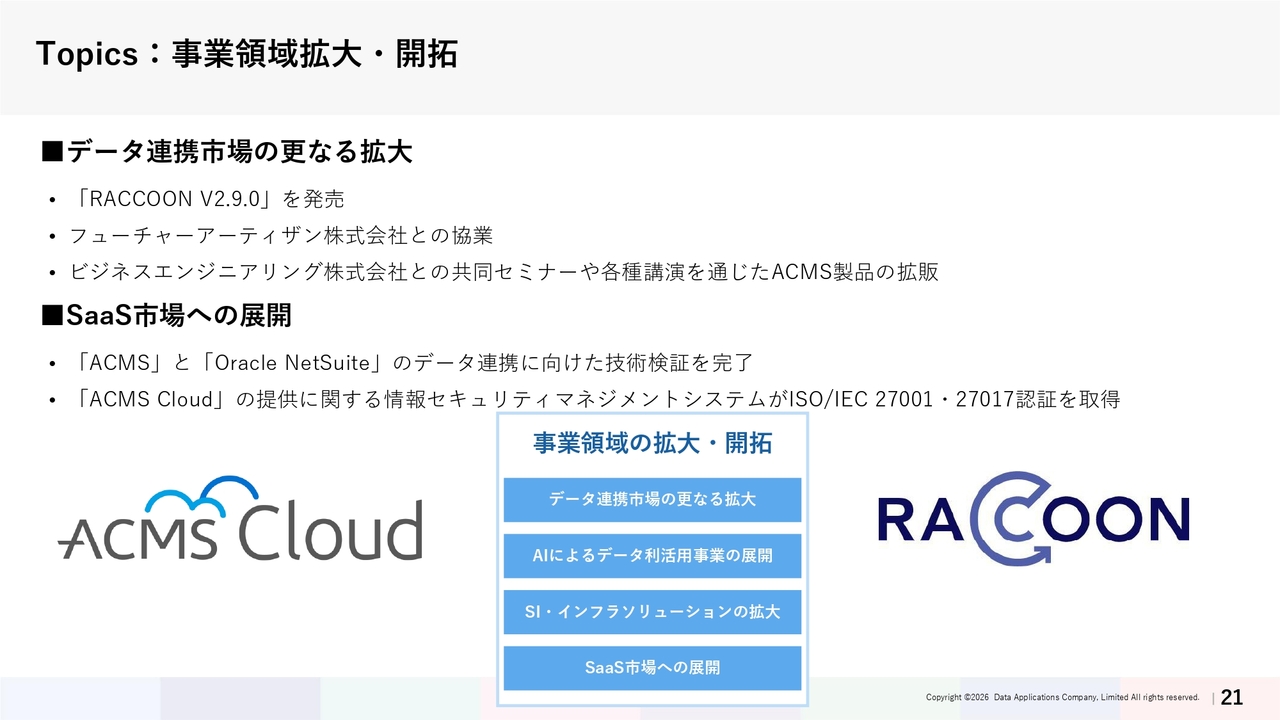
「事業領域の拡大・開拓」についての進捗です。
まず、データ連携市場のさらなる拡大についてです。データ変換ツール「RACCOON V2.9.0」を発売するとともに、フューチャーアーティザン株式会社との協業を進めています。また、ビジネスエンジニアリング株式会社との共同セミナーや各種講演を通じて、「ACMS」製品の拡販に取り組んでいます。
次に、SaaS市場への展開です。「ACMS」と「Oracle NetSuite」のデータ連携に向けた技術検証を完了しました。SaaSとの連携拡大に向けた取り組みを引き続き進めていきます。
また、「ACMS Cloud」の提供に関する情報セキュリティマネジメントシステムが、ISO/IEC 27001・27017の認証を取得しました。クラウドサービスを安心してご利用いただくためのセキュリティ面での基盤整備も進めていきます。
このように、製品の拡充やパートナー企業との連携に加え、SaaSとの接続やクラウドサービスの提供基盤を整えることで、事業領域の拡大を進めています。
Topics:収益安定性の向上
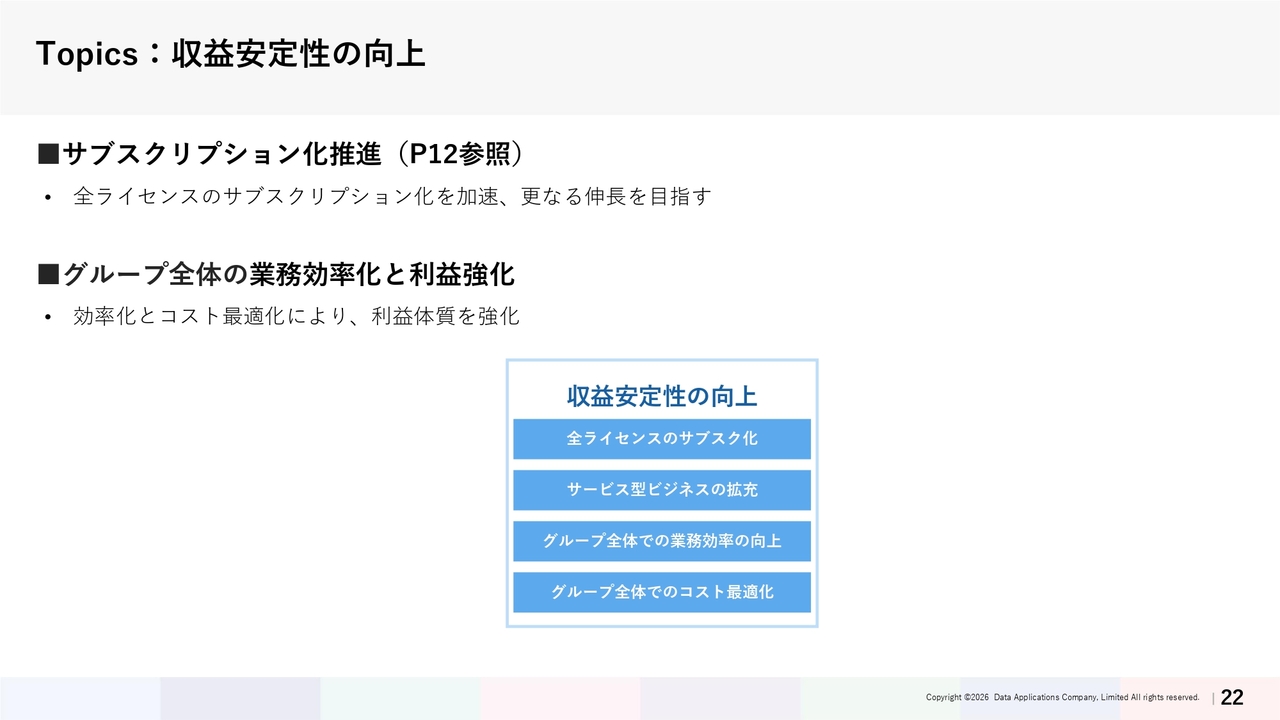
「収益安定性の向上」では、サブスクリプションの売上高が安定的に伸長しており、全ライセンスのサブスクリプション化を加速させることで、さらなる成長を目指しています。また、グループ全体でのコスト最適化に継続して取り組むとともに、バックオフィス業務の効率化を進めることで、収益性の改善と持続的な成長の実現を目指します。
Topics:収益安定性の向上
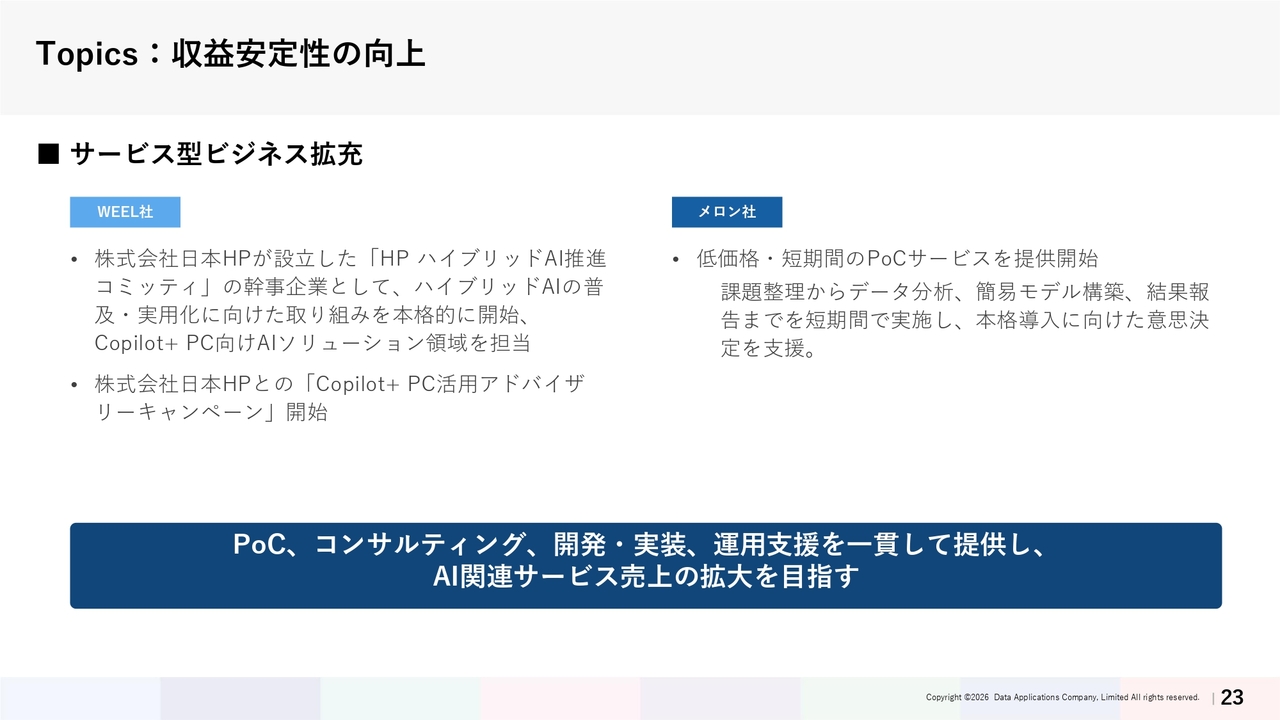
サービス型ビジネスの拡充におけるグループ会社の取り組みについてご説明します。
まず、WEEL社についてです。日本HP社が設立した「HPハイブリッドAI推進コミッティ」に幹事企業として参画し、ハイブリッドAIの普及と実用化に向けた取り組みを本格的に開始しました。
また、WEEL社はCopilot+ PC向けのAIソリューション領域を担当しており、日本HP社との「Copilot+ PC活用アドバイザリーキャンペーン」も開始しています。
次に、メロン社です。低価格かつ短期間で実施できるPoC(実証検証)サービスの提供を開始しました。お客さまの課題整理からデータ分析、簡易モデルの構築や結果報告までを短期間で実施し、AIや時系列解析技術の活用に関する本格導入に向けた意思決定を支援します。
こうした取り組みを通じて、PoCやコンサルティングから開発・実装、その後の運用支援までを一貫して提供し、AI関連サービスの売上拡大を目指していきます。
Topics:人的資本経営の推進
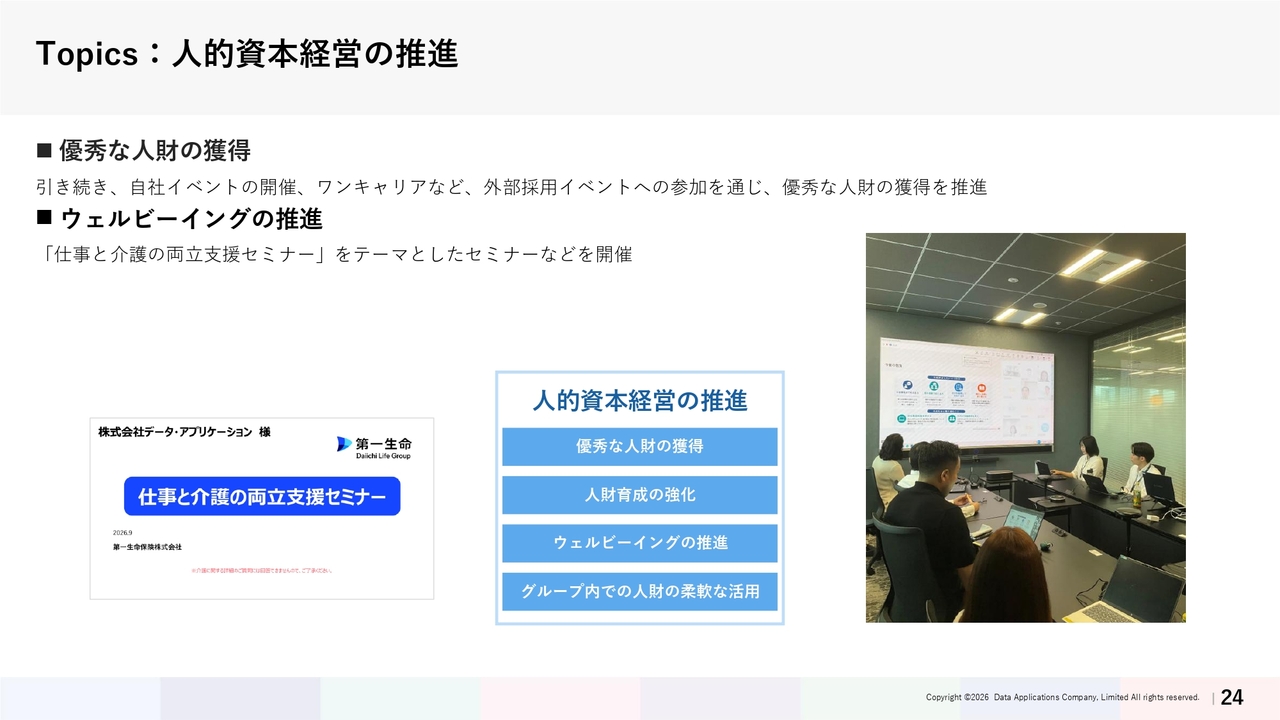
「人的資本経営の推進」に関する取り組みについてご説明します。
まず、優秀な人財の獲得に向けて、自社イベントの開催やワンキャリアをはじめとする外部採用イベントへの参加、インターンシップの実施を通じて採用活動を推進しています。
また、ウェルビーイングの推進として、「仕事と介護の両立支援セミナー」をテーマにした健康セミナーを開催するなど、従業員の健康維持・増進と働きやすい環境作りに取り組んでいます。
Topics: 2027年3月期連結業績見通し及び配当予想
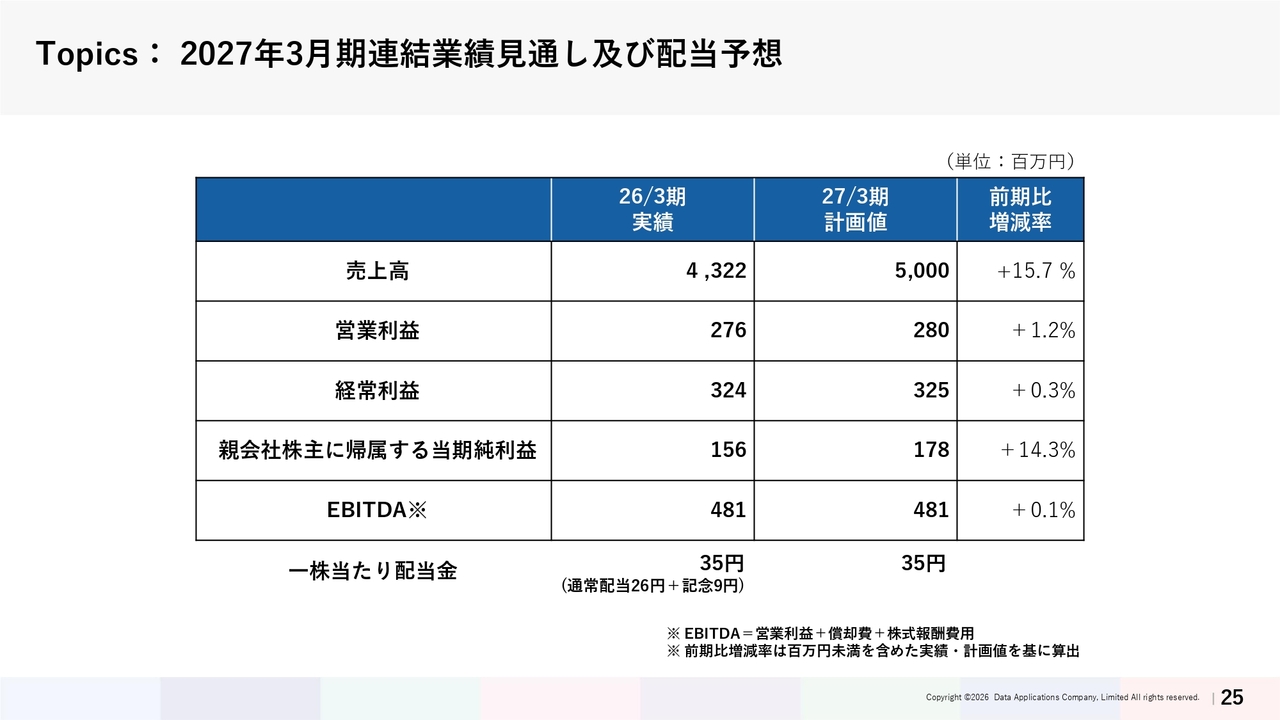
2027年3月期の業績見通しおよび配当予想をご説明します。こちらは、すでに開示済みの内容からの変更はありません。
今期の計画として、グループ化による事業拡大の効果を見込み、売上高は50億円で、前期比15.7パーセント増を計画しています。営業利益は2億8,000万円で、前期比1.2パーセント増を計画しています。
売上高・利益ともに、容易に達成できる目標ではなく、挑戦的な目標設定となっていますが、目標達成に向けてグループ全体で努力しています。
配当予想については、株主のみなさまへの安定的かつ継続的な利益還元を重視する方針に変更はありません。変更後の財務方針に基づき、2027年3月期は全額を通常配当とし、1株当たり35円を予想しています。
補足:製品・サービスのセキュリティ強化について
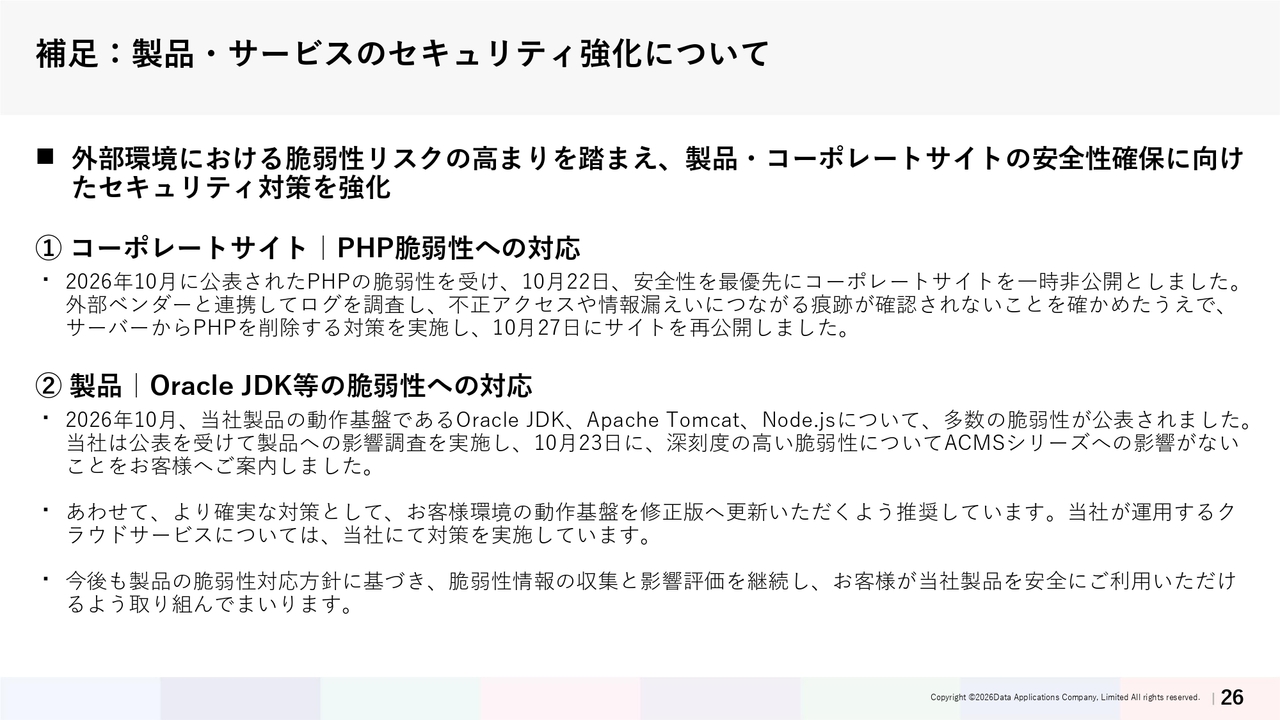
最後に補足として、製品・サービスのセキュリティ強化についてご説明します。外部環境において脆弱性のリスクが高まっていることを踏まえ、製品およびコーポレートサイトの安全性を確保するため、セキュリティ対策を強化しています。
1点目は、コーポレートサイトのPHP脆弱性への対応です。2026年10月に公表されたPHPの脆弱性を受け、安全性を最優先し、10月22日にコーポレートサイトを一時的に非公開としました。その後、外部ベンダーと連携してログを調査しましたが、不正アクセスや情報漏えいにつながる痕跡は確認されませんでした。その上で、サーバーからPHPを削除する対策を実施し、10月27日にサイトを再公開しています。
2点目は、製品の「Oracle JDK」などの脆弱性への対応についてです。2026年10月、当社製品の動作基盤として使用されている「Oracle JDK」「Apache Tomcat」「Node.js」に関し、多数の脆弱性が公表されました。当社は製品への影響を調査し、10月23日に深刻度の高い脆弱性について、「ACMS」シリーズに影響がないことをお客さまにご案内しました。
併せて、より確実な対策として、お客さまの環境における動作基盤を修正版へ更新することを推奨しています。なお、当社が運用するクラウドサービスについては、当社にてすでに対策を実施しています。
今後も製品の脆弱性対応方針に基づき、脆弱性情報の収集と影響評価を継続し、お客さまに安心して当社製品をご利用いただけるよう取り組んでいきます。
Topics: 販促・PR活動
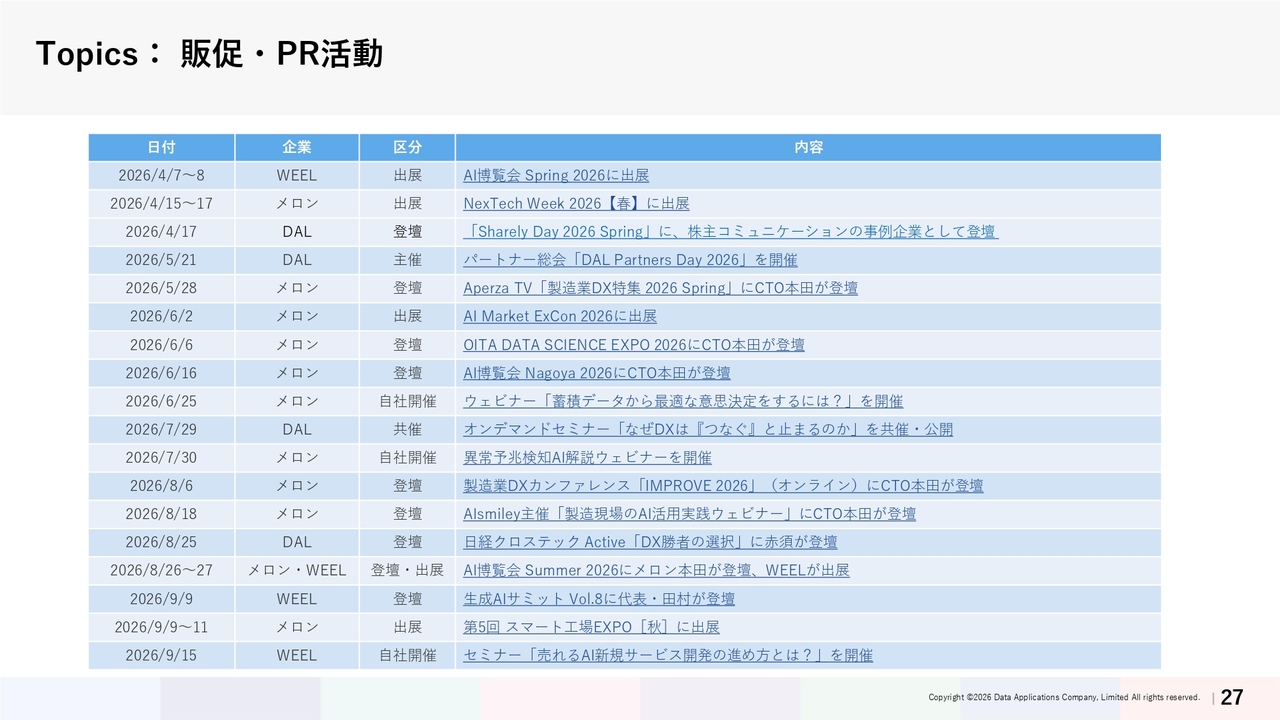
販促・PR活動についてです。グループ各社では、展示会への出展やセミナーの開催・登壇など、積極的に情報発信に取り組んでいます。データ連携やAI活用をテーマに、お客さまに製品やサービスへの理解を深めていただく機会を設けるとともに、パートナー企業との関係強化も進めています。
引き続き、こうした活動を通じてグループ全体の認知度を高め、新たな商談や案件の獲得につなげていきます。
Topics: IR活動
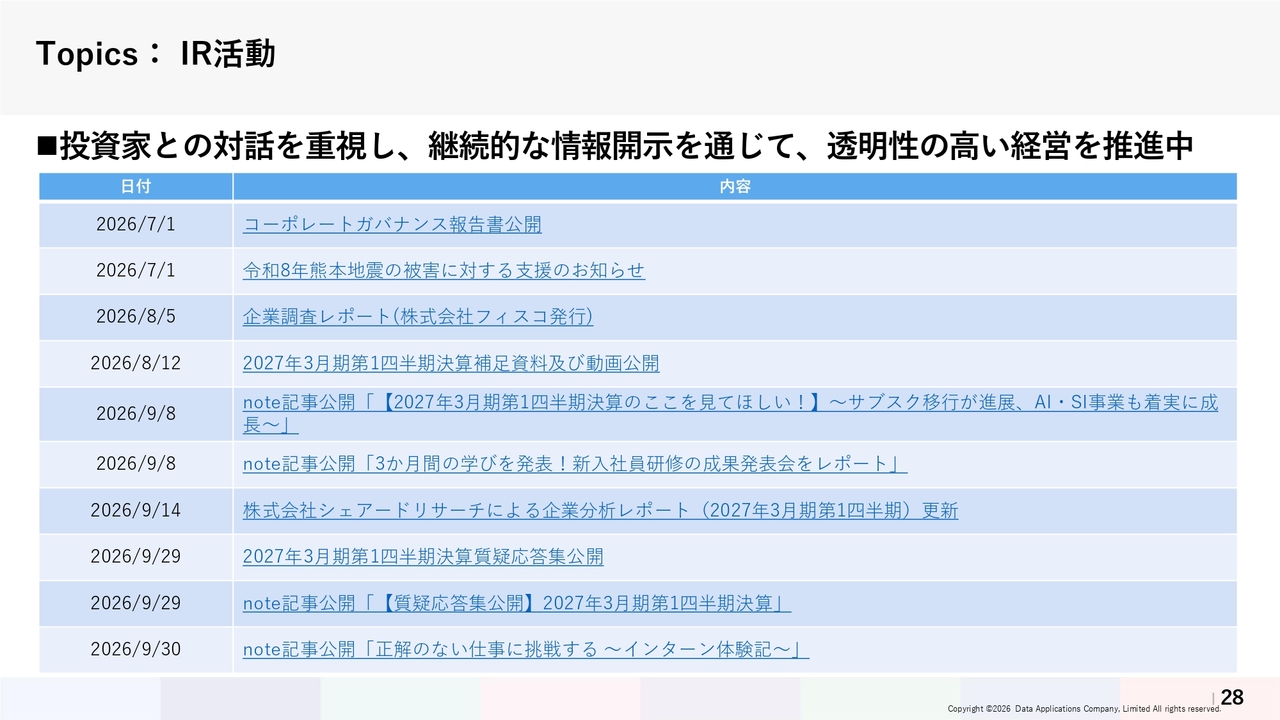
最後に、当社のIR活動についてご説明します。当社では、株主・投資家との対話を重視し、継続的な情報開示を通じて透明性の高い経営を推進しています。今後もさまざまなチャネルを通じ積極的な情報発信を行い、これらの活動を通じ投資家のみなさまとの信頼関係を築き、企業価値の向上につなげていきます。
中間期の業績が芳しくなく、ご期待を裏切る結果となり、申し訳ありません。挽回するべく、グループ一丸となって取り組んでいきます。引き続き、みなさまのご理解とご支援を賜りますよう、よろしくお願い申し上げます。


新着ログ
「情報・通信業」のログ