2027年3月期第2四半期決算説明
AZ-COM丸和HD、EC常温輸配送は売上20%増 新規連結が寄与、料金改定と構造改革で収益力回復を図る
決算のポイント
和佐見勝氏(以下、和佐見):みなさま、こんにちは。AZ-COM丸和ホールディングス株式会社代表取締役の和佐見勝です。よろしくお願いします。私から、決算のポイントについてお話しします。
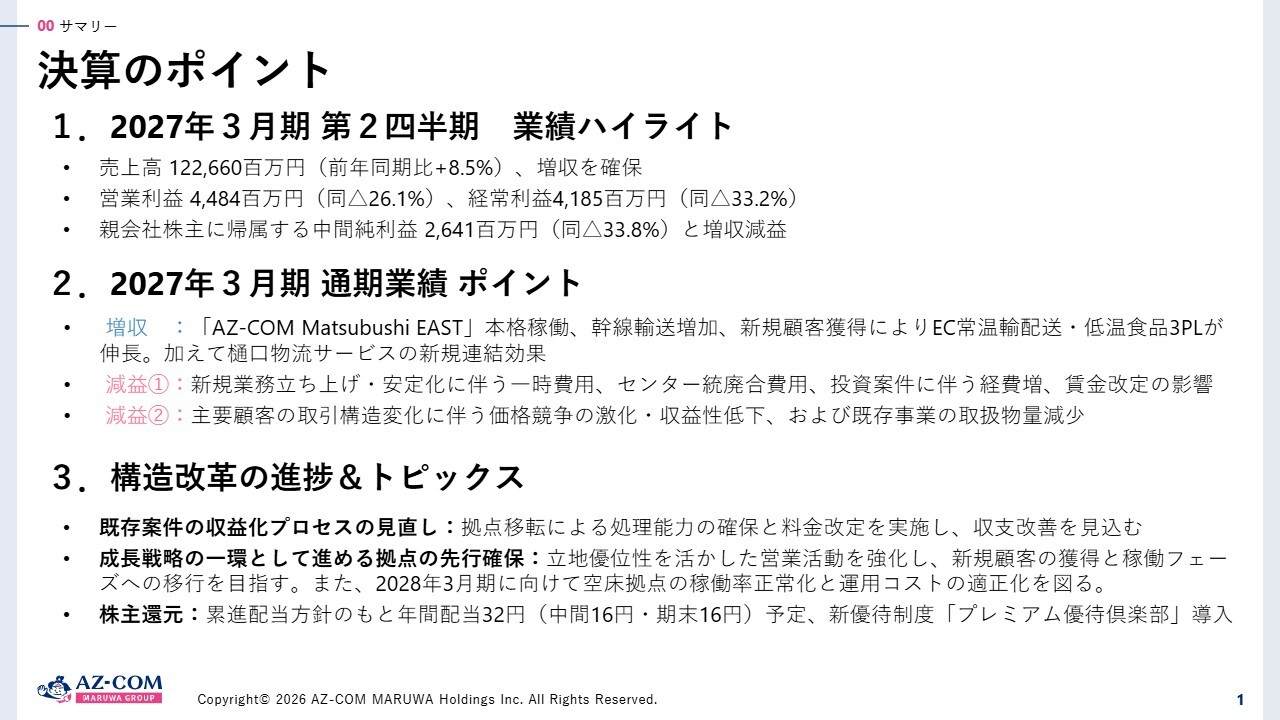
まずは、2027年3月期第2四半期の業績ハイライトです。売上高は1,226億6,000万円で、前年同期比プラス8.5パーセントの増収を確保しました。
営業利益は44億8,400万円で、前年同期比マイナス26.1パーセント、経常利益は41億8,500万円で、前年同期比マイナス33.2パーセントと、増収減益となりました。このような結果となったのは初めてですが、その理由については後ほど詳しくご説明します。
親会社株主に帰属する中間純利益は26億4,100万円で、前年同期比マイナス33.8パーセントとなりました。
次に、2027年3月期通期業績のポイントについてお話しします。
増収の要因は、「AZ-COM Matsubushi EAST」の稼働によるものです。また、新規顧客の獲得や既存荷主の業容の拡大により、EC常温輸配送・低温食品3PLが成長しました。さらに、2026年5月にM&Aした樋口物流サービスが新規連結した効果も寄与しました。
減益については、新規業務の立ち上げや安定化に伴う一時的な費用、センターの統廃合費用、投資案件に伴う経費増、賃金改定の影響などが要因となっています。一方で、主要顧客の取引構造変化に伴う価格競争の激化や収益性の低下、さらに既存事業の取扱物量の減少が見られています。
続いて、構造改革の進捗およびトピックスです。既存案件の収益化プロセスを見直し、拠点移転による処理能力の確保や料金改定を実施し、収支改善を見込んでいます。料金改定については後ほどお話しします。
成長戦略の一環として、拠点の先行確保や立地優位性を活かした営業活動を強化し、新規顧客の獲得と稼働フェーズへの移行を目指します。また、2028年3月期に向けて、空床拠点の稼働率正常化と運用コストの適正化を図ります。
株主還元については、配当方針を配当性向40パーセント以上としています。
この後、藤田専務より第2四半期の実績、通期業績予想の修正、収益改善に向けた重点施策、構造改革についてご説明します。
2027年3月期 2Q実績
藤田勉氏(以下、藤田):経営戦略グループ長の藤田です。本日は足元の悪い中、日頃よりお世話になっている機関投資家のみなさま、証券会社のみなさま、金融機関のみなさま、報道関係のみなさまには心より厚く御礼申し上げます。
現在、株式市場は、アメリカのさまざまな事情により乱高下しており、大変厳しい状況の中での決算発表となっていますが、最後までお聞きいただければ幸いです。
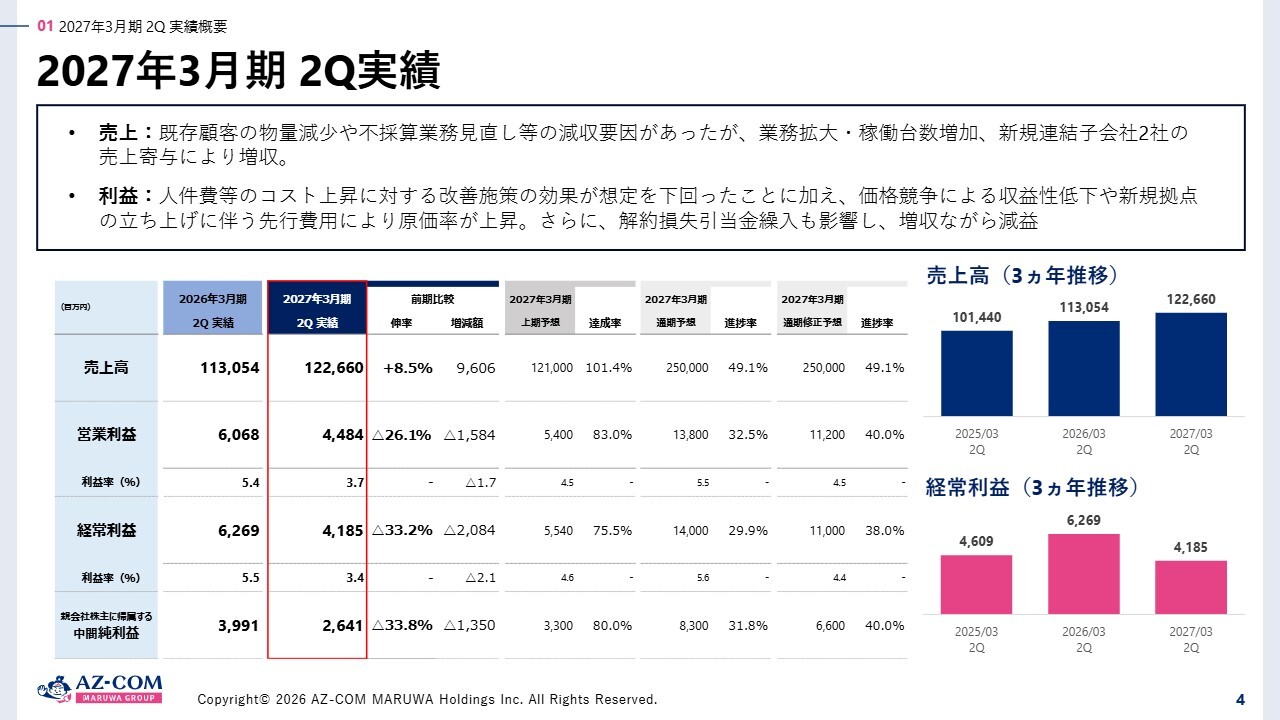
まず、2027年3月期第2四半期連結の実績です。先ほど和佐見からも発表がありましたとおり、売上高は1,226億6,000万円で、前期比プラス8.5パーセント、営業利益は44億8,400万円で、前期比マイナス26.1パーセント、経常利益は41億8,500万円で、前期比マイナス33.2パーセント、親会社株主に帰属する中間純利益は26億4,100万円で、前期比マイナス33.8パーセントとなりました。
スライド右側には、売上高と経常利益の過去3年間の推移が示されています。売上高については、増収を継続しているものの、経常利益においては、残念ながら前年同期比で減益となりました。今年度は中期経営計画のちょうど中間期にあたり、社内でも構造改革を推進していますが、現時点ではまだその成果が目に見えるかたちで表れていないというのが正直なところです。
結果的に減益となった要因として、コストアップの圧力に対して、当社グループが進めている構造改革がまだ十分に進んでいないことが挙げられます。また、後ほど説明しますが、料金改定等も計画どおりには進んではいるものの、お客さまとの契約の時期や交渉のタイミングの問題によって、若干効果の発現に遅れが生じているように感じられます。
さらに、生産性の向上に関しては、一生懸命取り組んでいるものの、オペレーション上の標準化などが完全には浸透していないのが現状です。この点についても、後ほどあらためてご説明します。
2027年3月期 業績予想の修正
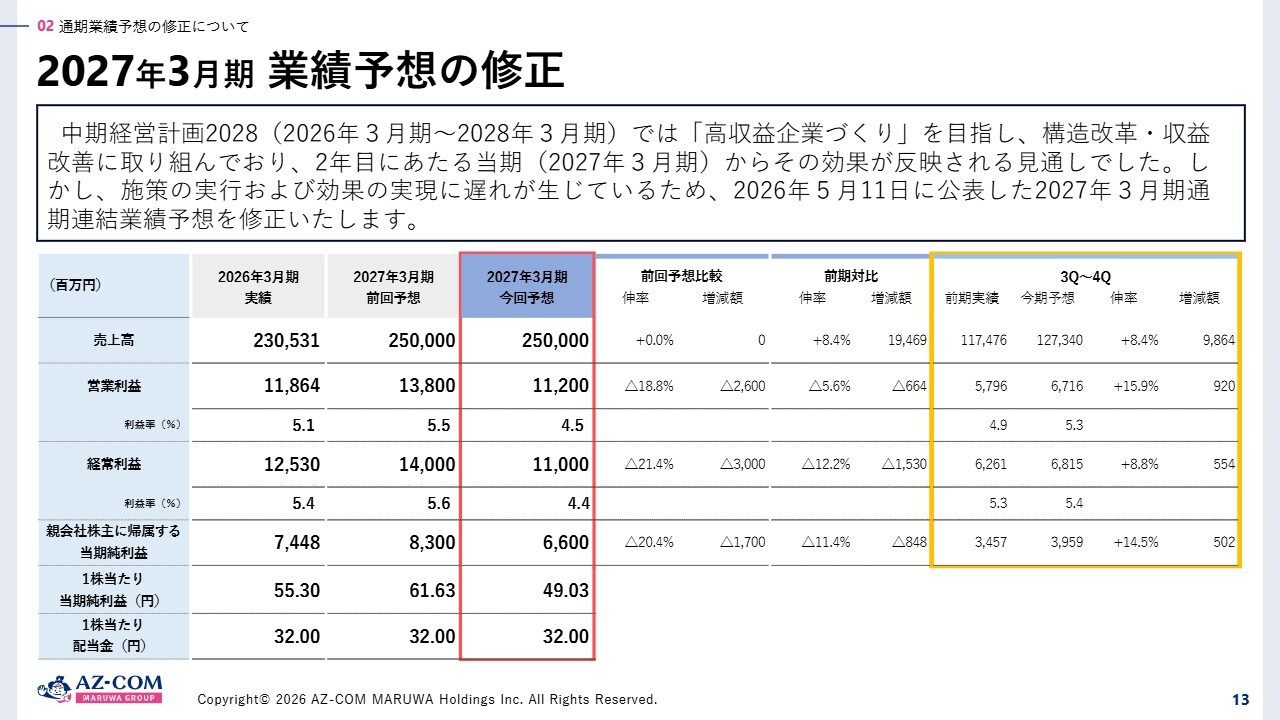
こちらのスライドに記載のとおり、2027年3月期通期の業績予想を修正しました。修正額は、売上高が2,500億円(修正なし)、営業利益が138億円の計画に対して112億円、経常利益が140億円の計画に対して110億円、純利益が83億円の計画に対して66億円へと修正しています。
当社グループは「高収益企業づくり」として、グループ組織の再編、オペレーションの標準化、料金改定といったさまざまな取り組みを進めていますが、中期経営計画の道半ばにあり、現在は生みの苦しみの真っ只中におります。将来の成長に向けた投資を優先した結果、足元の業績見通しに変動が生じたため、2026年5月11日に公表した通期連結業績予想を修正しました。
ドメイン別売上高(輸配送事業)
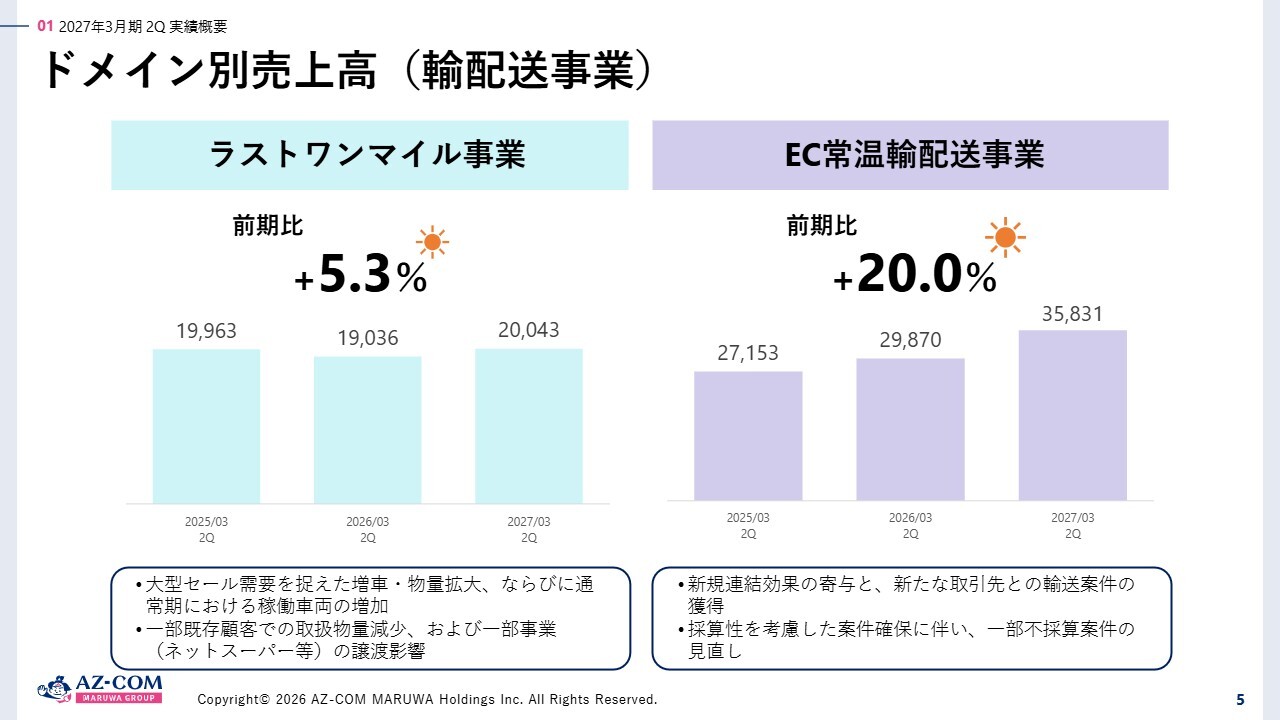
ドメイン別売上高です。当社グループは5つの事業領域を定めています。まず1つ目はラストワンマイル事業です。BtoCおよびBtoBも含まれますが、主に大手EC通販事業のセール対応で稼働車両が増加し、着実に伸びています。前期比プラス5.3パーセントの増加となっており、晴れマークを記載しています。
また、EC常温輸配送事業も前期比プラス20パーセントで晴れマークが付いています。グループインしていただいた樋口物流サービスがP/Lに大きく貢献し、その新規連結効果が前期比プラス20パーセントの成長に寄与しています。
ドメイン別売上高(3PL事業)
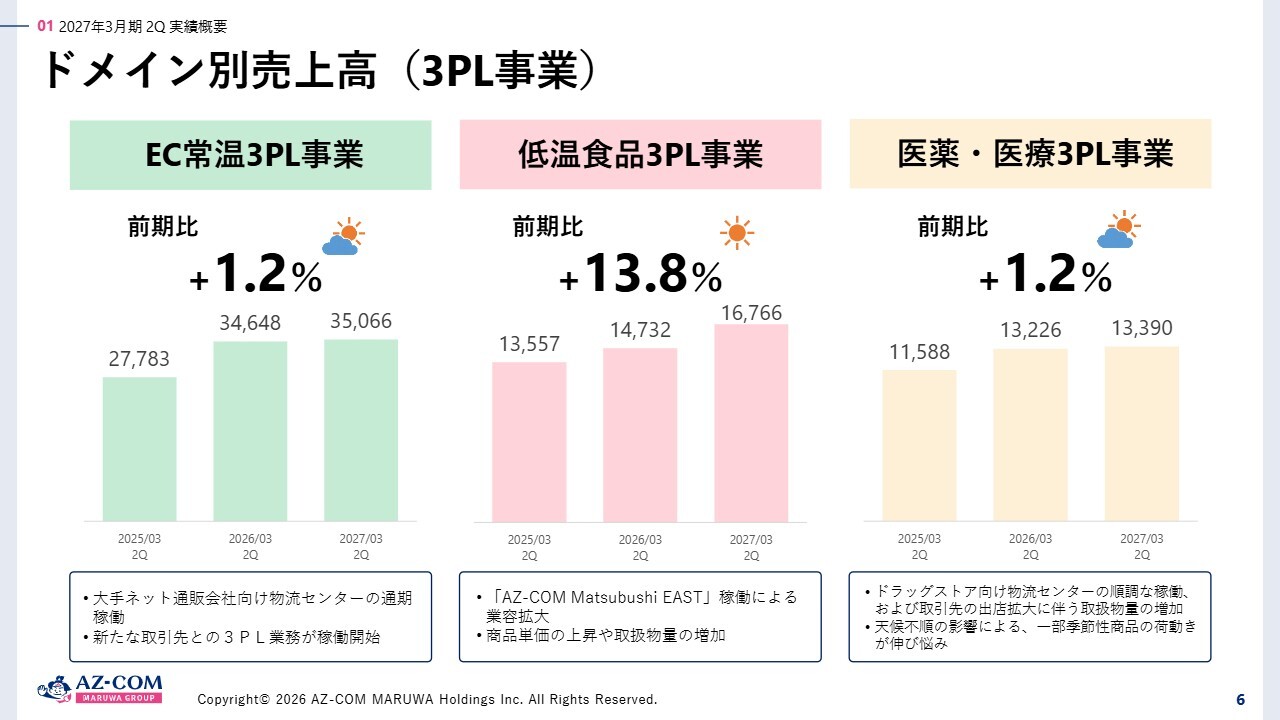
当社グループの3PL事業のうち、EC常温3PL事業は前期比でプラス1.2パーセントと、ほぼ横ばいの結果となりました。これは、前期に専用センター等の開設が多かった一方で、今期は中間期において、新規で開設したセンターが少なかったことが要因です。
低温食品3PL事業については、前期比でプラス13.8パーセントとなりました。これは、「AZ-COM Matsubushi EAST」が本格稼働し、稼働率が80パーセントとなり、計画どおり業容が拡大したことによるものです。
医薬・医療3PL事業の売上高は133億9,000万円となりました。残念ながら天候不順の影響を受け、前期比でプラス1.2パーセントにとどまりました。
経常利益分析
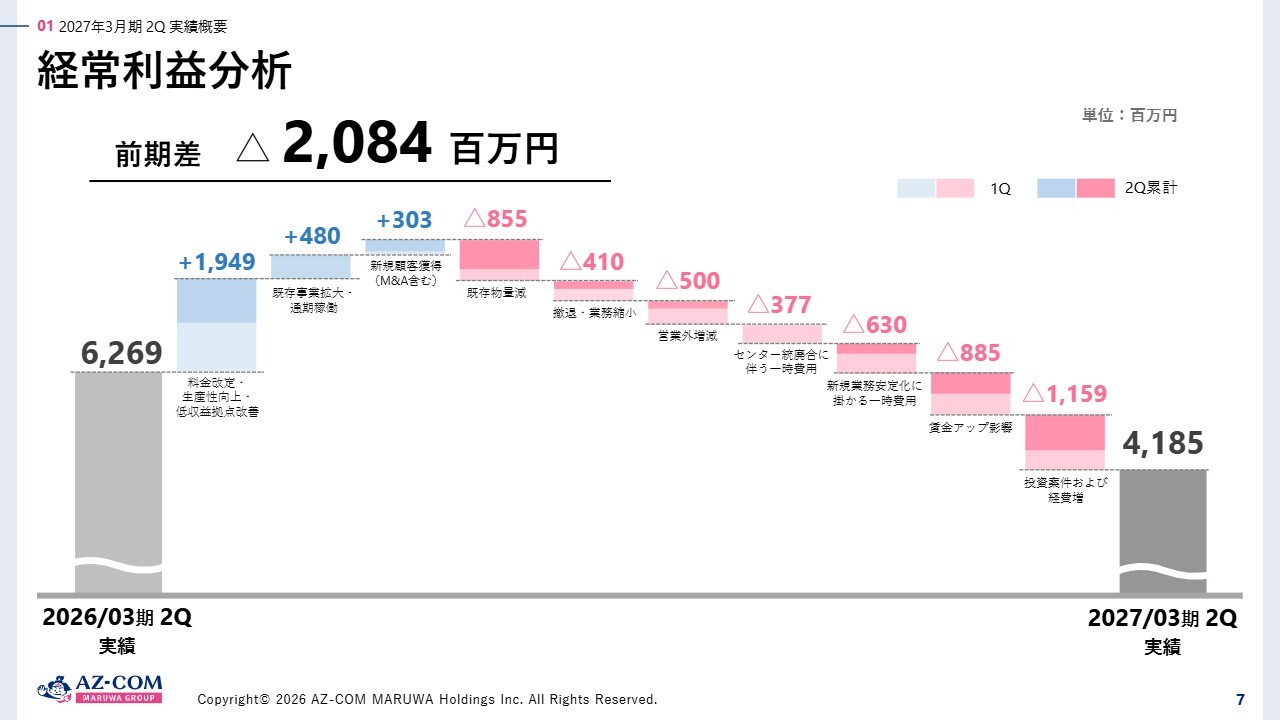
経常利益の分析です。2026年3月期第2四半期は62億6,900万円で、結果的に2027年3月期第2四半期では前期比でマイナス20億8,400万円の、41億8,500万円となりました。この内訳についてスライドに記載されています。
まず、「料金改定・生産性向上・低収益拠点改善」によりプラス19億4,900万円となっていますが、この中間期までに、さらに改善幅を拡大すべきだったと考えています。
加えて、「新規顧客獲得(M&Aを含む)」は、プラス3億300万円となりましたが、第2四半期までに進捗がやや不足している状況です。
「営業外増減」がマイナス5億円となっています。これは当社グループが新たに挑戦したアパレル分野のセンターについて、基本設計に齟齬があったため撤退を決めたことによるものです。それに伴い、営業外費用として3億1,200万円を計上しています。これが大きなマイナス要因となっています。
「賃金アップ影響」が8億8,500万円あります。これは、私たち物流業界においても賃金上昇が続いており、当社グループ全体でも毎年5パーセント程度の賃金アップを行っているため、相当なコスト負担となっています。
「投資案件および経費増」には、「AZ-COM Matsubushi EAST」および樋口物流サービスの一般管理費の増加などが含まれています。
結果として、前期との差額が20億8,400万円となりました。
損益計算書
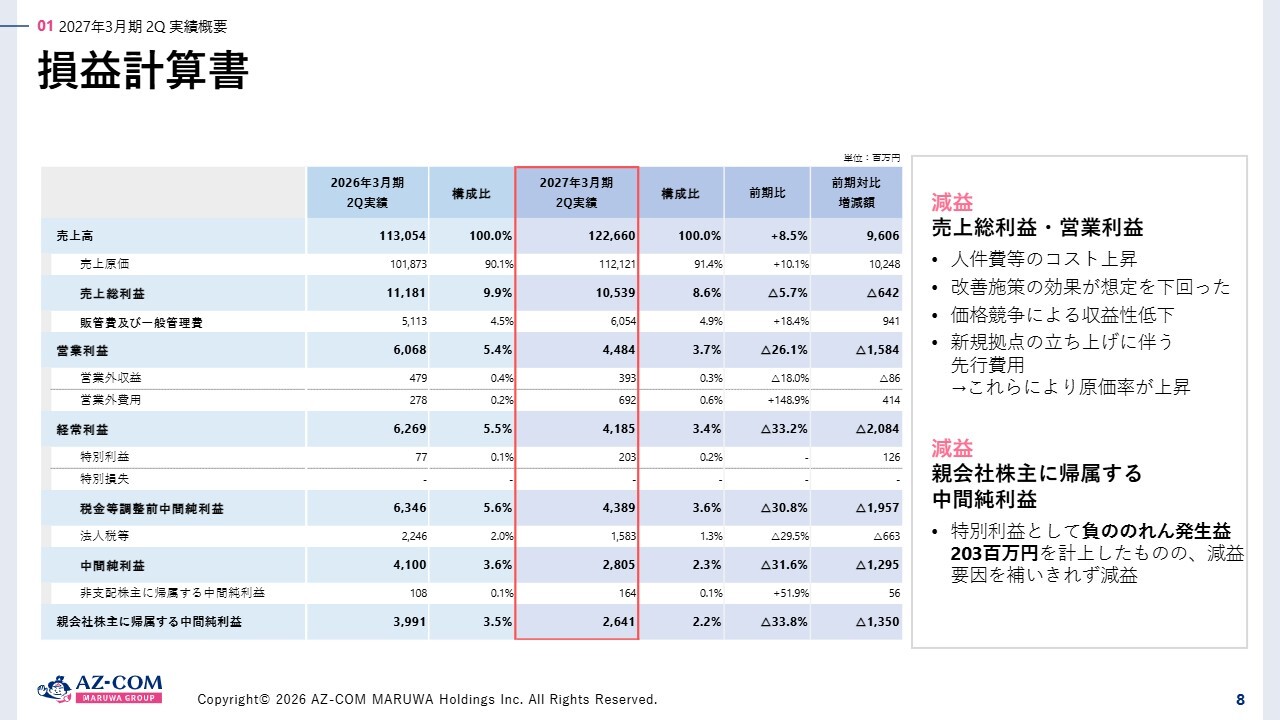
損益計算書です。記載のとおり、売上原価は前期比で10.1パーセント増加しています。一方、売上高は8.5パーセントの増加にとどまりました。そのため、当然ながら利益率は低下しています。
減益要因として、人件費などのコスト上昇や、改善施策の効果が想定を下回ったことが挙げられます。また、価格競争による収益性低下も影響しています。さらに、新規大型拠点の立ち上げによるコストが加わり、結果的にコスト増加の圧力がかかり、原価率が上昇してしまいました。
その結果、経常利益は41億8,500万円にとどまり、利益率も3.4パーセントとなりました。前期の利益率5.5パーセントと比較すると3.4パーセントにまで低下し、残念ながら厳しい結果となりました。
売上原価分析
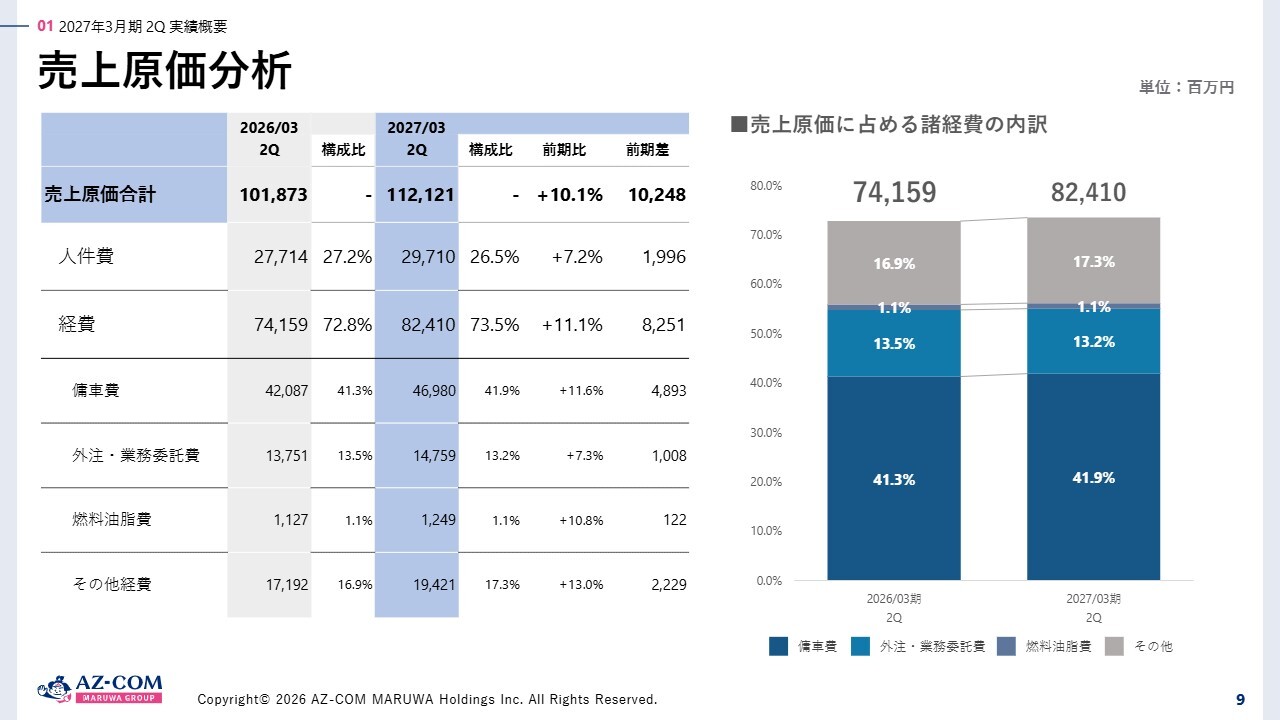
売上原価分析です。売上原価合計は前期比で102億4,800万円増加し、1,121億2,100万円となりました。これは前期比でプラス10.1パーセントです。
このうち、人件費を除く経費は824億1,000万円です。その内訳は、傭車費、外注・業務委託費、燃料油脂費などです。
貸借対照表
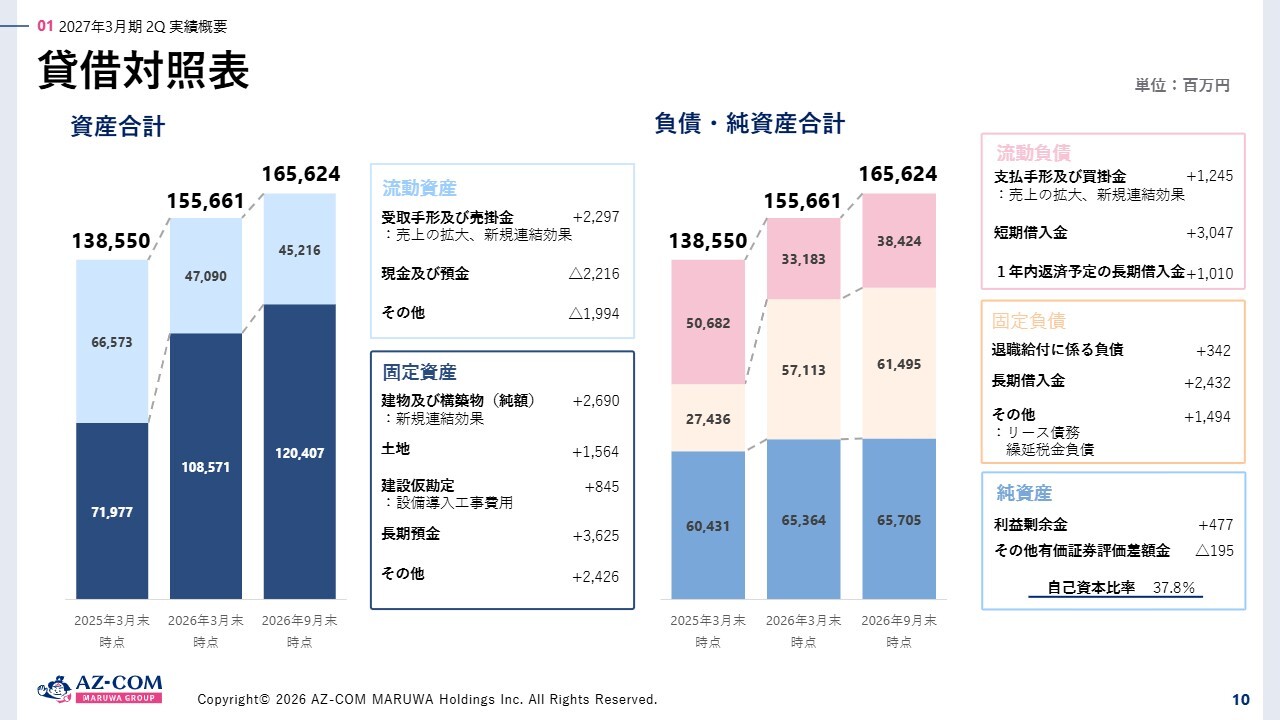
貸借対照表です。資産合計は1,656億2,400万円です。流動資産や固定資産の詳細についてはスライドに記載していますので、参考にしてください。
この中間期における自己資本比率は37.8パーセントとなりました。
キャッシュフロー計算書
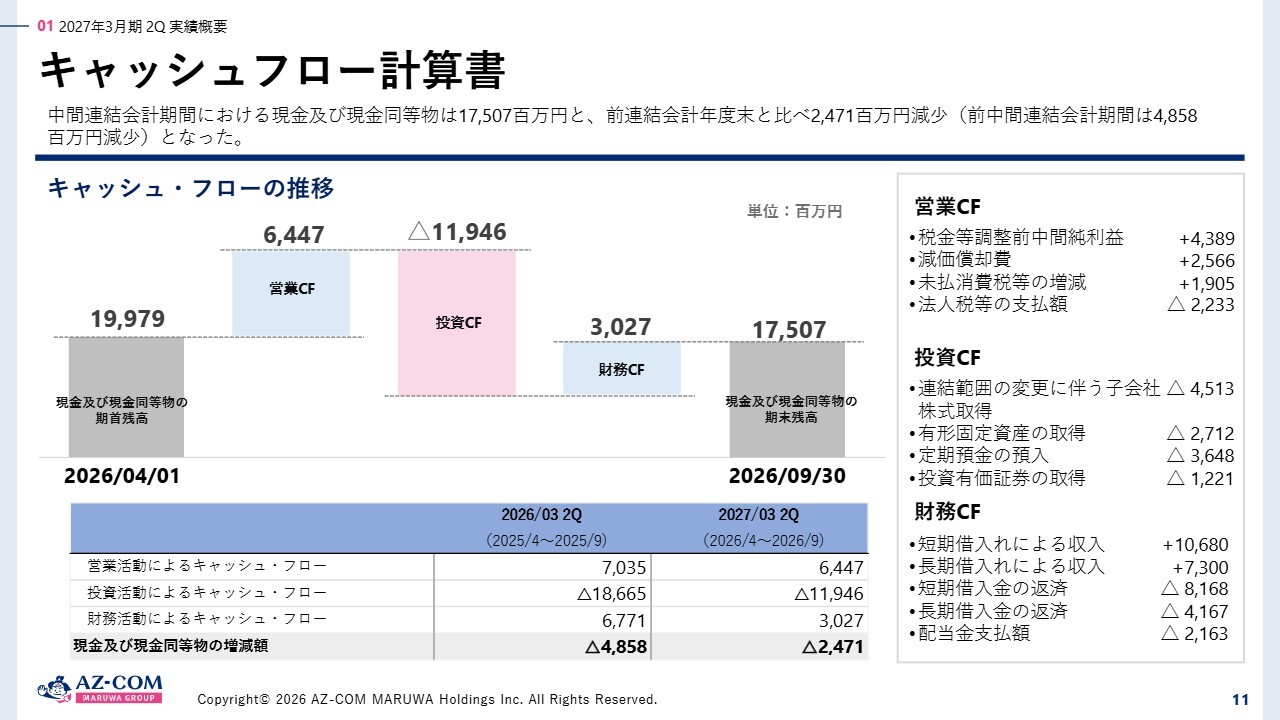
キャッシュフロー計算書です。2026年4月1日時点での現金及び現金同等物の期首残高は199億7,900万円、営業キャッシュ・フローは64億4,700万円、投資キャッシュ・フローは119億4,600万円のマイナス、財務キャッシュ・フローは30億2,700万円となっています。
結果として、現金及び現金同等物の2027年3月期第2四半期(中間期)期末残高は、175億700万円となっています。
営業キャッシュ・フロー、投資キャッシュ・フロー、財務キャッシュ・フローそれぞれの内訳についてはスライドに記載のとおりです。フリーキャッシュ・フローを早期にプラスに転じさせないと、現状では依然として厳しい状況が続くだろうと見ており、いわば生みの苦しみの最中にあることをご認識いただければ幸いです。
2027年3月期 業績予想の修正
本日(2026年11月9日)15時30分に日本語および英語で同時開示した、2027年3月期業績予想の修正について記載しています。
大変残念な結果ではありますが、投資家のみなさまには正直な数字を提示し、来期に向けてジャンプアップの基盤を築こうという考えのもと、今回の修正を行いました。
2027年3月期 業績予想の修正 経常利益分析(修正予想)
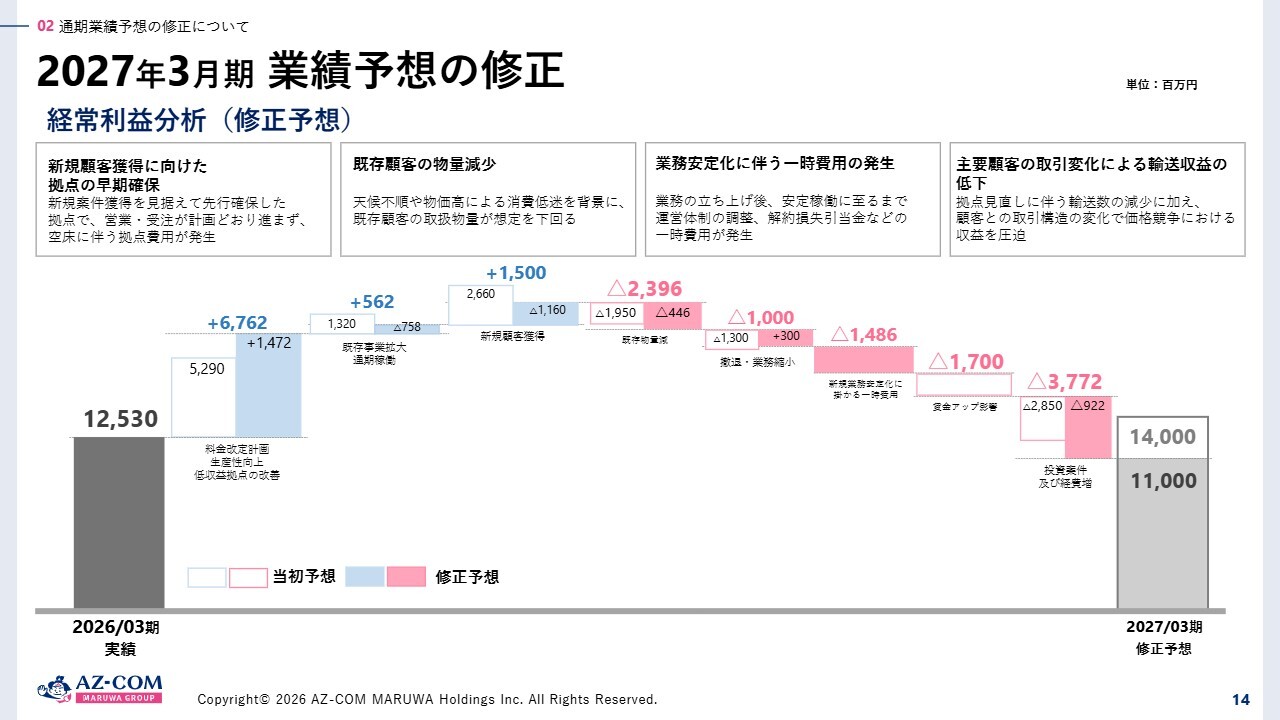
業績予想の修正として、それぞれの項目について経常利益分析の内容をこちらのスライドに記載しています。
まず料金改定等について、当社としては、あとプラス10億円から20億円ほど上乗せしたいと考えています。しかしながら、現時点での予想ではプラス14億7,200万円となり、結果的には67億6,200万円という数字です。
また、既存事業の拡大については、本来13億2,000万円を見込んでいましたが、現在は当初予想を7億5,800万円下回る状況です。
これらを踏まえた増減によって、最終的には2027年3月期の経常利益を110億円に修正しました。もしなにかご不明点があれば、後ほどご質問をお受けします。
外部環境の整理
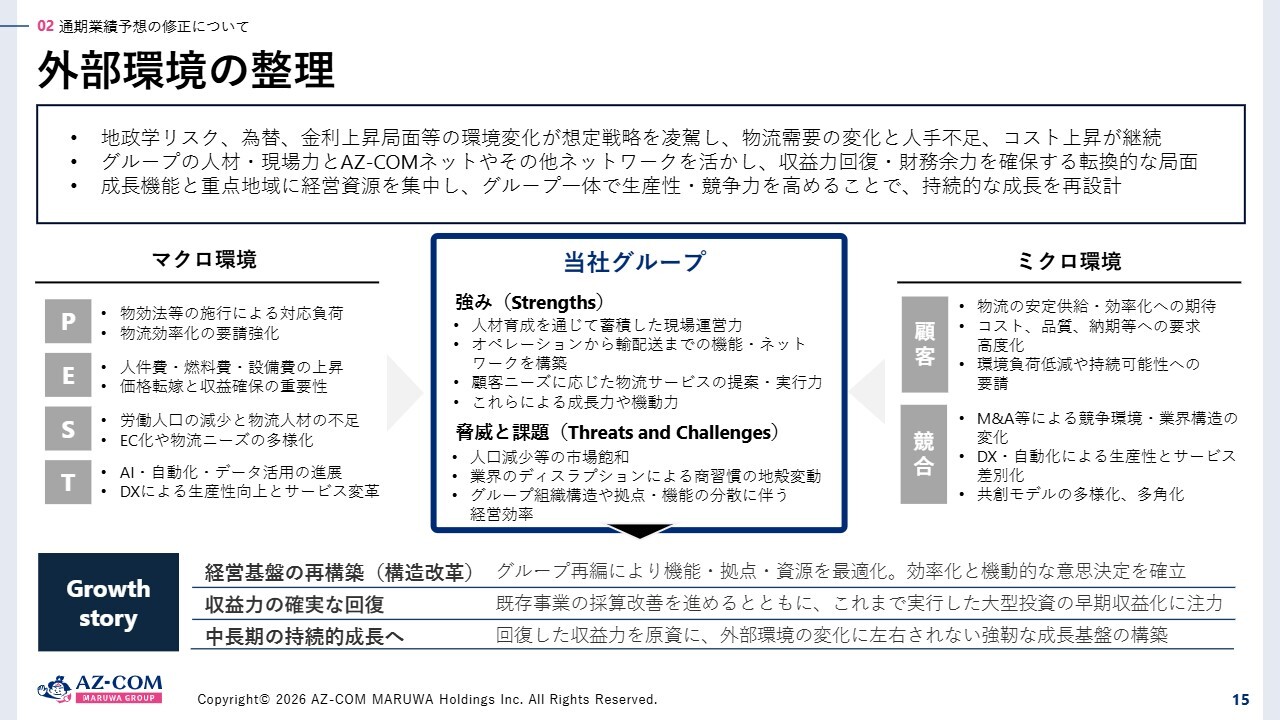
外部環境の整理についてです。当社グループの強みや弱み等、毎年SWOT分析を行っていますが、現実的に申し上げて、現在物流業界を取り巻く環境は非常に厳しい状況にあることは間違いないです。具体的には、諸制度の変化、人材不足、ドライバー不足、中小受託取引適正化法(取適法)の改正などが挙げられます。
投資家のみなさまとの対話や株主通信のアンケート結果を踏まえると、当社グループに期待されているのは、やはり成長性であると考えています。
当社グループの成長性を描くグロースストーリーとして、現在、経営基盤の再構築(構造改革)の最中にあります。組織の再編、オペレーションの標準化、料金の見直し、グループ再編を含めた効率化に懸命に取り組んでいます。
また、収益力の確実な回復、中長期の持続的な成長へ、といった目標にも全力で取り組んでいます。
事業環境変化に対応する構造改革の全体像と重点方針
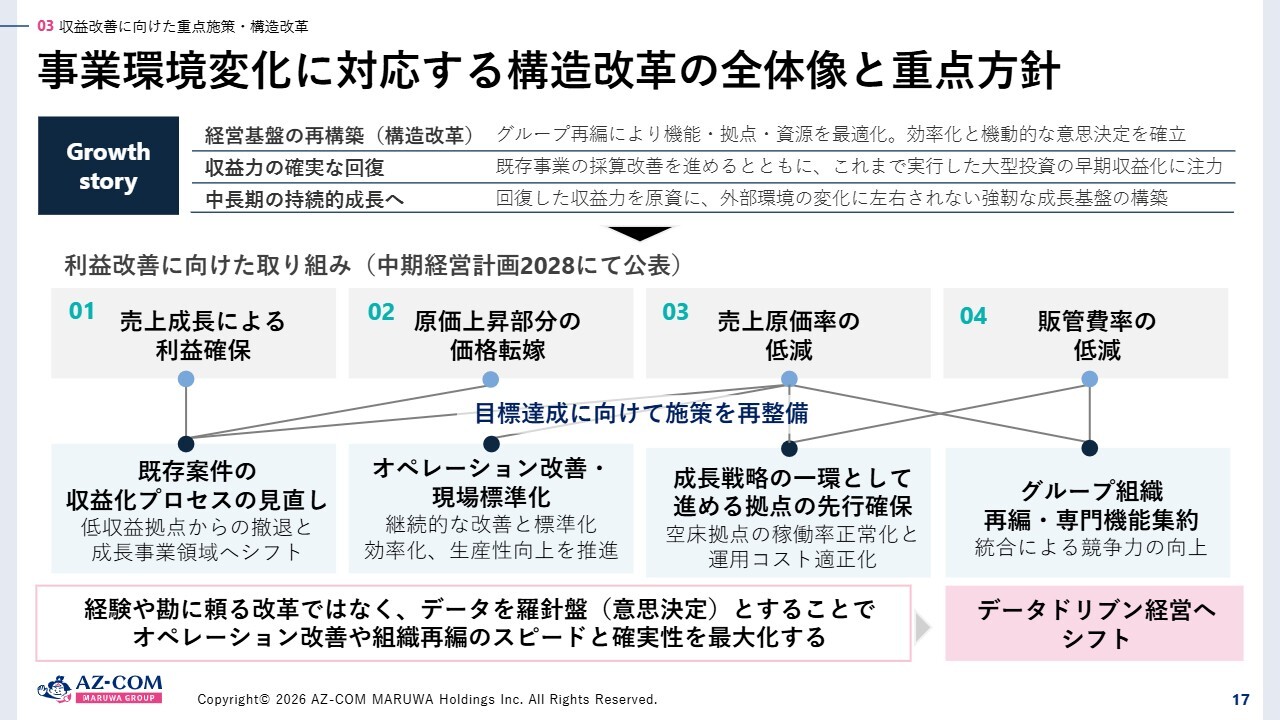
収益改善に向けた重点施策および構造改革について詳細に分解すると、スライドに記載されているような取り組みを行っています。
まず、売上成長による利益確保ですが、既存案件や収益プロセスをすべて1件ずつ見直しています。顧客との契約から見直しを行い、場合によっては撤退しています。
原価上昇部分の価格転嫁については、現場標準化や現場改善を進めており、少しずつ成果が出ていると感じています。また、売上原価率の低減、販管費率の低減やグループ組織の再編なども進めています。経験や勘から、データドリブン経営へのシフトを図っています。
既存案件の収益化プロセスの見直し
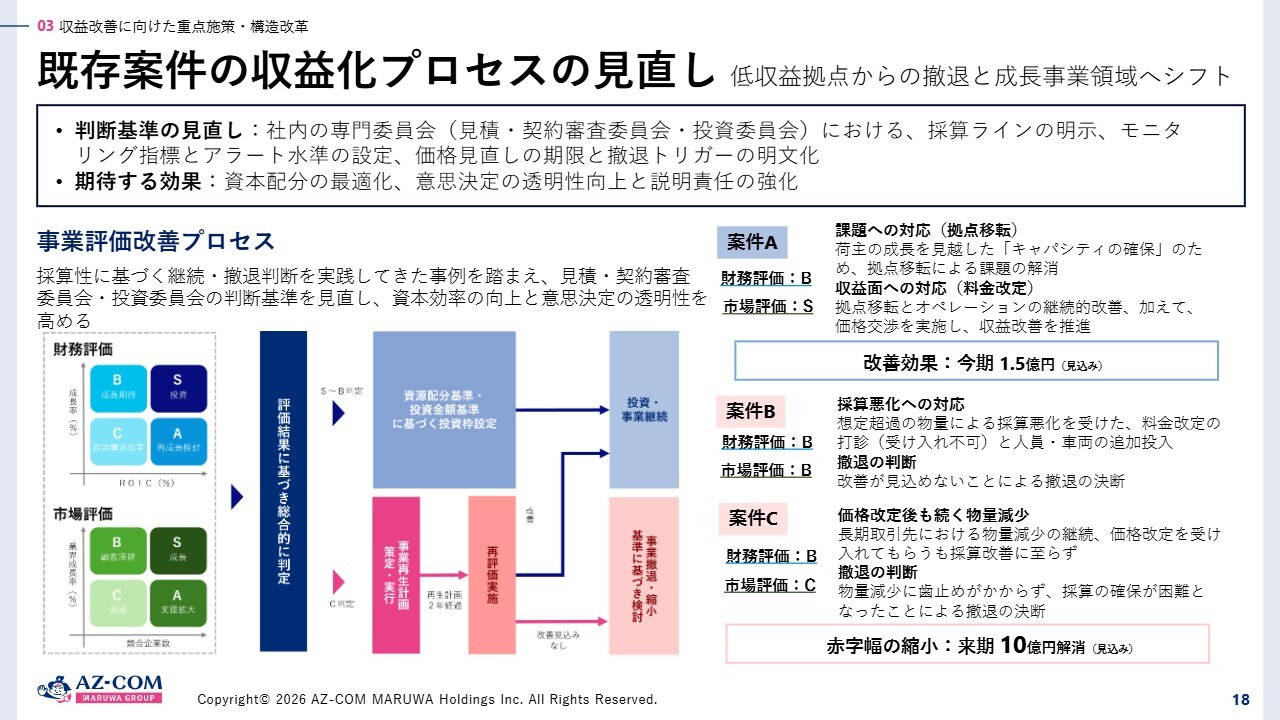
事業ポートフォリオの見直しにおいて、事業評価の改善プロセスをさらに充実させています。
社内委員会(見積・契約審査委員会や投資委員会)において、判断基準としてROICのハードルレートを明確に設定し、それぞれの物件がこのハードルレートをクリアしているかどうかをきちんと確認した上で、最終的なエクイティスプレッドが出るように、現在それぞれの案件について見直しを進めています。
成長戦略として進める拠点の先行確保
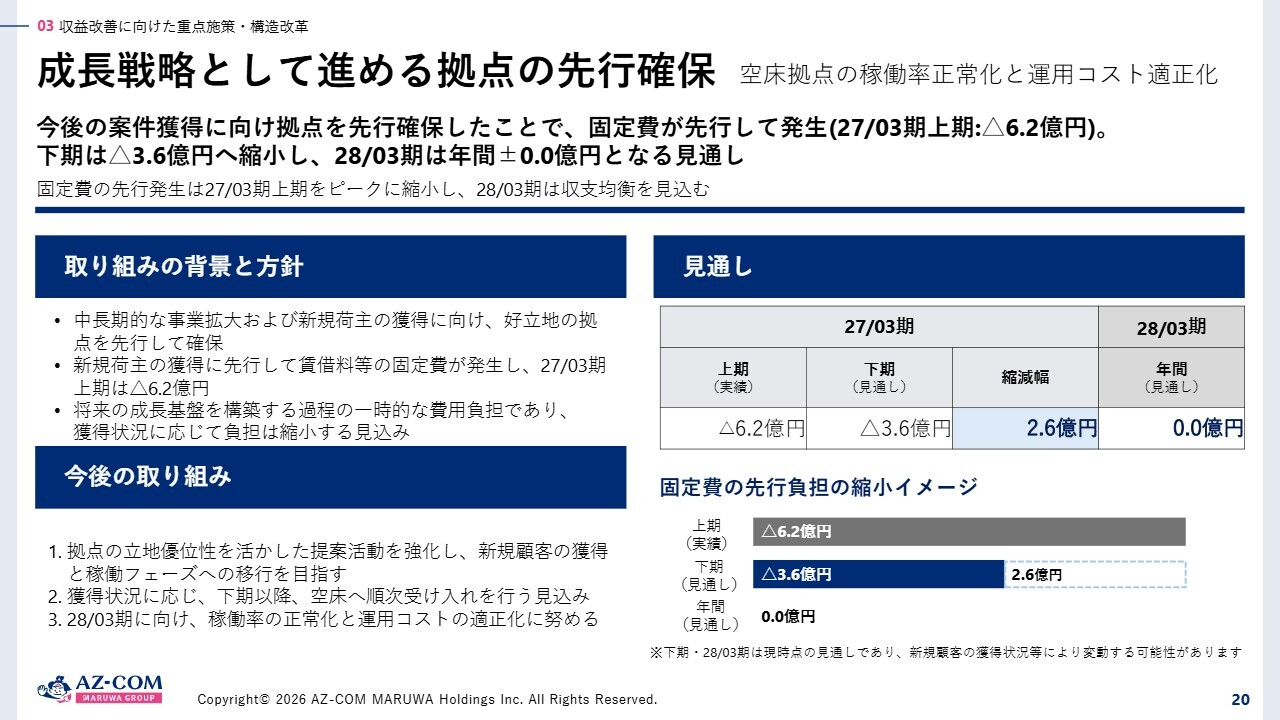
先ほど「空床」という言葉が出ましたが、先行して確保している物流センターに対してタイムラグが生じており、今期はコスト先行というかたちで表れることがやや多かったと考えています。これはすでに一部対応できており、来期に向けて改善していく予定です。
グループ組織再編・専門機能の集約
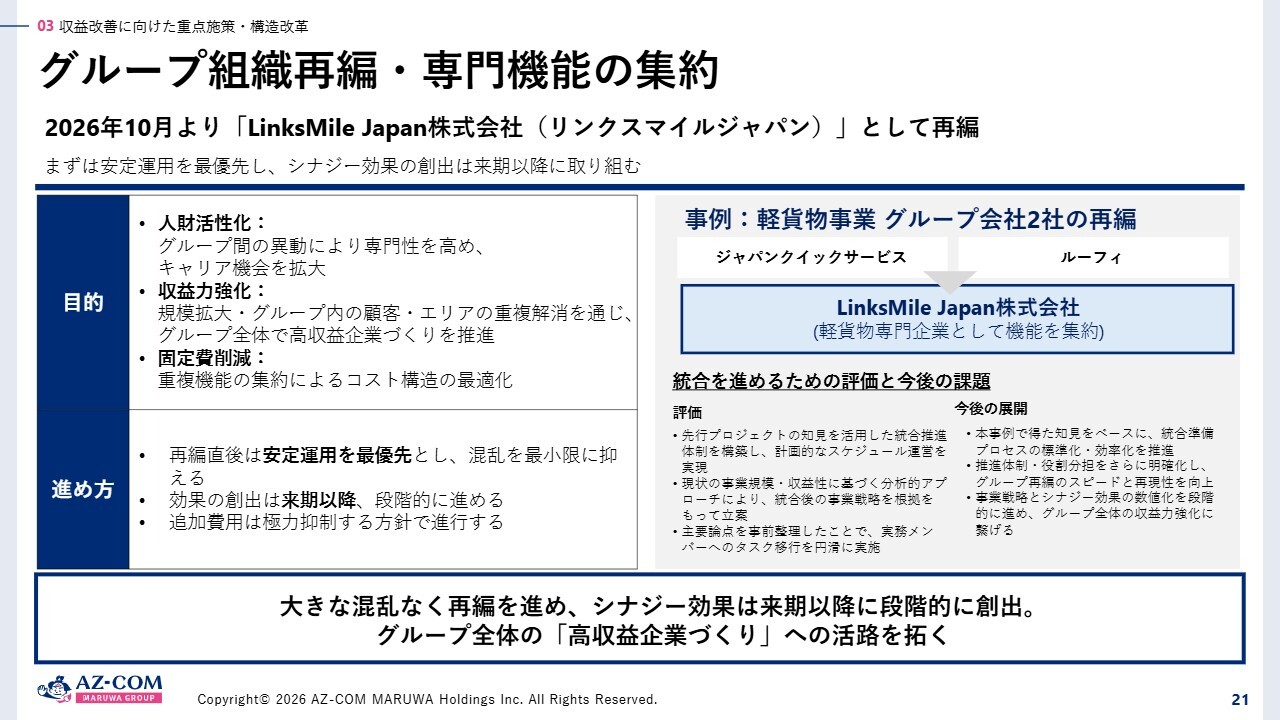
グループ再編についてです。2026年10月1日付で「LinksMile Japan(リンクスマイルジャパン)株式会社」として、「ジャパンクイックサービス」と「ルーフィ」を統合し、両社の効率化を進めています。今後も組織再編や事業ポートフォリオの見直しを含め、積極的に取り組んでいく予定です。
データドリブン経営に向けた基盤づくり
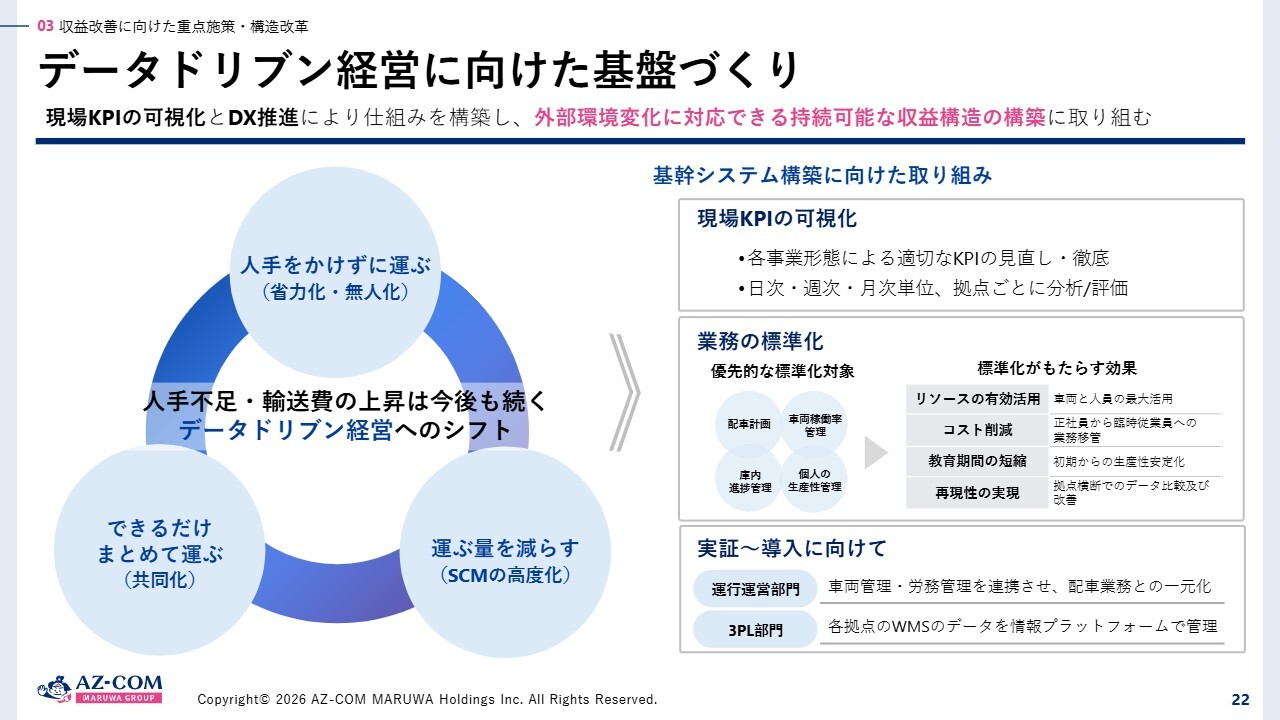
データドリブン経営についてです。現在、DXや現場のKPIをすべてデータ化し、これらを標準化することも含めてデータドリブン経営へのシフトを進めています。
料金改定の進捗と業績への反映状況
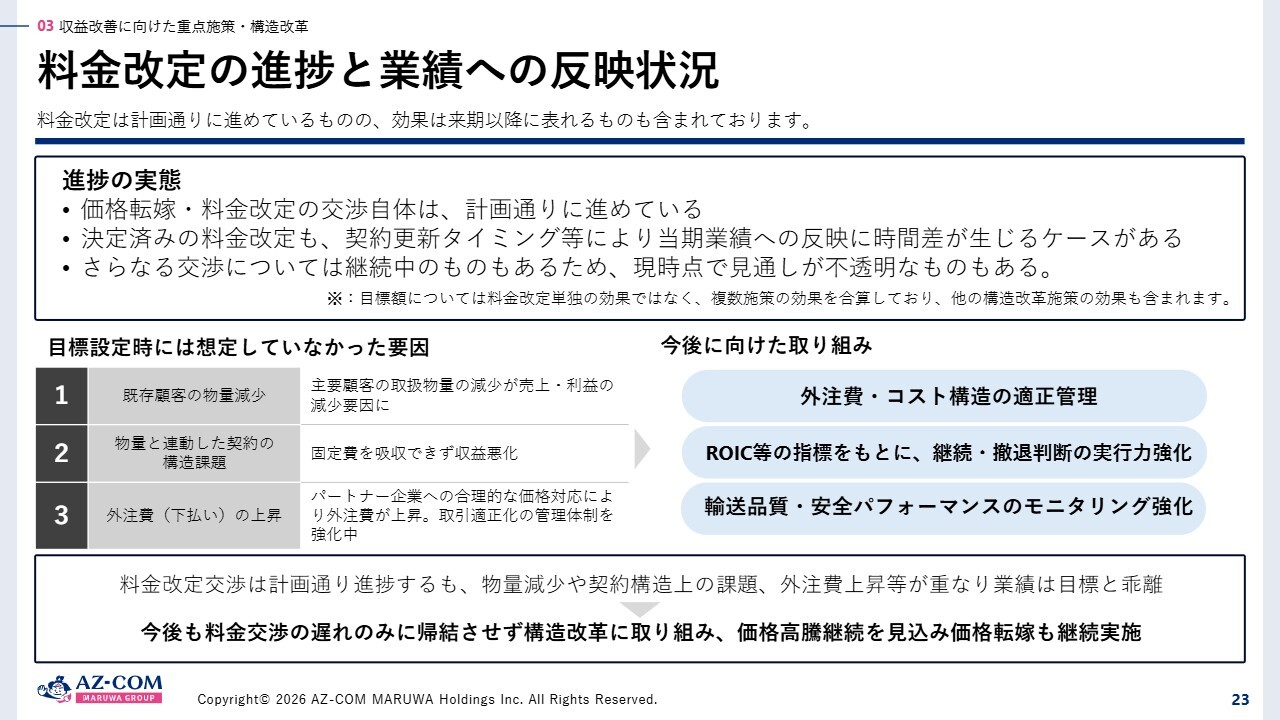
料金改定の進捗と業績への反映状況についてです。料金改定は計画どおり進めているものの、業績への反映にタイムラグが生じており、当初の想定より後ろ倒しになっているのが実情です。
いずれにしても、今後は先ほど申し上げたコスト構造の適正管理に取り組みます。また、ROIC経営については、各センターにすべての数値を見える化していますので、さらにこれを定着させていこうと考えています。
引き続き構造改革に積極的に取り組み、価格の高騰に対して真摯に向き合いながら、改善・改革を進めていきたいと思います。ここからは和佐見社長にバトンタッチします。
和佐見:先ほど藤田から料金改定についての説明がありました。前期の料金改定額は約52億円、今期は67億円という数字です。ただ、反省点として、お客さまへのお願いをもっと早い時期に行うべきだったと考えています。
また、料金の改定幅もやや弱かったと感じています。加えて、小売業の場合は、例えば雨が降るとお客さまの来店が減ってしまいます。このように予測できない事態が発生したことは事実です。
次の期においては、料金改定を確実に進めていく必要があると考えており、順次お客さまにご説明していきます。今期だけではなく、継続して料金改定をしっかりと進めていきたいと思いますので、みなさまのご理解をお願い申し上げます。
AZ-COM Matsubushi EAST
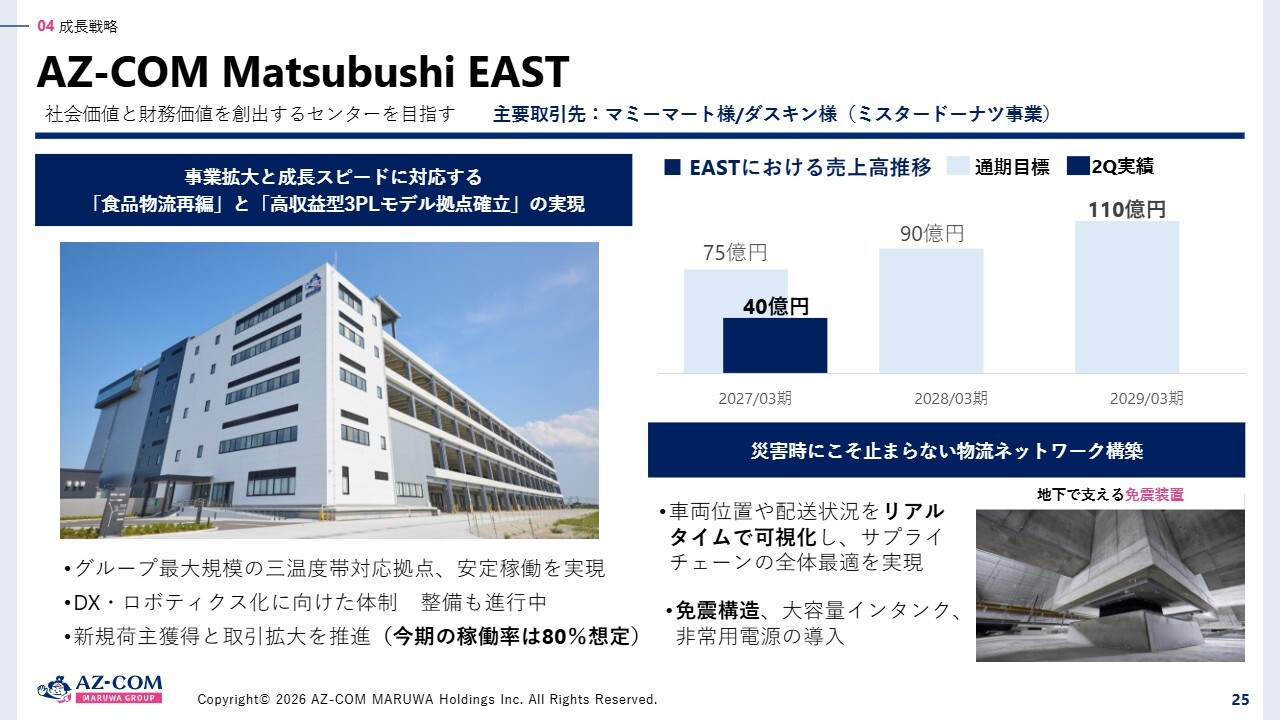
「AZ-COM Matsubushi EAST」についてご説明します。同センターは2026年2月から本格稼働し、今期は約40億円を売り上げることができました。
AZ-COM Matsubushi WEST
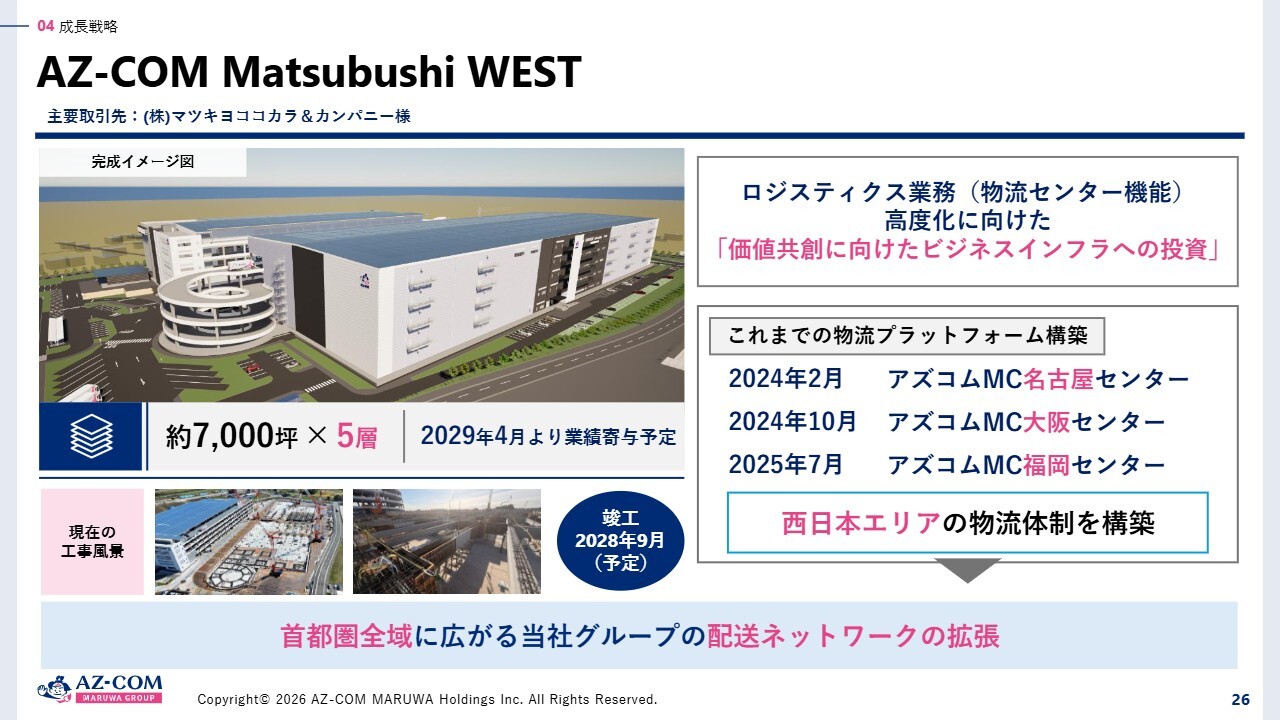
工事は順調に進み、「AZ-COM Matsubushi EAST」は問題なく完成しました。一方で、隣に位置する「AZ-COM Matsubushi WEST」は、かなり大きな規模となっています。
ワンフロアが約7,000坪で5層の規模です。合計3万7,000坪の規模で、横の距離が約240メートルです。そのため、「AZ-COM Matsubushi WEST」を稼働させるにはロボット化を完全に進めないと、効率化は本当の意味で向上しません。すでにお客さまが決まっており、業績寄与は2029年4月の予定です。
「AZ-COM Matsubushi WEST」については、みなさまにもあらためてご案内できればと思いますので、その際にはぜひご参加いただければ幸いです。
BCP物流事業の歩み
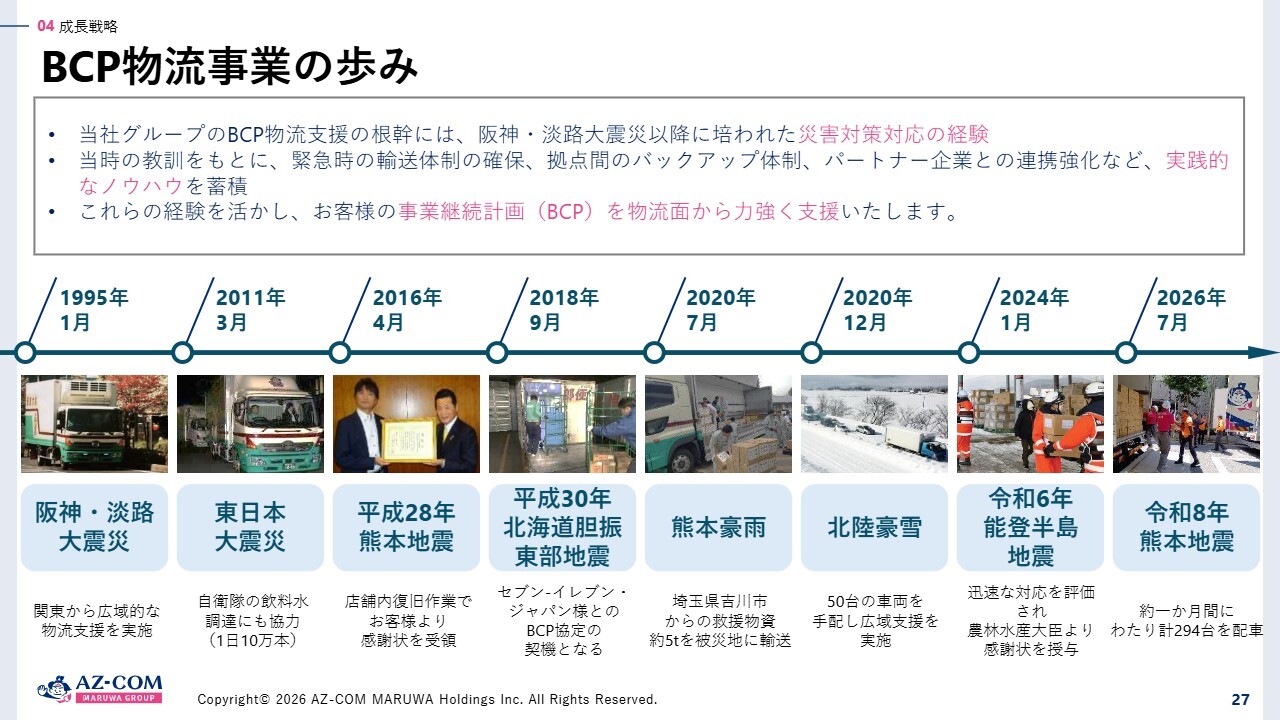
BCP物流事業についてです。この事業では、47都道府県のうちあと1県を残すのみで、年内には、この最後の1県と確実に協定を結ぶことができます。
また、東京23区は現在21区と協定を締結済みで、残りは2区となっています。
1995年の阪神・淡路大震災を契機に、当社グループはBCP事業を一貫して進めてきました。阪神・淡路大震災、東日本大震災、平成28年熊本地震、平成30年北海道胆振東部地震などでの対応を通じて、BCPのノウハウを積み上げることができ、業界ではトップレベルの仕事が可能となりました。
BCP物流:令和8年熊本地震 対応概要
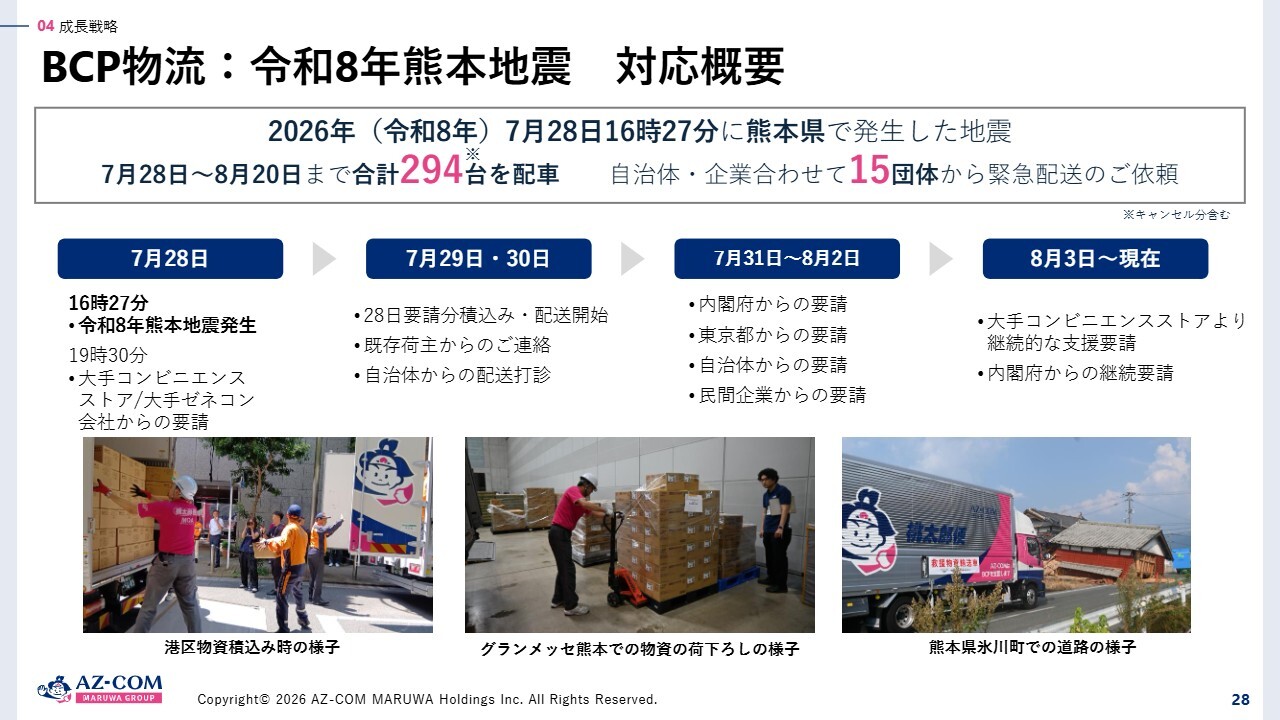
令和8年熊本地震では、特に水不足が大きな問題となり、関東や関西からも支援を行いました。
配車台数は294台とスライドに記載しています。人員も含めると約400人を派遣しています。災害時の対応のため手放しで喜べることではありませんが、しっかりと利益を確保できるかたちになっています。
セイノーHDとの持続可能な物流への取り組み
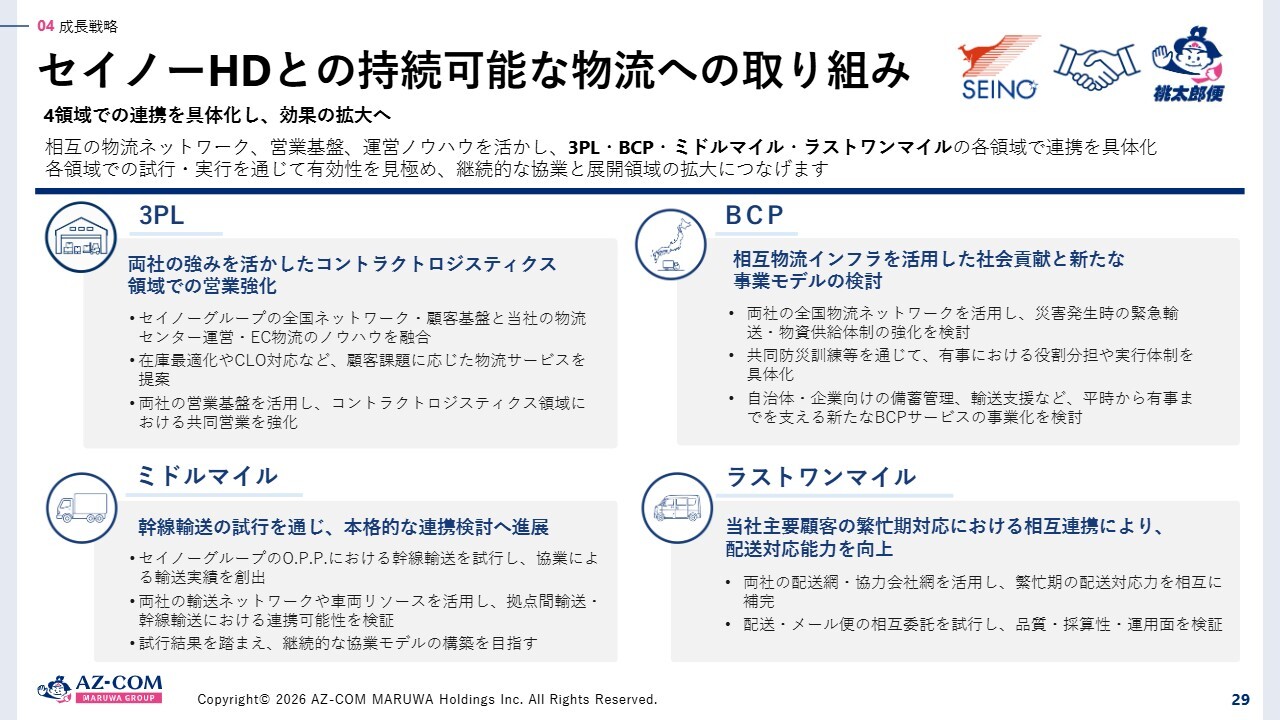
セイノーホールディングスとの持続可能な物流への取り組みについてです。セイノーホールディングスさまとの関係については、現在、3PL事業、ミドルマイル(幹線輸送)事業、BCP事業、およびラストワンマイル事業の4つの分野で連携を進めています。
来期には、これらの分野で成果が出てくるのではないかと期待しています。
配当方針
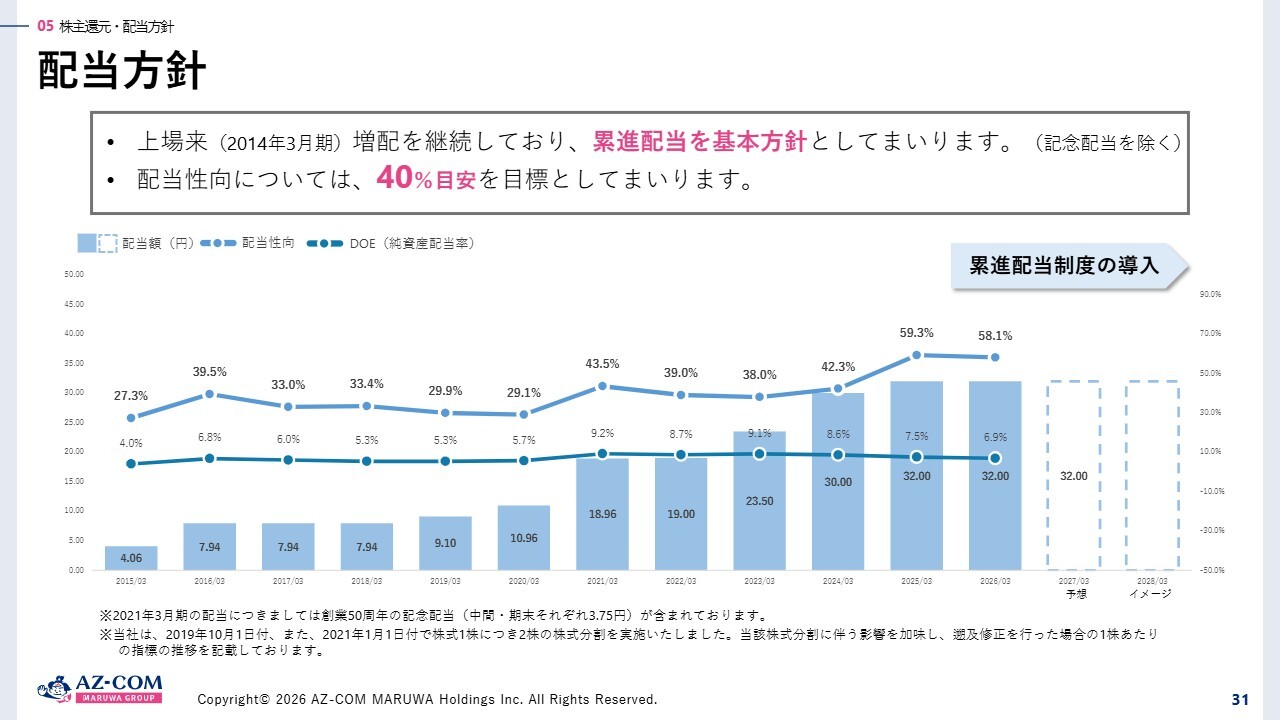
配当性向についてですが、今後も40パーセント以上を計画していますので、その点はご安心いただければと思います。
最後に、今回の説明は主に藤田が中心となって行いましたが、企業経営者として収益・売上の拡大、利益の最大化をしっかりと推進していかなければならないとあらためて感じています。
この後、みなさまからいろいろご質問があると思います。それに一つひとつ丁寧にお答えしたいと考えていますので、何卒よろしくお願いします。
私からは以上です。ありがとうございました。
質疑応答:価格転嫁の進捗について
質問者:価格転嫁についてお聞きします。今回の実績として価格転嫁がやや遅れているとのことで、計画修正の要因について確認すると、下期に向けて価格転嫁が挽回していく見通しなのではないかと思いますが、その確度についてコメントをいただけると幸いです。
また、価格転嫁に関しては交渉の厳しい業界や、小売業、EC、ドラッグストアなど、多様な顧客がいらっしゃるかと思います。こうした業界ごとに厳しさが異なるといった点についてもコメントいただけると幸いです。
藤田:本来、昨年行った内容が上期に反映されるはずでした。しかし、正直なところ、前期の料金改定交渉があまりうまくいかなかったというのが現状です。
上期から、社長を含め全経営陣と各現場のマネジメント層(全グループ会社対象)に加え、それぞれに担当を割り振って役割分担を進めてきました。その成果が表れ始めるのは下期からという状況になっています。かなりアクセルを踏み込んで取り組んでいますので、この下期および中期経営計画の最終年度である2028年3月期においては、これが成果を上げてくるのではないかと考えています。
また、業界別の厳しさについてのご質問ですが、お答えするのが難しい点でございます。個別のお客さまの取引に関わる情報となりますため、コメントは差し控えさせていただきます。
質疑応答:通期計画における顧客獲得の引き下げについて
質問者:通期計画に関して、今回既存顧客と新規顧客の獲得について期初計画よりも引き下げられていると思います。これは、ご説明いただいた中にあった主要顧客の取引変化による輸送収益の低下や、顧客との受注環境の変化などが要因かと思います。これが具体的にどのようなかたちで、どの業界で起きているのかについてコメントいただけると幸いです。
藤田:「AZ-COM Matsubushi EAST」は絶対に失敗が許されない状況の下、計画どおりに進捗しています。ただし、正直申し上げて、オペレーションをうまく稼働させるため、そこにかなりの人員を投じたことで、新規開拓が若干おろそかになった部分があると反省しています。
現状では「AZ-COM Matsubushi EAST」がうまく立ち上がりましたので、下期以降はアクセルをかけ、加速度的に新規開拓を進めていかなければならないと考えています。
質問者:それでは、新規開拓に関して、顧客との価格競争が厳しく、利益が圧迫されているような状況は、あまり心配しなくてもよいという認識でよろしいでしょうか?
藤田:そのとおりです。
質疑応答:価格転嫁交渉における物流業界の対応と課題について
質問者:先ほど触れられた価格転嫁の交渉について、可能であれば教えていただきたいと思っています。昨今のコスト上昇等を踏まえ、「上がった分を受け入れてほしい」ということを物流会社が顧客に交渉し、荷主側が「それはわかった」ということで料金改定を受け入れる流れは、個人的には特段違和感がないものと理解しています。そのようなかたちでマージンを確保してきた運送会社も、上場企業の中には多いのではないかと考えています。
実際にお客さまに「上がった分の原価を受け入れてほしい」とお伝えした際に、どのような理由で「ちょっと待ってくれ」となるのか、また「もうちょっと検討させてくれ」や「期間をもうちょっと延ばさせてくれ」など、どのようなフィードバックがお客さまからあるのかを教えていただけますでしょうか?
藤田:価格交渉を行う際、お客さまに対して、当社グループも人件費の高騰、パート・アルバイトの最低賃金の上昇、燃料油脂費のコストの上昇といったさまざまなコストアップをすべてデータで提示し、「こういうことなのでこのように料金を改定してほしい」や「運賃改定をしてほしい」といった資料を携えて交渉に臨みます。
ただし、ここで重要なポイントが1つあります。それは、物流の生産性・品質としてどれだけ努力したのかを問われるという点です。物流品質やトータルの物流改善と、物流コストの上昇を併せたデータを示しながら交渉に入ることが多いです。
また、新規でセンターを開設する際には、生産性を向上させるまでに、習熟曲線の影響もあり、100日程度、約3ヶ月かかることがよくあります。その点をトータルで考え、全体的にどうするべきかという交渉に入ります。
それでも、当社の生産性が想定水準までキャッチアップし、なおかつコストアップが発生した場合には、どう対応していただけるかを議題とする交渉を毎回行っています。
質疑応答:小売業中心の顧客ポートフォリオの拡大可能性について
質問者:以前にもおうかがいしたことがあるかと思いますが、御社は小売業のお客さまが多いことから、今回も天候の影響を強く受けていると思います。また、価格転嫁が進みにくいという状況にもつながっているのではないかと考えますが、今後、小売業を中心としながらも、もう少し顧客のポートフォリオを広げていくという動きはお考えではないでしょうか?
和佐見:私からお答えします。現在は間違いなく小売業に集中している一方で、今後の拡大策を考えると、ある程度メーカー物流にも取り組まなければならないと考えています。
小売業については、先ほどから申し上げているとおり、交渉の際に原価を含むすべての情報をデータ化し、お客さまにご説明しています。その部分は、すでにご理解いただいているものと思います。
しかしながら、最終的な料金改定の際に「ちょっと待ってほしい」「この時期ではなく来期にしてほしい」となり、その調整が非常に難しいところです。
また、これまで当社グループはEC常温、低温食品、医薬・医療の3つをコアコンピタンスとして取り組んできました。しかし、今後は5大事業ということで、これらに加えてBCPとマッチング事業を付加します。
このように、料金の改定などに関しては、メーカーの物流において量が多いところを狙っていかなければ、はっきり言ってメリットは得られません。そうしたことを踏まえ、今後は量の多いお客さまや顧客へのアプローチを検討していきたいと考えています。
質疑応答:メーカー系への進出における戦略とリソースについて
質問者:先ほどの質問に対するご回答で、メーカー系を目指していくとおっしゃいましたが、それには現在のリソースやノウハウで対応可能なのでしょうか? それとも、メーカー系の物流子会社を買収するなど、M&Aが必要になるのでしょうか? メーカー系に進出するにあたり、どのような戦略を取られるのでしょうか?
藤田:M&Aも選択肢の一つに当然含まれます。一例としては、当社グループには、JR貨物さまの輸送を手掛けている「丸和通運」という会社があります。
この「丸和通運」は、主にメーカーさま向けにサービスを提供しており、化学会社、薬品会社、食品会社、冷凍食品会社など、さまざまな大手メーカーさまとつながりがありますので、各社の営業が連携して、顧客開発を進めていきます。また、共同配送(共配)なども視野に入れ、柔軟に取り組む戦略を立てています。
いずれにしても、事業ポートフォリオを見直しながら、新たな分野やブルーオーシャンへの進出も進めていく方針です。


新着ログ
「陸運業」のログ